このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その成果をまとめたものです。
あくまで私の個人的な分析記録であり、内容には誤りや実際と異なる情報が含まれているかもしれません。ご覧になる場合は予めご了承ください。
- はじめに
- デボン・エナジー(DVN)とは?何の会社?
- デボン・エナジー(DVN)の主な事業は?
- 取引市場は?
- DVNのセクター、業種、属するテーマは?
- デボンエナジー(DVN)の会社設立と上場したのはいつ?
- DVNの配当は?
- デボンエナジーが属する業界の規模と成長性
- デボンエナジーが事業展開している地域はどこか
- デボンエナジーが事業展開している盆地の特徴は何か
- デボンエナジーの競合企業は?
- デボンエナジーの競合との差別化要素と優位性
- デボンエナジーの新規事業への取り組みについて
- デボンエナジーの今後の展開と将来性
- デボンエナジーの独自の技術は?
- デボンエナジーの業績について
- デボンエナジー(DVN)の現在株価
- 今後のエネルギー市場の見通しは?
- DVN 2026年Q2決算:コテラ合併後初四半期は原油生産ガイダンス上限を達成、フリーキャッシュフローは17億ドル
- まとめ
はじめに
2024年に入り、しばらく停滞していたエネルギーセクターが回復のきざしを見せ始めています。
原油市場では、OPECの政策、中国経済の動向、ウクライナとロシア、イスラエルとハマスの間の紛争など、多岐にわたる地政学的リスクが価格に影響を及ぼしています。
2022年にFRBがインフレ抑制のために行った利上げは、特にハイテクセクターなどの株式市場に大きな影響を与えました。しかし、エネルギーセクターは他の市場が不振な中で独自の輝きを放っていました。
景気循環を見極め、うまくトレンドに乗ることは理想的ですが、私は特にディフェンシブとされるエネルギーセクターやコモディティ市場を好んで投資ポートフォリオに取り入れています。
この記事では、特に原油・天然ガス分野で注目を集めるデボン・エナジー(DVN)にスポットを当て、投資、財務、決算についての基礎知識がない方も理解しやすいように、デボン・エナジーのビジネスセグメントごとのパフォーマンスと、そして市場全体の状況とのその将来性について詳しく見ていきます。
デボン・エナジー(DVN)とは?何の会社?
- デボンエナジー(Devon Energy Corporation)は、アメリカのエネルギー会社。
- 主に石油と天然ガスの探査、開発、生産を行ってる。
- 本社はオクラホマ州オクラホマシティ。
- 1971年に設立され、その後、北米全域で事業を展開。
- 事業は、伝統的な石油とガスの探査と開発から、シェールガスや油砂などの非コンベンショナルなリソースの開発に至るまで、幅広い領域をカバー。
デボンエナジーは、北米における最大の独立系石油・天然ガス会社の一つとなっている。
デボン・エナジー(DVN)の主な事業は?
デボンエナジーの主な事業は、石油と天然ガスの探査、開発、生産です。
探査(Exploration)
新たな石油または天然ガスの埋蔵量を見つけるための探査活動。地質学的な調査や掘削を含む。
開発(Development)
既に探査が行われ、石油や天然ガスの存在が確認された場所に対して、必要な設備を設置して掘削を行う活動。
生産(Production)
掘削された井戸から石油や天然ガスを抽出し、市場に供給する活動。
- デボンエナジーは、これらの活動を北米全体で行っている。
- 主要な事業領域はデラウェア盆地。
- 規律あるキャッシュリターンのビジネスモデルで、安全で持続可能な運営を行う。
- デボンエナジーは、強力なリターンを達成し、フリーキャッシュフローを生み出すことで、株主に資本を還元することを目指している。
取引市場は?
Devon Energy Corporationの株式は、ニューヨーク証券取引所(NYSE)で取引されている。
株式のティッカーシンボルは「DVN」。
DVNのセクター、業種、属するテーマは?
Devon Energy Corporation(DVN)は次のように分類されている。
セクター
- エネルギー:エネルギーセクターには、石油・天然ガスの探鉱、開発、生産、精製を行う企業が含まれる。このセクターは、経済活動の根幹を支える重要な役割を果たしている。
業種:
- 石油・天然ガス探鉱・生産:デボンエナジーは、特に石油と天然ガスの探鉱および生産(アップストリーム)に重点を置いており、米国およびカナダの主要な鉱区で活動しており、シェールガスやタイトオイルなどの非在来型資源の開発にも注力している。
属するテーマ
- シェールガス: デボンエナジーは、シェールガスとシェールオイルの開発において業界をリードする企業の一つ。これらの非在来型資源の開発は、近年の米国エネルギー産業の変革に大きく貢献している。
- 持続可能エネルギー: エネルギー業界全体で環境への配慮と持続可能性が重要視される中、デボンエナジーも炭素排出量の削減や再生可能エネルギーへの投資を進めている。
- デジタルトランスフォーメーション: このテーマは、エネルギー企業がデータ分析、機械学習、自動化などの先進技術を活用して業務の効率化や意思決定の最適化を図る動きを指す。デボンエナジーもこの動向に沿って、テクノロジーの導入と活用を強化している。
デボンエナジー(DVN)の会社設立と上場したのはいつ?
Devon Energy Corporationは1971年に設立され、1988年にニューヨーク証券取引所(NYSE)に上場されました。
DVNの配当は?
- 2023年7月時点で、配当利回りは、9.24%
- 配当性向(直近12ヶ月)49.25%
- 配当支払いは四半期ごと(3月・6月・9月・12月)
デボンエナジーの配当は、次の2つの方法で支払われます。
- 固定配当:原油価格が低迷しても配当支払いを維持することを目指すため、年間キャッシュフローの10%前後をベース四半期配当として支払う。
- 可変配当:各四半期について設備投資費とベース配当金を差し引いた後の余剰フリーキャッシュフローの最大50%を、可変配当として支払う。
デボンエナジーは、2021年にWPXエナジーとの対等合併を完了した際に、石油業界で初めて「固定+変動」という配当方式を導入。
この配当方式により、デボンエナジーは、原油価格の変動に大きく左右されずに、安定した配当を株主に支払うことが可能な反面、原油価格が上昇した場合は、フリーキャッシュフローの増加に伴い、配当が大きく増加する可能性がある。
また、2023年と2024年に配当と自社株買いにより、時価総額の約10%の還元を見込む。
デボンエナジーが属する業界の規模と成長性
石油・ガス業界は、2021年にCOVID-19のパンデミックによって影響を受けたが、2022年から2027年の期間で、約8.1%のCAGR(年平均成長率)を記録し、設備投資が増加すると予測されている。
デボンエナジーが事業展開している地域はどこか
- Devon Energy は主に米国で事業を展開。
- 同社の主な事業地域は5つ。(デラウェア盆地、アナダルコ盆地、ウィリストン盆地、イーグルフォード、パウダーリバー盆地)
- これらの地域は、テキサス、オクラホマ、ワイオミング、ノースダコタを含む米国の沿岸部に位置。
- 水平ドリルや水圧破砕技術などの最新技術を使用して、石油および天然ガスの生産を行っている。
- 環境保護にも力を入れており、石油および天然ガスの生産において、排出量の削減や再生可能エネルギーの導入など、脱炭素化に向けた取り組みも進めている。
デボンエナジーが事業展開している盆地の特徴は何か
- デラウェア盆地はデボン・エナジーが最も多くの資本を提供する地域。
13 基のリグがあり、石油と天然ガスの採掘に重点を置いており、同社の資本配分の約 75% を占めている。 - イーグルフォード地域はシェールオイルとガスの生産。
- パウダーリバー盆地は炭層メタンガスの生産。
- アナダルコ盆地は石油とガスの豊富な生産地域。
- ウィリストン盆地はシェールオイルの生産。
デボンエナジーの競合企業は?
デボンエナジーの競合は、世界有数のエネルギー企業。
- エクソン・モービル(XOM): 世界最大の公開エネルギー会社で、石油、天然ガスの探鉱、開発、生産を手掛ける。
- シェブロン(CVX): 世界的な石油、ガス会社で、エネルギーの探鉱から販売まで幅広く手掛ける。
- BP( BP): 英国の多国籍石油会社で、石油、ガスの探鉱、生産、精製、販売を行っている。
- シェル( SHEL): デボン・エナジーと同様に石油、ガスの探鉱、生産を行っている大手エネルギー会社。
- コノコフィリップス(COP): アメリカの大手エネルギー会社で、石油、天然ガスの探鉱、生産を行っている。
これらの企業は、デボンエナジーと同様に、シェールガス生産に積極的に投資しており、シェールガス市場をリードしています。
デボンエナジーの競合との差別化要素と優位性
デボンエナジーの競合優位性は、以下のとおり。
- 豊富な原油・天然ガスの埋蔵量
- 世界各地に広がる事業展開
- 優れた技術力
- 強固な財務基盤
デボンエナジーは、世界で15か国に事業展開しており、原油・天然ガスの埋蔵量は約200億バレル、約1,000億立方メートルにのぼる。
独自の技術力により、効率的な生産・採掘を実現、強固な財務基盤を築いている。これらの競争優位性により、デボンエナジーは世界有数のエネルギー企業として成長を続けている。
- デボンエナジーは、北米、中東、アフリカ、オーストラリア、アジアなど、世界各地に事業展開しており、原油・天然ガスの生産・採掘だけでなく、精製・販売、発電事業など、エネルギー事業の全領域にわたって事業を展開。
- 水圧破砕法(フラッキング)と呼ばれる独自の技術を開発し、原油・天然ガスの採掘効率を向上させ、効率的な生産・採掘を実現している。
- 風力発電や太陽光発電などの再生可能エネルギー事業にも積極的に投資。
- これらの競争優位性により、デボンエナジーは世界有数のエネルギー企業として成長している。
デボンエナジーの新規事業への取り組みについて
デボンエナジーは、化石燃料事業に加えて、新規事業への投資により、エネルギー事業のポートフォリオを多様化し、気候変動への対応を強化しています。
再生可能エネルギー事業
風力発電:2022年に、米国で風力発電プロジェクトに10億ドルを投資することを発表。このプロジェクトでは、約1,000メガワットの風力発電設備を建設。
太陽光発電:2023年に、米国で太陽光発電プロジェクトに5億ドルを投資することを発表。このプロジェクトでは、約500メガワットの太陽光発電設備を建設する予定。
クリーンエネルギー事業
水素事業:2022年に、水素製造・輸送・販売事業に1億ドルを投資することを発表。このプロジェクトでは、約100トンの水素を製造・輸送・販売。
アンモニア事業:2023年に、アンモニア製造・輸送・販売事業に5億ドルを投資することを発表。このプロジェクトでは、約500トンのアンモニアを製造・輸送・販売する予定。
デボンエナジーの今後の展開と将来性
- デボンエナジーは、化石燃料事業と再生可能エネルギー事業の両方に注力していく方針。
- 化石燃料事業では、米国のシェールガス生産を拡大し、天然ガスの輸出を増やす計画。
- 再生可能エネルギー事業では、風力発電や太陽光発電などの発電設備の開発・建設に投資し、クリーンエネルギー事業の比率を高める計画。
具体的には、デボンエナジーは、次の取り組みを計画しています。
米国のシェールガス生産を拡大
米国のシェールガス生産を拡大するため、2023年から2025年の間に、100億ドルを投資する計画。
この投資により、米国のシェールガス生産量を現在の約100万バレル/日から、2025年には150万バレル/日まで拡大する計画。
天然ガスの輸出増加
米国の天然ガス輸出を増やすため、2023年から2025年の間に、50億ドルを投資する計画。この投資により、米国の天然ガス輸出量を現在の約100億立方フィート/日から、2025年には150億立方フィート/日まで拡大する計画。
風力発電や太陽光発電などの発電設備の開発・建設へ投資
2023年から2025年の間に、100億ドルを投資する計画。この投資により、風力発電や太陽光発電などの発電能力を現在の約1,000メガワットから、2025年には2,000メガワットまで拡大する計画。
これらの取り組みにより、デボンエナジーは、エネルギー事業のポートフォリオを多様化し、気候変動への対応を強化し、持続的な成長を目指しています。
デボンエナジーの独自の技術は?
デボンエナジーは、シェールガス生産の効率を高める独自の技術を開発しています。その中でも、水圧破砕法(フラッキング)と水平掘削技術は、デボンエナジーのシェールガス生産の柱となっています。
水圧破砕法(フラッキング)とは
地中深くに細い管を打ち込み、そこに水や砂などの流体を送り込むことで、岩盤を割り、シェールガスを採掘する技術。
水平掘削技術とは
地中深くに垂直に掘った井戸から、水平方向に掘り進める技術。この技術により、シェールガスを含む岩盤を広範囲に採掘することが可能。
デボンエナジーの業績について
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
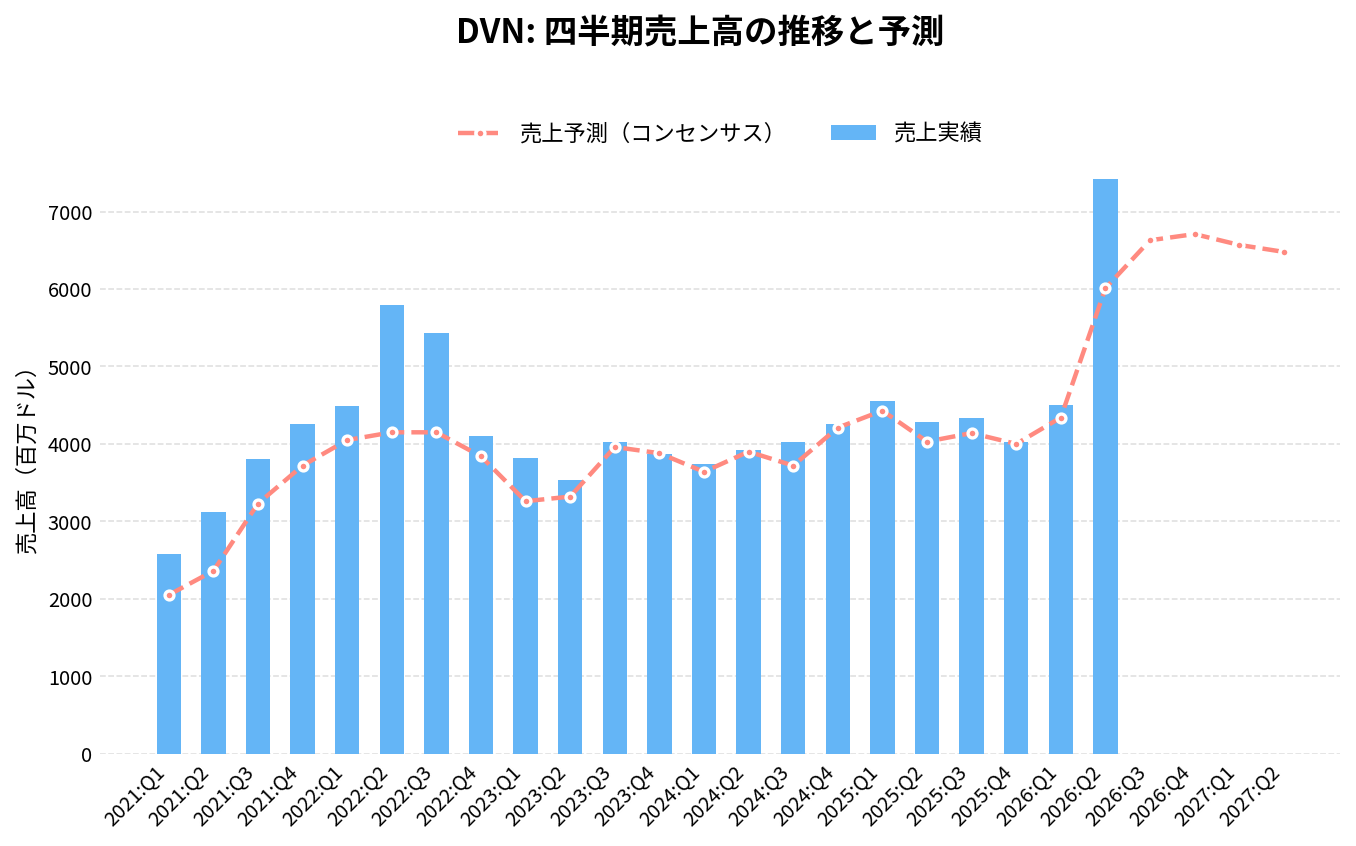
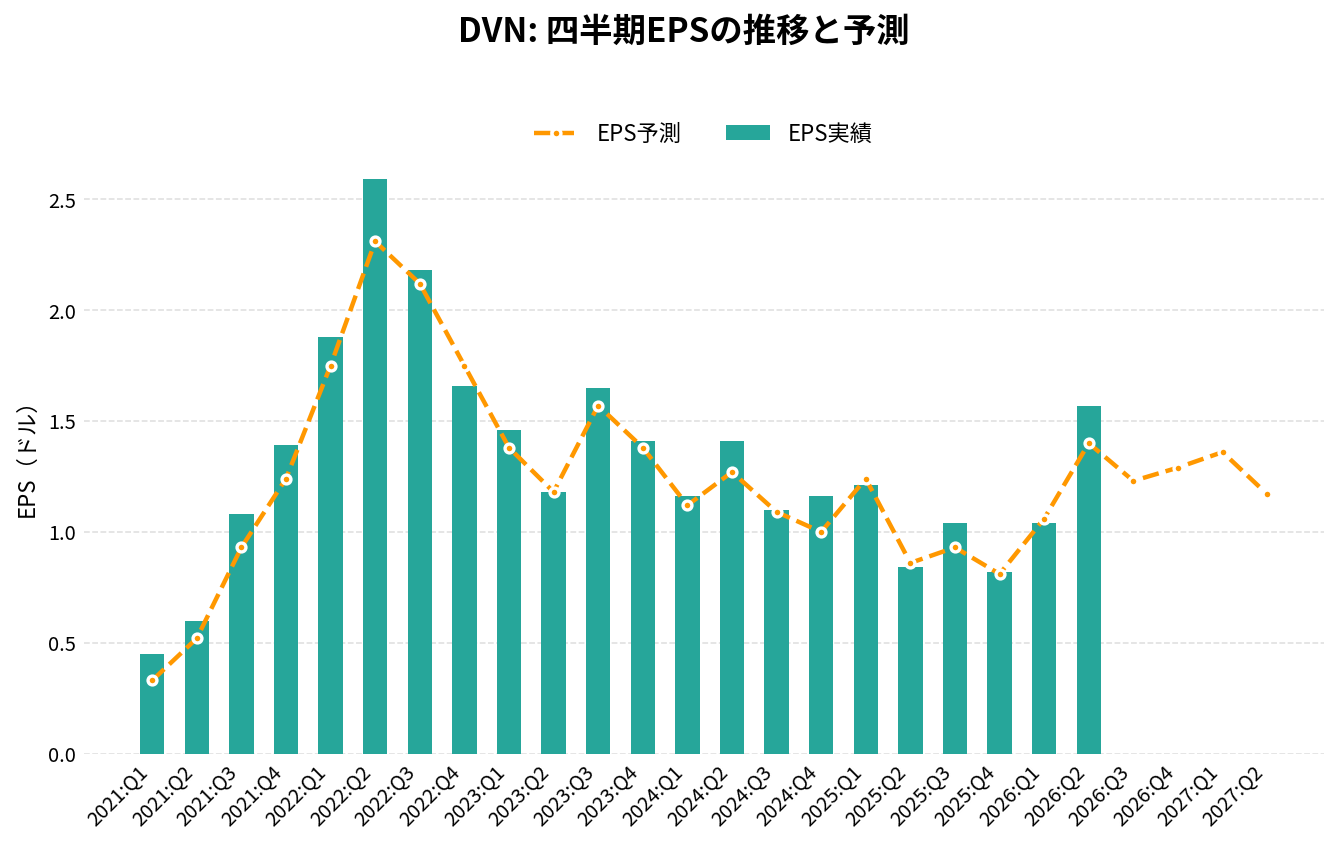
デボンエナジー(DVN)の2026年Q2決算(2026/08/04 発表)は、売上7,417.0百万ドル(アナリストコンセンサス6,010.0百万ドルに対し+23.4%)、EPS 1.57ドル(同1.4ドルに対し+0.17ドル)でした。
売上の前年同期比は+73.1%です。
直近8四半期では、売上が8回、EPSが5回コンセンサスを上回っています。
四半期:売上高の推移
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 |
|---|---|---|---|---|---|
| 2024:Q3 | 4,024.00 | -0.1% | +8.2% | 1.10 | +0.01 |
| 2024:Q4 | 4,258.00 | +9.9% | +1.1% | 1.16 | +0.16 |
| 2025:Q1 | 4,550.00 | +21.6% | +2.7% | 1.21 | -0.03 |
| 2025:Q2 | 4,284.00 | +9.4% | +6.3% | 0.84 | -0.02 |
| 2025:Q3 | 4,331.00 | +7.6% | +4.6% | 1.04 | +0.11 |
| 2025:Q4 | 4,023.00 | -5.5% | +0.6% | 0.82 | +0.01 |
| 2026:Q1 | 4,508.00 | -0.9% | +3.9% | 1.04 | -0.02 |
| 2026:Q2 | 7,417.00 | +73.1% | +23.4% | 1.57 | +0.17 |
| 2026:Q3(予想) | 6,630.00 | +53.1% | – | 1.23 | – |
| 2026:Q4(予想) | 6,710.00 | +66.8% | – | 1.29 | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | |||||
通期:売上高の推移
通期:キャッシュフローの推移
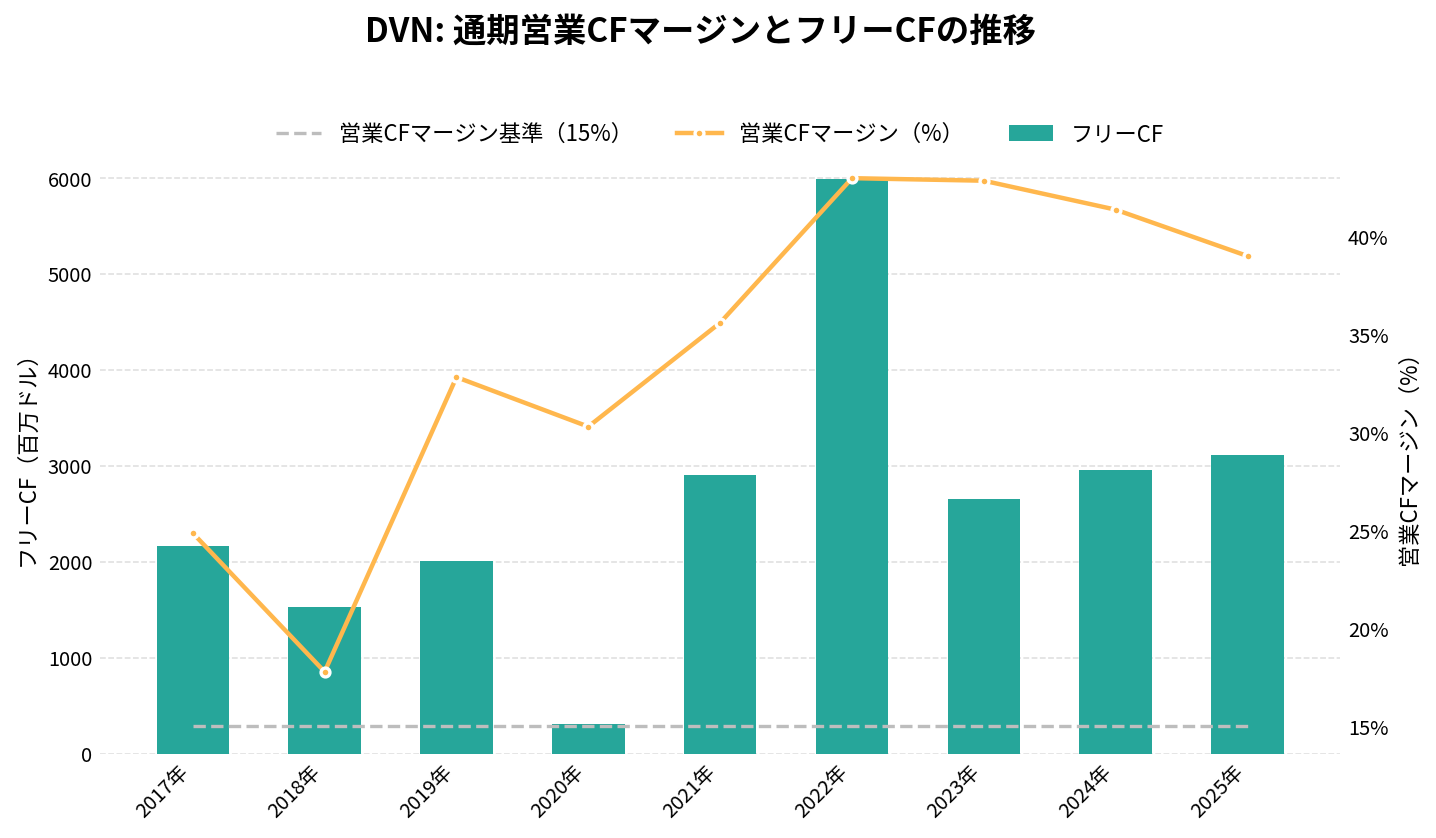
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
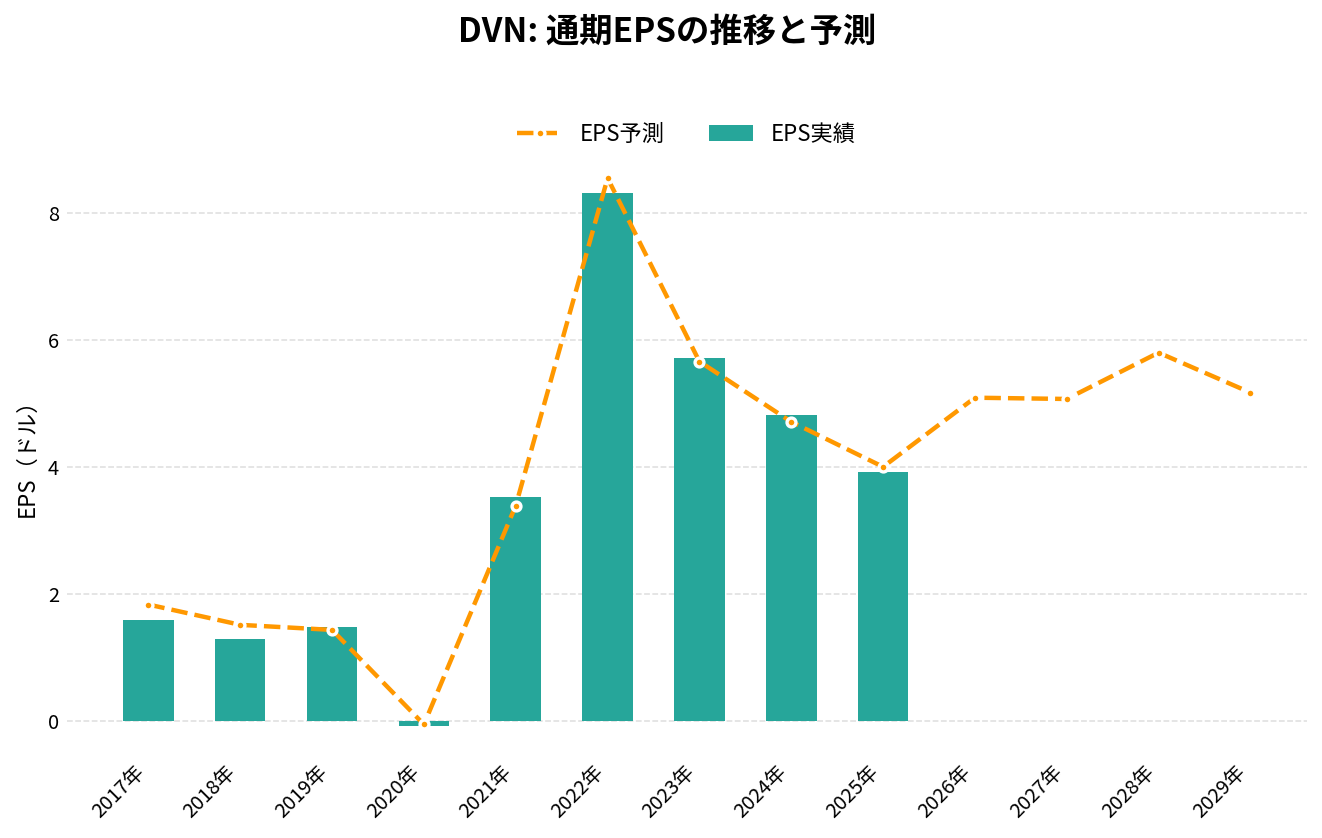
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 13,750.00 | +184.8% | 3.53 | – | 35.6% | 2,910.00 |
| 2022年 | 19,827.00 | +44.2% | 8.31 | – | 43.0% | 5,988.00 |
| 2023年 | 15,258.00 | -23.0% | 5.71 | – | 42.9% | 2,661.00 |
| 2024年 | 15,940.00 | +4.5% | 4.82 | – | 41.4% | 2,955.00 |
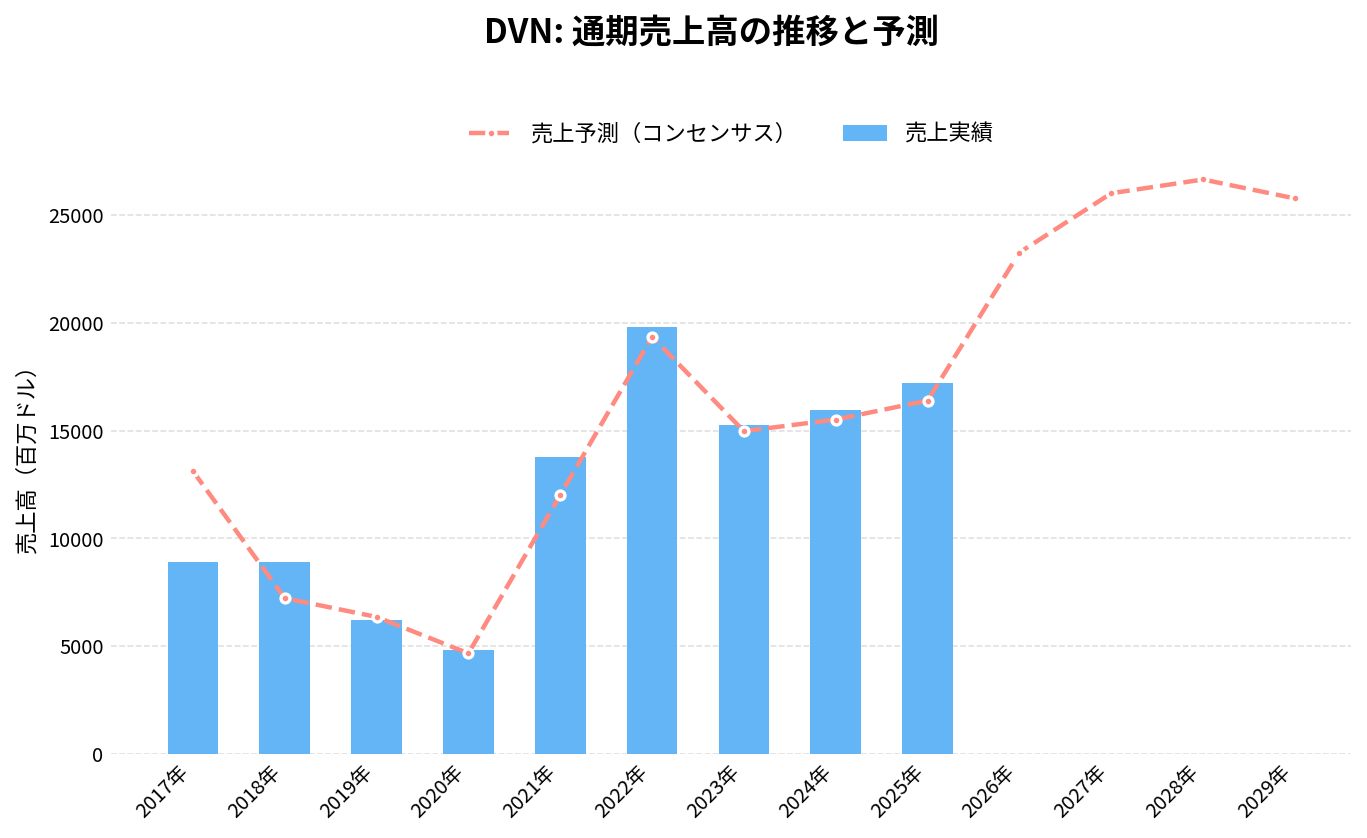
| 2025年 | 17,188.00 | +7.8% | 3.92 | – | 39.0% | 3,119.00 |
| 2026年(予想) | 23,260.00 | +35.3% | 5.09 | – | – | – |
| 2027年(予想) | 26,010.00 | +11.8% | 5.07 | – | – | – |
| 2028年(予想) | 26,650.00 | +2.5% | 5.80 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
デボンエナジー(DVN)の現在株価
DVNの株価チャート(TradingView)を表示しています。
チャートには、RSI(Relative Strength Index)を表示しています。相場の過熱感の指標として参考。
※RSIが70%~80%を超えると買われ過ぎ、反対に20%~30%を割り込むと売られ過ぎの目安。
今後のエネルギー市場の見通しは?
全体的なエネルギー市場
- エネルギー市場は大きな変化の中にある。
- 再生可能エネルギーの需要が増大し、クリーンエネルギーへの転換が進んでいる。
- 一方、伝統的なエネルギー源、特に石炭の生産は減少すると予想されている。
- 電力、合成燃料、水素などの新しいエネルギー形態が増加すると予想されている。
天然ガス市場
- 天然ガスの生産は記録的な水準を維持し、需要は回復傾向にあると予想されている。
- 認証された天然ガスとカーボンニュートラルLNG(液化天然ガス)の需要は増加すると予想されている。
原油市場
- 金融引き締めによる景気減速でエネルギー需要の減少が見込まれる一方、サウジアラビアをはじめ産油国の減産が需給を引き締めている。
- それにともない、原油在庫の減少が原油価格に上昇圧力をかけると予想されている。
- 具体的には、Brent原油スポット価格は、2023年後半に1バレル当たり79ドル、2024年にはバレル当たり84ドルになると予測されています。
- 中国の景気回復やOPECプラスの原産、米国の原油増産の緩やかなダウンにより、原油価格は上昇が見込まれている。
DVN 2026年Q2決算:コテラ合併後初四半期は原油生産ガイダンス上限を達成、フリーキャッシュフローは17億ドル
発表日:2026/08/04
DVNの決算ハイライト
デボン・エナジーは5月7日にコテラ・エナジーとの合併を完了し、大型統合企業として初の四半期決算で、原油生産量が1日あたり50.3万バレルとガイダンス上限に達した。資本支出は12.69億ドルとガイダンス中央値を2%下回り、規律ある資本配分を印象づけた。
キャッシュ創出も力強く、GAAP営業キャッシュフローは37億ドル、調整後フリーキャッシュフローは(税引後の再編コストを除くベースで)17億ドルに達した。純利益は19億ドル(希薄化後1株2.03ドル)、コア収益は15億ドル(同1.57ドル)だった。四半期中に10.63億ドルを株主還元に投じ、四半期配当は33%増の1株0.32ドルへ引き上げられた上、買収から7週間で株式買戻しも再開している。
通期ガイダンスは6月時点から据え置きで、第3四半期は生産量165.5万〜169万Boe/日、原油生産量55万〜56万バレル/日、資本支出14億〜15億ドルを見込む。ニューメキシコ州の連邦リース売却で26億ドルを投じデラウェア盆地の中核資産を拡充した点も、今後の成長基盤として位置づけられている。
抑えておくべきKPI
- 原油生産量: 1日あたり50.3万バレル(ガイダンス上限)
- 調整後フリーキャッシュフロー: 17億ドル(税引後再編コスト1.74億ドルを除くベース)
- 資本支出: 12.69億ドル(ガイダンス中央値比2%減)
- 株主還元額: 10.63億ドル(増配・買戻し再開・債務返済の合計)
重要なインサイト
今回の決算で最も注目すべきは、合併直後にもかかわらず生産・コスト管理の両面で計画を上回る実行力を示した点だ。原油生産量はガイダンス上限、資本支出は中央値以下という組み合わせは、統合初期にしばしば見られる混乱とは対照的で、経営陣が強調する「シナジー捕捉は順調」というメッセージと整合している。
一方で天然ガスの実現価格はデラウェア盆地のインフラ制約に伴うWahaの地域価格低迷で押し下げられており、原油の強い実現価格(1バレル88.09ドル)が全体を支えた構図となっている。天然ガス側の地域インフラ課題は依然として構造的なリスク要因として残る。
年間で少なくとも10億ドルの税引前シナジーを2027年末までにランレート基準で達成する計画は、350件超の個別イニシアチブが進行中であることから、経営陣の自信は「増している」と述べられている。合併効果が一時的な好調ではなく、統合の進展に伴い積み上がっていく構造的な要素であることを示唆する。
今後の見どころ
次四半期以降は、2027年に約6億ドルのシナジー捕捉を計画通り実現できるかが最大の焦点となる。350件超のイニシアチブがどのペースで収益改善につながるか、四半期ごとの進捗開示が重要な確認材料になる。
また、資産ごとの評価を進めている包括的なポートフォリオ見直しの結果も注視点だ。株主価値最大化を目的とした資産入れ替えが具体化すれば、資本配分の姿がさらに変わる可能性がある。7月に残る7.5億ドルのターム・ローンを完済し、2027年第2四半期まで債務の期日がないバランスシートの強さも、今後の株主還元余力を測る上で参考になる。
出典
まとめ
以上から、デボンエナジーは、営業キャッシュフローなど財務的基盤が安定し、投資、配当、負債返済に余裕があることを示しています。
業績も好調であり、安定した配当を支払う銘柄として引き続き注目すべき企業であると言える。