このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- デボンエナジー(DVN)の株価
- デボン・エナジー(DVN)とは何の会社?
- デボン・エナジー(DVN)の主力製品やサービスは?
- 合併で生産は約2倍、1株あたりでは1割増
- ガスの手取りはまだ戻りきっていない
- 15.3億ドルの還元は、何で賄ったのか
- デボン・エナジー(DVN)のビジネスモデルは?
- 取引市場は?
- デボン・エナジー(DVN)のセクター、業種、属するテーマは?
- 配当は?
- デボン・エナジー(DVN)の競合企業は?
- デボン・エナジー(DVN)の競合との差別化要素と優位性は?
- デボンエナジー(DVN)のリアルタイム株価チャート
- デボン・エナジー(DVN)の業績について
- デボン・エナジー(DVN)の将来性と今後の見通しは?
- DVN 2026年Q3決算:合併後初のフル四半期で15億ドル規模の株主還元、イーグルフォード売却を決め、シナジー目標も引き上げ
- DVN 2026年Q2決算:コテラ合併後初四半期は原油生産ガイダンス上限を達成、フリーキャッシュフローは17億ドル
- まとめ
はじめに
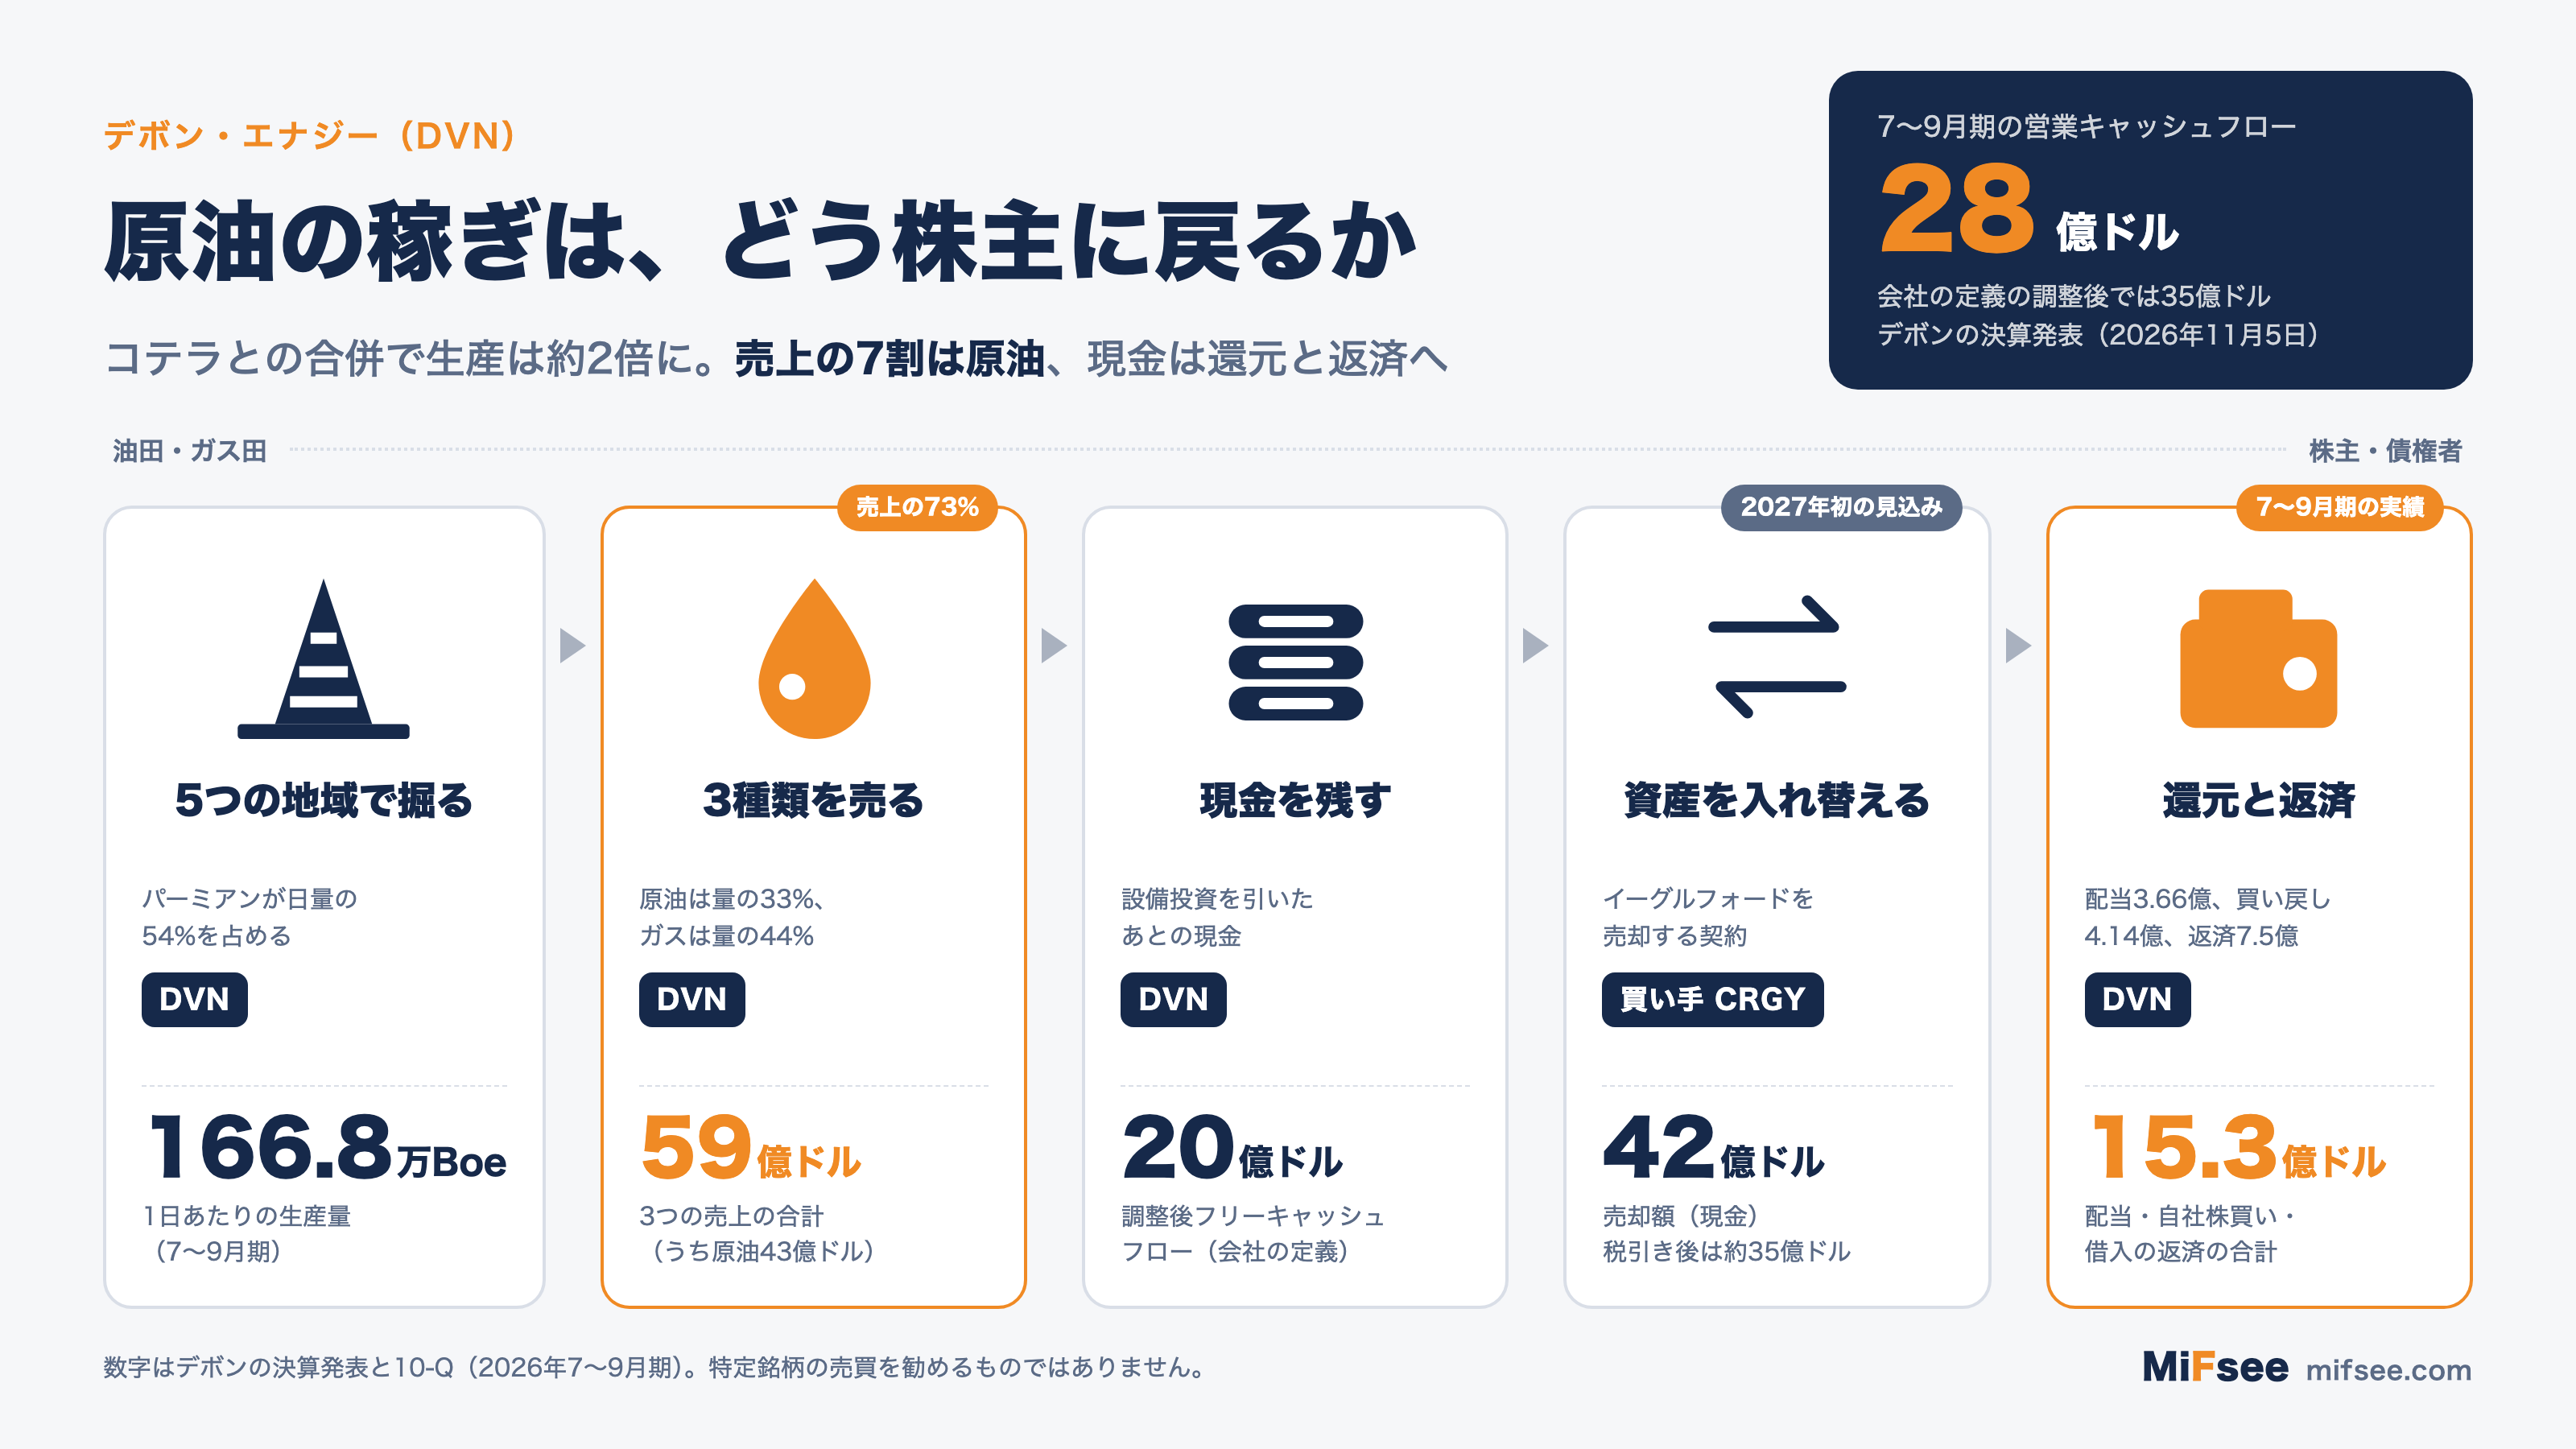
デボン・エナジー(DVN)は、米国の陸上で原油・天然ガスを掘って売る会社です。2026年5月にコテラ・エナジーと合併し、7〜9月期は合併後で初めての丸ごと1四半期の決算になりました。営業キャッシュフローは28億ドル、株主への配当と自社株買い、借入の返済に回した額は15.3億ドルです。
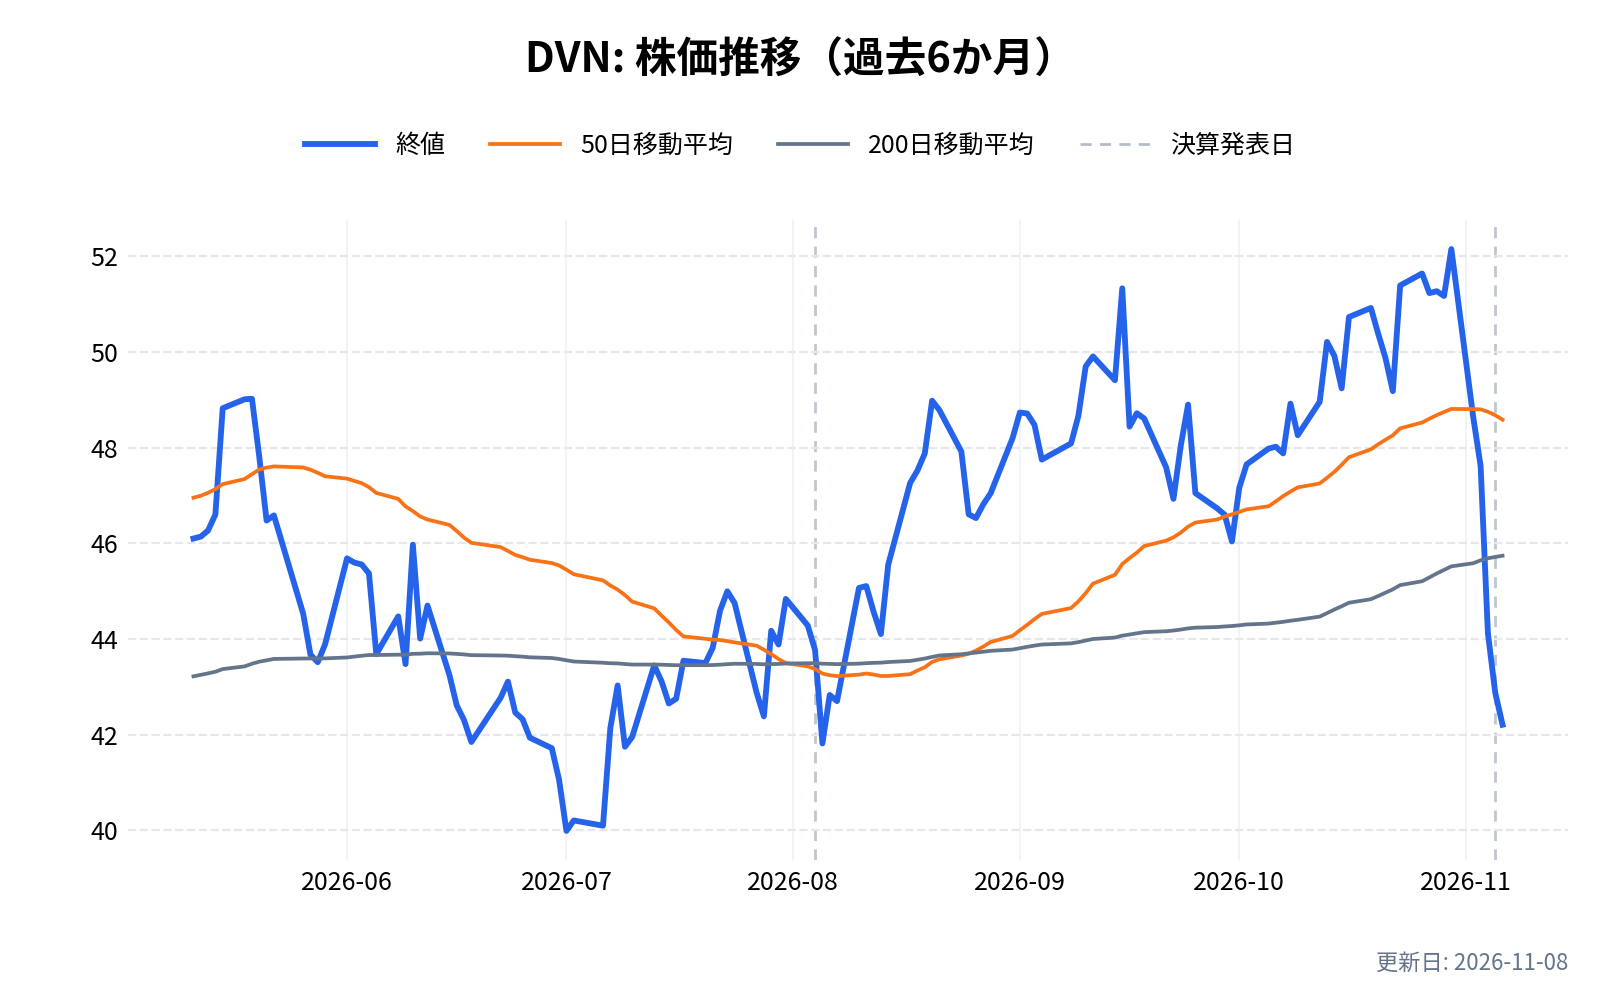
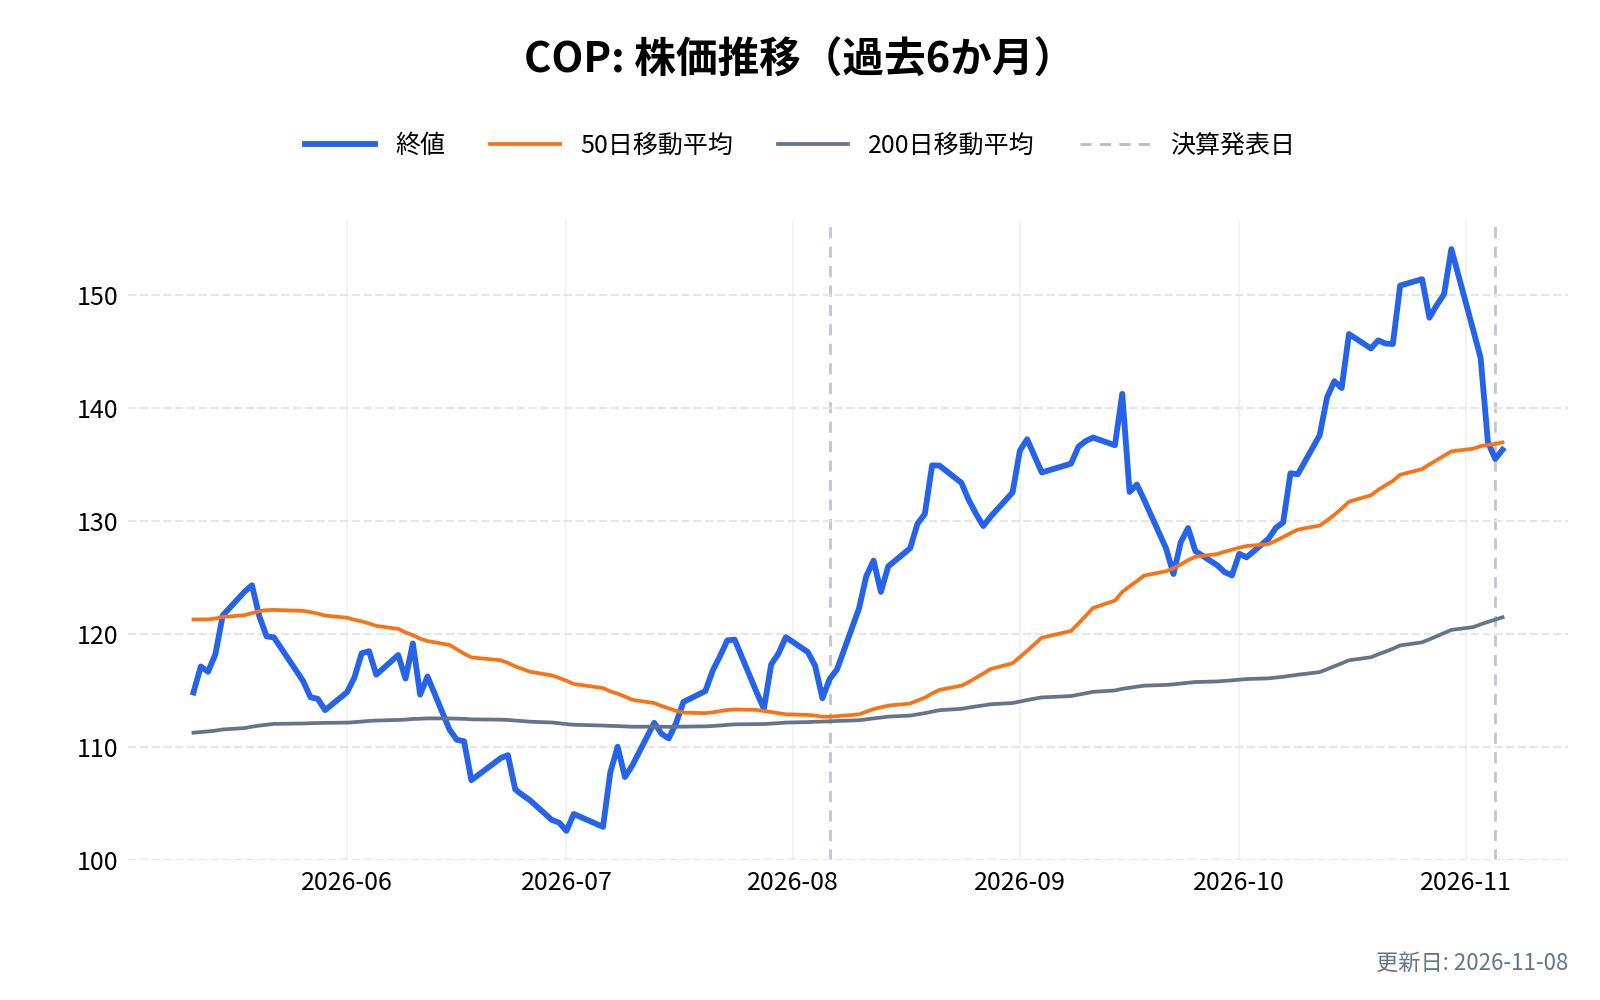
株価は2026年11月5日の終値で42.88ドルと、10月30日の終値(52.15ドル)から17.8%下げています。ただ同じ期間に、コノコフィリップスやEOGなど同業4社も12〜15%下げており、原油先物も13.1%下がりました。デボン固有の話だけでは説明できない動きです。
本記事では、原油価格に左右される事業で、合併・資産の売却・株主還元がどうかみ合って現金を生んでいるのかを軸に、10-Q(四半期報告書)と決算資料から確かめます。決算の発表は11月5日の取引終了後だったため、上の株価は発表前の値です。
デボンエナジー(DVN)の株価
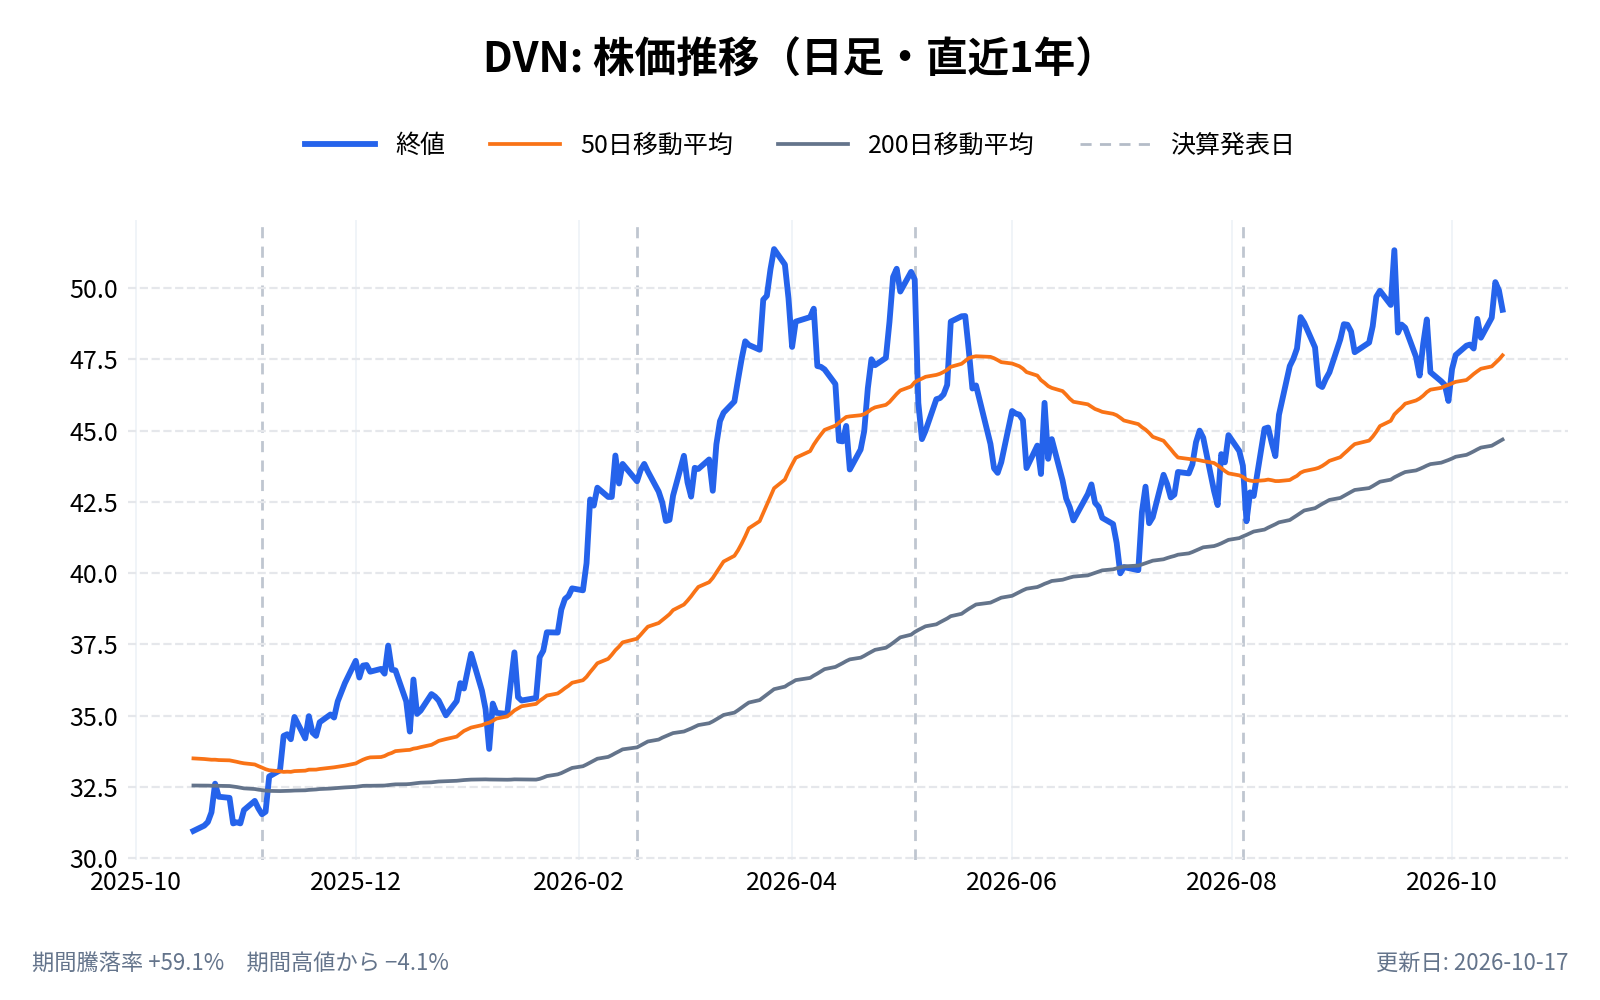
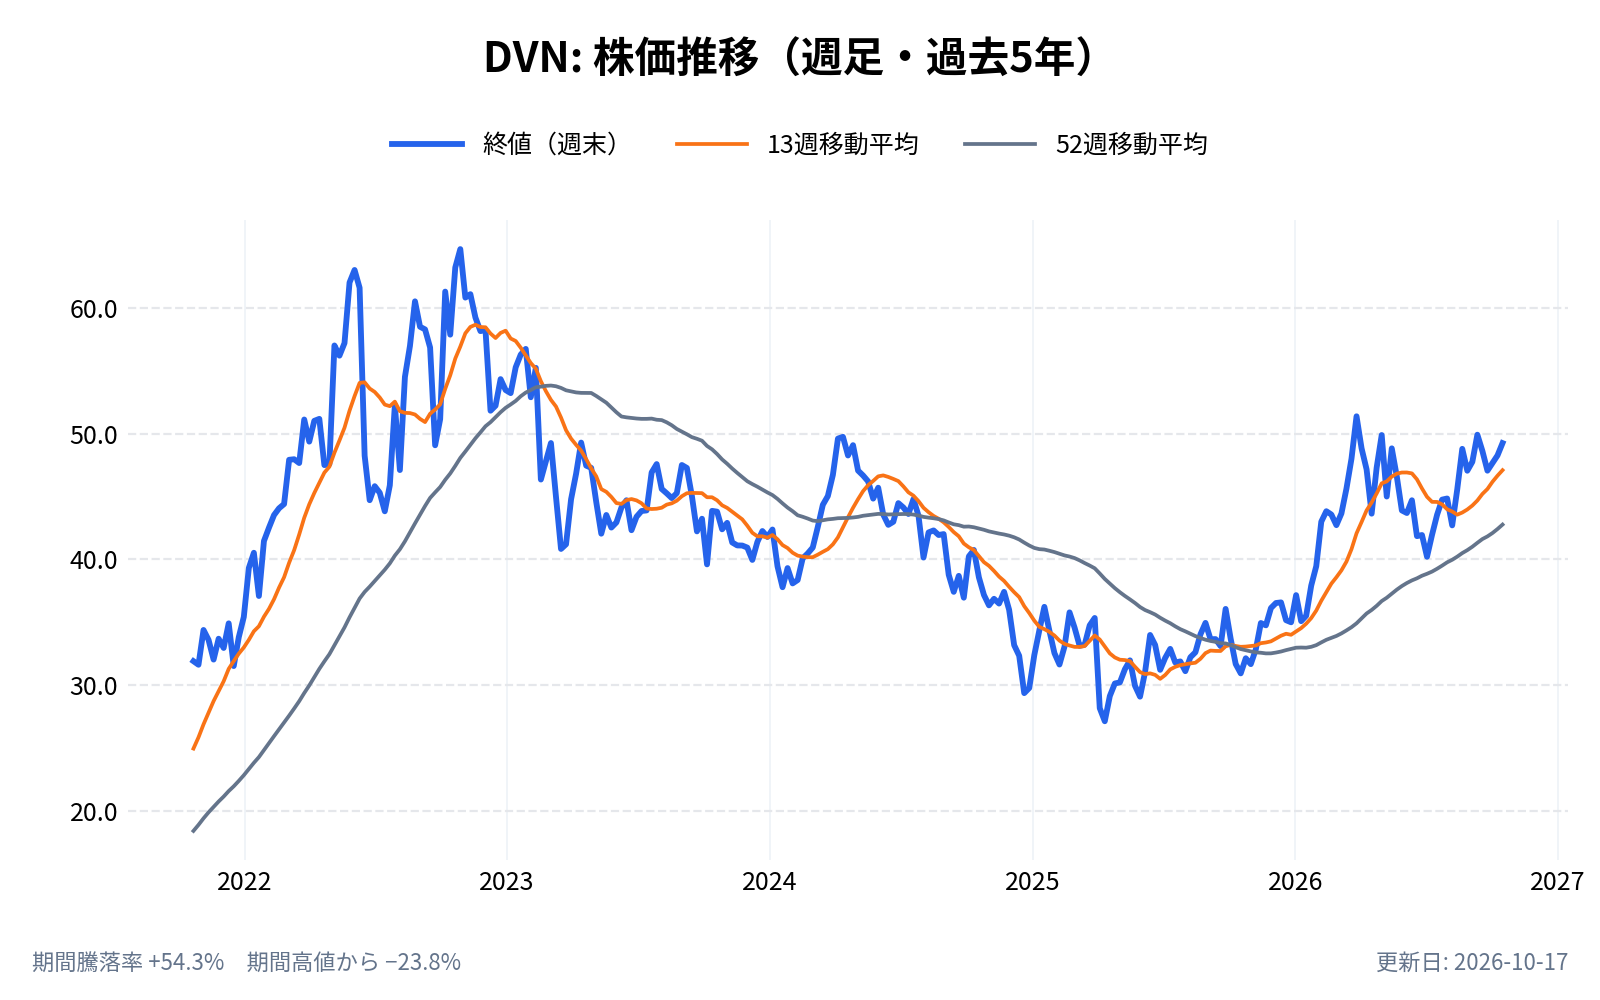
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
デボン・エナジー(DVN)とは何の会社?
デボン・エナジー(Devon Energy Corporation)は、原油・天然ガス・NGL(天然ガス液)の探査、開発、生産を米国の陸上で行う独立系の会社である。1971年に設立され、1988年から株式を公開している(2025年12月期の10-K)。本社は長くオクラホマシティにあったが、2026年5月の合併後の提出書類ではテキサス州ヒューストンになっている。
- 会社名: Devon Energy Corporation
- 設立: 1971年(上場は1988年)
- 本社: 米国テキサス州ヒューストン(合併前はオクラホマ州オクラホマシティ)
- 経営陣: 社長兼CEOはクレイ・ガスパー。会長は旧コテラのトーマス・ジョーデン、CFOも旧コテラのシャノン・ヤング(2026年5月7日の8-K)
- 発行済み株数: 11.4億株(2026年10月23日)。11月5日の終値で計算すると時価総額は約489億ドル
- 有利子負債: 106億ドル。純額で102億ドル、直近12か月のEBITDAXの0.9倍(2026年9月末)
- 格付け: S&PとFitchがBBB+、ムーディーズがBaa2(10-Q)
- 公式サイト: https://www.devonenergy.com/
デボン・エナジー(DVN)の主力製品やサービスは?
売っているのは、原油、天然ガス、NGLの3つである。量をそろえて比べるために、会社はBoe(原油換算バレル)を使う。天然ガス6千立方フィートを原油1バレルに見立てる決まりで、実際の値段の比ではない。
2026年7〜9月期の生産量は、1日あたり166.8万Boeだった。地域別では次のとおり。
| 地域 | 日量(千Boe) | 構成比 | 主な中身 |
|---|---|---|---|
| パーミアン | 901 | 54% | 原油389千バレル、ガス15.4億立方フィート |
| マーセラス | 336 | 20% | ほぼ天然ガス(旧コテラの資産) |
| ロッキー | 187 | 11% | ウィリストン盆地とパウダーリバー盆地 |
| アナダルコ | 177 | 11% | オクラホマ州西部 |
| イーグルフォード | 61 | 4% | 売却の契約を結んだ |
| その他 | 6 | 0% | |
| 合計 | 1,668 | 100% |
出典:10-Q(2026年7〜9月期)。マーセラスとアナダルコは、旧デボンのアナダルコと旧コテラの資産を合わせた値
量と売上はこれだけ違う
同じ四半期の売上を、原油・ガス・NGLの3つで分けると、量の見え方とは大きく変わる。
| 量の構成(Boe) | 売上 | 売上の構成 | 1単位あたりの手取り(ヘッジ前) | |
|---|---|---|---|---|
| 原油 | 33% | 43.07億ドル | 73% | 84.69ドル/バレル |
| NGL | 23% | 8.36億ドル | 14% | 23.81ドル/バレル |
| 天然ガス | 44% | 7.96億ドル | 13% | 1.97ドル/千立方フィート |
| 合計 | 100% | 59.39億ドル | 100% |
出典:10-Q。量の構成は原油553千バレル、NGL382千バレル、ガス4,400百万立方フィート(733千Boe相当)から筆者が計算
原油と天然ガスの違い
原油は世界の相場で決まり、タンクローリーやパイプラインで運べる。天然ガスは、パイプラインが届く範囲の地域ごとの値段で売る。デボンのガスの手取りは、指標のヘンリーハブ(2.96ドル)の66%にとどまった。
NGLとは
NGLは、天然ガスを処理する過程で分けて取れるエタンやプロパンなどの液体である。デボンの手取りは、原油の指標(WTI)の28%ほどになる。
合併で生産は約2倍、1株あたりでは1割増
コテラとの合併の中身
合併は、2026年2月1日に合意し、5月7日に完了した。コテラの株1株に、デボンの株0.70株を渡す株式交換である。渡した株の価値は、5月6日の終値で約248億ドル(10-Q)。会社は「対等合併」と呼んでいる。コテラの資産は、パーミアン、アナダルコ、ペンシルベニア州のマーセラス・シェールにあった。
2026年7〜9月期は、コテラ分が丸ごと入った最初の四半期になる。コテラ分だけの売上は21.57億ドルで、全体(68.60億ドル)の31%を占める(10-Q)。
生産は倍、株数も倍に近い
合併で増えたのは生産だけではない。株数も増えている。
| 合併前(2025年) | 合併後(2026年7〜9月期) | 倍率 | |
|---|---|---|---|
| 生産(千Boe/日) | 836(1〜9月平均) | 1,668 | 約2.0倍 |
| 希薄化後の平均株数(百万株) | 629(2025年7〜9月期) | 1,146 | 約1.8倍 |
出典:10-Q。倍率は筆者の計算
生産は約2.0倍、株数は約1.8倍で、1株あたりの生産量は1割ほど増えたにすぎない(筆者の計算)。規模は倍になっても、株主1人から見た量は2倍にはならない。合併の価値は、規模そのものより、後で述べるシナジー(費用の削減)と資産の入れ替えで出せるかにかかる。
会社はシナジーの見込みを、2026年11月の発表で引き上げた。
- 2026年末の年率換算: 約3.5億ドル(8月時点の見通しは2億ドル)
- 2027年の平均: 約7億ドル(従来は6億ドル)
- 2027年末までの目標: 年10億ドル以上(据え置き)
ガスの手取りはまだ戻りきっていない
量の44%が、売上の13%
前の節の表のとおり、ガスは量では44%を占めるのに、売上は13%にとどまる。原因は、手取りの低さである。1Boeに直した手取りは、原油が84.69ドル、ガスは1.97ドル×6=11.82ドルで、約7分の1になる(筆者の計算)。
四半期ごとに大きく動く
ガスの手取りは、指標のヘンリーハブに対してどれだけ取れたかで見ると、年や四半期で大きく振れている。
| 期間 | ヘンリーハブ | 手取り(ヘッジ前) | 手取りの割合 |
|---|---|---|---|
| 2025年通期 | 3.43ドル | 1.67ドル | 49% |
| 2026年4〜6月期 | 2.90ドル | 0.35ドル | 12% |
| 2026年7〜9月期 | 2.96ドル | 1.97ドル | 66% |
出典:2025年12月期の10-K、2026年7〜9月期の10-Q。単位は千立方フィートあたり
4〜6月期の落ち込みは、パーミアンのガスの地域価格(ワハ)が、パイプラインの不足で崩れたためである。会社は決算発表で、7〜9月期に戻ったのは2つの理由によると説明している。パーミアンから出るパイプラインの能力が増えてワハの値差が縮んだことと、マーセラスのガスが丸ごと入って、ガスの構成がパーミアンから寄ったことである。
ソリチュード・パイプラインへの出資
7〜9月期に、デボンはソリチュード・パイプラインの25%を取得した。パーミアンからテキサスのメキシコ湾岸まで天然ガスを運ぶ2本のパイプラインを建設する合弁会社で、デボンは一定量を運べる権利(確定輸送能力)を確保した。会社は、LNG(液化天然ガス)に連動する価格でガスを売れるようになり、稼働後は手取りの改善が見込めるとしている。
- これまでの出資額: 約8,300万ドル(2026年7〜9月期)
- 総額の見込み: 約5億ドル
- 最大の損失の可能性: 約9億ドル(これから払う約束の分を含む)
稼働の時期は、今回の資料には書かれていない。
1ドルの違いの大きさ
7〜9月期のガスは日量44億立方フィート。手取りが1千立方フィートあたり1ドル変わると、1四半期(92日)で約4億ドルの違いになる(4,400百万立方フィート×92日、ヘッジ前、筆者の計算)。調整後の営業キャッシュフロー35億ドルの1割強に当たる。ガスの手取りは、原油ほど目立たないが、現金の出方を左右する第2の変数である。
15.3億ドルの還元は、何で賄ったのか
7〜9月期のお金の出入り
会社は7〜9月期に、配当3.66億ドル、自社株買い4.14億ドル、定期借入(ターム・ローン)の残り7.5億ドルの返済の合計15.3億ドルを「還元」と呼んでいる。この元手を、10-Qの現金の動きで確かめた。
| 項目 | 金額 |
|---|---|
| 営業キャッシュフロー | 28.08億ドル |
| 設備投資(現金ベース) | −14.64億ドル |
| 差し引き | 13.44億ドル |
| 土地・権益の取得 | −3.20億ドル |
| 配当 | −3.66億ドル |
| 自社株買い | −4.14億ドル |
| 債務の返済 | −7.50億ドル |
| 現金の増減(その他を含む) | −5.96億ドル |
出典:10-Q(2026年7〜9月期)の現金の動きの表
現金は、6月末の約10億ドルから、9月末の4.13億ドルに減った。つまり、15.3億ドルは、その四半期の営業キャッシュフローから設備投資を引いた13.44億ドルより大きい。差は手元の現金で埋めている。
会社の「調整後」とのずれ
会社は、調整後の営業キャッシュフロー35億ドル、調整後のフリーキャッシュフロー20億ドルを発表している。GAAPの営業キャッシュフロー28億ドルとは、約7億ドルの差がある。4〜6月期は逆で、GAAPが37億ドル、調整後が29億ドルだった。
2つの四半期を合わせると、GAAPが約65億ドル、調整後が約64億ドルでほぼ一致する。四半期ごとの差は、時期のずれと見るのが自然である(筆者の推測。差の中身は今回の資料だけでは確かめていない)。単発の四半期で「20億ドル稼いだ」と見るより、2四半期を合わせて見るほうがぶれにくい。
イーグルフォードの売却が、次の原資になる
10月8日、デボンはテキサス州南部のイーグルフォード(約9万エーカー)を、クレセント・エナジー(CRGY)に42億ドルの現金で売る契約を結んだ。実効日は2026年7月1日で、完了は2027年初めの見込みである。税金と実効日の調整を引いた手取りは約35億ドルと見込まれ、会社は自社株買いの加速と借入の返済に使うとしている。
- 自社株買い: 2026年10〜12月期に10億ドル超へ増やし、2027年はさらに増やす
- 借入の返済: 追加で15億ドルの長期債を返し、総債務を90億ドルにする目標を2027年初めに達成する
- 売却の条件: 規制当局の承認などが済むこと。8-Kは「2026年10〜12月期または2027年初め」としている
一番稼ぎのよい地域を、なぜ売るのか
意外なのは、イーグルフォードが、2025年には1Boeあたりの現金利益が最も高い地域だったことである。
| 地域(2025年) | 生産(千Boe/日) | 1Boeあたり現金利益 | 現金利益(百万ドル) | 設備投資(百万ドル) | 設備投資÷現金利益 |
|---|---|---|---|---|---|
| デラウェア盆地 | 493 | 25.74ドル | 4,636 | 1,834 | 40% |
| ロッキー | 195 | 23.20ドル | 1,652 | 858 | 52% |
| イーグルフォード | 65 | 35.96ドル | 853 | 575 | 67% |
| アナダルコ | 83 | 15.54ドル | 468 | 150 | 32% |
出典:2025年12月期の10-K。現金利益は「原油・ガス・NGLの売上から生産費用を引いた値」(会社の定義)。最右列は筆者の計算
イーグルフォードは、生産の8%(65÷840)なのに、設備投資は全体の16%(575÷3,592)を使っていた。稼いだ現金のうち、次の掘削に回す割合は67%と4地域で最も高い。残る現金は、デラウェア盆地の60%に対して33%にとどまる。
会社は売却の理由を「最もリターンが高く、寿命の長い資産に集中するため」と説明している(10-Q)。イーグルフォードの埋蔵量は、合併後の確認埋蔵量の約3%に過ぎない。1Boeあたりの利益が高くても、維持にかかる投資も重いため、現金に変わりにくい資産だったとみられる(筆者の推測)。
売却額の水準も参考になる。42億ドルを7〜9月期の生産61千Boe/日で割ると、日量1Boeあたり約6.9万ドルになる。同じ計算でデボン全体を見ると、時価総額と純有利子負債の合計(約591億ドル)を166.8万Boeで割った値は約3.5万ドルである。イーグルフォードは原油の比率が高く(原油37千バレル÷61千Boe)、原油が多い資産は高く売れやすいため、単純な比較はできない(筆者の簡易計算)。
デボン・エナジー(DVN)のビジネスモデルは?
掘って売り、ヘッジで値動きをならす
収入の中心は、原油・ガス・NGLの販売である。10-Qの売上高(68.60億ドル)には、この3つの販売(59.39億ドル)のほかに、他社のガスなどを取り次ぐマーケティングと中流部門の売上18.35億ドルが入る。費用もほぼ同額(18.55億ドル)かかるため、利益にはほとんど響かない。一方で、価格変動をならす先物(ヘッジ)の評価損が9.14億ドル、売上から引かれている。
ヘッジは次のとおり。
- 2026年の残り: 原油の約45%、ガスの約30%
- 2027年(イーグルフォードを除く): 原油の約35%、ガスの約10%
- 7〜9月期の決済額: 原油は2.62億ドルの支払い、ガスは0.77億ドルの受け取り(差し引き1.85億ドルの支払い)
- 原油・ガスの先物価格が10%動いたとき: ヘッジの正味の評価が約6.25億ドル動く
原油が高いと、ヘッジの決済は支払いになる。7〜9月期の原油の手取りは、ヘッジ前の84.69ドルが、ヘッジ後は79.54ドルまで下がった。純利益10億ドルが「コア利益」16億ドルを下回ったのも、主な要因はヘッジの評価損(7.29億ドル)である。
資金の使い道の順番
会社は資本配分の優先順位を、生産の伸びを抑える、設備投資の効率を上げる、再投資の割合を絞って現金を最大にする、借入を低く保つ、株主へ還元する、という順で示している(10-Q)。2026年1〜9月の設備投資は、営業キャッシュフローの約45%だった。
取引市場は?
デボンの株式は、米国のニューヨーク証券取引所(NYSE)で取引されている。ティッカーシンボルは「DVN」。2026年11月5日の終値は42.88ドル、過去1年(終値ベース)の高値は10月30日の52.15ドル、安値は2025年11月5日の32.34ドルである。
デボン・エナジー(DVN)のセクター、業種、属するテーマは?
セクター
エネルギー(Energy)
業種
石油・ガスの探査・生産(上流)
属するテーマ
シェール(パーミアン、マーセラスなど)、天然ガスとLNG、石油・ガス業界の合併
同じ業種の銘柄
- エネルギー(石油・ガス・化学):エンブリッジ(ENB)、メタネックス(MEOH)、ASPアイソトープス(ASPI)
配当は?
デボンの配当は、現在は金額が決まった「固定配当」が中心である。
- 現在の配当: 1株0.32ドル(年1.28ドル)。11月5日の終値で計算すると利回りは約3.0%
- 増配の履歴: 2025年は0.24ドル、2026年4〜6月期から33%増の0.32ドル
- 次の支払い: 12月30日。12月15日の株主が対象
- 配当の目安: 営業キャッシュフローの10〜15%(7〜9月期は366÷2,808で約13%)
- 変動配当: 2024年は合計3.77億ドルを払ったが、2025年と2026年1〜9月は払っていない(10-K、10-Q)
「固定+変動」の方式のうち、変動のほうは近年使われていない。会社は、固定配当に加えて「変動配当または自社株買いを行う場合がある」としており、近年は自社株買いを選んでいる。
自社株買い
2026年5月に、枠80億ドルの新しい自社株買い計画を決めた。期限は2029年6月30日。7〜9月期の購入は890万株、4.14億ドルで、平均購入価格は46.96ドルだった。計画の累計は10月までで約7.25億ドルである。
デボン・エナジー(DVN)の競合企業は?
同じ米国のシェールで原油・ガスを生産する会社が競合になる。旧コテラは合併で消えたため、競合には数えられない。
- コノコフィリップス(COP): 独立系の探査・生産会社。14か国で事業を行い、LNGやカナダのオイルサンドも持つ(10-K)
- EOGリソーシズ(EOG): 独立系。2025年8月にユティカ(Utica)地域のEncinoを現金約45億ドルで買収した(10-K)
- ダイヤモンドバック・エナジー(FANG): 独立系。ウエストテキサスのパーミアンに集中する(10-K)
- オキシデンタル・ペトロリアム(OXY): 米国最大級の生産会社の1つ。パーミアンに強みを持つ。中東・北アフリカでの国際事業もある(10-K)
- クレセント・エナジー(CRGY): イーグルフォードの買い手。競合というより、取引の相手である
2026年10月30日の終値から11月5日の終値までの変化は、次のとおり。
| 銘柄 | 変化率 |
|---|---|
| デボン(DVN) | −17.8% |
| ダイヤモンドバック(FANG) | −15.3% |
| EOG | −12.5% |
| コノコフィリップス(COP) | −12.1% |
| オキシデンタル(OXY) | −11.9% |
| WTI原油先物(期近) | −13.1% |
出典:yfinance(調整なしの終値)。同業の下落もそろっており、この1週間は業界全体の動きと見るのが自然だが、デボンの下げ幅が一番大きい点は、原因を今回の資料では確かめられていない
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
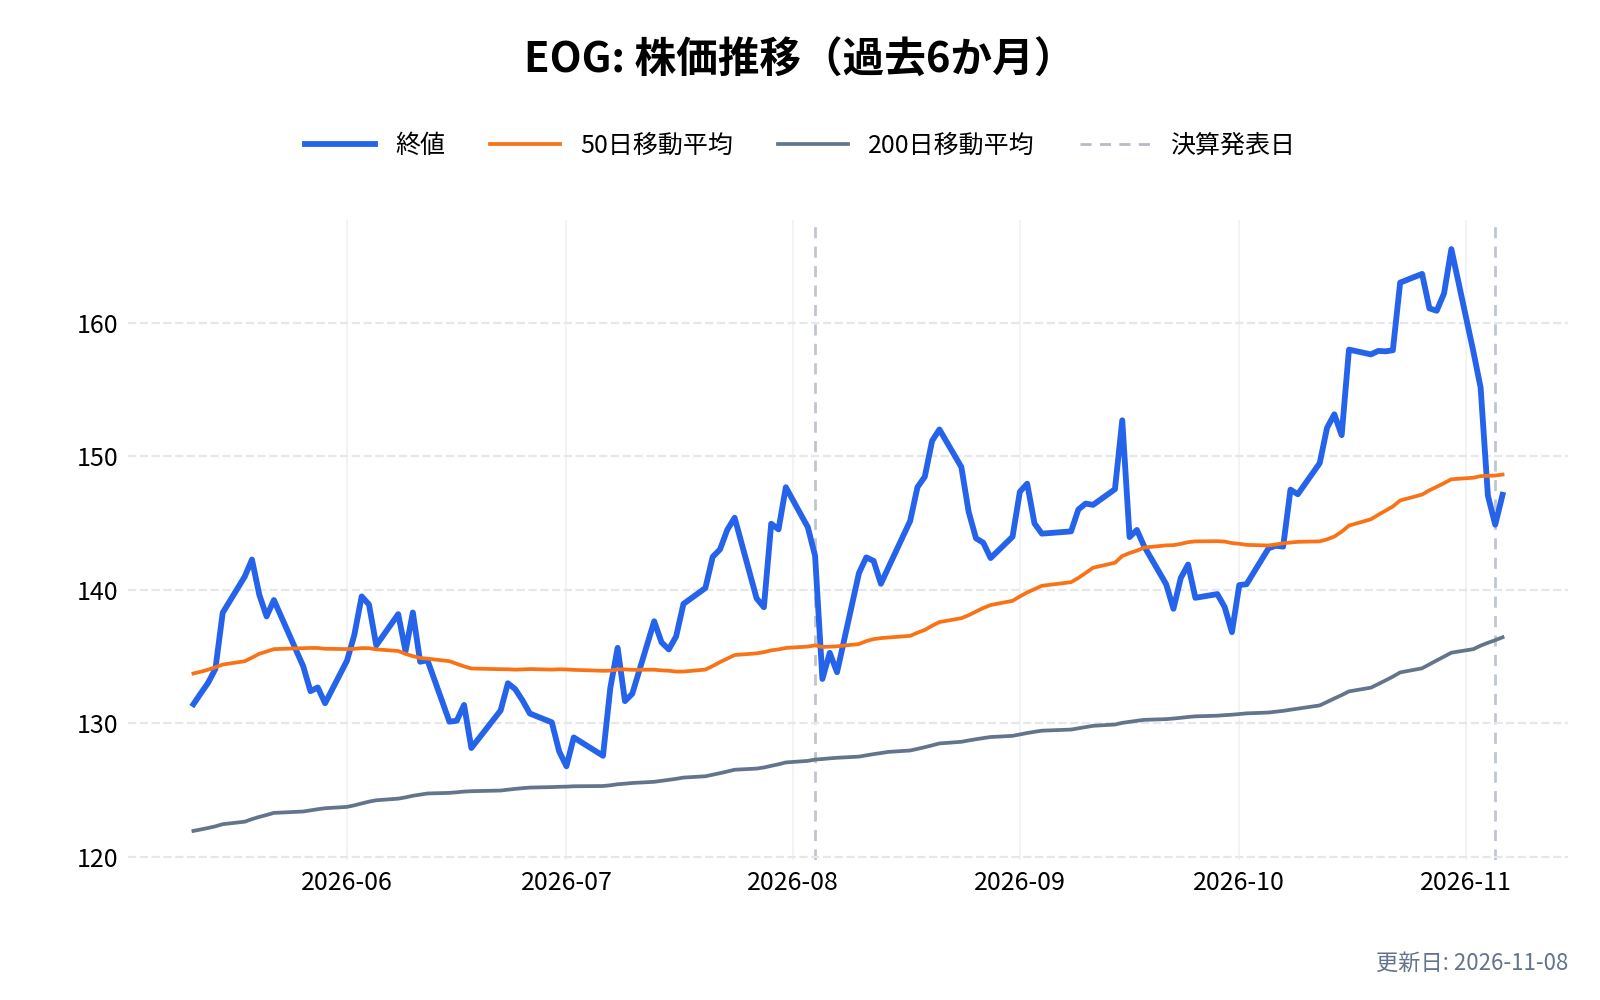
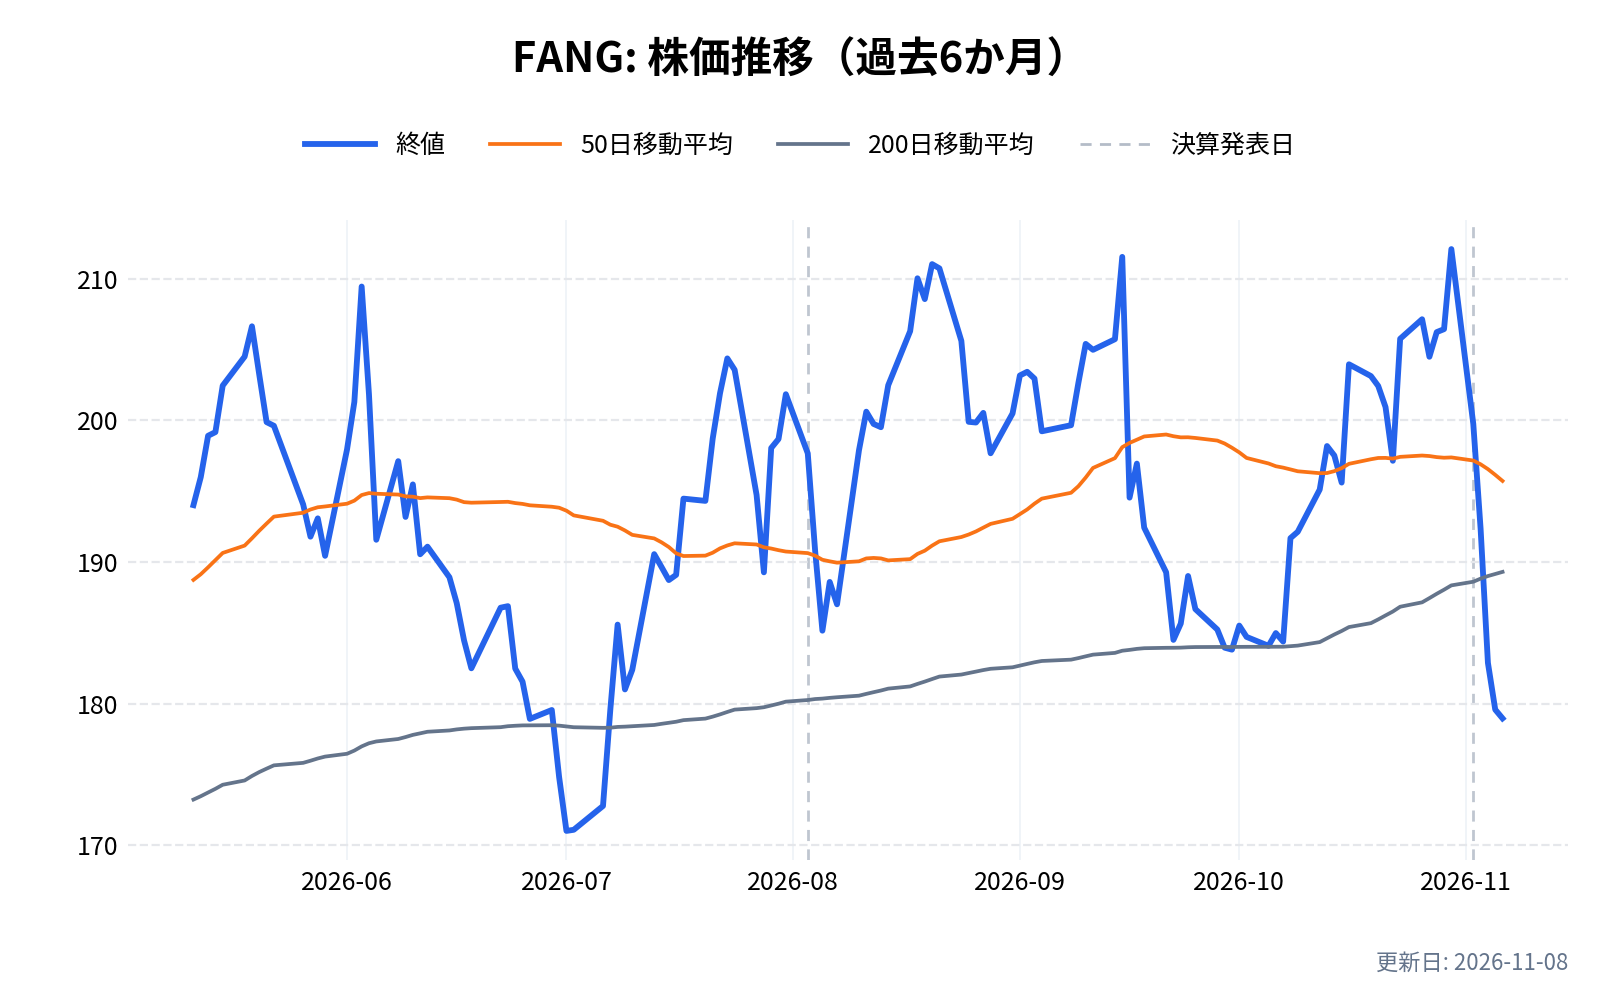
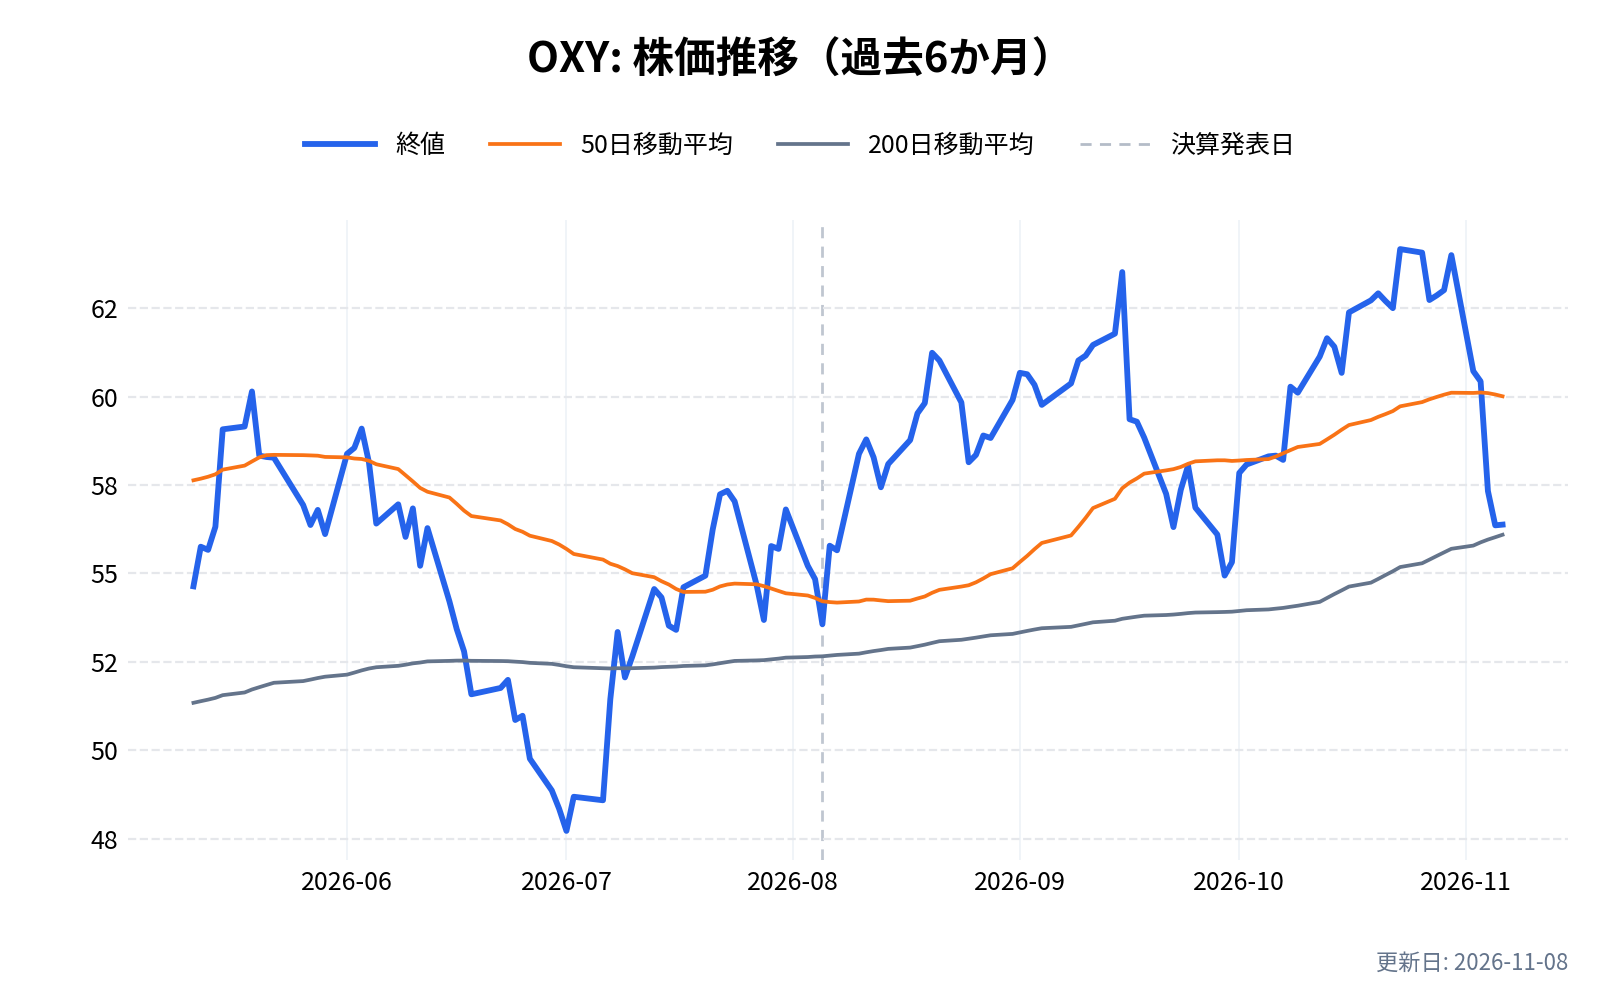
デボン・エナジー(DVN)の競合との差別化要素と優位性は?
パーミアンの厚み
7〜9月期の原油553千バレルのうち、パーミアンが389千バレル(70%)を占める。2026年4〜6月期には、ニューメキシコ州の連邦リースの入札で、約1.63万エーカー・約400か所の掘削候補地を26億ドルで取得した(8月の決算発表)。開発は2027年に始める予定である。
コストと財務
7〜9月期の現金コスト(生産費、一般管理費、金融費用の合計)は1Boeあたり12.89ドルで、会社の見通しの中央値を約2%下回った。借入は純額で102億ドル、EBITDAXの0.9倍。格付けは投資適格のBBB+とBaa2で、2027年4〜6月期まで返済期限が来ない。
合併のシナジー
年10億ドル以上の費用削減は、2027年末までの目標である。2026年末の年率換算の見込みが8月の2億ドルから3.5億ドルに上がった。実際に出せるかは、今後の決算で確かめる項目になる。
一方で、価格は自分で決められない
どの強みも、原油の手取りが下がれば薄まる。コストが低く財務が強いことは、価格が下がったときに耐える力になるが、価格そのものを変える力にはならない。ヘッジも、先の値動きを一部ならすだけである。
地熱への投資
地熱発電のスタートアップFervoに12%を出資している。2026年4〜6月期にFervoが株式を公開し、持ち分の価値が約2億ドル増えた(10-Q)。事業の規模としては、現時点では小さい。
デボンエナジー(DVN)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
デボン・エナジー(DVN)の業績について
デボンの会計年度は12月末で終わる。決算は、2026年は次の時期に発表されている。
- 第4四半期・通期(2025年10〜12月): 2月17日(10-Kは18日)
- 第1四半期(1〜3月): 5月5日
- 第2四半期(4〜6月): 8月4日
- 第3四半期(7〜9月): 11月5日(取引終了後)
2026年は合併で期ごとの会社の姿が変わる。5月7日以降はコテラの分が入るため、2026年の1〜3月期と7〜9月期を単純に比べることはできない。10-Qには、2025年の頭から合併していたとした場合の参考値がある。7〜9月期の売上は68.60億ドル(前年同期61.33億ドル)、純利益は10.08億ドル(同9.17億ドル)である。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
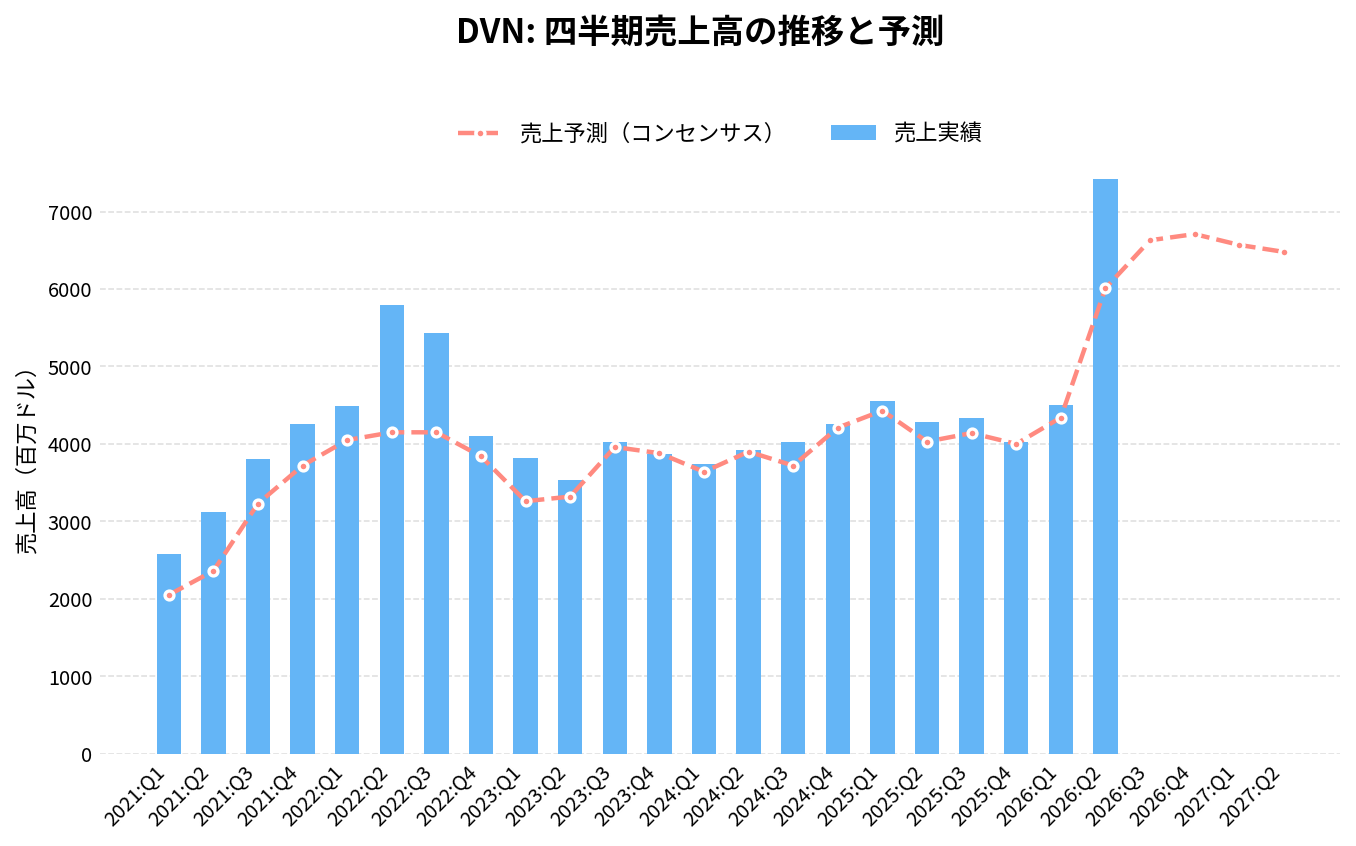
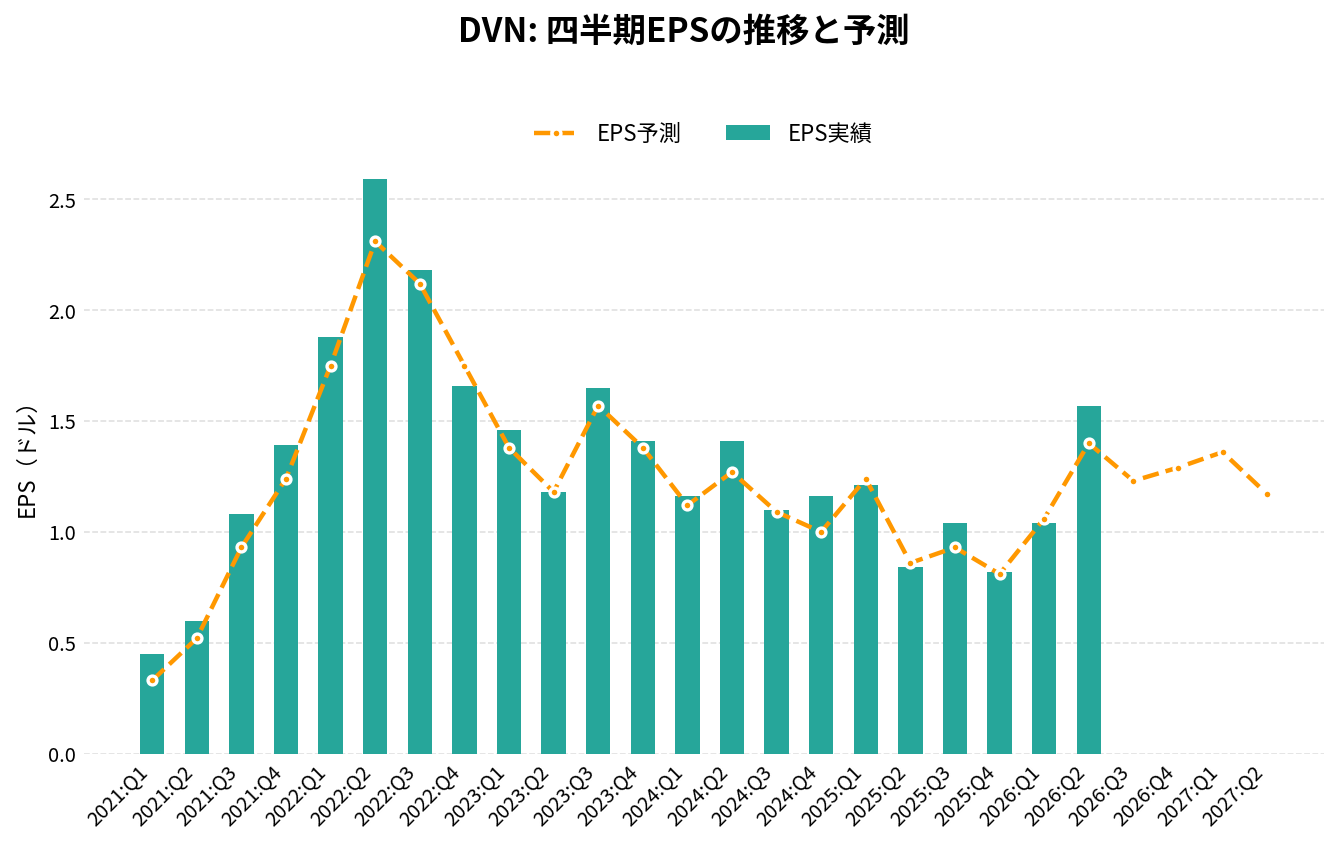
デボンエナジー(DVN)の2026年Q3決算(2026/11/05 発表)は、売上7,774.0百万ドル(アナリストコンセンサス6,570.0百万ドルに対し+18.3%)、EPS 1.42ドル(同1.33ドルに対し+0.09ドル)でした。
売上の前年同期比は+79.5%です。
直近8四半期では、売上が8回、EPSが5回コンセンサスを上回っています。
四半期:売上高の推移
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 |
|---|---|---|---|---|---|
| 2024:Q4 | 4,258.00 | +9.9% | +1.1% | 1.16 | +0.16 |
| 2025:Q1 | 4,550.00 | +21.6% | +2.7% | 1.21 | -0.03 |
| 2025:Q2 | 4,284.00 | +9.4% | +6.3% | 0.84 | -0.02 |
| 2025:Q3 | 4,331.00 | +7.6% | +4.6% | 1.04 | +0.11 |
| 2025:Q4 | 4,023.00 | -5.5% | +0.6% | 0.82 | +0.01 |
| 2026:Q1 | 4,508.00 | -0.9% | +3.9% | 1.04 | -0.02 |
| 2026:Q2 | 7,417.00 | +73.1% | +23.4% | 1.57 | +0.17 |
| 2026:Q3 | 7,774.00 | +79.5% | +18.3% | 1.42 | +0.09 |
| 2026:Q4(予想) | 6,850.00 | +70.3% | – | 1.52 | – |
| 2027:Q1(予想) | 6,250.00 | +38.6% | – | 1.44 | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | |||||
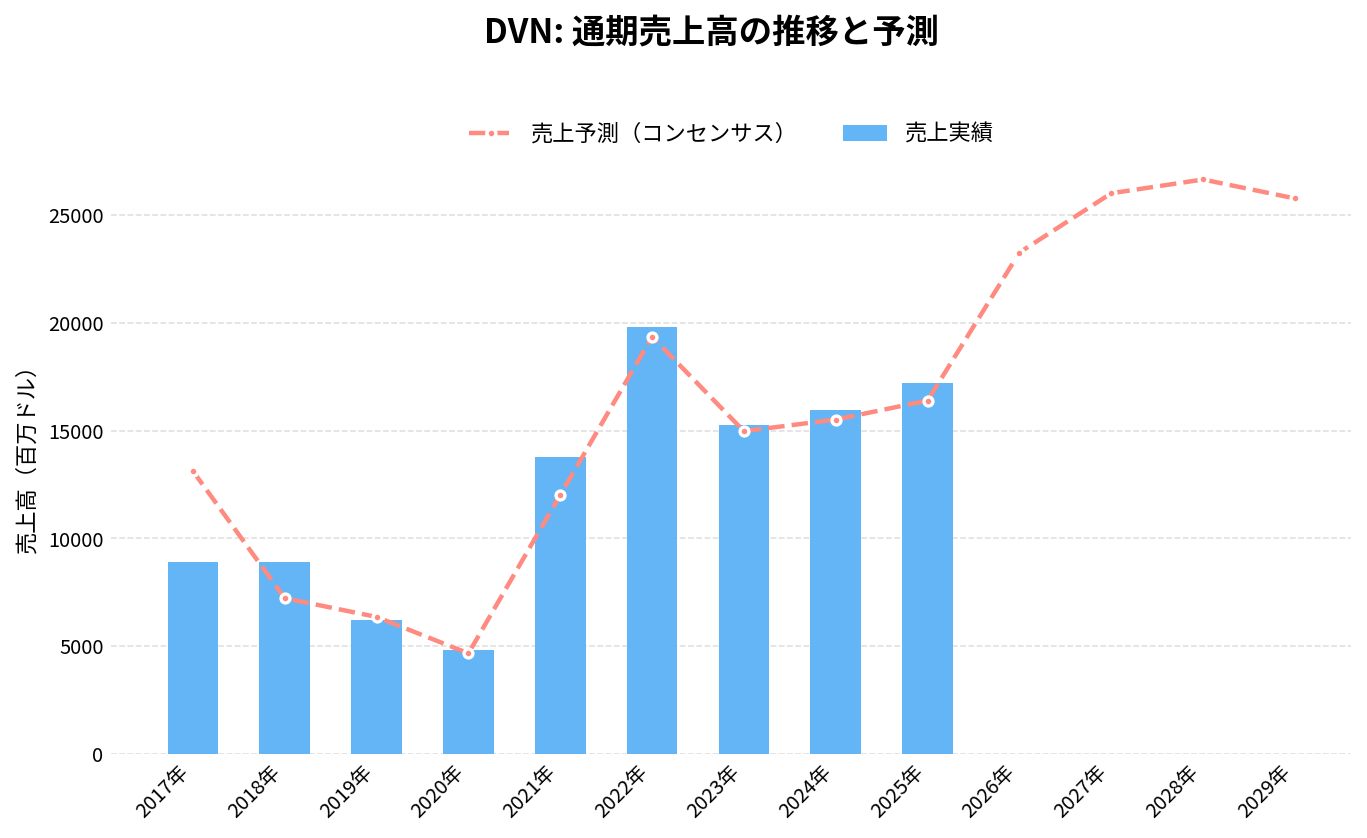
通期:売上高の推移
通期:キャッシュフローの推移
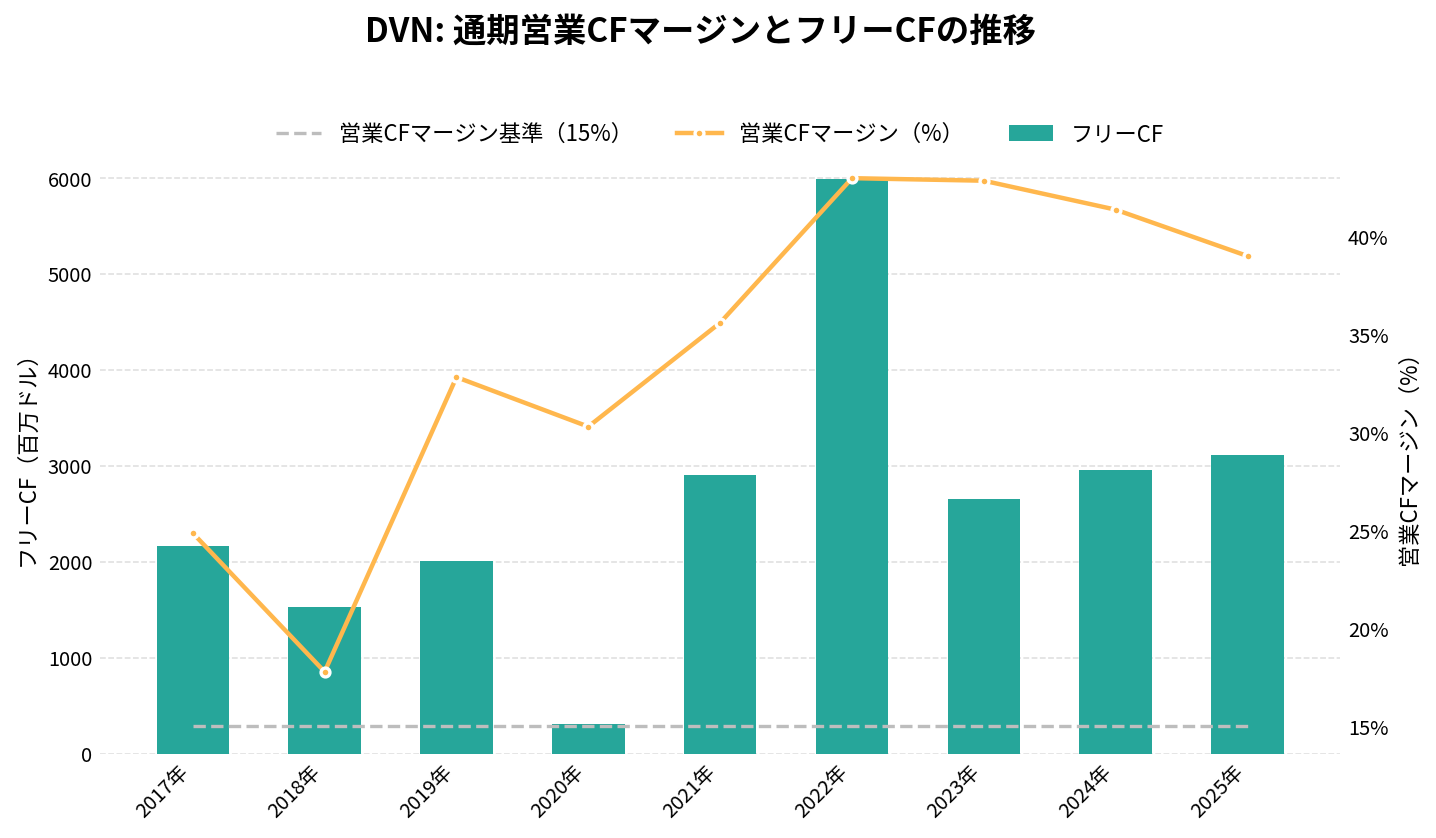
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
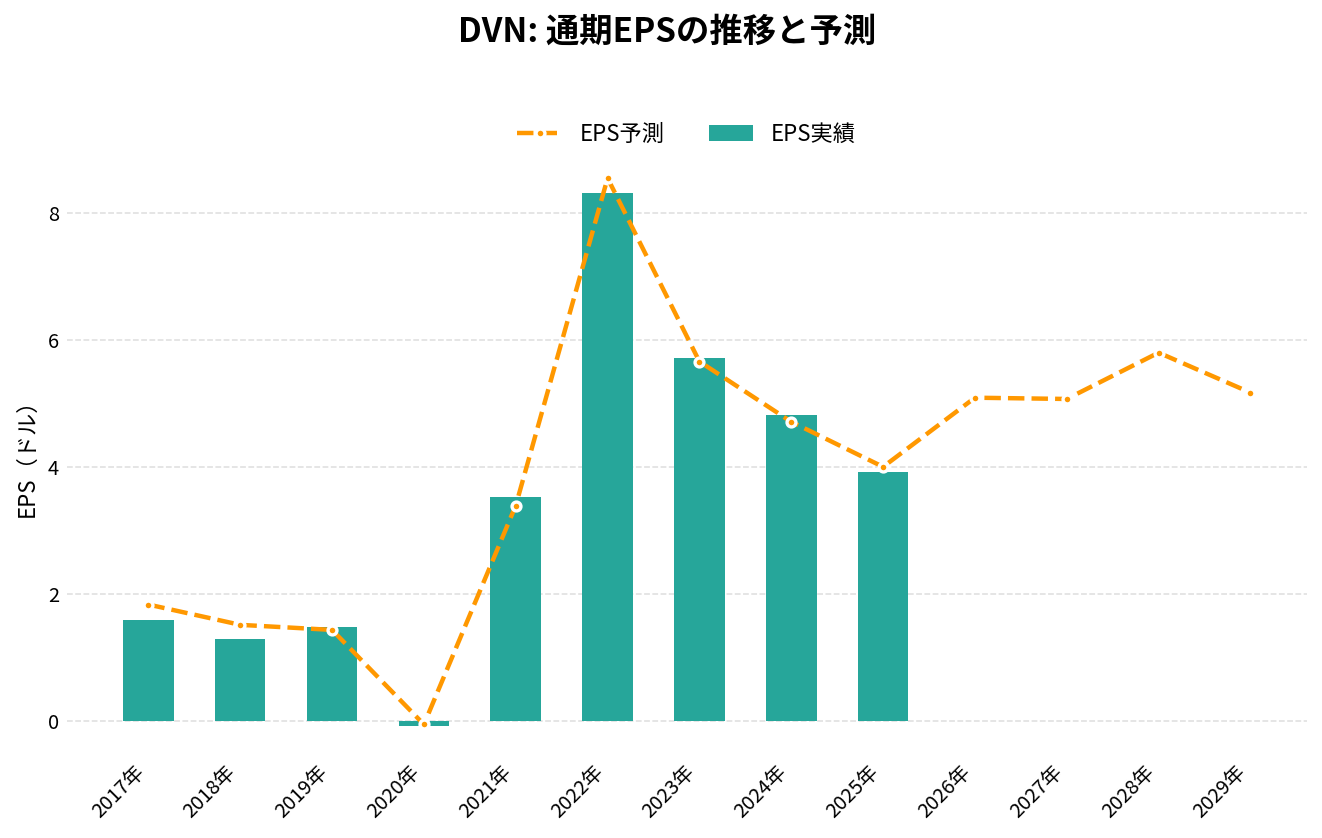
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 13,750.00 | +184.8% | 3.53 | – | 35.6% | 2,910.00 |
| 2022年 | 19,827.00 | +44.2% | 8.31 | – | 43.0% | 5,988.00 |
| 2023年 | 15,258.00 | -23.0% | 5.71 | – | 42.9% | 2,661.00 |
| 2024年 | 15,940.00 | +4.5% | 4.82 | – | 41.4% | 2,955.00 |
| 2025年 | 17,188.00 | +7.8% | 3.92 | – | 39.0% | 3,119.00 |
| 2026年(予想) | 26,100.00 | +51.9% | 5.54 | – | – | – |
| 2027年(予想) | 24,660.00 | -5.5% | 5.21 | – | – | – |
| 2028年(予想) | 23,900.00 | -3.1% | 5.31 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
デボン・エナジー(DVN)の将来性と今後の見通しは?
デボンの将来性は、合併の効果を数字に出せるかと、ガスの手取りの回復、売却代金の使い道にかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 生産量: 日量166.8万Boe(原油55.3万バレル)。ガイダンスの範囲内
- 営業キャッシュフロー: 28億ドル(調整後35億ドル、調整後フリーキャッシュフロー20億ドル)
- 純利益: 10億ドル(1株0.88ドル)。コア利益は16億ドル(1.42ドル)
- 現金コスト: 1Boeあたり12.89ドル
- 配当・自社株買い・債務の返済: 15.3億ドル
- 純有利子負債: 102億ドル(EBITDAXの0.9倍)
出典:2026年7〜9月期の決算発表、10-Q
2027年の初期見通し
会社は、イーグルフォードを売った後の形で、2027年の見通しを初めて示した。
- 原油の生産: 日量約52.5万バレル(成長率は1〜3%)
- 総生産: 日量約160万Boe
- 設備投資: 総額で約53億ドル
2026年10〜12月期は、生産が日量166万〜170万Boe、原油が55万〜56万バレル、設備投資が12.9億〜13.95億ドルの見通し。通年の見通しは据え置かれた。2027年の正式な見通しは、2027年2月の決算で示される。
株価の動き
決算の発表後の初日の株価は、2026年は次のように動いている(発表前の終値との比較)。
| 決算 | 発表日 | 発表後の値動き |
|---|---|---|
| 2026年4〜6月期 | 8月4日 | −4.5% |
| 2026年7〜9月期 | 11月5日 | −1.6%(寄り付きは−4.4%) |
出典:当サイトの集計。2つとも発表後に下げたが、値動きはいずれも1日のものである
注目しているポイント
- ガスの手取り: ヘンリーハブに対する割合が、7〜9月期の66%を保てるか。ソリチュードの稼働の時期が示されるか
- シナジー: 2026年末に年3.5億ドルの水準に届くか
- イーグルフォードの売却: 2027年初めに完了し、手取り約35億ドルが自社株買いと返済に回るか
- 現金の出方: 2四半期合わせたGAAPの営業キャッシュフローと、還元の額が釣り合っているか
リスクと不確実性
- 原油とガスの価格: 売上の73%が原油。原油・ガスの先物価格が10%動くとヘッジの評価が約6.25億ドル動く
- ヘッジの支払い: 原油が高いときは、手取りが指標より低くなる。7〜9月期は1バレルあたり5.15ドル
- 統合: 会社は、合併の効果が出ない可能性をリスクに挙げている
- 売却の不確実性: 規制当局の承認が必要。売却額は調整で変わる
- 旧カナダ事業の税務: カナダの税務当局(CRA)が過去の年度に追加の課税を求めており、デボンは争う方針。係争の間、多額の現金の預け入れが必要になる場合がある(10-Q)
- 借入: 有利子負債は106億ドル。うち7.5億ドルの3.90%債が2027年5月に満期を迎える
- ガスの地域価格: ワハの値差は、パイプラインの状況で再び広がりうる
DVN 2026年Q3決算:合併後初のフル四半期で15億ドル規模の株主還元、イーグルフォード売却を決め、シナジー目標も引き上げ
発表日:2026/11/05
DVNの決算ハイライト
デボンエナジーの2026年第3四半期は、合併後初めてのフル四半期として、営業キャッシュフロー28億ドル、調整後フリーキャッシュフロー20億ドルという強固なキャッシュ創出力を示した決算となった。純利益は10億ドル(希薄化後1株当たり0.88ドル)、コア利益は16億ドル(同1.42ドル)だった。
生産量は日量166.8万Boeとガイダンス内に収まり、パーミアン盆地の原油生産が日量38.9万バレルと好調だった一方、イーグルフォードの原油はコンプリーション時期の影響で計画をやや下回った。会社は10月8日に発表したイーグルフォード資産の42億ドルでの売却を進めており、2027年初頭の売却完了を見込みつつ通期2026年のガイダンスは据え置いた。
株主還元では配当3.66億ドル、自社株買い4.14億ドルに加え、残存ターム・ローン7.5億ドルを完済し、四半期合計で15.3億ドルを還元。合併成立以降の債務削減額は累計12.5億ドルに達した。
抑えておくべきKPI
- 営業キャッシュフロー: 28億ドル(調整後営業キャッシュフローは35億ドル、調整後フリーキャッシュフローは20億ドル)
- 純利益: 10億ドル(希薄化後1株当たり0.88ドル)、コア利益は16億ドル(同1.42ドル)
- 生産量: 日量166.8万Boe(うち原油55.3万バレル、NGL38.2万バレル、天然ガス44億立方フィート)
- コスト効率: Boe当たりキャッシュコスト12.89ドルで、ガイダンス中央値を約2%下回る
投資家目線のインサイト
今回の決算で最も注目すべきは、合併シナジーの進捗が計画を大きく上回っている点だ。2026年末の年率換算シナジーは約3.5億ドルと、8月時点の2億ドルという見通しから75%上振れし、2027年の平均シナジーも7億ドル(従来の6億ドルから上方修正)へ引き上げられた。2027年末までに年間10億ドル以上という目標も据え置かれており、統合の実行力が数字で裏付けられている。
イーグルフォード売却は、単なる資産整理ではなく資本配分の再設計という性格が強い。売却代金のうち税引き後・実行日調整後で約35億ドルの純手取りが見込まれ、自社株買いの加速と9億ドルの総債務目標達成(2027年初頭を予定)に充てられる計画だ。第4四半期の自社株買いは10億ドル超へと積み増す方針が示されており、キャッシュ創出力を資本市場への還元に直結させる姿勢が鮮明になっている。
ローライトとしては、イーグルフォードの原油生産がコンプリーションのタイミングにより計画を下回った点、またリース操業費が高めのワークオーバー活動と第三者水処理費用の影響でガイダンス上限をわずかに超えた点が挙げられる。ただしポートフォリオ全体の底堅さが補っており、構造的な懸念とは言えない内容だ。
今後の見どころ
2027年通期ガイダンスは来年2月の第4四半期決算で正式発表予定だが、今回示された初期見通しでは原油生産日量約52.5万バレル、総生産量約160万Boe、総資本支出約53億ドルとイーグルフォード売却後のポートフォリオを前提とした数値が示されている。実際の資産規模縮小後の収益性とキャッシュフロー創出力がどう推移するかが焦点になる。
加えて、パーミアン産天然ガスをガルフコースト向けLNG連動価格に接続するソリチュード・パイプラインへの25%出資は、稼働開始後の実現価格改善効果として今後の決算で検証されるべきポイントだ。シナジー実現のペースと債務削減の進捗も、合併効果の持続性を測る指標として引き続き注視したい。
出典
Devon Energy Reports Third-Quarter 2026 Results
DVN 2026年Q2決算:コテラ合併後初四半期は原油生産ガイダンス上限を達成、フリーキャッシュフローは17億ドル
発表日:2026/08/04
DVNの決算ハイライト
デボン・エナジーは5月7日にコテラ・エナジーとの合併を完了し、大型統合企業として初の四半期決算で、原油生産量が1日あたり50.3万バレルとガイダンス上限に達した。資本支出は12.69億ドルとガイダンス中央値を2%下回り、規律ある資本配分を印象づけた。
キャッシュ創出も力強く、GAAP営業キャッシュフローは37億ドル、調整後フリーキャッシュフローは(税引後の再編コストを除くベースで)17億ドルに達した。純利益は19億ドル(希薄化後1株2.03ドル)、コア収益は15億ドル(同1.57ドル)だった。四半期中に10.63億ドルを株主還元に投じ、四半期配当は33%増の1株0.32ドルへ引き上げられた上、買収から7週間で株式買戻しも再開している。
通期ガイダンスは6月時点から据え置きで、第3四半期は生産量166万〜169万Boe/日、原油生産量55万〜56万バレル/日、資本支出14億〜15億ドルを見込む。ニューメキシコ州の連邦リース売却で26億ドルを投じデラウェア盆地の中核資産を拡充した点も、今後の成長基盤として位置づけられている。
抑えておくべきKPI
- 原油生産量: 1日あたり50.3万バレル(ガイダンス上限)
- 調整後フリーキャッシュフロー: 17億ドル(税引後再編コスト1.74億ドルを除くベース)
- 資本支出: 12.69億ドル(ガイダンス中央値比2%減)
- 株主還元額: 10.63億ドル(増配・買戻し再開・債務返済の合計)
重要なインサイト
今回の決算で最も注目すべきは、合併直後にもかかわらず生産・コスト管理の両面で計画を上回る実行力を示した点だ。原油生産量はガイダンス上限、資本支出は中央値以下という組み合わせは、統合初期にしばしば見られる混乱とは対照的で、経営陣が強調する「シナジー捕捉は順調」というメッセージと整合している。
一方で天然ガスの実現価格はデラウェア盆地のインフラ制約に伴うWahaの地域価格低迷で押し下げられており、原油の強い実現価格(1バレル88.09ドル)が全体を支えた構図となっている。天然ガス側の地域インフラ課題は依然として構造的なリスク要因として残る。
年間で少なくとも10億ドルの税引前シナジーを2027年末までにランレート基準で達成する計画は、350件超の個別イニシアチブが進行中であることから、経営陣の自信は「増している」と述べられている。合併効果が一時的な好調ではなく、統合の進展に伴い積み上がっていく構造的な要素であることを示唆する。
今後の見どころ
次四半期以降は、2027年に約6億ドルのシナジー捕捉を計画通り実現できるかが最大の焦点となる。350件超のイニシアチブがどのペースで収益改善につながるか、四半期ごとの進捗開示が重要な確認材料になる。
また、資産ごとの評価を進めている包括的なポートフォリオ見直しの結果も注視点だ。株主価値最大化を目的とした資産入れ替えが具体化すれば、資本配分の姿がさらに変わる可能性がある。7月に残る7.5億ドルのターム・ローンを完済し、2027年第2四半期まで債務の期日がないバランスシートの強さも、今後の株主還元余力を測る上で参考になる。
出典
Devon Energy Reports Second-Quarter 2026 Results
過去の決算と、発表後の株価の動きは「デボンエナジー(DVN)の決算まとめ」にまとめています。
まとめ
デボン・エナジー(DVN)は、米国の陸上で原油・天然ガスを掘る会社です。2026年5月のコテラとの合併で生産は約2倍になりましたが、株数も約1.8倍になったため、1株あたりでは1割ほどの増加にとどまります。売上の73%は原油で、量では44%を占める天然ガスは売上の13%しかありません。
7〜9月期は、営業キャッシュフロー28億ドルに対して15.3億ドルを配当・自社株買い・返済に回し、手元の現金は6月末の約10億ドルから4.13億ドルに減りました。次の原資になるのが、42億ドルで売るイーグルフォードです。稼ぎは高くても再投資の割合が67%と重い地域で、会社は売却代金を自社株買いと返済に使う計画です。
次の決算(2027年2月)では、2027年の正式な見通しに加えて、ガスの手取りが保たれているか、シナジーが3.5億ドルの水準に近づいているか、売却が予定どおり進んでいるかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。