このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- イーライ・リリー(LLY)の株価
- イーライ・リリー(LLY)とは何の会社、どのような事業をしている?
- イーライ・リリー(LLY)の事業は?売上の66%が肥満・糖尿病の2つの薬
- 決算で何が起きた?数量+53%、価格−15%
- 飲む肥満症薬 Foundayo
- 特許はいつまで?チルゼパチドは2036年
- 2026年の買収と工場への投資
- 取引市場は?
- イーライ・リリー(LLY)のセクター、業種、属するテーマは?
- 配当は?
- イーライ・リリー(LLY)の競合企業は?
- イーライ・リリー(LLY)の競合との差別化要素と優位性は?
- イーライ・リリー(LLY)の業績について
- イーライ・リリー(LLY)のリアルタイム株価チャート
- イーライ・リリー(LLY)の将来性と今後の見通しは?
- LLY 2026年Q3決算:マンジャロとゼプバウンドが牽引し、売上39%増で通期見通しを大幅に上方修正
- LLY 2026年Q2決算:売上高48%増の230億ドル、Mounjaro・Zepboundが牽引し通期ガイダンスを再び上方修正
- まとめ
はじめに
イーライ・リリー(LLY)は、肥満症と糖尿病の薬で世界の注目を集める米国の製薬会社です。2026年10月29日に発表した7〜9月期の決算では、売上が前年同期比39%増の244億ドルになり、会社は通期の売上見通しを910億〜920億ドルに引き上げました。株価は決算の日に+6.6%、翌日も+3.2%上がり、10月30日の終値1,417.54ドルは2025年末の1,074.68ドルから32%高い水準です。
売上を押し上げたのは、同じ成分(チルゼパチド)の2つの注射薬 Mounjaro と Zepbound です。ただ、薬の実勢価格は前年より15%下がっています。
本記事では、値下げを数量の伸びで吸収する今の構図が、いつまで続くかを軸に、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
イーライ・リリー(LLY)の株価
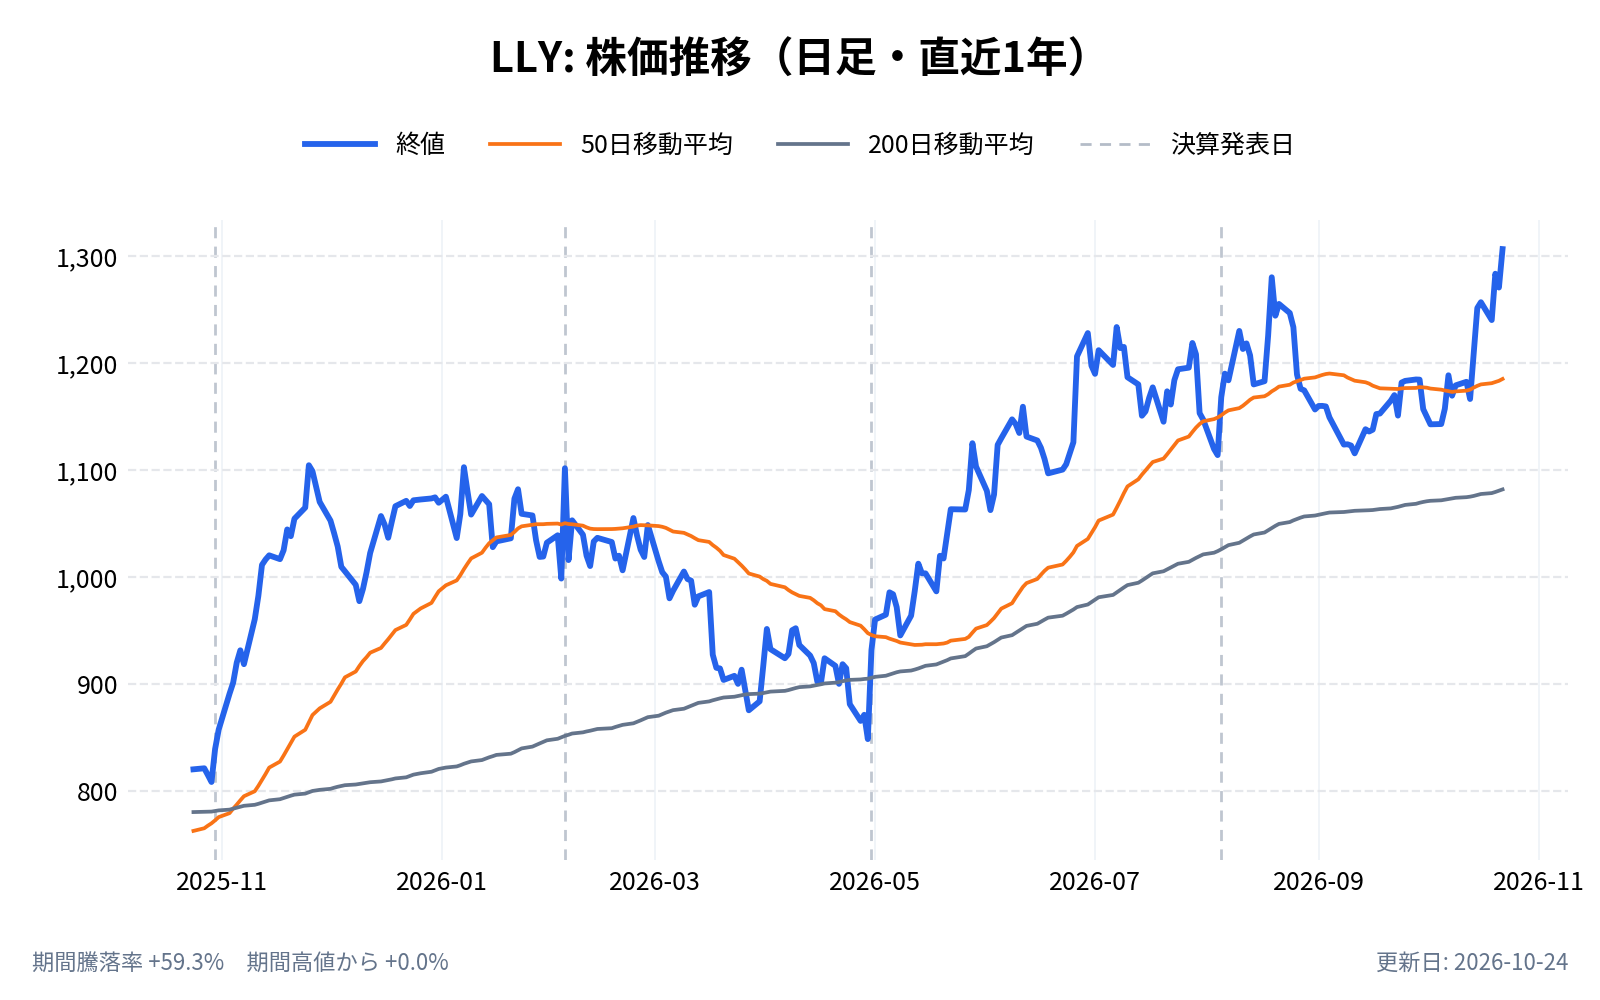
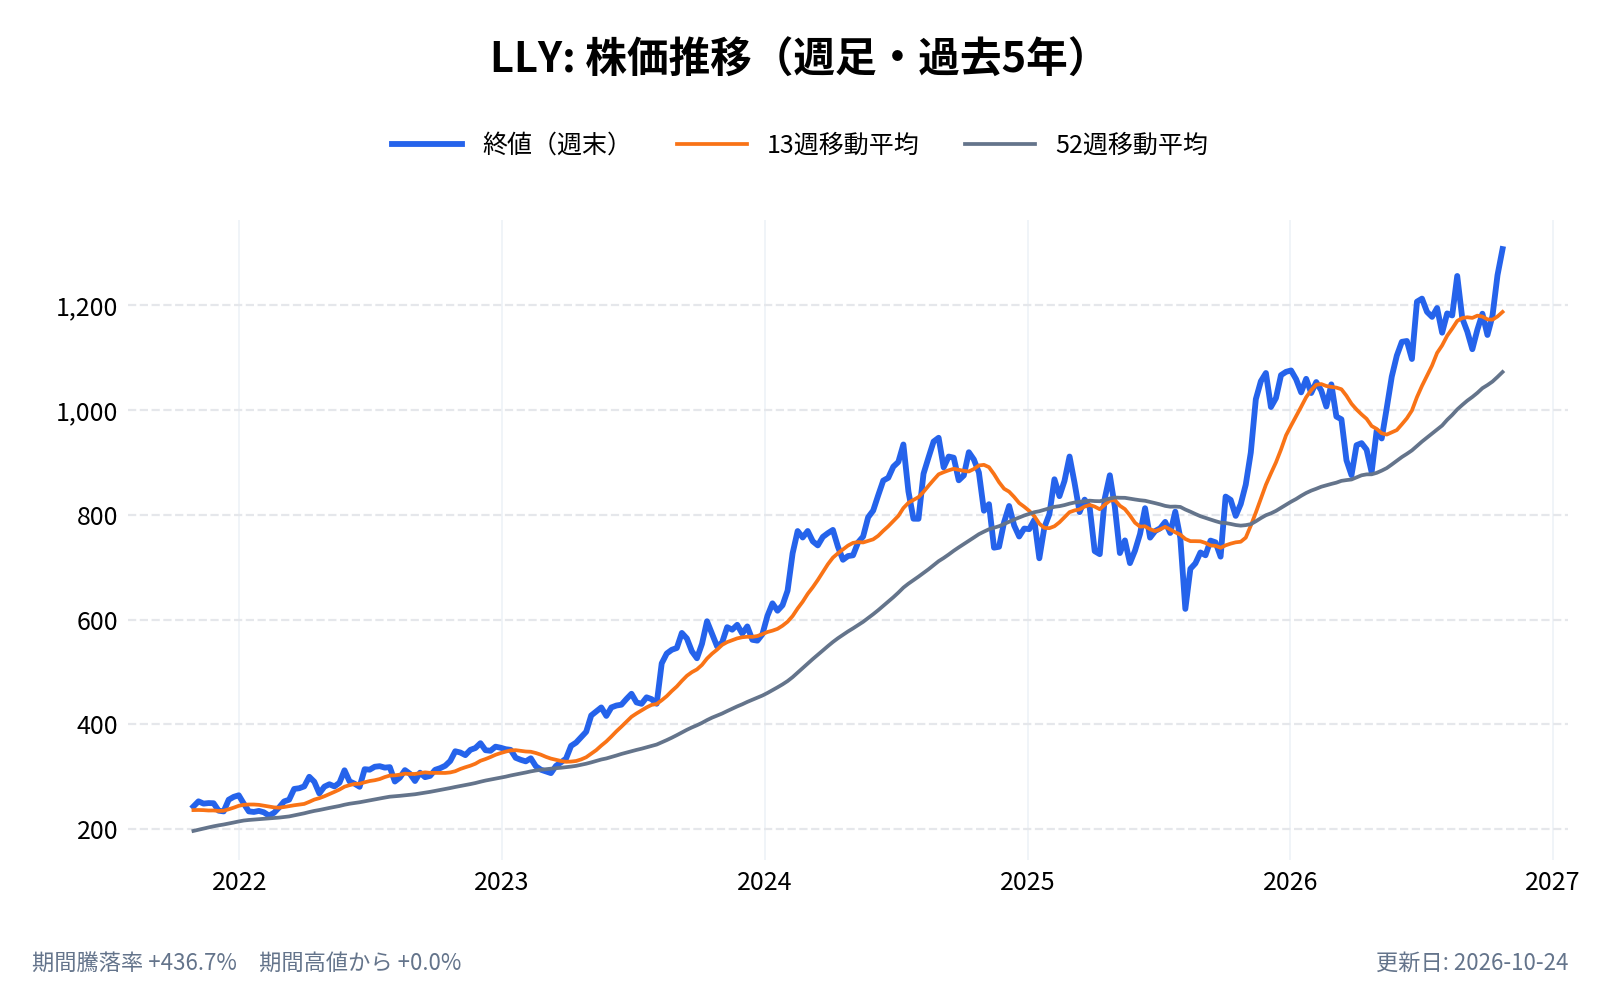
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
イーライ・リリー(LLY)とは何の会社、どのような事業をしている?
イーライ・リリーは、1876年創業の米国の製薬会社である。糖尿病・肥満症などの代謝の病気、がん、免疫の病気、アルツハイマー病などの神経の病気の薬を開発・販売する。10-K によると、2025年末の従業員は約5万人である。
米国の売上の多くは医薬品の卸を通す。10-K によると、大手の卸3社(McKesson・Cencora・Cardinal Health)が、それぞれ売上全体の16〜24%を占めている。
イーライ・リリー(LLY)の企業情報は以下。
- 会社名: Eli Lilly and Company
- 本社所在地: インディアナ州インディアナポリス
- 代表者: David A. Ricks(会長兼最高経営責任者)
- 設立: 1876年
- 公式サイト: https://www.lilly.com
- 事業内容: 代謝の病気・がん・免疫・神経の医薬品の研究開発と販売
イーライ・リリー(LLY)の事業は?売上の66%が肥満・糖尿病の2つの薬
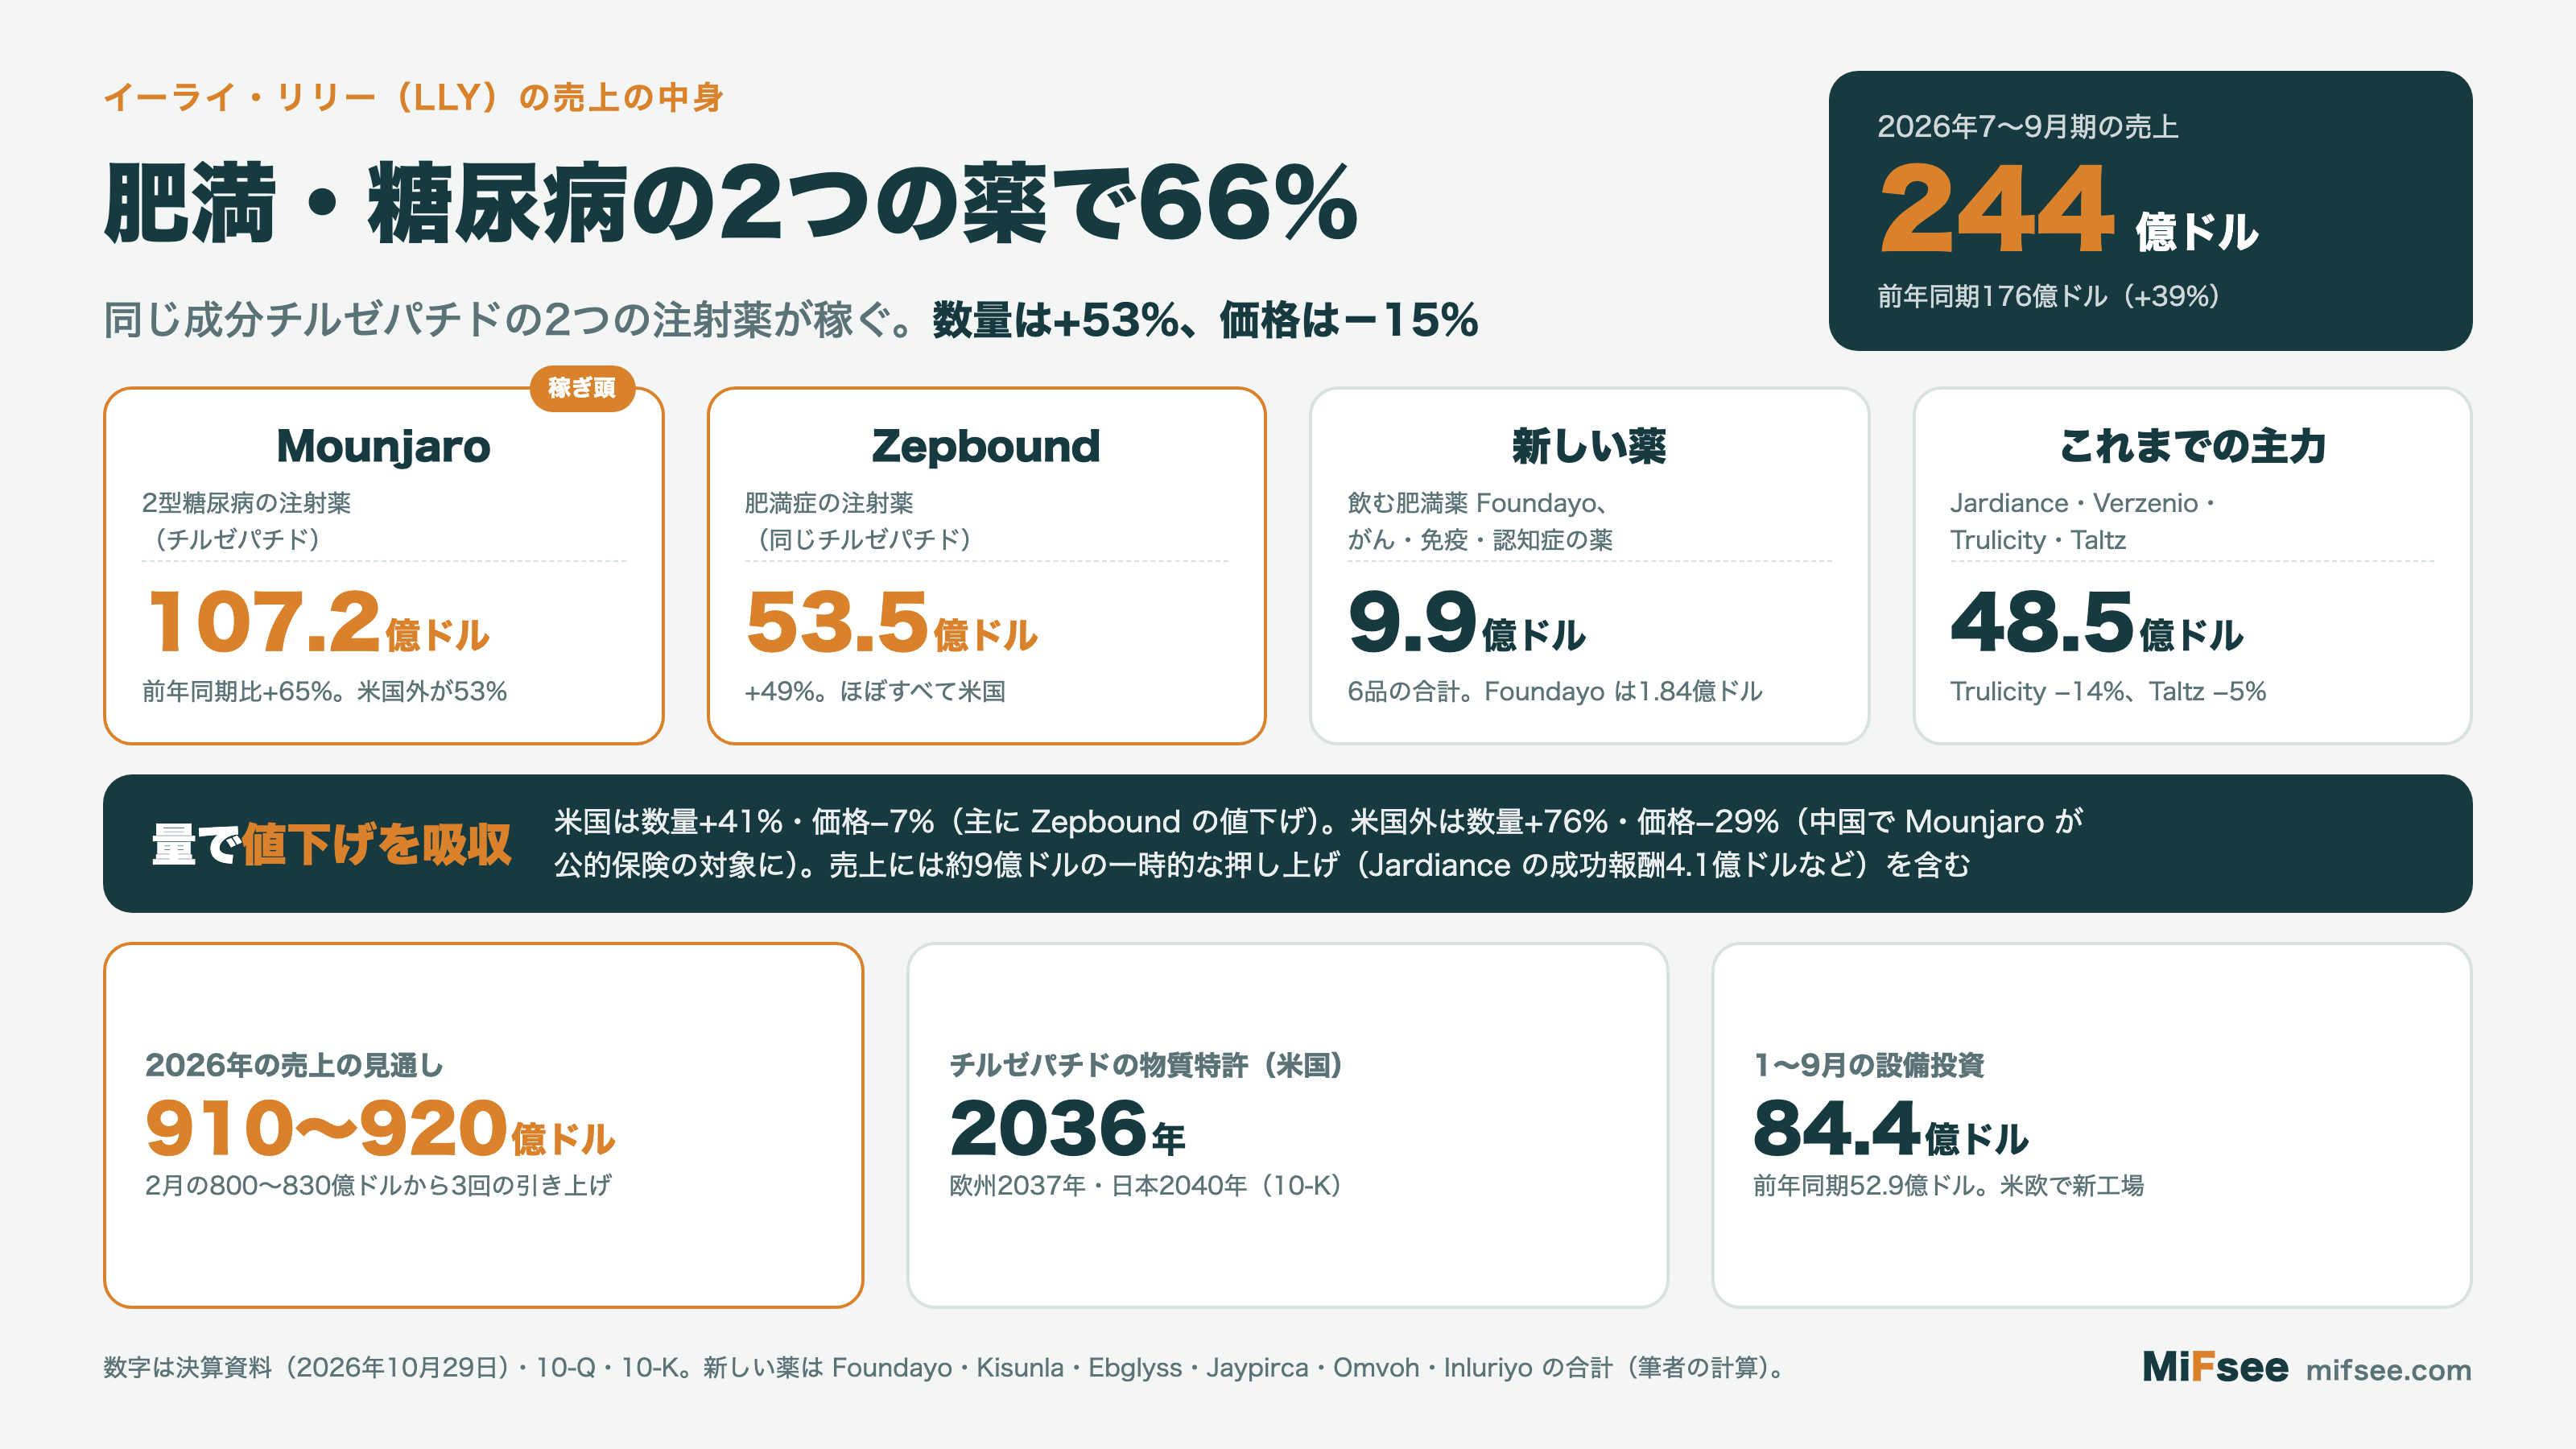
2026年7〜9月期の売上244億ドルのうち、Mounjaro と Zepbound の2つで161億ドル、66%を占める(決算資料。割合は筆者の計算)。
Mounjaro と Zepbound:同じ成分の2つの注射薬
- Mounjaro: 107.2億ドル(前年同期比+65%)。2型糖尿病の週1回の注射薬。米国外の売上が57.3億ドルで、半分を超える
- Zepbound: 53.5億ドル(+49%)。同じ成分の肥満症の注射薬で、売上のほぼすべてが米国
2つは2025年の通期でも合わせて365億ドルを売り、10-K によると売上の56%を占めた。
新しい薬
7〜9月期には、飲む肥満症薬の Foundayo(1.84億ドル)、アルツハイマー病の Kisunla(1.93億ドル、+175%)、アトピー性皮膚炎の Ebglyss(2.02億ドル)、血液がんの Jaypirca(2.28億ドル)などが伸びた。会社は、免疫・がん・神経の分野の主要な新薬の売上が前年同期の2倍になったとしている。
これまでの主力
糖尿病の Jardiance(15.8億ドル)、乳がんの Verzenio(15.1億ドル)は伸びたが、糖尿病の注射薬 Trulicity(9.0億ドル、−14%)と乾癬の Taltz(8.6億ドル、−5%)は減っている。
決算で何が起きた?数量+53%、価格−15%
2026年7〜9月期の主な数字は以下の通り(決算資料、2026年10月29日)。
- 売上: 243.97億ドル(前年同期比+39%)
- 粗利率: 83.9%(前年同期82.9%)
- 1株利益(GAAP): 7.22ドル(+16%)。非GAAPでは7.48ドル(+7%)
- 買収に伴う研究開発の費用(取得IPR&D): 41.8億ドル。1株あたり4.57ドル
価格が下がった理由
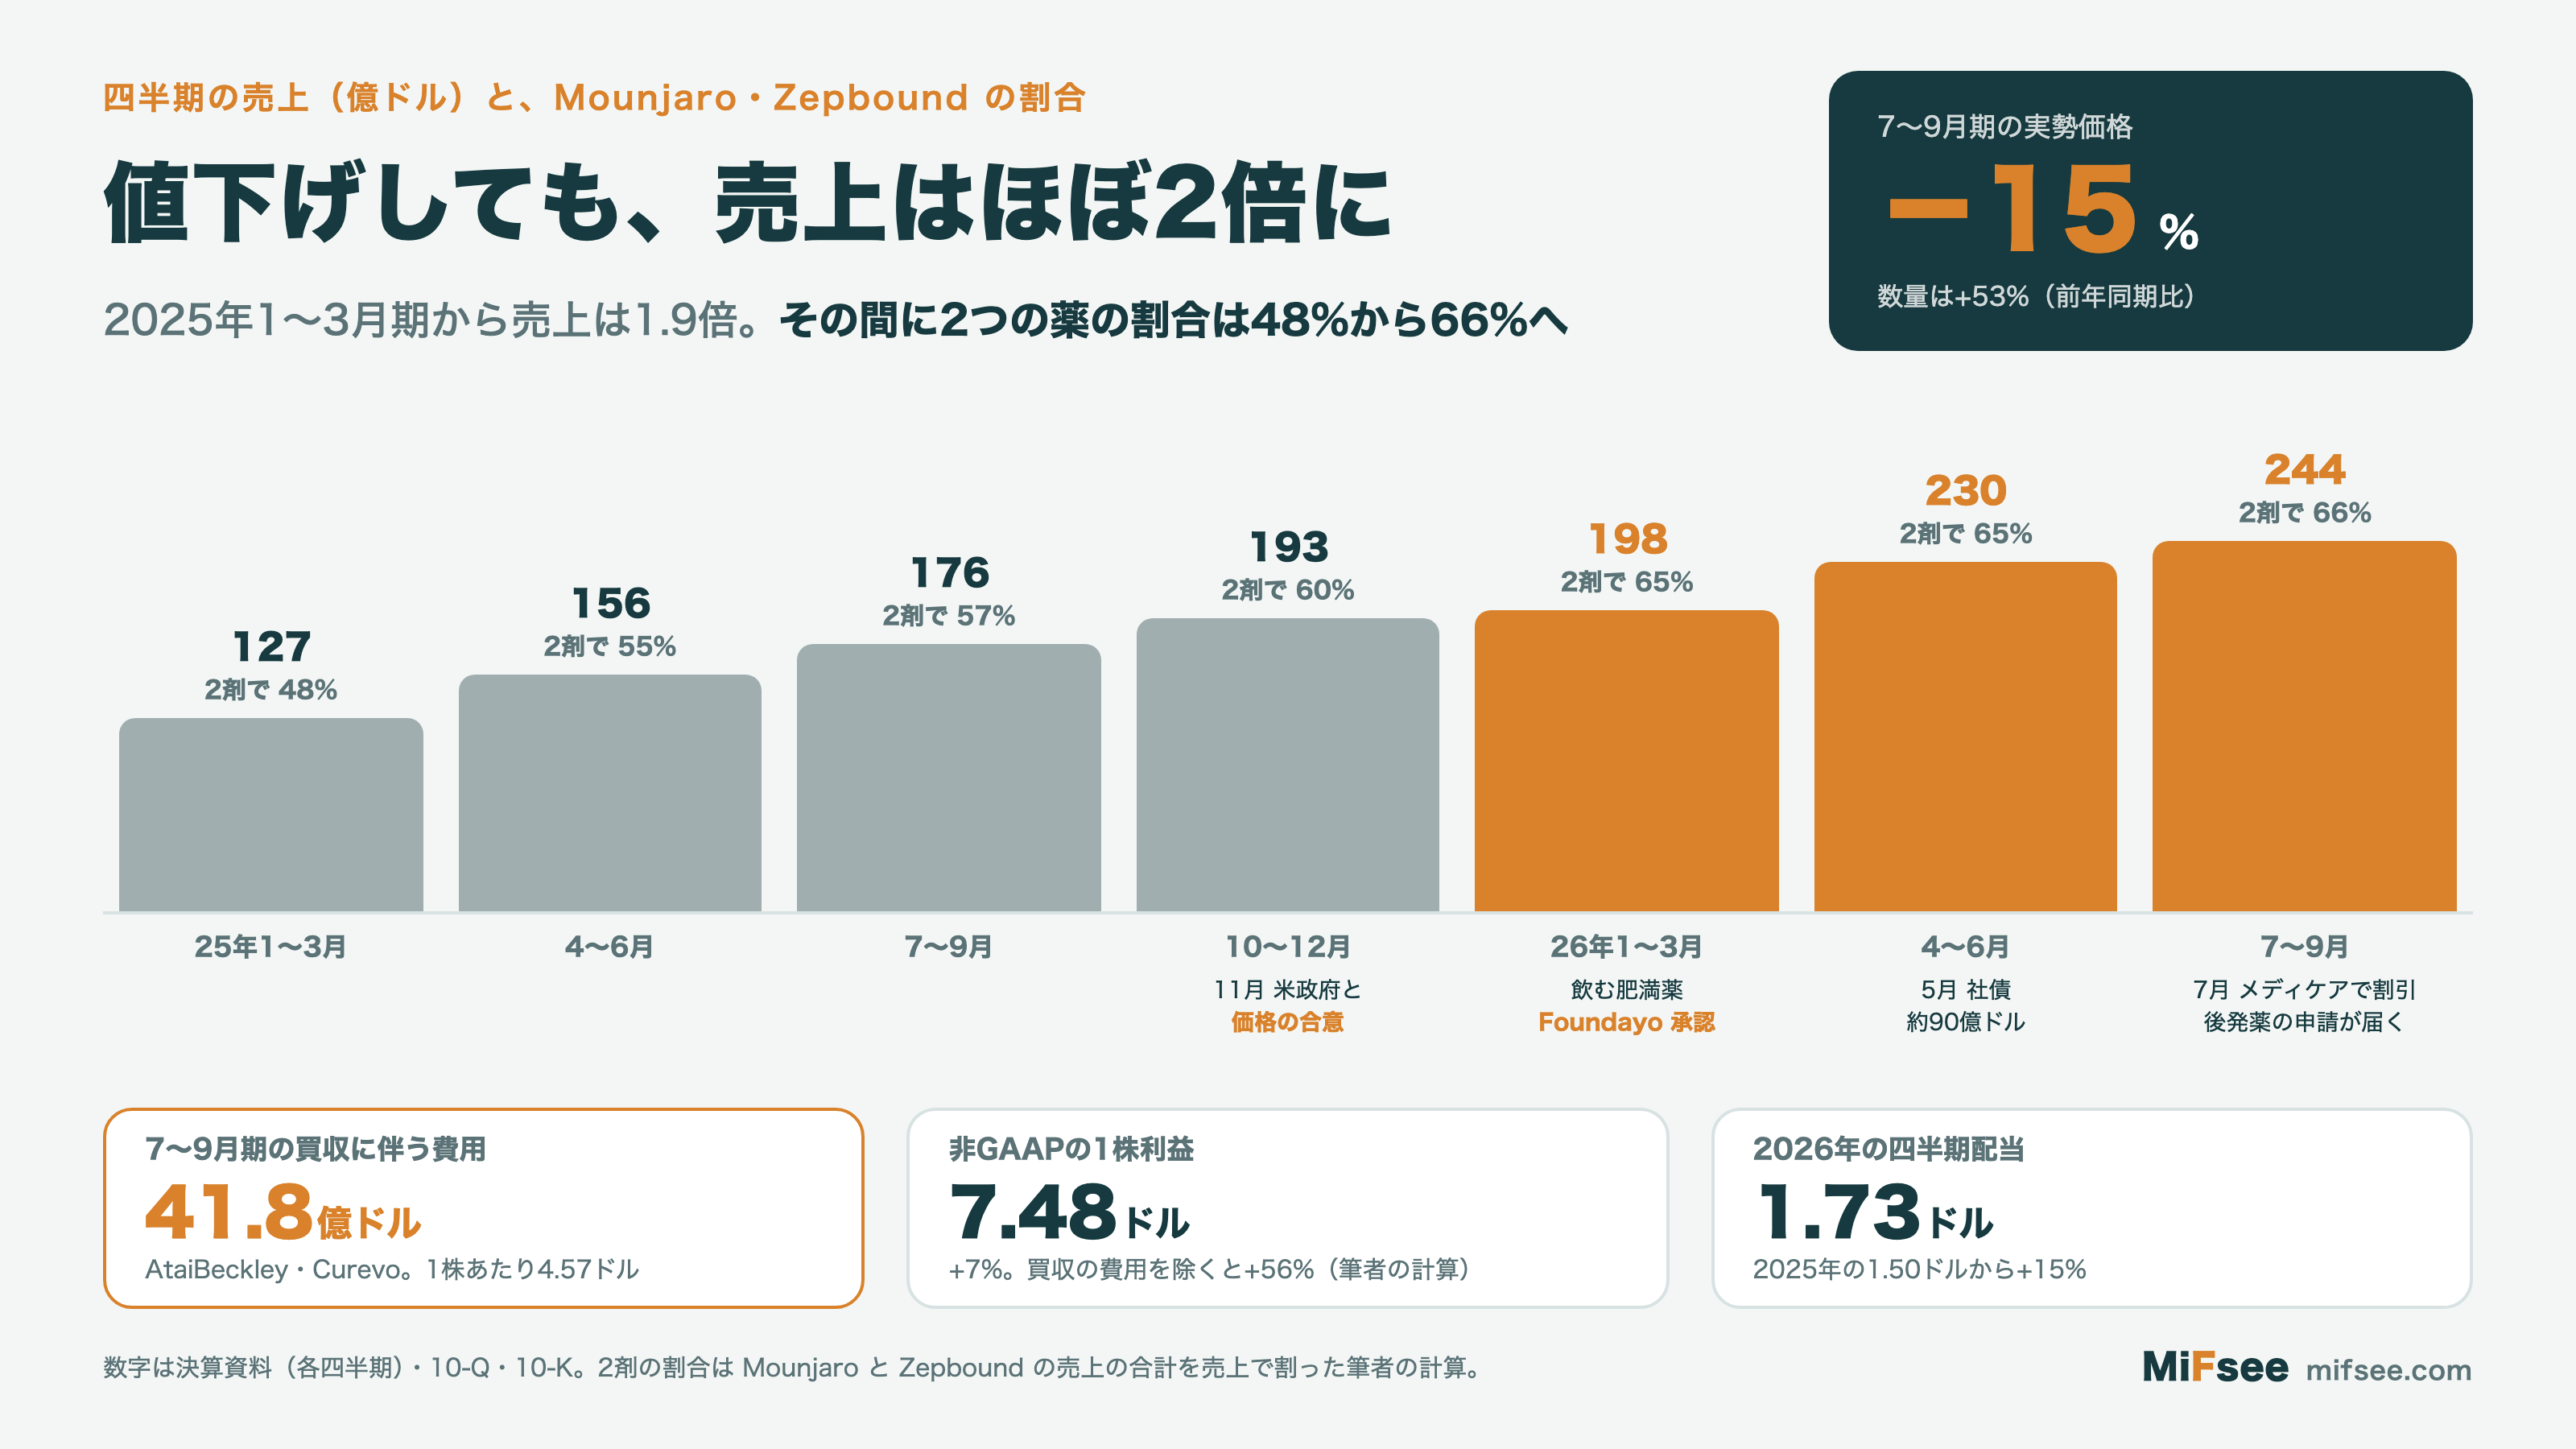
売上の伸び+39%は、数量の+53%と、価格の−15%に分けられる。決算資料による内訳は以下の通り。
- 米国: 151億ドル(+34%)。数量+41%、価格−7%。価格の低下は「主に Zepbound による」とされている
- 米国外: 93億ドル(+47%)。数量+76%、価格−29%。中国で Mounjaro が公的な医療保険の薬の一覧(NRDL)に入り、価格が下がったことが主な理由
米国では、10-Q によると、会社は米国政府と自主的な合意を結び、メディケイドなどの価格を下げることにした。高齢者向けの公的医療保険メディケアでは、2026年7月から2027年12月まで、リリーの肥満症薬を割引価格で使えるようになった。
一時的な押し上げが約9億ドル
決算資料によると、7〜9月期の売上には約9億ドルの一時的な押し上げが含まれる。主なものは、提携先から受け取った Jardiance の成功報酬4.1億ドルと、払い戻し・割引の見積もりの見直しである。Jardiance の成功報酬は「これ以上は残っていない」とされ、次の四半期からはなくなる。
利益は買収の費用で目減りした
非GAAPの1株利益は+7%にとどまった。7〜9月期に、AtaiBeckley(治療が効きにくいうつ病の薬)と Curevo(帯状疱疹のワクチン)を買い、開発中の薬の費用41.8億ドルを一度に計上したためである。この費用を除くと、1株利益は12.05ドルで、前年同期の7.73ドルから+56%になる(筆者の計算)。
見通しは年3回の引き上げ
2026年の売上の見通しは、2月の800億〜830億ドルから、4月に820億〜850億ドル、8月に850億〜870億ドル、10月に910億〜920億ドルと3回引き上げられた。一方、1株利益の見通しは、買収の費用を織り込んで35.00〜36.00ドルとなった。
飲む肥満症薬 Foundayo
Foundayo(一般名オルフォルグリプロン)は、飲み薬の肥満症薬で、2026年に米国で承認された。中外製薬から導入した薬で、売上に応じて中外製薬に使用料を払う(10-Q)。
CEO は「食事や水の制限なく、1日のいつでも飲める唯一の承認済みの GLP-1 の飲み薬」と述べている。7〜9月期の売上は1.84億ドルで、4〜6月期の0.98億ドルからほぼ倍になった。会社は2型糖尿病の薬としても、米国と日本で承認を申請している。
特許はいつまで?チルゼパチドは2036年
10-K による主な薬の物質特許の満了の見込みは以下の通り。
| 薬 | 用途 | 米国 | 欧州の主要国 | 日本 |
|---|---|---|---|---|
| Mounjaro・Zepbound | 糖尿病・肥満症 | 2036年 | 2037年 | 2040年 |
| Jardiance | 糖尿病 | 2029年 | 2029年 | 2030年 |
| Trulicity | 糖尿病 | 2027年 | 2029年 | 2029年 |
| Jaypirca | 血液がん | 2037年 | 2038年 | 2040年 |
| Inluriyo | 乳がん | 2039年 | 2039年 | 2039年 |
チルゼパチドには、ほかに米国で2027年までのデータ保護がある。10-Q によると、2026年7月に複数の後発薬の会社が、特許の満了の前に Mounjaro・Zepbound の後発薬を売るための申請(ANDA)を出し、リリーは8月に特許侵害で提訴した。乳がんの Verzenio にも、2026年4月に後発薬の申請があり、裁判は2028年5月の予定である。
2026年の買収と工場への投資
買収
10-Q によると、2026年1〜9月の事業開発の支出は182億ドルにのぼる。7〜9月期の AtaiBeckley と Curevo のほか、Centessa、Kelonia、Orna、Ventyx、Ajax などを買った。10月には Merida Biosciences を最大29億ドルで買った。
工場
1〜9月の設備投資は84.4億ドルで、前年同期の52.9億ドルから6割増えた。10-K によると、ノースカロライナ、ウィスコンシン、インディアナ、バージニア、テキサス、アラバマ、ペンシルベニアと、アイルランド・ドイツ・オランダで工場を広げている。
取引市場は?
ニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「LLY」。
イーライ・リリー(LLY)のセクター、業種、属するテーマは?
- セクター: ヘルスケア
- 業種: 医薬品
- テーマ: 肥満症薬(GLP-1)、糖尿病、アルツハイマー病、がん
同じテーマの銘柄
- ヘルスケア・バイオ:ギンコ・バイオワークス(DNA)、ADMAバイオロジックス(ADMA)、ギリアド・サイエンシズ(GILD)、ノボ ノルディスク(NVO)、テンパスAI(TEM)、ヒムズ&ハーズ・ヘルス(HIMS)、オスカー・ヘルス(OSCR)、バタフライ・ネットワーク(BFLY)、ほか3銘柄
配当は?
あり。2026年の四半期配当は1株1.73ドル(年6.92ドル)で、2025年の1.50ドルから15%の増配だった。1〜9月の配当の支払いは46億ドル、自社株買いは43億ドルである。
イーライ・リリー(LLY)の競合企業は?
10-K は競合の社名を挙げておらず、中国を含む世界中で競争が強まっていると書くにとどまる。
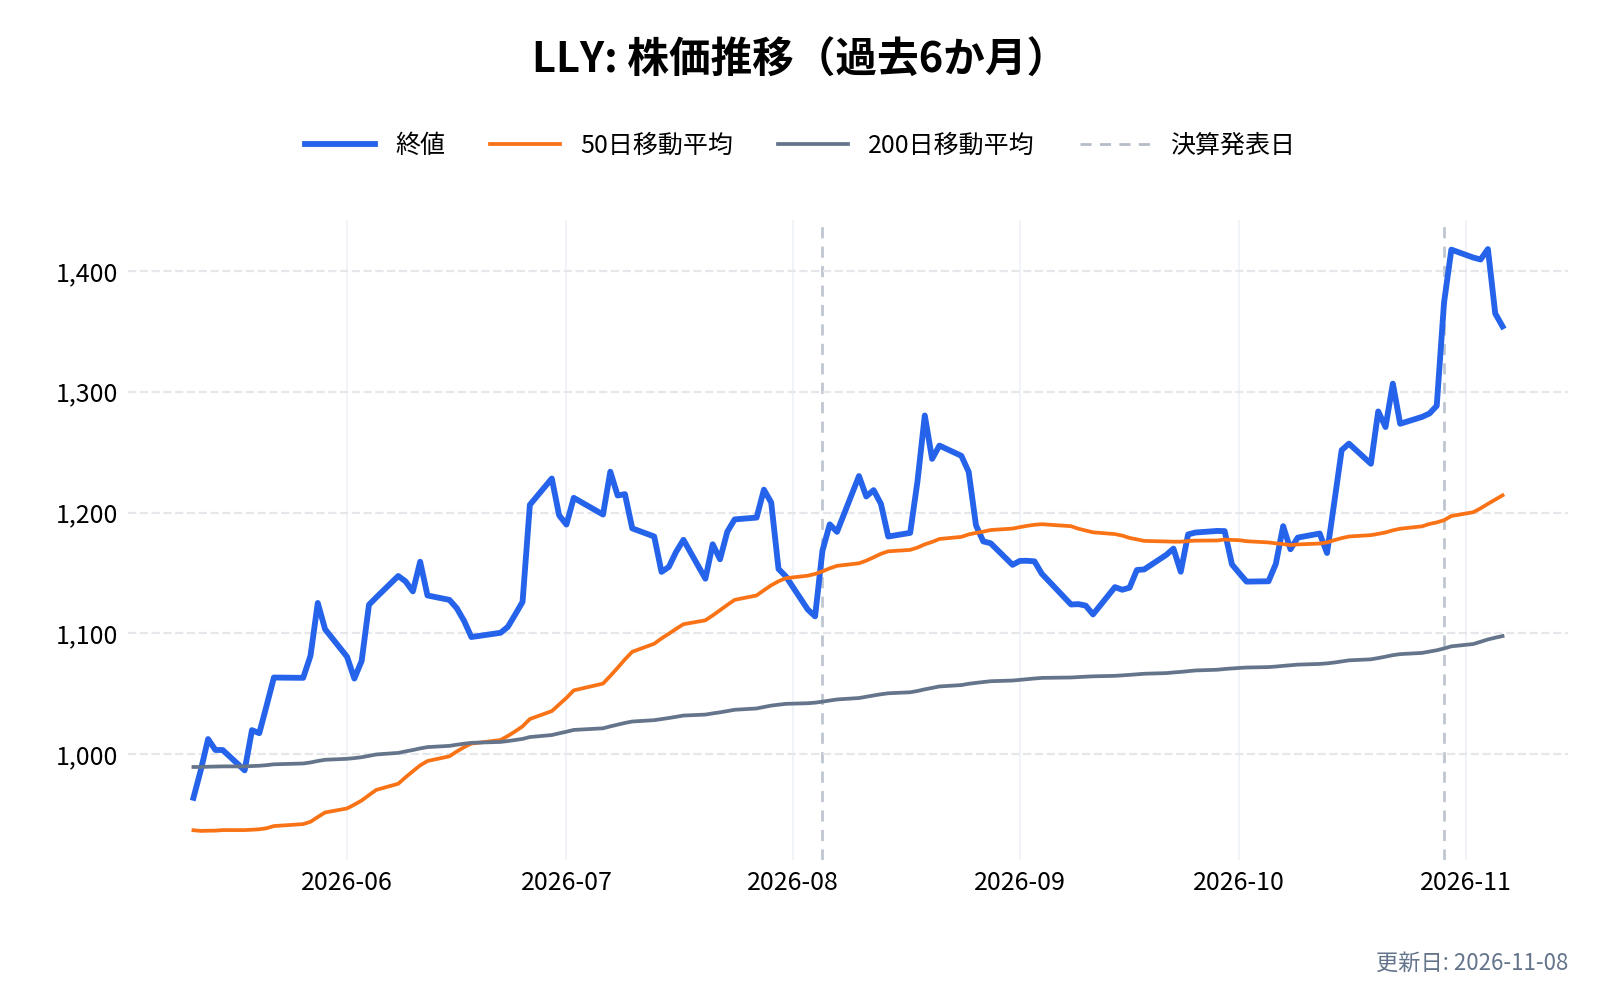
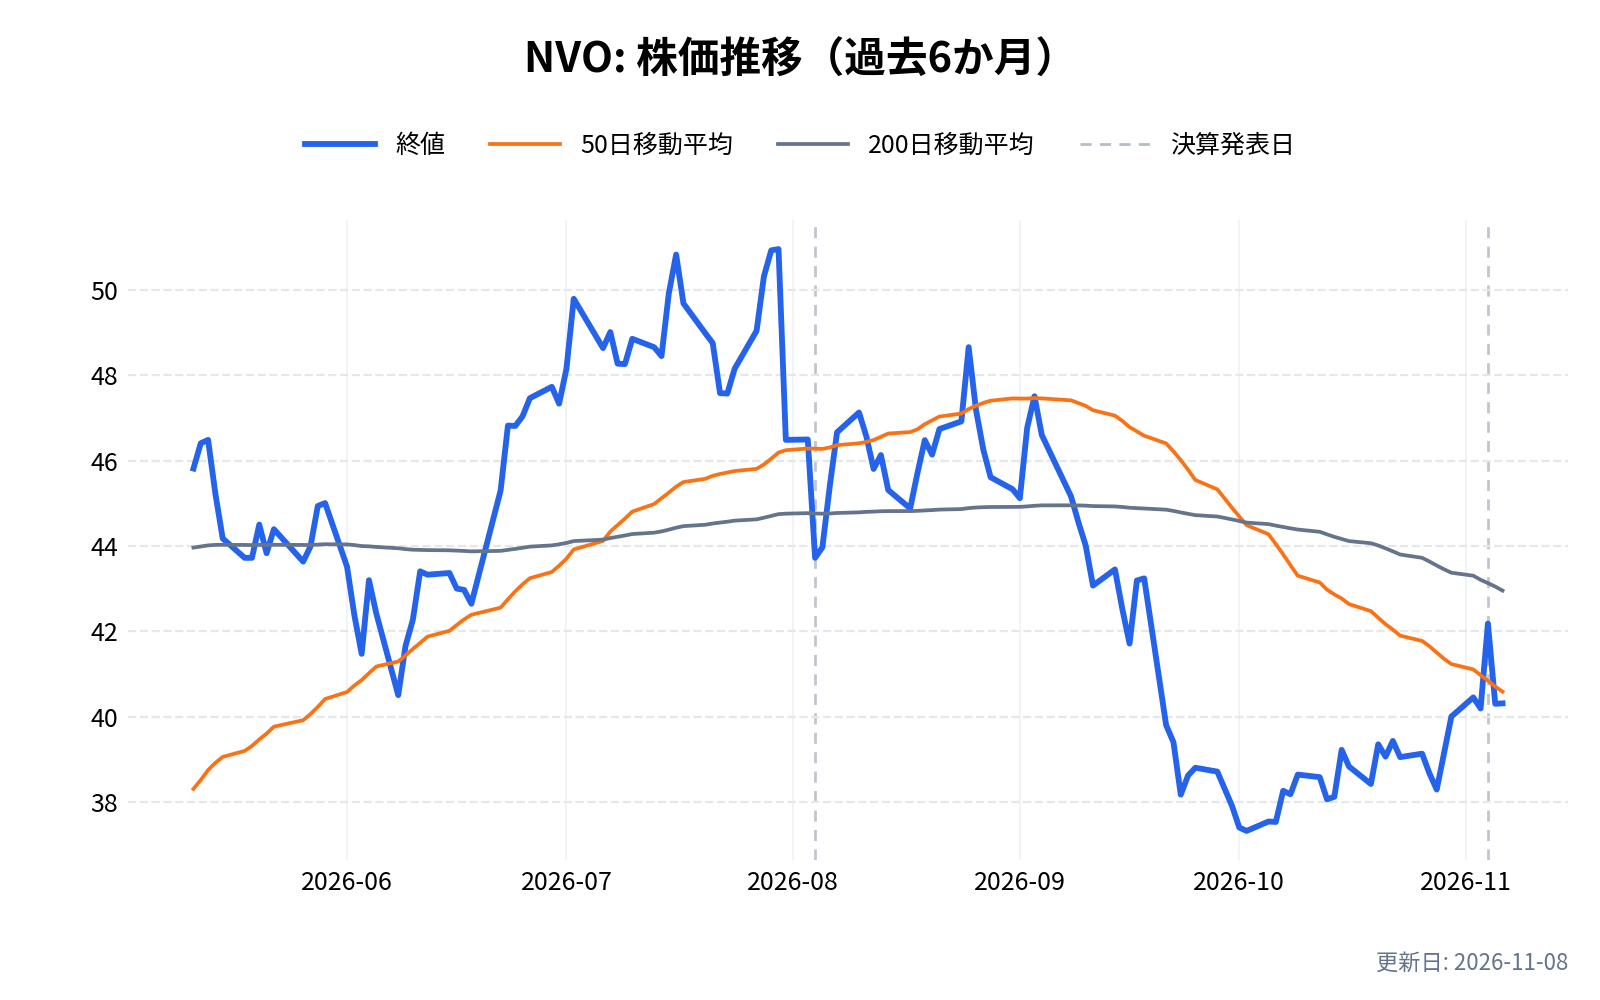
肥満症・糖尿病の薬では、Ozempic・Wegovy を持つデンマークのノボ・ノルディスク(NVO)が最大の競合とされる。直近6か月の株価の動きを並べる(社名は筆者が選んだもので、10-K の記載ではない)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
イーライ・リリー(LLY)の競合との差別化要素と優位性は?
注射と飲み薬の両方をそろえる
週1回の注射薬 Mounjaro・Zepbound に加え、飲み薬の Foundayo を持つ。注射が苦手な人や、飲み薬を好む人にも薬を出せる。
量をつくる力
数量が1年で53%増えても供給できている。1〜9月に84.4億ドルの設備投資を行い、米国と欧州で工場を広げている。
稼ぐ力
粗利率は83.9%、1〜9月の営業キャッシュフローは274億ドルある。この資金で、配当と自社株買いを続けながら、買収と工場への投資を進めている。
イーライ・リリー(LLY)の業績について
イーライ・リリー(LLY)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬〜5月上旬
- 第2四半期決算: 8月上旬
- 第3四半期決算: 10月下旬〜11月上旬
- 第4四半期および通期決算: 翌年の2月上旬
イーライ・リリー(LLY)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
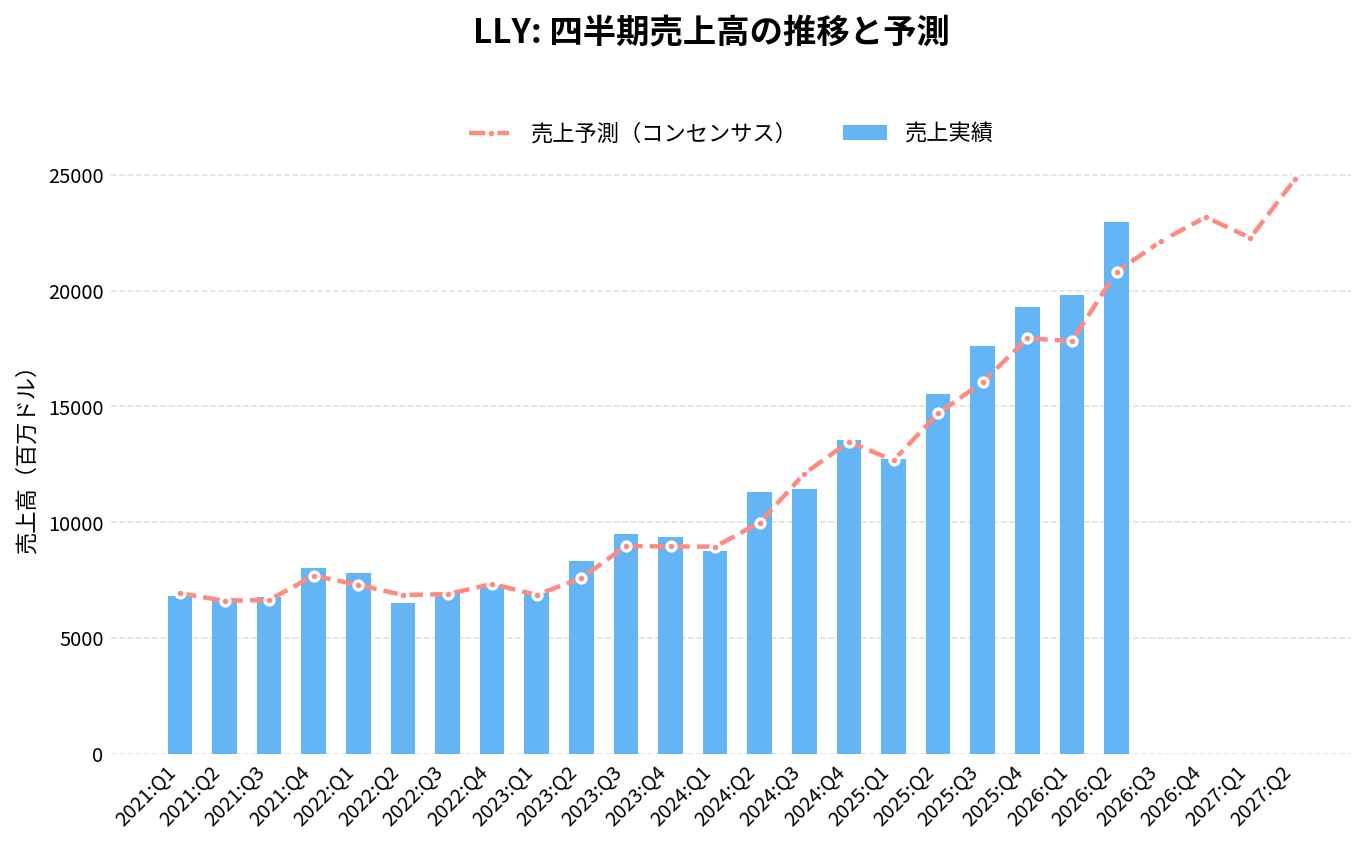
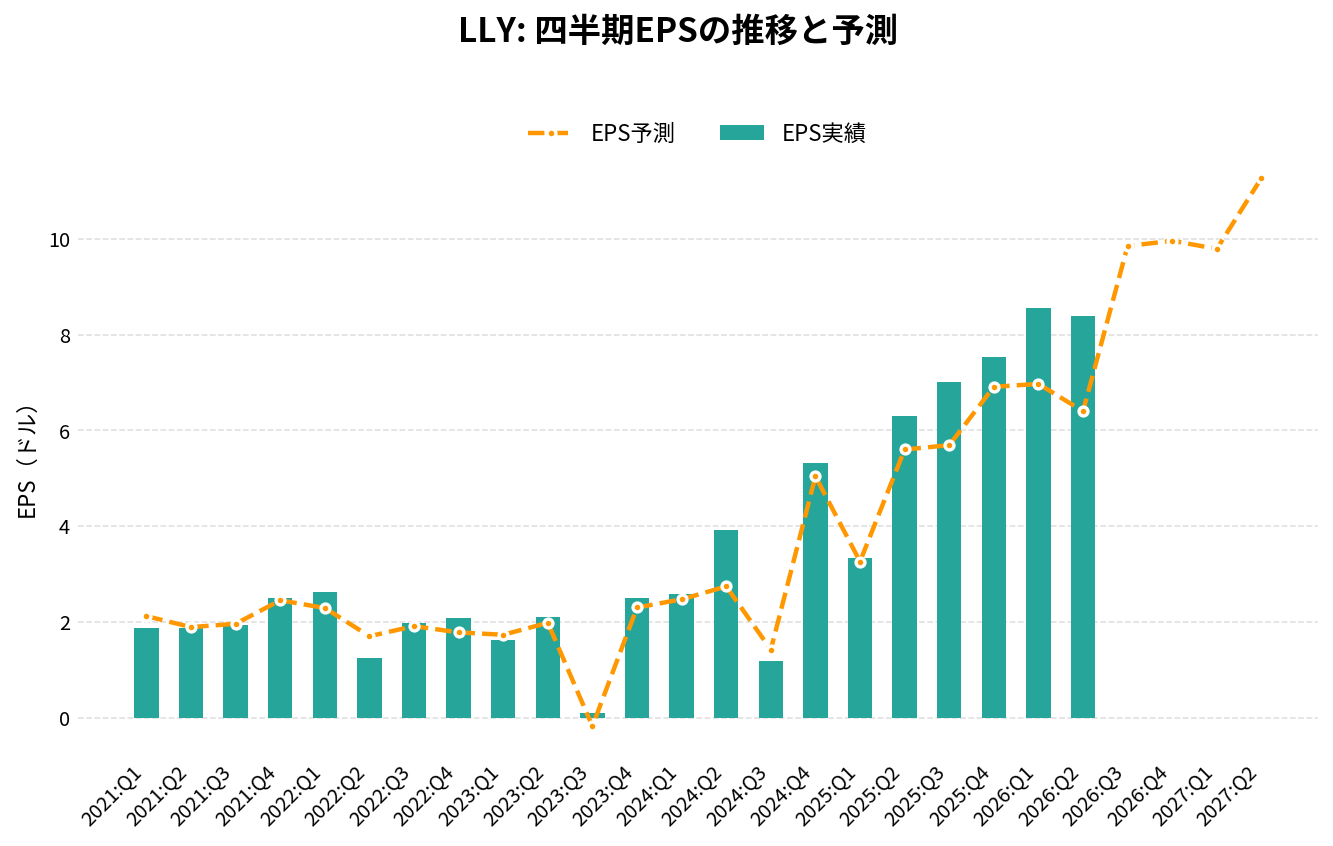
イーライ・リリー(LLY)の2026年Q3決算(2026/10/29 発表)は、売上24,397.0百万ドル(アナリストコンセンサス22,580.0百万ドルに対し+8.0%)、EPS 7.48ドル(同5.71ドルに対し+1.77ドル)でした。
売上の前年同期比は+38.6%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
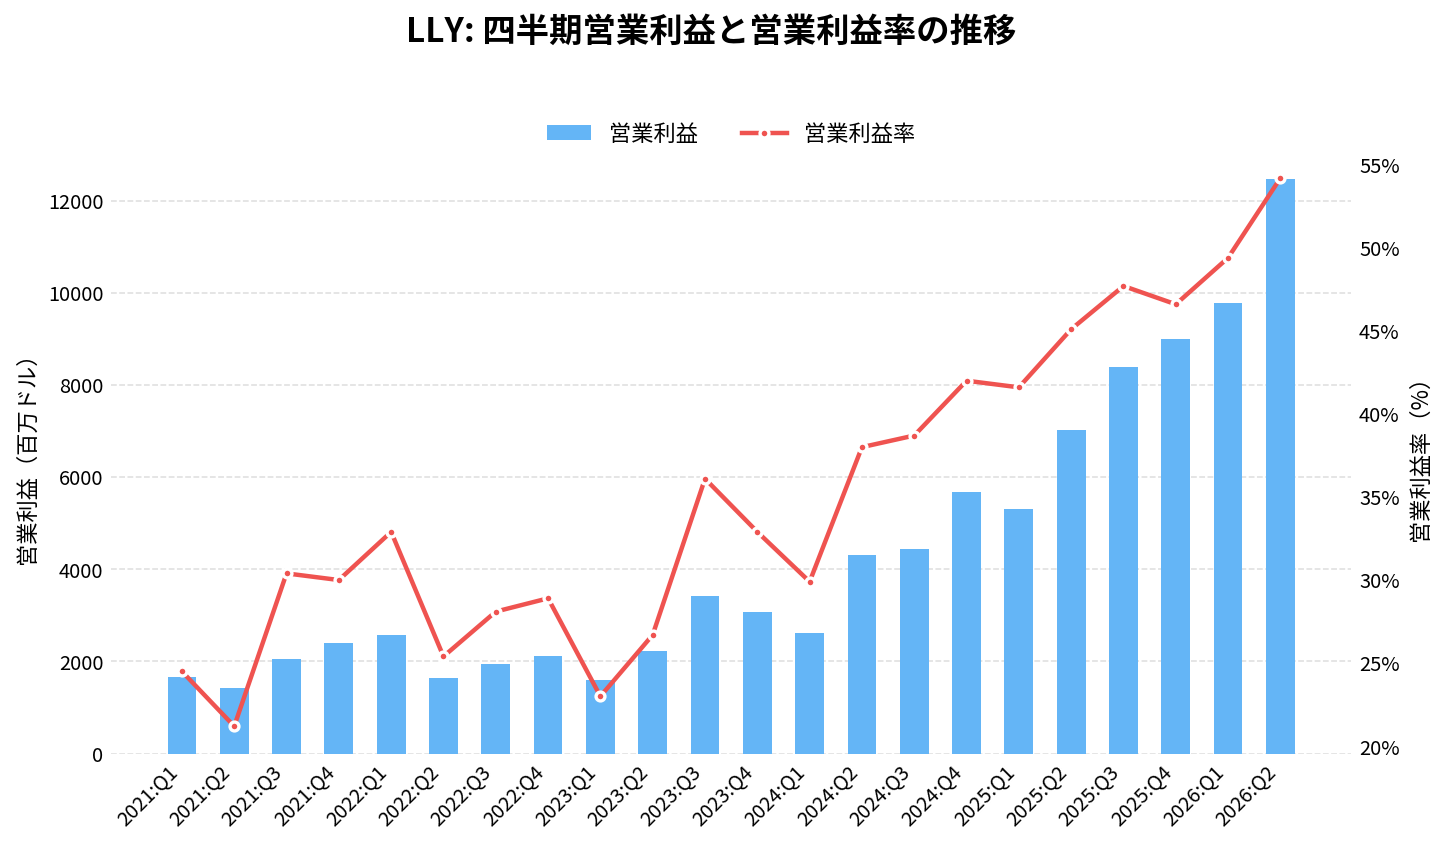
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 13,533.10 | +44.7% | +0.5% | 5.32 | +0.28 | 42.0% |
| 2025:Q1 | 12,729.00 | +45.2% | +0.5% | 3.34 | +0.08 | 41.6% |
| 2025:Q2 | 15,558.00 | +37.6% | +5.8% | 6.31 | +0.71 | 45.1% |
| 2025:Q3 | 17,601.00 | +53.9% | +9.7% | 7.02 | +1.33 | 47.7% |
| 2025:Q4 | 19,291.00 | +42.5% | +7.5% | 7.54 | +0.63 | 46.6% |
| 2026:Q1 | 19,799.00 | +55.5% | +11.1% | 8.55 | +1.58 | 49.4% |
| 2026:Q2 | 22,974.00 | +47.7% | +10.3% | 8.38 | +1.98 | 54.2% |
| 2026:Q3 | 24,397.00 | +38.6% | +8.0% | 7.48 | +1.77 | 53.7% |
| 2026:Q4(予想) | 24,580.00 | +27.4% | – | 11.20 | – | – |
| 2027:Q1(予想) | 23,620.00 | +19.3% | – | 10.93 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
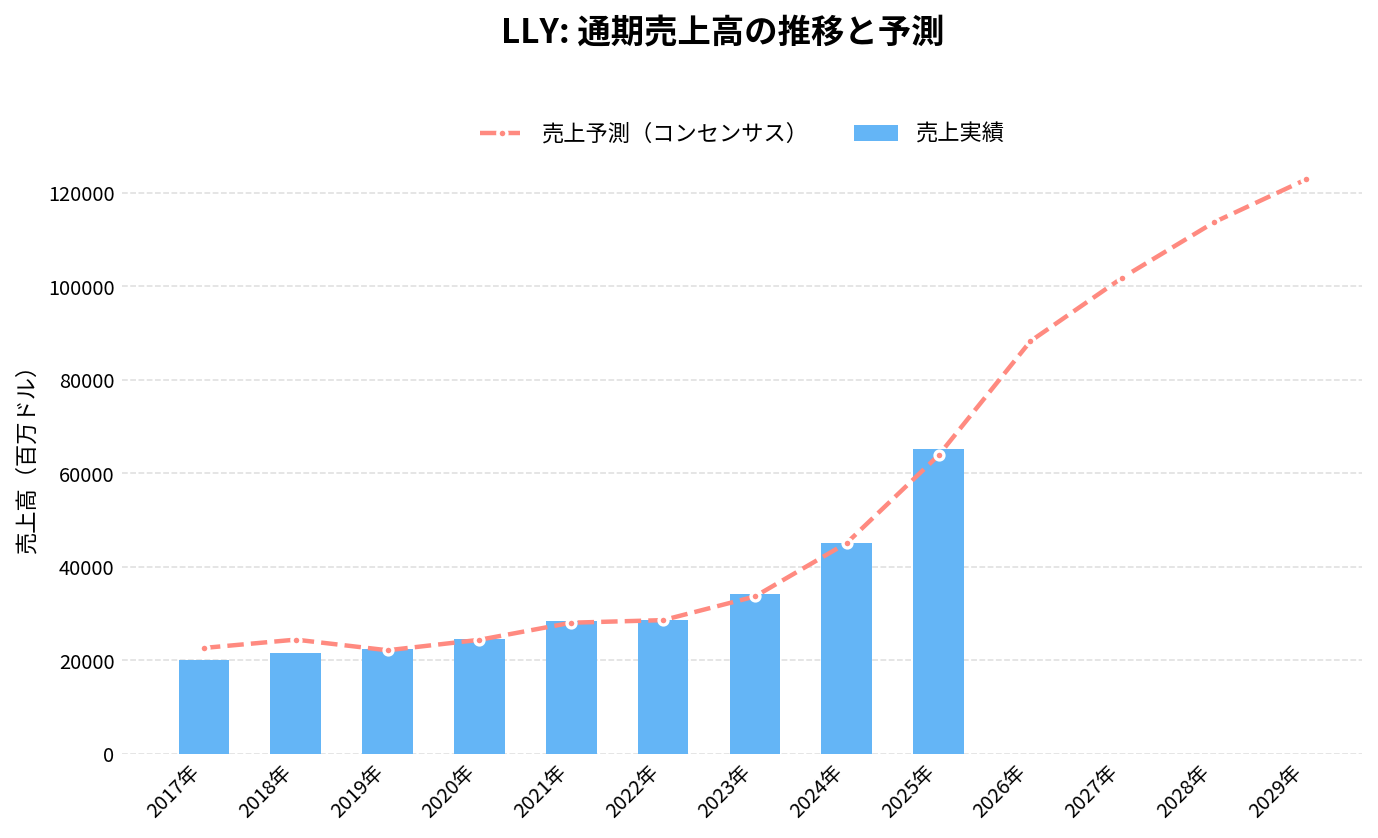
通期:売上高の推移
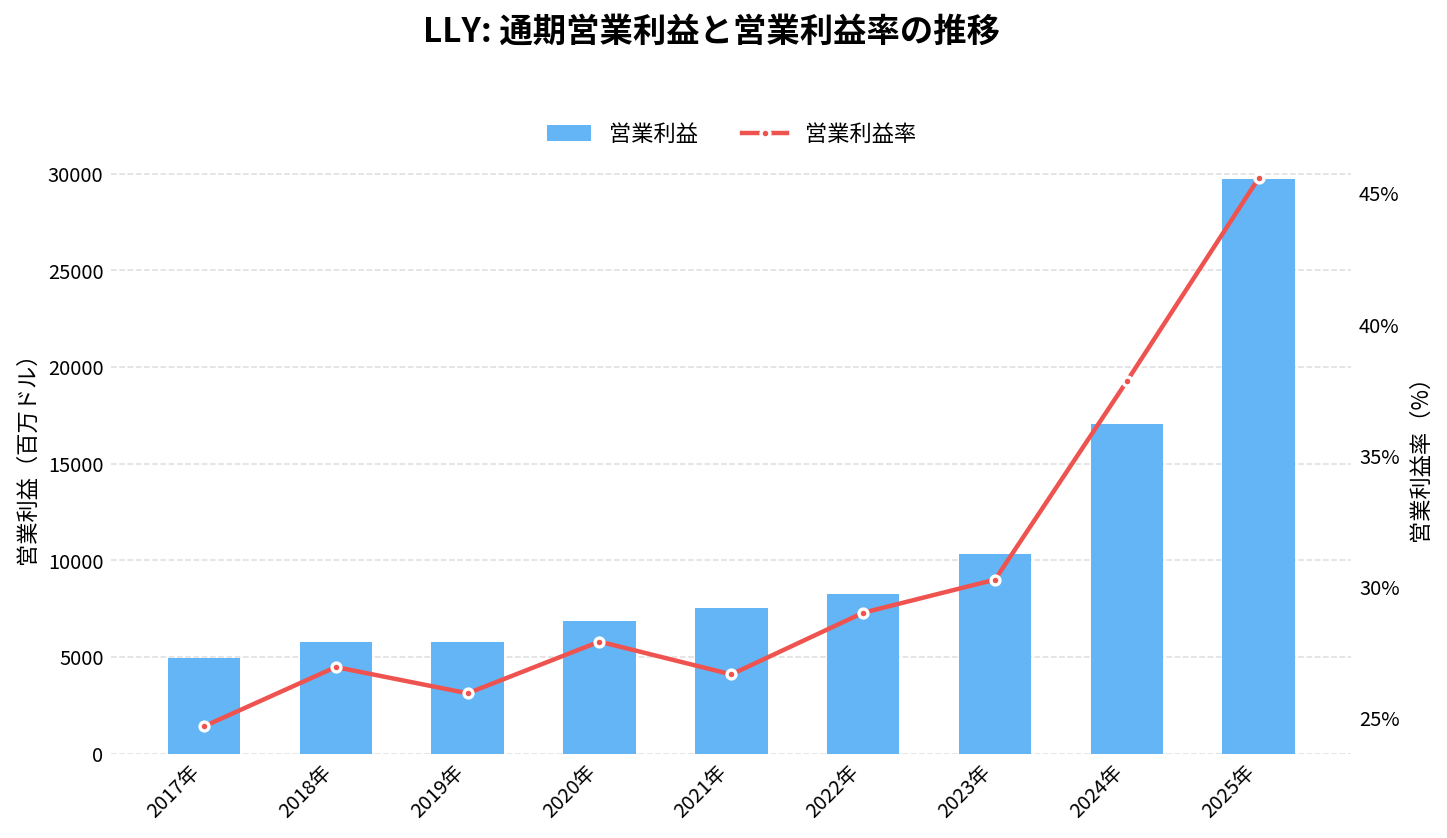
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
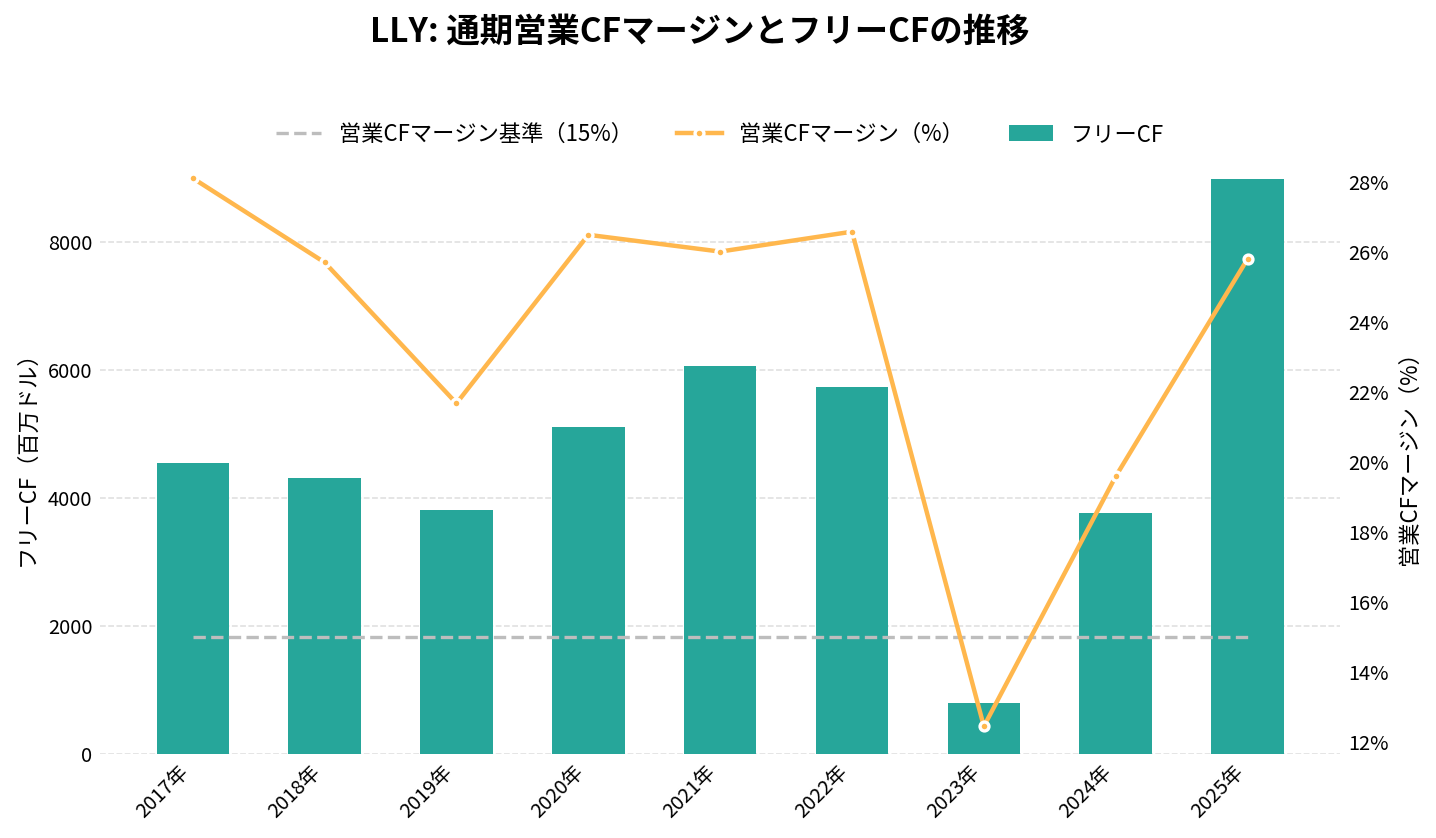
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
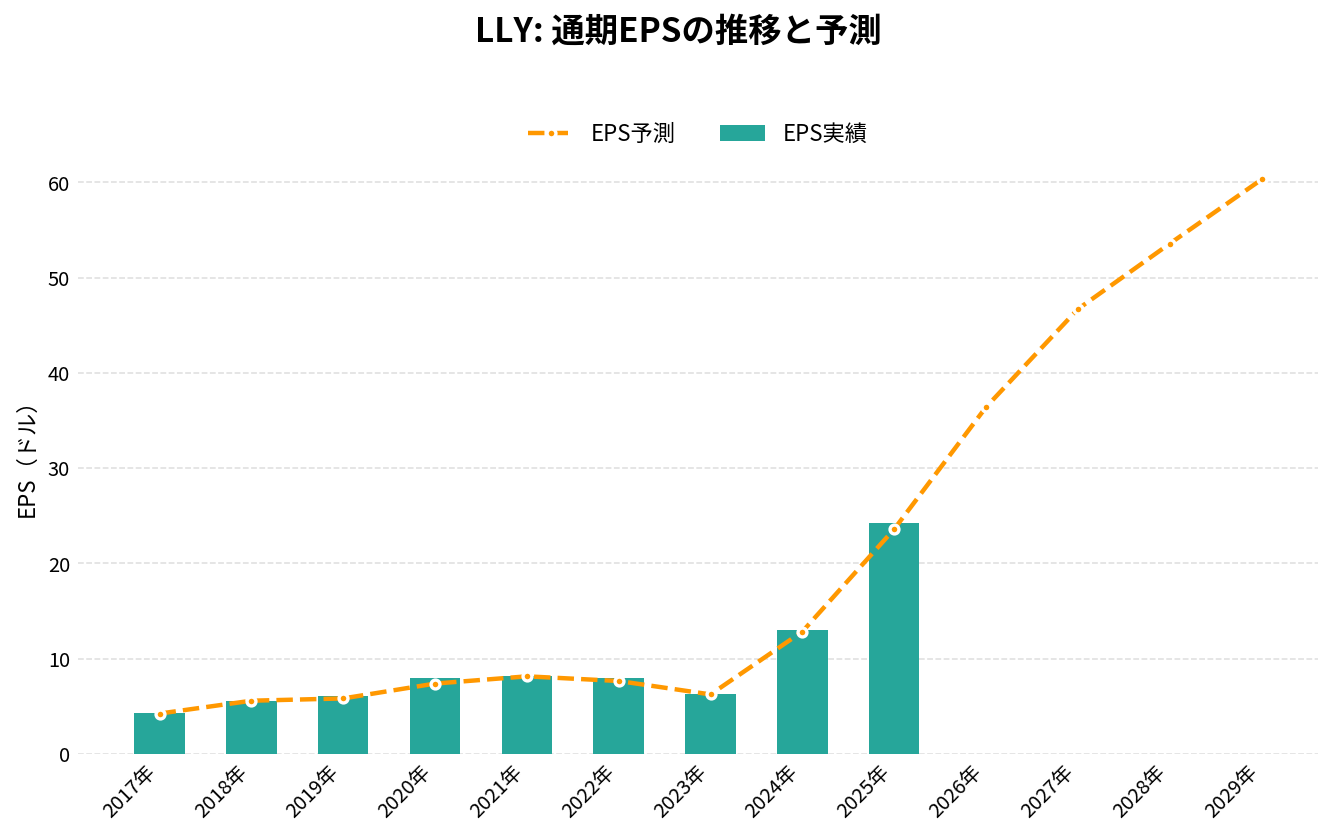
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 28,318.40 | +15.4% | 8.16 | 26.7% | 26.0% | 6,056.10 |
| 2022年 | 28,541.40 | +0.8% | 7.94 | 29.0% | 26.6% | 5,731.40 |
| 2023年 | 34,124.00 | +19.6% | 6.32 | 30.3% | 12.4% | 792.00 |
| 2024年 | 45,043.00 | +32.0% | 12.99 | 37.8% | 19.6% | 3,760.00 |
| 2025年 | 65,179.00 | +44.7% | 24.21 | 45.6% | 25.8% | 8,972.00 |
| 2026年(予想) | 91,100.00 | +39.8% | 35.33 | – | – | – |
| 2027年(予想) | 106,450.00 | +16.8% | 50.00 | – | – | – |
| 2028年(予想) | 118,730.00 | +11.5% | 57.23 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
イーライ・リリー(LLY)の将来性と今後の見通しは?
数字で見る直近の変化
- 売上: 2026年7〜9月期は243.97億ドルで、前年同期比+39%
- 中身: 数量+53%、価格−15%。Mounjaro と Zepbound で売上の66%
- 見通し: 2026年の売上は910億〜920億ドル。2月から3回の引き上げ
- 株価: 2025年末の1,074.68ドルから、10月30日の1,417.54ドルへ(+32%)
お金の面
9月末の現金は49億ドル、借入は495億ドルで、2025年末の425億ドルから増えた。5月に約90億ドルの社債を発行している。一方で、本業は1〜9月に274億ドルの営業キャッシュフローを生んでいる。
注目しているポイント
- 価格と数量: 値下げが進むなかで、数量の伸びが続くか。メディケアの割引の効果
- 飲み薬: Foundayo の売上がどこまで積み上がるか
- 一時的な押し上げの剥落: 約9億ドルの押し上げがなくなる次の四半期の売上
リスクと不確実性
- 2つの薬への依存: Mounjaro と Zepbound で売上の66%を占める
- 価格の下落: 政府との合意、メディケア、中国の公的保険への収載など、価格を下げる力が重なっている
- 後発薬との裁判: Mounjaro・Zepbound と Verzenio に後発薬の申請が出ている。特許の行方次第で、独占の期間が変わりうる
- これまでの主力の減少: Trulicity は米国の特許とデータ保護が2027年に切れる見込みで、10-K も「今後数年で重要な保護を失う」としている
売上の伸びと見通しの引き上げは、決算の数字で確かめられる。ただ、その伸びは2つの薬に集中し、価格は下がり続けている。四半期ごとの決算で、数量の伸びが値下げを上回り続けるか、そして新しい薬が次の柱に育つかを確かめていく必要がある。
LLY 2026年Q3決算:マンジャロとゼプバウンドが牽引し、売上39%増で通期見通しを大幅に上方修正
発表日:2026/10/29
本決算のポイント
イーライ・リリーの2026年第3四半期は、売上高が前年同期比39%増の244億ドルとなり、マンジャロとゼプバウンドの需要拡大が成長を牽引した。数量ベースでは53%増と力強く伸びた一方、実勢価格は15%下落しており、量が価格下落を補って余りある構図が続いている。なお今回の売上には、ジャディアンスのマイルストーン収入4.1億ドル(今後の発生は無し)を含む約9億ドルの一時的な押し上げ要因が含まれる点には留意が必要だ。
採算面では、GAAP純利益が前年同期比16%増の64.5億ドル、EPSは7.22ドルとなった一方、非GAAPベースのEPSは7.48ドルで前年同期比7%増にとどまった。これはAtaiBeckleyやCurevoの買収に伴う取得IPR&D費用が1株あたり4.57ドル計上され、利益の伸びを大きく圧迫したためで、前年同期の0.71ドルから大幅に増加している。
好調な実績を受けて、会社は通期売上ガイダンスの中央値を55億ドル引き上げ910億〜920億ドルのレンジに改定し、非GAAP EPSガイダンスも基調ベースでは中央値4.07ドルの上方修正となった。ただしこの押し上げ効果は第3四半期のIPR&D費用4.57ドルで相殺され、最終的なEPSガイダンスは35.00〜36.00ドルとやや狭いレンジに落ち着いている。
抑えておくべきKPI
- 売上高: 244.0億ドル(前年同期比39%増、数量53%増・価格15%減)
- マンジャロ売上: 107.2億ドル(前年同期比65%増)
- ゼプバウンド売上(米国): 53.5億ドル(前年同期比48%増)
- 非GAAP粗利率: 84.4%(前年同期比0.8ポイント改善)
投資家目線のインサイト
売上の伸び自体は本物の需要拡大に支えられているが、約9億ドルの一時的な押し上げ(ジャディアンスのマイルストーン収入とリベート・割引見積もりの有利調整)を除くと、実質的な成長ペースはやや穏やかになる点は見逃せない。特にジャディアンスのマイルストーン収入は「今後発生しない」と明言されており、来期以降はこの押し上げ分が剥落する。
一方で、免疫・腫瘍・神経科学領域の主要製品売上が前年同期比100%増となるなど、マンジャロ・ゼプバウンド以外の新製品群も着実に収益貢献を拡大しており、ポートフォリオの多様化が進んでいることは評価できる。フォウンダヨの世界展開や、イムルネストラント(インルリヨ)の新規承認など、パイプラインの商業化が本格化してきた印象だ。
ローライトとしては、実効税率が非GAAPベースで前年同期の17.7%から24.0%へ上昇しており、IPR&D費用の非控除扱いが利益を押し下げている。買収による一時費用がEPS成長を覆い隠す形となったため、基調的な収益力の伸びを正しく読み取るには非GAAP調整後の内訳を注視する必要がある。
今後の見どころ
次四半期以降は、ジャディアンスのマイルストーン収入が剥落した後の実質的な成長率が焦点になる。一時的要因を除いた売上の伸びが鈍化するのか、マンジャロ・ゼプバウンドの数量拡大がそれを補えるのかが注目点だ。
また、レタトルチドの第3相試験やエロラTZPの第3相開始(2026年第4四半期予定)など、肥満・糖尿病領域の次世代パイプラインの進捗も株価材料になり得る。買収で積み上がるIPR&D費用が今後もEPSの変動要因であり続ける点も、引き続き確認が必要だ。
出典
LLY 2026年Q2決算:売上高48%増の230億ドル、Mounjaro・Zepboundが牽引し通期ガイダンスを再び上方修正
発表日:2026/08/05
LLYの決算ハイライト
イーライリリーの2026年第2四半期は、売上高が前年同期比48%増の230億ドルに達し、成長を牽引したのはMounjaroとZepboundの旺盛な需要だった。売上増加の内訳は数量が60%増、実現価格が13%減という構図で、価格下押しはあるものの数量の伸びがそれを大きく上回っている。
利益面では、GAAP EPSが前年同期比26%増の7.94ドル、non-GAAP EPSは33%増の8.38ドルとなった。ただし今四半期のEPSには買収に伴うIPR&D(研究開発資産)費用が1株あたり3.03ドル含まれており、前年同期の0.14ドルから大きく膨らんだ点は見逃せない。この費用を除けば実質的な事業成長はさらに力強いものだったといえる。
会社は2026年通期の売上ガイダンスを850億〜870億ドルへ引き上げ、EPSガイダンスの中央値も基礎的な事業成長を反映して2.78ドル分積み上げた一方、四半期中の事業開発によるIPR&D費用3.03ドル分がそれを相殺し、最終的なEPSレンジは35.50〜36.50ドルに更新された。増収の裏で買収投資も積極化している四半期だったことが読み取れる。
抑えておくべきKPI
- 売上高: 230億ドル(前年同期比48%増)
- GAAP EPS / non-GAAP EPS: 7.94ドル(26%増) / 8.38ドル(33%増)
- Mounjaro売上: 99.4億ドル(前年同期比91%増)
- Zepbound(米国)売上: 49.3億ドル(前年同期比46%増)
- 粗利率(non-GAAP): 86.3%(前年同期比1.3ポイント改善)
インサイト
今回の決算で最も目立つのは、肥満・糖尿病領域の主力製品であるMounjaroとZepboundが売上成長の大半を担い続けている構造そのものだ。米国外売上は80%増と特に伸びが大きいが、これは中国のNRDL(国家医療保険薬品リスト)収載に伴う数量拡大の一方で、実現価格が36%下落したことも影響している。量は取れても単価は下がる、という新興市場特有の構図が見える。
一方でIPR&D費用の急増は一時的というより、積極的な事業開発(Orna Therapeutics、Ajax Therapeutics、Centessa Pharmaceuticals、Kelonia Therapeuticsなどの買収)を反映した構造的な動きであり、四半期をまたいでも感染症領域やAtaiBeckleyの買収契約など続いている。研究開発費も14%増、マーケティング・販管費も25%増と、成長投資のペースは緩んでいない。
ローライトとしては、実効税率が23.3%(前年同期16.5%)に上昇した点が挙げられる。これは非課税対象であるIPR&D費用の影響が主因であり、一時的な要因として理解できる。
今後の見どころ
次四半期以降は、次世代の三重作動薬retatrutideの動向が最大の注目点になる。肥満・閉塞性睡眠無呼吸症・膝関節症痛に関するグローバル申請に向けた臨床データパッケージが完成し、2027年第1四半期に米FDAへBLA(Biologics License Application)を提出予定と明言されている。
また、経口GLP-1薬Foundayo(orforglipron)の米国での2型糖尿病適応申請の進展や、インディアナ州製造拠点への45億ドルの追加投資がもたらす供給能力の拡大も、今後の成長ドライバーとして確認していく価値がある。買収による資産拡充が続く中、IPR&D費用がEPSにどの程度影響を与え続けるかも注視したい点だ。
出典
それより前の決算と、発表後の株価の動きは「イーライ・リリー(LLY)の決算まとめ」にまとめています。
まとめ
イーライ・リリー(LLY)は、肥満症と糖尿病の注射薬 Mounjaro と Zepbound で売上の66%を稼ぐ米国の製薬会社です。2026年7〜9月期は、価格が15%下がる一方で数量が53%増え、売上は前年同期比39%増の244億ドルになりました。
通期の売上の見通しは年3回引き上げられ、飲む肥満症薬の Foundayo も売れ始めています。一方で、政府との合意やメディケアの割引など価格を下げる力が重なり、チルゼパチドには後発薬の申請も出ています。
次の決算(2027年2月の見込み)で、一時的な押し上げがなくなった後も売上が伸びているか、そして Foundayo がどこまで積み上がるかを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。