このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ノボ ノルディスク(NVO)の株価
- ノボ ノルディスク(NVO)とは何の会社?
- ノボ ノルディスク(NVO)の主力製品やサービスは?
- 値下げの下で売上を保つ仕組み:米国の価格と数量
- 飲むウゴービ:立ち上がりと、注射との関係
- 利益の守り方:コスト削減と一時要因を分けて読む
- ノボ ノルディスク(NVO)のビジネスモデルは?
- 取引市場は?
- ノボ ノルディスク(NVO)のセクター、業種、属するテーマは?
- 配当は?
- ノボ ノルディスク(NVO)の競合企業は?
- ノボ ノルディスク(NVO)の競合との差別化要素と優位性は?
- ノボ ノルディスク(NVO)のリアルタイム株価チャート
- ノボ ノルディスク(NVO)の業績について
- ノボ ノルディスク(NVO)の将来性と今後の見通しは?
- NVO 2026年Q3決算:通期見通しを上方修正、調整後営業利益はCERベースで27%増
- NVO 2026年Q2決算:Wegovy錠が処方週26.5万件超、通期見通しを2度目の据え置きから前進させ小幅改善
- まとめ
はじめに
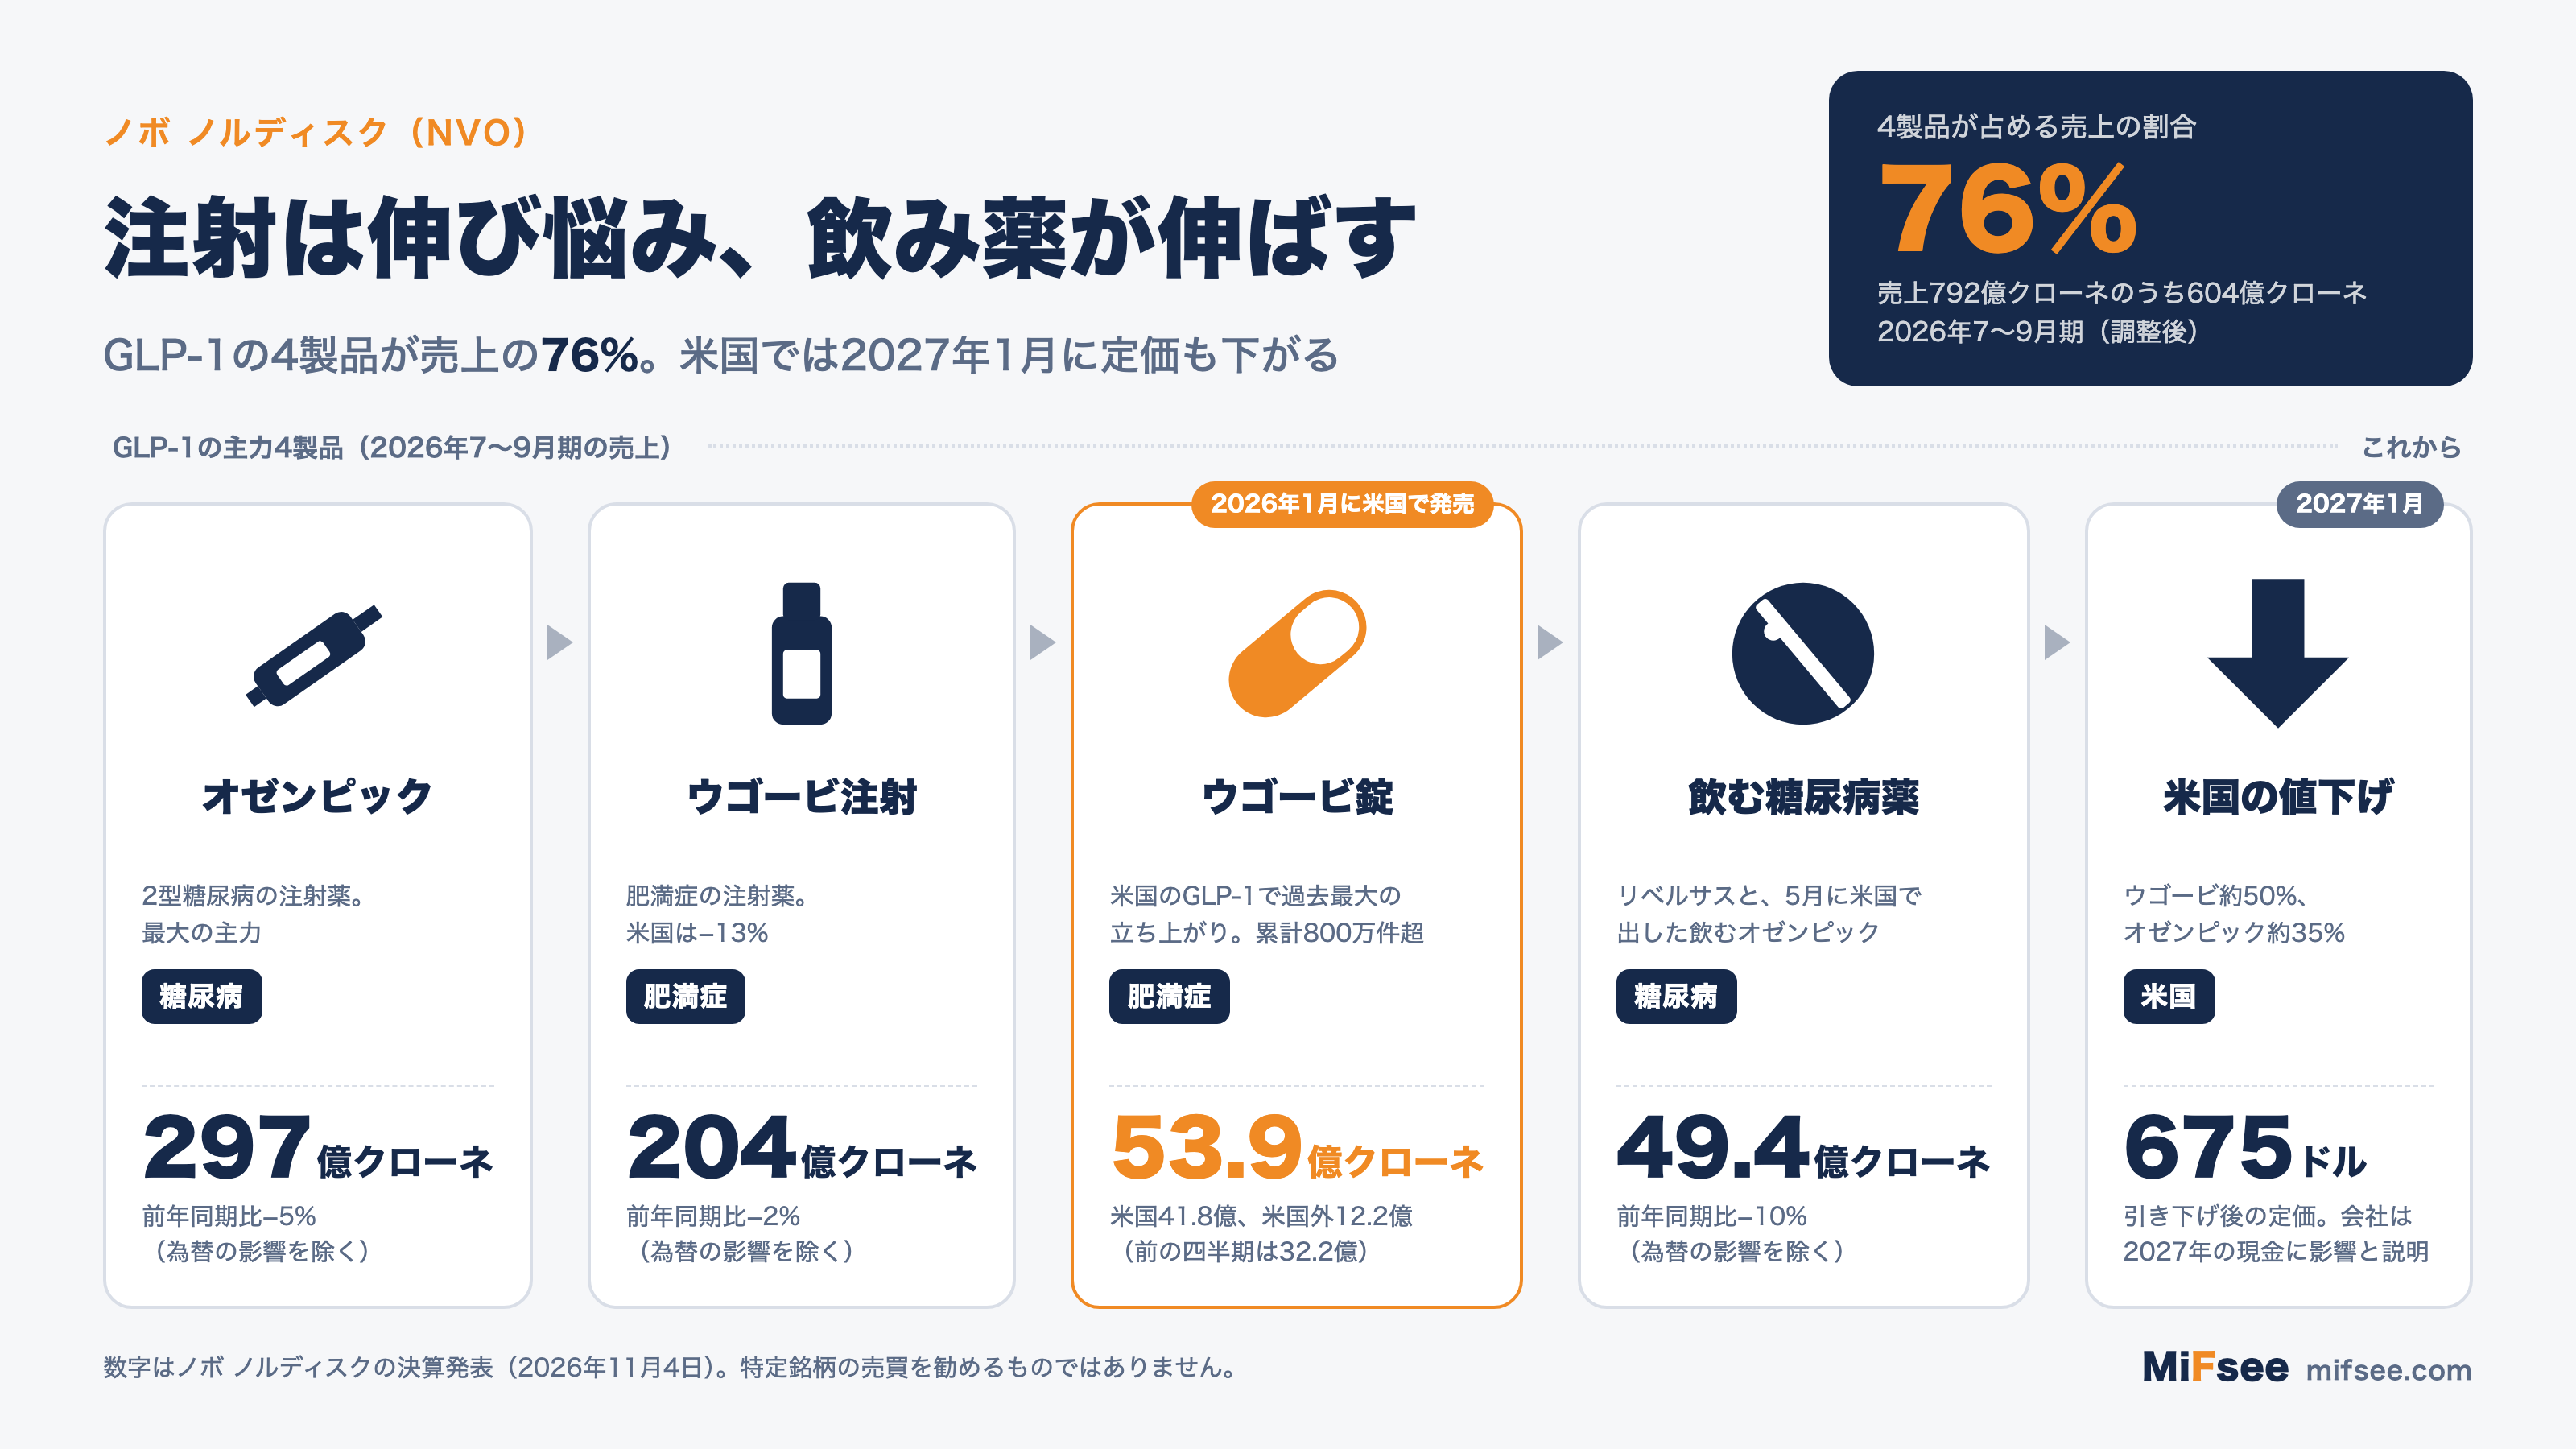
ノボ ノルディスク(NVO)は、肥満症の薬「ウゴービ」と糖尿病の薬「オゼンピック」を持つデンマークの製薬会社です。2026年7〜9月期の売上は792億デンマーククローネ(1ドル=約6.4〜6.7クローネ)で、為替の影響を除いた前年同期比は4%増でした。肥満症の薬は22%増えています。会社は11月4日、2026年通期の売上見通しを「−2%〜+2%」に引き上げました。2月は「−5%〜−13%」、8月は「−6%〜0%」でした。
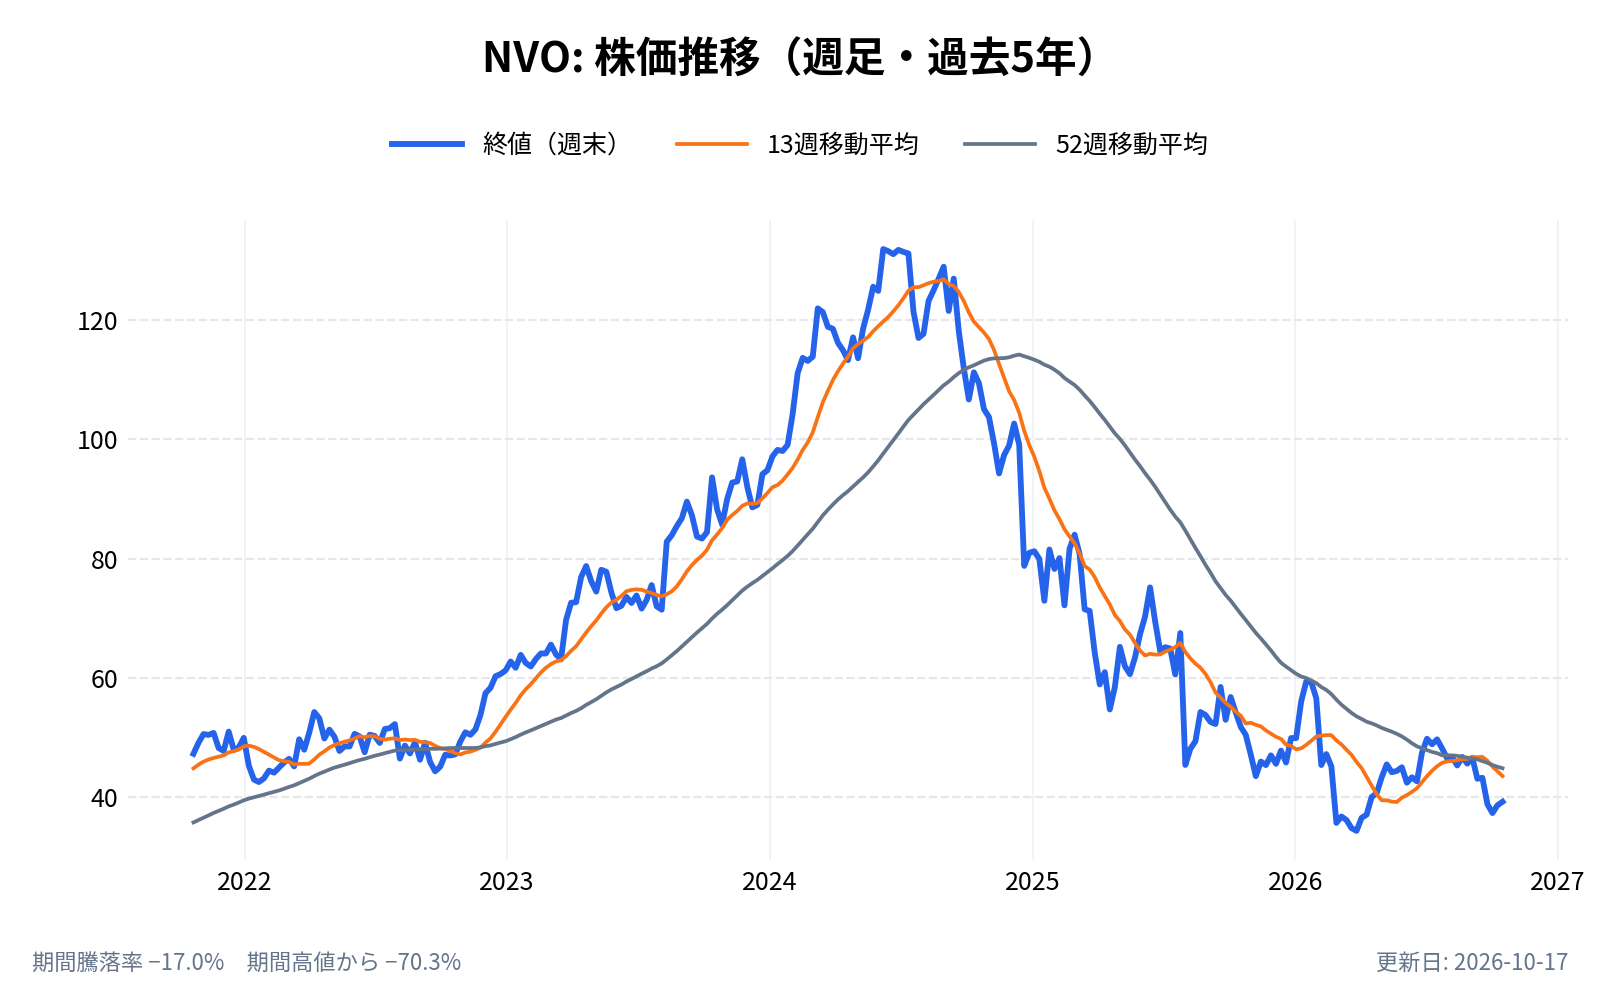
ただ、米国では2027年1月にウゴービとオゼンピックの定価が大きく下がります。株価は2024年6月25日の終値146.91ドルから、11月5日の終値40.30ドルまで7割以上下がりました。
本記事では、値下げが続く中で、飲むウゴービなどの数量の伸びが、売上と利益を支えられるかを軸に、事業の中身、価格と数量の関係、利益の読み方、特許と競合、これからの節目を、決算資料(6-K)と年次報告書(20-F)から確かめます。
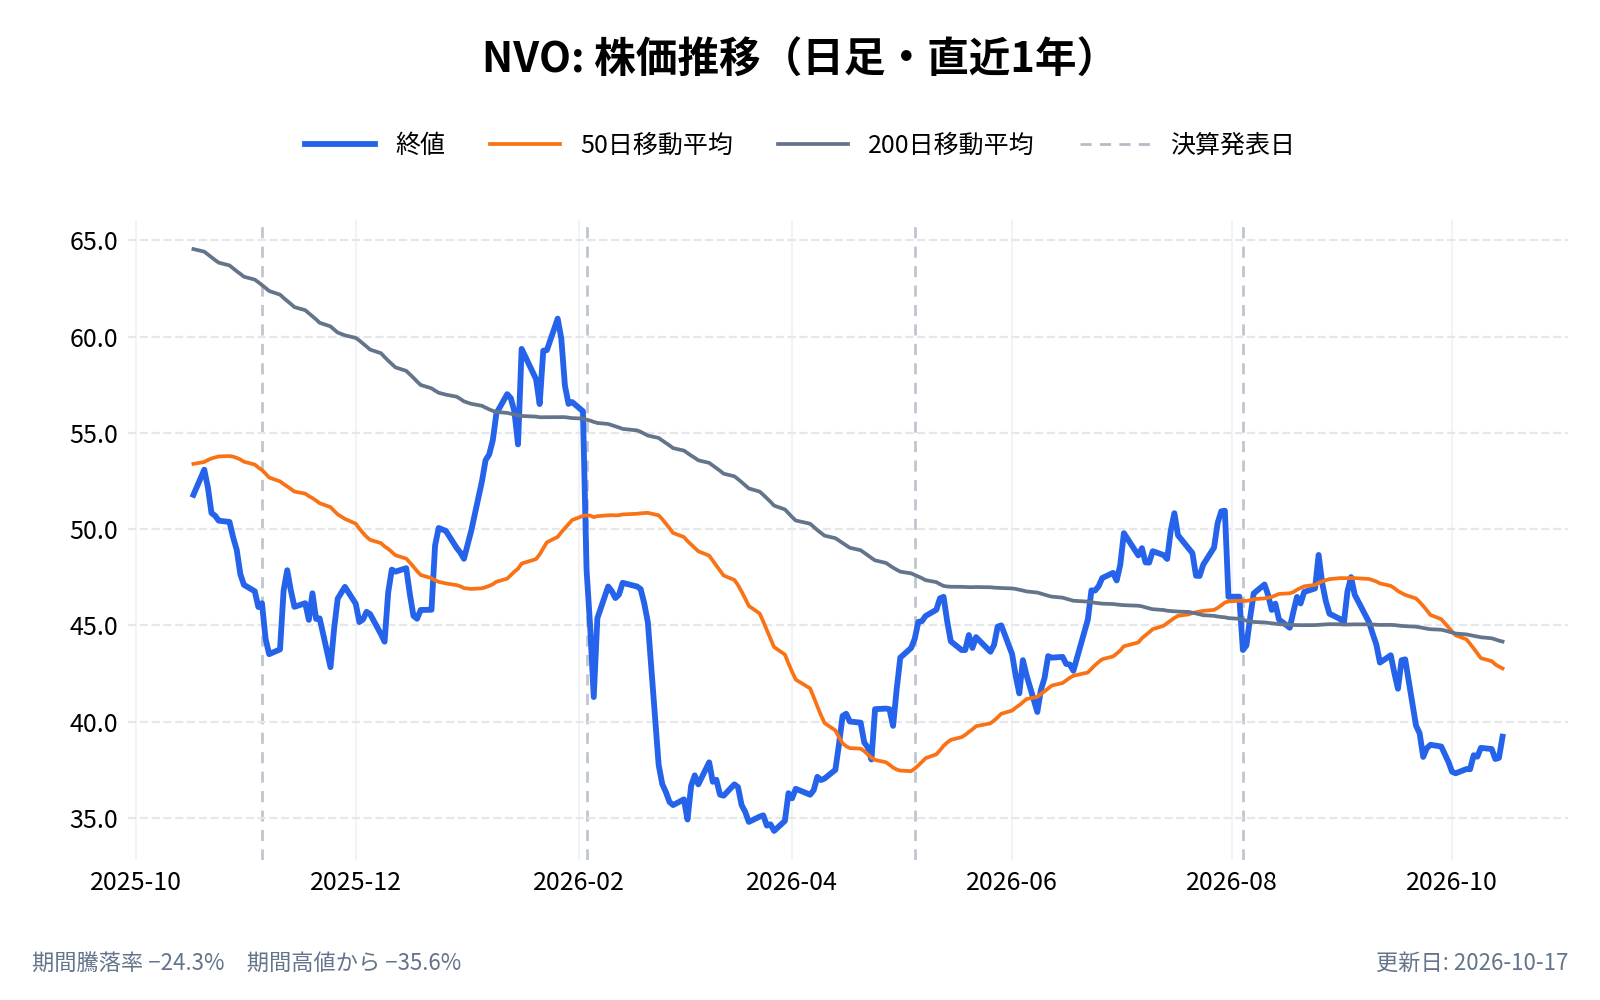
ノボ ノルディスク(NVO)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ノボ ノルディスク(NVO)とは何の会社?
ノボ ノルディスク(Novo Nordisk A/S)は、デンマークに本社を置く、糖尿病・肥満症と希少疾患の薬の会社である。1989年に、1923年に始まったノルディスク・ゲントフテと、1925年に始まったノボ・インダストリが合併して生まれた。どちらも、最初の事業はインスリンの製造だった(20-F)。
- 会社名: Novo Nordisk A/S
- 本社: デンマーク・バウスヴェア
- 代表者: マジアー・マイク・ドゥスタ(Mike Doustdar)。社長兼CEO(2025年8月7日から)
- 従業員: 66,500人超(2026年11月の決算発表)。2025年12月末の20-Fでは69,500人超
- 売上高: 3,090.64億クローネ(2025年12月期)
- 公式サイト: https://www.novonordisk.com/
筆頭株主は、ノボ ノルディスク財団の持株会社であるノボ ホールディングスである。A株をすべて持ち、議決権の76.02%に、B株分の1.26%を加えると約77%になる(20-F)。普通の株主が経営の方針を動かしにくい、財団支配の会社である。
2025年は経営の転換が続いた。9月10日に組織の簡素化を始めて約9,000人が会社を去り、11月の臨時株主総会で取締役会の顔ぶれが変わった。12月には、肝臓の病気(MASH)の薬を開発するAkero社を47億ドル(成功報酬の権利を含めると52億ドル)で買収した(20-F)。
ノボ ノルディスク(NVO)の主力製品やサービスは?
事業は「肥満・糖尿病」と「希少疾患」の2つである。2026年7〜9月期の売上(調整後)は、次のとおり。
| 製品 | 用途 | 売上 | 前年同期比(為替の影響を除く) |
|---|---|---|---|
| オゼンピック(注射) | 2型糖尿病 | 297.1億クローネ | −5% |
| ウゴービ(注射) | 肥満症 | 204.1億クローネ | −2% |
| ウゴービ(飲み薬) | 肥満症 | 53.9億クローネ | 2026年1月に発売 |
| オゼンピックの飲み薬・リベルサス | 2型糖尿病 | 49.4億クローネ | −10% |
| インスリン | 糖尿病 | 122.7億クローネ | +2% |
| 血友病・成長ホルモンなど | 希少疾患 | 55.0億クローネ | +15% |
| その他(ビクトーザ、サクセンダなど) | 9.8億クローネ | ||
| 合計 | 791.95億クローネ | +4% |
出典:2026年7〜9月期の決算発表(6-K)。「その他」は合計との差額
上の4つのGLP-1の薬だけで、売上の76%(604億クローネ)を占める。領域で分けると、糖尿病が60%、肥満症が33%、希少疾患が7%である。地域では、米国が53%(419億クローネ)、米国以外が47%(373億クローネ)となる。
GLP-1とセマグルチド
GLP-1は、食後に腸から出て血糖値を下げ、満腹感を高めるホルモンである。この働きを真似た薬が、糖尿病と肥満症の治療に使われている。ウゴービ、オゼンピック、リベルサスは、同じ成分「セマグルチド」の薬である。2025年は3製品で2,282.88億クローネ(ウゴービ791.06億、オゼンピック1,270.89億、リベルサス220.93億)あり、売上の74%にあたる(20-F)。1つの成分に売上の4分の3が集まっているのが、この会社の姿である。
値下げの下で売上を保つ仕組み:米国の価格と数量
米国は肥満症だけが伸びている
2026年7〜9月期の売上を、米国と米国以外で分けて見る(調整後、為替の影響を除く)。
| 売上 | 前年同期比 | 中身 | |
|---|---|---|---|
| 米国 | 418.8億クローネ | +1% | 肥満症+20%、糖尿病のGLP-1−10%、インスリン−13% |
| 米国以外 | 373.2億クローネ | +8% | 欧州・カナダ+18%、中国−5% |
出典:2026年7〜9月期の決算発表(6-K)
米国は、肥満症の伸びを糖尿病の減少がほぼ相殺し、全体では+1%にとどまった。米国の肥満症は「数量の増加が、実勢価格の低下で一部目減りした」と会社は説明している。糖尿病のGLP-1の減少は、数量の減少と卸の在庫の動きによる。インスリンは、市場シェアの低下、市場自体の縮小、実勢価格の低下が理由に挙がっている。
会社の見通しも同じ構図である。通期は「米国以外の増収と、米国の減収」を前提にし、価格の下押し要因として、米国政府との「最恵国待遇(MFN)」の合意と、一部の市場でのセマグルチドの特許切れを挙げている。
2027年1月、米国の定価が下がる
会社は、2027年1月1日から、米国のウゴービ(注射・飲み薬)とオゼンピック(注射・飲み薬)の定価を675ドルにすると発表している。引き下げ幅は、ウゴービで約50%、オゼンピックで約35%である。会社は、この変更が2027年のキャッシュフローに影響するとしているが、金額は示していない。
定価は、卸に出す価格の目安である。実際に会社が受け取る額は、保険会社や薬の仲介会社に払うリベート(割戻し)を引いた後の金額になる。リベートを多く払ってきた薬ほど、定価を下げたときの受取額の減り方は小さくなるはずだが、どの程度かは決算資料からは読み取れない(筆者の推測)。次の決算以降に、会社が影響を数字で示すかが見どころになる。
同じ値下げでも、売上の伸びは違う
同じ期(2026年7〜9月期)に、競合のイーライ・リリーは売上が前年同期比39%増の244億ドルだった。実勢価格は15%下がったが、数量が53%増えたという(イーライ・リリー(LLY)の記事)。ノボ ノルディスクの売上は、為替の影響を除いて+4%である。どちらも価格が下がる中で、差は数量の伸びの大きさに出ている。ノボ ノルディスクが20-Fで、競合の薬に米国の処方数の首位を譲ったと認めている点(後述)とも重なる。
飲むウゴービ:立ち上がりと、注射との関係
3四半期で売上が2.4倍に
ウゴービの飲み薬は、2026年1月5日に米国で発売された。売上は四半期ごとに次のとおり伸びている。
| 2026年1〜3月期 | 4〜6月期 | 7〜9月期 | |
|---|---|---|---|
| ウゴービ(飲み薬) | 22.6億クローネ | 32.2億クローネ | 53.9億クローネ |
| ウゴービ(注射、全世界) | 182.4億クローネ | 194.8億クローネ | 204.1億クローネ |
出典:各四半期の決算発表(6-K)。1〜3月期には、発売前に卸や遠隔診療の会社へ納めた分が含まれる
7〜9月期の飲み薬の売上は、米国で41.8億クローネ、米国以外で12.2億クローネだった。米国の処方は7〜9月期に約360万件、発売からの累計で800万件を超え、会社は「米国のGLP-1で処方数が過去最大の立ち上がり」としている。新しくウゴービを始める患者のうち、飲み薬の占める割合は約80%と会社は推計している。
米国の自費の価格は、用量により月149〜299ドルである。2026年7月からは、メディケア(高齢者向けの公的保険)が肥満症の薬を対象にする「Bridge」計画が始まり、飲み薬の販売経路に加わった。
処方1件あたりの売上は、注射の半分弱
ここで、売上と処方件数を割ってみる。7〜9月期の米国では、飲み薬の売上41.8億クローネに対して処方が約360万件、注射のウゴービは処方が約410万件だった。米国の肥満症の売上(152.7億クローネ)から飲み薬を引くと約111億クローネで、ここに少額のサクセンダが含まれる。
- 飲み薬: 売上÷処方件数で約1,160クローネ
- 注射: 同じ計算で約2,600〜2,700クローネ
筆者の概算だが、飲み薬は、処方1件あたりの売上が注射の半分弱になる。自費の価格が低いこと、用量の違い、期の初めと終わりの在庫の動きが重なった数字で、厳密な比較ではない。それでも、数量の指標である処方件数が増えても、売上は同じ速さでは増えにくい構造を示している。
さらに、飲み薬を始めた患者の一部が注射から切り替えた人なら、注射の売上が減る。会社自身も、通期見通しの前提に「共食い(cannibalisation)の可能性」を挙げている。米国のウゴービ全体(注射と飲み薬の合計)は+21%で、注射だけでは−13%である。飲み薬は売上を押し上げているが、その一部は注射から移ってきたものと読むのが自然である(筆者の推測。注射から切り替えた患者の割合は、決算資料に出ていない)。
リリーの飲む肥満症薬Foundayoの7〜9月期の売上は1.84億ドルだった。ウゴービの飲み薬は5,394百万クローネで、9か月平均の為替(100ドル=643クローネ)で換算すると約8億ドルになる(筆者概算)。ただし発売時期が異なるため、勝ち負けを示す比較ではない。
利益の守り方:コスト削減と一時要因を分けて読む
調整後の営業利益は27%増、ただし中身がある
2026年7〜9月期の営業利益は、見方によって方向が逆になる。
| 7〜9月期の営業利益 | 前年同期比(為替の影響を除く) | |
|---|---|---|
| 報告ベース | 230.1億クローネ | −9% |
| 調整後 | 317.2億クローネ | +27% |
出典:2026年7〜9月期の決算発表(6-K)
報告ベースが下がった理由は、87億クローネの減損(心臓の薬ジルチベキマブ46億、製造網の縮小41億)で、現金の流出を伴わない。調整後の+27%は、会社自身が「前年の7〜9月期に計上した約90億クローネの全社の変革費用との比較」と説明している。今期にも約35億クローネの一時費用が入っている。
前年の変革費用90億と、今期の一時費用35億の両方を除いて比べると、営業利益の伸びは前年同期比で約+8%になる(筆者概算。クローネ建て、前年の値は「34%増」から逆算した)。27%という見出しの数字より、実態は小さい。
粗利率(調整後)は82.1%で、前年同期の76.1%から6ポイント上がった。会社は、全社の変革による節約、生産の効率化、為替の追い風を理由に挙げている。一方、9か月の粗利率は80.3%で、前年同期の80.8%より下がっている。実勢価格の低下と、製造契約の整理に伴う一時費用が響いた。
営業費用は削られている。販売費・流通費は9か月で12%減り、研究開発費は横ばいである。そのうえで、2025年に約9,000人を減らした効果が出ている(20-F)。ウゴービの飲み薬などの発売の費用は続けており、会社は通期の見通しで、CagriSemaの米国での発売の準備に費用をかけるとしている。
現金は9か月で838億クローネ、ただし年末にかけて戻る見込み
9か月の自由キャッシュフロー(営業キャッシュフローから設備投資を引いたもの)は838億クローネで、前年同期の711億クローネを上回った。ところが、会社が11月に引き上げた通期の見通しは600億〜700億クローネで、9か月の実績より小さい。単純に引くと、10〜12月期は138億〜238億クローネのマイナスになる計算である(筆者計算)。
会社は9か月の増加の理由を、営業費用の支払いの時期、米国のリベートの支払いの時期、税金の支払いの時期、設備投資の減少としている。貸借対照表では、未払いの税金が2025年末の84億クローネから9月末に276億クローネへ増えている。税金は「減った」のではなく「まだ払っていない」可能性があり、年末に向けて払う分が戻ると考えられる(筆者の推測)。
9か月で、配当519億クローネと自社株買い100億クローネの計619億クローネを株主に返している。借入(流動と非流動の合計)は1,345億クローネ、現金は442億クローネで、差し引き約903億クローネの純借入になる(筆者計算)。
ノボ ノルディスク(NVO)のビジネスモデルは?
注射と飲み薬を、保険と自費の両方で売る
米国では、保険会社や薬の仲介会社を通す販売に加え、自社の通販薬局「NovoCare」と提携する遠隔診療の会社を通じた自費の販売を広げている。2026年9月末の定額の購入プラン(3・6・12か月)の契約は約55,000件である。ウゴービの注射の処方のうち、約35%が自費の経路だった(7〜9月期)。
作る力を自社で持つ
主要な工場は、デンマークのカルンボー、ヒレレズ、バウスヴェアなどにある(20-F)。有効成分から、充填、組み立てまでの設備を増やし、設備投資は2025年が601億クローネ、2026年は約500億クローネの見込みで、会社は「今後も減っていく」としている。
研究開発に売上の2割弱
研究開発費は、2026年1〜9月で480億クローネ(報告ベース、売上の18.8%)。開発の失敗は減損として表に出る。2026年1〜9月の減損は150億クローネで、ジルチベキマブ46億、monlunabant40億、そのほかの開発中の薬23億、製造網の縮小41億である。
米国と米国以外の2つの事業部門
会社は「米国」と「米国以外」の2部門で売上を開示している。米国以外は、欧州・カナダ(EUCAN)、新興国、アジア太平洋(APAC)、中国に分かれる。
取引市場は?
ノボ ノルディスクのB株は、ナスダック・コペンハーゲン(ティッカー:NOVO-B)に、ADR(米国預託証券)はニューヨーク証券取引所に上場している。ADRのティッカーシンボルは「NVO」で、決算資料の1株あたりの利益は「株/ADR」で同じ数字を出している。発行済み株式は44.65億株(A株10.75億株、B株33.90億株、2025年12月末)で、自己株式5,575万株を引いた約44.1億株に、2026年11月5日の終値40.30ドルをかけると、時価総額は約1,780億ドルになる(筆者計算)。
ノボ ノルディスク(NVO)のセクター、業種、属するテーマは?
セクター
ヘルスケア(Healthcare)
業種
医薬品(大手製薬)
属するテーマ
GLP-1、肥満症治療薬、糖尿病治療薬
同じテーマの銘柄
- ヘルスケア・バイオ:ギリアド・サイエンシズ(GILD)、ADMAバイオロジックス(ADMA)、ギンコ・バイオワークス(DNA)、イーライ・リリー(LLY)、ヒムズ&ハーズ・ヘルス(HIMS)、スポックホールディングス(SPOK)、オスカー・ヘルス(OSCR)、バタフライ・ネットワーク(BFLY)、ほか3銘柄
配当は?
配当は年2回である。2025年分の年間配当は1株11.70クローネ(中間3.75、期末7.95)で、配当性向は50.7%だった(2月の決算発表)。2026年の中間配当は3.75クローネで、8月に支払われた。2026年10月29日の為替(100ドル=671クローネ)で換算すると、11.70クローネは約1.74ドルで、11月5日の終値40.30ドルに対して約4.3%になる(筆者概算。ADRは為替で受取額が変わる)。
あわせて、2026年2月に最大150億クローネの自社株買いを始めた。11月2日までに、約116億クローネ分を買っている。
ノボ ノルディスク(NVO)の競合企業は?
20-Fは、糖尿病と肥満症のどちらでも、最も大きな競合はイーライ・リリーとし、ほかにも大手製薬と新興企業が肥満症の薬を開発中としているが、社名は挙げていない。米国では、ウゴービの週ごとの処方数の首位を2025年の初めに、オゼンピックの首位も2025年中に、競合のGLP-1の薬に譲ったと記している。2025年は「競争の激化で、肥満症と糖尿病の両方でGLP-1の数量シェアを失った」とも書く。
競争は、薬を作る会社との間だけではない。
- 特許切れ: 米国のセマグルチドの物質特許は2032年に切れる(20-F)。すでにカナダでは特許の独占が切れ、実勢価格が下がっている(6-K)。20-Fは、複数の会社がオゼンピックなどの後発薬の申請を出したとの通知を受けたと記す
- 調合薬: 米国で、薬局が作る調合薬が出回った。2025年2月にFDAが供給不足の指定を解除し、調合薬の会社の裁判が続いた(6-K)
- インスリン: 後発の類似薬が出ており(20-F)、米国ではシェアも失っている(6-K)
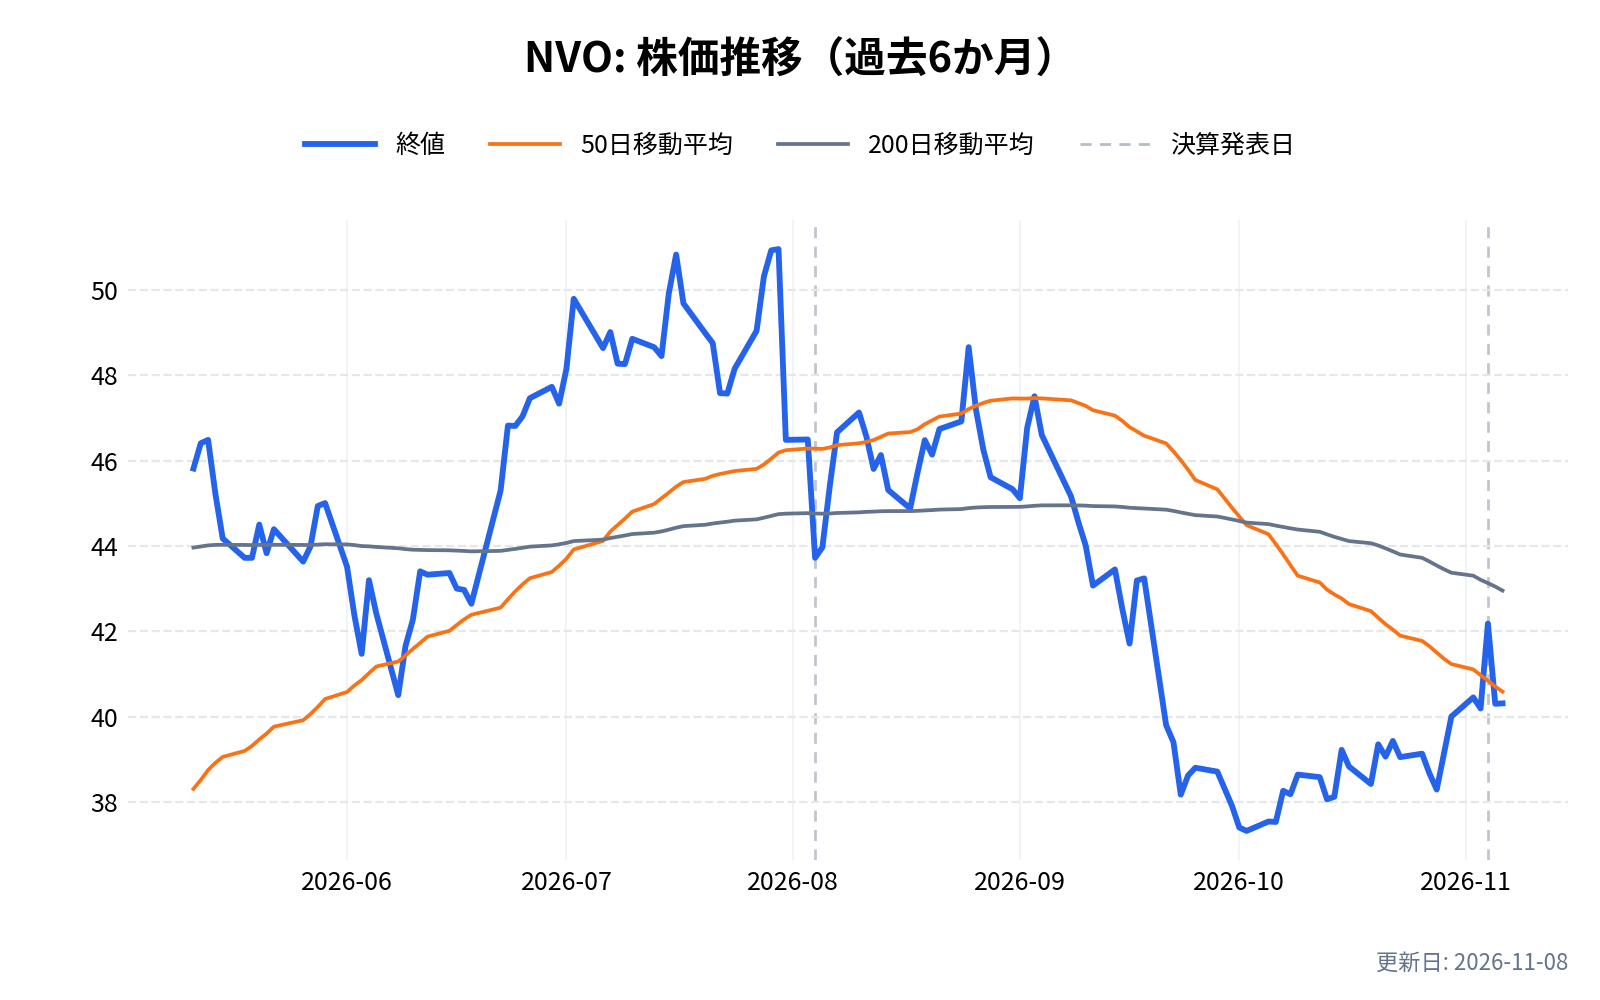
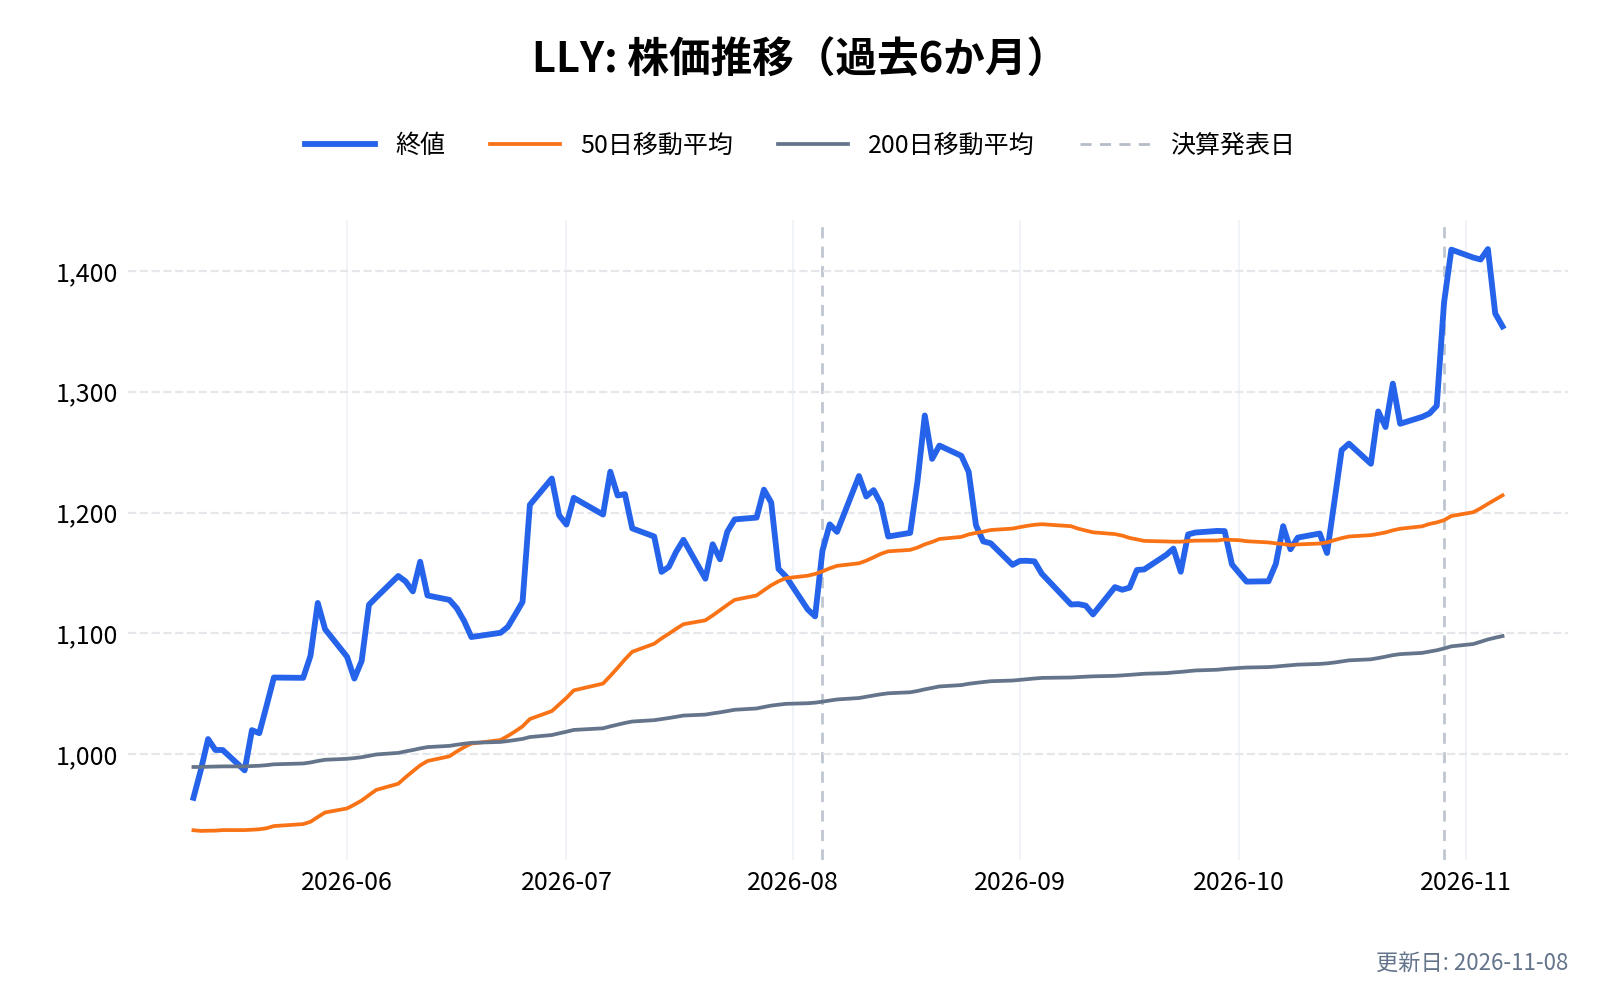
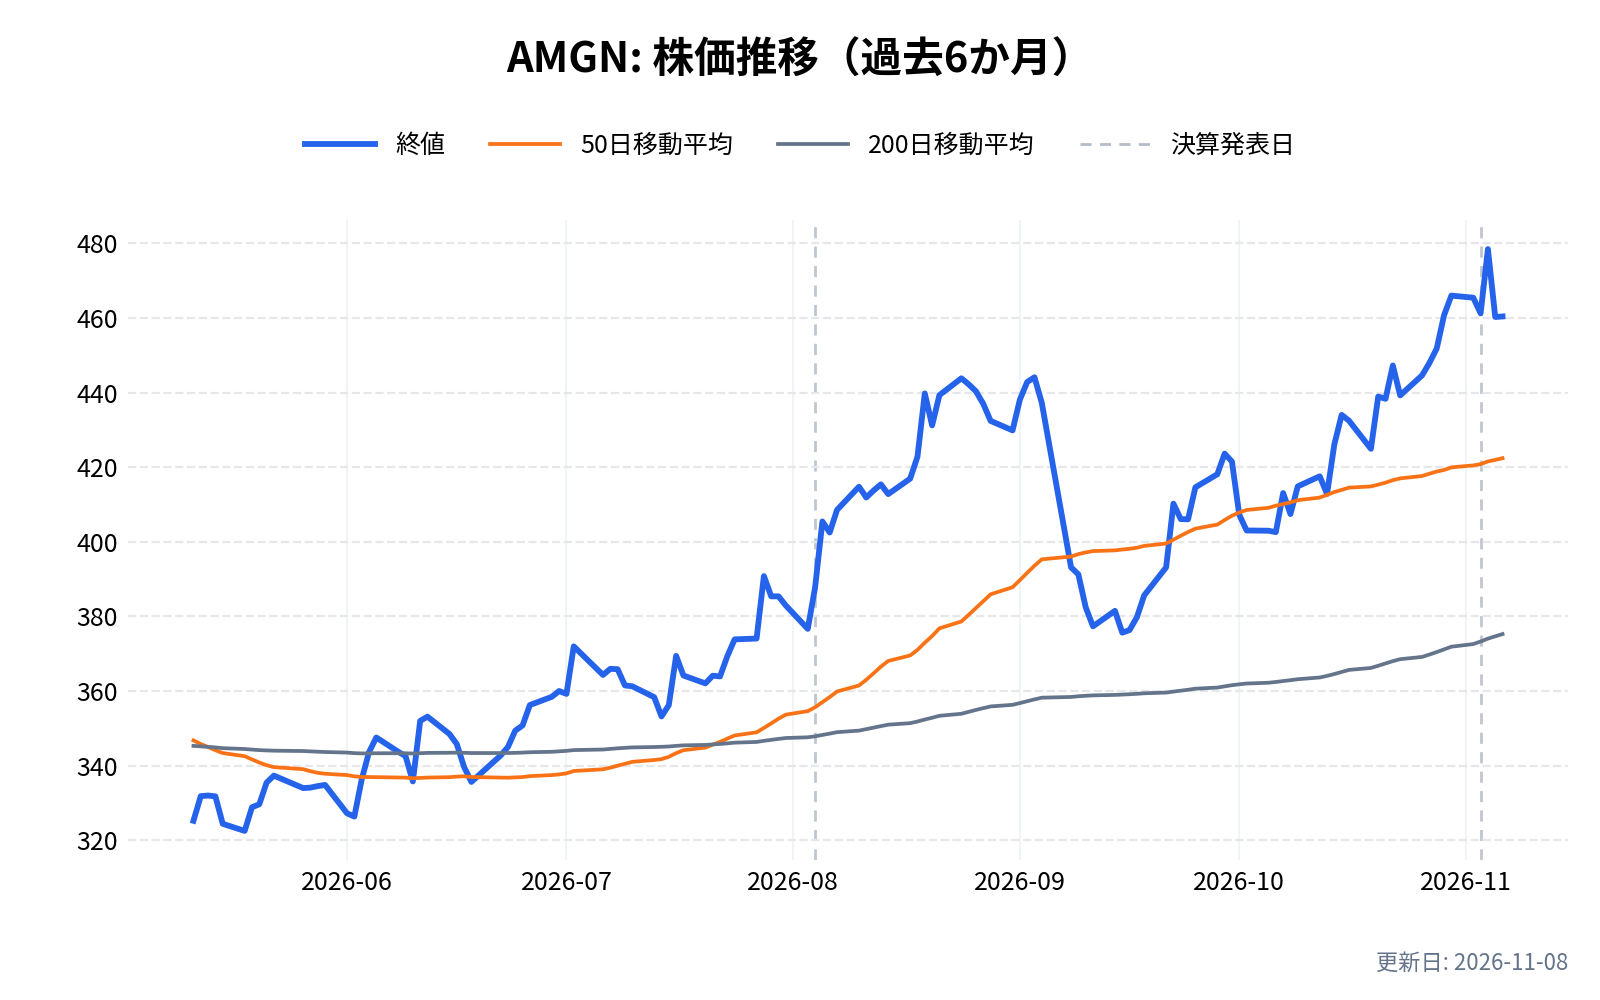
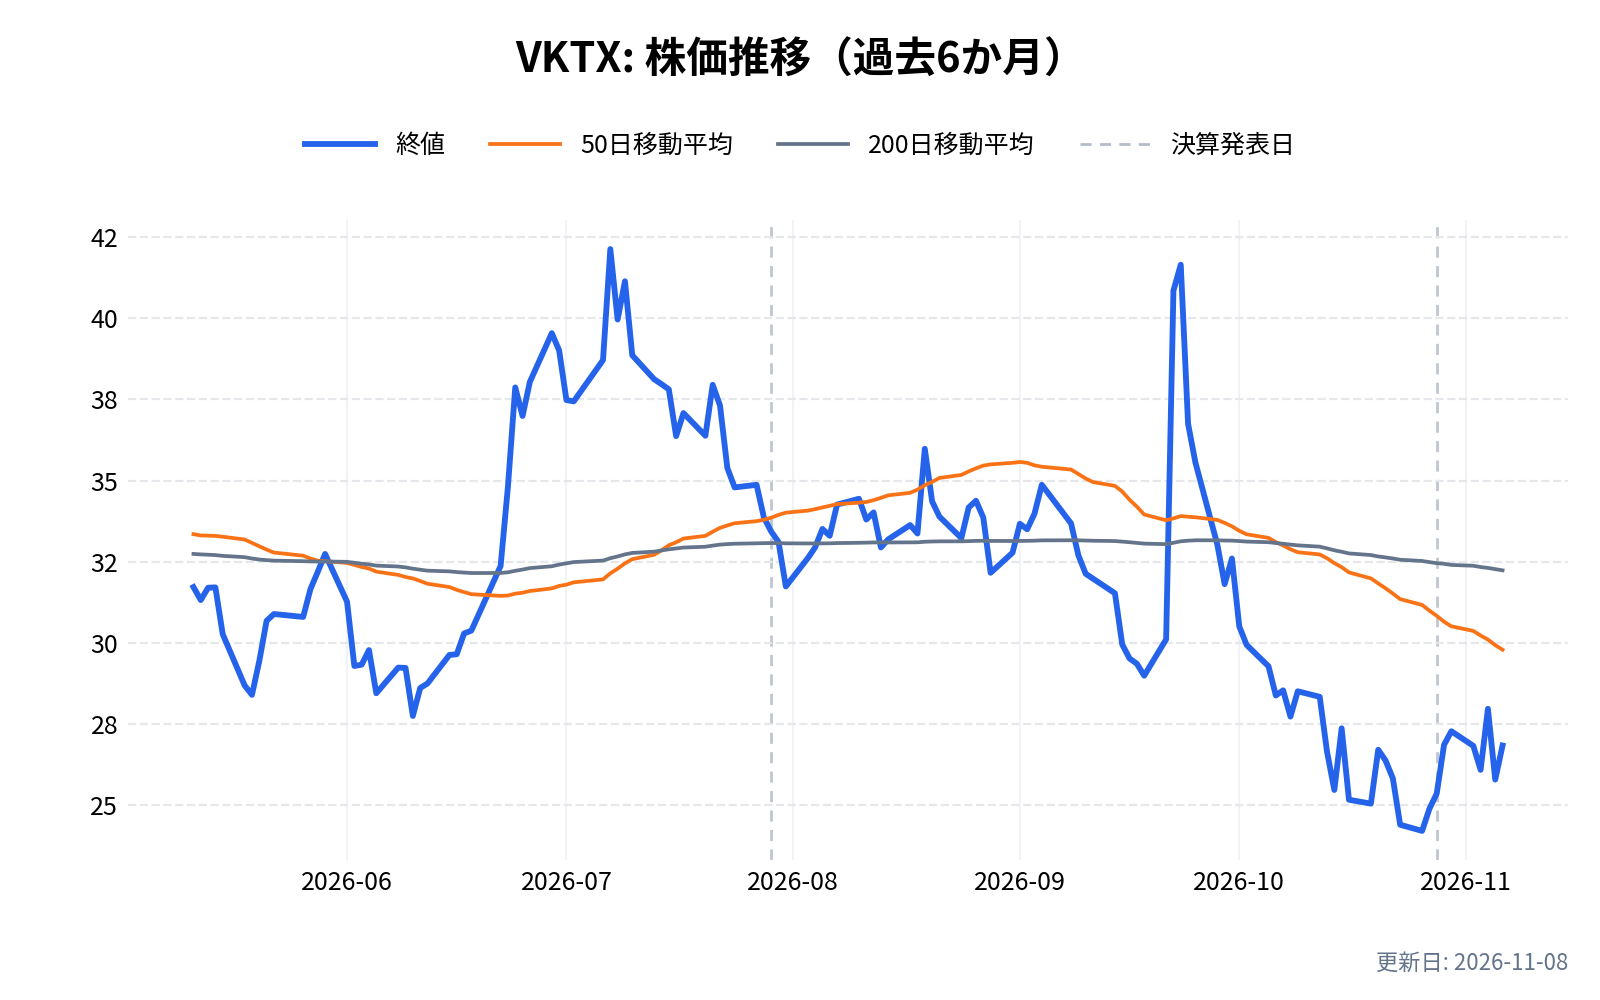
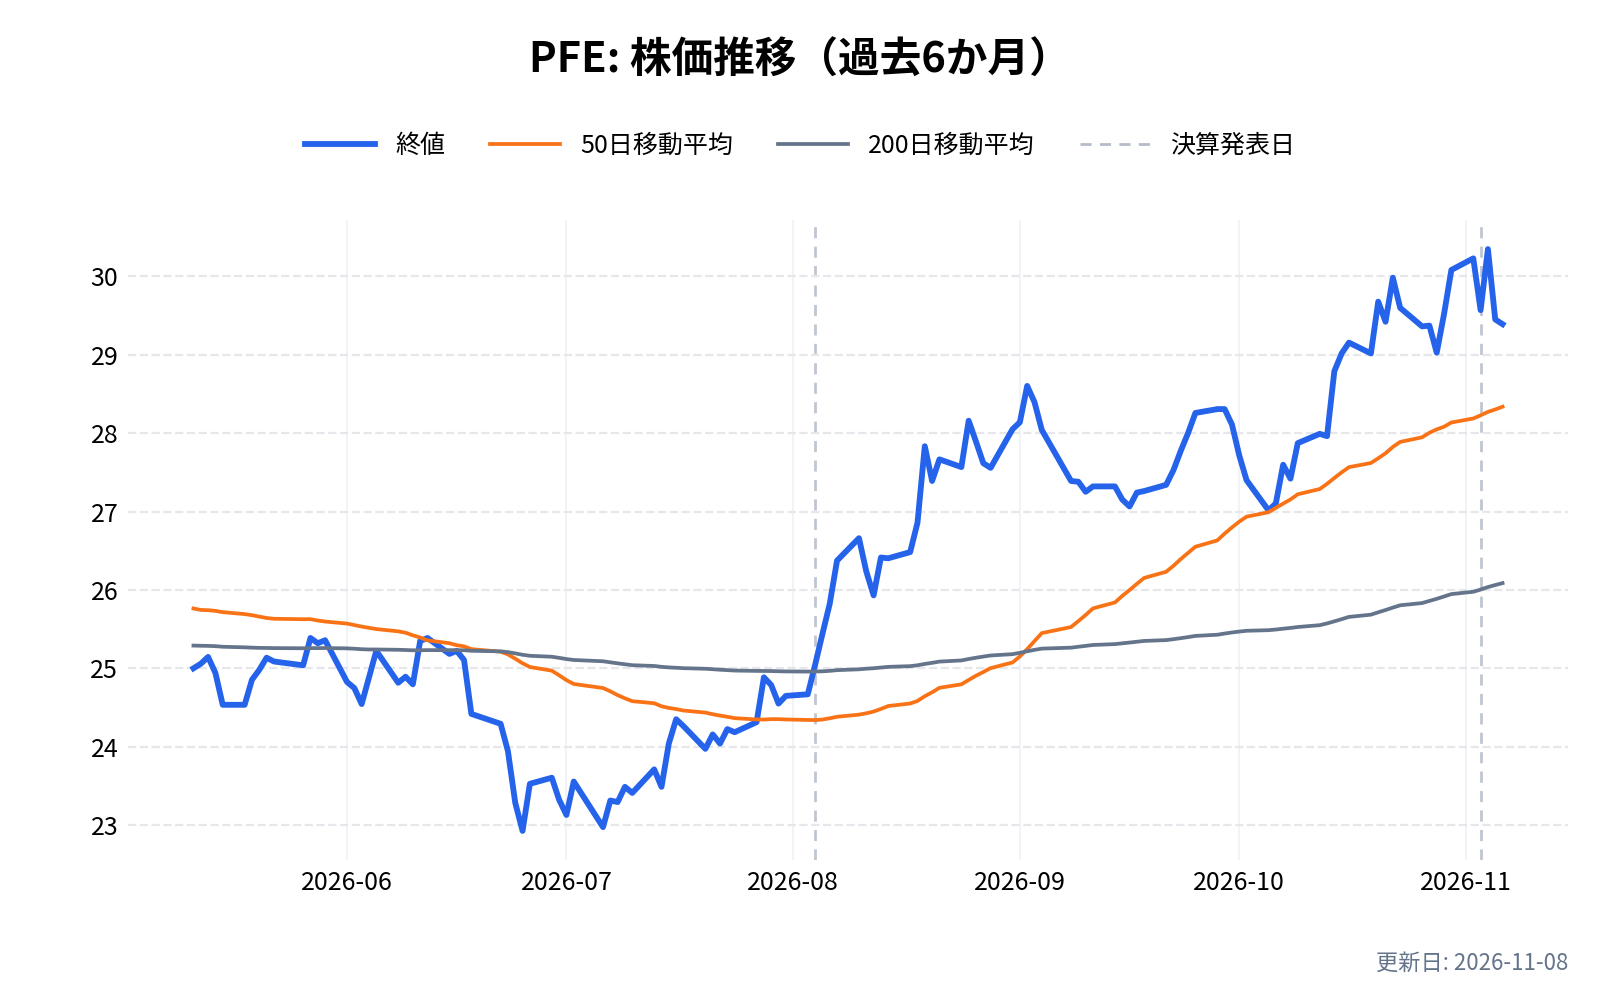
肥満症の薬を開発している企業として、筆者が選んだ競合の株価を並べる(社名は20-Fの記載ではない)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
ノボ ノルディスク(NVO)の競合との差別化要素と優位性は?
飲むGLP-1で先行している
ウゴービの飲み薬は、会社が「GLP-1で最も効果が高い飲み薬」とする。民間保険の薬の一覧(フォーミュラリー)への掲載は、注射のウゴービと同程度という。2026年11月時点で8か国に広がり、2027年には20か国超で使えるようになる予定である。新しく始める患者の約80%という推計は、先行の効果が出ている根拠の1つである。
注射の選択肢を増やす
注射でも、7.2mgの単回用ペンが英国とEUで発売され、米国では高用量のWegovy HDが4月に発売された。高用量を選べる薬の幅を広げ、注射の売上の目減りを抑える試みである。
米国以外の肥満症の伸び
米国以外の肥満症の売上は、7〜9月期に前年同期比+24%で、欧州・カナダは+47%だった。米国で値下げが進む間の伸びしろとして、会社の見通しの前提にも入っている。
一方で、糖尿病とインスリンは縮む
糖尿病の売上は7〜9月期に−5%、9か月でも−5%(為替の影響を除く)で、売上の6割を占める領域が縮んでいる。肥満症の伸びで、糖尿病の縮みを埋めるのが今の構図である。
ノボ ノルディスク(NVO)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ノボ ノルディスク(NVO)の業績について
ノボ ノルディスクの会計年度は12月末で終わる。外国企業のため、決算は6-K(臨時報告)で発表し、年次報告書は20-Fを出す。2026年は、次の日に発表された。
- 第4四半期・通期(2025年): 2月3日
- 第1四半期(1〜3月): 5月6日
- 第2四半期(4〜6月): 8月4日
- 第3四半期(7〜9月): 11月4日
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
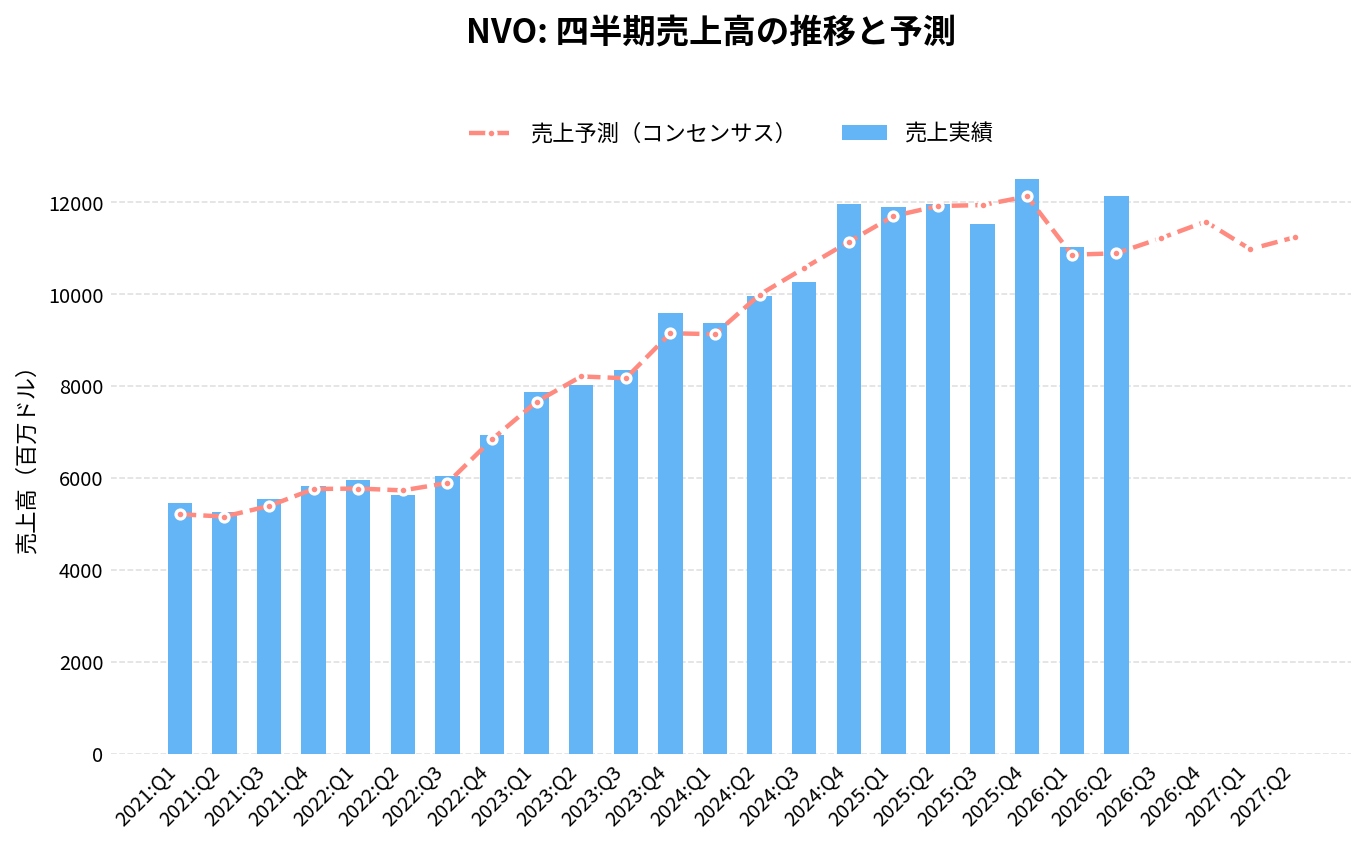
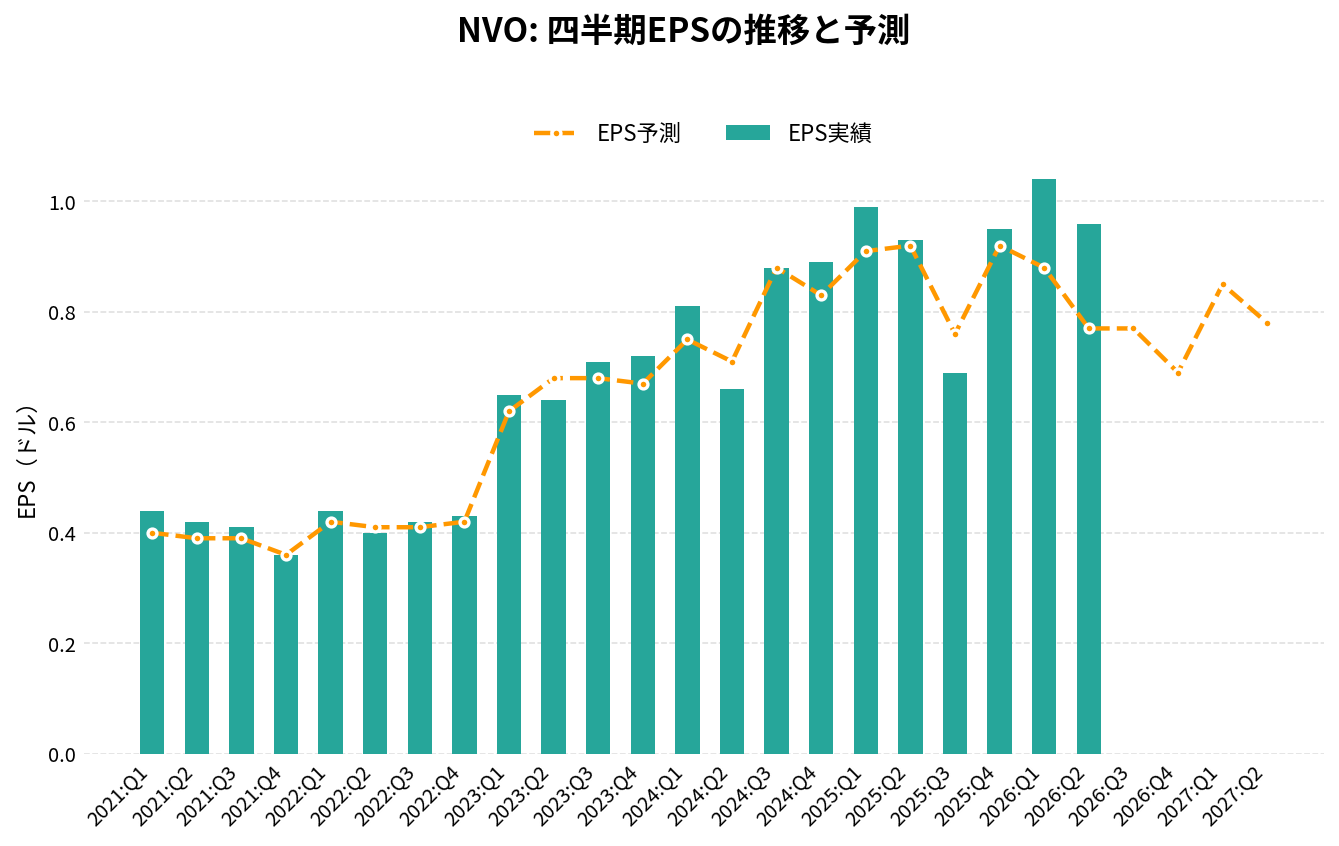
ノボ ノルディスク(NVO)の2026年Q2決算(2026/08/04 発表)は、売上12,130.0百万ドル(アナリストコンセンサス10,890.0百万ドルに対し+11.4%)、EPS 0.96ドル(同0.77ドルに対し+0.19ドル)でした。
売上の前年同期比は+1.3%です。
直近8四半期では、売上が6回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
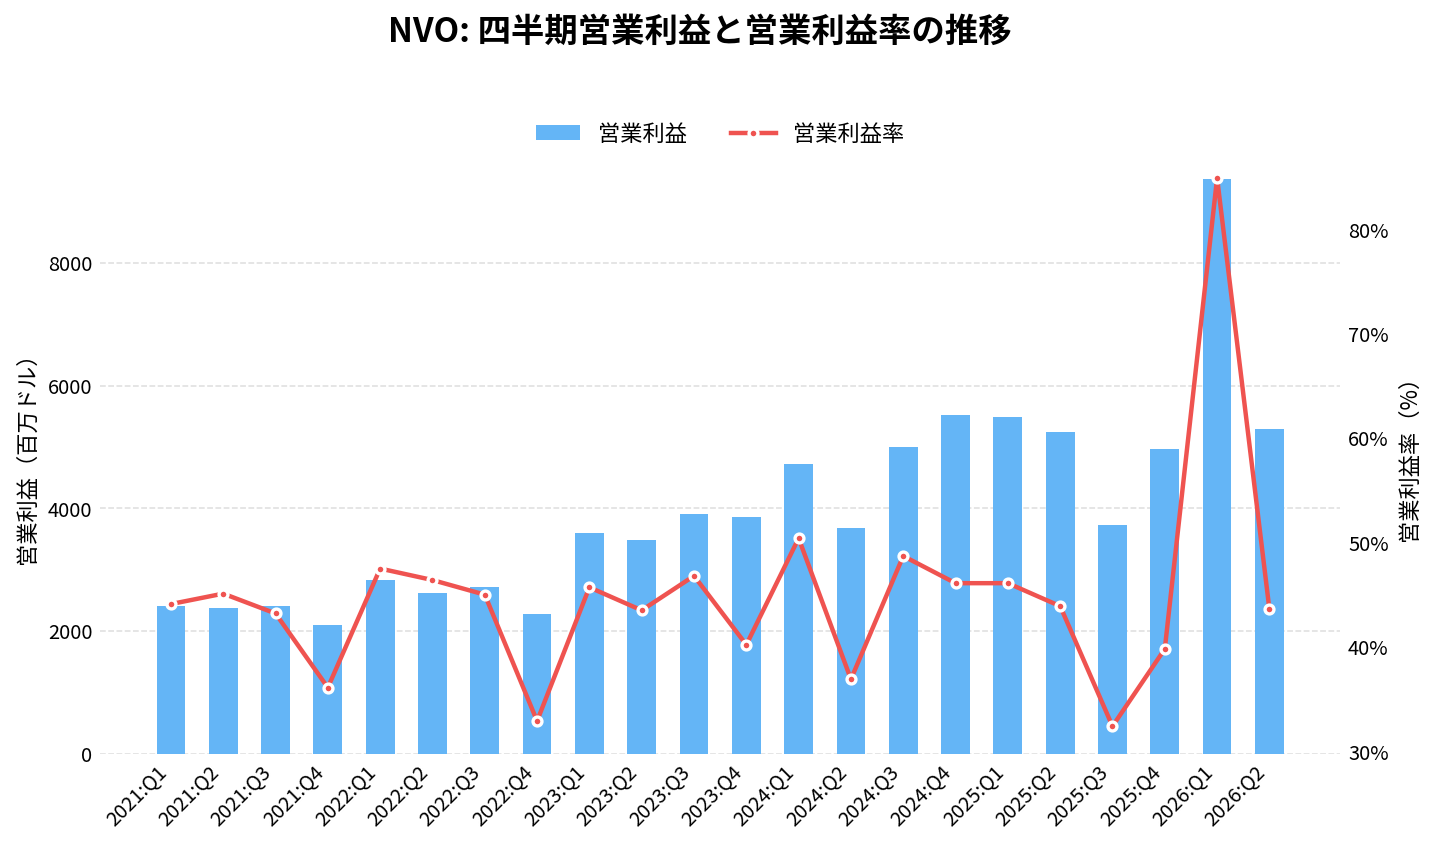
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 10,270.00 | +23.0% | -2.8% | 0.88 | 0.00 | 48.7% |
| 2024:Q4 | 11,970.00 | +24.7% | +7.5% | 0.89 | +0.06 | 46.1% |
| 2025:Q1 | 11,900.00 | +27.0% | +1.7% | 0.99 | +0.08 | 46.1% |
| 2025:Q2 | 11,970.00 | +20.1% | +0.4% | 0.93 | +0.01 | 43.9% |
| 2025:Q3 | 11,530.00 | +12.3% | -3.4% | 0.69 | -0.07 | 32.4% |
| 2025:Q4 | 12,500.00 | +4.4% | +3.1% | 0.95 | +0.03 | 39.8% |
| 2026:Q1 | 11,020.00 | -7.4% | +1.5% | 1.04 | +0.16 | 84.9% |
| 2026:Q2 | 12,130.00 | +1.3% | +11.4% | 0.96 | +0.19 | 43.6% |
| 2026:Q3(予想) | 11,220.00 | -2.7% | – | 0.77 | – | – |
| 2026:Q4(予想) | 11,580.00 | -7.4% | – | 0.69 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-14 取得時点)。 | ||||||
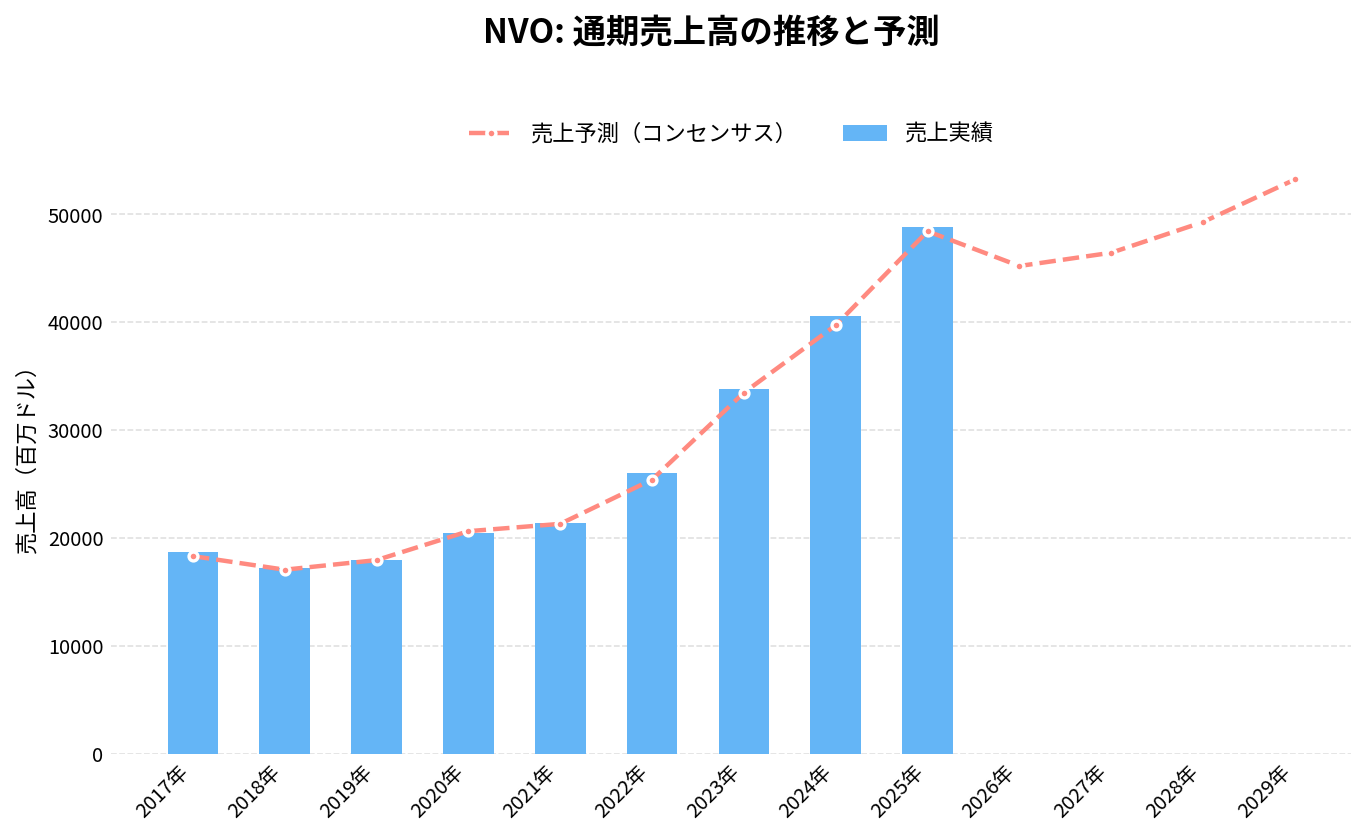
通期:売上高の推移
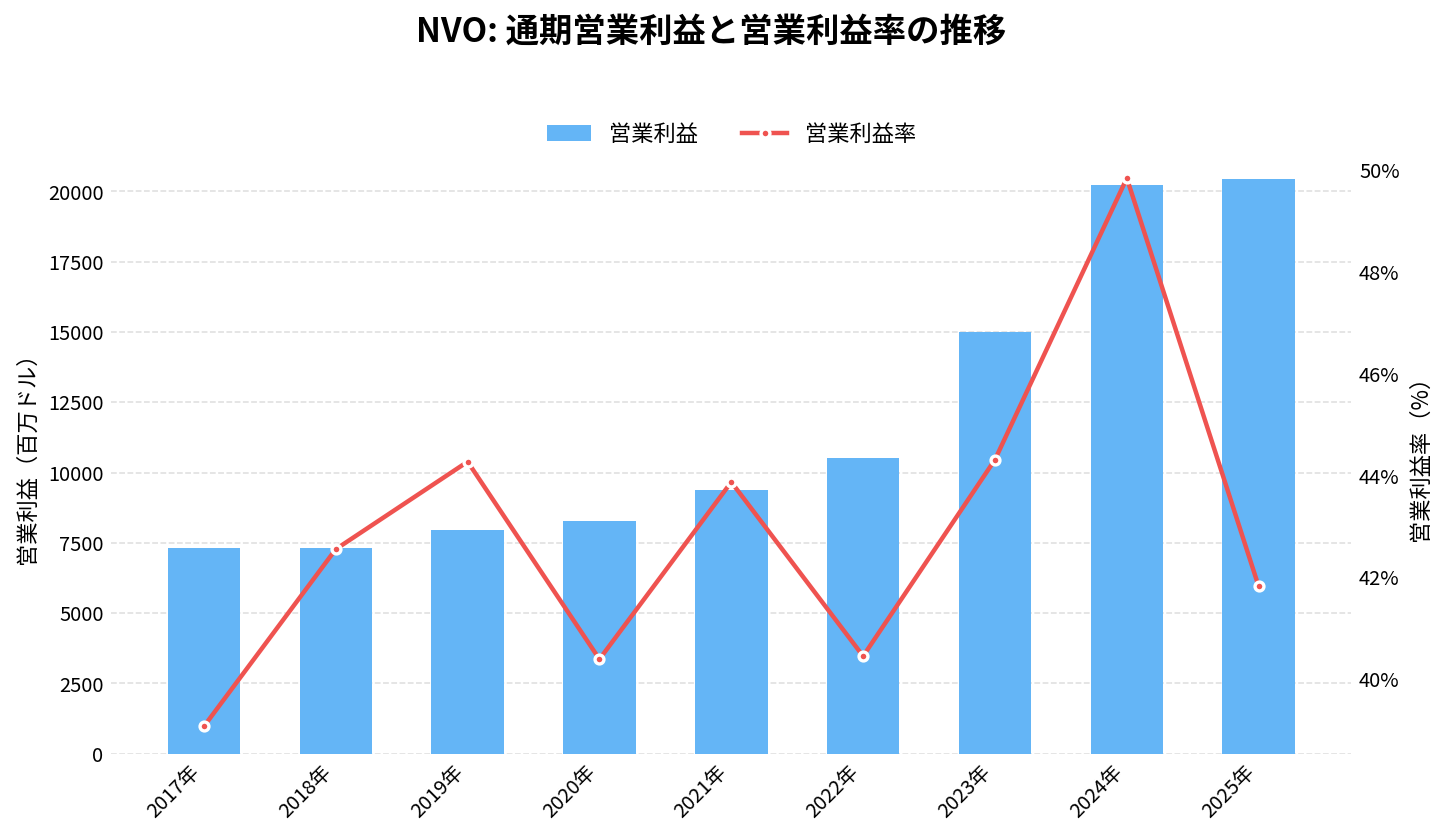
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
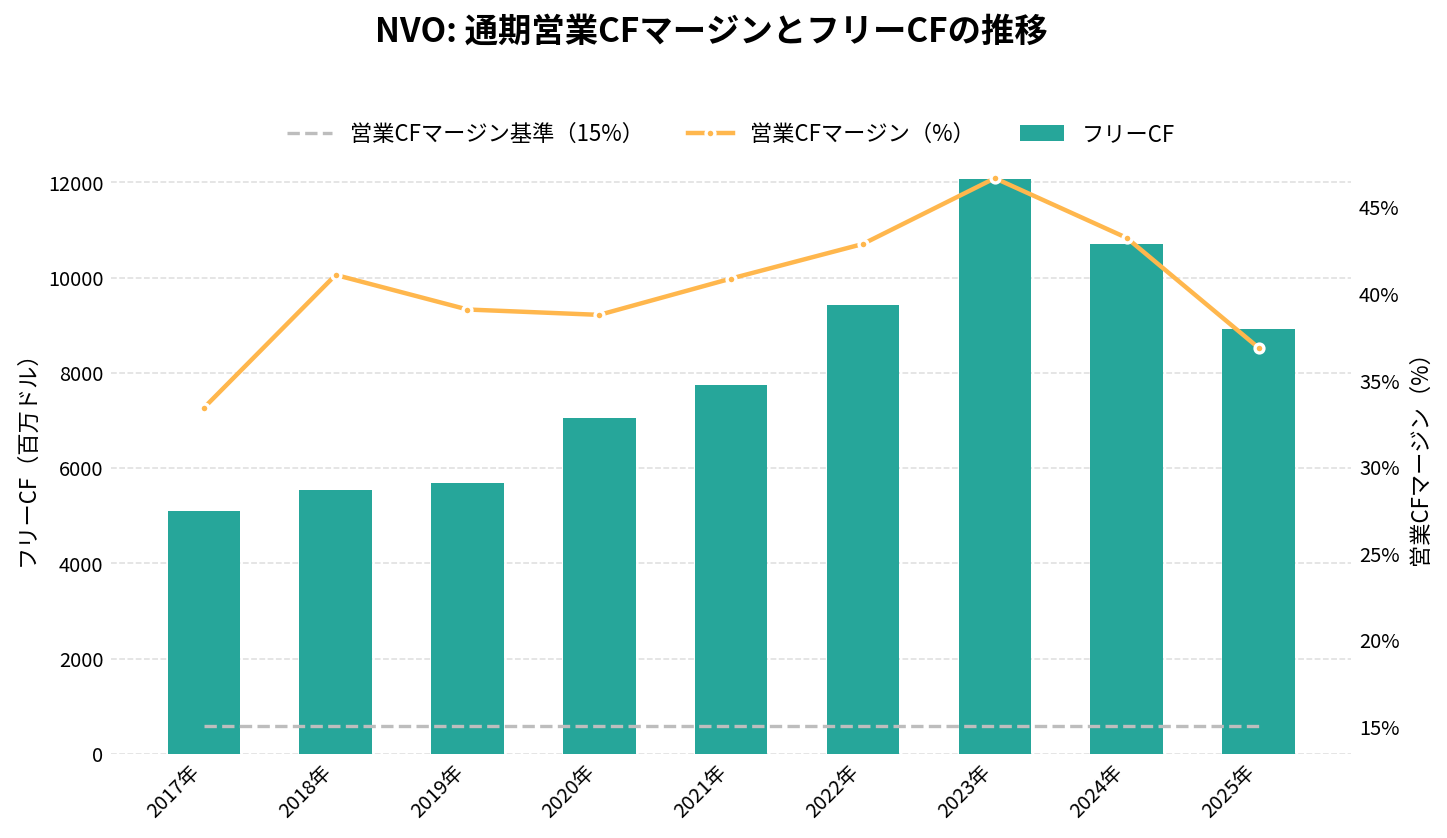
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
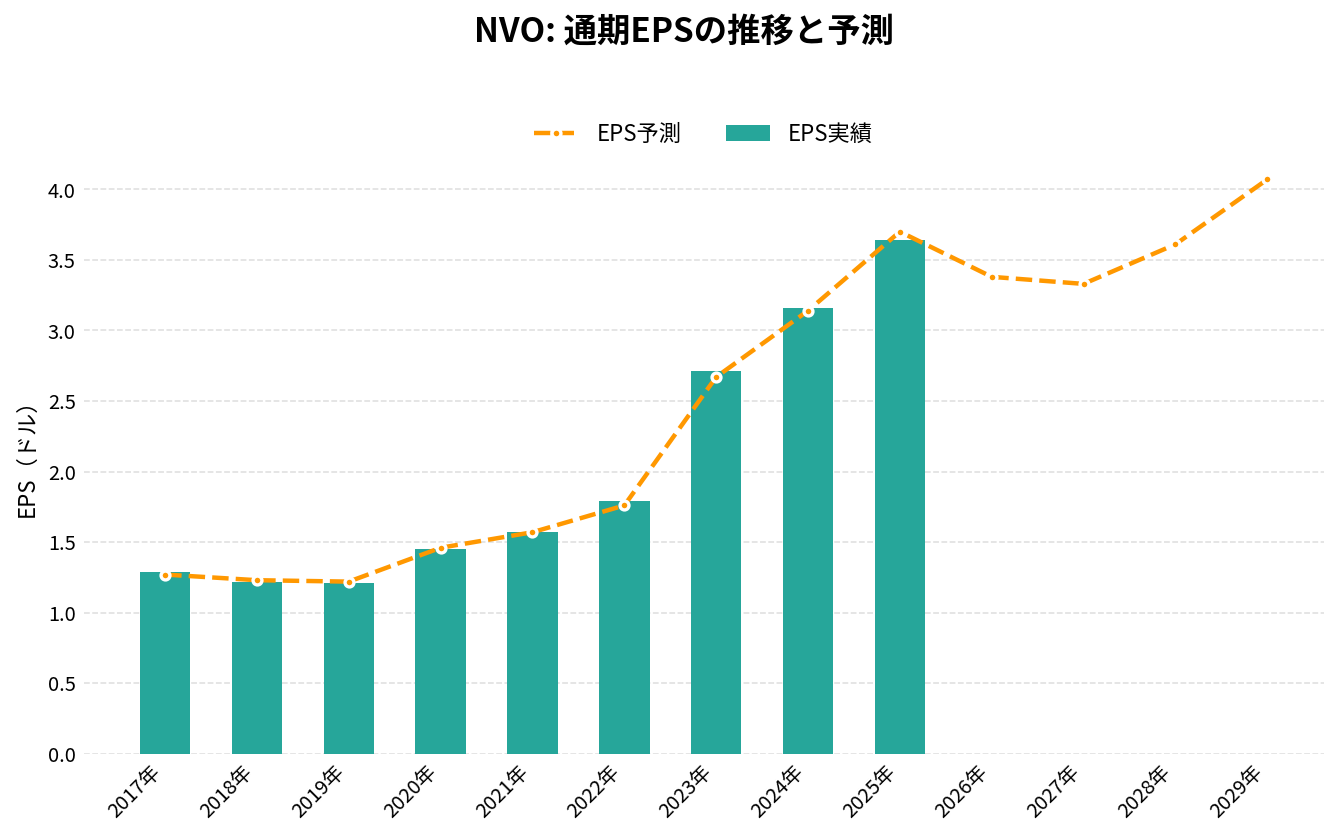
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 21,380.00 | +4.3% | 1.57 | 43.9% | 40.9% | 7,740.00 |
| 2022年 | 25,980.00 | +21.5% | 1.79 | 40.5% | 42.9% | 9,430.00 |
| 2023年 | 33,850.00 | +30.3% | 2.71 | 44.3% | 46.7% | 12,060.00 |
| 2024年 | 40,570.00 | +19.9% | 3.16 | 49.8% | 43.2% | 10,700.00 |
| 2025年 | 48,830.00 | +20.4% | 3.64 | 41.8% | 36.9% | 8,920.00 |
| 2026年(予想) | 45,210.00 | -7.4% | 3.38 | – | – | – |
| 2027年(予想) | 46,440.00 | +2.7% | 3.33 | – | – | – |
| 2028年(予想) | 49,290.00 | +6.1% | 3.61 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-14 取得時点)。 | ||||||
ノボ ノルディスク(NVO)の将来性と今後の見通しは?
将来性は、米国の定価の引き下げの後も数量で売上を保てるかと、飲み薬と次の薬(CagriSemaなど)が注射の減少を埋められるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 791.95億クローネ(前年同期比+6%、為替の影響を除くと+4%)
- 肥満症の売上: 261.46億クローネ(+22%)
- 調整後の営業利益: 317.2億クローネ(+27%、営業利益率40.1%)
- 報告ベースの営業利益: 230.11億クローネ(−9%)
- 9か月の自由キャッシュフロー: 837.8億クローネ(前年同期711億クローネ)
出典:2026年7〜9月期の決算発表(6-K)
通期の見通しは3回引き上げた
| 発表日 | 調整後の売上の伸び | 調整後の営業利益の伸び | 自由キャッシュフロー |
|---|---|---|---|
| 2月3日 | −5%〜−13% | −5%〜−13% | |
| 5月6日 | −4%〜−12% | −4%〜−12% | |
| 8月4日 | −6%〜0% | −6%〜0% | 450億〜550億クローネ |
| 11月4日 | −2%〜+2% | −2%〜+2% | 600億〜700億クローネ |
出典:各四半期の決算発表。伸びは為替の影響を除く。自由キャッシュフローの見通しは、8月以降の表から記載
11月に引き上げた理由は、米国と米国以外の両方でGLP-1の売上の期待が上がったことである。ただし、見通しの幅は「−2%〜+2%」で、通期の成長は横ばいが前提である。
これからの節目
- 2026年10〜12月: オゼンピックの飲み薬25mgの米国FDAの判断
- 2027年早期: CagriSemaの米国での発売の準備(承認が前提)。肥満症のREDEFINE 9試験で68週に21%の減量、2型糖尿病のREIMAGINE 5試験では60週でチルゼパチド5mgの9.1%を上回る12.4%の減量を示した
- 2027年1月: 米国の定価の引き下げ
- 2027年上期: ジルチベキマブのHERMES・ATHENA試験の結果
- 2027年上期: 血友病の新薬denecimigの米国発売の目標(承認が前提。FDAは製造設備の改善活動を理由に審査を延ばしている)
- 2028年: 飲むセマグルチドの低用量(OASIS 5)が上期、飲むゼナグタイド(旧称アミクレチン、AMAZE 9)が下期に結果の見込み
株価の動き
決算の発表のたびの株価の動きは次のとおり(発表前の終値と、発表後に最初に取引された日の終値の比較)。
| 決算 | 発表日 | 発表後の値動き |
|---|---|---|
| 2025年10〜12月期 | 2026年2月3日 | −14.6% |
| 2026年1〜3月期 | 5月6日 | +2.0% |
| 2026年4〜6月期 | 8月4日 | +0.6% |
| 2026年7〜9月期 | 11月4日 | +5.0% |
11月5日の終値40.30ドルは、2025年末の50.88ドルから20.8%低く、2026年1月26日の終値63.98ドルからは37.0%低い。2026年の安値は3月30日の35.29ドルである。
注目しているポイント
- 米国の定価の引き下げ後の売上: 2027年1月以降、数量の伸びが価格の下落を埋められるか
- 飲み薬と注射の関係: 飲み薬の売上が、注射から移った分を除いて新しい患者で増えているか
- CagriSemaの米国の承認と発売: 2027年早期の発売の準備が進むか
- 自由キャッシュフロー: 10〜12月期の戻りを含めた通期が、見通しの600億〜700億クローネに収まるか
- 経営体制: CFOが2026年末に退任し、後任はルイジ・ラ・コルテ氏(ガルデルマのCFO)
リスクと不確実性
- 米国の定価の引き下げ: 2027年のキャッシュフローに影響すると会社が明言している
- セマグルチドへの集中: 売上の74%が1つの成分。米国の特許は2032年に切れる
- 競合: 20-Fは、2025年に米国の処方数の首位を競合に譲ったと認めている
- 共食い: 飲み薬への切り替えで、注射の売上が減る可能性
- 米国の保険の変更: 米国のメディケイドでの肥満症の薬の補償が縮小している(見通しの前提)
- 開発の失敗: 2026年1〜9月に150億クローネの減損。ジルチベキマブのHERMESは試験を中止した
- 為替: 米ドルが5%動くと、今後12か月の調整後の営業利益が約51億クローネ動く
NVO 2026年Q3決算:通期見通しを上方修正、調整後営業利益はCERベースで27%増
発表日:2026/11/04
本決算のポイント
ノボ ノルディスクの2026年第3四半期は、調整後売上高が前年同期比4%増(CERベース)、調整後営業利益は27%増と大きく伸び、通期ガイダンスの改善につながる内容となった。成長を牽引したのは引き続き肥満症領域のGLP-1製品で、米国・国際事業ともに販売が拡大している。
一方でGAAPベースの報告営業利益は前年同期比9%減(CERベース)となった。これは、ジルチベキマブ(46億デンマーククローネ)と製造ネットワークの再編(41億デンマーククローネ)に関連する、合計87億デンマーククローネの非現金性の減損費用を今四半期に計上したことが主因で、2025年第3四半期に計上した90億デンマーククローネの全社変革費用との比較が今期の調整後利益の伸びを押し上げた格好だ。
会社はこうした結果を受け、通期の調整後売上高成長率見通しをマイナス2%〜プラス2%(CERベース)、調整後営業利益成長率見通しも同じくマイナス2%〜プラス2%(CERベース)へと引き上げた。8月時点のマイナス6%〜0%という見通しからの改善であり、GLP-1製品に対する期待の高まりが背景にある。
抑えておくべきKPI
- 売上高: 791.95億デンマーククローネ(前年同期比6%増、CERベースで4%増)
- 調整後営業利益: 317.2億デンマーククローネ(前年同期比34%増、CERベースで27%増、調整後営業利益率40.1%)
- 肥満症領域売上高: 261.46億デンマーククローネ(CERベースで22%増)
- フリーキャッシュフロー(9ヶ月累計): 837.8億デンマーククローネ(前年同期の711.1億デンマーククローネから増加)
重要なインサイト
今四半期で最も注目すべきは、経口薬Wegovy®ピルが米国・UAE・英国・ドイツで展開され、四半期売上53.9億デンマーククローネを計上したことだ。米国だけで累計処方数が800万件を超え、GLP-1製品として史上最速のボリューム立ち上がりとなっている。直近ではメキシコ・スペイン・フランス・ポーランドなど4カ国でも発売が始まり、展開国は計8カ国に拡大した。
Ozempic®ピルも米国で5月に全国展開を開始し、Rybelsus®時代と比べて週次の新規処方数(NBRx)が約100%増と好調な立ち上がりを見せている。経口GLP-1という新しい商流が、肥満症・糖尿病の両領域で既存の注射剤市場を代替しつつ、新規患者層を取り込む構造変化を起こしていることがうかがえる。
ローライトとしては、米国でのインスリン事業が13%減(CERベース)と縮小を続けているほか、GLP-1糖尿病領域の米国売上が在庫調整などの影響で10%減となった点が挙げられる。またジルチベキマブは、会社の要約では試験ZEUSとHERMESが主要評価項目を達成できなかった。心不全(HFpEF)の試験HERMESとATHENAはデータ監視委員会の勧告で打ち切り・終了処理に入っている(詳しい結果は2027年上期の見込み)。同資産では46億デンマーク・クローネの減損を計上した。
今後の見どころ
次の焦点は、2027年1月に予定されているWegovy®・Ozempic®の米国での大幅な希望小売価格引き下げ(最大約50%・35%)が、キャッシュフローや実質的な純価格にどう影響するかである。会社はこの変更が2027年のキャッシュフローに影響すると明言しており、今後の収益性動向を見る上で重要な材料になる。
また、米国でのメディケアBridgeプログラムによる肥満症治療薬のカバレッジ拡大が始まったばかりで、初期の普及状況が好感されている。CagriSemaの米国承認や2027年早期の発売準備、CFO交代(カーステン・ムンク・クヌッセン氏の退任とルイジ・ラ・コルテ氏の就任)といった経営体制の変化も、今後の執行力を見極める材料となる。
出典
NVO 2026年Q2決算:Wegovy錠が処方週26.5万件超、通期見通しを2度目の据え置きから前進させ小幅改善
発表日:2026年8月4日
NVOの決算ハイライト
ノボ ノルディスクの2026年第2四半期は、調整後売上高が前年同期比7%増の784.9億デンマーククローネ、調整後営業利益は同11%増の333.9億デンマーククローネと、いずれも底堅い伸びを確認した決算だった。報告ベースの売上高は前年同期比3%増と伸びが小さく見えるが、これは前年同期に発生した米国340B薬価制度に関する26億デンマーククローネのリベート引当金の取り消しが比較対象を押し上げていたことによる一時的なノイズであり、実態としての事業成長は調整後の数値がより正確に映し出している。
報告ベースの営業利益は前年同期比16%減となったが、こちらも340Bリベートの取り消しの反動に加え、開発中止となったmonlunabant(40億デンマーククローネ)を含むパイプライン資産に対する63億デンマーククローネの非現金の減損費用が響いた結果であり、一過性の会計要因が大きく、事業の実力を示す調整後営業利益はむしろ改善している。純利益は21.0億デンマーククローネで前年同期比21%減となったが、これも同様の要因が背景にある。
会社はこの決算にあわせ、2026年通期の調整後売上高成長率ガイダンスを、CERベースでマイナス4%〜マイナス12%からゼロ%〜マイナス6%へ、調整後営業利益成長率も同水準に改善した。 GLP-1製品の売上に対する期待が高まったことが背景で、フリーキャッシュフローの見通しも450億〜550億デンマーククローネへ上方に見直されている。
抑えておくべきKPI
- 調整後売上高: 784.9億デンマーククローネ(CERベースで前年同期比7%増)
- 調整後営業利益: 333.9億デンマーククローネ(CERベースで前年同期比11%増、調整後営業利益率42.5%)
- Obesity care(肥満症治療)調整後売上高: 231.5億デンマーククローネ(CERベースで前年同期比16%増)
- フリーキャッシュフロー(H1実績): 553.0億デンマーククローネ(前年同期の384.2億デンマーククローネから44%増)
投資家目線のインサイト
最大の注目点はWegovy錠(経口製剤)の米国での急速な浸透ぶりだ。7月17日終了週の週間処方件数が26.5万件を超え、発売以来の累計処方件数は500万件を突破しており、これは米国におけるGLP-1製品として過去最速の立ち上がりとされる。新規患者数で見ると、Wegovyフランチャイズは米国の主要肥満症治療薬市場で依然トップに立っており、単なる話題性ではなく実需に支えられた成長であることがうかがえる。
一方でローライトも見逃せない。調整後粗利率は78.2%と、前年同期の82.7%から明確に低下した。実勢価格の低下、製造能力の適正化に伴う一時費用(約30億デンマーククローネ)、そして為替の逆風が重なった結果であり、単価下押しの構造が続いていることを示唆する。また、心血管領域の後期臨床試験であるziltivekimabのZEUS試験が主要評価項目を達成できなかった点も、パイプラインの不確実性として留意すべきだろう。
米国事業では、340Bやリベート調整といった制度要因で数値が振れやすくなっている点にも注意が必要だ。Ozempic錠・Rybelsusの売上はCERベースで前年同期比4%増収したものの、H1累計では9%減となっており、四半期ごとの振れが大きい。市場アクセス拡大に伴う実勢価格の低下は今後も続く前提であり、増収の裏にある採算構造の変化を追う必要がある。
今後の見どころ
次の焦点は、Wegovy錠および高用量のWegovy HDの米国外への展開ペースだ。UAE・英国での発売が始まったばかりで、今後数四半期でさらに複数市場への投入が計画されている。EUでも承認が下り、追加ローンチが見込まれる段階にあり、国際事業の成長がどこまで米国事業の圧力を相殺できるかが鍵になる。
もう一つの注目点は、2027年1月に予定されているWegovyとOzempicの米国での大幅な定価引き下げ(最大約50%・35%)がキャッシュフローに与える影響だ。本資料では2027年の現金流出要因として明記されており、今後のガイダンス更新でこの影響がどう定量化されるかを追う必要がある。またZEUS試験の不成功を受け、2026年第3四半期に追加の減損費用が発生する可能性がある点も、次回決算で確認すべきポイントだ。
出典
それより前の決算と、発表後の株価の動きは「ノボ ノルディスク(NVO)の決算まとめ」にまとめています。
まとめ
ノボ ノルディスク(NVO)は、セマグルチド(ウゴービ・オゼンピック・リベルサス)で売上の4分の3を稼ぐ、デンマークの製薬会社です。2026年7〜9月期の売上は792億クローネで、為替の影響を除くと前年同期比4%増でした。肥満症は22%増え、飲むウゴービが53.9億クローネまで伸びています。
一方で、米国の売上は+1%にとどまり、糖尿病の薬とインスリンは減っています。調整後の営業利益の27%増は、前年の変革費用との比較が大きく、両年の一時要因を除くと約8%増です。飲み薬は、処方1件あたりの売上が注射の半分弱とみられ、注射からの切り替えの影響もあります。2027年1月には、米国の定価が約50%・約35%下がります。
次の決算(2027年2月上旬の見込み)では、2026年通期の数字に加えて、定価の引き下げの影響の説明、CagriSemaの承認の見通し、10〜12月期の現金の動きが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。