このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ADMAバイオロジックスとは何の会社、どのような事業をしている?
- ADMAバイオロジックスの主力製品は?
- ADMAバイオロジックスのビジネスモデルは?
- 免疫グロブリン(IG)製品の需要はなぜ増加している?
- 取引市場は?
- ADMAバイオロジックスのセクター、業種、属するテーマは?
- 配当は?
- ADMAバイオロジックスが属する業界の規模と成長性は?
- ADMAバイオロジックスの競合企業は?
- ADMAバイオロジックスの競合との差別化要素と優位性は?
- ADMAバイオロジックスの成長戦略は?
- ADMAバイオロジックスはいつ黒字化した?
- ADMAバイオロジックスの業績について
- ADMAバイオロジックスの株価
- ADMAバイオロジックスの将来生は?
- 肺炎球菌に対するハイパーイムノグロブリン製品の開発スケジュールは?
- ADMAバイオロジックスの株を買える証券会社は?
- ADMA 2026年Q2決算:ASCENIVが24%成長を継続、通期ガイダンスは据え置き
- ADMA 2026年Q1決算:主力製品ASCENIVは28%増収も、BIVIGAM急減で通期見通しを下方修正
- ADMA 2025年Q4決算:ASCENIVが牽引し通期売上5.1億ドル、20%成長で過去最高を更新
- ADMA 2025年Q3決算:ASCENIVの需要拡大とyield enhancement承認で、利益率改善フェーズへ
- まとめ
はじめに
ヘルスケア銘柄は、市場が低迷しているベア相場において、ディフェンシブセクターとして機能するため、ポートフォリオに含めておきたい重要な銘柄です。最近、黒字転換し、今後の成長が期待できる銘柄を探している中で、ADMAバイオロジックスという会社に注目しました。
調査の結果、この銘柄は非常に高い成長期待があることがわかりました。この記事では、ADMAバイオロジックスの事業内容、独自の強み、そして将来性について詳しく掘り下げていきます。
ADMAバイオロジックスとは何の会社、どのような事業をしている?
- ADMAバイオロジックス (ADMA Biologics, Inc.) は、免疫不全患者向けのプラズマ由来治療法を開発・製造する商業バイオ医薬品企業。
- 免疫グロブリン製品の製造と販売を行っており、感染症の予防や治療を目的としている。
- 同社のミッションは、感染症や免疫不全の管理が必要なニッチな患者集団に焦点を当てた製品を成功裏に開発し、商業化すること。
事業の特徴
- 総合的なプロセス管理: ADMAバイオロジックスは、治療薬の開発から製造、販売まで一貫して自社で行っており、製品の品質と安定した供給を保証している。
- FDA認可の施設: アメリカ食品医薬品局(FDA)の認可を受けた施設で製品を製造しており、高度な技術を用いている。
- 対象患者: 免疫不全や感染症に対して脆弱な患者を主な対象としており、これらの人々の生活の質を向上させることを目指している。
ADMAバイオロジックスの企業情報は以下。
- 会社名: ADMAバイオロジックス(ADMA Biologics, Inc.)
- 設立年月: 2004年
- 代表者名: アダム・S・グロスバーグ(Adam S. Grossman)
- 公式サイト: https://www.admabiologics.com
- 主な事業内容: 免疫不全患者向けの血漿由来治療法の開発、製造、および販売
ADMAバイオロジックスの主力製品は?
ADMAバイオロジックスの主力製品は以下。
ASCENIV™ (アスセニブ)
- 用途: 特定の感染症に対する治療薬。
- 概要: 免疫グロブリン静注製剤で、免疫力が低下している患者に使用される。この製品は、感染症の予防や治療に役立ちます。
BIVIGAM® (ビビガム)
- 用途: 免疫不全患者向けの治療薬。
- 概要: これも免疫グロブリン静注製剤であり、免疫力が低い患者に対して使用され、体の防御機能を高めます。
NABI-HB® (ナビ-HB)
- 用途: B型肝炎の予防。
- 概要: この製品は、B型肝炎ウイルスに対する抗体を提供し、感染予防に使用されます。
これらの製品はすべて、免疫力が低下している患者や特定の感染症に対する予防と治療を目的としている。ADMAバイオロジックスは、製品の品質と供給の安定性を確保するため、開発から製造、販売までのプロセスを一貫して管理している。
ADMAバイオロジックスのビジネスモデルは?
ADMAバイオロジックスは、商業バイオ医薬品企業であり、以下はそのビジネスモデル。
製造から販売までの一貫したプロセス管理
ADMAバイオロジックスは、製品の開発、製造、マーケティング、販売までのすべてのプロセスを自社で行う「エンドツーエンド」のビジネスモデルを採用しており、製品の品質管理と安定供給を確保している。
主力製品と市場ニッチのターゲット
同社は、特に免疫力が低い患者を対象とした治療薬を提供している。
以下の主な製品は、免疫不全患者や感染症リスクの高い患者に特化しており、この市場でのニッチなポジションを強固にしている。
- ASCENIV™: 特定の感染症に対する治療薬。
- BIVIGAM®: 免疫不全患者向けの免疫グロブリン製剤。
- NABI-HB®: B型肝炎の予防に使用される治療薬。
収益と成長戦略
ADMAバイオロジックスは、特に米国市場での免疫グロブリン(IG)製品の需要増加に伴い、著しい収益成長を遂げている。2023年の第2四半期には前年同期比77%の売上成長を達成し、今後も製品の需要拡大とコスト管理を通じて、収益と利益のさらなる成長を見込んでいる。
技術革新と生産効率の向上
ADMAは、AIプラットフォーム「ADMAlytics」を活用して、生産効率や在庫管理の最適化を図っている。また、生産スケールの拡大や新しい生産技術の導入により、製品のコスト効率を高める取り組みを進めている。
成長のための新規投資と拡大
同社は、新たな成長機会として、プラズマ収集センターの拡大や新製品の開発に積極的に投資しており、将来的な収益の増加と市場シェアの拡大を目指している。
ADMAバイオロジックスのビジネスモデルは、免疫不全患者向けの治療薬の開発・製造・販売を一貫して行うことで、高品質な製品の提供と持続的な成長を実現している。
免疫グロブリン(IG)製品の需要はなぜ増加している?
免疫グロブリン(IG)製品の需要が増加している背景には、いくつかの重要な要因がある。
- 免疫不全疾患の増加 免疫不全症や慢性炎症性脱髄性多発神経炎(CIDP)などの免疫疾患が増加しており、これらの疾患の治療に免疫グロブリンが広く使用されている。特に、免疫不全患者は定期的な治療が必要であり、この治療法の利用が増えている。
- 高齢化社会の進行 高齢化に伴い、免疫力が低下する高齢者が増加しており、免疫グロブリンの需要も増加している。高齢者は感染症や免疫関連疾患に対して脆弱であり、予防や治療のために免疫グロブリンが重要な役割を果たしている。
- 新しい適応症の承認 免疫グロブリンの新しい適応症が承認されることにより、使用範囲が広がっています。これには、特定の感染症や免疫関連疾患の治療が含まれる。新しい治療法としての利用が増えることで、全体的な需要が高まっている。
- オフラベル使用の増加 FDA未承認の適応症に対するオフラベル使用も増加しています。医療現場では、特定の症状や疾患に対して免疫グロブリンが効果的であることが認められており、その利用が広がっている。
- 生産と供給の課題 免疫グロブリンの製造には時間とコストがかかるため、供給が需要に追いつかないことがある。この供給の制約も、需要の増加と関連しており、生産が追いつかないため、一部の地域や施設では免疫グロブリンの供給不足が発生している。
これらの要因が組み合わさることで、免疫グロブリン製品の需要は世界的に増加している。特に、免疫不全患者や高齢者の増加、新しい適応症の承認、そして生産と供給の課題が主要な要因として挙げられる。
取引市場は?
ADMAバイオロジックスは、NASDAQ市場で取引されており、ティッカーシンボルは「ADMA」
ADMAバイオロジックスのセクター、業種、属するテーマは?
セクター
ヘルスケア(Healthcare): ADMAバイオロジックスはヘルスケアセクターに属しており、免疫不全患者向けのプラズマ由来治療薬の製造と販売を行っている。このセクターでは、医療技術と治療法の進化が求められ、ADMAバイオロジックスはこれに対応するために高品質の製品を提供している。
業種
バイオ医薬品(Biopharmaceuticals): ADMAバイオロジックスはバイオ医薬品業種に分類される。免疫グロブリン製品など、免疫不全治療に特化した製品の開発と製造を行っており、これらの製品は、免疫系を補強するために重要です。
属するテーマ
感染症治療と免疫療法: ADMAバイオロジックスの事業は、特に感染症治療と免疫療法に重点を置いている。
配当は?
ADMAバイオロジックスは現在、配当を支払っていません。
ADMAバイオロジックスが属する業界の規模と成長性は?
グローバル免疫グロブリン市場は2023年に約174億9,000万ドルの規模に達し、2024年には190億7,000万ドルに成長すると予測されている。
市場は2028年までに283億ドルに達すると見込まれており、2023年から2028年の間に年平均成長率(CAGR)10.4%で成長すると予測されている。
成長要因
- 免疫不全疾患の増加: 免疫不全症や慢性炎症性脱髄性多発神経炎(CIDP)などの疾患の増加や、自己免疫疾患や慢性疾患の増加が、市場成長の主な要因となっている。
- 高齢化社会の進行: 高齢者人口の増加に伴い、感染症や免疫関連疾患のリスクが高まり、免疫グロブリンの需要を押し上げています。世界保健機関(WHO)の報告によると、2030年までに60歳以上の人口が全体の1/6に達すると予想されている。
- 技術革新と研究開発の進展: 高度な免疫グロブリン療法の開発が進んでおり、これが市場の成長を促進しており、主要プレーヤーによる新製品の導入や政府の支援策も市場拡大の一因となっている。
- 医療支出の増加: 世界的な医療支出の増加に伴い、免疫グロブリン製品の研究開発や提供が強化されている。
免疫グロブリン市場は、免疫不全疾患の増加、高齢化社会の進行、技術革新、そして医療支出の増加によって、今後も持続的な成長が期待されている。
ADMAバイオロジックスの競合企業は?
ADMAバイオロジックスの主要な競合企業は以下。
- CSLリミテッド【CSL】: CSLは、免疫グロブリン製品の大手メーカーであり、世界中で広く使用されている。同社は、特に免疫不全や感染症に対する治療に強みを持ち、市場シェアを大きく占めている。CSLの製品は、特定の疾患の治療において高い評価を受けており、革新的なバイオ医薬品の開発に注力している。
- グリフォルス S.A. 【GRFS】: グリフォルスは、スペインに本社を置く企業で、免疫グロブリン製品の製造と販売を行っている。同社は、血漿由来製品の大手プロバイダーとして知られ、さまざまな免疫関連疾患の治療に貢献している。また、製品の品質と安全性に対する厳格な基準を持ち、世界中の医療機関から信頼されている。
- タケダ製薬【TAK】: タケダ製薬は、日本を拠点とするグローバルな製薬会社で、免疫グロブリン製品の主要プレーヤーの一つ。特に、慢性炎症性脱髄性多発神経炎(CIDP)や他の免疫関連疾患の治療において重要な役割を果たしている。タケダは、先進的な研究開発と品質管理により、市場での競争力を維持している。
- オクタファーマ AG 【非公開企業】: スイスに本社を置くオクタファーマは、血漿由来製品の製造に特化した企業。同社は、免疫不全や血液関連疾患の治療に使用される製品を提供しており、世界中の医療機関で広く利用されている。オクタファーマの製品は、高い品質基準と安全性が特徴。
- バクスターインターナショナル【BAX】: バクスターは、医療機器および医薬品の大手メーカーであり、免疫グロブリン製品の製造にも注力している。同社の製品は、広範な医療用途に対応しており、特に病院やクリニックでの使用が多い。バクスターは、革新的な技術と製品開発により、市場での強力な地位を確立している。
- これらの競合企業は、ADMAバイオロジックスと同様に免疫グロブリン市場で重要な役割を果たしており、製品の品質と革新性において高い評価を受けている。
ADMAバイオロジックスの競合との差別化要素と優位性は?
専門的な製品ポートフォリオ
ADMAバイオロジックスは、免疫グロブリン製品の専門性が強く、特に、自己免疫疾患や免疫不全の治療に特化した製品を提供しており、治療の専門性とターゲットに特化したアプローチが競合との差別化要素となる。
自社製造の強み
ADMAは、プラズマ由来の製品を自社の製造施設で生産しており、品質管理と製品の一貫性において高い基準を維持している。この自社製造体制により、製品の供給の安定性と品質の確保が可能となっている 。
特許と独自の技術
ADMAは、独自の技術や製品に関する特許を保有しており、これが競合との差別化要素となっている。特許技術によって、より高い効果や安全性を提供することが可能となり、製品の競争力を高めている。
小規模ながら迅速な対応
比較的小規模な企業であるADMAは、競合に比べて迅速に市場の変化に対応することが可能。新しい治療法の開発や市場ニーズの変化に対してフレキシブルに対応できることは、特にニッチな市場での競争において大きな強みとなる。
専門的な疾患へのフォーカス
ADMAは、特定の免疫関連疾患に焦点を当てており、その治療に特化した製品を提供しています。この専門的なアプローチにより、特定の患者群に対する深い理解と治療戦略を提供できる点が、競合企業との違いとなっている。
臨床試験の進展
ADMAは、製品の臨床試験においても積極的に取り組んでおり、新しい治療法の開発や既存治療の改良に向けた研究を進めている。臨床試験の成功により、革新的な製品を市場に投入することができる点が競争力を高めている。
ADMAバイオロジックスのこれらの差別化要素と優位性により、競合企業に対して特有の市場ポジションを確立している。
ADMAバイオロジックスの成長戦略は?
製造能力の向上
ADMAバイオロジックスは、免疫グロブリン製品の製造能力を向上させるために、製造プロセスの改善とスケールアップに取り組んでいる。特に、製品の収率を高めるための技術開発に注力しており、同じ量の原材料からより多くの製品を生産できるようにしている。これにより、コスト効率が向上し、収益性の向上が期待されます。
新しいパイプラインの導入
ADMAは、新たな治療法として肺炎球菌に対するハイパー免疫グロブリンの開発を進めている。この製品は、市中肺炎の予防および治療に役立つことが期待されており、FDAの承認を得た場合、年間300〜500百万ドルのピーク収益が見込まれる。このような新しいパイプラインの導入は、将来的な成長の大きな原動力となる。
製品ラインの拡充
同社は、既存製品であるASCENIV™のラベル拡大を目指し、小児向け臨床試験を進めており、製品の適応症を拡大し、市場での存在感を強化することが期待されている。また、BIVIGAM®など他の主要製品も引き続き市場でのシェアを拡大している。
財務戦略の強化
ADMAは、財務的なガイダンスを引き上げ、2024年および2025年の総収益目標をそれぞれ320百万ドルと370百万ドルに設定している。また、2024年の純利益を6000万ドル以上、調整後EBITDAを8500万ドル以上と予測しており、株主価値の最大化を図り、長期的な成長を目指している。
キャピタルアロケーションの最適化
資本配分戦略を強化し、株主価値の向上を目指している。これには、製造効率の向上、新製品の開発、既存製品の市場拡大などが含まれる。これらの取り組みにより、持続可能な収益と利益成長を実現し、企業価値を高めることを目指している。
これらの戦略により、ADMAバイオロジックスは競争力を維持し、市場でのリーダーシップを強化し続けることが期待されている。
ADMAバイオロジックスはいつ黒字化した?
ADMAバイオロジックスは、2023年の第一四半期に初めて調整後EBITDAベースで黒字化を達成した。この四半期には、前年同期比96%増の5700万ドルの総収益を上げ、調整後EBITDAは250万ドルとなった。この業績の改善は、製品売上の増加と運営効率の向上によるもの。
また、2023年全体での収益予測も引き上げられ、220百万ドル以上になると見込まれており、引き続き製品の需要が高まっていることを反映している。
ADMAバイオロジックスの業績について
ADMAバイオロジックスの財務年度は12月31日で終了する。
四半期決算の発表スケジュールは以下。
- 第1四半期決算: 5月初旬頃
- 第2四半期決算: 8月初旬頃
- 第3四半期決算: 11月初旬頃
- 第4四半期および通期決算: 2月初旬頃
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
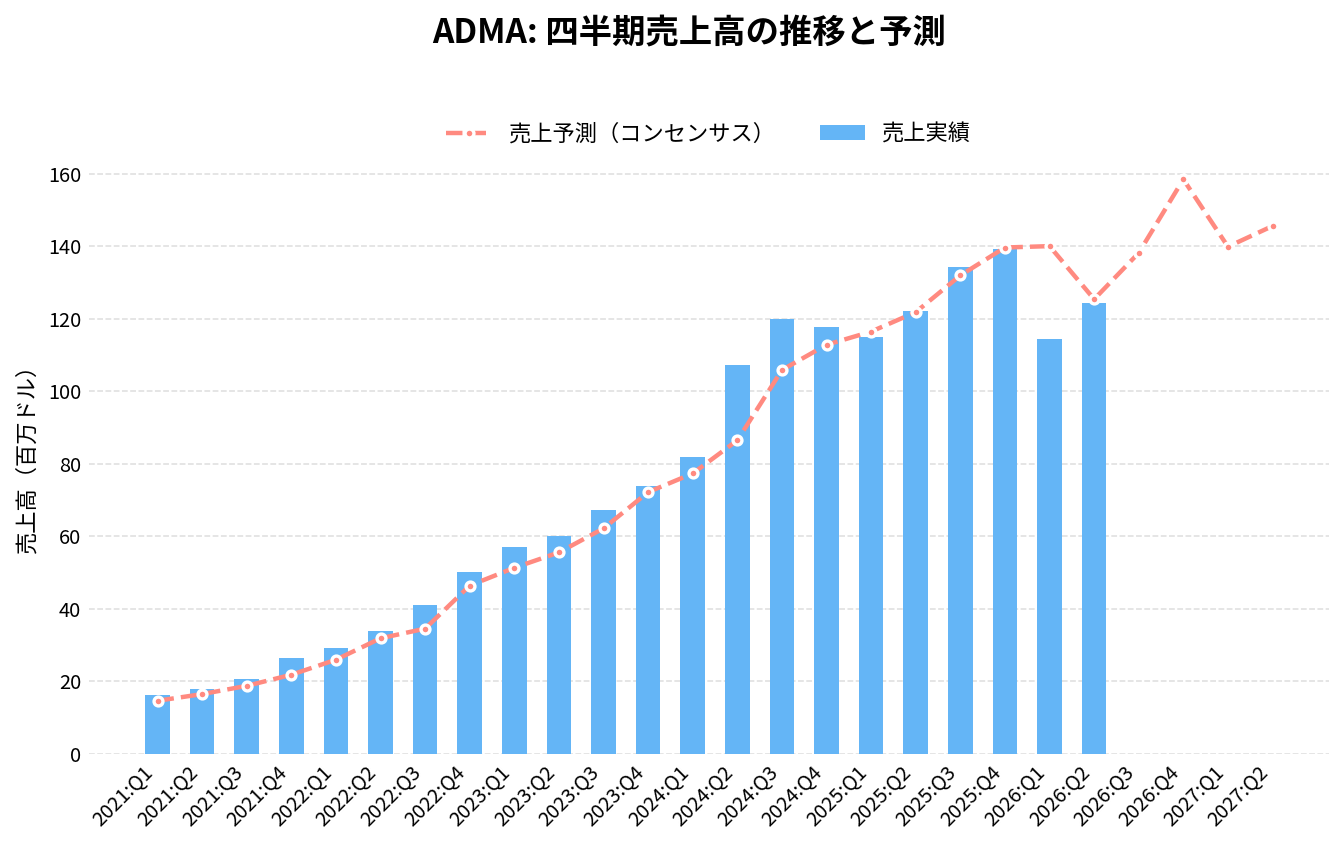
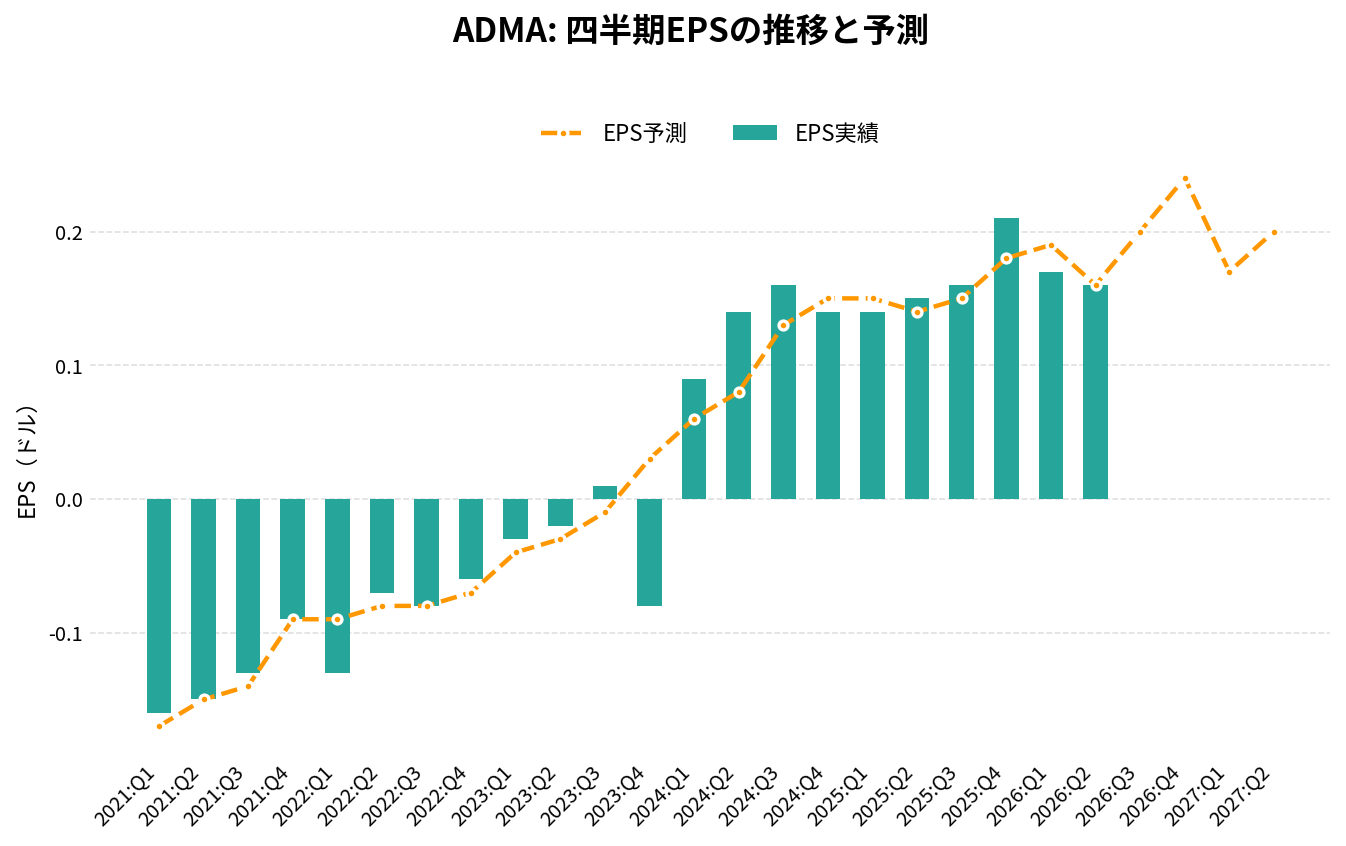
ADMAバイオロジックス(ADMA)の2026年Q2決算(2026/08/05 発表)は、売上124.4百万ドル(アナリストコンセンサス125.3百万ドルに対し-0.8%)、EPS 0.16ドル(同0.16ドルに対し0.00ドル)でした。
売上の前年同期比は+2.0%です。
直近8四半期では、売上が4回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
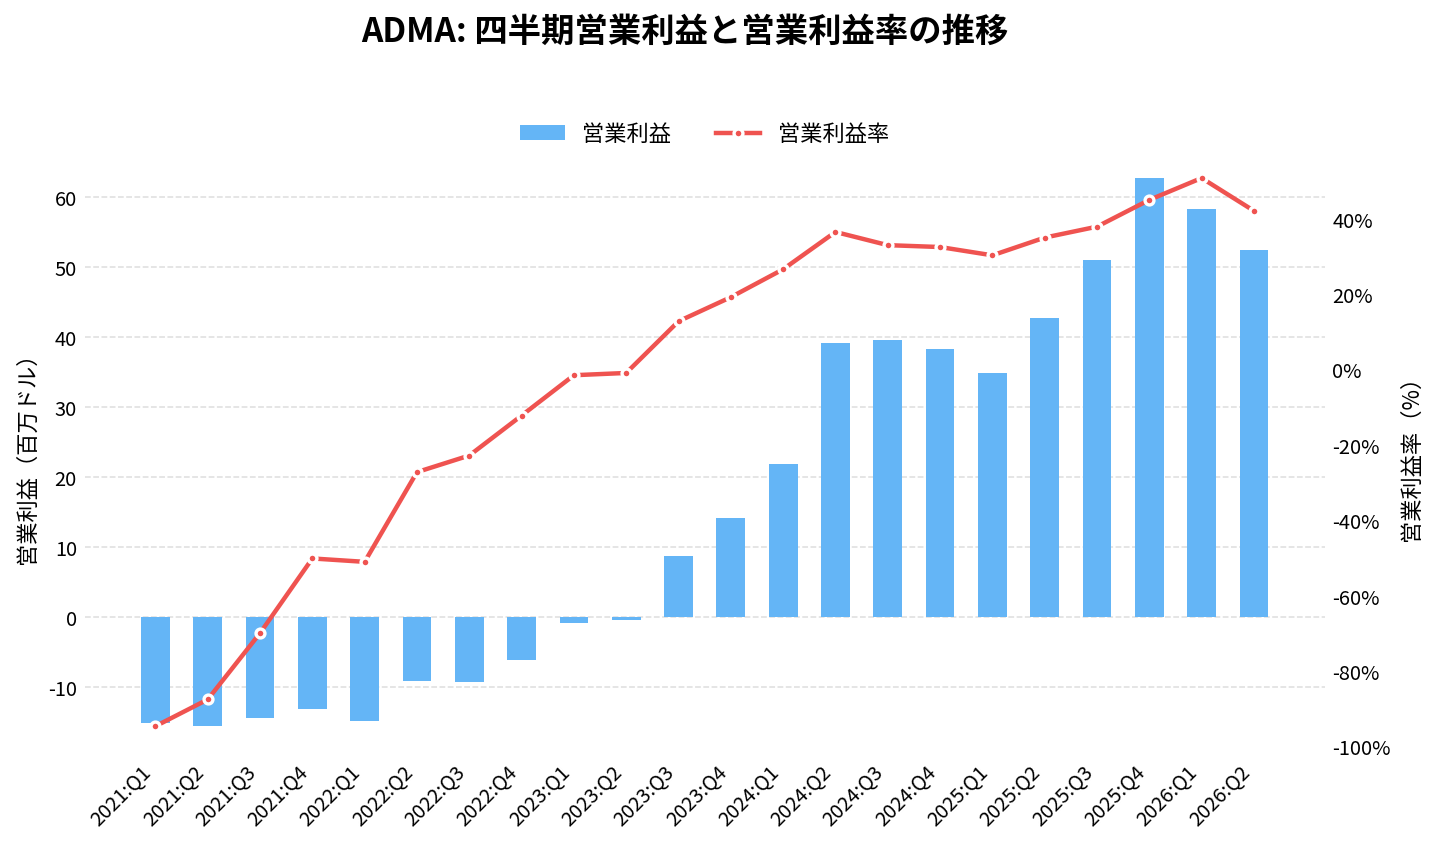
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 119.84 | +78.1% | +13.3% | 0.16 | +0.03 | 33.1% |
| 2024:Q4 | 117.55 | +59.1% | +4.2% | 0.14 | -0.01 | 32.6% |
| 2025:Q1 | 114.80 | +40.2% | -1.4% | 0.14 | -0.01 | 30.4% |
| 2025:Q2 | 121.98 | +13.8% | +0.2% | 0.15 | +0.01 | 35.1% |
| 2025:Q3 | 134.22 | +12.0% | +1.8% | 0.16 | +0.01 | 38.0% |
| 2025:Q4 | 139.16 | +18.4% | -0.3% | 0.21 | +0.03 | 45.1% |
| 2026:Q1 | 114.49 | -0.3% | -18.2% | 0.17 | -0.02 | 50.9% |
| 2026:Q2 | 124.39 | +2.0% | -0.8% | 0.16 | 0.00 | 42.2% |
| 2026:Q3(予想) | 138.12 | +2.9% | – | 0.20 | – | – |
| 2026:Q4(予想) | 158.40 | +13.8% | – | 0.24 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
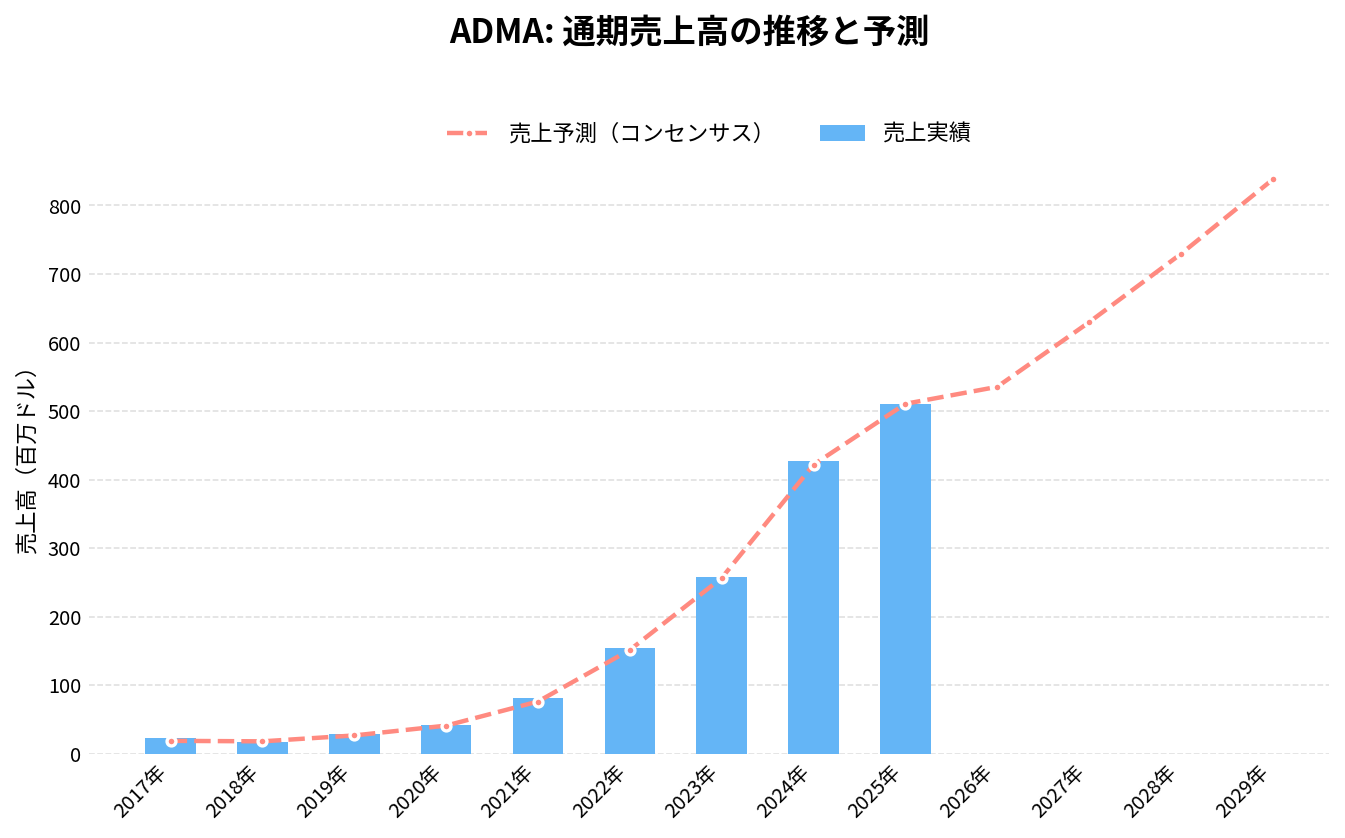
通期:売上高の推移
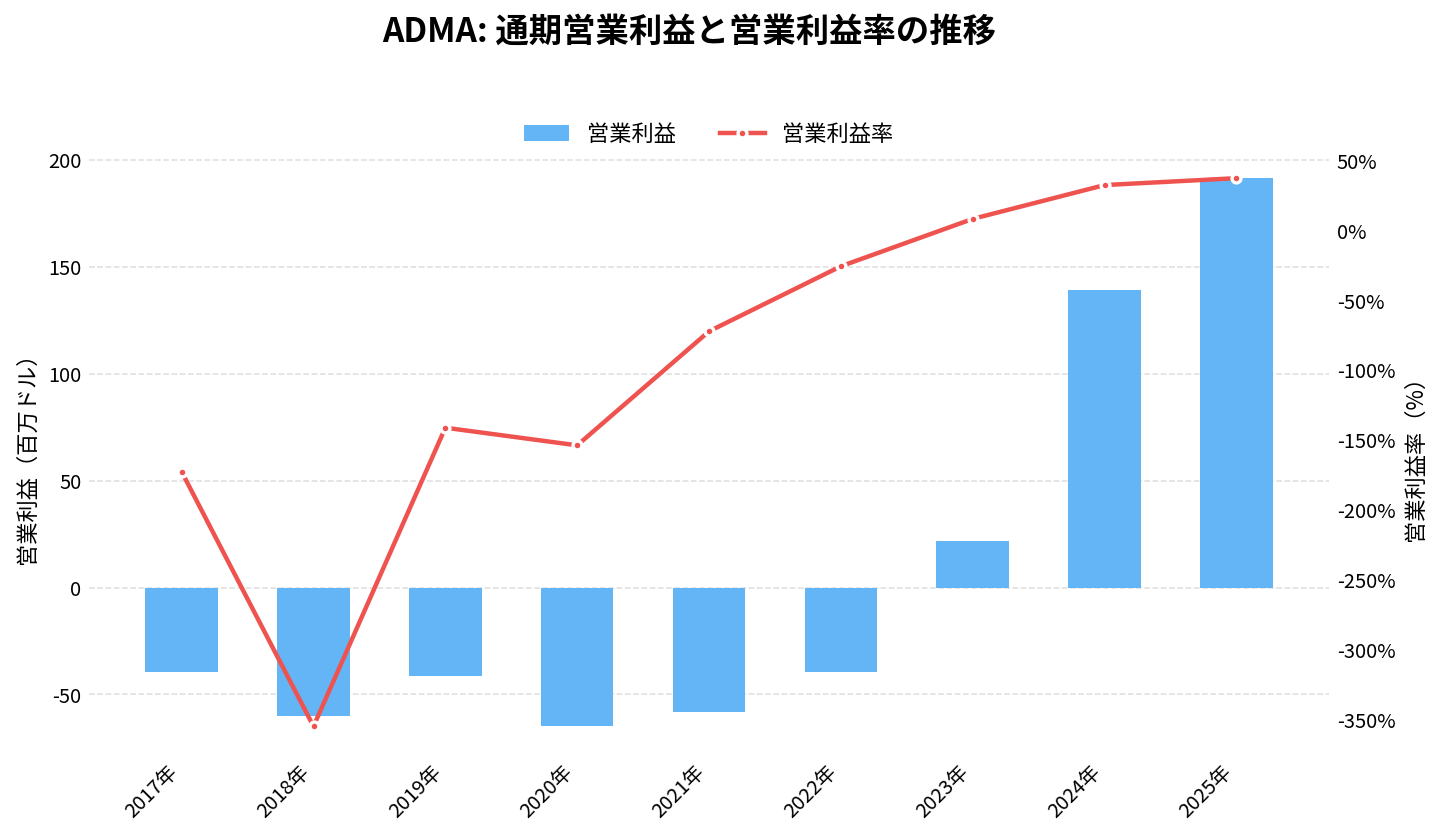
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
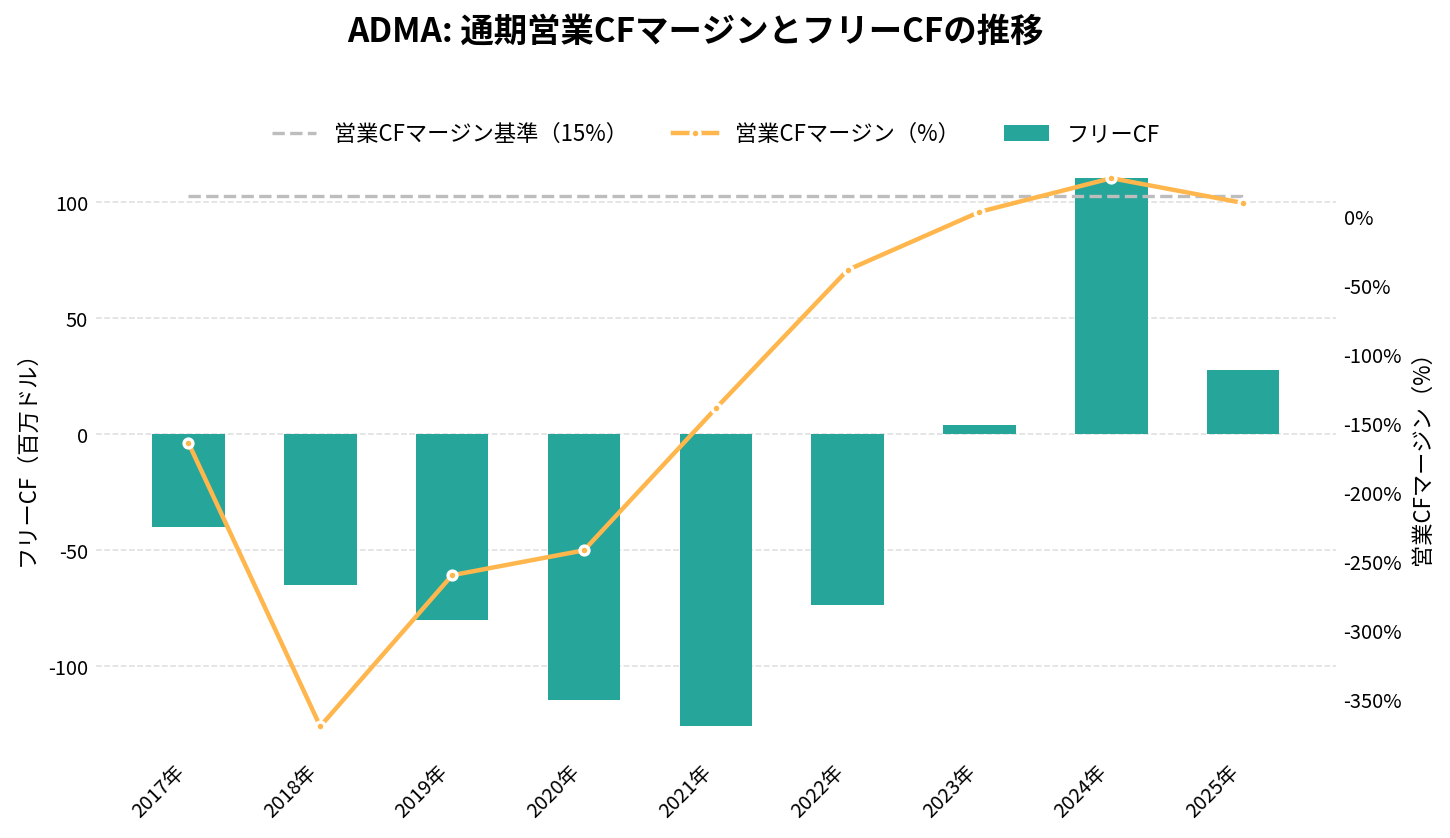
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
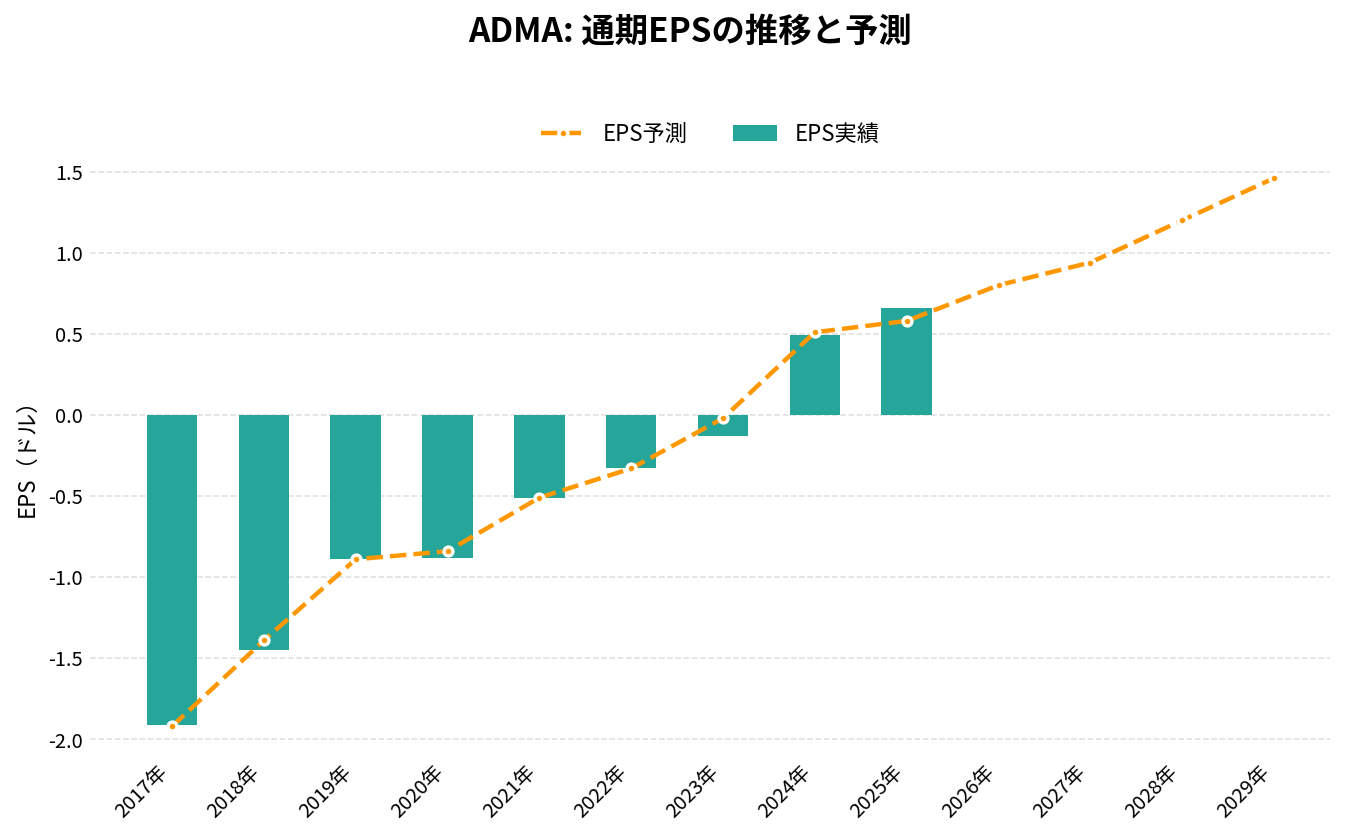
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 80.94 | +91.7% | -0.51 | -72.1% | -138.8% | -125.88 |
| 2022年 | 154.08 | +90.4% | -0.33 | -25.6% | -38.6% | -73.42 |
| 2023年 | 258.21 | +67.6% | -0.13 | 8.4% | 3.4% | 4.03 |
| 2024年 | 426.45 | +65.2% | 0.49 | 32.6% | 27.8% | 110.45 |
| 2025年 | 510.17 | +19.6% | 0.66 | 37.5% | 9.9% | 27.82 |
| 2026年(予想) | 535.35 | +4.9% | 0.80 | – | – | – |
| 2027年(予想) | 629.54 | +17.6% | 0.94 | – | – | – |
| 2028年(予想) | 729.23 | +15.8% | 1.20 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
ADMAバイオロジックスの株価
ADMAバイオロジックスの現在のリアルタイム株価チャート(TradingView)を表示しています。
チャートには、RSI(Relative Strength Index)を表示しています。相場の過熱感の指標として参考。
※RSIが70%~80%を超えると買われ過ぎ、反対に20%~30%を割り込むと売られ過ぎの目安。
ADMAバイオロジックスの将来生は?
- ADMAバイオロジックスは、今後数年間で収益と利益の大幅な成長を見込んでおり、2024年と2025年の総収益はそれぞれ330百万ドルと380百万ドル以上になると予想されており、純利益もそれぞれ65百万ドルと115百万ドルを超えるとされている。
- ADMAは、製造プロセスの効率化と収率向上に取り組んでおり、これにより製品のコスト効率が向上する見込みであり、収益性がさらに高まることが期待されてる。
- ADMAは、新たな治療法として肺炎球菌に対するハイパー免疫グロブリンの開発を進めており、これは市中肺炎の予防および治療に役立つことが期待され、承認されれば年間300〜500百万ドルのピーク収益が見込まれる。
- ASCENIV™やBIVIGAM®などの既存製品の市場シェアを拡大し続けており。特にASCENIV™のラベル拡大や小児適応の臨床試験を進めることで、さらなる市場拡大が期待されている。
- 同社は財務的なガイダンスを引き上げ、2024年および2025年に収益と利益の両方を大幅に増加させる計画を立てており、株主価値の最大化を図り、長期的な成長を目指している。
- 資本配分戦略を強化し、株主価値の向上を目指し、製造効率の向上、新製品の開発、既存製品の市場拡大などが含まれる。
ADMAバイオロジックスは、これらの要因により、今後も持続的な成長が期待されており、市場でのリーダーシップを強化していくことが予想されている。
肺炎球菌に対するハイパーイムノグロブリン製品の開発スケジュールは?
- 2024年: プレクリニカル(前臨床)試験を進める予定。これは、実験室での試験および初期の動物実験を含む段階。この段階で製品の安全性や効果を確認する。
- 2025年以降: プレクリニカル試験の結果に基づいて、臨床試験に進む予定。臨床試験は複数のフェーズに分かれており、各フェーズでさらに安全性と有効性を評価する。
将来の見通し
- 収益予測: 承認されれば、肺炎球菌に対するハイパーイムノグロブリン製品は年間3億ドルから5億ドルの収益を生み出す可能性がある。これは、米国内での肺炎球菌による感染症の予防と治療に対する高い需要に基づいている。
特許と技術
- 特許保護: ADMAは、米国および海外で多数の特許を保有しており、これらの特許は2037年まで有効。特許には、ハイパーイムノグロブリンの製造方法および使用方法が含まれる。
この製品の開発はまだ初期段階ですが、成功すれば大きな市場機会が期待される。今後のプレクリニカル試験と臨床試験の進展に注目する必要がある。
ADMAバイオロジックスの株を買える証券会社は?
ADMAバイオロジックスの株を取り扱っている主要な証券会社をリストアップしました。これらの証券会社では、外国株として直接の株取引のほか、CFD(差金決済取引)としての投資も選択できます。
私自身はSBI証券を主に使用していますが、取り扱い銘柄によっては購入できない場合があります。その際は、サクソバンク証券やIG証券などでCFDを利用することもあります。
| 人気の証券会社 | 株取引 | CFD取引 |
| SBI証券 | ◯ | ✕ |
| 松井証券 | ◯ | ✕ |
| 楽天証券 | ◯ | ✕ |
| マネックス証券 | ◯ | ✕ |
| 三菱UFJ eスマート証券(旧社名:auカブコム証券) | ✕ | ✕ |
| DMM株 | ✕ | ✕ |
| サクソバンク証券 | ◯ | ◯ |
| IG証券 | ✕ | ◯ |
| GMOクリック証券 | ✕ | ✕ |
| moomoo証券 | ◯ | ✕ |
ADMA 2026年Q2決算:ASCENIVが24%成長を継続、通期ガイダンスは据え置き
発表日:2026/08/05
ADMAの決算ハイライト
ADMAの2026年第2四半期は、総売上高が前年同期比2%増の1.24億ドルと小幅な伸びにとどまったものの、中身を見ると主力製品ASCENIVが24%増の1.03億ドルと引き続き力強く成長した。一方でBIVIGAMは前年同期比49%減の1940万ドルと落ち込んだが、前四半期の底からは回復基調にあり、需要の安定化が見られる。
利益面では、製品構成がより粗利率の高いASCENIVへとシフトしたことに加え、2025年に承認された収率向上型の製造プロセスの効果が続き、粗利率は前年同期の55%から69%へと大幅に改善した。GAAP純利益は3780万ドル(前年同期比11%増)、Adjusted EBITDAは6180万ドル(同22%増)と、収益性の改善が数字に表れている。
会社はこの流れを受けて、通期売上高5.3億〜5.6億ドル、Adjusted EBITDA 2.65億〜3.0億ドルとするFY2026ガイダンスを据え置いた。上半期の実績や需要動向を踏まえ、経営陣はガイダンス達成、あるいはそれを上回る可能性に自信を示している。
抑えておくべきKPI
- 総売上高: 1.24億ドル(前年同期比2%増)
- ASCENIV売上高: 1.03億ドル(前年同期比24%増)
- 粗利率: 69%(前年同期は55%)
- Adjusted EBITDA: 6180万ドル(前年同期比22%増)
投資家目線のインサイト
今回の決算で最も注目すべきは、トップラインの伸びが小幅である裏で、製品構成の転換が着実に進んでいる点だ。ASCENIVの成長が加速し、6月は2024年上半期以来最も強い月次成長を記録したとされる一方、BIVIGAMの需要は前四半期の底から回復し始めている。会社側はASCENIVが依然として後方治療・難治性PI市場への浸透初期段階にあるとの見方を示しており、成長余地の広さを強調している。
ローライトとしては、BIVIGAMの前年同期比49%減という落ち込みは無視できない。また、研究開発費がSG-001開発への投資拡大で前年同期の100万ドルから600万ドルへと急増しており、SG&A費用も人件費や専門家報酬の増加で膨らんでいる。実効税率も14.7%から24.7%へ上昇し、純利益の伸び率を抑える要因となった。
資本配分の面では、四半期中に約710万株、上半期累計で約1380万株(発行済株式の5.3%相当)を自社株買いしたことが目を引く。年間2億ドル以上の自社株買い目標に向けて順調に進捗しており、営業キャッシュフローで賄われている点は財務体質の健全さを裏付ける。
今後の見どころ
次四半期以降は、ASCENIVの成長ペースがガイダンス達成の鍵を握るため、月次・四半期ごとの利用動向とBIVIGAMの回復度合いの両方を注視したい。11月のACAAI年次学術集会で発表予定の127例の実世界データが、処方医の採用拡大や保険償還の後押しにどうつながるかも重要な材料となる。
もう一つの焦点はSG-001の開発進捗だ。年内のFDAへのpre-IND面談パッケージ提出を予定しており、3億〜5億ドル規模とされる新市場機会への足がかりとなるかが今後の成長ストーリーを左右する。研究開発費の増加傾向が続くかどうかも合わせて確認したい。
出典
ADMA Biologics Reports Second Quarter 2026 Financial Results
ADMA 2026年Q1決算:主力製品ASCENIVは28%増収も、BIVIGAM急減で通期見通しを下方修正
発表日:2026/05/06
ADMAの決算ハイライト
2026年第1四半期の総売上高は1.145億ドルと前年同期の1.148億ドルからほぼ横ばいだったが、内訳を見ると明暗がはっきり分かれた。主力のASCENIVは前年同期比28%増の9,749万ドルと過去最高水準の需要を記録した一方、BIVIGAMは54%減の1,542万ドルまで落ち込み、米国の血漿由来治療薬・IG市場での競争激化と流通在庫の変動が業績を圧迫した格好だ。
収益性の面では対照的に大きく改善している。粗利率は前年同期の53%から71%へと拡大し、GAAP純利益は4,533万ドルと前年同期の2,690万ドルから68%増加した。調整後純利益は4,067万ドル(前年同期比22%増)、調整後EBITDAは5,965万ドル(同24%増)、営業キャッシュフローは5,800万ドルと、トップラインが横ばいでも利益とキャッシュ創出力は着実に伸びた四半期だった。
会社はこの状況を踏まえ、通期売上ガイダンスを5.3億〜5.6億ドル、調整後純利益を1.7億〜2.0億ドル、調整後EBITDAを2.65億〜3.0億ドルへと改定するとともに、従来提示していた長期ガイダンスを撤回した。IG市場の競争環境が急速に変化していることを理由に、慎重な前提へ切り替えた格好である。
抑えておくべきKPI
- 総売上高: 1.145億ドル(前年同期比0.3%減、ほぼ横ばい)
- ASCENIV売上高: 9,749万ドル(前年同期比28%増、過去最高水準の需要)
- BIVIGAM売上高: 1,542万ドル(前年同期比54%減)
- 粗利率: 71%(前年同期53%から改善)
- 調整後EBITDA: 5,965万ドル(前年同期比24%増)
- 営業キャッシュフロー: 5,800万ドル
投資家目線のインサイト
今回の決算で最も注目すべきは、売上構成の急速なシフトとその背景にある市場の混乱だ。会社側は、原料血漿供給の増加や競合製品の在庫積み増し、値引き・リベート合戦によって標準的なIG市場全体が「リセット」局面に入ったと説明しており、BIVIGAMの急減はこの煽りを直接受けた形だ。一方でASCENIVは差別化された後期治療薬としての位置づけから相対的に影響を受けにくく、新規患者数や処方医の広がりなど需要指標は好調を維持している。
四半期末の在庫動向により、3月に見込まれていた一部の契約発注が4月にずれ込んだとの説明もあり、報告された売上には一時的なタイミングのずれが含まれている可能性が高い。実際、4月の需要に基づく第2四半期のランレートは第1四半期の直販水準と同程度だとしており、経営陣はこの四半期を「トラフ(底)」と位置付けている。
なお、チャネル・スタッフィングや未開示の関連当事者取引の疑惑について監査委員会が独立した法務・会計専門家の支援を受けて内部調査を実施し、不正行為や違法行為の証拠は見つからなかったと結論づけた点も、ガバナンス面での安心材料として付記しておきたい。財務諸表自体には変更・修正はないとされている。
今後の見どころ
次四半期以降は、BIVIGAMを含む標準IG市場の価格・在庫調整がどこまで長引くかが焦点になる。会社はガイダンス策定にあたり標準IG市場の圧力が継続するとの保守的な前提を置いており、実際の落ち着き具合が業績の振れ幅を左右しそうだ。McKesson Specialtyとの新たな流通契約が発注パターンの正常化や運転資本効率の改善にどう寄与するかも注目点である。
加えて、長期ガイダンスが撤回されたことで、投資家は今後、四半期ごとの実績とASCENIVの需要指標(新規患者数、処方医の広がり、製品の浸透度など)を通じて成長軌道を再構築していく必要がある。開発中のSG-001についても、今後予定されるデータ発表が長期的な成長ストーリーを補強する材料になるかどうか見ておきたい。
出典
ADMA Biologics Reports First Quarter 2026 Financial Results
ADMA 2025年Q4決算:ASCENIVが牽引し通期売上5.1億ドル、20%成長で過去最高を更新
発表日:2026/02/25
ADMAの決算ハイライト
ADMAの2025年度は、総売上高が前年比20%増の5.10億ドルとなり、通期・四半期ともに過去最高を記録した1年となった。主力製品ASCENIVの売上が前年比51%増の3.63億ドルまで伸び、BIVIGAMや中間製品の減少を補って余りある成長を実現している。
第4四半期単体では売上高が前年同期比18%増の1.39億ドル、粗利益は同40%増の8880万ドルで、粗利率は63.8%まで上昇した。通期の調整後純利益は35%増の1.61億ドル、調整後EBITDAは40%増の2.31億ドルと、増収以上の利益成長を達成しており、収益性の改善が明確に進んでいる。
会社は2026〜2029年の財務ガイダンスを据え置き、2026年は売上6.35億ドル超、調整後EBITDA3.60億ドル超を見込む。2029年までに年間売上11億ドル超、調整後EBITDA7億ドル超という長期目標も維持しており、成長の持続性に自信を示す内容となっている。
抑えておくべきKPI
- 通期総売上高: 5.10億ドル(前年比20%増)
- ASCENIV売上高: 3.63億ドル(前年比51%増)
- 通期粗利率: 57.4%(前年51.5%から改善)
- 通期調整後EBITDA: 2.31億ドル(前年比40%増)
重要なインサイト
今回の決算で目を引くのは、単なる増収ではなく、粗利率・調整後純利益・調整後EBITDAのすべてが売上成長率を上回るペースで伸びている点だ。yield-enhanced production(収率向上を図った生産方式)が2025年中に商業運営へ完全移行したことが背景にあり、2026年はその効果が通年で表れる最初の年になるとしている。
一方で、GAAP純利益は通期1.47億ドルと前年の1.98億ドルから減少しているが、これは2024年に計上された8430万ドルの非現金・一時的な繰延税金資産評価性引当金の取り崩しによる税務便益がなくなった影響であり、事業そのものの悪化ではない。BIVIGAMと中間製品の売上減少は続いているが、ASCENIVの成長がそれを十分に相殺している構図は変わっていない。
12月には血漿センター3拠点を1200万ドルで売却する契約を結び、7拠点を保有継続する形に再編した。第三者供給元との新契約で280以上の血漿収集拠点へのアクセスを確保しており、供給の柔軟性と資本効率の両立を狙う動きと言える。
今後の見どころ
CFO交代は注目点のひとつだ。テリー・コーラー氏が新CFOに就任し、運転資本の最適化やキャッシュ創出、資本配分の規律強化を担う予定で、2026年を「マージン拡大とキャッシュフロー増加の転換点」と位置づける会社方針との整合性が試されることになる。
パイプラインではSG-001が2026年にFDAとのpre-IND会議を予定しており、承認申請前の重要なマイルストーンとなる。会社はSG-001を年間3〜5億ドル規模のピーク売上機会と見ており、血漿センター売却の完了時期(2026年第1四半期予定)や、新しい流通契約による運転資本改善の実効性も、今後の決算で確認すべきポイントとなる。
出典
ADMA Biologics Reports Record Fourth Quarter and Full Year 2025 Financial Results
ADMA 2025年Q3決算:ASCENIVの需要拡大とyield enhancement承認で、利益率改善フェーズへ
発表日:2025/11/05
ADMAの決算ハイライト
ADMAの2025年第3四半期は、総収入が前年同期比12%増の1.34億ドルとなり、主力製品ASCENIVの処方拡大が成長を牽引した。粗利益は5,970万ドルから7,560万ドルへ増加し、粗利率も49.8%から56.3%へと大きく改善している。
GAAP純利益は3,640万ドルで前年同期の3,590万ドルからほぼ横ばいだったが、これは実効税率の上昇が影響したためだ。一方でAdjusted EBITDAは前年同期比29%増の5,870万ドル、Adjusted純利益も8%増の3,890万ドルと、収益性の質が着実に向上していることが分かる。
会社は通期ガイダンスを引き上げ、2025年通期の総収入見通しを5.1億ドル以上、2026年は6.3億ドル以上へ据え置きから上方修正した。Adjusted EBITDAは2025年通期235百万ドルを据え置きつつ、2026年通期は3.55億ドルへ引き上げている。
抑えておくべきKPI
- 総収入: 1.34億ドル(前年同期比12%増)
- 粗利率: 56.3%(前年同期49.8%から改善)
- Adjusted EBITDA: 5,870万ドル(前年同期比29%増)
- Adjusted純利益: 3,890万ドル(前年同期比8%増)
重要なインサイト
今四半期で最も注目すべきは、FDAがyield-enhanced production由来の初回商業ロットのlot release認可を出したことだ。これにより2025年第4四半期から粗利率の拡大が加速し、2026年以降も続くと会社は説明している。実際、通常仕入れのnormal source plasmaを約1,380万ドル分スポット市場で低採算売却した特殊要因を除けば、製品ベースの粗利率は約63.7%に達していた。
一方でローライトとして、標準的なIVIG市場(主にBIVIGAM)で一時的な競争環境の激化があり、これが純利益の伸びを抑えた一因になっている。ただし会社はこの状況は短期的なもので、四半期後には市場環境が安定化しつつあると述べている。
ASCENIVについては、原発性免疫不全患者を対象とした後ろ向きコホート分析で、標準的な免疫グロブリン療法からASCENIVへ切り替えた患者の感染率が年間2.1件から0.9件へと統計的に有意に減少(p<0.05)したことが示された。これは製品の差別化を裏付ける実臨床データであり、2026年の支払者交渉における追い風材料になり得る。
今後の見どころ
今後は、yield enhancementによる粗利率拡大が2025年第4四半期以降どの程度実現するかが最大の注目点だ。会社はこれを2026年通期のAdjusted EBITDAガイダンス引き上げ(3.55億ドル)の根拠としており、実行力が問われる。
また、2026年の支払者交渉によるASCENIVの保険適用拡大、SG-001プログラムの規制加速(CNPVバウチャー申請)の進捗、そして自己資金による自社株買いの継続も、長期的な株主価値創出の観点から追うべきポイントとなる。2029年通期収入11億ドル以上という長期目標も示されており、実現に向けた四半期ごとの進捗確認が重要になる。
出典
ADMA Biologics Announces Third Quarter 2025 Financial Results and Provides Business Update
まとめ
ADMAバイオロジックスの事業内容、独自の特徴、競争上の優位性、そして業績の成長について詳しく掘り下げてきました。実績データからは、ADMAバイオロジックスが黒字転換を果たし、今後の成長が非常に期待できる銘柄であることがわかりました。
同社はニッチな医薬企業でありながら、市場の需要の高まりに応じてしっかりとポジションを築き、収益を着実に上げています。現在の売上を支えている製品に加え、新しい薬の開発も進めており、パイプラインも順調に進行しています。これにより、数年後には大きな飛躍が期待できます。
株価はまだ10〜20ドル台と小規模な企業ですが、確実な成長を遂げており、今後も長期的に見守り、コツコツと投資を積み上げていきたい銘柄です。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。