このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- マーベル・テクノロジー(MRVL)の株価
- マーベル・テクノロジー(MRVL)とは何の会社、どのような事業をしている?
- マーベル(MRVL)の事業は?データセンターの「計算」と「接続」
- 数字で見る変化:通信の会社からデータセンターの会社へ
- 決算で何が起きた?2026年5〜7月期と次の見通し
- 伸びの裏側:NVIDIA の出資と、販売代理店1社への集中
- マーベル(MRVL)の顧客層は?
- 取引市場は?
- マーベル(MRVL)のセクター、業種、属するテーマは?
- 配当は?
- マーベル(MRVL)の競合企業は?
- マーベル(MRVL)の競合との差別化要素と優位性は?
- マーベル・テクノロジー(MRVL)の業績について
- マーベル・テクノロジー(MRVL)のリアルタイム株価チャート
- マーベル・テクノロジー(MRVL)の将来性と今後の見通しは?
- MRVL 2026年Q3決算:決算よりも大きな主役はルメンタム買収、全株式交換でAI接続市場の覇者を目指す
- MRVL 2026年Q2決算:データセンター需要が加速、売上高27.4億ドルで四半期最高を更新
- まとめ
はじめに
マーベル・テクノロジー(MRVL)は、データセンターの中で計算を担うチップと、チップやサーバーの間でデータを送る部品を設計する、米国の半導体会社です。工場は持たず、製造は台湾の受託製造の会社に任せています。
2026年8月27日に発表した5〜7月期の決算は、売上が前年同期比37%増の27.4億ドルで、そのうちデータセンター向けが79%を占めました。株価は2026年に入って2月4日の終値73.66ドルから6月4日には316.28ドルまで上がり、10月27日の終値は243.57ドルと、2025年末(84.84ドル)のおよそ2.9倍の水準にあります。
また、2026年11月2日には、光通信のレーザーや光トランシーバーを手がけるルメンタム(LITE)を、全株式交換で買収すると発表しました。交換比率はLITE 1株につきMRVL 4.5株、ルメンタムの企業価値は約1,150億ドルで、完了は2028年前半の見込みです。
本記事の旧版は、5G通信やデータセンター、AI推論向けチップを幅広く手がける会社として紹介し、営業赤字を課題に挙げていました。今のマーベルは、売上の約8割をデータセンター向けが占め、営業黒字に転じた会社です。本記事では、その変化を軸に、何で稼いでいるのか、なぜ伸びているのか、何がリスクなのかを、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
マーベル・テクノロジー(MRVL)の株価
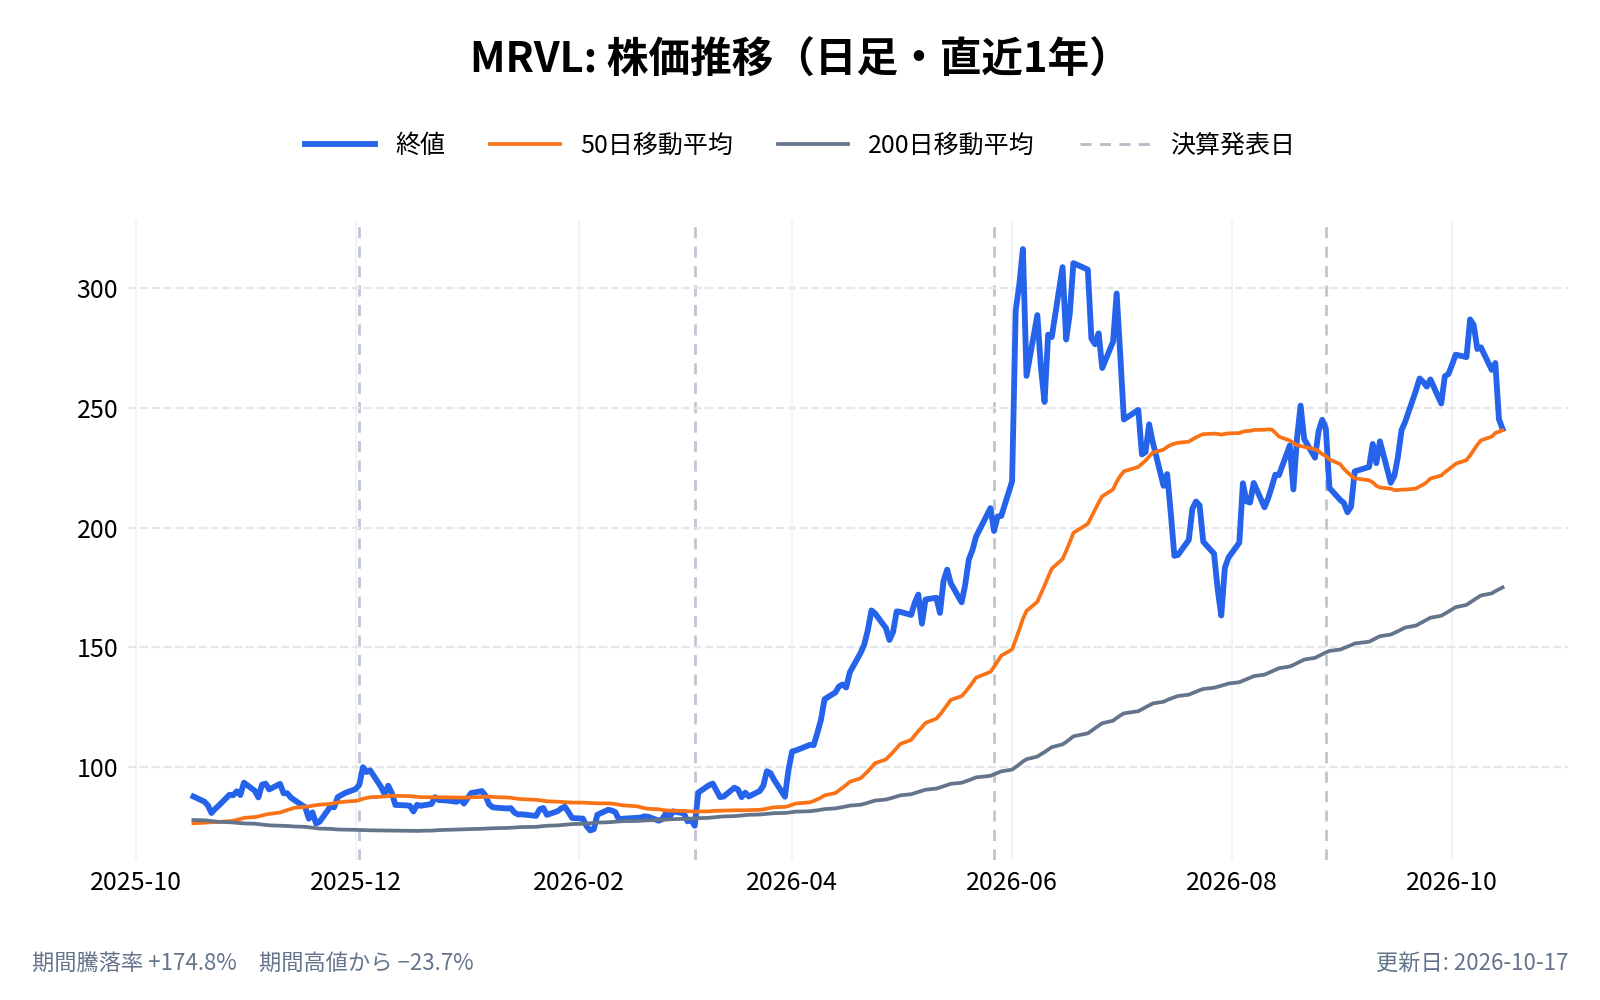
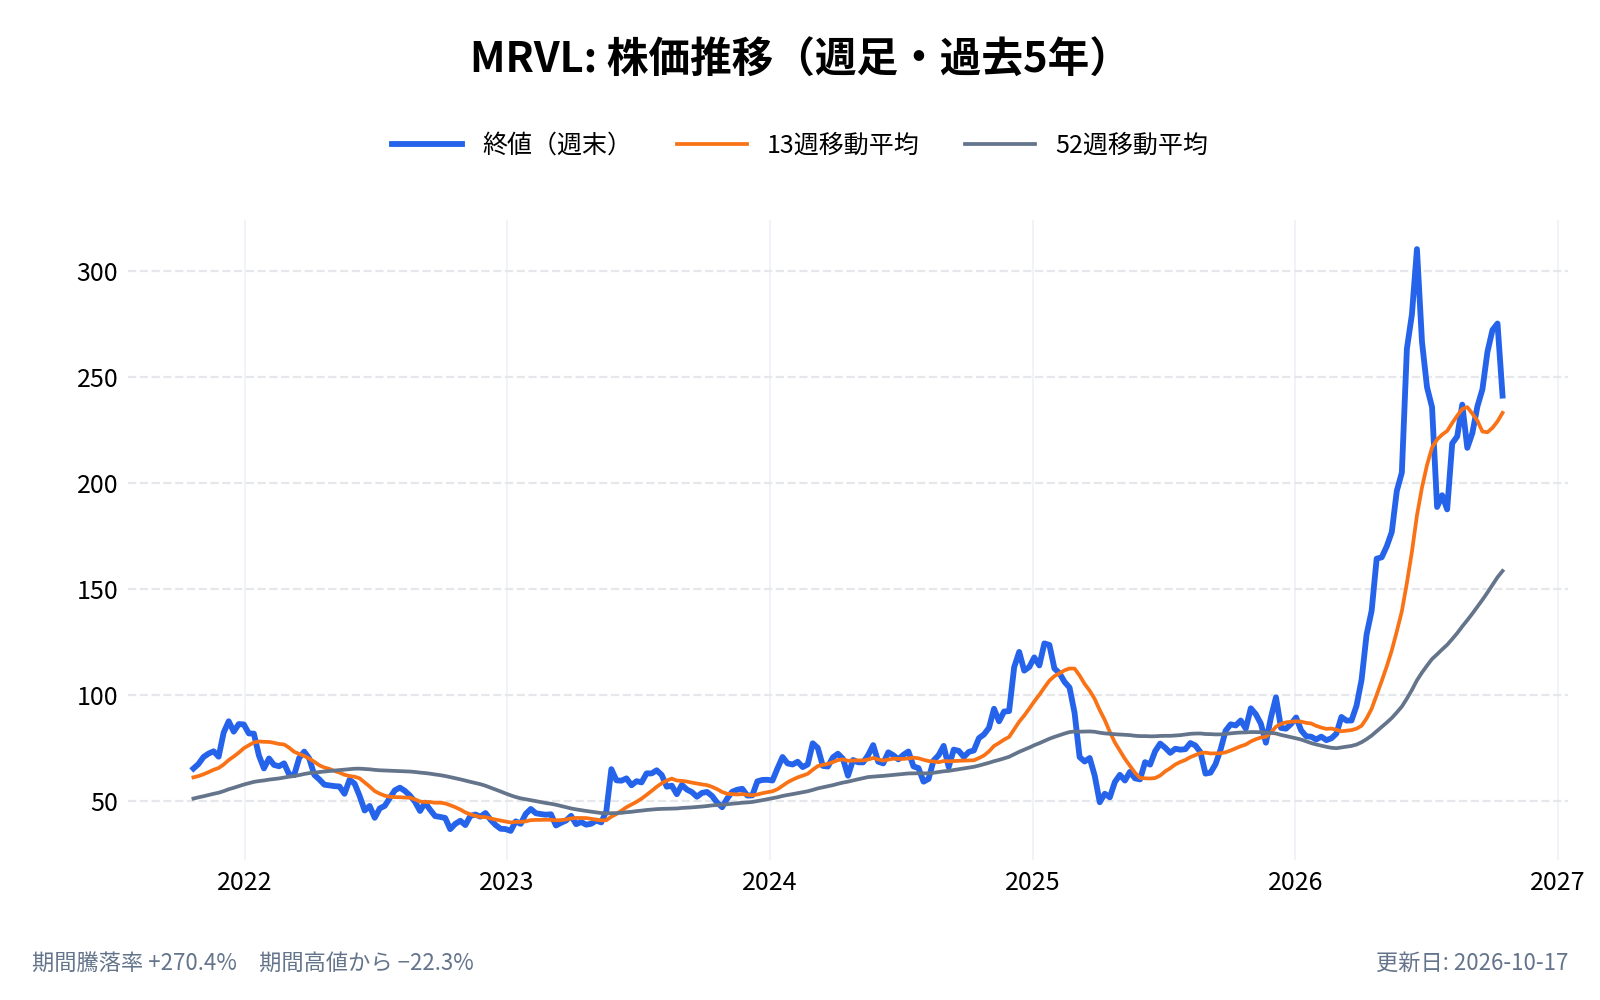
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
マーベル・テクノロジー(MRVL)とは何の会社、どのような事業をしている?
マーベルは、10-K で自社を「データセンターの中核からネットワークの末端まで、データインフラの半導体を供給するリーダー」と説明している。工場を持たない「ファブレス」の会社で、製品の多くは台湾の受託製造の会社で作られ、組み立てと検査は中国・マレーシア・シンガポール・台湾・カナダで行われる。
- 会社名: Marvell Technology, Inc.
- 本社: 米国デラウェア州ウィルミントン
- 代表者: マット・マーフィー(Matthew J. Murphy)。会長兼CEO
- 従業員: 7,480人(2026年1月末)。地域別は米州49%、アジア太平洋42%、欧州・中東・アフリカ9%
- 決算期: 1月31日に最も近い土曜日
- 売上高: 81.9億ドル(2026年1月期)
- 公式サイト: https://www.marvell.com/
マーベル(MRVL)の事業は?データセンターの「計算」と「接続」
マーベルの製品は、10-K の記述に沿って分けると次の4つになる。
| 製品 | 中身 |
|---|---|
| カスタムAIチップ(ASIC) | 顧客ごとに設計する専用のチップ。5nm の設計を重ね、3nm を進め、2nm の土台を開発中 |
| 電気光学(接続) | 光でデータを送るための DSP(信号処理のチップ)、レーザーの駆動、シリコンフォトニクス、データセンター間の接続など |
| スイッチ | データセンターのイーサネットスイッチ(Teralynx・Prestera)。新しい規格の UALink 向けも開発中 |
| ストレージ・その他 | HDD・SSD の制御チップ(Bravera)、通信・企業向けの製品 |
出典:10-K(2026年1月期)。
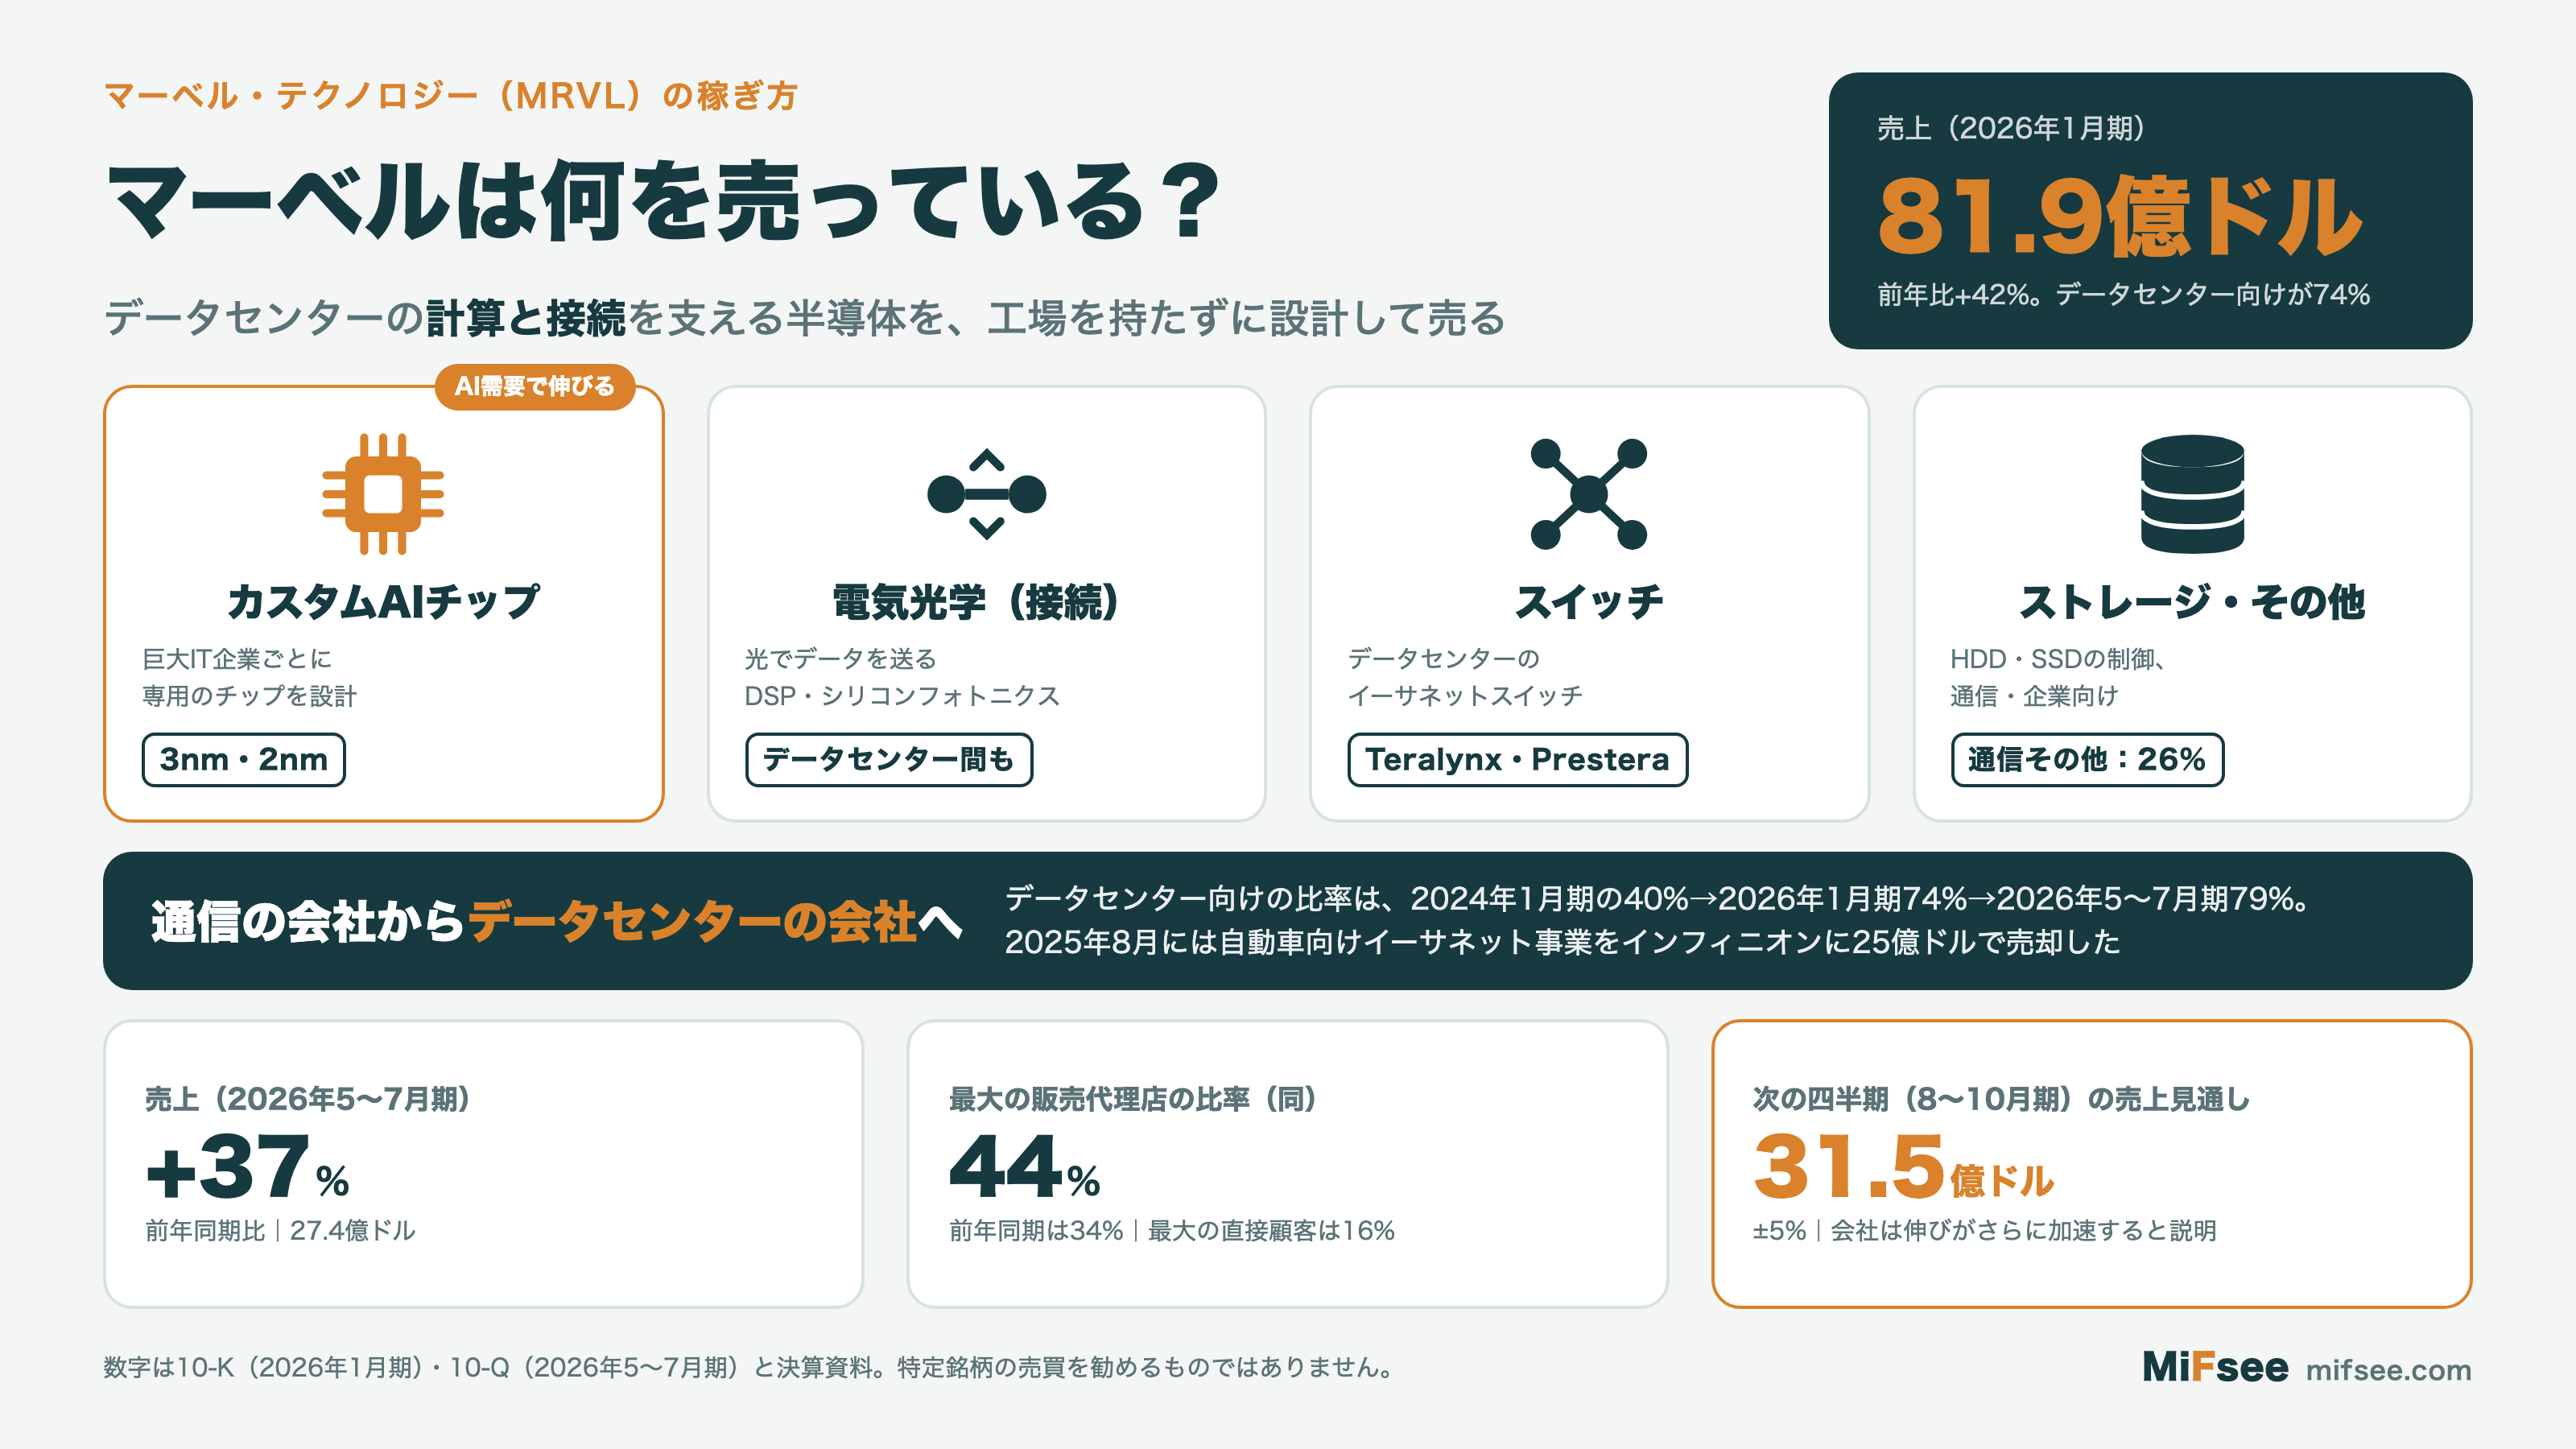
カスタムAIチップ:巨大IT企業の「自前のチップ」を設計する
巨大IT企業は、NVIDIA の汎用の GPU に加えて、自社の用途に合わせた専用のチップを作るようになっている。マーベルはその設計と、製造の手配までを請け負う。10-K は、2026年1月期の売上の伸びを「カスタム製品と電気光学の製品に対する、AI に関連した需要」で説明している。
電気光学:チップとチップを、光でつなぐ
AI の計算では、大量のチップの間で大量のデータをやり取りする。距離が長くなると電気の信号では足りず、光に変えて送る。マーベルは、その変換に使う DSP などの部品を作る。2026年2月には、光でチップをつなぐ技術を持つ Celestial AI の買収を完了した(現金約13億ドルと約2,450万株。売上の目標に応じた追加の支払いあり)。
数字で見る変化:通信の会社からデータセンターの会社へ
マーベルは2026年1月期の途中で売上の区分を見直し、企業向けネットワーク・通信インフラ・消費者向け・自動車/産業向けを「通信その他」にまとめた。データセンター向けとの比較は次のとおり。
| 決算期 | データセンター向け | 通信その他 | 売上合計 |
|---|---|---|---|
| 2024年1月期 | 22.2億ドル(40%) | 32.9億ドル(60%) | 55.1億ドル |
| 2025年1月期 | 41.6億ドル(72%) | 16.0億ドル(28%) | 57.7億ドル |
| 2026年1月期 | 61.0億ドル(74%) | 20.9億ドル(26%) | 81.9億ドル |
| 2026年5〜7月期 | 21.7億ドル(79%) | 5.7億ドル(21%) | 27.4億ドル |
出典:10-K(2026年1月期)、10-Q(2026年5〜7月期)。
2年でデータセンター向けの比率が倍近くになった。2025年8月には、自動車向けのイーサネット事業を独インフィニオンに25億ドルの現金で売り、約18億ドルの売却益を計上している。データセンター以外の事業を整理し、AI 向けに集中する方向がはっきりしている。
利益の面でも変化が大きい。2026年1月期の粗利率は51.0%(前年41.3%)で、営業損益は前年の7.2億ドルの赤字から13.2億ドルの黒字に転じた。純利益は26.7億ドル、1株利益は3.07ドルだが、ここには自動車向け事業の売却益が含まれる。
決算で何が起きた?2026年5〜7月期と次の見通し
2026年5〜7月期(2027年1月期の第2四半期)の主な数字は次のとおり。
- 売上高: 27.4億ドル(前年同期比+37%)。会社の見通しの中央値を3,900万ドル上回った
- データセンター向け: 21.7億ドル(+46%)。売上の79%
- 営業利益: 4.6億ドル(前年同期2.9億ドル)
- 純利益: 3.08億ドル、1株利益は0.33ドル(前年同期0.22ドル)
8〜10月期の見通しは、売上31.5億ドル(±5%)、調整後の1株利益1.10ドル(±0.05ドル)。2026年11月2日には、この8〜10月期の売上について、見通しの中央値は据え置いたまま、幅を±5%から±2%に狭めたと発表した(予備的な報告で、正式な決算は後日発表)。CEO のマーフィー氏は、「AI 関連の受注はきわめて強く、残りの期間で売上の伸びはさらに加速する見込み」とコメントしている。
伸びの裏側:NVIDIA の出資と、販売代理店1社への集中
NVIDIA が20億ドルを出資
2026年2〜4月期に、マーベルと NVIDIA は戦略的な提携を発表した。マーベルが設計するカスタムチップと接続の技術を、NVIDIA の AI インフラにつなぐ内容である。あわせて2026年3月31日、NVIDIA はマーベルの転換優先株を20億ドルで買った。優先株は最大で約2,180万株の普通株に転換できる。カスタムチップでは NVIDIA の GPU と競う面もあるマーベルが、NVIDIA の陣営にも組み込まれたことになる。
販売代理店1社が売上の44%
マーベルの売上は、少数の取引先に集中している。
| 期間 | 最大の販売代理店 | 最大の直接顧客 | 上位10社 |
|---|---|---|---|
| 2025年1月期 | 34% | 13% | — |
| 2026年1月期 | 37% | 14% | 82% |
| 2026年5〜7月期 | 44% | 16% | — |
出典:10-K、10-Q。社名は開示されていない。
販売代理店を通した売上の先には、最終的な顧客がいる。10-K は、主要な顧客を失ったり、その売上が大きく減ったりすると業績に大きな影響が出るとリスクに挙げている。出荷先で見ると、約84%がアジア向けだった(2026年5〜7月期)。
買収と株主還元を並行して進める
2026年2月には、Celestial AI に加えて、PCIe・CXL というチップ間の接続のスイッチを手がける XConn Technologies を、現金約2.8億ドルと約210万株で買った。一方で、2026年1月期に20億ドルの自社株買いを行い、2026年8月1日時点の残りの枠は51億ドルある。手元の現金は約39億ドル、社債は50億ドルである。
マーベル(MRVL)の顧客層は?
マーベルの顧客は、クラウドや AI の計算設備を持つ巨大IT企業、通信機器や企業向けのネットワーク機器のメーカー、ストレージのメーカーなどである。10-K は顧客名を開示していないが、最大の直接顧客1社で売上の14%(2026年1月期)、上位10社で82%を占める。
取引市場は?
マーベル・テクノロジーは、ナスダック(Nasdaq Global Select Market)に上場しており、ティッカーシンボルは「MRVL」。
マーベル(MRVL)のセクター、業種、属するテーマは?
- セクター: 情報技術
- 業種: 半導体
- 属するテーマ: AIデータセンター、カスタムAIチップ、光通信
同じテーマの銘柄
- 半導体:TSMC(TSM)、アームホールディングス(ARM)、エヌビディア(NVDA)、ブロードコム(AVGO)、アドバンスド・マイクロ・デバイセズ(AMD)、AXT(AXTI)、アステラ・ラブス(ALAB)、シーバ(CEVA)、ほか8銘柄はテーマ記事で
- AIデータセンター・AIインフラ:クレド・テクノロジー(CRDO)、マイクロン・テクノロジー(MU)、アリスタ・ネットワークス(ANET)、コヒレント(COHR)、ルメンタム・ホールディングス(LITE)、シエナ(CIEN)、セレスティカ(CLS)、デル(DELL)、ほか5銘柄はテーマ記事で
- 光通信・ネットワーク:ヴィアヴィ・ソリューションズ(VIAV)、ファブリネット(FN)
- エヌビディア関連:ナビタス・セミコンダクター(NVTS)、イノデータ(INOD)、スーパーマイクロコンピュータ(SMCI)、ネビウス・グループ(NBIS)、コアウィーブ(CRWV)、バーティブホールディングス(VRT)
同じ業種の銘柄
配当は?
あり。1株0.06ドルの配当を四半期ごとに支払っており、2024年1月期から2026年1月期まで金額は変わっていない。2026年1月期の支払いの総額は2.05億ドルだった。
マーベル(MRVL)の競合企業は?
10-K は、競合として24社を挙げている。分野ごとに分けると次のとおり。
- カスタムチップ・大手半導体: ブロードコム(AVGO)、AMD(AMD)、インテル、エヌビディア(NVDA)、クアルコム、メディアテック(台湾)、アルチップ(台湾)、GUC(台湾)、ソシオネクスト(日本)
- 接続・光通信: クレド(CRDO)、アステラ・ラボ(ALAB)、MACOM、セムテック、ランバス、モンタージュ(中国)、エイヤー・ラボ・ライトマター・ラノバス(3社とも非上場)
- ネットワーク・ストレージほか: シスコ、マイクロチップ、NXP、リアルテック(台湾)、ファイソン(台湾)、シリコンモーション
米国に上場している主な競合の、直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
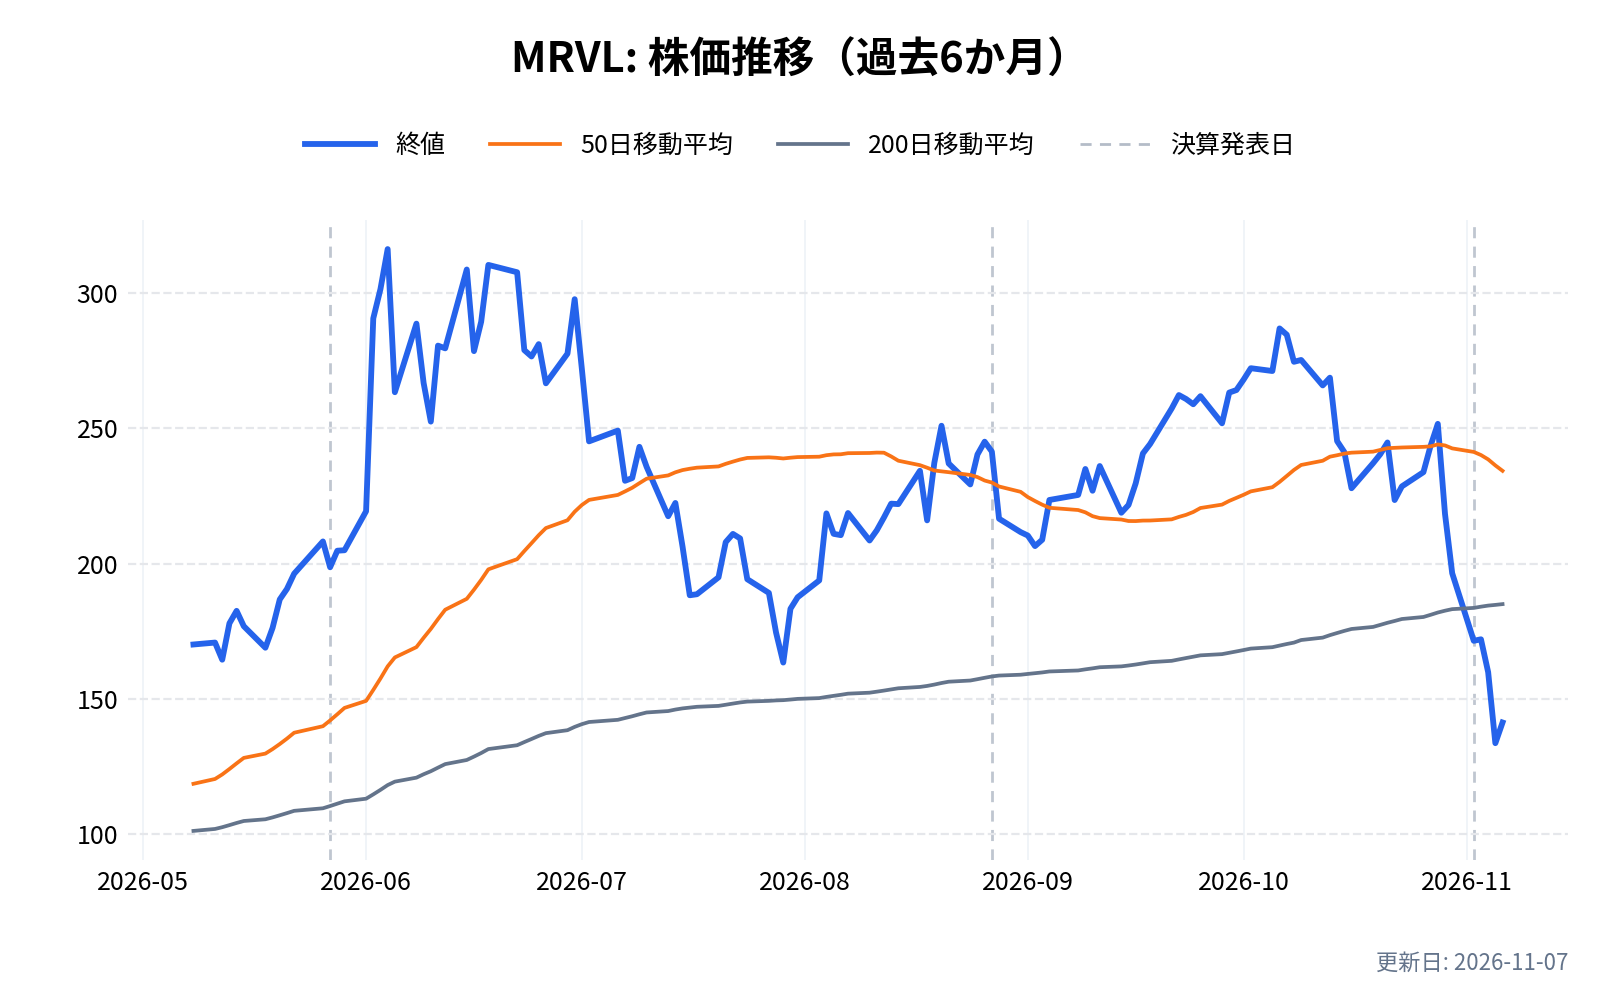
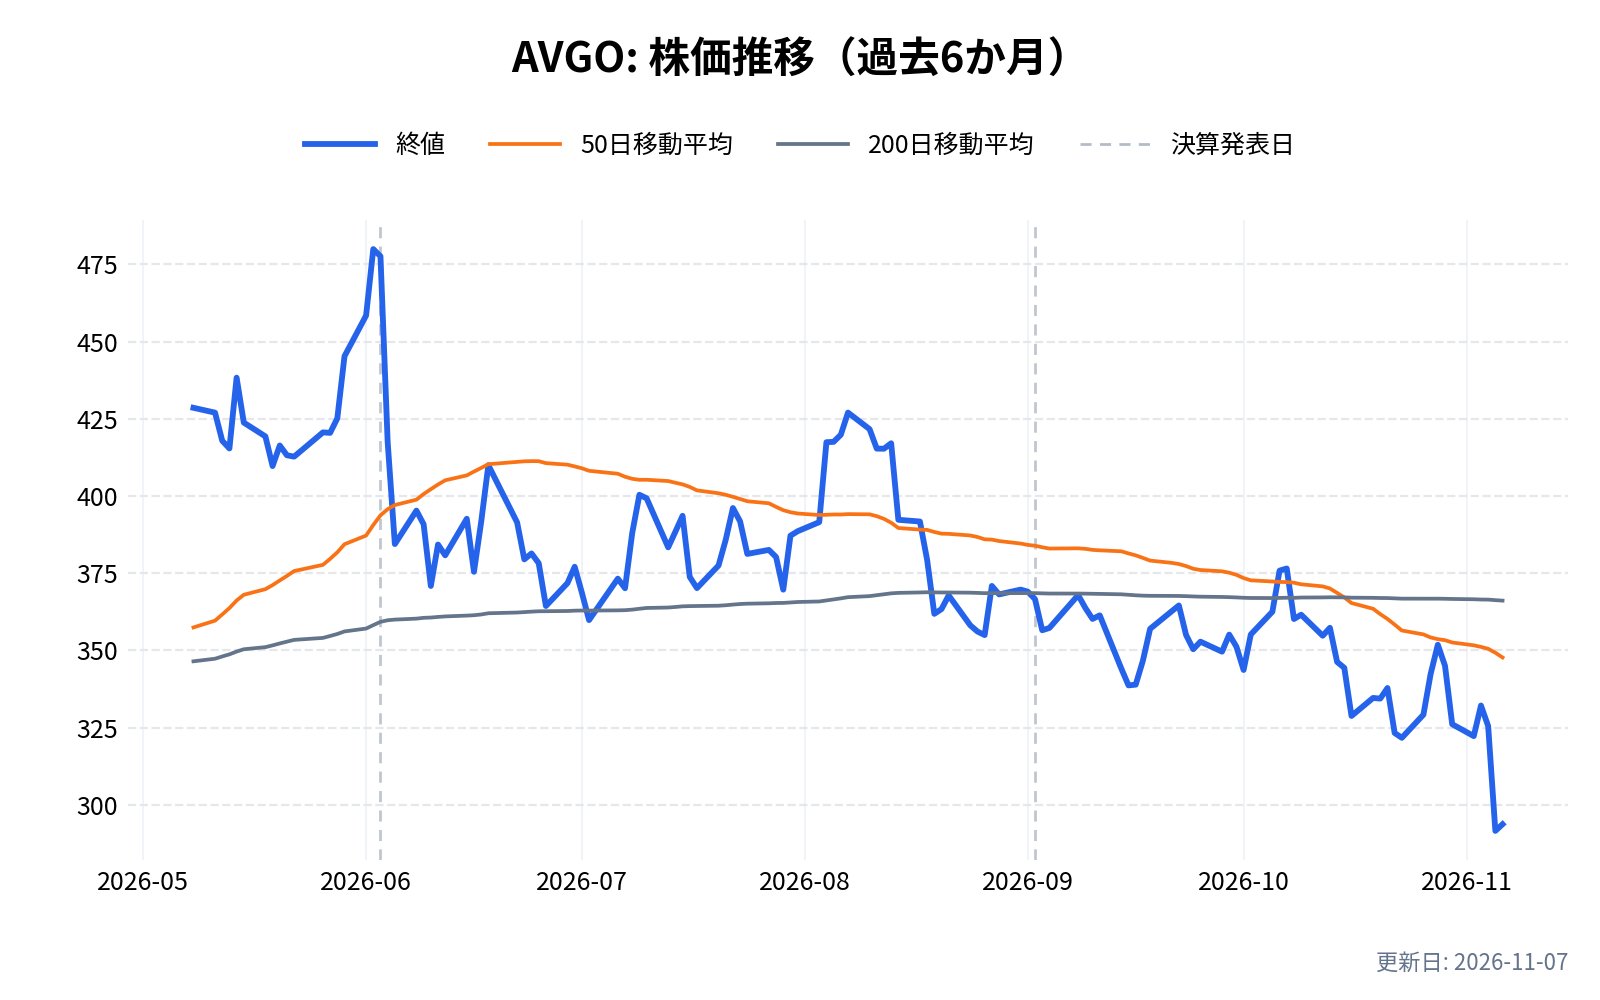
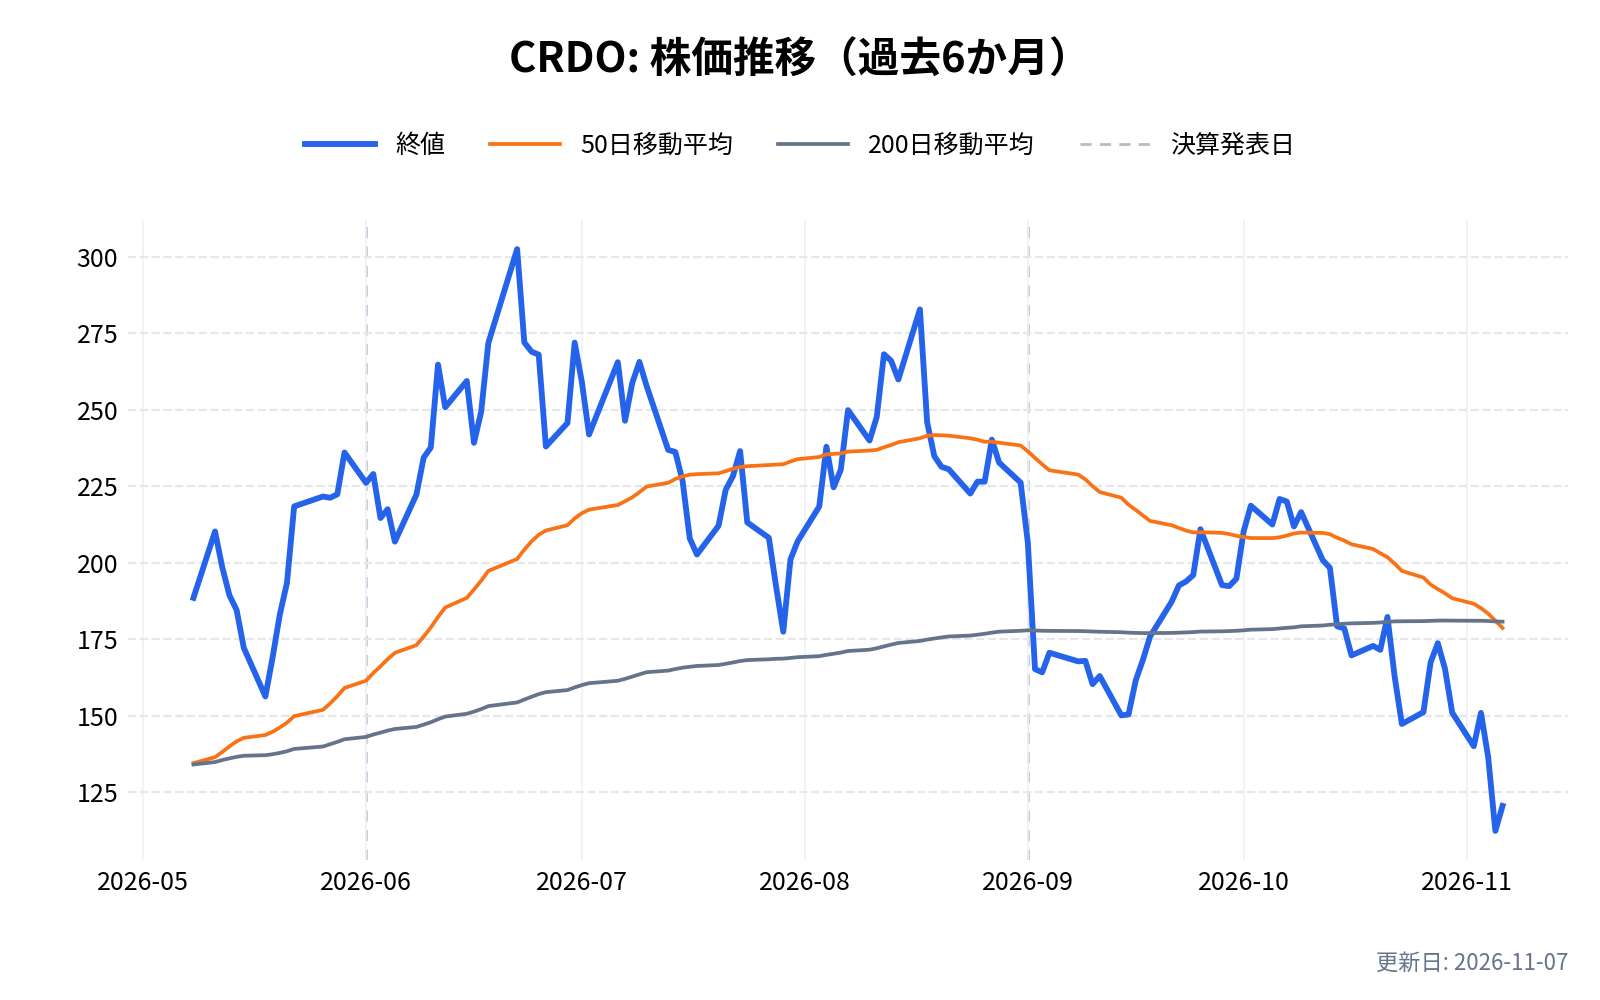
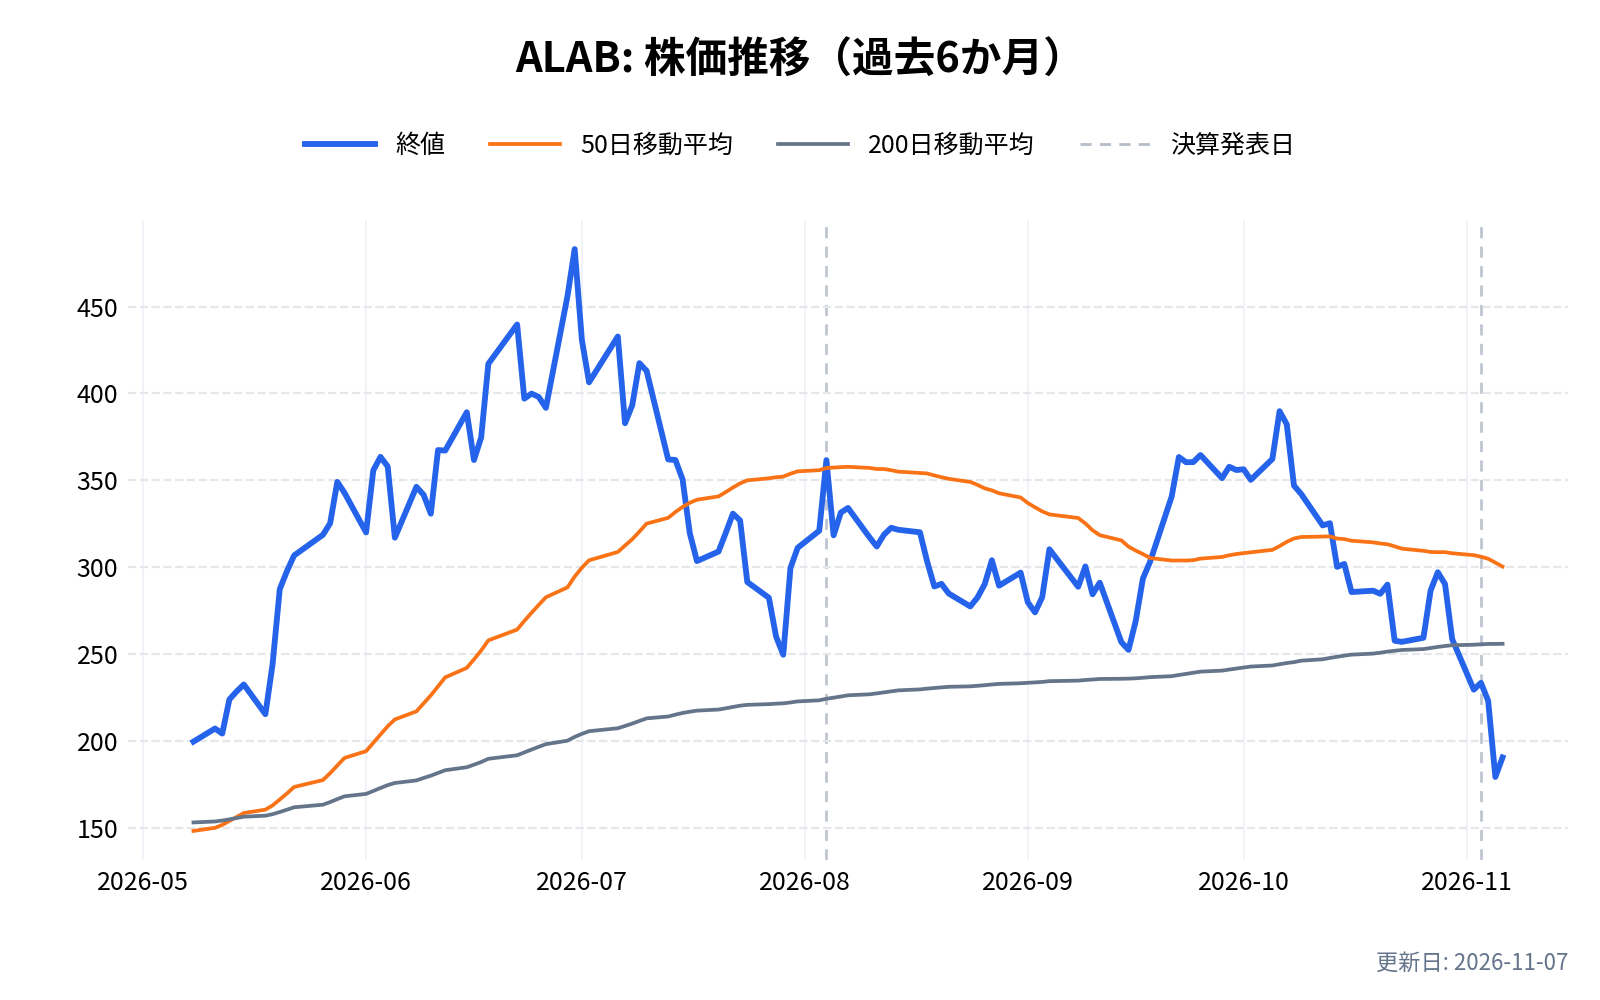
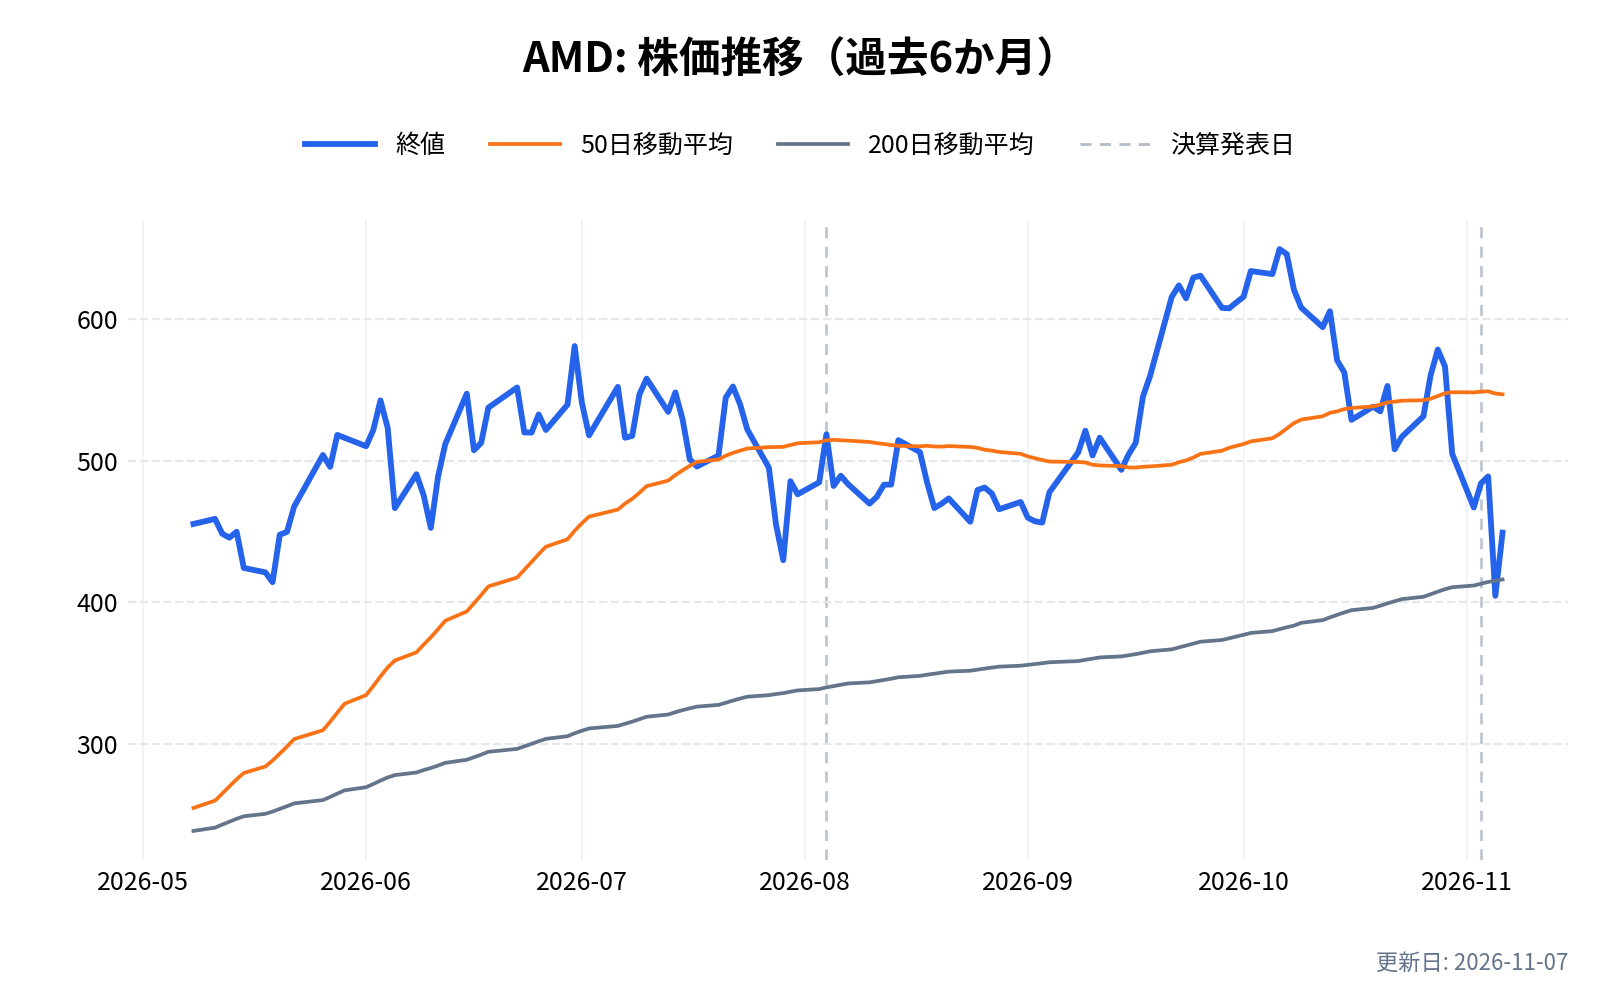
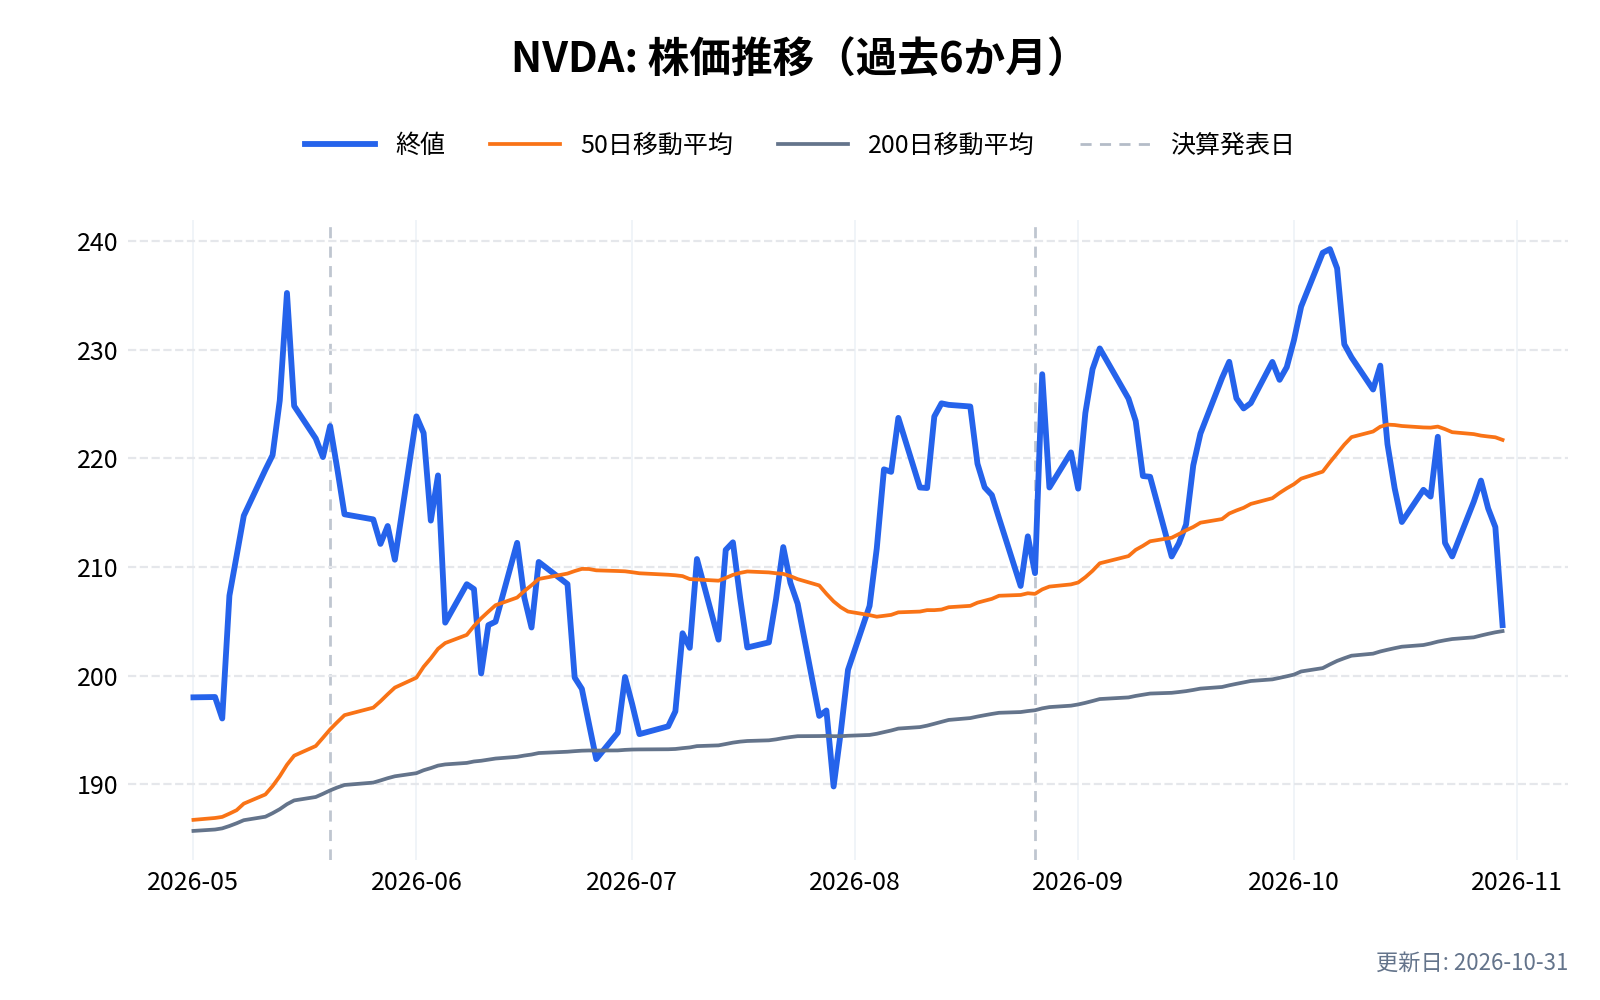
カスタムチップでは、最大の相手はブロードコムである。接続の部品では、クレドやアステラ・ラボのような専業の会社と、分野ごとに競う。
マーベル(MRVL)の競合との差別化要素と優位性は?
計算と接続の両方を持つ
カスタムチップ(計算)と、光の接続・スイッチ(接続)の両方を一社で持つのが特徴である。AI の設備では、チップの性能だけでなく、チップの間でデータを速く送れるかが全体の性能を左右する。Celestial AI と XConn の買収は、接続の側をさらに厚くする動きといえる。
最先端の製造工程での設計の経験
10-K によると、ここ数年で 5nm の設計を複数手がけ、3nm を進め、2nm の土台を開発している。巨大IT企業が専用のチップを作るときに、最先端の工程で設計できる会社は限られる。
巨大IT企業との長い取引
カスタムチップは、設計から量産まで数年がかりの仕事になる。最大の直接顧客の比率が16%(2026年5〜7月期)あることは、特定の巨大IT企業と深く組んでいることの表れでもある。顧客の集中は、リスクであると同時に強みの裏返しでもある。
マーベル・テクノロジー(MRVL)の業績について
マーベル・テクノロジー(MRVL)の財務年度は1月31日に最も近い土曜日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 5月下旬
- 第2四半期決算: 8月下旬
- 第3四半期決算: 11月下旬〜12月上旬
- 第4四半期および通期決算: 3月上旬
マーベル・テクノロジー(MRVL)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
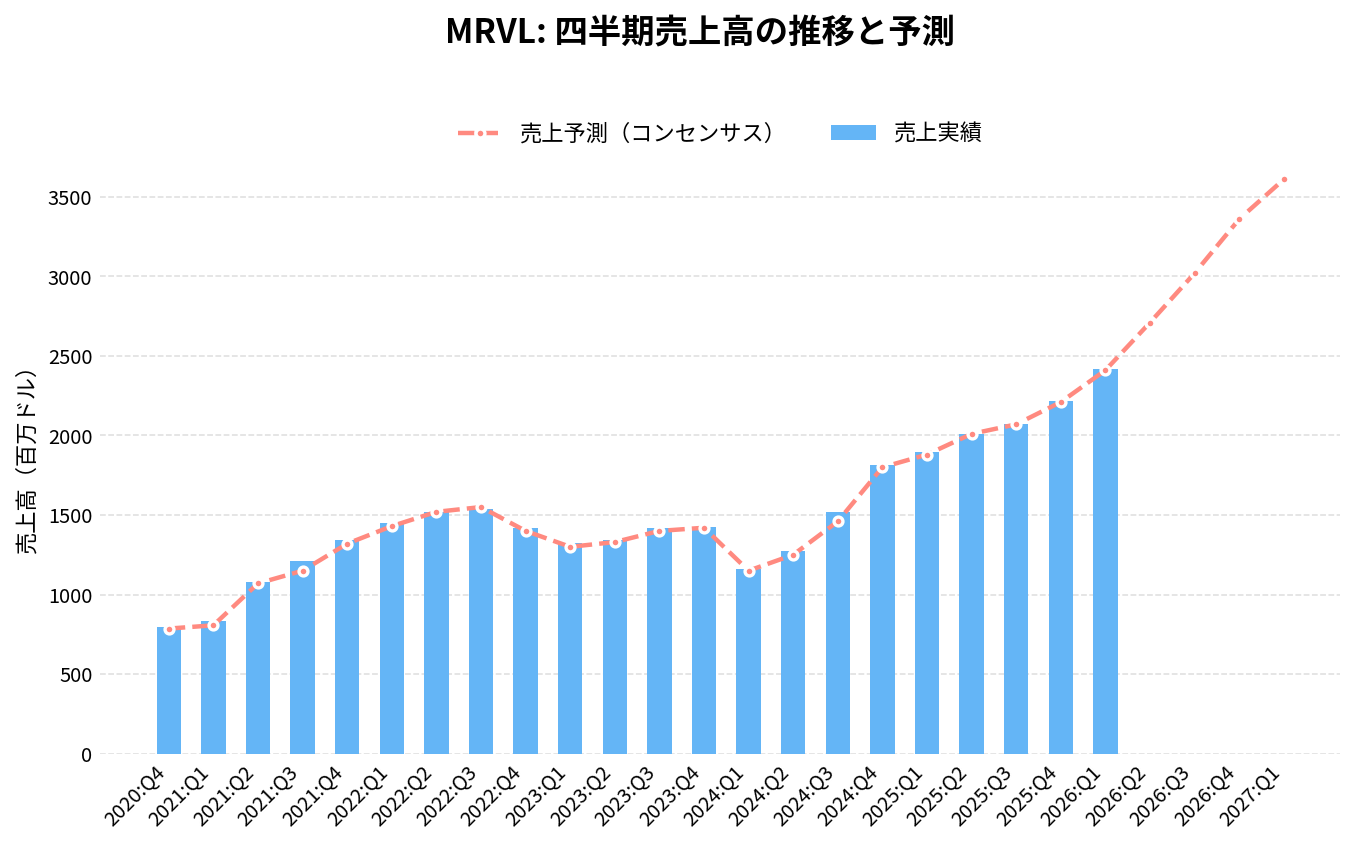
マーベル・テクノロジー(MRVL)の2026年Q2決算(2026/08/27 発表)は、売上2,739.3百万ドル(アナリストコンセンサス2,720.0百万ドルに対し+0.7%)、EPS 0.94ドル(同0.93ドルに対し+0.01ドル)でした。
売上の前年同期比は+36.5%です。
直近8四半期では、売上が7回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
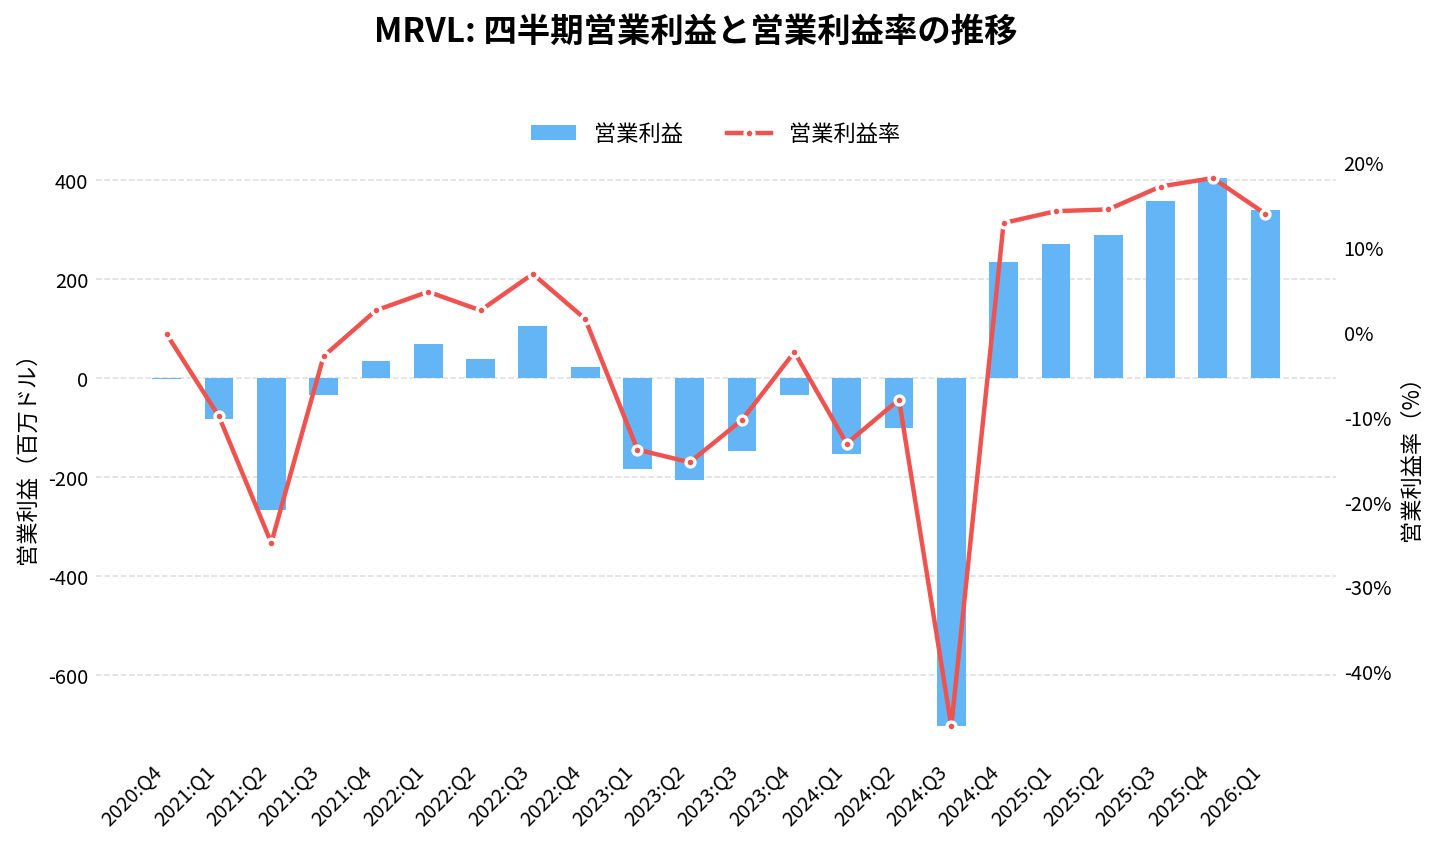
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
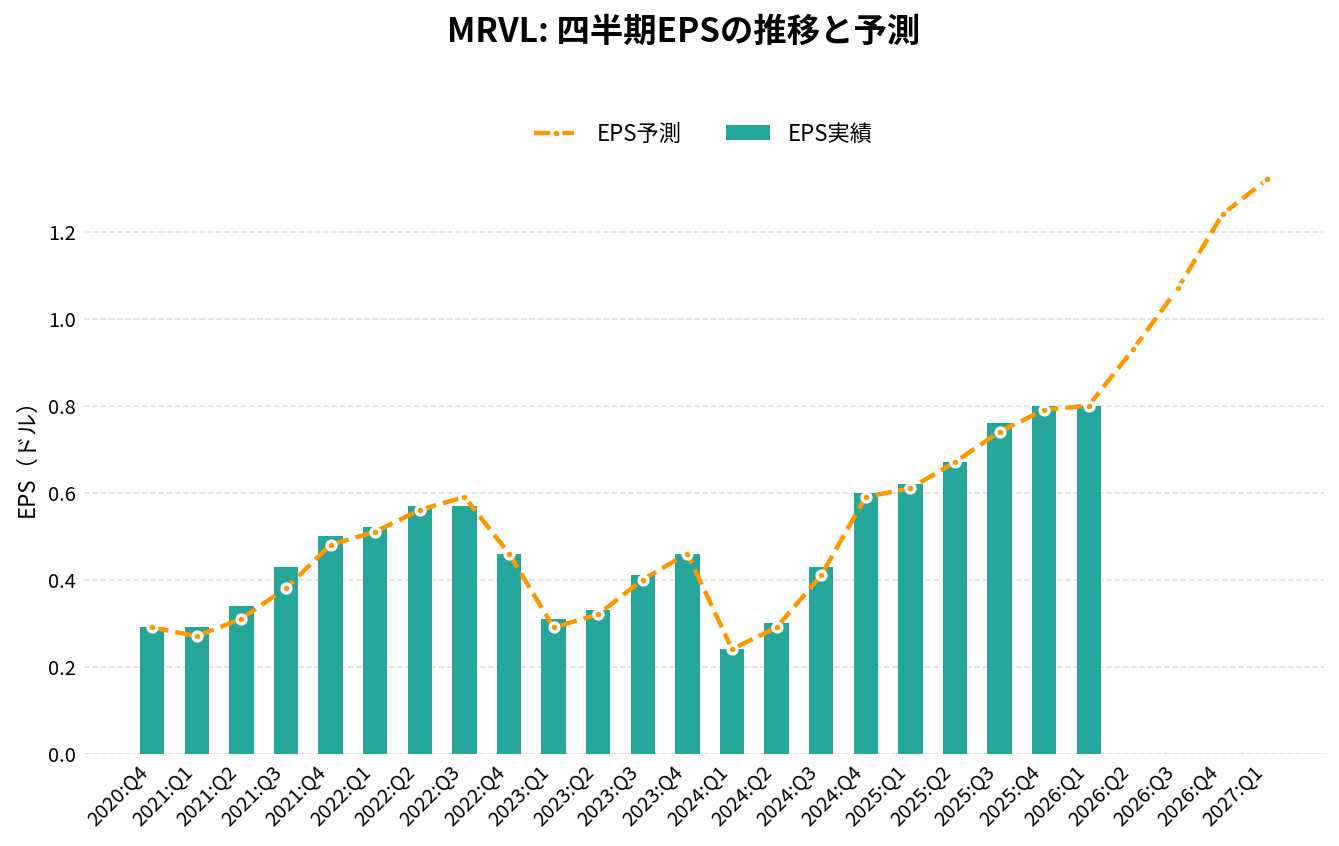
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 1,516.10 | +6.9% | +3.8% | 0.43 | +0.02 | -46.4% |
| 2024:Q4 | 1,817.40 | +27.4% | +1.0% | 0.60 | +0.01 | 12.9% |
| 2025:Q1 | 1,895.30 | +63.3% | +0.8% | 0.62 | +0.01 | 14.3% |
| 2025:Q2 | 2,006.10 | +57.6% | -0.2% | 0.67 | 0.00 | 14.5% |
| 2025:Q3 | 2,074.50 | +36.8% | +0.2% | 0.76 | +0.02 | 17.2% |
| 2025:Q4 | 2,218.70 | +22.1% | +0.4% | 0.80 | +0.01 | 18.2% |
| 2026:Q1 | 2,417.80 | +27.6% | +0.3% | 0.80 | 0.00 | 14.0% |
| 2026:Q2 | 2,739.30 | +36.5% | +0.7% | 0.94 | +0.01 | 16.8% |
| 2026:Q3(予想) | 3,150.00 | +51.8% | – | 1.10 | – | – |
| 2026:Q4(予想) | 3,740.00 | +68.6% | – | 1.36 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
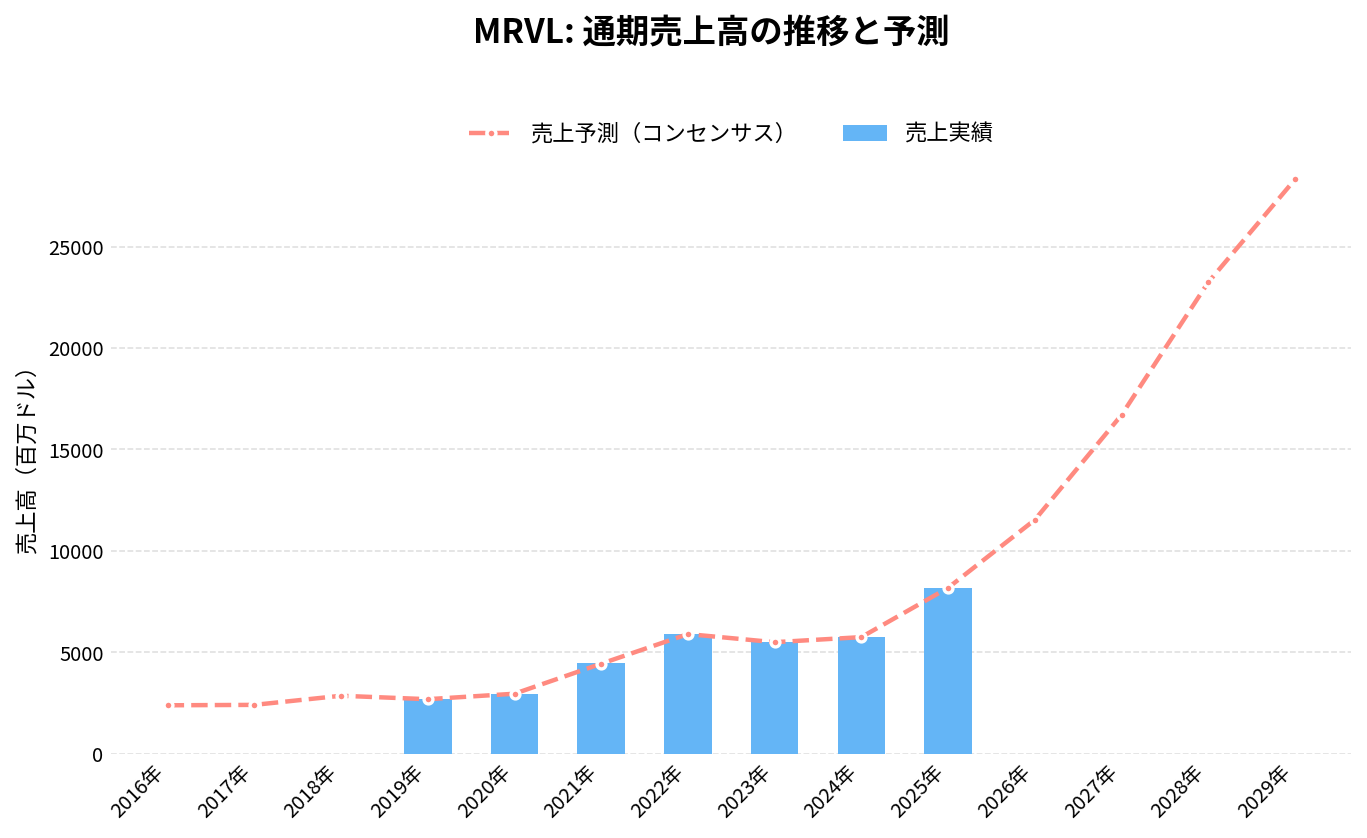
通期:売上高の推移
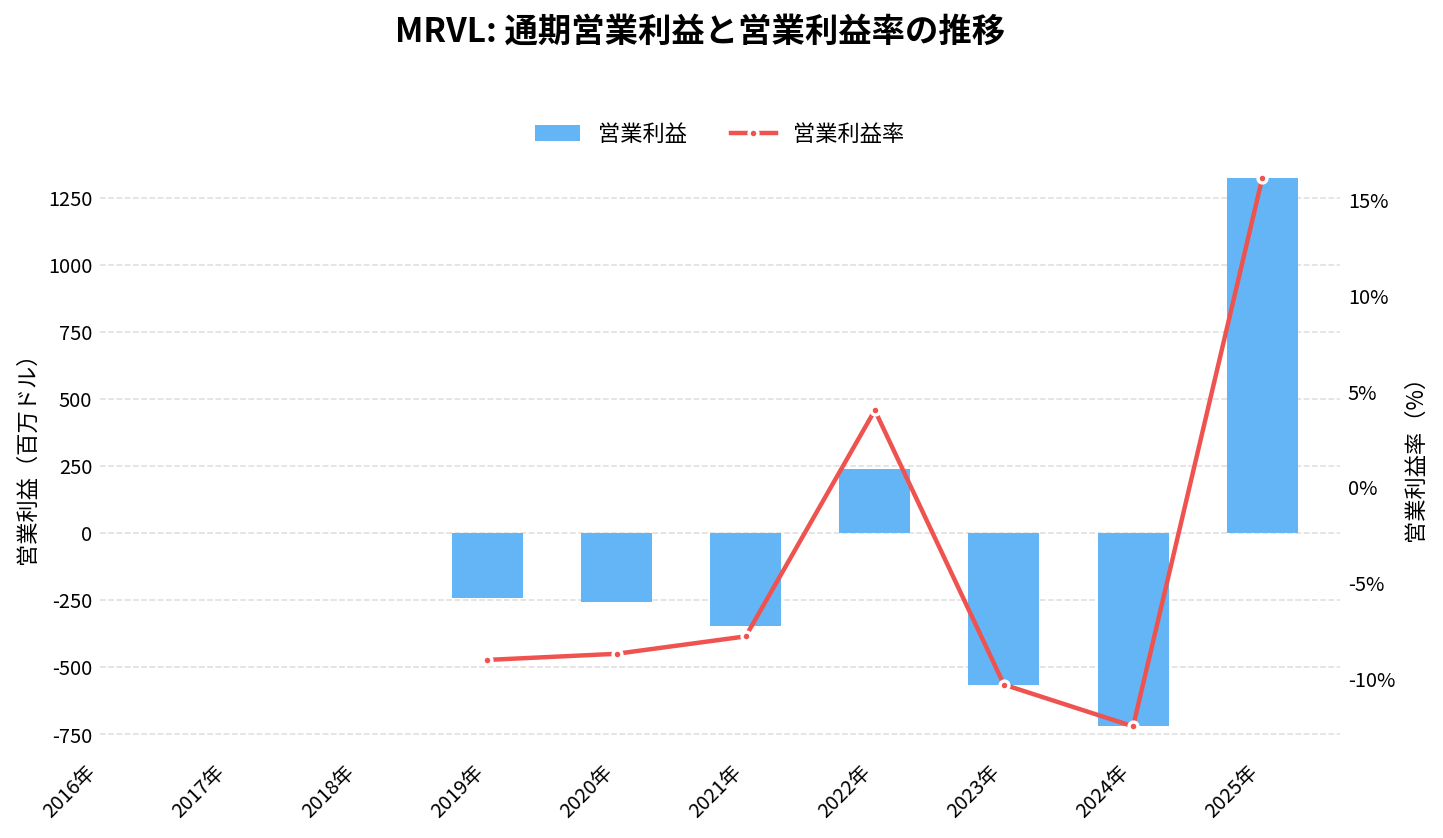
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
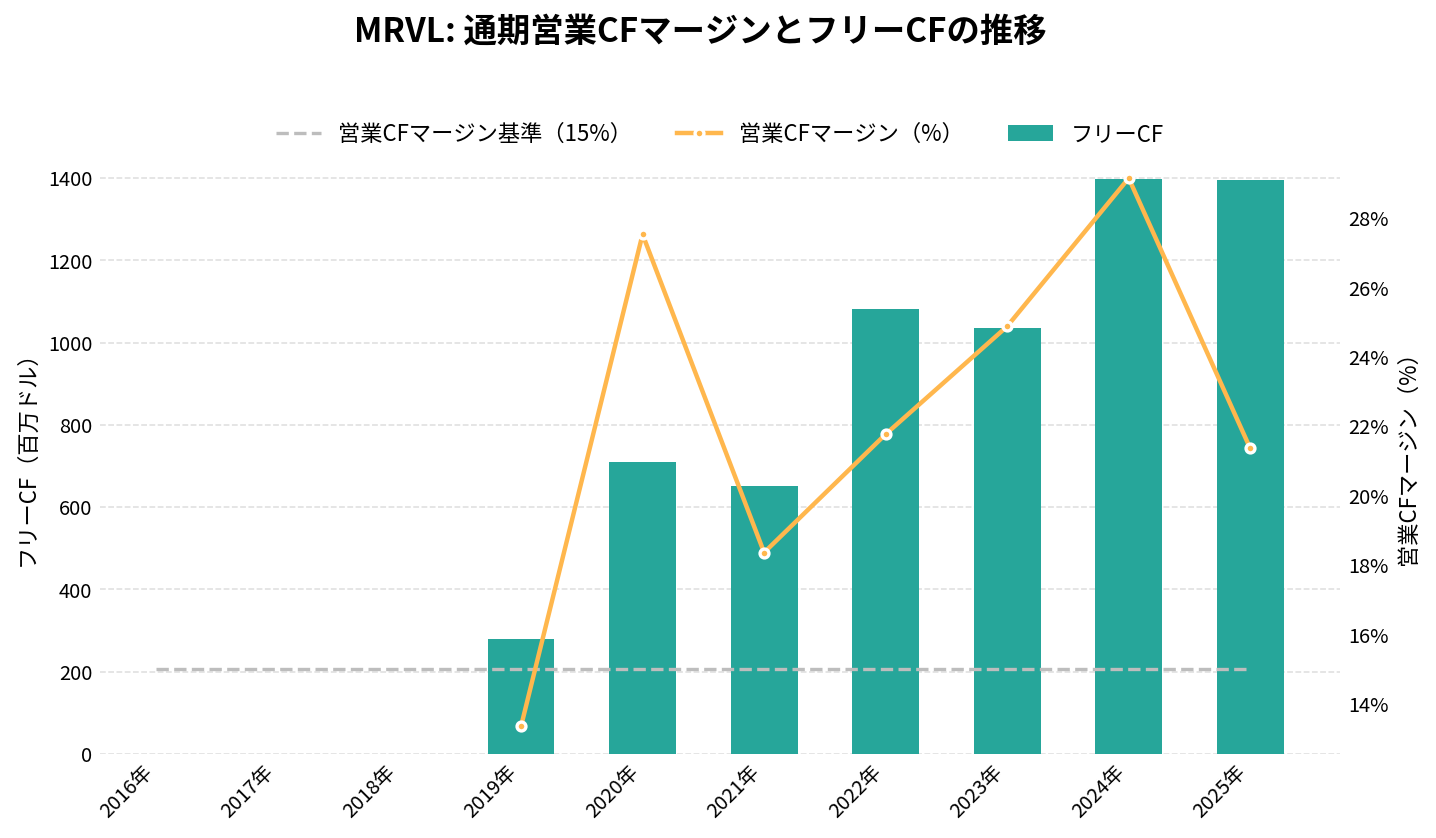
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
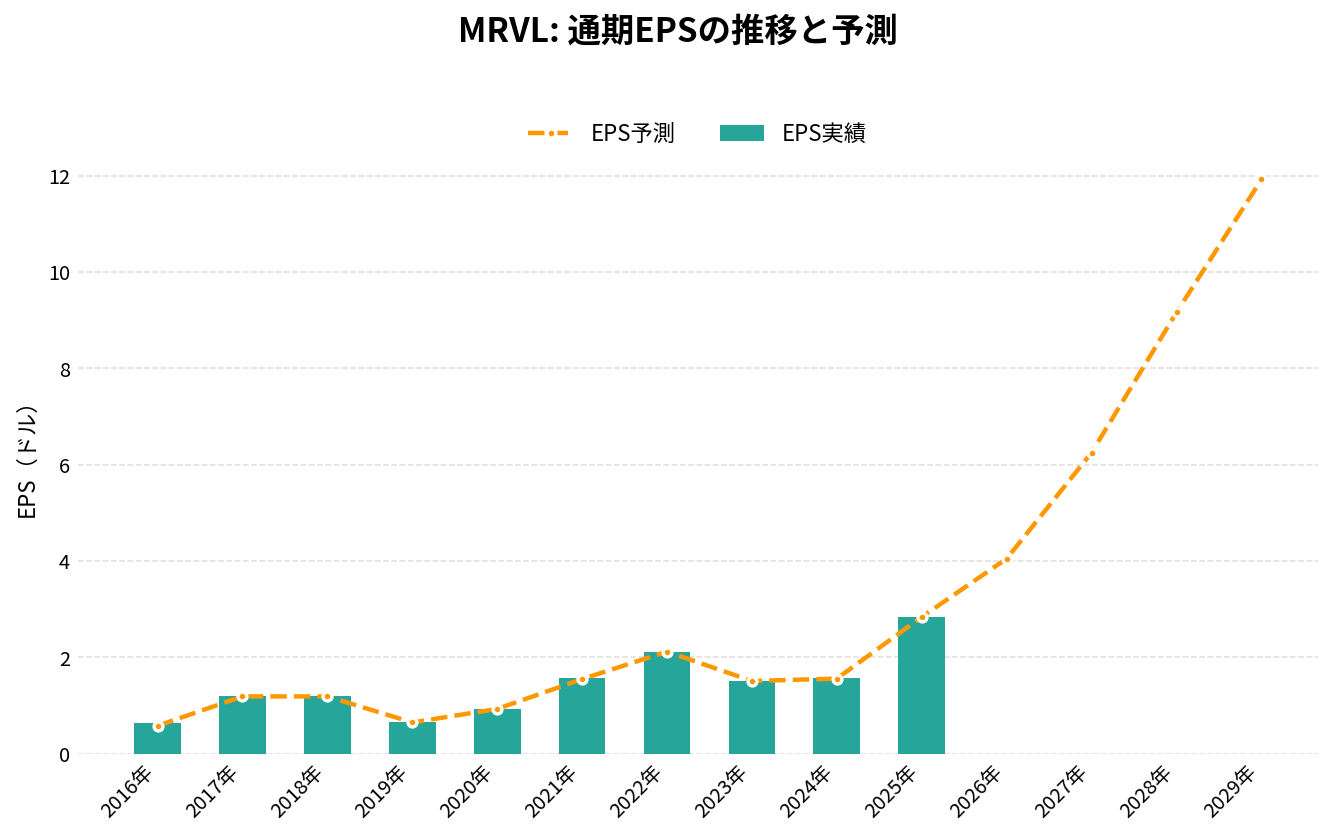
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 4,462.40 | +50.3% | 1.57 | -7.8% | 18.4% | 650.10 |
| 2022年 | 5,919.60 | +32.7% | 2.12 | 4.0% | 21.8% | 1,082.60 |
| 2023年 | 5,507.70 | -7.0% | 1.51 | -10.3% | 24.9% | 1,034.20 |
| 2024年 | 5,767.30 | +4.7% | 1.57 | -12.5% | 29.1% | 1,396.60 |
| 2025年 | 8,194.60 | +42.1% | 2.84 | 16.1% | 21.4% | 1,396.40 |
| 2026年(予想) | 12,060.00 | +47.2% | 4.21 | – | – | – |
| 2027年(予想) | 19,580.00 | +62.4% | 7.28 | – | – | – |
| 2028年(予想) | 31,540.00 | +61.1% | 12.51 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
マーベル・テクノロジー(MRVL)の将来性と今後の見通しは?
マーベル(MRVL)の将来性を考えるうえでは、売上の8割がデータセンター向けになり、その伸びが少数の巨大IT企業の AI 投資に支えられていることを押さえておきたい。
数字で見る直近の変化
- 売上: 2024年1月期55.1億ドル → 2025年1月期57.7億ドル → 2026年1月期81.9億ドル(+42%)
- データセンター向けの比率: 40% → 72% → 74% → 2026年5〜7月期79%
- 利益: 営業損益は2025年1月期の7.2億ドルの赤字から、2026年1月期は13.2億ドルの黒字
- 取引先の集中: 最大の販売代理店の比率は34%(2025年1月期)→ 44%(2026年5〜7月期)
ルメンタム(LITE)の買収の発表
2026年11月2日、マーベルはルメンタム(LITE)を全株式交換で買収する契約を結んだと発表した。ルメンタムは、高性能のレーザー、光トランシーバー、光回線スイッチ(OCS)、化合物半導体の製造に強みを持つ会社である。マーベルの電気と光の接続の技術と合わせ、設計をまとめて行えるようにすることを狙いとしている(両社の発表)。
- 対価: LITE 1株につきMRVL 4.5株。比率は固定
- 評価額: ルメンタムの企業価値は約1,150億ドル(1株あたり約1,132ドル)。うわさが出る前の2026年10月28日の終値に対して約23.9%の上乗せ
- 完了後の持ち分: マーベルの株主が約67%、ルメンタムの株主が約33%
- 経営: マット・マーフィー氏が会長兼CEOを続け、ルメンタムの取締役3人(マイケル・ハールストンCEOを含む)がマーベルの取締役会に加わる
- 完了の見込み: 2028年前半。両社の株主の承認、規制当局の承認などが条件
完了までには時間がかかり、条件が満たされなければ成立しない可能性もある。会社は、年10億ドルを超える費用の削減効果を見込み、完了後1年目からマーベルの調整後の1株利益にプラスになる見通しとしている。数字は会社の説明であり、実際の効果は完了後に確かめる必要がある。
注目しているポイント
- 伸びの加速: 8〜10月期の売上見通しは31.5億ドルで、5〜7月期から約15%増える。会社の言うとおり伸びが加速するか。11月2日に幅を±2%へ狭めており、中央値付近に着地する公算が大きいとみられる(筆者の推測)
- NVIDIA との提携の中身: カスタムチップと接続の技術を NVIDIA の陣営につなぐ提携が、どの程度の売上になるか
- 買収した技術の立ち上がり: Celestial AI は、売上の目標に応じて2029年1月期までに追加の支払いがある。光の接続がいつ売上になるか
- 利益率: 8〜10月期の GAAP の粗利率の見通しは52.9〜53.9%
リスクと不確実性
- 取引先の集中: 会社自身が、少数の大口の顧客に売上が集中しているとリスクに挙げている
- データセンター投資の行方: 10-K は、データセンター市場の不確かな状況が売上の伸びを揺らしうるとし、AI の設備投資が続かない可能性にも触れている
- 中国との貿易: 米中の貿易をめぐる政策の変化が、すでに製品の需要を減らしたと書いている
- 製造の委託: 製造・組み立て・検査を外部に頼っており、多くは台湾に集中している
- 競争: ブロードコムなど資金力のある大手と、最先端の設計で競い続ける必要がある
売上の構成と利益の改善は、数字で確かめられる。一方で、その伸びは少数の巨大IT企業の AI 投資の計画に強く依存しており、計画が変われば見通しも大きく変わりうる。四半期ごとの決算で、データセンター向けの伸びと取引先の比率を確かめていく必要がある。
MRVL 2026年Q3決算:決算よりも大きな主役はルメンタム買収、全株式交換でAI接続市場の覇者を目指す
発表日:2026/11/02
本決算のポイント
今回マーベルが発表した内容の中心は四半期決算そのものではなく、ルメンタムを全株式交換方式で買収するという大型M&Aだった。ルメンタム株主は1株につきマーベル株4.500株を受け取る形で、ルメンタムの企業価値は1,150億ドル、1株あたり約1,132ドル、2026年10月28日終値比で約23.9%のプレミアムが付与されている。買収完了後はマーベル既存株主が完全希薄化ベースで約67%、ルメンタム株主が約33%を保有する見込みだ。
決算面では、マーベルは2027会計年度第3四半期の予備的な売上高が従来ガイダンスの中央値と整合的であったと発表し、レンジ幅を従来のプラスマイナス5%からプラスマイナス2%に狭めたと説明している。具体的な売上金額や利益指標は本文に記載がなく、確定数値の開示は今後の正式決算を待つ形になる。
会社側は、この統合で電気接続と光接続の両技術を組み合わせることで、合算後の対応市場規模を5,500億ドルへ拡大させると説明している。加えて、年間ランレートで10億ドル超のコスト・シナジーの実現を見込み、買収完了後1年目からマーベルのnon-GAAP EPSに対してaccretive(増益効果)になるとの見通しを示した。
抑えておくべきKPI
- 取引の企業価値: ルメンタムに対し1,150億ドル(1株あたり約1,132ドル、直近終値比約23.9%のプレミアム)
- 統合後の株主構成: マーベル株主が完全希薄化ベースで約67%、ルメンタム株主が約33%
- 拡大後の対応市場規模: 5,500億ドル
- 想定コスト・シナジー: 年間ランレートで10億ドル超、買収完了1年目からnon-GAAP EPSに対しaccretive
重要なインサイト
今回の発表が示すのは、AIインフラが電気接続から光接続へと構造的にシフトしているという業界認識そのものだ。帯域要求の急拡大と銅配線の物理的限界が背景にあり、マーベルは自社の電気・光インターコネクト、ネットワークスイッチング、カスタムXPU技術と、ルメンタムの高性能レーザー、光トランシーバー、光回路スイッチ(OCS)技術を組み合わせることで、scale-across/scale-out/scale-up/scale-inという幅広いAI接続需要に対応する狙いを明確にしている。
一方で、四半期決算自体のサプライズ材料は乏しい。売上高はガイダンス中央値どおりで、レンジを絞り込んだだけにとどまり、本文には具体的な売上・利益の実額開示がない。今回のリリースの主眼はあくまでM&A発表であり、業績の良し悪しを測る材料としては限定的と捉えるべきだろう。
取引完了は2028年上半期を予定しており、株主承認や規制当局の承認を含む通常のクロージング条件に左右される長期案件である点も留意したい。
今後の見どころ
今後は、まず2027会計年度第3四半期の正式な決算発表で、予備的に示された売上レンジがどこに着地するか、利益率や各事業セグメントの動向とあわせて確認する必要がある。
また本件M&Aについては、Form S-4や合同委任状説明書の提出を通じて開示される統合の詳細条件、シナジーの実現可能性、規制当局の承認プロセスが今後の重要な観察点になる。マット・マーフィーCEOが統合会社のトップを継続する一方、ルメンタムから3名の取締役が加わる体制変更も、今後のガバナンスを見るうえでのポイントだ。
出典
MRVL 2026年Q2決算:データセンター需要が加速、売上高27.4億ドルで四半期最高を更新
発表日:2026/08/27
MRVLの決算ハイライト
マーベル・テクノロジーの2026年度第2四半期は、売上高が前年同期比37%増の27.4億ドルとなり、四半期として過去最高を記録した。会社が5月に示したガイダンス中央値を3900万ドル上回る着地で、データセンター向け事業の需要が想定以上に強かったことがうかがえる。
GAAP純利益は3.08億ドル(希薄化後EPS0.33ドル)、non-GAAP純利益は8.66億ドル(同0.94ドル)となり、いずれも前四半期・前年同期から伸びた。GAAP総利益率は53.1%、non-GAAP総利益率は58.9%と、収益性も安定的に推移している。
牽引役はデータセンター部門で、売上高は前年同期比46%増の21.7億ドルとなり、全社売上の79%を占めるまでに構成比が高まった。通信その他部門は前年同期比10%増の5.68億ドルにとどまり、成長の重心は明確にデータセンターへ移っている。
抑えておくべきKPI
- 売上高: 27.39億ドル(前年同期比37%増、前四半期比13%増)
- データセンター売上高: 21.72億ドル(前年同期比46%増、前四半期比18%増、全社売上の79%)
- non-GAAP総利益率: 58.9%(前年同期59.4%からわずかに低下)
- 営業キャッシュフロー: 6.06億ドル(前年同期の4.62億ドルから増加)
重要なインサイト
CEOのマット・マーフィー氏は「AI関連の受注は極めて堅調」とコメントしており、今回の伸びは一時的な特需ではなく、AIインフラ投資の広がりを反映した構造的な需要拡大と読める。実際、データセンター部門は前四半期の18%増から今四半期の46%増へと成長率が加速しており、勢いが増している点は見逃せない。
一方でバランスシートには変化もある。のれんが前期末の110.6億ドルから138.7億ドルへ、買収に伴う無形資産も17.5億ドルから23.5億ドルへ増加しており、四半期中に大型買収を実施したことが読み取れる。優先株発行による20億ドルの資金調達も行われており、成長投資を積極化させるための資本政策の転換がうかがえる。
なお、偶発対価負債の公正価値変動により、その他費用(純額)が2000万ドル計上されるなど、non-GAAP調整項目がやや膨らんでいる点は留意したい。
今後の見どころ
会社は次四半期(2026年10月期)の売上高見通しを31.5億ドル(±5%)としており、今回の伸びが一過性でないことを裏付ける強気なガイダンスを提示した。non-GAAP総利益率は57.5〜58.5%を見込んでおり、水準としては今四半期からやや低下する想定である。
カンファレンスコールでは通期見通しの引き上げについても言及があり、10月6日に予定されているInvestor Dayで、AIインフラ拡大に向けた長期戦略やカスタム事業の加速について詳細が語られる見通しだ。データセンター部門の成長持続性と、買収を通じた事業ポートフォリオの変化が今後の焦点になりそうだ。
出典
Marvell Technology, Inc. Reports Second Quarter of Fiscal Year 2027
それより前の決算と、発表後の株価の動きは「マーベル・テクノロジー(MRVL)の決算まとめ」にまとめています。
まとめ
マーベル・テクノロジー(MRVL)は、データセンターの計算と接続を支える半導体を設計する、工場を持たない会社です。巨大IT企業ごとの専用のAIチップと、チップの間を光でつなぐ部品が伸び、データセンター向けの売上は3年で4割から8割になりました。
2026年1月期は売上が42%増え、営業損益は黒字に転じました。2026年3月には NVIDIA から20億ドルの出資を受け、自動車向けの事業は売って AI 向けに集中しています。
一方で、販売代理店1社で売上の44%を占めるなど、取引先の集中は強まっています。次の決算(12月上旬の見込み)で、8〜10月期の売上見通し31.5億ドルを達成できるか、伸びの加速が続くかを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。