このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- イノデータ(INOD)の株価
- イノデータ(INOD)とは何の会社?
- イノデータ(INOD)の主力製品やサービスは?
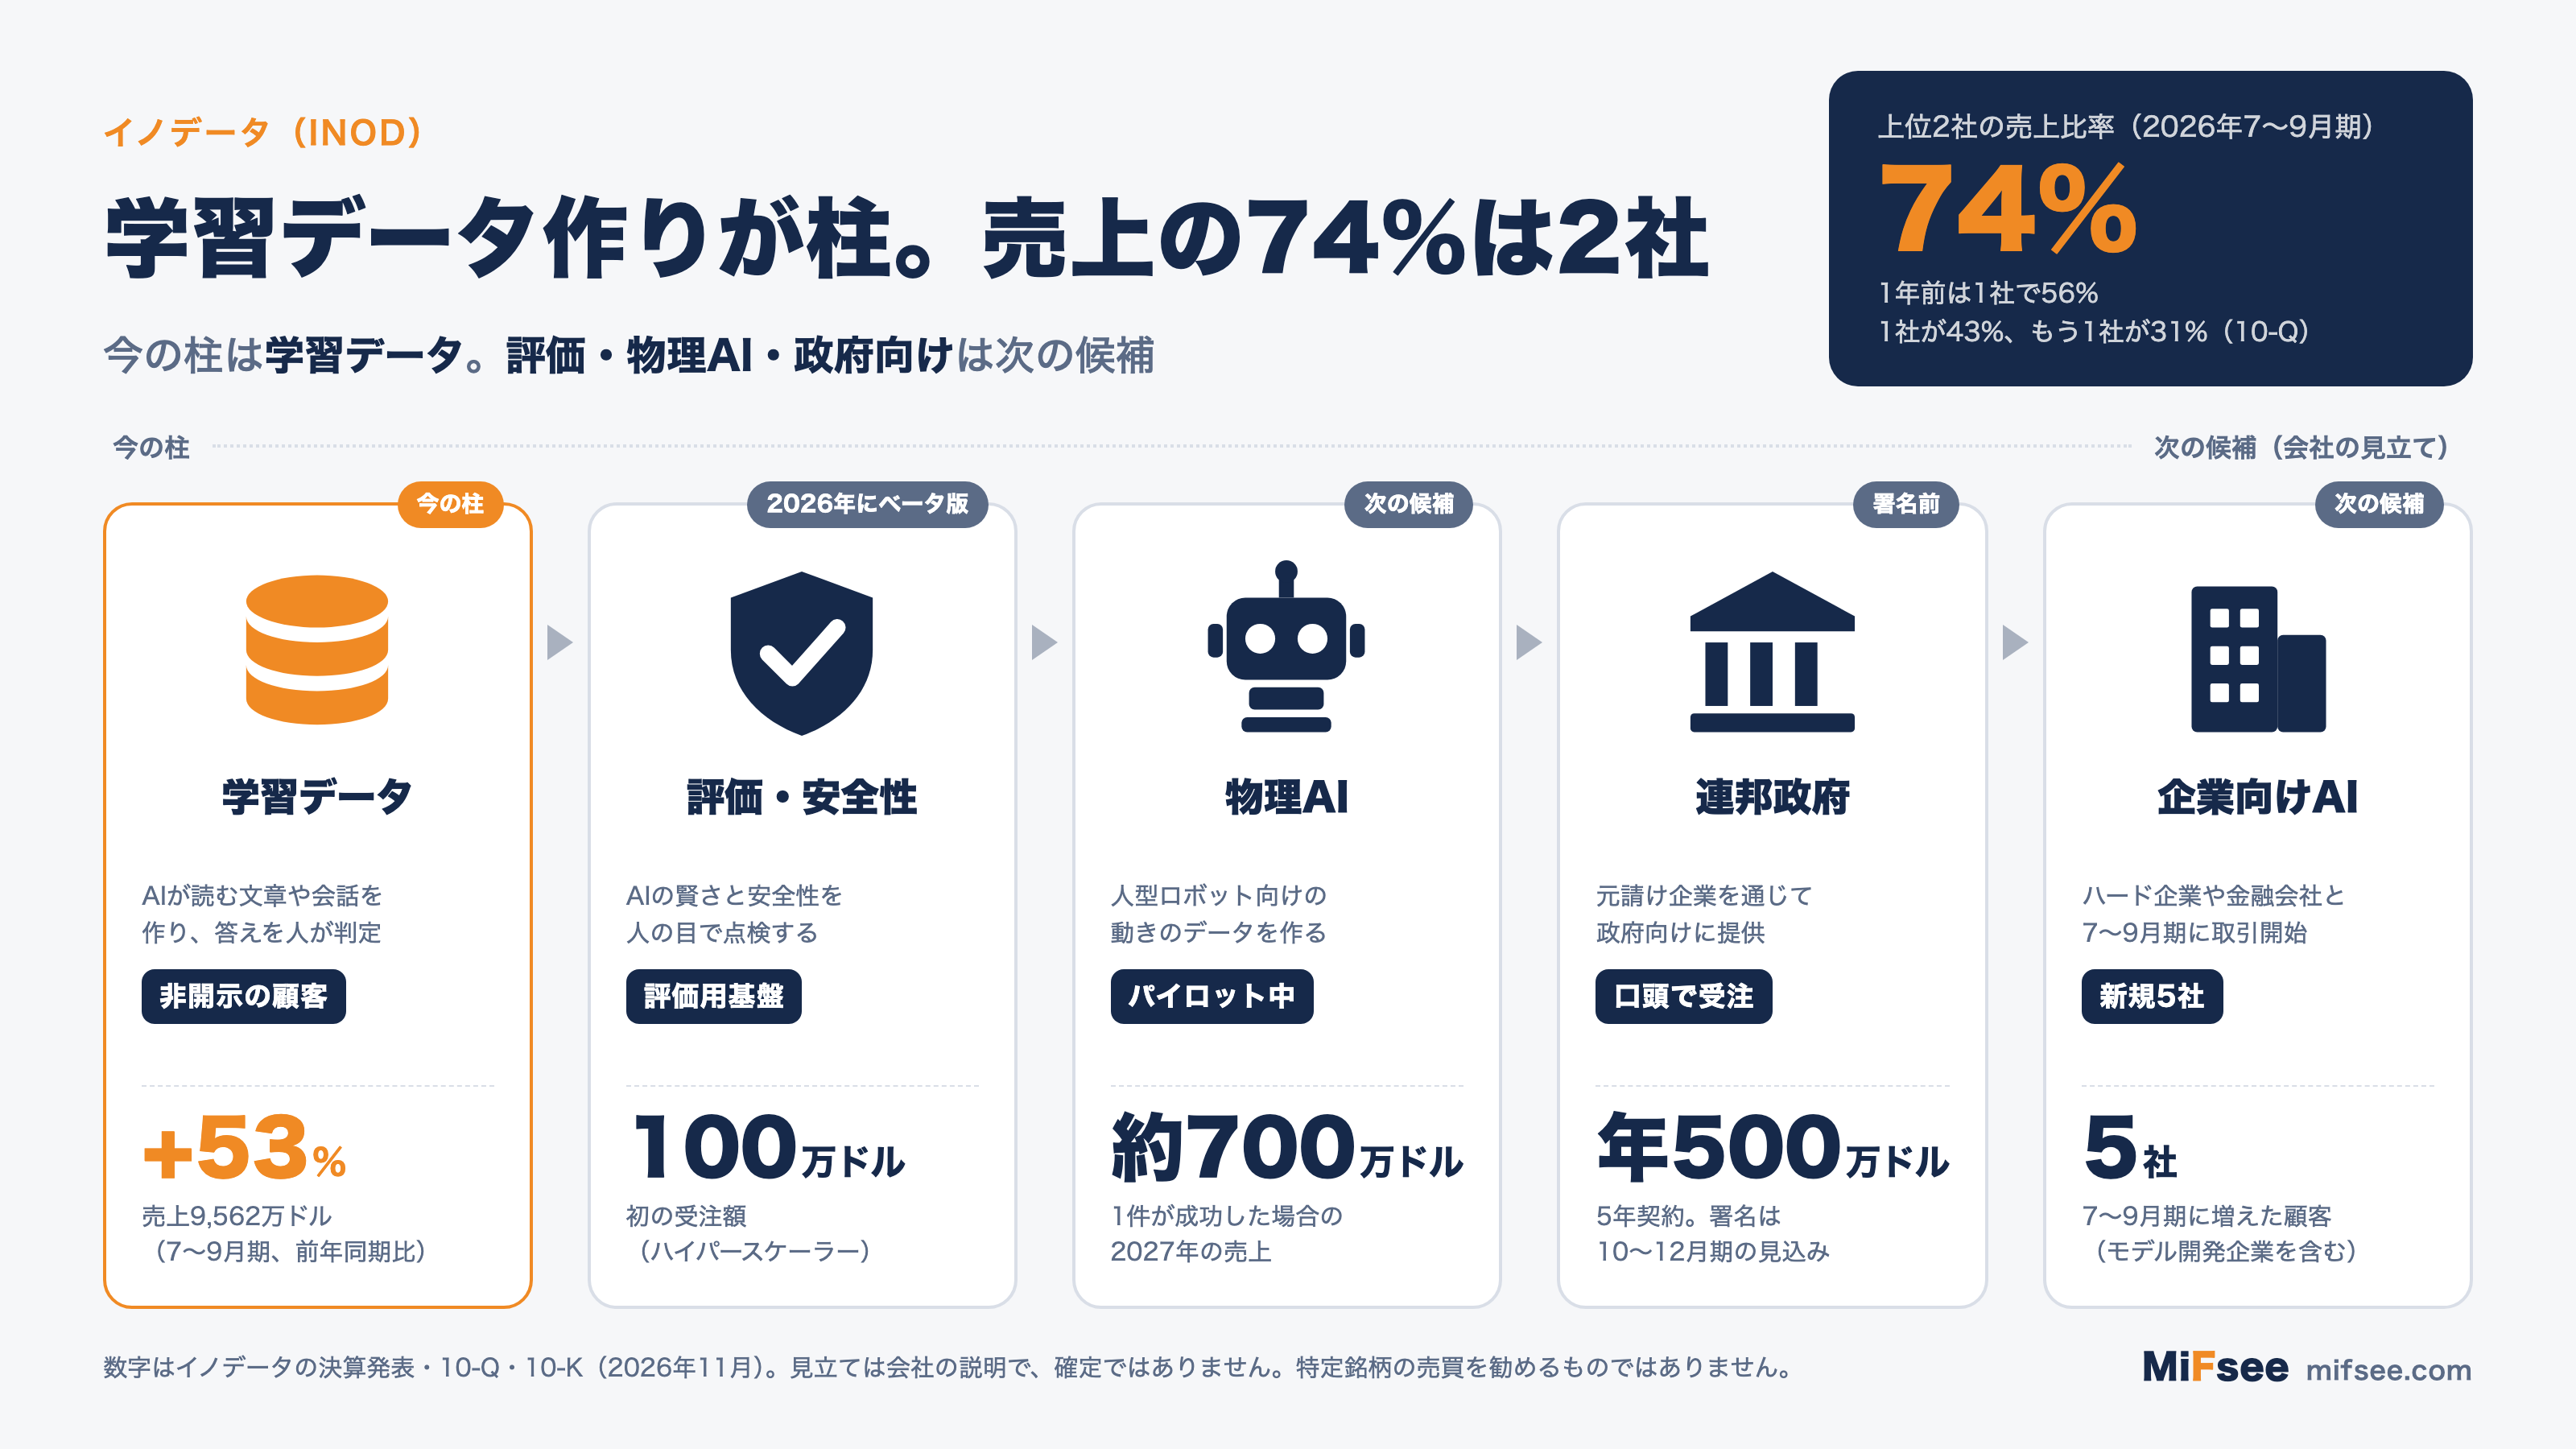
- 売上の74%は2社:顧客の分散は進んだのか
- 売上は5割増えたが、税引き前利益は減った:7〜9月期の中身
- 次の柱の候補:評価・物理AI・政府向けはどれほどの大きさか
- イノデータ(INOD)のビジネスモデルは?
- 取引市場は?
- イノデータ(INOD)のセクター、業種、属するテーマは?
- 配当は?
- イノデータ(INOD)の競合企業は?
- イノデータ(INOD)の競合との差別化要素と優位性は?
- イノデータ(INOD)のリアルタイム株価チャート
- イノデータ(INOD)の業績について
- イノデータ(INOD)の将来性と今後の見通しは?
- INOD 2026年Q3決算:売上高53%増で13四半期連続成長、顧客の広がりが裏付ける好決算
- INOD 2026年Q2決算:売上58%増で12期連続成長、経営体制も次世代へ移行
- まとめ
はじめに
イノデータ(INOD)は、AIを作る会社の注文を受けて、AIが学ぶためのデータを作り、できあがったAIの出来や安全性を人の目で確かめる会社です。2026年7〜9月期の売上は9,562万ドルで前年同期比53%増え、前年同期比での増収は13四半期連続になりました。
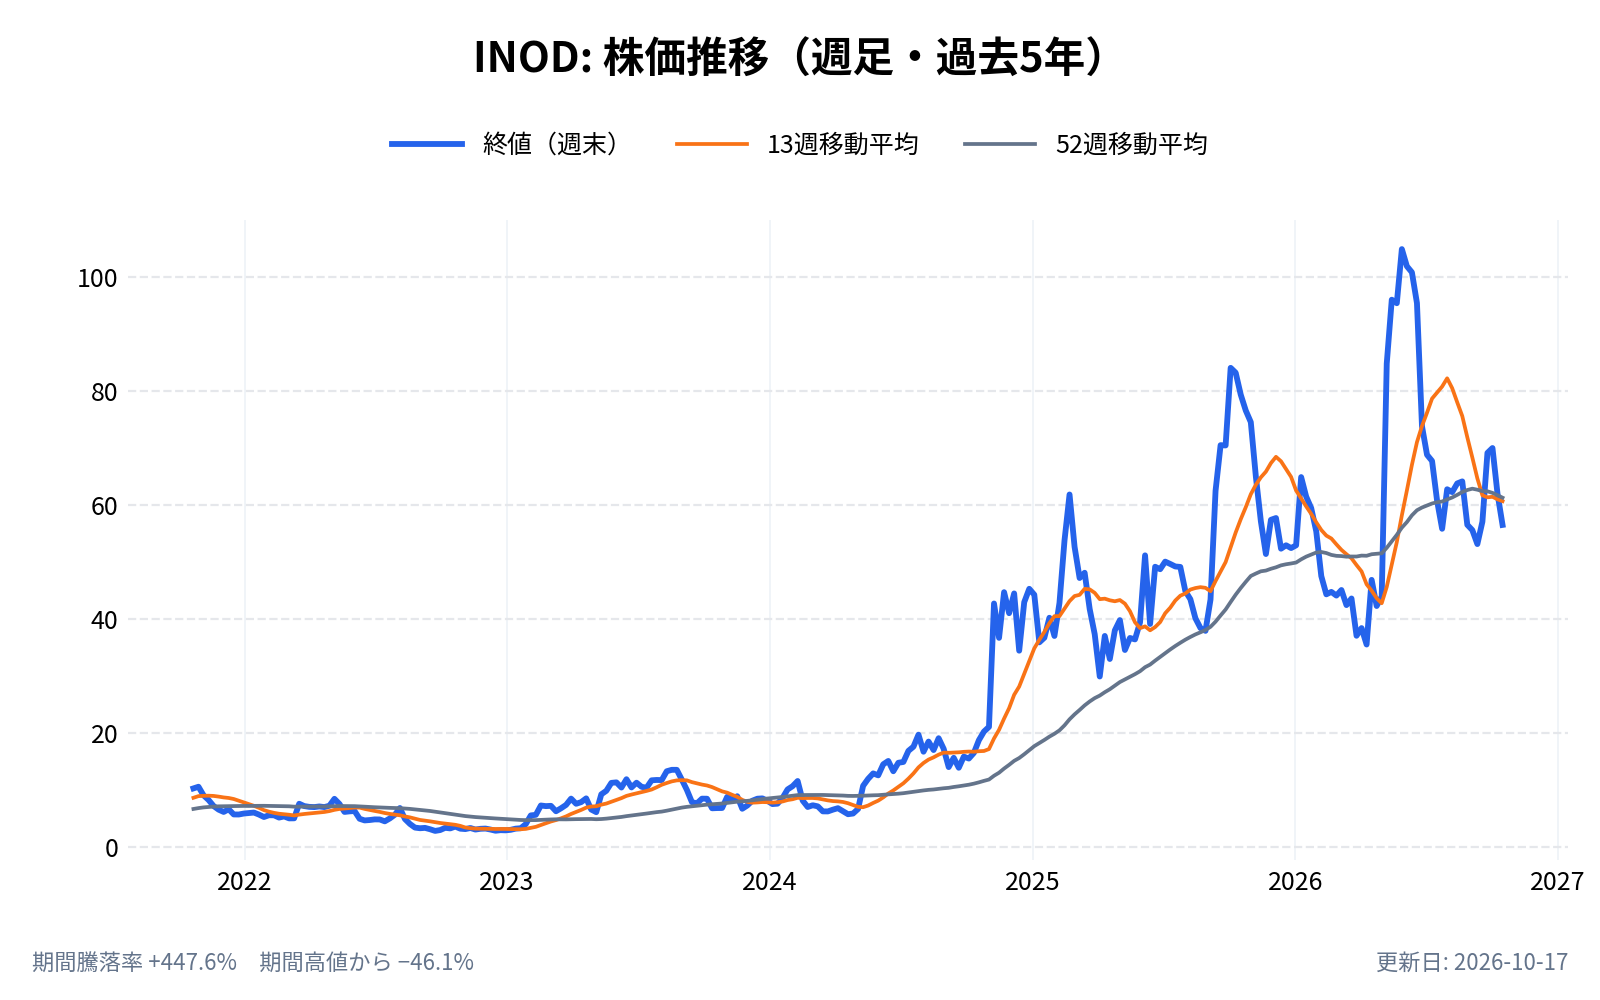
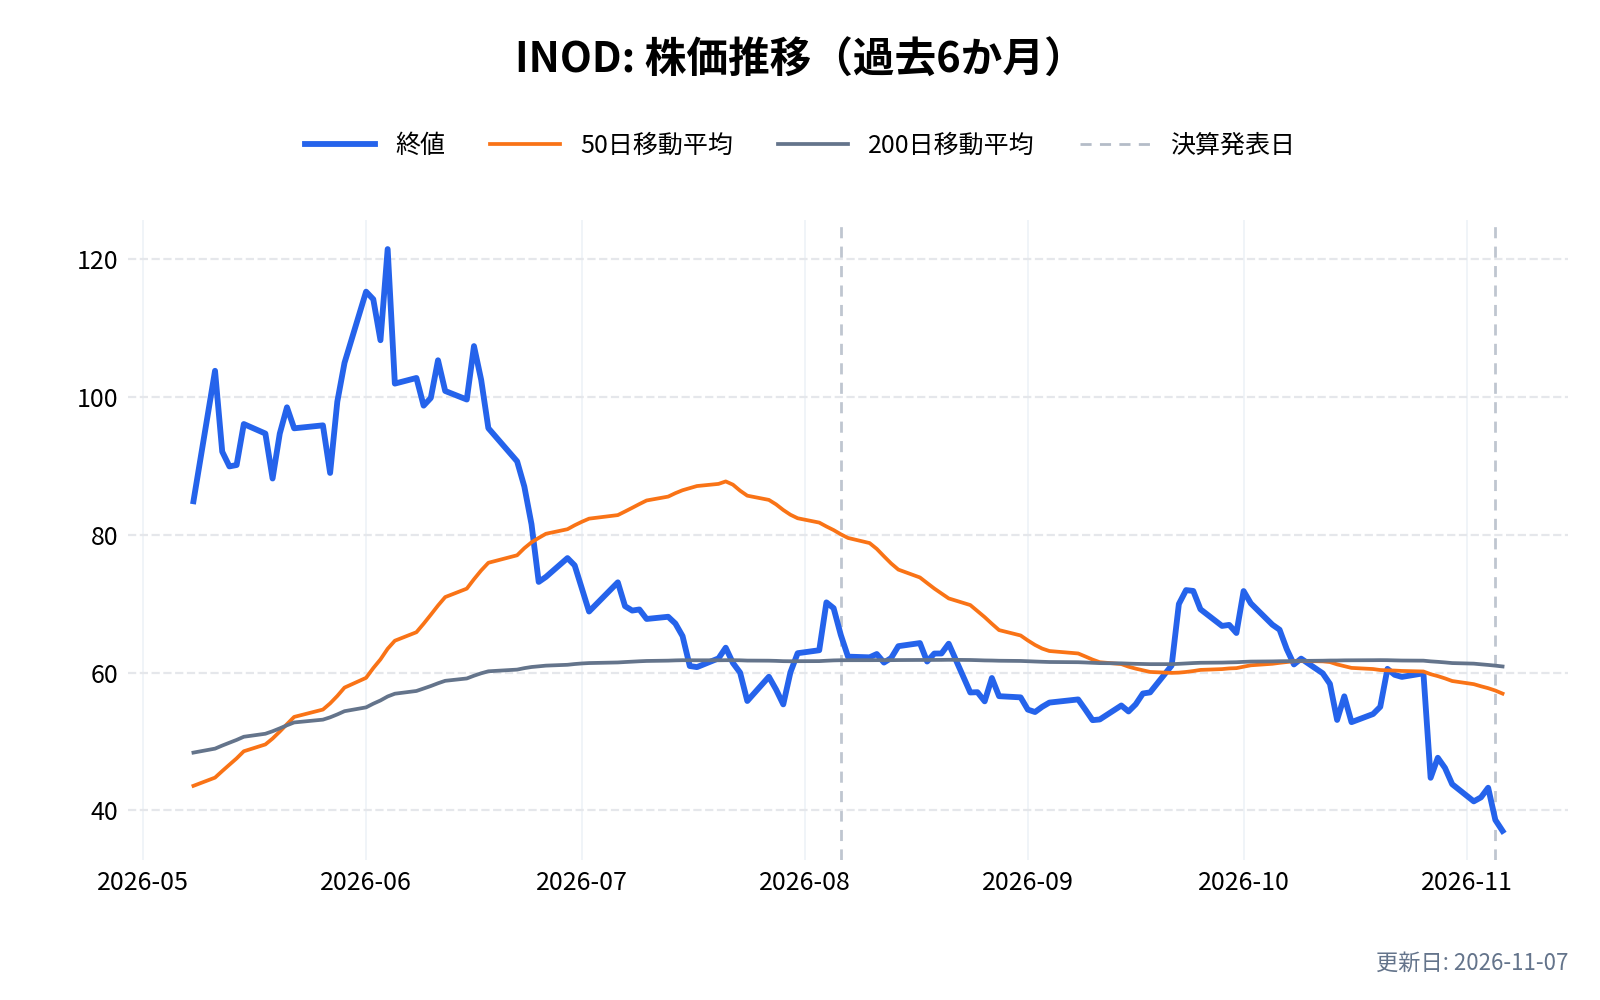
ただし、中身を見ると表の顔とは違う面もあります。売上の74%は2社が占め、税引き前利益は前年同期より18%減りました。純利益が増えたのは、法人税の負担が小さかったためです。株価は2026年6月4日の終値121.50ドルから、11月5日の終値38.62ドルまで、7割近く下にあります。
本記事では、売上の7割超を占める2社への依存は薄まったのか、売上が増えても利益が増えない理由は何か、評価・物理AI・政府向けという次の柱はどれほどの大きさかを軸に、10-K・10-Qと決算資料から確かめます。
イノデータ(INOD)の株価
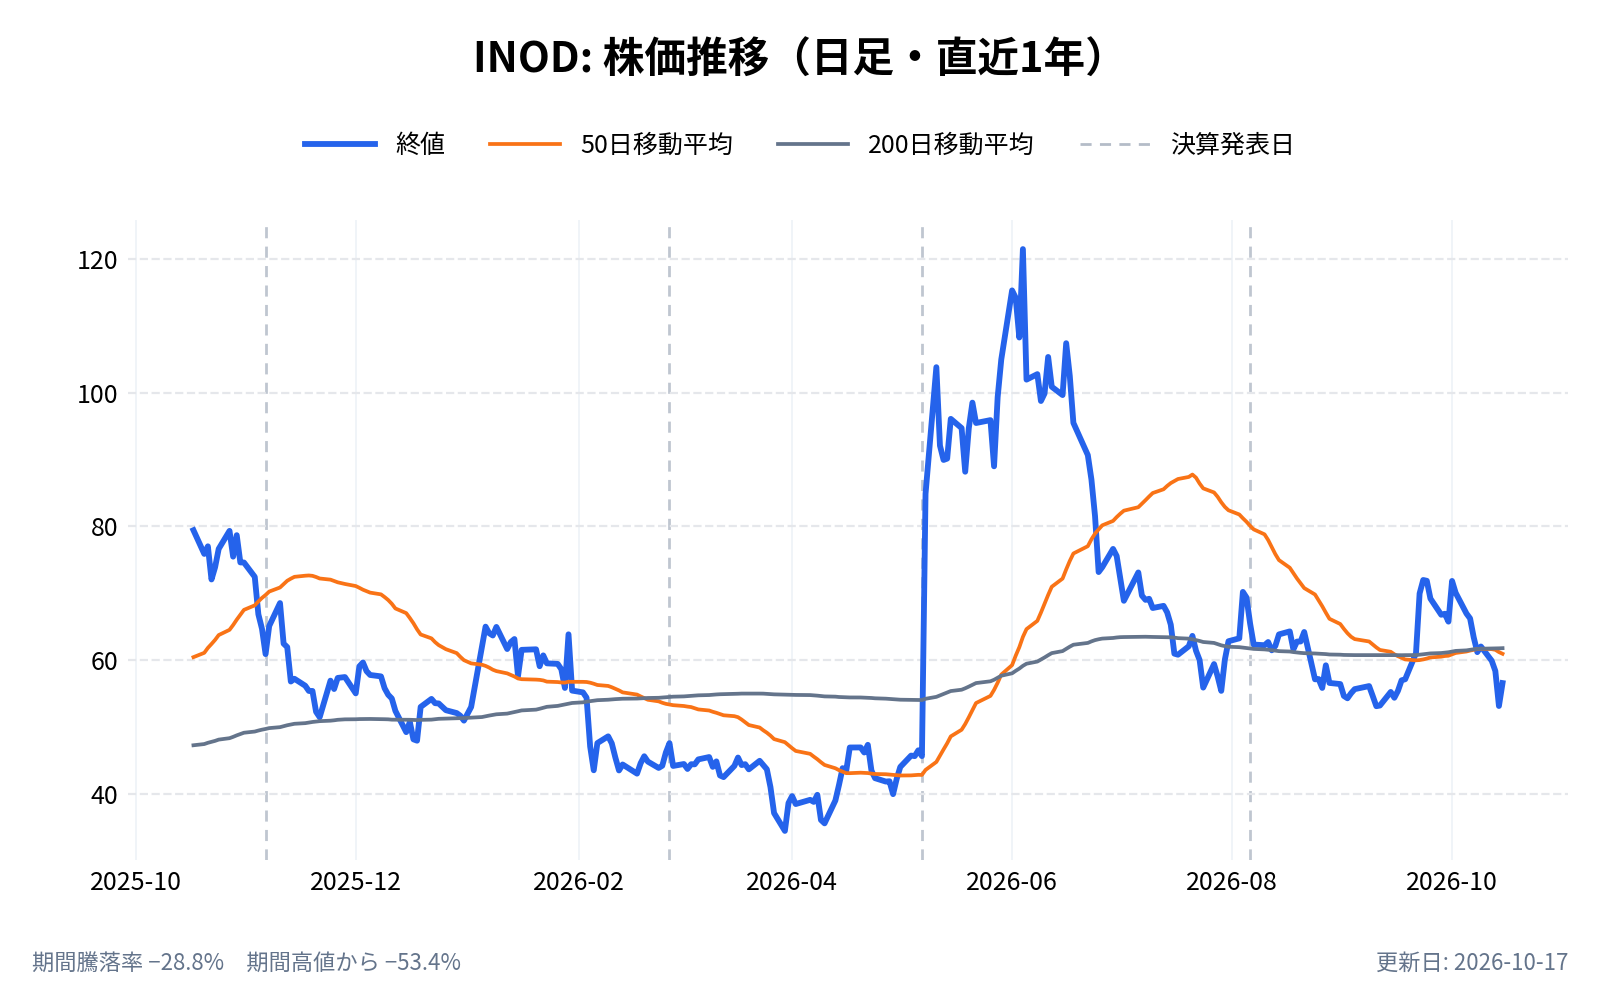
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
イノデータ(INOD)とは何の会社?
イノデータ(Innodata Inc.)は、AIの開発・学習・評価・運用を支える「データエンジニアリングとAIシステムのサービス」の会社である。1988年に設立され、米国ニュージャージー州リッジフィールドパークに本社を置く。もとは、検索システムの土台になる質の高い構造化データを作る会社として創業した。2016〜2017年ごろから自社でAIの言語モデルを作り始め、その経験から、AIの性能はデータの質と構造で決まると考えるようになったと10-Kに書いている。
- 会社名: Innodata Inc.
- 設立: 1988年
- 本社: 米国ニュージャージー州リッジフィールドパーク
- 代表者: ラウル・シンハル(Rahul Singhal)。2026年9月30日に社長兼CEOへ就任。創業者のジャック・アブホフ(Jack Abuhoff)は会長(Executive Chairman)に就いた
- 従業員: 10,107人(2025年12月末)。契約の専門人材を含めると12,200人、70か国超(10-K)
- 売上高: 2億5,170万ドル(2025年12月期)
- 公式サイト: https://www.innodata.com/
顧客は、大手テック企業とAIの研究所である。10-Kは、いわゆる「マグニフィセント・セブン」のうち5社が顧客だと書くが、社名は挙げていない。
イノデータ(INOD)の主力製品やサービスは?
10-Kは、顧客に提供するものを4つに整理している。
- 学習・後学習データの作成: AIに読ませる文章や画像、会話などを作る。人が書いた質の高いデータで、AIの基礎の学習と、その後の調整に使う
- アラインメントと選好の最適化: AIが人の意図に沿って答えるように、「どちらの答えがよいか」を人が判定してAIに教える
- 能力・安全性の評価: 作ったAIの賢さや、悪用されにくさを人が測る。わざと攻撃して弱点を探す「レッドチーム」もここに入る
- AIの導入・運用の支援: 企業が自社の業務にAIを組み込む際の調整や品質の確認
あわせて、業界向けの小さな事業が2つある。
| 事業 | 中身 | 2025年の売上 |
|---|---|---|
| DDS(デジタルデータソリューション) | 上の4つ。AIの学習・評価に関わる事業の本体 | 2億2,090万ドル(売上の88%) |
| Synodex | 保険や医療向けに、診療記録を構造化データにする | 730万ドル |
| Agility | 広報担当者向けに、メディアの動きを見張りニュースを配るソフト | 2,350万ドル |
出典:2025年12月期の年次報告書(10-K)。2026年1〜3月期からは、会社は事業を1つのセグメントとして報告している
学習データとは
AIは、プログラムで答えを書き込むのではなく、大量のデータから規則を学んで賢くなる。そのため、何を読ませるか、どう判定して教えるかで、同じ設計のAIでも出来が変わる。イノデータは、そのデータの準備と判定の部分を人手と自社の仕組みで請け負う。計算に使うGPUを貸すコアウィーブ(CRWV)やネビウス・グループ(NBIS)が「AIの計算の土台」だとすれば、イノデータは「AIが読む教材と、その採点」にあたる。
評価(エバル)とは
AIは同じ質問でも答えが変わり、更新のたびに挙動も変わる。そこで、賢さ、安全性、以前より劣化していないかを、基準に沿って人が点検する。10-Kは、これを学習データ作りとは別に、長く続く市場になるとみている。ただし、これは会社自身の見方である。
売上の74%は2社:顧客の分散は進んだのか
1年で最大顧客が入れ替わった
10-Qによると、2026年7〜9月期の売上のうち、1社が43%、もう1社が31%を占めた。合わせて74%で、この2社以外に売上の10%以上を占める顧客はいない。1年前の7〜9月期は、1社だけで56%だった。
会社の説明では、1年前に売上の5%未満だった顧客が、7〜9月期に最大の顧客になった。2026年に入って、最大顧客が1社に偏る形から、同じ規模の2社が並ぶ形に変わったことになる。
| 時点 | 最大の顧客 | 2番目の顧客 | 2社の合計 |
|---|---|---|---|
| 2024年通期 | 48% | — | — |
| 2025年通期 | 58% | — | — |
| 2026年1〜3月期 | 56% | 17%(※) | 73% |
| 2026年4〜6月期 | 37% | 34% | 71% |
| 2026年7〜9月期 | 43% | 31% | 74% |
出典:10-K、決算発表(2026年5月・8月)、10-Q。2025年通期以前は10%以上の顧客が1社のみ。※1〜3月期の17%は、5月に発表した大手テック顧客の比率(2番目の大きさかは開示がない)
「分散」の中身を読む
会社は、最大顧客への依存が下がったことを「分散が進んだ」と説明する。数字を見ると、1社の比率は56%から43%に下がっている。一方で、上位2社の合計は74%と、1年前の1社分(56%)より大きい。1〜3月期から見ても、2社の合計は73%、71%、74%とほとんど動いていない。依存先が1社から2社に増えただけともいえ、顧客の数が増えたこととは別の話である。
売掛金にも同じ傾向が出ている。2026年9月末の売掛金の67%は2社からで、2025年12月末は1社が63%だった。
契約の性質も確認しておきたい。10-Kによると、顧客との契約の多くはプロジェクトごとの発注書で、将来の購入を義務づけておらず、顧客は30〜90日前の通知で解約できる。プログラムによっては、もっと短い通知で止められる。売上の7割を担う2社が、この条件のもとで発注している。
広げる動き
会社は、広げる材料も開示している(いずれも決算発表)。
- 新しい顧客: 7〜9月期に新規5社(モデル開発企業やエンタープライズ向けデータ基盤の会社を含む)
- 大手ハイパースケーラー: 新規5件のプログラムを受注。直近12か月の売上は約310万ドルだが、2027年は2,000万ドル超を見込む
- 最大顧客: 10〜12月期に約1,800万ドルの追加プログラムに署名済み
- 打ち切りの予定: 大口顧客の1つで、あるプログラムが終わる。会社は2027年1〜3月期に新しいプログラムで埋まるとみている
売上の規模からみると、2027年に向けた新しい材料は、まだ大きくない。ハイパースケーラーの2,000万ドルは、7〜9月期の売上を4倍した約3.8億ドルの5%ほどである。分散が進むかどうかは、この1社あたり数千万ドルの積み上げが、上位2社の変動を埋められる速さにかかっている。
売上は5割増えたが、税引き前利益は減った:7〜9月期の中身
利益の流れ
7〜9月期の損益計算書を前年同期と並べると、売上の伸びと利益の伸びがそろっていないことが分かる。
| 2025年7〜9月 | 2026年7〜9月 | 前年同期比 | |
|---|---|---|---|
| 売上 | 6,255万ドル | 9,562万ドル | +52.9% |
| 直接費用(原価) | 3,705万ドル | 6,008万ドル | +62.2% |
| 販売・管理費 | 1,375万ドル | 2,688万ドル | +95.6% |
| 営業利益(筆者の計算) | 1,176万ドル | 866万ドル | −26.4% |
| 税引き前利益 | 1,218万ドル | 999万ドル | −18.0% |
| 法人税 | 384万ドルの費用 | 34万ドルの戻り | |
| 純利益 | 834万ドル | 1,033万ドル | +23.8% |
出典:2026年7〜9月期の決算発表・10-Q。営業利益は「売上−直接費用−販売・管理費」で計算。税引き前利益には純利息収入133万ドル(前年同期42万ドル)を含む
純利益が24%増えたのは、法人税が費用から戻りに変わったためである。会社は、9か月累計の実効税率が11.7%(前年は22.3%)になった理由として、株式報酬に伴う税務上の恩恵などを挙げている。税引き前で見ると、利益は減っている。
原価を押し上げたのは「コンテンツの調達費」
直接費用は前年同期より2,300万ドル増えた。10-Qはその内訳を示している。
- コンテンツの調達費: 約2,100万ドル増。AIの案件のために仕入れる素材の費用
- 人件費関連: 約60万ドル増。第三者の外注費、給与の上昇と株式報酬の増加が、人員の減少で相殺された
- クラウド・AI関連の費用: 約150万ドル増
コンテンツの調達費は、9か月累計で2,340万ドル増えた。7〜9月期だけで2,100万ドル増えているため、1〜6月期の増加は240万ドルほどにとどまる。増えた原価のほとんどが7〜9月期に集中している。
調整後の粗利率は、1〜3月期の47%、4〜6月期の49%から、7〜9月期は40%に下がった(前年同期は44%)。調整後の粗利益も、4〜6月期の4,540万ドルから3,830万ドルへ減っている。会社は4〜6月期の決算で、公表している目標の粗利率40%を9ポイント上回ったと説明していたが、7〜9月期は目標の線まで戻った形である。
前払い金のからくり(筆者の推測を含む)
決算発表は、手元の現金に「パススルーコスト(転嫁される費用)に関する顧客からの前払い金」が含まれると説明している。10-Qの収益認識の説明でも、売上には立て替えた実費の精算が含まれ、対応する費用は直接費用に入る。
現金の動きを並べると、次のとおりである。
| 時点 | 現金等 | 前払い金を除いた現金 | 顧客からの前受金(貸借対照表) |
|---|---|---|---|
| 2026年6月末 | 2億5,040万ドル(短期投資を含む) | 約1.34億ドル | 6,696万ドル |
| 2026年9月末 | 1億6,397万ドル | 約1.537億ドル | 861万ドル |
出典:2026年4〜6月期・7〜9月期の決算発表
見かけの現金は約8,600万ドル減ったが、前払い金を除くと約2,000万ドル増えている。前受金は6,696万ドルから861万ドルに減り、未払費用は780万ドル(2025年末)から3,300万ドルに増えた。10-Qは未払費用の主な理由を、AI案件のコンテンツ調達費としている。これらを合わせて読むと、前払いで受けた資金を、コンテンツの仕入れに回したというのが自然な読み方である(筆者の推測。会社は両者の対応を明示していない)。この種の売上は、会社が素材を仕入れて顧客に渡す分だけ売上と原価が同時に膨らみ、粗利率を押し下げやすい。
そのほかの費用
販売・管理費は96%増え、株式報酬は270万ドルから681万ドルになった。会社は、販売・営業・顧客管理の人員を増やしているためとしている。調整後EBITDAは1,773万ドルで前年同期比9.3%増と、売上の伸びの6分の1にとどまる。株式報酬を足し戻す前の営業利益は、上の表のとおり減っている。
次の柱の候補:評価・物理AI・政府向けはどれほどの大きさか
会社は、学習データ作りの先の分野を複数あげている。10-Kと7〜9月期の決算発表で確かめられる範囲を、現時点の規模で並べる。
| 候補 | 会社が開示していること | 状況 |
|---|---|---|
| 評価・安全性 | 評価と観測のプラットフォームを2026年1〜3月期にベータ版で開始。ハイパースケーラーから初の案件100万ドルを受注。15社が評価中 | 受注は小さい |
| 物理AI(ロボット) | 2026年9月にモーションキャプチャーのラボを開設。人型ロボットや世界モデルの学習向け。大手研究機関やロボット企業とパイロット中。1件が成功すれば2027年に約700万ドル | パイロット段階 |
| 連邦政府 | 年500万ドルを5年間の契約を口頭で受注。2026年10〜12月期中に署名見込み。連邦向け事業が元請け企業経由で獲得した3件目 | 署名前 |
| 企業向けAI | 7〜9月期に、世界的なハードウェア企業と大手金融会社と新たに取引を始めた | 金額は非開示 |
出典:2026年1〜3月期・7〜9月期の決算発表、10-K
数字が出ているものを足すと、2027年の見込みは次のようになる。ハイパースケーラー(2,000万ドル超)、物理AIのパイロット1件(約700万ドル。成功した場合)、連邦政府(年500万ドル)の合計は約3,200万ドルで、7〜9月期の売上を4倍した約3.8億ドルの8%ほどである(筆者の計算)。
これらは会社の見立てで、物理AIは成功が前提、連邦政府は署名前である。次の柱は、今の規模でみれば上位2社の変動を単独で埋められる大きさではない。ただ、評価・物理AI・政府向けはいずれも、学習データ作りと同じ「人の判断を組み込んだ仕事」で、新しい顧客層に入る入り口にはなりうる。会社自身、10-Kで「評価と安全性は、データ作りとは別の長く続く市場」との見方を示している。
イノデータ(INOD)のビジネスモデルは?
発注書ごとに仕事を請ける
基本は、顧客と結ぶ基本契約のもとで、案件ごとの発注書(作業範囲、価格、期間を定める)を受けて働く形である。10-Kは、契約が将来の購入を義務づけず、顧客が30〜90日前の通知で解約できると書いている。
人手と仕組みを組み合わせる
原価の中心は、人件費、外部の作業者の費用、コンテンツの調達費、クラウドとAIツールの利用料である(10-Q)。10-Kは、専門の人材(法律、医療、技術などの学位を持つ人も多い)と、自社の作業管理や品質確認の仕組みを組み合わせて、質を保つと説明している。
再利用できる資産を持つ
契約上、顧客専用の成果物は顧客のもので、イノデータは自社の手法や、特定の顧客に限らない改良の権利を保つ(10-K)。2026年4〜6月期の決算でCEOは、複数の顧客に売れる既製のデータセットや、価値の高い事前学習のプログラムに売上の構成が移り、粗利率が49%まで上がったと説明していた。7〜9月期に粗利率が40%へ下がったのは、コンテンツの調達費を伴う仕事の比率が増えたためではないか(筆者の推測)。
取引市場は?
イノデータの株式は、米国のNasdaq(ナスダック)に上場している。ティッカーシンボルは「INOD」。発行済み株数は2026年9月末で3,441万株(2025年末は3,234万株)。2026年11月5日の終値38.62ドルで計算すると、時価総額は約13億ドルである。
イノデータ(INOD)のセクター、業種、属するテーマは?
セクター
テクノロジー(Technology)
業種
情報技術サービス(AIのデータ作りと評価)
属するテーマ
生成AI、AIの学習データ、AIの安全性・評価、物理AI、連邦政府向けAI
同じテーマの銘柄
- AI・ソフトウェア:グリッドダイナミクス(GDYN)、アピアン(APPN)、C3 AI(AI)、ビッグベアAI(BBAI)、アンプリチュード(AMPL)、スノーフレーク(SNOW)、パランティア・テクノロジーズ(PLTR)、アップラビン(APP)、ほか2銘柄はテーマ記事で
- エヌビディア関連:アリスタ・ネットワークス(ANET)、コアウィーブ(CRWV)、マイクロン・テクノロジー(MU)、TSMC(TSM)、クレド・テクノロジー(CRDO)、スーパーマイクロコンピュータ(SMCI)、ルメンタム・ホールディングス(LITE)、ブロードコム(AVGO)、ほか9銘柄はテーマ記事で
同じ業種の銘柄
- 人材・ビジネスサービス:ロバート・ハーフ(RHI)
配当は?
10-Kは、創業以来、現金配当を支払っていないと書いている。稼いだ利益は、事業の運営と成長に使う方針である。会社は2026年8月6日に、最大3億ドルの株式を市場で売り出せる契約(ATM)を、ゴールドマン・サックスなど5社と結んだ。2026年7〜9月期に売却はない(10-Q)。
イノデータ(INOD)の競合企業は?
10-Kは、競合を2種類に分けている。
- AIのデータ・学習・評価の専業: アペン(Appen)、クラウドファクトリー、サージAI(Surge AI)、インビジブル・テクノロジーズ、チューリング、マーコー(Mercor)、テラス・デジタル(TELUS Digital)、スケールAI(Scale AI)など
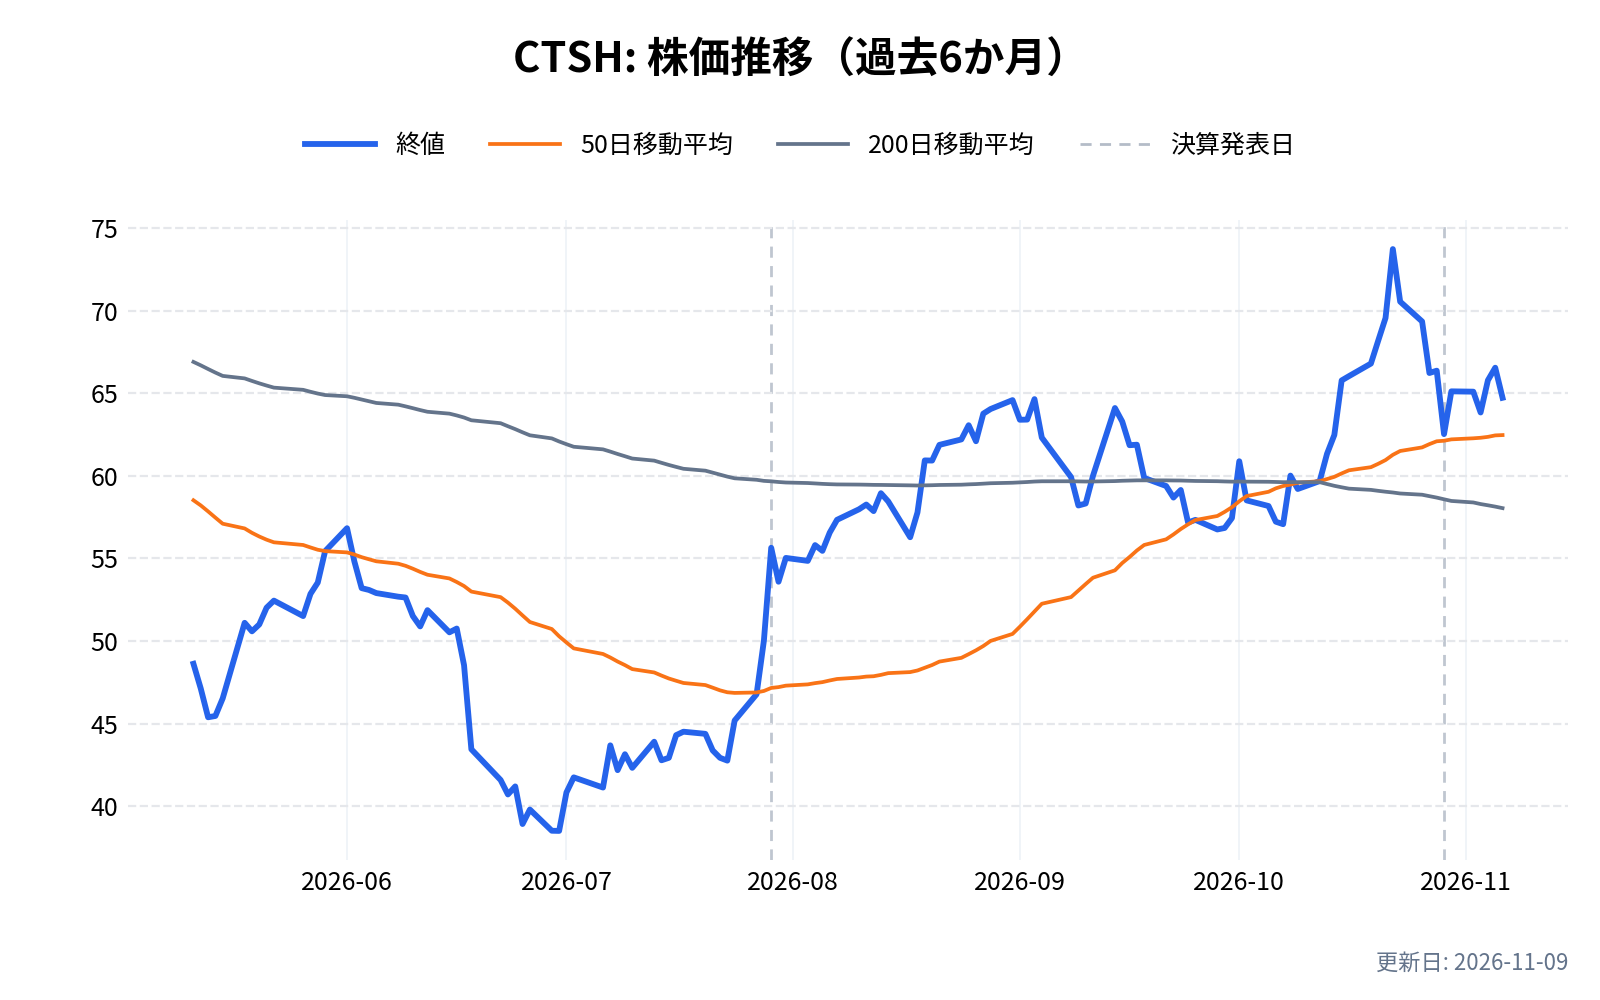
- 広い意味のIT・業務委託: アクセンチュア(ACN)、コグニザント(CTSH)、EXLサービス(EXLS)、ジェンパクト(G)、インフォシス、PwC、クオンタムブラック、タタ・コンサルタンシー・サービシズ
10-Kは、競合のいくつかを、既存の顧客基盤と世界規模の拠点を持つ大企業だと書く。顧客が自社で内製することも競合に挙げている。差別化の軸は、データ作りだけの会社ではなく、評価・安全性・エージェント型AIの仕事に広げている点だとしている。
データ作りの専業は株価で比べにくいものが多いため、下のグラフには、10-Kが名を挙げる広い意味の競合から、米国市場に上場する大手を選んだ。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

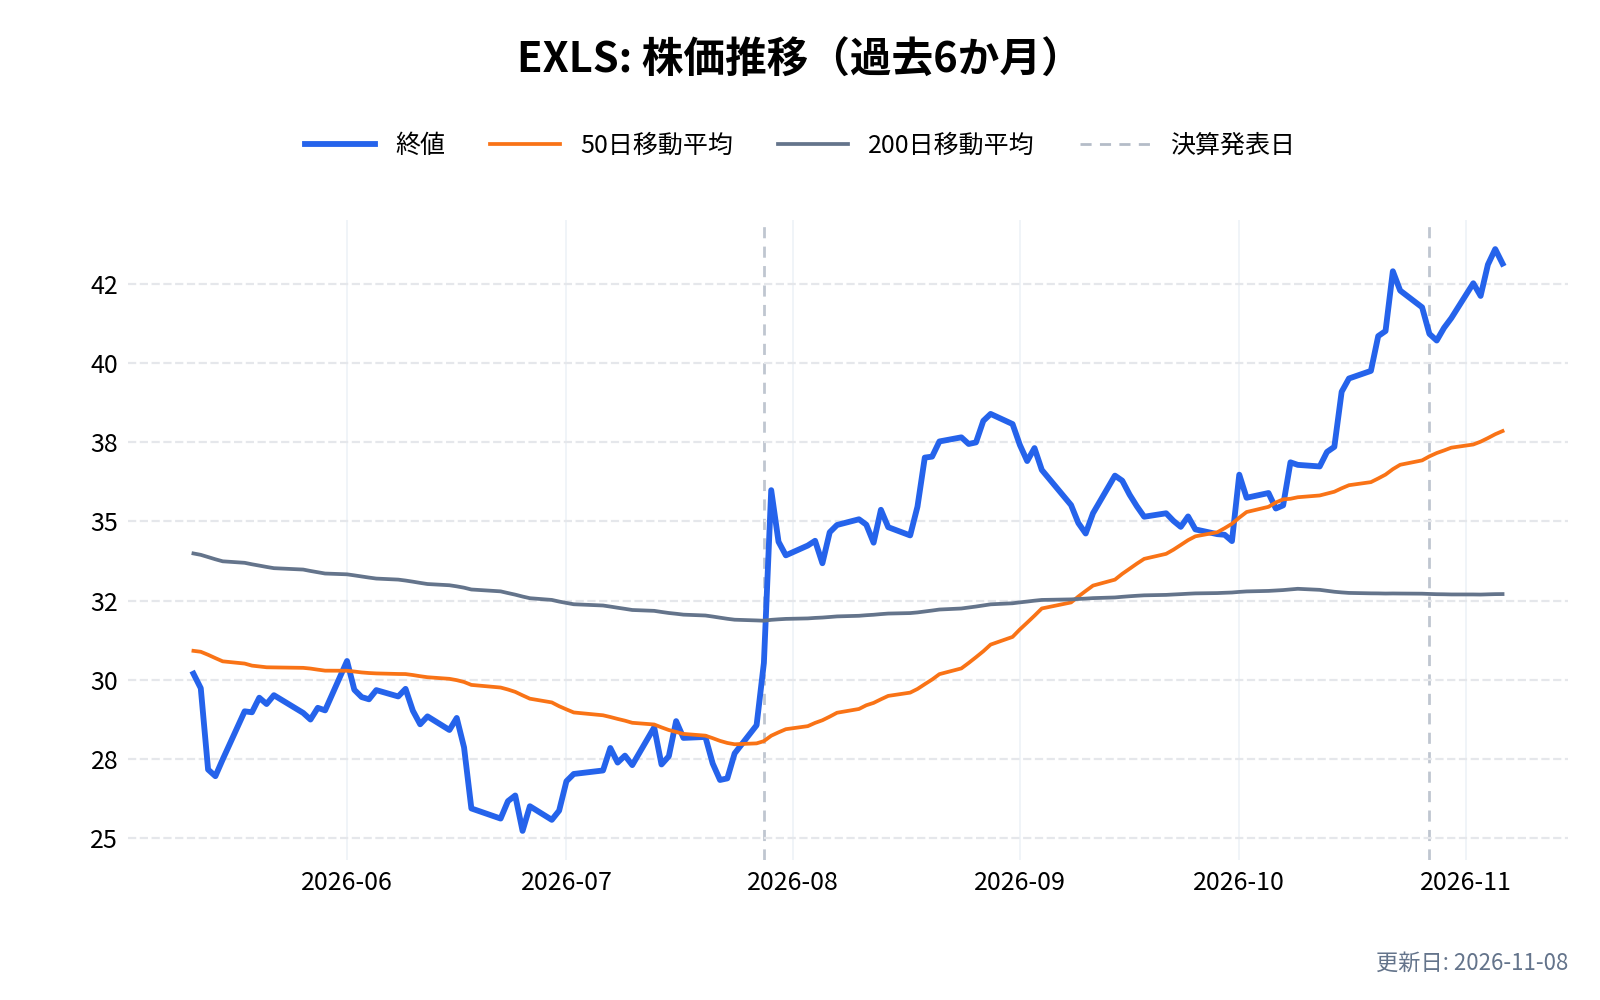
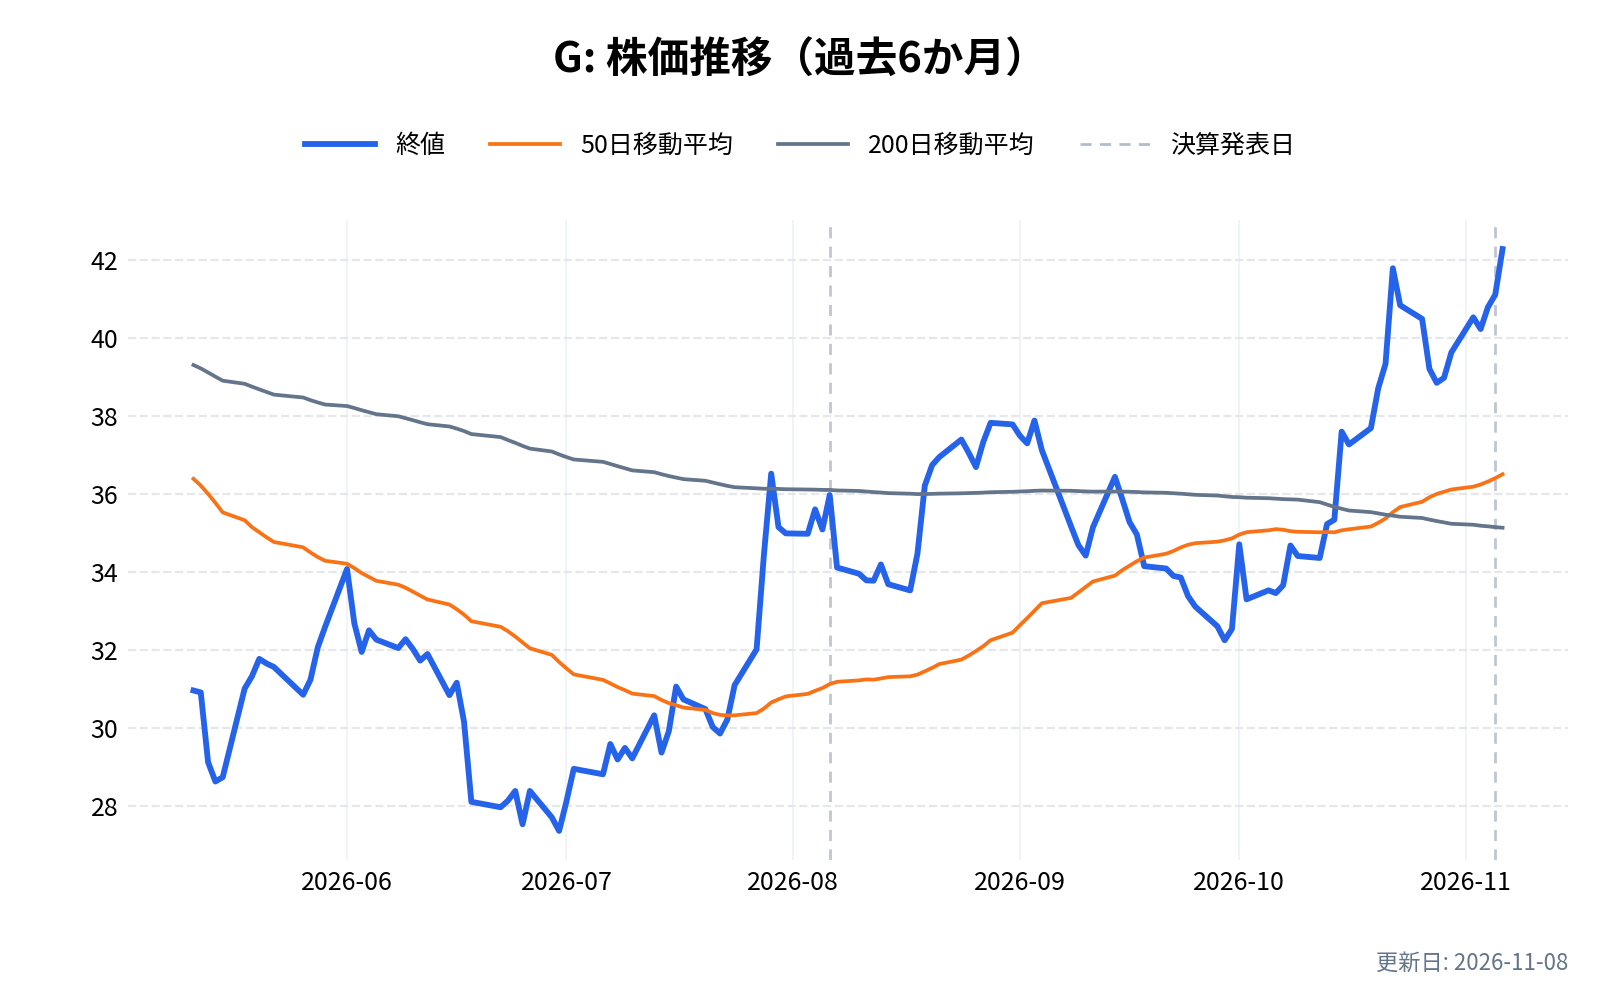
イノデータ(INOD)の競合との差別化要素と優位性は?
AIの開発の流れに入り込む
10-Kは、顧客のAI開発の社内の流れ(学習、調整、評価)に合わせて働けることを強みに挙げる。上位2社が売上の7割を占めていることは、その深さを示す一方で、依存の深さの裏返しでもある。
専門人材の規模
契約の専門人材を含めて12,200人、70か国超に広がる。多言語での学習データと、国や地域ごとの安全性の評価ができる、と会社は説明している。
人の判断を組み込んだ評価
評価の基準を決めて採点する方法、専門家を使う高リスクの分野、人と自動のしくみの併用、時間をかけた劣化の追跡という4点を、10-Kは特徴にあげる。
一方で、顧客に握られた立場でもある
契約は30〜90日で解約でき、顧客のデータとモデルは顧客のものである。強みは「顧客の開発の中に入り込む」ことだが、それは同時に、顧客の方針が変わればすぐ発注が止まる位置にいることを意味する。会社も、プロジェクトの終了や縮小を埋められなければ売上に響くと、10-Kのリスクに書いている。
イノデータ(INOD)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
イノデータ(INOD)の業績について
イノデータの会計年度は12月末で終わる。四半期の決算は、2026年は次の時期に発表された。
- 第1四半期(1〜3月): 5月7日
- 第2四半期(4〜6月): 8月6日
- 第3四半期(7〜9月): 11月5日
- 第4四半期・通期: 2月中旬〜下旬ごろ(直近の10-Kの提出は2026年2月26日)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
イノデータ(INOD)の2026年Q3決算(2026/11/05 発表)は、売上95.6百万ドル(アナリストコンセンサス83.3百万ドルに対し+14.8%)、EPS 0.29ドル(同0.17ドルに対し+0.12ドル)でした。
売上の前年同期比は+52.9%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移

四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 59.18 | +126.6% | +11.6% | 0.31 | +0.10 | 19.0% |
| 2025:Q1 | 58.34 | +120.1% | +1.2% | 0.22 | +0.05 | 14.2% |
| 2025:Q2 | 58.39 | +79.4% | +3.6% | 0.20 | +0.09 | 15.3% |
| 2025:Q3 | 62.55 | +19.8% | +4.6% | 0.24 | +0.10 | 18.8% |
| 2025:Q4 | 72.38 | +22.3% | +4.2% | 0.25 | +0.04 | 15.1% |
| 2026:Q1 | 90.10 | +54.4% | +17.8% | 0.42 | +0.34 | 18.0% |
| 2026:Q2 | 92.14 | +57.8% | +6.8% | 0.41 | +0.20 | 16.9% |
| 2026:Q3 | 95.62 | +52.9% | +14.8% | 0.29 | +0.12 | 8.5% |
| 2026:Q4(予想) | 85.23 | +17.8% | – | 0.20 | – | – |
| 2027:Q1(予想) | 95.81 | +6.3% | – | 0.28 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
通期:売上高の推移

通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)

通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 69.75 | +19.8% | -0.06 | – | 7.4% | 0.78 |
| 2022年 | 79.00 | +13.3% | -0.44 | – | -1.5% | -7.74 |
| 2023年 | 86.78 | +9.8% | -0.03 | 0.4% | 6.8% | 0.34 |
| 2024年 | 170.46 | +96.4% | 0.89 | 14.3% | 20.4% | 27.12 |
| 2025年 | 251.66 | +47.6% | 0.92 | 15.8% | 18.6% | 35.65 |
| 2026年(予想) | 358.01 | +42.3% | 1.27 | – | – | – |
| 2027年(予想) | 454.08 | +26.8% | 1.61 | – | – | – |
| 2028年(予想) | 516.20 | +13.7% | – | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
イノデータ(INOD)の将来性と今後の見通しは?
イノデータの将来性は、2社に偏った売上を広げられるか、増えたコンテンツの調達費の下で利益率を保てるか、評価や政府向けなどの新しい分野を数字にできるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 9,562万ドル(前年同期比53%増)
- 調整後粗利率: 40%(前年同期44%、前期49%)
- 調整後EBITDA: 1,773万ドル(売上比18.5%)
- 純利益: 1,033万ドル(希薄化後EPS 0.29ドル)
- 現金: 1億6,397万ドル(前払い金を除いて約1.537億ドル)
出典:2026年7〜9月期の決算発表
通期の見通しを読む
会社は2026年の売上の伸びを、「約40%以上」から「約42%以上」に引き上げた。2025年の売上2億5,170万ドルに42%を足すと、約3億5,740万ドルである。9か月累計の2億7,786万ドルを引くと、10〜12月期は約7,960万ドル以上になる計算である(筆者の計算)。7〜9月期の9,562万ドルより約17%少ない。「以上」と付く下限の見通しであり、会社は大口顧客の1つで終わるプログラムを織り込んだとしている。
株価の動き
2026年は、株価の動きが大きい。2025年末の50.95ドルから、11月5日の38.62ドルで24%下げている。この間の高値は6月4日の終値121.50ドルで、安値は3月30日の34.45ドルである。直近の決算の発表は、いずれも取引終了後に出ている。
| 決算 | 発表日 | 発表翌日の値動き |
|---|---|---|
| 2026年1〜3月期 | 5月7日 | +86.0% |
| 2026年4〜6月期 | 8月6日 | −4.8% |
発表日の終値から、翌営業日の終値を比べた値(発表は取引終了後)。1〜3月期は、大手テック企業との約5,100万ドルの取り組みを同時に発表している。
注目しているポイント
- 上位2社の比率: 43%と31%がどう動くか。10〜12月期の追加プログラム(約1,800万ドル)と、終わるプログラムの差し引き
- 粗利率: コンテンツの調達費を伴う仕事が続いても、調整後粗利率が40%の目標の線を保てるか
- 評価・物理AI・政府向け: 連邦政府の契約が署名されるか。物理AIのパイロットが成約に進むか
- 新体制: 2026年9月30日に交代したCEOと、新しいCFOのもとで、資本の使い方(買収を含む)と株式の売り出しの枠がどう使われるか
リスクと不確実性
- 顧客の集中: 上位2社で売上の74%、売掛金の67%(2026年)。契約は30〜90日で解約できる
- プロジェクト型の売上: 終わった案件を新しい案件で埋められなければ、売上が落ちる
- 利益の質: 7〜9月期は営業利益が前年同期を下回り、純利益の増加は税負担の軽さによる
- 粗利率の変動: コンテンツの調達費が増える仕事は、粗利率を下げやすい
- 株式の追加発行: 最大3億ドルの売り出し枠が設けられている。発行済み株数は2026年9月末までに6.4%増えた(ストックオプションの行使などによる)
- 競争: 大手や専業との競争、顧客の内製化が10-Kに挙げられている
- 株価の振れ幅: 2026年は、安値と高値の差が3.5倍ある
INOD 2026年Q3決算:売上高53%増で13四半期連続成長、顧客の広がりが裏付ける好決算
発表日:2026/11/05
本決算のポイント
イノデータの2026年第3四半期は、売上高が前年同期比53%増の9,562万ドルとなり、13四半期連続の前年比成長を記録した。純利益は1,033万ドルで前年同期の834万ドルから24%増加し、希薄化後EPSは0.29ドルとなった。
調整後EBITDAは1,772.5万ドルで、前年同期の1,621.4万ドルから増加し、売上高比18.5%の水準を確保している。一方で調整後粗利率は40%と、前年同期の44%からはやや低下した。
会社はこの勢いを受けて、通期2026年の売上成長ガイダンスを「約40%以上」から「約42%以上」へと据え置きではなく引き上げの表現で改定した。大口顧客の一つでプログラムの縮小を見込みつつも、それを吸収できる水準に成長を見積もっている点が特徴的だ。
抑えておくべきKPI
- 売上高: 9,562万ドル(前年同期比53%増)
- 調整後EBITDA: 1,772.5万ドル(前年同期1,621.4万ドルから増加、売上高比18.5%)
- 純利益: 1,033万ドル(前年同期834万ドルから増加、希薄化後EPS0.29ドル)
- 現金及び現金同等物: 1.64億ドル(2025年12月31日時点の0.82億ドルから8,170万ドル増加)
インサイト
今回の決算で目を引くのは数値そのものより顧客構成の変化だ。1年前は売上の5%未満だった顧客が、第3四半期には最大顧客に成長し、既存の大口顧客と並ぶ規模になったという。1社への依存は和らいだが、10-Qでは上位2社で売上の74%を占めており、2社への集中は続いている。
加えて、大手ハイパースケーラー1社から5件の新規プログラムを獲得し、直近12カ月の売上は約310万ドルにとどまるものの、2027年には同顧客から2,000万ドル超の売上を見込むとしている。さらにモデル開発企業やエンタープライズ・データプラットフォームを含む新規顧客5社も獲得しており、次の顧客の芽は出てきているが、売上に占める大きさはまだ小さい。
ローライトとしては、調整後粗利率が前年同期の44%から40%へ低下している点が挙げられる。急成長に伴うコスト構造の変化が利益率にどう影響するかは、今後注視すべきポイントだ。
今後の見どころ
会社はヒューマノイドロボットや世界モデル学習向けのモーションキャプチャーラボを9月に立ち上げ、フロンティア研究機関やロボティクス企業とのパイロット案件を進めている。成功すれば1件のパイロットだけで2027年に約700万ドルの売上が見込まれるとしており、物理AI分野への展開が次の成長軸になるかが焦点となる。
また連邦政府向け事業では、年間500万ドル規模・5年契約の口頭合意が成立し、第4四半期中の正式契約を見込んでいる。既存大口顧客のプログラム縮小を新規プログラムでどこまで穴埋めできるかも、通期ガイダンス達成の鍵を握る。
出典
Innodata Reports Record Third Quarter
INOD 2026年Q2決算:売上58%増で12期連続成長、経営体制も次世代へ移行
発表日:2026/08/06
INODの決算ハイライト
イノデータの2026年第2四半期は、売上高が前年同期比58%増の9210万ドルとなり、四半期として過去最高を記録した。これは12四半期連続の前年同期比成長であり、会社側も「アナリスト予想を全指標で上回った」と胸を張る内容だった。
利益面の伸びはトップラインを上回る。Adjusted EBITDAは前年同期の1320万ドルから2540万ドルへと92%増加し、Adjusted Gross Marginは43%から49%へ拡大、公表目標の40%を9ポイント上回る水準に達した。GAAP純利益も722万ドルから1441万ドルへと倍増し、希薄化後EPSは0.20ドルから0.41ドルへ伸びている。
キャッシュ面も大きく積み上がり、現金・現金同等物と短期投資の合計は2025年末の8220万ドルから2億5040万ドルへ増加した。ただしこの中には顧客からのパススルーコスト前受金が含まれ、それを除くと実質的な現金は約1.34億ドルとなる。会社は通期売上成長ガイダンス「前年比40%以上」を据え置いたが、新規・想定顧客からの大型案件は数字に含まれておらず、確定次第上乗せの可能性があるとしている。
抑えておくべきKPI
- 売上高: 9210万ドル(前年同期比58%増)
- Adjusted EBITDA: 2540万ドル、売上比27.5%(前年同期の1320万ドルから92%増)
- Adjusted Gross Margin: 49%(前年同期43%から拡大)
- 希薄化後EPS: 0.41ドル(前年同期0.20ドルから倍増)
投資家目線のインサイト
今回の決算で最も注目すべきは、顧客集中リスクの緩和が実際に進んでいる点だ。最大顧客の売上比率は第1四半期の56%から第2四半期には37%まで下がり、前四半期に発表された大手テック顧客が17%から34%へ急拡大した。最大顧客自体は絶対額でも第1四半期より減少したが、通期では前年比成長を見込むとされ、縮小ではなく分散が進んだ結果と捉えられる。
利益率の拡大は一時的な要因ではなく、知的財産を保持し複数顧客へ転用できる既製データセットや高付加価値の事前学習プログラムへのミックス変化が背景にある。会社が公表目標の40%を継続的に上回っている点は、構造的な収益性改善の兆しと見てよいだろう。
一方で懸念材料もある。売上原価やSelling and administrative expensesの増加ペースは速く、6か月累計の営業活動によるキャッシュフローが大きく伸びた背景には顧客前受金の急増(Advances from customersが約180万ドルから約6,700万ドル規模へ)も含まれており、実質的な事業キャッシュ創出力とは分けて見る必要がある。
今後の見どころ
経営体制の移行が9月30日付で実施される点は今後の注目点だ。創業者でCEOのジャック・アブホフがExecutive Chairmanへ、ラウル・シンハルが新CEOへ就任する。新CFOのジャヤント・チャウハンが資本配分やM&Aに戦略的に関与するとされており、次回決算では経営体制変更後の運営方針や資本配分の方向性が語られるかが見どころとなる。
事業面では、エージェント型強化学習やAI Cyber Training Suiteなど研究主導の新領域が今後の成長ドライバーとして育つかを確認したい。ガイダンスに含まれていない大型案件の具体化タイミングと、最大顧客の通期成長実現が、次四半期以降の数字を左右するポイントになるだろう。
出典
Innodata Reports Record Second Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「イノデータ(INOD)の決算まとめ」にまとめています。
まとめ
イノデータ(INOD)は、AIを作る会社のために、学習用のデータを作り、AIの出来と安全性を人の目で確かめる会社です。2026年7〜9月期の売上は9,562万ドルで前年同期比53%増え、前年同期比での増収は13四半期連続になりました。
一方で、売上の74%は2社が占め、1年前に1社に偏っていた依存が、2社に分かれただけの面があります。直接費用の増加の大半を占めたコンテンツの調達費の影響で、調整後の粗利率は49%から40%に下がり、税引き前利益は前年同期より18%減りました。評価、物理AI、政府向けという次の柱は、数字が出ているものを足しても2027年に約3,200万ドルで、今の売上の1割に届きません。
次の決算(2027年2月ごろの見込み)では、上位2社の比率が動いたか、粗利率が40%台を保てたか、連邦政府の契約が署名されたかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。