このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- マーキュリー・システムズ(MRCY)の株価
- Mercury Systems(マーキュリー・システムズ、MRCY)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 受注残は売上に変わる?20億ドル超の中身と通期の見通し
- 売上のどこが伸びた?レーダー・電子戦の増加とC4Iの減少
- 粗利率は戻った?35.2%の中身と続くかの読み方
- 利益が戻っても現金は出ていく?運転資本と借入の返済
- 取引市場は?
- Mercury Systems(MRCY)のセクター、業種、属するテーマは?
- 配当は?
- Mercury Systems(MRCY)の競合企業は?
- 競合との差別化要素と優位性は?
- マーキュリー・システムズ(MRCY)のリアルタイム株価チャート
- Mercury Systems(MRCY)の業績について
- Mercury Systems(MRCY)の将来性と今後の見通しは?
- MRCY 2027年Q1決算:受注・売上は第1四半期の過去最高、バックログも過去最高で通期見通しを引き上げ
- MRCY 2026年Q4決算:受注93%増で過去最高の6.6億ドル、バックログ19億ドル超えが示す需要の厚み
- まとめ
はじめに
Mercury Systems(マーキュリー・システムズ、MRCY)は、レーダー、電子戦、ミサイルなどの防衛装備に組み込まれる、信号とデータの処理装置を作る米国の会社です。売上の約97%は米国などの政府向けで、顧客の中心は RTX、ロッキード・マーチン、ノースロップ・グラマンといった防衛大手です。
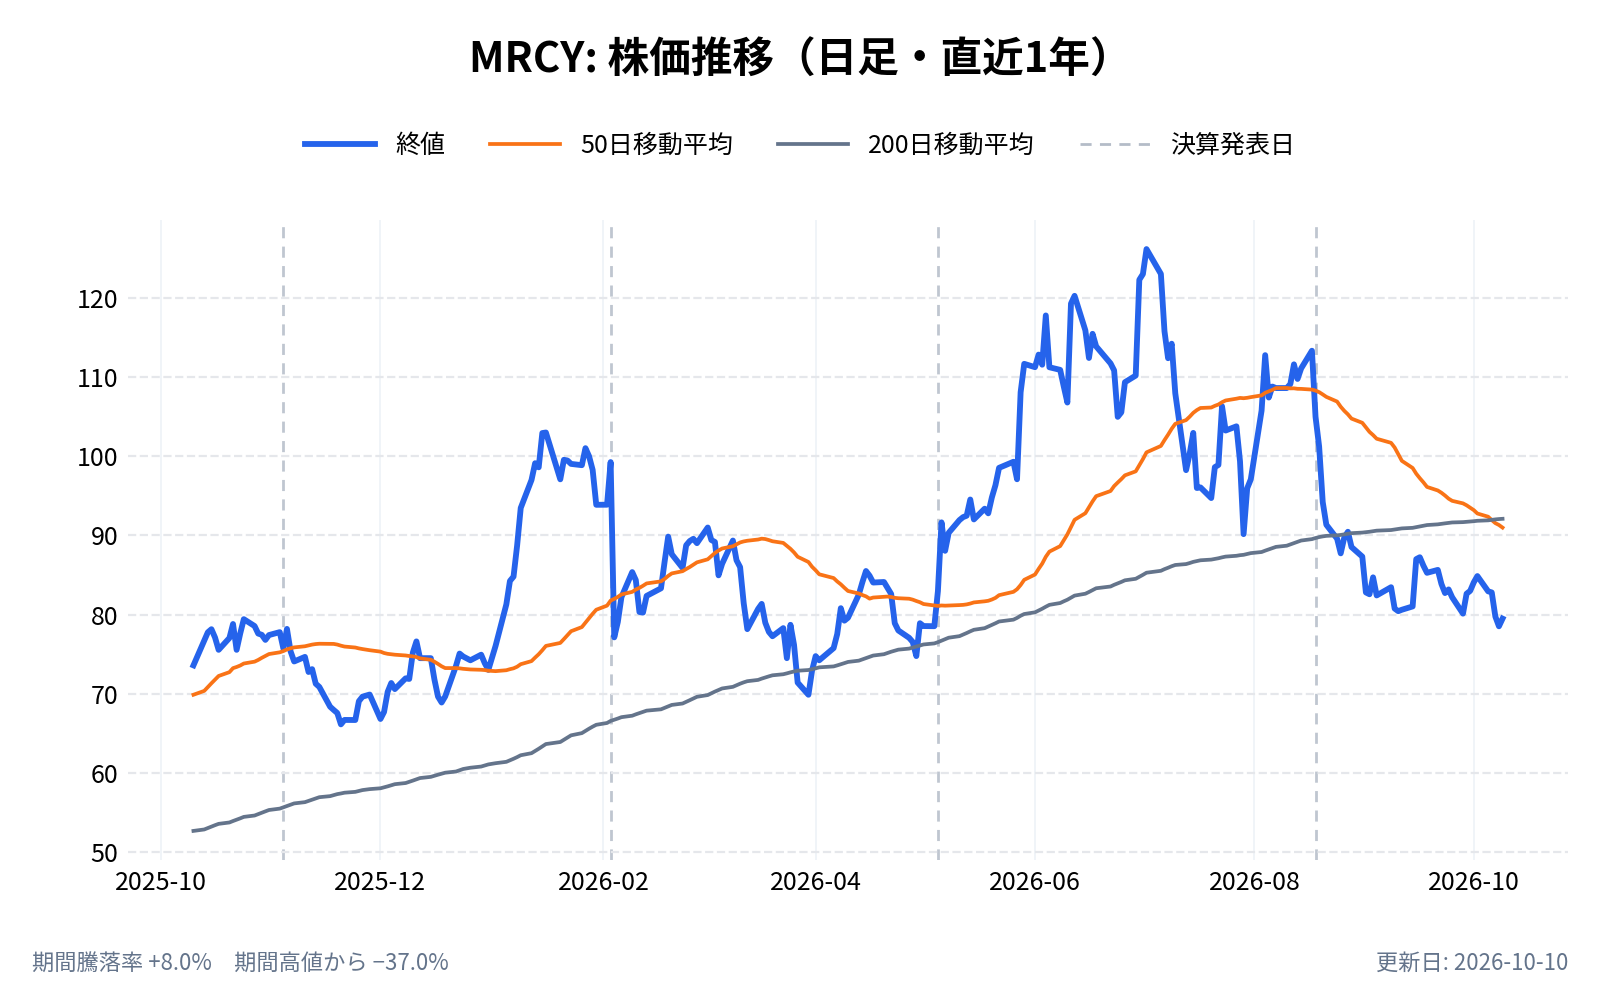
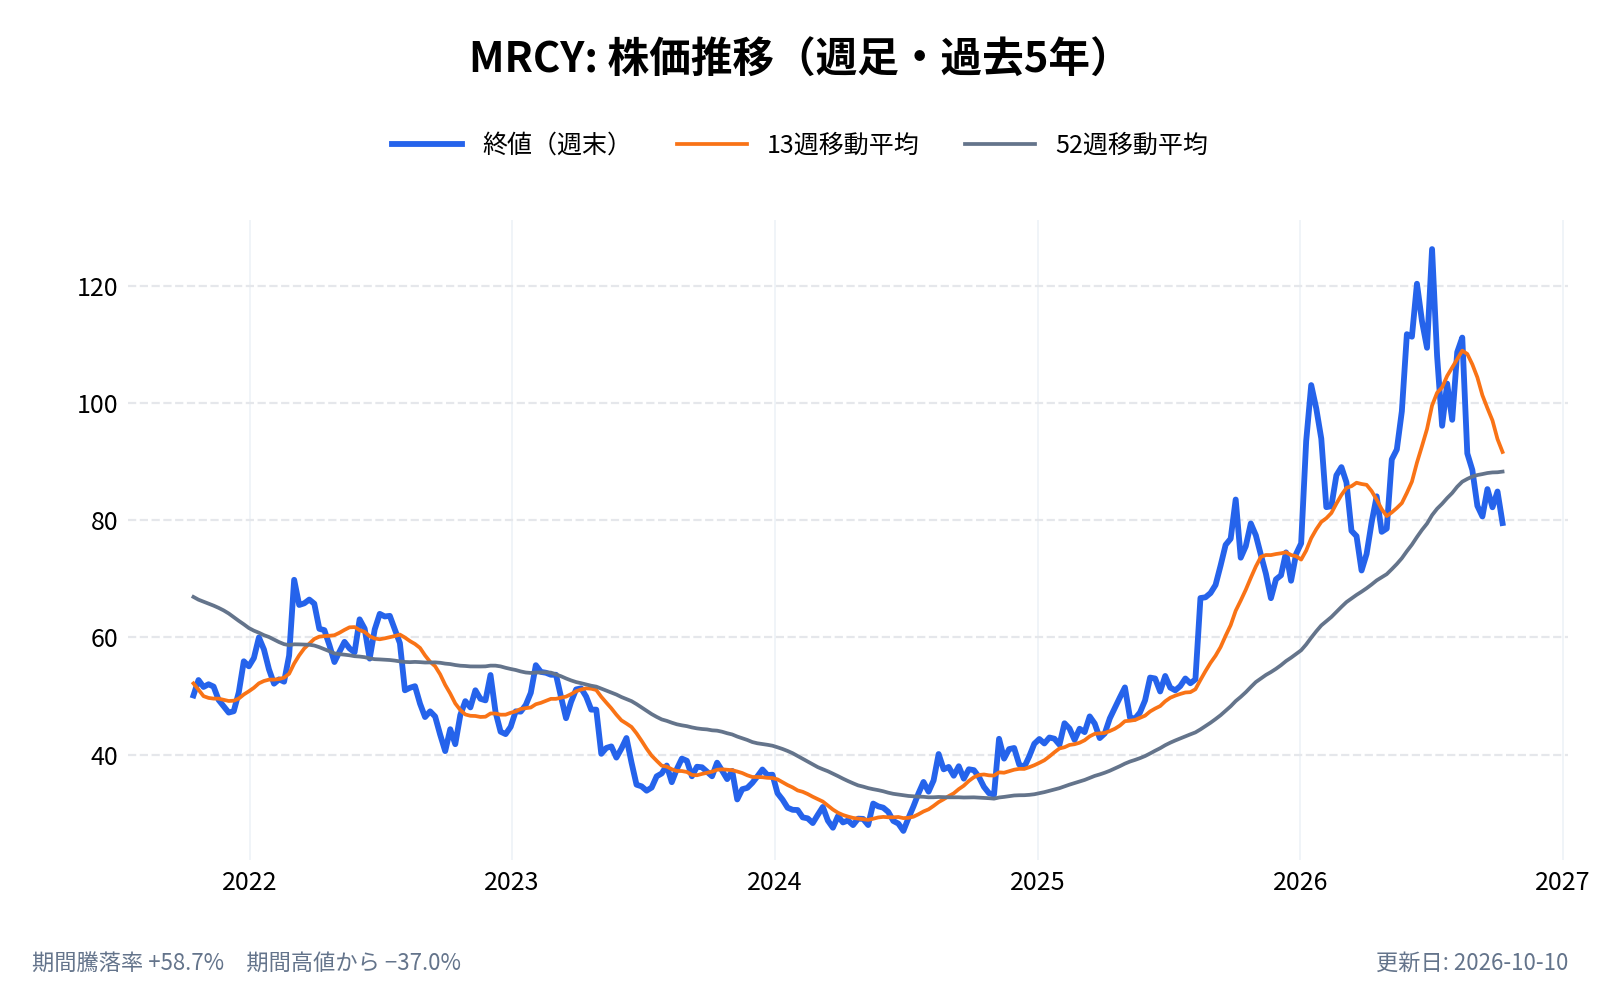
株価(終値)は2026年に大きく動きました。高値は7月2日の126.21ドル、安値は11月5日の65.55ドルで、11月12日の終値は83.43ドルです(いずれも終値)。11月4日にはクレイトス(KTOS)やカーティス・ライト(CW)など、同じ防衛関連の銘柄も9〜12%下げており、会社だけの動きではありませんでした(理由は確かめていません)。
本記事では、同社の事業の仕組みと、数字の動きを年次報告書(10-K)・四半期報告書(10-Q)・決算資料から見ていきます。論点は、受注残が売上になるペース、粗利率の改善が続くのか、そして利益が戻るなかで現金がなぜ出ていくのか、の3つです。
マーキュリー・システムズ(MRCY)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Mercury Systems(マーキュリー・システムズ、MRCY)とは何の会社?
Mercury Systems は、航空機やミサイル、艦艇などの防衛装備の中で、センサーが拾った大量のデータを素早く処理する電子機器を作る会社である。1981年にマサチューセッツ州で設立され、本社は同州のアンドーバーにある。
10-Kによれば、用途は、レーダーなどのセンサーの処理、電子戦、航空電子機器、兵器、そして C4I(指揮・統制・通信・コンピュータ・情報)である。顧客は、米国と欧州の防衛大手(政府と直接契約する「プライム」)、米国政府、民間航空機メーカーである。
2026年度(2025年6月28日〜2026年7月3日の53週)の売上は9.836億ドル、GAAP(会計基準どおり)の純損失は2,967万ドル、調整後EBITDAは1.502億ドルだった。従業員は2026年7月3日時点で2,102人で、うち518人が研究開発にあたる。
どのような事業をしている?
同社は自社の製品群を「Mercury Processing Platform」と呼び、信号(Signal)、演算(Compute)、データ管理、ディスプレイ、セキュリティの5つの技術で構成する。製品は、大きさの順に次の3つに分けて開示している。
- 部品: 電子回路の基本部品。電力増幅器、スイッチ、変換器、メモリなど
- モジュールとサブアセンブリ: 複数の部品を組み合わせた基板など。処理、通信、画像表示の機能を持つ
- 統合ソリューション: 部品やモジュールを1つのシステムにまとめ、ソフトウェアを載せたもの。センサー処理や航空機の搭載コンピュータに使われる
2026年7〜9月期(会社の2027年度第1四半期)の売上は、部品が6,331万ドル、モジュールとサブアセンブリが6,734万ドル、統合ソリューションが1.2250億ドルだった。
半導体は市販の最新品を軍用の環境に合わせて使う。10-Kは、Altera のプログラム可能な半導体(FPGA)、アドバンスド・マイクロ・デバイセズ(AMD)の FPGA、エヌビディア(NVDA)の GPU を使うと書いている。特注のマイクロエレクトロニクスは、アリゾナ州フェニックスの拠点で製造する。
ビジネスモデルは?
同社の売上は、防衛大手が作る装備に部品やサブシステムを納めることで立つ。10-Kは事業を2つの型に分けている。製品の型では自社の研究開発で作った製品を複数の顧客に売り、ソリューションの型では顧客と開発して、そのあと長い量産に入る。
競争は、顧客が自社の装備の設計と認定をする段階で起こる、と10-Kは書く。そのため、一度採用された部品は、その装備の量産が続く間、売上になりやすい。
売上の計上は、完成品を引き渡した時点が53%、進捗に応じて期間にわたるものが47%だった(2026年度)。2027年度第1四半期は半々である。
売上の約97%は政府向けで、予算は米国議会が年度ごとに決める。そのため、計画が部分的にしか予算化されなかったり、遅れたりすることがある。2026年度の売上の85.8%(8.4365億ドル)は米国内向けで、残りの1.3997億ドルが国際・海外軍事売却(FMS)である。
受注残は売上に変わる?20億ドル超の中身と通期の見通し
会社の受注残は、2026年10月2日時点で20.614億ドル、前年同期(14.245億ドル)から45%増えた。うち10.429億ドルは、今後12か月で売上になる見込みである。
受注(新しく入った注文)も伸びている。2026年7〜9月期は3.705億ドルで、売上に対する受注の比(受注/売上)は1.46だった。1を超えるほど、売上より多く注文が入っていることになる。2026年度の受注は15.456億ドル(同1.57)で、4〜6月期(14週)は6.596億ドル(同2.28)だった。
この受注残を、会社は次のように売上と利益に結び付けている(2026年11月10日の決算説明資料)。
- 2027年度の売上: 前年度比で2桁の増加、約11億ドル(8月時点は「2桁に近い」)
- 調整後EBITDA: 約2.1億ドル、前年度比で約40%増(8月時点は「2億ドルに近い」、約30%増)
- 2026年10〜12月期: 売上は前年同期比で約10%増、調整後EBITDAマージンは前年同期より約5ポイント上がる見込み
見るうえでの注意が2つある。1つは、会社の言う「受注残」が、会計上の「残存履行義務」(2026年10月2日で約11.93億ドル)より範囲が広いことである。後者は、1年未満の契約や、違約金なしで解除できる契約を含まない。もう1つは、受注残の注文は顧客が取り消したり延期したりできることである(10-K)。
また、伸び率の読み方にも注意したい。2026年度は53週で、売上の伸び(+7.9%)に余分な1週が含まれる。2026年7〜9月期の+12.4%は、13週どうしの比較である。
売上のどこが伸びた?レーダー・電子戦の増加とC4Iの減少
2026年7〜9月期の売上は2.5315億ドルで、前年同期(2.2521億ドル)から12.4%増えた。用途別に見ると、センサーと兵器(センサー・エフェクター)が伸び、C4I が減った。
- レーダー: 5,671万ドル(前年同期3,019万ドル)
- 電子戦: 3,377万ドル(同2,100万ドル)
- その他のセンサー・エフェクター: 4,025万ドル(同2,977万ドル)
- C4I(堅牢なサーバー): 8,833万ドル(同1億1,147万ドル)
センサー・エフェクターの合計は1.3072億ドルで、売上の半分を超える。前年同期は8,095万ドルで、3分の1強だった。10-Qの説明では、プログラム別に LTAMDS、Patriot、F-16、F-15 などが増え、SCAR、F-35、電子戦の1つのプログラムが減った。
顧客の集中も確認しておきたい。2026年7〜9月期は、RTX が売上の17%、ノースロップ・グラマンが11%、米海軍が10%で、3者の合計は38%だった(前年同期はロッキード・マーチン13%、RTX 10%、ノースロップ・グラマン10%)。ただし、1つのプログラムで売上の10%以上になるものは無い。
粗利率は戻った?35.2%の中身と続くかの読み方
2026年7〜9月期の粗利率は35.2%で、前年同期の27.9%から7.3ポイント上がった。ただし、会社の見通しは、この水準が通期で続くとは置いていない。
会社の説明では、上がった理由は、プログラムの構成(ミックス)、在庫の評価損の減少(540万ドル)、見積もりの修正の影響が小さくなったことである。説明資料は「有利なミックスと、受注残の平均的な利益率の改善」としている。
調整後EBITDAは5,640万ドルで、マージンは22.3%(前年同期は3,560万ドル、15.8%)だった。GAAPの営業利益は1,853万ドル(前年同期は860万ドルの損失)、純利益は1,309万ドル(同1,252万ドルの損失)である。販管費は4,303万ドルで、訴訟関連の費用が610万ドル減った。
一方で、2027年度の調整後EBITDAマージンの見通しは「10%台後半」で、第1四半期の22.3%より低い。会社の目標は「20%台前半〜半ば」で、第1四半期の結果を「目標に近づく早い兆し」としつつ、年間では上がっていく見方である。2026年度の粗利率は28.6%(前年度27.9%)、GAAPの純損失は2,967万ドルだった。
利益が戻っても現金は出ていく?運転資本と借入の返済
2026年7〜9月期は純利益が黒字だったが、営業キャッシュフローは1,397万ドルのマイナスだった(前年同期は218万ドルのプラス)。主因は運転資本の増加で、営業資産と負債の変動で6,194万ドルの現金が出ていった。
- 売掛金・未請求債権: 1,750万ドルの流出(前年同期は2,010万ドルの流入)
- 在庫: 3.670億ドル(2026年7月3日)から3.986億ドル(10月2日)へ増加
- 購入債務(契約済みの部品の購入): 2.692億ドルから3.590億ドルへ増加。会社は材料を確保するためと説明している
設備投資1,041万ドルを引いたフリーキャッシュフロー(会社の定義)は2,438万ドルのマイナスで、前年同期は438万ドルのマイナスだった。会社は、第2四半期はフリーキャッシュフローがプラスになり、下半期は上半期より増える見込みとしている。
借入は減らしている。リボルビング・クレジット(融資枠8.5億ドル)の残高は、2026年4月に1.5億ドル、7〜9月期に1億ドルを返し、2026年10月2日に3.415億ドルとなった。現金は2.143億ドルから1.097億ドルに減り、純有利子負債は2.32億ドル(前年同期比で19%減)である。
売掛債権の売却(ファクタリング)の契約枠は1億ドルで、10月2日の売却済みの債権は9,858万ドルと、枠に近い。
取引市場は?
Mercury Systems の株式は、ナスダックのグローバル・セレクト・マーケット(Nasdaq Global Select Market)に上場している。ティッカーは「MRCY」。
Mercury Systems(MRCY)のセクター、業種、属するテーマは?
セクター
資本財(Industrials): 産業用の機械や設備、輸送、防衛に関わる会社が属する。
業種
航空宇宙・防衛: 航空機、艦艇、ミサイル、衛星などの装備や、その部品を作る業種である。10-Kは、同社が属するのは防衛エレクトロニクスの「ティア2・ティア3」、つまり、装備全体を組み上げる防衛大手の下で、電子機器の部品やサブシステムを作る層だと書く。
属するテーマ
- 防衛エレクトロニクス → レーダー、電子戦、ミサイルなどのセンサーと処理装置。同じ防衛向けのクレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)と同じ分野にある
- ミサイル防衛 → 2026年7〜9月期は、ミサイル防衛の継続的な受注や、宇宙でのミサイル追跡の初期資金(Golden Dome 関連)を受けたと、説明資料は書く
- エッジAI → 戦場のセンサーや機体の側(エッジ)で、AIの推論を動かす処理装置。10-Kは、GPU や FPGA を組み込んだ処理装置を作ると書く。2026年8月の説明資料は、パランティア(PLTR)と、AIソフトで資材計画と工場運営を良くする戦略契約を結んだと書く
同じテーマの銘柄
- 防衛テック・ドローン:TATテクノロジーズ(TATT)、ジョビー・アビエーション(JOBY)、クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)、ATI(ATI)、アメリカン・スーパーコンダクター(AMSC)、レッドワイヤー(RDW)、ロケット・ラボ(RKLB)、サテロジック(SATL)、ほか9銘柄はテーマ記事で
配当は?
Mercury Systems は、配当を支払ったことが一度もない(10-K)。株主への還元として、2025年11月3日に最大2億ドルの自社株買いの枠を承認した。ただし、2026年度に買ったのは1,500万ドル(1株平均67.70ドル)で、2026年7〜9月期は買い付けがない。残りの枠は1.85億ドルである。
Mercury Systems(MRCY)の競合企業は?
10-Kは、競合の社名を挙げていない。「競争は、市場の各分野や用途で起こる」とし、部品や基板のレベルで競う会社もあれば、サブシステムのレベルで競う会社もあり、同社より大きく資金力のある会社もある、と書く。主な競争の要素は、価格に対する性能、設計を決める時点で新製品があるか、システム統合の力、営業力、市場での評判である。
分野ごとに、次のような相手とぶつかる(社名は10-Kの記載ではなく、筆者の整理による例)。
- 組込み処理・堅牢なサブシステム: カーティス・ライト(CW)など
- RF・電子戦: L3ハリス(LHX)など。L3ハリスは2024年度に、同社の売上の12%を占める顧客でもあった
- 顧客の社内設計チーム: 10-Kは、顧客の社内設計チームとも競合すると書く。RTX、ロッキード・マーチン、ノースロップ・グラマンは同社の大口の顧客でもある
また、リスク要因として、低価格のモジュール型システムを持つ新規参入者や、商用サーバーのメーカーが、設計の初期段階で影響力を持つ可能性に触れている。
競合との差別化要素と優位性は?
1. 部品からシステムまでをそろえる幅
同社は、チップ単位の部品から、完成した処理システムまでを自社で手がける。10-Kは「シリコンからシステムまで」の品ぞろえを強みに挙げ、受注の一部は、米国政府が防衛大手に同社の採用を指定する「指定調達」だと書く。
2. セキュリティと国内での設計・製造
10-Kは、製品を国内で設計・製造し、改ざんや解析への対策(BuiltSECURE)を組み込むことを差別化の要素に挙げる。フェニックスの拠点は、AS9100、IPC-1791、DMEA(国防マイクロエレクトロニクス活動局)の認定を受けている。
3. オープンな標準規格への関与
OpenVPX や VPX など、防衛向けの業界標準の策定に関わってきた。米国防総省がモジュール式の開放型アーキテクチャ(MOSA)を重視する流れに合う、と10-Kは書く。
弱みも裏表の関係にある
売上の約97%が政府向けで、大口の顧客が上位3者で3分の1を超えるため、予算や顧客の発注に左右される。10-Kは、納期の遅れ(オンタイム・デリバリー)が売上の見通しに影響したことも認めている。特注の半導体やメモリなど、供給元が1社または限られる部品もある。2026年度は、GAAPで赤字だった。
マーキュリー・システムズ(MRCY)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
Mercury Systems(MRCY)の業績について
会計年度は、6月末に最も近い金曜日までである。2026年度は2025年6月28日〜2026年7月3日の53週だった。会社の四半期は、暦ではおおむね次の時期にあたり、発表は米国の取引終了後である。
- 第1四半期(7〜9月): 11月上旬〜中旬(2026年は11月10日)
- 第2四半期(10〜12月): 2月上旬(2026年は2月3日)
- 第3四半期(1〜3月): 5月上旬(2026年は5月5日)
- 第4四半期・通期(4〜6月): 8月中旬(2026年は8月18日)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
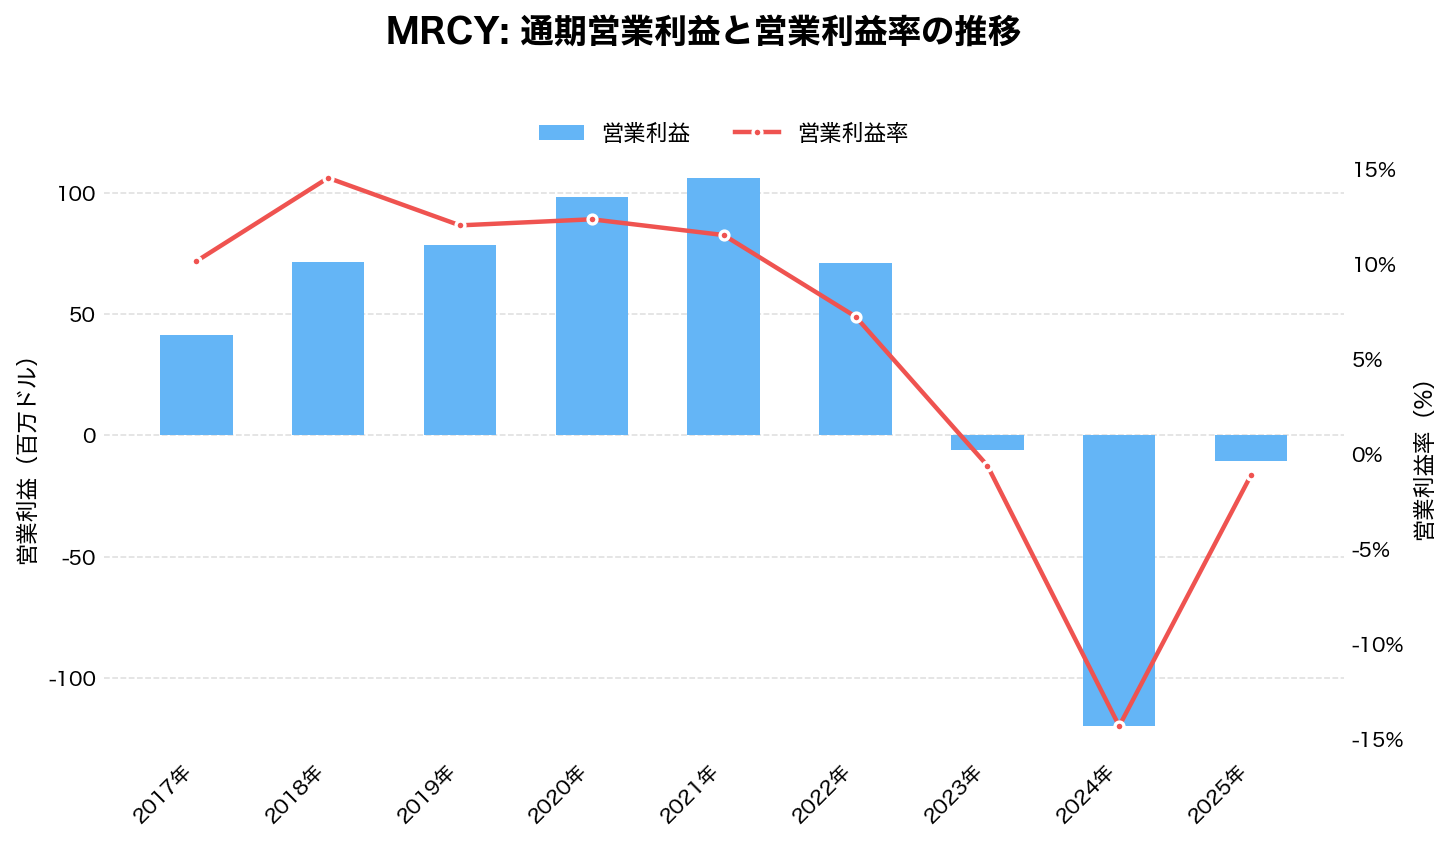
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
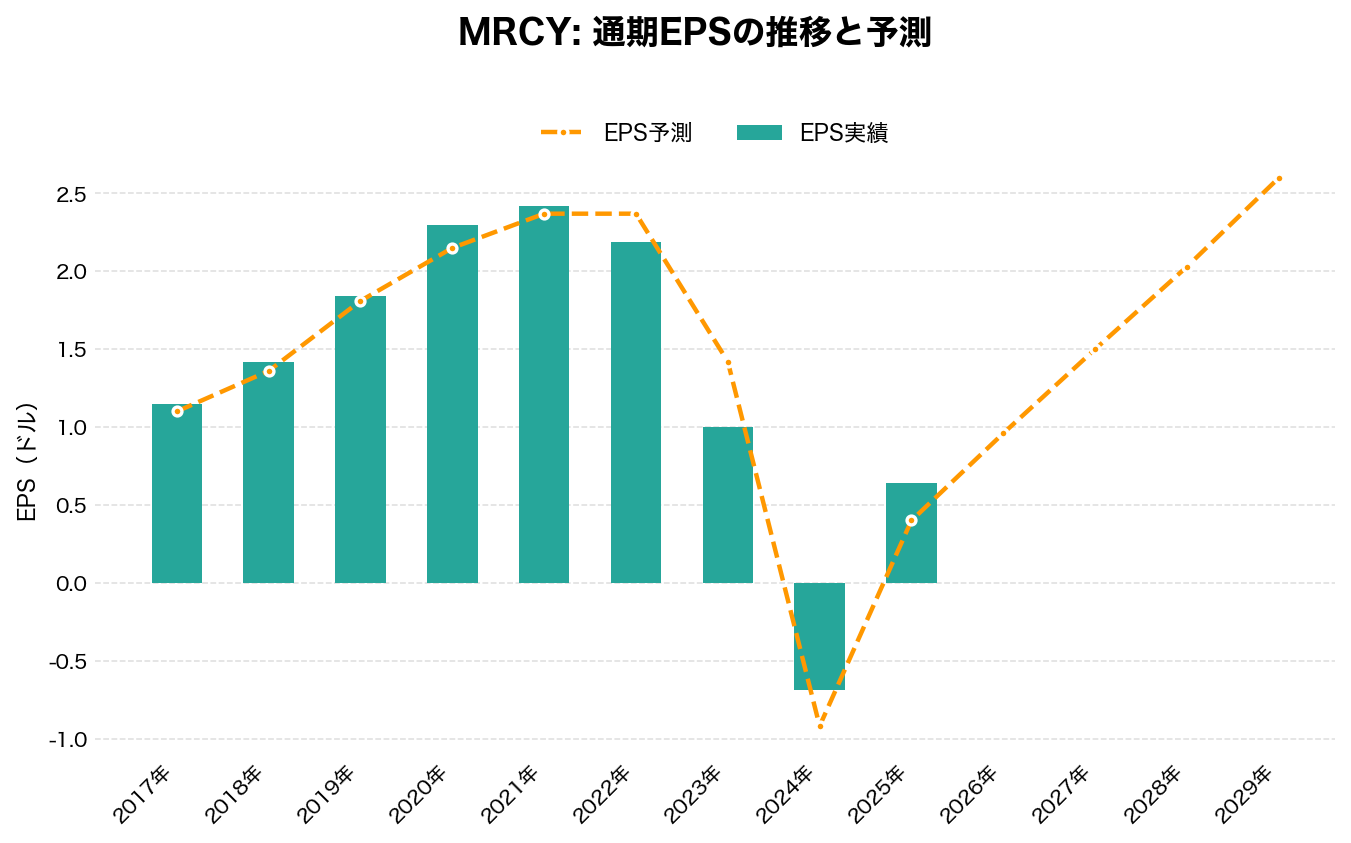
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
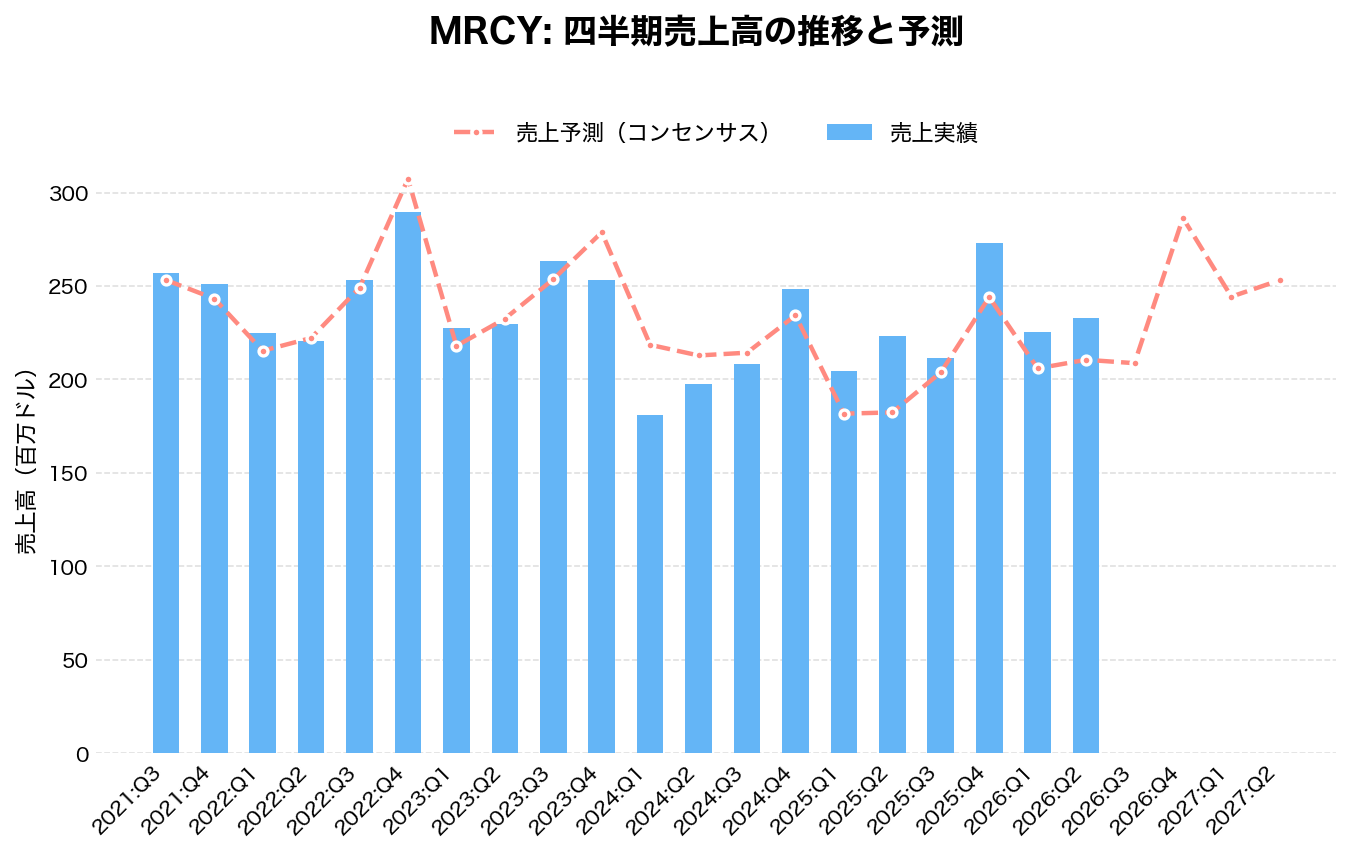
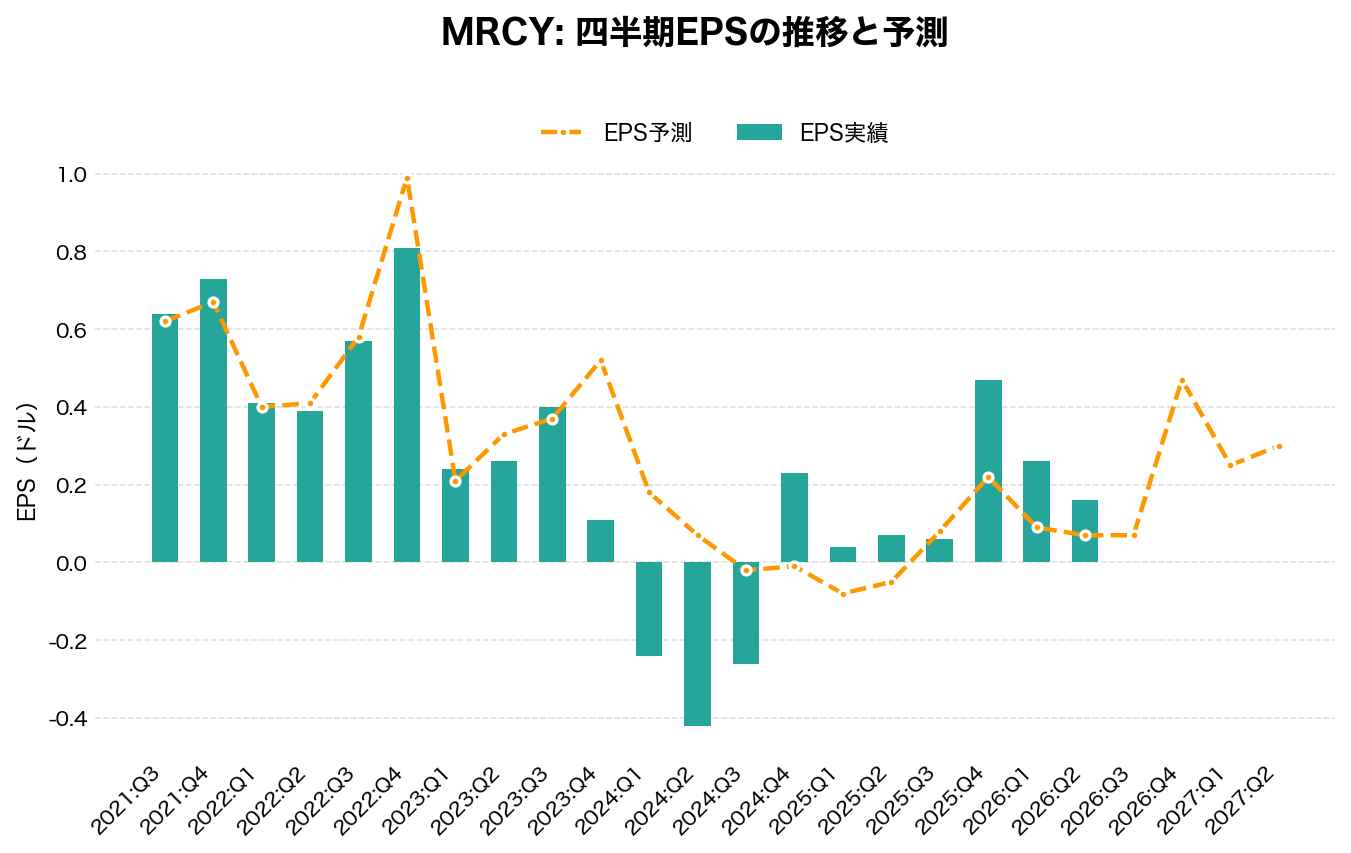
マーキュリー・システムズ(MRCY)の2027年Q1決算(2026/11/10 発表)は、売上253.2百万ドル(アナリストコンセンサス245.0百万ドルに対し+3.3%)、EPS 0.52ドル(同0.3ドルに対し+0.22ドル)でした。
売上の前年同期比は+12.4%です。
直近8四半期では、売上が8回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
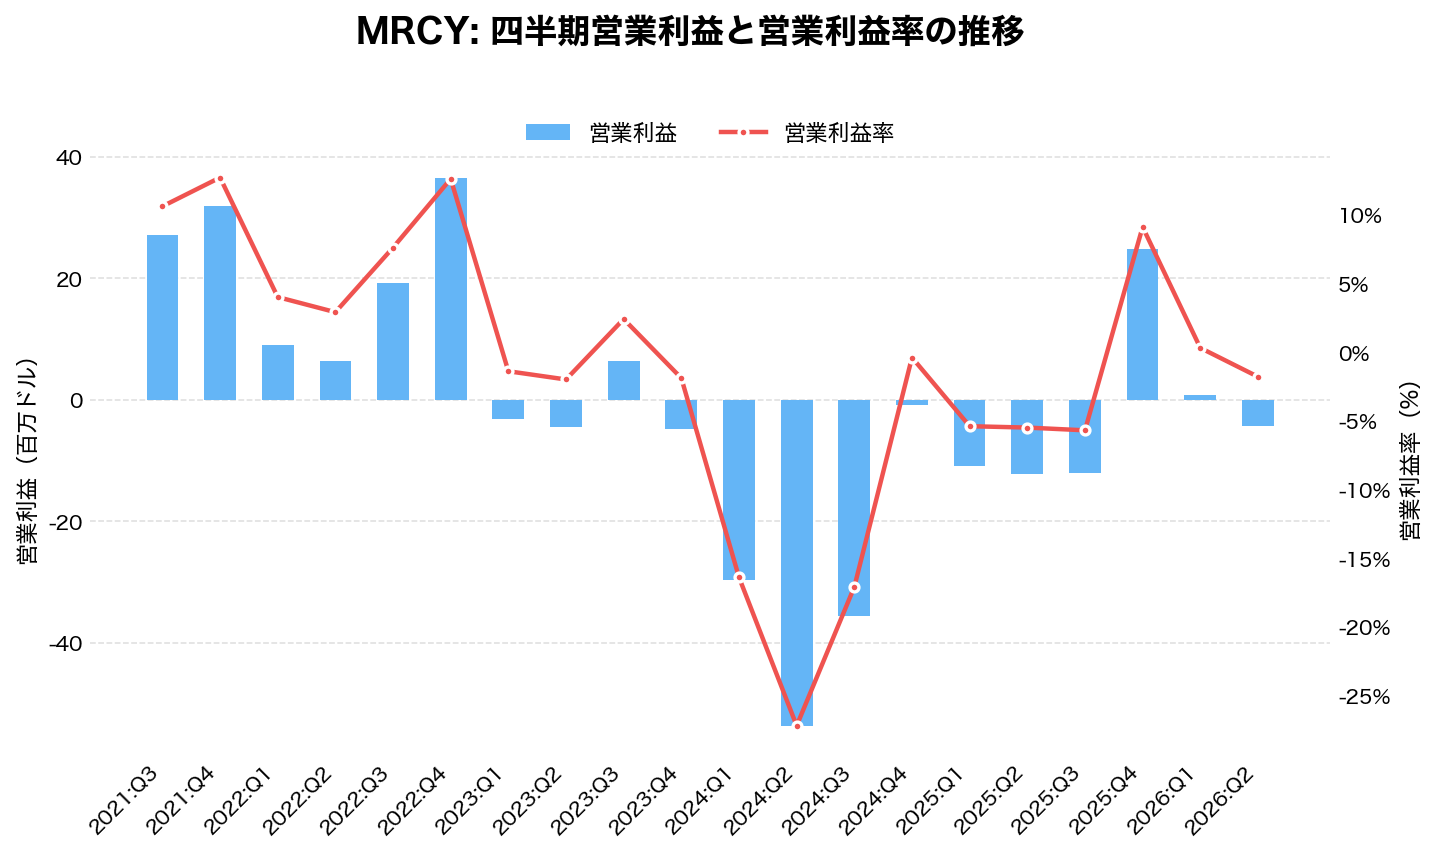
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2025:Q2 | 223.12 | +13.0% | +22.4% | 0.07 | +0.12 | -5.6% |
| 2025:Q3 | 211.36 | +1.5% | +3.7% | 0.06 | -0.02 | -8.2% |
| 2025:Q4 | 273.11 | +9.9% | +11.9% | 0.47 | +0.25 | 8.6% |
| 2026:Q1 | 225.21 | +10.2% | +9.4% | 0.26 | +0.17 | -3.8% |
| 2026:Q2 | 232.87 | +4.4% | +10.6% | 0.16 | +0.09 | -4.6% |
| 2026:Q3 | 235.76 | +11.5% | +13.0% | 0.27 | +0.20 | 2.2% |
| 2026:Q4 | 289.78 | +6.1% | +8.9% | 0.37 | -0.01 | 5.0% |
| 2027:Q1 | 253.15 | +12.4% | +3.3% | 0.52 | +0.22 | 7.3% |
| 2027:Q2(予想) | 257.60 | +10.6% | – | 0.37 | – | – |
| 2027:Q3(予想) | 265.66 | +12.7% | – | 0.43 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-12 取得時点)。 | ||||||
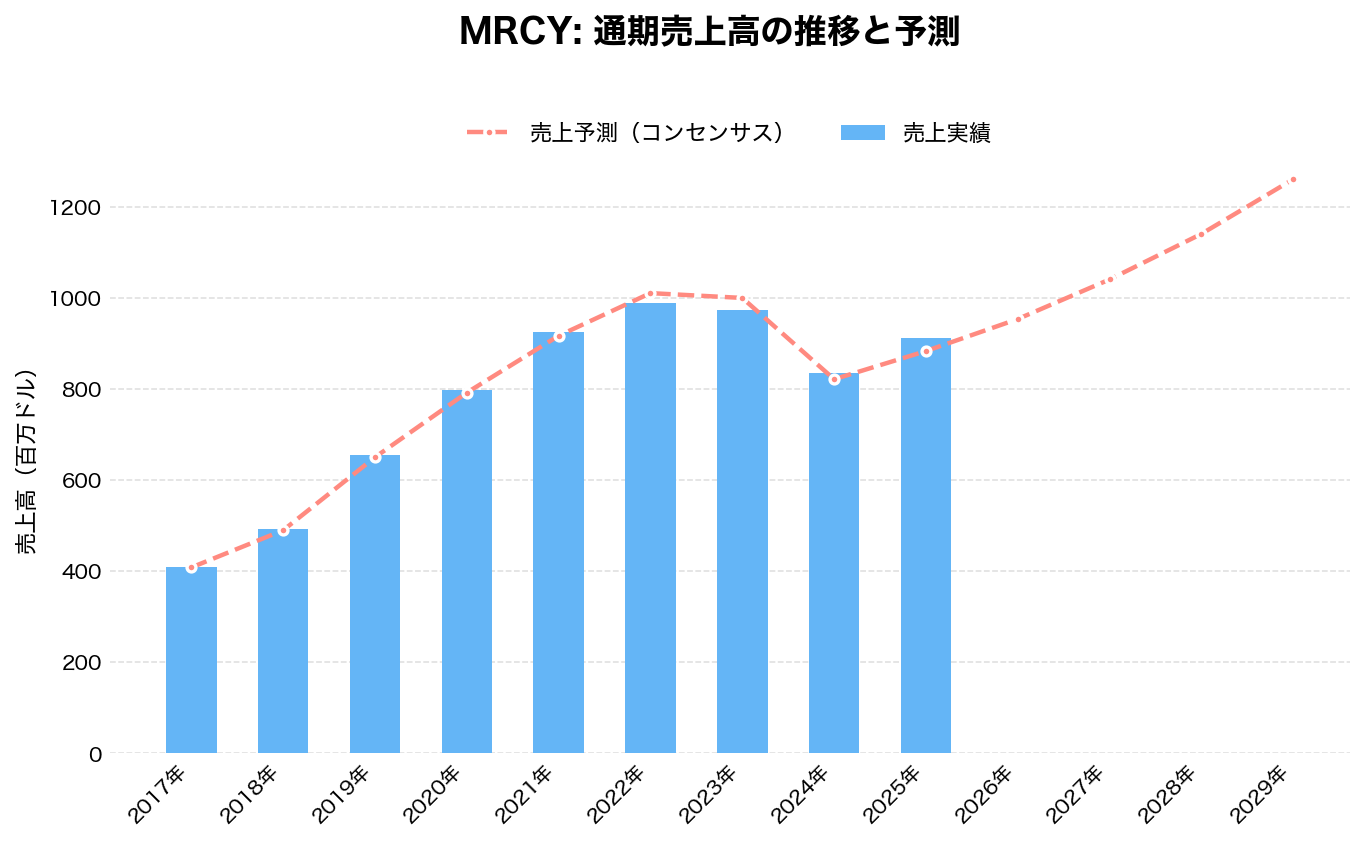
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
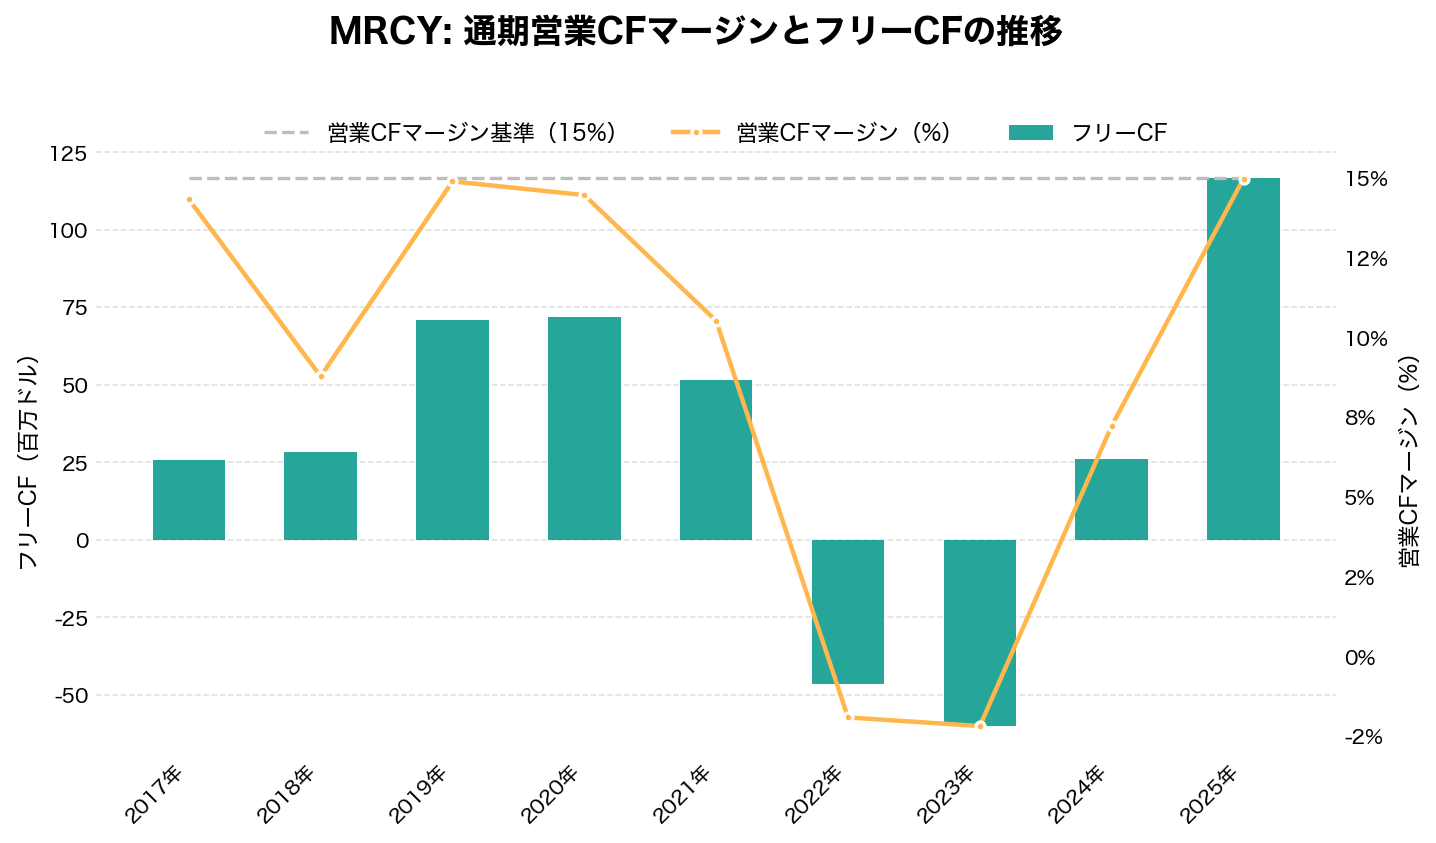
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 988.20 | +6.9% | 2.19 | 3.2% | -1.9% | -46.52 |
| 2023年 | 973.88 | -1.4% | 1.00 | -2.2% | -2.2% | -60.05 |
| 2024年 | 835.27 | -14.2% | -0.69 | -17.7% | 7.2% | 26.09 |
| 2025年 | 912.02 | +9.2% | 0.64 | -2.1% | 15.2% | 119.05 |
| 2026年 | 983.62 | +7.9% | 1.06 | 0.0% | 10.4% | 68.09 |
| 2027年(予想) | 1,090.00 | +10.8% | 1.80 | – | – | – |
| 2028年(予想) | 1,210.00 | +11.0% | 2.31 | – | – | – |
| 2029年(予想) | 1,360.00 | +12.4% | 2.90 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-12 取得時点)。 | ||||||
Mercury Systems(MRCY)の将来性と今後の見通しは?
将来性を考えるうえでは、「積み上がった受注残が、売上と利益率の改善につながるか」と「そのあいだに運転資本と訴訟の負担を抑えられるか」の2つを分けて見ていきたい。
会社の2027年度の見通しは、売上が約11億ドル、調整後EBITDAが約2.1億ドル、フリーキャッシュフローの転換率(フリーキャッシュフロー÷調整後EBITDA)が約40%である。長期の目標として、市場の成長を上回る売上の伸び、20%台前半〜半ばの調整後EBITDAマージン、50%の転換率を掲げる。2028年度の目安は、売上の有機的成長が10%台前半だが、会社は「見通しではない」とし、2027年度の後半に見直すとしている。
注目したい点
- 第2四半期の売上と利益率: 売上が前年同期比で約10%増える見通しに届くか。調整後EBITDAマージンが約5ポイント上がるか
- フリーキャッシュフロー: 会社は第2四半期にプラスになり、下半期は上半期より増えるとする。運転資本の増加が止まるか
- 粗利率: 第1四半期の35.2%が、プログラムの構成によるものか、受注残の利益率の改善によるものか
- C4I の減少: センサー・エフェクターの増加が、C4I の減少を上回り続けるか
- Palantir の契約: 資材計画と工場運営の改善が、受注残の売上への転換を早めるか。見通しには織り込まれていない
リスク
- 政府予算への依存: 売上の約97%が政府向けで、予算は年度ごとに決まる。10-Kは、政府機関の閉鎖や暫定予算の長期化にも触れている
- 顧客の集中: 2026年度は RTX(15%)、ロッキード・マーチン(11%)、ノースロップ・グラマン(10%)の3者で36%を占めた
- 生産の拡大と納期: 受注残を売上にするには、生産量を増やし、品質と納期を保ち、部品の供給を確保する必要がある。10-Kは、納期の遅れが売上に響いたとする
- 運転資本と現金: 営業キャッシュフローがマイナスで、在庫と購入債務が増えている。現金は1.097億ドルで、ファクタリングの枠もほぼ使っている
- 訴訟と調査: 証券集団訴訟は3,250万ドルで和解が承認され、費用は保険が負担した。ただし、Starboard Value 系のファンド(クラスの約14%)が和解から外れて、2026年6月に会社と元CEOを提訴している。会社は争う方針で、損失の見積もりは「早すぎて不明」としている。別に、約20年にわたる下請け契約で、試験結果の報告が不正確だった可能性がある内部調査がある(会社は顧客と政府に報告済み)
- 経営体制: 最高会計責任者が2026年11月13日に退任し、暫定の後任が就いた。CFO は COO を兼務する
- 株価の振れ: 2026年は、11月4日の−10.7%、6日の+12.2%など、1日で10%超動いた日が7日あった
MRCY 2027年Q1決算:受注・売上は第1四半期の過去最高、バックログも過去最高で通期見通しを引き上げ
発表日:2026/11/10
本決算のポイント
マーキュリー・システムズの2027年度第1四半期は、受注・売上は第1四半期として過去最高、バックログは過去最高を記録した。売上高は前年同期比12.4%増の約2.53億ドル、受注は前年同期比48.0%増の3.70億ドルに達し、book-to-bill比率は1.46倍と受注が売上を大きく上回るペースとなった。
損益面では、GAAP純利益が1300万ドルとなり、前年同期の1300万ドルの純損失から黒字に転じた。調整後EBITDAは前年同期比58.6%増の5600万ドル、調整後EBITDAマージンは22.3%に達している。一方でキャッシュフローは、営業活動によるキャッシュフローが1400万ドルの支出、フリーキャッシュフローも2400万ドルの支出となり、前年同期(それぞれ200万ドルの創出、400万ドルの支出)から悪化した。
こうした実績を踏まえ、会社は2027年度通期の見通しを引き上げたと説明している。ビル・バルハウス会長兼CEOは、第1四半期の結果が有機的成長とターゲット水準に見合う利益率を反映した「堅実な実行」によるものだとコメントしている。
抑えておくべきKPI
- 売上高: 約2.53億ドル(前年同期2.25億ドルから12.4%増)
- 受注・バックログ: 受注3.70億ドル(前年同期比48.0%増)、book-to-bill比率1.46倍、総バックログは約21億ドルで前年同期比44.7%増、うち向こう12か月の売上計上見込み分が10億ドル超
- 収益性: GAAP純利益1300万ドル(前年同期は1300万ドルの純損失)、調整後EBITDA5600万ドル(前年同期比58.6%増)、調整後EBITDAマージン22.3%
- キャッシュフロー: 営業活動によるキャッシュフローはマイナス1400万ドル、フリーキャッシュフローはマイナス2400万ドル(前年同期はそれぞれ200万ドルの創出、400万ドルの支出)、純有利子負債は2.32億ドルで前年同期比19%減
インサイト
今回の決算で目を引くのは、受注とバックログの伸びが売上の伸びを明確に上回っている点だ。book-to-bill比率1.46倍は、今後の売上計上の土台が積み上がっていることを示しており、向こう12か月の売上計上見込み分だけで10億ドルを超える水準に達している。単発的な受注増ではなく、バックログが前年同期比44.7%増という規模で拡大している点は、構造的な需要の強さを示唆する材料と言える。
収益性も改善が鮮明で、前年同期の純損失から黒字に転じ、調整後EBITDAマージンも22.3%まで改善した。会社が「ターゲット水準に見合う利益率」と表現している通り、売上成長と利益率改善が同時に進んでいる。
一方でローライトとして、営業キャッシュフローとフリーキャッシュフローがいずれもマイナスに転じ、前年同期から悪化している点は留意が必要だ。営業キャッシュフローの悪化は、運転資本の変動(約6,190万ドルの資金流出)が主な要因である。純有利子負債は前年同期比19%減と改善している。この期には借入の返済1億ドル(財務活動)もあり、現金残高は期首の2.14億ドルから1.10億ドルへ減少した。
今後の見どころ
会社は今回の実績を踏まえて2027年度通期の見通しを引き上げたと述べているが、具体的な数値レンジは本文に記載がないため、次の開示でどの指標がどの水準に見直されたかを確認したい。
また、デイブ・ファーンズワース氏がCFOに加えてCOOを兼務する体制が正式に発表されており、今後の執行体制の変化が業績にどう影響するかも注目点となる。運転資本の増加による資金の流出が一時的なものか、今後も続く傾向かは、次四半期以降の営業キャッシュフローで見極める必要がある。
出典
Mercury Systems Reports First Quarter Results
MRCY 2026年Q4決算:受注93%増で過去最高の6.6億ドル、バックログ19億ドル超えが示す需要の厚み
発表日:2026/08/18
MRCYの決算ハイライト
マーキュリー・システムズの2026年第4四半期は、受注高が前年同期比93.1%増の6.6億ドルと過去最高を更新し、book-to-bill比率も2.28倍まで跳ね上がった。この結果、バックログは前年比38.4%増の19億ドル超という過去最高水準に積み上がっている。
売上高も過去最高となる2.9億ドル(前年同期比6.1%増)を記録した一方、GAAP純利益は100万ドルにとどまり、前年同期の1600万ドルから大きく縮小した。調整後EBITDAは4900万ドル(マージン16.7%)で、前年同期の5100万ドルからはやや低下している。
通期でみると、売上高は9.84億ドル(前年度9.12億ドルから増加)、調整後EBITDAは1.5億ドル(前年度1.19億ドルから増加)と収益性が改善した一方、GAAP純損失は3000万ドル(前年度3800万ドルの損失から縮小)と、依然として赤字が続いている。経営陣は好調な受注と実行力を踏まえ、2027会計年度に向けて有機的成長の見通しを引き上げると説明している。
抑えておくべきKPI
- Q4受注高: 6.6億ドル(前年同期比93.1%増、book-to-bill比率2.28倍)
- Q4売上高: 2.9億ドル(前年同期比6.1%増、過去最高)
- バックログ: 19億ドル超(前年比38.4%増、うち10億ドルは今後12カ月以内に売上計上見込み)
- 通期調整後EBITDA: 1.5億ドル(前年度1.19億ドルから増加、通期調整後EPSは1.06ドル)
投資家目線のインサイト
今回の決算で最も目を引くのは、受注の急拡大がバックログという形で具体的な将来収益の裏付けになっている点だ。book-to-bill比率2.28倍は、売上が受注に追いついていない状態を意味し、防衛関連の需要が旺盛であることの表れといえる。
一方でQ4のGAAP純利益はわずか100万ドルにとどまり、前年同期の1600万ドルから大きく落ち込んだ。販管費が前年同期の3771万ドルから4785万ドルへ膨らんだことが利益を圧迫した構図がうかがえる。調整後EPSも0.37ドルと前年同期の0.47ドルを下回っており、トップラインの好調さに比べてボトムラインの改善はまだ緩やかだ。
キャッシュフロー面では、Q4の営業キャッシュフローが4200万ドル(前年同期3800万ドル)と増加した一方、フリーキャッシュフローは2900万ドルと前年同期の3400万ドルから減少している。設備投資の増加が背景にあり、バックログ拡大に対応するための投資局面に入っている可能性がある。
今後の見どころ
会社は2027会計年度に向けて有機的成長の見通しを引き上げるとしており、19億ドル超のバックログがどのペースで売上に転換されるかが次の焦点になる。特に12カ月以内に計上見込みの10億ドル分の進捗は、成長の実現性を測る重要な指標だ。
同時に、受注拡大局面での利益率とキャッシュ創出力の推移も注視したい。GAAP純利益が四半期ベースで大きく変動している点は、非GAAP指標との乖離がどこまで一時的なものかを見極める材料になる。
出典
Mercury Systems Reports Fourth Quarter and Fiscal 2026 Results
それより前の決算と、発表後の株価の動きは「マーキュリー・システムズ(MRCY)の決算まとめ」にまとめています。

まとめ
Mercury Systems(MRCY)は、防衛装備に組み込まれる信号とデータの処理装置を作る会社です。売上の約97%が政府向けで、RTX、ロッキード・マーチン、ノースロップ・グラマンの3者で36%を占めます。株価(終値)は、2026年の高値126.21ドル(7月2日)と安値65.55ドル(11月5日)の間で動き、11月12日は83.43ドルでした(いずれも終値)。
数字の面では、受注残が2026年10月2日に20.614億ドルとなり、前年同期から45%増えました。2026年7〜9月期は売上が前年同期比で12.4%増え、粗利率は35.2%、調整後EBITDAマージンは22.3%まで上がり、GAAPの純利益も黒字でした。会社は2027年度の売上を約11億ドル、調整後EBITDAを約2.1億ドルと見込みます。
一方で、7〜9月期は営業キャッシュフローが1,397万ドルのマイナスで、在庫と購入債務が増えました。現金は1.097億ドルまで減り、借入は半年で2.5億ドル返しています。第1四半期の高い利益率が続くかどうかは、会社の年間見通し(10%台後半)からは読み取れません。Starboard 系のファンドによる訴訟も続いています。
次の決算は、2027年2月上旬の予定です。第2四半期の売上(前年同期比で約10%増)と利益率、フリーキャッシュフローがプラスに転じるか、受注残が売上に変わるペースを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。