このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- クアンタム・スケープ(QS)の株価
- クアンタム・スケープ(QS)とは何の会社、どのような事業をしている?
- クアンタム・スケープ(QS)の技術は?セラミックの仕切りと「負極なし」
- クアンタム・スケープ(QS)の事業は?3つの用途とライセンスの形
- 決算で何が起きた?2026年7〜9月期
- 伸びの裏側:売上ゼロと、手元の資金
- クアンタム・スケープ(QS)の顧客層は?
- 取引市場は?
- クアンタム・スケープ(QS)のセクター、業種、属するテーマは?
- 配当は?
- クアンタム・スケープ(QS)の競合企業は?
- クアンタム・スケープ(QS)の競合との差別化要素と優位性は?
- クアンタム・スケープ(QS)の業績について
- クアンタム・スケープ(QS)のリアルタイム株価チャート
- クアンタム・スケープ(QS)の将来性と今後の見通しは?
- QS 2026年Q3決算:量産ラインと新市場開拓が同時進行、焦点は赤字縮小より事業の広がりに
- QS 2026年Q2決算:ホンダとの新提携で自動車事業が前進、Adjusted EBITDA損失は6420万ドルで想定通り
- まとめ
はじめに
クアンタム・スケープ(QS)は、次世代の電池とされる「全固体電池」を開発する米国の会社です。自分で電池を大量に作って売るのではなく、技術を電池メーカーや自動車メーカーにライセンスし、使用料を受け取る形を目指しています。
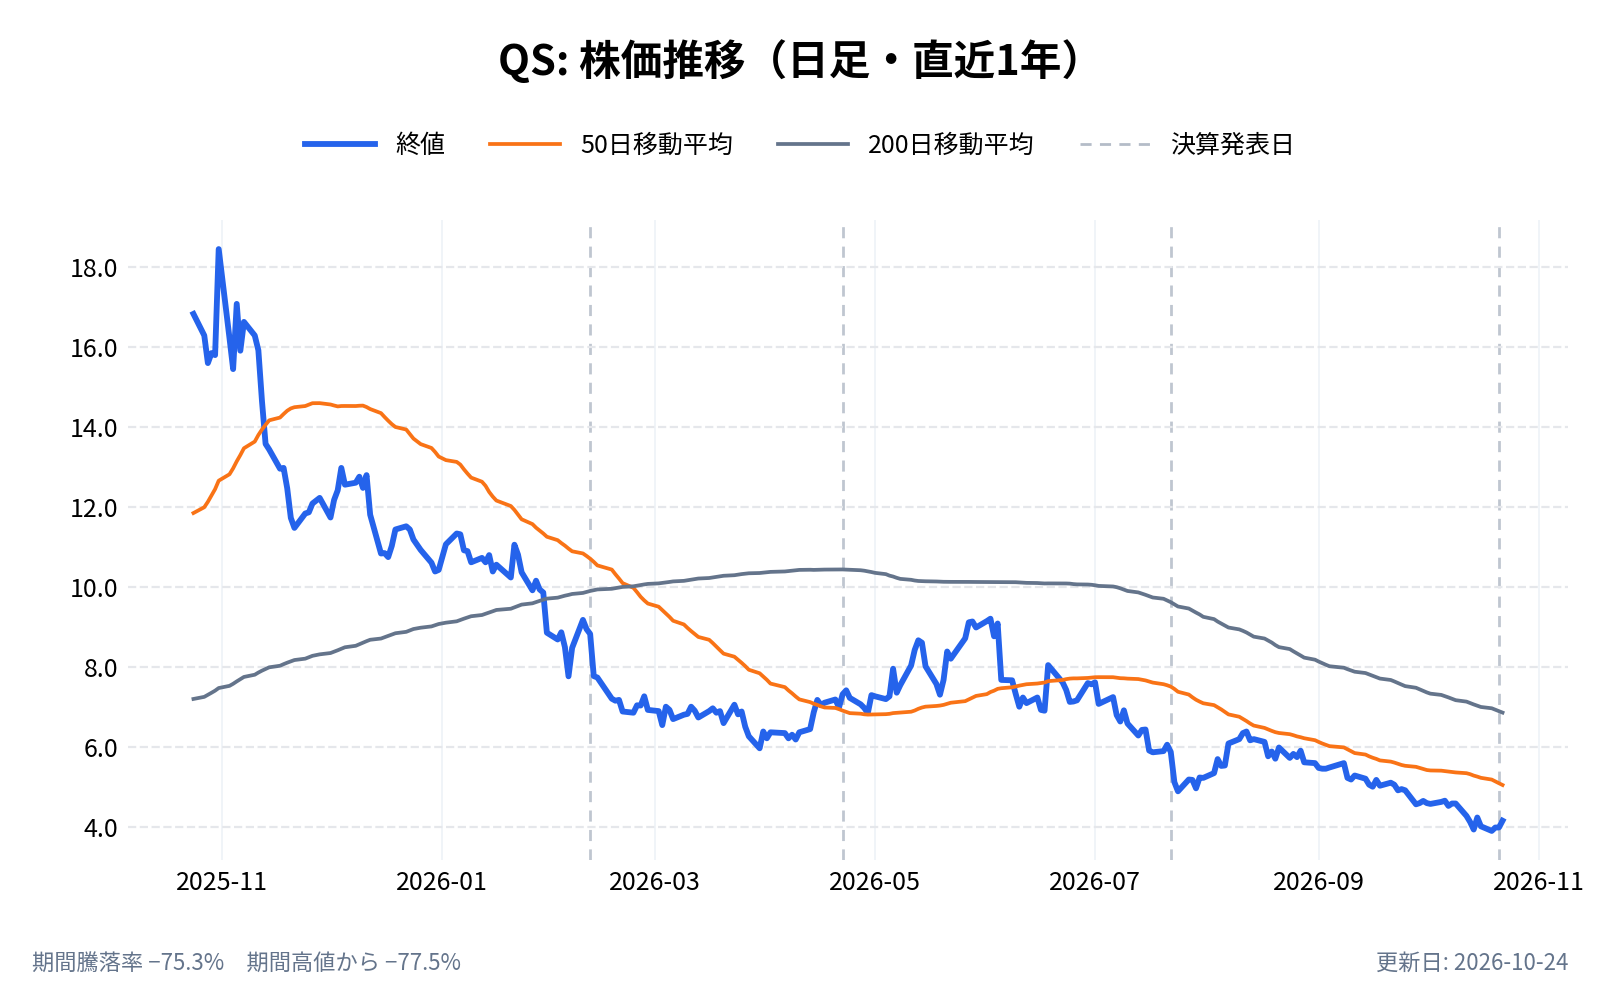
2026年は大きな動きが続きました。2月に試作の生産ライン「Eagle Line」が稼働し、6月にはホンダとの提携を発表、10月には AI データセンター向けの蓄電の設計を発表しました。一方で、最大のパートナーであるフォルクスワーゲン(VW)グループの電池会社 PowerCo とは、10月21日に契約の見直しの交渉に入っています。株価は2025年末の10.42ドルから下げ、2026年10月27日の終値は4.18ドルと、年初来で約6割安くなっています。
本記事の旧版は、2025年の B サンプルの出荷から2027年の商業化へ、という見通しを軸に書いていました。本記事では、電気自動車(EV)の電池の会社から、データセンターや防衛にも用途を広げる会社へ、事業の形が変わりつつあることを軸に、何を作っているのか、どう稼ぐのか、何がリスクなのかを、年次報告書(10-K)・四半期報告書(10-Q)と株主への手紙から確かめます。
クアンタム・スケープ(QS)の株価
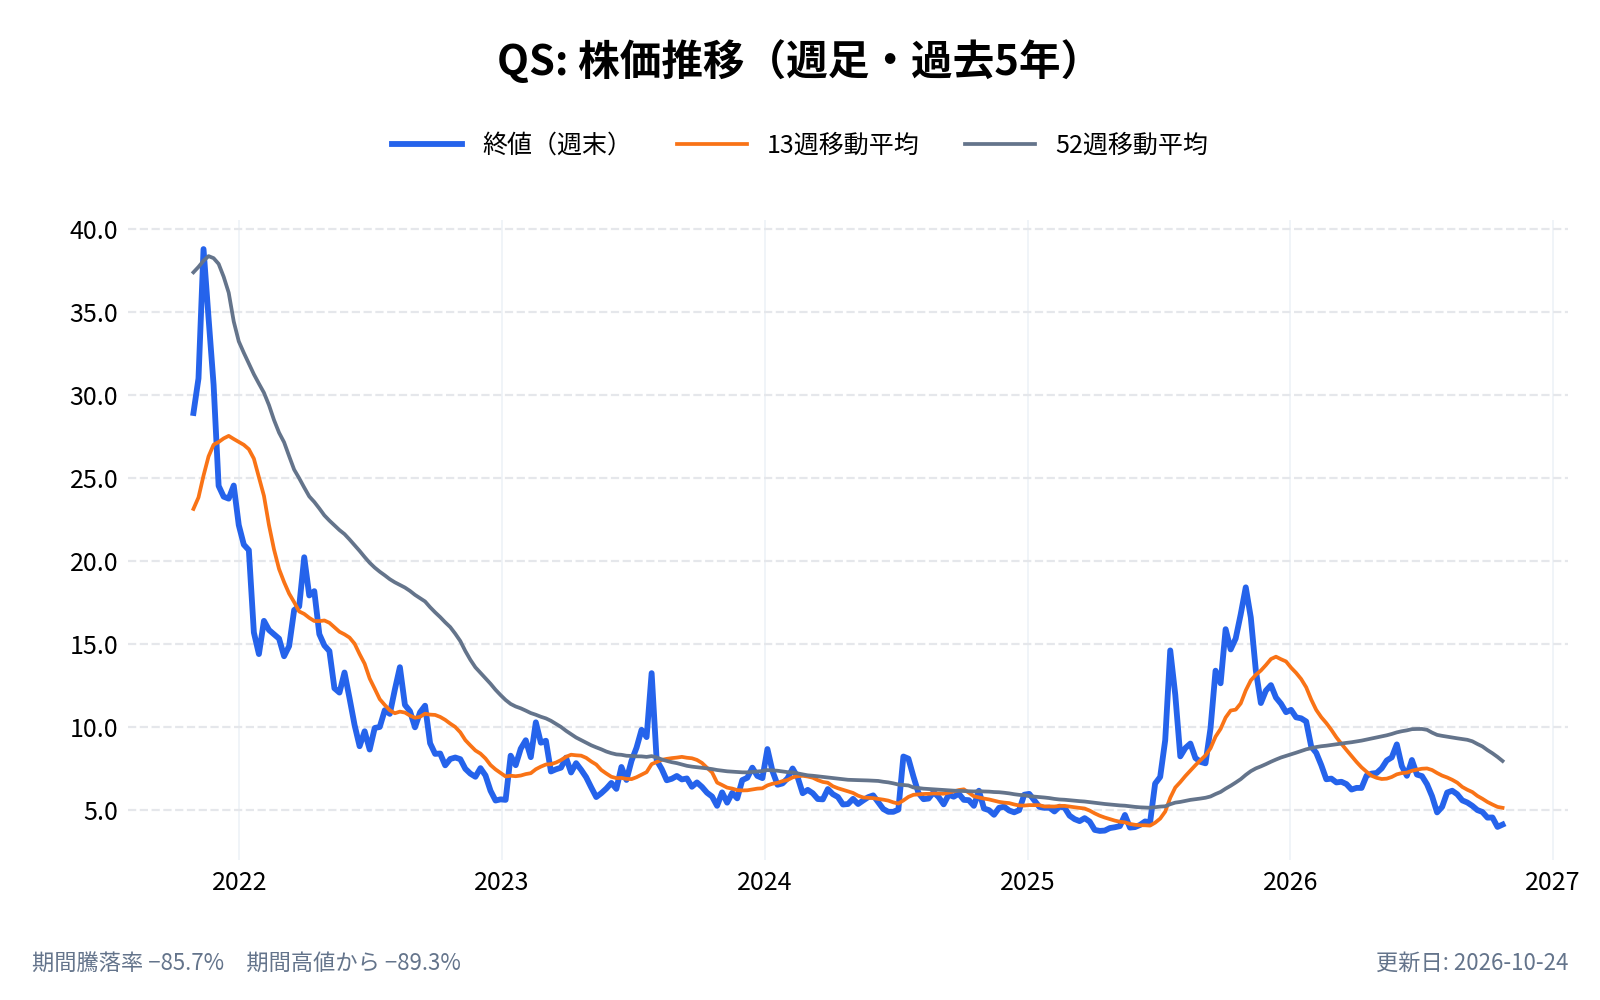
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
クアンタム・スケープ(QS)とは何の会社、どのような事業をしている?
クアンタム・スケープは2010年に創業し、2020年11月に特別買収目的会社(SPAC)の Kensington Capital Acquisition Corp. との統合で上場した。2025年12月に、上場先をニューヨーク証券取引所からナスダックに移している。
- 会社名: QuantumScape Corporation
- 本社: 米国カリフォルニア州サンノゼ
- 代表者: シバ・シバラム(Siva Sivaram)。社長兼CEO
- 従業員: 約700人(2025年末)。2025年に約12%を削減
- 大株主: VW グループ(これまでに約3.8億ドルを出資)
- 売上高: なし(開発段階)
- 公式サイト: https://www.quantumscape.com/
クアンタム・スケープ(QS)の技術は?セラミックの仕切りと「負極なし」
10-K によると、クアンタム・スケープの電池は次の2つが特徴である。
- 燃えないセラミックの仕切り(セパレーター): 正極と負極の間を、燃えにくいセラミックで仕切る
- 負極を持たずに作る(アノードフリー): 作る段階では負極が無く、最初の充電でリチウムの金属が集電体の上に積もって負極になる
主力のセル「QSE-5」は約5アンペア時の大きさで、1リットルあたり800ワット時を超えるエネルギーの密度と、10%から80%までの充電が15分未満という性能を掲げる。サンプルは、2022年に A0、2024年に B0、2025年に B1 を出荷してきた。2025年には VW グループのドゥカティの電動バイクに B1 サンプルを載せ、初めての走行の実演を行った。
株主への手紙によると、従来のリチウムイオン電池は約180℃を超えると熱が暴走する恐れがあるが、同社の電池は顧客や第三者の試験で300℃を大きく超えても安定していたという。
クアンタム・スケープ(QS)の事業は?3つの用途とライセンスの形
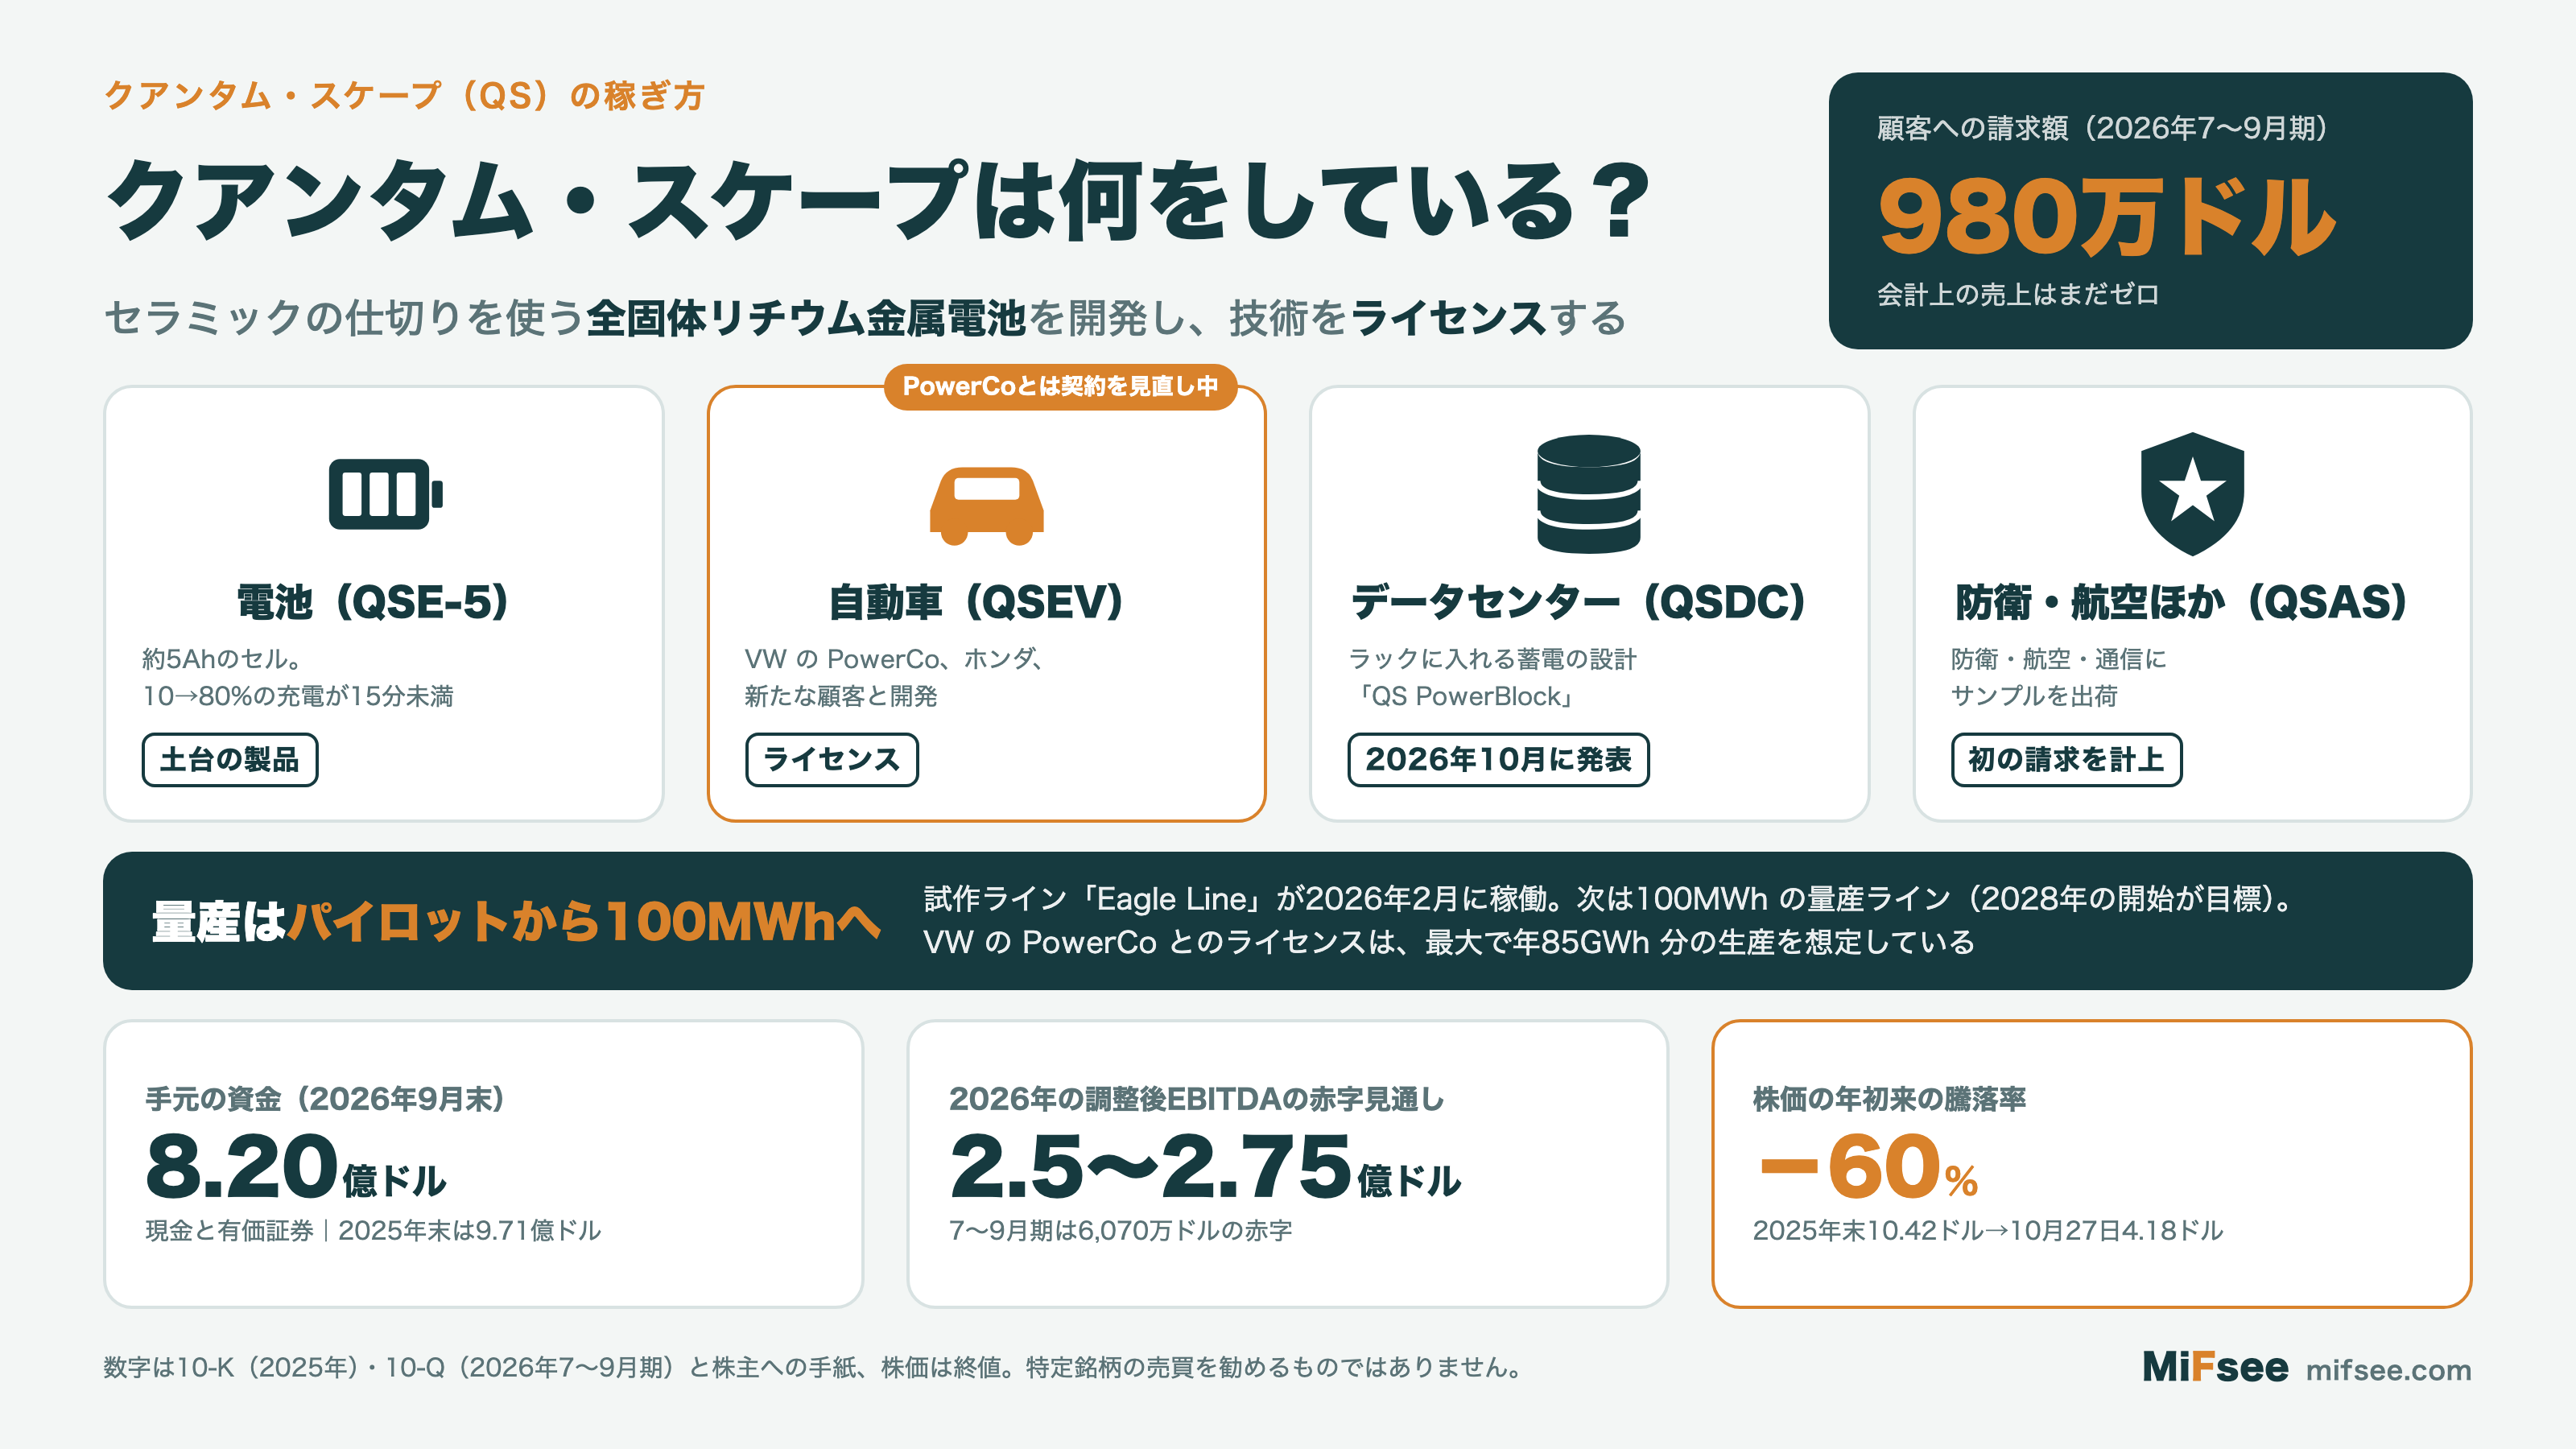
株主への手紙では、事業を3つの用途に分けて説明している。
| 用途 | 中身 | 2026年の動き |
|---|---|---|
| 自動車(QSEV) | VW の PowerCo へのライセンス、ホンダとの共同開発など | ホンダから初の請求、新たな顧客と契約。PowerCo とは契約の見直しの交渉中 |
| データセンター(QSDC) | AI データセンターのラックに入れる蓄電の設計「QS PowerBlock」 | 2026年10月8日に発表。従来の基準より4倍の出力の密度、5倍の持続時間を試験で示したとしている |
| 防衛・航空ほか(QSAS) | 防衛、航空、医療機器、家電などへのセルの供給 | 防衛・航空・通信の顧客にサンプルを出荷し、初めての請求を計上 |
出典:2026年7〜9月期の株主への手紙。
PowerCo とのライセンス
中心にあるのは、VW グループの電池会社 PowerCo との契約である。10-K によると、クアンタム・スケープは PowerCo に、使用料の支払いを伴う独占ではないライセンスを与え、PowerCo は最初の使用料として1.3億ドルを前払いする。生産の規模は年40GWh から始まり、40GWh を追加でき、VW グループ以外の顧客向けの5GWh を含めて最大で年85GWh になる。
ただし、2026年10月21日に契約を改め、PowerCo が払う予定だった合計700万ドルの移行の支払いをなくし、作業の範囲と支払いを交渉し直すことになった。交渉では、次世代の技術や、データセンター・ロボットなど自動車以外の用途も含めるという。交渉の間、PowerCo は節目ごとの支払いを行わない。
量産への道筋
2026年2月に、試作の生産ライン「Eagle Line」をサンノゼで稼働させた。10-Q は、セパレーターの新しい製法「Cobra」で、生産の効率や規模を高めるとしている。10月には、独 Muehlbauer と組んで、100MWh のセルの量産ラインを計画していると発表した。生産開始の目標は2028年で、データセンターと防衛・航空向けの需要に充てる。村田製作所やコーニングとも提携している。
決算で何が起きた?2026年7〜9月期
2026年7〜9月期の主な数字は次のとおり。
- 顧客への請求額: 980万ドル。会計上の売上ではなく、顧客や提携先に出した請求の合計で、自動車と自動車以外の両方を含む
- 純損失: 8,448万ドル(前年同期1億582万ドル)
- 調整後EBITDA: 6,070万ドルの赤字(会社の想定どおり)
- 設備投資: 440万ドル
2026年通年の見通しは、調整後EBITDA の赤字が2.5億〜2.75億ドル、設備投資が2,700万〜3,700万ドルで、いずれも据え置いた。
伸びの裏側:売上ゼロと、手元の資金
会計上の売上はまだゼロ
10-K と10-Q は、「まだ売上を計上していない」と書いている。請求額は増えているが、開発の支援や提携先からの支払いが中心で、電池の販売やライセンスの使用料が本格的に入る段階ではない。PowerCo からの支払いも、会計上は売上ではなく資本の拠出として扱われている(2026年1〜9月に2,890万ドル)。
資金は8.2億ドル
| 時点 | 現金と有価証券 |
|---|---|
| 2024年末 | 9.11億ドル |
| 2025年末 | 9.71億ドル |
| 2026年9月末 | 8.20億ドル |
出典:10-K(2025年)、10-Q(2026年7〜9月期)。
2025年は、市場で少しずつ株を売る方式(ATM)で約2.64億ドルを集めた。2026年1〜9月の営業キャッシュフローはマイナス1.71億ドルだった。会社は、今の資金で少なくとも今後12か月はまかなえるとしているが、追加の資金調達が必要になれば、株主の持ち分が薄まる可能性もある。
クアンタム・スケープ(QS)の顧客層は?
最初の顧客は VW グループで、10-K は VW が最初に同社の電池を使った車を商品化すると見込んでいる。2026年にはホンダと提携し、さらに「移動手段の製造の世界的な大手」と新たに契約した(社名は非開示)。10-K は、ほかにも複数の自動車メーカーとサンプルの評価や共同開発を進めているとしているが、社名は開示していない。自動車以外では、データセンターと防衛・航空の顧客に広げている。
取引市場は?
クアンタム・スケープは、ナスダックに上場しており、ティッカーシンボルは「QS」。2025年12月にニューヨーク証券取引所から移った。
クアンタム・スケープ(QS)のセクター、業種、属するテーマは?
- セクター: 一般消費財(自動車部品)
- 業種: 電池・自動車部品
- 属するテーマ: 全固体電池、EV、AIデータセンターの電力
同じテーマの銘柄
同じ業種の銘柄
- 消費・外食・小売:ジュミア・テクノロジーズ(JMIA)、CAVAグループ(CAVA)、フィグス(FIGS)
配当は?
なし。売上が無く、研究開発に資金を使っている段階である。
クアンタム・スケープ(QS)の競合企業は?
10-K は、EV の電池を供給する主な会社として、次の会社を挙げている。
- 電池の大手: パナソニック、サムスンSDI、CATL、LGエナジーソリューション、BYD、SKイノベーション、E-One Moli Energy
- 自動車メーカー: テスラ(TSLA)は複数の電池工場を建設中。トヨタ自動車は日本の企業連合と全固体電池の開発を進めている
- 国の取り組み: 中国の全固体電池の共同開発の枠組み
米国に上場している2社(テスラ、トヨタ)の、直近6か月の株価の動きを並べる(電池の大手は米国外の上場)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
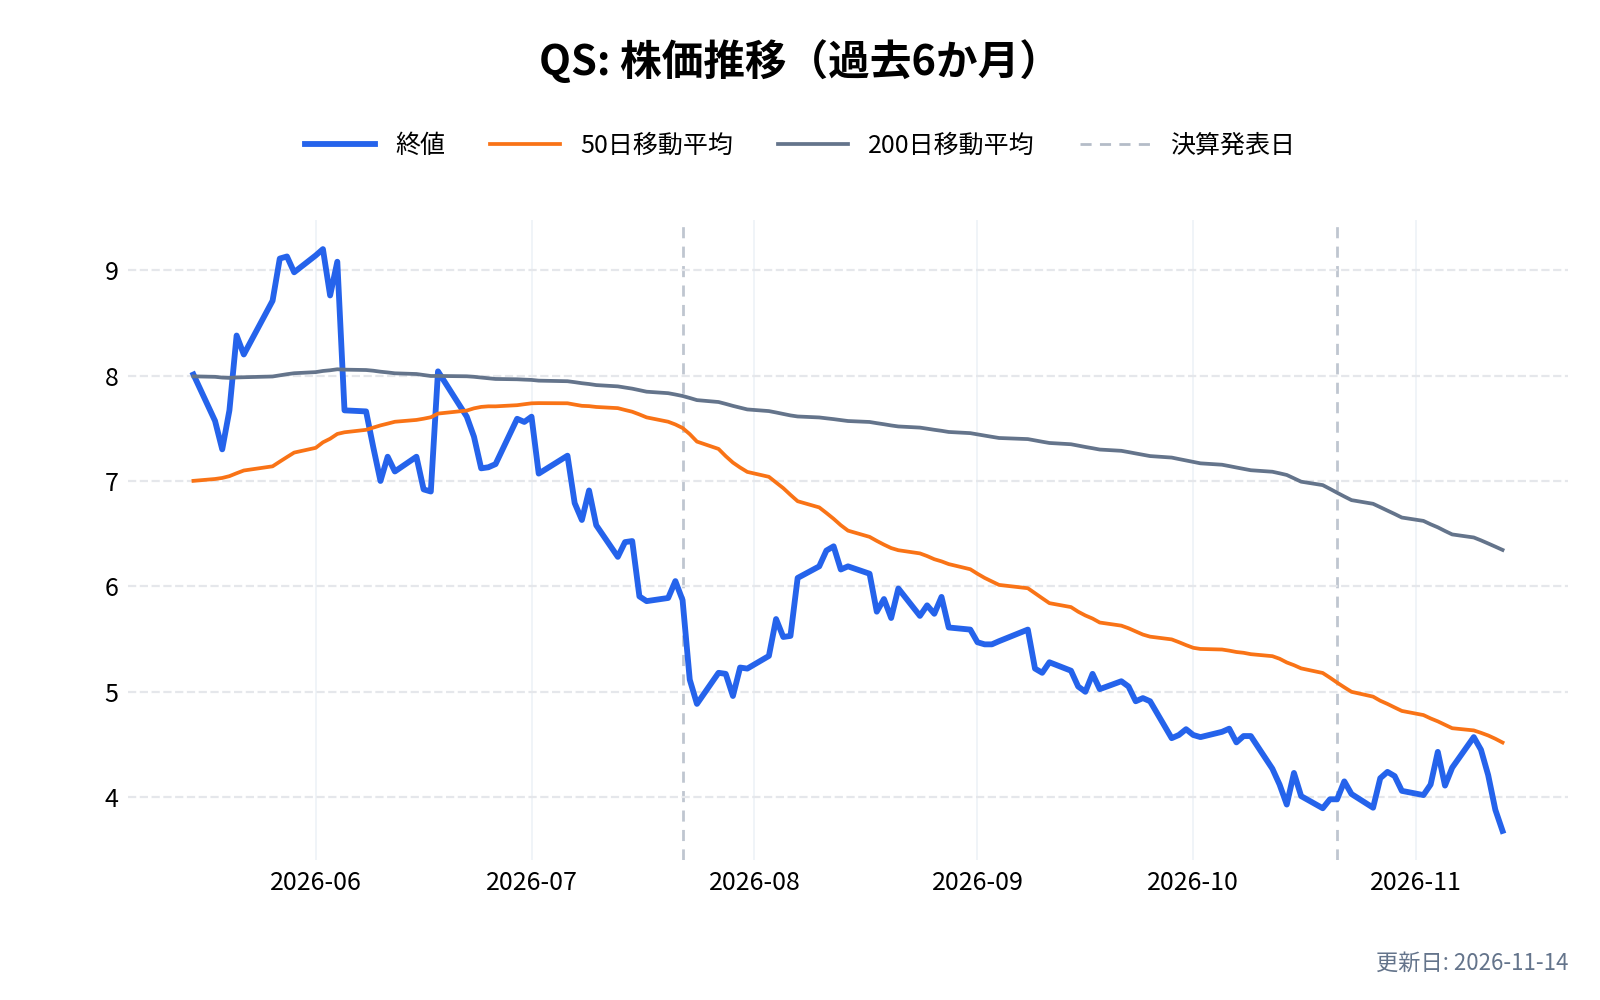
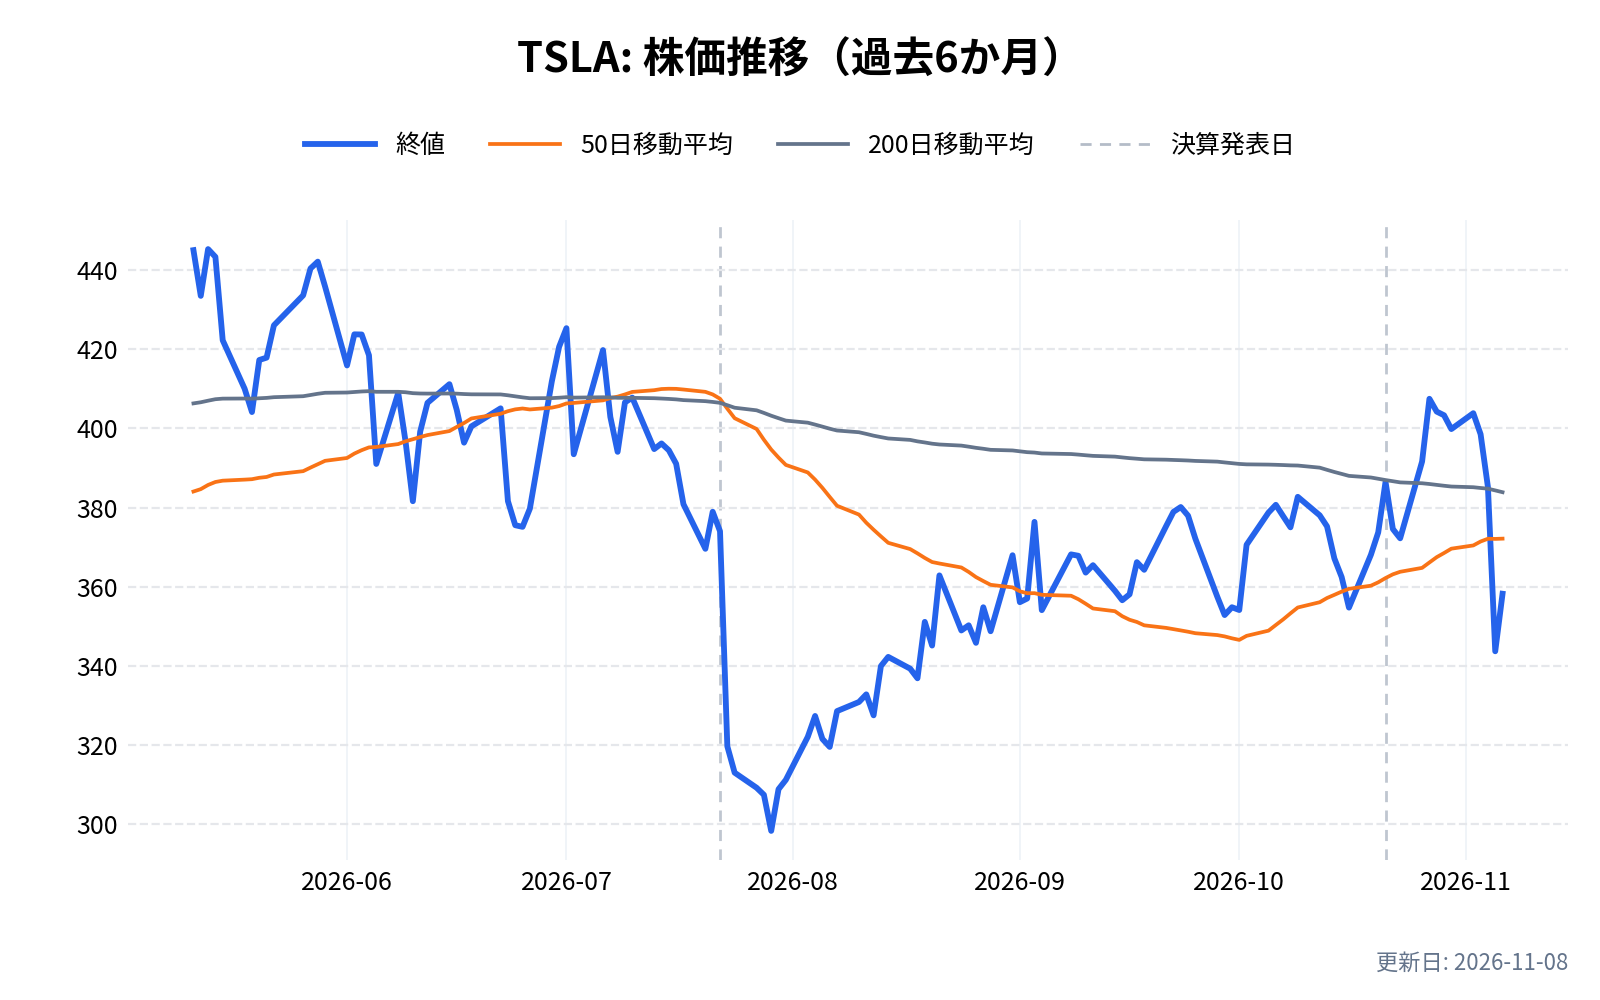
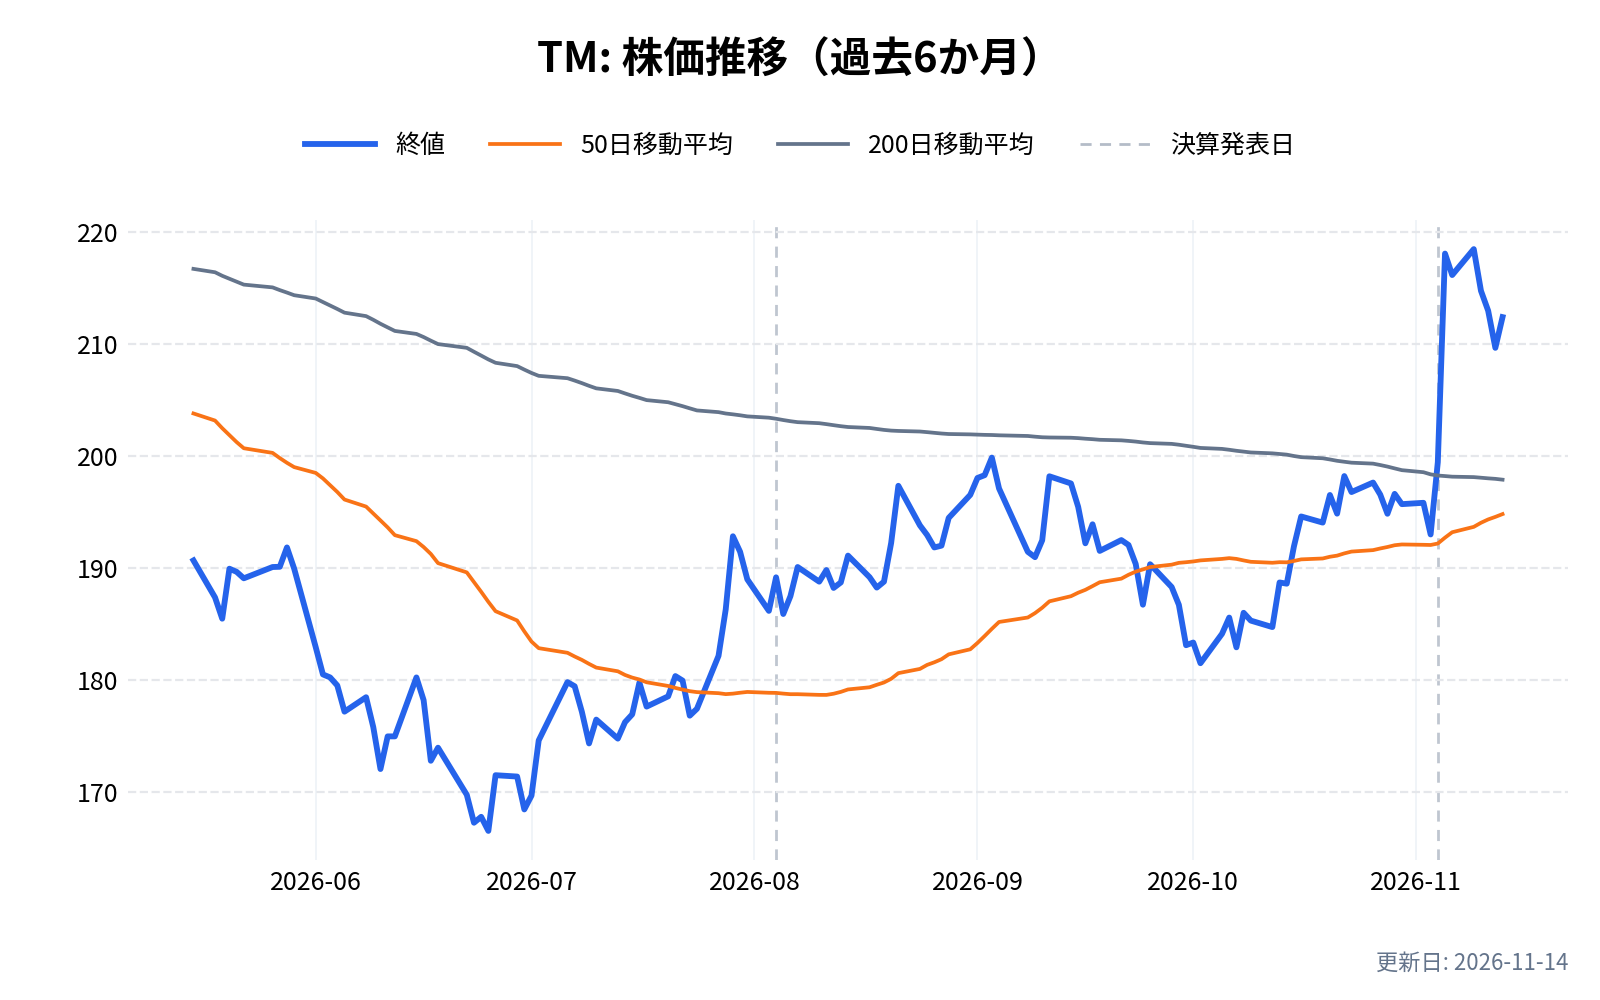
競合は、すでに大量の電池を作っている世界の大手である。クアンタム・スケープは量産の実績が無い代わりに、全固体という別の方式で性能と安全性の差を狙っている。
クアンタム・スケープ(QS)の競合との差別化要素と優位性は?
燃えにくいセラミックの仕切り
セラミックの仕切りは燃えにくく、高い温度でも安定しているとしている。データセンターでは、電池の安全性が保険や規制の承認の速さにつながるため、この点を売りにしている。
ライセンスで広げる
自社で巨大な工場を建てるのではなく、PowerCo のような相手に技術をライセンスする形を取る。少ない設備投資で規模を広げられる一方、相手の生産の計画に売上が左右される。
中国に頼らない供給網
株主への手紙は、防衛の顧客から、外国政府の規制で先端の電池の調達が制限されている声を聞くとし、同社の電池は米国で作られ、黒鉛などの材料や装置を中国の供給元に頼らない設計だとしている。防衛向けでは、性能に加えて供給網そのものが選ばれる理由になりうる。
クアンタム・スケープ(QS)の業績について
クアンタム・スケープ(QS)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬
- 第2四半期決算: 7月下旬
- 第3四半期決算: 10月下旬
- 第4四半期および通期決算: 翌年の2月中旬
クアンタム・スケープ(QS)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
クアンタム・スケープ(QS)の2026年Q3決算(2026/10/21 発表)は、売上0.0百万ドル、EPS -0.14ドル(同-0.17ドルに対し+0.03ドル)でした。
直近8四半期では、売上が0回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
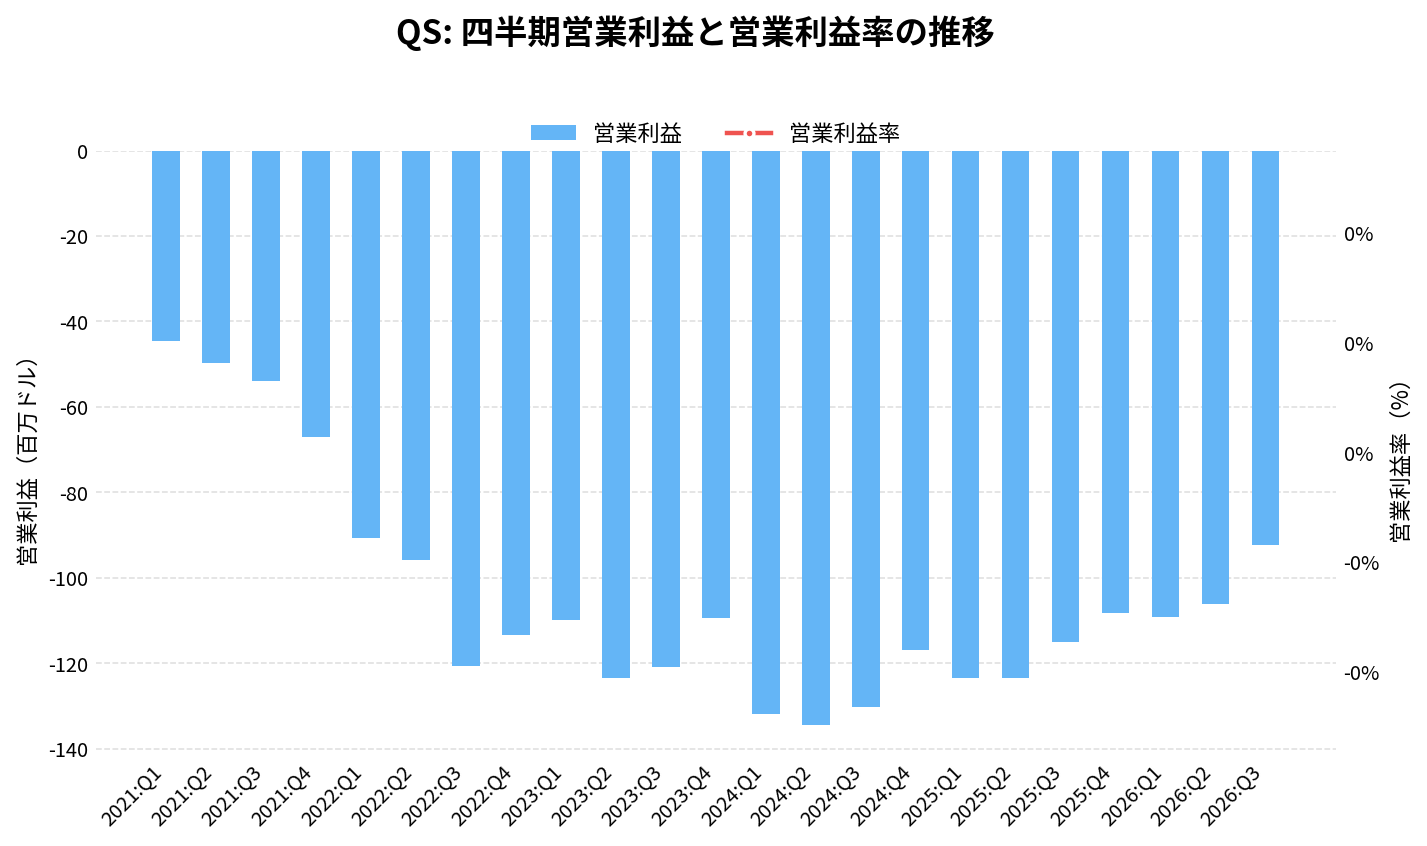
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
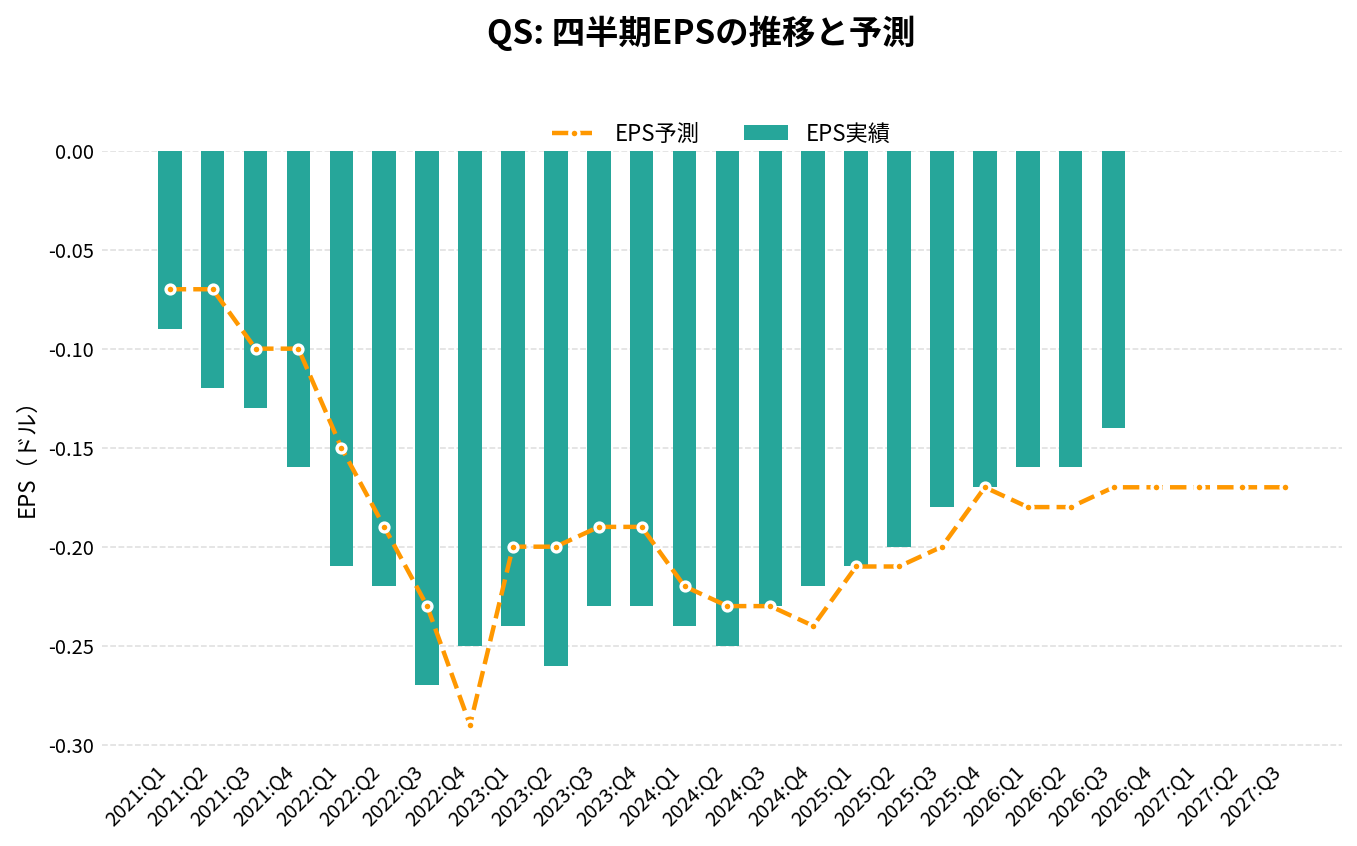
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 |
|---|---|---|---|---|---|
| 2024:Q4 | 0.00 | – | – | -0.22 | +0.02 |
| 2025:Q1 | 0.00 | – | – | -0.21 | 0.00 |
| 2025:Q2 | 0.00 | – | – | -0.20 | +0.01 |
| 2025:Q3 | 0.00 | – | – | -0.18 | +0.02 |
| 2025:Q4 | 0.00 | – | – | -0.17 | 0.00 |
| 2026:Q1 | 0.00 | – | – | -0.16 | +0.02 |
| 2026:Q2 | 0.00 | – | – | -0.16 | +0.02 |
| 2026:Q3 | 0.00 | – | – | -0.14 | +0.03 |
| 2026:Q4(予想) | 0.00 | – | – | -0.17 | – |
| 2027:Q1(予想) | 0.00 | – | – | -0.17 | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-26 取得時点)。 | |||||
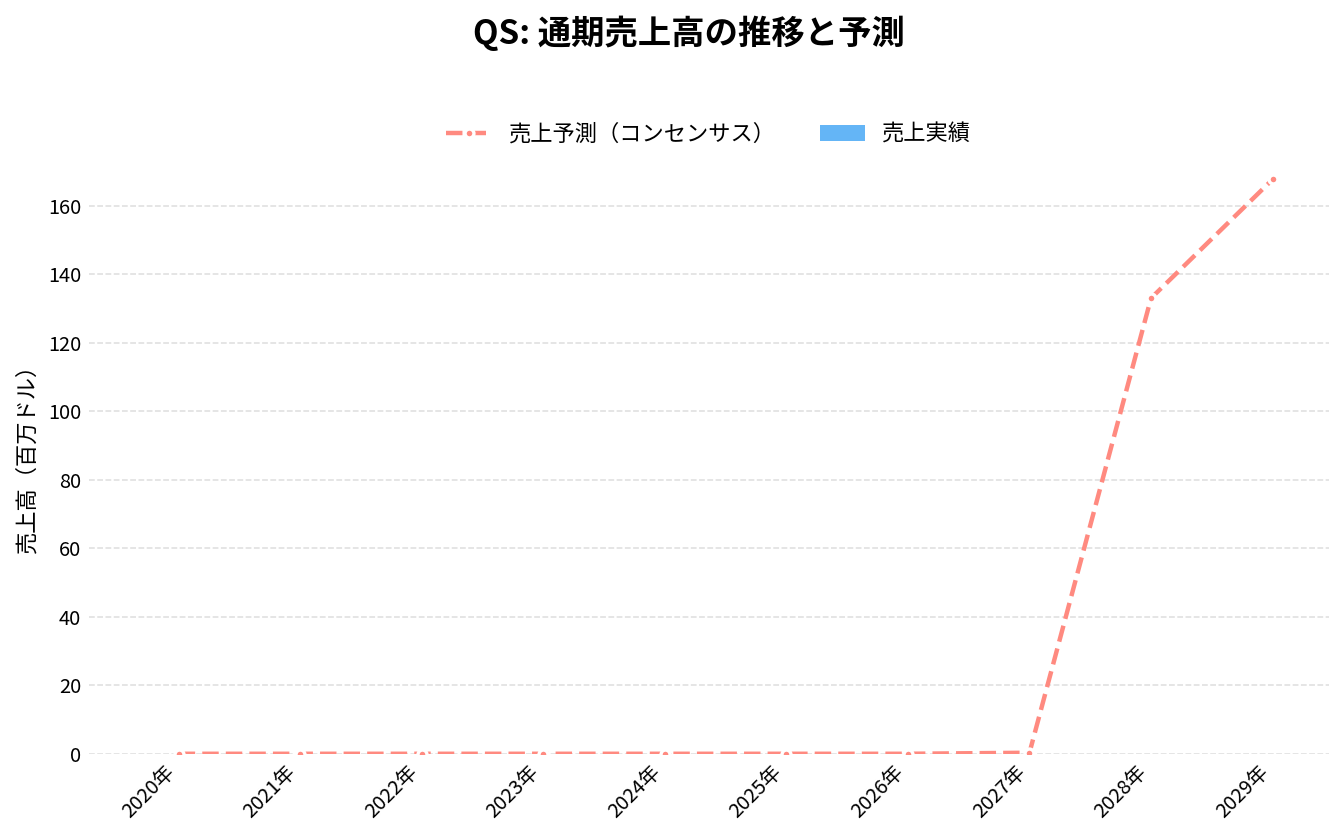
通期:売上高の推移
通期:営業利益の推移
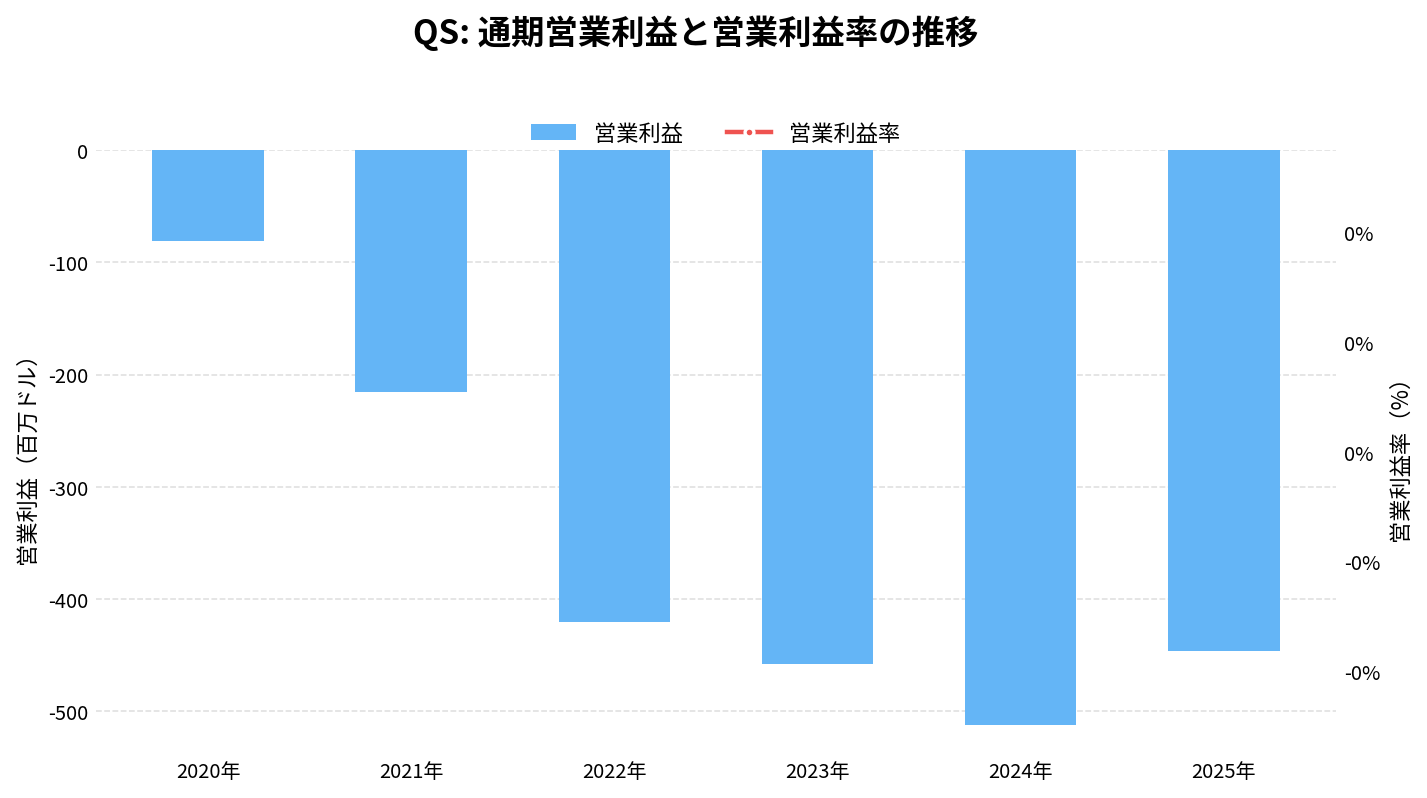
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
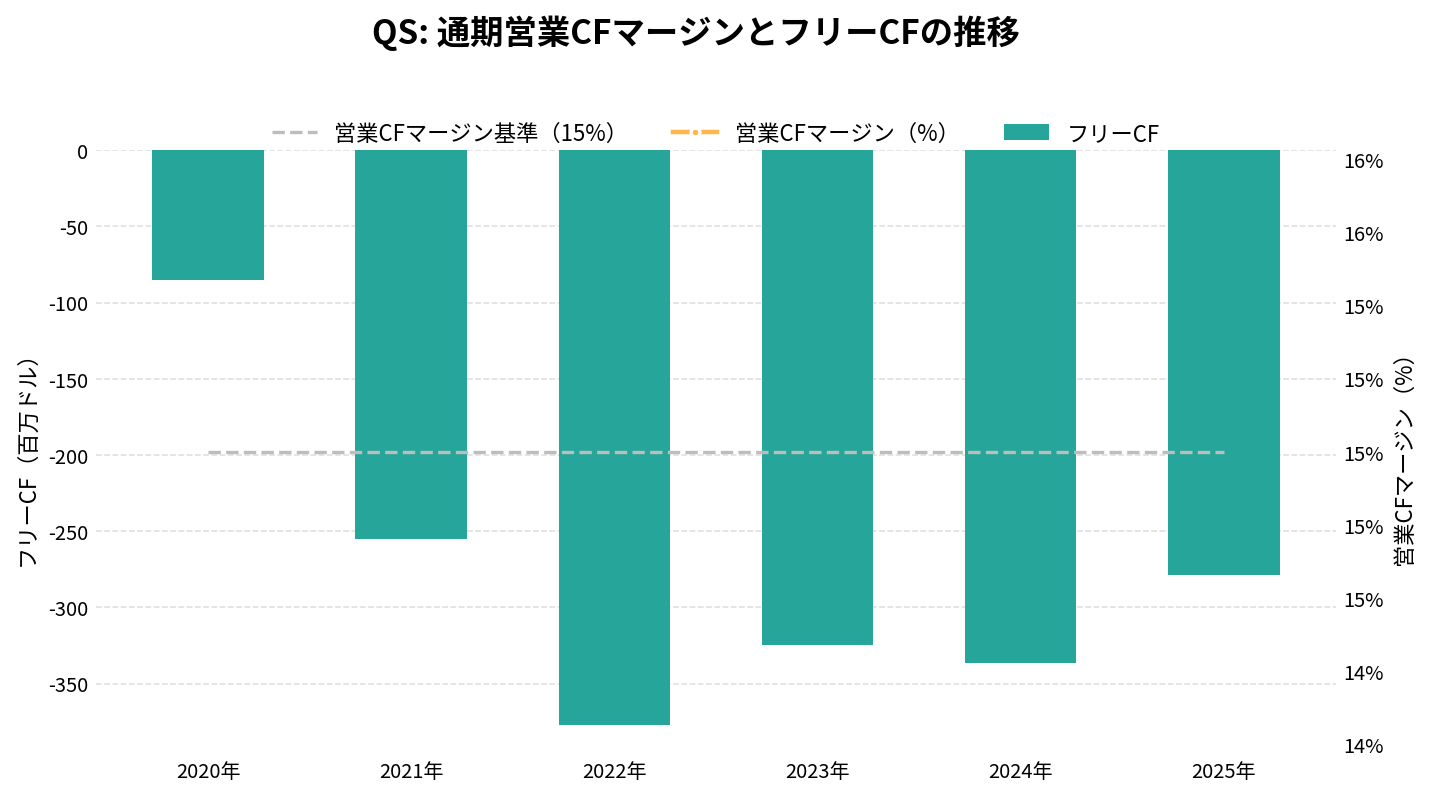
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
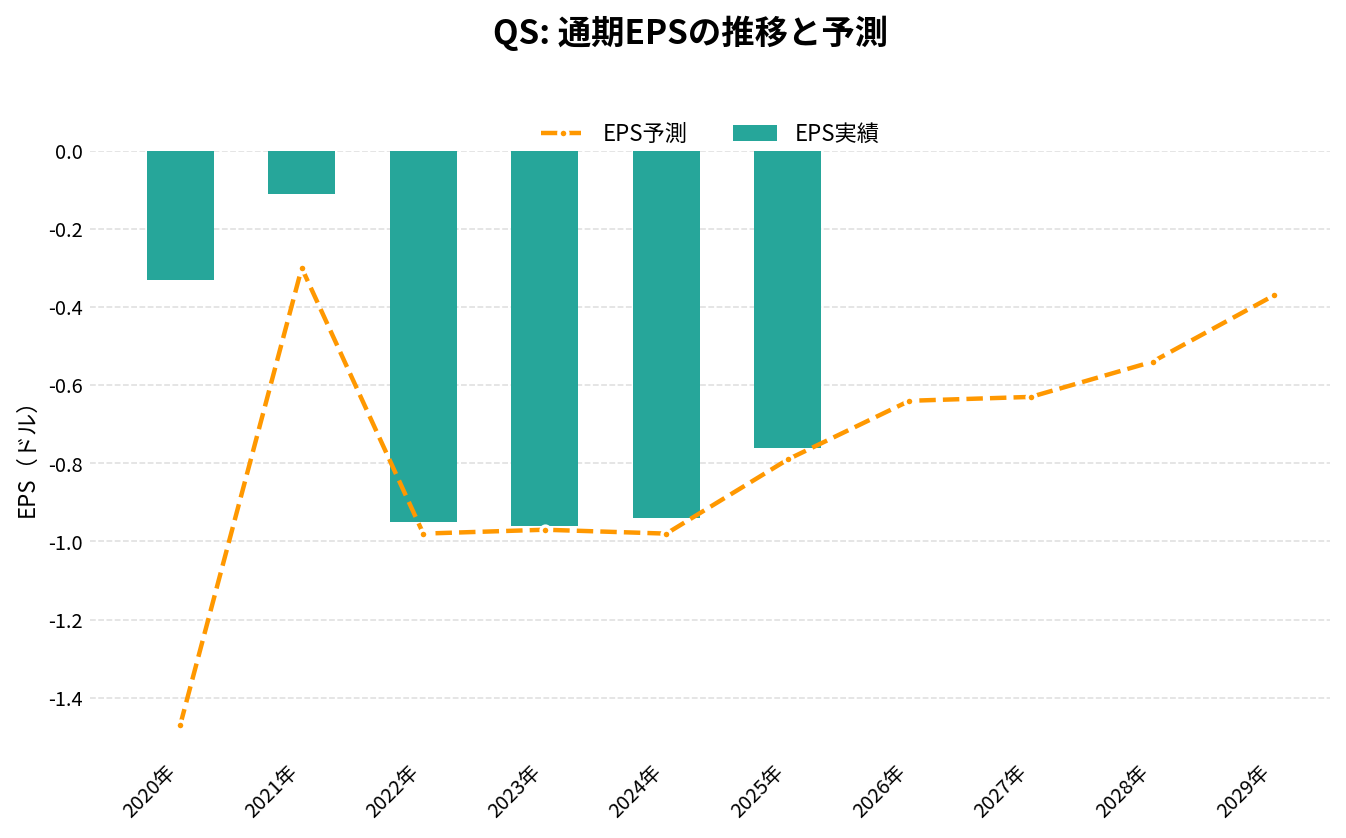
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 0.00 | – | -0.11 | – | – | -255.09 |
| 2022年 | 0.00 | – | -0.95 | – | – | -376.87 |
| 2023年 | 0.00 | – | -0.96 | – | – | -324.54 |
| 2024年 | 0.00 | – | -0.94 | – | – | -336.80 |
| 2025年 | 0.00 | – | -0.76 | – | – | -278.75 |
| 2026年(予想) | 0.00 | – | -0.64 | – | – | – |
| 2027年(予想) | 0.30 | – | -0.63 | – | – | – |
| 2028年(予想) | 133.01 | +43695.1% | -0.54 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-26 取得時点)。 | ||||||
クアンタム・スケープ(QS)の将来性と今後の見通しは?
クアンタム・スケープ(QS)の将来性を考えるうえでは、技術の進み具合と、売上が無い中での資金の減り方、そして PowerCo との契約の行方を分けて見ておきたい。
数字で見る直近の変化
- 純損失: 2025年4.35億ドル → 2026年1〜9月2.84億ドル
- 手元の資金: 2025年末9.71億ドル → 2026年9月末8.20億ドル
- 顧客への請求額: 2026年7〜9月期980万ドル(会計上の売上はゼロ)
- 株価: 2025年末10.42ドル → 2026年10月27日4.18ドル(−60%)
注目しているポイント
- 11月11日の発表: 京都で開く年次の全固体電池のシンポジウムで、次世代の技術と、自動車の顧客との協業の形を詳しく説明するとしている
- PowerCo との再交渉: 作業の範囲と支払いがどう決まるか。交渉の間は節目の支払いが止まる
- 自動車以外の用途: データセンター(QS PowerBlock)と防衛・航空で、請求が売上につながるか
- 量産ラインの準備: 100MWh のラインを2028年に始められるか
リスクと不確実性
- 量産の難しさ: 10-K は、全固体電池のセルを開発し、大量に作ることの難しさを最大のリスクに挙げている
- パートナーへの依存: ライセンスの形は、PowerCo などの相手の計画に売上が左右される。PowerCo との契約は見直しの交渉中である
- 顧客の獲得: 新しい顧客やライセンス先を得られない可能性
- 競争: 世界の電池の大手や、自動車メーカー自身の開発と競う
- 赤字と資金: 赤字が続き、追加の資金調達が必要になる可能性がある。株式の発行は持ち分を薄める
技術の節目と用途の広がりは、発表や請求額で確かめられる。一方で、売上はまだゼロで、最大のパートナーとの契約は見直しの途中にある。四半期ごとの決算で、請求額の伸びと資金の減り方、PowerCo との交渉の結果を確かめていく必要がある。
QS 2026年Q3決算:量産ラインと新市場開拓が同時進行、焦点は赤字縮小より事業の広がりに
発表日:2026/10/21
クアンタム・スケープの2026年第3四半期は、技術実証から商業化フェーズへと軸足を移しつつあることが鮮明になった四半期だった。2月に稼働したEagle Lineは顧客サンプル供給の主力ラインとなり、そこで得た知見をもとにMuehlbauer Groupとのパートナーシップで100メガワット時(MWh)規模の商業生産ラインを計画、2028年の生産開始を目指すと発表した。
事業面では、AIデータセンター向けの「QS PowerBlock」をOpen Compute Project Global Summitで発表し、従来型リチウムイオン電池と比べて4倍の電力密度・5倍のランタイムを示すなど、QSDC(データセンター)という新しい市場での具体的な手応えが見えてきた。自動車領域ではHondaとの契約に基づく初の顧客請求を計上し、新たな大手モビリティ企業との契約も締結している。
財務面では、GAAP純損失が8450万ドル、Adjusted EBITDA損失が6070万ドルと前年同期から損失幅が縮小し、通期ガイダンスのレンジ内で着地している。通期のAdjusted EBITDA損失ガイダンス(2.5億〜2.75億ドル)、設備投資ガイダンス(2700万〜3700万ドル)はいずれも据え置きとなった。
抑えておくべきKPI
- GAAP純損失: 8450万ドル(前年同期は1.058億ドルの損失、損失幅縮小)
- Adjusted EBITDA損失: 6070万ドル(前年同期は6140万ドル、ほぼ横ばい)
- 顧客請求額(Customer billings): 980万ドル(Honda契約・QSAS向けの初請求を含む)
- 期末流動性: 8.198億ドル
投資家目線のインサイト
今回の決算で特に目を引くのは、自動車一本足だった事業ポートフォリオがデータセンター・防衛/航空宇宙という新しい柱へ広がり始めた点だ。QSDC向けのQS PowerBlockは、固体電池のセラミックセパレータが300℃超でも熱的に安定という安全性の優位性を顧客・第三者ラボ双方で検証済みとしており、AIインフラ向け電源という新市場での具体的な差別化材料になっている。
QSAS(防衛・航空宇宙・先端用途)でも初の顧客請求が発生し、2030年までに最大750億ドルの市場規模があるとの見方を示した。ただし顧客請求額自体はまだ980万ドルと小さく、売上の実質的な柱に育つまでにはまだ時間がかかる段階であることは踏まえておきたい。
財務面では損失が前年並みに抑えられ、通期ガイダンスも据え置かれた一方、期末の現金・現金同等物は7560万ドルまで減少し、流動性の大部分はマーケタブル証券(7.44億ドル)に移っている点はバランスシートの構成変化として留意しておきたい。
今後の見どころ
11月11日に京都で開催される第3回Solid-State Battery Symposiumでは、QSE-5を超える次世代技術プラットフォームの詳細が明らかにされる予定で、自動車顧客との協業モデルの方向性を占う重要なイベントになる。
今後は、100MWh生産ラインの2028年稼働に向けた進捗、QS PowerBlockの電力電子・電池管理システムとの統合状況、そして顧客請求額が自動車以外の部門でどこまで積み上がるかが、事業の広がりを測る指標になるだろう。
出典
QS 2026年Q2決算:ホンダとの新提携で自動車事業が前進、Adjusted EBITDA損失は6420万ドルで想定通り
発表日:2026/07/22
QSの決算ハイライト
QuantumScapeの2026年第2四半期は、トヨタに続くもう一つの大手自動車メーカーであるホンダとの複数年契約締結が最大のトピックとなった。固体電池技術を自動車用途に展開するための提携で、既存のフォルクスワーゲン・パワーコとの協業関係も、車載用セル開発や大型フォーマットセルに焦点を当てたマイルストーンと支払い条件の更新を伴って継続している。
財務面では、GAAP営業費用は1.061億ドル、GAAP純損失は9820万ドル、Adjusted EBITDA損失は6420万ドルとなり、いずれも会社の想定の範囲内で推移した。前年同期のGAAP純損失1.147億ドル、Adjusted EBITDA損失6300万ドルと比べても、損失の規模はほぼ横ばいの水準にある。
通期のAdjusted EBITDA損失ガイダンス2.5億〜2.75億ドルは据え置きとなった一方、資本支出ガイダンスは2700万〜3700万ドルへと下方修正され、資本規律とコスト削減の成果が反映された形だ。四半期末の流動性は8.59億ドルとなっている。
抑えておくべきKPI
- GAAP営業費用: 1.061億ドル(前年同期の1.236億ドルから減少)
- GAAP純損失: 9820万ドル(前年同期の1.147億ドルから縮小)
- Adjusted EBITDA損失: 6420万ドル(前年同期は6300万ドル)
- 顧客請求額(customer billings): 1080万ドル、四半期末流動性は8.59億ドル
重要なインサイト
ホンダとの提携は、同社の技術に対する「最も厳格な評価プロセスの一つ」を経て成立したとされ、自動車顧客基盤の質を示す材料といえる。既存のトップ10自動車OEM2社との共同開発契約に加え、新たなOEMへのセル出荷も始まったとの言及があり、自動車事業の裾野が徐々に広がっている様子が読み取れる。
同時に注目すべきは、QSEV(電気自動車)、QSDC(AIデータセンター)、QSAS(航空宇宙・防衛)という3つの事業部門を新設した点だ。QSDCはAIデータセンターの800Vアーキテクチャ向けにODMとの設計協業を進め、QSASは米国の主要防衛関連企業へのQSE-5セル出荷を実施済みという。自動車一本足だった収益機会が多角化に向かい始めている段階と見てよいだろう。
一方でパイロット生産ラインEagle Lineは、コアツールの稼働率が90%を超え、生産性の主要指標も目標に達しているとの報告があった。下半期にセル出力を倍増させる計画が示されたことは、実際の量産能力を測る次の試金石になる。
今後の見どころ
下半期に向けては、Eagle Lineでのセル出力倍増計画の進捗と、3事業部門それぞれへの顧客サンプル出荷の加速状況が最大の注目点になる。特にQSDCとQSASは顧客エンゲージメントの初期段階にあり、開発契約や購入コミットメントへの転換が今後どの程度進むかが鍵となる。
財務面では、資本支出ガイダンスの下方修正が示すコスト管理の姿勢と、Adjusted EBITDA損失ガイダンスの据え置きとのバランスを継続して確認したい。ホンダやパワーコとの提携が、マイルストーン達成に応じた支払いという形でどう財務に反映されていくかも追うべき点だ。
出典
Automotive Commercialization Update
それより前の決算と、発表後の株価の動きは「クアンタム・スケープ(QS)の決算まとめ」にまとめています。
まとめ
クアンタム・スケープ(QS)は、燃えにくいセラミックの仕切りを使う全固体電池を開発し、技術をライセンスする会社です。2026年2月に試作ラインが稼働し、ホンダとの提携や、AI データセンター・防衛向けへの展開も始まりました。
一方で、会計上の売上はまだゼロで、2026年は調整後EBITDA で2.5億〜2.75億ドルの赤字を見込んでいます。最大のパートナーの PowerCo とは、10月に契約の見直しの交渉に入りました。株価は年初から約6割下げています。
まずは11月11日の発表で、次世代の技術と自動車の顧客との協業の形がどう示されるかを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。