このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- パランティア・テクノロジーズ(PLTR)の株価
- パランティア・テクノロジーズ(PLTR)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 売上の伸びが、7四半期続けて加速している
- 見通しを、決算のたびに引き上げている
- 利益の質:株式報酬は減り、株数はほぼ増えていない
- 取引市場は?
- パランティア・テクノロジーズ(PLTR)のセクター、業種、属するテーマは?
- 配当は?
- パランティア・テクノロジーズ(PLTR)の競合企業は?
- 競合との差別化要素と優位性は?
- パランティア・テクノロジーズ(PLTR)のリアルタイム株価チャート
- パランティア・テクノロジーズ(PLTR)の業績について
- パランティア・テクノロジーズ(PLTR)の将来性と今後の見通しは?
- PLTR 2026年Q3決算:米国商用売上が米国政府売上を史上初めて逆転、四半期売上は初の20億ドル超え
- PLTR 2026年Q2決算:米国商用が前年比149%増、通期見通しを再び引き上げ
- まとめ
はじめに
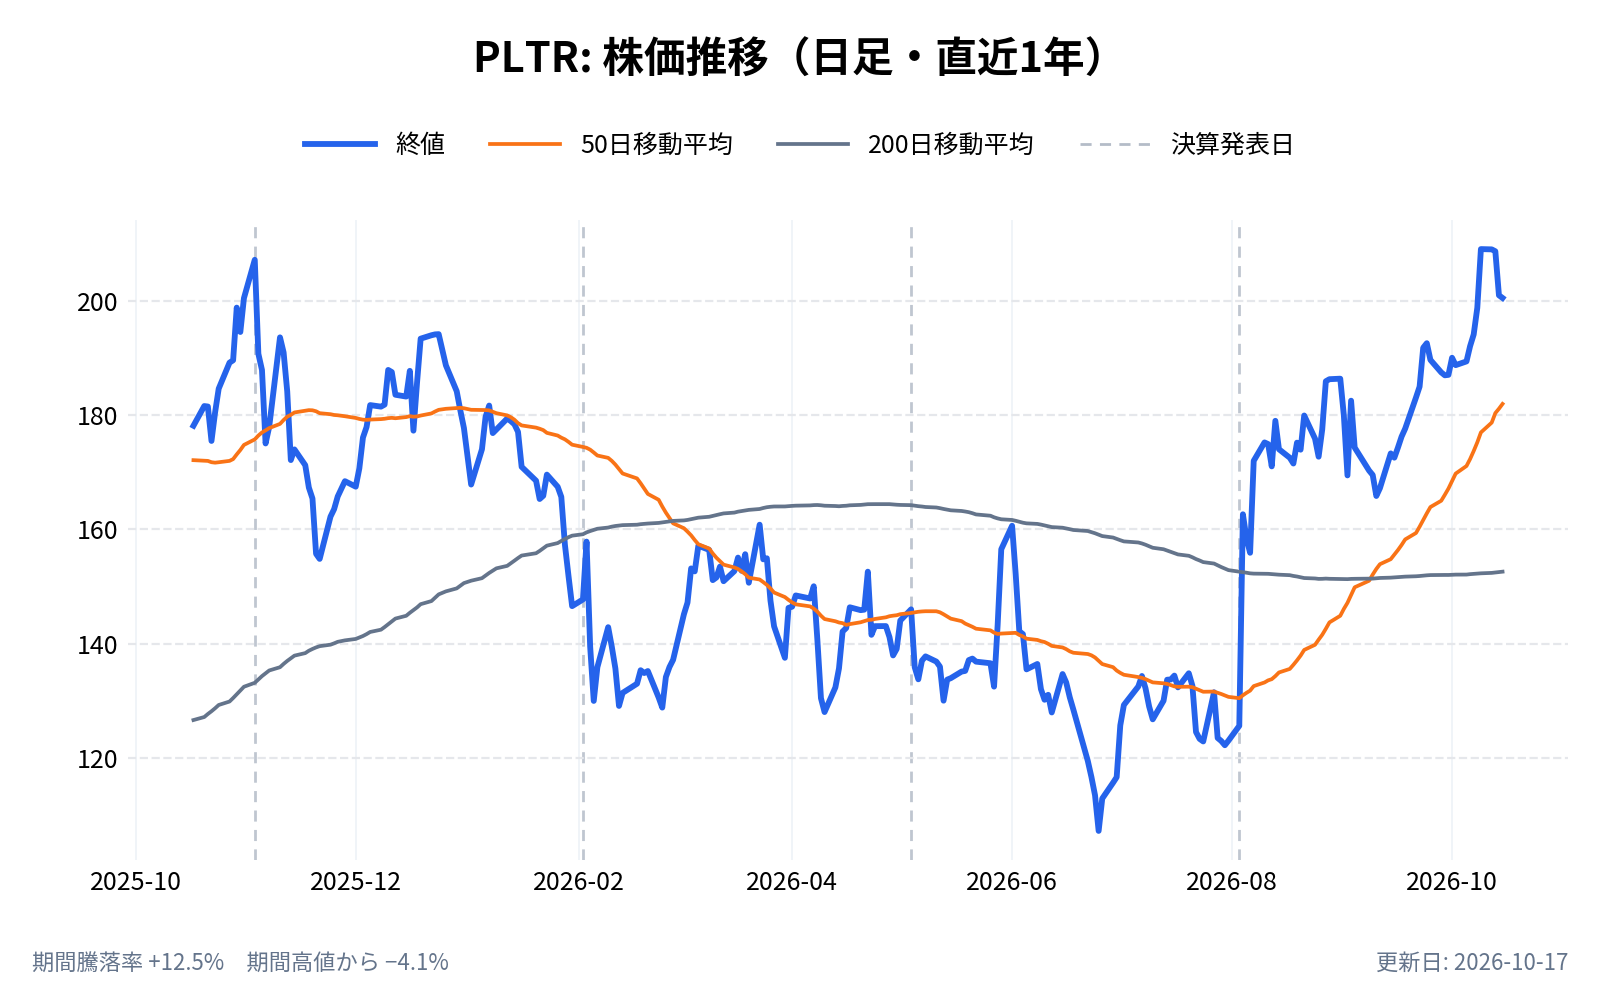
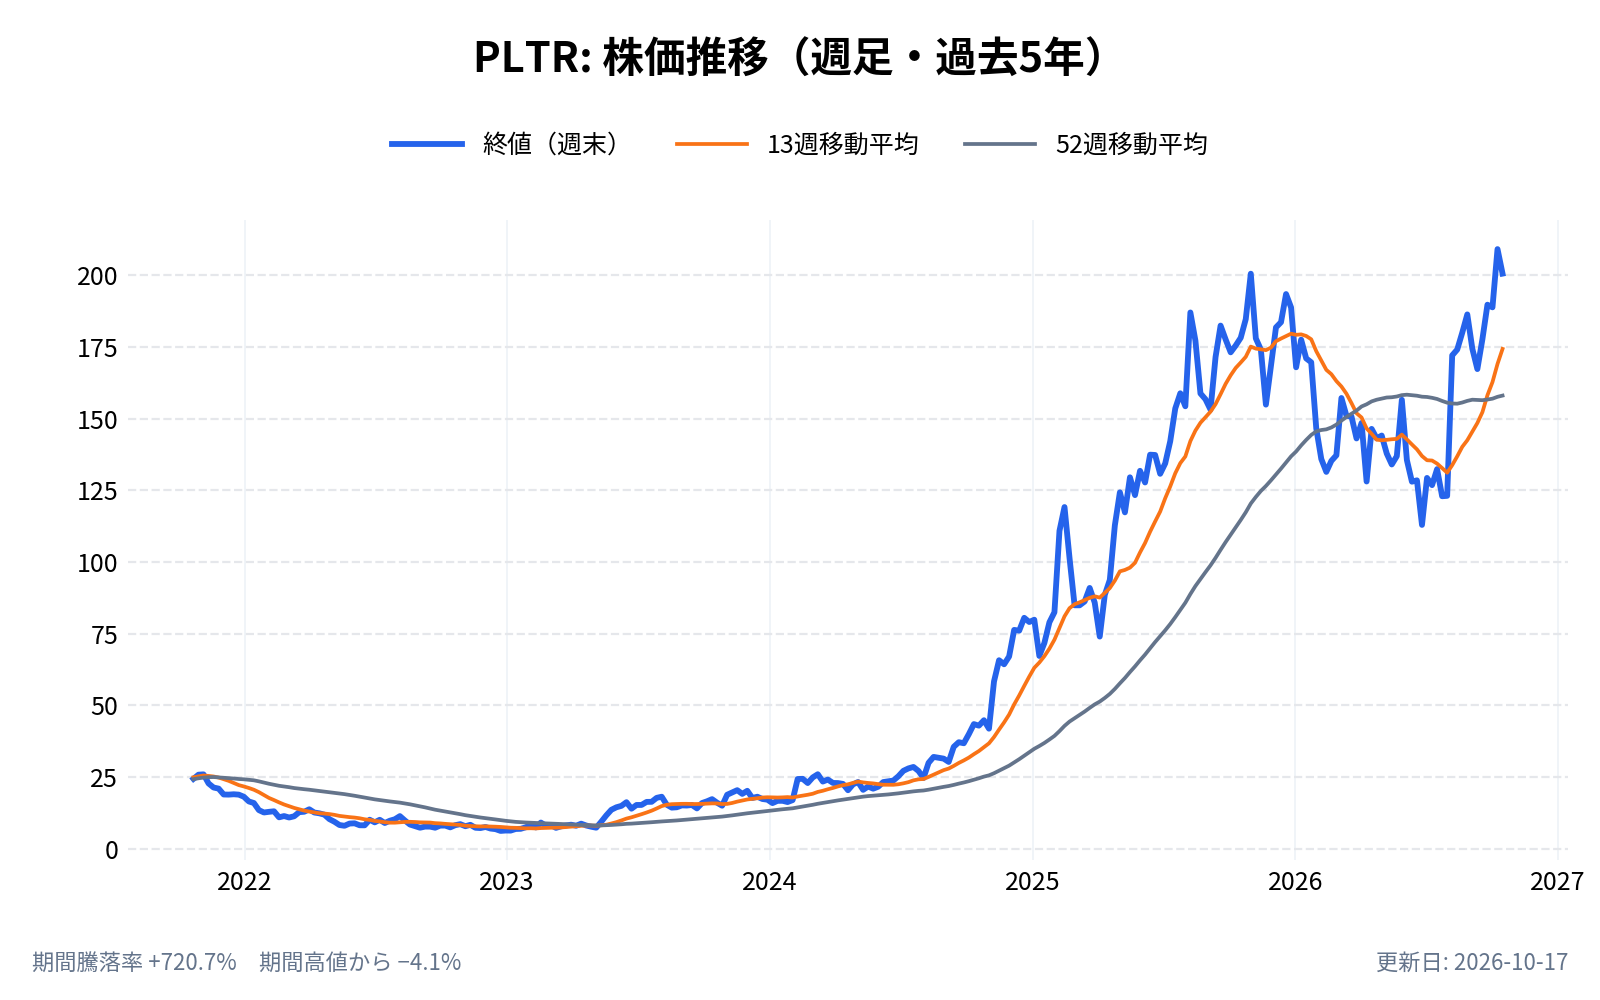
パランティア・テクノロジーズ(Palantir、PLTR)は、AIの銘柄の中でも、評価が大きく分かれる会社です。2025年に株価は2.3倍になり、2026年10月9日には終値で最高値の209.05ドルを付けました。決算後の11月5日の終値は154.99ドルで、その高値から26%下げています。一方で、売上に対する株価の倍率は、ソフトウェアの会社として異例の高さにあります。
それでも、業績の伸び方は目を引きます。2026年7〜9月期の売上は前年同期比+96%で、伸び率は7四半期続けて上がりました。米国の企業向けの売上は、初めて米国の政府向けを上回っています。会社は2026年の売上の見通しを、2月の発表から3回引き上げました。売上が大きくなるほど伸びが鈍るのが普通の中で、逆の動きが続いています。
個人的にも、以前から投資してきた銘柄です。本記事では、年次報告書(10-K)・四半期報告書(10-Q)・決算資料の数字から、パランティアが何で稼ぎ、なぜ伸びが加速しているのか、そして何がリスクなのかを確かめていきます。
パランティア・テクノロジーズ(PLTR)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
パランティア・テクノロジーズ(PLTR)とは何の会社?
パランティアは、組織の中に散らばったデータをつなぎ、AIを使って日々の業務と意思決定を動かすソフトウェアを作る会社である。10-Kでは、自社の製品を顧客の「中核のオペレーティングシステム(OS)」と位置づけている。
2003年に創業し、最初は米国の情報機関のテロ対策の捜査を支えるソフトを作った。その後、データの扱いで同じような課題を抱える企業にも広げた。今では、米国の軍や政府機関から、製造、エネルギー、医薬品、金融などの企業まで、2026年6月末で1,049の顧客に使われている。
パランティアの企業情報は以下
- 会社名: パランティア・テクノロジーズ(Palantir Technologies Inc.)
- 設立: 2003年(デラウェア州)
- 本社所在地: 米国フロリダ州アベンチュラ(マイアミ近郊。以前はコロラド州デンバー)
- 代表者: アレックス・カープ(Alex Karp、共同創業者・CEO)
- 従業員数: 4,429人(2025年12月末、うち28%が米国外)
- 上場: 2020年9月(NYSEに直接上場。現在はNASDAQ)
- 公式サイト: https://www.palantir.com
- 主な事業内容: データ統合とAIの基盤ソフトウェアの提供
どのような事業をしている?
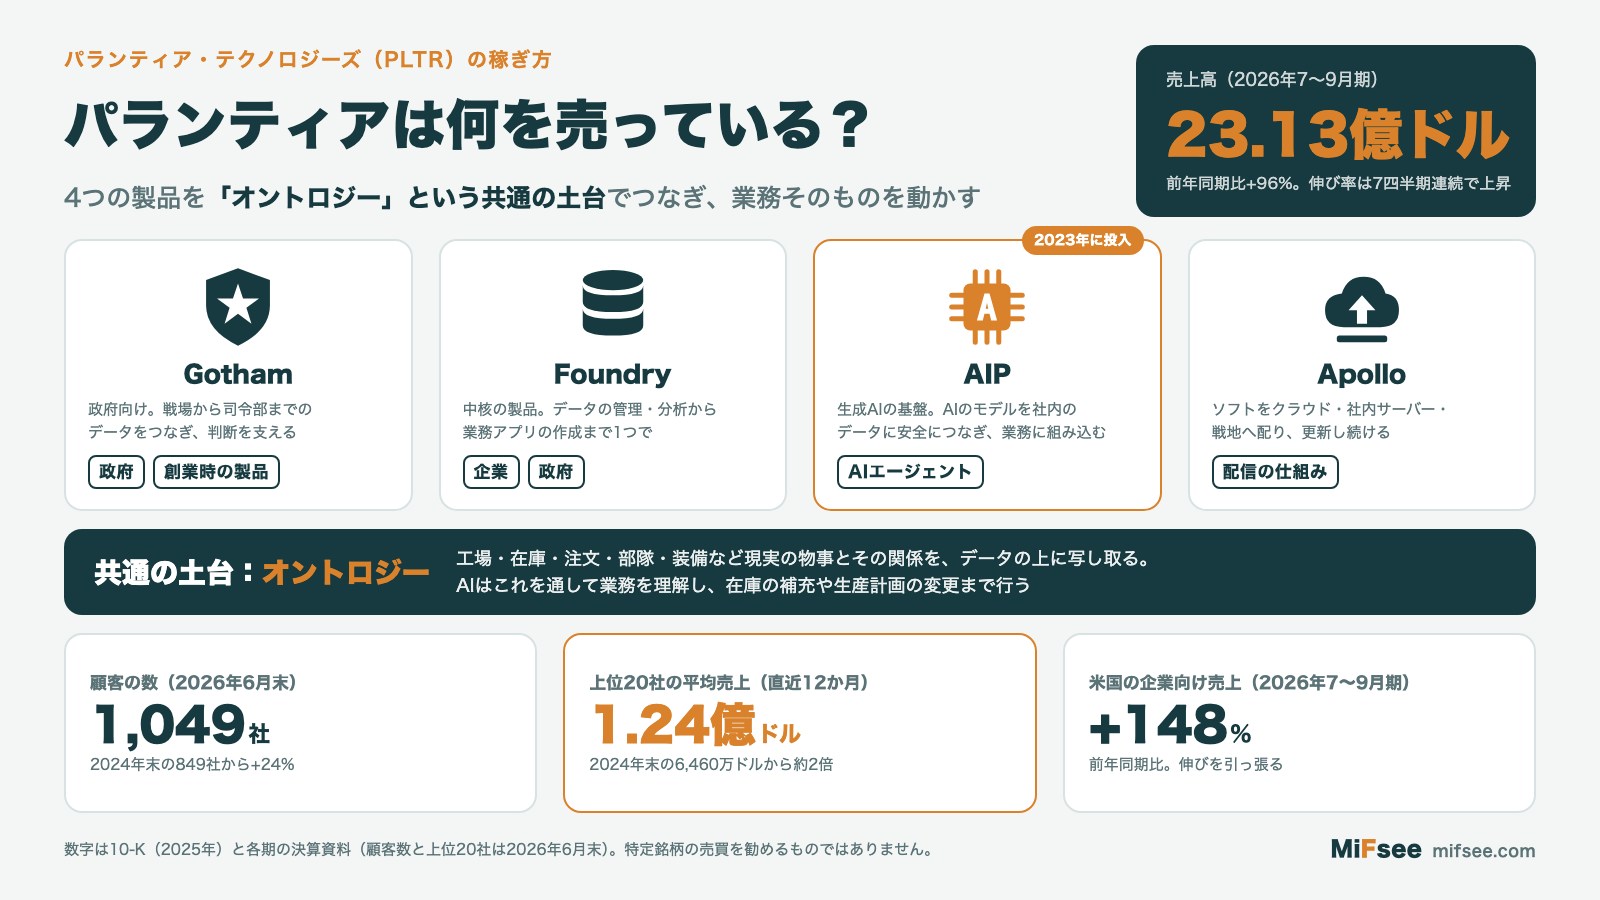
パランティアの製品は、次の4つの基盤(プラットフォーム)で構成される。
- Gotham(ゴッサム): 政府向け。戦場から作戦の司令部までのデータをつなぎ、状況の把握と判断を支える。創業時の製品である
- Foundry(ファウンドリ): 企業と政府向けの中核。データの管理、分析、業務アプリの作成までを1つの基盤で行う。10-Kによると、商用の顧客はすべてが使い、政府の顧客の多くも使っている
- AIP(AIプラットフォーム): 2023年に投入した生成AIの基盤。オープンソースや商用の大規模言語モデル(LLM)を、社内のデータに安全につなぎ、AIのエージェント(自律して作業するAI)を業務に組み込む
- Apollo(アポロ): ソフトを、クラウド、社内のサーバー、通信が不安定な戦地などへ、継続して配信・更新する仕組み
この4つの土台になるのが、「オントロジー」と呼ばれる仕組みである。工場、在庫、注文、部隊、装備といった現実の物事と、その関係を、データの上に写し取る。AIは、このオントロジーを通して会社の実際の業務を理解し、在庫の補充や生産計画の変更といった作業まで行える。単にデータを分析して終わるのではなく、業務そのものを動かす点が、パランティアの製品の特徴である。
ビジネスモデルは?
パランティアは、ソフトの利用料を、複数年の契約で受け取る。導入の入り口として、2023年から「AIPブートキャンプ」を広げてきた。顧客の実際のデータを使い、数日で業務の流れを動かして見せる取り組みで、小さく始めて、効果を確かめた部署から全社へ広げていく。
この「小さく入って大きく広げる」形は、数字にも表れている。上位20社の顧客の平均の売上(直近12か月)は、2024年末の6,460万ドルから、2026年6月末には1.24億ドルへ増えた。顧客の数の伸び(849社→1,049社、+24%)より、1社あたりの売上の伸びのほうが大きい。
売上は政府向けと商用(企業向け)に分かれ、2025年は政府が54%、商用が46%だった。地域では米国が74%を占める。1社で売上の10%以上を占める顧客はいない。
なお、契約の多くは、顧客の都合で途中で解約できる条項を含む。会社が発表する契約の総額(TCV)は、すべてがそのまま売上になる保証はないことに注意したい。
売上の伸びが、7四半期続けて加速している
パランティアの最大の特徴は、規模が大きくなりながら、伸び率が上がっていることである。
| 四半期 | 売上 | 前年比 | 米国の企業向け(前年比) | 米国の政府向け(前年比) | Rule of 40 |
|---|---|---|---|---|---|
| 2024年10〜12月 | 8.28億ドル | +36% | 2.14億ドル(+64%) | 3.43億ドル(+45%) | 81% |
| 2025年1〜3月 | 8.84億ドル | +39% | 2.55億ドル(+71%) | 3.73億ドル(+45%) | 83% |
| 2025年4〜6月 | 10.04億ドル | +48% | 3.06億ドル(+93%) | 4.26億ドル(+53%) | 94% |
| 2025年7〜9月 | 11.81億ドル | +63% | 3.97億ドル(+121%) | 4.86億ドル(+52%) | 114% |
| 2025年10〜12月 | 14.07億ドル | +70% | 5.07億ドル(+137%) | 5.70億ドル(+66%) | 127% |
| 2026年1〜3月 | 16.33億ドル | +85% | 5.95億ドル(+133%) | 6.87億ドル(+84%) | 145% |
| 2026年4〜6月 | 19.35億ドル | +93% | 7.64億ドル(+149%) | 8.09億ドル(+90%) | 155% |
| 2026年7〜9月 | 23.13億ドル | +96% | 9.84億ドル(+148%) | 9.53億ドル(+96%) | 158% |
出典は各期の決算資料。Rule of 40は、売上の伸び率と調整後の営業利益率の合計で、40%を超えれば成長と利益の釣り合いが良いとされる目安である。
伸びを引っ張るのは米国の企業向け
伸びの中心は、米国の企業向けの売上である。2024年10〜12月期に売上全体の約26%だった米国の企業向けは、2026年7〜9月期には約43%まで比率を上げた(筆者の計算)。7〜9月期には9.84億ドルとなり、同じ期の米国の政府向け(9.53億ドル)を、会社の歴史で初めて上回った。伸び率は+148%と、4〜6月期の+149%からほぼ横ばいだが、前の期から29%増えている。AIPの投入をきっかけに、企業がAIを業務に組み込む動きが、パランティアの売上に直結している。
先行きを示す契約の積み上がりは、鈍りながらも続いている。米国の企業向けで、まだ売上になっていない契約の残高(RDV)は、2024年12月末の17.9億ドルから、2026年9月末には65.2億ドルへ3.6倍になった。ただし、前の期(6月末の62.4億ドル)からの増加は+4%にとどまり、積み上がりのペースは落ちた。2026年7〜9月期に結んだ米国の企業向けの契約の総額は14.6億ドル(前年同期比+11%)で、2026年4〜6月期に記録した21.3億ドルを下回った。全体の契約の総額(TCV)も29.2億ドルで、前年同期比+6%にとどまっている。
政府向けも、再び伸びが速まった
政府向けも負けていない。米国の政府向けの伸びは、2025年前半の+45%から、2026年4〜6月期には+90%に上がり、7〜9月期も+96%と、さらに速まった。CEOのカープ氏は、自国のデータとAIを自国で管理しようとする「AI主権」の需要を強調している。企業向けと政府向けの両方が同時に加速している点が、今のパランティアの強さである。
見通しを、決算のたびに引き上げている
会社は2026年の通期の見通しを、2月に出してから3回引き上げた。
| 発表 | 売上 | 米国の企業向けの売上 | 調整後の営業利益 | 調整後のフリーキャッシュフロー |
|---|---|---|---|---|
| 2026年2月 | 71.82〜71.98億ドル | 31.44億ドル超 | 41.26〜41.42億ドル | 39.25〜41.25億ドル |
| 2026年5月 | 76.50〜76.62億ドル | 32.24億ドル超 | 44.40〜44.52億ドル | 42〜44億ドル |
| 2026年8月 | 81.50〜81.58億ドル | 34.24億ドル超 | 48.89〜48.97億ドル | 45〜47億ドル |
| 2026年11月 | 85.30〜85.34億ドル | 35.59億ドル超 | 52.45〜52.49億ドル | 48〜50億ドル |
出典は各期の決算資料。
7〜9月期の実績(23.13億ドル)は、8月に示した見通し(21.60〜21.64億ドル)の上限を7%上回った(筆者の計算)。11月時点の売上の見通しは、2025年の実績(44.75億ドル)の+91%にあたる。10〜12月期の売上は26.49〜26.53億ドルと見込んでいる。2025年も、2月に出した見通し(37.41〜37.57億ドル)から決算ごとに引き上げ、実績は44.75億ドルで着地した。見通しを控えめに出し、それを上回り続けるのが、ここ2年のパランティアの型になっている。
利益の質:株式報酬は減り、株数はほぼ増えていない
パランティアは、2023年から通期で会計基準どおり(GAAP)の黒字が続き、利益率も上がっている。2026年7〜9月期のGAAPの営業利益は10.85億ドルで、営業利益率は47%(前年同期は33%)だった。
ソフトウェアの会社では、社員に株で払う報酬(株式報酬)が大きく、株主の取り分を薄めることが多い。パランティアの株式報酬は、2026年7〜9月期に3.19億ドルで、売上に対する比率は14%と、前年同期(15%)から下がった(筆者の計算)。金額は前年同期(1.72億ドル)の1.9倍に増えており、売上の伸びのほうが速い形である。希薄化後の株式数は、2025年7〜9月期の25.71億株に対し、2026年7〜9月期は25.74億株で、ほぼ増えていない。
自社株買いの枠は2026年1月に終わったが、手元の現金と短期の米国債は2026年9月末で104億ドルある。売上の伸びが、そのまま株主1株あたりの利益の伸びにつながる形になっていることは、多くの成長株との違いである。
取引市場は?
パランティアの株式は、米ナスダック市場に上場している。ティッカーは「PLTR」。2020年にニューヨーク証券取引所に直接上場し、2024年11月にナスダックへ移った。
パランティア・テクノロジーズ(PLTR)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): 企業と政府に、データとAIの基盤ソフトウェアを提供している。
業種
ソフトウェア(データ分析・AIプラットフォーム): データを集めて分析するだけでなく、その上で業務アプリやAIのエージェントを動かす基盤を売る業種である。データ基盤のスノーフレーク(SNOW)や、企業向けAIのC3 AI(AI)が近い領域にいる。
属するテーマ
- 生成AI・AIエージェント → AIを試すだけでなく、実際の業務に組み込む段階の需要を取り込んでいる。AIの計算を支える半導体のエヌビディア(NVDA)とは、AIの「使う側」と「作る側」の関係にある
- 防衛テック → 米軍や同盟国の軍が主要な顧客である。防衛向けのAIではビッグベアAI(BBAI)、無人機のクレイトス(KTOS)なども上場している
- AI主権 → 国や企業が、自らのデータとAIを自ら管理しようとする流れを、追い風にしている
- 業務の自動化 → 業務の自動化ではユーアイパス(PATH)とも重なる
同じテーマの銘柄
- AI・ソフトウェア:ビッグベアAI(BBAI)、スノーフレーク(SNOW)、フィグマ(FIG)、C3 AI(AI)、アップラビン(APP)、ゼータ・グローバル・ホールディングス(ZETA)、アピアン(APPN)、イノデータ(INOD)、ほか1銘柄はテーマ記事で
- 防衛テック・ドローン:ゴリラ・テクノロジー(GRRR)、オースター(OUST)、オンダス・ホールディングス(ONDS)、ジョビー・アビエーション(JOBY)、レッドワイヤー(RDW)、クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)、ゼナテック(ZENA)、アメリカン・スーパーコンダクター(AMSC)、ほか8銘柄はテーマ記事で
- サイバーセキュリティ:センチネルワン(S)、アーキット・クアンタム(ARQQ)、パロアルトネットワークス(PANW)、クラウドフレア(NET)、シールSQ(LAES)
配当は?
パランティアは、配当を支払っていない。
パランティア・テクノロジーズ(PLTR)の競合企業は?
10-Kは、最大の競合を「顧客自身による社内開発」としている。多くの組織は、まず自前でデータ基盤を作ろうとし、外部のコンサルティングやIT企業、既製のソフト、オープンソースを組み合わせる。それがうまくいかなかったときに、パランティアを選ぶという説明である。
そのうえで、次のような会社とも競合する。
- 大手のソフトウェア企業: マイクロソフト、グーグル、セールスフォース、サービスナウなど。AIのエージェントを業務に組み込む製品を、それぞれ広げている
- データ基盤の会社: スノーフレーク、データブリックスなど。データをためて分析する部分で重なる
- 政府の請負企業とシステム開発会社: 防衛や行政のシステムを長く担ってきた会社
- AIのモデルを作る会社: 大規模言語モデルの会社が、企業向けの業務の仕組みまで手がけ始めると、競合になりうる
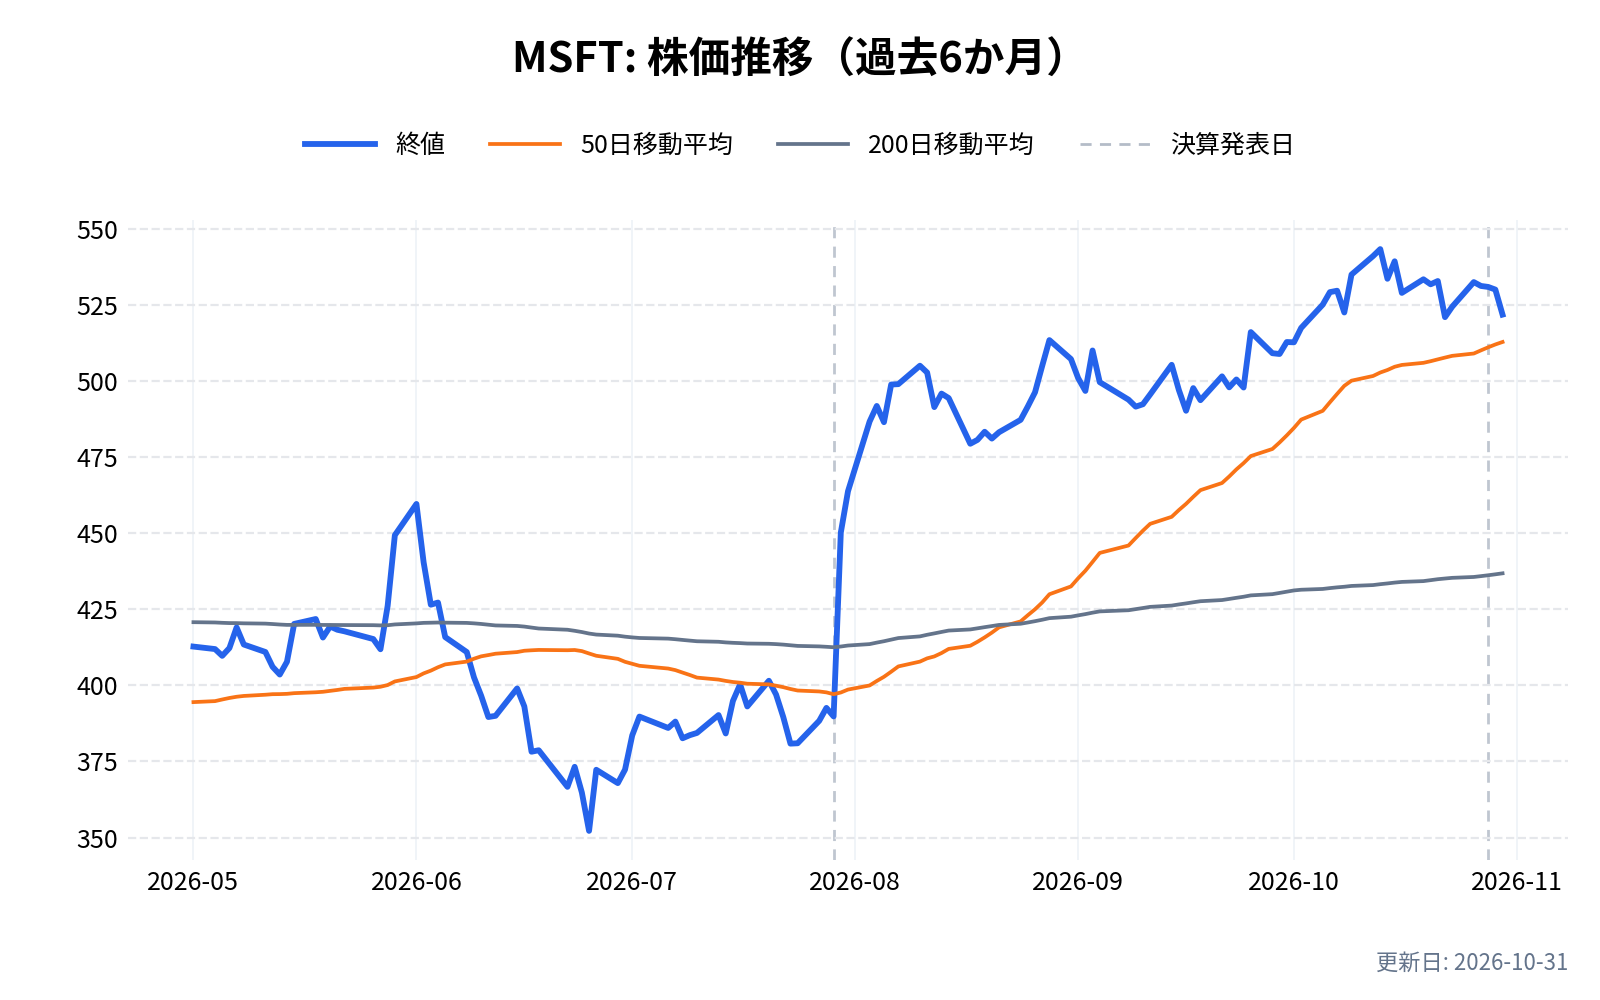
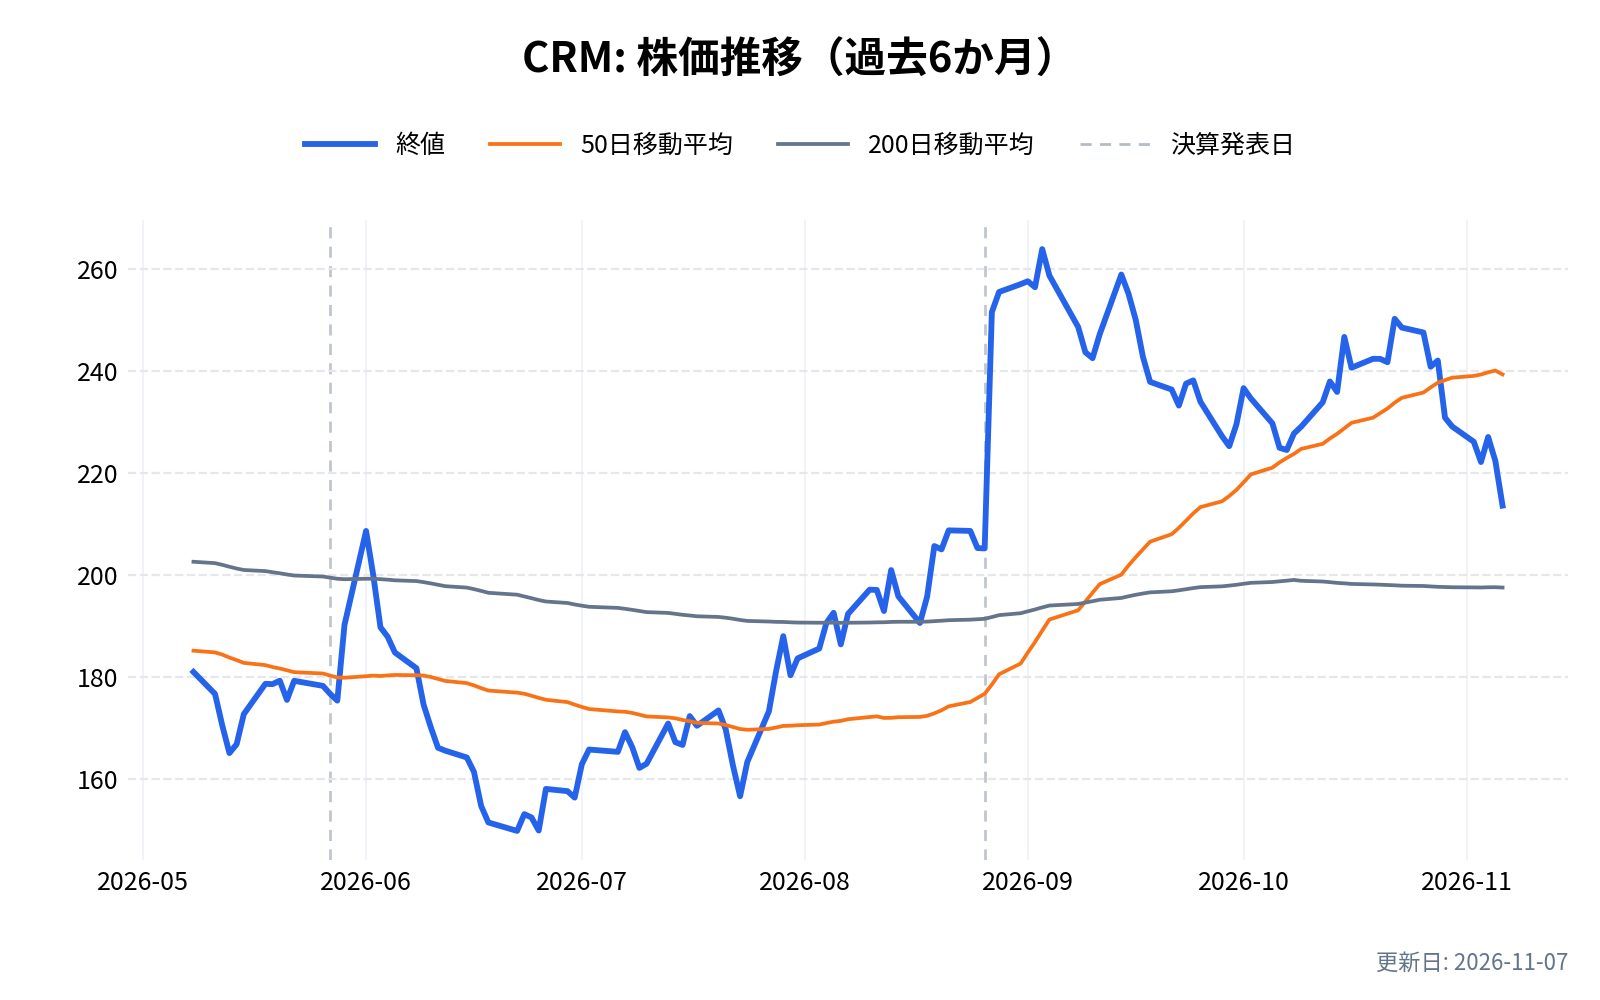
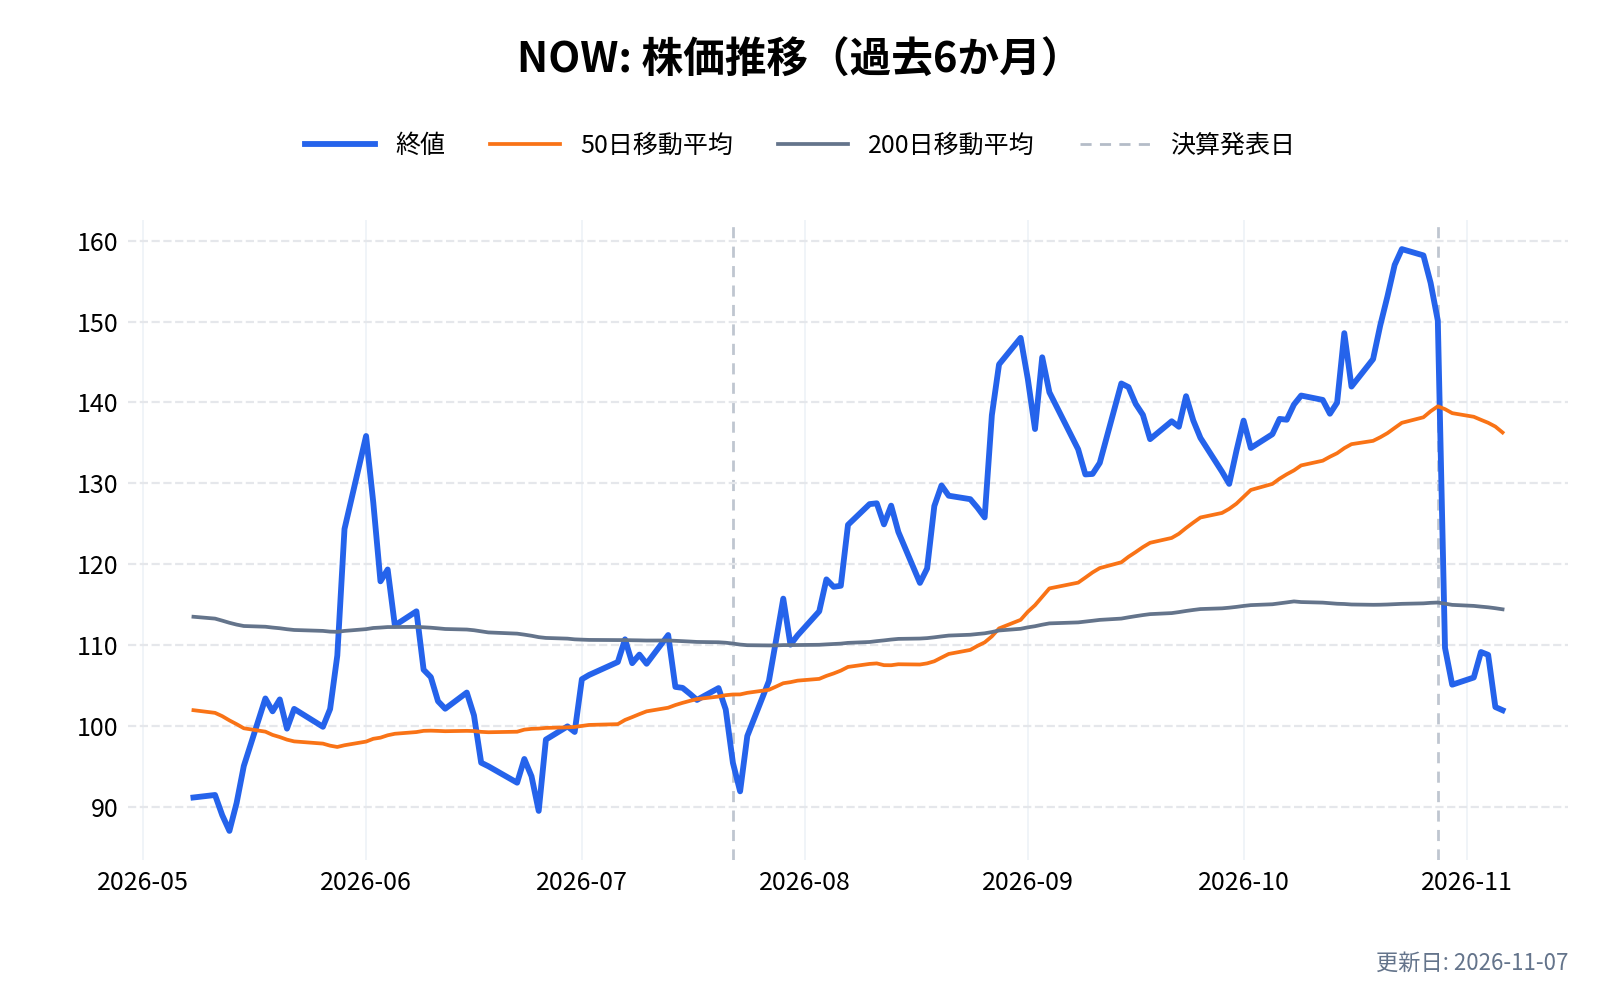
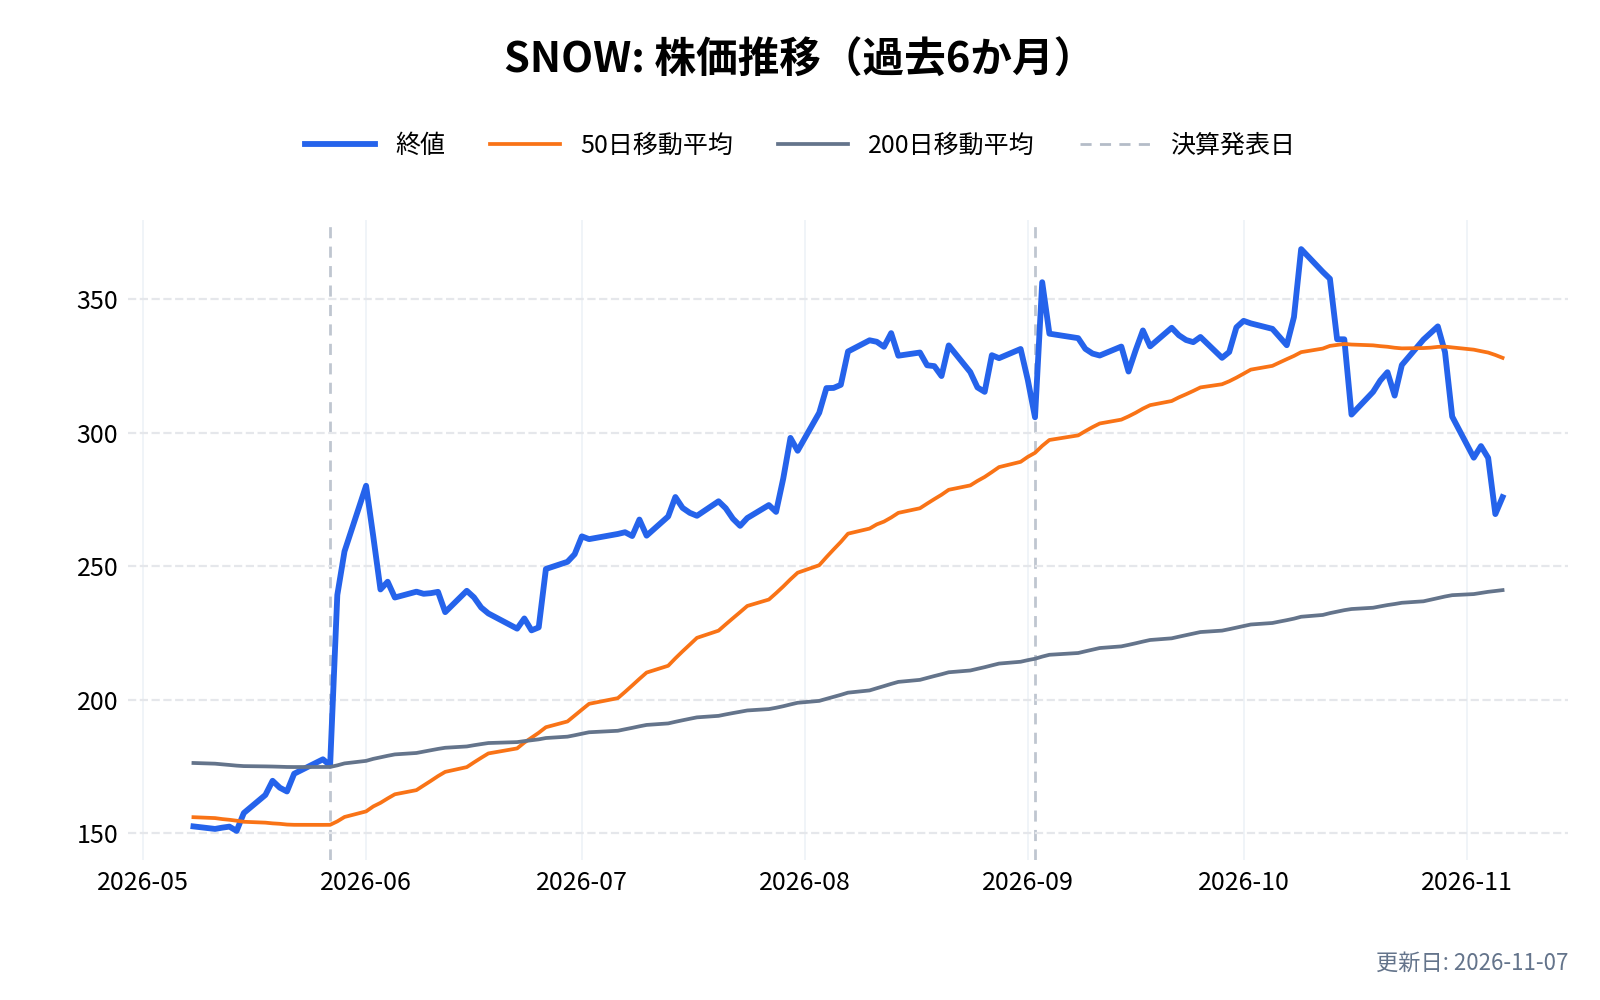
米国に上場している主な競合の、直近6か月の株価の動きを並べる(データブリックスは非上場)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


競合との差別化要素と優位性は?
1. 「分析」ではなく「業務」まで動かす
オントロジーで現実の業務をデータの上に写し取っているため、AIが分析の結果を出すだけでなく、発注や計画の変更といった実際の作業まで行える。データ基盤だけ、あるいはAIのモデルだけを提供する会社とは、担う範囲が違う。
2. 機密を扱える実績
創業時から、情報機関や軍の機密のデータを扱ってきた。高い安全基準が求められる場所で使われてきた実績は、政府だけでなく、重要な情報を外に出したくない企業にとっても選ぶ理由になる。どのLLMにもつなげる作りのため、特定のAIの会社に縛られない点も強みである。
3. 早く導入し、広げる仕組み
ブートキャンプで数日のうちに実際の業務で効果を見せ、そこから社内に広げる。1社あたりの売上が伸び続けているのは、この広げ方が機能していることを示している。
弱みは価格と、導入の重さ
全社に広げるほど、契約は大型になり、導入にも手間がかかる。予算の厳しい組織では、より安い製品や自前の開発が選ばれることもある。
パランティア・テクノロジーズ(PLTR)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
パランティア・テクノロジーズ(PLTR)の業績について
パランティアの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月上旬
契約の多くが、顧客の会計年度末に合わせて7〜12月に結ばれるため、契約の額は季節によって振れやすい。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
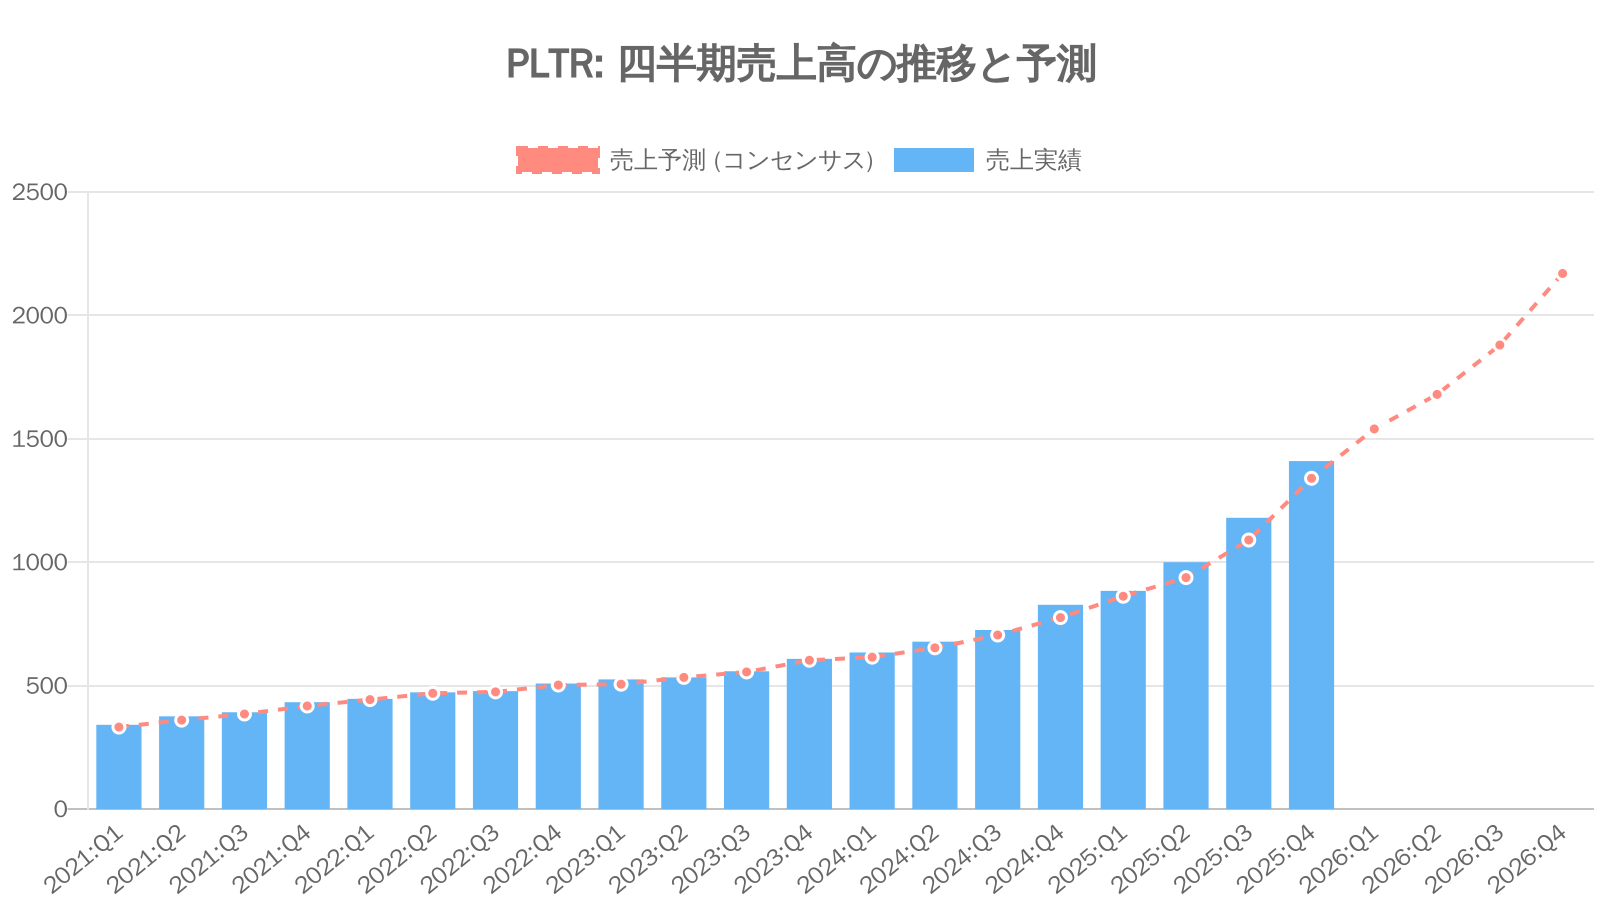
パランティア・テクノロジーズ(PLTR)の2026年Q3決算(2026/11/02 発表)は、売上2,313.4百万ドル(アナリストコンセンサス2,180.0百万ドルに対し+6.1%)、EPS 0.44ドル(同0.41ドルに対し+0.03ドル)でした。
売上の前年同期比は+95.9%です。
直近8四半期では、売上が8回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
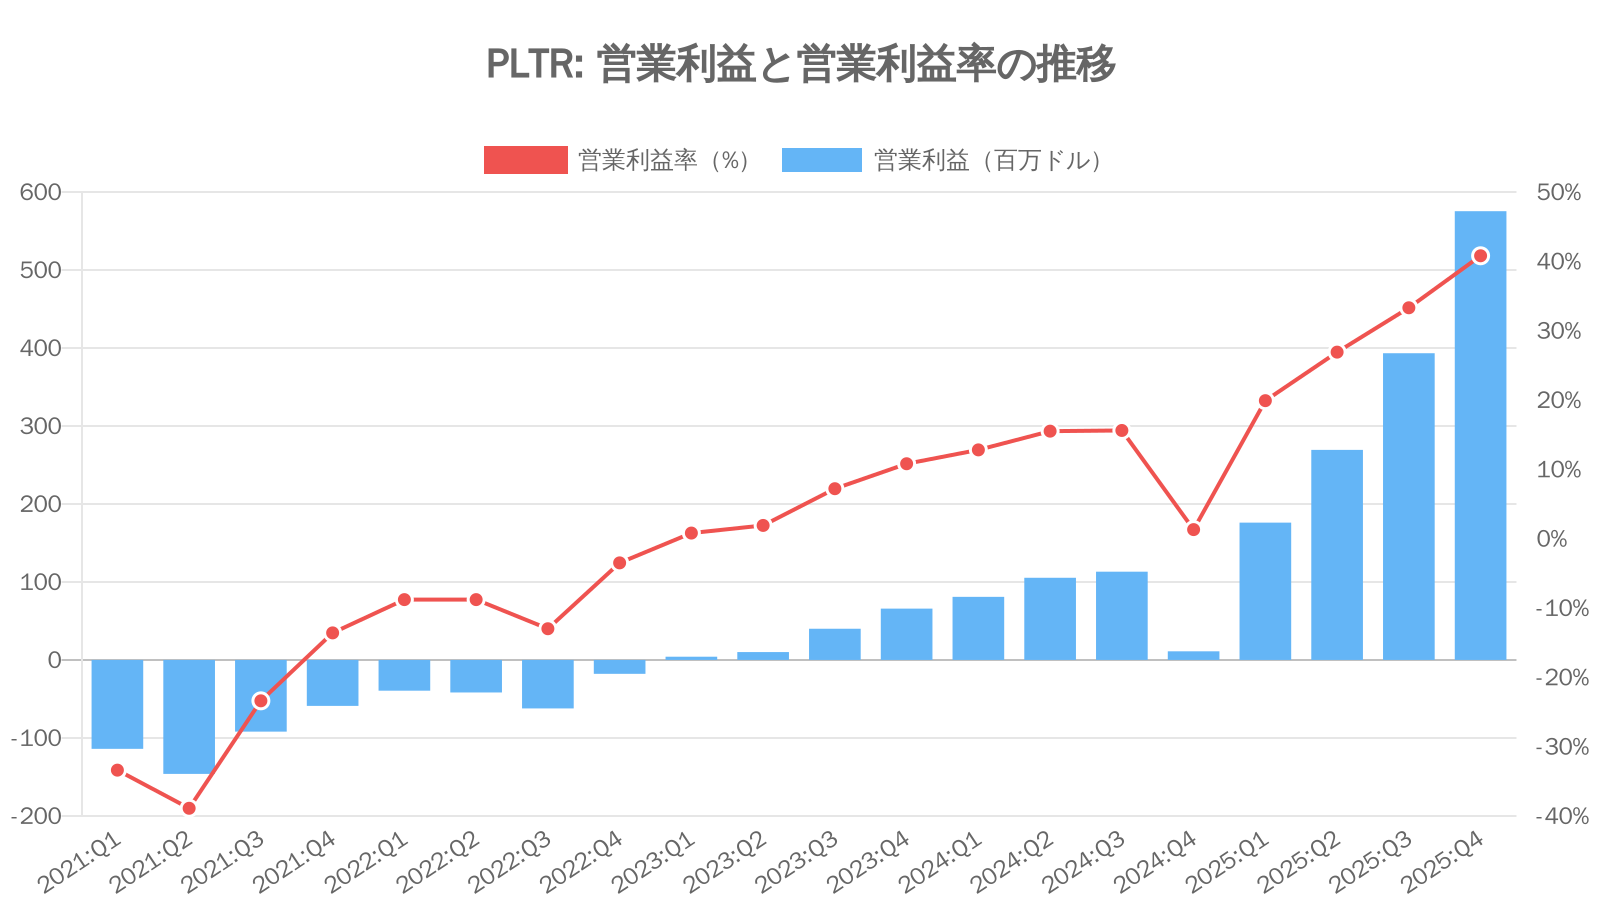
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
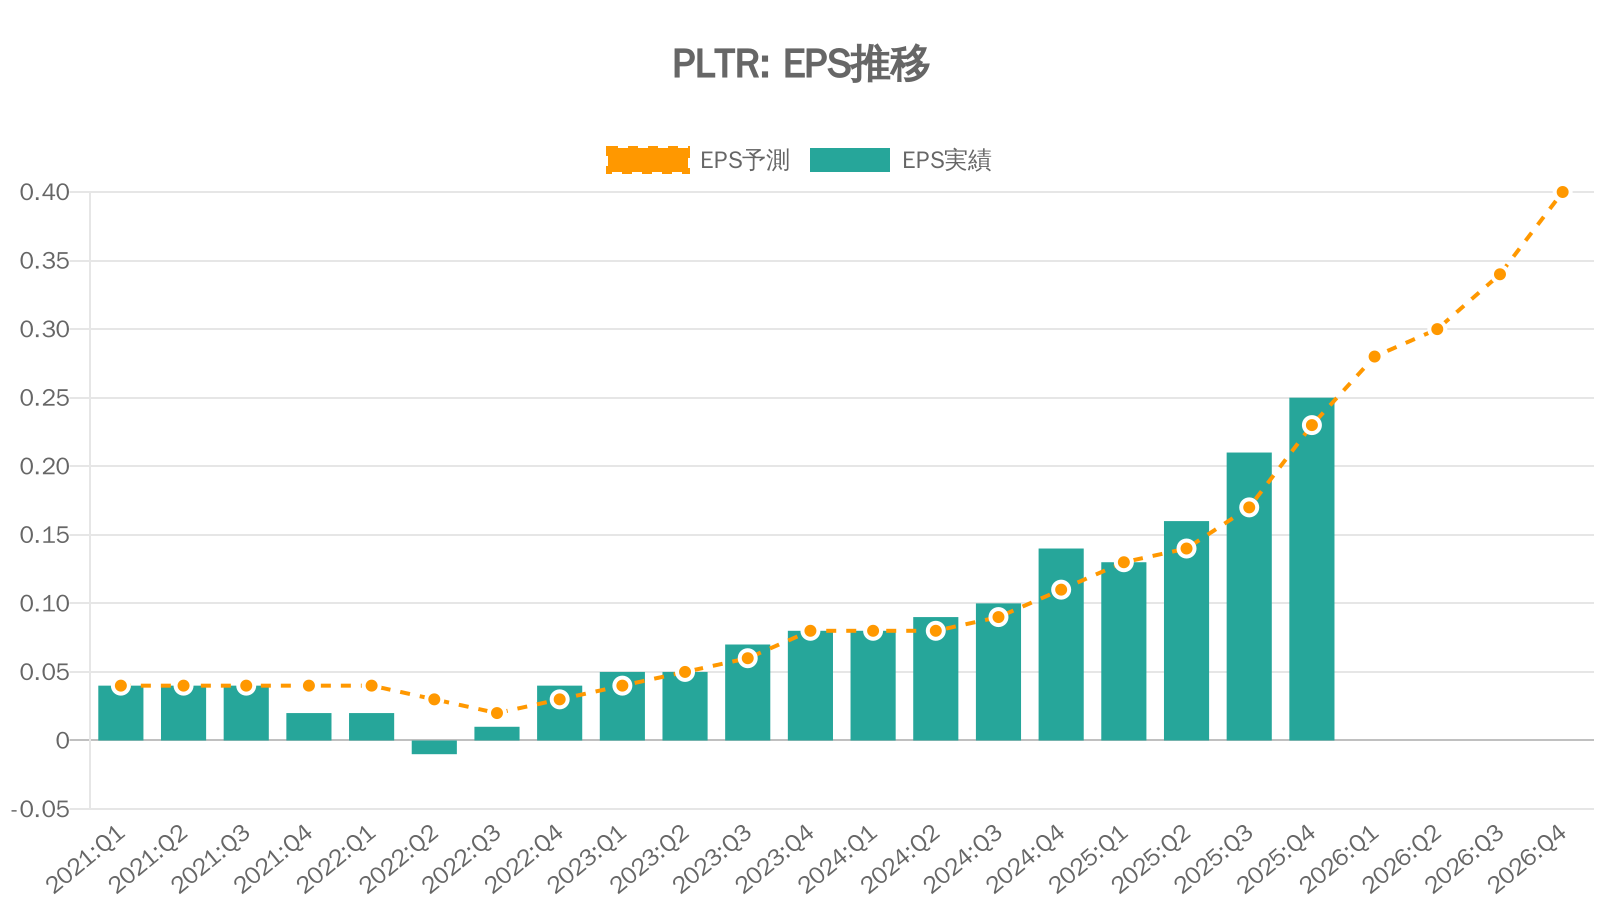
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 827.52 | +36.0% | +6.7% | 0.14 | +0.03 | 1.3% |
| 2025:Q1 | 883.86 | +39.3% | +2.5% | 0.13 | 0.00 | 19.9% |
| 2025:Q2 | 1,003.70 | +48.0% | +7.0% | 0.16 | +0.02 | 26.8% |
| 2025:Q3 | 1,181.09 | +62.8% | +8.4% | 0.21 | +0.04 | 33.3% |
| 2025:Q4 | 1,406.80 | +70.0% | +5.0% | 0.25 | +0.02 | 40.9% |
| 2026:Q1 | 1,632.58 | +84.7% | +6.0% | 0.33 | +0.05 | 46.2% |
| 2026:Q2 | 1,935.46 | +92.8% | +6.9% | 0.41 | +0.07 | 47.1% |
| 2026:Q3 | 2,313.41 | +95.9% | +6.1% | 0.44 | +0.03 | 46.9% |
| 2026:Q4(予想) | 2,670.00 | +89.8% | – | 0.52 | – | – |
| 2027:Q1(予想) | 2,710.00 | +66.0% | – | 0.52 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
通期:売上高の推移
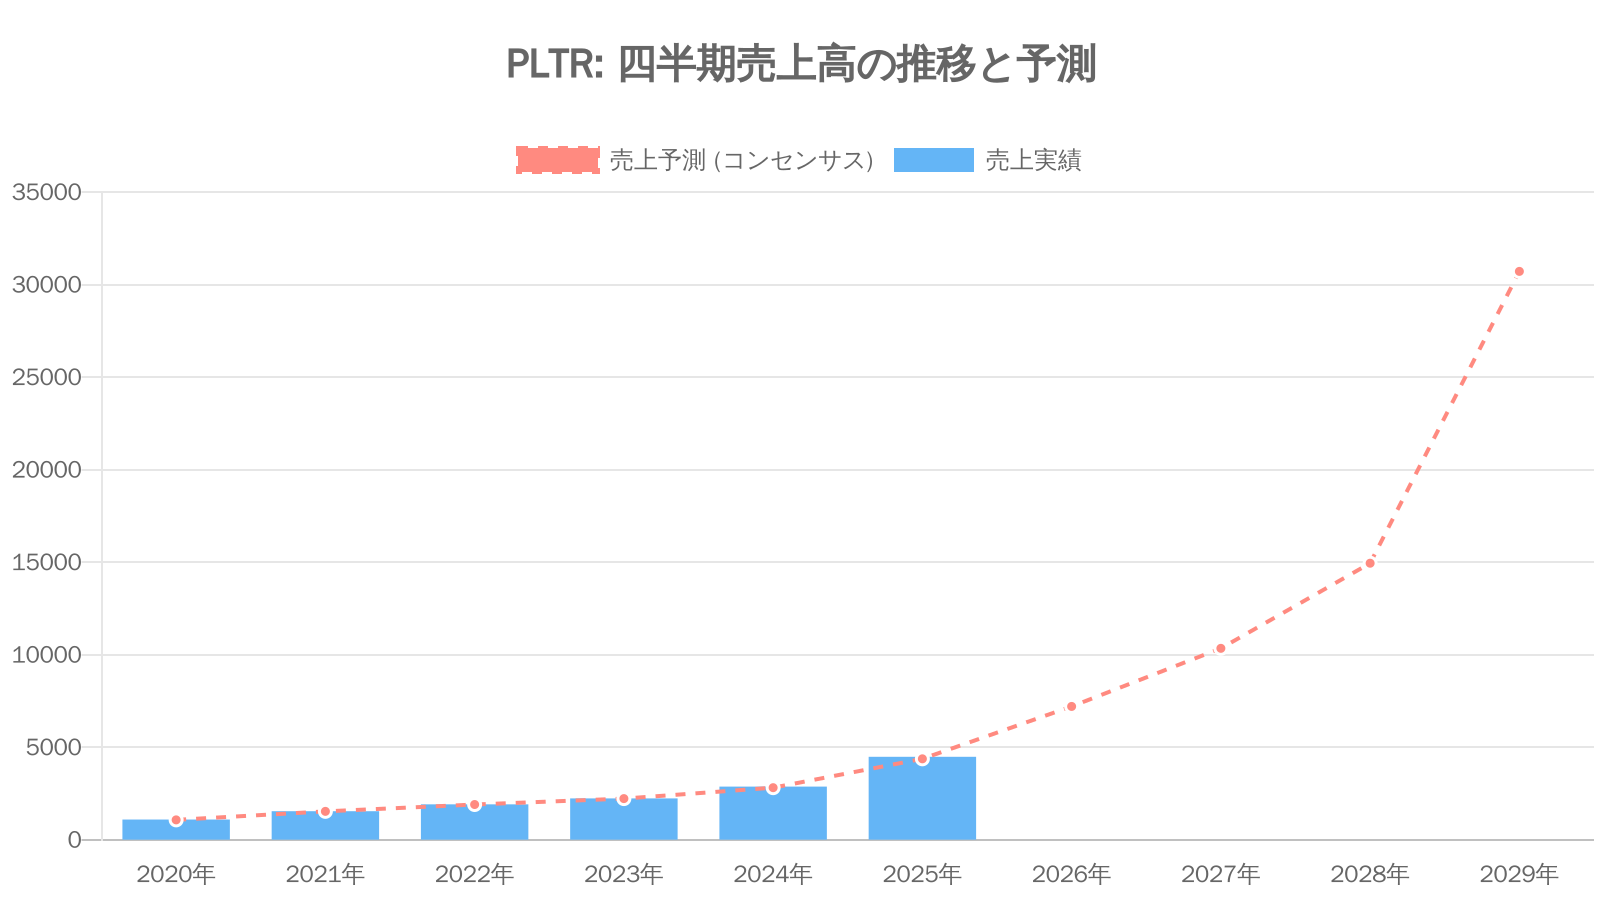
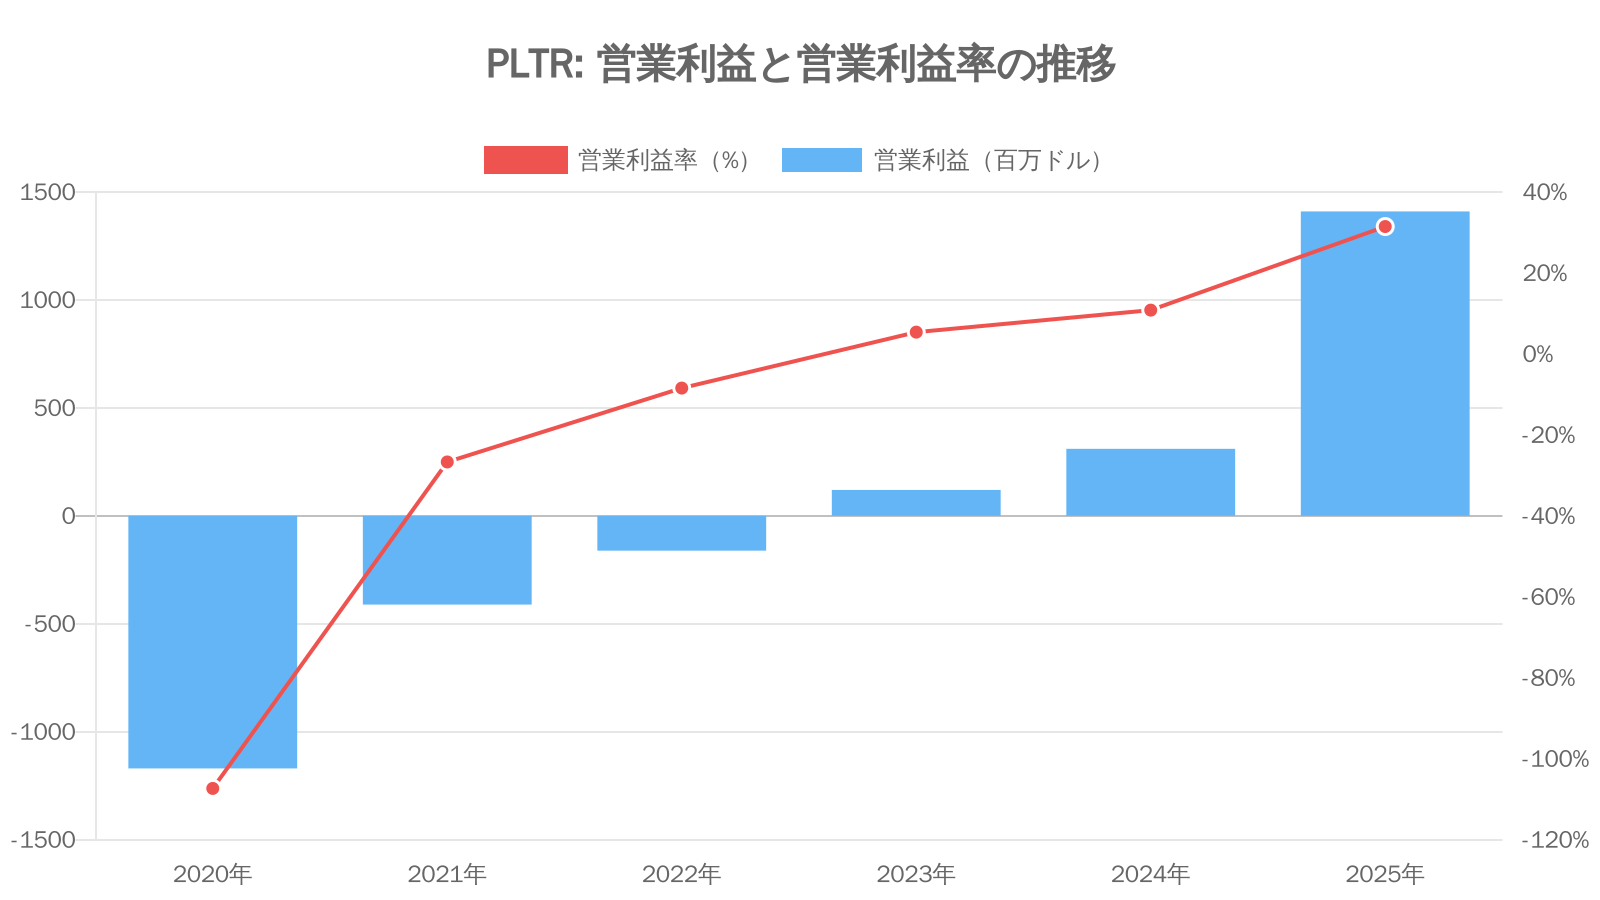
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
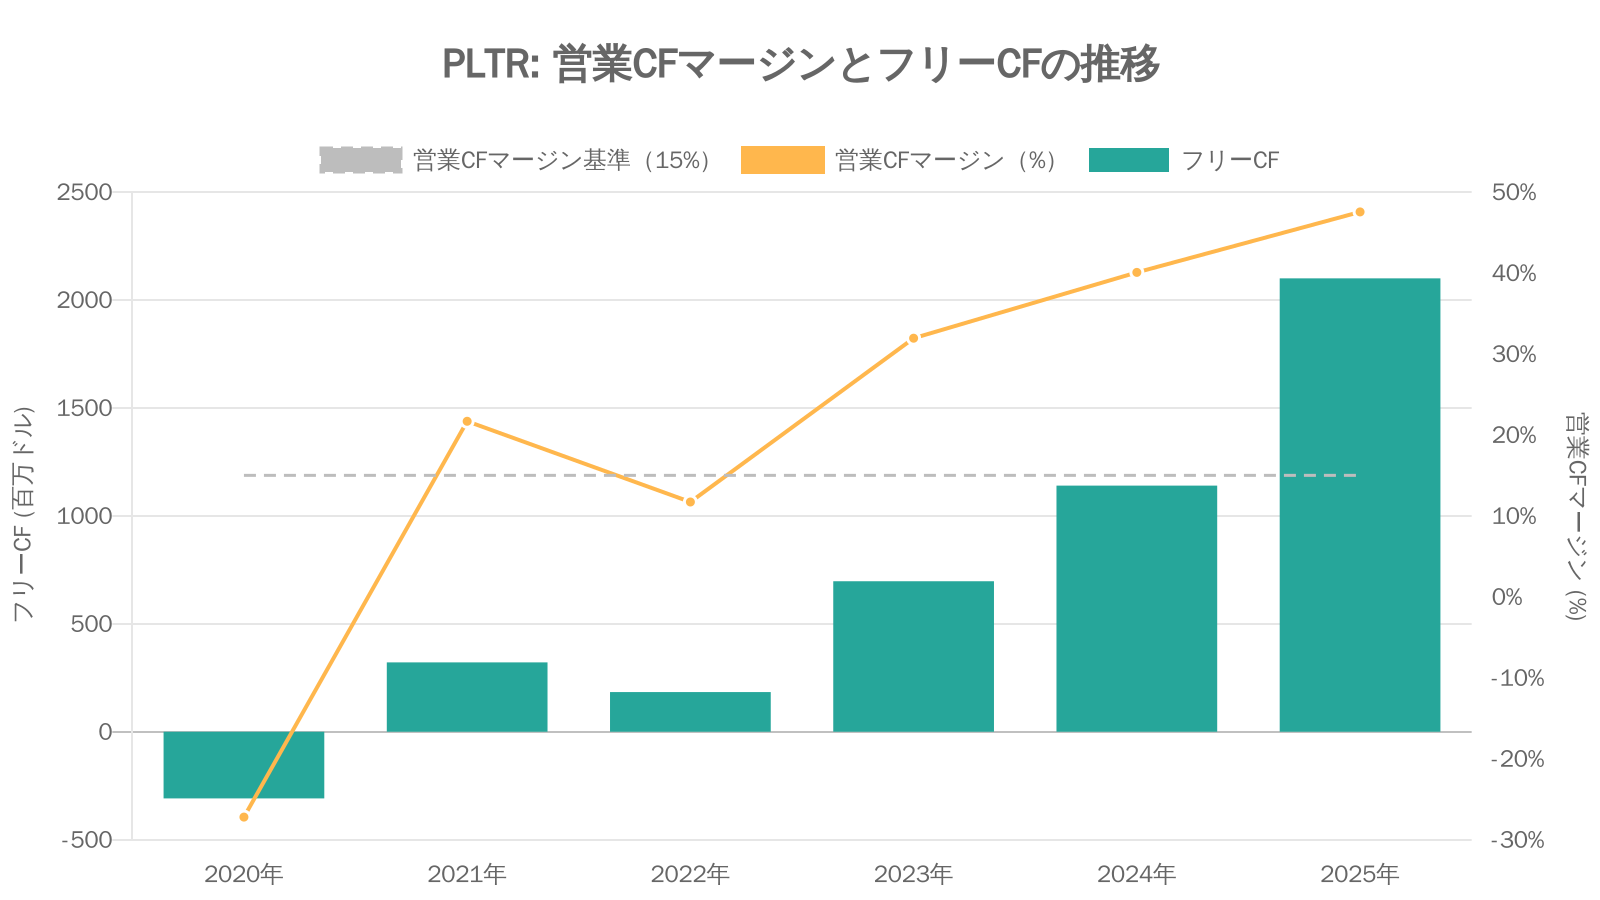
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
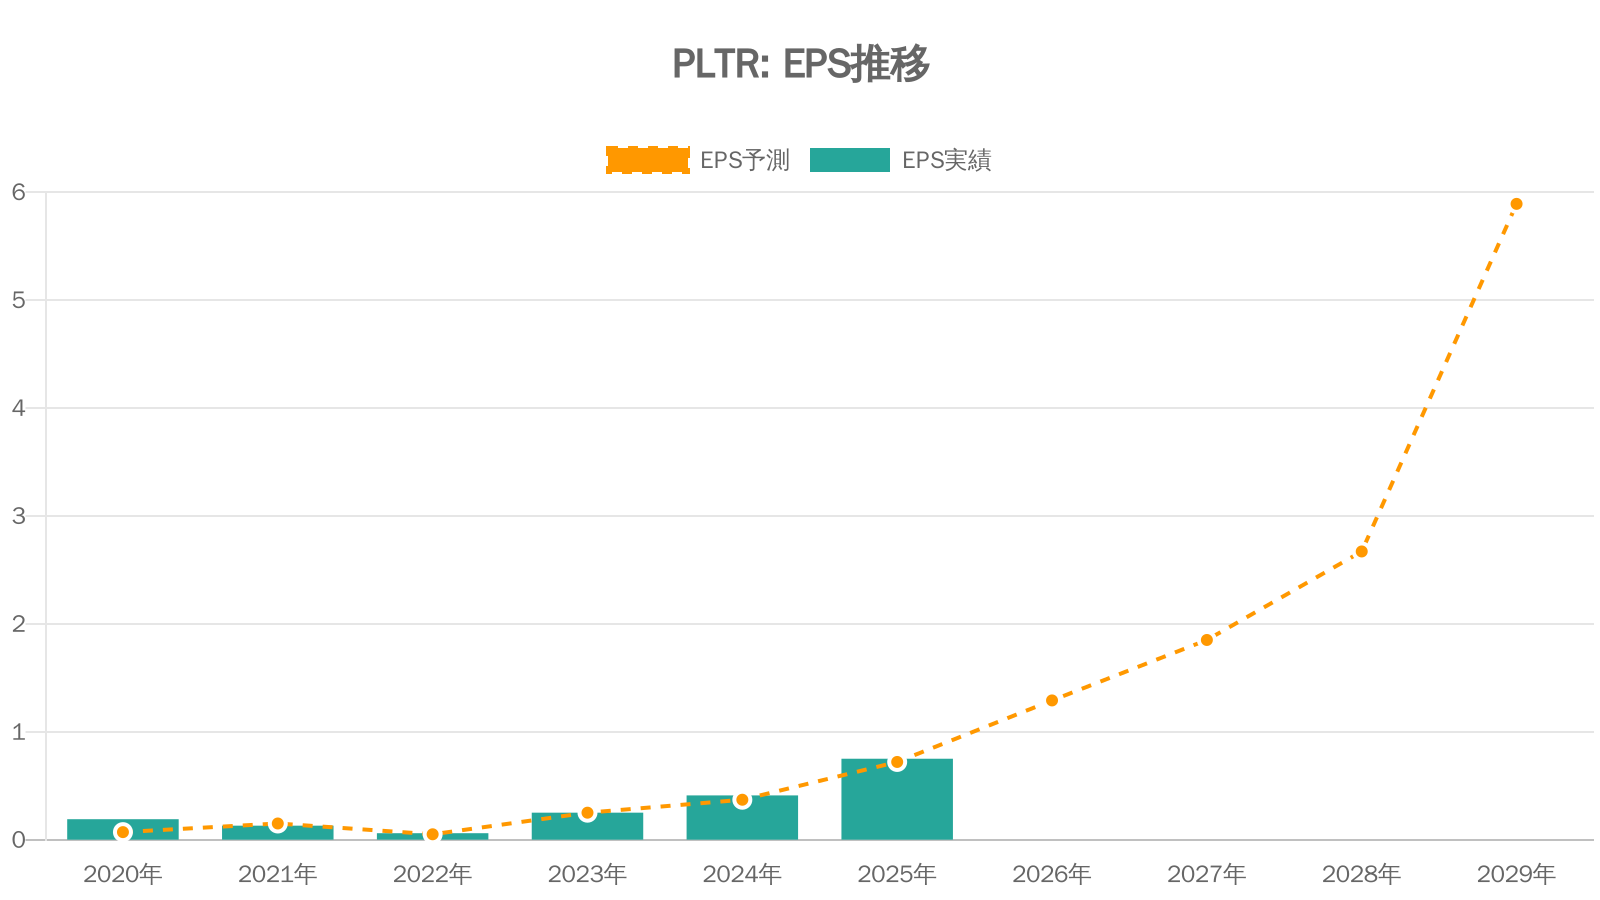
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 1,541.89 | +41.1% | 0.13 | -26.7% | 21.6% | 321.22 |
| 2022年 | 1,905.87 | +23.6% | 0.06 | -8.5% | 11.7% | 183.71 |
| 2023年 | 2,225.01 | +16.7% | 0.25 | 5.4% | 32.0% | 697.07 |
| 2024年 | 2,865.51 | +28.8% | 0.41 | 10.8% | 40.3% | 1,141.23 |
| 2025年 | 4,475.45 | +56.2% | 0.75 | 31.6% | 47.7% | 2,100.59 |
| 2026年(予想) | 8,490.00 | +89.7% | 1.68 | – | – | – |
| 2027年(予想) | 13,080.00 | +54.1% | 2.51 | – | – | – |
| 2028年(予想) | 19,200.00 | +46.8% | 3.75 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
パランティア・テクノロジーズ(PLTR)の将来性と今後の見通しは?
パランティアの将来性を考えるうえでは、「伸びの加速がどこまで続くか」と「その伸びに対して、株価がどれだけ先まで織り込んでいるか」の2つを分けて見ていきたい。
業績の面では、材料が多い。米国の企業向けの契約の残高は前年比で+79%増え、会社は2026年10〜12月期の売上を26.49〜26.53億ドル(前年同期比+88%前後)と見込んでいる。ただし、新しい契約の積み上がりは鈍っている。顧客の数より1社あたりの売上が速く伸びており、既存の顧客の中での広がりにも余地がある。
一方で、株価の水準は高い。11月5日の終値(154.99ドル)での時価総額は約3,700億ドルで、2026年の売上の見通し(約85.3億ドル)の約43倍、調整後の営業利益の見通し(約52.5億ドル)の約70倍にあたる(筆者の計算)。数年先まで今の伸びが続くことを前提にした水準であり、伸びが少し鈍るだけでも、株価は大きく揺れやすい。
注目したい点
- 売上の伸び率: 10〜12月期に、+88%前後の伸びを保てるか。2027年の見通しで、伸びが保たれるか
- 米国の企業向けの契約の残高(RDV): 前の期比+4%に鈍った積み上がりが、再び速まるか
- 契約の総額(TCV): 前年同期比+6%にとどまった受注が、売上の伸びに追いつくか
- 海外の売上: 米国に比べて伸びの遅い、欧州などの企業向けが伸び始めるか
- 株式報酬と株数: 売上に対する株式報酬の比率が下がり続けるか
リスク
- 株価の水準: 売上の40倍を超える評価は、成長の鈍化に弱い
- 政府への依存: 売上の半分強が政府向けである。予算の遅れや国防の方針の変更で、受注が減ったり遅れたりしうる
- 途中解約: 契約の多くは顧客の都合で解約できる。発表される契約の総額が、すべて売上になるとは限らない
- 競争: マイクロソフトやグーグルなどの大手、AIのモデルを作る会社が、企業向けのAIの業務の仕組みに力を入れている
- 議決権の集中: 3種類の株式と議決権の取り決めで、創業者(コーエン氏、カープ氏、ティール氏)に議決権が集まっている
- 評判: 政府や軍の仕事は、政治や人権の議論の対象になりやすい
PLTR 2026年Q3決算:米国商用売上が米国政府売上を史上初めて逆転、四半期売上は初の20億ドル超え
発表日:2026/11/02
本決算のポイント
パランティアの2026年第3四半期は、売上高が前年同期比96%増の23.1億ドルとなり、四半期として初めて20億ドルを突破した。米国事業は前年同期比119%増の19.4億ドルに達し、特に米国商用部門は148%増の9.84億ドルと急成長し、創業以来初めて米国商用売上が米国政府売上(9.53億ドル、96%増)を上回るという節目を迎えた。
収益性も同時に改善しており、GAAP営業利益は10.8億ドルで営業利益率47%、調整後営業利益は14.3億ドルで利益率62%に達した。GAAP純利益は11.3億ドルで純利益率49%、調整後フリーキャッシュフローは12.2億ドルで利益率53%と、成長と利益率の両立を示すRule of 40スコアは158%という極めて高い水準になった。
会社はこの結果を受けて通期ガイダンスを引き上げ、2026年通期売上を85.3億〜85.3億ドル(前年比91%成長)、米国商用売上を35.6億ドル超(同143%以上の成長)へと見通しを更新した。調整後営業利益ガイダンスも52.5億ドル前後、調整後フリーキャッシュフローも48億〜50億ドルへと据え置きではなく上方に改めている。
抑えておくべきKPI
- 売上高: 23.1億ドル(前年同期比96%増、前四半期比20%増)
- 米国商用売上: 9.84億ドル(前年同期比148%増、前四半期比29%増)
- GAAP営業利益率: 47%(調整後営業利益率は62%)
- 調整後フリーキャッシュフロー: 12.2億ドル(利益率53%)
重要なインサイト
米国商用売上が米国政府売上を上回ったという事実は、単なる四半期のブレではなく事業構造そのものの転換点と見てよい。政府向けに強みを持ってきた会社が、商用分野でもそれを上回る規模とスピードで成長していることは、AIPを軸にした収益化の広がりを裏づける。
TCV(総契約価値)は29.2億ドルで前年同期比6%増にとどまる一方、米国商用のRDV(残存契約価値)は65.2億ドルで前年同期比79%増と大きく伸びており、足元の受注の質が米国商用に大きく偏っていることが見て取れる。全体のTCV成長が売上成長率に比べ緩やかな点は、今後の受注動向を注視すべきポイントだ。
通期ガイダンスの引き上げ幅は小さく見えるかもしれないが、四半期ごとの実績が市場予想を大きく上回ってきた流れの延長線上にあり、会社自身が「Sovereign AIの瞬間はパランティアのために作られた」と表現するほどの確信を持っていることが読み取れる。
今後の見どころ
次の四半期では、米国商用売上が米国政府売上を上回る流れが一時的なものか、継続的なトレンドとして定着するかが焦点になる。Q4のガイダンスは売上26.5億〜26.5億ドル、調整後営業利益16.4億〜16.4億ドルと示されており、この水準を達成できるかが試金石となる。
また、TCVの伸びが売上成長に比べて緩やかである点は、将来の成長ペースを占う上で見逃せない。契約の積み上がり方と実際の売上化のタイミングにギャップが生じていないか、今後の開示を通じて確認していく必要がある。
出典
PLTR 2026年Q2決算:米国商用が前年比149%増、通期見通しを再び引き上げ
発表日:2026/08/03
PLTRの決算ハイライト
パランティアの2026年第2四半期は、売上高が前年同期比93%増の19.4億ドルとなり、成長率がさらに加速した四半期となった。米国事業全体は115%増の15.7億ドルに達し、うち米国商用部門は149%増の7.64億ドル、米国政府部門も90%増の8.09億ドルと、いずれも大きく伸びている。
収益性の改善も際立ち、GAAP営業利益は9.12億ドルで営業利益率47%、調整後営業利益は11.9億ドルで営業利益率62%に達した。GAAP純利益は10.6億ドルで純利益率55%となり、Rule of 40スコアは155%まで上昇し、成長と収益性の両立が数字として表れた格好だ。営業キャッシュフローも12.2億ドル、調整後フリーキャッシュフローも12.2億ドルで、いずれも利益率63%を記録している。
こうした勢いを受けて、会社は通期売上ガイダンスを81.5億〜81.58億ドルへ、米国商用売上ガイダンスも34.24億ドル超(前年比134%以上の成長)へと引き上げた。 調整後営業利益ガイダンスは48.89億〜48.97億ドル、調整後フリーキャッシュフローガイダンスは45億〜47億ドルへとそれぞれ見直され、各四半期でのGAAP営業黒字・純利益黒字も引き続き見込むとしている。
抑えておくべきKPI
- 売上高: 19.4億ドル(前年同期比93%増、前四半期比19%増)
- 米国商用売上高: 7.64億ドル(前年同期比149%増、前四半期比28%増)
- 調整後営業利益率: 62%(前年同期は46%)
- Rule of 40スコア: 155%
インサイト
今回の決算で目を引くのは、米国商用部門の伸びが一段と加速している点だ。TCVベースでも米国商用の成約総額は21.3億ドルと前年同期比153%増を記録し、記録的な水準に達した。米国商用のRDV(残存案件価値)も62.4億ドルまで積み上がり、前年同期比124%増・前四半期比27%増となっている。単発の大型契約に依存した伸びではなく、パイプライン全体が拡大していることを示す数字だ。
利益面でも、GAAP営業利益率が前年同期の27%から47%へ、GAAP純利益率も同様に大きく改善しており、規模拡大に伴うレバレッジが利いている様子が見える。Rule of 40スコア155%という水準は、成長率と収益性のどちらかを犠牲にした結果ではなく、両方が同時に高まっていることを裏付ける数字だ。現時点で本文から確認できる範囲では、目立ったローライトは見当たらない。
会社側は通期ガイダンスを売上・営業利益・フリーキャッシュフローのいずれについても引き上げており、単なる四半期の上振れにとどまらず、経営陣自身が成長の持続性に自信を深めていることがうかがえる。
今後の見どころ
次四半期(2026年第3四半期)については、売上高21.6億〜21.64億ドル、調整後営業利益12.92億〜12.96億ドルという見通しが示されている。この水準を実際に達成できるかが、今回引き上げた通期ガイダンスの信頼性を測る次の試金石になる。
また、米国商用TCVやRDVの伸びが今後も続くかどうかは、既存顧客の契約拡大と新規顧客獲得のどちらが牽引しているのかを見極める材料になる。政府部門の伸び率が商用部門よりやや緩やかである点も、部門間のバランス変化として注視したいポイントだ。
出典
それより前の決算と、発表後の株価の動きは「パランティア・テクノロジーズ(PLTR)の決算まとめ」にまとめています。
まとめ
パランティア・テクノロジーズ(PLTR)は、組織のデータをつなぎ、AIを使って業務と意思決定を動かすソフトウェアの会社です。売上の伸びは7四半期続けて加速し、2026年7〜9月期は前年同期比+96%でした。
伸びを引っ張っているのは、AIPをきっかけにした米国の企業向けの売上で、7〜9月期には初めて米国の政府向けを上回りました。契約の残高も前年から+79%積み上がっています。政府向けも伸びが速まり、利益率は上がり、株式報酬による株数の増加もほぼ止まっています。数字の上では、成長と利益の両方がそろった状態にあるといえます。
一方で、足元では契約の積み上がりが鈍り、受注額(TCV)の伸びは+6%にとどまりました。株価は11月5日までに高値から26%下げましたが、それでも売上の見通しの40倍を超える水準にあり、今の伸びが数年続くことを前提にしています。業績の強さと、株価が先取りしている期待の大きさを、分けて見ておく必要があると考えています。
次の決算は2027年2月上旬の見込みです。10〜12月期の伸び率と、2027年の見通し、そして契約の積み上がりが再び速まるかを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。