このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- スノーフレークは何の会社、どのような事業をしている?
- スノーフレーク(SNOW)の主力製品やサービスは?
- スノーフレークが提供サービスの特徴と強みは?
- スノーフレークのビジネスモデルは?
- スノーフレークは何がすごい?
- スノーフレークの顧客層は?
- 取引市場は?
- スノーフレーク(SNOW)のセクター、業種、属するテーマは?
- スノーフレークの会社設立と上場したのはいつ?
- スノーフレークの創設者は?
- 配当は?
- スノーフレークが属する業界の規模と成長性
- スノーフレークの競合企業は?
- スノーフレーク競合との差別化要素と優位性
- AIの発展にスノーフレークはどのような影響を与える?
- スノーフレークへの投資に関連するリスクは何ですか?
- スノーフレークの業績について
- スノーフレーク(SNOW)の株価
- スノーフレークの将来生は?今後の展開は?
- スノーフレーク(SNOW)の株を買える証券会社は?
- SNOW 2026年Q2決算:製品売上37%増で3四半期連続の成長加速、通期ガイダンスも再上方修正
- SNOW 2026年Q1決算:製品売上34%増で過去最高の増加幅を記録、通期ガイダンスを引き上げ
- スノーフレーク(SNOW)の2026年度Q1決算サマリー
- スノーフレーク(SNOW)の2025年度Q3決算サマリー
- まとめ
はじめに
米国のビッグテック企業の中でも特に注目されているスノーフレーク(SNOW)に焦点を当て、事業内容、サービスの特徴と競合優勢、業績について詳しく見ていきます。
2022年12月にスノーフレークはFANG+指数に加えられ、その注目度は一層高まりました。
(※2024年9月、残念ながらFANG+指数から除外)
AIの進化と共にビッグデータの活用がますます重要視される中、スノーフレークはそのユニークなクラウドデータプラットフォームで市場に革新をもたらし、顕著な成長を遂げています。
この記事で、スノーフレーク(SNOW)の事業内容や特徴、将来性、今後の株価の見通しなどの参考としてみてください。
スノーフレークは何の会社、どのような事業をしている?
- スノーフレーク(Snowflake:SNOW)は、クラウドベースのデータウェアハウジングサービスを提供する会社。
- スノーフレークの主要製品であるデータクラウドは、企業がデータを統合し、サイロ化された情報を解消することで、ビジネスの最大の課題を解決するのを助ける。
- スノーフレークのプラットフォームは、データの保存、処理、分析を一元化し、安全な環境でこれらの操作を行うことができる。
- ベンワット・ダゲット(Benoit Dageville)、ティエリー・クルータン(Thierry Cruanes)、およびマーゼン・ザハリア(Marcin Zukowski)によって2012年に創設。
- 本社所在地はカリフォルニア州ボズマン。
スノーフレーク(SNOW)の主力製品やサービスは?
- スノーフレークの主力製品は、クラウドベースのデータプラットフォームである「Snowflake Data Cloud」。
- このプラットフォームは、データの統合、分析、共有、および収益化を可能にする一連の機能を提供する。
Snowflake Data Cloudの主な特徴としては以下のようなサービスがある。
データウェアハウジング
高度に最適化されたクラウドデータウェアハウスで、企業が大量のデータを効率的に保存、クエリ、分析できるように設計されている。
データレイクの統合
企業が既存のデータレイクをスノーフレークプラットフォームに統合し、データレイク内の情報を活用して分析やインサイトの生成を行うことができる。
データシェアリング
異なる組織間でリアルタイムにデータを安全に共有することができる。これにより、パートナーシップの強化や新たなビジネス機会の創出が可能になる。
マルチクラウド&クロスクラウド機能
スノーフレークは、Amazon Web Services (AWS)、Microsoft Azure、Google Cloud Platform (GCP) など、複数の主要クラウドプロバイダー上で動作する。これにより、ユーザーはマルチクラウドやクロスクラウド環境を柔軟に構築できる。
データサイエンスと機械学習
スノーフレークは、データサイエンスと機械学習のプロジェクトをサポートするためのツールと統合機能を提供している。ユーザーはデータを基にした予測モデリングや分析を容易に行うことができる。
Snowflake Marketplace
データプロバイダーとデータ消費者をつなぐマーケットプレイス。ユーザーはこのプラットフォームを通じて、データセットやデータサービスを購入、または自身のデータ製品を販売することができる。
スノーフレークのこれらのサービスは、企業がデータをより効果的に管理し、価値を最大化するための強力なツールを提供している。
データ駆動型の意思決定をサポートし、ビジネスの成長とイノベーションを加速させることができる。
スノーフレークが提供サービスの特徴と強みは?
- サイロ化されたデータを統合し、統制された安全なファースト、セカンド、サードパーティデータに容易にアクセスできる。
- データが存在する場所でのデータアプリケーション、モデル、パイプラインを開発、実行するための速度、同時実行性、スケーラビリティを提供する。
- データ、アプリケーション、ビジネスコミュニティがどこにあっても、複数のクラウド間でシームレスな作業やコラボレーションを実現できる。
- データセットやデータサービス、ツール、アプリケーションをSnowflakeマーケットプレイスで提供することで、新規顧客の獲得や収益の拡大を実現する。
わかりやすく言うと、スノーフレークは、ほぼ無制限のクラウドリソースを活用し、重要なタスクを自動で処理できる特別なシステムを持っている。
このシステムでは、いろいろなグループが同じデータを共有しながら、それぞれが必要な作業を同時に行うことができる。
この仕組みは、あらゆる業界の組織がデータを活用して戦略、プロダクト、サービスの向上を図ることができる。
スノーフレークの利用事例には、大手製薬会社のNovartis(ノバルティス)や金融サービス会社のモルガン・スタンレーなどがあり、これらの企業はスノーフレークを活用してデータ駆動型の意思決定を行い、ビジネスの効率化とイノベーションを推進している。
スノーフレークのビジネスモデルは?
スノーフレークのビジネスモデルは、クラウドベースのデータウェアハウジングと分析サービスの提供に焦点を当てています。
使用量ベースの課金を採用
このモデルの核心は、使用量ベースの課金方式にある。
つまり、顧客は実際に使用したコンピューティングリソース(例えば、クエリ実行やデータ処理に必要なCPU時間)とストレージ(データ保存用のディスクスペース)の量に応じてのみ料金を支払う。
この方式により、顧客は必要なリソースに対してのみ費用を負担するため、コスト効率を大幅に向上させることができる。
スノーフレークは何がすごい?
スノーフレークの革新性は、その計算資源(コンピュート)とデータ保存領域(ストレージ)を完全に分離したアーキテクチャにある。
この設計により、スノーフレークは複数のタスクを並列に、かつ効率的に処理する能力を持っており、この分離により、多くのユーザーが同時にアクセスしてもシステムのパフォーマンスが低下することなく、高速で安定したデータ処理が可能になる。
さらに、スノーフレークは独自のマルチクラスタ共有データアーキテクチャを採用し、複数の計算クラスタを柔軟に構成できる。
この特徴は、同時に発生する多数のリクエストを効率的に処理し、システムの遅延や中断を防ぐことに貢献している。
また、スノーフレークはデータを一元的に管理しながらも、個々のアプリケーションごとに必要な計算資源を割り当てることができるため、データウェアハウス(DWH)の構築が非常に柔軟となる。
このような設計は、データの集中管理と計算資源の効率的な利用のバランスを実現し、大規模なデータセットを扱う際のパフォーマンスとコスト効率を大幅に向上させます。
スノーフレークのこれらの特徴は、ビッグデータの分析や機械学習モデルのトレーニングなど、データ集約型のアプリケーションにおいて特に価値が高く、現代のデータ駆動型のビジネス環境において重要な役割を果たしている。
スノーフレークの顧客層は?
スノーフレークの顧客層は非常に幅広く、小規模なスタートアップから大手企業、さらには公共機関に至るまで多岐にわたる。
このプラットフォームは、データを中心に置いたビジネス運営を行うあらゆる組織にとって価値がある。
以下は、スノーフレークの主な顧客層。
- 大手企業: ファイナンス、ヘルスケア、小売、メディア、テクノロジーなど、さまざまな業界の大手企業がスノーフレークを利用。これらの企業は、膨大な量のデータを効率的に管理し、リアルタイムでの分析やインサイトの抽出を必要としている。
- 中小企業: スノーフレークは、使用量に基づく課金モデルを採用しているため、中小企業にとっても手が届きやすいデータソリューションとなる。中小企業は、成長を加速させるためにデータ駆動型の意思決定を行う必要がある。
- スタートアップ: データを活用して急速に成長し、市場に革新をもたらそうとするスタートアップにとって、スノーフレークは貴重なリソースとなる。スタートアップは、スケーラビリティと柔軟性を備えたデータプラットフォームを必要としている。
- 政府機関と公共機関: 公共のデータ管理とサービスの提供を改善するために、政府機関や公共機関もスノーフレークを利用している。これらの機関は、データのセキュリティとプライバシーを重視しつつ、公共の利益のためにデータを活用する必要がある。
- データサイエンティストとアナリスト: 個々のデータサイエンティストやアナリストも、高度なデータ分析や機械学習モデルの開発にスノーフレークを活用している。彼らは、データの探索やインサイトの抽出に必要な柔軟性とパワーを求めている。
スノーフレークの提供する機能は、データを戦略的資産として活用し、ビジネスプロセスを最適化しようとするあらゆる組織にとって魅力的である。
そのため、スノーフレークの顧客層は、業界や組織の規模を問わず非常に多様となっている。
取引市場は?
スノーフレーク(Snowflake)は、ニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボル「SNOW」で取引されている。
スノーフレーク(SNOW)のセクター、業種、属するテーマは?
セクター
- テクノロジー: スノーフレークは、テクノロジー業界の一翼を担っており、クラウドベースのサービスを提供することで、データ管理と分析の分野で革新をもたらしている。
業種
- クラウドコンピューティング: スノーフレークのプラットフォームはクラウド上で完全に構築されており、クラウドデータウェアハウスとしての機能を提供している。
- ビッグデータ&データアナリティクス: 大量のデータを収集、保存、処理、分析する能力を持ち、ビッグデータのインサイト抽出に貢献している。
属するテーマ
- データドリブンビジネス: 企業がデータを基にした意思決定を行うためのインフラを提供し、データドリブンなビジネスモデルの実現を支援している。
- AI(人工知能)&機械学習: データサイエンスと機械学習のプロジェクトをサポートするためのツールと統合機能を提供し、AIの活用を促進している。
- マルチクラウド&クロスクラウド: 複数のクラウドプロバイダーを跨いでサービスを提供する能力を持ち、企業がマルチクラウド環境を構築する際の柔軟性を高めている。
- セキュリティ&ガバナンス: データのセキュリティとプライバシーを保護するための高度な機能を備え、企業のコンプライアンスとガバナンス要件を満たしている。
スノーフレークはこれらのセクター、業種、テーマにおいて重要な役割を果たしており、クラウドコンピューティングとビッグデータの分野でのイノベーションをリードしている。
スノーフレークの会社設立と上場したのはいつ?
スノーフレーク(Snowflake)は、2012年に設立され、2020年9月にニューヨーク証券取引所(NYSE)に上場し、公開初日に大きな注目を集めた。
スノーフレークのIPO(初期公開株式)は、当時としては史上最大級のソフトウェアIPOの一つであり、テクノロジー業界および投資界から高い関心を集めた。
スノーフレークの創設者は?
以下の3人によってスノーフレークは創設された。
- ベンワット・ダゲット: オラクルで20年以上にわたりデータウェアハウスの最適化と実行計画の専門家として活躍。彼の深い専門知識は、スノーフレークの技術的な基盤を形成するのに不可欠だった。
- ティエリー・クルータン: 彼もオラクルでの長年の経験を持ち、大規模なデータウェアハウスシステムの設計と最適化に貢献。クルータンは、スノーフレークのビジョンを共有し、企業のデータ管理に対する新しいアプローチを模索した。
- マーゼン・ザハリア: アムステルダム大学での研究中に、列指向データベース技術の開発に取り組む。彼の研究は、スノーフレークのデータ処理技術の核となった。
スノーフレークは、創設からわずか数年で、データウェアハウジングとクラウドコンピューティングの分野で注目される存在となる。
その成功は、創設者たちの革新的なアイデア、クラウド技術への深い理解、および市場のニーズを捉えたタイミングの良さにある。
2020年の上場は、スノーフレークの技術とビジョンが広く認められた証となり、成長と革新は今も続いている。
配当は?
実施せず。
スノーフレーク(Snowflake)は、成長を加速させるために利益を再投資している成長段階の企業であるため、設立以来、配当を支払っていない。
多くのテクノロジー企業や成長企業と同様に、スノーフレークも利益を事業拡大、製品開発、市場拡大などに再投資することを優先している。
スノーフレークが属する業界の規模と成長性
スノーフレークが属する業界は、主にクラウドコンピューティング、ビッグデータ、およびデータアナリティクスという広範な分野にわたる。
これらのセクターは、デジタルトランスフォーメーションの推進力として、近年急速に成長している。
以下は、これらの業界の規模と成長性に関する概要。
クラウドコンピューティング業界
- グローバルなクラウドコンピューティング市場は、2020年代初頭には数千億ドル規模に達している。
市場調査会社によると、2020年から2025年にかけての年平均成長率(CAGR)は15%以上と予測されている。 - 企業のクラウド移行が加速しており、リモートワークの普及、AIや機械学習などの先進技術への依存増加が市場成長を牽引している。
ビッグデータ業界
- ビッグデータ市場もまた、2020年代に入って急速に成長、2020年時点で数百億ドル規模と推定されている。
さまざまな業界、とりわけAIの普及に伴いデータ生成量の増加が、この成長を支えている。 - データ駆動型意思決定の重要性が高まるにつれ、ビッグデータの活用はますます一般的になっている。市場調査によると、このセクターの年平均成長率は10%以上に達する可能性がある。
データアナリティクス業界
- データアナリティクス市場は、ビッグデータ市場と密接に関連しており、2020年代初頭には数百億ドル規模と推定されている。
- データ分析の需要は、より洗練されたインサイトを求める企業の増加により、引き続き高まると予測されてる。
この業界の成長率も、今後数年間で年平均10%以上と見込まれている。
スノーフレークが活動するこれらの業界は、引き続き強い成長が期待されている。スノーフレークのような企業は、これらのトレンドを活用して、市場での地位を確立し、成長を遂げる絶好の機会を持っている。
スノーフレークの競合企業は?
スノーフレーク(Snowflake: SNOW)は、クラウドデータプラットフォームの分野で活動しており、この領域では複数の競合企業が存在します。スノーフレークの主な競合には、大手クラウドサービスプロバイダーから専門のデータ管理・分析企業までが含まれます。以下は、スノーフレークの競合企業とそのティッカーシンボルです。
大手クラウドサービスプロバイダー
- アマゾン(AMZN): Amazon Web Services (AWS) は、Amazon Redshiftを含む幅広いクラウドベースのデータウェアハウスおよび分析サービスを提供している。
- マイクロソフト(MSFT): Microsoftが提供するAzureは、クラウドプラットフォームであり、Azure Synapse Analyticsなどのデータ管理・分析サービスを提供してる。
- Google(GOOGL): Google Cloud Platform (GCP)は、BigQueryなどのパワフルなデータウェアハウスおよび分析ツールを提供している。
専門のデータ管理・分析企業
- オラクル(ORCL): Oracleは、長年にわたりデータベース管理システムの分野でリーダー的存在であり、クラウドベースのデータウェアハウスサービスも提供している。
- テラデータ(TDC): Teradataは、大規模なデータウェアハウス技術と分析ソリューションを提供し、ビッグデータの分析に特化している。
- Cloudera(CLDR): 2021年に非公開化。Clouderaは、エンタープライズグレードのデータクラウド、データエンジニアリング、データウェアハウジングサービスを提供している。
これらの企業は、スノーフレークと同様に、データストレージ、データ管理、データ分析の分野で幅広いサービスを提供しており、企業がデータを活用するためのソリューションを競っている。
スノーフレーク競合との差別化要素と優位性
スノーフレークは、クラウドデータプラットフォーム市場において、いくつかの重要な差別化要素と優位性を持っている。
その中でも、特に差別化要素となる優位性のポイントが、マルチクラウドおよびクロスクラウド対応能力にある。
- スノーフレークは異なるクラウドサービスプラットフォーム(Amazon Web Services、Microsoft Azure、Google Cloud Platformなど)上で柔軟に動作することができるため、使用しているクラウド環境に関わらず、簡単に導入して利用することが可能。
- マルチクラウド対応とは、複数のクラウドサービスを同時に利用できること、一方、クロスクラウドは、異なるクラウドサービス間でデータやアプリケーションを連携させる能力を指す。
- スノーフレークはこれら両方をサポートしており、ユーザーは自由にクラウド環境を選択し、必要に応じてデータを移動または共有することが可能。
簡単に言うと、スノーフレークはどのクラウド環境でも使える超柔軟なデータ管理ツールであり、異なるクラウドサービス間でスムーズにデータをやり取りできるため、データを最大限に活用することができることが革新的な優位性となっている。
AIの発展にスノーフレークはどのような影響を与える?
AIの発展においては、高性能なハードウェア(特に半導体)、進化したソフトウェアプラットフォーム、そして大量のトレーニングデータが欠かせません。
これらはAI技術を前進させるための基盤となり、AIの能力を大きく左右する。
AI技術が進化し、新しいAIソリューションが次々と登場する中で、データを豊富に持ち、それを効率的に扱える企業が競争の中で優位に立つと予想されます。
この点で、スノーフレークは重要な役割を果たすと考えられる。
スノーフレークは、大量のビッグデータを柔軟に管理し、AIモデルのトレーニングに必要なデータを提供するプラットフォームとして、ますます注目されている。
AI技術の進化に伴い、スノーフレークのようなプラットフォームが提供するデータ管理と分析の柔軟性は、AIソリューションの開発と実装においてますます重要になっていくでしょう。
以下は、AIの発展がスノーフレークに与える具体的な影響。
データ分析の高度化
AIと機械学習(ML)モデルの進化により、より複雑で高度なデータ分析が可能になる。スノーフレークは、これらのモデルをサポートし、大量のデータセットから洞察を抽出するためのプラットフォームを提供する。
新しいユースケースの創出
AI技術の進歩は、予測分析、パーソナライズ、自動化など、新しいユースケースの開発を促進する。スノーフレークは、これらの新しいアプリケーションに必要なデータインフラストラクチャを提供することで、企業がAIを活用したイノベーションを実現するのを支援できる。
データ管理の効率化
AIの進化に伴う、データクレンジング、統合、および管理プロセスの自動化に貢献し、データの品質とアクセシビリティを向上させることで、AIモデルのトレーニングと実行を容易にする。
AIの発展は、スノーフレークにとって大きな機会をもたらす、これを最大限に活用するためには、技術の進化に合わせた継続的なイノベーションと適応が求められる。
スノーフレークがこれらの挑戦にどのように応え、AI技術の進化をビジネスモデルに統合していくかが、その将来性を左右する重要な要素となる。
スノーフレークへの投資に関連するリスクは何ですか?
スノーフレーク(Snowflake:SNOW)への投資には、他の株式投資と同様に、以下のリスクに注意が必要である。
競争の激化: スノーフレークは、Amazon Web Services、Google Cloud Platform、Microsoft Azureなどの大手クラウドプロバイダーや、他のデータウェアハウスおよびデータ分析サービス提供企業と競合しており、競争は非常に激しくなる。スノーフレークが継続的に革新し、競争優位性を維持することができなければ、市場シェアや収益性に悪影響を及ぼす可能性がある。
高いバリュエーション: スノーフレークの株価は、将来の成長期待を反映して高いバリュエーションで取引されている場合がある。高い期待値がすでに株価に織り込まれているため、実際の業績が投資家の期待に応えられない場合、株価の大幅な調整が発生するリスクがある。
成長の持続性: スノーフレークは急速に成長している企業ですが、この成長率を維持することは将来にわたって挑戦となり得る。新規顧客の獲得、既存顧客からの収益の増加、新しい市場への進出など、成長を継続するためには多くの要因が関係している。
技術的なリスクとセキュリティ: データプラットフォームとして、スノーフレークは技術的な障害やセキュリティ侵害のリスクに常にさらされている。データ漏洩やサービスの中断が発生した場合、顧客の信頼を損ない、法的な責任や財務的な損失を招く可能性がある。
これらのリスクは、スノーフレークに限らず、テクノロジー企業や成長企業に投資する際に一般的に考慮すべきもの。これらのリスクを慎重に評価することが重要。
スノーフレークの業績について
スノーフレークの財務年度は1月31日。
四半期決算は、財務年度を通じて四回発表される。
- 第1四半期決算:5月末日頃
- 第2四半期決算:8月末日頃
- 第3四半期決算:11月末日頃
- 第4四半期および通期決算:翌年の3月末日頃
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
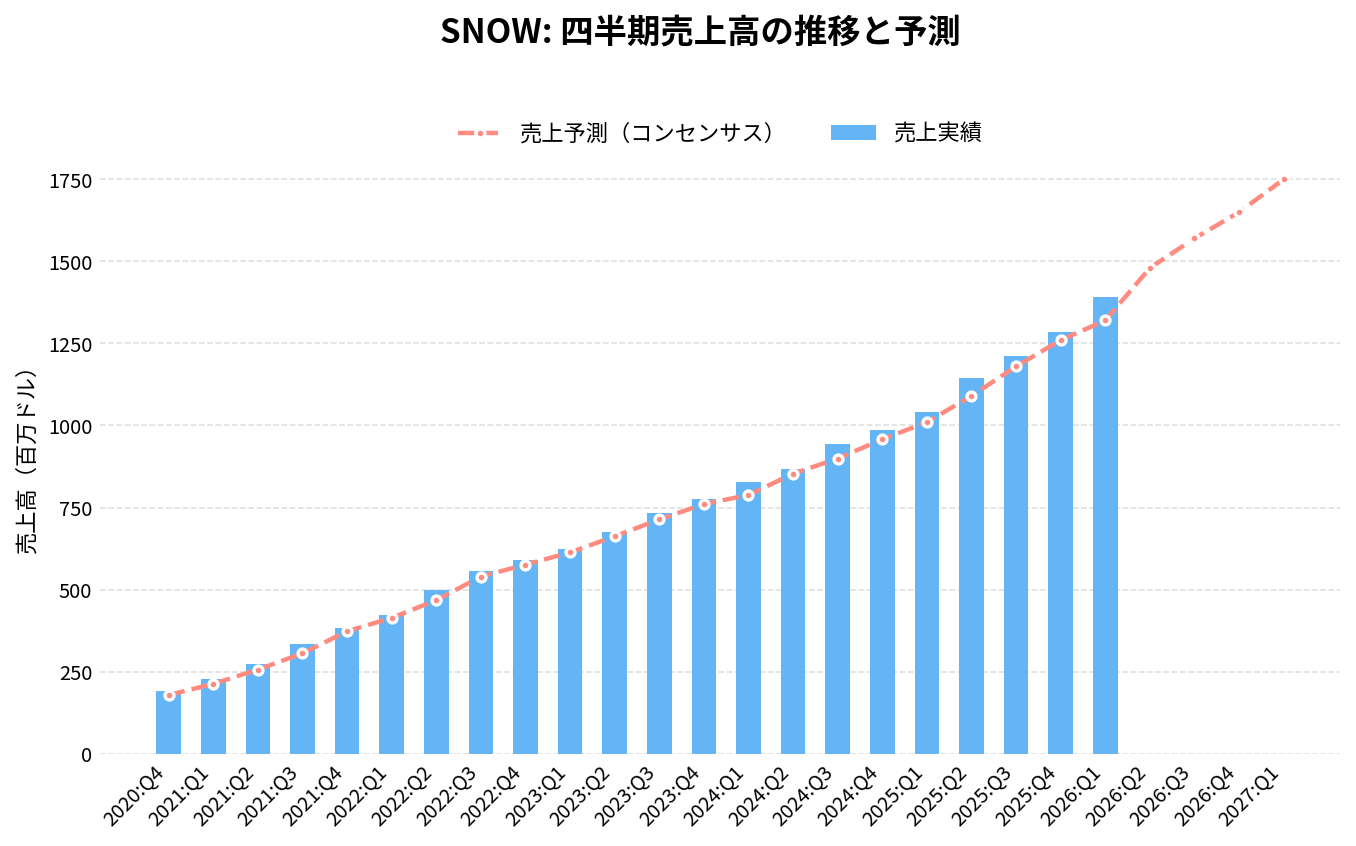
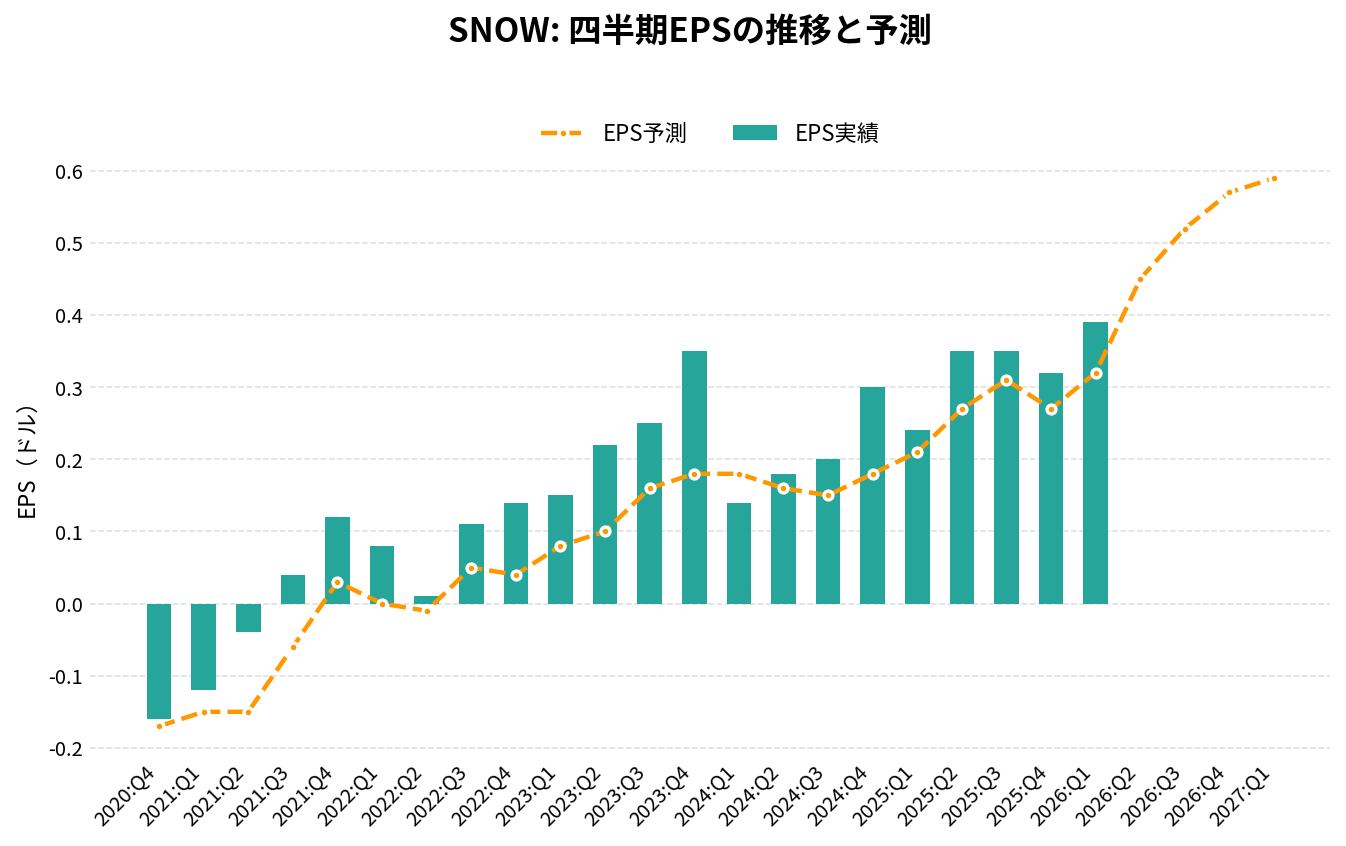
スノーフレーク(SNOW)の2026年Q2決算(2026/09/02 発表)は、売上1,546.8百万ドル(アナリストコンセンサス1,480.0百万ドルに対し+4.5%)、EPS 0.62ドル(同0.45ドルに対し+0.17ドル)でした。
売上の前年同期比は+35.1%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
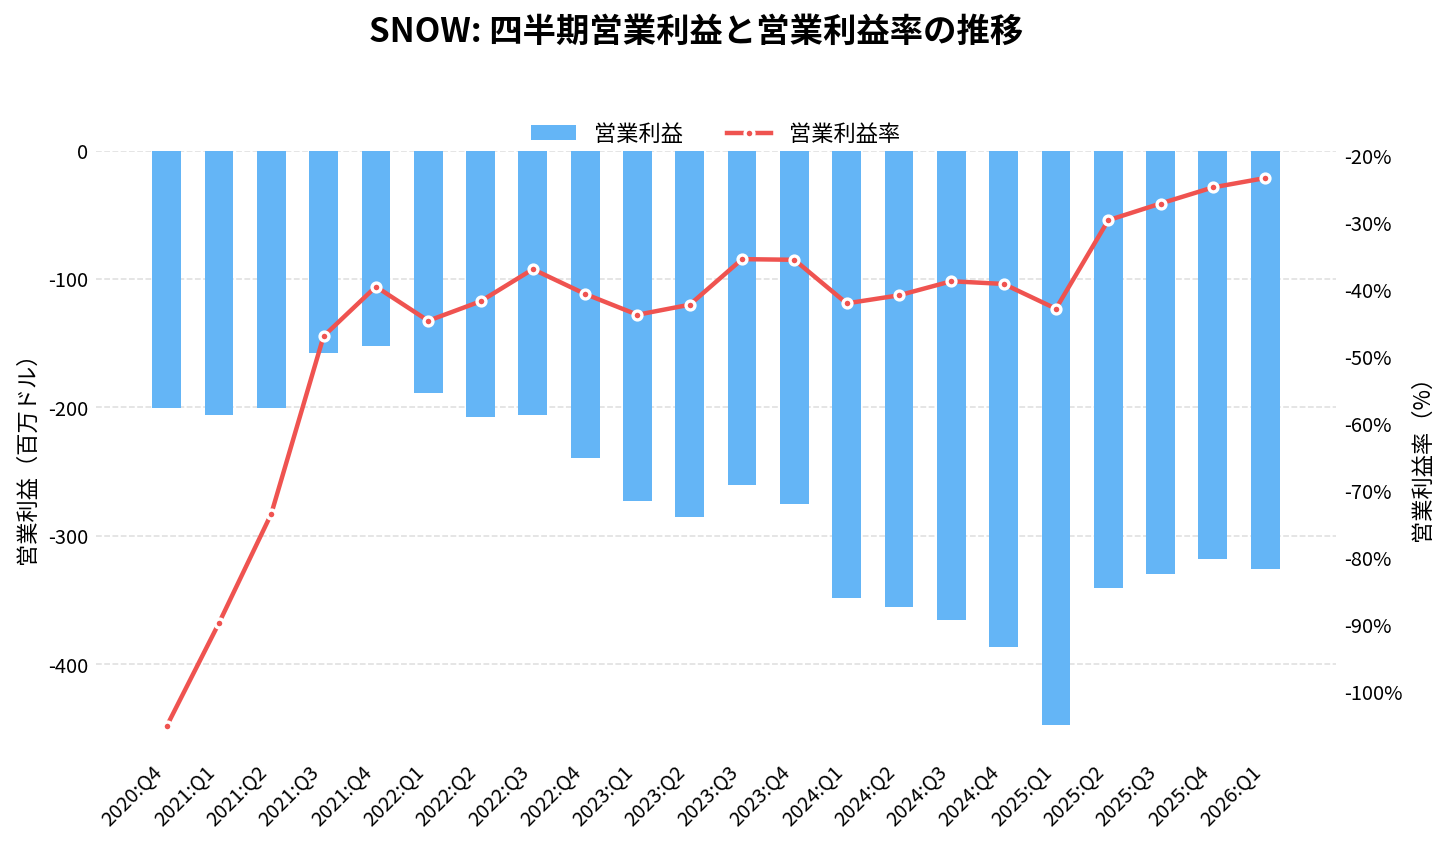
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 942.09 | +28.3% | +4.8% | 0.20 | +0.05 | -38.8% |
| 2024:Q4 | 986.77 | +27.4% | +3.0% | 0.30 | +0.12 | -39.2% |
| 2025:Q1 | 1,042.07 | +25.7% | +3.2% | 0.24 | +0.03 | -42.9% |
| 2025:Q2 | 1,144.97 | +31.8% | +5.0% | 0.35 | +0.08 | -29.7% |
| 2025:Q3 | 1,212.91 | +28.7% | +2.8% | 0.35 | +0.04 | -27.2% |
| 2025:Q4 | 1,283.99 | +30.1% | +1.9% | 0.32 | +0.05 | -24.8% |
| 2026:Q1 | 1,390.95 | +33.5% | +5.4% | 0.39 | +0.07 | -23.4% |
| 2026:Q2 | 1,546.79 | +35.1% | +4.5% | 0.62 | +0.17 | -17.0% |
| 2026:Q3(予想) | 1,610.00 | +32.7% | – | 0.54 | – | – |
| 2026:Q4(予想) | 1,680.00 | +30.8% | – | 0.57 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-09-04 取得時点)。 | ||||||
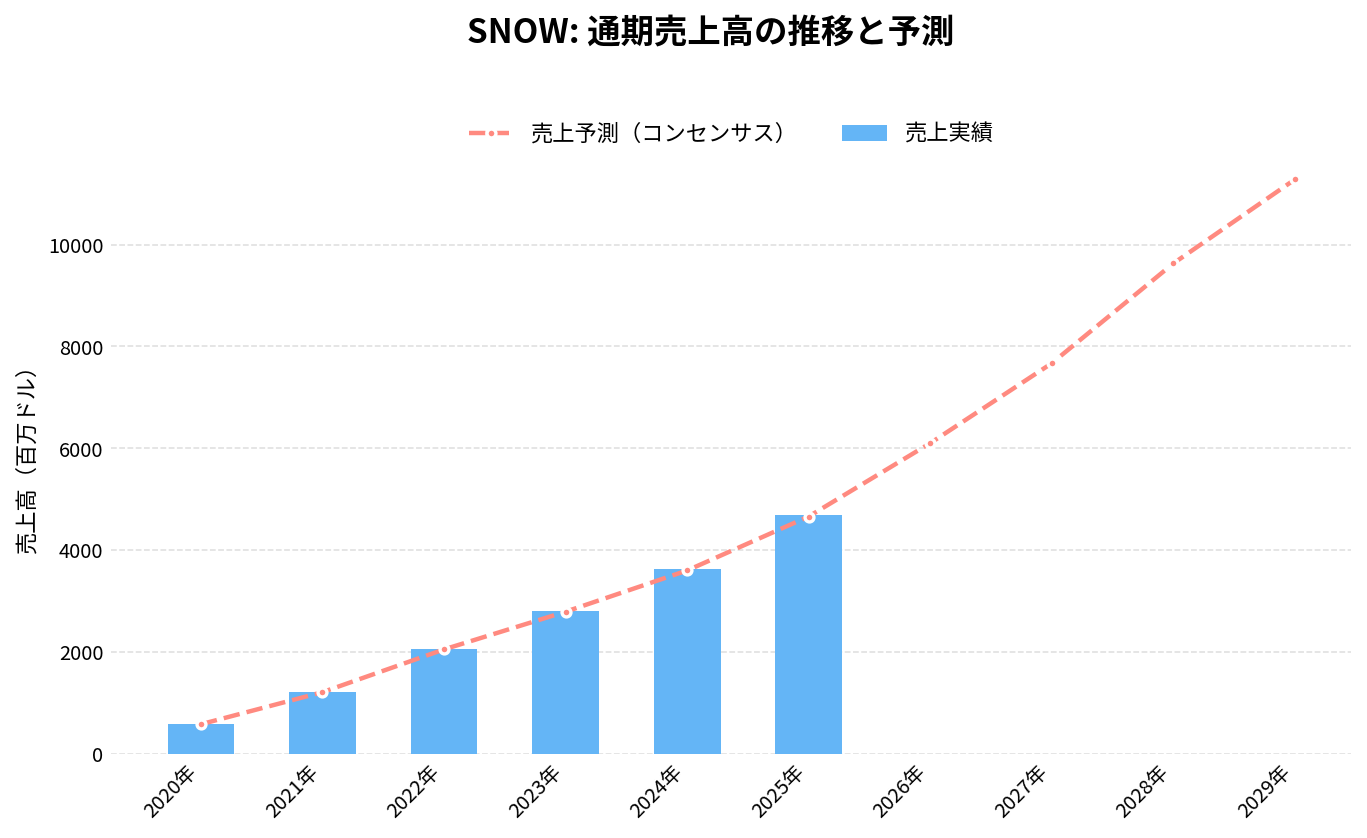
通期:売上高の推移
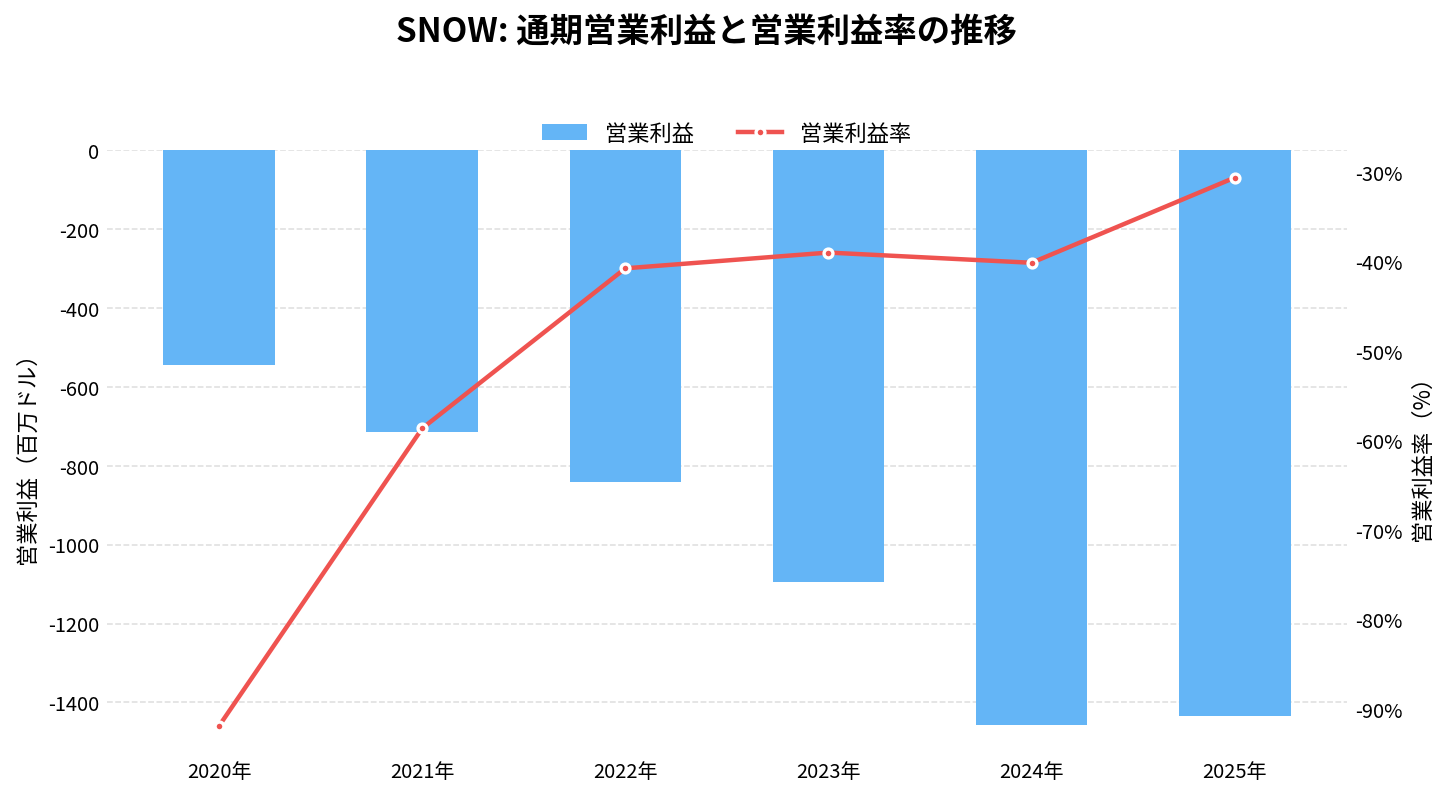
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
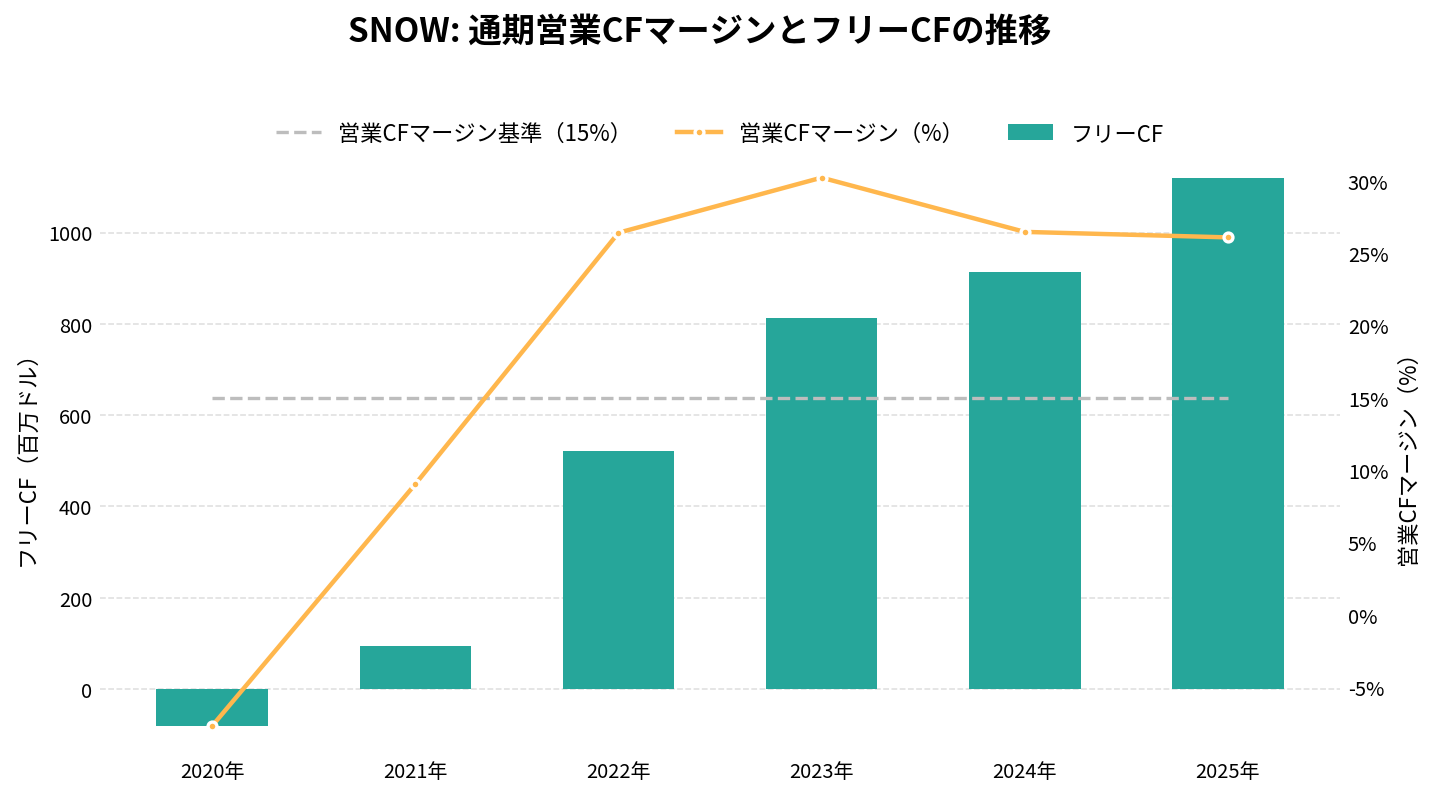
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
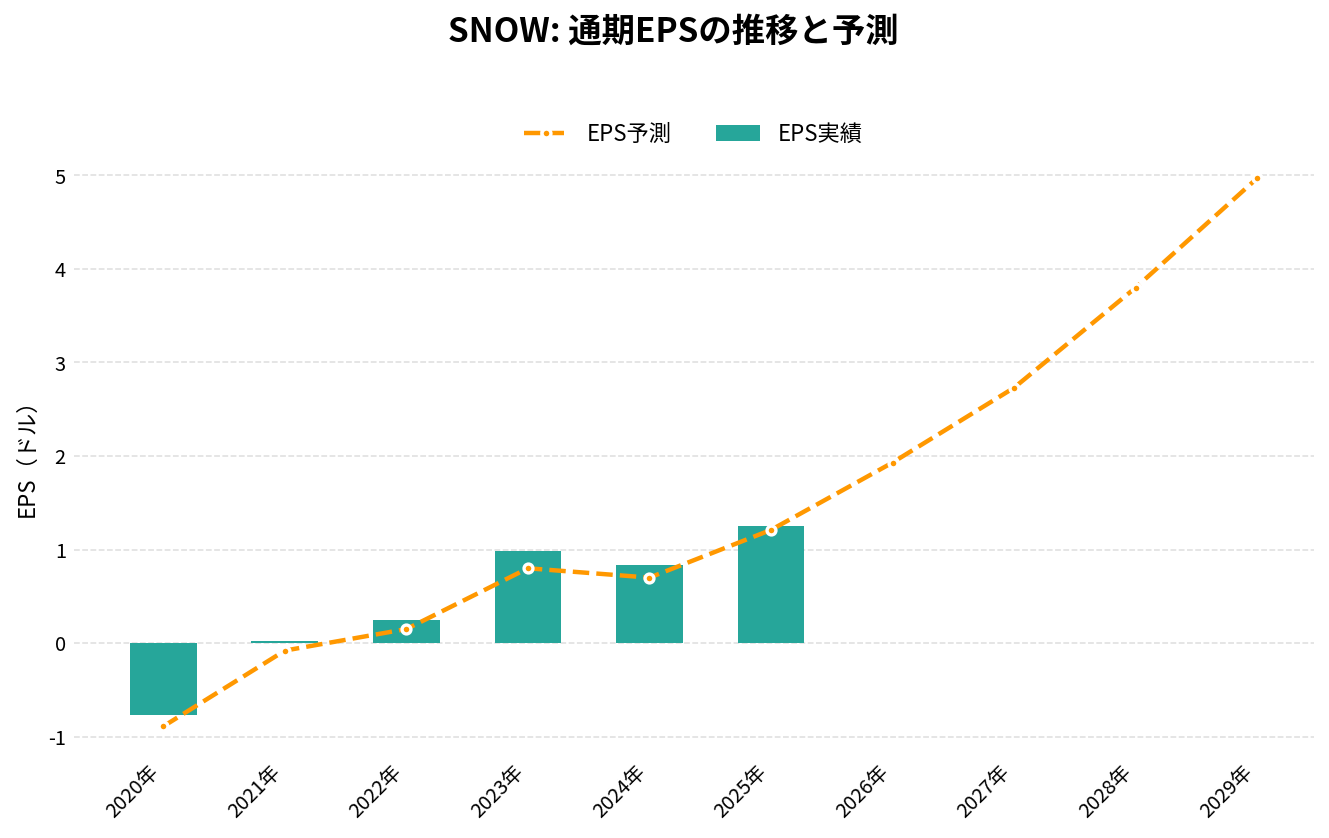
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 1,219.33 | +106.0% | 0.02 | -58.6% | 9.0% | 93.96 |
| 2022年 | 2,065.66 | +69.4% | 0.25 | -40.8% | 26.4% | 520.51 |
| 2023年 | 2,806.49 | +35.9% | 0.98 | -39.0% | 30.2% | 813.04 |
| 2024年 | 3,626.40 | +29.2% | 0.83 | -40.1% | 26.5% | 913.49 |
| 2025年 | 4,683.95 | +29.2% | 1.25 | -30.6% | 26.1% | 1,120.31 |
| 2026年(予想) | 6,190.00 | +32.2% | 2.03 | – | – | – |
| 2027年(予想) | 7,870.00 | +27.1% | 2.83 | – | – | – |
| 2028年(予想) | 9,990.00 | +26.9% | 3.91 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-09-04 取得時点)。 | ||||||
スノーフレーク(SNOW)の株価
スノーフレークの現在のリアルタイム株価チャート(TradingView)を表示しています。
チャートには、RSI(Relative Strength Index)を表示しています。相場の過熱感の指標として参考。
※RSIが70%~80%を超えると買われ過ぎ、反対に20%~30%を割り込むと売られ過ぎの目安。
スノーフレークの将来生は?今後の展開は?
以下は、スノーフレークの将来性を示唆するポイント。
これらの要因が、スノーフレーク今後の株価に影響を与える要素となる
AIと機械学習の進化
AIと機械学習の技術が進化し続ける中、これらの技術を活用したデータ分析の需要も増加している。スノーフレークは、AIと機械学習モデルのトレーニングに必要な大量のデータを効率的に処理、管理する能力を持っており、この分野での成長が期待される。
データ駆動型経済の成長
デジタルトランスフォーメーションとデータ駆動型の意思決定がビジネスの主流となる中、スノーフレークのようなクラウドデータプラットフォームの需要は増加すると予想される。
企業がデータをより効率的に収集、分析、活用する方法を求めているため、スノーフレークのサービスはますます重要になると言える。
マルチクラウドおよびクロスクラウド戦略の採用
企業がマルチクラウドやクロスクラウドの戦略を採用する傾向が強まるにつれ、スノーフレークのように複数のクラウド環境で柔軟に動作するプラットフォームの価値は高まる。
スノーフレークはこのニーズに対応できる数少ないプラットフォームの一つであり、その立場を強化していく可能性がある。
拡大するエコシステム
スノーフレークは、データプロバイダー、ソフトウェア開発者、ビジネスパートナーなど、幅広いエコシステムを構築している。このエコシステムがさらに成熟し拡大することで、スノーフレークのプラットフォームはより多くのユーザーにとって魅力的なものになり、その市場での地位を強化することができる。
継続的なイノベーション
スノーフレークは、クラウドデータプラットフォームとしての機能拡張や新しい技術の導入に積極的であり、この継続的なイノベーションが、競争の激しい市場でスノーフレークをリードする位置に留める要因となる。
これらの要素を考慮すると、スノーフレークの将来性は非常に明るいと言える。
ただし、競争の激化、技術の進化、市場の変動など、未来には予測できない多くの挑戦が存在するため、注意して見ていく必要がある。
スノーフレーク(SNOW)の株を買える証券会社は?
スノーフレーク(SNOW)の株を取り扱っている主要な証券会社をリストアップしました。これらの証券会社では、外国株として直接の株取引のほか、CFD(差金決済取引)としての投資も選択できます。
私自身はSBI証券を主に使用していますが、取り扱い銘柄によっては購入できない場合があります。その際は、サクソバンク証券やIG証券などでCFDを利用することもあります。
| 人気の証券会社 | 株取引 | CFD取引 |
|---|---|---|
| SBI証券 | ◯ | ✕ |
| 松井証券 | ◯ | ✕ |
| 楽天証券 | ◯ | ✕ |
| マネックス証券 | ◯ | ✕ |
| 三菱UFJ eスマート証券(旧社名:auカブコム証券) | ◯ | ✕ |
| DMM株 | ◯ | ✕ |
| サクソバンク証券 | ◯ | ◯ |
| IG証券 | ✕ | ◯ |
| GMOクリック証券 | ✕ | ✕ |
| moomoo証券 | ◯ | ✕ |
SNOW 2026年Q2決算:製品売上37%増で3四半期連続の成長加速、通期ガイダンスも再上方修正
発表日:2026/09/02
SNOWの決算ハイライト
スノーフレークの2026年度第2四半期は、製品売上が前年同期比37%増の14.9億ドルとなり、3四半期連続で成長率が加速する結果となった。総売上は15.5億ドルで前年同期比35%増、純収益維持率は126%と高水準を維持している。
収益性の面でも改善が進み、非GAAP営業利益は2.37億ドル・営業利益率15.3%に達した一方、GAAP営業損失は2.63億ドル、GAAP純損失も1.92億ドルと、GAAPベースではなお赤字が続いている。ただし前年同期のGAAP純損失2.98億ドルからは縮小しており、赤字幅は着実に減っている。
会社は今回、通期の製品売上ガイダンスを従来の58.4億ドル(前年比31%成長)から60.7億ドル(同36%成長)へ引き上げ、非GAAP営業利益率の見通しも13.5%から14.5%へ引き上げた。成長加速と利益率改善を同時に達成した形で、経営陣が掲げる「成長と規律の両立」が数字にも表れている。
抑えておくべきKPI
- 製品売上: 14.9億ドル(前年同期比37%増)
- 純収益維持率: 126%
- 年間売上100万ドル超の顧客数: 828社(前年同期比27%増)
- 残存履行義務(RPO): 90.0億ドル(前年同期比30%増)
重要なインサイト
今回の決算で目を引くのは、AI関連機能の急速な普及が実際の消費行動につながり始めている点だ。CoCoは四半期だけで2,000アカウント超を追加し累計9,100アカウントに、CoWorkも5,800アカウントまで拡大した。CFOのブライアン・ロビンズ氏も、コアのデータプラットフォームの強さに加えてAI売上の「meaningful step-up(大幅な伸び)」が成長加速を牽引したと述べている。
一方でローライトとしては、GAAPベースでの営業損失・純損失が依然として続いている点は変わらない。株式報酬関連費用が非GAAPとの差の大部分を占めており、GAAP収益化への道筋は今後も注視が必要だ。また新規顧客獲得数は692社(前年同期比32%増)と伸びており、顧客基盤の拡大ペースも鈍っていない。
今後の見どころ
次四半期(2026年度第3四半期)は、製品売上ガイダンスが15.88億〜15.93億ドル(前年同期比37〜38%成長)と、今四半期からさらに成長率を積み上げる水準が示されている。この加速トレンドが4四半期連続となるかが焦点になる。
また通期の非GAAP調整後フリーキャッシュフローマージンは23.0%が見込まれており、成長投資とキャッシュ創出のバランスをどこまで保てるかも引き続き確認すべきポイントだ。Cortex SenseやCortex AI Gatewayなど新機能の実消費への転化ペースも、次回決算で検証される見込みとなる。
出典
Snowflake Reports Financial Results for the Second Quarter of Fiscal 2027
SNOW 2026年Q1決算:製品売上34%増で過去最高の増加幅を記録、通期ガイダンスを引き上げ
発表日:2026/05/27
SNOWの決算ハイライト
スノーフレークの2026年度第1四半期(2026年4月30日締め)は、製品売上高が前年同期比34%増の13.3億ドルとなり、四半期としては過去最高の増加幅を記録した。全体の売上高も前年同期比33%増の13.9億ドルに達し、成長率は前四半期からさらに加速している。
収益性の面では、GAAP営業損益が3.26億ドルの赤字(前年同期は4.47億ドルの赤字)と依然マイナスながら、non-GAAP営業利益は1.66億ドル、営業利益率は11.9%まで改善した。GAAP純損益も2.96億ドルの赤字にとどまり、前年同期の4.30億ドルの赤字から損失幅は縮小している。営業キャッシュフローは2.43億ドル、adjusted free cash flowは2.66億ドルとキャッシュ創出力も維持された。
会社は好調な事業モメンタムを受け、通期の製品売上ガイダンスを従来の56.6億ドル(前年比27%成長)から58.4億ドル(同31%成長)へ引き上げ、non-GAAP営業利益率の見通しも12.5%から13.5%へ改善させた。次四半期の製品売上見通しは14.15億〜14.2億ドル(前年比30%成長)としている。
抑えておくべきKPI
- 製品売上高: 13.3億ドル(前年同期比34%増)
- 純収益維持率(NRR): 126%
- 100万ドル超顧客数: 779社(前年同期比29%増、四半期中に46社が新たに閾値を突破)
- 残存履行義務(RPO): 92.1億ドル(前年同期比38%増)
インサイト
今回の決算で特筆すべきは、AIが実際に消費量の押し上げ要因として機能し始めている点だ。Snowflake IntelligenceやCortex Codeの利用アカウントが四半期で倍増するなど、AI関連製品の採用が既存プラットフォームの消費加速と重なり、製品売上の伸びを過去最高水準に引き上げた。100万ドル超顧客が前年の26社から46社へと倍近く増えたことも、大口顧客の利用拡大が単発的な現象ではなく広がりを持っていることを示している。
一方でGAAPベースでは依然として営業損失・純損失が続いており、株式報酬関連費用が引き続き重い負担となっている点はローライトとして留意したい。ただしnon-GAAP営業利益率は前年同期の9%から12%へ改善しており、収益性の方向感自体は改善基調にある。
RPOが前年同期比38%増の92.1億ドルと売上成長率を上回るペースで積み上がっている点も、将来の消費余地が着実に積み増されている構造変化のサインと読める。AWSとの60億ドル規模の複数年契約やOpenAIとの提携深化も、今後の成長ドライバーとして効いてくる可能性がある。
今後の見どころ
次四半期以降は、通期製品売上ガイダンス58.4億ドルへの上方修正が実際の消費トレンドとどこまで整合するかが焦点になる。特にCortex CodeやSnowflake Intelligenceの利用アカウント数が引き続き拡大するか、100万ドル超顧客の増加ペースが46社の水準を維持できるかが、AI起点の成長が一過性か構造的かを見極める材料となる。
また、2026年5月に発表されたNatoma買収がAIエージェント向けガバナンス機能としてどう統合され、製品ロードマップに反映されるかも注目点だ。GAAP収益性の改善ペース、特に株式報酬費用の推移も引き続き確認したい。
出典
Snowflake Reports Financial Results for the First Quarter of Fiscal 2027
スノーフレーク(SNOW)の2026年度Q1決算サマリー
発表日:24/05/22
売上高と収益
- 売上高(GAAP): 10億4,207万ドル(前年比+26%)
製品収益(Product revenue):9億9,681万ドル(+26%)
– GAAP純損失: ▲4億3,009万ドル(前年同期:▲3億1,699万ドル)
– Non-GAAP純利益: 8,728.5万ドル
– 調整後EPS(Non-GAAP):
希薄化後:0.24ドル(前年:0.14ドル)
– 製品粗利益率:
GAAPベース:71%
Non-GAAPベース:76%
– 営業利益(Non-GAAP): 9,165.8万ドル(営業利益率9%)
営業費用と利益
- GAAP営業損失: ▲4億4,725.7万ドル(売上の▲43%)
- R&D費用(GAAP): 4億7,240.4万ドル(前年比+15%)
- 株式報酬費用(非現金): 約4億0,870万ドル(全体費用の大部分を構成)
キャッシュと財務状況
- 営業キャッシュフロー: +2億2,837.3万ドル(売上比22%)
- フリーキャッシュフロー(FCF): +1億8,338.4万ドル(FCFマージン18%)
- 調整後FCF(Adjusted FCF): +2億0,626.9万ドル(FCFマージン20%)
- 現金および短期投資: 約39億ドル(キャッシュリッチ体質)
契約と受注(Bookings)
- 残存パフォーマンス義務(RPO): 67億ドル(前年比+34%)
- 100万ドル超の年次製品売上顧客数: 606社(前年比+27%)
- Forbes Global 2000顧客数: 754社(前年比+4%)
- ネットリテンション率(NRR): 124%(高い顧客維持・拡張率)
技術・事業ハイライト
- AI活用・強化: Snowflake AI Data CloudによるAIパートナーとの連携・活用が進展
- SnowparkやIcebergへの対応強化
- データマーケットプレイスの利用拡大
- オフィス閉鎖による減損: 約1.1億ドルのオフィス関連資産減損を計上(San Mateo拠点)
2026年ガイダンス
- Q2(次四半期)見通し:
製品収益:10億3,500万〜10億4,000万ドル(前年比+25%)
Non-GAAP営業利益率:8%
– 通期見通し(FY2026):
製品収益:43億2,500万ドル(前年比+25%)
製品粗利益率(Non-GAAP):75%
Non-GAAP営業利益率:8%
Adjusted FCFマージン:25%
スノーフレイクは、製品収益の安定成長(+26%)と高いNRR(124%)を維持しつつ、営業キャッシュフローやフリーキャッシュフローで黒字を確保する堅実な決算を発表。
AI対応とSnowflake Marketplaceの成長を追い風に、引き続き企業データ基盤の中核として存在感を強めている。株式報酬コストは重いが、営業損失の背景は主に非現金費用であり、キャッシュ創出力と成長性は依然高水準にある。今後もAI・データクラウド領域のリーダー企業として中長期の注目が続く。
スノーフレーク(SNOW)の2025年度Q3決算サマリー
発表日:24/11/21
売上と業績
- 総売上高: 9億4,209万ドル。前年同期比28%増。
- 製品売上高: 9億282万ドル。前年同期比29%増。
- 残存パフォーマンス義務 (RPO): 57億ドル。前年同期比55%増。
- 純収益維持率: 127%。
利益
- GAAP製品売上総利益率: 71%。
- 非GAAP製品売上総利益率: 76%。
- GAAP営業損失: 3億6,545万ドル(売上比39%の損失)。
- 非GAAP営業利益: 5,888万ドル(売上比6%の利益)。
キャッシュフロー
- 営業活動によるキャッシュフロー: 1億170万ドル(前年同期比11%増)。
- フリーキャッシュフロー: 7,823万ドル(売上比8%)。
主要な顧客動向
- 年間1,000万ドル以上の製品売上を計上した顧客数: 542件(前年同期比25%増)。
- Forbes Global 2000顧客数: 754件(前年同期比8%増)。
将来ガイダンス
- 第4四半期製品売上高: 9億600万~9億1,100万ドル(前年同期比23%増を見込む)。
- 通期製品売上高: 34億3,000万ドル(前年同期比29%増を見込む)。
- 非GAAP製品売上総利益率: 76%。
- 非GAAPフリーキャッシュフローマージン: 26%。
コメントと展望
CEOのスリダー・ラマスワミ氏は、製品の使いやすさと費用対効果が顧客拡大と競合優位性を高めていると強調。AI関連データプラットフォームとしての市場での地位を強化し続けることが明らかにされた。
まとめ
スノーフレーク(SNOW)について、その事業内容、特徴、競争上の優位性、業績の伸びについて詳しく見てきました。
実績データからは、スノーフレークが業績を順調に伸ばし続けており、将来に対する期待も高まっていることがわかります。
スノーフレークは、データ駆動型の未来をリードする先駆者として、その地位を強固なものにしています。
FANG+指数への加入や、AIとビッグデータの時代における独自のクラウドデータプラットフォームの提供は、スノーフレークがただの一過性の現象ではなく、長期的な成長ポテンシャルを秘めた企業であることを示しています。
AIを成功させるためには、それを適切に機能させるための大量のデータ(ビッグデータ)が不可欠です。
今後は、利用可能なデータを持つ企業が競争に勝つと言えるでしょう。
それらの企業にとって、スノーフレークのような、データを柔軟に効率よく管理、運用できるプラットフォームはますます必要とされていくことは間違いありません。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。