このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
はじめに
投資では、リスクを分散し、安定したリターンを目指すために、資産のバランスを取ることが大切です。ハイテク株のように特定の分野に偏った投資は、相場がよいときは有利ですが、下げる局面では大きな損失につながります。そこで候補になるのが債券ですが、私もそうだったように、債券は値動きのイメージがつかみにくいものです。その入り口として、ETFで米国の長期国債に投資できる「TLT」を調べました。
(ここまでは、この記事を最初に書いた時点の考えです。2026年10月に、数字と内容を運用会社の最新の書類で見直しました。)
見直してみると、TLT は「利回りの高さ」と「値動きの大きさ」の両面がはっきり数字に出ていました。直近12か月の分配利回りは4.77%あります。一方で、金利が1%上がると価格は約15%下がる目安で、10年の成績は分配を受け取り続けても年率−0.55%でした。2026年10月5日には、終値が2002年の上場以来の安値をつけています。
ここでは、運用会社ブラックロック(iシェアーズ)が米国証券取引委員会(SEC)に提出した目論見書・年次報告書・保有明細の報告と、公式ページの数字をもとに、TLT の仕組み、金利との関係、分配金、成績、EDV・TMF との違い、リスクを順に見ていきます。
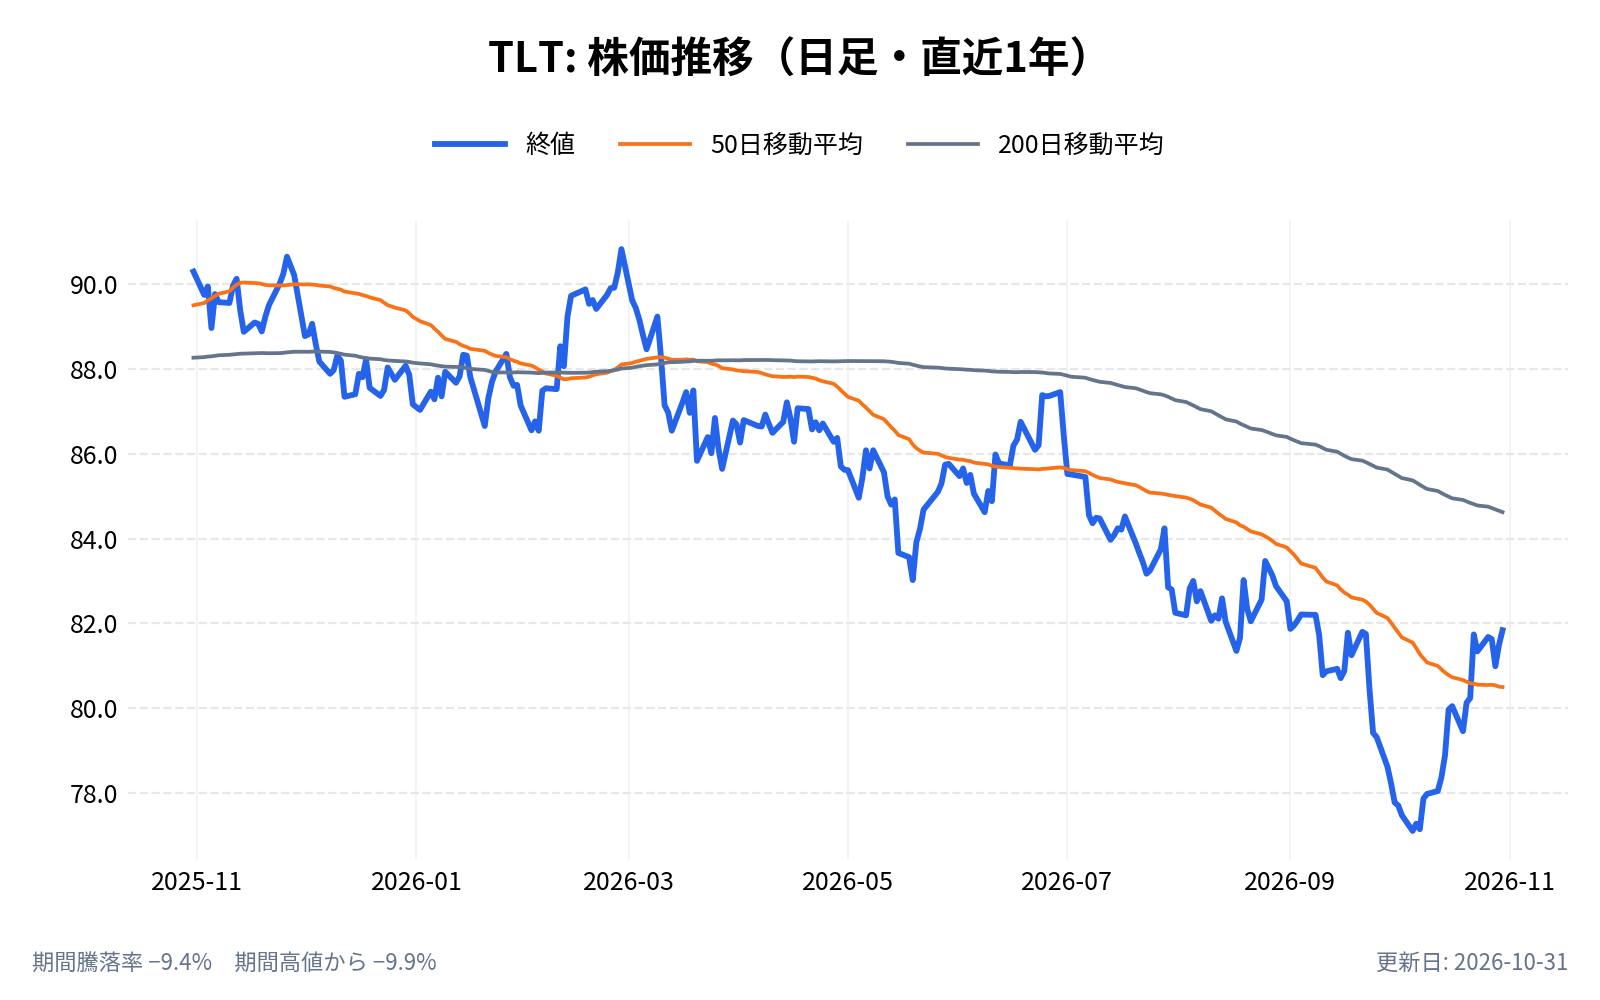
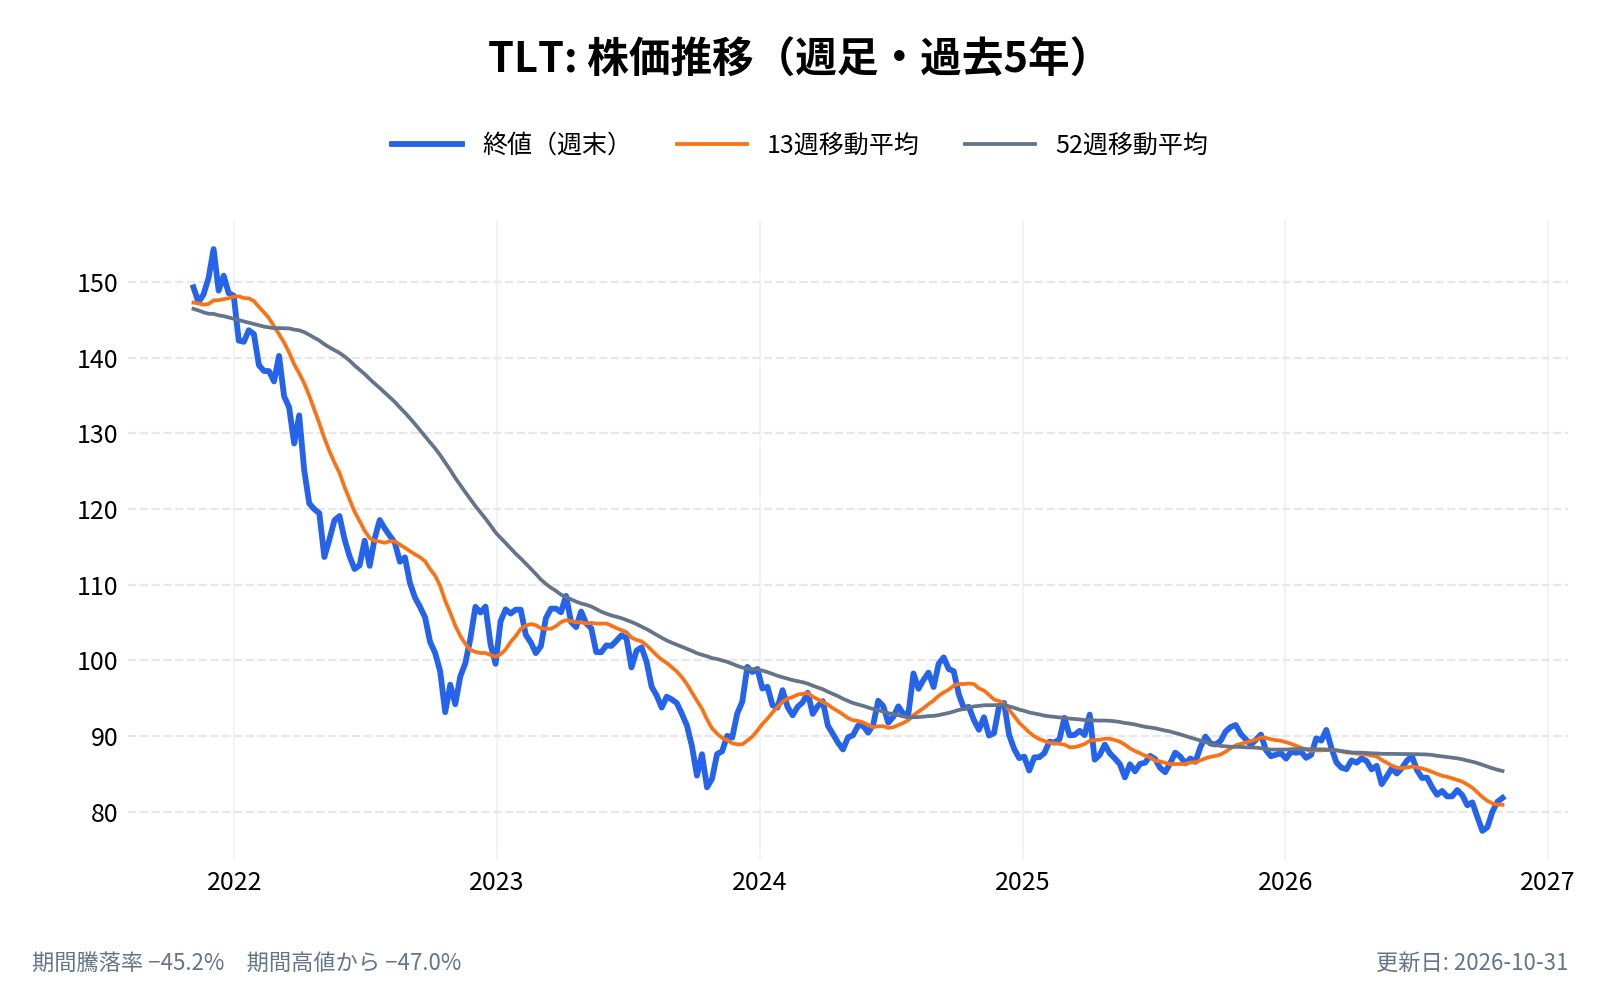
TLTの株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
TLT とはどんな ETF?
TLT は、満期まで20年を超える米国債だけを集めた指数に連動するETFである。米国政府が発行する国債なので、お金が返ってこない心配(信用リスク)は小さい。その代わり、金利の動きで価格が大きく上下する。
- 正式名称: iShares 20+ Year Treasury Bond ETF(iシェアーズ 米国国債 20年超 ETF)
- ティッカー: TLT(上場先はナスダック)
- 運用会社: BlackRock Fund Advisors(世界最大の運用会社ブラックロックの子会社)
- 運用開始: 2002年7月22日
- 連動する指数: ICE U.S. Treasury 20+ Year Bond Index
- 保有銘柄数: 47本(2026年8月31日時点)
- 純資産総額: 約471億ドル(2026年10月28日時点)
- 経費率: 0.15%
- 分配: 毎月
出典: 要約目論見書(2026年6月29日)、保有明細の報告(N-PORT、2026年8月31日時点)、iシェアーズの公式ページ
中身は「利息のある」長期国債
連動する指数は、残りの期間が20年を超え、発行残高が3億ドル以上の固定金利の米国債で構成される。インフレ連動債や、利息の部分を切り離した国債(ゼロクーポン債、STRIPS)は入らない(目論見書)。2026年2月末時点で、指数の構成は40本だった。
2026年8月31日時点で TLT が持つ国債は、満期が2046年から2056年のものである。満期の年ごとの比率を足すと、2053〜2055年の3年分だけで約45%を占める。上位5本の合計は21.0%で、いずれも利率4.125〜4.75%の国債だった(N-PORT)。
TLT が持つ国債の平均の残り期間は26.02年である(2026年10月27日時点、公式ページ)。
長期国債と金利の関係は?
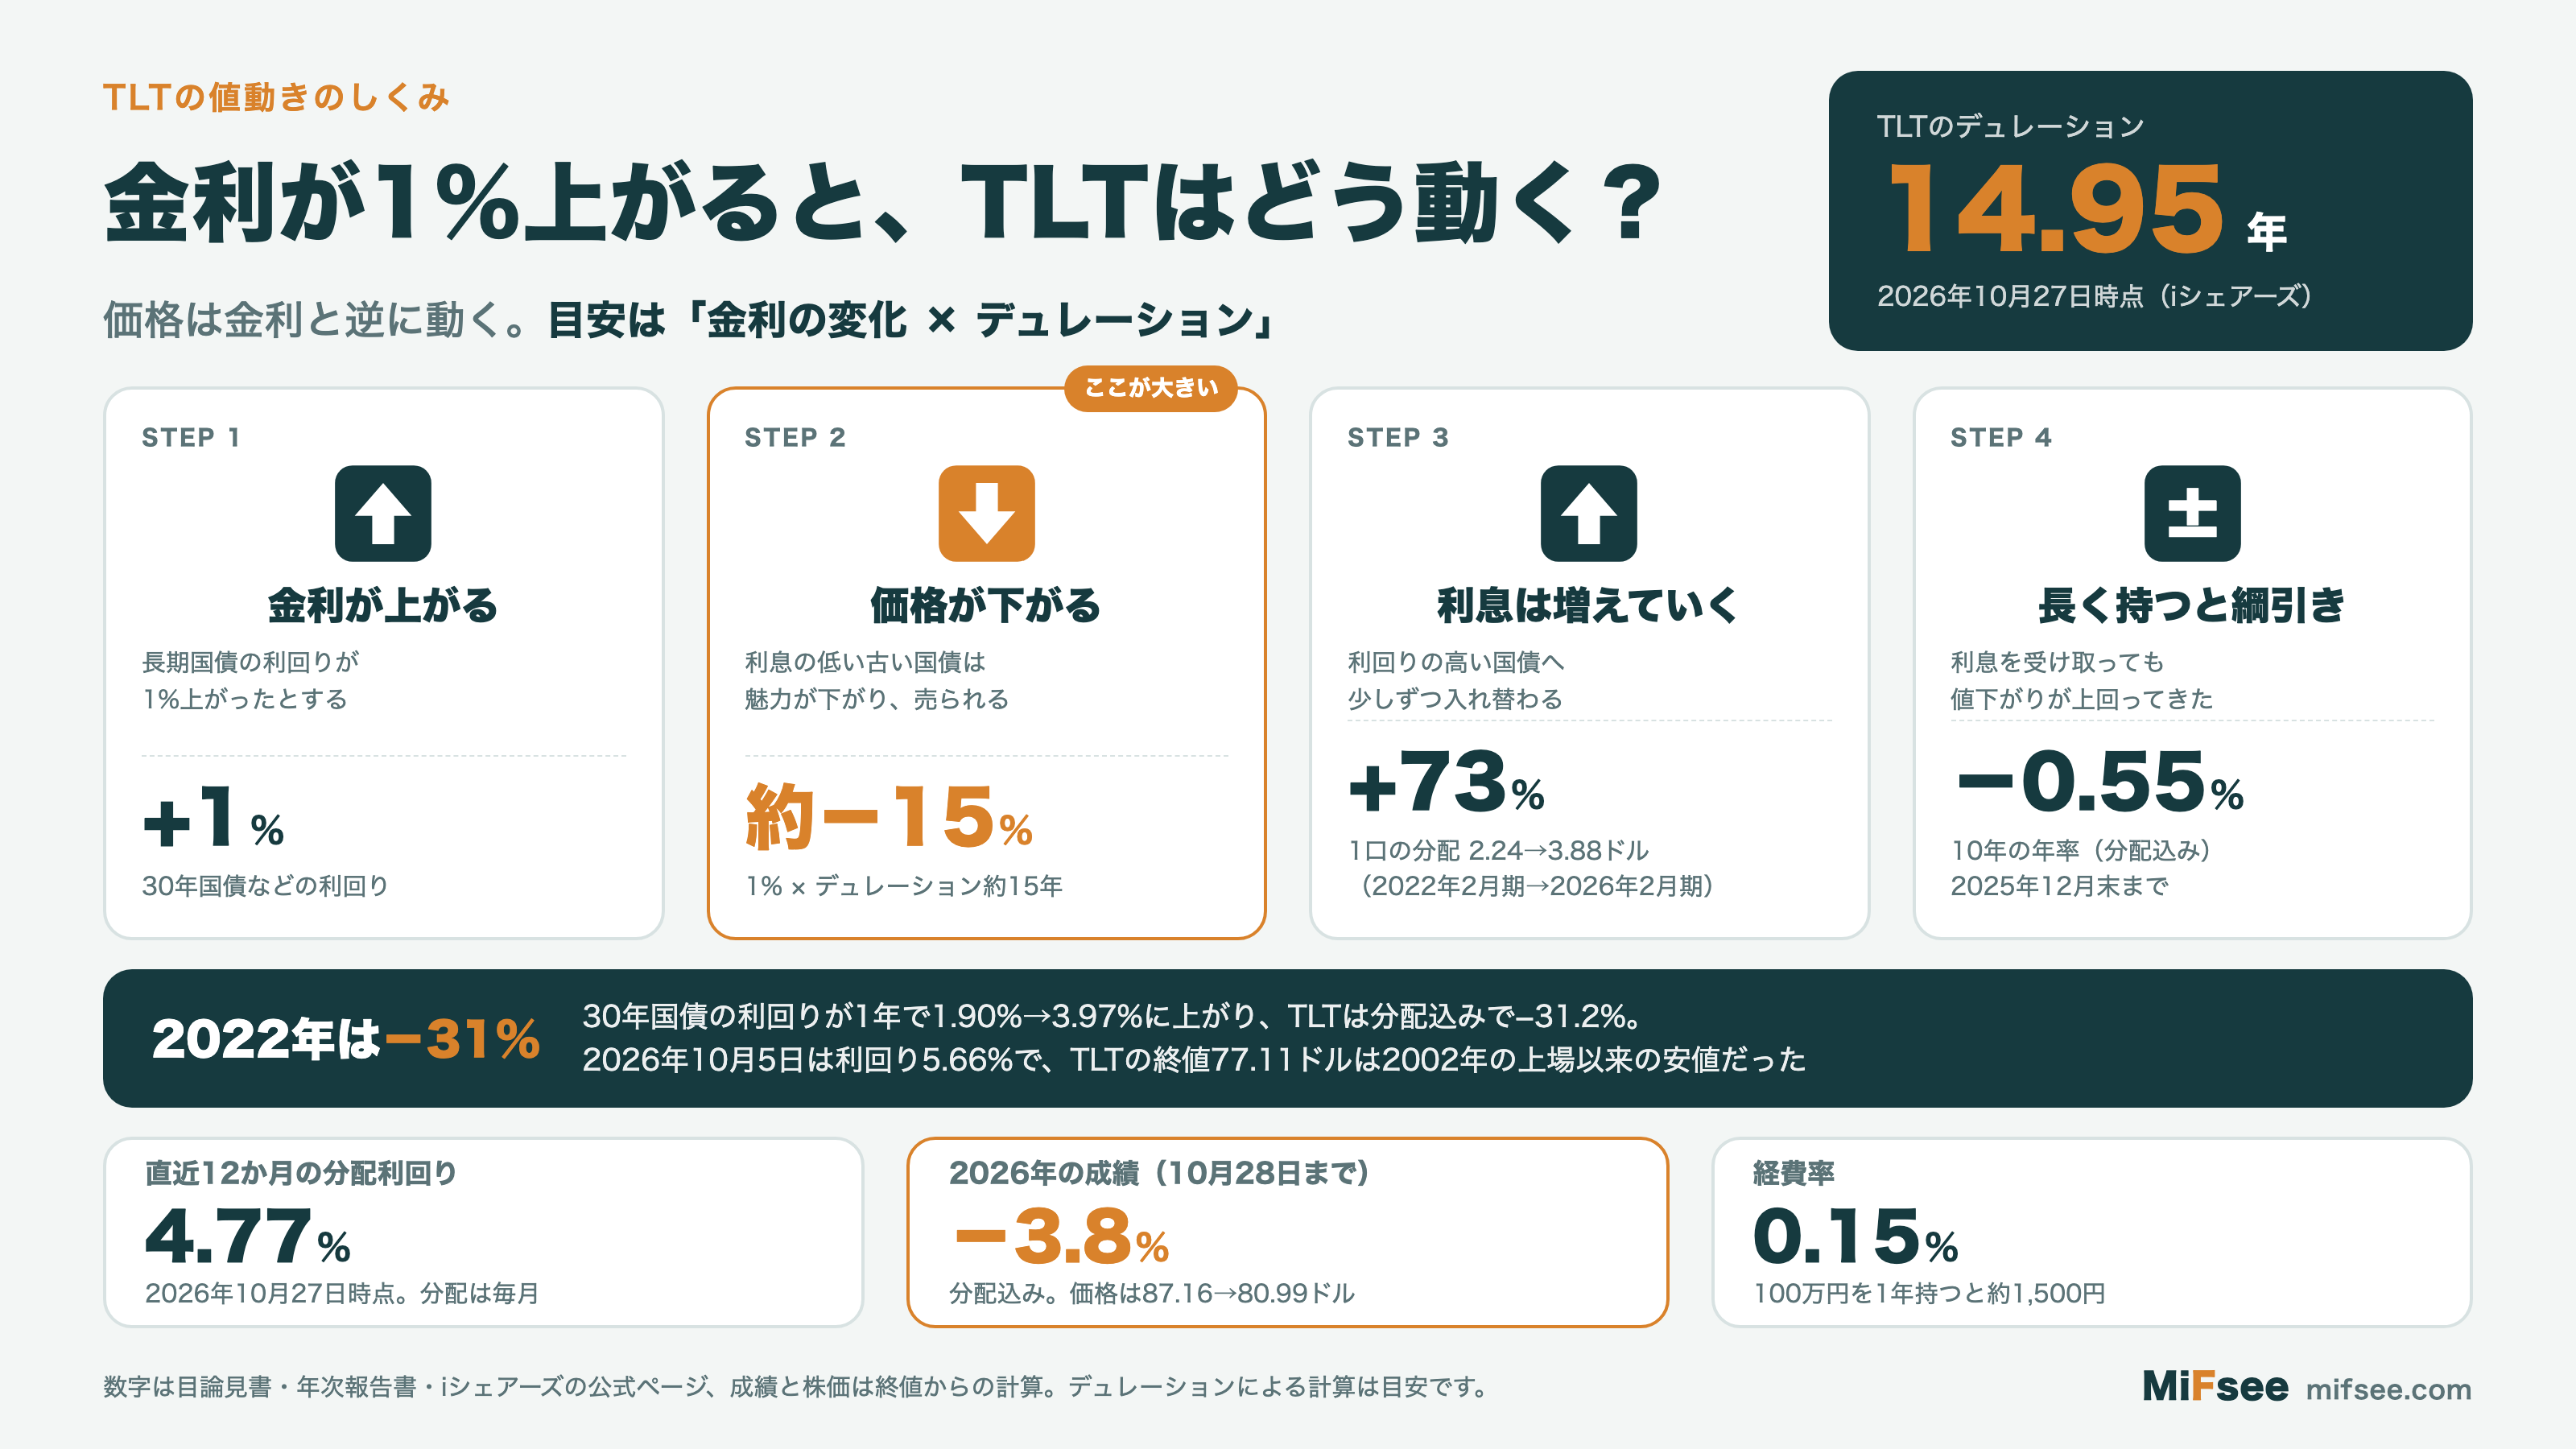
債券の価格は、金利と逆に動く。金利が上がると、新しく出る国債のほうが利息が高くなるため、利息の低い古い国債は売られ、値段が下がる。金利が下がるときはその逆である。
目論見書も “Securities with longer maturities generally are more sensitive to interest rate changes”(満期までが長い証券ほど、一般に金利の変化に敏感である)と書いている。TLT は満期まで20年を超える国債だけを持つので、この影響をまともに受ける。
デュレーション約15年の意味
金利の動きにどれだけ敏感かを表すのが「デュレーション」という数字である。目論見書は “an instrument’s price sensitivity to a change in interest rates”(金利の変化に対する価格の敏感さ)と説明している。
TLT のデュレーション(実効デュレーション)は14.95年(2026年10月27日時点、公式ページ)。おおまかには「金利が1%動くと、価格は約15%動く」と読める。0.5%なら約7.5%である。金利の動きが大きいときは計算どおりにならないため、あくまで目安になる。
年ごとの金利とTLTの成績
実際の動きを、満期30年の米国債の利回りと並べると、関係がはっきり見える。
| 年 | 30年国債の利回り(年末) | 1年の変化 | TLT の成績(分配込み) |
|---|---|---|---|
| 2016年 | 3.02% → 3.06% | +0.05 | +1.17% |
| 2017年 | 3.06% → 2.74% | −0.32 | +9.18% |
| 2018年 | 2.74% → 3.02% | +0.28 | −1.61% |
| 2019年 | 3.02% → 2.39% | −0.63 | +14.12% |
| 2020年 | 2.39% → 1.65% | −0.74 | +18.15% |
| 2021年 | 1.65% → 1.90% | +0.26 | −4.60% |
| 2022年 | 1.90% → 3.97% | +2.07 | −31.23% |
| 2023年 | 3.97% → 4.02% | +0.04 | +2.77% |
| 2024年 | 4.02% → 4.79% | +0.77 | −8.05% |
| 2025年 | 4.79% → 4.84% | +0.05 | +4.25% |
| 2026年(10月28日まで) | 4.84% → 5.36% | +0.52 | −3.84% |
出典: 30年国債の利回りは CBOE の30年国債利回り指数(^TYX)、TLT の成績は終値と分配からの計算(いずれも yfinance)。変化はポイント
利回りが0.2ポイント以上上がった年は、すべて TLT がマイナスだった。逆に下がった年はすべてプラスである。利回りがほとんど動かなかった2016年・2023年・2025年は、受け取った利息の分だけプラスになっている。
2022年は、利回りが1年で2.07ポイント上がった。目安に当てはめると「2.07 × 約15 = 約31%」で、実際の下げ幅とほぼ同じになる(当時のデュレーションは今とまったく同じではないので、あくまで目安)。
2026年は、30年国債の利回りが10月5日に5.66%まで上がり、同じ日の TLT の終値77.11ドルは、2002年の上場以来の安値だった(yfinance で確認できる2002年7月30日以降の終値)。その後、利回りは10月28日に5.36%まで戻り、TLT は80.99ドルだった。
TLT の利回りと分配金は?
利回りの3つの数字
TLT の「利回り」には、意味の違う数字がいくつかある。公式ページの値(2026年10月27日時点)は以下。
| 数字 | 値 | 意味 |
|---|---|---|
| 直近12か月の分配利回り | 4.77% | 過去12か月に実際に払われた分配金を、今の価格で割ったもの |
| 30日SEC利回り | 5.30% | 直近30日の利息収入から経費を引き、1年分に直したもの。SEC が定めた計算方法 |
| 平均最終利回り | 5.36% | 今持っている国債を満期まで持った場合の利回り(経費を引く前) |
実際に受け取った分配金で見るなら4.77%、これから先の利息の水準を見るなら5.30%が目安になる。後者のほうが高いのは、金利が上がった後に、利回りの高い国債へ入れ替わりつつあるためと考えられる。
1口あたりの分配額
分配金は毎月支払われる。直近1年は、1口あたり月0.30〜0.35ドル前後だった(yfinance)。年度ごとの分配額と、1口あたりの純資産価額(NAV)は以下。
| 会計年度(2月末まで) | 1口あたり分配額 | 年度末のNAV | NAVベースの成績 |
|---|---|---|---|
| 2022年2月期 | 2.24ドル | 139.87ドル | −0.72% |
| 2023年2月期 | 2.73ドル | 101.52ドル | −25.64% |
| 2024年2月期 | 3.38ドル | 94.07ドル | −4.06% |
| 2025年2月期 | 3.76ドル | 92.43ドル | +2.33% |
| 2026年2月期 | 3.88ドル | 90.74ドル | +2.56% |
出典: 年次報告書(2026年2月期)
4年で分配額は2.24ドルから3.88ドルへ約73%増えた。一方、NAV は139.87ドルから90.74ドルへ約35%減っている。分配が増えたのは、金利が上がって利息の高い国債に入れ替わったためで、その金利上昇が同時に価格を押し下げた。 利回りの高さだけを見ると、この裏側を見落としやすい。
経費率
経費率は0.15%(目論見書)。100万円を1年持つと約1,500円の計算になる。目論見書の試算では、1万ドルを10年持つと、かかる費用は合計192ドルである。
TLT の実際の成績は?
2025年12月31日までの年率の成績は以下(要約目論見書。税引前、分配の再投資を含む)。
| 期間 | TLT | 指数 |
|---|---|---|
| 1年 | 4.17% | 4.29% |
| 5年 | −8.37% | −8.30% |
| 10年 | −0.55% | −0.46% |
10年持っても、分配込みで元本がわずかに減った計算である。5年の成績が大きく落ち込んでいるのは、2022年の急な利上げをまるごと含むためである。指数との差は年0.1%前後で、ほぼ経費率の分にとどまっている。
四半期で見ると、最もよかったのは2020年1〜3月期の+22.42%、最も悪かったのは2021年1〜3月期の−13.98%だった(目論見書)。新型コロナで金利が急低下した時期と、景気回復の期待で金利が上がり始めた時期にあたる。株価は、2020年8月4日の171.57ドル(終値)が今のところの最高値で、2026年10月の安値はその半分以下である。
TLT と EDV・TMF の違いは?
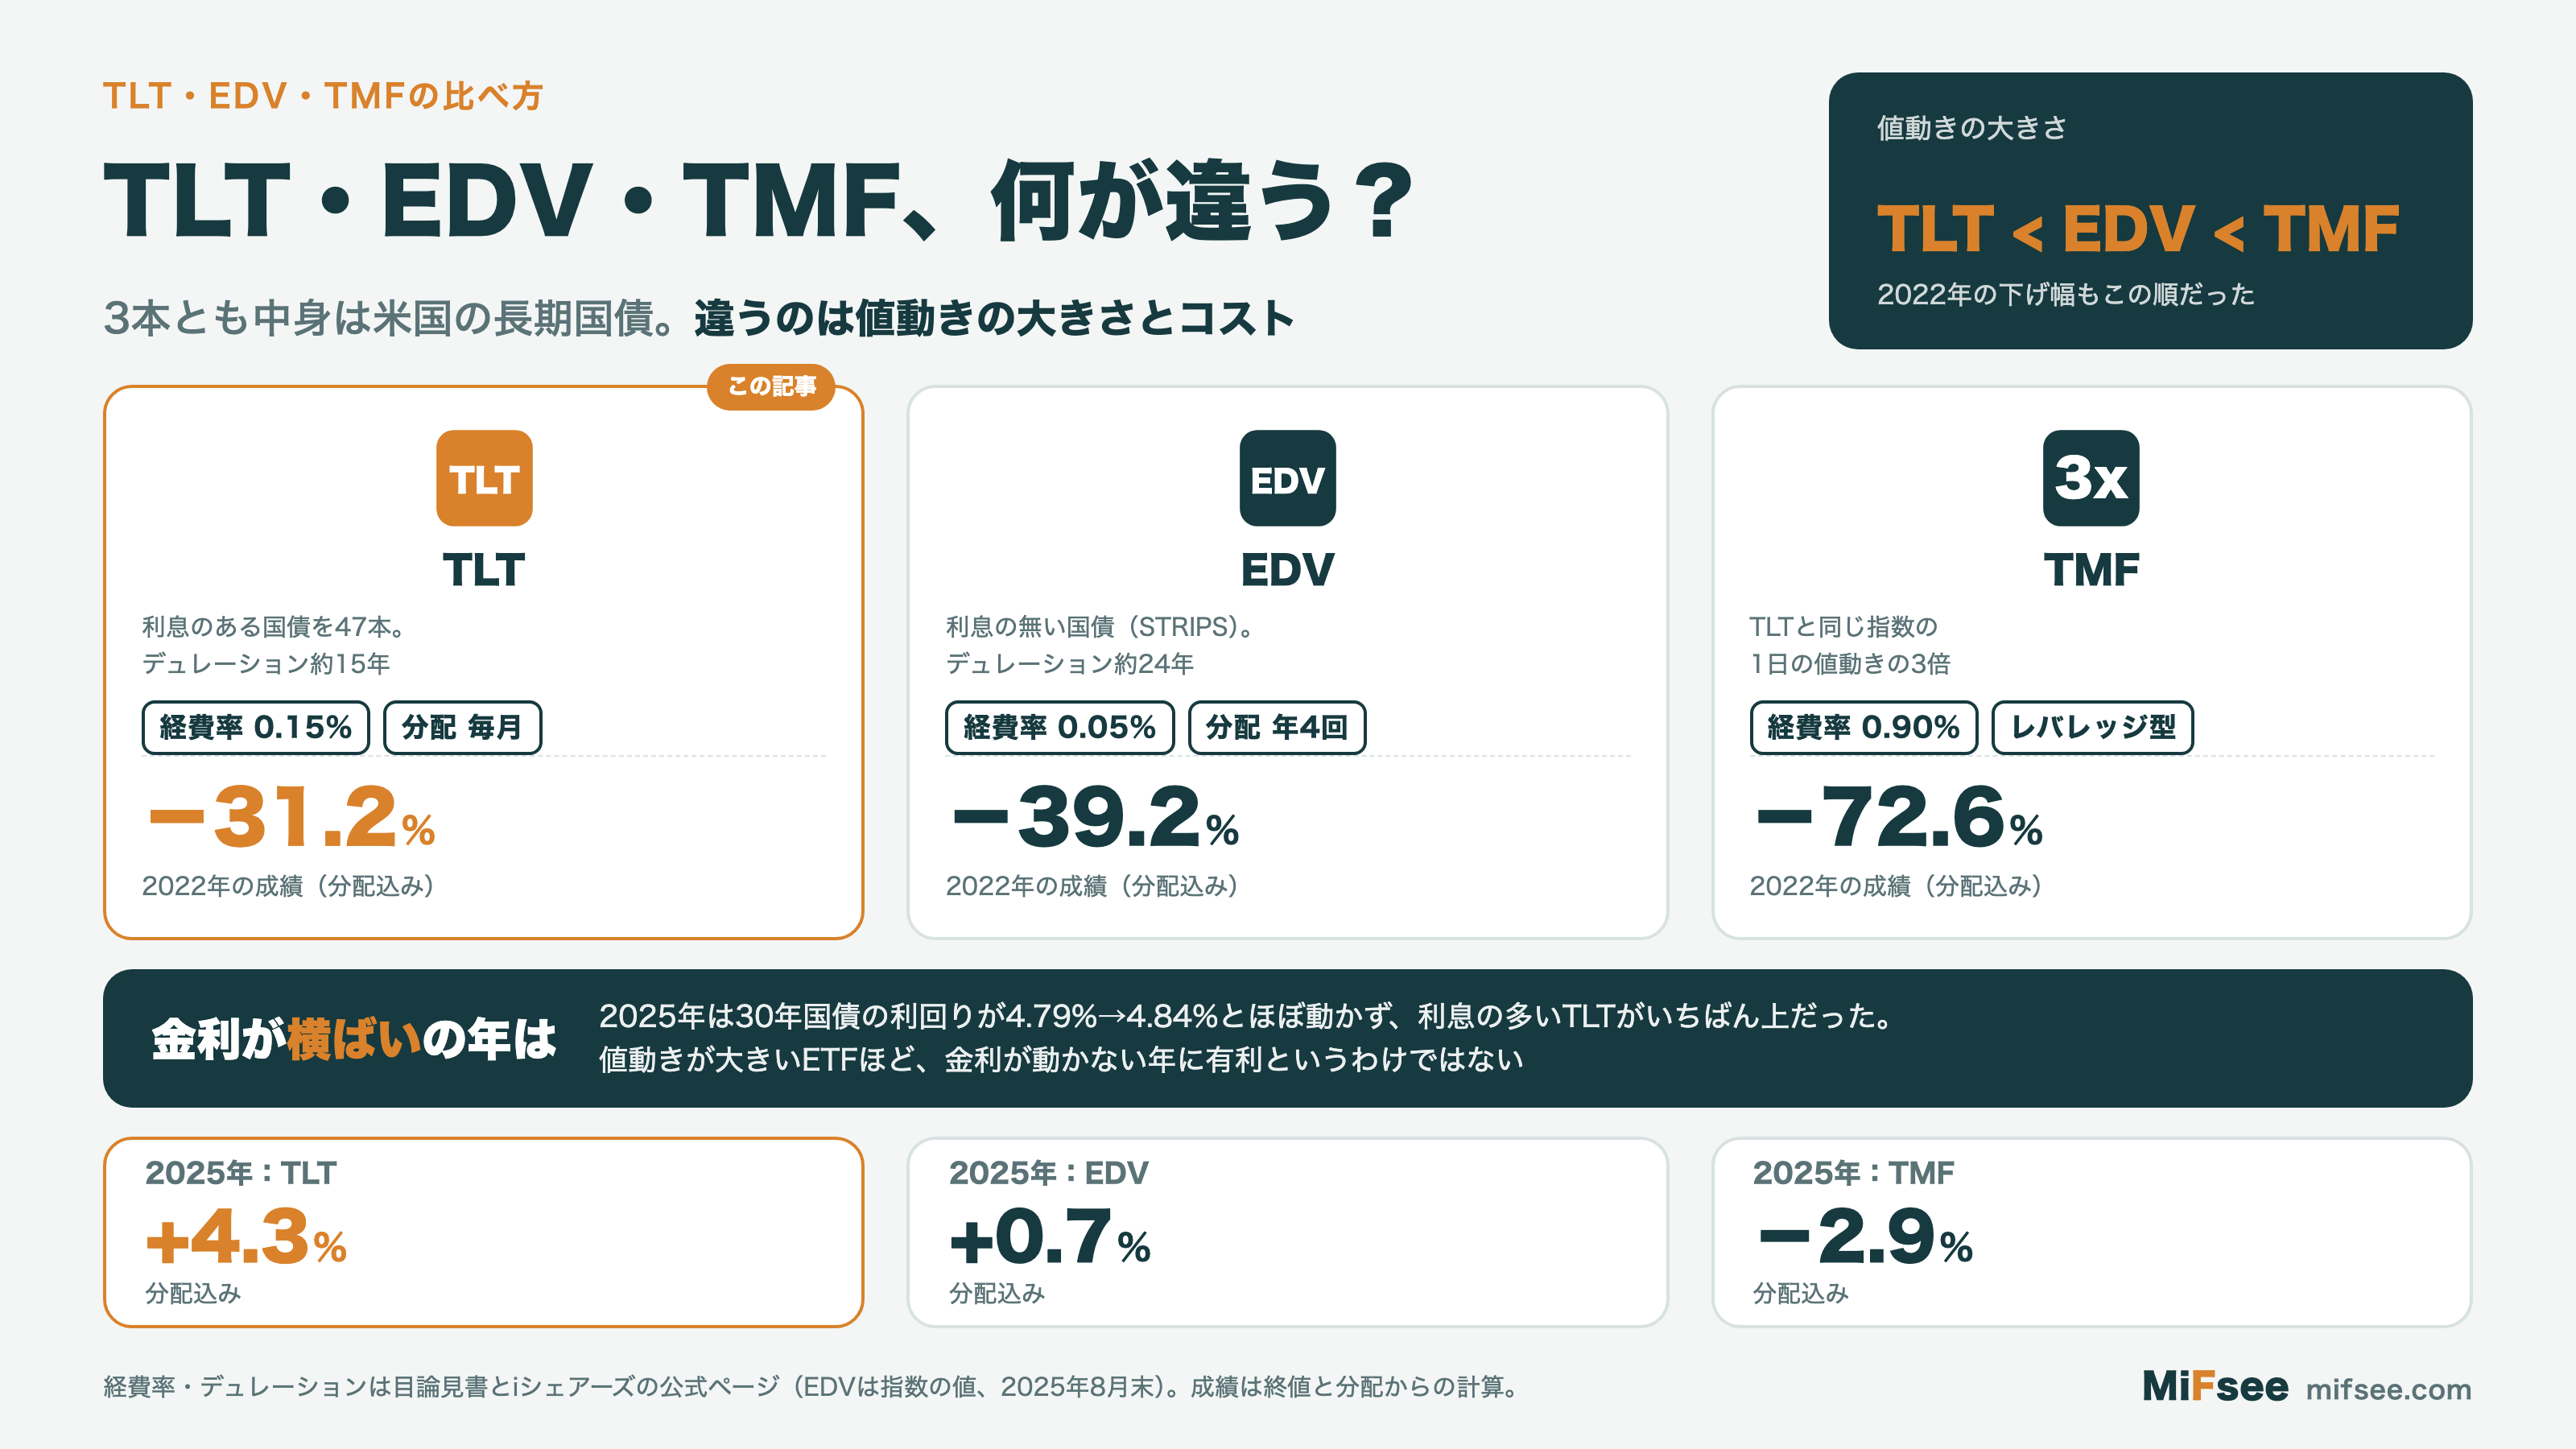
TLT と比べられることが多いのが、同じく米国の長期国債に投資する EDV と TMF である。3本の違いは、値動きの大きさとコストに集約される。
| TLT | EDV | TMF | |
|---|---|---|---|
| 運用会社 | iシェアーズ(ブラックロック) | バンガード | Direxion |
| 中身 | 残り20年超の米国債(利息あり) | 残り20〜30年のゼロクーポン米国債(STRIPS) | TLT + TLT を対象にしたスワップ契約 |
| 目標 | 指数に連動(1倍) | 指数に連動(1倍) | 指数の1日の値動きの3倍 |
| デュレーション | 14.95年 | 23.8年(指数) | — |
| 経費率 | 0.15% | 0.05% | 0.90%(免除後) |
| 分配 | 毎月 | 年4回 | 年に複数回 |
| 2022年の成績 | −31.23% | −39.15% | −72.60% |
| 2025年の成績 | +4.25% | +0.65% | −2.94% |
出典: 各ETFの要約目論見書(TLT 2026年6月、EDV 2026年6月、TMF 2026年2月)、iシェアーズの公式ページ(TLT のデュレーション、2026年10月27日時点)、EDV の目論見書(指数のデュレーション、2025年8月31日時点)。成績は終値と分配からの計算(yfinance)
EDV とは何が違う?
EDV は、途中の利息が無く、満期にまとめて返ってくる国債(STRIPS)に投資する。利息を途中で受け取らない分、満期までの時間の影響をそのまま受けるため、デュレーションは約24年と TLT の1.6倍ほどある。経費率は0.05%で TLT より安い。
その結果、金利が大きく動く年は EDV のほうが大きく上下する。2020年は TLT の+18.15%に対し EDV は+23.59%、2022年は TLT の−31.23%に対し EDV は−39.15%だった。一方、金利がほとんど動かなかった2025年は、TLT が+4.25%、EDV が+0.65%と差がついた。
TMF とは何が違う?
TMF は、TLT と同じ指数の「1日の値動き」の3倍を目指すレバレッジ型のETFである。中身の大半は TLT そのものと、TLT を対象にしたスワップ契約である。2022年は−72.60%と、TLT の2倍以上下げた。毎日3倍を作り直す仕組みのため、長く持つと「指数の3倍」からずれていき、金利が横ばいでも減ることがある。
ほかの国債ETF
満期の短い国債を選べば、金利による値動きは小さくなる。同じ iシェアーズには、満期10〜20年の TLH、7〜10年の IEF などがある。バンガードの VGLT は満期10年超の国債に投資する。いずれも、満期が短いほどデュレーションは短く、値動きは TLT より穏やかになる。
TLT のリスクは?
「TLT はおすすめしない」という声の多くは、次のような点を指している。
- 金利の上昇: 最大のリスクで、金利が1%上がると価格は約15%下がる目安。2022年は1年で−31%だった。目論見書も、金利の変化は “sudden and unpredictable”(突然で予測できない)と書いている
- 長く持っても増えるとは限らない: 10年の成績は分配込みで年率−0.55%。分配を受け取っても、値下がりが上回る期間がある
- 分配の減少: 目論見書は、金利が下がると、満期を迎えた国債の代わりに利回りの低い国債を買うことになり、収入が減りうるとしている(Income Risk)。金利が下がれば価格は上がるが、分配は減っていく
- インフレ: 利息が固定のため、物価が想定より上がると、受け取る利息の実質的な価値が下がる。インフレは金利の上昇も招きやすい
- 為替: 日本から買う場合、円高になると円での評価額が下がる。米国の金利が下がる局面では、ドル安・円高が進むこともあり、TLT の値上がりが為替で打ち消される場合がある
- 米国の財政: 目論見書は、米国政府の財政状態や格付けの変化が、国債の価値に影響しうるとしている
TLTのリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
TLT は NISA で買える?
TLT はレバレッジ型ではないため、2024年からの新しいNISAの成長投資枠で取り扱う証券会社が多い。つみたて投資枠の対象ではない。対象かどうかは、証券会社が公表している対象銘柄の一覧で確かめてほしい。
TLT はどこで買える?
TLT は米国のナスダックに上場しているため、米国株を扱う証券会社で売買できる。
私自身はSBI証券を主に使用していますが、取り扱い銘柄によっては購入できない場合があります。その際は、サクソバンク証券やIG証券などでCFDを利用することもあります。
まとめ
- TLT は、満期まで20年を超える米国債に投資するETFで、2002年から上場している。経費率は0.15%、分配は毎月
- 直近12か月の分配利回りは4.77%、30日SEC利回りは5.30%(2026年10月27日時点)
- デュレーションは14.95年で、金利が1%上がると価格は約15%下がる目安。2016年以降、30年国債の利回りが0.2ポイント以上上がった年は、すべて TLT がマイナスだった
- 4年で1口の分配は約73%増えたが、同じ金利上昇で NAV は約35%減った。10年の成績は分配込みで年率−0.55%
- 同じ長期国債でも、値動きの大きさは TLT < EDV < TMF の順。金利がほぼ横ばいだった2025年は、TLT がいちばん上だった
TLT は、利回りの高さと値動きの大きさが、同じ「金利」から生まれているETFです。利回りだけで選ぶのではなく、金利が動いたときにどれだけ上下するかを、デュレーションと過去の成績で確かめてから付き合いたいETFだといえます。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。