このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
はじめに
米国のETFを選ぶとき、どれを選べばよいか迷う方は多いと思います。私自身も、どの銘柄やETFに投資すべきか、常に悩みながら投資を続けています。以前に連続増配ETF「VIG」を紹介しましたが、ここでは高配当ETFとして注目されている「JEPI」を調べました。
(ここまでは、この記事を最初に書いた時点の考えです。2026年10月に、数字と内容を運用会社の最新の書類で見直しました。)
見直してみると、JEPI の性格は運用会社自身の言葉にはっきり出ていました。年次報告書は、2026年6月期の成績を「S&P500の上昇分の35%を、58%の値動きで取った」と説明しています。分配は毎月あり、直近12か月の合計は今の株価の約7.9%です。一方で、株価は2021年12月の63.61ドルが今も最高値で、設定から5年あまりで15%しか上がっていません。
ここでは、運用会社JPモルガンが米国証券取引委員会(SEC)に提出した目論見書・年次報告書・保有明細の報告をもとに、JEPI の分配がどこから来るのか、中身、分配金、成績、似たETFとの違い、リスクを順に見ていきます。
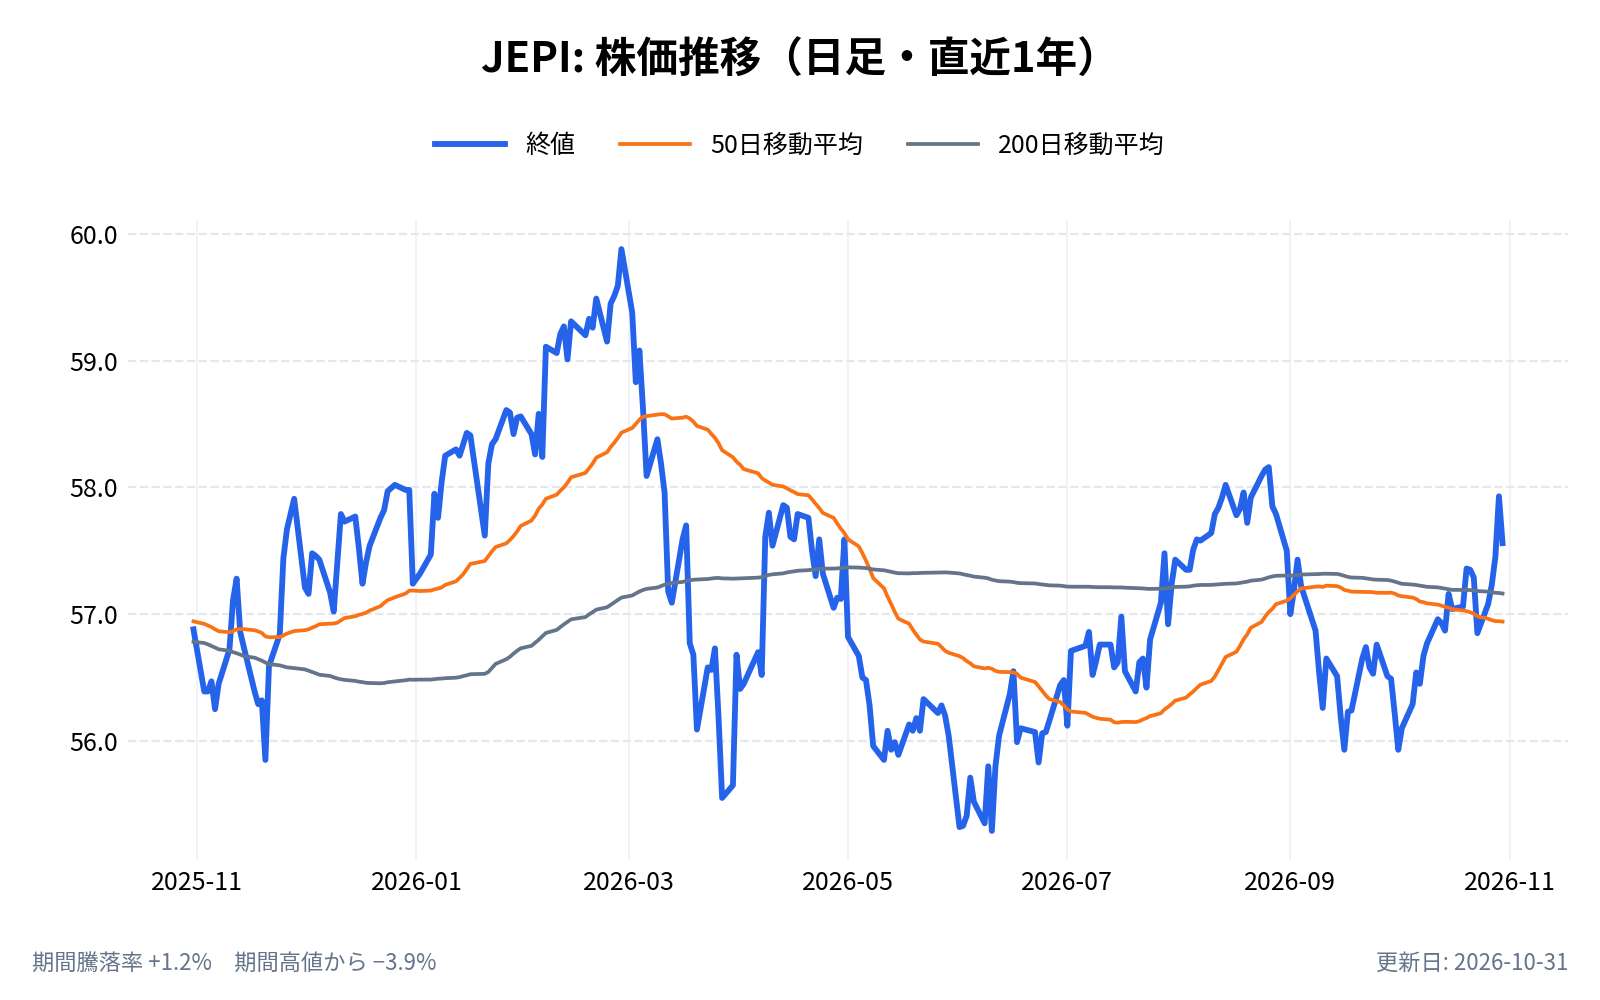
JEPIの株価
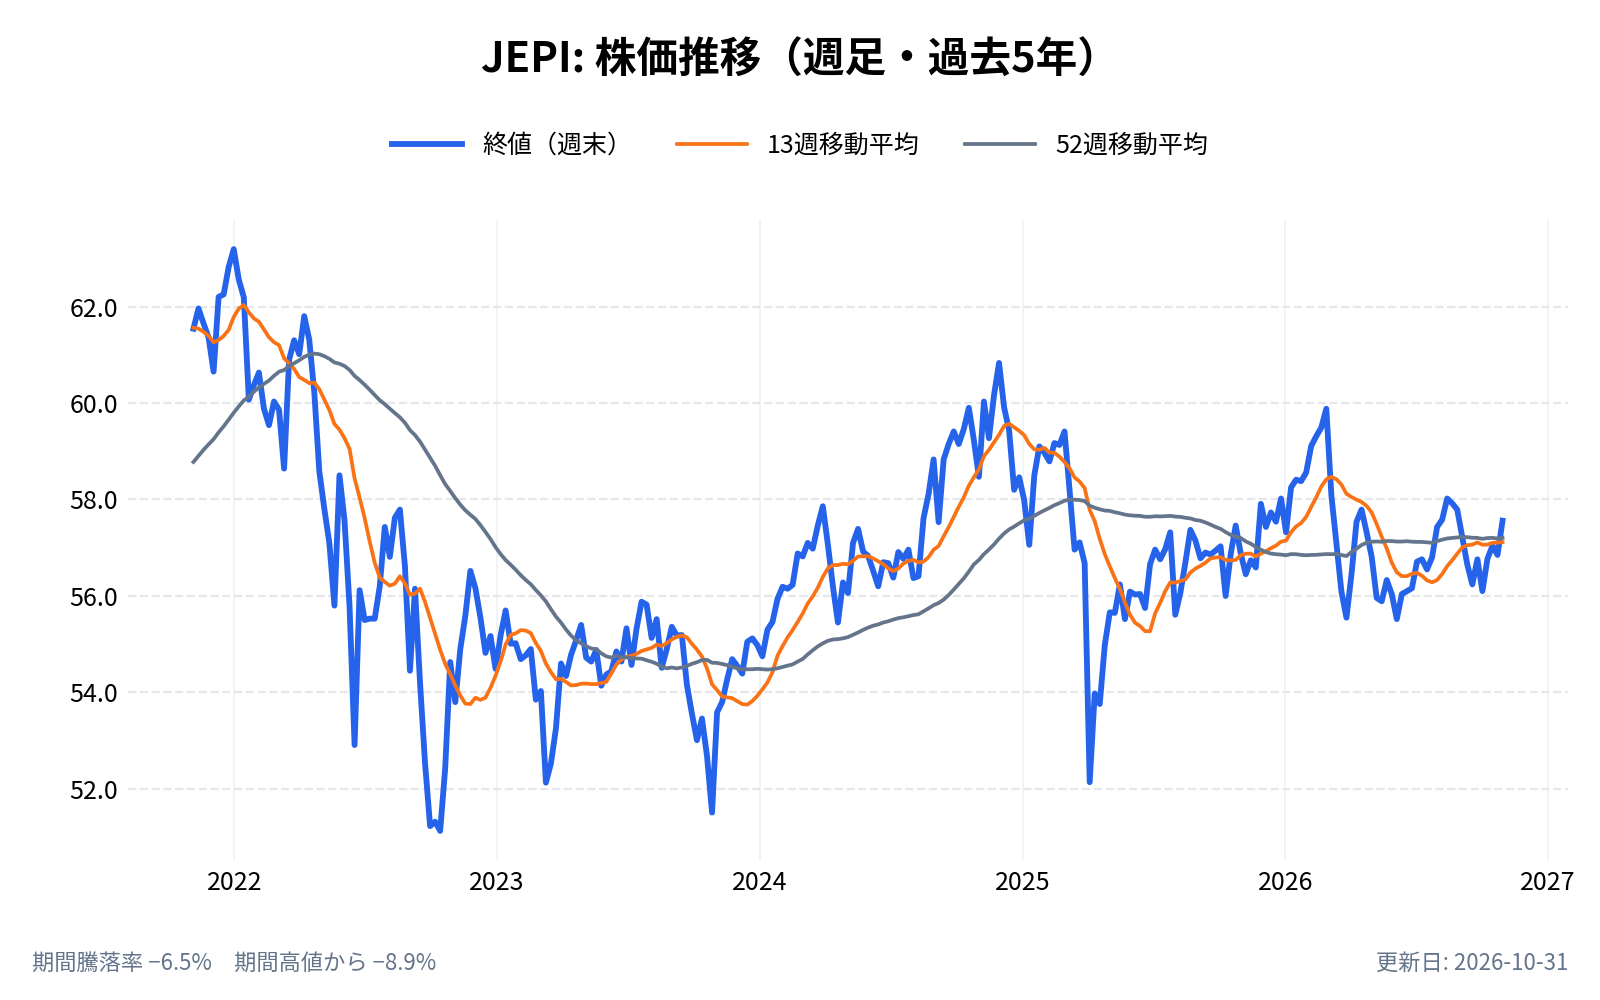
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
JEPI とはどんな ETF?
JEPI は、米国の大型株と、オプションを売って得る収入を組み合わせ、毎月の分配を目指すETFである。指数に連動するのではなく、運用担当者が銘柄を選ぶ「アクティブ運用」のETFである。
- 正式名称: JPMorgan Equity Premium Income ETF(JPモルガン・米国株式・プレミアム・インカムETF)
- ティッカー: JEPI(上場先はNYSEアーカ)
- 運用会社: J.P. Morgan Investment Management(米国の大手金融JPモルガンの運用部門)
- 運用開始: 2020年5月20日
- 比べる指数: S&P500(連動はしない)
- 保有銘柄数: 株式112銘柄と株価連動債15本(2026年6月30日時点)
- 純資産総額: 約448億ドル(2026年6月30日時点)
- 経費率: 0.35%
- 分配: 毎月
出典: 要約目論見書(2026年11月1日付、2026年10月20日提出)、年次報告書(2026年6月期)、保有明細の報告(N-PORT、2026年6月30日時点)
目論見書が掲げる目標は “current income while maintaining prospects for capital appreciation”(値上がりの見込みを保ちながら、今の収入を得ること)である。あわせて、”monthly distributions at a relatively stable level”(比較的安定した水準の毎月の分配)を目指すとしている。
JEPI の分配はどこから来る?
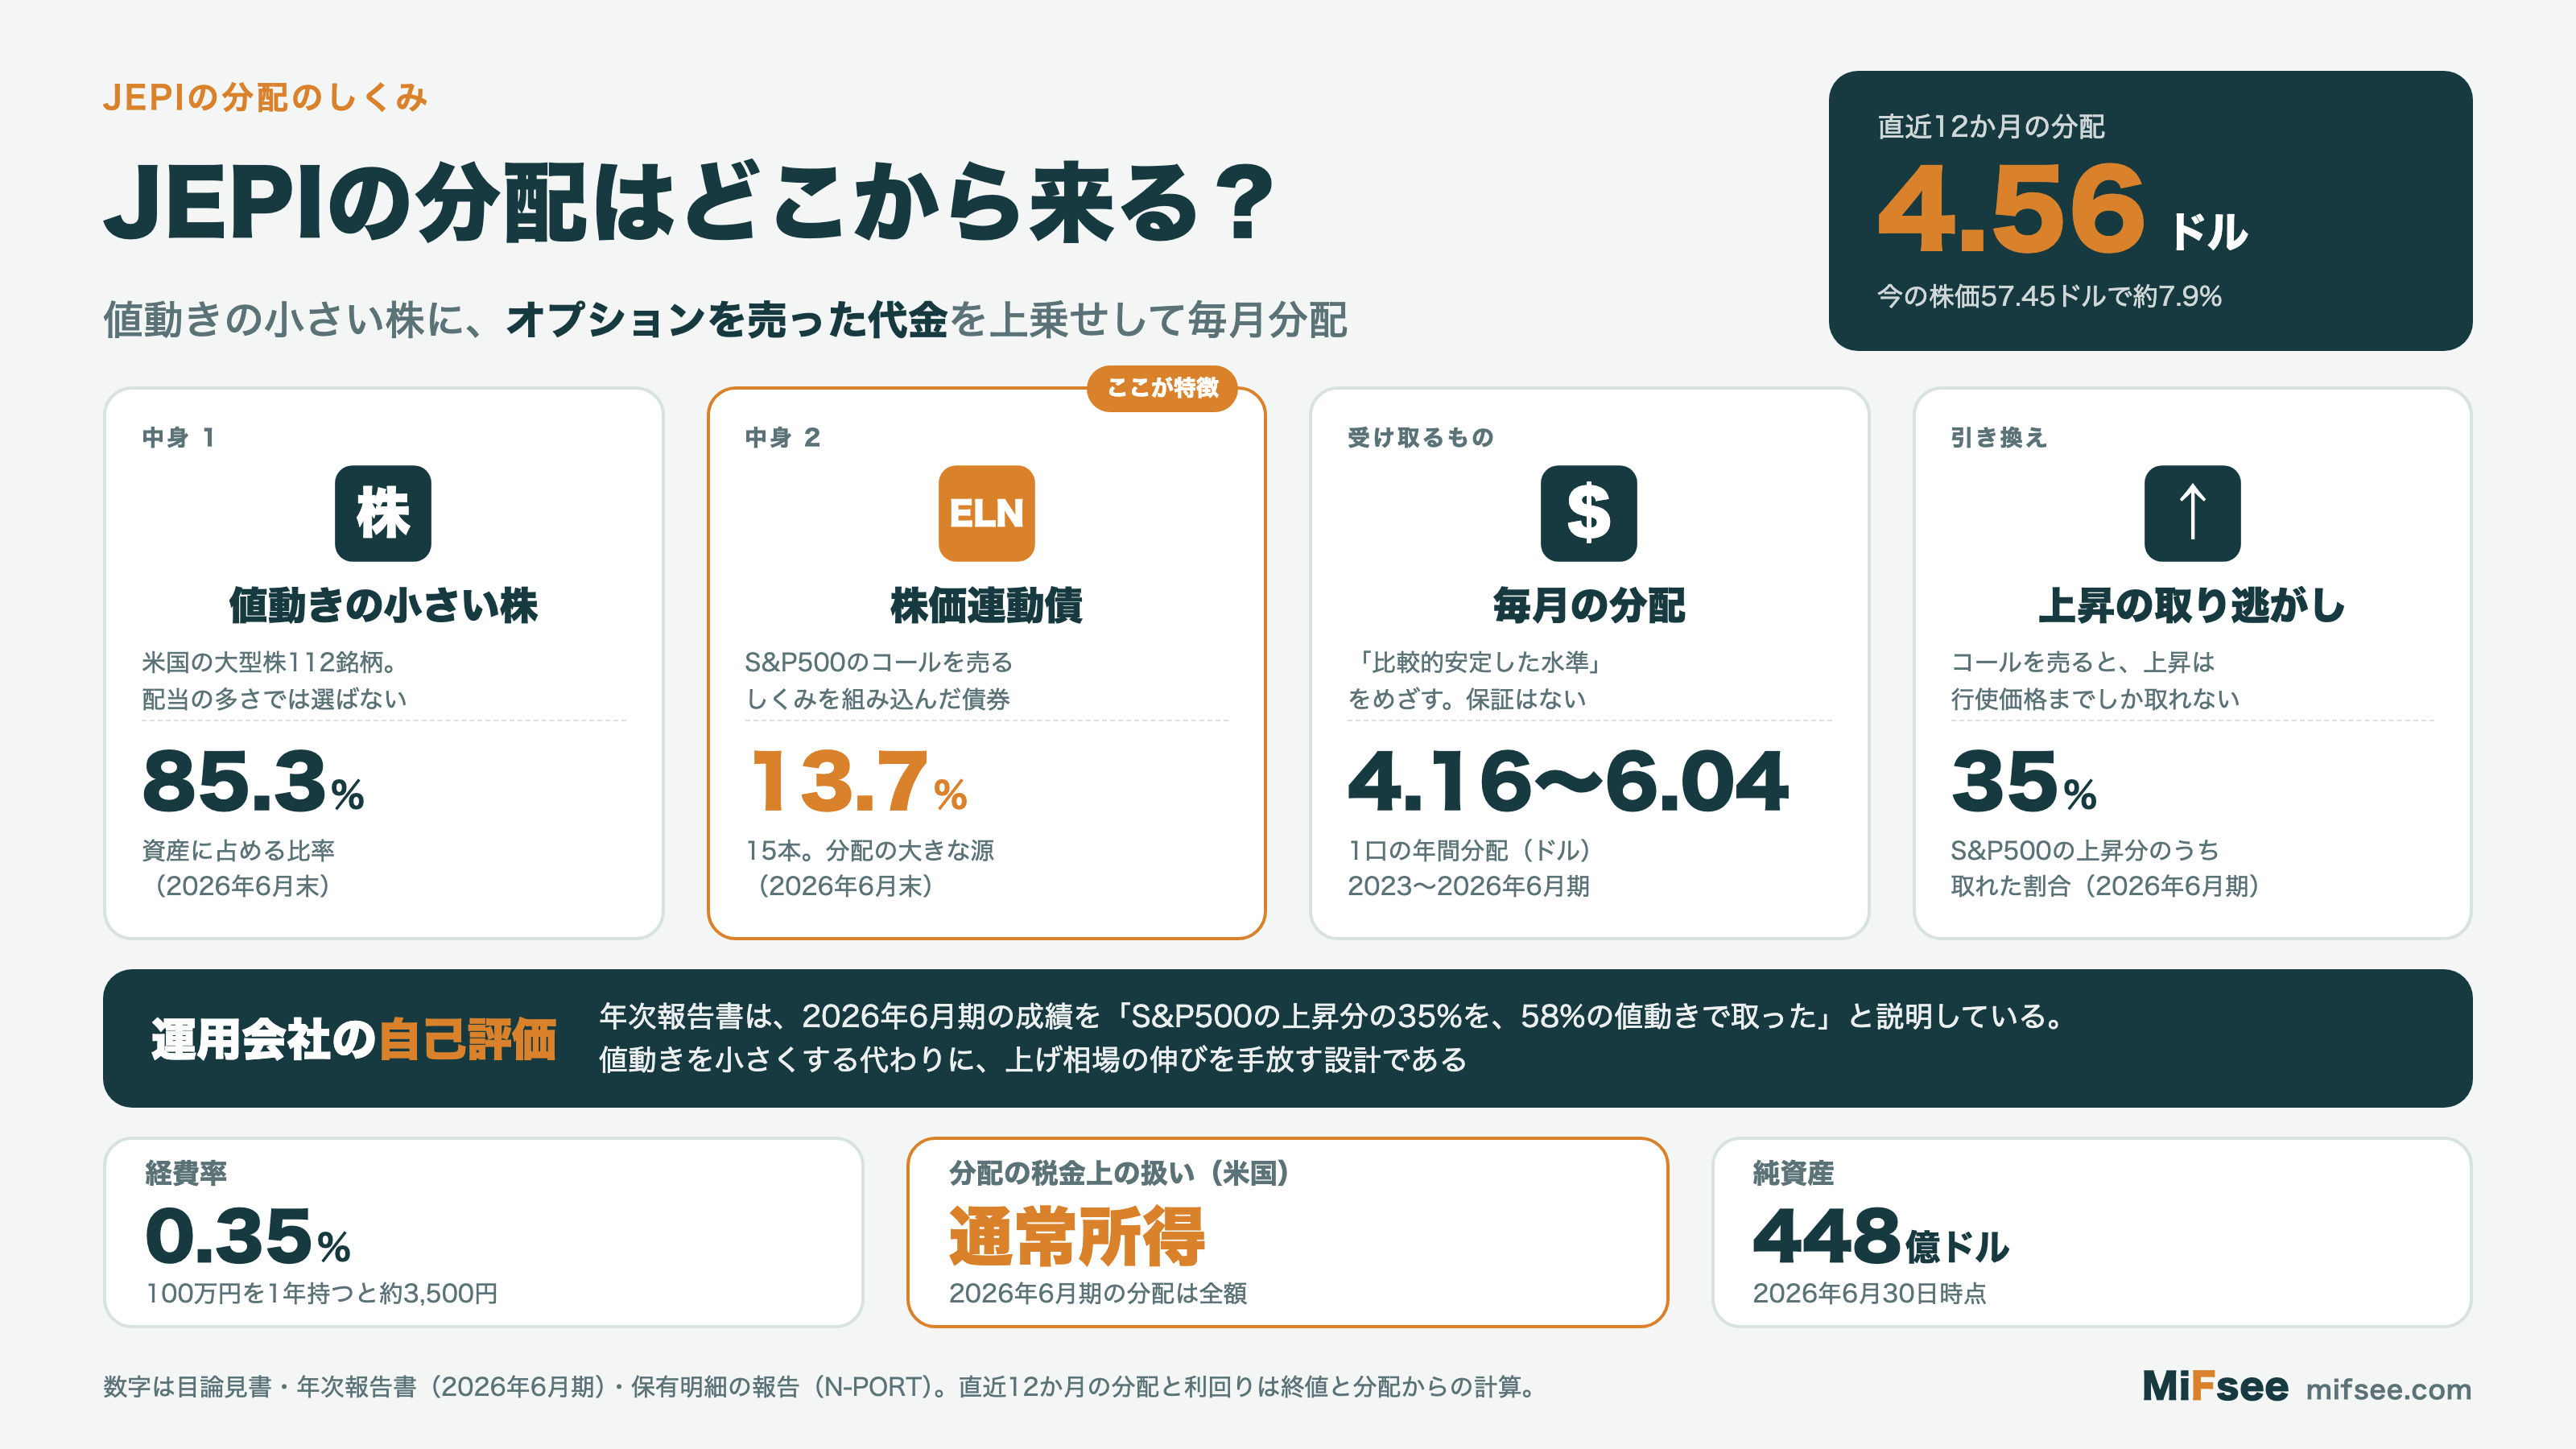
JEPI の中身は、大きく2つに分かれる。値動きの小さい米国株と、オプションを売るしくみを組み込んだ「株価連動債(ELN)」である。
値動きの小さい米国株
資産の8割以上は、米国の大型株である。目論見書によると、銘柄は企業の価値の分析をもとに選び、市場全体より値動きが小さくなるように組み合わせる。配当の多さでは選ばない(”securities are not selected based on anticipated dividend payments”)とも書かれている。高配当ETFという呼ばれ方とは違い、株そのものは「配当の多い株の詰め合わせ」ではない。
株価連動債(ELN)とコールの売り
分配の大きな源になっているのが、株価連動債である。銀行などが発行する債券で、S&P500 の値動きと、S&P500 の「コールオプション」を売った形を1枚にまとめたものである。資産の20%まで持つことができる(目論見書)。
コールオプションとは、「決められた価格(行使価格)で買える権利」である。この権利を売ると、買い手から代金(プレミアム)を受け取れる。その代わり、相場が行使価格より上がっても、その上の値上がりは買い手のものになる。目論見書は、株価連動債の収入を “an important source of the Fund’s return”(ファンドの収益の重要な源)としている。そのうえで、コールを売るとプレミアムを受け取る代わりに、値上がりから得られる利益は行使価格(と受け取ったプレミアム)までに限られると説明している。
2026年6月30日時点で、株価連動債は15本、資産の13.7%だった。満期は1〜5週間ほど先のものが並び、定期的に入れ替えている(目論見書は “reset periodically” と書いている)。組入明細には、年45〜56%といった高い利率の表記が並ぶ。コールを売った代金を、債券の利息の形で受け取っているためと考えられる。
運用会社の「35%を58%で」
年次報告書は、2026年6月期(2025年7月〜2026年6月)の JEPI の成績を+7.77%、S&P500 を+22.32%とし、「S&P500の上昇分の35%を、58%の値動きで取った」と説明している(7.77 ÷ 22.32 ≒ 35%)。値動きを小さくし、毎月の収入を得る代わりに、上げ相場の伸びの多くを手放す設計である。
JEPI の中身は?
2026年6月30日時点の、株式の上位10銘柄は以下(純資産に占める比率)。
| 順位 | 銘柄 | 比率 |
|---|---|---|
| 1 | アッヴィ(ABBV) | 1.72% |
| 2 | ハウメット・エアロスペース(HWM) | 1.68% |
| 3 | ジョンソン・エンド・ジョンソン(JNJ) | 1.66% |
| 4 | イートン(ETN) | 1.62% |
| 5 | トレイン・テクノロジーズ(TT) | 1.60% |
| 6 | ラムリサーチ(LRCX) | 1.56% |
| 7 | エヌビディア(NVDA) | 1.52% |
| 8 | アップル(AAPL) | 1.52% |
| 9 | ロス・ストアーズ(ROST) | 1.51% |
| 10 | アルファベット(GOOGL) | 1.50% |
出典: 保有明細の報告(N-PORT、2026年6月30日時点)
上位10銘柄の合計は約15.9%で、1銘柄あたり1.5〜1.7%に分散している。S&P500 では、エヌビディア・アップル・マイクロソフトの3社だけで2割近くを占める(QQQ の記事で見た VOO の値)。JEPI は、医薬品・産業機械・小売なども並ぶ、大型ハイテクへの偏りが小さい中身である。
年次報告書は、2026年6月期に S&P500 に負けた理由として、IT と通信の銘柄選びを挙げている。具体的には、サービスナウを多めに持ち、マイクロンを少なめにしていたことが足を引っ張った。AI 向け半導体が大きく上がった1年で、値動きの小さい株を選ぶ方針が逆風になったことになる。
JEPI の分配金と利回りは?
1口あたりの分配額
分配は毎月である。年度ごとの分配額と、1口あたりの純資産価額(NAV)は以下。
| 会計年度(6月末まで) | 1口あたり分配額 | 年度末のNAV | NAVベースの成績 |
|---|---|---|---|
| 2022年6月期 | 4.96ドル | 55.45ドル | −0.49% |
| 2023年6月期 | 6.04ドル | 55.29ドル | +11.30% |
| 2024年6月期 | 4.16ドル | 56.71ドル | +10.58% |
| 2025年6月期 | 4.67ドル | 56.82ドル | +8.65% |
| 2026年6月期 | 4.58ドル | 56.51ドル | +7.77% |
出典: 年次報告書(2026年6月期)
分配は2023年6月期の6.04ドルから、翌年は4.16ドルへ約3割減った。コールを売った代金は、相場が荒れて値動きが大きいときほど高くなる。2022年の下げ相場で受け取った代金が多く、相場が落ち着いた翌年は減った、と読める。目論見書も、分配が “always be paid or will be paid at a relatively stable level”(常に、比較的安定した水準で支払われる)ことは保証しないと書いている。
直近の利回り
直近12か月(2025年11月〜2026年10月の12回)の分配は合計4.56ドルで、2026年10月28日の終値57.45ドルで割ると約7.9%になる。1回あたりは0.34〜0.45ドルで、月によって3割ほど差がある(いずれも yfinance からの計算)。
税金の上での扱い
2026年6月期の分配は、米国の税金の上では全額が「通常所得(Ordinary Income)」として扱われた(年次報告書)。株価連動債の収入は利息に近い性格で、米国の税制で優遇される「適格配当」に当たる部分は一部にとどまる。日本から投資する場合の課税は、証券会社の案内で確かめてほしい。
経費率
経費率は0.35%(目論見書)。100万円を1年持つと約3,500円の計算になる。S&P500 に連動する一般的なETF(0.03〜0.09%程度)よりは高いが、アクティブ運用のETFとしては低い水準である。
JEPI の実際の成績は?
年ごとの成績
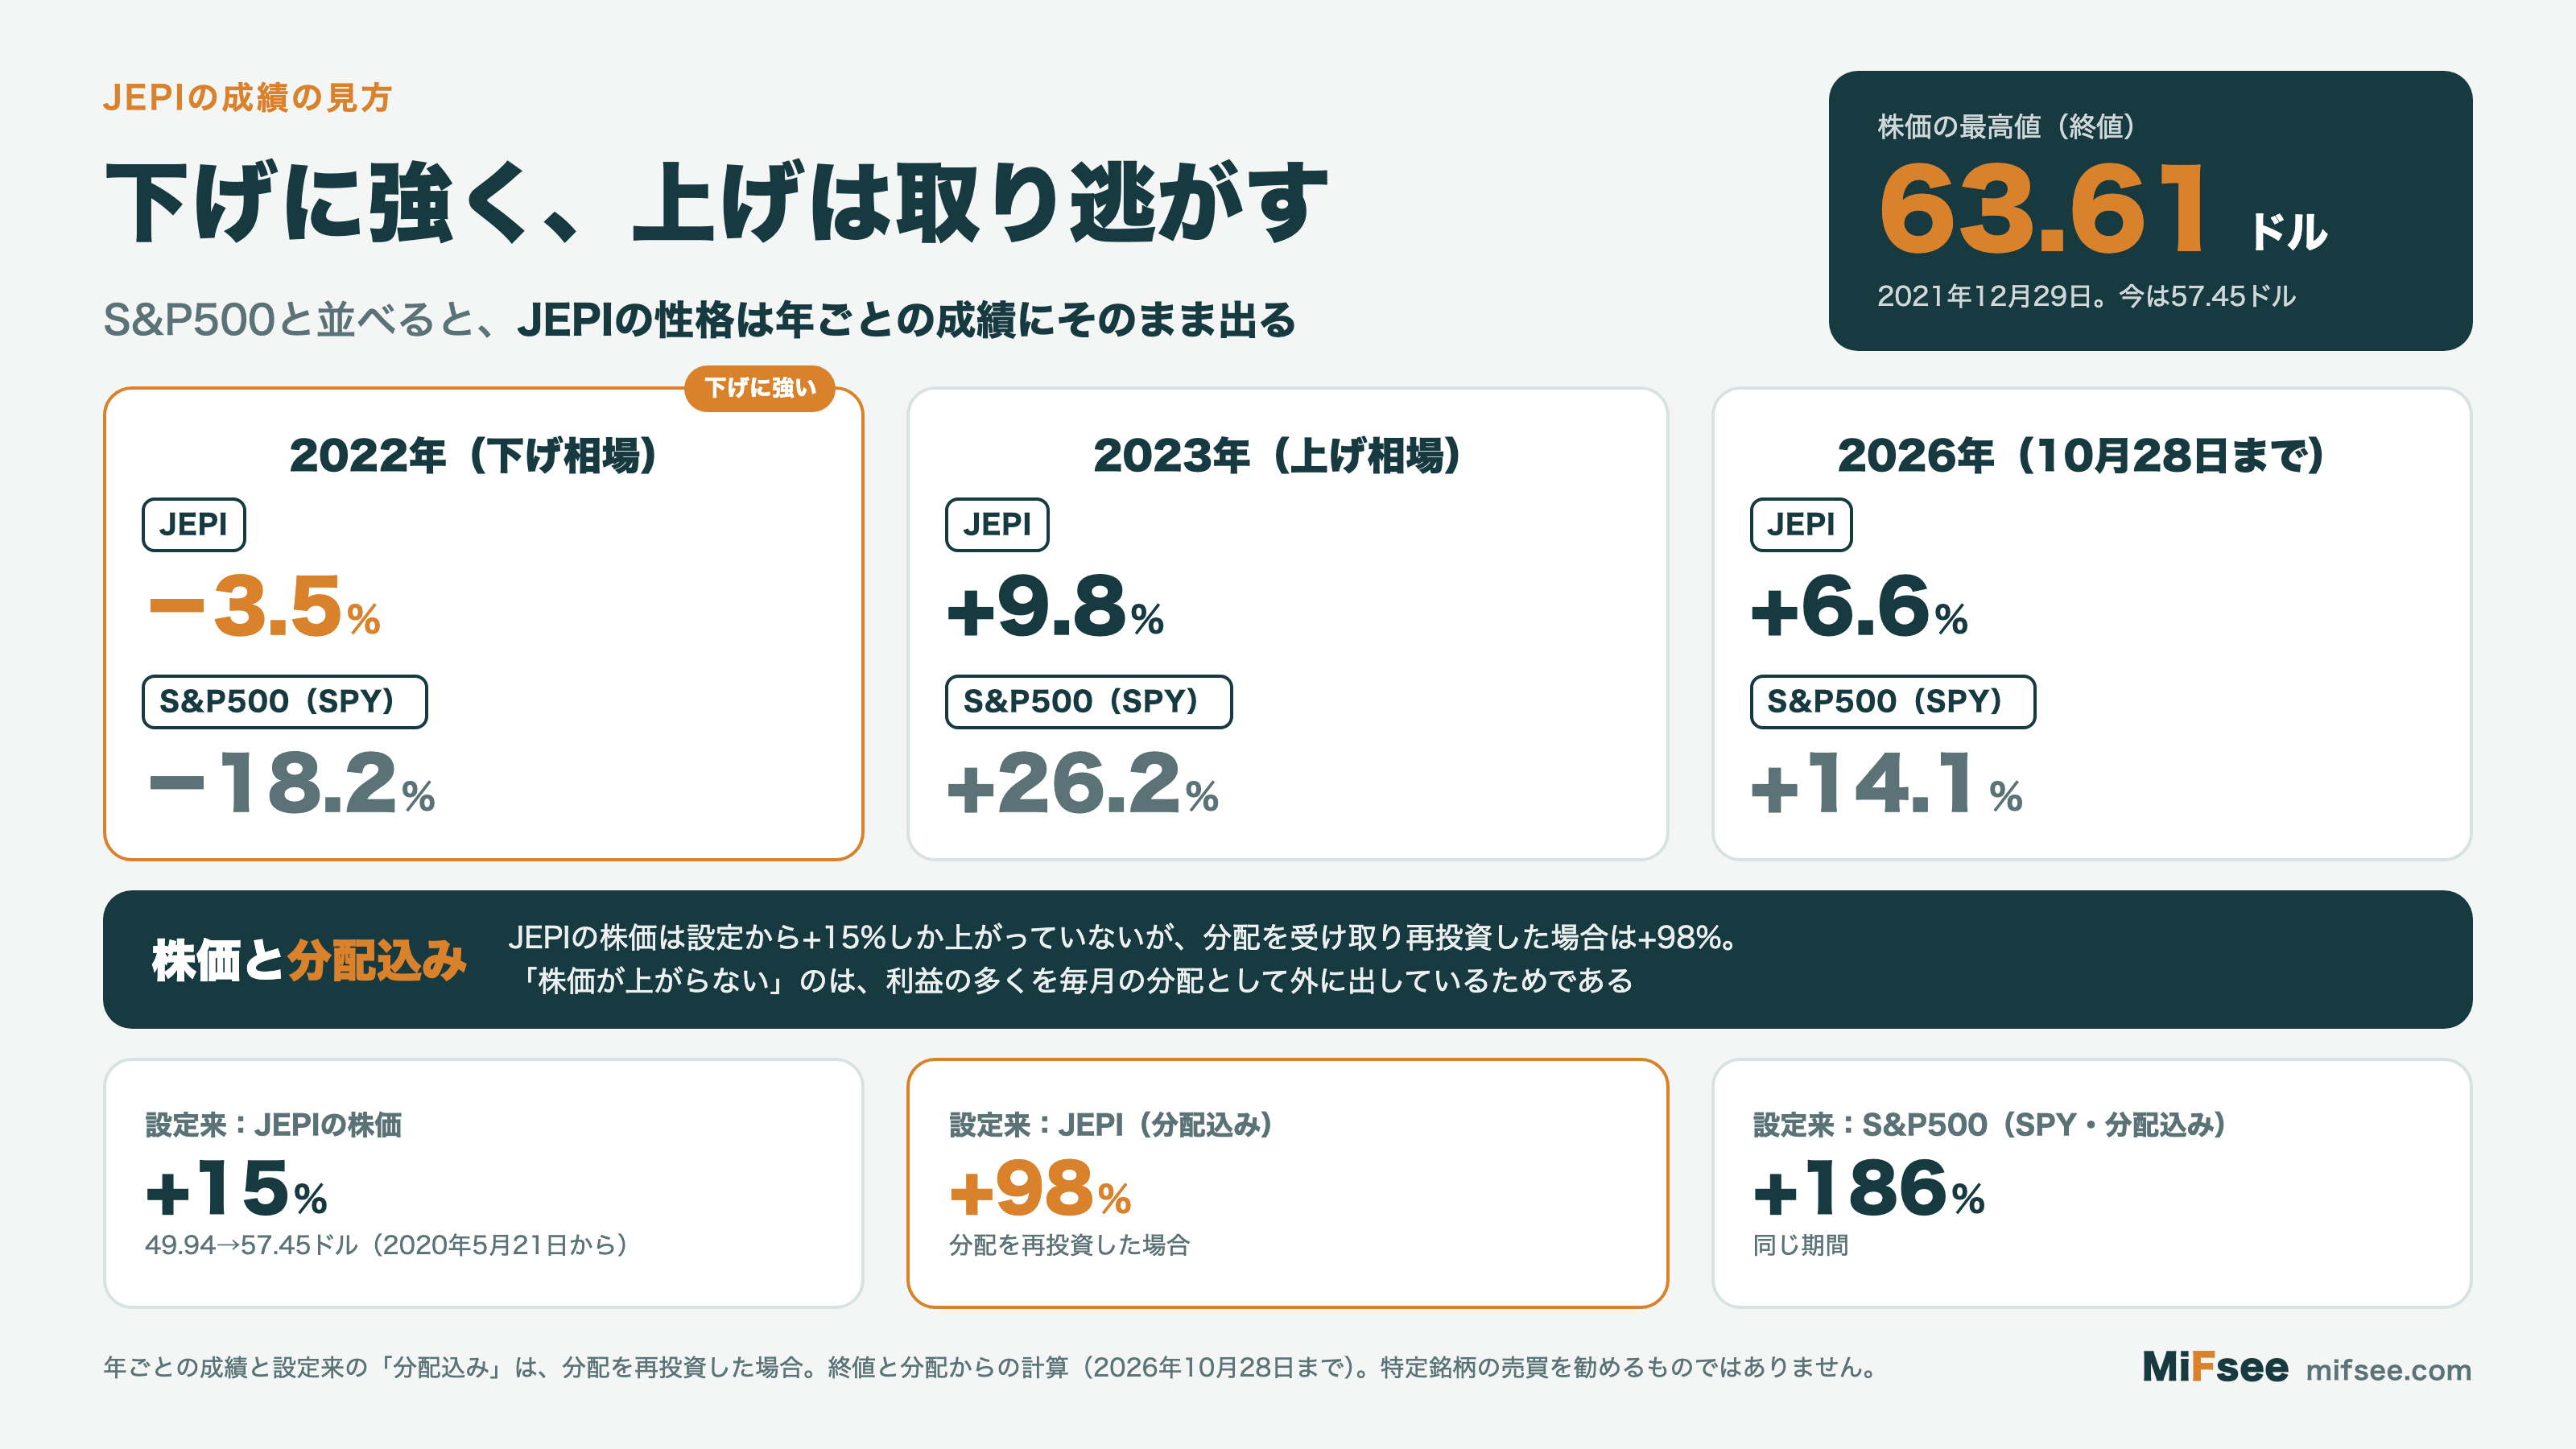
S&P500 に連動する SPY と並べると、JEPI の性格がはっきり出る。
| 年 | JEPI | S&P500(SPY) |
|---|---|---|
| 2021年 | +21.53% | +28.73% |
| 2022年 | −3.49% | −18.18% |
| 2023年 | +9.82% | +26.18% |
| 2024年 | +12.57% | +24.89% |
| 2025年 | +8.09% | +17.72% |
| 2026年(10月28日まで) | +6.56% | +14.14% |
出典: 終値と分配からの計算(yfinance、分配の再投資を含む)
S&P500 が大きく下げた2022年は、JEPI の下げは5分の1ほどで済んだ。一方、2023年以降の上げた年は、JEPI はおおむね S&P500 の半分前後にとどまっている(2021年は約4分の3)。四半期で見ると、最もよかったのは2022年10〜12月期の+11.02%、最も悪かったのは2022年4〜6月期の−7.09%だった(目論見書)。
2025年12月31日までの年率の成績は以下(要約目論見書。税引前、分配の再投資を含む)。
| 期間 | JEPI | S&P500 |
|---|---|---|
| 1年 | 8.07% | 17.88% |
| 5年 | 9.41% | 14.42% |
| 設定来(2020年5月20日〜) | 11.63% | 17.78% |
株価と分配込みの差
JEPI の株価は、設定直後の49.94ドル(2020年5月21日の終値)から、2026年10月28日の57.45ドルまで+15%だった。最高値は2021年12月29日の63.61ドルで、今もそれを下回っている。一方、分配を受け取って再投資した場合は+98%になる(yfinance からの計算)。
株価がほとんど上がらないのは、得た利益の多くを毎月の分配として外に出しているためである。冒頭の株価チャートだけを見ると「伸びないETF」に見えるが、分配を合わせると年率10%を超える成績を出してきた。ただし同じ期間の S&P500(SPY)は分配込みで+186%で、差は大きい。
JEPI と JEPQ・SPY の違いは?
| JEPI | JEPQ | SPY | |
|---|---|---|---|
| 運用会社 | JPモルガン | JPモルガン | ステート・ストリート |
| 運用の型 | アクティブ | アクティブ | S&P500 に連動 |
| 株の中身 | 値動きの小さい大型株 | 主にナスダック100の銘柄 | S&P500 の約500社 |
| コールを売る対象 | S&P500 | ナスダック100 | なし |
| 経費率 | 0.35% | 0.35% | 0.0945% |
| 分配 | 毎月 | 毎月 | 年4回 |
| 直近12か月の分配利回り | 約7.9% | 約11.5% | 1%台 |
| 2026年6月期の成績 | +7.77%(S&P500 の35%) | +25.75%(ナスダック100 の75%) | — |
出典: 要約目論見書、年次報告書(2026年6月期)。分配利回りは2026年10月28日の終値と直近12か月の分配からの計算(yfinance)
JEPQ は、同じ運用会社が同じしくみで、ナスダック100 を対象にしたETFである。中身はエヌビディア・アップル・マイクロンなど大型ハイテクが上位に並び、JEPI とは性格がかなり違う。値動きの大きい指数のコールを売るため、受け取る代金も多く、分配利回りは JEPI より高い。
SPY は S&P500 にそのまま連動するETFで、コールを売らない分、上げ相場の伸びをすべて受け取る。分配は少ないが、長い期間の成績は JEPI を大きく上回ってきた。
JEPI のリスクは?
「JEPI はおすすめしない」という声の多くは、次のような点を指している。
- 上げ相場で取り残される: コールを売っているため、上昇は行使価格までしか取れない。目論見書も、とくに上げ相場では指数を下回りうる(”may underperform the Index, particularly in rising markets”)と書いている。設定来の成績は S&P500 を大きく下回る
- 分配は保証されない: 分配額は相場の荒れ具合で変わり、2024年6月期は前年から約3割減った。目論見書も、安定した分配は保証しないとしている
- 株価が上がりにくい: 利益の多くを分配で外に出すため、株価そのものは伸びにくい。分配を使ってしまうと、元本はほとんど増えない
- 株価連動債の相手の信用: 株価連動債は銀行などが発行する債券で、発行した側が支払えなくなると損失が出うる。目論見書は、最悪の場合は投資した元本の全額を失いうると書いている
- 下げ相場でも損は出る: 下げは S&P500 より小さかったが、2022年もマイナスだった。受け取るプレミアムで穴埋めできるのは一部である
- 税金: 分配の多くが米国で通常所得として扱われる。日本からの投資では、米国と日本の両方で課税される点も確かめておきたい
- 為替: 日本から買う場合、円高になると円での評価額と受け取る分配が減る
JEPIのリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
JEPI は NISA で買える?
JEPI はレバレッジ型ではないため、2024年からの新しいNISAの成長投資枠で取り扱う証券会社が多い。つみたて投資枠の対象ではない。対象かどうかは、証券会社が公表している対象銘柄の一覧で確かめてほしい。
JEPI はどこで買える?
JEPI は米国のNYSEアーカに上場しているため、米国株を扱う証券会社で売買できる。
私自身はSBI証券を主に使用していますが、取り扱い銘柄によっては購入できない場合があります。その際は、サクソバンク証券やIG証券などでCFDを利用することもあります。
まとめ
- JEPI は、値動きの小さい米国株(資産の約85%)と、S&P500 のコールを売るしくみを組み込んだ株価連動債(約14%)を組み合わせ、毎月分配するアクティブ運用のETF
- 直近12か月の分配は4.56ドルで、今の株価の約7.9%。ただし1口の年間分配は4.16〜6.04ドルと年によって3割ほど動く
- 運用会社自身が「S&P500の上昇分の35%を、58%の値動きで取った」と説明する、上げ相場の伸びを手放す設計
- 2022年は S&P500 の−18%に対し−3.5%と下げに強かったが、2023年以降の上げた年はおおむね S&P500 の半分前後
- 株価は設定から+15%で、最高値の63.61ドルを今も下回る。分配込みでは+98%、同じ期間の S&P500 は+186%
JEPI は、値上がりを手放す代わりに、値動きの小ささと毎月の分配を得るETFです。分配の高さだけで選ぶのではなく、上げ相場でどれだけ取り残されるか、その分配が何と引き換えになっているかを知ったうえで付き合いたいETFだといえます。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。