このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- イオンQ(IONQ)の株価
- IonQ(イオンキュー)とは何の会社、どのような事業をしている?
- 量子コンピュータとは?
- IonQ(イオンキュー)の主力サービスは?
- IonQの量子コンピュータ技術とは?イオントラップ技術の特徴は何か?
- IonQ(イオンキュー)のビジネスモデルは?
- IonQ(イオンキュー)の設立の背景や成り立ちは?
- IonQの主要なパートナー企業は?これによる影響は?
- IonQ(イオンキュー)は何がすごい?強みをまとめると。
- IonQの技術開発の進み具合は?AQ64の達成と次の目標
- IonQ(イオンキュー)の相次ぐ買収のねらいは?
- IonQ(イオンキュー)の特許総数は?
- 量子コンピュータ技術はどのような分野で応用される?社会的インパクトは?
- 取引市場は?
- IonQ(イオンキュー)のセクター、業種、属するテーマは?
- 配当は?
- IonQ(イオンキュー)の競合企業は?
- IonQ(イオンキュー)が属する業界の規模と成長性は?
- IonQ(イオンキュー)の競合との差別化要素と優位性は?
- イオンQ(IONQ)のリアルタイム株価チャート
- IonQ(イオンキュー)の業績について
- IonQ(イオンキュー)の将来性と今後の見通しは?
- IonQ 2026年Q3決算:売上高3.4倍の1.74億ドルで6四半期連続の最高記録、通期ガイダンスも上方修正
- IONQ 2026年Q2決算:売上高が前年比287%増の8005万ドルで5四半期連続の最高記録、通期ガイダンスを引き上げ
- まとめ
はじめに
量子コンピュータ関連は、株式市場で度々注目を集めるテーマになっている。IonQ(イオンキュー)はその代表的な銘柄の一つで、イオン(電荷を持つ原子)を量子ビットに使う「イオントラップ方式」の量子コンピュータを開発している。
2025年以降の同社は、量子コンピュータだけの会社ではなくなった。量子ネットワーク、量子センサー、量子暗号、さらに衛星や半導体工場まで、買収によって事業を急速に広げている。売上は伸びている一方、赤字と株式の発行も続いており、技術と財務の両面から見ておく必要がある。
2026年7〜9月期の売上は1億7,380万ドルで、前年同期比336%増だった。会社は2026年通期の売上の見通しを5億500万〜5億1,500万ドルへ引き上げている。ただし、純利益は黒字に転じたものの、中身はワラント(株式を買う権利)の時価評価による非現金の利益で、本業の営業損失は広がっている。
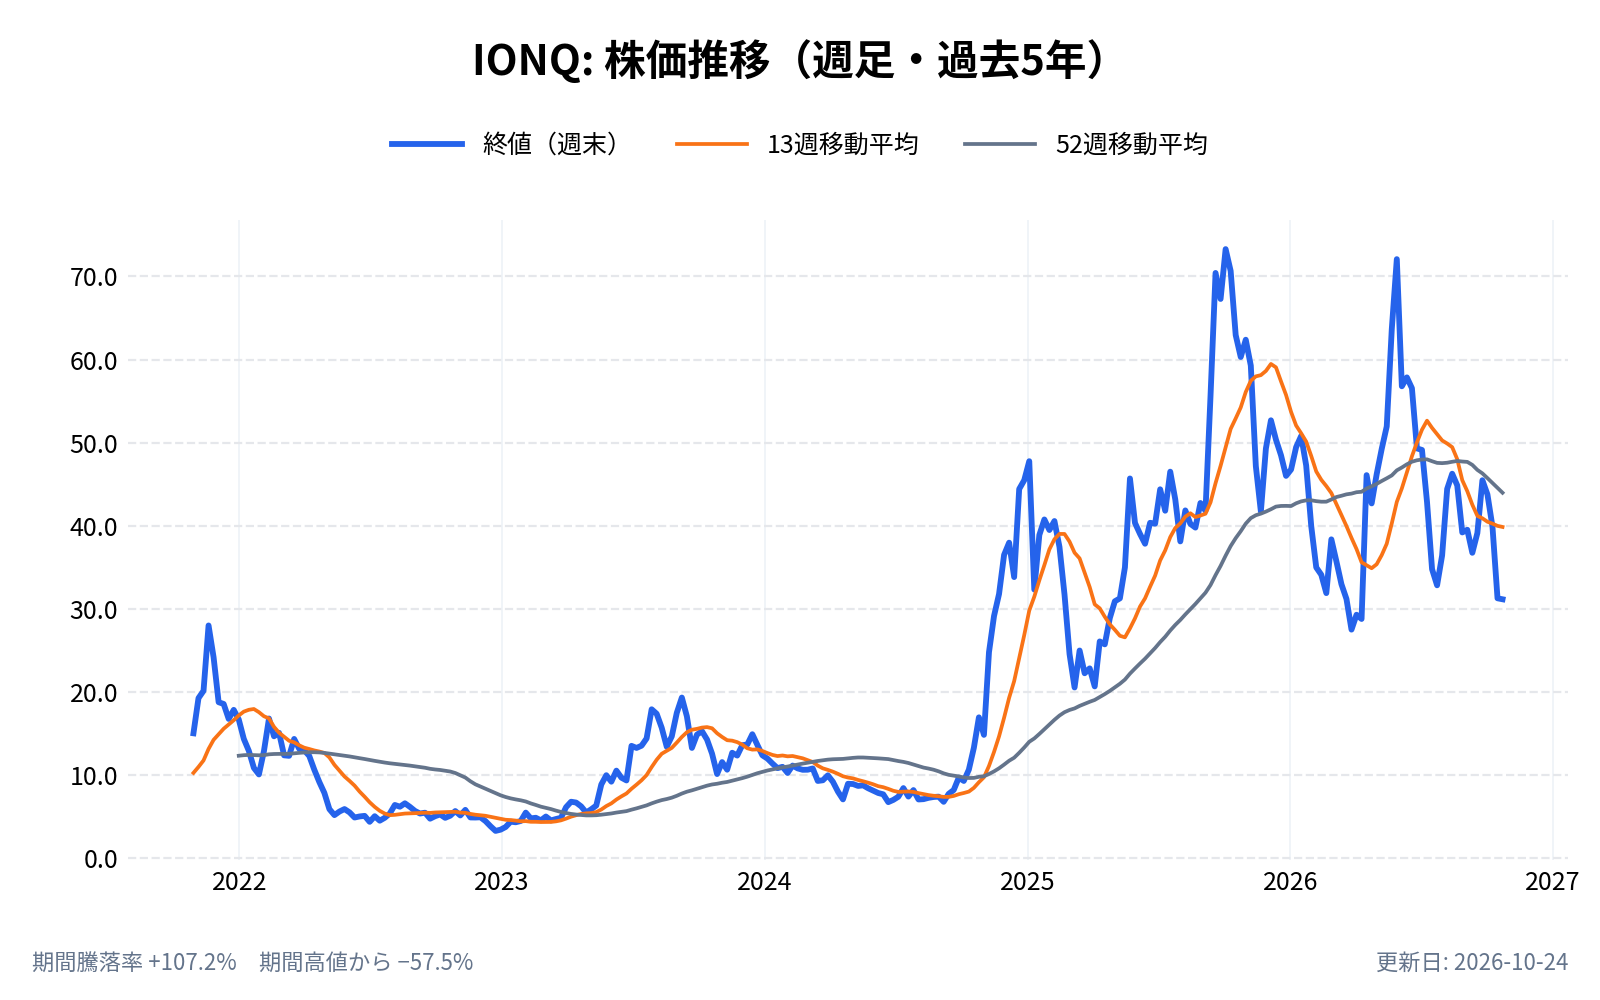
イオンQ(IONQ)の株価
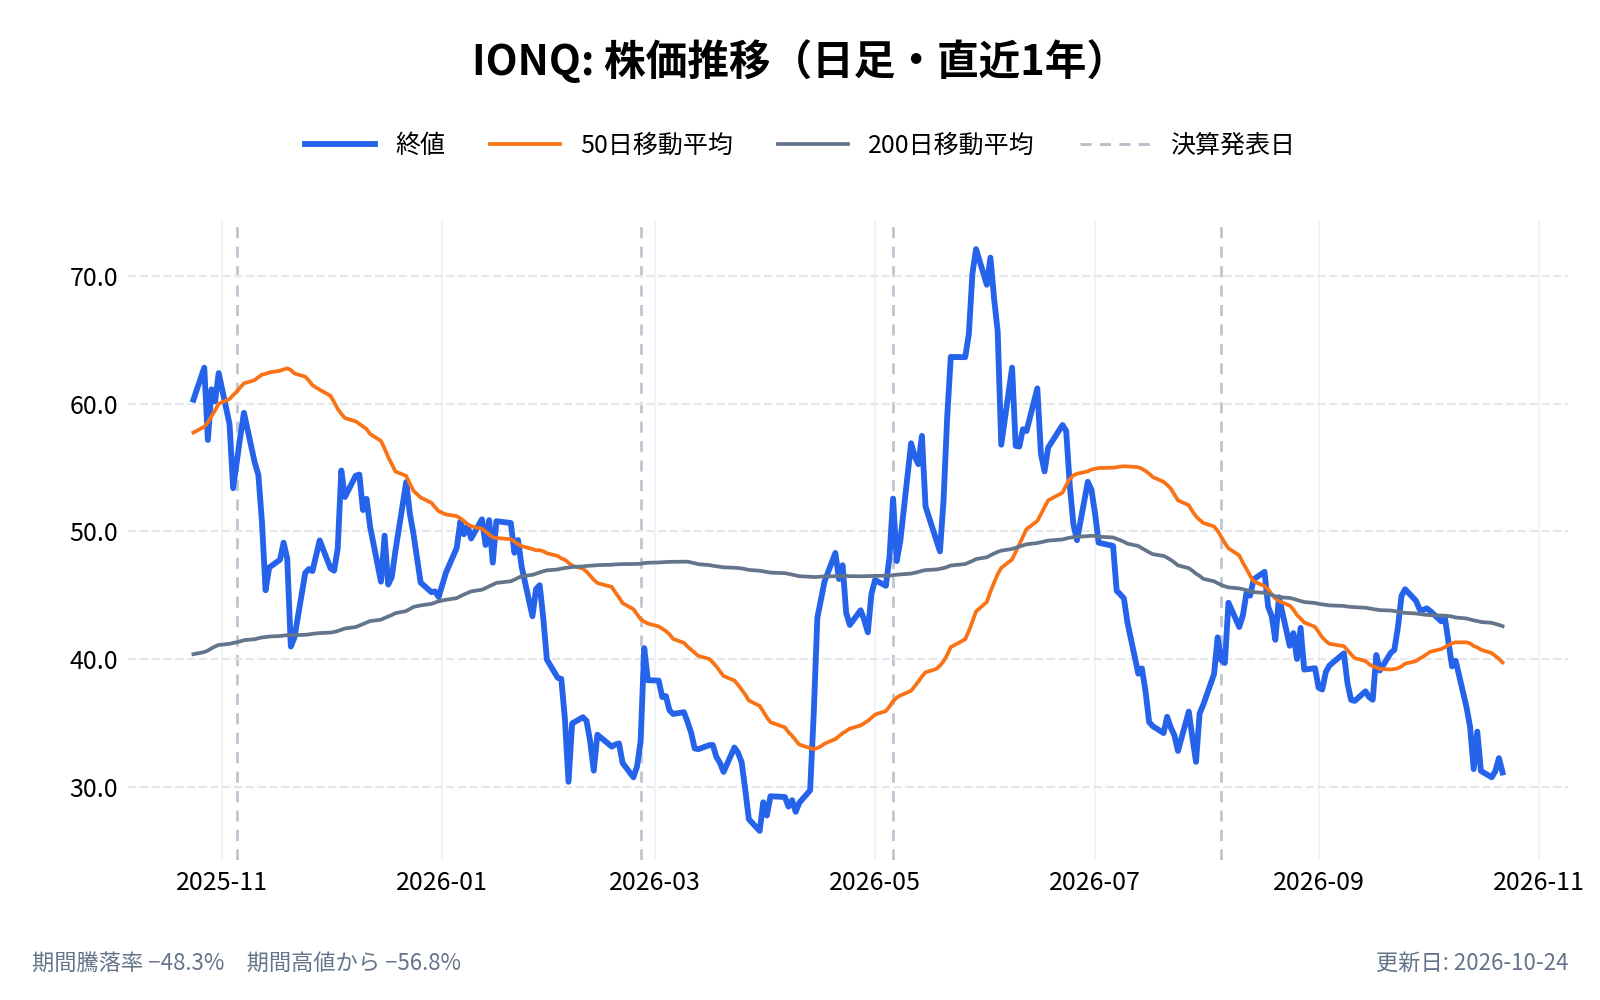
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
IonQ(イオンキュー)とは何の会社、どのような事業をしている?
IonQは、米国メリーランド州カレッジパークに本社を置く量子技術の会社である。中心にあるのはイオントラップ方式の量子コンピュータで、自社の量子コンピュータを企業や研究機関、政府機関に販売するほか、Amazon Web Services(AWS)、Microsoft Azure、Google Cloudなどのクラウド経由でも提供している。
2025年以降は買収を重ね、会社は自らを「量子コンピューティング、ネットワーク、センシング、セキュリティにまたがる量子プラットフォーム企業」と説明している(2025年度の年次報告書)。2026年7月には米国の半導体受託製造会社SkyWater Technologyの買収を完了し、量子チップの製造まで自社で手がける体制になった。7〜9月期からSkyWaterの売上が連結に入り、決算は「IonQ Platform」と「SkyWater Foundry Services」の2つの部門に分けて示されている。
IonQの企業情報は以下。
- 会社名: IonQ, Inc.
- 設立年: 2015年
- 本社所在地: 米国メリーランド州カレッジパーク
- 代表者名: ニッコロ・デ・マージ(Niccolo de Masi、会長兼CEO)
- 従業員数: 1,132人(2025年12月末時点)
- 公式サイト: https://www.ionq.com
- 主な事業内容: 量子コンピュータの開発・販売・クラウド提供、量子ネットワーク、量子センシング、量子セキュリティ、衛星事業
量子コンピュータとは?
量子コンピュータは、従来のコンピュータとは異なる原理で動作する次世代のコンピュータである。従来のコンピュータは「ビット」という0か1の2進数で情報を処理するが、量子コンピュータはその代わりに「量子ビット(qubit)」を使う。
量子ビットは0と1の両方の状態を同時に持つことができるため(量子力学の「重ね合わせ」という特性)、特定の種類の問題では、従来のコンピュータでは膨大な時間がかかる計算を短時間で解ける可能性がある。
量子コンピュータの特徴
- 重ね合わせ: 量子ビットは0と1の両方の状態を同時に持てるため、多くの可能性を同時に扱える
- 量子もつれ: 2つ以上の量子ビットが「もつれ」状態になると、それぞれの状態が互いに関係し合う。この性質を計算に利用する
- 干渉: 量子状態の「干渉」を使って、正しい解の確率を高め、誤った解を打ち消す
量子コンピュータの応用
量子コンピュータは、次のような分野で特に有用とされている。
- 化学と材料科学: 分子の構造や化学反応をシミュレーションし、新しい薬や材料の開発に役立てる
- 金融: リスク評価やポートフォリオの最適化
- 暗号: 現在の暗号の一部を解読できる可能性がある。逆に、量子技術を使った新しい暗号の開発も進んでいる
現在の課題
量子コンピュータはまだ発展途上の技術であり、次のような課題が残されている。
- エラーの多さ: 量子ビットの操作は非常にデリケートで、エラーが起きやすい
- 大規模化の難しさ: 実用的な計算には量子ビットの数を増やし、エラーを訂正する仕組みが必要になる
IonQ自身も年次報告書で、自社のコンピュータが幅広い分野で従来のコンピュータを上回る「量子優位性」に届かなければ事業が損なわれる、とリスクに挙げている。
IonQ(イオンキュー)の主力サービスは?
主力は量子コンピュータそのものと、それを使える環境の提供である。
- 量子コンピュータの販売・設置: 2026年の主力機は第5世代の「IonQ Tempo」。2026年7〜9月期も、Tempoの世界各地への設置が売上を押し上げた要因の一つだと会社は説明している
- クラウドでの提供: AWSの「Amazon Braket」、Microsoftの「Azure Quantum」、Google Cloud、自社のクラウドを通じて、利用者は自前の装置を持たずにIonQの量子コンピュータを使える
これに加えて、買収で加わった量子ネットワーク機器、量子暗号の鍵配送装置(ClavisXGなど)、量子センサー、衛星による地表観測(合成開口レーダー)なども販売している。
IonQの量子コンピュータ技術とは?イオントラップ技術の特徴は何か?
IonQの量子コンピュータは、イオントラップ技術を基盤にしている。量子ビットとして使うイオン(電荷を持つ原子)を電場で空中に閉じ込め、その量子状態を操作する方式である。
イオントラップ技術の特徴
- 量子ビットがそろっている: 同じ種類の原子を使うため、量子ビット一つ一つの性質がそろっている
- 精度の高い操作: 2025年7〜9月期の決算発表(2025年11月)で、2つの量子ビットを操作する際の精度(忠実度)で99.99%を記録したと発表した。会社は、エラーを訂正しながら計算する「誤り耐性型」の量子コンピュータに必要な水準に初めて届いたとしている
- 冷却の仕組み: 主要な競合が採用する超伝導方式は、装置を絶対零度近くまで冷やす大型の冷凍機を必要とする。イオントラップ方式はこうした冷凍機を必要としない
一方で、イオントラップ方式は計算の速度や、量子ビットを大量に並べる方法に課題があるとされ、どの方式が主流になるかは決まっていない。
IonQ(イオンキュー)のビジネスモデルは?
収益の柱は大きく3つある。
- 量子コンピュータの販売: 研究機関や政府、企業に装置そのものを販売・設置する。1件あたりの金額が大きく、四半期ごとの売上が大きく動きやすい
- クラウド経由の利用料: 大手クラウドや自社のクラウドを通じて、使った分に応じて料金を受け取る
- 量子ネットワーク・センシング・セキュリティ・衛星: 買収で加わった製品とサービス。2026年4〜6月期は、複数の製品をまたぐ売上が全体の約25%を占めた
顧客には政府機関が多く含まれる。会社は年次報告書で、成長は政府機関と大企業にうまく販売できるかに一部かかっているとし、政府との契約は途中で打ち切られる可能性があるとリスクに挙げている。2026年4〜6月期の売上は、海外が約50%、民間企業向けが約60%だった。
IonQ(イオンキュー)の設立の背景や成り立ちは?
IonQは、2015年にメリーランド州カレッジパークで設立された。創業者は、メリーランド大学のクリストファー・モンロー(Christopher Monroe)氏と、デューク大学のジュンサン・キム(Jungsang Kim)氏で、どちらもイオントラップによる量子計算の研究者である。
2021年にSPAC(特別買収目的会社)との合併を通じてニューヨーク証券取引所に上場した。
経営陣は2025年に大きく入れ替わった。現在は、ニッコロ・デ・マージ氏が会長兼CEOを務め、それまで執行役会長だったピーター・チャップマン氏は2025年8月に取締役へ移った。2025年9月にはインダー・シン氏がCFO兼COOに就いている。
IonQの主要なパートナー企業は?これによる影響は?
クラウドのパートナー
AWS(Amazon Braket)、Microsoft(Azure Quantum)、Google Cloudを通じて量子コンピュータを提供している。大手クラウドの利用者が、IonQと個別に契約しなくても量子計算を試せる点が、利用者を広げる窓口になっている。
2026年の主な提携
2026年4〜6月期と7〜9月期の決算発表では、次の提携や案件が挙げられている。
- Anduril(防衛技術企業): 防衛・安全保障向けの量子技術を共同で進め、政府・民間の案件に共同で提案する覚書を結んだ
- サンディア国立研究所: 安全保障分野での量子技術の共同設計を進める覚書を結んだ
- EPB(テネシー州の電力・通信会社): テネシー量子通信研究センターを開設。実際の光ファイバー網に、商用の量子メモリーを初めて設置したとしている
- NVIDIA(エヌビディア): 同社の「Accelerated Quantum Research Center」に、IonQの量子コンピュータ「Superion 256」が、初の自社設置型の量子コンピュータとして導入される(2026年11月の決算発表)
- DARPA(米国防高等研究計画局): 量子コンピュータの性能評価プログラムの最終段階(ステージC)に、イオントラップ方式の企業としてはIonQだけが進んだと会社は説明している。潜在的なプログラム価値は最大3億ドル(2026年11月の決算発表)
- ノースロップ・グラマン: サプライチェーンの最適化や材料科学などで協力する覚書を結んだ(2026年11月の決算発表)
IonQ(イオンキュー)は何がすごい?強みをまとめると。
会社が強みとして示している点を整理すると、次の3つになる。
- 量子ビットの精度: 2つの量子ビットの操作で99.99%の忠実度を記録した。エラー訂正を行う大型機に必要な水準とされる
- 量子技術を一通りそろえた品ぞろえ: 量子コンピュータに加え、ネットワーク・センサー・暗号・衛星までを1社で提供できる。2026年7月のSkyWater買収で、量子チップの製造も自社で行えるようになった
- 売上の伸び: 2025年の売上は1億3,000万ドルで、前年比202%増だった。2026年7〜9月期は1億7,380万ドルで、前年同期比336%増だった
ただし、売上の伸びには買収した会社の売上も含まれる。2025年の売上のうち約39%は、その年に買収したID Quantique・Capella・Oxford Ionics・Vector Atomicの4社によるものだった(年次報告書)。
IonQの技術開発の進み具合は?AQ64の達成と次の目標
IonQは以前、「2025年に64量子ビット相当の性能(#AQ 64)を実現する」ことを技術目標に掲げていた。#AQ(アルゴリズミック・キュービット)は、実際に計算に使える量子ビットの数を示す会社独自の指標である。
この目標は、2025年7〜9月期の決算発表で、IonQ Tempoで予定より3か月早く達成したと発表された。
次の目標として、会社は256量子ビットの量子コンピュータの実証と、自社のハードウェアでの量子エラー訂正の成果の公表を進めているとしている(2026年8月)。2026年11月の決算発表では、256量子ビットの機種「Superion 256」の導入契約として、SDTとの3,300万ドル(量子メモリーとの組み合わせ)と、フロリダ国際大学との2,500万ドルが挙げられた。7〜9月期にIonQ Platform部門が新たに契約した金額の約3分の2は量子コンピュータ関連で、Superion 256の需要が背景にあるとしている。
IonQ(イオンキュー)の相次ぐ買収のねらいは?
IonQは2024年末から2026年にかけて、量子技術の各分野の企業を次々に買収した。
| 完了時期 | 買収先 | 分野 |
|---|---|---|
| 2024年12月 | Qubitekk(事業資産) | 量子ネットワーク |
| 2025年4月 | ID Quantique(支配持分) | 量子暗号・セキュリティ |
| 2025年5月 | Lightsynq Technologies | 量子メモリー・ネットワーク |
| 2025年7月 | Capella Space | 衛星(合成開口レーダー) |
| 2025年9月 | Oxford Ionics | イオントラップ方式の量子コンピュータ(株式10.65億ドル相当+現金1,000万ドル) |
| 2025年10月 | Vector Atomic | 量子センサー |
| 2026年1月 | Skyloom Global | 光通信 |
| 2026年4〜6月 | Nexus Photonics | 集積フォトニクス |
| 2026年7月 | SkyWater Technology | 半導体の受託製造(1株35ドル、株式と現金で総額約18億ドル) |
| 2026年11月(決算発表で言及) | Elisity | ゼロトラスト型のセキュリティ(量子暗号の製品と組み合わせる) |
ねらいは、量子コンピュータに加えて、量子どうしをつなぐネットワーク、量子センサー、量子暗号までをそろえ、製造まで自社で持つことにある。会社はSkyWaterの買収で「初めての垂直統合型の量子プラットフォーム」ができたと説明し、量子チップの供給網を米国内で確保できるとしている。
一方で、買収の多くは自社株で支払われており、株式数を増やす要因にもなっている。異なる事業を短期間にまとめる統合の難しさも、見ておくべき点である。
IonQ(イオンキュー)の特許総数は?
2026年1月末時点で、発行済みの特許610件と、出願中の特許514件を保有または管理している(年次報告書)。
量子コンピュータ技術はどのような分野で応用される?社会的インパクトは?
応用分野
- 医薬品開発・化学シミュレーション: 分子構造や化学反応の計算で、新薬や新素材の開発を速められる可能性がある
- 金融モデリングとリスク管理: ポートフォリオの最適化やリスク評価
- 人工知能(AI)と機械学習: 一部の計算で、AIの学習や推論を補える可能性がある
- 物流と最適化問題: ルート計画や在庫管理など、組み合わせの多い問題
- 安全保障: 量子センサーによる高精度な測位や、量子暗号による通信の保護
社会的インパクト
量子コンピュータが実用化されれば、創薬や素材開発、物流などで効率化が進む可能性がある。一方で、現在広く使われている暗号の一部は将来の量子コンピュータで解読されうるため、量子技術を使った新しい暗号や鍵の配送方法の整備が必要になる。IonQがID Quantiqueを買収して量子暗号の製品を持つのは、この需要を見込んだものである。
取引市場は?
IonQ(イオンキュー)は、ニューヨーク証券取引所(NYSE)で取引されている。
ティッカーシンボルは「IONQ」。
IonQ(イオンキュー)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): 量子コンピュータを中心とした計算技術を提供しており、情報技術セクターに属する。
業種
コンピュータ・ハードウェア/半導体関連: 量子コンピュータの開発・製造が中心で、SkyWaterの買収により半導体の受託製造も手がけるようになった。
属するテーマ
- 量子コンピュータ → 中核の事業
- 量子ネットワーク・量子暗号 → ID Quantique、Lightsynq、Qubitekkなどの買収で拡大
- 宇宙・衛星 → Capella Space、Skyloomの買収で参入
- 国家安全保障 → 政府機関・防衛向けの案件
同じテーマの銘柄
- 量子コンピュータ:クオンタム・コンピューティング(QUBT)、Dウェイブ・クアンタム(QBTS)、リゲッティ・コンピューティング(RGTI)、アーキット・クアンタム(ARQQ)、シールSQ(LAES)、ASPアイソトープス(ASPI)
配当は?
IonQ(イオンキュー)は配当を支払っていない。
IonQ(イオンキュー)の競合企業は?
会社は年次報告書で、全分野で競合する大手として、アマゾン、グーグル、IBM、インテル、マイクロソフトを挙げている。量子ビットの方式ごとに見ると、主な競合は次のとおり。
- IBM(IBM)・グーグル(GOOGL): 超伝導方式の量子コンピュータを開発する大手。クラウドでも量子計算を提供している
- リゲッティ・コンピューティング(RGTI): 超伝導方式の量子コンピュータを開発する企業
- Dウェイブ・クアンタム(QBTS): 最適化問題に強い「量子アニーリング」方式の量子コンピュータを提供する企業
- PsiQuantum・Xanadu: 光子(光の粒)を量子ビットに使う方式の企業
会社は、中国やロシア、英国、EUなど各国の政府主導の取り組みも競合に挙げている。
これら以外に注目される量子コンピュータ関連銘柄を以下にまとめています。
IonQ(イオンキュー)が属する業界の規模と成長性は?
量子コンピュータの市場予測は、調査会社によって数字の幅が非常に大きく、まだ確かな規模を示しにくい。ここではIonQ自身の数字で、需要の伸びを整理する。
- 売上: 2025年は1億3,000万ドルで前年比202%増。2026年7〜9月期は1億7,380万ドルで前年同期比336%増(IonQ Platform部門が9,030万ドル、SkyWater Foundry Services部門が8,350万ドル)
- 会社の見通し: 2026年通期の売上は5億500万〜5億1,500万ドル(SkyWaterの7月31日以降の売上を含む。2026年11月時点。9月時点は4億5,000万〜4億6,000万ドル)。量子コンピューティング事業の売上は前年比110%増を見込む。SkyWaterを除いた見通しは、今回の発表資料には載っていない
- 契約残高(RPO): 2026年9月末時点で12億ドル。会社は倍増以上としている
2026年8月の決算発表で会社は、ホワイトハウスの量子技術に関する大統領令に触れ、量子技術が米国の国家的な優先課題になったと述べている。政府の政策が需要を左右しやすい業界である。
IonQ(イオンキュー)の競合との差別化要素と優位性は?
会社が差別化の要素として示している点は次のとおり。
イオントラップ方式の精度
2つの量子ビットの操作で99.99%の忠実度を記録し、エラー訂正を行う大型機に必要な水準に届いたとしている。超伝導方式とは違い、大型の冷凍機を必要としない。
量子技術を一通りそろえた品ぞろえ
量子コンピュータ、ネットワーク、センサー、暗号、衛星を1社でそろえ、2026年7月からは量子チップの製造も自社で行う。会社はこれを「フルスタックの量子プラットフォーム」と呼んでいる。
3つの大手クラウドでの提供
AWS、Microsoft Azure、Google Cloudのいずれからも使える。
ただし、どの方式の量子コンピュータが実用化で先行するかはまだ決まっておらず、大手テック企業は資金力でIonQを大きく上回る。これらの強みが長期的な優位につながるかは、今後の技術の進み具合で確かめる必要がある。
イオンQ(IONQ)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
IonQ(イオンキュー)の業績について
IonQ(IONQ)の会計年度は12月末決算。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 翌年2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
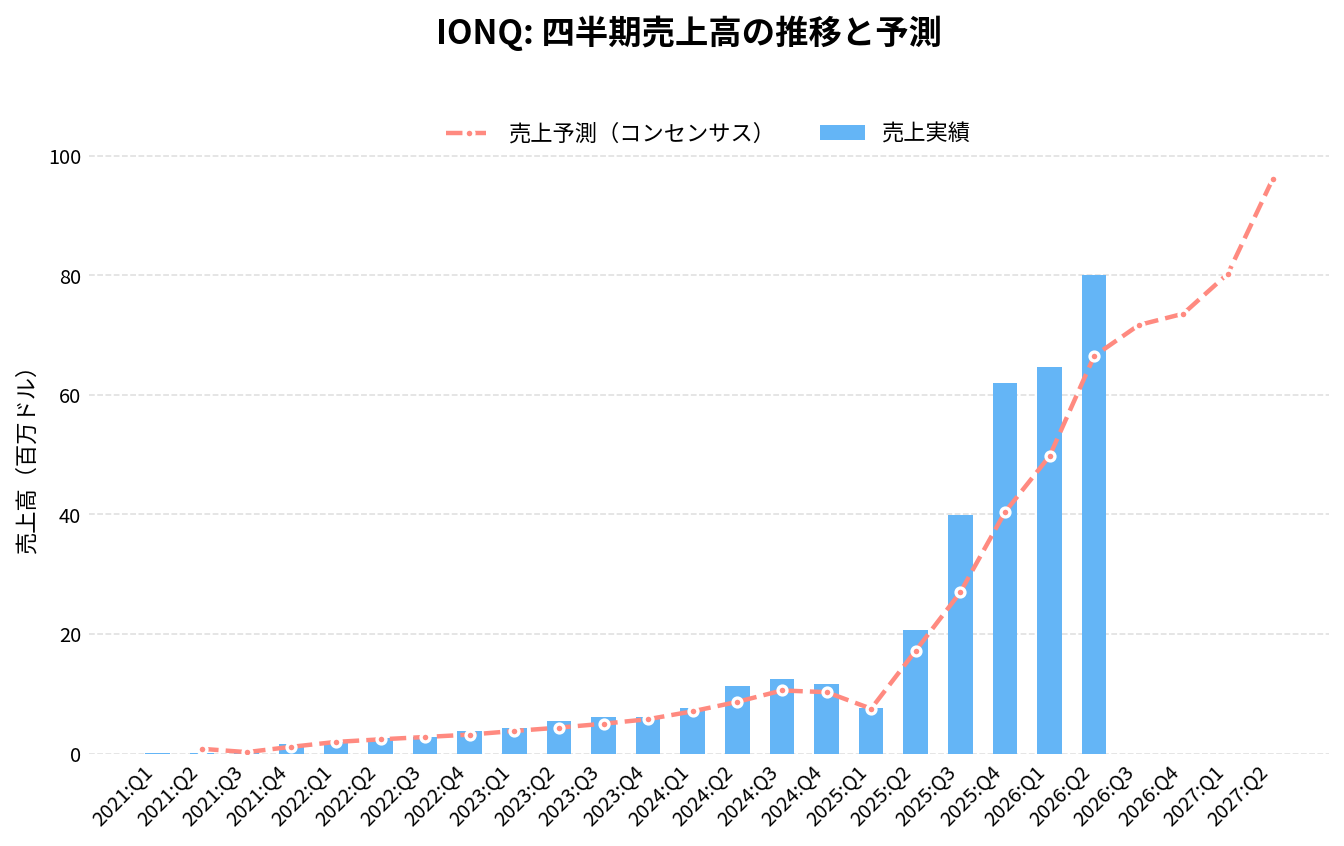
イオンQ(IONQ)の2026年Q3決算(2026/11/05 発表)は、売上173.8百万ドル(アナリストコンセンサス141.5百万ドルに対し+22.9%)、EPS -0.29ドル(同-0.35ドルに対し+0.06ドル)でした。
売上の前年同期比は+336.0%です。
直近8四半期では、売上が8回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
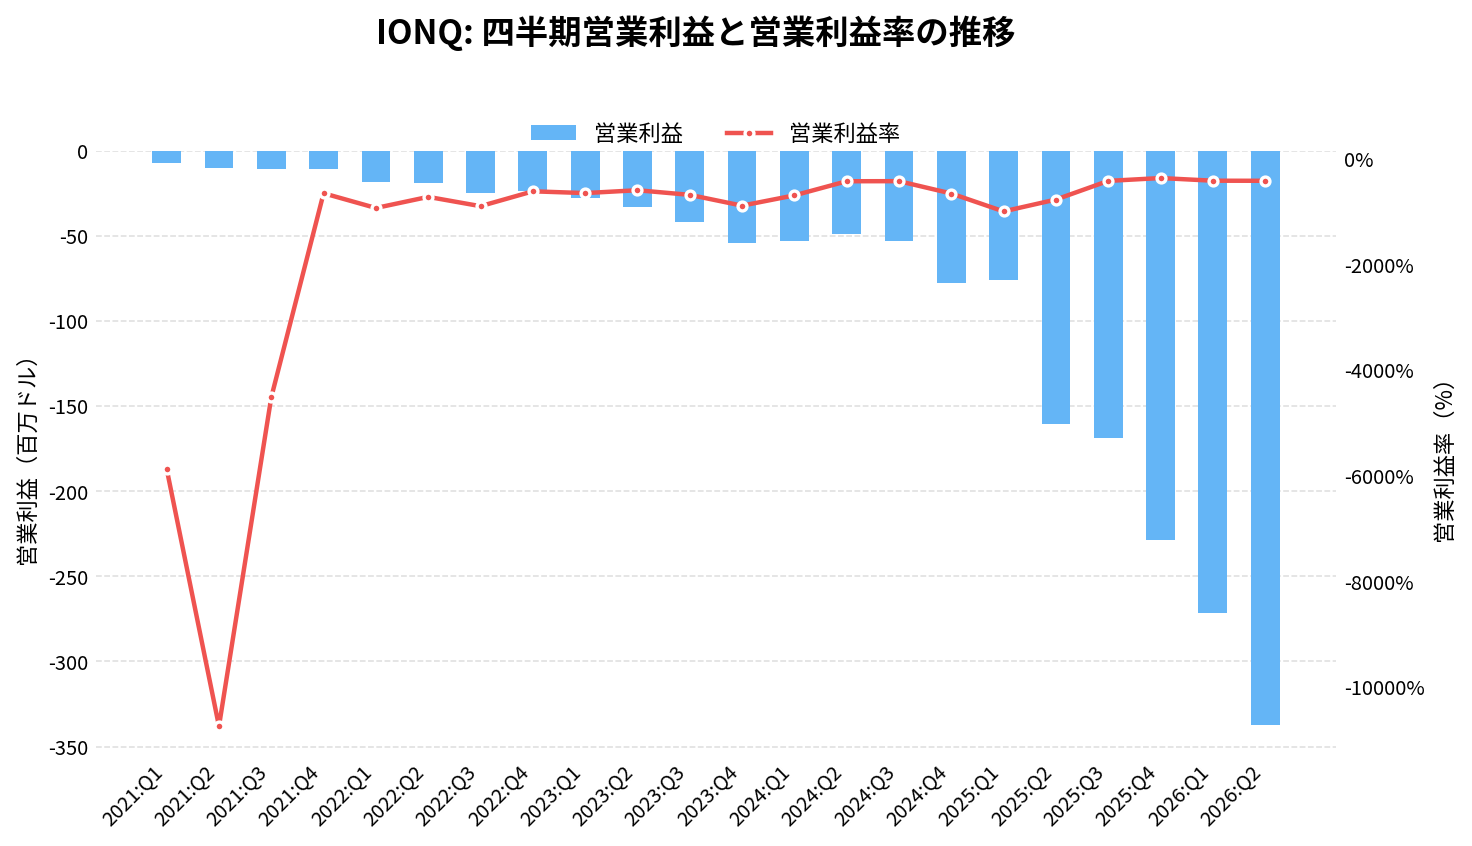
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
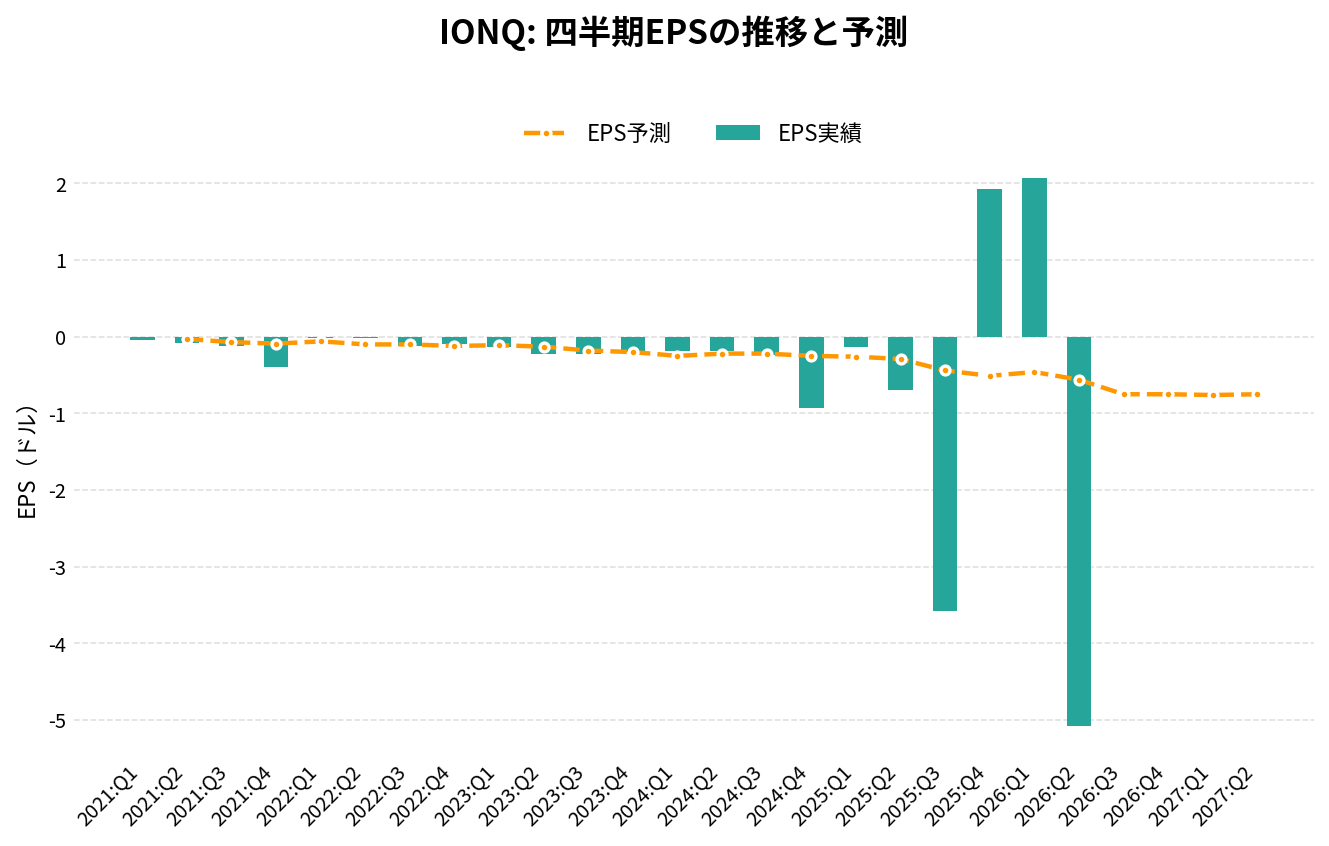
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 11.71 | +91.8% | +13.9% | -0.93 | -0.68 | -661.9% |
| 2025:Q1 | 7.57 | -0.2% | +0.7% | -0.14 | +0.12 | -1000.3% |
| 2025:Q2 | 20.69 | +81.8% | +20.1% | -0.70 | -0.41 | -776.0% |
| 2025:Q3 | 39.87 | +221.5% | +47.7% | -3.58 | -3.14 | -423.5% |
| 2025:Q4 | 61.89 | +428.5% | +53.3% | 1.93 | +2.44 | -369.4% |
| 2026:Q1 | 64.67 | +754.7% | +30.0% | 2.07 | +2.53 | -419.8% |
| 2026:Q2 | 80.05 | +286.8% | +20.4% | -5.08 | -4.52 | -421.3% |
| 2026:Q3 | 173.83 | +336.0% | +22.9% | -0.29 | +0.06 | -249.1% |
| 2026:Q4(予想) | 192.65 | +211.3% | – | -0.40 | – | – |
| 2027:Q1(予想) | 200.12 | +209.5% | – | -0.38 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
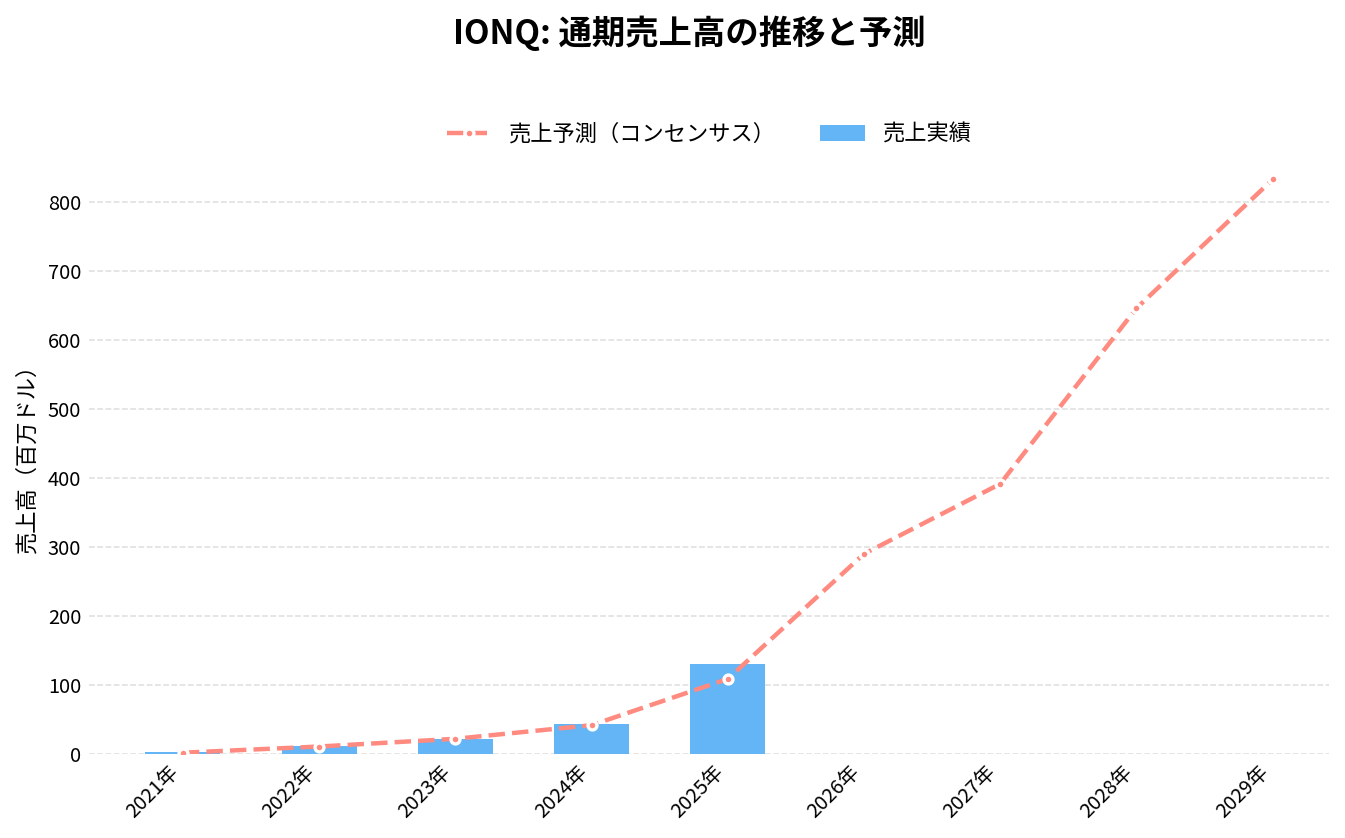
通期:売上高の推移
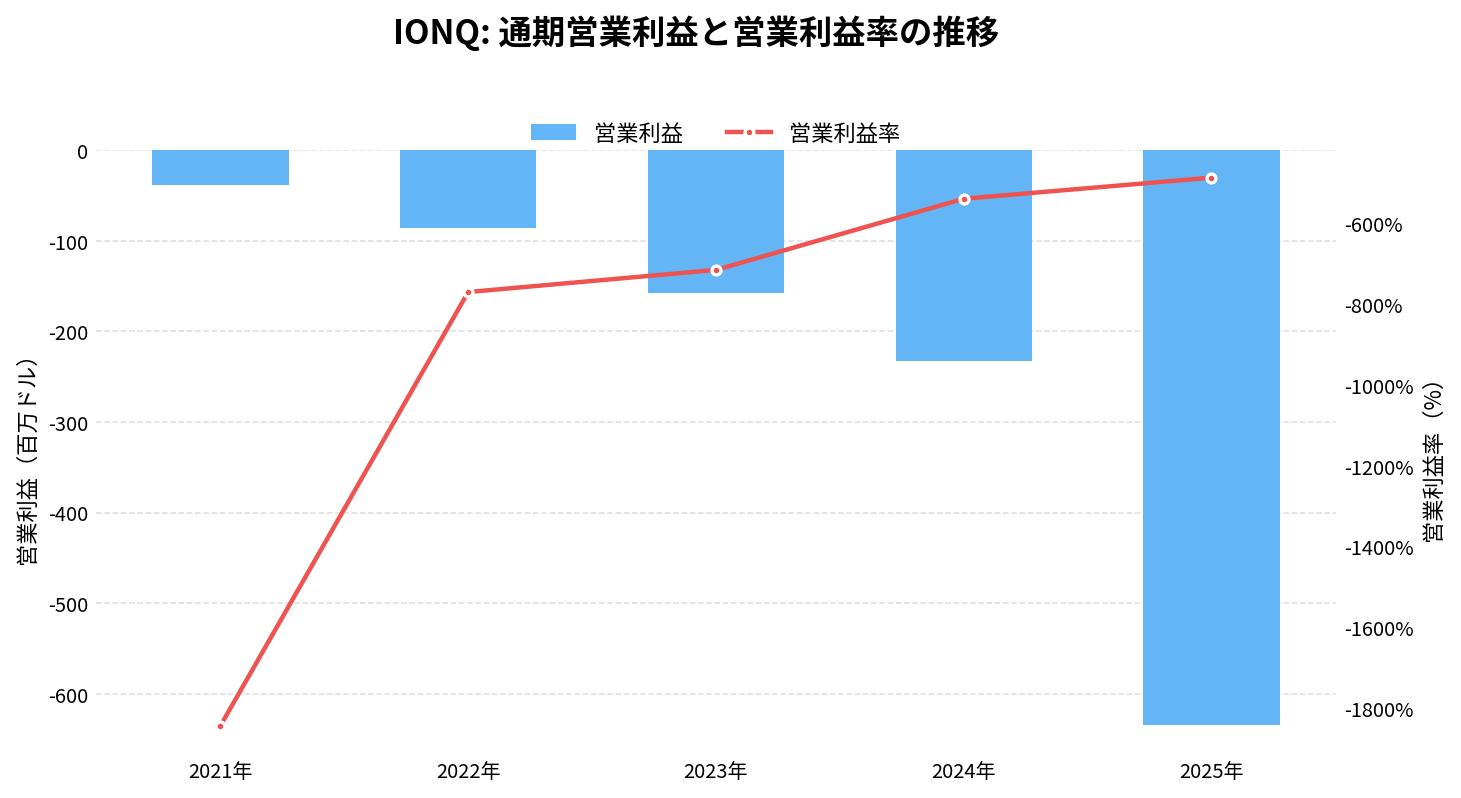
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
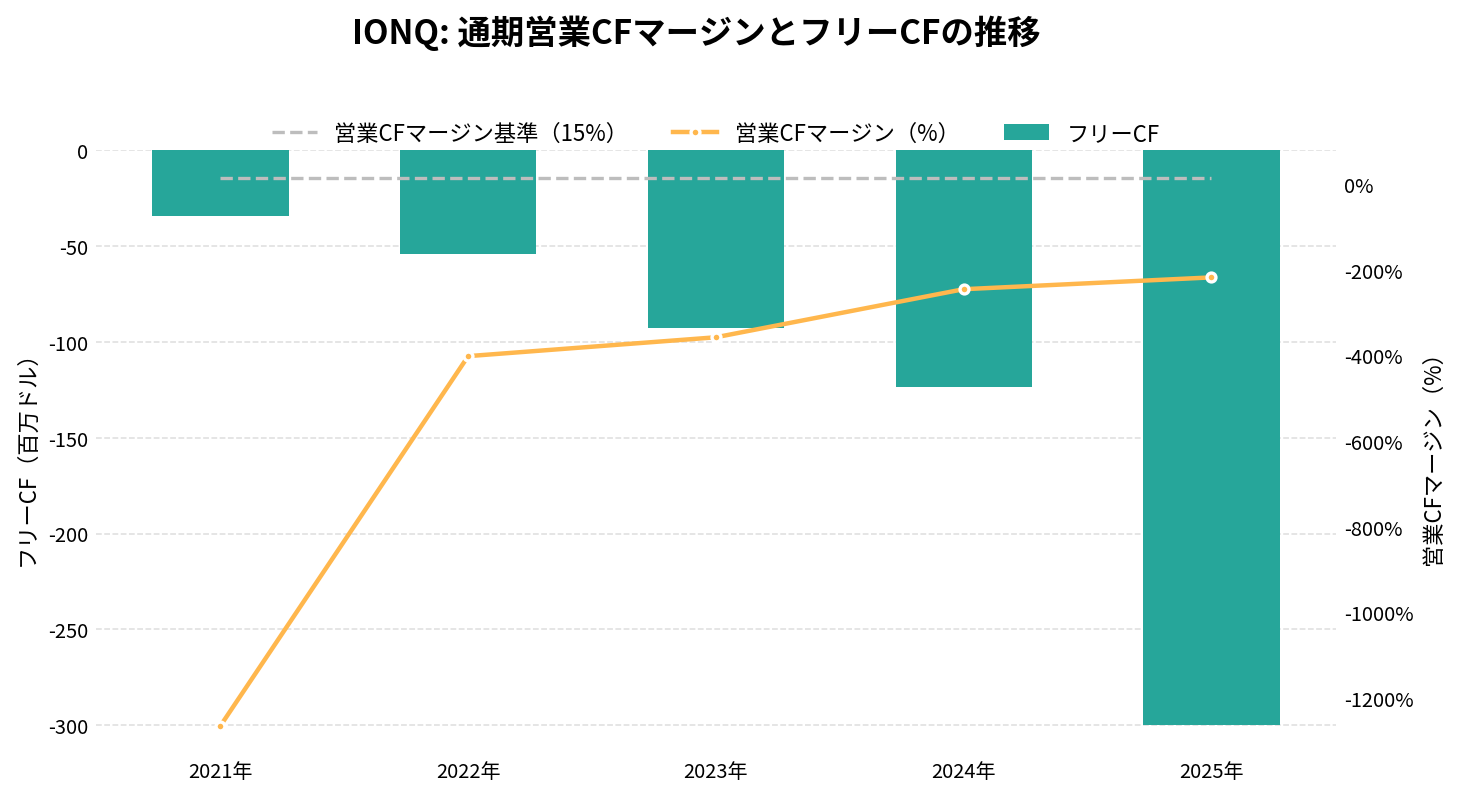
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
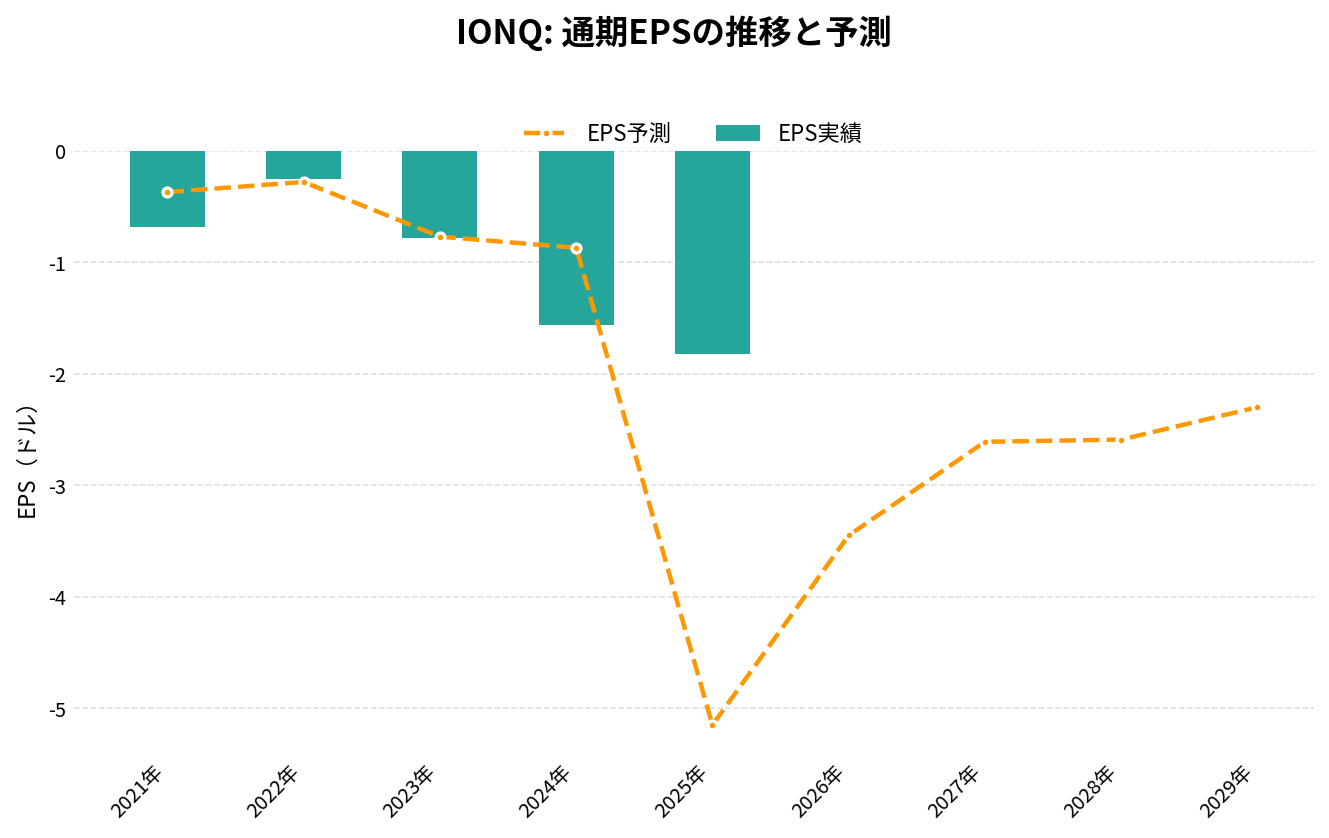
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 2.10 | – | -0.68 | -1843.1% | -1264.3% | -34.32 |
| 2022年 | 11.13 | +430.3% | -0.25 | -770.3% | -401.6% | -54.03 |
| 2023年 | 22.04 | +98.0% | -0.78 | -715.7% | -357.6% | -92.51 |
| 2024年 | 43.07 | +95.4% | -1.56 | -539.7% | -245.4% | -123.67 |
| 2025年 | 130.02 | +201.9% | -1.82 | -487.4% | -217.8% | -299.60 |
| 2026年(予想) | 507.84 | +290.6% | -1.33 | – | – | – |
| 2027年(予想) | 888.58 | +75.0% | -1.50 | – | – | – |
| 2028年(予想) | 1,220.00 | +37.3% | -1.27 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
IonQ(イオンキュー)の将来性と今後の見通しは?
IonQの将来性を考えるうえでは、2025年以降に会社の姿が大きく変わった点を押さえておきたい。以前は「イオントラップ方式の量子コンピュータを開発するスタートアップ」として語られることが多かったが、現在は買収を重ねて量子技術の各分野と半導体製造までを抱える企業になり、売上も急拡大している。一方で、純利益の黒字は評価益によるもので、本業の損失は広がっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 1億7,380万ドルで前年同期比336%増。6四半期続けて過去最高を更新した。SkyWaterの連結が入っており、部門別ではIonQ Platformが9,030万ドル(+127%)、SkyWater Foundry Servicesが8,350万ドル
- 見通しの変化: 2026年通期の売上の見通しを、4億5,000万〜4億6,000万ドル(2026年9月時点)から5億500万〜5億1,500万ドルへ引き上げた。契約残高(RPO)は12億ドルになった
- 利益: 営業損失は4億3,310万ドルで、前年同期の1億6,880万ドルから広がった。調整後EBITDA(会社独自の利益指標)も1億3,360万ドルの赤字(前年同期は4,890万ドルの赤字)で、SkyWaterとの商業関係に伴う研究開発費2,370万ドルを含む
- 純損益: 純利益は5億6,400万ドルの黒字(IonQ帰属)。ワラントの時価評価の利益8億9,620万ドルが押し上げた(現金は入ってこない項目)。前年同期は同じ項目で8億8,180万ドルの損失だった
- 手元資金: 現金・投資は9月末で17億ドル。2026年10月16日に20億ドルの株式の売り出しを完了しており、これを加えた金額(プロフォーマ)は37億ドル
四半期ごとの詳しい数字は、この下の決算サマリーにまとめている。
注目しているポイント
- 買収を除いた成長が続くか: 会社は8月の時点で、2026年通期の買収を除いた売上が前年比100%増になると見込んでいた。11月の発表では量子コンピューティング事業の売上を前年比110%増と見込む一方、買収を除いた見通しは示されていない。売上の伸びが買収頼みでないかを確かめる材料になる
- 256量子ビット機の実証とエラー訂正: 会社が次の技術目標に掲げる。Superion 256の導入契約が出てきており、実際に納められ、動くかが量子優位性に近づけるかを測る節目になる
- SkyWaterの統合: 半導体工場を持つことは、量子チップの供給を確保できる半面、量子とは性質の違う製造業の事業を抱えることでもある。7〜9月期は8,350万ドルが連結に入った。統合後の利益率の変化を見たい
- 政府・防衛向けの案件: Andurilやサンディア国立研究所との提携、DARPAのステージC(潜在価値は最大3億ドル)が、実際の受注にどうつながるか
- 12億ドルの受注残の売上化: 契約残高がどれだけ早く売上に変わるか。Elisityの買収が、統合の費用に見合う収益になるかも合わせて見たい
リスクと不確実性
- 赤字が続いている: 会社は年次報告書で、営業損失の歴史があり、当面は多額の費用と損失が続く見込みだとしている
- 株式の希薄化: 2025年は3月にATM(市場で随時株を売り出す仕組み)で約1,604万株を売却し、7月と10月に大型の株式売り出し(10月は20億ドル規模)を行った。2026年も10月16日に20億ドルの株式の売り出しを完了している。買収の多くも株式で支払っており、1株あたりの価値は薄まりやすい
- 顧客の集中: 2025年は、売上の10%以上を占める3社で売上全体の53%を占めた
- 政府契約の打ち切り: 政府との契約は、途中解約や監査の対象になりうると会社自身がリスクに挙げている
- 量子優位性に届かない可能性: 幅広い分野で従来のコンピュータを上回れなければ事業が損なわれる、と会社は年次報告書で述べている
- 供給網の問題: 部品の調達の遅れが製品の投入を遅らせる可能性がある
- 買収の統合: 短期間に多くの会社を買収しており、統合がうまくいかない可能性がある
売上の伸びと技術の進展は数字で確かめられる一方、その成長は買収と株式の発行に支えられており、利益はまだ出ていない。技術の節目と、買収を除いた成長の両方を、四半期ごとの決算で確かめていく必要がある。
IonQ 2026年Q3決算:売上高3.4倍の1.74億ドルで6四半期連続の最高記録、通期ガイダンスも上方修正
発表日:2026/11/05
本決算のポイント
イオンQの2026年第3四半期は、売上高が前年同期比336%増の1.74億ドルとなり、6四半期連続で過去最高を更新した。IonQ Platform部門は量子コンピュータTempoの展開拡大により127%増の9030万ドル、買収したSkyWater Foundry Servicesセグメントも8350万ドルを計上し、両輪での成長が確認できる内容となった。
収益性については、GAAP純利益が5.64億ドル(EPS1.42ドル)とプラスに転じたが、これはワラント負債の時価評価による非現金の利益が大きく寄与したもので、事業の実態を映すAdjusted EBITDAは依然として1.34億ドルの赤字、Adjusted EPSも0.29ドルの赤字だった。本業の損失は拡大基調にあり、黒字転換はあくまで会計上の要因による見かけ上のものである点には注意が必要だ。
会社は好調な受注動向を踏まえ、通期売上ガイダンスを5.05億〜5.15億ドルへ引き上げ、量子コンピューティング事業では前年比110%の成長を見込むとした。未履行の残存履行義務(RPO)も12億ドルへと倍増しており、今後の売上の土台となる受注残が着実に積み上がっている。
抑えておくべきKPI
- 売上高: 1.74億ドル(前年同期比336%増)
- IonQ Platform部門売上高: 9030万ドル(前年同期比127%増)
- SkyWater Foundry Services部門売上高: 8350万ドル(新規連結、非イオンQ量子顧客向け売上は前年比30%超増)
- Adjusted EBITDA: 1.34億ドルの赤字(前年同期は4890万ドルの赤字)
- 残存履行義務(RPO): 12億ドルへ倍増
重要なインサイト
今回の決算で目を引くのは、トップラインの急拡大が一過性の大型契約ではなく、プラットフォーム事業とファウンドリ事業の両方から生まれている点だ。IonQ Platform部門では新規契約額の約3分の2を量子コンピューティング関連(Superion 256需要)が占め、SkyWaterでも非イオンQ顧客からの売上が3割超伸びており、単一顧客・単一契約への依存度が薄れつつある様子がうかがえる。
一方で、GAAP純利益の黒字化は実態を正しく表していない点はローライトとして認識すべきだ。ワラント負債の時価評価差益が8.96億ドルに上ったことが純利益を押し上げた主因であり、営業損失そのものは4.33億ドルと前年同期の1.69億ドルから拡大している。 研究開発費や減価償却費もSkyWater統合に伴い大きく膨らんでおり、成長投資のコストが収益性に重くのしかかっている構図は変わっていない。
財務面では、9月末時点の現金等が17億ドル、10月16日に完了した20億ドルの株式売り出しを加えたプロフォーマで37億ドルに達し、同社は自らを「最も資本に恵まれた純粋な量子企業」と位置付けている。 大型投資を継続する体力は確保された形だ。
今後の見どころ
次の焦点は、通期ガイダンス5.05億〜5.15億ドルの達成度と、量子コンピューティング事業の前年比110%成長が実現できるかにある。RPOが12億ドルまで積み上がっている以上、この受注残がどれだけ早く売上に転化するかが成長率の持続性を左右する。
また、DARPAのQuantum Benchmarking InitiativeでステージC(潜在的プログラム価値最大3億ドル)に進んだことや、エヌビディアのAccelerated Quantum Research Centerへの初のオンプレミス量子コンピュータ納入など、技術力と商用採用の両面での外部評価が今後の契約獲得にどうつながるかも注視したい。Elisity買収によるセキュリティ領域の拡張が、統合コストに見合う収益貢献を生めるかも中期的な論点になる。
出典
IONQ 2026年Q2決算:売上高が前年比287%増の8005万ドルで5四半期連続の最高記録、通期ガイダンスを引き上げ
発表日:2026/08/05
本決算のポイント
IonQの2026年第2四半期は、売上高が前年同期比287%増の8005万ドルとなり、会社発表の従来ガイダンス中央値を20%上回る結果となった。四半期として5期連続の最高売上を更新し、国際・商用・複数製品の各領域がいずれも前年比で伸びる幅広い成長になっている。
一方でGAAPベースの純損失は18.7億ドル、GAAP EPSはマイナス5.08ドルと大きく悪化しており、その主因は保証(warrant)債務の公正価値変動によるもので、実際の事業運営とは別軸の損失であることに留意したい。Adjusted EBITDA損失は1.203億ドルで、これにはSkyWaterとの商業関係に伴う費用2470万ドルが含まれている。
会社は通期売上ガイダンスを2.8億〜2.9億ドルへ引き上げ、通期で前年比100%の有機的成長を継続して見込むとした。この見通しにはSkyWater買収による影響は含まれていない。
抑えておくべきKPI
- 売上高: 8005万ドル(前年同期比287%増、前四半期比は6ヶ月累計1.447億ドルから算出)
- セグメント構成: 国際が売上の約50%、商用が約60%、複数製品が約25%を占め、事業基盤の広がりを示す
- 残存履行義務(RPO): 前年同期比297%増
- 現金・現金同等物・投資: 30億ドル(SkyWater買収後のプロフォーマでは20億ドル)
重要なインサイト
売上成長は単なる一時的な押し上げではなく、IonQ Tempo量子コンピュータの世界的な導入拡大とクラウド利用の強さに支えられた構造的な広がりが見て取れる。国際・商用・複数製品のいずれも前年比で伸びており、特定顧客や単一地域への依存が薄まっている点は評価できる。
RPOが前年比297%増という伸びは、今後の売上の持続性を示す先行指標として重要で、通期ガイダンス引き上げの根拠にもなっている。
ただし損益面では、保証債務の公正価値変動により純損失が18.7億ドルへ急拡大しており、GAAP指標だけを見ると事業の実態を見誤る可能性がある。またSkyWater関連の研究開発費がAdjusted EBITDAを押し下げている点も、今後は買収完了後の連結決算に組み込まれていく変化として注視が必要だ。
今後の見どころ
SkyWater買収は2026年7月31日、つまり本四半期の対象期間後に完了しており、次四半期以降はSkyWaterの業績が連結決算に反映され、フルスタック量子プラットフォームとしての垂直統合効果が数値に表れてくる局面になる。今回のガイダンスにはその影響が含まれていない点は、次回発表時の比較で意識したい。
また256量子ビットの量子コンピュータの実証や、量子誤り訂正技術に関する成果公表の進捗も、技術面での競争力を測る材料として引き続き注目される。
出典
IonQ Announces Record Second Quarter 2026 Revenues, Growing 287% YoY
それより前の決算と、発表後の株価の動きは「イオンQ(IONQ)の決算まとめ」にまとめています。
まとめ
IonQ(イオンキュー)は、イオントラップ方式の量子コンピュータを軸に、2025年以降の相次ぐ買収で量子ネットワーク・センサー・暗号・衛星、さらに半導体製造までを抱える企業になった。2025年の売上は1億3,000万ドル(前年比202%増)、2026年7〜9月期も1億7,380万ドルで前年同期比336%増と伸びている。会社は2026年通期の売上の見通しを5億500万〜5億1,500万ドルへ引き上げた。
一方で、7〜9月期の純利益はワラントの評価益で黒字になったものの、営業損失は4億3,310万ドルと前年同期より広がっており、成長は買収と株式の発行に支えられている。技術面では、64量子ビット相当の目標を前倒しで達成し、次は256量子ビット機とエラー訂正の実証に進む段階にある。
量子コンピュータはAIの進化とも深く関連しています。次の決算(例年どおりなら2027年2月下旬ごろ)では、12億ドルの受注残がどれだけ売上に変わるか、そして本業の損失がどう動くかを見ていきたいと思います。
IonQ以外で注目される量子コンピューター関連銘柄について「注目の量子コンピュータ関連銘柄まとめ(米国&日本株)」まとめています。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。