このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- CAVAグループ(CAVA)の株価
- CAVAグループ(CAVA)とは何の会社?
- CAVAグループ(CAVA)の主力製品やサービスは?
- 売上の伸びの約9割は新店:出店への依存度が上がっている
- 既存店売上が3.1%に落ちた:客数と生野菜への不安
- 店の利益率を削るもの:人件費・配送・修繕
- CAVAグループ(CAVA)のビジネスモデルは?
- 取引市場は?
- CAVAグループ(CAVA)のセクター、業種、属するテーマは?
- 配当は?
- CAVAグループ(CAVA)の競合企業は?
- CAVAグループ(CAVA)の競合との差別化要素と優位性は?
- CAVAグループ(CAVA)のリアルタイム株価チャート
- CAVAグループ(CAVA)の業績について
- CAVAグループ(CAVA)の将来性と今後の見通しは?
- CAVA 2026年Q3決算:500店舗到達も既存店売上の伸びが鈍化、通期見通しは出店数を引き上げ、幅を絞り込み
- CAVA 2026年Q2決算:客数増が支える9.0%の既存店成長、通期ガイダンスは据え置き
- まとめ
はじめに
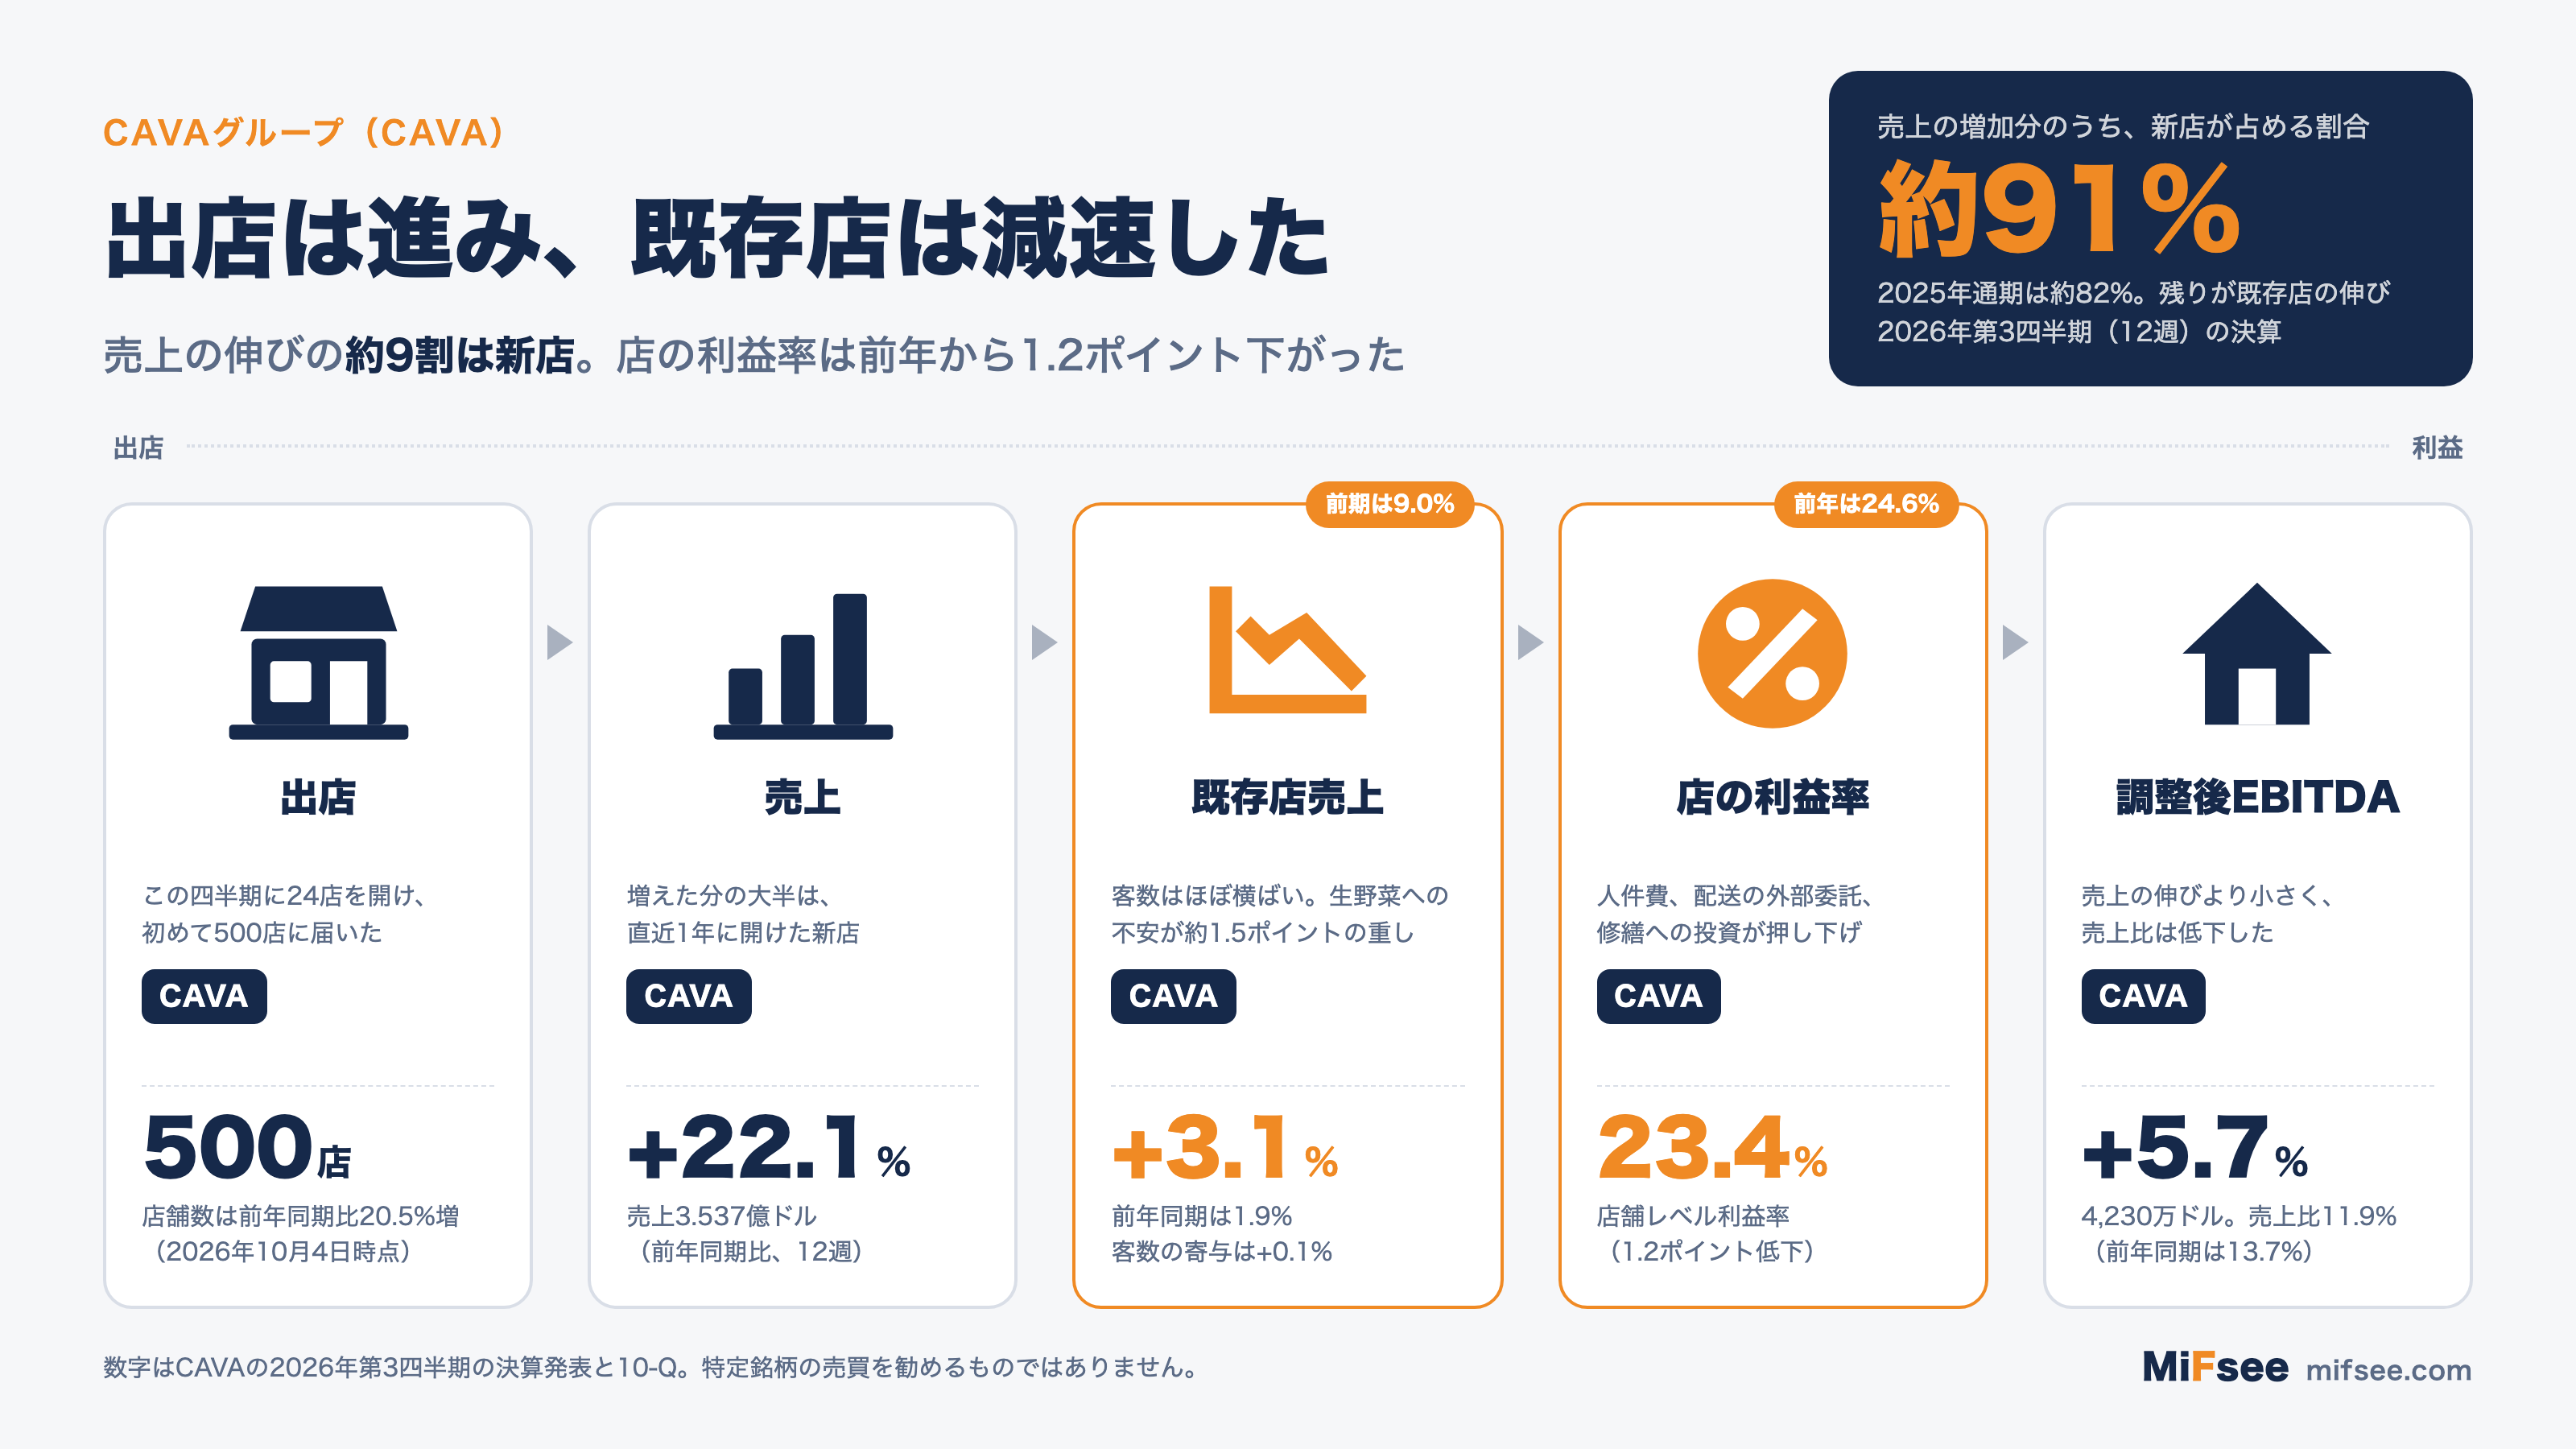
CAVAグループ(CAVA)は、米国で地中海料理のボウルとピタを売るファストカジュアルのレストランチェーンです。2026年第3四半期(12週間、10月4日まで)のレストランの売上は3億5,370万ドルで前年同期比22.1%増え、店舗数は500店に届きました。一方で既存店売上の伸びは、前の四半期の9.0%から3.1%に落ち、店の利益率も前年同期の24.6%から23.4%に下がっています。
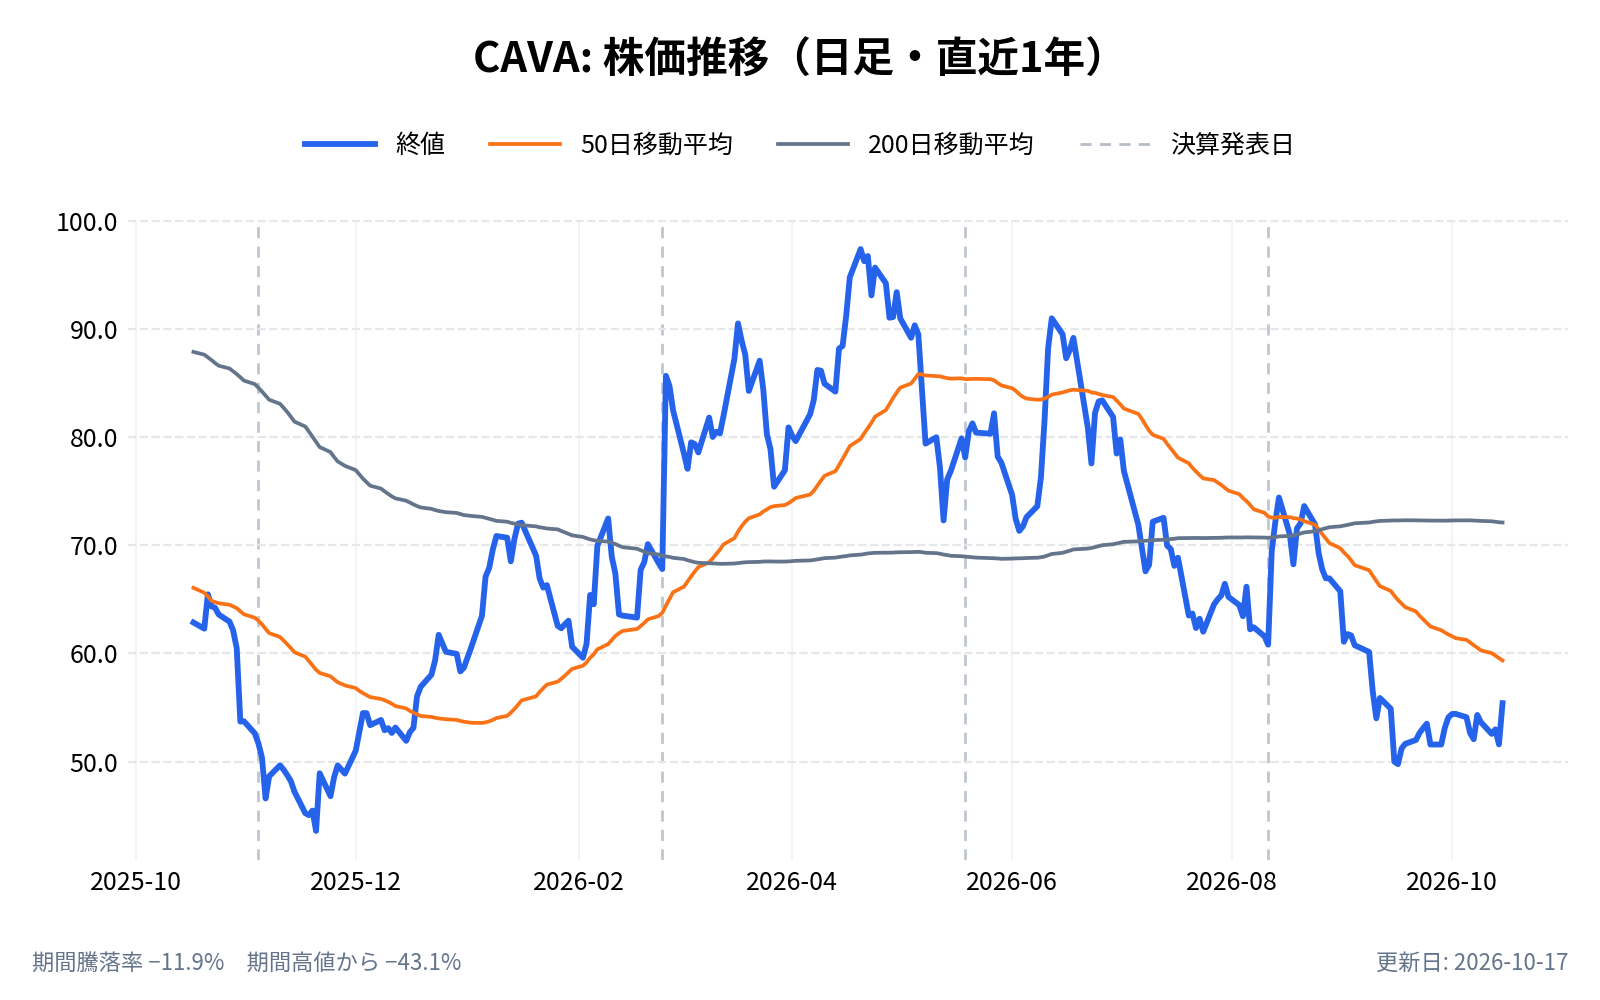
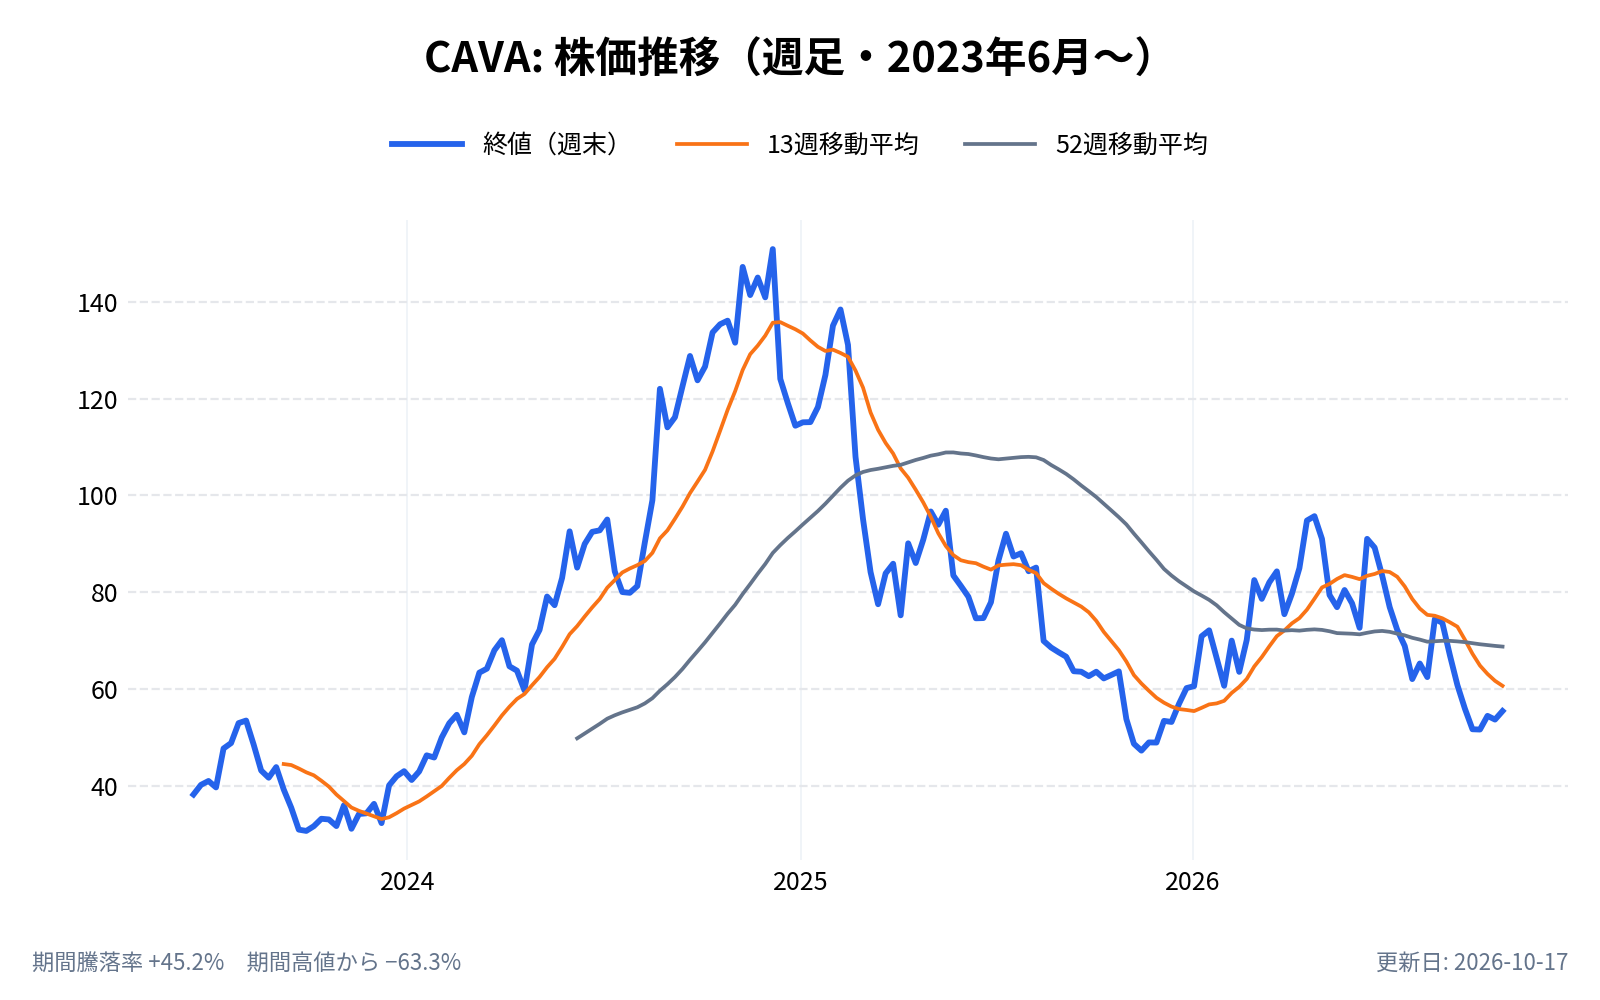
株価は、2026年4月20日の高値97.39ドルから、11月5日の終値60.01ドルまで、4割近く下にあります。決算発表の翌日(11月5日)は寄り付きで8.8%下げ、終値は3.2%安でした。
本記事では、出店の速さと、既存店・店の利益率の両立が続くのかを軸に、事業の仕組みと、売上の伸びの中身、通期の見通しから逆算できる第4四半期の姿を、10-K・10-Qと決算資料から確かめます。
CAVAグループ(CAVA)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
CAVAグループ(CAVA)とは何の会社?
CAVAグループは、地中海料理を出すファストカジュアルのレストランを、直営で運営する米国の企業である。最初の店は2011年にメリーランド州ベセスダで開いた。法人は2015年にデラウェア州で設立され、本社はワシントンD.C.にある(10-K)。2023年6月15日にニューヨーク証券取引所で取引が始まった(10-K)。
- 会社名: CAVA Group, Inc.
- 設立: 2015年(デラウェア州。最初の店は2011年)
- 本社: 米国ワシントンD.C.
- 代表者: ブレット・シュルマン(Brett Schulman)。共同創業者でCEO
- 従業員: 店舗に約12,900人、製造と本社組織に約580人(2025年12月末)
- 店舗数: 500店(2026年10月4日。30州とワシントンD.C.)
- 売上高: 11億8,000万ドル(2025年12月期)
- 公式サイト: https://cava.com/
沿革で押さえておく点は、2018年に買収したZoës Kitchenである。Zoës Kitchenの店舗の不動産を使い、CAVAへの転換で早く店を増やした。ただし2023年3月2日までに、Zoës Kitchenの店はすべて閉店するか、転換のために閉じられている。10-Kは、新しい出店の候補地を十分に確保できる保証は無いと書いている。転換という近道は使い切っており、これからの出店は新しい土地の開拓が中心になる。
CAVAグループ(CAVA)の主力製品やサービスは?
売上のほぼすべては、直営のCAVAレストランの売上である。2025年12月期の売上11億7,966万ドルのうち、レストランは11億6,929万ドル、残りの1,038万ドル(0.9%)が、ディップやスプレッド、ドレッシングを食料品店で売るCPG(包装食品)などだった(10-K)。
- メニュー: 料理人が組んだボウルとピタ、または自分で選んで作るボウルとピタ。食材は38種類で、組み合わせは174億通りと会社は説明している(10-K)
- 店: 広さ2,000〜3,000平方フィート(約190〜280平方メートル)、客席は30〜60席。2025年12月末に75店でドライブスルーの受け取りを用意している(10-K)
- デジタル: アプリとウェブの注文、持ち帰り、配達、一部地域のケータリング。売上に占めるデジタルの割合は、2025年12月期が37.9%、2026年第3四半期が38.5%(10-K、10-Q)
- CPG: ディップなどの包装食品。売上の1%に届かない小さな事業である
売上の伸びの約9割は新店:出店への依存度が上がっている
増えた売上の91%が、直近1年に開けた店
2026年第3四半期のCAVAの売上は、前年同期より6,393万ドル増えた。10-Qは、このうち5,810万ドルを、前年同期以降に開けた102店の寄与としている。計算すると増加分の約91%が新店で、既存店の伸びが寄与したのは残りの約9%になる。
| 2025年12月期(通期) | 2026年第3四半期(12週) | |
|---|---|---|
| CAVAの売上の増加額 | 2億1,501万ドル | 6,393万ドル |
| うち新店の寄与 | 1億7,550万ドル | 5,810万ドル |
| 新店の割合 | 約82% | 約91% |
出典:10-K、2026年第3四半期の10-Q(割合は筆者の計算)
新店の寄与は、2025年12月期の約82%から約91%に上がった。既存店の売上が伸びる勢いが落ちたため、成長の中身が出店に寄っている。
新店の出来は、会社によると期待以上
会社は決算発表で、前年同期以降に開けた102店の成績が「期待を上回っている」と説明している。2025年に開けた新店は、年間売上(AUV)が300万ドルを超える水準にあるという(10-K)。会社全体のAUVは、2026年第3四半期で311万ドルと、前年同期の294万ドルを上回った。AUVの集計は、1年を通して営業した店だけが対象である。新店が全体の水準を引き下げていない、という会社の主張とは整合する。
出店をどこまで続けられるか
10-Kは、2032年までに米国で1,000店を超える機会があると書いている。2026年の出店計画(純増76〜78店)を2025年末の439店に足すと、2026年末は515〜517店になる。1,000店まで残る約485店を2027年から2032年の6年で開けるとすると、年平均で約81店になる(筆者の計算)。2025年の純増72店、2026年の計画76〜78店と同じか、少し上のペースである。
一方で、製造の拠点は、メリーランド州ローレルとバージニア州ベローナの2か所で、10-Kは「少なくとも750店を支える」と書いている。ローレルの拡張を借りる契約も結び、さらに能力を足す計画が進んでいる。2026年末の約516店から年に77店ずつ増えると、750店には2029年末ごろに届く(筆者の概算)。1,000店への道には、店の数だけでなく、ディップなどを作る工場への投資も含まれる。
既存店売上が3.1%に落ちた:客数と生野菜への不安
9.0%から3.1%へ、客数の寄与はほぼゼロ
既存店売上(Same Restaurant Sales)は、開店から365日以上の店の売上を前年と比べた数字である。直近5四半期の推移は次のとおり。
| 2025年第3四半期 | 第4四半期 | 2026年第1四半期 | 第2四半期 | 第3四半期 | |
|---|---|---|---|---|---|
| 既存店売上 | 1.9% | 0.5% | 9.7% | 9.0% | 3.1% |
| うち客数 | — | — | 6.8% | 5.3% | 0.1% |
| うち価格・商品構成 | — | — | 2.9% | 3.7% | 3.0% |
出典:2026年第3四半期の決算発表(四半期の推移表)、各四半期の決算発表
客数の寄与は、第2四半期の5.3%から、第3四半期は0.1%に落ちた。価格と商品構成の寄与は3.0%と、直前の四半期とほぼ同じである。減速の中身は、ほとんどが客数である。
会社の説明:サイクロスポーラ(寄生虫)と生野菜への不安
10-Qは、既存店売上がサイクロスポーラ(Cyclospora)と、生鮮野菜の消費への広い不安の影響で、約1.5ポイント下がったと書いている。同時に「会社の供給網の食材は、原因として名指しされていない」とも書いている。3.1%に1.5ポイントを足すと4.6%で、影響が無かった場合の姿は、およそ4.6%になる(筆者の単純計算)。
ただし、この説明だけでは、減速のすべてを説明できない。
- 前年の比較が低かった: 前年同期の既存店売上は1.9%、その次の四半期は0.5%と低く、数字を伸ばしやすい土台だった。それでも3.1%にとどまった
- 影響を除いた4.6%でも、前の四半期より低い: 9.0%、9.7%という水準には戻らない
- 40週累計では7.3%: 客数が4.2%、価格・商品構成が3.1%。影響は約0.5ポイントとされている
減速の理由が一時的な不安なのか、客足の水準そのものが変わったのかは、第4四半期以降の数字で見る必要がある。
通期見通しの中央値から逆算すると、第4四半期は4%弱
会社は2026年の既存店売上の見通しを、6.0〜7.0%に絞った(8月は4.5〜6.5%)。40週累計は7.3%なので、通期の見通しに合わせるには、第4四半期が低くなければならない。前年の売上で重みをつけた単純計算では、次のようになる。
| 通期の既存店売上 | 第4四半期に必要な水準 |
|---|---|
| 6.0%(下限) | 約1.7% |
| 6.5%(中央) | 約3.9% |
| 7.0%(上限) | 約6.0% |
計算式:(通期の値 × 2025年通期のCAVA売上11億6,929万ドル − 7.3% × 2025年の40週分8億9,652万ドル)÷ 2025年第4四半期の2億7,277万ドル。前年の売上を重みにした近似で、会社は第4四半期の数字を示していない。
中央の6.5%で計算すると、第4四半期は約3.9%で、第3四半期の3.1%に近い。会社の見通しは、客足が9%台に戻ることを前提にしていないとみえる(筆者の推測)。
店の利益率を削るもの:人件費・配送・修繕
12週の利益率は24.6%から23.4%へ
店舗レベル利益は、CAVAの売上から、食材・人件費・賃料・その他の店の費用を引いた額(減価償却と開業前の費用を除く)である。第3四半期の利益は8,273万ドルで、前年同期比16.2%増えた。売上の伸び22.1%より小さいため、利益率は1.2ポイント下がった。
| 費用(売上比) | 2025年第3四半期 | 2026年第3四半期 | 差 |
|---|---|---|---|
| 食材・飲料・包装 | 30.1% | 30.0% | −0.1 |
| 人件費 | 25.5% | 26.0% | +0.5 |
| 賃料など | 6.7% | 6.7% | 0.0 |
| その他の店の費用 | 13.1% | 13.8% | +0.7 |
| 店舗レベル利益率 | 24.6% | 23.4% | −1.2 |
出典:2026年第3四半期の決算発表(四捨五入のため合計は一致しない)
食材費は改善している。会社は関税の回収を見込み、前年は関税の負担があった。商品構成も好影響だった。悪化したのは、人件費(時給の平均が約3%上がり、副店長職の拡大と、接客や開店後の運営を支える人員の追加を含む)と、その他の費用(配送の外部委託の比率、修繕への投資)である。
配送の外部委託は、利益率を下げて、利益額を増やす
会社は、外部の配送業者を通す注文が、利益率は下げるが、客に払ってもらう価格が高いので、利益額にはプラスだと説明している。10-Kも、配達の注文は手数料を価格に上乗せしているとしている。デジタルの割合が38.5%まで上がるほど、利益率の数字は下がりやすくなるが、利益額は増える構図がある。第3四半期は、利益率が1.2ポイント下がっても、利益額は16.2%増えた。
第4四半期の利益は、前年並みの水準に落ち着く見通し
会社は調整後EBITDAの通期見通しを、1億8,100万〜1億9,100万ドルから、1億8,400万〜1億8,900万ドルに絞った。40週累計は1億5,878万ドルなので、第4四半期に必要な額は2,522万〜3,022万ドルになる。前年の第4四半期は2,576万ドル(通期1億5,276万ドル − 40週1億2,700万ドル)で、前年比で約2%減から約17%増の範囲である(筆者の計算)。
その間も、店の数は2割前後増えている。利益が前年並みなら、売上に対する利益の比率は下がる。開業前の費用の見通しも、2,200万〜2,250万ドルから、2,850万〜2,950万ドルに引き上げられた。第4四半期に必要な額は約720万〜820万ドルで、第3四半期の840万ドルをやや下回る水準である。
CAVAグループ(CAVA)のビジネスモデルは?
直営の店で売る
CAVAの店は、会社が直営で運営する。店の売上から、食材、人件費、賃料などを引いた店舗レベル利益が、会社の稼ぐ力の基礎になる。2025年12月期は、売上11億6,929万ドルに対して、店舗レベル利益が2億8,504万ドル(24.4%)だった。
工場でディップを作り、店に届ける
ディップ、スプレッド、ドレッシングの基になるものは、自社の工場で作って、店に配る。メリーランド州ローレル(30,000平方フィート)とバージニア州ベローナ(55,000平方フィート)に工場があり、ニュージャージー州エジソンに配送の拠点を持つ(10-K)。この工場から、CPG(食料品店向け)にも売る。
店の数と客を増やす
- 出店: 2025年に72店(純増)、2026年は76〜78店を計画。2025年は、インディアナポリス、南フロリダ、ピッツバーグ、デトロイトなどの新しい市場に入った(10-K)
- デジタル: アプリとポイント制度(2025年に「Sea」「Sand」「Sun」の階層を追加)
- 店の新しい形: 2026年の新店には、座席を柔らかくし、緑を増やした「Project Soul」という設計を使う(10-K)
取引市場は?
CAVAグループの株式は、ニューヨーク証券取引所(NYSE)で取引されている。ティッカーシンボルは「CAVA」。発行済み株数は約1億1,684万株(2026年10月28日)で、2026年11月5日の終値60.01ドルで計算すると、時価総額は約70億ドルである。
CAVAグループ(CAVA)のセクター、業種、属するテーマは?
セクター
一般消費財(Consumer Discretionary)
業種
レストラン(ファストカジュアル)
属するテーマ
ファストカジュアル、ヘルシーな外食、地中海料理、デジタル注文
同じ業種の銘柄
- 消費・外食・小売:ジュミア・テクノロジーズ(JMIA)、フィグス(FIGS)、クアンタム・スケープ(QS)
配当は?
配当は支払っていない。10-Kは、利益を店の拡大と運転資金に回す方針で、当面は配当を出す予定が無いと書いている。
自社株買いは、2026年9月17日に最大1億ドルの枠を取締役会が承認した(有効期間は2027年9月17日まで)。ただし、2026年10月4日時点で、この枠での買い付けはまだ無い(10-Q)。現金は2億9,790万ドル、投資は1億3,000万ドルで、合わせて約4億2,790万ドルある(2026年10月4日)。
CAVAグループ(CAVA)の競合企業は?
10-Kは、競合の社名を挙げていない。ファストカジュアルとファストフードを中心に、全国・地域・個人経営の店と競合し、食料品店、食事の定期配送、配達専用の厨房とも競合するとしている。CPGは、他社のディップやスプレッドとも競合する。10-Kは、地中海料理の市場が伸びるにつれて競合の数も増え、CAVAの仕組みを真似する会社が現れるおそれがあるとも書いている。
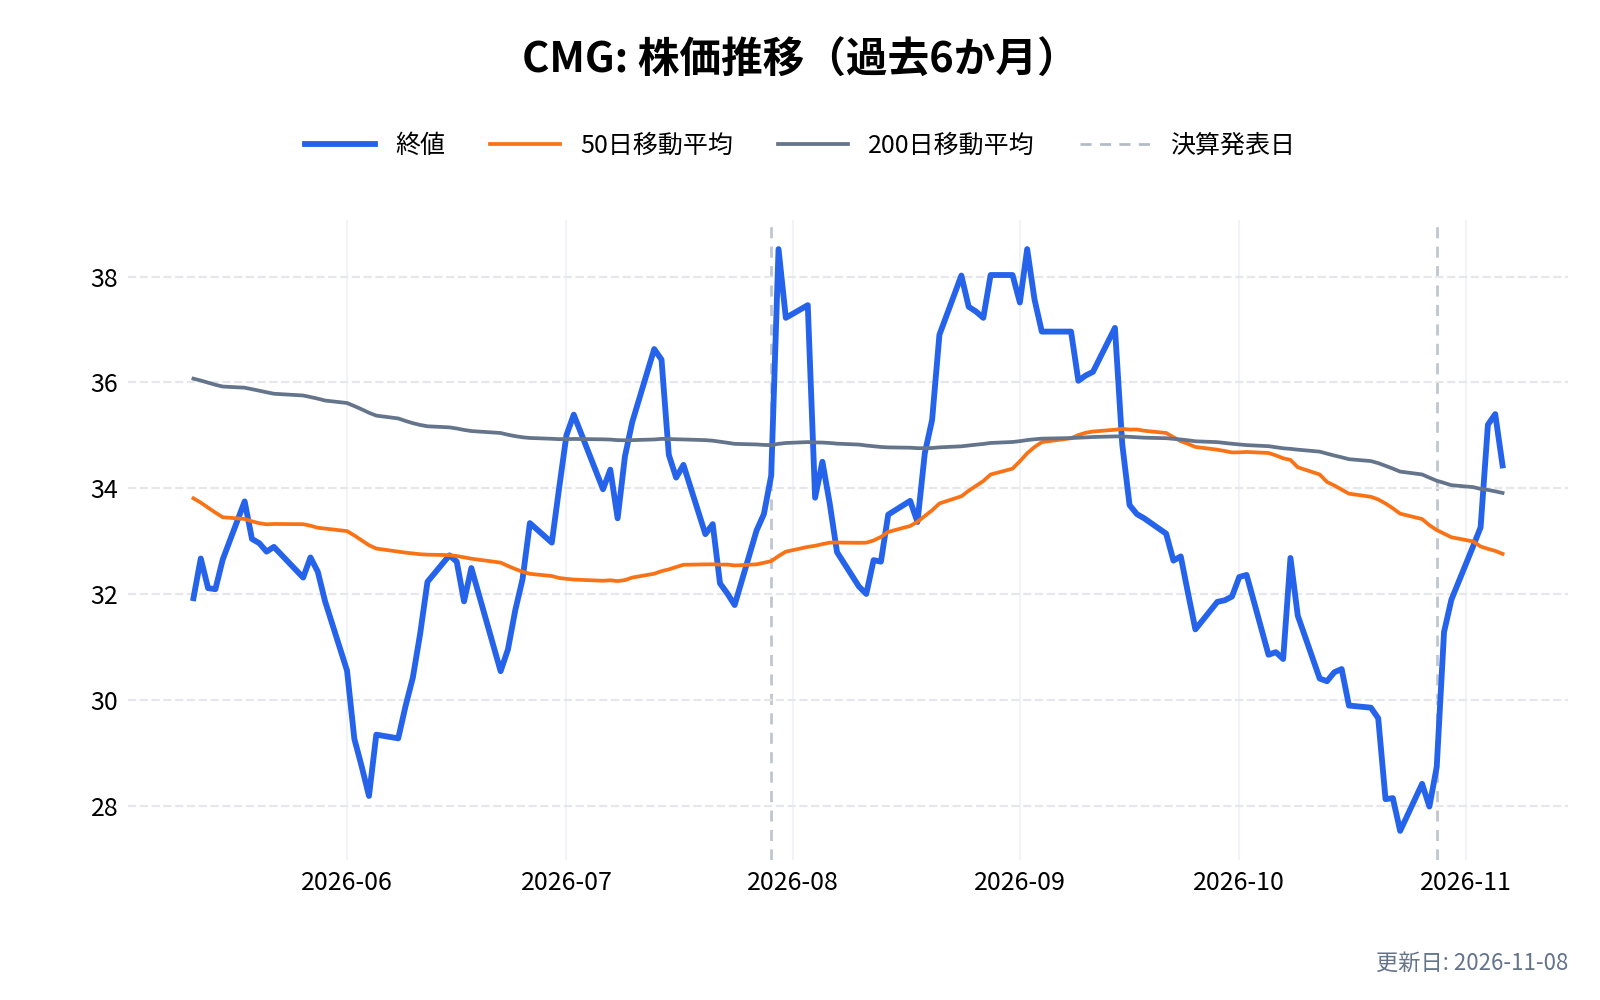
比較の対象として、同じ外食セクターの上場企業を並べる(以下は筆者が選んだ比較対象で、10-Kに書かれた競合ではない)。
- チポトレ・メキシカン・グリル(CMG): 自分で選んで作るボウルを出すファストカジュアルの大手。CAVAと近い作り方の店
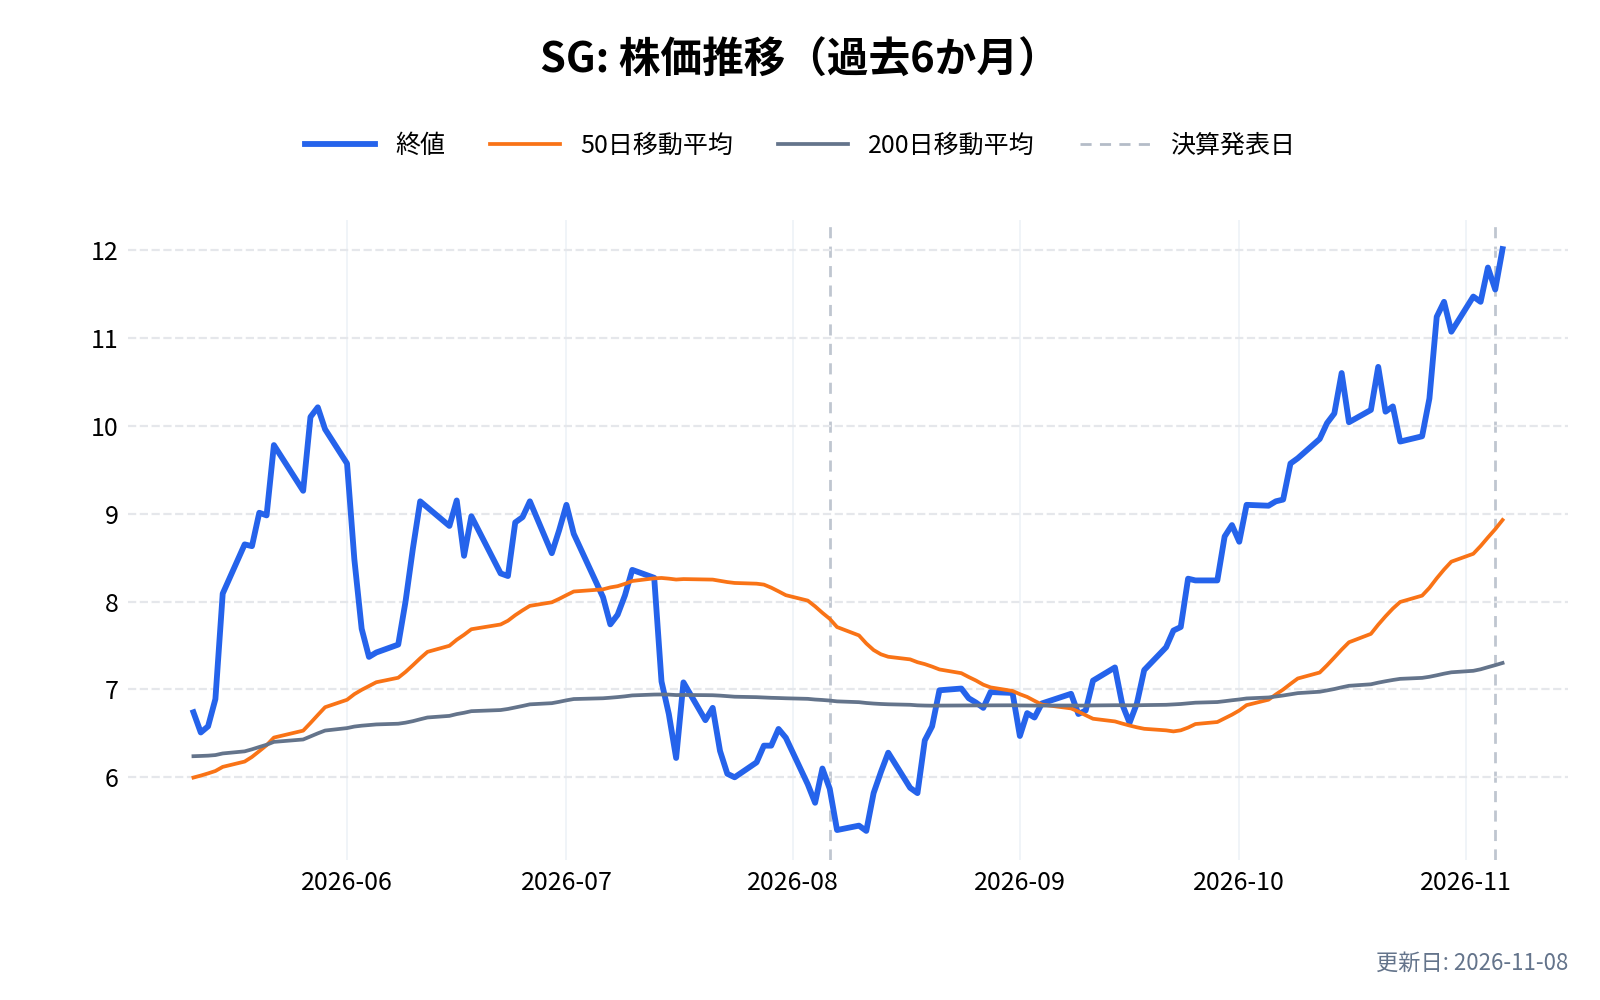
- スイートグリーン(SG): サラダのボウルを出す、ヘルシー系のファストカジュアル
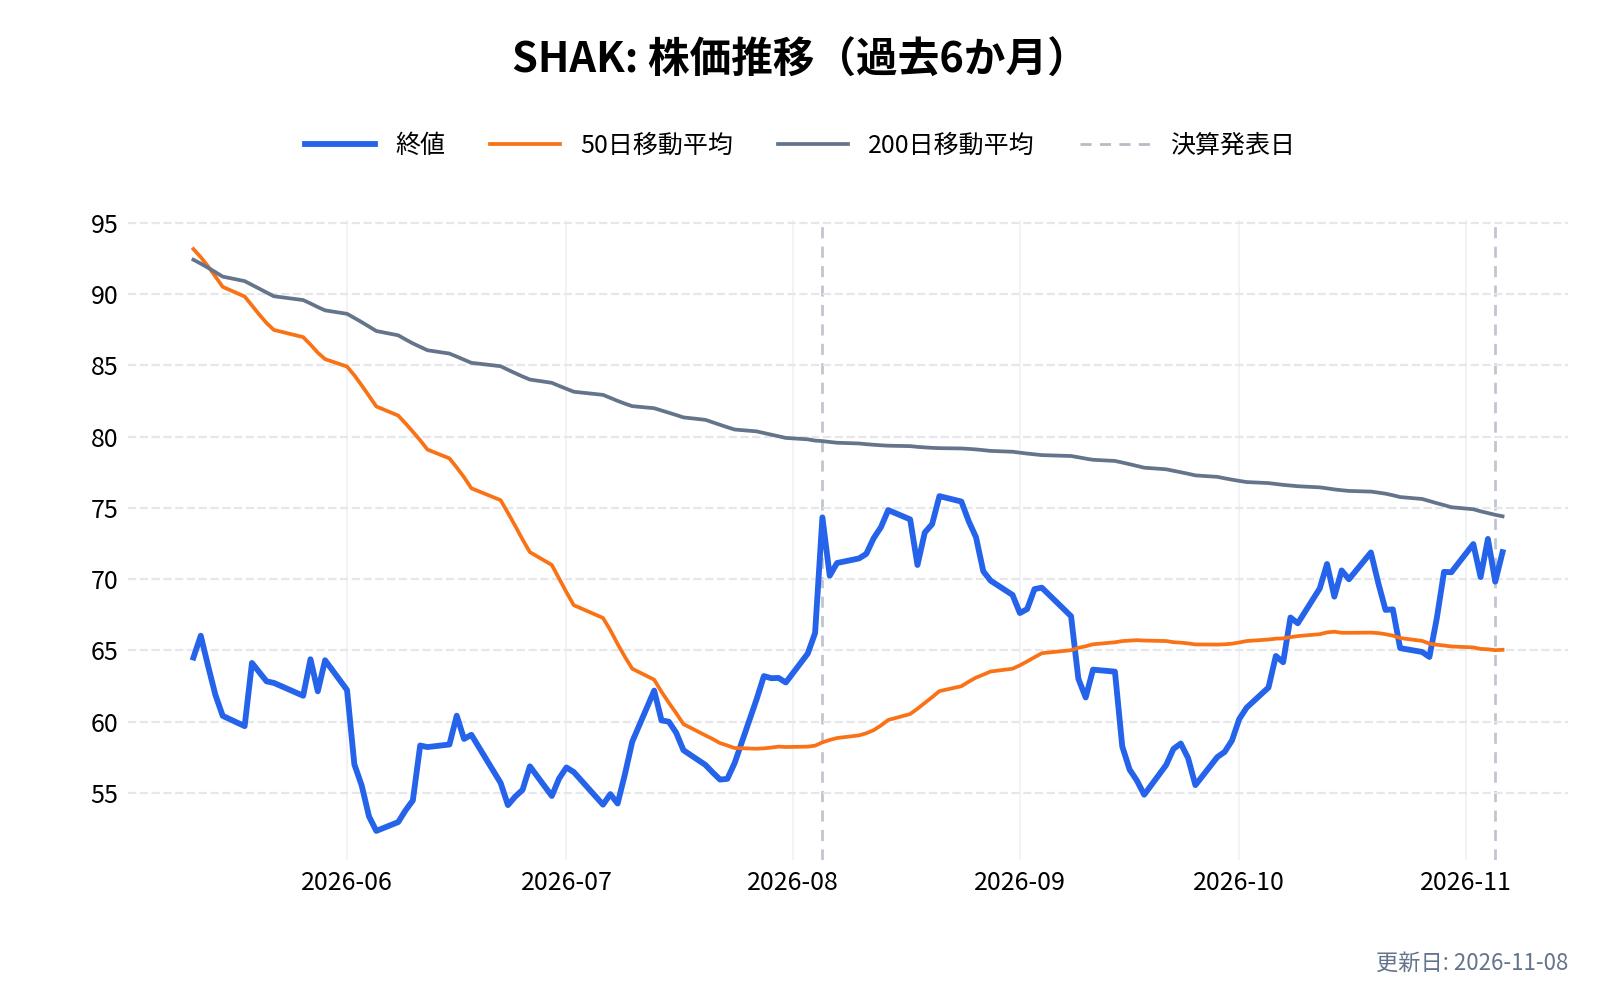
- シェイクシャック(SHAK): バーガーを出す、ファストカジュアルの上場企業
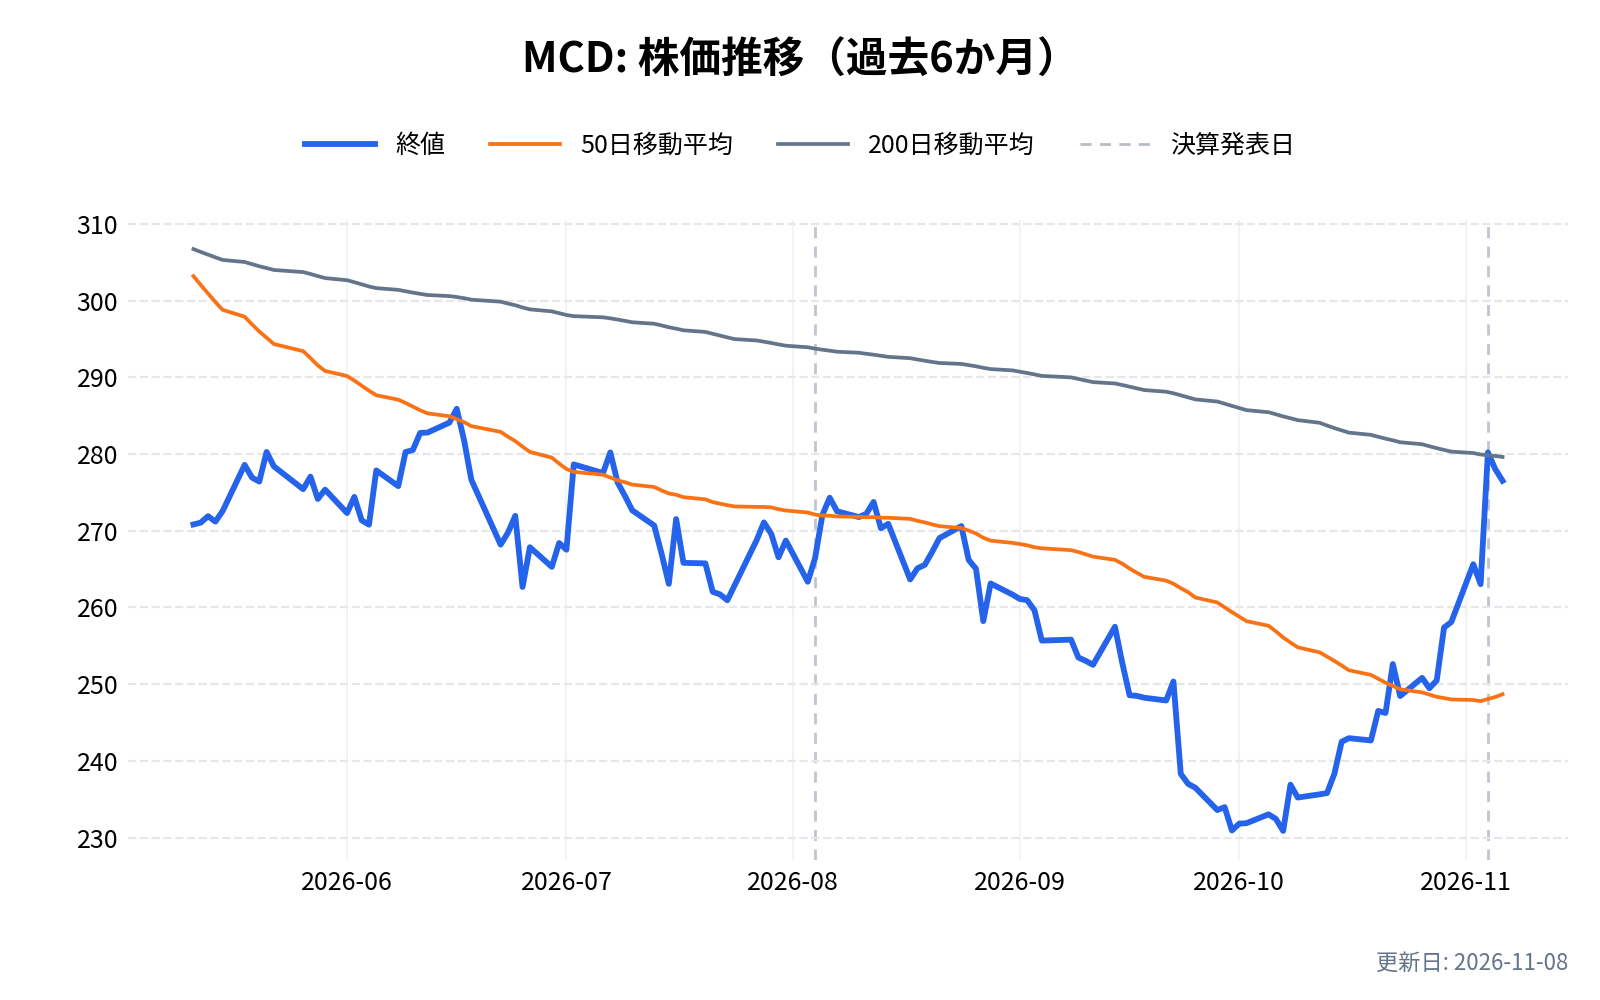
- マクドナルド(MCD): ファストフードの最大手。10-Kのいう「ファストフード」の競合の代表例
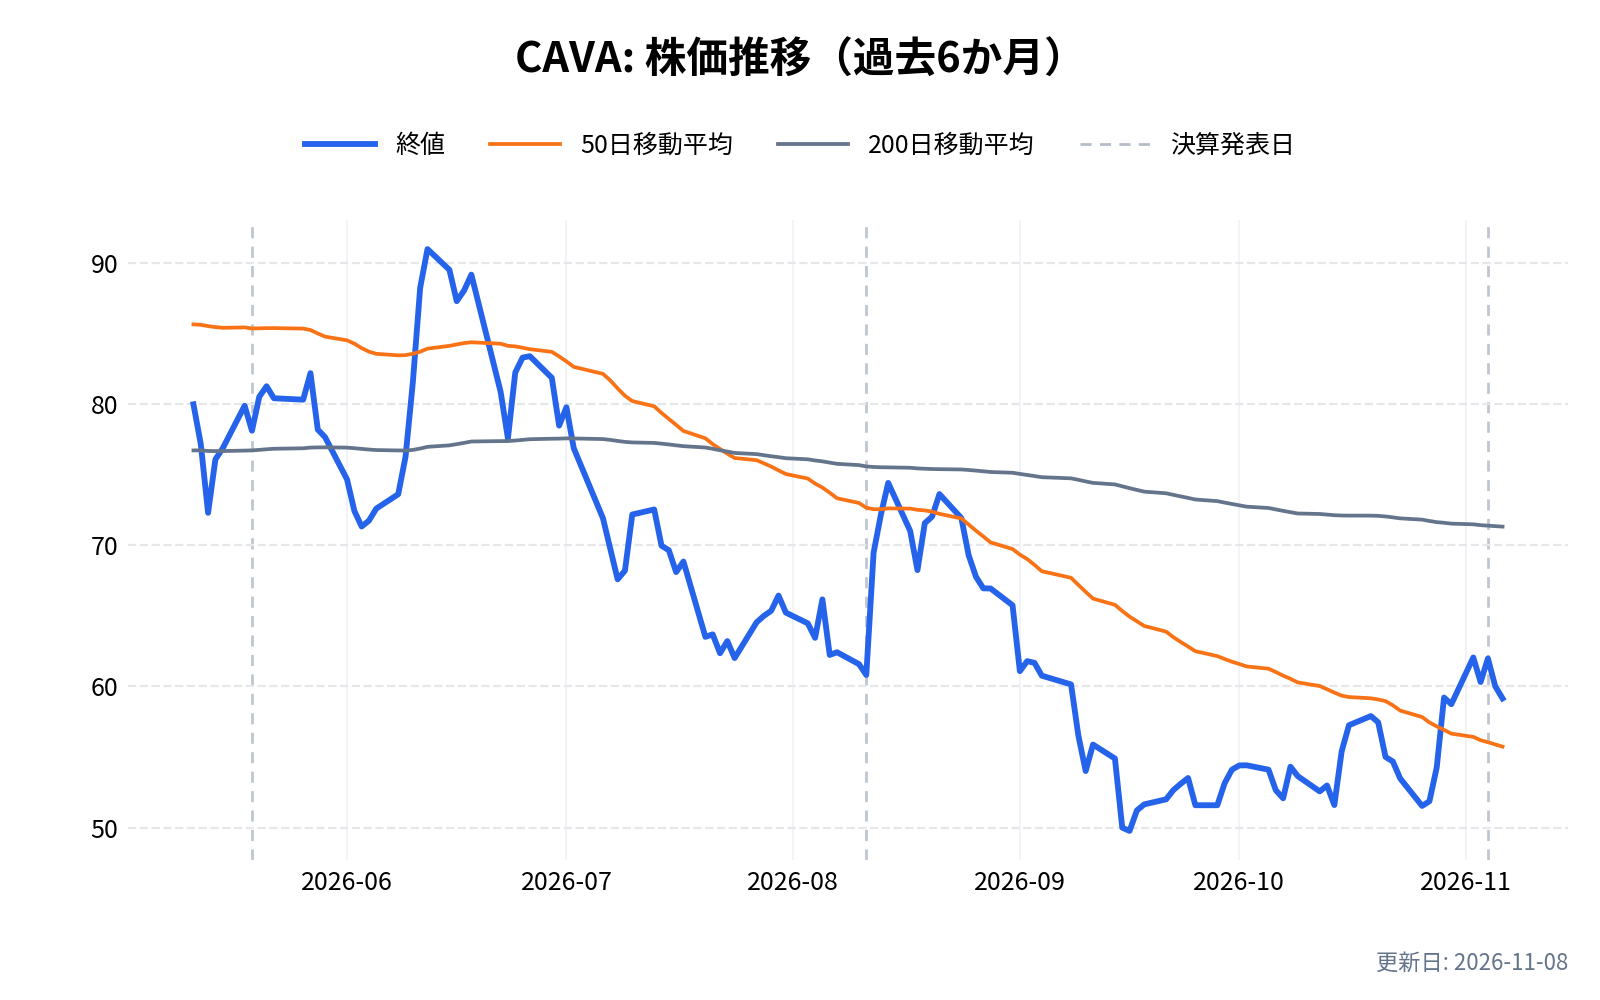
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
CAVAグループ(CAVA)の競合との差別化要素と優位性は?
自分で組み立てられるメニュー
食材38種類で、組み合わせは174億通りと会社は説明している(10-K)。料理人が組んだメニューと、自分で組むメニューの両方を用意し、菜食、グルテンフリー、低糖質などの食事制限に合わせやすい。
工場を持つ強み
ディップの基になるものを自社の工場で作り、店の調理を単純にする。10-Kは、この工場の能力が「再現しにくい」強みだと書いている。2つの工場は、少なくとも750店を支えられる規模とされている。
デジタルと会員
デジタルの売上は、全体の38.5%を占める。ポイント制度に階層を設け、客の情報を集めて、個別の案内に使う方針を会社は示している(10-K)。
一方で、強みの結果は既存店の数字で確かめきれていない
差別化の結果は、既存店売上に出るはずである。2025年12月期の既存店売上は4.0%(客数1.6%、価格・商品構成2.4%)で、2024年の13.4%から落ちた。2026年は前半に9%台まで上がったが、第3四半期は3.1%に落ちている。差別化は新店の成績には表れているが、既存店の客足では安定して確かめられていない。
CAVAグループ(CAVA)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
CAVAグループ(CAVA)の業績について
CAVAグループの会計年度は、12月の最終日曜日に終わる。1年は52週(53週の年もある)で、第1四半期が16週、第2〜第4四半期が各12週である。2025年12月期は2025年12月28日に終わった。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(16週): 5月中旬〜下旬
- 第2四半期(12週): 8月中旬
- 第3四半期(12週): 11月上旬
- 第4四半期・通期: 2月下旬ごろ(2026年の10-Kの提出は2月25日)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
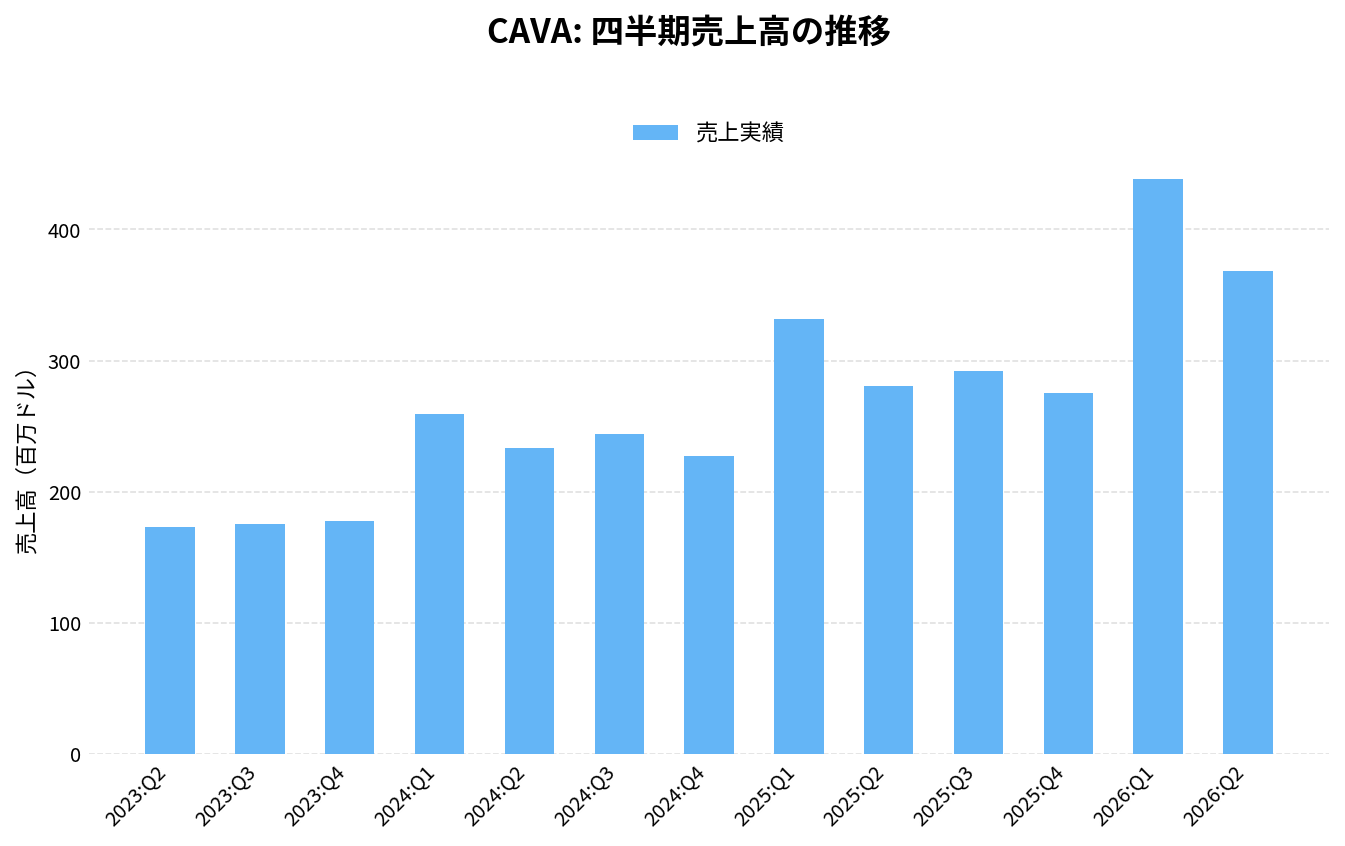
CAVAグループ(CAVA)の2026年Q3決算(2026/11/04 発表)は、売上356.4百万ドル、EPS 0.11ドルでした。
売上の前年同期比は+22.0%です。
四半期:売上高の推移
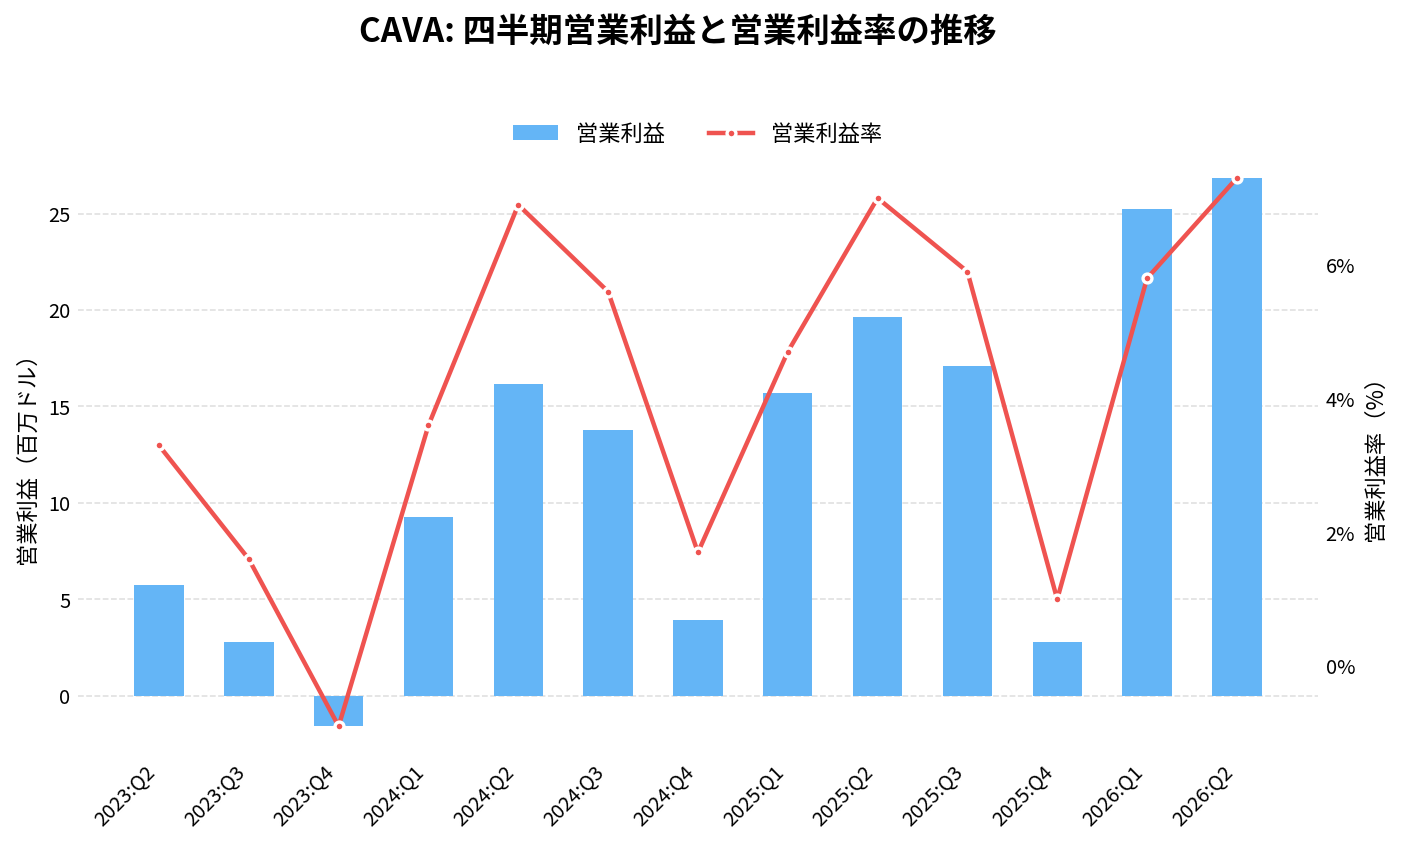
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
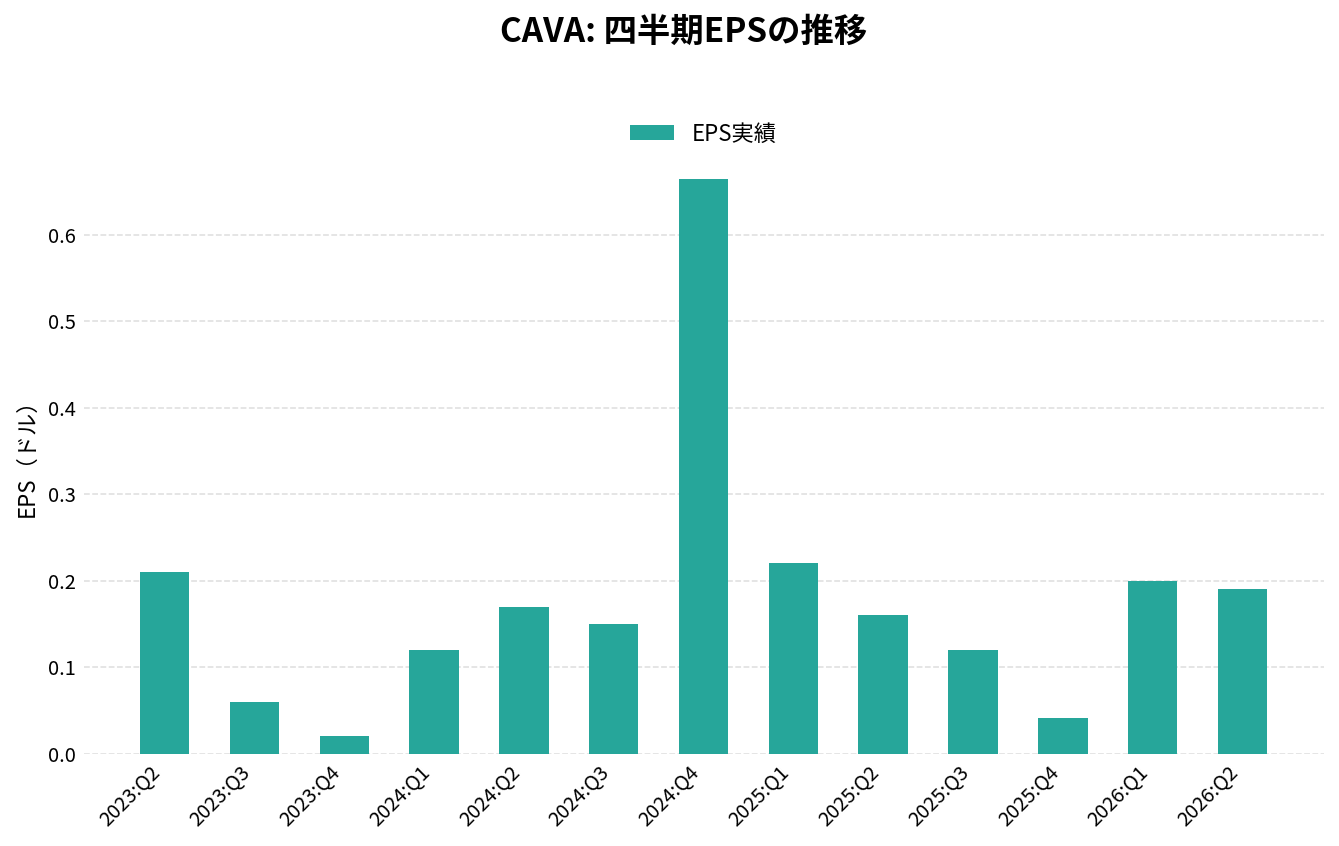
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | EPS | 営業利益率 |
|---|---|---|---|---|
| 2024:Q4 | 227.40 | +28.3% | 0.66 | 1.7% |
| 2025:Q1 | 331.83 | +28.1% | 0.22 | 4.7% |
| 2025:Q2 | 280.62 | +20.2% | 0.16 | 7.0% |
| 2025:Q3 | 292.24 | +19.9% | 0.12 | 5.9% |
| 2025:Q4 | 274.99 | +20.9% | 0.04 | 1.0% |
| 2026:Q1 | 438.27 | +32.1% | 0.20 | 5.8% |
| 2026:Q2 | 368.44 | +31.3% | 0.19 | 7.3% |
| 2026:Q3 | 356.44 | +22.0% | 0.11 | 4.2% |
| 単位:百万ドル(売上)、ドル(EPS) | ||||
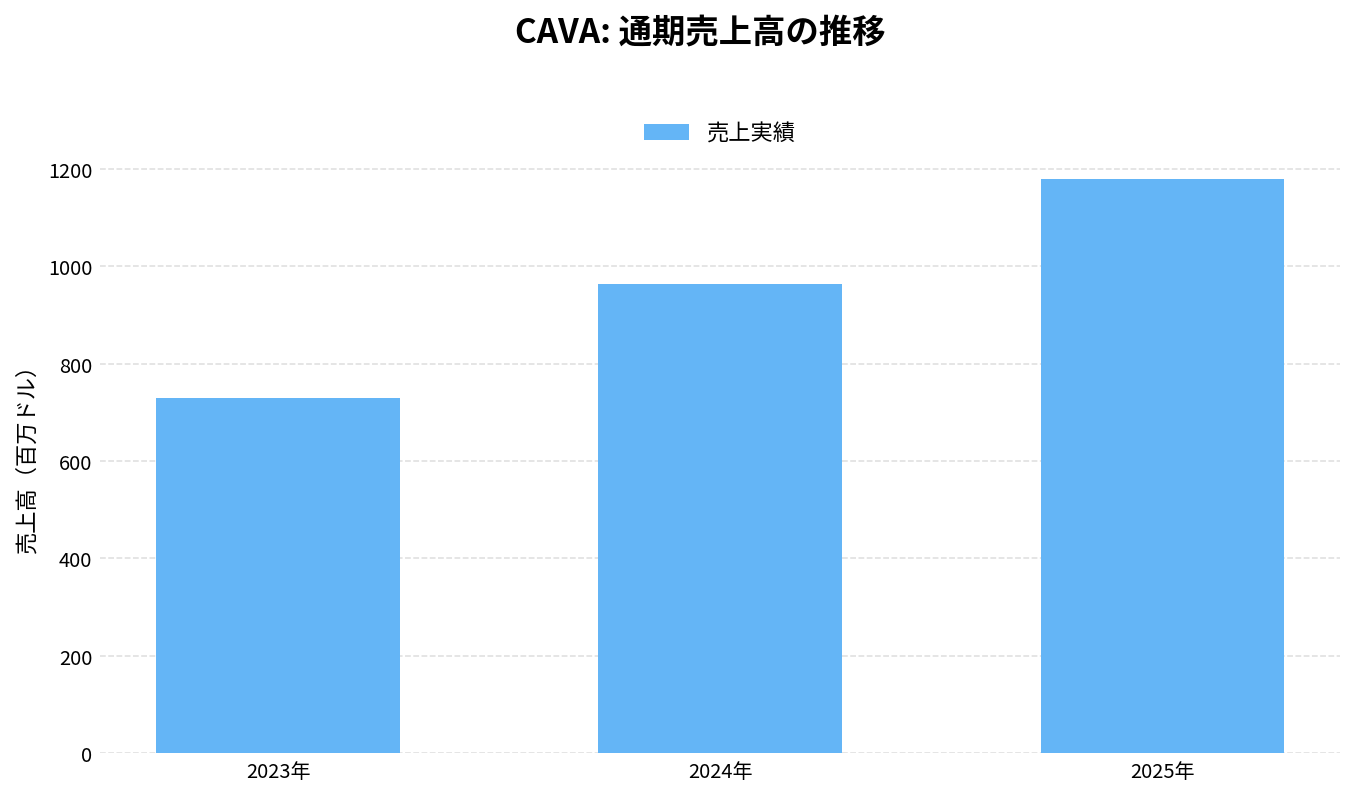
通期:売上高の推移
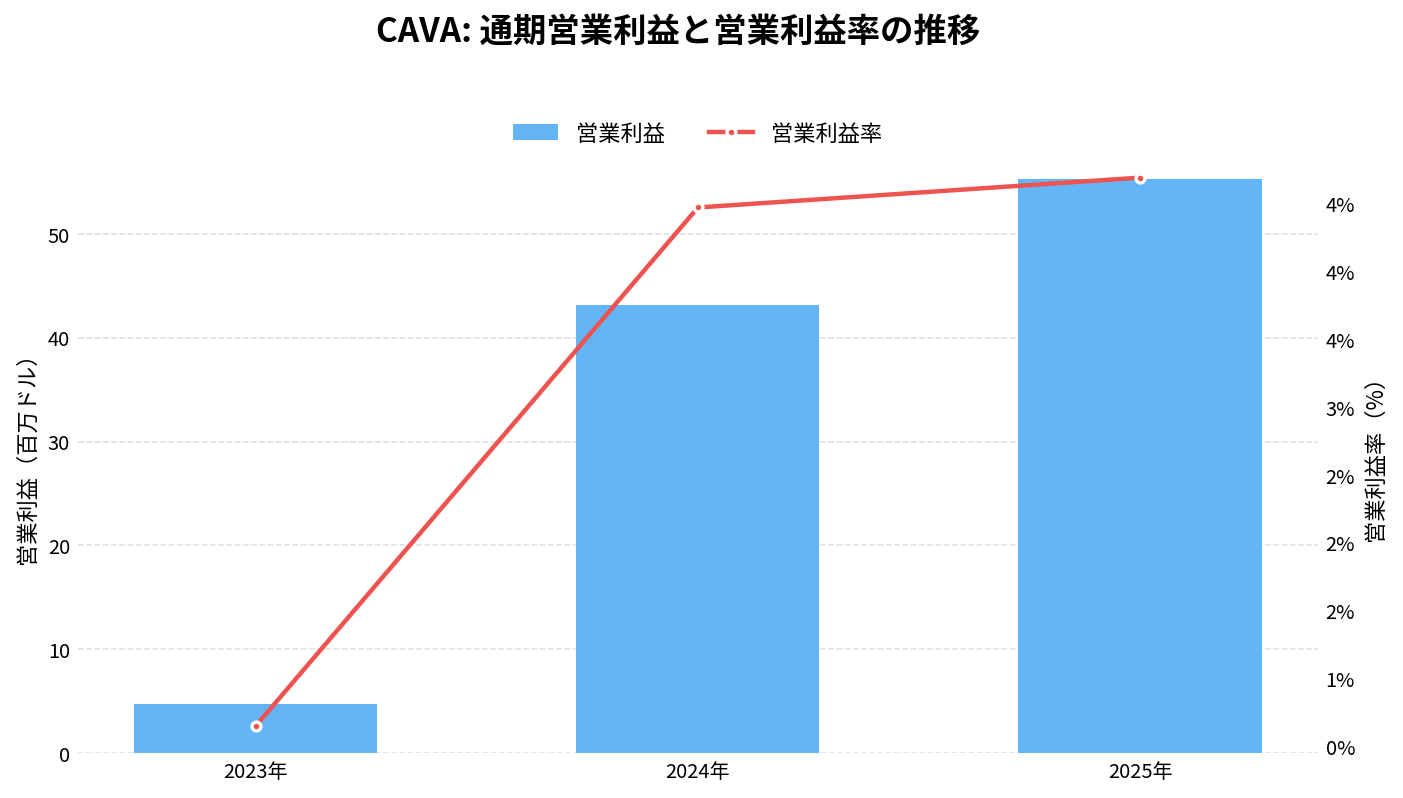
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
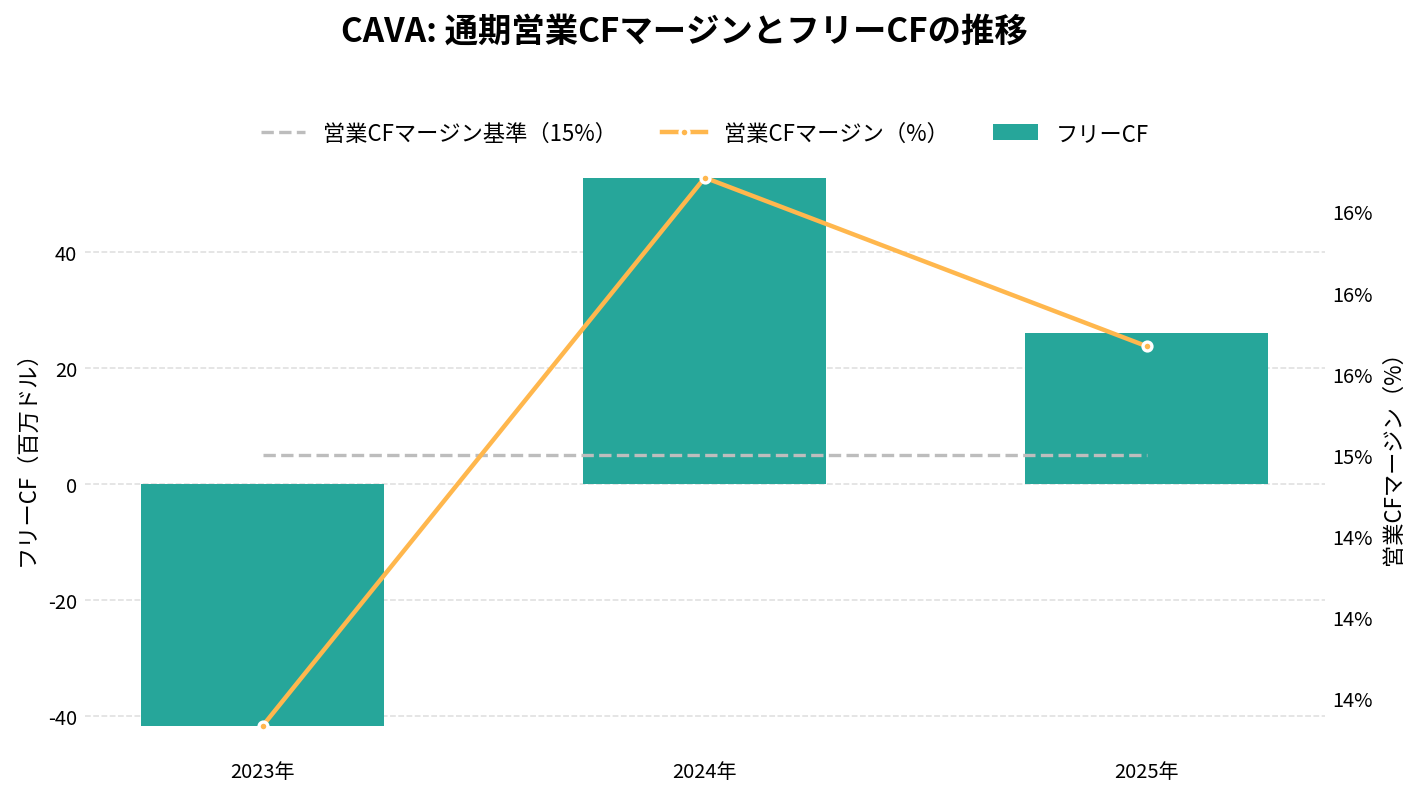
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
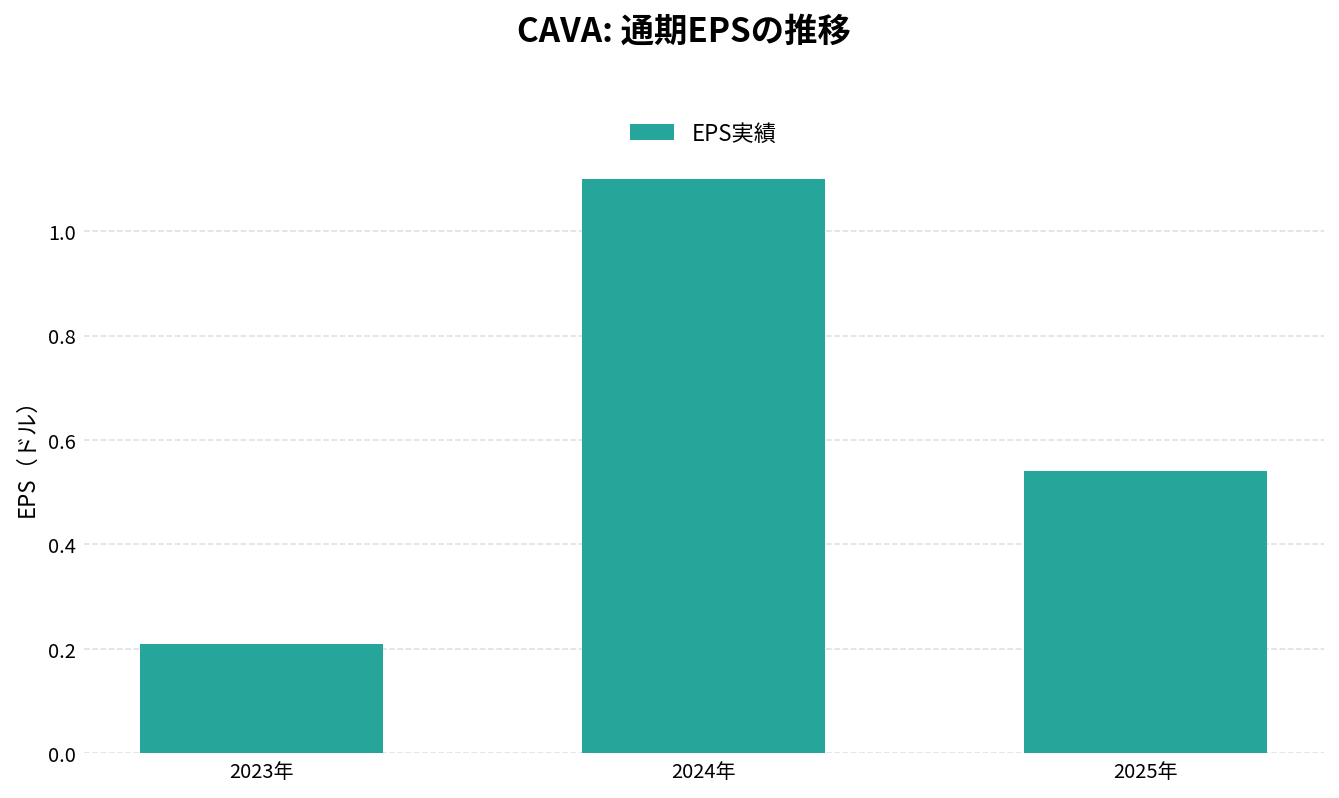
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2023年 | 728.70 | – | 0.21 | 0.7% | 13.3% | -41.70 |
| 2024年 | 963.71 | +32.3% | 1.10 | 4.5% | 16.7% | 52.90 |
| 2025年 | 1,179.66 | +22.4% | 0.54 | 4.7% | 15.7% | 26.14 |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) | ||||||
CAVAグループ(CAVA)の将来性と今後の見通しは?
CAVAの将来性は、出店の速さを保ったまま、既存店の客足を戻し、店の利益率を下げ止められるかにかかっている。
数字で見る直近の変化(2026年第3四半期、12週)
- CAVAの売上高: 3億5,372万ドル(前年同期比22.1%増)
- 既存店売上: 3.1%増(前年同期1.9%)
- 店舗レベル利益率: 23.4%(前年同期24.6%)
- 調整後EBITDA: 4,233万ドル(前年同期比5.7%増、売上比11.9%)
- 純利益: 1,320万ドル(前年同期1,475万ドル)
- フリーキャッシュフロー(40週累計): 3,708万ドル(前年同期2,327万ドル)
出典:2026年第3四半期の決算発表、10-Q
純利益は、減価償却費と株式報酬が増えたため、前年を下回った。
2026年の通期見通し
| 項目 | 2026年8月11日 | 2026年11月4日 |
|---|---|---|
| 純増の出店数 | 75〜77店 | 76〜78店 |
| 既存店売上 | 4.5〜6.5% | 6.0〜7.0% |
| 店舗レベル利益率 | 23.7〜24.3% | 23.7〜24.0% |
| 開業前の費用 | 2,200万〜2,250万ドル | 2,850万〜2,950万ドル |
| 調整後EBITDA | 1億8,100万〜1億9,100万ドル | 1億8,400万〜1億8,900万ドル |
出典:2026年第3四半期の決算発表
純増の出店数は40週で61店なので、第4四半期の出店は15〜17店になる。出店と既存店売上の見通しを上げ、利益率の上限は下げた形である。
株価の動き
2026年の決算発表では、発表の翌営業日の終値が次のように動いた(発表日の終値との比較)。
| 決算 | 発表日 | 翌営業日の終値 | 寄り付き |
|---|---|---|---|
| 2026年第1四半期 | 5月19日 | +3.1% | +11.2% |
| 2026年第2四半期 | 8月11日 | +14.2% | +14.2% |
| 2026年第3四半期 | 11月4日 | −3.2% | −8.8% |
直近1年の終値は、2025年11月20日の43.59ドルから、2026年4月20日の97.39ドルまでの幅で動いた。11月5日の終値60.01ドルは、高値から38.4%下、安値から37.7%上である。
注目しているポイント
- 既存店の客数: 第3四半期は0.1%だった客数の寄与が、第4四半期にプラスへ戻るか
- 店舗レベル利益率: 人件費と配送のコストが、通期見通しの23.7〜24.0%に収まるか
- 新店の成績: 開けた店が期待を上回る成績を保てるか。AUVが311万ドルを保てるか
- 第4四半期の出店: 15〜17店の出店と、開業前の費用の増加
リスクと不確実性
- 出店への依存: 売上の増加の約91%が新店。出店が鈍ると、成長の大半が止まる
- 食品の安全: 決算発表の注意書きに、食品の安全や食中毒の懸念が事業に悪影響を与えうることが挙がっている。2026年第3四半期は、会社の供給網の食材が名指しされていない状況でも、既存店売上が約1.5ポイント下がった
- コストの上昇: 人件費、食材、関税。配送の外部委託の比率が上がると、利益率は下がりやすい
- 新店による既存店の売上の食い合い: 決算発表の注意書きは、新店が既存の店の売上に悪影響を与えうるとしている
- 新しい土地の開拓: Zoës Kitchenの転換用の物件は使い切っており、候補地を確保する保証は無い(10-K)
- 株価の値動き: 決算発表の翌日に、寄り付きで10%を超えて動くことがある
CAVA 2026年Q3決算:500店舗到達も既存店売上の伸びが鈍化、通期見通しは出店数を引き上げ、幅を絞り込み
発表日:2026/11/04
CAVAの決算ハイライト
CAVAグループの2026年第3四半期は、CAVA売上高が前年同期比22.1%増の3.537億ドルとなり、新規出店と既存店売上の両輪で成長を続けた四半期だった。四半期中に24店舗を新規出店し、総店舗数は節目となる500店に到達、前年同期比では20.5%の店舗数増となっている。
一方で既存店売上成長率は3.1%にとどまり、前四半期の9.0%、前々四半期の9.7%から大きく鈍化した。メニュー価格と商品構成が3.0ポイント分を押し上げたものの、Cyclosporaによる食品安全懸念と生鮮野菜消費への不安が約1.5ポイントの下押し要因となったことが明記されている。CAVA店舗レベル利益率は23.4%で、前年同期の24.6%から120ベーシスポイント低下した。
純利益は1320万ドルで前年同期の1470万ドルから減少した一方、調整後EBITDAは5.7%増の4232万ドルとなった。会社は通期の見通しを更新し、出店数を75〜77店から76〜78店へ引き上げ、既存店売上の見通しを4.5〜6.5%から6.0〜7.0%へ、店舗レベル利益率を23.7〜24.3%から23.7〜24.0%へ、調整後EBITDAを1.81億〜1.91億ドルから1.84億〜1.89億ドルへと幅を狭めた。
抑えておくべきKPI
- CAVA売上高: 3.537億ドル(前年同期比22.1%増)
- 既存店売上成長率: 3.1%(前年同期1.9%、前四半期9.0%から鈍化)
- CAVA店舗レベル利益率: 23.4%(前年同期24.6%から120ベーシスポイント低下)
- 調整後EBITDA: 4232.6万ドル(前年同期比5.7%増、売上高比11.9%)
インサイト
今期で最も目を引くのは、既存店売上成長率が直近2四半期の9%台から一気に3.1%まで減速した点だ。会社側はこの鈍化の大部分がCyclosporaを巡る食品安全懸念と生鮮野菜消費への不安によるものだと説明しており、約1.5ポイントの下押し効果があったとしている。価格・商品構成要因のみで見れば3.0ポイントの押し上げがあり、客数もわずかにプラスだったとされる点は救いだが、外部要因による一時的な下振れなのか、消費者心理により構造的な影響が残るのかは今後の数字で見極める必要がある。
店舗レベル利益率の低下は、人件費の追加投資やサードパーティ配送比率の上昇、修繕費投資が要因として挙げられており、既存店売上の伸び鈍化と相まって収益性に影響した。ただし新規出店102店(前年同期以降)が期待を上回るパフォーマンスを続けているとされ、トップラインの拡大基調自体は崩れていない。純利益の減少も、減価償却費の増加や株式報酬の増加が主因であり、営業面の悪化というより投資先行の構図に近い。
今後の見どころ
通期ガイダンスでは、既存店売上の見通しを6.0〜7.0%へ上方の幅に絞り込みつつ、店舗レベル利益率は23.7〜24.0%とやや保守的な水準に修正しており、会社が下期の既存店売上に一定の自信を持ちつつも、コスト面の圧迫を織り込んでいることがうかがえる。出店数も75〜77店から76〜78店へ引き上げており、拡大の方針は変わっていない。
次の四半期では、Cyclospora関連の懸念が客足にどこまで尾を引くか、そして人件費・配送費用の増加が店舗レベル利益率にどう影響し続けるかが焦点になる。プレオープニング費用の見通しが2,200万〜2,250万ドルから2,850万〜2,950万ドルへ引き上げられている点も、出店加速に伴うコスト負担として注視したい。
出典
CAVA GROUP REPORTS THIRD QUARTER 2026 RESULTS
CAVA 2026年Q2決算:客数増が支える9.0%の既存店成長、通期ガイダンスは据え置き
発表日:2026/08/11
本決算のポイント
CAVAグループの2026年第2四半期は、CAVA事業の売上高が前年同期比31.3%増の3.654億ドルとなり、成長ブランドとしての勢いが続いていることを示した。既存店売上高は9.0%増加し、そのうち5.3%分は客数の伸びによるもので、価格・商品ミックスによる押し上げは3.7%だった。新規出店は17店(純増)で、店舗数は476店に達し、前年同期比19.6%の増加となっている。
利益面では、GAAP純利益が2300万ドルで前年同期の1837万ドルから25.3%増加し、調整後EBITDAも4210万ドルから5472万ドルへ30.0%増となった。一方でCAVA事業の店舗レベル利益率は25.7%と、前年同期の26.3%から60ベーシスポイント低下しており、Pomegranate Glazed Salmonの投入コストやデリバリー比率の上昇、賃金投資が押し下げ要因になった。
会社は通期ガイダンスを据え置き、既存店売上高成長率4.5〜6.5%、店舗レベル利益率23.7〜24.3%、調整後EBITDA1.81億〜1.91億ドルとする見通しを再確認した。四半期実績が既存店売上高でこの通期レンジの上限を大きく上回っていることから、下半期の推移が注目される。
抑えておくべきKPI
- CAVA事業売上高: 3.654億ドル(前年同期比31.3%増)
- 既存店売上高: 9.0%増(客数5.3%増、価格・ミックス3.7%増)
- 店舗レベル利益率: 25.7%(前年同期26.3%から60ベーシスポイント低下)
- 調整後EBITDA: 5472万ドル(前年同期比30.0%増、売上高比14.9%)
投資家目線のインサイト
既存店売上高9.0%増という数字は、前四半期の9.7%増からわずかに減速したものの、客数の伸びが5.3%と主導的であり、値上げ依存ではない健全な成長構造を保っている点が重要だ。新規出店94店(前年同期以降の累計)が期待を上回るパフォーマンスを見せているとの説明もあり、出店拡大とユニットエコノミクスの両立が続いている印象を受ける。
一方で店舗レベル利益率の60ベーシスポイント低下は、新メニュー導入やデリバリー比率上昇によるコスト増が要因とされ、単価上昇で利益額自体は増えているものの、利益率としては一時的な圧迫要素が働いた四半期と読める。前四半期の25.1%からは改善しているため、季節性やメニュー導入初期のコストという説明にも整合する。
フリーキャッシュフローは28週累計で4478万ドルとなり、前年同期の2190万ドルから倍増した。営業キャッシュフローの伸びが投資額の増加を上回っており、成長投資と資金創出のバランスは崩れていない。
今後の見どころ
会社は通期ガイダンスを据え置いており、下半期に既存店売上高や店舗レベル利益率がどこまでこの四半期の水準を維持できるかが最大の焦点になる。特にPomegranate Glazed Salmonのコスト影響が一時的なものか、今後も利益率を圧迫し続けるかは注視したい点だ。
また、新規出店ペースは通期75〜77店の計画に対して四半期17店のペースであり、残り四半期での出店加速と新店の収益性維持が両立できるかが今後の確認ポイントになる。
出典
CAVA GROUP REPORTS SECOND QUARTER 2026 RESULTS
それより前の決算と、発表後の株価の動きは「CAVAグループ(CAVA)の決算まとめ」にまとめています。
まとめ
CAVAグループ(CAVA)は、米国で地中海料理のボウルとピタを売るファストカジュアルのチェーンです。2026年第3四半期のレストランの売上は3億5,370万ドルで前年同期比22.1%増え、店舗数は500店に届きました。一方で、既存店売上は3.1%に落ち、客数の寄与はほぼゼロでした。店舗レベル利益率も23.4%と、前年の24.6%から下がっています。
売上の増加の約91%は、直近1年に開けた新店です。会社は新店の成績を期待以上とし、出店の計画も76〜78店へ引き上げました。ただし、通期の見通しから逆算すると、第4四半期の既存店売上は4%弱ほどで、客足が9%台に戻ることを前提にしてはいないようです。
次の決算(2027年2月ごろの見込み)では、通期の数字に加えて、客数が戻ったか、店の利益率が見通しに収まったか、15〜17店の出店が計画どおり進んだかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。