このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- クレド・テクノロジー(CRDO)の株価
- クレド・テクノロジー(CRDO)とは何の会社?
- クレド・テクノロジーはどのような事業をしている?
- 主力製品「AEC」とは?なぜAIで必要になった?
- なぜ今、クレド・テクノロジー(CRDO)が注目されている?
- クレド・テクノロジー(CRDO)のビジネスモデルは?
- クレド・テクノロジー(CRDO)の顧客層は?
- 取引市場は?
- クレド・テクノロジー(CRDO)のセクター、業種、属するテーマは?
- 配当は?
- クレド・テクノロジー(CRDO)の競合企業は?
- クレド・テクノロジー(CRDO)の競合との差別化要素と優位性は?
- 買収で光の領域へ
- クレド・テクノロジー(CRDO)のリアルタイム株価チャート
- クレド・テクノロジー(CRDO)の業績について
- クレド・テクノロジー(CRDO)の将来性と今後の見通しは?
- CRDO 2026年Q1決算:売上高が前年同期比115%増の4.79億ドル、AI関連需要で高成長続く
- CRDO 2025年Q4決算:売上高が前年同期比157%増の4.37億ドル、通期では売上3倍・非GAAP純利益5倍超の飛躍的成長
- まとめ
はじめに
AIデータセンターでは、GPUを積んだサーバーとネットワークのスイッチが、膨大な数のケーブルでつながっている。データの量が増えるほど、このケーブルと、その中で信号を整えるチップの性能が、データセンター全体の速さと安定性を左右するようになった。
クレド・テクノロジー(CRDO)は、このデータセンターの「つなぐ部分」を専門にする企業である。主力は、銅のケーブルの両端にチップを組み込んだ「AEC(アクティブ電気ケーブル)」。2026会計年度(2026年5月2日まで)の売上は13.35億ドルで前の年の約3倍になり、会社によれば、その増えた分の99%超がAECによるものだった。
一方で、売上の約9割を上位10社が占め、2026年には大型の買収で光の領域にも踏み出した。成長の中身と、その偏りの両方を見ていく。
2025会計年度第2四半期(2024年8〜10月)の決算発表後に、業績の好調を受けて株価が急伸し、私もこの企業に注目しました。
クレド・テクノロジー(CRDO)の株価
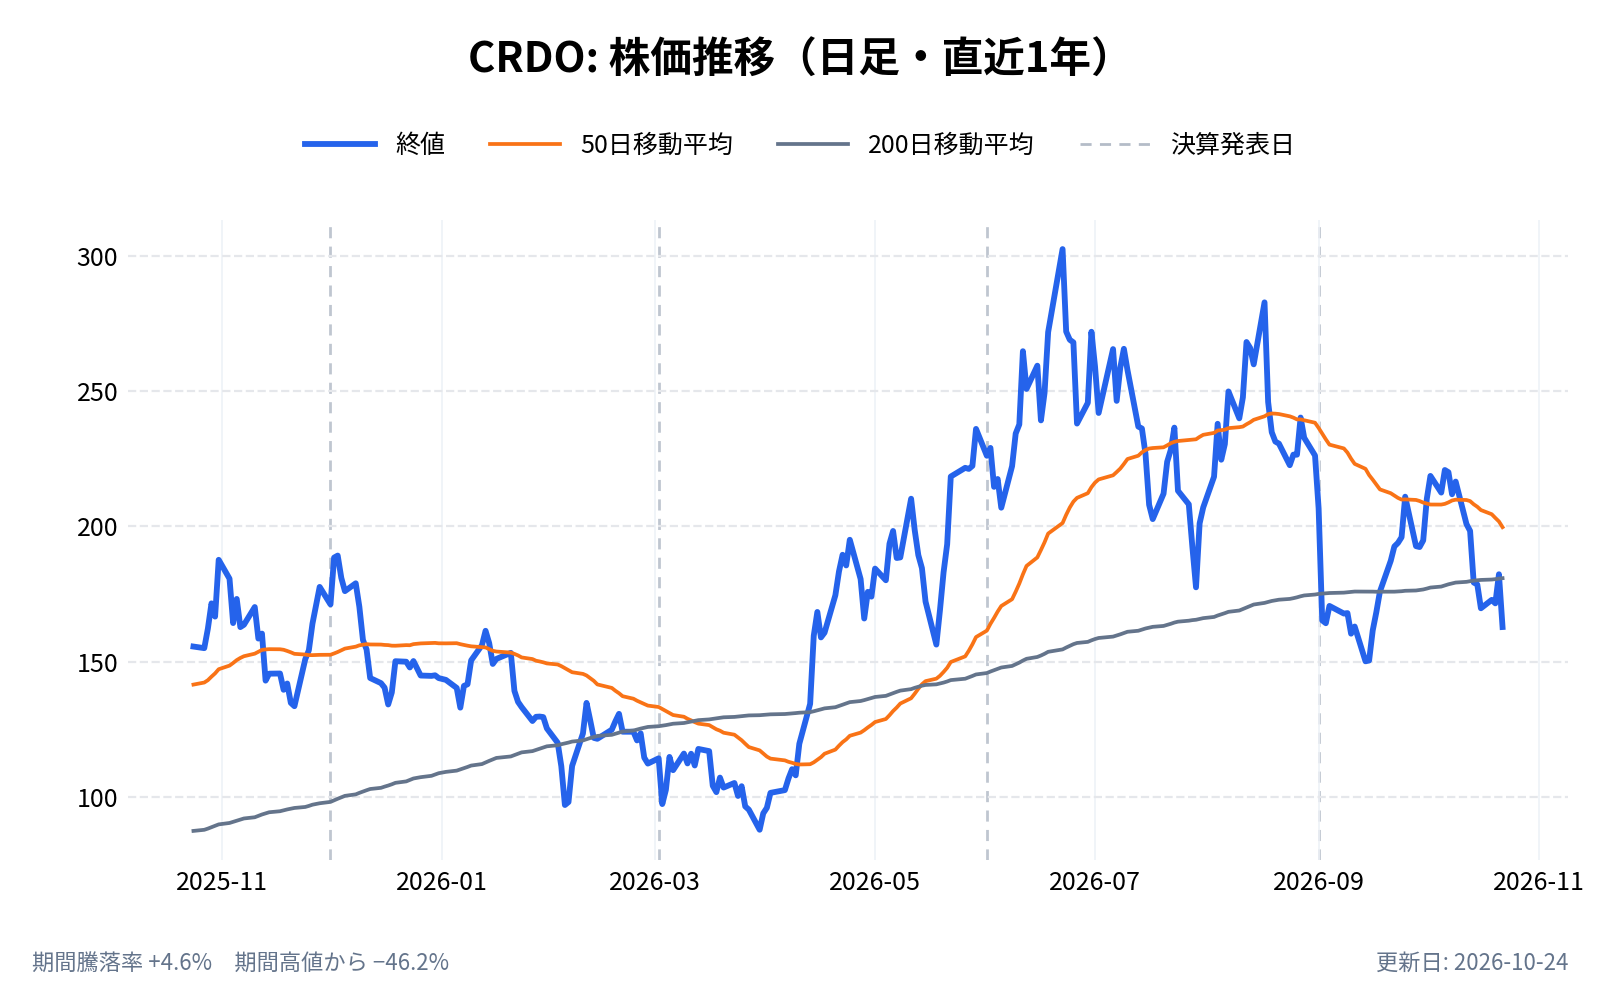
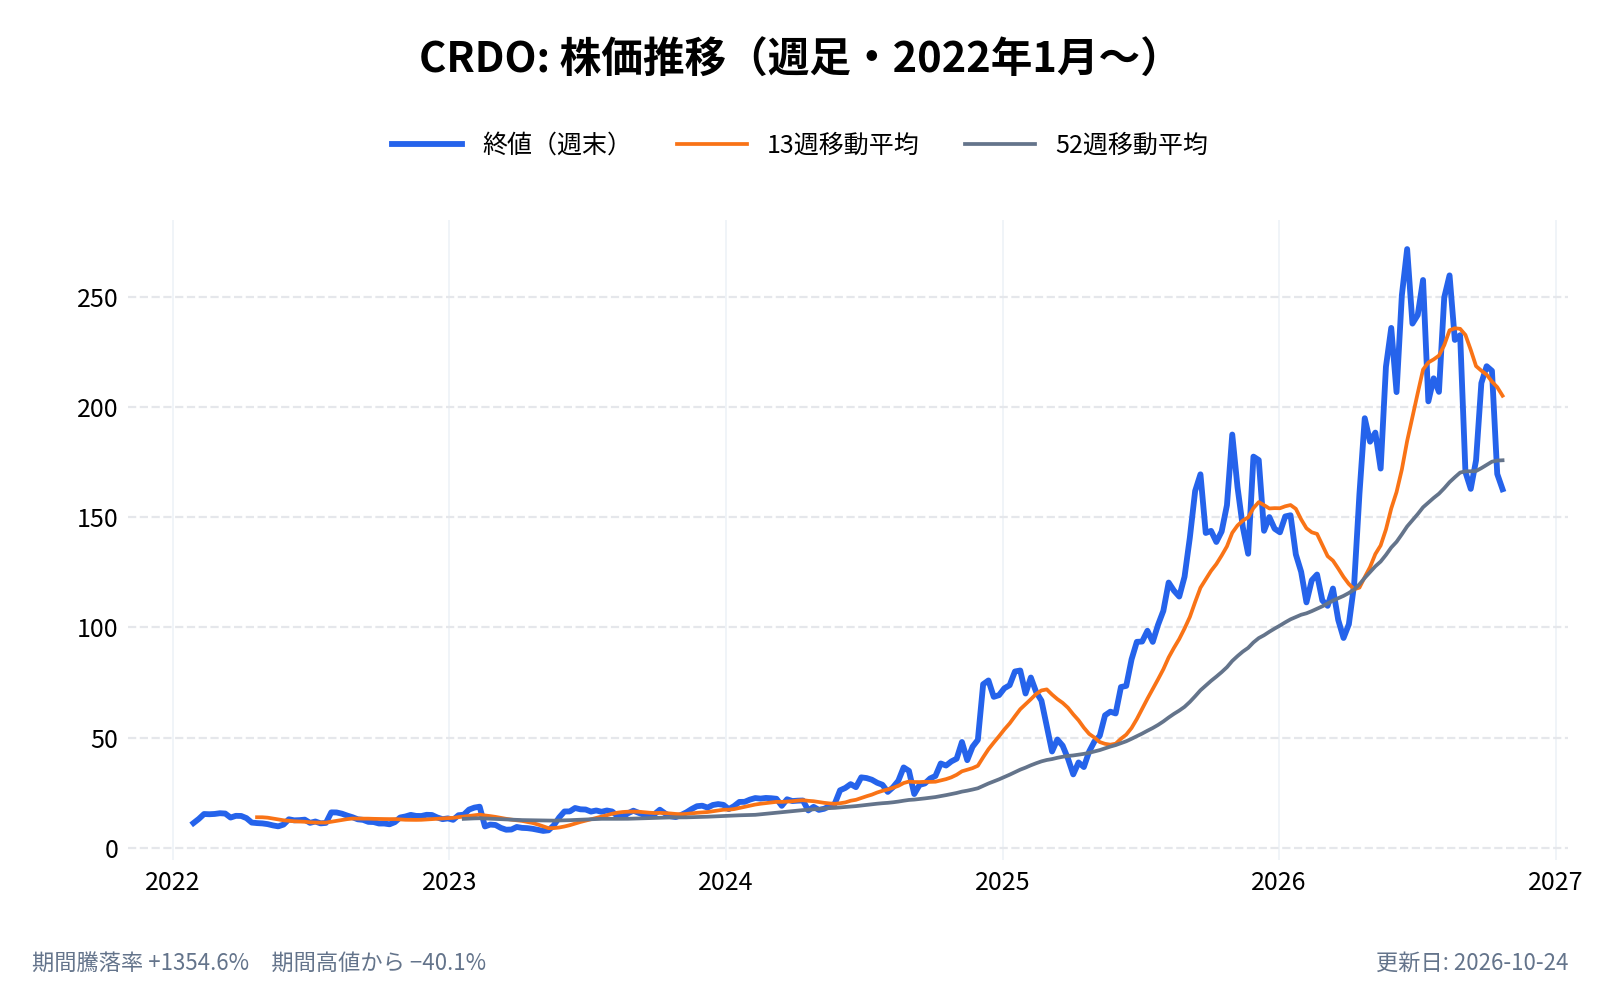
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
クレド・テクノロジー(CRDO)とは何の会社?
クレド・テクノロジー(Credo Technology Group Holding Ltd)は、データセンター向けの高速な接続製品を開発・販売する半導体企業である。信号を高速で送受信する独自の回路技術「SerDes(サーデス)」と、信号を整える「DSP」を土台に、ケーブル、チップ、光通信の部品までを手がける。
クレド・テクノロジーの企業情報は以下。
- 会社名: Credo Technology Group Holding Ltd
- 設立年: 2008年
- 本社所在地: 米国カリフォルニア州サンノゼ(登記はケイマン諸島)
- 代表者名: ビル・ブレナン(Bill Brennan、社長兼CEO)
- 上場: 2022年1月にNASDAQへ新規上場
- 従業員数: 807人、うちエンジニア616人(2026年5月2日時点)
- 公式サイト: https://credosemi.com/
- 主な事業内容: データセンター向けの高速ケーブル(AEC)、光通信用のDSPと光トランシーバー、PCIe用のチップ、SerDes技術のライセンス
従業員は北米に330人、アジアに477人。研究開発の拠点はサンノゼ、ピッツバーグ、カナダ、中国本土、香港、台湾にある。会社の登記はケイマン諸島で、米国の会社とは株主の権利の扱いが異なりうると、年次報告書自身がリスクに挙げている。
クレド・テクノロジーはどのような事業をしている?
会社は、データセンターの中の「ケーブル1本」から「数キロ先までの光の通信」までを、まとめて提供できることを強みに掲げている。2026年9月の決算発表では、自社の製品の範囲を「ミリメートルからキロメートルまで、光と銅の両方」と表現した。
年次報告書が挙げる製品と事業は以下。
- ZeroFlap AEC: 主力の高速ケーブル(次の節)
- 光DSP: 光トランシーバー(光ファイバーで通信する部品)の中で信号を処理するチップ。約5メートルから10キロメートル超までの通信に使われ、現在は第7世代。2025年9月には、1レーンあたり200Gに対応する初の製品「Bluebird」(3nmで製造)を発表した
- ZeroFlap 光トランシーバー: 自社ブランドの光通信モジュール。最大500メートルまで届く
- OmniConnect: AIの推論でボトルネックになりやすいメモリーの容量と速度を補う接続の仕組み。2025年11月に最初の製品「Weaver」を発表した
- PCIe リタイマー: サーバーの中でGPUやSSDとの信号を中継するチップ(「Toucan」)
- SerDes チップレット・IPライセンス: 自社の回路技術を、チップの部品や設計図として他社に提供する
- microLED: 微小なLEDを使った新しい光の接続。銅のケーブルと同じ形のまま、最大30メートルまで届くケーブル(ALC)を開発している
- PILOT: リンクの状態を監視し、不具合の兆候を見つけるソフトウェア
顧客は、大手クラウド事業者(ハイパースケーラー)、AI向けクラウドの新興事業者(ネオクラウド)、サーバーやネットワーク機器のメーカー、製造の受託会社、光モジュールのメーカーなどである。
主力製品「AEC」とは?なぜAIで必要になった?
銅と光の「中間」のケーブル
AEC(Active Electrical Cable)は、銅のケーブルの両端に、信号を整えるチップを組み込んだケーブルである。データセンターのケーブルには、従来から次の2つがあった。
| 種類 | 中身 | 長所 | 短所 |
|---|---|---|---|
| DAC | 銅線だけ | 安く、電力をほとんど使わない | 速度が上がるほど短い距離しか届かず、太くなる |
| AOC | 光ファイバー | 長い距離を届く | 電力を多く使い、値段も高い |
| AEC | 銅線+両端にチップ | 細く、AOCより省電力・安価 | 届く距離は最大7メートル程度 |
会社は、ラック間の接続向けのAECについて「AOCより最大50%少ない電力で、値段も安く、最大7メートルまで届き、10年の使用寿命がある」と説明している。ラックの中を密に配線する用途では「光より最大50%少ない電力で、DACより最大75%小さい体積」としている(年次報告書)。
AIが「つなぐ本数」と「速さ」を同時に押し上げた
年次報告書は、AIのデータセンターがケーブルの需要をどう変えたかを、いくつかの数字で説明している。
- 1台の機器の中のGPUが増えた: GPU同士を直接つなぐ「スケールアップ」の単位は、2024年に機器1台の8個からラック1つの72個に広がった。スケールアップのネットワークは、ラック間をつなぐ「スケールアウト」より10倍、外部とつなぐ「フロントエンド」より100倍密に配線されるという
- 速さが毎年倍になった: 大手クラウドのサーバーの通信速度は、2023年に200G、2024年に400G、2025年に800Gと上がってきた
- 1本の線あたりの速度も上がった: 50Gから100G、200Gへと上がるほど、銅線だけ(DAC)では信号が届きにくくなる
速度が上がるほど銅線だけでは届かなくなり、かといってすべてを光にすると電力と費用がかさむ。その隙間に入ったのがAECである。
「ZeroFlap」が意味するもの
AECの製品群には「ZeroFlap」という名前が付いている。「フラップ(flap)」は、通信の接続が一瞬切れてはつながる現象のことである。数万台のGPUを同時に動かすAIの計算では、1本の接続の不具合が全体の計算を止めかねない。会社は、接続の状態を常に監視し、不具合を事前に見つける機能を売りにしている。
年次報告書は、大手顧客と共同で作った例として次の2つを挙げている。
- マイクロソフトと、1台のサーバーを2台のスイッチにつなぎ、片方が故障しても1ミリ秒未満で切り替えられるケーブル(SWITCH AEC)を作り、その仕組みを公開した
- オラクルと、信頼性と監視の機能を高めた光の製品「ZeroFlap Optics」を作った
なぜ今、クレド・テクノロジー(CRDO)が注目されている?
四半期の売上が2年で約8倍に
| 会計年度 | 第1四半期 | 第2四半期 | 第3四半期 | 第4四半期 | 通期 |
|---|---|---|---|---|---|
| 2025年度 | 0.60億ドル | 0.72億ドル | 1.35億ドル | 1.70億ドル | 4.37億ドル |
| 2026年度 | 2.23億ドル | 2.68億ドル | 4.07億ドル | 4.37億ドル | 13.35億ドル |
| 2027年度 | 4.79億ドル | ― | ― | ― | ― |
出典: 各四半期の決算発表、2026年度第2四半期は四半期報告書(10-Q)。2025年度は2025年5月3日まで、2026年度は2026年5月2日まで
転機は2025年度の第3四半期(2024年11月〜2025年2月)だった。売上が前の四半期から87%増え、ブレナンCEOは「予想していた事業の転換点を迎えた」と述べた。その後も売上は伸び続け、2027年度第1四半期(2026年5〜7月)は4.79億ドルと、2年前の同じ四半期(0.60億ドル)の約8倍になった。
伸びのほぼすべてがAEC
年次報告書は、2026年度の売上の増加について「ハイパースケールのデータセンター顧客でのAECの立ち上がりが、増えた分の99%超を占めた」と書いている。2027年度第1四半期も、前年同期からの増加の90%超がAECだった(四半期報告書)。
成長の原動力がはっきりしている一方で、売上の大部分が1つの製品と少数の顧客に支えられていることも意味する。
北米の顧客が主役に
2026年度の売上の58%が北米の顧客向けで、前の年の15%から大きく増えた。北米の大手クラウド事業者での採用が進んだことがうかがえる。
クレド・テクノロジー(CRDO)のビジネスモデルは?
工場を持たず、設計に特化する
クレドは自社で工場を持たない「ファブレス」の企業である。製造は次のように外部に委託している(年次報告書)。
- チップの製造: 主に台湾のTSMC
- チップの組み立て・検査: Amkor、ASE、KYEC、Sigurd
- AECの組み立て: BizLink
長期の供給契約を結んでいるのはBizLinkとのAECの製造だけで、TSMCなどとは注文ごとの取引である。製造の委託先を切り替えるには9〜12か月かかると会社は見積もっている。
「一世代前の製造工程」で性能を出す
会社は、最先端より一世代前の、安く手に入りやすい製造工程を使いながら、競合と同等の性能を出せることを強みに挙げている(年次報告書では「n-1の優位性」と表現)。最新の工程は高価で、生産の枠も取り合いになる。古い工程で同じ性能を出せれば、コストと調達の両面で有利になる。一方で、最新の製品「Bluebird」や「Weaver」は3nmや5nmで作っており、すべての製品が古い工程というわけではない。
稼ぐ力の変化
| 会計年度 | 売上高 | 粗利率 | 研究開発費(売上比) | 営業利益 | 純利益 |
|---|---|---|---|---|---|
| 2026年度 | 13.35億ドル | 68.0% | 2.79億ドル(20.9%) | 4.45億ドル | 4.72億ドル |
| 2025年度 | 4.37億ドル | 64.8% | 1.47億ドル(33.6%) | 0.37億ドル | 0.52億ドル |
出典: 2026会計年度の年次報告書(10-K)
売上が3倍になったことで、粗利率は3.2ポイント上がった。会社はその理由を「売上の規模の効果」としている。研究開発費は2倍近くに増えたが、売上に対する比率は33.6%から20.9%に下がった。売上の伸びが費用の伸びを大きく上回り、営業利益は約12倍になった。
クレド・テクノロジー(CRDO)の顧客層は?
売上の約9割が上位10社
2026年度は、上位10社で売上の約90%を占めた(年次報告書)。
「注文を出す会社」と「実際に使う会社」は違う
クレドの顧客の数字を読むときは、2つの見方があることに注意が要る。大手クラウド事業者の中には、自社で注文せず、サーバーを組み立てる製造の受託会社に注文を出させるところがある。その場合、会計上の顧客は「受託会社」になる。そこで会社は、実際に製品を使う「最終顧客」で見た比率も別に開示している。
| 見方 | 2026年度の比率 |
|---|---|
| 注文を出す会社(会計上の顧客) | 1社目 49%、2社目 32% |
| 実際に使う会社(最終顧客) | 33%、32%、19% の3社 |
※会社は顧客名を公表していない
最終顧客で見ると、2025年度は1社だけで売上の63%を占めていたが、2026年度は3社に分かれた。さらに直近の2027年度第1四半期(2026年5〜7月)では、最終顧客で10%を超えたのが33%、28%、13%、10%の4社になった(四半期報告書)。4社目が10%を超えたことは、顧客が少しずつ広がっていることを示している。
なお、四半期報告書と年次報告書では、顧客に付ける記号(顧客A、Bなど)が同じ会社を指すとは限らない。記号での比較はできない点に注意が要る。
「香港で28%」の読み方
年次報告書は、2026年度の売上の28%を香港で計上したとしている。これだけを見ると中国向けの売上が大きいように見えるが、上で見たとおり、クレドの会計上の顧客には、アジアにある製造の受託会社が含まれる。売上が計上される場所と、製品を実際に使う会社の所在地は一致しない。北米の顧客向けが58%という数字と合わせて読む必要がある。
アマゾンとのワラント
クレドは2022会計年度に、アマゾンの子会社に対し、最大410万株を1株10.74ドルで買える権利(ワラント)を発行した。権利はアマゾン側からの支払いが増えるのに応じて段階的に確定する仕組みで、上限は支払い累計2.01億ドルだった(年次報告書)。
- 2025年5月までに、410万株すべての権利が確定した。アマゾン側の支払いが上限の2.01億ドルに達したことを意味する
- 2026年5月までに、アマゾン側はすべての権利を行使し、行使価格の分を差し引いた約380万株が発行された
- この権利の価値は、売上から差し引く形で計上されてきた(2025年度1,320万ドル、2024年度390万ドル)。2025年度で計上は終わっている
大口顧客に株式を買う権利を渡し、購入額に応じて確定させる契約は、顧客を囲い込むための仕組みとして使われることがある。クレドの場合、その上限まで購入が進み、権利もすべて行使された。
取引市場は?
クレド・テクノロジー(Credo Technology Group Holding Ltd)の株式は、米国のNASDAQ市場(Global Select Market)で取引されており、ティッカーシンボルは「CRDO」。2022年1月に新規上場した。
クレド・テクノロジー(CRDO)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): データセンターの機器をつなぐ半導体とケーブルを手がけており、情報技術セクターに属する。
業種
半導体(Semiconductors): チップの設計が事業の土台で、製造は外部に委託する「ファブレス」の半導体企業である。ただし主力のAECはチップ単体ではなく、チップを組み込んだケーブルとして売っており、部品メーカーとケーブルメーカーの両方の顔を持つ。
属するテーマ
- AIデータセンター → GPUとスイッチをつなぐAECが主力。売上の伸びのほぼすべてがここから来ている
- 光通信 → 光DSPと光トランシーバーに加え、2026年のDustPhotonicsの買収でシリコンフォトニクスにも広げた
- AIのメモリー → OmniConnectで、AIの推論のボトルネックになりやすいメモリーの容量と速度の問題に取り組む
配当は?
クレド・テクノロジーは、これまで配当を支払ったことがなく、当面支払う予定もないとしている(年次報告書)。稼いだ資金は、研究開発と買収に充てている段階である。
クレド・テクノロジー(CRDO)の競合企業は?
年次報告書は、主な競合として次の企業を挙げている。
- ブロードコム(AVGO): ネットワーク用の半導体の大手。SerDesや光DSPなど、クレドと重なる分野が多い
- マーベル・テクノロジー(MRVL): データセンター向けの光DSPなどで競合する
- アステラ・ラブズ(ALAB): AIサーバーの中の接続チップ(PCIeのリタイマーなど)で競合する
- 各種のケーブル・光トランシーバーのメーカー: 年次報告書は社名を挙げていない
会社は「高性能な接続製品を一通りそろえているのは業界で自社だけ」とし、競合の多くは製品の一部の分野で競り合う形だと説明している。
競合でもあり、顧客でもある
クレドは光DSPを、光トランシーバーを作るメーカーに売っている。一方で、自社でも「ZeroFlap 光トランシーバー」を売り始めた。光トランシーバーの分野では、部品を買ってくれる顧客と、完成品で競う相手が重なることになる(筆者の補足:光トランシーバーを手がける企業には、コヒーレント(COHR)やルメンタム(LITE)などがある)。
ネットワーク機器メーカーとの関係
AECは、サーバーとアリスタ・ネットワークス(ANET)などが作るスイッチの間をつなぐケーブルである。スイッチの台数や速度が増えれば、つなぐケーブルの需要も増える。その意味で、AIのネットワークに投資が向かうほど、両社とも追い風を受ける関係にある(筆者の補足)。
GPUの側では、エヌビディア(NVDA)のGPUを積んだサーバーが増えるほど、AECの出番も増える。AI向けのクラウドを提供するコアウィーブ(CRWV)やネビウス(NBIS)のようなネオクラウドも、クレドが顧客層として挙げる業態である。
クレド・テクノロジー(CRDO)の競合との差別化要素と優位性は?
古い製造工程で性能を出す設計
上で触れた「n-1の優位性」である。会社は、独自のSerDesの回路設計によって、小さなチップ面積と低い消費電力を、安価な製造工程で実現できるとしている。
ケーブルから光、メモリーまでの幅
AEC、光DSP、光トランシーバー、PCIe用のチップ、メモリーの接続までを自社でそろえている。顧客が複数の製品をまとめて相談できる窓口になれる、というのが会社の主張である。
信頼性の監視
「ZeroFlap」の名前のとおり、接続が切れる前に兆候を見つける監視の機能を、製品とソフト(PILOT)に組み込んでいる。マイクロソフトやオラクルとの共同開発も、この信頼性の分野だった。
「AEC」という分野を作った
年次報告書は、自社を100Gから1.6TまでのAECの市場の「先駆け」とし、「新しい製品の分野を確立した」と書いている。
買収で光の領域へ
2025〜2026年に、光の技術を中心に買収を重ねた(年次報告書)。
- Hyperlume(2025年9月): 微小なLED(microLED)を使ったチップ間の光の接続技術。取得の対価は9,200万ドル
- CoMira Solutions(2026会計年度): 年次報告書は、Hyperlumeと合わせて買収に1.13億ドルの現金を支出したと記載している
- DustPhotonics(2026年5月): シリコンフォトニクス(半導体の製造技術で作る光の回路)の開発会社。現金7.7億ドルと約80万株で取得し、条件に応じた追加の支払いもある
銅のケーブル(AEC)で伸びてきた会社が、光の部品、microLEDによる中距離の接続、シリコンフォトニクスへと手を広げている。銅で届かない距離まで、自社の製品でつなごうとする動きといえる。
買収の影響は数字にも出ている。
- 手元の現金: 現金と短期投資は、2026年5月2日の14億ドルから、2026年8月1日には7.64億ドルに減った(各四半期の決算発表)
- 粗利率: 2027年度第1四半期のGAAPの粗利率は64.5%で、前年同期から2.9ポイント下がった。会社は主な理由を「買収した無形資産の償却」としている(同期の償却費は1,160万ドル)。償却を除いた非GAAPの粗利率は68.0%を保っている
クレド・テクノロジー(CRDO)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
クレド・テクノロジー(CRDO)の業績について
クレド・テクノロジーの会計年度は、4月30日に最も近い土曜日に終わる。たとえば2026会計年度は2025年5月4日から2026年5月2日まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(5〜7月ごろ): 9月上旬
- 第2四半期(8〜10月ごろ): 12月上旬
- 第3四半期(11〜1月ごろ): 3月上旬
- 第4四半期・通期: 6月上旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
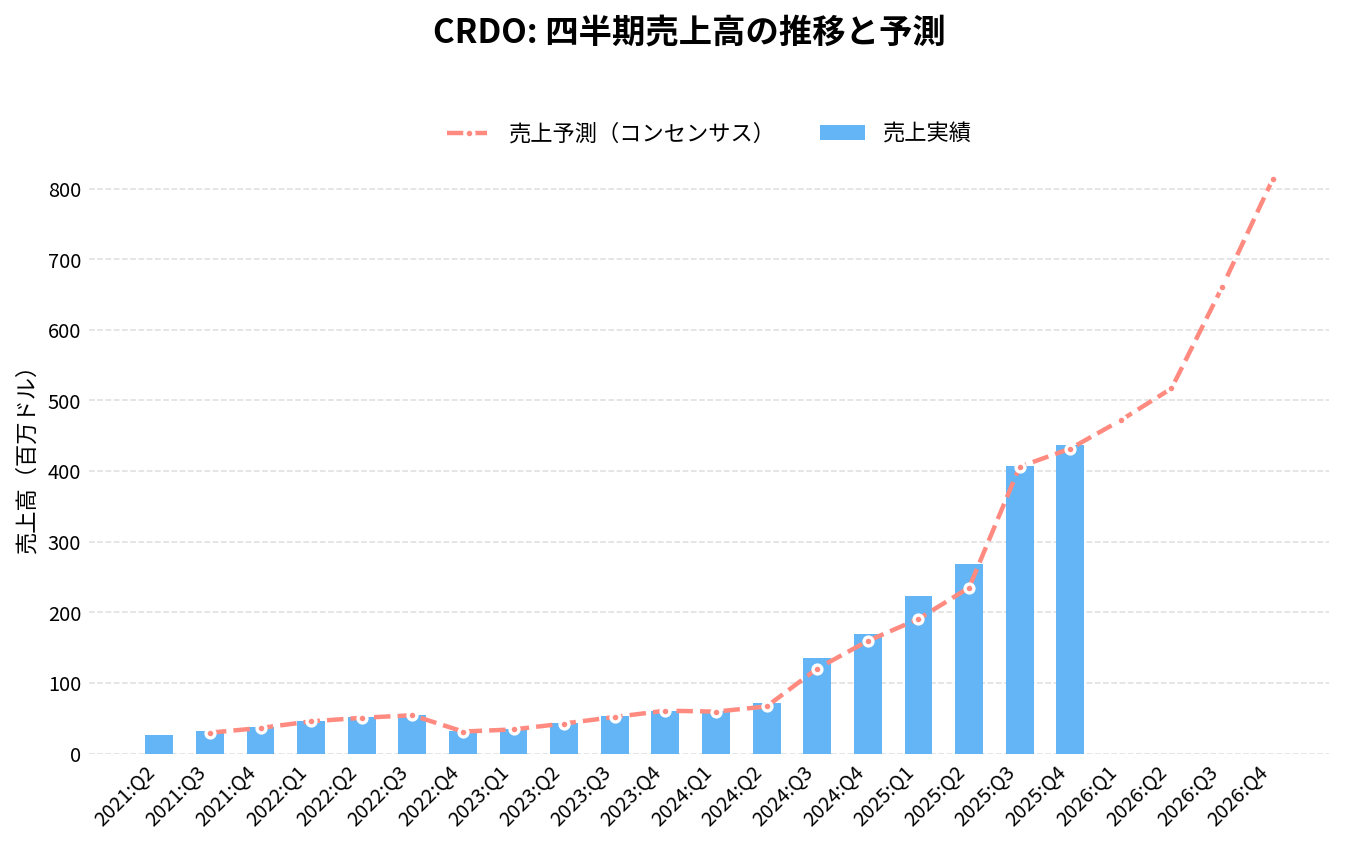
クレド・テクノロジー(CRDO)の2026年Q1決算(2026/09/01 発表)は、売上479.0百万ドル(アナリストコンセンサス473.3百万ドルに対し+1.2%)、EPS 1.2ドル(同1.17ドルに対し+0.03ドル)でした。
売上の前年同期比は+114.7%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
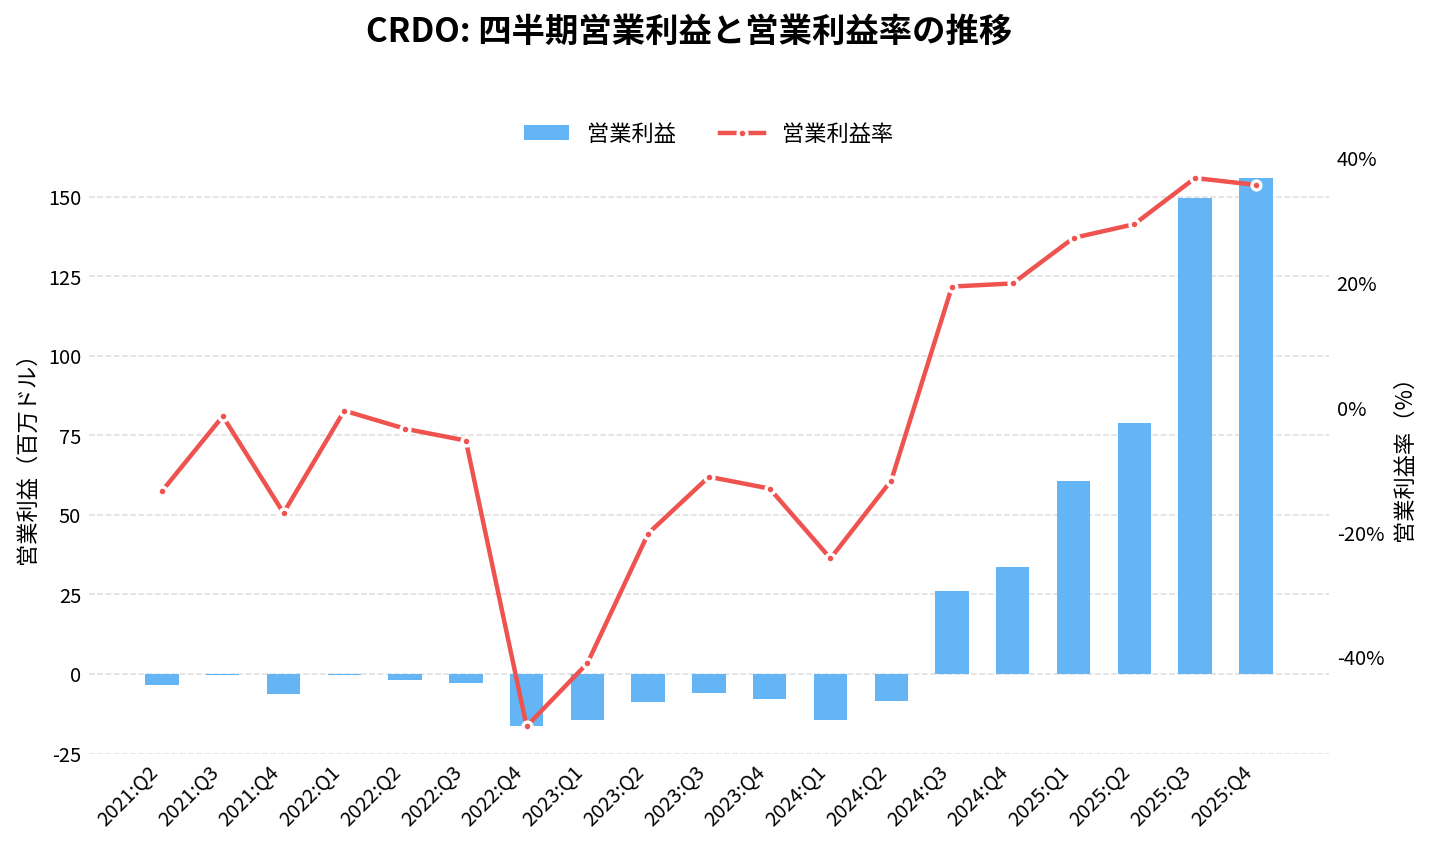
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
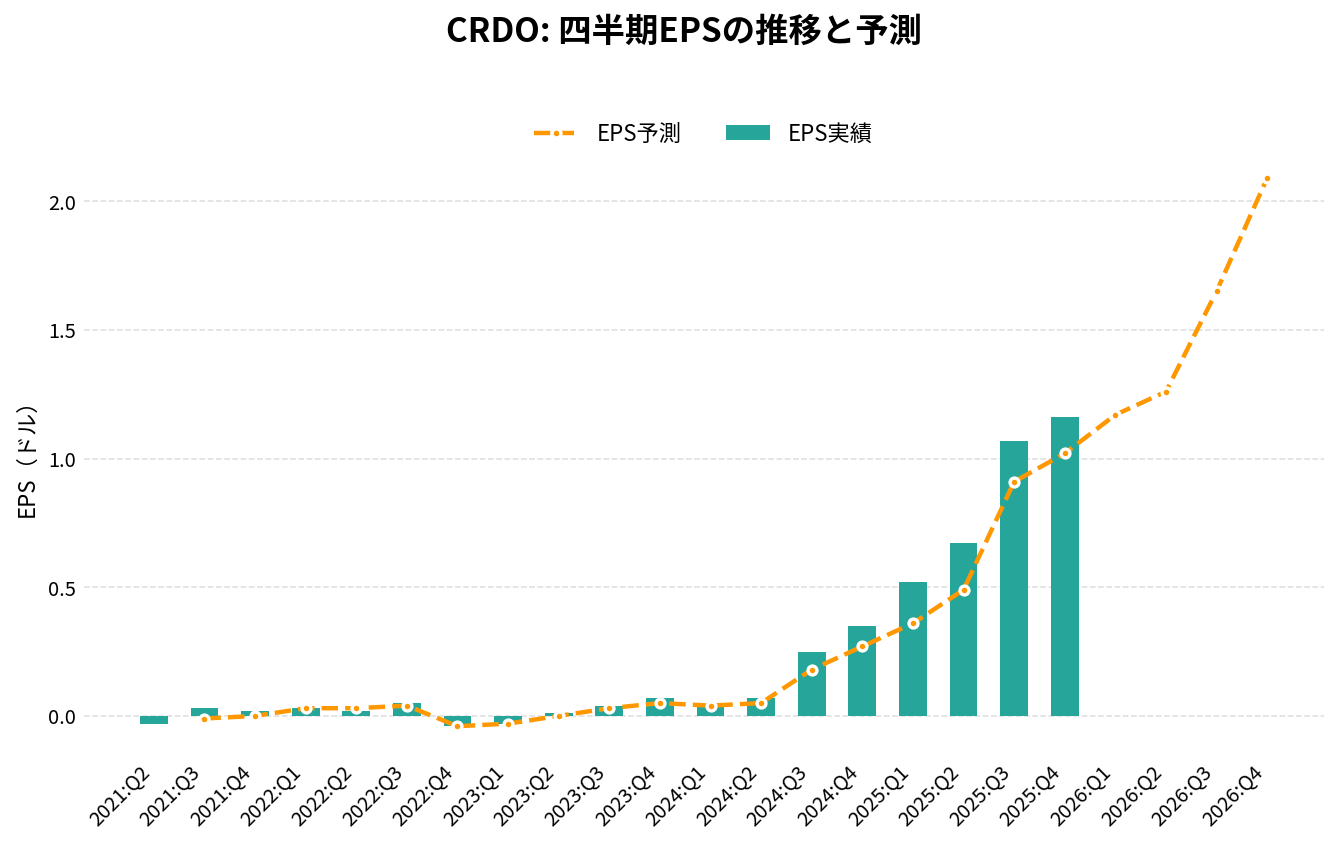
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q2 | 72.03 | +63.6% | +7.8% | 0.07 | +0.02 | -11.7% |
| 2024:Q3 | 135.00 | +154.4% | +12.2% | 0.25 | +0.07 | 19.4% |
| 2024:Q4 | 170.03 | +179.7% | +6.5% | 0.35 | +0.08 | 19.9% |
| 2025:Q1 | 223.07 | +273.6% | +17.0% | 0.52 | +0.16 | 27.2% |
| 2025:Q2 | 268.03 | +272.1% | +14.1% | 0.67 | +0.18 | 29.4% |
| 2025:Q3 | 407.01 | +201.5% | +0.2% | 1.07 | +0.16 | 36.8% |
| 2025:Q4 | 437.00 | +157.0% | +1.2% | 1.16 | +0.14 | 35.7% |
| 2026:Q1 | 479.00 | +114.7% | +1.2% | 1.20 | +0.03 | 25.2% |
| 2026:Q2(予想) | 531.56 | +98.3% | – | 1.28 | – | – |
| 2026:Q3(予想) | 645.25 | +58.5% | – | 1.61 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-09-03 取得時点)。 | ||||||
通期:売上高の推移
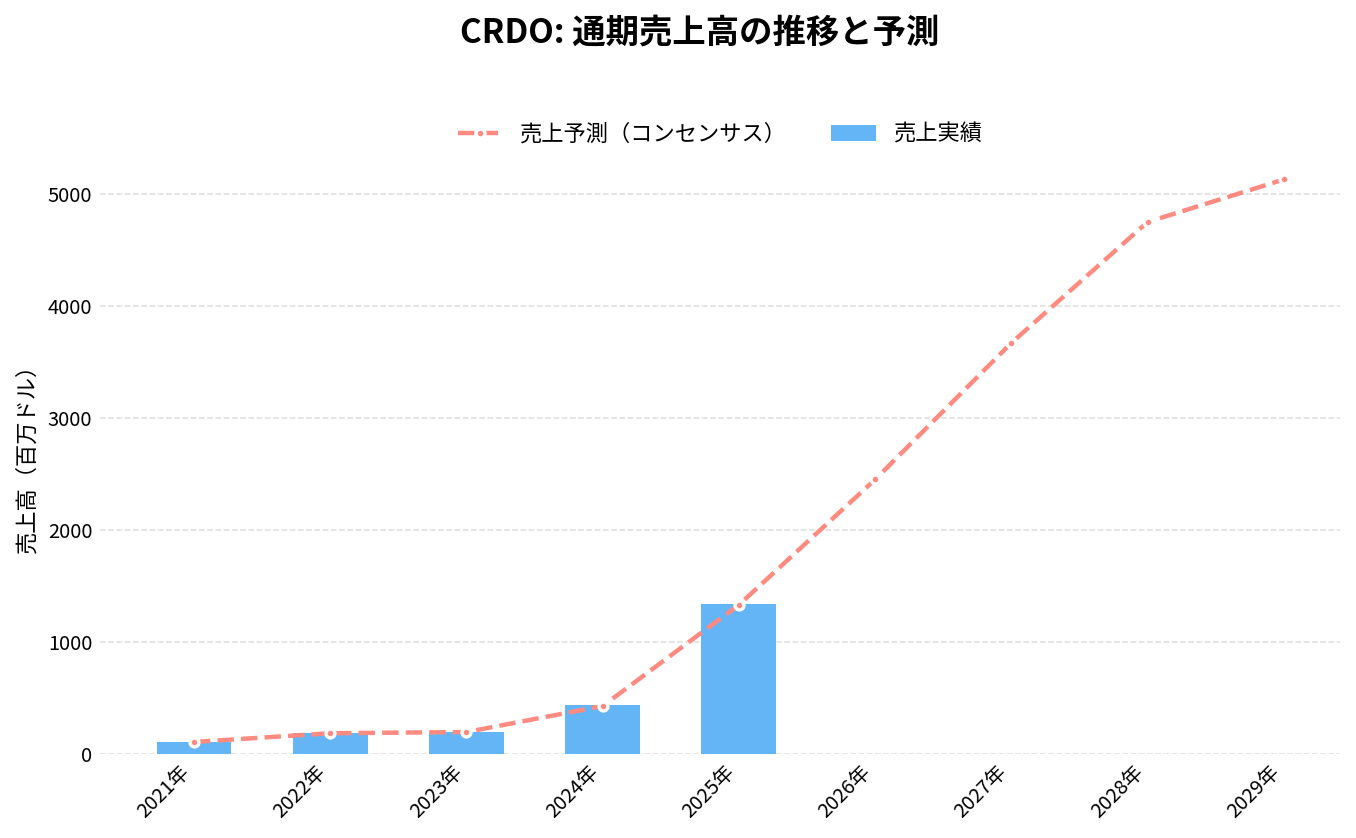
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
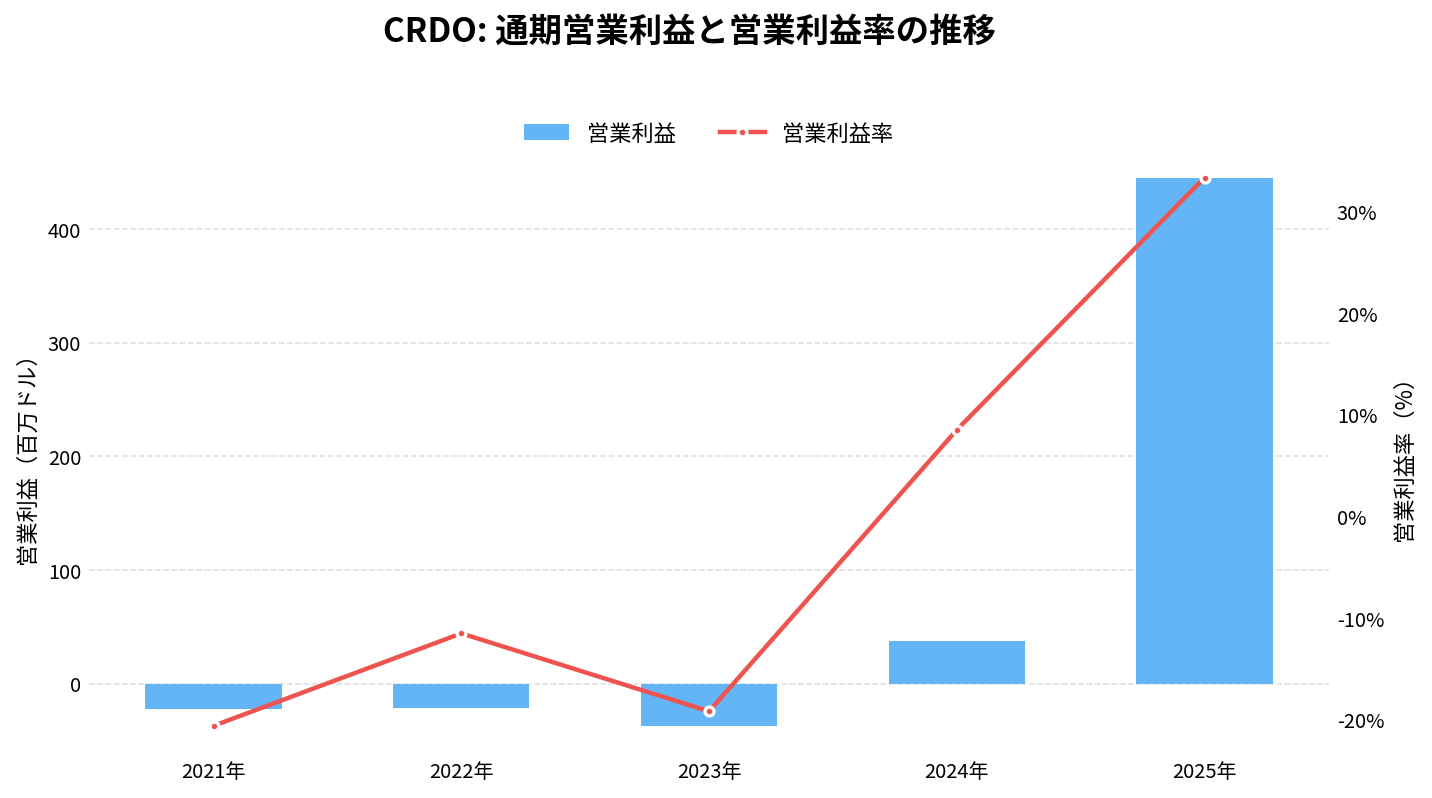
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
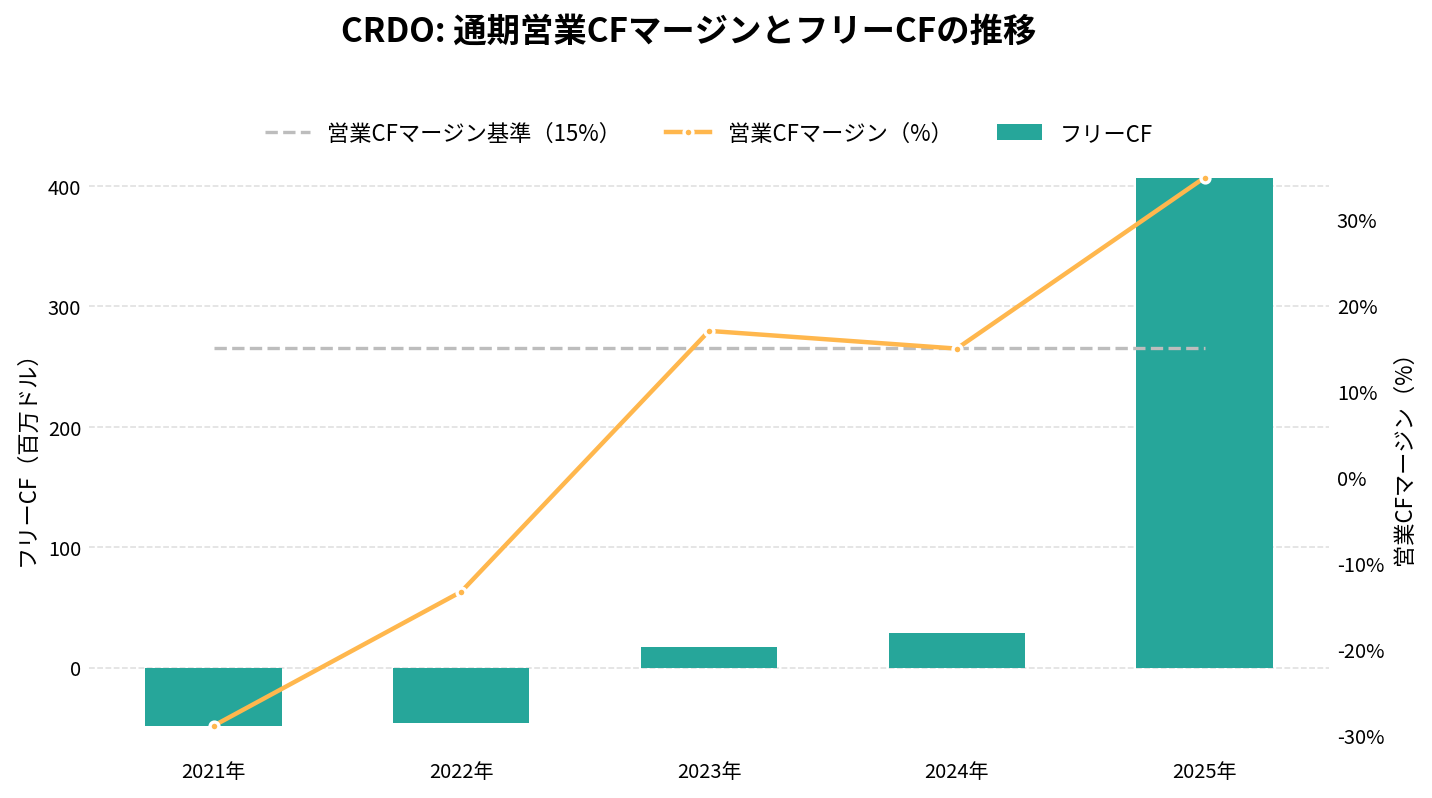
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
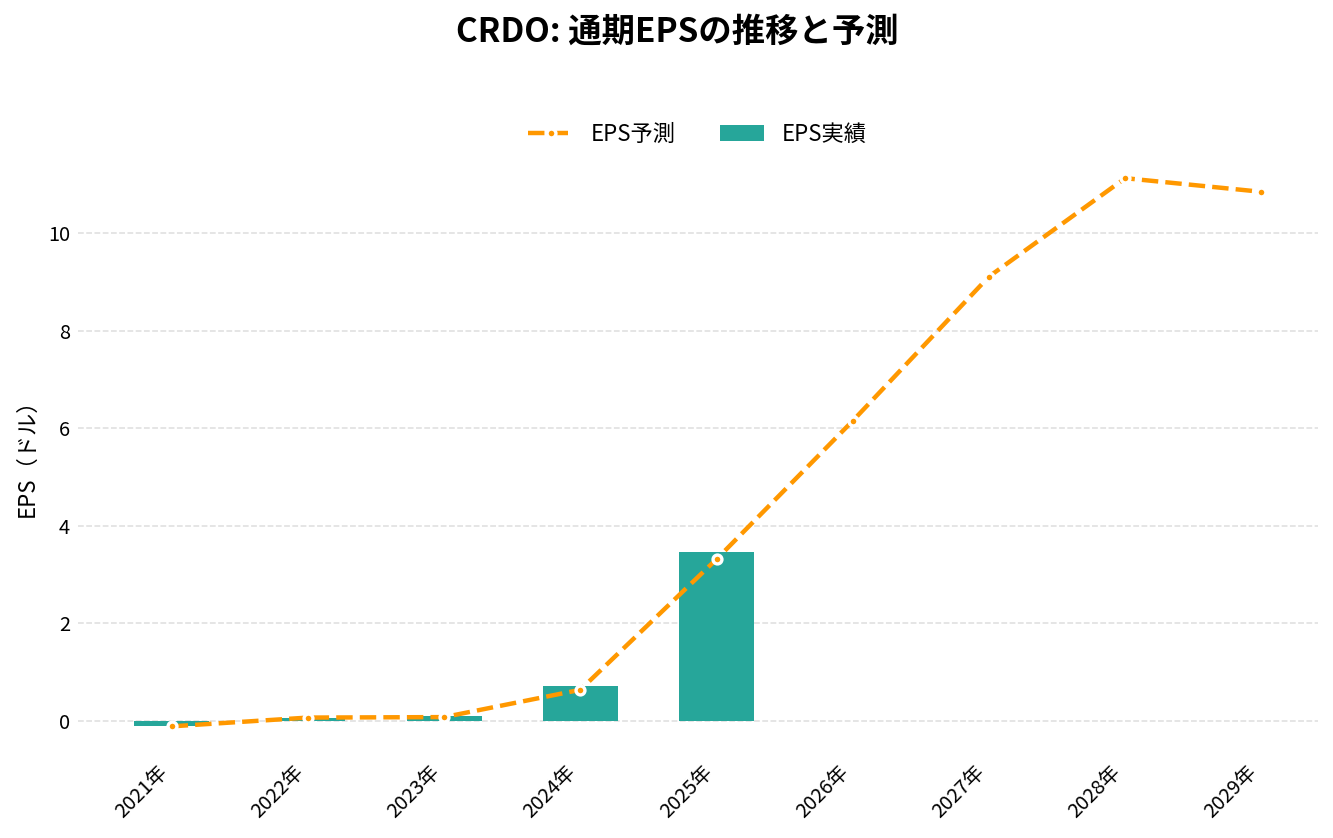
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 106.48 | – | -0.12 | -20.6% | -29.0% | -48.41 |
| 2022年 | 184.19 | +73.0% | 0.05 | -11.5% | -13.4% | -46.33 |
| 2023年 | 192.97 | +4.8% | 0.09 | -19.2% | 17.0% | 17.09 |
| 2024年 | 436.77 | +126.3% | 0.70 | 8.5% | 14.9% | 29.02 |
| 2025年 | 1,335.12 | +205.7% | 3.46 | 33.3% | 34.8% | 407.00 |
| 2026年(予想) | 2,500.00 | +87.2% | 6.27 | – | – | – |
| 2027年(予想) | 3,840.00 | +53.6% | 9.57 | – | – | – |
| 2028年(予想) | 4,990.00 | +29.9% | 12.16 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-09-03 取得時点)。 | ||||||
クレド・テクノロジー(CRDO)の将来性と今後の見通しは?
クレドの将来性を考えるうえでは、売上の伸びが大手クラウド事業者のAIデータセンターへの投資と、そこでのAECの採用にほぼすべて結びついている点を押さえておきたい。
数字で見る直近の変化(2027会計年度第1四半期、2026年8月1日まで)
- 売上高は4.79億ドルで、前年同期比114.7%増、前の四半期比9.6%増
- 粗利率はGAAPで64.5%、非GAAPで68.0%
- 純利益はGAAPで1.29億ドル、非GAAPで2.36億ドル
- 営業キャッシュ・フローは9,020万ドルの黒字
- 次の四半期の会社の見通しは、売上高5.25億〜5.35億ドル、非GAAPの粗利率67.0〜69.0%
出典: 2027会計年度第1四半期の決算発表(2026年9月1日)、四半期報告書
注目しているポイント
- 最終顧客の広がり: 10%を超える最終顧客は、2025年度の1社から、直近の四半期には4社になった。5社目以降が育つか
- AEC以外の柱: 光DSP、光トランシーバー、メモリーの接続(OmniConnect)、PCIe向けのケーブルが、AECに続く売上の柱になるか。今は増収分の9割超がAEC
- 光の買収の成果: DustPhotonicsなどで手に入れた技術が、製品と売上につながるか
- 伸び率の変化: 前の四半期比の伸びは、2026年度第3四半期の51.9%から、第4四半期7.4%、2027年度第1四半期9.6%と落ち着いてきた。会社の見通し(5.25億〜5.35億ドル)どおりに伸び続けるか
リスクと不確実性
- 1つの製品への依存: 2026年度の増収分の99%超がAEC。AECの需要や価格が変わると、業績への影響が大きい
- 顧客の集中: 上位10社で売上の約90%。会社は、顧客が短い予告で注文を取り消したり遅らせたりできるとしている
- 香港・中国との関わり: 売上の28%が香港で計上され、研究開発の拠点も中国本土と香港にある。米中の対立や規制の影響を受けうる
- 製造の委託先への依存: チップはTSMCに頼り、BizLinkとの契約を除いて長期の供給契約は無い。委託先の切り替えには9〜12か月かかる
- 競争: ブロードコムやマーベルなど規模の大きい企業と競う。光トランシーバーでは顧客と競合が重なる
- 株式報酬: 2026年度の株式報酬は1.83億ドル。2027年度第1四半期の営業費用は、GAAPで1.88億ドルに対し、株式報酬などを除いた非GAAPでは0.95億ドルと、2倍近い差がある
- 買収の統合: 年次報告書は、HyperlumeやCoMiraの統合にリスクがあるとしている。DustPhotonicsの買収で手元の現金は約半分になった
- ケイマン諸島の会社であること: 株主の権利の保護が米国の会社と異なりうる
CRDO 2026年Q1決算:売上高が前年同期比115%増の4.79億ドル、AI関連需要で高成長続く
発表日:2026/09/01
CRDOの決算ハイライト
クレド・テクノロジーの2026年度第1四半期(2026年8月1日締め)は、売上高が前年同期比114.7%増、前四半期比9.6%増の4.79億ドルとなり、依然として高成長を維持した。AIインフラ向けの光・銅接続製品への需要が、成長の中心にあることがうかがえる内容だ。
収益性の面でも改善が目立ち、GAAP純利益は1.29億ドル、non-GAAP純利益は2.36億ドルに達した。会社側は前年同期比でnon-GAAP純利益が140%増加したとしており、売上成長を上回るペースで利益が拡大している点が今回の決算の特徴と言える。GAAP粗利率は64.5%、non-GAAP粗利率は68.0%だった。
会社は次期(2026年10月31日締め)の見通しとして、売上高525〜535百万ドル、non-GAAP粗利率67.0〜69.0%を提示しており、成長ペースの継続を見込んでいる。
抑えておくべきKPI
- 売上高: 4.79億ドル(前年同期比114.7%増、前四半期比9.6%増)
- GAAP純利益: 1.29億ドル(前年同期は6,340万ドル)/non-GAAP純利益は2.36億ドル(前年同期比140%増)
- GAAP希薄化後EPS: 0.67ドル/non-GAAP希薄化後EPSは1.20ドル
- 期末現金・短期投資残高: 7.64億ドル
投資家目線のインサイト
前四半期(2026年5月2日締め)と比較すると、売上高は4.37億ドルから4.79億ドルへと伸びた一方、GAAP純利益は1.69億ドルから1.29億ドルへ減少しており、GAAP粗利率も68.2%から64.5%へ低下している。この背景には、買収に伴う無形資産の償却が売上原価に1,100万ドル計上されたことや、株式報酬費用の増加が影響しているとみられる。
貸借対照表を見ると、のれんが9,280万ドルから9.86億ドルへ、無形資産純額も2,926万ドルから3.79億ドルへ急増しており、期中に大型買収を実施した可能性が数字に表れている。一方で現金及び現金同等物は11.65億ドルから4.67億ドルへ大きく減少しており、買収資金や短期投資への振替が関係していると考えられる。
このように、トップラインの勢いは非常に強い一方、買収関連コストが四半期ごとの利益率変動要因になっている点は、今後の四半期でも注視すべきポイントだ。
今後の見どころ
次四半期の会社見通しでは、売上高525〜535百万ドルという、今期からさらに一段の増収を見込むガイダンスが示されている。GAAP営業費用は199〜204百万ドル、non-GAAP営業費用は100〜105百万ドルと、引き続き研究開発・買収統合関連費用の動向が注目される。
また、GAAP粗利率のガイダンス(62.9〜64.9%)には無形資産償却の影響が2.8ポイント分含まれており、買収による会計上の重石が今後数四半期にわたって粗利率に影響を与える構図が続く見込みだ。この償却効果がどの程度剥落していくかが、実質的な収益性改善を判断する材料になる。
出典
Credo Technology Group Holding Ltd Reports First Quarter of Fiscal Year 2027
CRDO 2025年Q4決算:売上高が前年同期比157%増の4.37億ドル、通期では売上3倍・非GAAP純利益5倍超の飛躍的成長
発表日:2026/06/01
本決算のポイント
クレド・テクノロジーの2026年度第4四半期(2026年5月2日期)は、売上高が前年同期比157.0%増、前四半期比7.4%増の4.37億ドルとなり、成長ペースが一段と加速した。GAAP粗利率は68.2%、非GAAP粗利率は68.3%と高水準を維持している。
GAAP純利益は1.69億ドル、非GAAP純利益は2.27億ドルに達し、GAAP希薄化後EPSは0.88ドル、非GAAP希薄化後EPSは1.16ドルとなった。四半期末の現金・短期投資残高は14億ドルに積み上がっている。
通期で見ると、売上高は前年度から3倍超の13.4億ドルに拡大し、非GAAP純利益は5倍超の6.62億ドルに達した。経営陣はこの勢いを踏まえ、2027年度第1四半期の売上高を4.65億〜4.75億ドルと、四半期進行ベースでさらなる成長を見込むガイダンスを示している。
抑えておくべきKPI
- 売上高: 4.37億ドル(前年同期比157.0%増、前四半期比7.4%増)
- 非GAAP粗利率: 68.3%(前年同期67.4%から改善)
- 非GAAP純利益: 2.27億ドル(前年同期の6,525万ドルから大幅増)
- 通期売上高: 13.4億ドル(前年度4.37億ドルから3倍超に拡大)
投資家目線のインサイト
四半期売上高が前年同期比157%増という成長率は、単発の需要急増ではなく複数四半期にわたる連続的な拡大の延長線上にある点が重要だ。前四半期比でも7.4%増と、高い成長率を維持したまま積み上げが続いており、AI関連インフラ需要を取り込む構造的な成長軌道にあることが読み取れる。
利益面では、GAAP営業利益率が35.7%、非GAAP営業利益率が49.6%まで拡大し、規模拡大に伴う収益性の改善が明確に表れている。一方でGAAP営業費用は前四半期の1.29億ドルから1.42億ドルに増加し、その中には買収・統合関連費用927.9万ドルが新たに含まれており、M&Aによる事業拡張がコスト構造に影響を与え始めている点は留意しておきたい。
バランスシートでは、買収に伴いのれん9,280万ドルと無形資産2,926万ドルが新たに計上され、在庫も9,003万ドルから2.51億ドルへ急増した。需要拡大に対応した供給体制の強化とみられるが、在庫積み増しのペースは今後の需要動向を確認する材料になる。
今後の見どころ
2027年度第1四半期のガイダンスは売上高4.65億〜4.75億ドルとなっており、今期の4.37億ドルから前四半期比で6〜9%程度の増収が見込まれている。非GAAP粗利率のガイダンスは67.0〜69.0%と今期並みの水準を想定している。
一方、同四半期のGAAP営業費用は1.676億〜1.716億ドルと今期からさらに増加する見通しで、非GAAP営業費用も8,600万〜9,000万ドルへ拡大する計画だ。買収効果に伴う一時費用がどこまで収益性を圧迫するか、そして高成長がどの四半期まで持続するかが次の注目点になる。
出典
Credo Technology Group Holding Ltd Reports Fourth Quarter and Fiscal Year 2026
それより前の決算と、発表後の株価の動きは「クレド・テクノロジー(CRDO)の決算まとめ」にまとめています。
まとめ
クレド・テクノロジー(CRDO)は、AIデータセンターの機器をつなぐ高速ケーブル「AEC」を主力に、光通信のチップやモジュールまで手がける企業である。AIでつなぐ本数と速さが同時に増え、銅だけでは届かず光では高すぎる隙間にAECが入り込んだ。2026会計年度の売上は13.35億ドルで前の年の約3倍、増えた分の99%超がAECだった。
一方で、上位10社で売上の約9割を占め、最終顧客は4社に広がり始めた段階である。2026年には大型の買収で光の領域に踏み出し、手元の現金は約半分になった。最終顧客の広がりと、AEC以外の製品が育つかを、四半期ごとに確かめていきたい。
2026会計年度の営業キャッシュ・フローは4.64億ドルの黒字で、今後の利益拡大に期待したいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。