このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- リゲッティ・コンピューティング(RGTI)の株価
- リゲッティ・コンピューティング(RGTI)とは何の会社、どのような事業をしている?
- リゲッティ(RGTI)の事業は?チップから作る量子コンピューター
- 数字で見る変化:政府の研究から装置の販売へ
- 決算で何が起きた?2026年4〜6月期
- 伸びの裏側:資金とパートナー
- リゲッティ(RGTI)の顧客層は?
- 取引市場は?
- リゲッティ(RGTI)のセクター、業種、属するテーマは?
- 配当は?
- リゲッティ(RGTI)の競合企業は?
- リゲッティ(RGTI)の競合との差別化要素と優位性は?
- リゲッティ・コンピューティング(RGTI)の業績について
- リゲッティ・コンピューティング(RGTI)のリアルタイム株価チャート
- リゲッティ・コンピューティング(RGTI)の将来性と今後の見通しは?
- RGTI 2026年Q3決算:108量子ビット系で99.5%の2量子ビット忠実度を達成、商務省と1億ドルの確定契約も締結
- RGTI 2026年Q2決算:売上高は前年比185%増も赤字拡大、量子コンピュータの商用化はまだ道半ば
- まとめ
はじめに
リゲッティ・コンピューティング(RGTI)は、超電導という方式で量子コンピューターを作る米国の会社です。量子ビットを載せるチップを自社の工場で作り、装置の販売やクラウドでの提供を行っています。
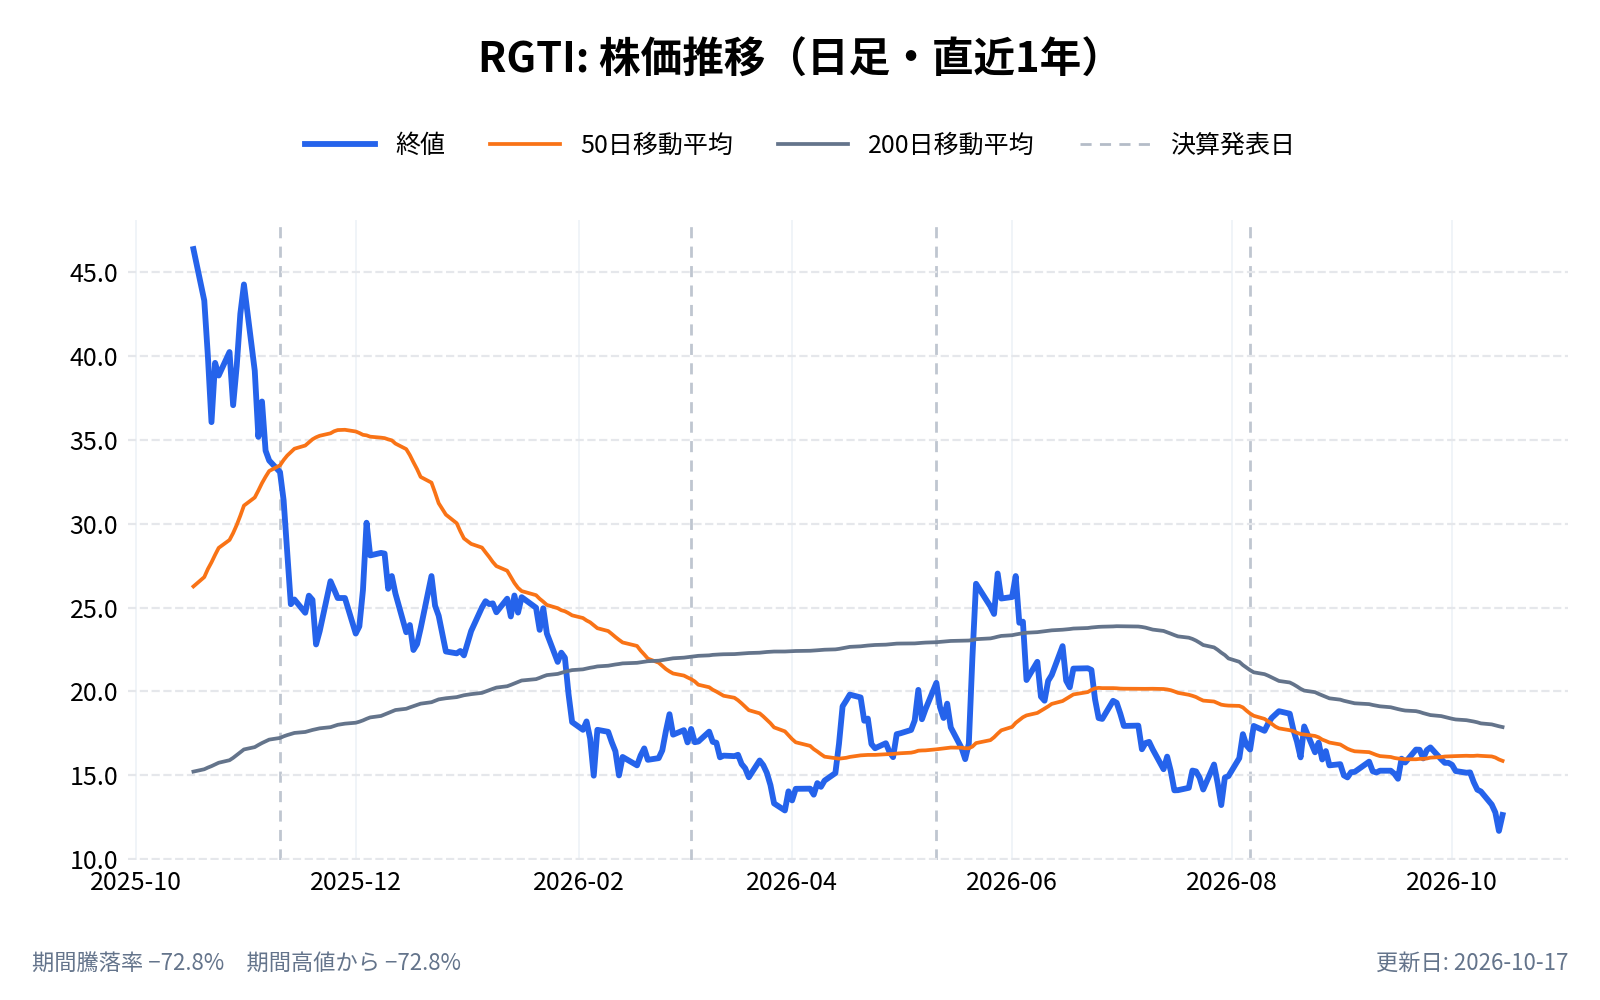
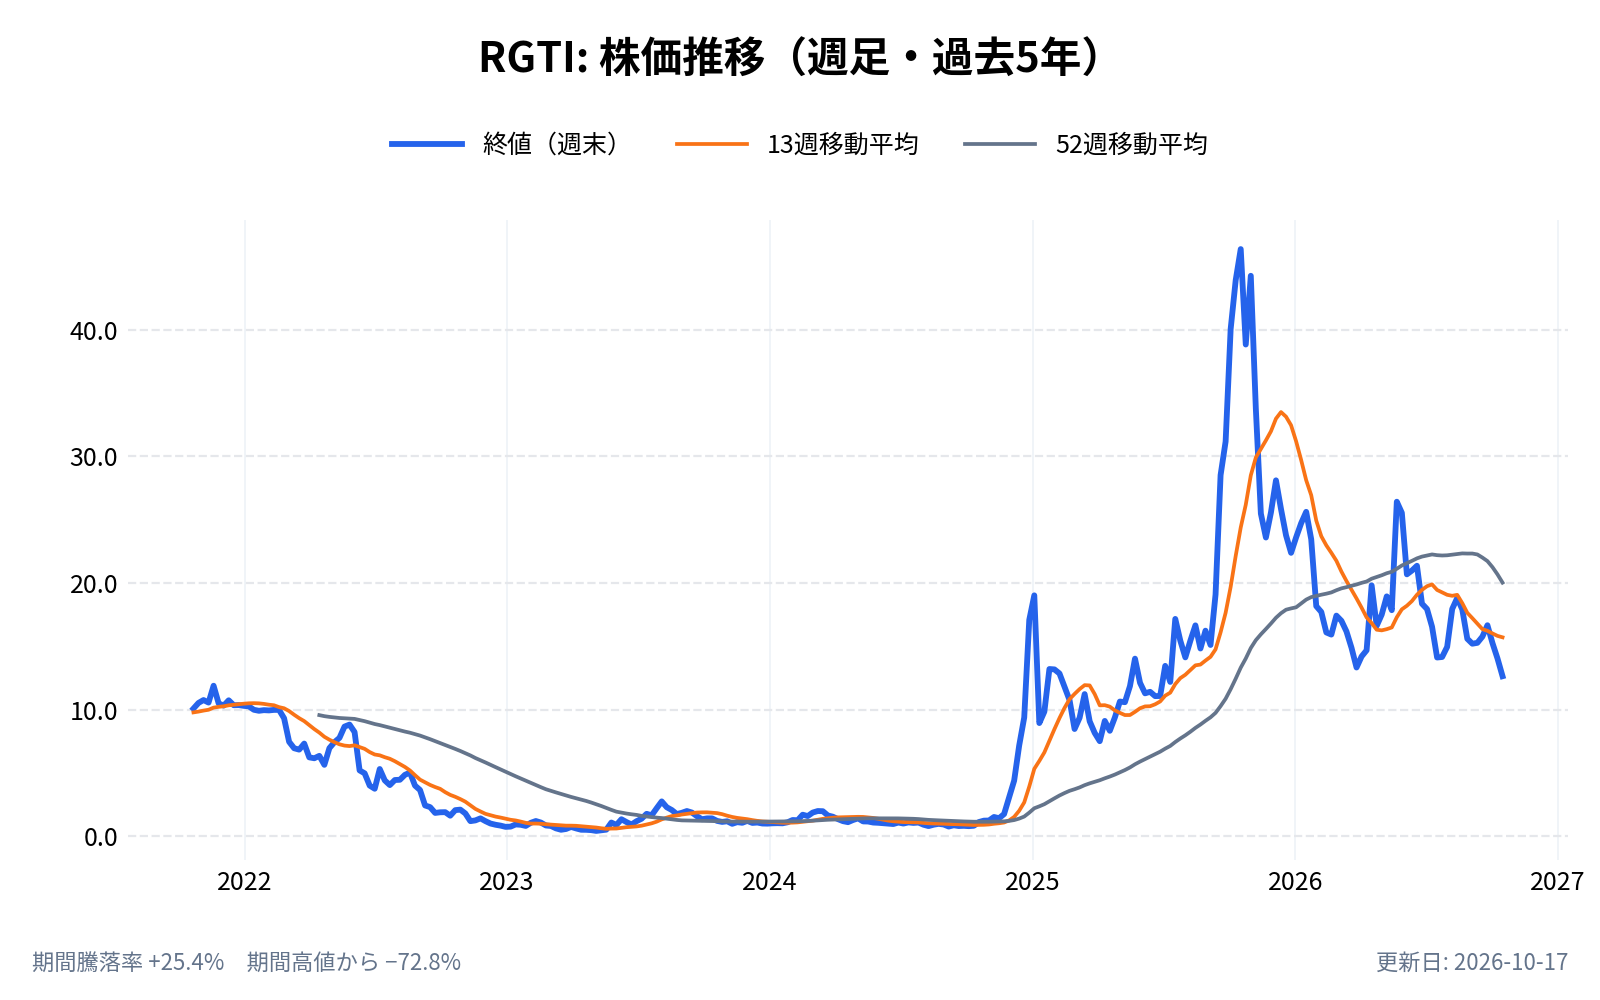
2026年4〜6月期の売上は前年同期比185%増の514万ドルでした。9量子ビットの装置「Novera」の販売が伸び、それまで売上の9割を占めていた政府向けの比率は18%まで下がっています。一方、株価は2025年末の22.15ドルから下げ、2026年10月27日の終値は12.44ドルと、年初来で4割以上安くなっています。
本記事の旧版は、2024年の数字をもとに書いていました。本記事では、売上はまだ小さいものの、その中身が政府の研究から装置の販売へ変わり始めたことを軸に、何を作っているのか、どう稼いでいるのか、何がリスクなのかを、年次報告書(10-K)・四半期報告書(10-Q)から確かめます。
リゲッティ・コンピューティング(RGTI)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
リゲッティ・コンピューティング(RGTI)とは何の会社、どのような事業をしている?
リゲッティは2013年に創業し、2017年からクラウドを通じて量子コンピューターを提供してきた。2022年3月、特別買収目的会社(SPAC)の Supernova Partners Acquisition Company II との統合で上場した。
- 会社名: Rigetti Computing, Inc.
- 本社: 米国カリフォルニア州バークレー
- 工場(Fab-1): カリフォルニア州フリーモント
- 代表者: スボード・クルカーニ(Subodh Kulkarni)。CEO
- 従業員: 164人(2026年3月1日時点)
- 売上高: 708.8万ドル(2025年)
- 公式サイト: https://www.rigetti.com/
量子コンピューターには、超電導、イオン(イオントラップ)、中性原子、光などの方式がある。リゲッティは、IBM やグーグルと同じ超電導方式で、極低温に冷やした回路で量子ビットを作る。
リゲッティ(RGTI)の事業は?チップから作る量子コンピューター
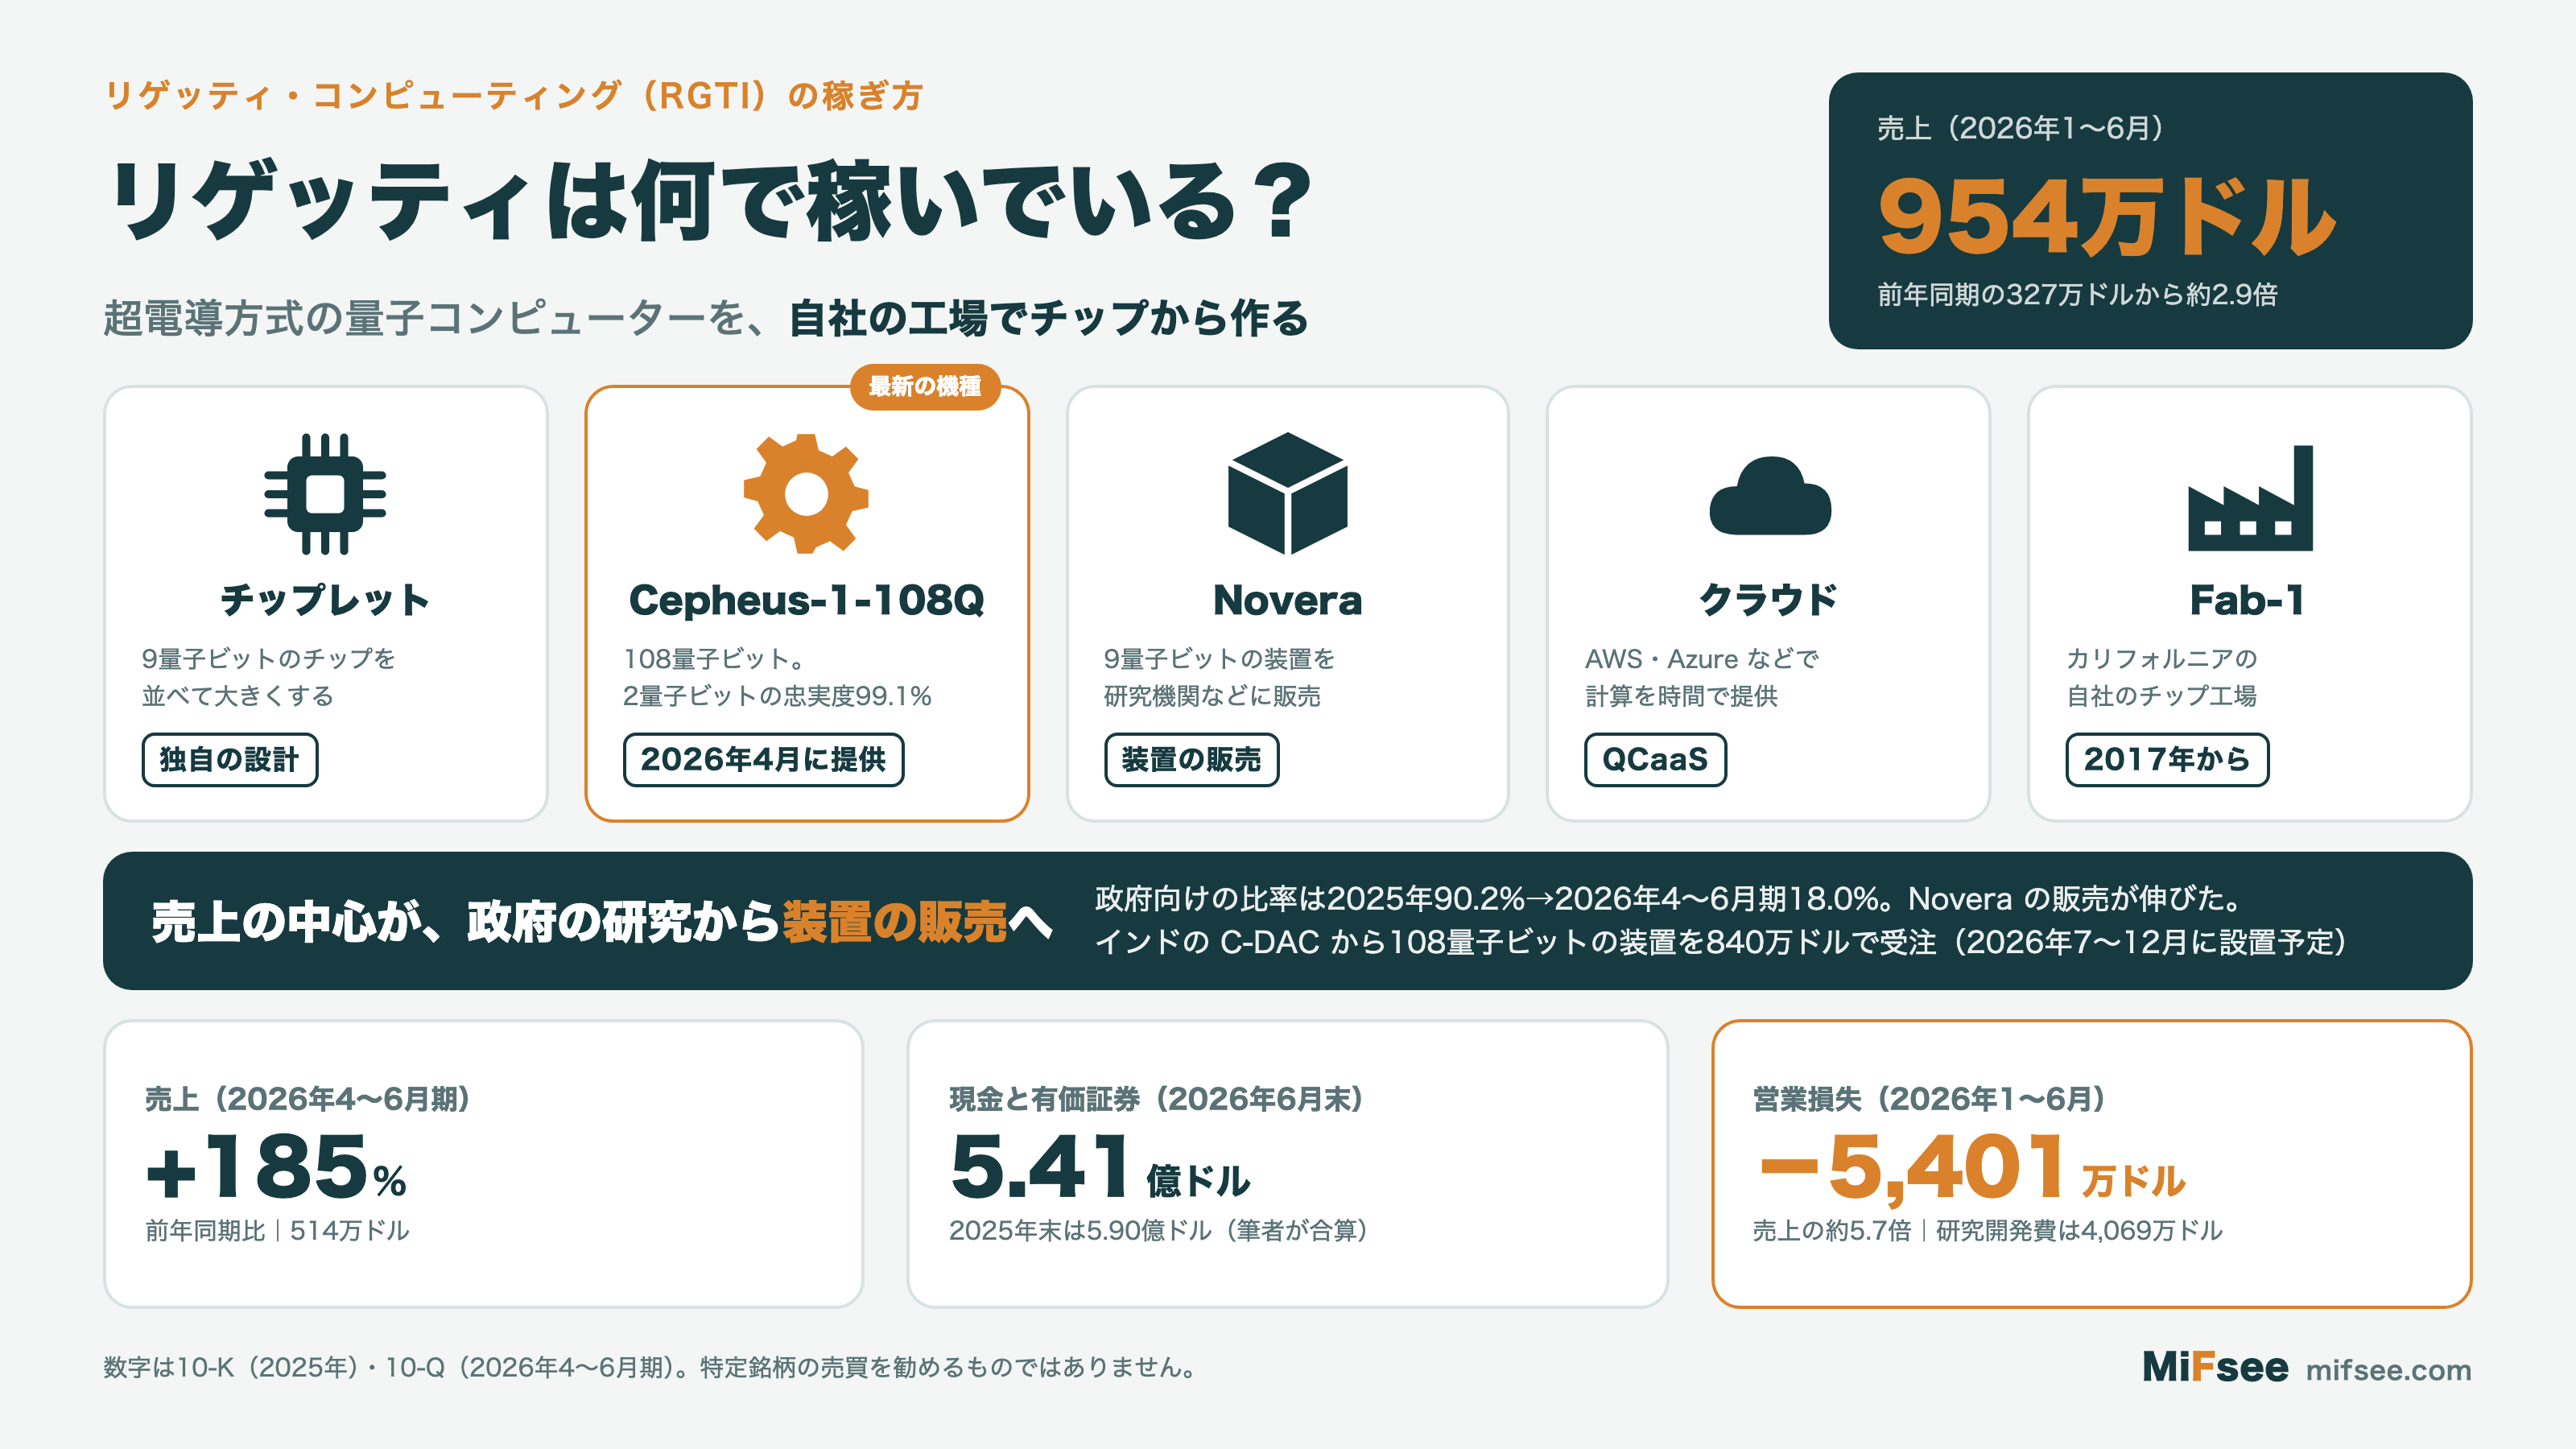
| 製品・設備 | 中身 |
|---|---|
| チップレット | 9量子ビットの小さなチップを並べて、大きな量子プロセッサーにする設計 |
| Cepheus-1-108Q | 9量子ビットのチップを12枚並べた108量子ビットの機種。2026年4月に一般提供。2量子ビットの操作の忠実度(正確さ)の中央値は99.1% |
| Novera | 9量子ビットのチップを載せた装置。研究機関などに販売する |
| クラウド(QCaaS) | 自社のクラウドや、AWS(Amazon Braket)・Microsoft Azure Quantum などを通じて計算を提供する |
| Fab-1 | 量子プロセッサー専用の自社工場。会社は、少なくとも今後3年分のチップを作れる能力があるとしている |
出典:10-K(2025年)、10-Q(2026年4〜6月期)。
チップレット:小さなチップを並べて大きくする
量子ビットを1枚の大きなチップに作り込むと、不良が出たときに全体が使えなくなる。リゲッティは、9量子ビットの小さなチップ(チップレット)を複数並べる方式を取る。2026年1月時点で、36量子ビットの機種は4枚、108量子ビットの機種は12枚のチップレットからなる。
忠実度:量子ビットの「正確さ」
量子コンピューターの実力は、量子ビットの数だけでなく、操作の正確さ(忠実度)で決まる。10-Q によると、108量子ビットの機種は2量子ビットの操作の忠実度の中央値が99.1%、9量子ビットの機種は99.8%だった。10-K は、量子コンピューターが従来のコンピューターを上回るには、1,000超の量子ビットと99.9%超の忠実度、50ナノ秒未満の操作の速さが必要という考えを示している。数は増えているが、目標にはまだ距離がある。
数字で見る変化:政府の研究から装置の販売へ
| 期間 | 売上 | 政府向けの比率 |
|---|---|---|
| 2024年 | 1,079万ドル | 89.4% |
| 2025年 | 709万ドル | 90.2% |
| 2026年1〜6月 | 954万ドル | 22.2% |
| 2026年4〜6月 | 514万ドル | 18.0% |
出典:10-K(2025年)、10-Q(2026年4〜6月期)。
2025年は、研究の受託と装置の販売がともに減り、売上は前年比34%減った。Novera の販売は2025年にはゼロだった(2024年は160万ドル)。2026年は一転し、10-Q は増収の理由を「9量子ビットの Novera の販売の増加」としている。2025年には Novera 2台・約570万ドルの注文を受けており、10-K は納入を2026年1〜6月と見込んでいた。
さらに、インドの先端コンピューティング開発センター(C-DAC)から、108量子ビットの装置を840万ドルで受注し、2026年7〜12月に設置する予定である。
決算で何が起きた?2026年4〜6月期
2026年4〜6月期の主な数字は次のとおり。
- 売上高: 514万ドル(前年同期比+185%)
- 営業損失: 2,806万ドル(前年同期1,988万ドル)
- 研究開発費: 2,073万ドル(前年同期1,352万ドル)
- 純損失: 5,261万ドル(前年同期3,965万ドル)
売上は伸びたが、研究開発費も増えており、営業損失は広がった。2026年1〜6月の営業損失は5,401万ドルで、売上の約5.7倍にあたる。
伸びの裏側:資金とパートナー
手元の資金は5.4億ドル
2026年6月末の現金と有価証券の合計は5.41億ドル(2025年末は5.90億ドル、いずれも筆者が合算)。2026年1〜6月の営業キャッシュフローはマイナス3,200万ドルだった。資金は主に株式の発行で集めてきた。
- 2024年11月: 1株2ドルで5,000万株を発行(1億ドル)
- 2025年4月: 台湾のクアンタ・コンピュータに、約1株11.59ドルで約3,500万ドル分の株式を発行
- 2025年5〜6月: 市場で少しずつ売る方式(ATM)で3.5億ドル(約3,031万株)
会社は、今の資金で少なくとも今後12か月の運営費をまかなえるとしている。借入は無い。
クアンタ・コンピュータとの提携
2025年2月、サーバーの受託製造の大手であるクアンタ・コンピュータ(台湾)と提携した。両社が今後5年でそれぞれ2.5億ドル以上を投じ、クアンタは制御の装置や冷凍機、配線などの部品の開発を担う。
米商務省の支援の意向
2026年5月21日、米商務省と CHIPS 法に基づく支援の意向書(LOI)を交わした。最大1億ドルを複数回に分けて受け取る代わりに、商務省に株式を発行する内容で、最終の契約の締結が前提になる。
2025年の純損失は2.16億ドル
2025年の純損失は2.16億ドルと、営業損失(8,466万ドル)を大きく上回った。過去に発行したワラント(新株を買う権利)の評価額が株価の変動で動き、1.51億ドルの損失を計上したためである。株価が動くと、本業と関係なく純損益が大きく振れる点に注意が要る。
リゲッティ(RGTI)の顧客層は?
2025年は売上の90.2%が政府機関向けで、米国政府だけで48.0%を占めた。米空軍研究所(AFRL)、米国防高等研究計画局(DARPA)、NASA、米エネルギー省の研究所などとの研究契約が中心だった。2026年4〜6月期は、装置の販売が増えたことで、最大の顧客1社が売上の64%を占めている(名前は非開示)。
取引市場は?
リゲッティ・コンピューティングは、ナスダックに上場しており、ティッカーシンボルは「RGTI」。
リゲッティ(RGTI)のセクター、業種、属するテーマは?
- セクター: 情報技術
- 業種: コンピューターのハードウェア
- 属するテーマ: 量子コンピューター
同じテーマの銘柄
- 量子コンピュータ:クオンタム・コンピューティング(QUBT)、Dウェイブ・クアンタム(QBTS)、イオンQ(IONQ)、アーキット・クアンタム(ARQQ)、シールSQ(LAES)、ASPアイソトープス(ASPI)
配当は?
なし。赤字が続いており、研究開発に資金を使っている段階である。
リゲッティ(RGTI)の競合企業は?
10-K は、量子コンピューターのハードウェアとソフトウェアの両方を開発する主な会社として、次の会社を挙げている。
- 大手: IBM、グーグル(アルファベット)、マイクロソフト、アマゾン
- 専業: イオンキュー(IONQ)、Dウェーブ(QBTS)、クオンティニュアム(非上場)、サイクォンタム(非上場)
米国に上場している主な競合の、直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


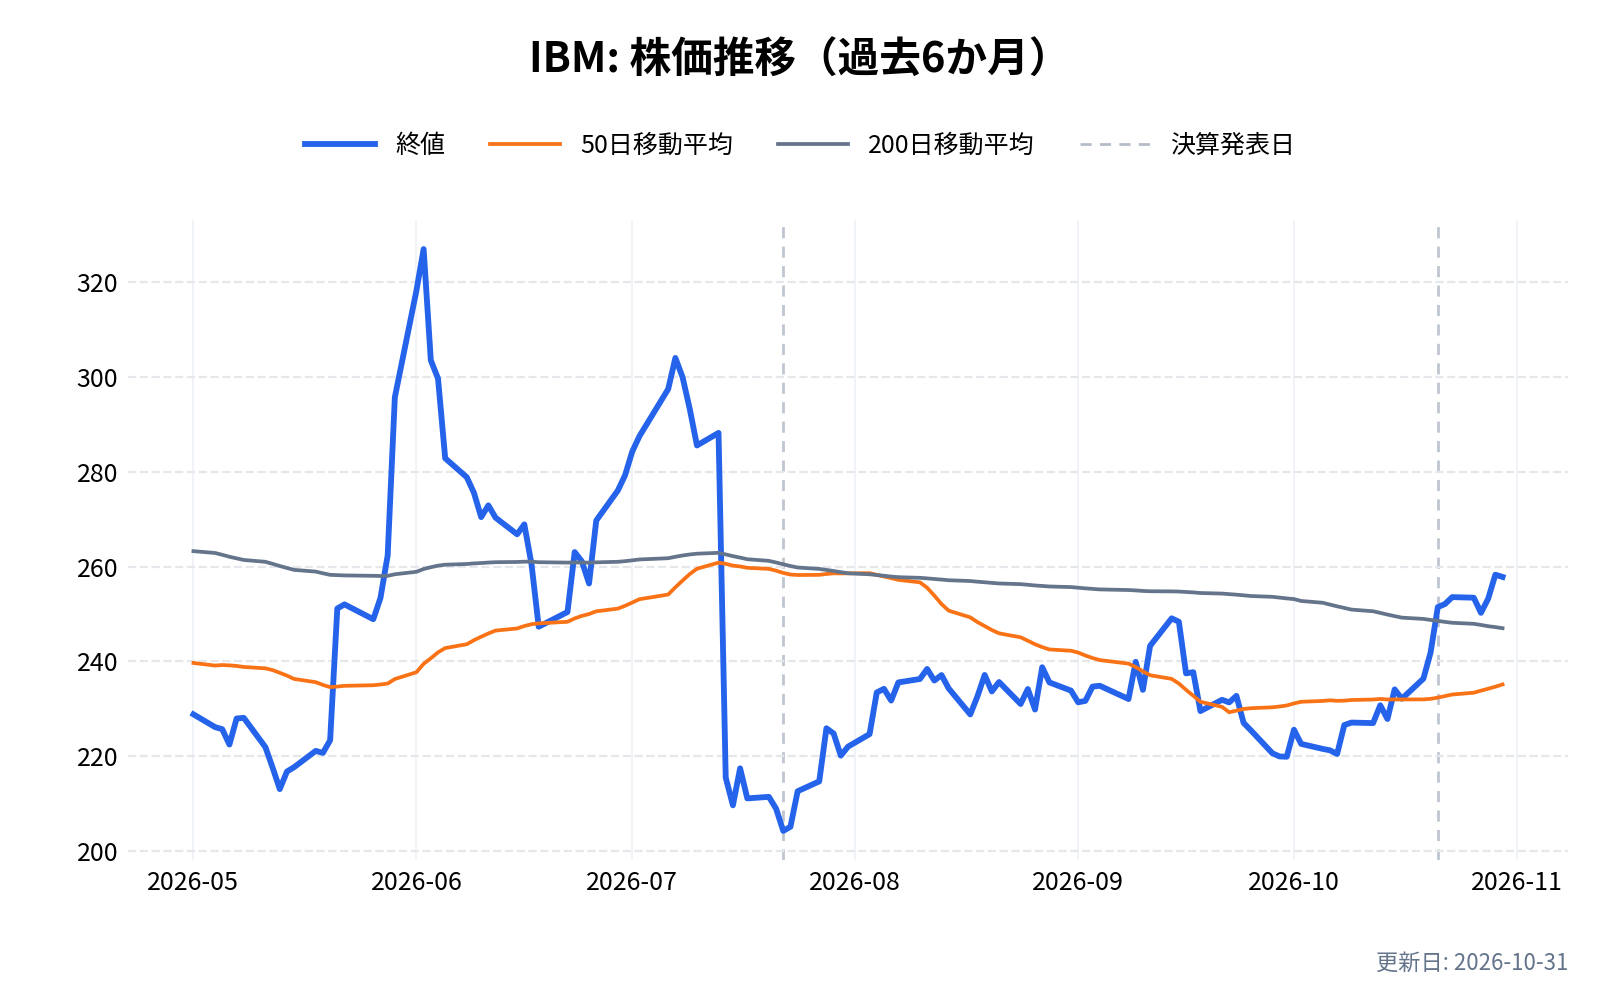

IBM とグーグルは同じ超電導方式で、資金力で大きく上回る。イオンキューはイオン方式、Dウェーブは「アニーリング」という別の方式で、方式ごとに得意・不得意がある。
リゲッティ(RGTI)の競合との差別化要素と優位性は?
チップを自社の工場で作る
2017年に、量子プロセッサー専用の工場を初めて作った会社だと説明している。設計から製造までを自社で持つことで、試作と改良を速く回せる。
チップレットで大きくする
9量子ビットのチップを並べる方式で、36量子ビット、108量子ビットと規模を広げてきた。小さなチップで品質を確かめてから組み合わせられるのが利点である。
装置として売れる
Novera のように、量子コンピューターを装置として研究機関に売れる。インドの C-DAC からは108量子ビットの装置を受注した。クラウドで時間を貸すだけでなく、装置を納める売り方が、2026年の売上の伸びを生んでいる。
リゲッティ・コンピューティング(RGTI)の業績について
リゲッティ・コンピューティング(RGTI)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 5月中旬
- 第2四半期決算: 8月上旬
- 第3四半期決算: 11月中旬
- 第4四半期および通期決算: 翌年の3月上旬
リゲッティ・コンピューティング(RGTI)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
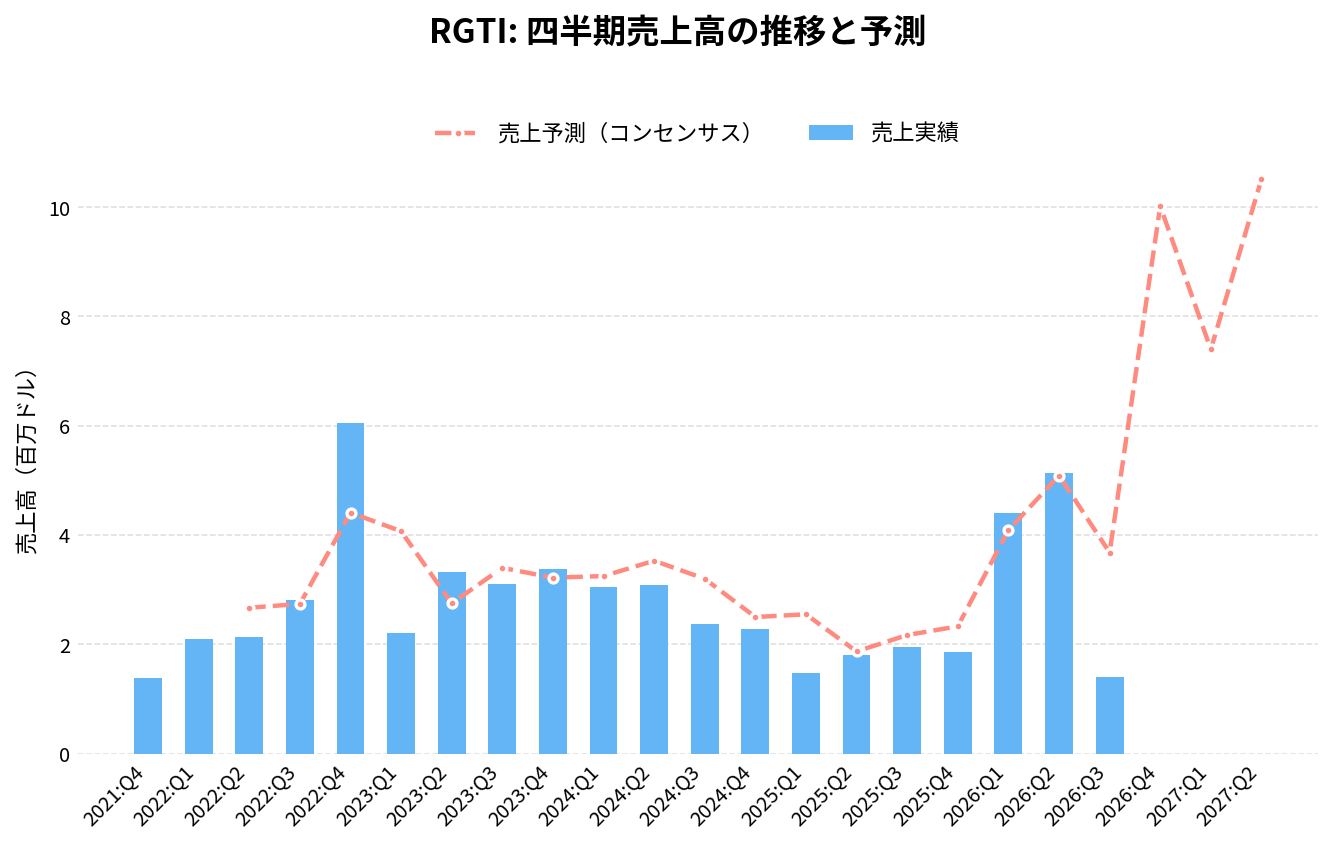
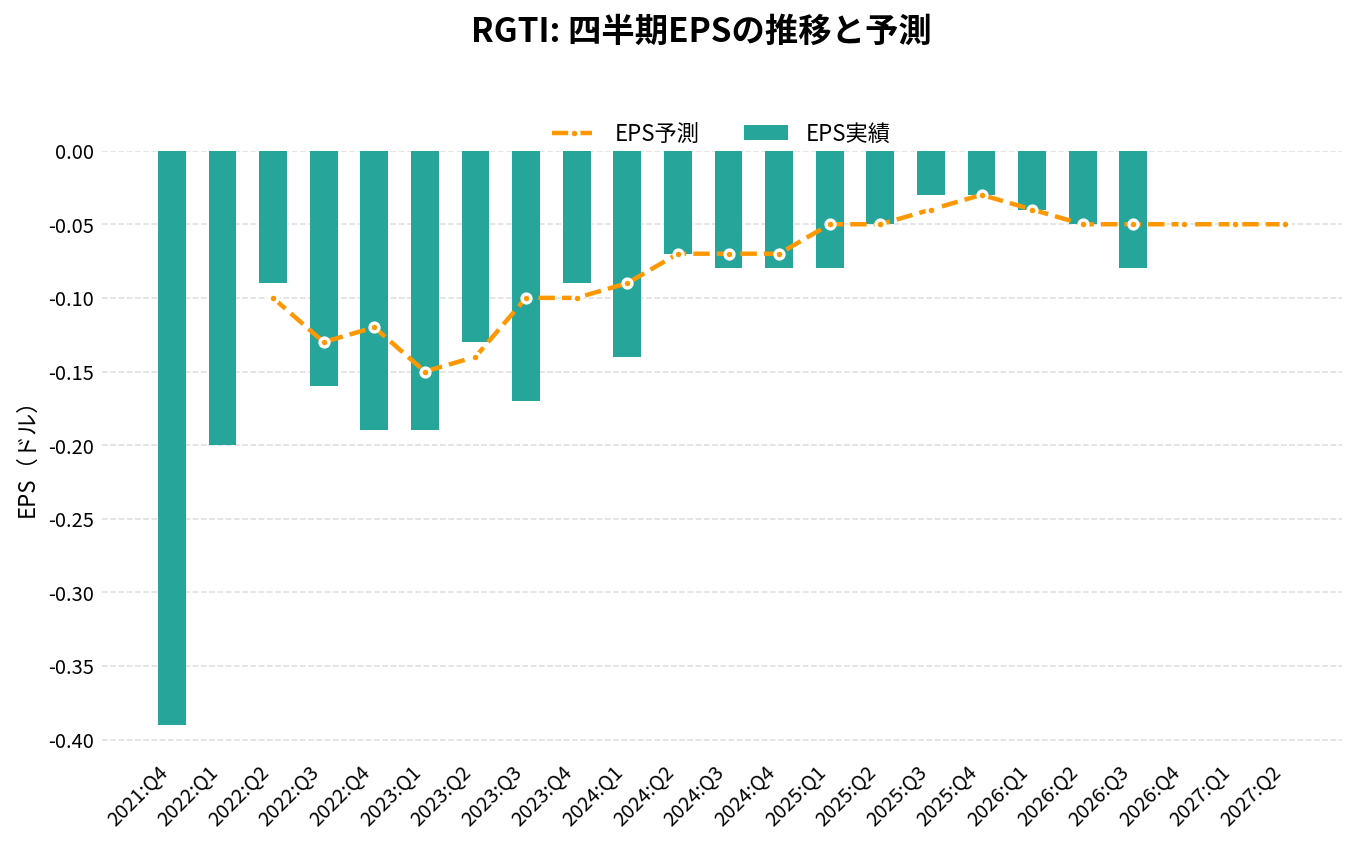
リゲッティ・コンピューティング(RGTI)の2026年Q3決算(2026/11/10 発表)は、売上1.4百万ドル(アナリストコンセンサス3.7百万ドルに対し-61.7%)、EPS -0.08ドル(同-0.05ドルに対し-0.03ドル)でした。
売上の前年同期比は-27.5%です。
直近8四半期では、売上が2回、EPSが1回コンセンサスを上回っています。
四半期:売上高の推移
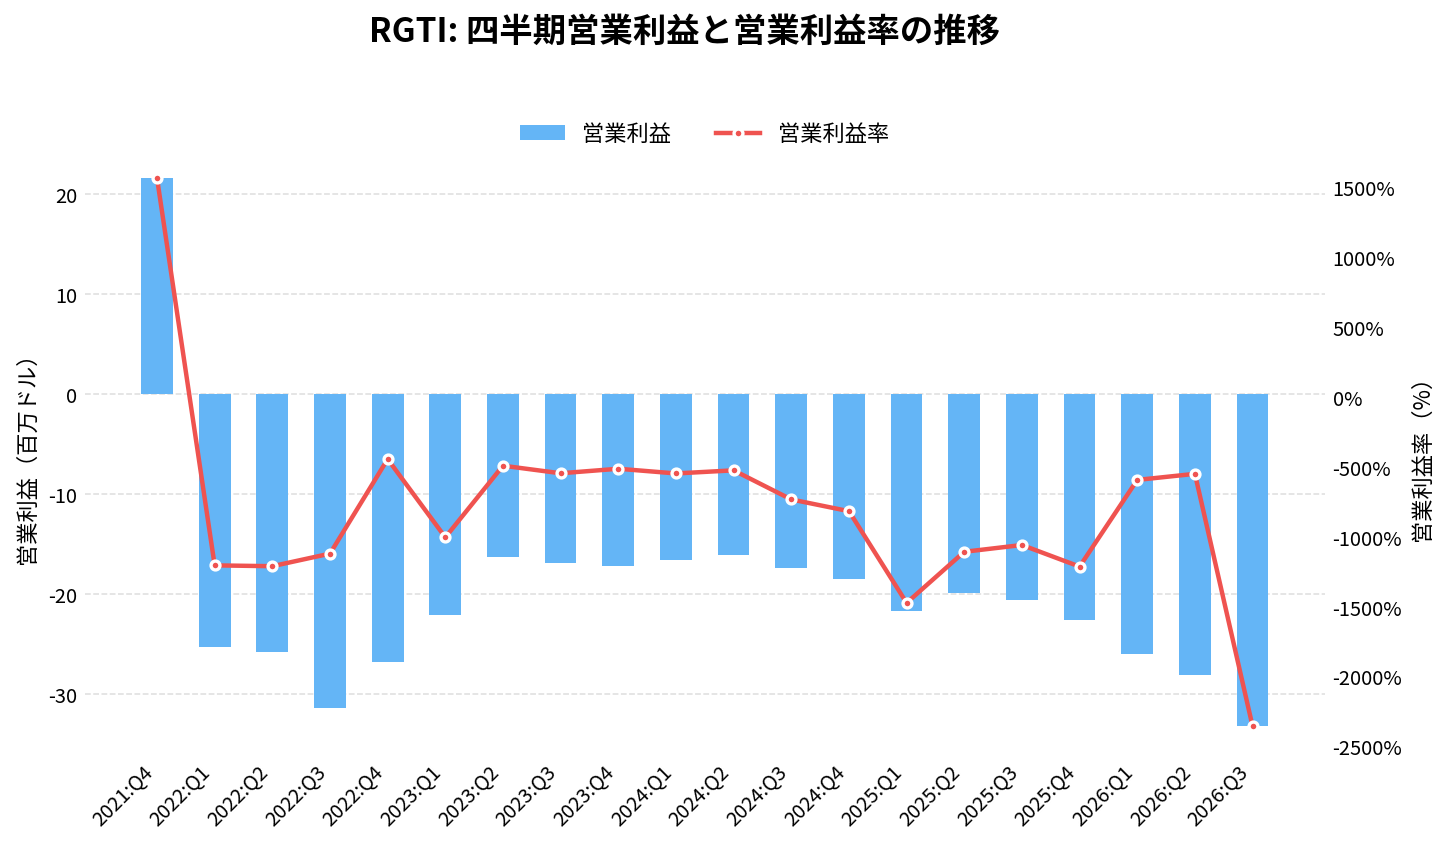
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 2.27 | -32.6% | -9.0% | -0.08 | -0.01 | -813.3% |
| 2025:Q1 | 1.47 | -51.8% | -42.3% | -0.08 | -0.03 | -1469.6% |
| 2025:Q2 | 1.80 | -41.6% | -3.7% | -0.05 | 0.00 | -1103.9% |
| 2025:Q3 | 1.95 | -18.1% | -10.3% | -0.03 | +0.01 | -1055.4% |
| 2025:Q4 | 1.87 | -17.9% | -19.8% | -0.03 | 0.00 | -1209.7% |
| 2026:Q1 | 4.40 | +198.9% | +7.6% | -0.04 | 0.00 | -589.8% |
| 2026:Q2 | 5.14 | +185.3% | +0.9% | -0.05 | 0.00 | -546.2% |
| 2026:Q3 | 1.41 | -27.5% | -61.7% | -0.08 | -0.03 | -2351.9% |
| 2026:Q4(予想) | 10.02 | +436.4% | – | -0.05 | – | – |
| 2027:Q1(予想) | 7.40 | +68.2% | – | -0.05 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
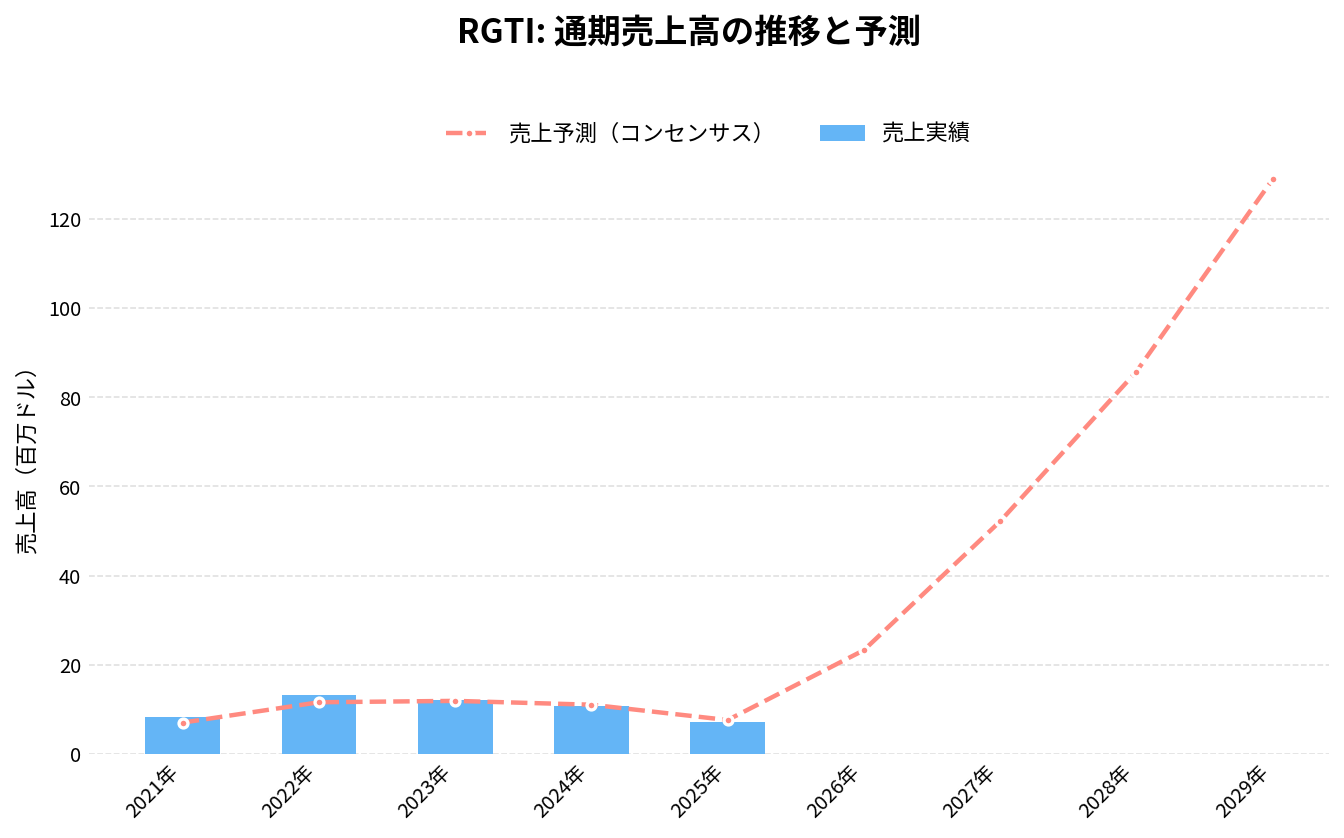
通期:売上高の推移
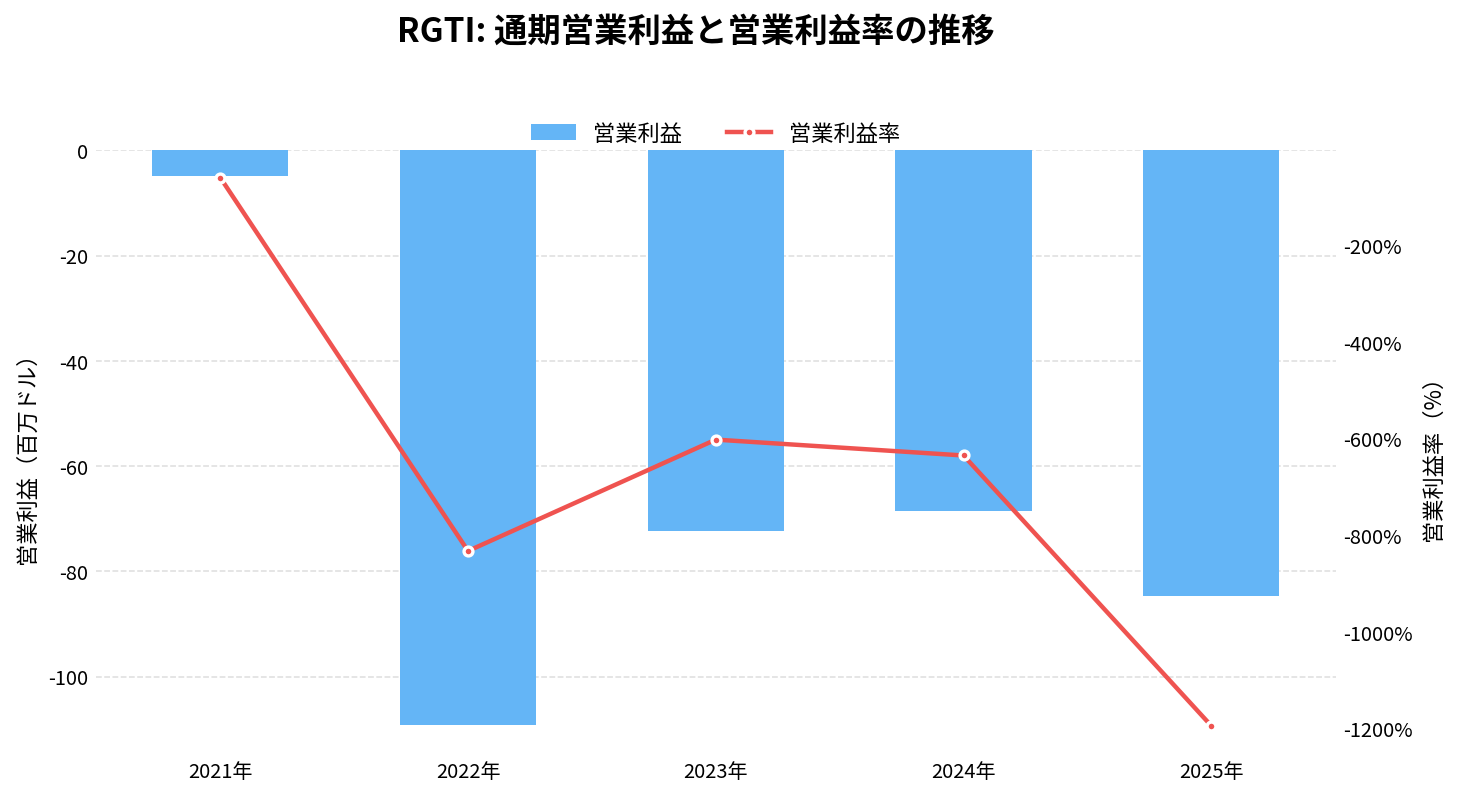
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
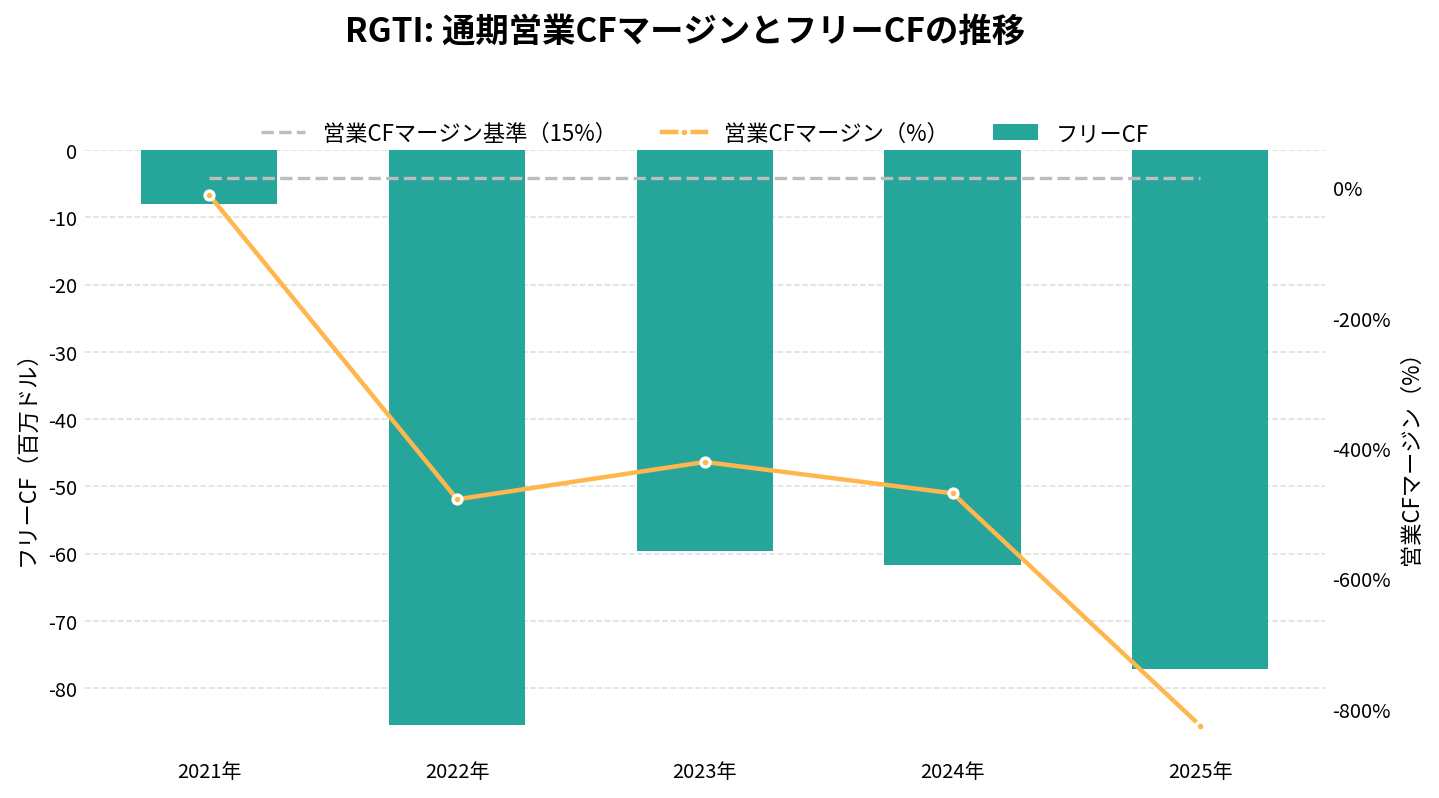
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
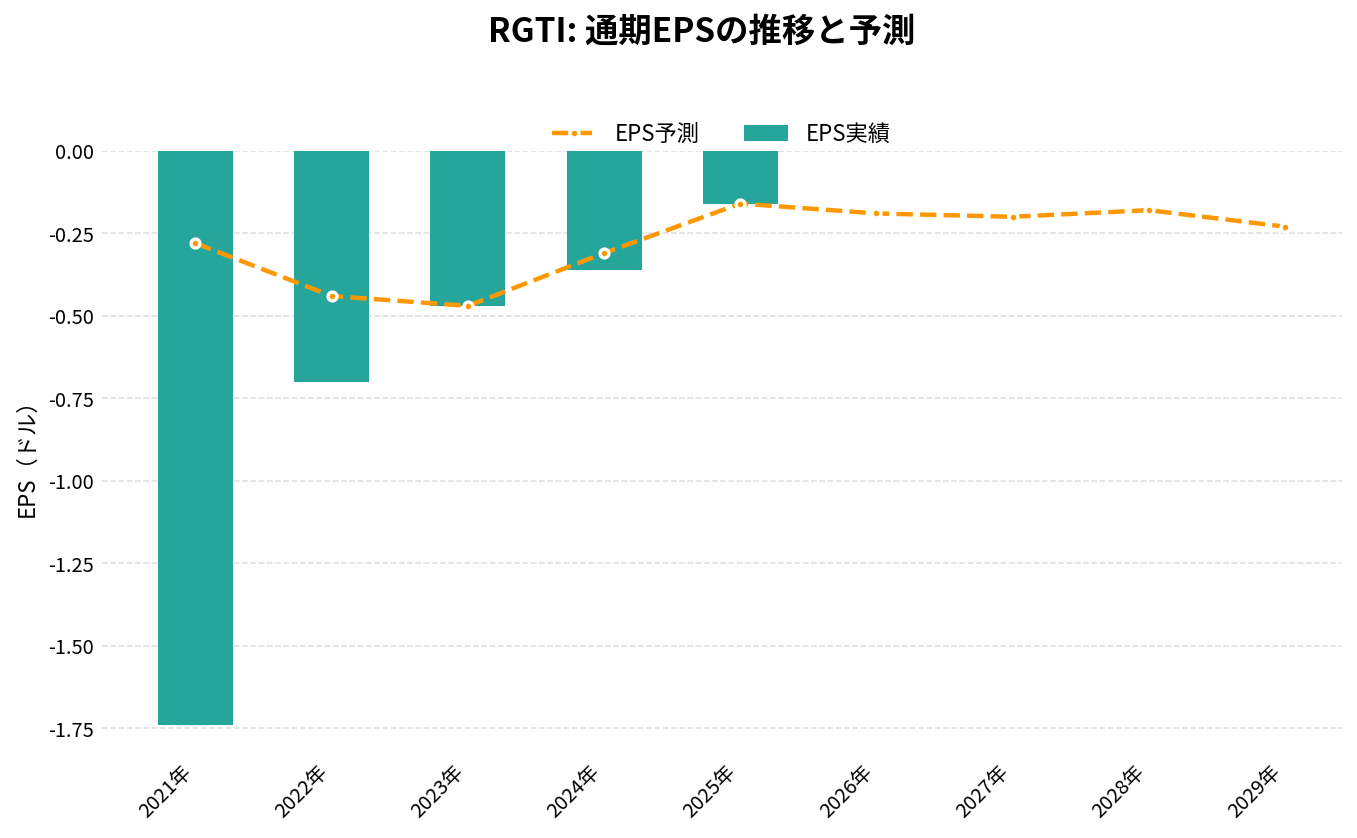
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 8.20 | – | -1.74 | -59.9% | -11.7% | -7.97 |
| 2022年 | 13.10 | +59.9% | -0.70 | -832.5% | -478.5% | -85.43 |
| 2023年 | 12.01 | -8.3% | -0.47 | -602.1% | -421.2% | -59.64 |
| 2024年 | 10.79 | -10.1% | -0.36 | -634.9% | -469.2% | -61.73 |
| 2025年 | 7.09 | -34.3% | -0.16 | -1194.4% | -826.0% | -77.22 |
| 2026年(予想) | 23.25 | +228.0% | -0.19 | – | – | – |
| 2027年(予想) | 52.16 | +124.3% | -0.20 | – | – | – |
| 2028年(予想) | 85.76 | +64.4% | -0.18 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
リゲッティ・コンピューティング(RGTI)の将来性と今後の見通しは?
リゲッティ(RGTI)の将来性を考えるうえでは、技術の進み具合と、売上の小ささ・赤字の大きさを分けて見ておきたい。
数字で見る直近の変化
- 売上: 2024年1,079万ドル → 2025年709万ドル → 2026年1〜6月954万ドル
- 政府向けの比率: 2025年90.2% → 2026年4〜6月期18.0%
- 営業損失: 2025年8,466万ドル → 2026年1〜6月5,401万ドル
- 現金と有価証券: 2025年末5.90億ドル → 2026年6月末5.41億ドル
注目しているポイント
- 装置の販売が続くか: Novera の販売と、C-DAC 向けの108量子ビットの装置の設置が、7〜12月の売上になるか
- 忠実度の向上: 108量子ビットの機種の99.1%が、どこまで上がるか
- 商務省の支援の最終契約: 最大1億ドルの支援が実際に結ばれるか。株式の発行を伴う
- クアンタとの提携: 5年で2.5億ドル以上の投資の約束に沿って、部品の開発が進むか
リスクと不確実性
- 追加の資金調達: 会社自身が、計画より早く追加の資金が必要になる可能性を挙げている。株式の発行は、株主の持ち分を薄める
- 技術の難しさ: 量子コンピューターの開発には大きな技術的な課題があり、過去に公表した節目を達成できなかったこともある
- 競争: IBM・グーグルなど、資金力で大きく上回る会社と競う
- 少数の顧客への依存: 2026年4〜6月期は最大の顧客1社で売上の64%を占める
- 公的な契約への依存: 政府の予算や方針の変化の影響を受けうる
- 純損益の振れ: ワラントの評価で、株価しだいで純損益が大きく動く
技術の進み方と売上の中身の変化は、数字で確かめられる。一方で、売上はまだ年1,000万ドル前後で、研究開発の費用を大きく下回っている。四半期ごとの決算で、装置の販売の続き方と、資金の減り方を確かめていく必要がある。
RGTI 2026年Q3決算:108量子ビット系で99.5%の2量子ビット忠実度を達成、商務省と1億ドルの確定契約も締結
発表日:2026/11/10
RGTIの決算ハイライト
リゲッティ・コンピューティングの2026年第3四半期は、売上高が140万ドルにとどまり、前年同期の195万ドルから減少した。一方で2026年1〜9月累計の売上高は1,090万ドルとなり、前年同期の520万ドルから約110%増加している。四半期単体の落ち込みと累計の大幅増という対照的な構図が今回の特徴だ。
損益面では、営業損失が3,320万ドルと前年同期の2,050万ドルから拡大した一方、GAAP純損失は310万ドルにとどまり、前年同期の2.01億ドルの純損失から大きく縮小している。これは主にデリバティブ・ワラント負債の公正価値変動による2,529万ドルの評価益が寄与したためで、本業の損失は拡大しつつも、評価損益の反転でGAAP最終赤字は大幅に圧縮された格好だ。非GAAPベースの純損失は2,047万ドルで、前年同期の1,065万ドルから拡大している。
会社は2026年通期の売上高を約2,000万ドルと見込んでおり、これは2025年から大幅な増加になるとしている。ただしこの見通しは、C-DACシステムの顧客受け入れと、それに伴う第4四半期の収益認識が前提になっている点には注意が必要だ。
抑えておくべきKPI
- 売上高(四半期): 140万ドル(前年同期は195万ドル)
- 売上高(1〜9月累計): 1,090万ドル(前年同期の520万ドルから約110%増)
- GAAP純損失(四半期): 310万ドル(前年同期は2.01億ドルの純損失)
- 現金・現金同等物・売却可能有価証券(期末残高): 4.97億ドル、無借金
重要なインサイト
技術面ではCepheus-1-108Qシステムが目標としていた2量子ビットゲートの中央値忠実度99.5%を達成し、12個の9量子ビットチップレットを連結するチップレット方式の有効性を改めて示した。80量子ビットの部分格子では99.6%、50量子ビットの部分格子では99.7%の忠実度も記録しており、100量子ビット級での性能改善が継続している。
事業面では9月に米商務省との間で、CHIPS法に基づくCHIPS Research and Development Office Broad Agency Announcementの枠組みで、最大1億ドルの助成を受ける確定契約を締結した。小型化された読み出し電子回路、新たな冷凍機アーキテクチャによる冷却能力の拡張、高接続性チップ構造の製造能力という3つの研究開発プログラムを支援する内容で、この契約の条件として商務省はリゲッティの非支配的な少数株式を取得している。
財務面では4.97億ドルの現金等を保有し無借金という強固な体力を維持している一方、四半期の売上高自体はまだ小さく、変動も大きい。収益化はまだ初期段階にあり、技術マイルストーンの達成と大型契約の獲得が株価材料として先行している局面だ。
今後の見どころ
会社が掲げる次の技術目標は、2028年半ばまでに300量子ビット超・2量子ビット忠実度約99.7%・ゲート速度60ナノ秒未満のシステムを実証することで、さらに約3年以内に1,000量子ビット級、忠実度約99.9%、ゲート速度50ナノ秒未満の達成も視野に入れている。これらが実現すれば量子優位性を示す基盤になり得るとしている。
当面の焦点は、通期売上高ガイダンス約2,000万ドルの前提となっているC-DACシステムの顧客受け入れが第4四半期に実際に完了するかどうかだ。この受け入れと収益認識の時期は本文でも明示的にリスク要因として挙げられており、今後の進捗確認が重要になる。
出典
Rigetti Computing Reports Third Quarter 2026 Financial Results
RGTI 2026年Q2決算:売上高は前年比185%増も赤字拡大、量子コンピュータの商用化はまだ道半ば
発表日:2026/08/06
本決算のポイント
リゲッティ・コンピューティングの2026年第2四半期は、売上高が510万ドルと前年同期の180万ドルから185%増加し、事業の裾野は着実に広がっている。ただし依然として小規模な売上規模であることに変わりはなく、量子コンピュータの商用販売はまだ立ち上がり期にある。
損益面では、営業損失が2810万ドルと前年同期の1990万ドルから拡大し、GAAP純損失は5260万ドルに達し、前年同期の3970万ドルから膨らんだ。この拡大の主因はデリバティブ・ワラント負債の公正価値変動によるもので、事業活動の悪化を直接示すものではないが、非GAAPベースでも純損失は1600万ドルと前年同期の1330万ドルから増加しており、研究開発費の積み増しが利益率を圧迫している。
会社は通期ガイダンスには言及していないが、手元資金は5.41億ドルと無借金の財務基盤を維持しており、技術ロードマップや顧客開拓への投資余力は確保されている。
抑えておくべきKPI
- 売上高: 510万ドル(前年同期180万ドルから185%増)
- 営業損失: 2810万ドル(前年同期1990万ドルから拡大)
- GAAP純損失/非GAAP純損失: GAAP 5260万ドル、非GAAP 1600万ドル(前年同期はそれぞれ3970万ドル、1330万ドル)
- 手元資金: 現金・現金同等物および売却可能有価証券の合計で5.41億ドル(2026年6月30日時点)
重要なインサイト
売上高の伸び自体は前年同期比185%増と力強いが、絶対額はまだ510万ドルにとどまり、四半期の営業損失2810万ドルの方がはるかに大きく、収益基盤としての量子コンピュータ事業はまだ研究開発投資を賄う段階に達していない。研究開発費は2070万ドルと前年同期の1350万ドルから大きく増加しており、Cepheus-1-108Qの開発やコヒーレンス時間の改善など、技術ロードマップへの投資が先行している格好だ。
一方でGAAP純損失の拡大は、デリバティブ・ワラント負債の公正価値変動によるマイナス2960万ドルの影響が大きく、事業の実態を映す非GAAP純損失(1600万ドル)で見ると前年同期からの悪化幅は比較的小幅に収まっている。この点は一時的な会計要因であり、構造的な収益性悪化と直接結びつけるべきではない。
ローライトとしては、営業キャッシュフローが依然としてマイナス(上期累計で3200万ドルの支出)である点が挙げられる。もっとも現金・投資残高は5.41億ドルと潤沢で、無借金経営を維持していることから、当面の資金繰りに懸念は見られない。
今後の見どころ
米商務省との書簡了解(LOI)に基づく最大1億ドルの潜在的資金供与が正式契約に至るかどうかは、今後のR&D加速や資本構成(政府による株式取得の可能性)を左右する重要な変数となる。HPEやピッツバーグ・スーパーコンピューティング・センターとの協業拡大、インドC-DAC向け108量子ビットシステムなど、オンプレミス案件の納入進捗も注視したい。
技術面では、約1,000量子ビット・二量子ビットゲート忠実度99.9%・ゲート速度50ナノ秒未満という3年規模の目標に向けた進捗が、将来の商用化スピードを測る指標になる。コヒーレンス時間の改善が忠実度向上の鍵とされており、次四半期以降の技術アップデートが焦点だ。
出典
Rigetti Computing Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「リゲッティ・コンピューティング(RGTI)の決算まとめ」にまとめています。
まとめ
リゲッティ・コンピューティング(RGTI)は、超電導方式の量子コンピューターを、自社の工場でチップから作る会社です。9量子ビットの小さなチップを並べる方式で、2026年4月に108量子ビットの機種を提供しました。
2026年4〜6月期は、9量子ビットの装置の販売が伸び、売上は185%増えました。売上の9割を占めていた政府の研究の比率は2割を下回り、売上の中身が変わり始めています。
一方で、売上は四半期で500万ドル程度にとどまり、営業損失はその5倍を超えます。株価は年初来で4割以上下げました。次の決算(11月中旬の見込み)で、装置の販売の続き方と、商務省の支援の行方を確かめたいところです。
リゲッティ以外の量子コンピューターの関連銘柄は、「注目の量子コンピュータ関連銘柄まとめ(米国&日本株)」でまとめています。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。