このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- Dウェイブ・クアンタム(QBTS)の株価
- D-Wave Quantum(Dウェイブ・クアンタム、QBTS)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- Dウェイブはゲート型も持つ会社になった?買収後の事業の中身
- 受注は急増したのに売上が伸びないのはなぜ?契約残高と売上計上のずれ
- Dウェイブの手元資金は赤字をどこまで支える?増資と政府資金の動き
- 取引市場は?
- D-Wave Quantum(QBTS)のセクター、業種、属するテーマは?
- 配当は?
- D-Wave Quantum(QBTS)の競合企業は?
- 競合との差別化要素と優位性は?
- Dウェイブ・クアンタム(QBTS)のリアルタイム株価チャート
- D-Wave Quantum(QBTS)の業績について
- D-Wave Quantum(QBTS)の将来性と今後の見通しは?
- QBTS 2026年Q3決算:受注残が13倍超に膨らみ、商用パートナー網が一段と拡大
- QBTS 2026年Q2決算:売上は横ばいも、上半期ブッキングが前年比1,120%増と受注の勢いが際立つ四半期
- まとめ
はじめに
D-Wave Quantum(Dウェイブ・クアンタム、QBTS)は、量子コンピュータを作り、クラウドや設置型で顧客に提供する会社です。「量子アニーリング」という、組み合わせの最適化に向いた方式を世界で初めて商用にした会社として知られ、2026年1月にはゲート型の Quantum Circuits を買収して、2つの方式を両方持つ会社になりました。
株価は2026年11月10日の終値で10.48ドル、2026年の高値は1月6日の31.27ドル、安値は11月5日の9.05ドルでした。本記事では値動きの理由は追わず、事業と数字の側から会社を見ていきます。
論点は3つです。買収で何が変わったのか、受注が大きく増えたのに売上が伸びにくいのはなぜか、積み上げた手元資金は赤字をどこまで支えるのか。年次報告書(10-K)と決算資料の数字から整理します。
Dウェイブ・クアンタム(QBTS)の株価
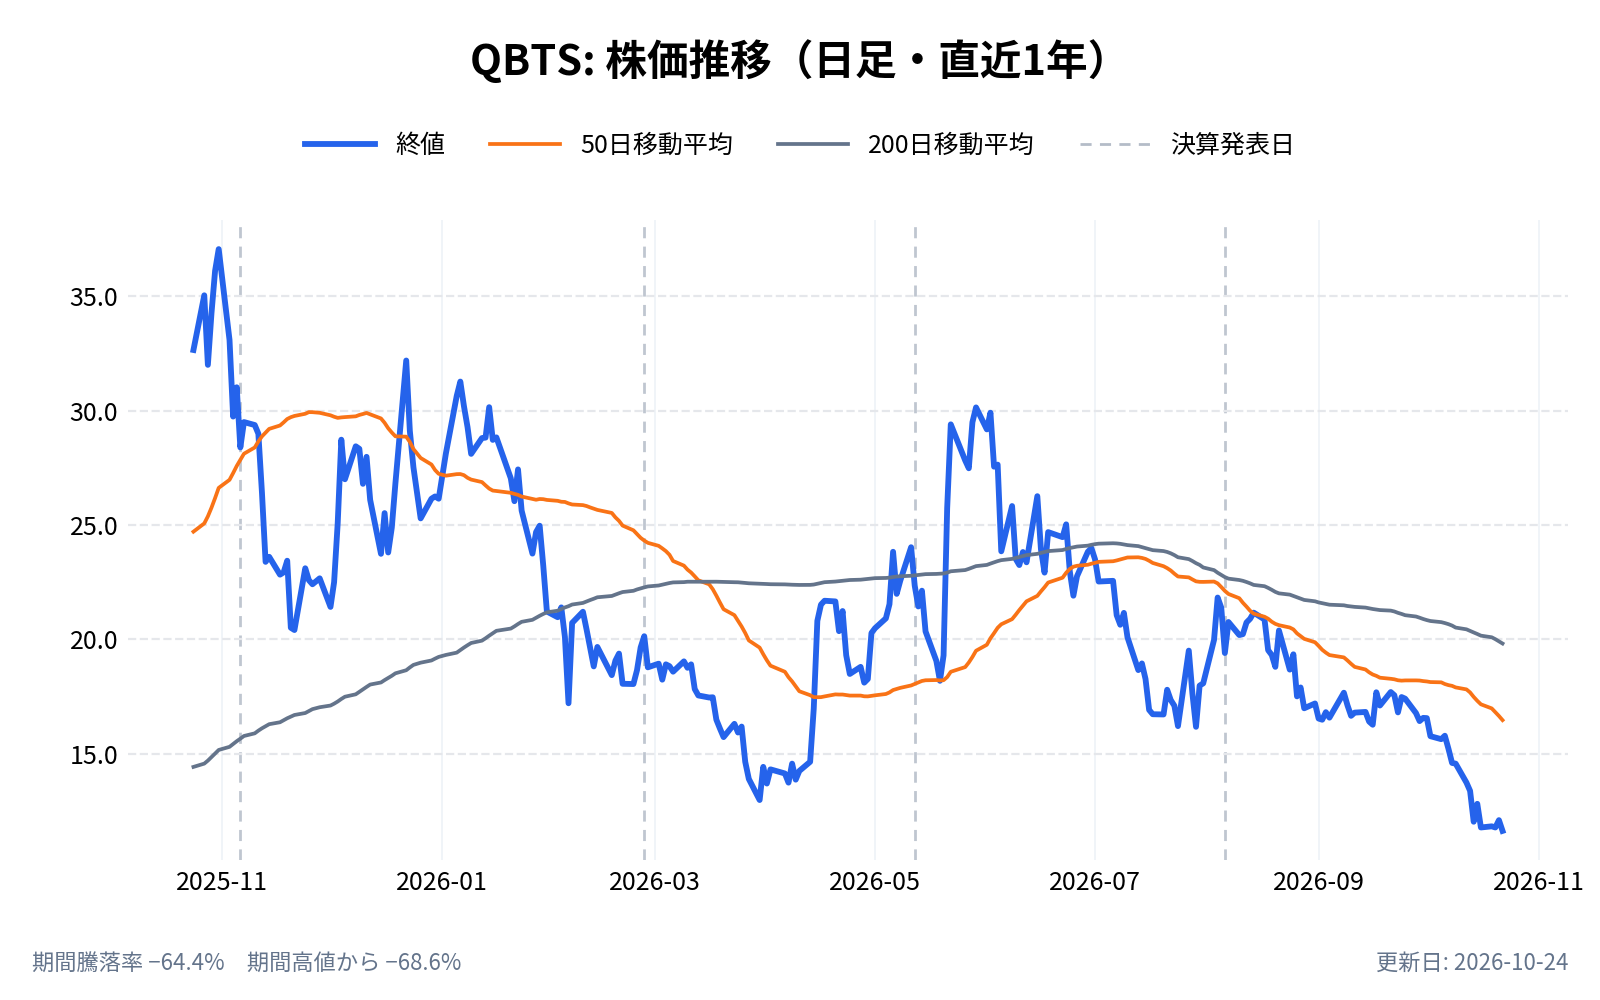
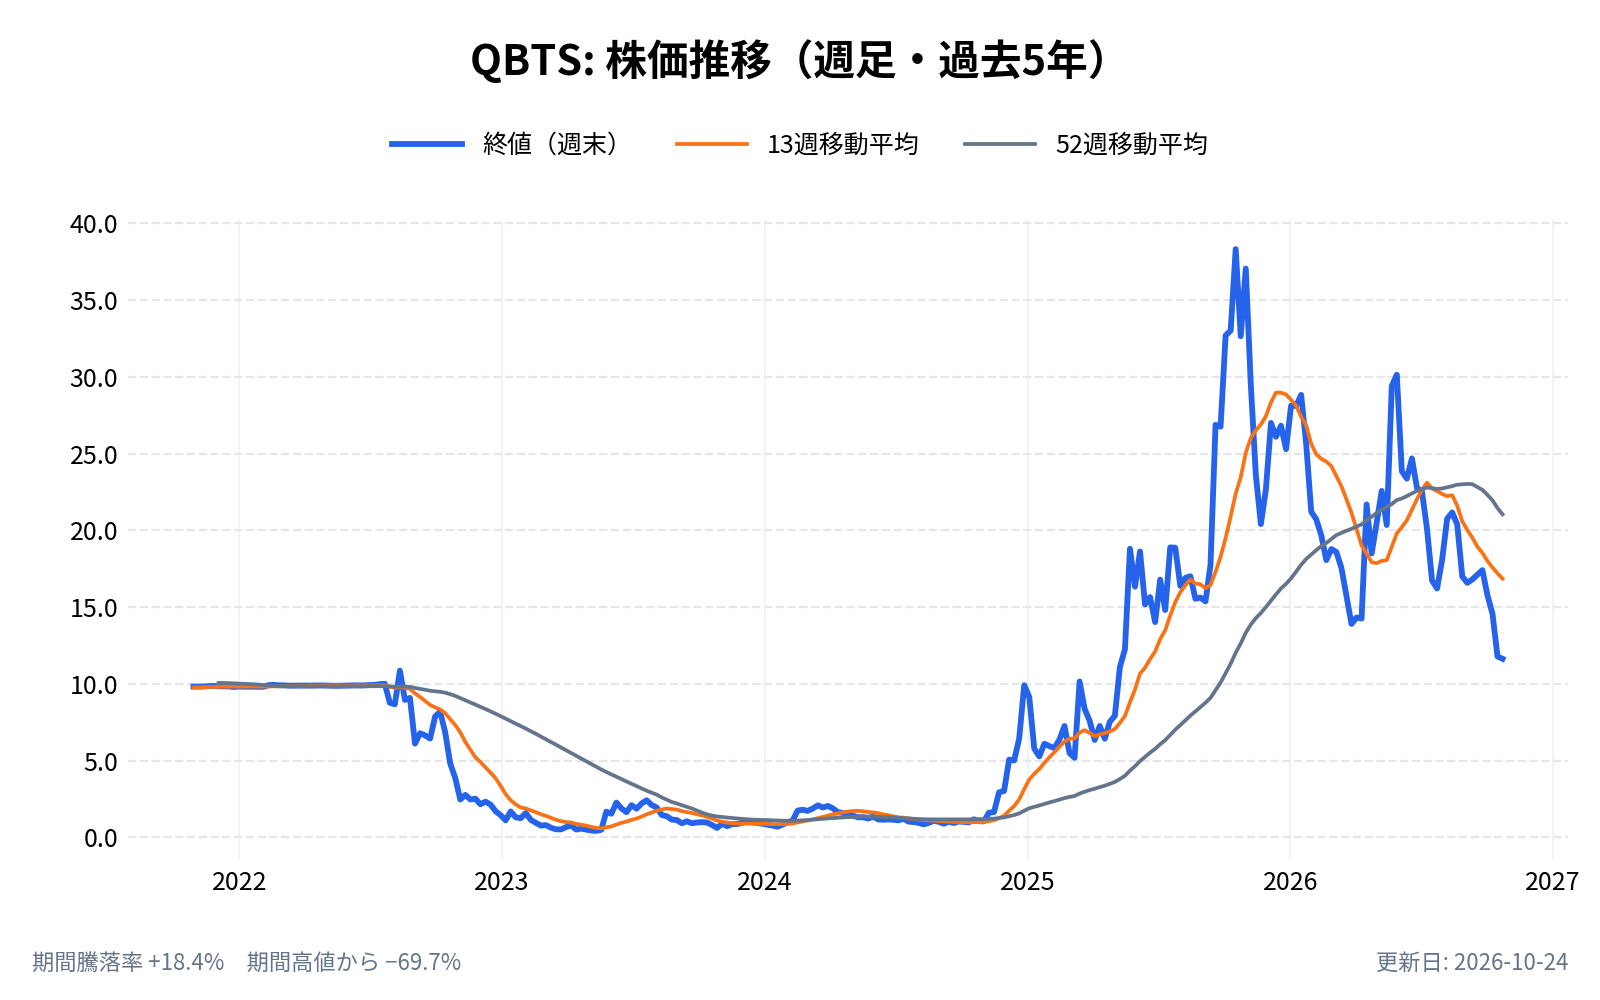
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
D-Wave Quantum(Dウェイブ・クアンタム、QBTS)とは何の会社?
Dウェイブは、量子コンピュータの開発から、クラウドでの提供、利用を支援するサービスまでを手がける会社である。10-Kは自社を、量子の分野で25年以上の先駆者であり、「世界で初めて商用の量子アニーリングのシステムを提供した企業」と説明している。1999年にカナダのブリティッシュコロンビア州で、前身の会社として始まった。
現在の持株会社 D-Wave Quantum Inc. は、2022年1月にデラウェア州で設立され、2022年8月5日にSPAC(上場だけを目的とした会社)の DPCM Capital との合併で上場を完了した。従業員は約388人(2026年2月5日時点)で、約27%が博士号を持つ。
D-Wave Quantum Inc. の企業情報は以下
- 会社名: D-Wave Quantum Inc.
- 本社所在地: 米国カリフォルニア州パロアルト。研究開発・製造の拠点はカナダのバーナビー(約4.2万平方フィート)で、リッチモンド(カナダ)とニューヘイブン(米国コネチカット州)にも拠点がある
- 代表者: アラン・バラッツ(Alan Baratz、CEO・社長)。2020年にCEOに就任。それ以前は研究開発担当の上級副社長・最高製品責任者で、サン・マイクロシステムズでは Java 部門 JavaSoft の初代社長を務めた
- 財務責任者: グレッグ・ゴルコフ(Greg Golkov)が2026年9月2日から暫定のCFO。前任のジョン・マルコビッチ(John Markovich)氏は同日付で退任した
- 取締役会: スティーブン・ウェスト(Steven M. West)氏が議長を務める
- 公式サイト: https://www.dwavesys.com
どのような事業をしている?
事業の柱は、量子コンピュータそのもの、それを遠隔で使うクラウド、利用の支援の3つである。
アニーリング型の量子コンピュータ(Advantage2)
量子アニーリングは、膨大な組み合わせの中から、条件に最も合うもの(エネルギーが最も低い状態)を探す方式である。配送の経路や人員の配置のような「最適化」の問題に向く。
最新機は2025年5月に発売した第6世代の Advantage2 で、4,400超の量子ビットを持つ。前の世代の Advantage(5,000量子ビット超、2020年発売)と比べ、量子ビットのつながりが15から20に増え、エネルギーの幅が40%広がり、量子状態の保てる時間は2倍、ノイズは4分の1になったと会社は説明している。2025年末時点で、稼働している機械はカナダ、米国、ドイツの3か国にある。2026年には、イタリア初のアニーリング機(Advantage2)を Como の Villa Saporiti に納めた。資金はスイスの Swiss Quantum Technology SA が出した。
クラウド(Leap)と、古典計算との組み合わせ
Leap は、機械をクラウドで使えるようにしたサービスで、42か国で使える。稼働率は99.9%以上で、応答は1秒未満と会社は説明している。量子と通常のコンピュータを組み合わせるハイブリッドソルバーの「Stride」(2024年)は、最大200万の変数まで扱える。
利用の支援(D-Wave Launch ほか)
企業が量子の使い道を探し、本番の業務に載せるまでを、専門家が支援するサービスである。
2026年には、NTT ドコモが2件目の本番の用途(携帯電話の追跡エリアの一覧の最適化)に使い始めた。会社によれば、ピーク時の位置登録の信号を65.3%、呼び出しの信号を7.0%減らせた。
ビジネスモデルは?
売上は、次の3つに分けて開示されている。
- QCaaS: Leap を通じて量子コンピュータを使う利用料。QCaaS は「Quantum Computing as a Service」の略
- プロフェッショナルサービス: 利用の支援や、アプリの開発の手伝い
- システム販売: 顧客の施設に機械を設置して売る
契約は、大型の複数年のものと、数か月単位の小口の継続のものの2種類である。10-Kが挙げる顧客には、マスターカード、デロイト、BASF、ファイザー、シーメンス・ヘルシニアーズ、NTT ドコモ、フォード・オトサン、デンソー、BBVA などがある。
2025年の売上は2,458.7万ドルで、前年の882.7万ドルから179%増えた。ただし、増えたのはシステム販売である。
- システム販売: 1,618.2万ドル(前年はゼロ)
- QCaaS: 551.7万ドル(前年は674.5万ドル)
- プロフェッショナルサービス: 272.0万ドル
- その他: 16.8万ドル
売上の中身は、利用料の積み上げよりも、大型のシステム販売に左右されている。 2025年は、売上の67%を顧客1社が占めた(前年は17%)。社名は明かされていない。
Dウェイブはゲート型も持つ会社になった?買収後の事業の中身
2026年1月20日の Quantum Circuits の買収で、アニーリングに加えて超伝導のゲート型も持つ会社になった。10-Kは、アニーリングとゲート型の両方を作る「唯一のデュアルプラットフォーム企業」と自称している(会社の主張である)。アニーリング専業の会社ではなくなった。
アニーリングが最適化の問題に向くのに対し、ゲート型は、計算の手順を組み合わせて幅広い計算を目指す方式である。ゲート型で課題になるのは、計算の誤りを見つけて直すこと(誤り訂正)で、必要な量子ビットの数がふくらみやすい。Quantum Circuits が持つ「二重レール量子ビット」は、誤りの検出が組み込まれており、論理量子ビット1個に必要な物理の量子ビットを、最大で1桁減らせると会社は説明している。
買収の対価は、公正価値で5.385億ドル(現金と株式)だった。買収関連の費用は1,220万ドル、取得した現金を除く現金の支出は、2026年1〜9月で2.528億ドルである。2026年9月末の貸借対照表には、買収で生じた「のれん」が3.426億ドル、無形資産が2.084億ドル載っている。のれんは、買収の価格のうち、帳簿上の資産で説明できない上乗せ分にあたる。
ただし、ゲート型はまだ開発の途上である。2026年7〜9月期に始めたのは、実機ではなくシミュレータのベータ版で、BBVA、FirstQFM、フロリダ・アトランティック大学、ユーリッヒ・スーパーコンピューティング・センターが参加している。実機は、会社が今後出すシステムとして位置づけている。会社は、CHIPS 法の資金などを使って、10万量子ビットのアニーリング機と、論理量子ビット100個・100万回超の演算ができる1万量子ビットのゲート型機を開発する意向を示している。
受注は急増したのに売上が伸びないのはなぜ?契約残高と売上計上のずれ
売上が伸びにくいのは、受注の大きさが売上に入る時期と離れているのと、前年に大型のシステム販売があったためである。
2026年1〜9月の売上は1,044.7万ドルで、前年同期の2,183.5万ドルの約半分だった。前年は、大型のシステム販売があった。一方、同じ期間の受注(ブッキング)は3,740万ドルで、前年同期から3,210万ドル、611%増えた。この中には、Quantum Circuits の買収の直前に成約した230万ドルが含まれる。上半期の受注は3,550万ドルで、2,000万ドルのシステム販売の案件を含んでいた(2026年4〜6月期の決算より)。
受注の裏づけを示すのが、残存履行義務(RPO)である。契約を結んだが、まだ売上になっていない金額のことで、2026年9月末は3,830万ドルと、前年同期末の290万ドルから大きく増えた。会社は、このうち約59%が12か月以内、約71%が24か月以内に売上になる見込みとしている。
四半期ごとに見ると、受注の振れは大きい。2026年7〜9月期の受注は190万ドルで、前年同期より約40万ドル(19%)減った。売上は451.3万ドルで、前年同期の373.9万ドルから21%増えている。内訳は、プロフェッショナルサービスが150万ドル増え、QCaaS が80万ドル増えた一方、システム販売は150万ドル減った。
売上の質も変わっている。粗利益率は、7〜9月期に52.9%と、前年同期の71.4%から下がった。売上が不規則になりやすいのは、大型のシステム販売と特定の顧客に寄った構造があるためで、残高がどのペースで売上になるかが見るべき点である。
売上を計上した顧客は、7〜9月期に100社を超え、うち48%が企業の顧客だった。
Dウェイブの手元資金は赤字をどこまで支える?増資と政府資金の動き
手元資金は厚いが、赤字と買収で減っており、新しい資金の出どころも組み合わさっている。2026年9月末の現金と市場性証券は5.034億ドルで、2025年末の8.845億ドルから、約3.8億ドル減った。
増資で積み、赤字と買収で減らした
2025年は、市場に株を少しずつ売る方式(ATM)で、大きく調達した。
- 2025年1〜3月期: 1.5億ドルの枠から、手取りで1.461億ドル
- 2025年4〜6月期: 4億ドルの枠から、手取りで3.906億ドル
発行済みの株は、2024年末の2.666億株から、2025年末は3.587億株、2026年8月5日は3.693億株になった。そのぶん、既存の株主の持ち分は薄まっている。
一方で、赤字は広がっている。営業損失は、2025年が1.004億ドルで、2026年1〜9月は1.615億ドルと、前年同期の6,553万ドルから拡大した。1〜9月の営業キャッシュフローは1.090億ドルの支出で、買収にも2.528億ドルを使った。7〜9月期の営業費用は、前年同期から84%増えた。人件費、株式報酬、減価償却費などの増加による。
純損失は、見た目が改善した。7〜9月期は4,820万ドルで、前年同期の1.40億ドルから縮んだが、主因は前年にあったワラント(新株予約権)負債の評価損1.219億ドルが無くなったことである。公開ワラントは、2025年11月に全て償還した。2025年の純損失3.551億ドルにも、このワラントの評価損2.705億ドルが含まれていた。本業の赤字が縮んだわけではない。
借入は小さい。2026年9月末の長期借入は0.40億ドル、総負債は0.860億ドルだった。
政府が最大1億ドルを出し、株も受け取る
2026年9月4日、会社は CHIPS 法に基づく契約を米商務省と結んだ。マイルストーンの達成に応じて、最大1億ドルを分割で受け取る。初回は5,355万ドルで、履行期間は最長5年である。
同時に、商務省には新しい株7,095,721株を、1株14.093ドルで発行する予定である。直近の3時点の最低終値から15%値引きした価格で、掛け合わせると約1億ドルになる。政府は、原則として議決権を行使しない。同時期の8-Kは、資金の時期や金額の不確実性、既存株主の持ち分が薄まること、政府の持つ権利をリスクとして挙げている。
取引市場は?
2022年8月のSPAC合併で、ニューヨーク証券取引所(NYSE)に上場した。2026年7月14日にNYSEへ自主廃止を通知し、NYSEでの取引は7月24日で終わり、ナスダックでの取引が7月27日に始まった。ティッカーは「QBTS」のままである。
D-Wave Quantum(QBTS)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): 量子コンピュータという、新しい計算の仕組みを提供している。
業種
量子コンピューティング: 量子コンピュータの本体、クラウド、ソフトウェア、利用の支援を一体で提供する。同じ分野の上場銘柄には、アイオンキュー(IONQ)、リゲッティ・コンピューティング(RGTI)、クアンタム・コンピューティング(QUBT)がある。
属するテーマ
- 量子コンピュータ → アニーリングとゲート型の2つの方式を持つ。分野全体の銘柄は「量子コンピュータ関連銘柄のまとめ」で整理している
- 最適化・ハイブリッド計算 → 物流、製造、通信などの最適化を、古典計算と組み合わせて解く
- 政府の産業支援 → CHIPS 法に基づく最大1億ドルの資金の対象になった
同じテーマの銘柄
- 量子コンピュータ:クオンタム・コンピューティング(QUBT)、リゲッティ・コンピューティング(RGTI)、イオンQ(IONQ)、アーキット・クアンタム(ARQQ)、シールSQ(LAES)、ASPアイソトープス(ASPI)
配当は?
Dウェイブは、配当を払ったことがなく、当面払う予定もない。10-Kは、利用できる資金と将来の利益を、事業の運営と成長に回す方針だと書いている。
D-Wave Quantum(QBTS)の競合企業は?
10-Kが名前を挙げる競合は、方式によって分かれる。
- ゲート型の会社: リゲッティ(RGTI)、IBM、グーグル、アイオンキュー(IONQ)、クアンティニュアム、QuEra、Atom、Pasqal、PsiQuantum、Xanadu。方式は超伝導、イオントラップ、中性原子、光、スピンと幅広い
- 大手テック: グーグル、クアンティニュアム、IBM、マイクロソフト、インテル、アマゾン(AWS)
- 古典の最適化ソフト: ILOG CPLEX、Gurobi、Hexaly。東芝、富士通の「量子インスパイアード」(量子の考え方を使う古典計算)の製品も含む
AWS の Amazon Braket と、マイクロソフトの Azure は、他社の機械(アイオンキュー、リゲッティ、クアンティニュアムなど)をクラウドで提供するもので、規模は Dウェイブより小さいと会社は主張している。
買収で、ゲート型の分野でも、リゲッティやアイオンキューと向き合うことになった。
競合との差別化要素と優位性は?
1. 商用で動かしてきた期間の長さ
アニーリング用のプロセッサは、D-Wave One から Advantage2 まで6世代を重ねた。Leap は42か国で使え、稼働率は99.9%以上と会社は説明している。10-K は、NIST の技術成熟度(2021年)を引き、アニーリングはレベル8、超伝導のゲート型は1〜3だとしている(会社が引用した評価である)。
2. 古典計算との組み合わせ
最適化の問題を、量子だけでなく、通常のコンピュータと組み合わせて解く点も特徴である。ハイブリッドソルバー Stride は、最大200万の変数まで扱う。
3. 科学的な成果
2025年3月に、科学誌『サイエンス』に論文が載った。Advantage2 の試作機(1,200量子ビット)で、量子磁性体(プログラムできるスピングラス)の量子の動きを計算したもので、複雑な構造で数分から約20分かかったという。会社は、米国の ORNL のスーパーコンピュータ Frontier では、同じ精度を出すのに最大100万年かかると説明している。会社が示した成果で、実際の業務の最適化に、そのまま同じ差が出るとは限らない。
弱みも裏表の関係にある
10-Kは、競合の多くが大きなブランド力、資金、営業力を持つことを、リスクとして挙げている。また、ゲート型は、実機がまだ無い段階の追い上げである。アニーリングは用途が最適化に絞られるため、売上の増え方は、顧客1社の大型の発注に左右されやすい。
Dウェイブ・クアンタム(QBTS)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
D-Wave Quantum(QBTS)の業績について
会計年度は、1月から12月まで。2026年の発表日は、次のとおりだった。
- 第1四半期(1〜3月): 5月12日
- 第2四半期(4〜6月): 8月6日
- 第3四半期(7〜9月): 11月10日
- 第4四半期・通期: 2月下旬(2026年は2月26日に10-Kを提出)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
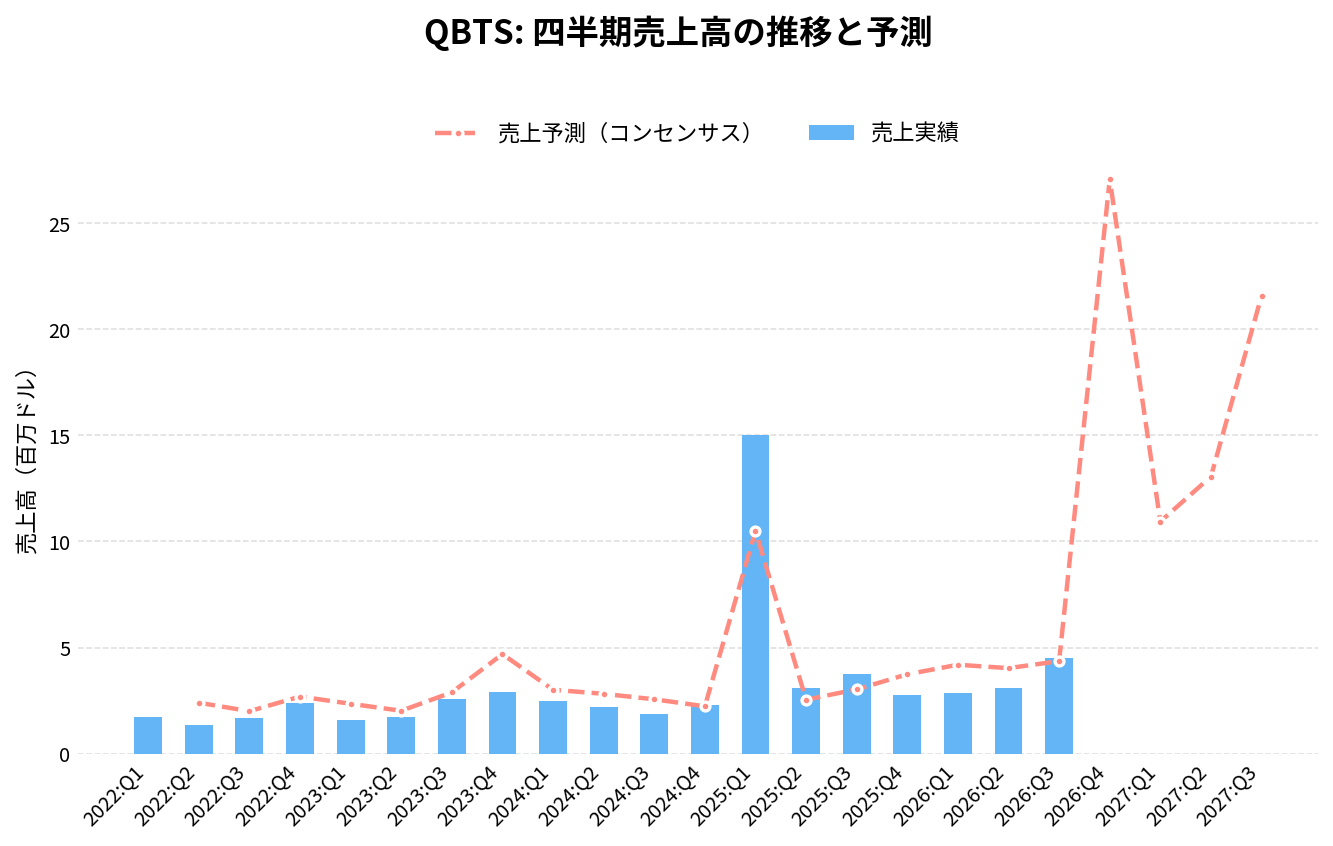
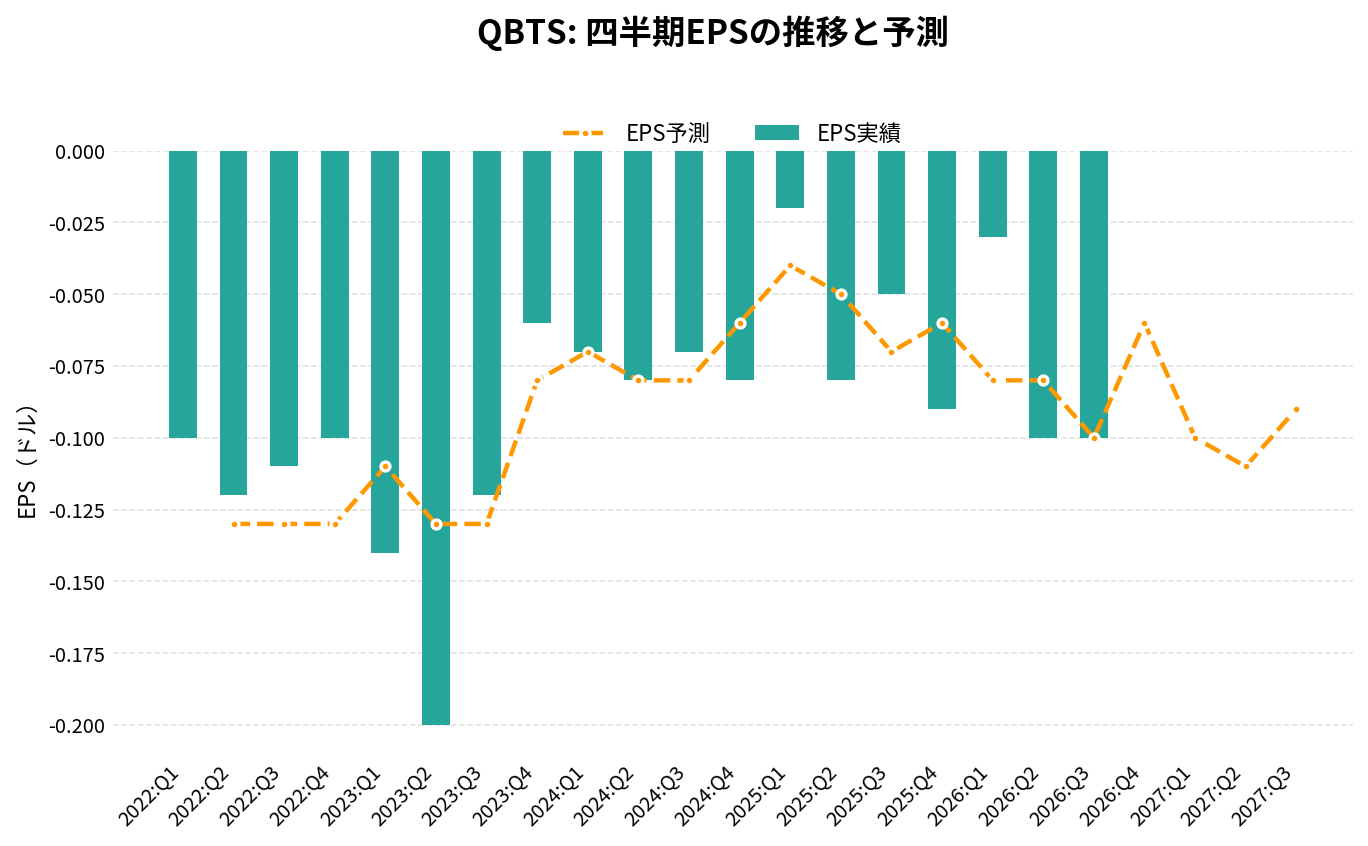
Dウェイブ・クアンタム(QBTS)の2026年Q3決算(2026/11/10 発表)は、売上4.5百万ドル(アナリストコンセンサス4.4百万ドルに対し+3.4%)、EPS -0.1ドル(同-0.1ドルに対し0.00ドル)でした。
売上の前年同期比は+20.6%です。
直近8四半期では、売上が5回、EPSが3回コンセンサスを上回っています。
四半期:売上高の推移
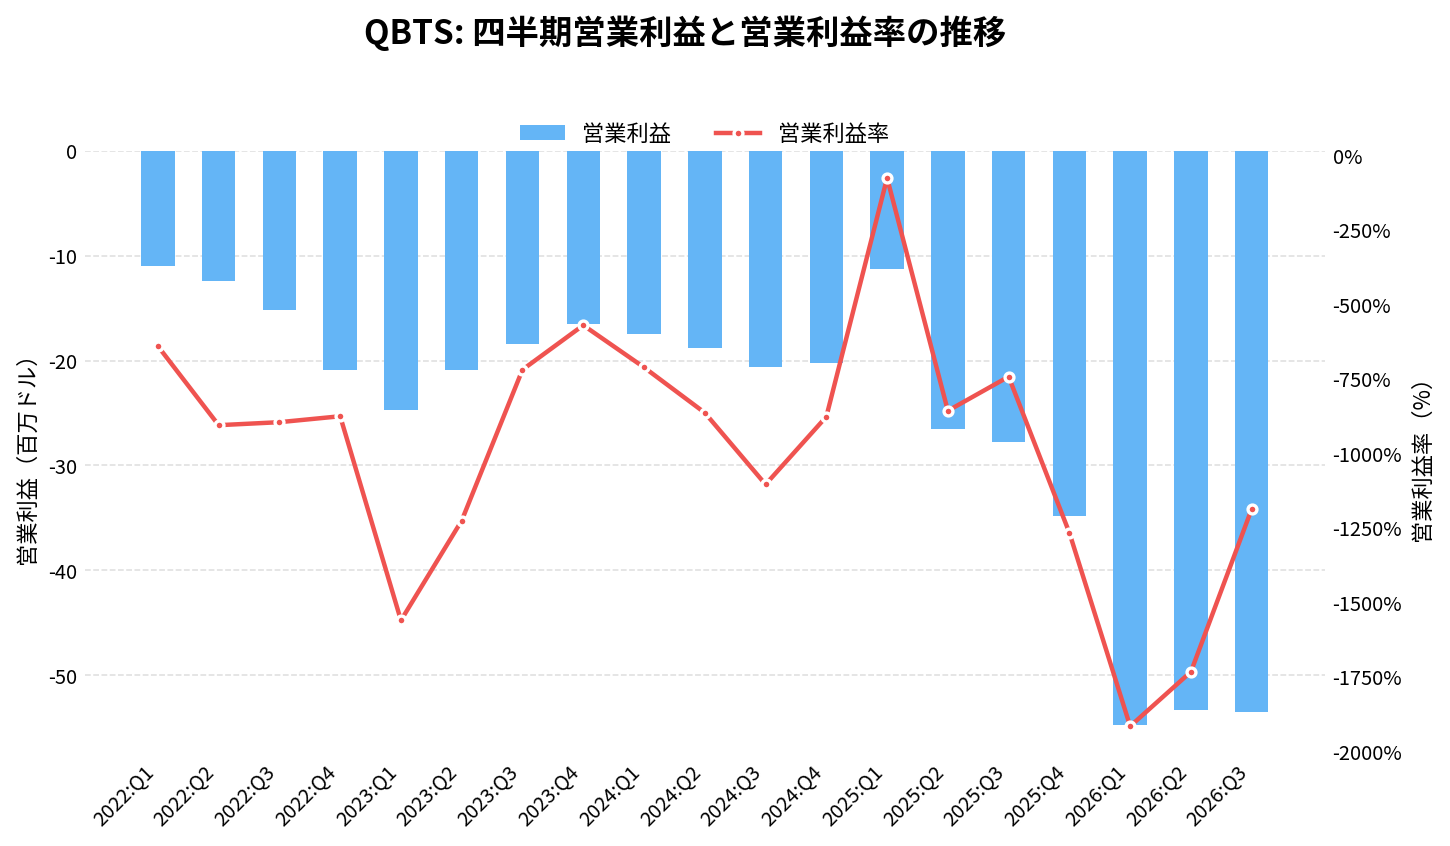
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 2.31 | -20.5% | +3.5% | -0.08 | -0.02 | -876.2% |
| 2025:Q1 | 15.00 | +508.6% | +42.9% | -0.02 | +0.02 | -75.3% |
| 2025:Q2 | 3.10 | +41.8% | +21.9% | -0.08 | -0.03 | -856.3% |
| 2025:Q3 | 3.74 | +99.9% | +23.4% | -0.05 | +0.02 | -741.8% |
| 2025:Q4 | 2.75 | +19.2% | -26.4% | -0.09 | -0.03 | -1266.0% |
| 2026:Q1 | 2.86 | -80.9% | -31.8% | -0.03 | +0.05 | -1914.9% |
| 2026:Q2 | 3.08 | -0.6% | -23.7% | -0.10 | -0.02 | -1732.1% |
| 2026:Q3 | 4.51 | +20.6% | +3.4% | -0.10 | 0.00 | -1185.8% |
| 2026:Q4(予想) | 27.07 | +883.6% | – | -0.06 | – | – |
| 2027:Q1(予想) | 10.94 | +282.8% | – | -0.10 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-12 取得時点)。 | ||||||
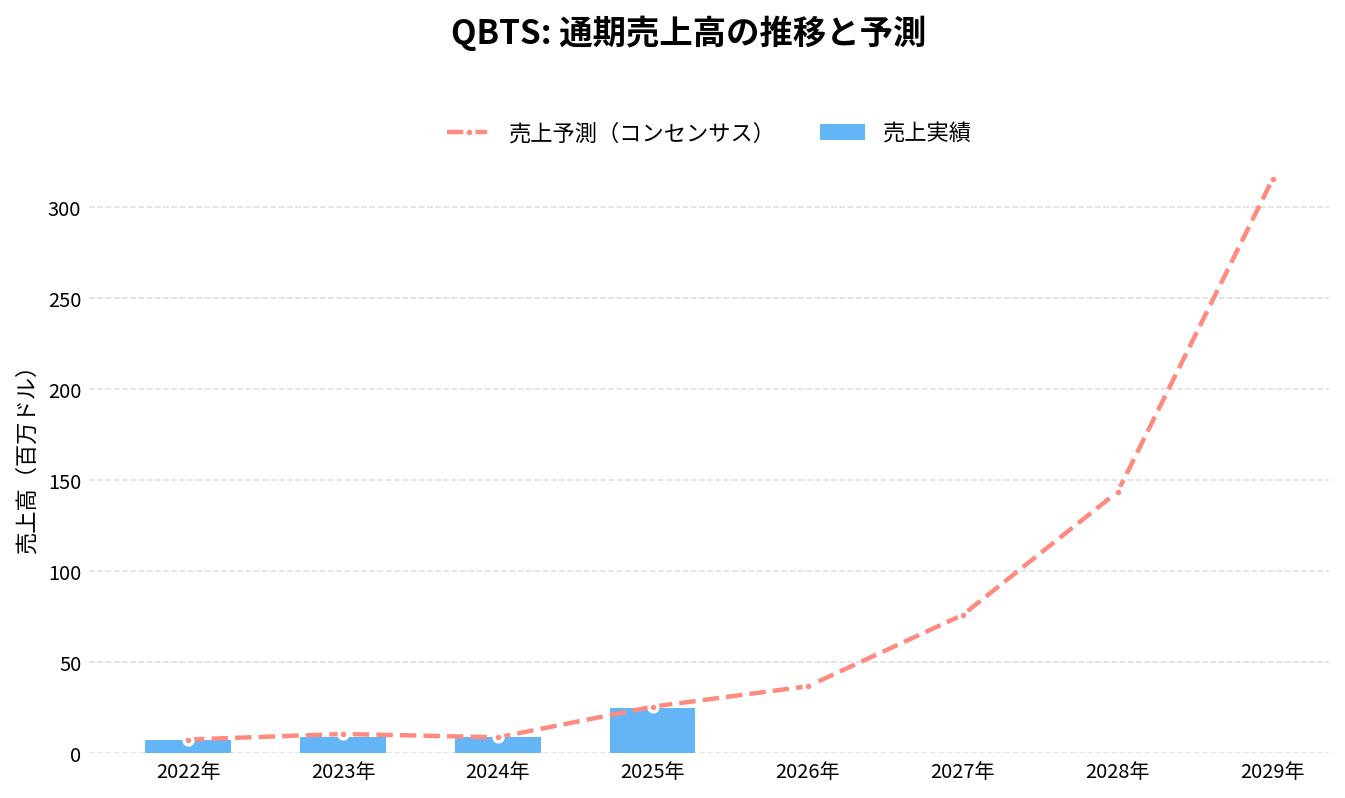
通期:売上高の推移
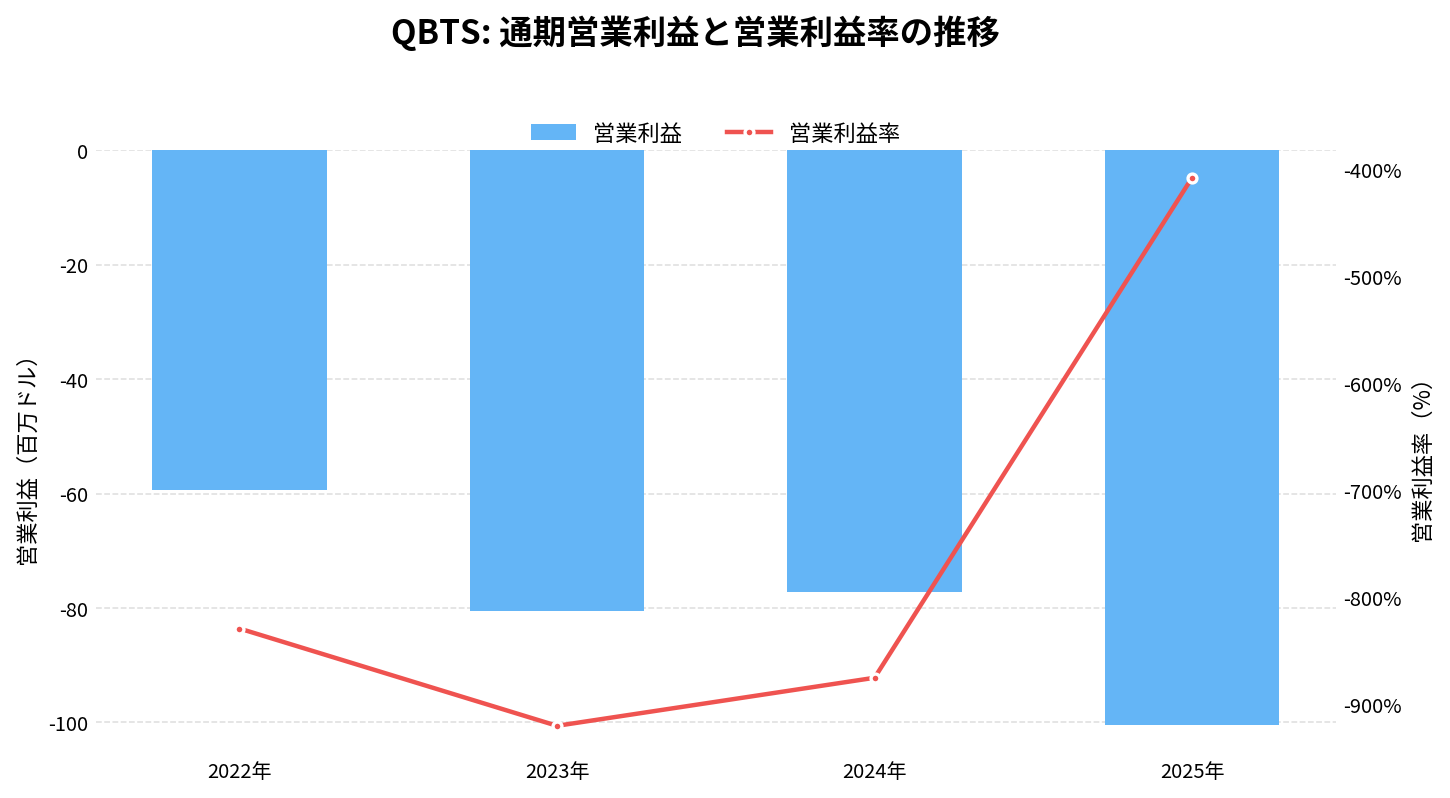
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
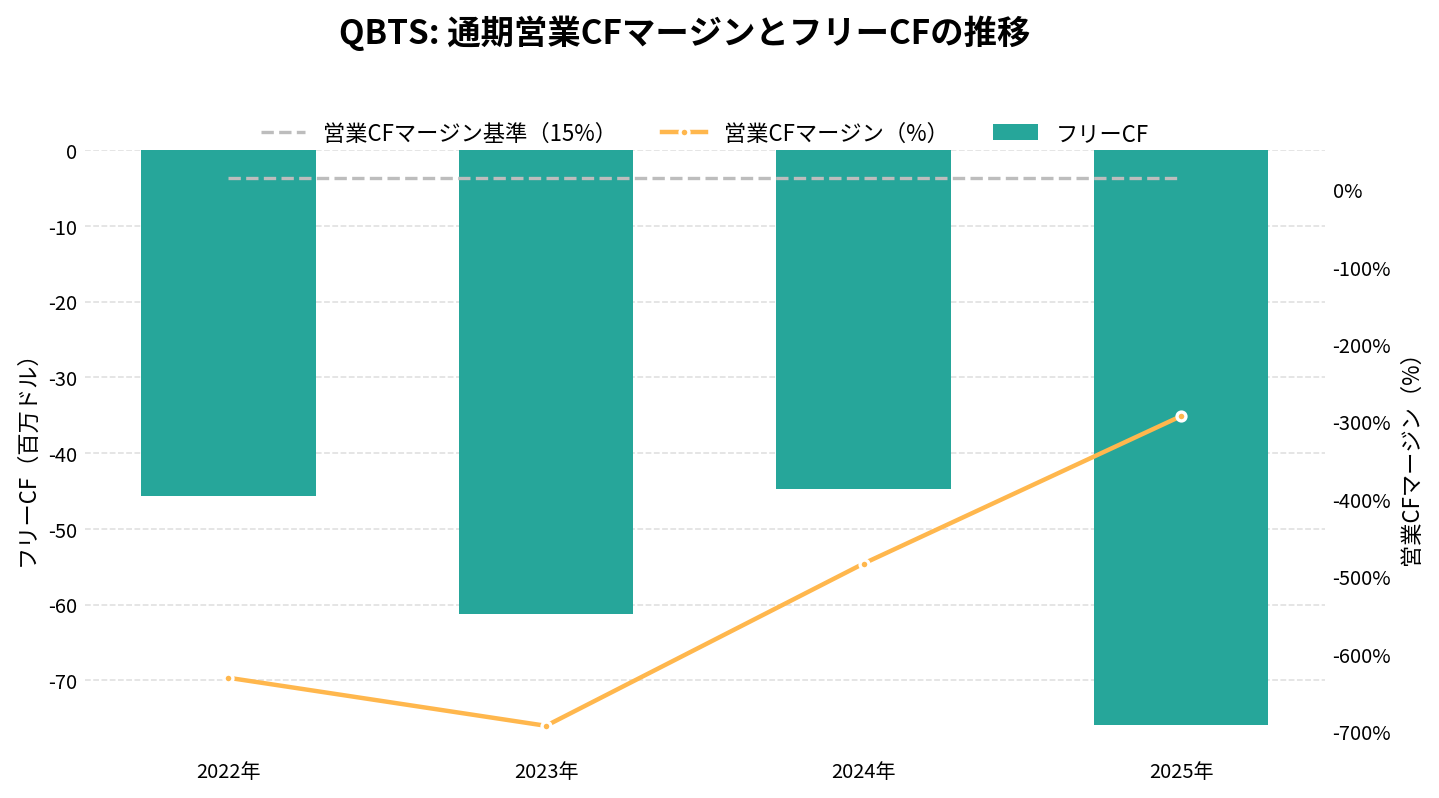
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
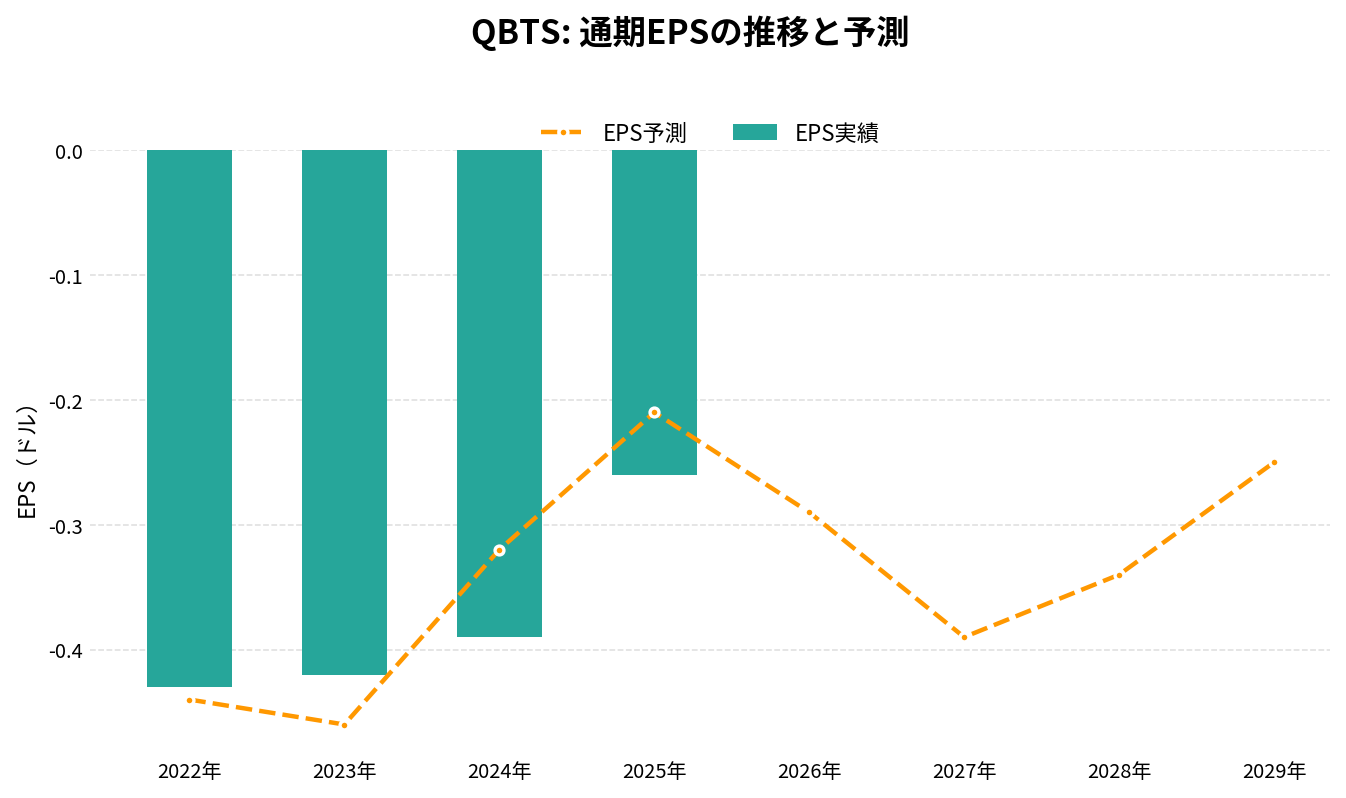
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 7.17 | – | -0.43 | -828.9% | -630.5% | -45.65 |
| 2023年 | 8.76 | +22.1% | -0.42 | -919.7% | -692.5% | -61.23 |
| 2024年 | 8.83 | +0.8% | -0.39 | -874.9% | -483.1% | -44.75 |
| 2025年 | 24.59 | +178.5% | -0.26 | -408.2% | -292.8% | -75.84 |
| 2026年(予想) | 36.78 | +49.6% | -0.29 | – | – | – |
| 2027年(予想) | 76.01 | +106.7% | -0.39 | – | – | – |
| 2028年(予想) | 143.63 | +89.0% | -0.34 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-12 取得時点)。 | ||||||
D-Wave Quantum(QBTS)の将来性と今後の見通しは?
将来性を考えるうえでは、「積み上がった受注が売上として見えてくるか」と「赤字の広がりに対して、手元資金がどれだけ持つか」の2つを分けて見たい。
会社は、2026年7〜9月期の決算で、通期の売上や損益の見通しの数字を出していない。確かな数字は、9月末の手元資金5.034億ドルと、残存履行義務3,830万ドルである。そのうえで、アニーリングの次の世代の機械と、ゲート型の実機の開発を、買収と政府の資金で進める計画を示している。
注目したい点
- 残高の消化: 残存履行義務のうち、約59%が12か月以内に売上になる見込み。決算ごとに、売上への入り方を確かめたい
- 営業費用と手元資金: 7〜9月期の営業費用は前年同期比84%増。手元資金の減り方が、買収の支出を除いても続くか
- ゲート型の進み方: シミュレータのベータから、実機の一般提供へ進むか。会社は、最初の二重レール量子ビットのシステムを、2026年に提供する意向を10-Kで示していた
- 顧客の広がり: 2025年に1社で67%だった売上の偏りが、100社超の顧客に分かれていくか
- 財務責任者: 暫定のCFOが、正式な後任に置き換わるか
リスク
- 赤字の拡大: 営業損失は2025年1.004億ドル、2026年1〜9月1.615億ドルと広がっている。黒字化を示す数字は、会社から出ていない
- 売上の不規則さ: 売上の多くが、大型のシステム販売と特定の顧客に左右される
- 株の希薄化: ATM で発行済みの株が増えており、商務省への新株の発行も予定されている
- 買収の統合: のれんが3.426億ドルあり、ゲート型の開発が進まなければ、買収の価値が見直される可能性がある
- 競合の厚さ: ゲート型は、大手テックと資金力のある会社が多く、アニーリングは古典の最適化ソフトとも競う
- 政府資金の条件: 資金はマイルストーンの達成が前提で、会社は政府の持つ権利(march-in 権など)もリスクに挙げている
QBTS 2026年Q3決算:受注残が13倍超に膨らみ、商用パートナー網が一段と拡大
発表日:2026/11/10
QBTSの決算ハイライト
Dウェイブ・クアンタムの2026年第3四半期は、売上高が前年同期比21%増の450万ドルとなった。専門サービス収益が150万ドル増加し、QCaaS収益も80万ドル増加した一方、システム販売収益は150万ドル減少しており、収益構成が変化していることがうかがえる。
ボトムラインでは、純損失は4820万ドルとなり前年同期の1.4億ドルの純損失から大きく縮小したが、この改善は主にワラント(新株予約権)負債の再評価に伴う非現金・非営業費用が1.219億ドル減少したことによるもので、本業の収益性改善を意味するものではない点に注意が必要だ。実際、GAAP営業費用は前年同期比84%増の5590万ドルに拡大し、調整後EBITDA損失も前年同期比83%増の3770万ドルへと拡大している。
一方で最大の注目点は受注動向だ。1〜9月累計のブッキングは前年同期比611%増の3740万ドルに達し、9月末時点の残存履行義務(RPO)は前年同期比1,221%増の3830万ドルとなった。四半期単体のブッキングは190万ドルと前年同期比19%減だったが、会社は大型案件の計上タイミングによる変動が大きいと説明している。
抑えておくべきKPI
- 売上高: 450万ドル(前年同期比21%増)
- ブッキング(1〜9月累計): 3740万ドル(前年同期比611%増、3210万ドル増)
- 残存履行義務(RPO): 3830万ドル(前年同期比1,221%増)、うち約59%が今後12カ月以内、約71%が今後24カ月以内に収益認識される見込み
- 現金・有価証券残高: 2026年9月30日時点で5.034億ドル
投資家目線のインサイト
今回の決算で最も意味が大きいのはRPOとブッキングの急拡大で、単発の大型案件というより、商用顧客基盤が広がりつつある兆候と読める。顧客数は100社超に達し、うち48%が商業企業だった。
一方でローライトもある。GAAP粗利益率は前年同期の71.4%から52.9%へ低下し、non-GAAP粗利益率も77.7%から63.6%へと下がった。理由として会社は、粗利益率の低い専門サービス収益の比率上昇を挙げている(GAAPの粗利益率では、株式報酬20万ドルの増加も理由に加えている)。また営業費用の増加は人件費1230万ドル、株式報酬410万ドル、減価償却費460万ドル、第三者専門サービス費用110万ドル、マーケティング費用110万ドルの増加が要因とされており、開発・販売体制への投資が先行している段階であることが分かる。
純損失の大幅縮小は、ワラント負債の再評価という非現金項目がなくなったことによるもので、2025年11月に残っていた上場ワラントをすべて償還したことが背景にある。事業の実質的な損益改善と混同しないよう留意したい。
今後の見どころ
米商務省との間で締結したCHIPS and Science Act資金への最大1億ドルのアクセスは、特定のマイルストーンと条件を満たすごとに分割で供給される(マイルストーンの中身は開示されていない)。資金は100,000量子ビット級アニーリング機と10,000量子ビット級ゲートモデル機など、次世代機の開発を支えることを目的としている。
また、NTT DOCOMOの本番適用拡大やCGI・LG CNSとの提携、イタリア初のアニーリング量子コンピュータ納入など商用展開のニュースが相次いでおり、次四半期以降もRPOとブッキングの伸びが継続するか、四半期ごとのブッキングの変動幅をどこまで安定させられるかが焦点になりそうだ。
出典
D-Wave Reports Third Quarter 2026 Results
QBTS 2026年Q2決算:売上は横ばいも、上半期ブッキングが前年比1,120%増と受注の勢いが際立つ四半期
発表日:2026/08/06
QBTSの決算ハイライト
D-Waveの2026年第2四半期は、売上高が310万ドルと前年同期の310万ドルからほぼ横ばいにとどまった一方、受注動向を示すブッキングは大きく伸びた四半期となった。上半期のブッキングは3,550万ドルと、前年同期の290万ドルから1,120%増と急拡大しており、そこには2,000万ドルのシステム販売案件も含まれている。
収益性の面では、GAAP営業費用が5,500万ドルと前年同期の2,850万ドルから93%増加し、製品開発とゴートゥマーケット投資の拡大を背景に純損失は4,800万ドルとなった。ただし前年同期の純損失1.67億ドルからは大きく縮小しており、これは前年同期に計上されたワラント負債の再評価に伴う非現金の費用1.42億ドルが今期は発生しなかったことが主因である。
通期の売上・利益ガイダンスについては本文中に明示的な記載がなく、会社は今回、ロードマップの進捗や商業案件の拡大を中心に説明している。
抑えておくべきKPI
- 売上高(Q2): 310万ドル(前年同期比ほぼ横ばい、商業顧客比率は62.4%と前年の45.1%から上昇)
- 上半期ブッキング: 3,550万ドル(前年同期比1,120%増、平均案件規模も同水準で拡大)
- 残存履行義務(RPO): 4,070万ドル(前年同期の530万ドルから668%増、うち57%が今後12カ月以内に収益認識見込み)
- Non-GAAP調整後EBITDA損失(Q2): 3,710万ドル(前年同期の2,000万ドルから85%拡大)
重要なインサイト
今回の決算で最も注目すべきは、四半期の売上自体は伸びていないものの、将来の収益に直結するブッキングとRPOが桁違いに拡大している点である。上半期のQCaaS収益のうち本番稼働(production)由来の割合が37.3%に達し、前年同期の9.8%から大きく上昇したことは、実験段階の利用から実運用への移行が進んでいることを示唆する。
一方でローライトとして、上半期の売上高は590万ドルと前年同期の1,810万ドルから67%減少している。これは前年同期にアニーリング量子コンピュータの初号機販売で1,370万ドルの大型収益を計上した反動によるもので、一時的な高水準からの反落であり構造的な悪化ではないと読み取れる。GAAP粗利益率も前年同期の87.6%から59.4%へ低下しているが、同じ大型販売案件の有無が主因とされている。
現金・有価証券残高は5.46億ドルとなり、前年同期の8.19億ドルから33%減少した。減少分の9割超はQuantum Circuitsの買収に伴う現金支出によるもので、財務基盤は依然として厚い水準を維持している。
今後の見どころ
次四半期以降は、RPOのうち57%が今後12カ月で収益化される見込みとされている点が、実売上への転換ペースを測る手がかりになる。2,000万ドル規模のシステム販売案件がいつ収益として計上されるかも注視したい。
また、ゲートモデル量子コンピュータのロードマップでは2026年内に17物理量子ビットシステムの提供が予定されており、アニーリング方式では2029年に2万量子ビットシステムを目指すとされている。技術マイルストーンの達成状況が、商業案件の拡大ペースとあわせて今後の評価軸になりそうだ。
出典
D-Wave Reports Second Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「Dウェイブ・クアンタム(QBTS)の決算まとめ」にまとめています。
まとめ
D-Wave Quantum(QBTS)は、アニーリング型の量子コンピュータを世界で初めて商用にした会社で、2026年1月の Quantum Circuits の買収で、ゲート型も持つようになりました。ゲート型はまだシミュレータの段階で、実機はこれからです。
受注の面では、2026年1〜9月が3,740万ドルと前年同期の611%増、残存履行義務は3,830万ドルまで増えています。一方で、同じ期間の売上は1,044.7万ドルと前年同期の約半分で、大型のシステム販売の有無に左右される構造がうかがえます。
手元資金は、2026年9月末で5.034億ドルあります。ただ、2025年末から約3.8億ドル減っていて、営業損失は1〜9月で1.615億ドルと広がっています。ATM で積んだ資金と、最大1億ドルの政府の資金を組み合わせて、次世代の機械を開発する計画です。
次の決算は2027年2月下旬の予定です。残存履行義務がどれだけ売上になったか、手元資金の減り方、ゲート型の実機の進み具合を見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。