このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- クオンタム・コンピューティング(QUBT)の株価
- Quantum Computing Inc.(QUBT)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 2026年の3社の買収で、事業はどう変わったか
- 売上は約25倍になったが、利益は出ていない
- 資金:約13億ドルの現金と、時価総額の関係
- 課題:内部統制の弱点と訴訟
- 取引市場は?
- Quantum Computing Inc.(QUBT)のセクター、業種、属するテーマは?
- 配当は?
- Quantum Computing Inc.(QUBT)の競合企業は?
- 競合との差別化要素と優位性は?
- 株価は、量子関連の同業と同じように動くことが多い
- Quantum Computing Inc.(QUBT)の業績について
- Quantum Computing Inc.(QUBT)の将来性と今後の見通しは?
- QUBT 2026年Q3決算:買収効果で売上が前年の25倍に、赤字転落も13億ドルの手元資金が土台に
- QUBT 2026年Q2決算:売上高は前年比91倍、NHanced買収でFab 2始動と13億ドル超の現金基盤が焦点に
- クオンタム・コンピューティング(QUBT)のリアルタイム株価チャート
- まとめ
はじめに
Quantum Computing Inc.(クオンタム・コンピューティング、QUBT)は、社名から「量子コンピュータのソフトウェアの会社」と受け取られやすい銘柄です。しかし年次報告書(10-K)を読むと、事業の中心は光の集積回路(フォトニクス)と、その製造・部品にあります。2026年には3社を買収し、7〜9月期の売上は950万ドルと、前年同期の約25倍になりました。
一方で、粗利率は4.5%にとどまり、営業損失は2,859万ドルです。2025年に約14.75億ドルを調達した結果、現金・投資は約13億ドルあります。株価は2025年末の10.26ドルから、11月10日の終値6.57ドルまで36%下がりました。
本記事では、「何の会社なのか」を最初に整理し、買収で何が変わったか、現金と時価総額の関係、内部統制や訴訟といった課題、量子関連の同業との値動きの違いを、年次報告書・四半期報告書(10-Q)・決算資料の数字から見ていきます。
クオンタム・コンピューティング(QUBT)の株価
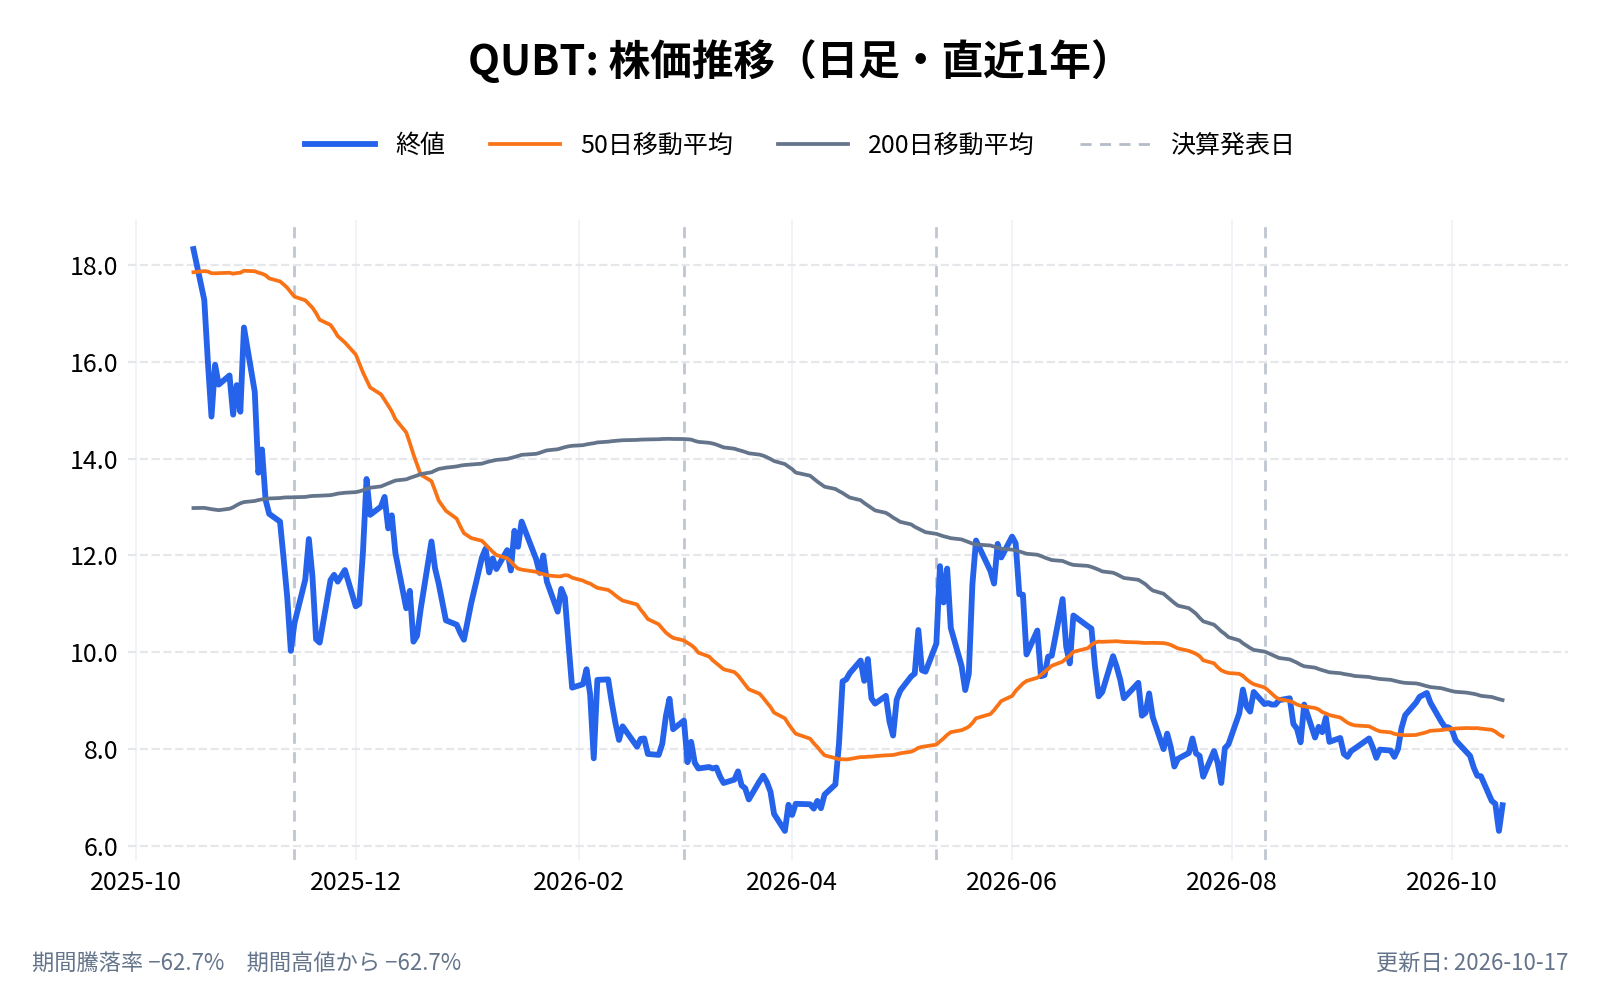
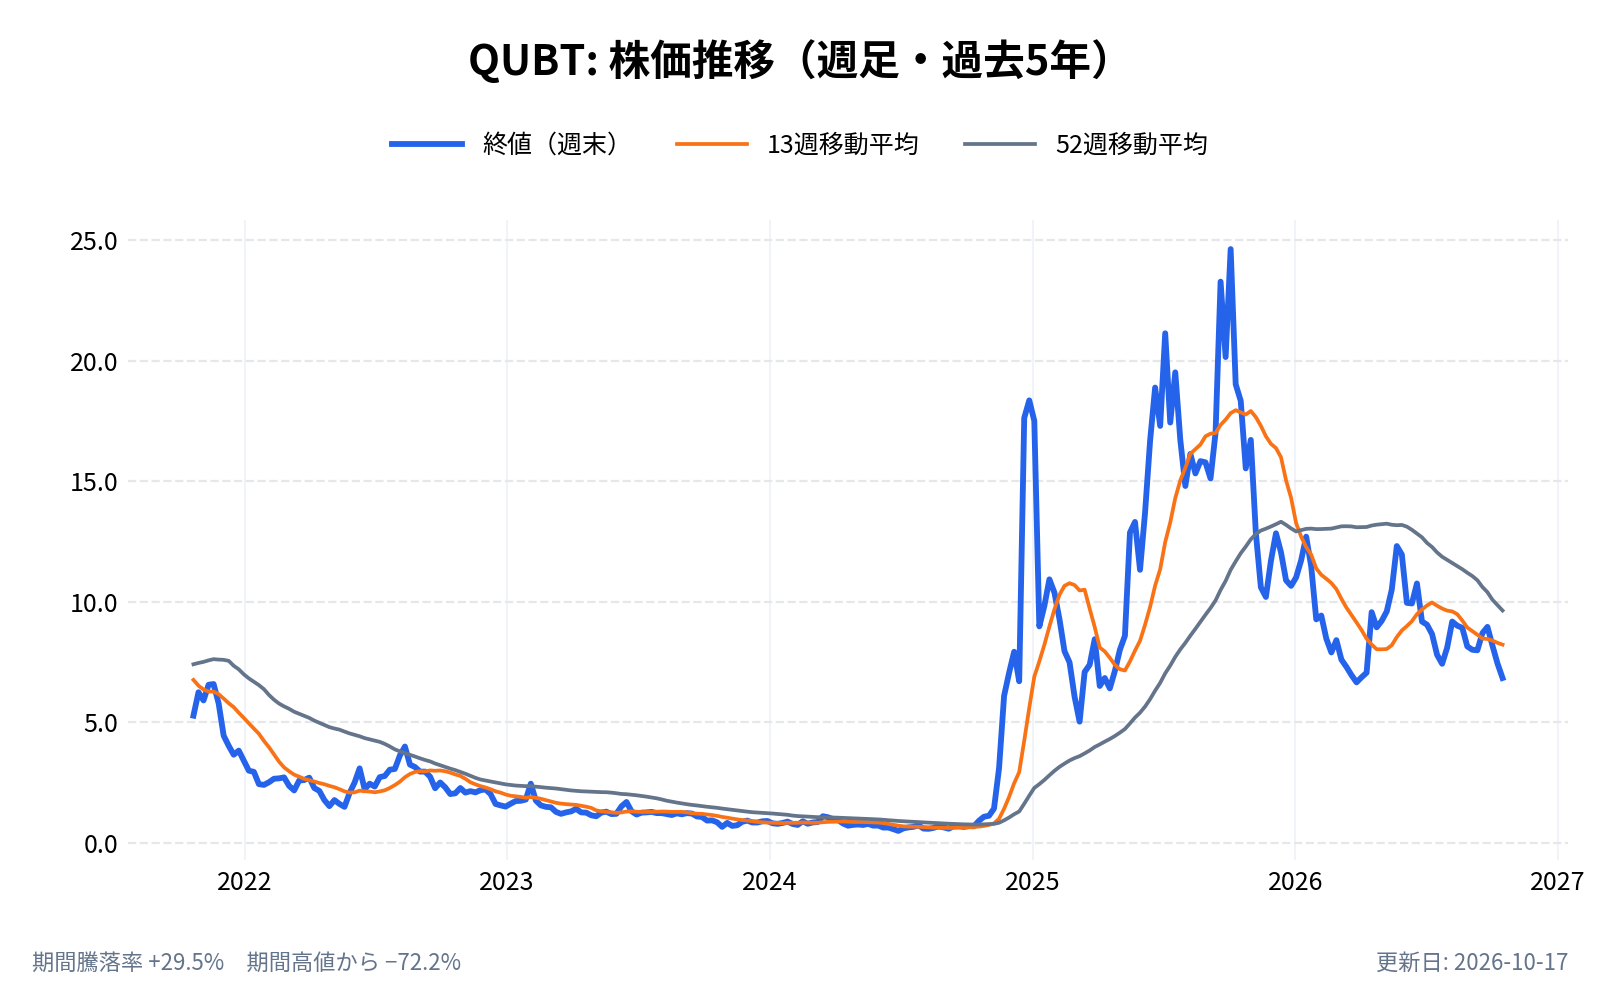
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Quantum Computing Inc.(QUBT)とは何の会社?
Quantum Computing Inc. は、光の集積回路(集積フォトニクス)を中核技術とし、その設計・製造と、光を使った量子関連の製品を手がける会社である。2026年11月9日の決算リリースは、自社を「フォトニクスと半導体製造を切り開く、垂直統合型の量子企業」と説明している。
名前に「量子コンピューティング」とあるが、売上の大半は量子コンピュータそのものではない。2026年7〜9月期の売上の大半は、買収した事業が売る光の部品、量子通信の製品、先端パッケージングのサービスで、航空宇宙・政府・産業向けである。
旧来のイメージとの違いを、先に整理しておく。
- Dirac は何か: Dirac は、同社の光の量子最適化マシン「EQC(Entropy Quantum Computer)」の製品名である。クラウドのソフトウェアの名前ではない。Dirac-3 は2024年1〜3月期に発売され、Dirac-4 が開発中である
- ソフトウェアは過去のもの: かつて中心だったソフトウェアの Qatalyst は、10-Kで「former software platform(かつてのソフトウェア基盤)」と書かれている
- 事業の軸は光の集積回路: 10-Kは、integrated photonics を中核技術と位置づけている
会社の基本情報は次のとおりである。
- 設立: 2001年7月25日にネバダ州で Ticketcart として設立。2018年2月22日にデラウェア州へ移り、社名を Quantum Computing Inc. に変更した
- 本社: ニュージャージー州ホーボーケン。アリゾナ州テンピとバージニア州マクリーンにも拠点がある
- CEO: Yuping Huang 氏。2025年4月11日から暫定CEO、同年12月12日に正式なCEOとなった
- 従業員: 72名(2025年12月31日、買収前)
どのような事業をしている?
事業は、大きく次の4つに分けると分かりやすい。
- 光の集積回路の設計・製造: 薄膜ニオブ酸リチウム(TFLN)という素材で光のチップを作る。アリゾナ州テンピ(アリゾナ州立大学の研究パーク内)の工場が2025年3月に実質的に完成した。より大量生産向けの「FAB 2」を計画している(10-K)
- 量子の製品: 光の量子最適化マシン Dirac-3、リザバーコンピューティングの Emucore(2023年6月)など
- センシングと通信: LiDAR、量子フォトニック振動計、量子暗号通信
- 買収で加わった部品・製造: レーザー、光検出器、光集積回路、先端パッケージング(次の節で述べる)
2026年4〜6月期には、Dirac-3 を大手コンサルティング会社に設置した。7〜9月期には、製薬分野で INmune Bio と初の商用契約を結び、カタールの Hamad Bin Khalifa University と枠組み契約を結んでいる。契約のバックログ(受注残)は、2026年9月30日時点で3,910万ドルである。
ビジネスモデルは?
決算リリースによれば、売上の中心は、航空宇宙・政府・産業向けの製品とサービスの販売である。2025年までの売上は年間70万ドルに満たず、規模は小さかった。買収によって、光の部品や先端パッケージングのサービスを売る事業が加わり、売上の構成が変わった。
ただし現時点では、売る側のコストも重い。7〜9月期の粗利は42.8万ドル(粗利率4.5%)で、9か月の粗利は145.9万ドルのマイナスである。買収で得た無形資産の償却(7〜9月期に270万ドル)が粗利を押し下げている。ビジネスモデルは、研究開発型から、製造を抱える会社へと移る途中にあるといえる。
2026年の3社の買収で、事業はどう変わったか
2026年に、次の3社を買収した(決算リリース、10-Q、8-K)。
- Luminar Semiconductor(LSI): 2025年12月15日に契約を結び、2026年2月2日に完了した。現金1.10億ドル(完了時は約9,750万ドルと、エスクロー1,100万ドル)。親会社の Luminar Technologies は連邦破産法11条の手続き中である。レーザー、光検出器、光集積回路を設計し、III-V族半導体の工場を持つ
- NuCrypt: 2026年3月5日に完了した。対価は約500万ドル(現金と株式)。量子通信の製品を持つ
- NHanced Semiconductors: 2026年6月22日に契約を結んだ。現金6,810万ドル(うち2,000万ドルはエスクロー)、株式500万ドル、成果に応じた支払い最大7,200万ドル。先端パッケージングの会社で、「Fab 2」の始動を前倒しした
3社に使った現金は、取引費用を含めて約1.8億ドルである。
会計上の変化も大きい。のれんは、2025年末の5,557万ドルから、2026年9月30日には1.603億ドルに増えた。内訳は LSI が7,585万ドル、NuCrypt が342万ドル、NHanced が2,549万ドルである。無形資産も650万ドルから6,209万ドルに増えた。暫定の購入価格は、LSI が1.085億ドル、NuCrypt が453万ドル、NHanced が7,760万ドルで、いずれも配分は暫定とされている(10-Q)。
事業の中身が、買収を境に「研究開発」から「部品と製造」へ広がったことが、最大の変化である。
売上は約25倍になったが、利益は出ていない
2026年の売上は、四半期ごとに次のように増えた(単位は万ドル)。
- 2026年1〜3月期: 369.1
- 2026年4〜6月期: 555.1
- 2026年7〜9月期: 950.0
7〜9月期の売上は、前年同期(38.4万ドル)の約24.7倍(950÷38.4の計算値)である。4〜6月期までの上半期の合計(約920万ドル)を、7〜9月期の1四半期で上回った。9か月の累計は1,874.2万ドル(前年は484万ドル)。通期は、2022年が13.6万ドル、2023年が35.8万ドル、2024年が37.3万ドル、2025年が68.2万ドルだった。
ただし、増えた分は主に買収した事業の売上である。利益の側を見ると、次のようになる。
- 粗利: 7〜9月期は42.8万ドル(粗利率4.5%)
- 営業費用: 2,901万ドル(前年同期は1,053万ドル)
- 営業損失: 2,859万ドル
- 利息等の収入: 1,305万ドル
- 純損失: 1,515万ドル(1株あたり0.07ドルの赤字)
純損失が営業損失より小さいのは、現金の運用による利息等の収入が1,305万ドルあるためである。前年の7〜9月期は、純利益が238万ドルだったが、デリバティブの評価益925万ドルを含んでおり、事業の黒字ではない。9か月の営業損失は7,215万ドル、純損失は3,095万ドル、営業キャッシュフローは3,500万ドルのマイナスだった(10-Q)。
会社は通期の見通し(ガイダンス)を示していない。
資金:約13億ドルの現金と、時価総額の関係
QUBT の特徴は、手元資金の大きさにある。2025年に、私募増資で次のように調達した(10-K、8-K)。
- 1月: 1億ドル(1株12.25ドル)
- 6月24日: 約2億ドル(同14.25ドル)
- 9月: 約5億ドル
- 10月8日: 約7.5億ドル(3,718万株。1株あたり約20.17ドルは、7.5億ドル÷3,718万株の計算値)
2025年の純調達額は14.751億ドル、発行した株は8,630万株である。2026年は増資をしておらず、ATM(市場での株式売却)も使っていない(10-Q)。
現金・投資の残高は、2025年末の約15億ドルから、2026年9月30日には約13億ドル(現金1.743億ドル、短期投資7.273億ドル、長期投資3.962億ドル)になった。減った分には、買収の約1.8億ドルと、営業活動の支出が含まれる。
ここで、株価の水準と並べてみる。発行済み株式は226,931,758株(2026年11月6日、10-Q)で、11月10日の終値6.57ドルをかけた時価総額は約14.9億ドルである(計算値)。現金・投資の約13億ドルを引くと、約1.9億ドルになる(これも計算値)。
時価総額の大半を、現金・投資が占める構図である。ただし、この現金は事業に使えば減る。7〜9月期の営業損失は2,859万ドル、9か月の営業キャッシュフローは3,500万ドルのマイナスで、現金の使い方(買収、工場、研究開発)が、今後の価値を左右する。
なお、2026年6月24日の年次総会で、授権株が2.6億株から4.6億株に、株式報酬プランの枠が2,000万株から3,000万株に増やされた(8-K)。
課題:内部統制の弱点と訴訟
株式を見るうえで、10-K と 10-Q に書かれている次の点は押さえておく。事実のみを整理する。
- 内部統制の重大な弱点(material weakness): 10-K と 10-Q のどちらにも、財務報告に関する内部統制に重大な弱点があると記載されている
- 証券集団訴訟: ニュージャージー連邦地裁で、2025年2月25日に提起された。対象期間は2020年3月30日〜2025年1月15日。2026年2月13日に第2修正訴状が出された(10-K Item 3)
- 株主代表訴訟: 3件(2025年3月31日、5月6日、6月19日に提起)
- BV Advisory との訴訟: 2025年7月17日に和解した
経営陣では、2026年7月17日に、Pouya Dianat 氏が最高製品責任者(CPO)に移り、Susan G. Hunt 氏が最高収益責任者(CRO)に就いた(8-K)。
取引市場は?
QUBT の株式は、ナスダック(Nasdaq)に上場している。ティッカーは「QUBT」。
Quantum Computing Inc.(QUBT)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): 半導体や光の部品、量子関連の機器を扱う。
業種
半導体・光学部品(量子関連): 光の集積回路や部品を設計・製造する業種に近い。ただし、量子コンピュータの研究開発も手がけるため、分類が分かれやすい会社である。
属するテーマ
- 量子コンピューティング → 光の量子最適化マシン Dirac を持つ。同じテーマの銘柄に、アイオンキュー(IONQ)、リゲッティ・コンピューティング(RGTI)、Dウェイブ・クアンタム(QBTS)がある
- 量子通信・耐量子暗号 → NuCrypt の量子通信製品がある。アーキット・クアンタム(ARQQ)やシールSQ(LAES)も、この周辺の銘柄である
- フォトニクス(光技術) → 薄膜ニオブ酸リチウムの光チップと、レーザー・光検出器を持つ
- 半導体の製造 → 光チップの工場(テンピ)と、買収で得た半導体の工場・先端パッケージングを持つ
同じテーマの銘柄
- 量子コンピュータ:Dウェイブ・クアンタム(QBTS)、リゲッティ・コンピューティング(RGTI)、イオンQ(IONQ)、シールSQ(LAES)、アーキット・クアンタム(ARQQ)、ASPアイソトープス(ASPI)
- 半導体:アームホールディングス(ARM)、TSMC(TSM)、マイクロン・テクノロジー(MU)、マーベル・テクノロジー(MRVL)、クアルコム(QCOM)、コヒレント(COHR)、クレド・テクノロジー(CRDO)、エヌビディア(NVDA)、ほか7銘柄はテーマ記事で
配当は?
QUBT は配当を支払っていない(10-K)。
Quantum Computing Inc.(QUBT)の競合企業は?
10-Kが挙げる競合は、大きく3つに分かれる。
- 大手テクノロジー企業: IBM、Google、Intel、Microsoft、Quantinuum(旧 Honeywell の量子部門)、Amazon
- 新興の量子企業: D-Wave、Rigetti、IonQ、PsiQuantum、Xanadu、Infleqtion
- 国家支援の研究機関
10-Kは、量子分野の企業を「700社超、うち約400社が量子計算専業」と、The Quantum Insider の調査を引いて書いている。
米国に上場している、量子関連の主な銘柄を並べておく。
- アイオンキュー(IONQ): 量子コンピュータ
- リゲッティ・コンピューティング(RGTI): 量子コンピュータ
- Dウェイブ・クアンタム(QBTS): 量子コンピュータ
- アーキット・クアンタム(ARQQ): 量子関連の暗号・セキュリティ
- シールSQ(LAES): 半導体とセキュリティ
なお、IBM、Google、Intel、Microsoft、Amazon は、MiFsee に個別の記事がまだない。
競合との差別化要素と優位性は?
1. 光の集積回路を、自社の工場で作れる
薄膜ニオブ酸リチウムの光チップ工場を、自社で持っている。さらに買収で、レーザー、光検出器、III-V族半導体の工場、先端パッケージングが加わった。設計から製造までを自社で行う「垂直統合」は、10-Kと決算リリースが挙げる特徴である。
2. 現金の厚み
約13億ドルの現金・投資があり、工場や買収に資金を回しやすい。
3. 光という別の方式
QUBT の量子の製品は、光を使う点が特徴である。ただし、他方式との優劣は、10-Kでは示されていない。
弱みも裏表の関係にある
売上の大半は、買収で得た事業からで、自社の量子の製品はまだ小さい。粗利率は4.5%と低く、製造の稼働率が上がるまでは、利益が出にくい。内部統制の弱点が残っており、買収した3社の統合を進める負担もある。従業員が72名(2025年末)の会社が、工場を持つ3社を取り込んだ形である。
株価は、量子関連の同業と同じように動くことが多い
2026年の値動きを、同業と並べた(11月10日の終値まで。調整前終値)。
- 2025年末から: QUBT −36.0%、ARQQ −26.1%、IONQ −22.1%、RGTI −43.2%、QBTS −59.5%、LAES −61.4%
- 6月末から: QUBT −32.3%、ARQQ −45.6%、IONQ −34.4%、RGTI −34.8%、QBTS −55.8%、LAES −53.7%
量子関連の株はそろって下げており、QUBT の下げは同業の中では中間にある。過去1年の高値は12.70ドル(2025年11月10日と2026年1月16日)で、安値は5.63ドル(2026年11月5日)だった。
1日の値動きが8%を超えた日を見ると、同業の IONQ・RGTI・QBTS と同じ方向に、同程度動いた日が多い。2026年では、次の日が該当する。
- 下げ: 1月29日(−8.5%)、1月30日(−8.9%)、2月5日(−14.5%)、5月15日(−10.4%)、6月5日(−11.0%)、11月5日(−12.4%)など
- 上げ: 2月6日(+20.7%)、3月31日(+8.6%)、4月30日(+8.9%)、5月6日(+9.4%)、11月9日(+8.4%)など
一方、同業が大きく上げた日に、上げ幅が小さかった日もある(11月6日は、QUBT が+12.4%、同業が+18〜+23%)。QUBT だけが動いた日(5月21日の+19.4%、6月15日の+11.8%など)もあるが、日付から材料を特定できたのは、決算の翌日だけである。
決算の翌日の動きは、次のとおりだった。
- 3月3日(2025年10〜12月期の決算の翌日): −10.0%(同業は−3〜−4%)
- 5月12日(1〜3月期): +15.7%(同業は−2〜−7%)
- 8月11日(4〜6月期): +0.2%
- 11月10日(7〜9月期): −4.1%(同業は−1〜−8%)
LSI の買収完了を伝える8-Kは2月3日に出たが、翌日の株価の動きは±8%未満だった。量子関連の銘柄は、個別の材料より、同業全体の動きの影響を受けやすいとみられる。
Quantum Computing Inc.(QUBT)の業績について
QUBT の会計年度は、1月から12月まで。決算の発表時期は、2026年の実績では次のとおりである。
- 第1四半期(1〜3月): 5月上旬(2026年は5月11日)
- 第2四半期(4〜6月): 8月上旬(8月10日)
- 第3四半期(7〜9月): 11月上旬(11月9日)
- 第4四半期・通期: 3月上旬(2026年は3月2日)
Quantum Computing Inc.(QUBT)の将来性と今後の見通しは?
将来性を考えるうえでは、「買収した製造事業が利益を出せる規模に育つか」と、「約13億ドルの現金をどう使うか」の2つを分けて見ていきたい。
会社は、通期の見通しを示していない。決算リリースでは、商用の取引先を広げ、製造を統合し、独自の量子技術のロードマップを進めることを、優先事項に挙げている。TradingView に集計された予想では、売上は2026年が2,725万ドル、2027年が4,971万ドル、2028年が1.0953億ドル、2029年が5.8503億ドルで、2029年の1株利益は0.52ドルとなっている。予想は変わるものであり、実績ではない。
注目したい点
- 粗利率: 4.5%が、製造の稼働率の向上でどこまで上がるか。無形資産の償却の影響も含めて見たい
- 買収した事業の統合: のれんが1.603億ドルに増えた。3社の売上が、買収前の想定どおり伸びるか
- 自社の量子製品の売上: Dirac-3 の設置や、INmune Bio のような商用契約が、売上として積み上がるか
- 現金の使い道: 約13億ドルを、工場(Fab 2)、買収、研究開発にどう配分するか
- 内部統制と訴訟: 重大な弱点の解消と、集団訴訟の進み方
リスク
- 利益が出ていない: 営業損失が7〜9月期で2,859万ドルあり、粗利率も低い
- 買収の統合: 3社の統合が遅れれば、のれんの減損につながりうる
- 内部統制の弱点: 財務報告の信頼性に関わる。10-K と 10-Q のどちらにも記載がある
- 訴訟: 証券集団訴訟と株主代表訴訟3件が続いている
- 株式の希薄化: 2025年に8,630万株を発行した。授権株は4.6億株に増えている
- 同業との連動: 量子関連の銘柄全体が売られる局面では、QUBT も大きく下げやすい。2026年の下落幅は、年初来で−36%だった
- 技術と競争: 大手や新興の量子企業との競争が激しい。量子コンピュータの実用化の時期は、不確実である
QUBT 2026年Q3決算:買収効果で売上が前年の25倍に、赤字転落も13億ドルの手元資金が土台に
発表日:2026/11/09
本決算のポイント
クオンタム・コンピューティングの2026年第3四半期は、売上高が950万ドルとなり、前年同期の38.4万ドルから大きく跳ね上がった。この急成長は今期だけの数字ではなく、920万ドルだった2026年上半期全体の売上をも一四半期で上回ったことが象徴的で、今年前半に買収したLSI、NuCrypt、NHancedの3社が航空宇宙・政府・産業向けの製品とサービスを提供し始めたことが寄与している。
一方で収益性はまだ発展途上だ。売上総利益は42.8万ドルにとどまり、粗利率はわずか4.5%。営業費用は2900万ドルと前年同期の1050万ドルから大きく膨らみ、人件費や研究開発・営業活動の拡大に伴う費用に加え、買収関連費用も約100万ドル上乗せされ、純損益は前年同期の238万ドルの黒字から1510万ドルの赤字(1株当たり0.07ドルの損失)に転じた。
それでも財務基盤は盤石だ。期末時点の現金・現金同等物・投資の合計は約13億ドルに達し、前年同期の利息収入350万ドルから大きく膨らんだ1300万ドルの利息その他収入がそれを裏付ける。会社は通期ガイダンスには言及していないが、商業事業の拡大と製造統合、量子ロードマップの推進という優先課題を明確に打ち出している。
抑えておくべきKPI
- 売上高: 950万ドル(前年同期38.4万ドルから大幅増、2026年上半期合計920万ドルを単独四半期で超過)
- 粗利率: 4.5%(粗利42.8万ドル)
- 営業費用: 2900万ドル(前年同期1050万ドル、うち買収関連費用約100万ドル含む)
- 現金・投資残高: 約13億ドル(うち現金・現金同等物1.743億ドル、短期・長期投資等11億ドル)
- 契約バックログ: 約3910万ドル(2026年9月30日時点)
重要なインサイト
今回の売上急増は、自社開発の量子技術そのものが商業化段階に入ったというより、買収した既存ビジネスが収益の柱になっている段階だと捉えるのが妥当だろう。LSI、NuCrypt、NHancedはいずれも確立された顧客基盤を持つフォトニクス・先端パッケージング事業であり、会社自身も「既存市場での顧客対応」と「独自量子技術の開発・製造の前進」という二本柱の戦略を明言している。
収益性の面では粗利率4.5%という水準は、製造の立ち上げ期にあることを如実に示しており、会社自身も「製造稼働率の向上と業務効率の改善に引き続き注力する」としている。営業損失が2859万ドルまで拡大した点はローライトだが、利息その他収入が1300万ドルと大きく、純損失を1510万ドルに抑える緩衝材になっている。
事業面では、カタール・ハマド・ビン・ハリファ大学との量子教育・研究協力、そしてINmune Bioとの提携により製薬・バイオテクノロジー市場で初の商業顧客を獲得したことは、Dirac量子最適化技術の応用範囲が広がりつつある兆しとして注目される。
今後の見どころ
今後は、買収した3事業の統合進捗と、製造稼働率・粗利率の改善ペースが収益性評価の軸になる。会社自身も製造効率の向上を重点課題として挙げており、粗利率が今後どこまで改善するかが構造変化の有無を見極める材料になる。
また、INmune Bioとの提携やハマド・ビン・ハリファ大学との協業が、バックログや新規顧客獲得にどうつながるかも注視したい。約13億ドルの現金・投資残高は当面の事業拡大を支える余力となっており、その活用のされ方が次の焦点となる。
出典
Quantum Computing Inc. Reports Third Quarter 2026 Financial Results
QUBT 2026年Q2決算:売上高は前年比91倍、NHanced買収でFab 2始動と13億ドル超の現金基盤が焦点に
発表日:2026/08/10
QUBTの決算ハイライト
クオンタム・コンピューティングの2026年第2四半期は、売上高が560万ドルとなり、前年同期の6.1万ドルから大きく伸長、前四半期の370万ドルからも増加した。フォトニクス製品の販売が牽引役となり、政府・教育・商用の幅広い顧客層に及んだ。
一方で営業費用は2180万ドルと前年同期の1020万ドルから114%増加し、研究開発・営業体制の拡大に加え、買収関連費用730万ドルが上乗せされた。純損失は1180万ドルで、前年同期の3650万ドルから縮小しているが、この改善の主因はワラント派生商品の時価評価損が2800万ドルから170万ドルへ大幅に縮小したことによるもので、本業の損益改善ではない点に留意が必要だ。
会社は第2四半期にNHanced Semiconductorsの買収を完了し、Fab 2を予定より早く立ち上げた。四半期末時点の現金・現金同等物・投資の合計は13億ドルに達し、期初の15億ドルからは減少したものの、依然として厚い財務基盤を維持している。
抑えておくべきKPI
- 売上高: 560万ドル(前年同期6.1万ドルから増加、前四半期370万ドルから増加)
- 営業損失: 2301.3万ドル(前年同期は1017.1万ドルの営業損失)
- 純損失: 1175.3万ドル(前年同期は3648.2万ドルの純損失)
- 現金・現金同等物・投資合計: 13億ドル(2025年末時点は15億ドル)
- 契約バックログ: 4250万ドル
投資家目線のインサイト
売上高の伸びは目を引くが、絶対水準はまだ560万ドルと小さく、事業の実質的な拡大というより初期段階の商業化トラクションを示す数字と捉えるのが妥当だろう。売上原価が671.7万ドルと売上高を上回り、粗損失116.6万ドルを計上している点も、収益性にはまだ届いていない現状を映している。
純損失の縮小は好材料に見えるが、その中身は営業損失がむしろ前年同期の1017万ドルから2301万ドルへ拡大している一方、ワラント派生商品の評価損が縮小したことによる会計上の要因が大きい。本業の損益動向を見る上では営業損失の拡大にも目を向けておきたい。
NHanced Semiconductorsの買収は今年3件目のM&Aで、Fab 2の前倒し立ち上げにより先進パッケージングと半導体製造能力を拡大した。NeuraWaveの商用化準備完了とPlanck Dynamicsとのフレームワーク契約、Dirac-3の大手コンサルティングファームへの納入など、複数の商業マイルストーンが同時期に積み上がっていることは、量子・フォトニクス事業の裾野が広がりつつあるサインといえる。
今後の見どころ
Planck Dynamicsとのフレームワーク契約は、顧客マイルストーン達成を条件に総額1000万ドル超の潜在価値があるとされており、今後この契約がどの程度実際の売上に転換されるかが重要な確認ポイントになる。NHanced買収についても、最大7200万ドルの追加対価が業績目標達成に紐づいており、統合の進捗と成果目標の達成度合いを追いたい。
現金・投資残高は買収により約1.8億ドルを使用したことで15億ドルから13億ドルへ減少している。今後も買収や設備投資が続く中で、この潤沢な財務基盤がどのペースで取り崩されていくかは、長期的な資金余力を見極める上で注視すべき点だ。
出典
Quantum Computing Inc. Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「クオンタム・コンピューティング(QUBT)の決算まとめ」にまとめています。
クオンタム・コンピューティング(QUBT)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まとめ
Quantum Computing Inc.(QUBT)は、社名に「量子コンピューティング」とありますが、事業の中心は光の集積回路(薄膜ニオブ酸リチウム)と、その製造・部品です。かつてのソフトウェア会社という見方は、10-Kの記述とは合いません。Dirac は、光の量子最適化マシンの名前です。
2026年にLSI・NuCrypt・NHanced を買収して、売上は7〜9月期に950万ドルと前年同期の約25倍になりました。一方で、粗利率は4.5%、営業損失は2,859万ドルで、のれんも1.603億ドルに増えています。約13億ドルの現金・投資があり、時価総額(約14.9億ドル、計算値)の大半を占める点が、この銘柄の特徴です。
課題として、10-K と 10-Q に記載された内部統制の重大な弱点、証券集団訴訟、株主代表訴訟3件があります。株価は、2025年末から36%下がっており(11月10日時点)、量子関連の同業と同じ方向に動く日が多く見られました。
次の決算は2027年3月上旬の予定です。粗利率が上がるか、買収した事業の売上が伸びるか、現金の使い道がどうなるか、内部統制の弱点が解消に向かうかを、見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。