このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- デイブ(DAVE)の株価
- デイブ(DAVE)とは何の会社?
- デイブ(DAVE)の主力製品やサービスは?
- 売上の85%は会費ではなく手数料:ExtraCashの稼ぎ方
- 貸し倒れをどう抑えているか:CashAIと延滞率
- 銀行の資金に乗せ替える:2026年6月からのCoastalとの新契約
- デイブ(DAVE)のビジネスモデルは?
- 取引市場は?
- デイブ(DAVE)のセクター、業種、属するテーマは?
- 配当は?
- デイブ(DAVE)の競合企業は?
- デイブ(DAVE)の競合との差別化要素と優位性は?
- デイブ(DAVE)のリアルタイム株価チャート
- デイブ(DAVE)の業績について
- デイブ(DAVE)の将来性と今後の見通しは?
- DAVE 2026年Q3決算:会員獲得が過去最高を更新、通期ガイダンスを引き上げ
- DAVE 2026年Q2決算:9四半期連続30%成長を維持しつつ、通期ガイダンスを据え置きではなく上方改定
- まとめ
はじめに
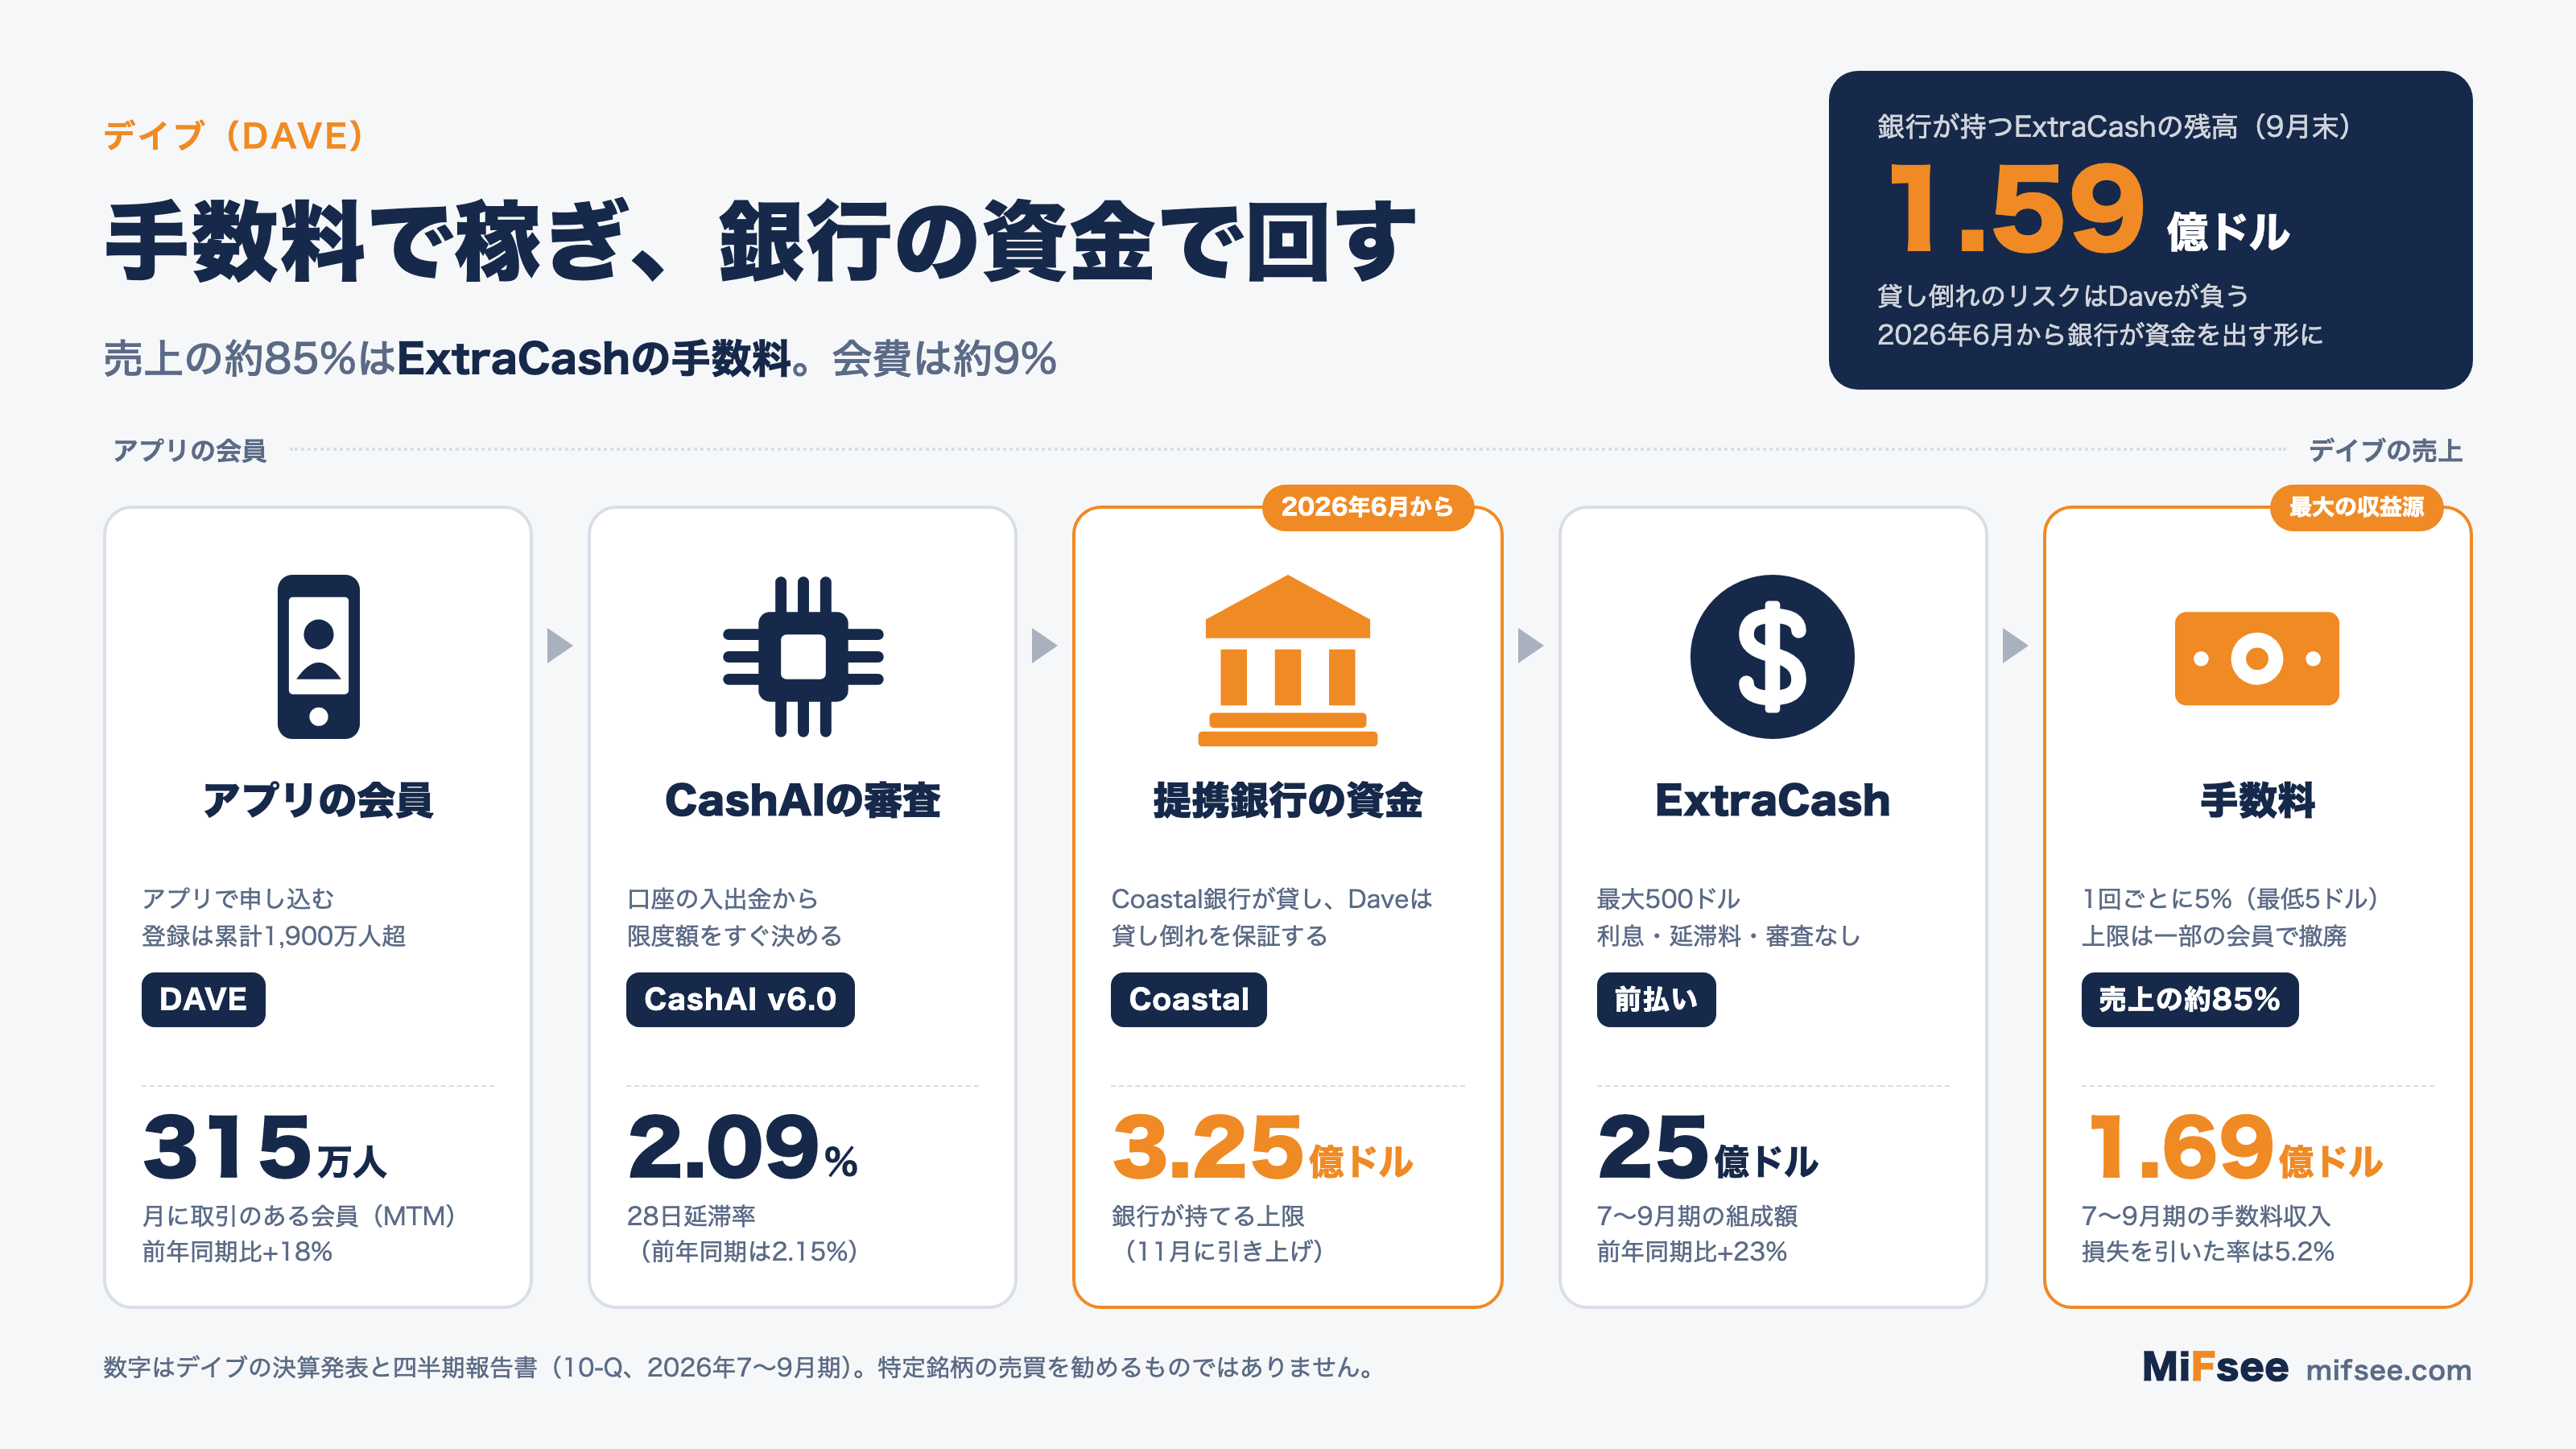
デイブ(DAVE)は、スマホのアプリで「給料日までの数日間」のお金を前払いする米国の会社です。主力のExtraCash(エクストラキャッシュ)は、最大500ドルを、利息・延滞料・信用審査なしで受け取れる仕組みです。2026年7〜9月期の売上は1億9,770万ドルで前年同期比31%増え、純利益は6,380万ドルでした。
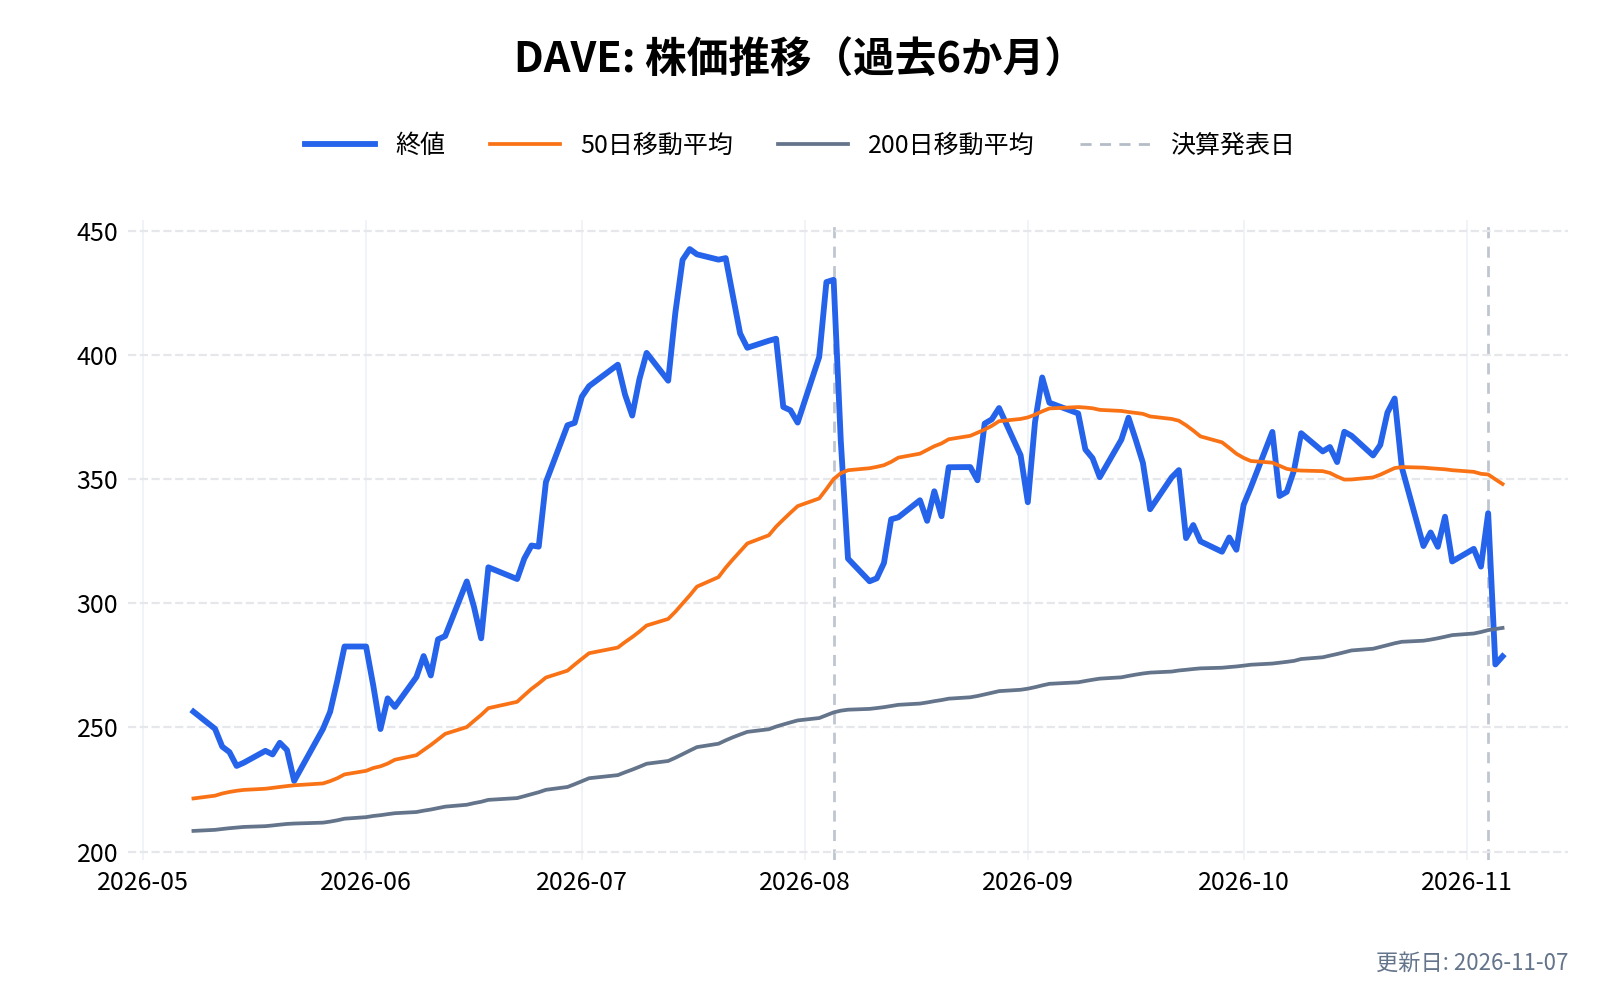
名前から「会費で成り立つアプリ」と思われがちですが、中身は違います。7〜9月期の売上の約85%は、ExtraCashにかかる手数料です。会費(サブスクリプション)は約9%にとどまります。株価は決算の翌日(11月5日)に前日比18.1%下がって275.34ドルになり、7月16日の高値442.53ドルからは約38%下にあります。
本記事では、手数料で稼ぎ、貸し倒れを自分で抱えるこの仕組みを、銀行の資金に乗せ替えながら伸ばし続けられるかを軸に、事業の中身、貸し倒れの管理、訴訟のリスクを、10-Qと10-Kから確かめます。
デイブ(DAVE)の株価
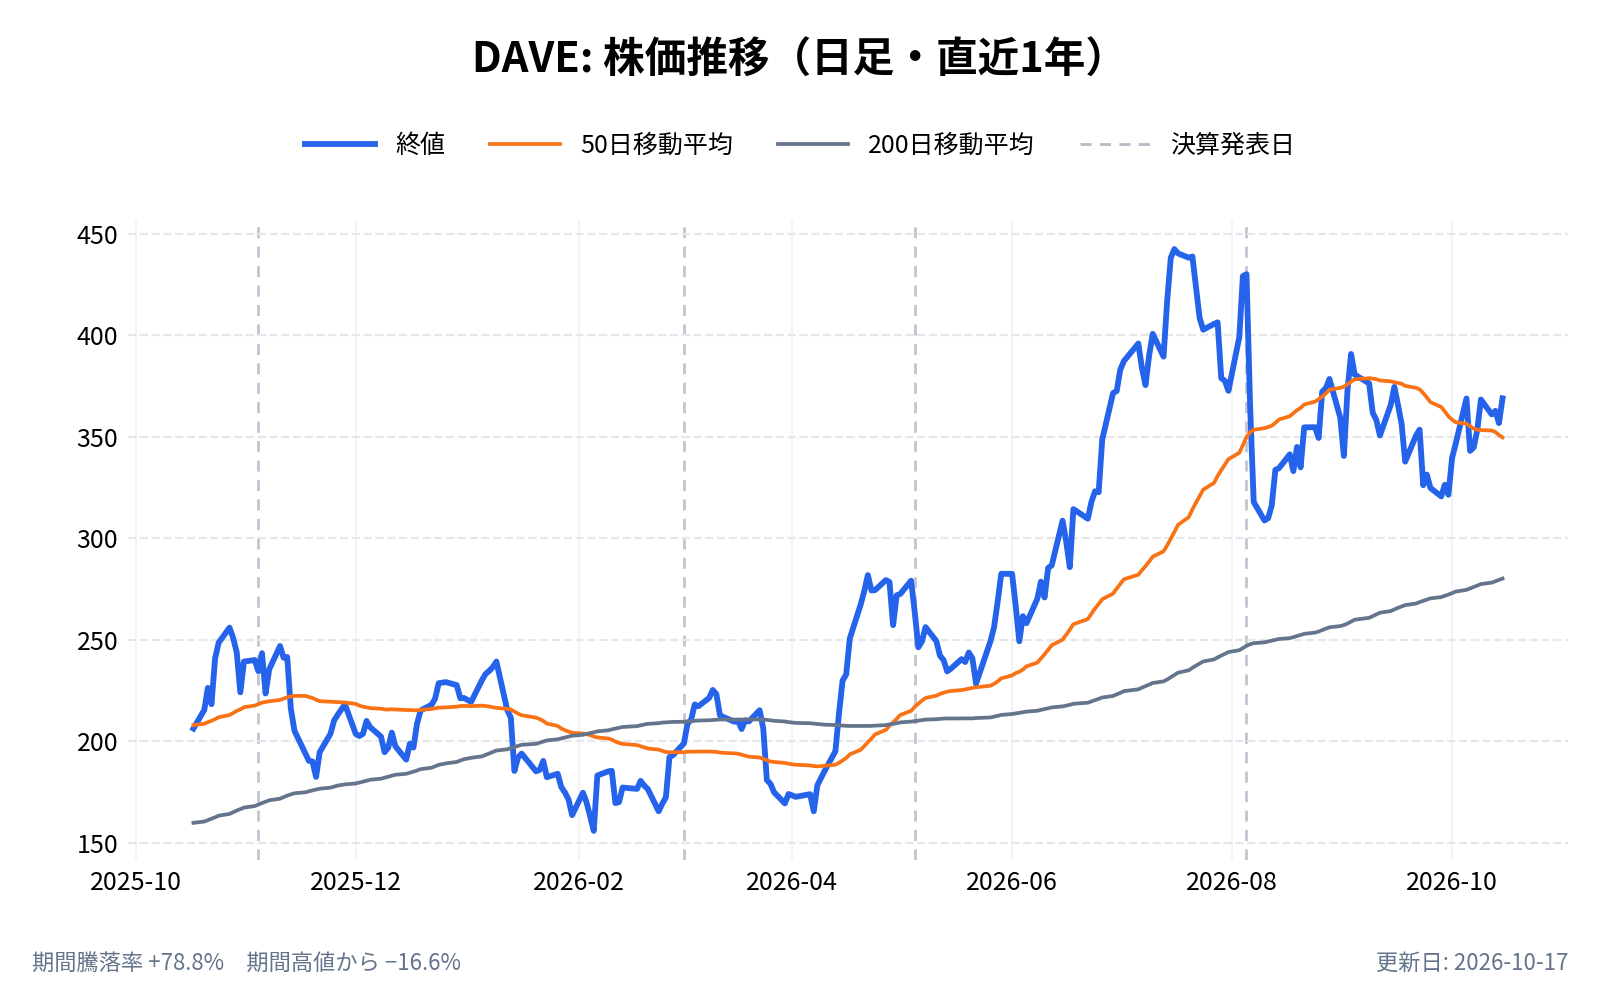
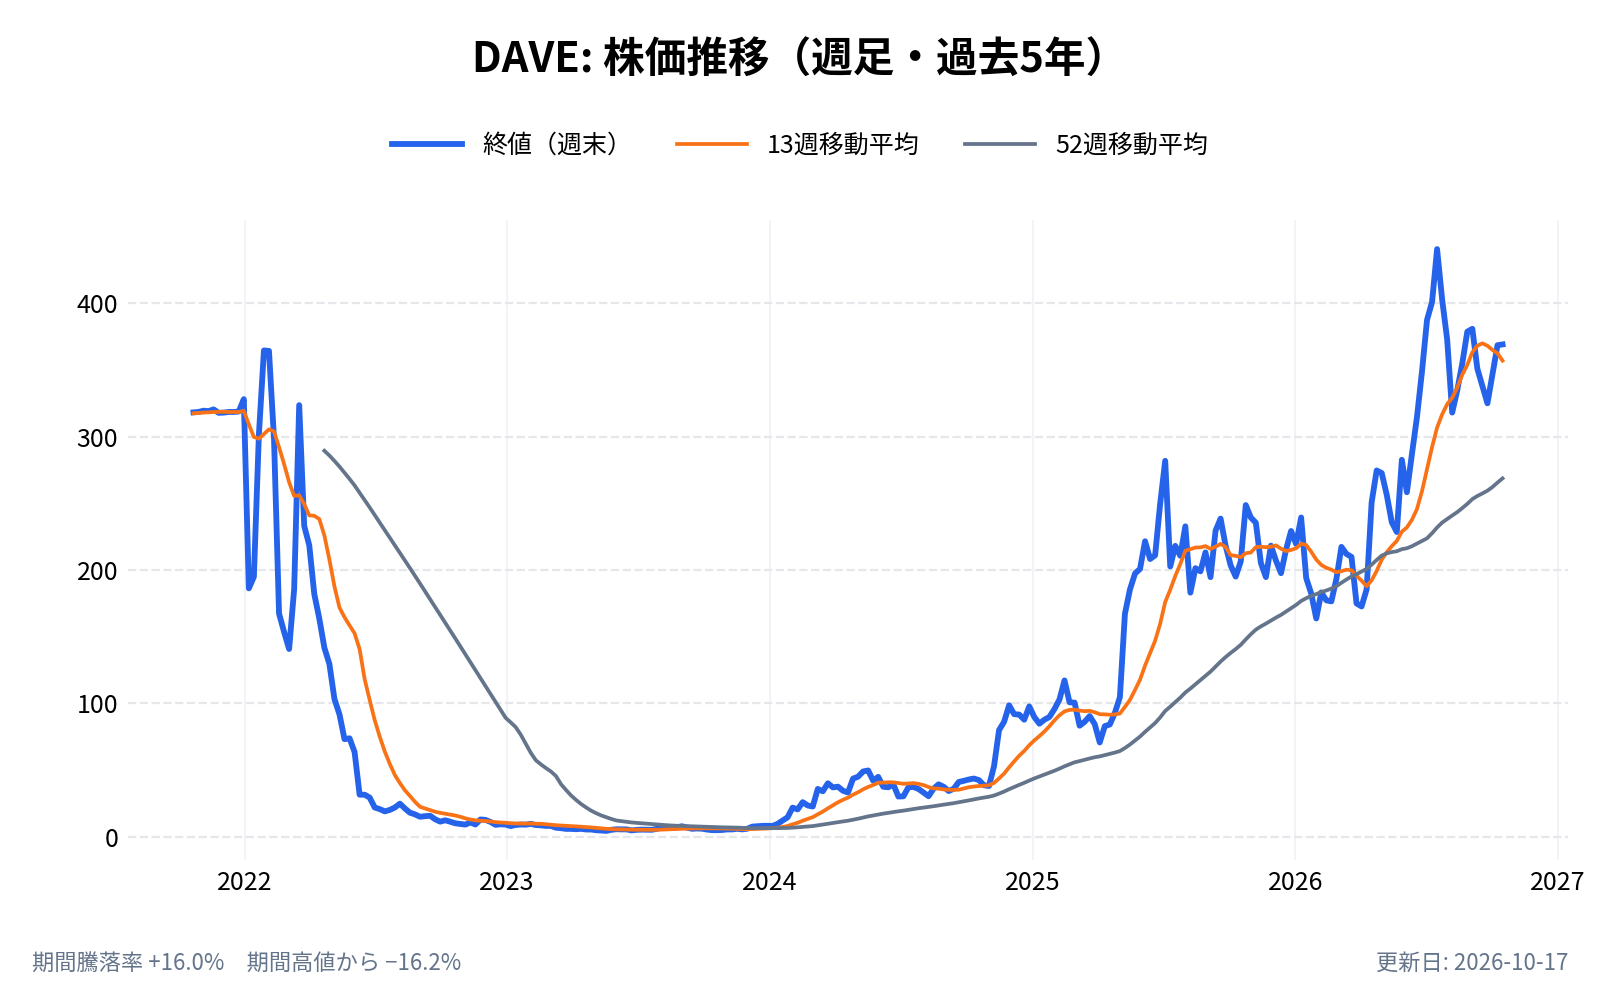
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
デイブ(DAVE)とは何の会社?
デイブ(Dave Inc.)は、ExtraCashという少額の前払いと、手数料のかからない銀行口座(Dave Checking)、家計管理の機能を、アプリで提供する会社である。10-Kは自社を「米国を代表するネット銀行の1つ」と呼ぶが、自社で銀行の免許を持つわけではなく、預金口座とExtraCashの貸し出しは提携銀行を通じて提供している。
2017年に創業し、2022年1月に特別買収目的会社(SPAC)との合併を経てNasdaqに上場した(10-K、10-Q)。創業者のジェイソン・ウィルク(Jason Wilk)が今もCEOを務める。
- 会社名: Dave Inc.
- 設立: 2017年(10-K)
- 本社: 米国カリフォルニア州ロサンゼルス
- 代表者: ジェイソン・ウィルク(創業者、CEO)
- 従業員: 約280人(2025年12月末、正社員。10-K)
- 登録会員: 累計1,900万人超(そのうち1,400万人超が何らかの商品を利用。10-K)
- 売上高: 5億5,420万ドル(2025年12月期。2024年の3億4,710万ドルから59.7%増)
- 公式サイト: https://dave.com/
デイブ(DAVE)の主力製品やサービスは?
10-Qは事業を1つのセグメントとして扱い、売上を「サービス収入」と「取引収入」に分けて開示している。2026年7〜9月期の中身は次のとおり。
| 売上の区分 | 売上 | 前年同期比 | 売上に占める割合 |
|---|---|---|---|
| 処理・当座貸越手数料(ExtraCash) | 1億6,900万ドル | +30.8% | 約85% |
| 会費(サブスクリプション) | 1,730万ドル | +74.7% | 約9% |
| 取引収入(デビットカードの手数料収入など) | 1,130万ドル | −1.2% | 約6% |
| 合計 | 1億9,770万ドル | +31.1% | 100% |
出典:2026年7〜9月期の決算発表(売上の内訳)。前年同期比と割合は筆者の計算(2025年7〜9月期は、手数料1億2,920万ドル、会費990万ドル、取引収入1,150万ドル)
ExtraCash(前払い)
給料日の前に、最大500ドルを受け取れる。口座の入出金の記録をもとにAI(CashAI)が限度額を決め、FICOスコアや信用情報機関のデータは使わない。返済は会員の次の給料日などに合わせて予定され、平均の期間は約12日である(10-Q)。利息と延滞料はないが、2025年2月からは1回ごとに「5%(最低5ドル)」の手数料がかかる。
Dave Checking(銀行口座)
口座の維持費や最低残高の条件がない銀行口座で、提携銀行を通じて提供される。デビットカードを持つ会員は、持たない会員より月あたりの収益が約1.6倍高い(10-Q)。デビットカードの7〜9月の利用額は5億3,300万ドル(前年同期比+5%)である。
家計管理と新商品
支出の予定と残高不足を知らせる「Budget」、貯金の「Goals」、副業を探す「Side Hustle」がある。2026年4月には、4回払いのカード「Dave Flex」の試験提供を始めた。10-Qは、Dave Flexの債権と収益はまだ「重要ではない」としている。会社は2027年に広く展開する予定である。
売上の85%は会費ではなく手数料:ExtraCashの稼ぎ方
「チップ」から「必ず払う手数料」へ
ExtraCashの手数料は、2025年2月に大きく変わった。それまでは、会員が任意で払う「チップ」と「急ぎの手数料(エクスプレスフィー)」だった。2025年2月からは、5%(最低5ドル)の手数料を必ず払う形に一本化し、チップはやめた(10-Q)。2025年1〜9月に750万ドルあったチップの収入は、2026年にはゼロになっている。
2026年の第2四半期には、手数料の上限(フィーキャップ)を、一部の会員グループで外した。CEOは「9月の総手数料率は約7.0%に上がった」と述べている(決算発表)。
手数料率の読み方
決算発表は2つの率を出している。
- 総手数料率: 9月の単月で約7.0%(上限を外した影響を含む)
- 損失を引いたあとの手数料率: 7〜9月期で5.2%(前年同期から約0.4ポイント上昇。過去5年で最高)
筆者の概算では、7〜9月期の手数料収入1億6,900万ドルを組成額の約25億ドルで割ると約6.8%、貸倒引当金3,660万ドルを同じ25億ドルで割ると約1.5%になり、差し引き約5.3%となる。会社が示す5.2%と近い値であり、手数料率の上昇が、貸し倒れを引いた後の取り分をそのまま押し上げているとわかる。
手数料を年率にすると
規制の目から見ると、この手数料の見え方が変わる。筆者の単純な計算では、最低ラインの5%を平均の期間12日で年率にすると、5% × 365日 ÷ 12日 ≒ 152%になる。デイブは、ExtraCashを「利息のない当座貸越(オーバードラフト)」と位置づけ、貸付とは説明していない。後で述べる訴訟のうち、貸付の法律(軍人向けの貸付法、貸付の真実法、ジョージア州の給料日ローン法)への違反を主張するものは、この点が争いの中心になる。
貸し倒れをどう抑えているか:CashAIと延滞率
成長と貸し倒れを同時に見る
手数料が収益の中心である以上、貸し倒れが増えると利益がすぐ減る。会社が最も気にしているのは「28日延滞率」(ExtraCashの返済が28日以上遅れている割合)である。直近5四半期の数字は次のとおり。
| 2025年7〜9月 | 2025年10〜12月 | 2026年1〜3月 | 2026年4〜6月 | 2026年7〜9月 | |
|---|---|---|---|---|---|
| 売上高 | 1億5,100万ドル | 1億6,400万ドル | 1億5,800万ドル | 1億7,100万ドル | 1億9,800万ドル |
| 前年同期比 | +63% | +62% | +47% | +30% | +31% |
| 粗利益率(non-GAAP) | 69% | 74% | 72% | 72% | 70% |
| 調整後EBITDA | 5,900万ドル | 7,300万ドル | 6,900万ドル | 7,600万ドル | 8,200万ドル |
| 28日延滞率 | 2.15% | - | 1.69% | 2.12% | 2.09% |
出典:2026年7〜9月期の決算発表(四半期の一覧表)と、各四半期の決算サマリー。2025年10〜12月期の延滞率は本記事では確認していない
7〜9月期は、ExtraCashの組成額が23%増えたのに、延滞率は前年の2.15%から2.09%に下がった。9月の単月では2.00%を下回り、会社は10〜12月期も2.00%を下回る見込みだと述べている。
「引当金」と「静的な損失率」は別の数字
粗利益率が前の四半期の72%から70%に下がった理由を、CFOは次のように説明している(決算発表)。
- 資金の費用: 提携銀行(Coastal)への手数料の影響が約1ポイント。移行が想定より早く進んだため
- 貸倒引当金: 残りの大部分。引当金は、貸出の増加や構成、返済の状況で動くため、延滞率や損失率のような「同じ時期に貸した分の追跡データ(静的プール)」とは別の動きをする
静的プールの損失率は前年並みか改善している。ただ、春に好調だった早めの返済を前提にした引当金の予想は外れ、会社は予想を引き直した。延滞率が良くても、引当金の積み方で粗利益率は動くため、この2つは別々に見る必要がある。
返済の遅れ具合は、債権の中身で確かめられる
10-Qは、9月末の債権を、貸してからの日数別に開示している(銀行が持つ分を含む総額4億870万ドル)。
| 貸してからの日数 | 債権の総額 | 引当金 | 引当金の割合 |
|---|---|---|---|
| 1〜10日 | 2億7,100万ドル | 394万ドル | 1.5% |
| 11〜30日 | 9,119万ドル | 1,309万ドル | 14.4% |
| 31〜60日 | 1,732万ドル | 1,097万ドル | 63.3% |
| 61〜90日 | 1,517万ドル | 1,189万ドル | 78.4% |
| 91〜120日 | 1,406万ドル | 1,189万ドル | 84.6% |
| 合計 | 4億875万ドル | 5,178万ドル | 12.7% |
出典:2026年9月30日時点の四半期報告書(10-Q)のメンバー債権の年齢別の表。割合は筆者の計算
債権の66%は貸して10日以内で、61日を超えた分は総額の約7%(2,923万ドル)である。10-Qによると、返済されない分は貸して120日で損失として処理される。古い債権ほど引当金の割合が高く、91〜120日の分は約85%を積んでいる。
銀行の資金に乗せ替える:2026年6月からのCoastalとの新契約
何が変わったか
ExtraCashの貸し出しの資金は、これまでデイブが負担してきた。2026年6月1日からは、提携銀行のCoastal Community Bank(コースタル)が貸し出しを行い、その債権を銀行のバランスシートに持つ形に変わった(10-Q)。デイブは次の役割を負う。
- 買い取りの義務: 貸してから60日を超えて残った債権を、元の金額(額面)で買い取る
- 貸し倒れの保証: 銀行が持つ間の貸し倒れのリスクは、デイブが保証する
- 現金の担保: 銀行に担保の口座を置き、9月末で2,080万ドル
- 手数料の支払い: 銀行が債権を持つ間、政策金利(フェデラルファンド金利)に上乗せした手数料を銀行に払う。7〜9月期は260万ドル
銀行が持つ債権の下限は7,500万ドルで、デイブはこれを下回るまで買い取れない。9月末の残高は1億5,880万ドルで、11月3日には契約を改定し、銀行が持てる上限を、ExtraCashで3億2,500万ドル、カード債権で2,500万ドルまで広げた。
数字に出た変化
| 2025年12月末 | 2026年9月末 | |
|---|---|---|
| 現金・投資・制限付き現金 | 1億2,320万ドル | 3億1,510万ドル |
| 会員への債権(貸借対照表の分) | 2億9,730万ドル | 2億460万ドル |
| 借入(ビクトリー・パークの貸付枠) | 7,500万ドル | 7,500万ドル(10月に返済) |
| 転換社債(2031年満期) | 0 | 1億9,350万ドル |
出典:2026年7〜9月期の決算発表の貸借対照表の要約
現金の増え方には、複数の要因が重なっている。10-Qは、現金が増えた理由として、営業活動による現金2億3,180万ドル、2026年3月に発行した転換社債の手取り1億9,270万ドル、貸し出しの資金を銀行に移したことを挙げ、減った理由として、自社株買いの2億1,190万ドルなどを挙げている。つまり、現金の増加は本業の稼ぎだけでなく、社債の発行と、資金の肩代わりが合わさった結果である。
資金は軽くなるが、リスクは消えない
銀行が持つ債権の貸し倒れは、デイブが保証している。10-Qは、9月末に銀行が持つ1億5,880万ドルについて「デイブが経済的な信用リスクを負う」と書いている。債権の総額4億870万ドルのうち、銀行が持つ分は約39%にのぼる。貸借対照表から消えても、貸し倒れの責任は残る。
一方、メリットもはっきりしている。10月初めに、ビクトリー・パークとの貸付枠7,500万ドルを返済できた。CFOは、資金の調達がより資本効率の高い形になったと述べている。会社は、既存の会員をCoastalへ移す作業を2027年の初めにほぼ終える見込みで、移すほど銀行が持つ債権も増える。
筆者の見立てでは、ここが今後の分かれ目である。手数料率が上がり、延滞率が下がっている間は、銀行の資金に乗せ替えるほど資本の効率が上がる。ただ、貸し倒れの責任をデイブが持ち続ける以上、延滞率が悪化した局面では、銀行への手数料と保証の負担が重なる可能性がある(筆者の推測)。
デイブ(DAVE)のビジネスモデルは?
ExtraCashの手数料
売上の約85%を占める中心の収益である。1回ごとに、5%(最低5ドル)の手数料を受け取る。組成額が増え、1回あたりの金額が上がれば、売上も伸びる。平均のExtraCashの金額は、7〜9月期は前年同期の207ドルから218ドルに上がり、9月の単月では225ドルに達した。
会費
会員の月額の会費である。2025年の半ばに、新規会員の会費を月1ドルから3ドルに上げた(10-K)。7〜9月期の会費は1,730万ドルで、前年同期比74%増えた。
銀行口座の収入
デビットカードの手数料収入(インターチェンジ)、ATMの収入、急ぎの引き出しの手数料などである。7〜9月期は1,130万ドルで、前年同期並みだった。売上に占める割合は約6%にとどまる。
会員の獲得にかかる費用
7〜9月期の新規会員は113.5万人(前年同期比+35%)で、会員1人あたりの獲得費用は22ドルだった。10-Kが示す2025年の約19ドルから上がっている。CFOは、広告への投資を50%超増やしたと述べている。広告・販売促進費は2,800万ドルで、前年同期の1,890万ドルから48%増えた。
取引市場は?
デイブのクラスA普通株式は、米国のNasdaq(ナスダック)で取引されている。ティッカーシンボルは「DAVE」。クラスAの発行済み株数は約1,148万株、議決権が1株10票のクラスV株が約131万株で、経済的な権利は同じである(2026年10月26日時点、10-Q)。合計の約1,279万株に、2026年11月5日の終値275.34ドルをかけると、時価総額は約35億ドルの小型株である。
デイブ(DAVE)のセクター、業種、属するテーマは?
セクター
金融(Financials)
業種
消費者向けの金融サービス(ネット銀行・少額の前払い)
属するテーマ
フィンテック、ネット銀行(ネオバンク)、AIによる与信
同じテーマの銘柄
配当は?
デイブは、これまで現金の配当を払ったことがなく、当面も予定していない。稼いだ利益は、事業の成長に回す方針である(10-K)。
株主への還元は、自社株買いで行っている。2026年2月に3億ドルの枠を新たに設け、2026年1〜9月は2億1,190万ドルを自社株買いに使った。9月末の残りの枠は8,800万ドルである(決算発表、10-Q)。
デイブ(DAVE)の競合企業は?
10-Kは、競合を3つに分けている。
- 銀行: バンク・オブ・アメリカ(BAC)、JPモルガン・チェース(JPM)、ウェルズ・ファーゴなどの大手銀行や信用組合。ネット専業の銀行免許を持つVaroや、提携銀行を通じて口座を出すChime(チャイム。CHYM)も挙げている
- 少額の前払い・給与の前払い: Earnin、MoneyLion、Brigit。銀行や信用組合の当座貸越も競合とする
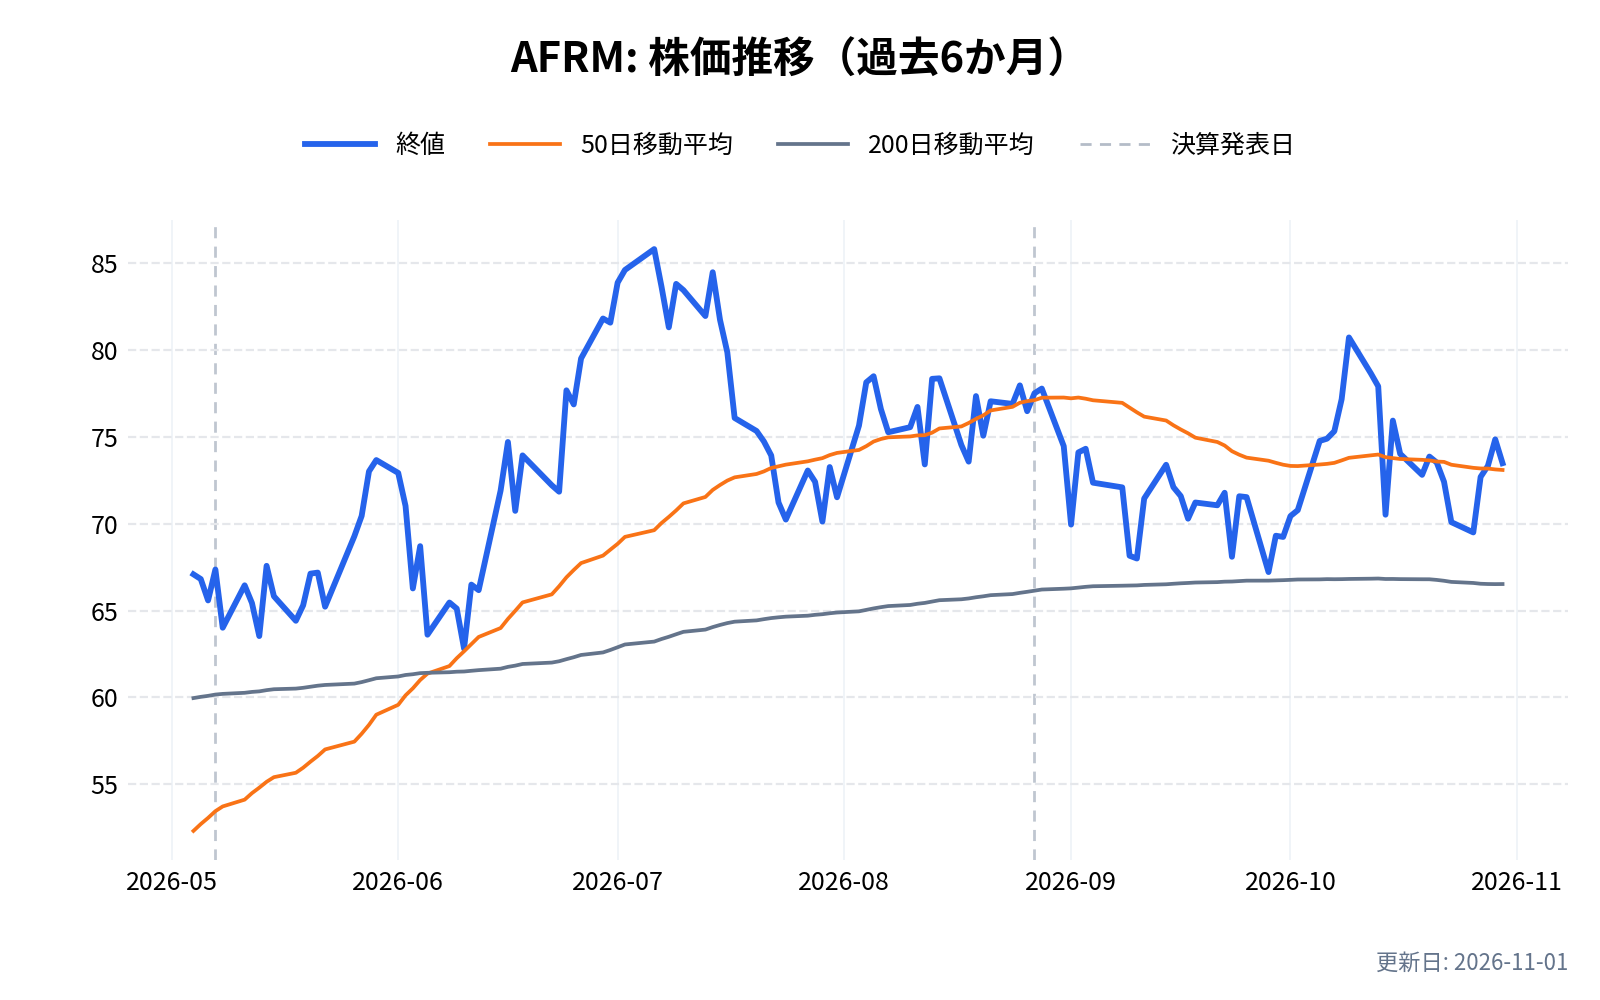
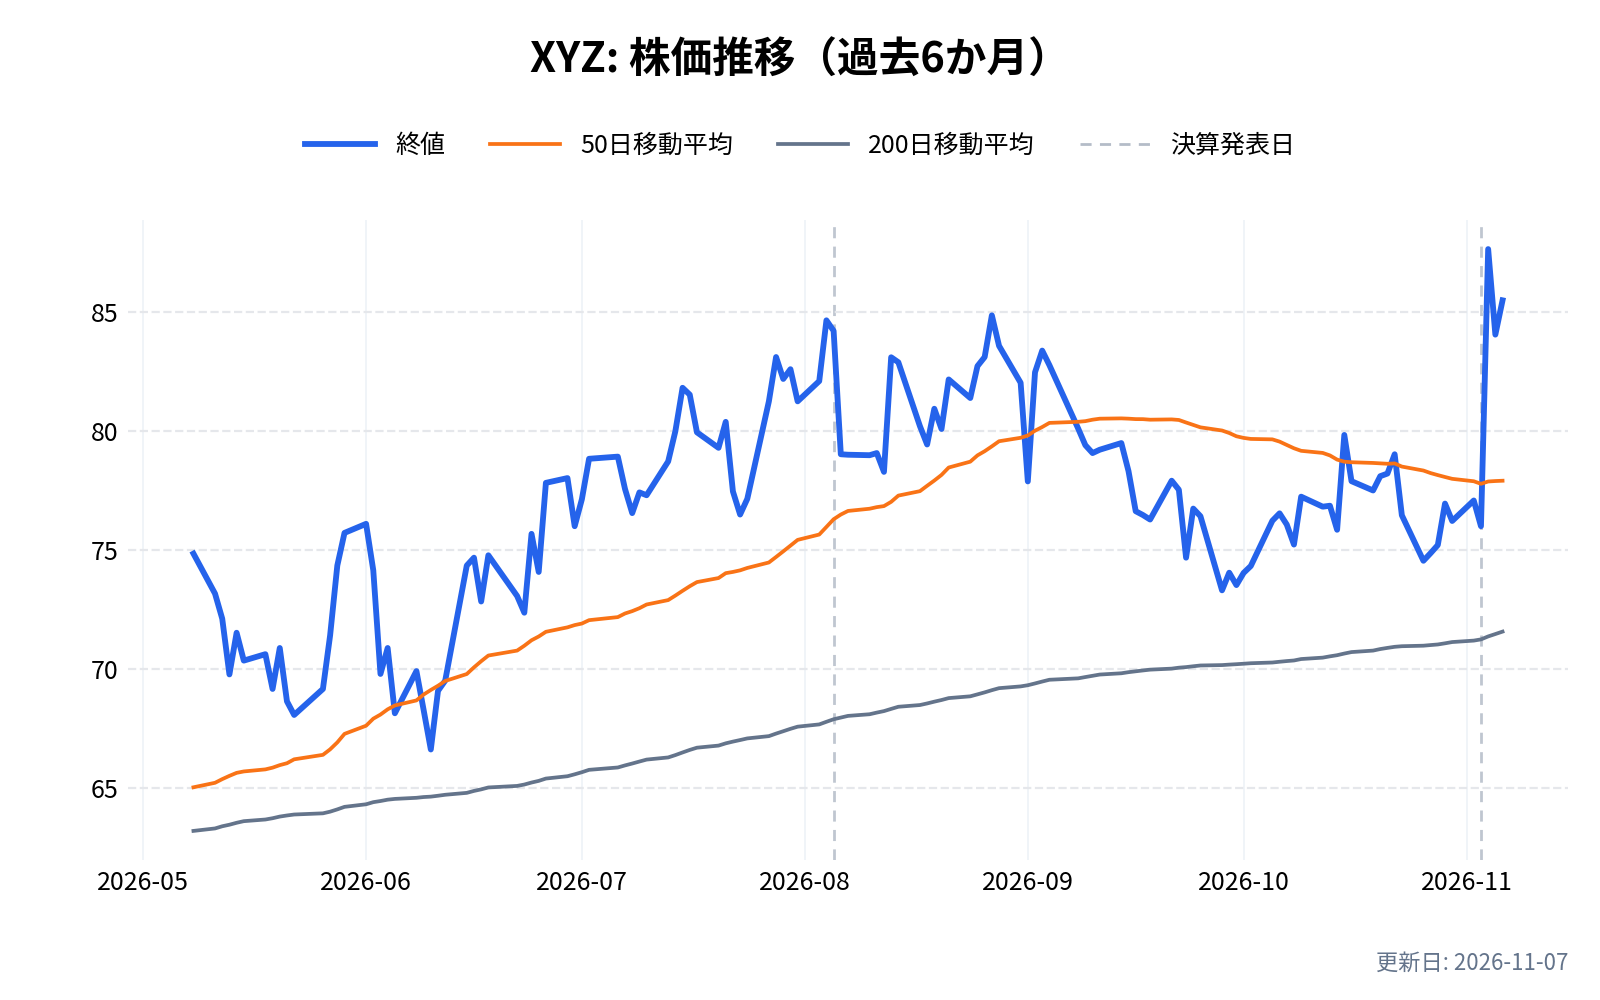
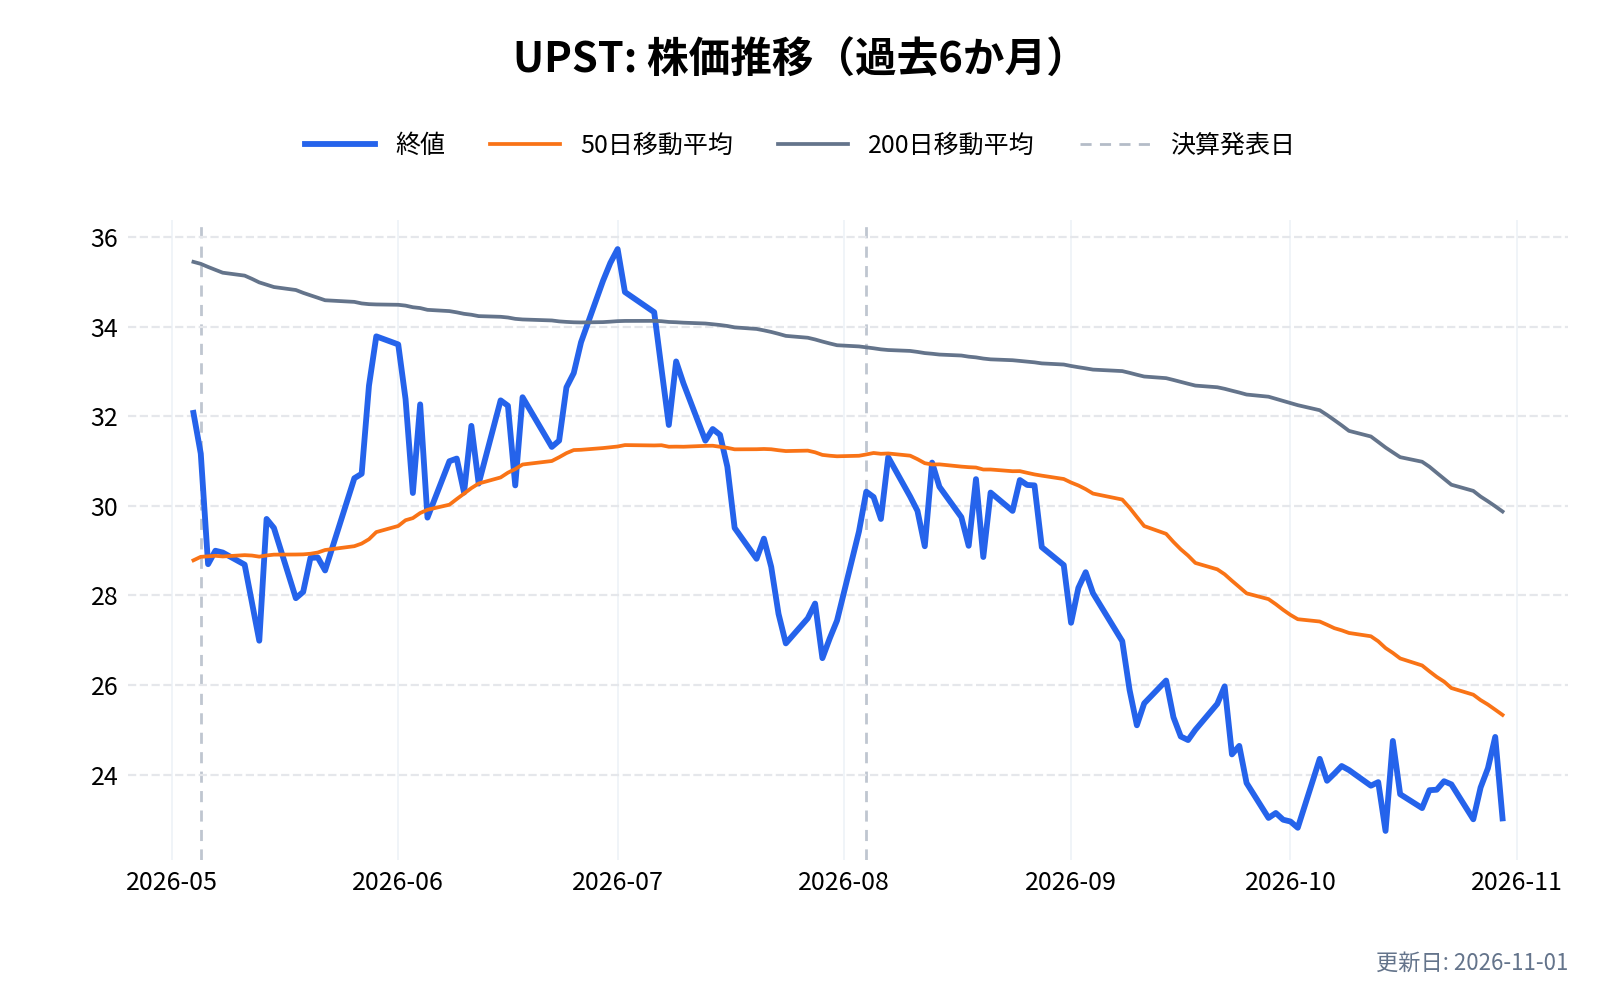
- 幅広いフィンテック: 4回払いのAffirm(AFRM)やKlarna、送金・決済のCash App(ブロック、XYZ)やVenmo、個人ローンのUpstart(UPST)やLendingClubなど
10-Kは、競合の多くが「デイブより長い歴史、大きな資金、大きな顧客基盤、強いブランドを持つ」と書いている。同じネット銀行の分野には、ソーファイ(SOFI)もある。ソーファイは銀行の免許を自社で持ち、預金を集めて貸す点が、提携銀行を通じるデイブと違う。
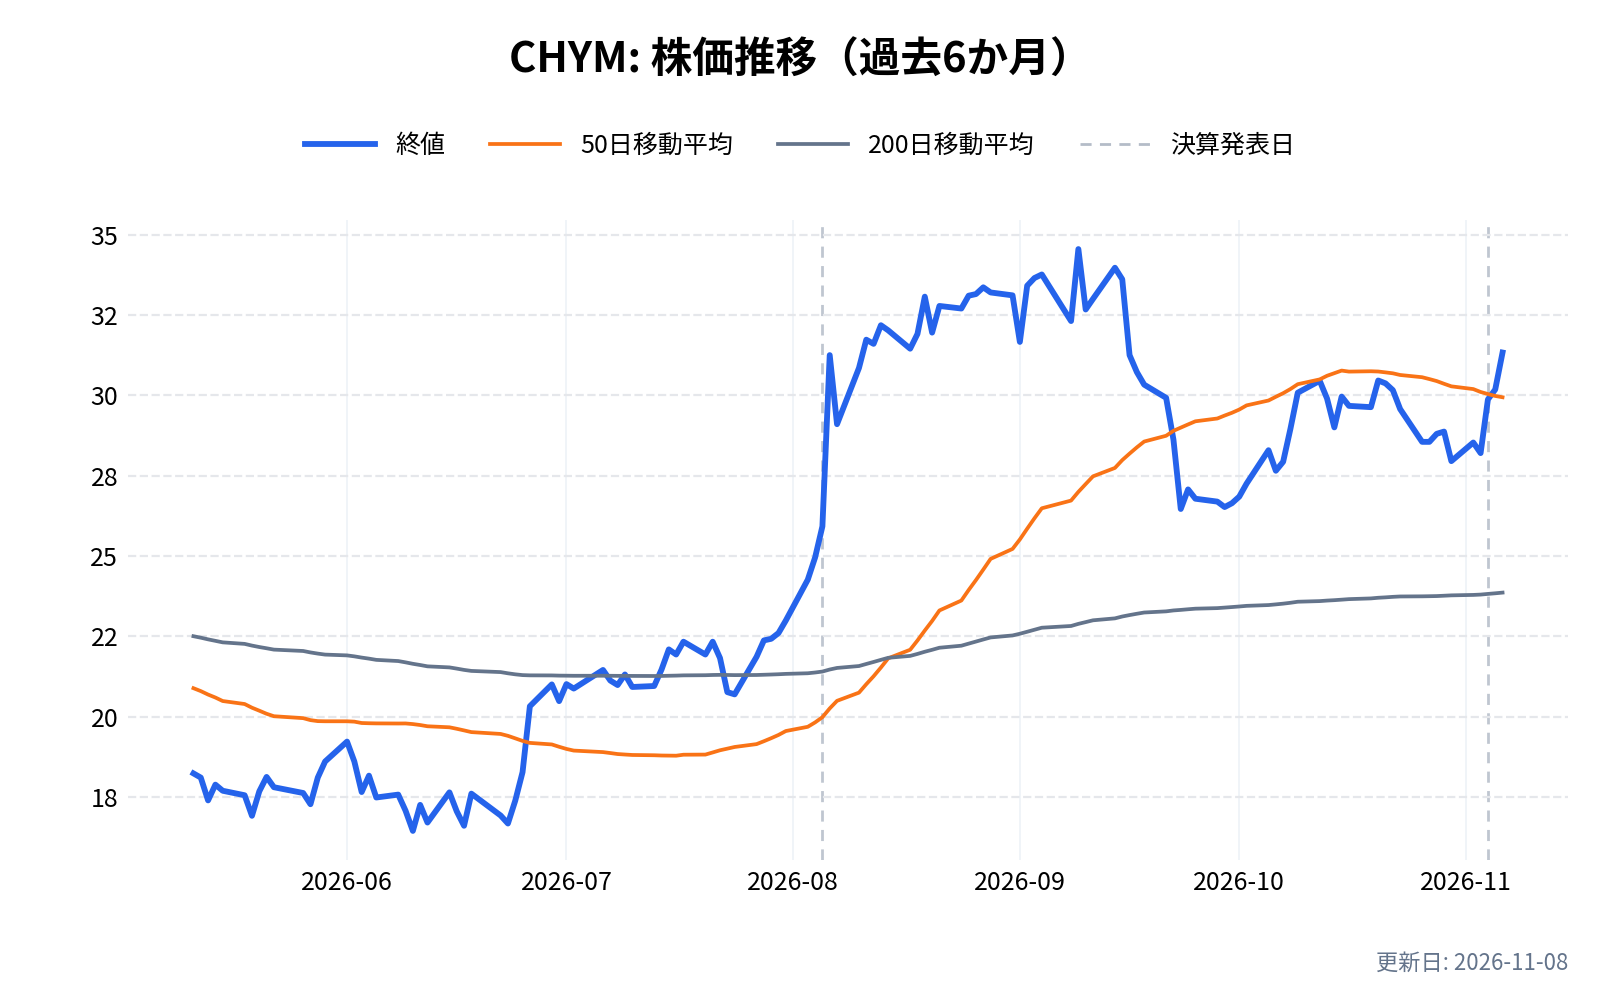
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
デイブ(DAVE)の競合との差別化要素と優位性は?
口座の記録だけで審査するCashAI
CashAIは、会員の銀行口座の入出金をもとに、リアルタイムで限度額を決める。10-Kによると、これまでに1億8,000万件超のExtraCashのデータで鍛えられている。期間が約12日と短いため、貸した結果がすぐわかり、モデルを繰り返し直せる。2026年9月にはv6.0を全面的に展開し、平均の金額を225ドルに上げながら、延滞率を2.00%未満に下げた(決算発表)。
手数料の分かりやすさ
利息も延滞料もなく、手数料は1回ごとの5%(最低5ドル)である。10-Kは、従来の当座貸越や給料日ローンより低いコストで提供できることを強みに挙げている。審査の速さと分かりやすさが、会員の獲得効率(獲得費用22ドル)につながっている(筆者の見立て)。
銀行口座とカードを持つ会員の収益
デビットカードを使う会員は、使わない会員より月あたりの収益が約1.6倍高く、月の取引量は約10倍ある(10-Q)。ExtraCashだけでなく、口座を日常で使ってもらうほど、1人あたりの収益が上がる。
一方で、強みは銀行に頼っている
ExtraCashも口座も、提携銀行(Evolve Bank & TrustとCoastal)が貸し出しと口座の管理を担っている。決算発表は、会社が「2つの銀行パートナーに頼っている」ことをリスクに挙げる。銀行との契約が変わると、事業の前提が変わる。
デイブ(DAVE)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
デイブ(DAVE)の業績について
デイブの会計年度は12月末で終わる。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 3月上旬(2025年12月期の10-Kは2026年3月2日に提出)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
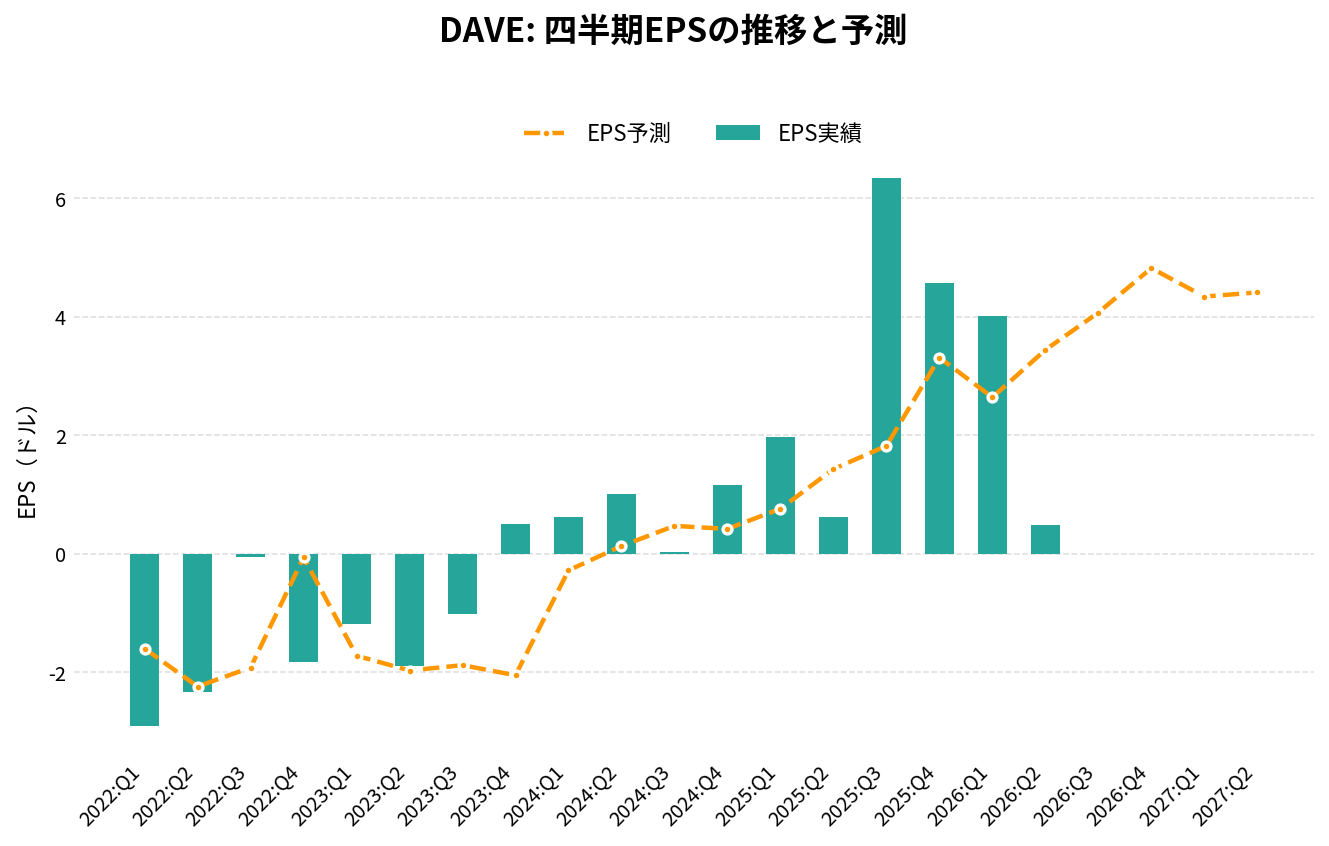
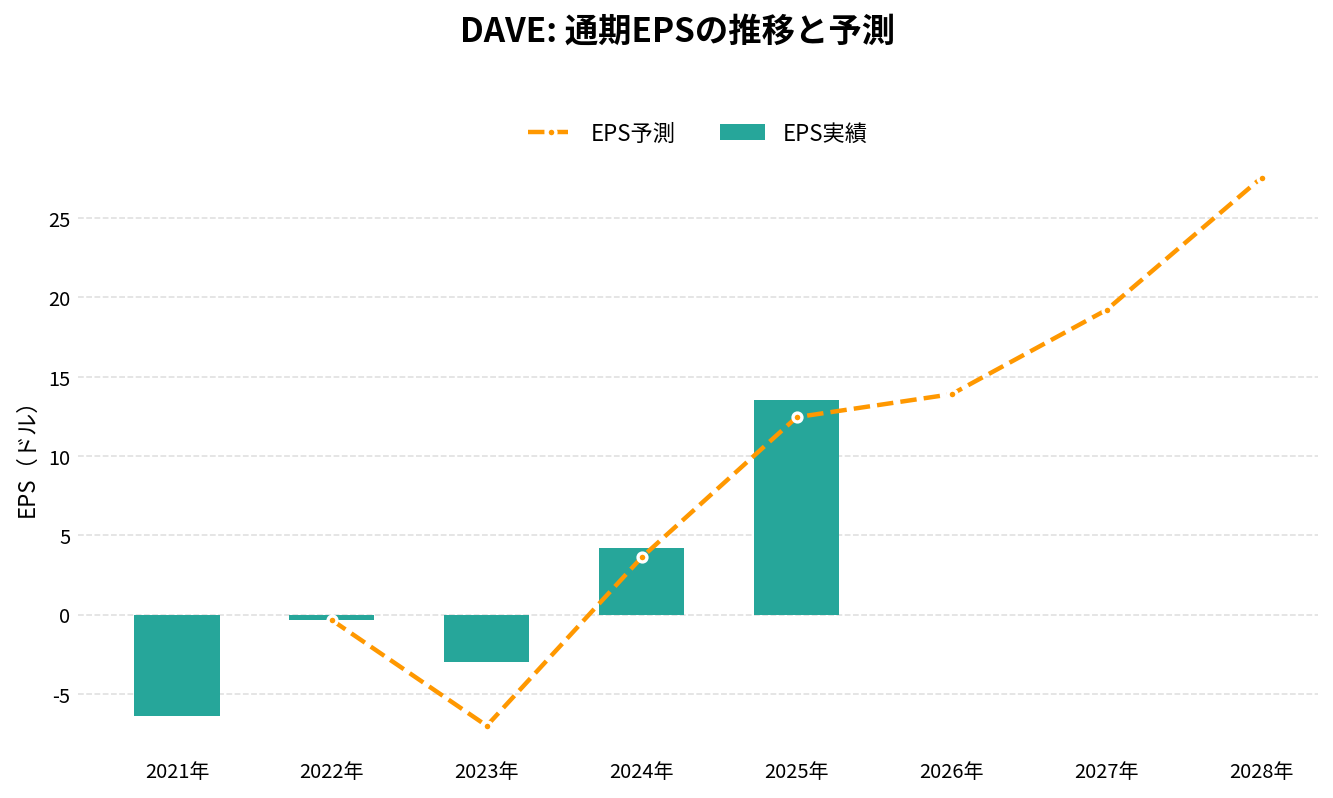
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
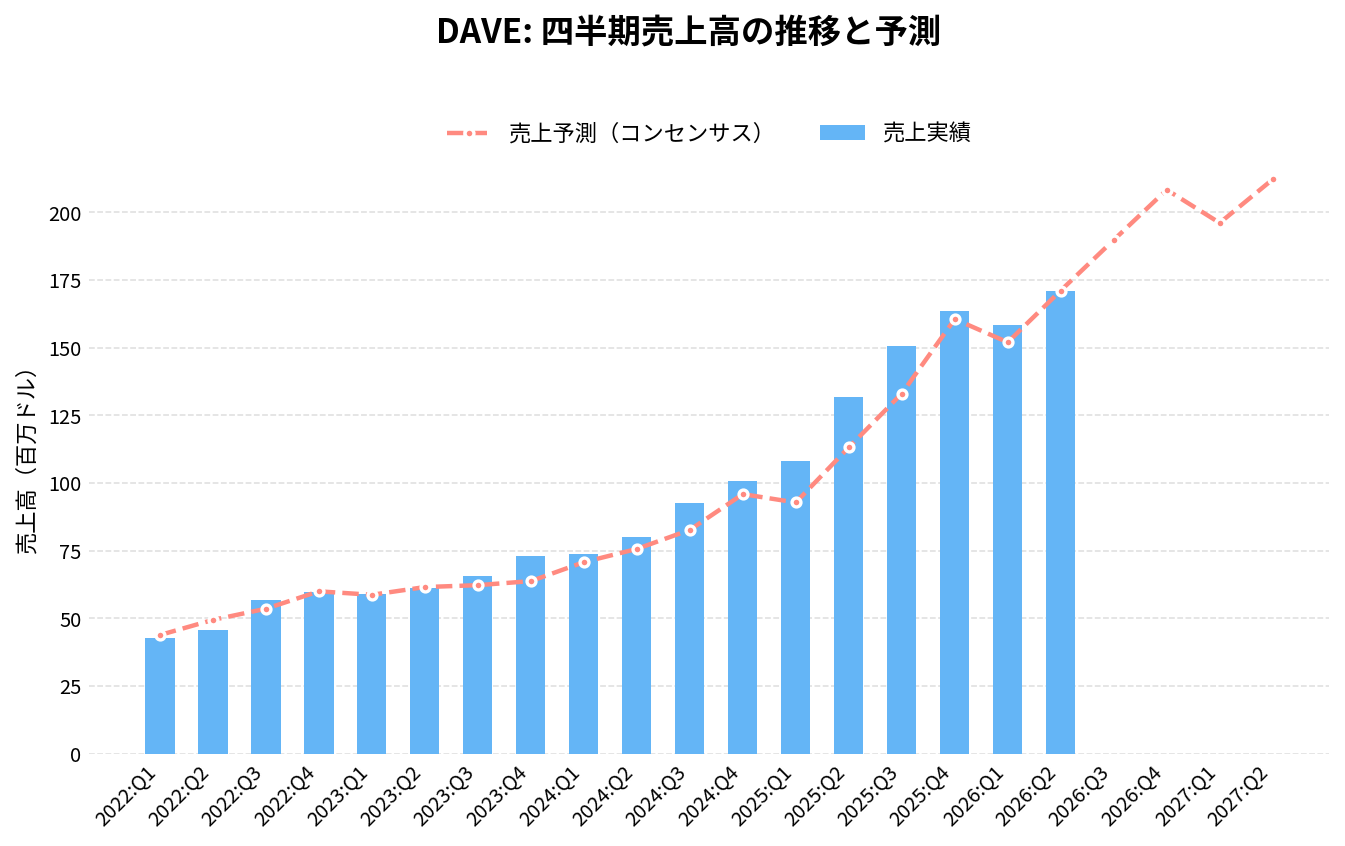
デイブ(DAVE)の2026年Q3決算(2026/11/04 発表)は、売上197.7百万ドル(アナリストコンセンサス191.9百万ドルに対し+3.0%)、EPS 3.3ドル(同4.09ドルに対し-0.79ドル)でした。
売上の前年同期比は+31.2%です。
直近8四半期では、売上が7回、EPSが5回コンセンサスを上回っています。
四半期:売上高の推移
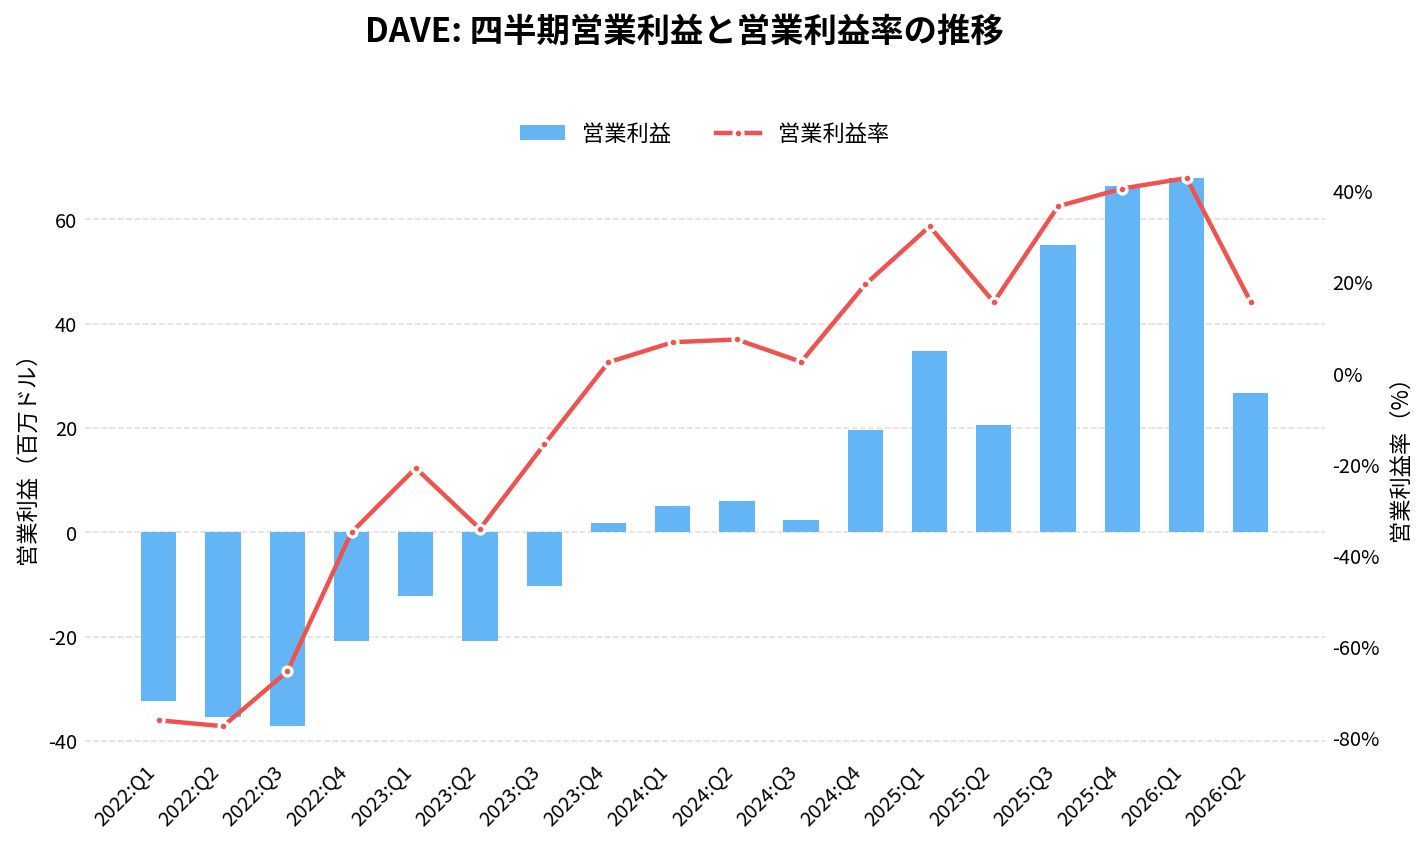
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 100.84 | +37.9% | +5.2% | 1.16 | +0.74 | 19.5% |
| 2025:Q1 | 107.98 | +46.7% | +16.4% | 1.97 | +1.21 | 32.2% |
| 2025:Q2 | 131.76 | +64.5% | +16.4% | 0.62 | -0.81 | 15.6% |
| 2025:Q3 | 150.72 | +63.0% | +13.3% | 6.34 | +4.52 | 36.6% |
| 2025:Q4 | 163.72 | +62.4% | +2.0% | 4.57 | +1.26 | 40.5% |
| 2026:Q1 | 158.41 | +46.7% | +4.2% | 4.02 | +1.38 | 42.8% |
| 2026:Q2 | 170.79 | +29.6% | -0.2% | 0.49 | -2.95 | 15.6% |
| 2026:Q3 | 197.70 | +31.2% | +3.0% | 3.30 | -0.79 | – |
| 2026:Q4(予想) | 213.16 | +30.2% | – | 4.81 | – | – |
| 2027:Q1(予想) | 198.81 | +25.5% | – | 4.47 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
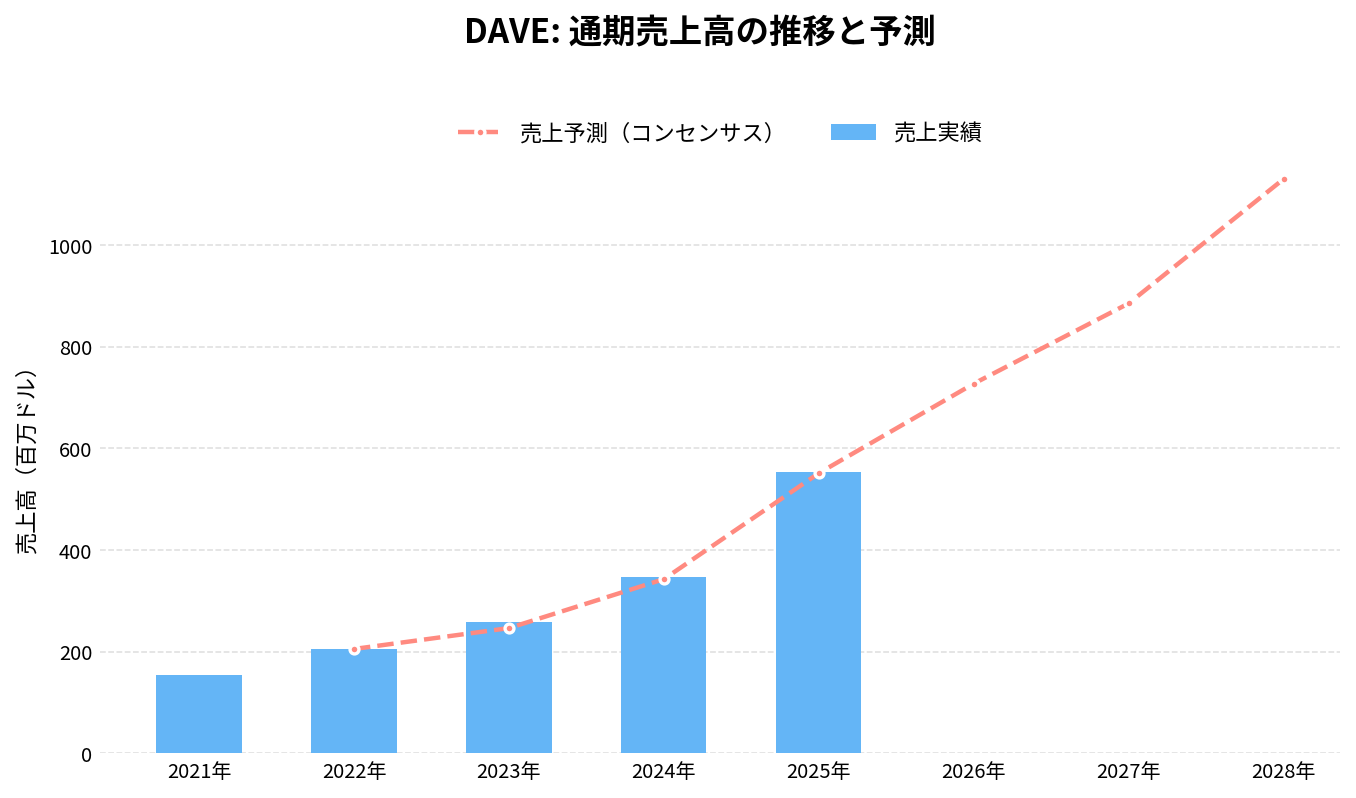
通期:売上高の推移
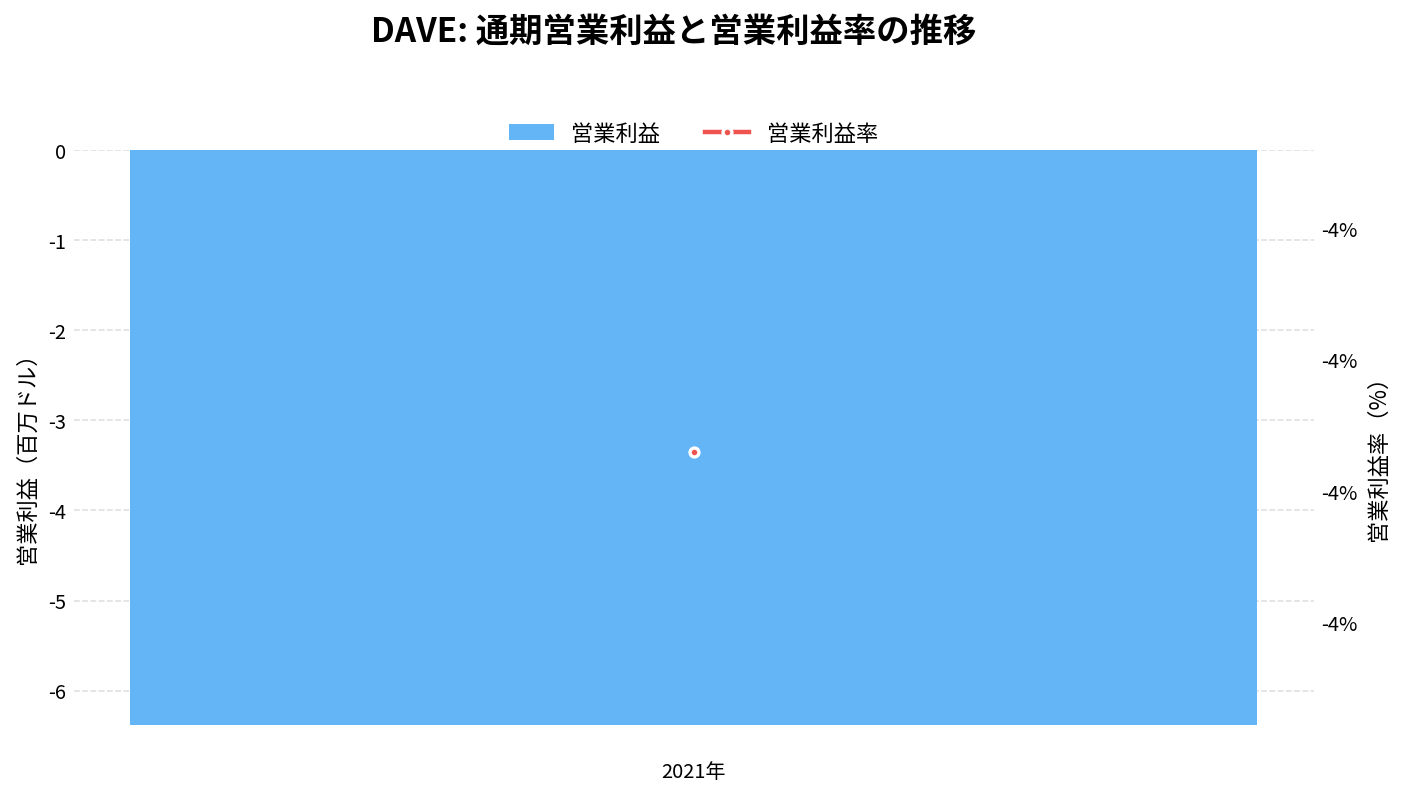
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
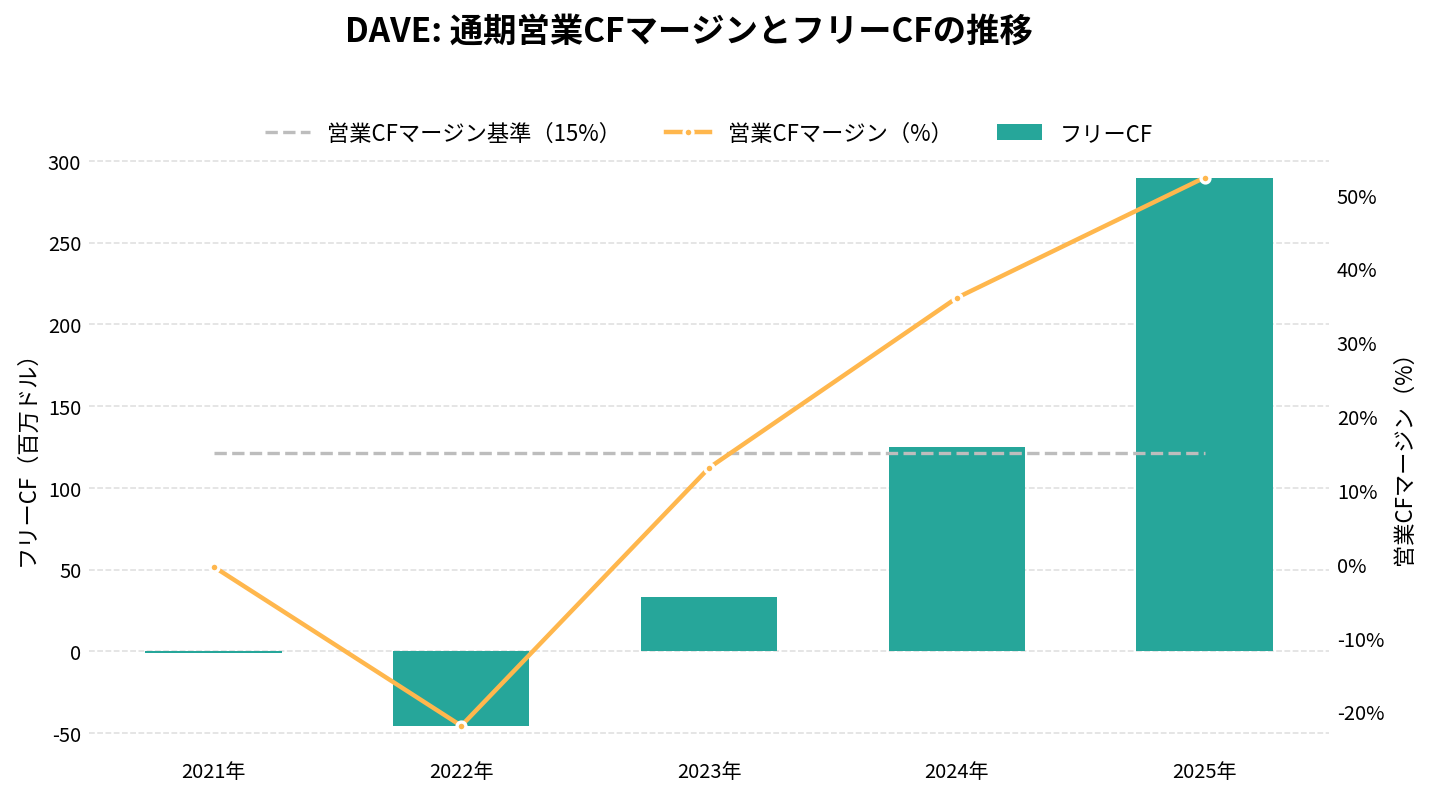
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 153.01 | – | -6.40 | -4.2% | -0.3% | -0.91 |
| 2022年 | 204.84 | +33.9% | -0.35 | -61.2% | -21.9% | -45.61 |
| 2023年 | 259.09 | +26.5% | -2.99 | -16.0% | 13.0% | 33.07 |
| 2024年 | 347.08 | +34.0% | 4.19 | 9.5% | 36.0% | 124.88 |
| 2025年 | 554.18 | +59.7% | 13.53 | 31.9% | 52.3% | 289.71 |
| 2026年(予想) | 735.35 | +32.7% | 13.66 | – | – | – |
| 2027年(予想) | 906.83 | +23.3% | 20.10 | – | – | – |
| 2028年(予想) | 1,140.00 | +25.7% | 27.74 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
デイブ(DAVE)の将来性と今後の見通しは?
デイブの将来性は、手数料率の上昇と低い延滞率を保ちながら、銀行の資金で貸し出しを広げられるかと、訴訟の行方にかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 1億9,770万ドル(前年同期比31%増。前の四半期から16%増)
- 純利益: 6,380万ドル(前年同期9,200万ドル、31%減)
- 調整後EBITDA: 8,150万ドル(前年同期比39%増、マージン41%)
- 調整後の1株利益: 4.39ドル(前年同期4.45ドル、1%減)
- 営業利益: 4,800万ドル(筆者の計算。売上との割合は24.3%で、前年同期の30.5%から低下)
出典:2026年7〜9月期の決算発表
「純利益31%減」と「調整後EBITDA39%増」の差
2つの数字が逆の方向を向いているのは、次の理由による。
- 前年の税金の戻り: 2025年7〜9月期の純利益は、税金の費用がマイナス3,360万ドル(利益を押し上げる側)だった。2026年7〜9月期は税金の費用が1,070万ドルかかった
- 株式報酬の増加: 株式報酬は720万ドルから2,200万ドルへ約3倍になった(売上に占める割合は4.8%から11.1%)。調整後EBITDAは株式報酬を除くため、この増加は反映されない
- 人件費の増加: 人件費と福利費は74%増え、売上の伸び(31%)を上回った。営業費用の合計は43%増えた
調整後EBITDAのマージンは39%から41%に上がったが、株式報酬を含む営業利益の割合は下がっている。調整後の指標だけで見ると、費用の増え方を見落とす。調整後の1株利益が前年並みなのも、このためである。
通期の見通しから逆算する
会社は2026年の見通しを、7〜9月期の決算で引き上げた。
| 前回の見通し | 新しい見通し | |
|---|---|---|
| 売上高 | 7.25億〜7.35億ドル | 7.46億〜7.50億ドル |
| 売上の前年比 | +31〜33% | +35% |
| 調整後EBITDA | 3.15億〜3.25億ドル | 3.27億〜3.30億ドル |
| 調整後の1株利益 | 17.00〜17.50ドル | 17.45〜17.65ドル |
出典:2026年7〜9月期の決算発表
筆者の計算では、1〜9月の売上5億2,690万ドル、調整後EBITDA 2億2,630万ドルを引くと、10〜12月期の見通しは、売上が2億1,910万〜2億2,310万ドル(前年同期比で約34〜36%増)、調整後EBITDAが約1億70万〜1億370万ドル(マージン約46%)になる。7〜9月期のマージン41%から、約5ポイント上げる計算である。CFOは、10〜12月期の粗利益率が4〜6月期の水準を上回ると述べている。
株価の動き
決算の発表後は、株価が大きく動いている(発表日の終値と、翌営業日の終値の比較。手元のデータで確認できた決算のみ)。
| 決算 | 発表日 | 翌営業日の値動き |
|---|---|---|
| 2025年1〜3月期 | 2025年5月7日 | +41.6% |
| 2025年4〜6月期 | 2025年8月5日 | −17.9% |
| 2026年1〜3月期 | 5月5日 | −6.6% |
| 2026年4〜6月期 | 8月5日 | −15.1% |
| 2026年7〜9月期 | 11月4日 | −18.1% |
直近1年(2025年11月〜2026年11月)の終値の高値は442.53ドル(2026年7月16日)、安値は155.92ドル(2026年2月5日)で、11月5日の終値275.34ドルはその間にある。2031年満期の転換社債の転換価格は約279.13ドルで、現在の株価はこれをわずかに下回っている(10-Q)。
会社の調整後の1株利益の見通し(17.45〜17.65ドル)で割ると、株価は約15.6〜15.8倍になる。ただし、調整後の利益は株式報酬を除いた数字であり、GAAPの利益とは異なる。
注目しているポイント
- 28日延滞率: 2.09%から、会社の見通しどおり2.00%を下回れるか
- 粗利益率: 70%から、10〜12月期に4〜6月期の72%を超えられるか
- Coastalへの移行: 既存の会員の移行が進み、銀行が持つ債権が3億2,500万ドルの上限に近づくか。保証の負担がどう変わるか
- Dave Flex: 2027年の本格展開の前に、利用者と貸し倒れの数字がどう出るか
- 訴訟: 司法省などの訴えで、手数料の仕組みを変える必要が出るか
リスクと不確実性
- 訴訟と規制: 2024年11月にFTCが提訴し、10-Qでは司法省(DOJ)が差し止めや民事制裁金などを求める訴えとして記載している。2025年9月に会社の却下の申し立ては退けられた。ほかに、軍人向けの貸付法(MLA)や貸付の真実法(TILA)などに違反するとする集団訴訟、ボルチモア市、ペンシルベニア州モンゴメリー郡(2026年9月提訴)の訴えがある。会社は訴訟の引当金として1,000万ドルを計上しているが、見通しは「予測できない」とし、引当を超える損失の可能性も書いている
- 手数料の仕組み: 収益の約85%がExtraCashの手数料のため、規制や判決で手数料の形が変われば、収益に直接響く
- 貸し倒れの責任: 資金を銀行に移しても、銀行が持つ1億5,880万ドルの貸し倒れはデイブが保証する。延滞率が悪化すれば、引当金が増える
- 銀行への依存: 2つの提携銀行(EvolveとCoastal)に頼る。Coastalには担保の口座(2,080万ドル)も置いている
- 株式報酬の増加: 株式報酬が売上より速く増え、利益の質に響く
- 値動きの大きさ: 時価総額は約35億ドル。決算の翌日に、2025年8月と2026年8月・11月は15〜18%下がり、2025年5月は41.6%上がった
DAVE 2026年Q3決算:会員獲得が過去最高を更新、通期ガイダンスを引き上げ
発表日:2026/11/04
DAVEの決算ハイライト
デイブの2026年第3四半期は、売上高が前年同期比31%増の1.98億ドルとなり、前四半期の30%増から成長が加速した。新規会員の獲得が過去最高を記録したことに加え、月間取引会員(MTM)数の伸びとARPU拡大が続いたことが背景にある。
収益性の改善も鮮明で、GAAP純利益は6.4千万ドル、調整後EBITDAは前年同期比39%増の8.2千万ドルとなり、調整後EBITDAマージンは41%まで拡大した。non-GAAP粗利益率も70%と前年同期の69%から改善している。
こうした勢いを受けて会社側は、2026年通期のガイダンスを売上高7.46億〜7.50億ドル(前年比35%成長)、調整後EBITDAを3.27億〜3.30億ドル、調整後希薄化後EPSを17.45〜17.65ドルへと引き上げた。前回ガイダンス(売上高7.25億〜7.35億ドル、調整後EBITDA3.15億〜3.25億ドル)からの上積みとなる。
抑えておくべきKPI
- 売上高: 1.98億ドル(前年同期比31%増、前四半期の1.71億ドルから16%増)
- 新規会員数: 113.5万人(前年同期比35%増)、顧客獲得コストは22ドル
- ExtraCash組成額: 25億ドル(前年同期比23%増)、損失控除後の純マネタイズ率は約5.2%(前年同期から約40bps拡大)
- 28日延滞率: 2.09%(前年同期の2.15%から改善、9月単月では2.00%を下回った)
投資家目線のインサイト
今回の決算で目を引くのは、成長率が四半期を追うごとに加速している点だ。売上高の前年比伸び率は2025年Q4の62%から2026年Q1は47%、Q2は30%へと鈍化傾向にあったが、Q3で31%とむしろ下げ止まり反転した格好になる。CashAI v6.0の本格展開により、平均ExtraCash利用額が225ドルに達し、与信を拡大しながらも延滞率を改善させるという両立を実現している点は構造的な前進と言える。
一方で、non-GAAP粗利益率は前四半期の72%から70%へと低下しており、CFOのコメントによれば、前四半期からの低下のうち約1ポイントはCoastalへの資金の切り替えに伴う費用で、残りの大部分は与信引当金の増加による。静的プールでの損失率は前年比横ばいから改善傾向にあるものの、春先に観測された早期返済の好調さを前提にした当初の引当金予想が外れ、会社側は見通しを修正したと説明している。一時的な調整要因であることは示されているが、引当金の動きが静的な延滞・損失データと乖離し得る点は、今後も注視が必要だろう。
新製品の「Dave Flex」も、クロスセルと直接獲得の両面でアクティブ利用者数が数千人規模から数万人規模に増加したとされ、2027年の本格展開を控えた布石として位置づけられている。
今後の見どころ
CFOはQ4の与信動向が9月と同水準で推移しており、28日延滞率は2.00%を下回る見込みと述べ、Q4のnon-GAAP粗利益率はQ2の水準を上回ると予想している。引当金予測の修正が一巡した後、粗利益率が実際に回復基調を示すかが次の焦点になる。
また、10月初旬にはビクトリー・パーク・マネジメントとの債務ファシリティ7.5千万ドルを返済しており、Coastal Community Bankとの資金調達構造への移行も進行中だ。資金調達コストの軽減と自社株買いの継続余力(8.8千万ドル)が、今後の資本効率改善の材料として注目される。
出典
Dave Reports Third Quarter 2026 Financial Results
DAVE 2026年Q2決算:9四半期連続30%成長を維持しつつ、通期ガイダンスを据え置きではなく上方改定
発表日:2026/08/05
本決算のポイント
Daveの2026年第2四半期は、売上高が前年同期比30%増の1.708億ドルとなり、9四半期連続で30%以上の成長を記録した。MTM(月間取引会員数)の拡大とARPU向上が牽引役となっている。
利益面では、GAAP純利益が670万ドルにとどまったものの、これはワラントとアーンアウトの公正価値再評価による3690万ドルの非現金費用を含んだ結果であり、実態の収益力を映すAdjusted EBITDAは前年同期比48%増の7550万ドル、マージンは44%まで拡大した。非GAAP粗利益率も72%と前年同期から300ベーシスポイント改善している。
こうした好調な上半期の実績を受け、会社は2026年通期の売上高、Adjusted EBITDA、Adjusted希薄化後EPSのガイダンスをいずれも上方に改定した。売上高ガイダンスは7.10億〜7.20億ドルから7.25億〜7.35億ドルへ、成長率見通しも28〜30%から31〜33%へと引き上げられている。
抑えておくべきKPI
- 売上高: 1.708億ドル(前年同期比30%増)
- Adjusted EBITDA: 7550万ドル(前年同期比48%増、マージン44%)
- ExtraCash組成額: 23億ドル(前年同期比27%増)、28日延滞率は2.12%(前年同期比14bp改善)
- MTM(月間取引会員数): 308万人(前年同期比17%増)、新規会員は95.1万人(同32%増、CAC19ドルで横ばい)
重要なインサイト
今回の決算で目を引くのは、成長の量だけでなく質が伴っている点だ。28日延滞率が2.12%へ改善しながらExtraCash組成額が27%伸びており、与信の緩和ではなく審査モデル(CashAI v6.0)の精度向上が成長を支えている構図がうかがえる。非GAAP粗利益率の300bp改善もこの傾向を裏付ける。
一方でGAAP純利益は前年同期の910万ドルから670万ドルへ減少しており、表面上の減益はワラント・アーンアウト評価損の増加によるもので、事業の実態悪化を示すものではない。Adjusted Net Incomeは5640万ドルと前年同期比39%増加しており、非GAAP指標で見る限り収益成長は継続している。
流動性面では、Coastal Community Bank経由の資金調達枠が9300万ドルまで積み上がり、現金・投資・制限付き現金の合計は2.544億ドルに達した。同時に1910万ドルの自社株買いも実施しており、資金効率の改善が株主還元の原資にもなり始めている。
今後の見どころ
会社は下半期にMTM成長の加速を見込んでおり、マーケティング投資を計画以上に積み増す方針を示している。これにより新規会員の比率が高まり、ARPUが低い会員が増える分、短期的には成長ミックスがMTM側に寄る可能性がある点は注視したい。
また、CashAI v6.0の本格展開とExtraCash限度額の引き上げ、新製品Dave Flexの早期の手応えも語られており、下半期の非GAAP粗利益率がミッドテンパー(70%台半ば)まで拡大するとの見通しが示されている。これらが実際の四半期数値に反映されるかが次の焦点となる。
出典
Dave Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「デイブ(DAVE)の決算まとめ」にまとめています。
まとめ
デイブ(DAVE)は、給料日前に最大500ドルを前払いするExtraCashを軸に、銀行口座と家計管理をアプリで提供する会社です。2026年7〜9月期の売上は1億9,770万ドルで前年同期比31%増え、売上の約85%はExtraCashの手数料でした。会費は約9%です。
貸し倒れの管理は進んでいます。ExtraCashの組成額が23%増えても、28日延滞率は2.09%に下がりました。2026年6月からは、提携銀行のCoastalが資金を出す形に変え、10月には金利の高い貸付枠7,500万ドルを返済しました。ただし、銀行が持つ1億5,880万ドルの貸し倒れは、今もデイブが保証しています。
一方で、手数料の仕組みを巡る訴訟があり、株式報酬の増加で、調整後の利益と純利益の動きがずれています。次の決算(2027年2〜3月の見込み)では、10〜12月期の延滞率と粗利益率、会社が示した売上の見通しに届いたか、訴訟の進み方が、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。