このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- サテロジック(SATL)の株価
- Satellogic(サテロジック、SATL)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 衛星画像の会社から「衛星そのものを各国に売る」会社へ
- Merlin(毎日地球を撮り直す衛星群)とは
- 黒字化への道のり
- 取引市場は?
- Satellogic(SATL)のセクター、業種、属するテーマは?
- 配当は?
- Satellogic(SATL)の競合企業は?
- Satellogic(SATL)の競合との差別化要素と優位性は?
- Satellogic(SATL)の業績について
- Satellogic(SATL)の将来性と今後の見通しは?
- SATL 2026年Q3決算:売上高が前年比342%増の1600万ドル、2四半期連続で調整後EBITDA黒字に
- SATL 2026年Q2決算:売上高が前年比259%増、初の営業黒字とプラスEBITDAを同時達成
- サテロジック(SATL)のリアルタイム株価チャート
- まとめ
はじめに
Satellogic(サテロジック、SATL)は、自社で設計・製造した小型の衛星で地球を撮影し、画像と分析を売ってきた会社です。ただ、2026年の売上を見ると、その姿は変わりつつあります。1〜9月の売上3,807万ドルのうち、衛星の販売を担う Space Systems が1,978万ドルと半分強を占めました。1〜9月の売上は、2025年の通期の売上(1,771万ドル)の2倍を超えています。
本記事では、この変化を3つの論点で読み解きます。衛星を各国に売る事業はどこまで来たのか、毎日地球を撮り直す Merlin(マーリン)衛星群は何を狙うのか、そして調整後EBITDAが黒字になっても、純損益と現金はなぜ揺れるのか。年次報告書(10-K)・四半期報告書(10-Q)・決算資料の数字から整理します。
サテロジック(SATL)の株価
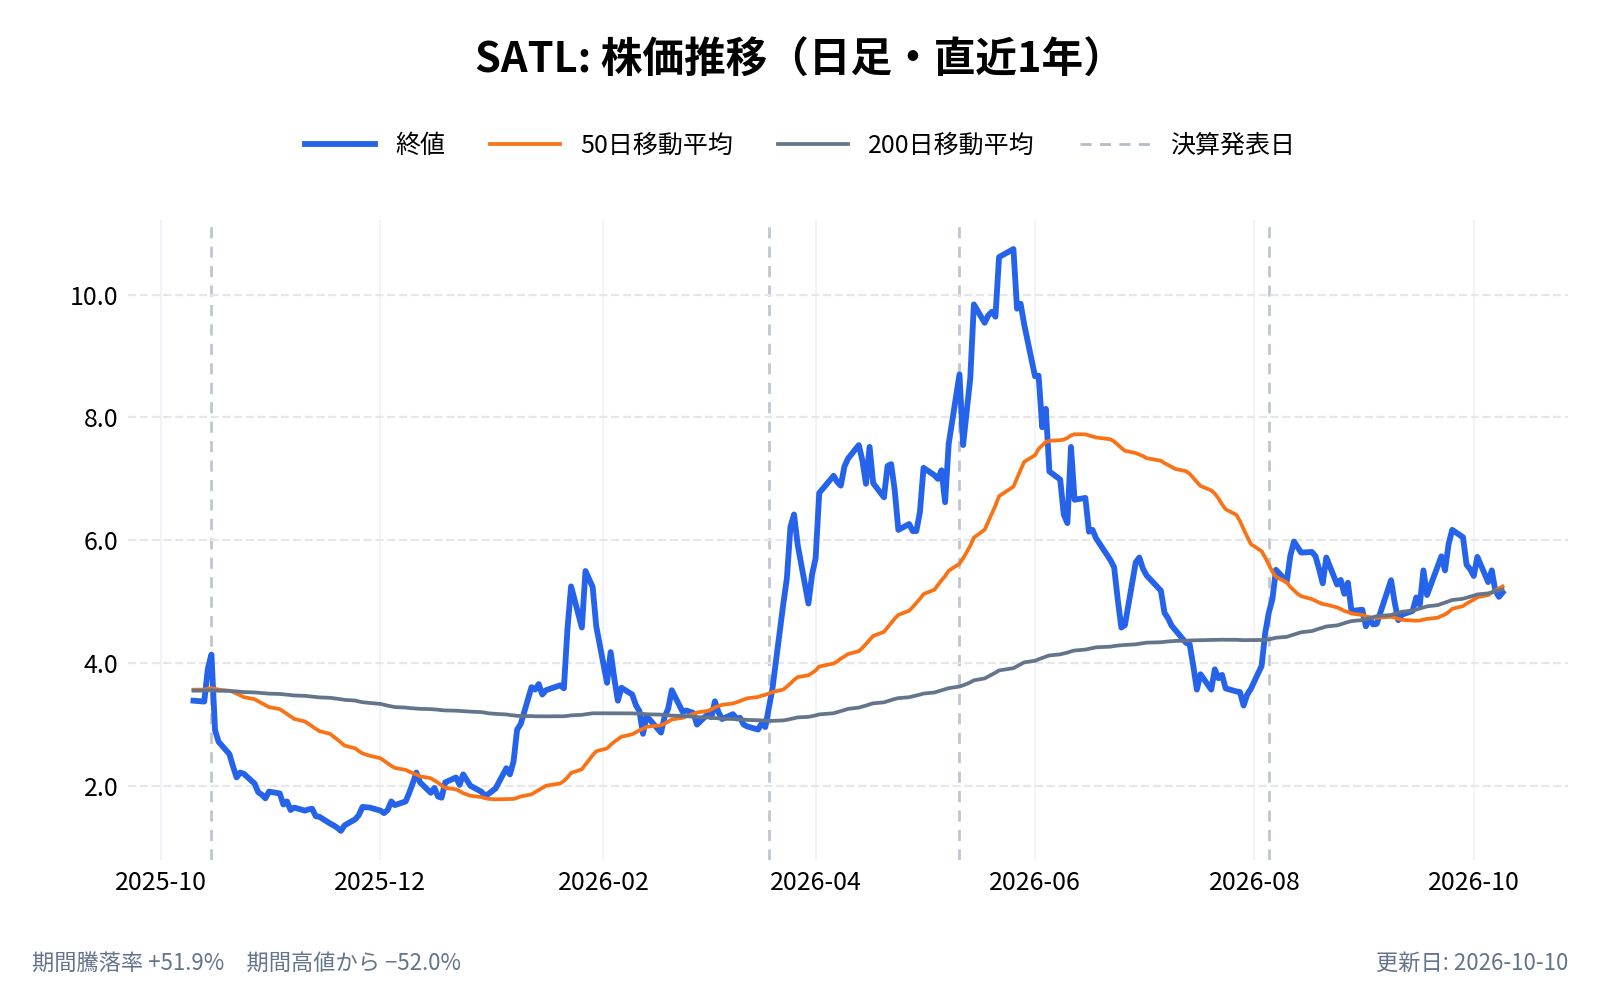
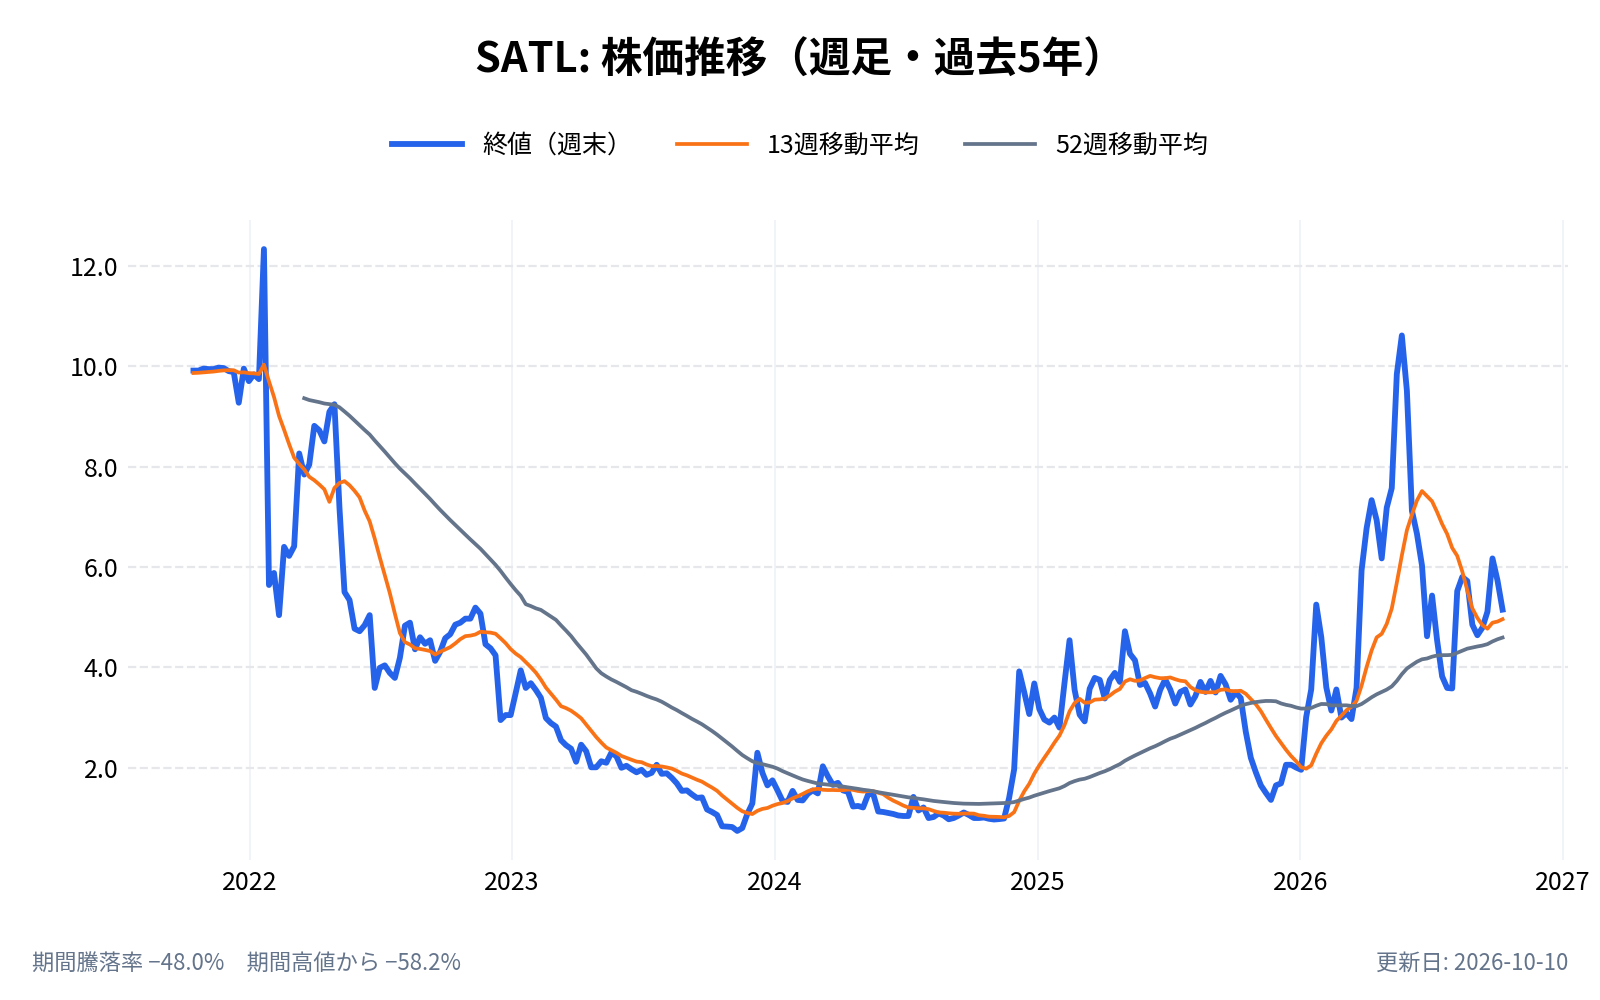
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Satellogic(サテロジック、SATL)とは何の会社?
Satellogic は、地球観測の衛星を自社で設計・製造・運用し、撮影した画像とその分析を政府や企業に提供する会社である。2010年に、現CEOのエミリアーノ・カルギエマン氏とジェラルド・リチャルテ氏が創業した。2022年1月に、特別買収目的会社(SPAC)の CF Acquisition Corp. V との合併でナスダックに上場した。
もとはブリティッシュ・バージン諸島の会社だったが、2025年3月に米デラウェア州の会社に再登記した。本社は米ノースカロライナ州のデイビッドソンにある。一方で、従業員154人(2025年末)の多くは米国の外にいる。アルゼンチンに84人(研究開発・財務など)、ウルグアイに29人(製造)、スペインに23人、米国に12人である。
衛星の組み立てと試験は、ウルグアイのモンテビデオにある自由貿易地域で行う。10-Kによると、軌道上の衛星は2026年3月時点で19機(うち稼働18機、1機は試験用)である。
どのような事業をしている?
会社は事業を2つに分けている。
- Data & Analytics(データと分析): 撮影した画像の販売(撮影の依頼とアーカイブ)、顧客の関心地点を繰り返し監視する「Aleph Observer(アレフ・オブザーバー)」、顧客専用の衛星容量を提供する Constellation-as-a-Service からなる。2026年2月に始めた Aleph Observer は、4月に最初の顧客を得た
- Space Systems(衛星の販売): 衛星そのものを、所有したい政府や事業者に売る。完成した衛星の引き渡しのほか、すでに軌道上にある衛星の所有権の移転も扱う
2026年1〜9月の売上は、Data & Analytics が1,828万ドル、Space Systems が1,978万ドルだった。前年の同じ期間は、それぞれ1,014万ドルと132万ドルである。衛星の販売が、売上の構成を大きく変えた。
会社は自らを、継続的な監視(Persistent Global Intelligence)のインフラの会社と位置づけている。個々の画像を売る「撮影の依頼」の事業から、同じ場所を繰り返し見続ける「監視」の事業へ、顧客を移したいという考え方である。
ビジネスモデルは?
売上の入り方は、2つの事業で異なる。
- Data & Analytics: 画像の注文、監視プログラムの契約、専用容量の契約。契約の期間にわたって売上が立つ部分と、納品時に立つ部分がある
- Space Systems: 衛星の引き渡し時にまとまった売上が立つ。2026年7〜9月期の売上1,604万ドルのうち、製品の売上は843万ドルで、サービスの売上は761万ドルだった
衛星の販売は、1件が大きく、時期によって売上の振れ幅が大きい。一方で、受注残(会社の言う残存履行義務)は、2026年9月末で6,690万ドルあり、そのうち3,341万ドルが1年以内に売上になる見込みである。決算後に締結した約3,700万ドルの契約は、この数字に含まれていない。
販売先は、特定の国や機関に偏っている。10-Qによると、2026年1〜9月の売上の約半分にあたる1,800万ドルが1社の顧客の分で、7〜9月期は2社で1,270万ドルだった。地域別(顧客の所在地)では、欧州が2,034万ドルで最も多く、中東・北アフリカが748万ドル、米州が612万ドルである。前年の1〜9月は米州が868万ドルで、売上の重心が移っている。
衛星画像の会社から「衛星そのものを各国に売る」会社へ
直近1年で、約6,700万ドルの衛星販売を発表した
会社は2026年11月の決算で、直近1年に軌道上の衛星の販売契約を4件(計7機)発表したと述べた。主権(国が自前で持つ観測能力)向けの衛星の販売契約を合計すると、約6,700万ドルになる。内訳は次のとおりである。
- ポルトガルの CEiiA: Mark V の衛星2機を1,800万ドルで販売(2025年12月締結)。2機目の引き渡しを2026年7〜9月期に終えた
- 主権の防衛顧客: すでに軌道上にある衛星の譲渡で1,200万ドル
- 決算後に締結した新契約: Mark V 1機と Mark VI 2機の所有権の移転で約3,700万ドル。2027年半ばまでに完了する見込み
さらに2026年1月には、旧型の衛星(NewSat-34)を、非地球画像の事業者 HEO に売却した。10-Kは、旧型の衛星を売る初めての例として書いている。
なぜ「各国」が買うのか
会社が売り込む相手は、自国の観測衛星を持ちたい政府である。10-Kによると、会社の強みは次の3点にある。
- 契約から軌道上での引き渡しまでが8か月未満(会社の主張)
- 衛星を軌道に乗せる費用(打ち上げを含む)は、Mark V で約130万ドル(会社の主張)
- 顧客が自国で組み立てと試験を行うための技術移転を、3〜5か月で行う
また、軌道上にある衛星の所有権を、数日で移すことができるという。緊急に観測の能力が欲しい国にとって、新品の衛星を待たなくてよい点は魅力になりうる。CEOは、商用の画像の購入から、自国が管理する専用の能力へと進む「道筋」を示すのが Space Systems だと説明している。
防衛分野の広がり
販売の相手は政府に限らず、防衛の関係者にも広がっている。
- 米海軍研究局(ONR)の Slingshot III: 防衛技術会社の IDT と連携し、2026年9月の発表から18か月の間に、Mark VI の衛星6機を組み込む。軌道上の試験は2027〜2028年に行う予定
- HEO との3年契約: 2029年まで、宇宙空間の物体を撮影する契約(各年に7桁ドルの最低コミットを含む)を結んだ。HEO の試験では、サテロジック製の衛星が27キロメートルの距離から廃ロケットの本体を、1ピクセル7センチメートルの解像度で撮影した
- 経営陣: 米国家地球空間情報局(NGA)の元長官のフランク・ホイットワース退役海軍中将が President に就き、衛星販売の担当にも、競合で国際販売の上級職を務めた人材を迎えた
売上の質を見るときの注意
衛星の販売は、売上を大きく押し上げるが、毎四半期同じ規模で続く保証はない。2026年7〜9月期の Space Systems の売上は、CEiiA の2機目を引き渡した分を含む。受注残が6月末の8,070万ドルから9月末の6,690万ドルに減ったのも、引き渡しが売上に変わったためである。会社が新契約を積み増し続けられるかが、この事業の持続性を決める。
また、衛星の売却収入の一部(2026年7〜9月期は484万ドル、1〜9月は1,318万ドル)は、会計上は営業ではなく投資の現金収入に分類されている。社内の衛星網のために取得した資産を売ったためである。決算では、これを営業の現金の流れに足し戻した数字も示している。
Merlin(毎日地球を撮り直す衛星群)とは
「見張る」衛星と「近づいて見る」衛星を組み合わせる
Merlin は、サテロジックが開発中の新しい衛星群である。設計の目標は、次の4つにまとめられる(8-Kより)。
- 地球全体を、毎日撮り直す(1メートル級の解像度)
- 衛星の上で、前回との変化を見つける
- 変化を見つけてから30分以内に警報を出す
- 解像度50センチメートルの Mark VI の衛星に、追加の撮影を指示する
今の地球観測は、顧客が「ここを撮ってほしい」と注文する形が中心である。Merlin は、顧客が気づいていない場所の変化も見つけ、そこへ高解像度の衛星を向ける形を狙う。Aleph Observer が今は数百か所の監視にとどまるところを、Merlin が稼働すれば、監視する場所を制限なく増やせるというのが、会社の説明である。
初号機は軌道に乗った
Merlin.01(初号機)は、2026年10月1日に、スペースXのロケットで打ち上げられた。プログラムの開始から18か月で、予定どおり・予算内だったという。同時に、衛星間の通信機能を備えた Mark VI を2機、主権向けの Mark V を1機打ち上げ、4機とも交信と機器の状態は正常だった。
10月中旬からは、観測機器の試運転に入っている。会社は、早期の顧客と Merlin の画像や変化の検知結果を使う「First Missions Program」を始めた。船舶の追跡、無許可の船の特定、制裁逃れの監視、違法漁業の分析といった海事の用途では、SynMax の Theia というプラットフォームを、Merlin 由来の情報の配信経路にする。
運用開始の見込み
会社は、追加の Merlin を2027年前半に打ち上げ、運用のサービスと Merlin に基づく最初の売上を2027年後半に始める見込みだと述べている。2026年3月の10-Kは「2026年10〜12月期に初号機を打ち上げ、2027年前半に完全に運用する」と書いており、運用の開始の見込みは2027年後半という説明に変わった。
Merlin の資金は、既存の顧客契約でまかなわれている(10-Kと決算資料)。そのため、会社は追加の資金調達なしに計画を進められるという立場である。ただし、2027年後半までは、Merlin 由来の売上は入らない。
黒字化への道のり
調整後EBITDAは2四半期連続の黒字
売上の伸びとともに、損益は改善している。
- 調整後EBITDA(株式報酬などを除いた利益): 2026年4〜6月期が+280万ドル、7〜9月期が+117万ドルで、2四半期連続の黒字。前年の7〜9月期は−493万ドルだった。1〜9月の累計は−22万ドルで、前年の−1,502万ドルからほぼ均衡まで縮んだ
- 営業損益: 7〜9月期の営業損失は230万ドルで、前年同期の810万ドルから72%縮んだ。4〜6月期には、会社として初めて営業黒字(30万ドル)になった
調整後EBITDAは、会社が定義する数字であり、株式報酬(7〜9月期235万ドル)などを除いている。会計基準どおりの営業損益は、7〜9月期もまだ赤字である。
純損益は、株価で大きく振れる
GAAP(会計基準どおり)の純損益は、事業の実力とは別の理由で動く。2026年1〜9月の純損失は1.10億ドルだったが、このうち1.027億ドルは、金融商品の評価替えによる非現金の損失である。
転換社債、ワラント、アーンアウト(条件付きの追加株式)は、会計上は負債として時価で評価する。株価が上がると負債の評価額が増え、損失として計上される。2026年1〜9月は、株価の上昇と、転換社債の元本1,200万ドルの株式への転換が重なり、大きな損失になった。逆に7〜9月期は、純利益が2,830万ドルの黒字だったが、これは3,000万ドルの評価益を含み、会社自身が「実態を表すものではない」と述べている。
この評価損益は、今後も株価の動きで逆向きに出うる。ワラントの多くは2027年1〜2月に失効する予定で、会社は、失効を前にした評価替えが7〜9月期の評価益の要因だと説明している。
現金は減っている
現金の面では、まだ会社が稼ぐ段階には至っていない。
- 現金: 2026年9月末で1.065億ドル。2025年末の9,440万ドルより多いが、2026年1月に登録直接募集で約3,280万ドル(手取り)を調達したためである
- 7〜9月期の現金の流れ: 営業活動で1,036万ドルの流出、設備投資が621万ドル、衛星の売却収入が484万ドル。会社の定義のフリーキャッシュフローは、1,173万ドルの流出だった
- 1〜9月の累計: フリーキャッシュフローは2,306万ドルの流出。設備投資は1,740万ドルで、前年の403万ドルから大きく増えた。Merlin と Mark の衛星の生産に使っている
会社は、フリーキャッシュフローの黒字化を目指している、と述べている。調整後EBITDAが黒字でも、衛星の製造に先行して現金を使う間は、現金は減る。
株式の数は増えている
資金の集め方は、株式数にも表れている。発行済み株式(Class A と Class B の合計)は、2024年末の約9,602万株から、2026年11月4日の約1.541億株へ、約60%増えた。
- 2025年10月: 公募で27,692,308株を1株3.25ドルで発行し、総額約9,000万ドルを調達
- 2026年1月: 登録直接募集で7,399,578株を1株4.73ドルで発行し、総額約3,500万ドルを調達
- 2026年4〜5月: 転換社債の元本1,200万ドルを、1,000万株に転換
転換社債はテザー・インベストメンツが保有し、転換価格は1株1.20ドル、金利はSOFR+6.5%(9月末で10.54%)、満期は2028年4月、ほぼ全資産が担保になっている。残りの元本は1,800万ドルで、すべて転換すれば1,500万株になる。現在の株価(3.90ドル)は、この転換価格を大きく上回る。株価が高い間は、転換が進めば負債が減る一方で、株式の数が増える。
取引市場は?
サテロジックの株式は、ナスダック・キャピタル・マーケットに上場している。ティッカーは「SATL」である。新株予約権は「SATLW」として取引されている。
Satellogic(SATL)のセクター、業種、属するテーマは?
セクター
資本財・サービス(Industrials): 衛星という物理的なハードウェアを作り、運用するインフラの会社として、このセクターに分類される。
業種
宇宙・衛星データ(地理空間): 衛星の製造と、衛星画像・分析の提供の両方にまたがる業種である。画像を売る側面は、データ・サービスの会社に近い。一方で、衛星を各国に売る側面は、宇宙機のメーカーに近い。同じ地球観測の分野には、プラネット・ラボ(PL)がある。
属するテーマ
- 宇宙産業 → 衛星の製造・打ち上げ・運用を自社で行う。宇宙分野の銘柄には、ロケット・ラボ(RKLB)やインテュイティブ・マシーンズ(LUNR)、レッドワイヤー(RDW)がある
- 防衛・安全保障 → 売上の重心は、各国の政府や防衛の顧客にある
- AI(衛星上での分析) → 衛星の上で変化を見つけ、警報を出す設計を進める
- 地理空間インテリジェンス → 継続的な監視と、変化の検知を売る
同じテーマの銘柄
- 宇宙:レッドワイヤー(RDW)、インテュイティブ・マシーンズ(LUNR)、プラネット・ラボ(PL)、ロケット・ラボ(RKLB)、イリジウム・コミュニケーションズ(IRDM)、クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)
- 防衛テック・ドローン:ATI(ATI)、パラダインAI(PDYN)、レッド・キャット・ホールディングス(RCAT)、マーキュリー・システムズ(MRCY)、TATテクノロジーズ(TATT)、ジョビー・アビエーション(JOBY)、アメリカン・スーパーコンダクター(AMSC)、ゼナテック(ZENA)、ほか5銘柄はテーマ記事で
配当は?
サテロジックは、配当を支払っていない。営業の現金が流出している段階で、資金は衛星の製造と運用に使われている。
Satellogic(SATL)の競合企業は?
10-Kは競合の社名を挙げず、競合を次のように分類している。
- 商業の衛星画像・衛星製造の会社: 高解像度の画像を売る会社や、衛星を製造して売る会社。画像の分野では、プラネット・ラボ(PL)がある。10-Kには、旧マクサー・インテリジェンスの Vantor が、サテロジックの画像を米国政府の防衛・情報機関向けに独占で販売する提携相手として出てくる
- 国営の画像提供者: 政府が自前の衛星を運用すれば、民間の画像の購入が減りうる。政府が画像を無料で公開することもある
- 航空写真・無人機・無料の画像: 衛星に代わる手段との競争
- 防衛大手など: 米国政府に地理空間の分析を提供する会社
会社は、毎日の地球全体の撮り直しを実現した時点で、高解像度の画像のかなりの部分を、限りなくゼロに近い追加費用で供給できると主張している(10-K)。一方、競合が新しい衛星群を打ち上げれば、サテロジックの価格の優位が弱まる可能性もあると、10-Kは書いている。
Satellogic(SATL)の競合との差別化要素と優位性は?
1. 設計から運用までの垂直統合
衛星の主要な部品(搭載コンピューター、推進装置、望遠鏡、カメラ、無線機、センサー)を自社で設計している。部品の製造には外部の会社も使うが、組み立てと試験はモンテビデオの自社の施設で行う。10-Kは、この体制が、価格を抑え、納期を短くする土台になっていると説明している。
2. 小さな口径で多く撮る独自のカメラ
特許を持つカメラの設計(補償光学を使う)で、競合の約10倍の画像を軌道上から集められると会社は主張している。ただし、この数字は会社の主張であり、第三者が比較したものではない。
3. 衛星を売れる速さと価格
契約から軌道上の引き渡しまで8か月未満、Mark V の軌道投入の費用は約130万ドル(いずれも会社の主張)。販売の実績は、ポルトガル、HEO、決算後の新契約と積み上がっている。
4. 米国の輸出規制の負担を抑えた設計
10-Kによると、衛星は米国のITAR(国際武器取引規則)の対象外の設計で、製造の主な拠点もウルグアイにある。そのため、規制が重い米国製の衛星より、他国に売りやすいと会社は説明している。ただし、衛星を米国から打ち上げる際には、輸出管理規則(EAR)への対応が必要で、規制の影響はゼロではない。
弱みも裏表の関係にある
売上は、少数の顧客に集中している。1〜9月は1社で売上の5割近くを占めた。衛星の打ち上げは、スペースXの契約に頼っており、地上局やクラウドの設備も外部の会社に依存している。設備投資が先行するため、現金は減り続け、株式の発行と転換社債で資金を集めてきた。Merlin は初号機が軌道に乗った段階で、運用による売上が入るのは2027年後半の見込みである。
Satellogic(SATL)の業績について
サテロジックの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬〜中旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 3月中旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
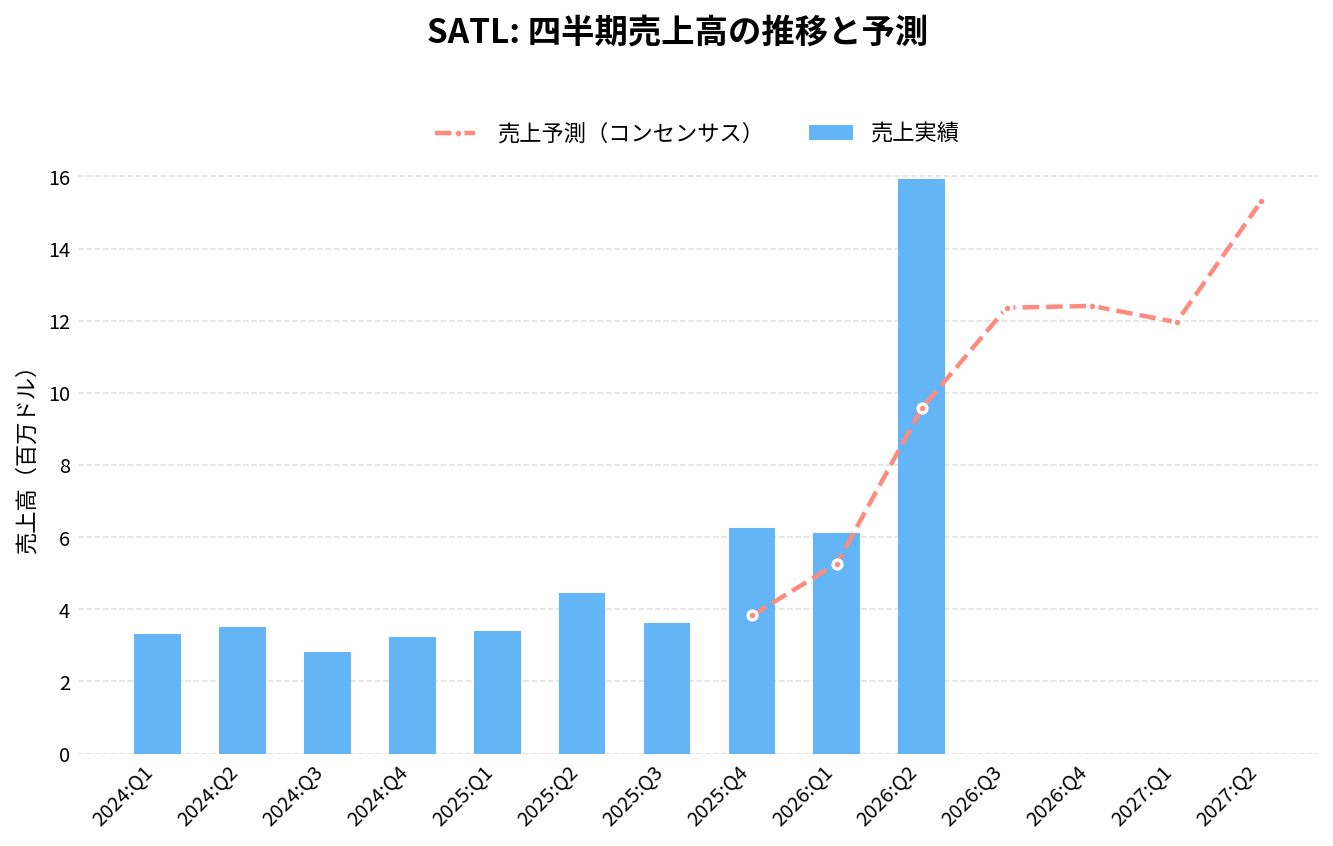
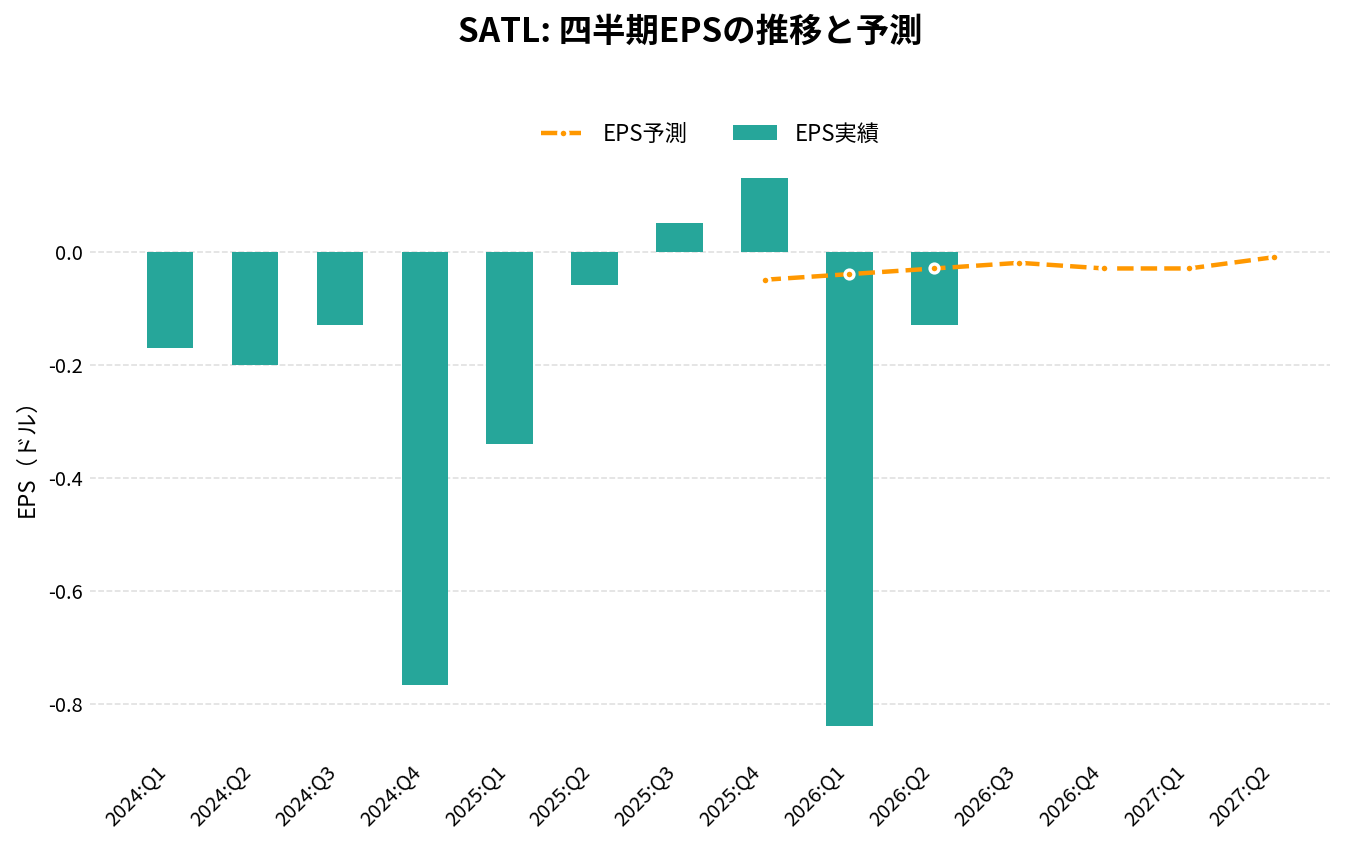
サテロジック(SATL)の2026年Q3決算(2026/11/10 発表)は、売上16.0百万ドル(アナリストコンセンサス12.4百万ドルに対し+28.9%)、EPS 0.14ドル(同-0.02ドルに対し+0.16ドル)でした。
売上の前年同期比は+341.5%です。
直近4四半期では、売上が4回、EPSが2回コンセンサスを上回っています。
四半期:売上高の推移
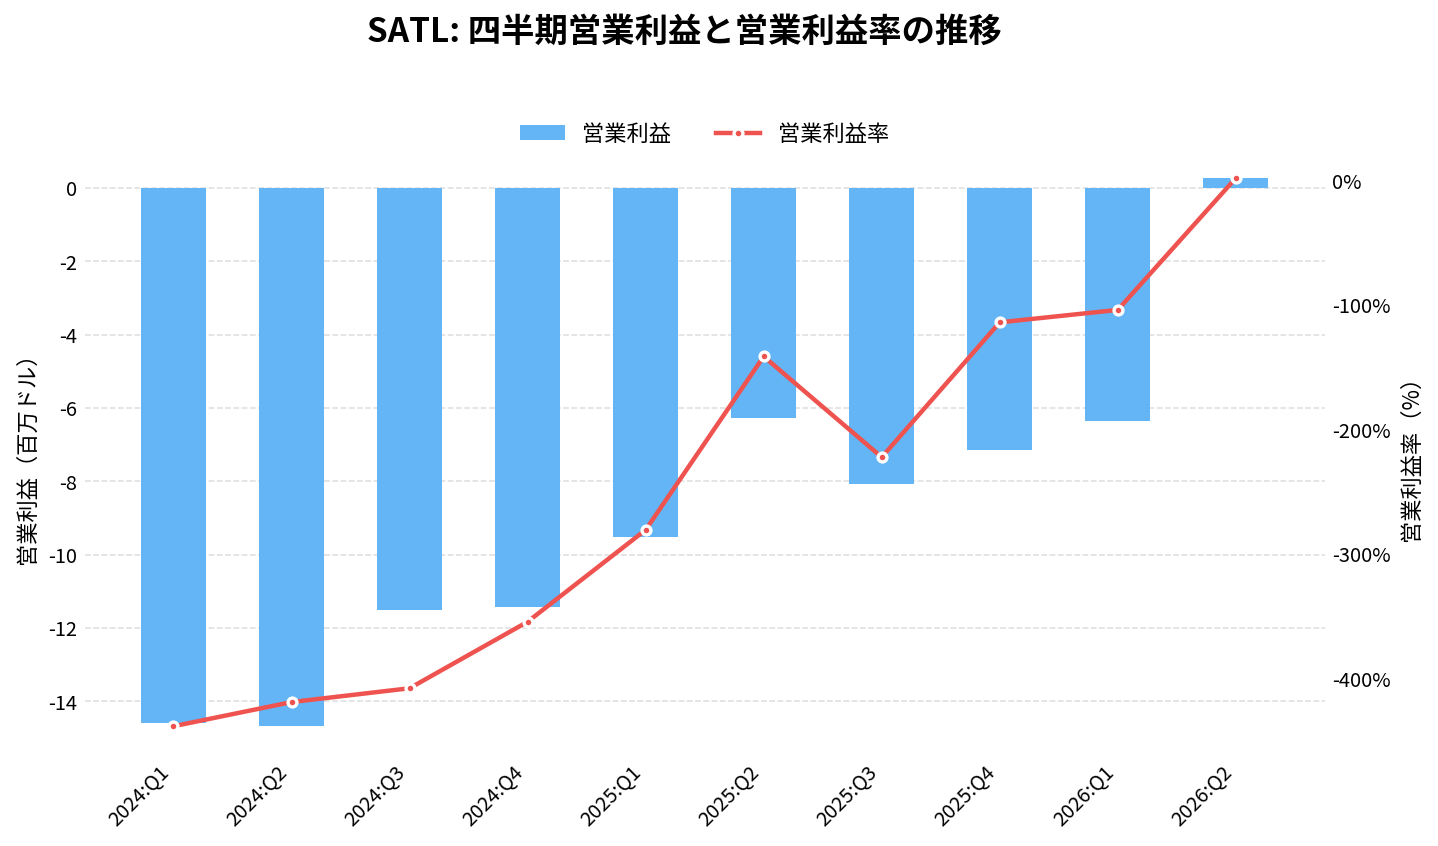
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 3.22 | – | – | -0.77 | – | -354.7% |
| 2025:Q1 | 3.39 | +1.8% | – | -0.34 | – | -280.9% |
| 2025:Q2 | 4.44 | +26.8% | – | -0.06 | – | -141.6% |
| 2025:Q3 | 3.63 | +29.0% | – | 0.05 | – | -222.5% |
| 2025:Q4 | 6.25 | +93.8% | +63.1% | 0.13 | +0.18 | -114.2% |
| 2026:Q1 | 6.11 | +80.3% | +15.9% | -0.84 | -0.80 | -104.2% |
| 2026:Q2 | 15.92 | +258.5% | +66.3% | -0.13 | -0.10 | 1.7% |
| 2026:Q3 | 16.04 | +341.5% | +28.9% | 0.14 | +0.16 | -14.2% |
| 2026:Q4(予想) | 12.50 | +100.1% | – | -0.03 | – | – |
| 2027:Q1(予想) | 13.13 | +115.0% | – | 0.01 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-12 取得時点)。 | ||||||
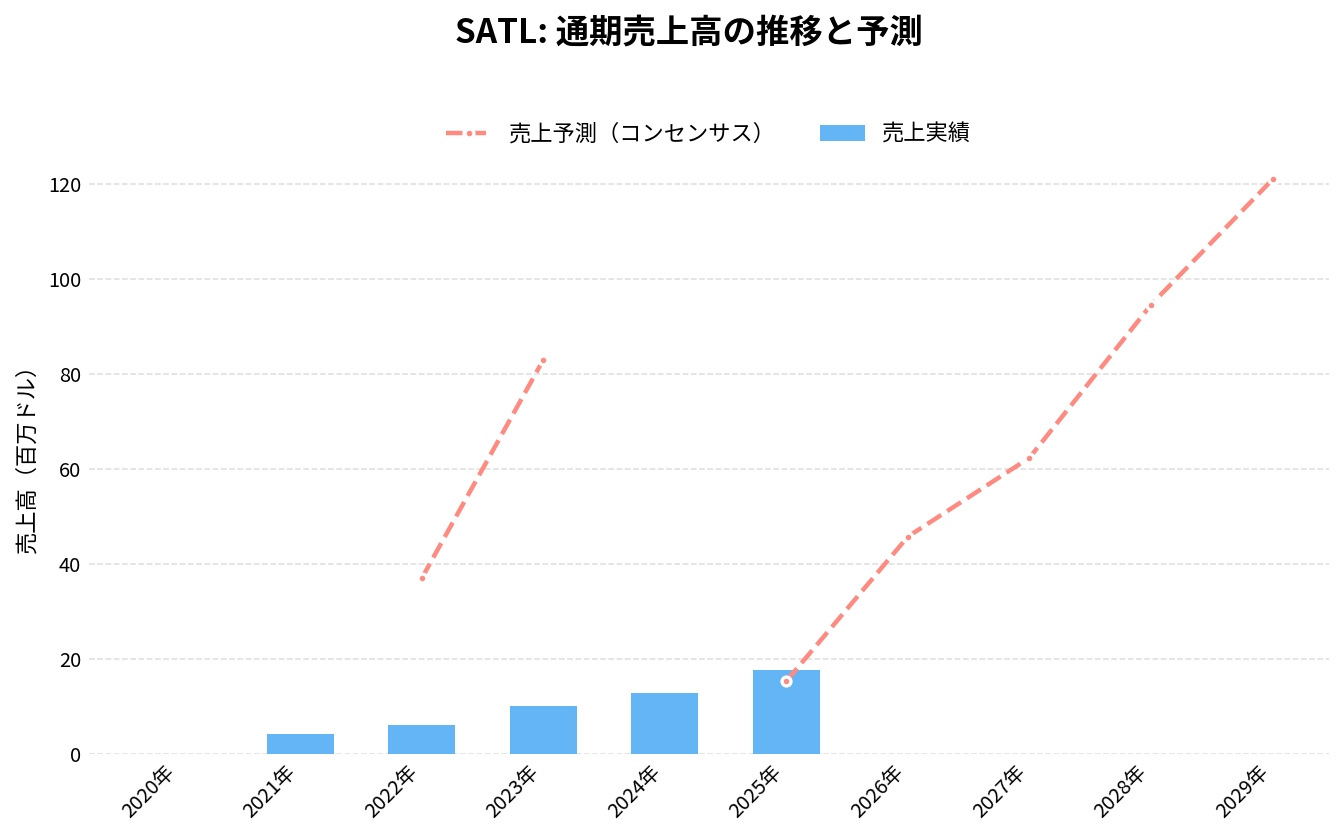
通期:売上高の推移
通期:営業利益の推移
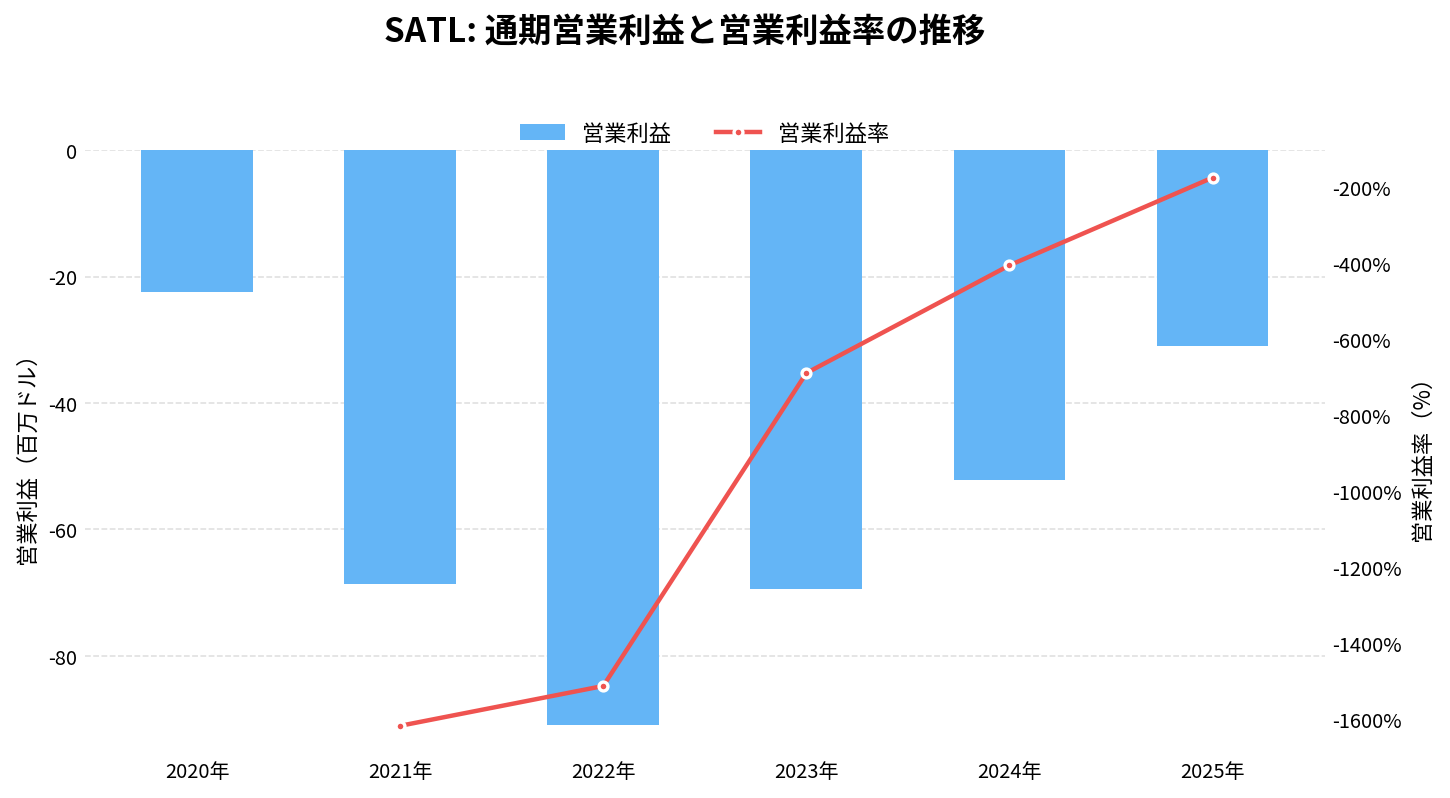
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
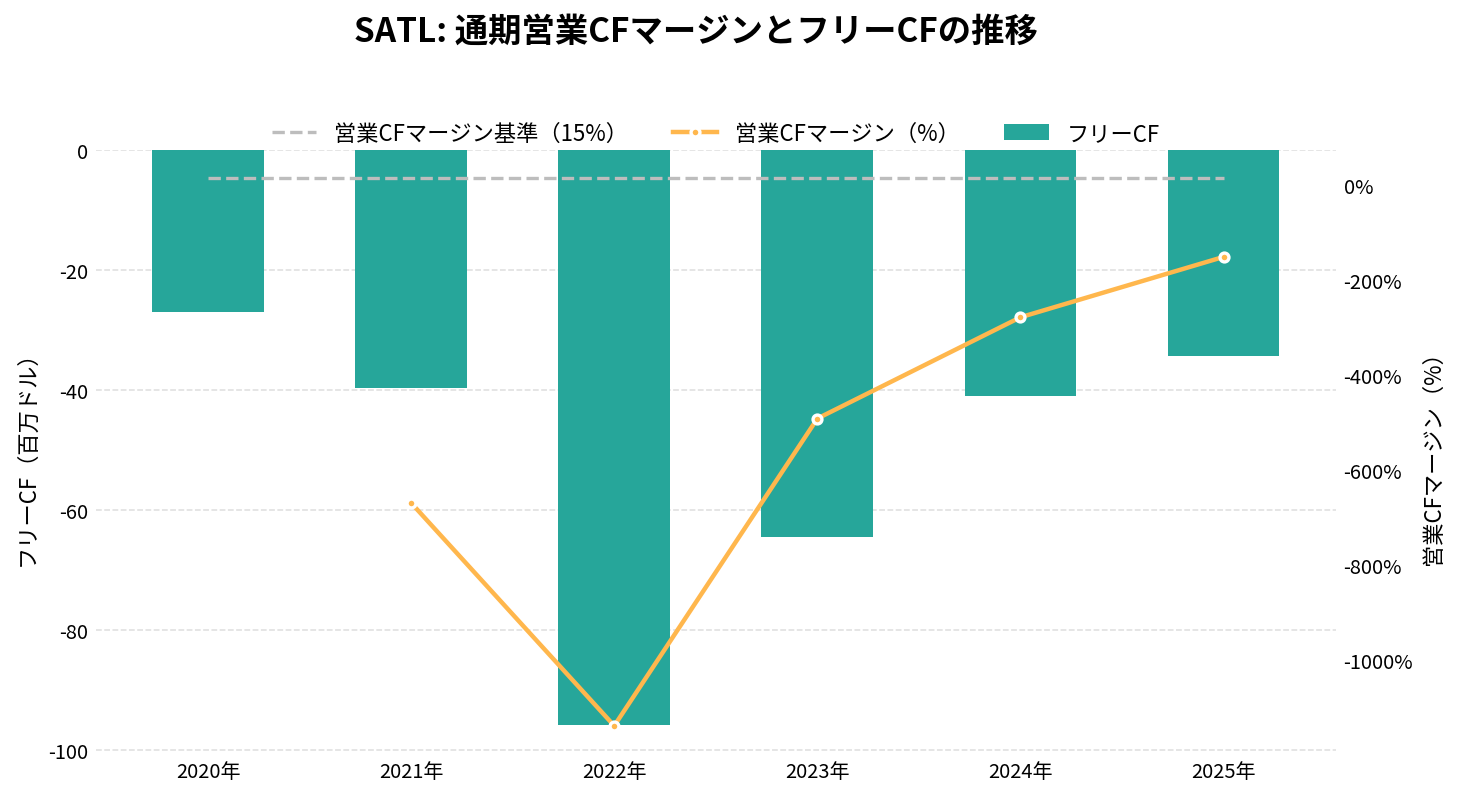
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
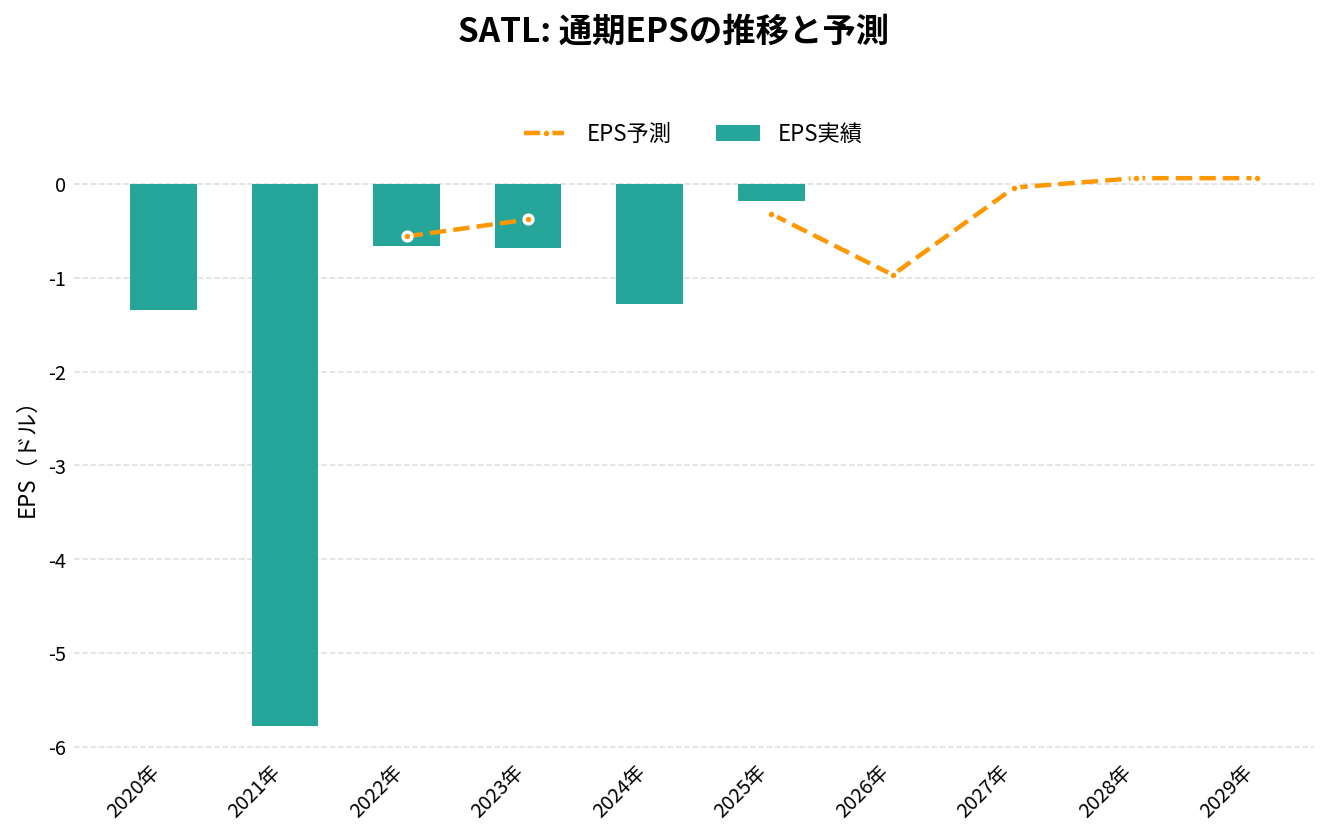
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 4.25 | – | -5.78 | -1616.1% | -669.6% | -39.67 |
| 2022年 | 6.01 | +41.6% | -0.66 | -1511.4% | -1138.8% | -95.71 |
| 2023年 | 10.07 | +67.6% | -0.68 | -688.9% | -492.1% | -64.46 |
| 2024年 | 12.87 | +27.8% | -1.28 | -405.6% | -278.9% | -40.93 |
| 2025年 | 17.71 | +37.6% | -0.18 | -175.2% | -151.8% | -34.26 |
| 2026年(予想) | 48.86 | +175.9% | -0.84 | – | – | – |
| 2027年(予想) | 66.70 | +36.5% | 0.09 | – | – | – |
| 2028年(予想) | 102.44 | +53.6% | 0.05 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-12 取得時点)。 | ||||||
Satellogic(SATL)の将来性と今後の見通しは?
サテロジックの将来性を考えるうえでは、「衛星の販売の受注を積み上げ続けられるか」と「Merlin が2027年後半から売上を生むか」の2つを分けて見ていきたい。
決算資料(8-K)には、売上や利益の数値の見通しは載っていない。会社が示しているのは、次の日程である。追加の Merlin の打ち上げは2027年前半、運用のサービスと Merlin 由来の最初の売上は2027年後半。決算後に締結した約3,700万ドルの衛星の移転は、2027年半ばまでの完了。Slingshot III の軌道上の試験は2027〜2028年。2025年10月に発表した新世代の衛星(NextGen)は、2028年の運用開始の見込みである(10-K)。
2026年1〜9月の売上は3,807万ドルで、2025年通期の1,771万ドルの2.15倍になった。会社の売上は、この3年の通期で見ると、2023年が1,007万ドル、2024年が1,287万ドル、2025年が1,771万ドルである。
注目したい点
- 衛星販売の受注: 2026年11月に約3,700万ドルを積み増した。次の四半期以降に、受注残が6,690万ドルから増えるか
- Merlin の稼働: 試運転のあと、2027年前半の追加打ち上げと、後半の運用開始が予定どおり進むか。売上に変わるのは、運用の開始後
- Data & Analytics の継続的な売上: 7〜9月期は657万ドルで、4〜6月期(710万ドル)より減った。Palantir との契約に基づく非現金の売上が減ったためと、会社は説明している。Aleph Observer が、繰り返しの監視の契約をどれだけ増やせるか
- フリーキャッシュフロー: 調整後EBITDAの黒字が、現金の流出の縮小につながるか。会社は黒字化を目指している
- 経営陣の体制: 暫定CFOのダスティン・グリーア氏のもと、常任のCFOを探している最中
- 2027年1〜3月期のワラントの失効: ワラントの失効が、純損益の評価替えと、株式の数にどう響くか
リスク
- 顧客の集中: 1〜9月は1社で1,800万ドルと、売上の約47%を占めた(筆者の計算)。売掛金の82%が2社に偏っている。1社の失注や支払いの遅れが、売上に大きく響く
- 衛星販売の波: 衛星の販売は1件が大きく、引き渡しの時期で四半期の売上が大きく動く。契約の締結から売上になるまでには、時間がかかる
- 現金と資金調達: 1〜9月のフリーキャッシュフローは2,306万ドルの流出。資本が必要になれば、株式の発行や追加の借り入れに頼る可能性が高い。2024年末から株式の数は約60%増えている
- 転換社債: 残りの元本1,800万ドルは、ほぼ全資産を担保にしている。株価が転換価格(1.20ドル)を下回れば転換が進まず、満期の2028年4月に現金で返す必要が出る可能性がある
- 純損益の振れ: 評価替えのため、株価が動くたびにGAAPの純損益が大きく変わる。調整後EBITDAとは動きが一致しない
- 打ち上げと技術: 衛星の打ち上げはスペースXに依存する。10-Kは、打ち上げの失敗や遅れ、衛星の不具合を、リスクとして挙げている。Merlin は設計どおりの性能が出るか、運用の段階で確かめる必要がある
- 競合と政府の動き: 政府が自前の衛星を持てば、民間の画像の需要が減りうる。競合が新しい衛星群を打ち上げれば、価格で不利になりうる
SATL 2026年Q3決算:売上高が前年比342%増の1600万ドル、2四半期連続で調整後EBITDA黒字に
発表日:2026/11/10
SATLの決算ハイライト
サテロジックの2026年第3四半期は、売上高が前年同期比342%増の1600万ドルと四半期過去最高を更新し、調整後EBITDAは2四半期連続で黒字となった。内訳はData & Analyticsが660万ドル、Space Systemsが950万ドルで、特にSpace SystemsはCEiiA向けの2基目衛星引き渡しが寄与し、前年同期の50万ドルから大きく伸びた。
営業損失は前年同期の810万ドルから230万ドルへと72%縮小し、調整後EBITDAも前年同期の490万ドルの赤字から120万ドルの黒字に転じた。GAAP純利益は2830万ドルとなったが、このうち3000万ドルは金融商品の公正価値変動による非現金性の利益であり、経営陣も本業の実力を示すものではないとしている。
1〜9月累計では売上高が前年同期比232%増の3810万ドルに達し、2025年通期の1770万ドルを115%上回った。累計の調整後EBITDA損失は20万ドルまで縮小し、前年同期の1500万ドルの損失からほぼ収支均衡に近づいている。一方、累計のGAAP純損失は1億1000万ドルで前年同期の3530万ドルの損失から赤字が拡大したが、これは金融商品の公正価値変動による1億270万ドルの非現金性費用(公正価値変動の純額)が主因とされている。
抑えておくべきKPI
- 売上高(Q3): 1600万ドル(前年同期比342%増、前四半期1590万ドルから増加)
- 営業損失(Q3): 230万ドル(前年同期810万ドルから72%縮小)
- 調整後EBITDA(Q3): 120万ドルの黒字(前年同期は490万ドルの損失)
- 現金及び現金同等物: 1億650万ドル(2025年末は9440万ドル)
- 残存履行義務(RPO): 6690万ドル(6月末の8070万ドルから減少、主因はCEiiA向け衛星引き渡しによる収益認識)
投資家目線のインサイト
2四半期連続の調整後EBITDA黒字は、構造的な収益性改善を示す重要なシグナルといえる。売上成長がData & AnalyticsとSpace Systemsの両輪で進み、過去12か月で4件の衛星軌道上引き渡し契約(計7基)を積み上げてきたことが、単発の受注ではなく継続的な商業転換の進展を裏付けている。
一方で、GAAP純利益の黒字は金融商品の公正価値変動という非現金項目に大きく左右されており、本業のキャッシュ創出力そのものはまだ発展途上にある。四半期の営業活動によるキャッシュ使用は1040万ドルで前年同期の840万ドルより悪化しており、売掛金の増加など運転資本のタイミングが影響した。衛星売却収入を含めた非GAAPベースの調整後純現金使用額は550万ドルにとどまり、改善の方向性は見えるものの、依然として持続的なプラスのフリーキャッシュフローには至っていない。
四半期末後に約3700万ドルの新規衛星3基の売却契約を締結し、過去1年間の主権衛星関連契約の合計金額は約6700万ドルに積み上がった。継続的な受注の積み上げが、今後の業績の安定性を占う材料になりそうだ。
今後の見どころ
Merlin.01は2026年10月1日に打ち上げられ、現在はペイロードの試験運用が進行中。会社は2027年前半に追加のMerlin衛星を打ち上げ、同年後半にはMerlinベースのサービスから初の収益計上を見込むとしており、この立ち上がりの進捗が次の焦点になる。
また、Inter-satellite linkを備えたNewSat Mark VI衛星による自律的なタスキング機能や、IDTと進める米海軍研究局向けのSlingshot IIIの取り組みの進展も注目材料だ。四半期末後に締結された約3700万ドルの主権衛星契約の履行状況や、残存履行義務の積み増しペースも、受注から収益化への転換スピードを測る上で継続的に確認したい指標となる。
出典
Satellogic Reports Third Quarter 2026 Financial Results
SATL 2026年Q2決算:売上高が前年比259%増、初の営業黒字とプラスEBITDAを同時達成
発表日:2026/08/05
SATLの決算ハイライト
サテロジックの2026年第2四半期は、売上高が前年同期比259%増の1590万ドルとなり、垂直統合型のPersistent Global Intelligence(PGI)インフラモデルが初めて営業黒字を生み出した四半期となった。GAAP営業利益は30万ドルの黒字で、前年同期の630万ドルの営業損失から660万ドルの改善となる。
一方でGAAP純損失は2000万ドルと前年同期の670万ドルから拡大したが、その主因は転換社債・ワラント・アーンアウト負債の公正価値再評価に伴う1970万ドルの非現金項目であり、株価上昇に伴う会計上の再評価であって事業の実力を反映したものではない。非GAAPベースの調整後EBITDAは280万ドルの黒字となり、前年同期の390万ドルの損失から大きく改善、こちらも会社史上初のプラス転換となった。
事業別ではデータ・アナリティクス部門が710万ドル、スペースシステムズ部門が880万ドルを計上し、特に衛星売却などを含むスペースシステムズの伸びが今期の成長を牽引した。会社は転換社債元本1200万ドルを普通株式に転換して資本構成の健全化も進めており、四半期末の現金は1.128億ドル、残存履行義務は8070万ドルと、事業拡大の原資と契約による見通しの両方を確保している。
抑えておくべきKPI
- 売上高: 1590万ドル(前年同期比259%増、内訳はデータ・アナリティクス710万ドル、スペースシステムズ880万ドル)
- GAAP営業利益: 30万ドルの黒字(前年同期は630万ドルの損失、会社史上初の黒字化)
- 調整後EBITDA: 280万ドルの黒字(前年同期は390万ドルの損失、会社史上初のプラス)
- 現金及び現金同等物: 1.128億ドル(2025年12月末の9440万ドルから増加)、残存履行義務8070万ドル
重要なインサイト
今回の黒字化は一時的な会計要因ではなく、売上の急拡大とコスト規律の両立という構造的な変化を示すものだ。売上原価・エンジニアリング費・販管費はいずれも増加しているものの、売上の伸び幅がそれを上回り、営業レバレッジが実際に効き始めていることが数字から読み取れる。
一方でGAAP純損失が拡大した点はローライトとして留意したい。原因は転換社債やワラントなど金融商品の公正価値変動という非現金項目であり、株価上昇という「良い理由」による会計上の損失拡大ではあるが、今後も株価変動次第でGAAP純損益は振れやすい構造が続く。
営業キャッシュフローは830万ドルのマイナスと前年同期の430万ドルから悪化して見えるが、これは衛星売却による830万ドルの収入がGAAP上は投資活動に分類されているためで、これを含めた非GAAP調整後営業キャッシュフローで見るとマイナス30万ドルまで大きく改善している。キャッシュ創出力の実態は表面上のGAAP数値よりも良好である点は評価できる。
今後の見どころ
次に注目すべきは、2026年第4四半期に予定されるMerlinコンステレーションの初回打ち上げと、2027年前半に見込まれる完全運用開始の進捗だ。Merlinは既存顧客契約で資金調達済みとされ、追加資本を必要としない計画であることが明言されており、この前提が計画通り維持されるかが焦点になる。
また、ポルトガルCEiiAプログラムや複数の国際防衛顧客との契約進捗、SynMaxおよびSpaceKnowとのAI地理空間インテリジェンス製品の協業がどこまで収益化されるかも重要だ。四半期ごとの黒字継続性と、公正価値評価に左右されやすいGAAP純損益の動きを引き続き注視したい。
出典
Satellogic Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「サテロジック(SATL)の決算まとめ」にまとめています。

サテロジック(SATL)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まとめ
Satellogic(SATL)は、自社設計の小型衛星で地球を撮影する会社から、衛星そのものを各国に売る会社へ、軸足を広げつつあります。2026年1〜9月の売上は3,807万ドルで、2025年の通期の売上を2.15倍上回り、その半分強は衛星の販売でした。
2026年7〜9月期は、調整後EBITDAが2四半期連続の黒字となり、営業損失も前年から72%縮みました。一方で、GAAPの純損益は、転換社債やワラントの評価替えで大きく振れます。現金は、衛星の製造に先行して使う間は減り、発行済み株式は2024年末から約60%増えました。売上の約半分を1社が占める点も、事業の土台の弱さです。
毎日地球を撮り直す Merlin は、2026年10月に初号機が軌道に乗り、試運転に入りました。追加の打ち上げは2027年前半、運用による最初の売上は2027年後半の見込みです。通期の決算は、例年は3月中旬に発表されています。衛星販売の受注が積み上がるか、現金の流出が縮むか、Merlin の日程が守られるかを見ていきたいと思います。
この記事の数字を自分で追うなら
株価のチャートや売上・利益の推移は、TradingView で確認できます。この記事の株価グラフも TradingView を使っています。無料のアカウントから始められます。
※このブロックは広告を含みます。