このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ATI(ATI)の株価
- ATI(ATI)とは何の会社、どのような事業をしている?
- ATI(ATI)の事業は?売上の42%が商用ジェットエンジン向け
- 決算で何が起きた?利益が売上の2倍近い速さで伸びた
- 長期契約と受注残:需要は飛行機の納入より先に来る
- 在庫が積み上がっている
- 取引市場は?
- ATI(ATI)のセクター、業種、属するテーマは?
- 配当は?
- ATI(ATI)の競合企業は?
- ATI(ATI)の競合との差別化要素と優位性は?
- ATI(ATI)の業績について
- ATI(ATI)のリアルタイム株価チャート
- ATI(ATI)の将来性と今後の見通しは?
- ATI 2026年Q3決算:航空宇宙需要が牽引し通期EBITDA見通しを再び上方修正
- ATI 2026年Q2決算:航空宇宙・防衛需要が牽引し、通期ガイダンスを再び上方修正
- まとめ
はじめに
ATI(ATI)は、チタンやニッケル基の超合金といった特殊な金属を、ジェットエンジンや航空機の部材にして売る米国の会社です。旧社名はアレゲニー・テクノロジーズで、本社はテキサス州ダラスにあります。2026年10月29日に発表した7〜9月期の決算では、売上が前年同期比26%増の14.2億ドル、調整後EBITDAは46%増の3.28億ドルになり、会社は通期の利益の見通しを年3回目の引き上げで11.9億〜12.0億ドルにしました。
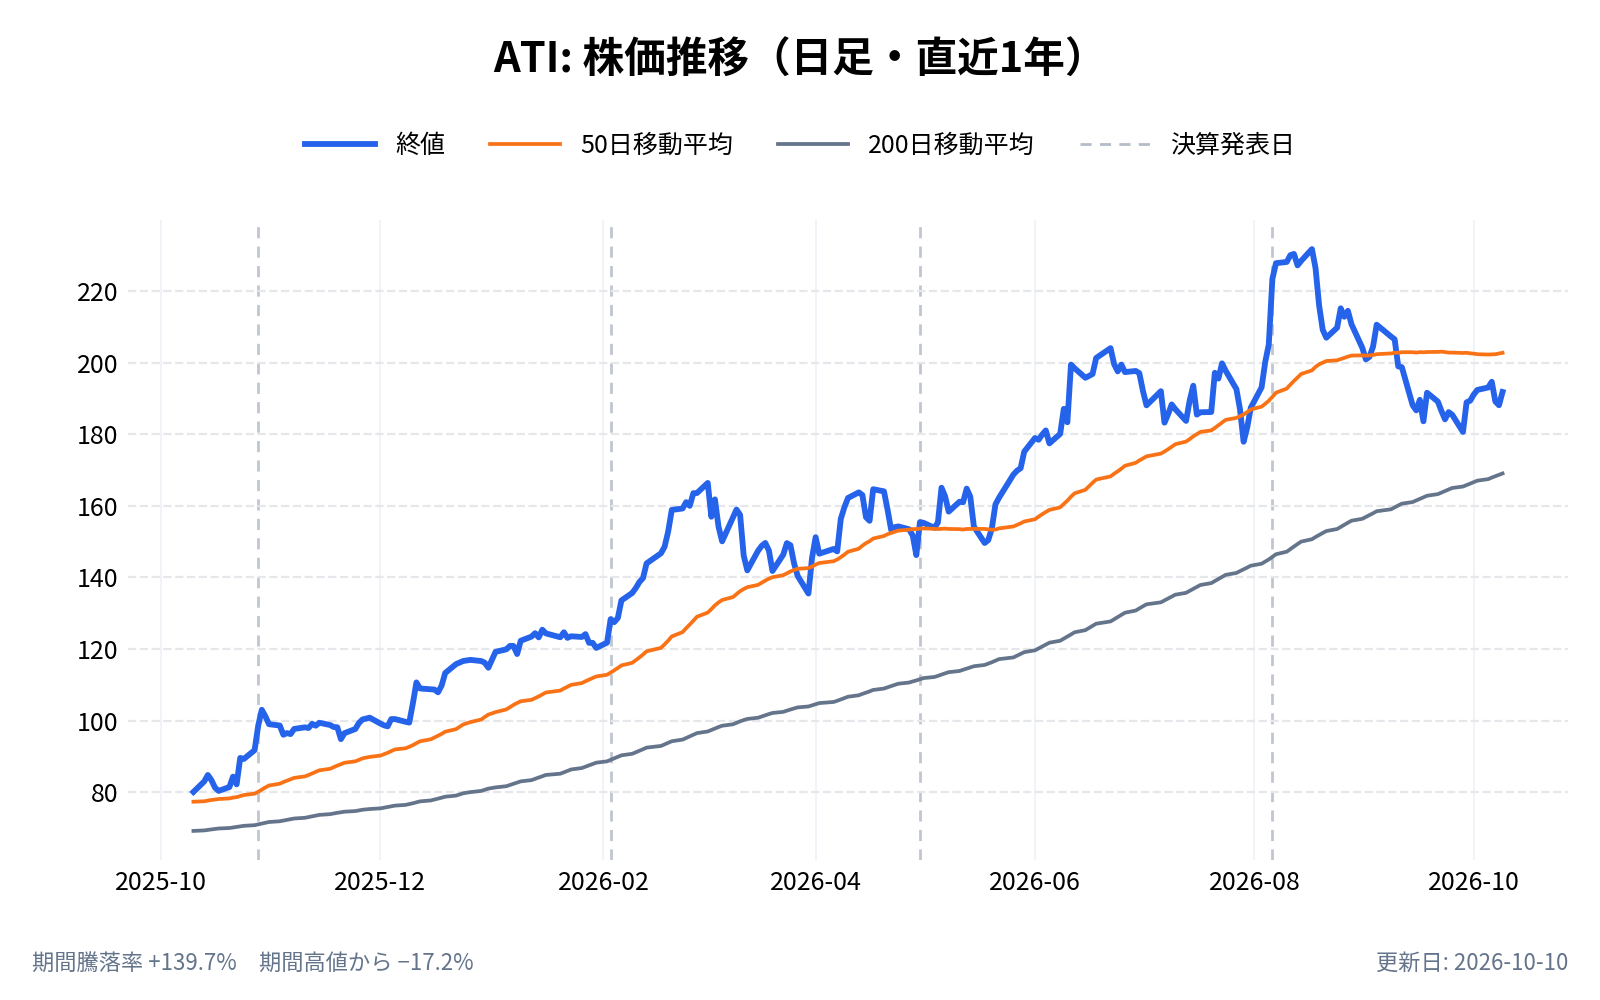
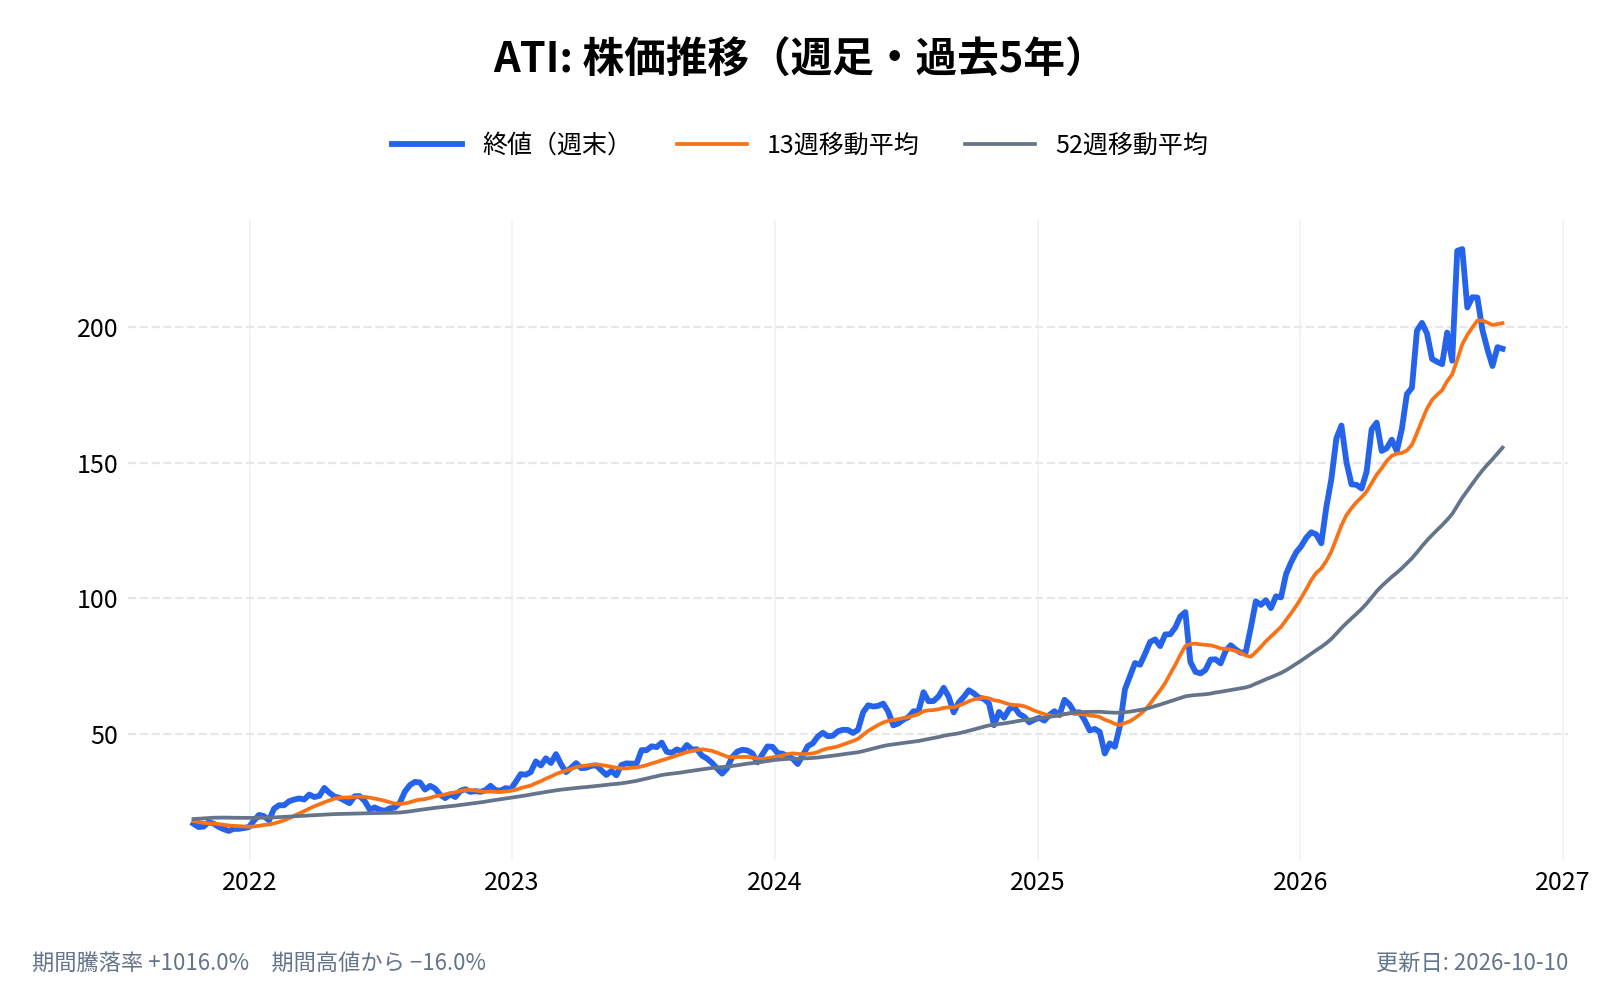
株価は、2025年末の114.76ドルから、10月30日の終値165.59ドルまで44%上がりました。ただ、8月17日に付けた231.78ドルの高値からは3割ほど下げています。
伸びの中心は、商用ジェットエンジン向けの売上です。本記事では、売上よりも速く利益が伸びている理由と、それが長く続くかを軸に、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
ATI(ATI)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ATI(ATI)とは何の会社、どのような事業をしている?
ATI は、ニッケル基の合金と超合金、チタン、ジルコニウムなどの特殊な金属をつくる会社である。10-K によると、合金を溶かすところから、鍛造(たたいて形を整える加工)、仕上げ、試験、機械加工までを社内で一貫して手がける。3Dプリンターでつくる航空機の部品も扱う。
売上の約7割が航空宇宙・防衛向けで、なかでも商用ジェットエンジン向けが最大である。
ATI(ATI)の企業情報は以下。
- 会社名: ATI Inc.(旧 Allegheny Technologies Incorporated)
- 本社所在地: テキサス州ダラス
- 代表者: Kimberly A. Fields(社長兼最高経営責任者)
- 公式サイト: https://www.atimaterials.com
- 事業内容: 特殊合金(ニッケル基・チタン・ジルコニウムなど)と、鍛造部品・機械加工部品の製造
ATI(ATI)の事業は?売上の42%が商用ジェットエンジン向け
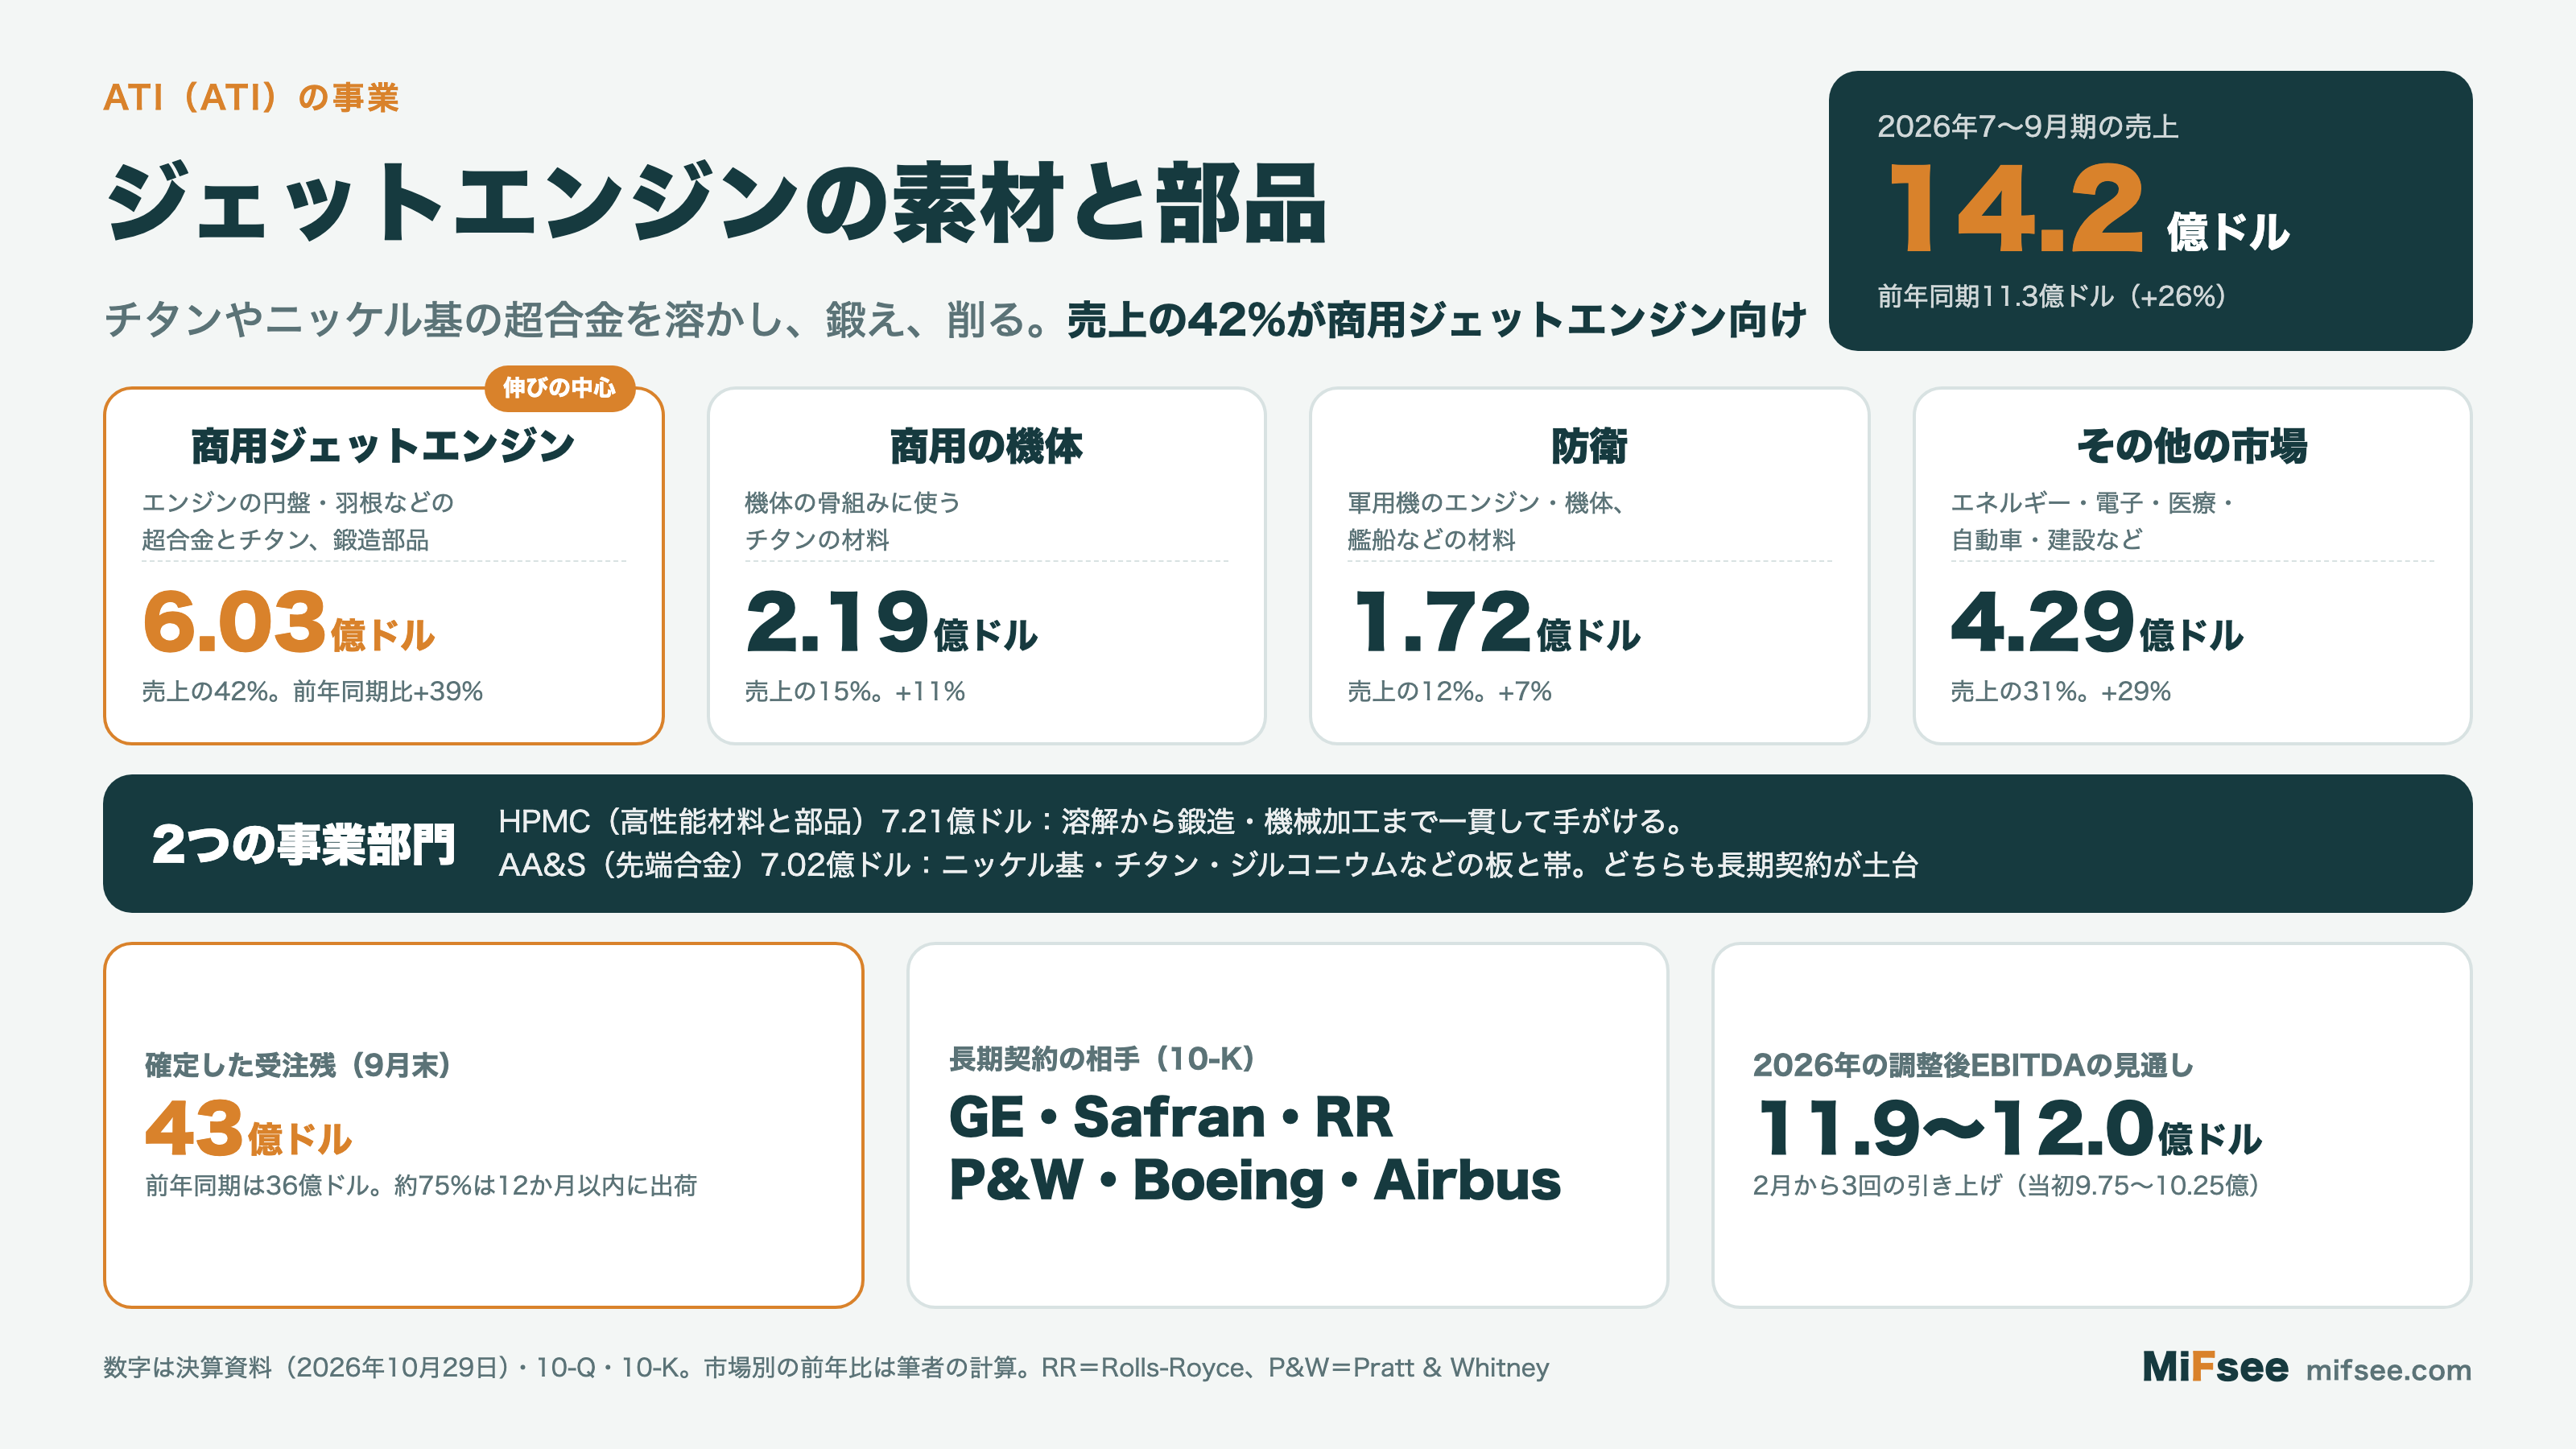
2026年7〜9月期の売上14.2億ドルを、使われる市場ごとに分けると以下の通り(決算資料。前年比は筆者が金額から計算)。
- 商用ジェットエンジン: 6.03億ドル(売上の42%、前年同期比+39%)
- 商用の機体: 2.19億ドル(15%、+11%)
- 防衛: 1.72億ドル(12%、+7%)
- その他の市場: 4.29億ドル(31%、+29%)。エネルギー、電子、医療、自動車、建設・鉱山など
2つの事業部門
- HPMC(高性能材料と部品): 7.21億ドル(+20%)。ジェットエンジンの円盤(ディスク)や羽根の材料と鍛造部品が中心。10-K によると売上の約92%が航空宇宙・防衛向けで、うち約68%が商用ジェットエンジン向け
- AA&S(先端合金とソリューション): 7.02億ドル(+34%)。ニッケル基・チタン・ジルコニウムなどの合金を、板や帯の形で売る
決算で何が起きた?利益が売上の2倍近い速さで伸びた
2026年7〜9月期の主な数字は以下の通り(決算資料、2026年10月29日)。
- 売上: 14.24億ドル(前年同期比+26%)
- 調整後EBITDA: 3.28億ドル(+46%)。売上に対して23.0%(前年同期20.0%)
- 1株利益(GAAP、希薄化後): 1.37ドル(前年同期0.78ドル)。調整後は1.46ドル
- 営業キャッシュフロー: 1.55億ドル(前年同期2.30億ドル)
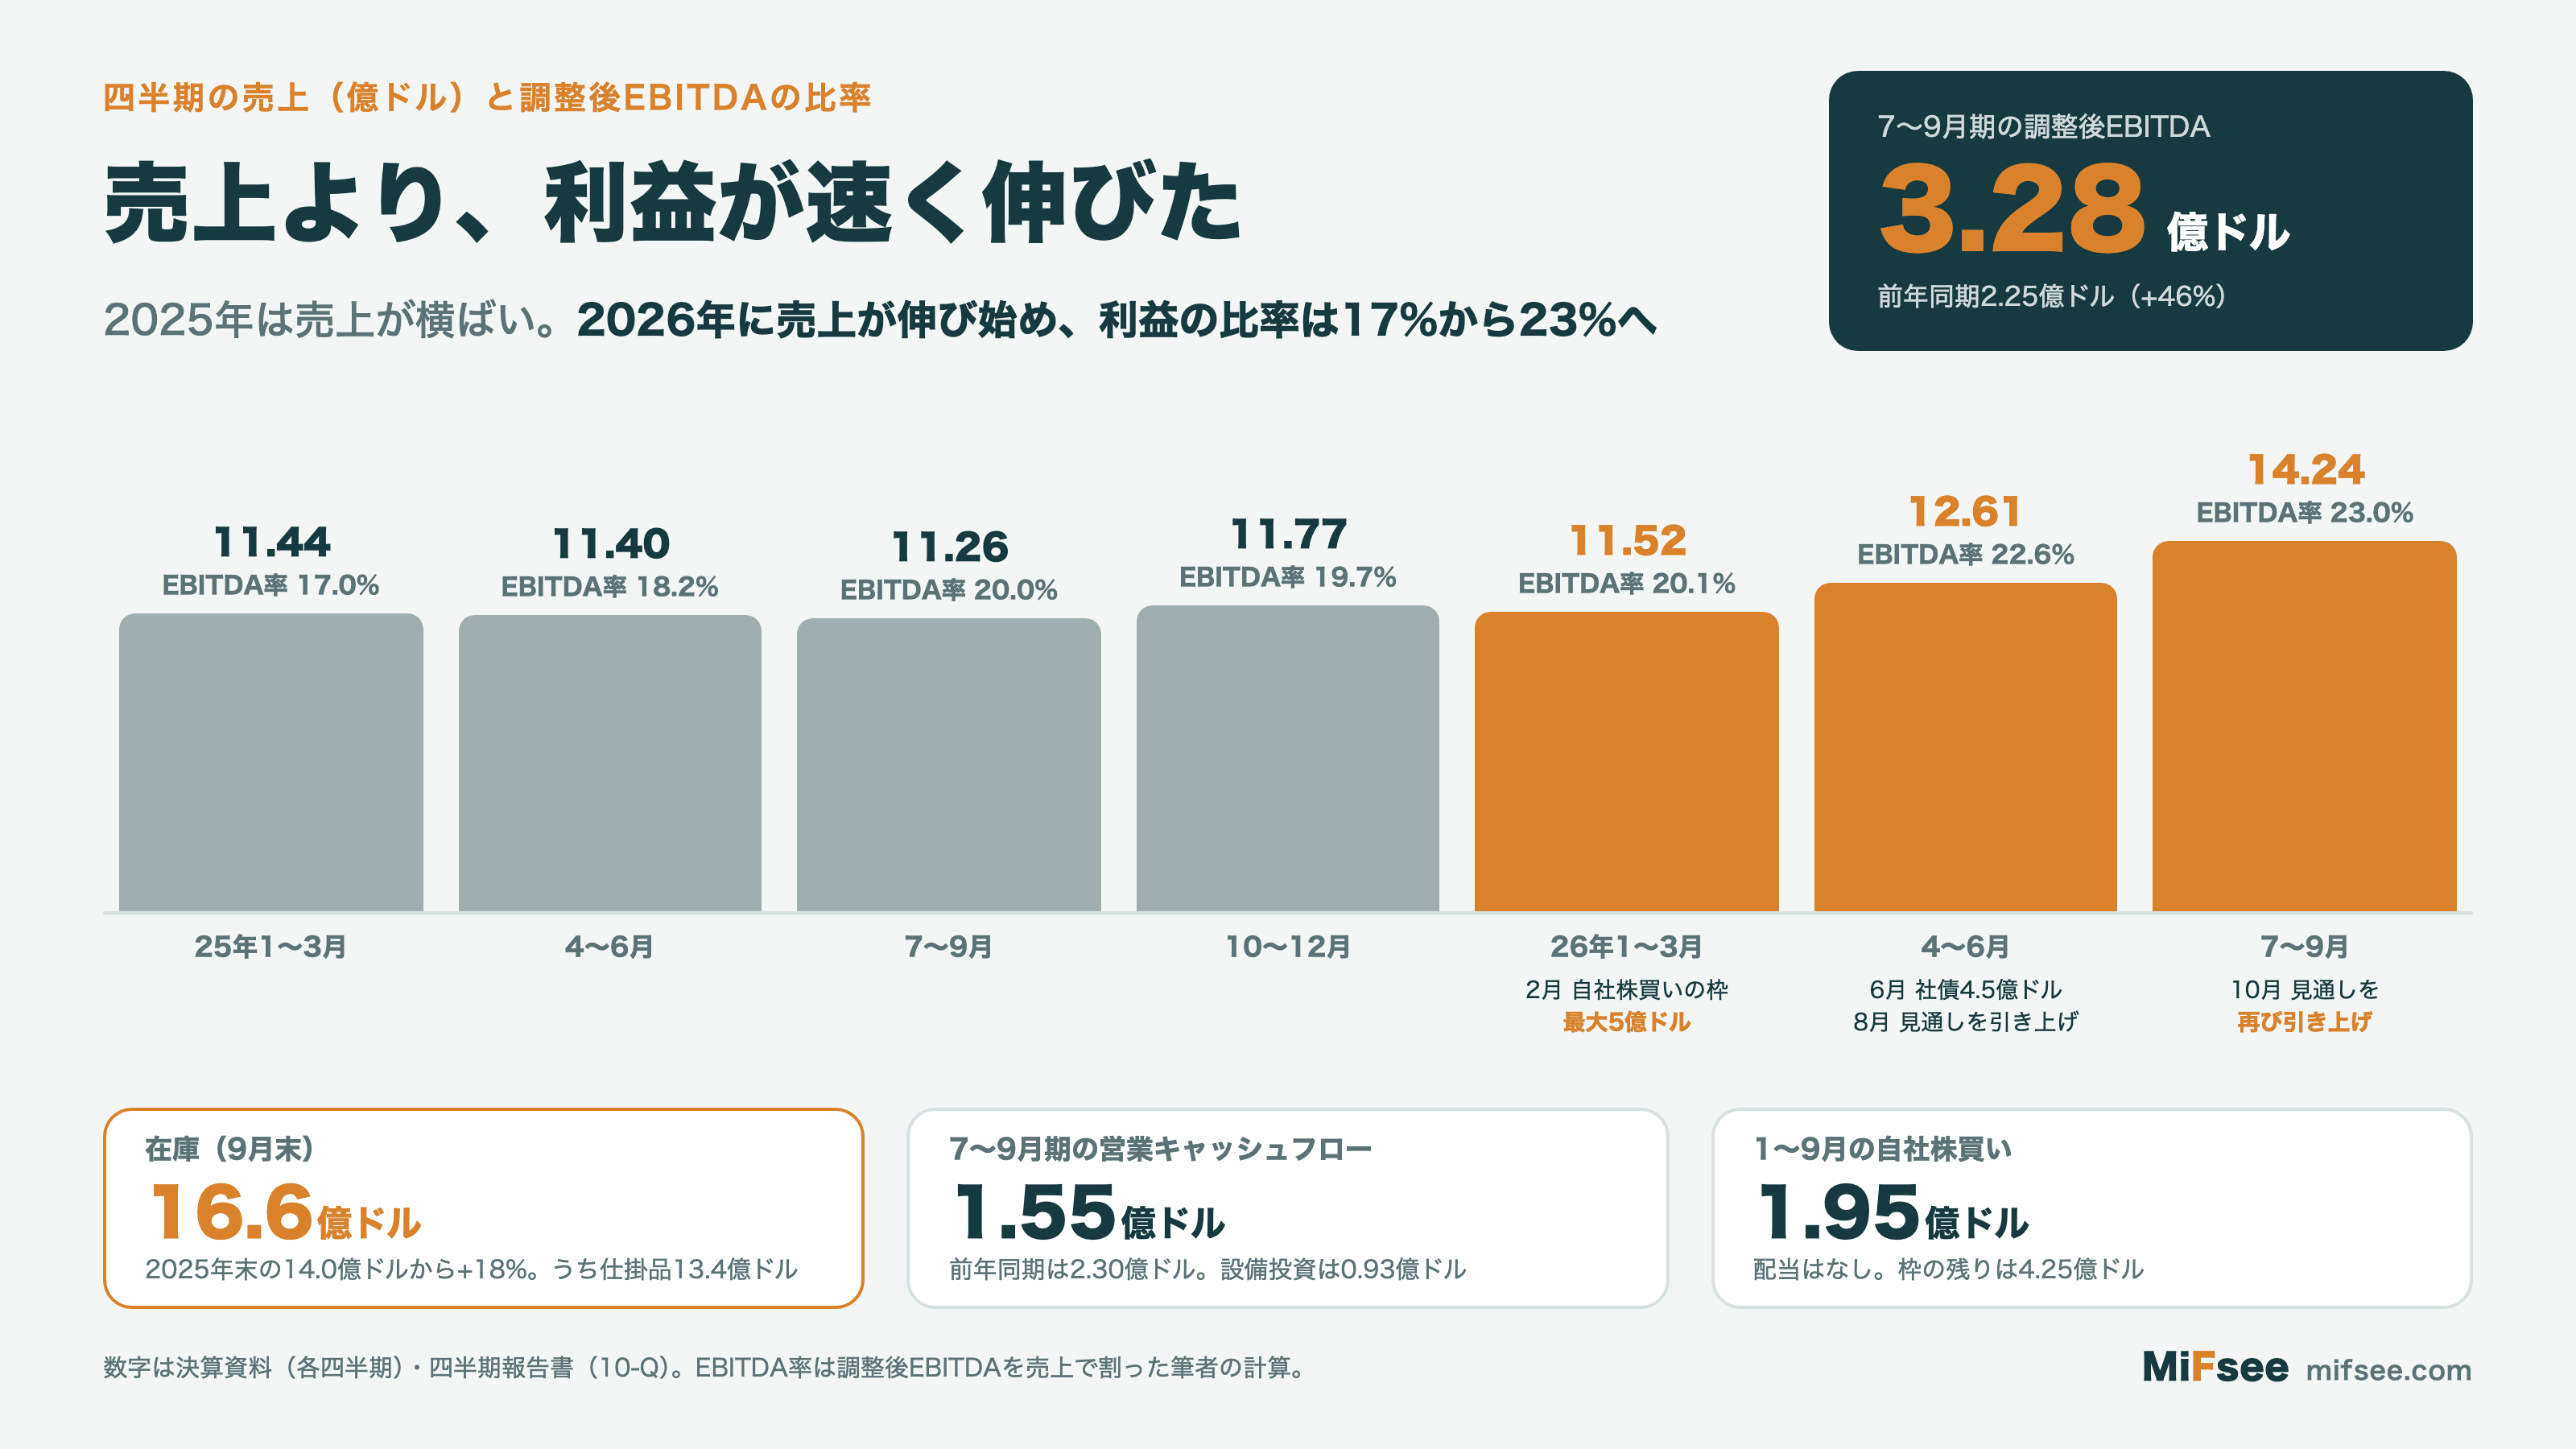
2025年は売上が横ばい、2026年に伸び始めた
2025年の四半期の売上は11億ドル台で横ばいだった。それでも、売上に対する調整後EBITDAの比率は17.0%から20.0%前後へ上がっている。2026年に入って売上が伸び始めると、比率は23.0%まで上がった。売上が+26%のところ、調整後EBITDAは+46%と、2倍近い速さで伸びている。
値上げと、エンジン向けの数量
決算資料は、HPMC の売上が前の四半期から13%増えた理由を「商用ジェットエンジン向けの強い需要と価格、防衛向けの需要」と説明している。AA&S では、商用ジェットエンジン向けの売上が「ほぼ倍」になった。AA&S の利益率(セグメントEBITDA÷売上)は、前年同期の17.3%から25.8%に上がった。
一方、HPMC の利益率は23.2%で、前年同期の24.2%から下がった。決算資料は、新しいニッケル基の超合金の量産を立ち上げる費用を理由に挙げている。
見通しは年3回の引き上げ
2026年の調整後EBITDAの見通しは、2月に9.75億〜10.25億ドルで始まり、4月に10.10億〜10.60億ドル、8月に11.35億〜11.85億ドル、10月に11.90億〜12.00億ドルと、3回引き上げられた。調整後の1株利益の見通しは5.17〜5.23ドルである。調整後フリーキャッシュフローの見通しは、8月に5.5億〜6.0億ドルへ引き上げた後、今回は据え置いた。
CEO の Fields 氏は、好調の理由に「長期契約に裏づけられた強い需要、選ばれる理由になる独自の技術、規律ある実行」の3つを挙げ、「2027年にさらに強い業績を出せる位置にいる」と述べた。
長期契約と受注残:需要は飛行機の納入より先に来る
主要な航空機・エンジンメーカーと長期契約
10-K によると、ATI は主要な航空機・エンジンメーカーの多くと長期契約(LTA)を結んでいる。名前が挙がっているのは以下の通り。
- Boeing: 機体の骨組みや構造部品に使うチタン製品
- Airbus: 機体向けのチタン製品
- GE Aviation と Safran: エンジン向けのチタン合金、ニッケル基合金、真空で溶かした特殊合金
- Rolls-Royce: エンジンの円盤用の材料と精密鍛造品
- Pratt & Whitney: エンジン向けの鍛造品
10-K は、売上の10%を超える顧客は1社もないとしている。
受注残は43億ドル
10-Q によると、9月末の確定した受注残は43億ドルで、前年同期の36億ドルから増えた。約75%は12か月以内に出荷する見込みである。10-K は、材料の需要は航空機の納入より6〜12か月ほど先に来ると書いている。
在庫が積み上がっている
9月末の在庫は16.6億ドルで、2025年末の14.0億ドルから18%増えた。そのうち13.4億ドルが仕掛品(加工の途中のもの)である。10-Q は、1〜9月に在庫の増加で2.55億ドルの現金が出ていった理由を「操業の増加に備えた季節的な積み増しと、出荷のタイミング」と説明している。
そのため、7〜9月期の営業キャッシュフローは1.55億ドルと、前年同期の2.30億ドルを下回った。会社は2026年の調整後フリーキャッシュフローの見通しを5.5億〜6.0億ドルで据え置いている。1〜9月の調整後フリーキャッシュフローは2.23億ドルなので、10〜12月期に多くを回収する前提である。
取引市場は?
ニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「ATI」。
ATI(ATI)のセクター、業種、属するテーマは?
- セクター: 資本財
- 業種: 航空宇宙・防衛/特殊金属
- テーマ: 航空機のエンジン、防衛、特殊合金
配当は?
なし。10-K は「現在、配当は支払っていない」としている。株主への還元は自社株買いで、1〜9月に1.95億ドルを買った。2026年2月に最大5億ドルの新しい枠を設けており、残りは4.25億ドルである。
ATI(ATI)の競合企業は?
10-K は、HPMC の競合として、プレシジョン・キャストパーツ(バークシャー・ハサウェイの子会社)、ハウメット・エアロスペース(HWM、チタン)、カーペンター・テクノロジー(CRS、従来型のニッケル基合金と特殊鋼)、Aubert & Duval(精密鍛造)を挙げている。AA&S の競合は Haynes International と VDM Metals である。
上場している2社の直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
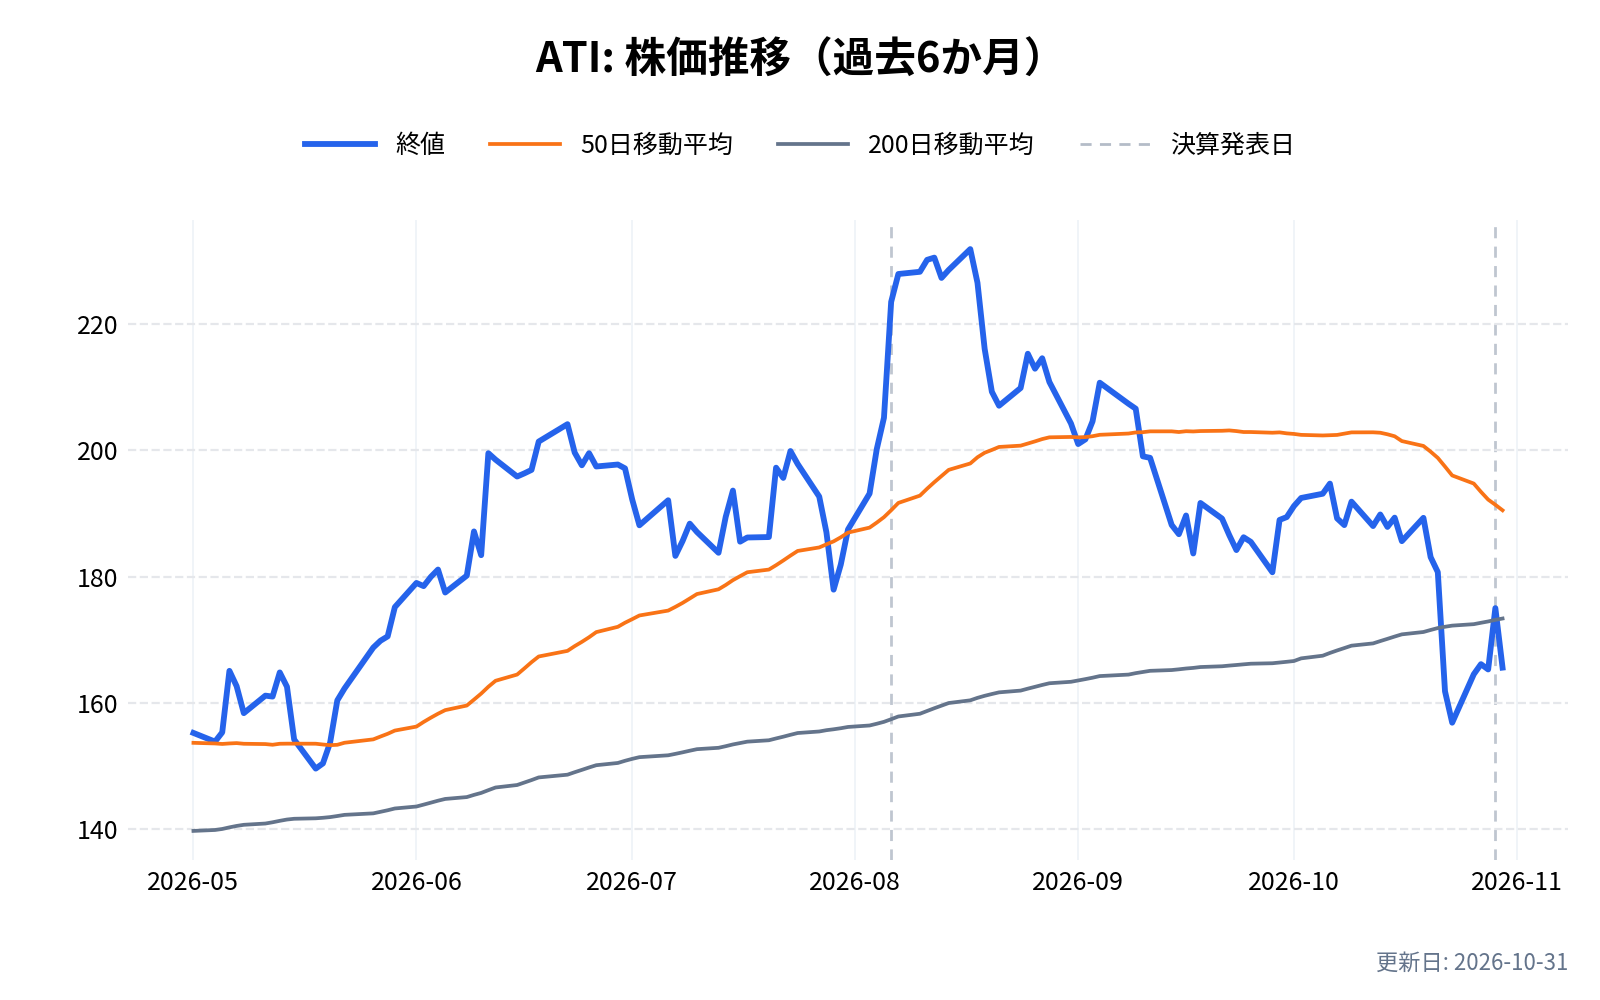
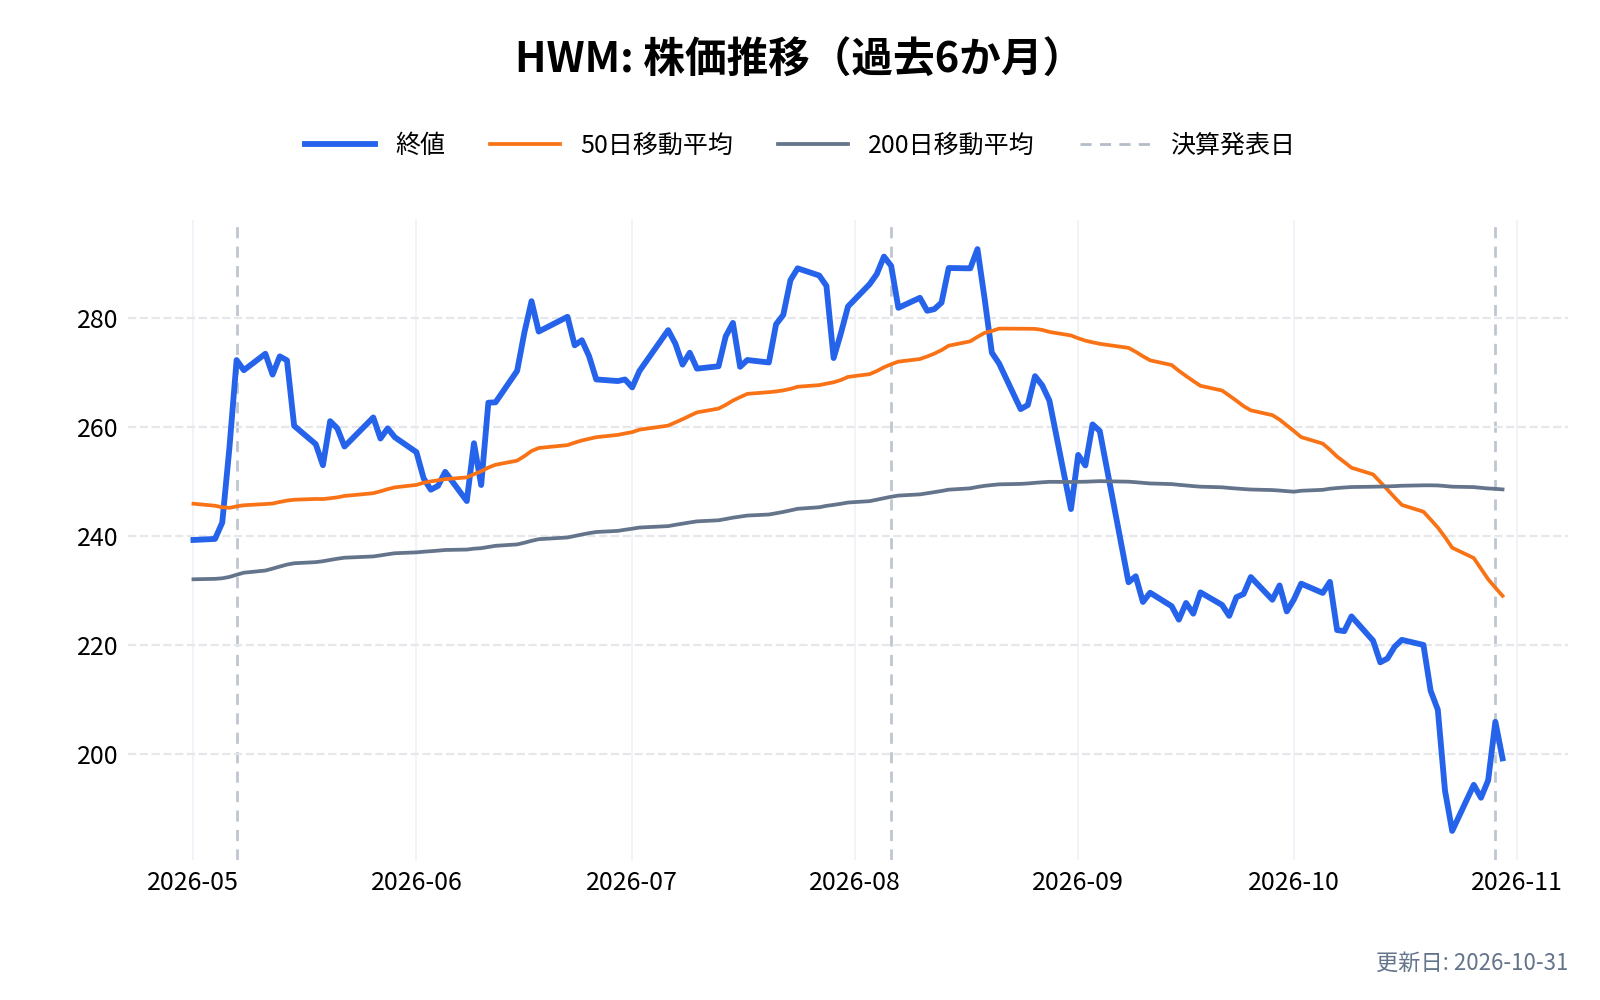
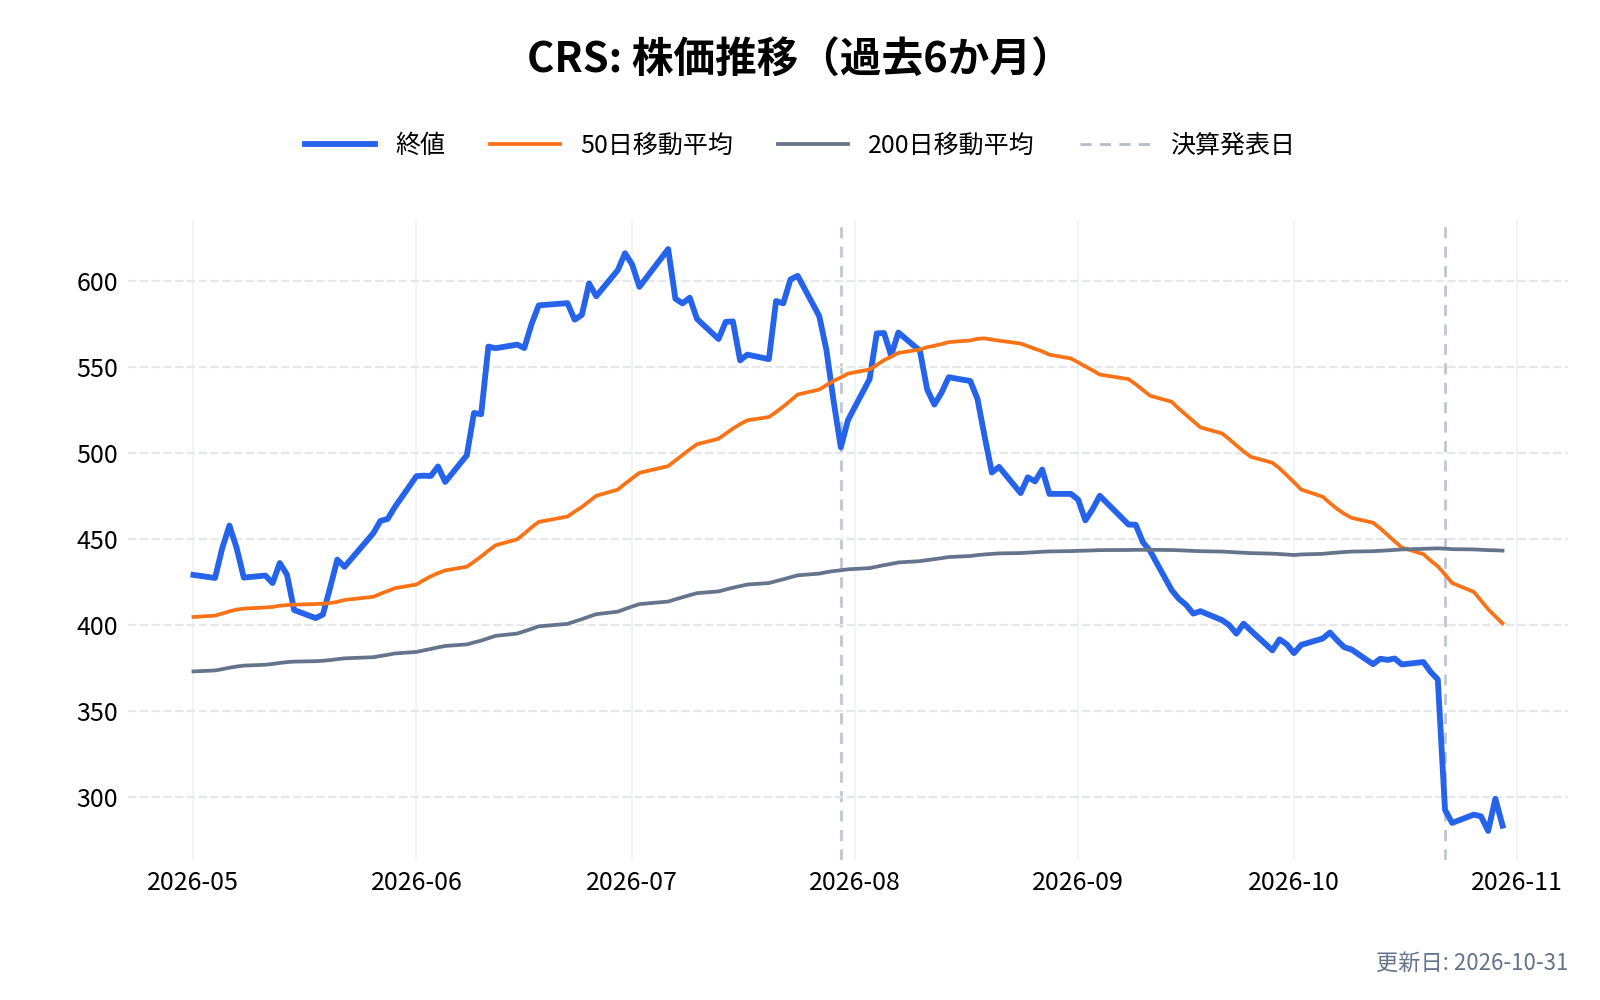
ATI だけでなく、ハウメットとカーペンターも、夏の高値から大きく下げた位置にある。
ATI(ATI)の競合との差別化要素と優位性は?
溶解から機械加工まで一貫して手がける
ニッケル基合金、チタン、特殊合金の3つの素材について、溶かすところから鍛造、仕上げ、機械加工までを社内で持つ。エンジンメーカーにとっては、材料から部品までを1社に任せられる。
長期契約と受注残
主要な航空機・エンジンメーカーと長期契約を結び、43億ドルの受注残を持つ。10-K によると、取引先の大半はこうしたメーカーとその部品会社である。
新しい合金
新しいニッケル基の超合金の量産を始めている。立ち上げの費用で足元の利益率は下がったが、量産が軌道に乗れば次の製品になる。
ATI(ATI)の業績について
ATI(ATI)の財務年度は12月の最終日曜日の前後に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬〜5月上旬
- 第2四半期決算: 8月上旬
- 第3四半期決算: 10月下旬〜11月上旬
- 第4四半期および通期決算: 翌年の2月上旬
ATI(ATI)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
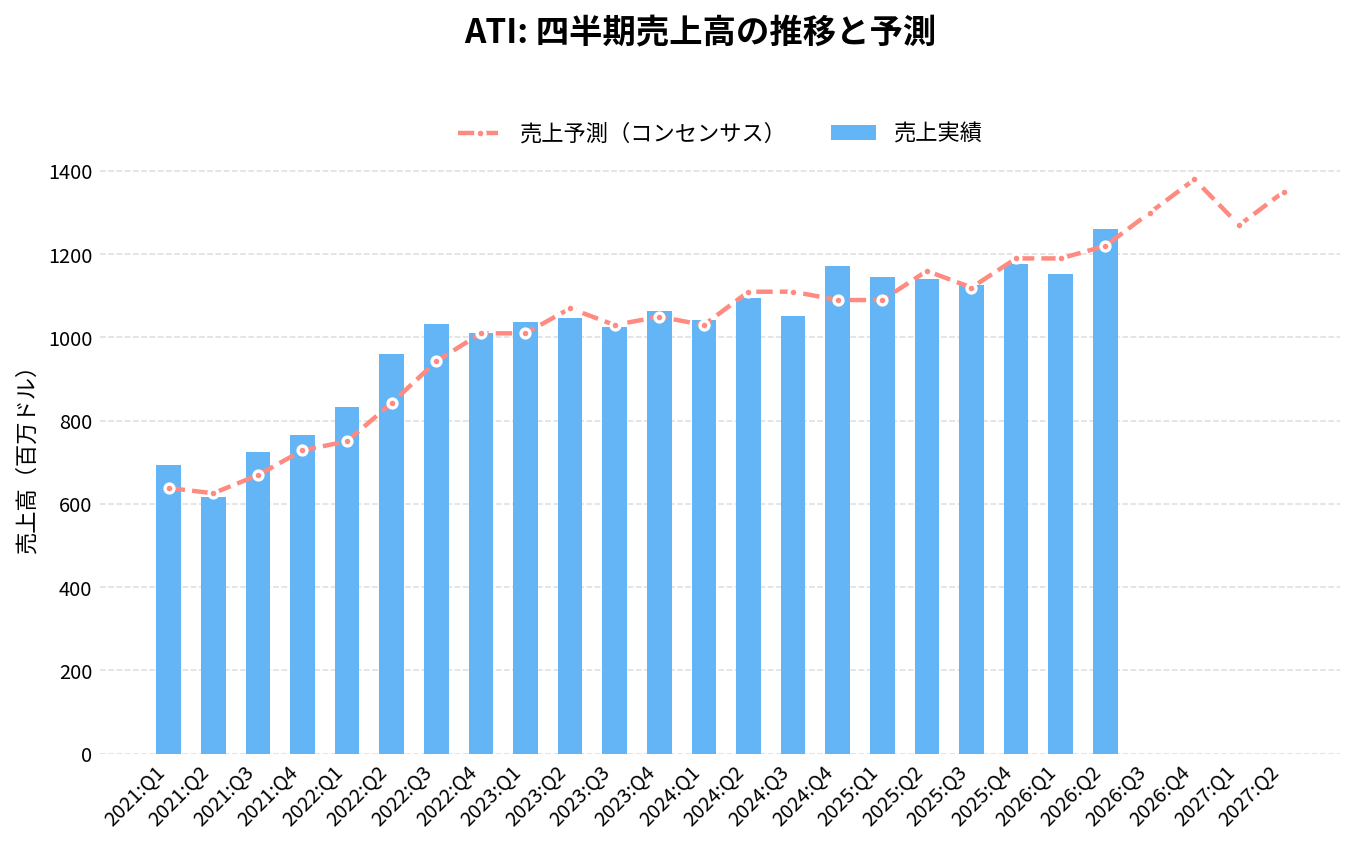
ATI(ATI)の2026年Q3決算(2026/10/29 発表)は、売上1,423.7百万ドル(アナリストコンセンサス1,300.0百万ドルに対し+9.5%)、EPS 1.37ドル(同1.3ドルに対し+0.07ドル)でした。
売上の前年同期比は+26.5%です。
直近8四半期では、売上が5回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
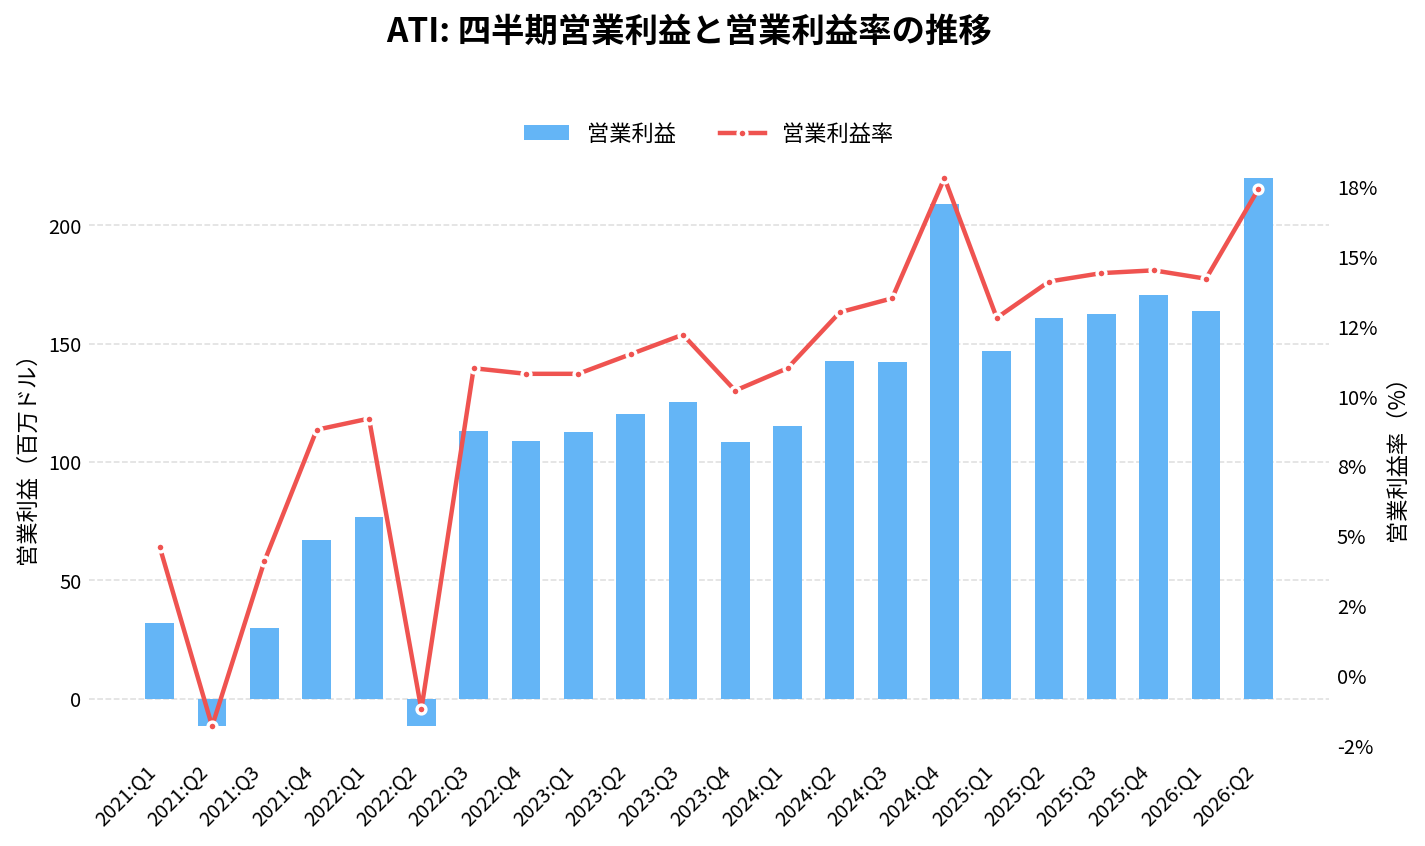
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
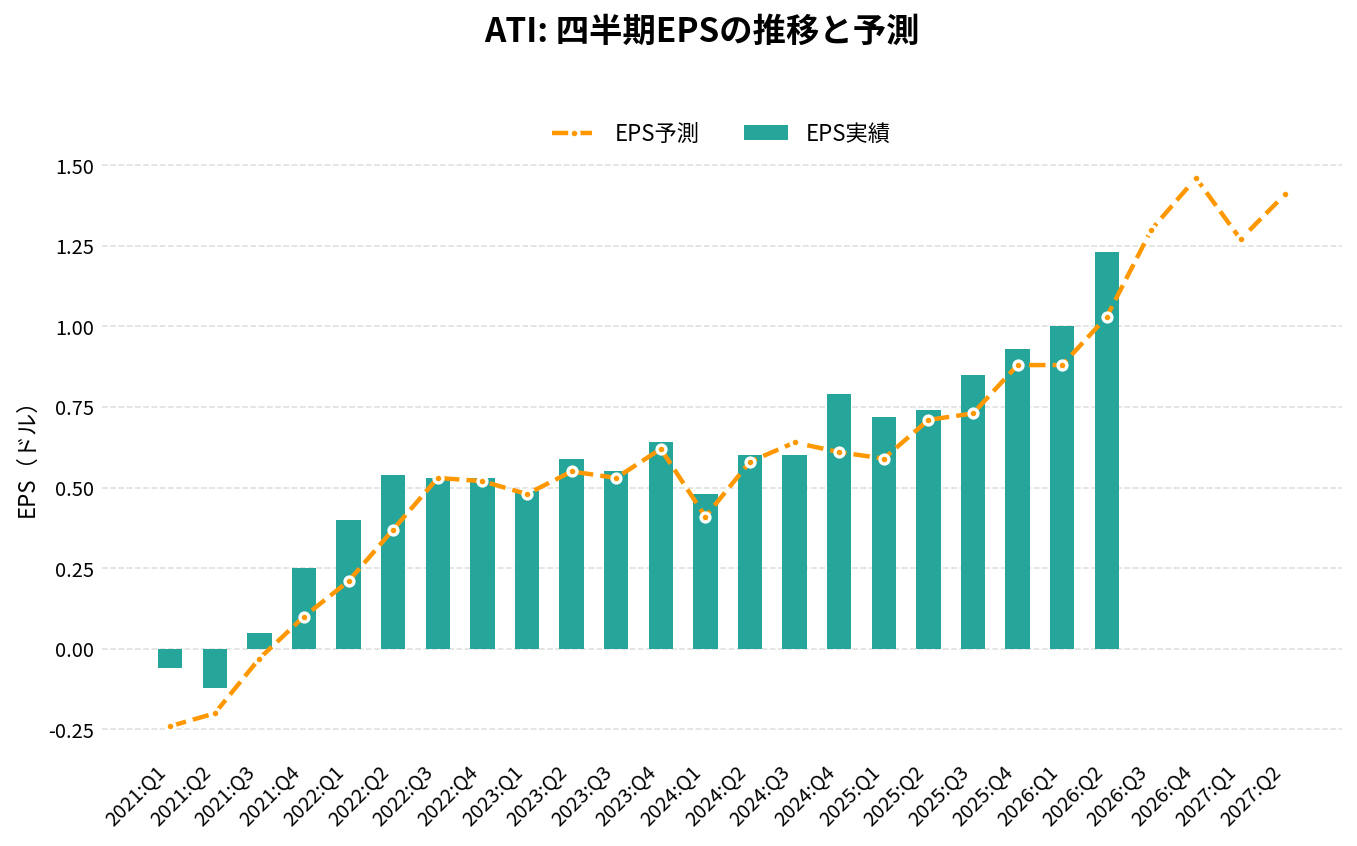
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 1,172.70 | +10.2% | +7.6% | 0.79 | +0.18 | 17.8% |
| 2025:Q1 | 1,144.40 | +9.7% | +5.0% | 0.72 | +0.13 | 12.8% |
| 2025:Q2 | 1,140.40 | +4.1% | -1.7% | 0.74 | +0.03 | 14.1% |
| 2025:Q3 | 1,125.50 | +7.1% | +0.5% | 0.85 | +0.12 | 14.4% |
| 2025:Q4 | 1,177.10 | +0.4% | -1.1% | 0.93 | +0.05 | 14.5% |
| 2026:Q1 | 1,151.50 | +0.6% | -3.2% | 1.00 | +0.12 | 14.2% |
| 2026:Q2 | 1,261.10 | +10.6% | +3.4% | 1.23 | +0.20 | 17.4% |
| 2026:Q3 | 1,423.70 | +26.5% | +9.5% | 1.37 | +0.07 | 19.1% |
| 2026:Q4(予想) | 1,380.00 | +17.2% | – | 1.46 | – | – |
| 2027:Q1(予想) | 1,270.00 | +10.3% | – | 1.27 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-30 取得時点)。 | ||||||
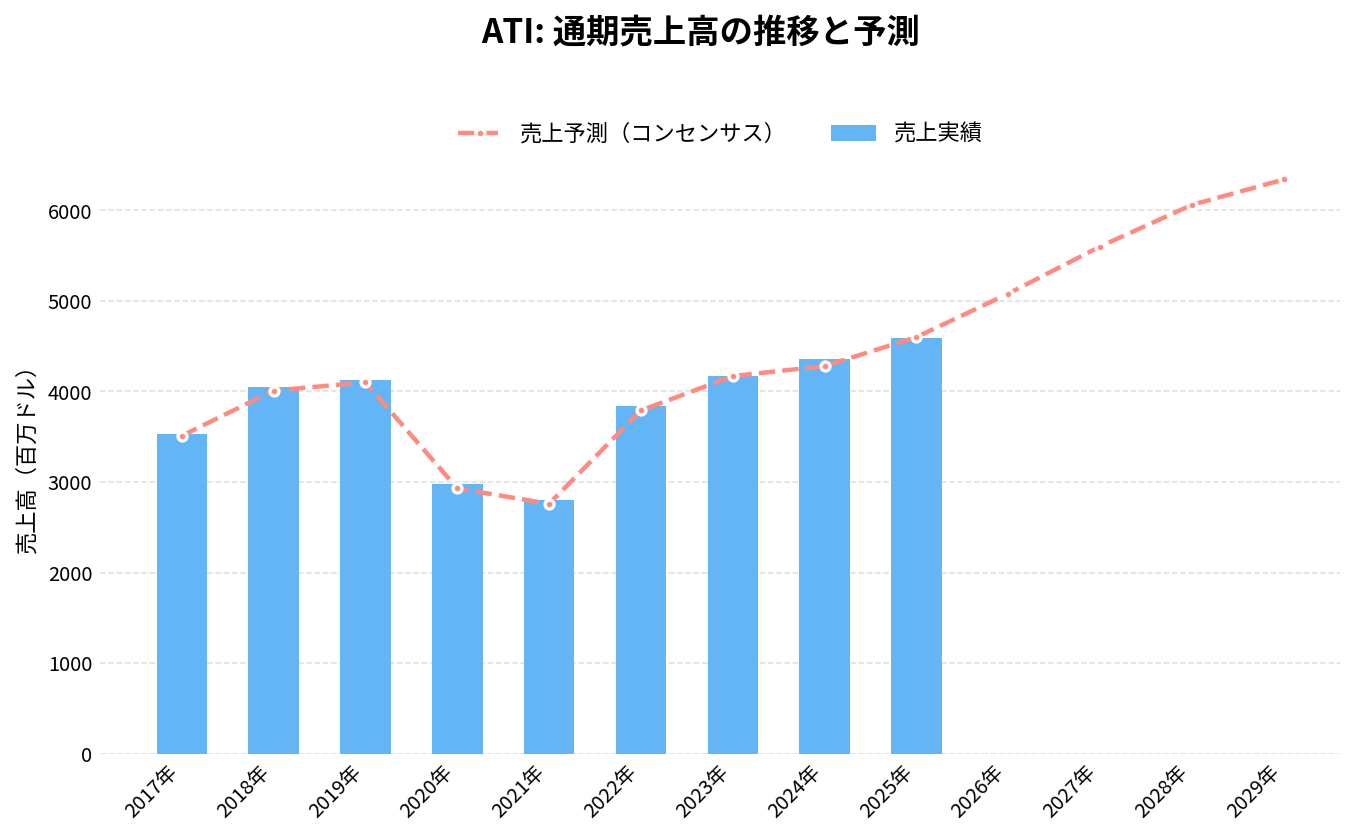
通期:売上高の推移
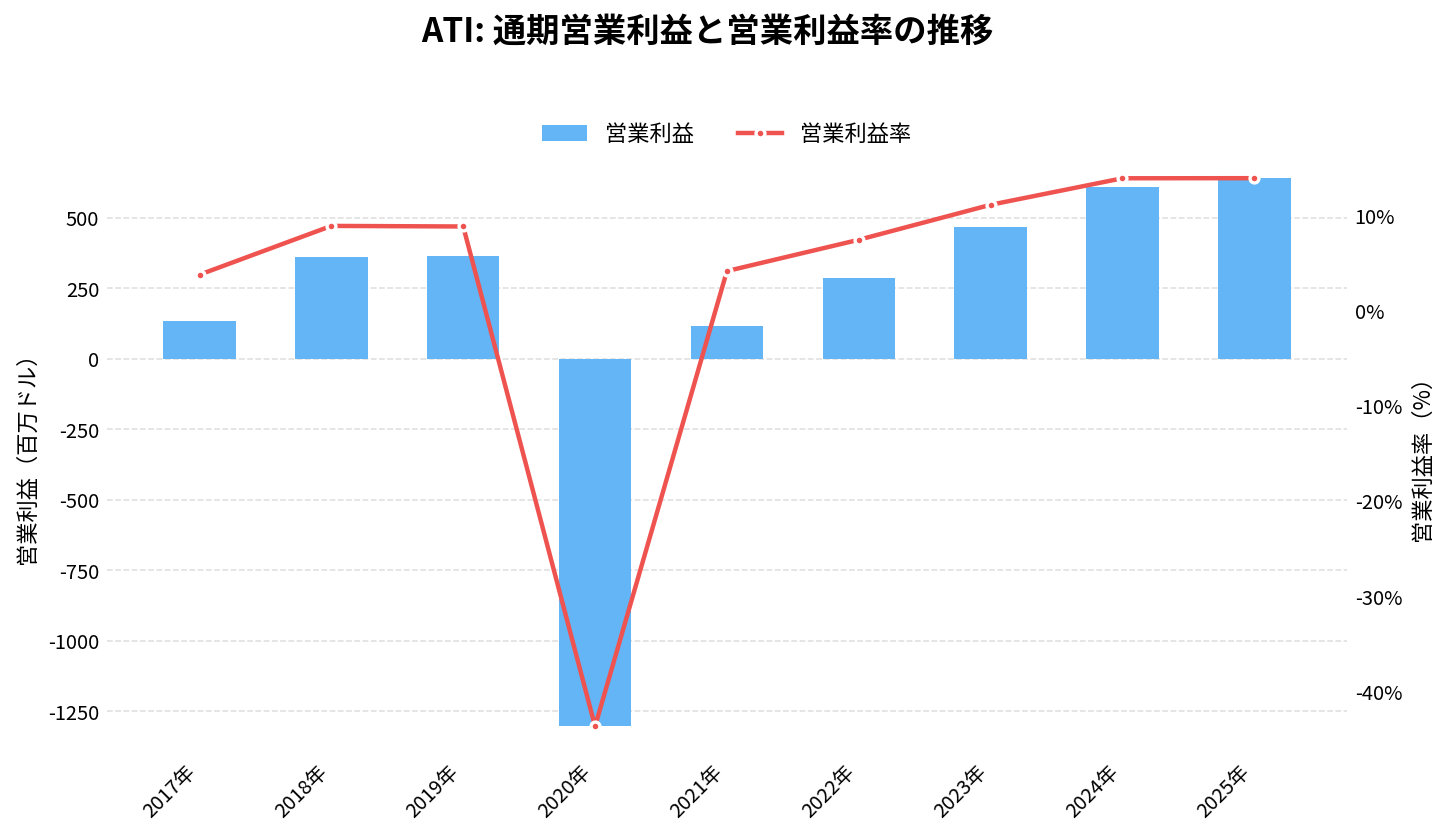
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
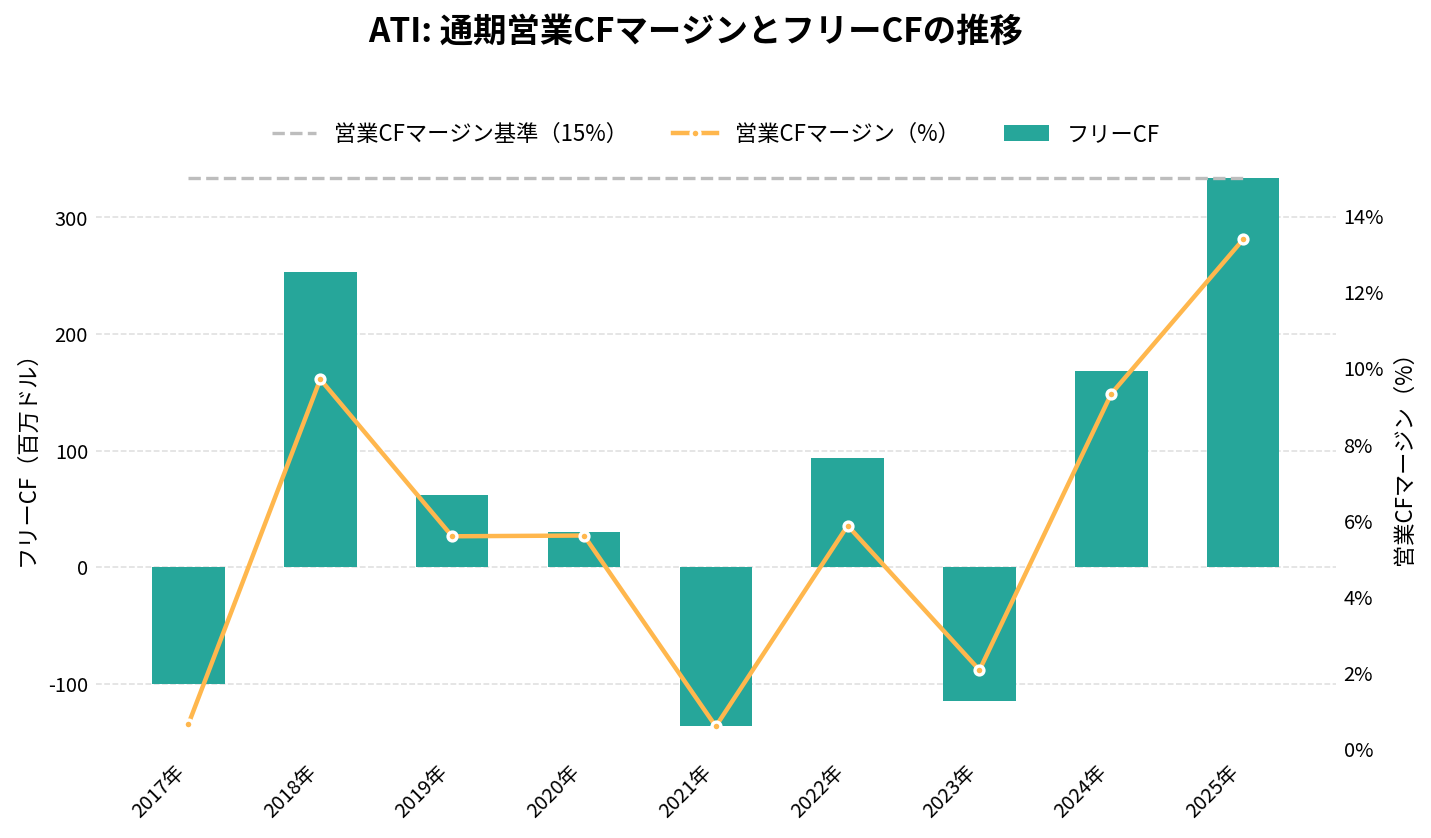
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
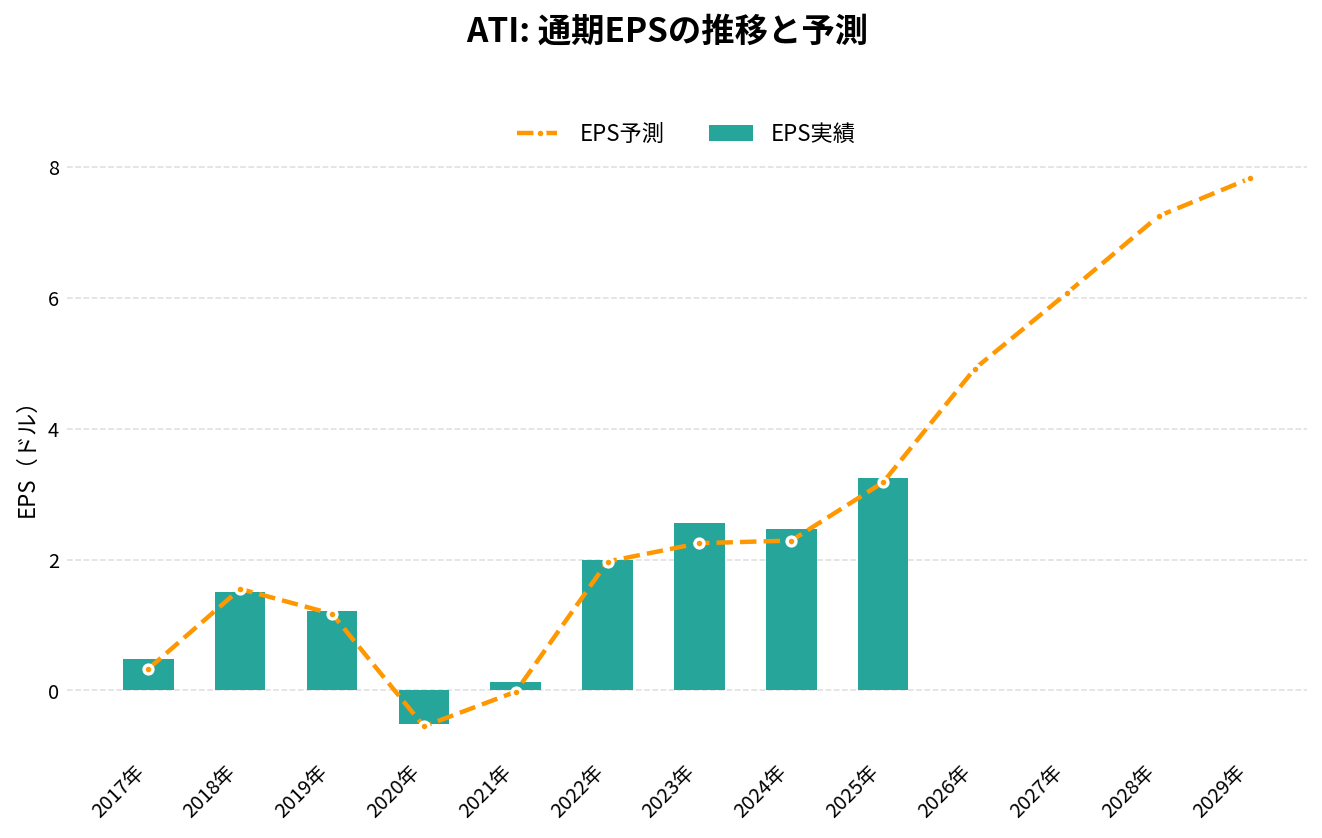
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 2,799.80 | -6.1% | 0.13 | 4.2% | 0.6% | -136.50 |
| 2022年 | 3,836.00 | +37.0% | 1.99 | 7.5% | 5.9% | 94.00 |
| 2023年 | 4,173.70 | +8.8% | 2.56 | 11.2% | 2.1% | -114.80 |
| 2024年 | 4,362.10 | +4.5% | 2.46 | 14.0% | 9.3% | 168.10 |
| 2025年 | 4,587.40 | +5.2% | 3.24 | 14.0% | 13.4% | 333.70 |
| 2026年(予想) | 5,080.00 | +10.7% | 4.92 | – | – | – |
| 2027年(予想) | 5,600.00 | +10.2% | 6.07 | – | – | – |
| 2028年(予想) | 6,060.00 | +8.2% | 7.25 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-30 取得時点)。 | ||||||
ATI(ATI)の将来性と今後の見通しは?
数字で見る直近の変化
- 売上: 2026年7〜9月期は14.24億ドルで、前年同期比+26%
- 利益: 調整後EBITDAは3.28億ドル(+46%)、売上に対して23.0%
- 見通し: 2026年の調整後EBITDAは11.90億〜12.00億ドル。2月の9.75億〜10.25億ドルから3回の引き上げ
- 株価: 2025年末の114.76ドルから、10月30日の165.59ドルへ(+44%)。8月の高値からは−29%
お金の面
9月末の現金は4.42億ドル、借入は18.6億ドルである。6月に2033年満期の社債4.5億ドルを発行し、7〜9月期に2027年満期の社債3.5億ドルを返した。
注目しているポイント
- 利益率: 新しい超合金の立ち上げが終わり、HPMC の利益率が戻るか
- 在庫と現金: 積み上がった在庫が出荷され、通期の調整後フリーキャッシュフロー5.5億〜6.0億ドルを達成できるか
- 受注残: 43億ドルの受注残が増え続けるか
リスクと不確実性
- 航空機の生産: 需要は航空機メーカーの生産計画に左右される。納入が遅れると、材料の需要も後ろにずれる
- 在庫: 在庫を積み増した後に需要が鈍ると、在庫の評価の引き下げや現金の流れの悪化につながりうる
- 原料の価格: ニッケルなど原料の価格の変動が利益率を動かしうる
- 株価の振れ: 8月の高値から3割下げており、同業も同じように下げている
売上より速く利益が伸びていること、見通しが年3回上がったことは、決算の数字で確かめられる。一方で、在庫が積み上がり、四半期の現金の流れは前年を下回った。次の決算で、在庫が出荷と現金に変わっているかを確かめていく必要がある。
ATI 2026年Q3決算:航空宇宙需要が牽引し通期EBITDA見通しを再び上方修正
発表日:2026/10/29
ATIの決算ハイライト
ATIの2026年第3四半期は、売上高が前年同期比26%増の14.24億ドルとなり、主要市場すべてで成長が確認された好決算だった。GAAP希薄化後EPSは1.37ドルと前年同期の0.78ドルから76%増加し、純利益も1.9億ドルと73%増加している。
収益性の改善も鮮明で、調整後EBITDAは3.28億ドルと前年同期比46%増え、調整後EBITDAマージンは23.0%と前年同期の20.0%から300ベーシスポイント拡大した。この結果は会社自身が示していた第3四半期ガイダンスの上限をさらに1300万ドル上回る水準だった。
好調な実績を受けて、会社は通期2026年の調整後EBITDAガイダンスを11.9億〜12.0億ドルへと引き上げた。前回ガイダンスの11.35億〜11.85億ドルからさらに3500万ドルの上積みとなり、前四半期の1.25億ドル上方修正に続く再度の上方修正である。調整後EPSガイダンスも5.17〜5.23ドルへと改善された。
抑えておくべきKPI
- 売上高: 14.24億ドル(前年同期比26%増、前四半期比13%増)
- 調整後EBITDA: 3.28億ドルで売上比23.0%(前年同期の20.0%から300bp拡大)
- AA&S(Advanced Alloys & Solutions)セグメントEBITDA: 1.81億ドル、売上比25.8%(前年同期の17.3%から大幅改善)
- 航空宇宙・防衛向け売上: 全体の69%を占め、うち商用ジェットエンジン向けは前年同期比34%増
投資家目線のインサイト
今回の決算で目立つのは、AA&Sセグメントの収益性が劇的に改善したことだ。セグメントEBITDAマージンは前年同期の17.3%から25.8%へと跳ね上がり、商用ジェットエンジン向け売上がほぼ倍増したことが大きく寄与している。HPMCセグメントもエンジン・防衛需要で2桁成長を続けているが、新しいニッケル基超合金の量産立ち上げコストが重く、マージンはわずかに低下した。
通期ガイダンスが2四半期連続で引き上げられている点は、一時的な需要の波ではなく構造的な受注基盤の強さを示していると捉えられる。経営陣は長期契約に支えられた需要と差別化された技術力を成長の背景として挙げており、単なる価格転嫁ではなく実需の拡大が見て取れる。
一方で、棚卸資産が前年末比で大きく積み上がり、営業キャッシュフローも前年同期の2.3億ドルから1.55億ドルへ減少した点はローライトとして留意したい。需要拡大に対応するための在庫積み増しとみられるが、運転資本の動向は今後も確認したいポイントだ。
今後の見どころ
第4四半期ガイダンスは調整後EBITDAが3.45億〜3.55億ドル、調整後EPSが1.51〜1.57ドルと示されており、通期ガイダンス達成に向けて最終四半期も高水準の収益性維持が求められる。商用ジェットエンジン向け需要とニッケル基超合金の量産コストがマージンに与える影響は引き続き注視点となる。
また、第3四半期にはシニアノート3.5億ドルの償還も実施されており、財務体質の整理も進んでいる。自社株買いの残余枠は4.25億ドルとなっており、キャッシュ創出力と株主還元のバランスも今後の確認材料になりそうだ。
出典
ATI Announces Third Quarter 2026 Results
ATI 2026年Q2決算:航空宇宙・防衛需要が牽引し、通期ガイダンスを再び上方修正
発表日:2026/08/06
ATIの決算ハイライト
ATIの2026年第2四半期は、売上高が前年同期比11%増の12.6億ドルとなり、会社自身が示した第2四半期ガイダンスの上限を上回る結果となった。航空宇宙・防衛向け売上が13%増と全体を牽引し、特にAA&S部門の防衛売上は前年同期比90%増と急伸している。
利益面の伸びはさらに大きく、GAAP純利益(ATI帰属分)は前年同期比50%増の1.51億ドル、GAAP希薄化後EPSは1.09ドルで前年の0.70ドルから56%増加した。調整後EBITDAは37%増の2.84億ドルとなり、調整後EBITDAマージンは440ベーシスポイント改善して22.6%に達した。売上の伸びを上回る利益成長は、製品ミックスの高付加価値化と価格改善が効いている証拠と言える。
会社はこの実績を受け、通期の調整後EBITDAガイダンスを11.35億〜11.85億ドル、調整後EPSを4.90〜5.18ドル、調整後フリーキャッシュフローを5.5億〜6.0億ドルへと引き上げた。前回ガイダンス(EBITDA10.1億〜10.6億ドル、EPS4.20〜4.48ドル)からの上方修正であり、上半期の勢いが下半期にも続くという経営陣の自信がにじむ内容だ。
抑えておくべきKPI
- 売上高: 12.61億ドル(前年同期比11%増、前四半期比10%増)
- 調整後EBITDAマージン: 22.6%(前年同期の18.2%から440bp改善)
- バックログ: 44億ドル(前年同期比18%増、過去最高を更新)
- AA&S部門EBITDAマージン: 23.7%(前年同期の14.4%から大幅改善、うち9.9百万ドルは資産売却益)
投資家目線のインサイト
今回の決算で目を引くのはAA&S部門の変貌ぶりだ。セグメントEBITDAマージンが前年同期の14.4%から23.7%へと急上昇し、価格改善とミックス改善が構造的に効いていることが読み取れる。防衛売上の90%増という数字は一時的な需要の跳ね返りというより、長期契約に基づく需要拡大の表れだろう。HPMC部門も商用ジェットエンジン向けの需要と価格が堅調で、24.1%のマージンを維持している。
一方でローライトとしては、HPMC部門のセグメントEBITDAマージンが前四半期の24.9%から24.1%へと小幅に低下している点が挙げられる。メキシコの新工場や チタン電子ビーム炉に関連する検定要件の見直しコストが manufacturing costを押し上げており、供給拡大に向けた投資フェーズのコストが短期的な利益率を圧迫している格好だ。とはいえ全社としては増収増益が続いており、記録的なバックログの積み上がりが今後の収益の下支えになる。
会社は44億ドルという過去最高のバックログを「需要が供給能力を上回っている」証左として説明しており、供給制約が続く限り価格決定力を保ちやすい環境が続くと見られる。
今後の見どころ
次の四半期以降は、HPMC部門のマージンがメキシコ新工場やチタン炉関連コストの一巡でどこまで回復するかが注目点になる。会社は第3四半期の調整後EBITDAを3.05億〜3.15億ドル、調整後EPSを1.31〜1.37ドルと見込んでおり、通期見通しとの整合性を確認したい。
またキャッシュ創出力にも注目したい。上半期の調整後フリーキャッシュフローは1.43億ドルと前年同期のマイナス5000万ドルから大きく改善しており、在庫積み増しが続く中でどの程度キャッシュ生成力を維持できるかが下半期の焦点になりそうだ。同時に5000万ドルの自社株買いを実施しており、株主還元の継続姿勢もうかがえる。
出典
ATI Announces Second Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「ATI(ATI)の決算まとめ」にまとめています。

まとめ
ATI(ATI)は、チタンやニッケル基の超合金をジェットエンジンや航空機の部材にして売る米国の特殊金属メーカーです。2026年7〜9月期は、売上が前年同期比26%増え、調整後EBITDAは46%増えました。通期の利益の見通しも、年3回目の引き上げです。
伸びの中心は商用ジェットエンジン向けで、主要な航空機・エンジンメーカーとの長期契約と、43億ドルの受注残が土台です。一方で、在庫が積み上がり、7〜9月期の営業キャッシュフローは前年を下回りました。
次の決算(2027年2月の見込み)で、在庫が現金に変わり、通期のフリーキャッシュフローの見通しを達成できたか、そして新しい超合金の立ち上げで下がった利益率が戻っているかを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。