このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- フィグス(FIGS)の株価
- フィグス(FIGS)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- なぜ今注目されている?
- 成長率は+2%まで落ち、+30%前後まで戻した
- 加速の中身:顧客数と1人あたりの購入額
- 4〜6月期の利益は関税の還付で膨らみ、7〜9月期は還付なしで利益率が上がった
- 現金は3億ドル、借入れはゼロ
- 取引市場は?
- フィグス(FIGS)のセクター、業種、属するテーマは?
- 配当は?
- フィグス(FIGS)の競合企業は?
- 競合との差別化要素と優位性は?
- フィグス(FIGS)のリアルタイム株価チャート
- フィグス(FIGS)の業績について
- フィグス(FIGS)の将来性と今後の見通しは?
- FIGS 2026年Q3決算:売上高が4四半期連続で25%超成長、通期見通しを引き上げ
- FIGS 2026年Q2決算:売上28.8%増、ただし利益の上振れには関税還付の一時要因が含まれる
- まとめ
はじめに
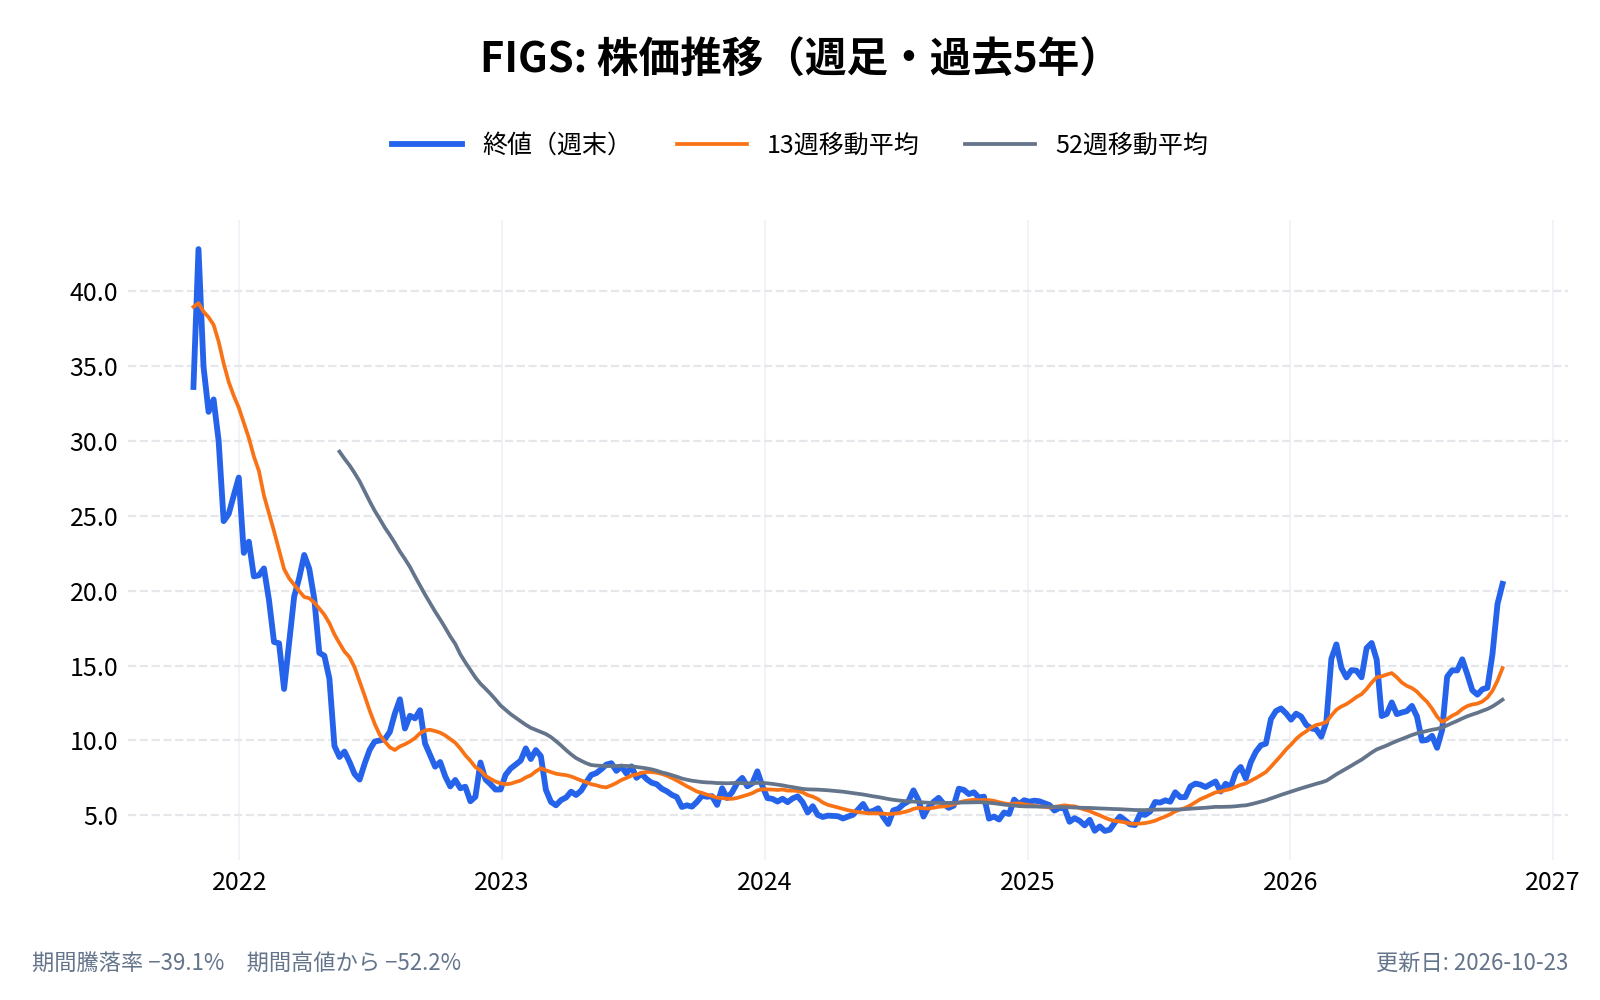
フィグス(FIGS)は、2026年に株価が大きく上がった銘柄です。2025年末の11.36ドルから、11月5日の終値は20.21ドル。年初から+78%で、7月23日の安値9.24ドルからは2倍を超えました。
ただ、長い目で見ると、この会社は一度大きくつまずいています。2021年の上場直後には50ドルを超えていた株価は、2025年4月に3.62ドルまで下げました。売上の伸びが、上場した年の+59%から、2024年には+2%まで落ちたためです。
その伸びが、2025年10〜12月期から急に戻りました。前年同期比で+33%、+28%、+29%、+26%と、4四半期続けて25%を超えています。会社は2026年の売上の見通しを、5月から11月までに3回引き上げました。
正直に言うと、私自身は医療用の制服の会社、くらいの認識しかなかった銘柄です。7〜9月期の決算が出たこのタイミングで、年次報告書(10-K)・四半期報告書(10-Q)・決算資料から、どんな会社で、なぜ伸びが戻ったのかを確かめてみました。
フィグス(FIGS)の株価
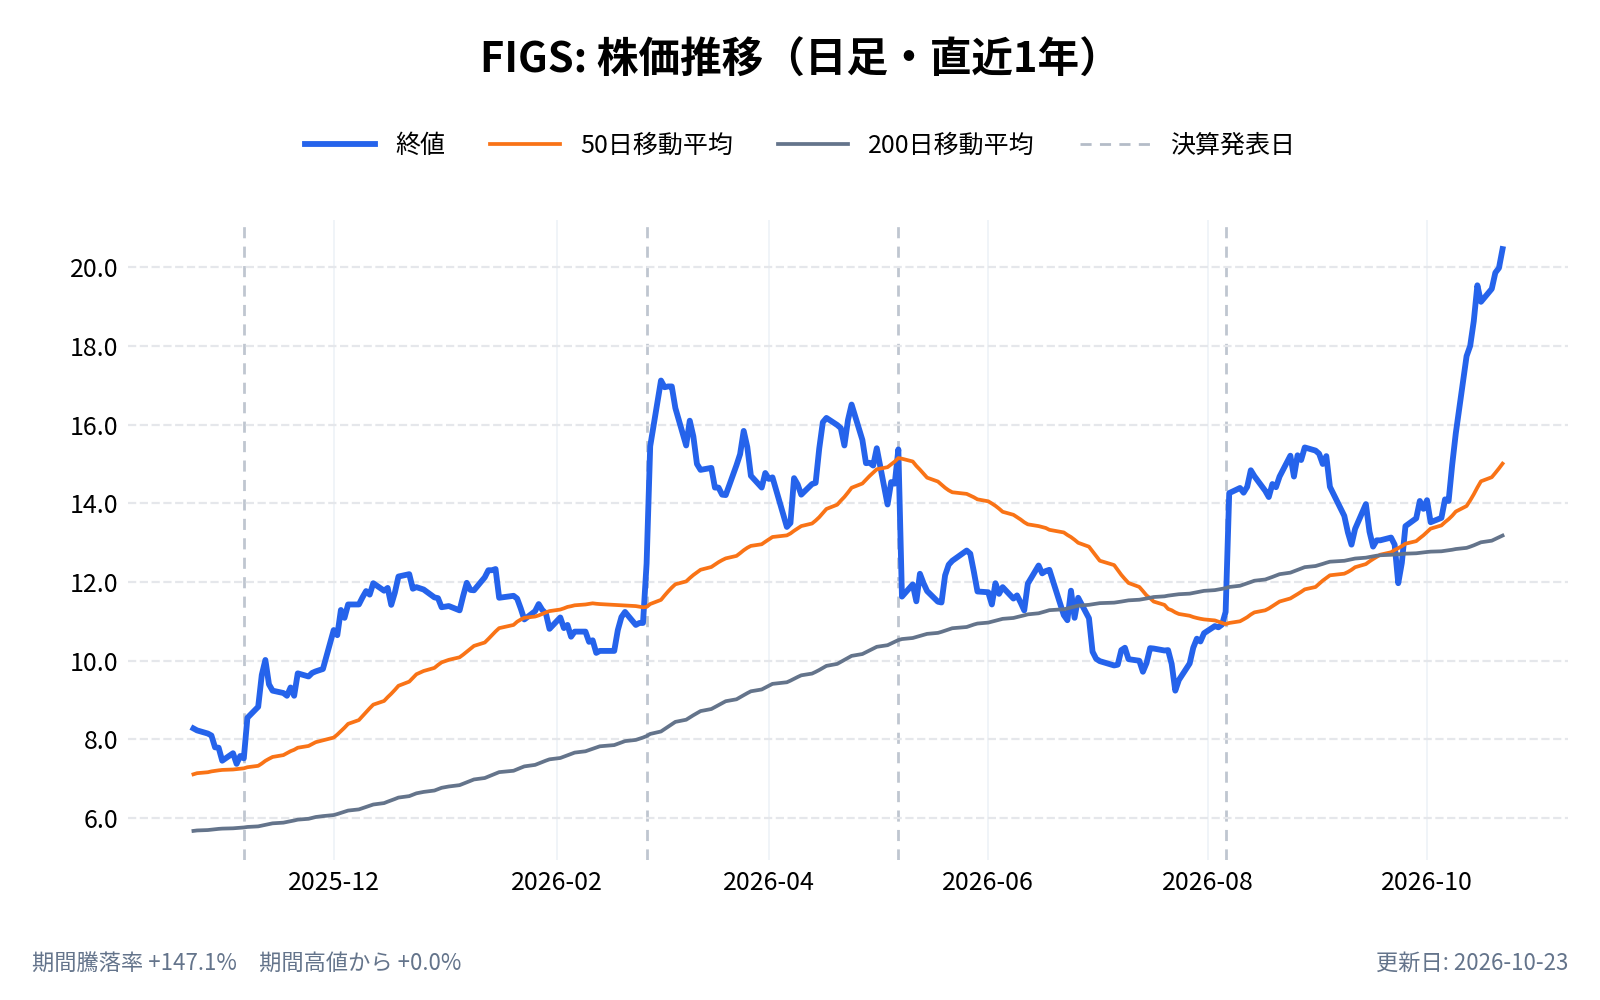
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
フィグス(FIGS)とは何の会社?
フィグスは、看護師や医師などの医療従事者が仕事で着る「スクラブ」(半袖の上下に分かれた医療用の作業着)を中心に、医療向けの衣料を企画・販売する会社である。工場は持たず、デザインと販売に集中している。
これまでスクラブは、病院から支給されるか、問屋や制服店で安く買う、地味な実用品だった。フィグスはそこに、着心地のよい生地、細身のデザイン、季節ごとの限定色を持ち込み、「自分で選んで買うブランド品」に変えた。10-Kによると、米国では医療従事者の大半が自分で制服を買っており、ブランドの好みが職場で口コミとして広がりやすい。
年に1回以上買った顧客(アクティブ顧客)は、2026年9月末で320万人。看護師や医師のほか、歯科衛生士、薬剤師、獣医師、救急救命士なども含まれる。学生や若手が多いことも、会社は強みとして挙げている。
フィグスの企業情報は以下
- 会社名: フィグス(FIGS, Inc.)
- 設立: 2013年(デラウェア州)
- 本社所在地: 米国カリフォルニア州サンタモニカ
- 代表者: トリーナ・スピア(Trina Spear、共同創業者・CEO)。もう1人の共同創業者ヘザー・ハッソン(Heather Hasson)氏が会長を務める
- 従業員数: 388人(2025年12月末)
どのような事業をしている?
フィグスの売上は、商品で分けると次の2つになる(2026年7〜9月期)。
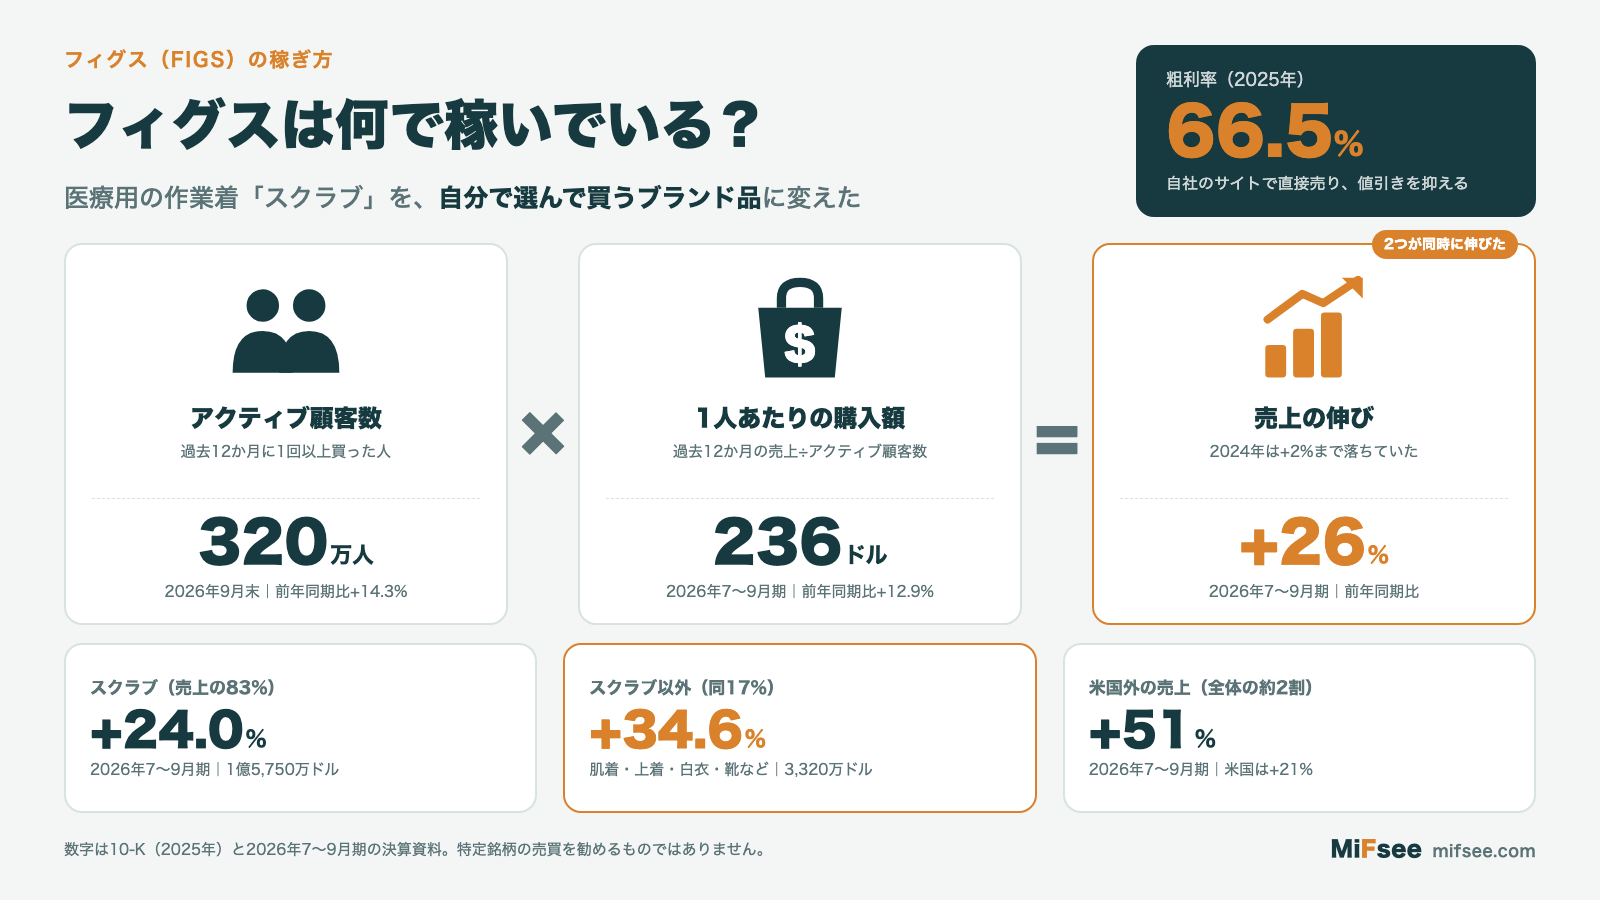
- スクラブ: 1億5,750万ドル(売上の83%)。主力の商品で、前年同期比+24.0%
- スクラブ以外: 3,320万ドル(同17%)。スクラブの下に着る肌着(アンダースクラブ)、上着、白衣、靴、着圧ソックス、くつろぎ着など。前年同期比+34.6%
売り方は、自社のサイトとアプリでの直接販売(DTC)が中心である。そのほかに、病院などの医療機関にまとめて売る法人向けの「TEAMS」と、「Community Hubs」と呼ぶ実店舗(2025年末で5店)を持つ。
地域では米国が8割で、残りの2割が米国外である。米国外の売上は、7〜9月期に前年同期比+51%と、米国(+21%)の2倍以上の速さで伸びた。
製品の生産は外部の工場に任せている。2025年は、ベトナムとヨルダンがほぼ半分ずつで、中国とペルーでも少し作った。生地の多くは、中国の限られた仕入れ先から調達している(10-K)。
ビジネスモデルは?
フィグスの儲けの源泉は、高い粗利率にある。売上に対する粗利の割合は、2025年で66.5%。仲介を通さずに直接売り、値引きを抑えてきたことで、アパレルとしてはかなり高い水準を保ってきた。
その粗利から、広告費(売上の約15%)と、商品を届けるための配送などの費用(同約22%)を払い、残りが利益になる。直接販売の会社は、ネットの広告で新しい客を集め、その客に何度も買ってもらうことで、広告費を回収していく形になる。
フィグスの数字を見るうえでは、次の3つの指標を押さえておきたい。
- アクティブ顧客数: 過去12か月に1回以上買った人の数。2026年9月末で320万人
- 顧客1人あたりの売上: 過去12か月の売上を、アクティブ顧客数で割ったもの。2026年7〜9月期で236ドル
- 平均注文額(AOV): 1回の注文あたりの金額。同じく126ドル
フィグスの売上は、「顧客の数」と「1人あたりの購入額」の掛け算で決まる。 後で見るとおり、2026年に伸びが戻ったのは、この2つが同時に伸びたためである。
なぜ今注目されている?
安値から2倍、上場来の安値からは5倍超
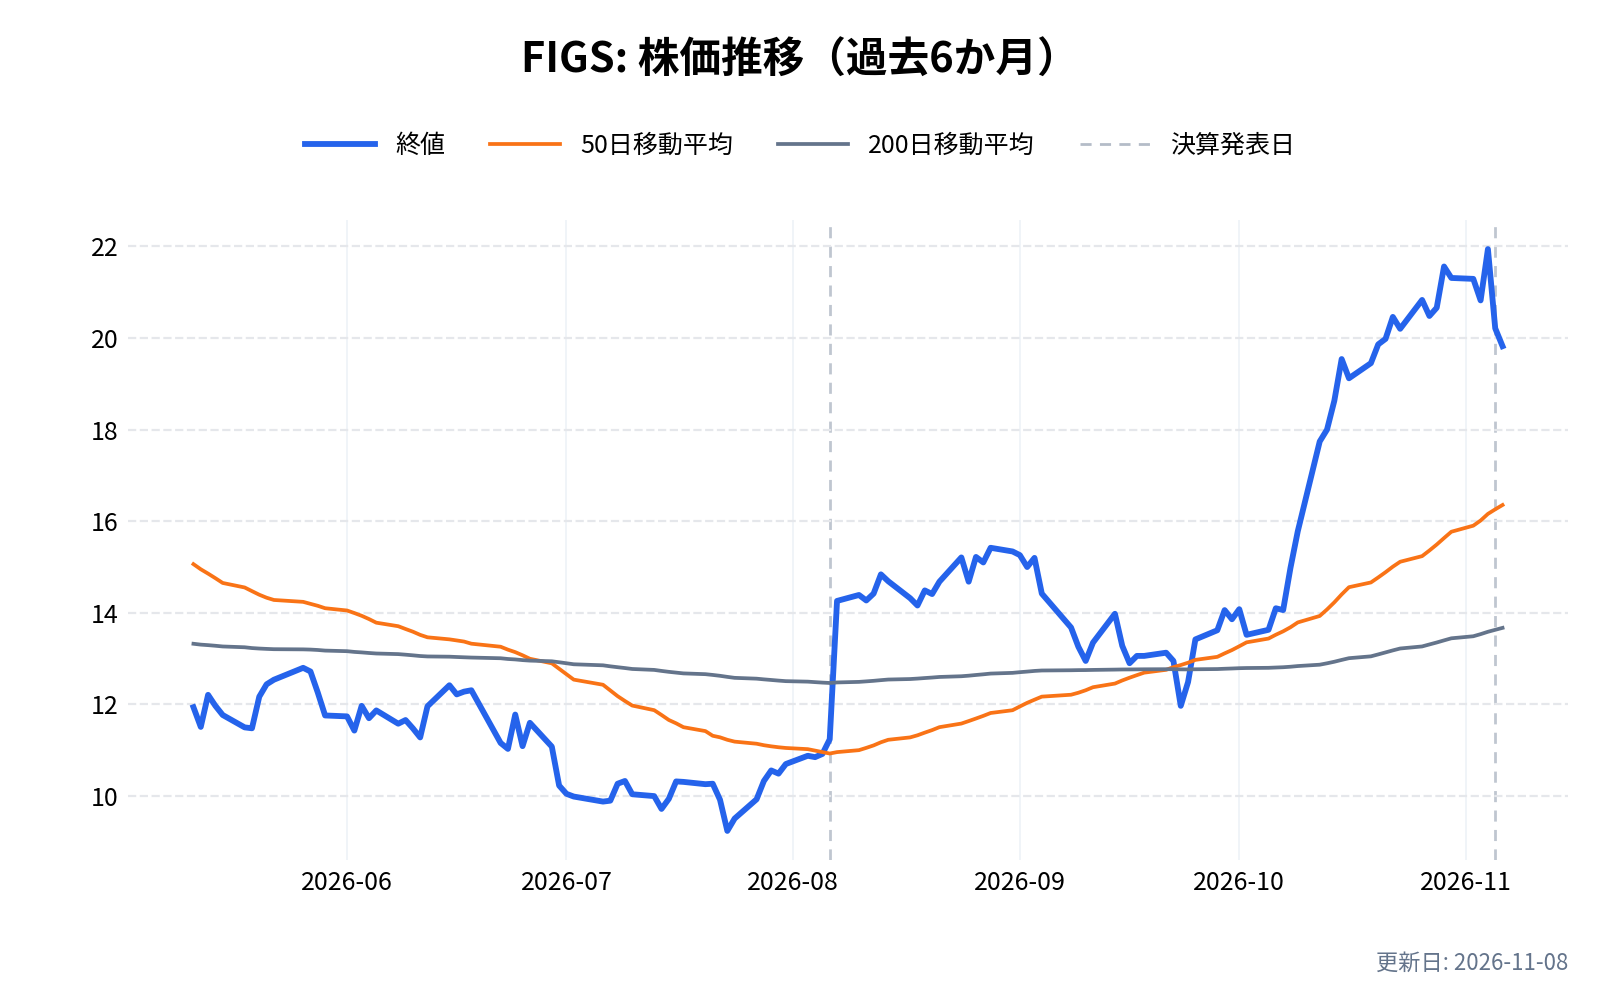
フィグスの株価は、2025年末の11.36ドルから、2026年7月23日には9.24ドルまで下げた。そこから11月4日の21.94ドルまで上げた。11月4日の終値は2026年で最も高い水準で、11月5日の終値20.21ドルはそこから7.9%下げたが、安値から+119%、年初から+78%の水準にある。この日は米国株全体が大きく下げ(ナスダック100に連動するETFのQQQで−6.5%)、個別の材料とは限らない。
2025年4月8日に付けた3.62ドルと比べると、約5.6倍になる。それでも、上場直後の2021年6月30日に付けた高値50.10ドルの4割ほどの水準である。
決算のたびに2割以上動いた
2026年の株価は、決算の翌日に大きく動いてきた。
- 2月27日(+23.9%): 2025年10〜12月期の決算。売上が前年同期比+33%と急に伸びた
- 5月8日(−24.3%): 2026年1〜3月期の決算。売上は+28%で、通期の見通しも引き上げたが、株価は大きく下げた。数字の上では、冬季五輪の広告で費用が膨らみ、営業キャッシュフローが赤字になった点が見劣りした
-
8月7日(+26.9%): 2026年4〜6月期の決算。売上+29%で、通期の見通しを再び引き上げ、自社株買いの枠を1億ドル増やした
-
11月5日(取引終了後に発表): 2026年7〜9月期の決算。売上は+26%で4四半期連続の25%超となり、通期の見通しを引き上げた。決算への株価の反応は、この日の終値には含まれていない
8月の決算の後も上昇が続き、10月12日には1日で+12.4%上げた。この日の材料は確認できていない。
次の決算は2027年2月下旬の見込み
10〜12月期と通期の決算は、例年どおりなら2月下旬に発表される(2026年11月7日時点で日付は未発表)。前回は2026年2月26日だった。この決算では、2027年の見通しも初めて示される。
成長率は+2%まで落ち、+30%前後まで戻した
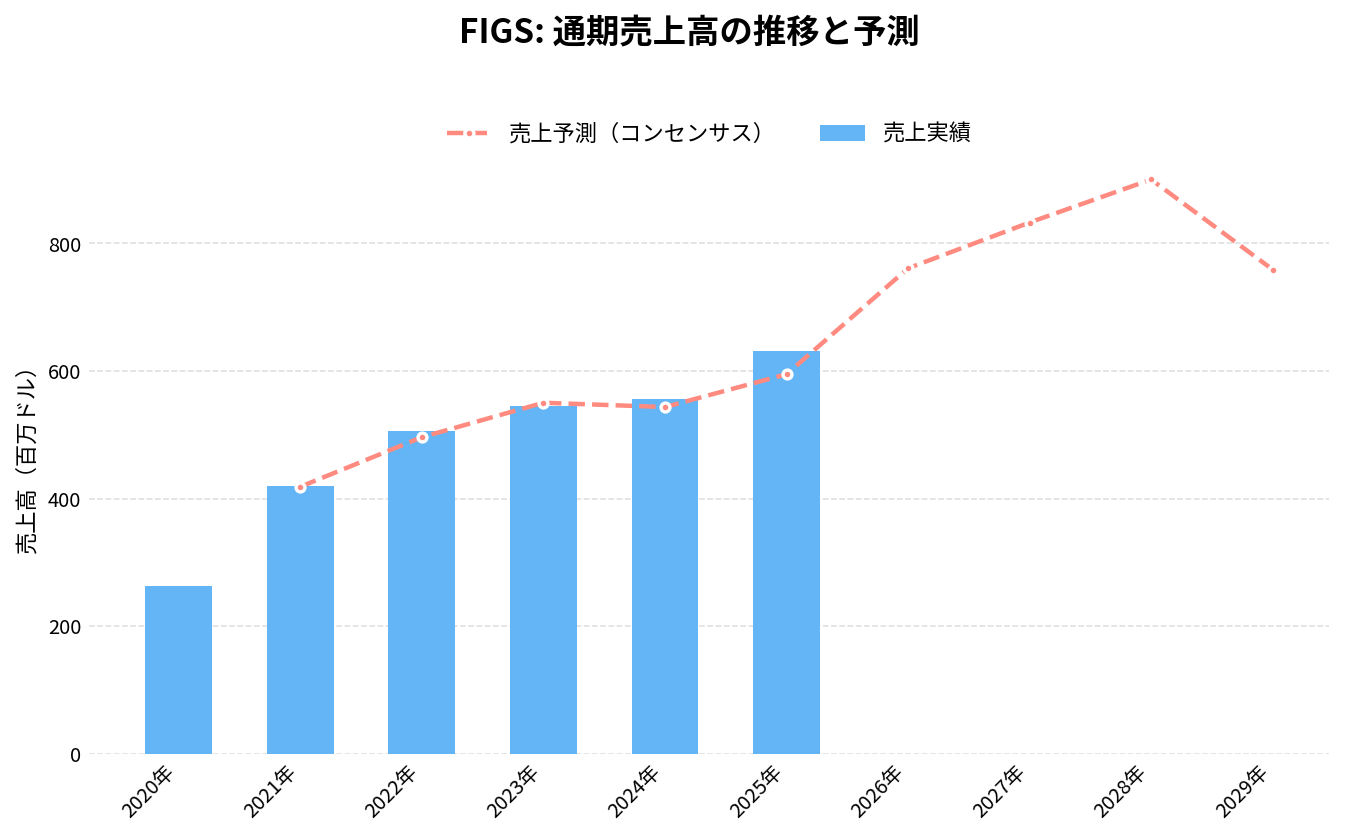
フィグスの売上の伸びは、上場の後に大きく鈍った。通期の伸びは次のとおりである(筆者の計算)。
- 2021年: +59%(4.20億ドル)
- 2022年: +21%(5.06億ドル)
- 2023年: +8%(5.46億ドル)
- 2024年: +2%(5.56億ドル)
- 2025年: +14%(6.31億ドル)
利益も同じ形で落ちた。調整後のEBITDA(税・利息・償却を引く前の利益から、株式報酬などを除いたもの)の売上に対する割合は、2020年の26%から2024年には9%まで下がっている(筆者の計算)。
流れが変わったのは2025年の後半である。四半期ごとの売上の伸び(前年同期比)は次のとおり。
- 2025年: +5%、+6%、+8%、+33%
- 2026年: +28%(1〜3月)、+29%(4〜6月)、+26%(7〜9月)
会社の2026年の見通しも、決算のたびに上がった。2月は売上+10〜12%・調整後EBITDAの利益率12.7〜12.9%だったが、5月に+14〜16%・13.0〜13.2%、8月には約+20%・14.8〜15.0%、11月には約+23.5%・約15.8%になった。10〜12月期だけの売上の見通しは約+15%で、前年同期が+33%と高かった反動を考えても、7〜9月期(+26%)から大きく鈍る形である。1〜9月の伸びは+27.5%(筆者の計算)。
加速の中身:顧客数と1人あたりの購入額
2025年10〜12月期に伸びが急に変わった理由について、会社は「新規と既存の顧客からの注文が増え、平均注文額が上がった」としか説明していない。53週目の決算期や、大口の契約といった特別な要因の記載は、決算資料・10-K・10-Qのどこにも見当たらなかった。CEOは「ほぼすべての事業で成功し、しかも値引きの割合を下げた」と述べている。
そこで、売上を「顧客の数」と「1人あたりの購入額」に分けてみる。
- アクティブ顧客数の伸び: 2025年9月末の+4.0%から、12月末+9.4%、2026年3月末+12.2%、6月末+13.2%、9月末+14.3%と、四半期ごとに加速した
- 1人あたりの購入額: 2026年7〜9月期は236ドルで、前年同期比+12.9%。会社は過去最高と説明している。4〜6月期の時点で、CEOはコロナ禍の時期の高い水準を超えたと述べていた
- 平均注文額: 126ドル(+10.5%)。会社は値上げと、単価の高い商品が売れたこと、値引きと返品の割合が下がったことを理由に挙げる
伸びが戻ったのは、顧客の数と1人あたりの購入額が、同時に伸び始めたためである。 値上げだけで売上を押し上げているのなら、顧客の数は伸び悩むはずだが、顧客数の伸びはむしろ加速している。値引きを減らしながら顧客が増えている点は、ブランドの力が戻っていることを示すと見ている。
ほかにも、伸びを支えている部分が2つある。1つは米国外で、7〜9月期は+51%(4〜6月期は+67%)と、売上の2割近くを占める。もう1つはスクラブ以外の商品で、同じく+35%と、主力のスクラブ(+24%)より速く伸びている。
一方で、広告費も増えている。2026年1〜3月期は、冬季五輪に合わせた広告で、広告費が前年同期の1,816万ドルから2,949万ドルに増えた。7〜9月期は広告費が2,549万ドルで、売上に対する割合は13.4%と、前年同期の15.5%より下がっており、広告を増やし続けて売上を買っている形ではない(筆者の計算)。
4〜6月期の利益は関税の還付で膨らみ、7〜9月期は還付なしで利益率が上がった
4〜6月期の粗利率は75.2%で、前年同期から8.2ポイント上がった。ただし、このうち7.8ポイントは、払いすぎた関税が戻ってきたことによる一度きりの分である。
背景には、関税の制度の変化がある。2026年2月、米最高裁は、大統領の緊急権限(IEEPA)に基づく関税を認めなかった。米税関は3月から還付の手続きを始め、フィグスは利息を含めて2,050万ドルの還付を認められた。このうち1,540万ドルが4〜6月期の売上原価から差し引かれ、粗利と純利益を押し上げた(10-Q)。
この還付を除くと、4〜6月期の粗利率は67%台で、前年同期(67.0%)とほぼ同じになる(筆者の計算)。純利益の2,840万ドルにも、還付の効果が入っている。会社が重視する調整後EBITDAは、前年度に売った商品にかかる還付(790万ドル)を除いて計算しており、その利益率は18.6%(前年同期12.9%)だった。
関税は、フィグスにとって最大の外部要因でもある。2025年は関税で粗利率が1.2ポイント下がり、10〜12月期の粗利率は62.9%まで落ちた。会社は2026年について、対策をしなければ粗利率が約4ポイント下がると見ていた。8月の10-Qでは、その影響は当初の想定より小さくなると説明を改めている。最高裁の判断の後、政府は代わりの措置として、世界一律の10%の関税をかけている。
7〜9月期には還付の計上がなく、粗利率は69.3%だった。前年同期(69.9%)より0.6ポイント低い。会社は、前年に返品の処理が大きく改善した反動と、在庫の評価引当の増加を理由に挙げ、値上げと効率化がその一部を補ったとしている。還付を除いた4〜6月期(67%台)よりは高い水準である。それでも純利益は1,930万ドルと前年同期(870万ドル)の2.2倍で、調整後EBITDAの利益率は16.5%(前年同期12.4%)に上がった。営業費用の売上に対する割合が、63.6%から57.6%に下がったためである。
現金は3億ドル、借入れはゼロ
フィグスは、財務の面では余裕がある。2026年9月末の現金と短期の投資は合計3億3,120万ドルで、借入れはない。2026年1〜9月のフリーキャッシュフローは8,980万ドルだった。
その現金を使い、自社株買いを続けている。2026年1〜9月には合計4,660万ドルを買い戻した。このうち1〜6月は258万株を3,280万ドルで、1株あたりの平均は約12.7ドルで、11月5日の終値の6割ほどである。7〜9月の分は約1,400万ドルになる(いずれも筆者の計算)。8月には、自社株買いの枠を1億ドル増やした。
株式の種類は2つある。上場しているクラスA株は1株1票、共同創業者の2人が持つクラスB株は1株20票である。株数ではクラスB株は全体の5%ほどだが、議決権では約半分を占める(2026年9月末の株数から筆者が計算)。
取引市場は?
フィグスの株式は、ニューヨーク証券取引所(NYSE)に上場している。ティッカーは「FIGS」。2021年5月27日に上場した。
フィグス(FIGS)のセクター、業種、属するテーマは?
セクター
一般消費財(Consumer Discretionary): 個人が自分で選んで買う衣料品を扱う。
業種
アパレル・D2C(消費者への直接販売): 自社で企画した商品を、問屋や店を通さず、自社のサイトで直接売る業態である。医療に関わる消費者向けの直接販売という点では、オンライン診療と薬の販売を手がけるヒムズ&ハーズ・ヘルス(HIMS)と近い売り方をしている。
属するテーマ
- ヘルスケアの人材 → 医療従事者の数が増えるほど、スクラブの需要も増える。10-Kは、米国の医療・福祉の分野で働く人が約2,400万人いると紹介している
- 関税 → 製品の多くをベトナムとヨルダンで作り、生地を中国から仕入れる。関税の制度が変わるたびに、利益率が動く
- ブランドの直接販売(D2C) → 広告で客を集め、繰り返し買ってもらうことで利益を出す
同じ業種の銘柄
配当は?
フィグスは、配当を支払っていない。株主への還元は、自社株買いで行っている。
フィグス(FIGS)の競合企業は?
10-Kは、競合を3つの種類に分けて挙げている。
- 医療用衣料の卸売り: Barco Uniforms、Landau Uniforms、スーペリア・グループ・オブ・カンパニーズ(SGC)
- 医療用衣料の専門店: Scrubs & Beyond、Uniform Advantage
- 直接販売のブランド: Jaanuu、Mandala、Fabletics
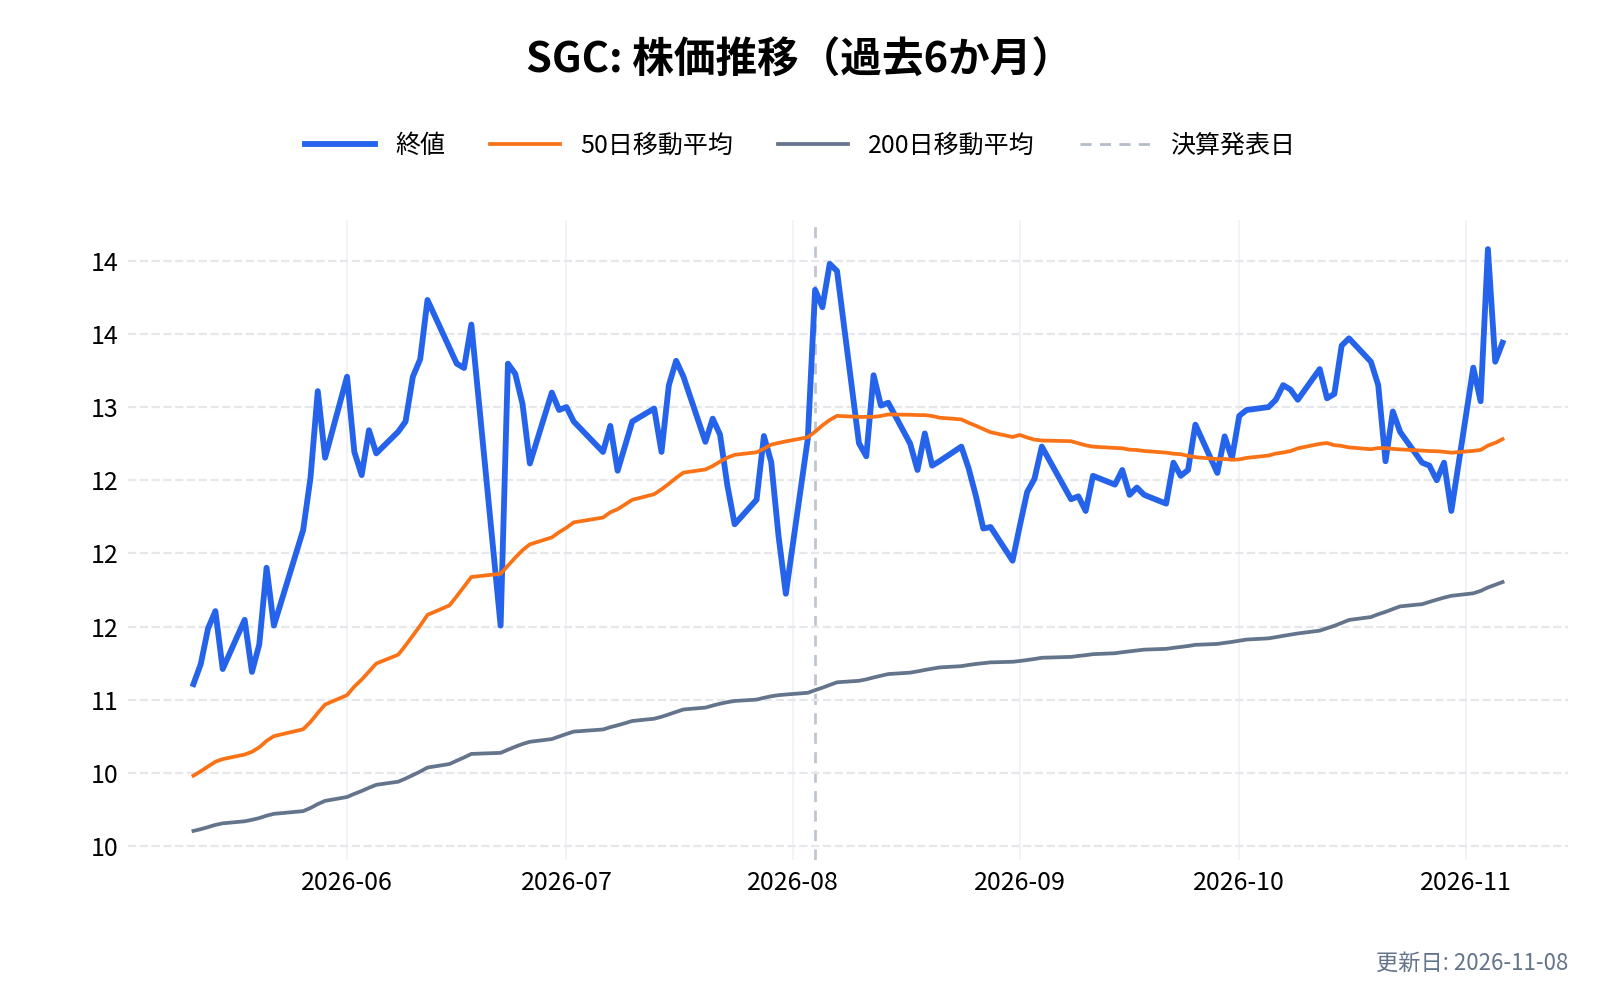
上場しているのは、制服を手がけるスーペリア・グループくらいで、多くは非上場の会社である。10-Kは、知名度のある大手の衣料ブランドとの競争にも触れている。
上場している競合のスーペリア・グループと、直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
競合との差別化要素と優位性は?
1. 実用品を「ブランド品」に変えた
フィグスは、スクラブの業界がそれまで新しい工夫に乏しかったと、10-Kで説明している。着心地や伸縮性のある生地、体に合うデザイン、限定の色や柄の投入によって、制服を「自分で選びたいもの」に変えた。値引きの割合を下げながら顧客が増えている今の数字は、この強みが続いていることを示している。
2. 医療従事者のコミュニティ
病院では多くの医療従事者が近い距離で働くため、ブランドの評判が職場で広がりやすい。フィグスは、SNSや実店舗を、医療従事者どうしが交流する場としても使っている。学生や若手の顧客が多く、キャリアとともに収入が増えるにつれて、購入額も増えていくと会社は見ている。
弱みも裏表の関係にある
一方で、スクラブを作ること自体の参入の壁は高くない。卸売りの大手や、Fabletics のような大手の直接販売ブランドも参入している。また、直接販売は広告で客を集める商売なので、広告の効きが落ちれば、利益率はすぐに下がる。2023〜2024年の失速は、その弱さが表に出た時期だった。
フィグス(FIGS)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
フィグス(FIGS)の業績について
フィグスの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
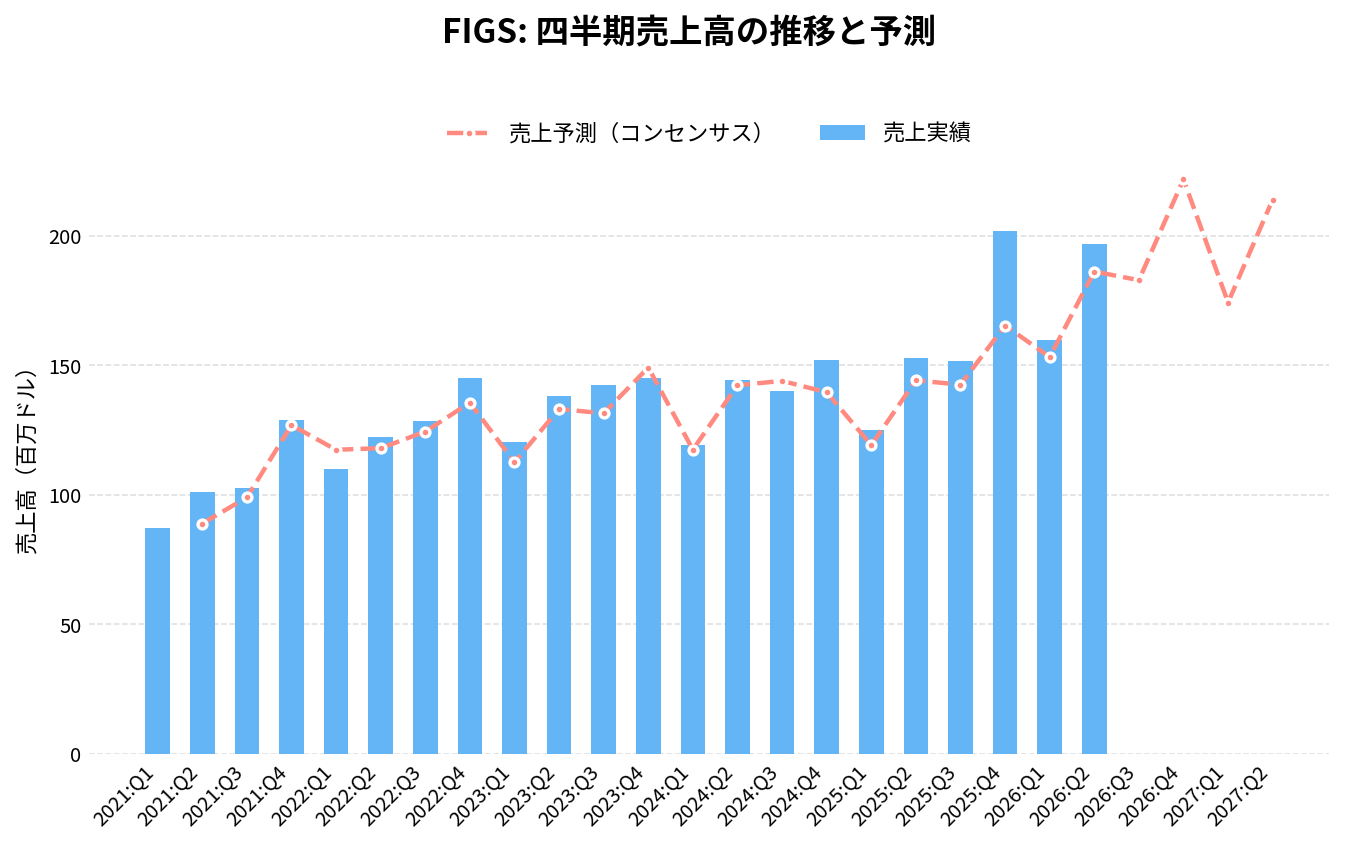
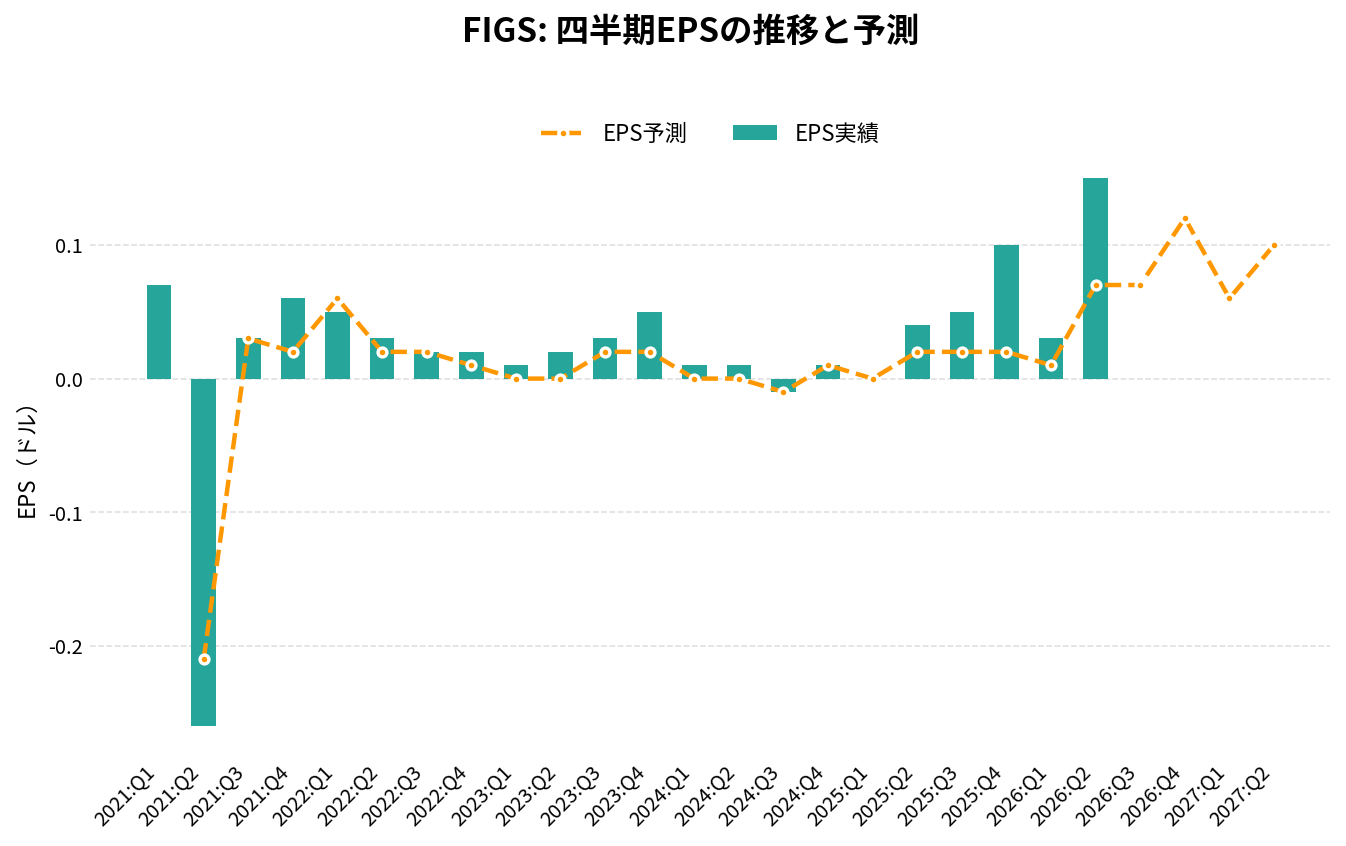
フィグス(FIGS)の2026年Q3決算(2026/11/05 発表)は、売上190.7百万ドル(アナリストコンセンサス182.8百万ドルに対し+4.3%)、EPS 0.1ドル(同0.07ドルに対し+0.03ドル)でした。
売上の前年同期比は+25.7%です。
直近8四半期では、売上が8回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
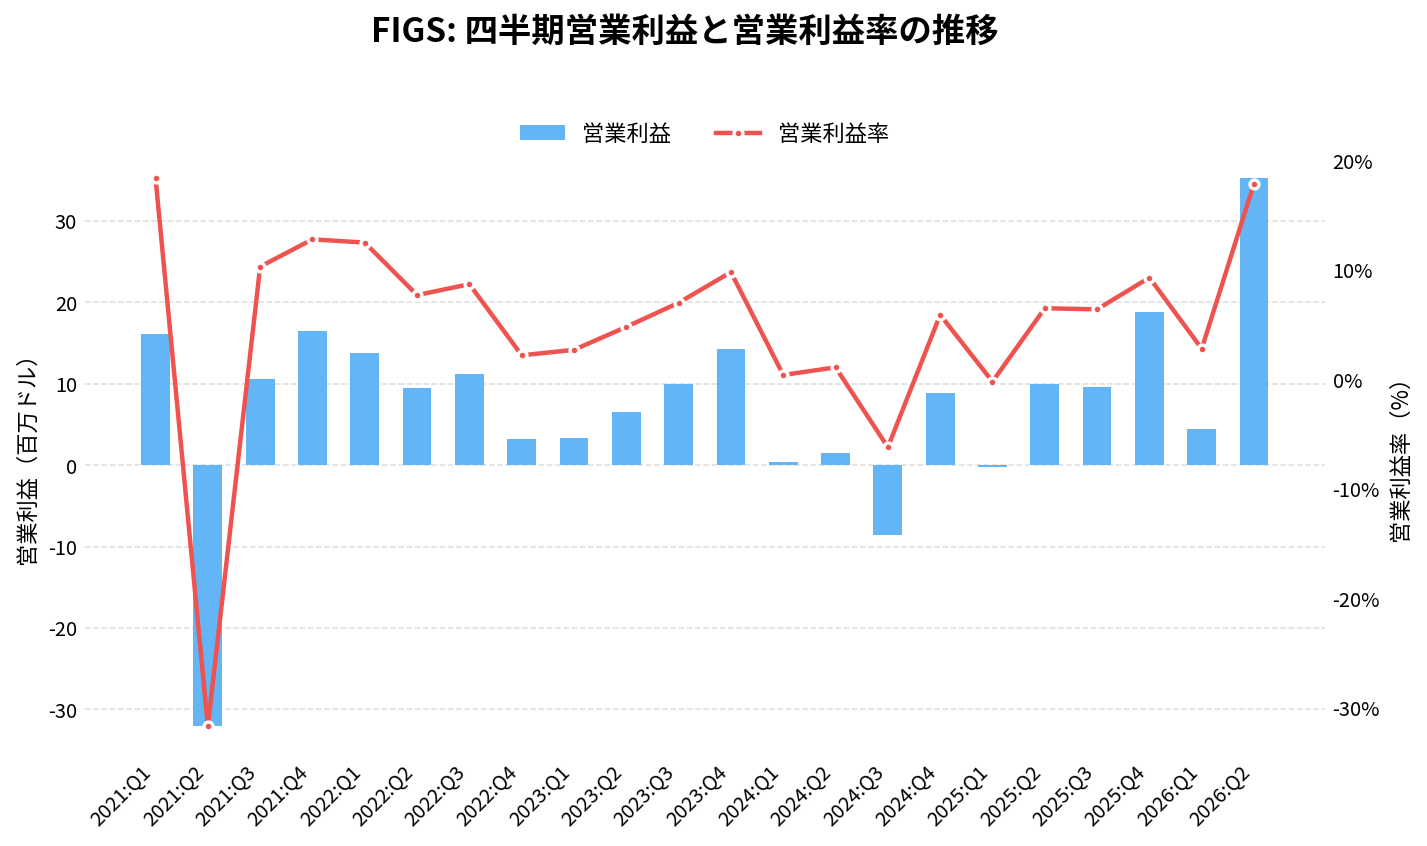
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 151.83 | +4.8% | +8.8% | 0.01 | 0.00 | 5.9% |
| 2025:Q1 | 124.90 | +4.7% | +4.9% | 0.00 | 0.00 | -0.2% |
| 2025:Q2 | 152.64 | +5.8% | +5.9% | 0.04 | +0.02 | 6.5% |
| 2025:Q3 | 151.66 | +8.2% | +6.5% | 0.05 | +0.03 | 6.4% |
| 2025:Q4 | 201.90 | +33.0% | +22.1% | 0.10 | +0.08 | 9.3% |
| 2026:Q1 | 159.90 | +28.0% | +4.4% | 0.03 | +0.02 | 2.8% |
| 2026:Q2 | 196.62 | +28.8% | +5.6% | 0.15 | +0.08 | 17.9% |
| 2026:Q3 | 190.69 | +25.7% | +4.3% | 0.10 | +0.03 | 11.6% |
| 2026:Q4(予想) | 231.78 | +14.8% | – | 0.13 | – | – |
| 2027:Q1(予想) | 176.74 | +10.5% | – | 0.06 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
通期:売上高の推移
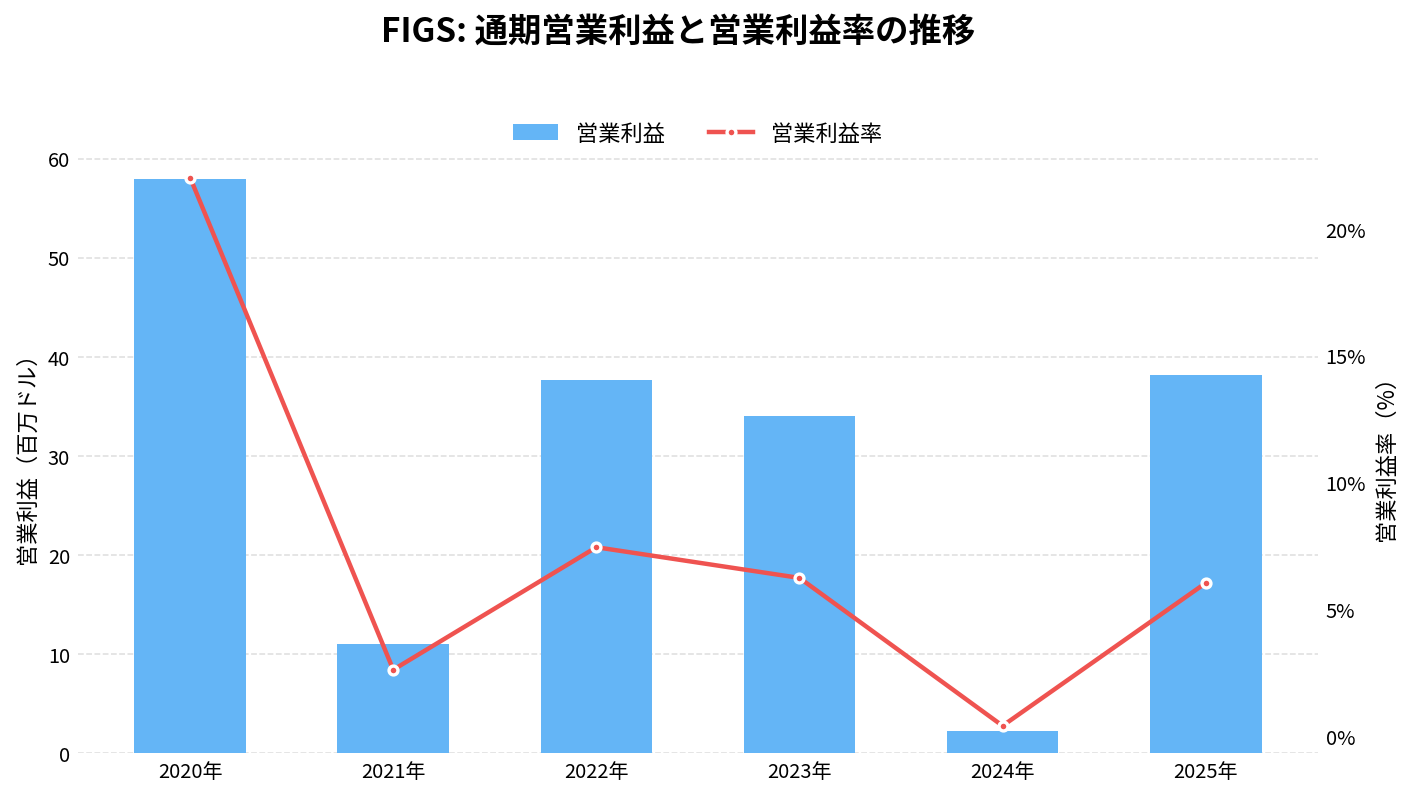
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
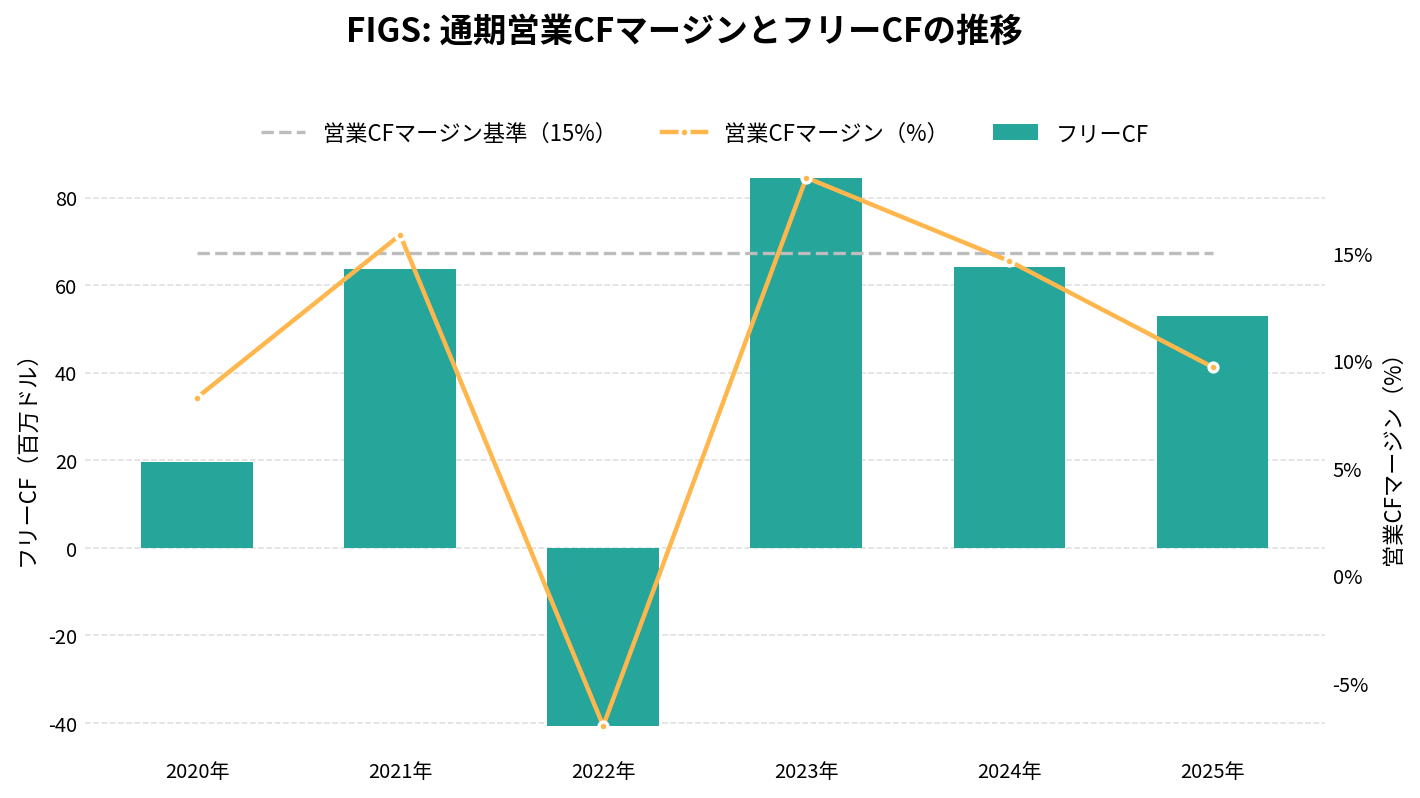
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
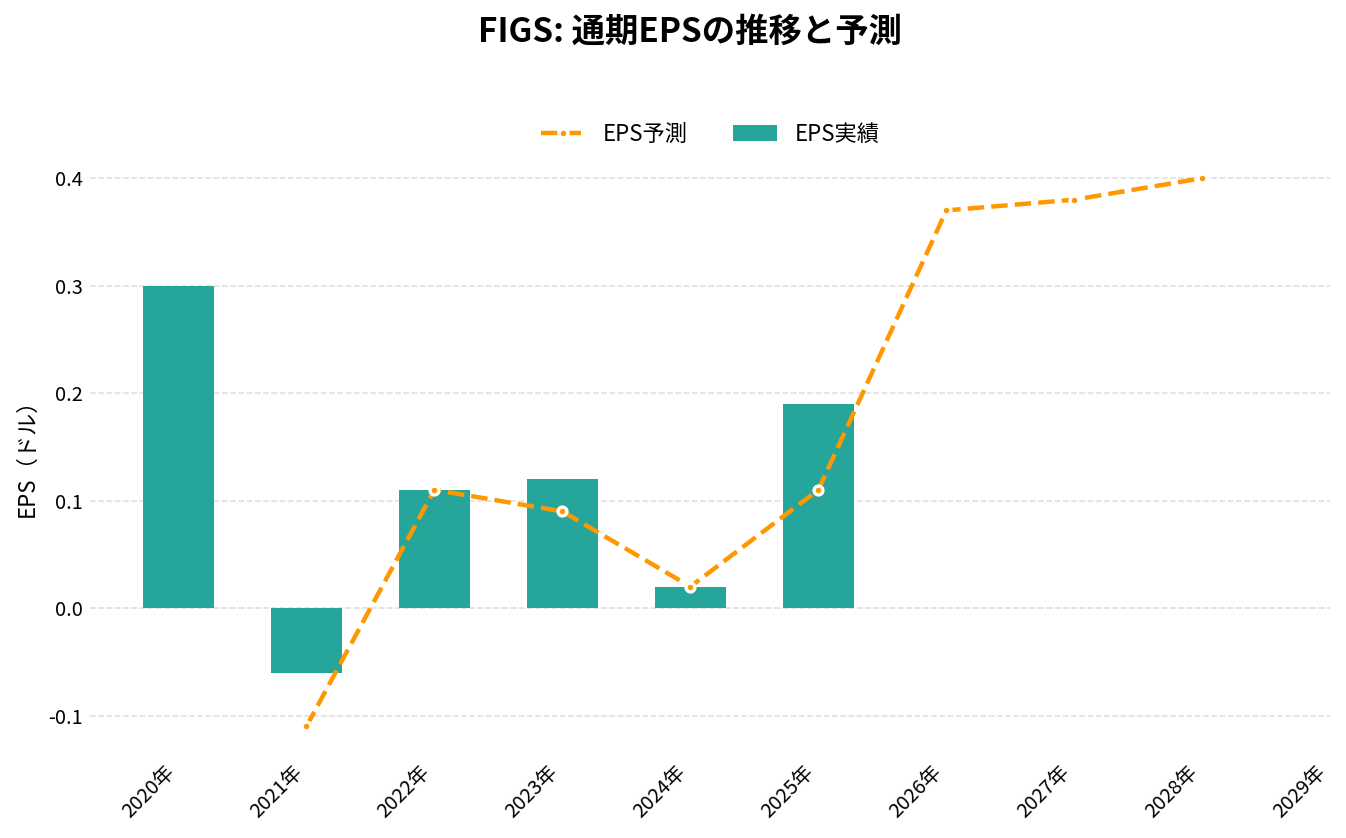
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 419.59 | +59.5% | -0.06 | 2.6% | 15.8% | 63.73 |
| 2022年 | 505.83 | +20.6% | 0.11 | 7.5% | -7.0% | -40.68 |
| 2023年 | 545.65 | +7.9% | 0.12 | 6.2% | 18.5% | 84.57 |
| 2024年 | 555.56 | +1.8% | 0.02 | 0.4% | 14.6% | 64.14 |
| 2025年 | 631.10 | +13.6% | 0.19 | 6.0% | 9.7% | 53.00 |
| 2026年(予想) | 775.62 | +22.9% | 0.40 | – | – | – |
| 2027年(予想) | 856.69 | +10.5% | 0.41 | – | – | – |
| 2028年(予想) | 906.59 | +5.8% | 0.44 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
フィグス(FIGS)の将来性と今後の見通しは?
フィグスの将来性を考えるうえでは、「顧客の数と1人あたりの購入額が、ともに伸び続けるか」と「関税の還付を除いた利益率がどこまで上がるか」の2つを分けて見ていきたい。
株価の水準を、11月5日の終値(20.21ドル)と2026年9月末の株式数(約1億6,550万株)から求めた時価総額約33億ドルで測ってみる。手元資金(約3.3億ドル)を引いた企業価値は約30億ドルで、2026年の売上の見通し(2025年の6.31億ドルの約+23.5%として約7.8億ドル)の約3.9倍になる。調整後EBITDAの見通し(利益率15.8%として約1.2億ドル)の約24倍である(いずれも筆者の計算)。
2025年4月の安値のころは、売上の1倍を下回る水準で評価されていた。この1年半で、市場の見方は「成長の止まった会社」から「再び伸び始めた会社」に変わったといえる。そのぶん、今の株価には、伸びが続くことへの期待がかなり入っている。
注目したい点
- 10〜12月期の売上の伸び: 会社の見通し(約+15%)に対し、1〜9月は+27.5%だった。前年同期の+33%という高い比較の中で、どこに着地するか
- アクティブ顧客数の伸び: 9月末の+14.3%から、さらに加速するか
- 粗利率: 7〜9月期は69.3%と前年より0.6ポイント下がった。在庫の評価引当の動きを含め、69%台を保てるか
- 2027年の見通し: 10〜12月期の見通しが約+15%に鈍るなか、2027年の伸びと利益率をどう示すか
- 米国外の伸び: 4〜6月期の+67%から7〜9月期は+51%になった。勢いが続くか
リスク
- 関税: 製品のほぼすべてをベトナムとヨルダンで作り、生地は中国から仕入れる。関税の制度が変わるたびに、利益率が大きく動く
- 広告の効き: 直接販売のブランドは、広告で客を集めるほど費用がかさむ。広告の効率が落ちれば、利益率はすぐに下がる
- 競争: スクラブを作ること自体の参入の壁は高くなく、大手の衣料ブランドも参入している
- 期待の高さ: 株価は年初から+78%上がっており、決算の翌日に2割以上動いた日が今年だけで3回ある
- 議決権の集中: 共同創業者の2人が、クラスB株で議決権の約半分を持つ
FIGS 2026年Q3決算:売上高が4四半期連続で25%超成長、通期見通しを引き上げ
発表日:2026/11/05
本決算のポイント
フィグスの2026年第3四半期は、売上高が前年同期比25.7%増の1.907億ドルとなり、4四半期連続で25%超の成長を達成した決算だった。スクラブウェアが24.0%増の1.575億ドル、非スクラブウェアが34.6%増の3320万ドルと、いずれの製品カテゴリーも二桁成長を維持している。
収益性の改善も顕著で、純利益は1930万ドル(前年同期比2.2倍)、純利益率は10.1%と前年の5.8%から大きく上昇し、調整後EBITDAマージンも16.5%へ4.1ポイント拡大した。営業費用は13.9%増にとどまり、売上高比では63.6%から57.6%へと低下、固定費のレバレッジが効いた形だ。
会社はこの好調な実績を受けて、通期の売上高成長率見通しを従来から引き上げ約23.5%増とし、調整後EBITDAマージンも約15.8%へ見通しを引き上げた。第4四半期の売上高成長率見通しは約15%としている。
抑えておくべきKPI
- 売上高: 1.907億ドル(前年同期比25.7%増)
- 純利益率: 10.1%(前年同期5.8%から上昇)
- 調整後EBITDAマージン: 16.5%(前年同期12.4%から上昇、410ベーシスポイント拡大)
- アクティブ顧客数: 約320万人(前年同期比14.3%増)、顧客あたり売上高は236ドル(同12.9%増)、平均注文額(AOV)は126ドル(同10.5%増)
インサイト
今四半期の特徴は、成長率の高さだけでなくアクティブ顧客数・AOV・顧客あたり売上高のすべてが同時に加速した点にある。顧客あたり売上高は過去最高の236ドルに達しており、新規顧客獲得と既存顧客のエンゲージメント強化が同時に進んでいることを示している。地域別では国際売上高が51.4%増と、米国事業の20.8%増を大きく上回り、国際展開が成長の重要な柱になりつつある。
一方で粗利益率は69.3%と前年同期比60ベーシスポイント低下した。前年の返品処理効率化による押し上げの反動と在庫評価引当金の増加が主因で、値上げ効果や効率化努力による押し上げはあったものの相殺しきれなかった。大きな懸念材料ではないが、粗利益率のトレンドは今後も注視が必要だろう。
キャッシュ創出力も改善しており、9カ月累計の営業キャッシュフローは1.005億ドル、フリーキャッシュフローは8980万ドルと、前年同期のほぼゼロ水準から大きく回復した。現金・現金同等物・短期投資の合計は3.3億ドルを超え、自社株買いプログラムを通じた株主還元の余力も厚くなっている。
今後の見どころ
会社は第4四半期について「好調なスタートを切っている」とコメントしており、通期ガイダンス引き上げの背景にはQ4への手応えの強さがある。次四半期では、売上高成長率が見通し通り約15%で着地するか、通年の勢いが2027年に向けてどこまで持続するかが焦点になる。
粗利益率の低下要因である在庫評価引当金の動向や、国際事業の成長率が高水準を維持できるかも引き続き確認したいポイントだ。アクティブ顧客数とAOVの両輪成長が続くかどうかが、ブランド力の持続性を測る指標になるだろう。
出典
FIGS Releases Third Quarter 2026 Financial Results
FIGS 2026年Q2決算:売上28.8%増、ただし利益の上振れには関税還付の一時要因が含まれる
発表日:2026/08/06
本決算のポイント
フィグスの2026年Q2は、売上高が1億9,660万ドルで前年同期比28.8%増となった。3四半期連続で25%超の成長を維持し、スクラブ(医療用ユニフォーム)の主力部門に加えて非スクラブ部門や海外も伸びた。
ボトムラインは大きく改善した。純利益は2,840万ドル(希薄化後EPS 0.15ドル)で、前年同期の710万ドル(同0.04ドル)から増え、純利益率は14.4%(前年同期4.7%)だった。ただし粗利益率75.2%には、IEEPA関税の還付による780bpの一時的な押し上げが含まれる。調整後EBITDAは3,660万ドル、調整後EBITDAマージンは18.6%(前年同期12.9%)で、こちらは還付分の790万ドルを除いた値である。
通期見通しは引き上げられ、売上成長率は前年比で約20%、調整後EBITDAマージンは14.8%〜15.0%とされた。自社株買いの授権枠も1億ドル増額された。
抑えておくべきKPI
- 売上高: 1億9,660万ドル(前年同期比28.8%増)。スクラブ部門は1億6,120万ドルで26.5%増、非スクラブ部門は3,540万ドルで40.3%増
- 粗利益率: 75.2%(前年同期比820bp上昇)。うち780bpはIEEPA関税の還付による押し上げ
- 調整後EBITDAマージン(非GAAP): 18.6%(前年同期12.9%)。調整後EBITDAは3,660万ドルで、前年同期比1,690万ドル増
- アクティブ顧客数: 310万人(前年同期比13.2%増)。顧客1人あたり売上高は229ドルで10.1%増
重要なインサイト
今回の利益改善は、一時要因と構造的な要因が混在している。粗利益率の改善幅820bpのうち780bpは、前年に支払った関税の還付によるもので、この一時要因を除くと粗利益率の改善は40bp程度にとどまる。値上げと効率化は追い風だった一方、関税の増加は押し下げ要因だった。純利益と純利益率(GAAP)にも還付の効果が入っている点には注意が必要である。
一方、営業費用比率は前年同期の60.5%から57.3%へ低下した。会社は固定費の効率化と株式報酬費用の減少を理由に挙げており、還付を除いた調整後EBITDAでも利益率が改善していることから、費用面の改善には構造的な部分があるといえる。
売上の中身も広がりがある。注文数の増加と平均注文額の上昇(127ドル、8.5%増)が成長を支え、米国は1億5,870万ドルで22.2%増、海外は3,790万ドルで67.0%増となった。顧客1人あたり売上高がコロナ期の高水準を上回ったと経営陣は述べている。
今後の見どころ
通期の調整後EBITDAマージンは14.8%〜15.0%という見通しで、上期実績(14.2%)との関係で下期の利益率がどう推移するかが確認点になる。会社はQ2の上振れを織り込んだうえで、下期の期待も上積みしたと説明している。
リスクとして、会社は関税などの貿易政策、顧客の獲得・維持、海外展開などを挙げている。成長の持続性を見るうえでは、アクティブ顧客数、顧客1人あたり売上高、平均注文額の伸びが続くかが指標になる。自社株買いは、6月30日時点の残枠が約1,920万ドルで、そこに1億ドルが追加された。
出典
FIGS Releases Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「フィグス(FIGS)の決算まとめ」にまとめています。
まとめ
フィグス(FIGS)は、看護師や医師が着る医療用のスクラブを、自社のサイトとアプリで直接売る会社です。上場した後に売上の伸びが+2%まで落ち、株価も一時は上場直後の高値の1割以下になりましたが、2025年10〜12月期から4四半期続けて伸びが25%を超えています。
伸びの中身を分けて見ると、顧客の数と1人あたりの購入額が同時に伸びていて、値引きを減らしながら顧客が増えています。米国外とスクラブ以外の商品も、主力より速く伸びています。一方で、4〜6月期の利益には関税の還付という一度きりの上乗せが入っていました。7〜9月期は還付のない中で、調整後EBITDAの利益率が前年の12.4%から16.5%に上がりましたが、会社は10〜12月期の売上の伸びを約15%と、7〜9月期より低く見込んでいます。
「一度止まった成長が、顧客の数と購入額の両方で戻ってきた会社。ただし、関税の制度に利益率を大きく左右される」というのが、今の私の見方です。
次の決算は2027年2月下旬の予定です。10〜12月期の売上が見通しの約+15%をどこまで上回るか、顧客数の伸びが続くか、そして2027年の見通しをどう示すかを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。