このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- シエナ(CIEN)の株価
- シエナ(CIEN)とは何の会社?
- シエナ(CIEN)の主力製品やサービスは?
- AIの需要はなぜ光に流れる?:離れたデータセンターを1つにつなぐ
- 少数の大口顧客に支えられた成長
- 受注は供給を上回っている:成長の速さを決める「部品の確保」
- 利益率はなぜ上がった?:売上37%増に対し、営業費用は5%増
- 資金:28.75億ドルの転換社債と、自社株買い
- シエナ(CIEN)のビジネスモデルは?
- 取引市場は?
- シエナ(CIEN)のセクター、業種、属するテーマは?
- 配当は?
- シエナ(CIEN)の競合企業は?
- シエナ(CIEN)の差別化要素と優位性は?
- シエナ(CIEN)のリアルタイム株価チャート
- シエナ(CIEN)の業績について
- シエナ(CIEN)の将来性と今後の見通しは?
- CIEN 2026年Q3決算:売上16.7億ドル(前年同期比37%増)、非GAAP営業利益率は22.5%に上昇
- CIEN 2026年Q2決算:売上15.7億ドル(前年同期比40%増)、非GAAP1株利益は約4倍に
- まとめ
はじめに
AIのデータセンターは、1か所に収まらなくなってきています。年次報告書(10-K)は、大規模なAIモデルの学習に巨大なGPUの集まりが必要になり、その需要がデータセンターの立地を左右して、学習の処理が地理的に分散しつつあると説明しています。離れた拠点を光ファイバーでつなぐ装置を作っている会社が、シエナ(CIEN)です。
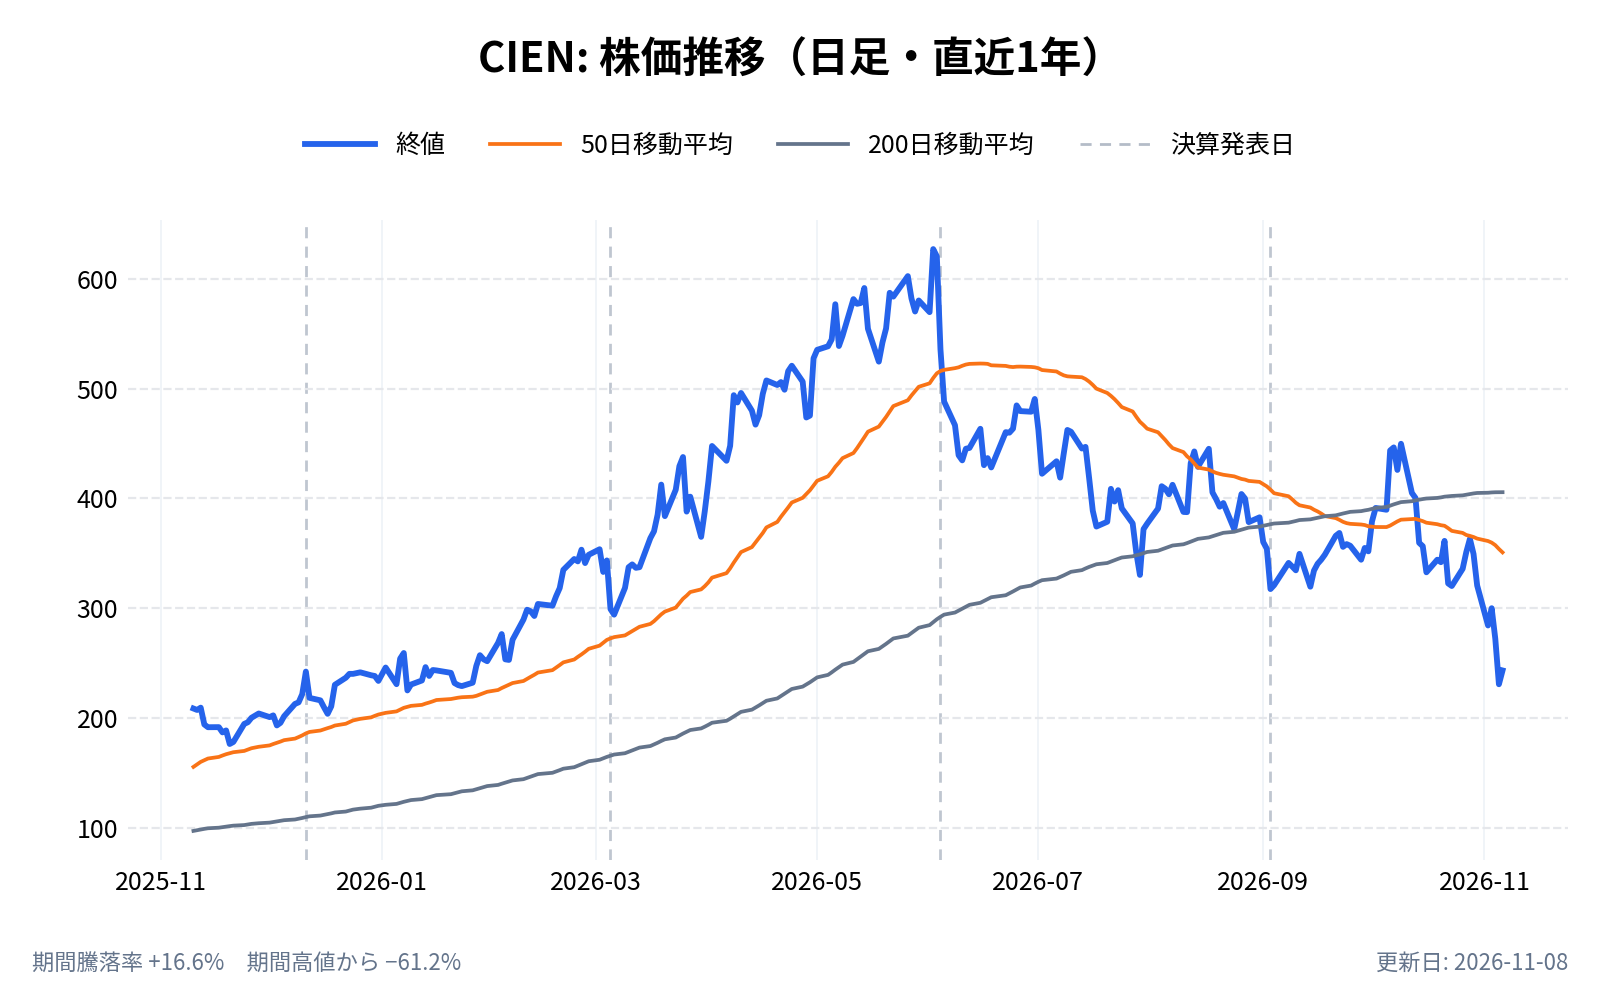
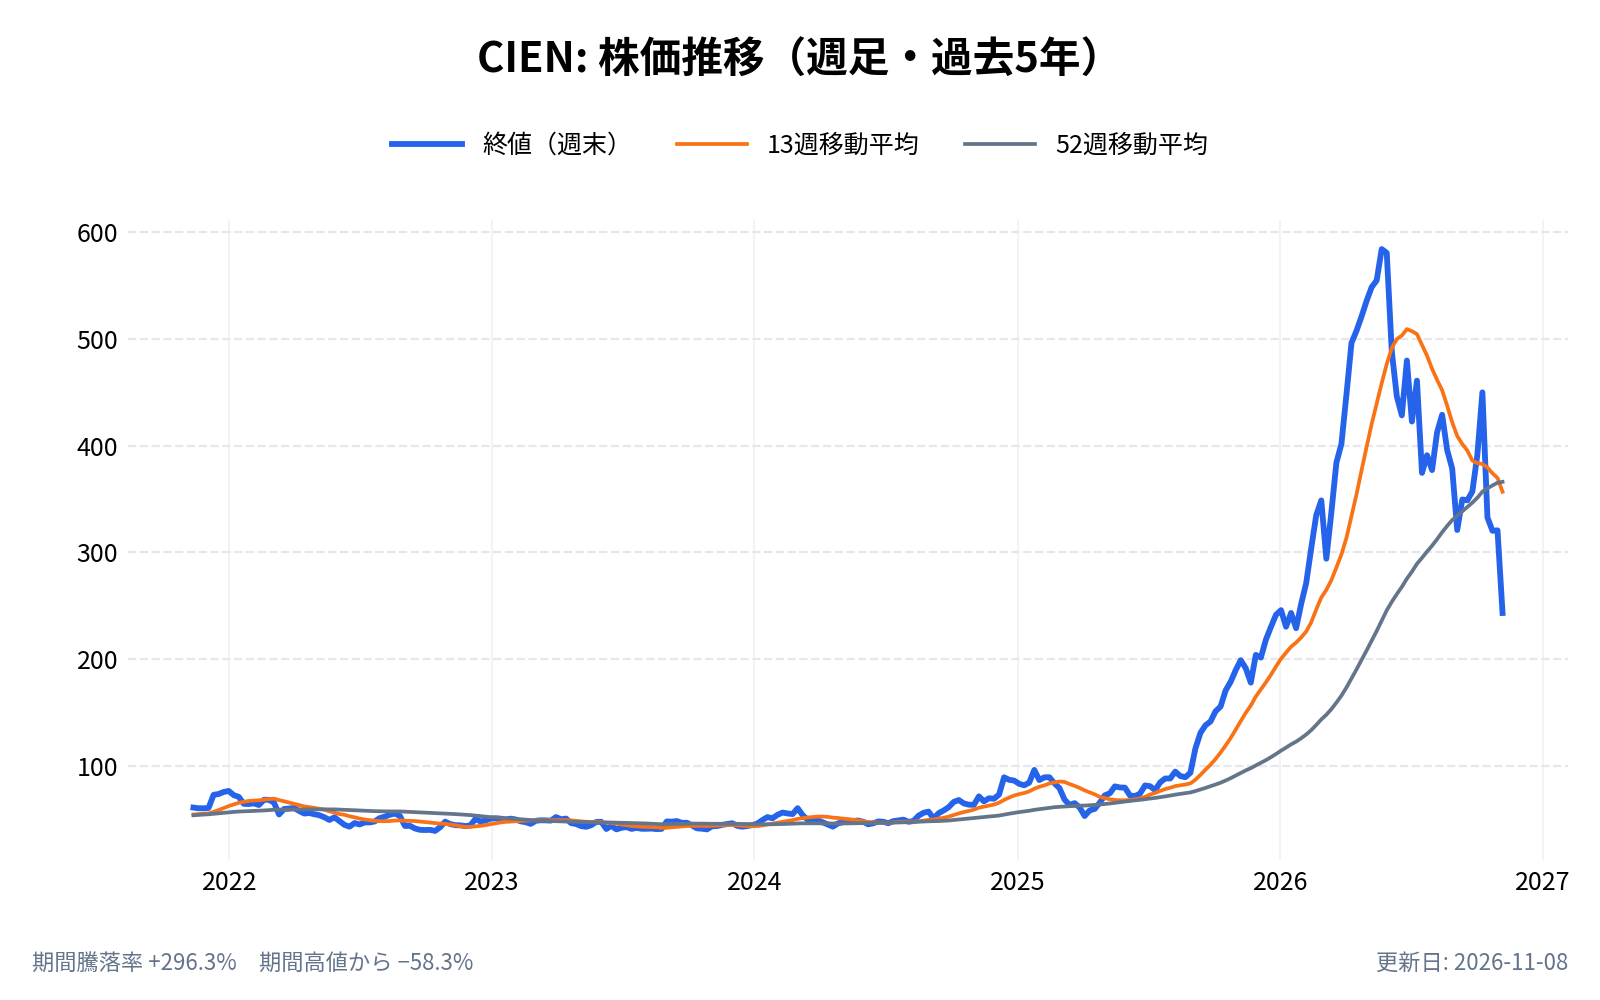
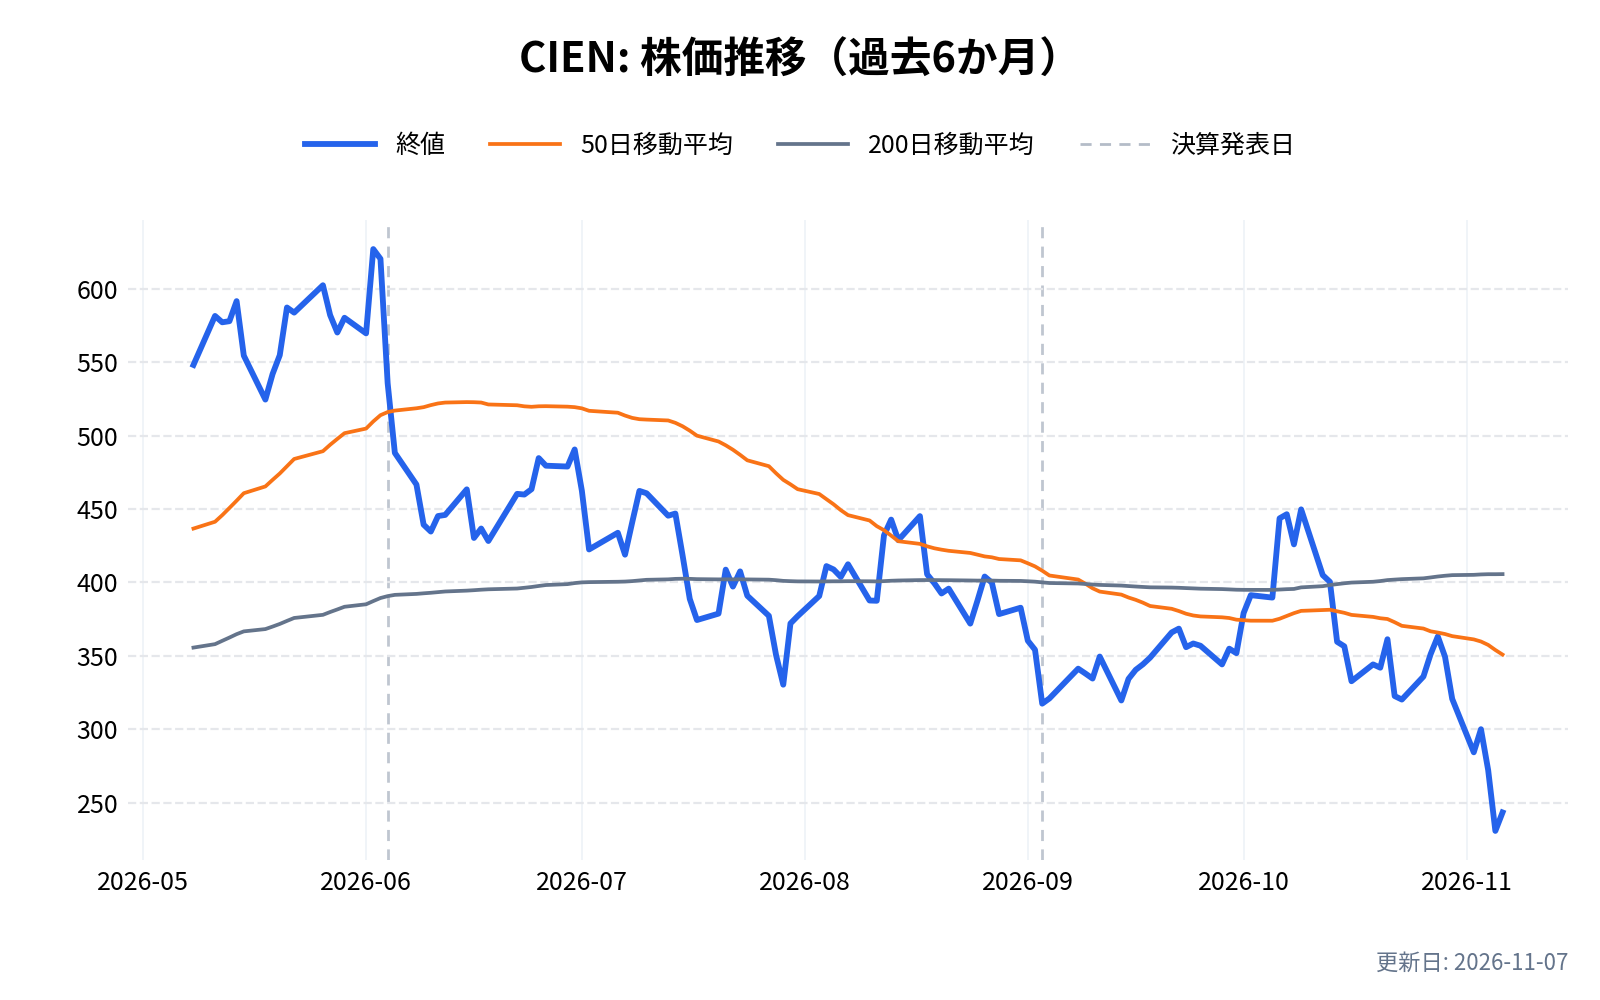
2026年5〜7月期の売上は16.7億ドルで、前年同期比37%増でした。非GAAPの営業利益率は22.5%(前年同期は10.7%)まで上がり、会社は2027年度の売上を「少なくとも30%増」とする早期の見通しも示しています。それでも株価は、2026年6月2日の終値627.00ドルから、11月6日の終値243.39ドルまで約61%下がりました。
本記事では、決算資料・10-K・10-Qをもとに、成長の中身を確かめます。軸にするのは、成長の速さを左右しているのが、需要そのものよりも、供給能力と少数の大口顧客の動きではないかという見方です(筆者の見方です)。事業の仕組みとリスクもあわせて整理します。
シエナ(CIEN)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
シエナ(CIEN)とは何の会社?
シエナ(Ciena Corporation)は、ネットワークの機器・ソフトウェア・サービスを、クラウド事業者や通信会社などのネットワーク運営者に提供する企業である。10-Kは自社を「ネットワーク技術の会社」と説明し、中心は光ネットワーク(光ファイバーで大量のデータを遠くまで送る装置)である。会社は決算資料で、自社を「規模を持つ唯一の光システムの専業」と呼んでいる。
CEOのゲイリー・スミスは1997年に入社し、2001年5月から社長兼CEOを務める。CFOのマーク・グラフは、インテルのデータセンター部門のCFOやアルテラのCFOを経て、2025年8月に入社した(10-K)。
- 会社名: Ciena Corporation
- 本社所在地: 米国メリーランド州フルトン(10-Qの記載。10-Kの提出時はハノーバー)
- 代表者: ゲイリー・スミス(Gary B. Smith)。社長兼CEO
- 従業員数: 9,080人(2025年11月1日、10-K)。約56%が米州、約36%がアジア太平洋に所属
- 売上高: 47億6,950万ドル(2025年度)
- 会計年度: 10月末に最も近い土曜日に終わる。2025年度は2025年11月1日、2026年度は2026年10月31日に終わる
- 公式サイト: https://www.ciena.com/
製品の製造は、カナダ・メキシコ・タイ・ベトナム・米国の受託製造会社に任せており、自社では工場に大きな投資をしていない(10-K)。
シエナ(CIEN)の主力製品やサービスは?
10-Kは事業を4つの区分に分けている。2026年5〜7月期の売上(16億7,110万ドル)に占める割合は次のとおり。
| 区分 | 中身 | 5〜7月期の売上 | 構成比 |
|---|---|---|---|
| 光ネットワーク | 光伝送装置、光トランシーバーなど | 11億9,130万ドル | 71.3% |
| ルーティング・スイッチング | IPの通信を振り分ける装置 | 1億6,440万ドル | 9.8% |
| プラットフォーム・ソフトウェアとサービス | ネットワークの制御ソフト | 9,860万ドル | 5.9% |
| ブループラネット(自動化ソフト) | 通信会社向けの運用自動化 | 2,320万ドル | 1.4% |
| グローバル・サービス | 設置・保守・助言 | 1億9,360万ドル | 11.6% |
出典:2026年5〜7月期の決算発表
光ネットワークの主な製品は次の4つである(10-K)。
- 6500パケット光プラットフォーム: 都市間・国をまたぐ幹線ネットワークに容量を足す中核の装置
- ウェーブサーバー: データセンター同士をつなぐ、小型で省電力の装置。データセンター間の暗号化通信にも対応する
- 6500 RLS(光の回線システム): 光の波長を振り分け、増幅し、遠隔で設定を変えられる
- コヒーレント・プラガブル: 光の送受信部分を差し込み式の小型部品にしたもの。シエナの装置だけでなく、他社のスイッチやルーターにも載せられる
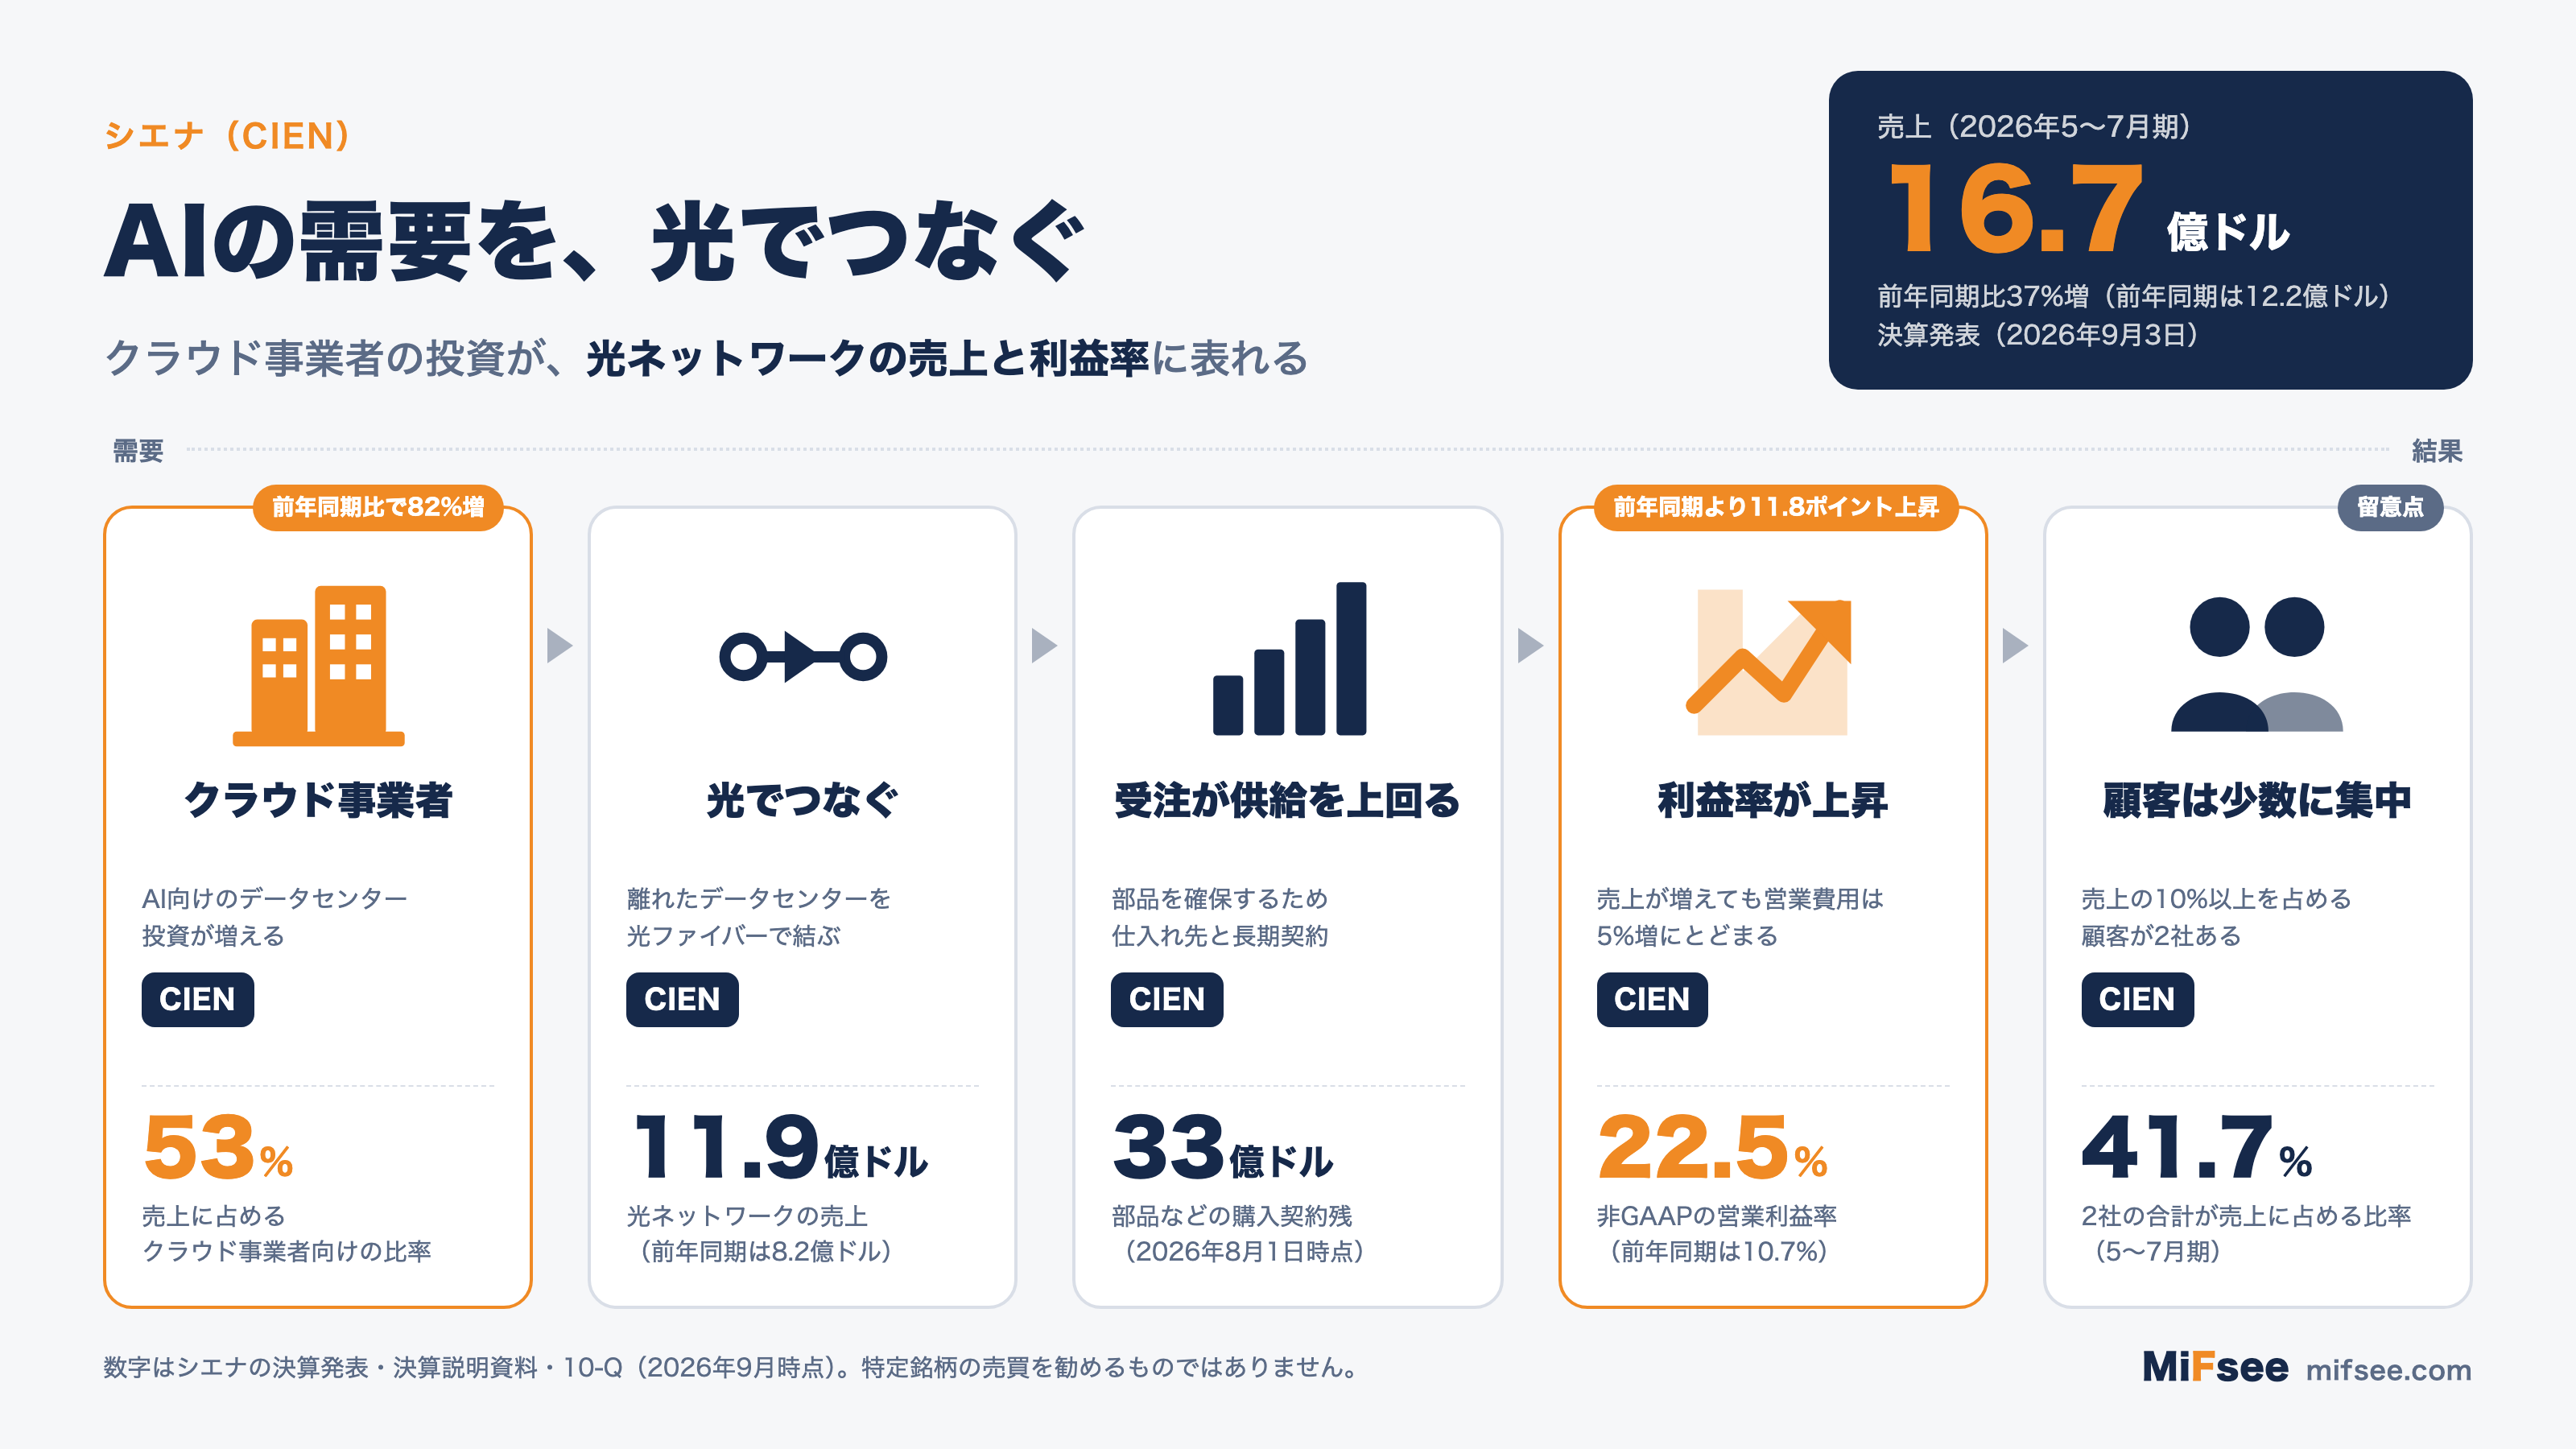
これらの中心にあるのが、会社が自前で開発する光の信号処理技術「WaveLogic(ウェーブロジック)」である。次の図は、AI向けの投資が光ネットワークの売上と利益率にどう表れているかを、2026年5〜7月期の数字でまとめたものである。
3つの市場:従来の通信網、AIをつなぐ光、接続部品
会社は決算説明資料で、事業の舞台を3つに分けている。
- 従来の広域通信網(WAN): 通信会社の基幹網と、その運用
- AIの広域通信(AI-WAN): データセンター同士をつなぐ「データセンター間接続」と、離れた拠点を1つの計算機のように使う「スケールアクロス」
- 接続部品(インターコネクト): データセンターの内部やラック間をつなぐ部品
10-Kは、2025年10月に買収したヌービス・コミュニケーションズ(Nubis)を、データセンターの内側へ広がる戦略の一部に位置づけている。ヌービスは、AI向けの超小型・低消費電力の光・電気の接続部品を作る会社で、買収額は合計約2億7,050万ドルだった。通信網を作ってきた会社が、データセンターの内側にも入っていこうとしていることが分かる。
AIの需要はなぜ光に流れる?:離れたデータセンターを1つにつなぐ
学習の処理が分散すると、拠点間の通信が増える
10-Kによると、大規模なAIの学習には、結合された巨大なGPUの集まりが必要で、大きな帯域・低い遅延・省電力が求められる。その需要がデータセンターの立地に影響し、学習の処理が地理的に広がりつつある。また、AIを収益化するために、推論(学習済みモデルを動かす処理)を、利用者に近い地域やネットワークの端に置く動きも強まっているという。拠点が分かれるほど、拠点間を結ぶ光の容量が必要になる。データセンター全体の整理は、AIデータセンター関連銘柄の記事にまとめている。
クラウド事業者向けが売上の53%、前年同期比82%増
決算説明資料によると、2026年5〜7月期のクラウド事業者向けの売上は全体の53%で、前年同期比82%増えた。全体の伸び(37%)の倍以上である。10-Qも、米州の売上が前年同期比42.6%増の13億1,680万ドルになったのは、主に米国のクラウド事業者向けの販売が増えたためと説明している(アジア太平洋は58.4%増、欧州・中東・アフリカは2.9%減)。
地域別の構成は、米州が78.8%、欧州・中東・アフリカが10.8%、アジア太平洋が10.4%である。売上の約8割が米州に集中しており、米国だけで約13億ドルにのぼる(10-Q)。
光トランシーバーが、装置の外へ広がっている
決算説明資料では、プラガブル(差し込み式の光トランシーバー)の売上が前年同期の2倍超になった。次世代の「WaveLogic 6 Nano」を使った800ZR(データセンター間用の800Gの規格)の出荷は、前の四半期の2倍を超えている。さらに、ハイパースケーラー(超大手のクラウド事業者)の新しい調達方式に向けて、光モジュールの大型の直接受注を得たと説明している。装置を売る会社が、顧客のスイッチに直接載せる部品も売り始めたことを示す。光トランシーバー分野全体の整理は、光通信関連銘柄の記事にまとめている。
少数の大口顧客に支えられた成長
5〜7月期は、クラウド事業者2社で売上の4割強
10-Qによると、2026年5〜7月期に売上の10%以上を占めた顧客は2社で、どちらもクラウド事業者である。
| 顧客 | 5〜7月期の売上 | 売上に占める割合(筆者の計算) |
|---|---|---|
| クラウド事業者A | 4億7,657万ドル | 28.5% |
| クラウド事業者B | 2億1,964万ドル | 13.1% |
| 合計(決算発表の記載) | 6億9,621万ドル | 41.7% |
出典:10-Q(2026年5〜7月期)。個別の社名は開示されていない
前年同期は、クラウド事業者Aが2億1,795万ドル(17.9%)、通信会社1社が1億3,301万ドル(10.9%)で、合計は28.8%だった(筆者の計算)。年度で見ると、2025年度は上位5社が売上の49.7%、クラウド事業者1社が17.9%(8億5,160万ドル)、通信会社のAT&Tが10.5%だった(10-K)。
集中度は四半期ごとに動く
決算発表が開示する「売上の10%以上の顧客の合計」は、2025年8〜10月期が3社で43.6%、2025年11月〜2026年1月期が3社で47.4%、2026年2〜4月期が2社で34.0%、2026年5〜7月期が2社で41.7%と推移した。10-Qは、クラウド事業者向けの販売が増えるにつれて、少数の顧客が複数の事業区分で大きな割合を占めるようになっていると説明している。
顧客の集中は、成長の裏返しであり、同時に最大のリスクでもある。この数字は、少数の大手クラウド事業者の設備投資計画が変わると、売上が大きく動きうることを意味する。会社自身も、見通しの前提として「クラウド事業者が、直近の公表どおりのAI設備投資を実行すること」を挙げている(決算説明資料)。
受注は供給を上回っている:成長の速さを決める「部品の確保」
受注残は21億ドルから50億ドルへ
10-Kによると、受注残(製品とサービスの合計)は、2025年度末に50億ドルとなり、前年度末の21億ドルから大きく増えた。会社は、この増加の多くはAIの接続需要を反映する一方で、一部は業界全体の供給の逼迫によるものと説明している。2026年5〜7月期の10-Qも、受注が売上を大きく上回っており、業界全体の供給の制約と合わせて「過去最高水準の受注残」になっていると書いている。
なお、10-Qが載せる残存履行義務(キャンセルできない注文のうち、まだ売上にしていない分)は、2026年8月1日時点で25億ドルである。多くは1年以内に売上になり、残りも通常は3年以内に売上になる。受注残と残存履行義務は定義が違う数字で、そのまま比べることはできない。
仕入れ先との長期契約と、33億ドルの購入契約
供給を確保するため、会社は仕入れ先と複数年の供給契約を結んでおり、一部は確定的な購入義務や前払いを伴う(10-Q)。2026年8月1日時点の、受託製造会社と部品の仕入れ先への購入契約の残高は33億ドルである。5〜7月期の売上原価(9億1,186万ドル)の約3.6四半期分にあたる(筆者の計算)。一部はキャンセルや日程変更が認められているが、全額ではない。
10-Kは、光部品や電子部品の一部は、供給元が1社または少数に限られると書いている。決算説明資料が挙げる見通しの前提にも、「光部品と基板の世界的な供給が、おおむね安定していること」が含まれる。光の部品の土台になるインジウムリン基板の不足は、光通信関連銘柄の記事で詳しく扱っている。受注が供給を上回っている間は、売上の伸びは需要よりも、部品をどれだけ確保できるかに左右されるというのが、筆者の読みである。
利益率はなぜ上がった?:売上37%増に対し、営業費用は5%増
直近4四半期で営業利益率が9ポイント以上上昇
非GAAP(会社が一時的な費用などを除いて示す指標)の利益率は、売上の拡大とともに上がってきた。
| 四半期 | 売上 | 前年同期比 | 非GAAP粗利率 | 非GAAP営業利益率 | 非GAAP1株利益 |
|---|---|---|---|---|---|
| 2025年8〜10月期 | 13億5,200万ドル | +20.3% | 43.4% | 13.2% | 0.91ドル |
| 2025年11月〜2026年1月期 | 14億2,700万ドル | +33.1% | 44.7% | 17.9% | 1.35ドル |
| 2026年2〜4月期 | 15億7,070万ドル | +39.5% | 44.9% | 19.5% | 1.64ドル |
| 2026年5〜7月期 | 16億7,110万ドル | +37.0% | 46.4% | 22.5% | 2.11ドル |
出典:各四半期の決算発表。売上は米ドル
2026年5〜7月期は、売上が37%増えたのに対し、非GAAPの営業費用は4億30万ドルで前年同期比5.2%増にとどまった。研究開発費は2億3,667万ドルで前年同期より12%増えている(10-Q)。売上が増えても費用の伸びが小さい「営業レバレッジ」が効き、営業利益率が11.8ポイント上がった。
粗利率の上昇には、一時的な要素も含まれる
10-Qは、GAAPの粗利率が41.3%から45.4%に上がった理由を、製品の粗利率の改善とし、その要因として「コスト削減、価格の最適化、製品構成、関税の払い戻し」を挙げている。関税の払い戻しは、毎期続くとは限らない。会社が示す次の四半期(2026年8〜10月期)の非GAAP粗利率の見通しは45%(±0.5ポイント)で、5〜7月期の46.4%より低い水準である。
2027年度の見通し:売上3割以上、営業利益率25〜27%
2026年9月3日の決算説明資料では、2027年度の早期の見通しも示された。売上は少なくとも30%増、非GAAPの粗利率は45〜46%、非GAAPの営業利益率は25〜27%である。会社の見通しであり、実績は異なる可能性がある。2026年度の売上見通しは、期ごとに引き上げられてきた。
| 発表日 | 2026年度の売上見通し |
|---|---|
| 2025年12月11日 | 57億〜61億ドル |
| 2026年3月5日 | 59億〜63億ドル |
| 2026年6月4日 | 63億ドル(±1億ドル) |
| 2026年9月3日 | 64億2,000万ドル(±5,000万ドル)。中間値で前年度比35%増 |
出典:各四半期の決算発表
直前の見通しとの比較でも、2026年5〜7月期の実績は、売上が16億2,500万ドル(±5,000万ドル)の見通しの上端付近(16億7,110万ドル)、非GAAPの粗利率が45%(±0.5ポイント)の見通しを上回る46.4%、営業利益率が19〜20%の見通しを大きく上回る22.5%だった(2026年6月の見通しとの比較)。
資金:28.75億ドルの転換社債と、自社株買い
利息ゼロの転換社債で、定期借入を返した
2026年6月11日、シエナは2031年満期・利率0.00%の転換社債を、元本28億7,500万ドル発行した(10-Q)。初期の転換価格は1株あたり約746.66ドルである。調達の使い道は、定期借入(2030年満期のターム・ローン)の返済と、一般的な事業目的、供給網の能力を高めるための投資だと説明している。9か月累計のキャッシュフロー計算書では、債務の返済に11億4,093万ドルを支払っている。
発行と同時に、会社は9億8,843万ドルで転換社債の上乗せ分に備える「ボンド・ヘッジ」を買い、8億7,343万ドルを新株予約権(ワラント)の売却で受け取った(キャッシュフロー計算書)。ヘッジは、転換で増える株式(約390万株)の希薄化を和らげる役割である。
5〜7月期の支払利息は580万ドルで、前年同期の2,281万ドルから大きく減った(10-Q)。2026年8月1日の現金及び現金同等物は24億4,570万ドルで、2025年11月1日の10億9,200万ドルから増えている。決算説明資料の純負債は4億3,100万ドル(前年同期は2億400万ドル)、フリーキャッシュフローは1億1,600万ドルで前年同期より14%減った。
転換価格と、いまの株価の距離
転換価格の約746.66ドルは、2026年11月6日の終値243.39ドルの約3.1倍である(筆者の計算)。10-Qによると、転換のときは元本を現金で払い、転換価値が元本を超えた分は、現金か株か、あるいはその組み合わせで払う(会社が選ぶ)。株価が転換価格を大きく下回っている間は、株数が増える場面は想定しにくい。一方で、社債の満期(2031年9月)に元本を返す義務は残る。
自社株買いも並行している
会社は10億ドルの自社株買いの枠を持ち、決算説明資料によると、そのうち約6億6,500万ドルを実行した。5〜7月期だけで1億7,170万ドルを使い、2026年8月28日時点の残りの枠は2億9,900万ドルだった(10-Q)。そのほかに、従業員向けの株式報酬の納税のための株の買い入れが、9か月累計で2億7,834万ドルある。
シエナ(CIEN)のビジネスモデルは?
3種類の顧客
- クラウド事業者: ウェブ・インターネットのサービスやデータセンター、クラウド、SaaS、AI、ストレージなどを運営する会社。直接の購入に加え、通信会社の回線の大口の利用者でもあり、通信網の仕様にも影響を与えている(10-K)
- 通信会社: 地域・全国・国際の固定・携帯の通信事業者、海底ケーブルの運営者など。近年は、クラウド事業者向けに専用の光ファイバー網を貸す形態(MOFN)を提供している(10-K)
- その他: ケーブル・複合サービス事業者、政府、研究・教育機関、企業
売るもの
売上の大半は、装置などの製品と、設置・保守などのサービスの組み合わせである。2026年5〜7月期の売上は、製品が13億9,027万ドル、サービスが2億8,086万ドルだった(決算発表)。装置を入れたあとの保守・サポートが、継続的な売上の土台になる。
製造は外部、設計に集中
製品の組み立ては受託製造会社に任せ、部品は受託製造会社や部品商社が会社の仕様に基づいて調達する。会社は、この方式で資本を節約し、需要の変化に素早く対応できると説明している(10-K)。一方で、先の節のとおり、部品の確保が成長の速さを左右する面もある。
取引市場は?
シエナはニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「CIEN」である。発行済み株数は1億4,181万株(2026年8月28日時点、10-Q)。2026年11月6日の終値243.39ドルで計算すると、時価総額は約345億ドルである(筆者の計算)。
2026年11月6日の終値は、過去1年の最高値627.00ドル(2026年6月2日)から約61%低く、最安値176.45ドル(2025年11月20日)からは約38%高い(株価データから筆者が計算)。
シエナ(CIEN)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology)
業種
通信機器(光伝送)
属するテーマ
光通信、AIデータセンター。光トランシーバーやレーザーなど、光の部品全体の関連銘柄は光通信関連銘柄の記事、AIの計算基盤全体はAIデータセンター関連銘柄の記事で整理している。
同じテーマの銘柄
- 光通信・ネットワーク:アリスタ・ネットワークス(ANET)、ルメンタム・ホールディングス(LITE)、ヴィアヴィ・ソリューションズ(VIAV)、ファブリネット(FN)、コヒレント(COHR)、マーベル・テクノロジー(MRVL)、AXT(AXTI)、クレド・テクノロジー(CRDO)、ほか1銘柄はテーマ記事で
- AIデータセンター・AIインフラ:スーパーマイクロコンピュータ(SMCI)、エヌビディア(NVDA)、セレスティカ(CLS)、TSMC(TSM)、アステラ・ラブス(ALAB)、マイクロン・テクノロジー(MU)、デル(DELL)、コアウィーブ(CRWV)、ほか4銘柄はテーマ記事で
配当は?
シエナは、これまで現金配当を支払ったことがない。10-Kは、利益は事業に使う方針で、当面は配当を出す予定はないと書いている。株主への還元は、自社株買いで行っている。
シエナ(CIEN)の競合企業は?
10-Kは、競合として次の社名を挙げている。通信ネットワーク機器は、少数の非常に大きな多国籍企業が占めている市場だと書かれている。
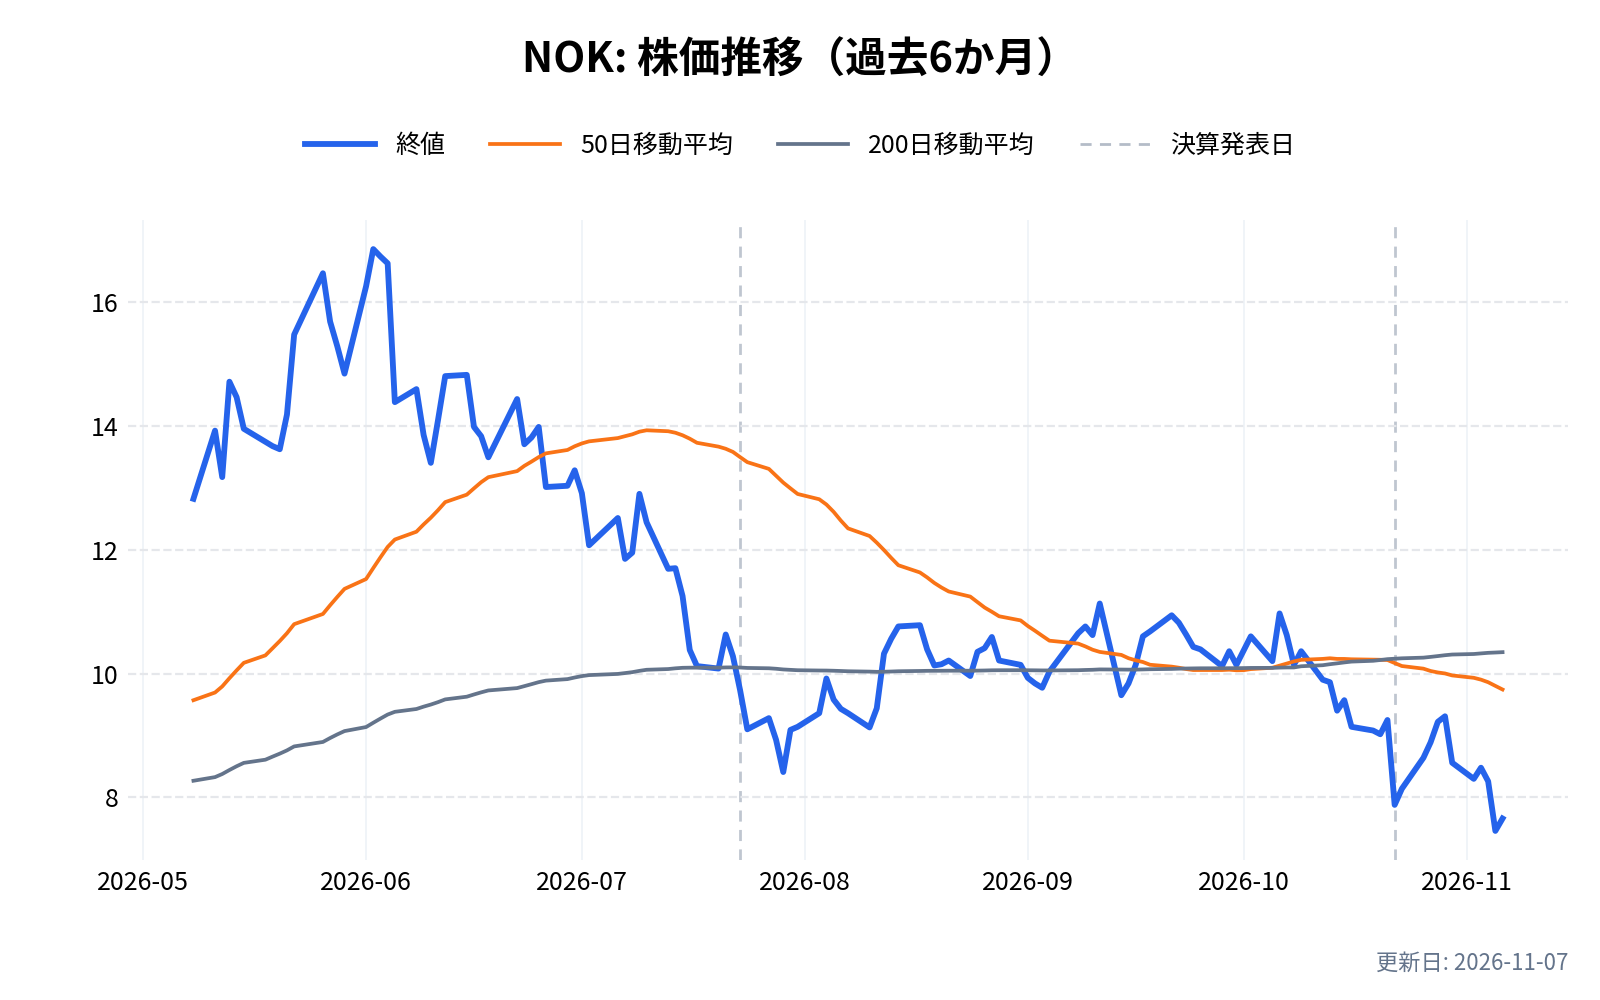
- 従来の競合: ノキア(NOK)、ファーウェイ、シスコ、ヒューレット・パッカード・エンタープライズ、ZTE。多くは、シエナより資金・販売力・製品の幅で大きいと10-Kは書いている
- データセンター内で新たに競合する会社: マーベル・テクノロジー(MRVL)、クレド・テクノロジー(CRDO)、ブロードコム(AVGO)。インターコネクト戦略で、データセンターの内側へ入ることで競合が増えると10-Kは書く
- 自動化ソフトの競合: シスコ、ノキア、アムドックス、サービスナウ、ネットクラッカー、エリクソン
10-Kはまた、将来は、仕入れ先を含む部品会社が、差し込み式の光部品などで競合しうると書いている。社名を当てはめるのは筆者の整理で、光トランシーバーを作るコヒレント(COHR)やルメンタム(LITE)が近い存在である。一方、スイッチとモデムを別の会社から買う方式が広がると、スイッチ側の代表であるアリスタ・ネットワークス(ANET)は、シエナの光部品を載せる側の立場になる(筆者の整理)。
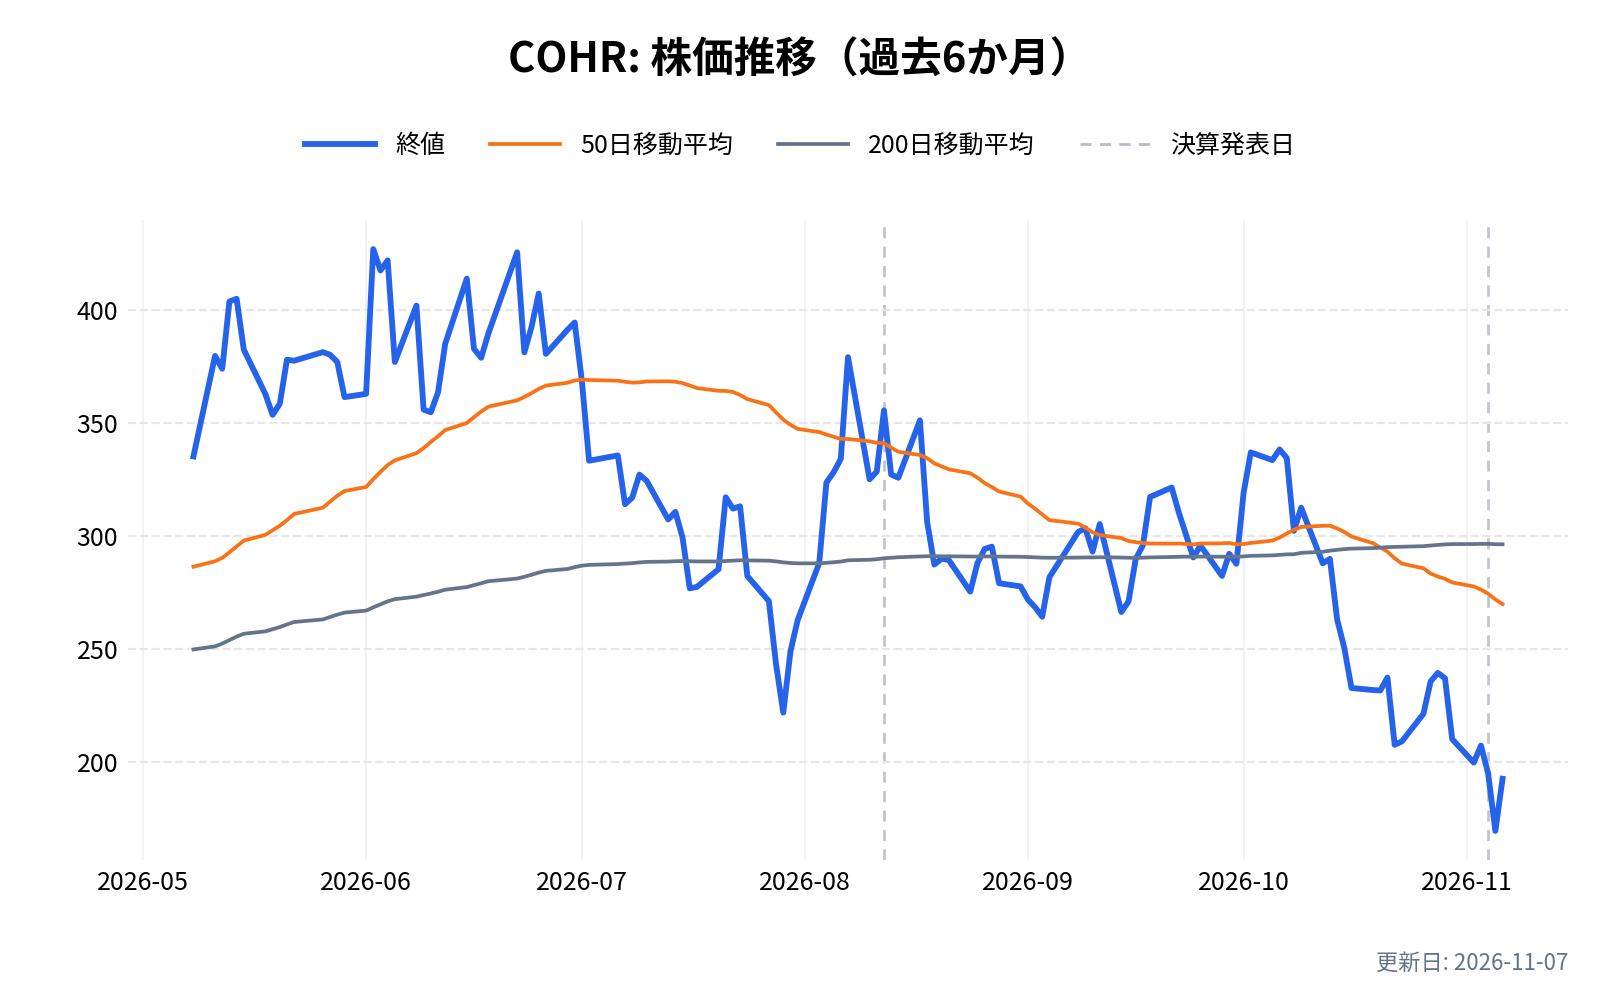
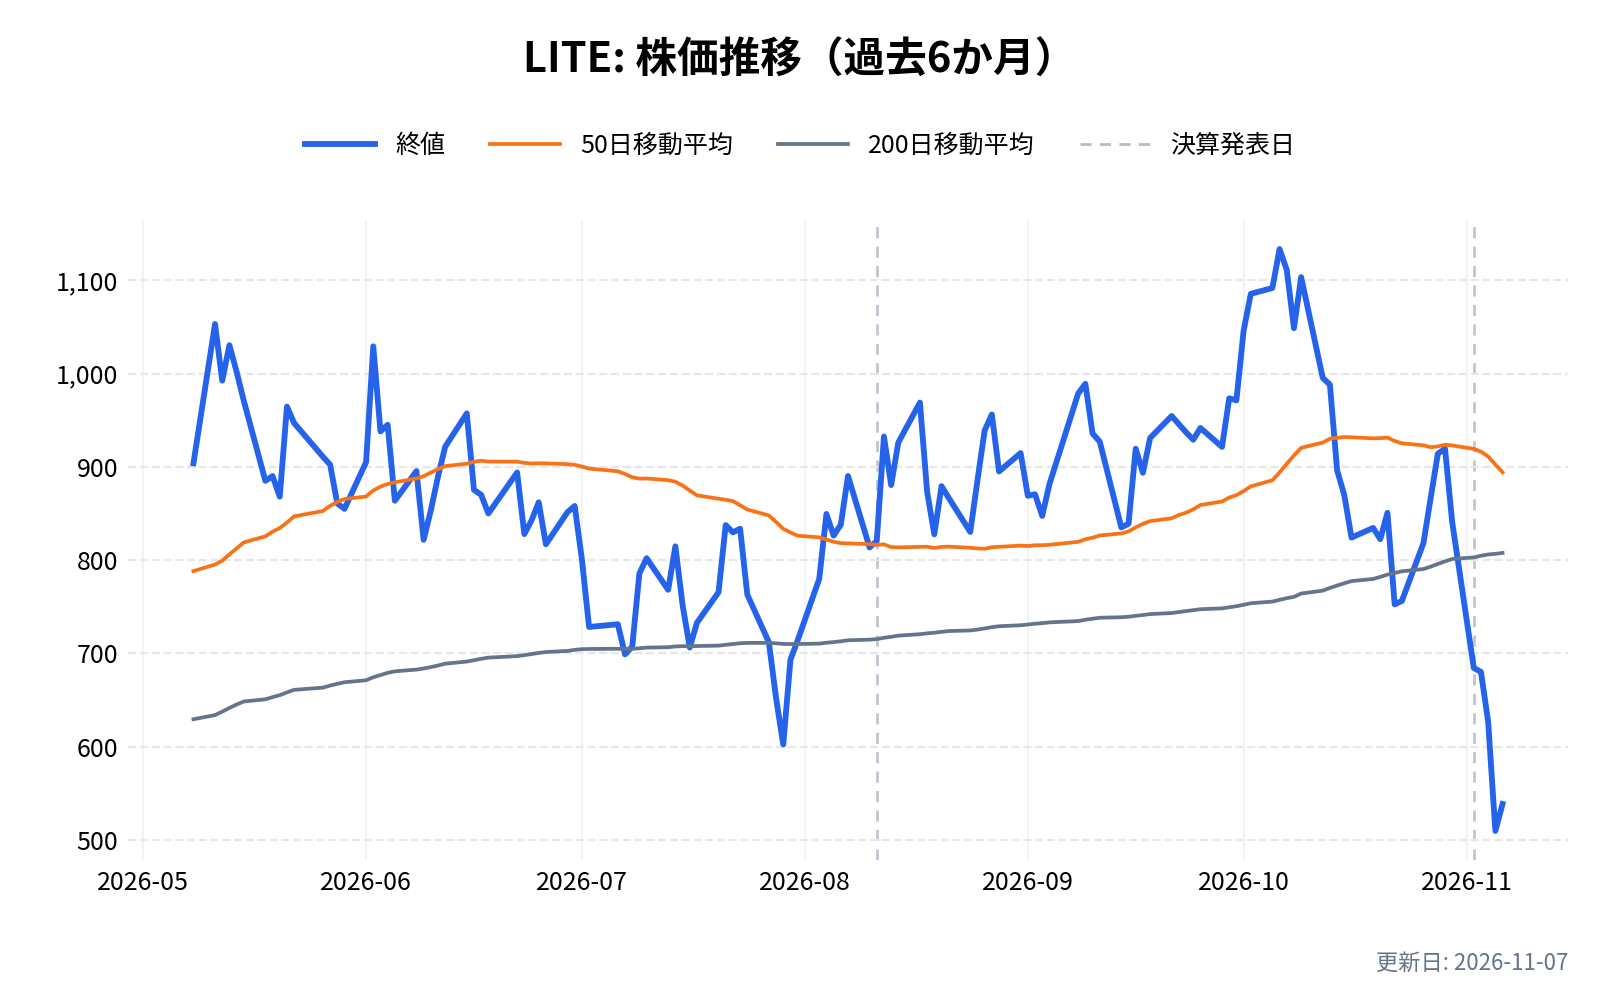
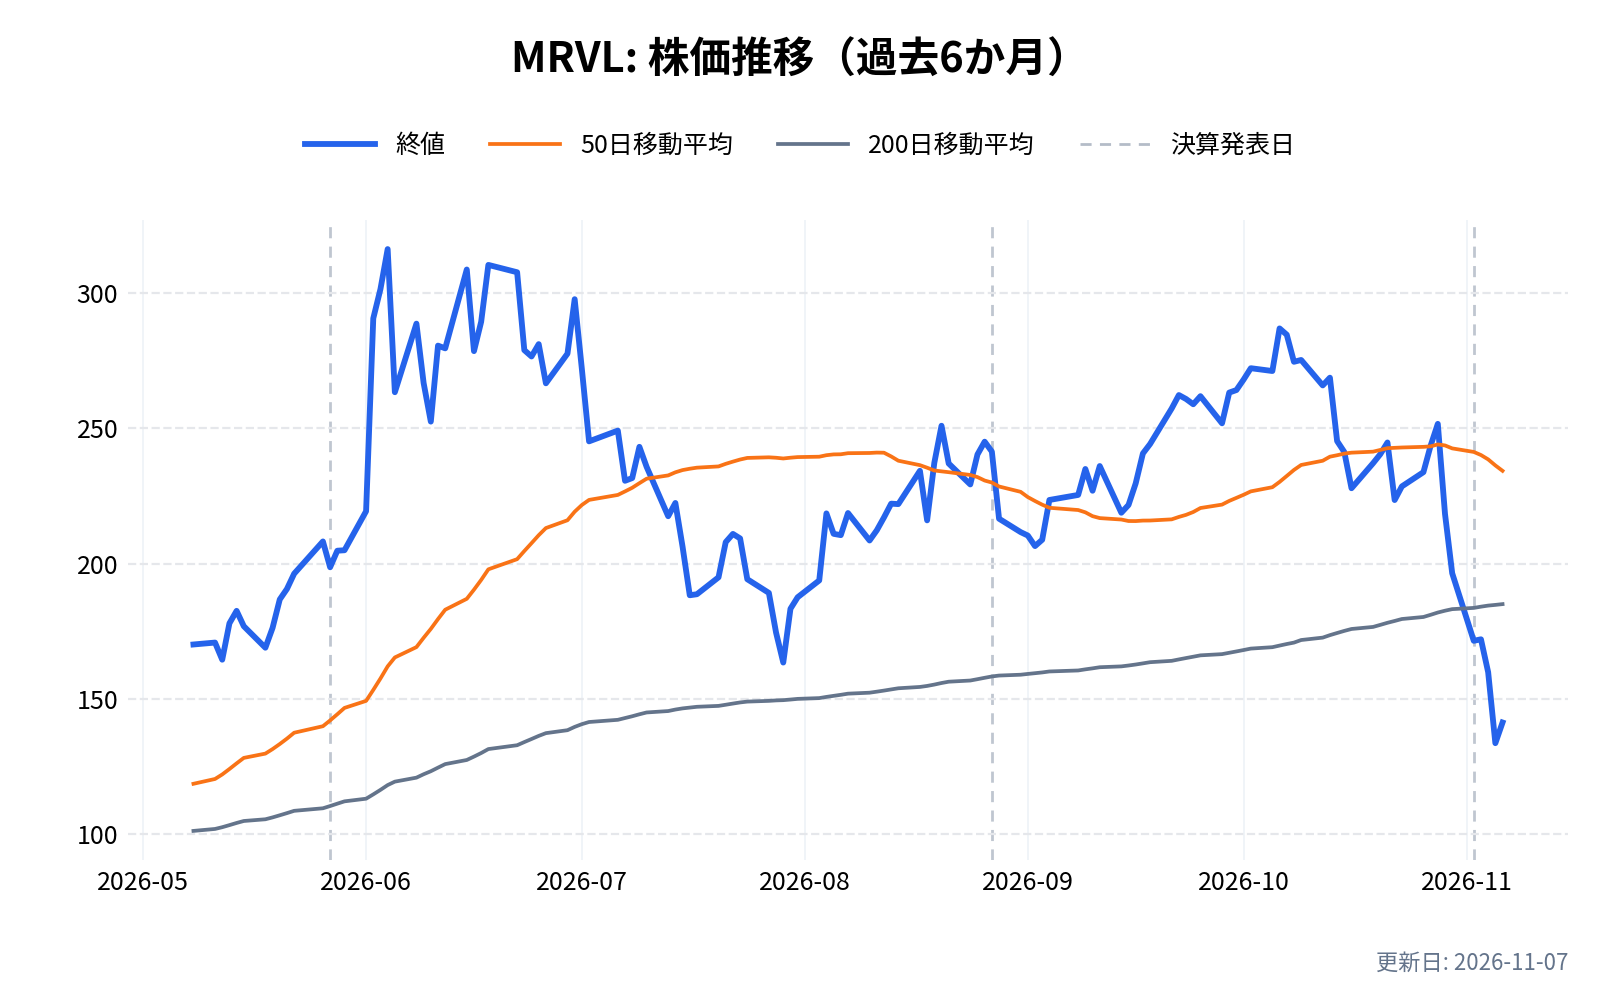
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

シエナ(CIEN)の差別化要素と優位性は?
自前の光技術「WaveLogic」と研究開発
光の信号を遠くまで高速に送る「コヒーレント光」の信号処理技術を、WaveLogicとして自社で開発している。研究開発費は2025年度に8億4,830万ドル(前年度比11%増)で、2026年5〜7月期は2億3,667万ドルだった。会社は約2,400件の特許を持つ(2025年12月2日時点、10-K)。
市場シェアの位置づけ(会社資料)
決算説明資料は、第三者の調査会社のデータとして、データセンター間接続で世界1位、北米の光ネットワーク全体で1位、海底ネットワークで世界1位と示している(2026年第2四半期時点・中国を除く)。会社は、この数字を自社で検証していないと断っている。1,700社超の顧客を持ち、80か国超で事業をしている。
装置から部品へ
前節のとおり、装置に加えて、他社のスイッチに載せる差し込み式の部品と、ヌービスの接続部品を持つ。10-Kは、ネットワーク運営者が、ハードとソフトを分けて買う方式や、スイッチとモデムを別の会社から買う方式を試していると説明し、幅広い製品を提供できる会社に有利に働くと見ている。
一方で、強みの裏にある弱み
幅を広げるほど、競合が増える。データセンターの内側では、半導体のマーベル、クレド、ブロードコムと競うことになる。部品の仕入れ先に限られる点や、関税の影響も弱みになりうる。10-Kは、米国政府が半導体と関連製品の輸入を調査しており、追加の関税が課される可能性があると書いている。
シエナ(CIEN)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
シエナ(CIEN)の業績について
シエナの会計年度は10月末に最も近い土曜日に終わる。決算は、近年は次の時期に発表されている(いずれも米国東部時間の朝)。
- 第1四半期(11〜1月): 3月上旬(2026年は3月5日)
- 第2四半期(2〜4月): 6月上旬(2026年は6月4日)
- 第3四半期(5〜7月): 9月上旬(2026年は9月3日)
- 第4四半期・通期(8〜10月): 12月上旬〜中旬(2025年は12月11日)
年度の業績は次のとおりである。
| 会計年度 | 売上 | 前年度比 | GAAP純利益 | 非GAAP1株利益 |
|---|---|---|---|---|
| 2023年度(10月28日まで) | 43億8,650万ドル | — | 2億5,480万ドル | — |
| 2024年度(11月2日まで) | 40億1,500万ドル | −8.5% | 8,400万ドル | 1.82ドル |
| 2025年度(11月1日まで) | 47億6,950万ドル | +18.8% | 1億2,334万ドル | 2.64ドル |
出典:10-K(2025年度)、2025年度第4四半期の決算発表。前年度比は筆者の計算
2025年度のGAAPの1株利益は0.85ドルで、非GAAPの2.64ドルとは差がある。10-Kによると、2025年度には、研究開発中の技術8,910万ドルの開発を中止した費用があり、第4四半期には人員を4〜5%減らす計画も始めている。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
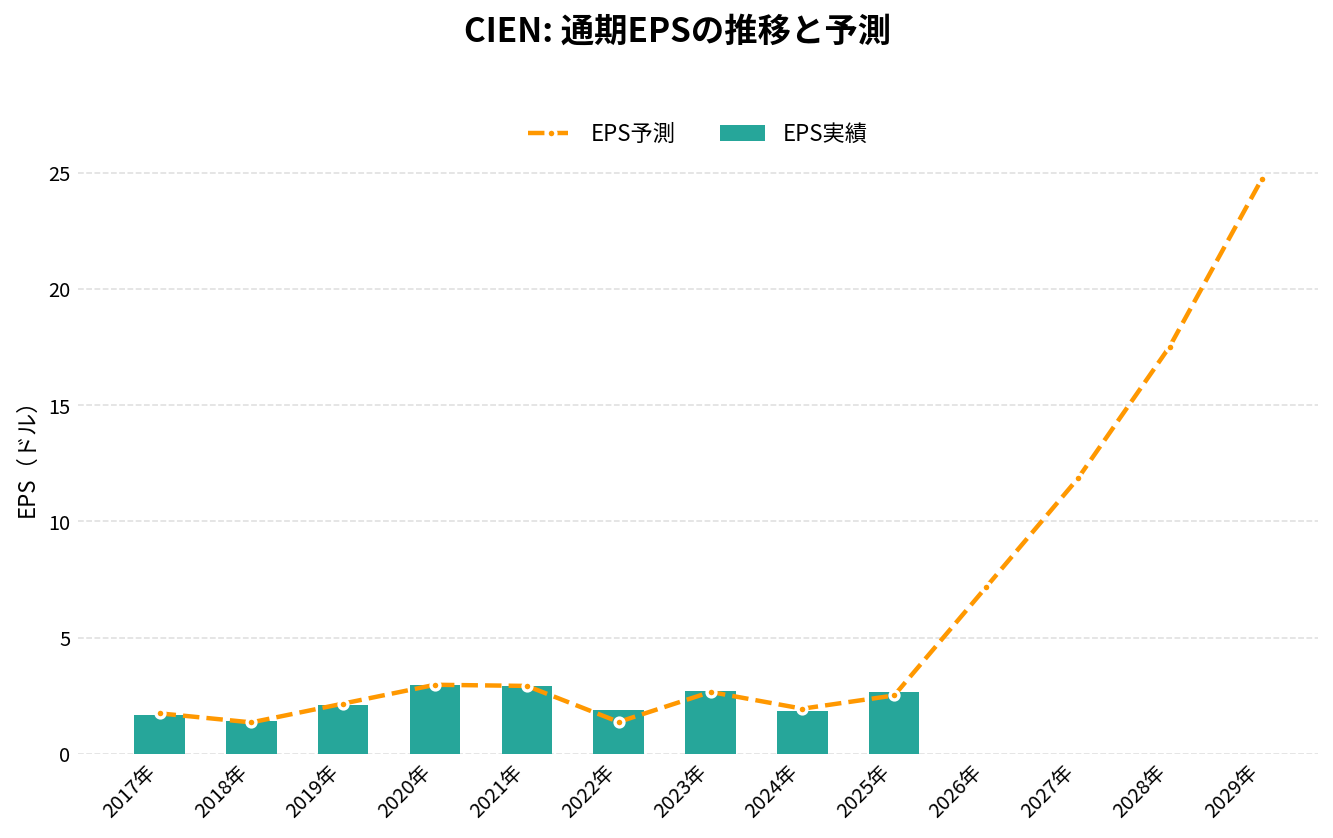
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
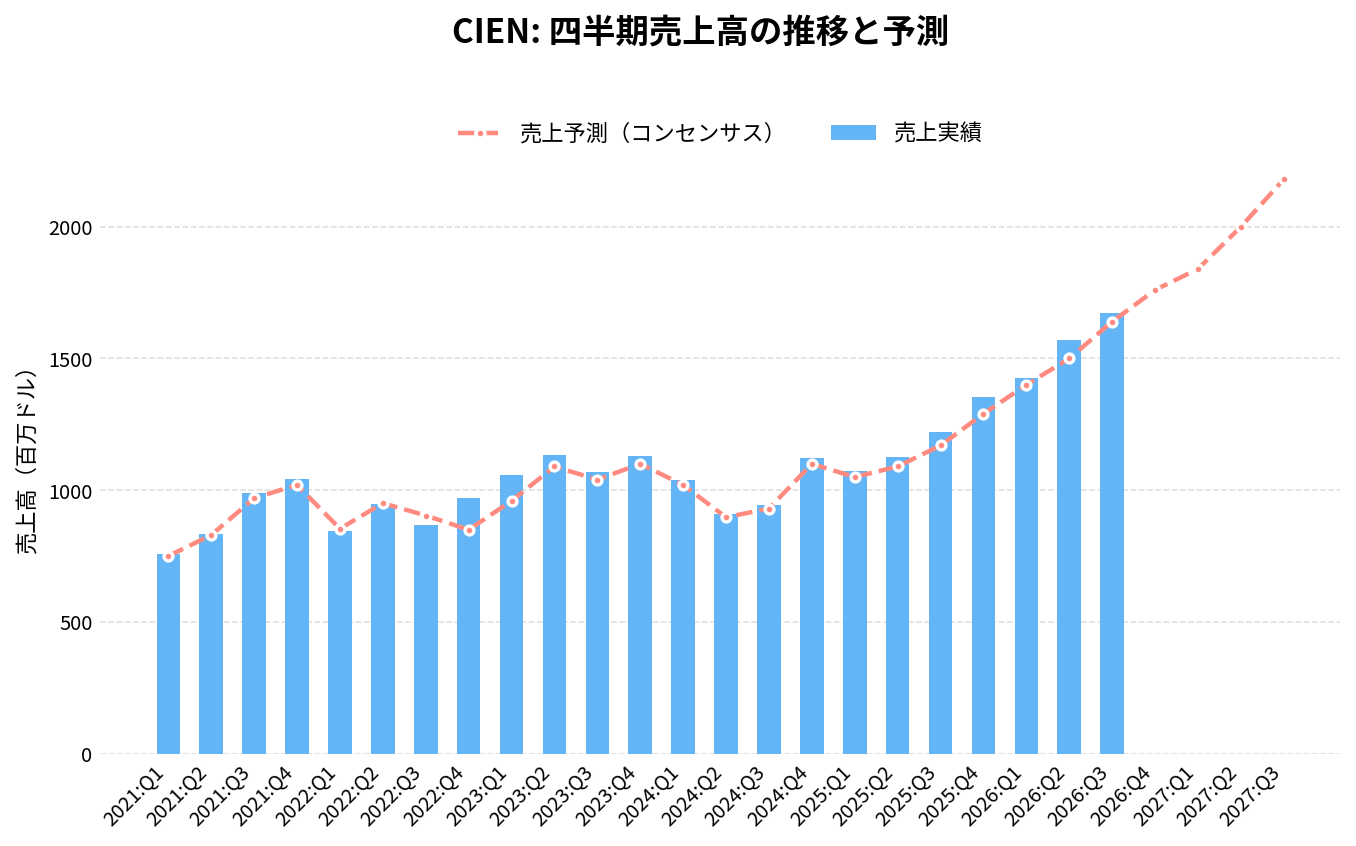
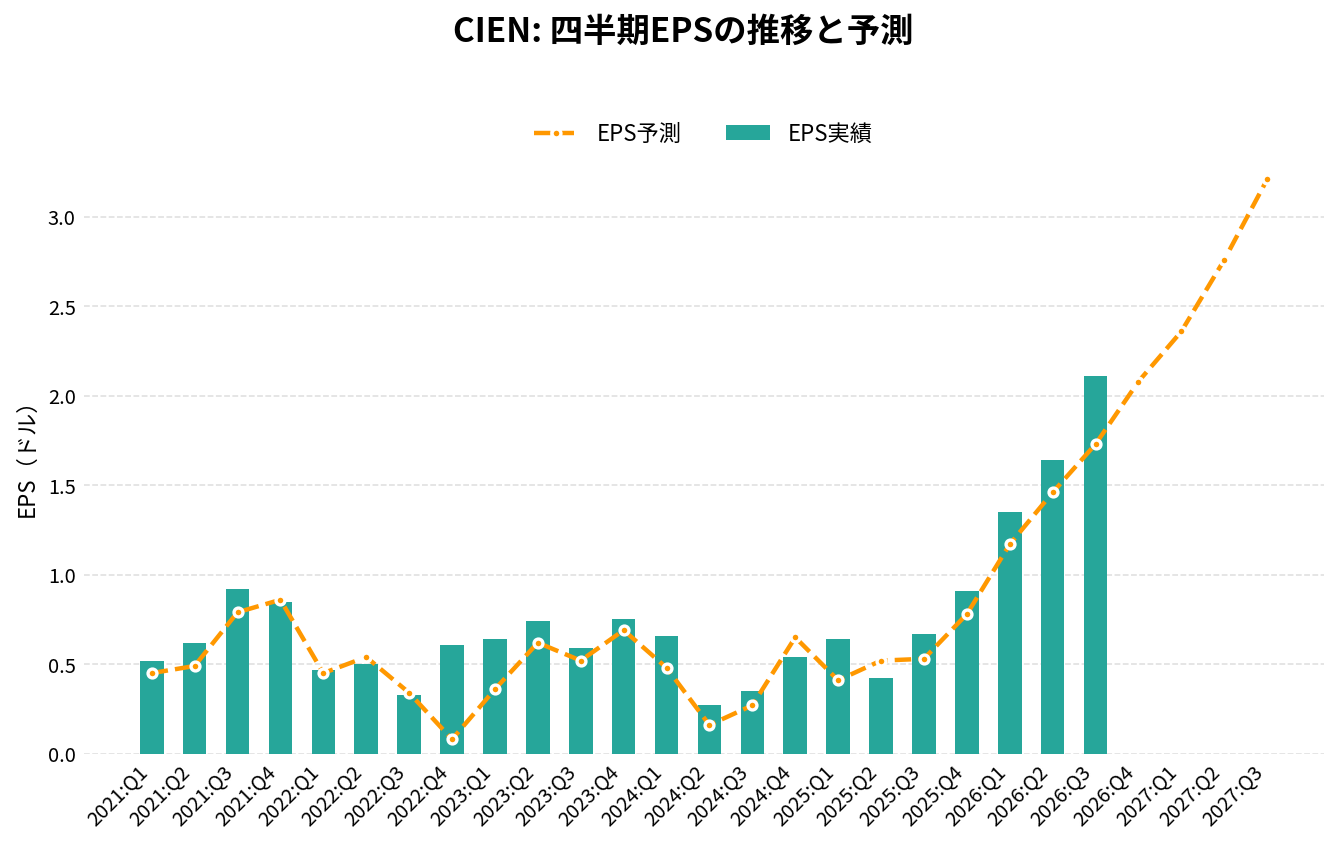
シエナ(CIEN)の2026年Q3決算(2026/09/03 発表)は、売上1,671.1百万ドル(アナリストコンセンサス1,640.0百万ドルに対し+1.9%)、EPS 2.11ドル(同1.73ドルに対し+0.38ドル)でした。
売上の前年同期比は+37.0%です。
直近8四半期では、売上が8回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
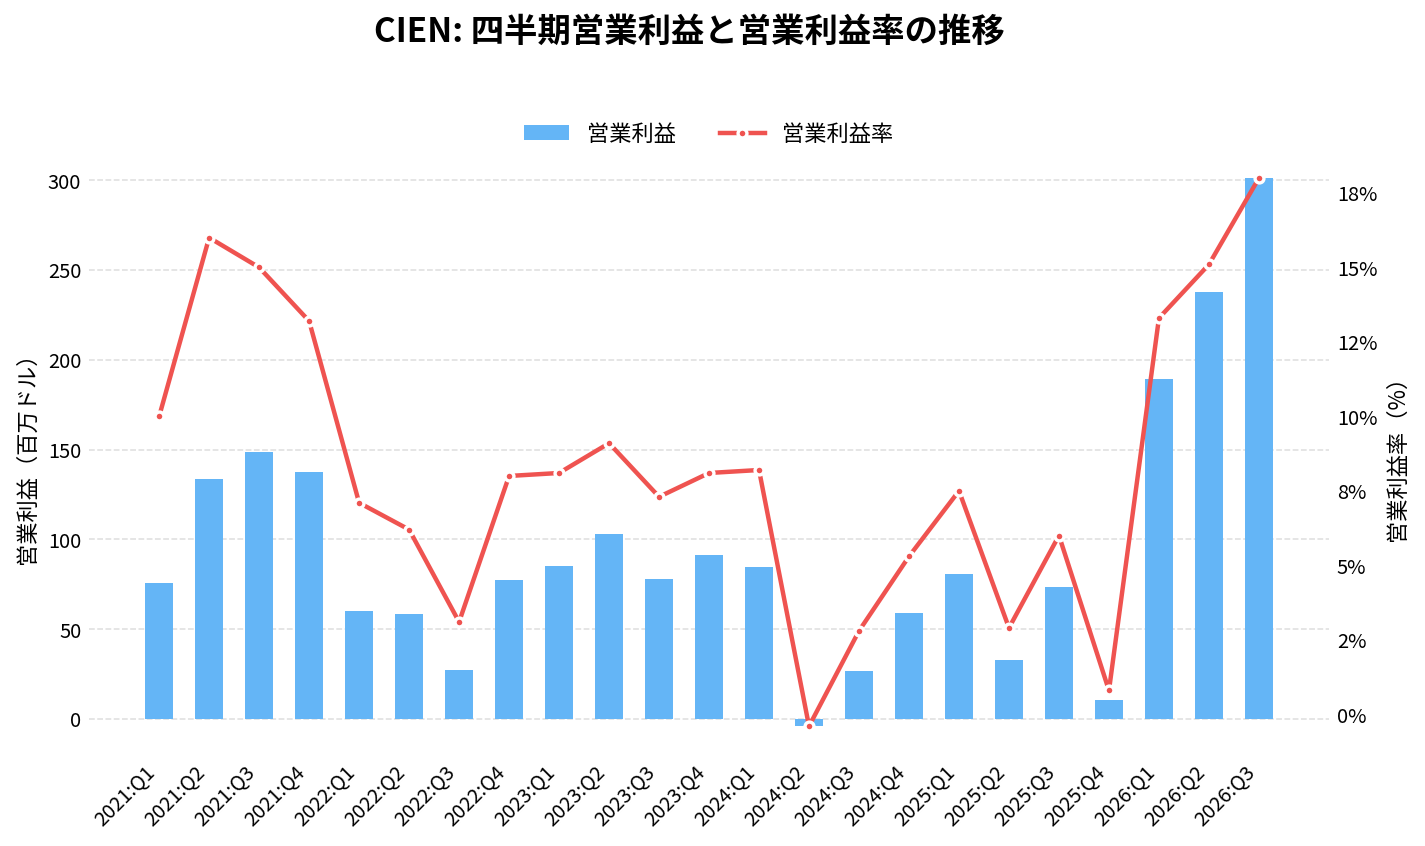
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 1,124.11 | -0.5% | +2.2% | 0.54 | -0.11 | 5.3% |
| 2025:Q1 | 1,072.26 | +3.3% | +2.1% | 0.64 | +0.23 | 7.5% |
| 2025:Q2 | 1,125.88 | +23.6% | +3.3% | 0.42 | -0.10 | 2.9% |
| 2025:Q3 | 1,219.38 | +29.4% | +4.2% | 0.67 | +0.14 | 6.0% |
| 2025:Q4 | 1,351.98 | +20.3% | +4.8% | 0.91 | +0.13 | 0.8% |
| 2026:Q1 | 1,427.04 | +33.1% | +1.9% | 1.35 | +0.18 | 13.3% |
| 2026:Q2 | 1,570.74 | +39.5% | +4.7% | 1.64 | +0.18 | 15.1% |
| 2026:Q3 | 1,671.13 | +37.0% | +1.9% | 2.11 | +0.38 | 18.0% |
| 2026:Q4(予想) | 1,760.00 | +30.2% | – | 2.08 | – | – |
| 2027:Q1(予想) | 1,840.00 | +28.9% | – | 2.36 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
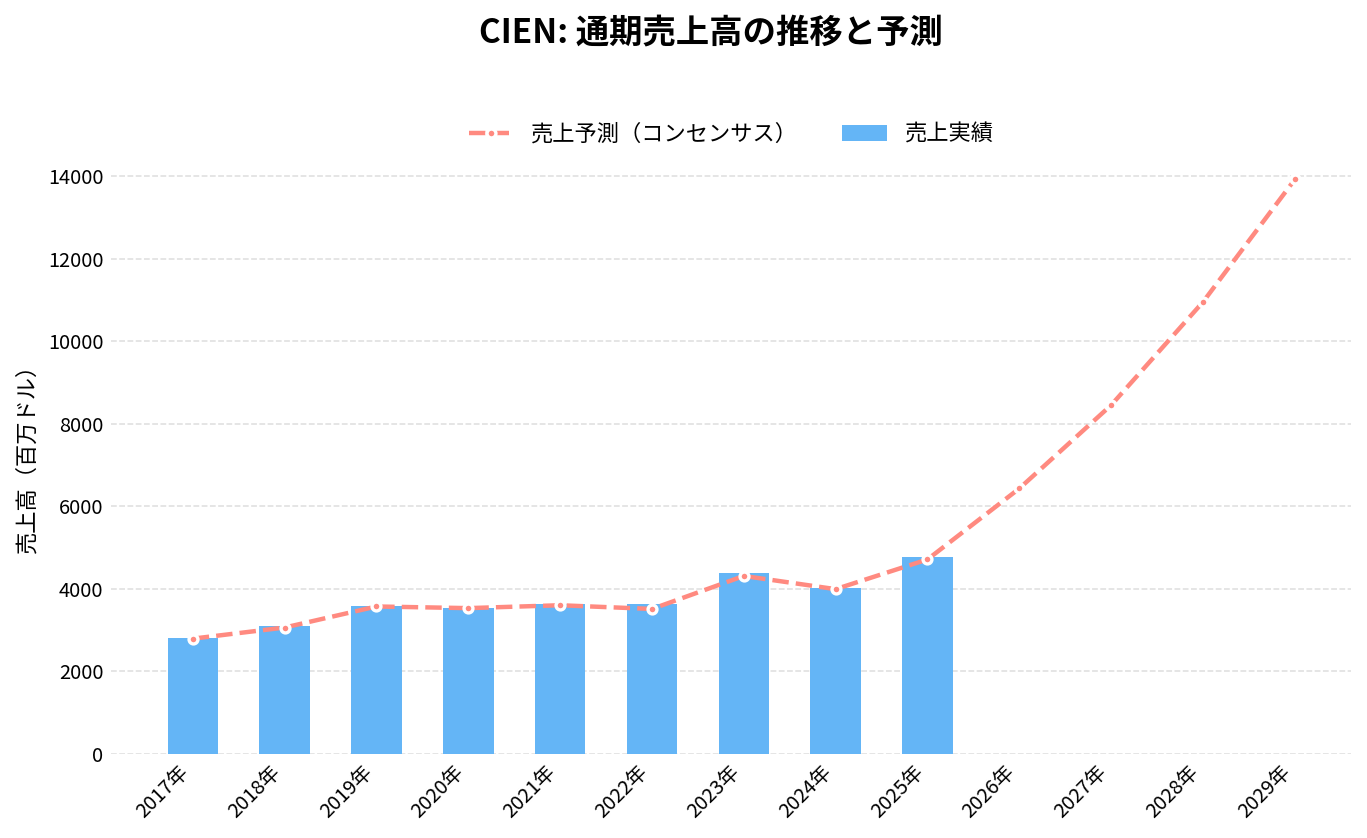
通期:売上高の推移
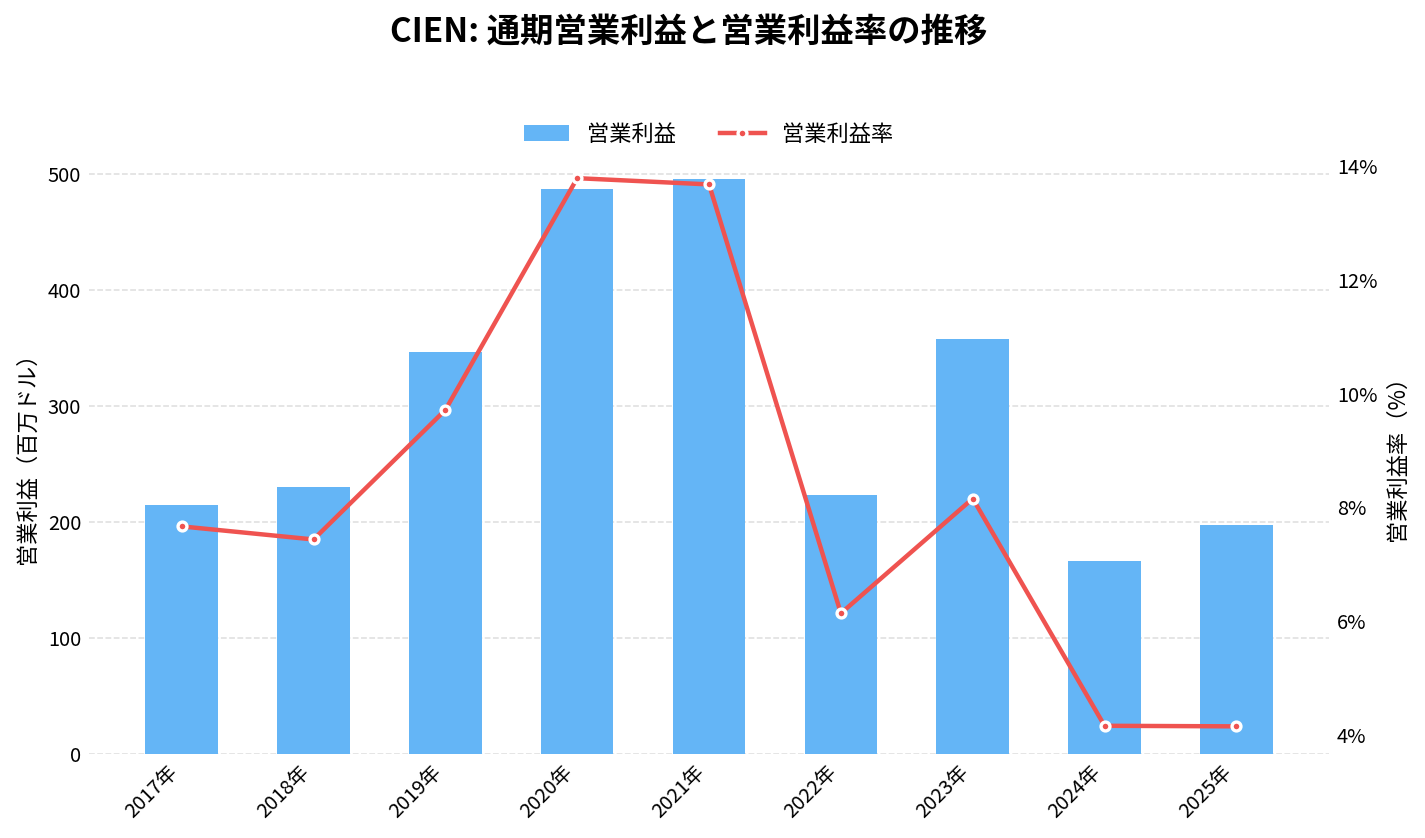
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
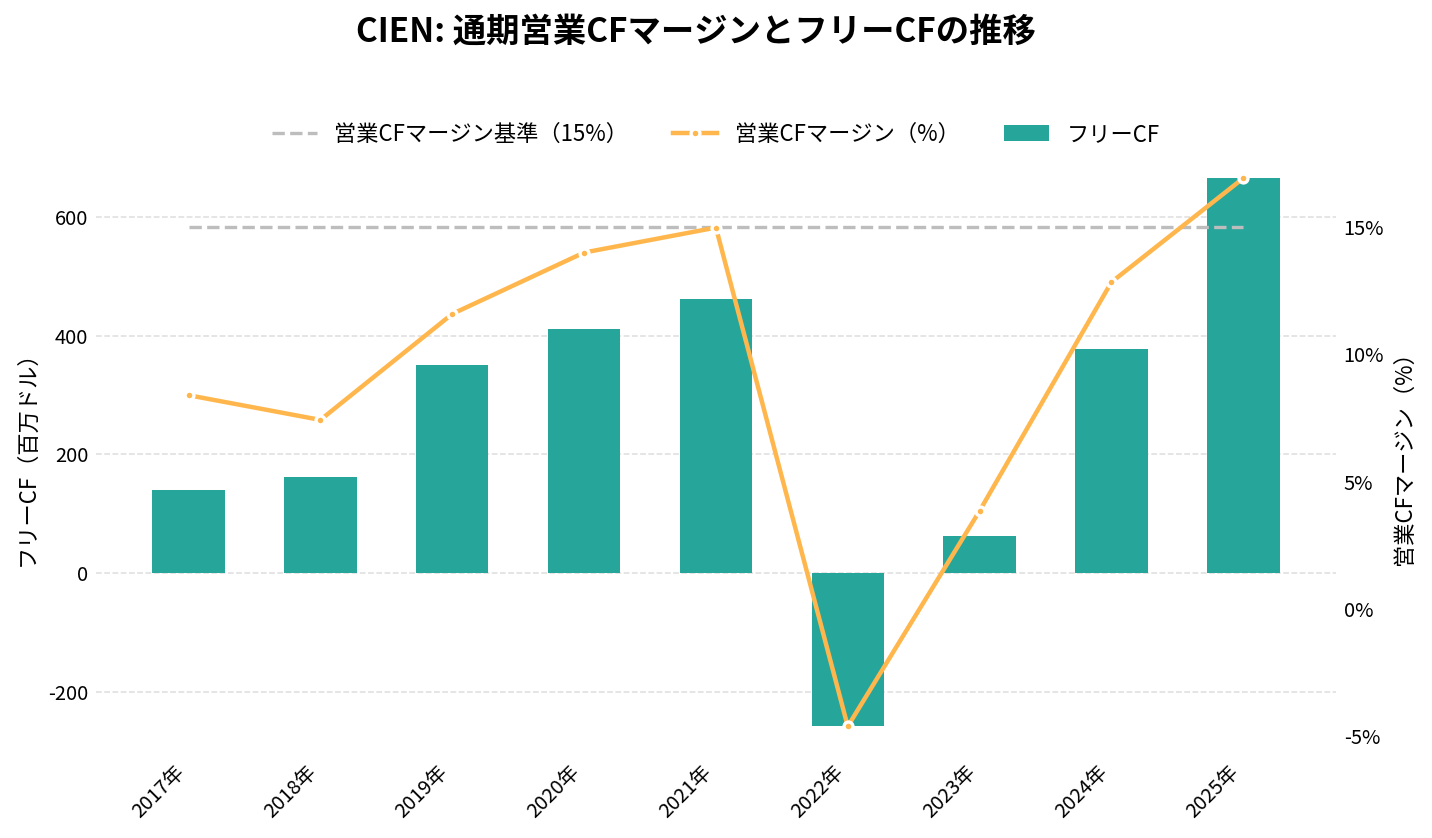
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 3,620.68 | +2.5% | 2.91 | 13.7% | 15.0% | 462.10 |
| 2022年 | 3,632.66 | +0.3% | 1.90 | 6.1% | -4.6% | -258.57 |
| 2023年 | 4,386.55 | +20.8% | 2.72 | 8.2% | 3.8% | 62.13 |
| 2024年 | 4,014.95 | -8.5% | 1.82 | 4.2% | 12.8% | 377.89 |
| 2025年 | 4,769.51 | +18.8% | 2.64 | 4.1% | 16.9% | 665.29 |
| 2026年(予想) | 6,430.00 | +34.8% | 7.17 | – | – | – |
| 2027年(予想) | 8,450.00 | +31.4% | 11.85 | – | – | – |
| 2028年(予想) | 10,950.00 | +29.6% | 17.53 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
シエナ(CIEN)の将来性と今後の見通しは?
シエナの将来性は、クラウド事業者のAI投資が続くなかで、供給能力を広げて受注を売上に変えられるか、そして少数の大口顧客への依存が高いまま利益率を保てるかにかかっている。
数字で見る直近の変化(2026年5〜7月期)
- 売上高: 16億7,110万ドル(前年同期比37.0%増)
- 非GAAP営業利益率: 22.5%(前年同期10.7%)
- GAAP純利益: 2億6,642万ドル(前年同期は5,031万ドル)
- 現金及び現金同等物: 24億4,570万ドル(2026年8月1日)
- 購入契約の残高: 33億ドル(2026年8月1日)
出典:2026年5〜7月期の決算発表、10-Q
会社は2026年8〜10月期の売上を17億5,000万ドル(±5,000万ドル)、非GAAPの営業利益率を20%(±0.5ポイント)と見込む。通期の売上見通しは64億2,000万ドル(±5,000万ドル)である。いずれも会社の見通しで、実績は異なる可能性がある。
株価の動き
シエナの決算は米国東部時間の朝に発表されるため、発表前の最後の終値は前営業日である。前営業日の終値と、発表当日の終値を比べると、次のように動いている。
| 決算 | 発表日 | 発表当日の値動き |
|---|---|---|
| 2025年8〜10月期 | 2025年12月11日 | +9.2% |
| 2025年11月〜2026年1月期 | 2026年3月5日 | −12.9% |
| 2026年2〜4月期 | 6月4日 | −13.7% |
| 2026年5〜7月期 | 9月3日 | −10.4% |
出典:株価データから筆者が計算。発表当日の値動きは、決算の内容以外の要因も含む
直近3回は、売上見通しを引き上げた決算でも、発表当日の株価は下がっている。決算の内容が期待に届かなかったのか、期待がすでに高かったのかは、数字だけでは切り分けられない。また2026年11月5日には、シエナの終値が前日比15.2%下がった。同日は半導体のSOXXが12.1%、ナスダック100のQQQが6.5%、光通信関連のコヒレントが13.0%、ルメンタムが18.7%下がっており、地合いの影響も大きいとみられる(筆者の計算と推測を含む)。
注目しているポイント
- 供給能力: 部品の確保が進み、購入契約33億ドルが売上に変わっていくペース
- 顧客の集中度: 売上の10%以上の顧客の合計(41.7%)が、どう推移するか
- 粗利率: 関税の払い戻しなどを除いた粗利率が、見通しの45%前後で保てるか
- 2027年度の見通し: 売上3割以上増、営業利益率25〜27%が、次回の決算(2026年12月上旬〜中旬の見込み)で維持されるか
- フリーキャッシュフロー: 在庫と売掛金の増加が先行するなかで、利益が現金に変わるペース
リスクと不確実性
- 顧客の集中: 上位2社で売上の4割強。1社の発注の増減が全体に響く
- AI投資の前提: 会社の見通しは、クラウド事業者が公表どおりAI設備投資を続けることを前提にしている
- 供給の制約: 光部品の供給元が1社または少数に限られるものがあり、供給の乱れは売上に直結する
- 購入契約の重さ: 33億ドルの購入契約があり、需要が変われば在庫や費用の負担になりうる
- 関税: 関税の払い戻しが粗利率を押し上げた期がある。政策が変われば逆に働く
- 転換社債: 28億7,500万ドルの転換社債は、満期(2031年9月)に元本を返す義務がある。転換価値が元本を超えた分を株で払うと、株数が増える(ヘッジで一部を和らげる)
- 競争: 大手の通信機器会社に加え、データセンターの内側では半導体各社との競争が増える
- GAAPと非GAAPの差: 非GAAPは株式報酬などを除くため、GAAPより利益が良く見える。株式報酬は9か月累計で1億6,318万ドルある(10-Q)
- 株価の変動: 過去1年の最高値と最安値は3.5倍以上離れている
CIEN 2026年Q3決算:売上16.7億ドル(前年同期比37%増)、非GAAP営業利益率は22.5%に上昇
発表日:2026/09/03
本決算のポイント
2026年5〜7月期(会計年度の第3四半期)の売上高は16.7億ドルで、前年同期の12.2億ドルから37%増えた。非GAAPの1株利益は2.11ドルで、前年同期の0.67ドルから215%増となった。売上の伸びを上回るペースで利益が拡大した四半期である。
GAAPベースの1株利益は1.83ドル(前年同期は0.35ドル)だった。非GAAPの粗利率は46.4%(前年同期は41.9%)、営業利益率は22.5%(同10.7%)で、いずれも前年同期より改善している。
会社は2026年度の売上見通しを64.2億ドル(±0.5億ドル)に引き上げた。中間値で前年度比35%増にあたる。次の四半期(8〜10月期)の売上見通しは17.5億ドル(±0.5億ドル)で、非GAAPの粗利率は45%(±50bp)、営業利益率は20%(±50bp)を見込む。
抑えておくべきKPI
- 売上高: 16.7億ドル(前年同期比37.0%増)
- 光ネットワーク(Optical Networking)の売上: 11.9億ドル(前年同期は8.2億ドル。売上の71.3%)
- 非GAAP営業利益率: 22.5%(前年同期は10.7%)
- 現金及び現金同等物: 24億4,570万ドル(2026年8月1日時点。2025年11月1日は10億9,200万ドル)
投資家目線のインサイト
光ネットワークの売上は前年同期比46%増の11.9億ドルで、会社全体の37%増を上回った。売上の71.3%を占める主力の光ネットワークが、会社全体の伸びを引っ張っているといえる。CEOは、AIが「ネットワーク投資の波」を重ねて生んでいると述べ、需要の背景にAI向けの投資を挙げている。
利益面では、営業費用(非GAAP)が前年同期比5.2%増にとどまる一方で売上が37%増えたため、営業利益率が11.8ポイント改善した。売上が増えても費用の増え方が小さい「営業レバレッジ」が効いている。CFOも営業レバレッジの拡大を強調している。
ローライトは顧客の集中である。売上の10%以上を占める顧客が2社あり、合計で売上の41.7%を占めた。また、9か月累計の営業活動によるキャッシュフローは6億8,360万ドルで、前年同期の4億3,500万ドルより増えている。
今後の見どころ
次の四半期は売上17.5億ドル(±0.5億ドル)の見通しで、会社が示す非GAAPの粗利率45%(±50bp)は今期の46.4%より低い水準である。粗利率が見通しどおりに収まるか、供給能力の拡大が売上に結びつくかが確認点になる。
2026年度の売上見通しは64.2億ドルで、四半期ごとの売上が見通しの範囲に入るかが問われる。売上の4割強を2社が占めるため、顧客の発注の動きにも注意したい。
出典
Ciena Reports Fiscal Third Quarter 2026 Financial Results
CIEN 2026年Q2決算:売上15.7億ドル(前年同期比40%増)、非GAAP1株利益は約4倍に
発表日:2026/06/04
本決算のポイント
2026年2〜4月期(会計年度の第2四半期)の売上高は15.7億ドルで、前年同期の11.3億ドルから40%増えた。非GAAPの1株利益は1.64ドルで、前年同期の0.42ドルから290%増となった。売上の大幅な伸びに加えて、利益が約4倍に膨らんだ決算である。
GAAPベースの1株利益は1.49ドル(前年同期は0.06ドル)だった。非GAAPの粗利率は44.9%(前年同期は41.0%)、営業利益率は19.5%(同8.2%)で、いずれも前年同期より改善した。
会社は2026年度の売上見通しを63億ドル(±1億ドル)に引き上げた。中間値で前年度比32%増にあたる。次の四半期(5〜7月期)の売上見通しは16.25億ドル(±0.5億ドル)とした。
抑えておくべきKPI
- 売上高: 15.7億ドル(前年同期比39.5%増)
- 光ネットワーク(Optical Networking)の売上: 11.0億ドル(前年同期は7.7億ドル。売上の70.0%)
- 非GAAP営業利益率: 19.5%(前年同期は8.2%)
- 非GAAP粗利率: 44.9%(前年同期は41.0%)
重要なインサイト
売上の約7割を占める光ネットワークが11.0億ドルと前年同期の7.7億ドルから大きく伸び、会社全体の成長を支える構図になっている。CEOは、広域の通信網とデータセンターの内外をつなぐ高速通信の長期戦略が、AIによる複数年の需要と合致していると述べている。
営業費用(非GAAP)は前年同期比7.7%増の3億9,780万ドルにとどまり、売上の伸びを大きく下回った。費用の伸びを抑えながら売上を伸ばせているため、営業利益率が11.3ポイント改善している。CEOは供給環境が動的であるなかでの着実な実行を強調している。
ローライトは顧客の集中で、売上の10%以上を占める顧客が2社あり、合計で売上の34.0%だった。
今後の見どころ
次の四半期は売上16.25億ドル(±0.5億ドル)、非GAAPの粗利率は45%(±50bp)、営業利益率は19%から20%の見通しである。粗利率が45%前後を保てるかが、利益の拡大を測る確認点になる。
2026年度の売上見通しは63億ドル(±1億ドル)で、会社は営業利益率を19%(±50bp)と見込む。供給能力が需要に追いつくかが、見通しの達成を左右するとみられる。
出典
Ciena Reports Fiscal Second Quarter 2026 Financial Results
過去の決算と、発表後の株価の動きは「シエナ(CIEN)の決算まとめ」にまとめています。

まとめ
シエナ(CIEN)は、データセンター同士をつなぐ光ネットワーク装置と光トランシーバーを、クラウド事業者や通信会社に売る専業の会社です。2026年5〜7月期の売上は16.7億ドルで前年同期比37%増え、クラウド事業者向けは売上の53%、前年同期比82%増でした。非GAAPの営業利益率は22.5%(前年同期は10.7%)に上がり、会社は2027年度の売上を少なくとも30%増と見込んでいます。
一方で、売上の10%以上を占めるクラウド事業者2社の合計は41.7%に達し、成長は少数の大手顧客の投資に支えられています。受注は供給を上回り、33億ドルの購入契約で部品の確保を急いでいます。6月には28億7,500万ドルの転換社債を発行して定期借入を返済しました。株価は2026年6月の高値から約61%低い水準にあります。
次の決算(2026年12月上旬〜中旬の見込み)では、供給能力の拡大が売上に結びつくか、粗利率と顧客の集中度がどう動くかが、今後を見るうえでの節目になります。本記事は調査内容の共有であり、売買を勧めるものではありません。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。