このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- スーパーマイクロコンピュータ(SMCI)の株価
- スーパーマイクロコンピュータ(SMCI)とは何の会社?
- スーパーマイクロコンピュータ(SMCI)の主力製品やサービスは?
- 売上が1年で4倍になった理由:少数の大口顧客のAIラック
- 売上が伸びるほど現金が出ていく理由:在庫と売掛金
- 利益率が下がり続ける理由:値下げと顧客の構成
- 監査法人の辞任と起訴:ガバナンスの経緯
- スーパーマイクロコンピュータ(SMCI)のビジネスモデルは?
- 取引市場は?
- スーパーマイクロコンピュータ(SMCI)のセクター、業種、属するテーマは?
- 配当は?
- スーパーマイクロコンピュータ(SMCI)の競合企業は?
- スーパーマイクロコンピュータ(SMCI)の競合との差別化要素と優位性は?
- スーパーマイクロコンピュータ(SMCI)のリアルタイム株価チャート
- スーパーマイクロコンピュータ(SMCI)の業績について
- スーパーマイクロコンピュータ(SMCI)の将来性と今後の見通しは?
- SMCI 2027年Q1決算:売上高は前年同期の約4倍の199億ドル、利益は伸びたが営業キャッシュフローは流出
- SMCI 2026年Q4決算:売上111億ドル、粗利益率は17.5%へ急改善
- まとめ
はじめに
スーパーマイクロコンピュータ(SMCI)は、エヌビディアなどのGPUを積んだAIサーバーを、ラック(棚)ごと組み上げてデータセンターに届ける会社です。2026年7〜9月期の売上は199億ドルで、前年同期の50億ドルから約4倍になりました。
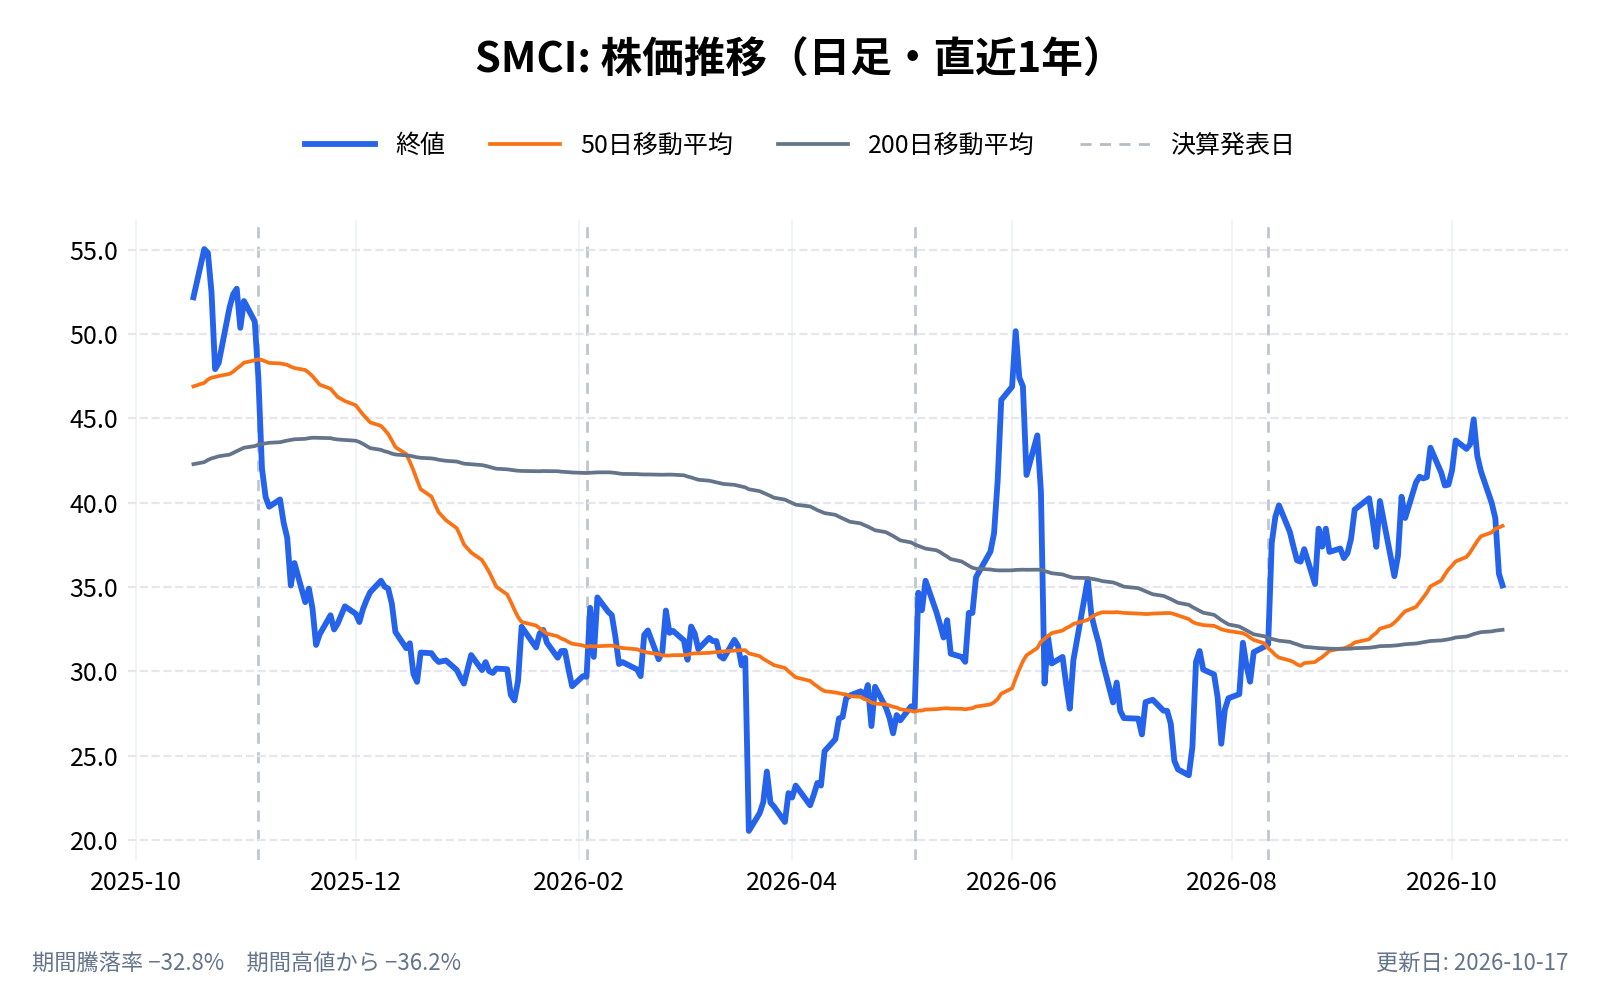
一方で、株価は売上ほどには伸びていません。2026年11月3日の終値は31.39ドルで、2024年3月につけた高値(株式分割後の換算で118.81ドル)の3割に届かない水準です。この間には、監査法人の辞任、年次報告書の提出遅れ、元取締役の起訴と、会社の外から見える問題が続きました。
本記事では、売上が4倍になっても、なぜ手元の現金は出ていくのかを軸に、事業の仕組み、薄い利益率、ガバナンスの経緯を、年次報告書(10-K)と決算資料から確かめます。
スーパーマイクロコンピュータ(SMCI)の株価
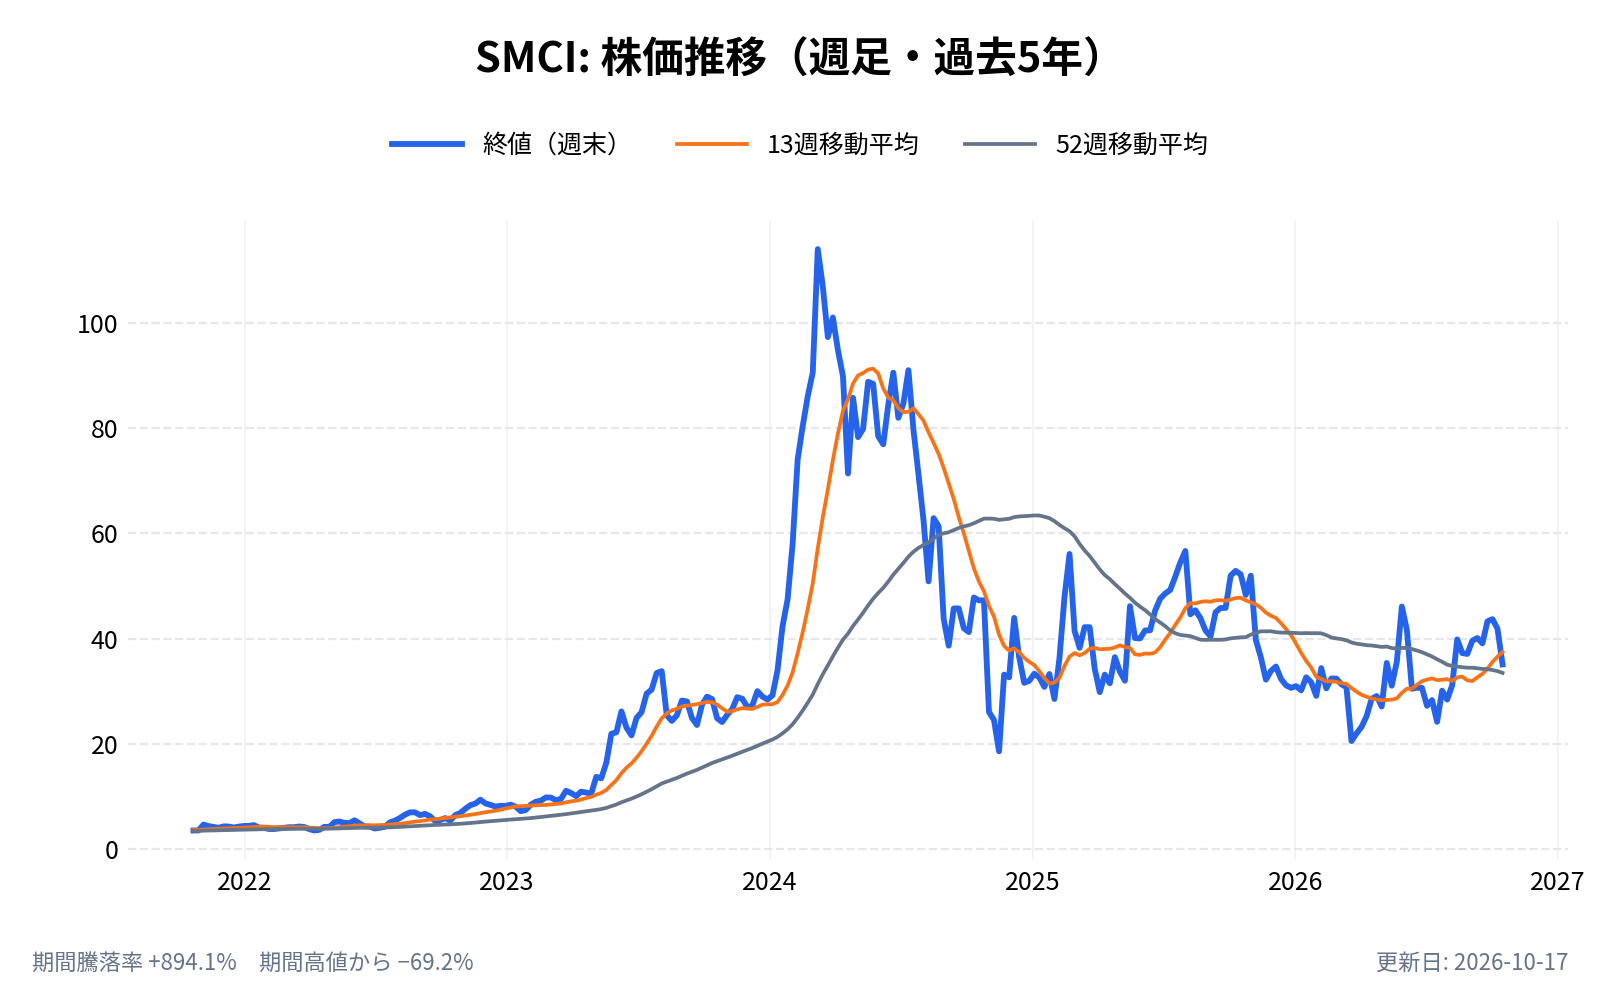
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
スーパーマイクロコンピュータ(SMCI)とは何の会社?
スーパーマイクロコンピュータ(Super Micro Computer)は、サーバー、ストレージ(データの保存装置)、ネットワーク機器を、用途に合わせて組み合わせて提供する米国企業である。1993年にカリフォルニア州サンノゼで創業し、今も本社と主な製造拠点をサンノゼに置く。
- 会社名: Super Micro Computer, Inc.
- 創業: 1993年(カリフォルニア州。2007年にデラウェア州へ移転)
- 本社: カリフォルニア州サンノゼ
- 代表者: チャールズ・リャン(Charles Liang)。創業者で、社長兼CEO・取締役会長
- 従業員: 7,000人超(2026年6月末)。うち約3,500人が研究開発
- 製造拠点: 米国(サンノゼ)、台湾、マレーシア、オランダ
- 売上高: 390.63億ドル(2026年6月期)。米国が70.9%
- 公式サイト: https://www.supermicro.com/
2026年10月には、最高財務責任者(CFO)がデビッド・ワイガンド氏から、ウエスタンデジタルのCFOだったマーク・ロング氏に交代した(8-K)。
スーパーマイクロコンピュータ(SMCI)の主力製品やサービスは?
会社は自らを「Total IT Solutions(ITの全体を丸ごと提供する会社)」と説明している。報告上の事業セグメントは1つである。
AIサーバーとラック単位の提供
売上の中心は、GPUを積んだAI向けのサーバーである。2026年6月期の年次報告書は、エヌビディアの GB300 NVL72・GB200 NVL72・HGX B300 に対応したシステムや、次の世代(Vera Rubin)への対応を挙げている。AMDのGPU(MI350X・MI355X)や、ラック単位の製品「Helios」に向けた製品もある。
サーバー1台ではなく、サーバー・ネットワーク機器・冷却装置をラックごと組み上げ、動作を確かめてから出荷する形が増えている。
DCBBS(データセンター丸ごとの部品セット)
2026年6月期に会社が前面に出したのが「DCBBS(Data Center Building Block Solutions)」である。GPUやネットワークのスイッチから、ラック、電源・冷却などの設備、管理ソフト、設置のサービスまでを、検証済みの組み合わせとして提供する。サンノゼの本社近くでは、DCBBS向けの新しい拠点の建設を進めている。
液冷(DLC-2)
AIサーバーは発熱が大きく、空気で冷やすだけでは追いつかない。会社の液冷の仕組み「DLC-2」は、ラックの熱の最大98%を液体で回収し、空冷と比べてデータセンターの消費電力を最大40%減らせると説明している(年次報告書)。
部品(サブシステム)とソフトウェア
サーバーの基板、筐体(ケース)、電源などの部品単体も販売している。サーバーの管理ソフトや保守サービスの売上は、2026年6月期に5.38億ドル(前年3.31億ドル)で、売上全体から見るとまだ小さい。
売上が1年で4倍になった理由:少数の大口顧客のAIラック
通期の売上の推移
| 会計年度(6月期) | 売上 | 純利益 | 粗利率 |
|---|---|---|---|
| 2023年 | 71.24億ドル | 6.40億ドル | 18.0% |
| 2024年 | 149.89億ドル | 11.53億ドル | 13.8% |
| 2025年 | 219.72億ドル | 10.49億ドル | 11.1% |
| 2026年 | 390.63億ドル | 22.31億ドル | 10.8% |
出典:年次報告書(2024年・2026年の6月期)
2026年6月期の売上は前年比77.8%増えた。年次報告書は、増えた分の大半が「Hyper Servers、GPU & Super Racks」という区分の152.62億ドルで、主にエヌビディアの GB200・GB300 を使ったシステムによるものと説明している。あわせて「少数の顧客からの大型の受注(design wins)」があったと書いている。
1社で売上の28%
その「少数の顧客」への偏りは数字に出ている。売上の10%以上を占めた顧客は次のとおり。
| 会計年度 | 10%以上の顧客 |
|---|---|
| 2026年 | 1社で28.1% |
| 2025年 | 4社で20.9%・11.5%・11.3%・11.1% |
| 2024年 | 1社で20.0% |
出典:2026年6月期の年次報告書。会社は顧客名を公表していない
2026年7〜9月期の売上199億ドルは、前の四半期(111億ドル)からも約79%増えた。四半期ごとの売上は、大口の案件をいつ出荷・請求できるかで大きく動く。2026年6月期の四半期売上は、50億ドル→127億ドル→102億ドル→111億ドルと上下している。
売上が伸びるほど現金が出ていく理由:在庫と売掛金
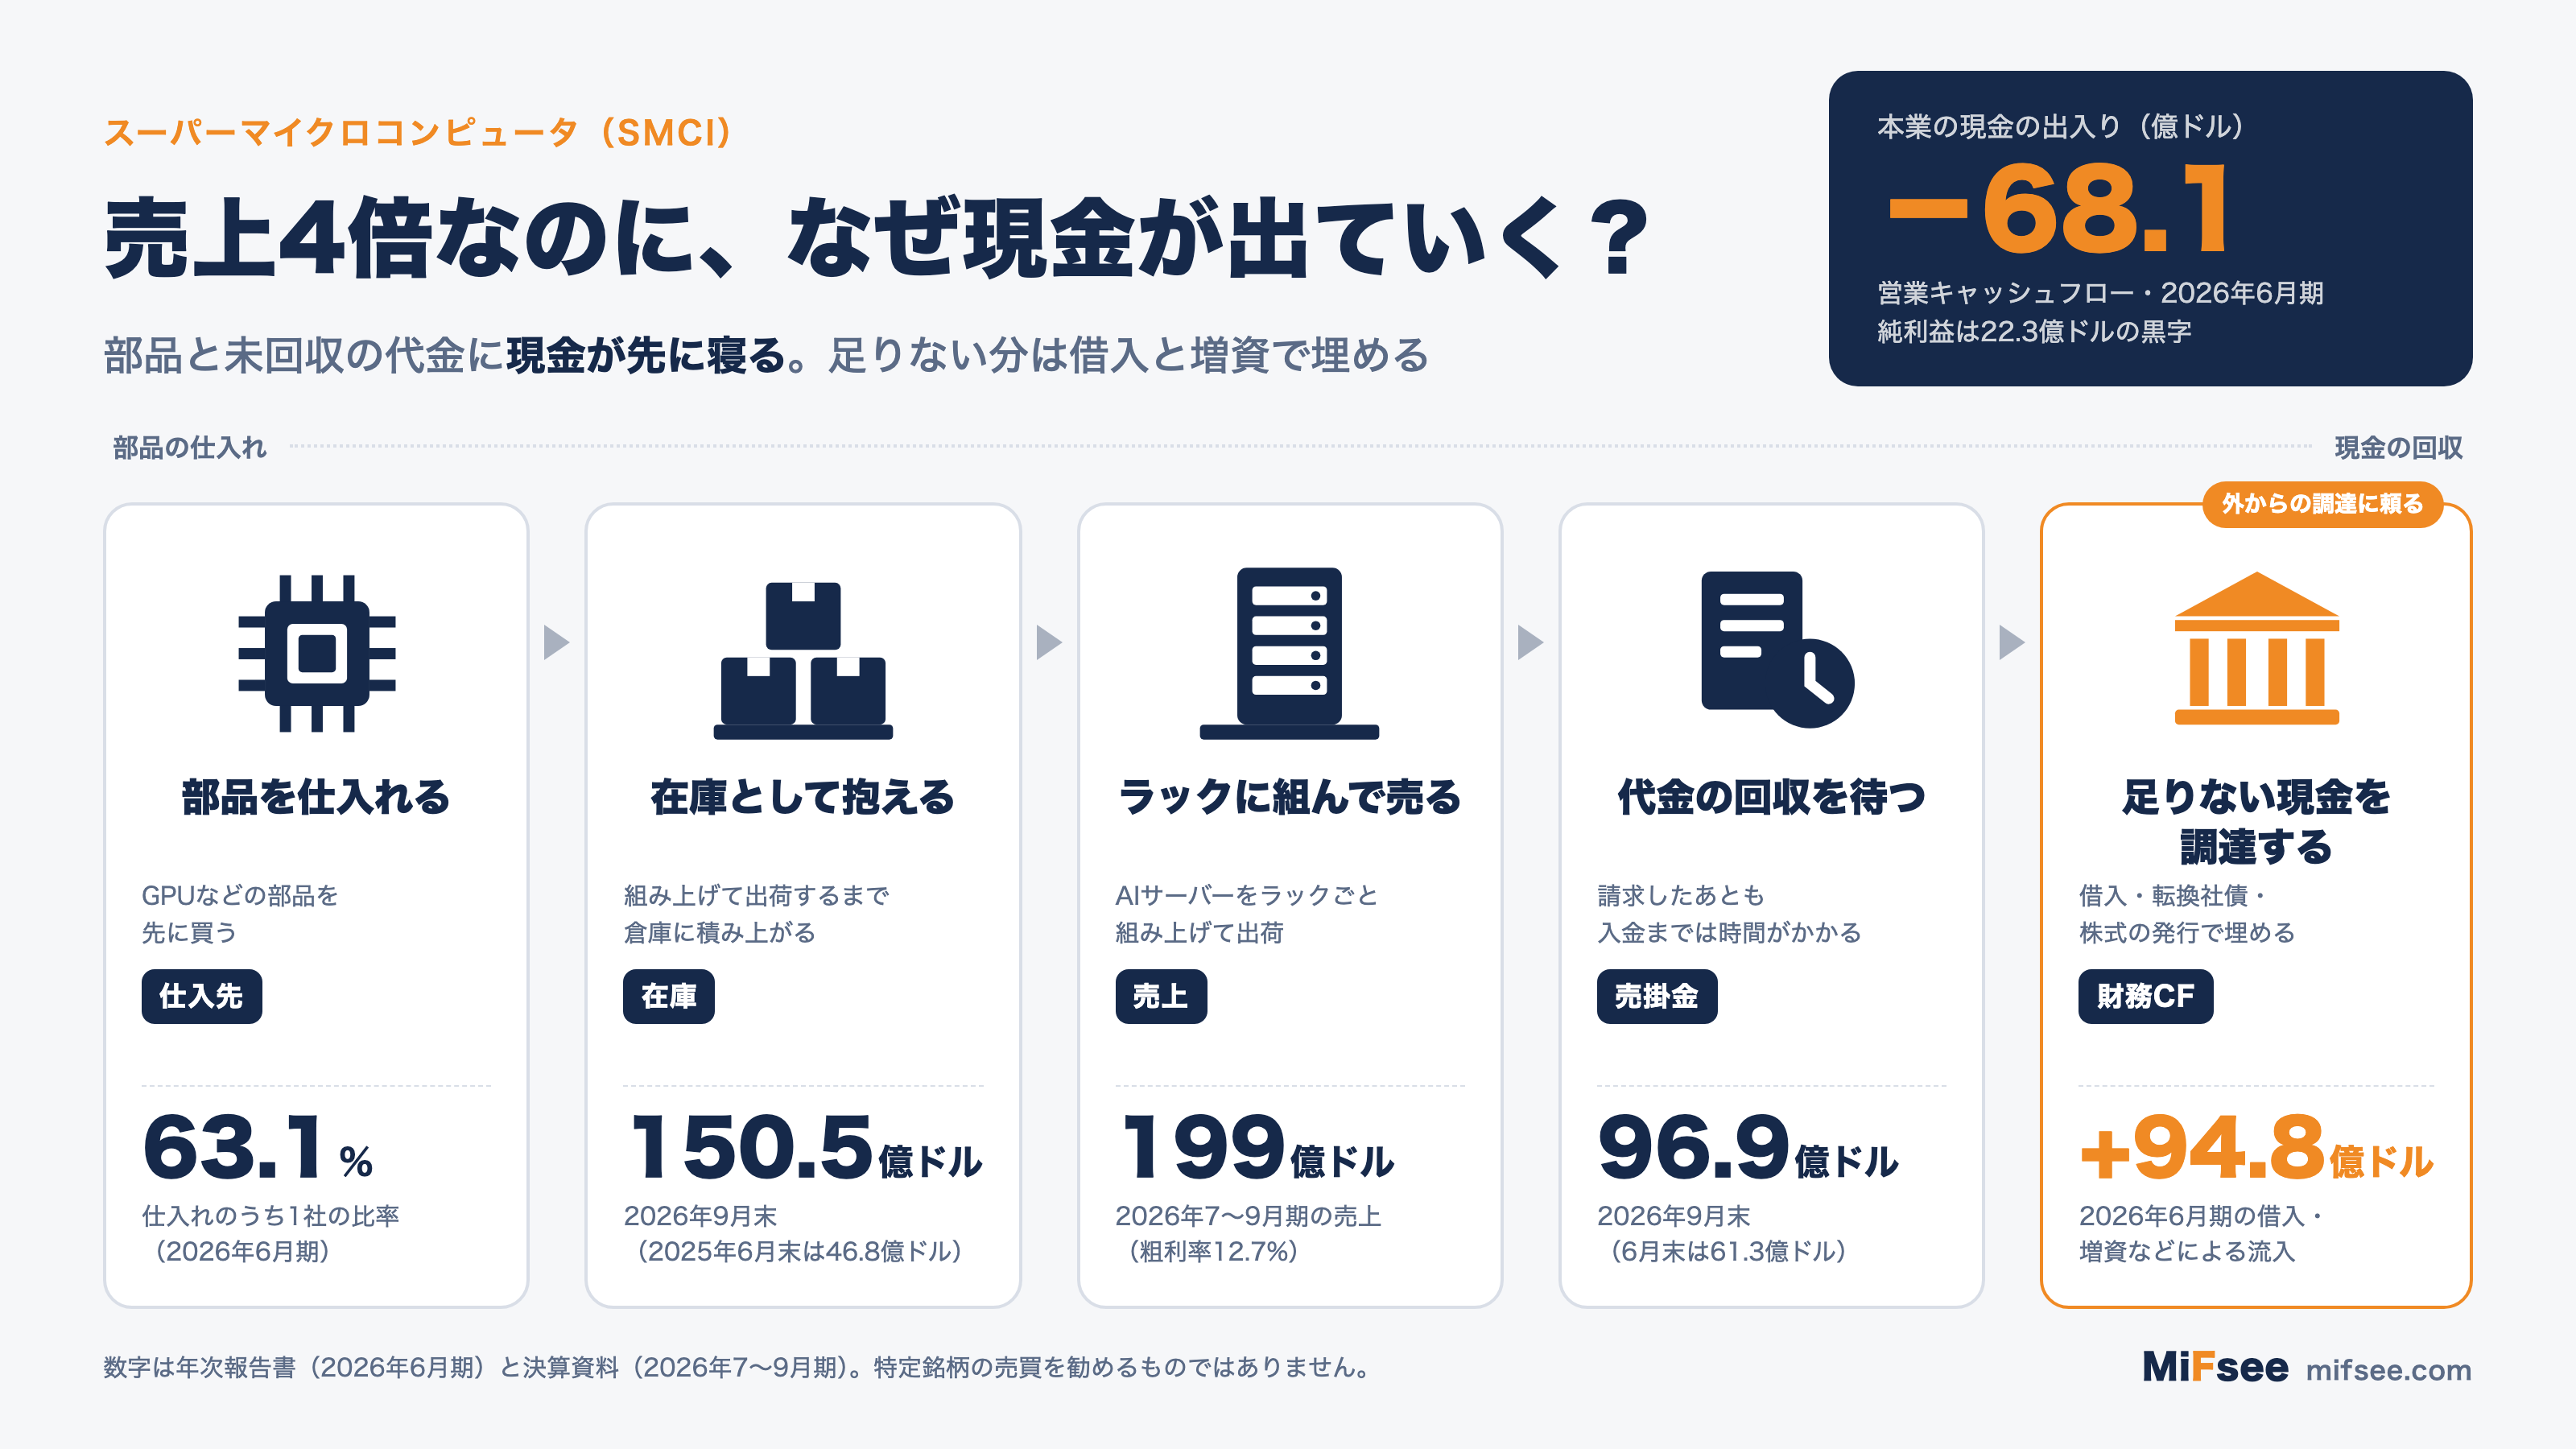
スーパーマイクロの決算でいちばん目を引くのは、利益は出ているのに、本業で現金が出ていっていることである。営業キャッシュフロー(本業で出入りした現金)の推移は次のとおり。
| 会計年度(6月期) | 純利益 | 営業キャッシュフロー | 財務キャッシュフロー |
|---|---|---|---|
| 2024年 | 11.53億ドル | −24.86億ドル | +39.12億ドル |
| 2025年 | 10.49億ドル | +16.60億ドル | +20.24億ドル |
| 2026年 | 22.31億ドル | −68.10億ドル | +94.79億ドル |
出典:2026年6月期の年次報告書
理由は、サーバーを組み上げる仕事の形にある。GPUなどの部品を先に仕入れて在庫として抱え、出荷して請求したあとも、代金を受け取るまでには時間がかかる。売上が大きく伸びる局面では、在庫と売掛金(まだ受け取っていない代金)が先に膨らみ、その分の現金が先に出ていく。
- 在庫: 2025年6月末の46.80億ドル → 2026年6月末の128.96億ドル → 9月末の150.54億ドル
- 売掛金: 2026年6月末の61.25億ドル → 9月末の96.85億ドル
- 前受収益(先に受け取った代金): 2026年6月末の15.78億ドル → 9月末の43.29億ドル
2026年7〜9月期は、顧客からの前受けが30.5億ドル増えて現金の流出を和らげたが、それでも営業キャッシュフローは4.34億ドルの流出だった。
足りない現金は、借入と株式の発行で賄ってきた。2025年6月に転換社債23億ドルを発行し、2026年6月には普通株(1株27.50ドル)と強制転換優先株で、合わせて約50億ドルを調達した(8-K、年次報告書)。9月末時点の現金及び現金同等物は69億ドル、銀行借入と転換社債の合計は86億ドルである。
売上の伸びを支える現金を、外からの調達に頼っている。在庫と売掛金が現金に戻ってくるかどうかが、この会社の数字を読むうえでの要になる。
利益率が下がり続ける理由:値下げと顧客の構成
粗利率(売上から原価を引いた割合)は、2023年6月期の18.0%から2026年6月期の10.8%まで下がった。営業利益率は7.1%、純利益率は5.7%である(2026年6月期)。
年次報告書は、2026年6月期に粗利率が下がった理由を「シェアを取るために競争力のある価格を出したこと、製品と顧客の構成の変化、製造に関わる費用の増加」と書いている。四半期ごとに見ると、粗利率は 9.9%(2026年1〜3月期)、17.5%(4〜6月期)、12.7%(7〜9月期)と大きく振れている。4〜6月期の決算で、チャールズ・リャンCEOは「企業の顧客の比率が厚くなったこと」と「DCBBSの採用の広がり」で利益率を上げていると述べた。ところが、売上が前の四半期から約8割増えた7〜9月期には12.7%まで下がっており、会社はこの期の決算で理由を説明していない。売上の大きな四半期ほど粗利率が下がる形が、まだ続いているかどうかは今後の数字で確かめる必要がある。
監査法人の辞任と起訴:ガバナンスの経緯
スーパーマイクロの株価を大きく動かしてきたのは、業績だけではない。2024年以降の主な出来事を、会社の提出書類(8-K・年次報告書)から並べる。
| 時期 | 出来事 |
|---|---|
| 2024年8月 | 空売りを手がける投資会社が、会計の操作や制裁の回避を主張するレポートを公表。会社は「虚偽または不正確」と反論。年次報告書を期限までに提出できなかった |
| 2024年10月 | 監査法人のアーンスト・アンド・ヤング(EY)が辞任 |
| 2024年11月 | 新しい監査法人にBDOを選任 |
| 2024年12月 | 取締役会の特別委員会が調査を終え、「経営陣の誠実さに重大な懸念を生じさせる証拠はなかった」と報告。CFOの交代などの提言を採用 |
| 2025年2月 | 遅れていた年次報告書と四半期報告書を提出し、Nasdaqの上場の基準を満たした状態に戻った |
| 2026年3月 | 米ニューヨーク南部地区の連邦検察が、輸出管理違反の共謀の疑いで3人を起訴。当時の取締役で事業開発担当の上級副社長だった人物、台湾の営業担当者、外部の契約者。会社は被告になっていない |
起訴を受けて、会社は2人の従業員を休職とし、契約者との関係を打ち切った。取締役だった人物は取締役を辞め、会社は最高コンプライアンス責任者(代行)を任命している(2026年3月の8-K)。株価は、起訴が明らかになった翌日の3月20日に1日で約33%下げた(30.79ドル→20.53ドル)。
年次報告書(2026年6月期)によると、会社は米証券取引委員会(SEC)、司法省、商務省の産業安全保障局(BIS)から書類の提出を求められており、調査に協力している。会社は「調査の対象(ターゲット)だとは知らされていない」としつつ、BISが輸出の権限の停止などを求める可能性をリスクとして挙げている。
財務報告の内部統制は、2026年6月末時点でも「有効ではない」とされている。2025年6月期に見つかった3つの重大な欠陥は直したが、ITの全般的な統制に関する1つが残っている。
スーパーマイクロコンピュータ(SMCI)のビジネスモデルは?
自社で設計し、米国で組み立てる
サーバーの基板・筐体・電源などの部品を自社で設計し、それらを組み合わせて多くの種類のサーバーを短い期間で作れるのが基本の形である。会社はこれを「Server Building Block Solutions」と呼んでいる。製品の多くはサンノゼで組み立てている。
直販と代理店
大口の顧客には自社の営業が直接売り、それ以外は販売代理店やシステムインテグレーターを通じて売る。
部品の仕入れは1社に集中
2026年6月期の仕入れの63.1%を、1社の仕入先が占めた(年次報告書)。会社は社名を書いていないが、GPUを中心としたAIサーバーを作る以上、GPUの供給元への依存は避けられない。
創業者の親族の会社との取引
会社は、筐体の設計や製造の調整、倉庫を、関連会社のAblecom(エイブルコム)とCompuware(コンピュウェア)に頼っている。AblecomのCEOで筆頭株主は、チャールズ・リャンCEOの弟である(年次報告書)。会社自身も、利益相反が起きうることをリスクとして挙げている。
取引市場は?
スーパーマイクロコンピュータの株式は、米国のNasdaq(ナスダック)で取引されており、ティッカーシンボルは「SMCI」。2024年9月30日に、1株を10株に分ける株式分割を行った。2026年6月に発行した強制転換優先株の預託株も、「SMCIP」としてNasdaqで取引されている。
スーパーマイクロコンピュータ(SMCI)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology)
業種
コンピューターハードウェア(サーバー・ストレージ)
属するテーマ
AIインフラ、データセンター、液冷
同じテーマの銘柄
- AIデータセンター・AIインフラ:セレスティカ(CLS)、デル(DELL)、TSMC(TSM)、シエナ(CIEN)、アドバンスド・マイクロ・デバイセズ(AMD)、コアウィーブ(CRWV)、ブロードコム(AVGO)、アステラ・ラブス(ALAB)、ほか9銘柄はテーマ記事で
- エヌビディア関連:ナビタス・セミコンダクター(NVTS)、アームホールディングス(ARM)、アリスタ・ネットワークス(ANET)、マーベル・テクノロジー(MRVL)、クレド・テクノロジー(CRDO)、マイクロン・テクノロジー(MU)、イノデータ(INOD)、ネビウス・グループ(NBIS)、ほか3銘柄はテーマ記事で
配当は?
普通株の配当は、これまで一度も払っていない(年次報告書)。
2026年6月に発行した強制転換優先株(年7.00%)には配当を払っており、2026年11月には預託株1株あたり0.875ドルの配当を決めた(8-K)。優先株は2029年6月1日ごろに自動で普通株へ転換される条件で(年次報告書)、転換されると普通株の株数が増える。
スーパーマイクロコンピュータ(SMCI)の競合企業は?
年次報告書は、主な競合として次の2つのグループを挙げている。
- 大手のIT機器メーカー: シスコシステムズ(CSCO)、デル・テクノロジーズ(DELL)、ヒューレット・パッカード・エンタープライズ(HPE)、レノボ
- ODM(受託で設計・製造する会社): フォックスコン(鴻海精密工業)、クアンタ・コンピューター、ウィウィン(Wiwynn)
年次報告書は、ODMについて「規模と非常に安い製造費を武器に、自社ブランドの製品も増やしている」とし、ここ数年で競争が強まっていると書いている。ODMは台湾の企業で、大手クラウド企業の注文に合わせてサーバーを大量に作るのが得意である。
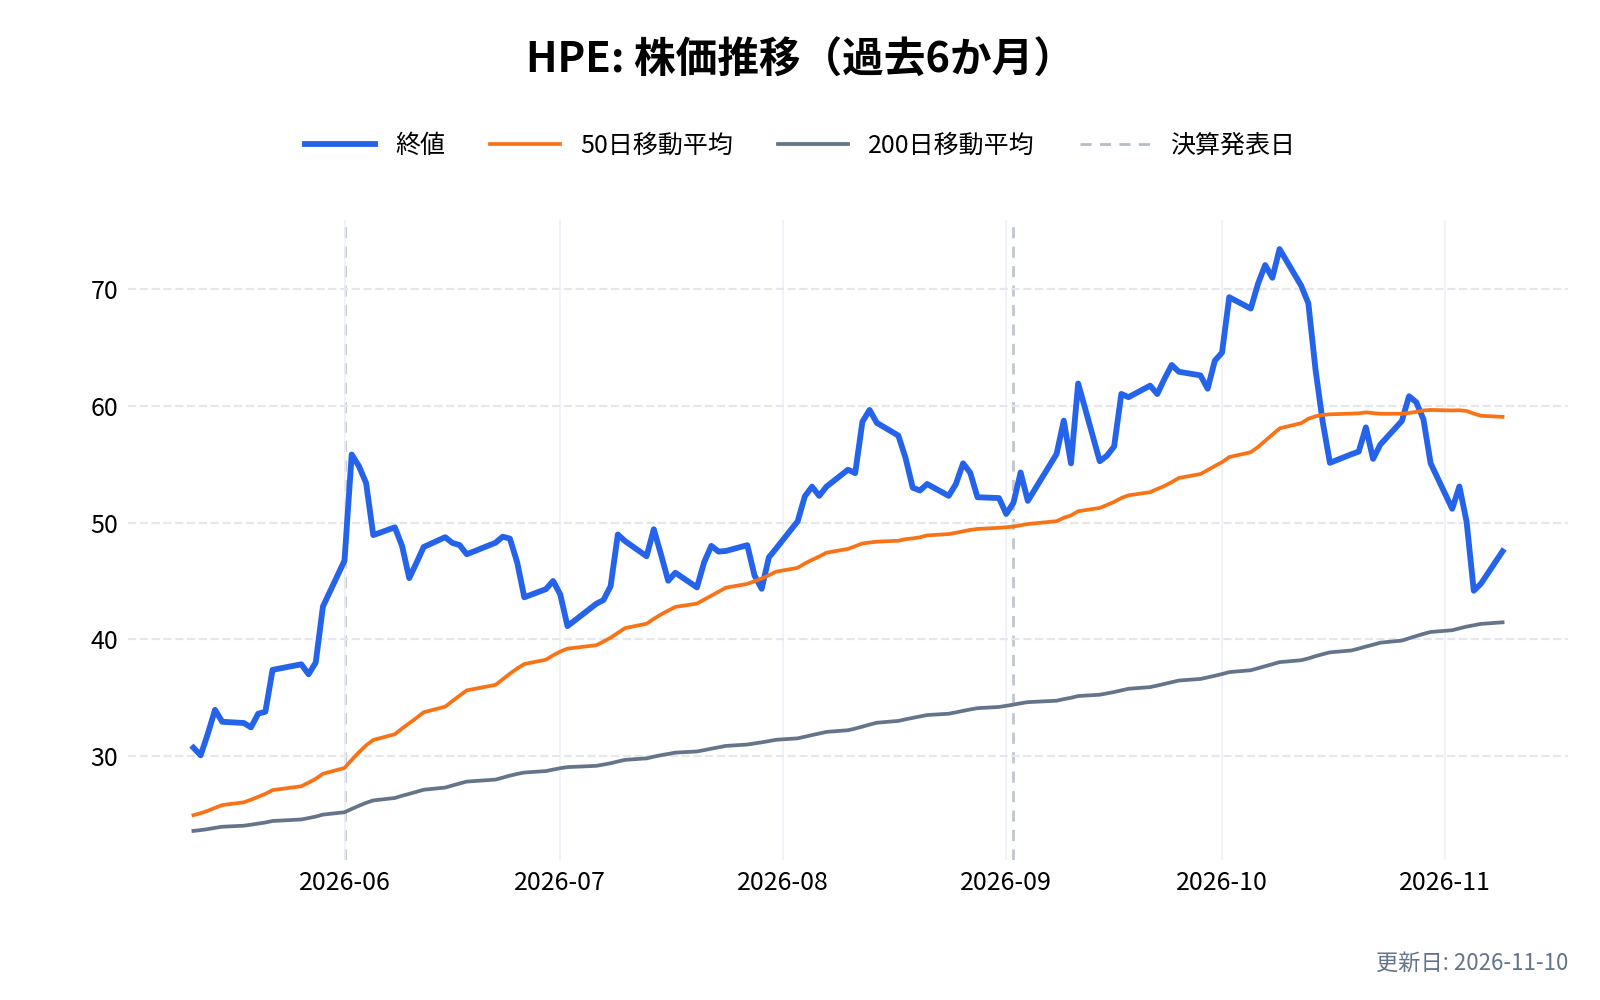
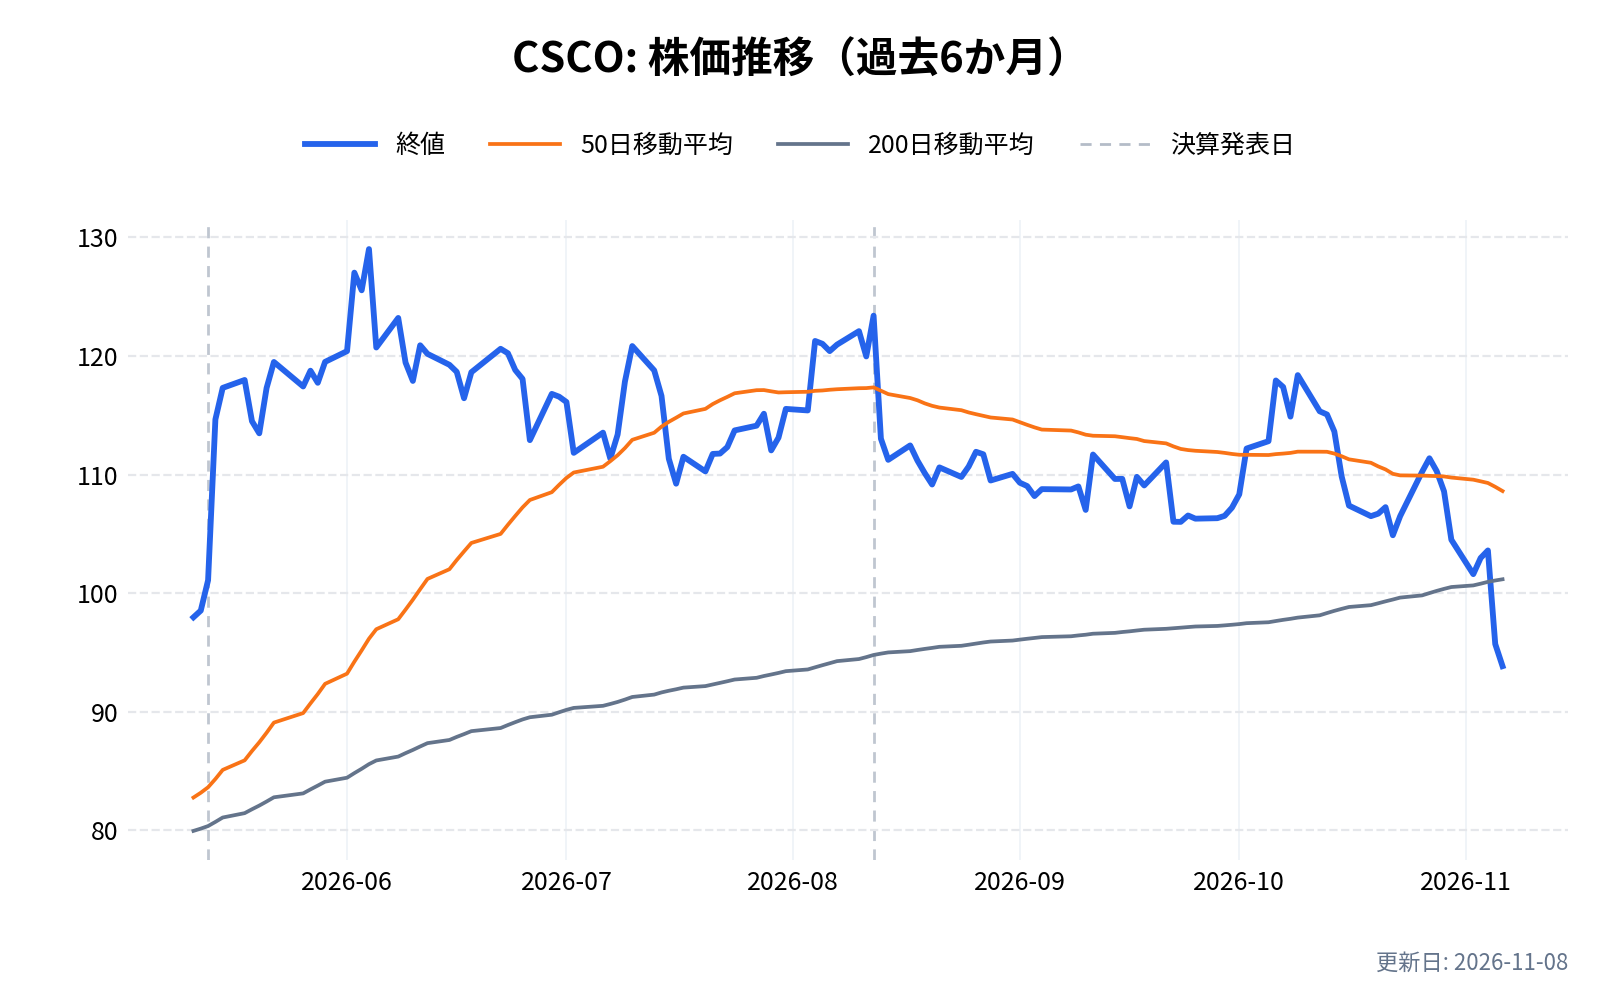
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


スーパーマイクロコンピュータ(SMCI)の競合との差別化要素と優位性は?
新しいGPUにいち早く対応する
部品を組み合わせて作る設計のため、エヌビディアやAMDが新しいGPUを出したとき、対応したサーバーを早く市場に出せる。会社は「新しい技術をいち早く市場に出すこと」を競争の要の1つに挙げている。
ラック単位で組み上げて届ける
サーバー・ネットワーク・冷却をラックごと組み上げ、検証してから出荷するため、顧客はデータセンターに届いてから動かすまでの時間を短くできる。DCBBSは、これを設備やサービスまで広げたものである。
液冷の実績
AI向けのラックは発熱が大きく、液冷の重要性が増している。会社は液冷のラックの量産を強みとして打ち出している。
一方で、強みは真似されやすい
年次報告書が書くとおり、ODMは規模と安い製造費で迫っている。粗利率が下がり続けていることは、速さと組み上げの力だけでは価格を守り切れていないことの表れともいえる。
スーパーマイクロコンピュータ(SMCI)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
スーパーマイクロコンピュータ(SMCI)の業績について
スーパーマイクロコンピュータ(SMCI)の会計年度は6月末決算。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(7〜9月): 11月上旬
- 第2四半期(10〜12月): 2月上旬
- 第3四半期(1〜3月): 5月上旬
- 第4四半期・通期: 8月上旬
正式な決算の前に、売上や粗利率の見込みを「速報値」として発表することが多い。2026年7〜9月期も、10月20日に売上185〜195億ドルの見込みを出したあと、11月3日の決算で199億ドルと発表した。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
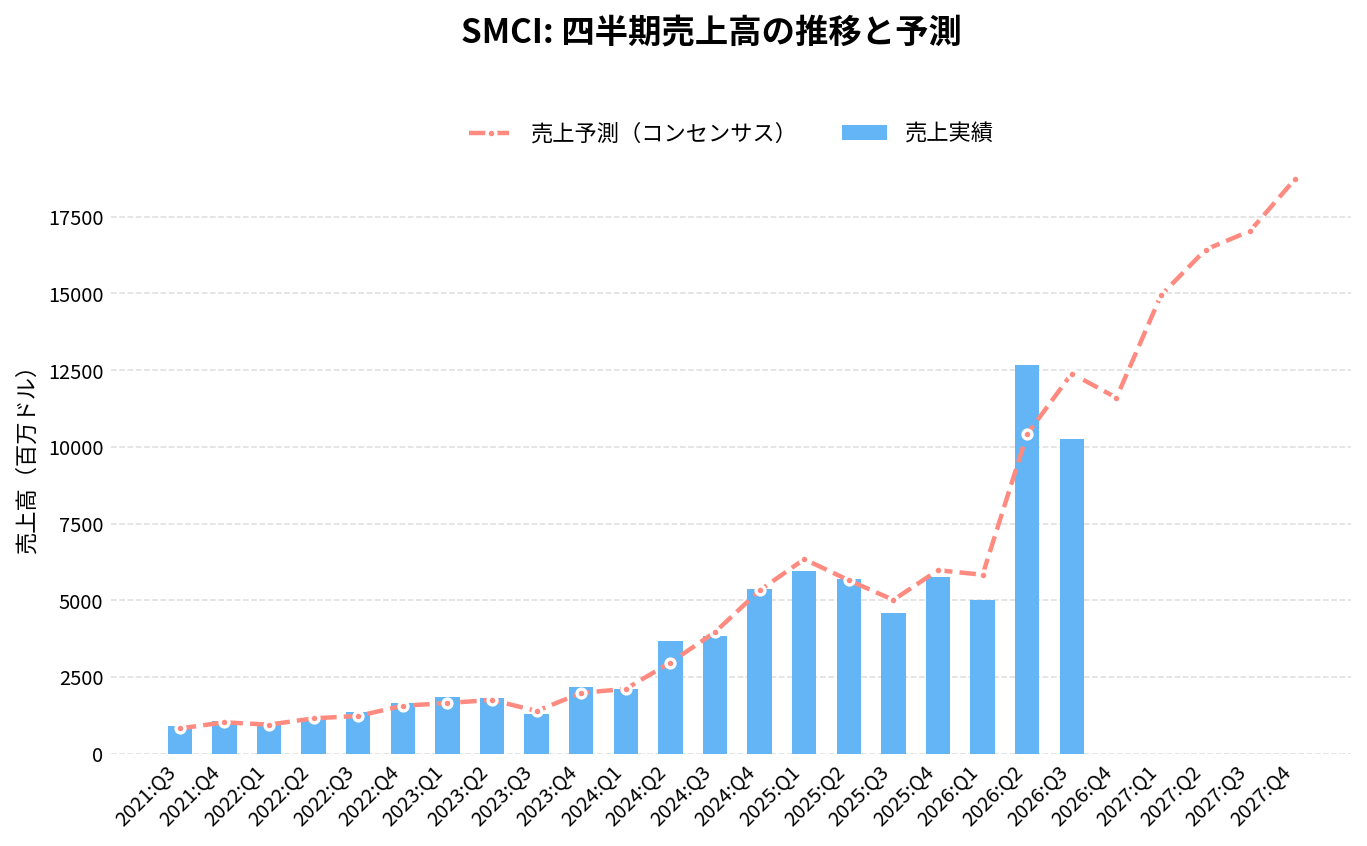
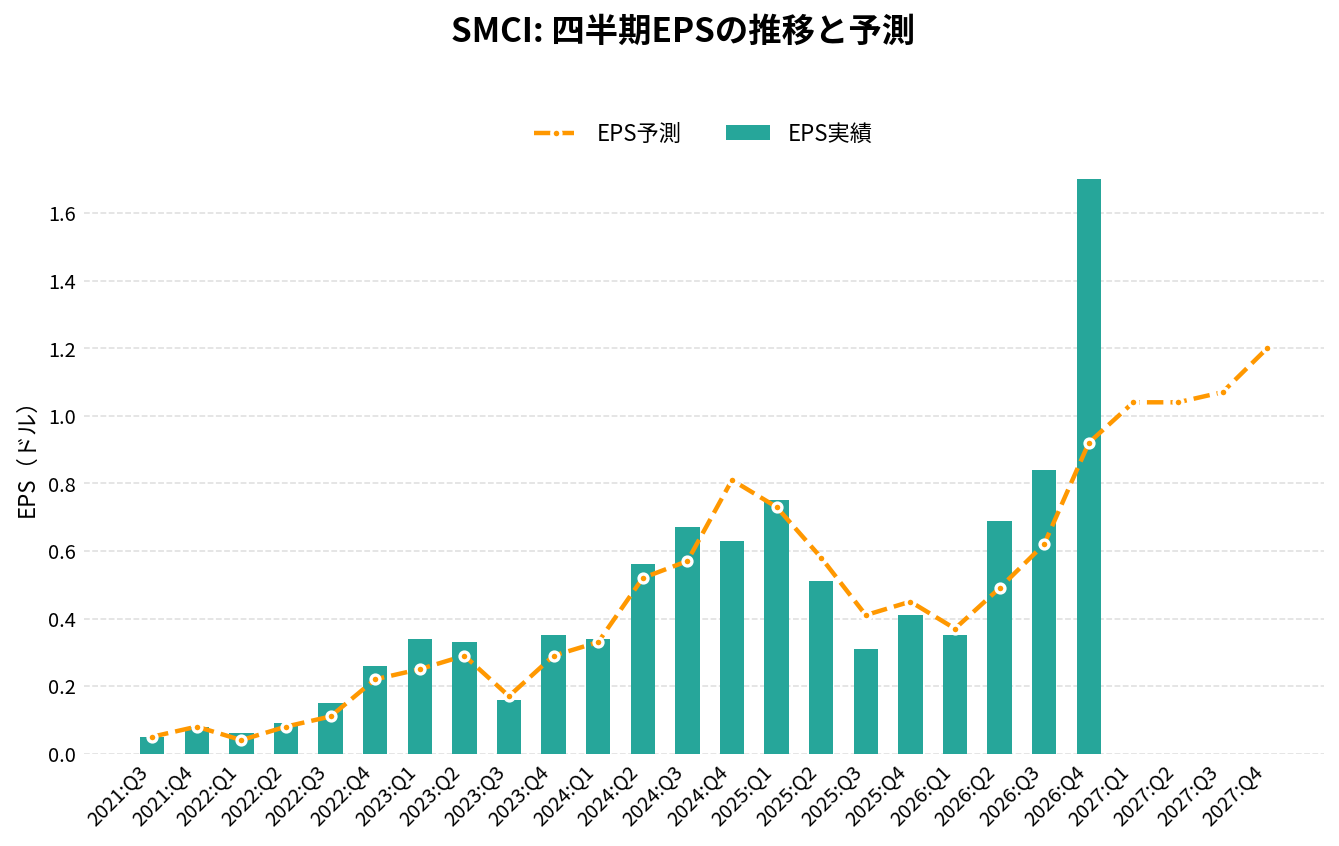
スーパーマイクロコンピュータ(SMCI)の2027年Q1決算(2026/11/03 発表)は、売上19,945.8百万ドル(アナリストコンセンサス16,290.0百万ドルに対し+22.4%)、EPS 1.81ドル(同1.28ドルに対し+0.53ドル)でした。
売上の前年同期比は+297.5%です。
直近8四半期では、売上が3回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
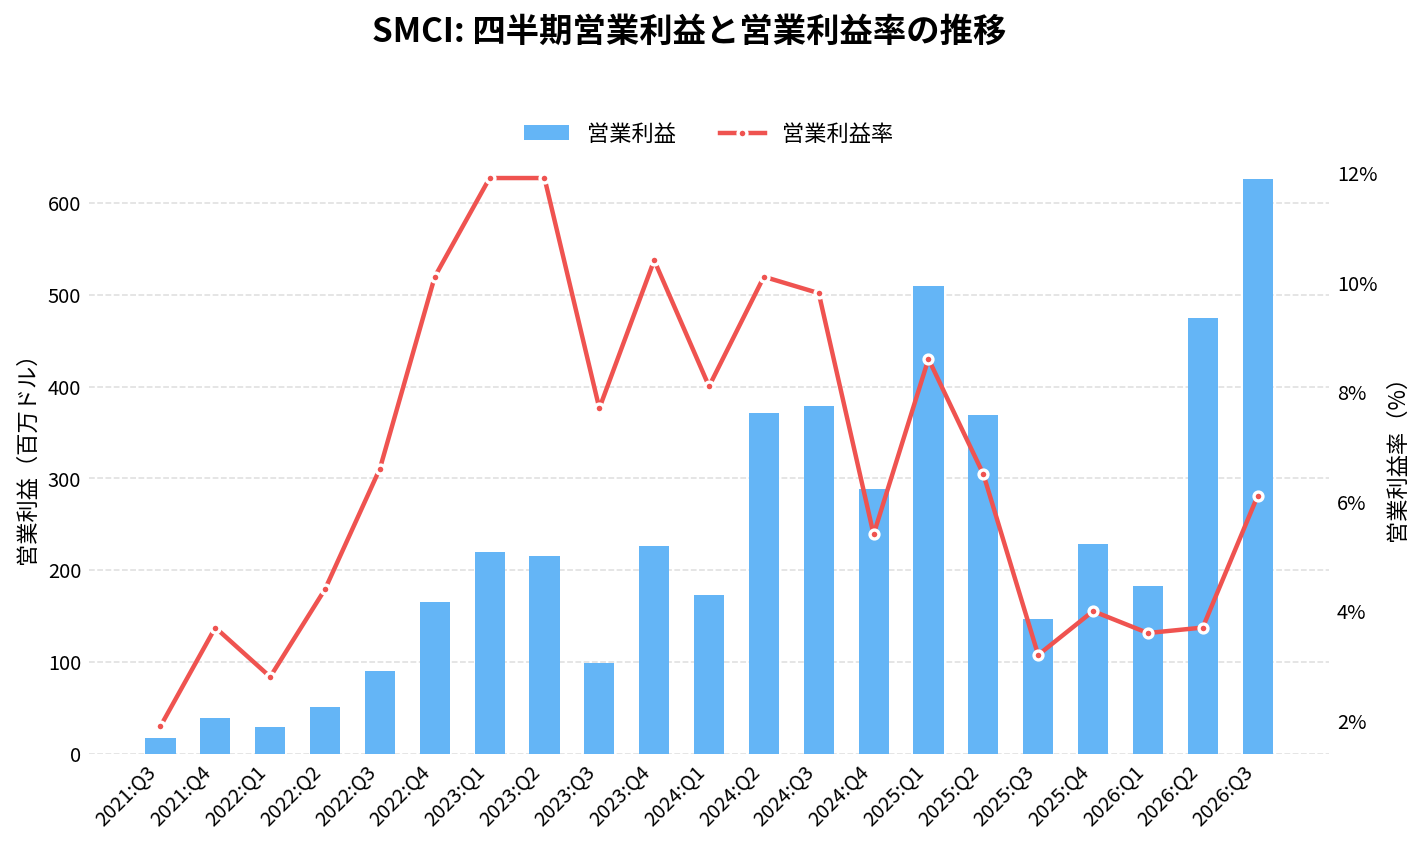
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2025:Q2 | 5,677.96 | +54.9% | +0.5% | 0.51 | -0.07 | 6.5% |
| 2025:Q3 | 4,599.91 | +19.5% | -8.2% | 0.31 | -0.10 | 3.2% |
| 2025:Q4 | 5,756.91 | +7.5% | -3.7% | 0.41 | -0.04 | 4.0% |
| 2026:Q1 | 5,017.79 | -15.5% | -13.9% | 0.35 | -0.02 | 3.6% |
| 2026:Q2 | 12,682.49 | +123.4% | +21.7% | 0.69 | +0.20 | 3.7% |
| 2026:Q3 | 10,243.01 | +122.7% | -17.3% | 0.84 | +0.22 | 6.1% |
| 2026:Q4 | 11,119.78 | +93.2% | -4.1% | 1.70 | +0.78 | 13.4% |
| 2027:Q1 | 19,945.83 | +297.5% | +22.4% | 1.81 | +0.53 | 10.4% |
| 2027:Q2(予想) | 19,950.00 | +57.3% | – | 1.68 | – | – |
| 2027:Q3(予想) | 18,160.00 | +77.3% | – | 1.39 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
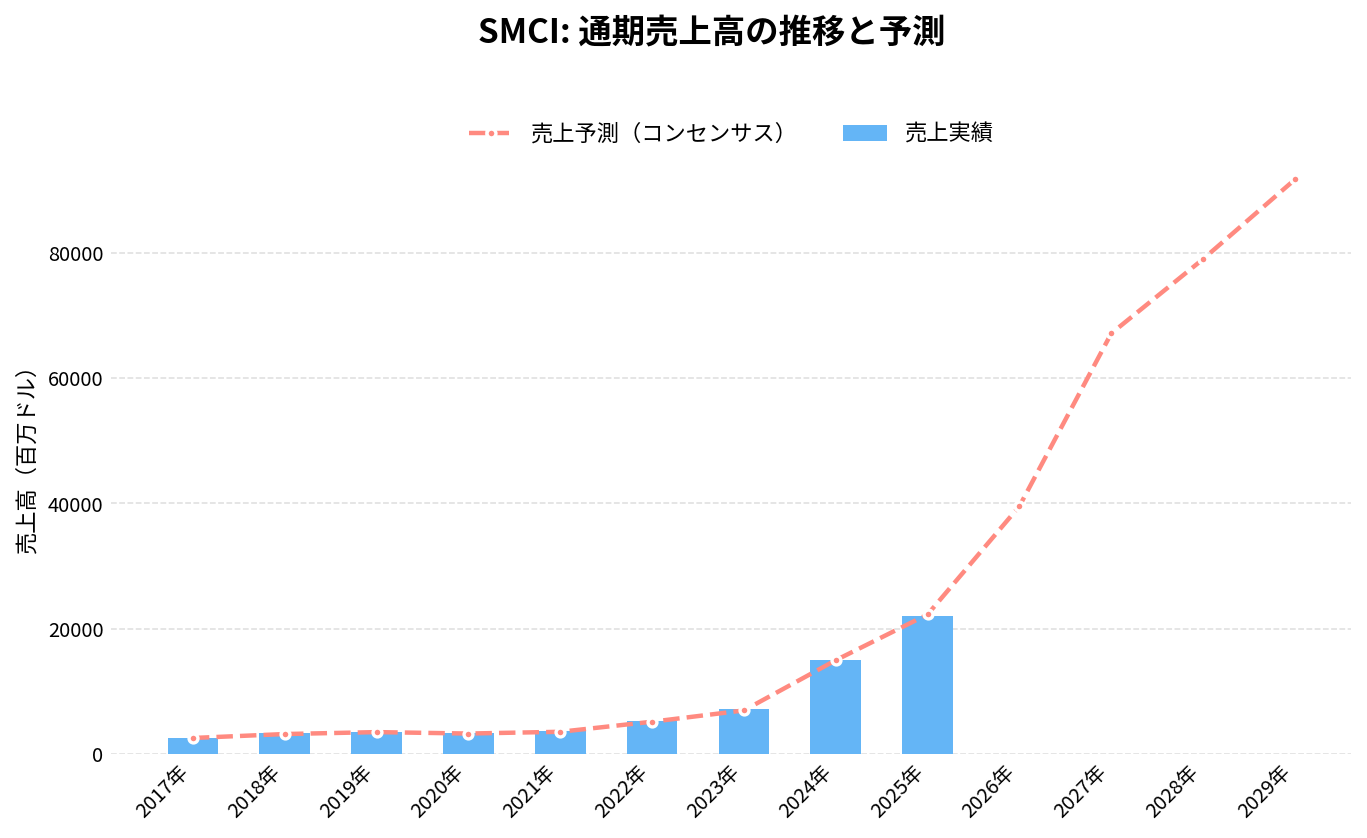
通期:売上高の推移
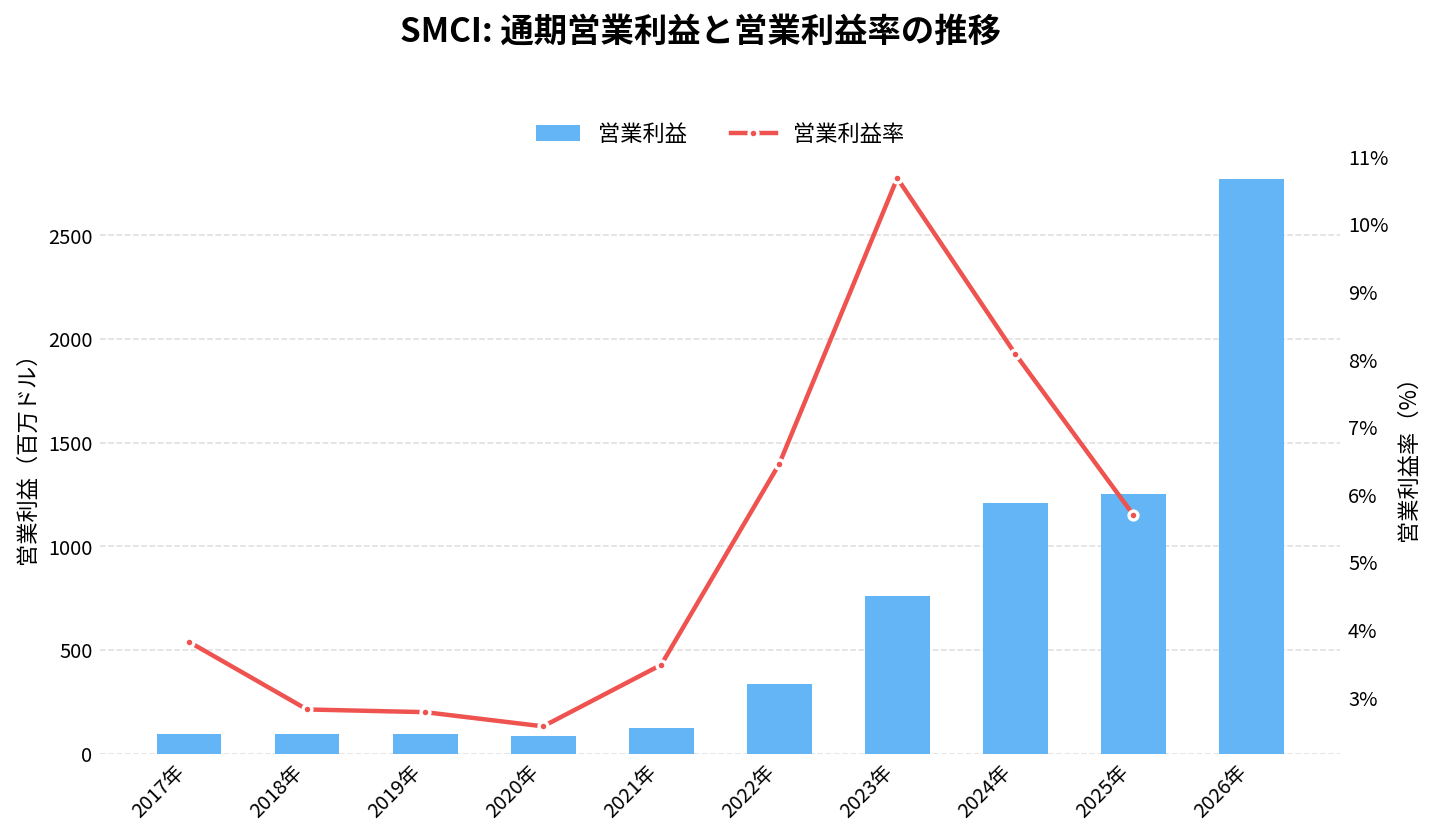
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
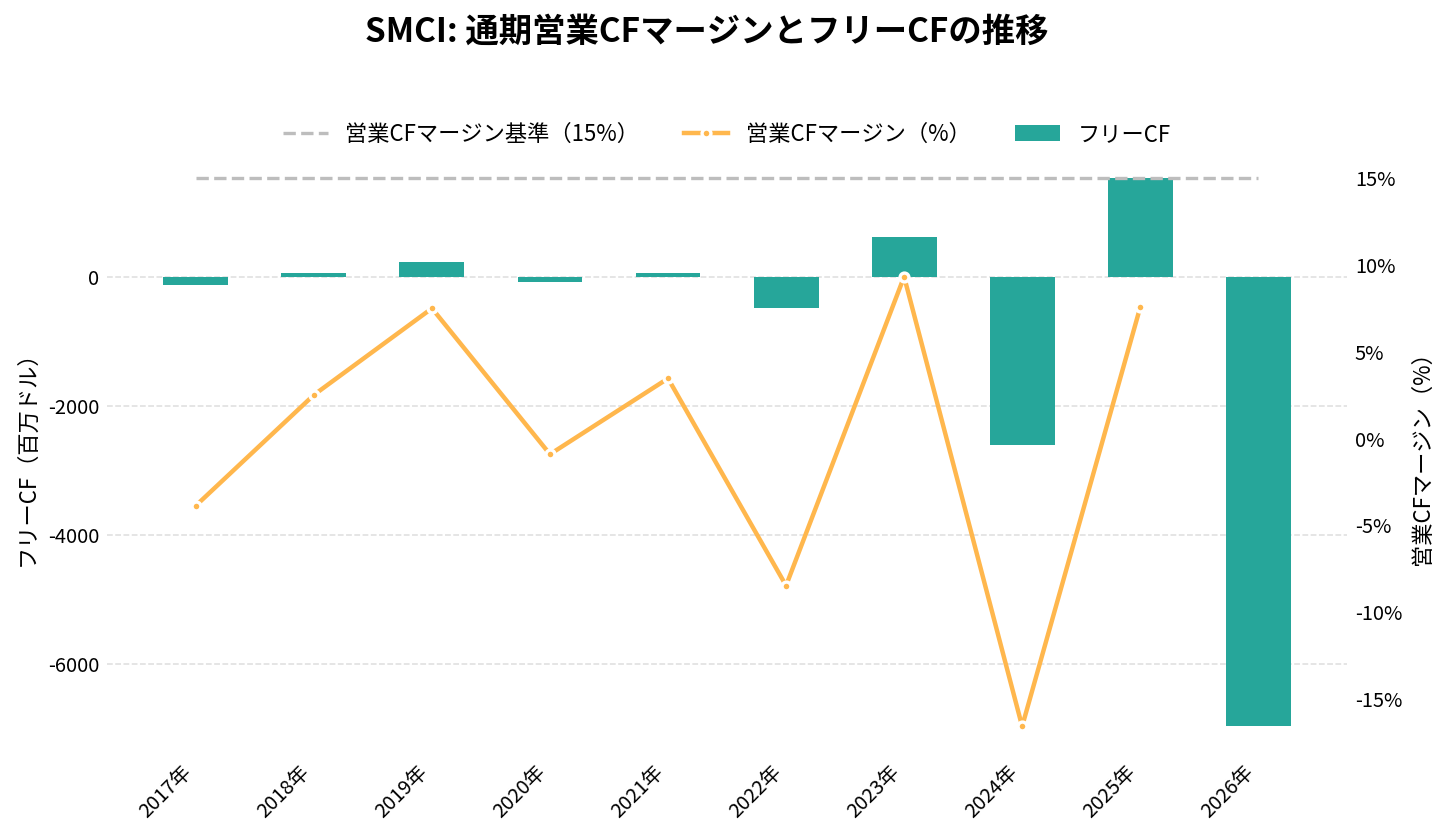
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
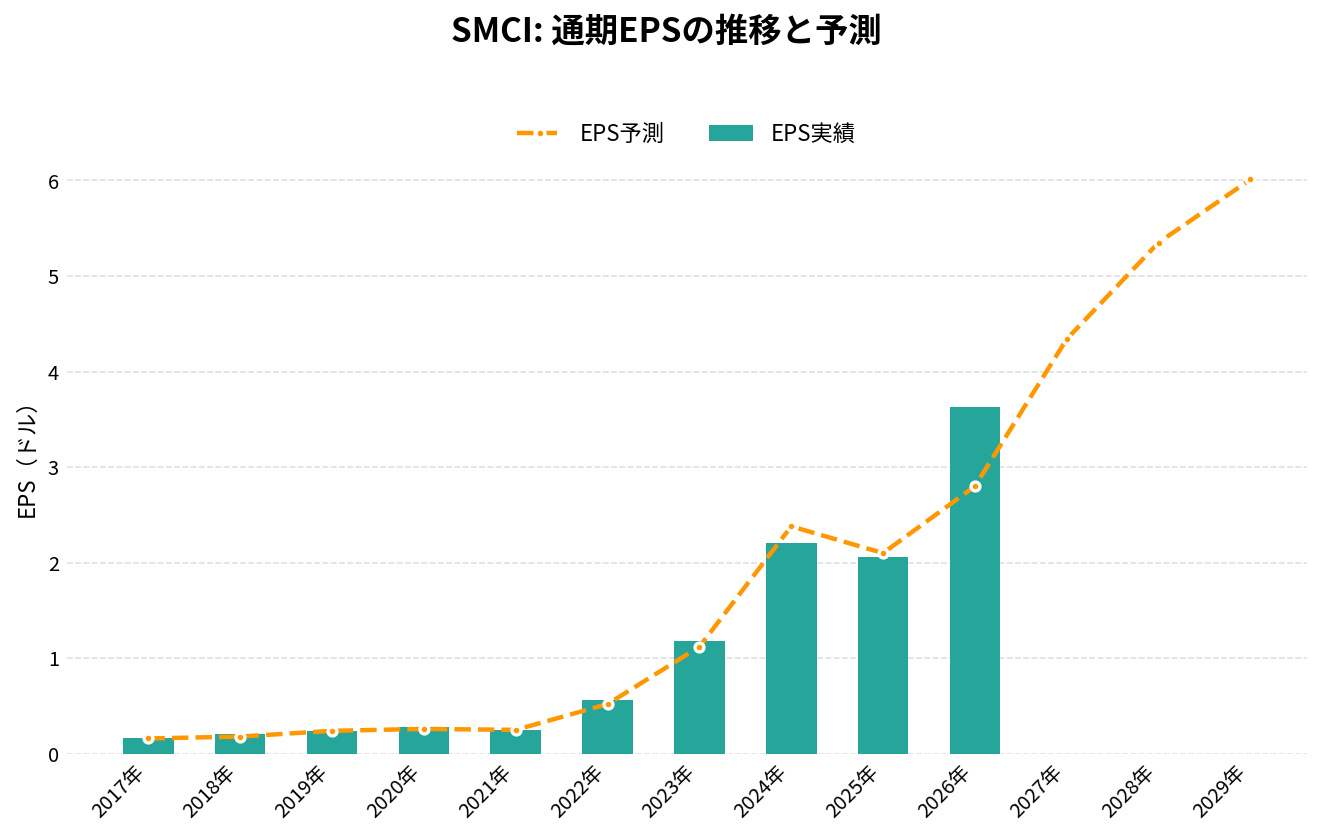
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 5,196.10 | +46.1% | 0.56 | 6.5% | -8.5% | -485.98 |
| 2023年 | 7,123.48 | +37.1% | 1.18 | 10.7% | 9.3% | 626.79 |
| 2024年 | 14,989.25 | +110.4% | 2.21 | 8.1% | -16.6% | -2,610.25 |
| 2025年 | 21,972.04 | +46.6% | 2.06 | 5.7% | 7.5% | 1,532.31 |
| 2026年 | 39,063.07 | +77.8% | 3.63 | 7.1% | -17.4% | -6,971.89 |
| 2027年(予想) | 76,160.00 | +95.0% | 6.07 | – | – | – |
| 2028年(予想) | 85,680.00 | +12.5% | 6.53 | – | – | – |
| 2029年(予想) | 96,150.00 | +12.2% | 6.97 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
スーパーマイクロコンピュータ(SMCI)の将来性と今後の見通しは?
スーパーマイクロの将来性は、AIデータセンターへの投資が続くかと、その投資を現金と利益に変えられるかの2つにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 199億ドル(前年同期50億ドル、前の四半期111億ドル)
- 粗利率: 12.7%(前年同期9.3%、前の四半期17.5%)
- 純利益: 15.94億ドル(前年同期1.68億ドル)
- 営業キャッシュフロー: 4.34億ドルの流出
出典:2026年7〜9月期の決算発表
会社の見通し
- 2026年10〜12月期の売上: 195〜215億ドル
- 2027年6月期(通期)の売上: 720〜820億ドル。8月の決算時点の650〜720億ドルから引き上げた
通期の見通しの中間値(770億ドル)は、2026年6月期の売上(390.63億ドル)の約2倍にあたる。7〜9月期の実績と10〜12月期の見通しの中間値を足すと404億ドルで、残りの年の後半(2027年1〜6月)は1四半期あたり約180億ドルで届く計算になる。今の四半期(199億ドル)を少し下回っても達成できる前提である。
8月の決算では、リャンCEOが「過去1年で600億ドルを超える新規の受注を得て、過去最高の受注残で2027年度に入った」と述べている。
注目しているポイント
- 在庫と売掛金が現金に戻るか: 在庫150.54億ドル、売掛金96.85億ドル(2026年9月末)。営業キャッシュフローがプラスに転じるか
- 粗利率の振れ: 四半期ごとに10〜17%台で動いている。新しい世代のGPUの立ち上げや大口の案件の条件で、どこまで振れるか
- 大口顧客の広がり: 1社で売上の28.1%(2026年6月期)。顧客の数が増えるか
- 調査と内部統制: SEC・司法省・BISの調査の行方と、残る重大な欠陥の是正
リスクと不確実性
- 顧客の集中: 1社の発注の延期や縮小で、四半期の売上が大きく動く
- 仕入先の集中: 仕入れの63.1%が1社。GPUの供給や割り当てが業績を左右する
- 価格の競争: ODMや新しい参入企業との価格競争で、粗利率がさらに下がりうる
- 資金繰り: 成長に必要な運転資金を借入と株式の発行で賄っている。株式の発行や優先株の転換で、1株あたりの価値が薄まる
- 規制と調査: 輸出管理をめぐる調査の結果によっては、輸出の権限の停止などを受ける可能性がある(年次報告書)
- 関税: 2026年6月期の関税の費用は前年から2.38億ドル増えた
- AI投資の先行き: 年次報告書は「AI業界が最近の成功の大きな部分を生んできた」とし、AI市場が変化・縮小すれば事業に重大な悪影響が出うるとしている
SMCI 2027年Q1決算:売上高は前年同期の約4倍の199億ドル、利益は伸びたが営業キャッシュフローは流出
発表日:2026/11/03
本決算のポイント
スーパーマイクロコンピュータの2027年度第1四半期(2026年9月締め)は、売上高が199億ドルとなり、前年同期の50億ドルから約4倍(約297%増)に拡大した。前四半期の111億ドルと比べても約79%増で、CEOのチャールズ・リャン氏はAIとITのデータセンターを丸ごと手がける企業への転換が加速していると述べている。
利益も大きく伸び、純利益は15.9億ドル(前年同期1.68億ドル)、希薄化後EPSは1.75ドル(同0.26ドル)、non-GAAP希薄化後EPSは1.81ドル(同0.35ドル)となった。粗利益率は12.7%で、前年同期の9.3%からは改善したものの、前四半期の17.5%からは低下している。
会社は第2四半期(2026年12月期)の売上高を195億〜215億ドル、non-GAAP希薄化後EPSを1.66〜1.90ドルと見込み、2027年度通期の売上高見通しとして720億〜820億ドルを示した。
抑えておくべきKPI
- 売上高: 199億ドル(前年同期50億ドル、前四半期111億ドル)
- 粗利益率: GAAP 12.7%(前年同期9.3%、前四半期17.5%)、non-GAAP 12.8%
- 純利益: 15.9億ドル(前年同期1.68億ドル)、希薄化後EPS 1.75ドル
- 営業キャッシュフロー: 4.34億ドルの流出(前年同期は9.18億ドルの流出)
投資家目線のインサイト
売上と利益は桁違いに伸びた一方で、営業キャッシュフローは4.34億ドルの流出となり、利益が現金として残っていない。キャッシュフロー計算書を見ると、売掛金の増加で35.6億ドル、在庫の増加で24.8億ドルの資金が吸収され、前受収益の増加30.5億ドルでも埋めきれなかった。売掛金は96.9億ドル(6月末61.3億ドル)、在庫は150.5億ドル(同129.0億ドル)まで膨らんでいる。
前受収益は流動分だけで43.3億ドル(6月末15.8億ドル)と大きく増えており、顧客からの前払いを伴う受注が積み上がっていることはうかがえる。ただし粗利益率は12.7%にとどまり、規模の拡大がそのまま利益率の改善にはつながっていない。
財務面では、9月末の現金及び現金同等物が69億ドルに対し、銀行借入と転換社債の合計は86億ドルとなっている。利息の支払いも1.10億ドル(前年同期0.39億ドル)に増えた。
今後の見どころ
第2四半期の売上見通し195億〜215億ドルは今四半期とほぼ同じ水準で、通期720億〜820億ドルの達成に向けて下期の売上がどう推移するかが焦点となる。会社自身もリスク要因として、大口顧客への集中や利益率の低下、売上の予測しにくさを挙げている。
もう一つの注目点は、膨らんだ売掛金と在庫が現金に変わり、営業キャッシュフローがプラスに転じるかだ。借入と転換社債が現金を上回る状況のため、次の四半期以降の資金繰りの変化は継続して確認したい。
出典
Supermicro Announces First Quarter of Fiscal Year 2027 Financial Results
SMCI 2026年Q4決算:売上111億ドル、粗利益率は17.5%へ急改善
発表日:2026/08/11
SMCIの決算ハイライト
2026年6月期の第4四半期は、売上高が111億ドルとなりました。第3四半期の102億ドル、前年同期の58億ドルを上回っています。粗利益率は17.5%に上がり、第3四半期の9.9%、前年同期の9.5%から大きく改善しました。
純利益は11.8億ドル(前年同期は1.95億ドル)、希薄化後1株利益は1.62ドル(前年同期は0.31ドル)です。非GAAPの1株利益は1.70ドルで、前年同期は0.41ドルでした。
通期(2026年6月期)の売上高は391億ドルで、前期の220億ドルから増えました。通期の粗利益率は10.8%と、前期の11.1%をわずかに下回りました。通期の純利益は22億ドル、1株利益は3.26ドルです。次期(2027年度)第1四半期の売上高は145億〜155億ドルを見込み、通期の売上高は650億〜720億ドルとしています。
抑えておくべきKPI
- 売上高(第4四半期): 111億ドル(第3四半期は102億ドル、前年同期は58億ドル)
- 粗利益率(第4四半期): 17.5%(第3四半期は9.9%、前年同期は9.5%)。非GAAPでは17.6%
- 調整後EBITDA(第4四半期): 売上高比15.0%(前年同期は5.8%)
- 営業キャッシュフロー(第4四半期): 7.47億ドルのプラス。設備投資および投資は2,500万ドル
インサイト
今回の決算で目立つのは、売上の伸びよりも利益率の変化です。粗利益率が前四半期の9.9%から17.5%へ上がりました。経営陣は、企業顧客の構成が厚くなったことと、データセンター向けの自社設計思想「DCBBS」の採用が広がったことを理由に挙げています。ただし本文だけでは、この水準が続くかどうかは判断できません。通期の粗利益率は10.8%で、前期を下回っているためです。
一方で、キャッシュと在庫には負担が出ています。通期の営業キャッシュフローは約68億ドルのマイナスでした。在庫は約129億ドル(前年同月末は約47億ドル)に積み上がっています。2026年6月末の現金は75億ドルで、銀行借入と転換社債の合計は87億ドルです。成長に伴う運転資金の重さが、数字に表れています。
今後の見どころ
2027年度第1四半期のガイダンスは、売上高145億〜155億ドル、非GAAPの1株利益1.01〜1.10ドルです。17.5%まで上がった粗利益率が、この売上規模でも保たれるかが、まず確認する点です。会社は新規受注が600億ドル超で、過去最高の受注残を抱えて新年度に入ったと説明しています。
リスクとして、本文は2点を明記しています。1つは、輸出管理に関連する取引について取締役会が独立した調査を進めていることです。結果が予想や今回の速報値、過去の数字に影響しうるとされています。もう1つは、今回の数値が監査前の速報値で、最終結果が変わる可能性があることです。
出典
Supermicro Announces Fourth Quarter and Full Fiscal Year 2026 Financial Results
それより前の決算と、発表後の株価の動きは「スーパーマイクロコンピュータ(SMCI)の決算まとめ」にまとめています。
まとめ
スーパーマイクロコンピュータ(SMCI)は、エヌビディアなどのGPUを積んだAIサーバーを、ラック単位で組み上げて届ける会社です。2026年7〜9月期の売上は199億ドルで前年同期の約4倍になり、2027年6月期の通期では720〜820億ドルを見込んでいます。
一方で、粗利率は10%前後まで下がり、本業の現金は在庫と売掛金に吸われて出ていく状態が続いています。足りない分は借入と株式の発行で賄っており、売上の28%を1社が占めています。2024年の監査法人の辞任に続き、2026年には元取締役が起訴され、内部統制の重大な欠陥も1つ残っています。
売上の伸びは数字で確かめられます。次の決算(2027年2月上旬の見込み)では、売上の大きさに加えて、在庫と売掛金が現金に戻り始めるかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。