このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- エンブリッジ(ENB)の株価
- Enbridge(エンブリッジ、ENB)とは何の会社?
- どのような事業をしている?原油・ガス輸送・ガス配給・再エネの4事業
- 収入はどう決まる?輸送の料金と長期契約
- 配当はなぜ増え続けている?純利益と現金で変わる配当性向
- 何で稼いでいる?4つの事業の構成と直近の四半期の変化
- 次の成長はどこから?確保済み案件と買収、データセンター向けの需要
- 借入と増資は配当の重荷にならない?倍率と株式公募
- どこの市場に上場している?NYSEとトロント
- Enbridge(ENB)のセクター、業種、属するテーマは?
- Enbridge(ENB)の競合企業は?
- 競合との違いは?ネットワークの広さと料金の枠組み
- エンブリッジ(ENB)のリアルタイム株価チャート
- Enbridge(ENB)の業績について
- Enbridge(ENB)の将来性と今後の見通しは?
- ENB 2026年Q3決算:ガス輸送の料金改定で調整後EBITDAは増加、買収3件と約380億カナダドルの確保済み案件で成長路線を継続
- ENB 2026年Q2決算:GAAP純利益は減少もEBITDAは増収、410億カナダドルの成長プロジェクト残高で拡張路線を確認
- まとめ
はじめに
Enbridge(エンブリッジ、ENB)は、カナダで原油と天然ガスのパイプラインを運営する会社です。利用者から輸送の料金を受け取る事業が中心で、会社は31年連続で配当を増やしてきました。四半期の配当は0.97カナダドルです。
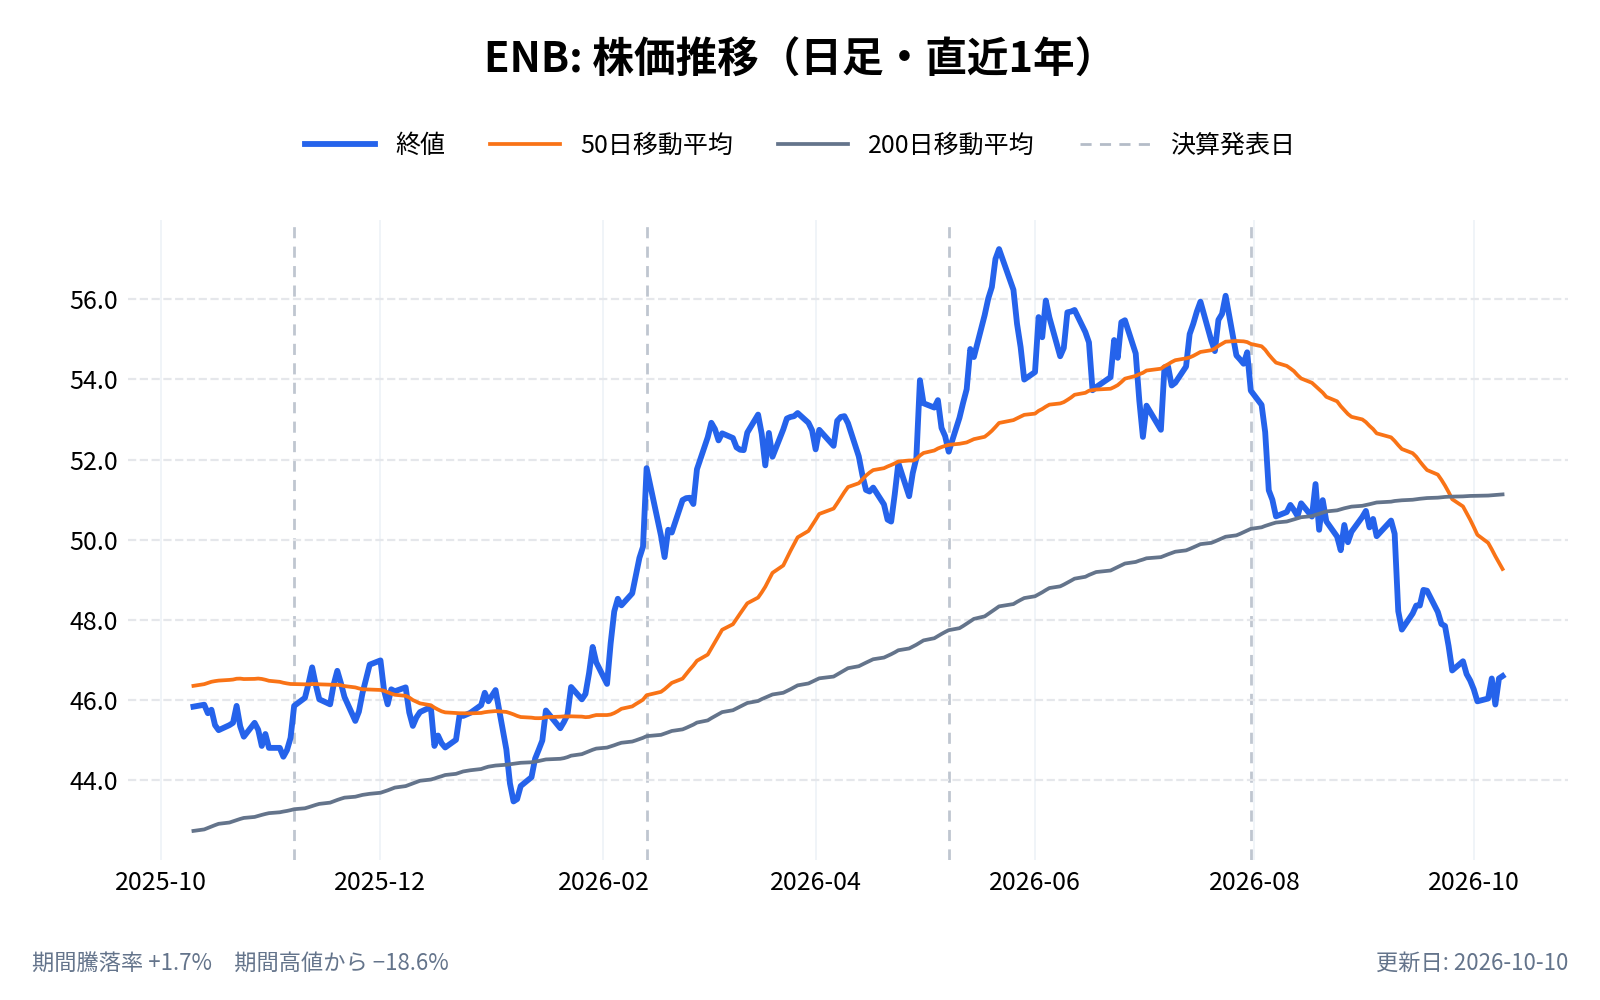
株価(NYSEの米ドル建て)は、11月13日の終値が47.67米ドルでした。2026年の終値の高値は5月22日の58.04米ドル、安値は1月7日の45.23米ドルです(いずれも終値)。
本記事の論点は、増配を続ける力がどこにあるかです。配当が純利益の何割にあたるのかは、割る数字によって大きく変わります。その物差しを明示したうえで、稼ぎの構成、買収を含む成長の中身、借入と株式の公募が配当の重荷にならないかを、年次報告書(10-K)と決算資料の数字から確かめていきます。
なお、エンブリッジは決算と配当をカナダドルで開示しています。本記事では、金額には必ず通貨を添えます。米国の資産の買収額は原文が米ドルのため米ドルと書き、株価も米ドルです。カナダドルと米ドルは混同しないようにしてください。
エンブリッジ(ENB)の株価
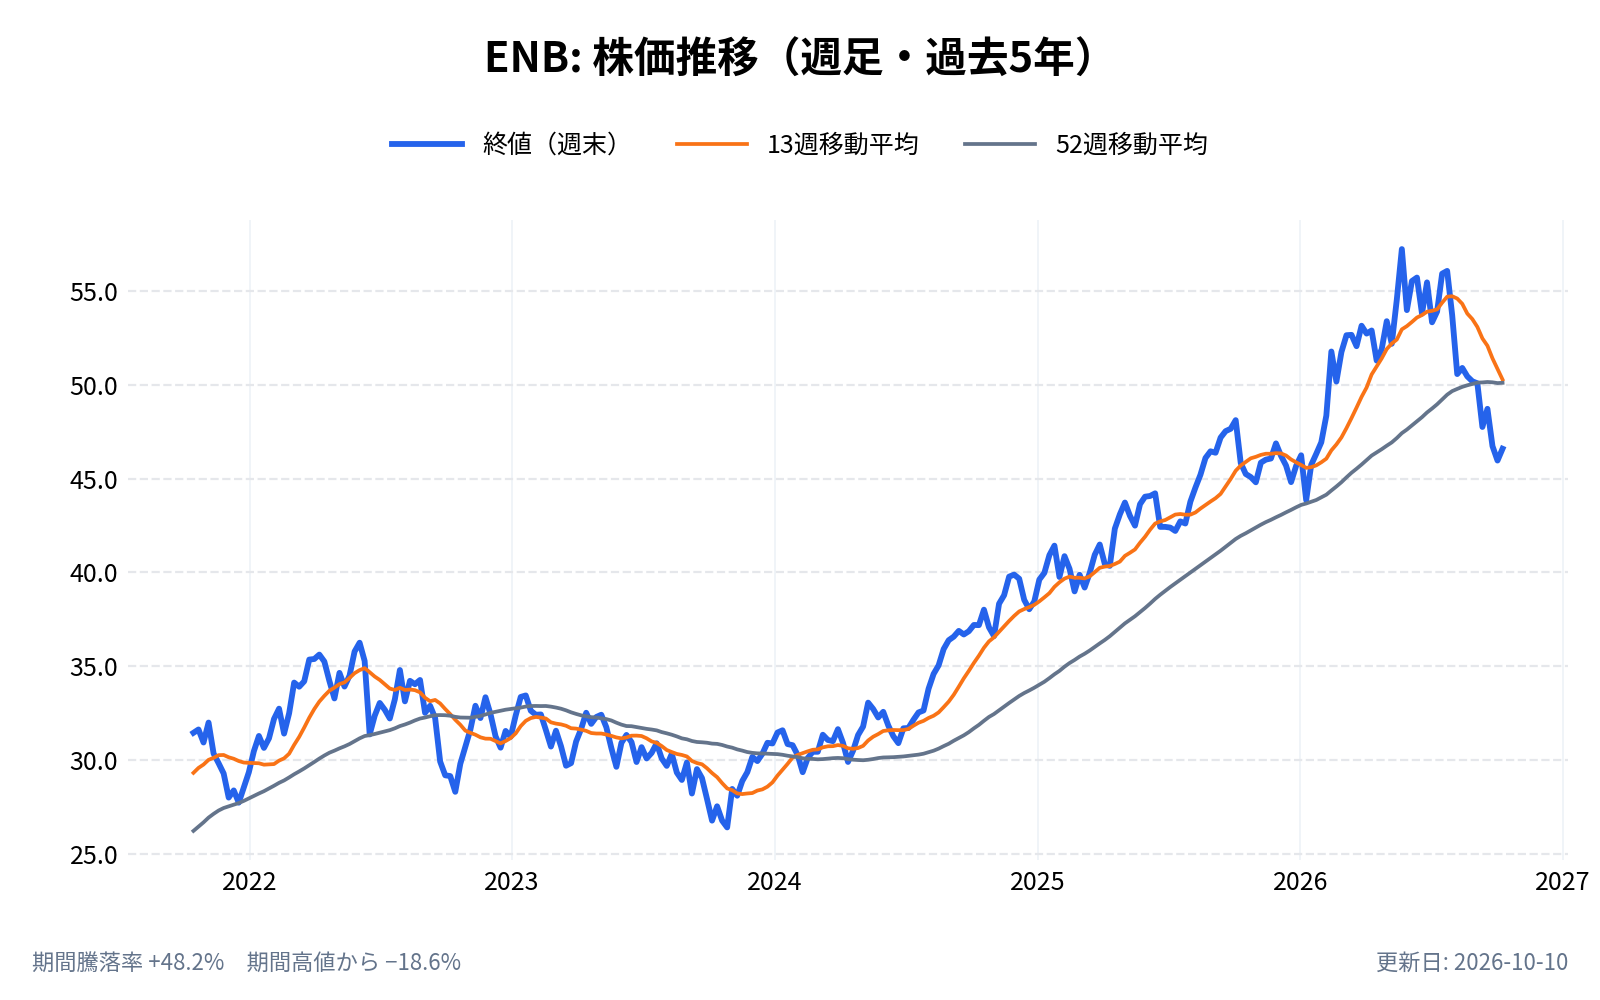
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Enbridge(エンブリッジ、ENB)とは何の会社?
Enbridge は、カナダと米国で、原油や天然ガスを運ぶパイプラインと、ガスを家庭や企業に届ける事業を持つエネルギーインフラの会社である。本社はカナダ・アルバータ州のカルガリーにあり、株式はトロント証券取引所(TSX)とニューヨーク証券取引所(NYSE)の両方に上場している。
会社の設立は1970年である。ただし、主力のカナダのパイプライン網(Canadian Mainline)の運営は1949年から続いている。2025年末の従業員は正社員で約14,800人、2025年の営業収益は651.94億カナダドルだった。
どのような事業をしている?原油・ガス輸送・ガス配給・再エネの4事業
事業は4つに分かれている。10-Kは、この4つを会社の事業区分(セグメント)としている。
- 液体パイプライン: 原油などの液体の炭化水素を運ぶ。システム全体の輸送量は日量約600万バレルで、会社は「世界最大の原油・液体ネットワーク」と説明している。中核のカナダ・メインラインは6本の並行パイプラインで、運用能力は日量約320万バレルである
- ガス輸送: 北米各地で天然ガスを運び、貯蔵する。会社は北米で最大級の天然ガス輸送網の一つと説明している
- ガス配給・貯蔵: 家庭や企業へガスを届ける事業。2025年12月末の顧客は、オンタリオ州が約400万件、オハイオ州が約120万件、ユタ・ワイオミング・アイダホ州が約120万件、ノースカロライナ州が約70万件である
- 再生可能エネルギー: 風力と太陽光の発電。10-Kによれば、純発電能力は約4,100メガワットである
収入はどう決まる?輸送の料金と長期契約
収入の多くは、パイプラインやガス配給の設備を使う顧客から受け取る料金である。10-Kは、長期契約、規制当局が認める原価にもとづく料金の枠組み、電力の長期購入契約が収益を支えていると説明している。
商品の価格そのものを売る商売ではないため、原油やガスの相場の影響は直接には受けにくい。ただし、まったく受けないわけではない。2026年7〜9月期は、液体パイプラインで原油のマーケティング(Market Access)の数量が減り、ライン9の通行料も下がったことが、調整後EBITDAの押し下げ要因になった。価格の影響は受けにくいが、輸送量や料金の変化は業績に出ると見るのが実態に近い。
会社は決算で、GAAP(会計基準どおり)の利益のほかに、調整後EBITDA、調整後利益、分配可能キャッシュフロー(DCF)という調整後の指標を使う。DCFは、営業活動で得た現金から、設備の維持に要する支出などを調整した、配当や成長投資に回せる現金の指標で、会社は配当の目標を決める際にこの指標を使うと説明している。
配当はなぜ増え続けている?純利益と現金で変わる配当性向
エンブリッジの増配は、事業が生む現金(DCF)の水準に支えられている。配当は2025年のDCFの約3分の2にあたる。一方で、純利益で割ると100%を超える。どちらで見るかで景色が大きく変わるため、物差しを分けて並べる。
2026年の四半期配当は、前年から3%増の0.97カナダドル(年3.88カナダドル)である。増配は31年連続になった。10-Kによれば、会社は公開会社になった1953年以降、毎年配当を支払っている。支払いは3月・6月・9月・12月の各1日で、12月1日支払い分(基準日は11月13日)も0.97カナダドルと取締役会が宣言している。
2025年の数字で、配当を2つの物差しで割ってみた(いずれも自分で計算した値)。
- 配当の宣言額: 82.82億カナダドル(普通株の配当宣言額)
- 普通株主に帰属するGAAPの利益: 70.72億カナダドル。配当÷利益で117%
- DCF: 125億カナダドル。配当÷DCFで66%
GAAPの利益は、減価償却費が大きく引かれる。パイプラインのような設備の重い事業では、償却費など現金の支出を伴わない費用が大きく、利益が現金の稼ぎより小さく出やすい。そのため、会社は配当をDCFで管理している。2026年の見通しは、DCFが1株あたり5.70〜6.10カナダドルである。年3.88カナダドルの配当は、この範囲に対して約64〜68%にあたる(自分で計算)。
ただし、DCFは会社が定義した調整後の指標であり、会計基準で決まった数字ではない点に注意したい。2025年のDCFは125億カナダドルで、前年の120億カナダドルから4%増えた。
何で稼いでいる?4つの事業の構成と直近の四半期の変化
稼ぎの中心は、液体パイプラインとガス輸送である。2026年1〜9月のセグメント別のGAAP EBITDA(利息・税・償却の前の利益)は、次のとおりである(単位は百万カナダドル)。
- 液体パイプライン: 6,713(前年同期 7,207)
- ガス輸送: 4,461(同 4,185)
- ガス配給・貯蔵: 3,252(同 2,670)
- 再生可能エネルギー: 419(同 421)
全体の合計(セグメント間の消去などを含む)は14,274で、再生可能エネルギーはその約2.9%にとどまる(自分で計算)。再生可能エネルギーは事業の柱というより、成長の一部と見るのが実態に近い。
2026年7〜9月期だけを見ると、動きは分かれた。
- 液体パイプライン: 2,133(前年同期 2,283)。原油のマーケティングの数量が減り、ライン9の通行料も下がった
- ガス輸送: 1,458(同 1,270)。East Tennessee と Texas Eastern の料金の合意、建設中の資本コストの計上が増えた
- ガス配給・貯蔵: 665(同 560)。ユタ州とノースカロライナ州の料金改定、オンタリオ州の料金と顧客の増加
- 再生可能エネルギー: 113(同 89)
会社全体の調整後EBITDAは44.34億カナダドルで、前年同期の42.67億カナダドルから1.67億カナダドル増えた。1〜9月の累計では150.20億カナダドルで、前年同期(147.39億カナダドル)から約1.9%の増加である(自分で計算)。料金の改定で伸びるガス側が、数量の減った液体側を補った形になっている。
GAAPの利益は、7〜9月期に12.88億カナダドルと前年同期(6.82億カナダドル)の約1.9倍になった。ただし、会社の説明では、主な理由は為替・金利・商品価格のリスク管理に使うデリバティブの評価の変動で、現金を伴わない。調整後利益は10.74億カナダドル(前年同期 9.97億カナダドル)にとどまる。
次の成長はどこから?確保済み案件と買収、データセンター向けの需要
成長の土台は、すでに投資を決めた案件(確保済みの成長案件)である。2026年9月末で約380億カナダドルあり、7〜9月期に約30億カナダドル分が稼働して外れた後の残高である。会社は、年間の成長投資の余力を100億〜110億カナダドルと見ている。
7〜9月期には、買収や出資の発表が続いた。
- Tallgrass の原油事業: 26億米ドル(現金の対価は25.5億米ドル)で買収する。パイプラインの Pony Express(日量46万バレル)の75%などを含む。規制当局の承認が前提で、会社は2027年後半に日量約51.5万バレルへ増やす拡張(3億米ドル)も取り込む
- Salt Creek Midstream の原油集荷事業: 6億米ドルで買収し、10月9日に完了した。パーミアン盆地の井戸元から輸出までをつなぐ形になる
- Laramie Energy の資産: 4.85億米ドル(条件付きで最大0.65億米ドル追加)で取得する。ユタ州のガス事業にガスを供給する。完了は2026年10〜12月期の見込み
- KKR と Apollo の出資: ガス輸送の Westcoast(B.C. Pipeline)に、約7億カナダドルを払い込み、さらに約20億カナダドルを追加で出す約束をした。両社の持ち分は、2028年に Sunrise が稼働した時点で29%になる。エンブリッジは過半を持ち、運営を続ける
最後の KKR と Apollo の出資は、資産を手放して現金を得る「資本の入れ替え」である。会社は成長の資金を、買収と並べて、こうした出資の受け入れでも賄おうとしている。
もう一つの追い風は、電力とガスの需要の増加である。CEOは決算で、AIの設備や先端製造業などによるエネルギー需要の増加が、ネットワークの重要性を高めていると述べた。再生可能エネルギーでは、2026年1〜3月期に、メタ(Meta Platforms)のデータセンターの電力を賄う風力発電 Cone(300メガワット、テキサス州、投資額7億米ドル)の建設を決めた。メタとの提携は計1ギガワット超である。
ただし、買収の中には完了前のものがある。Tallgrass と Laramie は、規制当局の承認などが条件であり、完了が確定したものではない。
借入と増資は配当の重荷にならない?倍率と株式公募
借入は重めの水準にあるが、会社は株式の発行で負担を抑える手を打った。2026年9月末の直近12か月のDebt-to-EBITDA(借入金をEBITDAで割った倍率)は5.1倍で、会社が目標とする範囲(2026年1〜3月期の決算で4.5〜5.0倍と説明)をわずかに上回っている。会社は、期末の負債を1米ドル=1.42カナダドル、EBITDAを直近12か月の平均レートの1.39で換算した差によるものだと説明している。
利息の負担も増えている。2025年の支払利息は50.23億カナダドルで、前年(44.19億カナダドル)から増えた。7〜9月期も、増えた借入にかかる利息が調整後利益の押し下げ要因として挙げられている。
そこで会社は、9月14日に、普通株4,470万株・30億カナダドルの公募を完了した。目的は、Tallgrass と Salt Creek の買収の資金計画のリスクを下げ、将来の成長案件に使える財務の余裕を保つことである。借入だけで買収を賄えば倍率が上がるため、株で資金を調達して抑えた形である。
この公募には、裏の側面もある。株式の数が増えるため、1株あたりの利益や配当の計算が薄まる。7〜9月期の加重平均の発行済み株式は21.92億株で、前年同期の21.81億株から増えた。公募の分は9月14日以降しか入っておらず、10〜12月期からは増加が本格的に反映される。1株あたりのDCFが見通し(5.70〜6.10カナダドル)の範囲に収まるかが焦点になる。
どこの市場に上場している?NYSEとトロント
エンブリッジの株式は、NYSE(ティッカーは「ENB」)とTSXに上場している。NYSEの株価は米ドル、TSXはカナダドルで取引される。10-Kや決算の金額はカナダドルのため、配当や利益を米ドルの株価と比べるときは、通貨が違う点に注意したい。
Enbridge(ENB)のセクター、業種、属するテーマは?
セクター
エネルギー(Energy): 原油や天然ガスの採掘ではなく、輸送と貯蔵を担う。
業種
石油・ガスのパイプライン(ミッドストリーム): 採掘と精製・販売の中間で、運ぶ・貯める事業をいう。料金で稼ぐため、商品相場の影響を直接受けにくい。
属するテーマ
- 配当・増配: 31年連続の増配と、DCFを軸にした配当の運営
- エネルギーインフラ: 原油・ガスのパイプライン、貯蔵、ガス配給
- データセンター向けのエネルギー: AI設備などによる電力・ガス需要の増加を、ガス輸送と再生可能エネルギーの両面で取り込む
- 再生可能エネルギー: 約4,100メガワットの風力・太陽光
同じテーマの銘柄
- AIエネルギー・電力:イオス・エナジー(EOSE)、TATテクノロジーズ(TATT)、フルーエンス・エナジー(FLNC)、バーティブホールディングス(VRT)、ブルーム・エナジー(BE)、アメリカン・スーパーコンダクター(AMSC)、オクロ(OKLO)
同じ業種の銘柄
- エネルギー(石油・ガス・化学):デボンエナジー(DVN)、メタネックス(MEOH)、ASPアイソトープス(ASPI)
Enbridge(ENB)の競合企業は?
10-Kは競合の社名を挙げず、分野ごとの競争の相手を書いている。液体パイプラインは鉄道やトラックなどの代わりの輸送手段と、他のパイプラインである。ガス輸送と貯蔵は、同じ地域にある他社の輸送・貯蔵施設である。
北米のパイプライン会社には、TCエナジー(TRP、旧トランスカナダ)、キンダー・モーガン(KMI)、ウィリアムズ(WMB)、エンタープライズ・プロダクツ(EPD)などがある(社名は10-Kの記載ではなく、MiFsee が同業の例として挙げたもの)。MiFsee に記事がある銘柄は、現時点ではこの中にない。
競合との違いは?ネットワークの広さと料金の枠組み
既存のネットワークが広い
液体は日量約600万バレルを運ぶ。新しい案件を、すでに持つパイプライン、貯蔵、輸出の拠点につなげて作れる点が強みである。Tallgrass と Salt Creek の買収も、既存の Express-Platte、Seaway、Gray Oak、輸出拠点(Enbridge Ingleside Energy Center)と組み合わせる位置づけで説明されている。
料金の枠組みが収益を支える
長期契約と、規制当局が認める原価にもとづく料金の枠組みが、収益の見通しを立てやすくしている。会社は、2026年の財務の見通しを21年連続で達成する見込みだと説明している。
弱みも裏表の関係にある
大規模な設備は、更新と拡張に多額の投資を要する。その資金を借入と株式で賄うため、倍率や株式の数が配当の余裕に響く。また、液体パイプラインは、メインラインの輸送量や料金の変化が業績に出る。2026年7〜9月期は、その側面が表れた。
エンブリッジ(ENB)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
Enbridge(ENB)の業績について
会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 7月下旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月中旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
エンブリッジ(ENB)の2026年Q3決算(2026/11/06 発表)は、売上12,010.0百万ドル(アナリストコンセンサス9,620.0百万ドルに対し+24.8%)、EPS 0.34ドル(同0.34ドルに対し0.00ドル)でした。
売上の前年同期比は+14.3%です。
直近8四半期では、売上が8回、EPSが5回コンセンサスを上回っています。
四半期:売上高の推移

四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 11,270.00 | +32.3% | +109.1% | 0.52 | 0.00 | 17.0% |
| 2025:Q1 | 12,860.00 | +57.8% | +60.0% | 0.72 | +0.05 | 19.8% |
| 2025:Q2 | 10,930.00 | +32.0% | +55.0% | 0.48 | +0.06 | 17.3% |
| 2025:Q3 | 10,510.00 | -4.5% | +40.9% | 0.33 | -0.04 | 14.8% |
| 2025:Q4 | 12,510.00 | +11.0% | +103.1% | 0.64 | +0.07 | 17.3% |
| 2026:Q1 | 16,070.00 | +25.0% | +65.7% | 0.70 | +0.02 | 16.5% |
| 2026:Q2 | 20,640.00 | +88.8% | +138.1% | 0.44 | +0.03 | 7.7% |
| 2026:Q3 | 12,010.00 | +14.3% | +24.8% | 0.34 | 0.00 | 14.2% |
| 2026:Q4(予想) | 11,360.00 | -9.2% | – | 0.57 | – | – |
| 2027:Q1(予想) | 14,590.00 | -9.2% | – | 0.71 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
通期:売上高の推移

通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)

通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 37,210.00 | +21.3% | 2.17 | 15.8% | 20.8% | 1,560.00 |
| 2022年 | 39,330.00 | +5.7% | 2.07 | 15.7% | 22.5% | 5,420.00 |
| 2023年 | 32,930.00 | -16.3% | 2.11 | 19.4% | 35.2% | 8,070.00 |
| 2024年 | 37,160.00 | +12.8% | 1.95 | 18.7% | 25.0% | 4,640.00 |
| 2025年 | 47,470.00 | +27.7% | 2.20 | 17.2% | 19.9% | 2,900.00 |
| 2026年(予想) | 59,290.00 | +24.9% | 2.03 | – | – | – |
| 2027年(予想) | 50,870.00 | -14.2% | 2.19 | – | – | – |
| 2028年(予想) | 52,790.00 | +3.8% | 2.44 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
Enbridge(ENB)の将来性と今後の見通しは?
将来性を考えるうえでは、「確保済みの案件を予定どおり稼働させられるか」と「借入の倍率を目標の範囲に戻せるか」の2つを分けて見ていきたい。
会社の2026年の見通し(据え置き)は、調整後EBITDAが202億〜208億カナダドル、DCFが1株あたり5.70〜6.10カナダドルである。中期の調整後EBITDA、DCF/株、EPSの年平均成長率は約5%と見込む。2025年の調整後EBITDAは200億カナダドル(前年186億カナダドル)、DCFは125億カナダドルだった。
経営の面では、CEOのグレッグ・エベル氏が2027年1月に退任し、ミシェル・ハラデンス氏が後任を務める予定である(決算リリースの原文は「1月」とのみ書いている)。
注目したい点
- 確保済み案件の稼働: 約380億カナダドルの案件を、予定どおりに稼働させられるか。B.C. Pipeline の Sunrise 拡張(40億カナダドル)は建設中で、2028年に稼働する予定
- 買収の完了: Tallgrass(規制当局の承認が条件)と Laramie(2026年10〜12月期に完了見込み)が予定どおり完了するか
- 倍率の戻り: Debt-to-EBITDAが目標の4.5〜5.0倍に戻るか
- 1株あたりのDCF: 株式の公募で株の数が増えたなかで、見通しの範囲(5.70〜6.10カナダドル)に収まるか
- 増配の継続: 次の増配の発表時期と、32年連続になるか
リスク
- 液体パイプラインの輸送量と料金: 2026年7〜9月期は、原油のマーケティングの数量とライン9の通行料が下がり、EBITDAが減った
- 借入と利息の負担: Debt-to-EBITDAは5.1倍で、目標をわずかに上回る。支払利息は増えている
- 株式の数の増加: 30億カナダドルの公募で、1株あたりの指標が薄まりうる
- 買収の不確実性: 完了前の買収があり、規制当局の承認が得られない場合は計画が変わる
- 為替: 決算と配当はカナダドル、株価は米ドルである。為替で、米ドルの受取額は動く
- 経営の交代: CEOが2027年1月に交代する
ENB 2026年Q3決算:ガス輸送の料金改定で調整後EBITDAは増加、買収3件と約380億カナダドルの確保済み案件で成長路線を継続
発表日:2026/11/06
ENBの決算ハイライト
エンブリッジの2026年Q3は、調整後EBITDAが44.3億カナダドル(前年同期42.7億カナダドル)へ増加し、通期見通しを据え置いた決算である。GAAPの普通株主帰属利益は12.9億カナダドル(1株あたり0.59カナダドル)と前年同期の6.8億カナダドルから大きく増えたが、主因は為替・金利・商品価格の変動に備えるデリバティブの未実現の評価変動であり、現金の動きを伴わない。調整後利益は10.7億カナダドル(1株あたり0.49カナダドル)で、前年同期の10.0億カナダドルを上回った。
分配可能キャッシュフロー(DCF)は26.9億カナダドルと前年同期の25.7億カナダドルから増えた一方、営業キャッシュフローは27.0億カナダドルと前年同期の28.7億カナダドルを下回った。2026年通期の調整後EBITDA 202億〜208億カナダドル、1株あたりDCF 5.70〜6.10カナダドルの見通しは据え置きである。
四半期中には、タルグラス・エナジーの原油事業(約26億米ドル)をはじめ3件の買収を公表し、資金の一部に充てる30億カナダドルの普通株式の公募を完了した。
抑えておくべきKPI
- 調整後EBITDA: 44.3億カナダドル(前年同期42.7億カナダドル、1.67億カナダドル増)
- 調整後利益: 10.7億カナダドル、1株あたり0.49カナダドル(前年同期10.0億カナダドル、0.46カナダドル)
- 分配可能キャッシュフロー(DCF): 26.9億カナダドル(前年同期25.7億カナダドル、1.23億カナダドル増)
- 負債/EBITDA倍率: 直近12か月で5.1倍(目標の範囲をわずかに上回る)
重要なインサイト
増益を支えたのは、規制のもとで決まる料金の改定である。ガス輸送の調整後EBITDAは14.3億カナダドルと、前年同期から1.65億カナダドル増えた。East Tennessee と Texas Eastern の料金改定に加え、成長案件への投資が増えたことに伴う建設期間中の資本コストの計上が寄与した。ガス配給・貯蔵も6.65億カナダドルと1.05億カナダドル増え、ユタ州とノースカロライナ州の料金改定、オンタリオ州の料金引き上げと顧客の増加が効いている。一時的な上振れというより、認可された料金に基づく積み上げといえる。
一方、最大の部門である液体パイプラインは22.1億カナダドルと、前年同期から1.01億カナダドル減った。メインラインの輸送量の減少、ライン9の料金の低下、米国メキシコ湾岸向けの契約の利用不足が響いた。負債/EBITDA倍率の5.1倍も目標の範囲をやや上回る。会社は、期末の負債を1.42の為替レートで換算したのに対し、EBITDAは直近12か月の平均1.39で換算したためと説明している。
今後の見どころ
確保済みの成長案件の残高は約380億カナダドルである。今四半期に約30億カナダドル分が稼働を始めて残高から外れた後の水準で、会社は年間100億〜110億カナダドルの投資余力で賄うとしている。タルグラスの買収は規制当局の承認が前提で、ララミー・エナジーの資産取得(4.85億米ドル、条件付きで最大0.65億米ドルの追加)は2026年Q4の完了を見込む。タルグラスに含まれるポニー・エクスプレスの拡張は、2027年後半の稼働を見込んでいる。
オハイオ州の料金改定の合意案(年間約1.45億米ドルの収入増)は、2027年Q1までに判断が出る見込みである。グレッグ・エベルCEOは1月に退任し、ミシェル・ハラデンス氏が後任に就く。新体制のもとで、調整後EBITDA・1株あたりDCF・EPSの年平均約5%の成長見通しを維持できるかが焦点となる。
出典
ENB 2026年Q2決算:GAAP純利益は減少もEBITDAは増収、410億カナダドルの成長プロジェクト残高で拡張路線を確認
発表日:2026/07/31
本決算のポイント
エンブリッジの2026年第2四半期は、GAAP純利益が前年同期の22億カナダドルから14億カナダドルへ減少した一方、事業の実力を示す調整後EBITDAは47.8億カナダドルと前年の46.4億カナダドルから増加した。純利益の落ち込みは、外国為替・金利・コモディティ価格のリスク管理に使う金融派生商品の非現金評価損失や、中期債券交換に伴う非現金の発行前ヘッジ損失、原油在庫の非現金調整といった一時的要因によるもので、事業運営そのものの悪化ではない。
営業活動によるキャッシュフローは41.1億カナダドルと前年の32.4億カナダドルから大きく伸び、分配可能キャッシュフロー(DCF)も29.5億カナダドルと前年並みの水準を維持した。
会社は2026年通期の調整後EBITDA202億〜208億カナダドル、DCF1株当たり5.70〜6.10カナダドルというガイダンスを据え置き、2026年以降の年平均5%成長という中期見通しも再確認している。同時に、ウィスコンシン州のLine 5移設プロジェクトなど新規投資を積み重ね、成長プロジェクトの確保済みバックログは410億カナダドルに拡大した。
抑えておくべきKPI
- 調整後EBITDA: 47.8億カナダドル(前年同期46.4億カナダドルから増加)
- DCF(分配可能キャッシュフロー): 29.5億カナダドル(前年同期29.0億カナダドルとほぼ同水準)
- 調整後1株当たり利益: 0.63カナダドル(前年同期0.65カナダドルから減少)
- 営業活動によるキャッシュフロー: 41.1億カナダドル(前年同期32.4億カナダドルから増加)
投資家目線のインサイト
今回の決算で目を引くのは、GAAPベースの純利益減少と、事業の実態を反映する調整後EBITDA増加という対照的な動きだ。会社側は前者の要因を為替・金利・コモディティのヘッジに関わる非現金の評価変動や一時的な会計調整と説明しており、構造的な業績悪化ではないとみられる。
セグメント別では、Gas Distribution and Storageが前年同期の8.4億カナダドルから8.78億カナダドルへ伸び、Enbridge Gas UtahやNorth Carolinaでの最近のレートケースが寄与した。Gas Transmissionも East TennesseeとTexas Easternの増収効果で13.8億カナダドルから14.2億カナダドルへ拡大し、規制型資産のレート改定が着実に業績を支えている構図が見える。
一方、調整後1株当たり利益は0.65カナダドルから0.63カナダドルへ小幅減少している。稼働資産増加に伴う減価償却費の増加と、追加債務による金利負担増が主因で、事業拡張のコストが利益率にじわりと影響していることは見逃せないポイントだ。
今後の見どころ
410億カナダドルに達した成長バックログは、Line 5移設(10億米ドル)やBay Runner Twin、TTC Connectorの買収オプションなど今期新たに積み上げられたプロジェクトが軸になっている。2026〜2027年に目標とする100億〜200億カナダドル規模の新規プロジェクト発表に向け、年初来で90億カナダドルを既に確保している点は、今後の進捗確認の材料になる。
また、ローリング12か月のDebt-to-EBITDA比率は5.1倍とやや高めで、期末の対ドル換算レート(1.42)がEBITDA平均レート(1.38)より高く出たことが影響している。為替動向と債務水準のバランスは、次期以降も注視すべき点だ。
出典
それより前の決算と、発表後の株価の動きは「エンブリッジ(ENB)の決算まとめ」にまとめています。
まとめ
Enbridge(ENB)は、カナダと米国で原油とガスを運ぶパイプラインを持つ、配当を重んじる会社です。31年連続で増配し、2026年の四半期配当は0.97カナダドル(年3.88カナダドル)です。株価は11月13日の終値が47.67米ドルで、2026年の終値の高値は58.04米ドル、安値は45.23米ドルでした(いずれも終値)。
配当は、2025年のDCF(125億カナダドル)の約3分の2にあたります。一方、普通株主に帰属するGAAPの利益(70.72億カナダドル)で割ると117%です。どちらで見るかで評価が変わるため、物差しを分けて見るのがよいと考えています。
稼ぎの中心は液体パイプラインとガス輸送で、2026年7〜9月期は、数量の減った液体側をガス側の料金改定が補う形でした。成長は、約380億カナダドルの確保済み案件と、Tallgrass などの買収、KKR と Apollo の出資で進めています。一方で、Debt-to-EBITDAは5.1倍と目標をわずかに上回り、9月の30億カナダドルの株式公募で株の数も増えました。
次の通期決算は、前回が2026年2月13日の発表でした。確保済み案件の稼働、買収の完了、倍率の戻り、1株あたりのDCFが見通しの範囲に収まるか、32年連続の増配が続くかを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。