このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- セントラス・エナジー(LEU)の株価
- セントラス・エナジー(LEU)とは何の会社?
- セントラス・エナジー(LEU)の主力製品やサービスは?
- ロシア産ウランの規制と、2027年から2029年の継ぎ目
- HALEU:国が買い手の事業から、民間が買い手の事業へ
- 現金22億ドルの中身:調達と使い道
- セントラス・エナジー(LEU)のビジネスモデルは?
- 取引市場は?
- セントラス・エナジー(LEU)のセクター、業種、属するテーマは?
- 配当は?
- セントラス・エナジー(LEU)の競合企業は?
- セントラス・エナジー(LEU)の競合との差別化要素と優位性は?
- セントラス・エナジー(LEU)のリアルタイム株価チャート
- セントラス・エナジー(LEU)の業績について
- セントラス・エナジー(LEU)の将来性と今後の見通しは?
- LEU 2026年Q3決算:売上は減収もワラント評価益でGAAP黒字拡大、本業はHALEU契約縮小で苦戦
- LEU 2026年Q2決算:受注残45億ドル、DOEとのHALEU大型契約で長期成長ストーリーが本格化
- まとめ
はじめに
セントラス・エナジー(LEU)は、原子力発電所の燃料になる濃縮ウランを電力会社に売っている米国の会社です。2026年7〜9月期の売上は5,550万ドルで前年同期比26%減り、会社が自社で調整した利益は940万ドルの赤字でした。それでも最終利益(GAAP)は3,160万ドルの黒字になっています。ワラント(新株を買う権利)の評価益4,640万ドルが入ったためです。
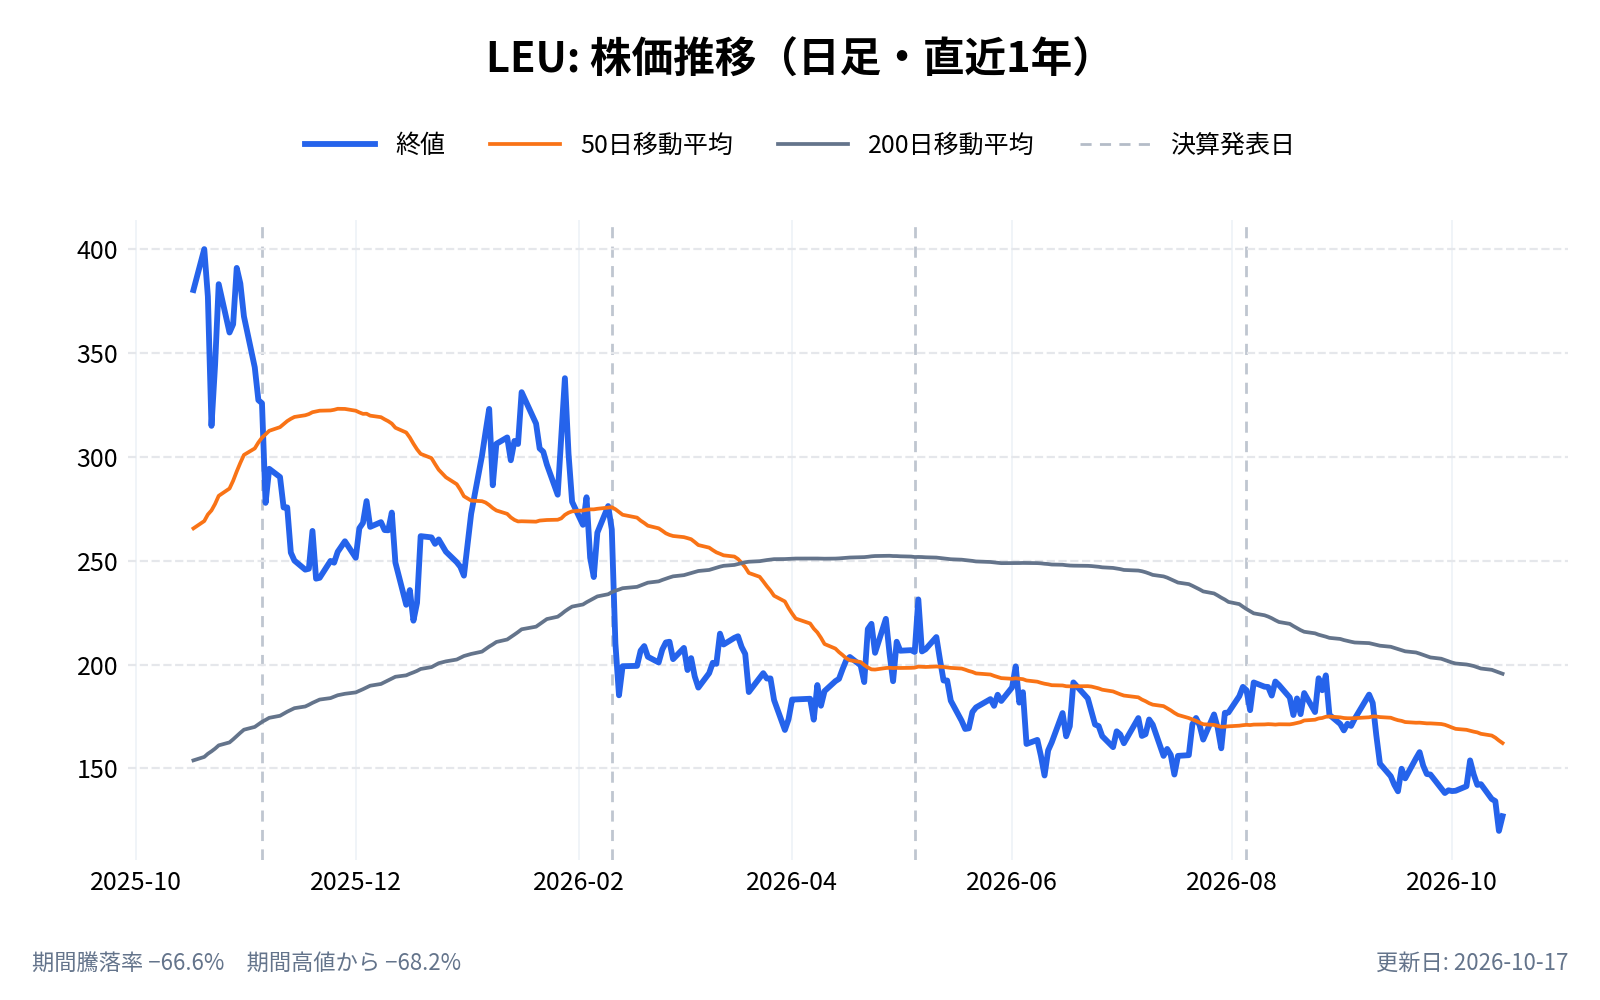
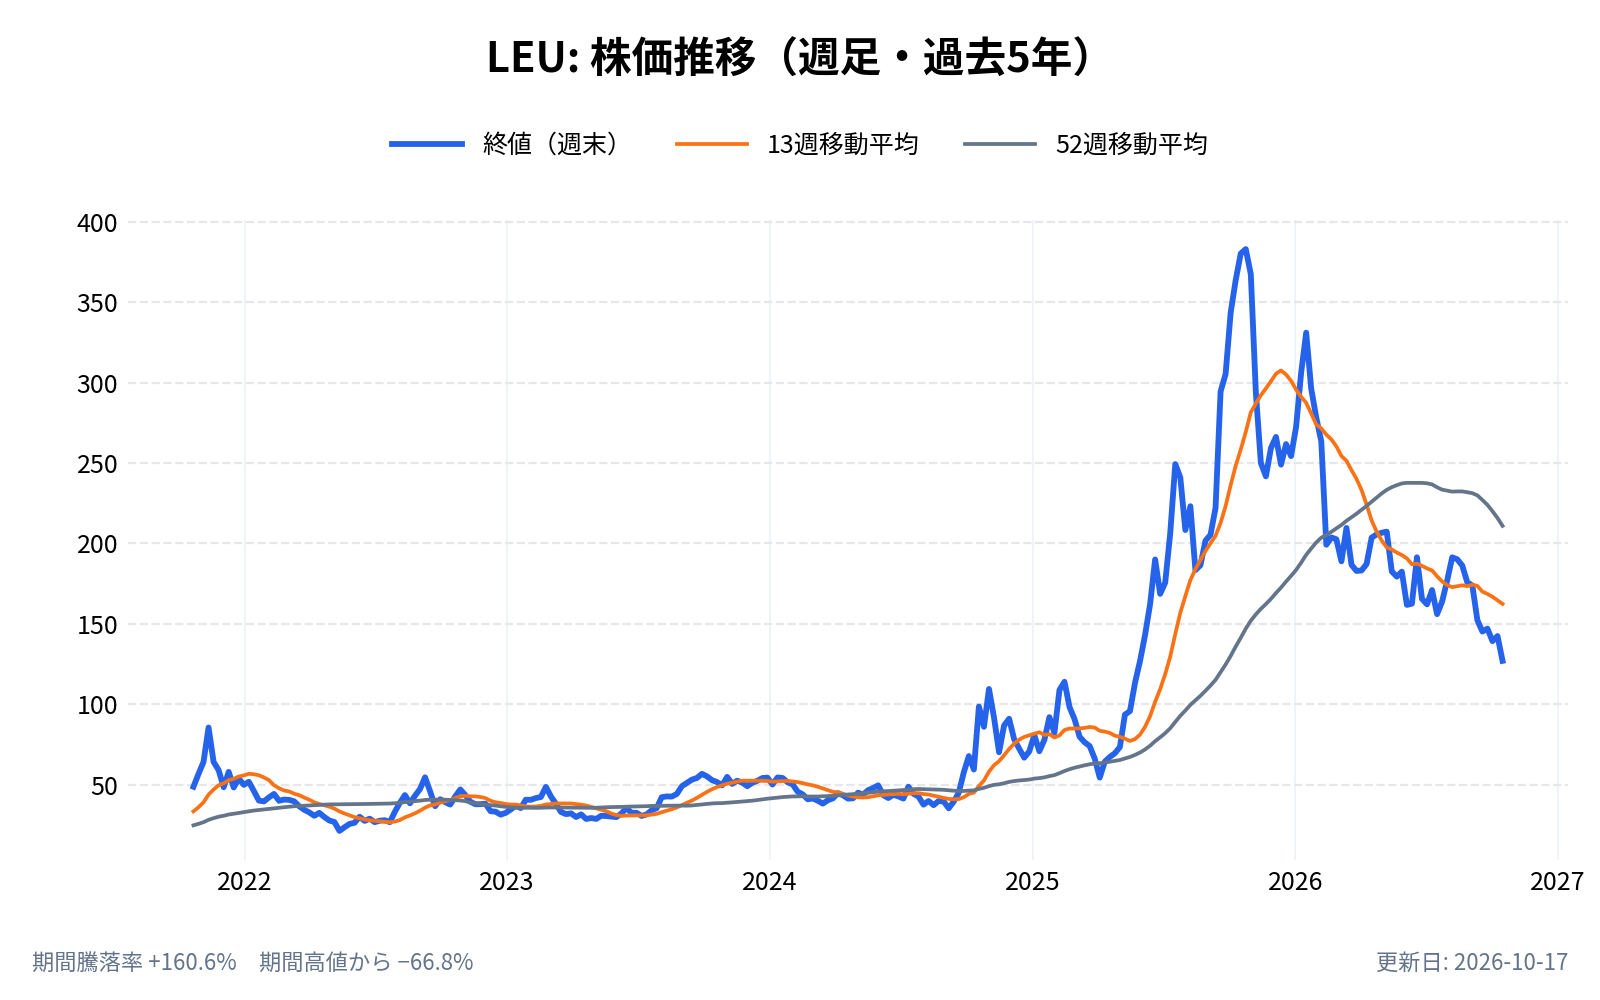
株価は、2025年1月以降の終値の最高値である2025年10月15日の436.00ドルから、2026年11月5日の89.03ドルまで、約8割下がっています。
この会社の見方を難しくしているのは、売る濃縮ウランの大半が自社で作ったものではない点です。ロシアを含む海外の会社から仕入れたものを売る仲介が、今の収益の中心にあります。一方で、米国内に自前の濃縮工場を建てる計画を進めており、現金は2026年9月末で22億ドルあります。
本記事では、ロシア産ウランの規制が強まる中で、仲介から自前の濃縮へ移れるのかを軸に、10-Q(四半期報告書)・10-K(年次報告書)・決算資料から、仕入れの期限、国の契約、資金の中身を確かめます。
セントラス・エナジー(LEU)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
セントラス・エナジー(LEU)とは何の会社?
セントラス・エナジー(Centrus Energy)は、原子力発電所を持つ電力会社に濃縮ウランの成分を売る米国の企業である。前身は、米政府が手がけていたウラン濃縮事業を1998年7月に民営化して生まれたUSECで、2014年9月30日に連邦破産法11条の手続きから脱して今の姿になった(10-K)。10-Kによると、米国の安全保障上の要件を満たせる国内の濃縮能力は、2013年にケンタッキー州パデューカの工場が止まって以降、ない状態が続いている。
- 会社名: Centrus Energy Corp.
- 前身: USEC(1998年に米政府が民営化。2014年9月に破産手続きから脱却)
- 本社: 米国メリーランド州ベセスダ(賃借。契約は2027年10月まで)
- 代表者: アミール・ヴェクスラー(Amir Vexler)。社長兼CEO(2024年1月就任)
- 従業員: 467人(2025年12月末。オハイオ州ピケトン250人、テネシー州オークリッジ165人、ベセスダ52人)
- 売上高: 4億4,870万ドル(2025年12月期)
- 公式サイト: https://www.centrusenergy.com
オハイオ州ピケトンの施設は、米エネルギー省(DOE)から借りている。この借地の期限が本記事の重要な論点になる。
セントラス・エナジー(LEU)の主力製品やサービスは?
事業は2つの部門に分かれる(10-K)。
- LEU部門: 電力会社に、濃縮ウランの成分を売る。2025年12月期は売上の約77%、2026年1〜9月は約75%
- 技術ソリューション部門: DOEとの契約でHALEUを作るほか、遠心分離機の製造や技術サービスを手がける
2026年7〜9月期の売上は、販売する品目ごとに次のとおり。
| 品目 | 売上 | 前年同期 | 増減 |
|---|---|---|---|
| SWU(濃縮の作業量) | 1,410万ドル | 1,070万ドル | +31.8% |
| ウラン(原料の販売) | 1,770万ドル | 3,410万ドル | −48.1% |
| 技術ソリューション | 2,370万ドル | 3,010万ドル | −21.3% |
| 合計 | 5,550万ドル | 7,490万ドル | −25.9% |
出典:2026年11月4日の決算発表
SWU・LEU・HALEUとは
ウランは、そのままでは原発の燃料にならない。核分裂しやすいウラン235の割合を、数%まで高める作業(濃縮)が要る。その作業の量を測る単位がSWU(分離作業単位)で、電力会社との契約の大半は、このSWUの売買である。
濃縮ウランは、ウラン235の割合で2つに分かれる(10-K)。
- LEU(低濃縮ウラン): 割合が5%未満。いまの原発の多くが使う
- HALEU(高アッセイ低濃縮ウラン): 割合が5〜20%。開発中の次世代の原子炉や小型原子炉の一部が使う
LEU部門は「買ってきて売る」仕事が中心
10-Kによると、LEU部門が顧客に納める濃縮ウランとSWUは、ほぼすべてが米国外で作られたもので、ロシアからの分を含む。自前の設備で濃縮しているのは、ピケトンにある16台の遠心分離機の試験設備だけで、そこで作るのはHALEUである。
ロシア産ウランの規制と、2027年から2029年の継ぎ目
仕入れの半分超はロシアの国有企業から
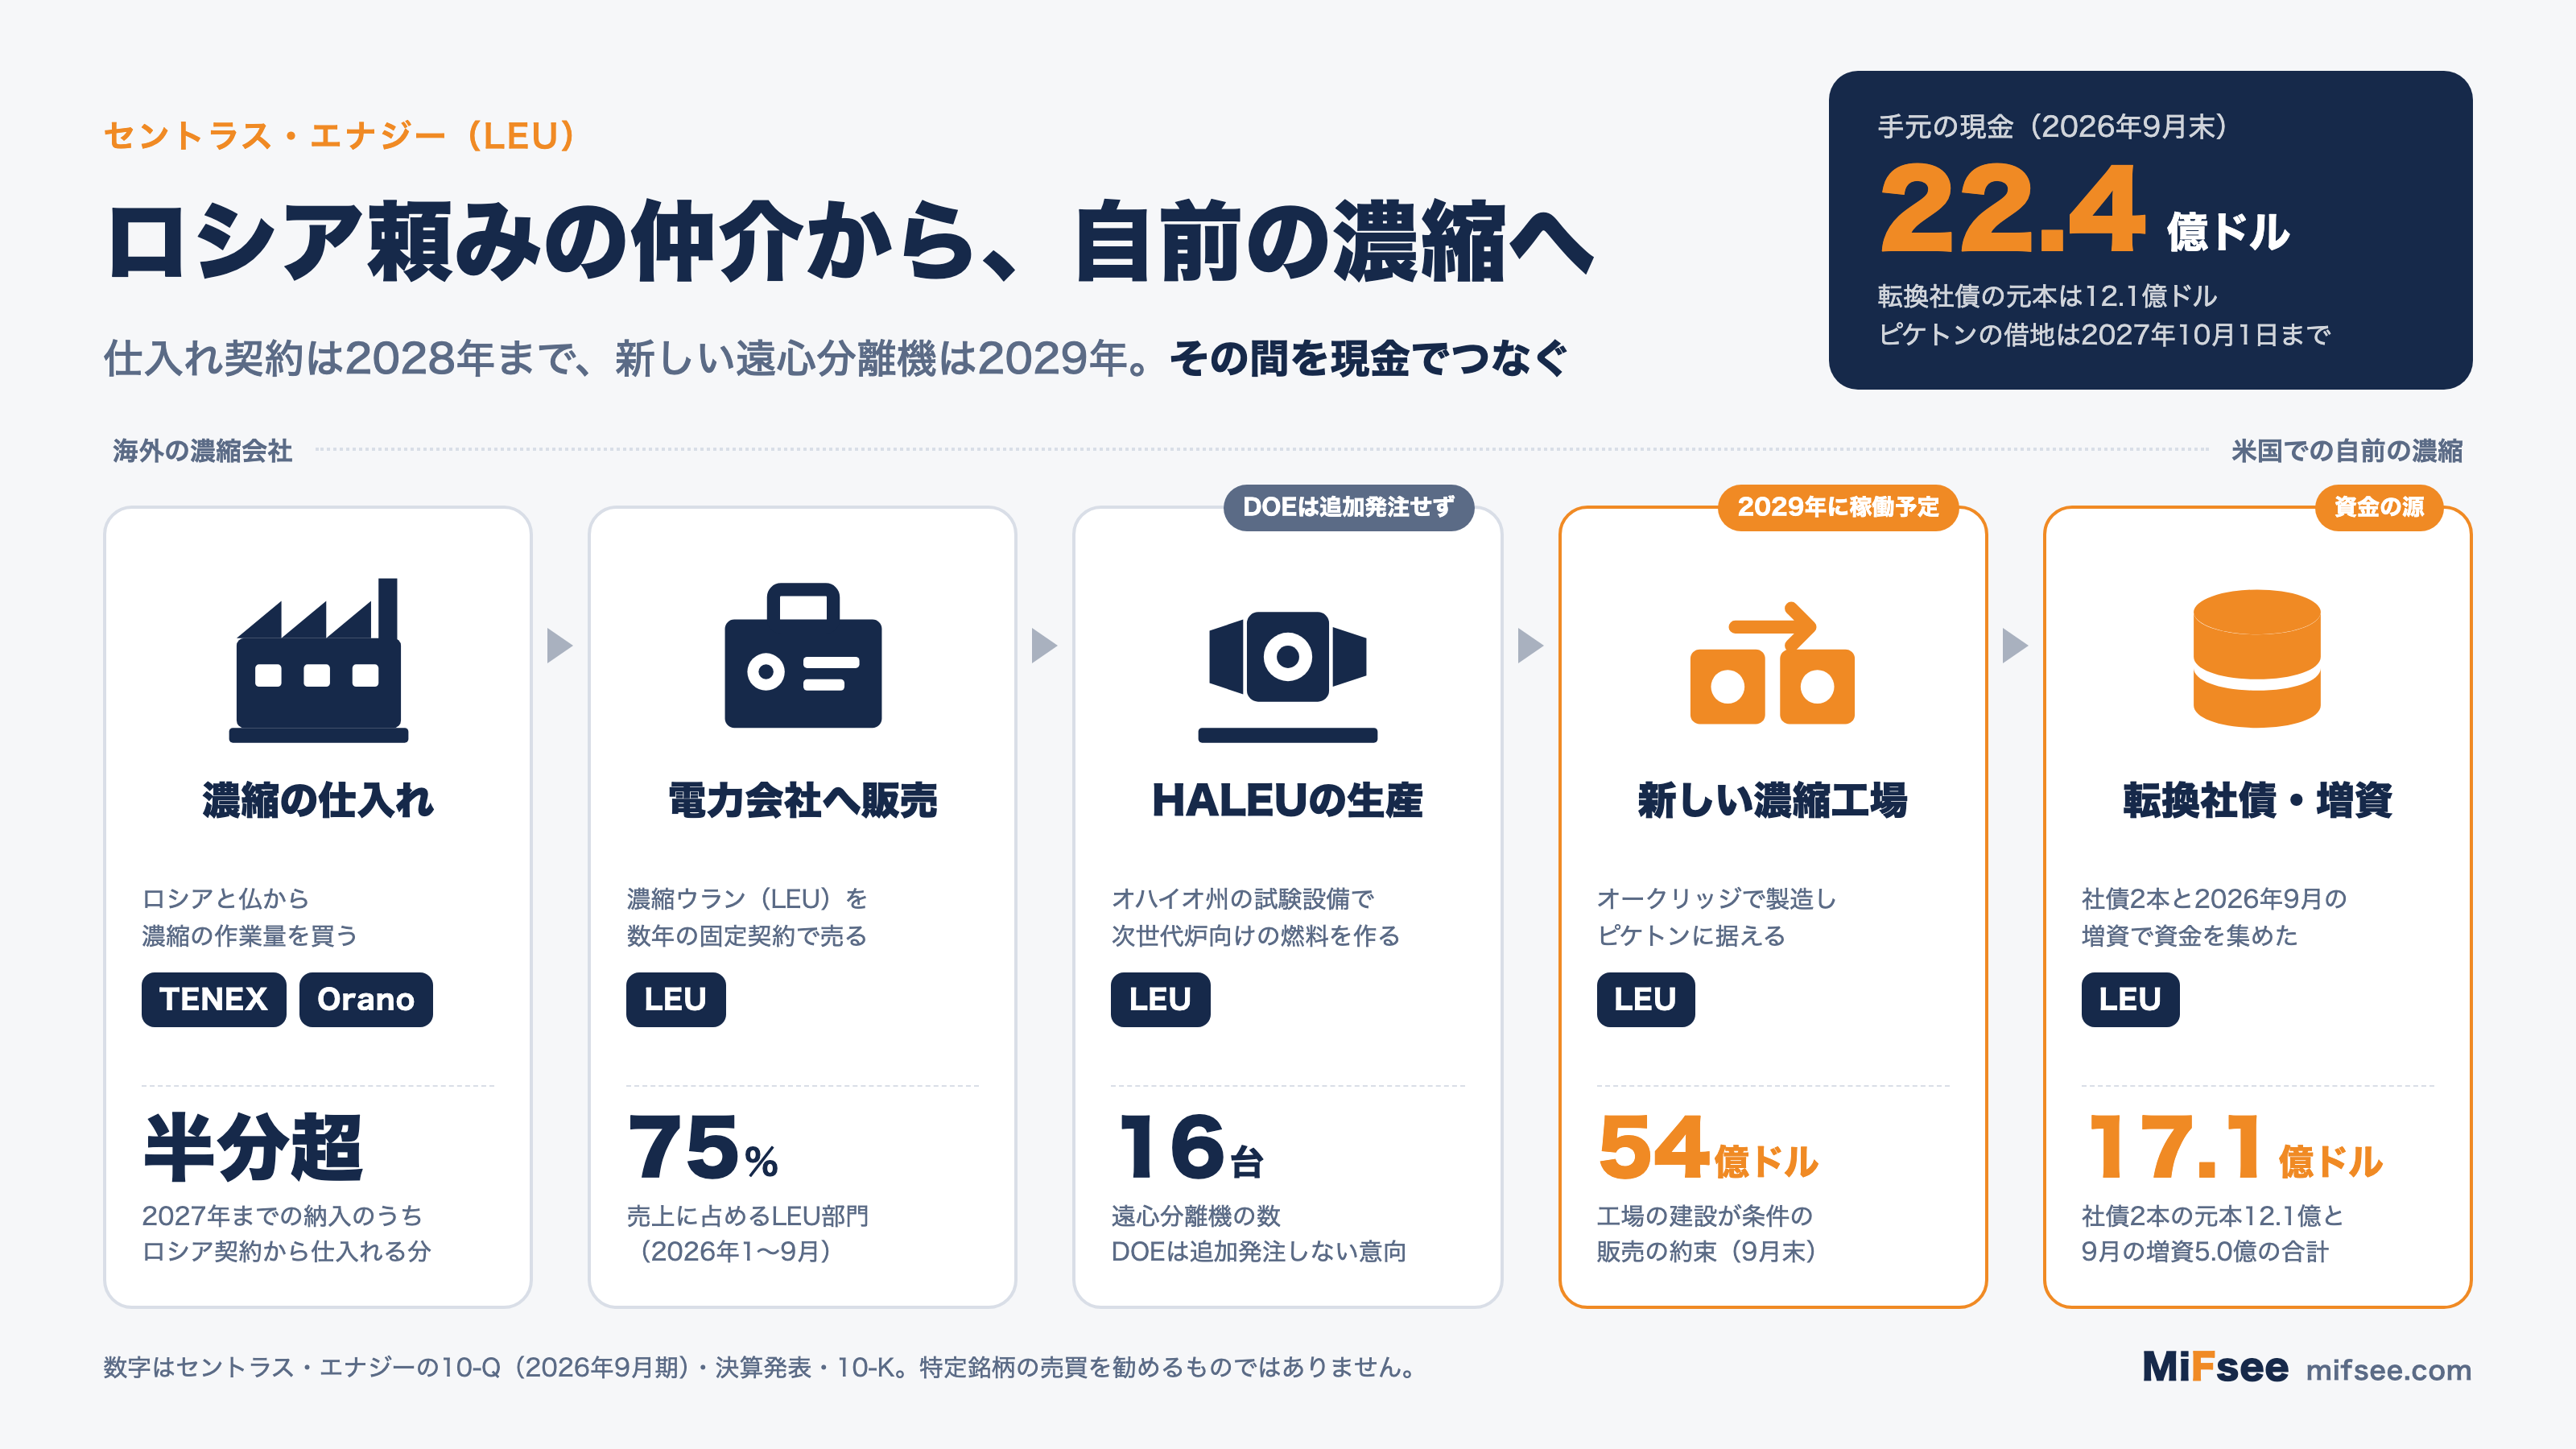
LEU部門の最大の仕入れ先は、ロシア国営のロスアトム傘下のTENEXである。2011年の契約で、TENEXが濃縮したLEUに含まれるSWUを買っている。購入の義務は、延期した分を含めて2028年まで及びうる。2番目の仕入れ先はフランスのOranoで、供給は2030年まで続く(10-Q)。
10-Qは、2027年までに顧客へ納める予定のLEUのうち、「半分をはるかに超える分」がTENEX契約から仕入れたものだと書いている。ほかの仕入れ先はあるが、TENEXの分を置き換えるには足りないという。
米国とロシアの両側から規制がかかる
- 米国の輸入禁止法: 2024年5月13日に成立し、同年8月11日に発効した。ロシア産LEUの米国への輸入を禁じるが、DOEが「免除(ウェーバー)」を出せる。会社は、2024〜2027年の納入のうち、すでに約束した米国の顧客向けと、外国の顧客向けの再輸出の分について免除を得ている。2026年と2027年の将来の販売向けの免除は、2024年12月に申請し、10-Qの時点でも結論が出ていない
- ロシアの輸出許可制: ロシアは2024年11月14日、TENEXが米国向けにLEUを輸出する一般の許可を取り消した。いまは出荷のたびに個別の許可が要り、この制度は2027年12月31日まで延長されている(当初は2025年末まで)。会社は、まれな遅れを除いて許可は下りているとする一方、今後も下りる保証はないと書いている
- 新しい制裁法: 2026年9月18日に成立した「リンジー・グラハム法」が、ロシアなどへの制裁を法律に定め、関税をかける権限を加えた。10-Qは、一部の取引への関税やTENEXとの取引の制約が事業に響く恐れを挙げている
期限を並べると、継ぎ目が見える
10-Qと10-Kに書かれた期限を、時系列に並べる。
| 時期 | 内容 |
|---|---|
| 2027年10月1日 | ピケトンの借地の期限(2026年10月19日の契約変更で固定) |
| 2027年12月31日 | ロシアの輸出許可制の延長期限。米国の免除も2027年の納入まで |
| 2028年 | TENEX契約の購入義務が及びうる最後の年 |
| 2029年 | オークリッジ製の最初の新型遠心分離機が、オハイオ州で稼働する予定 |
出典:2026年9月期の10-Q、2025年12月期の10-K
仕入れ先のロシアに頼れる期間の終わりが2027〜2028年に来る。自前の新しい設備が動き出すのは2029年である。頼れる期間の終わりと、自前の設備の稼働の間に、数年の継ぎ目があるというのが、期限を並べて見える位置である。
ただし、各期限は延長されてきた経緯がある。会社も、2026〜2030年の売上について見通しがきくとしつつ、輸入禁止法とロシアの許可制から重大な悪影響を受けうると同じ10-Qに書いている。受注は「顧客側の事情で危うくなっているものはない」とされるが、問題は顧客ではなく、仕入れを続けられるかにある。継ぎ目の長さは、免除や許可が今後どう扱われるかで変わる(筆者の推測)。
HALEU:国が買い手の事業から、民間が買い手の事業へ
DOEは生産を追加で発注しない意向
会社はDOEとの契約(2022年11月)で、16台の遠心分離機を使い、HALEUを作ってきた。2025年までに年900キログラムの生産を納めた実績がある(10-K)。この契約は、費用に利益を上乗せして受け取る形である。
ところが、10-Qには次の記載がある。
- 予算案: DOEの2027会計年度の予算案には、この設備を動かす資金が入っていない
- オプション: DOEは、これ以上の生産オプションを行使する意向はないと会社に伝えた
- 残る受注: 技術ソリューション部門の受注残のうち、約8億ドルがこの契約に紐づく
7〜9月期の技術ソリューション部門の売上は、この契約の収益が1,020万ドル減って、前年同期比21%減った。粗利益も、前年の350万ドルの黒字から370万ドルの赤字に変わった。
10月に、設備を会社が引き取る形へ
2026年10月、会社とDOEは2つの契約を結んだ(10-Q)。
- 借地の契約変更(10月19日): 期限を2027年10月1日に固定し、試験設備の継続使用を認めた。一方、会社は、設備の撤去と除染の責任をDOEから引き継ぐ(原子力規制委員会=NRCの承認が前提)
- HALEUの引き取り契約(10月20日): DOEが、これまでに作ったHALEUなどの所有権を会社に移した。会社は保管の費用や安全管理を負い、DOEが求めれば再び売る
会社は、試験設備を民間向けに続けて動かすため、DOEと追加の契約を詰めているとする。ただし、まとまる保証はない。DOEは、借地の長期の延長を2026年末までにまとめるよう努めるとしているが、義務はなく、条件も決まっていない。
民間の買い手が付き始めた
2026年の6〜9月に、民間との契約が相次いだ。
- オクロ(OKLO): 同社の原子炉「オーロラ」最大5基に、複数年分のHALEUを供給する。納入は2029年開始の予定(10-Q)
- X-energy・Radiant・Antares: 長期の供給契約を結んだ。X-energyにはLEUとHALEUの両方を納める。3社の契約は、いずれも前払いを会社が受け取る内容である(10-Q)
- DOEの商業規模の契約: 2026年6月30日に固定価格9億ドルで契約した。成果ごとに分けて支払われ、2032年3月までに設備を整えて、HALEU1トンを納める。オプションでは、5トンごとに8,500万ドル(1トンあたり1,700万ドル)が加わる(8-K)
国が唯一の買い手だったHALEUは、民間の買い手に広がり始めた。前払いが付く点は、資金の面で支えになる。ただし、先に売上が減る側は、すでに数字に出ている。買い手が国から民間に移る途中で、売上は先に落ち込んでいるといえる。各社のHALEU契約の金額は、10-Qでは分からない。
現金22億ドルの中身:調達と使い道
3回の調達で集めた
2026年9月末の現金は22億3,610万ドルである。これは次の調達でできている。
| 時期 | 手段 | 金額 |
|---|---|---|
| 2024年11月 | 転換社債(利率2.25%、2030年11月満期) | 4億250万ドル |
| 2025年8月 | 転換社債(利息なし、2032年8月満期) | 8億500万ドル |
| 2026年9月 | 新株・事前払込ワラント・共通ワラントの同時の売り出し | 総額約5億ドル(手取り4億9,380万ドル) |
出典:2026年9月期の10-Q、2026年9月9日の8-K
9月の売り出しには、4つの行使価格のワラントが付いている。行使価格は226.86〜362.98ドルで、2026年11月5日の終値89.03ドルは、どれよりも大きく下にある。ワラントは会社にとって負債として計上され、9月末の残高は2億2,040万ドルだった。7〜9月期の純利益に入った4,640万ドルの評価益は、この負債の評価額が下がった分である(株価が下がると、負債の評価額も下がるため。筆者の整理)。
使い道は設備と買収
1〜9月の設備投資は2億2,640万ドルで、前年同期の1,010万ドルから急に増えた。2026年通期では、設備投資などの「資本の投入」を3億5,000万〜5億ドルと見込む。
- EPC契約: 2026年2月、フルアーとピケトンの設計・調達・建設の契約を結んだ。実費に利益を上乗せして払う形で、会社の都合で解約した場合の違約金は、初期は2,400万ドルから毎月200万ドルずつ減る
- 建設会社: 2026年4月、ガイガー・ブラザーズと建設契約を結んだ。期間は2031年1月30日まで、支払いの上限は9億ドル
- 遠心分離機の工場: 2026年1月に、オークリッジに5億6,000万ドル超を数年かけて投じる計画を発表した
- 買収: 2026年10月16日に、エネルギー分野の機器製造・エンジニアリング会社ウェスターマンを、約1億1,600万ドル(現金9,500万ドルと株式2,100万ドル)で買収した
現金と債務を並べる
| 項目 | 金額 |
|---|---|
| 現金(2026年9月末) | 22.4億ドル |
| 転換社債の元本(2本の合計) | 12.1億ドル |
| 現金から社債の元本を引いた額(筆者の計算) | 約10.3億ドル |
| 時価総額(2026年11月5日の終値89.03ドル、約2,062万株) | 約18億ドル |
時価総額は、普通株(クラスAとクラスB)の2026年11月1日時点の株数(19,899,250株と719,200株)に終値を掛けた概算で、約200万株の事前払込ワラントは含まない。
現金が時価総額を上回って見えるが、社債の返済、設備投資の見込み、ワラントの残高が先にある。数字の水準が妥当かどうかは、ここでは判断しない。ロシア産に頼れる間に、自前の設備を完成させるための現金は積んである。次の焦点は、その現金で借地と許可の不確実性を乗り越えられるかである。
セントラス・エナジー(LEU)のビジネスモデルは?
電力会社に、数年の固定契約で売る
LEU部門の主な顧客は、原発を持つ米国と海外の電力会社である。契約の多くは、顧客がSWUの量を固定で買う中長期の契約で、2026年1〜9月の1注文あたりの平均は約1,100万ドルだった。海外向けは、2024年以降のLEU部門の売上の約48%を占める(10-Q)。
- 顧客の集中: 上位10社で2025年の売上の約77%、上位2社で約31%(10-K)
- 価格の付き方: 契約の価格は、契約を結んだ時点の市場で決まる。受注残の平均価格は、公表されている市場価格より数年遅れる(10-Q)
- 四半期の振れ: 注文の時期がずれるだけで、四半期の売上は大きく動く。2026年4〜6月期は1億7,610万ドル、7〜9月期は5,550万ドルだった
7〜9月期のLEU部門は、SWUの平均の販売価格が10%上がったが、平均の仕入れ単価は28%上がり、粗利益は690万ドルの赤字だった(決算発表)。
DOEの契約で、HALEUを作る
技術ソリューション部門は、DOEから費用に利益を上乗せして受け取る契約が中心である。2026年1〜9月の売上は7,850万ドルで、前年同期の8,070万ドルをわずかに下回った。
受注残は、条件付きが大半
2026年9月末の受注残は、両部門の合計で70億ドル(2040年まで)である。2025年12月末は38億ドルだった。
| 区分 | 2025年12月末 | 2026年6月末 | 2026年9月末 |
|---|---|---|---|
| 受注残の合計 | 38億ドル | 45億ドル | 70億ドル |
| LEU部門 | 29億ドル | 37億ドル | 62億ドル |
| うち条件付きの販売の約束 | 不明 | 30億ドル | 54億ドル |
| 技術ソリューション部門 | 9億ドル | 8億ドル | 8億ドル |
出典:各決算発表、10-K、10-Q。2025年12月末の技術ソリューションは10-Q・10-Kの表記(約0.9億ドル=9億ドル)
LEU部門の62億ドルのうち54億ドルは、ピケトンでLEUとHALEUの生産能力をつくることを前提にした条件付きの販売の約束で、うち51億ドルは正式な契約になっている。条件は工場の完成などの節目を達成することに関わる。条件が付かない部分は、62億ドルから54億ドルを引いた約8億ドルにとどまる(筆者の計算。数字は丸めてある)。
取引市場は?
セントラス・エナジーのクラスA普通株は、ニューヨーク証券取引所(NYSE)で「LEU」として取引されている。2025年12月4日にNYSE Americanから移った。2026年11月1日時点の発行済み株数は、クラスAが19,899,250株、クラスBが719,200株である。2026年11月5日の終値89.03ドルで計算すると、時価総額は約18億ドルになる。
セントラス・エナジー(LEU)のセクター、業種、属するテーマは?
セクター
エネルギー(Energy)
業種
ウラン・核燃料(濃縮)
属するテーマ
原子力、小型原子炉(SMR)・次世代炉向けの燃料、エネルギー安全保障
同じテーマの銘柄
配当は?
2025年と2024年は配当を払っておらず、当面も払う予定はないと10-Kに書かれている。現金は、設備投資や買収に回す方針である。
セントラス・エナジー(LEU)の競合企業は?
10-Kは、LEUの世界市場を年約5,000万SWUと見積もり、セントラスのシェアは5%未満とする。上位4社の合計が95%を超える。
| 供給元 | 所有 | 生産能力(2025年、年間) |
|---|---|---|
| ロスアトム(TENEX) | ロシア政府 | 約2,700万SWU |
| ウレンコ | 英国・オランダ政府とドイツの電力会社2社 | 約1,700万SWU |
| CNEIC | 中国政府 | 約1,100万SWU |
| オラノ | フランス政府が大半を保有 | 約800万SWU |
出典:2025年12月期の10-K(能力は世界原子力協会=WNAの数値)
競合はすべて政府が所有または支配する会社で、上場していない。このため、LEUと値動きを比べられる上場企業は限られる。原子力関連の米国上場企業から、関係の深い会社を並べる。
- オクロ(OKLO): 小型の高速炉を開発。セントラスからHALEUを買う契約を結んだ
- ライトブリッジ(LTBR): 次世代の原発燃料を開発。HALEUと同じ供給の網に関わる
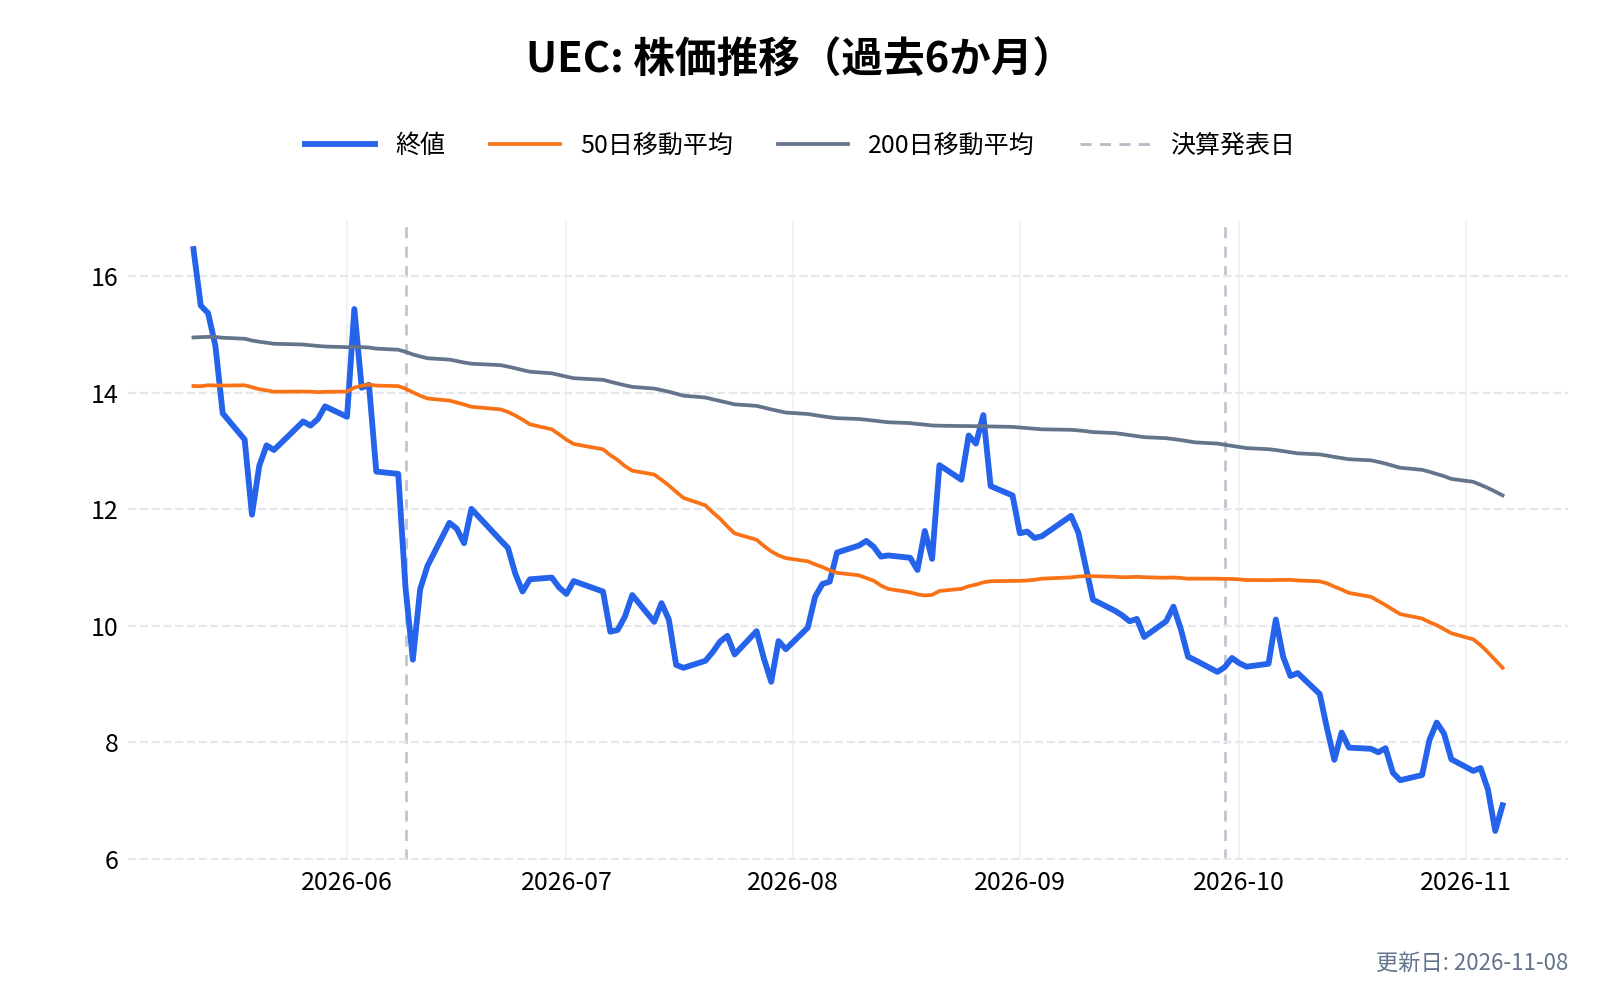
- ウラニウム・エナジー(UEC): ウランの採掘。セントラスが売る濃縮ウランの原料にあたる
- BWXテクノロジーズ(BWXT): 米海軍向けの原子炉と燃料、政府向けの核燃料を手がける
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新



セントラス・エナジー(LEU)の競合との差別化要素と優位性は?
米国の所有と米国の技術
競合はすべて外国政府の傘下にある。10-Kは、同社の遠心分離機「AC100M」が、米国の安全保障上の要件を満たせる、すぐに展開できる唯一の米国の濃縮技術だとする(会社の説明)。外国の民間向け濃縮技術は、米国の安全保障の任務には使えないという政策も背景にある。
HALEUを濃縮できる許可
10-Kは、NRC(原子力規制委員会)の許可を受け、20%までの濃縮を実際に行っている唯一の会社だとする(会社の説明、2026年2月時点)。次世代炉の開発会社が燃料の確保に悩む中で、足場になる。
前払いと長い契約
2026年に結んだHALEUの3社の契約は前払い付きで、LEUの契約は2040年まで続く。顧客が先に資金を出す形で、工場の建設を支える。
一方で、強みの土台は国と他社に依存する
借地はDOEのもので、期限は2027年10月1日である。仕入れはロシアに大きく頼り、HALEUの買い手の一部は国だった。強みの前提が、国との契約と外国の供給元に置かれていることは、裏返せば弱みでもある。
セントラス・エナジー(LEU)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
セントラス・エナジー(LEU)の業績について
セントラス・エナジーの会計年度は12月末で終わる。決算は米国の取引終了後(日本時間の早朝)に発表される。2026年は次の日付だった。
- 2025年10〜12月期(通期): 2月10日
- 第1四半期(1〜3月): 5月5日
- 第2四半期(4〜6月): 8月5日
- 第3四半期(7〜9月): 11月4日
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
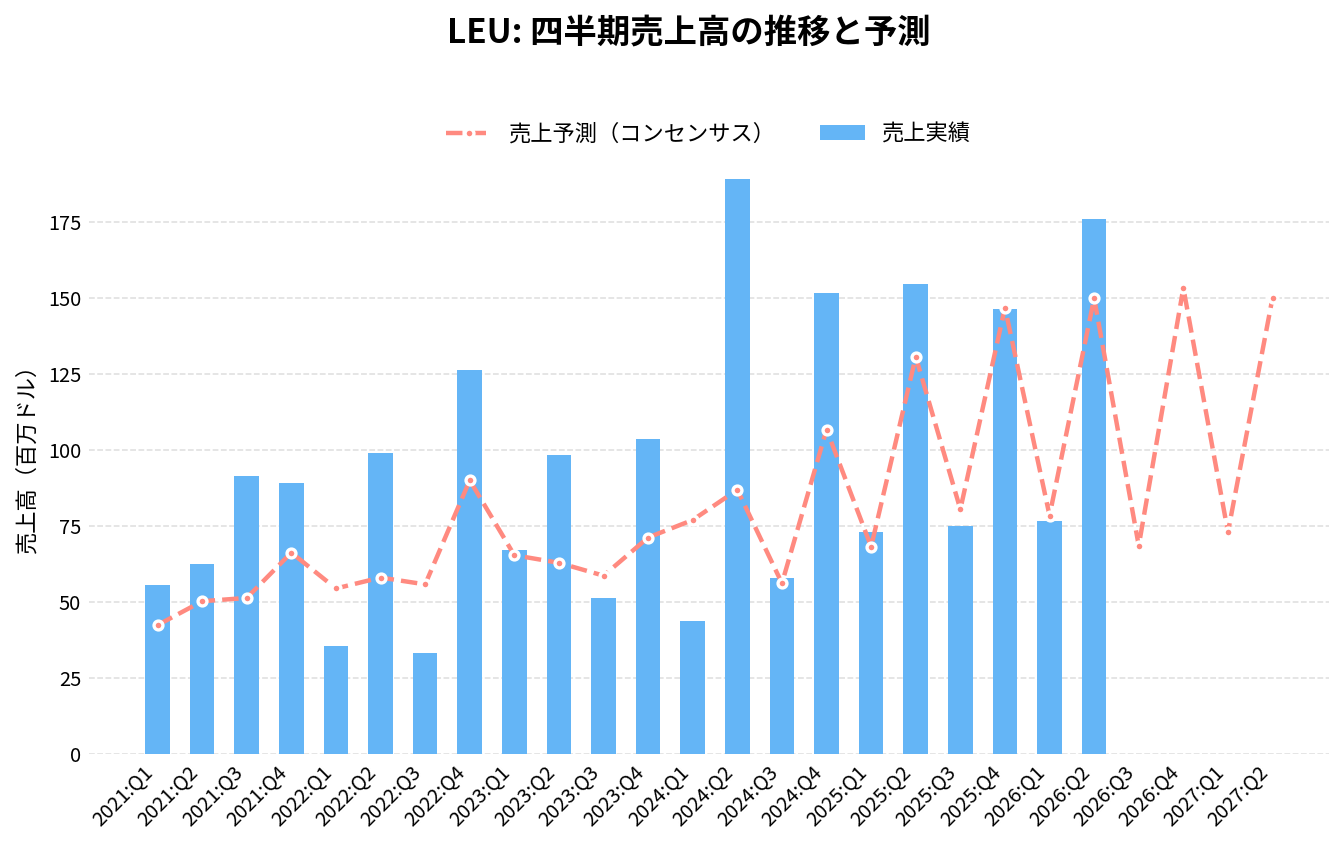
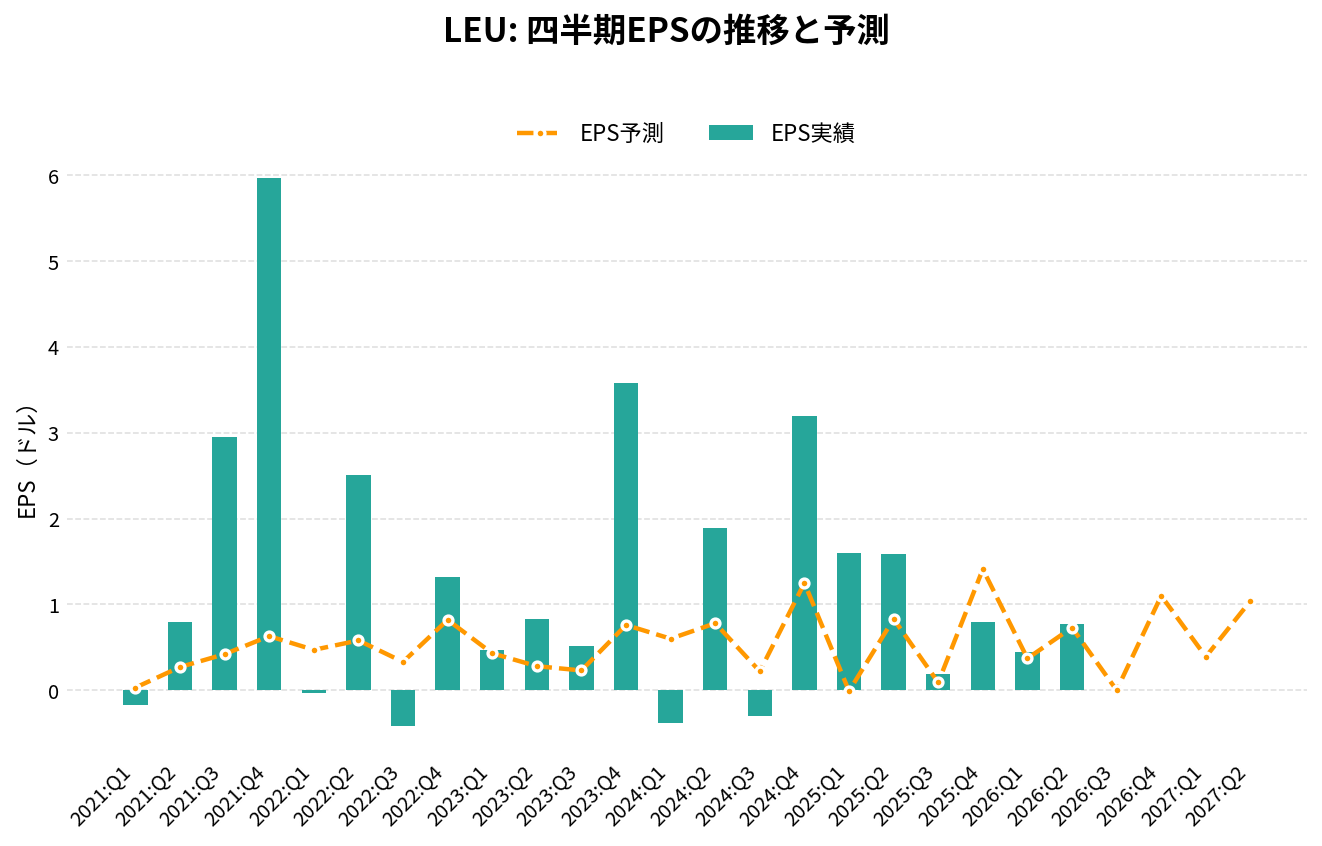
セントラス・エナジー(LEU)の2026年Q3決算(2026/11/04 発表)は、売上55.5百万ドル(アナリストコンセンサス53.7百万ドルに対し+3.4%)、EPS 1.41ドル(同-0.47ドルに対し+1.88ドル)でした。
売上の前年同期比は-25.9%です。
直近8四半期では、売上が5回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
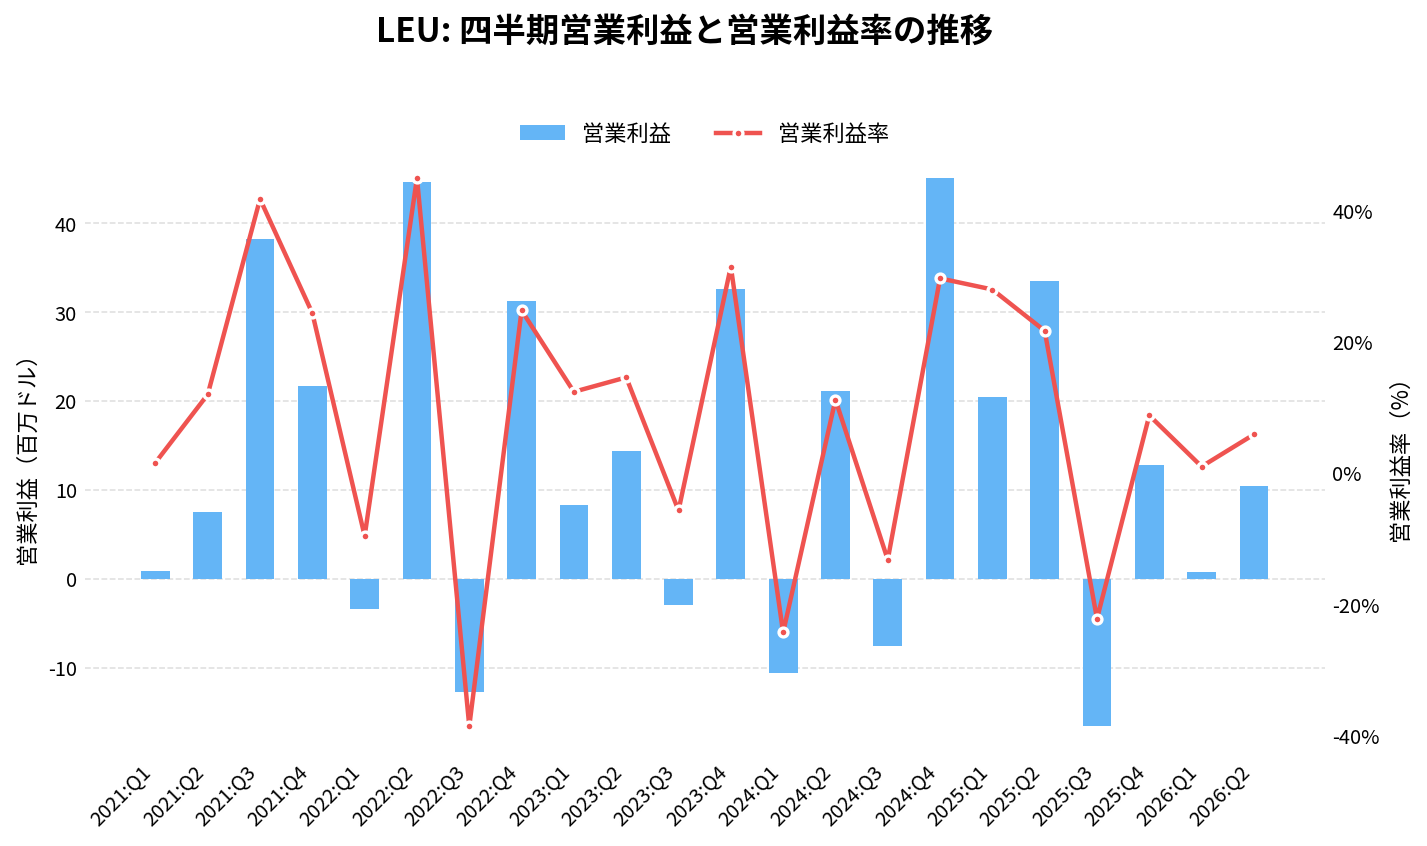
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 151.60 | +46.3% | +42.1% | 3.20 | +1.95 | 29.7% |
| 2025:Q1 | 73.10 | +67.3% | +7.3% | 1.60 | +1.61 | 28.0% |
| 2025:Q2 | 154.50 | -18.3% | +18.3% | 1.59 | +0.76 | 21.7% |
| 2025:Q3 | 74.90 | +29.8% | -6.9% | 0.19 | +0.10 | -22.2% |
| 2025:Q4 | 146.20 | -3.6% | -0.4% | 0.79 | -0.62 | 8.8% |
| 2026:Q1 | 76.70 | +4.9% | -2.1% | 0.45 | +0.08 | 1.0% |
| 2026:Q2 | 176.10 | +14.0% | +17.5% | 0.77 | +0.04 | 5.9% |
| 2026:Q3 | 55.50 | -25.9% | +3.4% | 1.41 | +1.88 | -53.5% |
| 2026:Q4(予想) | 172.89 | +18.3% | – | 1.28 | – | – |
| 2027:Q1(予想) | 80.29 | +4.7% | – | 0.48 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
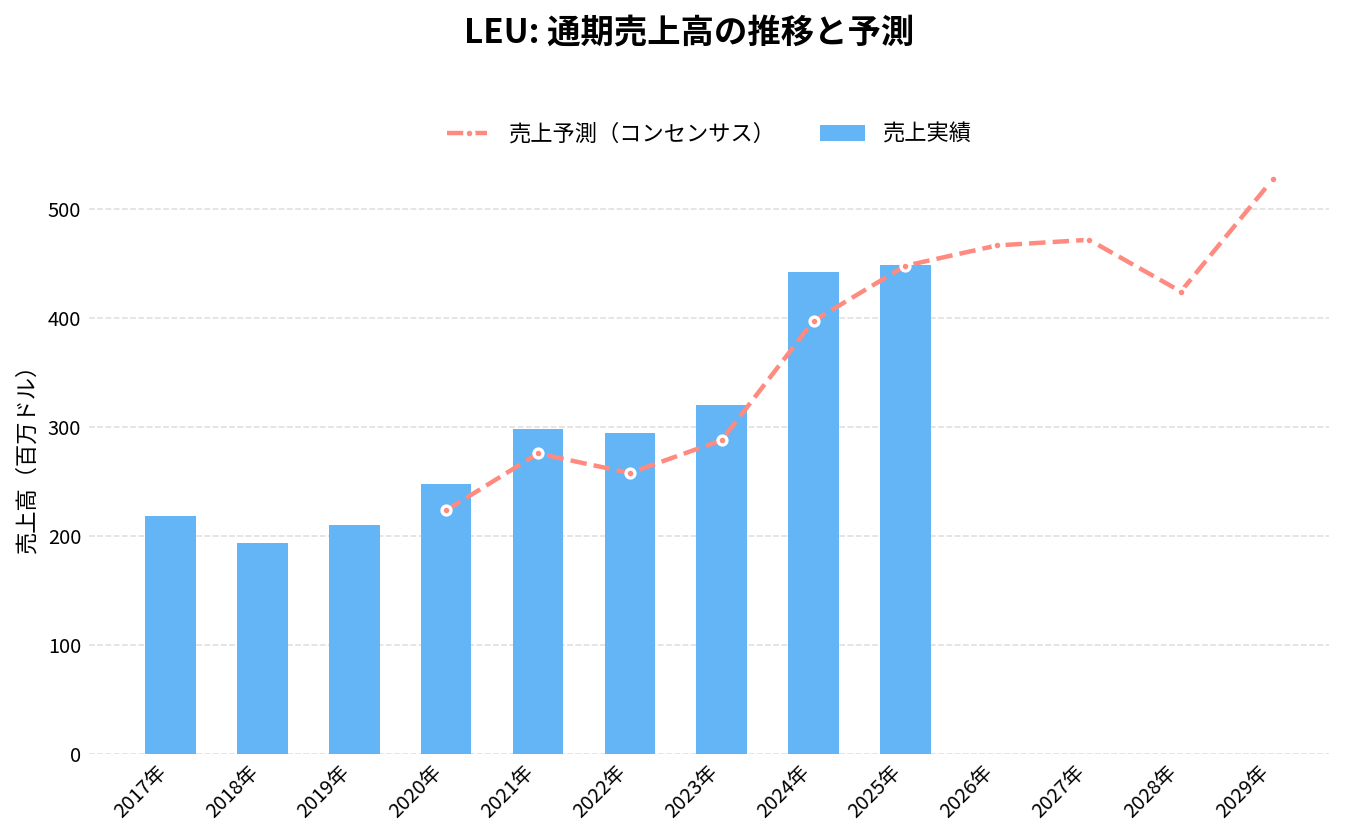
通期:売上高の推移
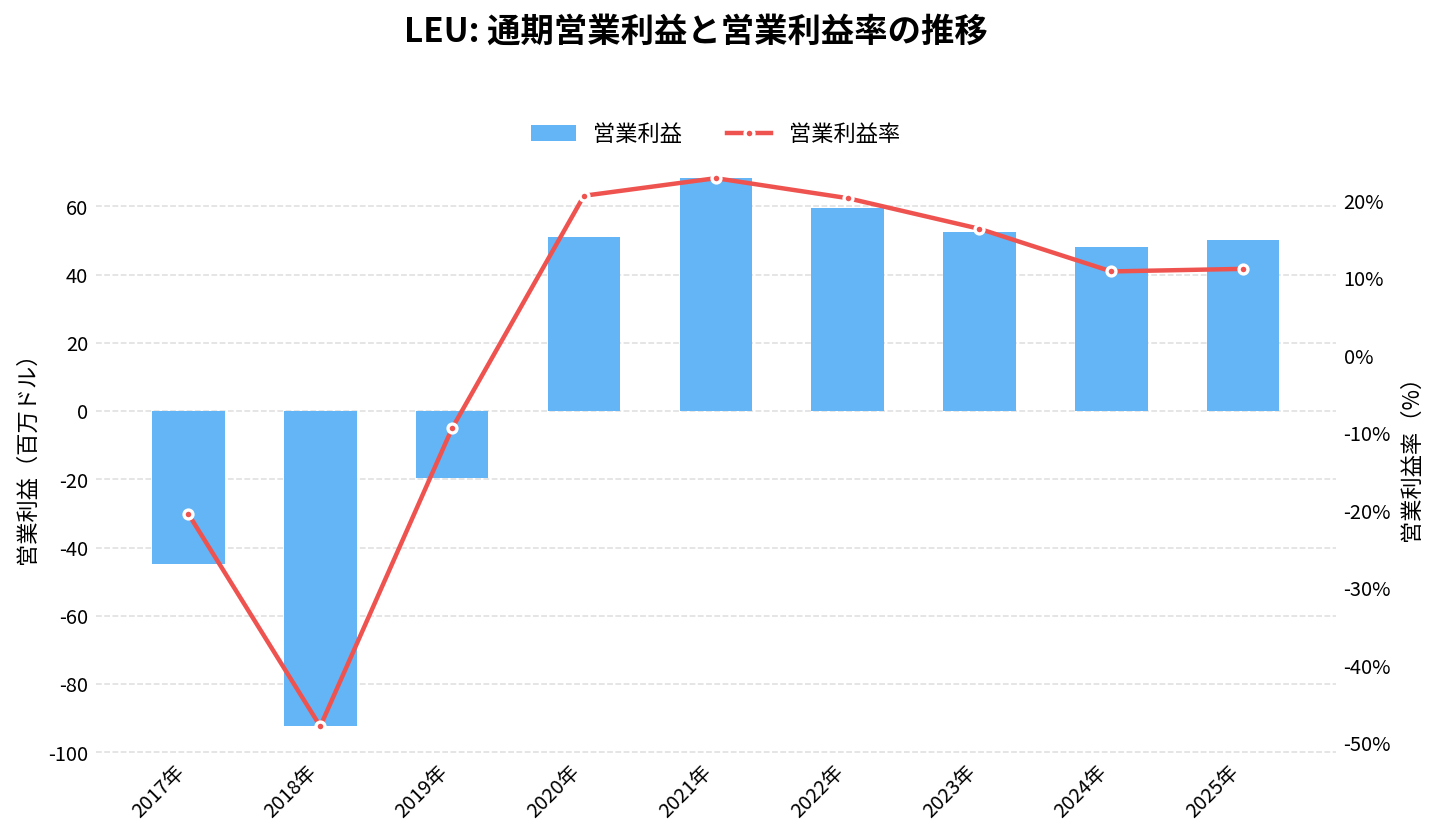
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
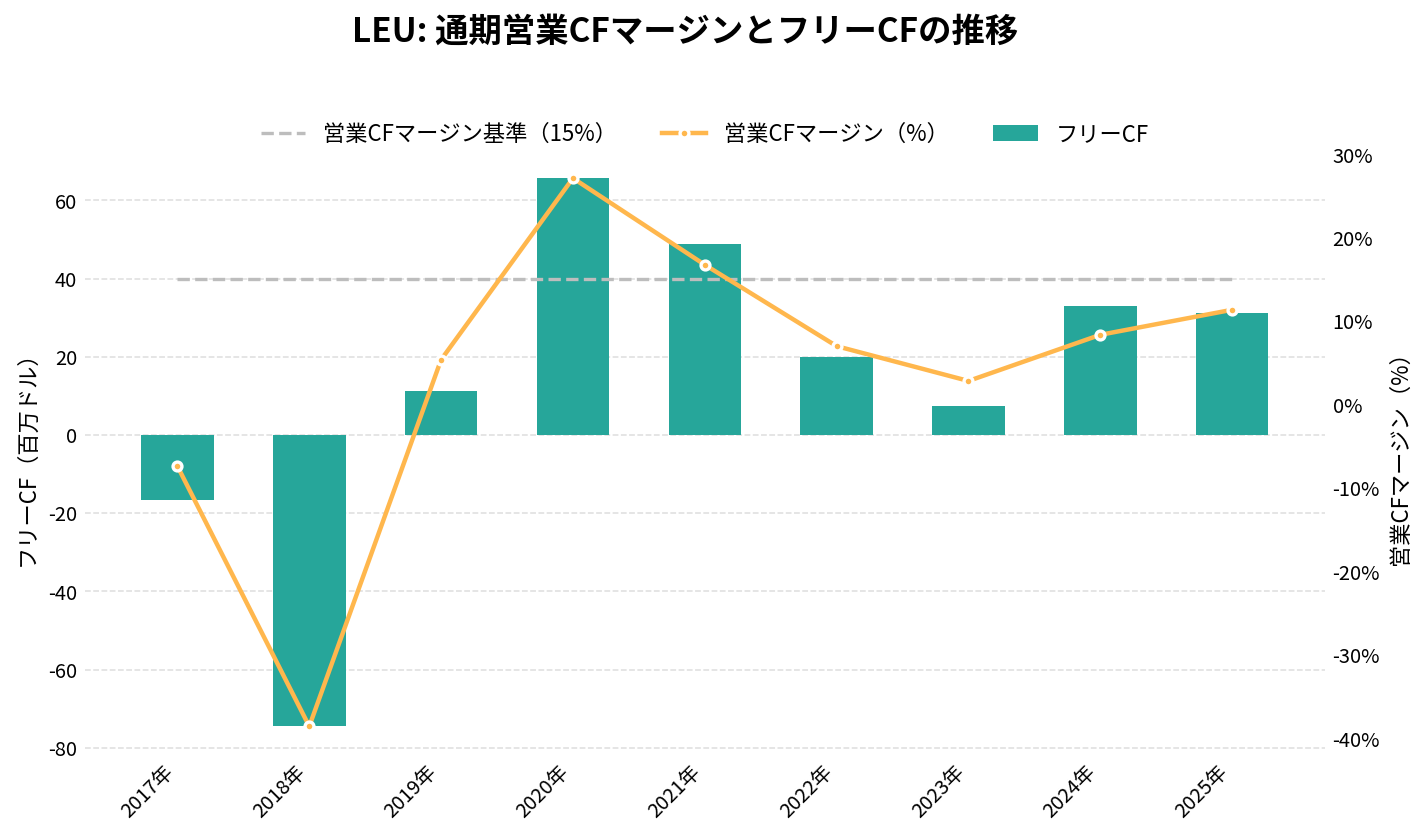
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
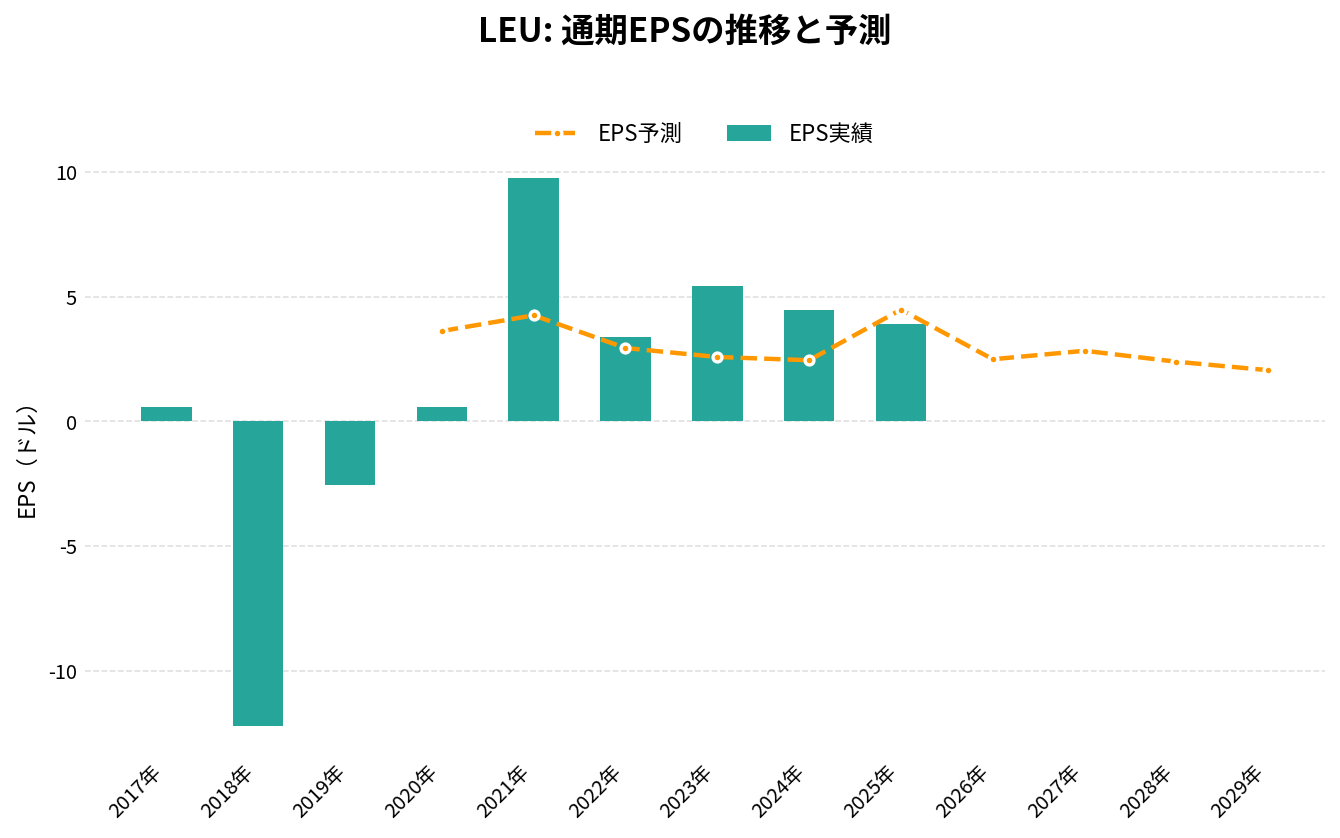
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 298.30 | +20.7% | 9.75 | 22.9% | 16.8% | 48.80 |
| 2022年 | 293.80 | -1.5% | 3.38 | 20.3% | 7.0% | 19.90 |
| 2023年 | 320.20 | +9.0% | 5.44 | 16.4% | 2.8% | 7.50 |
| 2024年 | 442.00 | +38.0% | 4.47 | 10.9% | 8.4% | 32.90 |
| 2025年 | 448.70 | +1.5% | 3.90 | 11.2% | 11.4% | 31.30 |
| 2026年(予想) | 478.69 | +6.7% | 2.46 | – | – | – |
| 2027年(予想) | 500.06 | +4.5% | 3.52 | – | – | – |
| 2028年(予想) | 472.49 | -5.5% | 3.09 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
セントラス・エナジー(LEU)の将来性と今後の見通しは?
LEUの将来性は、ロシア産に頼れる間に、自前の濃縮設備を完成させられるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 5,550万ドル(前年同期比26%減)
- 粗利益: 1,060万ドルの赤字(前年同期は430万ドルの赤字)
- 営業損益: 2,970万ドルの赤字(前年同期は1,660万ドルの赤字)
- 純利益(GAAP): 3,160万ドル(ワラント評価益4,640万ドルを含む)
- 調整後の純損益: 940万ドルの赤字(前年同期は520万ドルの黒字)
出典:2026年11月4日の決算発表
2026年1〜9月の累計では、売上が3億830万ドル(前年同期比1.9%増)、営業損益は1,850万ドルの赤字(前年は3,740万ドルの黒字)である。営業キャッシュフローは1,110万ドルのマイナス、設備投資は2億2,640万ドルだった。
2026年の会社の見通し
会社は、通期の売上を4億5,000万〜5億ドル、設備などの資本の投入を3億5,000万〜5億ドルと見込む。人員は、オークリッジで100人以上、ピケトンで175人以上を純増させる計画である。
1〜9月の売上が3億830万ドルなので、通期の見通しの達成には、10〜12月期に約1億4,200万〜1億9,200万ドルが要る(筆者の計算)。2025年10〜12月期は1億4,620万ドル(通期4億4,870万ドルから1〜9月の3億250万ドルを引いた額)だった。今期の7〜9月期は5,550万ドルで、四半期の振れが大きいことがわかる。
株価の動き
決算の発表後は、株価が毎回大きく動いている(発表日の終値と、翌営業日の終値の比較。いずれも取引終了後の発表)。
| 決算 | 発表日 | 発表後の値動き |
|---|---|---|
| 2025年10〜12月期 | 2026年2月10日 | −20.7% |
| 2026年1〜3月期 | 5月5日 | +12.3% |
| 2026年4〜6月期 | 8月5日 | −5.1%(寄り付きは+7.7%) |
| 2026年7〜9月期 | 11月4日 | −3.8%(寄り付きは+3.1%) |
9月9日(9月の売り出しの契約日)の終値は181.49ドルで、11月5日の89.03ドルまでに約51%下がっている。
注目しているポイント
- 借地の長期延長: DOEが2026年末までを目標にまとめるとしている。決まらなければ、期限は2027年10月1日で、決算発表の注意書きは、計画の縮小や撤回、ピケトンの設備の多額の減損の可能性を挙げている
- 免除と許可: 2026・2027年の将来の販売向けの免除の判断と、ロシアの個別許可が出続けるか
- 新型遠心分離機の増産: 10月29日にオークリッジから最初の新型機を出荷した。製造と出荷のペースが上がるか
- HALEUの商業販売: 16台の設備からの商業向けの出荷が始まるか。DOEとの追加の契約がまとまるか
- 10〜12月期の売上: 通期見通しの達成に必要な約1億4,200万〜1億9,200万ドルに届くか
リスクと不確実性
- ロシア産への依存: 2027年までの納入の半分をはるかに超える分をTENEXから仕入れる。輸入禁止法の免除とロシアの許可が前提
- 借地とDOEへの依存: 借地の期限は2027年10月1日。DOEの予算案にHALEUの試験設備の運転資金が無い
- 条件付きの受注残: 62億ドルのうち54億ドルは、工場の完成などが条件の約束
- 計画の実行: 遠心分離機の量産、建設費の上振れ、工期の遅れがありうる。買収した会社の統合にも課題がある
- 株式の希薄化: 転換社債と、約699万株分の共通ワラント・約200万株分の事前払込ワラントがある
- 訴訟: ポーツマス施設周辺の汚染をめぐる訴訟に、DOEの他の請負会社とともに被告になっている(会社は、DOEが補償すべきだとの立場)
- 株価の値動き: 2025年10月の高値から約8割下がっており、決算の発表後も1日で2割近く動いたことがある
LEU 2026年Q3決算:売上は減収もワラント評価益でGAAP黒字拡大、本業はHALEU契約縮小で苦戦
発表日:2026/11/04
本決算のポイント
セントラス・エナジーの2026年第3四半期は、売上高が5550万ドルと前年同期の7490万ドルから26%減少した。ウラン販売数量の減少が主因で、LEUセグメント売上は3180万ドルへ29%減、Technical Solutionsセグメントも2370万ドルへ21%減と、両セグメントとも減収となっている。
損益面ではGAAP純利益が3160万ドルと前年同期の390万ドルから大幅に拡大したが、これはワラント負債の公正価値評価によって4640万ドルの評価益を計上したことが主因で、本業の実態を示すNon-GAAP調整後ベースでは940万ドルの純損失に転じている(前年同期は520万ドルの調整後純利益)。粗利益も1060万ドルの損失となり、前年同期の430万ドルの損失からさらに拡大した。
事業面では節目となる進捗があり、オークリッジ工場で遠心分離機の製造を完了し、年末目標より前倒しで出荷を開始したほか、重要なサプライチェーン契約の確定、建設認証パッケージの完了もいずれも年末目標を前倒しで達成した。会社は通期売上ガイダンスを4.5億〜5億ドルのレンジで見込んでいる。
抑えておくべきKPI
- 売上高: 5550万ドル(前年同期7490万ドルから26%減)
- GAAP純利益: 3160万ドル(前年同期390万ドルから710%増、ワラント評価益4640万ドルが寄与)
- Non-GAAP調整後純損益: 940万ドルの損失(前年同期は520万ドルの利益)
- 契約済み・条件付きバックログ: LEU・HALEU合計で54億ドルへ拡大、両セグメント合計バックログは70億ドル(2040年まで)
重要なインサイト
今回のGAAP黒字は本業の改善によるものではなく、ワラント負債の時価評価による一時的な会計上の利益が牽引した点に注意が必要だ。調整後ベースでは前年同期の黒字から赤字に転落しており、Technical Solutionsセグメントの粗利益はDOEとのHALEU生産契約(HALEU Operation Contract)の収益減少により350万ドルの黒字から370万ドルの赤字へと大きく悪化している。
さらに気がかりなのは、DOEが2027会計年度予算案でHALEU Operation Contractの運用資金を計上しておらず、追加オプションの行使も現時点で予定していないと伝えてきたことだ。この契約はTechnical Solutionsバックログの約8億ドルを占めており、政府需要の不確実性が今後の収益に影を落とす可能性がある。
一方で明るい材料は、商業拡張に向けた製造実績の前倒し達成だ。遠心分離機の出荷開始、サプライチェーン契約の確定、建設認証パッケージの完了がいずれも年末目標より早く実現したことは、ピケトン拠点での生産能力拡大に向けた実行力を示している。条件付き契約を含むLEU・HALEU関連バックログが54億ドルに積み上がっている点も、将来の商業需要の厚みを裏付けている。
今後の見どころ
今後はオークリッジからピケトンへの遠心分離機出荷の本格化と、商業市場向けHALEU生産の拡大ペースが焦点になる。既存の16台カスケードでの商業HALEU生産が実際の収益にどう結びつくかが、調整後ベースでの黒字転換を占う材料となる。
併せて、DOEとのHALEU Operation Contractを巡る政府予算動向も注視したい。会社は通期売上高を4.5億〜5億ドル、設備投資を3.5億〜5億ドルと見込んでおり、オークリッジで100人以上、ピケトンで175人以上の新規採用計画も掲げている。これら拡張投資が計画通り進むかどうかが、次の四半期以降の重要な確認ポイントになる。
出典
Centrus Reports Third Quarter 2026 Results
LEU 2026年Q2決算:受注残45億ドル、DOEとのHALEU大型契約で長期成長ストーリーが本格化
発表日:2026/08/05
LEUの決算ハイライト
センタラスの2026年第2四半期は、売上高が前年同期比14%増の1.76億ドルとなり、ウラン販売の寄与が新たに加わったことでLEUセグメントが牽引した。一方でGAAP純利益は1,680万ドルと前年同期の2,890万ドルから42%減少しており、これは非従業員向けRSUの税務源泉徴収に絡む株式報酬費用の急増(1,720万ドル増)や、拡張投資に伴うadvanced technology費用の増加が主因だ。
非GAAPベースの調整後純利益は3,870万ドルとなり、前年同期の3,450万ドルから増加している。GAAP上は減益に見えても、成長投資と一時的な会計要因を除けば実質的な収益力はむしろ改善した形だ。
会社は通期売上ガイダンスを4.5億〜5億ドルとし、資本投資は3.5億〜5億ドルへ拡大する見通しを示した。Piketon工場での採用計画も上方に見直し、Oak Ridgeでは年内に最初の新型遠心分離機を完成させる計画を明らかにしている。
抑えておくべきKPI
- 売上高: 1.76億ドル(前年同期1.55億ドルから14%増)
- GAAP純利益: 1,680万ドル(前年同期2,890万ドルから42%減)
- 非GAAP調整後純利益: 3,870万ドル(前年同期3,450万ドルから増加)
- 受注残(バックログ): 45億ドル(LEUセグメントが約37億ドル、Technical Solutionsが約8億ドル)
投資家目線のインサイト
今四半期で最も注目すべきは、DOEとの9億ドル規模のHALEU濃縮契約締結と、契約条件付きのLEU・HALEU濃縮受注残が30億ドルへ拡大した点だ。ウラン濃縮能力の拡張という長期テーマが、実際の契約という形で数字に落とし込まれ始めている。初の大規模商業HALEU供給契約も前払いを含む可能性があるとされ、資金調達面での安心材料にもなり得る。
一方でローライトとして、Technical Solutionsセグメントは170万ドルの損失に転落した。HALEU Operation Contractの収益減少が主因で、DOEの2027年度予算案ではこの契約の運営資金がさらに含まれていない可能性があると明記されており、同契約に紐づく8億ドル規模のバックログには先行き不透明感が残る。
GAAP純利益の減少は株式報酬費用の一時的な増加によるところが大きく、事業の構造的な悪化を示すものではなさそうだ。ただし営業利益は1,040万ドルと前年同期の3,350万ドルから大きく縮小しており、拡張投資の負担が本格化していることも見て取れる。
今後の見どころ
Oak Ridgeでの年内初号機完成、Piketon工場での採用加速など、遠心分離機の量産・拡張計画がどこまで計画通り進捗するかが今後の焦点になる。証明された建設パートナー(Geiger Brothers)の選定や、重要サプライヤーとの契約締結完了状況も追うべき指標だ。
またDOEの予算方針次第でTechnical Solutionsセグメントの収益基盤が変化する可能性があるため、HALEU Operation Contractを巡る政府予算の動向と、契約に基づくオプション行使の有無は注視が必要だろう。商業HALEU供給契約における前払いの実現可否も、キャッシュフローの観点から重要な材料となる。
出典
Centrus Reports Second Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「セントラス・エナジー(LEU)の決算まとめ」にまとめています。
まとめ
セントラス・エナジー(LEU)は、原発の電力会社に濃縮ウランの成分を売る米国の会社です。売る分の大半を海外から仕入れており、2027年までの納入では、半分をはるかに超える分をロシアのTENEXから仕入れています。2026年7〜9月期の売上は5,550万ドルで前年同期比26%減り、調整後は940万ドルの赤字でした。最終利益の黒字は、ワラントの評価益によるものです。
一方で、2026年9月末の現金は22億ドルで、オハイオ州ピケトンに自前の濃縮工場を建てる準備を進めています。ただ、ロシアの輸出許可制と米国の免除は2027年まで、TENEX契約の購入義務は2028年までで、新型遠心分離機の稼働は2029年の予定です。ピケトンの借地の期限も2027年10月1日で、DOEのHALEU生産の契約は延長されない見通しです。
次の決算(2027年2月ごろの見込み)では、借地の長期延長がまとまったか、輸入の免除と許可が続いているか、10〜12月期の売上が通期の見通しに届いたかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。