このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)の株価
- クレイトス(KTOS)とは何の会社?
- クレイトス(KTOS)の主力製品やサービスは?
- 先行投資の中身:契約の前に作る無人機・極超音速・エンジン
- 増資と買収:2年で株数が1割以上増えた
- 利益が出にくい理由:売上は増えても営業損益が消える
- 受注残と2027年の予想:政府予算の成立時期が最大の変数
- クレイトス(KTOS)のビジネスモデルは?
- 取引市場は?
- クレイトス(KTOS)のセクター、業種、属するテーマは?
- 配当は?
- クレイトス(KTOS)の競合企業は?
- クレイトス(KTOS)の競合との差別化要素と優位性は?
- クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)のリアルタイム株価チャート
- クレイトス(KTOS)の業績について
- クレイトス(KTOS)の将来性と今後の見通しは?
- KTOS 2026年Q3決算:売上高35.7%増と過去最高水準の受注で、2027年予想も発表
- KTOS 2026年Q2決算:売上高が19.1%の有機成長で4.6億ドルに到達、通期ガイダンスも増額
- まとめ
はじめに
クレイトス(KTOS)は、ジェット推進の無人機、極超音速の試験機とロケットモーター、小型ジェットエンジン、衛星の地上設備、レーダー向けのマイクロ波部品などを手がける米国の防衛企業です。2026年7〜9月期の売上は4億7,180万ドルで前年同期比35.7%増え(買収分を除いた有機成長は23.2%)、受注残は過去最高の26.5億ドルになりました。
その一方で、GAAP(会計基準)の営業損益は490万ドルの赤字です。調整後EBITDA(会社が定義する利益指標)は5,090万ドルと黒字ですが、営業キャッシュフローは520万ドルの流出でした。株価は2026年11月5日の終値で33.39ドルと、1月16日の高値130.72ドルから約74%下にあります。
本記事では、無人機・極超音速・エンジンへの先行投資が、利益・現金・株数にどう表れているのかを軸に、事業の仕組みと受注残、2027年の見通しを、10-K・10-Qと決算資料から確かめます。株価は2026年11月5日の終値(調整前)を基準にしています。
クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)の株価
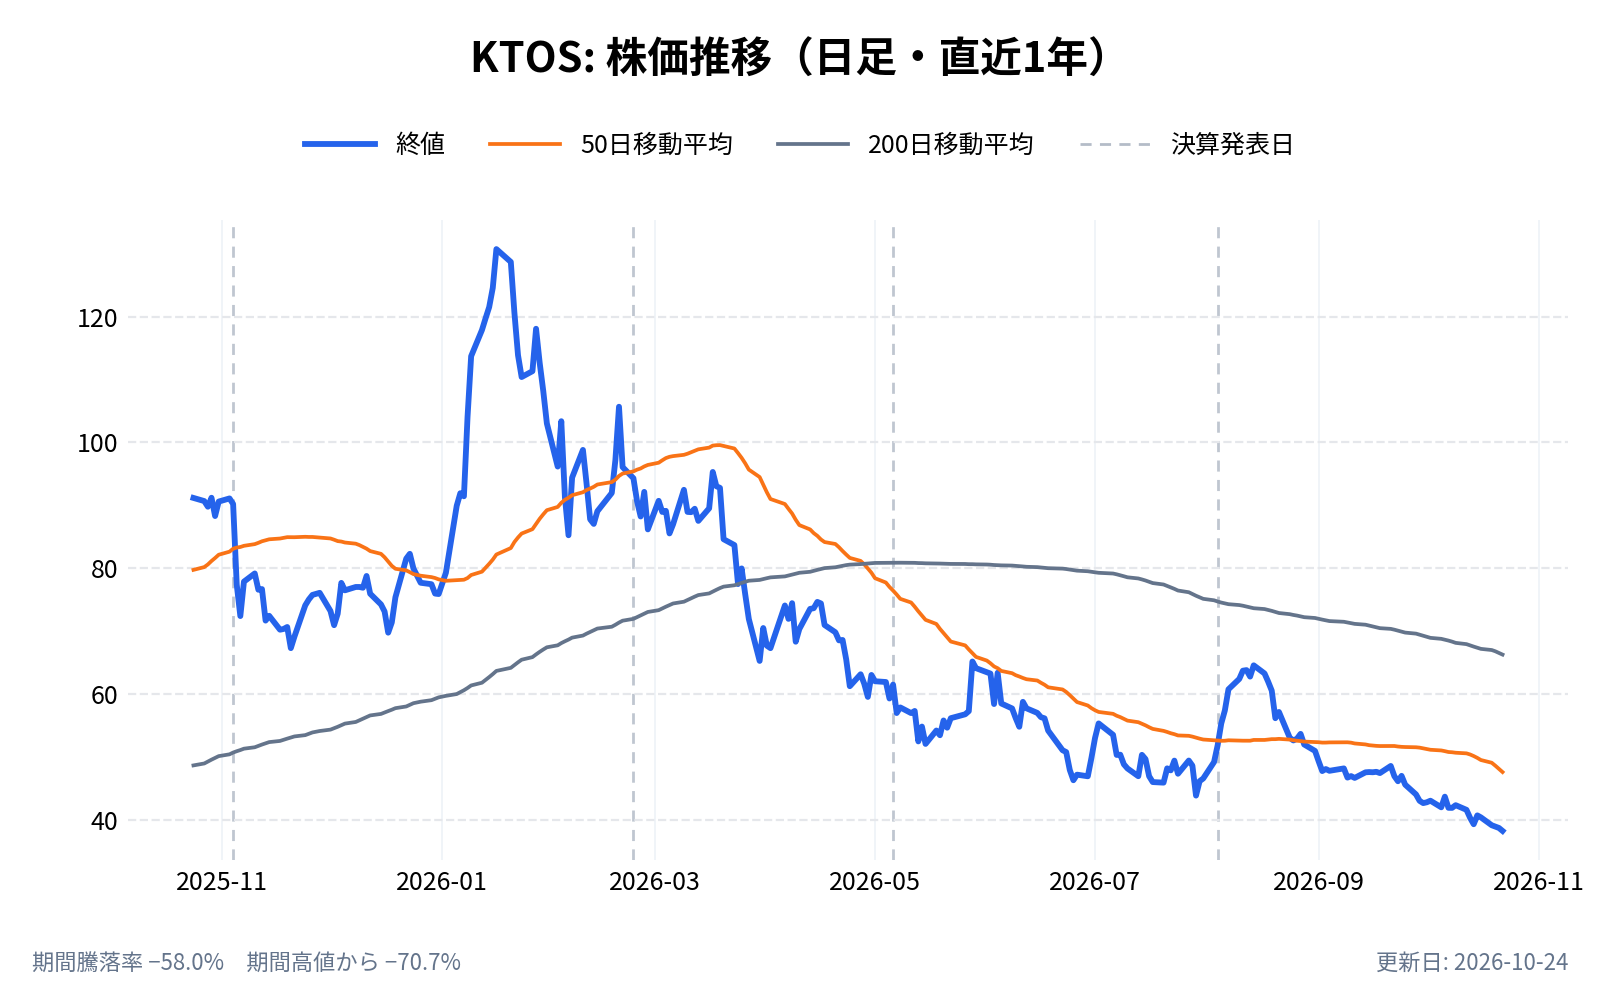
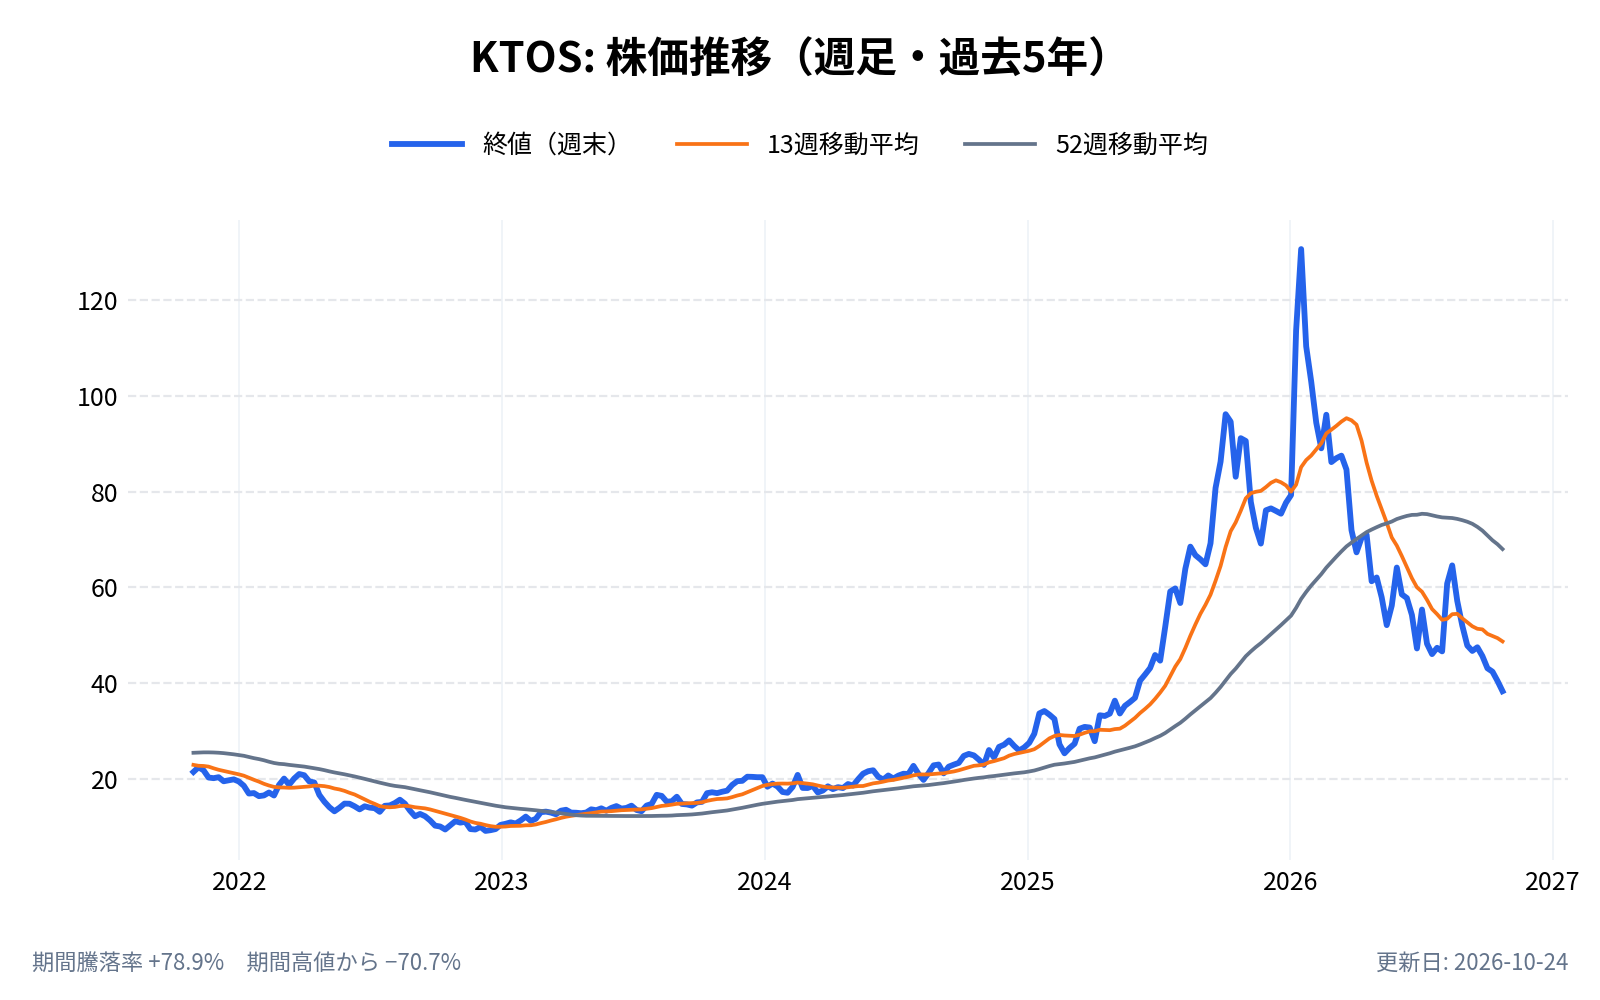
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
クレイトス(KTOS)とは何の会社?
クレイトス・ディフェンス&セキュリティ・ソリューションズ(Kratos Defense & Security Solutions)は、米国の国防総省(現在は戦争省と呼ばれる)などを主な顧客に、ハードウェア、ソフトウェア、システムを提供する会社である。1994年12月にニューヨーク州で設立され、1998年にデラウェア州に移った(10-K)。
- 会社名: Kratos Defense & Security Solutions, Inc.
- 設立: 1994年(ニューヨーク州。1998年にデラウェア州へ再設立)
- 本社: カリフォルニア州サンディエゴ
- 代表者: エリック・デマルコ(Eric DeMarco)。社長兼CEO
- 従業員: 約4,300人(2025年12月末、約14か国)
- 売上高: 13億4,680万ドル(2025年12月期)
- 公式サイト: https://www.kratosdefense.com/
売上の約68%が米国政府向けで、海外の顧客は20%である(2025年、10-K)。海外のうち、1か国で売上の10%を超える国は無い。
事業は2つの部門に分かれる。
- KGS(政府ソリューション): 2025年の売上10億5,480万ドル。ロケット、極超音速、タービン(小型ジェットエンジン)、マイクロ波部品、宇宙・訓練・サイバーなど
- KUS(無人システム): 2025年の売上2億9,200万ドル(売上の21.7%)。無人機と空中標的機
2026年7〜9月期は、KGSが売上の84%(3億9,720万ドル)を占めた。2年前までKUSの印象が強かった会社だが、今の収益の中心はKGSである。
クレイトス(KTOS)の主力製品やサービスは?
10-Kは事業の柱として、無人機、極超音速、ロケットとエンジン、衛星の地上システム、マイクロ波電子部品、訓練システムを挙げている。
- 無人機: XQ-58「ヴァルキリー」(ステルス性のあるジェット無人機。米空軍・海兵隊が飛行させ、海兵隊と契約している)と、BQM-167・BQM-177などの空中標的機(米空軍・米海軍向け)
- 極超音速: 極超音速の試験機「Erinyes(エリニュス)」「Dark Fury」、固体ロケットモーター「Zeus(ゼウス)」。試験の機会を増やす国の計画「MACH-TB 2.0」を受注している
- 小型ジェットエンジン: ミサイルや無人機に載せる小型のターボジェット。2025年6月にGEエアロスペースと正式な協力契約を結んでいる(10-Q)
- 宇宙・衛星: 衛星の運用を支える地上システムのソフトウェアなど
- マイクロ波電子部品: ミサイル、レーダー、防空、衛星向け
2026年7〜9月期は、KGSのうち防衛ロケット支援が前年同期比149.0%、タービンが27.1%、マイクロ波が16.6%、宇宙・訓練・サイバーが11.6%と、有機成長が大きかった(決算発表)。一方でKUSは、前年同期に海外向けヴァルキリーの出荷1,610万ドルがあった反動で、売上が7,460万ドルと前年同期の8,720万ドルから減っている。
先行投資の中身:契約の前に作る無人機・極超音速・エンジン
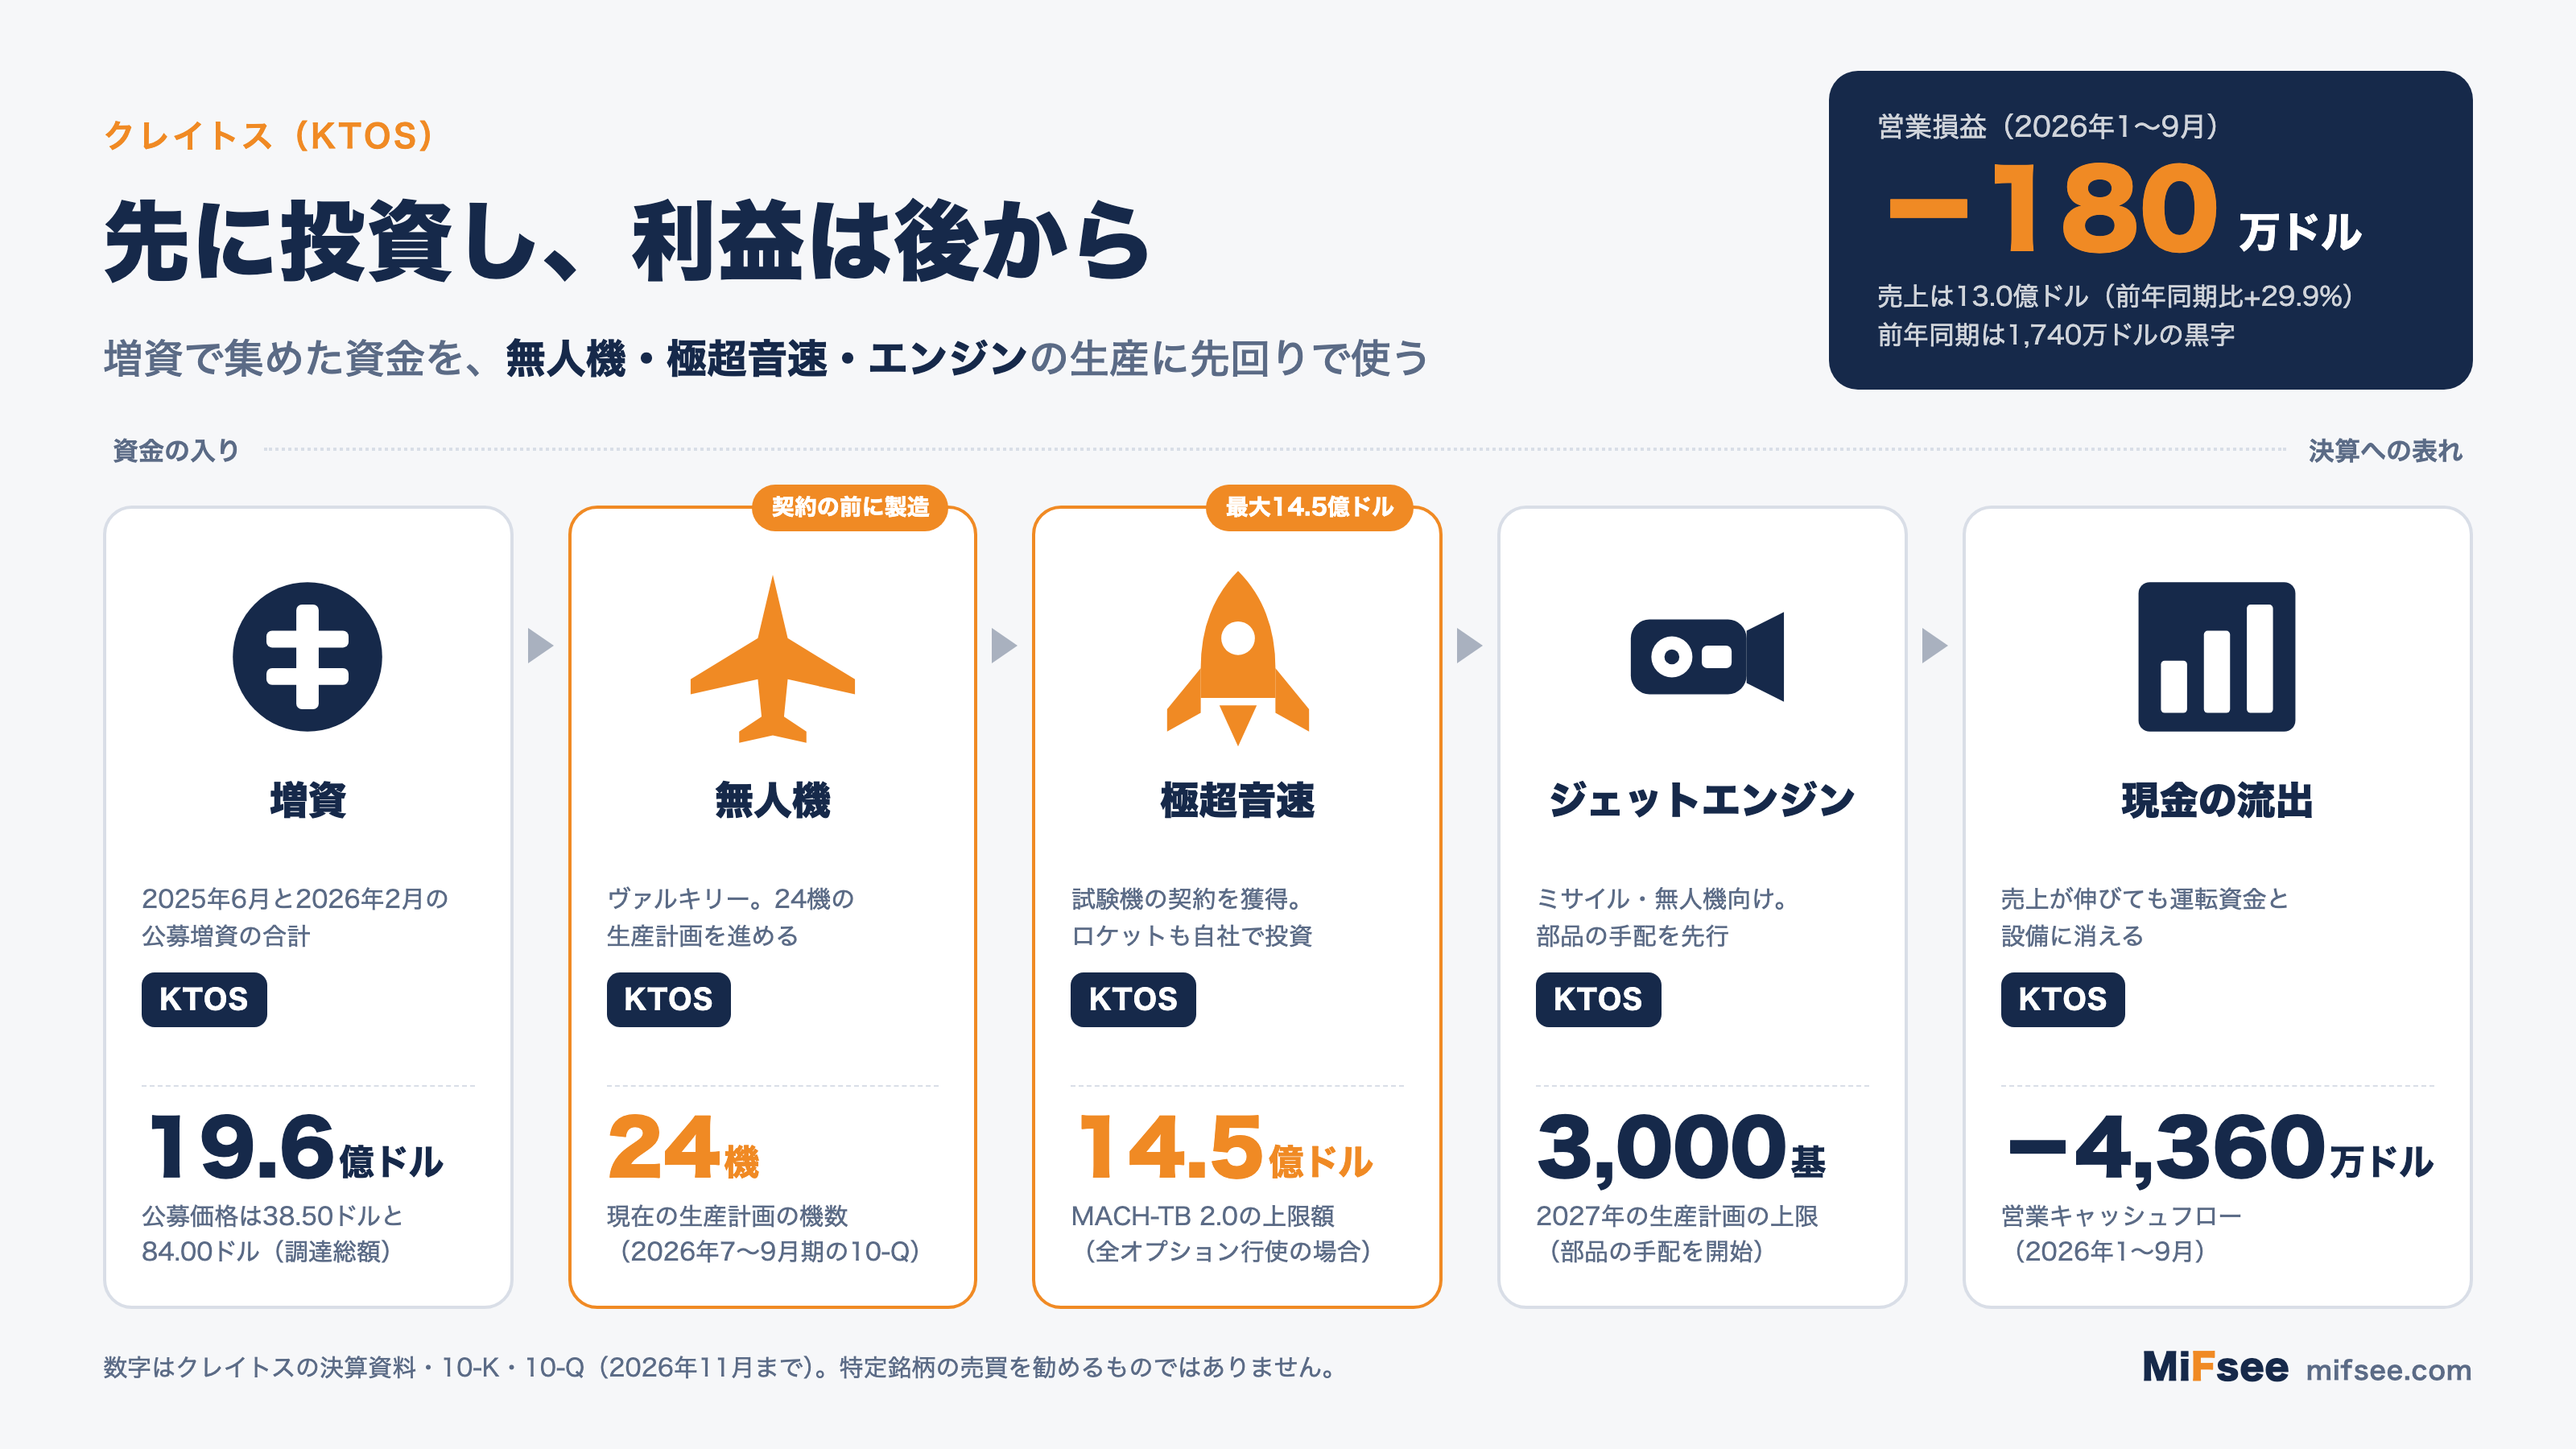
クレイトスの特徴は、顧客の発注を待たずに、自社のお金で設備や機体、部品を先に用意する点にある。10-Kは「自社資金による研究開発・設備投資・その他の投資で、市場に先に出る(first to market)」ことを戦略として挙げている。何に、どれだけ先に投じているかは、原文で確かめられる。
無人機:契約の前に2ロットを製造
2025年の設備投資のうち米国の無人システム事業の約3,840万ドルは、主に契約を受ける前に、ヴァルキリーの量産2ロットを作るために使われた(10-K)。2026年7〜9月期の10-Qでは、現在の生産計画を24機としている。この事業の2026年の設備投資は3,000万〜3,500万ドルの見込みで、うち2,000万〜2,500万ドルが自社保有の機体と関連設備である。
当初は2028年の初めに年産約40機の体制を目指していたが、会社はこの増産の時期を後ろにずらした。理由として、小型の無人機「Firejet」の需要が増えており、オクラホマ市の工場でFirejetの製造能力を2027年末までに約3倍にする必要が出てきたことを挙げている。同じ工場で作るヴァルキリーとFirejetのどちらに資源を回すか、需要を見ながら決めているという説明である。
顧客側では、海兵隊がヴァルキリーの任務システムの統合で3,480万ドルの契約を出している。また、ノースロップ・グラマンが海兵隊の無人戦闘機(MUX TACAIR)に選ばれ、クレイトスはそのチームでヴァルキリーを提供する立場にある(いずれも10-K)。
極超音速:自己資金2,500万ドルで試験機を飛ばし、最大14.5億ドルの契約へ
極超音速では、ロケットモーターの「Zeus」と試験機の「Erinyes」「Dark Fury」に、会社は合計2,500万ドルを自己資金で投じた(10-K)。Zeusは2024年10月24日に、ErinyesはHTB-1として2024年6月に、それぞれ初飛行に成功している。その後に受注したのが、会社の歴史で最大の契約であるMACH-TB 2.0で、全オプションを行使した場合の上限は5年間で14.5億ドルである。
関連する投資は広がっている。
- インディアナ州の極超音速の組み立て工場: 自己資金で設備を整えている
- Project Helios: 極超音速の材料を試験する設備の契約(想定額6,830万ドル)
- Prometheus(RAFAELとの合弁): 固体ロケットモーターの製造会社。両社で最大1億7,500万ドルを出す約束で、クレイトスの出資は2,110万ドル。生産の開始は2028年の見込み(10-Q)
決算にも表れ始めた。2026年7〜9月期の「資産計上した契約・開発費の償却」は1,230万ドルで、前年同期の120万ドルの約10倍である。10-Qは、この増加を極超音速のシステムの納入に結びつけている。先行投資が資産として積み上がり、納入のたびに費用として戻ってくる段階に入ったといえる。
エンジン:作る数と、売れると見込む数の差
2026年7〜9月期の10-Qによると、会社は2027年に最大3,000基の小型ターボジェットエンジンを作るための部品を、すでに仕入先に発注し始めている。2028年にはさらに最大5,000基の追加もありうるとする。
一方で、2027年の会社予想が前提とする販売は約1,500基で、その大半が2027年の下半期に出荷される(決算発表)。作る計画の約半分が販売の前提ということで、在庫が先に積み上がる計算になる(筆者の整理)。会社自身、この発注が「キャッシュフローに影響しうる」と書いている。
増資と買収:2年で株数が1割以上増えた
先行投資の資金源は、利益ではなく株式の発行である。
| 時期 | 内容 | 規模 |
|---|---|---|
| 2025年6月27日 | 公募増資 | 1,493万5,065株を1株38.50ドル。調達総額5億7,500万ドル(手取り約5億5,590万ドル) |
| 2026年2月26日 | 公募増資 | 1,642万8,571株を1株84.00ドル。調達総額13億8,000万ドル(手取り約13億4,840万ドル) |
| 2026年2月 | Nomadを買収 | 株97万2,136株(公正価値8,880万ドル)と現金約3,680万ドル |
| 2026年3月 | Orbitを買収 | 対価3億5,270万ドル |
出典:2026年7〜9月期10-Q(注記・現金の動き)、2025年12月期10-K
2回の増資の調達総額は約19.6億ドルである。2025年6月の増資の資金で、その翌月にはタームローンA(元本1億7,750万ドル)を完済し、2025年12月末の有利子負債はゼロになった(10-K)。
2026年9月末の現金は14億430万ドルで、2025年12月末の5億6,060万ドルから8億4,370万ドル増えた。2026年1〜9月の現金の動きは、増資の手取りが約13億4,840万ドル、買収が3億4,680万ドル、設備投資が6,730万ドル、営業活動が4,360万ドルの流出である。
株数は次のように増えている。
- 加重平均株数: 1億3,040万株(2023年)から、2026年7〜9月期の基本ベースで1億8,880万株へ。約45%の増加(10-K、決算発表)
- 発行済み株数: 2026年2月20日の1億7,033万株から、10月30日の1億8,827万株へ。約10.5%の増加(10-K・10-Qの表紙)
増資の価格は、2025年6月が38.50ドル、2026年2月が84.00ドルである。11月5日の終値33.39ドルは、2月の価格より約60%、6月の価格より約13%低い。株式を新しく発行するたびに既存の株主の持ち分は薄まるため、株価が下がる局面では、この点が評価に響きやすい(筆者の推測)。
利益が出にくい理由:売上は増えても営業損益が消える
粗利率が下がり、営業利益が赤字に
| 2023年 | 2024年 | 2025年 | 2026年1〜9月 | |
|---|---|---|---|---|
| 売上高 | 10億3,710万ドル | 11億3,630万ドル | 13億4,680万ドル | 13億160万ドル |
| 粗利率 | 25.9% | 25.3% | 22.9% | 22.7% |
| 営業利益 | 3,110万ドル | 2,900万ドル | 2,560万ドル | −180万ドル |
出典:2025年12月期10-K、2026年7〜9月期決算発表(粗利率は筆者計算。2026年1〜9月の前年同期は粗利率22.4%、営業利益1,740万ドル)
売上は2023年から2025年で約30%増えたが、営業利益は逆に減っている。粗利率の低下について、10-Kは「利益率の低い売上の構成」と、固定価格契約で価格に転嫁できない人件費・材料費の上昇を挙げている。固定価格契約は売上の約69%を占める(2025年、10-K)。
黒字の中身:営業ではなく利息
2026年1〜9月の純利益は1,610万ドルで、前年同期と同じ金額である。ただし中身は大きく違う。営業損益は180万ドルの赤字で、これを純利息収入2,340万ドルが埋めて、税引き前利益が2,140万ドルになった(決算発表)。利息収入は、2回の増資で積み上がった現金が生んでいる。つまり、本業の営業損益は赤字のまま、増資で集めた現金の運用益が純利益を支えている構図である。
赤字の中の買収分
7〜9月期の営業損失490万ドルのうち、買収した2社の分が大きい。10-Qによると、同期のNomadは売上2,040万ドルで営業損失770万ドル、Orbitは売上2,330万ドルで営業損失190万ドルである(合計で営業損失960万ドル)。無形資産の償却費も、買収によって前年同期の240万ドルから1,100万ドルに増えた。会社は無形資産の償却や株式報酬を除いた「調整後EBITDA」を重視しており、7〜9月期は5,090万ドル(売上比10.8%)である。ただし、株式報酬(1,810万ドル。前年同期910万ドル)は実際のコストであり、調整後の数字には含まれない点には注意が必要である。
売上の伸びの3分の1は買収分
7〜9月期の売上の増加1億2,420万ドルのうち、Nomadが2,040万ドル、Orbitが2,330万ドルで、合わせて4,370万ドル(約35%)が買収によるものである(10-Q)。これが、全体の増加率35.7%と有機成長23.2%の差になっている。
受注残と2027年の予想:政府予算の成立時期が最大の変数
受注残は26.5億ドルへ
| 時点 | 受注残 | うち資金手当て済み |
|---|---|---|
| 2025年12月末 | 15億7,340万ドル | 12億3,200万ドル |
| 2026年6月末 | 20億8,400万ドル | 15億7,200万ドル |
| 2026年9月末 | 26億5,000万ドル | 20億6,700万ドル |
出典:2025年12月期10-K、2026年4〜6月期・7〜9月期の決算発表
7〜9月期の受注は10億3,700万ドルで、売上に対する受注の比率(ブック・トゥ・ビル)は2.2倍だった。受注の中心はKGSで9億7,990万ドル(比率2.5倍)、MACH-TBの追加の資金手当てや宇宙関連の受注が含まれる。一方、KUSの受注は5,740万ドルで比率は0.8倍、KUSの受注残は6月末の3億7,460万ドルから9月末の3億5,740万ドルに減った。
10-Qは、9月末の受注残のうち約16%が2026年中、約50%が2027年に売上になると見込む。
2027年の予想:売上21〜22億ドル
会社は2027年の初期予想を出した。
- 売上高: 21億〜22億ドル(2026年予想の17.8億〜18.1億ドルに対し約18〜22%増)
- 調整後EBITDA: 2.3億〜2.4億ドル(売上比は約11%。2026年予想の1.76億〜1.80億ドルは約10%)
出典:2026年7〜9月期の決算発表
この予想は、米国の政府予算がつなぎ予算(継続決議、CR)のまま、2027年の第1四半期(1〜3月)まで続く前提である。CRのもとでは、新しい計画の開始や増産が制限される。CRが2027年3月31日を超えて続いたり、政府機関が閉鎖されたりすると、会社は予想を見直す必要があると明記している。第1四半期は最も低調で、予算が成立すれば第3・第4四半期に売上と利益が大きく伸びる想定である。
クレイトス(KTOS)のビジネスモデルは?
政府の契約で、製品とサービスを納める
売上の約68%が米国政府向けである(2025年)。主な顧客は、米海軍が売上の17.7%、米空軍が12.6%(2025年、10-K)。KGSとKUSのいずれも、国防総省の予算と契約に依存する。受注の形は、固定価格契約が売上の約69%を占める。
売上の中身は、2026年7〜9月期で製品売上が62.5%(2億9,490万ドル)、サービス売上が37.5%(1億7,690万ドル)である。
先に自社資金で作る
新しい契約を待つ従来の防衛企業とは異なり、先に自社のお金で製品を作り、後から契約を取りに行く部分が大きい。ヴァルキリーの量産、極超音速の試験機、エンジンの部品の先行発注はその例である。先に作れば、契約が決まった時に早く納められるが、契約が出なければ在庫と設備が残る。
大手とチームを組む
10-Kは、大きな投資が要る案件は、従来型の大手システムインテグレーターと組むと説明している。ヴァルキリーでは、海兵隊の無人戦闘機でノースロップ・グラマンと組んでいる。エンジンではGEエアロスペースと、収益・費用・利益を分け合う協力契約を結んでいる(10-Q)。
現金の回収に時間がかかる
売上債権の回収期間(DSO)は、2024年末の104日から2025年末に124日、2026年9月末に125日になった(10-K・10-Q)。顧客の支払いは、機器の出荷や飛行試験などの契約上の節目に依存し、政府の予算の遅れの影響も受ける。成長が速いほど、立て替える運転資金が増える。
取引市場は?
クレイトスの株式は、米国のNasdaq(ナスダック)に上場しており、ティッカーシンボルは「KTOS」。2026年10月30日時点の発行済み株数は1億8,827万株で、11月5日の終値33.39ドルで計算した時価総額は約63億ドルである(筆者計算)。2026年の予想売上高の中間値(17.95億ドル)に対する時価総額は約3.5倍である(筆者計算。会社予想は修正される可能性がある)。
クレイトス(KTOS)のセクター、業種、属するテーマは?
セクター
資本財(Industrials)
業種
航空宇宙・防衛
属するテーマ
無人機(ドローン)、極超音速兵器、ミサイル防衛、防衛の再工業化、宇宙・衛星
同じテーマの銘柄
- 防衛テック・ドローン:マーキュリー・システムズ(MRCY)、ATI(ATI)、ジョビー・アビエーション(JOBY)、TATテクノロジーズ(TATT)、アメリカン・スーパーコンダクター(AMSC)、ロケット・ラボ(RKLB)、ゼナテック(ZENA)、レッドワイヤー(RDW)、ほか9銘柄はテーマ記事で
- 宇宙:インテュイティブ・マシーンズ(LUNR)、プラネット・ラボ(PL)、サテロジック(SATL)、イリジウム・コミュニケーションズ(IRDM)
配当は?
配当は出していない。10-Kは、公開会社になってから配当を出したことはなく、当面は配当も自社株買いもしない見込みと書いている。稼いだ資金は、事業の成長と設備投資に充てる方針である。
クレイトス(KTOS)の競合企業は?
10-Kは競合の個別の社名を挙げていないが、従来型の大手システムインテグレーターと、ベンチャーの資金で成長する新興の防衛テクノロジー企業の両方を、差別化の相手として位置づけている。事業ごとの主な比較相手を、筆者が公開情報から整理した。
- 小型の無人機・ドローン: エアロバイロンメント(AVAV)。ドローンや自爆型の小型機が主力
- 宇宙・ロケット: ロケット・ラボ(RKLB)。衛星打ち上げとロケットの部品を手がける
- ロケットモーター・防衛エレクトロニクス: L3ハリス(LHX)。固体ロケットモーターのエアロジェット・ロケットダインを傘下に持つ
- 大型の無人機・システム統合: ノースロップ・グラマン(NOC)。クレイトスはヴァルキリーで同社のチームに入っている協力相手でもある
- システム統合: ロッキード・マーティン(LMT)。ミサイルや極超音速の大手
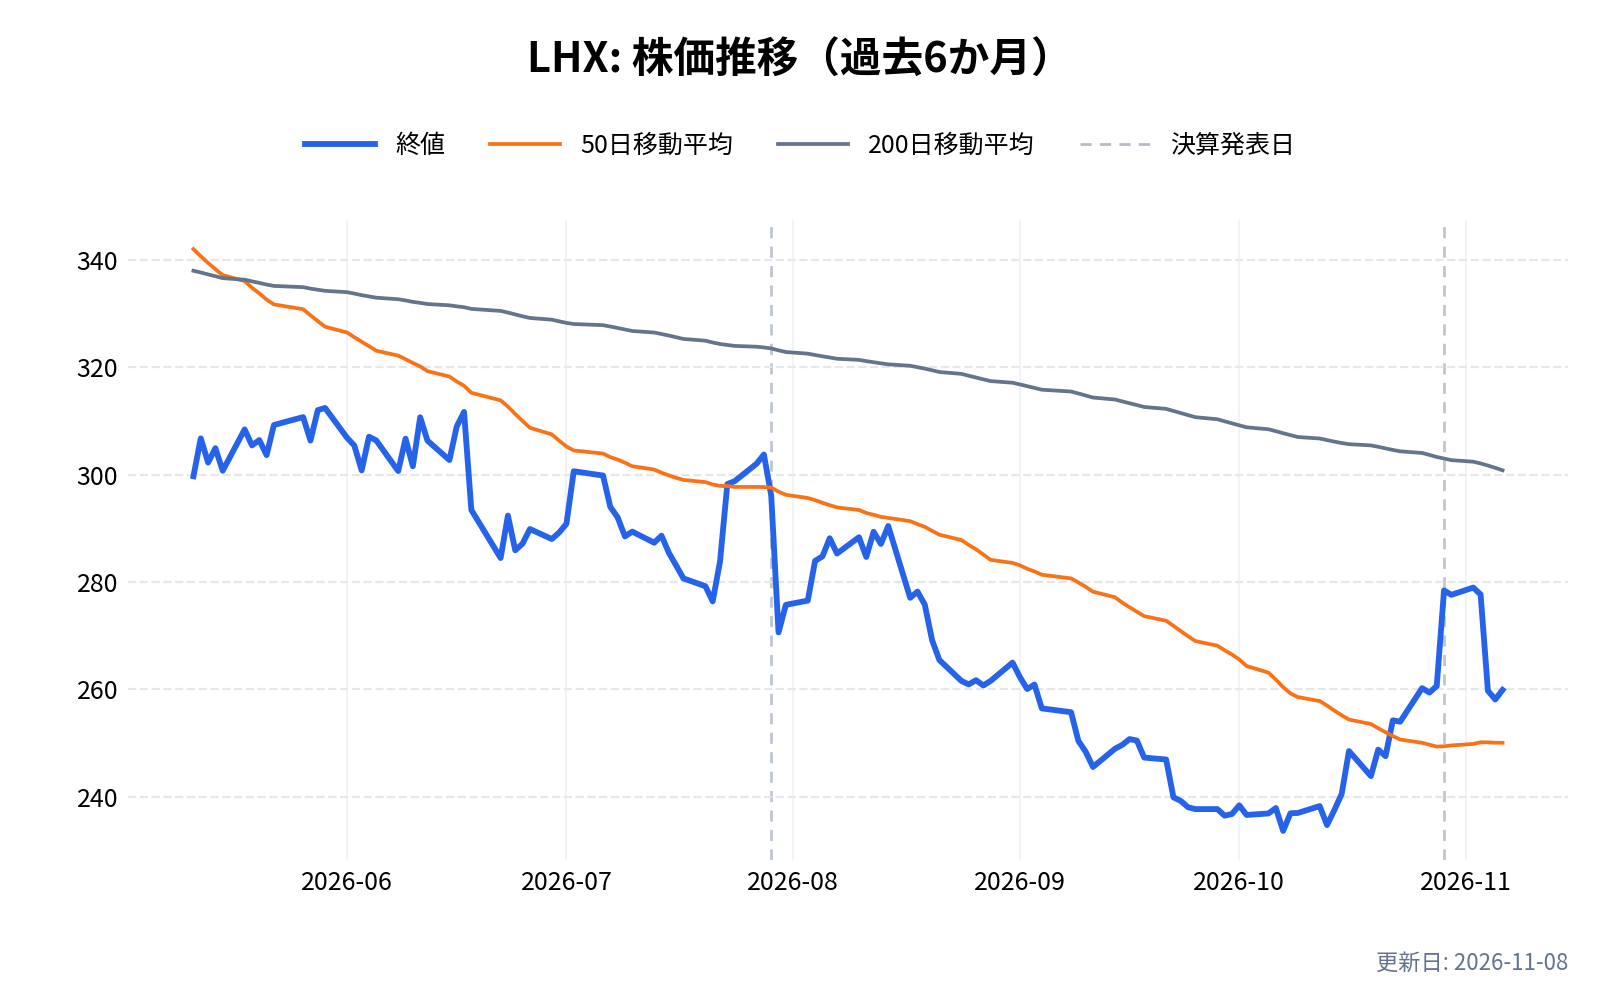
なお、高値からの下落幅は銘柄ごとに大きく違う。2026年11月5日の終値を、それぞれの直近の高値(日付は銘柄ごとに異なる)と比べると、KTOSは約74%、AVAVは約75%、RKLBは約69%、NOCとLHXは約32%の下落である(筆者計算、調整前の終値)。小型の無人機・宇宙系の銘柄が、大手より大きく下げている。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


クレイトス(KTOS)の競合との差別化要素と優位性は?
自社資金で先に作る
極超音速では、自己資金2,500万ドルのZeus・Erinyesの試験が、14.5億ドルのMACH-TB 2.0の受注の前にあった。会社は、顧客が求めたときにすでに飛ばせる製品があることを差別化と位置づけている。
小型ジェットエンジンを自社で持つ
エンジンを自社で作るため、ミサイルや使い捨て型の無人機で、部品の調達コストを抑えられる。会社は、自社の小型エンジンがすでに一部の巡航ミサイルと徘徊型の兵器に「設計に組み込まれている」と書いている。
広い防衛の領域を持つ
無人機、極超音速、宇宙、マイクロ波、訓練と、領域が広い。ある分野の予算が遅れても、別の分野で受注が増えれば全体の売上は伸びる。2026年7〜9月期は、無人機のKUSが減収でも、KGSの有機成長35.8%が全体を押し上げた。
一方で、強みは資金の重さと裏表である
自社資金で先に作る強みは、その分、利益と現金を先に消費する。 2026年1〜9月の営業損益は赤字で、営業キャッシュフローは4,360万ドルの流出である。2026年通期の設備投資は1億〜1億1,000万ドル、フリーキャッシュフローの流出は1億1,000万〜1億2,000万ドルが会社の予想である。受注が実際の売上と現金に変わるまでの間、増資による資金に頼る構造は変わっていない。
クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
クレイトス(KTOS)の業績について
クレイトスの会計年度は12月末前後に終わる。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月下旬(次回は2027年2月下旬の予定)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
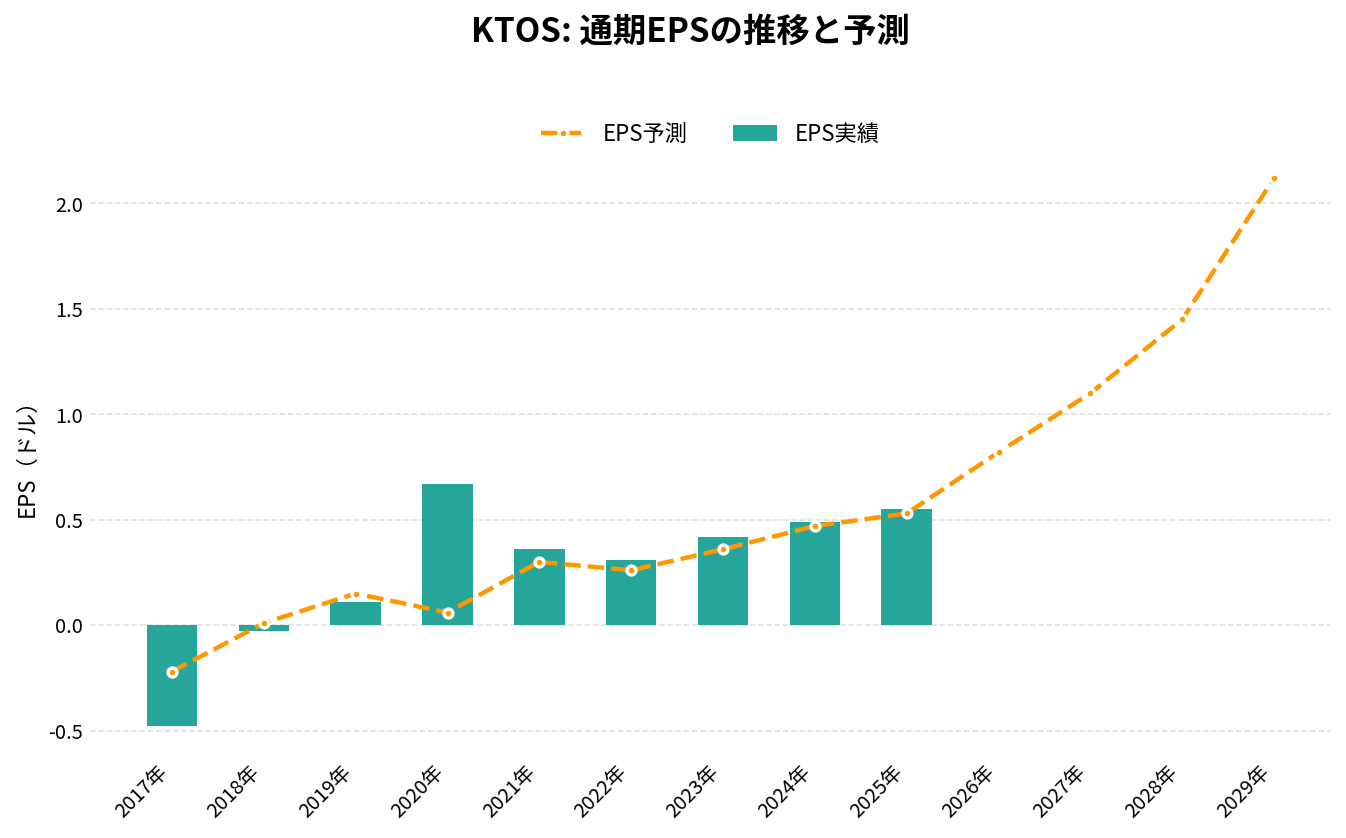
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
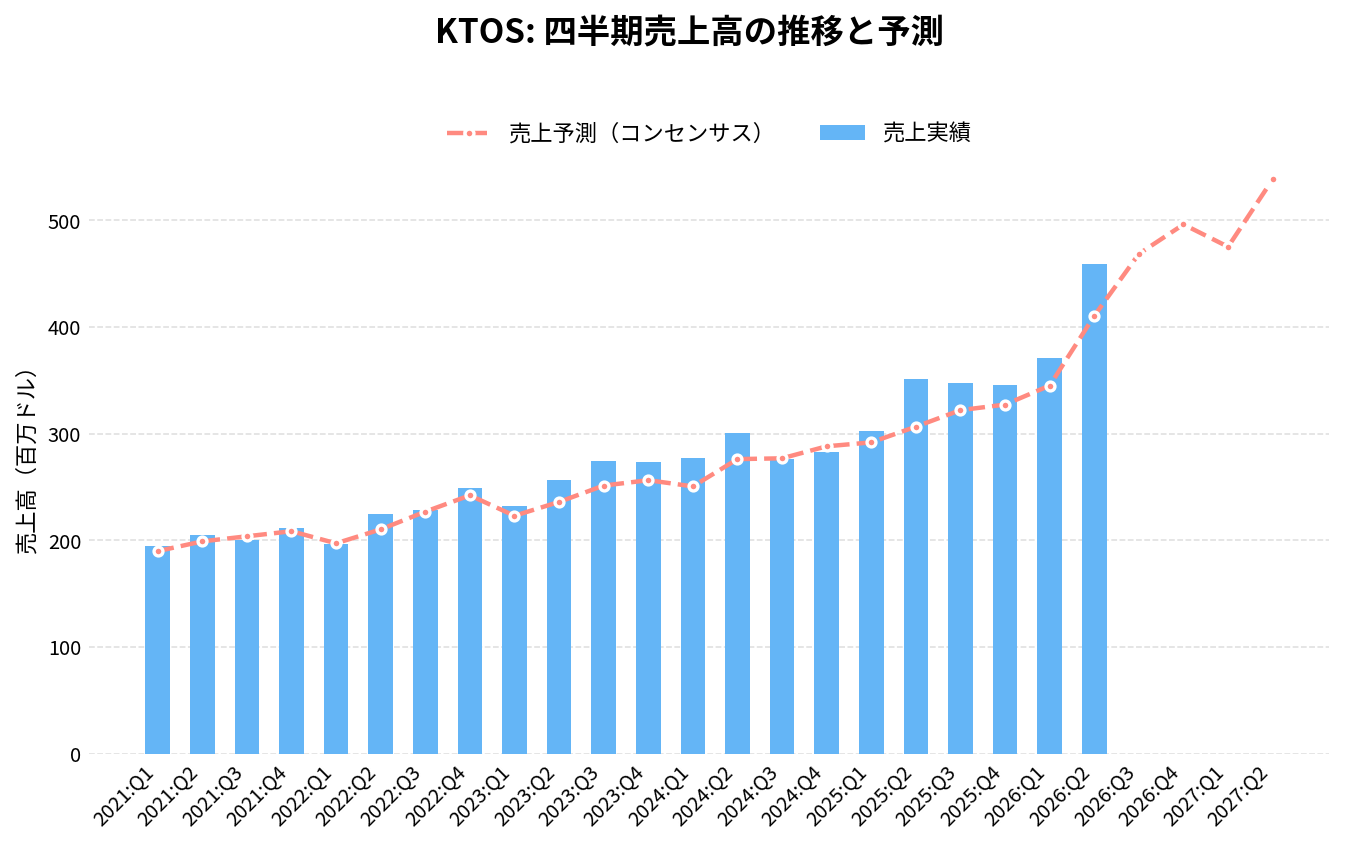
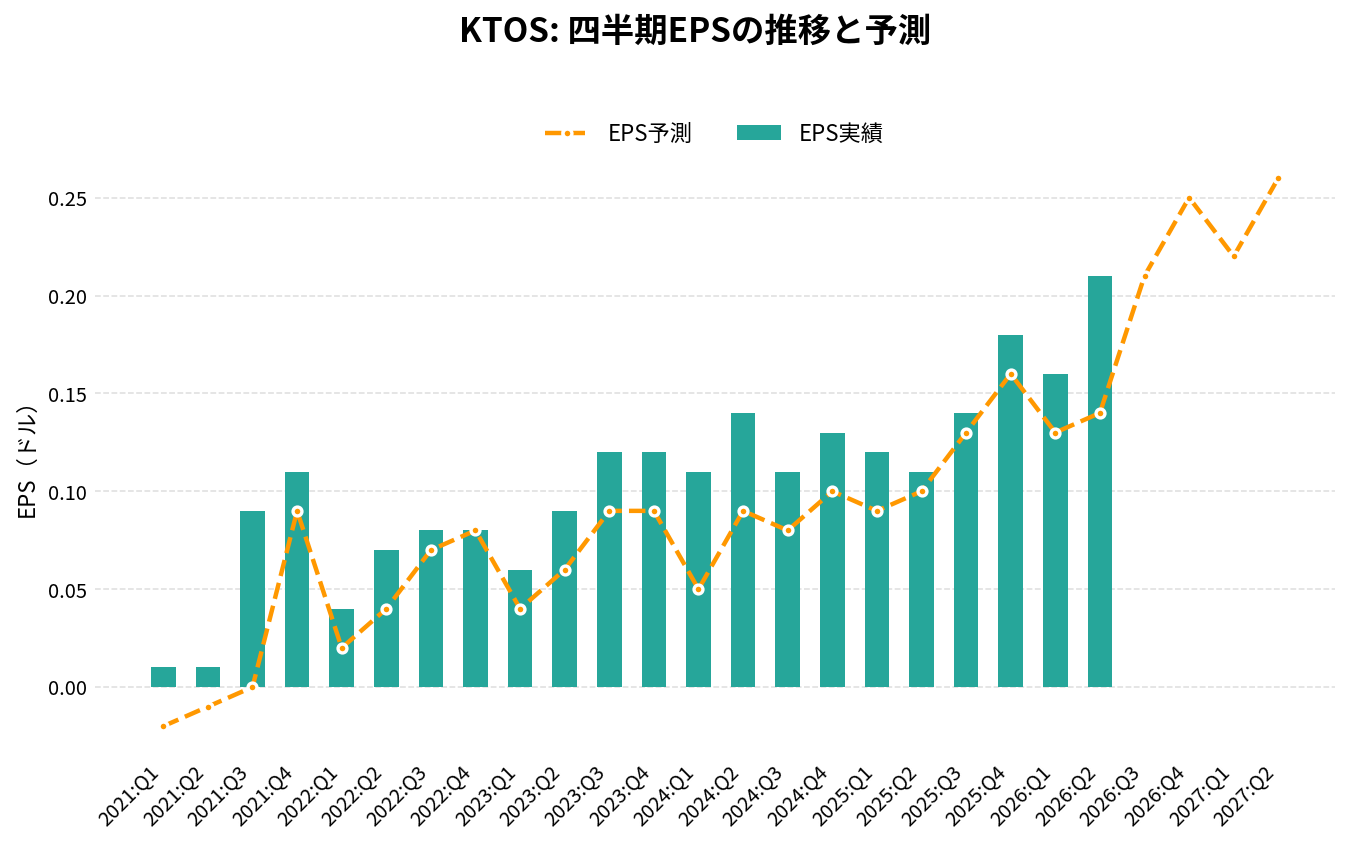
クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)の2026年Q3決算(2026/11/05 発表)は、売上471.8百万ドル(アナリストコンセンサス471.4百万ドルに対し+0.1%)、EPS 0.24ドル(同0.21ドルに対し+0.03ドル)でした。
売上の前年同期比は+35.7%です。
直近8四半期では、売上が7回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
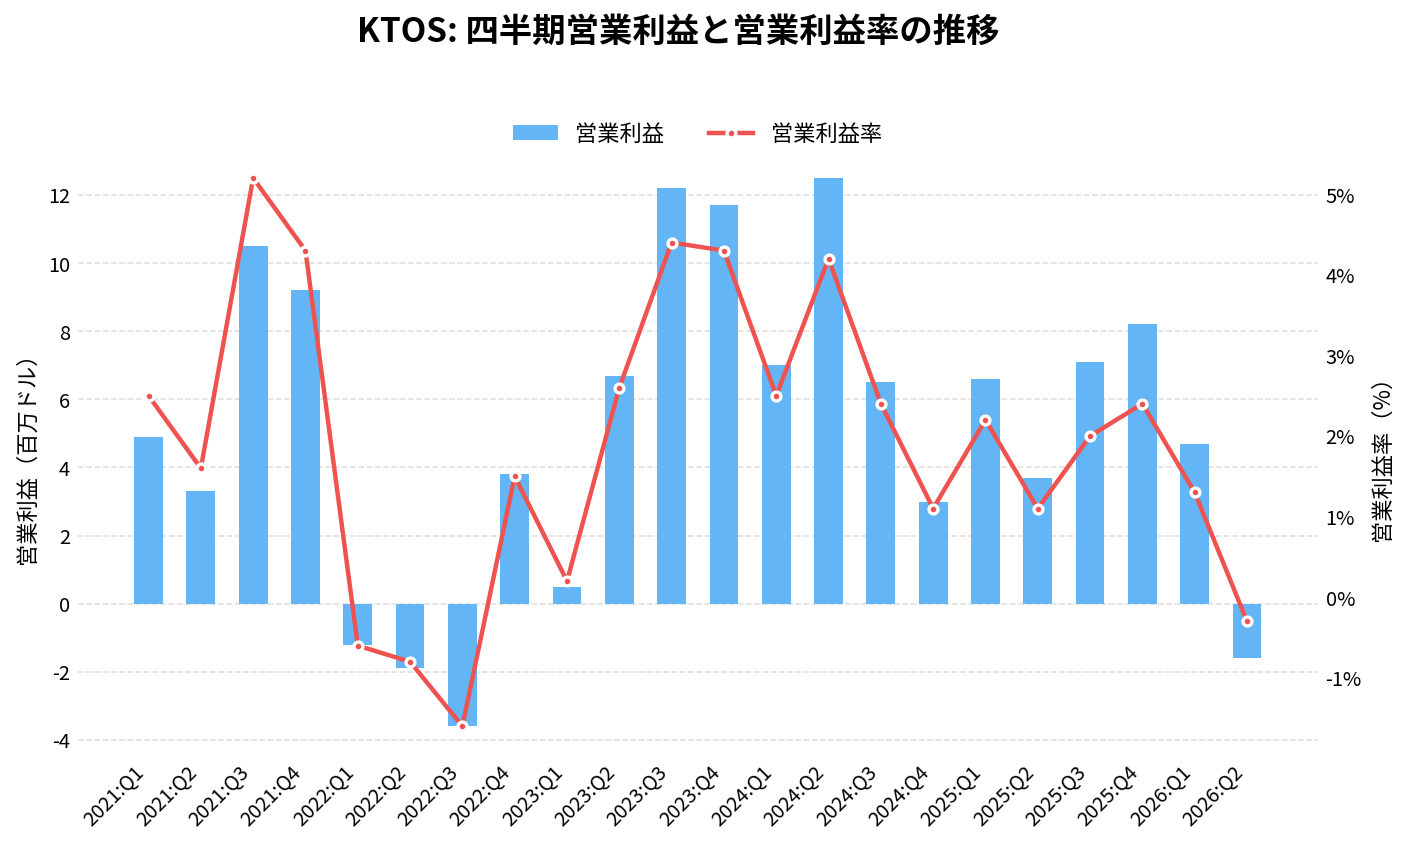
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 283.10 | +3.4% | -1.7% | 0.13 | +0.03 | 1.1% |
| 2025:Q1 | 302.60 | +9.2% | +3.7% | 0.12 | +0.03 | 2.2% |
| 2025:Q2 | 351.50 | +17.1% | +14.7% | 0.11 | +0.01 | 1.1% |
| 2025:Q3 | 347.60 | +26.0% | +8.0% | 0.14 | +0.01 | 2.0% |
| 2025:Q4 | 345.10 | +21.9% | +5.5% | 0.18 | +0.02 | 2.4% |
| 2026:Q1 | 371.00 | +22.6% | +7.5% | 0.16 | +0.03 | 1.3% |
| 2026:Q2 | 458.80 | +30.5% | +11.8% | 0.21 | +0.07 | -0.3% |
| 2026:Q3 | 471.80 | +35.7% | +0.1% | 0.24 | +0.03 | -1.0% |
| 2026:Q4(予想) | 492.84 | +42.8% | – | 0.24 | – | – |
| 2027:Q1(予想) | 474.48 | +27.9% | – | 0.23 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
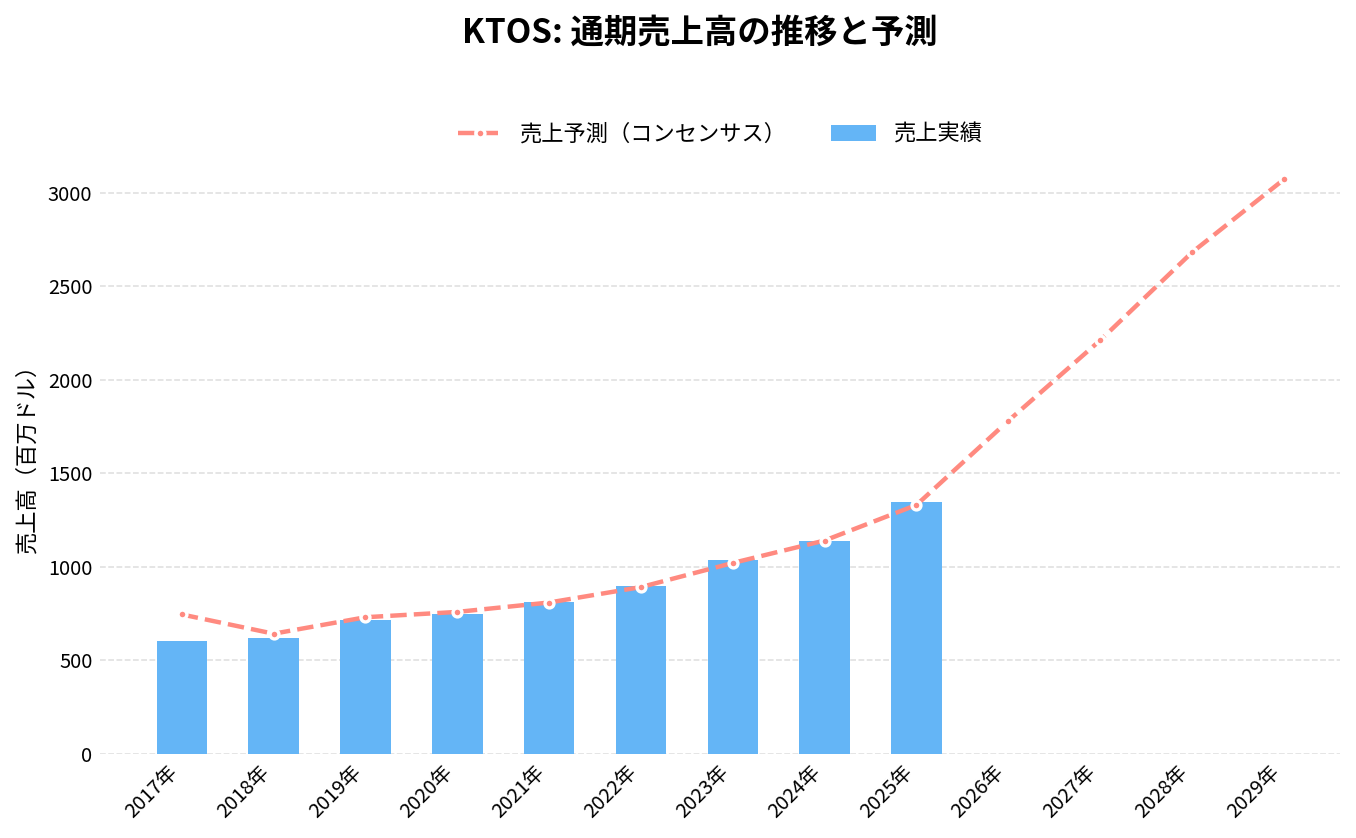
通期:売上高の推移
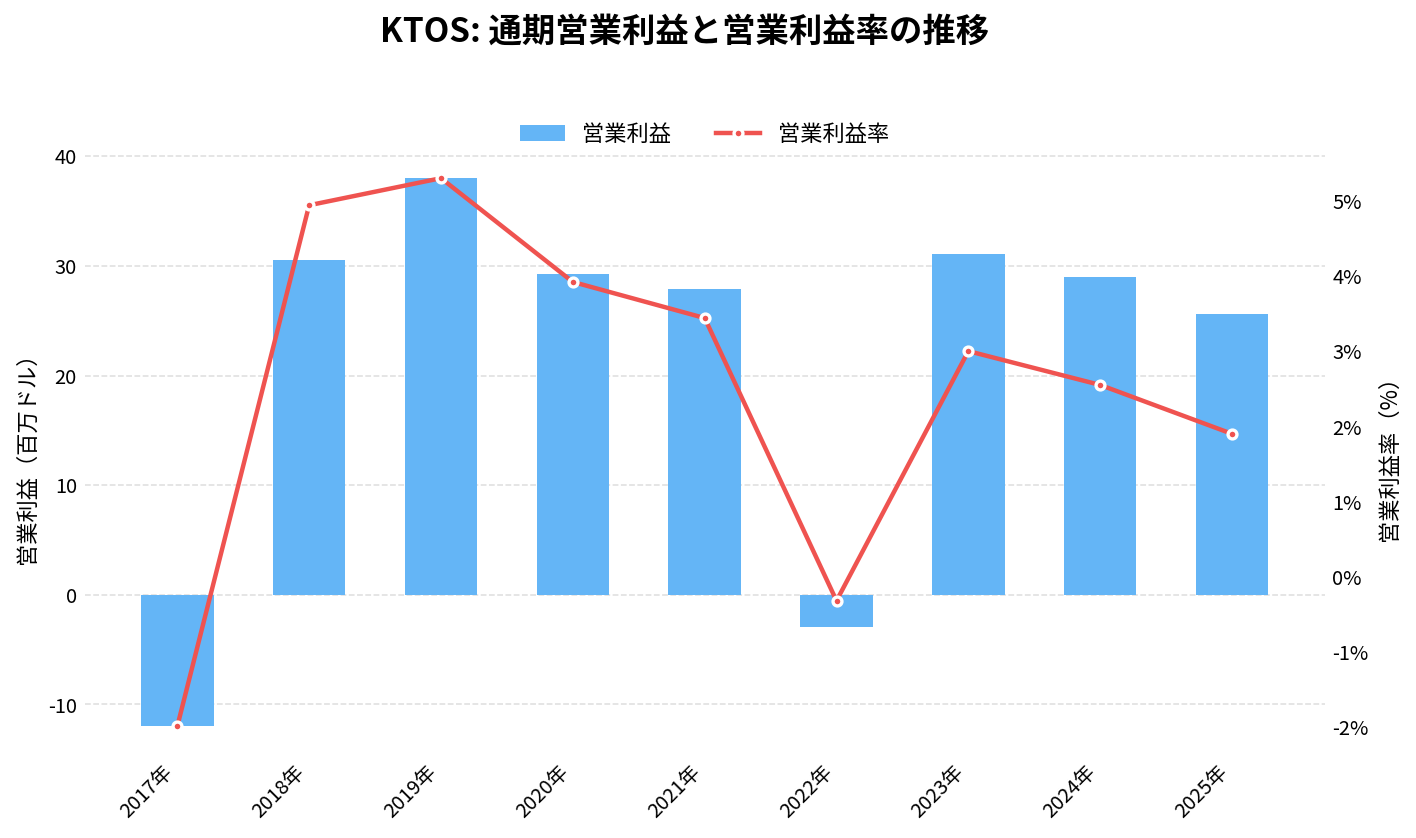
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
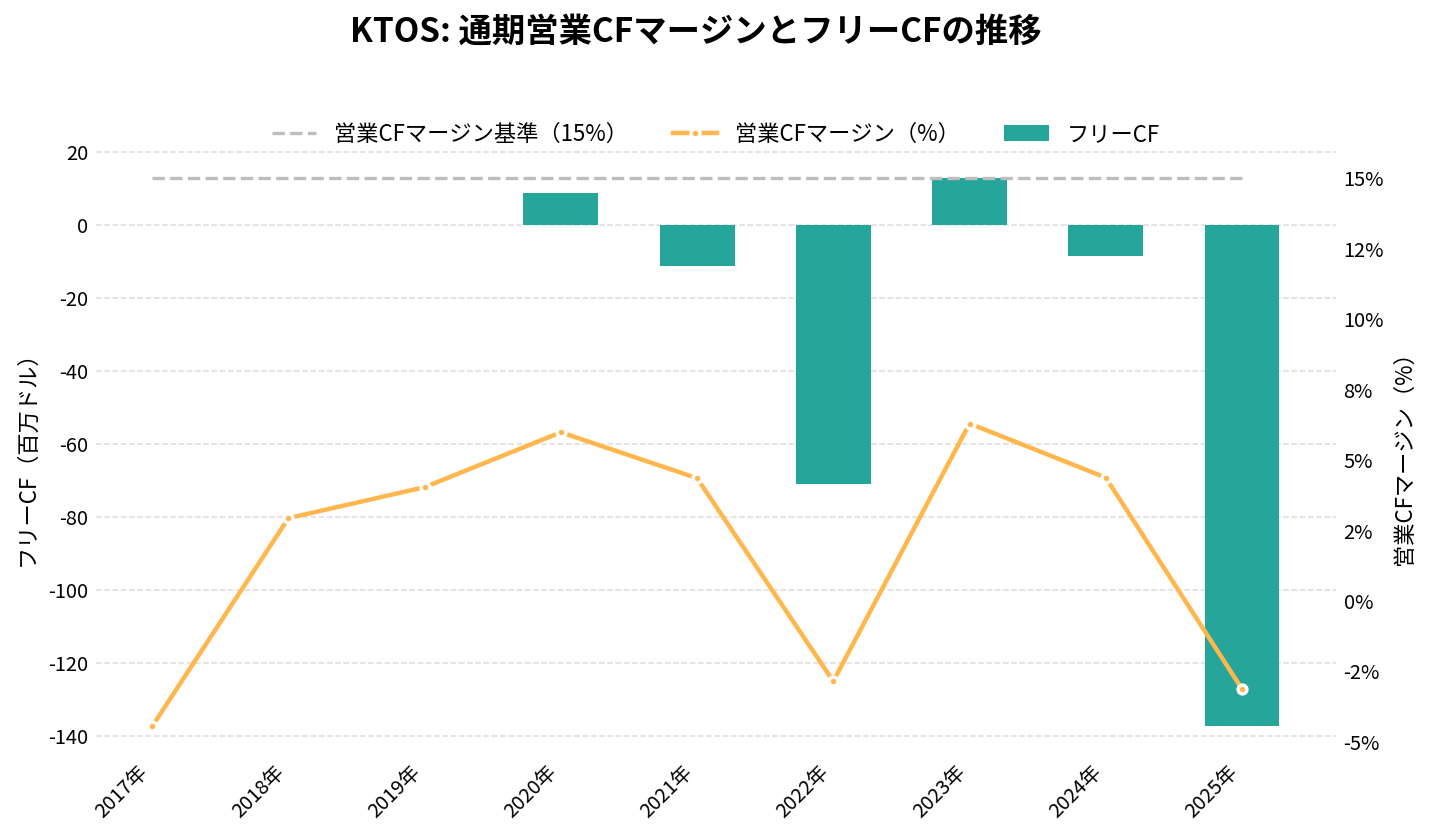
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 811.50 | +8.5% | 0.36 | 3.4% | 4.3% | -11.20 |
| 2022年 | 898.30 | +10.7% | 0.31 | -0.3% | -2.9% | -71.10 |
| 2023年 | 1,037.10 | +15.5% | 0.42 | 3.0% | 6.3% | 12.80 |
| 2024年 | 1,136.30 | +9.6% | 0.49 | 2.5% | 4.4% | -8.50 |
| 2025年 | 1,346.80 | +18.5% | 0.55 | 1.9% | -3.1% | -137.40 |
| 2026年(予想) | 1,800.00 | +33.7% | 0.84 | – | – | – |
| 2027年(予想) | 2,200.00 | +22.2% | 1.13 | – | – | – |
| 2028年(予想) | 2,700.00 | +22.7% | 1.48 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
クレイトス(KTOS)の将来性と今後の見通しは?
クレイトスの将来性は、先に投じた資金が売上と現金に変わるペースと、政府予算の成立時期にかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 4億7,180万ドル(前年同期比35.7%増、有機成長23.2%)
- 営業損益: 490万ドルの赤字(前年同期は710万ドルの黒字)
- 調整後EBITDA: 5,090万ドル(前年同期3,080万ドル。売上比10.8%)
- 営業キャッシュフロー: 520万ドルの流出(前年同期は1,330万ドルの流出)
- 受注残: 26億5,000万ドル(前年同期の14億8,000万ドルから約79%増)
出典:2026年7〜9月期の決算発表・10-Q
2026年10〜12月期の会社予想は、売上4億8,000万〜5億1,000万ドル、調整後EBITDA 4,800万〜5,200万ドル、営業利益100万〜400万ドルである。通期は、売上17億8,000万〜18億1,000万ドル、営業利益200万〜700万ドル、営業キャッシュフロー−1,000万〜+1,000万ドル、設備投資1億〜1億1,000万ドル、フリーキャッシュフローの流出1億1,000万〜1億2,000万ドルを見込む。1〜9月の営業キャッシュフローは4,360万ドルの流出なので、通期の予想に届くには、10〜12月期に約3,400万〜5,400万ドルの流入が要る計算になる(筆者計算)。
株価の動き
KTOSの終値は、2026年1月16日の130.72ドルを高値に、2月26日の増資の頃は90ドル前後、2026年8月4日の51.87ドル、11月5日の33.39ドルと下がってきた。8月4日の決算の翌日は6.7%上がり(寄り付きは13.5%高)、5営業日後の8月11日には63.73ドルだったが、その後は下落している(8月4日から11月5日で約36%下落)。
下落の理由は、決算資料や10-Qからは特定できない。増資による株数の増加、営業赤字、小型の防衛・ドローン関連銘柄全体の下落が重なっている可能性がある(筆者の推測)。
注目しているポイント
- 10〜12月期の現金: 通期の営業キャッシュフロー予想(−1,000万〜+1,000万ドル)に向け、10〜12月期にプラスへ転じるか
- 営業損益とキャッシュフロー: 2027年の売上21億〜22億ドルの前提で、営業損益が黒字になり、キャッシュフローの流出が止まるか。2027年のキャッシュフロー予想は、2027年2月下旬の発表で示される予定
- 政府予算(CR): 2027年3月31日を超えてCRが続くか、政府機関の閉鎖が起きないか
- 極超音速の納入と償却: MACH-TB 2.0などの納入が進み、資産計上した開発費の償却が利益率にどう影響するか
- エンジンの発注: 2027年に最大3,000基を作る計画のうち、約1,500基が予定どおり売上になるか
- 増資の頻度: 現金14.0億ドルで、今後の設備投資と運転資金をどこまで賄えるか
リスクと不確実性
- 政府予算への依存: 売上の約68%が米国政府向け。CRや政府機関の閉鎖で、新規の開始や増産が止まりうる
- 先行投資の回収: 契約の前に作った機体や部品は、発注が出なければ在庫と設備として残る
- 株式の希薄化: 2025年6月と2026年2月に増資し、買収でも株を発行した。今後も資金が要る局面では再び起きうる
- 買収した事業の統合: NomadとOrbitは7〜9月期に営業赤字。2026年10月には、航空機エンジン部品のJetset Airmotiveの買収も完了した
- 固定価格契約: 売上の約69%。材料費・人件費の上昇を価格に転嫁できないと、利益率が下がる
- 回収の長さ: DSOは125日で、成長に伴い運転資金が膨らむ
- 特定の計画への依存: 空軍のBQM-167、海軍のBQM-177、Sentinel(大陸間弾道ミサイル)、MACH-TB 2.0が将来の売上の大きな部分を占めうるとして、中止や遅れが業績に響くと10-Kが書いている
KTOS 2026年Q3決算:売上高35.7%増と過去最高水準の受注で、2027年予想も発表
発表日:2026/11/05
KTOSの決算ハイライト
クレイトス・ディフェンス&セキュリティ・ソリューションズの2026年第3四半期は、売上高が前年同期比35.7%増の4.72億ドルとなり、政府ソリューション(KGS)部門の有機的成長率は35.8%に達した。 無人システム(KUS)部門は前年同期の国際向けValkyrie出荷(1,610万ドル)の反動で7,460万ドルに減少したが、全体の勢いは衰えていない。
利益面ではGAAPベースで営業損失490万ドル、純損失20万ドルと小幅な赤字だったが、Adjusted EBITDAは前年同期の3,080万ドルから5,090万ドルへと拡大し、利益率も8.9%から10.8%へ改善した。 非現金の株式報酬費用(1,810万ドル)や無形資産償却費(2,330万ドル)がGAAP損益を圧迫した格好だ。
受注は特に力強く、四半期の連結ブックトゥビル比率は2.2倍、受注額10.37億ドルに達し、連結バックログは過去最高の26.5億ドルまで積み上がった。 会社はこれを受けて通期2026年ガイダンスを引き締めつつEBITDAを増額し、さらに2027年通期の初期予想も新たに示した。
抑えておくべきKPI
- 売上高: 4.72億ドル(前年同期比35.7%増、有機的成長率23.2%)
- KGS部門売上高: 3.97億ドル(前年同期比52.5%増、有機的成長率35.8%)
- Adjusted EBITDA: 5,090万ドル(前年同期3,080万ドルから改善、利益率10.8%)
- 連結ブックトゥビル比率: 2.2倍(受注10.37億ドル)、直近12ヶ月では1.6倍(受注26.14億ドル)
インサイト
今回の決算で目を引くのは、成長の中身がKGS部門、特にDefense Rocket Systems(前年同期比149.0%増)やTurbine Technologies(同27.1%増)など需要の厚い分野に集中している点だ。これは一時的な大型出荷の反動ではなく、国防再工業化という構造的な追い風を背景にした受注の積み上がりであることをうかがわせる。
一方でKUS部門は前年同期のValkyrie国際出荷という特殊要因の反動で減収となり、Adjusted EBITDAも640万ドルから460万ドルへ縮小した。無人システム単体では足元の伸びが鈍いことは留意点で、KGSの好調さが全体を牽引する構図が続いている。
キャッシュフロー面では、営業キャッシュフローが520万ドルの使用超過となり、急成長に伴う売掛金・在庫の積み増しが重荷になっている。 設備投資3,020万ドルを加えたフリーキャッシュフローの使用額は2,940万ドルに達しており、成長投資が先行する局面であることが読み取れる。
今後の見どころ
会社は2027年通期予想として売上高21.0億〜22.0億ドル、Adjusted EBITDA2.3億〜2.4億ドルを提示しており、これは現行の2026年ガイダンスから約18〜22%の成長を見込む水準だ。ただしこの予想は継続決議(CR)が2027年第1四半期まで続くことを前提にしており、CRが2027年3月31日を超えて延長された場合や政府機関閉鎖が発生した場合には、見通しの再評価が必要になるとされている。
また会社は2027年第1四半期が最も低調な四半期になると見込んでおり、年間予算の成立を前提に第3・第4四半期にかけて業績が大きく伸びる展開を想定している。予算承認のタイミングと規模が、2027年業績の実現度を左右する最大の変数になりそうだ。
出典
Kratos Reports Third Quarter 2026 Financial Results
KTOS 2026年Q2決算:売上高が19.1%の有機成長で4.6億ドルに到達、通期ガイダンスも増額
発表日:2026/08/04
本決算のポイント
クレイトス・ディフェンス&セキュリティ・ソリューションズの2026年第2四半期は、売上高が前年同期比30.5%増の4.588億ドルとなり、うち有機成長率も19.1%と高水準を維持した。政府部門(KGS)が36.4%増(有機成長22.0%)と牽引役となり、無人システム部門(KUS)も8.1%の有機成長を確保している。
GAAP営業損益は160万ドルの損失となったものの、GAAP純利益は440万ドル(前年同期290万ドル)を確保し、調整後EBITDAは前年同期の2830万ドルから3820万ドルへと拡大、調整後EPSも0.11ドルから0.21ドルへとほぼ倍増した。一方で営業キャッシュフローは受注拡大に伴う運転資本増加を背景に1100万ドルの使用超過、フリーキャッシュフローも1890万ドルの使用超過となっている。
会社は四半期の受注高4.922億ドル、Book to Bill比率1.1倍という強い需要環境を踏まえ、通期売上ガイダンスを17.5億〜18.1億ドル(通期有機成長率約18〜23%)へ増額し、第3四半期の初期ガイダンスも新たに提示した。調整後EBITDAガイダンスも1.73億〜1.76億ドルへと幅を絞り込んでいる。
抑えておくべきKPI
- 売上高: 4.588億ドル(前年同期比30.5%増、有機成長19.1%)
- セグメント別成長: KGS(政府部門)379.7百万ドルで36.4%増(有機22.0%)、KUS(無人システム)79.1百万ドルで8.1%の有機成長
- 調整後EBITDA: 3820万ドル(前年同期2830万ドルから拡大、売上高比8.3%)
- 受注・バックログ: 四半期Book to Bill比率1.1倍、直近12カ月では1.3倍。連結バックログは20.84億ドル、bid & proposalパイプラインは150億ドルに拡大
投資家目線のインサイト
今回の決算で目を引くのは、単なる売上成長にとどまらず、ロケットシステムやタービン技術など個別事業の有機成長率が50%超に達している点だ。防衛ロケット支援が50.2%増、タービン技術が43.3%増と、いずれも既存事業の需要が実際の生産・納品として顕在化してきていることを示している。これは一時的な受注の積み上がりではなく、国防産業基盤の再構築という構造的な追い風を反映した動きと見てよさそうだ。
一方でローライトとしては、営業キャッシュフローとフリーキャッシュフローがともにマイナスで、運転資本の膨張が続いている点は注視が必要だ。売上急拡大に伴う売掛金・棚卸資産の増加に加え、ロケットモーター調達やジェットエンジン量産(2027年に年産3000基を目指す)に向けた在庫投資が重なっている。イスラエル事業ではシェケル高がマージンを圧迫している点も、地政学リスクとは別の為替リスクとして意識しておきたい。
貸借対照表を見ると現金及び現金同等物が5.6億ドルから14.4億ドルへ急増しており、大型の増資(新株発行による調達13.5億ドル)と買収(現金支払3.47億ドル)を実施したことがうかがえる。大規模投資局面を支えるための資本調達が先行しており、収益性の改善はこれからの生産スケール化にかかっているという段階だ。
今後の見どころ
会社は第3四半期の有機成長率を19〜25%、第4四半期を19〜31%と見込み、下半期の売上・調整後EBITDAが上半期を上回る展開を予想している。政府機関の一時的な予算停止や継続決議の影響が和らぎ、顧客からの契約資金供給が回復してくるかどうかが焦点になる。
また、2026年通期の投資額は2.5億〜2.75億ドルに上る計画で、Prometheus合弁事業やジェットエンジン量産設備、Valkyrie第2ロットの生産など、複数の大型投資が同時進行している。2027年に向けた設備投資の成果がいつ利益率改善として表れてくるか、次回以降の決算での進捗確認が重要になる。会社は2027年通期ガイダンスを次回の第3四半期決算発表時に提示するとしている。
出典
Kratos Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)の決算まとめ」にまとめています。
まとめ
クレイトス(KTOS)は、無人機、極超音速、ロケット、小型ジェットエンジン、宇宙、マイクロ波などを手がける米国の防衛企業です。2026年7〜9月期の売上は4億7,180万ドルで前年同期比35.7%増え、受注残は26億5,000万ドルと過去最高になりました。2027年の売上は21億〜22億ドルを見込んでいます。
その一方で、自社の資金で先に機体・設備・部品を用意するため、2026年1〜9月の営業損益は180万ドルの赤字、営業キャッシュフローは4,360万ドルの流出でした。その資金は2回の公募増資(調達総額で約19.6億ドル)で賄われ、発行済み株数は2026年2月から10月で約10.5%増えています。純利益の黒字も、営業ではなく利息収入に支えられています。
次の決算(2027年2月下旬の見込み)では、2027年のキャッシュフローの予想と、政府予算(CR)の見通しが示される予定です。先行投資が売上と現金に変わるペースを見るうえで、節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。