このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- バタフライ・ネットワーク(BFLY)の株価
- バタフライ・ネットワーク(BFLY)とは何の会社、どのような事業をしている?
- バタフライ(BFLY)の事業は?チップ1枚から3つの稼ぎ方
- 決算で何が起きた?2026年7〜9月期と通期の見通し
- Embedded とは?Midjourney・BCIとの提携
- バタフライ(BFLY)の顧客層は?
- 取引市場は?
- バタフライ(BFLY)のセクター、業種、属するテーマは?
- 配当は?
- バタフライ(BFLY)の競合企業は?
- バタフライ(BFLY)の競合との差別化要素と優位性は?
- バタフライ・ネットワーク(BFLY)の業績について
- バタフライ・ネットワーク(BFLY)のリアルタイム株価チャート
- バタフライ・ネットワーク(BFLY)の将来性と今後の見通しは?
- BFLY 2026年Q3決算:売上高52%増と過去最高の粗利率73%で通期ガイダンスを引き上げ
- BFLY 2026年Q2決算:売上高39%増で最高益ペース、通期ガイダンスを増額
- まとめ
はじめに
ヘルスケアとAIが重なる分野は、今最も注目されているテーマの一つです。その中でも、バタフライ・ネットワーク(BFLY)は、手のひらサイズの超音波診断装置(エコー)で、医療の現場を変えようとしてきた会社です。本記事の旧版は、同社を「ポータブル超音波診断機の会社」として紹介していました。
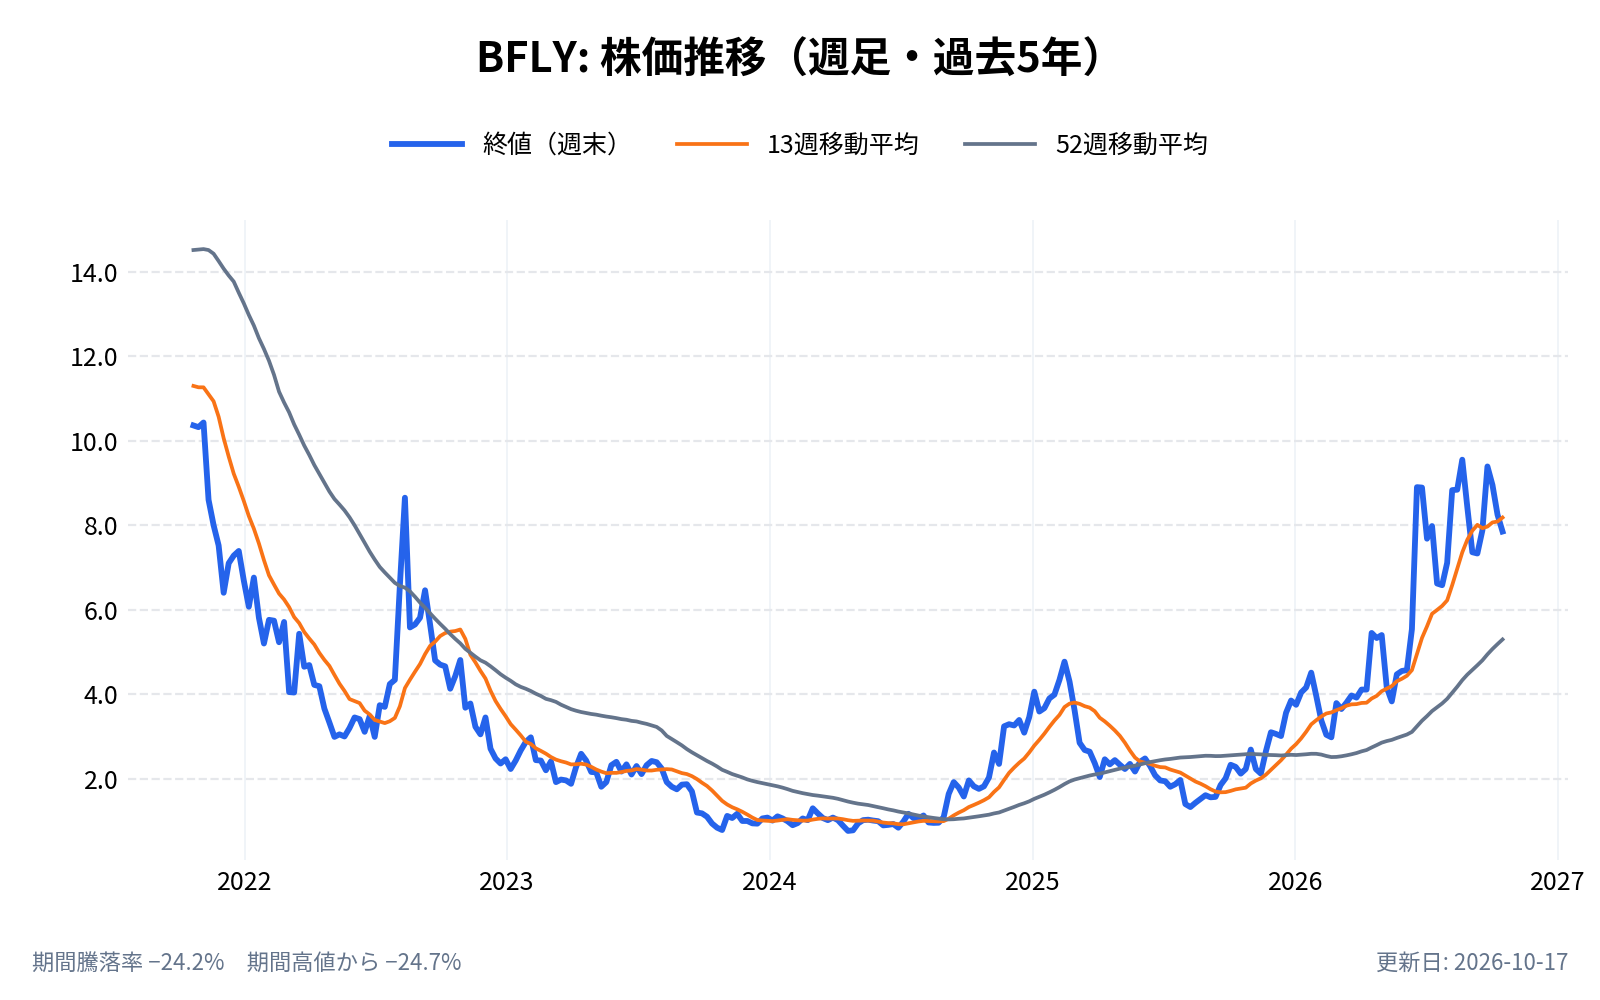
2026年10月29日に発表した7〜9月期の決算は、売上が前年同期比52%増の3,260万ドルで、粗利率は会社の歴史で最高の73.0%でした。会社は2026年の売上見通しを1.23億〜1.26億ドルに引き上げています。株価は、2025年末の3.80ドルから、決算前日(10月28日)の終値7.81ドルまで約2倍になっていました。
ただ、売上を区分ごとに分けると、伸び方はまったく違います。エコー機器と病院向けソフトの本業は+5%で、伸びのほとんどは、自社の超音波チップを他社に貸して共同開発する「Embedded」から来ていました。本記事では、バタフライが「エコー機器の会社」から「超音波チップを貸す会社」に変わりつつあることを軸に、何で稼いでいるのか、何がリスクなのかを、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
バタフライ・ネットワーク(BFLY)の株価
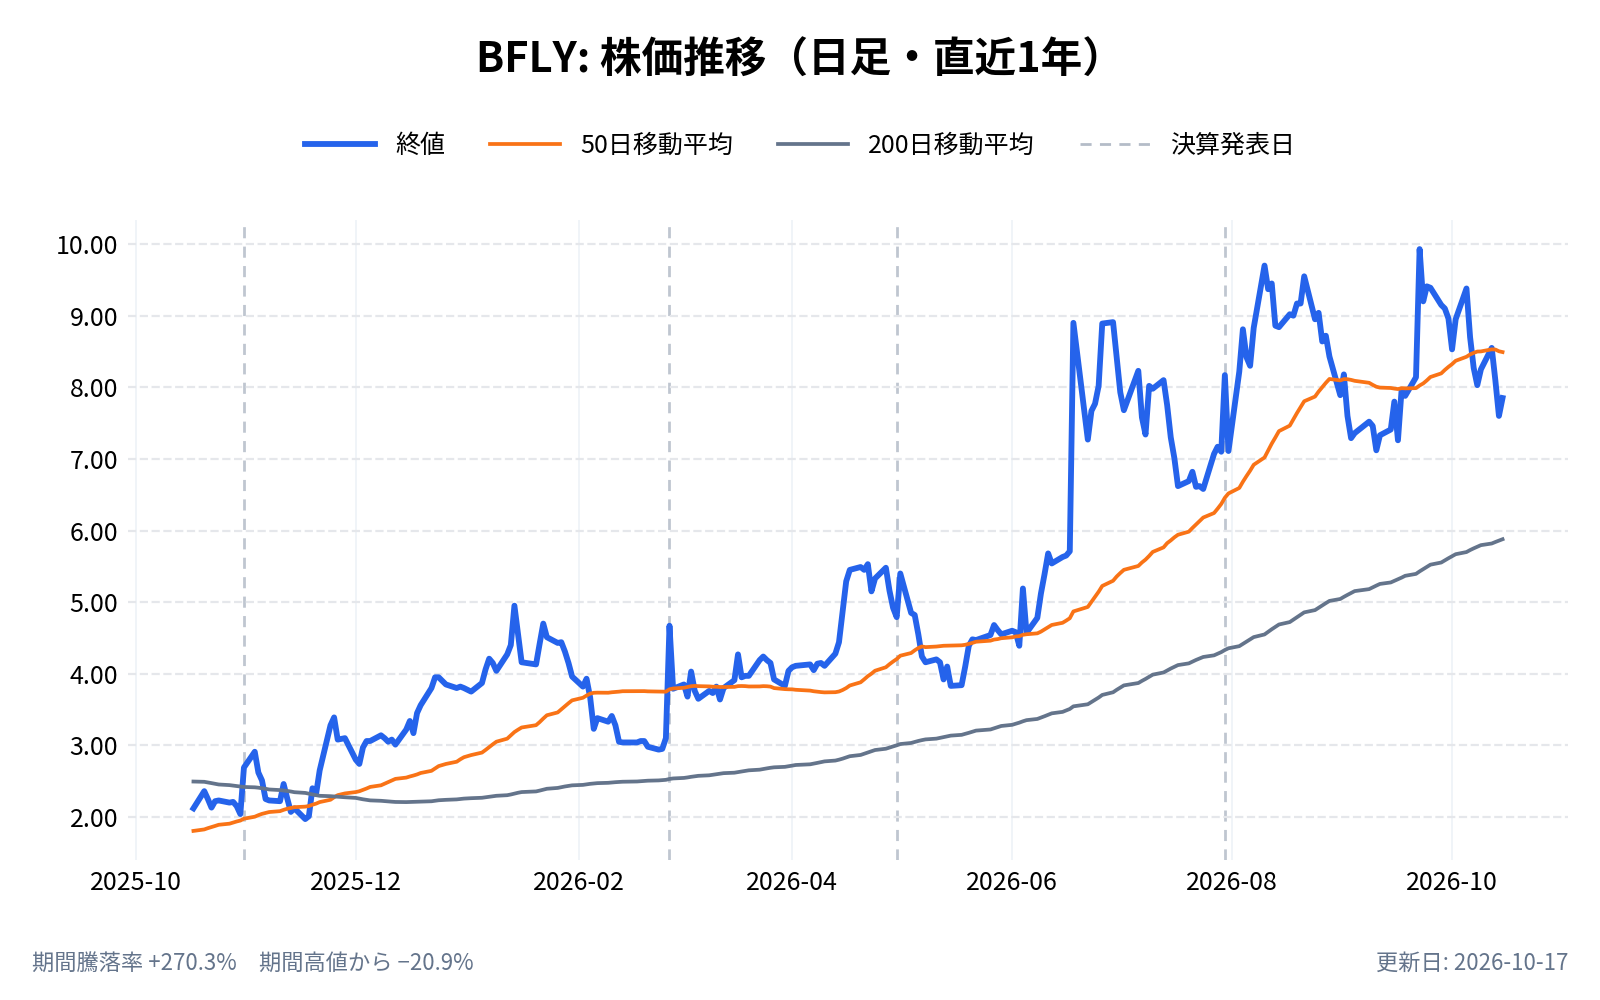
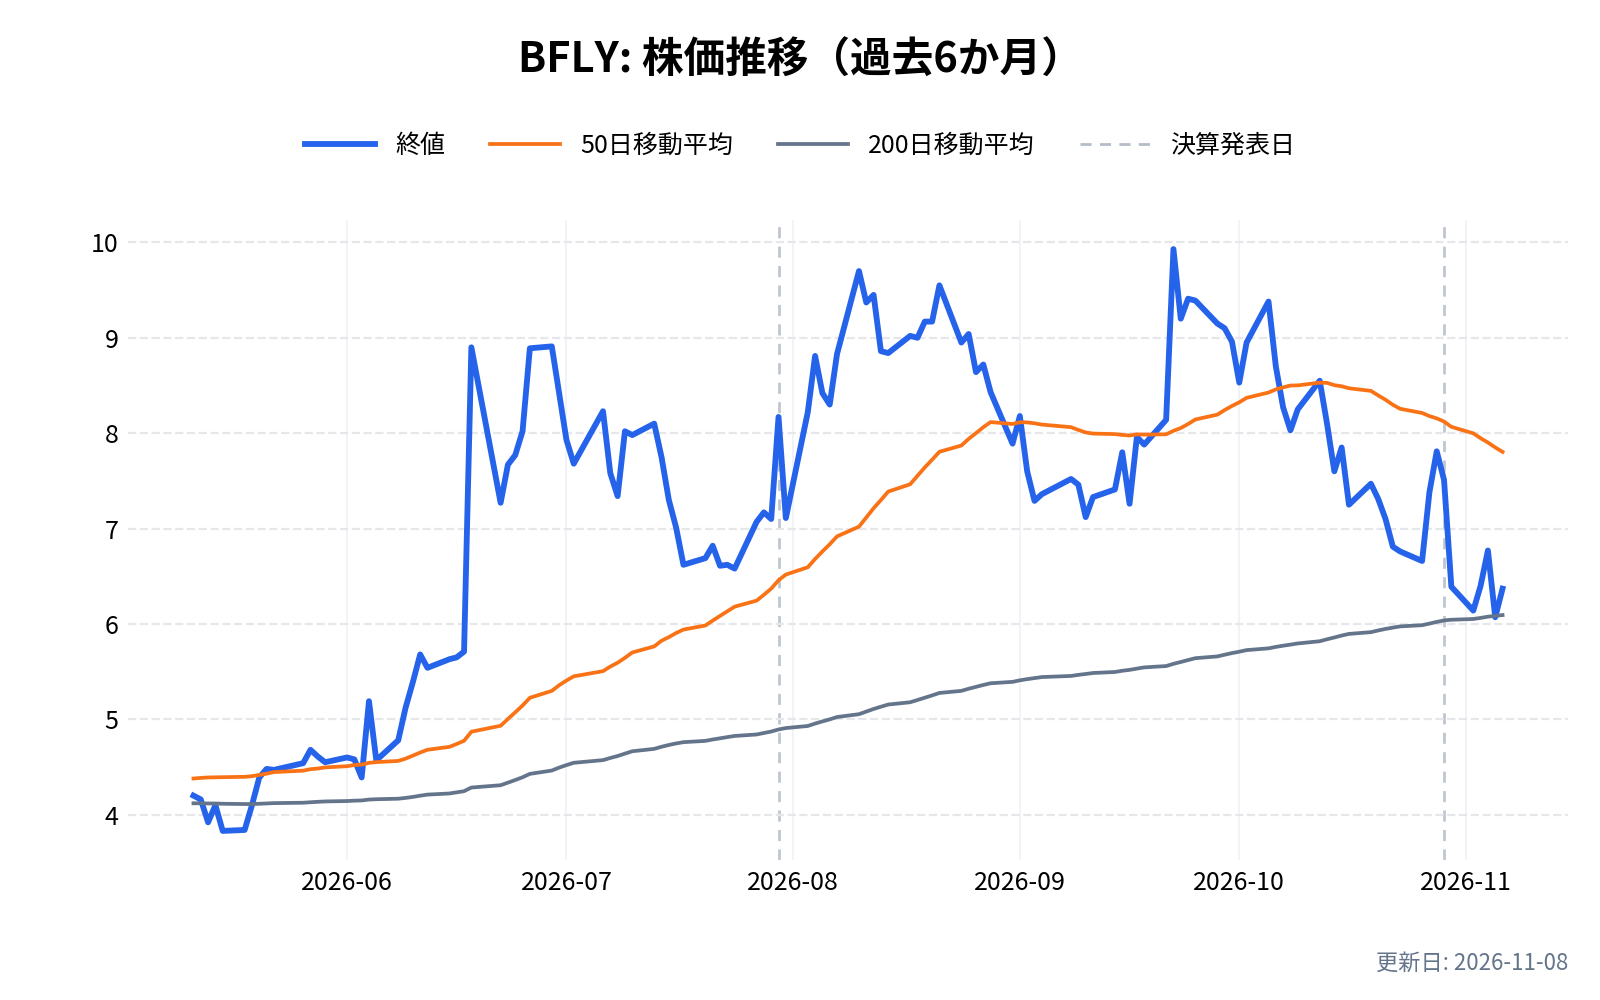
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
バタフライ・ネットワーク(BFLY)とは何の会社、どのような事業をしている?
バタフライ・ネットワークは、半導体の上に超音波の装置をまるごと作り込んだ「Ultrasound-on-Chip(ウルトラサウンド・オン・チップ)」を開発した会社である。10-K では、自社を「Ultrasound-on-Chip の半導体プラットフォームの先駆者で、半導体を使ったポイント・オブ・ケア超音波(ベッドサイドで使うエコー)のリーダー」と説明している。
創業は2011年で、創業者はジョナサン・ロスバーグ(Jonathan Rothberg)氏である。2021年2月12日に、特別買収目的会社(SPAC)の Longview Acquisition Corp. との統合で上場した。
- 会社名: Butterfly Network, Inc.
- 所在地: 米国マサチューセッツ州バーリントン、ニューヨーク(決算資料の発信地)
- 代表者: ジョセフ・デヴィーヴォ(Joseph DeVivo)。社長・CEO・会長
- 従業員: 約220人(2025年末)。うち約180人が米国
- 主な製品: Butterfly iQ3、Butterfly iQ+、Butterfly Move、Compass AI、Butterfly Embedded
- 売上高: 9,761万ドル(2025年)
- 公式サイト: https://www.butterflynetwork.com/
創業者のロスバーグ氏は、1株に20票の議決権がある B 種株式をすべて持ち、2025年末時点で議決権の約71%を握っている(10-K)。会社の大きな決定は、実質的に同氏の判断で決まる形である。
バタフライ(BFLY)の事業は?チップ1枚から3つの稼ぎ方
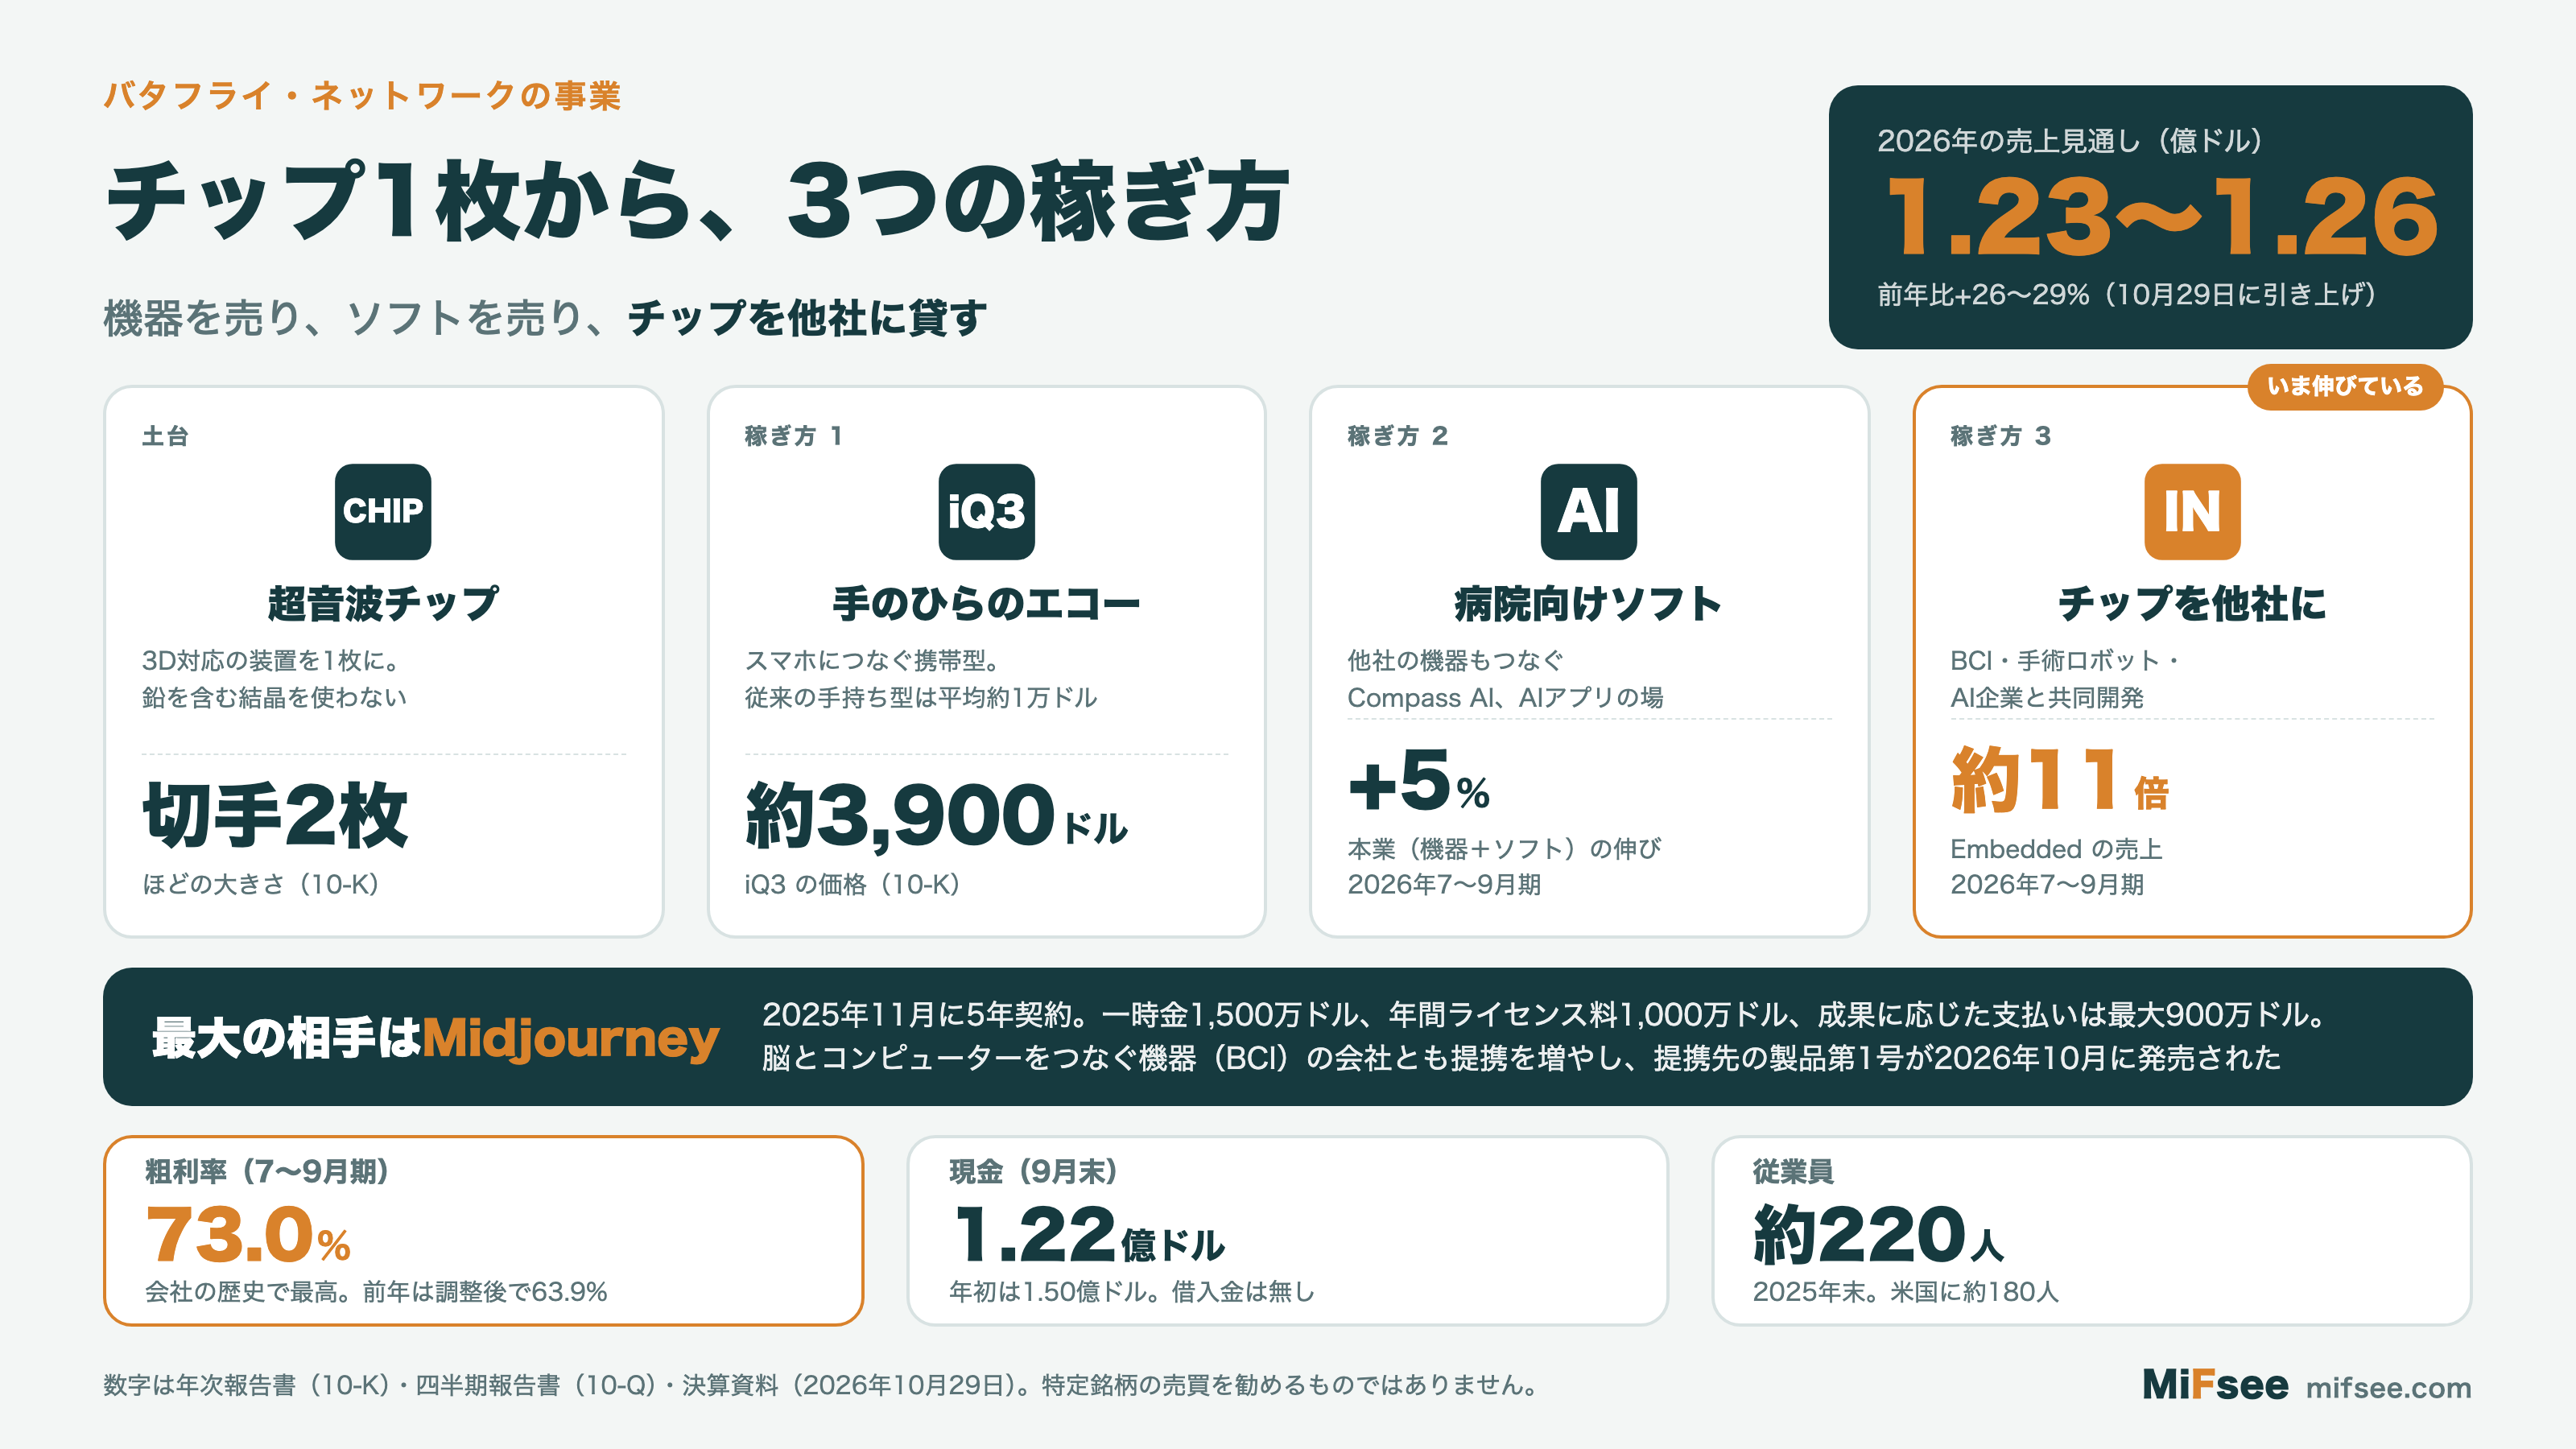
土台:切手2枚ほどの超音波チップ
従来のエコーは、電気を音の振動に変える「圧電結晶」を使う。10-K は、これを「60年前からのアナログの技術」と呼んでいる。バタフライは、この結晶の代わりに半導体を使い、3D対応の超音波装置をまるごと「切手2枚ほどの大きさ」のチップ1枚に収めた。
10-K によると、従来の圧電結晶は鉛を含み、欧州の有害物質の規制(RoHS)の上限を超えるため、多くの競合は特例に頼っている。バタフライのチップは鉛を使わないため、この特例を必要としない。
稼ぎ方1:手のひらのエコー
チップを使った携帯型のエコーを、スマートフォンやタブレットにつないで使う。値段の差が大きく、10-K によると、従来の病院用のカート型は新品で3万〜12万ドル以上、他社の手持ち型は平均約1万ドル(プローブ1本3,000〜7,000ドルで、複数本が要るものもある)。これに対し、Butterfly iQ+ は約2,700ドル、最新の iQ3 は約3,900ドルである。2025年11月には初めてのカート型「Butterfly Move」を米国で発売した。動物病院向けの製品もある。
稼ぎ方2:病院向けソフト
病院全体でエコーを使う仕組みを整えるソフト「Compass AI」を販売している。10-K によると、電子カルテや画像の保管システムとつながり、バタフライ以外の機器も扱える。外部の会社がAIアプリを作って載せられる「Butterfly Garden」という場も持つ。2026年7〜9月期には、7桁ドル(100万ドル以上)の契約を5件、6桁ドルの契約を10件結んだ(決算資料)。
稼ぎ方3:チップを他社に貸す(Embedded)
自社のチップを、競合しない分野の他社に貸し出し、共同で新しい製品を作る事業である。10-K は、取り組んでいる分野の例として、脳とコンピューターをつなぐ機器(BCI)、手術ロボット、肝臓の検査技術を挙げ、Embedded によって想定できる市場が3,250億ドル広がると見積もっている(会社の推計)。
決算で何が起きた?2026年7〜9月期と通期の見通し
2026年10月29日に発表した7〜9月期の主な数字は以下のとおり。
| 項目 | 2026年7〜9月期 | 前年同期 | 変化 |
|---|---|---|---|
| 売上 | 3,260万ドル | 2,149万ドル | +52% |
| うち米国 | 2,745万ドル | 1,609万ドル | +71% |
| うち海外 | 514万ドル | 540万ドル | −5% |
| 粗利率 | 73.0% | −17.5%(調整後63.9%) | 過去最高 |
| 純損失 | 1,281万ドル | 3,400万ドル | 赤字が縮小 |
| 調整後EBITDA | −120万ドル | −810万ドル | 85%改善 |
出典:10-Q、決算資料(2026年10月29日)。前年同期の粗利率は、在庫の評価損1,740万ドルを含む
売上と調整後EBITDA(本業のもうけの目安)は、いずれも会社の見通しの上限を上回った。会社は、2026年の売上見通しを1.23億〜1.26億ドル(前年比+26〜29%)、調整後EBITDA の赤字を1,200万〜1,500万ドルに引き上げた。
+52%の中身を分けると
10-Q は、売上を「本業(Core)」と「Embedded」に分けて開示している。
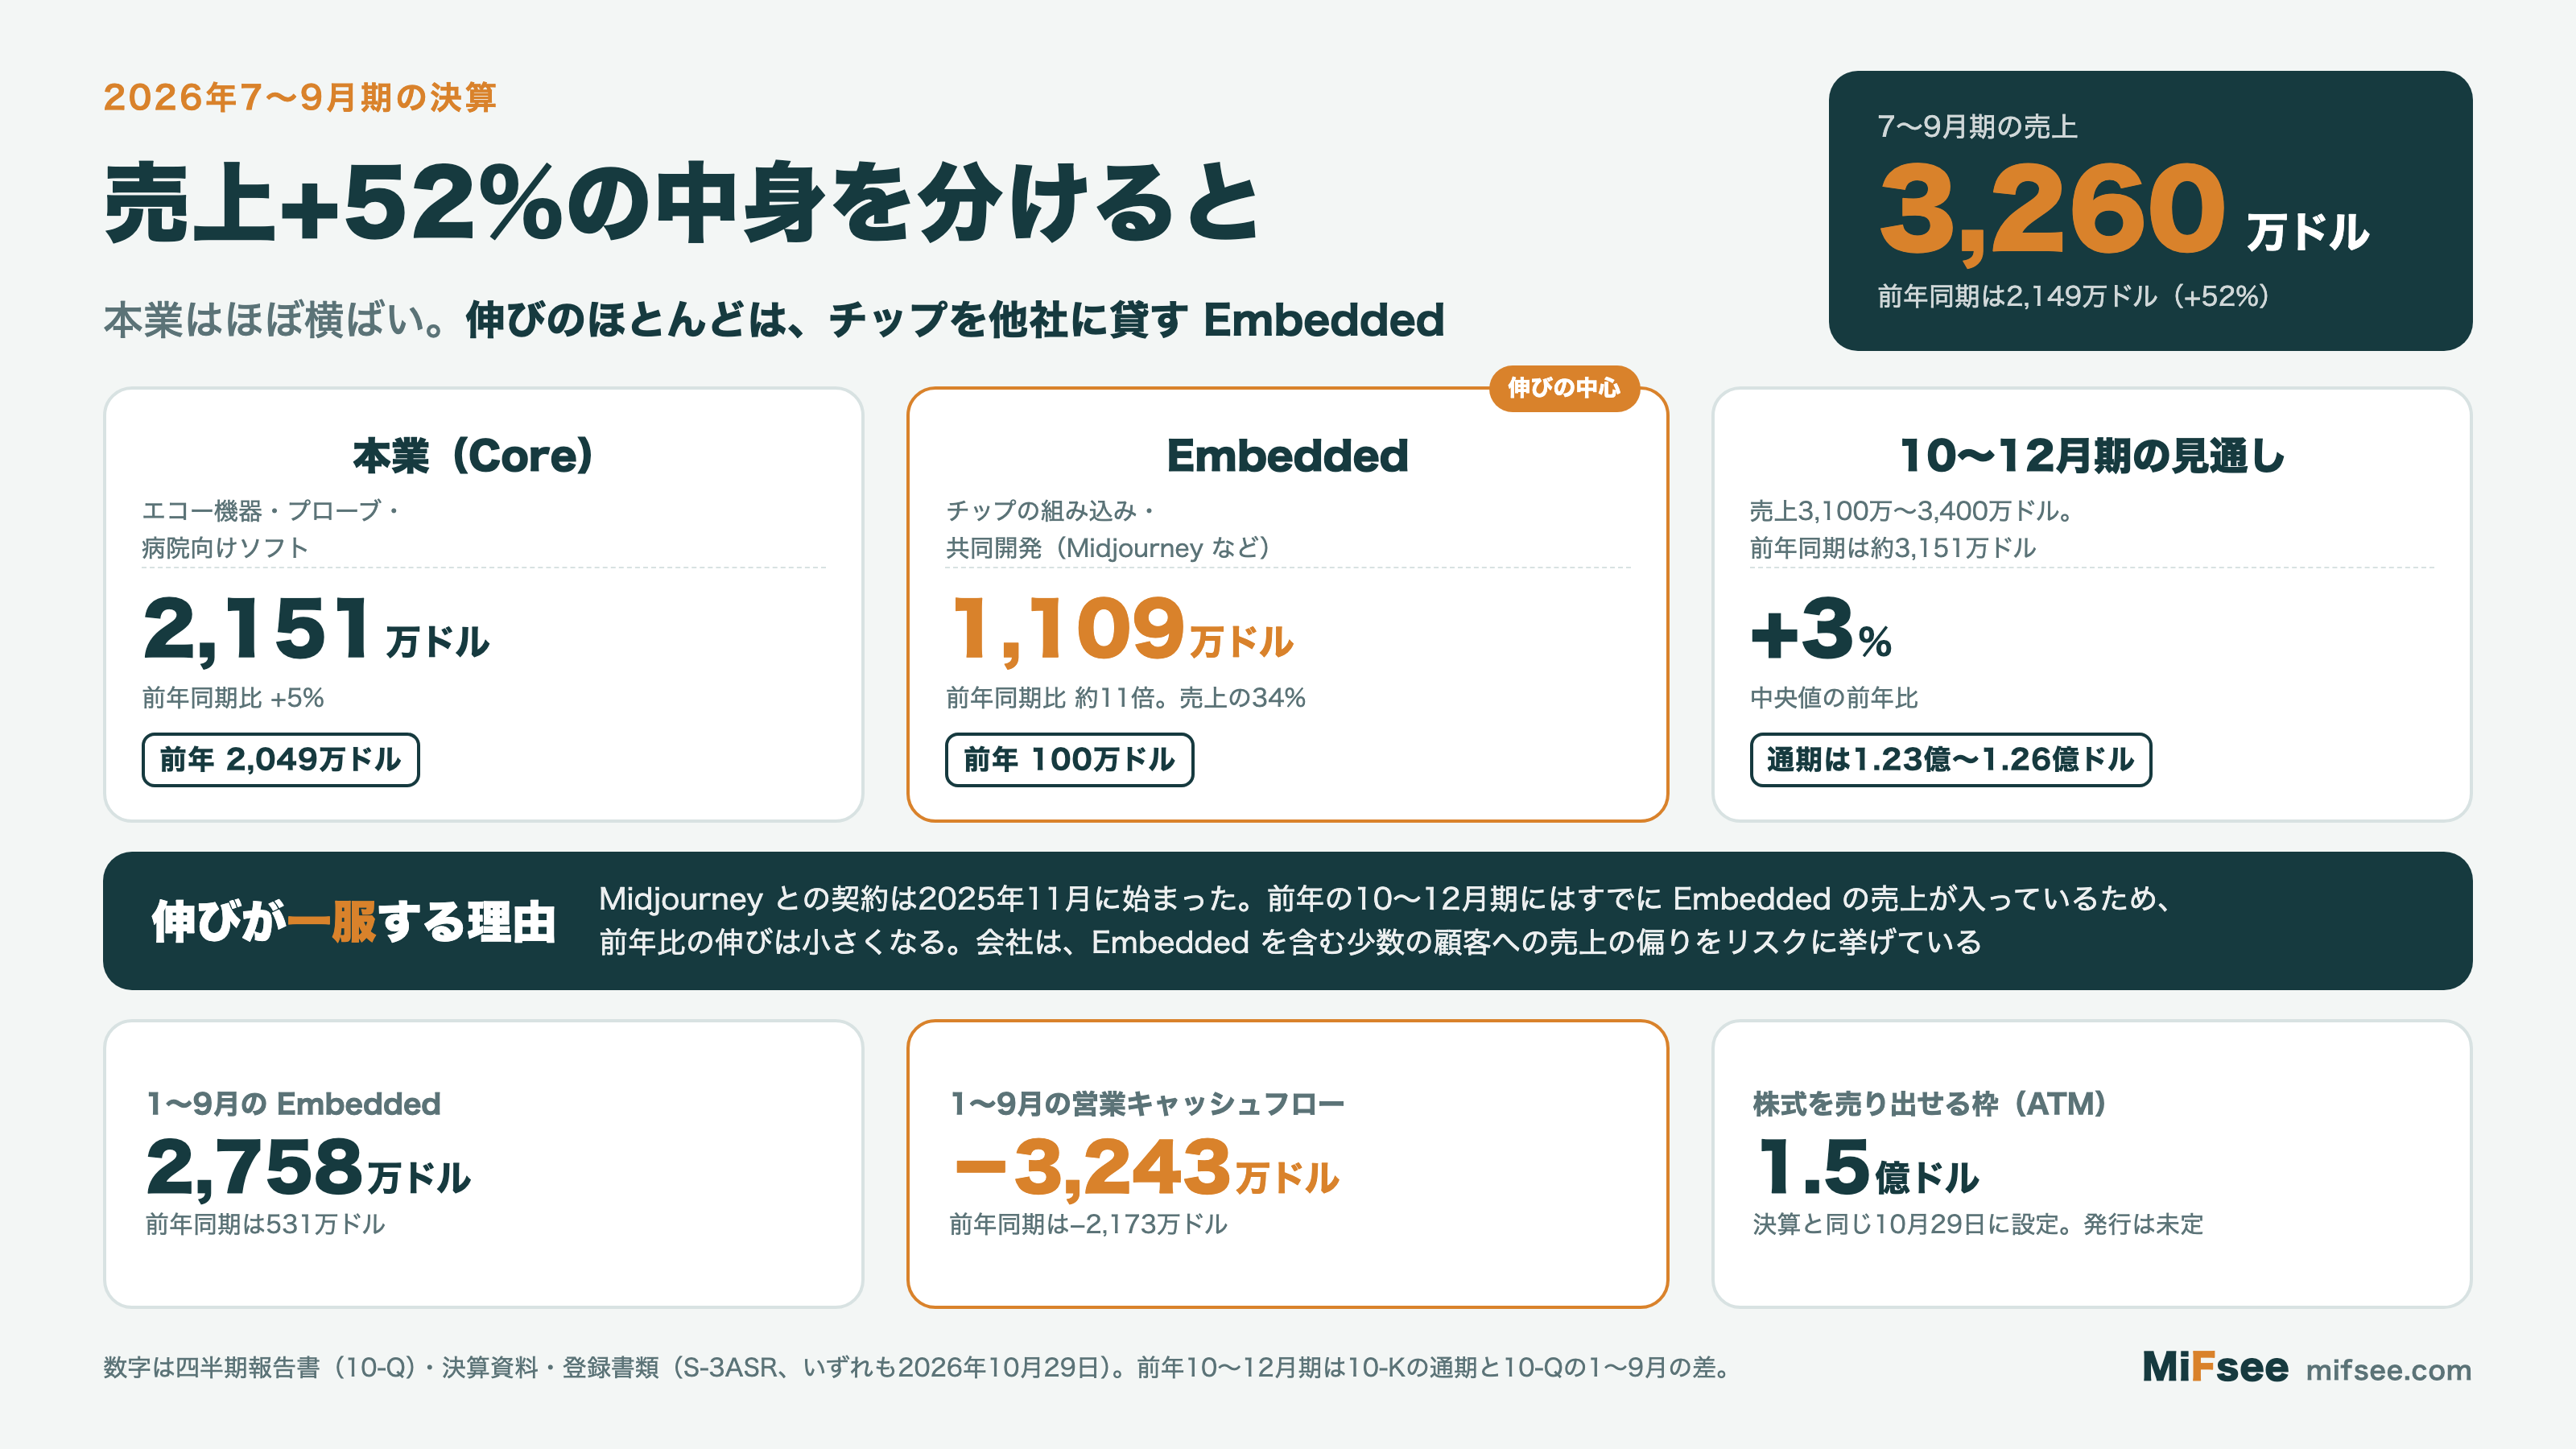
| 区分 | 2026年7〜9月期 | 前年同期 | 変化 | 1〜9月 | 前年同期 |
|---|---|---|---|---|---|
| 本業(Core) | 2,151万ドル | 2,049万ドル | +5% | 6,416万ドル | 6,079万ドル |
| Embedded | 1,109万ドル | 100万ドル | 約11倍 | 2,758万ドル | 531万ドル |
| 合計 | 3,260万ドル | 2,149万ドル | +52% | 9,174万ドル | 6,610万ドル |
出典:10-Q(2026年9月期)
7〜9月期の売上の34%は Embedded で、伸びた1,111万ドルのうち1,009万ドルが Embedded だった。粗利率が73%まで上がったのも、決算資料によると、利益率の高い Embedded のライセンス収入が増えたためである。エコー機器とソフトの本業は、プローブの販売が増えたものの+5%にとどまった。
10〜12月期は伸びが一服する見通し
会社は10〜12月期の売上を3,100万〜3,400万ドルと見込み、中央値の前年比は+3%とした。前年の10〜12月期の売上は約3,151万ドル(10-K の通期と10-Q の1〜9月の差)で、すでに Midjourney との契約が始まっていた(2025年に Midjourney 分として計上した売上は680万ドル)。そのため、前年比の伸びは小さくなると読める。
Embedded とは?Midjourney・BCIとの提携
最大の相手は Midjourney
10-K によると、バタフライは2025年11月、画像生成AIの Midjourney と、超音波チップの技術についての共同開発・ライセンス契約を結んだ。
- 期間: 5年
- 一時金: 1,500万ドル(契約時に受け取り済み。10-K は「一度きりの支払い」と書いている)
- 年間ライセンス料: 1,000万ドル(5年間、四半期ごと)
- そのほか: 成果に応じた支払い(最大900万ドル)、Midjourney がハードウェアを製品化した場合の売上の分配、チップの購入代金
売上は、共同開発の進み具合に合わせて少しずつ計上する。2025年末の時点で、これから計上する予定の売上(残存履行義務)9,960万ドルのうち、Midjourney 分は6,320万ドルだった。会社全体の残存履行義務は、2026年9月末で8,420万ドルに減っている(10-Q)。
なお、契約を結んだ2025年11月17日の BFLY の終値1.97ドルは、直近1年の安値だった(yfinance)。
脳とコンピューターをつなぐ機器(BCI)の会社とも
決算資料によると、7〜9月期に BCI の会社3社と提携し、Merge Labs と Bridge Neurotech との提携を発表した。2026年10月1日には、Mendaera が、バタフライの技術を使った製品を、提携先として初めて発売した。ウェアラブル(身につける)型の研究用の機器も、提携先向けに限定で出す準備を進めている。
チップのつくり手として見ると、次世代の「Apollo」チップの開発は予定どおり進んでおり、「P5.1」チップを使った次の製品を2027年初めに出す準備をしている(決算資料)。
バタフライ(BFLY)の顧客層は?
10-K と決算資料によると、主な顧客は病院などの医療機関、医学部、動物病院、海外の医療支援の団体、そして Embedded の提携先である。売上の10%を超えた顧客は、2025年は1社、2024年と2023年は0社だった(社名は開示されていない)。
10-Q は、Embedded の提携先を含む「限られた数の顧客」から売上の大きな部分を得ており、当面はこの状態が続くと書いている。医療の分野では、退役軍人病院(VA)などの政府機関に売るために必要な認証(FedRAMP)を取得した。医学部では、学生全員にバタフライの機器を持たせる複数年の提携も結んだ。
在宅医療にも取り組んでおり、決算資料によると、最初の州で11月から検査を始め、10〜12月期に最初の売上を見込んでいる。
取引市場は?
バタフライ・ネットワークは、ニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「BFLY」。
バタフライ(BFLY)のセクター、業種、属するテーマは?
- セクター: ヘルスケア
- 業種: 医療機器
- 属するテーマ: ポイント・オブ・ケア超音波、医療AI、半導体、脳とコンピューターをつなぐ機器(BCI)
同じテーマの銘柄
- ヘルスケア・バイオ:テンパスAI(TEM)、トランスメディックス(TMDX)、ギリアド・サイエンシズ(GILD)、ギンコ・バイオワークス(DNA)、オスカー・ヘルス(OSCR)、スポックホールディングス(SPOK)、ヒムズ&ハーズ・ヘルス(HIMS)、ADMAバイオロジックス(ADMA)、ほか3銘柄
配当は?
なし。赤字が続いており、配当より事業への投資を優先している。
バタフライ(BFLY)の競合企業は?
10-K は競合の社名を挙げていない。競争を2つの層で見ているとし、1つは従来型の超音波装置、もう1つは同じかそれ以上の性能を持つ他社の手持ち型である。主な競合は「従来のカート型の超音波装置の上位5社」だとしている。
従来型のエコーの大手のうち、米国に上場している GE ヘルスケア(GEHC)とフィリップス(PHG)の、直近6か月の株価の動きを並べる(社名は筆者が選んだもので、10-K の記載ではない)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
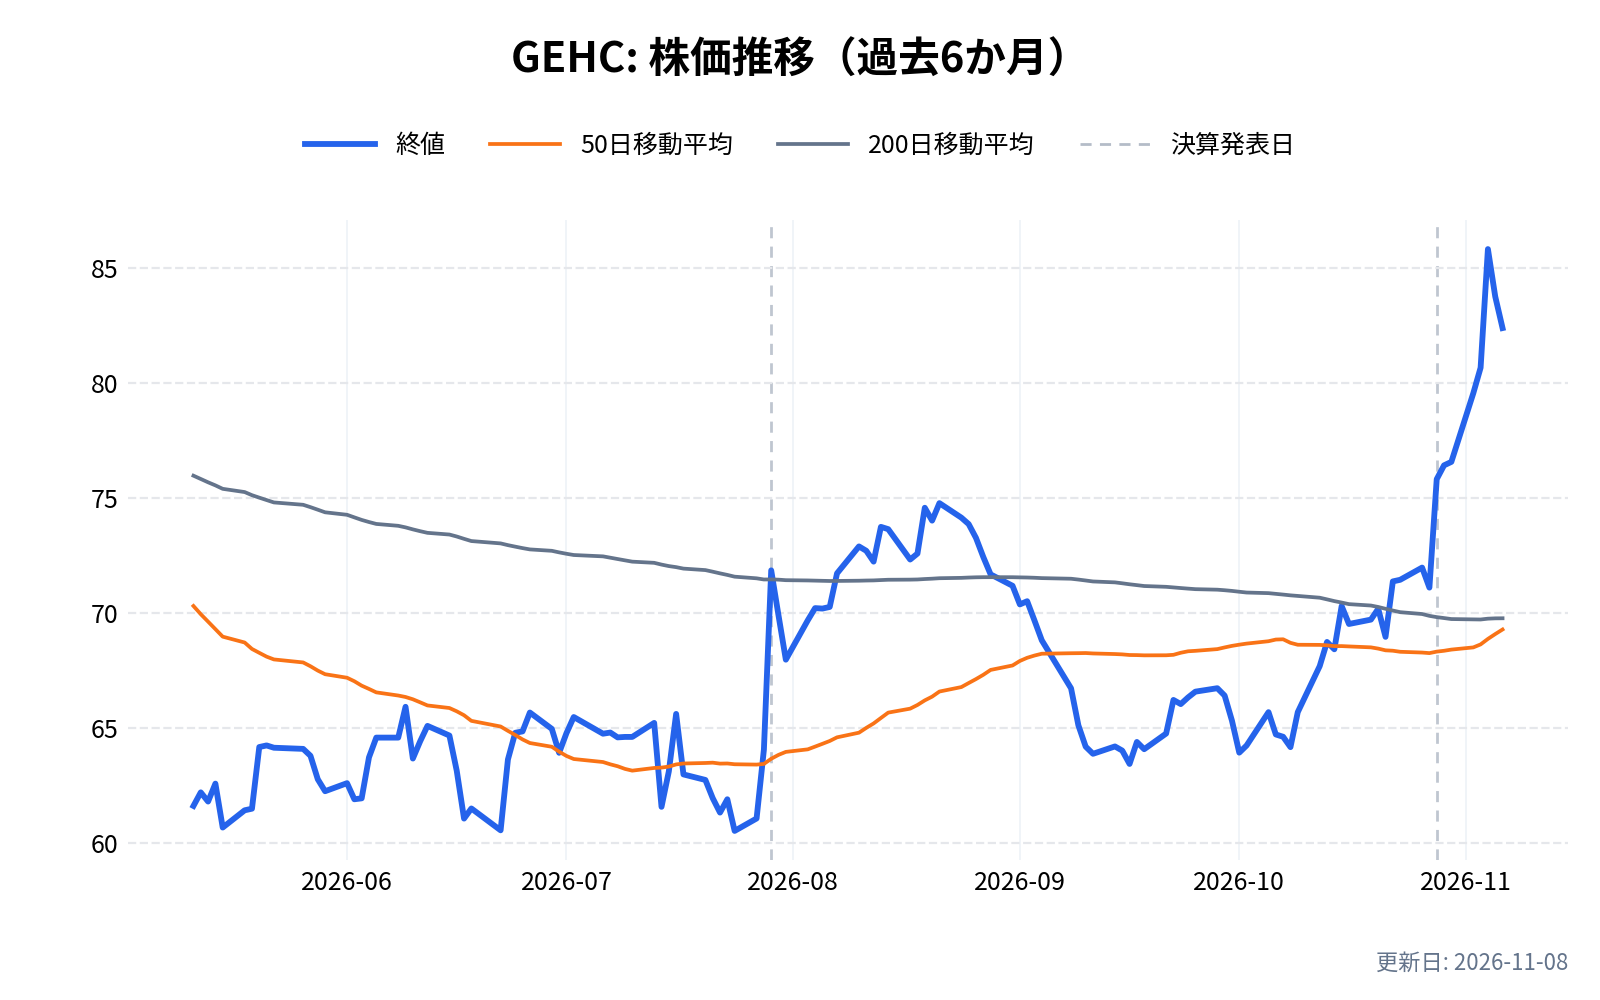
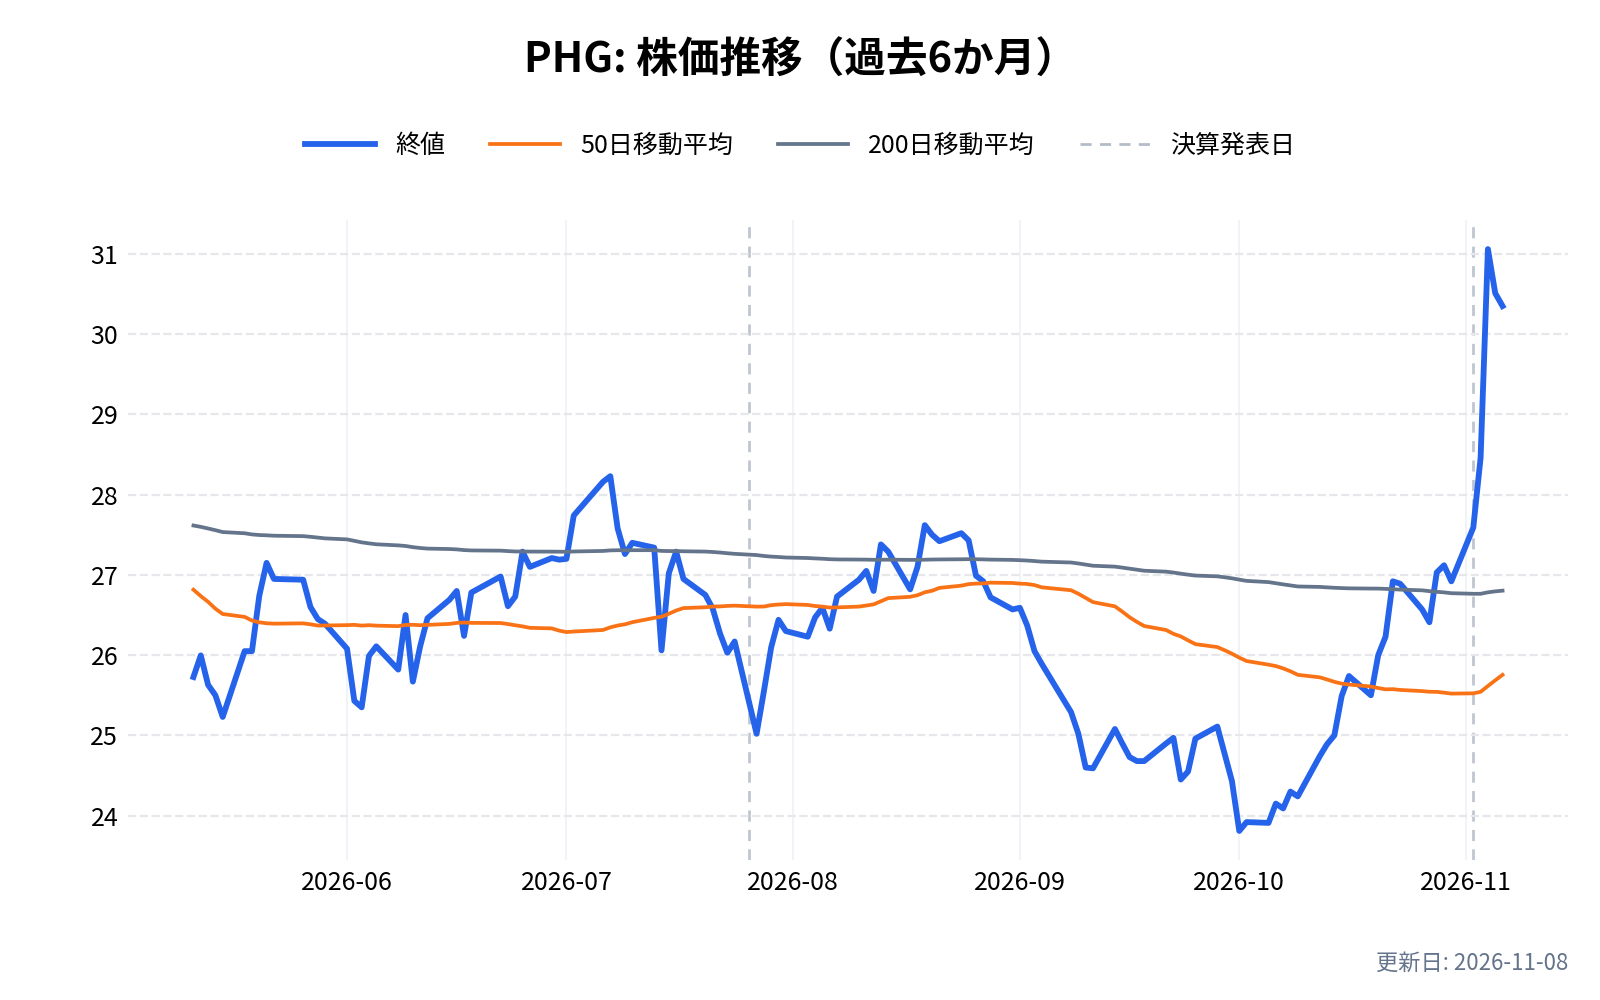
10-K は、競合の多くが資金力や販売網で上回り、競争は主に費用対効果、価格、サービス、性能、技術の新しさで行われると書いている。
バタフライ(BFLY)の競合との差別化要素と優位性は?
半導体で作るので、安く、他の用途にも使える
圧電結晶ではなく半導体でエコーを作るため、1台の値段を下げられる。iQ3 は約3,900ドルで、10-K は「市場で最も安い手持ち型の一つ」としている。同じチップを、BCI や手術ロボットなど、医療機器以外の用途にも貸し出せる点が、従来のエコーの会社との大きな違いである。
機器を売った後も、ソフトで稼げる
Compass AI で病院全体のエコーの運用を管理し、Butterfly Garden で外部のAIアプリを載せる。機器の販売だけで終わらず、ソフトと Embedded を合わせた「ソフトウェア・その他サービス」の売上は、2026年7〜9月期に売上の52%を占めた(前年同期は32%)。
鉛を使わない
欧州の規制で、競合の多くは鉛を含む結晶の特例に頼っている。特例が見直された場合にも、バタフライは影響を受けにくい。
バタフライ・ネットワーク(BFLY)の業績について
バタフライ・ネットワーク(BFLY)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬〜5月初旬
- 第2四半期決算: 7月下旬〜8月初旬
- 第3四半期決算: 10月下旬〜11月初旬
- 第4四半期および通期決算: 翌年の2月下旬
バタフライ・ネットワーク(BFLY)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
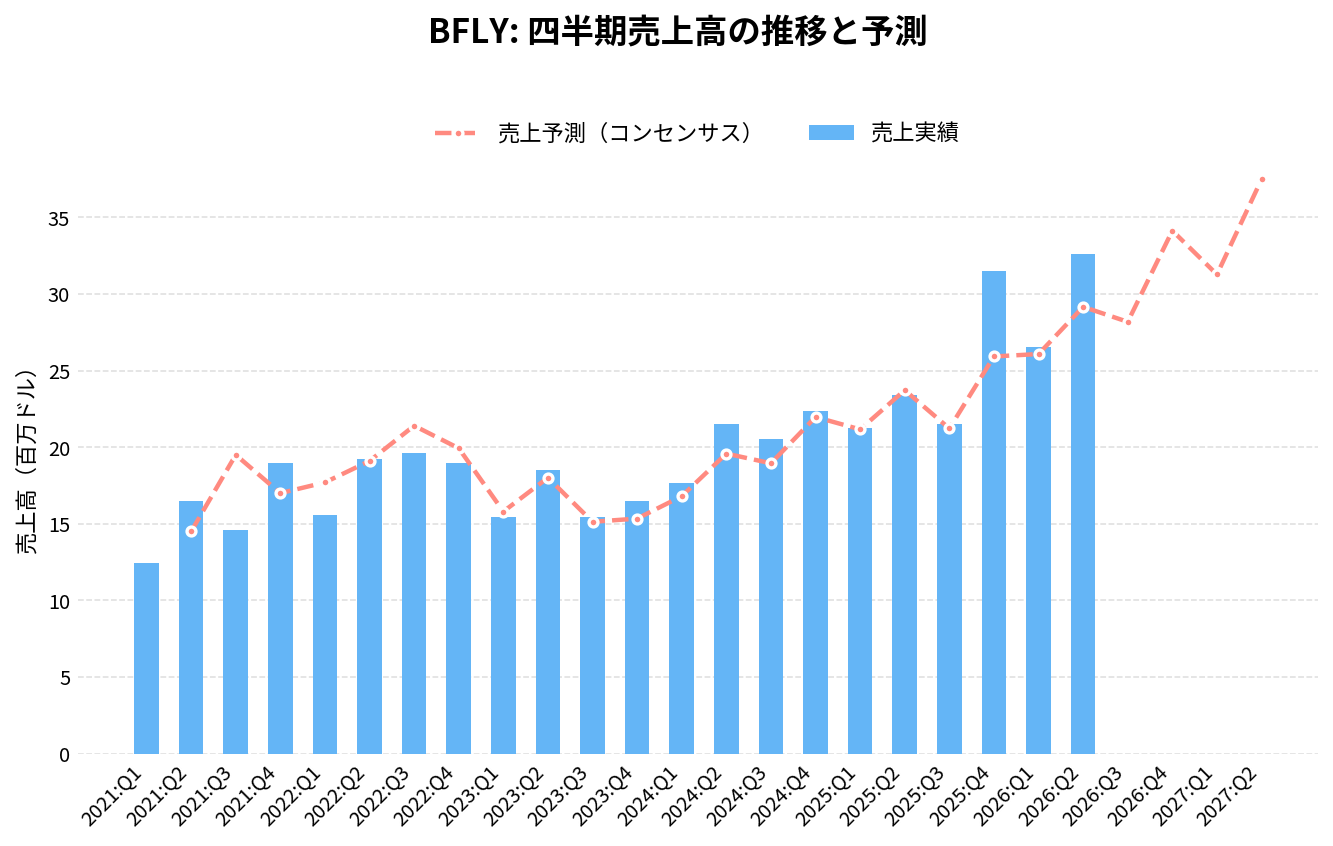
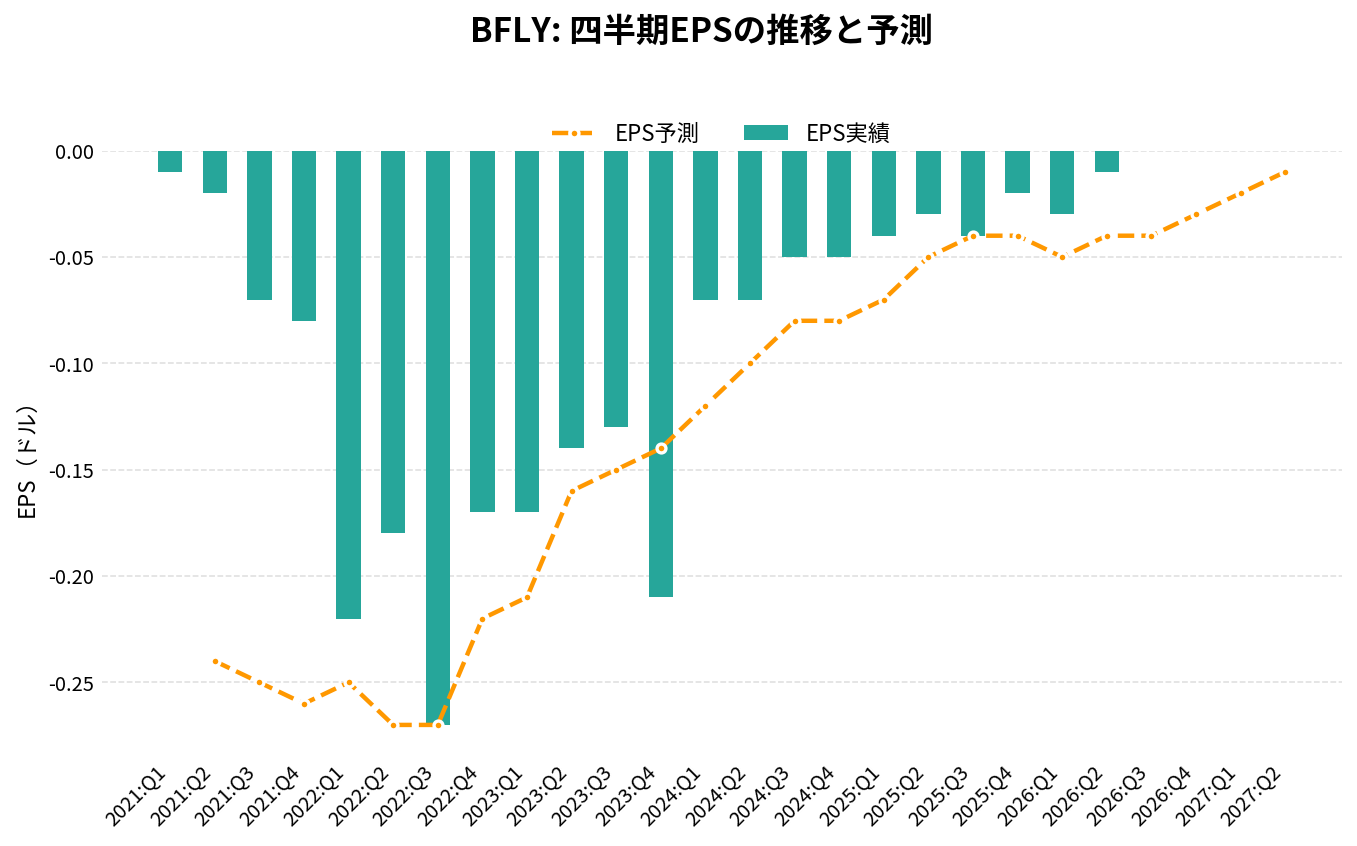
バタフライ・ネットワーク(BFLY)の2026年Q3決算(2026/10/29 発表)は、売上32.6百万ドル(アナリストコンセンサス28.4百万ドルに対し+14.9%)、EPS -0.01ドル(同-0.04ドルに対し+0.03ドル)でした。
売上の前年同期比は+51.7%です。
直近8四半期では、売上が7回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
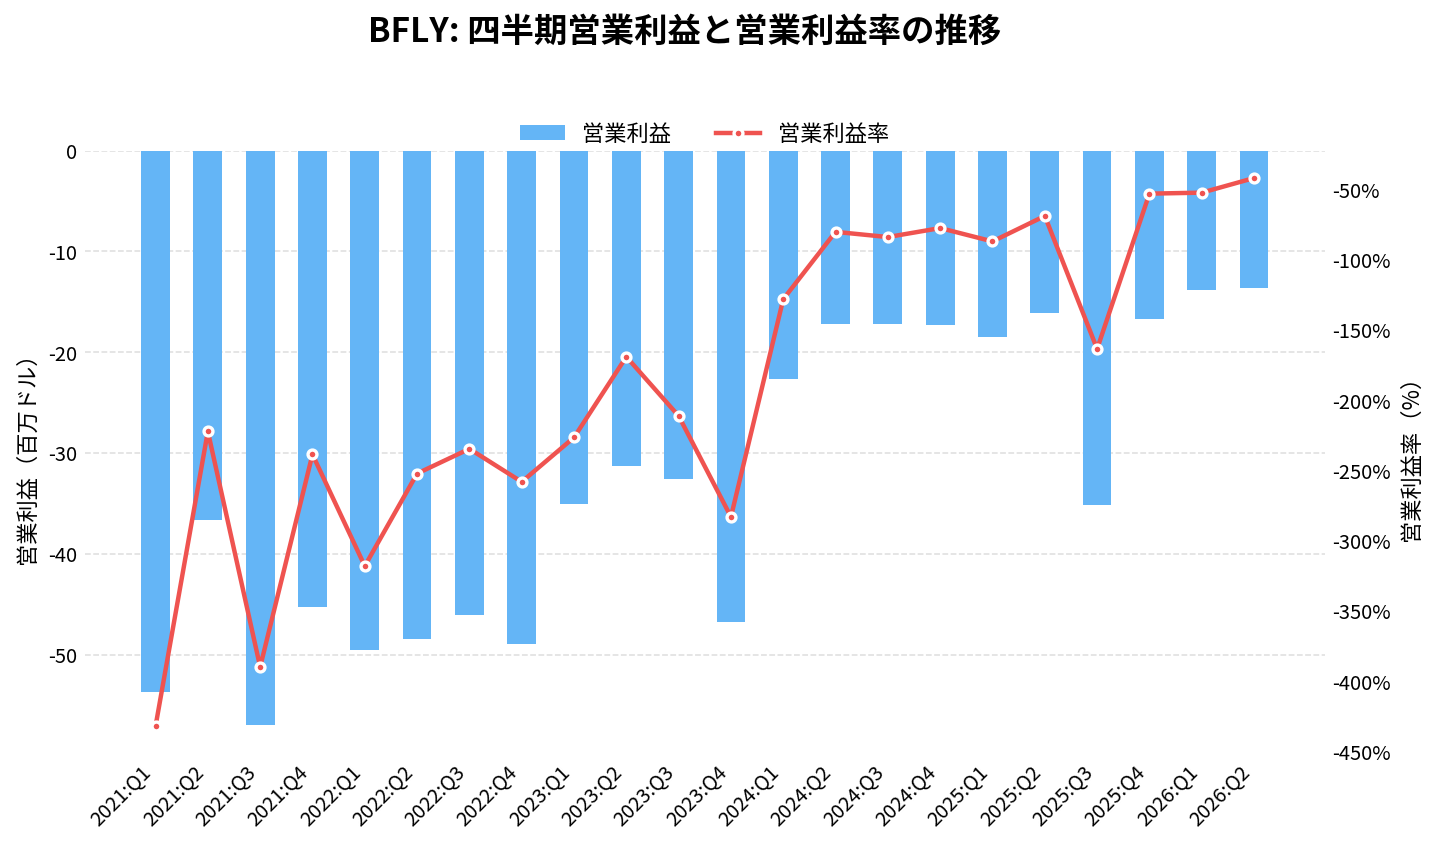
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 22.35 | +35.3% | +1.7% | -0.05 | +0.03 | -77.5% |
| 2025:Q1 | 21.23 | +20.2% | +0.3% | -0.04 | +0.03 | -87.0% |
| 2025:Q2 | 23.38 | +8.8% | -1.4% | -0.03 | +0.02 | -68.9% |
| 2025:Q3 | 21.49 | +4.5% | +1.3% | -0.04 | 0.00 | -163.5% |
| 2025:Q4 | 31.51 | +41.0% | +21.6% | -0.02 | +0.02 | -53.0% |
| 2026:Q1 | 26.53 | +25.0% | +1.7% | -0.03 | +0.02 | -52.3% |
| 2026:Q2 | 32.61 | +39.5% | +11.8% | -0.01 | +0.03 | -41.9% |
| 2026:Q3 | 32.60 | +51.7% | +14.9% | -0.01 | +0.03 | -41.7% |
| 2026:Q4(予想) | 33.71 | +7.0% | – | -0.02 | – | – |
| 2027:Q1(予想) | 31.96 | +20.5% | – | -0.02 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
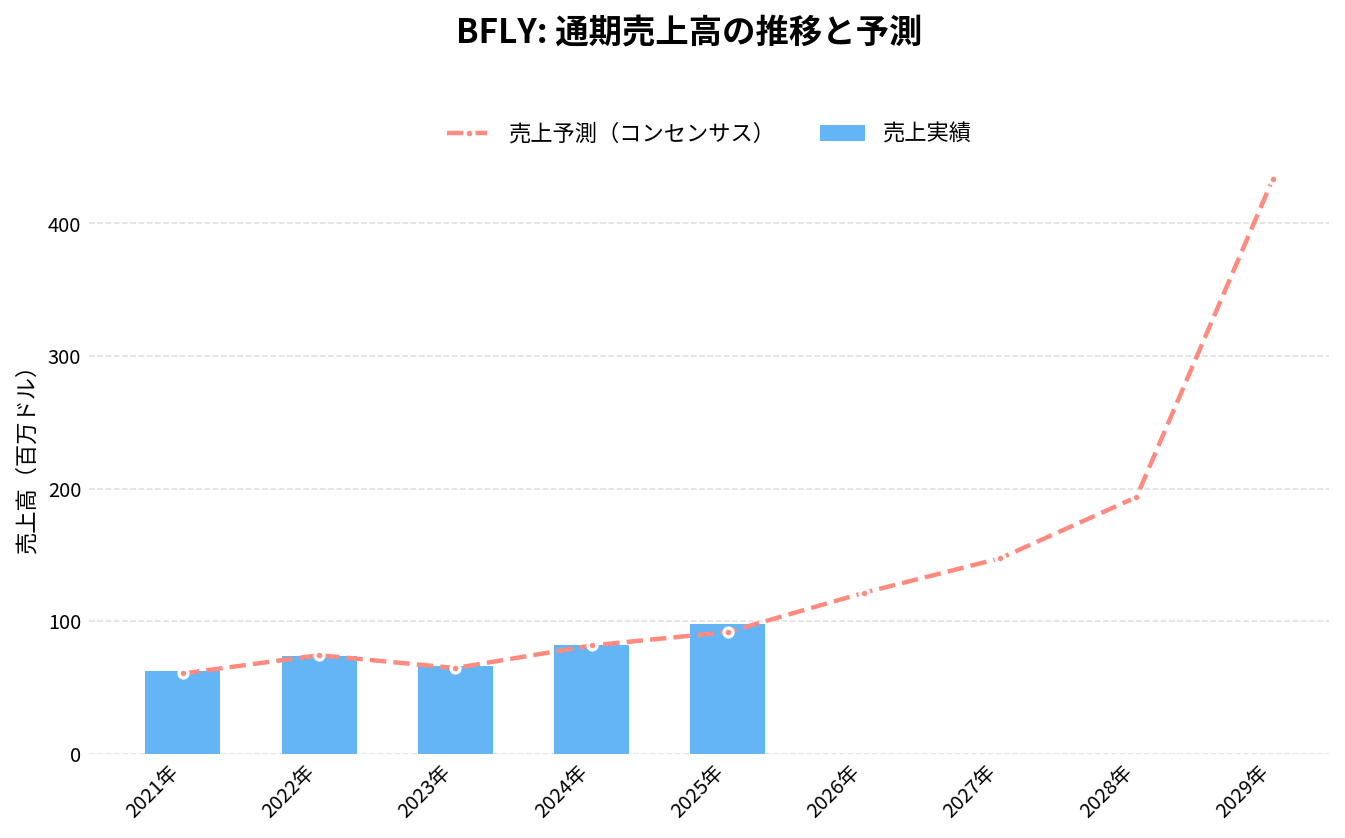
通期:売上高の推移
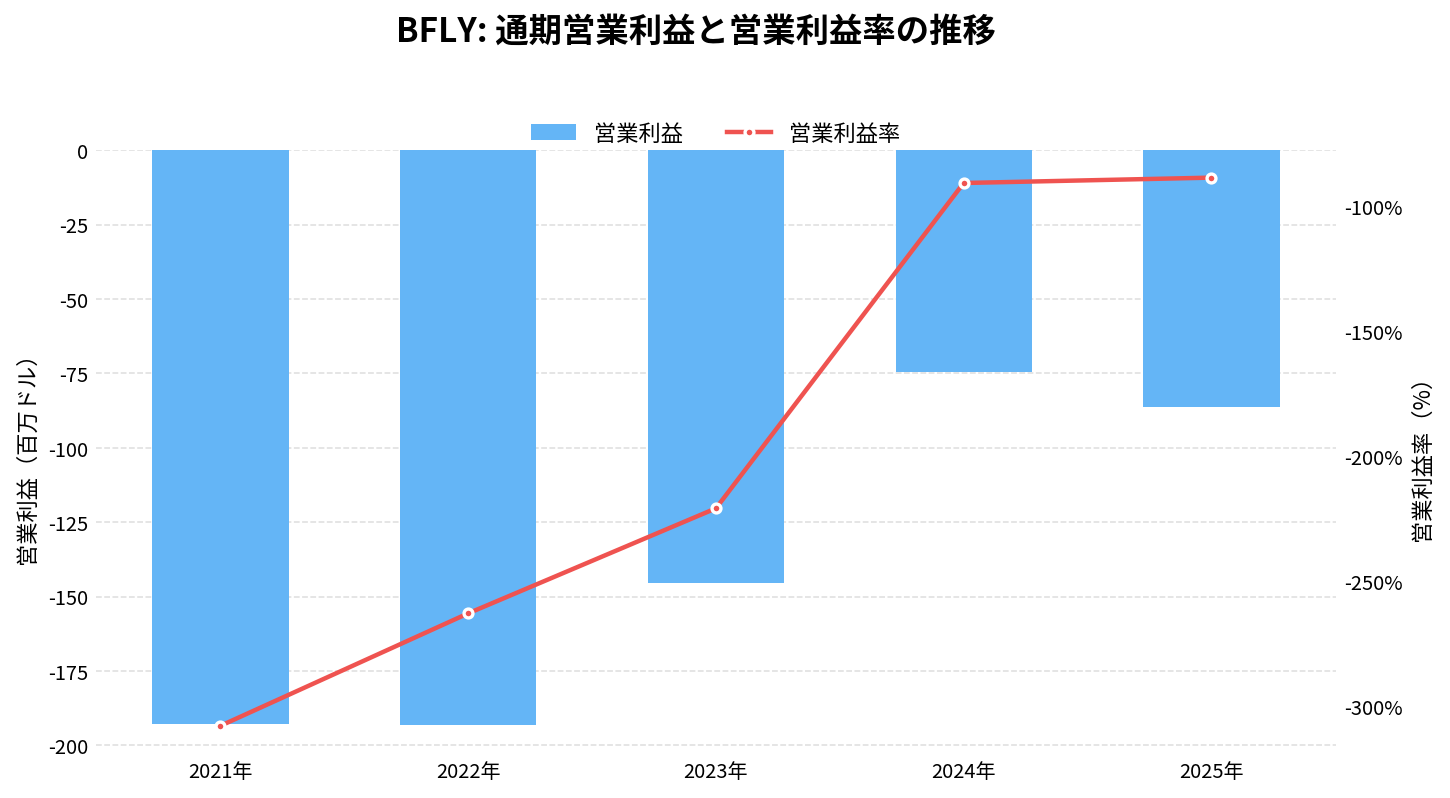
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
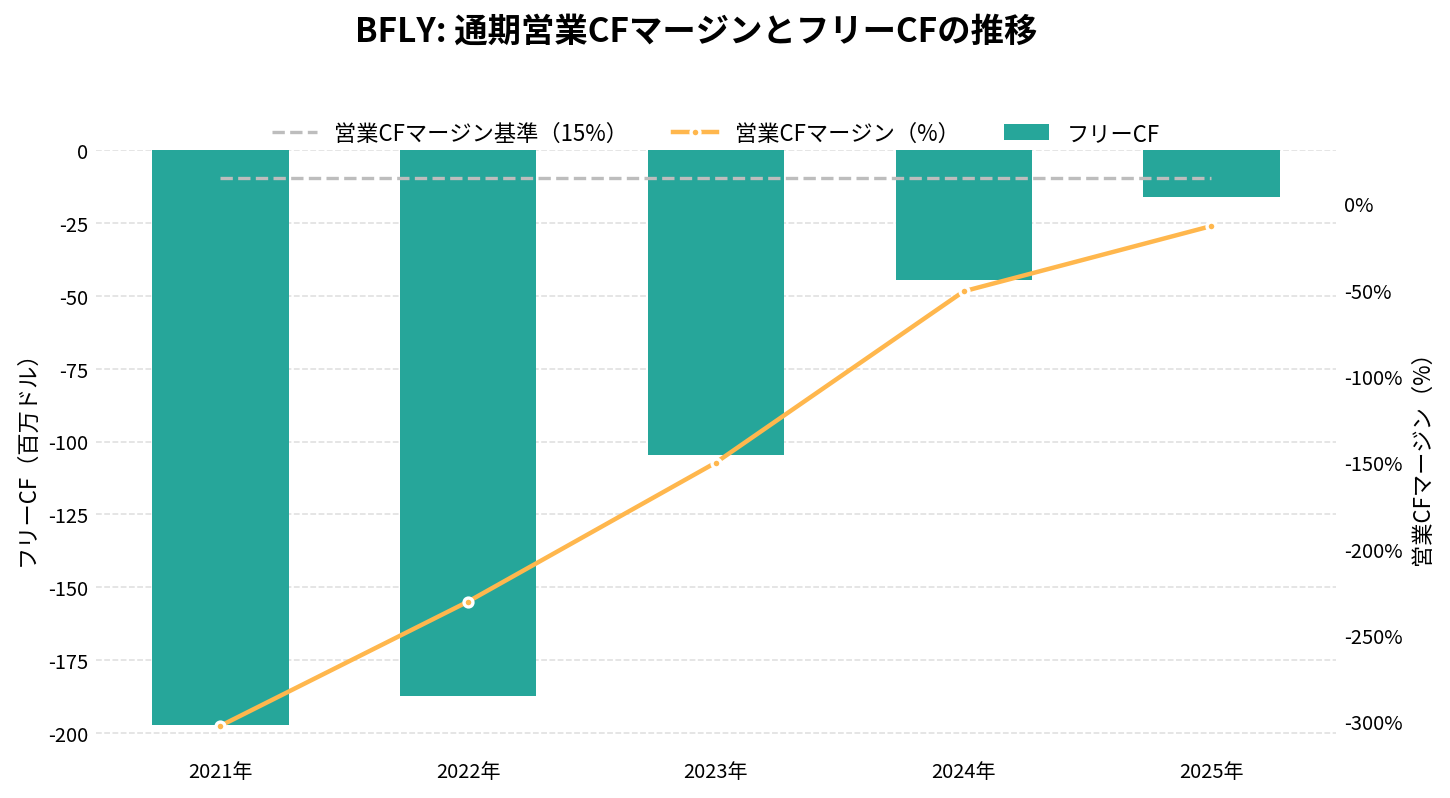
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
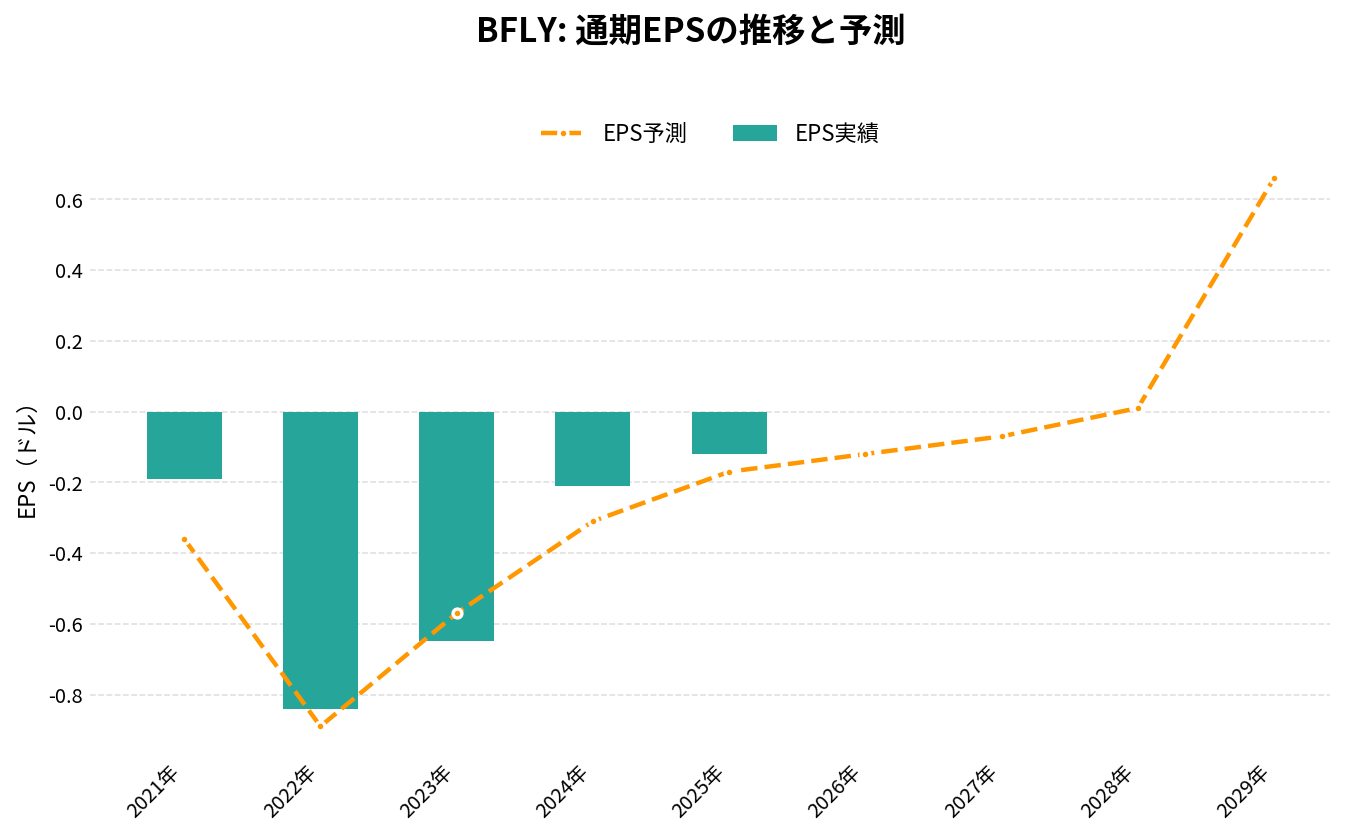
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 62.56 | – | -0.19 | -308.0% | -302.4% | -197.06 |
| 2022年 | 73.39 | +17.3% | -0.84 | -263.0% | -230.4% | -187.42 |
| 2023年 | 65.90 | -10.2% | -0.65 | -221.0% | -149.9% | -104.60 |
| 2024年 | 82.06 | +24.5% | -0.21 | -90.7% | -50.8% | -44.40 |
| 2025年 | 97.61 | +19.0% | -0.12 | -88.5% | -13.0% | -16.05 |
| 2026年(予想) | 124.86 | +27.9% | -0.06 | – | – | – |
| 2027年(予想) | 149.34 | +19.6% | -0.06 | – | – | – |
| 2028年(予想) | 195.97 | +31.2% | 0.01 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
バタフライ・ネットワーク(BFLY)の将来性と今後の見通しは?
バタフライ(BFLY)の将来性を考えるうえでは、伸びの中心が Embedded であること、そしてまだ赤字で現金が減っていることを押さえておきたい。
数字で見る直近の変化
- 売上: 2023年6,590万ドル → 2024年8,206万ドル → 2025年9,761万ドル → 2026年見通し1.23億〜1.26億ドル
- 売上の中身: 2026年1〜9月の Embedded は2,758万ドル(前年同期531万ドル)、本業は6,416万ドル(同6,079万ドル、+6%)
- 粗利率: 2026年7〜9月期は73.0%と過去最高
- 損益: 2026年1〜9月の純損失は3,839万ドル(前年同期6,177万ドル)
お金の面
2026年9月末の現金は1億2,230万ドルで、2025年末の1億5,049万ドルから減った。1〜9月の営業キャッシュフローは−3,243万ドル(前年同期は−2,173万ドル)だった。借入金はない(10-Q)。
決算と同じ2026年10月29日、会社は株式を市場で少しずつ売り出せる枠(ATM)を、上限1.5億ドルで設定した(登録書類 S-3ASR)。売り出すかどうか、いつ売り出すかは決まっておらず、資金は一般的な事業目的に使うとしている。売り出した場合、1株あたりの価値は薄まる。2025年1月には、公募増資で8,100万ドルを調達している。
また、創業者のロスバーグ氏は、2026年11月12日から2027年11月12日までに、A 種株式36万株と B 種株式805万株まで売却できる計画(10b5-1)を設定した(10-Q)。
注目しているポイント
- Embedded が積み上がるか: Midjourney の一時金は一度きりで、10〜12月期の伸びは+3%の見通し。BCI などの新しい提携先から、継続的な売上が生まれるか
- 本業の伸び: 本業は+5%。FedRAMP の取得や病院との大口契約が、機器とソフトの伸びにつながるか
- 在宅医療: 10〜12月期に見込む最初の売上が、どの程度の規模になるか
- 次のチップ: P5.1 チップの新製品(2027年初めの予定)と Apollo チップの開発
リスクと不確実性
- 少数の顧客への依存: 10-Q は、Embedded の提携先を含む少数の顧客を失ったり、売上が大きく減ったりすると、事業に悪影響が出うるとしている。成果に応じた支払いは、会社がコントロールできない要因に左右される
- 赤字と現金の減少: 調整後EBITDA の赤字は縮んだが、営業キャッシュフローはマイナスが続く
- 株式の発行: 上限1.5億ドルの ATM で株式を売り出せば、既存の株主の持ち分が薄まる
- 創業者の支配: 議決権の約71%を創業者が持ち、他の株主と利害が異なる判断がされる可能性を、10-K 自身がリスクに挙げている
- 競争: 資金力のある従来型エコーの大手と競う
- 株価の変動: 株価は直近1年で1.97ドルから9.93ドル(2026年9月22日の終値)まで動いた。値動きが非常に大きい
Embedded の伸びと粗利率の改善は、数字で確かめられる。一方で、その伸びは少数の提携先に支えられており、提携先の計画が変われば売上も変わりうる。四半期ごとの決算で、Embedded の売上が一度きりで終わらずに積み上がっていくか、そして本業がどこまで伸びるかを確かめていく必要がある。
BFLY 2026年Q3決算:売上高52%増と過去最高の粗利率73%で通期ガイダンスを引き上げ
発表日:2026/10/29
BFLYの決算ハイライト
バタフライ・ネットワークの2026年第3四半期は、売上高が前年同期比52%増の3,260万ドルとなり、ガイダンス上限を上回る着地となった。牽引したのはMidjourneyとの協業を含むButterfly Embedded関連のソフトウェア・サービス収益で、米国売上は71%増の2,750万ドルに達した一方、国際売上はプローブ販売の減少で5%減の510万ドルにとどまっている。
利益面の改善も目立ち、粗利率は前年同期のマイナス17.5%から73.0%へと劇的に改善し、会社史上最高水準を記録した。前年同期にあった1,740万ドルの過剰・陳腐化在庫評価損の反動に加え、利益率の高いEmbedded関連ライセンス収入の寄与も大きい。純損失は1,280万ドルで前年同期の3,400万ドルから大幅に縮小し、調整後EBITDA損失も120万ドルと前年同期の810万ドルから85%改善した。
こうした結果を受け、会社は2026年通期の売上ガイダンスを1.23億〜1.26億ドル(前年比26〜29%成長)、調整後EBITDA損失を1,200万〜1,500万ドルへと引き上げた。第4四半期は売上3,100万〜3,400万ドル(前年同期比中央値で約3%成長)、調整後EBITDA損失300万〜600万ドルを見込む。
抑えておくべきKPI
- 売上高: 3,260万ドル(前年同期比52%増)
- 粗利率: 73.0%(前年同期はマイナス17.5%、過去最高水準)
- 調整後EBITDA: 損失120万ドル(前年同期は損失810万ドル、85%改善)
- 純損失: 1,280万ドル(前年同期は3,400万ドルの損失)
重要なインサイト
今四半期で最も注目すべきは、粗利率の改善が単なる在庫評価損の反動にとどまらず、Embedded事業の高収益性という構造的な変化を伴っている点だ。調整後ベースでも粗利率は前年同期の63.9%から73.0%へと9.1ポイント伸びており、ソフトウェア・サービス収益が前年同期の693万ドルから1,697万ドルへと大きく拡大したことが背景にある。
事業面では、FedRAMP認証の取得やMendaeraによる初の商用製品の市場投入、Merge LabsやBridge Neurotechといった脳機械インターフェース(BCI)パートナーの追加など、Butterfly Embedded™を軸にした新市場への展開が具体的な成果として表れ始めた。Home & Community Careも11月に初の州での収益化を控えており、パイプラインが実際の売上に転換する局面に入っている。
一方で、営業費用は人員増強などを背景に前年同期比19%増の3,740万ドルに拡大しており、キャッシュフローも9カ月累計で3,240万ドルの営業キャッシュアウトとなっている点には留意したい。現金及び現金同等物は1.223億ドルと、年初の1.505億ドルから目減りしている。
今後の見どころ
次四半期以降は、Home & Community Careの初収益計上とその拡大ペースが注目点となる。11月にスキャン開始、第4四半期中に初の売上計上が見込まれており、新規事業の立ち上がりを確認する材料になる。
また、Embedded事業のパートナー数拡大や次世代Apolloチップ、P5.1チップ搭載製品(2027年初旬投入予定)の開発進捗も、半導体プラットフォームが新市場創出にどこまで寄与するかを測る重要な指標になりそうだ。費用拡大とキャッシュ消費のペースが、通期ガイダンス達成とともに注視される。
出典
Butterfly Network Reports Third Quarter 2026 Financial Results
BFLY 2026年Q2決算:売上高39%増で最高益ペース、通期ガイダンスを増額
発表日:2026/07/30
BFLYの決算ハイライト
バタフライ・ネットワークの2026年第2四半期は、売上高が前年同期比39%増の3260万ドルとなり、四半期として過去最高を更新した。ガイダンス上限を上回る着地となり、Butterfly Embedded事業のライセンス収入拡大が牽引役となっている。
粗利益率は71.4%と前年同期の63.7%から770ベーシスポイント改善し、収益性の質が明確に変わってきた。純損失は1290万ドル(前年同期1380万ドル)、Adjusted EBITDA損失は140万ドルにとどまり、前年同期の620万ドル損失から78%の改善を見せている。
こうした流れを受け、会社は通期売上ガイダンスを1.19億〜1.23億ドル(前年比22〜26%成長)へ、Adjusted EBITDA損失ガイダンスも1900万〜2300万ドルへと改善させた。第3四半期は売上高2600万〜3000万ドル(中間値で前年比約30%成長)、Adjusted EBITDA損失600万〜900万ドルを見込んでいる。
抑えておくべきKPI
- 売上高: 3261.2万ドル(前年同期比39%増)
- 粗利益率: 71.4%(前年同期63.7%から770bps改善)
- Adjusted EBITDA: 損失137.8万ドル(前年同期615.3万ドルの損失から78%改善)
- 現金及び現金同等物: 1億2465.9万ドル(2025年12月末の1億5048.9万ドルから減少)
インサイト
米国売上高は前年同期比57%増の2760万ドルとなり、Midjourneyとの共同開発を含むButterfly Embeddedパートナーシップと、医療機関・医学校・eコマース向けプローブ販売の増加が支えた。一方、国際売上高は14%減の500万ドルにとどまり、国際販売代理店向けプローブ販売の減少が響いた形で、ブラジル市場への展開開始による下支えはあったものの、全体を相殺するには至っていない。
粗利益率の改善は、コア事業に比べて相対的に利益率の高いButterfly Embeddedのライセンス収入の伸びと、過去のソフトウェア開発投資に係る償却費の減少が主因であり、一過性ではなく事業構成の変化を反映した動きと読める。営業費用は前年同期比19%増の3700万ドルとなり、人員増加や製品・ソフトウェア開発への投資が背景にある点は、成長投資局面が続いていることを示す。
キャッシュポジションは6月末時点で1億2466万ドルと、2025年12月末の1億5049万ドルから減少しており、営業活動によるキャッシュ使用額は上半期で3016万ドルに拡大している。増収・利益率改善という好材料の裏で、資金消費のペースはやや加速している点はローライトとして留意したい。
今後の見どころ
Home & Community Care事業は2026年下半期に初の商用導入を予定しており、売上計上は第4四半期から見込まれているため、実際の立ち上がりペースが次の焦点になる。またFedRAMP認証取得を第3四半期中に予定しており、退役軍人省(VA)向け販売の暫定認可を既に取得している点も、政府向け展開の進捗を測る材料になる。
Butterfly Embeddedはパートナー数が11社に拡大し、MidjourneyやAleph Neuroが具体的なアプリケーションを公表するなど存在感を高めている。今後もパートナー数や収益貢献の広がりが、同事業が一時的な特需か持続的な成長エンジンかを見極める鍵となりそうだ。
出典
Butterfly Network Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「バタフライ・ネットワーク(BFLY)の決算まとめ」にまとめています。

まとめ
バタフライ・ネットワーク(BFLY)は、超音波診断装置をまるごと1枚の半導体チップに収め、手のひらサイズのエコーとして販売する米国の会社です。いまは、そのチップを他社に貸して共同開発する「Embedded」が、伸びの中心になっています。
2026年7〜9月期は、売上が前年同期比52%増え、粗利率は過去最高の73%でした。ただ、伸びの9割は Embedded から来ており、エコー機器とソフトの本業は+5%でした。Embedded の最大の相手は画像生成AIの Midjourney で、BCI の会社との提携も増えています。
一方で、赤字が続いて現金は減っており、決算と同じ日に上限1.5億ドルの株式を売り出せる枠も設定しました。10〜12月期の売上は前年比+3%にとどまる見通しです。次の決算(2027年2月の見込み)で、Embedded の売上が積み上がっていくかを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。