このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ガイドワイア・ソフトウェア(GWRE)の株価
- ガイドワイア(GWRE)とは何の会社?
- どのような事業をしている?保険会社の基幹業務を支える2つの製品
- どうやって稼ぐ?クラウドの利用料への移行と、ARR・契約残高の読み方
- 成長はどこまで続く?会社の見通しと決算後の株価
- hyperexponential の買収で何が変わる?対価・借入・狙い
- AIは追い風になる?会社の説明とリスク要因
- どこの市場に上場している?NYSE
- ガイドワイア(GWRE)のセクター、業種、属するテーマは?
- 配当は出している?一度も宣言していない
- ガイドワイア(GWRE)の競合企業は?
- 競合との違いは?業界特化・設定の自由度・長い取引関係
- ガイドワイア・ソフトウェア(GWRE)のリアルタイム株価チャート
- ガイドワイア(GWRE)の業績について
- ガイドワイア(GWRE)の将来性と今後の見通しは?
- GWRE 2026年Q3決算:ARRとサブスクリプション収益が二桁成長を継続、通期見通しを上方修正
- ガイドワイア(GWRE)の2025年7月期通期決算サマリー
- まとめ
はじめに
Guidewire Software(ガイドワイア・ソフトウェア、GWRE)は、損害保険会社が契約や保険金の支払いなどの基幹業務に使うソフトウェアを、クラウドの利用料(サブスクリプション)の形で提供する米国の会社です。約550社、44か国の損害保険会社が顧客です。
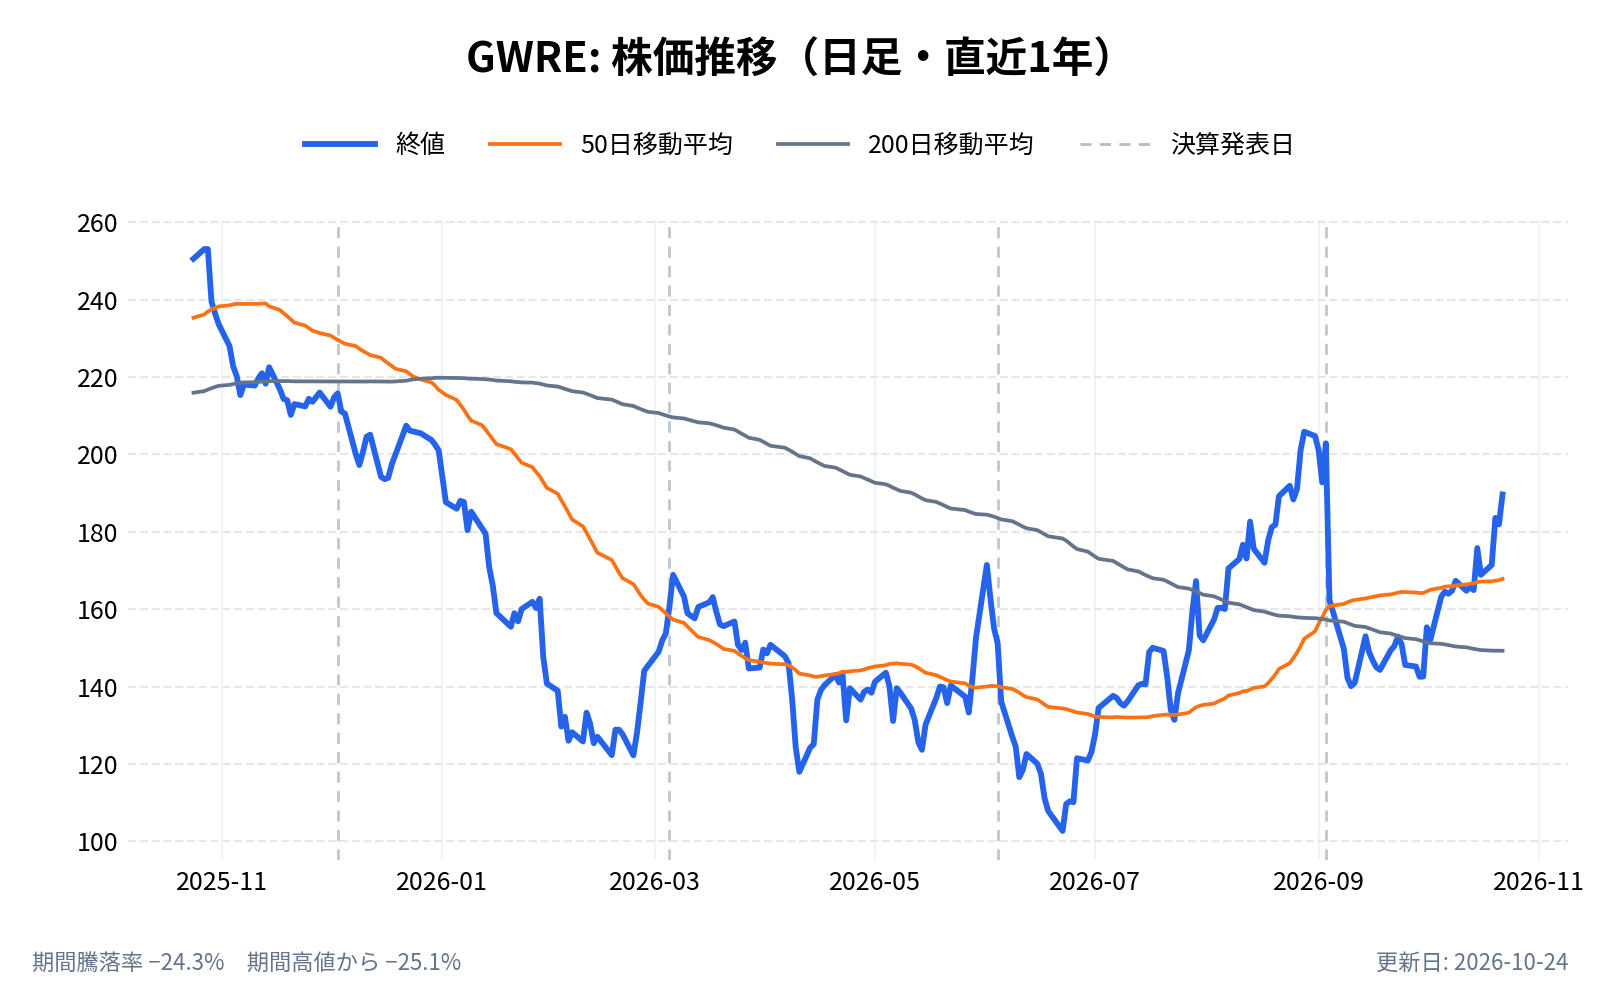
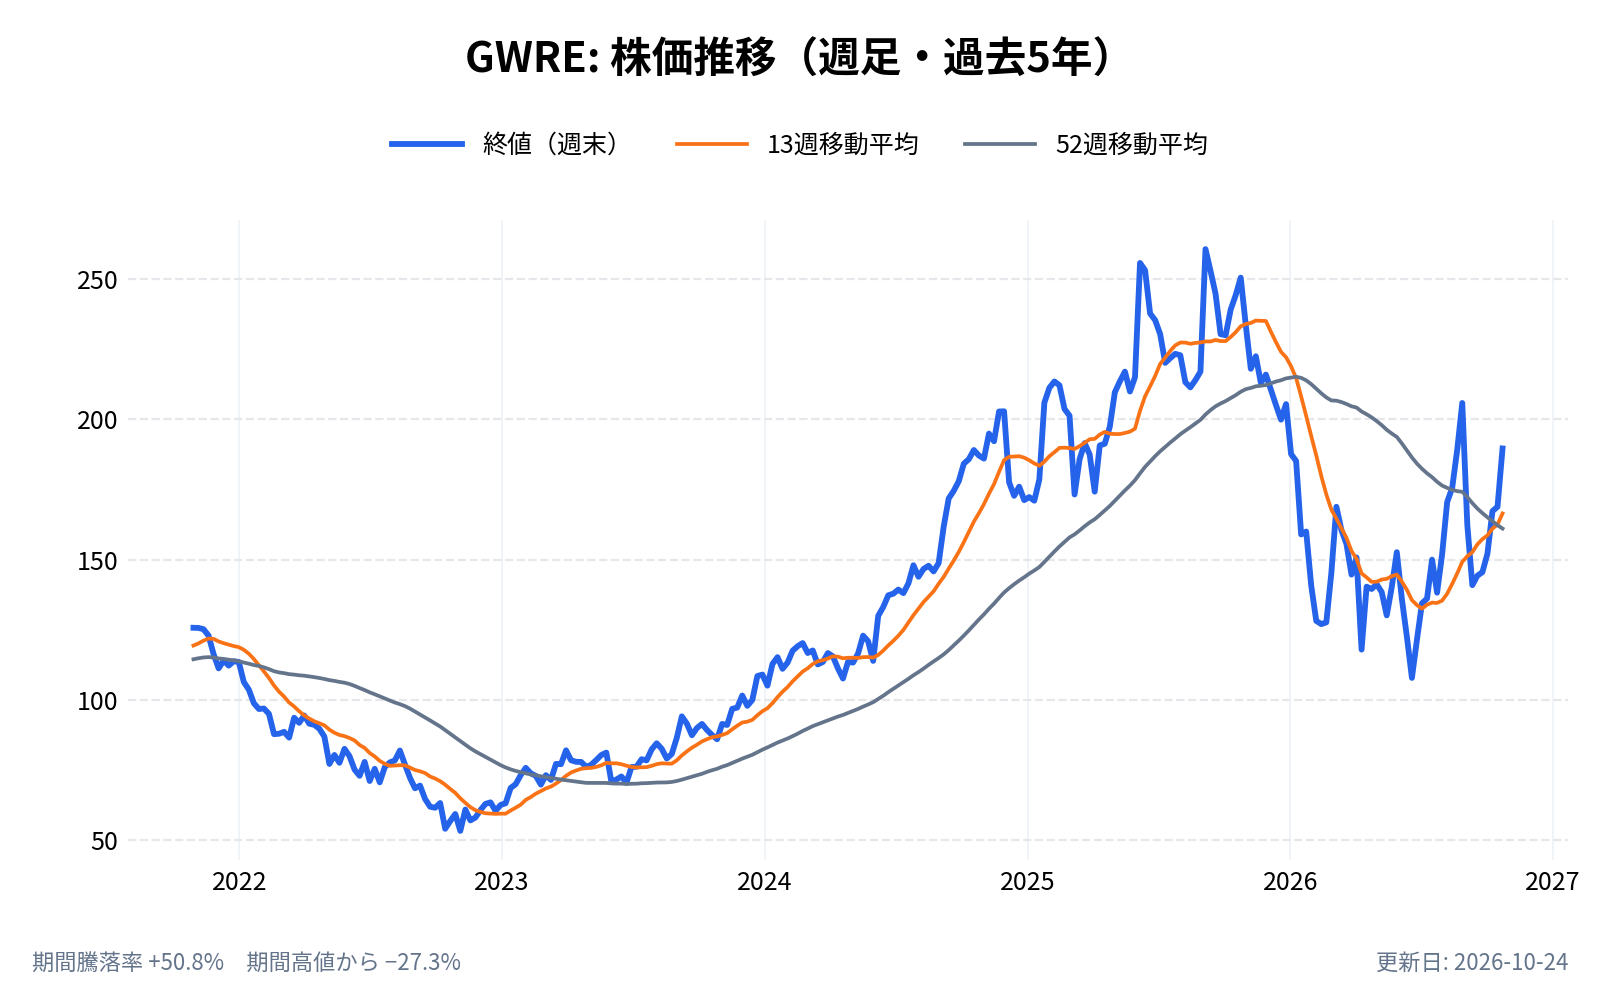
株価は11月13日の終値で158.22ドルでした。2026年の終値ベースの高値は8月28日の205.85ドル、安値は6月22日の102.69ドルです(いずれも終値)。2026年7月期(2026年度)は、売上が前年から23%増え、利益も大きく伸びました。2026年10月には、英国の hyperexponential を最大21億ドルで買収すると発表しています。
本記事では、2026年9月に提出された年次報告書(10-K)と決算リリース、10月の買収の8-Kをもとに、稼ぎ方の変化、2027年度の会社の見通し、買収の中身、AIの位置づけを整理します。
ガイドワイア・ソフトウェア(GWRE)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ガイドワイア(GWRE)とは何の会社?
ガイドワイアは、損害保険(P&C)会社向けのソフトウェアの会社である。会社は自らを、損害保険会社が顧客対応、革新、効率的な運営のために頼るプラットフォームと説明している。2001年に創業し、本社は米国カリフォルニア州のサンマテオにある。上場先はニューヨーク証券取引所(NYSE)である。
- 会社名: Guidewire Software, Inc.(ガイドワイア・ソフトウェア)
- 従業員: 4,174人(2026年7月31日。米国1,762人、米国外2,412人)
- 代表者: マイク・ローゼンバウム(Mike Rosenbaum、CEO)
- 顧客: 約550社、44か国(2026年7月31日。年1万ドル未満の顧客は数えない)。顧客は、世界最大級の保険会社から、全国・地域・州単位の会社まで幅広い
- 公式サイト: https://www.guidewire.com/
販売は、地域別の直販(米州、EMEA、アジア太平洋)と、システムインテグレーター(SI)経由の2本立てである。
どのような事業をしている?保険会社の基幹業務を支える2つの製品
中核の製品は、InsuranceSuite と InsuranceNow の2つである。どちらも、会社の独自のクラウド基盤「Guidewire Cloud Platform」(AWS 上で動く)に載せ、クラウドのサブスクリプションとして届ける。
- InsuranceSuite: 保険契約を扱う PolicyCenter、保険金の請求を扱う ClaimCenter、保険料の請求・徴収を扱う BillingCenter、料率を扱う PricingCenter、引受を扱う UnderwritingCenter の5つのアプリから成る
- InsuranceNow: InsuranceSuite と並ぶもう1つの中核製品
- 周辺の製品: 機械学習で予測する Guidewire Predict、サイバーリスクの Cyence、データ分析の Data Studio や Explore、顧客や代理店向けの画面をつくる Digital Engagement Applications などがある
- AI のアシスタント: Guidewire ProNavigator を、一部のアプリに載せている
事業のセグメントは1つで、CEO が経営判断の単位として全体を見ている。
どうやって稼ぐ?クラウドの利用料への移行と、ARR・契約残高の読み方
ガイドワイアは、5年を基本とする長期の契約で、クラウドの利用料を受け取って稼ぐ。いまは、買い切りに近い「ライセンス」から、継続して入る「サブスクリプション」へ、売上の中心が移っている。
契約の形は次のとおりである。初回の契約は通常5年(一部は7年以上)で、その後は年ごとに更新される。主要な製品は、顧客の保険会社の直接保険料収入(DWP)の額に応じて課金し、一部は利用量に応じて課金する。サブスクリプションの売上は、契約期間にわたって均等に計上される。
2026年度の売上は14億7,540万ドル(前年比23%増)で、内訳は次のとおりである。
- サブスクリプション・サポート: 9億7,090万ドル(33%増)。売上の66%を占める(前年は61%)。うちサブスクリプションは9億1,579万ドルで、前年の6億6,744万ドルから増えた。サポートは5,509万ドルで、前年の6,386万ドルから減った
- ライセンス: 2億3,460万ドル(7%減)。前年は2億5,194万ドル
- サービス: 2億6,990万ドル(23%増)。導入などを支援する専門サービスの売上である
ここで、決算を読むときに押さえたい数字が3つある。
- ARR(年間経常収益): 会社は、期末時点で有効な契約が示す、1年あたりの経常的な金額と定義している。2026年7月31日は12億4,200万ドル(前年の為替レートで固定した値)で、前年の10億4,100万ドルから19%増えた。年末の為替で評価し直すと12億3,700万ドルである。契約上の請求額が基準で、売上として計上される時期や額とは一致しないことがある。買い切りのライセンスと専門サービスは含まない
- 完全成長ベースの ARR: 契約の価格表にある最初の5年間の固定的な値上げ分まで含めた数字である(8-Kでの会社の定義)。2026年7月31日は15億7,800万ドル(前年12億9,600万ドル、22%増)で、ARR の12億4,200万ドルとの差は約3億3,600万ドルある。請求額が年ごとに上がる契約では、ARR は「いま請求している額」、完全成長ベースは「約束された値上げの後の額」を示す
- 契約残高(残存履行義務): まだ売上に計上していない、契約済みの金額で、約43億ドル(2026年7月31日)である
利益の面では、粗利益率が64%(前年62%)、営業利益率が10%(前年4%)に上がった。営業キャッシュフローは3億8,970万ドルで、前年の3億90万ドルから増えた。為替の損失が2,250万ドルあり、GAAPの純利益(1億3,930万ドル)を押し下げた。前年は1,670万ドルの為替の利益だった。
成長はどこまで続く?会社の見通しと決算後の株価
会社は2027年度(2026年8月〜2027年7月)も、売上が15.7〜17.1%、ARR が16.7〜17.6%増えると見込んでいる。2026年度の23%増よりは、増え方がゆるやかになる見通しである。
2026年9月3日に発表した見通しは次のとおりで、単位は百万ドルを億ドルに直している。
- ARR: 14億5,000万〜14億6,000万ドル。2026年度末の12億4,200万ドルから、16.7〜17.6%の増加にあたる
- 総売上: 17億700万〜17億2,700万ドル。2026年度の14億7,540万ドルから、15.7〜17.1%の増加にあたる
- サブスクリプション・サポート売上: 12億4,000万〜12億4,600万ドル
- 営業利益: GAAPで1億9,700万〜2億1,700万ドル、非GAAPで4億300万〜4億2,300万ドル
- 営業キャッシュフロー: 4億4,500万〜4億6,500万ドル
- 2026年8〜10月期(2027年度第1四半期): ARR は12億5,300万〜12億5,900万ドル、総売上は3億7,200万〜3億7,800万ドル
会社は、前回(2026年6月4日)の見通しを実績が上回ったとしている。通期の売上は14億6,000万〜14億7,000万ドルの見通しに対して14億7,540万ドル、GAAPの営業利益は1億2,400万〜1億3,400万ドルに対して1億4,990万ドル、営業キャッシュフローは3億6,500万〜3億8,000万ドルに対して3億8,970万ドルだった。2026年5〜7月期の売上は4億1,110万ドル(前年同期比15%増)で、サブスクリプション・サポートが32%増、ライセンスが18%減だった。
この見通しは、hyperexponential の買収の発表(10月27日)より前に出されたものである。会社は、買収は2026年8〜10月期の見通しに影響しないとしたうえで、2026年12月の次回決算の電話会議で、次の四半期と通期の見通しを更新すると述べている。
決算後の株価の動きは、事実だけを並べる。決算を発表した9月3日の終値は202.86ドル、翌営業日の9月4日の終値は162.42ドルだった。この下落の理由は、決算リリースや8-Kなどの書類には書かれておらず、本記事では理由を断定しない。
hyperexponential の買収で何が変わる?対価・借入・狙い
ガイドワイアは2026年10月27日、英国ロンドンの hyperexponential(hx)を買収する契約を発表した。買収はまだ完了しておらず、会社は2027年度第2四半期(2026年11月〜2027年1月)の完了を見込んでいる。
hx は、商業保険向けに、AI を使った引受と価格設定のソフトウェアをつくる会社である。すでにガイドワイアの提携先の制度(PartnerConnect)に参加している。
- 対価: 基本の買収額は17億ドルの現金で、運転資本・現金・債務などで調整される。これに加えて、買収後の経常収益が目標に達した場合の条件付きの追加の対価が、最大4億ドルある
- 資金: 新たな10億ドルのタームローン(バンク・オブ・アメリカとシティバンクが提供を約束。満期は2029年12月2日、金利は SOFR に1.00〜2.00%を上乗せ)と、手元の現金で賄う予定である。2024年12月の既存の信用契約に追加する形をとる。手元の現金・投資は2026年7月31日に12億1,530万ドルで、基本額の17億ドルからローンの10億ドルを引くと7億ドルになる(手数料や調整は別)
- 既存の負債: 2029年11月に満期を迎える転換社債が6億9,000万ドル(利率1.25%)ある。5年・3億ドルの回転与信枠(2024年12月設定)もある
- 会社が説明する効果: 2027年度の ARR の増え方を、少なくとも6.5ポイント押し上げる。2028年度からは、買収によらない自力の成長を、少なくとも1.5ポイント押し上げる
資金の使い方は、2026年度と変わる。2026年度は、自社株の買い戻しに6億630万ドル(4,085,350株、平均148.41ドル)を使った。2026年7月31日に残っていた買い戻しの枠は3,190万ドルである。今回は、買い戻しではなく、買収とそのための借入に資金が向かう。
買収を発表した資料と10-Kには、hx の売上や ARR の数字が無い。そのため、買収額が hx の規模に対してどの水準かは判断できない。注目したいのは、完了の時期と、12月の決算で更新される見通しである。
AIは追い風になる?会社の説明とリスク要因
会社は、AI を追い風と説明している。一方で、10-Kは、AI を競合とリスクの両面から書いている。
会社の説明は次のとおりである。CEO のローゼンバウム氏は、2026年9月の決算リリースで、「AI が勢いを生んでいる。保険会社の顧客が、AI の変革をガイドワイアに合わせて進めることを選んでいる」と述べた。顧客は、新しい価格体系と、AI に注力した新製品でも取引を広げているという。製品では、ProNavigator を一部のアプリに載せている。買収する hx も、AI を使った商業保険の引受と価格設定の会社である。
リスク要因として、10-Kには次の記載がある。
- 顧客による自社開発: 競合として、顧客が自社で開発する選択を挙げている。AI の道具が広がれば、この選択は取りやすくなりうる
- AI の新規参入者: 競合として、AI を中心にした新しい会社を挙げている
- 開発・導入・規制: 決算リリースの注意書きは、AI と機械学習の開発、採用、導入、社内での利用、保守に問題が出ることと、規制が定まっていないことを、業績が見通しと異なる要因に挙げている
つまり、AI は、既存の顧客の取引を広げる材料にも、既存のソフトの置き換えを促す材料にもなりうる。どちらに傾くかは、書類からは判断できず、今後の決算の ARR や顧客の動向で確かめる点である。
どこの市場に上場している?NYSE
ニューヨーク証券取引所(NYSE)に、ティッカー「GWRE」で上場している。
ガイドワイア(GWRE)のセクター、業種、属するテーマは?
セクター
テクノロジー(Technology): 企業向けのソフトウェアを開発し、提供する。顧客は損害保険会社で、保険の基幹業務を支えるシステムが商品である。
業種
ソフトウェア(Software): クラウドで提供するソフトウェアの利用料が、売上の中心である。保険業界に特化している点が、汎用のソフトウェア会社と異なる。
属するテーマ
- 保険業界のクラウド移行 → 契約・保険金・請求の業務を、クラウドのサブスクリプションで提供する
- サブスクリプション型ソフトウェア → 5年を基本とする長期契約と、年次の更新で売上が積み上がる
- 保険分野での AI の活用 → ProNavigator や、買収する hx の AI を使った引受の製品
同じ業種の銘柄
配当は出している?一度も宣言していない
ガイドワイアは、これまで一度も配当を宣言しておらず、今後も予定していない。2026年度は、自社株の買い戻しに6億630万ドルを使った。
ガイドワイア(GWRE)の競合企業は?
10-Kは、競合の社名を挙げている。分野ごとの書き方は次のとおりである。
- 損害保険向けのソフトウェア: Duck Creek、Majesco、Origami Risk、Sapiens(サピエンス、SPNS)、DXC Technology
- 汎用のソフトウェア: SAP、Salesforce、ServiceNow
- そのほか: 顧客による自社開発、AI の新規参入者。小規模な保険会社の案件では、小さな独立系の会社と競いやすい
10-Kは、ほとんどの地域で有利に競えていると会社が見ていると書いている。ただし、シェアや順位の数字は載っていない。
競合との違いは?業界特化・設定の自由度・長い取引関係
損害保険に特化した製品の幅がある
契約、保険金、請求、料率、引受の5つのアプリを、InsuranceSuite としてそろえている。汎用のソフトウェア会社と違い、損害保険会社の基幹業務そのものが製品である。10-Kは、製品は設定の自由度が高い(highly configurable)と説明している。
長期の取引関係を持つ
10-Kは、顧客との取引の長期性を、事業の特徴として挙げている。初回の契約が通常5年で、その後は年次の更新が続く形もそれに合っている。2026年9月4日には、米国の保険会社の上位10社のうち1社と、個人保険の事業を Guidewire Cloud と PolicyCenter に載せる複数年の契約を結んだ。この契約で、その顧客は、完全成長ベースの ARR で見た上位10社に入る。会社は、見通しの修正は不要と判断した。
弱みも並べておく
- 少数の大手への依存: 売上と ARR の相当の部分を、損害保険業界の比較的少数の顧客に頼っている。大手は交渉力も強い
- 導入に時間がかかる: 営業から導入までの期間は長く、ばらつきがある。導入は6〜24か月以上かかる
- 注文の時期の偏り: 第4四半期(5〜7月)に注文が集中する。そのため、四半期ごとの業績にぶれが出る
- ライセンスの減少: 2026年度のライセンスの売上は7%減だった。サブスクリプションへの移行のなかで、一括で計上される売上は減る方向にある
ガイドワイア・ソフトウェア(GWRE)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ガイドワイア(GWRE)の業績について
会計年度は8月から翌年7月までである。決算は8-K(決算リリース)と10-Q・10-Kで出しており、2026年度は次の時期に発表された。
- 第1四半期(8〜10月): 12月初旬(2025年は12月3日)
- 第2四半期(11〜1月): 3月初旬(2026年は3月5日)
- 第3四半期(2〜4月): 6月初旬(同6月4日)
- 第4四半期・通期(5〜7月): 9月初旬(同9月3日)。10-Kは9月11日に提出された
次の決算(2026年8〜10月期)は、会社が2026年12月の電話会議で見通しの更新を行うとしている。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
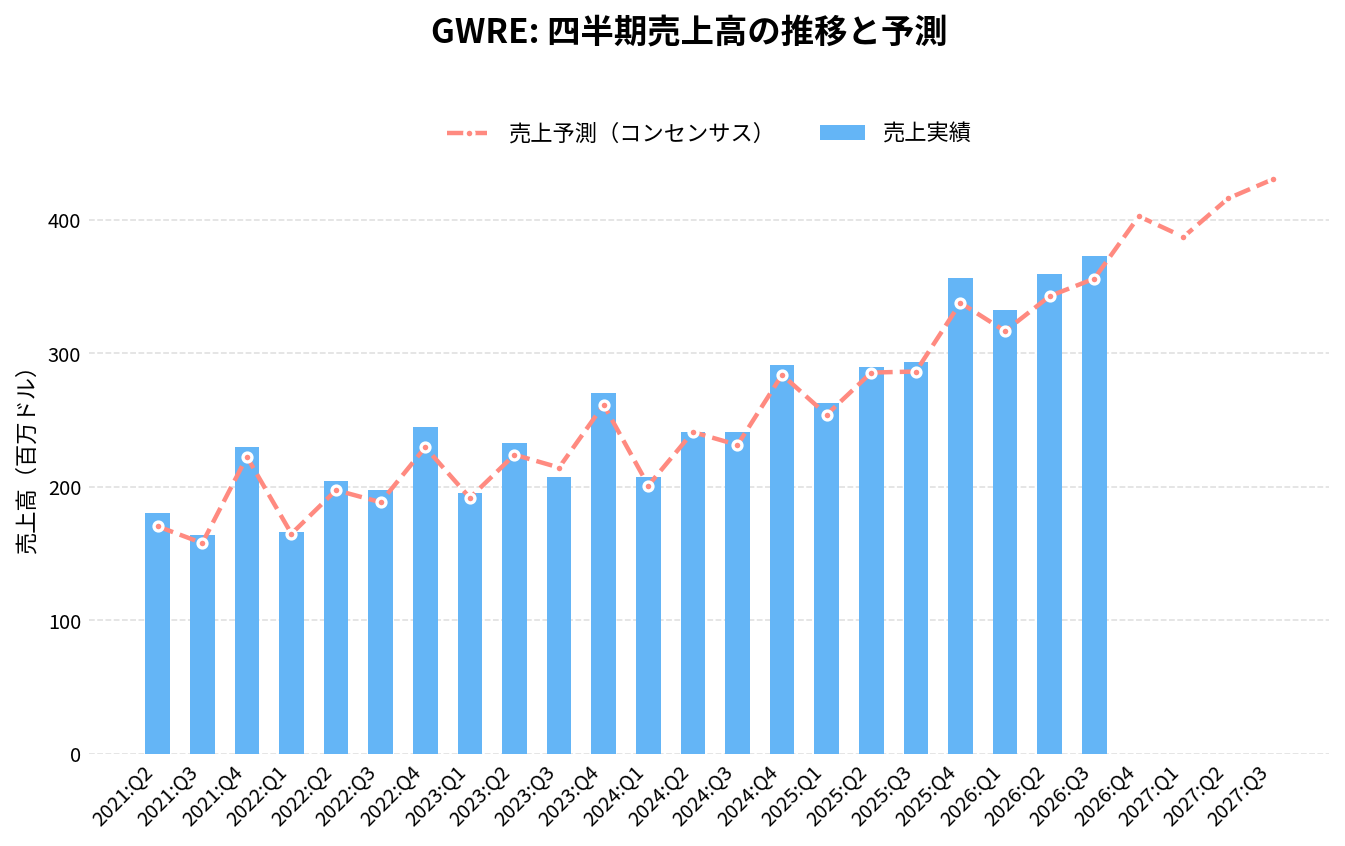
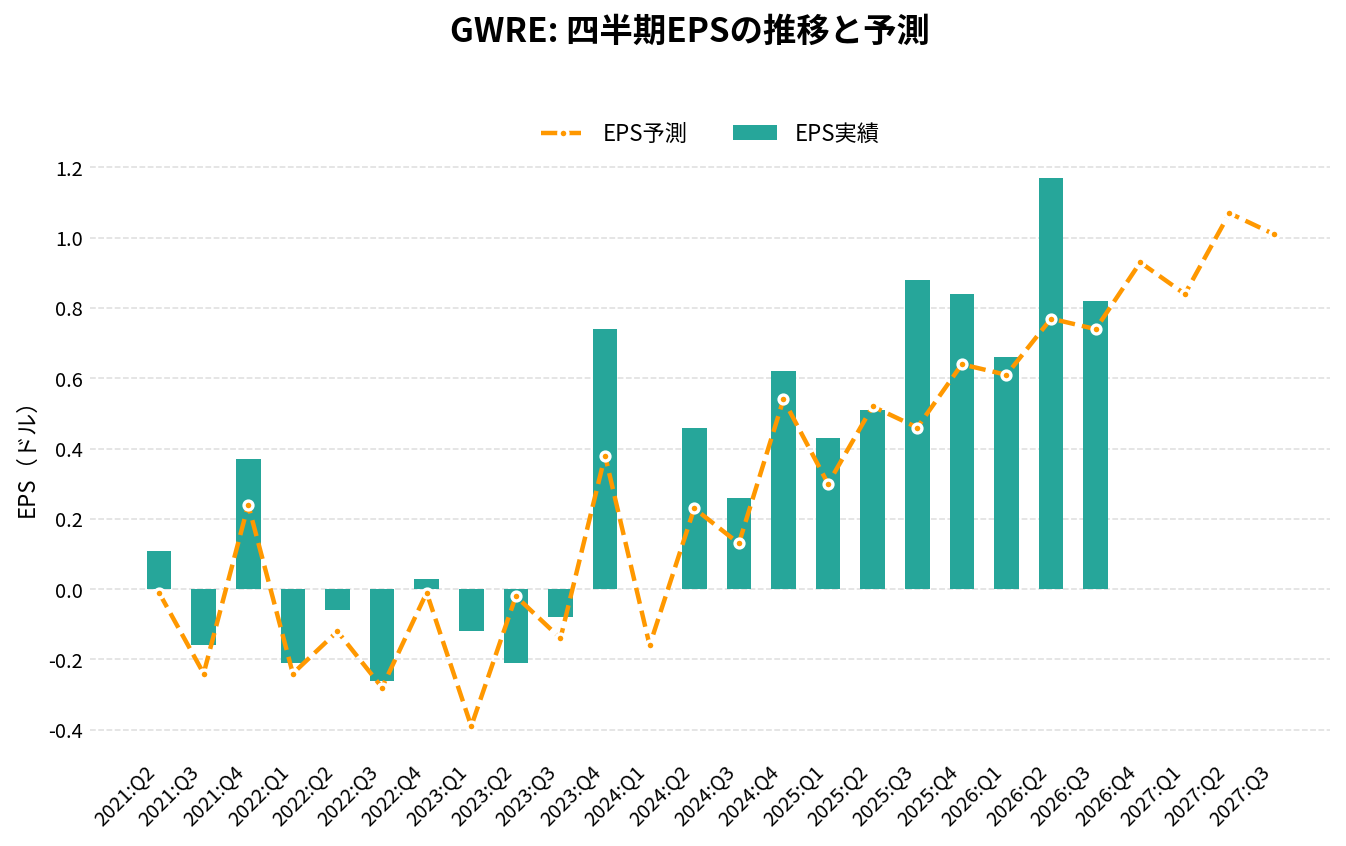
ガイドワイア・ソフトウェア(GWRE)の2026年Q4決算は、売上411.1百万ドル(アナリストコンセンサス402.6百万ドルに対し+2.1%)、EPS 0.37ドル(同0.93ドルに対し-0.56ドル)でした。
売上の前年同期比は+15.3%です。
直近8四半期では、売上が8回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
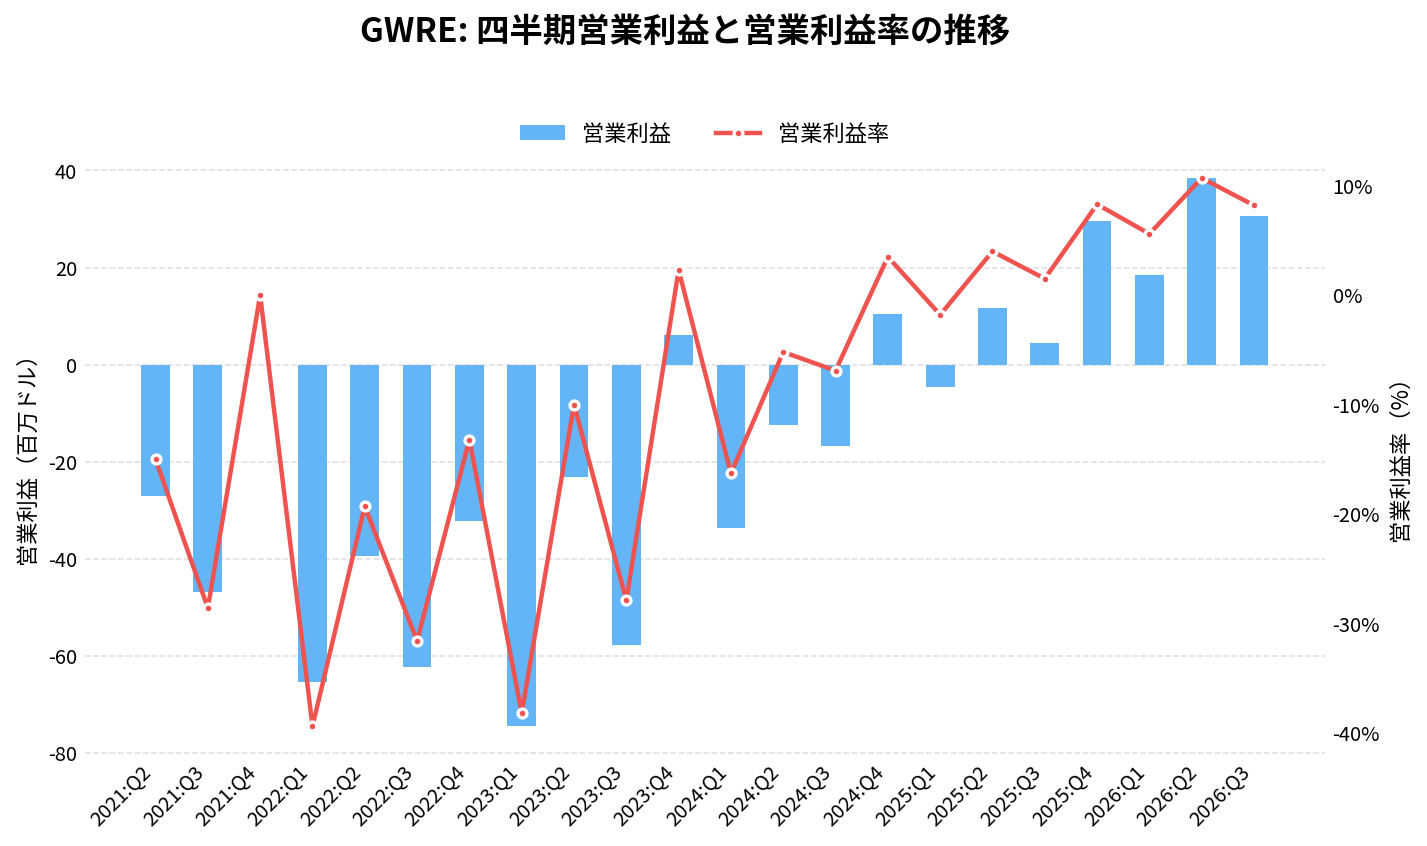
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2025:Q1 | 262.90 | +26.8% | +3.5% | 0.43 | +0.13 | -1.8% |
| 2025:Q2 | 289.48 | +20.2% | +1.4% | 0.51 | -0.01 | 4.0% |
| 2025:Q3 | 293.51 | +22.0% | +2.5% | 0.88 | +0.42 | 1.5% |
| 2025:Q4 | 356.57 | +22.3% | +5.6% | 0.84 | +0.20 | 8.3% |
| 2026:Q1 | 332.64 | +26.5% | +5.1% | 0.66 | +0.05 | 5.6% |
| 2026:Q2 | 359.10 | +24.0% | +4.8% | 1.17 | +0.40 | 10.7% |
| 2026:Q3 | 372.54 | +26.9% | +4.7% | 0.82 | +0.08 | 8.2% |
| 2026:Q4 | 411.09 | +15.3% | +2.1% | 0.37 | -0.56 | 15.2% |
| 2027:Q1(予想) | 387.17 | +16.4% | – | 0.84 | – | – |
| 2027:Q2(予想) | 415.99 | +15.8% | – | 1.07 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-09-11 取得時点)。 | ||||||
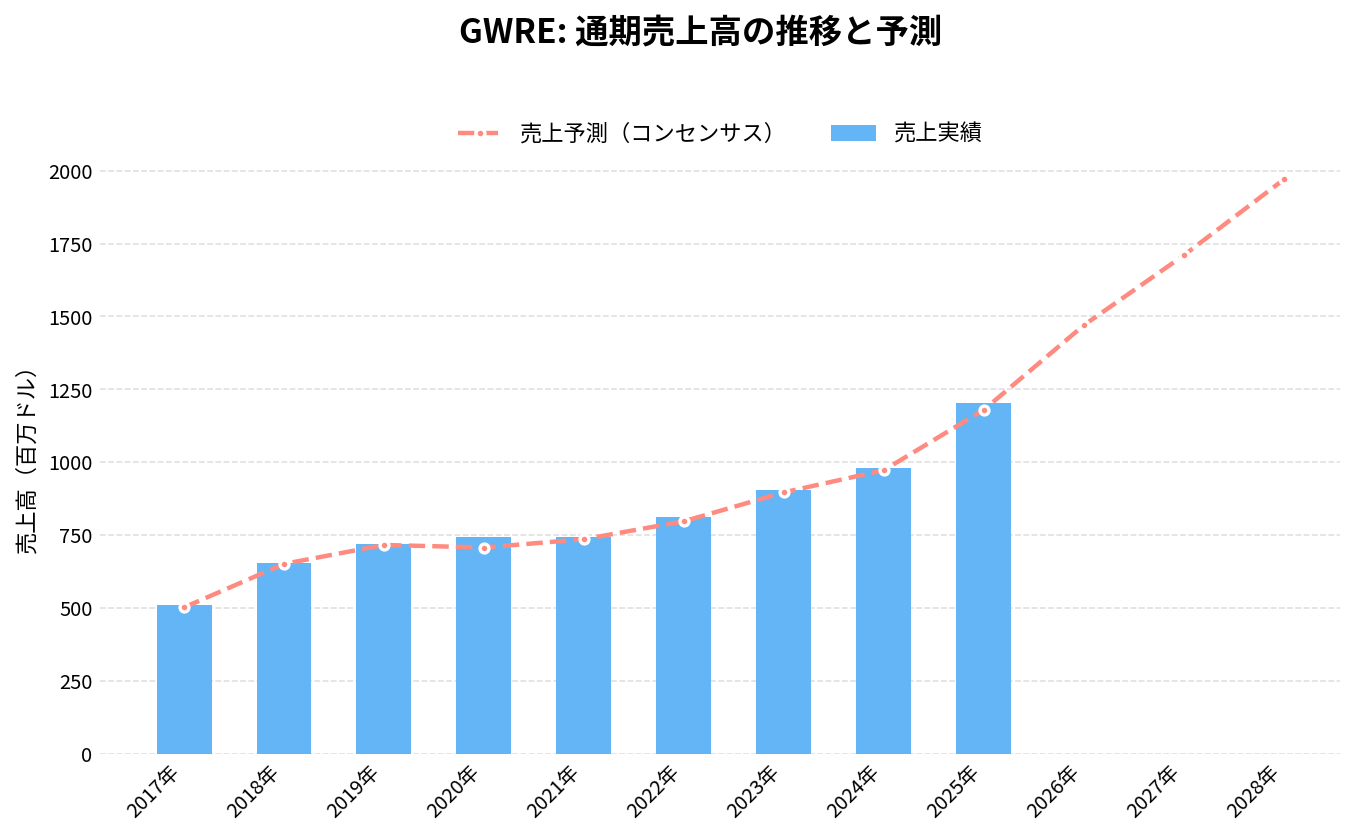
通期:売上高の推移
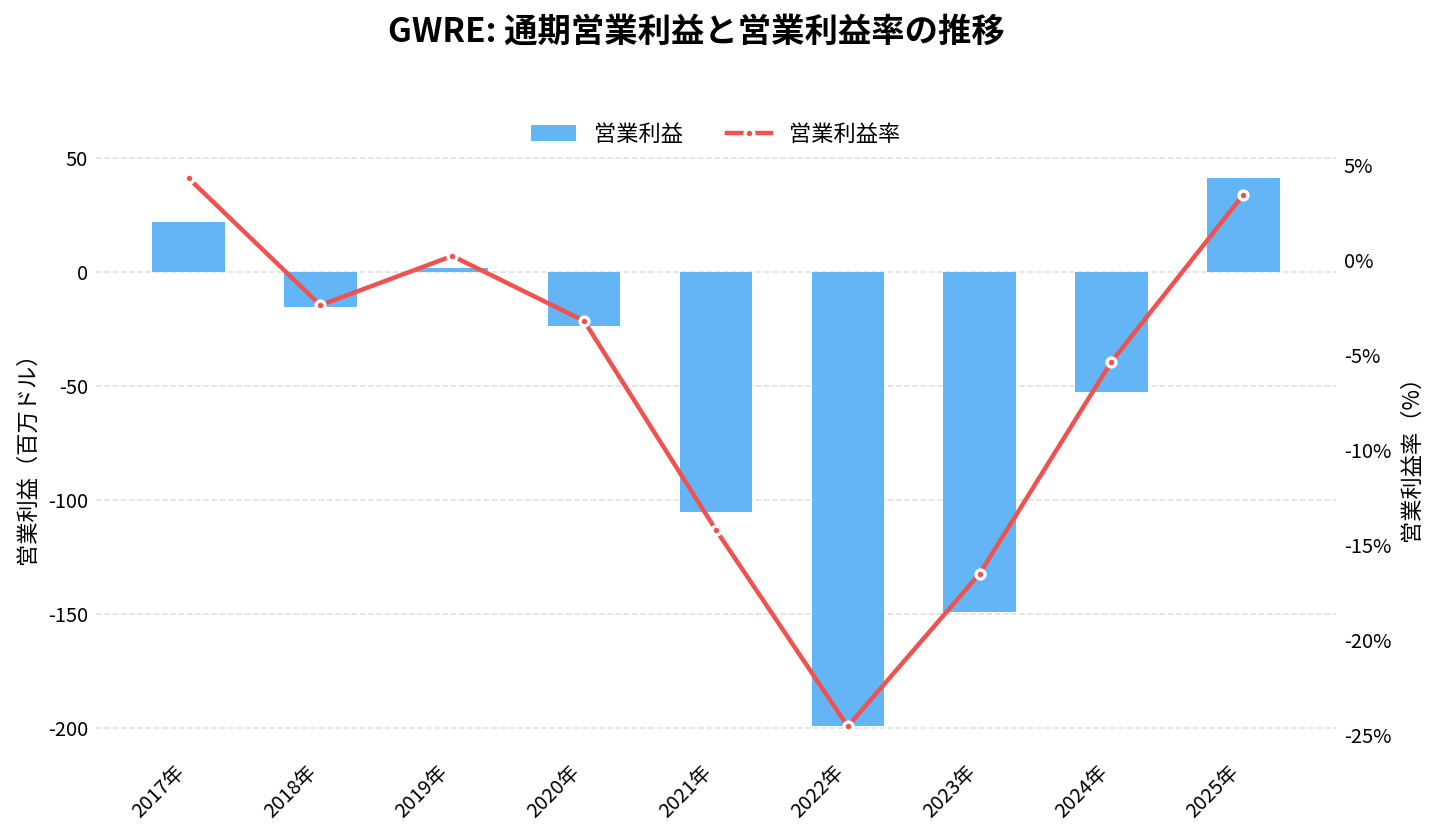
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
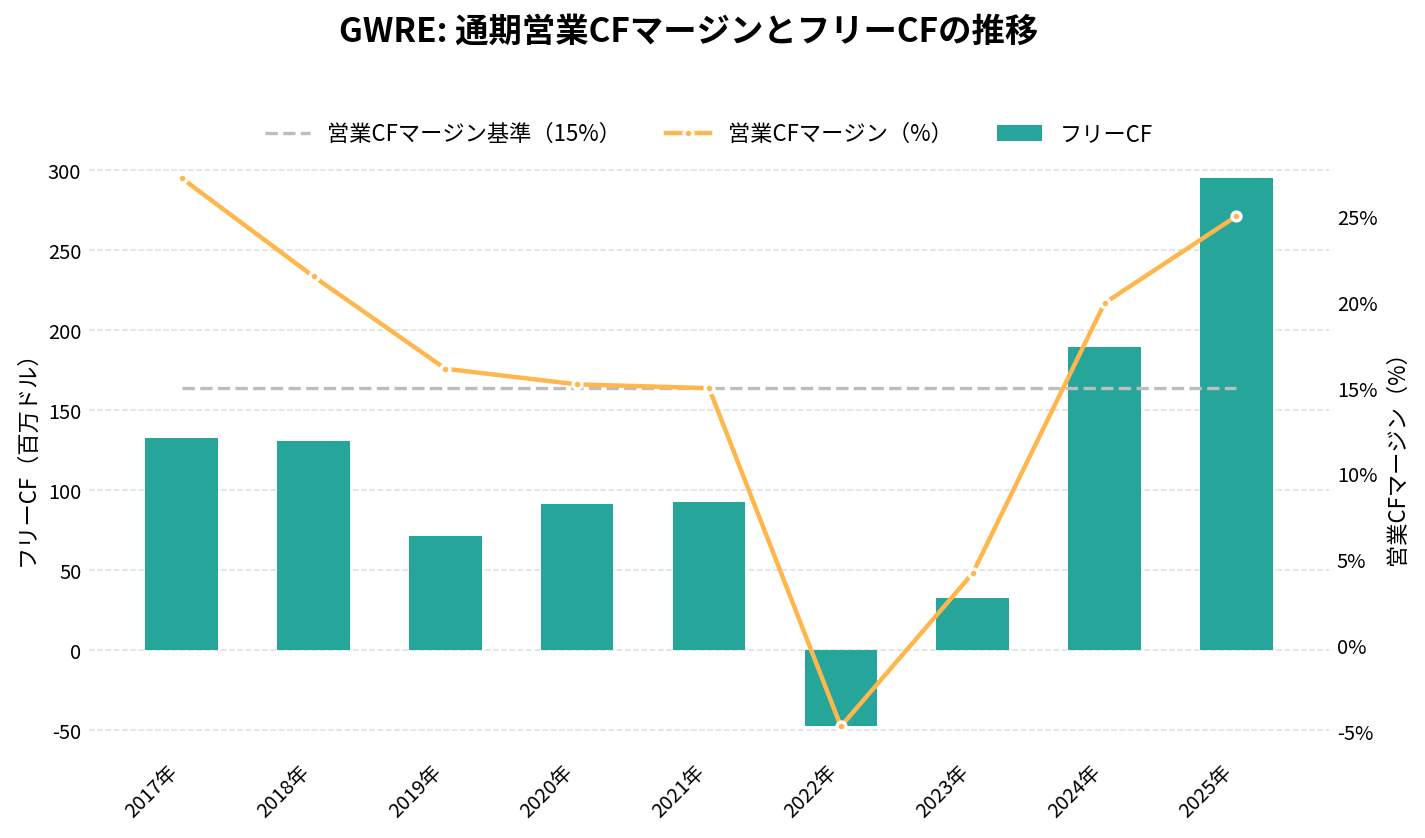
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
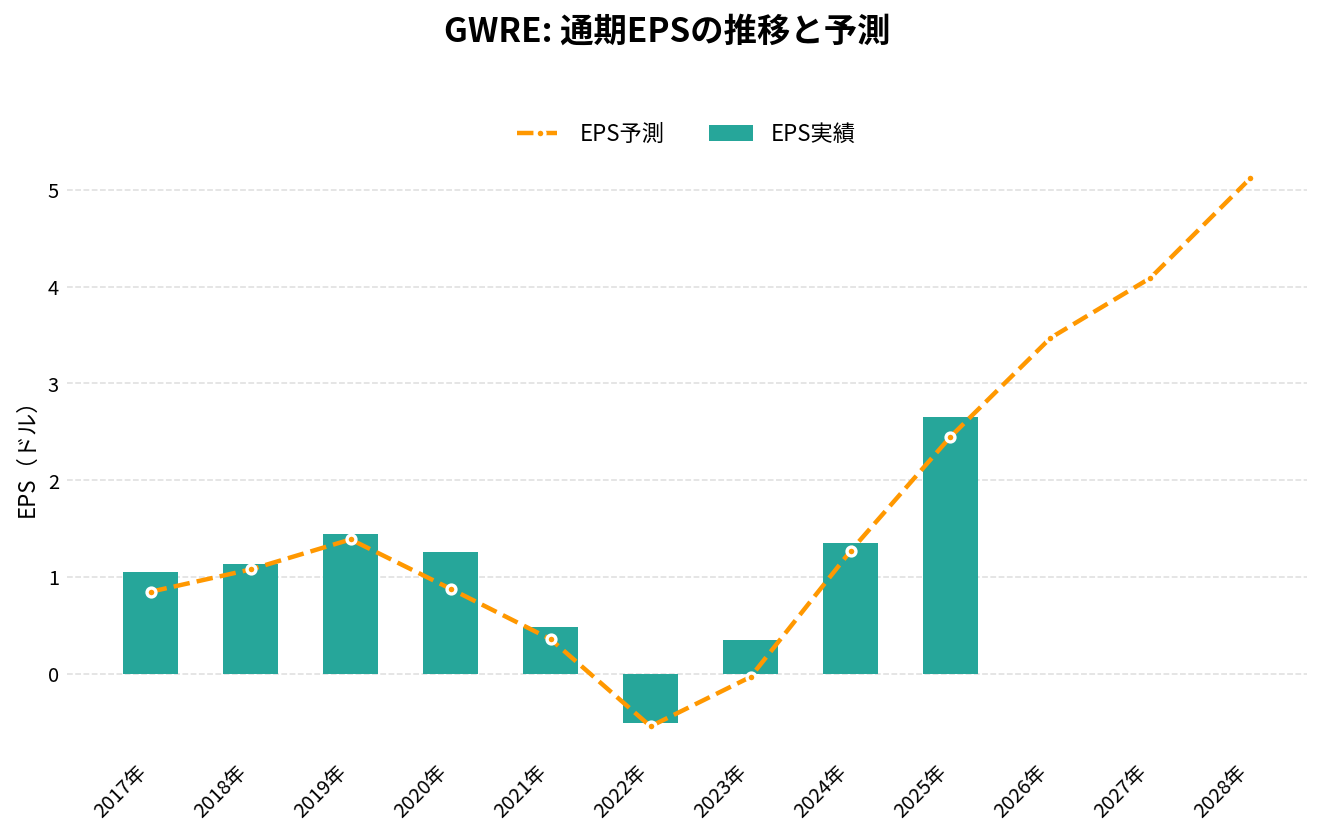
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 812.61 | +9.3% | -0.51 | -24.5% | -4.7% | -47.45 |
| 2023年 | 905.34 | +11.4% | 0.35 | -16.5% | 4.2% | 32.57 |
| 2024年 | 980.50 | +8.3% | 1.35 | -5.4% | 20.0% | 189.39 |
| 2025年 | 1,202.46 | +22.6% | 2.65 | 3.4% | 25.0% | 295.13 |
| 2026年 | 1,475.36 | +22.7% | 1.63 | 10.2% | 26.4% | 377.66 |
| 2027年(予想) | 1,710.00 | +15.9% | 4.09 | – | – | – |
| 2028年(予想) | 1,970.00 | +15.2% | 5.12 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-09-11 取得時点)。 | ||||||
ガイドワイア(GWRE)の将来性と今後の見通しは?
将来性を考えるうえでは、「サブスクリプションへの移行で売上の質が変わる流れが続くか」と「hx の買収が見通しにどう織り込まれるか」を分けて見ていきたい。
2026年度は、売上が23%増、ARR が19%増で、営業利益率は4%から10%に上がった。2027年度の会社の見通しは、売上が15.7〜17.1%増、ARR が16.7〜17.6%増で、増え方は2026年度よりゆるやかである。ライセンスが減るなかで、サブスクリプション・サポートが売上の66%を占めるようになった。
注目したい点
- ARR と完全成長ベースの ARR: 2027年度末に、見通しの14億5,000万〜14億6,000万ドルに届くか。買収分が加わったあとの見通しは、12月の決算で示される
- hx の買収の完了: 2027年度第2四半期の完了の見込みどおりに進むか。借入の10億ドルと、条件付きの追加の対価(最大4億ドル)の扱い
- 大型契約の積み上がり: 2026年9月4日の米国上位10社の保険会社との契約のような、大手との取引が ARR にどう現れるか
- AI の位置づけ: ProNavigator や hx の製品が、取引の拡大として数字に出るか。顧客の自社開発や新規参入者が、競合として表に出てくるか
リスク
- 少数の大手顧客への依存: 一部の顧客の更新や拡大が遅れると、売上や ARR に響きうる。大手は交渉力が強い
- 導入の長さと季節性: 導入が長引くと、売上の計上が遅れる。5〜7月の期に注文が集中する
- 為替: 2026年度は2,250万ドルの為替の損失が、GAAP の純利益を押し下げた
- 買収の実行: hx の買収は未完了で、借入が増える。統合がどこまで進むか、実際の ARR への寄与は完了後に確かめる必要がある
- AI の影響: 顧客の自社開発や新規参入者の増加、AI をめぐる規制が、競争の条件を変える可能性がある
- 成長のゆるやかさ: 2027年度の見通しは、2026年度の増え方より低い。増え方が見通しを下回ると、評価が変わりうる
GWRE 2026年Q3決算:ARRとサブスクリプション収益が二桁成長を継続、通期見通しを上方修正
発表日:2026/06/04
GWREの決算ハイライト
Guidewireの2026年第3四半期は、総売上高が前年同期比27%増の3.73億ドルとなり、成長ペースが一段と加速した四半期だった。牽引役はサブスクリプション・サポート収益で、前年同期比35%増の2.45億ドルに達している。一方でライセンス収益は2%減の5,600万ドルとほぼ横ばい、サービス収益は32%増の7,180万ドルと堅調に推移した。
収益性の改善も顕著で、GAAP営業利益は3,060万ドルと前年同期の450万ドルから大きく伸び、non-GAAP営業利益も7,780万ドルと前年同期の4,610万ドルから拡大した。ただしGAAP純利益は1,650万ドルにとどまり、前年同期の4,600万ドルを下回った。これは為替変動により2,010万ドルの為替差損が発生したためで、前年同期の3,420万ドルの為替差益から一転した格好だ。
会社は第3四半期の好調な結果とパイプラインの進捗を踏まえ、通期の売上高、営業利益、キャッシュフローの見通しをいずれも上方修正した。通期総売上高は14.6億〜14.7億ドル、non-GAAP営業利益は3.14億〜3.24億ドル、営業キャッシュフローは3.65億〜3.8億ドルを見込む。
抑えておくべきKPI
- ARR: 11.47億ドル(2025年7月末の10.41億ドルから増加、前年同期比19%成長)
- 総売上高: 3.73億ドル(前年同期比27%増)
- サブスクリプション・サポート収益: 2.45億ドル(前年同期比35%増)
- フリーキャッシュフロー: 5,370万ドル(前年同期の2,780万ドルから約2倍に拡大)
重要なインサイト
今回の決算で目立つのは、ARRの伸びと総売上高の伸びが揃って加速している点で、CFOのジェフ・クーパー氏も「製品、地域、顧客規模を問わない受注の広がりがビジネスモデルの持続性を裏付けている」とコメントしている。ライセンス収益がわずかに減少した一方でサブスクリプションへの移行が着実に進んでおり、クラウドプラットフォームへの移行という戦略が数字として表れている。
GAAP純利益の減少は一時的な為替差損によるもので、事業の実力を示すnon-GAAP指標やフリーキャッシュフローはむしろ大きく改善している。この点は構造的な悪化ではなく、為替という外部要因によるボラティリティとして捉えるのが妥当だろう。
株主還元の面では、1月に承認された5億ドルの自社株買いプログラムのもと、四半期中に平均147.07ドルで約170万株を取得しており、財務体力に自信を持っている様子がうかがえる。
今後の見どころ
会社は第4四半期についてARRを12.29億〜12.37億ドル、総売上高を3.96億〜4.06億ドルと見込んでおり、経営陣自身が「記録的な第4四半期」になると期待を寄せている点が注目される。通期のnon-GAAP営業利益ガイダンスも3.14億〜3.24億ドルへと上方修正されており、収益性改善のトレンドが続くかが焦点となる。
一方で、為替変動による純利益への影響は今後も四半期ごとのブレ要因になり得る。ライセンス収益の伸び悩みが一時的なものか、サブスクリプションへの完全移行に伴う構造的な変化なのかも、今後の四半期で見極めたいポイントだ。
出典
Guidewire Announces Third Quarter Fiscal Year 2026 Financial Results
ガイドワイア(GWRE)の2025年7月期通期決算サマリー
発表日:2025/09/05
売上高と収益
- 通期売上高(GAAP):12億250万ドル(前年比+23.0%)
サブスクリプション&サポート:7億3,130万ドル(前年比+33.2%)
ライセンス:2億5,194万ドル(前年比+0.7%)
サービス:2億1,923万ドル(前年比+21.0%)
- ARR(年次経常収益):10億320万ドル(前年8億6,400万ドル、前年比+19.3%)
通貨換算後:10億410万ドル
- 営業利益(GAAP):4,107万ドル(前年▲5,257万ドル)
- 営業利益(Non-GAAP、会社定義):2億824万ドル(前年9,950万ドル)
- 純利益(GAAP):6,980万ドル(前年▲610万ドル)
- 1株当たり利益(GAAP・希薄化後):0.81ドル(前年▲0.07ドル)
- 純利益(Non-GAAP、会社定義):2億2,788万ドル(前年1億1,452万ドル)
- 1株当たり利益(Non-GAAP、会社定義・希薄化後):2.65ドル(前年1.35ドル)
営業費用と利益
- 研究開発費:2億9,616万ドル(前年2億6,938万ドル)
- 販売管理費:2億3,035万ドル(前年1億9,903万ドル)
- 一般管理費:1億8,448万ドル(前年1億6,752万ドル)
- 株式報酬費用:1億6,156万ドル(前年1億4,646万ドル)
キャッシュと財務状況
- 営業キャッシュフロー:3億90万ドル(前年1億9,575万ドル)
- フリーキャッシュフロー(会社定義):2億8,041万ドル(前年1億7,722万ドル)
- 現金・現金同等物+投資:14億8,320万ドル(前年11億2,950万ドル)
- 総資産:27億2,110万ドル
- 株主資本:14億5,723万ドル
技術・事業ハイライト
- 年間19件のクラウド契約を締結、10年契約を含む大型案件を獲得
- 顧客数は43カ国570社超、SIパートナー・アプリケーションエコシステムを拡大
- ARR10億ドル突破によりクラウド移行の進展を確認
2026年度ガイダンス
- ARR期末水準:12億10万〜12億20万ドル
- 通期売上高:13億8,500万〜14億500万ドル(前年比+15.2〜16.6%)
- 営業利益(GAAP):6,800〜8,800万ドル
- 営業利益(Non-GAAP、会社定義):2億5,900〜2億7,900万ドル
- 営業キャッシュフロー:3億5,000〜3億7,000万ドル
決算まとめ
ガイドワイアはクラウド移行の加速と大型契約の獲得により売上・ARRともに堅調に拡大。GAAPベースで黒字化を果たし、Non-GAAP利益も倍増した。キャッシュ創出力も改善し、現金水準は前年より増加。2026年度も2桁成長と高い営業CFを見込んでおり、クラウド基盤を中心とするストック型収益モデルが確立しつつある。
出典(一次情報)
それより前の決算と、発表後の株価の動きは「ガイドワイア・ソフトウェア(GWRE)の決算まとめ」にまとめています。
まとめ
ガイドワイア(GWRE)は、損害保険会社の基幹業務を担うソフトウェアを、クラウドの利用料の形で提供する会社です。2026年度は、売上が14億7,540万ドル(23%増)、ARR が12億4,200万ドル(19%増)になりました。株価は11月13日の終値で158.22ドル、2026年の終値ベースの高値は205.85ドル(8月28日)、安値は102.69ドル(6月22日)でした。
稼ぎ方は、5年を基本とする契約のサブスクリプションへ移っています。サブスクリプション・サポートが売上の66%を占める一方、ライセンスは減っています。ARR、完全成長ベースの ARR、契約残高(約43億ドル)の3つを合わせて見ると、売上の先行きが読みやすくなります。会社は2027年度に、売上が15.7〜17.1%増えると見込んでいます。決算を発表した9月3日の終値は202.86ドル、翌営業日は162.42ドルで、理由は書類には書かれていません。
hyperexponential の買収は、基本額17億ドルと最大4億ドルの条件付きの対価で、10億ドルのローンと手元の現金で賄う予定です。完了は2027年度第2四半期の見込みで、買収分を含む見通しは12月の決算で更新される予定です。AI は、会社が追い風と説明する一方で、10-Kは顧客の自社開発と新規参入者も競合に挙げています。
次の決算(2026年8〜10月期)は12月です。ARR の増え方、hx の買収の進み具合、見通しの更新、AI をめぐる顧客の動きを、見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。