このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- サーブ・ロボティクス(SERV)の株価
- サーブ・ロボティクス(SERV)とは何の会社?
- サーブ・ロボティクス(SERV)の主力製品やサービスは?
- 売上4倍の中身:成長と買収の分け方
- 2,000台の目標と、1台あたりの売上
- 現金1.98億ドルと増資:時価総額とほぼ同じ
- サーブ・ロボティクス(SERV)のビジネスモデルは?
- 取引市場は?
- サーブ・ロボティクス(SERV)のセクター、業種、属するテーマは?
- 配当は?
- サーブ・ロボティクス(SERV)の競合企業は?
- サーブ・ロボティクス(SERV)の競合との差別化要素と優位性は?
- サーブ・ロボティクス(SERV)のリアルタイム株価チャート
- サーブ・ロボティクス(SERV)の業績について
- サーブ・ロボティクス(SERV)の将来性と今後の見通しは?
- SERV 2026年Q3決算:売上は前年比313%増も赤字拡大、通期売上見通しは1200万ドルへ引き上げ
- SERV 2026年Q2決算:売上高は前年比404%増も、Uber Eats減速で通期見通しを下方修正
- まとめ
はじめに
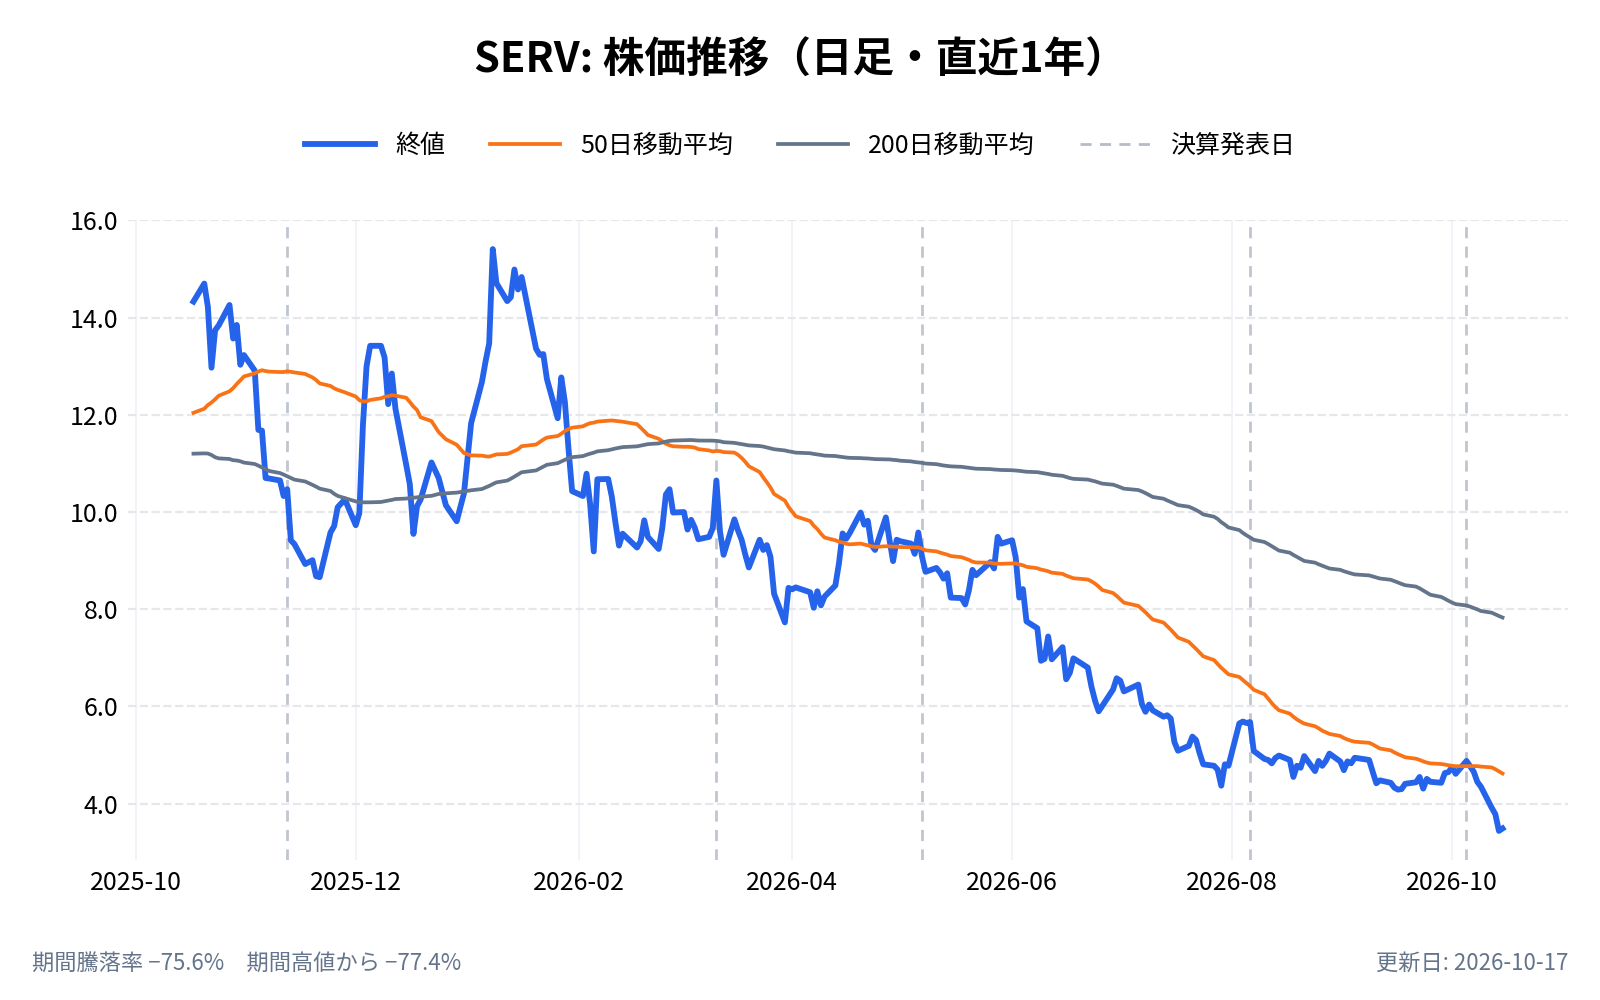
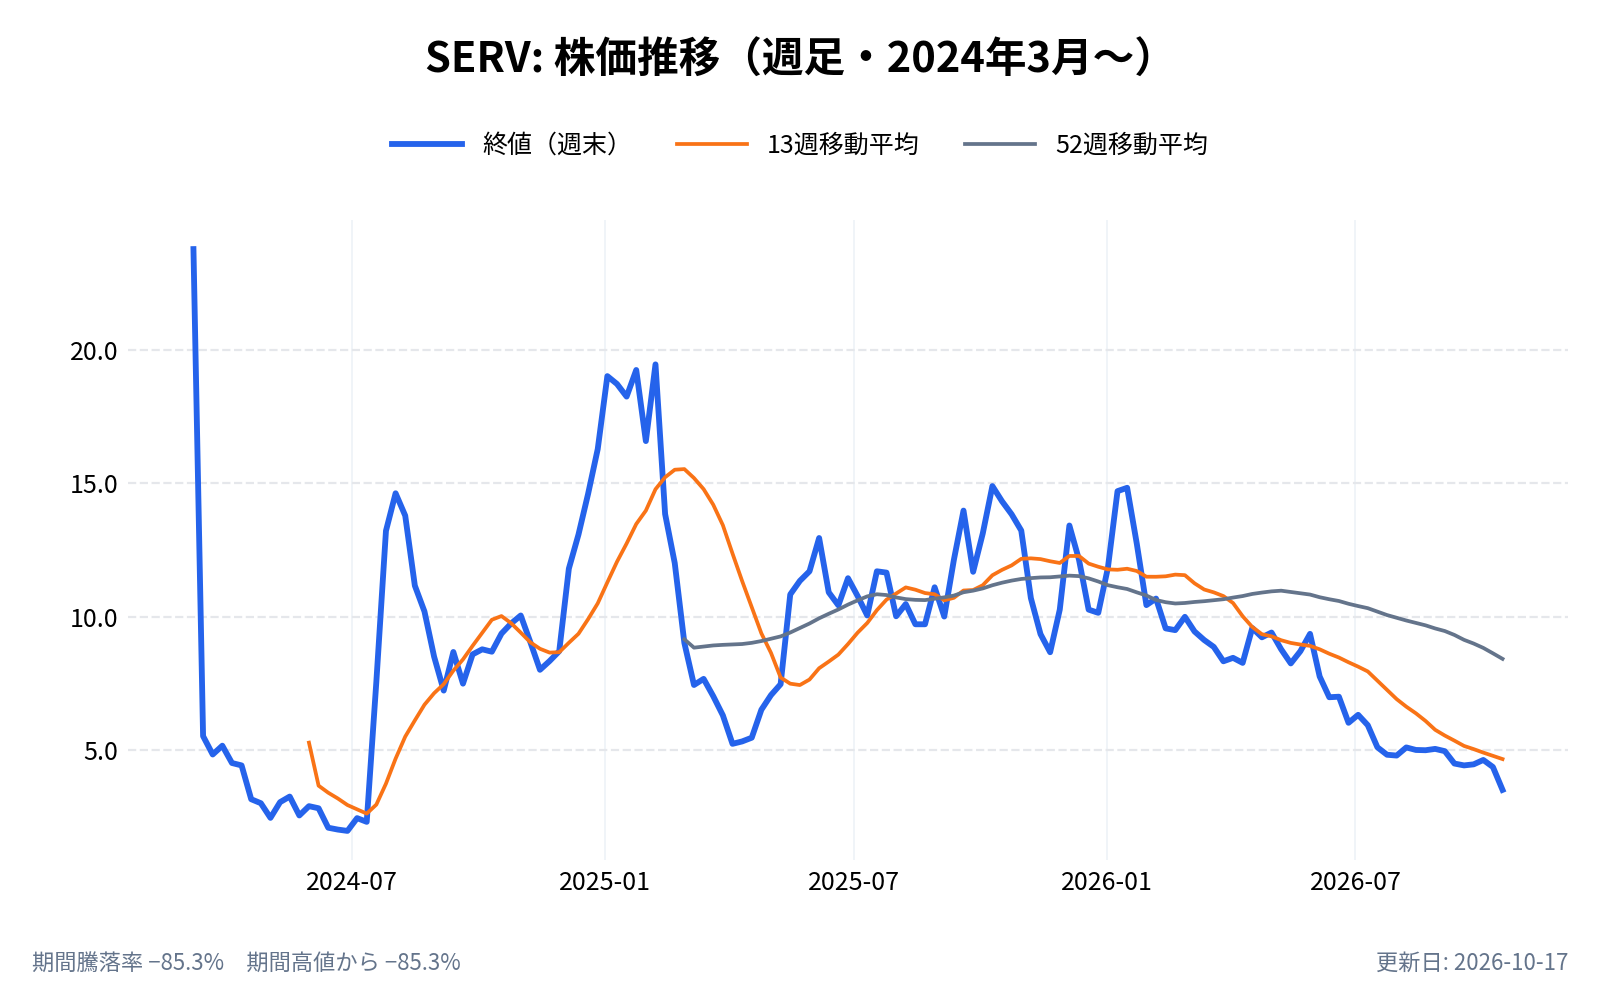
サーブ・ロボティクス(SERV)は、歩道を走る自律走行の配送ロボットと、2026年1月に買収した病院向けロボットを運営する会社です。2026年7〜9月期の売上は283.5万ドルで、前年同期比313%増えました。一方で純損失は5,923万ドルで、株価は2026年1月8日の終値15.41ドルから、11月5日の終値2.32ドルまで、約85%下がっています。
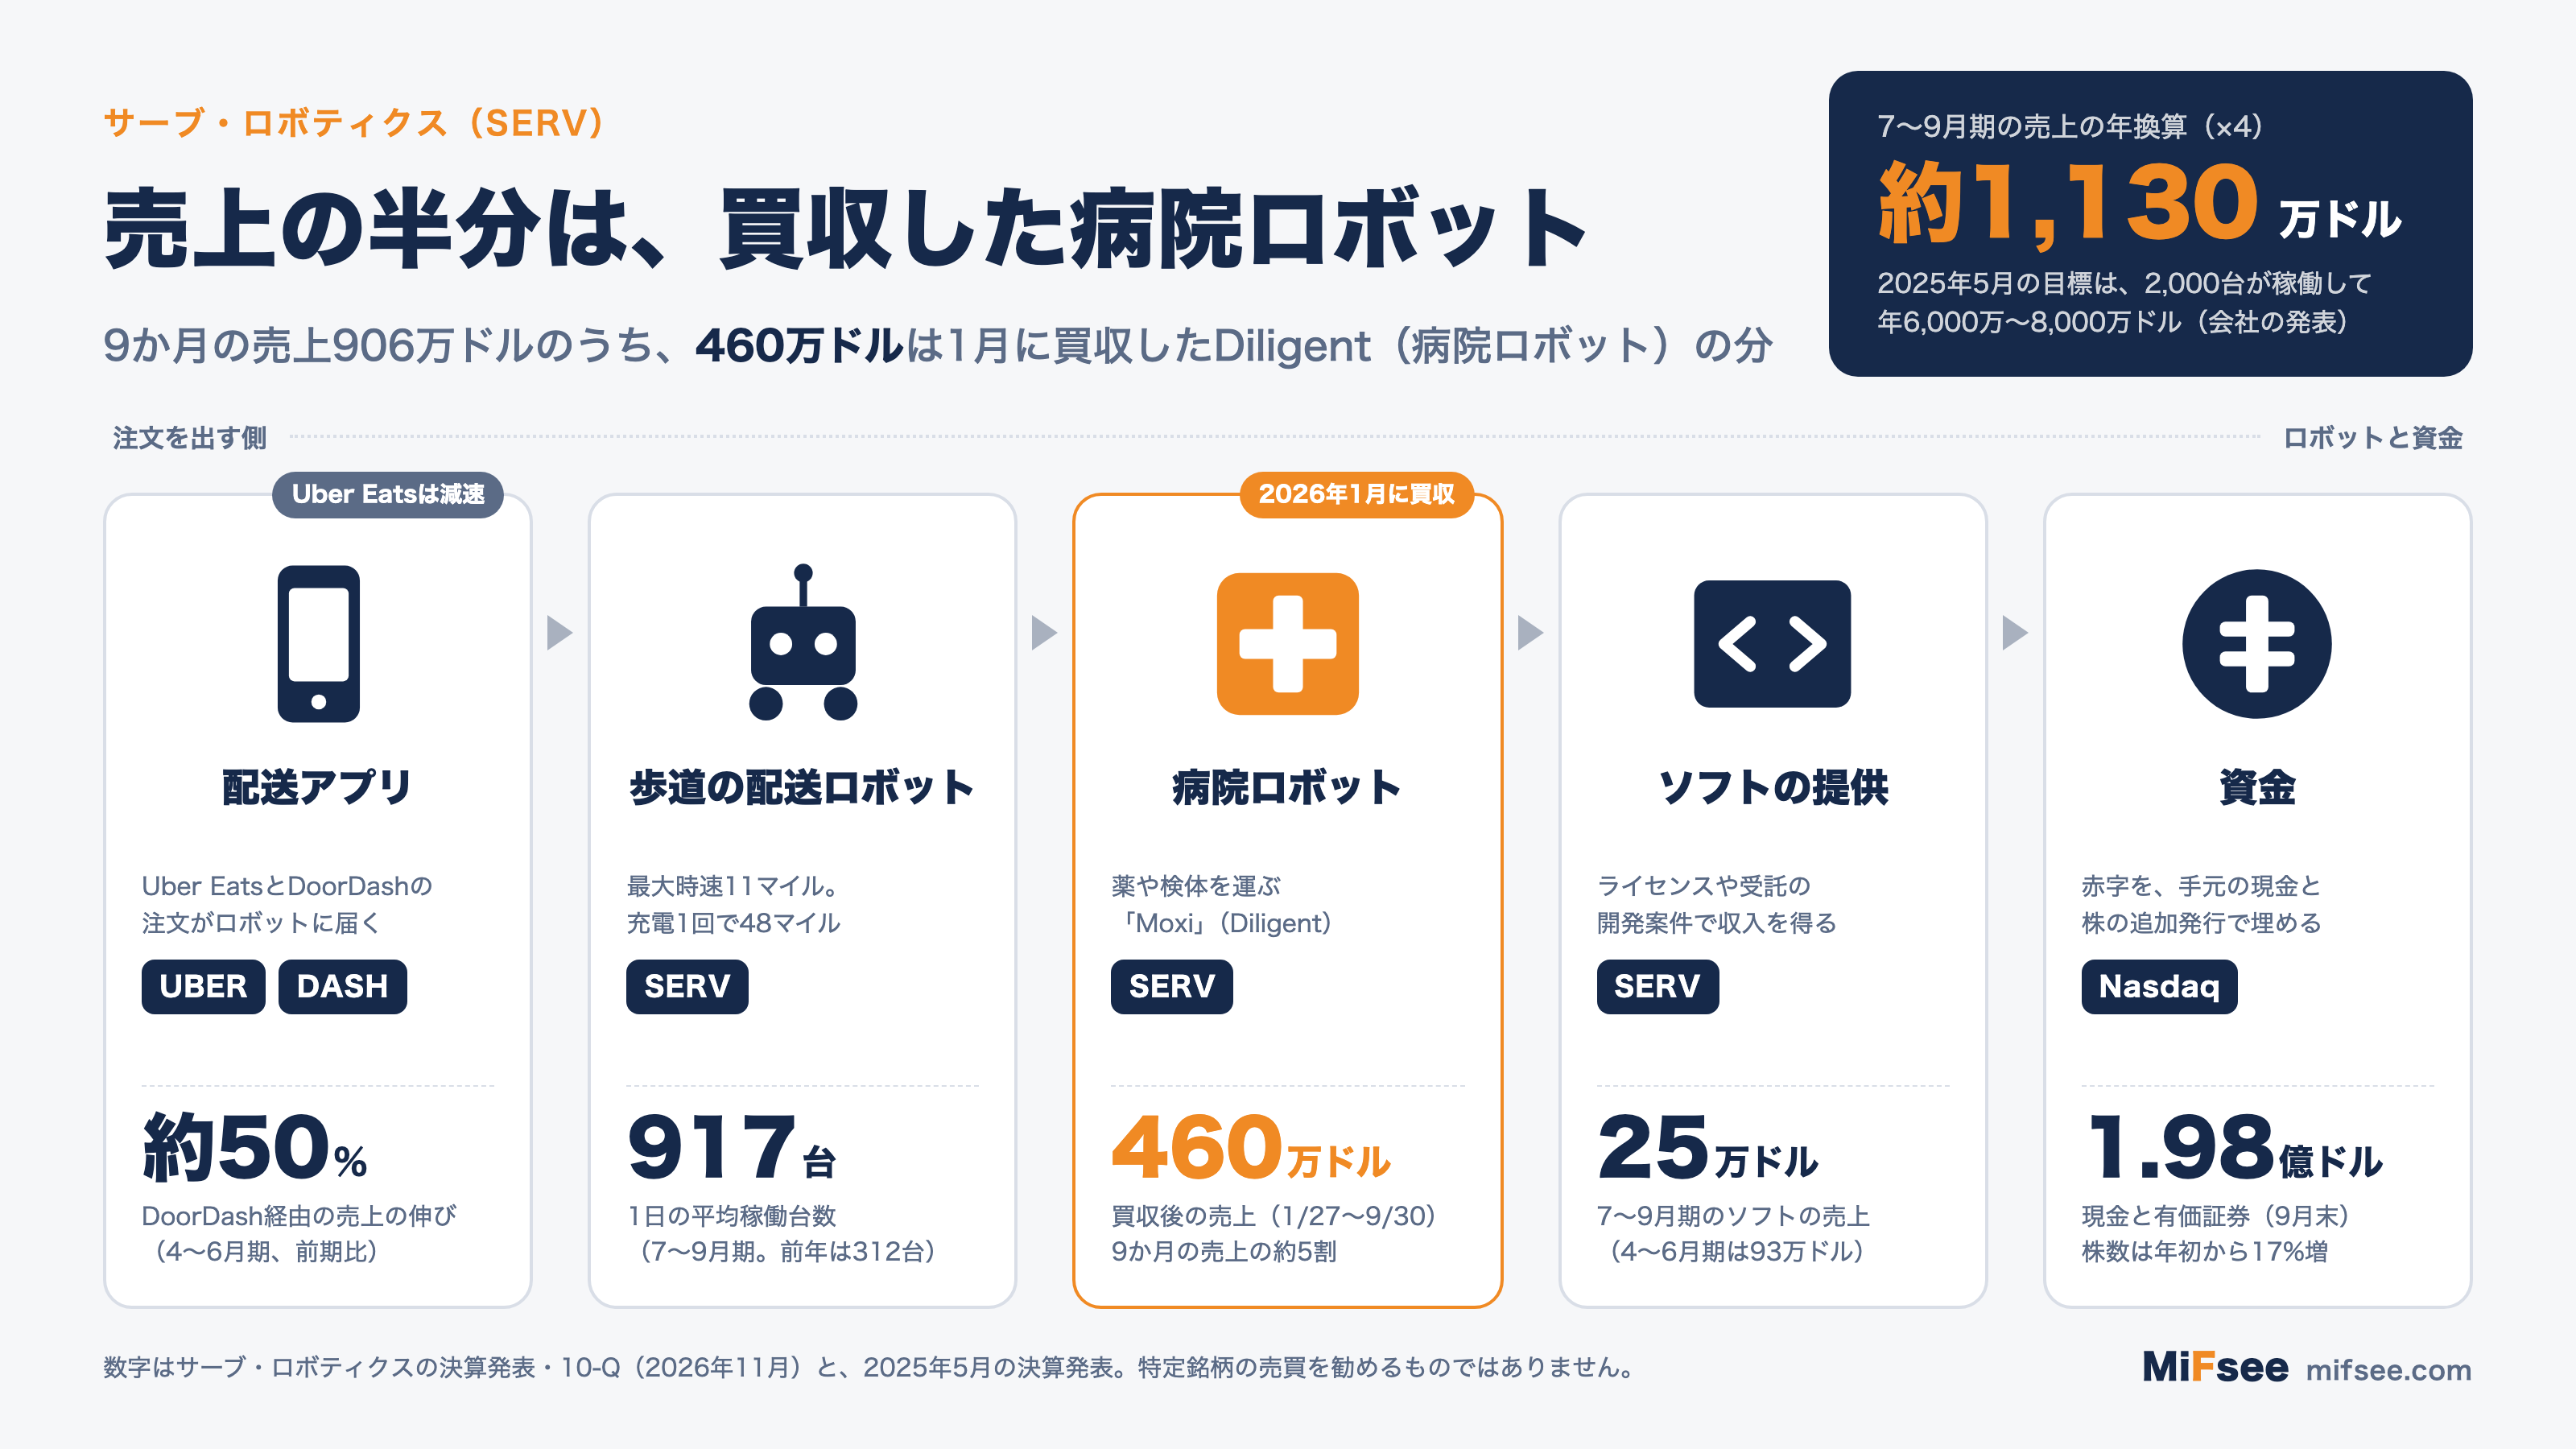
ロボットの台数は増えました。10-K(年次報告書)は、2025年末の時点で歩道の配送ロボットが2,000台を超えたと書いています。ただし、会社が2025年5月に示した「2,000台がそろい目標の稼働に達すれば、年換算の売上が6,000万〜8,000万ドルになる」という見通しに対して、7〜9月期の売上を4倍した年換算は約1,130万ドルです。
本記事では、台数は増えたロボットが、売上と現金の面でどこまで追いついているのかを軸に、売上の中身、Uber Eatsの減速、現金と増資の関係を、10-K・10-Qと決算発表から確かめます。AI×ロボティクスのテーマ関連銘柄の中でも、事業の中身が変わっている途中の1社です。
サーブ・ロボティクス(SERV)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
サーブ・ロボティクス(SERV)とは何の会社?
サーブ・ロボティクス(Serve Robotics)は、自社で設計した歩道配送ロボットを、フードデリバリーのアプリ経由の注文に使って運営する米国の企業である。技術の出発点は2017年にさかのぼり、配達サービスのPostmatesの社内プロジェクトだった。2020年にUberがPostmatesを買収し、2021年2月に関連する知的財産が現在の会社に移された(10-K)。
2026年には買収で事業が広がった。1月27日に病院向けロボット「Moxi」のDiligent Robotics、2月17日に厨房の自動化を手がけるVebuを買収している(10-Q)。
- 会社名: Serve Robotics Inc.
- 設立: 2021年(Uberの社内プロジェクトから独立)
- 本社: 米国カリフォルニア州サンカルロス(10-Qの表紙。10-Kの時点ではレッドウッドシティ)
- 代表者: アリ・カシャニ(Ali Kashani)。共同創業者でCEO
- 従業員: 380人(正社員370人、パート10人。2025年12月末)
- 特許: 62件を出願し、36件が成立(2025年12月末)
- 売上高: 265万ドル(2025年12月期)
- 公式サイト: https://www.serverobotics.com
ロボットの製造は外部の受託メーカーに任せている。単一または少数の供給元に頼る部品があり、主な供給元としてNVIDIAとOusterが挙がっている(10-K)。
サーブ・ロボティクス(SERV)の主力製品やサービスは?
事業は大きく3つに分かれる。
- 歩道の配送ロボット: レストランや小売店の注文を、配送アプリ経由で受けて届ける
- 病院ロボット(Moxi): 院内で薬や検体、物資を運ぶ。2026年の買収で加わった
- ソフトウェア: ライセンスの提供と、受託の開発案件
売上の区分は2つである。ロボットの稼働から得る「フリートサービス」(配送、ロボット上の広告、データの活用。病院ロボットもここに含まれる)と、「ソフトウェアサービス」(ライセンスと開発案件)である(10-Q)。
| 区分 | 2026年7〜9月期 | 2026年4〜6月期 | 前年同期(7〜9月期) |
|---|---|---|---|
| フリートサービス | 258.2万ドル | 230.5万ドル | 43.3万ドル |
| ソフトウェアサービス | 25.3万ドル | 93.3万ドル | 25.4万ドル |
| 合計 | 283.5万ドル | 323.8万ドル | 68.7万ドル |
出典:2026年11月5日の決算発表
歩道の配送ロボットとは
第3世代のロボットは、最高時速11マイル(約18キロ)で走り、1回の充電で最大48マイル(約77キロ)進む。荷物を入れる箱は15ガロン(61リットル)で、大型のピザ4枚が入る(10-K)。ロボットは、離れた場所にいる人間の監督者が見守り、交差点の渡りなどで助ける。会社は、1人の監督者が複数の配達を同時に見られるため、人間が常に操作する方式のロボットより運営の費用を抑えられると説明している(10-K)。
病院ロボット「Moxi」とは
Moxiは、病院の廊下を走り、エレベーターに乗り、バッジで開く部屋に入って、薬や検体、軽い備品を運ぶロボットである。看護師が運搬に取られる時間を減らす狙いがある。2026年7〜9月期には、病院との複数年契約の延長が12件あり、年初から4つの病院が加わった(決算発表)。
売上4倍の中身:成長と買収の分け方
9か月の売上の約半分は、買収した病院ロボット
7〜9月期の売上は前年同期比313%増の283.5万ドル、1〜9月の9か月では412%増の905.7万ドルである(10-Q)。この伸びのうち、買収の分がどれほどかを切り分けるために、10-Qの2つの数字を使う。
- 1月27日から9月30日までに、Diligentが売上に加えた金額は460万ドル(同期間の損失は2,200万ドル)
- Diligentを前年の初めから持っていたと仮定した試算では、7〜9月期の売上は283.5万ドルに対して前年同期が292.6万ドル、9か月は955.7万ドルに対して889.5万ドル
1つ目から、9か月の売上905.7万ドルの約51%がDiligentの分で、それ以外は約446万ドルである。それ以外の分は、前年の9か月の売上177万ドルの約2.5倍にあたる(筆者の計算。他の買収先の分も含む)。2つ目からは、買収先を前年にも足して比べると、7〜9月期は約3%の減収、9か月は約7%の増収にとどまる。
313%という伸びは、事業の拡大と買収の両方でできており、買収先を同じ条件にそろえると、7〜9月期の売上は前年とほぼ同じ水準である。
前の四半期より減った分は、ソフトウェア
4〜6月期の323.8万ドルから、7〜9月期は283.5万ドルへ40.3万ドル減った。表のとおり、フリートサービスは27.7万ドル増えており、減ったのはソフトウェアサービスの68.0万ドル(93.3万ドルから25.3万ドル)である。ソフトウェアには、ライセンスと開発案件が含まれる。10-Qのリスク要因は、こうした契約は短期で、期間が終わった後に更新する義務は相手に無いと書いている。
2,000台の目標と、1台あたりの売上
2025年5月の目標との差
2025年5月の決算発表で、会社は「2,000台がそろい、目標の稼働に達すると、年換算の売上は6,000万〜8,000万ドルになる。それは2026年中の見込み」と述べていた(2025年1〜3月期の決算発表)。2025年末の10-Kは、歩道の配送ロボットが2,000台を超えたと書いており、台数の目標はそろった。
一方で、2026年の売上の見通しは、8月に900万〜1,000万ドルへ引き下げられ、11月に1,200万ドルへ引き上げられた。1〜9月の実績が905.7万ドルなので、1,200万ドルは10〜12月期を約294万ドルと見る数字になる(筆者の計算)。7〜9月期の283.5万ドルと同じ水準である。
稼働1台あたりの1日の売上は約34ドル
決算発表は、「1日あたりの稼働ロボット数」(その期間に配達などをしていたロボットの平均台数)を開示している。これで売上と売上原価を割ると、1台1日あたりの姿が見える(筆者の計算)。
| 2025年7〜9月期 | 2026年4〜6月期 | 2026年7〜9月期 | |
|---|---|---|---|
| 1日の平均稼働台数 | 312台 | 792台 | 917台 |
| 1台1日あたりの売上 | 約24ドル | 約45ドル | 約34ドル |
| 1台1日あたりの売上原価 | 約176ドル | 約167ドル | 約123ドル |
出典:決算発表の売上、売上原価、稼働台数を日数(92日、91日、92日)で割った筆者の計算。2026年の稼働台数は病院ロボットを含む
稼働は増え、1台あたりの原価は前年同期の約176ドルから約123ドルまで下がった。ただし、売上は約34ドルで、原価の3割弱にとどまる。2025年5月の目標を単純に2,000台で割ると、1台1日あたり約82〜110ドルになり、実績の2〜3倍の水準である(筆者の計算。目標は「目標の稼働」が前提)。会社のCFOは、7〜9月期にフリートの利益率が前四半期より100ポイント超改善したと述べている。
なお、売上原価には、ロボットの減価償却、人員の配分、技術の償却などが含まれる(10-Q)。配達の収益だけの原価ではない点に注意が必要である。
Uber Eatsの減速と、相手先の入れ替え
8月6日の決算で、会社は「Uber Eats経由の配送量が想定を下回った」ことを理由に、通期の売上の見通しを引き下げた(下期のUber Eats向けの需要の見込みも外した)。10-Qは、この影響が7〜9月期と9か月の売上の下押しになったこと、「2026年の残りの期間も需要の減少が続くと見ている」ことを書いている。
穴を埋める動きもある。4〜6月期は、DoorDash経由の売上が前の四半期比で約50%増え、洗濯代行のNoScrubs Laundryとの提携も加わった。7〜9月期は、新しい配送パートナーでの1日の配送量が3倍、加盟店の数が2.5倍になり、10月にはオーストラリアに初の海外の都市を始めた(決算発表)。
売上が特定の顧客に偏る点は変わらない。10%を超える顧客が売上に占める割合は、2025年が55%(2024年は91%)で、7〜9月期は顧客Aが10%(前年同期は43%)である(10-Q)。社名は開示されていない。
現金1.98億ドルと増資:時価総額とほぼ同じ
現金は1四半期に約3,900万ドル減る
9月末の現金と有価証券は1.98億ドル(現金5,077万ドル、短期の有価証券1.47億ドル)である。1〜9月の営業キャッシュフローは1億2,353万ドルの流出で、7〜9月期だけでは3,879万ドルの流出だった(1〜9月から1〜6月の8,474万ドルを引いた筆者の計算)。このペースが続くと、現金は約5四半期分になる(筆者の計算。設備投資や買収は含まない)。会社は「少なくとも今後12か月の資金は足りる」としている(10-Q)。
株数は年初から17%増えた
| 2025年12月末 | 2026年9月末 | |
|---|---|---|
| 発行済み株数 | 7,473万株 | 8,756万株(+17.2%) |
| 現金と有価証券 | 2.60億ドル | 1.98億ドル |
出典:10-Qの貸借対照表。2025年12月末の現金と有価証券は、現金1.06億ドル、短期有価証券1.27億ドル、長期有価証券0.26億ドルの合計
増えた株の多くは、市場で少しずつ売るATM(アット・ザ・マーケット)という増資の仕組みによる。2026年5月に始めた枠(上限1.5億ドル)では、9月末までに854万株を平均9.08ドルで売り、総額7,760万ドルを調達した。残りの枠は7,240万ドルである(10-Q)。1〜9月のキャッシュフローでは、ATMによる調達は純額8,492万ドルで、1〜6月の累計と同額のため、7〜9月期には売っていない。
時価総額と現金は、ほぼ同じ水準
11月5日の終値2.32ドルに、9月末の株数8,756万株をかけると、時価総額は約2.03億ドルである。9月末の現金と有価証券1.98億ドルは、その約97%にあたる(筆者の計算)。
ただし、現金が時価総額に近いことは、割安を意味しない。現金は、年に1.5億ドルを超えるペースで減っている。株価が下がれば、同じ金額を集めるために出す株が増える点も、既存の株主にとっての負担になる。
サーブ・ロボティクス(SERV)のビジネスモデルは?
ロボットを運営して、使われた分だけ稼ぐ
会社は、ロボットを売るのではなく、自社で持って運営する。配送アプリと連携し、注文が入るとロボットが受け取りに行き、客に届ける。収入は、配送のほかに、次の2つがある。
- ロボット上の広告: ロボットの外装に広告を載せる。2025年の売上の15%を占めた(10-Qのリスク要因)。4〜6月期には、食品配送の売上の約半分が広告だった(決算発表)
- データの活用: ロボットの稼働で集めたデータの収益化
決算発表によると、7〜9月期の売上のうち「継続収益」は69%で、ブランディング(広告)の収入は前四半期比で約80%伸びた。
病院向けの契約
病院ロボットは、病院との複数年契約で運営する。決算発表は、病院向けの7〜9月期の売上を「期待どおり」としているが、金額は開示していない。
他社にロボット基盤を提供する新事業
11月5日の発表で、会社は「Serve Physical AI Services」を始めたとした。自社の運営の基盤を、他のロボットメーカーが使えるようにする事業である。決算発表に、金額や契約の数は無い。
取引市場は?
サーブ・ロボティクスの株式は、米国のNasdaq Capital Market(ナスダック・キャピタル・マーケット)で、ティッカー「SERV」として取引されている。2024年4月に1株4.00ドルで1,000万株の公募を行い、純額3,580万ドルを調達して、Nasdaqへの上場が承認された(10-K)。2026年9月末の発行済み株数は約8,756万株で、2026年11月5日の終値2.32ドルで計算した時価総額は約2億ドルの小型株である。2025年12月末の株主名簿上の株主は約126人である(10-K)。
サーブ・ロボティクス(SERV)のセクター、業種、属するテーマは?
セクター
資本財(Industrials)
業種
ロボティクス・自動運転・物流テック
属するテーマ
ラストマイル配送、AI×ロボティクス、ヘルスケアの自動化
同じテーマの銘柄
同じ業種の銘柄
配当は?
配当は無い。赤字が続いており、稼いだ利益を配るという段階にはない。必要な資金は、株の追加発行で集めている。
サーブ・ロボティクス(SERV)の競合企業は?
10-Kは、競合を「自律ロボットの市場で、既存の大手企業と新規参入が増えている」「人間の配達員や、病院の手作業の運搬も競合である」と書くだけで、社名は挙げていない。
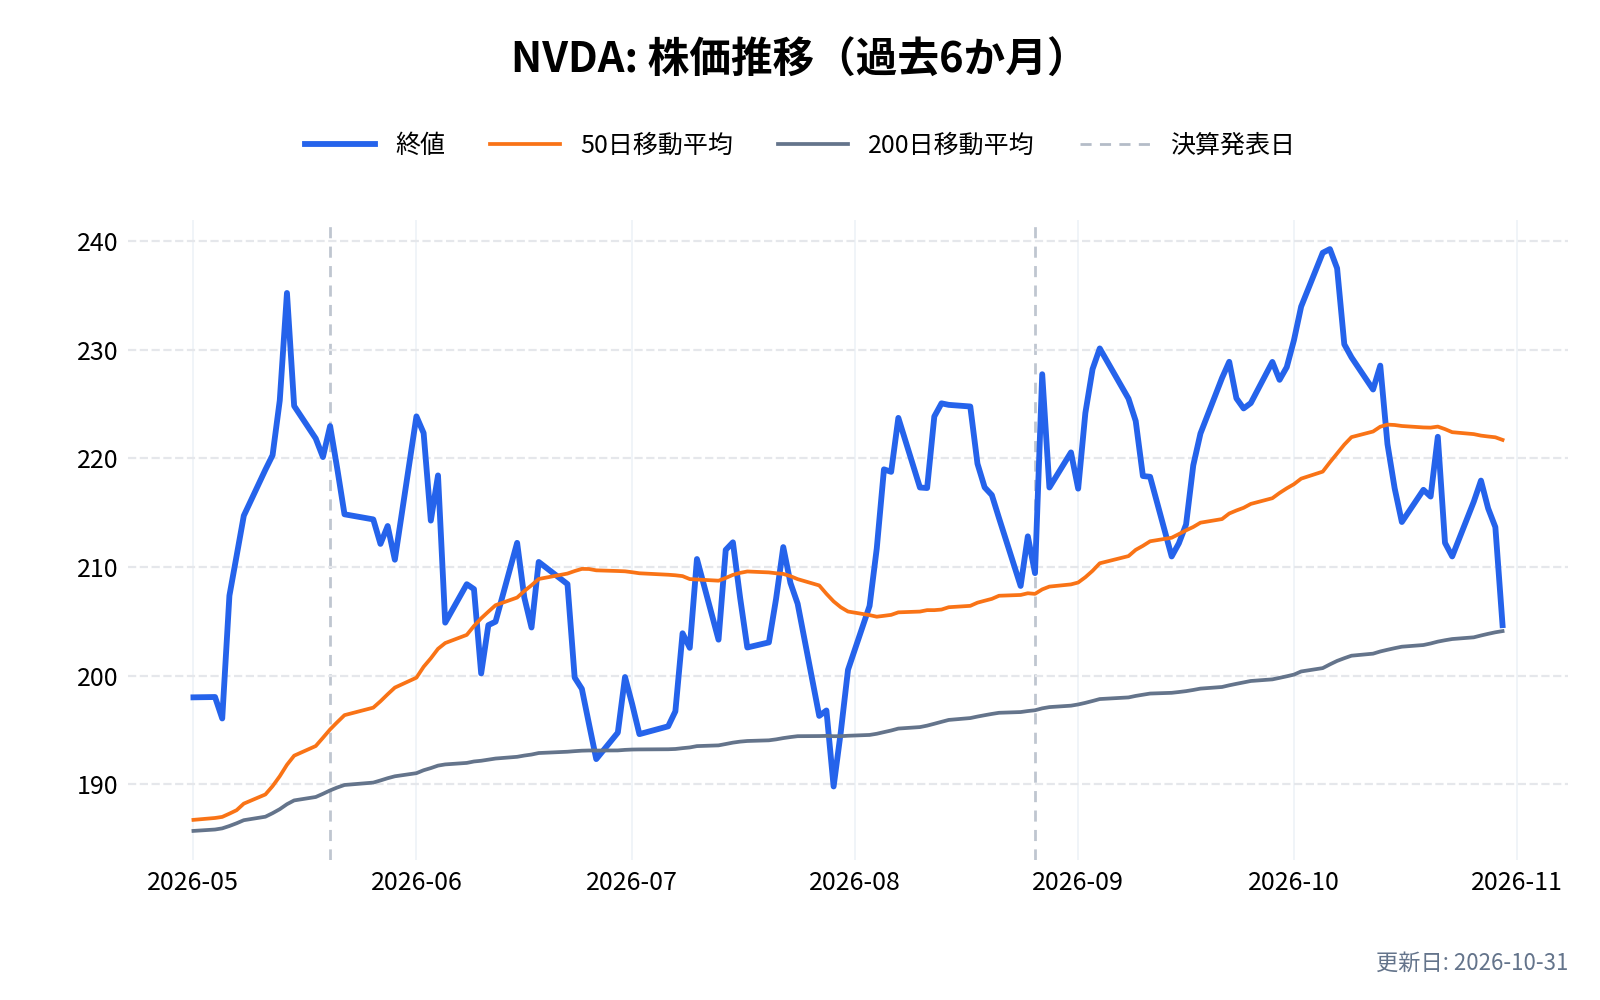
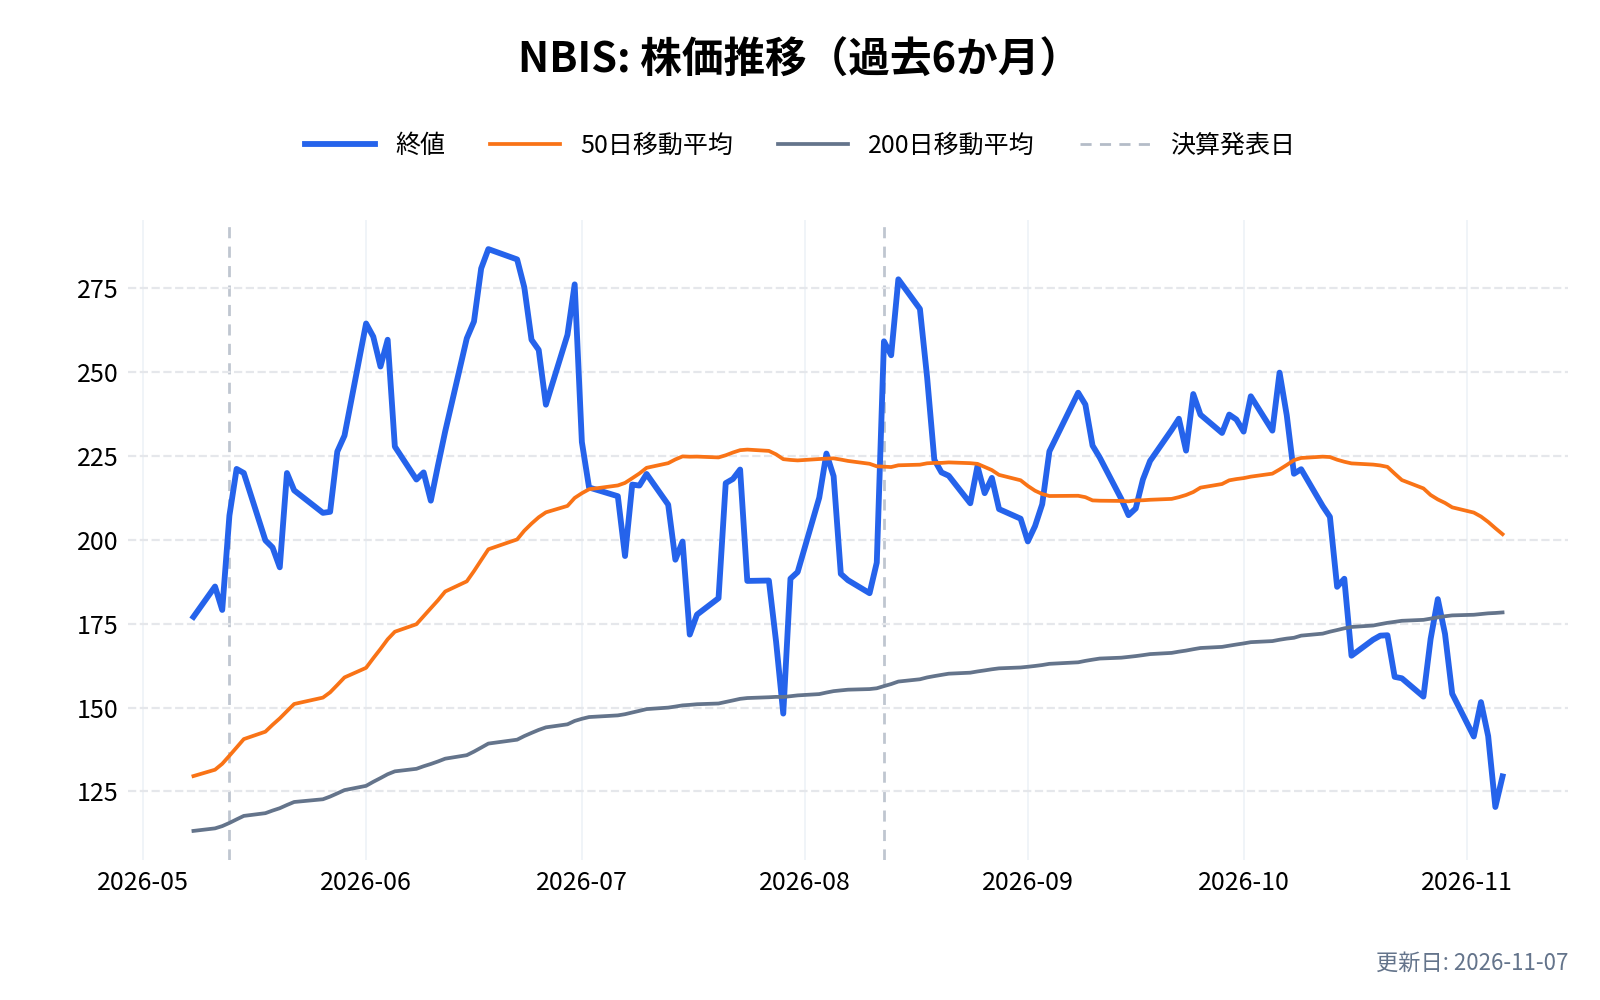
- Avride(Nebiusの子会社): 自動運転車と配送ロボットを手がける。親会社のNebius(NBIS)は、Avrideを「自動運転車と配送ロボットの大手の開発会社」と紹介している(Nebiusの決算資料)
- 人間の配達員: 配送アプリのプラットフォームにとって、ロボットの比較対象になる
関連する上場企業は、次のとおり。
- Uber(UBER): 技術の出発点で、配送アプリのUber Eatsを運営する取引先
- DoorDash(DASH): 4〜6月期から売上を伸ばす配送パートナー
- エヌビディア(NVDA): ロボットの主要部品の供給元。10-Kが単一または少数の供給元として挙げる
- Ouster(OUST): センサー(LiDAR)の供給元。同じく10-Kが挙げる
- Nebius(NBIS): Avrideを持つ
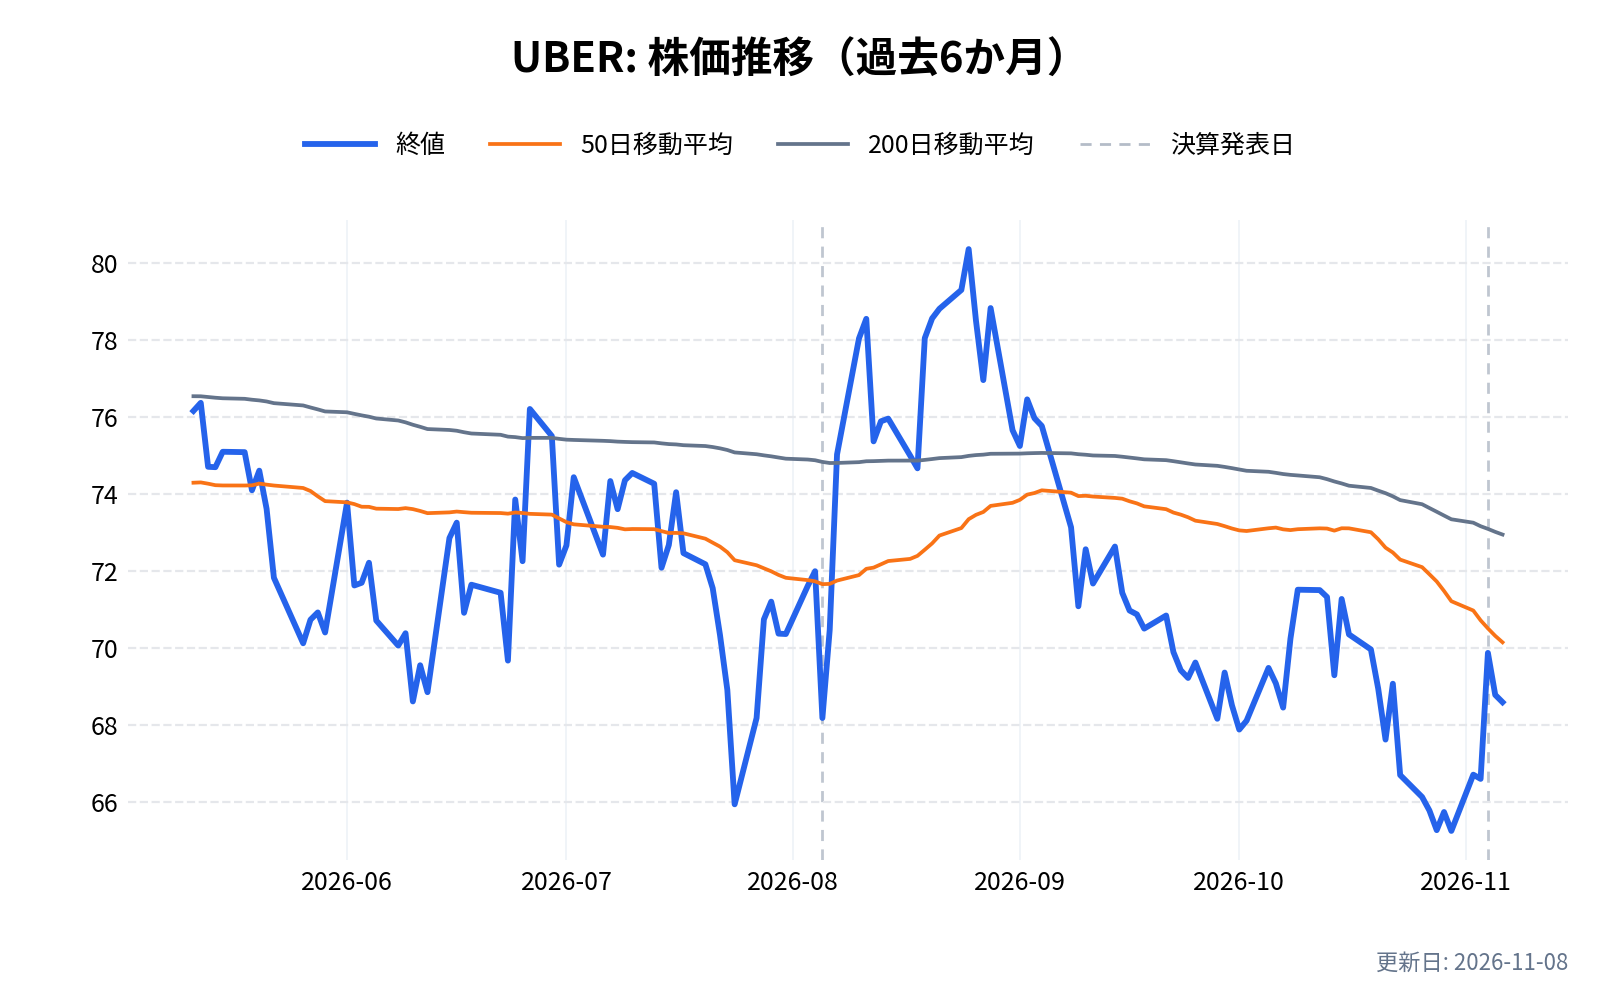
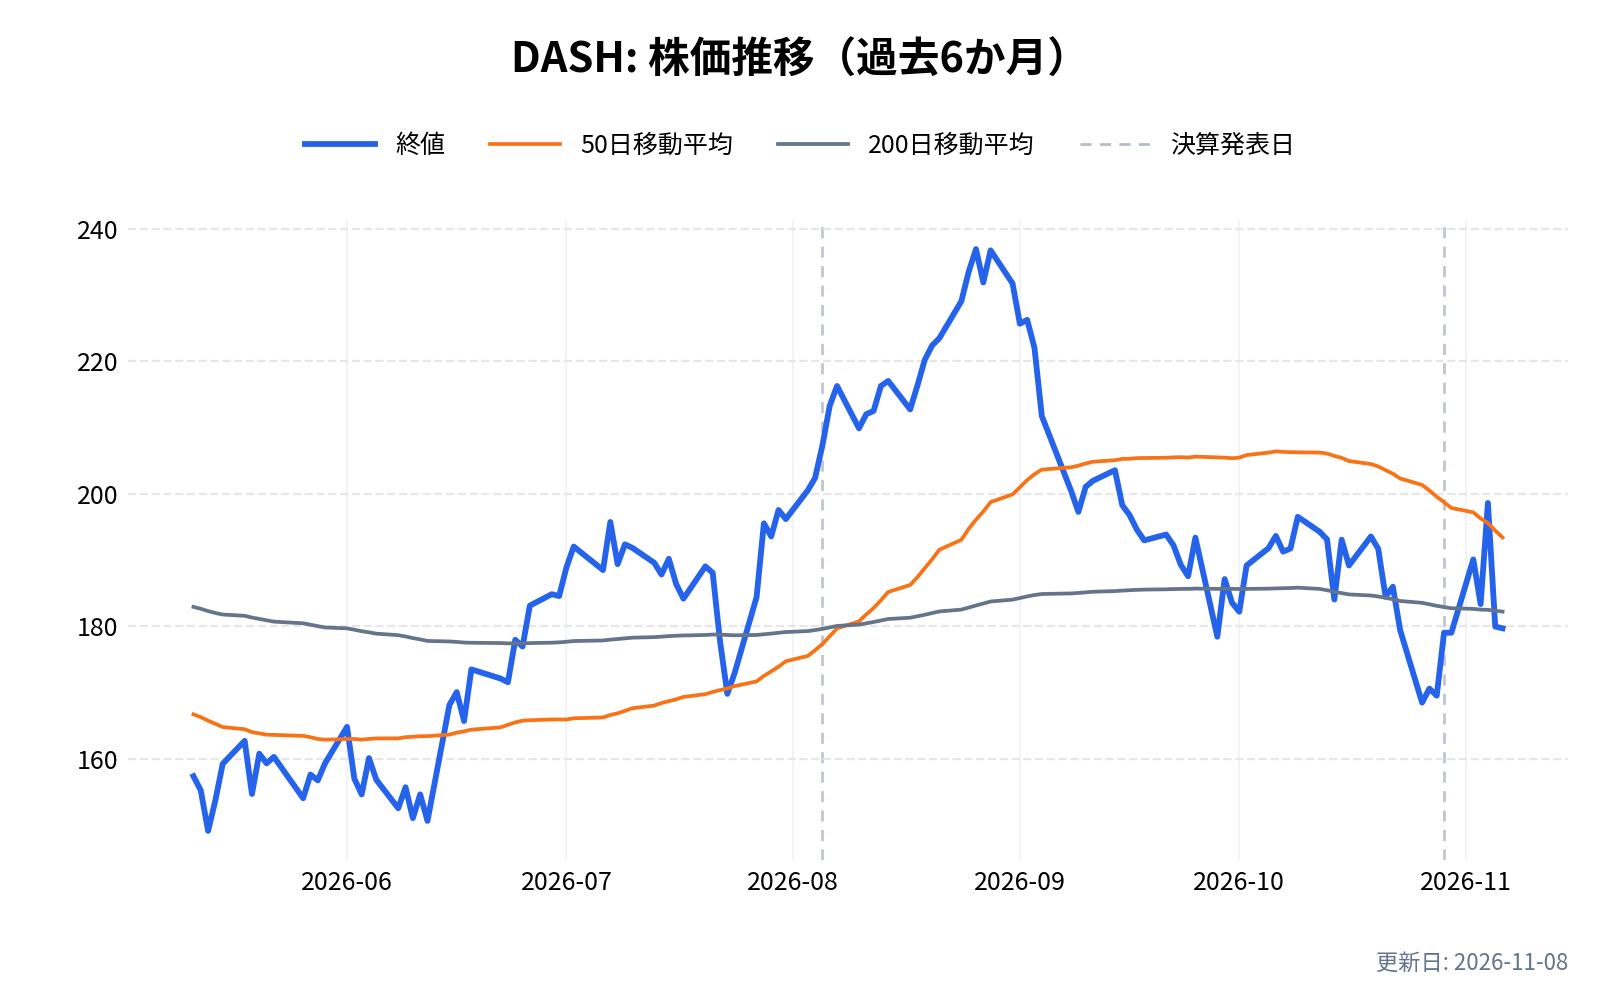
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

サーブ・ロボティクス(SERV)の競合との差別化要素と優位性は?
配達で人間の監督を減らせる設計
ロボットは、離れた場所の監督者に頼りきりにならず、自分で歩行者や障害物を避ける仕組みを重ねている。会社は、レベル4の自律(決められた範囲で、人間が常には関わらない)で動くため、1人が複数の配達を見られると説明している(10-K)。
配送アプリと病院の両方に広げた
2026年の買収で、屋外の配送に加えて、院内の運搬にも事業が広がった。同じ自律の基盤を、屋外と屋内の両方で使う考えである。
台数の規模
歩道の配送ロボットは2,000台超、導入の累計では約300万人の住む地域に届き、4,000を超える飲食店の配送を支えている(決算発表)。
一方で、強みはまだ売上に変わっていない
台数と技術は積み上がったが、1台1日あたりの売上は約34ドルで、原価の約123ドルを下回る。規模の優位は、1台あたりの売上が原価を上回るまで、利益には結びつかない。
サーブ・ロボティクス(SERV)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
サーブ・ロボティクス(SERV)の業績について
サーブ・ロボティクスの会計年度は12月末で終わる。決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 3月上旬〜中旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
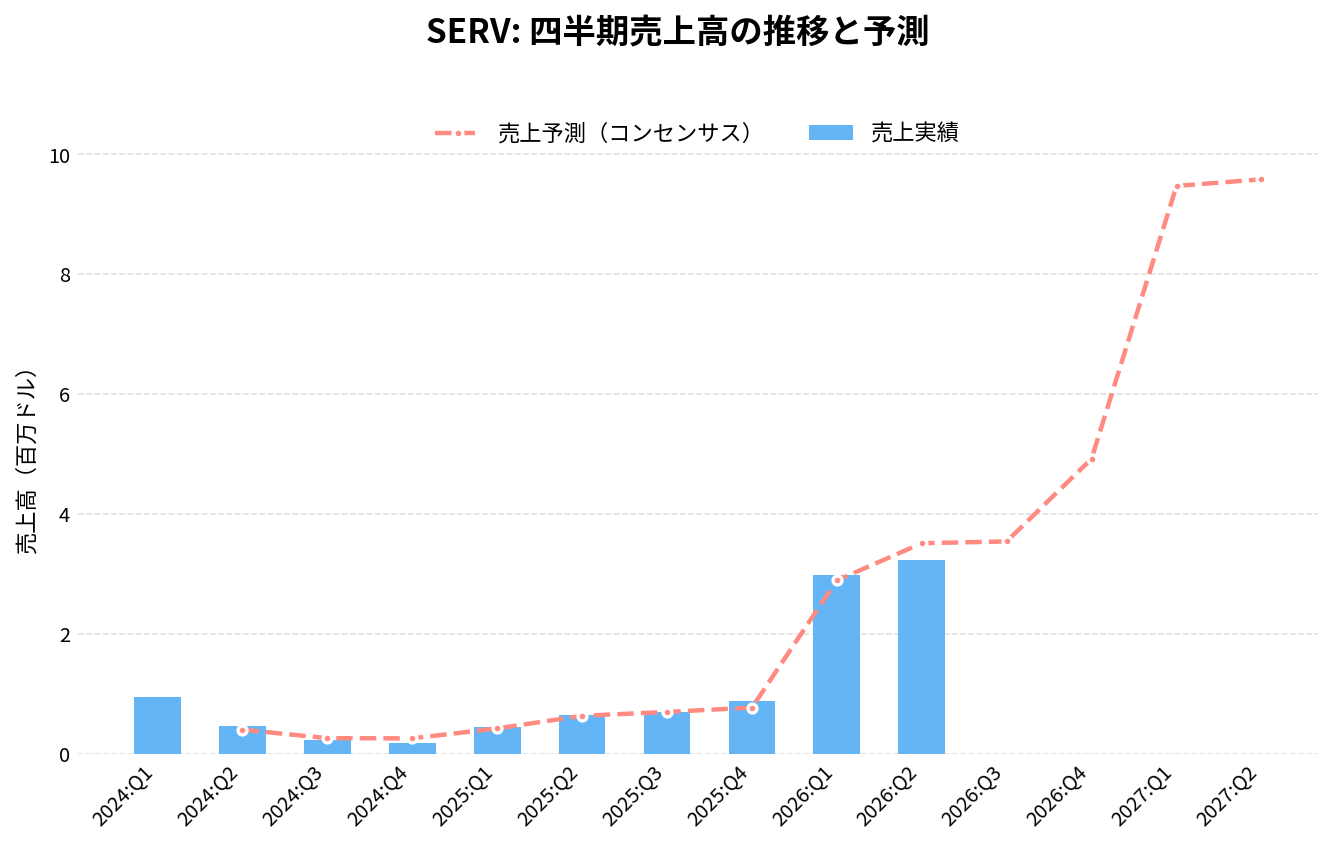
サーブ・ロボティクス(SERV)の2026年Q3決算(2026/11/05 発表)は、売上2.8百万ドル(アナリストコンセンサス1.6百万ドルに対し+73.9%)、EPS -0.68ドル(同-0.7ドルに対し+0.02ドル)でした。
売上の前年同期比は+312.7%です。
直近8四半期では、売上が5回、EPSが2回コンセンサスを上回っています。
四半期:売上高の推移
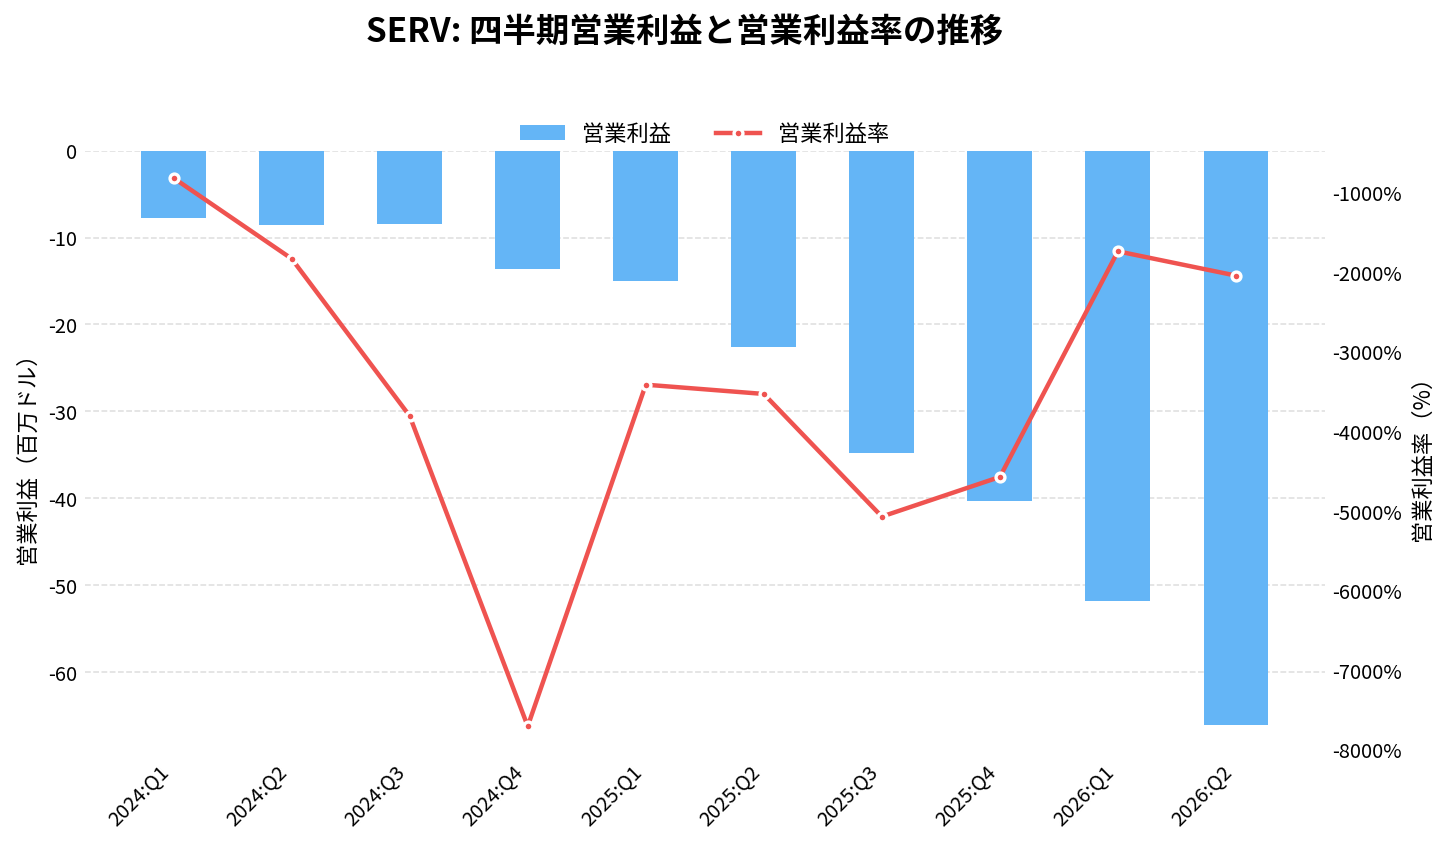
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
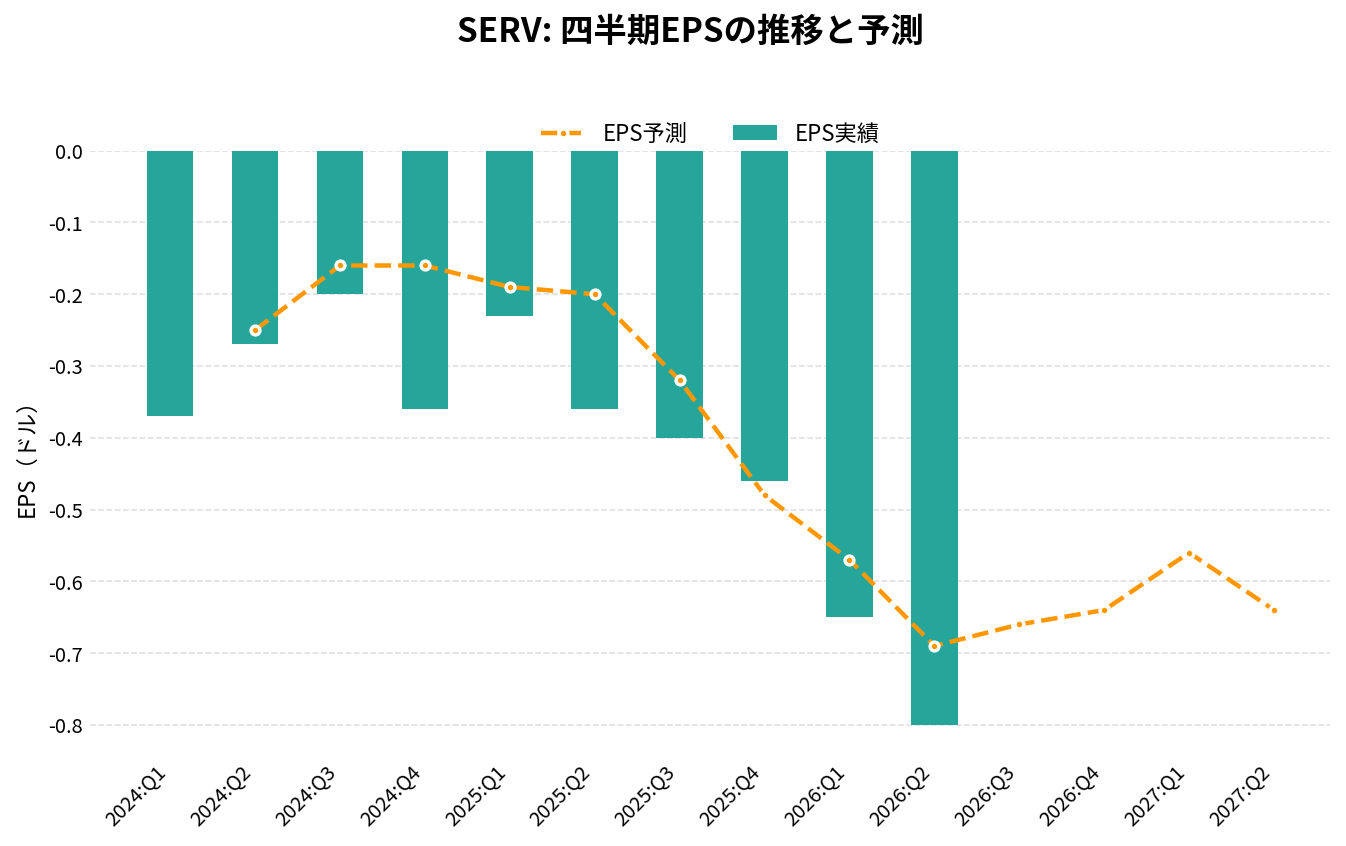
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 0.18 | – | -30.7% | -0.36 | -0.20 | -7701.3% |
| 2025:Q1 | 0.44 | -53.5% | +4.7% | -0.23 | -0.04 | -3410.5% |
| 2025:Q2 | 0.64 | +37.2% | +1.7% | -0.36 | -0.16 | -3527.1% |
| 2025:Q3 | 0.69 | +209.5% | -1.2% | -0.40 | -0.08 | -5067.8% |
| 2025:Q4 | 0.88 | +400.3% | +14.9% | -0.46 | +0.02 | -4569.5% |
| 2026:Q1 | 2.98 | +578.2% | +3.3% | -0.65 | -0.08 | -1735.3% |
| 2026:Q2 | 3.24 | +404.4% | -7.7% | -0.80 | -0.11 | -2040.3% |
| 2026:Q3 | 2.83 | +312.7% | +73.9% | -0.68 | +0.02 | -2158.3% |
| 2026:Q4(予想) | 2.45 | +177.8% | – | -0.69 | – | – |
| 2027:Q1(予想) | 4.30 | +44.1% | – | -0.54 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
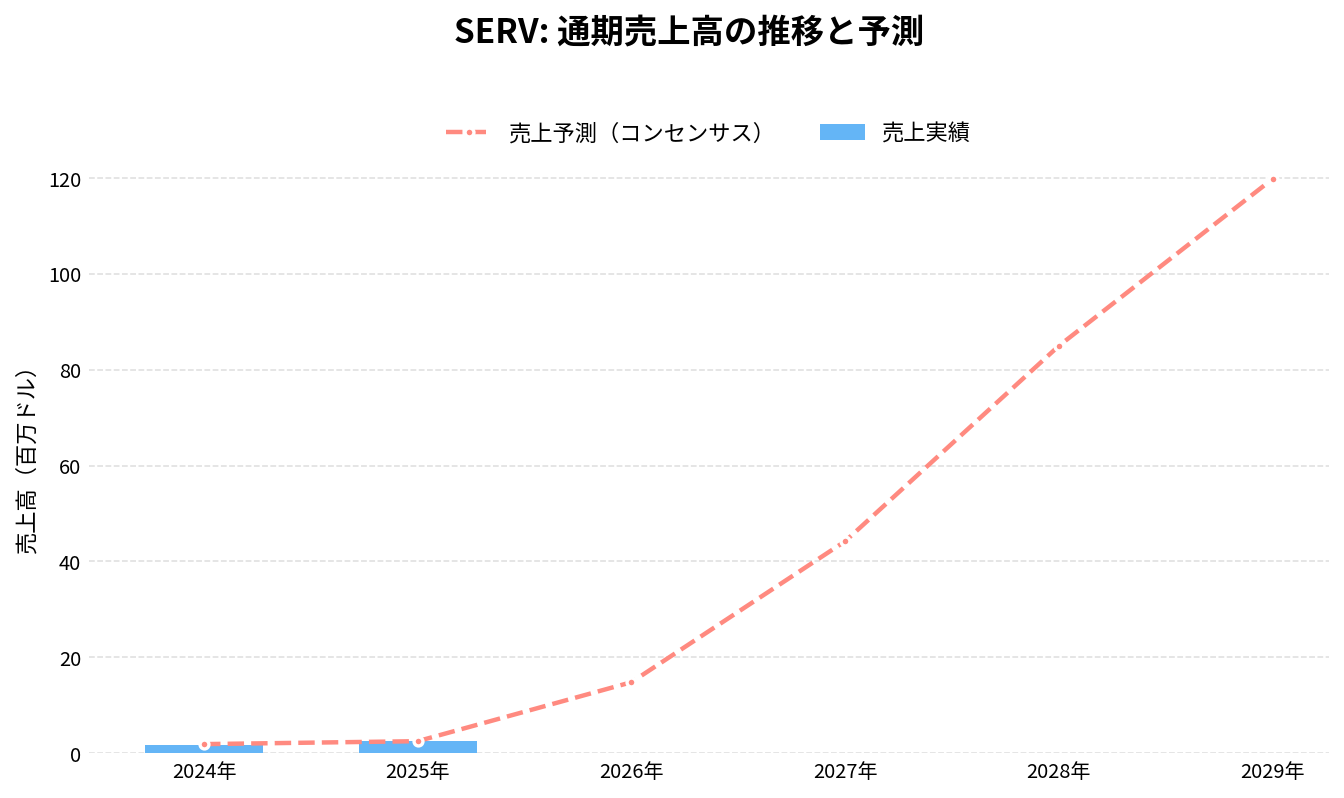
通期:売上高の推移
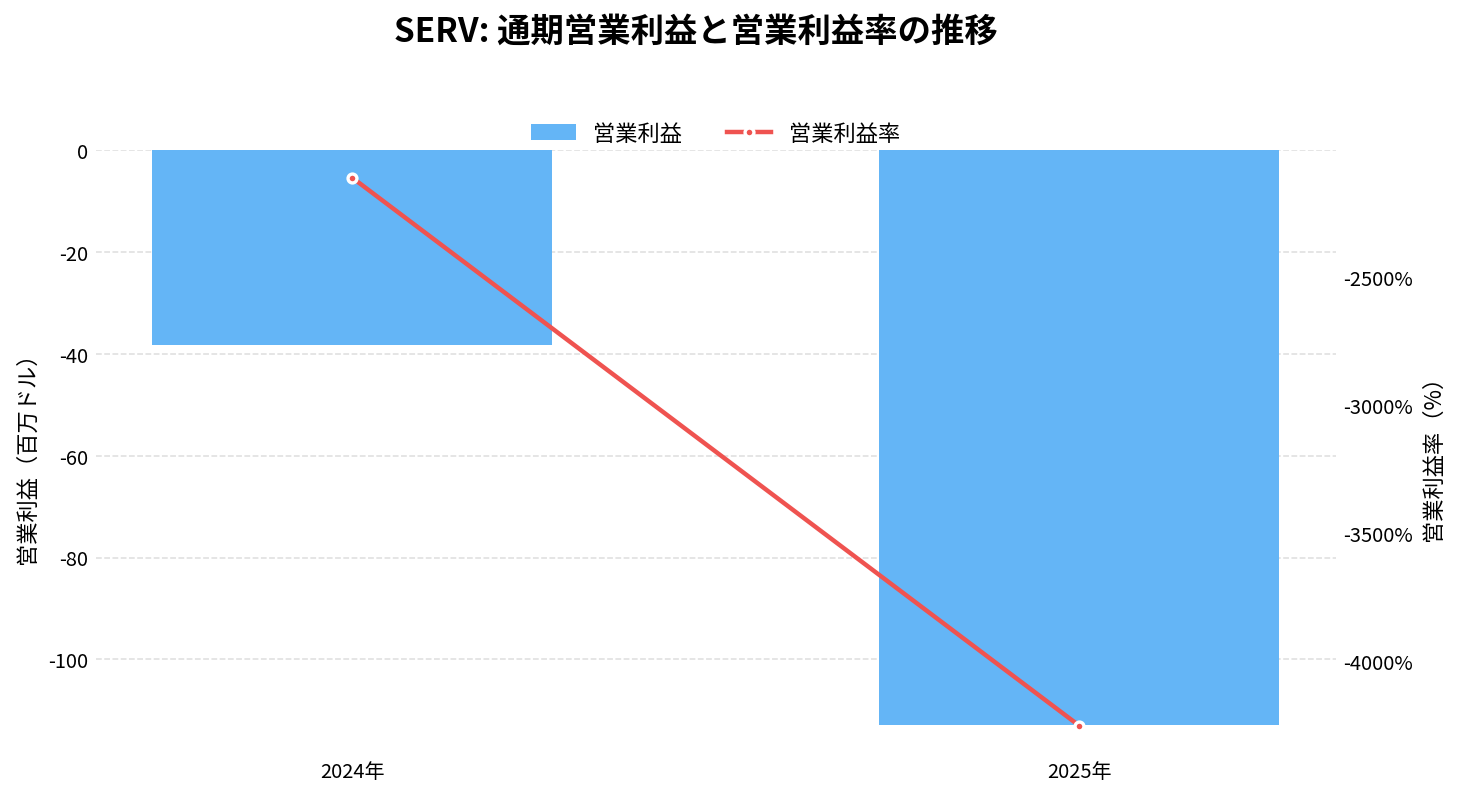
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
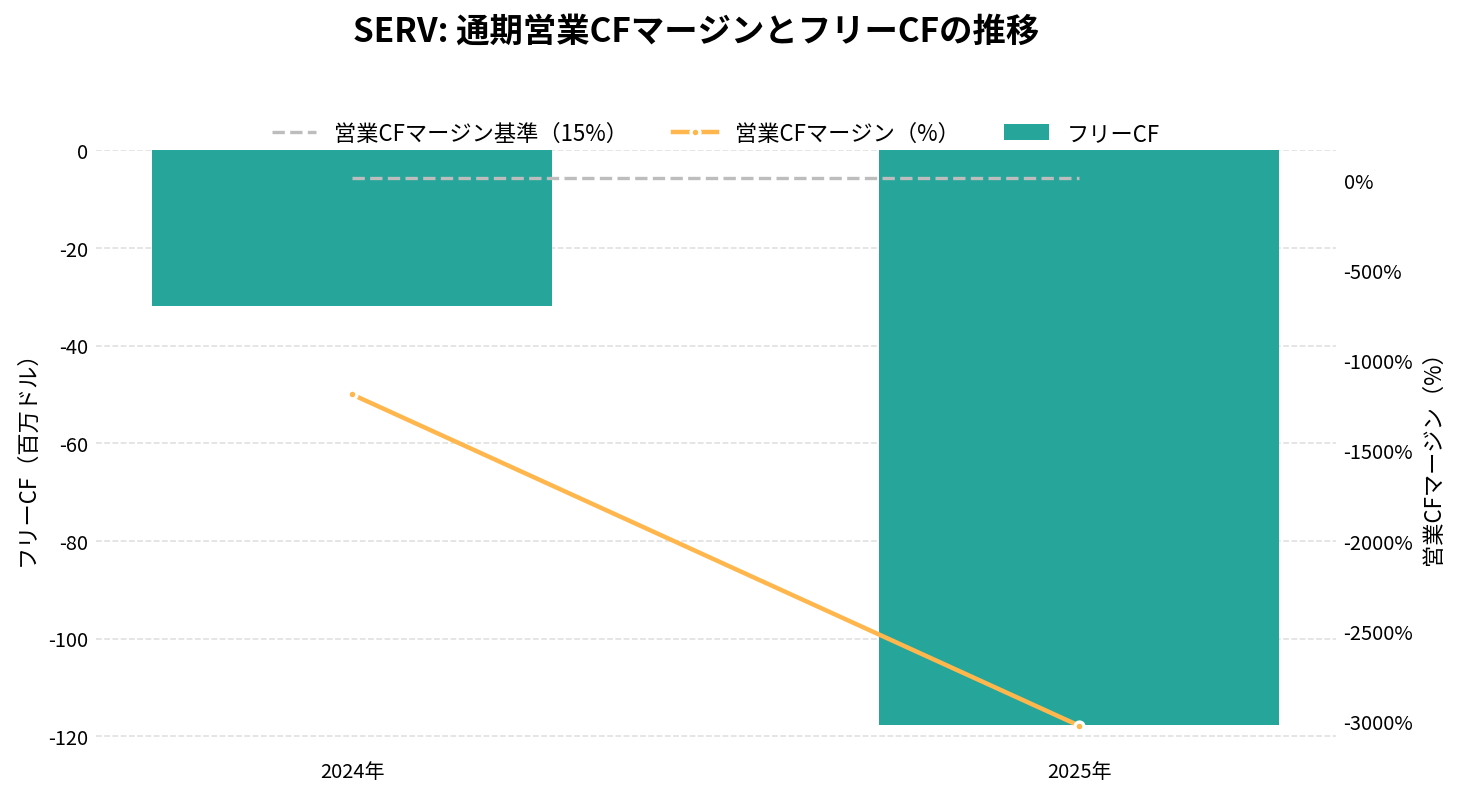
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
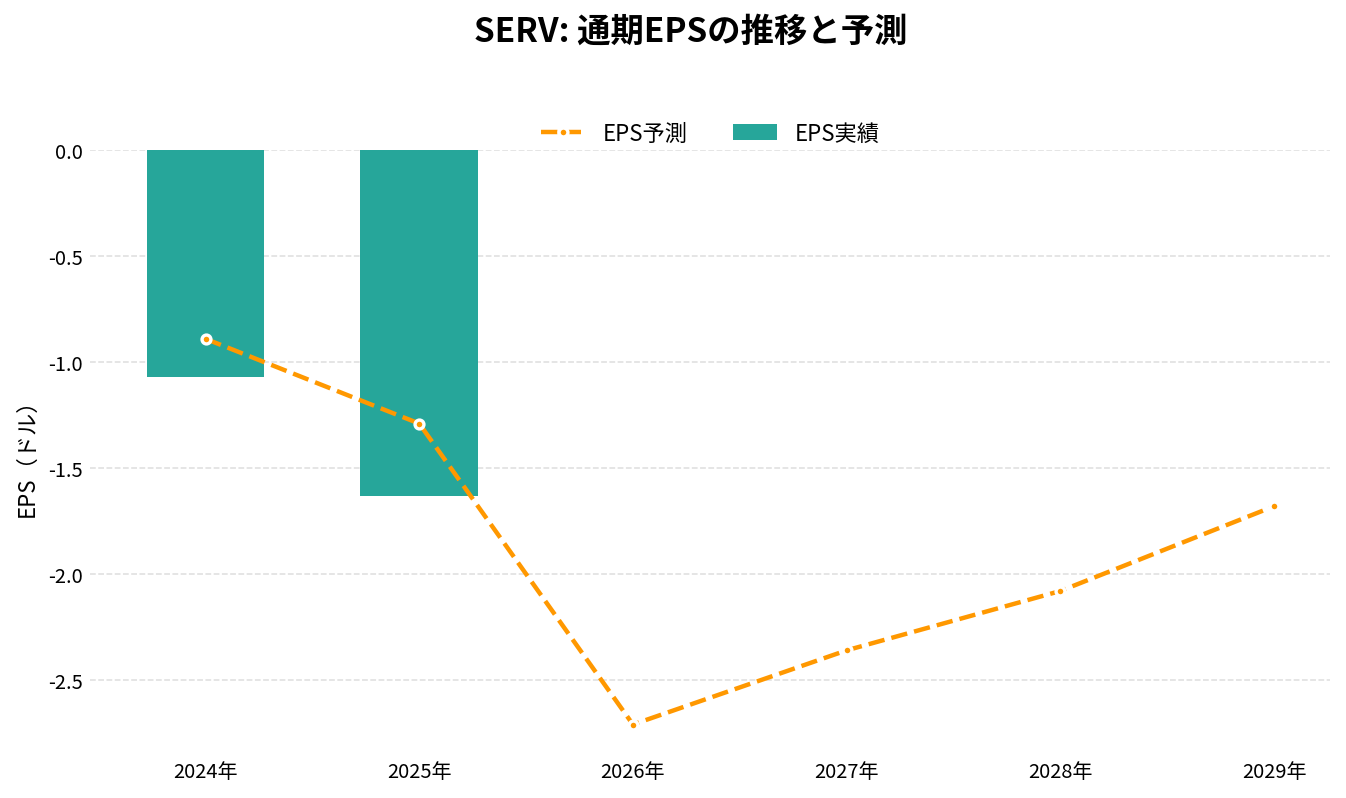
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2024年 | 1.81 | – | -1.07 | -2111.9% | -1188.2% | -31.79 |
| 2025年 | 2.65 | +46.2% | -1.63 | -4253.8% | -3026.8% | -117.58 |
| 2026年(予想) | 11.09 | +318.3% | -2.81 | – | – | – |
| 2027年(予想) | 24.03 | +116.7% | -2.25 | – | – | – |
| 2028年(予想) | 55.19 | +129.7% | -1.87 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
サーブ・ロボティクス(SERV)の将来性と今後の見通しは?
将来性は、ロボットの稼働と1台あたりの売上を増やせるか、そして現金が尽きる前に売上が原価を上回るかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 283.5万ドル(前年同期比313%増、前四半期比12%減)
- 売上総損失: 755.5万ドル(前四半期は877.9万ドル)
- 営業損失: 6,118.8万ドル(前四半期は6,606.5万ドル、前年同期は3,481.6万ドル)
- 純損失: 5,923万ドル(1株あたり0.68ドル)
- 営業キャッシュフロー: 3,879万ドルの流出
- 現金と有価証券: 1.98億ドル
出典:2026年7〜9月期の決算発表、10-Q
会社の2026年の見通しは、売上が1,200万ドル(8月の900万〜1,000万ドルから引き上げ)、非GAAPの営業費用が1.5億ドル(年初は1.6億〜1.7億ドル、8月は1.4億〜1.5億ドル)である。
株価の動き
| 時点 | 終値 |
|---|---|
| 2025年12月31日 | 10.38ドル |
| 2026年1月8日(2026年の高値) | 15.41ドル |
| 2026年8月6日(4〜6月期の決算の発表日) | 5.68ドル |
| 2026年8月7日(発表の翌日) | 5.09ドル(−10.4%) |
| 2026年11月5日(7〜9月期の決算の発表前) | 2.32ドル |
11月5日の終値は、2026年の安値でもある。
注目しているポイント
- 1台あたりの売上: 稼働1台1日あたり約34ドルが、原価の約123ドルに近づくか
- 10〜12月期の売上: 見通しから逆算した約294万ドルに対して、Uber Eatsの減速を他の配送パートナーと病院で埋められるか
- 買収分を除く成長: 2027年に、買収した事業が前年の数字にも入った状態で、売上が伸びているか
- 現金と株数: 営業キャッシュフローの流出と、ATMの残り枠7,240万ドルの使い方
リスクと不確実性
- 特定の顧客への集中: 10%を超える顧客が2025年の売上の55%。Uber Eatsの減速は、通期の見通しの引き下げにつながった
- 赤字と増資: 1〜9月で純損失1億7,236万ドル。株数が年初から17%増えており、さらに増える可能性がある
- 内部統制の弱点: 10-Kは、2025年末の時点で、財務報告の内部統制に重要な欠陥(material weakness)があるとしている。会社は改善を進めている
- FCCの規制: 2026年7月28日、米国の連邦通信委員会(FCC)が外国製の先進的なロボット機器を規制対象のリストに加えた。既に認可を受けた機種は影響を受けないが、新しい機種や、Moxiのように認可を取っていない機種は、認可を得られない可能性がある(10-Q)
- 広告と短期の契約: 広告は「新しい形で、実績の乏しい事業」で、ソフトウェアの契約は期間が短い(10-Qのリスク要因)
- 買収の統合: Diligentの買収後の損失が2,200万ドルあり、のれん(買収の上乗せ分)は2025年末の1,553万ドルから2,973万ドルに増えた
SERV 2026年Q3決算:売上は前年比313%増も赤字拡大、通期売上見通しは1200万ドルへ引き上げ
発表日:2026/11/05
本決算のポイント
サーブ・ロボティクスの2026年第3四半期は、売上高が前年同期比313%増の283.5万ドルとなり、配送ロボット事業の急拡大を印象づける内容だった。売上の69%を安定した継続収益(リカーリング収益)が占め、ブランディング収益も前四半期比で約80%伸びるなど、収益の質も改善している。
一方で採算面はまだ道半ばだ。粗損失は755.5万ドルと前四半期の877.9万ドルから縮小したものの依然として赤字で、営業損失は6,118.8万ドルと前年同期の3,481.6万ドルから拡大し(前四半期の6,606.5万ドルからは縮小)、純損失は5923万ドルと前年同期の3302万ドルから大きく膨らんだ。研究開発費・一般管理費ともに前年から大幅に増加しており、事業拡大に伴う先行投資が続いている。
会社は通期売上ガイダンスを従来の900万〜1000万ドルから1200万ドルへ引き上げ、非GAAPベースの通期営業費用見通しも1.5億ドルへと引き下げた。新サービス「Serve Physical AI Services」の立ち上げなど、ロボット事業基盤の外販という新たな収益源にも言及している。
抑えておくべきKPI
- 売上高: 283.5万ドル(前年同期比313%増、前四半期の323.8万ドルからは減少)
- 継続収益比率: 全売上の69%(ブランディング収益は前四半期比で約80%増)
- 1日あたり稼働ロボット数(Daily Active Robots): 917台(前四半期792台、前年同期312台)
- 現金および有価証券残高: 1.98億ドル(2026年9月30日時点)
投資家目線のインサイト
今回最も注目すべきは、売上成長の裏で前四半期比では売上が減少している点だ。第2四半期の323.8万ドルから第3四半期は283.5万ドルへと縮小しており、前年同期比の高成長率だけを見ると見逃しやすい変化だ。会社側は新規配送パートナーでの1日あたり配送量が3倍、加盟店数が2.5倍に増えたとしており、需要そのものは拡大基調にあるようだが、売上計上のタイミングや構成変化が影響した可能性がある。
収益性については、CFOが「フリート利益率が前四半期比で100ポイント超改善した」とコメントしており、粗損失の縮小は会社側が構造的な改善と位置付けている。ヘルスケア領域では12件の複数年契約延長、年初来4病院の新規追加と、病院向け自動化プラットフォームの着実な深耕も見られる。
ただし純損失は前年同期から約1.8倍に拡大しており、研究開発費・一般管理費の増加が重荷になっている構図は変わっていない。現金および有価証券は1.98億ドルと潤沢だが、営業活動によるキャッシュ流出が続く中での資金繰りは引き続き注視が必要だ。
今後の見どころ
次の焦点は、通期売上1200万ドルの達成に向けて第4四半期の売上が反転増加するかどうかだ。第3四半期に前四半期比で減速した要因が一時的なものか、事業構成の変化によるものかを見極めたい。
また、新設の「Serve Physical AI Services」が他社ロボットメーカー向けにどの程度の収益を生み出すか、技術基盤の外販という新しい収益モデルの進捗も今後の決算で確認すべきポイントになる。非GAAP営業費用ガイダンスが1.5億ドルへ引き下げられたことで、コスト規律が利益率改善にどうつながるかも引き続き追いたい。
出典
Serve Robotics Announces Third Quarter 2026 Results
SERV 2026年Q2決算:売上高は前年比404%増も、Uber Eats減速で通期見通しを下方修正
発表日:2026/08/06
SERVの決算ハイライト
サーブ・ロボティクスの2026年第2四半期は、売上高が前年同期比404%増の320万ドルとなり、前四半期比でも9%増加した。広告収入が食品配送売上の約半分を占め、リカーリング収益が全体の50%を超えるなど、収益構成の質的な変化が進んでいる点が目を引く決算だった。
一方で採算面は依然厳しく、売上原価が1,202万ドルに達したことで売上総損失は878万ドルと前四半期の900万ドルからほぼ横ばいにとどまった。営業損失は6,607万ドル、純損失は6,413万ドルで、いずれも前四半期・前年同期から拡大している。
会社は今回、通期売上ガイダンスを900万〜1,000万ドルへと下方修正した。Uber Eatsパートナーシップ経由の配送量が想定を下回ったことが主因で、下期の想定需要も見直された。一方で非GAAP営業費用の見通しは1.4億〜1.5億ドルへと従来の1.6億〜1.7億ドルから引き下げられ、コスト規律を強める姿勢が示されている。
抑えておくべきKPI
- 売上高: 320万ドル(前年同期比404%増、前四半期比9%増)
- リカーリング収益比率: 総売上の50%超(前四半期からの改善、粗利率の改善要因)
- 現金・有価証券残高: 2.404億ドル(2026年6月30日時点)
- 1日あたり稼働ロボット数: 792台(前年同期の160台から大幅増、前四半期812台からは微減)
インサイト
売上高の伸び率自体は前年比400%超と非常に高いが、これは前年同期の売上がわずか64万ドルという小さな母数によるところが大きく、絶対額でみればまだ320万ドルの規模にとどまる。広告収入やリカーリング収益の比率上昇は事業の質的な変化を示す前向きな材料だが、売上総損失は縮小しておらず、収益化はまだ道半ばという印象が強い。
ヘルスケア領域では病院顧客との複数年契約更新7件、新規病院2件の追加があり、Diligent Robotics買収後の指標事業が着実に積み上がっている様子がうかがえる。DoorDash経由の売上も前四半期比で約50%伸び、期待を上回ったという。ただしUber Eatsパートナーシップの減速が既存の伸びを相殺し、通期ガイダンスの下方修正に直結した点はローライトとして見逃せない。
現金・有価証券は2.404億ドルと厚みがあり、当面の資金繰りに懸念は小さい。ただし営業活動によるキャッシュ流出は上半期で8,474万ドルに達しており、増資(ATM経由で8,492万ドル調達)に依存する構造が続いている。
今後の見どころ
会社は非GAAP営業費用を1.4億〜1.5億ドルへ引き下げる方針を示しており、高収益案件へ艦隊と資本を集中させる選別的な成長戦略への転換が今後の焦点になる。Uber Eats依存度の低下とDoorDashやヘルスケア領域など多角化された収益源が、下期にどこまで穴を埋められるかが注目点だ。
また、通期売上ガイダンス900万〜1,000万ドルの達成可否と、売上総損失の縮小ペースが今後の重要な確認ポイントとなる。発行済み株式数が6月末に約8,650万株と、2025年末の約7,473万株から約1,170万株増えている点も、希薄化の継続を示すシグナルとして注視が必要だ。
出典
Serve Robotics Announces Second Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「サーブ・ロボティクス(SERV)の決算まとめ」にまとめています。

まとめ
サーブ・ロボティクス(SERV)は、歩道を走る配送ロボットと、買収した病院ロボットを運営する会社です。2026年7〜9月期の売上は283.5万ドルで前年同期比313%増えましたが、9か月の売上の約半分は買収したDiligentの分です。買収先を前年にも足して比べると、7〜9月期は約3%の減収になります。
ロボットは2,000台を超え、稼働も917台まで増えました。ただし、稼働1台1日あたりの売上は約34ドルで、原価の約123ドルを下回ります。2025年5月に示された「年6,000万〜8,000万ドル」という水準に対して、現在の売上の年換算は約1,130万ドルです。現金は1.98億ドルで時価総額とほぼ同じ水準ですが、1四半期に約3,900万ドルずつ減っており、株数は年初から17%増えました。
次の決算(2027年3月の見込み)では、通期の売上に加えて、Uber Eatsの減速を他の配送パートナーと病院でどこまで埋められたか、1台あたりの売上が原価に近づいたかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。