このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- フィグマ(FIG)の株価
- フィグマ(FIG)とは何の会社、どのような事業をしている?
- フィグマ(FIG)の主力サービスは?
- フィグマ(FIG)のビジネスモデルは?
- 取引市場は?
- フィグマ(FIG)のセクター、業種、属するテーマは?
- 配当は?
- フィグマ(FIG)の競合企業は?
- フィグマ(FIG)が属する業界の規模と成長性は?
- フィグマ(FIG)の競合との差別化要素と優位性は?
- フィグマ(FIG)のリアルタイム株価チャート
- フィグマ(FIG)の業績について
- フィグマ(FIG)の将来性と今後の株価見通しは?
- FIG 2026年Q3決算:売上43%増でガイダンス超過、通期見通しも上方修正
- FIG 2026年Q2決算:売上成長率48%と3四半期連続の加速、AI課金が本格的に利益を押し上げ
- まとめ
はじめに
フィグマ(FIG)は、ブラウザ上で動作するリアルタイムコラボレーション型のデザインプラットフォームを提供する米国のテクノロジー企業です。
デザイナー、エンジニア、プロダクトマネージャーが同じファイル上で同時に作業できるという「マルチプレイヤー」体験を武器に、UI/UXデザインツール市場における事実上の標準としての地位を確立しています。2025年7月にニューヨーク証券取引所(NYSE)へ上場し、初日の株価は公開価格の3倍以上に急騰するなど、市場からの期待の大きさがうかがえました。
個人的にも、日々の業務でフィグマを使っている身として、このツールの「手放せなさ」は実感を伴って理解できます。一度フィグマ上にデザインシステムやワークフローを構築すると、他のツールに移行するという選択肢がほぼなくなる。この現場レベルでの粘着性の高さが、同社を投資対象として注目した大きな理由のひとつです。
さらに興味深いのは、AIの進化によって多くのSaaS企業が「置き換えられるリスク」を抱える中、フィグマはむしろAIに必要とされる側のポジションを築きつつある点です。コードの自動生成が当たり前になるほど、「何を作るか」を決めるデザインと意思決定のプロセスに価値が集中していきます。その中心で、AIエージェントとの連携基盤まで整備しているフィグマは、SaaS衰退論の中でも独自の成長シナリオを描ける稀有な存在かもしれません。
同社が注目を集めている背景には、Fortune 500企業の95%が利用しているという圧倒的な顧客基盤に加え、AI機能の急速な拡充があります。2025年には「Figma Make」をはじめとするAIプロダクト群を相次いで投入し、単なるデザインツールから「プロダクト開発のOS」へと進化しようとしている点が、投資家の関心を引きつけています。
ここでは、フィグマ(FIG)の事業内容、主力サービス、ビジネスモデル、属する市場の成長性、競合との差別化要素、財務状況、そして将来性と株価見通しまでを深掘りします。
フィグマ(FIG)の株価
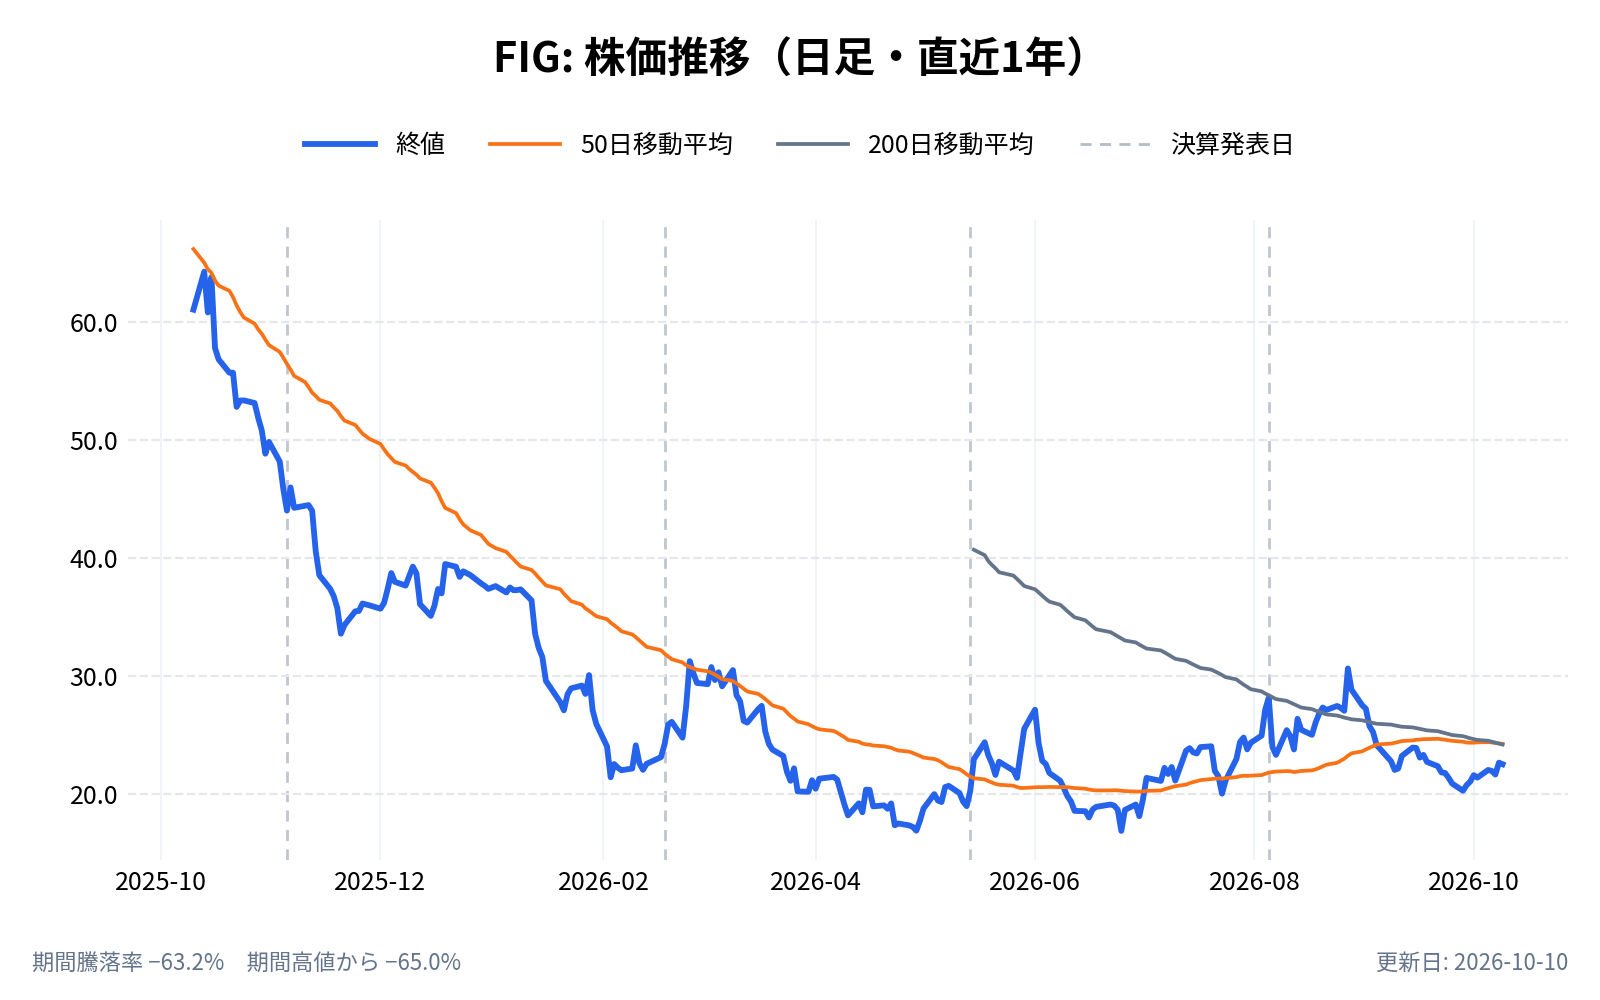
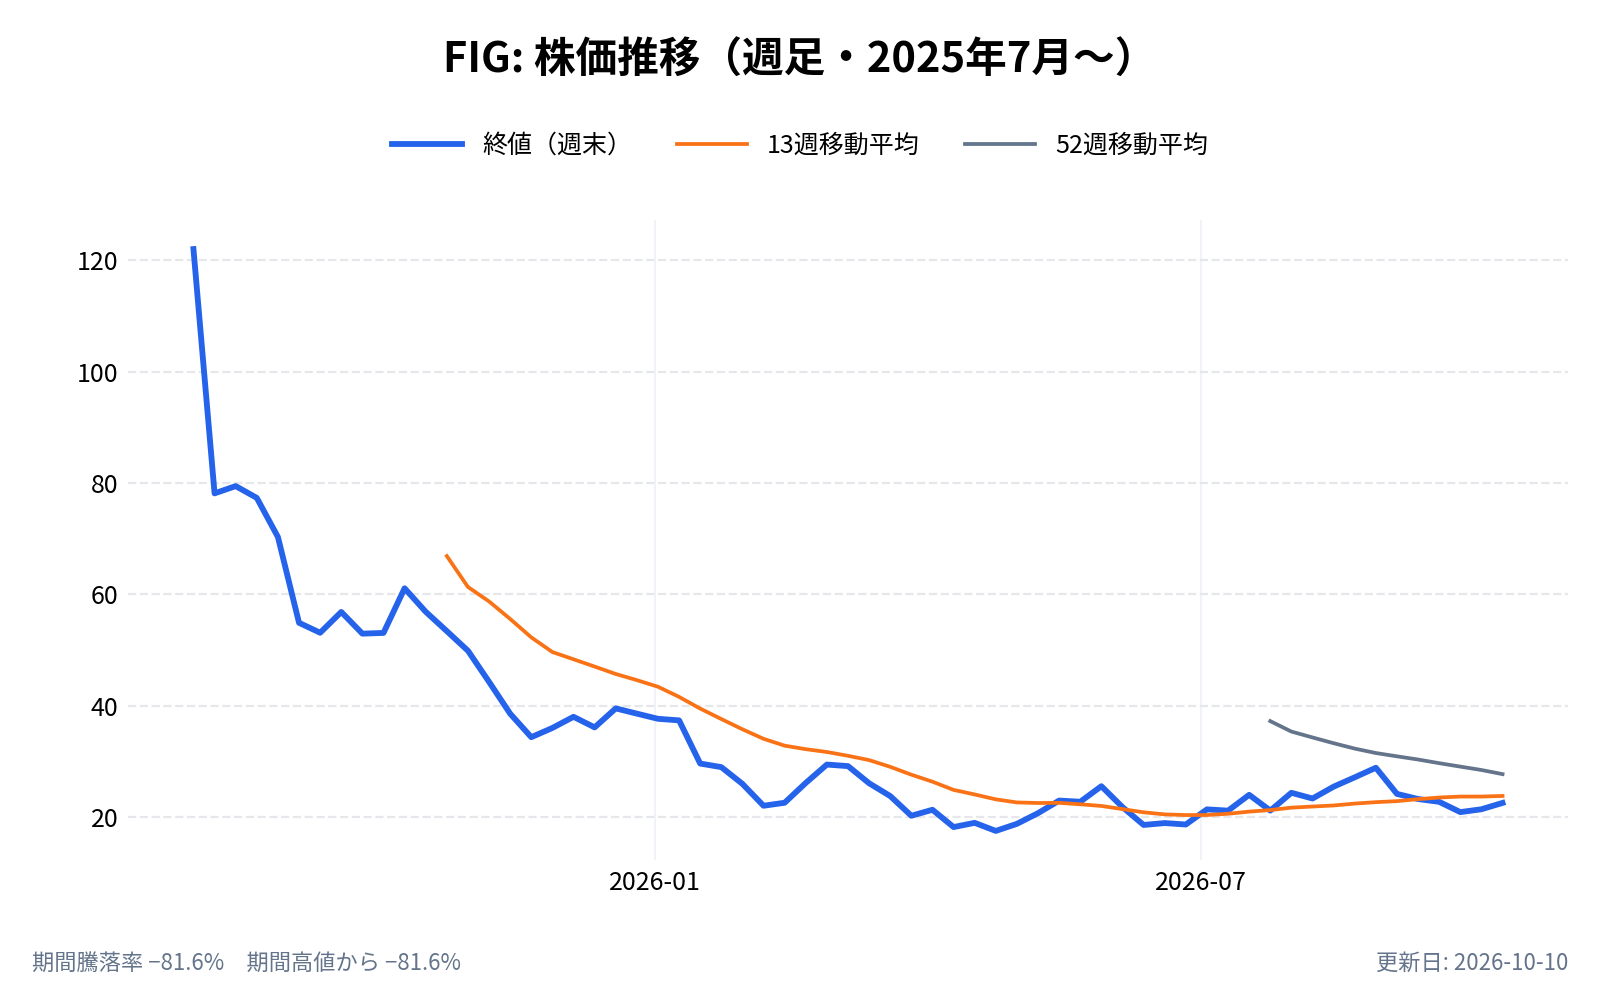
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
フィグマ(FIG)とは何の会社、どのような事業をしている?
フィグマ(FIG)は、デジタルプロダクトのデザイン・プロトタイピング・開発ワークフローを支える、ブラウザベースのコラボレーションプラットフォームを提供する企業です。
2012年、ブラウン大学でコンピュータサイエンスを学んでいたディラン・フィールドとエヴァン・ウォレスによって共同設立されました。フィールドはピーター・ティール・フェローシップを受けて起業に専念し、2015年にパブリックプレビューを開始、2016年に正式リリースを迎えています。
同社の根幹にあるミッションは、「デザインをすべての人に開かれたものにする」というビジョンです。従来のデザインツールはローカルアプリケーションとしてデスクトップ上で動作し、ファイルの共有やバージョン管理に多くの手間がかかっていました。フィグマはこの課題に対し、ブラウザ上でリアルタイムに共同編集ができるクラウドネイティブな設計を採用することで、デザインワークフローに根本的な変革をもたらしています。
主な顧客層は、プロダクト開発に携わるデザイナー、フロントエンドエンジニア、プロダクトマネージャーで構成されます。個人のフリーランスから大企業のデザインチームまで幅広く対応しており、Google、Microsoft、Netflix、Uberといったグローバル企業が導入しています。2025年3月時点で、Fortune 500企業の95%、Forbes Global 2000の78%がフィグマを利用しているとの実績が報告されています。
なお、2022年にはアドビ(ADBE)が約200億ドルでの買収を試みましたが、英国の規制当局がデザインソフトウェア市場の競争を阻害すると判断し、2023年12月に破談となった経緯があります。この一件は、フィグマの市場支配力の高さを逆説的に証明するものとなりました。
フィグマ(FIG)の企業情報は以下。
- 会社名:Figma, Inc.
- 設立年:2012年
- 本社所在地:カリフォルニア州 サンフランシスコ
- 代表者:Dylan Field(CEO・共同創業者・取締役会長)
- 公式サイト:https://www.figma.com
- 主な事業内容:コラボレーション型デザインプラットフォーム(Figma Design、Dev Mode、FigJam、Figma Make等)の開発・運営
フィグマ(FIG)の主力サービスは?
フィグマ(FIG)の主力サービスは以下の通りです。
同社はデザインツールの枠を超え、プロダクト開発のライフサイクル全体を支えるプラットフォームとして急速に進化しています。
Figma Design:コラボレーション型UIデザインツール
ブラウザ完結のリアルタイム共同編集
フィグマの中核を担うフラッグシップ製品です。インストール不要でブラウザから直接アクセスでき、複数のメンバーが同時にデザインファイルを編集できます。
- リアルタイムの共同編集機能(マルチプレイヤーモード)
- コンポーネント、バリアブル、デザインシステムの一元管理
- 高機能なプロトタイピングとインタラクション設計
- バージョン履歴による変更管理と復元
Dev Mode:デザインから開発へのブリッジ
エンジニア向けのコード参照・ハンドオフ機能
Dev Modeは、デザインファイルを開発者が直接参照し、コードへ変換するための専用モードです。デザインとエンジニアリングの間にある溝を埋める役割を果たしています。
- デザイン仕様のインスペクション(サイズ、カラー、スペーシング等)
- レスポンシブレイアウトのCSSコード自動生成
- VS Code連携によるシームレスな開発ワークフロー
- バージョン比較によるデザイン変更の差分確認
FigJam:オンラインホワイトボード
チーム向けのブレインストーミング・アイデア整理ツール
FigJamは、チームでのミーティングやアイデア出しに特化したオンラインホワイトボードです。AI機能の統合により、アイデアの整理や要約を自動で行う機能も追加されています。
- 付箋、図形、コネクタによるビジュアルコラボレーション
- テンプレートによる迅速なワークショップ立ち上げ
- AI要約・整理機能の搭載
Figma Make:AIパワードのプロンプト to アプリ
自然言語やデザインから動作するプロトタイプを生成
2025年5月のConfig 2025で発表されたFigma Makeは、同社のAI戦略を象徴するプロダクトです。テキストの説明や既存のデザインファイルから、動作するアプリのプロトタイプを自動生成します。
- Anthropic社のClaudeを活用したAI生成エンジン
- 既存のFigmaデザインやデザインライブラリとの連携
- Supabase統合によるリアルデータの活用
- 2025年7月より全ユーザーに一般提供開始
Figma Slides・Figma Buzz・Figma Sites:プラットフォーム拡張
デザインの枠を超えた新プロダクト群
2025年のConfig 2025では、プラットフォームの裾野を広げる複数の新サービスも発表されています。
- Figma Slides:インタラクティブなプレゼンテーションの共同作成・発表
- Figma Buzz:ブランド・マーケティング向けのAIビジュアル制作
- Figma Sites:デザインからそのままWebサイトを構築・公開
フィグマ(FIG)のビジネスモデルは?
フィグマ(FIG)のビジネスモデルは、SaaS型のシートベース課金を基盤としつつ、AIクレジットの従量課金を新たに組み合わせる構造へ移行しつつあります。複数のシートタイプと料金プランにより、デザイナーからエンジニア、ステークホルダーまで幅広い層を取り込むことに成功しています。
シートベースのサブスクリプション収益
フィグマの主力となる収益源は、ユーザーごとに課金するシートベースのサブスクリプションモデルです。
- 主な顧客は、スタートアップから大企業まで幅広いプロダクト開発チーム
- シートタイプは「Full(デザイナー向け:月額$16〜$90)」「Dev(開発者向け:月額$12〜$35)」「Collab(閲覧・コメント向け:月額$3〜$5)」の3段階
- Organization・Enterpriseプランは年間契約のみで、長期的なリカーリング収益を確保
- ネットドルリテンション率(NDR)は136%(2025年Q4) と高い水準を維持しており、既存顧客からの収益拡大が持続
AIクレジットによる従量課金収益
2026年3月から本格導入されるAIクレジットシステムは、シートベースの課金にレイヤーとして上乗せされる新たな収益の柱です。
- 各シートに月間のAIクレジットが付与され、AI機能の使用量に応じて消費
- Professionalプランのフルシートには月3,000クレジット、Enterpriseでは4,250クレジットを付与
- 不足分はオプションのクレジットプール購入や従量課金で追加可能
- Figma MakeやAI画像生成など、機能の複雑さに応じた可変コスト体系
エンタープライズ契約による安定収益
大企業向けのエンタープライズプランは、組織全体でのデザインシステム統合やセキュリティ要件に対応し、高い単価での契約を実現しています。
- 年間ARR(年間経常収益)$10,000以上の顧客は13,861社(2025年Q4時点)
- $100,000以上の大口顧客も1,262社に達する(2025年Q3時点)
- SSO、SCIM、監査ログといったエンタープライズ機能が契約単価の引き上げに寄与
このように、フィグマのビジネスモデルは安定的なシートベース収益を土台に、AIの利用拡大による従量課金で新たなアップサイドを生み出す二層構造へと進化しています。NDR 136%という数字が示す通り、既存顧客の利用範囲が拡大し続けている点が最大の特徴といえます。
取引市場は?
フィグマ(FIG)は、NYSE(ニューヨーク証券取引所)に上場しており、ティッカーシンボルは「FIG」です。
同社は2025年7月31日に1株あたり33ドルでIPO(新規株式公開)を実施しました。36,937,080株が売り出され、約12億ドルの資金を調達しています。初日の取引では85ドルで寄り付き、終値は115.50ドルと、公開価格から約250%上昇する印象的なデビューを飾りました。
このIPOは、2022年のアドビによる約200億ドルの買収提案が英国規制当局の介入で白紙となった後、独立企業としての成長を選んだフィグマにとって、市場からの信任を問う場でもありました。
フィグマ(FIG)のセクター、業種、属するテーマは?
フィグマ(FIG)は、その事業領域と市場ポジションから、以下のセクター・業種・投資テーマに分類されます。
セクター:情報技術(テクノロジー)
フィグマはクラウドベースのソフトウェアプラットフォームを提供する企業であり、広義のテクノロジーセクターに属します。デジタルプロダクトの設計と開発に特化したツール群を展開しており、ソフトウェア産業のインフラとしての役割を担っています。
- 企業のデジタルプロダクト開発を支える基盤ソフトウェア
- クラウドネイティブなSaaS型ビジネスモデル
業種:アプリケーションソフトウェア(SaaS)
テクノロジーセクターの中でも、フィグマは「アプリケーションソフトウェア」という業種に分類されます。クリエイティブツールとデベロッパーツールの両面を兼ね備えた独自のポジションが特徴です。
- コラボレーション型デザインプラットフォームの開発・提供
- デザインからコード生成までをカバーする統合的な開発支援ツール
- サブスクリプション+従量課金のハイブリッド型SaaSモデル
属するテーマ:AI・SaaS・デジタルトランスフォーメーション
フィグマの投資対象としての魅力は、現在のテクノロジー投資における主要な成長テーマとの結びつきの強さにあります。
- AI活用の最前線:Figma MakeやAIクレジットシステムの導入により、生成AI技術をプロダクト開発ワークフローに直接組み込む先駆的な取り組みを推進
- SaaSの進化形:従来のシートベース課金から、AI機能を軸にした従量課金モデルへの移行は、次世代SaaSのビジネスモデル変革を体現
- デジタルトランスフォーメーション:企業がデジタルプロダクトを中心に事業を展開する流れの中で、デザインインフラとして欠かせないポジションを確保
- 開発者エコシステム:MCP(Model Context Protocol)によるAIエージェント連携は、デザインツールの枠を超えた新たなプラットフォーム価値の創出につながります
配当は?
フィグマ(FIG)は現在、配当を実施していません。
その理由は明確で、同社はプラットフォームの拡張とAI機能への投資を最優先としています。2025年7月のIPOで約12億ドルを調達し、手元資金は17億ドルに達していますが、これらの資金はFigma MakeをはじめとするAIプロダクトの開発強化、グローバル拠点の拡大(ベンガルール、東京等)、そして次世代の製品基盤構築に充てられています。
急成長フェーズにある同社にとって、配当よりも事業への再投資が株主価値の最大化につながるという判断です。
フィグマ(FIG)の競合企業は?
フィグマ(FIG)が属するデザインプラットフォーム市場は、フィグマが事実上の標準を確立しているものの、隣接領域からの参入や既存の大手との競争が存在します。
主な競合企業
- アドビ(ADBE):Creative Cloud(Photoshop、Illustrator等)を擁するデザインソフトウェアの巨人。かつて競合製品のAdobe XDを展開していたが、メンテナンスモードに移行し、事実上フィグマに市場を譲った形。ただし、Creative Cloudの幅広いツール群とAI機能「Firefly」により、クリエイティブワークフロー全体では依然として強い存在感を持つ。
- キャンバ(非公開):テンプレートベースの直感的な操作で、非デザイナー層のマーケターやSNS担当者を中心に急成長するオーストラリア発のデザインツール。プロフェッショナルなUI/UXデザイン領域では直接の競合とはなりにくいが、エンタープライズ向けの機能拡充により市場が一部重なり始めている。
- スケッチ(非公開):macOS専用のUIデザインツールとして長年の実績を持つ。フィグマの台頭前はUI/UXデザインの標準的なツールだったが、ブラウザベースのコラボレーション機能で後れを取り、シェアを大きく落としている。
- インビジョン(非公開):プロトタイピングとデザインコラボレーションで一時代を築いたが、フィグマの統合的なプラットフォーム戦略に押され、事業を大幅に縮小。市場での存在感は薄れている。
フィグマ(FIG)が属する業界の規模と成長性は?
フィグマ(FIG)が属するデザインコラボレーションソフトウェア市場は、リモートワークの定着とAI技術の進展を追い風に、今後も二桁成長が見込まれる拡大フェーズにあります。以下に、市場の規模と成長見通しを整理します。
デザインコラボレーションソフトウェア市場の規模と成長性
- Strategic Market Researchの調査によれば、2024年時点で約97億ドルの規模とされています。
- この市場は2030年までに約181億ドルに成長する見通しで、CAGR(年平均成長率)は約10.8%と予測されています。
- クラウドベースのソリューションは特に高い成長率を示しており、CAGR 15.3%でオンプレミス型を大きく上回ります。
AI搭載デザインツール市場の台頭
- 生成AIの進化により、デザインツール市場には新たな成長レイヤーが加わっています。
- AIによるデザイン自動生成、レイアウト提案、コード変換といった機能群は、市場の定義そのものを拡張しつつあります。
- フィグマが導入したAIクレジットの従量課金モデルは、SaaS市場全体における新たな収益モデルの先例ともなりえます。
成長ドライバー
- リモート・ハイブリッドワークの定着:分散チーム間でのリアルタイムコラボレーション需要が構造的に拡大
- AI活用の加速:デザインの自動生成やプロトタイピングの高速化が生産性を大幅に向上
- プロダクト開発サイクルの短縮:市場投入スピードが競争力に直結する環境下で、デザインと開発の統合ニーズが高まっている
- デベロッパーツールとの融合:Dev Modeのようなデザイン-コード連携ツールが市場の裾野を拡大
特にクラウドネイティブかつAI統合型のプラットフォームとして、フィグマはこの市場成長の中心に位置する企業です。
フィグマ(FIG)の競合との差別化要素と優位性は?
フィグマ(FIG)は、デザインプラットフォーム市場において技術的な先行者利益、圧倒的な顧客浸透率、そしてAI時代に向けた戦略的なポジショニングで際立った競争優位を築いています。以下に、主な差別化要素を整理します。
ブラウザネイティブ・マルチプレイヤーの先行者利益
フィグマが市場を席巻した最大の要因は、ブラウザ上で動作するリアルタイム共同編集というアーキテクチャ上の優位性にあります。
- デスクトップアプリのインストールが不要で、OS・デバイスを問わずアクセス可能
- 複数メンバーが同時に同じファイルを編集できる「マルチプレイヤー」体験が、バージョン管理やファイル共有の手間を根本から解消
- この基本設計は創業時からの中核であり、競合が後追いで模倣しても数年分の技術蓄積とUXの洗練度で差がつく構造
顧客浸透率とスイッチングコスト
Fortune 500の95%、Forbes Global 2000の78%がフィグマを利用しているという事実は、デザインインフラとしての不可欠性を示しています。
- 大企業ではデザインシステム、コンポーネントライブラリ、プロトタイプ、レビューフローがフィグマ上に構築されており、乗り換えコストが極めて高い
- NDR(ネットドルリテンション率)136%は、既存顧客がシート数や上位プランへのアップグレードを継続的に行っていることの証左
- 組織全体にフィグマの利用が浸透するほど、ロックイン効果が強化されるという好循環を生んでいます
AIエージェント時代への戦略的布陣
フィグマが従来のデザインツール企業と一線を画すのは、AIエージェントのワークフローに組み込まれる「ノード」としてのポジショニングにある点です。
- MCP(Model Context Protocol)サーバーの公開により、Claude、ChatGPT、Copilot、CursorなどのAIアシスタントからフィグマのデザインファイルに直接アクセスが可能に
- 「Code to Canvas」機能による双方向のデザイン⇔コード連携は、AIが生成したコードとデザインの整合性を保つ仕組み
- 従来の「機能の優劣」ではなく、「AIワークフローにおけるフロー制御」が新たな競争力の源泉となる時代において、このポジショニングは決定的な意味を持ちます
Dev Modeによる開発者エコシステムの取り込み
デザイナーだけでなく開発者をもユーザーベースに取り込んだ点は、プラットフォームとしての拡張性を大きく高めています。
- Dev Modeの利用により、開発者は週あたり90分以上の作業時間を削減できるとされています
- 3年間で組織あたり約1,000万ドルの効率化効果を生むとの試算もあり、エンタープライズ導入の強い訴求ポイント
- デザイナーと開発者が同一プラットフォーム上で連携することで、ハンドオフのロスを最小化
これらの強みが複合的に機能することで、フィグマはデザインプラットフォームにおけるほぼ独占的な地位を確立しており、新規参入者にとっての参入障壁は極めて高いものとなっています。
フィグマ(FIG)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
フィグマ(FIG)の業績について
フィグマ(FIG)の財務年度は12月31日で終了します。
四半期決算の発表スケジュールは以下の通りです:
- 第1四半期(Q1):5月上旬
- 第2四半期(Q2):8月中旬
- 第3四半期(Q3):11月中旬
- 第4四半期(Q4) および通期決算:翌年2月中旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
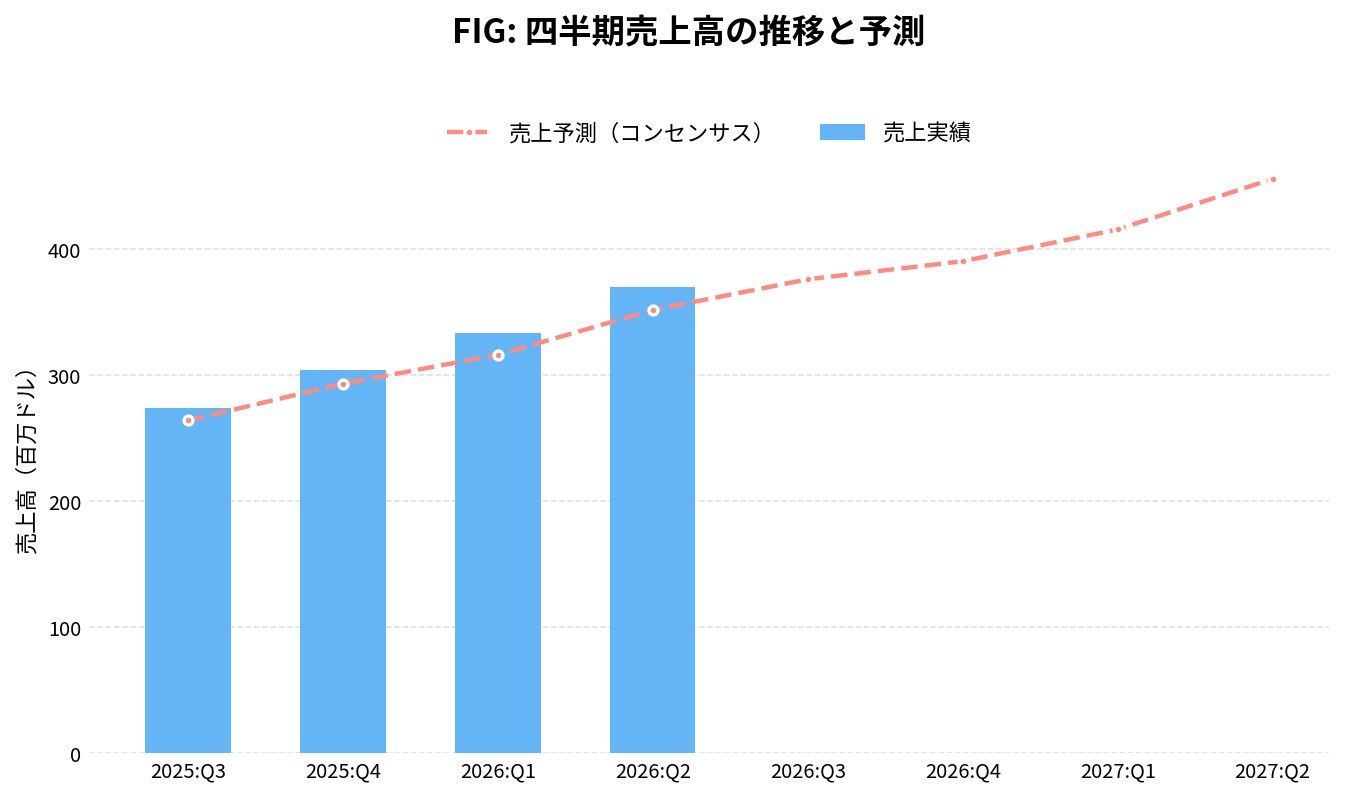
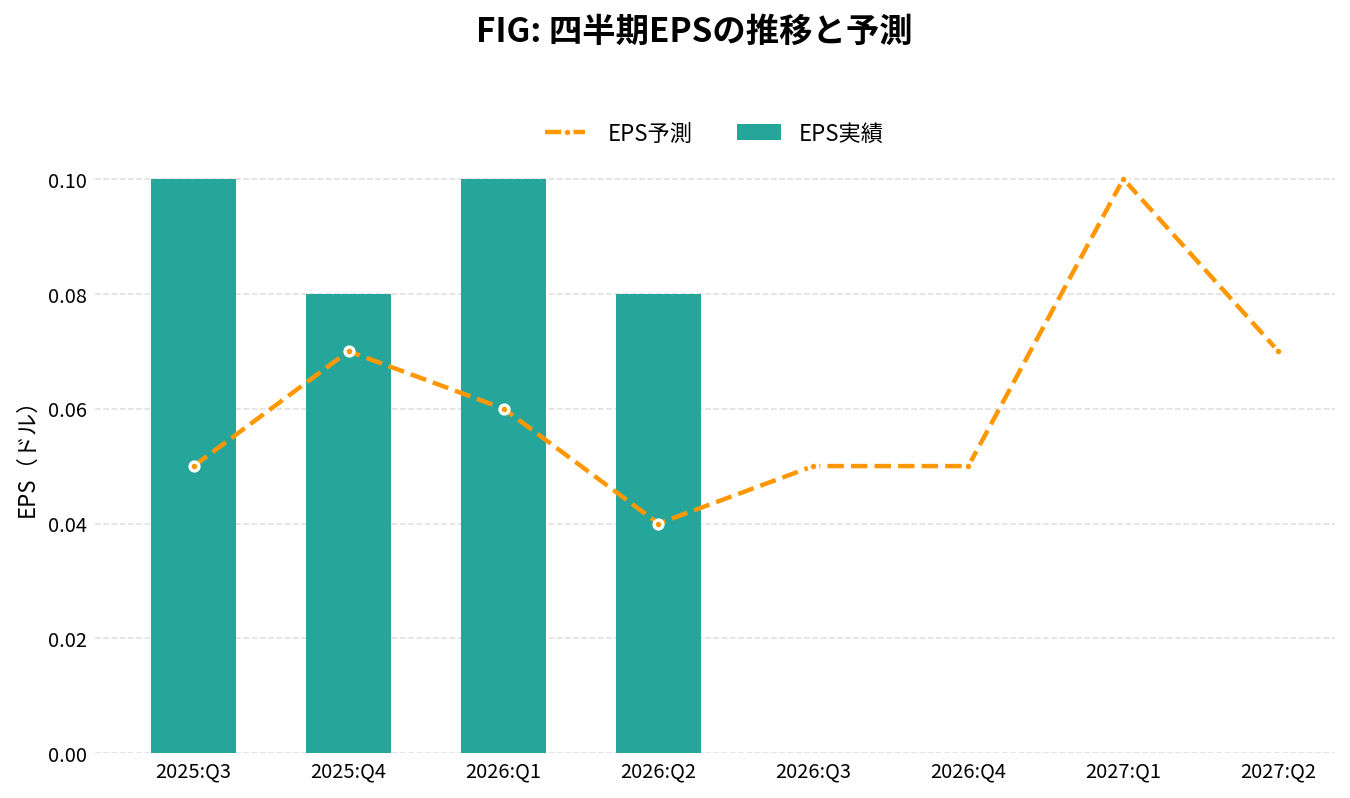
フィグマ(FIG)の2026年Q3決算(2026/11/04 発表)は、売上391.4百万ドル(アナリストコンセンサス375.9百万ドルに対し+4.1%)、EPS -0.15ドル(同0.05ドルに対し-0.20ドル)でした。
売上の前年同期比は+42.8%です。
直近5四半期では、売上が5回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
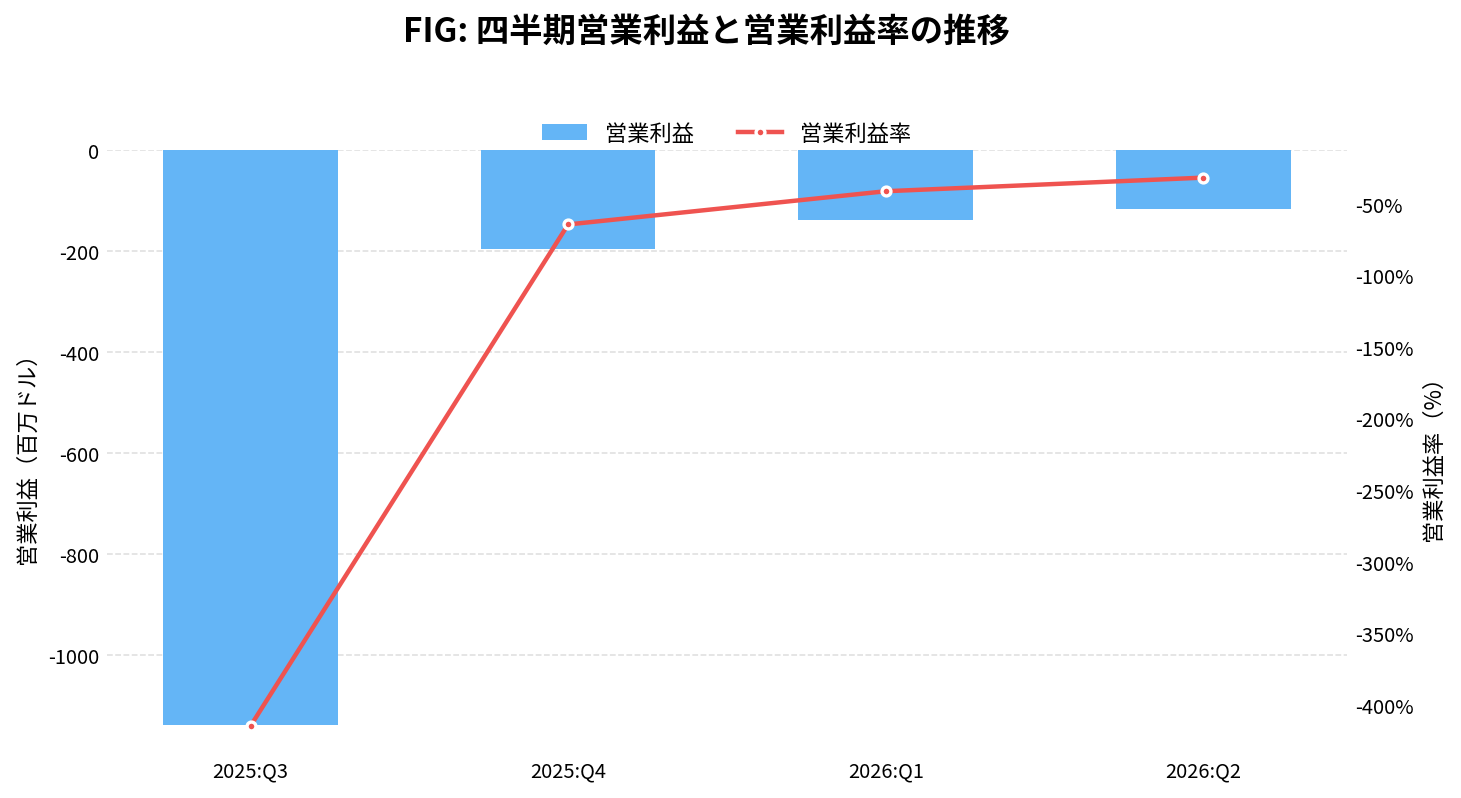
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2025:Q3 | 274.17 | – | +3.9% | 0.10 | +0.05 | -414.6% |
| 2025:Q4 | 303.78 | – | +3.6% | 0.08 | +0.01 | -64.4% |
| 2026:Q1 | 333.44 | – | +5.5% | 0.10 | +0.04 | -41.2% |
| 2026:Q2 | 370.08 | – | +5.3% | 0.08 | +0.04 | -31.7% |
| 2026:Q3 | 391.42 | +42.8% | +4.1% | -0.15 | -0.20 | -30.4% |
| 2026:Q4(予想) | 390.23 | +28.5% | – | 0.05 | – | – |
| 2027:Q1(予想) | 415.48 | +24.6% | – | 0.10 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-05 取得時点)。 | ||||||
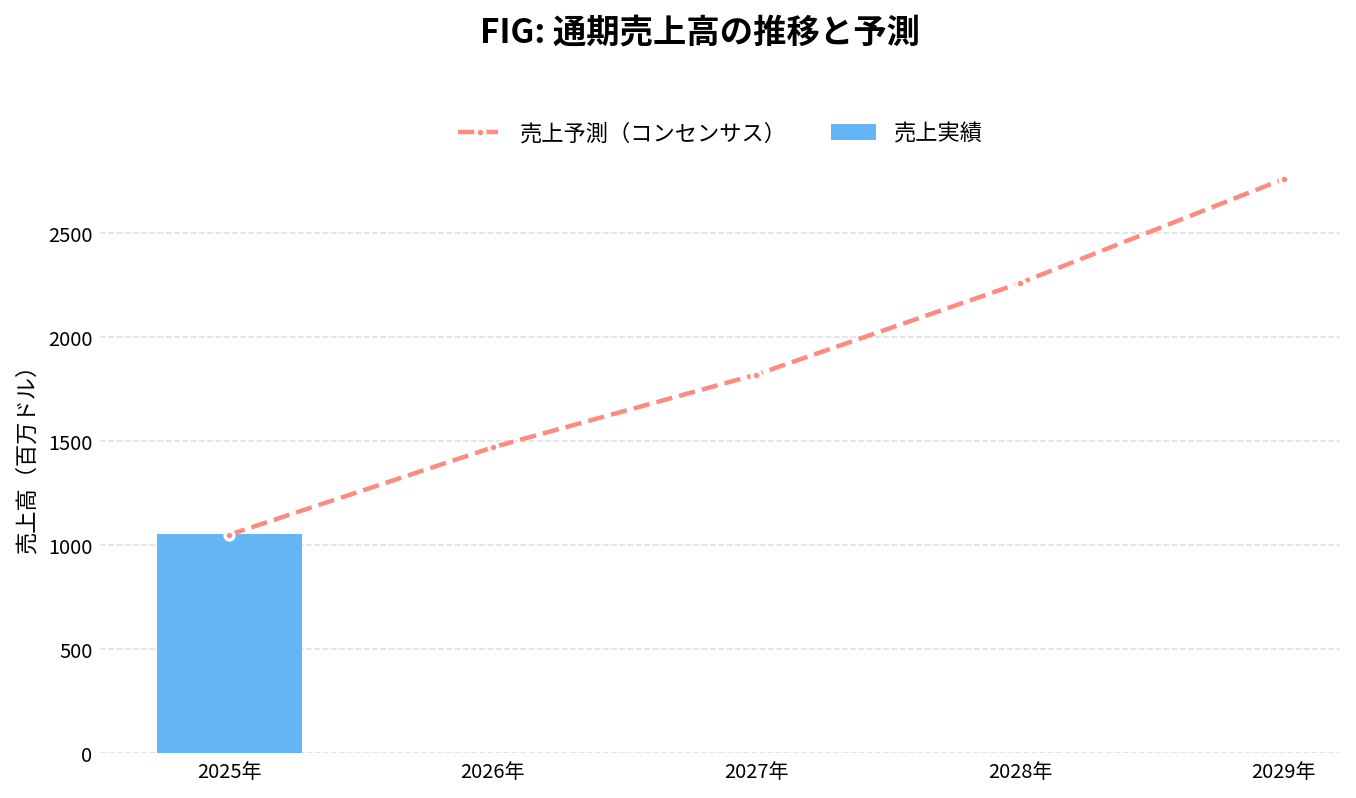
通期:売上高の推移
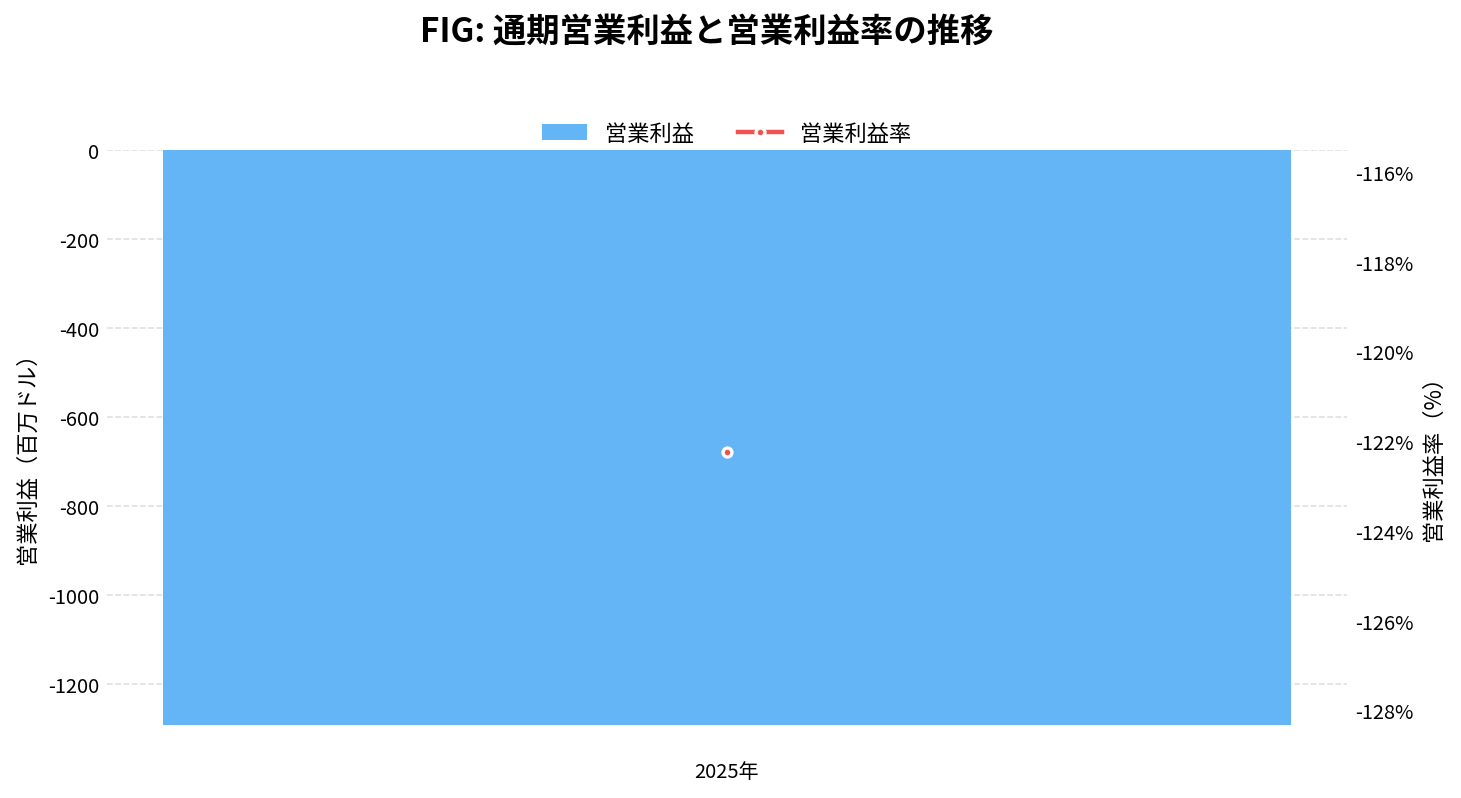
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
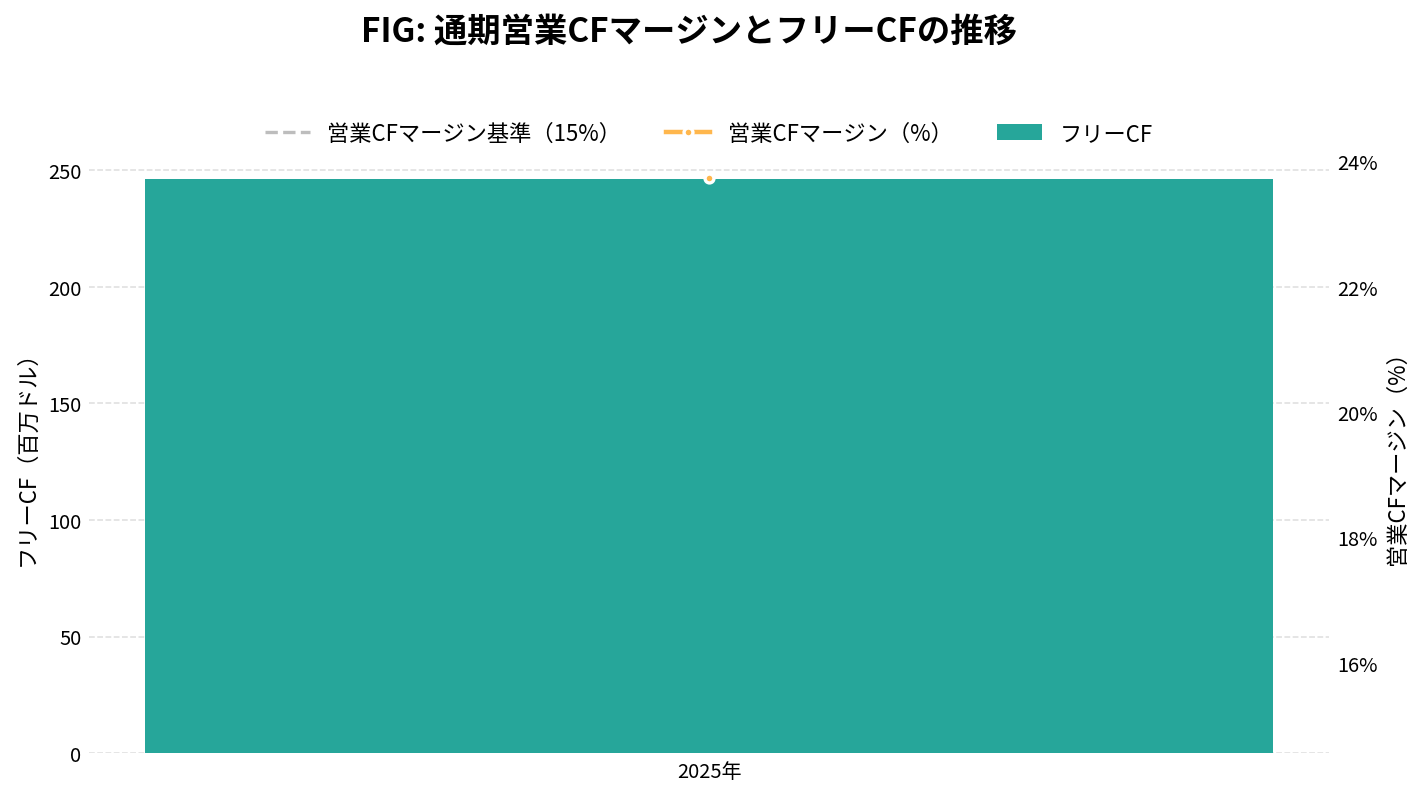
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
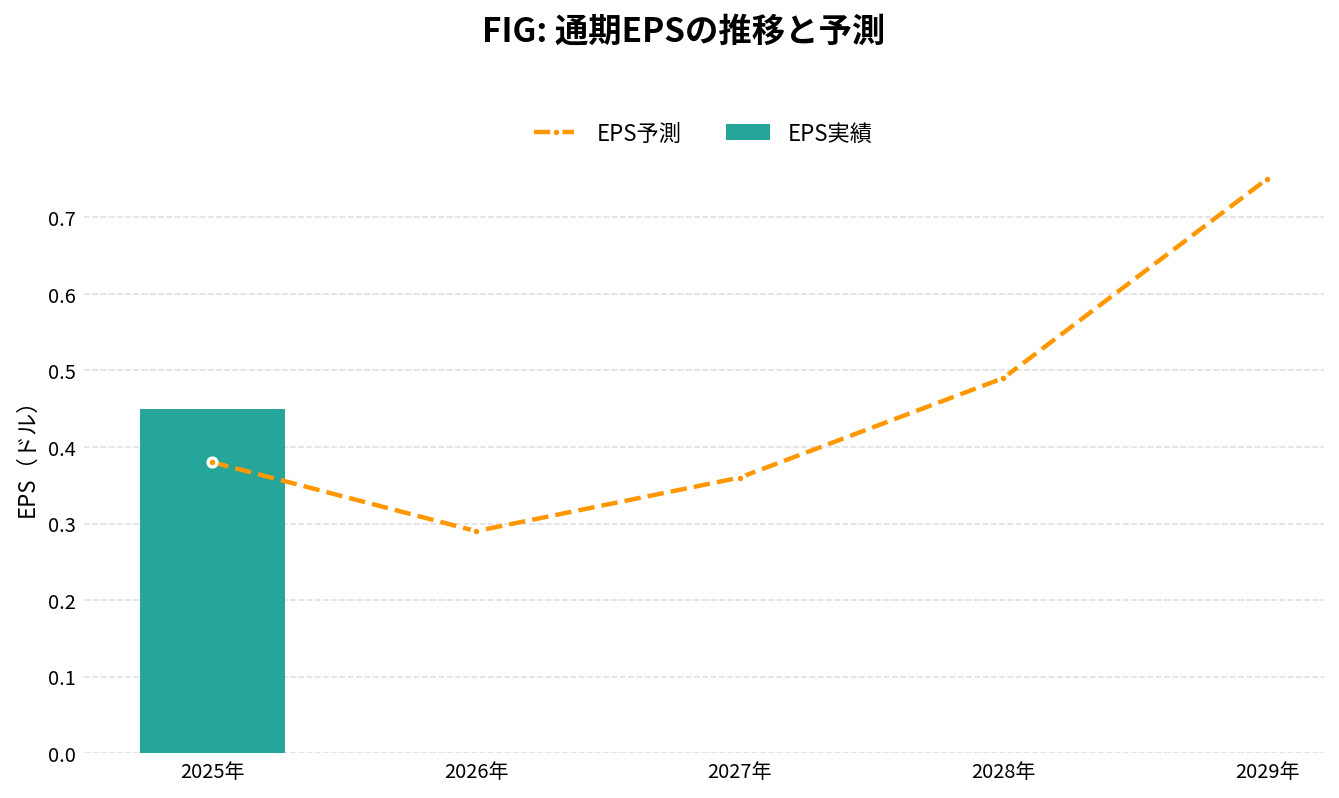
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2025年 | 1,055.79 | – | 0.45 | -122.2% | 23.7% | 246.24 |
| 2026年(予想) | 1,470.00 | +39.2% | 0.29 | – | – | – |
| 2027年(予想) | 1,820.00 | +23.8% | 0.36 | – | – | – |
| 2028年(予想) | 2,260.00 | +24.2% | 0.49 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-05 取得時点)。 | ||||||
フィグマ(FIG)の将来性と今後の株価見通しは?
フィグマ(FIG)の将来性は、デザインツール市場における圧倒的な顧客基盤に加え、AI統合とプラットフォーム拡張という成長ベクトルが明確に存在する点で、中長期的に有望と考えられます。
プラットフォーム拡張戦略:デザインツールからプロダクトOSへ
フィグマは「デザインツール」の枠を超え、プロダクト開発のライフサイクル全体を支える「プロダクトOS」への進化を目指しています。
- Figma Design、Dev Mode、FigJam、Slides、Buzz、Sitesと、プロダクト開発にまつわるあらゆるタッチポイントをカバーする製品ポートフォリオを急速に整備
- この横展開は、1ユーザーあたりの利用金額(ARPU)の拡大と、プラットフォームからの離脱を防ぐ効果を同時にもたらします
- NDR 136%という高い数値は、この戦略がすでに顧客の行動に反映されていることの証拠です
AI戦略:従量課金という新たな成長エンジン
AI機能の本格的なマネタイズが、2026年以降の収益構造を大きく変えていく可能性があります。
- 2026年3月のAIクレジット課金の本格導入により、シートベースの「天井」を超えた収益成長のチャネルが開かれます
- 大口顧客の75%がAIクレジットを毎週利用しているというデータは、AI機能が「実験段階」を超えて実務ワークフローに定着しつつあることを示唆
- Figma MakeやMCPサーバーを通じたAIエージェント連携は、フィグマをAI時代のインフラストラクチャーとして位置づける戦略的な布石
リスク要因:AIによるシート圧縮と収益性の変動
成長期待の一方で、投資家が注視すべきリスク要因も存在します。
- AIの進化によりデザイナーの業務が効率化・自動化されれば、必要なシート数が減少する「シート圧縮」のリスクが指摘されています
- 2026年度の見通しでは、AI基盤への投資拡大と株式報酬の増加により、Non-GAAPオペレーティングマージンが12%から約8%に低下する見込み
- IPO後の株価は公開初日の高値から大きく調整しており、短期的な株価のボラティリティには留意が必要です
これらの要素を総合すると、フィグマはデザインプラットフォームの圧倒的リーダーとしての基盤と、AI時代への戦略的な適応能力を兼ね備えた企業です。「シート圧縮」リスクへの対応として従量課金モデルを先手で導入している点は、経営陣の先見性を評価できるポイントといえます。
FIG 2026年Q3決算:売上43%増でガイダンス超過、通期見通しも上方修正
発表日:2026/11/04
本決算のポイント
フィグマの2026年第3四半期は、売上高が前年同期比43%増の3.91億ドルとなり、会社が事前に示していたガイダンスの上限を1640万ドル上回る結果となった。顧客がシート数を拡大し、プラットフォームへの投資を深めていることが成長を支えている。
収益性の面では、GAAP営業損失が1.19億ドル(営業利益率マイナス30%)だった一方、non-GAAP営業利益は4700万ドルで利益率12%を確保し、前年同期の3400万ドルから改善した。GAAP純損失は8130万ドル、non-GAAP純利益は5370万ドルとなっている。営業キャッシュフローは4840万ドル、フリーキャッシュフローは4150万ドルで、フリーキャッシュフローマージンは11%だった。
好調な実績を受けて、会社は通期売上ガイダンスを14.97億〜14.99億ドルへ引き上げ、従来予想から3300万ドルの増額とした。通期non-GAAP営業利益も1.58億〜1.63億ドルへ見通しを更新している。第4四半期については売上4.02億〜4.04億ドル、前年同期比33%成長を見込む。
抑えておくべきKPI
- 売上高: 3.91億ドル(前年同期比43%増、ガイダンス上限を1640万ドル上回る)
- Net Dollar Retention Rate: 131%(2026年9月30日時点)
- ARR1万ドル超の有料顧客数: 1万6566社(前年同期から3650社超増加)
- ARR10万ドル超の有料顧客数: 1717社(前年同期から450社超増加)
重要なインサイト
今回の決算で目を引くのは、AI活用が「試用」から「本格的なコミットメント」へと移行しつつあるという経営陣のコメントだ。10月31日時点でARR1万ドル超の有料顧客のうち65%がFigmaエージェントを週次で利用し、80%超がAIクレジットを消費しているという数字は、単なる機能追加を超えてプラットフォームの使われ方そのものが変わりつつあることを示している。Figma MCPサーバーは四半期で最も成長の速い製品となり、利用量は前四半期比3倍、write-back利用は4倍に拡大した。
一方でGAAP損益は依然として赤字が続いており、営業損失1.19億ドル・純損失8130万ドルという数字自体は前年同期からは大幅に縮小したものの、黒字化にはまだ距離がある点は留意したい。前年同期の大幅損失は主に株式報酬費用の急増によるもので、今期はその影響が和らいだ形だが、GAAPベースでの収益性改善はまだ途上にある。
フリーキャッシュフローマージンは11%と、前年同期の18%から低下している。これは通期の営業キャッシュフローに前年に計上した年次賞与プログラムの支払い5610万ドルが影響している旨が注記されており、一時的な要因が含まれる点は押さえておきたい。
今後の見どころ
次四半期以降は、通期売上ガイダンス引き上げの背景にあるAIコスト効率の改善が、non-GAAP営業利益率の更なる向上につながるかが焦点になる。Figmaエージェントやクレジット消費の拡大が課金にどう結びつくかも引き続き確認したいポイントだ。
また、Code Layersの正式展開やMCPサーバーのパートナー統合拡大など、コードとデザインを統合する製品戦略が顧客の有料転換やARR拡大にどの程度寄与するかも、今後の決算で検証すべき点となる。
出典
Figma Announces Third Quarter 2026 Financial Results
FIG 2026年Q2決算:売上成長率48%と3四半期連続の加速、AI課金が本格的に利益を押し上げ
発表日:2026/08/05
本決算のポイント
Figmaの2026年第2四半期は、売上高が前年同期比48%増の3.70億ドルとなり、3四半期連続で成長率が加速するという珍しい軌道を描いた。会社が事前に示していたガイダンスも上回っている。GAAP・非GAAPともに粗利益の伸び率が40%まで加速しており、単なる契約数の増加ではなく収益構造そのものが強くなっていることが読み取れる。
一方でGAAP営業損失は1.17億ドル(営業利益率マイナス32%)となったが、これは年次カンファレンス「Config」関連の販管費が膨らんだ影響が大きい。非GAAP営業利益は3610万ドル、非GAAP営業利益率は10%と黒字を確保し、非GAAP純利益も4260万ドルに達した。フリーキャッシュフローは5320万ドル、マージンは14%で、前年の24%からは低下したものの、年間賞与プログラムの一括支払いなど一時的要因も影響している。
会社は通期売上ガイダンスを14.63億〜14.67億ドルへ引き上げ、従来予想からの上乗せ額は4000万ドルとなった。AIクレジットの課金が初めてフル四半期にわたり寄与し、既存顧客のシート拡大と合わせて成長を底上げしたことが、今回の上方修正の背景にある。
抑えておくべきKPI
- 売上高: 3.70億ドル(前年同期比48%増、3四半期連続で成長率が加速)
- 非GAAP粗利益率: 85%(GAAP粗利益率は84%、いずれも前年同期比で伸び率40%に加速)
- Net Dollar Retention Rate: 136%(既存顧客のシート拡大とAIクレジット追加購入が寄与)
- ARR1万ドル超の有料顧客数: 15,964社(前年同期比34%増)、うちARR10万ドル超は1,635社(同46%増)
インサイト
今回の決算で最も注目すべきは、AI課金が一時的な話題づくりではなく実際の収益に転換し始めた点だ。ARR1万ドル超の有料顧客のうち80%超が週次でAIクレジットを消費しており、さらにFigma agentも7月末時点で同顧客層の50%超が週次利用しているという。これは単なる機能追加ではなく、既存の設計プラットフォームの上に新しい課金レイヤーが積み上がっている状態と言える。
収益性の面では、GAAP営業損失が拡大した点をローライトとして見ておく必要がある。Configというカンファレンス費用が主因とされているが、研究開発費・販管費ともに前年同期から大きく膨らんでおり、株式報酬費用の増加が損益計算書全体を圧迫している構図は変わらない。非GAAPベースでの黒字転換は評価できるものの、GAAPベースの赤字幅そのものは投資家として注視すべき水準だ。
キャッシュ創出力についても、営業キャッシュフローマージンが前年の25%から16%へ低下しており、年次賞与の一括支払いという特殊要因を差し引いても、コスト構造の重さは意識しておきたい。
今後の見どころ
次四半期のガイダンスは売上3.73億〜3.75億ドル、前年比36%成長(中央値)とされており、今期の48%成長からは減速する見通しだが、これは保守的な織り込みなのか実際の需要変化なのか、次回決算での実績確認が焦点になる。通期でも39%成長(中央値)を見込んでおり、AI課金の継続的な拡大がこのペースを維持できるかが鍵となる。
また、GAAPベースの赤字が今後も続くのか、それとも株式報酬費用の一巡とともに縮小に向かうのかも、今後の四半期で見極めたいポイントだ。非GAAP営業利益率は通期で9%(中央値)とされており、Configのような一過性費用が剥落した後の収益性の実態が見えてくるはずだ。
出典
Figma Announces Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「フィグマ(FIG)の決算まとめ」にまとめています。

まとめ
フィグマ(FIG)の事業内容、ビジネスモデル、主力サービス、競合環境、業界の成長性、そして将来性について幅広く見てきました。
特に印象的なのは、同社が「デザインツール」という単一カテゴリに留まらず、AIエージェントとの連携やDev Mode、Figma Sitesといった製品拡張を通じて、プロダクト開発全体のインフラとしてのポジションを着々と築いている点です。Fortune 500の95%が利用するという事実は、すでにデザインの分野でインフラに近い存在となっていることを物語っています。
IPO後の株価調整やAI投資によるマージン低下など、短期的には慎重な見方が強まっている局面ではあります。しかし、NDR 136%が示す既存顧客の深い定着と、従量課金モデルへの先手の移行は、シート圧縮リスクに対する具体的な回答ともいえます。
個人的には、「デザインの価値がコード以上に重要になる」というAI時代の構造変化の中で、フィグマが果たすべき役割はむしろ拡大していくのではないかと考えています。コードの生成コストがゼロに近づくほど、何を作るかを決めるデザインと意思決定のプロセスに価値が集中していく。その中心にフィグマが位置し続けるかどうかが、今後の投資判断における最大の注目ポイントです。
売上高10億ドルを超え、プラットフォームとしての進化を加速するフィグマ。AIとデザインの交差点に立つこの企業の動向に、引き続き注目していきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。