このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- AXT(AXTI)の株価
- AXT(AXTI)とは何の会社、どのような事業をしている?
- AXT(AXTI)の事業は?3つの基板と原料
- 決算で何が起きた?許可が出た分だけ売上が伸びた
- 輸出許可とは?3段階で広がった中国の規制
- 顧客が前払いする理由は?生産枠の取り合い
- お金の面は?2回の公募と子会社の上場計画
- AXT(AXTI)の顧客層は?
- 取引市場は?
- AXT(AXTI)のセクター、業種、属するテーマは?
- 配当は?
- AXT(AXTI)の競合企業は?
- AXT(AXTI)の競合との差別化要素と優位性は?
- AXT(AXTI)の業績について
- AXT(AXTI)のリアルタイム株価チャート
- AXT(AXTI)の将来性と今後の見通しは?
- AXTI 2026年Q3決算:インジウムリン需要の急拡大で売上が過去最高の7340万ドルに到達
- AXTI 2026年Q2決算:インジウムリン需要が爆発、売上高が前年同期比165%増の4760万ドルで黒字転換
- まとめ
はじめに
AIデータセンターの中では、サーバー同士を光ファイバーでつなぎ、膨大なデータを光でやり取りしています。その光を出したり受けたりする部品の土台になるのが、インジウムリン(InP)という素材の基板です。AXT(AXTI)は、この基板を作る米国の会社です。
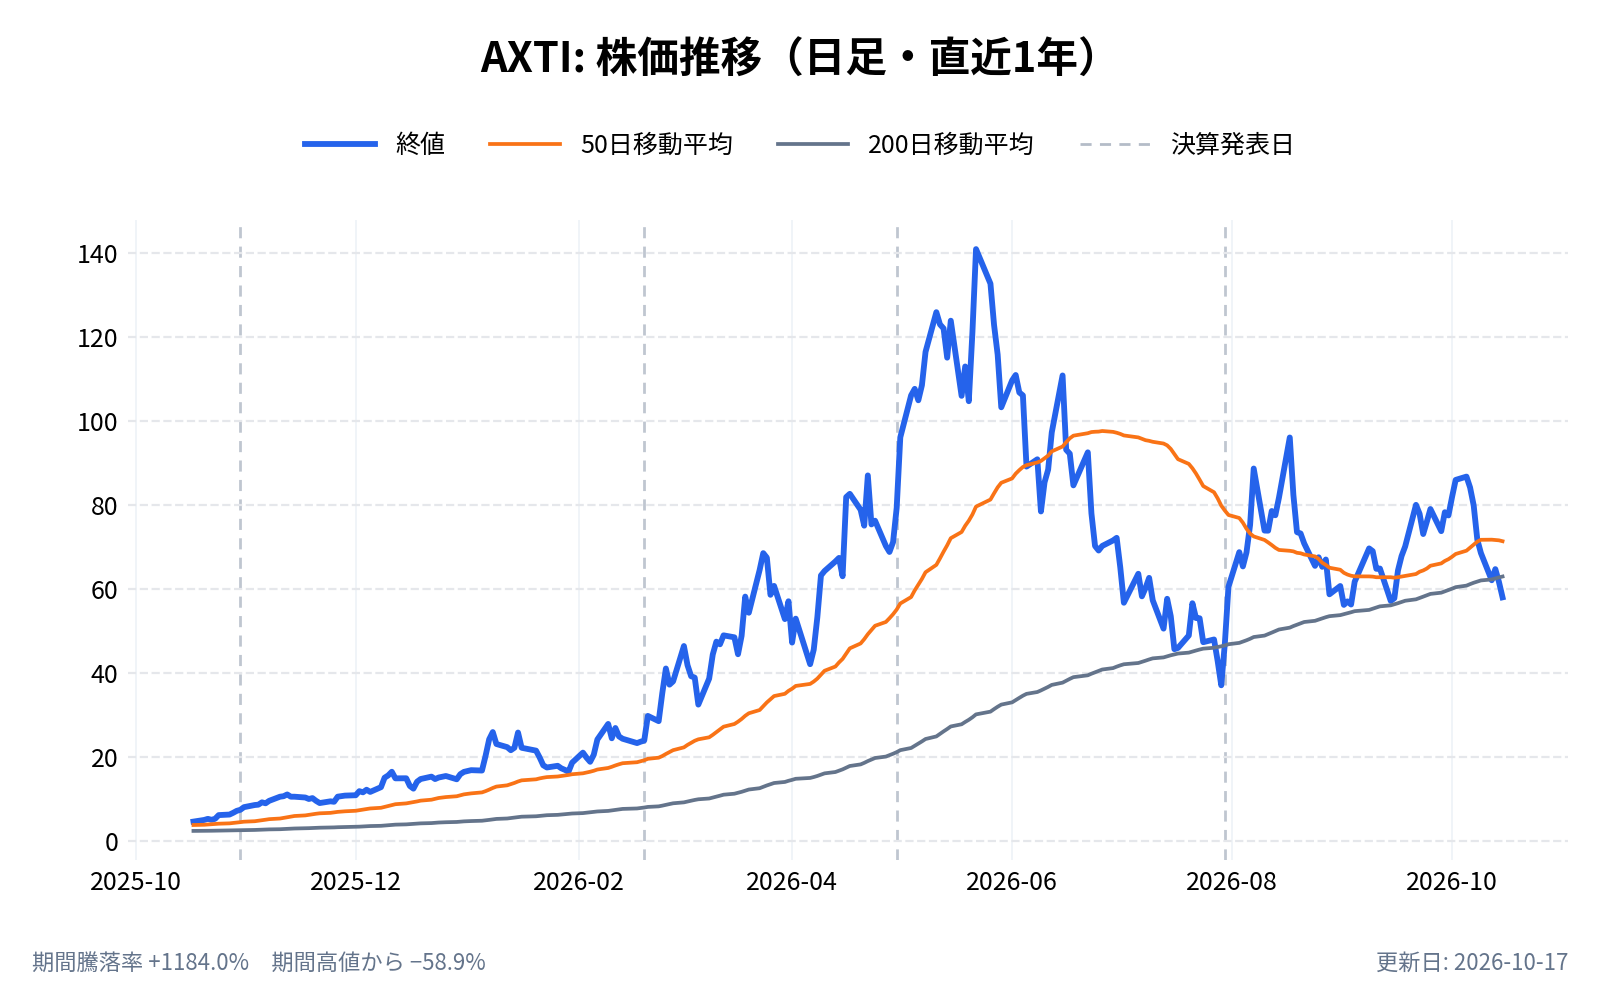
2026年10月29日に発表した7〜9月期の決算は、売上が前年同期の約2.6倍の7,340万ドルで、四半期として過去最高でした。粗利率は56.0%(前年同期は22.3%)まで上がり、純利益は2,570万ドルの黒字です。株価は2025年4月の1.16ドルから、2026年5月には140.83ドルまで上がり、その後は60ドル前後まで下げています。
ただ、この会社の売上は、需要の強さだけでは決まりません。工場はすべて中国にあり、基板を海外へ出すには中国政府の輸出許可が要るためです。本記事では、AXTの売上は「需要」ではなく「許可が出た量」で決まることを軸に、何で稼いでいるのか、何がリスクなのかを、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
AXT(AXTI)の株価
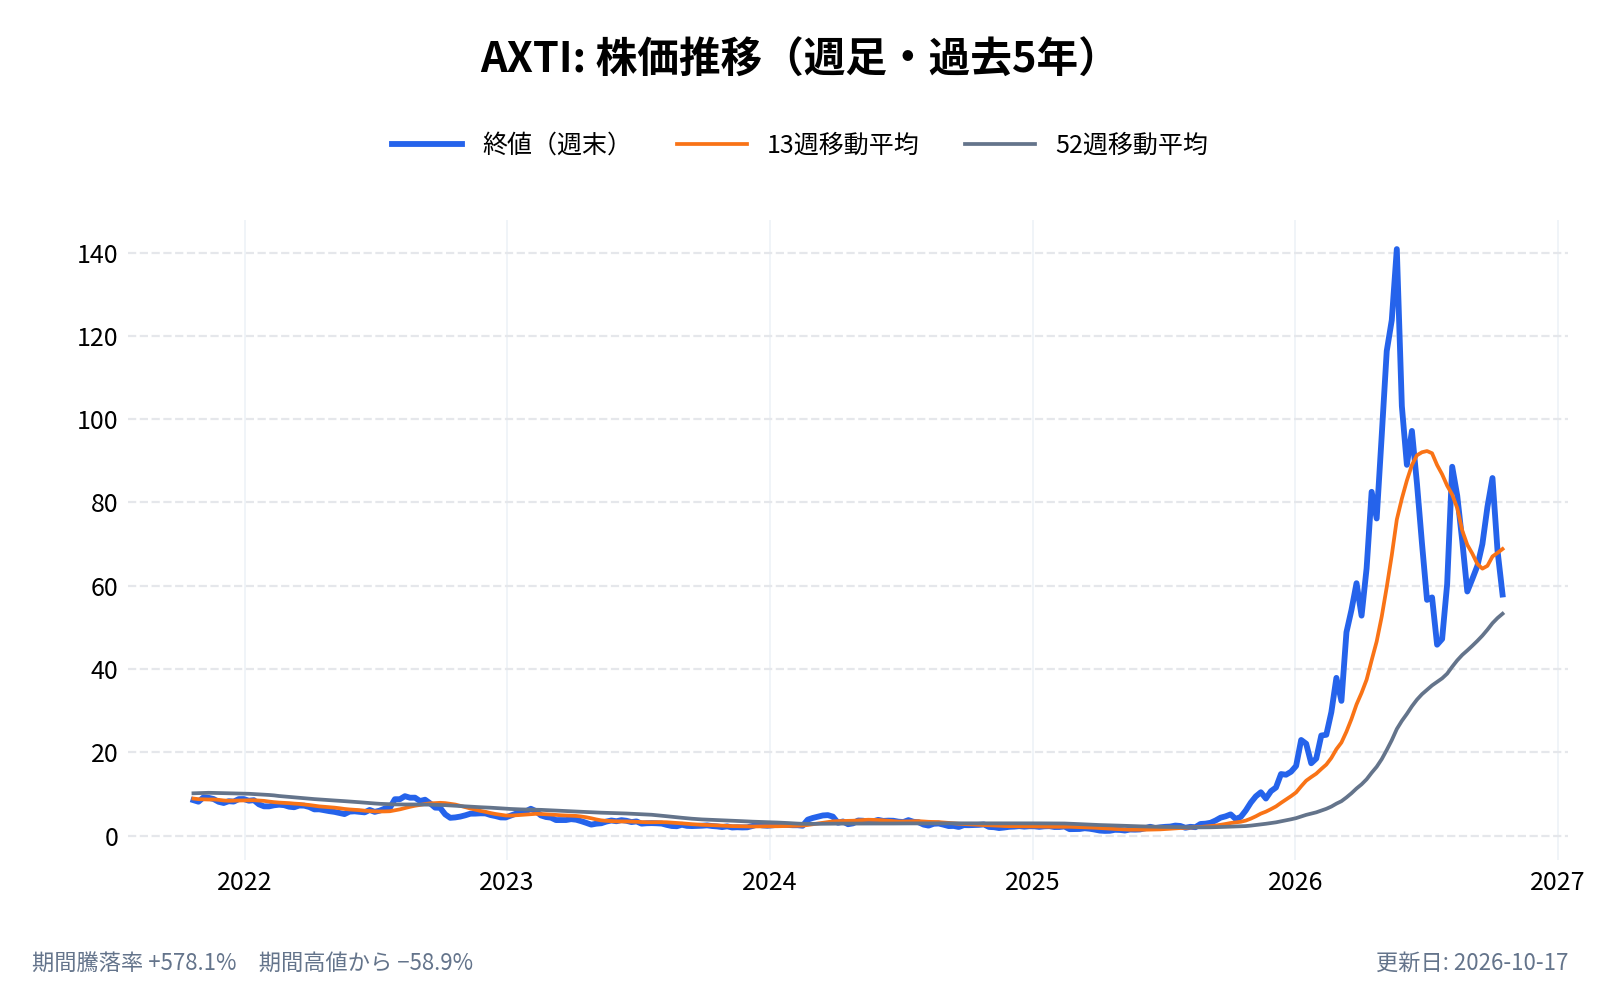
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
AXT(AXTI)とは何の会社、どのような事業をしている?
AXT は、化合物半導体の基板(ウェハー)を作る会社である。1986年に American Xtal Technology として設立され、1998年にナスダックに上場した。本社はカリフォルニア州フリーモントにある。
化合物半導体とは、シリコンでは出せない性能(光を出す、高い周波数で動く、など)を持つ、2つ以上の元素でできた半導体のことである。AXT は、その土台になる円盤状の基板を作り、レーザーや光センサー、無線の部品を作る会社に売っている。
事業の特徴は、製造をすべて中国で行っていることだ。北京の通美(Tongmei)、河北省の定興、遼寧省の喀左に工場があり、米国にあるのは本社だけである。さらに、ガリウムなどの原料を精製する子会社2社と、持分法で持つ中国の合弁3社を抱え、原料から基板までを1つのグループで手がけている。
AXT(AXTI)の企業情報は以下。
- 会社名: AXT, Inc.
- 設立: 1986年(1998年にナスダック上場)
- 本社所在地: カリフォルニア州フリーモント
- 代表者: Morris Young(最高経営責任者)
- 公式サイト: https://www.axt.com
- 事業内容: インジウムリン・ガリウムヒ素・ゲルマニウムの基板と、原料の製造・販売
AXT(AXTI)の事業は?3つの基板と原料
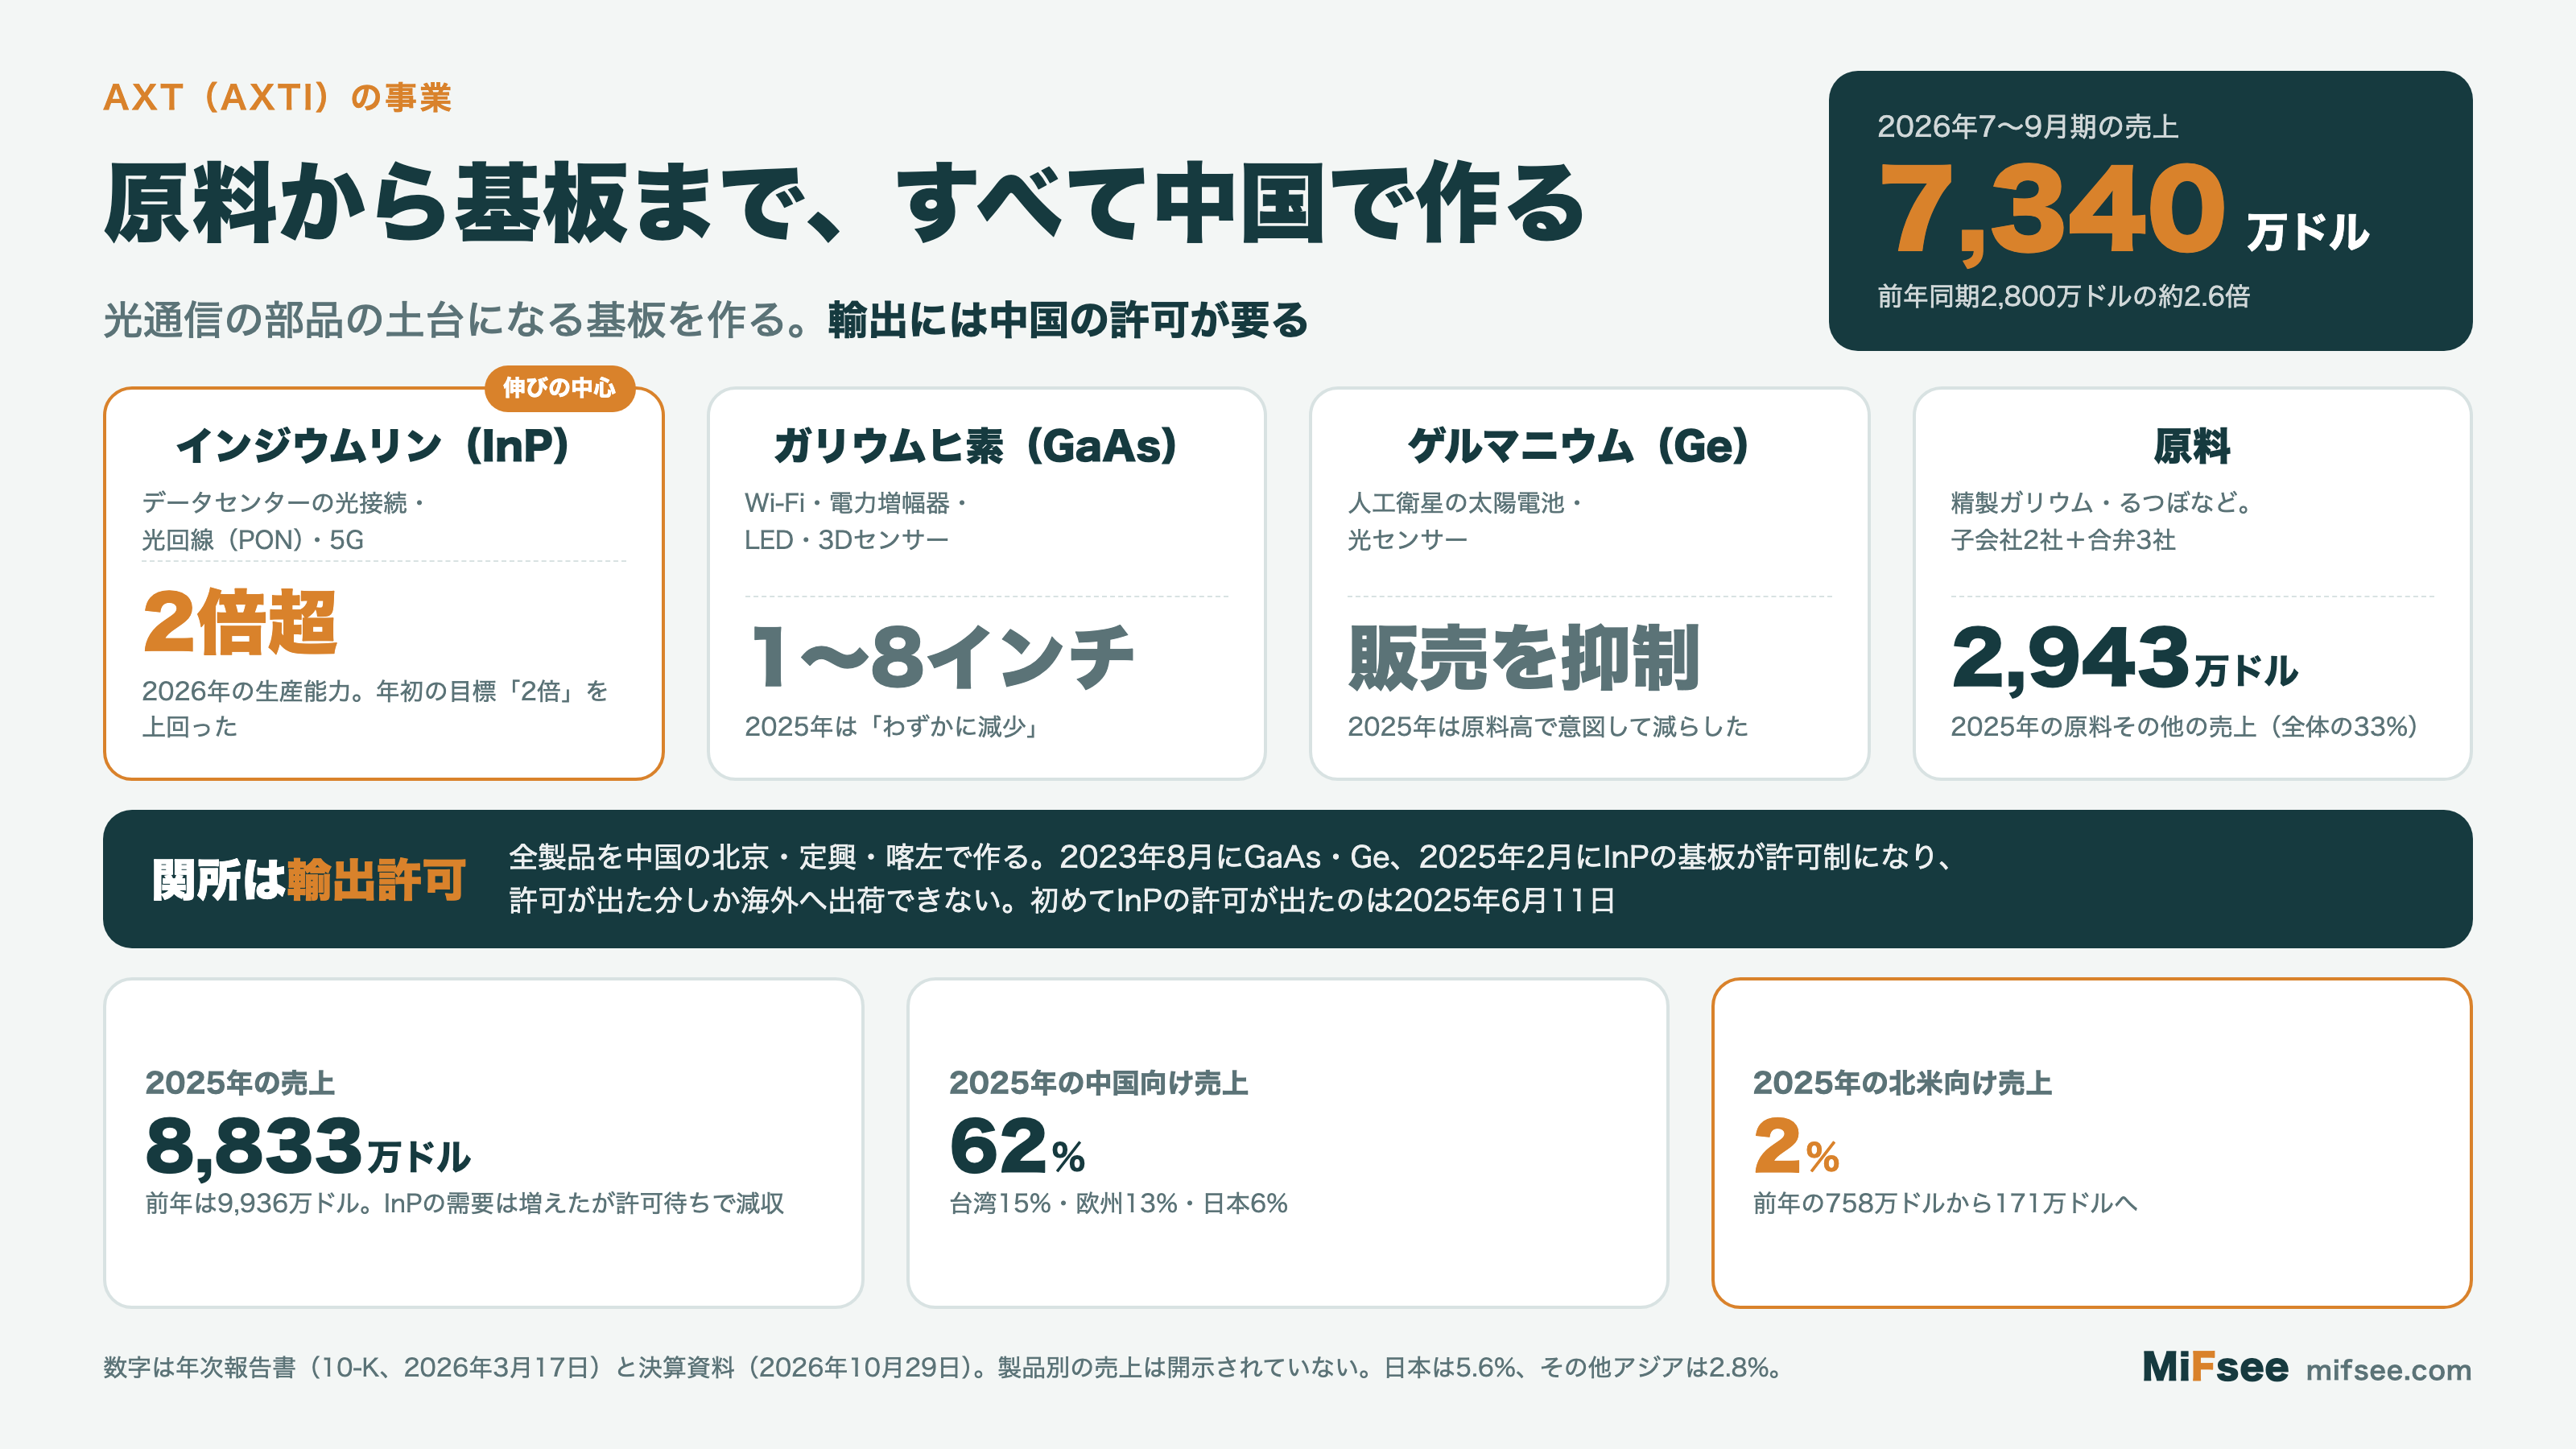
10-K の売上は「基板」と「原料その他」の2つに分けて開示されており、基板の種類ごとの売上は出ていない。2025年は、基板が5,890万ドル、原料その他が2,943万ドルで、合計8,833万ドルだった。
インジウムリン(InP):伸びの中心
データセンターの光接続、家庭まで光ファイバーを引く光回線(PON)、5G の基地局などに使う。10-K は用途として、シリコンフォトニクス(シリコンの上に光の回路を作る技術)やライダーも挙げている。CEO は7〜9月期の決算で、年初に掲げた「InP の生産能力を2倍にする」目標を上回ったと述べた。
ガリウムヒ素(GaAs):無線とLED
Wi-Fi やスマートフォンの電力増幅器、LED、3D センサー用のレーザー(VCSEL)などに使う。10-K によると、2025年の売上は「わずかに減少」した。
ゲルマニウム(Ge):人工衛星の太陽電池
人工衛星に載せる太陽電池や光センサーに使う。2025年は原料のゲルマニウムの値段が大きく上がったため、会社は意図して販売を減らした。
原料:精製ガリウムやるつぼ
精製したガリウムや、結晶を育てるための容器(pBN るつぼ)などを、他社にも売っている。10-K は「幅広い原料をそろえる化合物半導体の基板メーカーは当社だけだと考えている」と書いている。
決算で何が起きた?許可が出た分だけ売上が伸びた
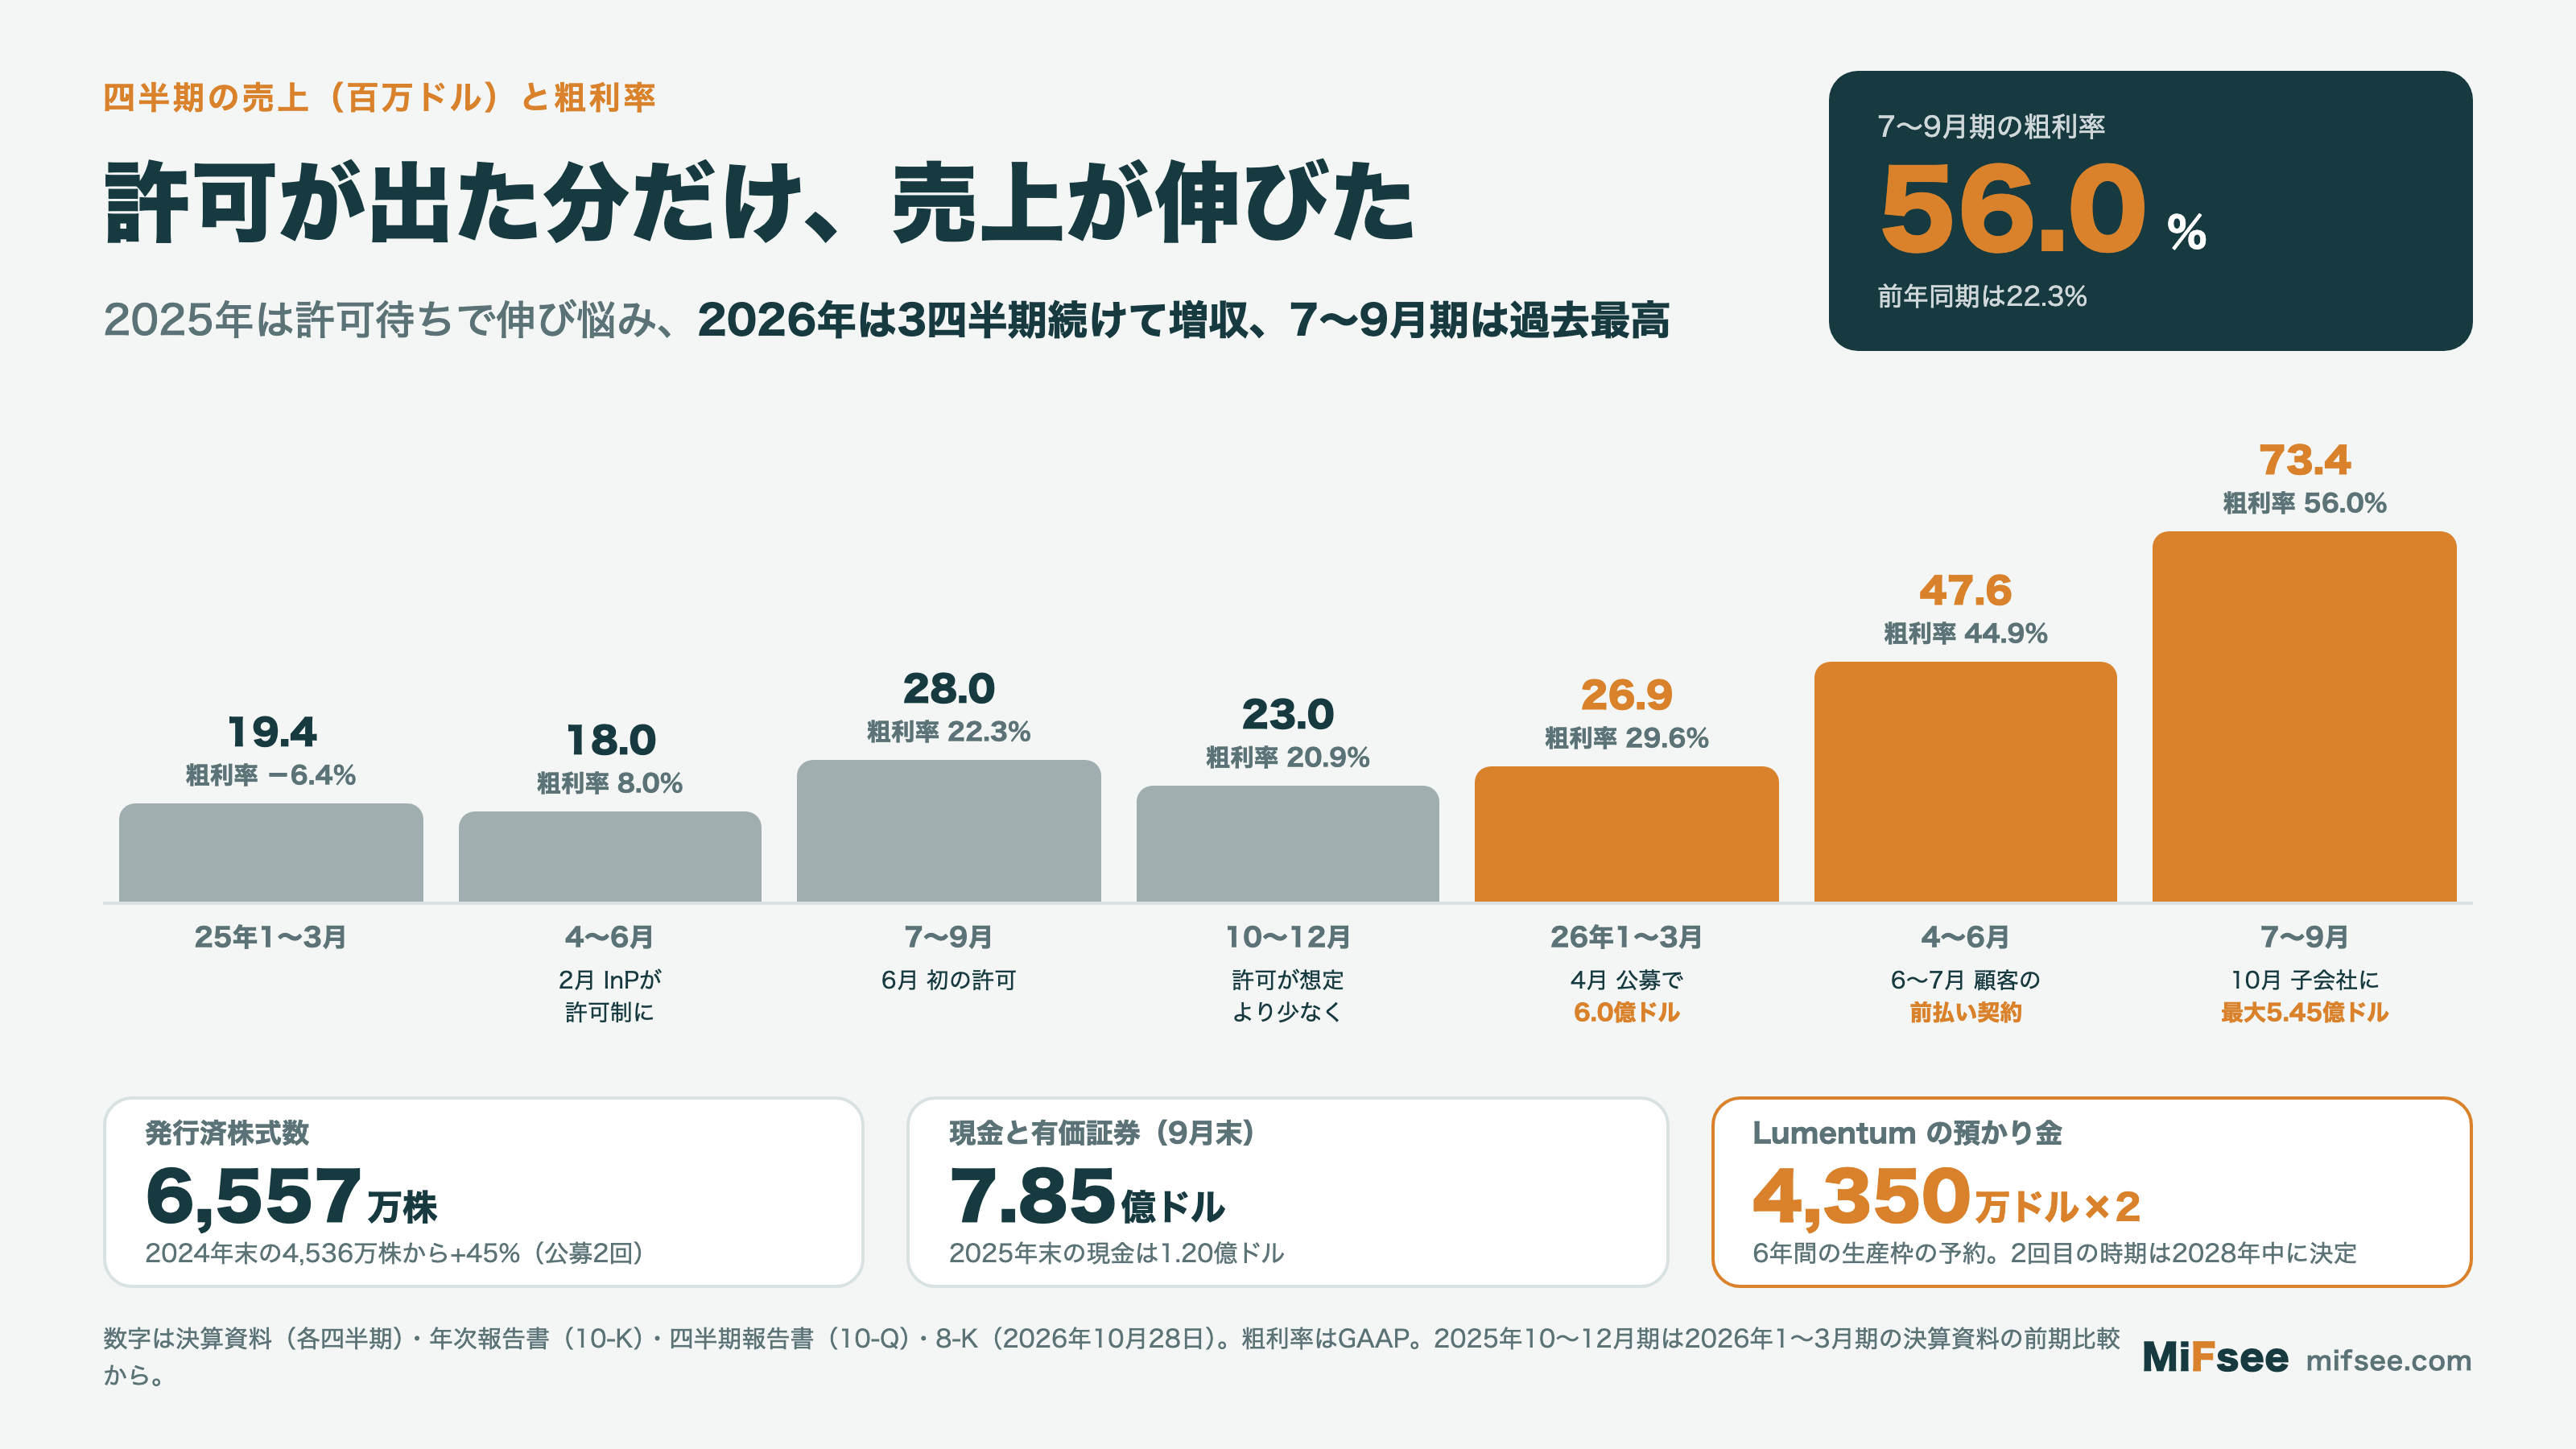
2026年7〜9月期の主な数字は以下の通り(決算資料、2026年10月29日)。
- 売上: 7,340万ドル(前年同期2,800万ドル、前四半期4,760万ドル)
- 粗利率: 56.0%(前年同期22.3%、前四半期44.9%)
- 純利益: 2,570万ドル(前年同期は190万ドルの赤字)
- 現金: 4.85億ドル。短期・長期の有価証券を合わせると7.85億ドル
2025年は需要があっても減収
2025年の売上は8,833万ドルで、前年の9,936万ドルから減った。10-K は、InP の需要は増えたものの、2025年2月4日に中国が InP 基板の輸出許可制を始めたため売上が減ったと説明している。
四半期で見ると、4〜6月期の売上は前年同期比−35.6%の1,800万ドルまで落ち込んだ。初めて InP の輸出許可が出たのは2025年6月11日で、7〜9月期は2,800万ドルに戻した。ところが10〜12月期は許可が想定ほど出ず、会社は2026年1月に売上見通しを2,250万〜2,350万ドルへ引き下げている。
2026年は3四半期続けて増収
2026年に入ると許可が出始め、売上は1〜3月期2,690万ドル、4〜6月期4,760万ドル、7〜9月期7,340万ドルと伸びた。10-Q は増収の理由として、データセンターと光回線向けの InP の需要と、中国政府による追加の輸出許可を挙げている。
売上が増えると工場の稼働が上がり、粗利率も上がる。粗利率は2025年1〜3月期の−6.4%から、7〜9月期には56.0%まで上がった。
次の四半期の見通しは出していない
2026年の決算資料には、次の四半期の売上見通しの数字が無い。許可がいつ、どれだけ出るかを会社自身が読めないためと考えられる(筆者の推測)。
輸出許可とは?3段階で広がった中国の規制
10-K によると、中国の輸出規制は3段階で広がった。
- 2023年8月1日: ガリウムとゲルマニウムの関連品が許可制になり、GaAs と Ge の基板に許可が必要になった
- 2024年12月3日: 軍事に転用できる材料(ガリウム・ゲルマニウムなど)への追加の規制
- 2025年2月4日: InP 基板も輸出管理の対象になり、AXT の3つの基板すべてが中国商務部の許可制になった
10-Q(2026年8月)は「許可は受け取り続けているが、許可がまだ出ていない注文の受注残がある」と書いている。許可がいつ審査され、承認されるかは予測できないとしており、注文を受けてから売上になるまでの時期がずれる可能性にも触れている。
米国向けの影響は特に大きい。2025年の北米向けの売上は171万ドルで、前年の758万ドルから約8割減った。10-K は、米国向けの主な売上である InP が、追加の関税と中国の輸出規制の影響を受けたと説明しており、米国向けの許可がいつ出るかは見積もれないとしている。
顧客が前払いする理由は?生産枠の取り合い
2026年6〜7月、AXT は大口の顧客と相次いで長期の契約を結んだ(10-Q、2026年8月)。
| 相手 | 内容 |
|---|---|
| Lumentum | 6年間の生産枠の予約。預かり金4,350万ドルを2回(2回目の時期は2028年中に決める)。預かり金は今後の購入代金に充てる |
| Coherent | 6インチの InP 基板の開発と供給の3年契約。前払い2,229万ドル。AXT は2026〜2028年に北京の生産能力を増やす |
| Casela(南京) | 2027年に InP 基板を1.73億人民元(約2,540万ドル)分買う約束。半額を前払い |
部品を作る側の顧客が、代金を先に払ってでも基板を確保しようとしている。基板の供給が需要に追いついていないことを示す動きといえる。光通信の部品大手の ルメンタム(LITE) と コヒレント(COHR) が、ともに名を連ねている。
お金の面は?2回の公募と子会社の上場計画
2回の公募で株数は45%増えた
AXT は2025年12月と2026年4月に、公募で株式を売り出した。
- 2025年12月: 709万8,492株を1株12.25ドルで売り出し、手取り9,390万ドル
- 2026年4月: 984万4,357株を1株64.25ドルで売り出し、総額6.33億ドル、手取り6.0億ドル
発行済株式数は、2024年末の4,536万株から、2026年8月には6,557万株になった(+45%)。資金の使い道は、通美の増資による InP の生産能力の増強、研究開発、運転資金である。
中国子会社に外部から最大5.45億ドル
決算の前日の2026年10月28日、AXT は中国の製造子会社の通美が、外部の投資家から出資を受ける契約を結んだと発表した(8-K)。
- 出資額: 最低約2.85億ドル、最大約5.45億ドル。主な出資者はアジアの資産運用会社が運営する香港の会社で、既存の顧客の関連会社も加わる
- AXT の出資: AXT も4億ドル相当の通美株を引き受ける。最大額が集まった場合、AXT の持ち分は約73.4%になる
- 上場: 払い込みのあと、できるだけ早く通美の株式の上場をめざす
- 期限: 2026年12月20日までに最低額の払い込みが無ければ、契約は終わる(延長の協議はありうる)
注意したいのは、出資者が株の買い戻しを求められる条件である。払い込みから3年以内に上場できなければ、出資者は通美に株の買い戻しを求められる。
通美の上場は今回が初めての試みではない。2020年に上海の科創板(STAR)への上場手続きを始め、2022年7月に取引所の審査を通ったが、10-K の提出時点(2026年3月)でも、中国証券監督管理委員会(CSRC)の審査が続いていた。
AXT(AXTI)の顧客層は?
10-K によると、売上の10%を超える顧客はいない。上位5社で売上の29%(2025年)を占める。
地域別では、2025年の売上の62%が中国向けで、台湾15%、欧州13%、日本6%と続く。北米向けは2%にとどまる。中国の工場から中国国内の顧客に売る分は、輸出許可の対象にならない。
取引市場は?
ナスダック(NASDAQ)に上場しており、ティッカーシンボルは「AXTI」。
AXT(AXTI)のセクター、業種、属するテーマは?
- セクター: 情報技術
- 業種: 半導体の材料(化合物半導体の基板)
- テーマ: AIデータセンターの光通信、光回線、5G、人工衛星
光通信の部品では、クレド(CRDO) や アリスタネットワークス(ANET) なども、データセンターの中のデータのやり取りに関わる会社である。AXT はその部品のさらに上流、素材の段階を担う。
同じテーマの銘柄
- 半導体:アームホールディングス(ARM)、ブロードコム(AVGO)、マイクロン・テクノロジー(MU)、シールSQ(LAES)、アドバンスド・マイクロ・デバイセズ(AMD)、マーベル・テクノロジー(MRVL)、アステラ・ラブス(ALAB)、エヌビディア(NVDA)、ほか8銘柄はテーマ記事で
- 光通信・ネットワーク:クレド・テクノロジー(CRDO)、アリスタ・ネットワークス(ANET)、ヴィアヴィ・ソリューションズ(VIAV)、ルメンタム・ホールディングス(LITE)、シエナ(CIEN)、コヒレント(COHR)、ファブリネット(FN)
同じ業種の銘柄
配当は?
なし。10-K によると、これまで現金配当を出したことは無く、当面も出す予定は無いとしている。
AXT(AXTI)の競合企業は?
10-K は競合として、住友電気工業、JX金属(Japan Energy)、Freiberger Compound Materials(ドイツ)、Umicore(ベルギー)、China Crystal Technology(CCTC)、Vital Materials の6社を挙げている。また、競合の多くはドイツか日本に主な製造拠点を持つとしている。中国の外で作る競合は、中国の輸出規制を受けない。
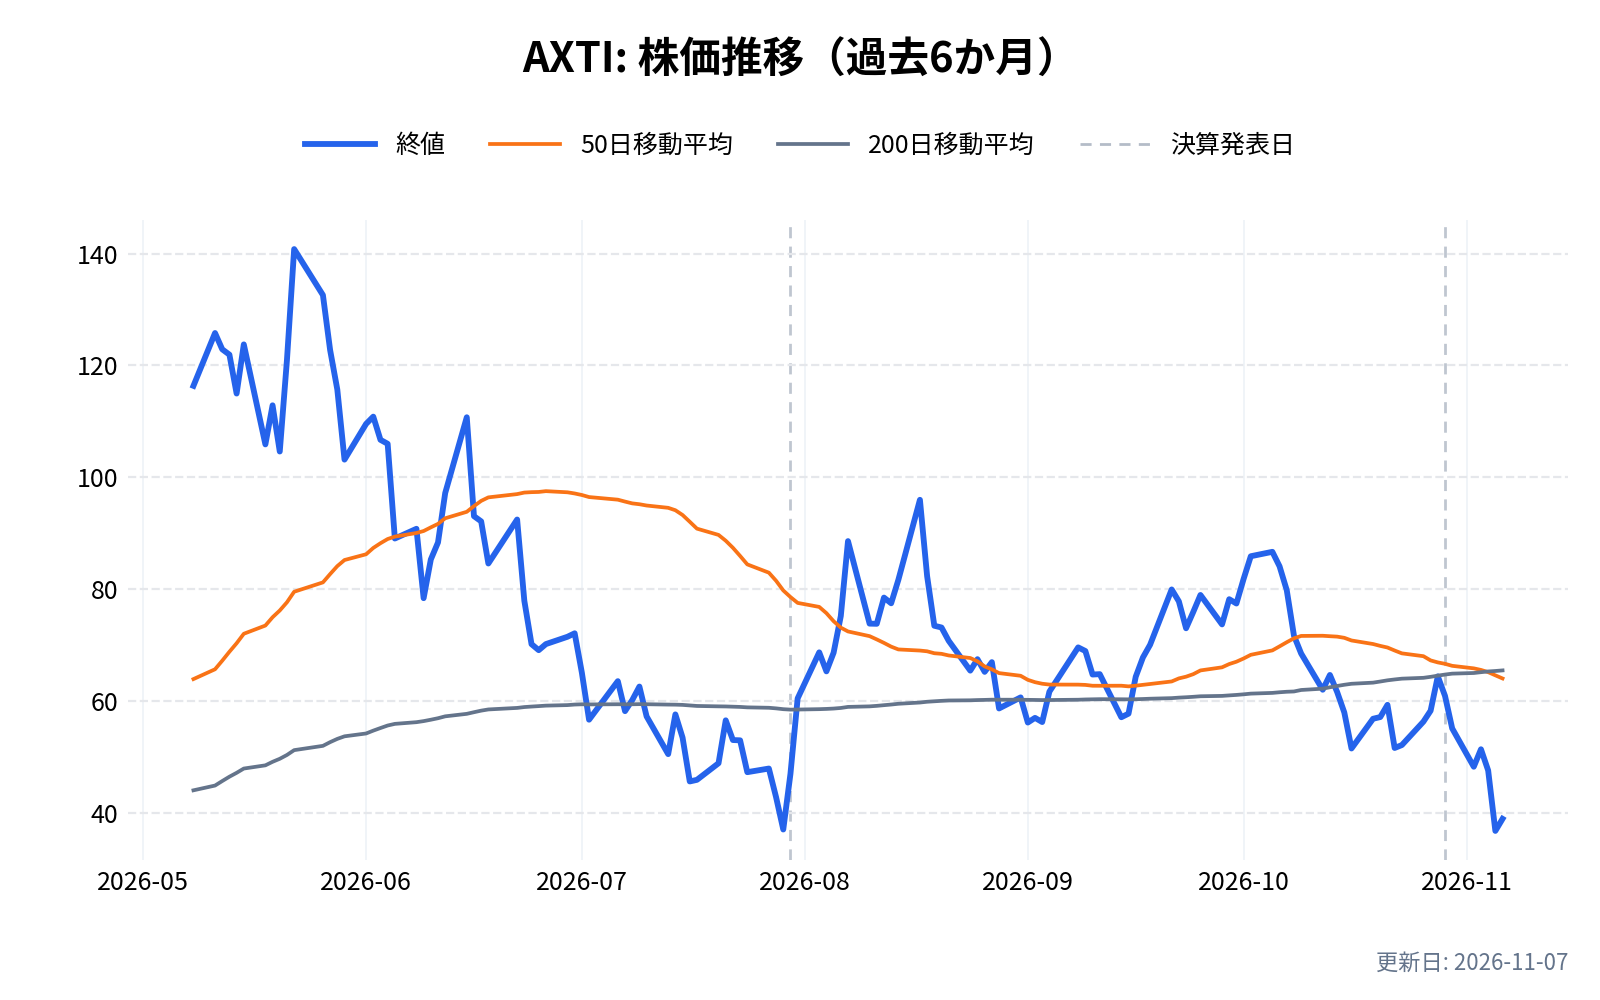
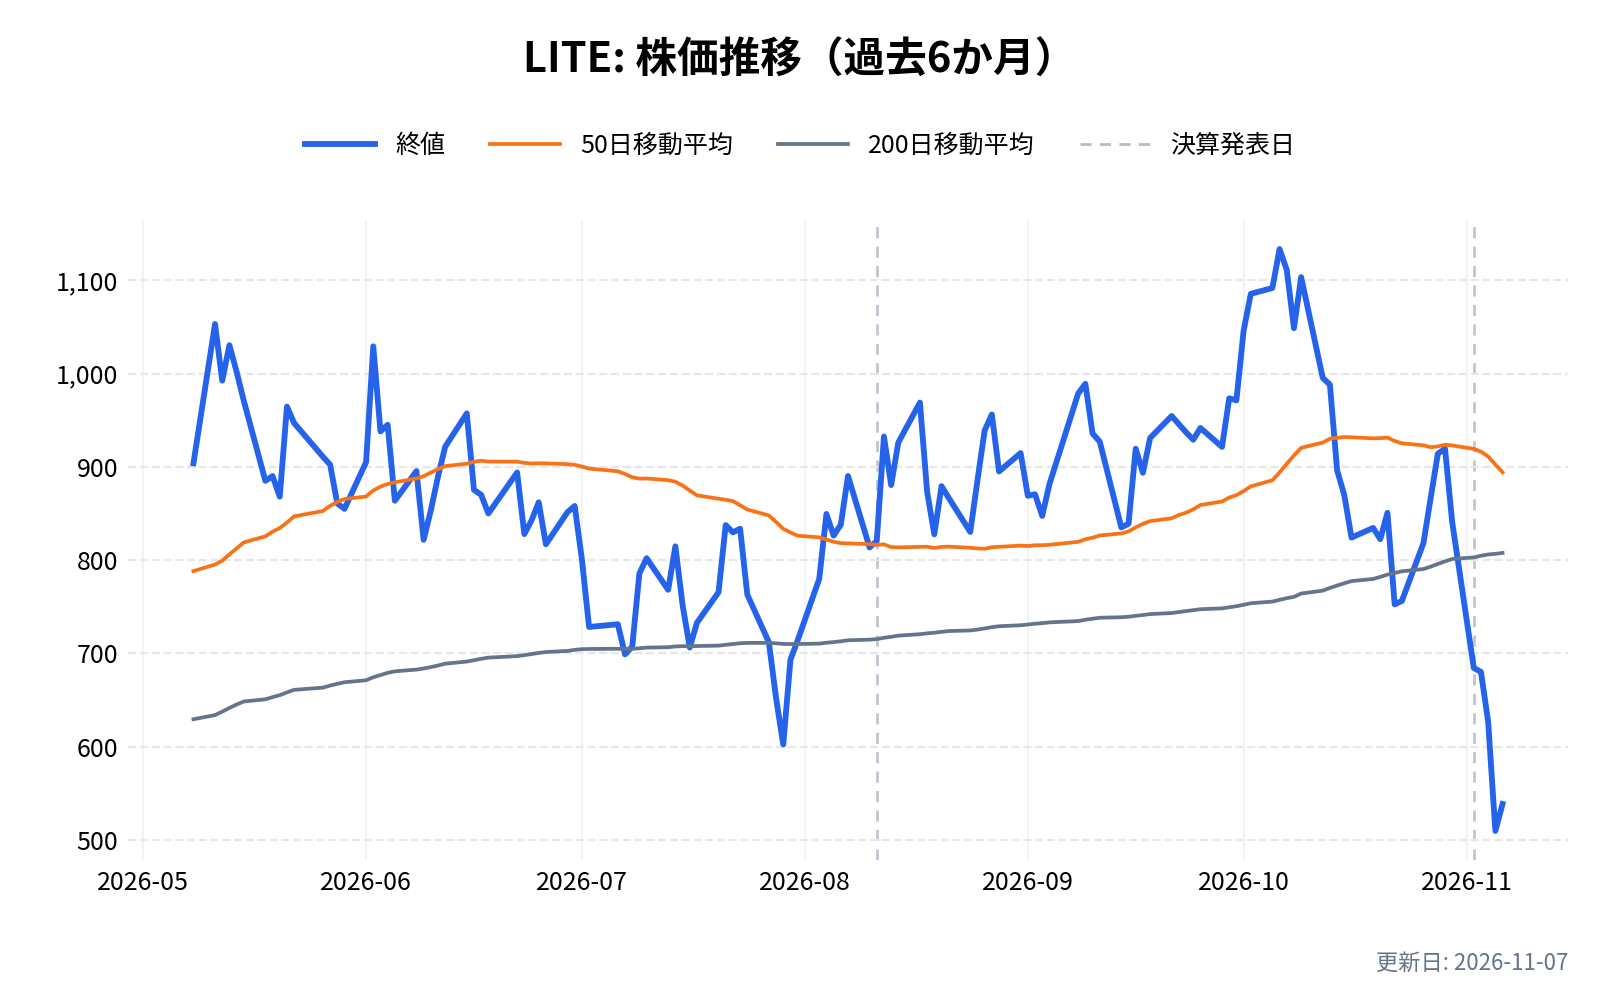
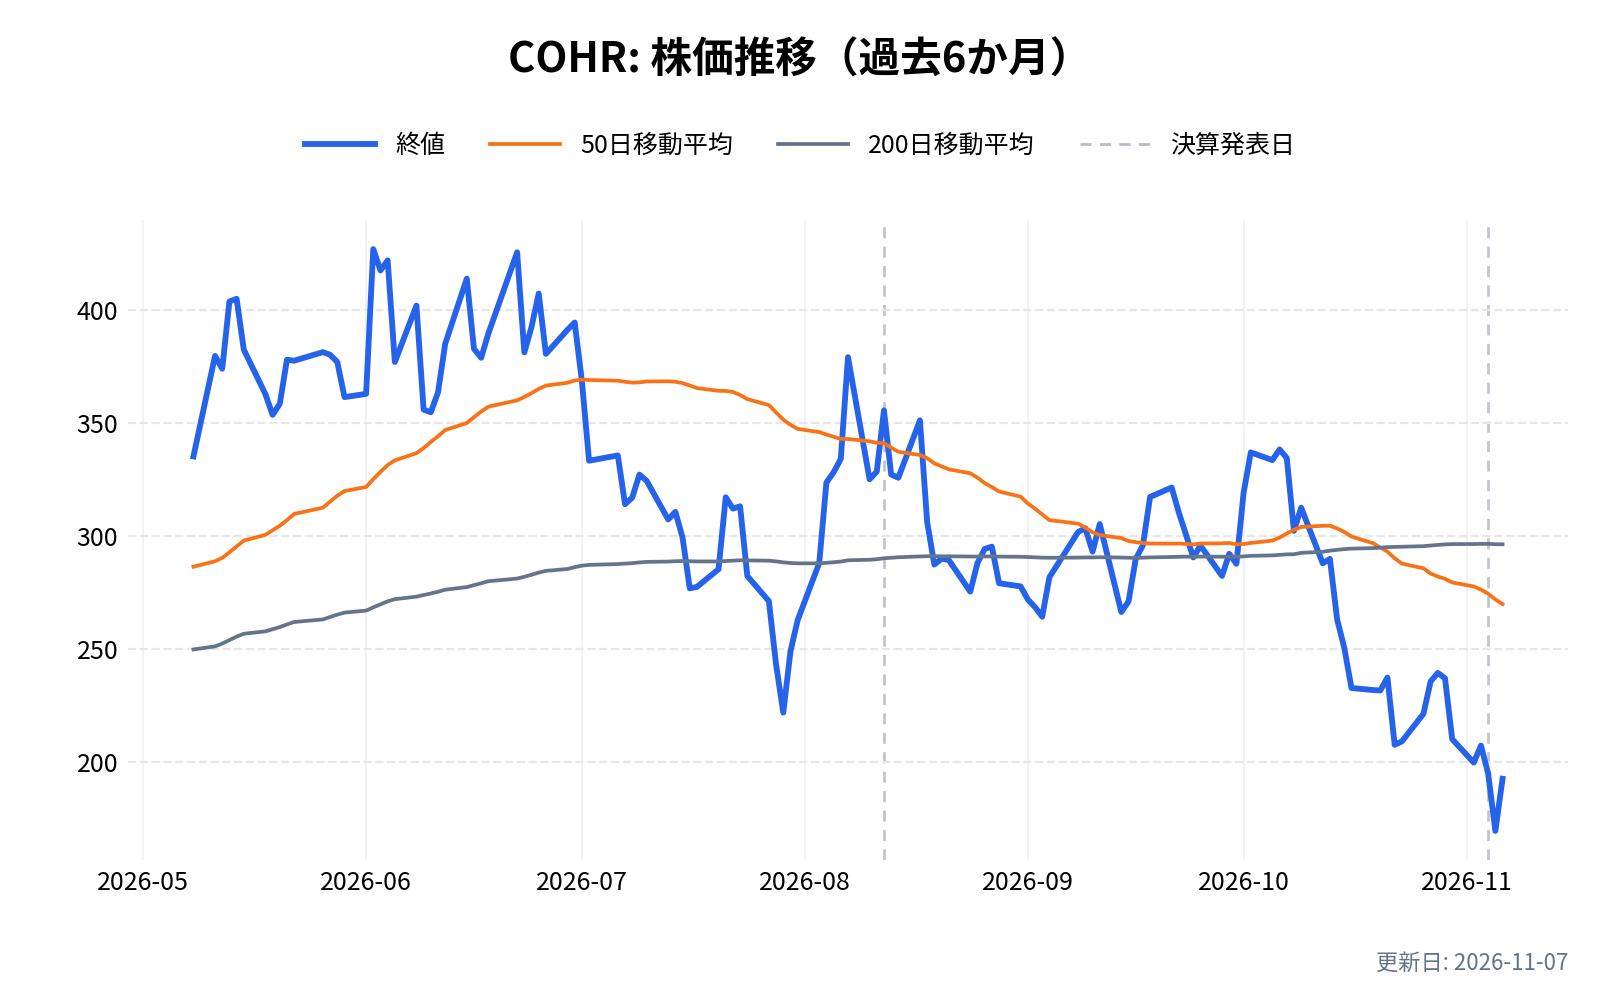
競合の多くは米国に上場していないため、ここでは前払い契約を結んだ顧客である ルメンタム(LITE)とコヒレント(COHR)の、直近6か月の株価の動きを並べる(顧客の選定は筆者による)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
AXT(AXTI)の競合との差別化要素と優位性は?
独自の VGF 法と炉
AXT は、VGF(Vertical Gradient Freeze)法という、るつぼの中で結晶を縦向きにゆっくり冷やして固める方法で、InP・GaAs・Ge の結晶を育てる。結晶を育てる高温の炉も、通美が自社で設計したものである。ただし10-K は、少なくとも2社の競合が、似た方法で GaAs の基板を大量に出荷しているとも書いている。
中国で作るので費用が安い
10-K は、中国で作ることで、米国や、日本・ドイツに拠点を置く競合と比べて、工場と人件費を安く抑えられるとしている。輸出許可のリスクと引き換えの強みである。
原料をグループの中に持つ
ガリウムなどの原料の精製を子会社と合弁で手がけている。中国の輸出規制で原料の調達が難しくなる中、原料をグループ内で確保できることは、生産を続けるうえでの強みになる。
中国の中では規制を受けない
工場が中国にあるため、中国国内の顧客に売る分は輸出許可が要らない。2025年の中国向けの売上は5,508万ドルで、前年の5,612万ドルからほぼ横ばいだった。許可制で減ったのは、主に海外向けである。
AXT(AXTI)の業績について
AXT(AXTI)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬〜5月初旬
- 第2四半期決算: 7月下旬
- 第3四半期決算: 10月下旬
- 第4四半期および通期決算: 翌年の2月中旬〜下旬
AXT(AXTI)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
AXT(AXTI)の2026年Q3決算(2026/10/29 発表)は、売上73.4百万ドル(アナリストコンセンサス66.0百万ドルに対し+11.2%)、EPS 0.41ドル(同0.31ドルに対し+0.10ドル)でした。
売上の前年同期比は+162.6%です。
直近8四半期では、売上が6回、EPSが5回コンセンサスを上回っています。
四半期:売上高の推移

四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 25.11 | +22.9% | +4.9% | -0.10 | -0.06 | -24.6% |
| 2025:Q1 | 19.36 | -14.7% | +2.0% | -0.19 | -0.05 | -53.1% |
| 2025:Q2 | 17.97 | -35.6% | -9.1% | -0.15 | -0.02 | -37.5% |
| 2025:Q3 | 27.95 | +18.2% | +37.7% | -0.03 | +0.09 | -4.0% |
| 2025:Q4 | 23.04 | -8.2% | -8.5% | -0.05 | +0.01 | -16.6% |
| 2026:Q1 | 26.92 | +39.1% | +2.7% | -0.01 | +0.04 | -5.9% |
| 2026:Q2 | 47.59 | +164.8% | +39.6% | 0.19 | +0.12 | 21.9% |
| 2026:Q3 | 73.41 | +162.6% | +11.2% | 0.41 | +0.10 | 38.7% |
| 2026:Q4(予想) | 91.51 | +297.2% | – | 0.57 | – | – |
| 2027:Q1(予想) | 101.99 | +278.8% | – | 0.51 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
通期:売上高の推移

通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)

通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 137.39 | +44.1% | 0.34 | 9.4% | -2.4% | -32.95 |
| 2022年 | 141.12 | +2.7% | 0.46 | 8.9% | -6.2% | -37.23 |
| 2023年 | 75.80 | -46.3% | -0.34 | -28.5% | 4.5% | -7.07 |
| 2024年 | 99.36 | +31.1% | -0.20 | -14.9% | -12.2% | -17.88 |
| 2025年 | 88.33 | -11.1% | -0.41 | -24.9% | -14.5% | -18.78 |
| 2026年(予想) | 236.62 | +167.9% | 1.18 | – | – | – |
| 2027年(予想) | 522.11 | +120.7% | 2.55 | – | – | – |
| 2028年(予想) | 858.22 | +64.4% | 4.36 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
AXT(AXTI)の将来性と今後の見通しは?
数字で見る直近の変化
- 売上: 2026年7〜9月期は7,340万ドルで、前年同期の約2.6倍
- 粗利率: 2025年1〜3月期の−6.4%から、7〜9月期は56.0%へ
- 利益: 4〜6月期から2四半期続けて黒字
- 生産能力: InP の生産能力は、年初の目標の2倍を上回った
お金の面
公募で集めた資金で、9月末の現金と有価証券は7.85億ドルある。生産能力を増やす資金はそろっている。一方で、株数はこの2年弱で45%増えており、1株あたりの利益は売上ほどは伸びにくい。
注目しているポイント
- 輸出許可の出方: 許可待ちの注文がどこまで売上に変わるか。米国向けの許可が出るか
- 生産能力の増強: Coherent・Lumentum と約束した生産能力を、予定通りに用意できるか
- 通美の出資と上場: 12月20日までに払い込みが進むか。3年以内に上場できるか
リスクと不確実性
- 輸出許可: 許可の時期と量は中国政府が決め、会社は予測できないとしている。規制が強まれば、海外向けの売上が止まりうる
- 中国への集中: 工場も原料もすべて中国にある。米中関係の変化の影響を、他の半導体の会社より直接受ける
- 株数の増加: 公募が続くと、1株あたりの価値が薄まる。通美の外部出資で、AXT の子会社への持ち分も下がる
- 買い戻しの条件: 通美が3年以内に上場できなければ、出資者が買い戻しを求められる。前回の上場手続きは、2022年から審査が続いていた
- 株価の変動: 株価は2025年4月の1.16ドルから2026年5月の140.83ドルまで上がり、その後半値以下まで下げた。値動きが非常に大きい
売上と粗利率の伸びは、決算の数字で確かめられる。ただ、その伸びは需要だけでなく、中国の許可の出方にも左右される。四半期ごとの決算で、許可待ちの注文が売上に変わっていくか、そして増やした生産能力がどこまで埋まるかを確かめていく必要がある。
AXTI 2026年Q3決算:インジウムリン需要の急拡大で売上が過去最高の7340万ドルに到達
発表日:2026/10/29
AXTIの決算ハイライト
AXTIの2026年第3四半期は、売上高が前四半期比54%増、前年同期比162%増となる7340万ドルに達し、四半期として過去最高を更新した。インジウムリン基板に対する顧客需要が想定を大きく上回ったことが牽引役で、会社自身も年初に掲げた「インジウムリン生産能力を倍増させる」という目標を超過達成し、生産性向上と大口径・高付加価値製品への対応拡大によって、2026年のインジウムリン売上機会を当初計画の4倍以上に引き上げたとしている。
収益性の改善も顕著で、GAAP粗利率は前四半期の44.9%、前年同期の22.3%から56.0%へと大きく上昇した。GAAP純利益(少数株主持分控除後)は2570万ドル(希薄化後1株当たり0.39ドル)となり、前四半期の1110万ドルの黒字、前年同期の190万ドルの赤字から大きく改善している。非GAAPベースの純利益も2680万ドル(同0.41ドル)と、GAAPとほぼ同水準の伸びを示した。
抑えておくべきKPI
- 売上高: 7340万ドル(前四半期比54%増、前年同期比162%増)
- GAAP粗利率: 56.0%(前四半期44.9%、前年同期22.3%から上昇)
- 非GAAP粗利率: 56.1%(前四半期45.0%、前年同期22.4%から上昇)
- GAAP純利益: 2570万ドル、希薄化後EPS 0.39ドル(前四半期1110万ドル/0.17ドル、前年同期190万ドルの赤字から転換)
投資家目線のインサイト
今回の決算で目を引くのは、売上成長と粗利率改善が同時に、しかも急カーブで進んでいる点だ。前四半期比でも54%の増収という水準は一過性の需要変動というより、インジウムリン基板という特定分野での構造的な需要拡大を映している可能性が高い。経営陣が「2026年のインジウムリン売上機会が当初目標の4倍超に拡大した」と明言していることも、単なる在庫積み増しではなく、継続的な需要シフトを示唆する材料と言える。
バランスシート面でも変化が大きい。現金及び現金同等物は1.2億ドルから4.85億ドルへ急増し、長期投資も新たに2.72億ドル計上された。これは資金調達や増資を伴う動きだった可能性があり、潤沢な手元資金は生産能力拡張への投資余力を裏付ける一方、株式希薄化の影響にも注意が必要だ。実際、希薄化後の加重平均株式数は前年同期の4384万株から6586万株へと大きく増加している。
今後の見どころ
今後は、インジウムリン生産能力の拡張計画がどの程度のペースで実需に追いつくかが最大の注目点になる。会社はAI関連アプリケーションでのインジウムリン基板活用にも言及しており、需要の裾野がさらに広がるかどうかが次の焦点だ。
一方で、中国における事業体制や地政学リスク、輸出許可の取得状況など、会社自身がリスク要因として挙げている項目は引き続き注視すべきだろう。急成長の裏側にあるこうした外部要因が、生産能力拡張のペースにどう影響するかが次四半期以降の判断材料になる。
出典
AXTI 2026年Q2決算:インジウムリン需要が爆発、売上高が前年同期比165%増の4760万ドルで黒字転換
発表日:2026/07/30
本決算のポイント
AXTの2026年第2四半期は、売上高が4759万ドルとなり、前年同期の1797万ドルから165%増、前四半期の2686万ドルからも77%増と急激な伸びを記録した。データセンターの光接続需要を背景にインジウムリン基板の四半期売上高が過去最高を更新し、業績の変曲点を迎えたことがうかがえる。
収益性の改善も同時に進んだ。GAAP粗利率は前年同期の8.0%、前四半期の29.6%から44.9%まで急上昇し、GAAP純利益は1113万ドル(希薄化後EPS 0.17ドル)と、前年同期の700万ドルの損失から黒字転換した。非GAAPベースでも純利益1189万ドル(EPS 0.19ドル)を確保している。
会社は具体的な数値ガイダンスを示していないものの、CEOのモリス・ヤング氏は「業界史上最も重要な局面の一つに入っている」と述べ、生産能力増強と生産性改善への投資が需要の急拡大を捉える構えであることを強調した。
抑えておくべきKPI
- 売上高: 4759万ドル(前年同期比165%増、前四半期比77%増)
- GAAP粗利率: 44.9%(前年同期8.0%、前四半期29.6%から大幅改善)
- GAAP純利益: 1113万ドル、希薄化後EPS 0.17ドル(前年同期は700万ドルの純損失、EPS -0.16ドル)
- 非GAAP純利益: 1189万ドル、EPS 0.19ドル(前年同期は638万ドルの純損失)
インサイト
今回の決算で最も注目すべきは、インジウムリン基板の需要がデータセンターの光接続とAIインフラ需要に直結し、単なる需要回復ではなく構造的な転換点として描かれている点だ。粗利率が前年同期の8.0%から44.9%へ一気に跳ね上がったのは、価格改善だけでなく生産能力の拡大と歩留まり向上が同時に進んだ結果とみられる。
バランスシートも大きく変化した。現金及び現金同等物は前四半期末の1.2億ドルから4.1億ドルへ急増し、長期投資も新たに2.99億ドル計上されている。株主資本も2.7億ドルから9.1億ドルへ拡大しており、資金調達を伴う大型の資本増強が行われたことがうかがえる。株式数も発行済み希薄化後株数が前年同期の4371万株から6347万株へ増加しており、増資による希薄化の影響は今後の一株当たり指標を見る上で意識しておきたい。
今後の見どころ
次四半期以降は、インジウムリン基板の需要が一時的な特需か、AI・光接続市場の成長に沿った持続的な需要拡大かを見極めることが重要になる。会社が言及した生産能力増強や生産性改善の投資が実際の供給拡大にどうつながるかも注目点だ。
一方で、中国における対外投資規制や輸出許可の取得状況、地政学リスクは本文でもリスク要因として明記されている。大幅な資金調達を経た後の資本配分と、増加した株式数に対する収益成長の持続性も、今後の決算で確認すべきポイントとなる。
出典
それより前の決算と、発表後の株価の動きは「AXT(AXTI)の決算まとめ」にまとめています。

まとめ
AXT(AXTI)は、AIデータセンターの光通信部品の土台になるインジウムリン基板などを作る会社です。工場も原料もすべて中国にあり、海外へ出すには中国政府の輸出許可が要ります。
2025年は需要が増えたのに許可が追いつかず減収でしたが、2026年は許可が出始め、7〜9月期の売上は前年同期の約2.6倍の7,340万ドル、粗利率は56%まで上がりました。Lumentum や Coherent が前払いで生産枠を確保するなど、基板の取り合いも起きています。
一方で、2回の公募で株数は45%増え、中国子会社には外部からの出資と上場の計画が加わりました。許可の時期は会社にも読めません。次の決算(2027年2月の見込み)で、許可待ちの注文が売上に変わっていくかを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。