このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- グラブ・ホールディングス(GRAB)の株価
- グラブ・ホールディングス(GRAB)とは何の会社?
- グラブ・ホールディングス(GRAB)の主力事業は?
- 稼いでいるのは配車、売上が大きいのは配達
- 貸付が前年の3倍に:金融サービスは黒字になったばかり
- 2026年の買収と資本の使い方
- グラブ・ホールディングス(GRAB)のビジネスモデルは?
- 取引市場は?
- グラブ・ホールディングス(GRAB)のセクター、業種、属するテーマは?
- 配当は?
- 株主と議決権
- グラブ・ホールディングス(GRAB)の競合企業は?
- グラブ・ホールディングス(GRAB)の競合との差別化要素と優位性は?
- グラブ・ホールディングス(GRAB)のリアルタイム株価チャート
- グラブ・ホールディングス(GRAB)の業績について
- グラブ・ホールディングス(GRAB)の将来性と今後の見通しは?
- GRAB 2026年Q3決算:調整後EBITDAが19四半期連続増益で過去最高、通期ガイダンスを再び引き上げ
- GRAB 2026年Q2決算:増益と自社株買い拡大が示す「稼ぐ力」の定着、通期見通しも上方修正
- まとめ
はじめに
グラブ・ホールディングス(GRAB)は、東南アジアで食事の配達、配車、支払いや融資などの金融を、1つのアプリで提供している会社です。2026年7〜9月期の売上は11.1億ドルで前年同期比27%増、調整後EBITDA(本業のもうけを表す会社独自の指標)は2.37億ドルで、19四半期続けて増えました。
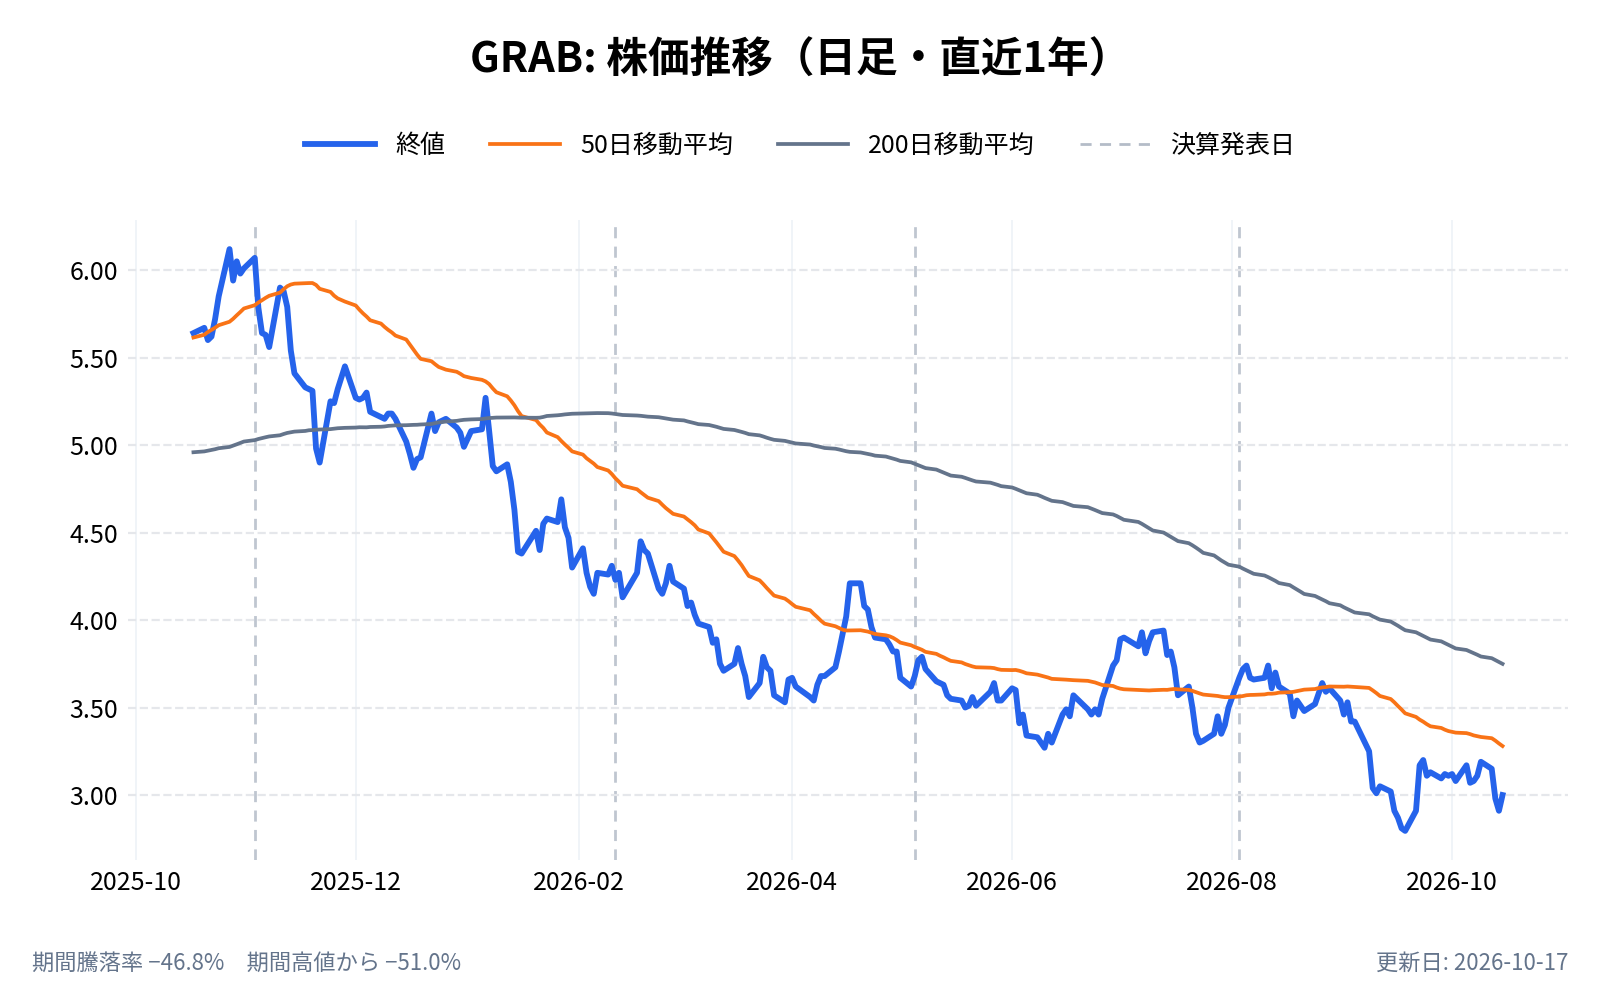
一方で、株価は業績とは逆の動きをしています。2026年11月3日の終値は3.12ドルで、1年前(2025年11月10日)の5.90ドルから47%下がっています。
本記事では、どの事業で稼ぎ、どの事業が伸びているのかを軸に、配車・配達・金融の3つの事業の関係と、2028年に向けた目標を、年次報告書(20-F)と決算資料から確かめます。
グラブ・ホールディングス(GRAB)の株価
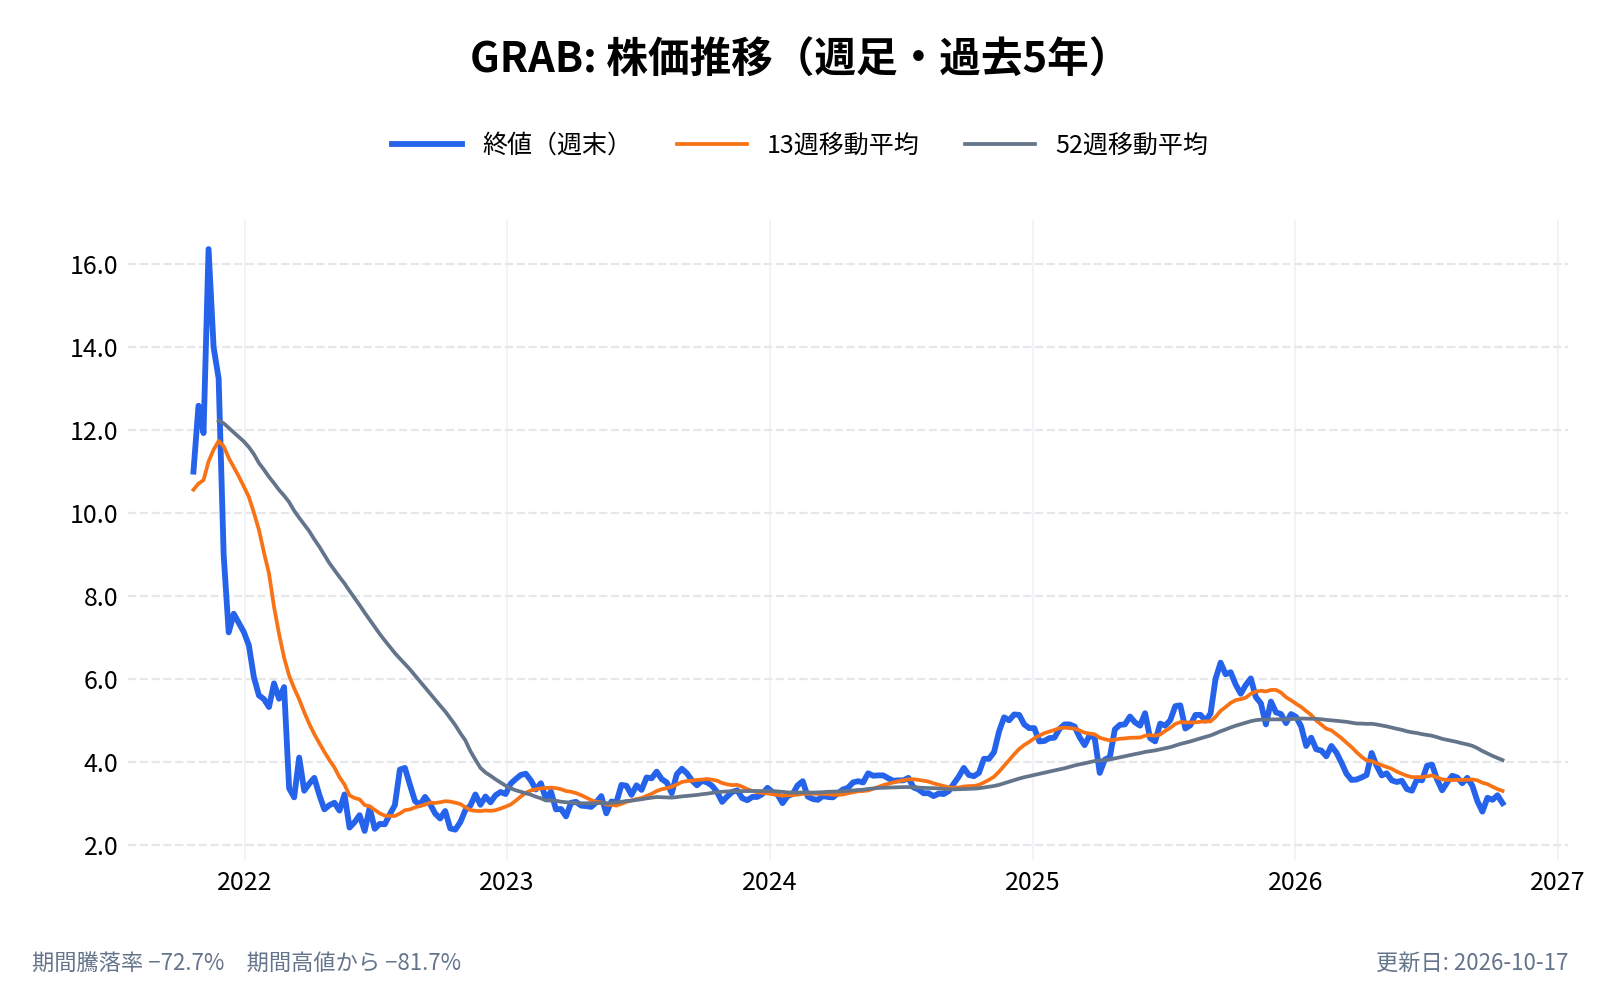
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
グラブ・ホールディングス(GRAB)とは何の会社?
グラブ・ホールディングス(Grab Holdings)は、シンガポールに本社を置く会社である。2012年に創業し、カンボジア、インドネシア、マレーシア、ミャンマー、フィリピン、シンガポール、タイ、ベトナムの8か国、900以上の都市でサービスを提供している(決算資料)。
1つのアプリで、食事や食料品の注文、荷物の配送、タクシーや車・バイクの配車、支払い、融資、保険まで使える。会社はこれを「スーパーアプリ」と呼んでいる。
2018年には、ウーバー(UBER)の東南アジア事業を買い取った(年次報告書)。ウーバーは今もグラブの大株主である。
- 会社名: Grab Holdings Limited
- 創業: 2012年
- 本社: シンガポール
- CEO: アンソニー・タン(Anthony Tan、共同創業者)
- 売上高: 33.7億ドル(2025年12月期)
- 月間の利用者数: 5,720万人(2026年7〜9月期、1か月に1回以上取引した人)
- 公式サイト: https://www.grab.com/
グラブ・ホールディングス(GRAB)の主力事業は?
事業は、デリバリー(配達)、モビリティ(配車)、金融サービス、その他の4つの部門に分かれている。2026年7〜9月期の数字は次のとおり。
| 部門 | 売上 | 前年同期比 | 部門別の調整後EBITDA |
|---|---|---|---|
| デリバリー | 5.61億ドル | +21% | 1.23億ドル |
| モビリティ | 3.49億ドル | +10% | 2.07億ドル |
| 金融サービス | 2.01億ドル | +124% | 0.12億ドル(前年同期は−0.28億ドル) |
| その他 | 0.01億ドル | −17% | −0.04億ドル |
出典:2026年7〜9月期の決算発表。部門別の調整後EBITDAの合計は3.38億ドルで、ここから部門に割り振らない本社の費用1.01億ドルを引くと、会社全体の調整後EBITDA 2.37億ドルになる。
デリバリー(GrabFood・GrabMart・GrabExpress)
飲食店の料理、スーパーの食料品、荷物を届ける。売上は4部門で最も大きい。アプリ内の広告も伸びており、セルフサービスで広告を出す事業者の数は前年同期比39%増えた。マレーシアでは、スーパーマーケットのJaya GrocerとEverriseを自社で運営している。
モビリティ(GrabCar・GrabBike・GrabTaxiなど)
車・バイク・タクシーの配車である。稼働しているドライバーは前年同期比20%増えて過去最多となった。4輪の配車のうち電気自動車(EV)による乗車は18%で、2026年1〜3月期の13%から上がった。
金融サービス(GrabFin・OVO・デジタル銀行)
支払い、ドライバーや加盟店・利用者への融資、保険の取り次ぎを行う。シンガポールのGXS Bank、マレーシアのGXBankに加え、2026年6月からはインドネシアのSuperbankも連結の対象に加えた。2026年7月には米国の投資アプリStashの買収を完了し、7〜9月期から数字に加わっている。
稼いでいるのは配車、売上が大きいのは配達
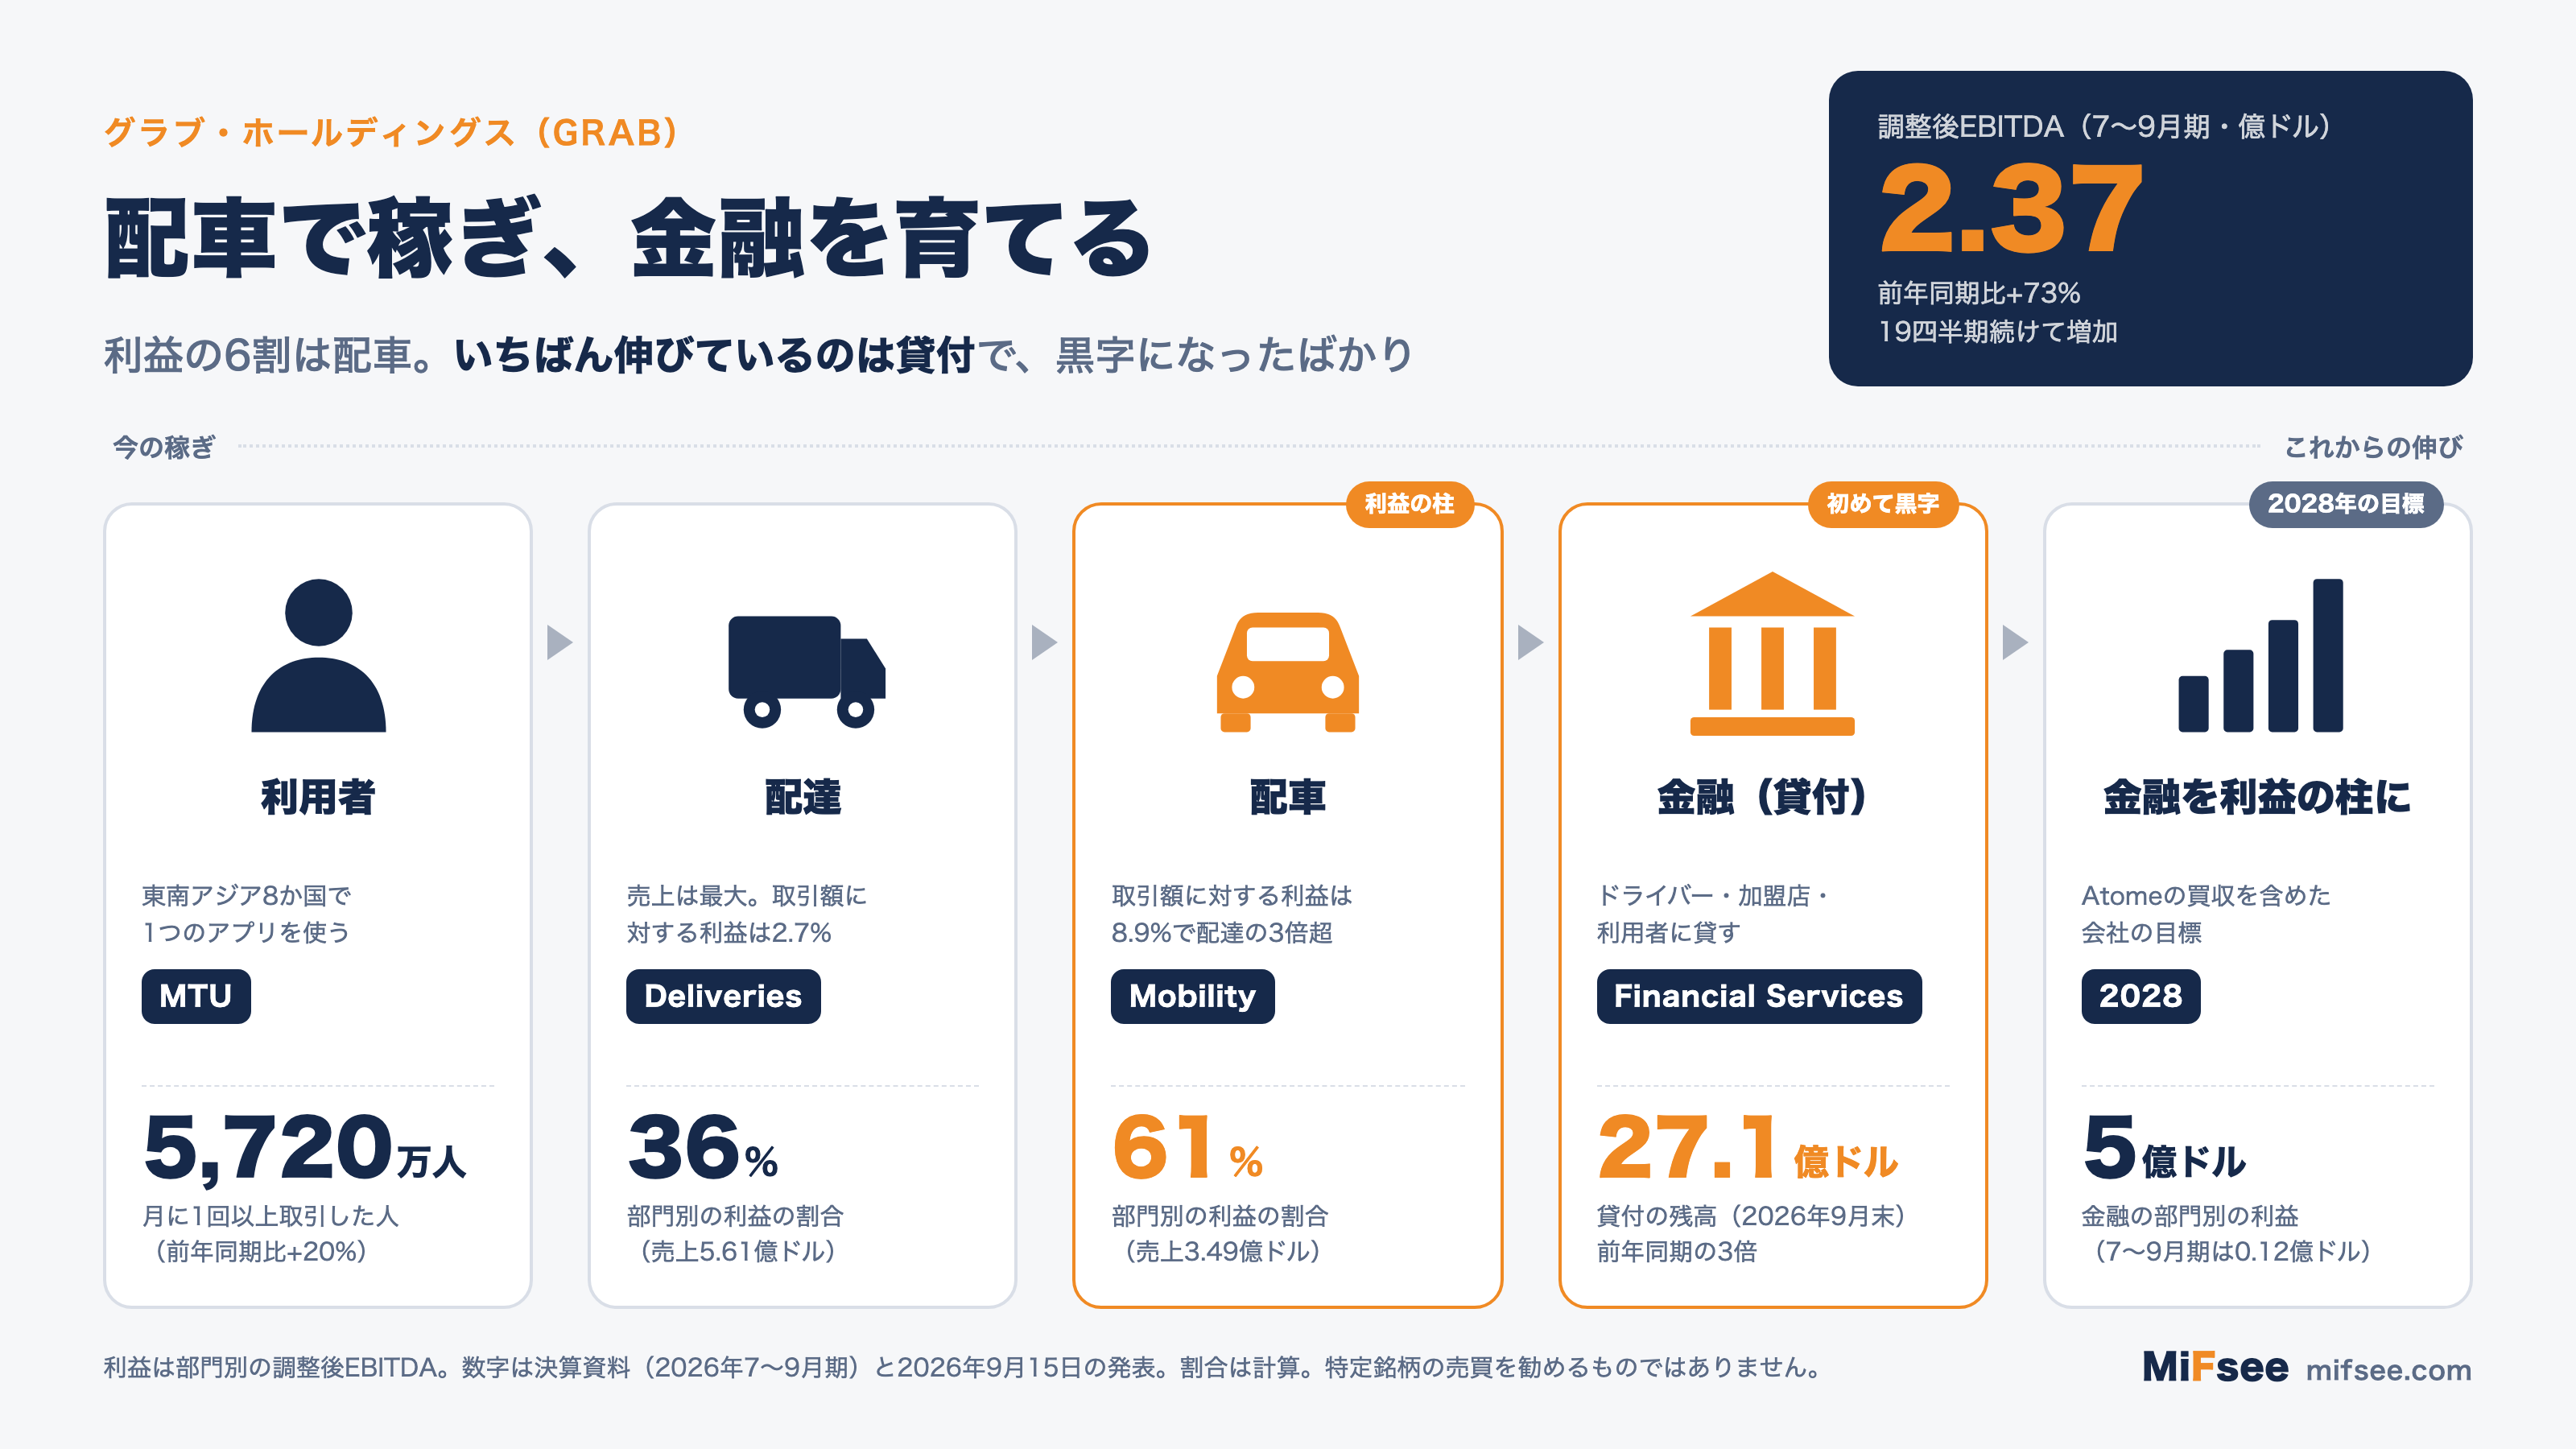
表を並べると、売上と利益の順番が入れ替わっていることがわかる。
- デリバリー: 売上の約半分を占めるが、部門別の調整後EBITDAは全体の36%(計算)
- モビリティ: 売上はデリバリーの6割ほどだが、部門別の調整後EBITDAは全体の61%(計算)
- 金融サービス: 売上は前年同期の2倍を超えたが、利益への寄与は4%(計算)
取引額(GMV)に対する部門別の調整後EBITDAの割合で見ると、モビリティは8.9%、デリバリーは2.7%である(決算発表)。同じ1ドルの取引から残る利益は、配車のほうが3倍以上大きい。グラブの今の利益は配車が支え、配達は規模、金融は伸びを担うという分担になっている。
デリバリーの利益率は改善が続いている。取引額に対する割合は前年同期の2.1%から2.7%に上がった。会社は、広告による収益化と、規模が大きくなったことによる効率の改善を理由に挙げている。
貸付が前年の3倍に:金融サービスは黒字になったばかり
2026年7〜9月期で最も大きく動いたのは、金融サービスである。
- 貸付の残高: 27.1億ドル(前年同期9.0億ドル、3倍)。Superbankを除いても前年同期比115%増
- 四半期の貸出額: 19億ドル(前年同期比115%増)
- 預金: 3つのデジタル銀行の合計で27億ドル
- 部門別の調整後EBITDA: 0.12億ドル。初めての黒字
出典:2026年7〜9月期の決算発表
ドライバーや加盟店は、グラブのアプリを通じて毎日の売上を受け取っている。会社は、こうした取引から得られる知見と、9月に買収を決めたAtome Financialの与信の仕組みを組み合わせて、銀行の口座や借入の履歴を持たない人にも融資を広げるとしている(2026年9月15日の発表)。
ただし、貸付は早く増やすほど、焦げ付きの管理が難しくなる。90日以上の延滞は貸付残高の2.6%で、会社は残高の6.5%を貸倒れへの備えとして積んでいる(延滞の約2.4倍)。金融の黒字が続くかは、残高の伸びに対して延滞をこの水準に抑えられるかにかかっている。
営業キャッシュフローが読みにくくなる理由
金融が大きくなると、会社全体の現金の流れも見え方が変わる。融資を出すと現金は出ていき、預金を集めると現金が入ってくる。どちらも営業キャッシュフローに含まれる。
2025年の営業キャッシュフローは0.79億ドルで、2024年の8.52億ドルから91%減った。会社は、融資の拡大による流出と、預金の増え方が小さかったことを理由に挙げている。一方、融資と預金の動きを除いた「調整後フリーキャッシュフロー」(会社独自の指標)は2.90億ドルで、2024年の1.62億ドルから増えている。
2026年7〜9月期も、営業キャッシュフロー0.55億ドルに対して、調整後フリーキャッシュフローは2.86億ドルだった。グラブの現金の稼ぐ力を見るときは、2つの数字の差が何から生じているかを確かめる必要がある。
2026年の買収と資本の使い方
2026年は、金融を中心に買収が続いた。
| 時期 | 内容 | 金額 |
|---|---|---|
| 2月発表・7月完了 | 米国の投資アプリStash(運用資産50億ドル)を買収 | 50.1%を企業価値4.25億ドルで取得。残りは3年かけて買い取る |
| 3月発表・10月に断念 | フードパンダの台湾事業の買収 | 6億ドルの予定。台湾の公正取引委員会が認めず、解約金0.6億ドルを10〜12月期に計上 |
| 5月発表 | インドネシアのSuperbankを連結 | シンガポール・テレコムが持つ株式を、両社の合弁のGXS Bankに移し、グラブの持ち分が50%超に |
| 9月発表 | Atome Financial(後払い・消費者ローン、5か国)の60%を取得 | 現金14.9億ドル。完了は2027年7〜9月期までの見込み。約2年後に残りも取得する |
出典:各時点の6-K
同時に、自社株買いも進めている。2026年9〜10月に4億ドル分を買い、残りの枠は5億ドルである。会社は、すべて実行すると2024年からの自社株買いの累計は17.5億ドルになり、今の株価なら発行済み株式の10%超を消却できるとしている。
グラブ・ホールディングス(GRAB)のビジネスモデルは?
取引ごとの手数料
配達や配車の取引額(GMV)から手数料を受け取る。2026年7〜9月期の配達と配車の取引額は68.4億ドルで、売上はその一部である。
ドライバーと利用者への販促費
利用者を集めるための割引と、ドライバーを確保するための報奨金を払っている。2026年7〜9月期は合計7.37億ドルで、配達・配車の取引額に対する割合は10.7%と前年同期から0.64ポイント上がった。会社は、ドライバーの確保と新しいサービスの普及に使ったと説明している。
広告
アプリ内で飲食店や商品を目立たせる広告の収入で、デリバリーの利益率の改善に効いている。
融資の利息と手数料
ドライバー・加盟店・利用者への融資の利息、支払いの手数料、保険の取り次ぎの手数料が金融サービスの収入になる。
取引市場は?
グラブ・ホールディングスの株式は、米国のNasdaq(ナスダック)で取引されており、ティッカーシンボルは「GRAB」。2021年12月に、SPAC(特別買収目的会社)のアルティメーター・グロースとの合併を通じて上場した。
本社がシンガポールの外国企業のため、米国企業の10-K・10-Qではなく、年次報告書は20-F、決算などの開示は6-Kで提出している。会計基準は国際会計基準(IFRS)である。
グラブ・ホールディングス(GRAB)のセクター、業種、属するテーマは?
セクター
情報技術(Technology)
業種
アプリケーション・ソフトウェア(配達・配車・金融のプラットフォーム)
属するテーマ
東南アジアの消費、スーパーアプリ、デジタル銀行
同じテーマの銘柄
- 新興国の成長株:Nuホールディングス(NU)、ジュミア・テクノロジーズ(JMIA)
- フィンテック・ネット金融:マルケタ(MQ)、ソーファイ・テクノロジーズ(SOFI)、デイブ(DAVE)、レモネード(LMND)、ルート(ROOT)
配当は?
配当は払っていない。株主への還元は自社株買いで行っている。
株主と議決権
グラブは、1株あたりの議決権が多い種類株を創業者が持つ仕組みをとっている。2026年1月末時点で、アンソニー・タンCEOが持つ株式は全体の3.2%だが、議決権では59.9%を持つ(年次報告書)。ほかの経営陣の議決権もタン氏が行使する取り決めになっている。
主な株主は次のとおり(年次報告書)。
- ウーバー(UBER): 発行済み株式の13.1%
- ソフトバンク系(SB Investment Advisers): 9.8%
- トヨタ自動車: 5.4%
ウーバーとは、東南アジアで競合しない契約を結んでいる。この契約は、ウーバーがグラブの株式をすべて手放してから1年で切れる(年次報告書)。ウーバーのダラ・コスロシャヒCEOは2026年7月にグラブの取締役を退いたが、会社はウーバーの持ち分に変わりはないとしている。
グラブ・ホールディングス(GRAB)の競合企業は?
年次報告書は、事業ごとに次の競合を挙げている。
- デリバリー: フードパンダ(デリバリー・ヒーロー傘下)、ShopeeFood(シー傘下)、Gojek(主にインドネシア)、タイのLINE MAN Wongnai
- モビリティ: インドネシアとシンガポールのGojek、ベトナムのBe Group、タイのBolt、各国のXanh SM・Maxim・inDrive、シンガポールのタクシー会社など
- 支払い: ShopeePay、Google Pay、インドネシアのDana・GoPay、マレーシアのTouch ‘n Goなど
GojekはインドネシアのGoToグループの会社で、インドネシアの取引所に上場している。米国で株価を比べられる会社としては、ShopeeFood・ShopeePayを持つシー(SE)、同じく配車と配達のプラットフォームであるウーバー(UBER)とドアダッシュ(DASH)、新興国のデジタル銀行のNuホールディングス(NU)がある。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
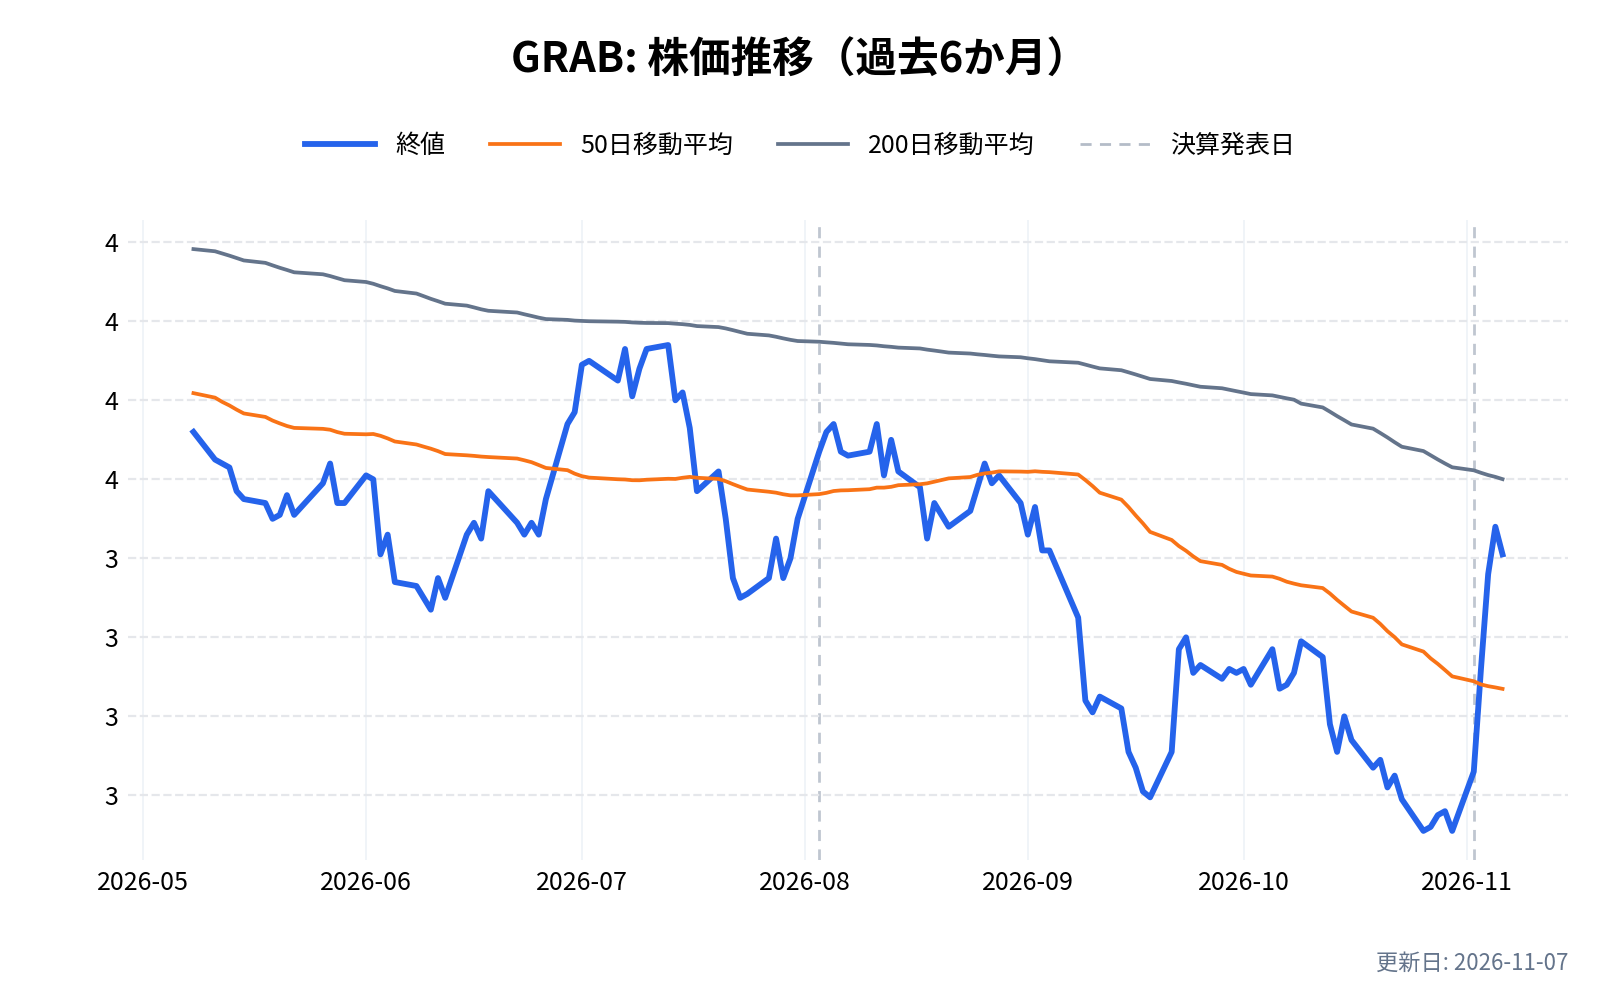
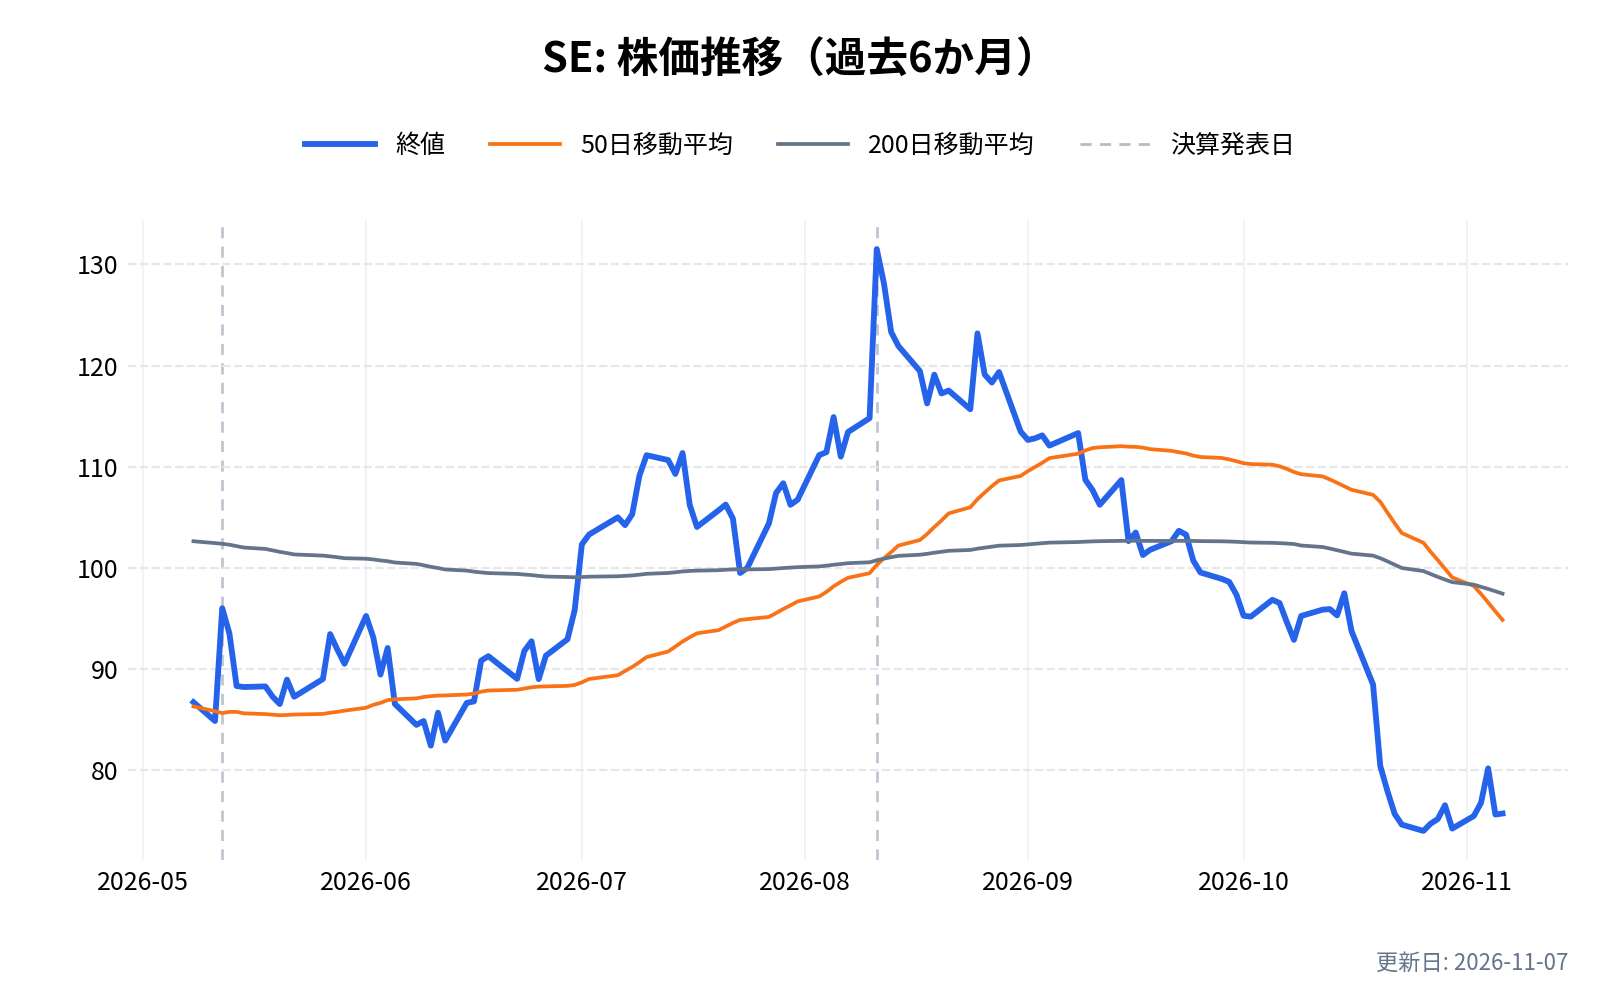
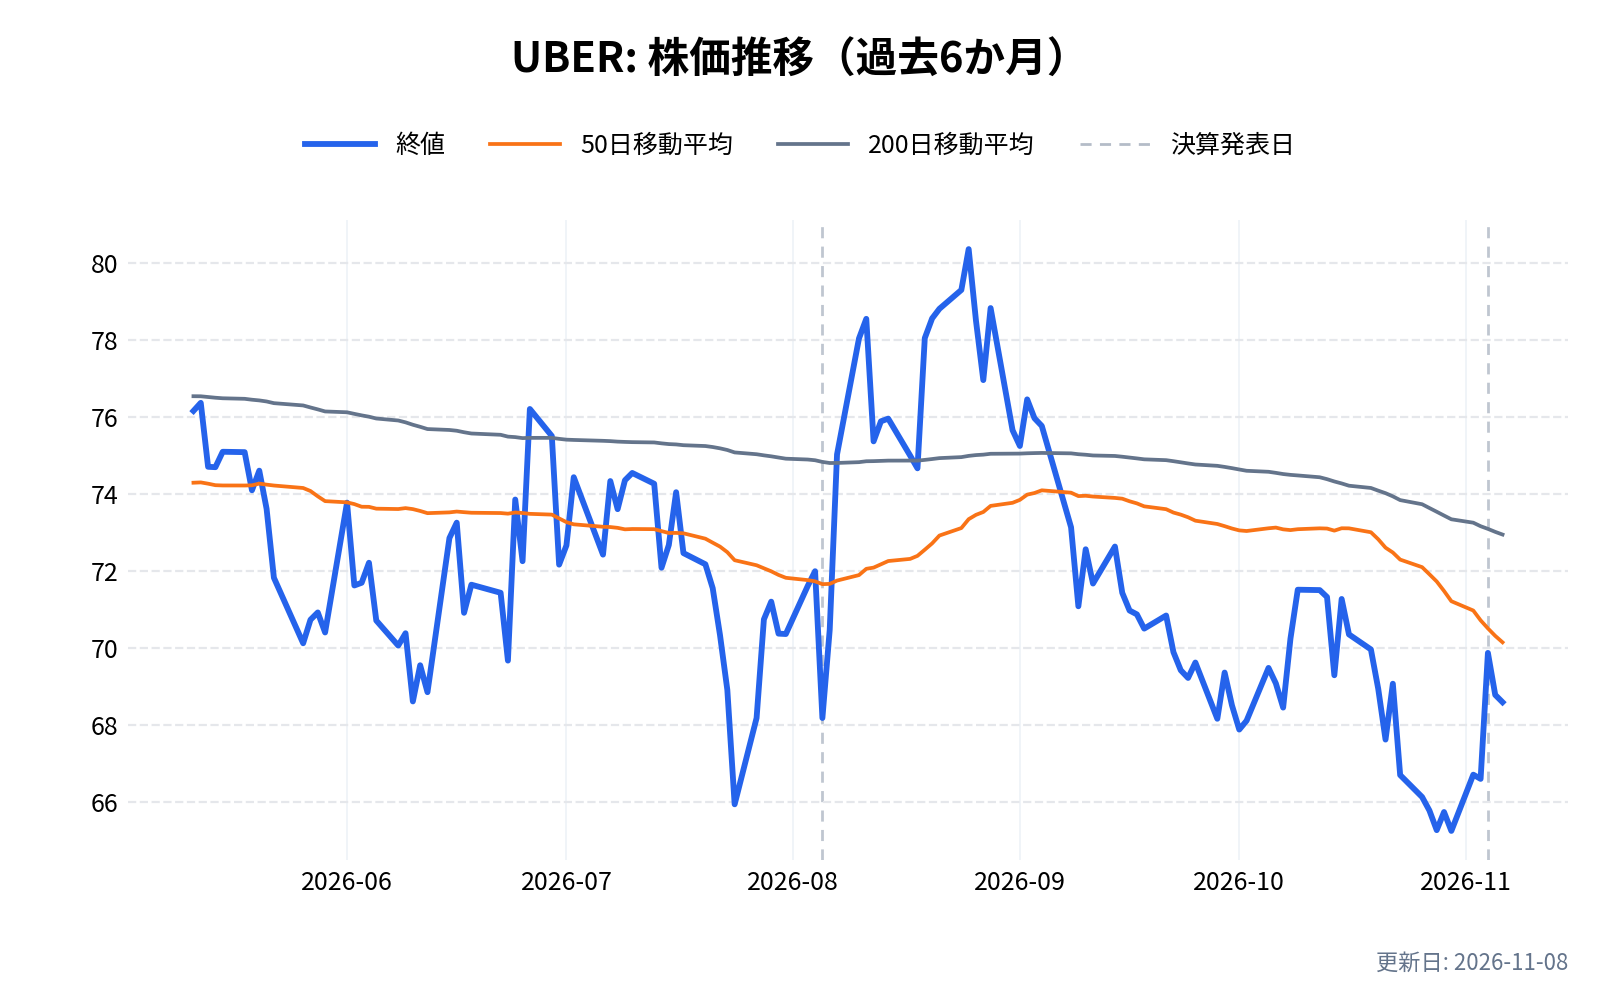
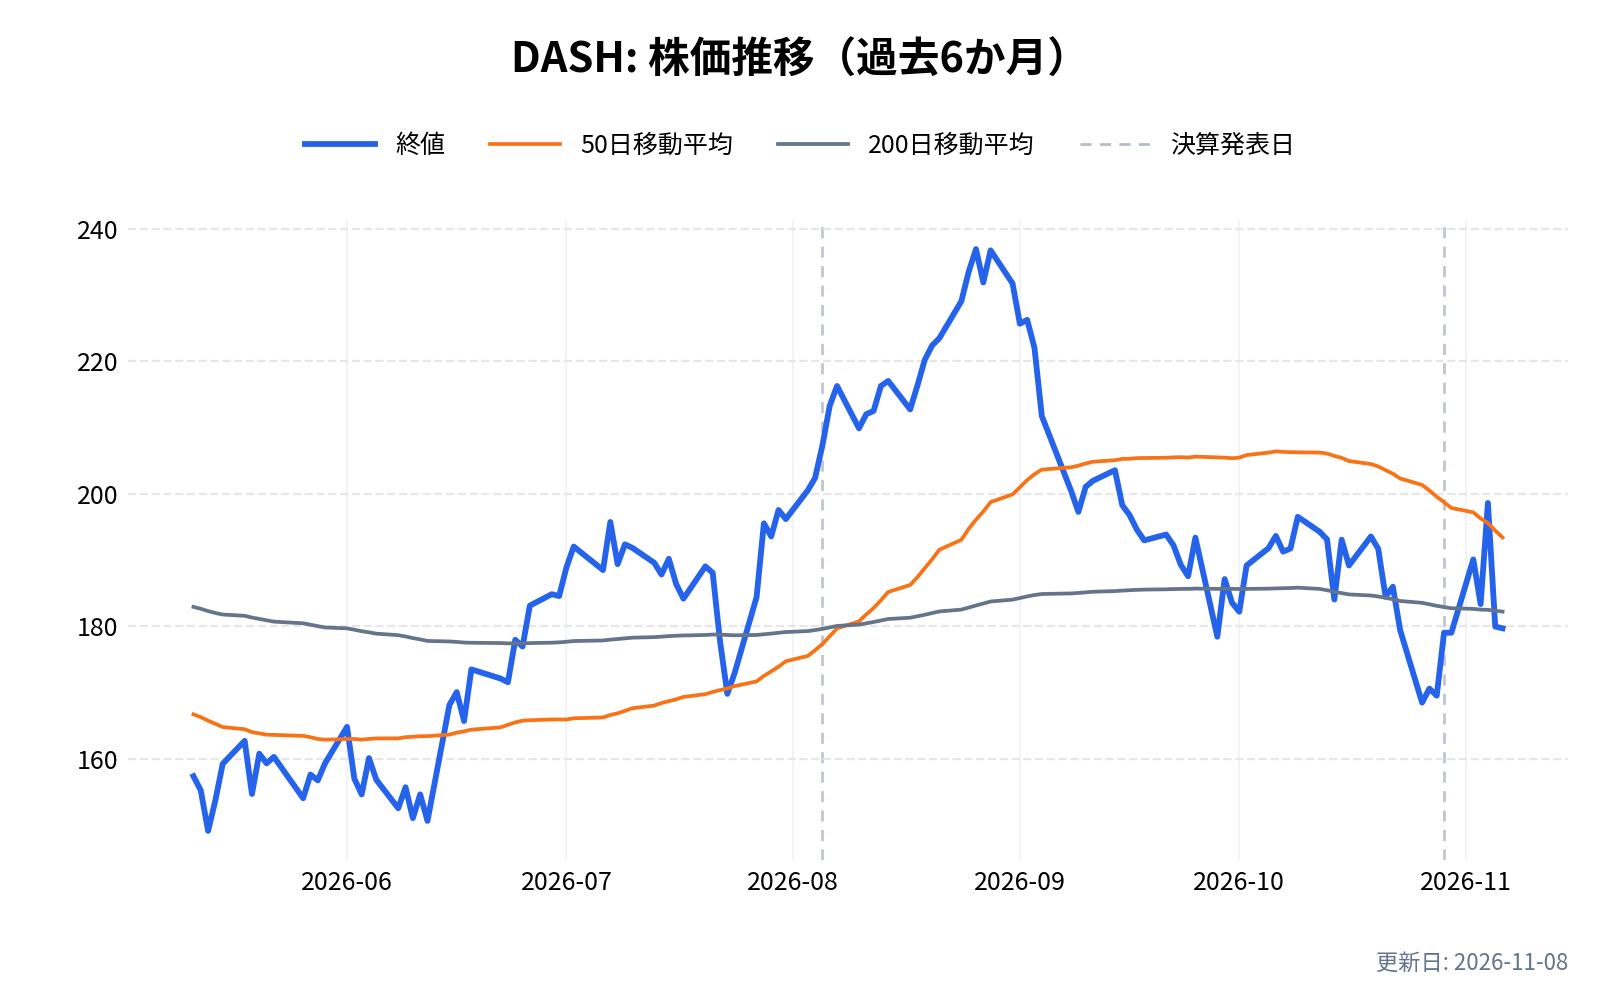
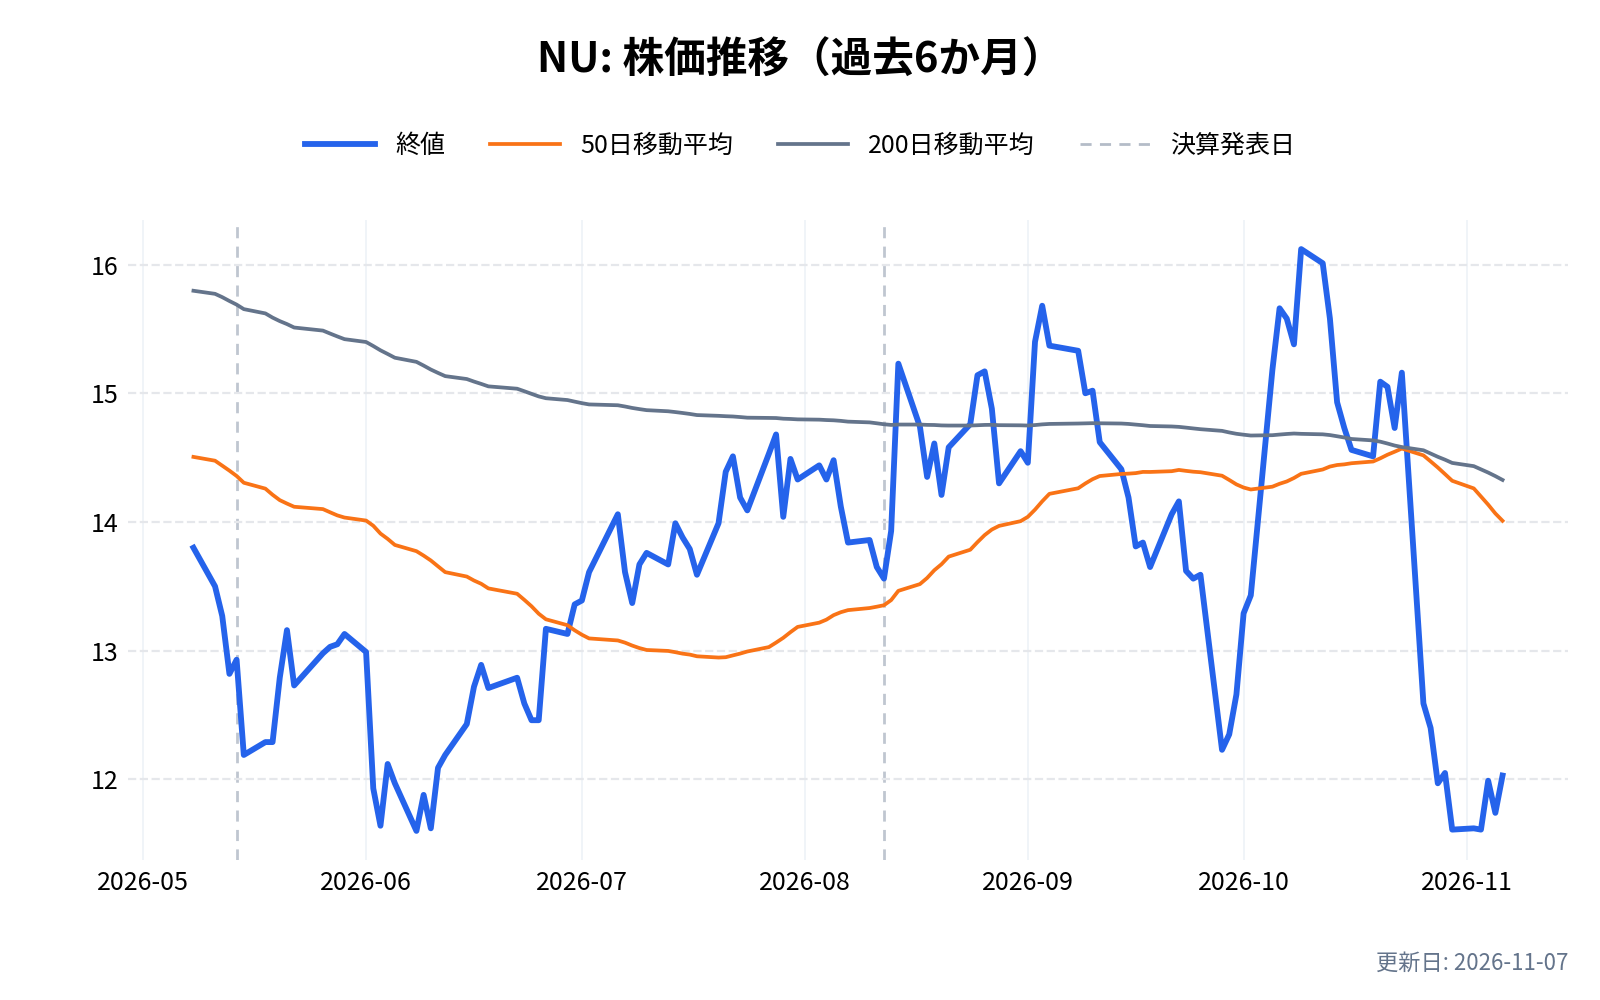
2025年11月10日から2026年11月3日までの1年で、グラブの株価は47%下がった。同じ期間にシーは51%、ウーバーは29%、ドアダッシュは10%下げ、ナスダック100に連動するETF(QQQ)は10%上がっている(終値で計算)。グラブの下げは、東南アジアのシーと近い。決算資料や開示には、株価の下げの理由は書かれていない。
グラブ・ホールディングス(GRAB)の競合との差別化要素と優位性は?
3つの事業を同じアプリと同じ利用者でつなぐ
配達と配車で集めた利用者に、支払いや融資を同じアプリで提供できる。2025年にドライバーと加盟店がグラブを通じて得た収入は153億ドルだった(年次報告書)。毎日の売上がグラブを通るため、融資の判断に使える情報が手元にある。
8か国をまとめて運営する規模
8か国で同じアプリと同じ仕組みを使うため、地図や決済の技術、クラウドなどの費用を国をまたいで分け合える。2026年7〜9月期は、本社の費用が売上に占める割合が前年同期の10.8%から9.2%に下がった。
一方で、価格の競争は続いている
販促費の取引額に対する割合は、2026年7〜9月期に前年同期より上がった。会社自身も年次報告書で、新しい参入企業の安いサービスや割引を、事業のリスクに挙げている。利益率の改善が、販促費をかけ続けても保てるかは、四半期ごとに確かめる必要がある。
グラブ・ホールディングス(GRAB)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
グラブ・ホールディングス(GRAB)の業績について
グラブ・ホールディングスの会計年度は12月末決算。2026年は次の日に四半期決算を発表した。
- 2025年10〜12月期・通期: 2月11日(米国の取引終了後)
- 1〜3月期: 5月5日(米国の取引開始前)
- 4〜6月期: 8月4日(米国の取引開始前)
- 7〜9月期: 11月3日(米国の取引開始前)
2025年は、上場後で初めて通期の純利益が黒字(2.00億ドル)になった。前年は1.58億ドルの赤字だった。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
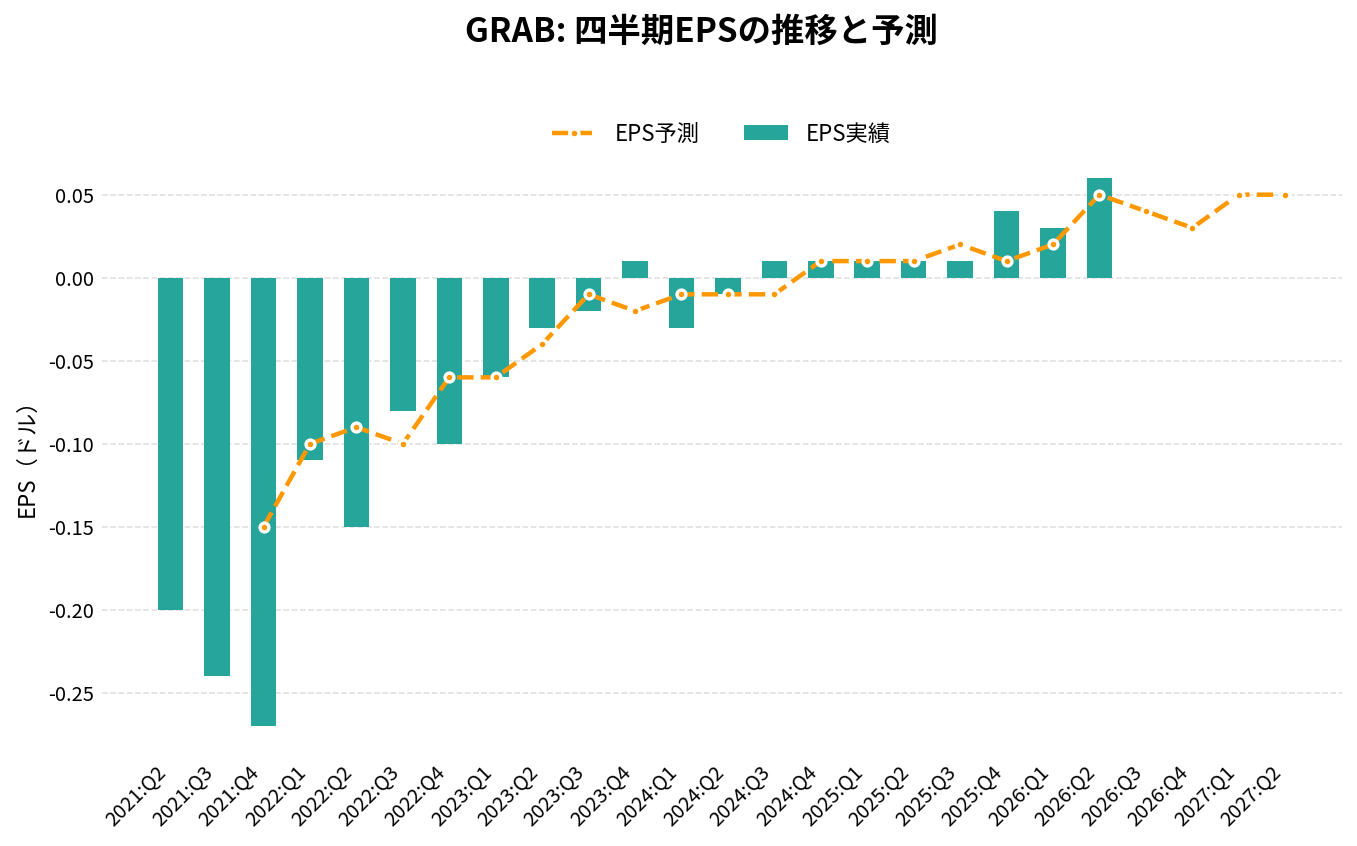
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
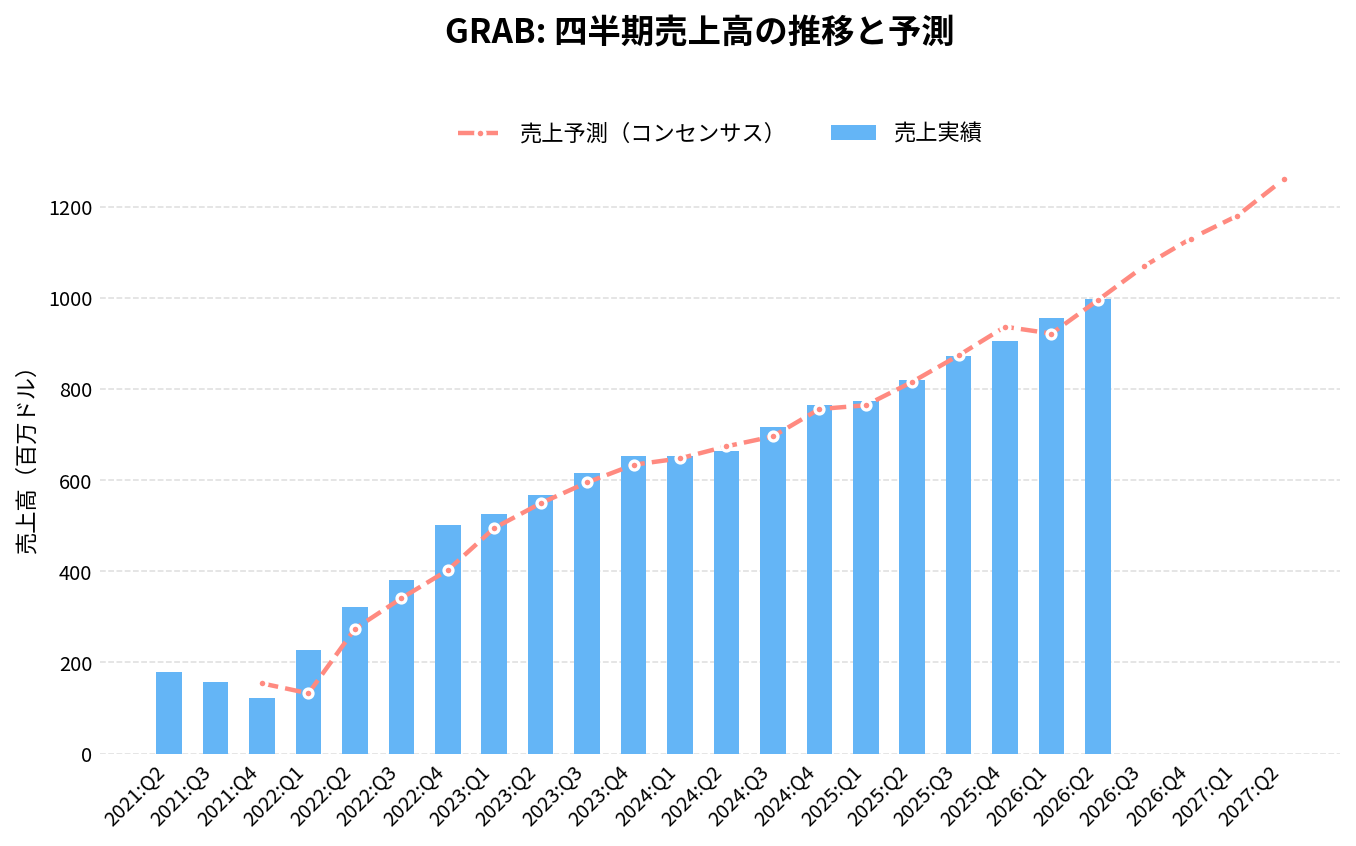
グラブ・ホールディングス(GRAB)の2026年Q3決算(2026/11/03 発表)は、売上1,110.0百万ドル(アナリストコンセンサス1,060.0百万ドルに対し+4.7%)、EPS 0ドル(同0.04ドルに対し-0.04ドル)でした。
売上の前年同期比は+27.1%です。
直近8四半期では、売上が6回、EPSが3回コンセンサスを上回っています。
四半期:売上高の推移
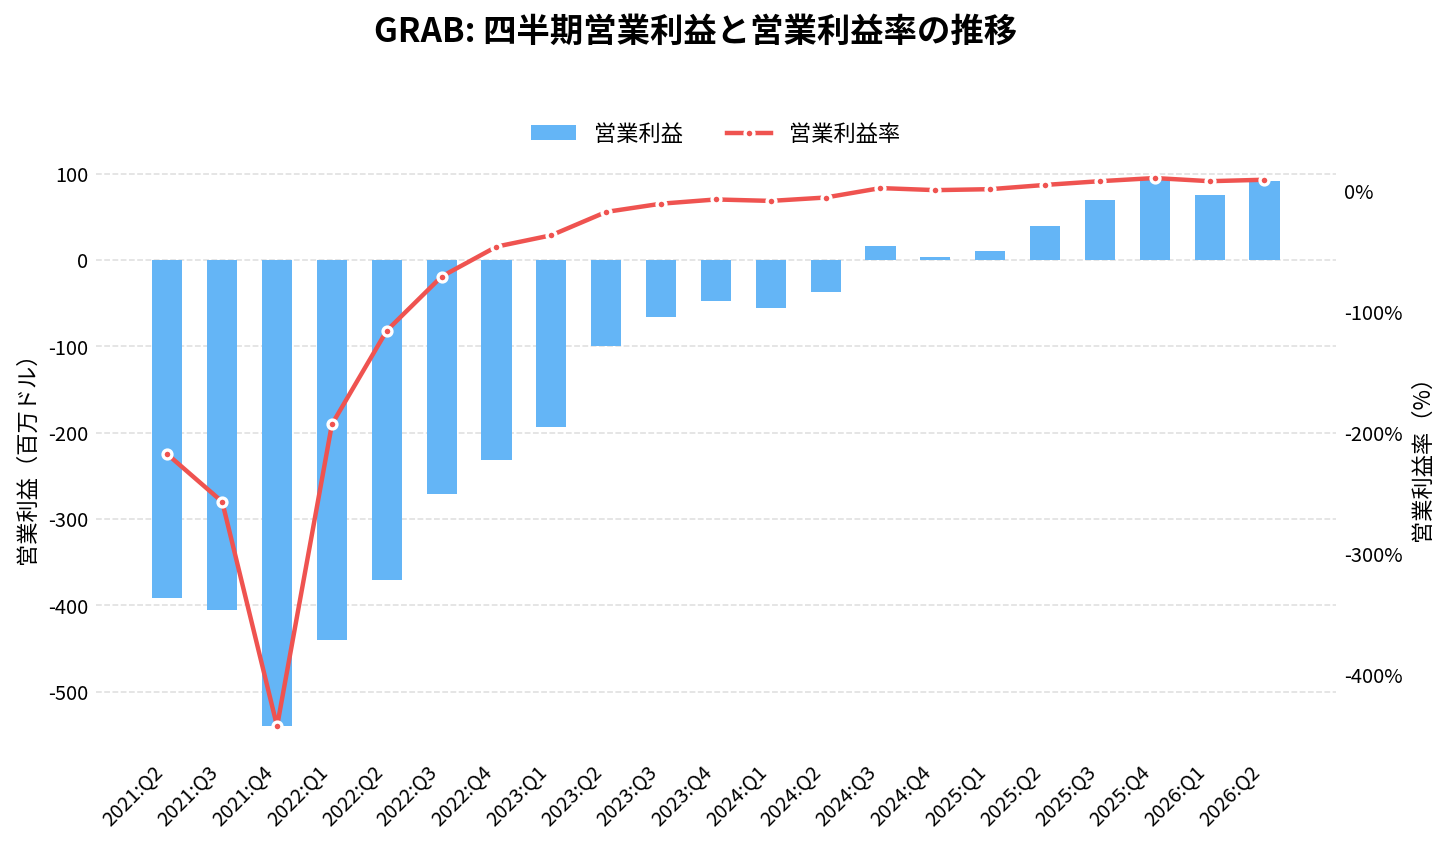
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 764.00 | +17.0% | +1.1% | 0.01 | 0.00 | 0.5% |
| 2025:Q1 | 773.00 | +18.4% | +1.1% | 0.01 | 0.00 | 1.3% |
| 2025:Q2 | 819.00 | +23.3% | +0.4% | 0.01 | 0.00 | 4.8% |
| 2025:Q3 | 873.00 | +21.9% | -0.1% | 0.01 | -0.01 | 7.9% |
| 2025:Q4 | 906.00 | +18.6% | -3.3% | 0.04 | +0.03 | 10.5% |
| 2026:Q1 | 955.00 | +23.5% | +3.6% | 0.03 | +0.01 | 7.9% |
| 2026:Q2 | 997.00 | +21.7% | +0.4% | 0.06 | +0.03 | 9.1% |
| 2026:Q3 | 1,110.00 | +27.1% | +4.7% | 0.00 | -0.04 | 14.9% |
| 2026:Q4(予想) | 1,150.00 | +26.9% | – | 0.03 | – | – |
| 2027:Q1(予想) | 1,220.00 | +27.7% | – | 0.04 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
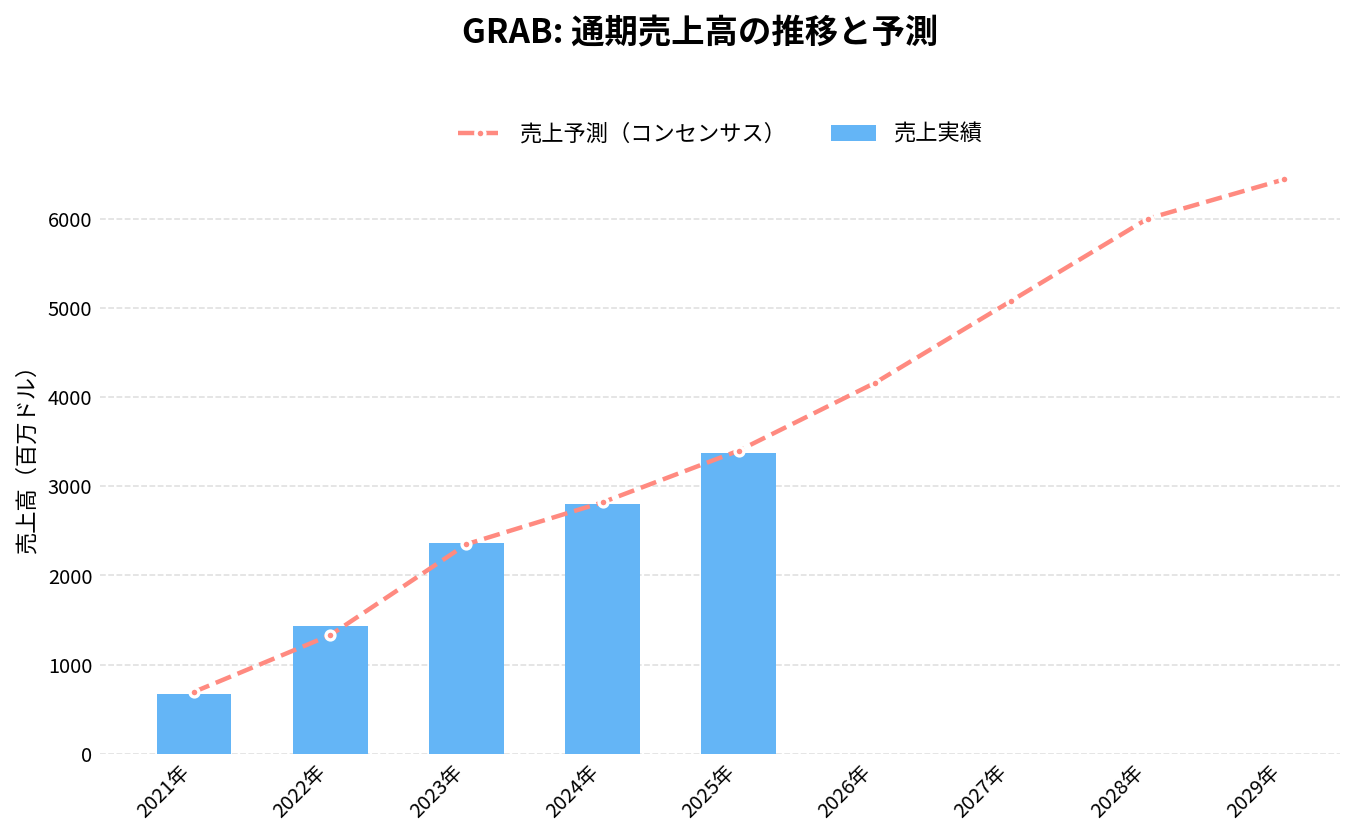
通期:売上高の推移
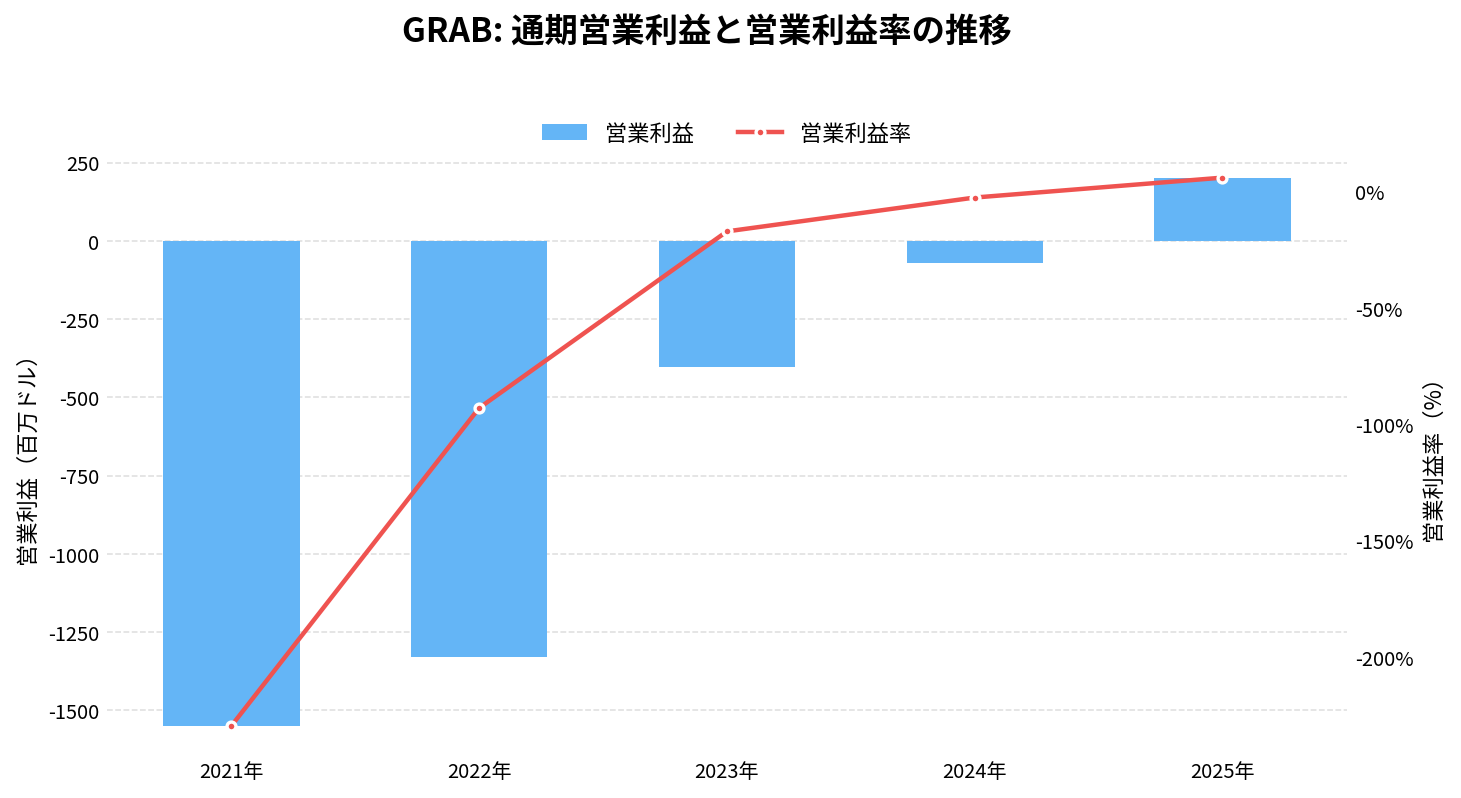
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
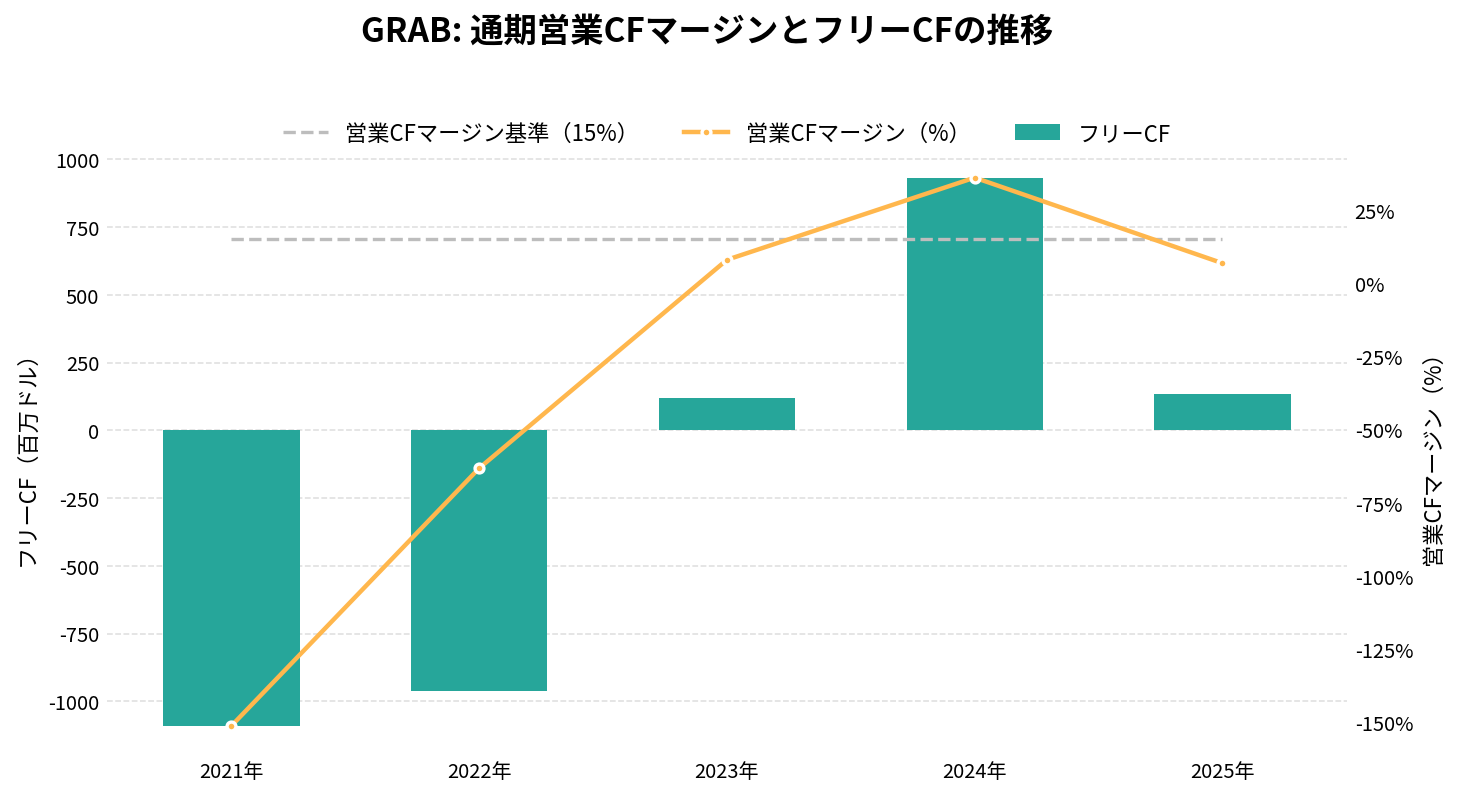
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
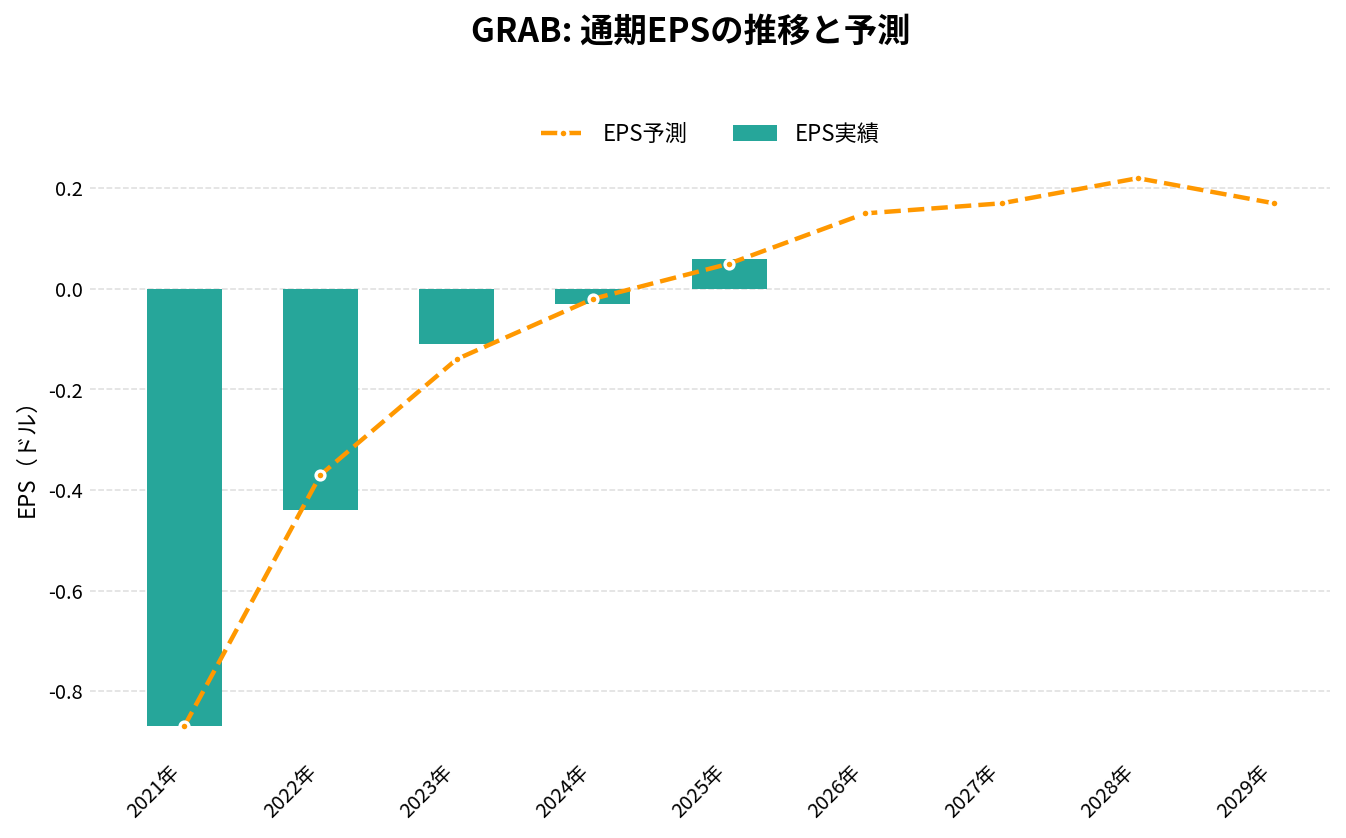
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 675.00 | – | -0.87 | -229.6% | -151.1% | -1,090.00 |
| 2022年 | 1,430.00 | +111.9% | -0.44 | -93.0% | -63.1% | -961.00 |
| 2023年 | 2,360.00 | +65.0% | -0.11 | -17.1% | 8.0% | 118.00 |
| 2024年 | 2,800.00 | +18.6% | -0.03 | -2.6% | 36.1% | 932.00 |
| 2025年 | 3,370.00 | +20.4% | 0.06 | 6.0% | 6.8% | 134.00 |
| 2026年(予想) | 4,200.00 | +24.6% | 0.13 | – | – | – |
| 2027年(予想) | 5,190.00 | +23.6% | 0.16 | – | – | – |
| 2028年(予想) | 6,130.00 | +18.1% | 0.23 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
グラブ・ホールディングス(GRAB)の将来性と今後の見通しは?
グラブの将来性は、配車と配達の利益を保ちながら、金融を利益の柱に育てられるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 11.1億ドル(前年同期比+27%、為替の影響を除くと+30%)
- 調整後EBITDA: 2.37億ドル(前年同期比+73%)。売上に対する割合は21.3%
- 営業利益: 1.08億ドル(前年同期0.27億ドル)
- 純利益: 0.18億ドル(前年同期0.17億ドル)。金融資産の評価損0.57億ドルなどが営業利益を打ち消した
- 月間の利用者数: 5,720万人(前年同期比+20%)
- 手元資金: 71億ドル。借入を引くと50億ドル(2026年9月末)
出典:2026年7〜9月期の決算発表
会社の見通し
- 2026年の売上: 41.5〜42.0億ドル(前年比+23〜25%)。2月の時点の40.4〜41.0億ドルから、8月と11月の2回引き上げた
- 2026年の調整後EBITDA: 7.9〜8.0億ドル(前年比+58〜60%)。2月の時点は7.0〜7.2億ドル
- 2028年の目標: 調整後EBITDA 17億ドル、2025〜2028年の売上の年平均成長率30%超。9月にAtomeの買収とあわせて、2月の15億ドル・20%から引き上げた
- 2028年の金融サービス: 部門別の調整後EBITDA 5億ドル、貸付残高60億ドル超(Atomeを含む)
売上が2025年の33.7億ドルから年30%で伸びると、2028年には約74億ドルになる計算である。また、金融サービスの5億ドルは、7〜9月期の0.12億ドルを4倍した年換算(約0.5億ドル)の約10倍にあたる。2028年の目標は、Atomeの買収が予定どおり完了し、金融が大きく伸びることを前提にしている。
注目しているポイント
- 金融の黒字の定着: 部門別の調整後EBITDAが黒字のまま増えるか。延滞率(2.6%)と貸倒れへの備えの割合
- Atomeの買収の完了: 規制当局の承認と、2027年7〜9月期までの完了。14.9億ドルの現金の支出
- 販促費の水準: 取引額に対する割合(10.7%)が上がり続けないか
- 純利益の振れ: 金融資産の評価損益で、営業利益と純利益の差が四半期ごとに大きく動く
- 自社株買い: 残り5億ドルの実行と、株数の減り方
リスクと不確実性
- 競争: 国ごとに強い地元の競合がいる。割引や報奨金の競争になると、利益率が下がりうる
- 貸付の質: 景気が悪くなると延滞が増える。会社は、与信の判断に使う過去のデータが限られることをリスクに挙げている(年次報告書)
- 規制: 台湾では買収が認められなかった。配車のドライバーの扱い、デジタル銀行、融資は各国の規制の対象である
- 為替: 売上の多くは東南アジアの通貨で、ドル建ての決算は為替で動く。7〜9月期の売上の伸びは、為替の影響で3ポイント小さくなった
- 議決権の集中: タンCEOが議決権の約6割を持ち、ほかの株主の意見が経営に反映されにくい
- 燃料費と景気: 7〜9月期の決算で、CEOは燃料価格の高さと地域の景気の逆風に触れている
GRAB 2026年Q3決算:調整後EBITDAが19四半期連続増益で過去最高、通期ガイダンスを再び引き上げ
発表日:2026/11/03
GRABの決算ハイライト
グラブ・ホールディングスの2026年第3四半期は、売上高が前年同期比27%増(定常為替ベースでは30%増)の11.1億ドルとなり、デリバリー・モビリティ・金融サービスの全事業が成長をけん引した。営業利益は前年同期の2700万ドルから1.08億ドルへと大きく伸び、四半期純利益は1800万ドルとなった。
収益性面の進展が特に目立ち、調整後EBITDAは前年同期比73%増の2.37億ドルと過去最高を更新し、19四半期連続の増益を記録した。調整後EBITDAマージンは21.3%まで拡大し、前年同期から565ベーシスポイント改善している。直近12カ月の調整後フリーキャッシュフローは5.33億ドルと、前年同期からほぼ倍増した。
好調な業績を受けて、会社は通期2026年の売上ガイダンスを41.5億〜42.0億ドルへ、調整後EBITDAガイダンスを7.9億〜8.0億ドルへと据え置きではなく引き上げた。前回ガイダンスの売上41.0億〜41.5億ドル、調整後EBITDA7.2億〜7.4億ドルから上積みされた形だ。また9月から10月にかけて4億ドルの自社株買いを実施し、プログラムの残枠は5億ドルとなっている。
抑えておくべきKPI
- 売上高: 11.1億ドル(前年同期比27%増、定常為替ベースで30%増)
- 調整後EBITDA: 2.37億ドル(前年同期比73%増、マージン21.3%)
- 月間取引ユーザー数(MTU): 5720万人(前年同期比20%増、過去最高)
- 金融サービスの総貸付残高: 27.1億ドル(前年同期比200%増)、同セグメントの調整後EBITDAは初の黒字化(1200万ドル)
インサイト
今四半期の最大のポイントは、成長と収益性が同時に改善し続けている点だ。デリバリーは広告収益の伸びとFood・Groceries GMVの拡大でセグメント調整後EBITDAが58%増、モビリティはEVシフトを進めながらも利益率を前年並みに維持した。特に金融サービスがセグメント調整後EBITDAで初めて黒字(1200万ドル、前年同期はマイナス2800万ドル)に転じたことは、グラブがもはや単なる配車・配達アプリではなく、デジタルバンキングを含む総合プラットフォームとして収益化が進んでいることを示している。
一方でローライトもある。純利益は1800万ドルと前年同期の1700万ドルからほぼ横ばいで、営業利益の大幅改善が金融資産の公正価値評価で5700万ドルの損失、持分法適用会社への1200万ドルの減損損失によって相殺された。会社自身も「公正価値測定などの非事業要因により純利益は引き続き変動する」と説明しており、純利益の振れは一時的な会計要因が大きく、事業の実態は営業利益や調整後EBITDAの改善により正確に表れているとみられる。
なお10月には台湾の公正取引委員会がフードパンダ台湾事業の買収提案を却下しており、第4四半期に6000万ドルの契約解除金(break fee)が発生する見込みだ。この費用は通期の売上・調整後EBITDAガイダンスには影響しないとされている。
今後の見どころ
次四半期以降は、金融サービス事業の黒字化が一過性か定着するかを見極める必要がある。総貸付残高が前年同期比200%増と急拡大する中、不良債権比率(90日延滞ベースで2.6%)や貸倒引当金のカバー率(NPLの約2.4倍)が健全な水準を保てるかが焦点になる。
また第4四半期には台湾foodpanda買収断念に伴う6000万ドルの契約解除金が計上される予定で、IFRSベースの利益には一時的な下押し要因となる点は押さえておきたい。通期ガイダンスが2四半期連続で引き上げられている点は、地域事業の需要底堅さを裏付けるものといえる。
出典
Grab Reports Third Quarter 2026 Results, Raises Full-Year Guidance
GRAB 2026年Q2決算:増益と自社株買い拡大が示す「稼ぐ力」の定着、通期見通しも上方修正
発表日:2026年8月4日
GRABの決算ハイライト
グラブ・ホールディングスの2026年第2四半期は、売上高が前年同期比22%増の9.97億ドルとなり、四半期利益も前年同期の2000万ドルから2.35億ドルへと大きく伸びた。オンデマンドGMVは21%増の64.6億ドルに達し、月間トランザクティングユーザー(MTU)は過去最高の5390万人を記録している。
利益の急拡大には一時的要因も含まれる。Superbankの連結に伴う3.07億ドルの評価益や、税務資産認識による6600万ドルの税負担改善が押し上げ要因となった一方、金融資産・負債の公正価値評価で1.83億ドルの損失も発生している。Adjusted EBITDAは前年同期比54%増の1.68億ドルとなり、マージンは13.3%から16.9%へ改善、18四半期連続の増加を達成した。
会社は好調な業績を踏まえ、通期売上ガイダンスを41.0億〜41.5億ドル(前年比22〜23%成長)へ、Adjusted EBITDAガイダンスも7.2億〜7.4億ドル(同44〜48%成長)へと引き上げた。取締役会は新たに7.5億ドルの自社株買いを承認し、2024年以降の累積承認額は17.5億ドルに達している。
抑えておくべきKPI
- 売上高: 9.97億ドル(前年同期比22%増、定額通貨基準で21%増)
- Adjusted EBITDA: 1.68億ドル(前年同期比54%増、マージン16.9%)
- オンデマンドGMV: 64.6億ドル(前年同期比21%増、定額通貨基準で22%増)
- Adjusted Free Cash Flow: 直近12ヶ月ベースで4.5億ドル
投資家目線のインサイト
四半期利益2.35億ドルの大きな伸びは、Superbank連結に伴う評価益など一時的要因が大きく寄与している点は注意が必要だ。会社自身も下半期の利益が公正価値測定などの非事業要因で変動しやすいと明言しており、この利益水準を単純に持続的な数字として見るのは適切ではない。
一方でAdjusted EBITDAの伸びは事業の実力を反映したものと言える。デリバリー、モビリティ、金融サービスの全セグメントでSegment Adjusted EBITDAが改善し、マージン拡大が18四半期連続で続いていることは、インセンティブに依存しない収益構造への転換が進んでいる証左だ。
ローライトとしては、オペレーティングキャッシュフローが前年同期比で減少(5600万ドル、前年同期は6400万ドル)し、Adjusted Free Cash Flowも四半期では前年同期比35%減の7300万ドルとなった点が挙げられる。資本支出の増加とワーキングキャピタルの需要増加が背景にあり、四半期単位の変動には目を配る必要がある。
今後の見どころ
次の焦点は、Stash買収とSuperbank連結が金融サービスセグメントの収益構造にどう影響するかである。Stashの業績は2026年第3四半期から連結されるため、次回決算でその実際の寄与度が見えてくる。
また、燃料コスト上昇への対応としてドライバーパートナーへの支援投資を継続している点も注視したい。モビリティのSegment Adjusted EBITDAマージンはGMV比で前年同期比9ベーシスポイント低下しており、供給強化とマージンのバランスが今後どう調整されるかが焦点になる。
出典
それより前の決算と、発表後の株価の動きは「グラブ・ホールディングス(GRAB)の決算まとめ」にまとめています。
まとめ
グラブ・ホールディングス(GRAB)は、東南アジア8か国で配達・配車・金融を1つのアプリで提供する会社です。2026年7〜9月期は売上が前年同期比27%増、調整後EBITDAが73%増となり、通期の見通しを2回引き上げました。
稼ぎ方を分けて見ると、利益の約6割は配車、売上の約半分は配達が占め、最も伸びているのは貸付が3倍になった金融です。金融は7〜9月期に初めて部門別の黒字になったばかりで、会社は2028年にこれを5億ドルまで育てる目標を掲げています。その前提には、Atomeの買収の完了と、貸付を増やしても延滞を抑えられることがあります。
株価は業績とは逆に、1年で半値近くまで下がりました。次の決算(2027年2月の見込み)では、金融の黒字が続くか、フードパンダの台湾事業の解約金を含む通期の結果、2027年の見通しが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。