このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- セレスティカ(CLS)の株価
- セレスティカ(CLS)とは何の会社、どのような事業をしている?
- セレスティカ(CLS)の事業は?2つの部門と「設計から関わる」HPS
- 決算で何が起きた?2026年7〜9月期と2027年の見通し
- 伸びの裏側:顧客の集中と、急増する設備投資
- 取引市場は?
- セレスティカ(CLS)のセクター、業種、属するテーマは?
- 配当は?
- セレスティカ(CLS)の競合企業は?
- セレスティカ(CLS)の競合との差別化要素と優位性は?
- セレスティカ(CLS)の業績について
- セレスティカ(CLS)のリアルタイム株価チャート
- セレスティカ(CLS)の将来性と今後の見通しは?
- CLS 2026年Q3決算:売上高83%増の58.3億ドルでガイダンス上限を突破、2027年は売上400億ドルの大型見通しを提示
- CLS 2026年Q2決算:売上高62%増でガイダンス上限超え、通期見通しを再び上方に見直し
- まとめ
はじめに
セレスティカ(CLS)は、データセンター向けのネットワークスイッチやサーバーなどを作る、カナダの受託生産の会社です。顧客は、AI のための計算設備を大量に買っている巨大IT企業です。
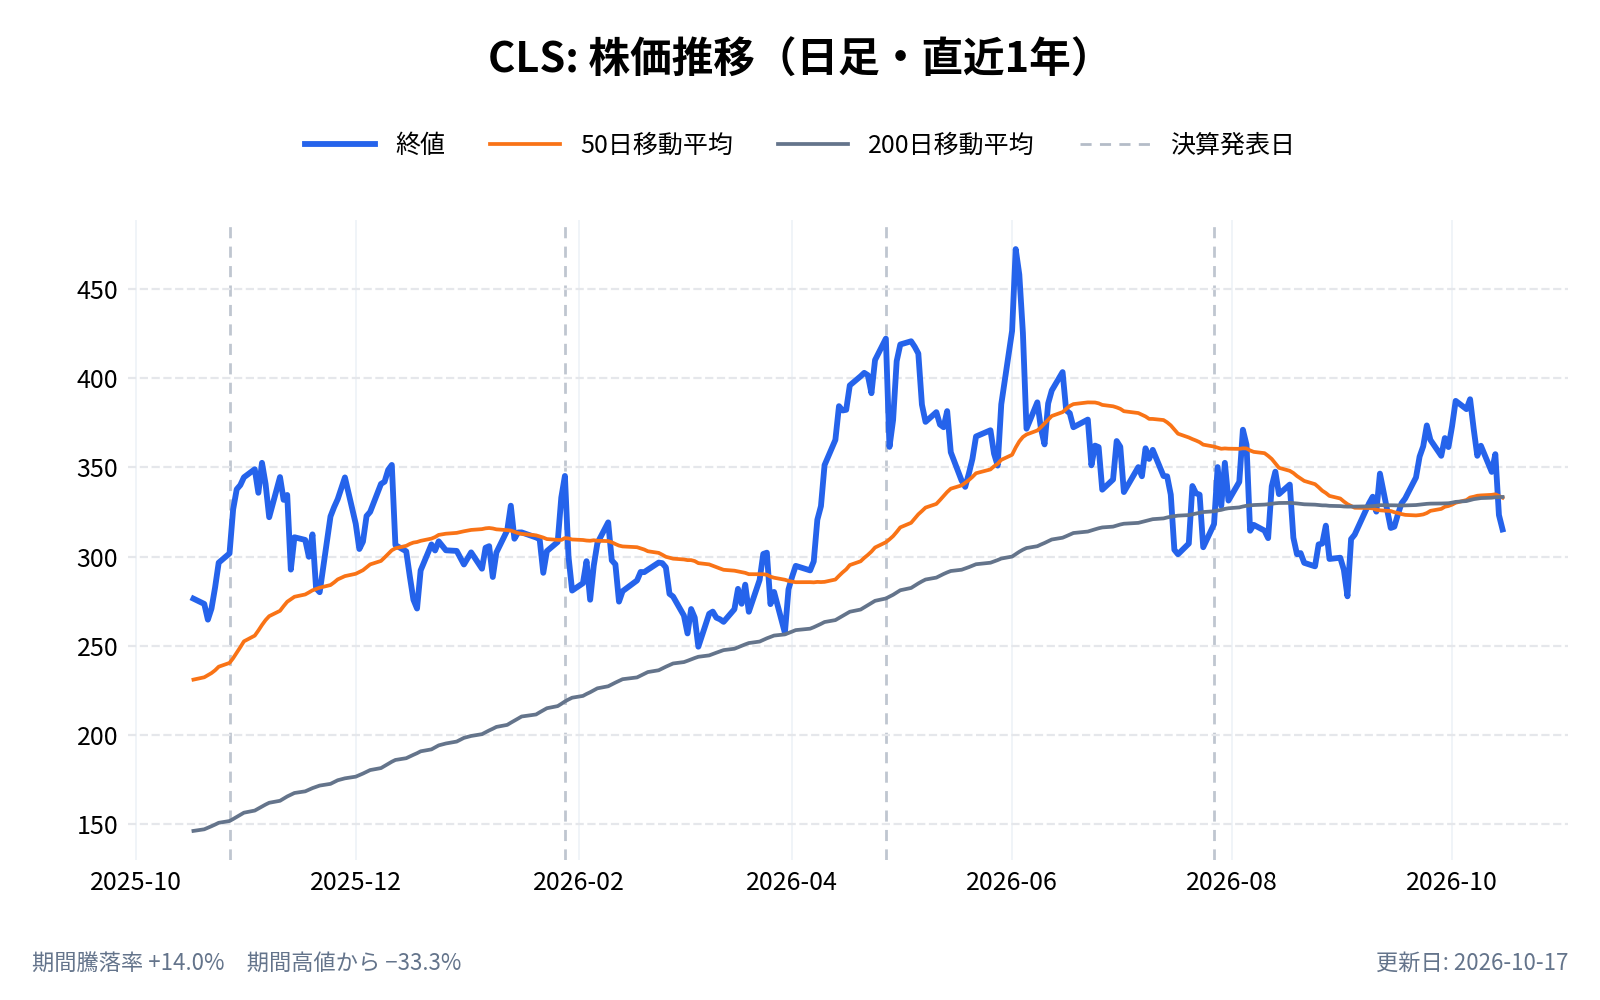
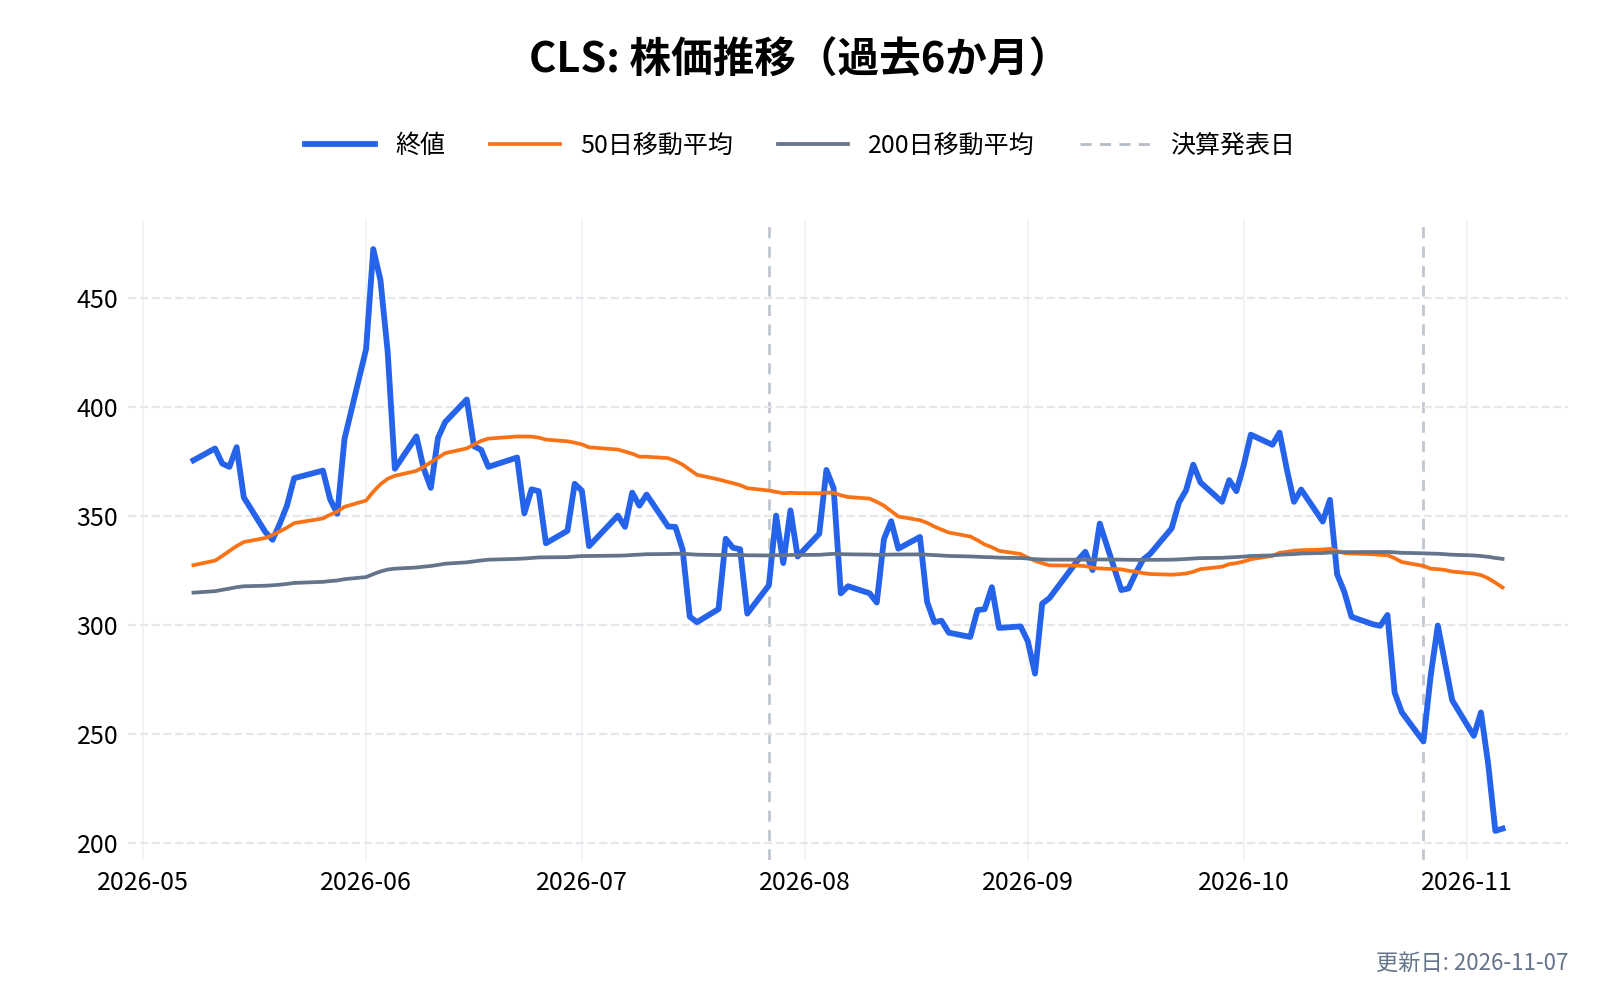
2026年10月26日に発表した7〜9月期の決算は、売上が前年同期比83%増の58.3億ドルでした。あわせて、2027年の売上見通しとして400億ドル(2026年見通しの約2倍)を初めて示しています。一方、株価は6月2日の終値472.40ドルから下げ続け、決算発表の当日(10月26日)の終値は246.65ドルと、ほぼ半値になっていました。
セレスティカは、もともと顧客の設計どおりに電子機器を組み立てる「下請け」の会社でした。本記事では、伸びの中心が「設計から関わる事業」に移っているという変化を軸に、何で稼いでいるのか、なぜ売上が倍増するのか、何がリスクなのかを、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
セレスティカ(CLS)の株価
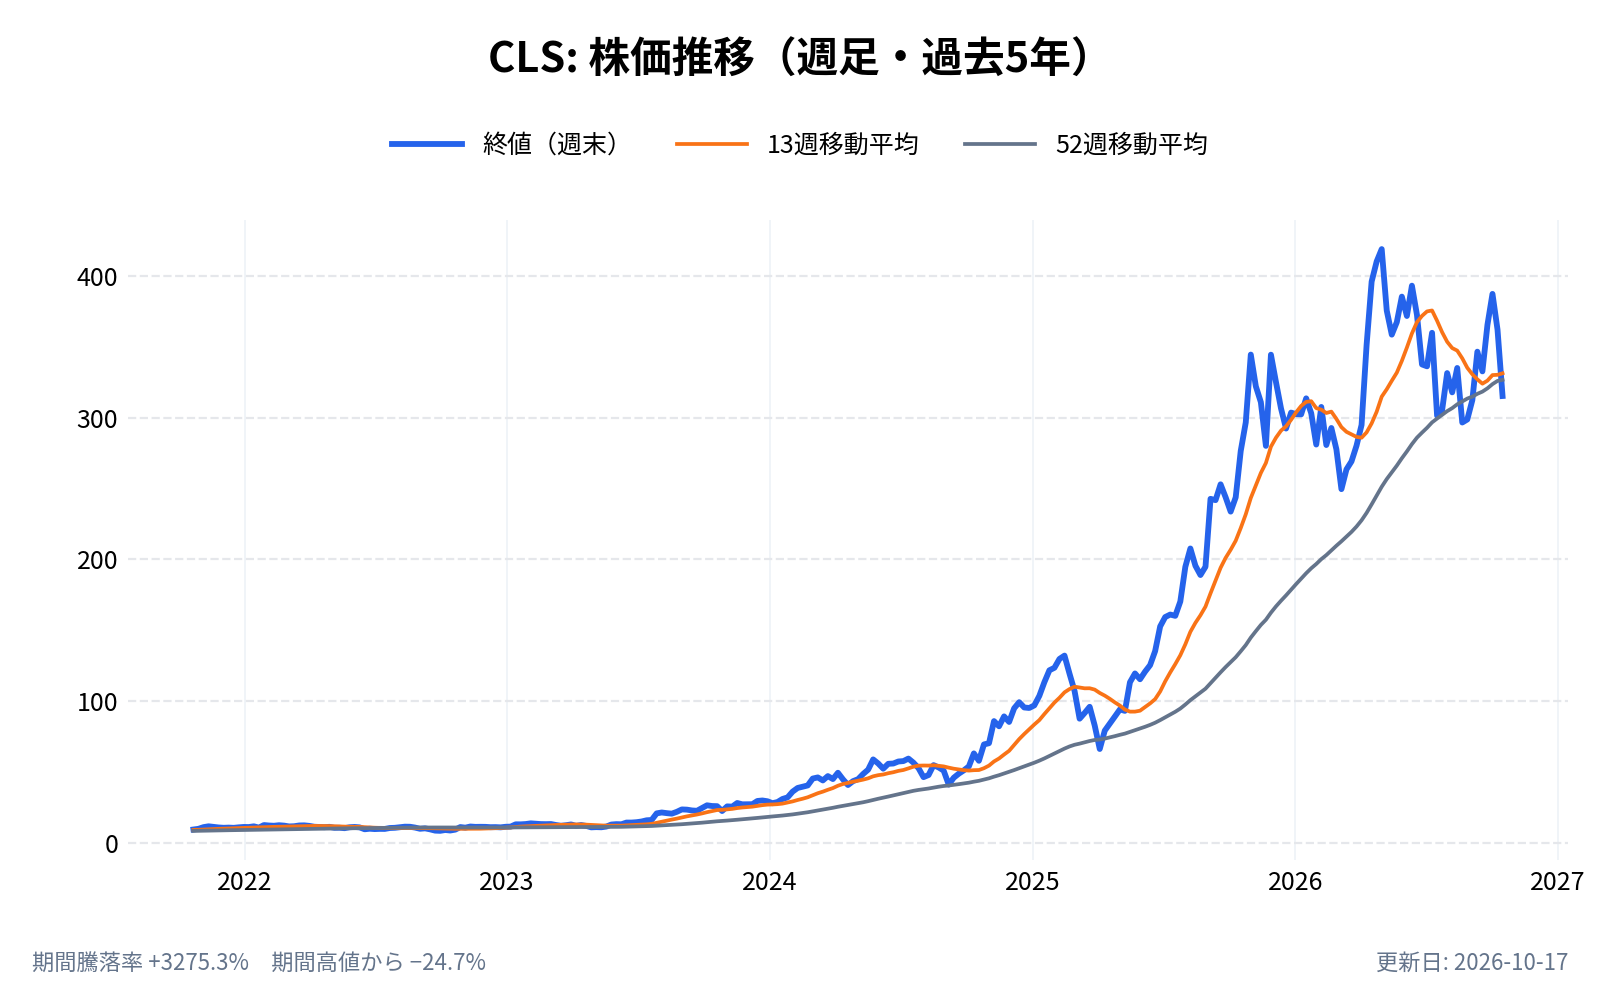
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
セレスティカ(CLS)とは何の会社、どのような事業をしている?
セレスティカは、1996年にカナダのオンタリオ州で設立され、1998年に上場した。会社は自らを「設計・エンジニアリング・製造・サプライチェーンに深い専門性を持つ」会社と説明し、AI・クラウド向けのデータセンター設備を主な事業としている。
製品を作るだけの「EMS(電子機器の受託製造)」と、設計から請け負う「ODM(設計を含む受託製造)」の両方を手がける。10-K では、ODM と EMS の両方の立場で顧客と取引していると書いている。
- 会社名: Celestica Inc.
- 設立: 1996年9月27日(カナダ・オンタリオ州)
- 本社: カナダ・トロント
- 代表者: ロバート・ミオニス(Robert A. Mionis)。社長兼CEO
- 従業員: 29,591人(2025年末、契約社員を含む)。うちアジアが20,392人
- 拠点: カナダ、米国、中国、アイルランド、日本、ラオス、マレーシア、メキシコ、ルーマニア、シンガポール、韓国、スペイン、インドネシア、フィリピン、インド、タイの16か国
- 売上高: 123.9億ドル(2025年)
- 公式サイト: https://www.celestica.com/
製造の中心はタイで、2025年の売上の59%はタイの拠点で作られた。売上の約8割は北米以外の拠点で生まれている。日本にも拠点があり、2026年の設備投資には、米国・タイ・メキシコと並んで日本での生産能力の増強が含まれている。
セレスティカ(CLS)の事業は?2つの部門と「設計から関わる」HPS
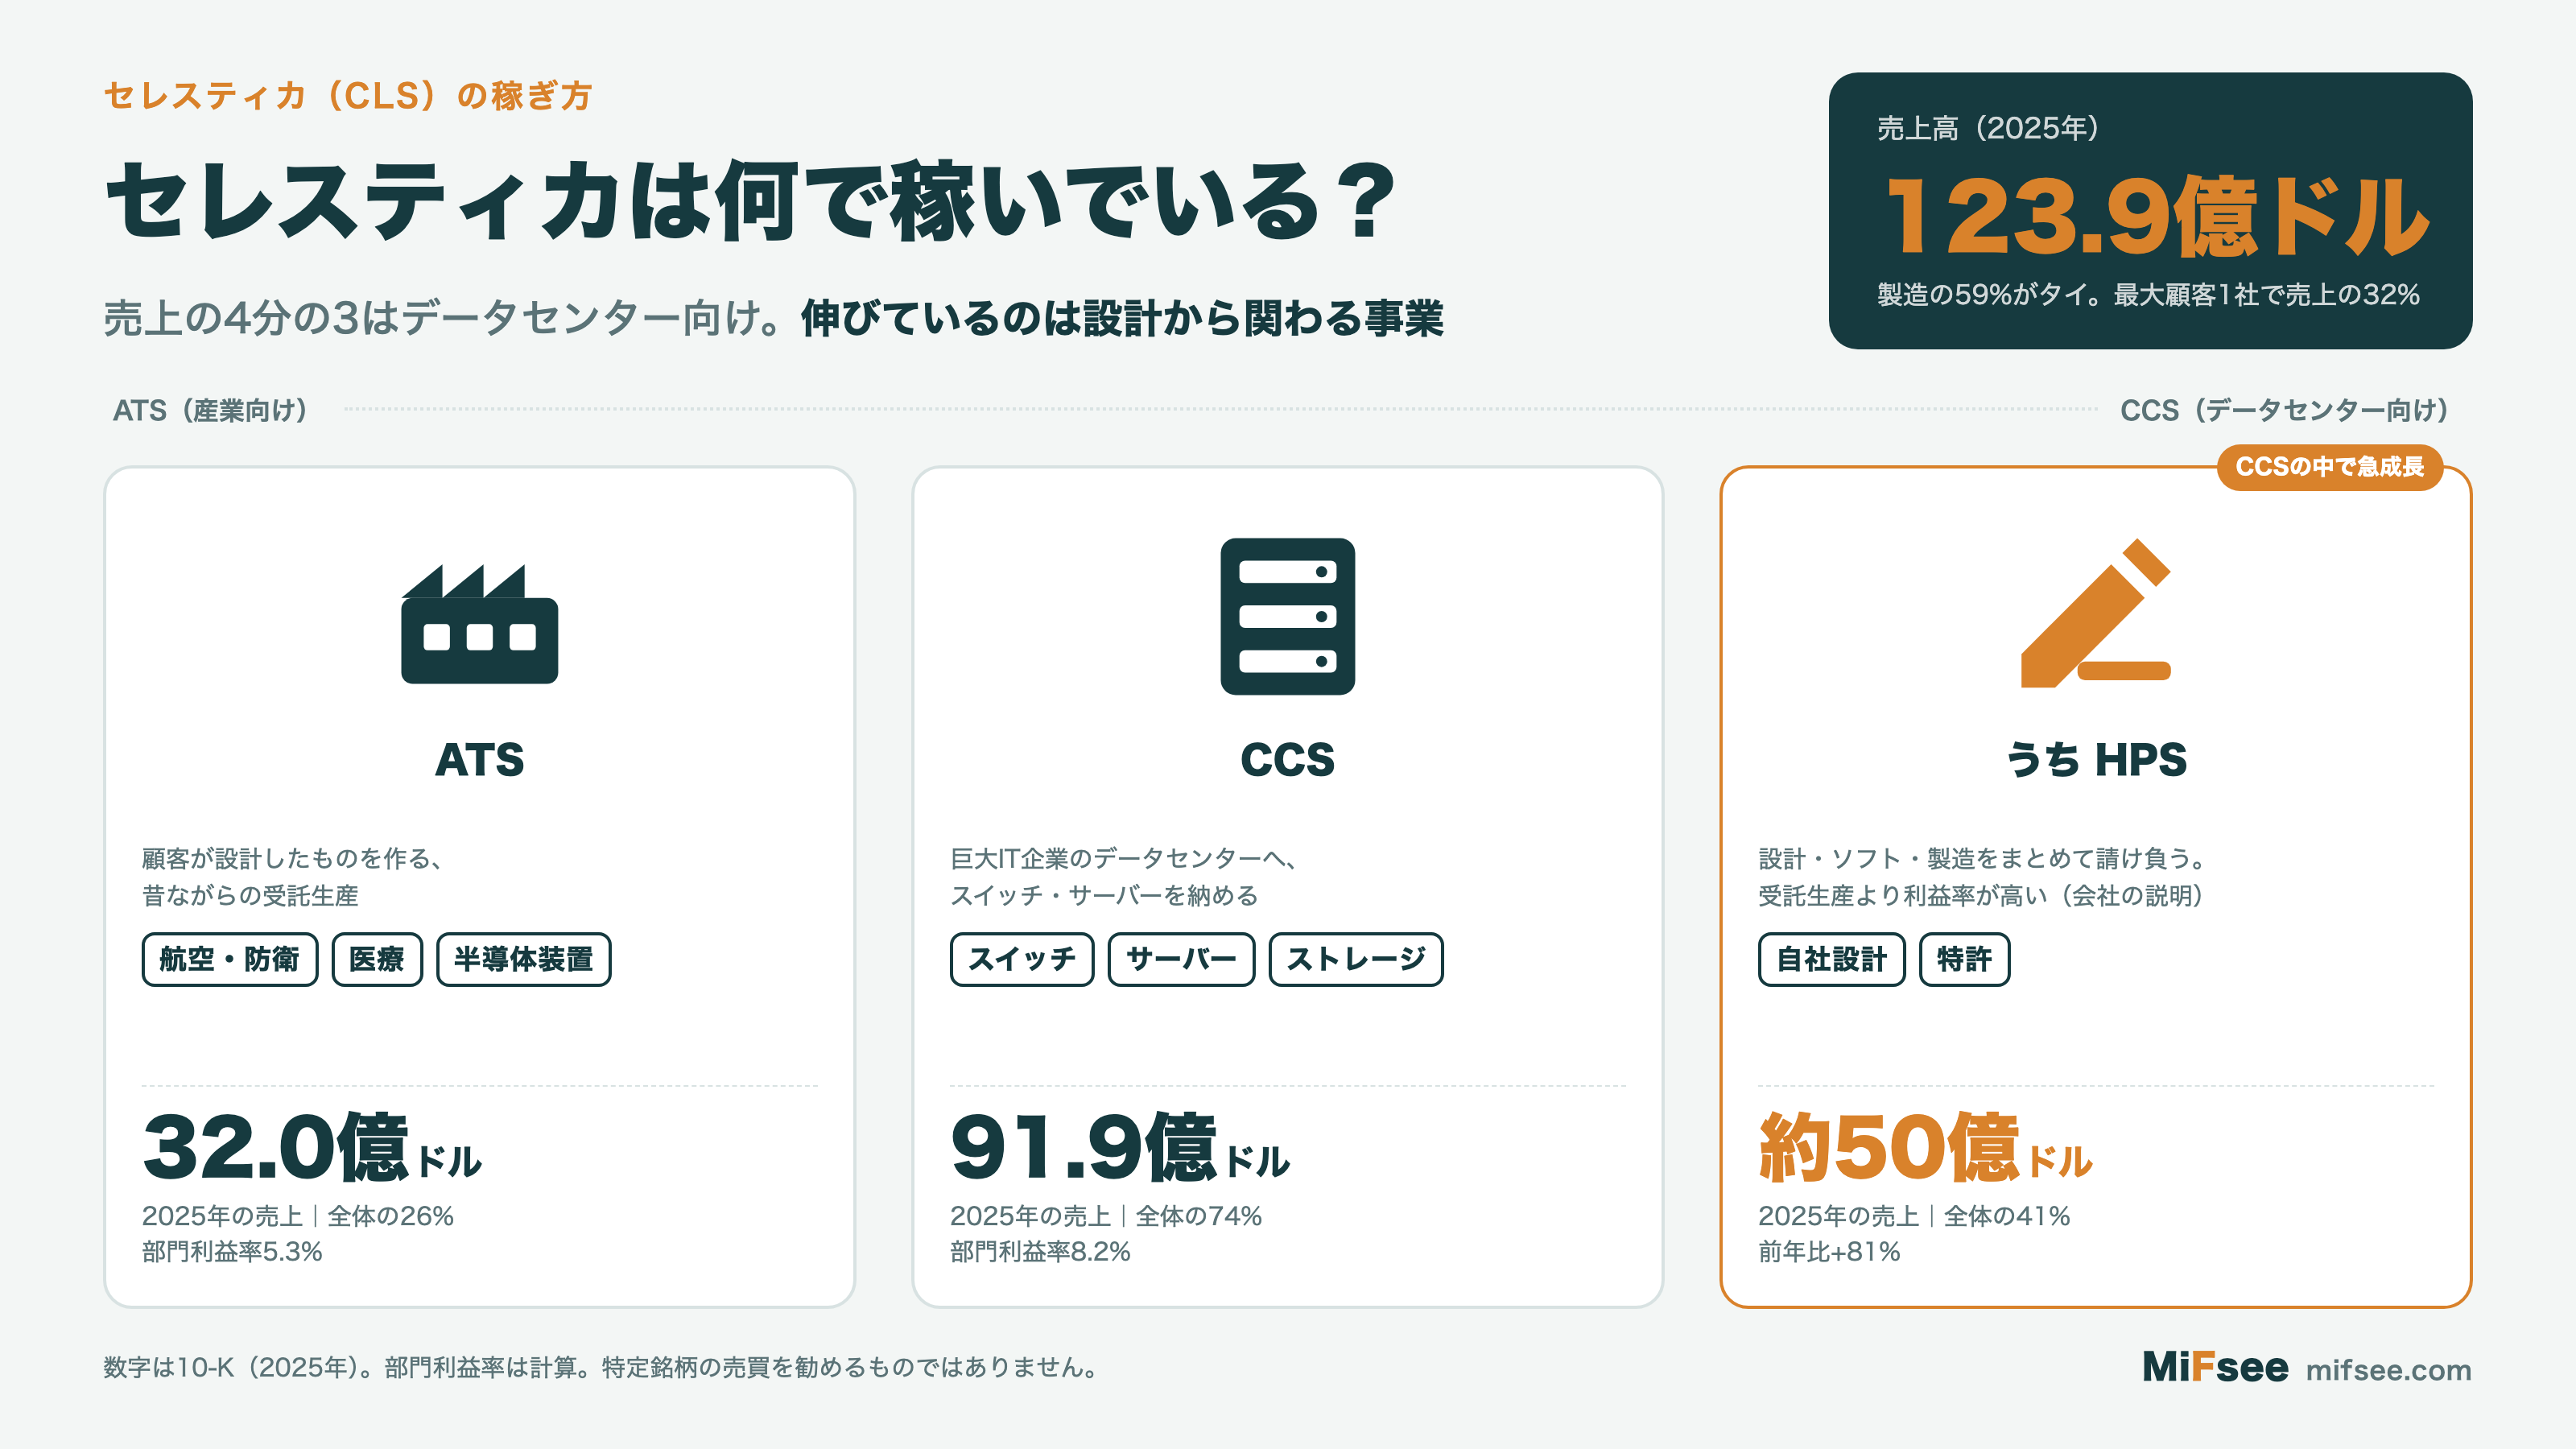
事業は、データセンター向けの CCS と、産業向けの ATS の2部門に分かれる。2025年の内訳は次のとおり。
| 部門 | 2025年の売上 | 構成比 | 部門利益率 | 中身 |
|---|---|---|---|---|
| CCS(Connectivity & Cloud Solutions) | 91.9億ドル | 74% | 8.2% | データセンター向けのスイッチ、光通信機器、ラック、サーバー、ストレージ |
| ATS(Advanced Technology Solutions) | 32.0億ドル | 26% | 5.3% | 航空・防衛、産業機器、医療機器、半導体製造装置 |
出典:10-K(2025年)。部門利益率は部門利益÷売上で計算。
CCS:巨大IT企業のデータセンター向け
CCS は、主に「ハイパースケーラー」と呼ばれる巨大IT企業のデータセンターで使われる機器を作る。2026年からは、売上を「ネットワーク(スイッチなど)」と「コンピュート&ストレージ(サーバー・ストレージ)」に分けて開示している。
2026年7〜9月期は、ネットワークが32.6億ドル(前年同期比+68%)、コンピュート&ストレージが16.1億ドル(同+242%)だった。会社は、前者をデータセンターのネットワーク需要とスイッチの案件の拡大、後者を巨大IT企業の AI 向けの計算設備の増加で説明している。
HPS:設計から請け負う、利益率の高い事業
CCS の中で伸びの中心にあるのが、HPS(Hardware Platform Solutions)である。HPS は、顧客ごとに機器の設計・ソフトウェア・部品の調達・製造・保守までをまとめて請け負うサービスで、10-K は「性格としては ODM」と説明している。
会社は HPS について、「当社が単独または共同で設計に関わるため、従来の受託生産よりも一般に利益率が高い」と書いている。HPS の事業には欠かせない特許も持つ。その代わり、研究開発などの先行投資が必要になる。
HPS の売上は、2025年に約50億ドル(前年比+81%)で、全体に占める比率は2023年の21%から、2024年に29%、2025年に41%へ上がった。2026年7〜9月期も約23億ドル(前年同期比+70%)で、全体の40%を占める。「言われたものを作る」会社から「設計から関わる」会社への移り変わりが、売上と利益率の両方に表れている。
ATS:景気に左右されやすい産業向け
ATS は、航空・防衛、産業機器、医療機器(HealthTech)、半導体製造装置(Capital Equipment)の4事業からなる。10-K によると、ATS では顧客と一緒に設計することは基本的に無く、顧客の設計どおりに作る従来型の受託生産である。
2025年の ATS の売上は前年比+1%にとどまり、半導体製造装置と産業機器の伸びを、航空・防衛の減収がほぼ打ち消した。2026年7〜9月期は、半導体製造装置の伸びが加速し、前年同期比+23%の9.6億ドルだった。
決算で何が起きた?2026年7〜9月期と2027年の見通し
2026年7〜9月期の主な数字は次のとおり。
- 売上高: 58.3億ドル(前年同期比+83%)。会社の見通し(52.5億〜55.5億ドル)の上限を上回った
- 調整後の営業利益率: 8.5%(前年同期7.6%)。会社は「過去最高を更新した」としている
- EPS: 3.26ドル(前年同期2.31ドル)。調整後は3.30ドル(同1.58ドル、+109%)
- 部門別: CCS が48.7億ドル(+102%)、ATS が9.6億ドル(+23%)
会社の見通しも引き上げた。
| 項目 | 2026年(今回) | 2026年(前回) | 2027年(初めて提示) |
|---|---|---|---|
| 売上 | 210億ドル | 205億ドル | 400億ドル(+90%) |
| 調整後EPS | 11.55ドル | 11.30ドル | 21.50ドル |
| 調整後の営業利益率 | 8.4% | 8.4% | 9.0% |
| フリーキャッシュフロー | 4.6億ドル | 6億ドル | — |
| 設備投資 | 約10億ドル | 約10億ドル | 15億〜20億ドル |
出典:2026年7〜9月期の決算発表と10-Q。
10〜12月期の見通しは、売上62.75億〜65.75億ドル、調整後EPS 3.37〜3.57ドルである。会社は「需要はきわめて堅調で、顧客の2028年の需要予測は2027年の見通しをさらに大きく上回る」とコメントしている。
一方で、2026年のフリーキャッシュフロー(本業で稼いだ現金から設備投資を引いた額)の見通しは引き下げた。会社は理由を、2027年の成長に向けた運転資本(部品の在庫や売掛金)への投資としている。
伸びの裏側:顧客の集中と、急増する設備投資
売上の約3分の2は上位3社
セレスティカの顧客は、ごく少数の巨大IT企業に集中している。10-K と10-Q で、売上の10%以上を占める顧客の比率は次のとおり。
| 期間 | 10%以上の顧客 | 上位10社の比率 |
|---|---|---|
| 2023年 | 1社(22%) | 64% |
| 2024年 | 2社(28%・11%) | 73% |
| 2025年 | 3社(32%・14%・12%) | 79% |
| 2026年7〜9月 | 3社(35%・17%・14%) | — |
出典:10-K(2025年)、10-Q(2026年7〜9月)。3社ともCCS部門の顧客。
顧客の社名は開示されていない。伸びるほど少数の顧客への依存が深まっており、1社の調達方針の変更が業績を大きく動かしうる。実際に2025年は、ある巨大IT企業の AI 計算機の案件が技術の世代交代を迎えたことで、エンタープライズ向け(当時の区分)の売上が前年比19%減った。
設備投資は売上の2%から6%へ
会社は、2026年の設備投資を約10億ドル(売上見通しの約6%)と見込む。これまでの売上の1.5〜2.0%と比べると大幅な増加で、2026年1〜9月の実績は7.67億ドル(前年同期1.07億ドル)に達した。2027年は15億〜20億ドルを計画している。
資金面では、2026年8月に1株310ドルで約1,113万株の新株を発行し、総額34.5億ドル(手取りは33.9億ドル)を調達した。使い道は運転資本と設備投資などである。9月末の現金は39.6億ドル(2025年末は5.96億ドル)、借入は7.36億ドルだった。会社は2027年について、運転資本と設備投資で「現金は差し引きで流出する」と見込んでいる。
取引市場は?
セレスティカは、ニューヨーク証券取引所(NYSE)とトロント証券取引所(TSX)に上場しており、ティッカーシンボルはどちらも「CLS」。カナダの会社だが、決算は米ドルで発表し、2024年の年次報告書からは米国企業と同じ書式(10-K)で提出している。
セレスティカ(CLS)のセクター、業種、属するテーマは?
- セクター: 情報技術
- 業種: 電子機器の受託製造・設計(EMS/ODM)
- 属するテーマ: AIデータセンター、AIインフラ、ネットワーク機器
同じテーマの銘柄
- AIデータセンター・AIインフラ:デル(DELL)、スーパーマイクロコンピュータ(SMCI)、ルメンタム・ホールディングス(LITE)、ネビウス・グループ(NBIS)、シエナ(CIEN)、アリスタ・ネットワークス(ANET)、クレド・テクノロジー(CRDO)、コヒレント(COHR)、ほか9銘柄はテーマ記事で
配当は?
なし。10-K で「株主への配当を宣言したことも、支払ったこともない」としている。株主への還元は自社株買いで行ってきた。現在の自社株買いの枠は2026年11月2日に期限を迎え、会社は新しい枠をトロント証券取引所に申請する予定としている。
セレスティカ(CLS)の競合企業は?
10-K は、競合を2つの種類に分けて挙げている。
- 受託製造(EMS)の競合: ベンチマーク・エレクトロニクス、フレックス、鴻海精密工業(フォックスコン)、ジェイビル、プレクサス、サンミナ
- 設計を含む受託製造(ODM)の競合: クアンタ・コンピュータ、ウィウィン、アクトン・テクノロジー(いずれも台湾)
データセンターのスイッチでは、スイッチを自社ブランドで売るメーカーとも競合する。10-K は、HPS が「従来からの顧客であるメーカーの製品と競合しうる」とも書いている。
米国で取引されている EMS の競合の、直近の四半期の売上を並べると次のとおり。
| 会社 | 期間 | 売上 | 前年比 | 特徴 |
|---|---|---|---|---|
| セレスティカ(CLS) | 2026年7〜9月 | 58.3億ドル | +83% | データセンター向けが8割超。設計から関わる HPS が4割 |
| ジェイビル(JBL) | 2026年6〜8月 | 106.2億ドル | +28.6%(計算) | 米国の大手。AI インフラが伸び、自動車・医療なども手がける |
| フレックス(FLEX) | 2026年4〜6月 | 79.3億ドル | +21% | データセンターの電源・冷却に強い。クラウド・電源部門の分離を予定 |
| サンミナ(SANM) | 2026年4〜6月 | 34.6億ドル | +69.7%(計算) | 通信・クラウド・AI インフラ向け。ZT Systems の買収を含む |
| プレクサス(PLXS) | 2026年4〜7月 | 13.0億ドル | +28% | 医療・航空防衛・産業機器が中心 |
| ベンチマーク(BHE) | 2026年4〜6月 | 7.6億ドル | +18% | 計算・通信、航空防衛、医療、半導体装置など |
出典:各社の決算発表(8-K)。ジェイビルは8月決算、フレックスは3月決算、サンミナ・プレクサスは9〜10月決算のため、期間がそろっていない。フレックス・サンミナ・プレクサス・ベンチマークは7〜9月期が未発表のため、それより前の四半期。
直近6か月の値動き(タップで拡大)
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
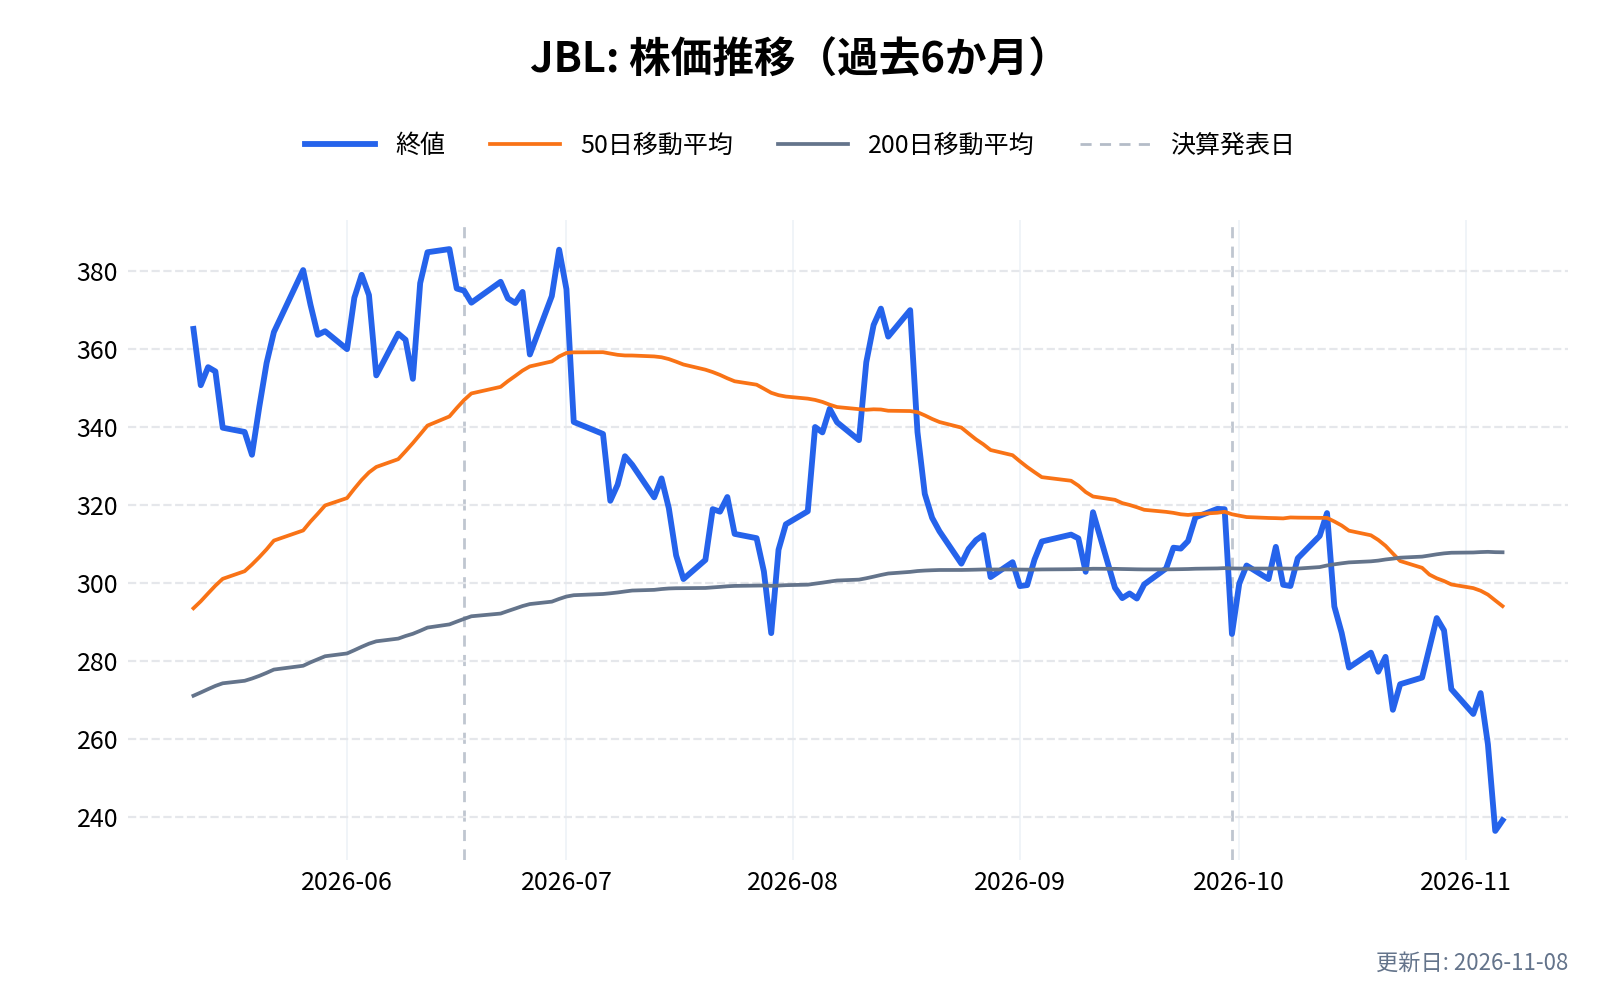

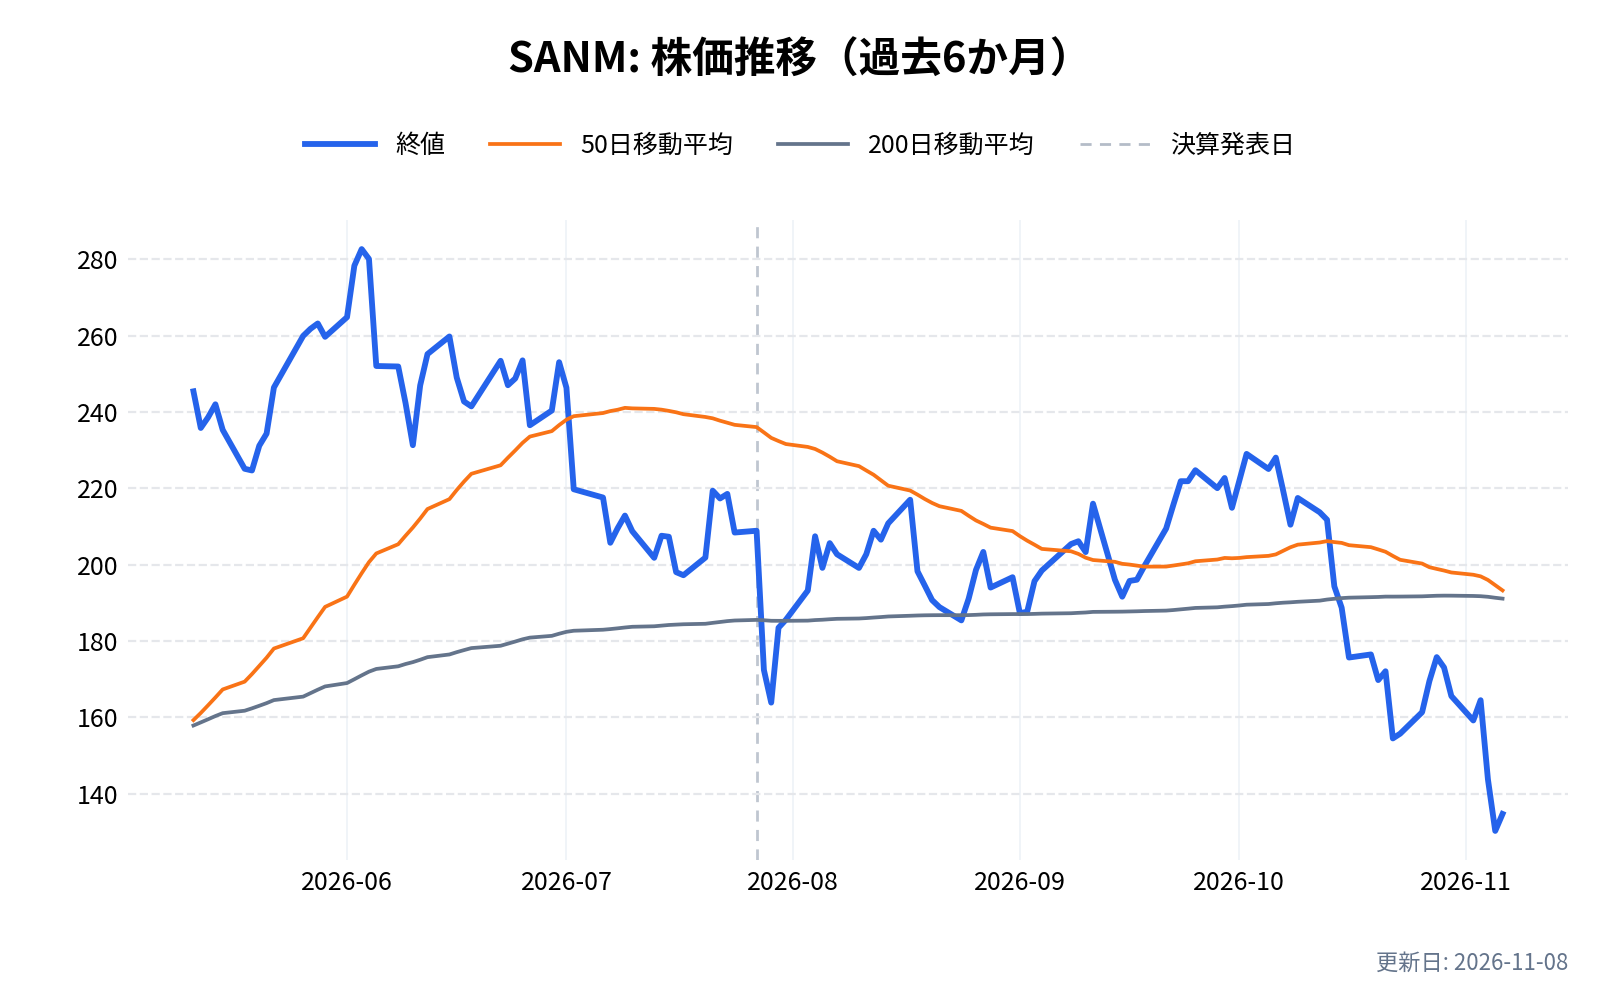
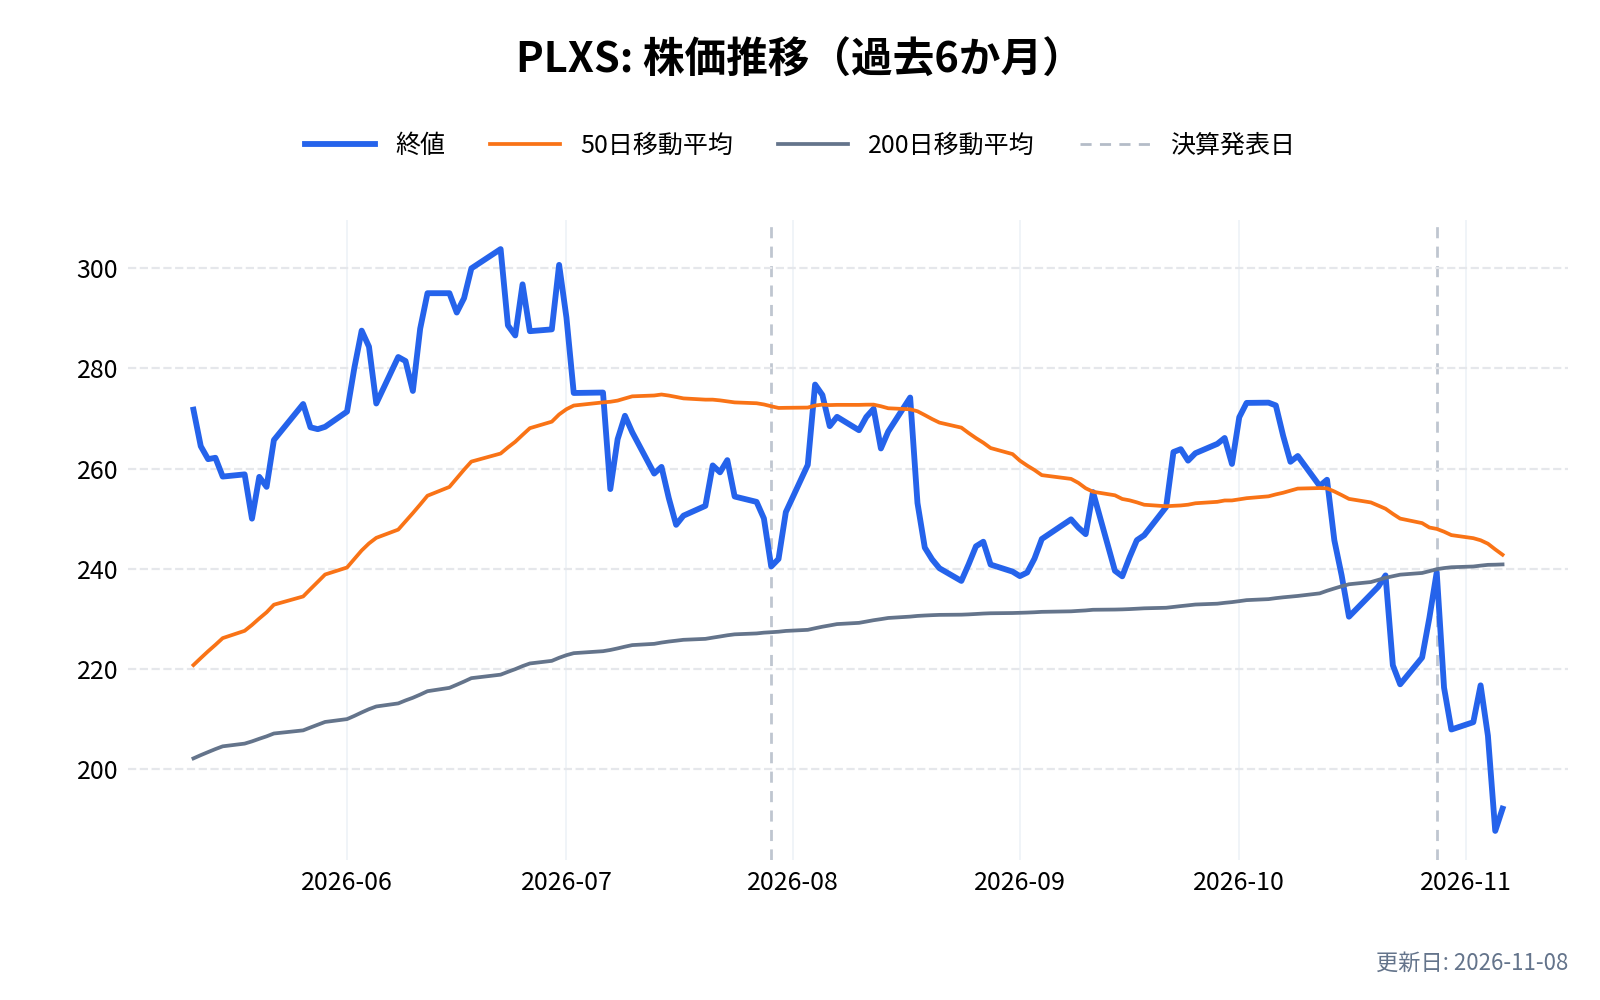
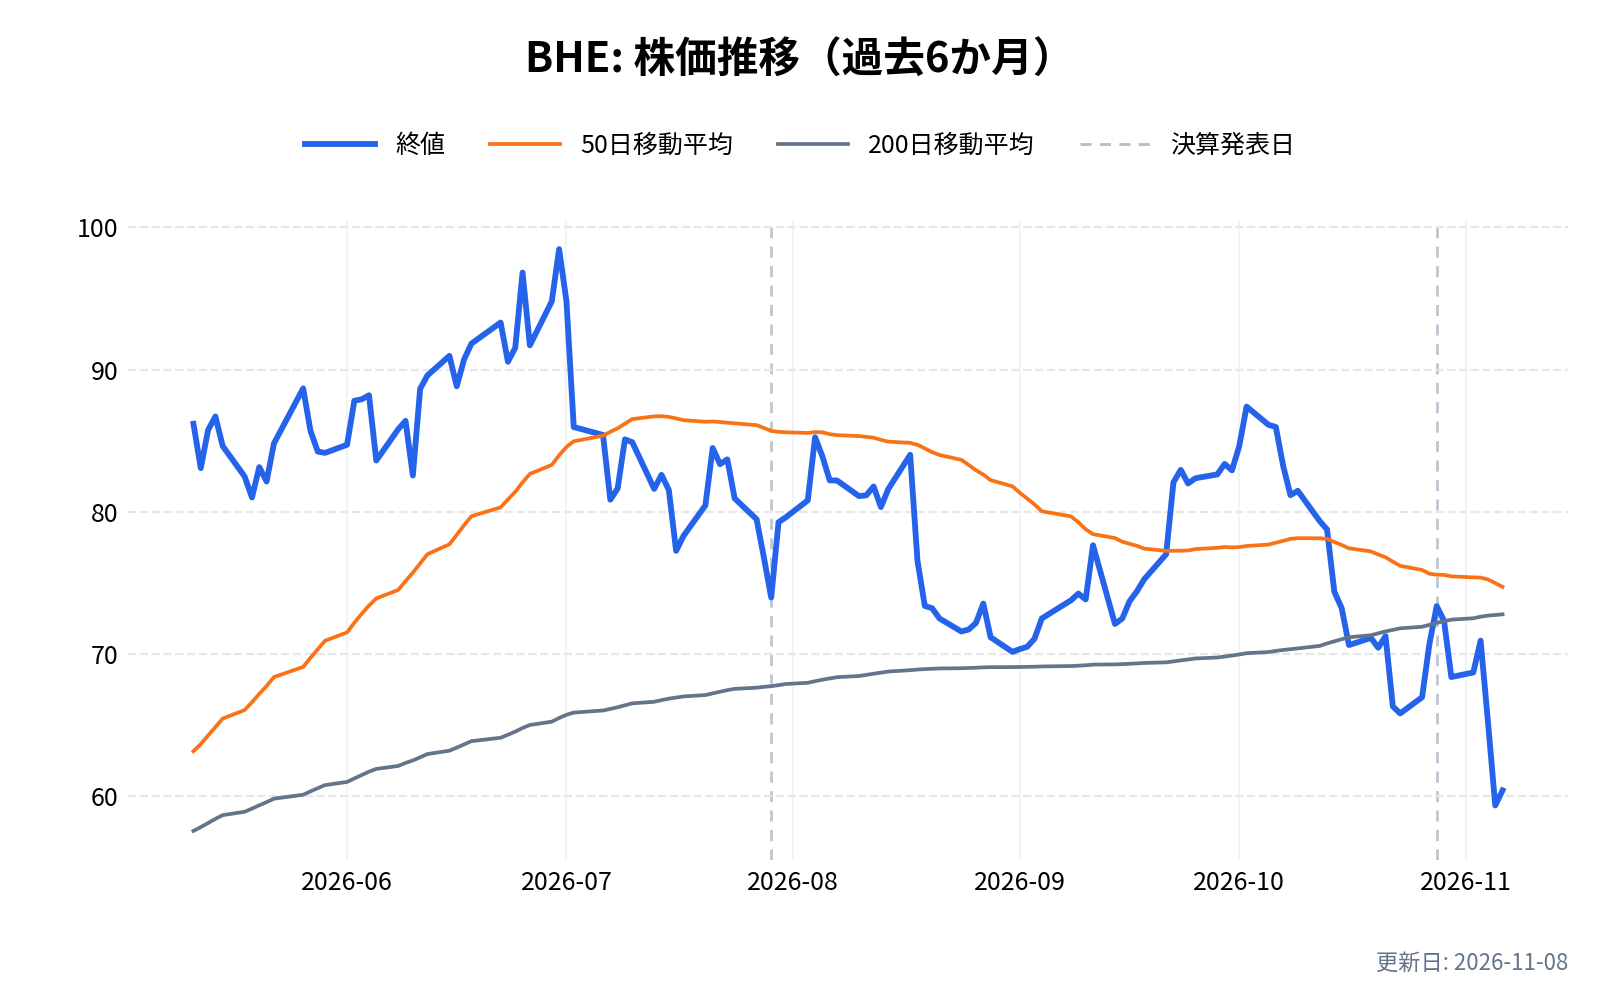
各社とも AI・データセンター向けの需要で売上を伸ばしているが、セレスティカの伸び(+83%)は、買収を含まない会社の中では群を抜いている。競合の多くは医療・航空防衛・自動車など幅広い産業も手がけており、売上の8割超がデータセンター向けのセレスティカは、データセンターへの投資が鈍ったときの影響も大きくなりうる。
セレスティカ(CLS)の競合との差別化要素と優位性は?
設計から関わることで、利益率を上げてきた
受託生産は、一般に利益率の低い商売である。セレスティカは HPS で設計・ソフトウェア・特許まで持ち込むことで、CCS の部門利益率を2023年の6.2%から、2024年に7.4%、2025年に8.2%、2026年1〜9月に8.7%へ上げてきた。会社は研究開発への投資を増やしており、2026年には米国と台湾に HPS の設計拠点を新設する。
巨大IT企業のデータセンターに深く入り込んでいる
売上の約3分の2が上位3社という集中は、リスクであると同時に、巨大IT企業のデータセンターの設計段階から関わっていることの裏返しでもある。会社は「顧客の2028年の需要予測は2027年の見通しを大きく上回る」と説明しており、数年先までの顧客の計画を共有されていることがうかがえる。
タイを中心とした生産網
製造の6割近くをタイで行い、米国・メキシコ・日本でも能力を増やしている。2026年1〜9月だけで7億ドルを超える設備投資を行っており、大量の機器を短期間で立ち上げる生産能力そのものが、新しい案件を取るための条件になっている。
セレスティカ(CLS)の業績について
セレスティカ(CLS)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬
- 第2四半期決算: 7月下旬
- 第3四半期決算: 10月下旬
- 第4四半期および通期決算: 翌年の1月下旬
セレスティカ(CLS)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
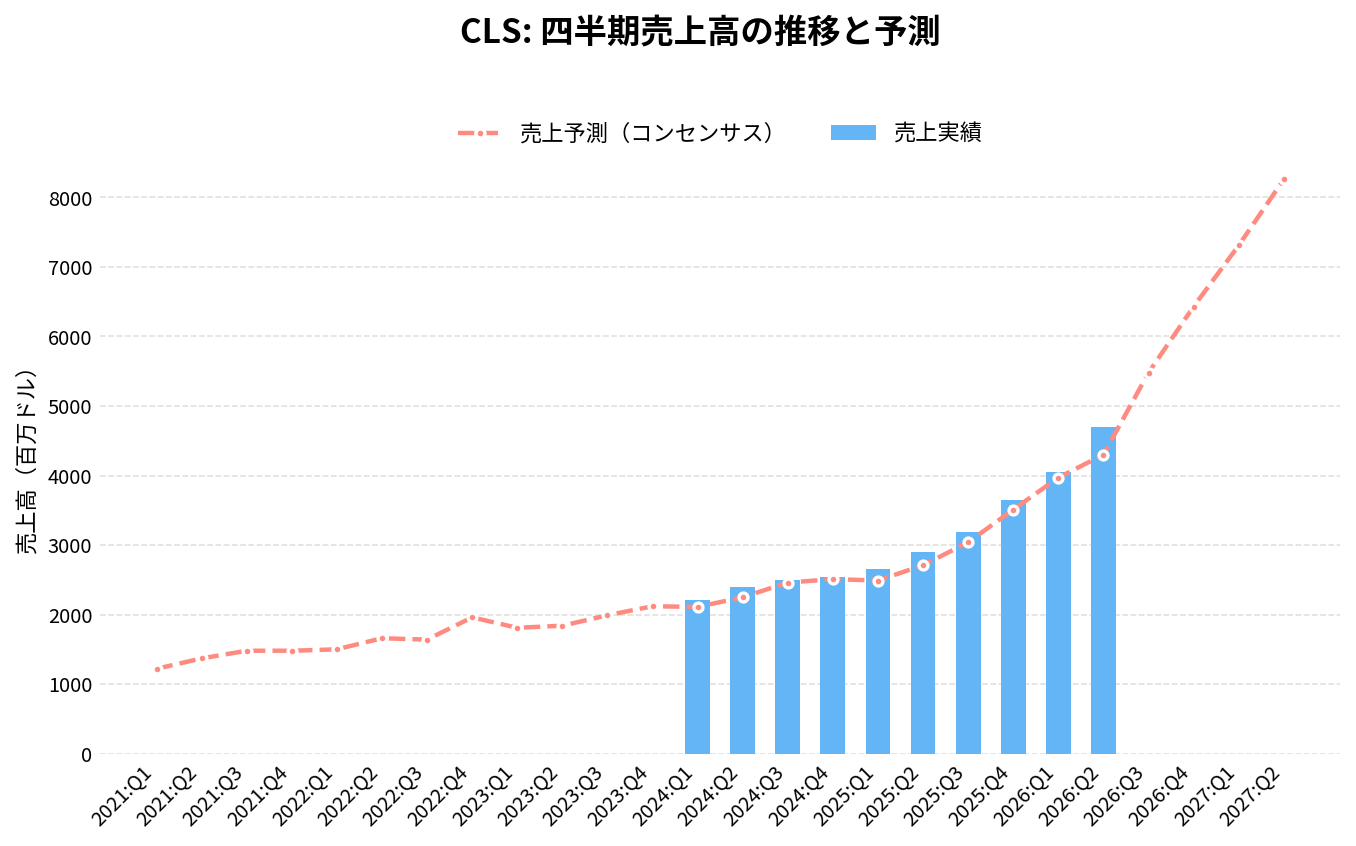
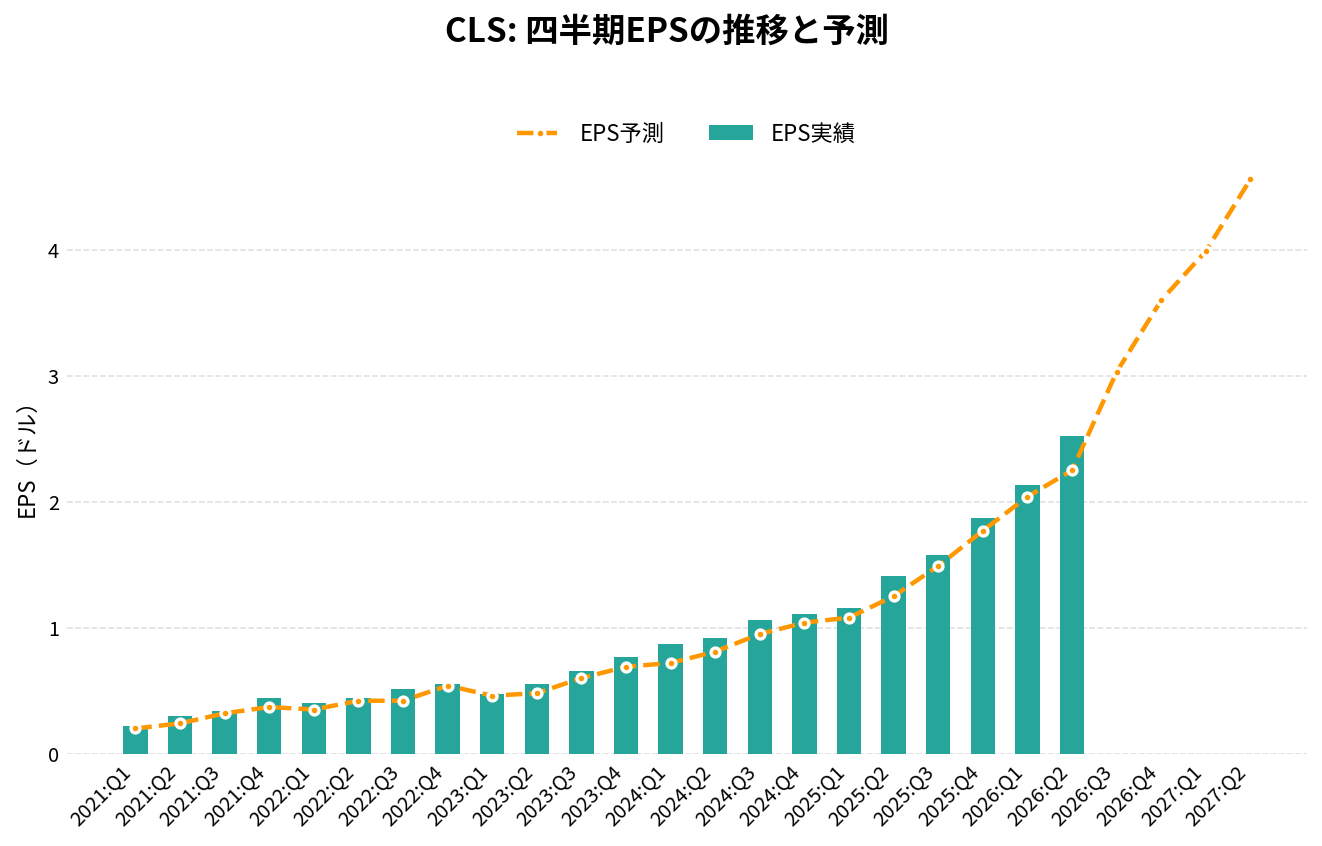
セレスティカ(CLS)の2026年Q3決算(2026/10/26 発表)は、売上5,829.7百万ドル(アナリストコンセンサス5,390.0百万ドルに対し+8.2%)、EPS 3.25ドル(同2.93ドルに対し+0.32ドル)でした。
売上の前年同期比は+82.5%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
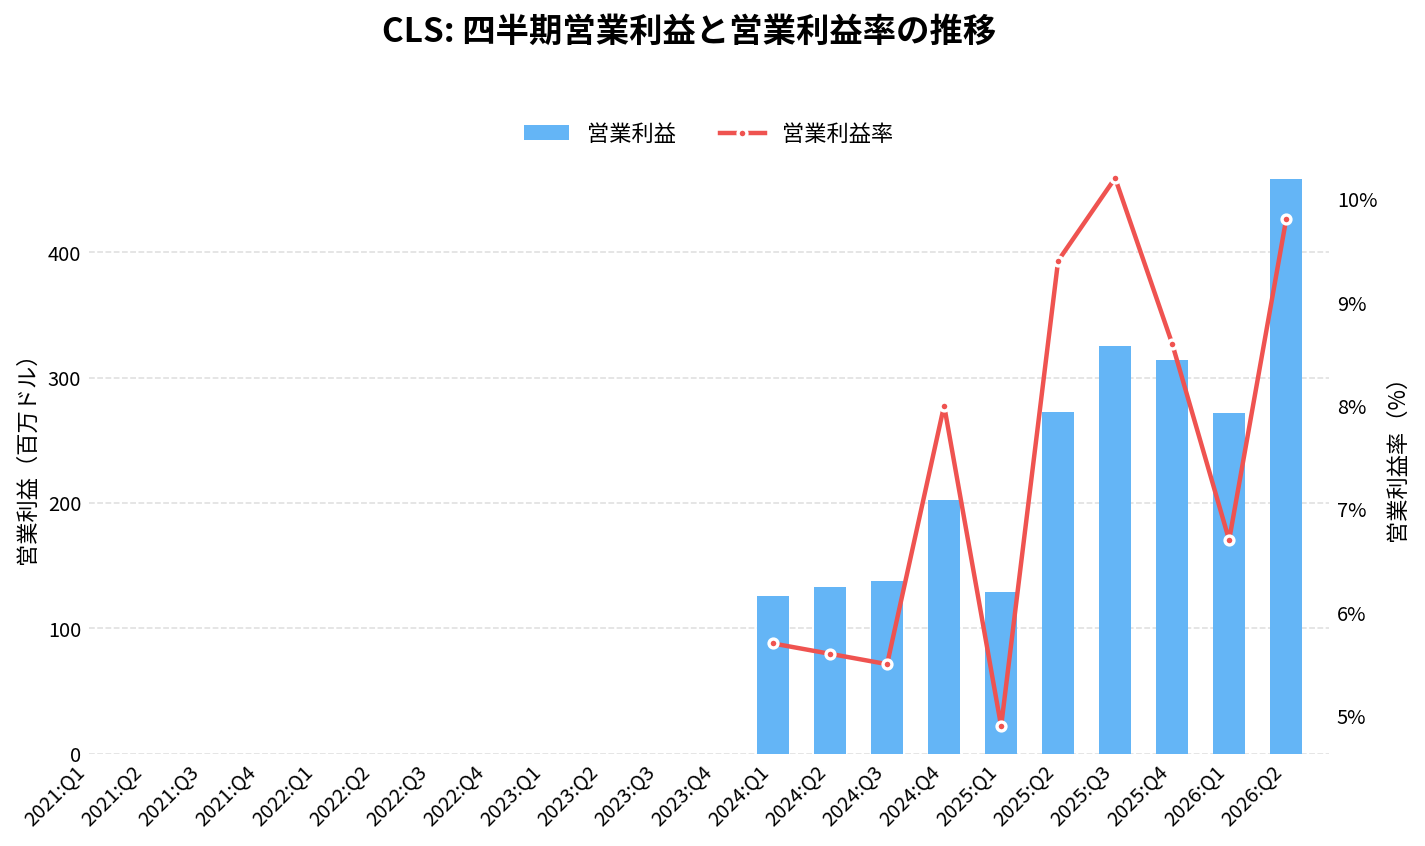
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 2,545.70 | – | +1.4% | 1.11 | +0.07 | 8.0% |
| 2025:Q1 | 2,648.60 | +19.9% | +6.4% | 1.16 | +0.08 | 4.9% |
| 2025:Q2 | 2,893.40 | +21.0% | +6.8% | 1.41 | +0.16 | 9.4% |
| 2025:Q3 | 3,194.00 | +27.8% | +5.1% | 1.58 | +0.09 | 10.2% |
| 2025:Q4 | 3,654.90 | +43.6% | +4.1% | 1.87 | +0.10 | 8.6% |
| 2026:Q1 | 4,047.00 | +52.8% | +1.9% | 2.13 | +0.09 | 6.7% |
| 2026:Q2 | 4,698.60 | +62.4% | +9.3% | 2.52 | +0.27 | 9.8% |
| 2026:Q3 | 5,829.70 | +82.5% | +8.2% | 3.25 | +0.32 | 7.9% |
| 2026:Q4(予想) | 6,410.00 | +75.4% | – | 3.50 | – | – |
| 2027:Q1(予想) | 7,290.00 | +80.1% | – | 3.91 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-28 取得時点)。 | ||||||
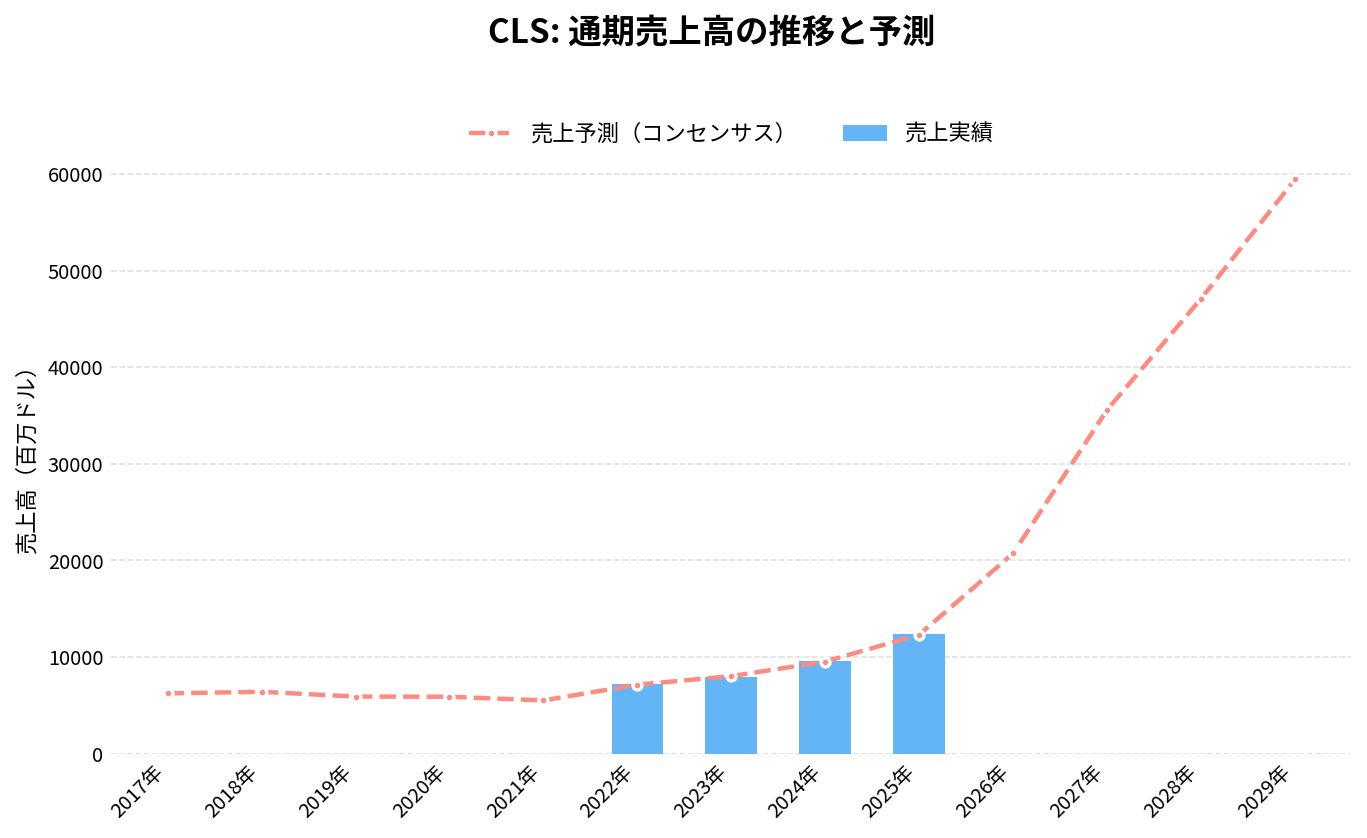
通期:売上高の推移
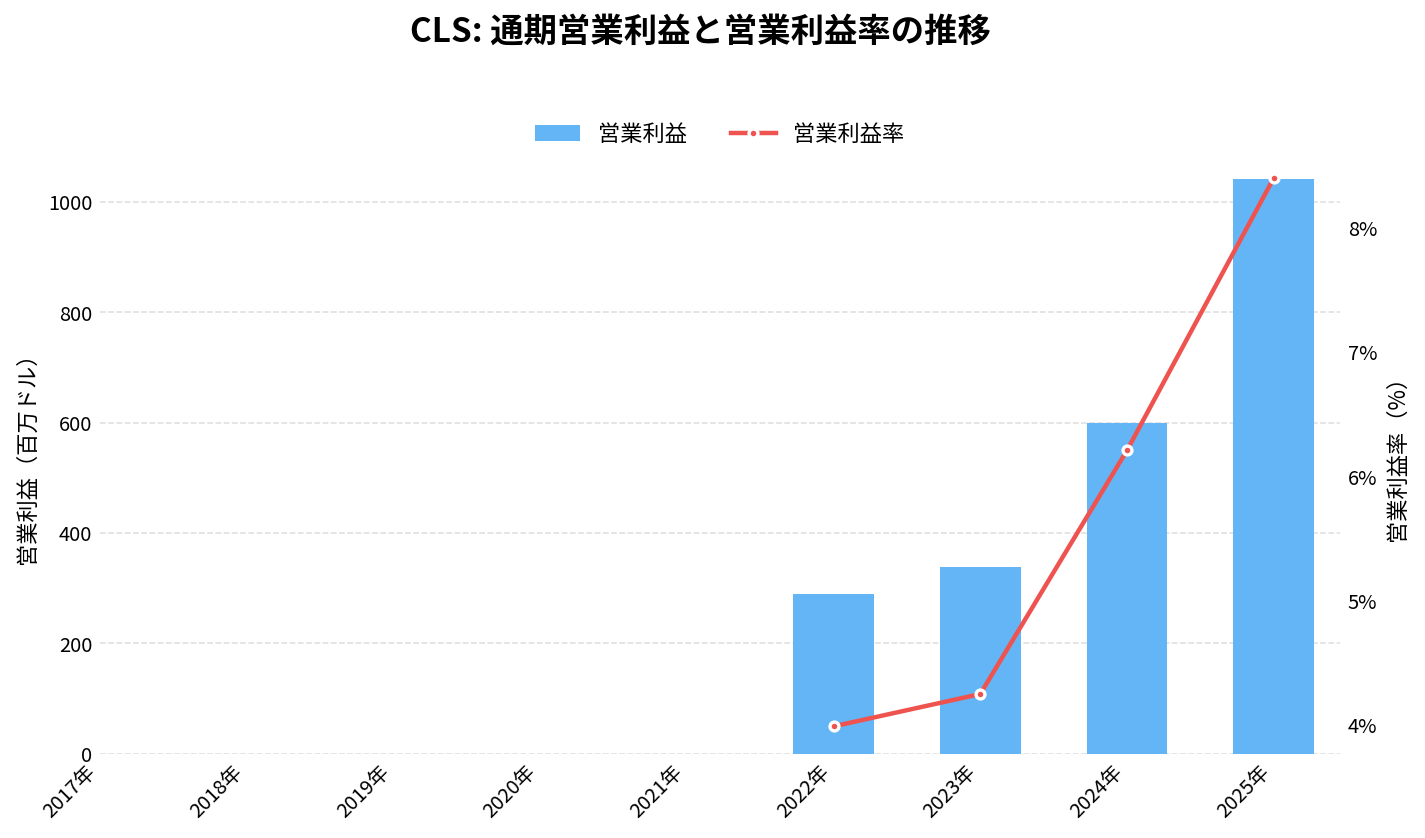
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
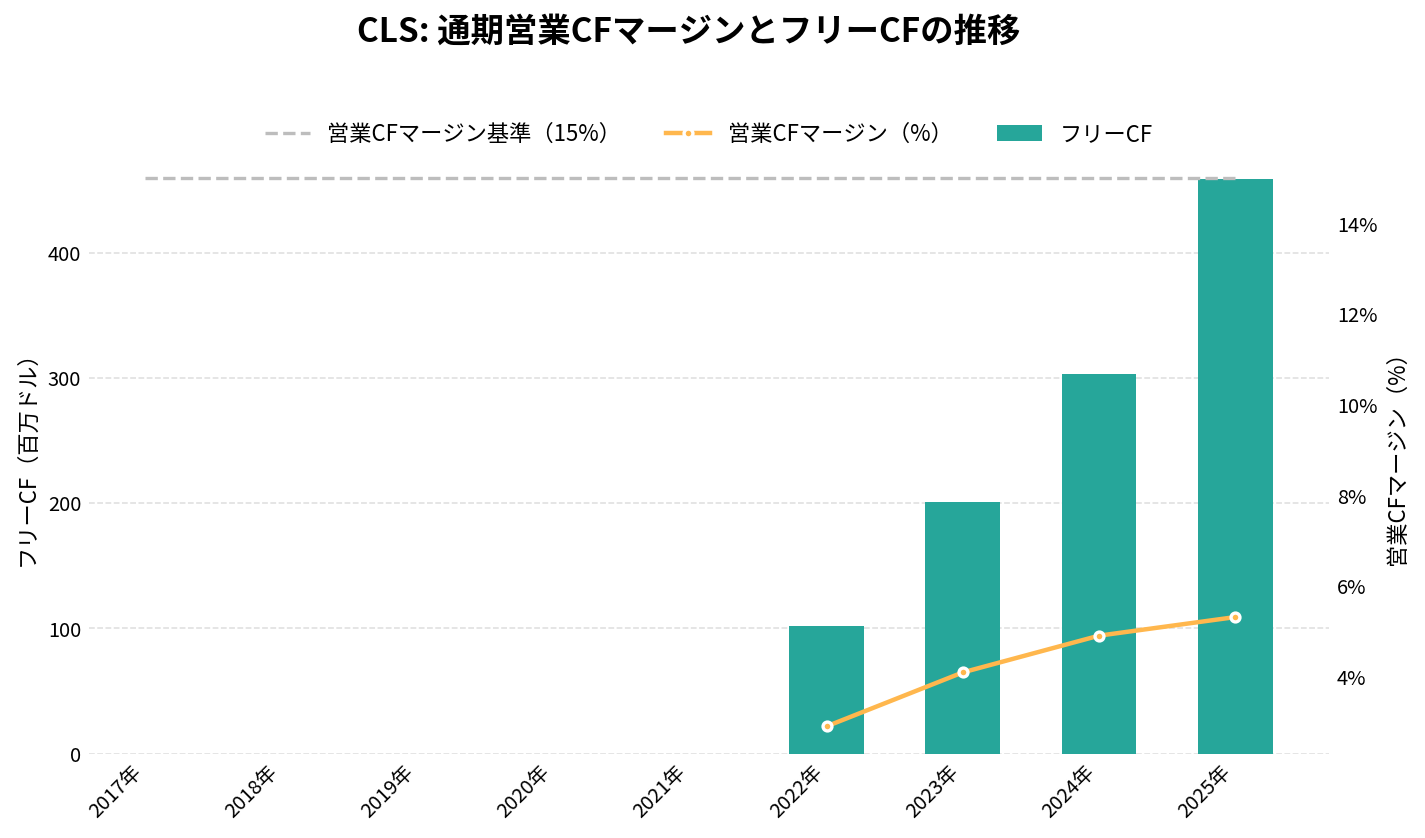
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
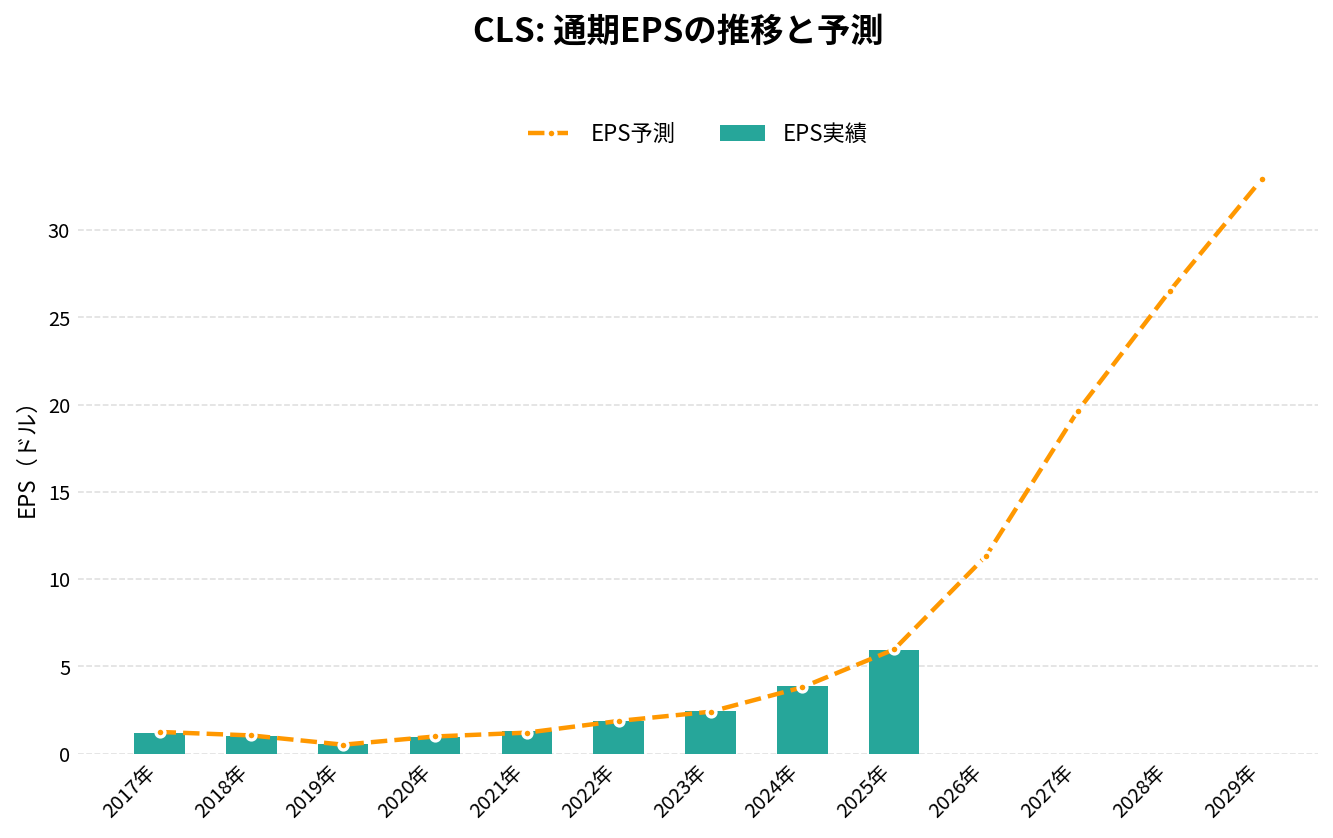
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 5,660.00 | -1.7% | 1.31 | – | – | – |
| 2022年 | 7,250.00 | +28.1% | 1.87 | 4.0% | 2.9% | 102.10 |
| 2023年 | 7,961.00 | +9.8% | 2.46 | 4.2% | 4.1% | 201.10 |
| 2024年 | 9,646.00 | +21.2% | 3.89 | 6.2% | 4.9% | 303.00 |
| 2025年 | 12,390.90 | +28.5% | 5.97 | 8.4% | 5.3% | 458.30 |
| 2026年(予想) | 20,650.00 | +66.7% | 11.19 | – | – | – |
| 2027年(予想) | 35,990.00 | +74.3% | 19.63 | – | – | – |
| 2028年(予想) | 48,980.00 | +36.1% | 27.58 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-28 取得時点)。 | ||||||
セレスティカ(CLS)の将来性と今後の見通しは?
セレスティカ(CLS)の将来性を考えるうえでは、売上の伸びが「設計から関わる事業」と少数の巨大IT企業に支えられていること、そして伸びを取りにいくために現金を先に使う局面に入ったことを押さえておきたい。
数字で見る直近の変化
- 売上: 2023年79.6億ドル → 2024年96.5億ドル → 2025年123.9億ドル → 2026年見通し210億ドル → 2027年見通し400億ドル
- 利益: 2025年の営業利益は10.4億ドル(2023年は3.4億ドル)、EPS は7.16ドル(同2.03ドル)
- HPS の比率: 2023年21% → 2025年41%
- 顧客の集中: 最大の顧客の比率は2023年22% → 2026年7〜9月35%
注目しているポイント
- 2027年の400億ドルの実現度: 2026年の見通しの約2倍である。10〜12月期の見通し(62.75億〜65.75億ドル)を上回り続けられるか
- 利益率9%への道筋: 2027年の調整後の営業利益率9.0%は過去最高の水準。HPS の比率が下がらずに保てるか(2026年7〜9月は40%で、前年同期の44%より低い)
- 設備投資と現金の流れ: 設備投資は2027年に15億〜20億ドル。増資で得た現金が、運転資本と投資でどれだけ減るか
- 新しい自社株買い: 11月に期限を迎える枠の後継の規模
リスクと不確実性
- 顧客の集中: 会社自身が「限られた顧客と市場に依存し、その投資の周期に影響を受けやすい」と書いている。上位1社で売上の35%を占める
- AI 投資の行方: 10-K は「AI の普及とデータセンターの建設の長期的な道筋は不確実」で、電力や水の確保にも左右されるとしている
- 顧客の内製化: 顧客が製造を自社に取り込む可能性を、会社はリスクに挙げている
- 関税と地政学: 製造の多くをアジアで行い、米国の関税政策や、米中・中台の緊張の影響を受けうる
- 長期の発注が無い: 顧客は通常、生産の計画を長期で確約しない。2025年のように、1つの案件の世代交代で売上が落ちることがある
伸びの大きさと利益率の改善は、数字で確かめられる。一方で、その伸びは少数の巨大IT企業の投資計画に強く依存しており、計画が変われば見通しも大きく変わりうる。四半期ごとの決算で、HPS の比率と顧客の比率、現金の動きを確かめていく必要がある。
CLS 2026年Q3決算:売上高83%増の58.3億ドルでガイダンス上限を突破、2027年は売上400億ドルの大型見通しを提示
発表日:2026/10/26
CLSの決算ハイライト
セレスティカの2026年第3四半期は、売上高が前年同期比83%増の58.3億ドルとなり、自社ガイダンス上限(52.5億〜55.5億ドル)を大きく上回った。GAAP営業利益率は7.9%とやや低下したものの、非GAAP調整後営業利益率は8.5%へ改善し、同社として過去最高水準に達している。
GAAP EPSは3.26ドル(前年同期2.31ドル)、非GAAP調整後EPSは3.30ドル(同1.58ドル)と、調整後EPSは前年同期比で109%の伸びを記録し、ガイダンス上限(2.88〜3.08ドル)を上回った。会社はこの間、総額34.5億ドルの公募増資を完了している。
好調な実績を踏まえ、2026年通期見通しは売上高210億ドル(前回205億ドルから上方修正)、調整後EPS11.55ドル(同11.30ドルから上方修正)へと改定された。一方、2027年の初期見通しとして売上高400億ドル(前年比90%増)、調整後営業利益率9.0%、調整後EPS21.50ドルという大型の成長計画が新たに示された。
抑えておくべきKPI
- 売上高: 58.3億ドル(前年同期比83%増)
- 調整後営業利益率(非GAAP): 8.5%(前年同期7.6%から改善)
- CCSセグメント売上高: 48.7億ドル(前年同期比102%増)、セグメントマージン8.9%
- ATSセグメント売上高: 9.6億ドル(前年同期比23%増)、セグメントマージン6.6%
インサイト
今回の決算で目を引くのは、成長率の加速とマージン改善が同時に起きている点だ。CCSセグメントは102%増と全社成長を牽引し、特にHardware Platform Solutions売上高は約23億ドルで70%増となった。ATSセグメントも23%増とプラス成長を維持しており、データセンター需要の広がりが一部門に偏らず複数の事業に波及していることがうかがえる。
GAAP純利益率は6.8%で前年の8.4%からやや低下しているが、これは主にTRS(total return swap)の時価評価影響や公募増資による希薄化が絡んでおり、本業の収益力自体は調整後指標の改善が示すとおり着実に強まっている。フリーキャッシュフローは1.3億ドルと前年同期の0.9億ドルから増加した一方、2026年通期のフリーキャッシュフロー見通しは6億ドルから4.6億ドルへ引き下げられており、2027年の成長加速に向けた運転資本投資が先行している点はローライトとして留意したい。
会社側は「需要環境は非常に堅調で、2028年の顧客需要予測は2027年見通しをさらに上回る水準」とコメントしており、単発の上振れではなく、AIインフラ投資サイクルに伴う構造的な需要拡大局面にあるとの見立てを強めている。
今後の見どころ
次の焦点は2026年第4四半期ガイダンス(売上高62.75億〜65.75億ドル、調整後EPS3.37〜3.57ドル)の達成状況と、2027年見通し(売上高400億ドル、調整後営業利益率9.0%)の実現に向けた進捗だ。2027年の設備投資計画は15億〜20億ドルと示されており、データセンターインフラ向け投資の規模感も注視材料となる。
また、現行NCIB(自社株買い)が2026年11月2日に失効するのに伴い、新たなNCIBの申請も予定されている。大型増資による財務基盤強化と自社株買い再開の両立が、今後の資本配分方針を読み解く鍵になりそうだ。
出典
CELESTICA ANNOUNCES THIRD QUARTER 2026 FINANCIAL RESULTS
CLS 2026年Q2決算:売上高62%増でガイダンス上限超え、通期見通しを再び上方に見直し
発表日:2026/07/27
本決算のポイント
セレスティカの2026年第2四半期は、売上高が前年同期比62%増の47.0億ドルとなり、会社が示していたガイダンス上限(44.5億ドル)を上回った。GAAP営業利益率は9.8%(前年同期9.4%)、調整後営業利益率(non-GAAP)は8.2%と過去最高を更新している。
利益面でもGAAP EPSが3.17ドル(前年同期1.82ドル)、調整後EPS(non-GAAP)が2.54ドル(前年同期1.39ドル)と大きく伸び、こちらもガイダンス上限(2.34ドル)を上回った。GAAP純利益は3.69億ドル(前年同期2.11億ドル)に達している。
好調な業績を受け、会社は2026年通期のガイダンスを売上高205億ドル(従来190億ドル)、調整後EPS 11.30ドル(従来10.15ドル)へと見直した。これは前年比でそれぞれ65%、87%の成長を意味する。加えて2027年についても、2026年の65%成長を上回るペースでの売上成長と、それを上回る調整後EPSの成長を見込んでいる。
抑えておくべきKPI
- 売上高: 47.0億ドル(前年同期比62%増、ガイダンス上限44.5億ドルを超過)
- 調整後EPS(non-GAAP): 2.54ドル(前年同期1.39ドル、ガイダンス上限2.34ドルを超過)
- CCSセグメント売上高: 38.1億ドル(前年同期比84%増、セグメント利益率8.7%)
- フリーキャッシュフロー(non-GAAP、通期見通し): 6億ドル(従来見通し5億ドルから見直し)
インサイト
今回の決算で目を引くのは、売上高・調整後EPSともにガイダンス上限を超えたうえで、通期見通しをさらに引き上げた点だ。会社側は「顧客需要の予想以上の強さと、優れた事業運営」がその要因と説明しており、単発のサプライズではなく需要そのものの強さを反映した結果と読める。
セグメント別では、データセンター関連を含むCCS(Connectivity & Cloud Solutions)が前年同期比84%増と成長を牽引し、Hardware Platform Solutions売上高も約19億ドル(前年同期比58%増)と大きく伸びた。一方でATS(Advanced Technology Solutions)は前年同期比8%増と相対的に緩やかで、成長の中心が明確にデータセンター向けインフラに集中していることがうかがえる。
キャッシュフロー面では、上半期の在庫が大きく積み増され(在庫の増加が現金を12億ドル超使用)、資本投資(PP&E購入)も四半期で2.6億ドルと前年同期の32.5百万ドルから大幅に増加している。成長を支えるための積極的な投資が進む一方、フリーキャッシュフロー自体は四半期で1.5億ドルと前年同期の1.2億ドルから伸びており、投資拡大の中でもキャッシュ創出力は維持されている。
今後の見どころ
会社は第3四半期の売上高ガイダンスを52.5億〜55.5億ドル、調整後EPSを2.88〜3.08ドルと提示しており、この水準をクリアできるかが次の焦点となる。第3四半期の調整後営業利益率はガイダンス中間点で8.4%を見込んでおり、収益性の改善傾向が続くかも注目点だ。
さらに会社は2027年に売上成長が2026年の65%を上回るペースで加速すると述べており、新規プログラム獲得や顧客需要の強さが、この見通しの実現可能性を左右する。在庫や資本支出の拡大が今後の需要拡大にどう結びつくかも、あわせて確認したいポイントだ。
出典
CELESTICA ANNOUNCES SECOND QUARTER 2026 FINANCIAL RESULTS
それより前の決算と、発表後の株価の動きは「セレスティカ(CLS)の決算まとめ」にまとめています。
まとめ
セレスティカ(CLS)は、AIデータセンター向けのスイッチやサーバーを作るカナダの会社です。売上の4分の3はデータセンター向けで、なかでも設計から関わる事業(HPS)が売上の約4割まで育ちました。
2026年7〜9月期は売上が前年同期比83%増え、2027年の売上見通しは400億ドルと、今年のほぼ2倍です。設計から関わることで、受託生産としては高い利益率も実現しています。
一方で、売上の約3分の2は上位3社の巨大IT企業で、その投資計画しだいで業績が大きく変わります。設備投資も急増しており、株価は決算前に6月の高値からほぼ半値まで下げていました。次の決算(2027年1月下旬の見込み)で、10〜12月期の見通しの達成と、2027年に向けた受注と現金の動きを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。