このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その成果をまとめたものです。
あくまで私の個人的な分析記録であり、内容には誤りや実際と異なる情報が含まれているかもしれません。ご覧になる場合は予めご了承ください。
- はじめに
- アリスタ・ネットワークス(ANET)の株価
- アリスタ・ネットワークス(ANET)とは何の会社?
- アリスタ・ネットワークスはどのような事業をしている?
- アリスタ・ネットワークス(ANET)の主力製品やサービスは?
- アリスタ・ネットワークス(ANET)のビジネスモデルは?
- アリスタ・ネットワークス(ANET)の顧客層は?
- 取引市場は?
- アリスタ・ネットワークス(ANET)のセクター、業種、属するテーマは?
- 配当は?
- アリスタ・ネットワークス(ANET)の競合企業は?
- アリスタ・ネットワークス(ANET)とエヌビディアとの関係は?
- アリスタ・ネットワークス(ANET)の競合との差別化要素と優位性は?
- アリスタ・ネットワークス(ANET)のリアルタイム株価チャート
- アリスタ・ネットワークス(ANET)の業績について
- アリスタ・ネットワークス(ANET)の将来性と今後の見通しは?
- ANET 2026年Q3決算:売上高が前年同期比58.5%増とIPO以来の最高成長率を記録、利益率も過去最高水準に
- ANET 2026年Q2決算:初の四半期売上30億ドル超え、非GAAP EPSは前年比40%増
- まとめ
はじめに
AIの計算は、数千〜数万個のGPUなどの演算チップを同時に動かして行います。チップ同士は大量のデータを絶えずやり取りするため、それらをつなぐネットワークの速さと安定性が、AIデータセンター全体の性能を左右します。
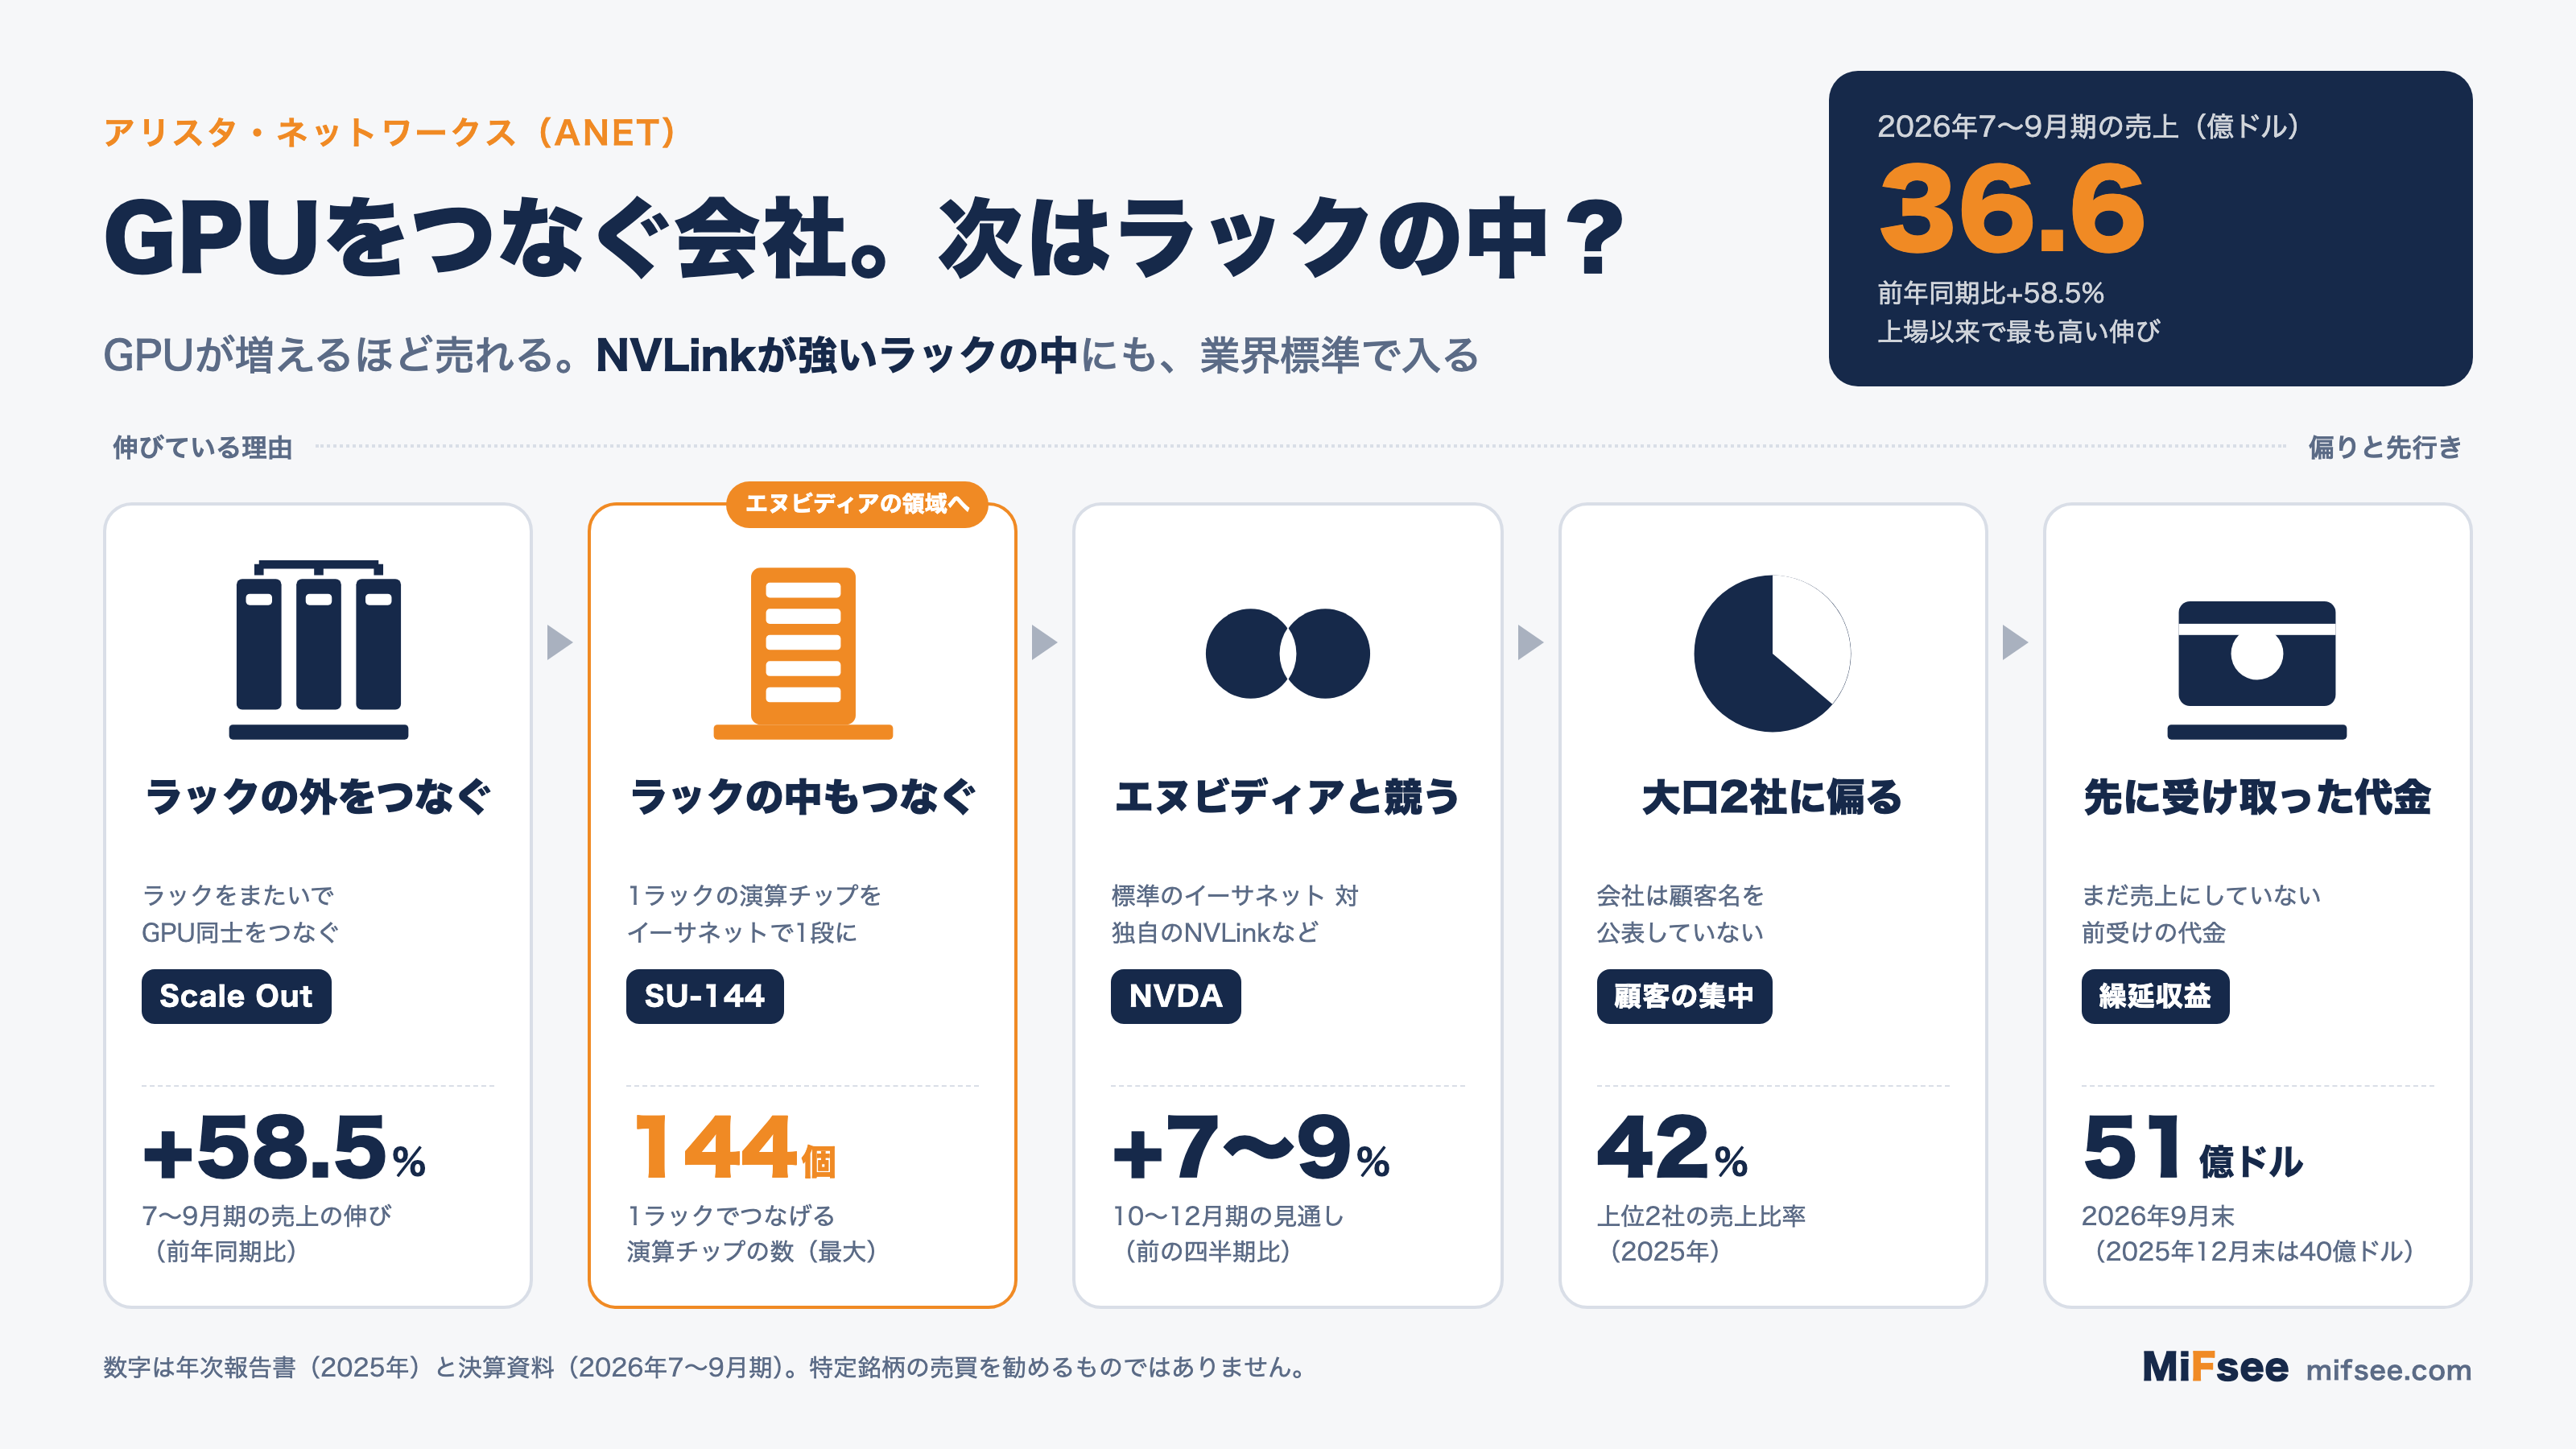
アリスタ・ネットワークスは、このデータセンター向けのネットワーク機器(スイッチ)と、その上で動くソフトウェアで成長してきた米国企業です。2025年の売上は90億ドルを超え、2026年7〜9月期の売上は36.6億ドルで、前年同期比58.5%増と上場以来で最も高い伸びになりました。
一方で、売上の4割超を2社の顧客が占め、GPUをつなぐ部分ではエヌビディアとも競っています。本記事では、事業の仕組みから順に、伸びている理由と偏りを年次報告書と決算資料から確かめます。
アリスタ・ネットワークス(ANET)の株価
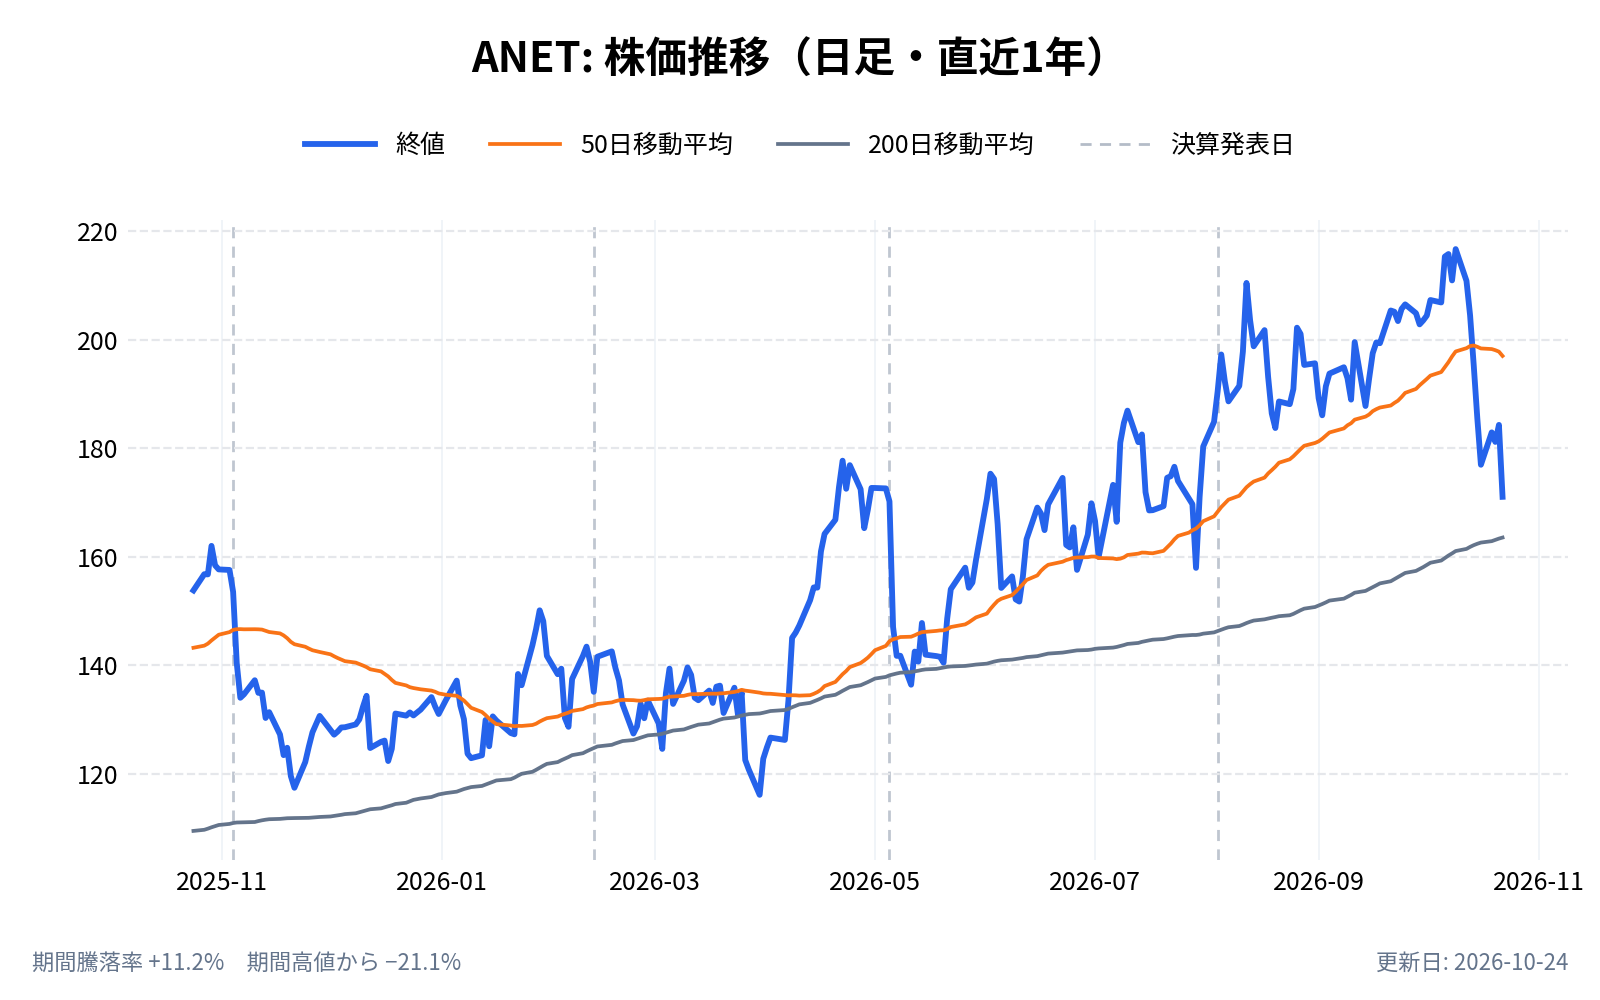
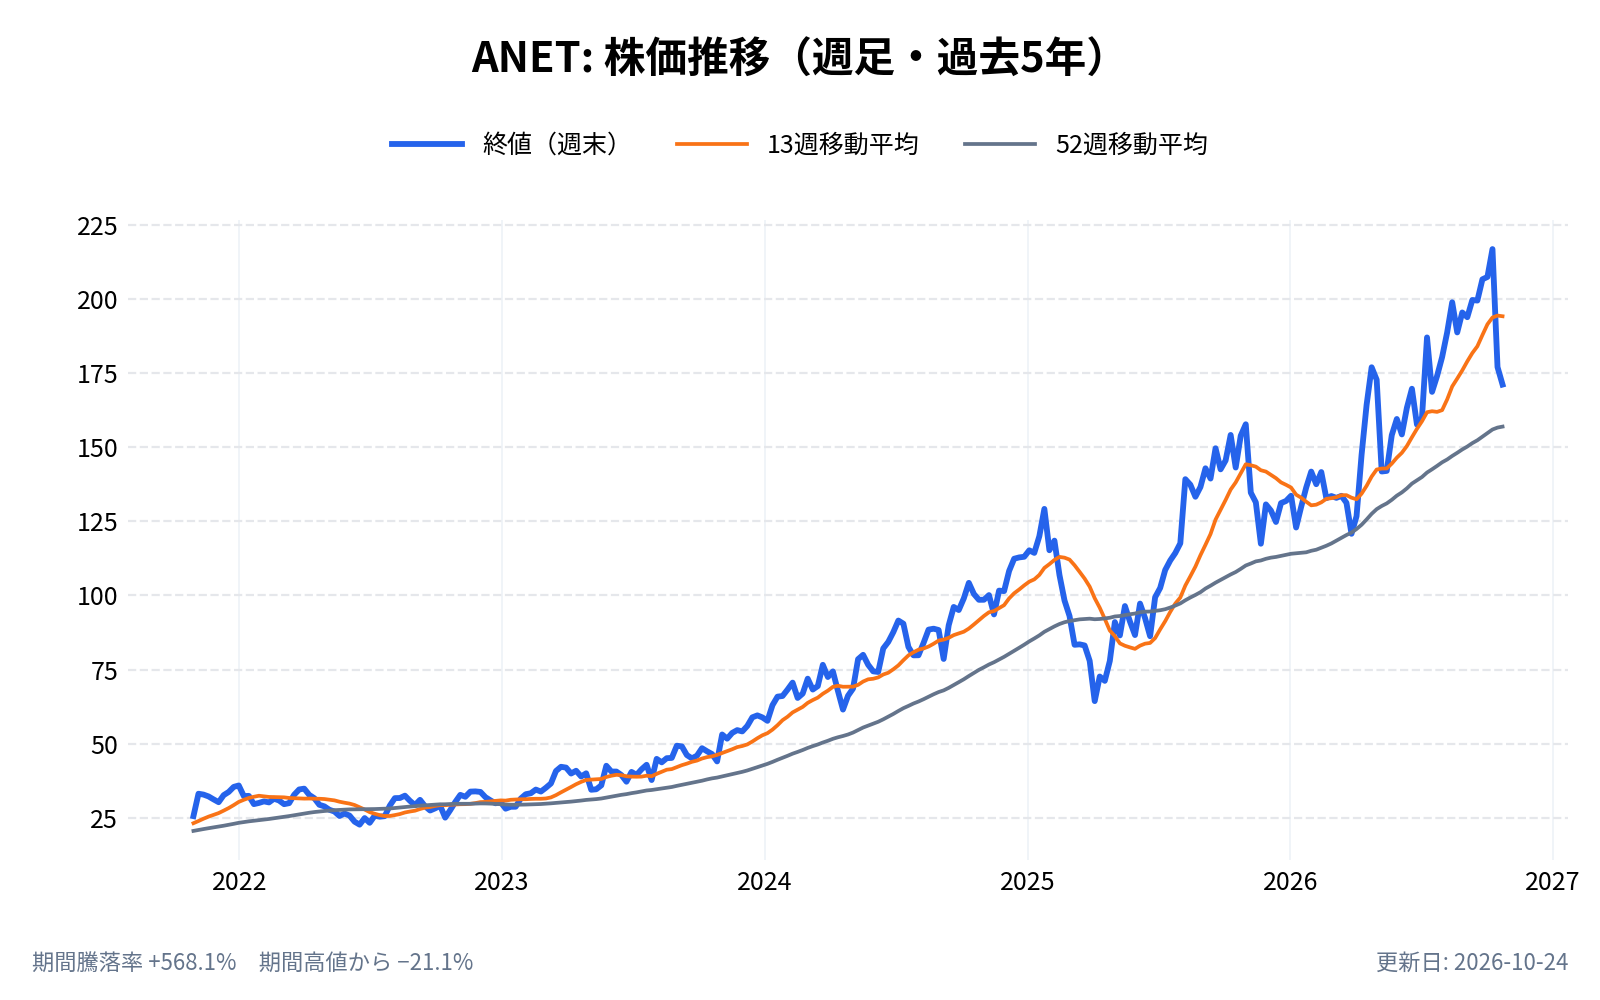
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
アリスタ・ネットワークス(ANET)とは何の会社?
アリスタ・ネットワークス(Arista Networks)は、データセンター、クラウド、AI向けの高速なネットワーク機器と、それを動かし管理するソフトウェアを提供する企業である。会社は自らを「この20年で業界のリーダーになった」と説明している(2025年度の年次報告書)。
アリスタ・ネットワークスの企業情報は以下。
- 会社名: Arista Networks, Inc.
- 設立年: 2004年
- 本社所在地: 米国カリフォルニア州サンタクララ
- 代表者名: ジェイシュリー・ウラル(Jayshree Ullal、会長兼CEO)
- 従業員数: 約5,115人(2025年12月末時点)
- 公式サイト: https://www.arista.com/jp/
- 主な事業内容: データセンター・AI・クラウド向けのスイッチとルーター、キャンパス(社屋)向けの有線・無線ネットワーク、ネットワークの管理ソフトとサポート
2025年には経営陣の体制も変わった。7月に元Fastly CEOのトッド・ナイチンゲール氏が社長兼COOとして入社し、9月には共同創業者でCTOのケネス・デューダ氏も社長兼CTOに就いた(いずれも8-K)。
アリスタ・ネットワークスはどのような事業をしている?
会社は事業を次の3つに分けて説明している(年次報告書)。報告上の事業セグメントは1つである。
- 中核(AI・クラウド・データセンター向けネットワーク): データセンターやAIの計算クラスターをつなぐ高速スイッチとルーター
- 周辺分野(キャンパスとルーティング): 社屋や拠点のネットワーク(有線スイッチ、Wi-Fiのアクセスポイント)と、拠点間をつなぐルーター。2025年にはBroadcomからVeloCloud(拠点間ネットワークのSD-WAN)を買収した
- ソフトウェアとサービス: ネットワーク用OSの「EOS」、管理ソフトの「CloudVision」、保守サポートなど
顧客は「Cloud and AI Titans(大手クラウド・AI企業)」「AI and Specialty Providers(AI専業や特定分野の事業者)」「Enterprise(一般企業)」の3つに分けられている。
アリスタ・ネットワークス(ANET)の主力製品やサービスは?
AI向けの「Etherlink」
AIのネットワーク向け製品群「Etherlink」は20を超える製品で構成され、800Gのスイッチが中心になっている(年次報告書)。代表的な製品は以下。
- 7800R AI Spine: 大規模なAIクラスターの中心に置く大型のスイッチ
- 7060 AI Leaf: GPUなどをつなぐ末端側のスイッチ
- 7700R4 Distributed Etherlink Switch: 複数の機器を1台の大きなスイッチのように動かす製品
会社はAIのネットワークを3つの領域に分けている。
- Scale Out: 複数のラックにまたがる演算チップをつなぐ。今の主戦場
- Scale Across: 離れた場所にあるデータセンター同士をつなぎ、1つの大きなクラスターとして使う
- Scale Up: 1つのラックの中で演算チップ同士を直接つなぐ。現在は独自規格が主流で、会社は「将来の追加の機会」と位置づけている
ソフトウェア:EOS と CloudVision
- EOS(Extensible Operating System): アリスタのすべてのスイッチで動くネットワーク用OS。同じソフトが全製品で動くため、運用や自動化をそろえやすい
- CloudVision: ネットワーク全体を一か所で設定・監視・自動化する管理ソフト
- Arista AVA: AIを使ってネットワークとセキュリティの問題を見つけ、判断を支援する仕組み
キャンパス・拠点向け
社屋向けのスイッチやWi-Fiのアクセスポイントも、CloudVisionでまとめて管理できる。2025年に加わったVeloCloudのSD-WANは、支店などの拠点をつなぐ製品である。
アリスタ・ネットワークス(ANET)のビジネスモデルは?
売上の大半は機器(製品)の販売で、残りが保守サポートなどのサービスである。
| 年 | 製品 | サービス | 合計 |
|---|---|---|---|
| 2025年 | 75.77億ドル(84.1%) | 14.29億ドル(15.9%) | 90.06億ドル |
| 2024年 | 58.84億ドル(84.0%) | 11.19億ドル(16.0%) | 70.03億ドル |
出典: 2025年度の年次報告書
地域別では、2025年の売上の79.1%が南北アメリカで、欧州・中東・アフリカが11.9%、アジア太平洋が9.0%だった。
機器そのものに加え、EOSやCloudVisionのソフトウェア、保守の契約で顧客との関係を続けるのが基本の形である。製品は顧客自身が設置するほか、システムインテグレーターや販売代理店(付加価値再販業者)が顧客に代わって設置する。2025年末の売掛金のうち52%は、上位2社の販売代理店に対するものだった(年次報告書)。
アリスタ・ネットワークス(ANET)の顧客層は?
アリスタの売上は、少数の大口顧客に大きく偏っている。年次報告書によると、売上の10%以上を占める顧客が3年続けて2社あり、その比率は次のとおり。
| 年 | 顧客A | 顧客B | 2社の合計 |
|---|---|---|---|
| 2025年 | 26% | 16% | 42% |
| 2024年 | 20% | 15% | 35% |
| 2023年 | 18% | 21% | 39% |
※会社は顧客名を公表していない。年次報告書の表記(「1社目」「もう1社」)を、表では2025年の比率の高い順に並べた
会社自身も「限られた数の顧客による大口の購入が、引き続き売上の大きな部分を占めると見込む」とし、購入の遅れや減少で四半期ごとの業績が大きく振れうるとしている。
取引市場は?
アリスタ・ネットワークス(Arista Networks)の株式は、ニューヨーク証券取引所(NYSE)で取引されており、ティッカーシンボルは「ANET」。2024年12月に、1株を4株に分ける株式分割を行った。
アリスタ・ネットワークス(ANET)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology)
業種
ネットワーク機器(Networking Equipment)
属するテーマ
AIインフラ、データセンター、クラウドコンピューティング
同じテーマの銘柄
- AIデータセンター・AIインフラ:ルメンタム・ホールディングス(LITE)、コヒレント(COHR)、シエナ(CIEN)、コアウィーブ(CRWV)、ブロードコム(AVGO)、マーベル・テクノロジー(MRVL)、スーパーマイクロコンピュータ(SMCI)、アドバンスド・マイクロ・デバイセズ(AMD)、ほか10銘柄はテーマ記事で
- 光通信・ネットワーク:ヴィアヴィ・ソリューションズ(VIAV)、ファブリネット(FN)、AXT(AXTI)、クレド・テクノロジー(CRDO)
- エヌビディア関連:イノデータ(INOD)、アームホールディングス(ARM)、マイクロン・テクノロジー(MU)、アステラ・ラブス(ALAB)、ナビタス・セミコンダクター(NVTS)、エヌビディア(NVDA)、デル(DELL)、TSMC(TSM)、ほか2銘柄はテーマ記事で
配当は?
アリスタ・ネットワークスは配当を支払っていない。株主への還元は自社株買いで行っており、2025年は合計約16億ドルの自社株を買い戻した。2026年1〜9月は買い戻しを行っていない(2026年7〜9月期の決算発表のキャッシュフロー計算書)。6月末時点の残りの枠は約8.2億ドルだった(2026年6月期の四半期報告書)。
アリスタ・ネットワークス(ANET)の競合企業は?
年次報告書は、データセンターとキャンパスのネットワーク市場について「歴史的にシスコが支配してきた」とし、次の企業を競合に挙げている。
- シスコシステムズ(CSCO): ネットワーク機器の最大手
- ヒューレット・パッカード・エンタープライズ(HPE): 年次報告書は「HPEがジュニパーネットワークスを買収した」と書いており、ジュニパーは現在HPEの一部
- デル(Dell/EMC)、エクストリーム・ネットワークス(EXTR)、ファーウェイ
- エヌビディア(NVDA): AIのネットワークで競合(次の節)
- ホワイトボックス: 特定のブランドを持たない汎用の機器に、顧客が自前のソフトを載せる方式
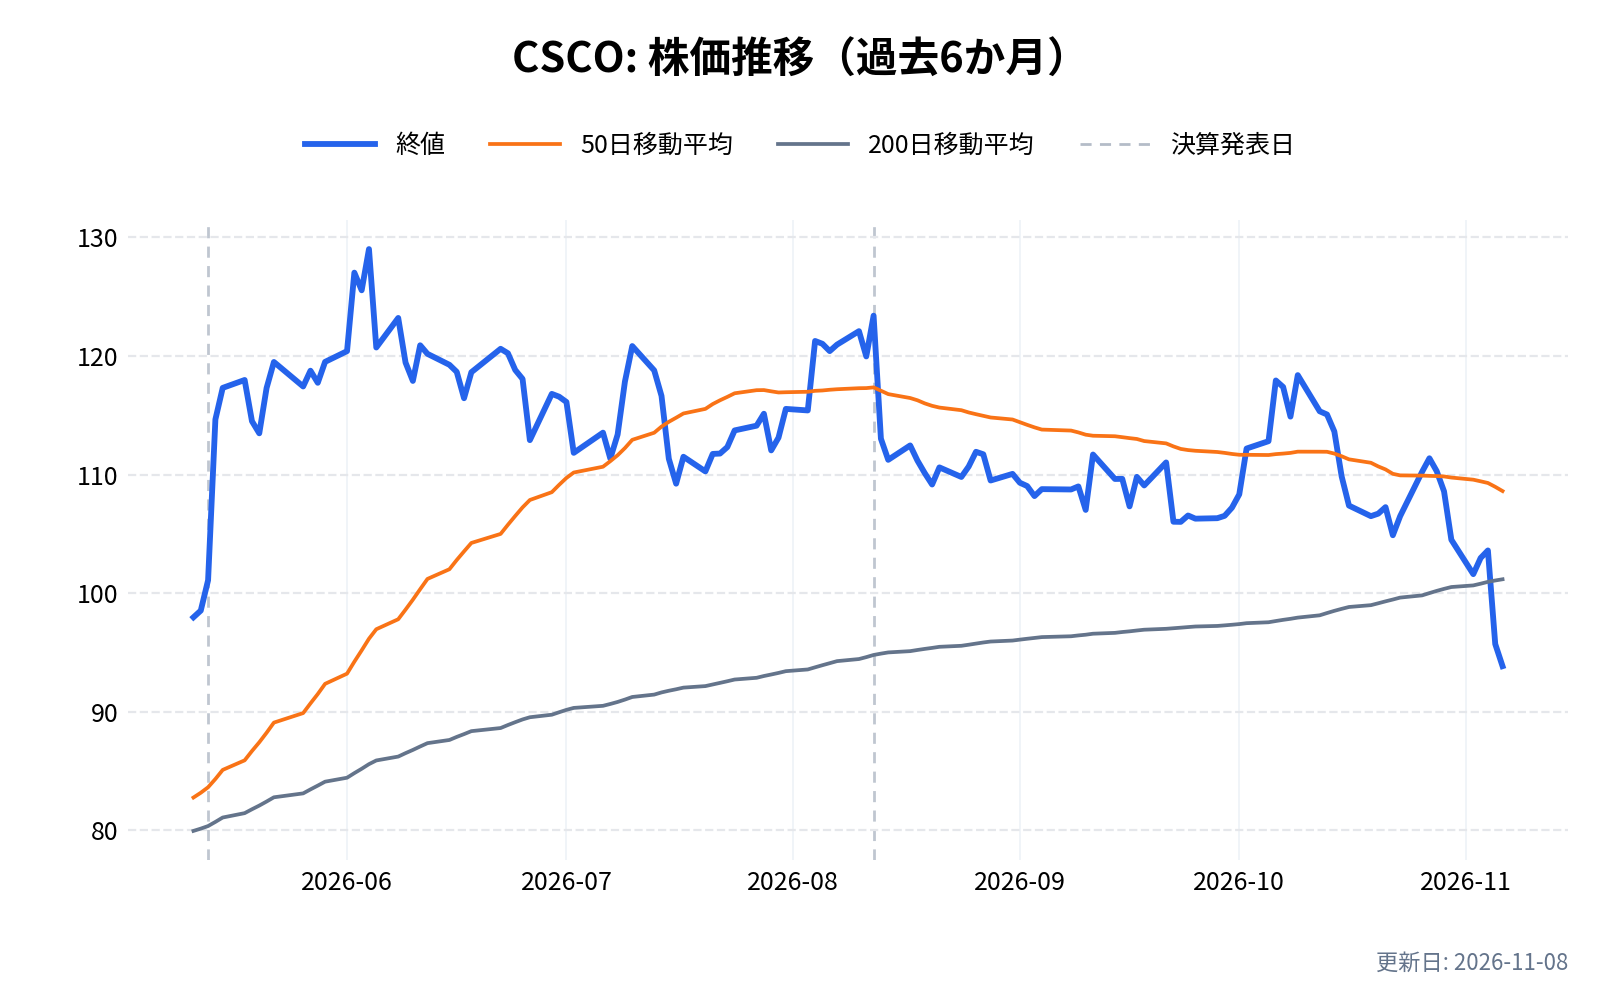
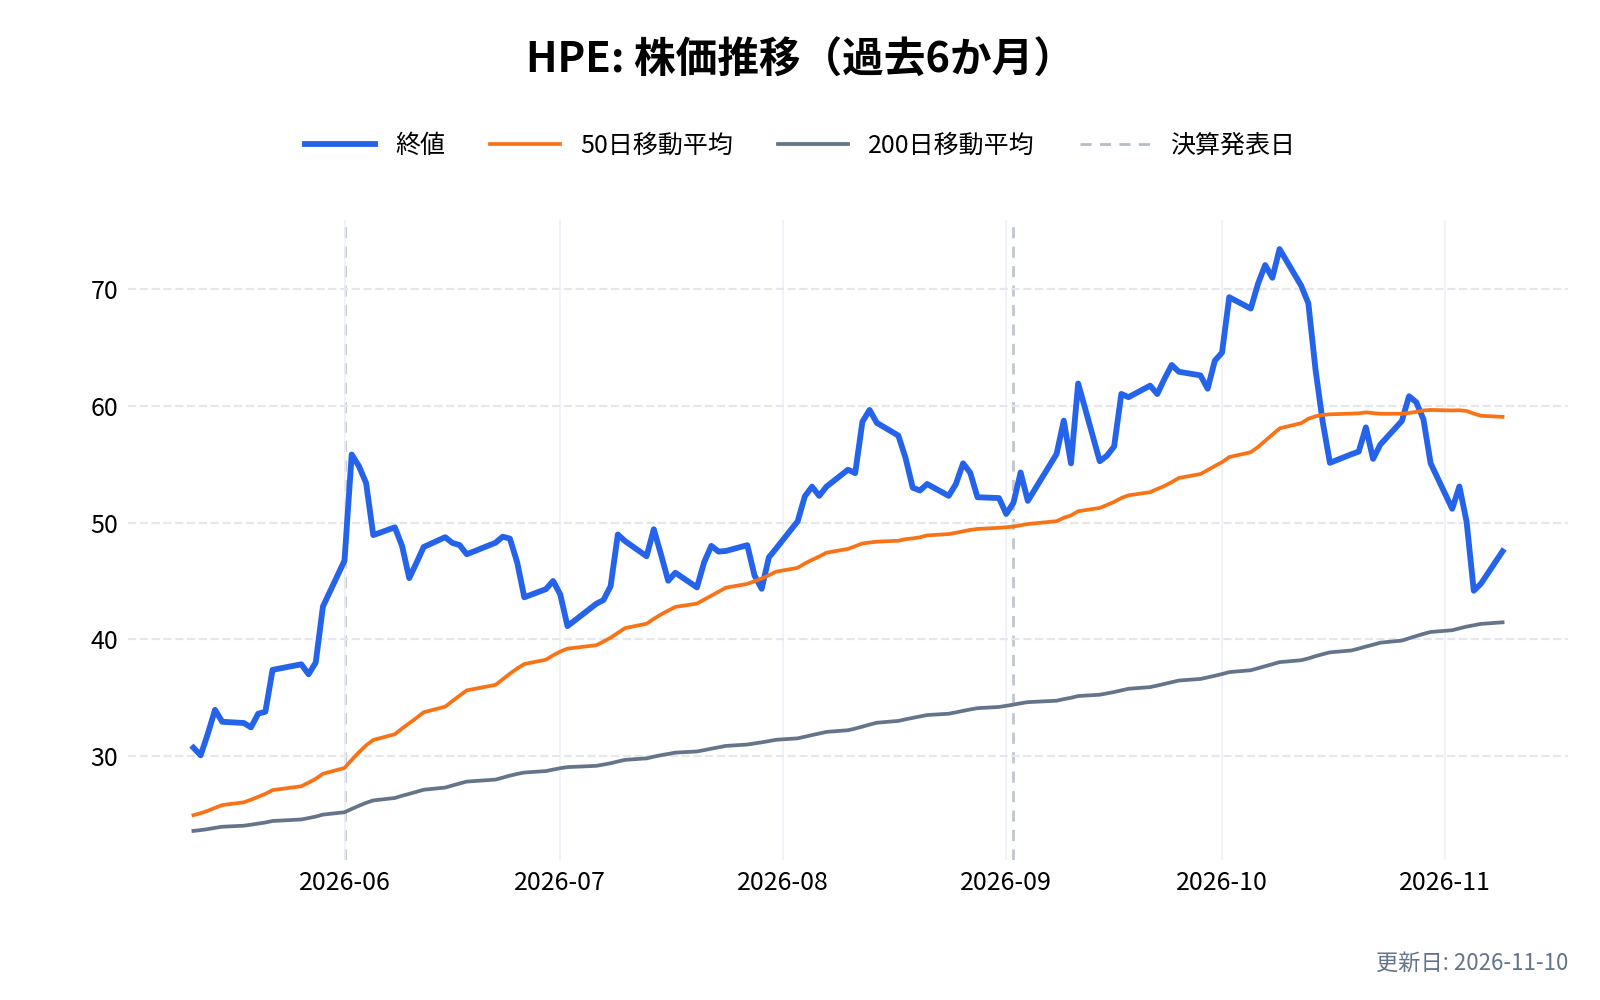
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

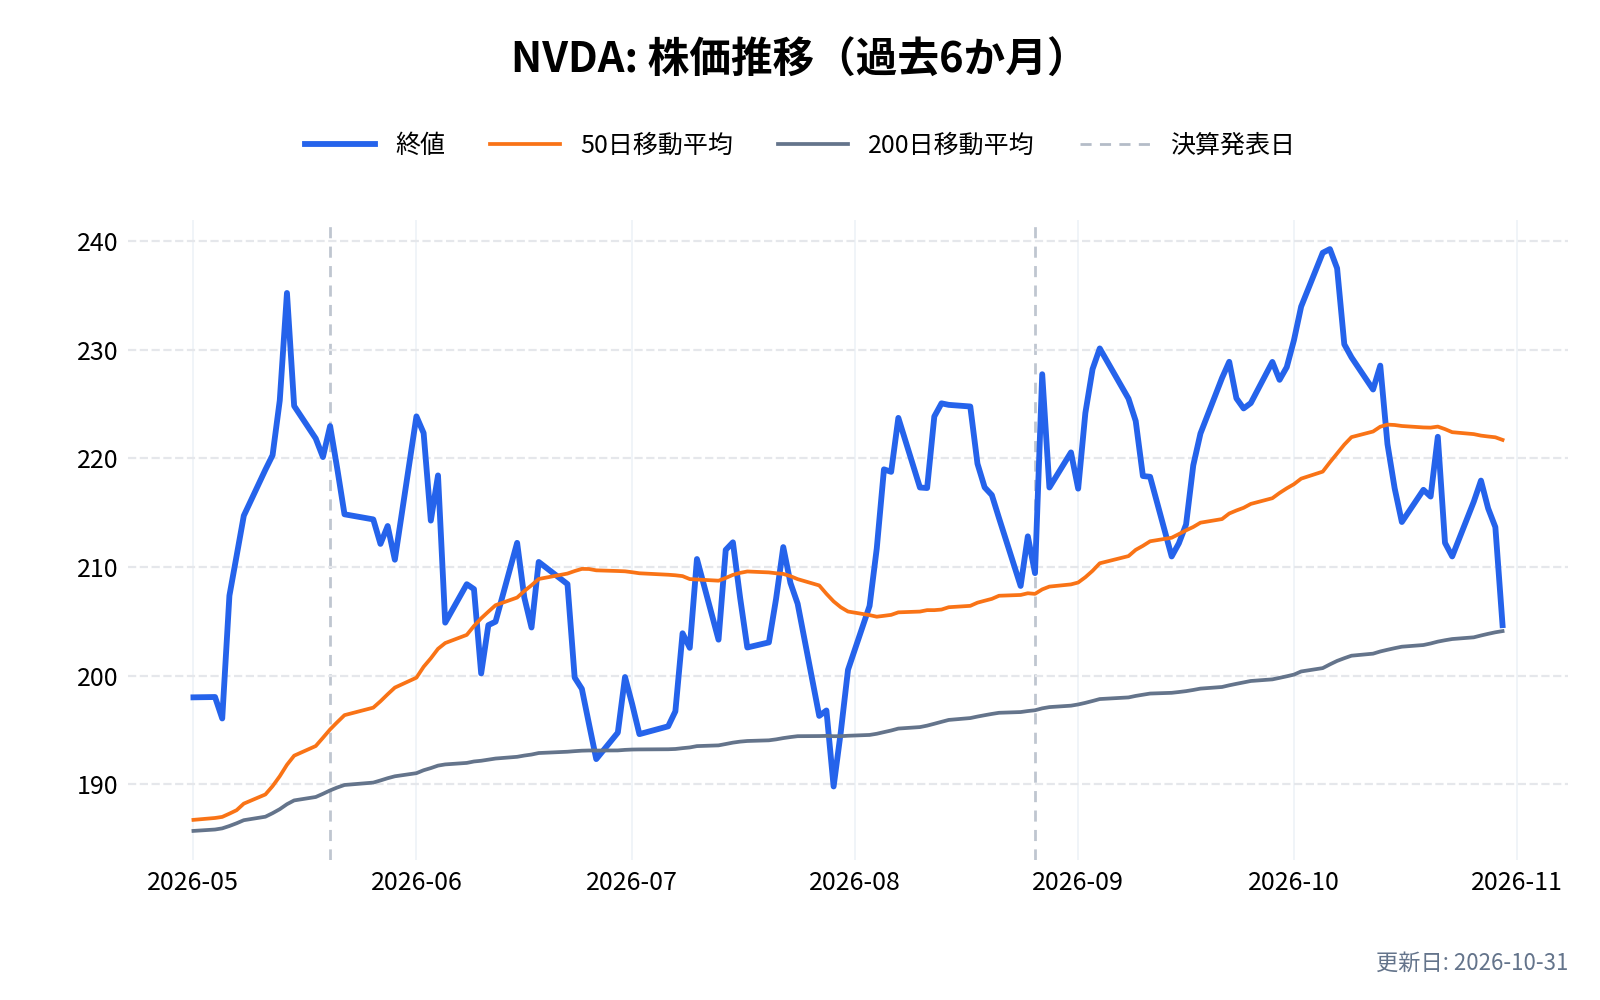
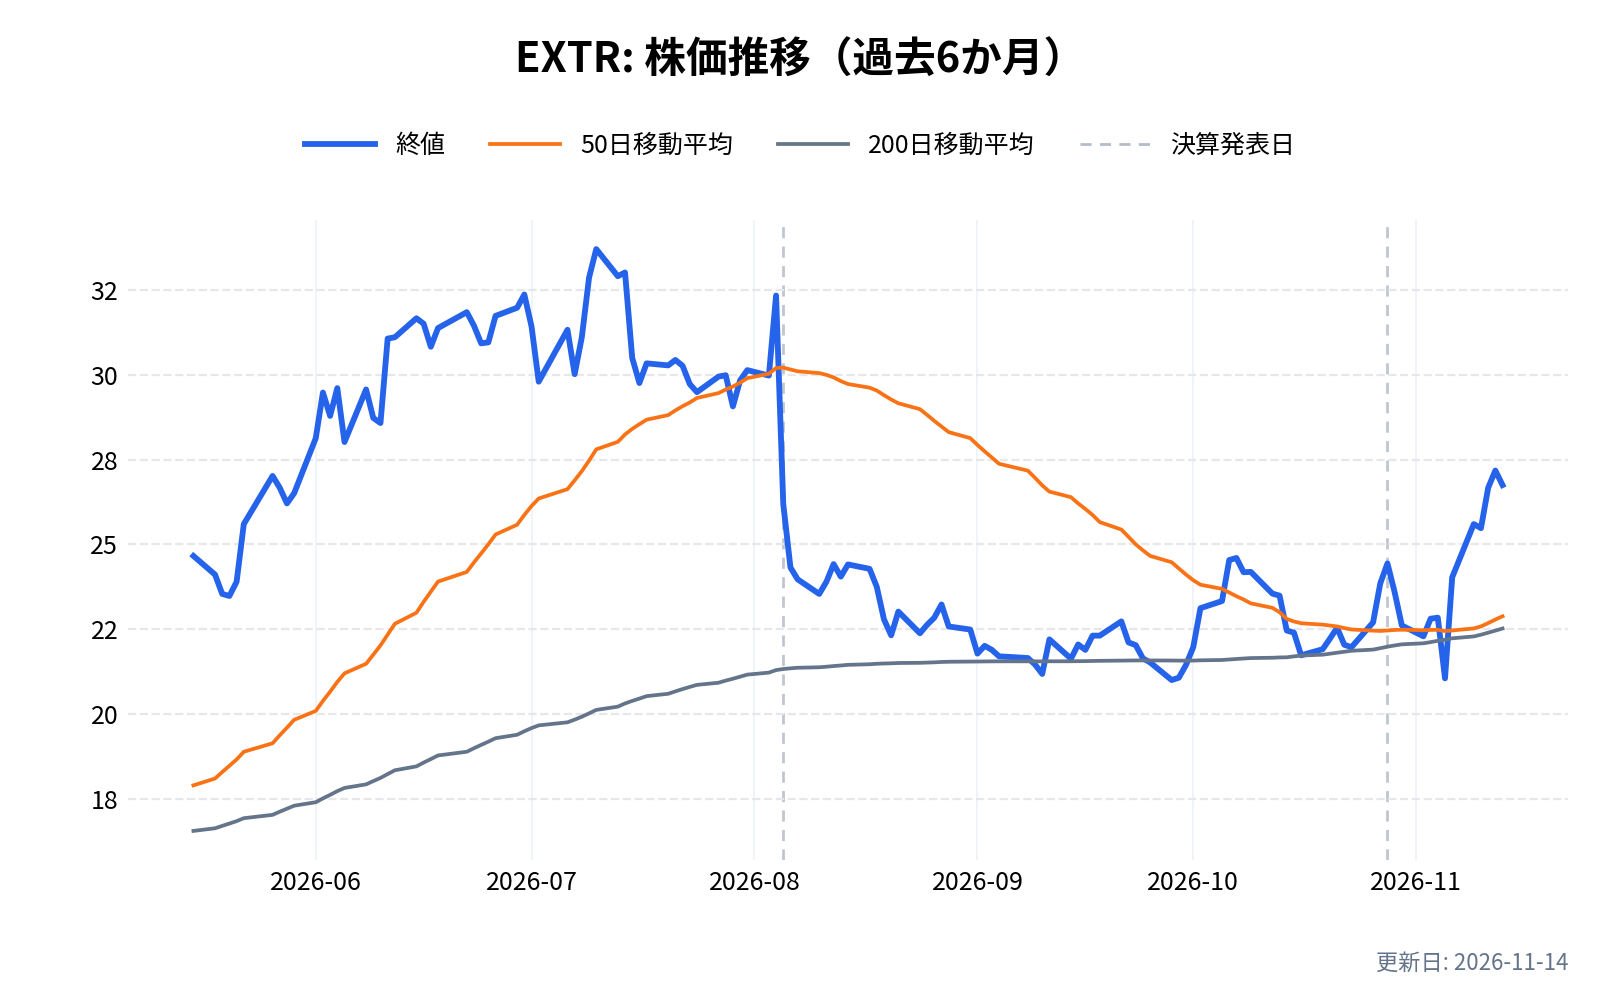
年次報告書は、こうした大手の買収や投資が「顧客の購入判断に影響を与えるために使われることがある」とも書いている。
アリスタ・ネットワークス(ANET)とエヌビディアとの関係は?
AIデータセンターには、エヌビディアのGPUを使う場合でも、GPU同士やサーバー同士をつなぐネットワークが欠かせない。その意味で、アリスタはエヌビディアのGPUが広がるほど機器の需要が増える立場にある。
一方で、そのネットワークの部分では、エヌビディアは競合でもある。年次報告書は次のように書いている。
AIのネットワークでは、イーサネットはAIクラスターの後方のネットワークで InfiniBand と NVLink の両方と競合している。InfiniBand と NVLink は、エヌビディアのGPUと一緒に、まとまった仕組みとして販売されることが多い(年次報告書、筆者訳)
アリスタが扱うのは、業界標準の「イーサネット」という方式である。会社は、InfiniBandのような独自の方式から、業界団体(Ultra Ethernet Consortium)が定めるイーサネットへの置き換えが進むことを、シェアを伸ばす機会と見ている。つまり、GPUの販売が伸びることはアリスタにとって追い風だが、そのGPUをつなぐ部分をエヌビディア自身の技術が取るのか、イーサネットが取るのかは、両社の間で競っている部分である。
2026年7〜9月期には、これまでエヌビディアの NVLink が主流だったラックの中の接続(Scale Up)にも、イーサネットで入る製品を打ち出した。AMD、Arm、Broadcom、メタ、マイクロソフト、クアルコムなどと組み、液体で冷やすラック単位の構成「Etherlink SU-144」を発表している。1ラックで最大144個の演算チップを1段でつなぎ、ラックをまたいで最大1,024個まで広げられるとしている(決算発表)。
アリスタ・ネットワークス(ANET)の競合との差別化要素と優位性は?
全製品で同じソフトが動く
EOSは、データセンターからキャンパスまでアリスタのすべてのスイッチで動く。機器ごとにソフトが違わないため、大規模なネットワークの運用や自動化をそろえやすい。
大手クラウドで鍛えられた実績
会社は、大手クラウド事業者の重要なネットワークを支えてきたことで市場のリーダーになったと説明している。売上の4割超を占める2社の存在は、リスクであると同時に、最も要求の厳しい顧客に選ばれてきたことの裏返しでもある。
AI向けの製品の幅
Etherlinkは、ラックの中から離れたデータセンター間までをカバーする製品群をそろえている。ネットワークの詰まりを避ける負荷の分散や、大容量のデータを一時的にためる仕組みなど、AIの通信に合わせたEOSの機能も売りにしている。
アリスタ・ネットワークス(ANET)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
アリスタ・ネットワークス(ANET)の業績について
アリスタ・ネットワークス(ANET)の会計年度は12月末決算。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 翌年2月中旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
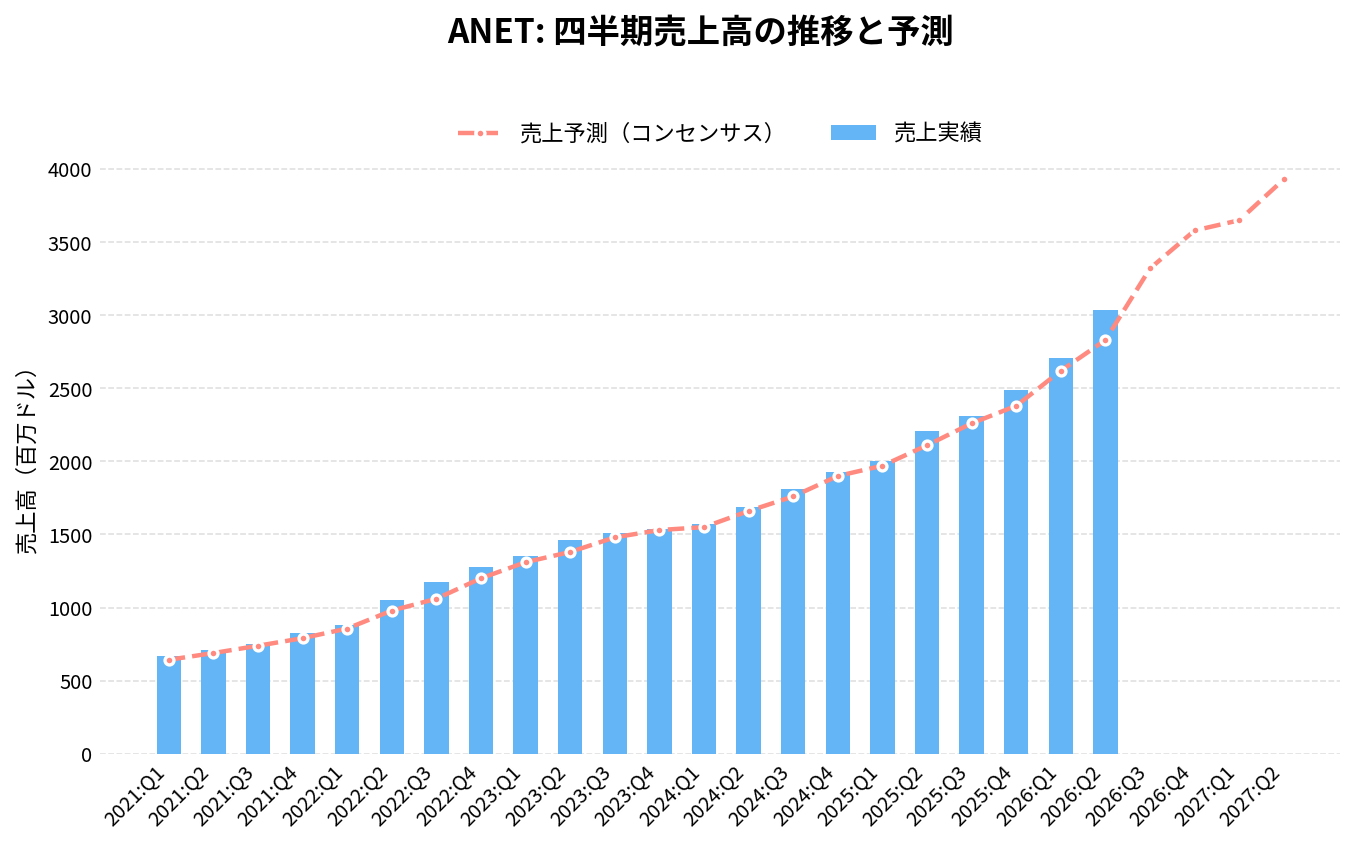
アリスタ・ネットワークス(ANET)の2026年Q3決算(2026/11/03 発表)は、売上3,657.6百万ドル(アナリストコンセンサス3,330.0百万ドルに対し+9.8%)、EPS 1.2ドル(同1.08ドルに対し+0.12ドル)でした。
売上の前年同期比は+58.5%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
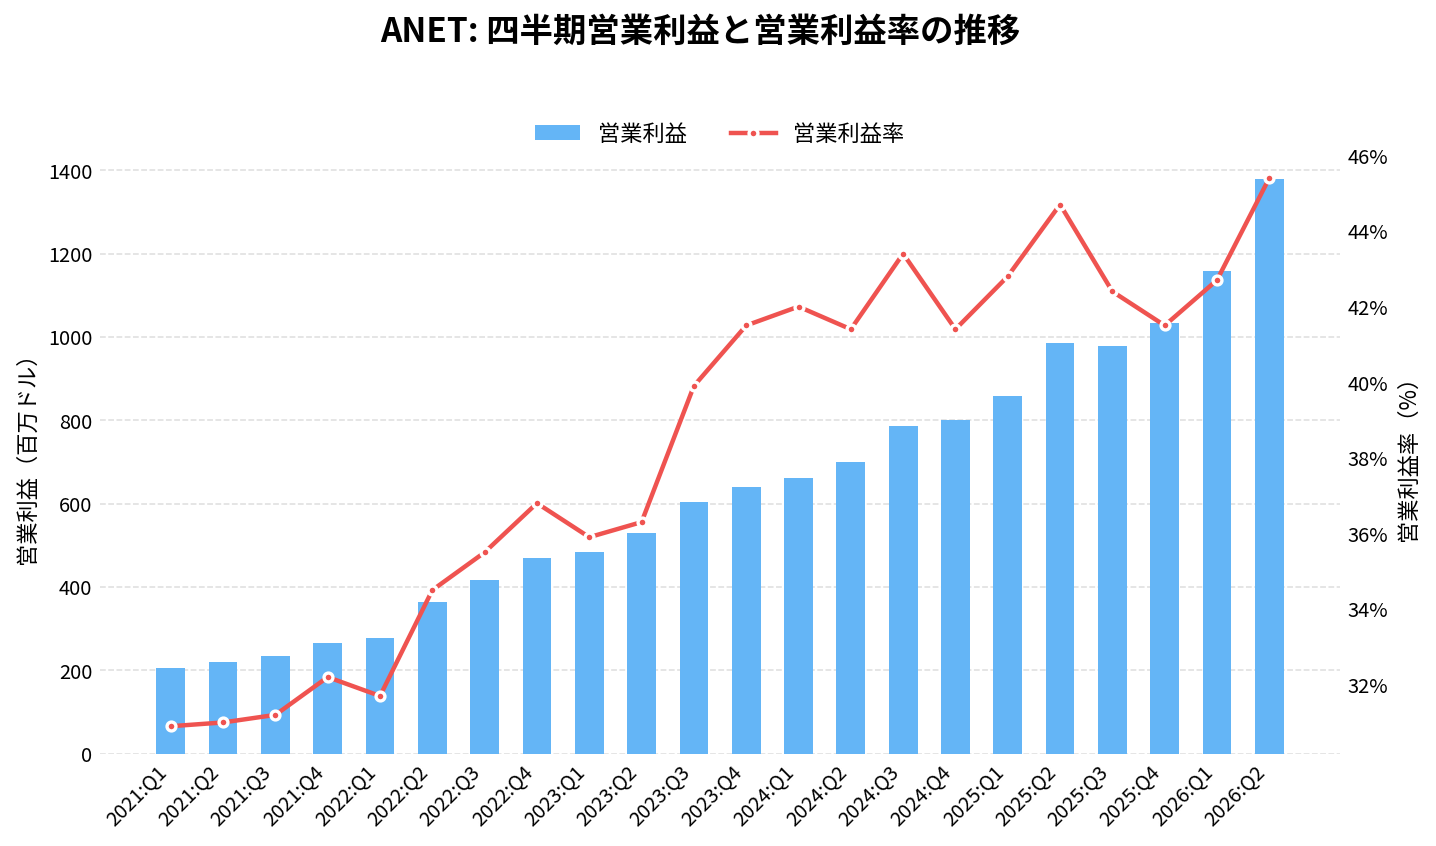
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
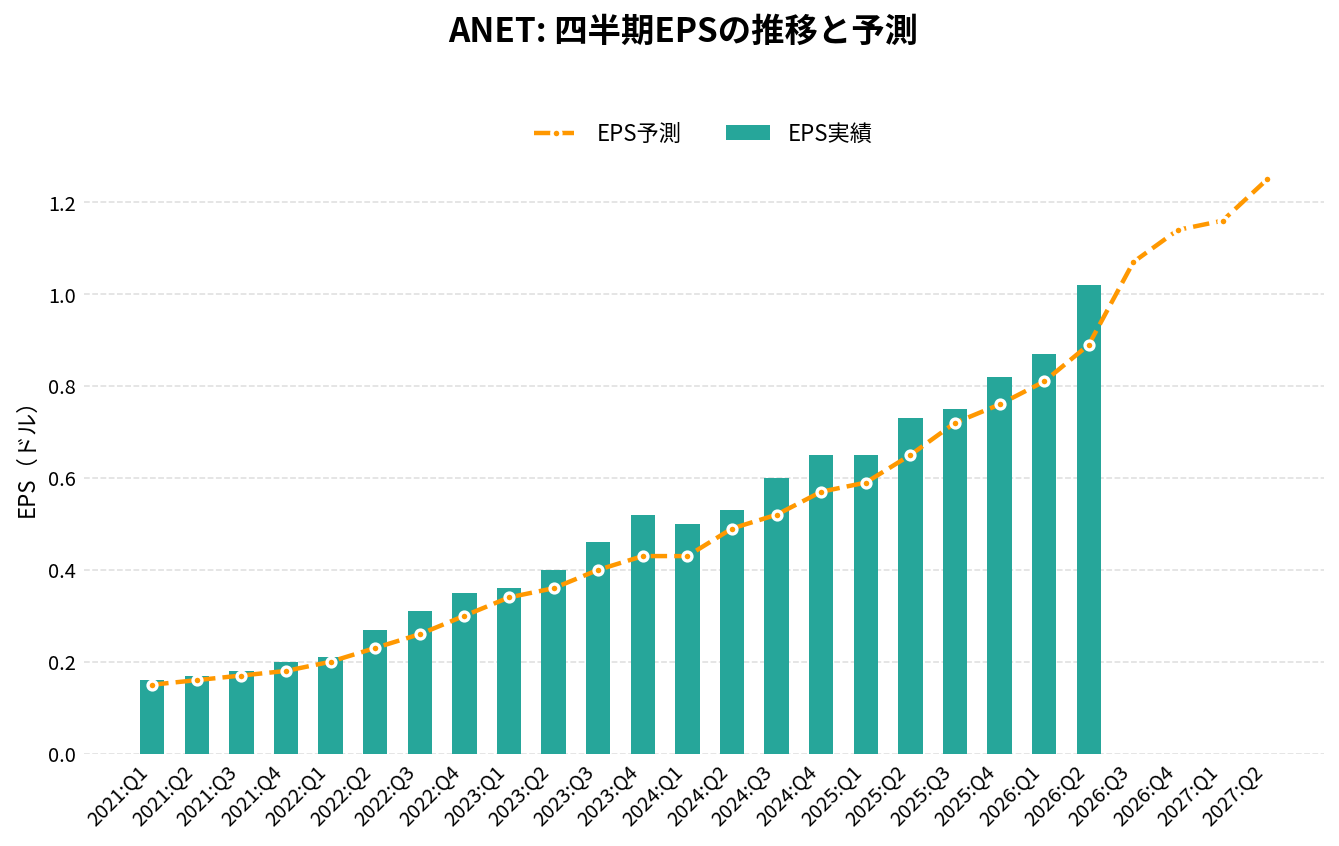
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 1,930.40 | +25.3% | +1.6% | 0.65 | +0.08 | 41.4% |
| 2025:Q1 | 2,004.80 | +27.6% | +1.8% | 0.65 | +0.06 | 42.8% |
| 2025:Q2 | 2,204.80 | +30.4% | +4.5% | 0.73 | +0.08 | 44.7% |
| 2025:Q3 | 2,308.30 | +27.5% | +2.1% | 0.75 | +0.03 | 42.4% |
| 2025:Q4 | 2,487.80 | +28.9% | +4.5% | 0.82 | +0.06 | 41.5% |
| 2026:Q1 | 2,709.00 | +35.1% | +3.4% | 0.87 | +0.06 | 42.7% |
| 2026:Q2 | 3,035.70 | +37.7% | +7.3% | 1.02 | +0.13 | 45.4% |
| 2026:Q3 | 3,657.60 | +58.5% | +9.8% | 1.20 | +0.12 | 44.9% |
| 2026:Q4(予想) | 3,900.00 | +56.8% | – | 1.27 | – | – |
| 2027:Q1(予想) | 4,080.00 | +50.6% | – | 1.32 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
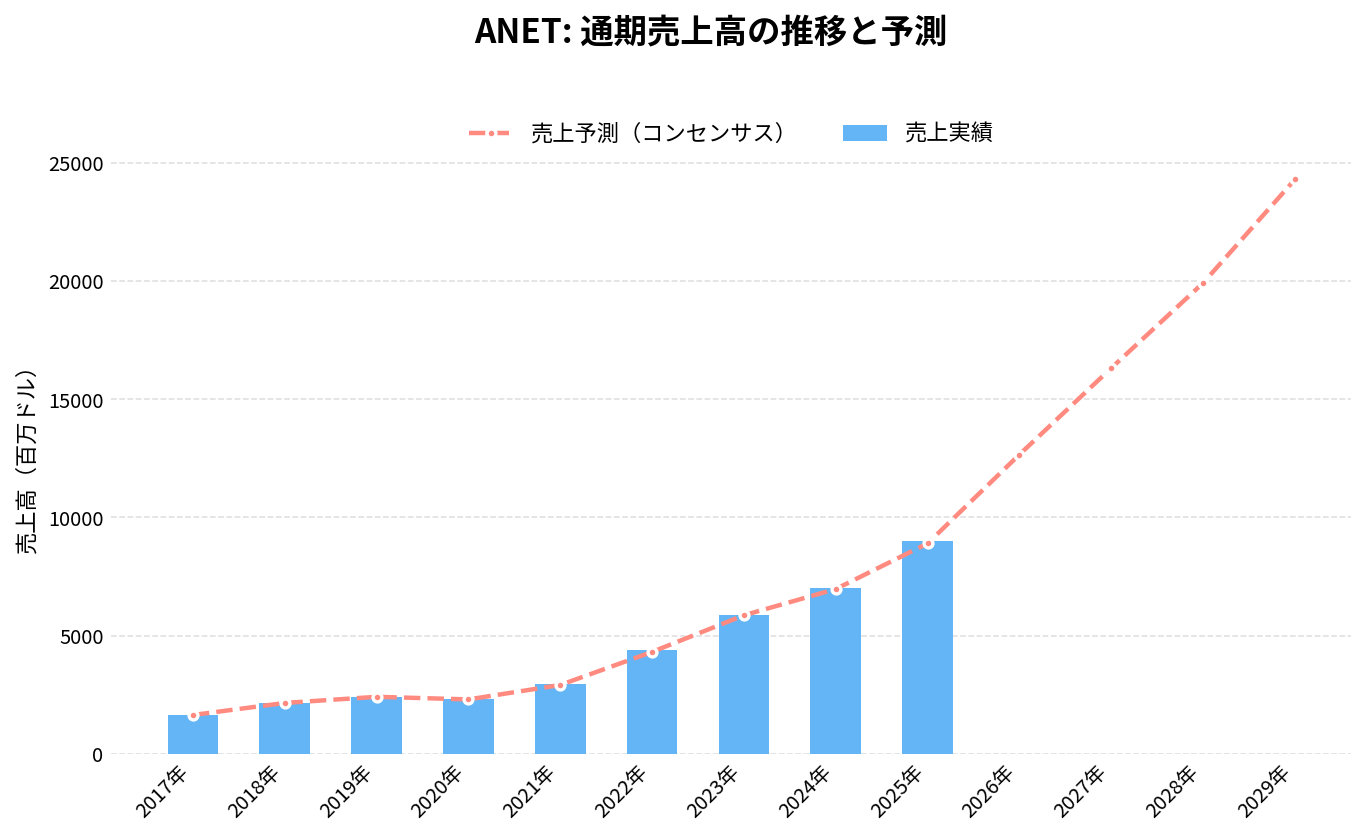
通期:売上高の推移
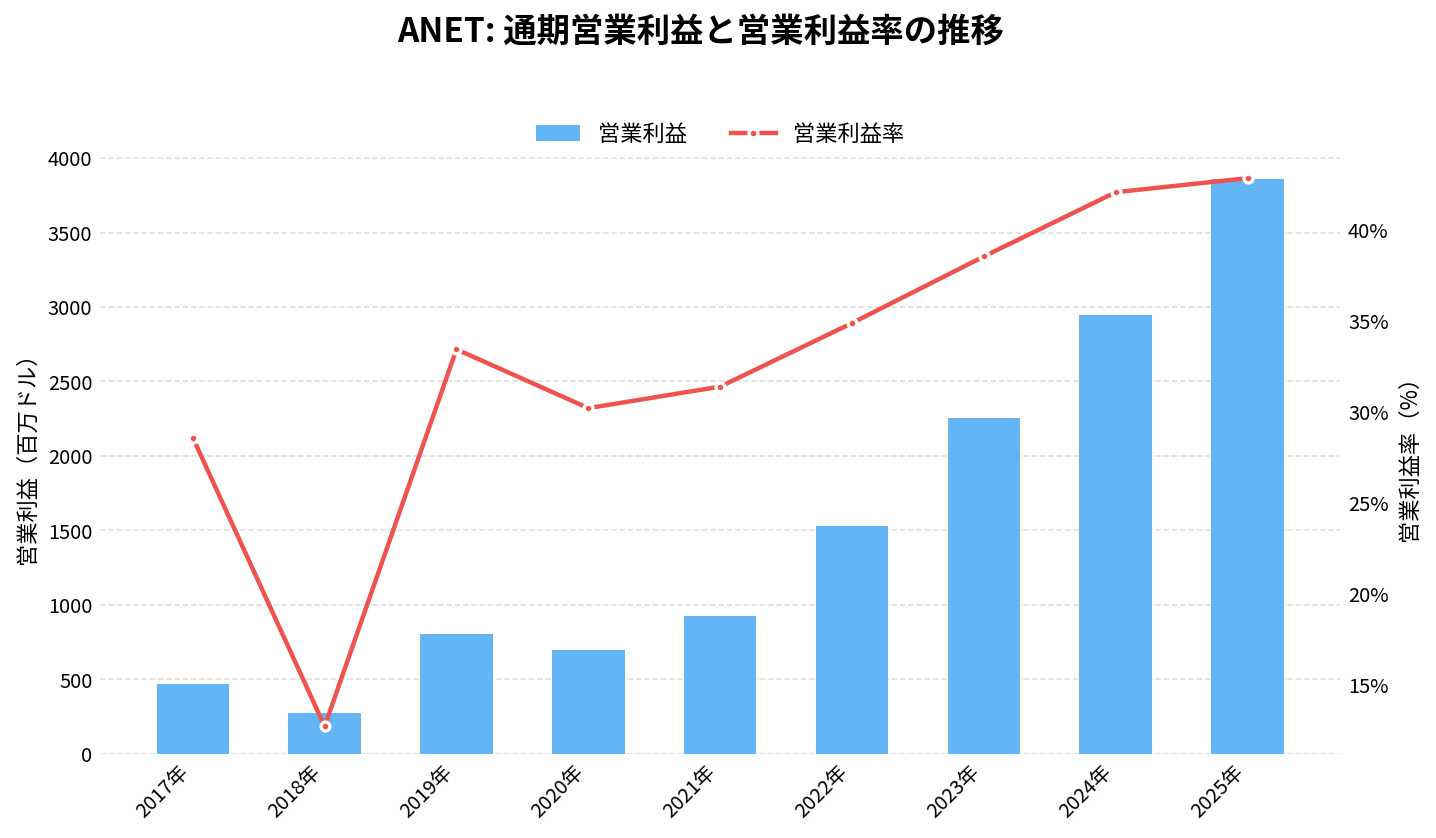
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
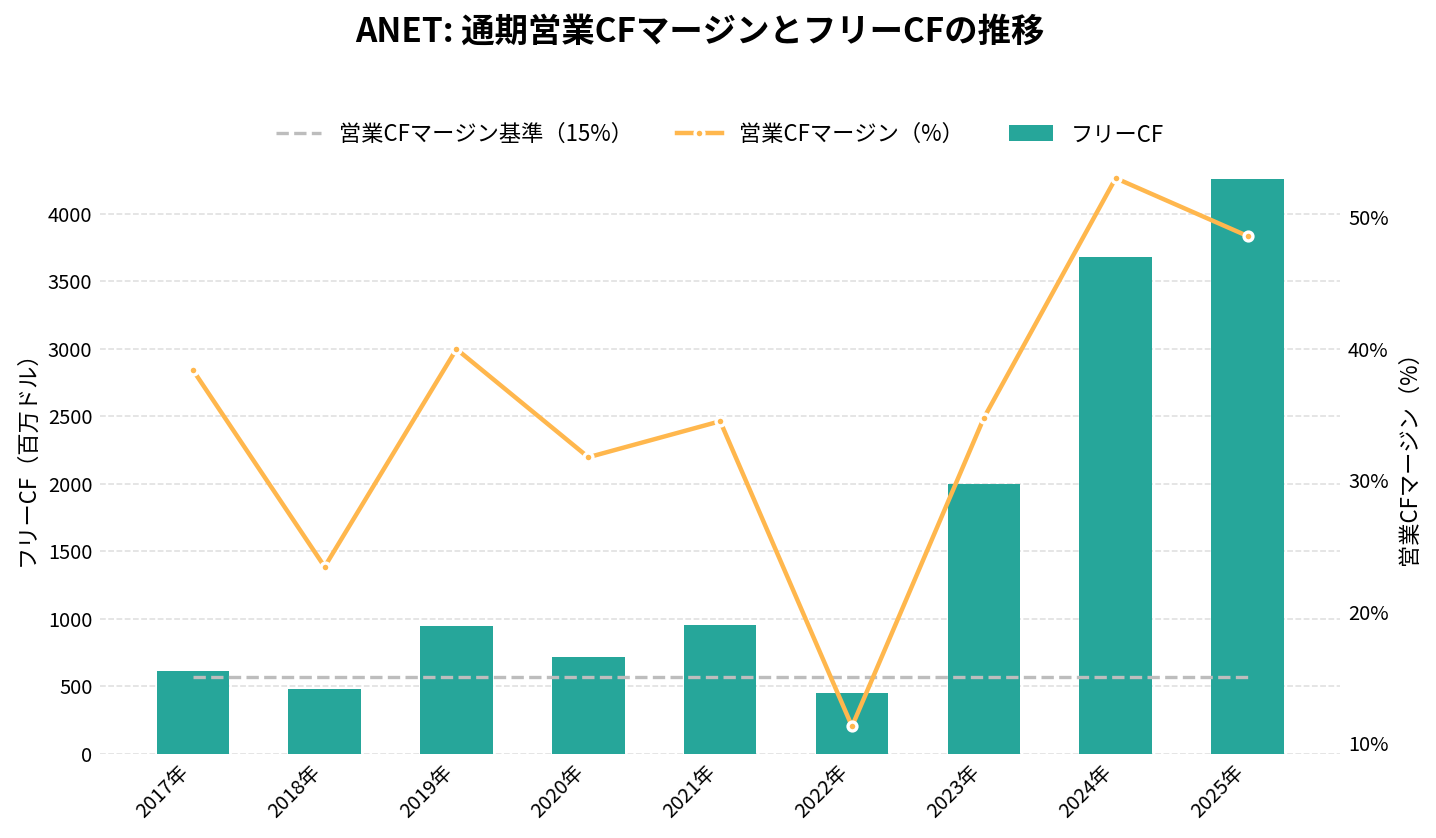
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
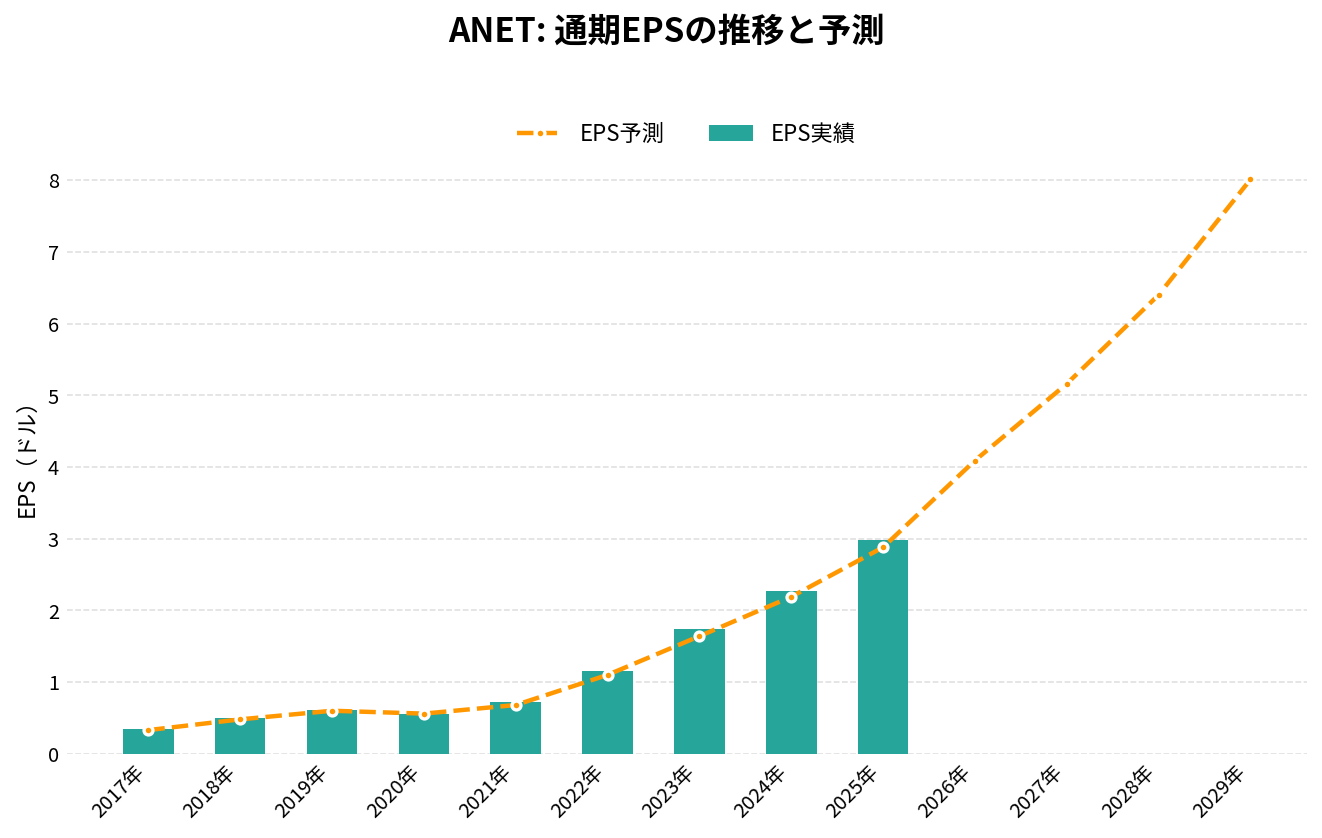
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 2,948.04 | +27.2% | 0.72 | 31.4% | 34.5% | 951.12 |
| 2022年 | 4,381.31 | +48.6% | 1.15 | 34.9% | 11.2% | 448.17 |
| 2023年 | 5,860.20 | +33.8% | 1.74 | 38.5% | 34.7% | 1,999.60 |
| 2024年 | 7,003.10 | +19.5% | 2.27 | 42.0% | 53.0% | 3,676.20 |
| 2025年 | 9,005.70 | +28.6% | 2.98 | 42.8% | 48.5% | 4,252.40 |
| 2026年(予想) | 13,180.00 | +46.4% | 4.30 | – | – | – |
| 2027年(予想) | 18,110.00 | +37.4% | 5.86 | – | – | – |
| 2028年(予想) | 22,690.00 | +25.3% | 7.37 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
アリスタ・ネットワークス(ANET)の将来性と今後の見通しは?
アリスタの将来性を考えるうえでは、売上の伸びがAIデータセンター向けの投資に強く結びついている点を押さえておきたい。2025年の売上は前年比28.6%増だったが、2026年7〜9月期は前年同期比58.5%増まで伸びが加速した。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 36.6億ドルで、前年同期比58.5%増、前の四半期比20.5%増。会社の見通し(約33億ドル)を上回り、上場以来で最も高い前年比の伸び
- 利益率: 非GAAPの営業利益率は49.1%(前年同期48.6%)、非GAAPの1株利益は1.20ドル(同0.77ドル)
- 粗利率: 非GAAPの粗利率は64.0%(前年同期65.2%)
出典: 2026年7〜9月期の決算発表
会社の見通し(2026年10〜12月期)
- 売上高: 39億〜40億ドル。今回の36.6億ドルから前の四半期比で約7〜9%増にとどまり、7〜9月期の20.5%増からは伸びが落ち着く
- 非GAAPの営業利益率: 48〜49%
- 非GAAPの1株利益: 1.26〜1.30ドル
注目しているポイント
- 将来の売上の積み上がり: 前受けの代金である繰延収益(流動)は、2025年12月末の40.03億ドルから、2026年9月末には51.02億ドルに増えた。顧客から先に受け取り、まだ売上にしていない代金が増えている
- ラックの中への進出: SU-144 など、ラックの中をイーサネットでつなぐ製品が、エヌビディアの NVLink に対してどこまで採用されるか
- イーサネットへの置き換え: AIのネットワークで、独自の方式からイーサネットへの移行がどこまで進むか
- 大口2社以外への広がり: AI専業の事業者や一般企業、キャンパス向けの売上が伸び、2社への依存がどこまで下がるか
- 手元資金: 2026年9月末の現金及び現金同等物は22.88億ドル、有価証券は120.71億ドル
リスクと不確実性
- 顧客の集中: 2025年は2社で売上の42%。どちらかの投資計画が変わると、業績が大きく振れうる
- 粗利率の低下: 非GAAPの粗利率は、2026年7〜9月期が64.0%で、前年同期の65.2%を下回った。4〜6月期(63.4%、前年同期65.6%)について、会社は「値引きの大きい大口顧客への販売比率が上がった」ことを主な理由に挙げている(2026年6月期の四半期報告書)
- 半導体の調達先の集中: スイッチの中核の半導体を、主にBroadcomに頼っている。部品の供給を保証する契約は無く、メモリーの供給の逼迫も挙げている
- AI投資の先行き: 年次報告書は、AI向けの需要がネットワークの需要を押し上げてきた一方で「長期的な軌道は分からない」としている
- 関税・輸出規制: 製品は主にマレーシア・ベトナム・メキシコで製造している。米国の関税と他国の対抗措置が業績に影響しうる
- エヌビディアなど大手との競争: AIのネットワークでは、GPUと一緒に売られる独自の方式と競っている
ANET 2026年Q3決算:売上高が前年同期比58.5%増とIPO以来の最高成長率を記録、利益率も過去最高水準に
発表日:2026/11/03
ANETの決算ハイライト
アリスタ・ネットワークスの2026年第3四半期は、売上高が前年同期比58.5%増の36.6億ドルとなり、同社がIPO以来で最も高い前年比成長率を記録した四半期となった。会社が示していたガイダンス33億ドルを大きく上回る結果で、前四半期比でも20.5%の増収を達成している。
収益性も同時に改善し、GAAP営業利益率は44.9%(前年同期42.4%)、non-GAAP営業利益率は49.1%(同48.6%)に上昇した。GAAP希薄化後EPSは1.22ドルとなり、前年同期の0.67ドルからほぼ倍増し、CFOのシャンテル・ブレイトハウプト氏は売上成長率・純利益・EPSのいずれもが過去最高を更新した「真の三冠」の四半期だったと述べている。
会社は第4四半期の見通しとして売上高39億〜40億ドル、non-GAAP営業利益率48〜49%、non-GAAP希薄化後EPS1.26〜1.30ドルを示し、好調なモメンタムが続く姿勢を打ち出した。
抑えておくべきKPI
- 売上高: 36.58億ドル(前年同期比58.5%増、前四半期比20.5%増)
- GAAP営業利益率: 44.9%(前年同期42.4%)、non-GAAP営業利益率49.1%(同48.6%)
- GAAP純利益: 15.6億ドル(前年同期8.53億ドルから大幅増)
- GAAP/non-GAAP希薄化後EPS: 1.22ドル/1.20ドル(前年同期0.67ドル/0.77ドル)
投資家目線のインサイト
今四半期の成長率はガイダンスを明確に上回っており、一時的な需要の押し上げというより、AI関連のネットワーク需要を背景とした構造的な勢いの強さを示す結果と言える。AMDやブロードコム、メタ、マイクロソフトなど主要プレイヤーとの提携によるオープン標準のラックスケールアーキテクチャ発表は、AIインフラ領域での存在感をさらに高める動きだ。
貸借対照表を見ると、在庫が前年末の22.5億ドルから32.1億ドルへ積み増され、流動負債の繰延収益も前年末の40.0億ドルから51.0億ドルへ拡大している。これは先行受注や生産体制の強化を示唆するもので、今後の需要取り込みに向けた準備とも読める。
営業キャッシュフローは9カ月累計で39.8億ドルと前年同期の31.1億ドルから着実に伸びており、収益成長が実際の現金創出にもしっかり結びついている点は安心材料だ。一方で自社株買いは今期ゼロであり、前年同期の9.8億ドルから姿勢が変化している点は留意したい。
今後の見どころ
次の焦点は、第4四半期ガイダンスで示された39億〜40億ドルの売上高と48〜49%のnon-GAAP営業利益率を実際に達成できるかであり、今期同様にガイダンスを上回る「サプライズ」が続くかが注目される。在庫積み増しが実需に見合った動きなのか、過剰投資にならないかも継続確認したいポイントだ。
また、9月にS&P100指数に採用されたことは企業としての認知・格付けの向上を象徴する出来事であり、AI向けスケールアップ/スケールアウトのネットワーク製品群が今後どれだけ具体的な受注・売上に転化していくかが中期的な株価材料になりそうだ。
出典
Arista Networks, Inc. Reports Third Quarter 2026 Financial Results
ANET 2026年Q2決算:初の四半期売上30億ドル超え、非GAAP EPSは前年比40%増
発表日:2026/08/04
本決算のポイント
アリスタ・ネットワークスの2026年第2四半期は、売上高が30.4億ドルとなり、四半期として初めて30億ドルの節目を超えた。前年同期比では37.7%増、前四半期比でも12.1%増と、成長ペースが加速していることが分かる。
利益面でも改善が続き、GAAP営業利益率は45.4%、非GAAP営業利益率は49.9%に達した。前年同期の44.7%・48.8%からさらに伸び、非GAAP希薄化EPSは1.02ドルとなり、前年同期の0.73ドルから約40%の増加を記録した。GAAP純利益も12.1億ドルと、前年同期の8.9億ドルから大きく積み上がっている。
会社は次期(2026年第3四半期)についても売上高約33億ドル、非GAAP営業利益率48〜49%、非GAAP希薄化EPS1.06〜1.08ドルという見通しを示し、成長の継続を見込んでいる。
抑えておくべきKPI
- 売上高: 30.36億ドル(前年同期比37.7%増、前四半期比12.1%増)
- 非GAAP営業利益率: 49.9%(前年同期48.8%から改善)
- 非GAAP希薄化EPS: 1.02ドル(前年同期0.73ドルから約40%増)
- 営業キャッシュフロー(累計6カ月): 27.77億ドル(前年同期18.42億ドルから増加)
インサイト
今回の決算で目を引くのは、単なる四半期成長ではなく、初の30億ドル台という規模感の突破だ。CEOのジェイシュリー・ウラルが「Arista 2.0」と呼ぶプラットフォーム戦略への言及も、単発の受注ではなく事業構造の広がりを示唆している。製品売上は26.1億ドル、サービス売上も4.3億ドルとどちらも前年から増加した。CFOは「幅広い成長(broad-based growth)」と表現している。
営業利益率の改善は、粗利益率の低下(GAAP62.9%、前年同期65.2%)を営業効率の改善で吸収した形だ。研究開発費が3.48億ドルと前年同期の2.97億ドルから増加している点からも、投資を続けながら利益率を伸ばすという両立ができている点は評価しやすい。
一方、GAAP粗利益率・非GAAP粗利益率がいずれも前年同期より低下している点は留意が必要だ。株式報酬などを除いた非GAAPでも65.6%から63.4%に下がっており、低下の理由は本文では説明されていない。
今後の見どころ
次の第3四半期ガイダンスでは、売上高約33億ドルとさらなる伸びが示されており、四半期を通じた成長の持続性が試される局面に入る。非GAAP営業利益率48〜49%というレンジも、今期の49.9%からやや慎重な見立てとなっている点は注視したい。
また、1.6Tbpsの新AIファブリック製品群である7060XE7シリーズの投入が発表されており、AIデータセンター向け需要の取り込みが今後の成長ドライバーとして機能するかが次の決算での確認ポイントになる。在庫やデフォードレベニューの増加傾向も、需要の先行指標として合わせて見ておきたい。
出典
Arista Networks, Inc. Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「アリスタ・ネットワークス(ANET)の決算まとめ」にまとめています。
まとめ
アリスタ・ネットワークス(ANET)は、データセンターやAI向けの高速なネットワーク機器と、全製品で動くソフトウェアEOSを強みとする企業です。2025年の売上は90.06億ドル(前年比28.6%増)で、2026年7〜9月期は36.6億ドル(前年同期比58.5%増)と伸びが加速しました。
一方で、売上の42%を2社が占め、粗利率は大口顧客の比率の上昇で下がっています。エヌビディアとは、GPUの普及が追い風になる一方、GPUをつなぐ部分では競う関係にあり、ラックの中の接続にもイーサネットで入ろうとしています。
次の決算(2027年2月中旬の見込み)では、10〜12月期の見通し(39億〜40億ドル)をどこまで上回るかと、大口2社以外への広がり、粗利率の動きが、今後を見るうえでの節目になります。