このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- アステラ・ラブス(ALAB)の株価
- アステラ・ラブス(ALAB)とは何の会社?
- アステラ・ラブス(ALAB)の主力製品は?
- 売上が伸びている理由:GPU1台あたりの搭載額を増やす
- 売上の7割超を占める1社:顧客の偏り
- アマゾンとのワラント契約
- アステラ・ラブス(ALAB)のビジネスモデルは?
- 取引市場は?
- アステラ・ラブス(ALAB)のセクター、業種、属するテーマは?
- 配当は?
- アステラ・ラブス(ALAB)の競合企業は?
- アステラ・ラブス(ALAB)の競合との差別化要素と優位性は?
- アステラ・ラブス(ALAB)のリアルタイム株価チャート
- アステラ・ラブス(ALAB)の業績について
- アステラ・ラブス(ALAB)の将来性と今後の見通しは?
- ALAB 2026年Q3決算:売上高5.85億ドルが過去最高を更新、Scorpioが主力製品に成長
- ALAB 2026年Q2決算:売上高が過去最高の3.92億ドル、AIファブリック需要でQ3は5.4億ドル超へ加速
- まとめ
はじめに
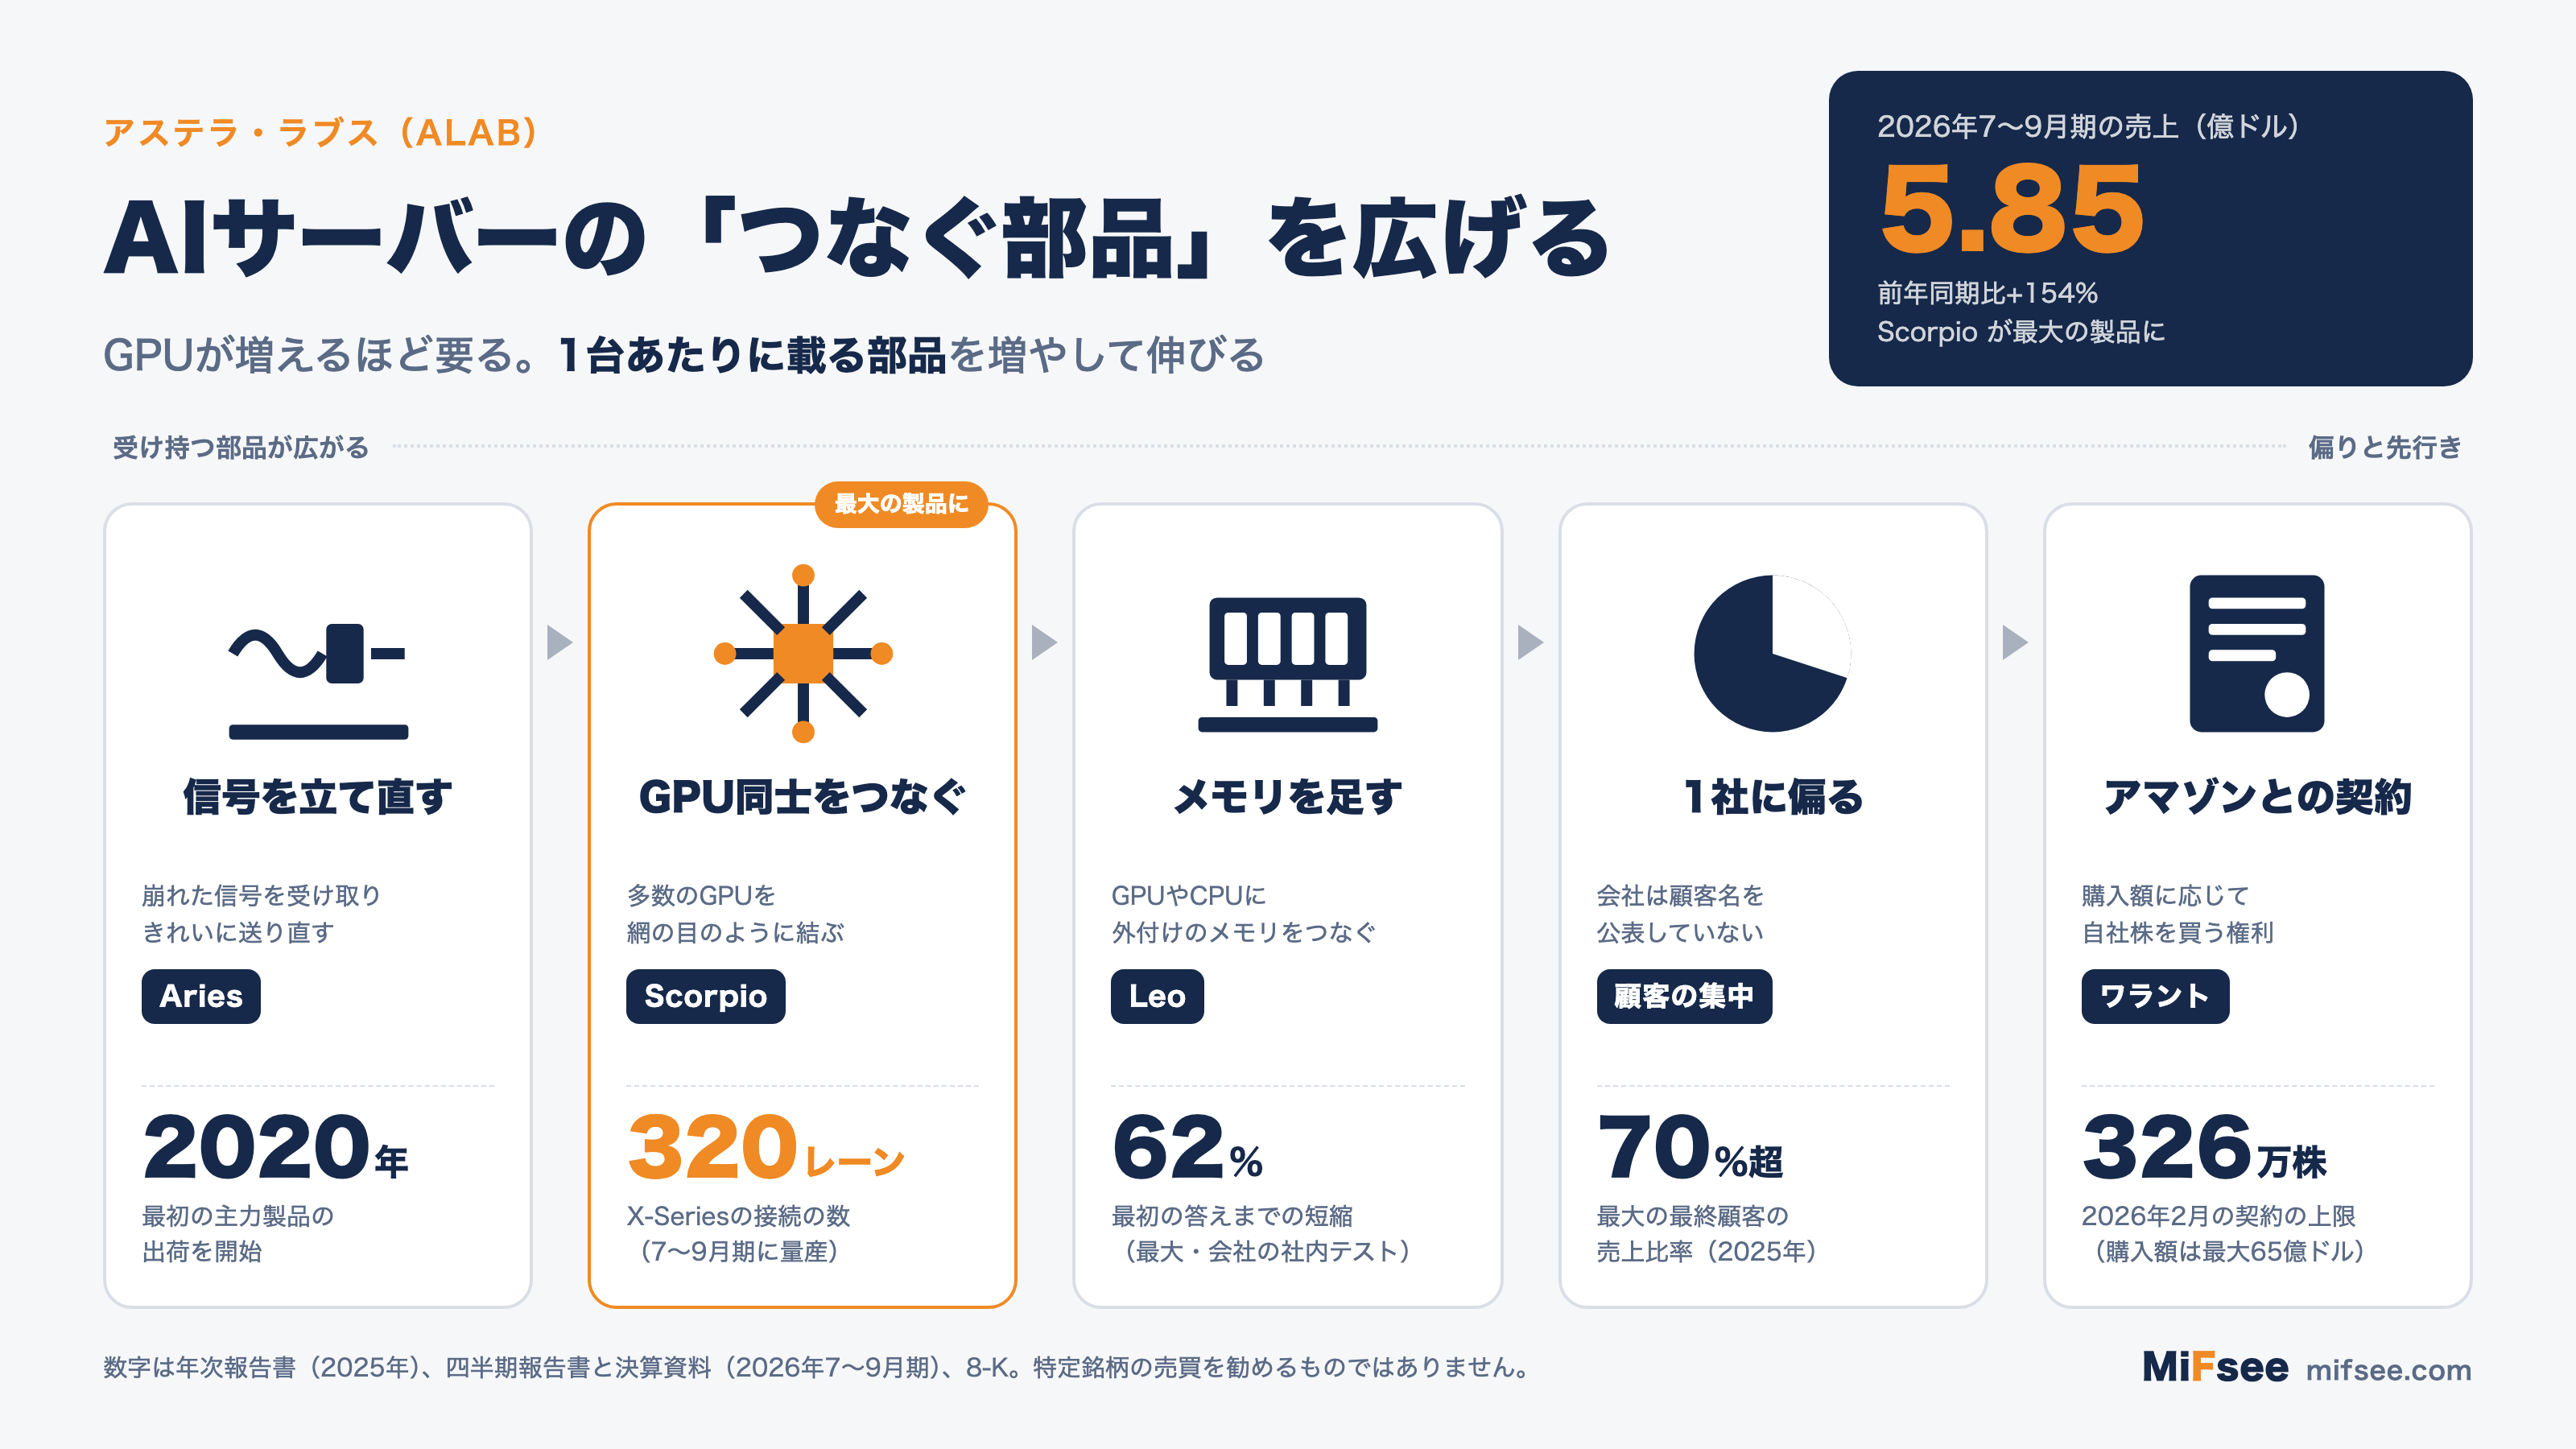
アステラ・ラブス(ALAB)は、AIサーバーの中で、GPUやCPU、メモリ、ネットワークの部品をつなぐ半導体を設計する米国企業です。2026年7〜9月期の売上は5.85億ドルで、前年同期の2.31億ドルから2.5倍になりました。
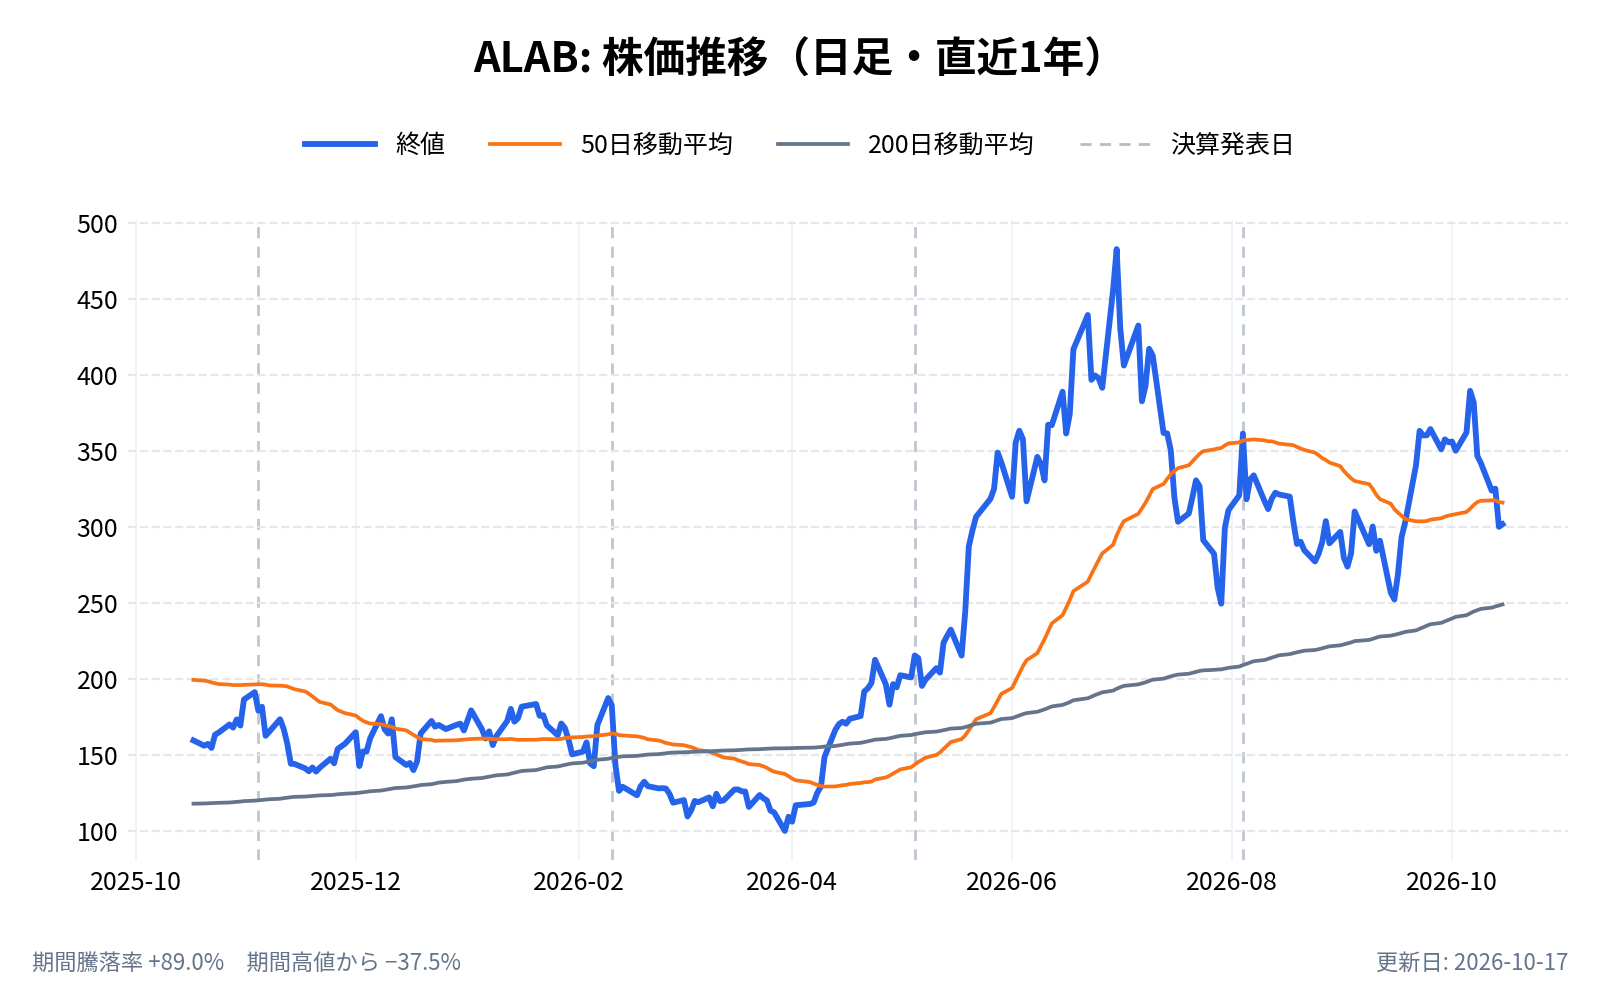
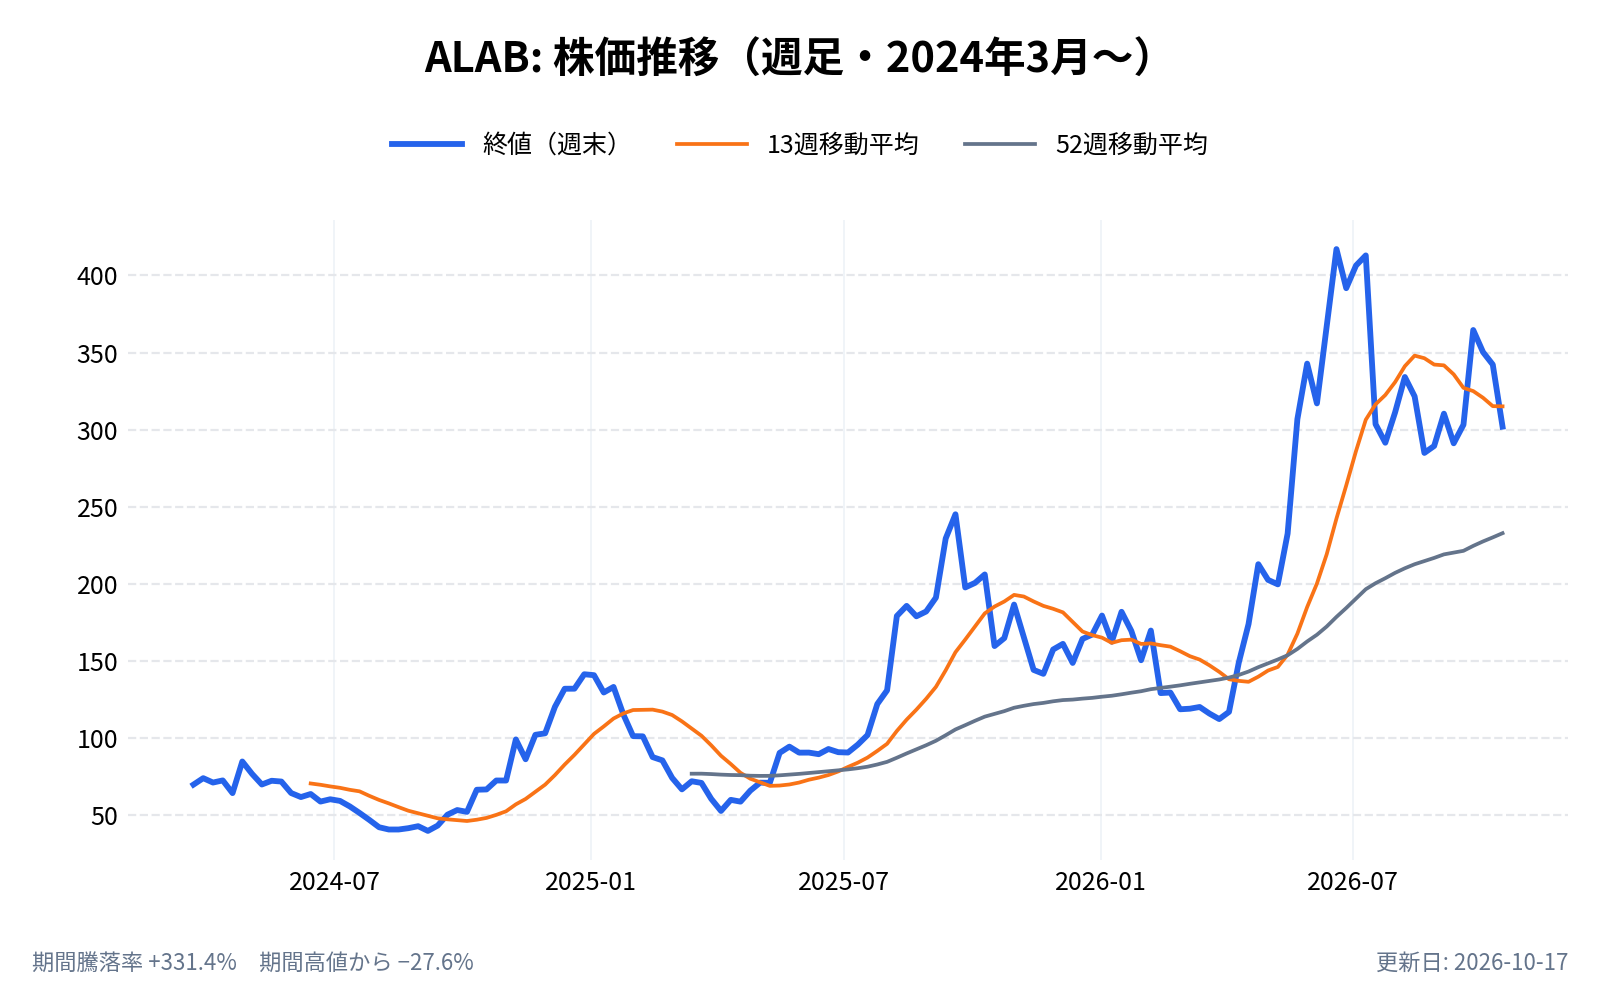
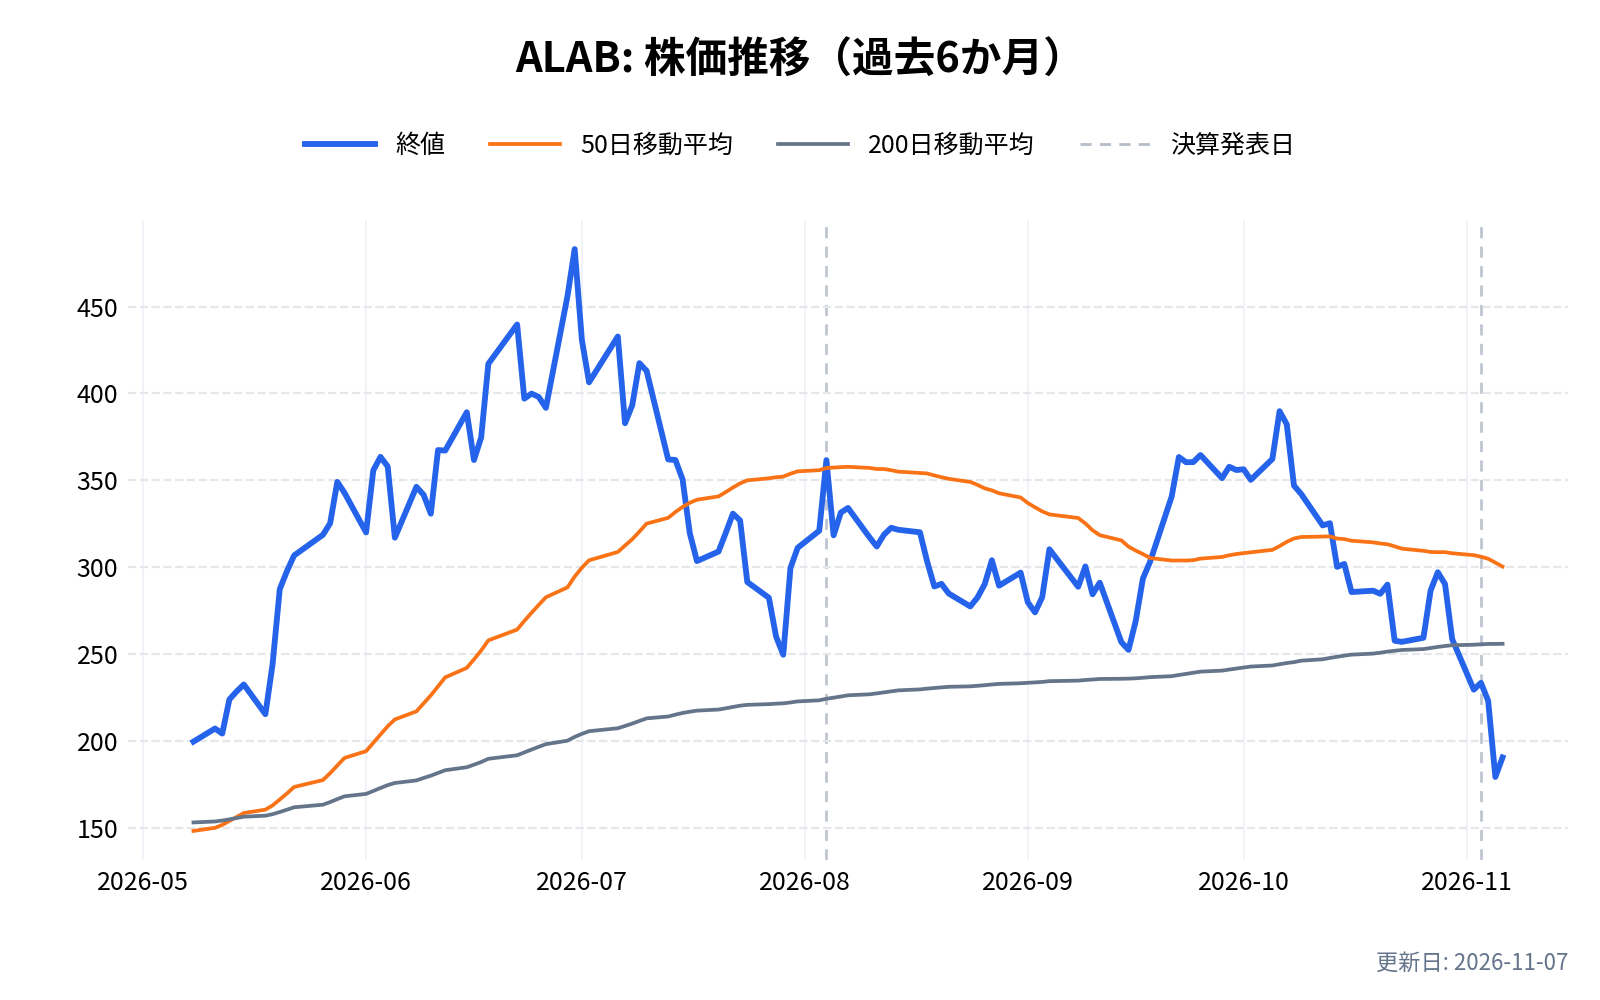
株価は2026年に大きく上下しています。3月30日の終値100.27ドルから6月30日には483.02ドルまで上げ、11月3日の終値は233.62ドルと、高値のほぼ半分の水準です。
AIの計算では、GPUの性能だけでなく、GPU同士やメモリとの間でデータを速く運べるかが性能を左右します。アステラ・ラブスはこの「つなぐ部分」に特化した会社で、最初の製品だった信号を立て直すチップから、GPU同士をつなぐスイッチ、ケーブル、メモリの増設へと製品を広げてきました。本記事では、GPU1台あたりに載る自社の部品を増やすことで伸びる仕組みを軸に、事業、伸びている理由、1社への偏りとアマゾンとの契約を、年次報告書(10-K)と決算資料から確かめます。
アステラ・ラブス(ALAB)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
アステラ・ラブス(ALAB)とは何の会社?
アステラ・ラブス(Astera Labs)は、クラウドとAIのデータセンター向けに、データを運ぶための半導体(接続用の半導体)を設計する会社である。工場を持たないファブレス企業で、チップの製造は外部に任せている。
- 会社名: Astera Labs, Inc.
- 設立: 2017年
- 本社: カリフォルニア州サンノゼ(2025年6月から新本社)
- 代表者: ジテンドラ・モハン(Jitendra Mohan)。CEO
- 従業員: 756人(2025年末)。北米527人、アジア208人、欧州21人
- 売上高: 8.53億ドル(2025年12月期)
- 上場: 2024年3月20日、Nasdaq
- 公式サイト: https://www.asteralabs.com/
2026年3月には、最高財務責任者(CFO)がマイケル・テイト氏から、ランバスのCFOだったデズモンド・リンチ氏に交代した(8-K)。テイト氏は退任後も2026年9月までCEOの助言役として残り、会社は「会社の運営や方針をめぐる意見の相違はない」としている。
アステラ・ラブス(ALAB)の主力製品は?
会社は自社の製品群を「Intelligent Connectivity Platform(賢い接続の基盤)」と呼ぶ。チップ(IC)だけでなく、基板やモジュール(部品を組み込んだ完成品)の形でも売る。報告上の事業セグメントは1つである。
Aries:信号を立て直すチップ(リタイマー)
データは速く送るほど、配線を進むうちに信号が弱く崩れていく。Aries は、崩れた信号を受け取って立て直し、きれいな信号として送り直すチップである。サーバーの中でCPUやGPU、記憶装置をつなぐ規格「PCIe」と「CXL」に対応する。2020年に出荷を始めた、会社の最初の主力製品である。
2026年7〜9月期の決算とあわせて、次の規格(PCIe 7)向けの「Aries 7」を発表している。銅の配線だけでなく、光ケーブルで複数のラックをまたいで50メートル以上つなぐ製品も含み、2026年10〜12月期に一部の顧客へ試作品の出荷を始める予定である(決算発表)。
Taurus:ケーブルに組み込むモジュール
Taurus は、サーバーとネットワーク機器を結ぶ銅のケーブルに組み込むモジュールである。イーサネット(データセンターの標準的な通信規格)の信号を遠くまで届け、ラックの中の配線を安く済ませる。
Scorpio:GPU同士をつなぐスイッチ
Scorpio は、多数の部品を1つの網の目のようにつなぐ「ファブリックスイッチ」である。CPUやネットワーク部品をまとめてつなぐ P-Series と、GPU同士を直接つなぐ X-Series がある。
2026年7〜9月期には、320レーン(接続の通り道)を持つ X-Series が量産に入り、Scorpio が売上で最大の製品ファミリーになった(決算発表)。
Leo:メモリを足すコントローラー
Leo は、CPUやGPUに外付けのメモリをつなぎ、容量と帯域(一度に運べるデータ量)を増やすためのチップである。同じく直近では、GPUから直接メモリを使える「Leo X-Series」などを加えた。会社の社内テストでは、Scorpio X と組み合わせると、AIが最初の答えを返すまでの時間が最大62%速くなったとしている。
COSMOS:製品に組み込まれたソフトウェア
COSMOS は、各製品に組み込まれ、顧客のシステムとつながって動くソフトウェアである。つながり方の設定や、大量の機器の状態の監視、故障の予兆の診断を担う(年次報告書)。
売上が伸びている理由:GPU1台あたりの搭載額を増やす
通期の売上と利益の推移
| 会計年度(12月期) | 売上 | 純利益 | 粗利率 |
|---|---|---|---|
| 2023年 | 1.16億ドル | −0.26億ドル | 68.9% |
| 2024年 | 3.96億ドル | −0.83億ドル | 76.4% |
| 2025年 | 8.53億ドル | 2.19億ドル | 75.7% |
出典:2025年12月期の年次報告書
売上は2年で約7倍になり、2025年に初めて通期の黒字になった。
四半期の売上の推移
| 四半期 | 売上 | 前の四半期比 | 粗利率 |
|---|---|---|---|
| 2025年7〜9月 | 2.31億ドル | - | 76.2% |
| 2025年10〜12月 | 2.71億ドル | +17% | 75.6% |
| 2026年1〜3月 | 3.08億ドル | +14% | 76.3% |
| 2026年4〜6月 | 3.92億ドル | +27% | 73.3% |
| 2026年7〜9月 | 5.85億ドル | +49% | 72.3% |
出典:各四半期の決算発表。2025年10〜12月の前の四半期比は計算
数が増え、単価も上がっている
会社は、2026年1〜9月に売上が増えた理由を「Scorpio・Aries・Taurus の需要が増えて出荷数が伸びたことと、モジュールや Scorpio の比率が上がって平均の販売単価が上がったこと」と説明している。一方で、一部の製品ファミリーでは単価が下がったとも書いている(四半期報告書)。
ここにこの会社の伸び方がある。最初の Aries は、サーバーの中の決まった場所に置く比較的小さなチップだった。そこから、ケーブルのモジュール(Taurus)、GPU同士をつなぐスイッチ(Scorpio)、メモリの増設(Leo)へと、同じAIサーバーの中で受け持つ場所を増やしてきた。CEOは2026年7〜9月期の決算で、製品の広がりと新しい採用によって「アクセラレータ(GPUなどの演算チップ)1台あたりの搭載額(dollar content)を大きく伸ばせる」と述べている。
会社の説明を言い換えると、AIサーバーが増えることに加えて、1台に載る自社の部品が増えている。この2つが重なって、売上は前年同期の2.5倍になった。
粗利率はゆっくり下がっている
粗利率は、2026年1〜3月期の76.3%から7〜9月期の72.3%に下がった。会社は理由を「在庫に関わる費用の増加、製造の間接費の増加、ワラントの影響」と説明している(四半期報告書)。2025年の年次報告書でも、モジュールの出荷が増えたことを粗利率が下がった理由に挙げている。
チップ単体より、部品を組み込んだモジュールやスイッチのほうが、売上は大きい一方で原価もかさむ。搭載額を増やす伸び方は、粗利率を少しずつ押し下げる面を持つ。会社は10〜12月期の粗利率を約72%と見込んでいる。
売上の7割超を占める1社:顧客の偏り
アステラ・ラブスの決算で、もう1つ目を引くのが顧客の偏りである。年次報告書は、2025年に1社の最終顧客が売上の70%超を占め、上位3社で約86%だったと書いている。会社は顧客の名前を公表していない。
会社が直接請求する相手は、最終顧客(主にクラウド大手やサーバーメーカー)そのものではなく、最終顧客の製造を請け負う会社や代理店であることが多い。直接の請求先で見ると、2026年7〜9月期は1社(顧客A)で売上の53%を占めた(前年同期は23%)。
| 直接の請求先 | 2026年7〜9月期 | 2025年7〜9月期 |
|---|---|---|
| 顧客A | 53% | 23% |
| 顧客B | 14% | 24% |
| 顧客C | 10% | 10% |
| 顧客D | 10%未満 | 27% |
出典:2026年9月期の四半期報告書
会社は、最終顧客が製造の委託先を切り替えると、直接の請求先ごとの比率は実際の需要と関係なく動くと注記している。請求先の住所で見た地域別の売上も、シンガポール3.10億ドル、中国1.47億ドル、台湾0.87億ドル、米国0.06億ドルと(2026年7〜9月期)、製造の委託先が集まるアジアに偏っている。
年次報告書は、最終顧客との基本契約は「通常、最低購入量を定めていない」としている。最大の顧客が発注を減らしたり、他社の部品や自社開発に切り替えたりすれば、売上への影響は大きい。
アマゾンとのワラント契約
アステラ・ラブスは、顧客の1社であるアマゾンに、製品の購入額に応じて自社株を買う権利(ワラント)を渡している。
- 2022年10月・2023年10月: 合わせて最大約232万株のワラント(2023年分は購入額に応じて権利が確定)
- 2026年2月: 最大326万2,299株、1株142.82ドルで買える新しいワラント。アマゾンがファブリックスイッチ、信号を立て直す製品、光通信の部品を最大65億ドル分購入するのに応じて、段階的に権利が確定する。行使の期限は2033年2月
出典:2026年2月10日の8-K、四半期報告書
3回分を合わせると最大約558万株で、2026年7〜9月期の発行済み株式(基本、加重平均で1.74億株)の約3%にあたる(計算)。9月末時点で権利が確定したのは約187万株で、まだ行使はされていない。
会計上は、ワラントの価値を、関連する製品の売上に応じて売上から差し引く。2026年7〜9月期は1,810万ドル、1〜9月は3,040万ドルを売上から差し引いた。2026年分のワラントの価値は最大2.80億ドルと見積もられており、購入が進めば、その分が今後の売上から少しずつ差し引かれる。
大口の購入の見込みと引き換えに、株主の持ち分が少し薄まり、粗利率も少し下がる。それでも、アマゾンが最大65億ドル分の購入を前提にした契約を結んだことは、2025年通期の売上(8.53億ドル)と比べると大きな規模である。ただし、65億ドルは権利の確定の上限であり、購入を約束した額ではない。
アステラ・ラブス(ALAB)のビジネスモデルは?
設計に集中し、製造は外部に任せる
チップはすべてTSMCが製造し、組み立てと検査はASE(アドバンスト・セミコンダクター・エンジニアリング)とアムコーが担う。モジュールや基板も、限られた数の外部の会社に製造を任せている(年次報告書)。
顧客と一緒に設計する
アステラ・ラブスの製品は、顧客のサーバーの設計段階で組み込まれて初めて売れる。会社は、他社の部品とつないで動作を確かめる「Interop Lab」で、顧客の開発の早い段階から相性の検証を行っている。採用(デザインウィン)が決まると、そのサーバーの量産に合わせて売上が立つ。
研究開発への投資
2026年7〜9月期の研究開発費は1.71億ドルで、売上の29%にあたる。前年同期から117%増え、研究開発の人員は105%増えた(四半期報告書)。2026年2月には、データセンター向けの高速化技術を持つ非公開企業の資産を7,400万ドルで買収している。
財務
2026年9月末の現金と有価証券は約14億ドルで、借入はない。1〜9月の営業キャッシュフローは3.41億ドルの流入だった。ただし、売掛金は2025年末の0.83億ドルから2.84億ドルに、在庫は0.59億ドルから2.01億ドルに増えており、売上の急増に合わせて運転資金も膨らんでいる。
取引市場は?
アステラ・ラブス(Astera Labs)の株式は、米国のNasdaq(ナスダック)で取引されており、ティッカーシンボルは「ALAB」。2024年3月20日に上場した。
アステラ・ラブス(ALAB)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology)
業種
半導体(Semiconductors)
属するテーマ
AI半導体、データセンター、AIネットワーク
同じテーマの銘柄
- 半導体:シーバ(CEVA)、ナビタス・セミコンダクター(NVTS)、マーベル・テクノロジー(MRVL)、マイクロン・テクノロジー(MU)、アドバンスド・マイクロ・デバイセズ(AMD)、アームホールディングス(ARM)、シールSQ(LAES)、クアルコム(QCOM)、ほか8銘柄はテーマ記事で
- AIデータセンター・AIインフラ:エヌビディア(NVDA)、TSMC(TSM)、クレド・テクノロジー(CRDO)、ブロードコム(AVGO)、デル(DELL)、ルメンタム・ホールディングス(LITE)、アリスタ・ネットワークス(ANET)、コヒレント(COHR)、ほか7銘柄はテーマ記事で
- エヌビディア関連:コアウィーブ(CRWV)、イノデータ(INOD)、スーパーマイクロコンピュータ(SMCI)、ネビウス・グループ(NBIS)、バーティブホールディングス(VRT)
同じ業種の銘柄
- 半導体:AXT(AXTI)
配当は?
アステラ・ラブスは配当を払っておらず、当面払う予定はないとしている(年次報告書)。自社株買いも行っていない。
アステラ・ラブス(ALAB)の競合企業は?
年次報告書は、主な競合として次の企業を挙げ、「競合の多くは、当社の製品の一部でだけ競合する」と書いている。
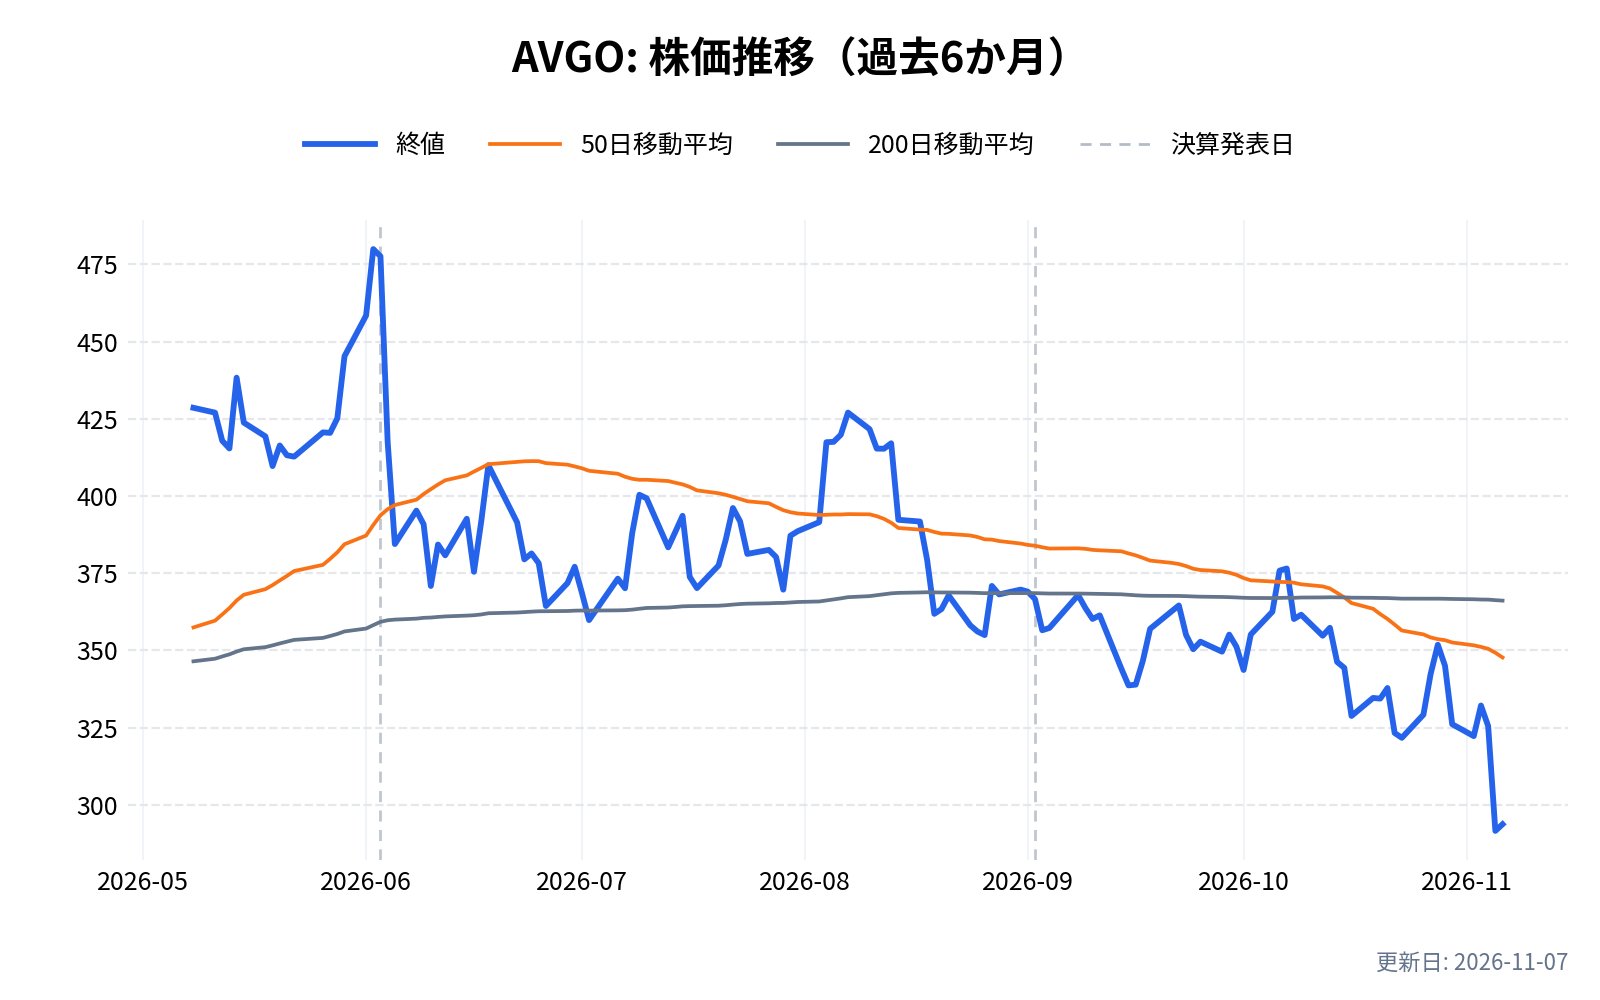
- ブロードコム(AVGO): PCIeのスイッチとリタイマー、イーサネットのスイッチを持つ半導体の大手。クラウド大手の自社開発チップの設計も請け負う
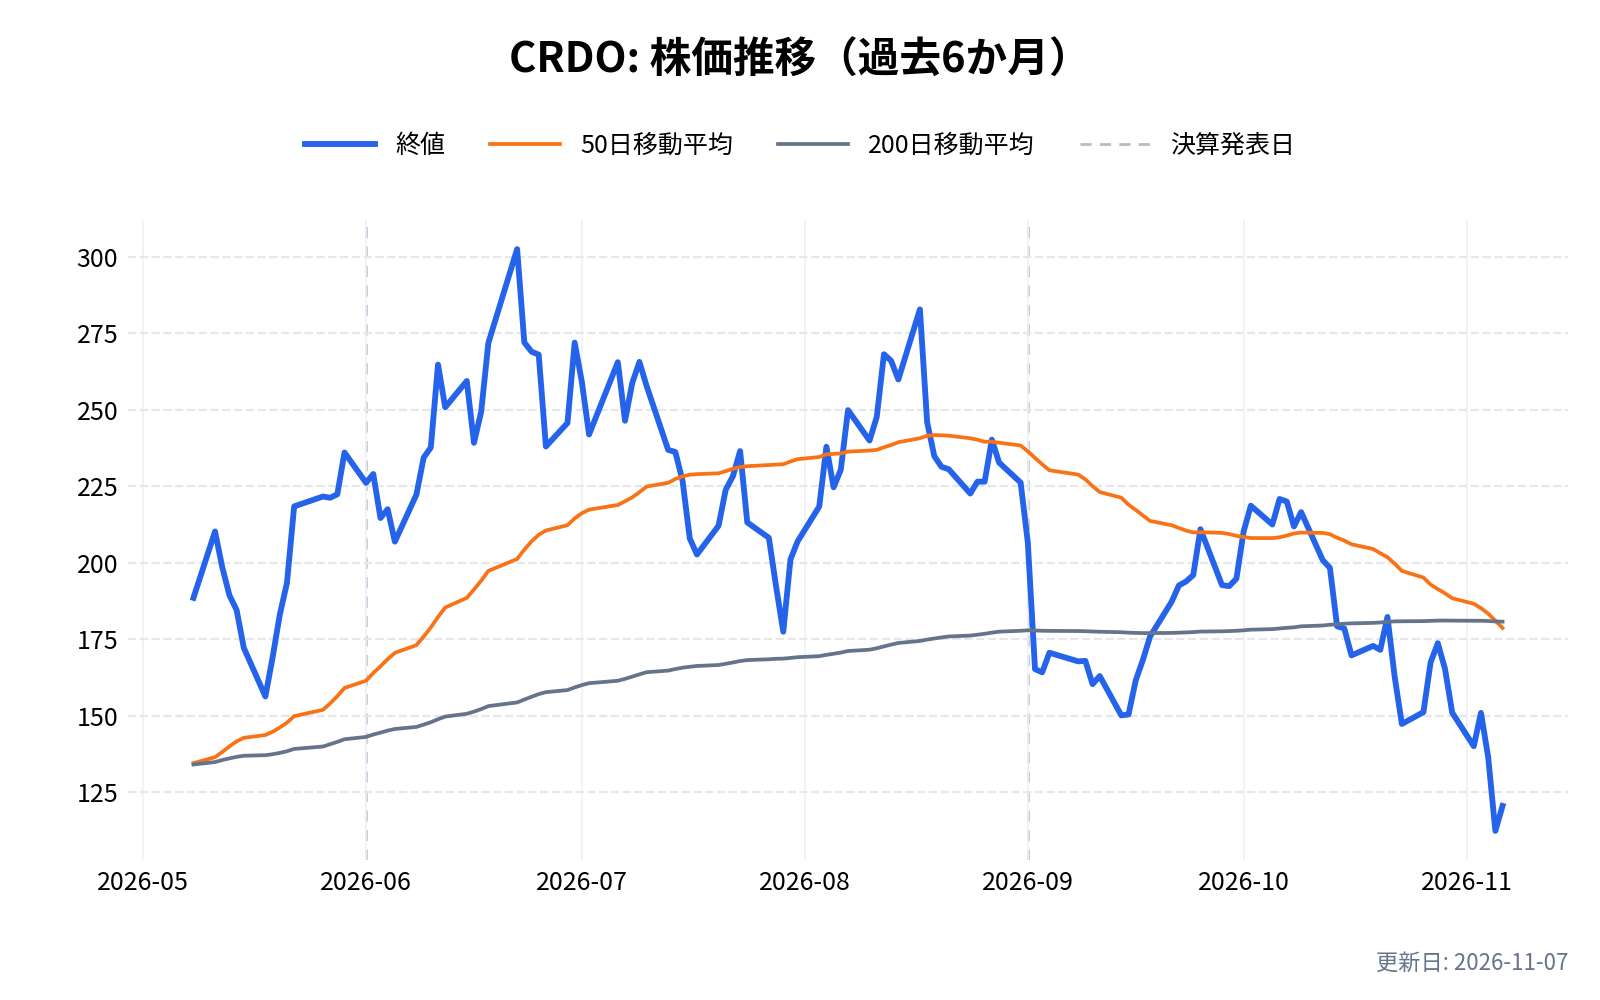
- クレド・テクノロジー(CRDO): イーサネットの銅ケーブル(AEC)で Taurus と競合する
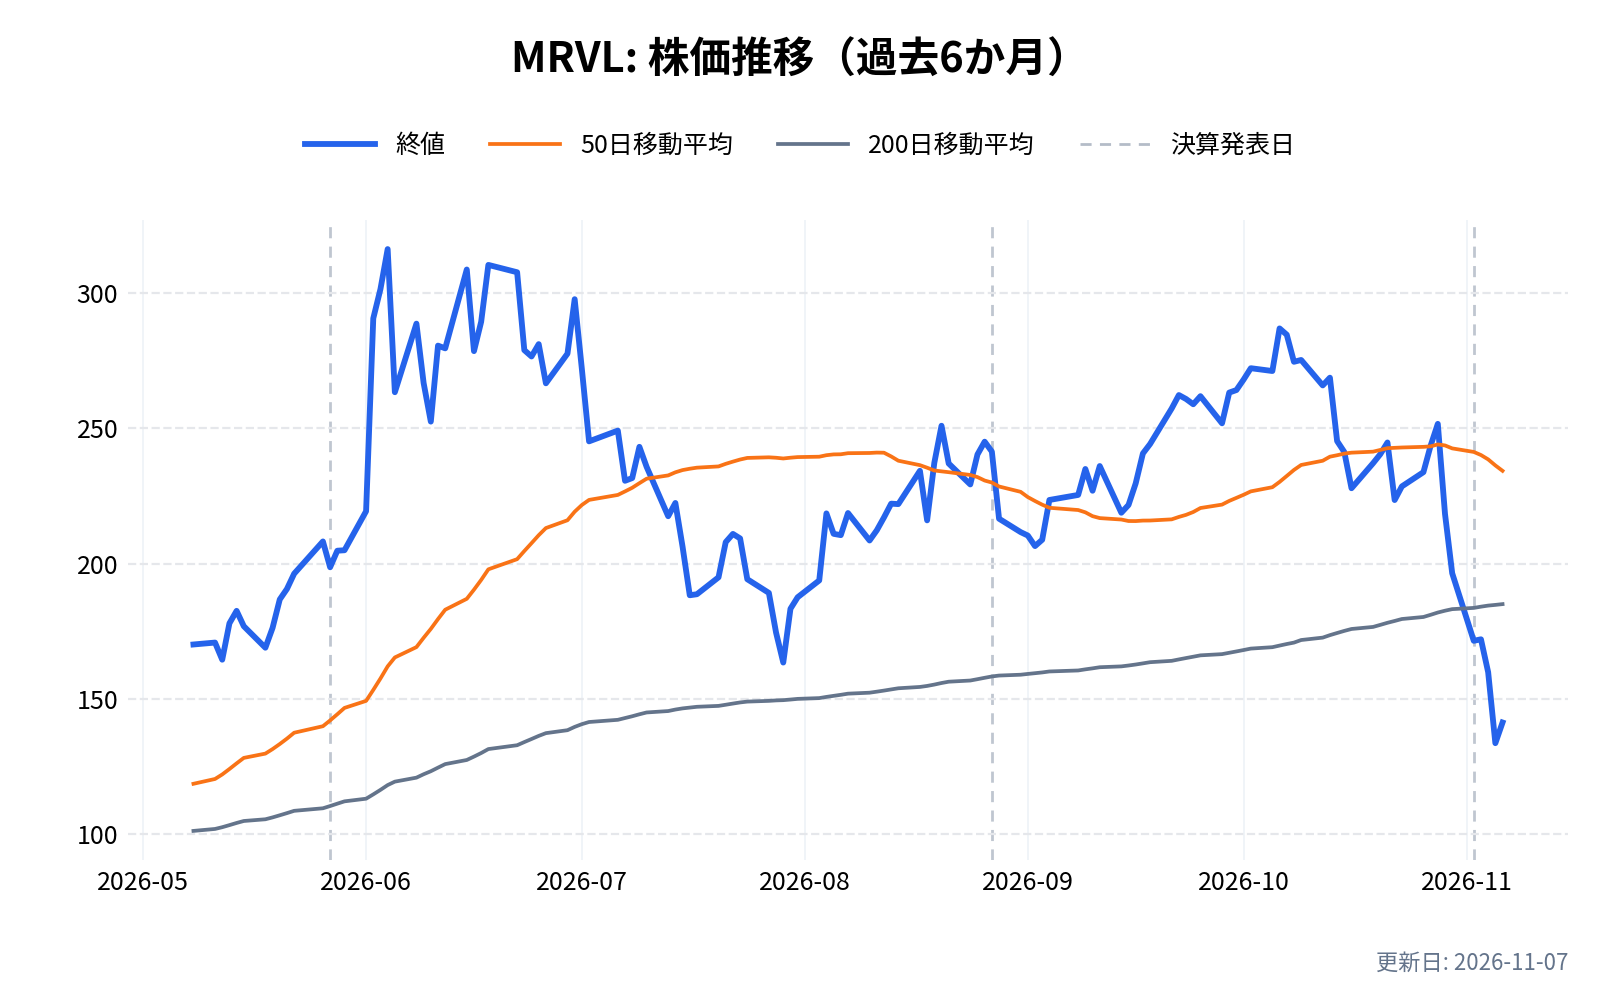
- マーベル・テクノロジー(MRVL): データセンター向けの接続用の半導体と、クラウド大手向けの自社開発チップの設計を手がける
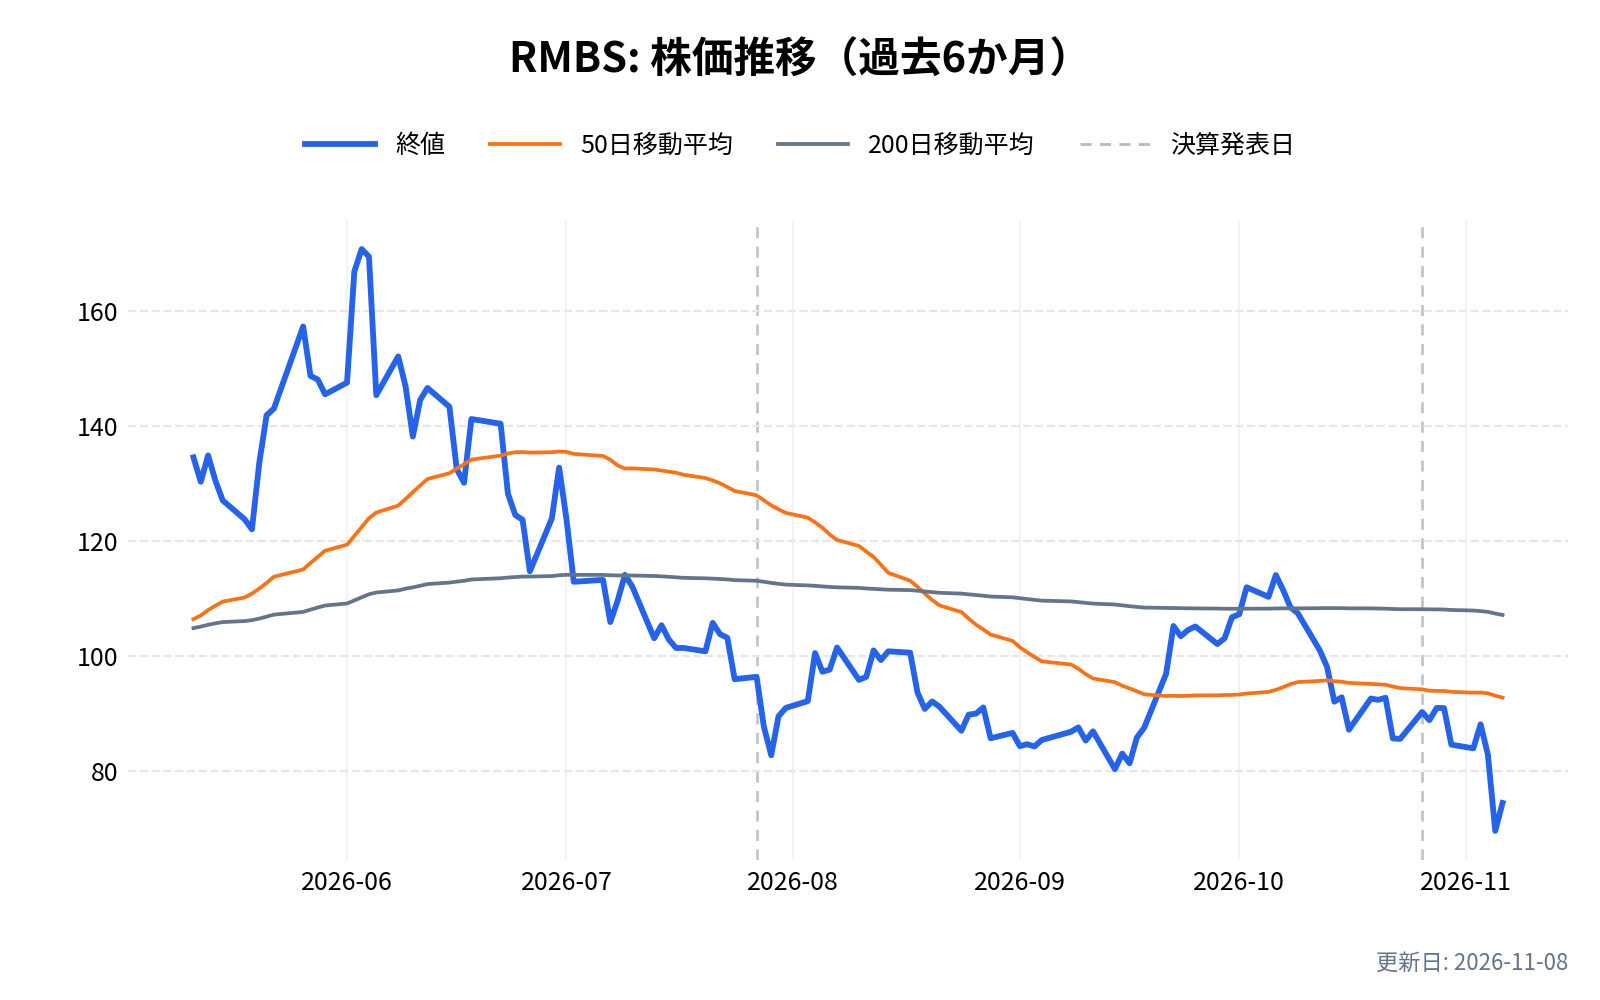
- ランバス(RMBS): メモリの接続のチップで競合する
- そのほか: マイクロチップ・テクノロジー、モンテージ・テクノロジー(中国)、パレード・テクノロジーズ(台湾)
このほか、GPUを売るエヌビディアは、GPU同士をつなぐ独自の仕組み(NVLink)を持つ。アステラ・ラブスは NVLink Fusion(他社の部品を NVLink につなぐ仕組み)にも対応を打ち出しており、エヌビディアは競合であると同時に、組む相手でもある。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
アステラ・ラブス(ALAB)の競合との差別化要素と優位性は?
新しい規格にいち早く対応する
会社は、PCIe・イーサネット・CXL で「業界に先駆けて製品を出してきた」と説明している(四半期報告書)。PCIe 7 の Aries 7 は、規格の世代が変わるたびに先に製品を出す動きの最新の例である。
規格に沿った製品と、顧客ごとの作り込み
製品の多くは業界標準の規格に沿っており、さまざまなCPUやGPUとつなげる。一方で、クラウド大手ごとの要求に合わせて作り込む「カスタムの接続製品」の事業も持つ。
ソフトウェアで機器の状態を見える化する
データセンターでは、数万台の機器のどこで接続が不調かをすぐに突き止める必要がある。COSMOS は製品に組み込まれ、接続の状態を監視・診断する。年次報告書は、こうした監視の機能を、競争で重視される要素の1つに挙げている。
一方で、大手に囲まれた市場
ブロードコムやマーベルは、売上も製品の幅もアステラ・ラブスよりはるかに大きい。年次報告書は、業界の標準は大手が主導して決めることが多く、会社が前提にした規格が普及しなければ製品が売れない可能性があると書いている。CXL や UALink(GPU同士をつなぐ業界標準)は「普及の初期段階」とされている。
アステラ・ラブス(ALAB)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
アステラ・ラブス(ALAB)の業績について
アステラ・ラブス(ALAB)の会計年度は12月末決算。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 翌年2月上旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
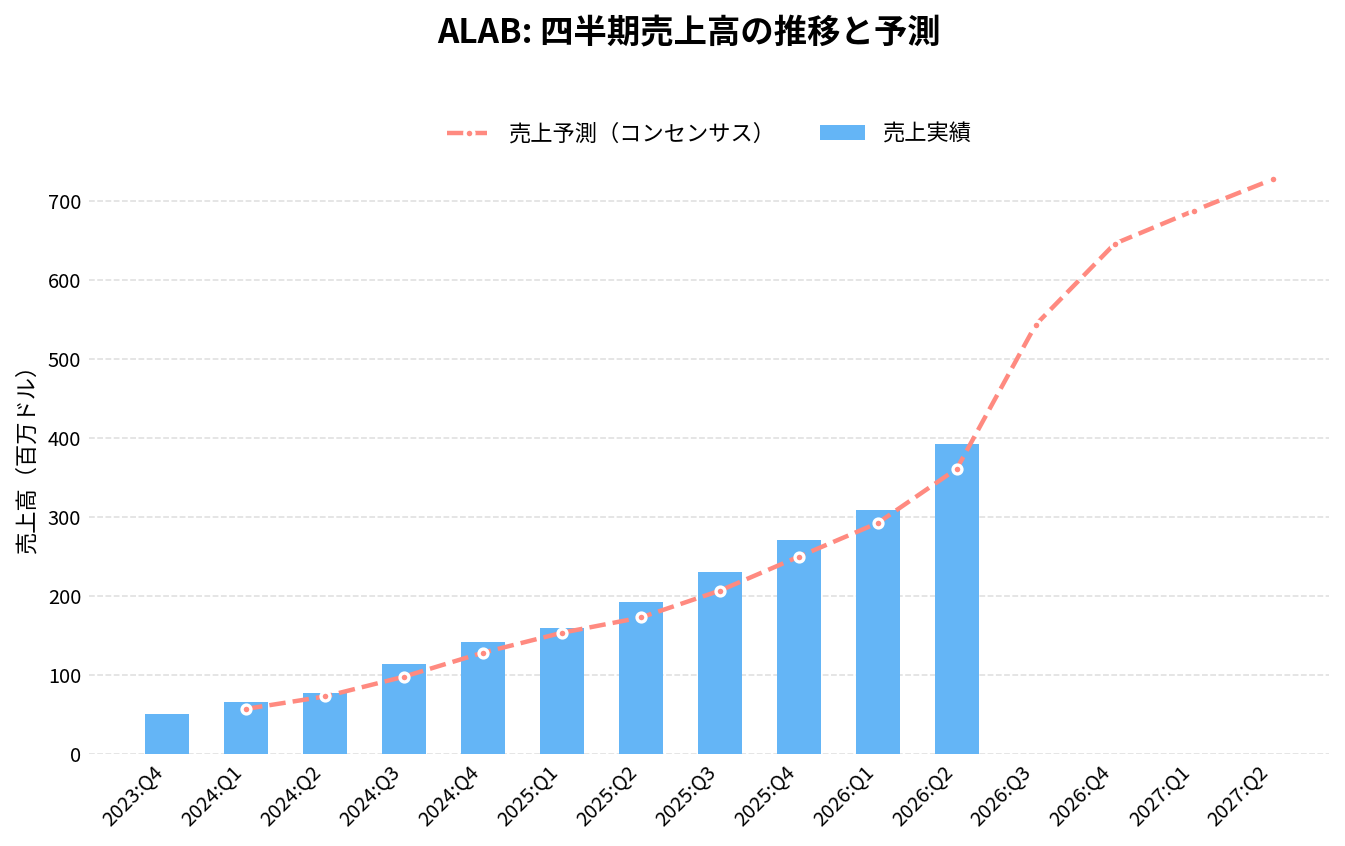
アステラ・ラブス(ALAB)の2026年Q3決算(2026/11/03 発表)は、売上584.9百万ドル(アナリストコンセンサス550.8百万ドルに対し+6.2%)、EPS 1.32ドル(同1.19ドルに対し+0.13ドル)でした。
売上の前年同期比は+153.7%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
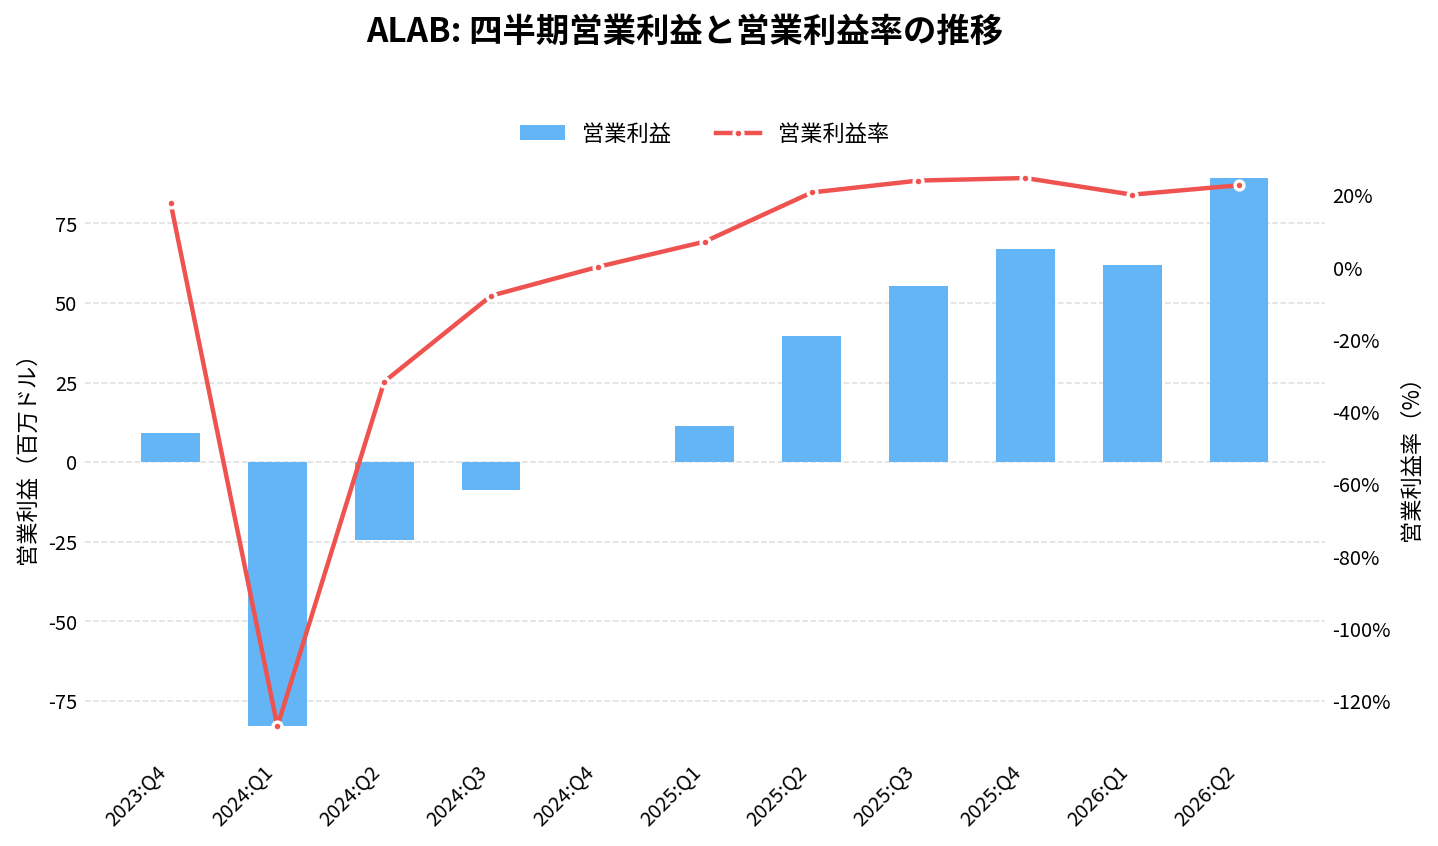
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
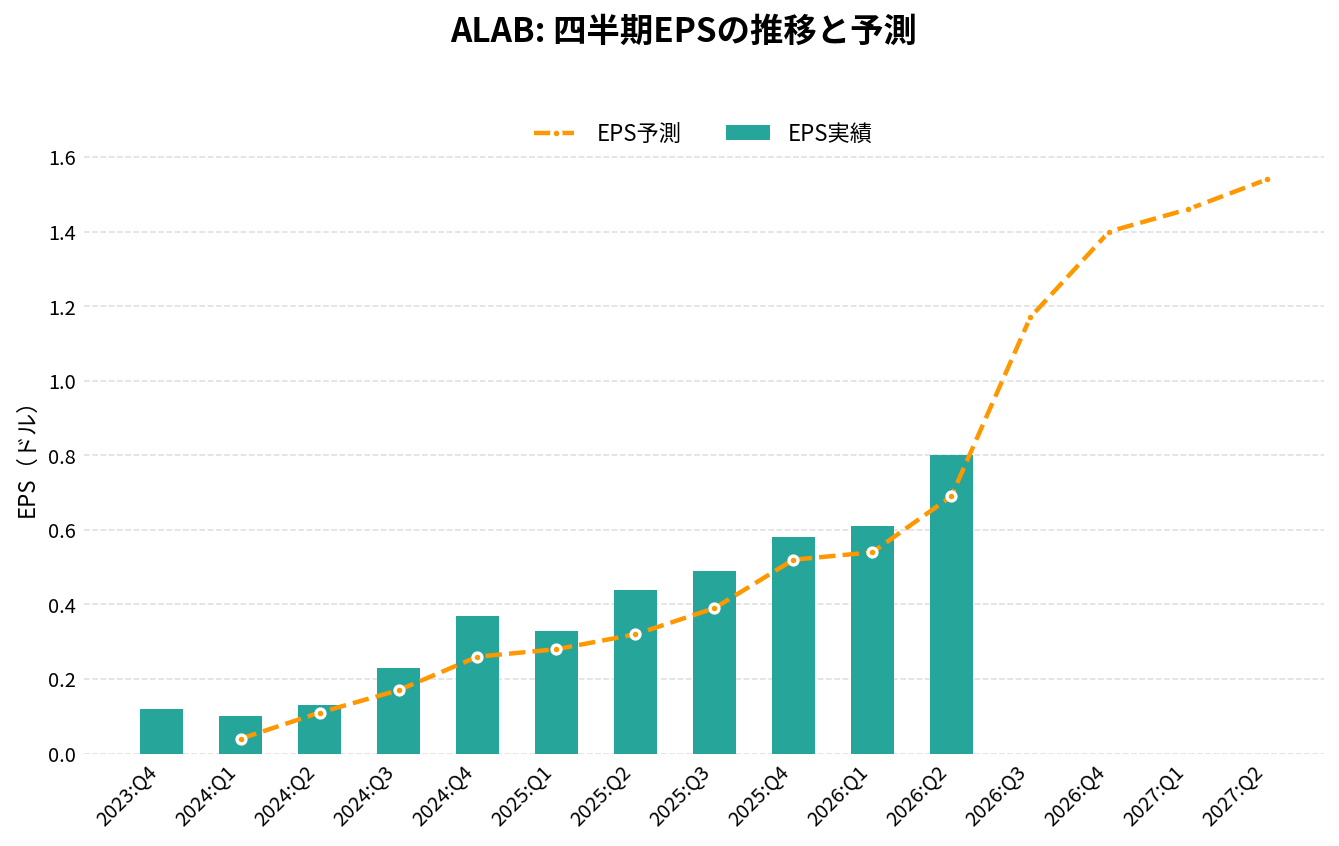
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 141.10 | +179.3% | +10.3% | 0.37 | +0.11 | 0.1% |
| 2025:Q1 | 159.44 | +144.3% | +4.1% | 0.33 | +0.05 | 7.1% |
| 2025:Q2 | 191.93 | +149.7% | +11.3% | 0.44 | +0.12 | 20.7% |
| 2025:Q3 | 230.57 | +103.9% | +11.7% | 0.49 | +0.10 | 24.0% |
| 2025:Q4 | 270.58 | +91.8% | +8.4% | 0.58 | +0.06 | 24.7% |
| 2026:Q1 | 308.36 | +93.4% | +5.5% | 0.61 | +0.07 | 20.1% |
| 2026:Q2 | 392.40 | +104.5% | +8.7% | 0.80 | +0.11 | 22.7% |
| 2026:Q3 | 584.90 | +153.7% | +6.2% | 1.32 | +0.13 | 30.6% |
| 2026:Q4(予想) | 737.70 | +172.6% | – | 1.63 | – | – |
| 2027:Q1(予想) | 768.71 | +149.3% | – | 1.65 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
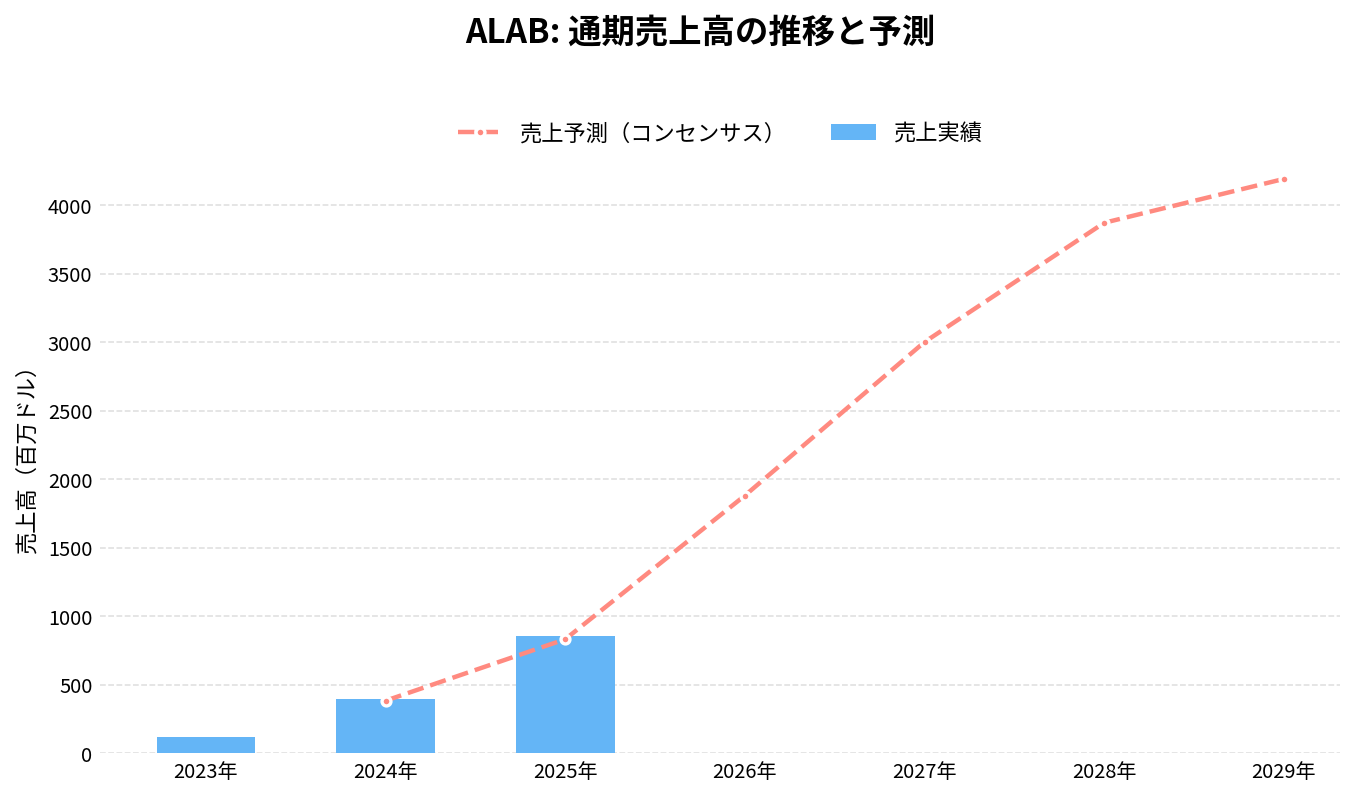
通期:売上高の推移
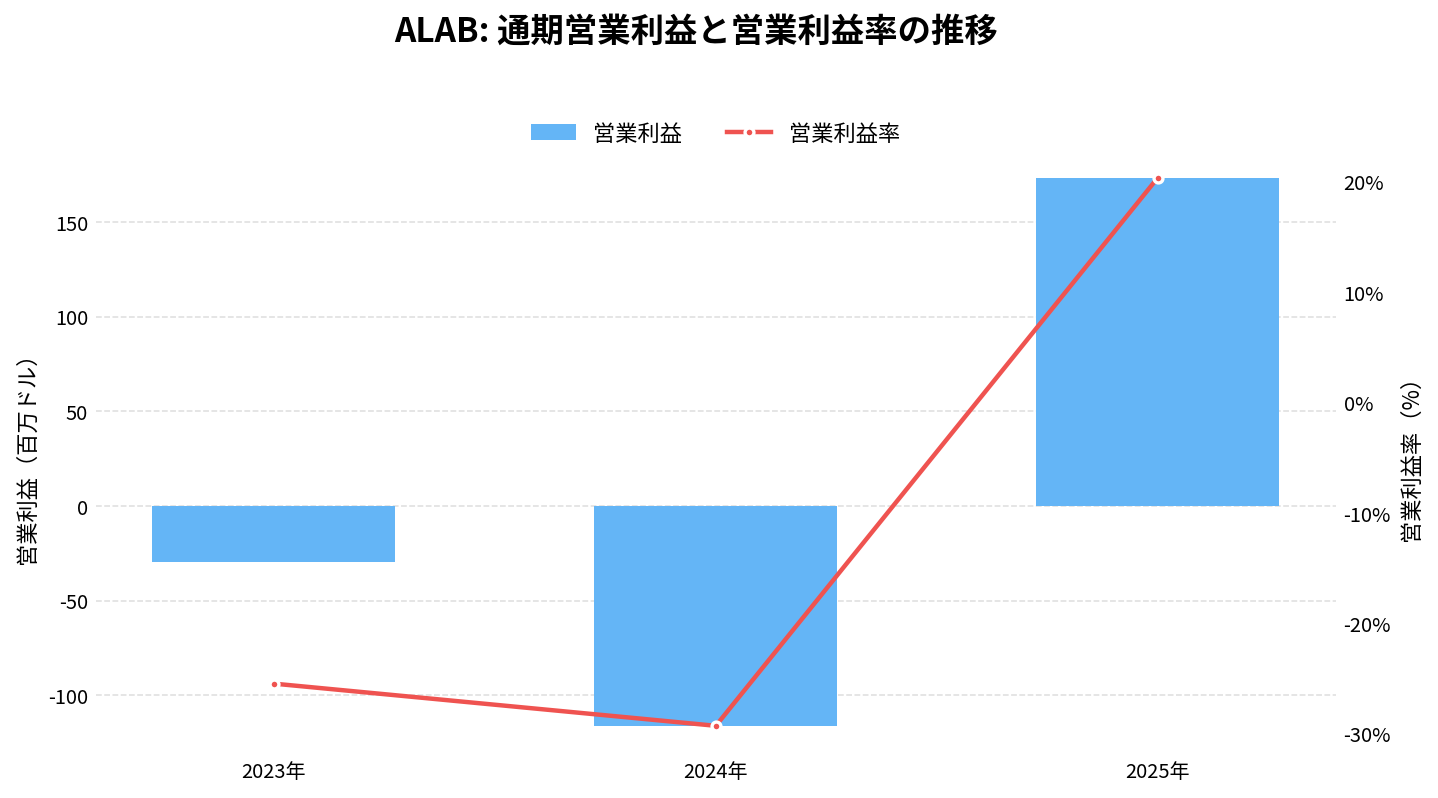
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
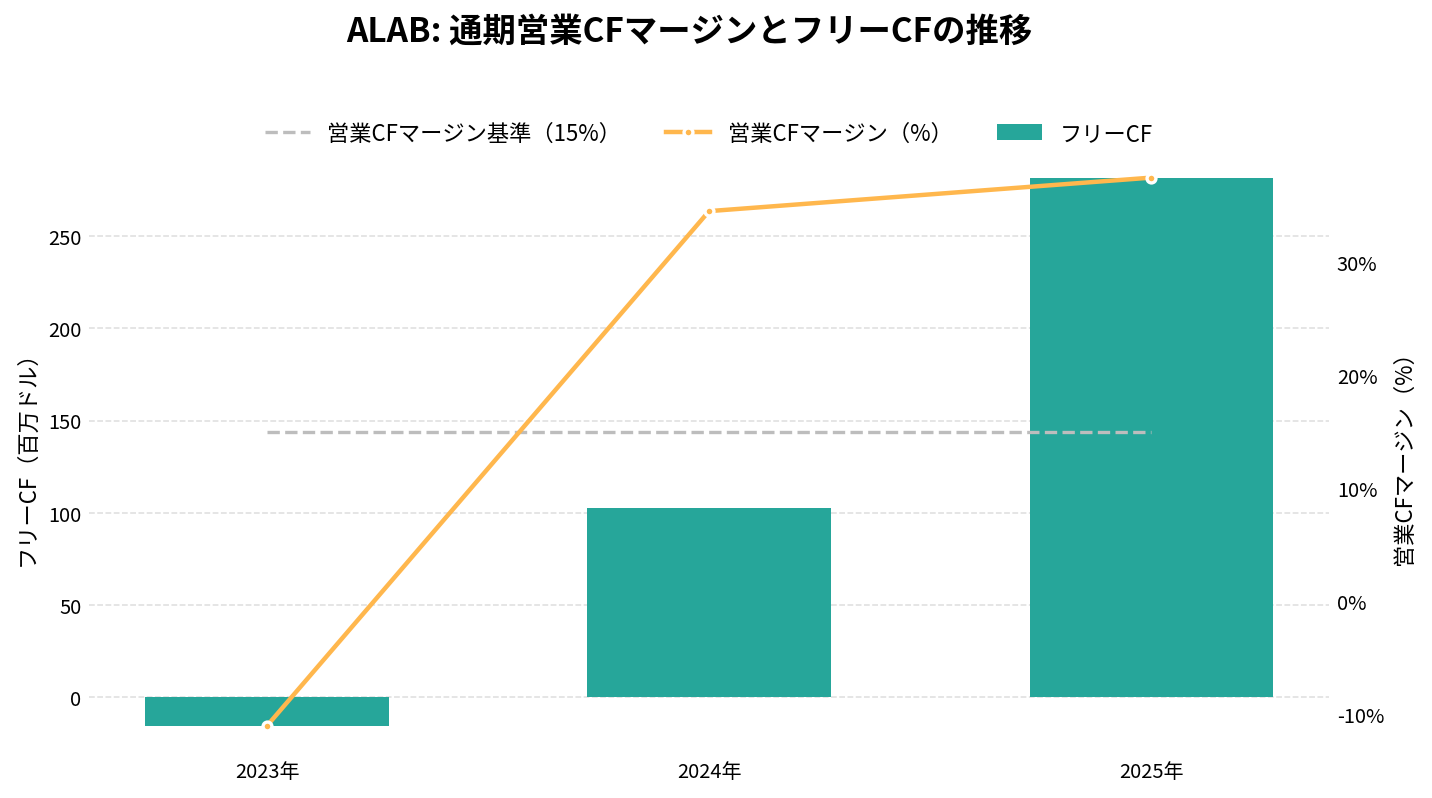
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
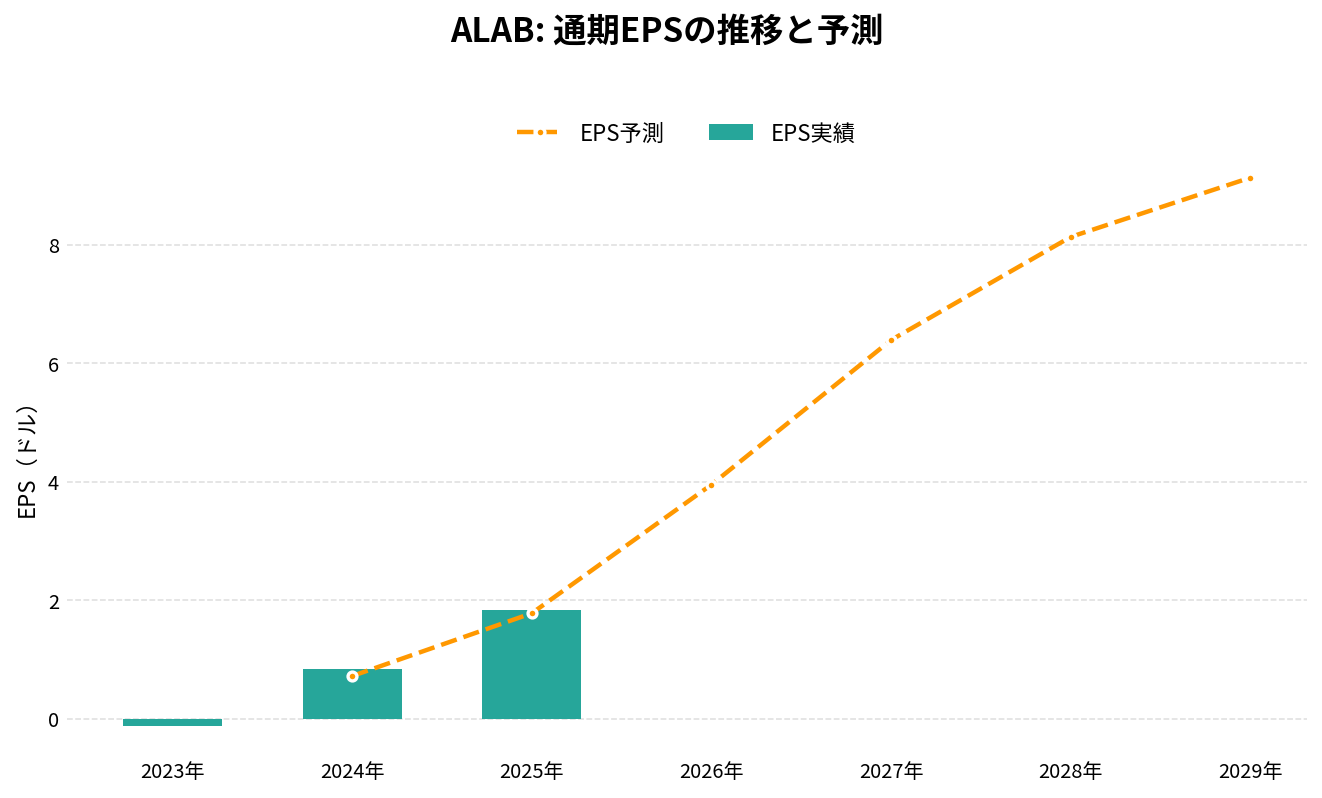
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2023年 | 115.79 | – | -0.12 | -25.5% | -11.0% | -15.48 |
| 2024年 | 396.29 | +242.2% | 0.84 | -29.3% | 34.5% | 102.43 |
| 2025年 | 852.52 | +115.1% | 1.84 | 20.3% | 37.5% | 281.76 |
| 2026年(予想) | 2,010.00 | +135.8% | 4.31 | – | – | – |
| 2027年(予想) | 3,390.00 | +68.7% | 7.08 | – | – | – |
| 2028年(予想) | 4,380.00 | +29.2% | 8.91 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
アステラ・ラブス(ALAB)の将来性と今後の見通しは?
アステラ・ラブスの将来性は、Scorpio を中心に GPU1台あたりの搭載額を増やし続けられるかと、最大の顧客以外にも採用を広げられるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 5.85億ドル(前年同期比154%増、前の四半期比49%増)
- 粗利率: 72.3%(前年同期は76.2%)
- 営業利益: 1.79億ドル(営業利益率30.6%)。非GAAPでは2.62億ドル(44.7%)
- 純利益: 1.83億ドル(1株あたり0.99ドル)
出典:2026年7〜9月期の決算発表
会社の見通し(2026年10〜12月期)
- 売上: 7.3億〜7.5億ドル。中間値で前の四半期比約27%増(計算)
- 粗利率: 約72%
- 1株あたり利益: GAAPで約1.13〜1.17ドル、非GAAPで約1.62〜1.66ドル
注目しているポイント
- Scorpio X の量産: 7〜9月期に最大の製品になった勢いが、10〜12月期の見通しどおり続くか
- 新製品の立ち上がり: Aries 7 は2026年10〜12月期に試作品の出荷、ラックの参照設計 Orion は2027年1〜3月期にサーバーメーカー経由で提供を始める予定。Orion は主に新興のAIクラウド(ネオクラウド)や一般企業向けで、最大の顧客以外への広がりを測る材料になる
- 顧客の広がり: 会社は「複数の顧客で、幅広い案件の採用が決まった」としている。最大の顧客の比率が下がっていくか
- 粗利率: モジュールやスイッチの比率が上がるなかで、72%前後を保てるか
リスクと不確実性
- 顧客の集中: 2025年は1社の最終顧客が売上の70%超。最低購入量の約束はない
- 大手との競争: ブロードコムやマーベルなど、製品の幅と資金力で上回る会社と競う
- 規格の行方: CXL や UALink は普及の初期段階。会社が前提にした規格が広がらない可能性がある
- TSMCへの依存: チップの製造はすべてTSMC。台湾をめぐる地政学の影響も受ける
- 中国との貿易: 請求先の住所で中国向けの売上が四半期に1.47億ドルある。関税や輸出規制の影響を受けうる
- 株価の振れ: 2026年は終値で100ドルから483ドルまで上げたあと、半分の水準に戻った
ALAB 2026年Q3決算:売上高5.85億ドルが過去最高を更新、Scorpioが主力製品に成長
発表日:2026/11/03
ALABの決算ハイライト
アステラ・ラブスの2026年第3四半期は、売上高が前年同期比154%増・前四半期比49%増の5.85億ドルとなり、四半期として過去最高を更新した。成長を牽引したのはファブリックスイッチ製品群「Scorpio」で、特に320レーン仕様の「Scorpio X-Series」が量産フェーズに入ったことで、Scorpioはついに同社最大の製品ファミリーへと躍進している。
収益性も大きく改善し、GAAP営業利益は1.79億ドル(営業利益率30.6%)、GAAP純利益は1.83億ドル(純利益率31%超)となった。Non-GAAPベースでは営業利益率44.7%、Non-GAAP純利益2.43億ドルと、高い稼ぐ力を維持している。
会社は第4四半期の売上高ガイダンスを7.3億〜7.5億ドルと提示し、前四半期からさらなる成長加速を見込む。Non-GAAP粗利率は約72%、Non-GAAP希薄化後EPSは1.62〜1.66ドルを見込んでおり、拡大基調が続く見通しだ。
抑えておくべきKPI
- 売上高: 5.85億ドル(前年同期比154%増、前四半期比49%増)
- GAAP営業利益率: 30.6%(前四半期22.7%、前年同期24.0%から改善)
- Non-GAAP営業利益率: 44.7%(前四半期39.1%、前年同期41.7%から改善)
- 営業キャッシュフロー(9カ月累計): 3.41億ドル(前年同期2.24億ドルから増加)
インサイト
今回の決算で最も象徴的なのは、Scorpioファブリックスイッチが同社最大の製品ファミリーに躍り出たという事実だ。これはAIラック規模インフラにおける接続需要が、従来のPCIeリタイマー中心から、より広範なファブリック統合へとシフトしていることを示唆している。売上の伸び方(前四半期比49%増)は単発的な出荷集中というより、量産体制の確立による構造的な積み上げに近い。
利益率の改善も見逃せない。GAAP営業利益率は前四半期の22.7%から30.6%へと大きく跳ね上がり、売上拡大がそのまま収益性の向上に直結している。研究開発費は四半期で1.71億ドルまで増加しているが、それでも営業レバレッジが効いている点は健全さの表れと言える。
一方で、在庫は9カ月累計で1.46億ドル積み増しされ、売掛金も2.01億ドル増加している。急成長局面での運転資本の拡大は自然な動きだが、需要の持続性を測るうえで今後の動向は注視に値する。
今後の見どころ
次の焦点は、第4四半期ガイダンスで示された7.3億〜7.5億ドルの売上高が実際にどこまで達成されるかだ。今回のScorpio量産拡大が示した勢いを、会社自身が次の四半期も成長の中心に据えている点が見どころとなる。
加えて、第4四半期からサンプル出荷が始まる新製品「Aries 7」、2027年第1四半期に提供開始予定のラックスケール参照アーキテクチャ「Orion」、メモリ接続製品群「Leo」の拡充も、今後の売上多様化とドルコンテンツ(アクセラレータ1台あたりの搭載価値)拡大を占う材料になる。
出典
Astera Labs Reports Third Quarter 2026 Financial Results
ALAB 2026年Q2決算:売上高が過去最高の3.92億ドル、AIファブリック需要でQ3は5.4億ドル超へ加速
発表日:2026/08/04
ALABの決算ハイライト
アステラ・ラブズの2026年第2四半期は、売上高が過去最高の3.92億ドルとなり、前四半期比27%増、前年同期比では104%増と倍増を上回るペースで成長した。AIファブリック製品と信号調整製品の両分野で幅広い需要が確認され、特にAriesシリーズは四半期として過去最高の売上高を記録した。
GAAP営業利益は8920万ドル、営業利益率は22.7%、GAAP純利益は1.53億ドルに達し、前四半期の8030万ドルから大きく伸びた。non-GAAP営業利益率は39.1%と高水準を維持しており、成長と収益性の両立が続いている点が印象的だ。
会社は第3四半期の売上高見通しを5.4億〜5.6億ドルとし、前四半期からさらに大きく積み上げる形となった。Scorpio X-Series 320レーンファブリックスイッチの量産立ち上げが牽引役として想定されており、次世代製品の量産移行が業績の主軸に据えられていることがガイダンスから読み取れる。
抑えておくべきKPI
- 売上高: 3.92億ドル(前四半期比27%増、前年同期比104%増)
- GAAP営業利益率: 22.7%(前四半期20.1%、前年同期20.7%から改善)
- non-GAAP営業利益率: 39.1%(前四半期36.2%、前年同期39.2%)
- GAAP純利益: 1.53億ドル(前四半期0.80億ドル、前年同期0.51億ドルから拡大)
インサイト
今回の決算で最も注目すべきは、成長ドライバーがAries中心から複数製品へ分散し始めている点だ。プレスリリースはAries単体の過去最高売上高に言及しつつも、「diversified growth across AI fabrics and signal conditioning」という表現でポートフォリオ全体の底上げを強調している。単発の大口需要ではなく、複数のプロダクトラインが並行して伸びている構図は、構造的な成長段階への移行を示唆する。
一方でキャッシュフロー面では、応収金の増加(1.09億ドルの資金化遅れ)や在庫の積み増し(5300万ドル増)が目立ち、需要拡大に対応するための投資が先行している様子がうかがえる。事業拡大に伴う一時的なワーキングキャピタルの負担であり、急成長企業特有の資金使途の変化として捉えられる。
Scorpio X-Seriesの量産が「一四半期前倒し」で最大製品ファミリーになるとの経営陣コメントは、当初計画よりも需要の立ち上がりが早いことを意味する。これは市場期待を上回るペースでの事業転換であり、次四半期以降の実績が計画通り実現するかが焦点になる。
今後の見どころ
次四半期はScorpio X-Series 320レーンファブリックスイッチの量産ランプが業績の中心となる見通しで、この製品が計画通り最大製品ファミリーへ成長するかが最大の確認点だ。会社側は光インターコネクトやカスタムソリューションへの事業拡大も2027年以降の成長機会として言及しており、単一製品への依存度がどう変化するかも注視したい。
第3四半期のGAAP希薄化後EPSは0.87〜0.92ドル、non-GAAPでは1.16〜1.21ドルと見込まれており、営業費用の増加(GAAPで2.32億〜2.36億ドル)も投資拡大の裏付けとなる。応収金や在庫の伸びが売上成長に対して過大にならないかも、次回のキャッシュフロー動向で確認したいポイントだ。
出典
Astera Labs Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「アステラ・ラブス(ALAB)の決算まとめ」にまとめています。
まとめ
アステラ・ラブス(ALAB)は、AIサーバーの中でGPUやCPU、メモリをつなぐ半導体を設計する米国企業です。2026年7〜9月期の売上は前年同期の2.5倍の5.85億ドルで、GPU同士をつなぐスイッチ Scorpio が最大の製品になりました。
伸びている理由は、AIサーバーが増えることに加えて、信号を立て直すチップから、スイッチ、ケーブル、メモリへと、1台のサーバーの中で受け持つ部品を増やしてきたことにあります。一方で、2025年は1社の最終顧客が売上の70%超を占めており、アマゾンとは購入額に応じて自社株を渡す契約も結んでいます。
次の決算(2027年2月上旬の見込み)では、7.3億〜7.5億ドルの売上の見通しを達成できたかと、Aries 7 や Orion などの新製品で最大の顧客以外への採用が広がっているかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。