このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ヴィアヴィ・ソリューションズ(VIAV)の株価
- ヴィアヴィ・ソリューションズ(VIAV)とは何の会社?
- ヴィアヴィ・ソリューションズ(VIAV)の主力製品やサービスは?
- 増えた売上の3割は買収分:Spirent事業とInertial Labs
- 売上の柱の入れ替わり:無線からデータセンターと防衛へ
- 利益を支える光学事業と、1社への依存
- ヴィアヴィ・ソリューションズ(VIAV)のビジネスモデルは?
- 取引市場は?
- ヴィアヴィ・ソリューションズ(VIAV)のセクター、業種、属するテーマは?
- 配当は?
- ヴィアヴィ・ソリューションズ(VIAV)の競合企業は?
- ヴィアヴィ・ソリューションズ(VIAV)の競合との差別化要素と優位性は?
- ヴィアヴィ・ソリューションズ(VIAV)のリアルタイム株価チャート
- ヴィアヴィ・ソリューションズ(VIAV)の業績について
- ヴィアヴィ・ソリューションズ(VIAV)の将来性と今後の見通しは?
- VIAV 2027年Q1決算:売上高が前年同期比57%増の4.7億ドル、ガイダンス上限を上回る好発進
- VIAV 2026年Q4決算:売上高が前年同期比52.5%増と急伸、データセンターと航空宇宙・防衛への多角化戦略が結実
- まとめ
はじめに
ヴィアヴィ・ソリューションズ(VIAV)は、通信網やデータセンターの機器が正しく動くかを調べる「試験・監視」の装置と、紙幣の偽造防止やスマートフォンのセンサー向けの光学フィルターを作っている会社です。2027年度第1四半期(2026年10月3日終了)の売上は4億6,930万ドルで、前年同期比56.9%増えました。会社の見通しの上限(4億6,000万ドル)も上回っています。
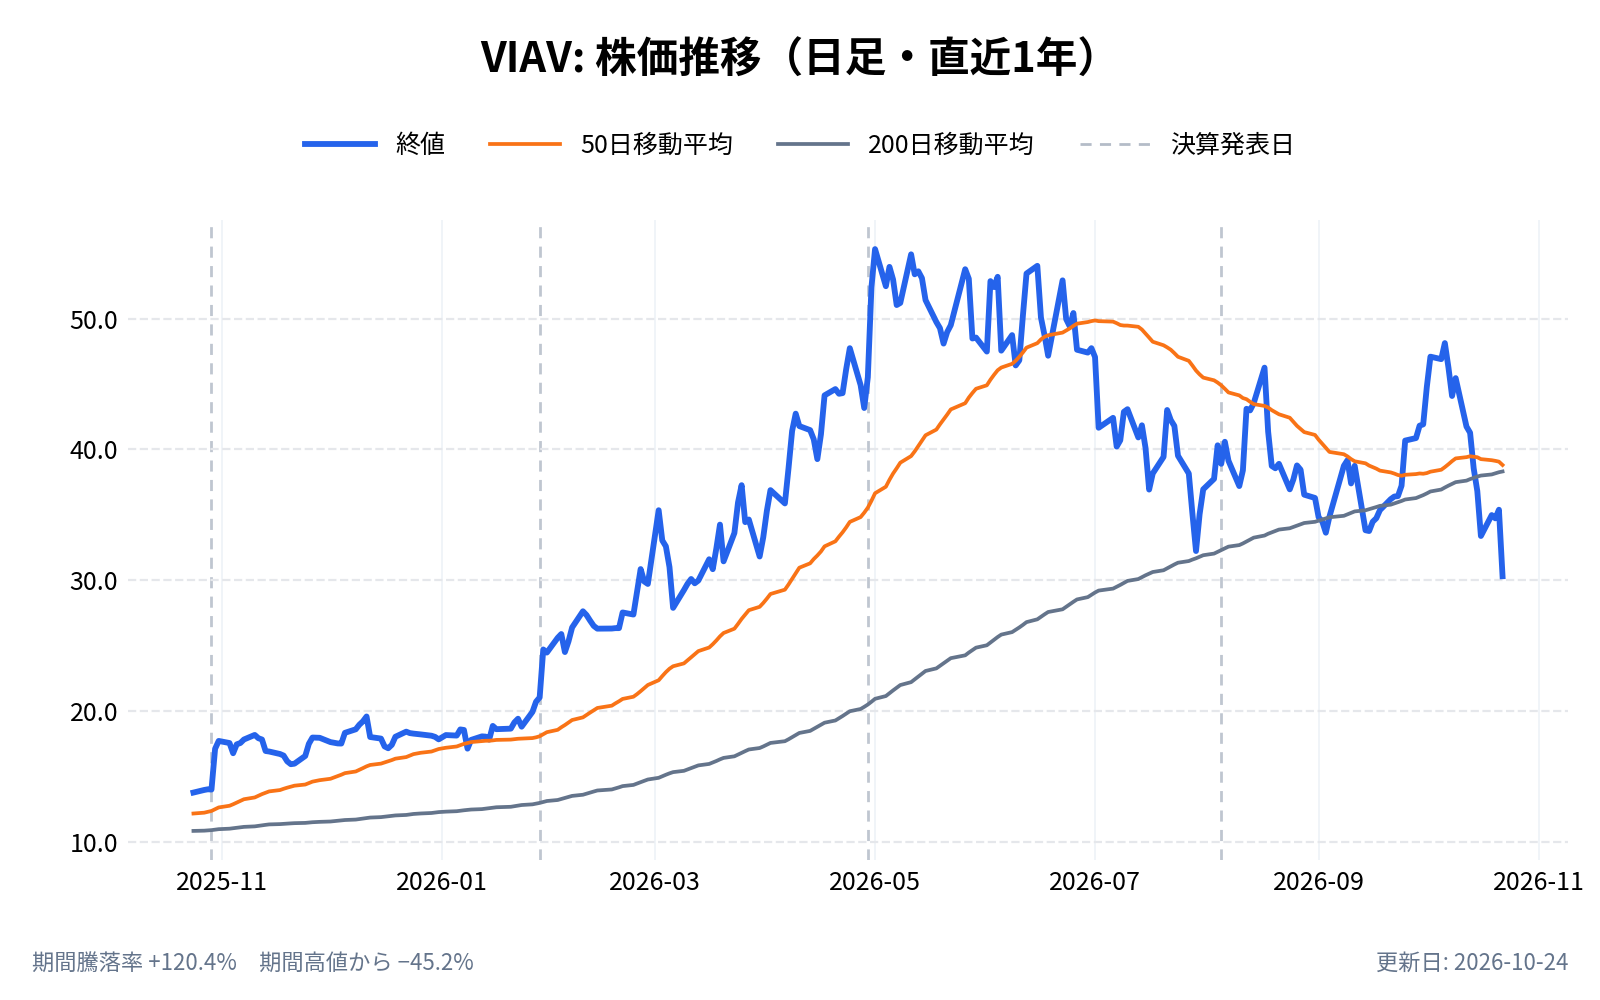
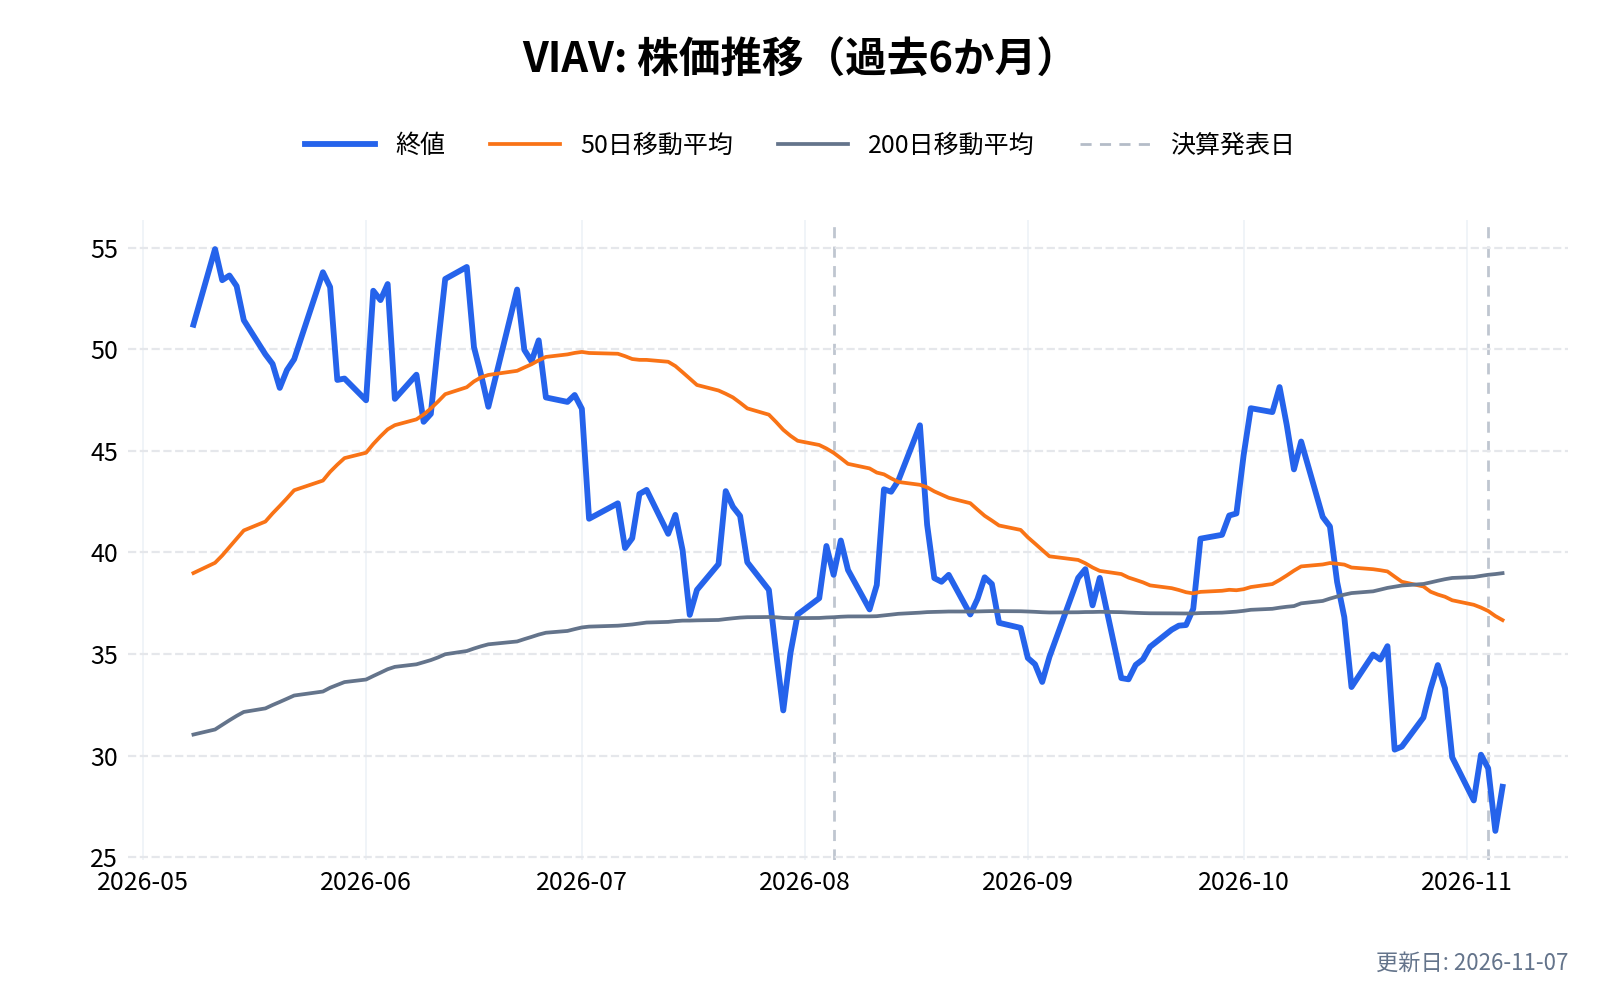
ただし、この伸びの約3割は、2025年10月に買収したSpirent(スパイレント)の事業が足した分です。一方で株価は、2026年5月1日の終値55.33ドルから、11月5日の終値26.30ドルまで、約半分になっています。
本記事では、通信の計測機器の会社から、データセンターと航空宇宙・防衛へ売上の柱を移せているのかを軸に、買収分を除いた伸び、利益を支える光学事業、増資と自社株買いまでを、10-K・10-Qと決算資料から確かめます。
ヴィアヴィ・ソリューションズ(VIAV)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
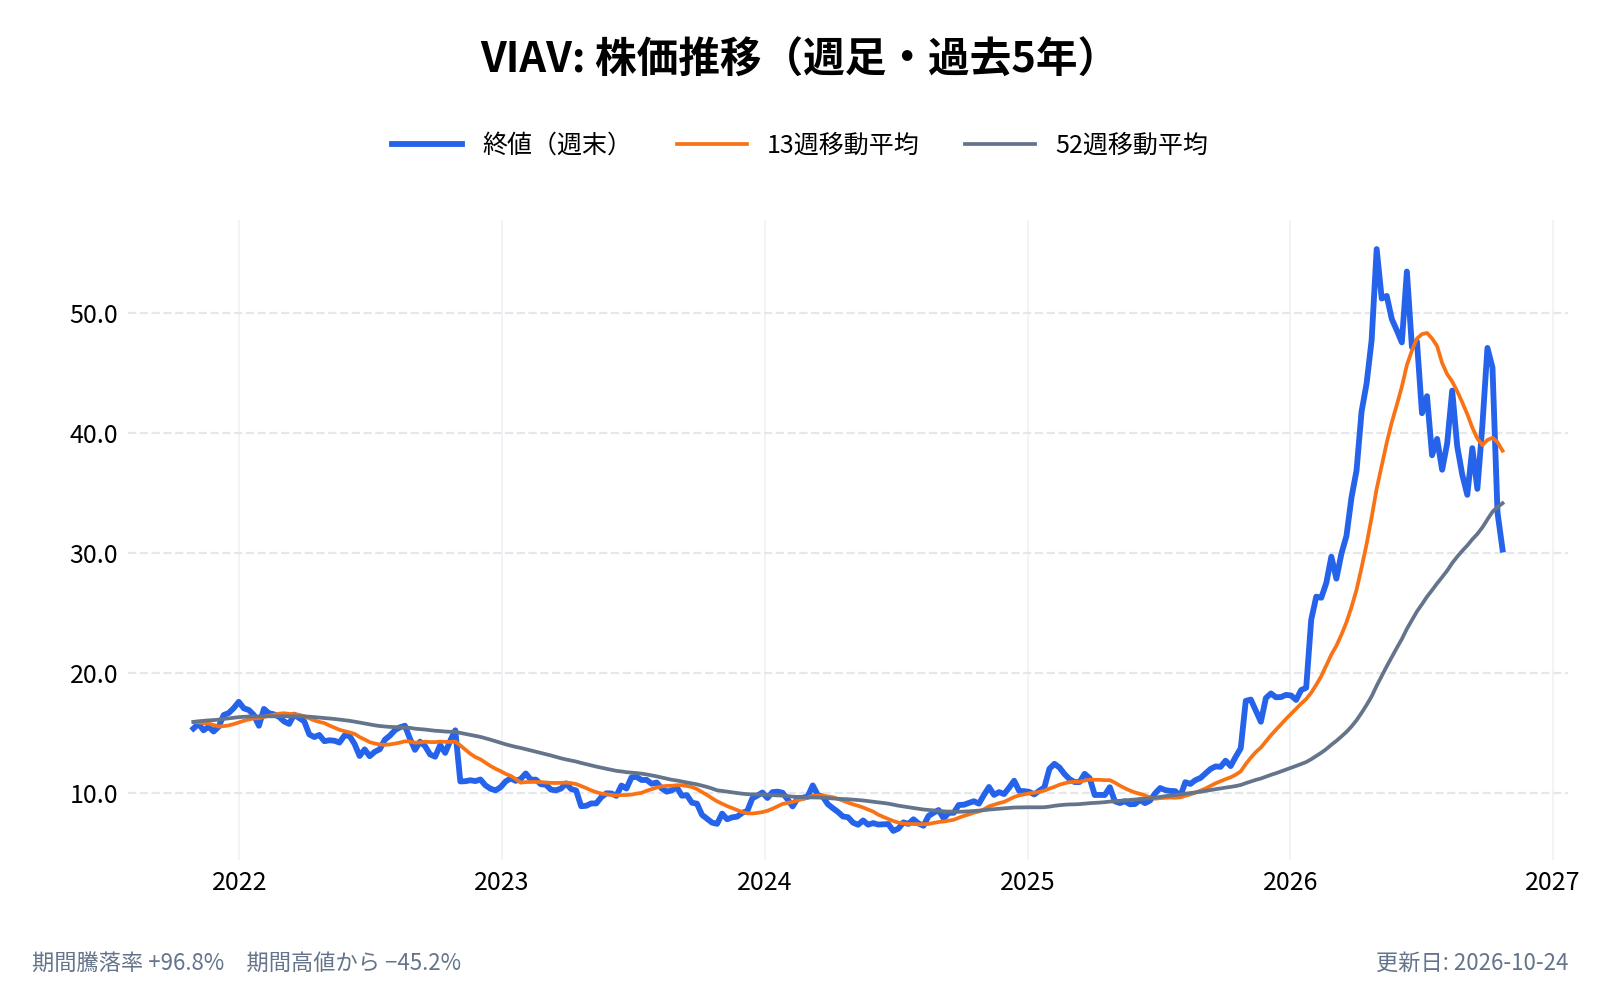
ヴィアヴィ・ソリューションズ(VIAV)とは何の会社?
ヴィアヴィ・ソリューションズ(VIAVI)は、通信網・データセンター・軍用や公共安全の通信といった重要なインフラ向けの試験・測定装置と、光学の技術を持つ米国の企業である。10-Kは自社を「試験・測定と光学技術の世界的なリーダー」と説明している。本社はアリゾナ州チャンドラーにあり、Nasdaqに上場している。
- 会社名: Viavi Solutions Inc.
- 本社: 米国アリゾナ州チャンドラー
- 代表者: オレグ・カイキン(Oleg Khaykin)。社長兼CEO
- 従業員: 約4,100人、34か国(2026年6月27日)
- 売上高: 15億1,830万ドル(2026年6月期)
- 会計年度: 6月末前後に終わる(2026年度は2026年6月27日まで)
- 公式サイト: https://www.viavisolutions.com/
10-Kが挙げる顧客の例は、通信事業者(AT&T、ベライゾン、ドイツテレコム、ルーメンなど)、通信機器メーカー(シスコ、シエナ、エリクソン、ノキアなど)、半導体のAMDである。クラウド大手や軍の機関は「顧客層」として書かれているが、社名は挙がっていない。
ヴィアヴィ・ソリューションズ(VIAV)の主力製品やサービスは?
事業は2つの部門に分かれる。
| 部門 | 売上(2027年度第1四半期) | 全社に占める割合 | 前年同期比 | 営業利益率(調整後) |
|---|---|---|---|---|
| NSE(ネットワーク&サービス・イネーブルメント) | 3億7,610万ドル | 80% | +74.1% | 25.5% |
| OSP(光学セキュリティ&パフォーマンス製品) | 9,320万ドル | 20% | +12.2% | 43.2% |
出典:2026年11月4日の決算発表。営業利益率は会社の調整後の基準(株式報酬や買収に伴う償却などを除く)
NSE:通信網とデータセンターの「試験・監視」
NSEは、10-Kによると次の分野を持つ。
- ラボ・量産向けの試験: AIやHPC(高性能計算)向けの高速な光とイーサネットの装置を、設計・製造の現場で試す。Spirentの事業が加わり、イーサネットの階層0〜7を広く扱えるようになった
- 光ファイバー(フィールド): 通信事業者やデータセンターの回線を、敷設・検査・保守するための機器
- 無線: 5G・6G・Open RAN の基地局や通信網を試す装置とソフトウェア
- 航空宇宙・防衛: 軍用通信や航空機の電子機器の試験装置と、GPSが妨害されても位置と時刻を保つ「PNT」の装置
- セキュリティ・AIOps: 通信網への攻撃を再現する試験、AIによる運用の自動化
OSP:紙幣の偽造防止と光学フィルター
OSPは、色が変わる特殊な顔料を紙幣のインクに供給する。10-Kによると、この技術は100か国を超える紙幣に使われている。ほかに、スマートフォンの3Dセンサー用の光学フィルター、自動車のLiDAR用、航空宇宙向けの光学部品、分光器などがある。
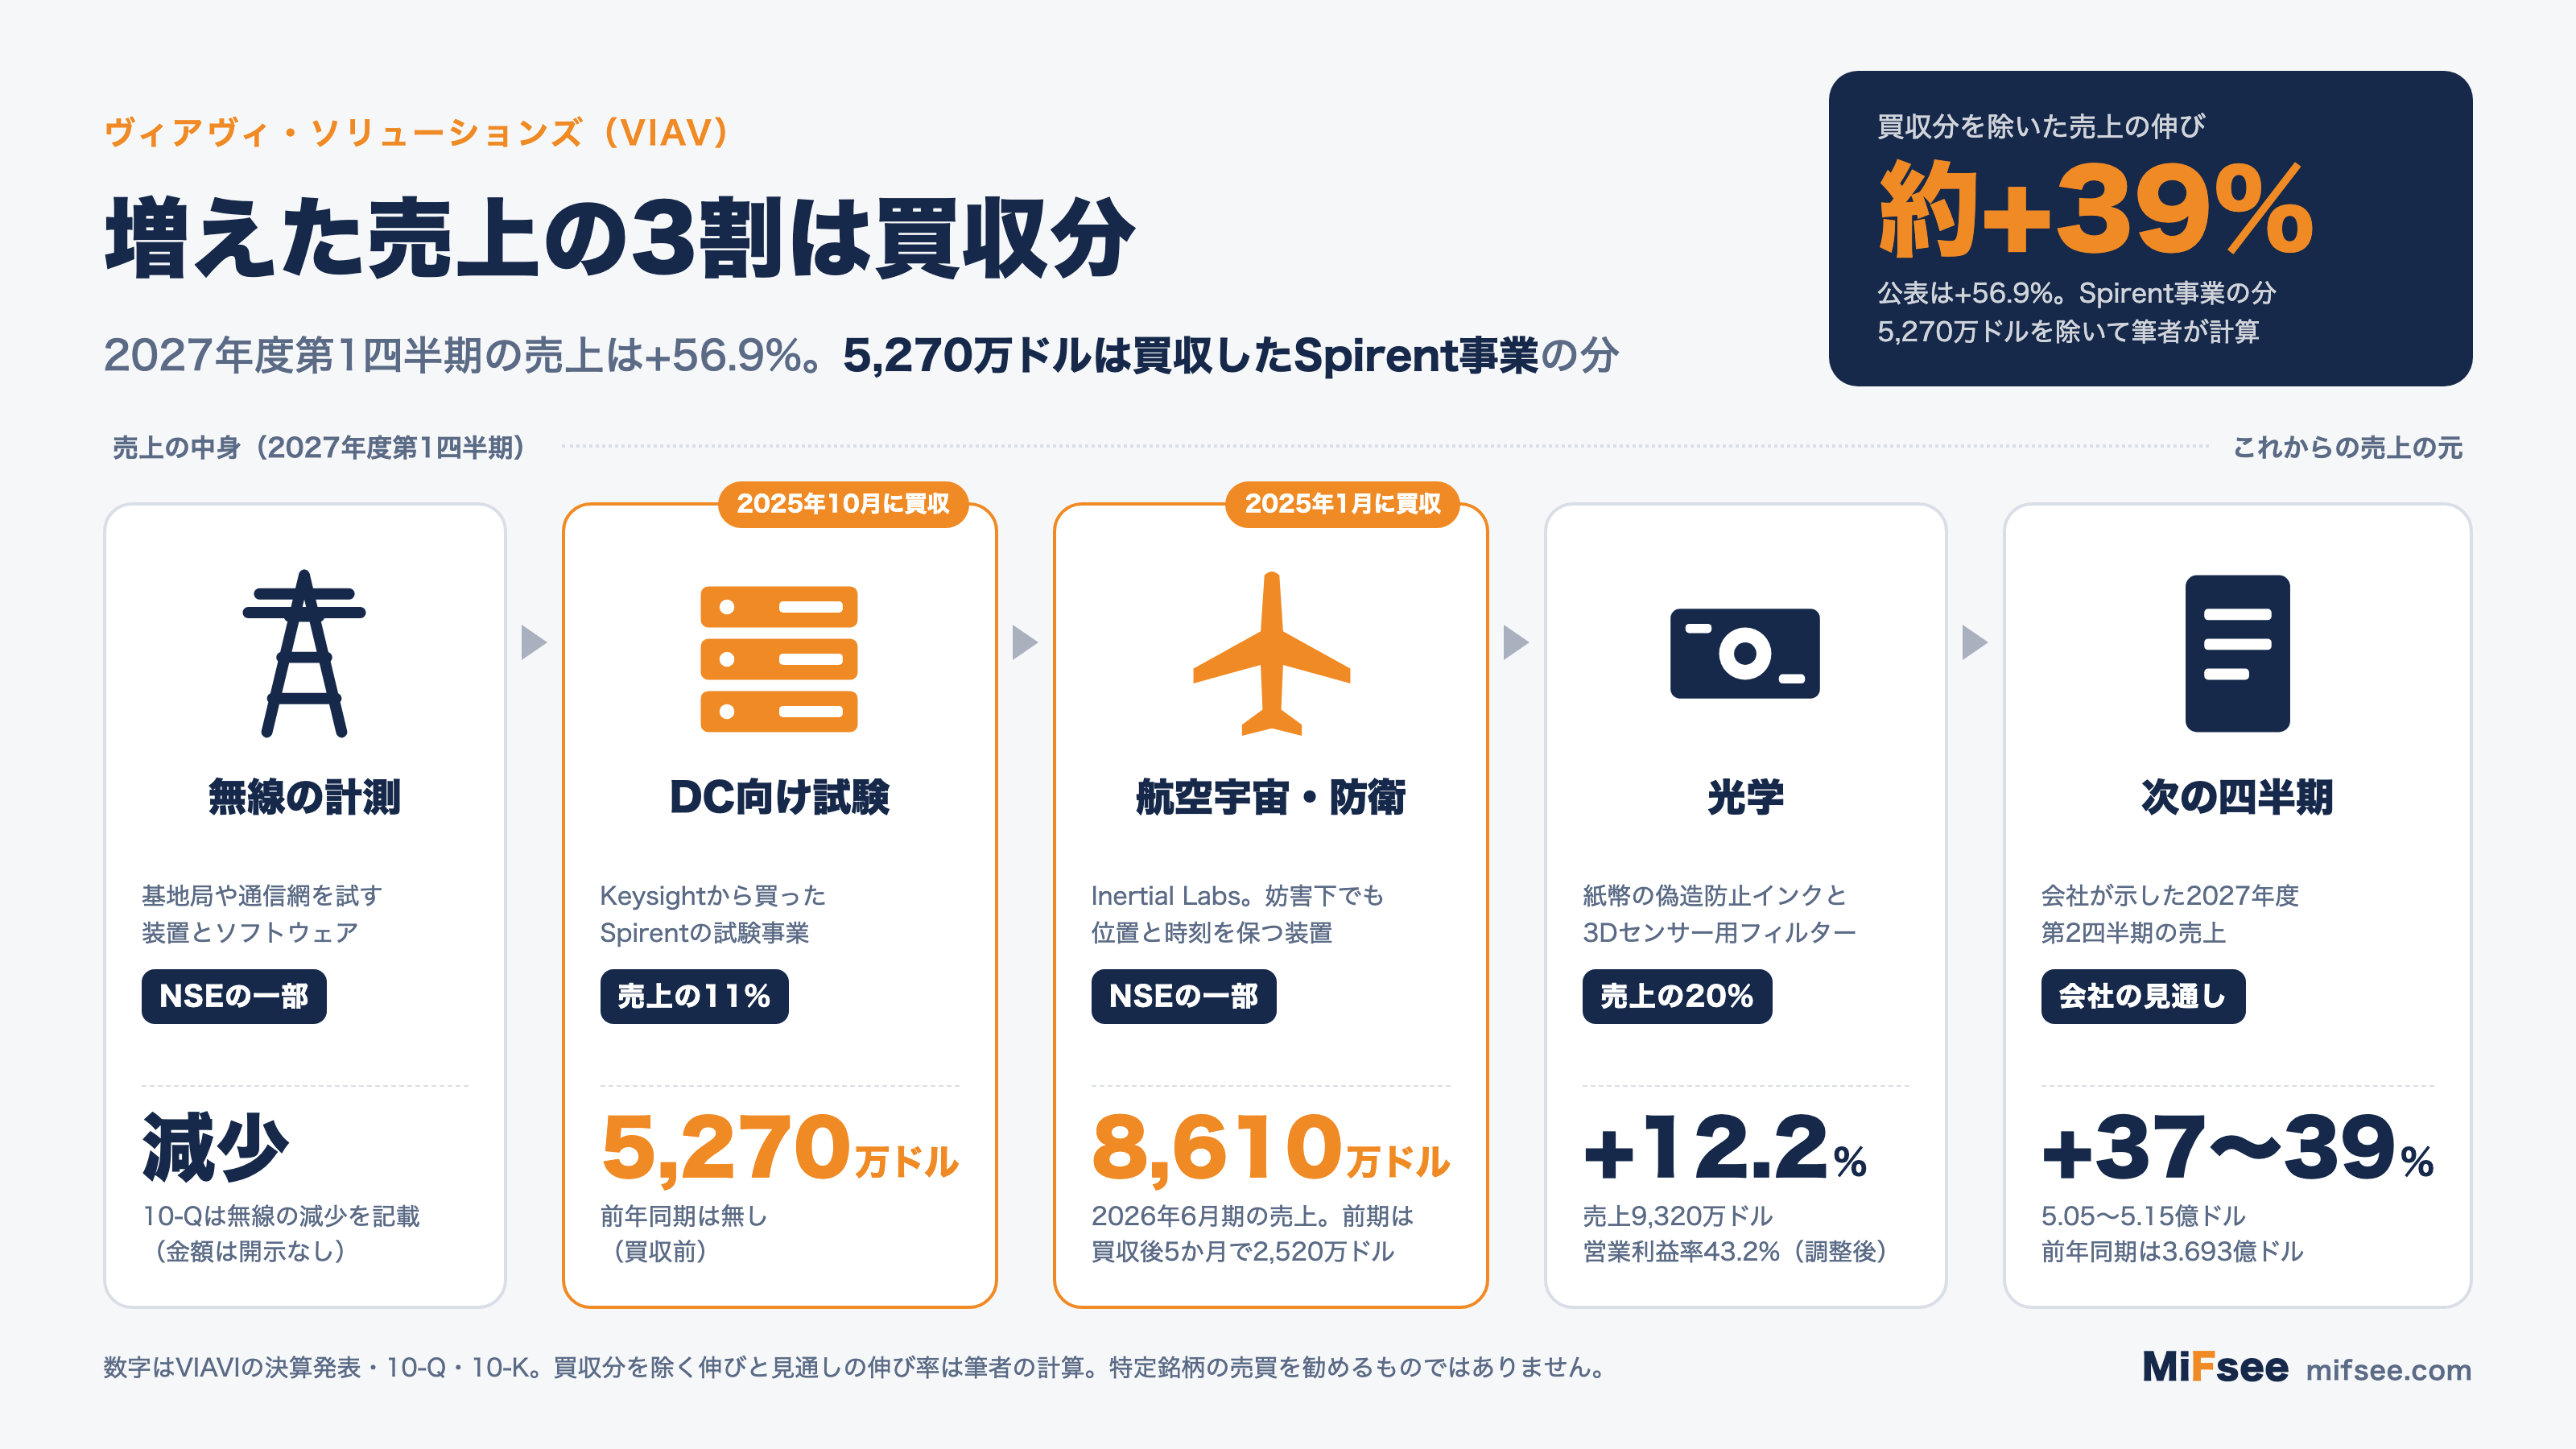
増えた売上の3割は買収分:Spirent事業とInertial Labs
買収を除いても約39%伸びている
2027年度第1四半期の売上は、前年同期より1億7,020万ドル増えた。10-Qによると、このうちSpirentの高速イーサネット・ネットワークセキュリティ・チャネルエミュレーション事業(以下、Spirent事業)が5,270万ドルを占める。
| 前年同期 | 今期 | 増加額 | 伸び率 | |
|---|---|---|---|---|
| 売上(公表) | 2億9,910万ドル | 4億6,930万ドル | 1億7,020万ドル | +56.9% |
| 売上(Spirent事業を除く) | 2億9,910万ドル | 4億1,660万ドル | 1億1,750万ドル | +39.3% |
| NSE(Spirent事業を除く) | 2億1,600万ドル | 3億2,340万ドル | 1億740万ドル | +49.7% |
出典:2026年11月4日の決算発表、10-Q。「除く」の行は10-Qの5,270万ドルを引いた筆者の計算
Spirent事業の買収が完了したのは2025年10月16日で、前年同期(2025年9月27日まで)には含まれていない。一方、2025年1月に買収した航空宇宙・防衛のInertial Labsは前年同期にも入っているため、この計算では「買収分」に数えていない。
2026年6月期の増収は約半分が買収分
2026年6月期(通期)では、買収の寄与はさらに大きい。10-Kによると、売上は4億3,400万ドル(40.0%)増え、そのうちSpirent事業が1億4,500万ドル、Inertial Labsが8,610万ドル(前期は2,520万ドル)だった。
- 買収で足した分: Spirent事業の1億4,500万ドル+Inertial Labsの増加分6,090万ドル=2億590万ドル(増収額の約47%)
- NSEの増収: 4億630万ドル(52.3%)のうち、買収分を除く部分は約2億40万ドル。2025年6月期のNSE(7億7,660万ドル)に対して約26%の伸び
出典:2026年6月期の10-K。買収分の合計と除いた伸び率は筆者の計算
買収を除いても伸びているが、増収の半分近くは「買ってきた売上」であるというのが、数字から見える位置である。
買収の中身
- Spirent事業: Keysight Technologiesから、現金3億9,930万ドルで買った(10-K)。10-Kは、のれんがNSEに配分されていると書いている
- Inertial Labs: 現金1億3,440万ドルに加え、2025年1月から4年間の売上目標に応じて最大1億7,500万ドルを追加で払う契約である(10-K)
- Direct Optical Research: 2026年7月に買収。光ファイバーの端面検査の装置で、NSEに入る。支払いは1,190万ドル(10-Q)
追加払いの評価額は、会社が毎期見直して費用に出し入れする。2027年度第1四半期は1,240万ドルが営業利益から引かれた(調整後の利益には含まれない)。
売上の柱の入れ替わり:無線からデータセンターと防衛へ
NSEの割合は7割から8割へ
NSEが全社の売上に占める割合は、この3年で上がり続けている。
| 2024年6月期 | 2025年6月期 | 2026年6月期 | 2027年度第1四半期 | |
|---|---|---|---|---|
| NSEの売上の割合 | 70.2% | 71.6% | 77.9% | 80.1% |
| NSEの営業利益率(調整後) | 1.2% | 5.5% | 16.1% | 25.5% |
| 米国の売上の割合 | 32.5% | 32.8% | 38.1% | 未開示 |
| 中華圏(Greater China)の売上の割合 | 19.4% | 19.8% | 17.0% | 未開示 |
出典:2026年6月期の10-K、2026年11月4日の決算発表。割合は筆者の計算
NSEの営業利益は、2024年6月期の870万ドルから2026年6月期の1億9,000万ドルへ増えた(10-K)。売上が増えて、固定費の負担が軽くなった効果が大きい。10-Kも、NSEの営業利益率の上昇を「販売量の増加による営業レバレッジ」と説明している。
無線は減っている
ここで気づくのは、10-Kも10-Qも、NSEの伸びの理由にデータセンターと航空宇宙・防衛を挙げ、無線は「減少」と書いていることである。2026年6月期は「無線向けの支出の減少」が増収を一部打ち消し、2027年度第1四半期のサービス売上も「旧来の無線の減少」が響いた。金額は開示されていない。
5G・6Gの需要を軸にした説明は、実態とは合わなくなっている。経営陣の説明も、2026年8月・11月の決算発表では「データセンターと航空宇宙・防衛への多角化」が中心である。
顧客層と、見えにくい部分
NSEの顧客層には、10-Kによると「トランシーバー(光通信モジュール)の開発会社」や半導体会社、データセンターの運営会社が入る。コヒレント(COHR)やルメンタム(LITE)はこの種の会社だが、VIAVの顧客かどうかは10-Kに書かれていない。10-Kがクラウド大手として名指しした顧客もなく、データセンター向けの売上がNSEのどれだけを占めるかも開示されていない。「データセンター向けで伸びている」という説明は、金額では確かめにくい(筆者の指摘)。
利益を支える光学事業と、1社への依存
売上の2割で、利益の約3割
OSPは売上の割合が下がっているが、利益では存在感が大きい。
- 売上の割合: 2024年6月期29.8% → 2026年6月期22.1% → 2027年度第1四半期19.9%
- 営業利益率(調整後): 2026年6月期36.6%(前期も同じ)、2027年度第1四半期43.2%(前年同期37.2%)
- 営業利益: 2027年度第1四半期は4,030万ドルで、両部門の合計(1億3,610万ドル)の約30%
出典:2026年6月期の10-K、2026年11月4日の決算発表。割合は筆者の計算
NSEの営業利益率が上がったため、利益の割合は2026年6月期の約39%(1億2,290万ドル÷3億1,290万ドル)から下がった。それでも、売上の2割で利益の約3割を稼ぐ事業である。
売上の半分を占める1社
10-Kは、OSPの顧客1社が2026年6月期に1億7,470万ドルの売上をもたらし、全社の売上の10%超だったと書いている(2025年6月期1億6,670万ドル、2024年6月期1億5,410万ドル)。これは全社の約11.5%、OSPの売上の約半分(52%)にあたる(筆者の計算)。社名は10-Kにない。
紙幣向けは、スイスのSICPAとの提携を通じて世界で販売している。10-Kは「SICPAとの関係を失うか、売上が大きく減った場合、代わりの販売パートナーを見つけられない恐れがある」とリスクに挙げている。OSPの売上は、消費者向けの3Dセンサーの需要により第1・第2四半期が高く、第3・第4四半期が低い季節性がある。
ヴィアヴィ・ソリューションズ(VIAV)のビジネスモデルは?
装置を売り、保守で稼ぐ
売上は製品とサービスに分かれる。2027年度第1四半期は、製品が4億1,570万ドル(88.6%)、サービスが5,360万ドル(11.4%)である(10-Q)。サービスは保守・延長保証・専門サービス・校正や修理などで、2026年6月期は10-Kによると12.4%増えた。
売る相手は通信事業者から、半導体・データセンターへ
NSEは、ハイパースケールのデータセンター、通信事業者、機器メーカー、政府・防衛、企業に、直販と販売代理店を通じて売る。OSPは、消費者向け電子機器・政府・航空宇宙・自動車などへ直接売る。製造は米国・フランス・ドイツ・英国・中国の自社工場に加え、中国とタイの委託先に頼っている(10-K)。
季節性
NSEは第2・第4四半期が高く、第3四半期が最も弱い。通信やケーブルの予算が暦年の初めに決まるためである。OSPは上のとおり第1・第2四半期が高い(10-K)。
売上の地域別は、2027年度第1四半期で米州43.9%、アジア太平洋34.7%、EMEA21.4%である。
取引市場は?
ヴィアヴィ・ソリューションズの株式は、米国のNasdaq Global Select Marketで、ティッカーシンボル「VIAV」として取引されている。発行済み株数は2億4,592万株(2026年10月31日、10-Q)で、2026年11月5日の終値26.30ドルで計算すると時価総額は約65億ドルである(筆者の計算)。10-Kによる株主名簿上の株主は1,275件(2026年7月25日)。
ヴィアヴィ・ソリューションズ(VIAV)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology)
業種
通信機器・試験測定機器
属するテーマ
データセンターの光通信・イーサネットの試験、航空宇宙・防衛(GPSの妨害対策)、紙幣の偽造防止、3Dセンシング
同じテーマの銘柄
- 光通信・ネットワーク:ファブリネット(FN)、シエナ(CIEN)、コヒレント(COHR)、アリスタ・ネットワークス(ANET)、ルメンタム・ホールディングス(LITE)、AXT(AXTI)、クレド・テクノロジー(CRDO)、マーベル・テクノロジー(MRVL)、ほか1銘柄はテーマ記事で
配当は?
配当は払っていない。10-Kは「現金配当を払ったことはなく、近い将来も払う予定はない」と書いている。株主への還元は自社株買いで行っており、2027年度第1四半期は390万株を1億5,000万ドルで買って消却した(1株あたり約38.5ドル。筆者の計算)。2026年11月1日には、最大5億ドルの新しい自社株買いが承認された。既存の枠の残りは1,840万ドルである。
ヴィアヴィ・ソリューションズ(VIAV)の競合企業は?
10-Kは、部門ごとに次の会社を競合として挙げている。
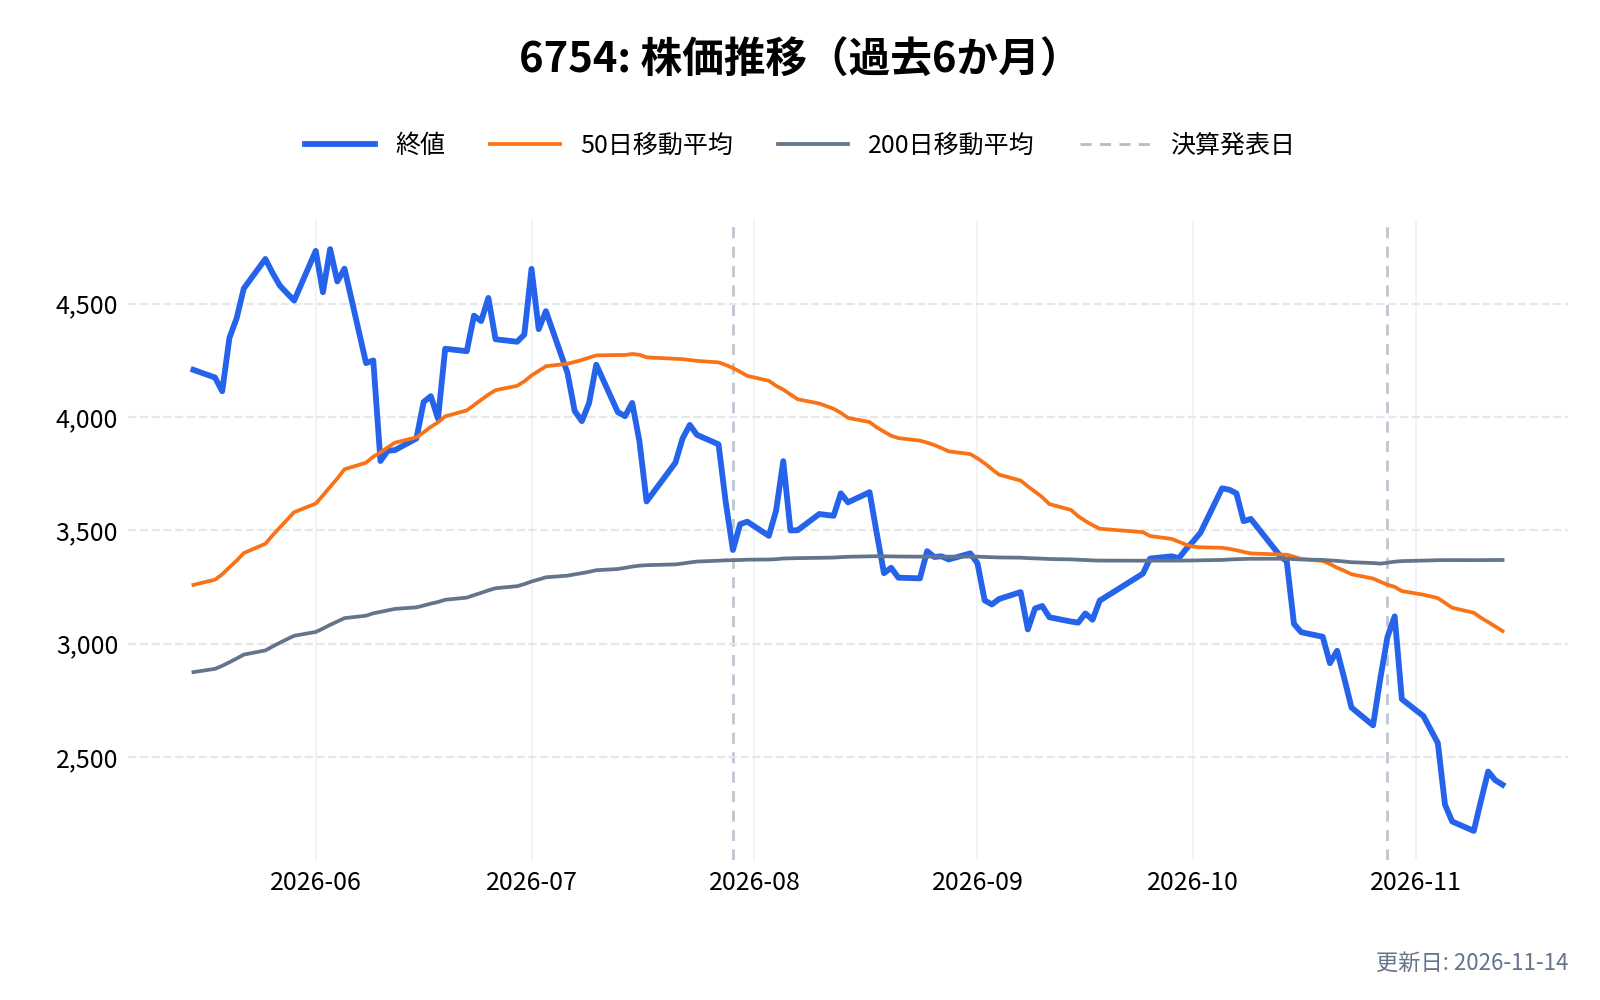
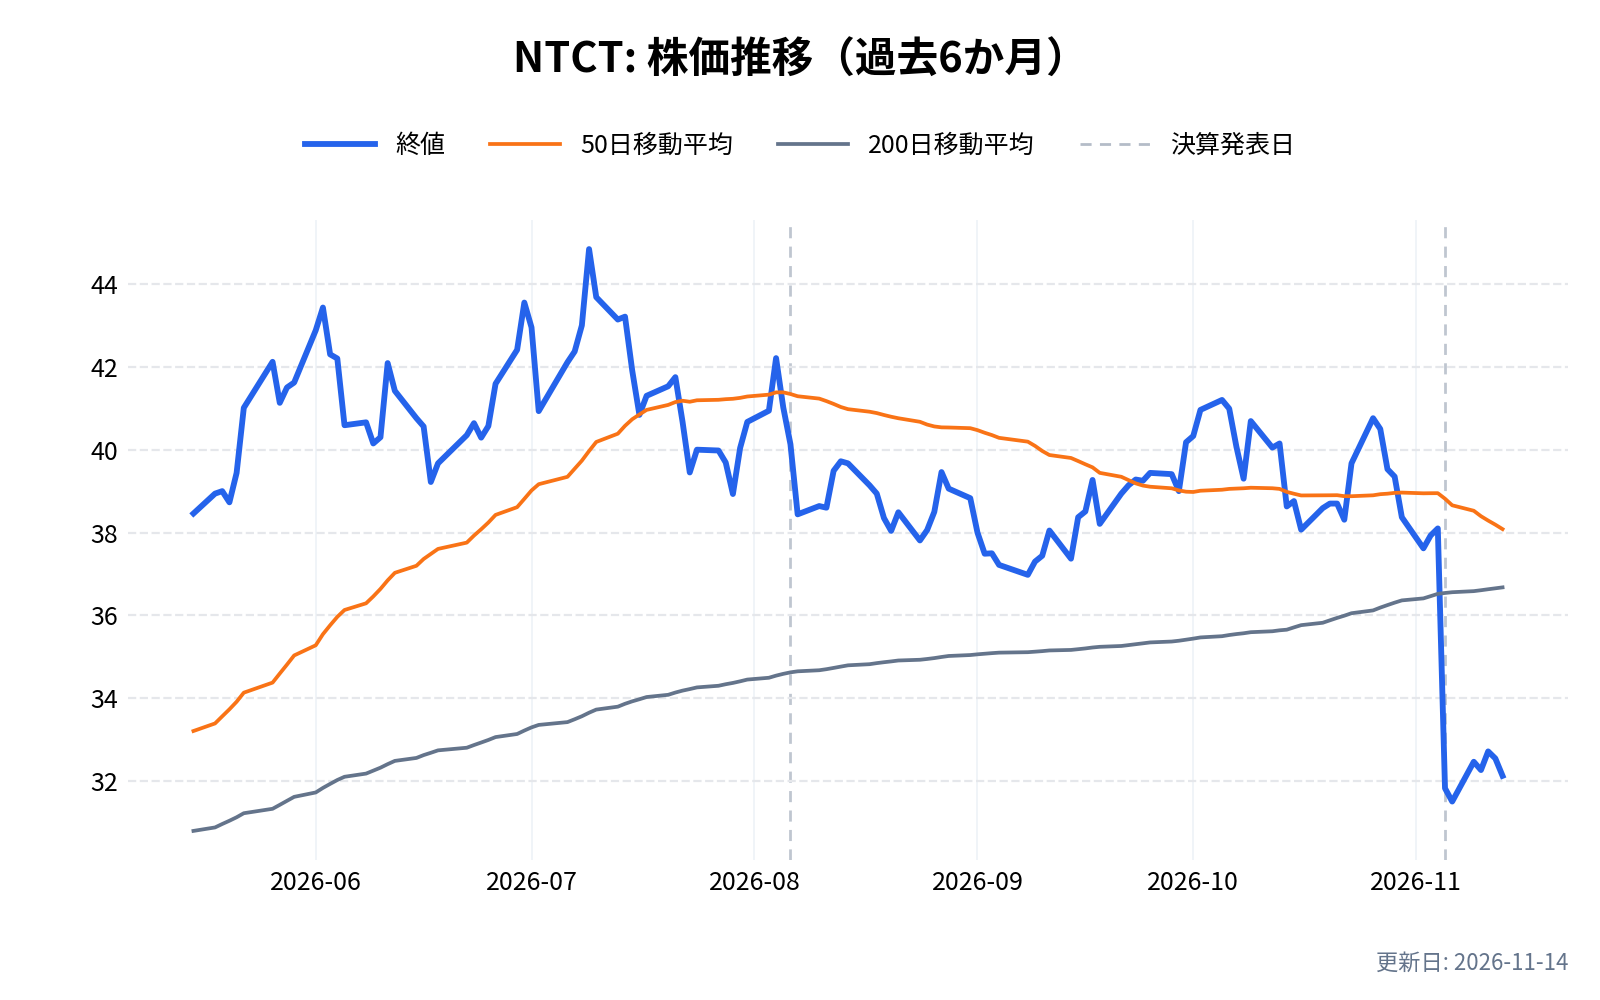
- NSE: アンリツ(6754)、EXFO、キーサイト・テクノロジーズ(KEYS)、ネットスカウト(NTCT)、ライバーベッド、ローデ・シュワルツ、VeEX
- OSP(偽造防止): ギーゼッケ・アンド・デブリエント、クレーン NXT
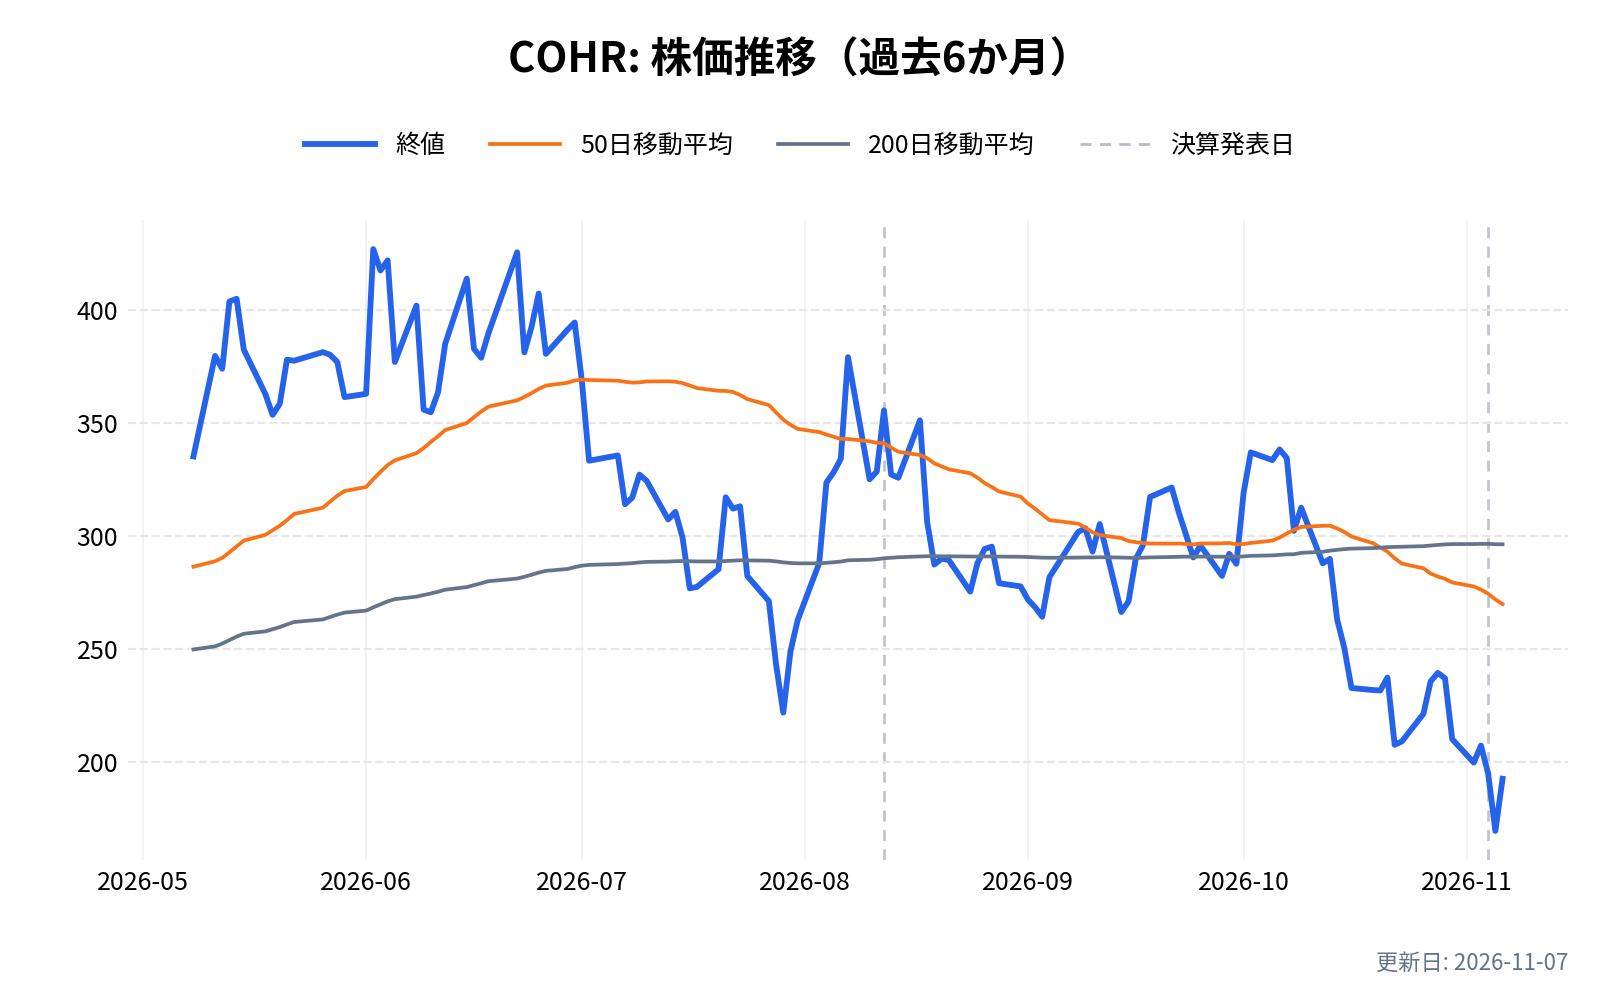
- OSP(光学コーティング・部品): マテリオン(MTRN)、Zhejiang Crystal-Optech、Platinum Optics、コヒレント(COHR)
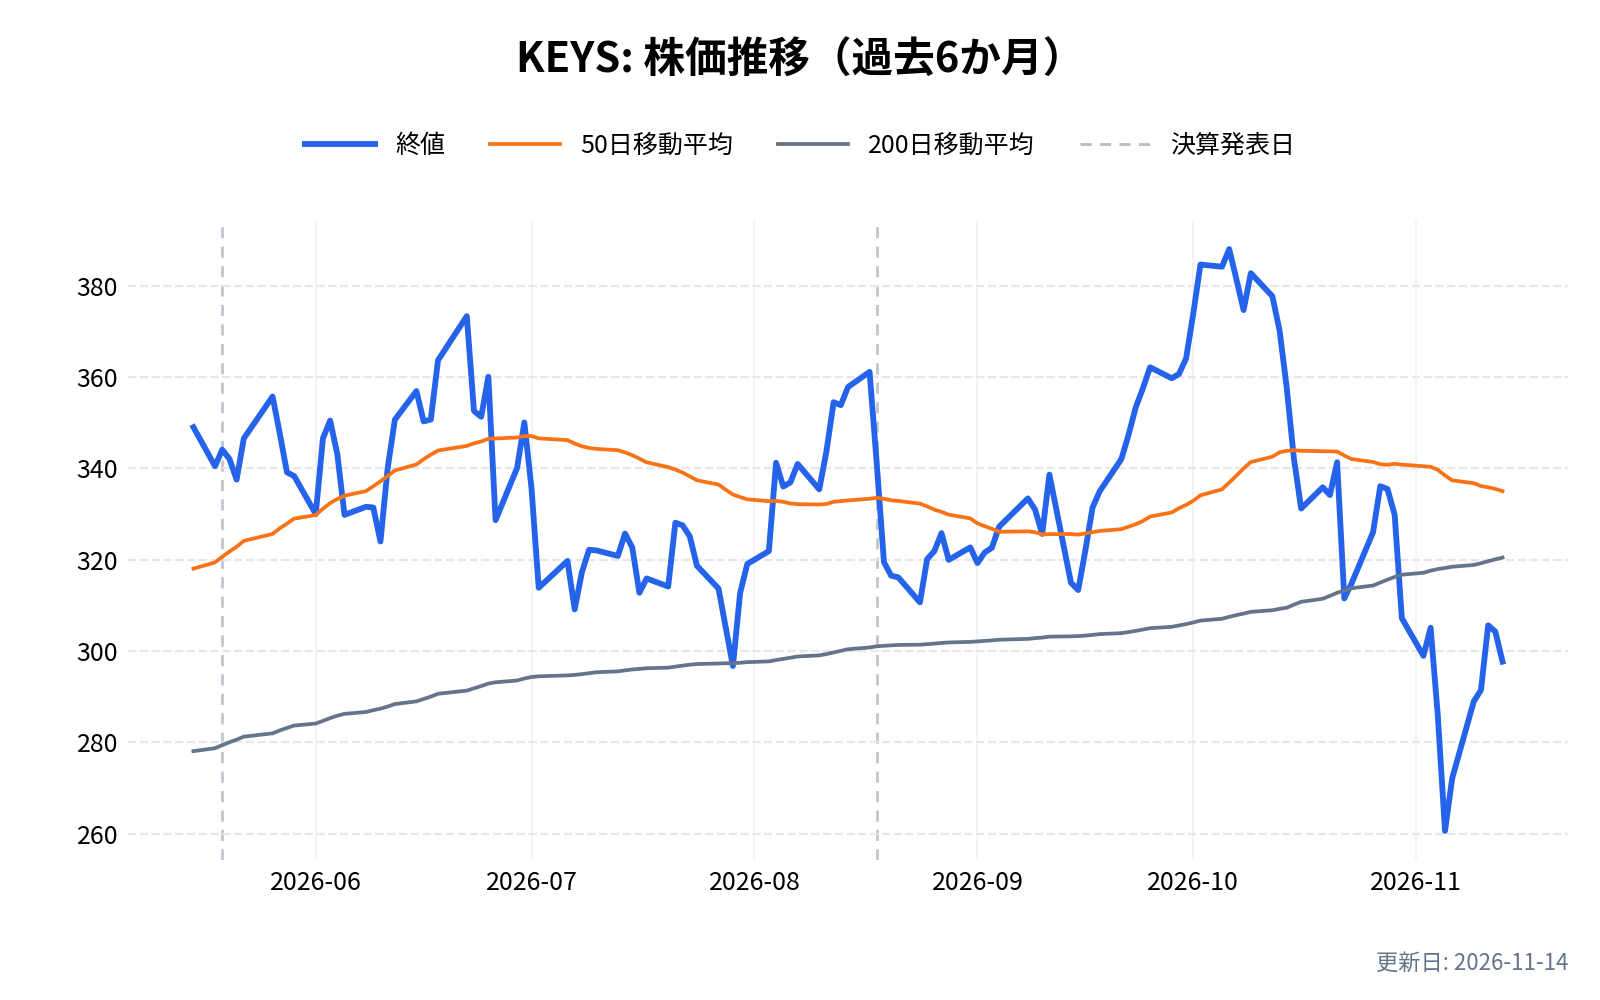
10-Kは、競合の一部に「より規模が大きく、資源が豊富な会社がある」とも書いている。キーサイトは、VIAVが買ったSpirent事業の元の持ち主でもある。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
ヴィアヴィ・ソリューションズ(VIAV)の競合との差別化要素と優位性は?
試験の幅広さ
NSEは、光ファイバーの現場の機器から、データセンターの高速イーサネット、無線、防衛向けまでを持つ。10-Kは「業界で最も幅広い製品・監視ソリューションの1つ」と説明している。Spirent事業の追加で、ラボ・量産の試験が強くなった。
光学の75年
OSPは、光の透過・反射・吸収を操る薄膜コーティングを75年以上手がけてきた(10-K)。同じ技術が、紙幣の偽造防止、3Dセンサーのフィルター、軍用の光学部品に使われる。
特許
米国の特許約1,220件、外国の特許約2,225件を持ち、出願中は1,062件ある(2026年6月27日、10-K)。
一方で、強みの裏にある弱み
10-Kは、競争が激しくなる要因として「顧客の集中」「価格の圧力」「アジアの競合の増加」「一部製品のコモディティ化」「通信事業者の統合」を挙げている。NSEの顧客は、ソフトウェアによる仮想化が進めば、ハードウェアの装置を減らす可能性もある(10-Kのリスク)。強みは広さにあるが、個別の製品ごとに強い競合がいることは、見落としにくい点である。
ヴィアヴィ・ソリューションズ(VIAV)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ヴィアヴィ・ソリューションズ(VIAV)の業績について
会計年度は6月末前後に終わる。決算は、近年は次の時期に発表されている。
- 第1四半期(7〜9月ごろ): 10月下旬〜11月上旬(2025年10月29日、2026年11月4日)
- 第2四半期(〜12月ごろ): 1月下旬
- 第3四半期(〜3月ごろ): 4月下旬
- 第4四半期・通期(〜6月ごろ): 8月上旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
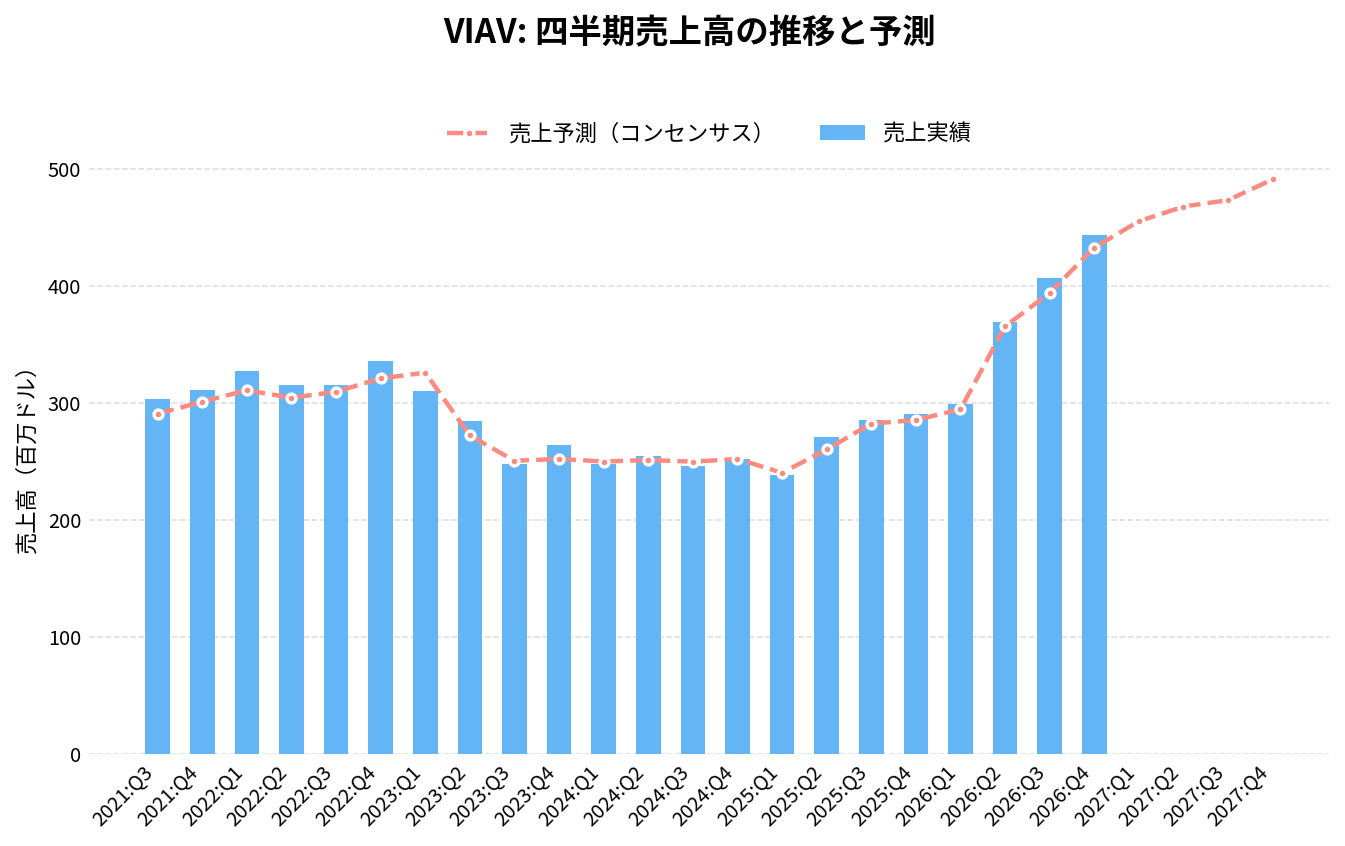
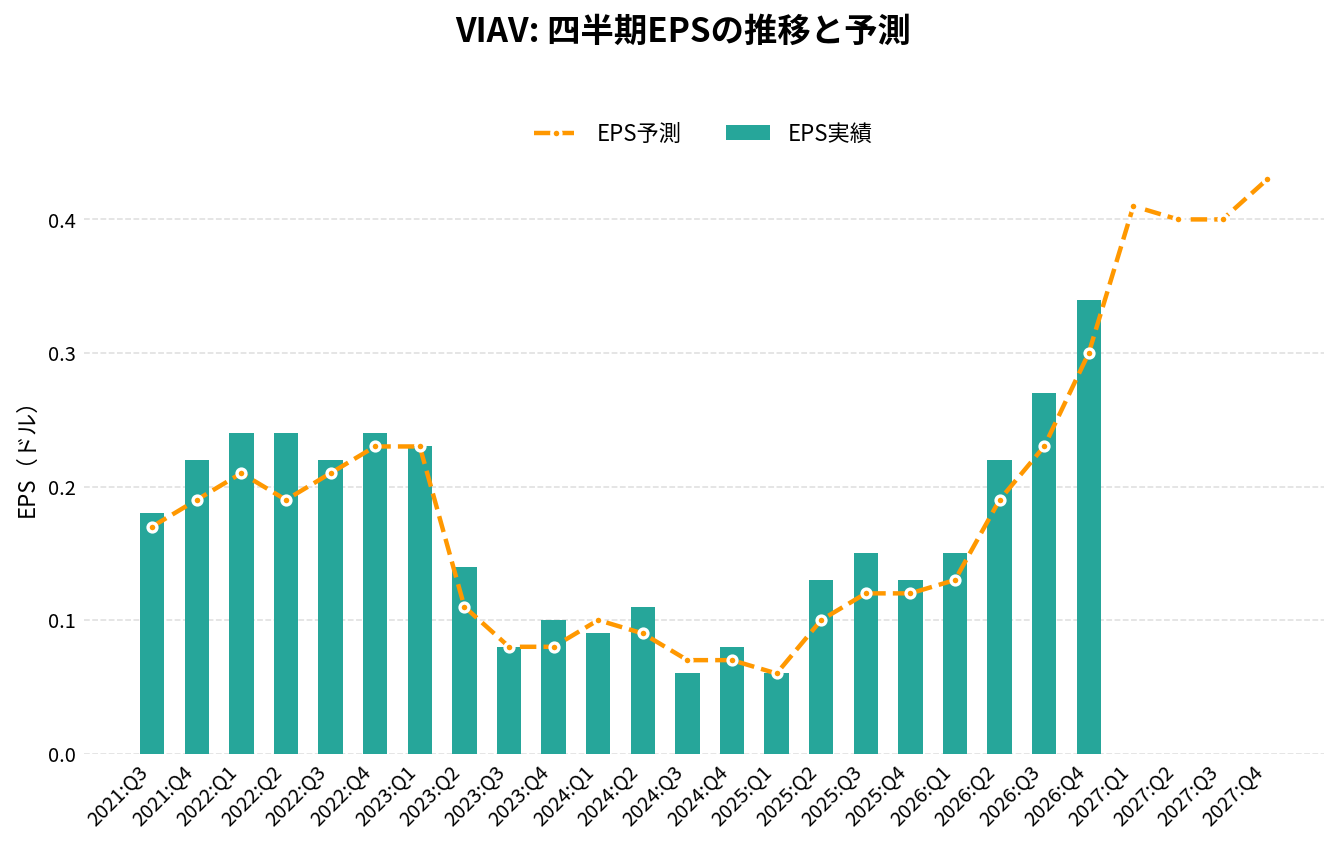
ヴィアヴィ・ソリューションズ(VIAV)の2027年Q1決算(2026/11/04 発表)は、売上469.3百万ドル(アナリストコンセンサス455.1百万ドルに対し+3.1%)、EPS 0.47ドル(同0.41ドルに対し+0.06ドル)でした。
売上の前年同期比は+56.9%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
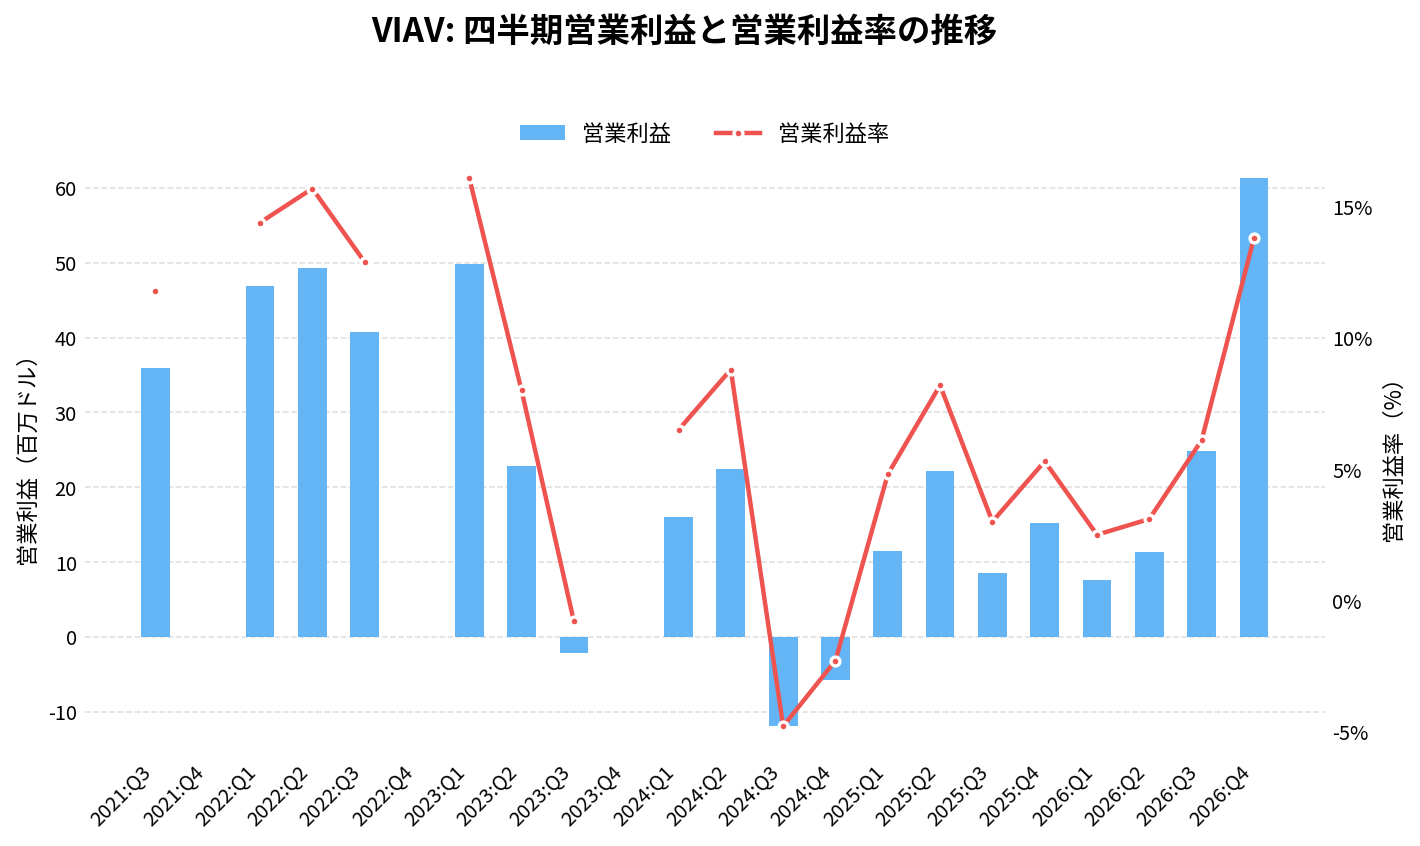
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2025:Q2 | 270.80 | +6.4% | +4.2% | 0.13 | +0.03 | 8.2% |
| 2025:Q3 | 284.80 | +15.8% | +0.9% | 0.15 | +0.03 | 3.0% |
| 2025:Q4 | 290.50 | +15.3% | +1.9% | 0.13 | +0.01 | 5.3% |
| 2026:Q1 | 299.10 | +25.6% | +1.6% | 0.15 | +0.02 | 2.5% |
| 2026:Q2 | 369.30 | +36.4% | +1.1% | 0.22 | +0.03 | 3.1% |
| 2026:Q3 | 406.80 | +42.8% | +3.3% | 0.27 | +0.04 | 6.1% |
| 2026:Q4 | 443.10 | +52.5% | +2.4% | 0.34 | +0.04 | 13.8% |
| 2027:Q1 | 469.30 | +56.9% | +3.1% | 0.47 | +0.06 | 17.4% |
| 2027:Q2(予想) | 482.92 | +30.8% | – | 0.44 | – | – |
| 2027:Q3(予想) | 490.05 | +20.5% | – | 0.43 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
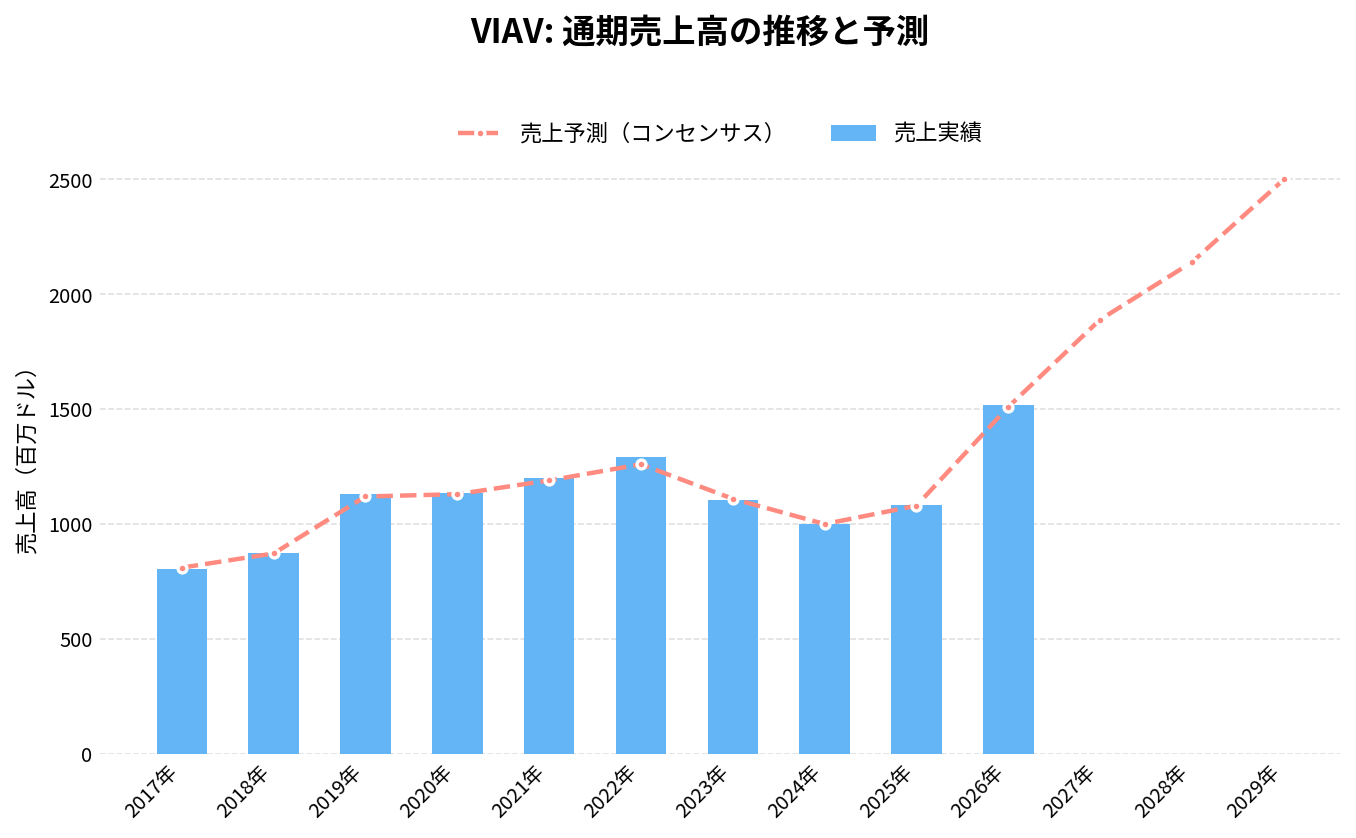
通期:売上高の推移
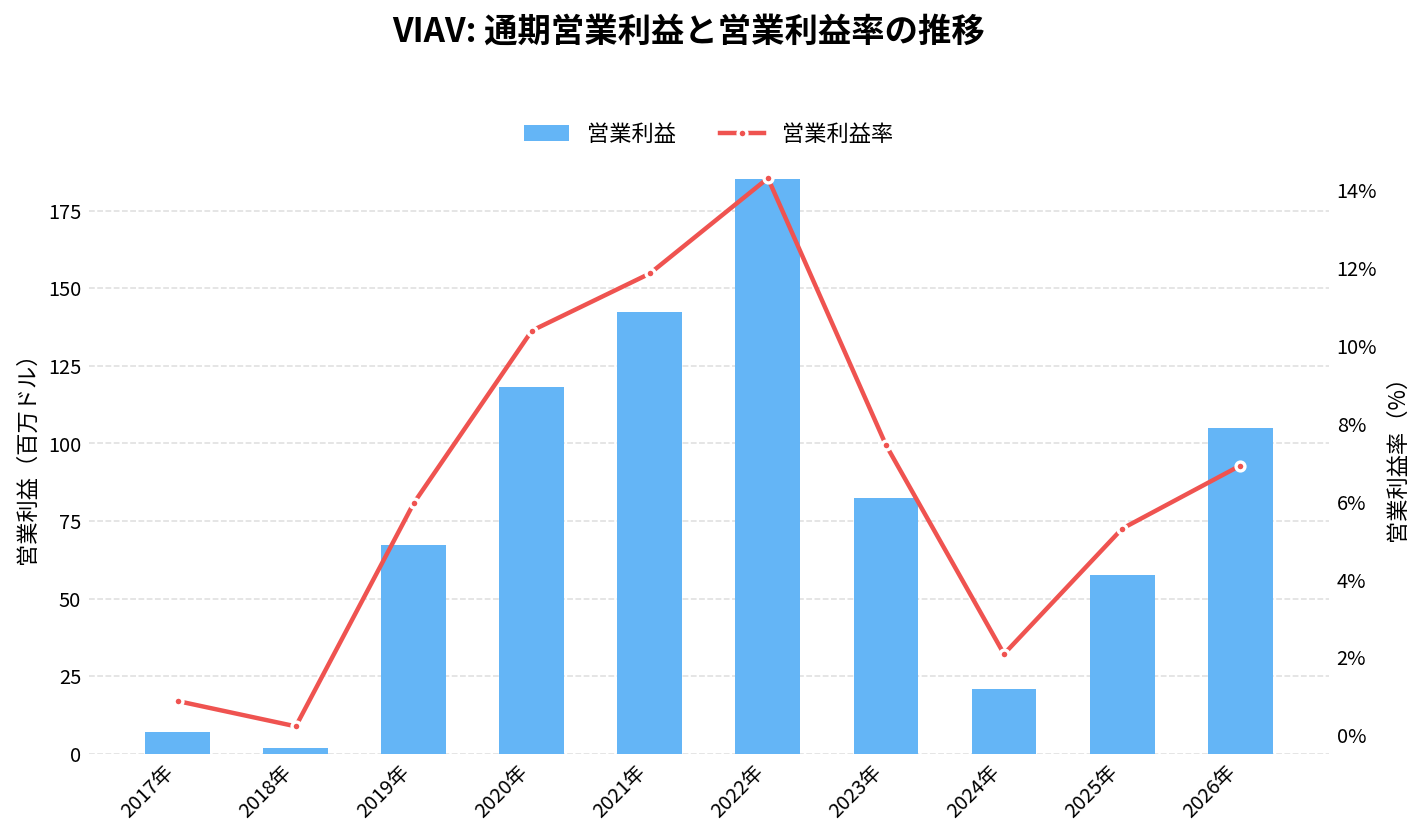
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
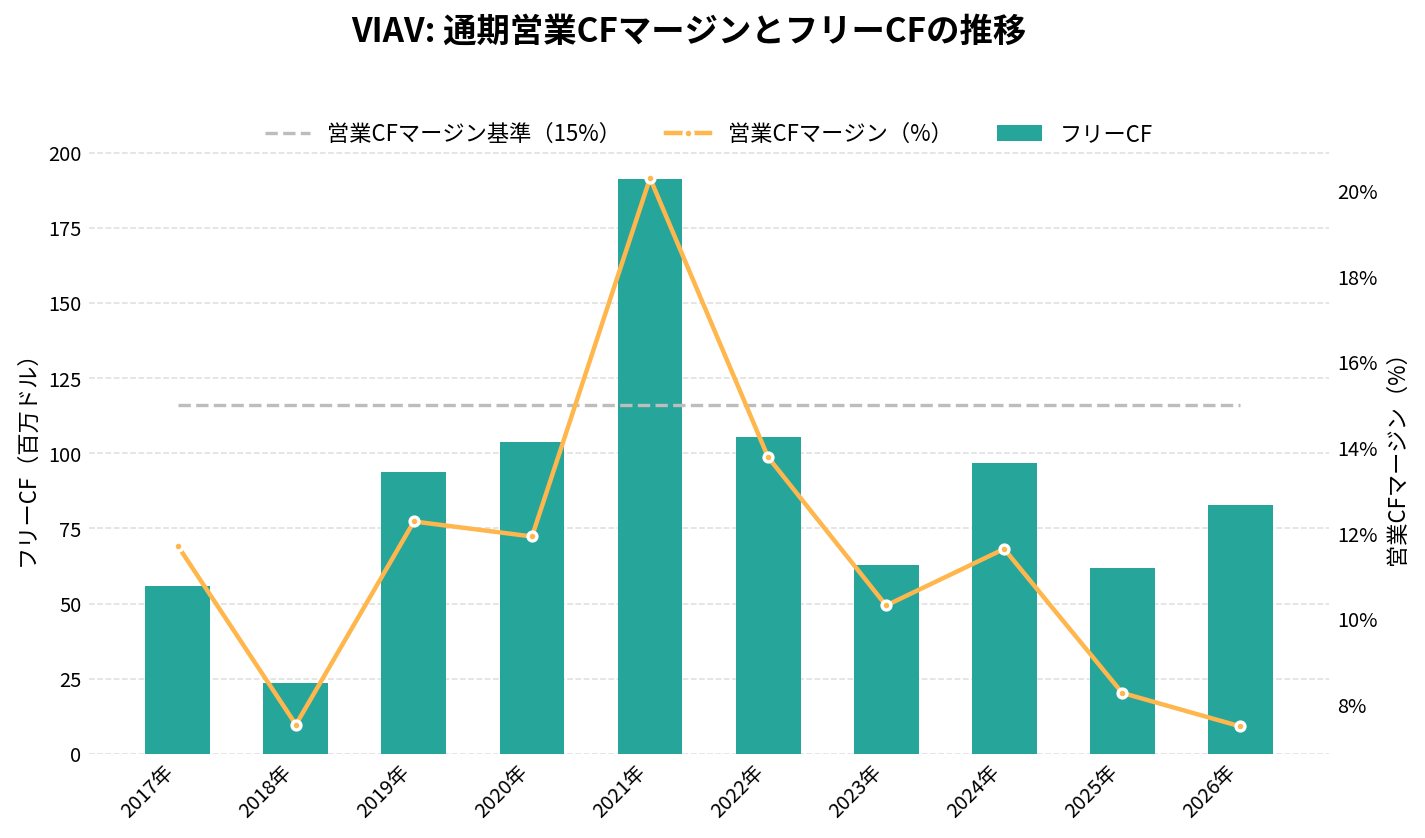
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
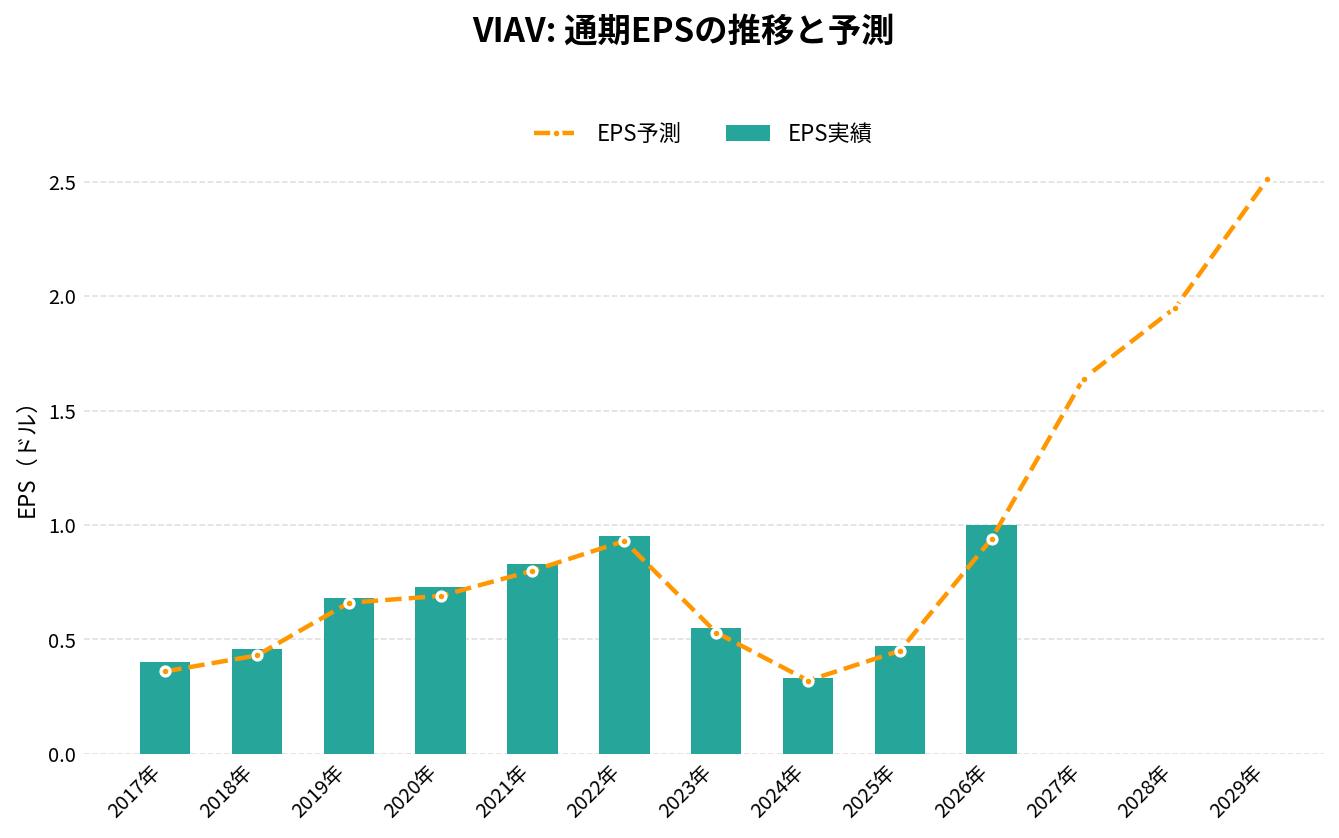
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 1,292.40 | +7.8% | 0.95 | 14.3% | 13.8% | 105.60 |
| 2023年 | 1,106.10 | -14.4% | 0.55 | 7.5% | 10.3% | 63.00 |
| 2024年 | 1,000.40 | -9.6% | 0.33 | 2.1% | 11.6% | 96.90 |
| 2025年 | 1,084.30 | +8.4% | 0.47 | 5.3% | 8.3% | 62.00 |
| 2026年 | 1,518.30 | +40.0% | 1.00 | 6.9% | 7.5% | 82.80 |
| 2027年(予想) | 1,940.00 | +27.8% | 1.76 | – | – | – |
| 2028年(予想) | 2,220.00 | +14.4% | 2.08 | – | – | – |
| 2029年(予想) | 2,630.00 | +18.5% | 2.76 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
ヴィアヴィ・ソリューションズ(VIAV)の将来性と今後の見通しは?
VIAVの将来性は、買収で足した売上を含めてデータセンターと防衛の柱を太くできるかと、利益の見え方(調整後と会計基準の差)が縮まるかにかかっている。
数字で見る直近の変化(2027年度第1四半期)
- 売上高: 4億6,930万ドル(前年同期比56.9%増、前四半期比5.9%増)
- 粗利率: 61.2%(前年同期56.5%)。調整後は64.4%
- 営業利益: 8,170万ドル(営業利益率17.4%、前年同期2.5%)。調整後は1億3,610万ドル(29.0%)
- 純利益: 7,600万ドル(前年同期は2,140万ドルの赤字)。希薄化後EPSは0.29ドル、調整後は0.47ドル
- 営業キャッシュフロー: 1億470万ドル(設備投資1,200万ドルを引くと約9,270万ドル。筆者の計算)
- 現金など: 5億3,530万ドル。借入(転換社債2億5,000万ドルと社債4億ドル)の帳簿価額は6億4,250万ドル
出典:2026年11月4日の決算発表、10-Q
会社の見通しは、2027年度第2四半期(2027年1月2日まで)の売上が5億500万〜5億1,500万ドル、調整後EPSが0.50〜0.52ドルである。前年同期(3億6,930万ドル)に対して約37〜39%の増収にあたる(筆者の計算)。前年同期にはSpirent事業が約10週間分入っているため、買収の寄与はこれまでより小さくなる。
調整後と会計基準の差
営業利益は、会計基準(GAAP)の8,170万ドルと、調整後の1億3,610万ドルで5,440万ドルの差がある。内訳の主なものは、買収した無形資産の償却2,010万ドル、株式報酬1,590万ドル、追加払いの評価額の変動1,240万ドルである。償却と追加払いは買収の費用で、買収を重ねるほど、会計基準の利益と調整後の利益の差は続きやすい。
株価の動き
直近の決算では、発表の翌営業日の株価の動きがまちまちだった(発表前の終値と、翌営業日の終値の比較)。
| 決算 | 発表日 | 翌営業日の値動き |
|---|---|---|
| 2026年度第2四半期 | 2026年1月28日 | +17.5% |
| 2026年度第3四半期 | 4月29日 | +15.1%(寄り付きは+31.8%) |
| 2026年度第4四半期 | 8月5日 | +4.3% |
| 2027年度第1四半期 | 11月4日 | −10.5% |
最新の決算の翌日(11月5日)の下落は、市場全体の急落と重なっている。同日の終値は、QQQが−6.5%、半導体のSOXXが−12.1%、光通信関連のシエナ(CIEN)が−15.2%、コヒレント(COHR)が−13.0%、ルメンタム(LITE)が−18.7%だった。VIAVの−10.5%が決算の内容によるのか、地合いによるのかは、数字だけでは切り分けられない(筆者の推測を含む)。
資金の動き:増資と自社株買い
- 2025年10月: Spirent事業の買収のため、6億ドルのタームローンを借りた
- 2026年5月21日: 1株45.00ドルで1,280万株を新しく発行し、純額で約5億5,770万ドルを調達した。この資金などで、タームローンを全額返済した(10-K)
- 2026年7〜10月初め: 390万株を1億5,000万ドルで買い戻した。新しい枠は最大5億ドル
増資の価格(45.00ドル)は、11月5日の終値(26.30ドル)より高い。発行済み株数は2億4,592万株で、買収の資金を増資でまかなった分だけ、1株あたりの利益は薄まる。
注目しているポイント
- 買収を除いた伸び: Spirent事業の寄与が薄まる2027年度第2四半期以降も、2桁の伸びを保てるか
- データセンター向けの中身: 売上の何割がデータセンター向けか、開示が増えるか
- OSPの大口顧客: 売上の約半分を占める1社の需要と、季節性(第3・第4四半期の低下)
- 追加払いの行方: Inertial Labsの売上目標の達成と、追加払いの金額(評価額は9,300万ドル)
リスクと不確実性
- 買収への依存: 2026年6月期の増収の約47%が買収分。統合がうまくいかない恐れは10-Kにも書かれている
- 顧客の集中: OSPの1社が全社の約11.5%。SICPAとの提携にも依存する
- 無線の減少: 旧来の事業は減っており、その規模は開示されていない
- 会計基準の利益: 2026年6月期の純損益は3,040万ドルの赤字(調整後は2億4,380万ドルの黒字)。債務の借り換えの損失5,670万ドルが響いた
- 関税・地政学: 中国への売上が17.0%(2026年6月期)。製造の一部は中国とタイの委託先に頼る。2026年6月27日までに関税2,240万ドルを払い、そのうち150万ドルの返還を認識している(10-K)
- 在庫の増加: 在庫は2026年6月末の1億5,530万ドルから、10月3日には1億7,380万ドルへ増えた(10-Q)
- 株価の値動き: 5月1日の終値から約半年で約半分になっている
VIAV 2027年Q1決算:売上高が前年同期比57%増の4.7億ドル、ガイダンス上限を上回る好発進
発表日:2026/11/04
VIAVの決算ハイライト
ヴィアヴィ・ソリューションズの2027年度第1四半期は、売上高が前年同期比56.9%増の4.69億ドルとなり、会社側のガイダンス上限を上回る着地となった。GAAP営業利益率は17.4%と前年同期の2.5%から大幅に改善し、非GAAP営業利益率も29.0%まで伸びている。
収益性の改善はボトムラインにも色濃く表れた。GAAP純利益は7600万ドルの黒字(前年同期は2140万ドルの赤字)に転換し、GAAP希薄化後EPSは0.29ドル、非GAAP EPSは0.47ドルといずれも前年同期から大きく伸びた。
会社は好調な立ち上がりを受けて、次四半期(2027年度第2四半期)の売上高ガイダンスを5.05億〜5.15億ドル、非GAAP EPSを0.50〜0.52ドルと提示しており、成長の継続を見込んでいる。あわせて取締役会は最大5億ドルの新たな自社株買いプログラムを承認した。
抑えておくべきKPI
- 売上高: 4.69億ドル(前年同期比56.9%増、前四半期比5.9%増)
- 非GAAP営業利益率: 29.0%(前年同期の16.3%から1,270bps改善)
- Network and Service Enablement部門売上高: 3.76億ドル(前年同期比74.1%増)
- 営業活動によるキャッシュフロー: 1.047億ドル
インサイト
今回の決算で目を引くのは、成長の中心を担うNetwork and Service Enablement部門が前年同期比74.1%増と、会社全体の伸びを牽引した点だ。経営陣はデータセンターと航空宇宙・防衛分野の需要拡大をコメントしており、特定製品の一時的な好調というより、複数の最終市場にまたがる構造的な需要増が業績に反映されている印象を受ける。
Optical Security and Performance Products部門も前年同期比12.2%増と底堅く、全社の成長がNetwork and Service Enablement単独に依存している訳ではないことが分かる。一方で、非GAAP調整項目には株式報酬や偶発対価の公正価値変動などが相応に含まれており、GAAPベースの利益改善幅はこれらの非現金項目の影響も受けている点には留意したい。
現金および短期投資・制限付き現金は5.35億ドルを確保しつつ、四半期の営業キャッシュフローも1.047億ドルと安定的に創出できており、収益成長が実際のキャッシュ創出力の向上にもつながっていることが確認できる。
今後の見どころ
次四半期のガイダンスでは売上高5.05億〜5.15億ドル、非GAAP EPS0.50〜0.52ドルが示されており、今四半期からさらに一段の増収増益が見込まれている。この水準を実際に達成できるかが、データセンターおよび航空宇宙・防衛需要の持続性を測る試金石になる。
あわせて、最大5億ドルの新規自社株買い承認は、会社が足元のキャッシュ創出力と財務体質に自信を持っていることの表れとも読める。今後は買い戻しの実行ペースや、Network and Service Enablement部門の成長率が高水準を維持できるかどうかが注目点となる。
出典
VIAVI Announces First Quarter Fiscal 2027 Results
VIAV 2026年Q4決算:売上高が前年同期比52.5%増と急伸、データセンターと航空宇宙・防衛への多角化戦略が結実
発表日:2026/08/05
本決算のポイント
ヴィアヴィ・ソリューションズの2026年第4四半期は、売上高が前年同期比52.5%増の4.431億ドルとなり、四半期として大幅な成長を記録した。前四半期比でも8.9%の増収と、成長ペースが加速している。
収益性の改善も鮮明で、GAAP営業利益率は13.8%と前年同期から850bp上昇、non-GAAP営業利益率も24.0%と960bp改善した。
GAAP純利益は3270万ドル(前年同期比308.8%増)、GAAP希薄化後EPSは0.13ドルとなり、non-GAAP EPSも0.34ドルへと大きく伸びている。
通期でも売上高は15.18億ドルと前年比40.0%増を達成したが、GAAP通期純損益は3040万ドルの損失となり、前年の3480万ドルの純利益から悪化した。一方でnon-GAAP通期純利益は2.438億ドル(前年比128.5%増)と好調で、GAAPとnon-GAAPの差は金融費用や無形資産償却など一時的・非現金項目の影響が大きいことを示している。
抑えておくべきKPI
- 売上高(Q4): 4.431億ドル(前年同期比52.5%増、前四半期比8.9%増)
- Network and Service Enablement部門売上高(Q4): 3.539億ドル(前年同期比69.2%増)
- non-GAAP営業利益率(Q4): 24.0%(前年同期比960bp改善)
- 通期フリーキャッシュフロー創出力: 通期の営業活動によるキャッシュフローは1.139億ドル(うちQ4は6670万ドル)
投資家目線のインサイト
今回の決算で最も目を引くのは、Network and Service Enablement部門が前年同期比69.2%増の3.539億ドルと、会社全体の成長を牽引した点だ。経営陣はデータセンターエコシステムと航空宇宙・防衛市場への多角化戦略がこの成長の主因だとしており、今後数四半期にわたって同様の効果が続くとの見通しを示している。一方でOptical Security and Performance Products部門は前年同期比9.6%増と、成長率に明確な差がある。
GAAPベースでは通期が純損失となっている点はローライトとして無視できない。負債の借換に伴う一時的な損失(四半期で1050万ドル、通期で5670万ドル)や、偶発対価の公正価値変動(通期で3300万ドルの費用)といった非現金・非定常的な項目が響いている。業績の実態を捉えるにはGAAPの損益だけでなく、こうした一時要因を除いたnon-GAAP指標との併読が欠かせない決算といえる。
現金及び短期投資等の合計は6.567億ドルとバランスシートも安定しており、成長投資と財務健全性の両立が進んでいる印象だ。
今後の見どころ
会社は2027年度第1四半期(2026年10月3日終了)について、売上高4.5億〜4.6億ドル、non-GAAP EPS 0.40〜0.42ドルという見通しを示した。今四半期の売上高4.431億ドルからさらに伸びる計画であり、成長の持続性が試される最初の四半期となる。
データセンターエコシステムおよび航空宇宙・防衛分野への多角化戦略が「今後数四半期の成長を牽引する」と経営陣が明言している以上、次回以降もNetwork and Service Enablement部門の成長ペースが持続するかが最大の注目点になる。GAAP純損益が通期で赤字だったことを踏まえ、一時的費用の減少ペースにも目を配りたい。
出典
VIAVI Announces Fiscal Fourth Quarter and Fiscal Year 2026 Results
それより前の決算と、発表後の株価の動きは「ヴィアヴィ・ソリューションズ(VIAV)の決算まとめ」にまとめています。

まとめ
ヴィアヴィ・ソリューションズ(VIAV)は、通信網やデータセンターの機器を試す装置と、紙幣の偽造防止や3Dセンサー向けの光学フィルターを手がける会社です。2027年度第1四半期の売上は4億6,930万ドルで前年同期比56.9%増えました。Spirent事業の5,270万ドルを除いても、約39%の伸びです。
売上の柱は、通信の無線から、データセンターと航空宇宙・防衛へ移っています。NSEの割合は3年で70%から80%に上がり、営業利益率(調整後)は1.2%から25.5%になりました。ただし、増収の約半分(2026年6月期)は買収分で、データセンター向けの売上の金額は開示されていません。
利益の面では、光学事業が売上の2割で利益の約3割を支えていますが、売上の約半分を1社が占めます。会計基準の利益と調整後の利益の差も、買収の償却と追加払いで続いています。次の決算(2027年1月の見込み)では、買収の寄与が薄まったあとの伸びが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。