このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- TATテクノロジーズ(TATT)の株価
- TATテクノロジーズ(TATT)とは何の会社?
- TATテクノロジーズ(TATT)の主力製品やサービスは?
- APUで伸びる理由:ハネウェルの「公認」と部品の販売
- 伸びの裏で増える在庫:受注残の中身
- 顧客と地域のリスク:5社で売上の3割
- TATテクノロジーズ(TATT)のビジネスモデルは?
- 取引市場は?
- TATテクノロジーズ(TATT)のセクター、業種、属するテーマは?
- 配当は?
- TATテクノロジーズ(TATT)の競合企業は?
- TATテクノロジーズ(TATT)の競合との差別化要素と優位性は?
- TATテクノロジーズ(TATT)のリアルタイム株価チャート
- TATテクノロジーズ(TATT)の業績について
- TATテクノロジーズ(TATT)の将来性と今後の見通しは?
- TATT 2026年Q3決算:売上・粗利率・調整後EBITDAが揃って四半期最高を更新、利益成長が売上成長を大きく上回る
- TATT 2026年Q2決算:受注残が6.15億ドル規模へ拡大、需要とサプライチェーン改善が業績を押し上げ
- まとめ
はじめに
TATテクノロジーズ(TATT)は、航空機の「APU(補助動力装置)」や熱交換器を修理し、一部は自社で製造もしている会社です。2026年7〜9月期の売上は5,560万ドルで前年同期比20.2%増え、売上・粗利率・調整後EBITDAがそろって四半期の過去最高になりました。
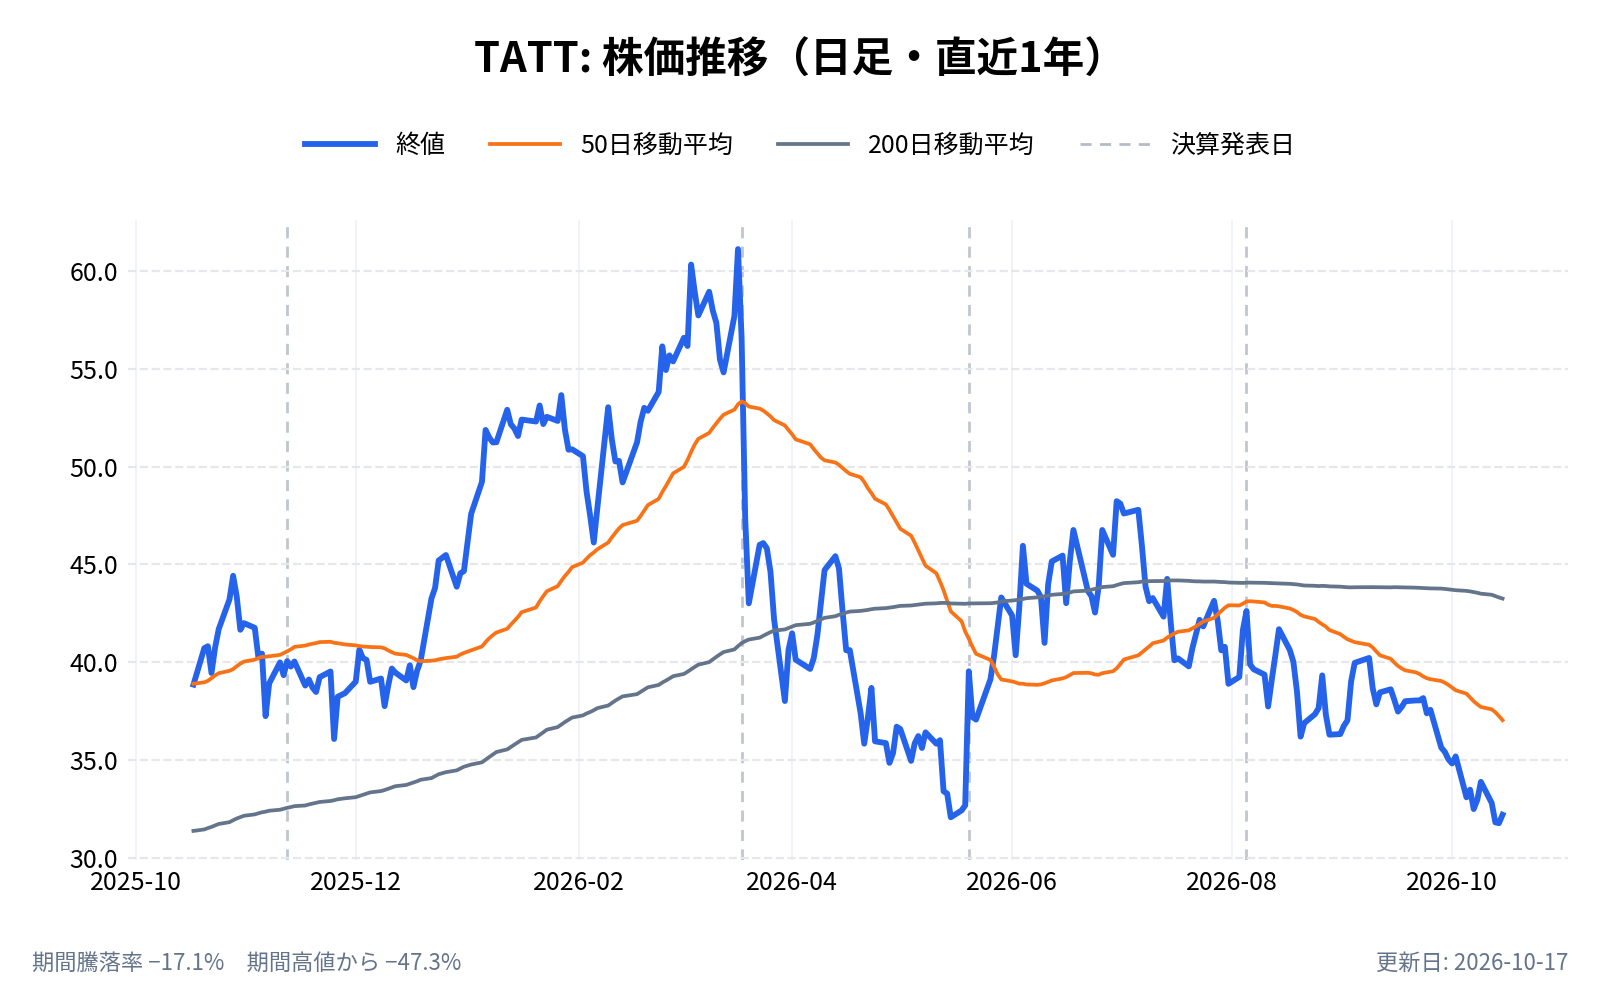
伸びの中心はAPUです。TATは、APUのメーカーであるハネウェルの公認の修理拠点で、2026年7月には一部の機種について部品の世界で唯一の公認販売店にもなりました。一方で株価は、2026年3月17日の高値61.11ドルから、11月3日の終値38.79ドルまで、4割近く下にあります。
本記事では、APUの修理と部品で、TATはどこまで伸びる余地があるのかを軸に、事業の仕組み、在庫と受注残の中身、リスクを、年次報告書(20-F)と決算資料から確かめます。
TATテクノロジーズ(TATT)の株価
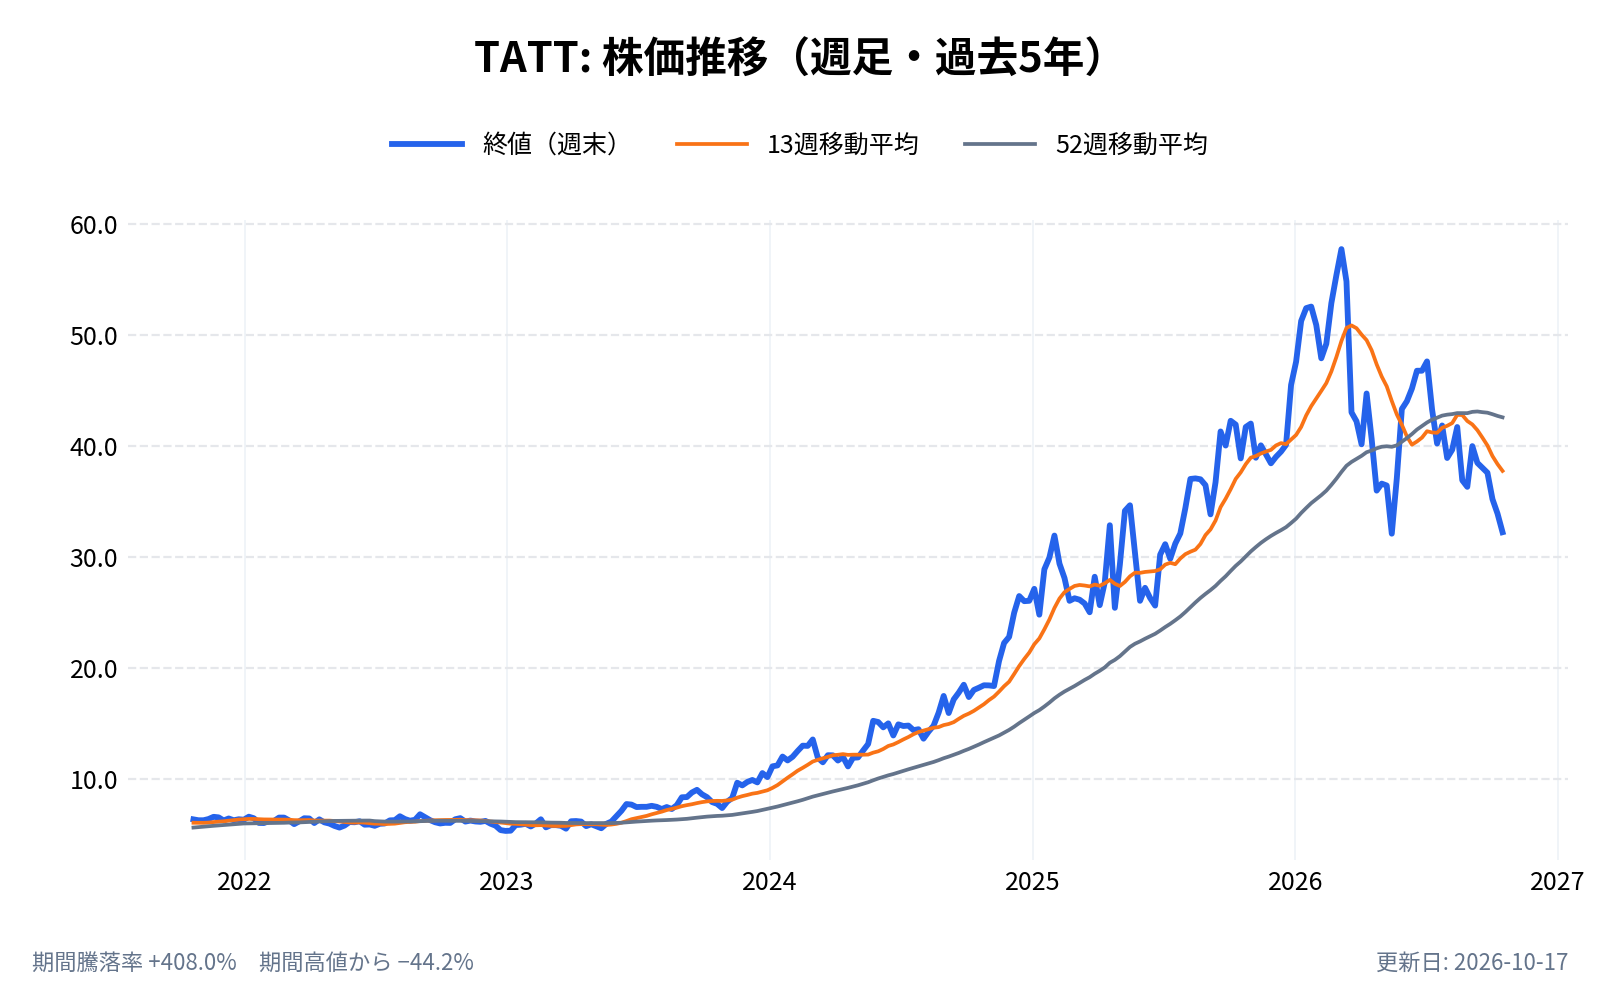
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
TATテクノロジーズ(TATT)とは何の会社?
TATテクノロジーズ(TAT Technologies)は、民間と軍用の航空機向けに、部品の製造とMRO(整備・修理・オーバーホール)を提供するイスラエルの企業である。1985年に設立され、1992年に今の社名になった(20-F)。登記はイスラエルだが、経営の拠点は米国ノースカロライナ州シャーロットに置き、工場も米国が中心である。
- 会社名: TAT Technologies Ltd.
- 設立: 1985年(イスラエル。1992年に現社名へ変更)
- 本社機能: 米国ノースカロライナ州シャーロット
- 代表者: イガル・ザミール(Igal Zamir)。社長兼CEO(2016年から)
- 従業員: 659人(2025年12月末)
- 拠点: イスラエルのキリヤット・ガト、米国オクラホマ州タルサ、ノースカロライナ州グリーンズボロ
- 売上高: 1億7,800万ドル(2025年12月期)
- 公式サイト: https://tat-technologies.com/
かつてはイスラエルの投資ファンドFIMIが筆頭株主だったが、2024年9月と2025年5月に持ち株を売り出し、2025年末の5%以上の株主の一覧には入っていない。その一覧に載るのは、イスラエルの運用会社・保険会社や米国のWasatchなど5社で、最大はMeitavの14.8%である(20-F)。
TATテクノロジーズ(TATT)の主力製品やサービスは?
20-Fは事業を4つの単位に分けている。
- TAT Israel(キリヤット・ガト): 熱交換器、プレクーラー、オイルや燃料の冷却器などを設計・製造する(OEM)
- Limco(タルサ): 熱交換器の修理と、熱交換器の製造。米連邦航空局(FAA)と欧州航空安全機関(EASA)の認定を受けた修理工場
- Piedmont(グリーンズボロ): APUとランディングギア(着陸装置)の修理、APUの貸し出しと部品の売買
- Turbochrome(イスラエル): ジェットエンジンのタービンの羽根などの修理とコーティング
決算の説明資料では、製品の種類で売上を分けている。2026年7〜9月期は次のとおり。
| 製品 | 売上 | 前年同期比 |
|---|---|---|
| APU(修理) | 1,960万ドル | +34.4% |
| 熱交換器(製造と修理) | 1,880万ドル | +7.3% |
| 売買・貸し出し・部品の販売 | 800万ドル | +85.5% |
| ランディングギア | 210万ドル | −45.4% |
| その他 | 710万ドル | +18.3% |
| 合計 | 5,560万ドル | +20.2% |
出典:2026年11月の投資家向け資料
APU(補助動力装置)とは
APUは、機体の後部にある小さなジェットエンジンである。地上でメインのエンジンを止めている間に、電気と空調の空気を作り、メインのエンジンを始動させる。故障すると機体を飛ばせなくなるため、航空会社は決まった時期に分解して整備する。
熱交換器とは
熱交換器は、エンジンのオイルや油圧の油、客室に送る空気の熱を逃がす部品である。TATは60年を超えてこの分野を手がけてきたとし、新しい機体向けの設計から、使われている機体の修理までを1社で受ける。
APUで伸びる理由:ハネウェルの「公認」と部品の販売
修理の免許を持つ数少ない会社
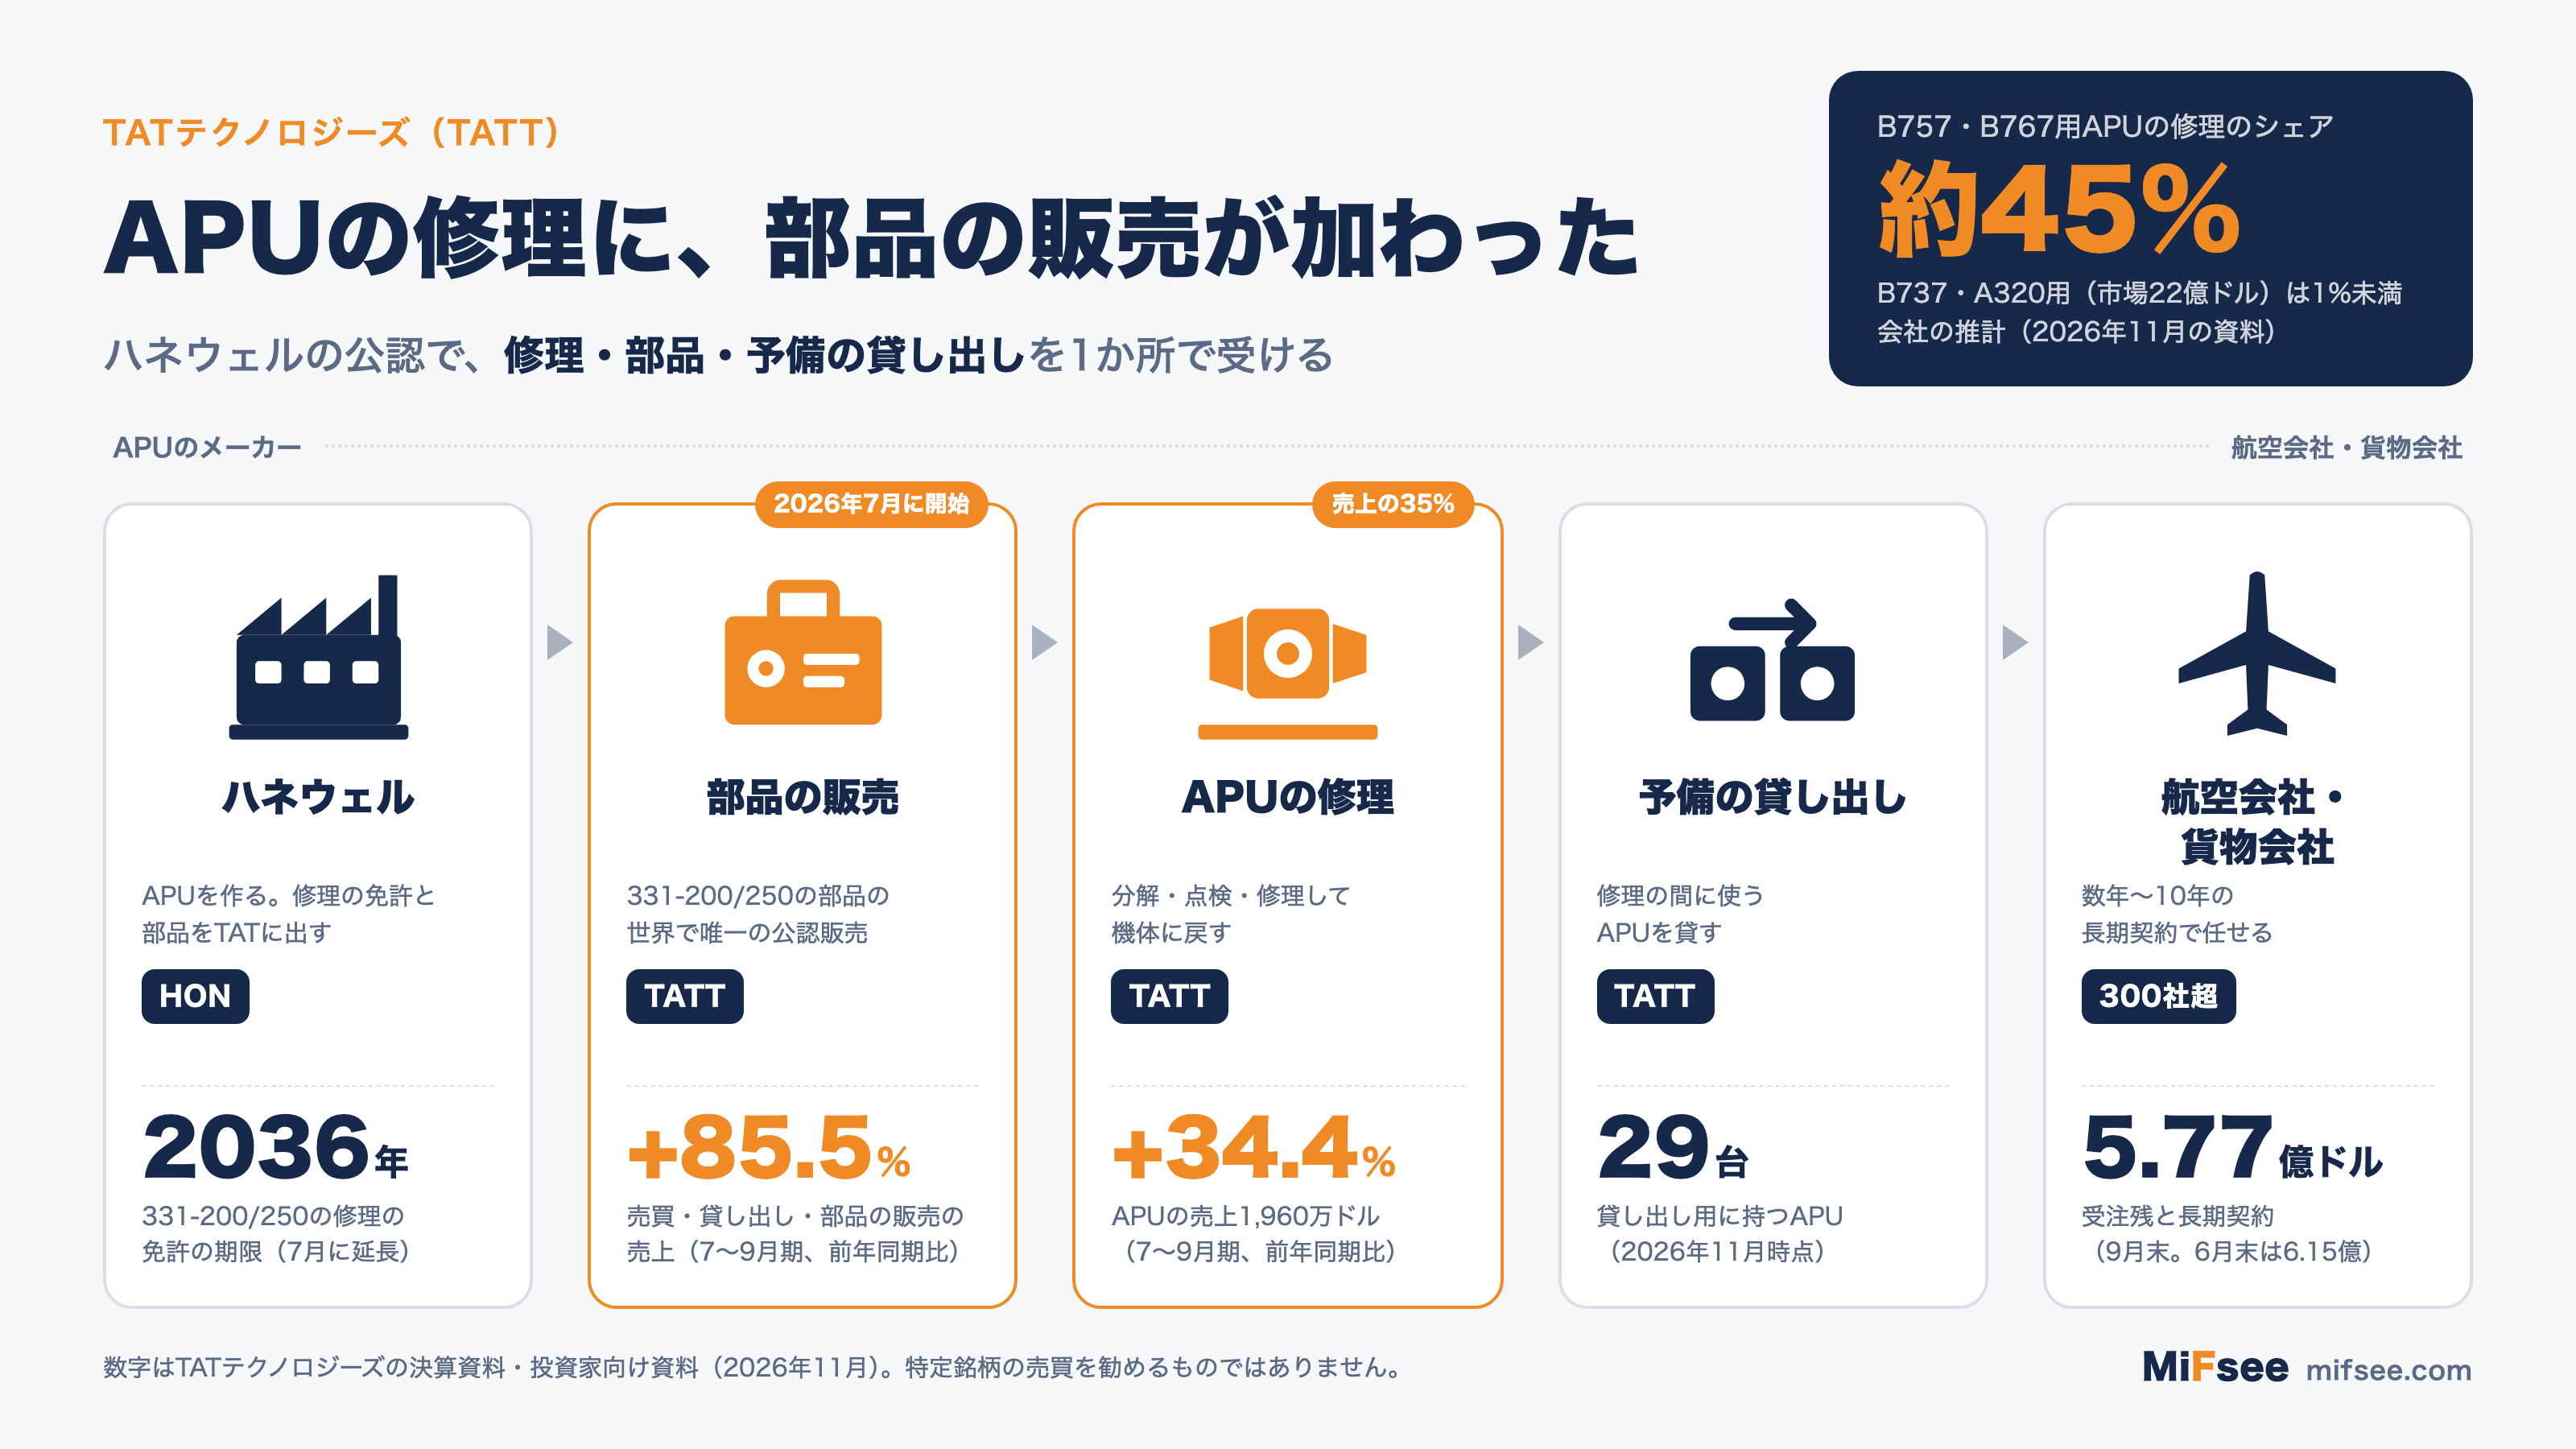
TATが修理するAPUは、ハネウェル製である。TATの子会社Piedmontは、ハネウェルの免許を受けた公認の修理拠点で、2020年9月に民間機向けの10年の契約を結んだ(20-F)。会社は投資家向け資料で、免許を持つ数少ない会社の1つであり、それが商業上の大きな強みになっていると説明している。この免許が、TATのAPU事業の土台である。
2026年7月:部品の唯一の公認販売店に
2026年7月14日、TATはハネウェルとの関係を広げると発表した(6-K)。
- 部品の販売: APUの「331-200/250」の交換部品について、世界で唯一の公認販売店になった(2030年より前のアフリカと、機体メーカーなどへの直接の販売は除く)
- 修理の免許: 同じ機種の修理の免許を2036年まで延ばした
- 貸し出し用のAPU: 「131-9A」を3台買い、貸し出しの在庫に加えた
これまでの「修理する」に「部品を売る」が加わった形である。7〜9月期には、売買・貸し出し・部品の販売の売上が前年同期比85.5%増えた。会社はハネウェルとの関係が広がったことを理由に挙げている。
小さな市場で45%、大きな市場で1%未満
ここがTATの成長の余地を考えるうえでの要になる。会社は、APUの機種ごとの市場の大きさと自社のシェアを次のように示している。
| APUの機種 | 主な機体 | 年間の市場規模 | TATのシェア |
|---|---|---|---|
| 331-200/250 | B757・B767・C-17 | 8,500万ドル | 約45% |
| 331-500 | B777 | 2億9,000万ドル | 約2% |
| 131-9 | B737・A319/320/321 | 22億ドル | 1%未満 |
出典:2026年11月の投資家向け資料(ボーイング・エアバスの公開データと会社の推計)
TATのAPUの売上は、市場の小さい331-200/250に偏っている。最も大きい131-9は、世界で最も多く飛んでいる小型機(B737とA320のシリーズ)に使われる機種で、市場は22億ドルあるが、TATのシェアは1%に届かない。Piedmontは331-500と131-9の修理の設備を整え、修理拠点としての認定も受けている(20-F)。
今の伸びは「得意な小さな市場」で積み上げたもので、大きな市場の取り込みはこれからというのが、数字から見える位置である。2026年3月に大手の貨物航空会社から331-500の修理の新しい契約(4年、約1,400万ドル)を取ったのは、その一歩といえる。
伸びの裏で増える在庫:受注残の中身
在庫が9か月で2,000万ドル増えた
売上と利益が伸びる一方で、現金の増え方は鈍っている。
| 2025年1〜9月 | 2026年1〜9月 | |
|---|---|---|
| 純利益 | 1,210万ドル | 1,915万ドル |
| 営業キャッシュフロー | 941万ドル | 516万ドル |
| 在庫の増加 | −146万ドル(減少) | 2,049万ドル |
出典:2026年7〜9月期の決算発表・6-K
在庫は2025年12月末の7,555万ドルから、2026年9月末には9,533万ドルになった。増えた2,049万ドルのうち670万ドルはハネウェルとの契約による部品の販売向け、1,130万ドルはPiedmontの修理と売買向けである(6-K)。部品の販売は、先に在庫を持たないと始められない。部品の販売という新しい事業は、売上より先に現金を使う。
それでも手元は厚い。9月末の現金は5,373万ドル、借入は1,113万ドルで、差し引き4,260万ドルの現金が残る。
受注残は6月末から減った
会社は「受注残と長期契約」の金額を四半期ごとに公表している。
| 時点 | 受注残と長期契約 |
|---|---|
| 2024年12月末 | 約4億2,900万ドル |
| 2025年12月末 | 約5億5,000万ドル |
| 2026年3月末 | 約5億8,000万ドル |
| 2026年6月末 | 約6億1,500万ドル |
| 2026年9月末 | 約5億7,700万ドル |
出典:各四半期の決算発表
9月末は6月末から約3,800万ドル減った。決算発表と説明資料は、減った理由に触れていない。
この数字を読むときに知っておきたいのが、中身の性質である。20-Fによると、受注残には確定した注文のほかに、長期契約から見込める売上の最大値の推計が入っている。長期契約は「顧客に買う法的な義務は無い」と会社自身が書いている。年間の売上(2025年は1.78億ドル)の3倍を超える金額だが、すべてが売上になると約束された数字ではない。
顧客と地域のリスク:5社で売上の3割
- 顧客の集中: 上位5社で売上の32.6%、修理の顧客1社だけで14.5%(2025年、20-F)。社名は出ていない
- 政府向け: 米国とイスラエルの政府向けが売上の9.3%(2025年)
- 仕入先: APUの部品の多くはハネウェルから仕入れる。ハネウェルは仕入先であり、APUの修理では競合でもある(20-F)
イスラエルの情勢も外せない。20-Fは、2026年2月28日にイスラエルと米国がイランを攻撃し、イランがイスラエルなどにミサイルで反撃したことを記している。TATはキリヤット・ガトに工場を持ち、決算発表でもイスラエルの戦争をリスクに挙げている。2026年1〜3月期は売上が前年同期をわずかに下回り、4〜6月期の決算でザミールCEOは、部品の不足で止まっていた需要を売上にできたと説明した。
TATテクノロジーズ(TATT)のビジネスモデルは?
長期契約で修理を請け負う
航空会社や貨物航空会社と、数年から10年の長期契約を結び、APUや熱交換器を決まった時期に修理する。2026年には次の契約を発表している(6-K)。
- 1月: 米国の航空会社と、エンブラエルE170/175のランディングギアの修理(3年、約1,400万ドル)
- 3月: 大手の貨物航空会社と、APUの修理(331-200/250の2年延長と331-500の新規、合計約3,600万ドル)
- 6月: 海外の航空会社・貨物航空会社と、APUと熱交換器の修理(5〜10年、合計約4,500万ドル)
部品を作って売る
熱交換器などの新品を、機体メーカーやシステムのメーカーに納める。顧客にはボーイング、パーカー・ハネフィン、レイセオンなどの名前が挙がっている(20-F)。
貸し出しと売買
修理の間に使う予備のAPUを貸し出す。2026年11月時点で29台を持つ(投資家向け資料)。2020年末には、ハネウェルが自社で貸し出すB777用のAPUの、唯一の調達先にもなっている(20-F)。
売上の72%はサービス(修理など)、28%は製品である(2026年7〜9月期)。
取引市場は?
TATテクノロジーズの株式は、米国のNasdaq(ナスダック)とイスラエルのテルアビブ証券取引所の両方で取引されている。Nasdaqのティッカーシンボルは「TATT」。発行済み株数は約1,300万株(2026年9月末)で、2026年11月3日の終値38.79ドルで計算すると時価総額は約5億ドルの小型株である。
TATテクノロジーズ(TATT)のセクター、業種、属するテーマは?
セクター
資本財(Industrials)
業種
航空宇宙・防衛(航空機部品と整備)
属するテーマ
航空機の整備(アフターマーケット)、防衛
同じテーマの銘柄
- 航空・空飛ぶクルマ:ATI(ATI)、ジョビー・アビエーション(JOBY)
- 防衛テック・ドローン:マーキュリー・システムズ(MRCY)、クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)、サテロジック(SATL)、パラダインAI(PDYN)、プラネット・ラボ(PL)、ゼナテック(ZENA)、レッドワイヤー(RDW)、レッド・キャット・ホールディングス(RCAT)、ほか7銘柄はテーマ記事で
- AIエネルギー・電力:ブルーム・エナジー(BE)、バーティブホールディングス(VRT)、イオス・エナジー(EOSE)、フルーエンス・エナジー(FLNC)、アメリカン・スーパーコンダクター(AMSC)、エンブリッジ(ENB)、オクロ(OKLO)
配当は?
2025年と2026年1〜9月の株主資本の変動表に、配当の支払いは無い。稼いだ利益は内部に残し、在庫や設備、買収に充てる方針である。会社は投資家向け資料で、買収(M&A)を成長の柱の1つに挙げている。
TATテクノロジーズ(TATT)の競合企業は?
20-Fは、事業ごとに次の会社を競合として挙げている。
- 熱交換器の製造: アメテック(AME)の部門、コリンズ・エアロスペース(RTX傘下)、ハネウェル(HON)、リープヘル、住友精密工業など
- 熱交換器の修理: ハネウェルやコリンズの修理部門、AAR(AIR)、ルフトハンザ・テクニック、パーカー・ハネフィン(PH)など
- APU・ランディングギアの修理: スタンダードエアロ(SARO)、ハネウェル、メーカーの修理部門、航空会社の自社の整備部門
20-Fは、競合の多くが「TATより規模が大きく、資源も多い」と書いている。とくにメーカーの修理部門は、自社の製品の知名度を武器にできる。
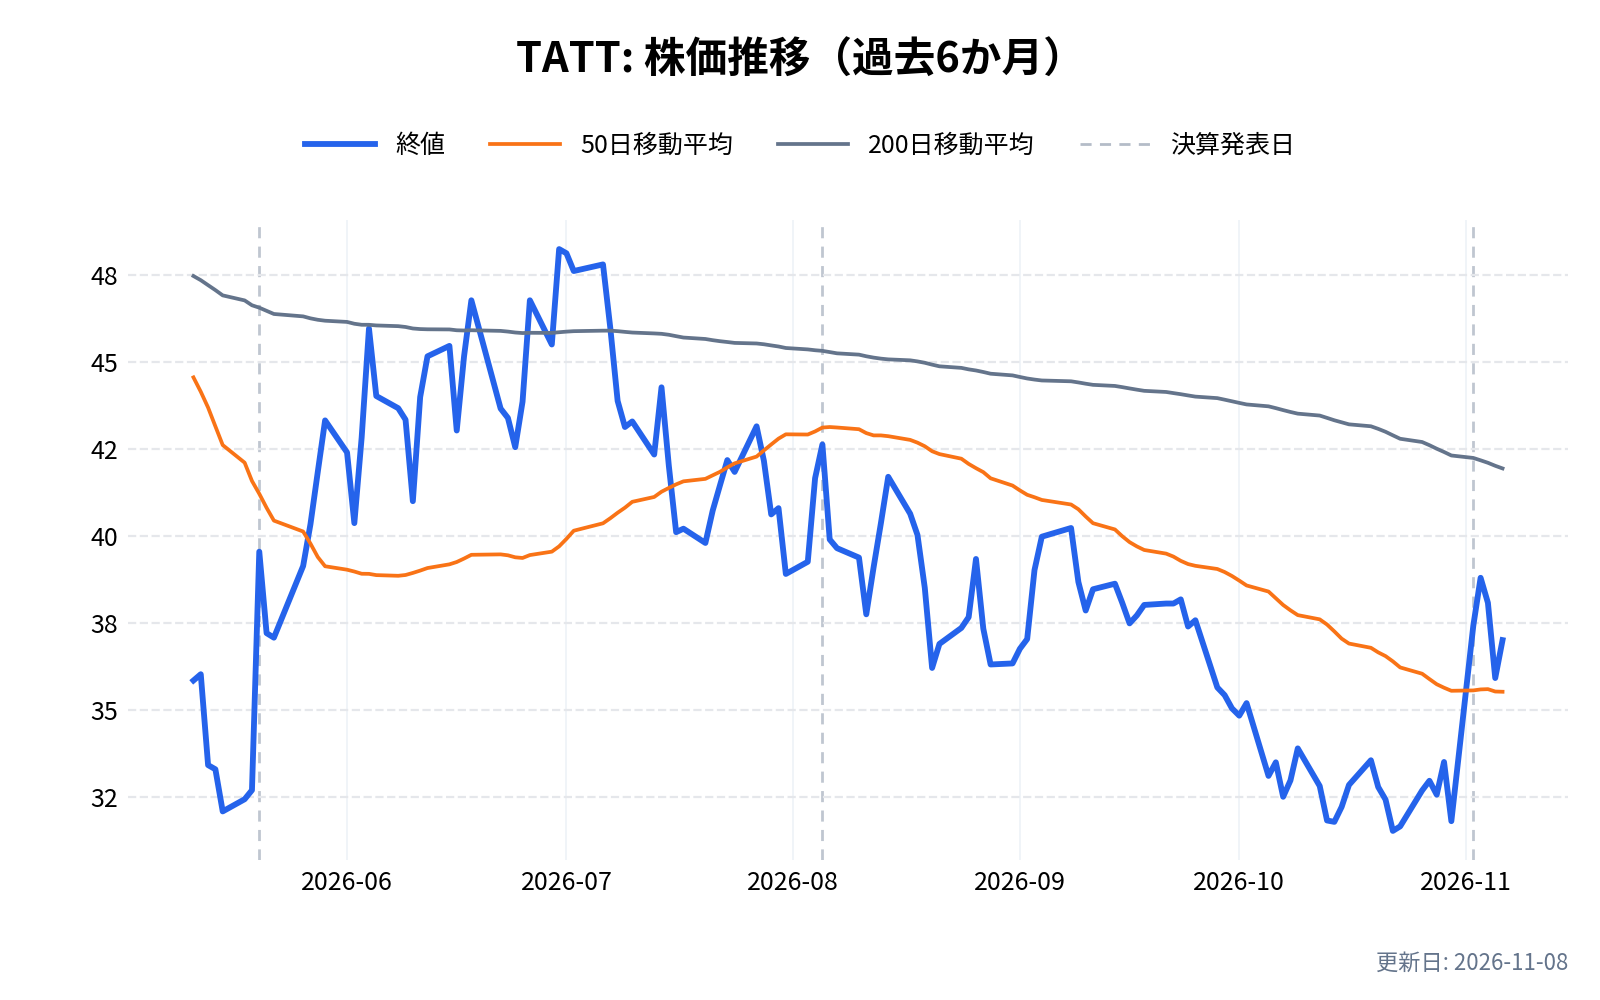
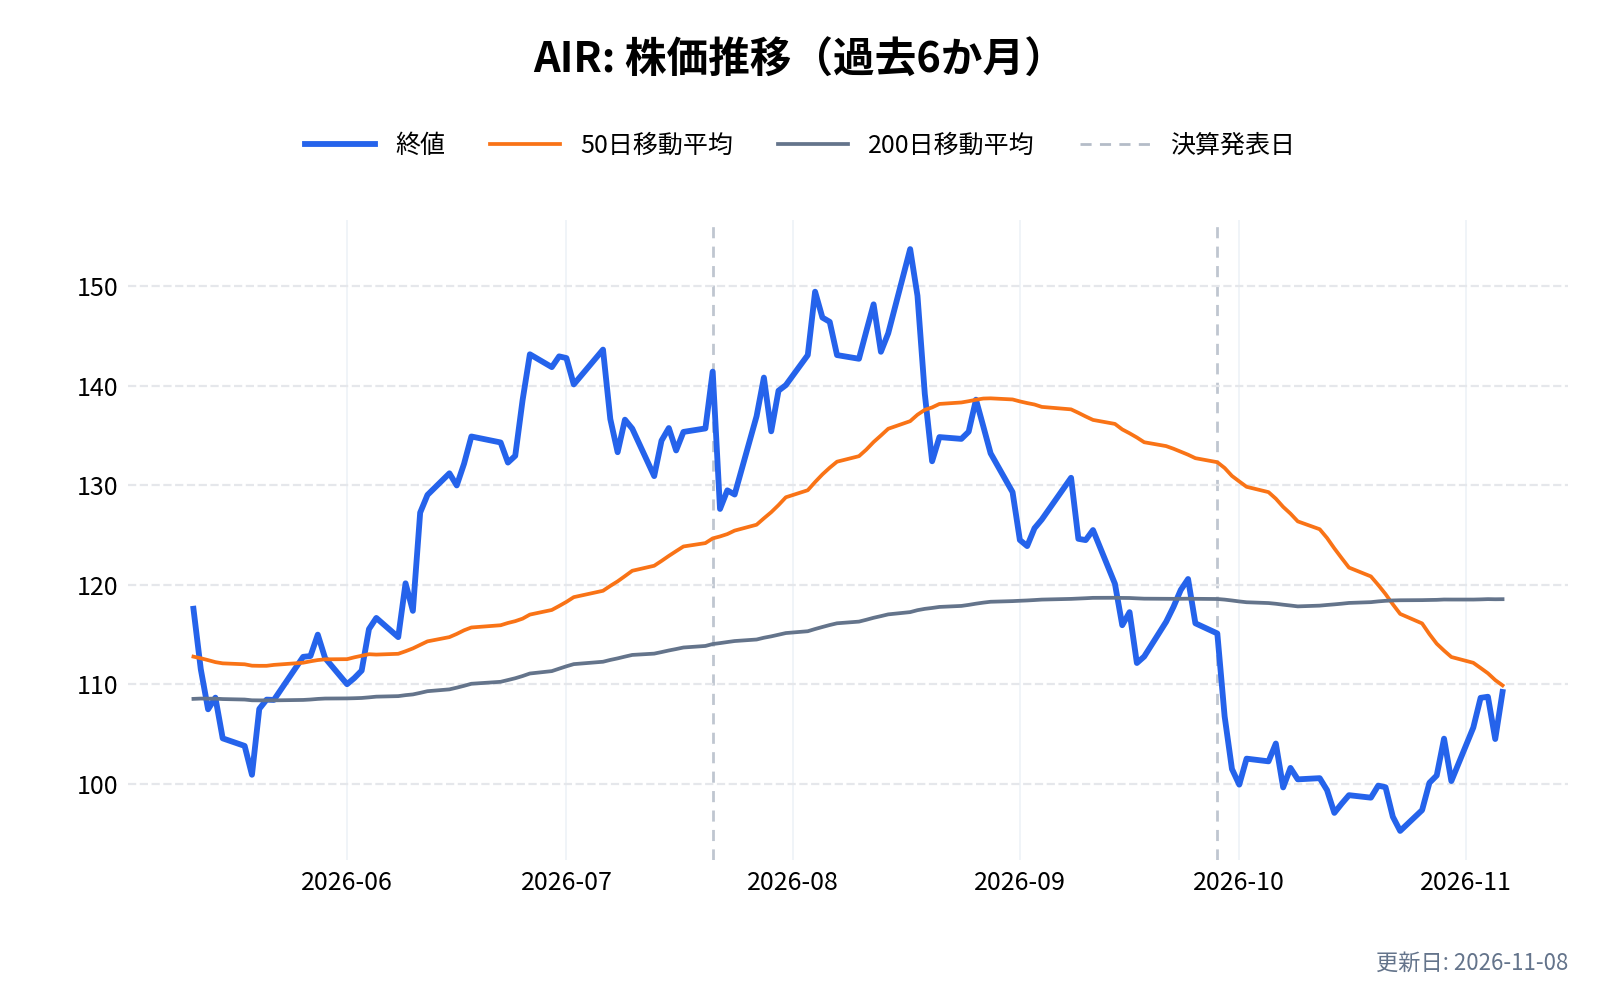
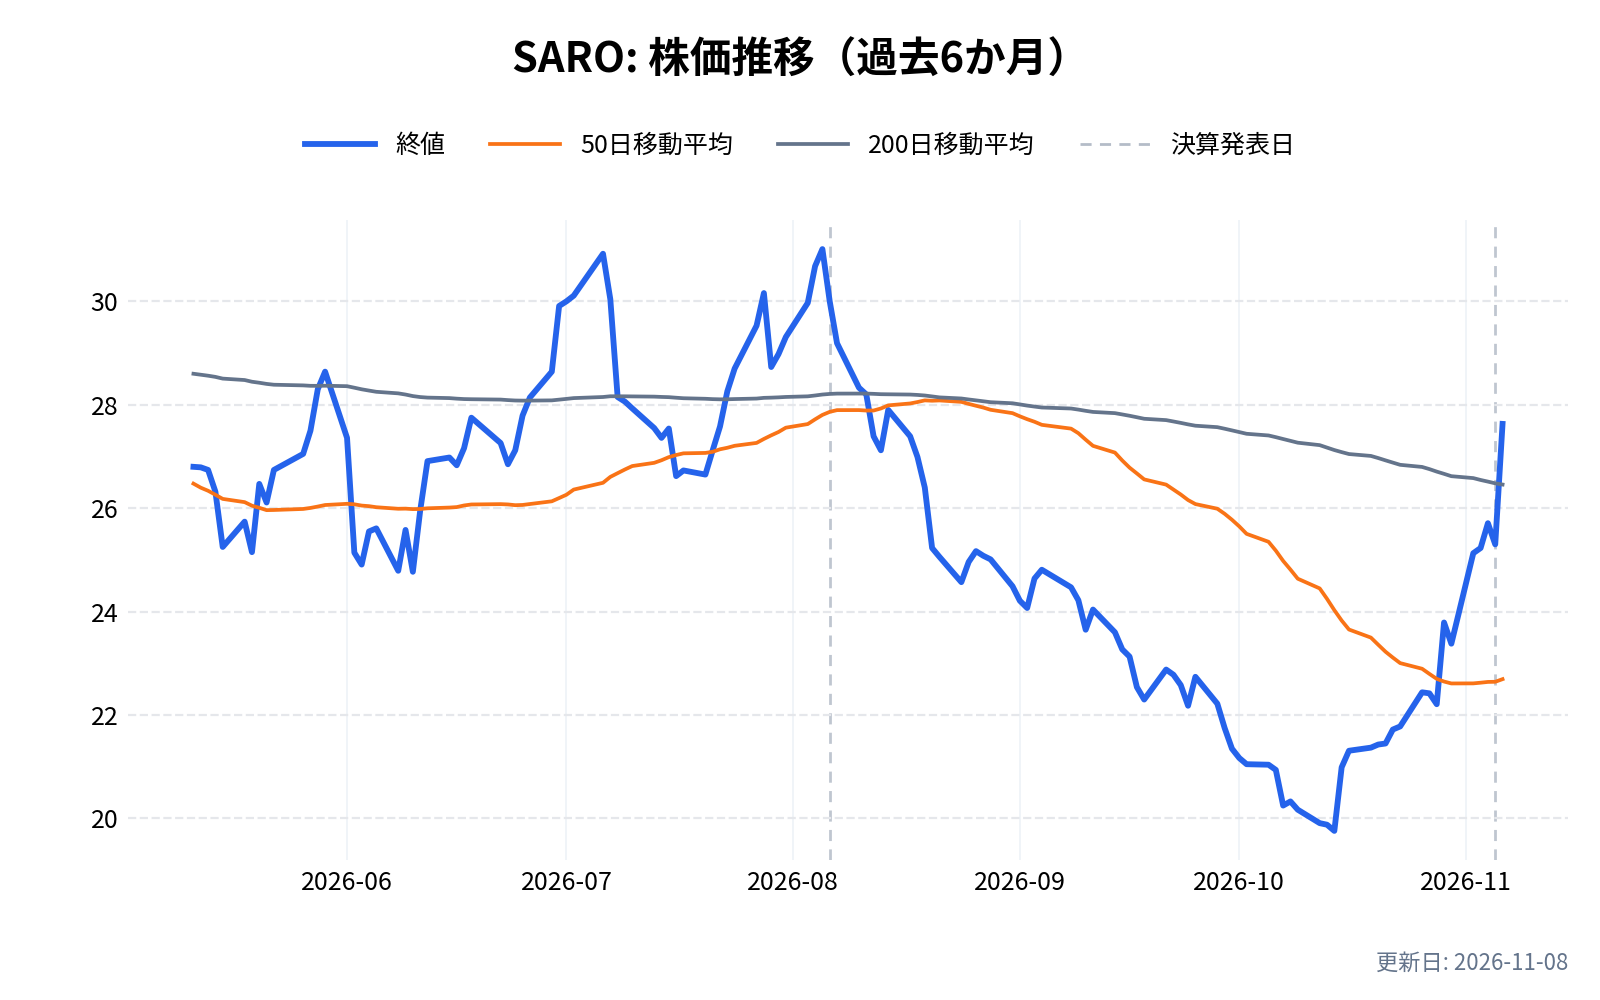
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

TATテクノロジーズ(TATT)の競合との差別化要素と優位性は?
メーカーの免許
APUの修理と部品の販売で、ハネウェルの公認を持つ。修理の免許は331-200/250で2036年まで延びた。会社は、免許を持つ修理拠点が限られることを競争上の強みに挙げている。
製造と修理の両方を持つ
熱交換器は、設計・製造と修理の両方を手がける。作った経験が修理に生き、修理の需要も自社に戻ってくる。
修理・部品・貸し出しを1か所で
航空会社から見ると、APUの修理を待つ間の予備の貸し出しと、交換部品の購入までを1社で済ませられる。会社は「調整の手間が減り、早く機体を戻せる」と説明している。
一方で、強みはハネウェルに依存する
免許も部品もハネウェルから来ており、ハネウェル自身も修理を手がける。強みの源泉が、最大の仕入先であり競合でもある1社にあることは、裏返せばTATの弱みでもある。
TATテクノロジーズ(TATT)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
TATテクノロジーズ(TATT)の業績について
TATテクノロジーズの会計年度は12月末で終わる。外国企業のため、決算は6-K(臨時報告)で発表し、年次報告書は20-Fを出す。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月中旬〜下旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 3月中旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
TATテクノロジーズ(TATT)の2026年Q3決算(2026/11/02 発表)は、売上55.6百万ドル(アナリストコンセンサス52.8百万ドルに対し+5.1%)、EPS 0.58ドル(同0.39ドルに対し+0.19ドル)でした。
売上の前年同期比は+20.2%です。
直近8四半期では、売上が4回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移

四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 41.02 | – | +7.9% | 0.32 | +0.03 | 10.0% |
| 2025:Q1 | 42.14 | – | -1.1% | 0.34 | +0.03 | 9.9% |
| 2025:Q2 | 43.10 | +18.1% | -1.7% | 0.30 | +0.02 | 10.3% |
| 2025:Q3 | 46.23 | +14.1% | -0.6% | 0.37 | -0.02 | 11.4% |
| 2025:Q4 | 46.53 | +13.4% | -3.1% | 0.36 | -0.03 | 9.8% |
| 2026:Q1 | 41.15 | -2.3% | +2.2% | 0.26 | +0.07 | 7.3% |
| 2026:Q2 | 52.94 | +22.8% | +18.0% | 0.61 | +0.31 | 10.6% |
| 2026:Q3 | 55.56 | +20.2% | +5.1% | 0.58 | +0.19 | 16.3% |
| 2026:Q4(予想) | 54.75 | +17.7% | – | 0.44 | – | – |
| 2027:Q1(予想) | 52.16 | +26.8% | – | 0.40 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
通期:売上高の推移

通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)

通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2024年 | 152.12 | – | 1.00 | 8.0% | -3.8% | -10.94 |
| 2025年 | 178.01 | +17.0% | 1.37 | 10.3% | 8.4% | 4.02 |
| 2026年(予想) | 203.61 | +14.4% | 1.84 | – | – | – |
| 2027年(予想) | 230.70 | +13.3% | 1.85 | – | – | – |
| 2028年(予想) | 257.60 | +11.7% | 2.12 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
TATテクノロジーズ(TATT)の将来性と今後の見通しは?
TATの将来性は、APUで大きな機種のシェアを取れるかと、増やした在庫を売上と現金に変えられるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 5,560万ドル(前年同期比20.2%増)
- 粗利率: 30.9%(前年同期25.1%)
- 営業利益: 900万ドル(前年同期比71.8%増、営業利益率16.3%)
- 調整後EBITDA: 1,090万ドル(売上比19.6%)
- 営業キャッシュフロー: 380万ドル(前年同期750万ドル)
出典:2026年7〜9月期の決算発表
会社は売上や利益の数値の見通しを出していない。ザミールCEOは「強い勢いで2026年の最後の四半期に入る」と述べている。
株価の動き
2026年は、決算の発表のたびに株価が大きく動いている(発表前の終値と、発表後に最初に取引された日の終値の比較)。
| 決算 | 発表日 | 発表後の値動き |
|---|---|---|
| 2025年10〜12月期 | 2026年3月18日 | −16.3% |
| 2026年1〜3月期 | 5月20日 | +21.0% |
| 2026年4〜6月期 | 8月5日 | +2.3%(寄り付きは+18.3%) |
| 2026年7〜9月期 | 11月2日 | +17.6% |
発行済み株数が約1,300万株と少なく、1日の値動きが大きくなりやすい。
注目しているポイント
- 大きな機種のシェア: B737・A320用の131-9(市場22億ドル)や、B777用の331-500で、修理の契約を増やせるか
- 部品の販売の立ち上がり: 2026年7月に始めた331-200/250の部品の販売が、売買・貸し出しの売上をどこまで押し上げるか
- 在庫と現金: 在庫9,533万ドル(9月末)が売上に変わり、営業キャッシュフローが戻るか
- 受注残: 9月末に6月末から減った受注残と長期契約が、再び積み上がるか
リスクと不確実性
- ハネウェルへの依存: 免許と部品の多くをハネウェルに頼る。ハネウェルは修理の競合でもある
- 顧客の集中: 上位5社で売上の32.6%、1社で14.5%(2025年)
- 受注残の性質: 長期契約の見込み額は推計で、顧客に買う義務は無い
- イスラエルの情勢: 工場がイスラエルにあり、戦争や動員が操業に響きうる
- 部品の不足: 2026年前半は部品の不足で売上が伸び悩んだ。サプライチェーンは完全には戻っていない
- 小型株の値動き: 時価総額は約5億ドル。決算の発表後に1日で±20%近く動いたことがある
TATT 2026年Q3決算:売上・粗利率・調整後EBITDAが揃って四半期最高を更新、利益成長が売上成長を大きく上回る
発表日:2026/11/02
TATTの決算ハイライト
TATテクノロジーズの2026年第3四半期は、売上高が前年同期比20.2%増の5,560万ドルとなり、四半期として過去最高を記録した。航空宇宙・防衛向けの製品とサービス需要が強く、製品ミックスの改善と操業効率の向上が重なったことで、成長の質が明確に変わった四半期だったといえる。
利益面の伸びはさらに際立つ。粗利益は48.2%増の1,719万ドル(粗利率30.9%)、営業利益は71.8%増の900万ドル(営業利益率16.3%)となり、いずれも前年同期の水準を大きく上回った。調整後EBITDAも60.9%増の1,088万ドルに達し、調整後EBITDAマージンは19.6%と過去最高を更新している。
純利益は768万ドル(希薄化後EPS0.58ドル)で、前年同期の484万ドル(同0.37ドル)から57.8%の増加となった。会社は年初来9か月の累計でも売上高・粗利益・調整後EBITDAがいずれも過去最高を更新しており、四半期単体だけでなく通期を通じた収益性改善の流れが続いていることがうかがえる。
抑えておくべきKPI
- 売上高: 5,560万ドル(前年同期比20.2%増)
- 粗利率: 30.9%(前年同期25.1%)
- 調整後EBITDA: 1,088万ドル、マージン19.6%(前年同期14.6%)
- 希薄化後EPS: 0.58ドル(前年同期0.37ドル、57.8%増)
重要なインサイト
今回の決算で目を引くのは、売上成長率(20.2%)を大きく上回るペースで営業利益(71.8%増)と調整後EBITDA(60.9%増)が伸びている点だ。これは単なる需要増ではなく、製品ミックスの改善と操業効率の向上が利益率を押し上げている構造的な変化を示唆している。ホーネウェルとの関係拡大が今後の機会創出につながるとCEOが言及している点も、一過性ではない成長ドライバーとして注目される。
一方で、営業キャッシュフローは四半期で377万ドルと前年同期の750万ドルから減少した。在庫が四半期で1,061万ドル、年初来累計で2,049万ドル増加したことが主因で、ホーネウェルとの拡大契約を含む長期契約の立ち上がりに対応するための在庫投資とされている。利益成長の裏でキャッシュ創出がやや鈍化している点は、今後の動向を見ておきたいポイントだ。
なお、年初来9か月の純利益には、First Aviation Services Inc.への持分法投資売却に伴う一時的な税引後利益340万ドルが含まれている。この影響を除いた調整後EBITDAは年初来2,305万ドルとなり、一時要因を除いても高い水準の利益成長が続いていることが確認できる。
今後の見どころ
会社はバックログと長期契約の残高が2026年9月30日時点で約5.77億ドルに達しているとしており、この水準が今後の売上の土台をどれだけ支えられるかが次の焦点になる。第4四半期以降もホーネウェルとの拡大契約を含む長期契約の立ち上がりが続く見込みで、在庫投資とキャッシュフローのバランスがどう推移するかを注視したい。
経営陣は「強いモメンタムを持って2026年最終四半期に入る」とコメントしており、持続的で収益性の高い成長を今後数年にわたって実現できるかが、今回の決算の勢いを本物にできるかの試金石となりそうだ。
出典
Reports Record Third Quarter 2026 Results
TATT 2026年Q2決算:受注残が6.15億ドル規模へ拡大、需要とサプライチェーン改善が業績を押し上げ
発表日:2026年8月5日
TATTの決算ハイライト
TATテクノロジーズの2026年第2四半期は、売上高が前年同期比22.8%増の5,290万ドルと過去最高を記録した。製品売上が1,533万ドル、サービス売上が3,761万ドルで、いずれも前年から伸長している。売上拡大に加えてサプライチェーンの制約が緩和したことで、これまで供給不足で取り込めなかった需要を収益化できた点が今回の成長を後押しした。
利益面では、粗利益が23.0%増の1,332万ドル(売上比25.2%)、営業利益が26.8%増の562万ドル(売上比10.6%)となり、増収に伴って収益性も改善している。純利益は807万ドル(希薄化後EPS 0.61ドル)だが、このうち430万ドルは非連結事業体の少数株権益売却による非事業性の一時的利益で、これを除いた調整後純利益は466万ドルとなり、前年同期比で35.2%の増加にとどまる。調整後EBITDAは742万ドル(売上比14.0%)で前年同期比22.7%増加した。
一方でキャッシュフローには弱さが見られる。第2四半期の営業活動によるキャッシュフローは60万ドルの使用(前年同期は690万ドルの創出)となり、在庫積み増しや受取勘定の増加が響いた。受注残と長期契約は6月末時点で約6.15億ドルとなり、3月末の約5.8億ドルから拡大して過去最高を更新しており、複数年にわたる収益の見通しを支えている。
抑えておくべきKPI
- 売上高: 5,290万ドル(前年同期比22.8%増)
- 調整後EBITDA: 742万ドル、売上比14.0%(前年同期比22.7%増)
- 調整後純利益: 466万ドル(一時的な株式売却益を除くベースで前年同期比35.2%増)
- 受注残・長期契約: 約6.15億ドル(前四半期末の約5.8億ドルから増加、過去最高)
重要なインサイト
今回の増収はサプライチェーン改善という一時的な要因と、需要の強さという構造的な要因が組み合わさった結果と見られる。CEOのイガル・ザミール氏も、供給制約で滞っていた需要を売上に転換できたことが業績を押し上げたと説明しており、サプライチェーンが完全には正常化していない点は今後の変動要因として残る。
純利益の伸びを見る際は、少数株権益売却による430万ドルの一時的利益を除いて判断する必要がある。調整後ベースでの純利益成長率は35.2%で、営業利益の伸び(26.8%)と概ね整合しており、本業の収益性改善は一時的な会計効果に依存しない実質的なものと評価できる。
ホネウェル・エアロスペースとの関係強化も注目点だ。331-200 APUの部品において唯一の認定ディストリビューターとなり、MROライセンスも2036年まで延長、さらに131-9A APU3台を取得してリース事業を拡大した。これらの契約はAPUアフターマーケットでの地位を強め、長期的な収益源の多様化につながる動きと言える。
今後の見どころ
半期ベースの営業活動によるキャッシュフローは140万ドルの創出にとどまり、在庫が988万ドル分増加している点は、需要の強さを反映する一方で資金効率の観点では注視が必要だ。在庫積み増しが今後の受注消化とどう連動するかが、キャッシュフロー改善の鍵になる。
受注残と長期契約が6.15億ドルへ拡大したことは、複数年にわたる収益の可視性を高める材料だ。サプライチェーンの正常化ペースと、ホネウェルとの拡大した契約がどの程度実際の売上・利益に転換されるかが、次四半期以降の成長持続性を判断する上での焦点となる。
出典
TAT Technologies Reports Record Second Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「TATテクノロジーズ(TATT)の決算まとめ」にまとめています。

まとめ
TATテクノロジーズ(TATT)は、航空機のAPUや熱交換器の修理と製造を手がける会社です。2026年7〜9月期の売上は5,560万ドルで前年同期比20.2%増え、粗利率は30.9%まで上がりました。伸びを引っ張っているのは、ハネウェルの公認の修理拠点としてのAPU事業と、7月に始めた部品の販売です。
一方で、APUの売上は市場の小さい機種に偏っており、最も大きい131-9(B737・A320用)のシェアは1%未満です。部品の販売を始めるために在庫を積んだため、本業の現金の増え方は前年より鈍り、受注残と長期契約も6月末から減りました。
次の決算(2027年3月の見込み)では、通期の売上に加えて、在庫が売上と現金に変わり始めたか、受注残が再び増えたかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。