このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- スポックホールディングス(SPOK)の株価
- スポックホールディングス(SPOK)とは何の会社、どのような事業をしている?
- 決算で何が起きた?売上は減り、利益は増えた
- 配当は、稼いだ現金とほぼ同じ額
- 取引市場は?
- スポックホールディングス(SPOK)のセクター、業種、属するテーマは?
- 配当は?
- スポックホールディングス(SPOK)の競合企業は?
- スポックホールディングス(SPOK)の競合との差別化要素と優位性は?
- スポックホールディングス(SPOK)の業績について
- スポックホールディングス(SPOK)のリアルタイム株価チャート
- スポックホールディングス(SPOK)の将来性と今後の見通しは?
- SPOK 2026年Q3決算:周波数免許売却と効率化で純利益が3倍超、通期ガイダンスは据え置き
- SPOK 2026年Q2決算:ソフトウェア受注が前四半期比92%増、EBITDAは前年比22%増で戦略再編が実を結び始める
- まとめ
はじめに
スポックホールディングス(SPOK)は、病院で医師や看護師を呼び出すポケベルの通信と、院内の連絡を担う医療向けソフトを手がける、テキサス州プレイノに本社を置く会社です。2026年10月28日に発表した7〜9月期の決算では、売上が3,300万ドルと前年同期より2.6%減った一方、調整後EBITDAは857万ドルと29.6%増えました。株価は決算の翌日に+15.7%上がり、10月30日の終値は11.99ドルです。
この会社が注目される一番の理由は配当です。2022年から1株あたり年1.25ドルを払い続けており、10月30日の株価で計算すると利回りは約10.4%になります。ここでは、その配当がどこから出ているのかを、稼いでいる現金と並べて見ていきます。
スポックホールディングス(SPOK)の株価
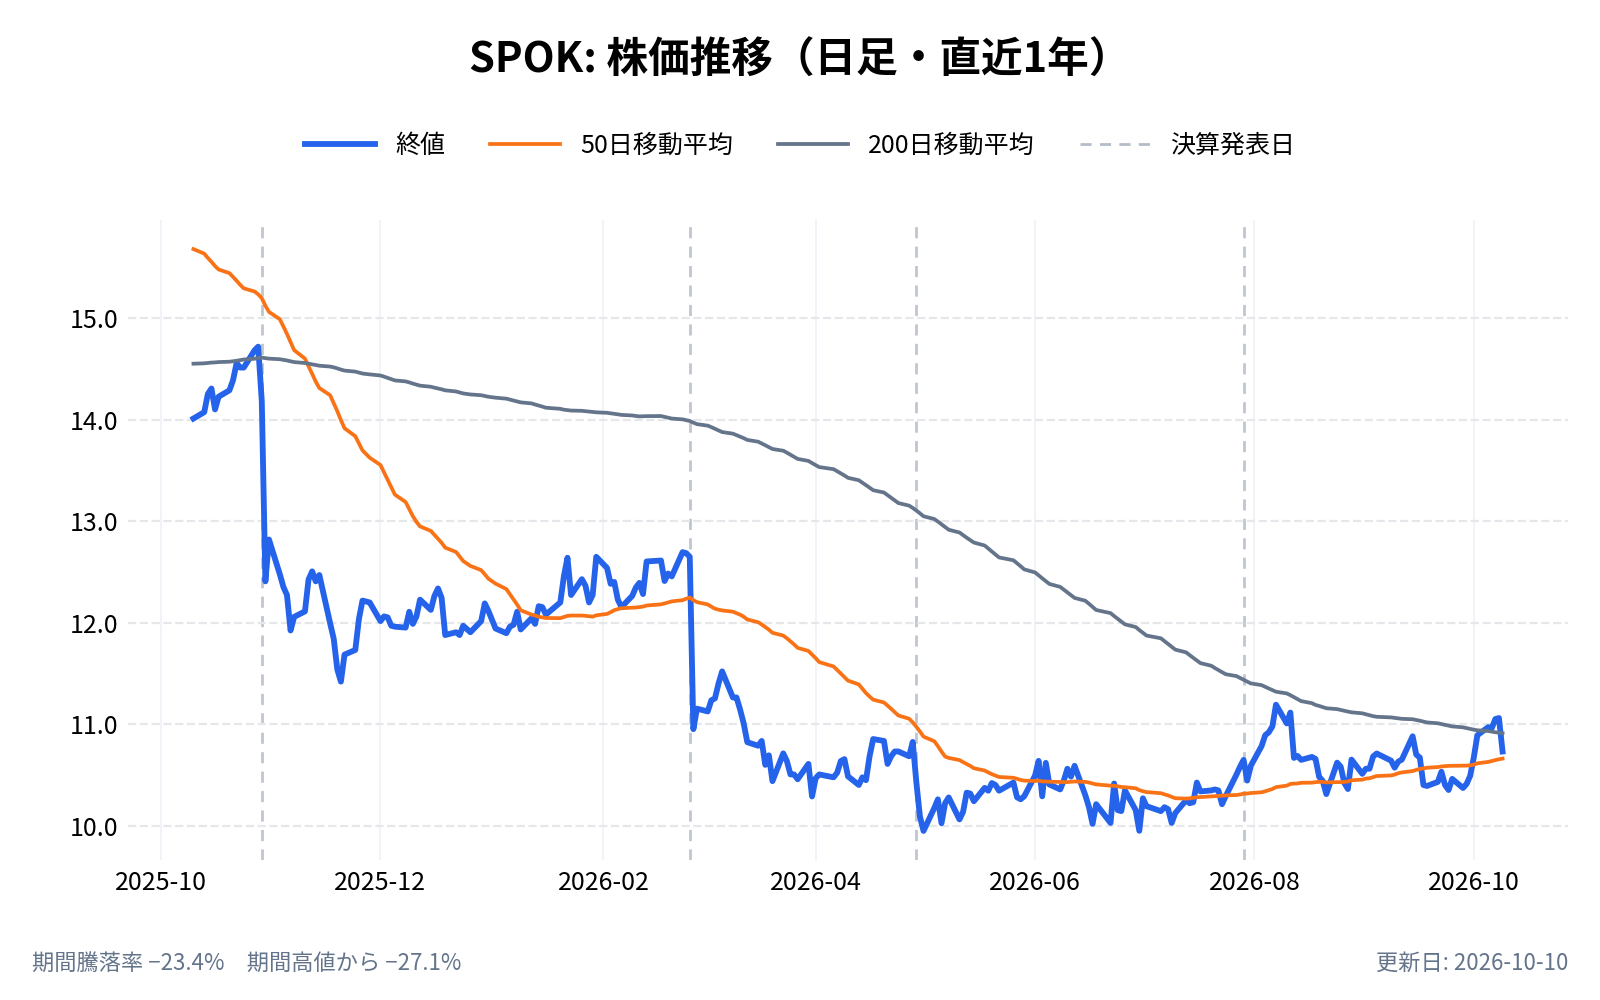
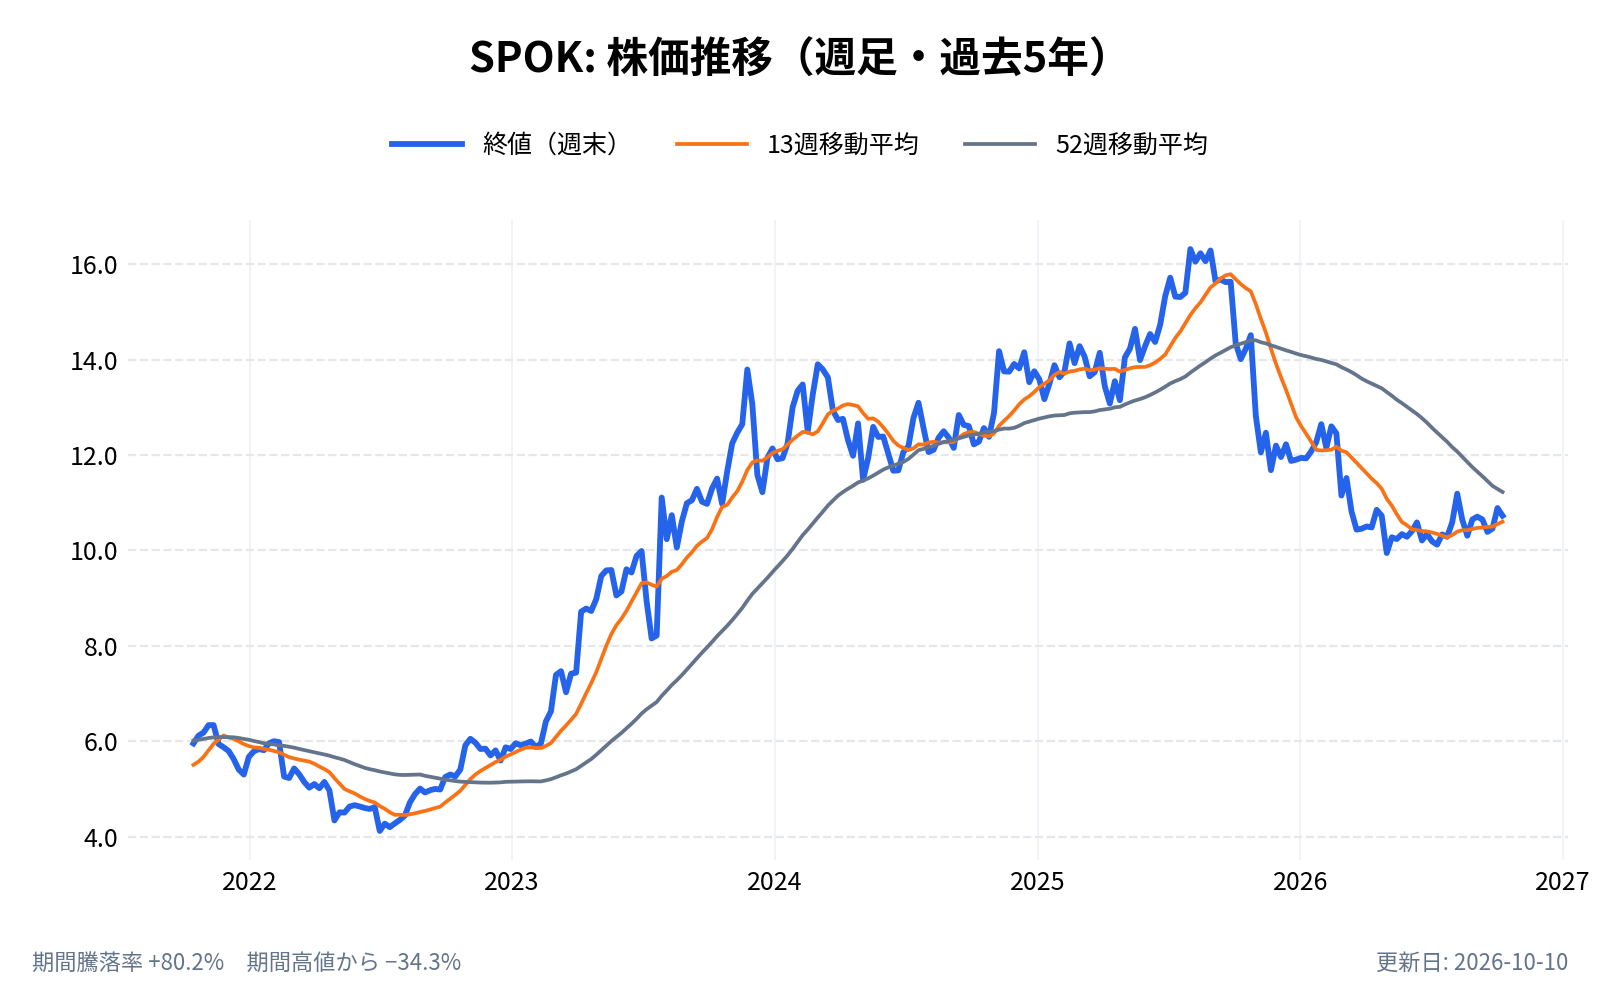
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
スポックホールディングス(SPOK)とは何の会社、どのような事業をしている?
スポックは、病院の「呼び出し」と「連絡」を支える会社である。年次報告書は自社を「医療コミュニケーションの世界的なリーダー」と説明している。前身は米国のポケベル会社 USA Mobility で、2014年に今の社名に変わった。
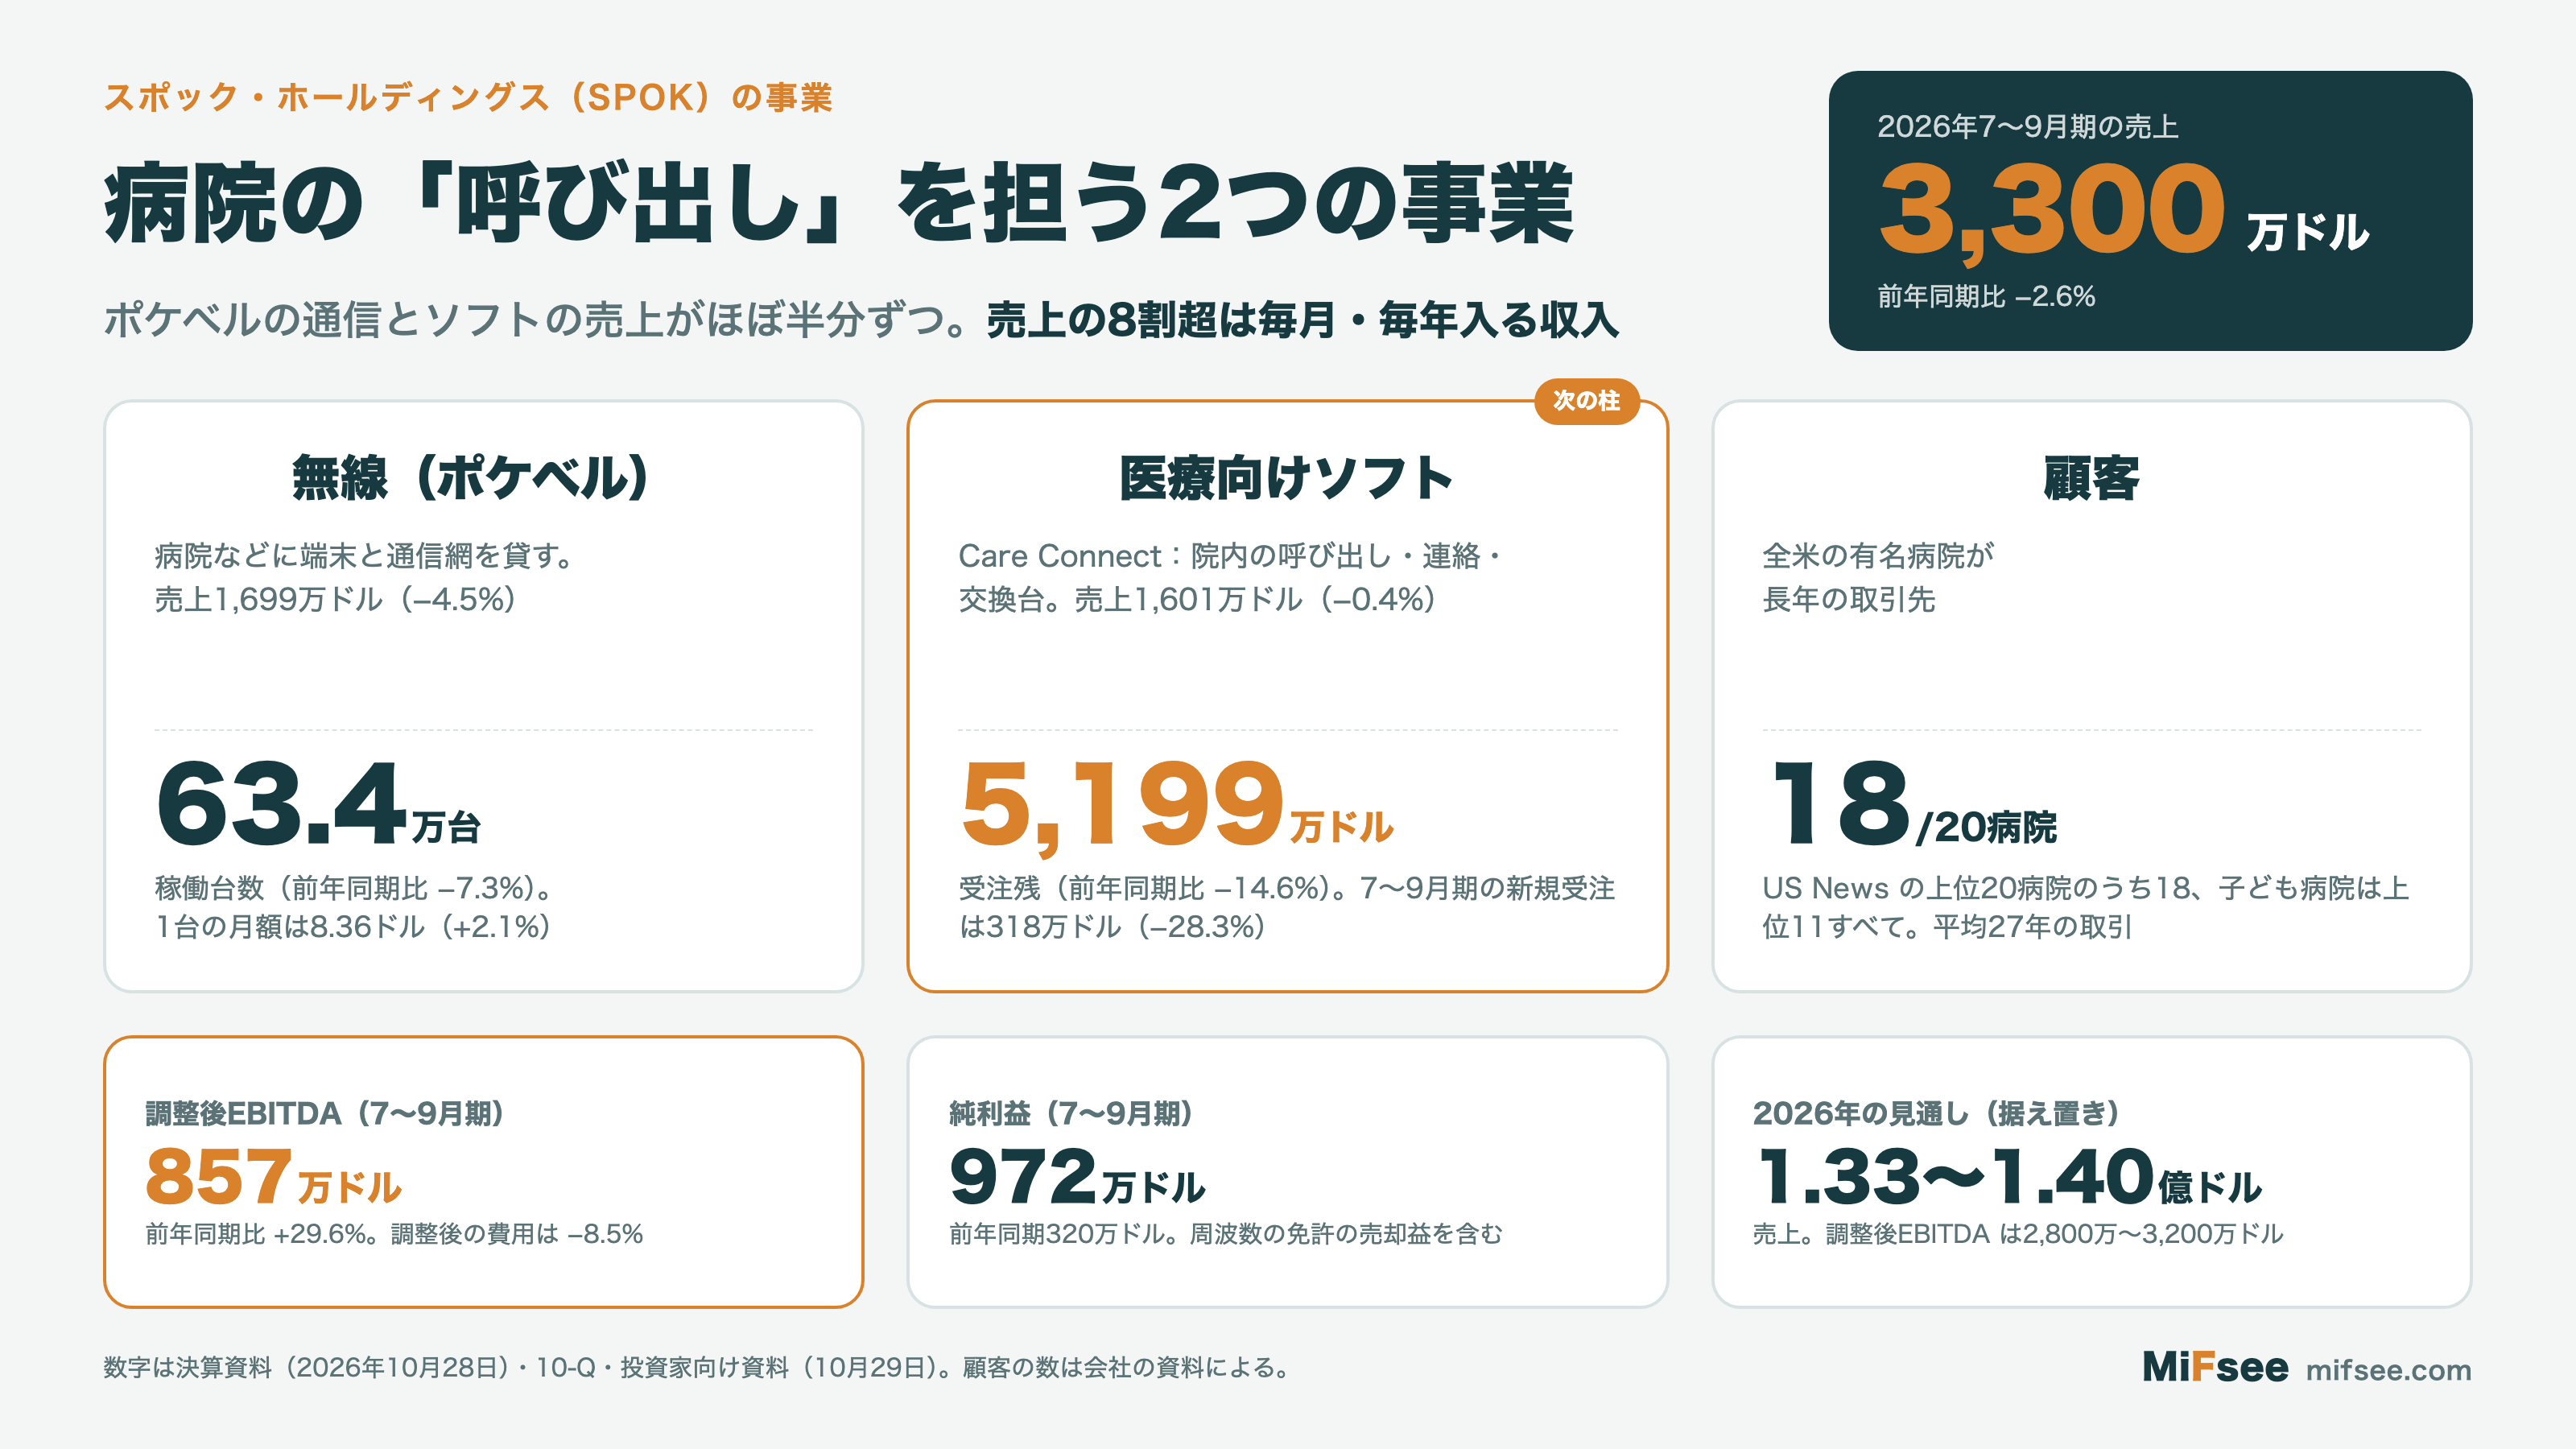
事業は2つに分かれ、2026年7〜9月期の売上はほぼ半分ずつである。
- 無線(ポケベル): 病院などに端末と通信網を貸し、月額の料金を受け取る。売上は1,699万ドル
- 医療向けソフト: 「Spok Care Connect」として、院内の呼び出し、医師の当番表(オンコール)、病院の交換台(コールセンター)、スマートフォンでの連絡などを提供する。売上は1,601万ドル
顧客は全米の有名病院
10月29日の投資家向け資料によると、US News & World Report の上位20病院のうち18、子ども病院の上位11すべてがスポックの顧客で、取引の長さは平均27年である。年次報告書では、売上の10%を超える顧客はいない。会社は売上の8割超が、保守料や通信料のように毎月・毎年入る収入だと説明している。
ポケベルは減り続けるが、値上げで補う
ポケベルの稼働台数は、2025年9月末の68.4万台から2026年9月末の63.4万台へ7.3%減った。会社自身も、ポケベルの需要はスマートフォンなど別の技術に置き換わり、今後も減り続けると年次報告書に書いている。
それでも売上の減り方は4.5%にとどまった。2025年9月と2026年9月に値上げをし、1台あたりの月額が8.19ドルから8.36ドルに上がったためである。台数の減りを値上げと費用の削減で補い、現金を生み続けるのが、この事業の形である。
決算で何が起きた?売上は減り、利益は増えた
7〜9月期の数字は次のとおりである(決算資料、10月28日)。
| 項目 | 2026年7〜9月期 | 前年同期 | 増減 |
|---|---|---|---|
| 売上 | 3,300万ドル | 3,387万ドル | −2.6% |
| うち無線 | 1,699万ドル | 1,779万ドル | −4.5% |
| うちソフト | 1,601万ドル | 1,607万ドル | −0.4% |
| 営業利益 | 564万ドル | 436万ドル | +29.3% |
| 調整後EBITDA | 857万ドル | 661万ドル | +29.6% |
| 純利益 | 972万ドル | 320万ドル | +203% |
純利益3倍の大半は、免許の売却益
純利益が3倍になったのは、本業の伸びではなく、7月に双方向ポケベル用の周波数の免許の一部を Sensus USA に800万ドルで売り、750万ドルの売却益を計上したためである。この売却は、使っていない資産を現金に換える取り組みの1つと会社は説明している。
本業の利益を見るには、営業利益と調整後EBITDAのほうが向いている。どちらも約3割増えた。売上が減る中で利益が増えたのは、費用を減らしたためである。調整後の費用は2,606万ドルで、前年同期から8.5%減った。
4月に人員の約1割を削減
会社は2026年4月に「戦略的な再編」を発表し、人員の約10%を減らした。年に600万ドルを超える費用の削減を見込み、削減は7〜9月期に終わった。浮いたお金は Care Connect と AI への投資、そして配当に回すとしている。10月には、開発・製品戦略・営業を1人で率いる執行副社長を新たに置いた。
ソフトの受注は減っている
気になるのはソフトの受注である。7〜9月期の新規受注は318万ドルで前年同期から28.3%減り、1〜9月でも28.0%減った。9月末の受注残は5,199万ドルで、前年同期から14.6%減っている。
内訳を見ると、ライセンス(+29.5%)と、病院のシステムを代わりに運用するマネージドサービス(+30.3%)は伸びた。一方、導入のための作業(−18.6%)と機器(−39.9%)は減った。ソフトは「次の柱」と位置づけられているが、受注の減り方を見る限り、まだ伸びる局面には入っていない。
2026年の見通しは据え置き
会社は2026年の見通しを据え置いた。売上は1.325億〜1.395億ドル(無線6,700万〜7,000万ドル、ソフト6,550万〜6,950万ドル)、調整後EBITDAは2,800万〜3,200万ドルである。1〜9月の売上は1.012億ドル、調整後EBITDAは2,297万ドルなので、10〜12月期は売上3,130万〜3,830万ドル、調整後EBITDA500万〜900万ドルが見込みの範囲になる(筆者の計算)。
配当は、稼いだ現金とほぼ同じ額
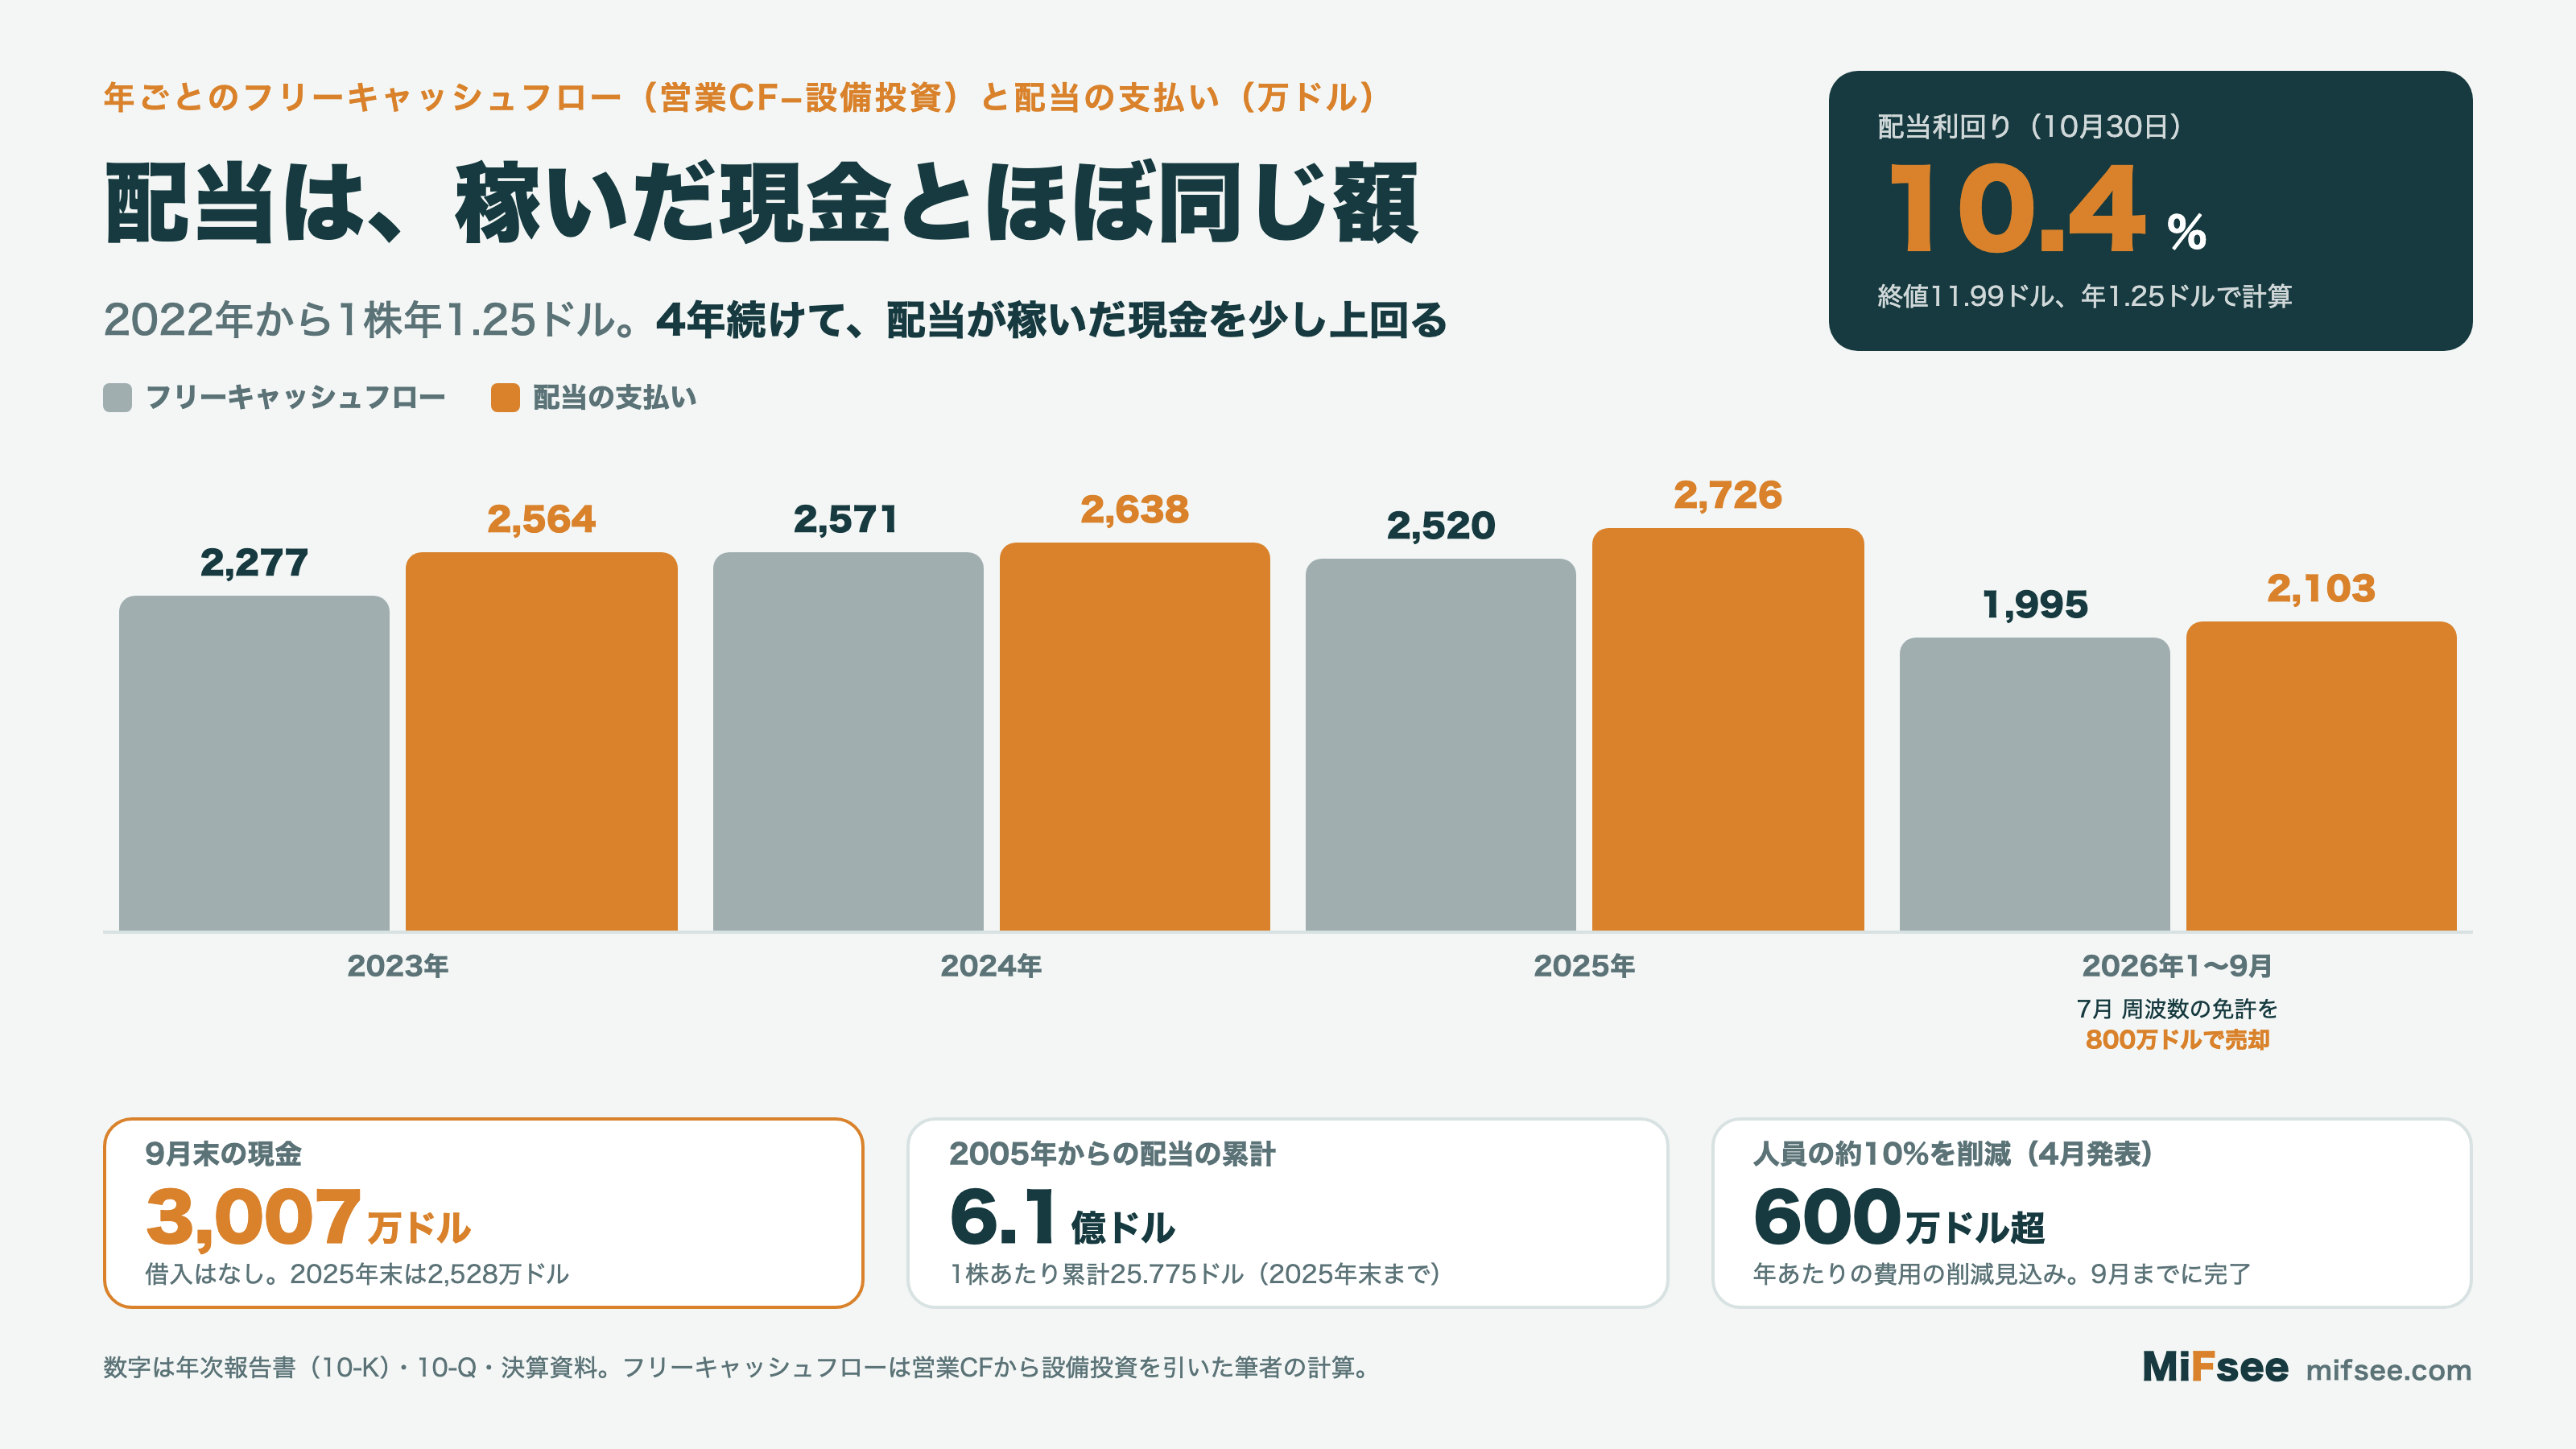
スポックの配当は1株年1.25ドル(四半期0.3125ドル)で、2022年から変わっていない。2025年の配当の支払いは2,726万ドル、2026年1〜9月は2,103万ドルだった。年次報告書によると、2005年の会社の設立から2025年末までに払った配当は合計6.1億ドル、1株あたり25.775ドルにのぼる。
この配当を、事業が稼いだ現金と比べてみる。営業キャッシュフローから設備投資を引いたフリーキャッシュフローは次のとおりである(筆者の計算)。
| 年 | フリーキャッシュフロー | 配当の支払い | 差 |
|---|---|---|---|
| 2023年 | 2,277万ドル | 2,564万ドル | −287万ドル |
| 2024年 | 2,571万ドル | 2,638万ドル | −67万ドル |
| 2025年 | 2,520万ドル | 2,726万ドル | −206万ドル |
| 2026年1〜9月 | 1,995万ドル | 2,103万ドル | −108万ドル |
4年続けて、配当が稼いだ現金を少し上回っている。足りない分は手元の現金で埋めてきた。2026年は免許の売却で778万ドル(手取り)が入り、9月末の現金は3,007万ドルと、2025年末の2,528万ドルから増えた。借入はない。
配当は「稼いだ現金をほぼ全部、株主に返す」設計であり、現金の余裕は大きくない。 会社は配当を続けると繰り返し説明しているが、ポケベルの売上が減り続ける中で、ソフトが伸びるか、費用をさらに減らせるかが、配当の持続を左右する。自社株買いの枠(1,000万ドル、2022年承認)はあるが、2026年1〜9月は使っていない。
取引市場は?
米国のナスダック(NASDAQ)に上場しており、ティッカーシンボルは「SPOK」。
スポックホールディングス(SPOK)のセクター、業種、属するテーマは?
- セクター: ヘルスケア(医療IT)、通信
- 業種: 医療向けソフトウェア、無線の呼び出しサービス
- テーマ: 医療IT、高配当
配当は?
あり。四半期1株0.3125ドル(年1.25ドル)。次の配当は12月9日に支払われる(基準日は11月18日)。10月30日の終値11.99ドルで計算した配当利回りは約10.4%である。
スポックホールディングス(SPOK)の競合企業は?
年次報告書によると、ポケベルの通信では American Messaging Service(非上場)などの地域の会社に加え、AT&T・T-Mobile・Verizon の携帯電話のサービスと競う。
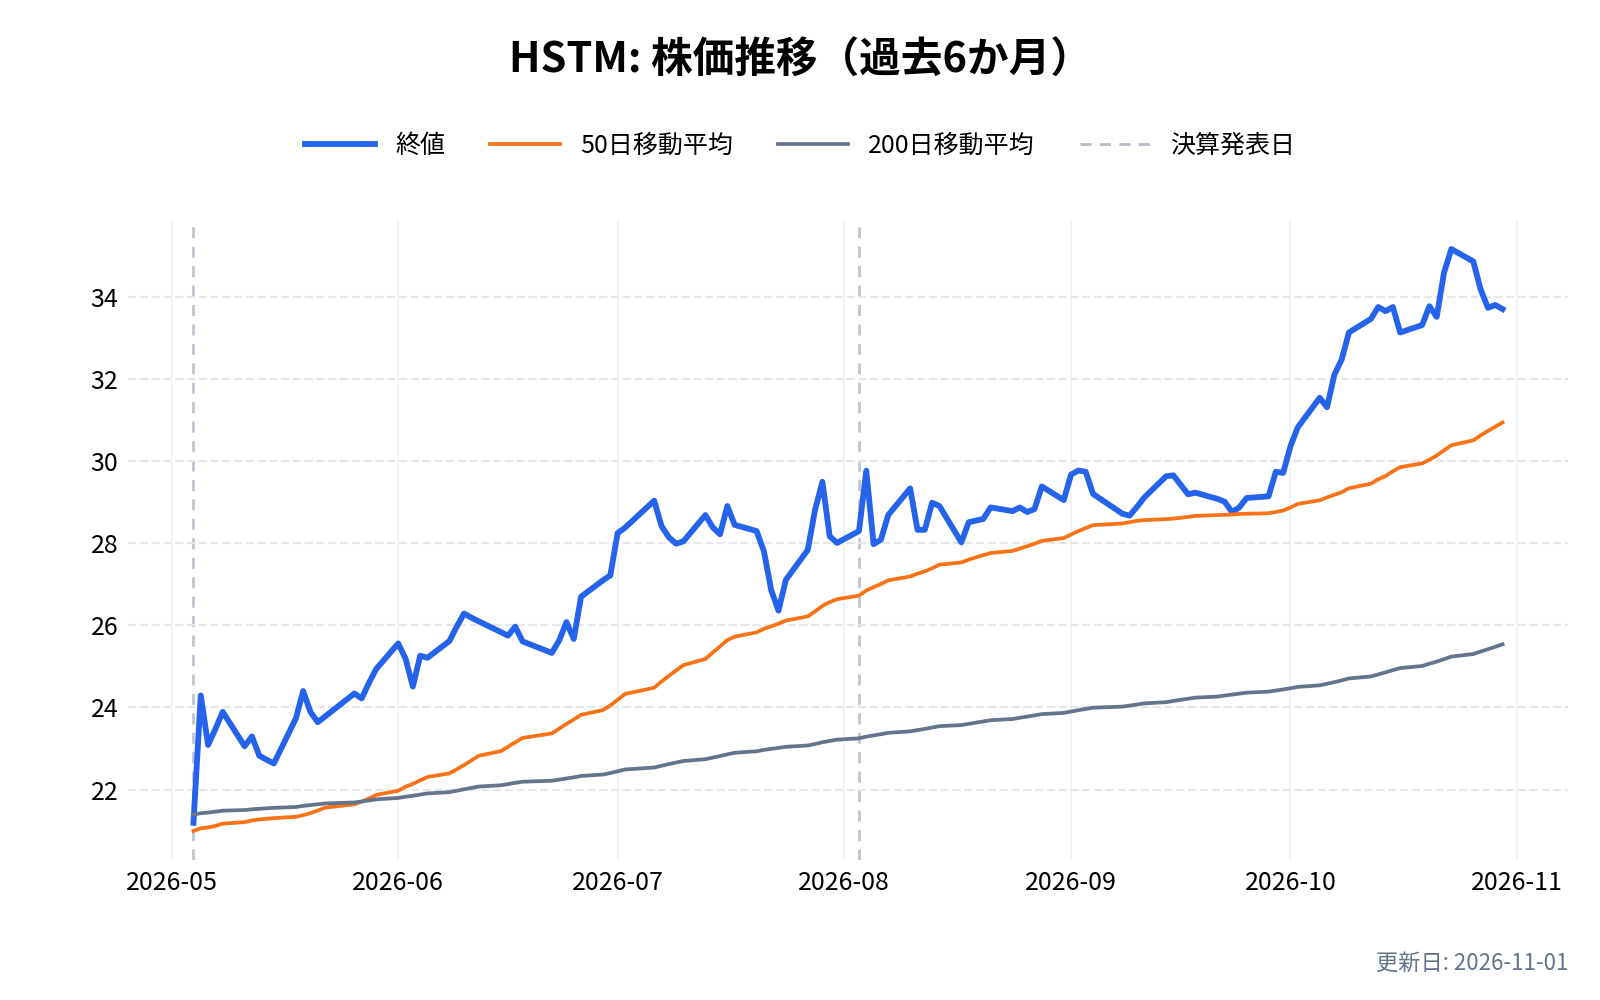
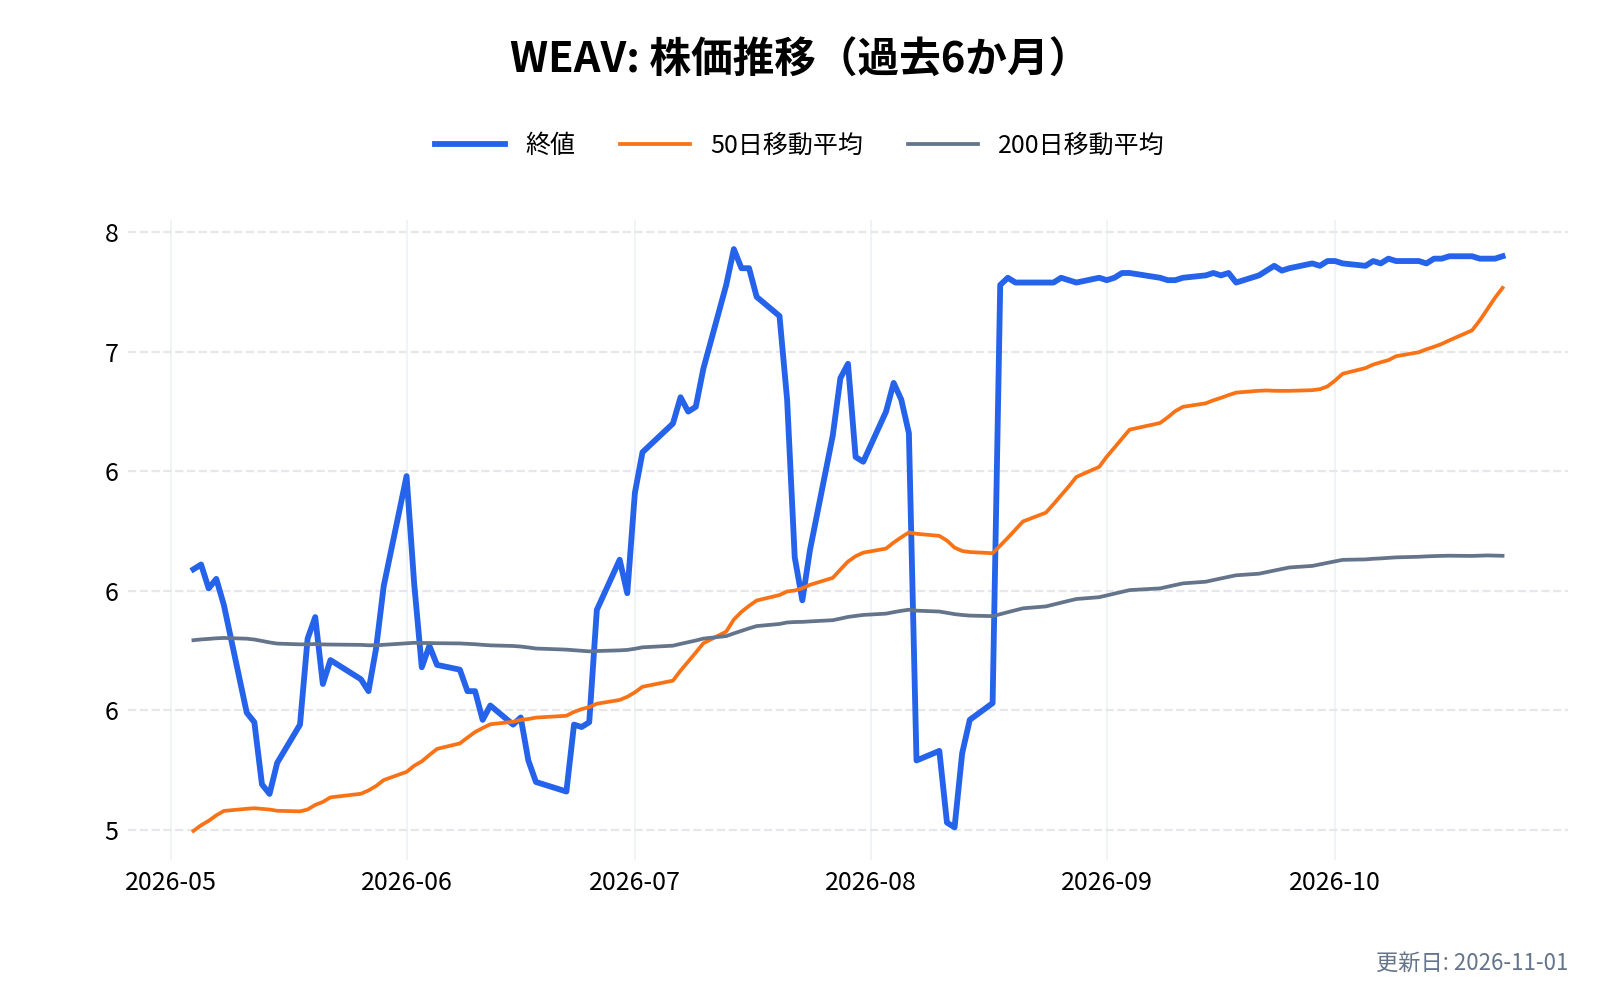
医療向けソフトでは、Care Connect の一部の機能と重なる会社として、ヘルスストリーム(HSTM)、トゥルーブリッジ(TBRG、2026年7月に買収されて上場をやめた)、ナショナル・リサーチ(NRC)、ウィーブ(WEAV)などを挙げている。さらに、電子カルテ大手の Epic やオラクルが、似た機能を自ら提供する可能性もあるとしている。
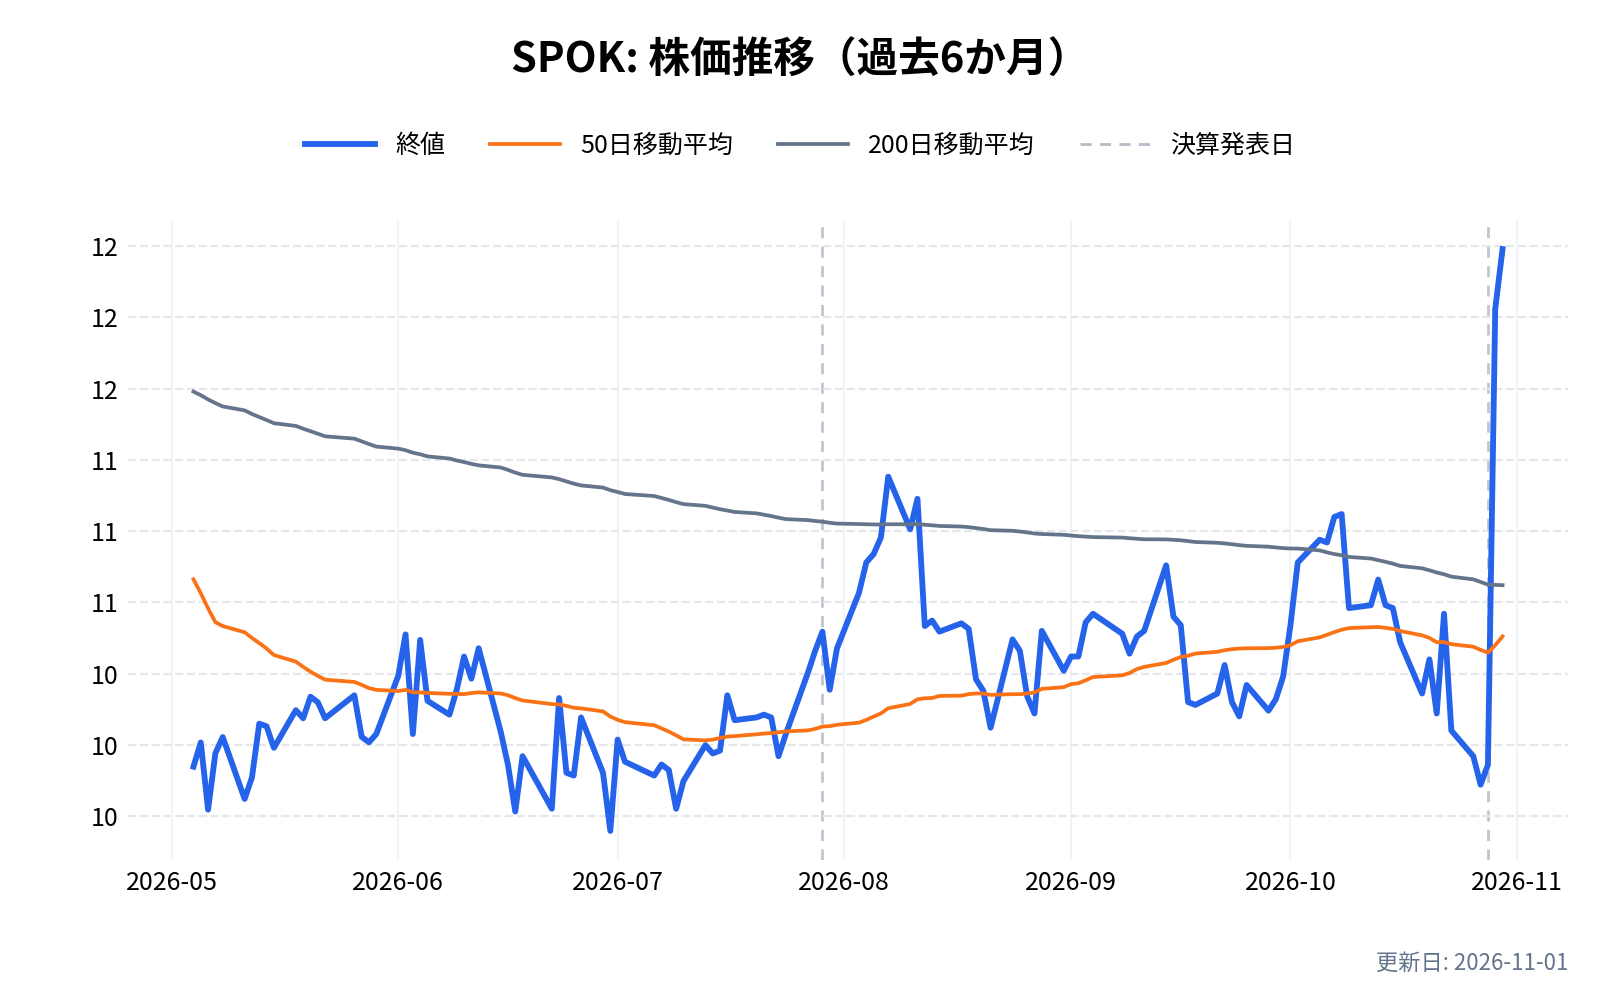
医療向けソフトの上場企業として、ヘルスストリーム(HSTM)と、医療機関向けの連絡のソフトを持つウィーブ(WEAV)の直近6か月の株価の動きを並べる(年次報告書が挙げた会社から筆者が選んだ)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
スポックホールディングス(SPOK)の競合との差別化要素と優位性は?
呼び出しから交換台まで、1つの製品群でそろう
年次報告書は、院内の呼び出し・当番表・交換台・連絡をまとめて提供できる会社は他にないとしている。個々の機能では競合がいるが、全部をそろえる会社はない、という説明である。
長い取引と、入れ替えにくさ
上位の病院との取引は平均27年に及ぶ。病院の呼び出しは命に関わる仕組みのため、一度入れると簡単には替えにくい。
自前の通信網
全米約2,400か所に約2,900台の送信機を持ち、ポケベルの電波を自社で届けている(2025年末)。年次報告書は、無線の事業を、医療機関のような「構内(キャンパス)」型の施設と緊急時の通知に絞り、通信網の信頼性で競うとしている。送信機は年に5〜6%ずつ減らし、費用を下げている。
スポックホールディングス(SPOK)の業績について
スポックホールディングス(SPOK)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬
- 第2四半期決算: 7月下旬
- 第3四半期決算: 10月下旬
- 第4四半期および通期決算: 翌年の2月下旬
スポックホールディングス(SPOK)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
スポックホールディングス(SPOK)の2026年Q3決算(2026/10/28 発表)は、売上33.0百万ドル(アナリストコンセンサス34.7百万ドルに対し-4.9%)、EPS 0.46ドル(同0.16ドルに対し+0.30ドル)でした。
売上の前年同期比は-2.6%です。
直近8四半期では、売上が3回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移

四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 33.89 | -0.2% | -4.5% | 0.18 | -0.02 | 13.7% |
| 2025:Q1 | 36.29 | +4.0% | +6.7% | 0.25 | +0.07 | 16.6% |
| 2025:Q2 | 35.69 | +5.0% | +2.0% | 0.22 | +0.04 | 15.1% |
| 2025:Q3 | 33.87 | -2.9% | -5.7% | 0.15 | -0.04 | 12.9% |
| 2025:Q4 | 33.86 | -0.1% | -2.1% | 0.14 | -0.04 | 11.6% |
| 2026:Q1 | 33.23 | -8.5% | -5.1% | 0.09 | -0.09 | 7.4% |
| 2026:Q2 | 35.01 | -1.9% | +2.1% | 0.20 | +0.05 | 15.5% |
| 2026:Q3 | 33.00 | -2.6% | -4.9% | 0.46 | +0.30 | 17.1% |
| 2026:Q4(予想) | 35.30 | +4.2% | – | 0.17 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-30 取得時点)。 | ||||||
通期:売上高の推移

通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)

通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 142.15 | -4.1% | -1.14 | -19.5% | 5.6% | 3.58 |
| 2022年 | 134.53 | -5.4% | 1.09 | 0.2% | 4.8% | 2.68 |
| 2023年 | 139.03 | +3.3% | 0.77 | 15.3% | 18.8% | 22.77 |
| 2024年 | 137.65 | -1.0% | 0.73 | 13.8% | 21.0% | 25.71 |
| 2025年 | 139.71 | +1.5% | 0.75 | 14.1% | 20.7% | 25.20 |
| 2026年(予想) | 139.30 | -0.3% | 0.66 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-30 取得時点)。 | ||||||
スポックホールディングス(SPOK)の将来性と今後の見通しは?
数字で見る直近の変化
- 利益: 7〜9月期の調整後EBITDAは857万ドルで、前年同期比+29.6%。費用の削減が効いた
- 売上: 3,300万ドルで−2.6%。ポケベルは−4.5%、ソフトは−0.4%
- 受注: ソフトの新規受注は1〜9月で前年同期比−28.0%、受注残は−14.6%
- 株価: 決算の翌日に+15.7%(10.18ドル→11.78ドル)。10月30日の終値11.99ドルは、2025年末の13.19ドルより9%低い
お金の面
9月末の現金は3,007万ドルで、借入はない。配当には年約2,700万ドルが要り、ここ数年は稼いだ現金を少し上回る額を払ってきた。2026年は免許の売却で現金が増えたが、同じような資産の売却を毎年続けられるとは限らない。
注目しているポイント
- ソフトの受注の戻り: 新しい執行副社長のもとで、受注の減少が止まるか
- ポケベルの減り方: 稼働台数の減少が年7%前後で続くか、値上げで売上を保てるか
- 費用の削減: 年600万ドル超の削減が、2027年の利益にどこまで表れるか
- 配当: 稼いだ現金と配当の差が広がらないか
リスクと不確実性
- ポケベルの需要の減少: 会社自身が、今後も減り続けると見ている
- ソフトの競争: 電子カルテ大手が似た機能を自ら持つと、競争が厳しくなる
- 病院の予算: 売上の多くが医療機関からで、医療制度や病院の経営の変化を受けやすい
- 配当の持続: 配当は稼いだ現金とほぼ同じ額で、売上が減り続ければ見直しの可能性がある
費用の削減で利益は増え、免許の売却で現金も厚くなった。ただ、成長を担うはずのソフトの受注は減っており、配当は稼いだ現金とほぼ同じ額である。高い利回りの裏にあるこの構図を、四半期ごとの決算で確かめていく必要がある。
SPOK 2026年Q3決算:周波数免許売却と効率化で純利益が3倍超、通期ガイダンスは据え置き
発表日:2026/10/28
本決算のポイント
スポックホールディングスの2026年第3四半期は、売上高こそ前年同期比2.6%減の3,300万ドルと伸び悩んだものの、純利益は970万ドルと前年同期の320万ドルから3倍超に拡大した。背景には、二方向ページング事業に含まれるナローバンド周波数免許の売却があり、取引完了によって現金・現金同等物残高に750万ドル超が上乗せされている。
調整後EBITDAも860万ドルと前年同期比29.6%増となり、営業費用の圧縮が収益性を押し上げた形だ。ソフトウェア売上は1,600万ドルとほぼ横ばいながら、ライセンス収益が約30%増、マネージドサービス収益も30%超の伸びを示した点は構造的な改善として注目できる。
無線事業は依然として縮小基調にあるが、ARPUは8.36ドルへと前年同期から上昇し、稼働ユニット数の減少率も1.7%と前四半期から12ベーシスポイント改善した。会社は通期の売上・調整後EBITDAガイダンスを据え置き、戦略的再編の効果と販売パイプラインへの視界を踏まえた見通しを示している。
抑えておくべきKPI
- 純利益: 970万ドル(前年同期比203.4%増、ナローバンド免許売却益を含む)
- 調整後EBITDA: 860万ドル(前年同期比29.6%増)
- 総売上高: 3,300万ドル(前年同期比2.6%減)
- 現金及び現金同等物: 3,007万ドル(前年同期比40.7%増、無借金)
インサイト
今回の大幅増益は、事業そのものの構造的な収益力向上というより、ナローバンド周波数免許売却という一時的な要因が色濃い。その他収益が754万ドル計上され、これが税引前利益を押し上げた主因となっている。一方で、調整後EBITDAの伸びは営業費用の削減(前年同期比7.3%減)によるところが大きく、こちらは一定の持続性を持つ改善と見てよさそうだ。
ソフトウェア事業では、ライセンスとマネージドサービスの成長が目立つ一方、プロフェッショナルサービス(プロジェクト)は18.6%減と落ち込んでおり、ソフトウェア予約額(bookings)も前年同期比28.3%減、ソフトウェアバックログも14.6%減と、将来の受注パイプラインには弱さが見える。無線事業の縮小傾向も変わらず、長期的な構造課題として残る。
配当については1株0.3125ドルの据え置きが発表され、株主還元額は四半期で650万ドルに達した。CEOのケリー氏は配当利回りが10%超である点に言及しており、キャッシュ創出と株主還元の両立を経営の軸に据える姿勢が改めて確認できる。
今後の見どころ
通期ガイダンスは売上高1億3,250万〜1億3,950万ドル、調整後EBITDA2,800万〜3,200万ドルで据え置かれており、戦略的再編の完遂とソフトウェア販売パイプラインの進捗が計画達成の鍵となる。ソフトウェア予約額とバックログの減少傾向が今後も続くのか、それとも反転するのかは注視すべきポイントだ。
また、新たに迎えた幹部によるエンジニアリング・製品戦略・営業の統合体制が、AI活用を通じた製品開発の加速にどうつながるかも今後の焦点となる。無線事業の縮小ペースとARPUの推移も、収益構造の変化を見極める上で引き続き確認したい指標である。
出典
Spok Reports Third Quarter 2026 Results
SPOK 2026年Q2決算:ソフトウェア受注が前四半期比92%増、EBITDAは前年比22%増で戦略再編が実を結び始める
発表日:2026/07/29
SPOKの決算ハイライト
Spokの2026年第2四半期は、総売上高が前年同期比1.9%減の3501.1万ドルとなった一方、調整後EBITDAは前年同期比22.1%増の914.3万ドルまで伸び、収益性が明確に改善した四半期となった。無線ページング事業の縮小が続く中でも、ソフトウェア事業が売上を下支えしている構図だ。
ソフトウェア売上は前年同期比3.2%増の1779.8万ドルとなり、ライセンス収益が52%近く、マネージドサービス収益が53%増と大きく伸びた。GAAP純利益は412万ドルで、前年同期の455.2万ドルからは減少したが、これは戦略的再編に伴う154.5万ドルの退職・再編費用を含んでの結果であり、前年同期には0.7百万ドルのドメイン名売却益が含まれていた点も踏まえる必要がある。
会社はこうした流れを受け、通期売上ガイダンスの中央値を1.36億ドルへ下方修正する一方、調整後EBITDAガイダンスの中央値は3000万ドルを据え置いた。狭帯域スペクトルライセンスを800万ドルで売却する契約も締結しており、資産の現金化と株主還元の両立を進めている。
抑えておくべきKPI
- 調整後EBITDA: 914.3万ドル(前年同期比22.1%増、前四半期比では約74%増)
- ソフトウェア事業受注高: 946.7万ドル(前四半期比約92%増、前年同期比では18.8%減)
- ソフトウェア売上高: 1779.8万ドル(前年同期比3.2%増)、うちライセンス収益は51.7%増、マネージドサービス収益は53.4%増
- 無線ユニット純減率: 前四半期比1.8%減(前四半期から84ベーシスポイント改善)
インサイト
前四半期比でソフトウェア事業受注が92%近く増加した点は、この決算で最も注目すべき変化だ。14件の6桁契約と1件の7桁契約を獲得しており、単月・単四半期の振れではなく受注パイプラインの改善を示唆する動きと読める。前年同期比では受注高が18.8%減っているため、通年での底堅さはまだ確認が必要だが、四半期を追うごとの改善傾向は評価できる。
一方でローライトも見逃せない。総売上高は前年同期比で1.9%減少し、上半期累計でも5.2%減となっている。無線売上のうちページング収益は前年同期比6.9%減と、構造的な縮小が継続している構図に変わりはない。ソフトウェアの専門サービス(プロジェクト型)売上も27.7%減となっており、マネージドサービスやライセンスの伸びが、プロジェクト型サービスの落ち込みを補っている段階というのが実態に近い。
通期ガイダンスの下方修正は、上半期の受注状況と戦略的再編の年間影響を踏まえた現実的な調整であり、驚きは大きくない。調整後EBITDAの中央値を据え置いた点は、コスト効率化が進んでいることの裏付けとも言える。
今後の見どころ
次の四半期以降は、ソフトウェア受注高が前四半期比の伸びを維持できるか、そして無線ユニットの減少率がさらに改善するかが焦点になる。狭帯域スペクトルライセンス売却(800万ドル、7月20日にクローズ済み)による資金が、Care Connect Suiteへの投資や配当原資にどう活用されるかも注目点だ。
ソフトウェア売上の内訳では、ライセンスとマネージドサービスの高成長が続くかどうかが鍵となる。専門サービス売上の減少が一時的な契約タイミングの問題か、構造的な変化かは今後の四半期で見極めが必要だろう。会社は10%超の配当利回りを維持する方針を示しており、キャッシュ創出力と株主還元のバランスが引き続き経営の軸になりそうだ。
出典
Spok Reports Second Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「スポックホールディングス(SPOK)の決算まとめ」にまとめています。
まとめ
スポックホールディングス(SPOK)は、病院のポケベルの通信と、院内の呼び出しや連絡を担う医療向けソフトの2つの事業を持つ会社です。全米の有名病院を長年の顧客に持ち、売上の8割超が毎月・毎年入る収入です。
2026年7〜9月期は、人員の削減で費用が減り、調整後EBITDAが約3割増えました。純利益は周波数の免許の売却益で3倍になっています。一方で、ソフトの新規受注は前年より3割近く減りました。年1.25ドルの配当は、ここ数年、稼いだ現金とほぼ同じ額です。
次の決算(2027年2月の見込み)で、ソフトの受注が戻るか、そして2026年の見通しどおりに着地したかを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。