このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- オクロ(OKLO)の株価
- Oklo(オクロ、OKLO)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 規制の道筋は、どうなっている?
- 手元資金は厚い。ただし、集め方に注意点がある
- 商業化の節目は、どこまで来た?
- 株価は、原子力関連の下げのなかにある
- 取引市場は?
- Oklo(オクロ、OKLO)のセクター、業種、属するテーマは?
- 配当は?
- Oklo(オクロ、OKLO)の競合企業は?
- 競合との差別化要素と優位性は?
- Oklo(オクロ、OKLO)の業績について
- Oklo(オクロ、OKLO)の将来性と今後の見通しは?
- OKLO 2026年Q3決算:手元資金31億ドルを保ちつつ、建設への支出が本格化
- OKLO 2026年Q2決算:現金残高30億ドル超えの資金力を武器に、実運転一歩手前まで前進
- オクロ(OKLO)のリアルタイム株価チャート
- まとめ
はじめに
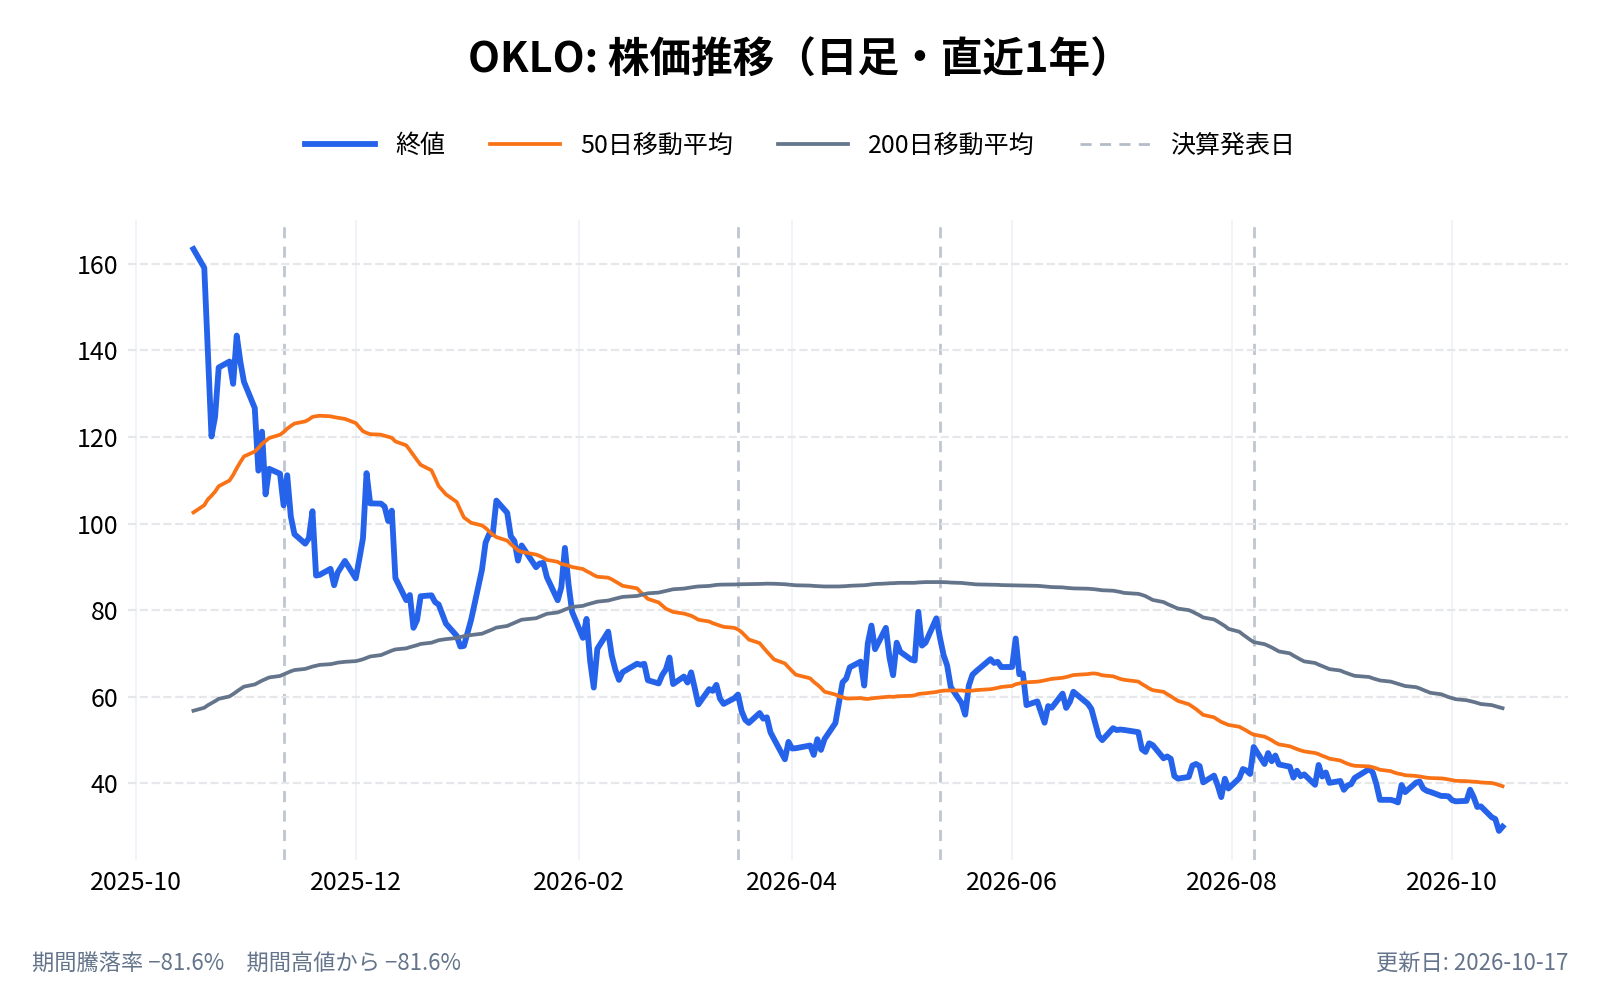
Oklo(オクロ、OKLO)は、小型の原子炉を自ら建てて運転し、できた電気を顧客に売る計画の米国企業です。株価は2026年1月9日に終値で105.31ドルを付けました。その後は下げ、11月10日の終値は26.50ドルで、2025年末の71.76ドルから63%低い水準です。
ただ、オクロの原子炉は、まだ1基も発電していません。初号機の目標は「2028〜2029年」で、売上の中身も、買収した会社のものにとどまります。株価が動く理由の多くは、日々の業績ではなく、規制・燃料・資金という3つの準備の進み具合にあります。
本記事では、何を作る会社なのかを整理したうえで、規制の道筋、31.3億ドルの手元資金とその集め方、初号機までの節目を、年次報告書(10-K)・四半期報告書(10-Q)の記載で確かめます。原子力関連の株全体が下げるなかで、オクロがどこにいるのかも並べて見ます。
オクロ(OKLO)の株価
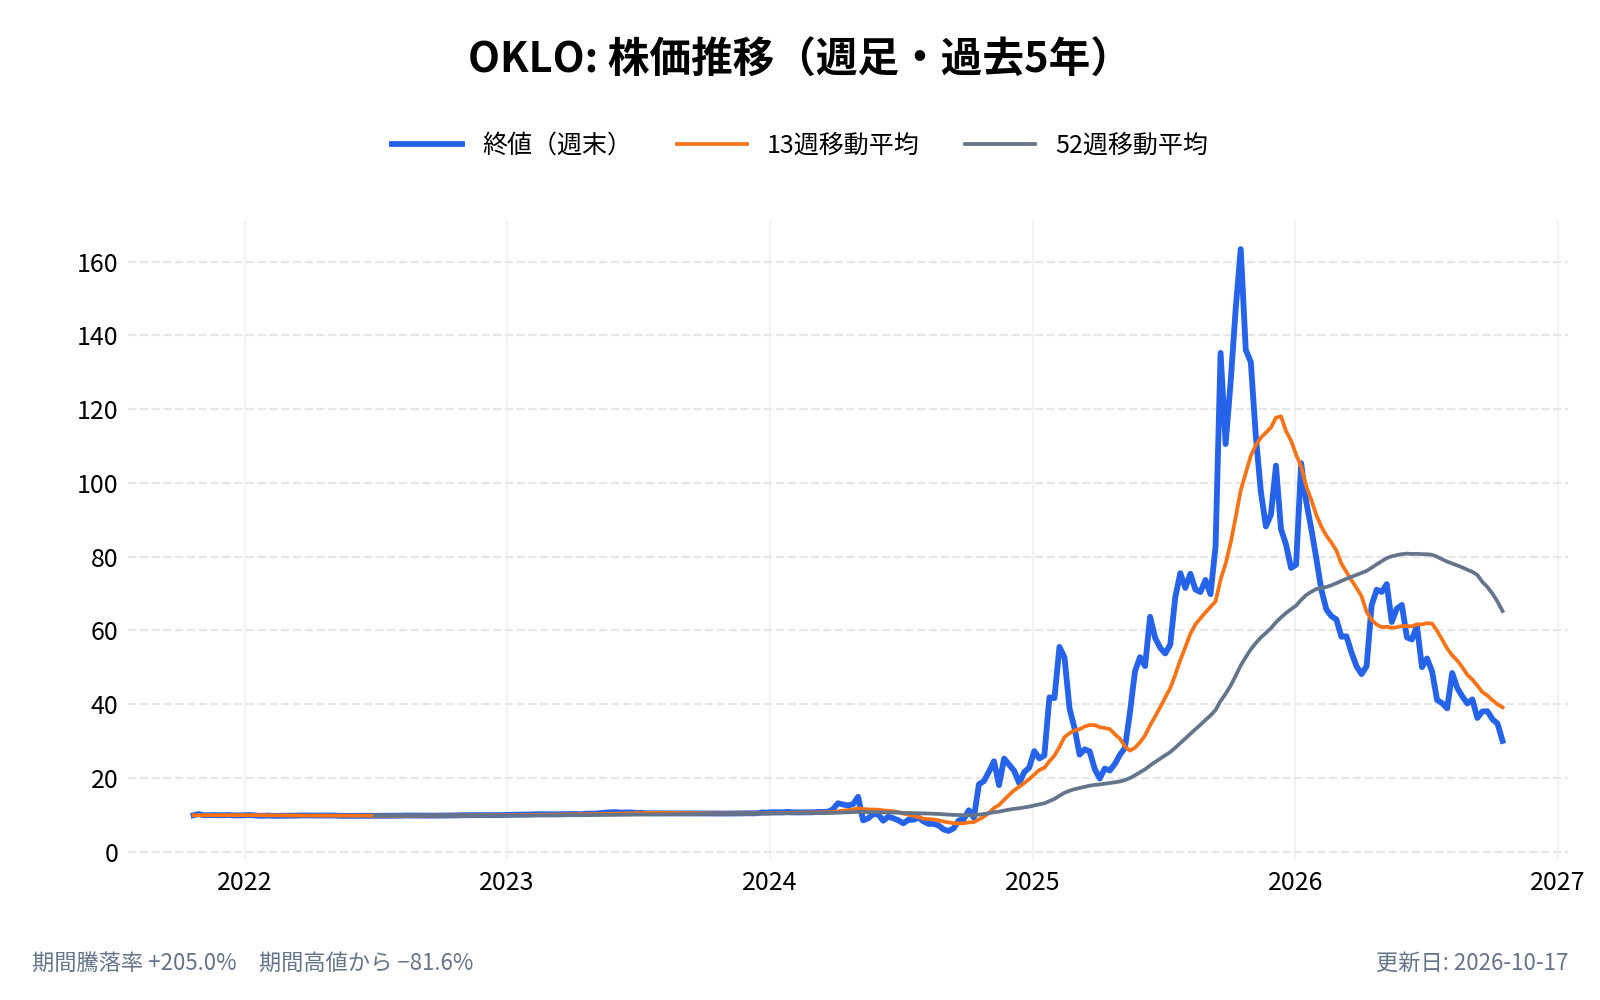
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Oklo(オクロ、OKLO)とは何の会社?
Oklo は、2013年に創業した原子力の会社である。2024年5月9日に、特別買収目的会社(SPAC)の AltC Acquisition Corp. との合併を完了して上場した。10-K によれば、合併契約の締結は2023年7月だった。
事業の中心は、金属を燃料にしてナトリウムで冷やす高速炉「Aurora(オーロラ)」である。会社は、この発電所を「powerhouse」と呼ぶ。出力は1基あたり15〜75メガワット(MWe)で、将来は100MWe以上の型も検討している。参考にしているのは、米国の政府が約30年運転した実験炉 EBR-II の技術である。
原子炉の開発に加えて、会社は次の2つを事業の柱に据えている。
- 燃料のリサイクル: 使用済みの核燃料から、再び使える燃料を取り出す技術。米国には、この設備がまだ無い。会社は、商業規模の施設を2030年代初めまでに建てることを目指す
- 放射性同位体(アイソトープ): がんの診断や治療などに使う放射性の物質。2025年2月に買収した Atomic Alchemy の事業が土台になっている
どのような事業をしている?
会社の説明では、事業は「電気」「燃料」「同位体」の3つが組み合わさっている。
- 電気(Aurora): 自社で原子炉を建て、運転し、電気と熱を顧客に売る。初号機はアイダホ州の国立研究所(INL)の敷地に建てる計画で、「Aurora-INL」と呼ぶ
- 燃料: 初号機の燃料には、INL が保管する使用済み燃料から回収した HALEU(高純度低濃縮ウラン)5トンを確保した。2025年12月にはロスアラモス国立研究所と、プルトニウムを使った臨界実験を終えている。燃料を作る試験工場も建設中である
- 同位体: テキサス州の試験炉(Groves Isotope Test Reactor)が2026年8月5日に初めて臨界に達した。米国で、民有地に建てた試験炉がエネルギー省(DOE)の計画のもとで臨界に達したのは、これが初めてである。アイダホの研究所は、NRC(原子力規制委員会)から、放射性物質を扱う許可を得ている
なお、10-K と10-Q は、自社の炉を「小型モジュール炉(SMR)」とは書いていない。会社の呼び方は「fast fission powerhouse(高速核分裂の発電所)」である。本記事では、一般に「小型原子炉」と呼ばれる分野に入る会社として扱う。
ビジネスモデルは?
オクロのモデルは、設計を他社に貸す形ではなく、発電所を自ら持って運転し、電気を売る形である。10-Q には「他社が建てて運転するために設計を貸すのではなく、自ら所有して運転し、電気を直接売る」と書かれている。建設と運転の費用を自社が負うため、効率よく作る動機が働く、というのが会社の説明である。
この形には、2つの裏表がある。1つは、1基目から2基目へと学びを積み、建設の期間を縮められる点。もう1つは、建設の資金を会社が背負う点である。電気を売り始めるまで、売上にならない大きな支出が続く。
顧客の候補として、会社はデータセンター、軍や政府の施設、工場、離島や遠隔地の地域、電力会社を挙げる。契約の状況は、次の節で見る。
規制の道筋は、どうなっている?
原子炉を建てるには、国の許可が要る。オクロの道筋は、途中で大きく変わった。
- 2020年3月: NRC に、建設と運転の許可(combined license)を申請した
- 2022年: NRC が申請を「denied without prejudice(却下。ただし再申請は可能)」とした
- 2025年8月: DOE の「原子炉パイロット計画」に、オクロの初号機が選ばれた。DOE が許可を出す道を使えるようになった
- 2025年9月: 非原子力の工事が承認され、起工した
- 2026年2月: DOE と契約(OTA)を結び、安全の基本方針(NSDA)が承認された
- 2026年6月: 予備の安全解析(PDSA)が承認された
10-Q は、この PDSA の承認を、設計と安全の審査の節目という点で、「NRC の建設許可に相当する」と説明している。会社が言う「相当する」であり、NRC の許可そのものを得たわけではない。
NRC 側でも動きがある。2026年4月に、設計の基準をまとめた報告書が承認された。10月26日には、DOE が認可した炉の情報を NRC が使えるようにする最終規則が公表され、2026年11月25日に施行される。一方、NRC に新しく申請する時期と形式について、会社は「評価中」としている。
手元資金は厚い。ただし、集め方に注意点がある
時価総額の6割が現金
2026年9月末の現金・現金同等物・市場性のある債券は、31.3億ドルである(2025年末は14.1億ドル。このほかに制限付きの現金が8,190万ドル)。11月10日の時価総額は約51.75億ドル(26.50ドル × 発行済み株式1億9,529万株)なので、現金はその約6割にあたる。
1株あたりでは、現金が約16ドル。株価26.50ドルのうち、原子炉の事業に付いている値段は1株約10.5ドル、全体で約20億ドルという計算になる。
会社は10-Qで、この手元資金が「今後1年の運営に十分」と書いている。
高いときに売った株、安くなって売る株
この現金の多くは、市場で少しずつ新株を売る「ATM」という方法で集めた。2026年1〜9月に約3,261万株を売り、総額で約22.9億ドルになった。
- 2025年12月に作った枠(15億ドル): 2026年1〜3月に1,238万株を売って完了。平均96.95ドル
- 2026年5月の枠(10億ドル): 9月までに完了。1,797万株、平均55.64ドル
- 2026年9月の枠(10億ドル): 継続中。9月末までに226万株、平均39.30ドル(総額8,885万ドル)
売値は、96.95ドルから39.30ドルへ下がってきた。同じ10億ドルを集めるのに、平均96.95ドルなら約1,030万株で済むが、39.30ドルなら約2,540万株が必要になる。発行済み株式は、2025年末の1億6,051万株から、11月4日の1億9,529万株へ、約22%増えた。
出ていくお金は増えている
営業のキャッシュフローと設備投資を合わせた出ていくお金は、四半期ごとに次のように増えた(営業と設備投資の合計から、筆者が計算した概算)。
- 2026年1〜3月期: 約5,070万ドル
- 4〜6月期: 約1.42億ドル
- 7〜9月期: 約2.00億ドル(うち設備投資が約1.54億ドル)
1〜9月の平均のペースなら、31.3億ドルは約6年分になる。7〜9月のペースが続くなら、約4年分である。会社は2026年通年で、営業で使う現金を1.2億〜1.5億ドル、設備投資を4億〜5億ドルと見込む。営業で使う現金は、10-K時点の見通し(0.8億〜1.0億ドル)から引き上げられた。なお、10-K時点の投資の見通し(3.5億〜4.5億ドル)は、設備投資ではなく投資活動全体の数字で、そのままは比べられない。
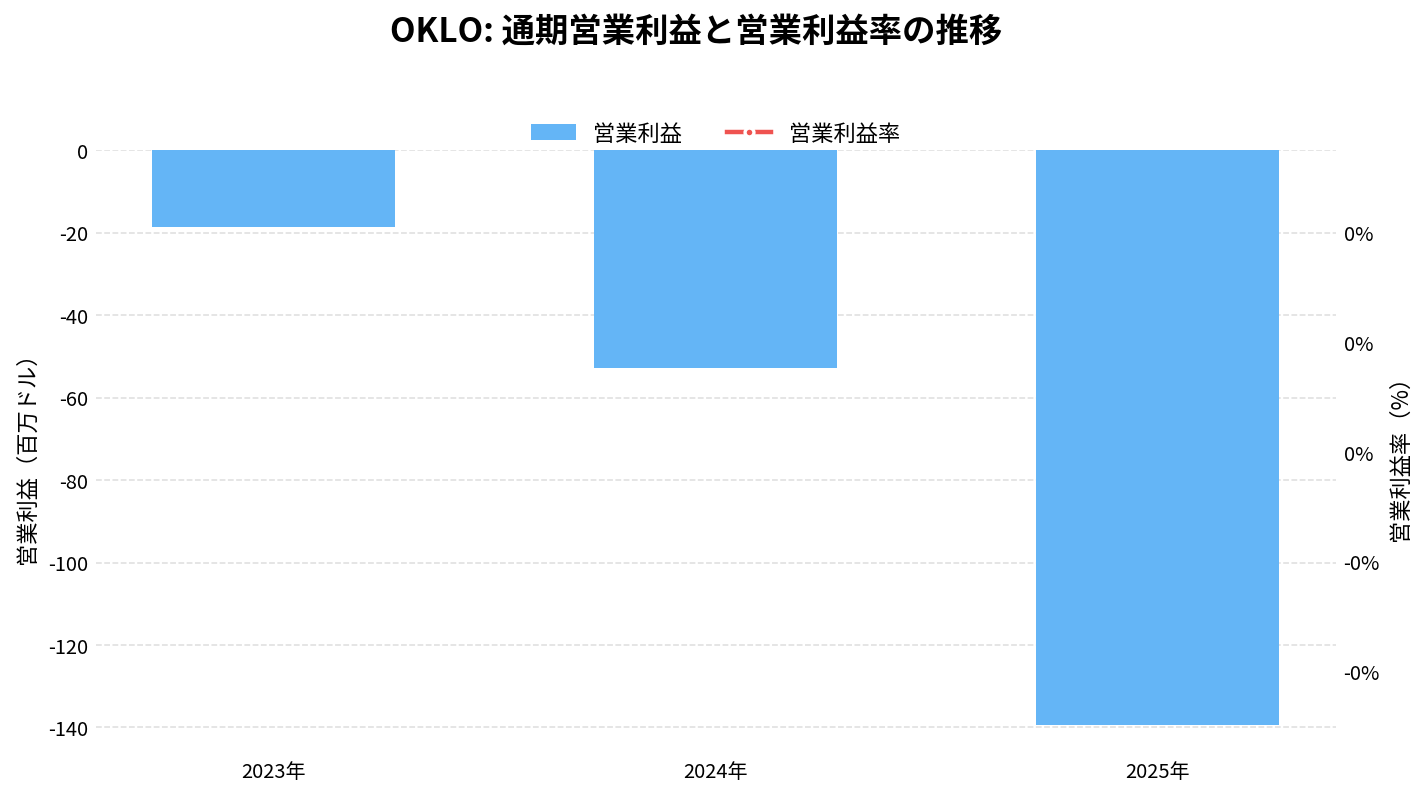
現金は利息も生んでいる。2026年7〜9月期の利息・配当の収入は2,789万ドルで、営業費用8,431万ドルの約3分の1にあたる。営業損失7,102万ドルと純損失4,175万ドルの差の大半は、この利息である。営業損失には、土地の売却益1,143万ドルも含まれている。
資金の厚さは本物だが、使うペースが上がり、集める株の値段が下がっている。この2つを並べて見るのが、オクロの資金を読む要点である。
商業化の節目は、どこまで来た?
初号機の目標は「2028〜2029年」
初号機(Aurora-INL)の運転開始の目標は、10-Kでは「2028年」だった。2026年11月の10-Qでは「2028〜2029年」になっている。10-Qは、供給網、地政学、景気、設計の複雑さを、遅れうる要因として挙げる。
Meta との契約と、燃料の調達
- Meta: 2026年1月5日に、前払いの契約を結んだ。オハイオ州 Pike County に建てる、出力1.2ギガワット(GW)の電力拠点向けである。11月2日には、Meta の資金の初回分がエスクロー(第三者預かり)から出て、燃料の供給元である Centrus(セントラス)へ支払われた
- Centrus: 2026年6月に基本合意を結び、9月30日に HALEU の供給契約(条件付き)を結んだ。セントラス・エナジー(LEU)は、HALEU の供給元である
- その他の顧客: Switch と、最大12GWの電力の基本契約(2024年12月)。Equinix、Diamondback、Prometheus Hyperscale とは、拘束力のない基本合意(LOI)がある。アラスカの Eielson 空軍基地(5MWe以上)にも、暫定的に選ばれている
- 売上になっている電力契約: 10-Q の時点では、まだ無い
売上は立ち始めたが、原子炉の売上ではない
2026年7〜9月期の売上は186万ドルで、4〜6月期の121万ドルに続く2四半期目である。10-Qによれば、主に2026年6月に買収した2社(ARMEC と Creative Engineers)の、設計や製造の売上である。電気を売った売上ではない。
10月には、DOE の研究機関 ARPA-E から、再生燃料の開発に680万ドルの交付が決まった。原子炉容器などの部材について、U.S. Forged Rings と製造枠の契約も結んでいる(部材の初回納入は2030年、枠は2035年まで)。
株価は、原子力関連の下げのなかにある
2026年の株価は、年初来で−63%(11月10日の終値まで)。年初来の終値の高値は1月9日の105.31ドル、安値は11月5日の19.20ドルだった。
同じ期間の、原子力関連の上場銘柄の動きと並べる。
- オクロ(OKLO): −63.1%
- ニュースケール(SMR): −62.7%
- ナノ・ニュークリア・エナジー(NNE): −49.3%
- セントラス・エナジー(LEU): −53.1%
- BWXテクノロジーズ(BWXT): −25.5%
- コンステレーション・エナジー(CEG): −23.4%
- ビストラ(VST): −17.4%
- 参考、S&P500: +10.1%
小型原子炉の開発会社(オクロ、ニュースケール、ナノ・ニュークリア)と、燃料のセントラスは大きく下げた。すでに発電所を運転する CEG と VST の下げは、その3分の1前後にとどまる。オクロの下げは、同社だけの事情ではなく、まだ売上が小さい原子力の開発会社全体の下げの一部である。
2026年に、1日で8%超動いた日は34日ある。このうち、材料を書類で確認できた日は次の4日である。
- 1月5日(+14.8%): Meta との前払い契約を結んだ日
- 8月7日(+14.8%): 2026年4〜6月期の10-Qを出した日
- 9月11日(−9.2%): 新しい10億ドルの ATM 枠を出した日
- 11月6日(+22.7%): 2026年7〜9月期の10-Qを出した日
残りの日は、書類からは原因を確かめられなかった。11月5日に−13.2%(19.20ドル)で安値を付け、6日に+22.7%、9日に+14.0%と、直近の値動きも大きい。
取引市場は?
オクロの株式は、ニューヨーク証券取引所(NYSE)に上場している。ティッカーは「OKLO」。
Oklo(オクロ、OKLO)のセクター、業種、属するテーマは?
セクター
エネルギー(Energy): 原子力で電気と熱を作り、売る事業を目指している。
業種
原子力発電: 売上はまだ小さく、事業の中心は原子炉・燃料・同位体の施設の建設である。電気の売上が立つまでは、新株の発行と手元資金で費用をまかなう開発段階の会社といえる。
属するテーマ
- 小型原子炉 → 出力15〜75MWeの Aurora を建てる。小型原子炉(SMR)関連銘柄も参照
- AI・データセンターの電力 → Meta や Switch などの、データセンターの電力需要が顧客の中心である
- 核燃料のリサイクル・HALEU → 燃料の調達と、使用済み燃料の再利用も事業にしている
- 放射性同位体 → 医療・産業向けの同位体を作る
同じテーマの銘柄
- SMR(小型原子炉):ライトブリッジ(LTBR)、ウラニウムエナジー(UEC)、エナジー・フューエルズ(UUUU)、セントラス・エナジー(LEU)
- AIエネルギー・電力:ブルーム・エナジー(BE)、エンブリッジ(ENB)、フルーエンス・エナジー(FLNC)、TATテクノロジーズ(TATT)、アメリカン・スーパーコンダクター(AMSC)、バーティブホールディングス(VRT)、イオス・エナジー(EOSE)
- ウラン・原子力燃料:ASPアイソトープス(ASPI)
配当は?
オクロは配当を払っておらず、10-Qでも、現金配当をする予定は無いと書いている。
Oklo(オクロ、OKLO)の競合企業は?
10-Kは競合の社名を挙げず、次の類型だけを書いている。
- 既存の基幹電源: 原子力や火力など、すでに稼働している大きな発電所
- 炭素の回収を付けた化石燃料の発電
- 再生可能エネルギーと蓄電の組み合わせ
- 他の先進的な炉: 高温ガス炉、溶融塩炉、核融合、先進的な軽水炉
社名は10-Kに無いので、ここでは、米国に上場する原子力関連の会社から、値動きを比べられる例を並べる。事業は同じではなく、競合というより同じ「原子力」の括りで動く会社である。
- ニュースケール(SMR)、ナノ・ニュークリア・エナジー(NNE): 小型の原子炉を開発する会社。年初来の下げが近い
- セントラス・エナジー(LEU): HALEU の供給元。オクロの燃料調達の相手でもある
- ライトブリッジ(LTBR): 次世代の原発燃料を開発する会社
- ウラニウム・エナジー(UEC): ウランの採掘会社
- BWXテクノロジーズ(BWXT): 米海軍向けの原子炉と、政府向けの核燃料を手がける
- コンステレーション・エナジー(CEG)、ビストラ(VST): 原子力発電所を運転する電力会社。すでに発電所を運転している側の会社
競合との差別化要素と優位性は?
1. 電気・燃料・同位体を一つの会社で組み合わせる
発電所を作るだけでなく、燃料の製造とリサイクル、同位体の生産も手がける。会社は、発電が燃料の需要を生み、リサイクルが燃料の供給を支え、同位体が収入の足しになる、という循環を描いている。
2. 実験炉で実績のある技術に立つ
高速炉の技術は、EBR-II が約30年運転した実績に基づく。まったく新しい原理ではなく、実証済みの技術の商業化という位置づけである。
3. 燃料の調達を、複数の道で進めている
HALEU 5トンの確保、Centrus との契約、プルトニウムの活用(DOE の余剰プルトニウムのプログラムで交渉先に選ばれた)、リサイクルと、燃料を一つの供給源に頼らない設計にしている。
弱みも裏表の関係にある
発電所を自社で持つモデルは、建設の費用と遅れのリスクを、会社が負う形でもある。10-Kも、最初の発電所には追加の一回限りの費用が生じ、建設が遅れる可能性があると書いている。また、燃料の HALEU は、近年コストが大きく上がっていると10-Qが述べている。売上になる電力契約がまだ無く、顧客との約束の多くは、拘束力のない基本合意(LOI)である。
Oklo(オクロ、OKLO)の業績について
オクロの会計年度は、1月から12月まで。報告書は、2026年は次の日に出ている。
- 年次報告書(10-K、2025年): 3月17日
- 第1四半期(1〜3月)の10-Q: 5月12日
- 第2四半期(4〜6月)の10-Q: 8月7日
- 第3四半期(7〜9月)の10-Q: 11月6日
決算は、10-Qの提出で示される。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
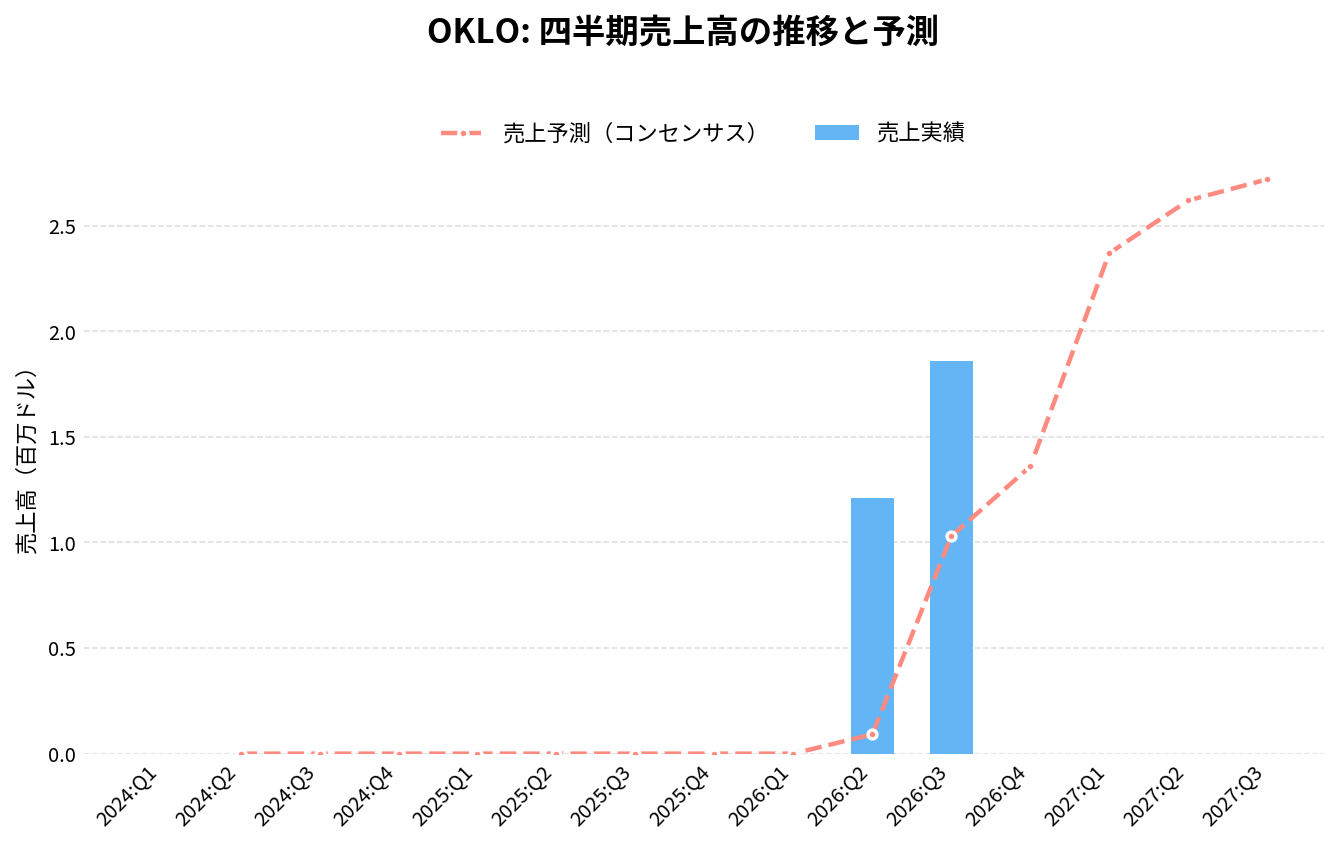
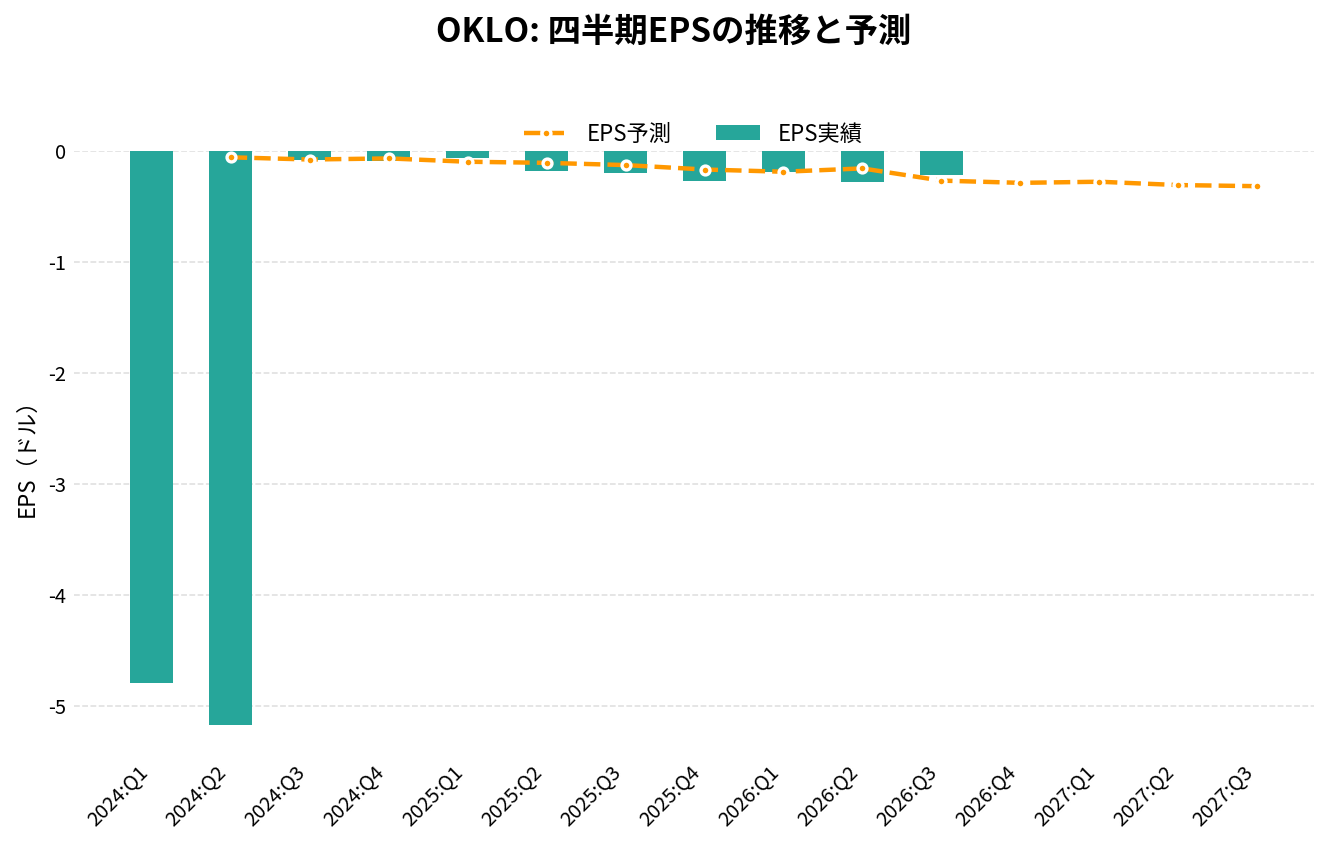
オクロ(OKLO)の2026年Q3決算(2026/11/06 発表)は、売上1.9百万ドル(アナリストコンセンサス1.0百万ドルに対し+80.6%)、EPS -0.22ドル(同-0.27ドルに対し+0.05ドル)でした。
直近8四半期では、売上が2回、EPSが2回コンセンサスを上回っています。
四半期:売上高の推移
四半期:営業利益の推移
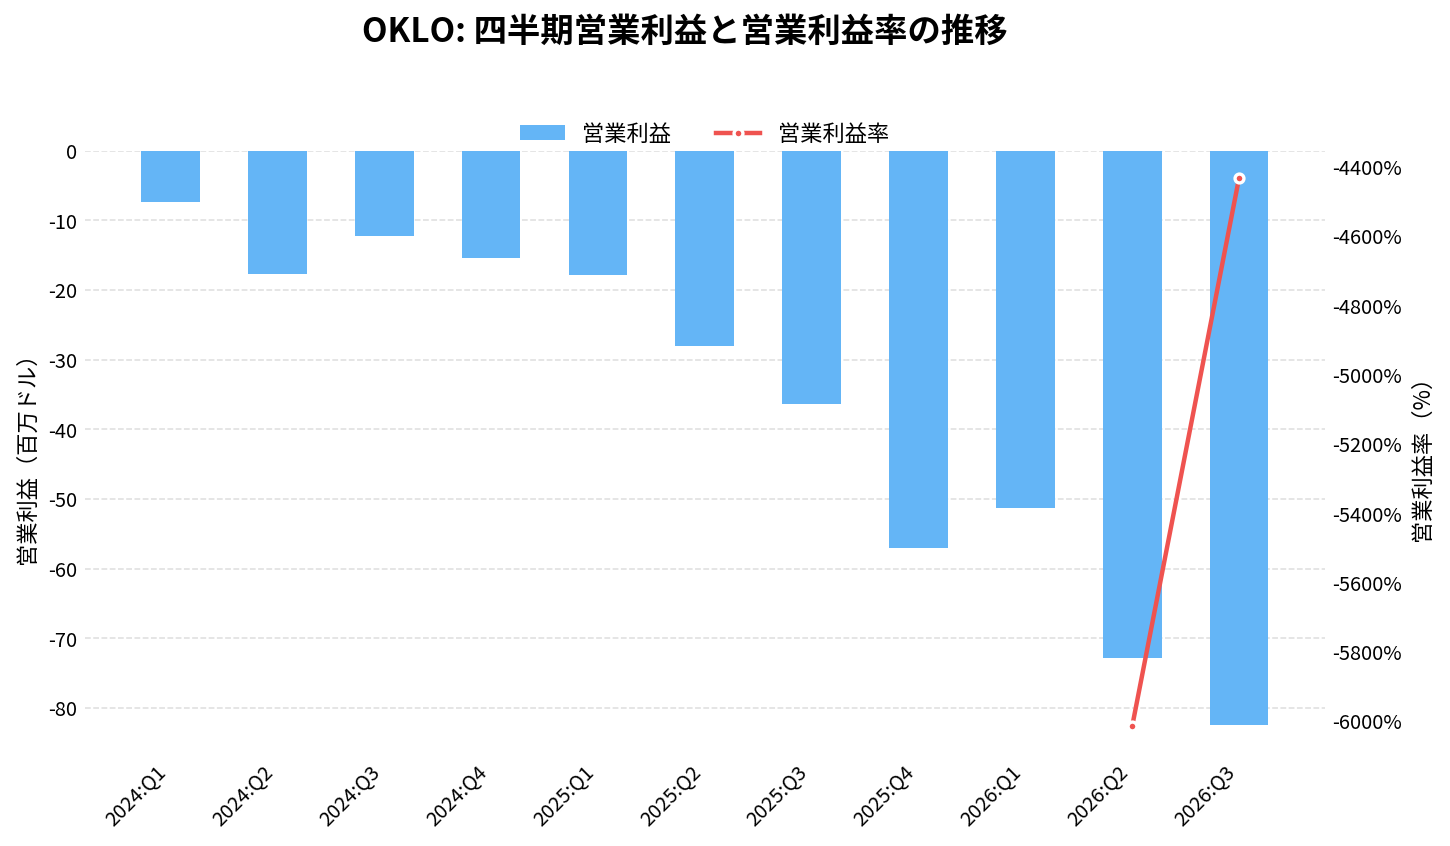
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 0.00 | – | – | -0.09 | -0.02 | – |
| 2025:Q1 | 0.00 | – | – | -0.07 | +0.03 | – |
| 2025:Q2 | 0.00 | – | – | -0.18 | -0.07 | – |
| 2025:Q3 | 0.00 | – | – | -0.20 | -0.07 | – |
| 2025:Q4 | 0.00 | – | – | -0.27 | -0.10 | – |
| 2026:Q1 | 0.00 | – | – | -0.19 | 0.00 | – |
| 2026:Q2 | 1.21 | – | +1223.6% | -0.28 | -0.12 | -6014.9% |
| 2026:Q3 | 1.86 | – | +80.6% | -0.22 | +0.05 | -4432.8% |
| 2026:Q4(予想) | 1.36 | – | – | -0.29 | – | – |
| 2027:Q1(予想) | 2.37 | – | – | -0.28 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
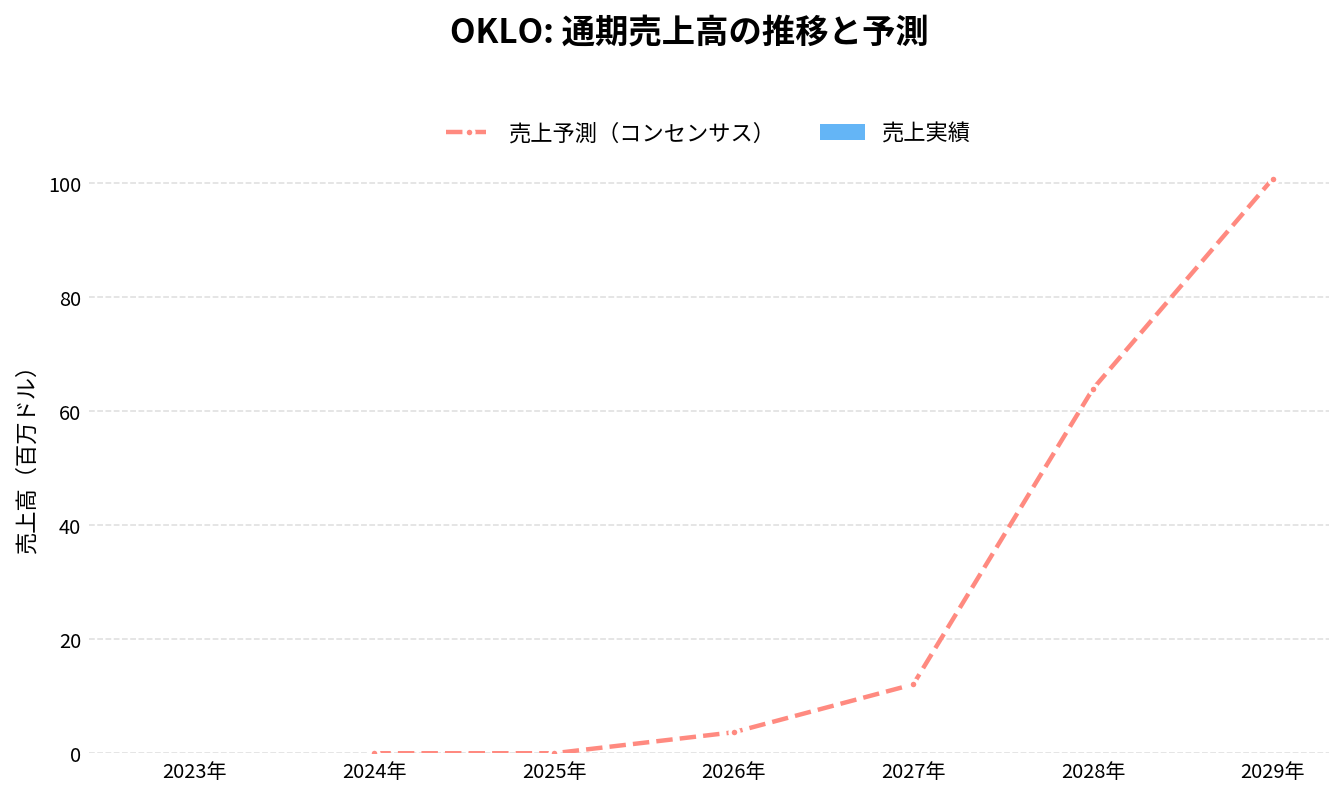
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
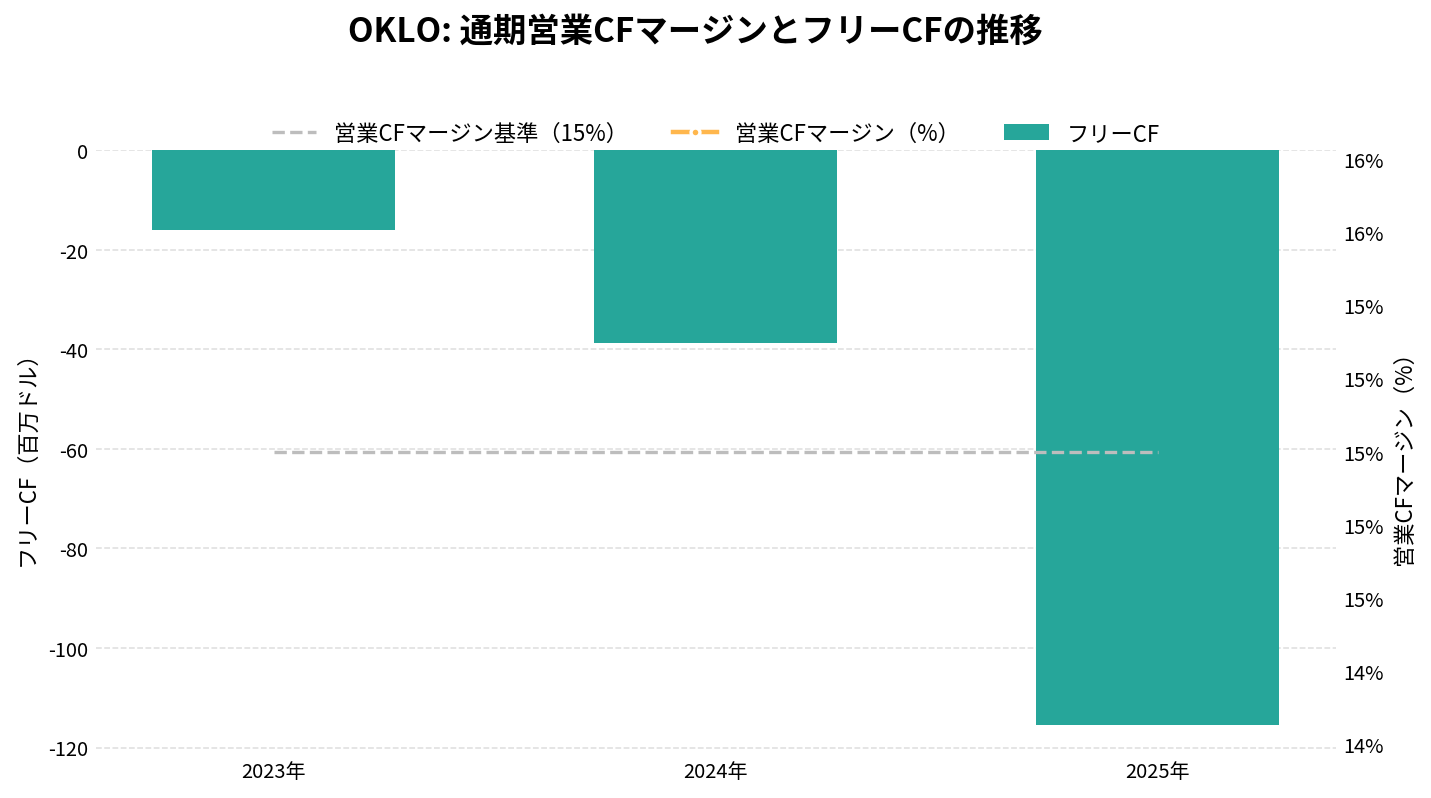
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
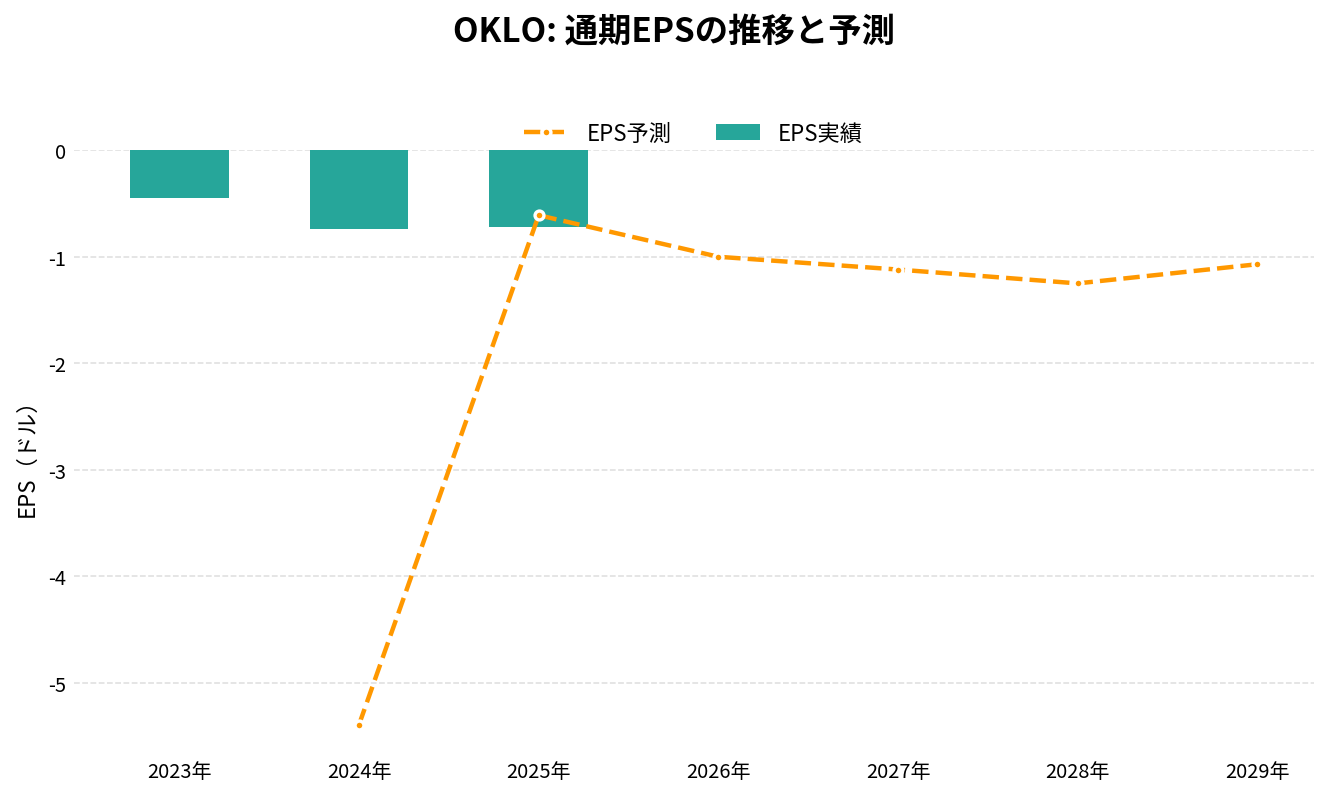
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2023年 | 0.00 | – | -0.45 | – | – | -16.08 |
| 2024年 | 0.00 | – | -0.74 | – | – | -38.74 |
| 2025年 | 0.00 | – | -0.72 | – | – | -115.38 |
| 2026年(予想) | 3.67 | – | -1.00 | – | – | – |
| 2027年(予想) | 12.07 | +228.9% | -1.12 | – | – | – |
| 2028年(予想) | 63.87 | +429.2% | -1.25 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
Oklo(オクロ、OKLO)の将来性と今後の見通しは?
オクロの将来性は、「初号機を2028〜2029年の目標どおりに動かせるか」と「それまで資金を、株主の持ち分を薄めすぎずにつなげるか」の2つに分けて見ていきたい。
会社の2026年の見通しは、営業で使う現金が1.2億〜1.5億ドル、設備投資が4億〜5億ドルである。TradingView に集計されたアナリストの予想では、売上は2026年が約301万ドル、2027年が約1,047万ドル、2028年が約7,093万ドルとなっている。
注目したい点
- 初号機の時期: 2028〜2029年の目標が、さらに後ろへずれないか。DOE の認可の段階は、PDSA の承認の次に、どこまで進むか
- NRC との関係: 10月に公表された最終規則(2026年11月25日に施行)を受けて、NRC への新しい申請を、いつ、どの形で出すか
- ATM の使い方: 9月に作った10億ドルの枠のうち、9月末までに使ったのは約8,900万ドル。残りをどの株価で使うか
- 出ていくお金: 7〜9月期の約2億ドルから、さらに増えるか。2026年の設備投資の見通し(4億〜5億ドル)に沿うか
- Meta との契約: 前払いの枠組みが、燃料の先、発電所の展開の資金まで広がるか
- 燃料: Centrus との契約の条件が満たされ、2029年からの供給が進むか
- Groves 試験炉と同位体: 初臨界の経験が、同位体の商業生産の施設(Groves-2 Forge)につながるか
リスク
- 建設の遅れと費用の超過: 最初の発電所は、前例のない建設である。会社自身が、遅れと追加の費用の可能性を書いている
- 規制: DOE の道筋で進めるが、NRC への新しい申請の時期と形式は、会社が評価中としている。2022年に一度却下された経緯もある
- 株主の持ち分が薄まる: 年初から約22%増えた株式は、ATM の枠が残るかぎり、さらに増えうる。売値が下がるほど、同じ金額を集めるのに必要な株数は増える
- 資金の消費: 出ていくお金は四半期ごとに増えている。営業損失は続いており、利息収入が損失を和らげている
- 燃料の調達: HALEU のコストは上がっており、Centrus との契約も条件付きである
- 需要の想定: 10-Qは、AIとデータセンターの電力需要の想定が外れる可能性を、新たなリスクとして書いている。顧客との約束の多くは、拘束力のない基本合意である
- 株価の変動の大きさ: 2026年に1日で8%超動いた日が34日あった。2026年の年初来の高値と安値の差は5倍以上ある
- 同位体など新事業の許可: 商業規模の同位体や燃料の施設は、NRC の許可を前提にしている
OKLO 2026年Q3決算:手元資金31億ドルを保ちつつ、建設への支出が本格化
発表日:2026/11/06
OKLOの決算ハイライト
オクロの2026年第3四半期は、売上高が186万ドルと2四半期続けて計上されたものの、中身は6月に買収した2社のエンジニアリングや製造の売上で、原子炉による電力の売上ではない。研究開発費は4,165万ドル、一般管理費は4,157万ドルとなり、営業費用の合計は8,431万ドルまで膨らんだ。
損益では、資産の売却益1,143万ドルを計上しても営業損失は7,102万ドル、純損失は4,175万ドル(1株あたり0.22ドルの損失)だった。営業損失と純損失の差を埋めたのは、2,789万ドルに増えた利息・配当の収入である。
財務面では、現金・現金同等物・市場性のある負債証券の合計が9月末で31.3億ドルと厚い。会社は、手元資金で今後1年の運営は十分だと説明している。2026年通期の見通しは、営業活動で使う現金が1.2億〜1.5億ドル、設備投資が4億〜5億ドルで、いずれも据え置かれた。
抑えておくべきKPI
- 売上高: 186万ドル(前年同期はゼロ。買収した2社の売上が中心)
- 研究開発費: 4,165万ドル(前年同期の1,495万ドルから179%増)
- 純損失: 4,175万ドル(前年同期は2,972万ドル)
- 現金・現金同等物・市場性のある負債証券: 31.3億ドル(このほかに制限付き現金8,190万ドル)
インサイト
この四半期で目を引くのは、お金の使い道が研究から建設へ移り始めたことだ。1〜9月の設備投資は2.81億ドルで、前年同期の626万ドルから桁が変わった。営業活動で使った現金は1〜9月で1.11億ドルにとどまるが、建設の支出がそれを大きく上回っている。
一方で、利息・配当の収入は前年同期の712万ドルから2,789万ドルへ増え、厚い手元資金そのものが損失を和らげている。資金の多くは、市場で少しずつ新株を売るATMで集めたものである。5月に始めた上限10億ドルの枠は9月末までに使い切り、9月には同じく上限10億ドルの新しい枠を設けた。株価が下がった局面での新株の発行は、株主の持ち分を薄める度合いが大きくなる。
今後の見どころ
会社は初号機の運転開始を2028〜2029年の目標に置いている。初号機向けには、使用済み燃料から回収した5トンのHALEU(高純度低濃縮ウラン)を確保した。セントラスとは、最大5基分の燃料を2029年から供給する基本合意を結んでいる。11月2日には、Metaの資金の初回分がエスクローから出てセントラスへ支払われ、Meta向けの電力拠点の計画が燃料の段階で動き出した。
次の決算では、設備投資が通期の見通し(4億〜5億ドル)に沿って増えるかと、9月に設けたATM枠をどれだけ使ったかを確かめたい。電力の売上が立つまでには、まだ数年かかる見込みである。
出典
Form 10-Q for the period ended September 30, 2026
OKLO 2026年Q2決算:現金残高30億ドル超えの資金力を武器に、実運転一歩手前まで前進
発表日:2026/08/07
本決算のポイント
オクロの2026年第2四半期は、買収した2社の効果で初めて121万ドルの売上を計上した四半期となった。エンジニアリング・コンサルティングサービスや製造・製作サービスからの収益で、まだ規模としては小さいものの、これまで売上ゼロが続いていた同社にとって象徴的な変化だ。
一方で損益面では、研究開発費が前年同期比244%増の3,947万ドル、一般管理費が同107%増の3,420万ドルに拡大し、営業損失は7,319万ドル、純損失は4,854万ドルへと膨らんだ。人員増加と専門サービス費用の増加が主因で、成長投資が先行する段階にあることが読み取れる。
その一方で、財務基盤は大きく強化された。ATMプログラムを通じた合計18.5億ドルの株式発行により、現金・現金同等物・市場性のある負債証券の残高は四半期末時点で30億ドルを超えた。規制認可の進展と資金調達の両輪が、2028年の初号機稼働という目標を後押ししている。
抑えておくべきKPI
- 売上高: 121万ドル(前年同期はゼロ、2026年6月に完了した2件の買収が主因)
- 研究開発費: 3,947万ドル(前年同期の1,147万ドルから244%増)
- 一般管理費: 3,420万ドル(前年同期の1,655万ドルから107%増)
- 現金・現金同等物・市場性のある負債証券の合計残高: 30億629万ドル(2025年末の12億5,377万ドルから大幅増)
重要なインサイト
今回の売上計上は、6月に完了したARMEC社とCreative Engineers社の買収によるものであり、オクロ本体の原子炉事業がまだ収益段階に入ったわけではない点には注意が必要だ。買収2社単体の売上と純損失はそれぞれ96.8万ドル、4.2万ドルと開示されており、全体への寄与はごく限定的。
それでも規制面の進展は着実だ。アイダホ国立研究所のAurora-INLではDOEがPreliminary Documented Safety Analysisを承認し、燃料製造施設や燃料リサイクル事業でも複数のマイルストーンを通過した。さらに発表後の7月23日にはGroves Isotope Test ReactorがDOEから稼働認可を取得し、8月5日に初臨界を達成したことも明記されており、アイソトープ事業が私有地での原子炉として初めて実際に「動いた」段階に入ったことは大きな意味を持つ。
資金面では、営業活動によるキャッシュ使用額が6,546万ドルにとどまる一方、設備投資には1.27億ドルを投じており、建設フェーズへの資金投入が本格化している様子がうかがえる。
今後の見どころ
会社は2026年通期の営業活動によるキャッシュ使用額を1.2億〜1.5億ドル、設備投資を4億〜5億ドルと見込んでおり、今後のキャッシュバーンのペースと建設進捗の整合性が焦点になる。Meta向けの1.2ギガワット電力キャンパスやCentrus Energyとの燃料供給に関する了解覚書など、商業契約への転換が進むかどうかも注視したい。
また、Aurora-INLのDOE認可プロセスは順調に進んでいるが、NRCによる正式な原子炉認可の時期は依然として不透明なままだ。今後の決算では、DOE経路とNRC経路の両輪がどう進展するか、また買収した2社が既存事業とどう統合され収益に寄与していくかが注目点となる。
出典
Form 10-Q for the period ended June 30, 2026
それより前の決算と、発表後の株価の動きは「オクロ(OKLO)の決算まとめ」にまとめています。

オクロ(OKLO)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まとめ
Oklo(オクロ、OKLO)は、金属燃料の高速炉 Aurora を自ら建てて運転し、電気を売る計画の会社です。燃料のリサイクルと放射性同位体も手がけ、電気・燃料・同位体を組み合わせた事業を描いています。初号機の目標は2028〜2029年で、売上はまだ、買収した会社の設計や製造によるものにとどまります。
準備は進んでいます。2026年6月に DOE の PDSA の承認を得て、10-Q はこれを NRC の建設許可に相当すると説明しています。8月には Groves 試験炉が初臨界に達し、Meta の資金の初回分も11月2日に燃料の供給元へ支払われました。手元には31.3億ドルの現金があり、時価総額の約6割にあたります。
一方で、この現金は新株の発行で集めたもので、売値は96.95ドルから39.30ドルへ下がり、株数は年初から約22%増えました。四半期に出ていくお金も増えています。株価の年初来−63%(11月10日時点)は、原子力関連の開発会社全体の下げの一部でもあります。
次の節目は、初号機の時期、NRC への新しい申請、ATM の使い方、出ていくお金の推移です。現金の厚さと、その減る速さ、集めるときの株価を、あわせて見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。