このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- レッドワイヤー(RDW)の株価
- レッドワイヤー(RDW)とは何の会社、どのような事業をしている?
- レッドワイヤー(RDW)の事業は?宇宙と防衛技術の2本柱
- 決算で何が起きた?2026年7〜9月期
- 伸びの裏側:積み上がる受注残と、続く赤字・増資
- レッドワイヤー(RDW)の顧客層は?
- 取引市場は?
- レッドワイヤー(RDW)のセクター、業種、属するテーマは?
- 配当は?
- レッドワイヤー(RDW)の競合企業は?
- レッドワイヤー(RDW)の競合との差別化要素と優位性は?
- レッドワイヤー(RDW)の業績について
- レッドワイヤー(RDW)のリアルタイム株価チャート
- レッドワイヤー(RDW)の将来性と今後の見通しは?
- RDW 2026年Q3決算:受注残が過去最高の6.2億ドルに拡大、粗利率も32.3%と過去最高を更新
- RDW 2026年Q2決算:売上高過去最高の1.17億ドル、粗利益率も過去最高の27.8%に改善
- まとめ
はじめに
レッドワイヤー(RDW)は、人工衛星や宇宙ステーションに使う部品と、軍用の無人機(ドローン)を作る米国の会社です。宇宙の会社として知られてきましたが、2025年6月に無人機の会社を買い、2026年1〜9月の売上の48%は防衛の側から生まれています。
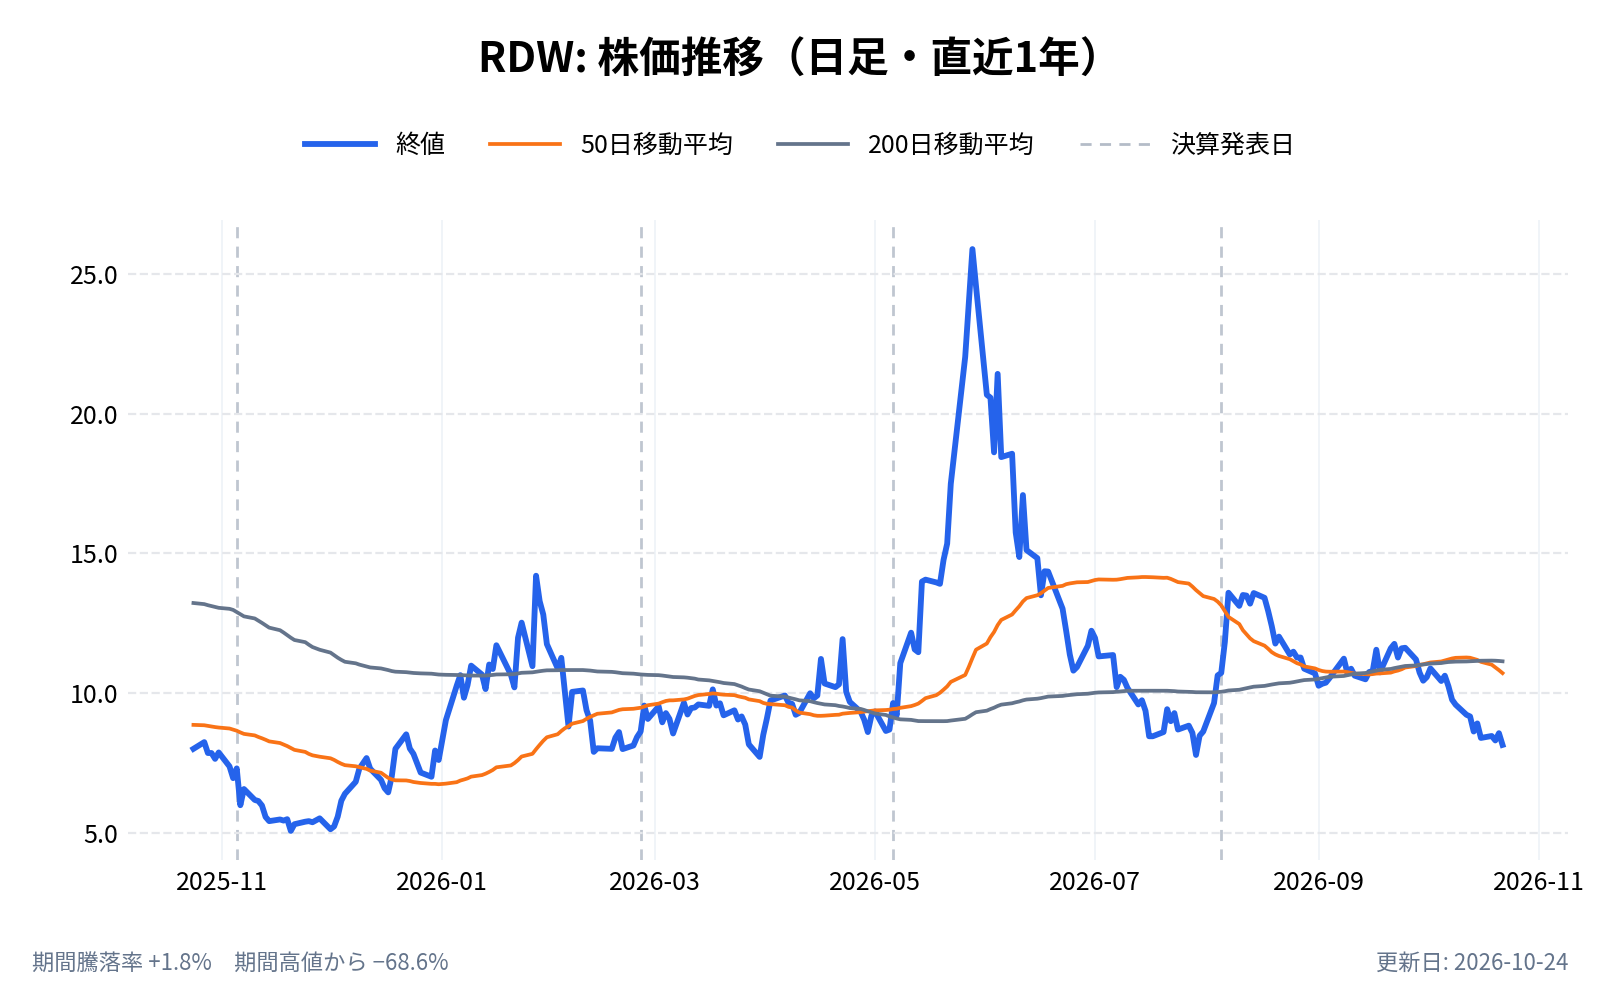
2026年7〜9月期は、売上が前年同期比5.4%増の1.09億ドルと、4〜6月期の90%増から伸びが鈍りました。一方、粗利率は32.3%(前年同期は16.3%)と過去最高で、受注残(受注済みで、まだ売上になっていない金額)は6.20億ドルと過去最高を更新しました。会社は2026年の売上を4.5億〜5.0億ドルと、8月の見通しのまま据え置いています(2025年は3.35億ドル)。株価は5月28日の終値25.90ドルから下げ、決算翌日の11月5日の終値は6.19ドルと、およそ4分の1になっています。
本記事では、宇宙の部品会社から、宇宙と防衛の2本柱の会社に変わったことを軸に、何で稼いでいるのか、受注はどう積み上がっているのか、何がリスクなのかを、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
レッドワイヤー(RDW)の株価
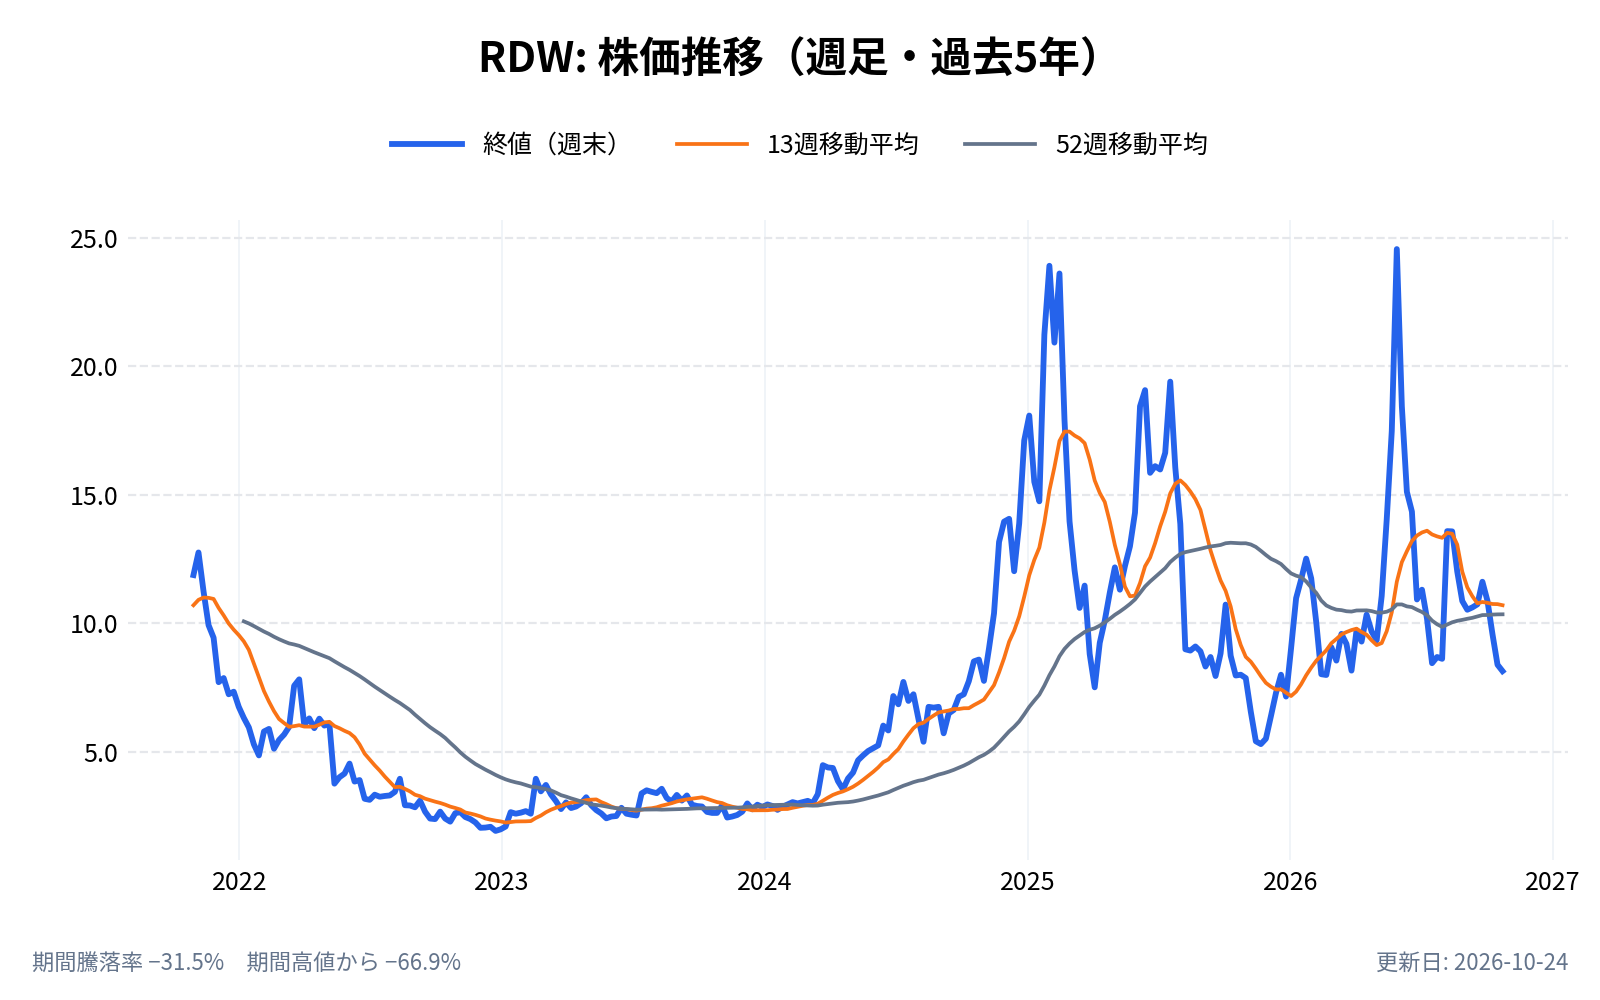
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
レッドワイヤー(RDW)とは何の会社、どのような事業をしている?
レッドワイヤーは、2020年に投資会社の AE Industrial Partners(AEI)が設立した会社である。2020年3月以降に11件の買収を重ねて宇宙の部品の会社を集め、2021年に特別買収目的会社(SPAC)の Genesis Park Acquisition Corp. と統合して上場した。
- 会社名: Redwire Corporation
- 本社: 米国フロリダ州ジャクソンビル
- 代表者: ピーター・カニート(Peter Cannito)。会長・CEO・社長
- 従業員: 約1,410人(2025年末)
- 大株主: AEI(2025年末時点で、優先株の転換後ベースで約48.7%)
- 売上高: 3.35億ドル(2025年)
- 公式サイト: https://redwirespace.com/
レッドワイヤー(RDW)の事業は?宇宙と防衛技術の2本柱
2025年12月から、事業を「宇宙(Space)」と「防衛技術(Defense Tech)」の2つに分けて開示している。
| 部門 | 2025年の売上 | 主な製品 |
|---|---|---|
| 宇宙 | 2.10億ドル | 巻いて運び、宇宙で広げる太陽電池の翼(ROSA)、ドッキングの機構(IBDM)、衛星の機体(SabreSat など5種)、宇宙での材料の製造、月面のインフラ(Mason) |
| 防衛技術 | 1.26億ドル | 無人機(Stalker・Penguin)、無人機に載せる光学センサー(Octopus)、電源、電波の機器 |
出典:10-K(2025年)。防衛技術の売上は、Edge Autonomy を買収した2025年6月13日以降の分。
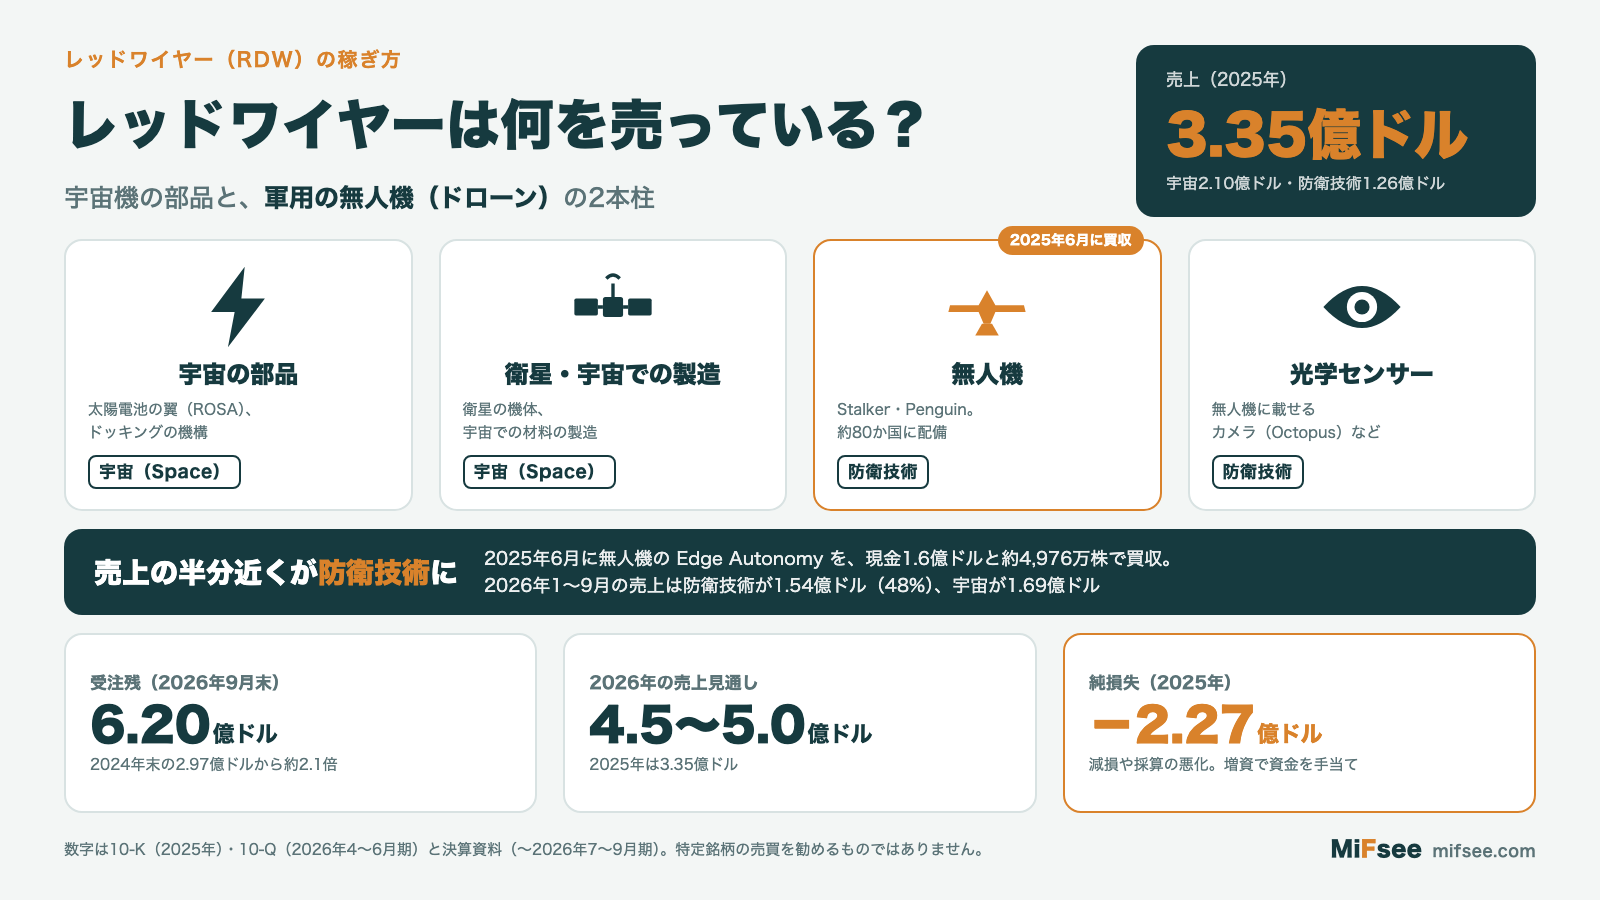
宇宙:太陽電池の翼から、宇宙での製造まで
旧来の中心は、宇宙機に電気を供給する太陽電池の翼(ROSA)や、宇宙船どうしをつなぐドッキングの機構などの部品である。衛星の機体も5種類を持ち、米国防高等研究計画局(DARPA)の Otter という計画では、主契約者として機体をまとめている。国際宇宙ステーションには、自社の実験・製造の装置が11台ある。
防衛技術:Edge Autonomy の無人機
2025年6月13日に、無人機の会社 Edge Autonomy の買収を完了した。対価は現金1.6億ドルと、約4,976万株の新株である。固定翼の無人機 Stalker と Penguin は、約80か国に配備されている。10-K によると、Penguin C Mk2 は最大25時間飛び、見通しの距離で180km まで届く。Stalker は2025年7月、米国防総省の調達で使える無人機の一覧(Blue UAS List)に加わった。
2026年4〜6月期は、防衛技術の売上が6,190万ドルと、宇宙(5,520万ドル)を上回った。ただし7〜9月期は、宇宙が6,130万ドルと、防衛技術(4,780万ドル)を再び上回った。1〜9月の累計では、宇宙が1.69億ドル、防衛技術が1.54億ドルである。四半期ごとに順位が入れ替わっており、重心の移り方は受注残(防衛技術が2.40億ドル)とあわせて見たい。
決算で何が起きた?2026年7〜9月期
2026年7〜9月期の主な数字は次のとおり。
- 売上高: 1.09億ドル(前年同期比+5.4%)。4〜6月期(1.17億ドル)から約7%減った。部門別では宇宙が6,130万ドル(前年同期比+32%)、防衛技術が4,780万ドル(同−16%)
- 粗利率: 32.3%(前年同期は16.3%)。会社は過去最高としている。宇宙と防衛技術の両方で、前年同期、前の四半期のどちらよりも改善した
- 純損失: 2,318万ドル(前年同期4,115万ドル)
- 調整後EBITDA: マイナス530万ドル(前年同期マイナス260万ドル)。研究開発費が1,440万ドルと前年同期比87%増えたことが響いた。会社は「将来の成長への投資」としている
- 受注: 7〜9月期に1.89億ドルを受注し、売上に対する受注の比率(ブック・トゥ・ビル)は1.73(前年同期は1.25)。直近12か月では1.63
会社は2026年の売上見通し4.5億〜5.0億ドルを据え置いた。8月の時点では、見通しの達成に7〜12月で2.4億〜2.9億ドルが必要だった。7〜9月期の売上はその4割前後にあたり、1〜9月の累計は3.23億ドルになった。見通しの達成には、10〜12月期に1.27億〜1.77億ドルが必要で、7〜9月期(1.09億ドル)の1.2〜1.6倍にあたる(筆者の計算)。会社は、9月末の受注残6.20億ドルと、仕掛品・完成品の在庫4,680万ドルを根拠に、見通しを据え置いたと説明している。CEOは「売上の時期は引き続き不均一」と述べている。
見通しの方向は変わっていないが、売上の伸びは4〜6月期の+90%から+5.4%へ大きく落ちた。一方で粗利率は2四半期続けて過去最高を更新しており、売上の量よりも質が先に改善している段階といえる。
伸びの裏側:積み上がる受注残と、続く赤字・増資
受注残は2年弱で約2.1倍
| 時点 | 受注残 | うち宇宙 | うち防衛技術 |
|---|---|---|---|
| 2024年12月末 | 2.97億ドル | — | — |
| 2025年12月末 | 4.11億ドル | 3.00億ドル | 1.11億ドル |
| 2026年6月末 | 5.42億ドル | 3.22億ドル | 2.20億ドル |
| 2026年9月末 | 6.20億ドル | 3.80億ドル | 2.40億ドル |
出典:10-K(2025年)、10-Q(2026年4〜6月期)、決算資料(2026年7〜9月期)。
防衛技術の受注残は9か月で約2.2倍になった。決算資料は、米海兵隊・米陸軍からの Stalker の追加の受注や、北大西洋条約機構(NATO)の加盟国からの Penguin の複数年の契約を挙げている(4〜6月期)。7〜9月期には、DARPA から衛星 SabreSat の飛行試験に向けた2,000万ドルの契約、Axiom Space の宇宙ステーション第2モジュール向けの太陽電池の翼(ROSA)2枚の追加の受注、米州兵などからの Stalker の追加の発注があった。ただし10-K は、受注残の多くは顧客の都合で取り消せる契約だとしている。
2025年は大きな赤字
2025年の純損失は2.27億ドル(2024年は1.14億ドル)で、粗利率は5%(2024年は15%)まで下がった。のれんなどの減損3,470万ドルと、固定価格の契約で費用の見積もりを引き上げた影響(4,110万ドル)が重なった。営業キャッシュフローもマイナス1.77億ドルだった。
増資で資金を手当て
赤字を埋め、借入を返すために、株式を発行し続けている。
- 2025年6月: 1株16.75ドルで1,553万株の公募増資(手取り2.45億ドル)
- 2025年11〜12月: 市場で少しずつ売る方式(ATM)で2,552万株を平均7.23ドルで売却(1.85億ドル)
- 2026年1〜6月: ATM で計約1,627万株を売却(約2.15億ドル)
- 2026年7〜9月: 株式の発行による現金の収入はほぼなかった(1〜9月の合計は5.67億ドル。キャッシュフロー計算書)
2026年9月末の現金(制限付きを含む)は4.89億ドル、借入は約4,700万ドルで、手元の流動性は5.39億ドルである。6月末(6.08億ドル)から約6,900万ドル減った。7〜9月期は増資がなく、営業キャッシュフローが約6,400万ドルのマイナスだったためである(1〜9月の営業キャッシュフロー−9,520万ドルから1〜6月の−3,160万ドルを引いた筆者の計算)。株数は9月末で2.50億株と、2025年末(1.92億株)から約30%増えた。株数が増え続けていることは、既存の株主にとって1株あたりの価値が薄まることを意味する。大株主の AEI は2026年1〜6月に、持っていた優先株をすべて普通株(約1,525万株)に転換した。
レッドワイヤー(RDW)の顧客層は?
10-K によると、2025年の売上の46.9%が国家安全保障、21.6%が民間の宇宙(NASA など)、31.5%が商業の顧客からだった。米国外の顧客が41.6%を占め、欧州向けの売上は1.25億ドルあった。上位2社の顧客で売上の約19%と20%を占めるが、名前は開示されていない。
取引市場は?
レッドワイヤーは、ニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「RDW」。
レッドワイヤー(RDW)のセクター、業種、属するテーマは?
- セクター: 資本財(インダストリアル)
- 業種: 航空宇宙・防衛
- 属するテーマ: 宇宙、防衛、ドローン
同じテーマの銘柄
- 宇宙:ロケット・ラボ(RKLB)、サテロジック(SATL)、プラネット・ラボ(PL)、インテュイティブ・マシーンズ(LUNR)、イリジウム・コミュニケーションズ(IRDM)、クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)
- 防衛テック・ドローン:アメリカン・スーパーコンダクター(AMSC)、レッド・キャット・ホールディングス(RCAT)、ジョビー・アビエーション(JOBY)、パラダインAI(PDYN)、ATI(ATI)、マーキュリー・システムズ(MRCY)、ゼナテック(ZENA)、TATテクノロジーズ(TATT)、ほか5銘柄はテーマ記事で
配当は?
なし。赤字が続いており、資金は増資で手当てしている段階である。
レッドワイヤー(RDW)の競合企業は?
10-K は、競合を次のように挙げている。
- 宇宙の部品: エアバス(欧州)、ソドゥルン(仏)、ロケット・ラボ(RKLB)の部品部門
- 無人機: エアロバイロンメント(AVAV)、インシツ(ボーイングの子会社)、シールドAI(非上場)
- 大手: アンドゥリル(非上場)、ノースロップ・グラマン(NOC)
米国に上場している主な競合の、直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


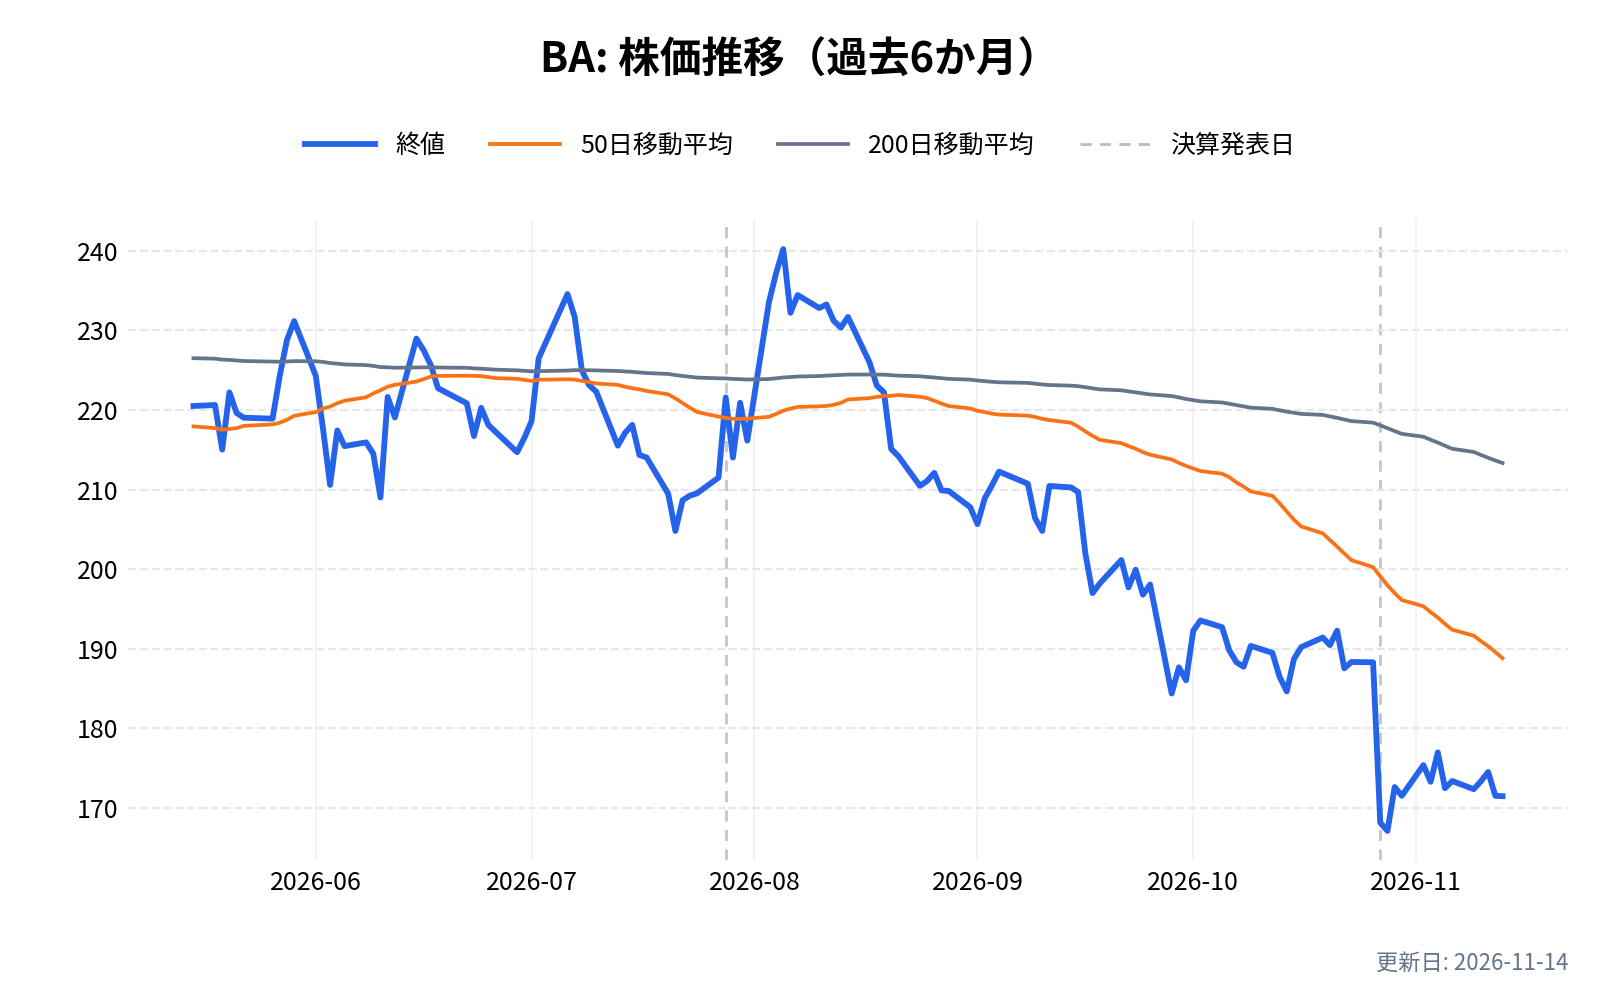
宇宙ではロケット・ラボが部品から衛星、ロケットまでを手がけ、無人機ではエアロバイロンメントが米軍向けの大手である。レッドワイヤーは、両方の分野にまたがる中堅の会社という位置にある。
レッドワイヤー(RDW)の競合との差別化要素と優位性は?
宇宙で実績のある部品
太陽電池の翼(ROSA)やドッキングの機構は、宇宙で実際に使われてきた部品である。宇宙の部品は、一度採用されると実績が次の採用の条件になりやすい。国際宇宙ステーションにある11台の装置も、宇宙での製造の実験の場になっている。
戦場で使われてきた無人機
10-K は、防衛技術の製品を「実戦で実績のある(combat-proven)」と書いている。Stalker と Penguin は約80か国に配備され、買収後だけで7か国に100機超を納めた。Stalker が Blue UAS List に入ったことで、米国の政府機関が調達しやすくなった。
宇宙と防衛の両方を持つ
宇宙の予算と防衛の予算の両方から受注を取れることで、どちらかの予算が細ったときの影響を分散できる。防衛技術の受注残が半年で倍になったことは、この組み合わせが機能し始めた表れといえる。
レッドワイヤー(RDW)の業績について
レッドワイヤー(RDW)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 5月上旬
- 第2四半期決算: 8月上旬
- 第3四半期決算: 11月上旬
- 第4四半期および通期決算: 翌年の2〜3月
レッドワイヤー(RDW)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
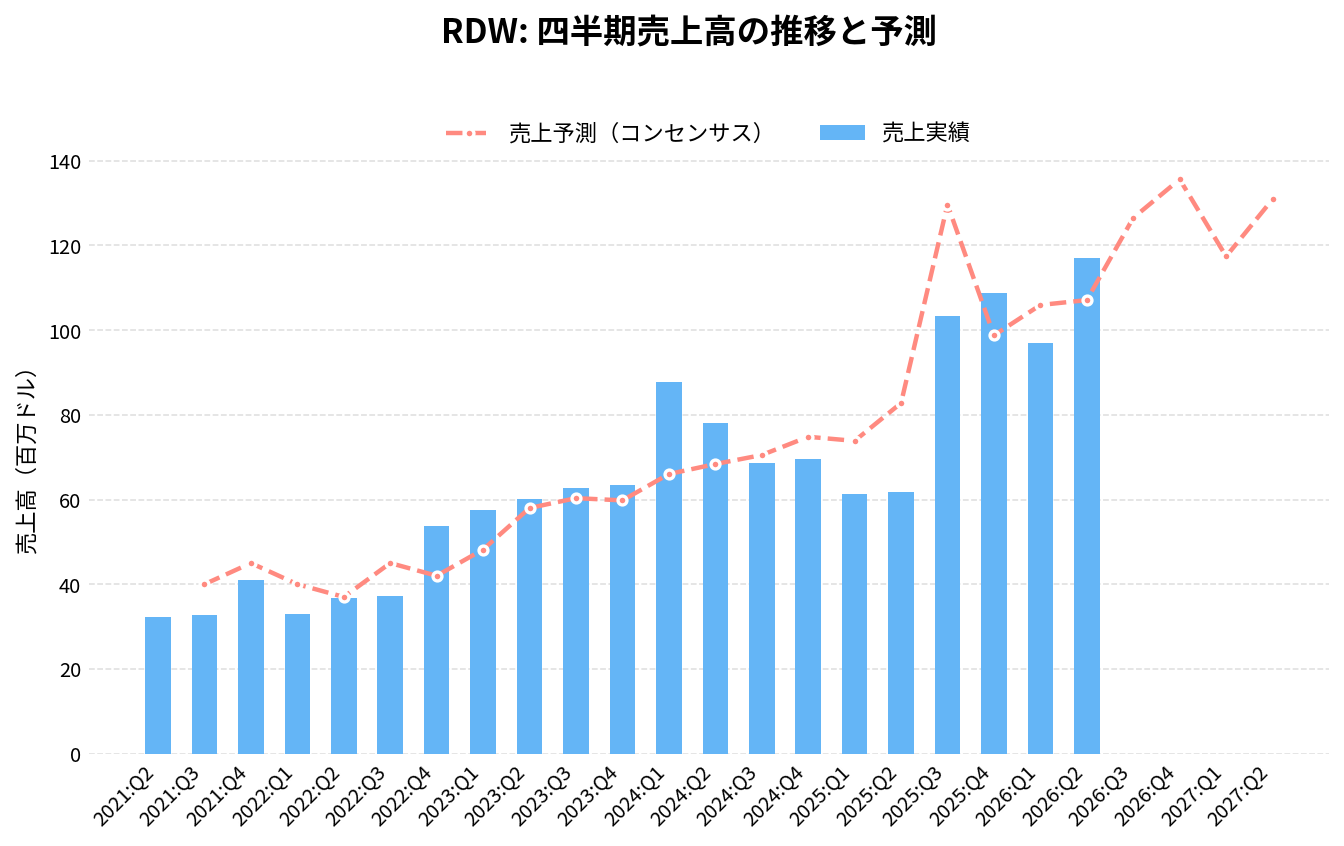
レッドワイヤー(RDW)の2026年Q3決算(2026/11/04 発表)は、売上109.0百万ドル(アナリストコンセンサス126.8百万ドルに対し-14.0%)、EPS -0.09ドル(同-0.11ドルに対し+0.02ドル)でした。
売上の前年同期比は+5.4%です。
直近8四半期では、売上が2回、EPSが2回コンセンサスを上回っています。
四半期:売上高の推移
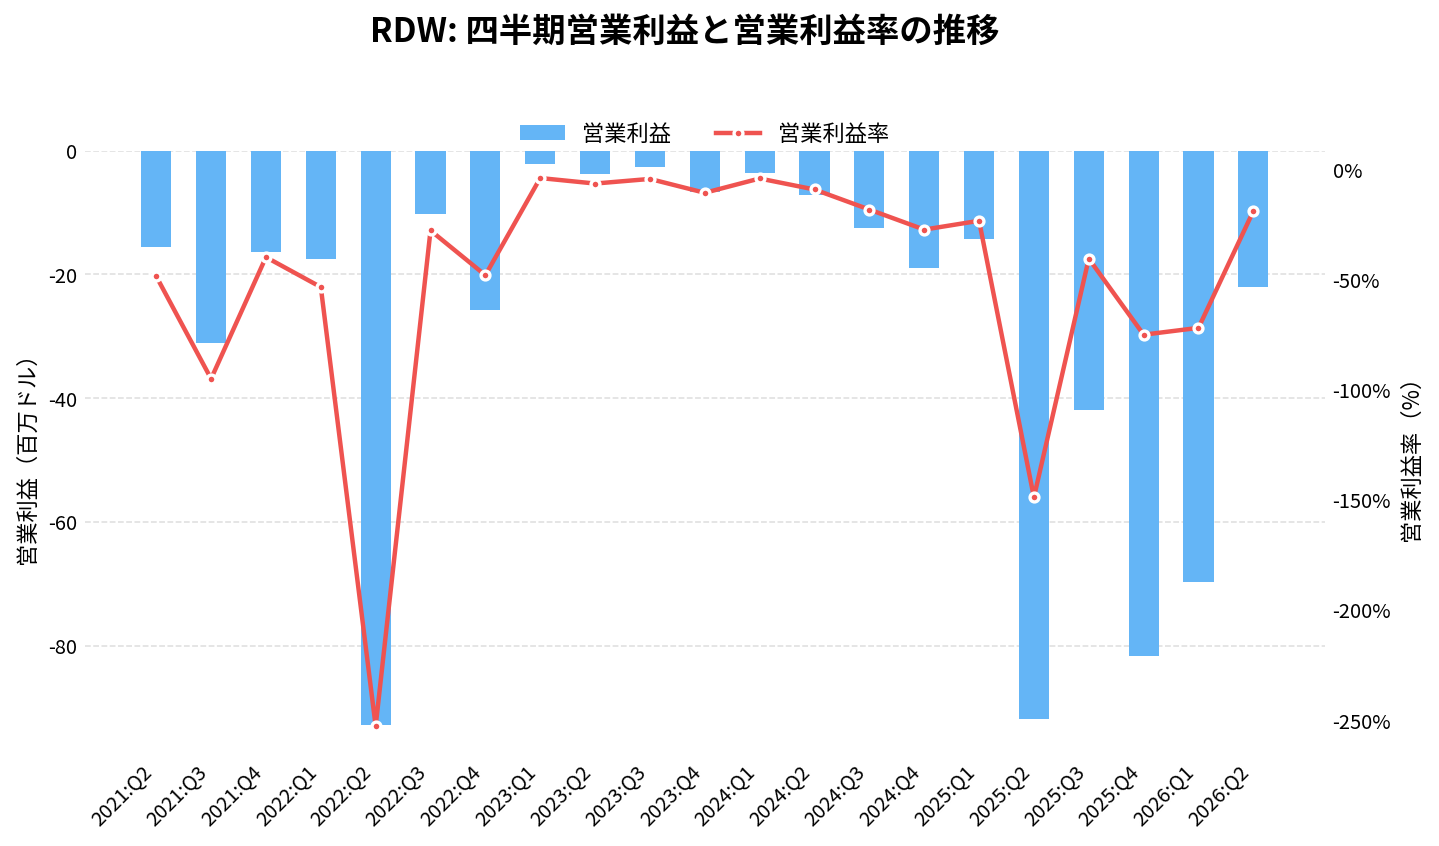
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
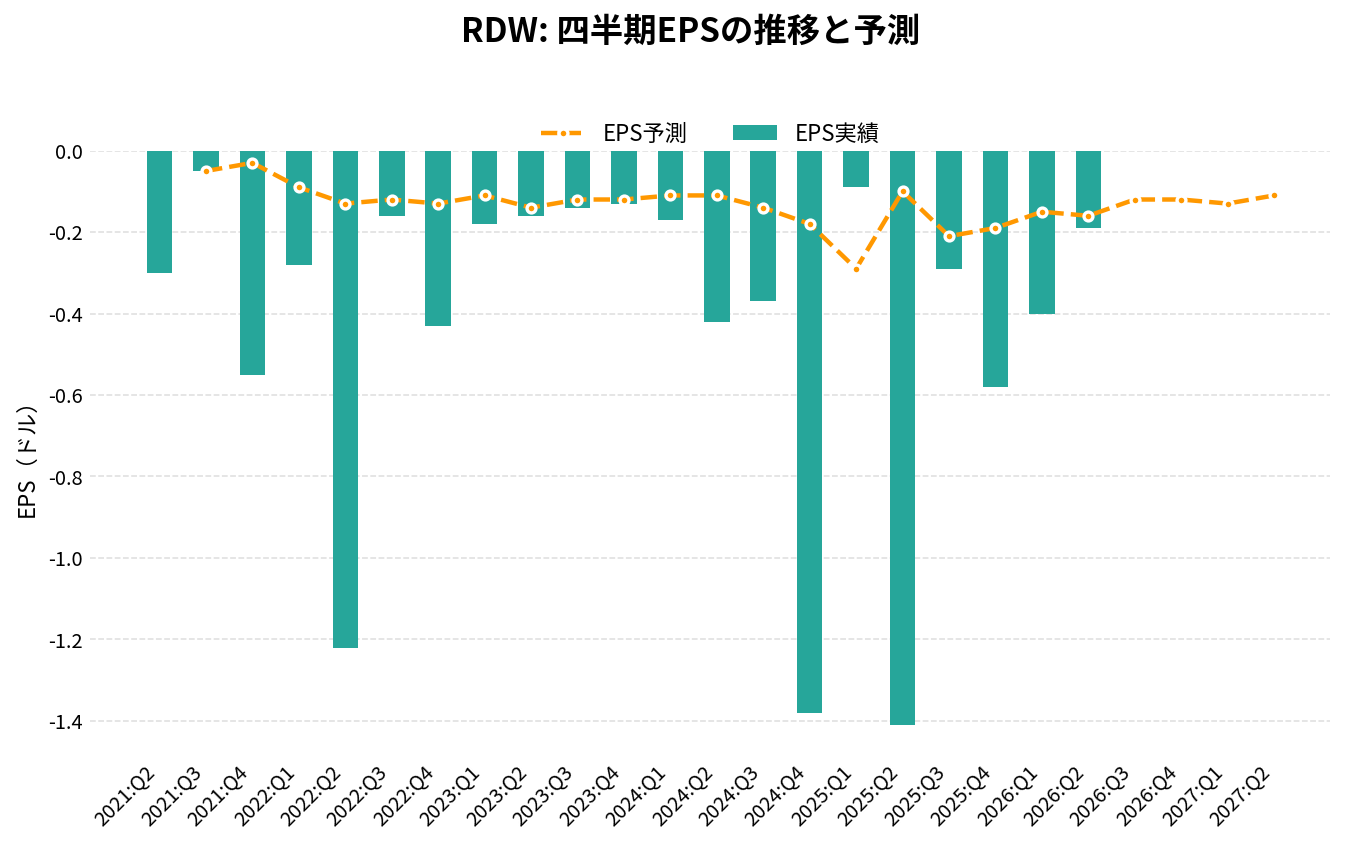
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 69.56 | +9.6% | -7.0% | -1.38 | -1.20 | -27.3% |
| 2025:Q1 | 61.40 | -30.1% | -16.9% | -0.09 | +0.20 | -23.3% |
| 2025:Q2 | 61.76 | -20.9% | -25.4% | -1.41 | -1.31 | -148.8% |
| 2025:Q3 | 103.43 | +50.7% | -20.2% | -0.29 | -0.08 | -40.5% |
| 2025:Q4 | 108.79 | +56.4% | +10.1% | -0.58 | -0.39 | -75.0% |
| 2026:Q1 | 96.97 | +57.9% | -8.5% | -0.40 | -0.25 | -71.9% |
| 2026:Q2 | 117.07 | +89.6% | +9.3% | -0.19 | -0.03 | -18.9% |
| 2026:Q3 | 109.03 | +5.4% | -14.0% | -0.09 | +0.02 | -24.1% |
| 2026:Q4(予想) | 134.77 | +23.9% | – | -0.10 | – | – |
| 2027:Q1(予想) | 120.10 | +23.9% | – | -0.09 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
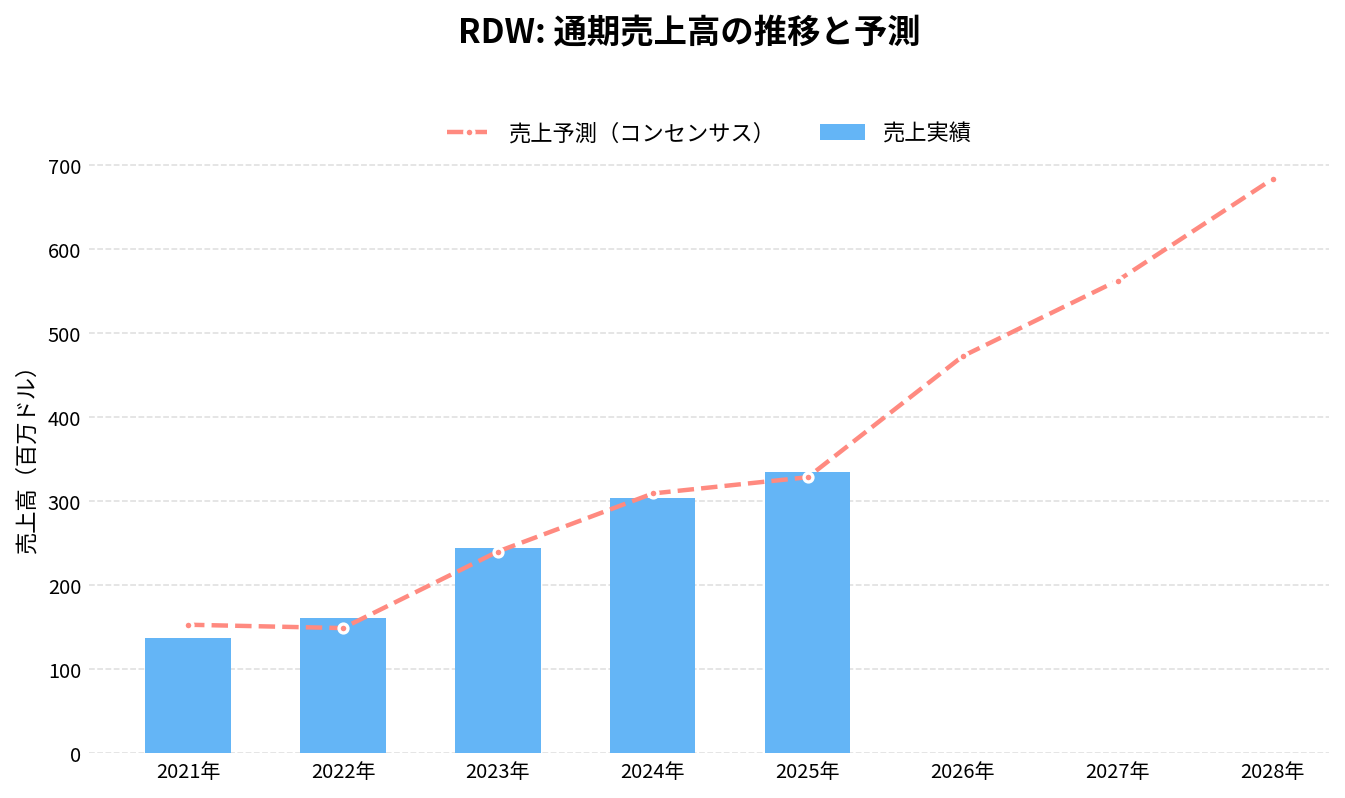
通期:売上高の推移
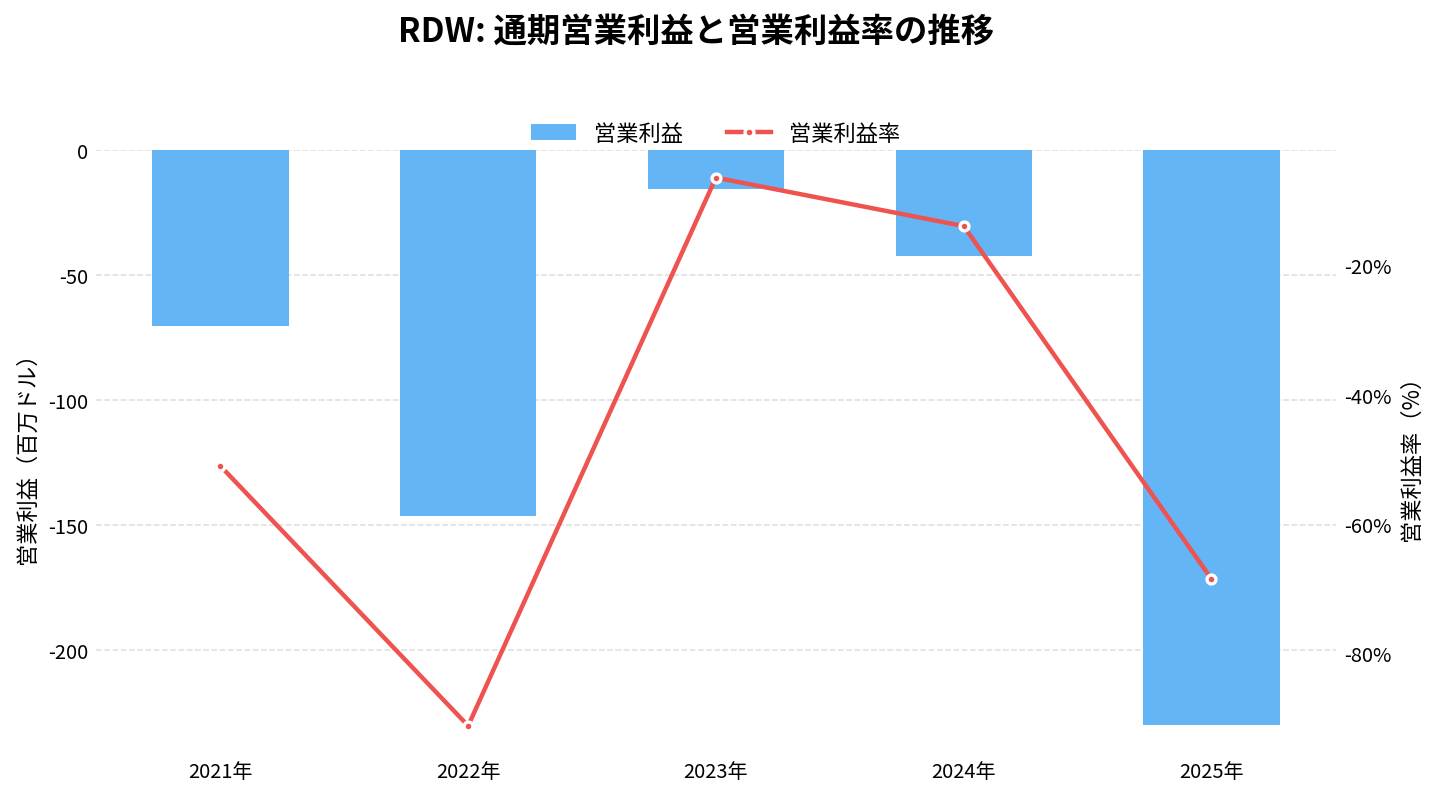
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
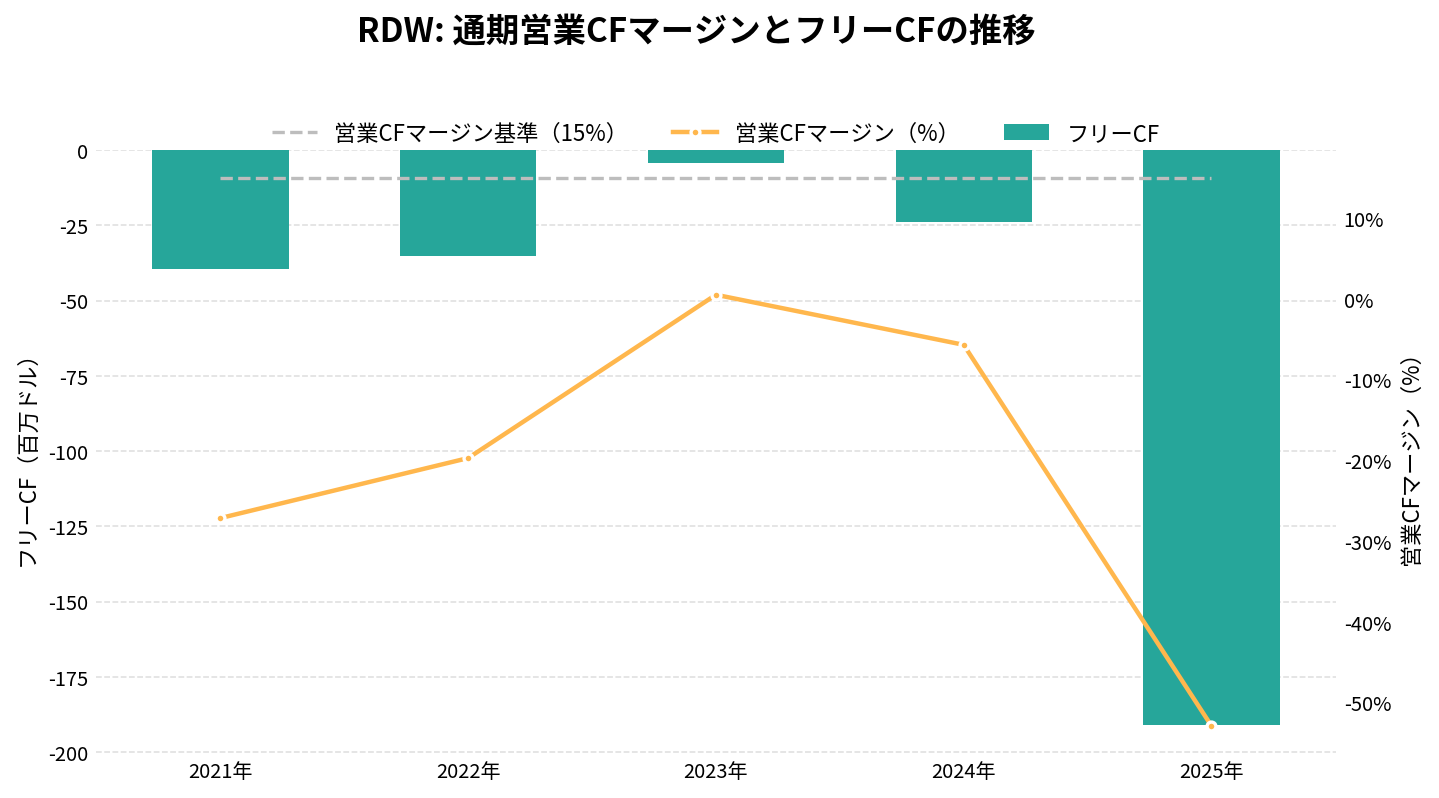
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
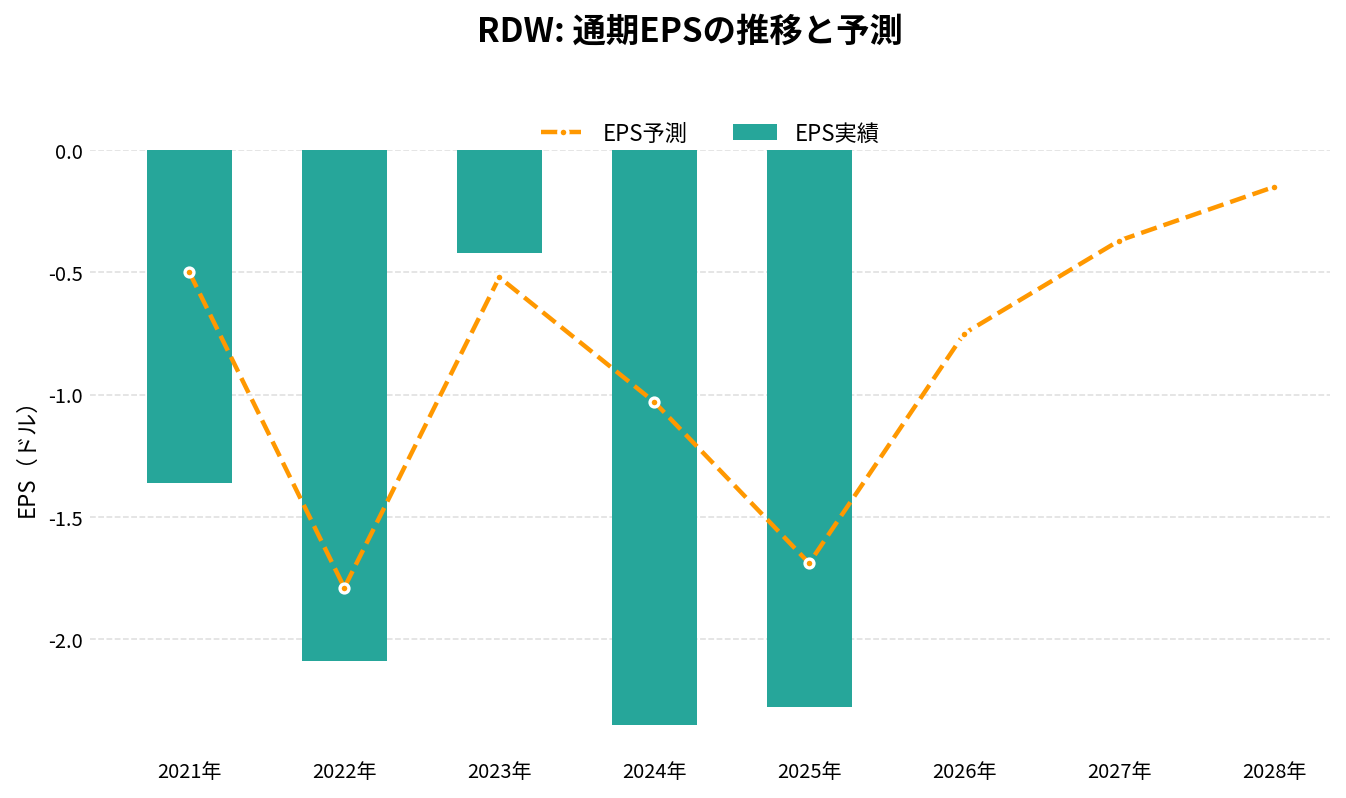
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 137.60 | – | -1.36 | -51.0% | -27.1% | -39.45 |
| 2022年 | 160.55 | +16.7% | -2.09 | -91.2% | -19.7% | -35.28 |
| 2023年 | 243.80 | +51.9% | -0.42 | -6.4% | 0.5% | -4.39 |
| 2024年 | 304.10 | +24.7% | -2.35 | -13.9% | -5.7% | -23.75 |
| 2025年 | 335.38 | +10.3% | -2.28 | -68.5% | -52.9% | -190.81 |
| 2026年(予想) | 475.56 | +41.8% | -0.74 | – | – | – |
| 2027年(予想) | 563.42 | +18.5% | -0.32 | – | – | – |
| 2028年(予想) | 678.39 | +20.4% | -0.07 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
レッドワイヤー(RDW)の将来性と今後の見通しは?
レッドワイヤー(RDW)の将来性を考えるうえでは、受注残が積み上がる一方で、赤字と増資が続いていることを押さえておきたい。
数字で見る直近の変化
- 売上: 2024年3.04億ドル → 2025年3.35億ドル → 2026年見通し4.5億〜5.0億ドル
- 受注残: 2024年末2.97億ドル → 2026年9月末6.20億ドル
- 純損失: 2024年1.14億ドル → 2025年2.27億ドル。2026年1〜9月は1.41億ドル
- 部門: 2026年7〜9月期は宇宙6,130万ドル、防衛技術4,780万ドル
注目しているポイント
- 2026年の売上見通しの達成: 10〜12月期に1.27億〜1.77億ドルが必要(7〜9月期は1.09億ドル)。2026年通期の決算(2〜3月の見込み)で確かめたい
- 部門の採算: 2026年7〜9月期は、宇宙の調整後EBITDA が280万ドルの黒字になり(4〜6月期はマイナス420万ドル)、防衛技術(720万ドル)とそろって黒字になった。ただし1〜9月の累計では、宇宙はマイナス290万ドル、防衛技術は2,720万ドルのプラスである
- 防衛技術の売上: 7〜9月期は前年同期比16%減った。受注残(2.40億ドル)が売上に変わるペース
- 株数の増加: 7〜9月期は増資がなかった。9月末の流動性は5.39億ドルで、赤字が続くなかで、追加の資金調達がいつ、どの規模で必要になるか
- 内部統制: 10-K と2026年4〜6月期の10-Q は、財務報告の内部統制に重要な不備があると開示している。その改善
リスクと不確実性
- 政府の予算: 米国政府の支出の削減や、予算の成立の遅れ、政府機関の閉鎖が、受注や入金を遅らせうる
- 固定価格の契約: 契約の多くは固定価格で、費用の見積もりを誤ると損失が出る。2025年はこれで4,110万ドルの不利な調整があった
- 受注残の取り消し: 多くの契約は顧客の都合で取り消せる
- 資金繰り: 本業の現金の流出が続いてきた。追加の増資は、株主の持ち分を薄める
- 内部統制の不備: 財務報告の内部統制に重要な不備がある
- 顧客の集中: 上位2社で売上の約4割を占める
受注残の積み上がりと防衛技術の伸びは、数字で確かめられる。一方で、赤字はまだ続いており、資金は増資に頼っている。四半期ごとの決算で、売上の伸びと採算、現金の動きを確かめていく必要がある。
RDW 2026年Q3決算:受注残が過去最高の6.2億ドルに拡大、粗利率も32.3%と過去最高を更新
発表日:2026/11/04
本決算のポイント
レッドワイヤーの2026年第3四半期は、売上高が前年同期比5.4%増の1.09億ドルにとどまった一方、粗利率は前年同期の16.3%から32.3%へと大きく改善し、過去最高を記録した。収益成長こそ緩やかだが、受注してから収益化するまでの「質」が向上してきたことがうかがえる内容だ。
純損失は前年同期の4,115万ドルから2,318万ドルへと改善し、希薄化後EPSも前年同期の0.29ドルの損失から0.09ドルの損失へと縮小した。一方で調整後EBITDAは前年同期の257万ドルの赤字から529万ドルの赤字へと悪化しており、研究開発費が前年同期比87.1%増の1,440万ドルに膨らんだことが要因として明示されている。将来成長に向けた投資が先行している格好だ。
受注環境は極めて強く、四半期の受注額は1.89億ドルに達し、Book-to-Bill比率は1.73倍、受注残は前年同期比で約75%増の6.2億ドルと過去最高を更新した。通期売上ガイダンスは4.5億〜5.0億ドルで据え置かれている。
抑えておくべきKPI
- 売上高: 1.09億ドル(前年同期比5.4%増)
- 粗利率: 32.3%(前年同期は16.3%、過去最高)
- Book-to-Bill比率: 1.73倍(前年同期は1.25倍)、直近12カ月ベースでは1.63倍(前年同期は1.05倍)
- 契約残高(Backlog): 6.2億ドル(前年同期比約75%増、過去最高)
重要なインサイト
粗利率の改善はSpace・Defense Techの両セグメントで前年同期比・前四半期比ともに進んでおり、一時的な要因というより、提供する製品・ソリューションの収益性そのものが構造的に改善している可能性を示す内容だ。前年同期は買収した在庫の公正価値調整で粗利が圧迫されていた面もあるが、調整後粗利率ベースでも27.1%から32.3%へと伸びており、実態としての改善と見てよい。
一方で、売上成長率そのものは5.4%増にとどまり、受注残の急拡大ペースに比べると売上化のスピードは追いついていない。経営陣も「収益のタイミングは引き続き不均一」と述べており、受注から収益認識までのラグが大きい点はローライトとして留意したい。研究開発費の急増による調整後EBITDAの悪化も、短期的な収益性の重荷になっている。
流動性面では、期末時点の総流動性が前年末比313.9%増の5.4億ドルに達し、現金・現金同等物・制限付き現金だけで4.9億ドルを確保している。資金調達余力が大きく積み上がったことで、受注残の案件を着実に消化していく基盤は整ったと言える。
今後の見どころ
通期売上ガイダンス4.5億〜5.0億ドルは据え置かれたが、第3四半期までの累計売上は3.23億ドルにとどまっており、残り四半期での売上化ペースが計画達成の鍵を握る。会社側は受注残6.2億ドルと仕掛品・完成品在庫4,680万ドルを根拠に据え置きを再確認しているため、今後は受注残が実際に収益として立ち上がるタイミングが焦点になる。
DARPAからのSabreSat関連契約、Axiom Spaceからのソーラーアレイ追加受注、米州兵部隊向けStalkerプラットフォームの追加受注など、事業領域ごとの受注の広がりは継続している。次四半期以降は、調整後EBITDAの赤字幅が研究開発投資の一巡とともに縮小するかどうかも注目点となる。
出典
RDW 2026年Q2決算:売上高過去最高の1.17億ドル、粗利益率も過去最高の27.8%に改善
発表日:2026/08/05
本決算のポイント
レッドワイヤの2026年第2四半期は、売上高が前年同期比89.6%増の1.171億ドルとなり、四半期として過去最高を記録した。防衛テック部門が前年同期の507.8万ドルから6188.2万ドルへと急拡大したことが大きく寄与し、宇宙部門は5519.2万ドルとほぼ横ばいだった。
利益面では、粗利益率が前年同期のマイナス27.0%からプラス27.8%へと大きく改善し、こちらも過去最高水準に達した。純損失は4100万ドルで、前年同期の9698万ドルから5600万ドル改善している。調整後EBITDAはマイナス320万ドルで、前年同期のマイナス2739万ドルから2420万ドル改善し、この間1250万ドルの研究開発費を投じながらの結果である点も見どころだ。
通期見通しについては、会社は売上高4.5億〜5.0億ドルの通期予想を据え置いた。上半期累計で2.14億ドルを計上済みで、記録的な受注残が下半期の視界を支えているとしている。
抑えておくべきKPI
- 売上高: 1.171億ドル(前年同期比89.6%増)
- 粗利益率(Adjusted Gross Margin): 27.8%(前年同期はマイナス27.0%)
- 契約残高(Backlog): 5.421億ドル(2025年末の4.112億ドルから増加)
- Book-to-Bill比率: 四半期で1.42、直近12カ月ベースで1.52(前年同期の0.87から大幅上昇)
重要なインサイト
粗利益率の改善は一時的な要因の解消だけでなく、防衛テック事業の急拡大が構造的に採算構造を変えていることを示す。同部門のSegment Adjusted EBITDAは前年同期のマイナス1504.1万ドルから1408.3万ドルへ転換し、宇宙部門のマイナス420.3万ドルを補う形になっている。
一方で純損失は依然4100万ドルと大きく、フリーキャッシュフローも四半期でマイナス3534.1万ドル、上半期累計でマイナス4804.3万ドルとキャッシュ創出には至っていない。ただし前年同期のマイナス9354.6万ドル(四半期)からは大幅に改善しており、損失縮小のトレンド自体は明確だ。
期末の総流動性は6.078億ドルで2025年末比366.9%増となり、期中にタームローンを9000万ドルから5000万ドルへ圧縮した点も、バランスシートの強化を裏付けている。
今後の見どころ
通期売上高4.5億〜5.0億ドルの据え置しガイダンスに対し、上半期で2.14億ドルを計上済みという進捗は、下半期にさらなる加速が必要であることを意味する。契約残高5.421億ドルという記録的な水準が、この加速をどこまで裏付けられるかが焦点になる。
防衛テック分野ではStalker Block 30やPenguin無人航空機の追加受注、Octopus ISRペイロードの供給拡大など具体的な契約進捗が続いており、受注動向(Book-to-Bill)が事業成長の先行指標として引き続き重要だ。ジョージタウンやハンツビルでの拠点拡張が今後の生産能力にどう反映されるかも注視点となる。
出典
それより前の決算と、発表後の株価の動きは「レッドワイヤー(RDW)の決算まとめ」にまとめています。

まとめ
レッドワイヤー(RDW)は、宇宙機の部品と軍用の無人機を手がける米国の会社です。2025年に無人機の Edge Autonomy を買い、2026年4〜6月期には防衛技術の売上が宇宙を上回り、7〜9月期は再び宇宙が上回りました。
2026年7〜9月期は、売上が前年同期比5.4%増の1.09億ドルと伸びが鈍った一方、粗利率は32.3%と過去最高でした。受注残は6.20億ドルと過去最高を更新し、会社は2026年の売上を2025年の約1.4倍の4.5億〜5.0億ドルと見込んだままです。手元の資金は、増資で約5億ドルあります。
一方で、2025年の純損失は2.27億ドルと大きく、株式の発行で株数は増え続けています。株価は5月の高値から、決算翌日の11月5日の終値(6.19ドル)でおよそ4分の1まで下げました。次の決算(2026年通期、2〜3月の見込み)で、売上見通しの達成(10〜12月期に1.27億〜1.77億ドルが必要)と、受注残が売上に変わるペースを確かめたいところです。
宇宙関連銘柄の記事でも、レッドワイヤーを取り上げています。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。