このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- エナジー・フューエルズ(UUUU)の株価
- エナジー・フューエルズ(UUUU)とは何の会社?
- どのような事業をしている?ウラン・希土類・重鉱物砂の3本柱
- ウランはどう売っている?長期契約とスポットの2本立て
- UUUUがいま稼いでいるのは何?ウランの売上と、販売量が四半期ごとにぶれる理由
- 重希土類の分離はどこまで進んだ?できたことと計画を分けて見る
- 「鉱山から磁石まで」の買収で何が変わる?
- 投資の資金はどうまかなう?転換社債・株式・政府の融資
- どこの市場に上場している?NYSE American とトロント
- エナジー・フューエルズ(UUUU)のセクター、業種、属するテーマは?
- 配当は出している?利益は事業に回す方針
- エナジー・フューエルズ(UUUU)の競合企業は?
- 競合との違いは?製錬所・低コストの鉱山・事業の幅
- エナジー・フューエルズ(UUUU)のリアルタイム株価チャート
- エナジー・フューエルズ(UUUU)の業績について
- エナジー・フューエルズ(UUUU)の将来性と今後の見通しは?
- UUUU 2026年Q3決算:ウランの販売量と単価が伸び売上65%増、買収費用と有価証券の評価損で赤字は拡大
- UUUU 2026年Q2決算:ウラン販売が急拡大も、ASM・VAC買収コストが利益を圧迫
- まとめ
はじめに
Energy Fuels(エナジー・フューエルズ、UUUU)は、ウランを掘って売る米国の会社です。ユタ州のホワイトメサ製錬所は、米国で唯一稼働している認可済みのウラン製錬所で、希土類(レアアース)の酸化物を分離できる製錬所でもあります。
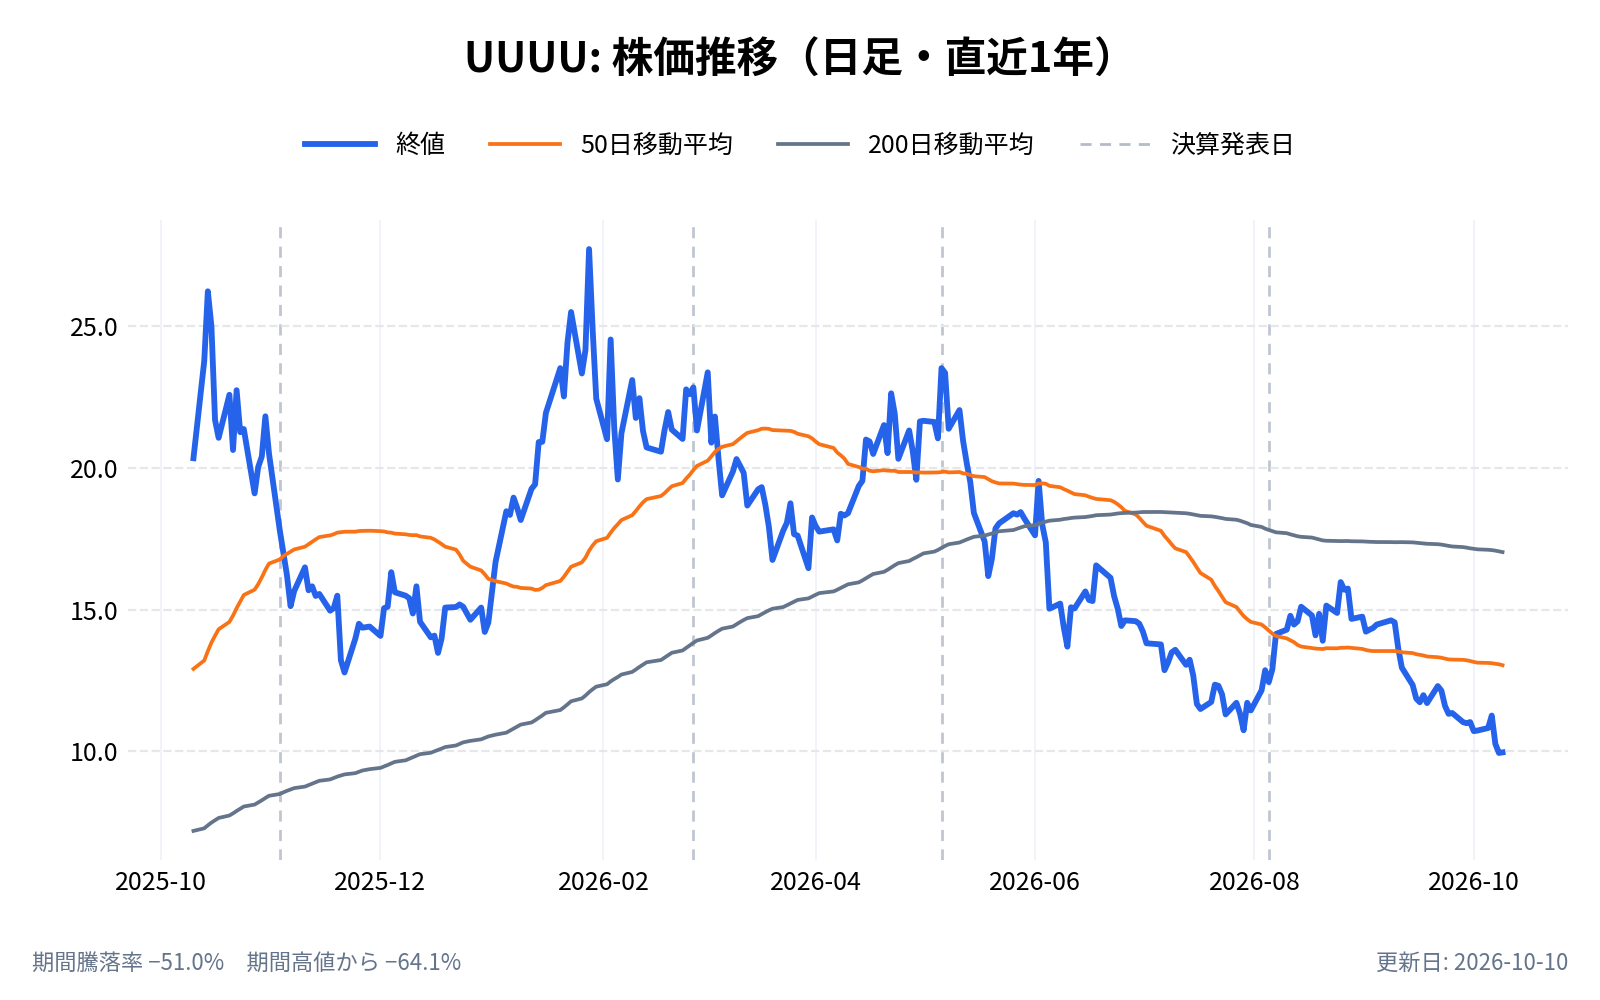
株価は11月13日の終値で6.59ドルでした。2026年の終値ベースの高値は1月28日の27.72ドル、安値は11月5日と13日の6.59ドルです(いずれも終値)。ウランの売上は伸びている一方、2026年は買収の費用や有価証券の評価損で赤字が続いています。
本記事では、2026年11月4日に提出された四半期報告書(10-Q)と年次報告書(10-K)をもとに、いま稼いでいるものと、これから作ろうとしているものを分けて整理します。あわせて、買収と資金調達がどこまで決まっていて、どこが未了なのかを、事実のとおりに並べます。
エナジー・フューエルズ(UUUU)の株価
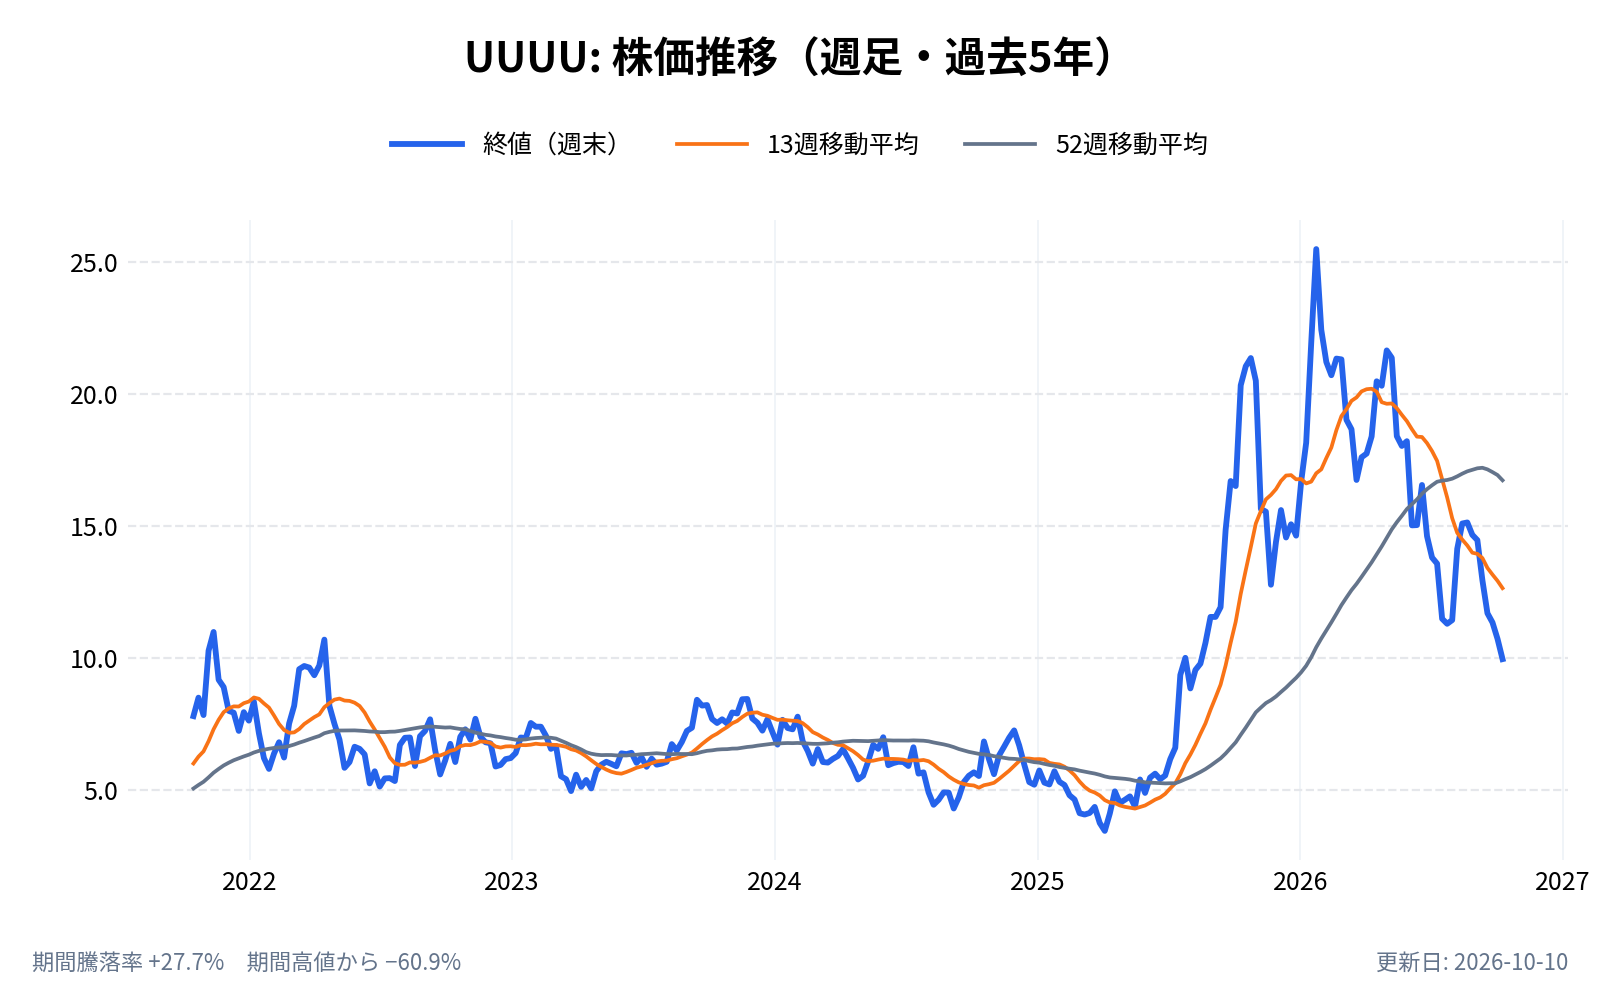
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
エナジー・フューエルズ(UUUU)とは何の会社?
エナジー・フューエルズは、ウラン、希土類(REE)、重鉱物砂(HMS)を生産する会社である。会社は自らを、米国の供給網を強める会社と説明している。1987年にカナダのアルバータ州で設立され、2006年に現在の社名になった。現在はオンタリオ州の法人で、本社は米国コロラド州レイクウッドにある。従業員は2025年末で約1,069人である。
事業の中心は、ユタ州ブランディング近郊のホワイトメサ製錬所である。10-Qによれば、ここは米国で唯一の認可済みで稼働中のウラン製錬所であり、分離した希土類酸化物をつくれる米国で唯一のウラン製錬所でもある。10-Kによれば、同社は近年、米国で最大のウラン生産者である。製錬所の認可上の処理能力は、鉱石で1日2,000トン、ウラン(U3O8)で年間800万ポンド超である。
2026年4月には、ロス・バプー氏(Ross Bhappu)が社長兼CEOに就任した。会社が掲げる目標は、ウランだけでなく、鉱山から磁石までの希土類の供給網を持つことである。
どのような事業をしている?ウラン・希土類・重鉱物砂の3本柱
事業は大きく3つのセグメントに分かれる。
- ウラン: 米国西部の鉱山で掘った鉱石を、ホワイトメサ製錬所で処理してウラン精鉱(U3O8)にし、電力会社に売る。バナジウムも同じ製錬所で回収できるが、売上は無い
- 希土類(REE): 希土類を含むモナザイト鉱石から、磁石に使う希土類の酸化物を分離する。2026年8月に買収した ASM の韓国工場で、金属・合金の製造も始めた
- 重鉱物砂(HMS): ケニアの Kwale で、チタンやジルコニウムの原料を生産していたが、現在は閉山して復旧作業中である。2025年は売上の一部(1,582万ドル)を占めたが、2026年7〜9月期の売上はゼロだった
ほかに、ウラン・希土類の処理工程からラジウム(Ra-226・Ra-228)を回収し、がん治療薬(TAT)の原料にする構想がある。10-Qは「回収する可能性を評価中」「買い手と引き取り契約を協議中」「現在、商業規模の供給は無い」と書いており、研究開発の段階である。
ウランはどう売っている?長期契約とスポットの2本立て
ウランの売り方は、長期契約とスポット(その時点の市場価格での取引)の2本立てである。長期契約は米国の電力会社6社と結んでいる。2026年9月末時点の残りの契約量は、2027年と2028年が各89万ポンド(基本の量。最低77万、最大113万)、2029年が56万ポンド、2030年が46万ポンドで、合計は最低259万、基本298万、最大445万ポンドである(最終の量は買い手の選択による)。
売上の構成は、2026年1〜9月の売上9,013万ドルのうち、ウランが8,912万ドルで、ほぼ全てを占める。残りは、金属・合金が44万ドル、その他が57万ドルである。希土類については、分離した酸化物の売上は2025年も2026年1〜9月もゼロである。
UUUUがいま稼いでいるのは何?ウランの売上と、販売量が四半期ごとにぶれる理由
売上のほぼ全ては、ウランの販売である。ただし、ウランは製錬所が数か月ごとに区切って処理し、販売も契約の時期に左右されるため、四半期ごとの販売量が大きくぶれる。
2026年7〜9月期は、売上が2,918万ドルと前年同期の1,771万ドルから65%増えた。内訳は次のとおりである。
- 販売量: 32万ポンド(前年同期24万ポンド)。長期契約が27万ポンドで平均88.79ドル、スポットが5万ポンドで89.50ドル
- 実現価格: 1ポンドあたり88.90ドル(前年同期72.38ドル)
- 販売原価: 1ポンドあたり34.04ドル(前年同期53.22ドル)
販売量のぶれは、年単位でも大きい。2025年の販売は65万ポンドだったが、2026年1〜9月だけで114万ポンドである。2026年の会社の見通しは、採掘200万〜250万ポンド、処理(完成品)150万〜250万ポンド、販売150万〜200万ポンドで、前の四半期から変わっていない。
原価が下がった理由は、低コストの鉱山にある。アリゾナ州のピニオン・プレイン鉱山(Pinyon Plain)の高品位の鉱石を2025年10〜12月期から2026年4〜6月期に処理した結果、採掘・運搬が約14ドル、製錬が約9ドルで、回収コストは1ポンドあたり約23ドルだった。会社はこれを、世界でも最も低い部類と見ている。採掘は、ピニオン・プレイン、ラ・サル(La Sal)、パンドラ(Pandora)の3鉱山で続いており、2026年7〜9月期の採掘量は38.5万ポンド、1〜9月で112.5万ポンドである。ワイオミング州のニコルズ・ランチ(Nichols Ranch)は休止中で、再開は決まっていない。
次の製錬は2026年10〜12月期から2027年4〜6月期の予定である。その後は、モナザイト(希土類の原料)を数か月処理する。製錬所の回路の一部をウランと希土類で共用しているため、現状では両方を同時には動かせない。そのため、決算では、販売量がどの期に寄ったかを見ないと、1期だけでは実力が読めない。
重希土類の分離はどこまで進んだ?できたことと計画を分けて見る
重希土類(ジスプロシウム:Dy、テルビウム:Tb)の分離は、試験規模の成功までである。大規模な設備は建設を承認した段階で、売上はまだ無い。
できたこと
- ネオジム・プラセオジム(NdPr): 2024年に、ホワイトメサの設備を改造し、商業規模で分離を始めた。年間のモナザイト処理は8,000〜10,000トン、分離したNdPr酸化物は約850〜1,000トンの設計である
- Dy・Tb(試験規模): Dy酸化物を約30kg、Tb酸化物を約1kg(純度約99.9%)つくった。2026年8月19日には、日本最大の永久磁石メーカーが、Tbを追加の確認なしで商業生産に使えると通知した
- 金属: ASM の韓国工場で、Tb・Dy の金属の初の商業販売を達成した
計画(まだ実現していないこと)
- 設備の建設: 2026年7〜9月期に、重希土類の拡張(Phase 1 の拡張)の建設を承認した。投資額は約1.04億ドルで、Tb は年約21トン、Dy は同122トンの追加能力になる。Tb・Dy の回路の完成は、早くて2028年1〜3月期である。借入分は、後述の政府の融資の確約で、自己資金分は運転資金で賄う予定である
- Phase 2: 初期の資本費は約4.1億ドル(誤差±15%)で、完成は2029年中ごろの予定。許認可、資金、原料、投資決定が条件である
原料の確保(これも未了)
- ドナルド(Donald、オーストラリア): 主要な許認可は済み、2026年末までの最終投資決定(FID)を目標にしている。2026年10月に、豪州の輸出金融機関などが最大1.8億豪ドルの条件付き融資を承認した。持分は15.3%で、最大49%まで追加出資する権利がある
- バラ・マダ(Vara Mada、マダガスカル): 100%保有だが、FID の前提として、マダガスカル政府との法的・財政的な安定の合意と、採掘許可へのモナザイトの追加がまだ済んでいない
- バイーア(Bahia、ブラジル): 探鉱の段階で、第4次のボーリングを2026年末〜2027年初に始める予定
つまり、技術の実証は進んだが、量産には設備と原料の両方がそろう必要があり、早くても2028年以降である。
「鉱山から磁石まで」の買収で何が変わる?
エナジー・フューエルズは、ASM の買収を終え、VAC の買収を予定している。この2つで、酸化物から金属・合金、さらに磁石へと、事業を川下へ広げる。
- ASM(買収完了): 2026年8月28日に完了した。オーストラリアの希土類企業で、韓国に金属・合金の工場(KMP)を持つ。KMP は NdFeB 合金で年約1,300トンの能力を持ち、拡張で3,600トンまで増やす計画である。対価は約2.48億ドルで、新たに14,808,572株を発行した。買収後1か月の売上は43.6万ドルである
- VAC(買収予定): ドイツの Vacuumschmelze を、Ara Partners から100%取得する契約を、2026年6月23日に結んだ(10月13日に修正)。10-Qは、価値を「約19億ドル」としている(6月22日の終値16.12ドルを基準にした評価)。対価は現金7.18億ドルと、会社の株式65,853,000株である。クロージングの期限は2027年3月22日で、規制の審査が続く場合は6月22日まで延ばせる
VAC は、米国(サウスカロライナ州サムター)、ドイツ、フィンランドに永久磁石の工場を持つ。磁石は、会社の酸化物と KMP の金属・合金の先にある最終工程にあたる。会社は、2028年の早い時期には、ドナルドの原料から磁石まで一貫した供給網を目指している。
注意したい点が2つある。1つは、VAC の買収は、まだ完了していない。もう1つは、VAC のサムター工場が前提にした顧客との供給契約が、係争中であることである。顧客が2026年7月1日に契約の解除を通知し、VAC の子会社は7月7日に仲裁を申し立てた。10月の契約修正には、この紛争や債務の返済に応じた、購入価格の調整が含まれる。
投資の資金はどうまかなう?転換社債・株式・政府の融資
資金は、転換社債、市場での株式売出し(ATM)、株式での買収、政府の条件付き融資が混ざっている。事実を並べる。
- 転換社債: 2025年10月に、2031年満期・利率0.75%の転換社債を7億ドル発行した。当初の転換価格は約20.34ドルで、2028年11月6日までは会社の判断で償還できない
- ATM: 2026年1〜9月に838万株を発行し、純手取りは1.53億ドルだった。2025年に設定した3億ドルの枠は使い切り、2026年10月13日に最大5億ドルの枠を追加した
- 株式での買収: ASM で約1,481万株を発行した。VAC では約6,585万株を渡す予定で、これは2026年10月30日時点の発行済み株式(約2.65億株)の約4分の1にあたる。承認不要で出せる上限を超える分は、優先株になる
- 政府の融資: 2026年6月18日に、米国の戦略資本局(OSC)から、20年・7.25億ドルの融資の確約を条件付きで受け取った。デューデリジェンス、契約の確定、承認が条件で、実行はされていない。対象は、ホワイトメサの拡張と、米国内の希土類の金属・合金工場である
- 銀行の借入枠: ゴールドマン・サックスが、会社の求めに応じて最大2.5億ドルの担保付き定期借入を出すという、コミットメントレター(貸出の約束)を出している
2026年9月末の手元は、運転資本が9.32億ドル(現金7,642万ドル、有価証券7.79億ドル)である。2026年1〜9月の営業キャッシュフローは3,846万ドルの流出だった。
どこの市場に上場している?NYSE American とトロント
ニューヨーク証券取引所系の NYSE American に、ティッカー「UUUU」で上場している。カナダのトロント証券取引所(TSX)にも「EFR」で上場している。
エナジー・フューエルズ(UUUU)のセクター、業種、属するテーマは?
セクター
素材(Materials): ウランや希土類といった鉱物を掘り、加工して売る。ウランは原子力発電の燃料になるため、エネルギーの文脈で語られることもある。
業種
ウラン・希土類の採掘と加工: 鉱山から製錬までを持つ。同じ米国のウラン企業には、ウラニウム・エナジー(UEC)がある。ウランの先の工程(濃縮)を手がけるセントラス・エナジー(LEU)も、原子力の燃料の供給網に連なる。
属するテーマ
- 原子力 → ウランを米国の電力会社に売る
- 希土類・重要鉱物 → 磁石に使う NdPr、Dy、Tb を分離し、金属・合金へ広げる
- 脱中国の供給網 → 10-Kによれば、中国は精製した希土類製品の約9割を生産している(国際エネルギー機関の数字)
同じテーマの銘柄
配当は出している?利益は事業に回す方針
エナジー・フューエルズは、これまで一度も配当を宣言していない。当面は利益を事業に留保する方針である。
エナジー・フューエルズ(UUUU)の競合企業は?
10-Kは、競合の社名を挙げていない。分野ごとの書き方は次のとおりである。
- ウラン: 他のウラン生産会社に加え、トレーダー、ブローカー、金融機関、転換・濃縮の会社、国有・国の補助を受ける会社と、ウランの販売や鉱山の取得で競う。同社は、探鉱や開発で一部の会社より不利な場合があると認めている。米国に上場する例には、ウラニウム・エナジー(UEC)がある
- 希土類: 精製品の9割ほどを握る中国の会社が最大の競合である。中国の会社は原料のモナザイトの買い付けでも強気に入札するうえ、国の補助を受けている会社も多い。ほかに、中国以外から参入している会社とも、原料・分離・金属・磁石・販売の各段階で競う
- 重鉱物砂: 10-Kは、イルカ・リソーシズ、リオ・ティント、ケンマレ・リソーシズ、トロノックスを主要な参加者として挙げている
競合との違いは?製錬所・低コストの鉱山・事業の幅
米国で唯一稼働するウラン製錬所を持つ
米国で唯一の認可済みのウラン製錬所で、分離した希土類酸化物をつくれる米国で唯一のウラン製錬所でもある。10-Kは、ウラン、バナジウム、希土類を回収できる米国で唯一の施設と説明している。
低コストで掘れる鉱山がある
ピニオン・プレインの高品位の鉱石で、回収コストは1ポンドあたり約23ドルだった。2026年7〜9月期の販売原価も34.04ドルまで下がっている。
鉱山から磁石まで事業の幅が広い
ウラン、希土類、バナジウム、ラジウムの可能性と、複数の事業を持つ。10-Kは、これが米国のウランと、中国以外の希土類で、多くの同業より有利な点だと説明している。
弱みも並べておく
- 希土類の分離した酸化物の売上は、まだ無い
- 重希土類の大規模な設備は2028年以降で、原料の確保も未了である
- 現状では、ウランと希土類の処理を同時に動かせない
- 会社自身が、資金力のある大きな同業や、補助を受ける会社と資金調達で競うのは難しいと認めている
- 2026年は、営業損失が続いている
エナジー・フューエルズ(UUUU)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
エナジー・フューエルズ(UUUU)の業績について
会計年度は1月から12月まで。決算は10-Q(と決算の8-K)で出しており、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬(2026年は5月6日)
- 第2四半期(4〜6月): 8月上旬(同8月5日)
- 第3四半期(7〜9月): 11月上旬(同11月4日)
- 第4四半期・通期: 2月下旬(2025年通期は2026年2月26日)
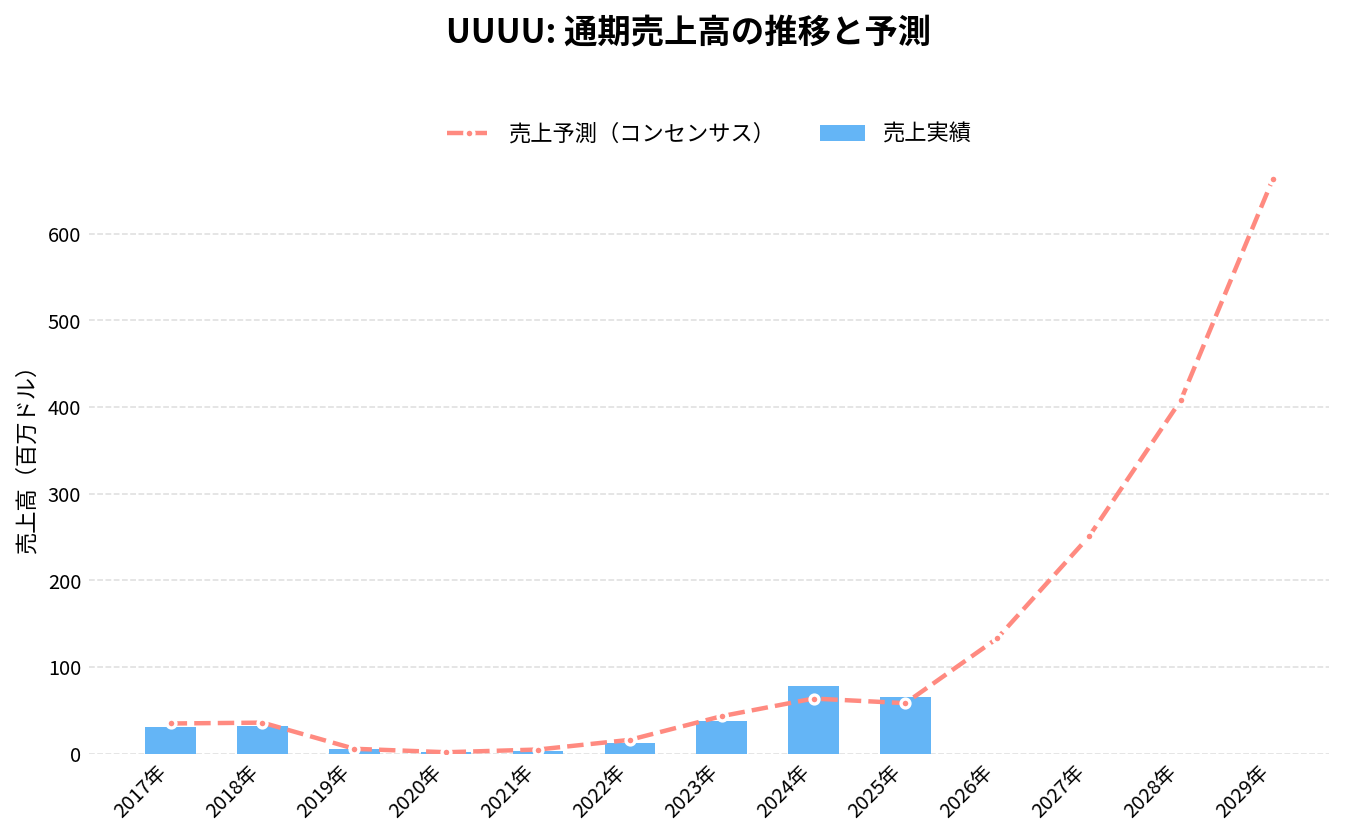
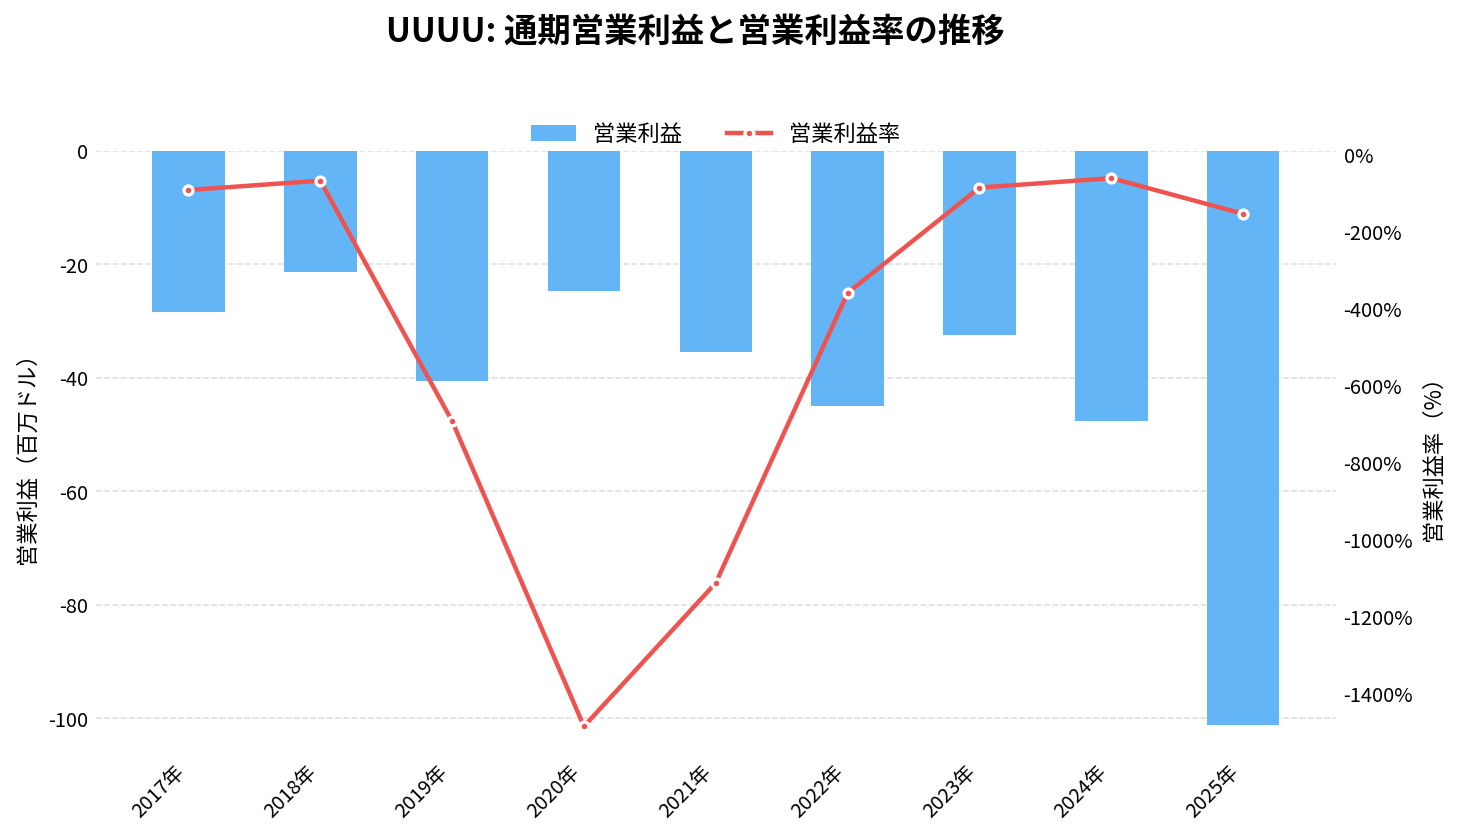
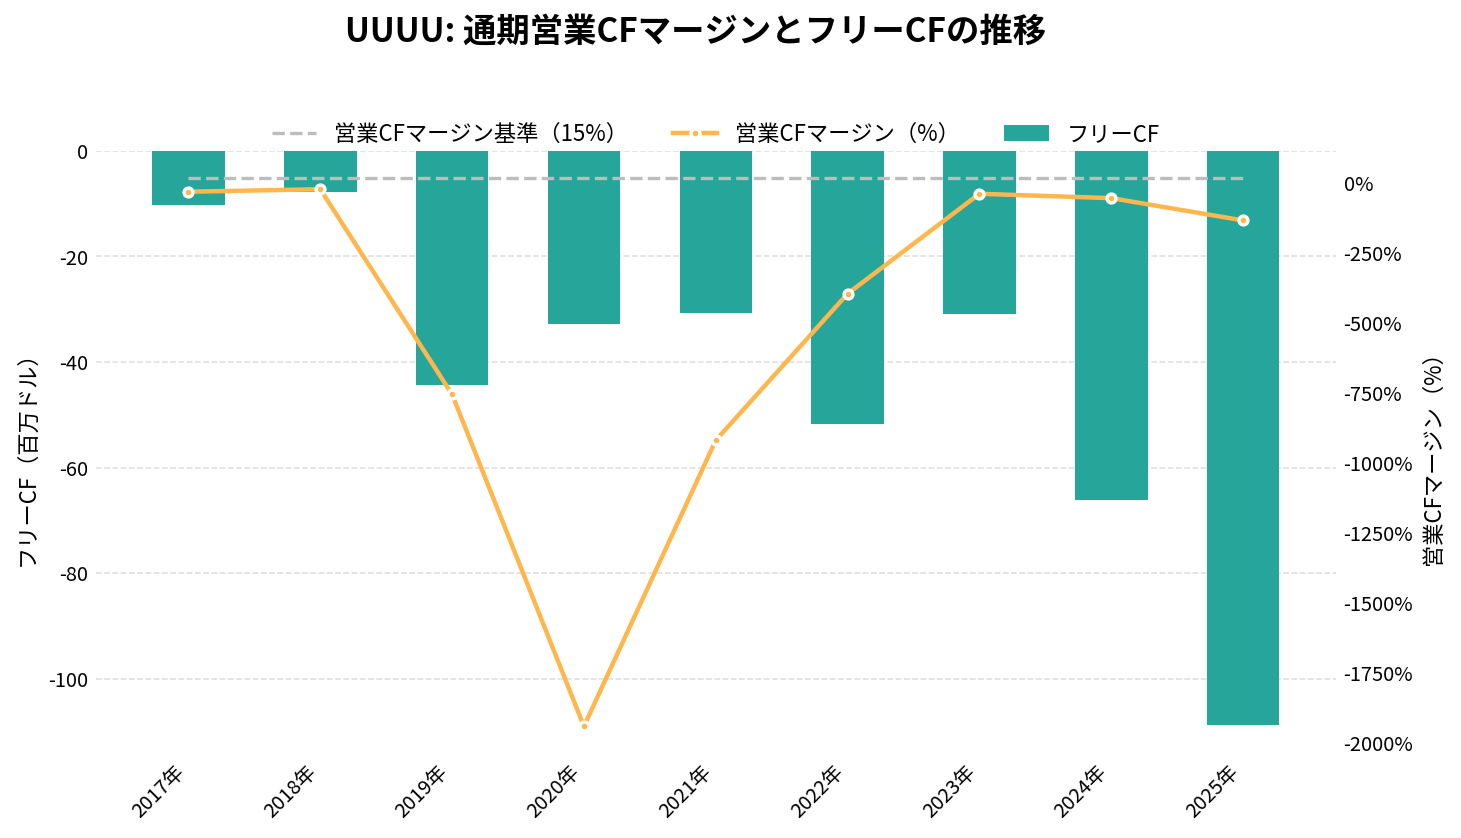
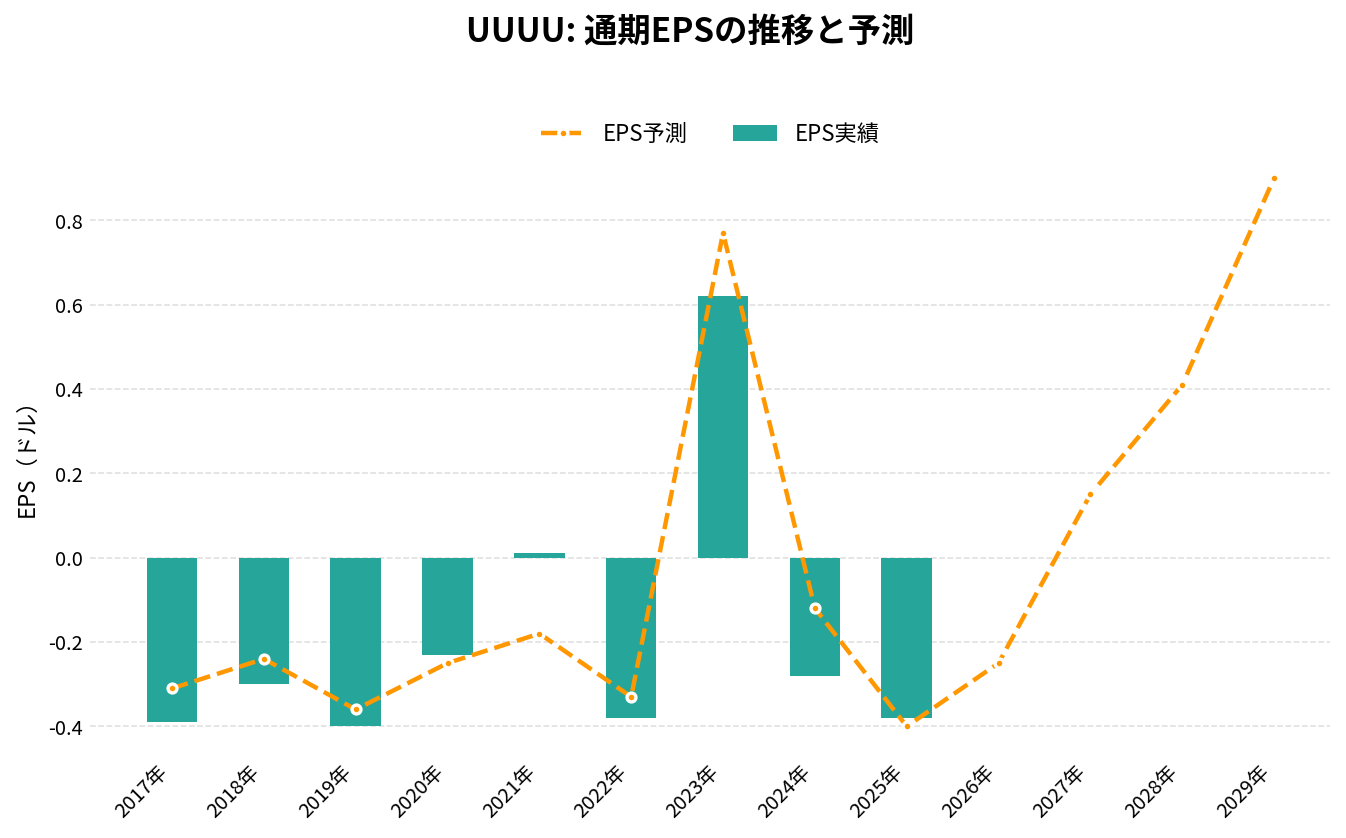
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
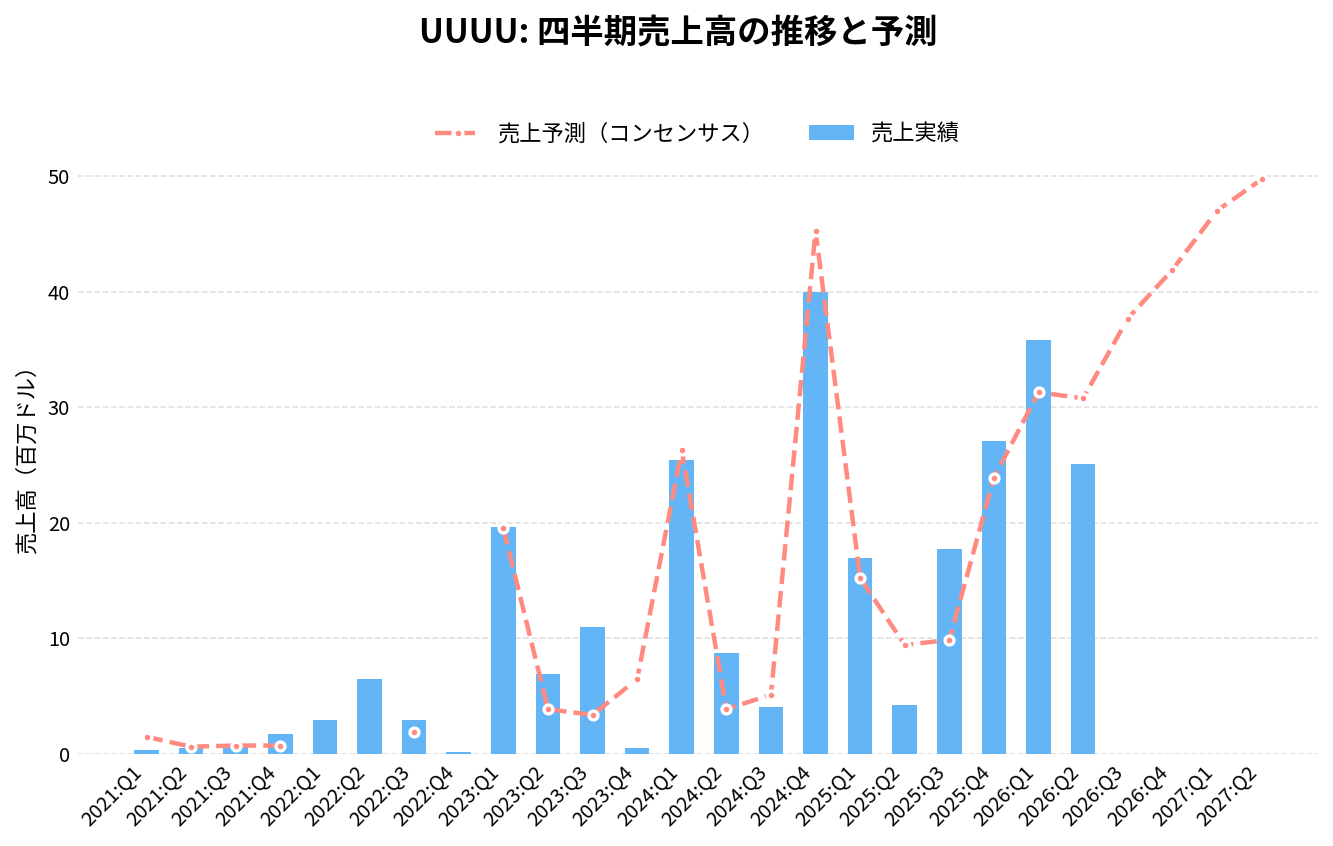
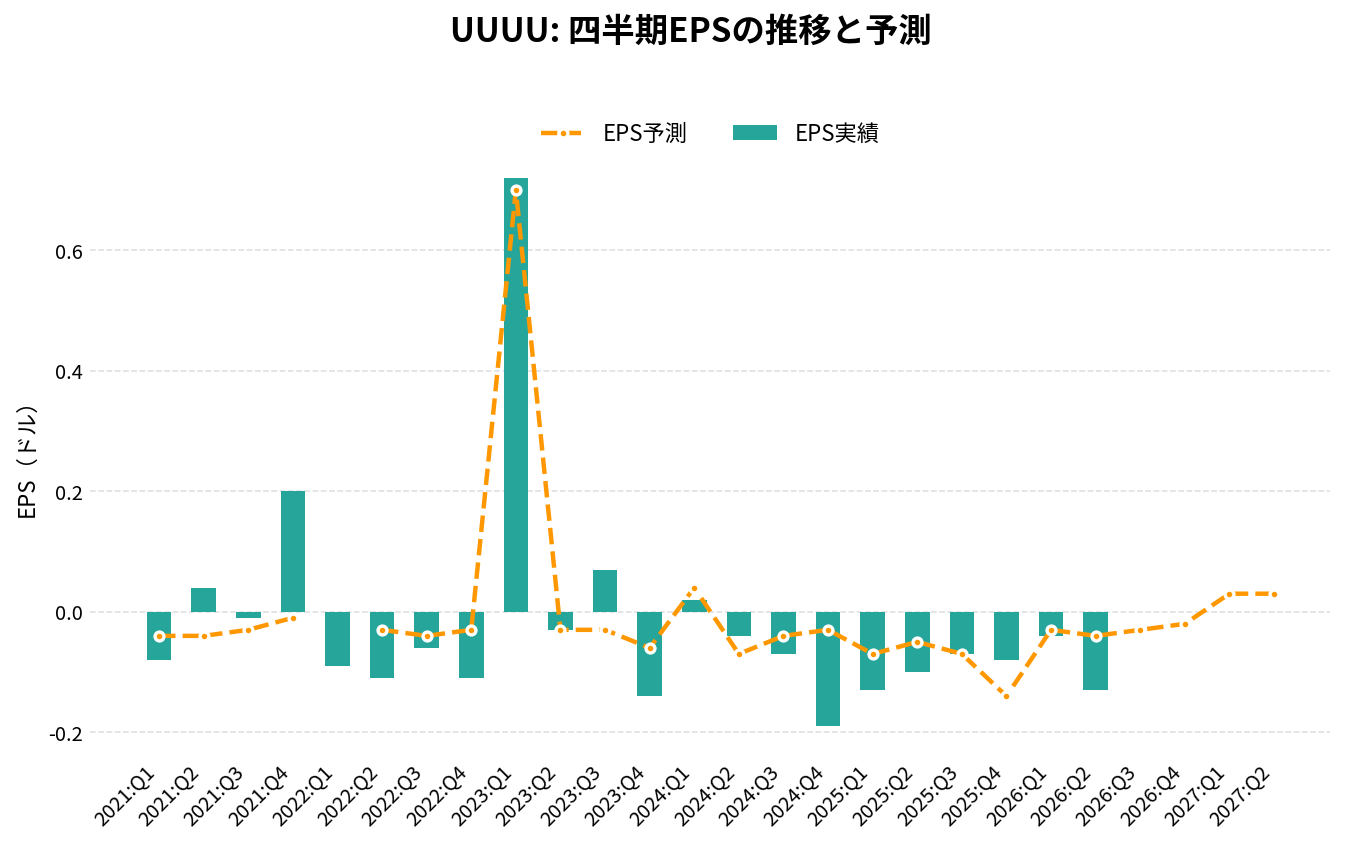
エナジー・フューエルズ(UUUU)の2026年Q3決算は、売上29.2百万ドル(アナリストコンセンサス32.8百万ドルに対し-10.9%)、EPS -0.2ドル(同-0.03ドルに対し-0.17ドル)でした。
売上の前年同期比は+64.8%です。
直近8四半期では、売上が4回、EPSが1回コンセンサスを上回っています。
四半期:売上高の推移
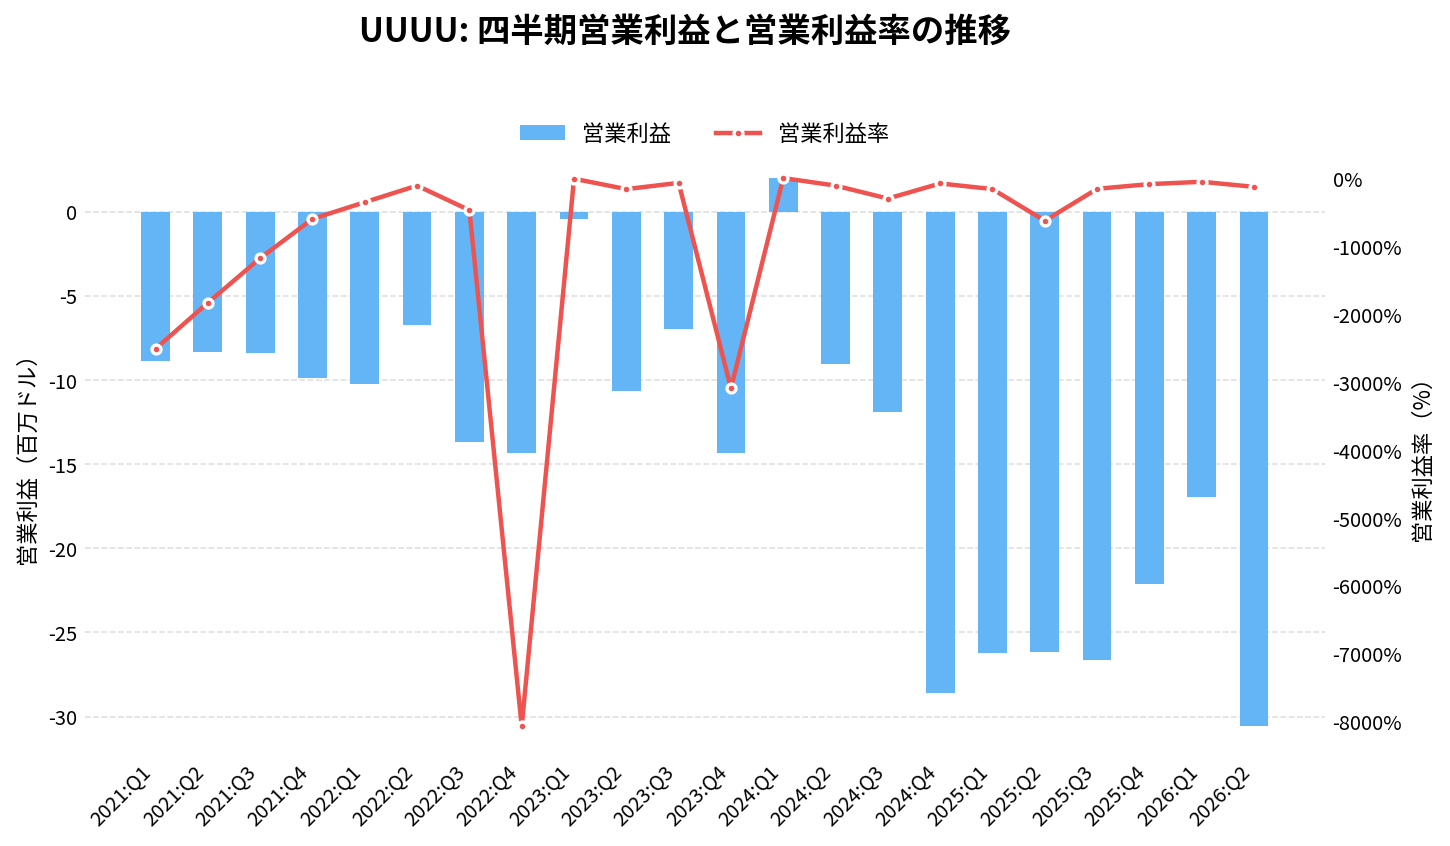
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 39.92 | +8485.4% | -11.8% | -0.19 | -0.16 | -71.6% |
| 2025:Q1 | 16.90 | -33.5% | +11.2% | -0.13 | -0.06 | -155.0% |
| 2025:Q2 | 4.21 | -51.7% | -55.2% | -0.10 | -0.05 | -621.4% |
| 2025:Q3 | 17.71 | +337.6% | +79.8% | -0.07 | 0.00 | -150.6% |
| 2025:Q4 | 27.10 | -32.1% | +13.4% | -0.08 | +0.06 | -81.6% |
| 2026:Q1 | 35.84 | +112.1% | +14.6% | -0.04 | -0.01 | -47.2% |
| 2026:Q2 | 25.11 | +496.1% | -18.4% | -0.13 | -0.09 | -121.8% |
| 2026:Q3 | 29.18 | +64.8% | -10.9% | -0.20 | -0.17 | -86.7% |
| 2026:Q4(予想) | 36.13 | +33.3% | – | -0.03 | – | – |
| 2027:Q1(予想) | 46.85 | +30.7% | – | 0.04 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-15 取得時点)。 | ||||||
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 3.18 | +92.0% | 0.01 | -1112.6% | -920.0% | -30.66 |
| 2022年 | 12.52 | +293.1% | -0.38 | -359.1% | -397.1% | -51.70 |
| 2023年 | 37.93 | +203.1% | 0.62 | -85.3% | -40.6% | -30.85 |
| 2024年 | 78.11 | +106.0% | -0.28 | -60.8% | -56.3% | -66.15 |
| 2025年 | 65.92 | -15.6% | -0.38 | -153.4% | -135.7% | -108.74 |
| 2026年(予想) | 128.25 | +94.5% | -0.36 | – | – | – |
| 2027年(予想) | 206.87 | +61.3% | 0.10 | – | – | – |
| 2028年(予想) | 417.05 | +101.6% | 0.34 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-15 取得時点)。 | ||||||
エナジー・フューエルズ(UUUU)の将来性と今後の見通しは?
将来性を考えるうえでは、「ウランの販売で赤字をどこまで抑えられるか」と「希土類・磁石の計画がどこまで実現するか」を分けて見ていきたい。
2026年7〜9月期は、売上が2,918万ドルで、営業損失は2,531万ドル(前年同期2,667万ドル)、純損失は5,237万ドル(同1,701万ドル)だった。純損失が膨らんだ主因は、有価証券の時価評価の損失などによる営業外の損失(2,798万ドル)と、ASM・VAC の取引・統合費用(903万ドル)である。2026年1〜9月では、営業損失が7,282万ドル、純損失が9,693万ドル(1株0.39ドル)となった。
会社の見通しの数字は、2026年のウランの採掘・処理・販売(前述)が中心である。2027年からは、ワールウィンド(Whirlwind)とニコルズ・ランチを再開すれば、最大で年約60万ポンドを上積みできるとしている。ウランの市況については、10-Qに載る TradeTech の値で、スポット価格が2026年6月末の85.00ドルから、9月末に89.75ドル、10月30日に93.25ドルとなった。長期契約の価格は97.00ドルで変わっていない。米国のロシア産ウラン輸入禁止の免除措置は、2027年12月31日に期限が切れる。
注目したい点
- 次の製錬と販売量: 2026年10〜12月期から始まる製錬のあと、2027年の販売が、長期契約の基本量(2027年は89万ポンド)を超えて伸びるか
- ドナルドの最終投資決定: 2026年末の目標どおりに決まるか。バラ・マダのマダガスカル政府との合意はどうなるか
- VAC の買収: 期限(2027年3月22日)までに完了するか。顧客との紛争が購入価格にどう反映されるか
- OSC の融資の実行: 条件付きの確約が、実際の契約になるか
- 重希土類の売上の開始: 酸化物の売上が、いつ最初に立つか
リスク
- 赤字の継続: 2026年1〜9月は、営業損失7,282万ドル。買収の費用と有価証券の評価損で、純損失はさらに大きい
- ウラン価格と販売量のぶれ: 製錬が期をまたいで動くため、販売量が期ごとに大きく変わる
- 希土類の実現の遅れ: 設備は2028年以降、原料のFIDは未了。希土類は中国の企業との競争が厳しく、国の補助を受ける会社も多い
- 買収が終わっていない: VAC は未完了で、サムター工場の顧客との契約の紛争がある。規制の審査が長引けば、期限が延びる
- 株式の数の増加: ATM、買収の対価の株、転換社債の転換で、株式の数が増えうる
- 政府の融資が条件付き: 7.25億ドルの確約は、契約の確定と承認が前提で、実行されていない
- 製錬所をめぐる訴訟: ホワイトメサ製錬所について、先住民のウテ・マウンテン・ウテ部族らが、許認可に異議を申し立てる手続きを続けている。ケニアの Kwale でも紛争がある
UUUU 2026年Q3決算:ウランの販売量と単価が伸び売上65%増、買収費用と有価証券の評価損で赤字は拡大
発表日:2026/11/04
UUUUの決算ハイライト
エナジー・フューエルズの2026年7〜9月期は、売上高が2918万ドルと前年同期の1771万ドルから65%増えた。ウランの販売量が32万ポンド(前年同期24万ポンド)に増え、1ポンドあたりの販売単価も88.90ドル(同72.38ドル)に上がった。8月28日に買収を完了したASM(オーストラリアの希土類企業)の韓国工場から、金属・合金の売上43.6万ドルが初めて加わった。
一方で、純損失は5237万ドルと前年同期の1701万ドルから拡大した。営業損失は2531万ドルと前年同期の2667万ドルから縮んだが、保有する有価証券の時価評価の損失などで営業外の損失が2798万ドル出た。ASMと独VACの買収に伴う取引・統合費用も903万ドルかかった。
2026年通期の見通しは、ウランの採掘量200万〜250万ポンド、製品化150万〜250万ポンド、販売150万〜200万ポンドで、前の四半期から変えていない。
抑えておくべきKPI
- 売上高: 2918万ドル(前年同期比65%増、うちウランが2845万ドル)
- ウランの販売: 32万ポンドを平均88.90ドルで販売(前年同期は24万ポンド・72.38ドル)
- ウランの販売原価: 1ポンドあたり34.04ドル(前年同期53.22ドルから36%低下)
- 手元資金: 運転資本9.32億ドル(現金7642万ドル、有価証券7.79億ドルを含む)
投資家目線のインサイト
ウラン事業は採算が良くなっている。販売単価が上がる一方で1ポンドあたりの販売原価は34.04ドルまで下がり、ウランの売上原価は1089万ドルにとどまった。会社は、ピニオン・プレイン鉱山の高品位の鉱石を処理した直近の製錬で、採掘・運搬と製錬を合わせた費用が1ポンドあたり約23ドルだったとしている。
赤字の拡大は、事業の悪化よりも一時的な要因が大きい。営業外の損失2798万ドルの主因は有価証券の時価評価の損失で、買収費用903万ドルも本業とは別の性格の費用である。ただし、1〜9月の営業キャッシュフローは3846万ドルの支出で、まだ本業で現金を生む段階には達していない。
希土類では、ホワイトメサ製錬所でテルビウムやジスプロシウムなど重希土類を分離する設備の建設を承認した。投資額は約1.04億ドルで、早ければ2028年1〜3月期に完成する見込みである。
今後の見どころ
まず注目したいのは、オーストラリアのドナルド鉱床の最終投資決定(FID)の時期が、前の四半期の「早ければ7〜9月期」から「2026年末まで」に後ずれした点だ。10月にはオーストラリアの公的金融2機関が、計2億豪ドルの融資のうち最大1.8億豪ドルを条件付きで承認しており、決定に必要な資金の手当ては進んでいる。
次に、製錬所の次のウラン処理は10〜12月期に始まり2027年4〜6月期まで続く予定で、来期のウラン生産と販売がどこまで戻るかが焦点になる。磁石メーカーVACの買収(評価額約19億ドル)は、早ければ2027年1〜3月期の完了を見込んでいる。
出典
Form 10-Q for the period ended September 30, 2026
UUUU 2026年Q2決算:ウラン販売が急拡大も、ASM・VAC買収コストが利益を圧迫
発表日:2026/08/05
本決算のポイント
エナジー・フューエルズの2026年第2四半期は、売上高が前年同期比496%増の2510.8万ドルとなり、ウラン濃縮物の販売拡大が業績を押し上げた四半期だった。売上のほぼ全てをウラン事業が占め、希土類元素(REE)事業とヘビーミネラルサンズ(HMS)事業からの売上はゼロだった。
一方で、純損失は3360.3万ドルへと前年同期の2184.0万ドルから拡大した。オーストラリアの重希土類企業ASMと、独VACの買収に絡む取引・統合関連費用が1073.2万ドル発生したことが主因で、これを除けば営業損失の悪化幅は限定的だった。
通期ガイダンスは、ウラン生産量200万〜250万ポンド、処理量150万〜250万ポンド、販売量150万〜200万ポンドと据え置きられており、事業の実勢自体は計画の範囲内で推移している。
抑えておくべきKPI
- 売上高: 2510.8万ドル(前年同期比496%増、うちウラン濃縮物が2495.1万ドル)
- 純損失: 3360.3万ドル(前年同期2184.0万ドルから拡大、1株あたり0.13ドルの損失)
- ウラン販売実績: 31万ポンドを平均80.48ドル/ポンドで販売(前年同期5万ポンドから大幅増)
- 手元流動性: 運転資本9億9601万ドル(現金5841.6万ドル、有価証券8億7833.8万ドルを含む)
投資家目線のインサイト
今回の損失拡大は一時的な特殊要因が大きい。ASM・VAC買収関連の取引費用1073.2万ドルは今後も統合完了まで続く見込みで、通常の事業損益とは切り離して見る必要がある。加えて、キワレ・プロジェクトの資産除去債務の見直しに伴う加速償却費310万ドルも今四半期の一時費用として計上されている。
一方でウラン事業単体では改善が見られる。ウラン濃縮物の販売コストは1ポンドあたり34.48ドルとなり、前年同期の53.17ドルから大きく低下し、粗利改善の兆しが出ている。会社側はピニオン・プレイン鉱山からの低コスト鉱石処理が進んだことを理由に挙げており、在庫の平均コストも今後さらに下がる見通しを示している。
ローライトとしては、営業活動によるキャッシュフローは依然マイナス(6ヶ月累計で1775万ドルの支出)であり、ATM(市場発行)による資金調達への依存が続いている点は留意が必要だ。6ヶ月間で1.53億ドルの新株発行による資金調達を実施しており、株式希薄化は継続している。
今後の見どころ
最大の注目点は、ドナルド・プロジェクトの最終投資決定(FID)が2026年第3四半期にも見込まれていることだ。これが実現すれば、モナザイト供給源の確保が進み、REE分離事業の本格展開に向けた重要な一歩となる。また、ASM買収は2026年8月末の完了を、VAC買収は2027年第1四半期の完了をそれぞれ予定しており、両案件の規制・株主承認の進捗が焦点になる。
もう一つの注目点は、米国戦略資本局(OSC)からの7.25億ドルの条件付き融資コミットメントの帰趨だ。デューデリジェンスや契約の最終化が残っており、成立すればミル拡張やREE金属・合金工場建設の資金基盤が固まることになる。
出典
Form 10-Q for the period ended June 30, 2026
それより前の決算と、発表後の株価の動きは「エナジー・フューエルズ(UUUU)の決算まとめ」にまとめています。

まとめ
エナジー・フューエルズ(UUUU)は、米国で唯一稼働しているウラン製錬所を持ち、ウランを売って稼ぐ会社です。希土類(レアアース)を鉱山から磁石までつなぐ会社へ、事業を広げようとしています。株価は11月13日の終値で6.59ドル、2026年の終値ベースの高値は27.72ドル(1月28日)、安値は6.59ドル(11月5日・13日)でした。
いま稼いでいるのは、ほぼウランです。2026年7〜9月期は、売上が2,918万ドルと65%増え、ウランの販売原価も1ポンドあたり34.04ドルまで下がりました。一方で、有価証券の評価損と買収の費用で、純損失は5,237万ドルでした。
希土類は、Dy・Tb の試験生産と日本の磁石メーカーの認定までは進みましたが、大規模な設備は早くても2028年1〜3月期で、希土類酸化物の売上はまだありません。ASM の買収は終わり、VAC は期限(2027年3月22日)までの完了を目指しています。資金は、転換社債、株式、政府の条件付き融資が混ざっており、どれが確定していてどれが未了かを分けて見る必要があります。
次の決算(2026年10〜12月期と通期)は、例年なら2月下旬です。ウランの販売量、ドナルドの最終投資決定、VAC の買収の進み具合、OSC の融資の実行を、見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。