このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ゼータ・グローバル・ホールディングス(ZETA)の株価
- Zeta Global(ZETA)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- なぜ今注目されている?
- 売上の伸びのうち、買収の分はどれだけか
- 黒字にはなったが、株主に残る現金は薄い
- 2024年の空売りレポートと、続く集団訴訟
- 顧客の集中
- 取引市場は?
- Zeta Global(ZETA)のセクター、業種、属するテーマは?
- 配当は?
- Zeta Global(ZETA)の競合企業は?
- 競合との差別化要素と優位性は?
- ゼータ・グローバル・ホールディングス(ZETA)のリアルタイム株価チャート
- Zeta Global(ZETA)の業績について
- Zeta Global(ZETA)の将来性と今後の見通しは?
- ZETA 2026年Q3決算:売上高46%増とGAAP黒字化が同時に進み、通期ガイダンスを連続で引き上げ
- ZETA 2026年Q2決算:売上高44%増で「Rule of 64」達成、GAAP純利益も黒字転換
- まとめ
はじめに
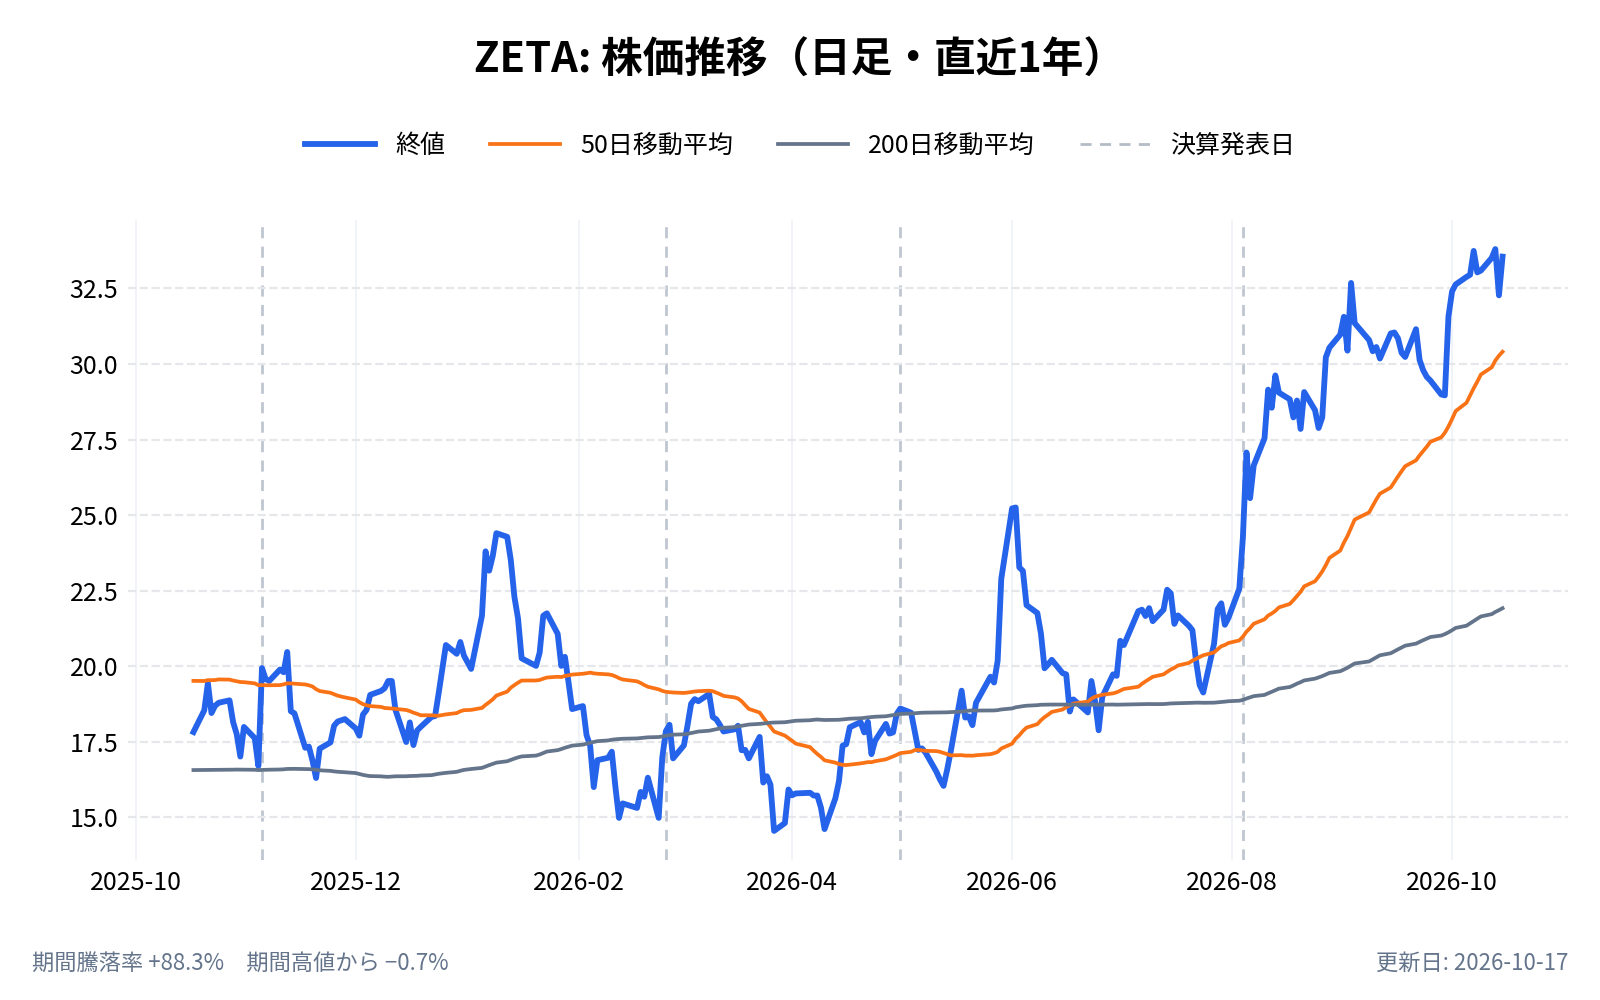
Zeta Global(ゼータ・グローバル、ZETA)の株価は、2026年の年初の20.35ドルから11月10日の33.87ドルまで、66%上がりました。3月27日に付けた年初来の安値(14.55ドル)からは、2.3倍です。
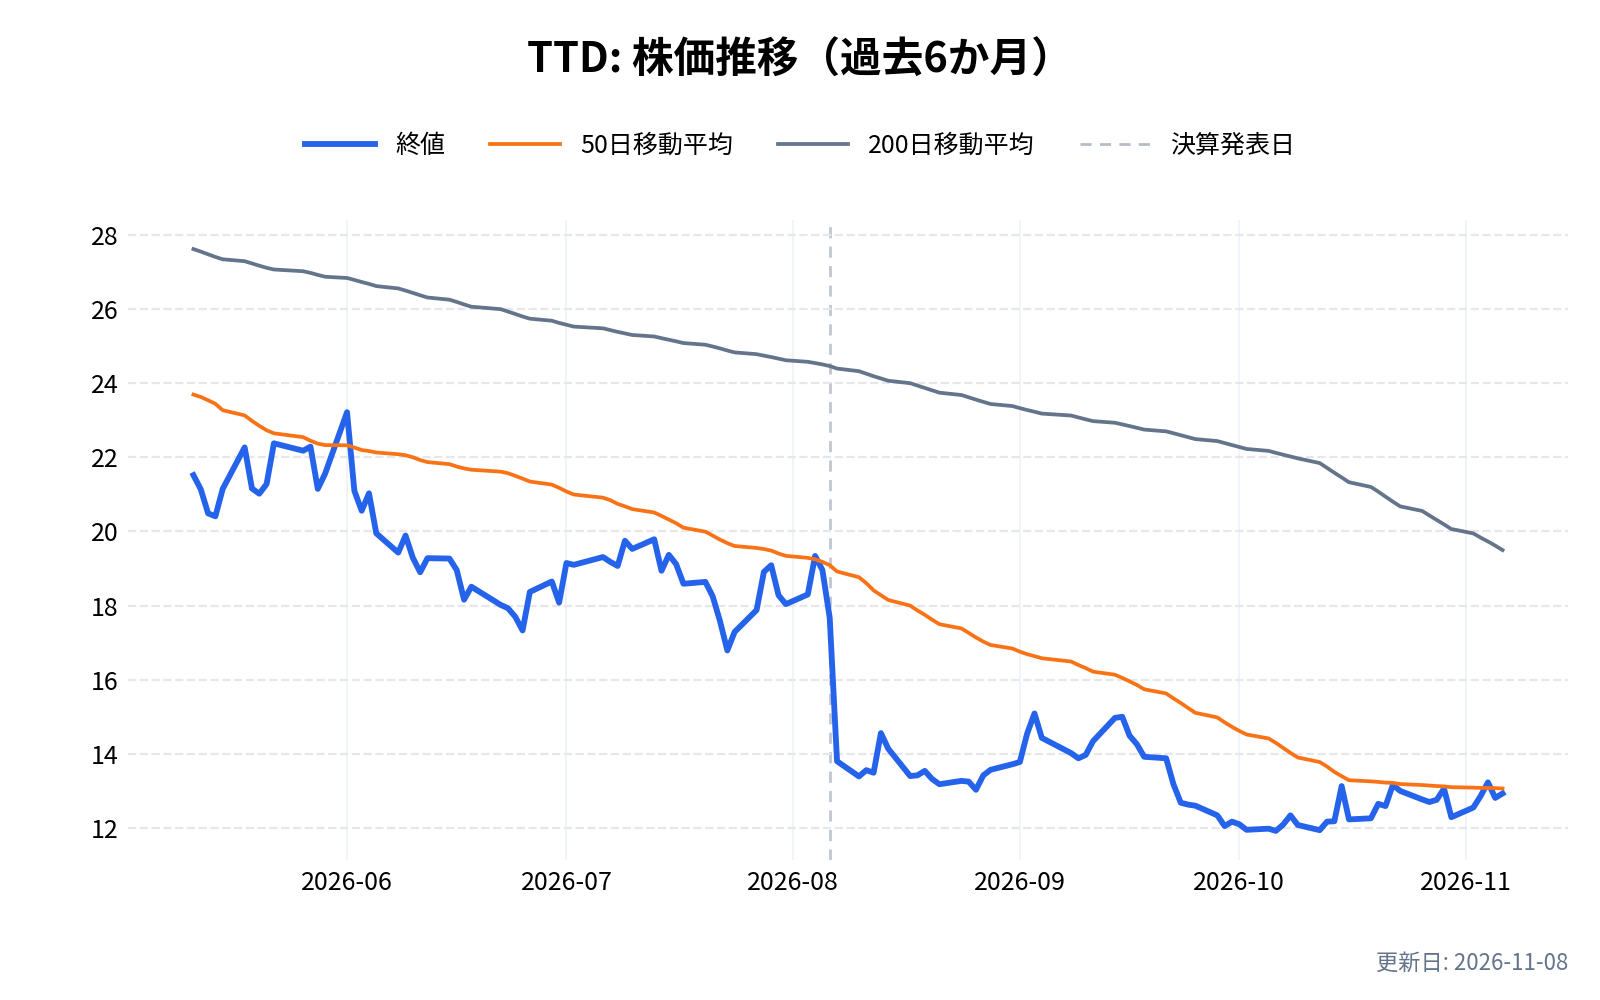
目を引くのは、同じ広告・マーケティングの分野で、規模の大きい会社が軒並み下げたことです。同じ期間に、広告の買い付けを自動化するトレード・デスク(TTD)は62%、アップラビン(APP)は42%、マーケティングソフトのハブスポット(HUBS)は49%下げています(中小型の広告の仲介には上げた銘柄もあります)。
ゼータだけが逆行したのは、事業の何が評価されたからなのか。本記事では、その答えを日々の値動きと、年次報告書(10-K)・四半期報告書(10-Q)・決算資料の数字から探します。あわせて、買収でふくらんだ売上のうち自力の伸びはどれだけか、黒字化した利益と現金がどれだけ株主に残るのか、2024年の空売りレポートから続く訴訟がどうなっているのかを見ていきます。
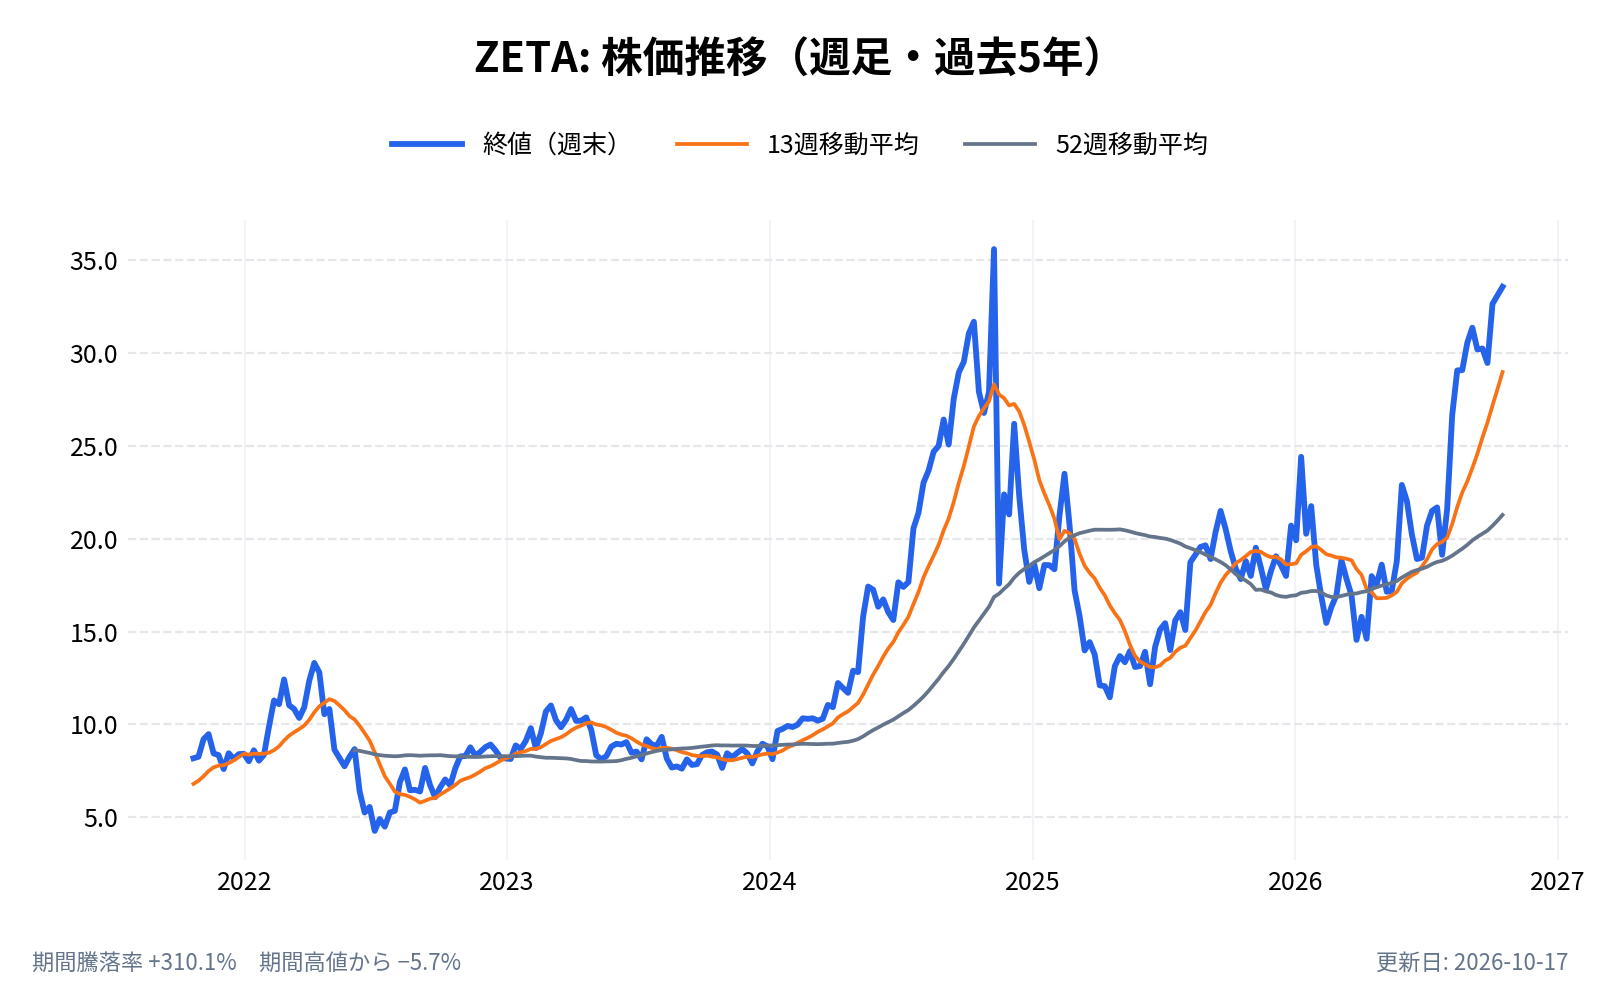
ゼータ・グローバル・ホールディングス(ZETA)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Zeta Global(ZETA)とは何の会社?
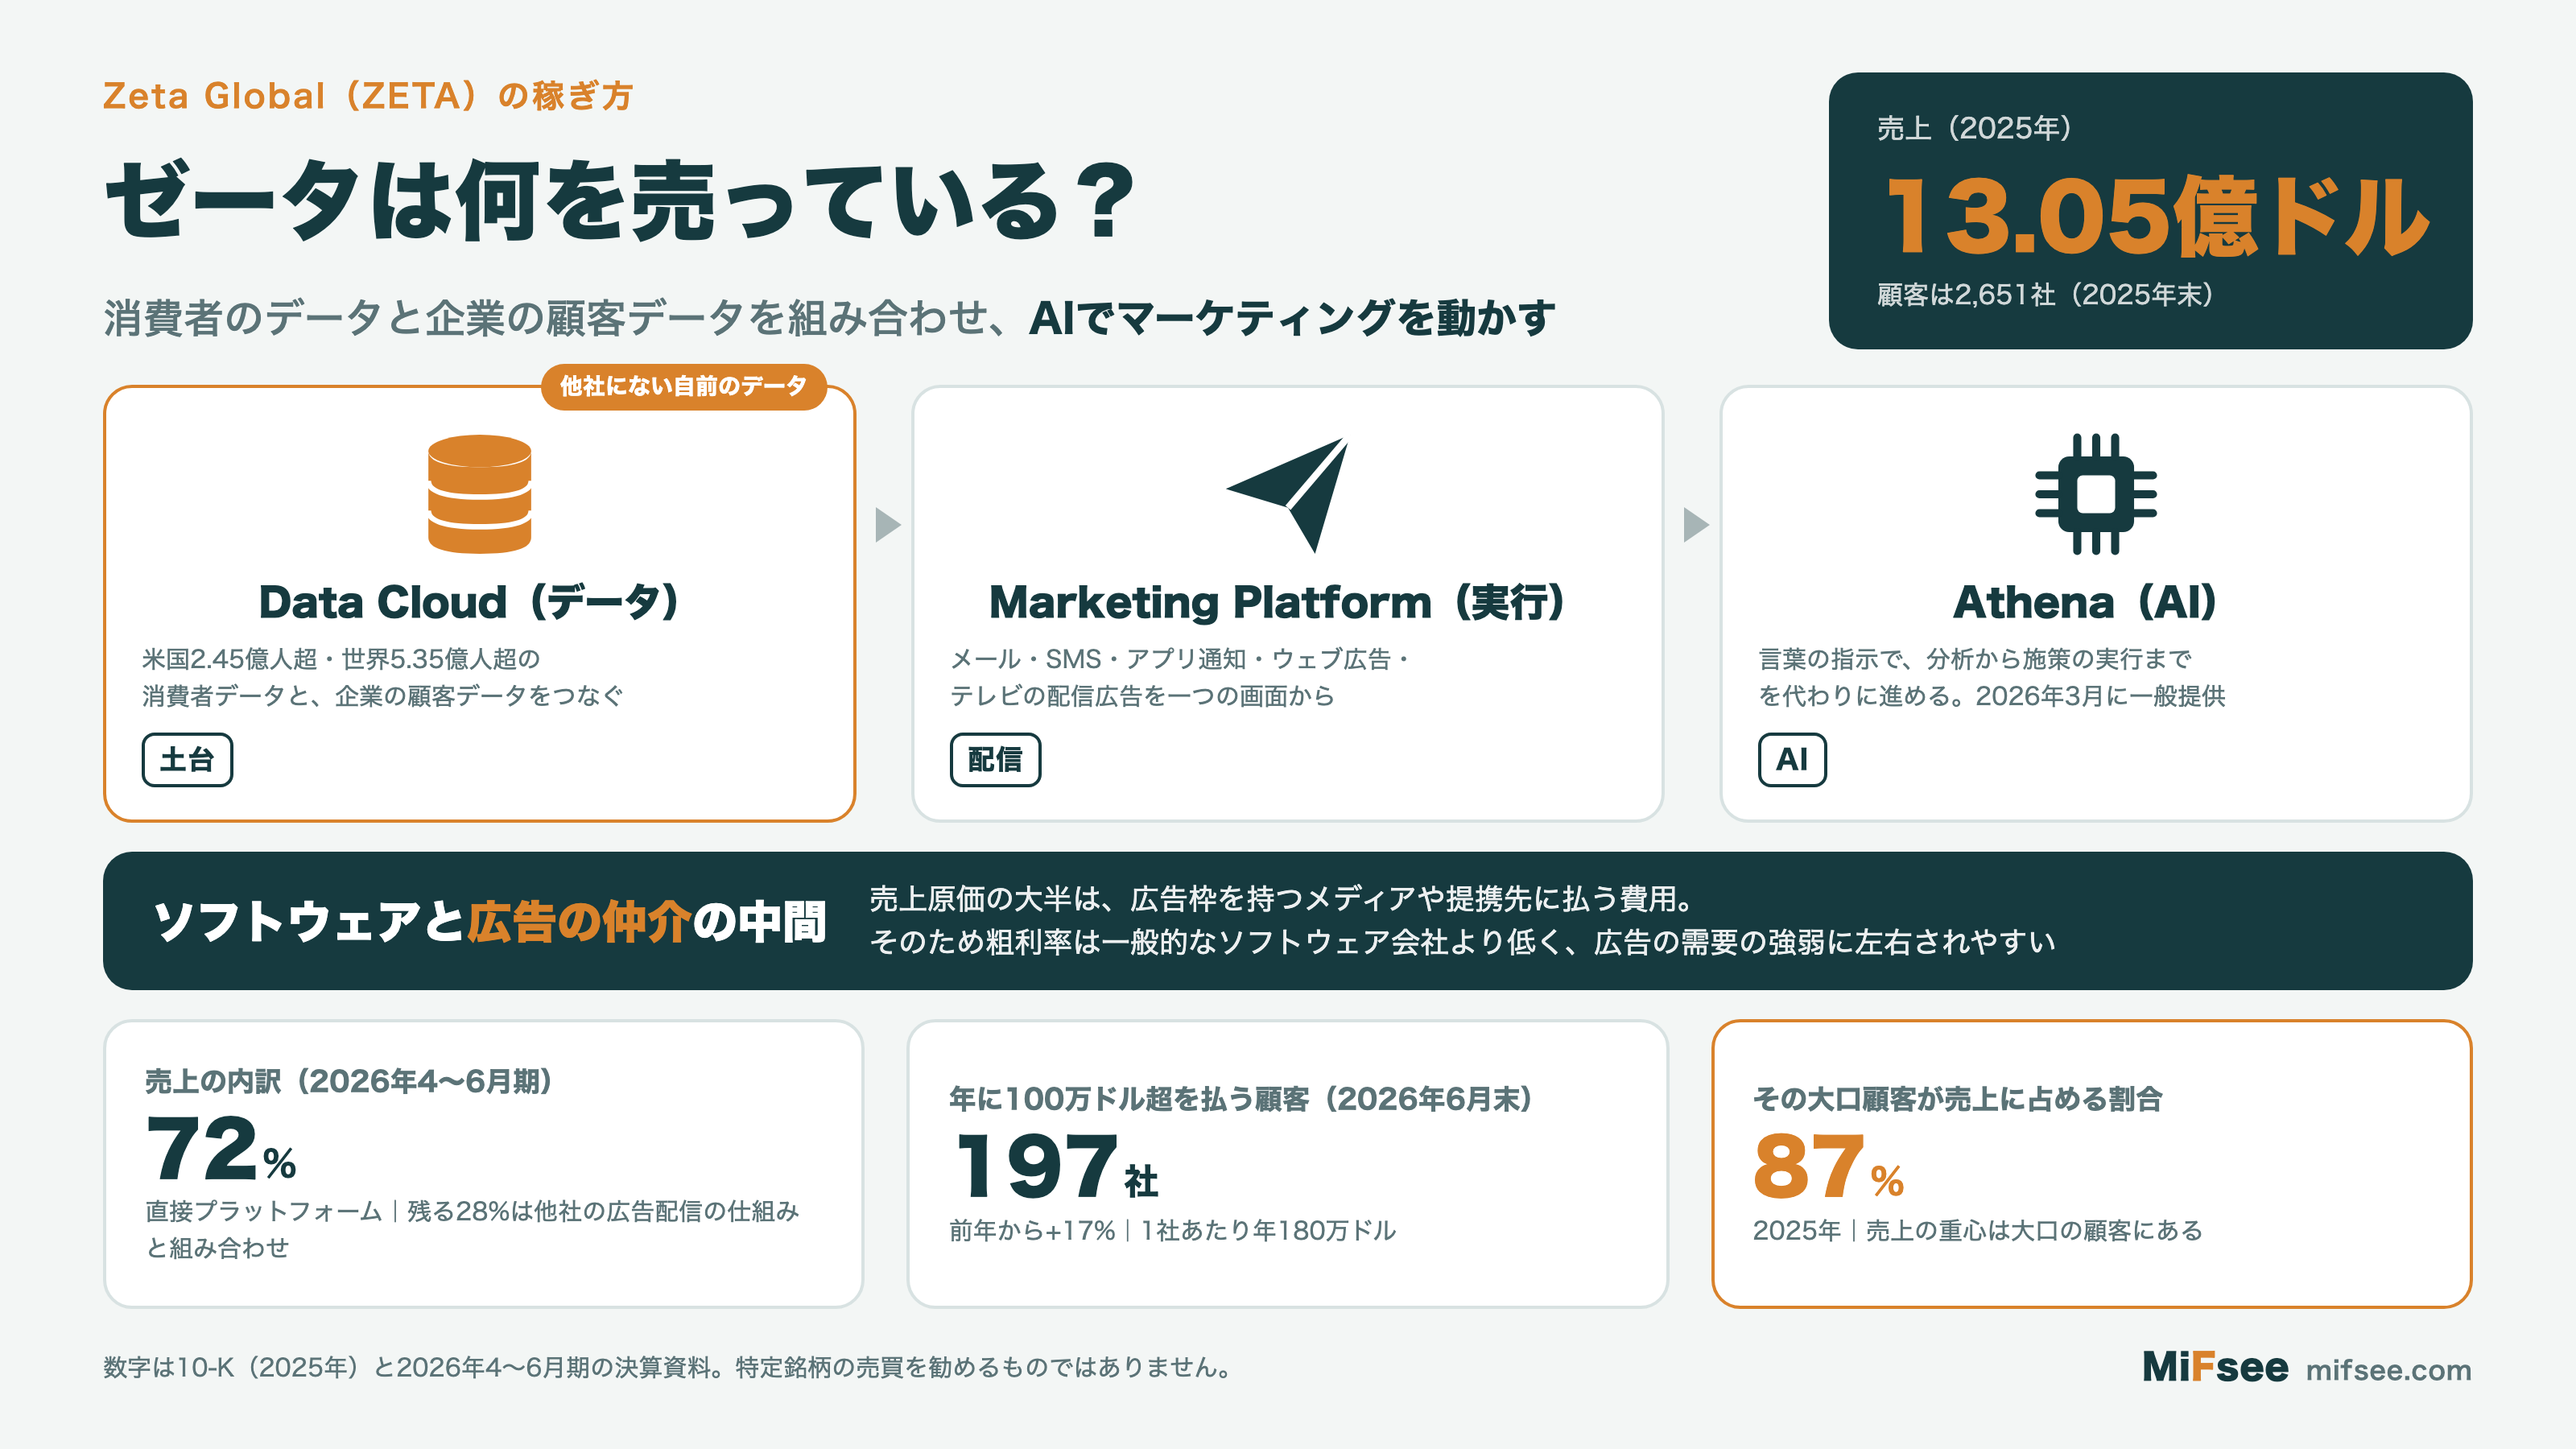
Zeta Global は、企業が持つ顧客のデータと、ゼータ自身が集めた消費者のデータを組み合わせ、AIでマーケティングを動かすソフトウェアの会社である。2007年に、現CEOのデビッド・スタインバーグ氏と、アップルの元CEOジョン・スカリー氏らが創業した。本社はニューヨークにあり、2021年6月にニューヨーク証券取引所に上場した。
中心にあるのは、ゼータが「Data Cloud」と呼ぶ消費者のデータの集まりである。10-Kによれば、米国で2.45億人超、世界で5.35億人超の個人について、身元を照合したデータを持つ。企業はこのデータと自社の顧客の情報を突き合わせ、誰に、いつ、どの経路で、何を届けるかを決める。
2025年末の顧客は2,651社で、従業員は約3,300人(うち約2,000人が米国外)。2025年の売上は13.05億ドルだった。
どのような事業をしている?
ゼータの売り物は、大きく次の3つの層に分けて見ると分かりやすい。
- Data Cloud(データ): 消費者のデータと、企業が持つ顧客のデータをつなぎ、一人ひとりを特定して分析する土台
- Zeta Marketing Platform(実行): メール、SMS、アプリの通知、ウェブ広告、テレビの配信広告などを、一つの画面から出し分ける仕組み
- Athena(AI): 担当者が言葉で指示すると、データの分析から施策の実行までを代わりに進めるAIの層。2026年3月に一般提供を始めた
2026年10月の年次イベント「Zeta Live」では、この3つの層を企業の意思決定全般に広げる「AthenaOS」を発表した。公開ベータは2026年内、一般提供は2027年1〜3月期の予定で、今のところ売上の見通しは示されていない。
ビジネスモデルは?
ゼータの売上は、利用の月額料金、配信した量や成果に応じた従量課金、導入の支援の手数料からなる。決算では、売上を次の2つに分けて開示している。
- 直接プラットフォーム: 顧客がゼータの仕組みを直接使い、ゼータの経路で配信する売上。2026年4〜6月期は売上の72%
- 統合プラットフォーム: 他社の広告配信の仕組みと組み合わせて提供する売上。同じく28%
売上原価の大半は、広告枠を持つメディアや提携先に払う費用である。そのため、ゼータの粗利率は一般的なソフトウェア会社より低く、広告の需要の強弱に左右されやすい。ゼータは「純粋なソフトウェア」と「広告の仲介」の中間にある会社と見るのが実態に近い。
売上の重心は大口の顧客にある。年に100万ドル超を払う「スーパースケール顧客」は2026年6月末で197社、1社あたりの売上(年換算)は180万ドルで、いずれも前年より17%増えた。2025年は、この層が売上の87%を占めた。
なぜ今注目されている?
広告・マーケティング株が下げるなかで、6割上げた
起点を変えて、同じ分野の銘柄と並べると、ゼータの強さがはっきりする(いずれも11月10日の終値まで)。
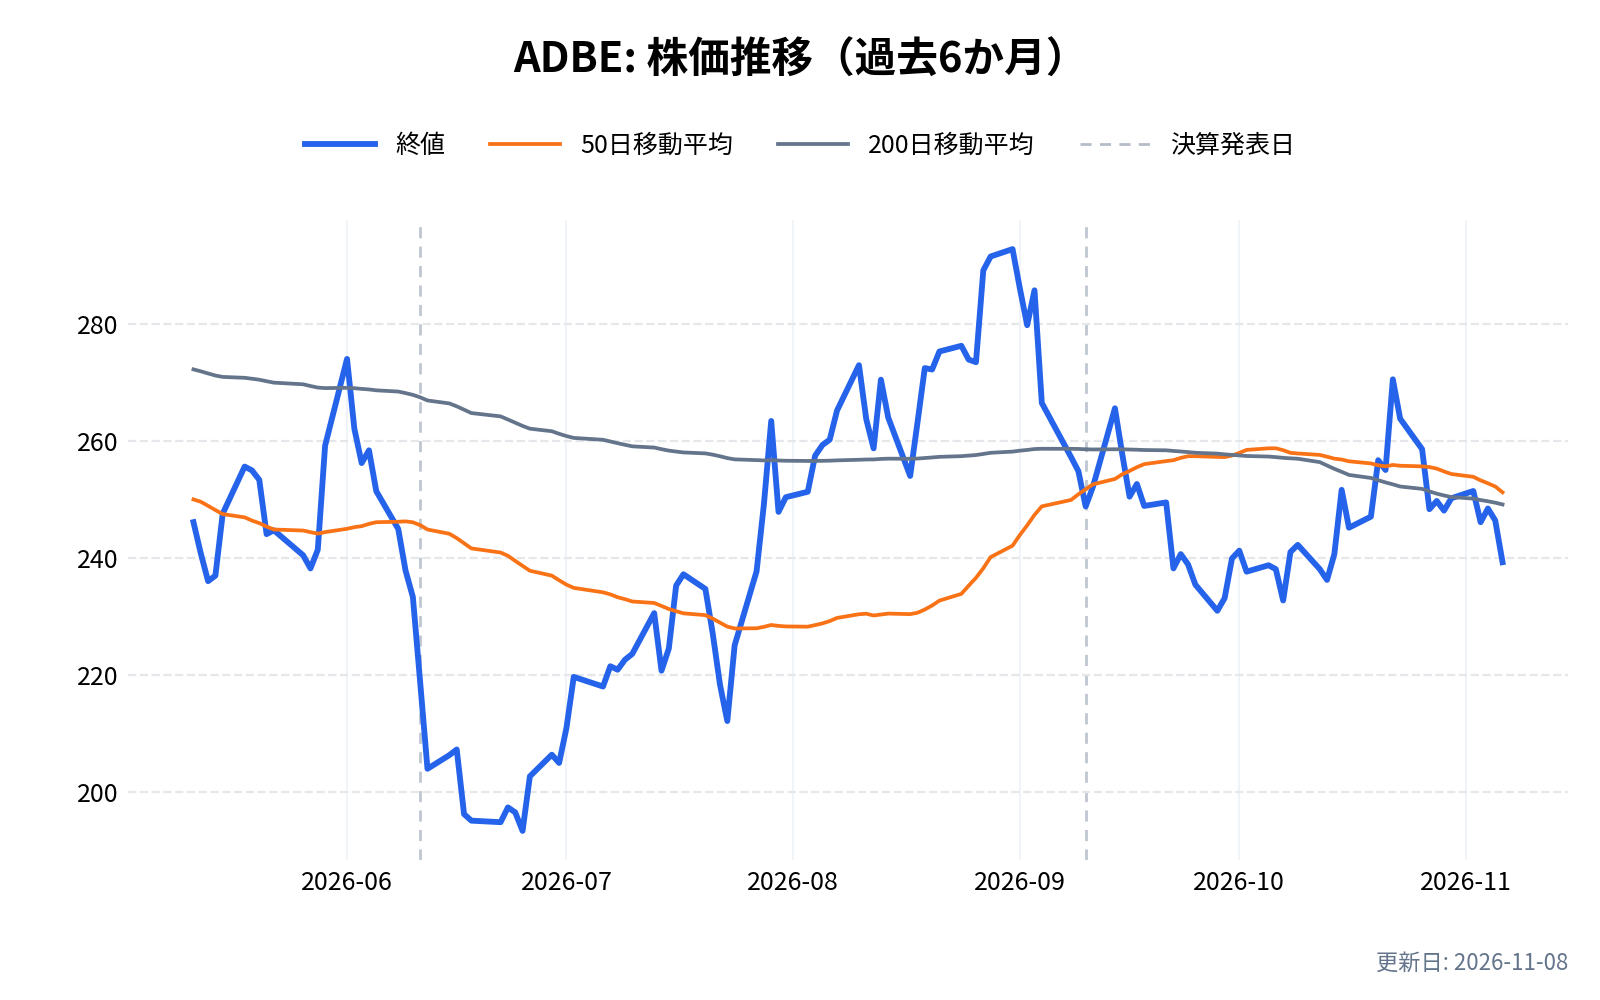
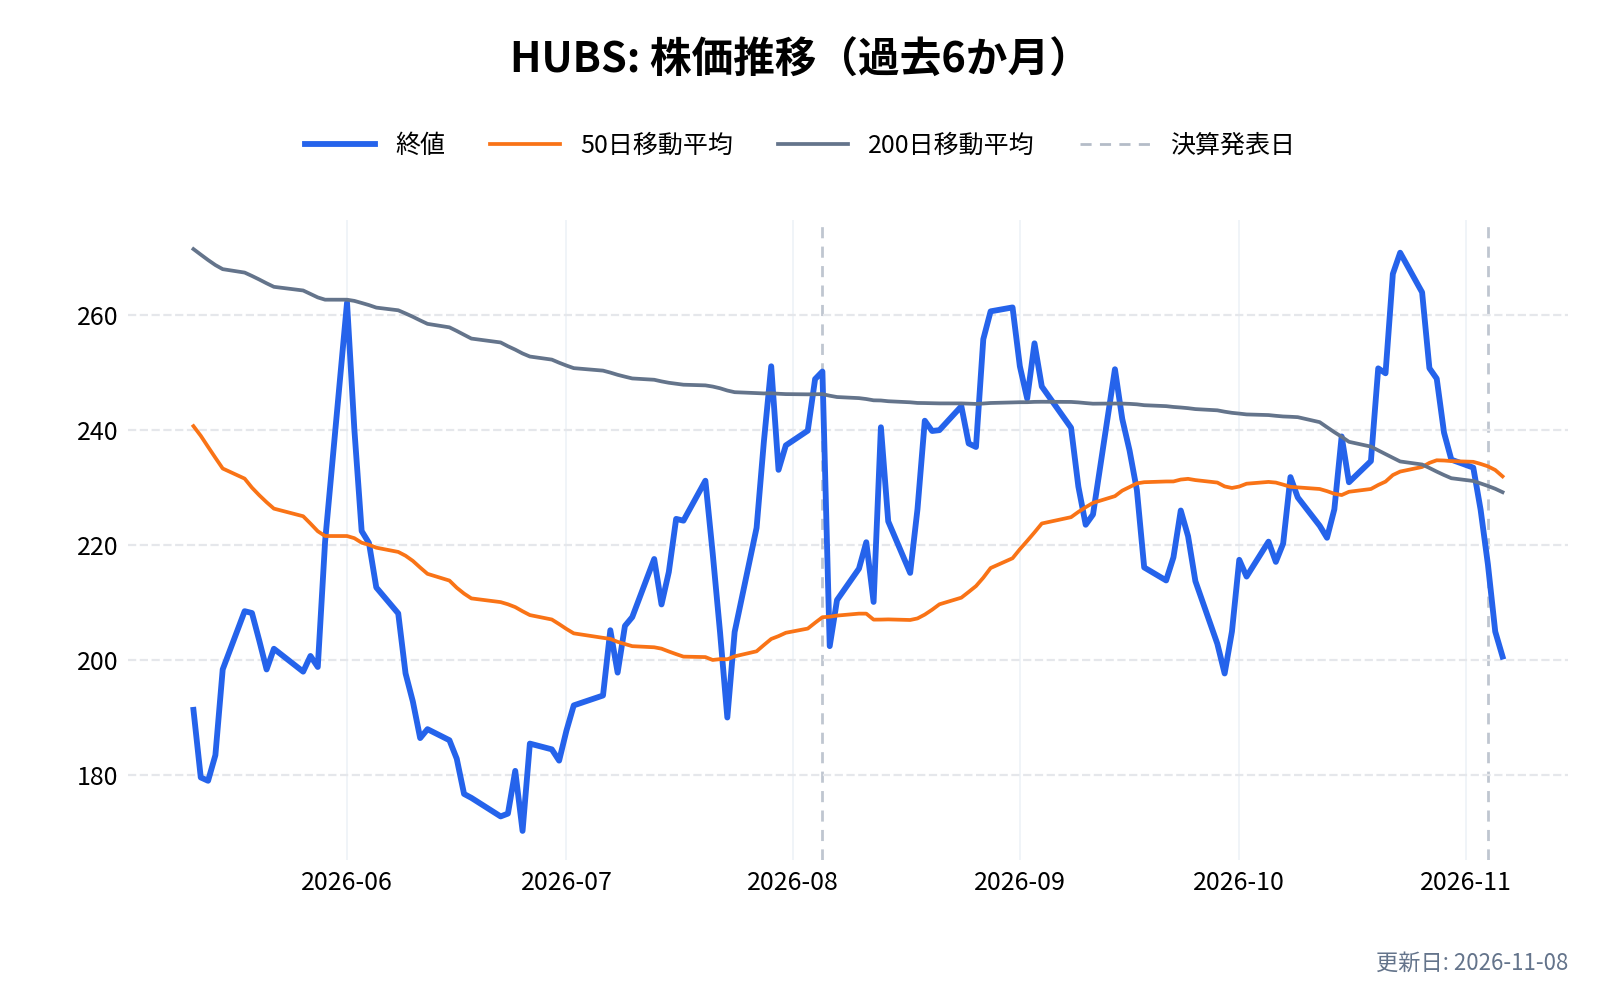
- 2025年末から: ゼータ +66%、トレード・デスク −62%、アップラビン −42%、ハブスポット −49%、アドビ −33%、セールスフォース −19%
- 3月27日(ゼータの安値)から: ゼータ +133%、セールスフォース +20%、ソフトウェア株のETF(IGV)+31%、S&P500 +18%
- 6月30日から: ゼータ +72%、セールスフォース +36%、ハブスポット +12%、IGV +11%
ただし、追い風が無かったわけではない。広告の仲介でも中小型の銘柄は上げており、マグナイト(MGNI)は年初から+77%、パブマティック(PUBM)は+95%だった。また、3月下旬はAIへの不安からソフトウェア株が広く売られた時期で、ゼータの安値もこの時期に重なる。安値からの2倍強の上げには、ソフトウェア株全体の戻りも含まれている。
大きく上げた日の材料
2026年にゼータが1日で7%以上動いた日を、材料と並べた。
- 1月5〜6日(+9%、+10%): OpenAI と組み、ゼータの AI「Athena」を使った「答えを起点にしたマーケティング」を打ち出した。金額は明かされていない
- 2月24日(+13%): 前日(23日)にソフトウェア株が広く売られ、ゼータも8%下げていた。24日の上げのゼータ固有の理由は見当たらない。同じ日の取引終了後に2025年10〜12月期の決算を発表し、2028年の売上目標を23億ドル以上に引き上げた。翌25日は+5%
- 5月18日(+12%): CEOが投資家向けの会議で、OpenAI と広告を運用する契約を結んだと話したと報じられた。条件は明かされていない
- 5月29日・6月1日(+13%、+10%): ソフトウェア株が広く上げた日で、ハブスポットは6月1日に+19%だった。ゼータ固有の発表は見当たらない
- 6月23日(+6%): パランティア(PLTR)との提携を発表した
- 8月5日(+12%、出来高はそれまで2か月の平均の約4倍): 2026年4〜6月期の決算。売上が+44%で、GAAP(会計基準どおり)の純利益が黒字に戻った(2025年10〜12月期に続き2度目。1〜3月期は赤字)。通期の見通しも引き上げた
1日の上げ幅で見ると、どの日も10%前後で大差はない。株価の水準を一段上げたのは、8月の決算のあとである。決算の前日(8月4日)の24.26ドルから、10月21日の終値の高値34.11ドルまで、さらに41%上げた。10月にはアナリストの目標株価の引き上げが相次いだ。11月9日の取引終了後に発表した7〜9月期の決算では、売上が+46%、GAAPの純利益が3,827万ドルとなり、通期の見通しをまた引き上げた。翌10日の株価は+4.5%の33.87ドルで、高値の近くにある。
2026年の見通しを、決算のたびに引き上げている
ゼータは2026年の売上の見通しを、2026年に入ってから決算のたびに引き上げ、4回で約7%上積みした。
- 2025年11月時点の目安: 約17.30億ドル
- 2026年2月: 17.55億ドル
- 2026年4月: 17.86億ドル
- 2026年8月: 18.18億ドル
- 2026年11月: 18.55億ドル(いずれも幅の中央値)
決算資料の見出しには、予想を上回り見通しを引き上げる「beat and raise」の連続が掲げられている(2026年2月の時点で18四半期連続)。株価が上がり続けた背景の一つは、この実績の積み重ねだと考えられる。
売上の伸びのうち、買収の分はどれだけか
決算の「+46%」(7〜9月期)は、買収した事業の売上を含んだ数字である。ここを分けて見ないと、ゼータの実力を見誤る。
ゼータは、2024年10月にメールの広告配信のライブインテント(LiveIntent)を、2025年11月にマーケティングソフトの Marigold のエンタープライズ事業を買収した。Marigold の事業は、大企業向けの会員プログラムやメール配信の製品群で、2026年1〜6月の売上は1.04億ドル、ゼータ全体の売上の12%にあたる。7〜9月期も4,800万ドルを売り上げた。
会社自身も、買収と政治候補者の広告を除いた伸びを開示している。2026年の通期の見通しで比べると次のとおりである。
- 買収などを含む伸び: +42%
- 買収と政治候補者の広告を除いた伸び: +27%
自力の伸びは2割台後半である。2026年に伸び率が跳ね上がったように見えるのは、主に買収の上乗せによる。ただし、自力の伸びも強まっている。7〜9月期は、Marigold と政治候補者の広告を除いても+30%で、4〜6月期の+28%(Marigold だけを除いた数字)を上回った。一方で、10〜12月期の見通しは、同じ基準で+22〜24%にとどまる。
買収は続いている。2026年10月には、生成AIの検索の最適化を手がけるカナダの Senso(対価は約2,750万ドル)と、ヨーロッパの顧客データの連携を手がける Digital Audience(同約3,500万ドル)を買収した。どちらも対価の一部を株で払い、業績に応じた追加の支払い(これも株)が付いている。2028年の売上目標(23億ドル以上)も、Marigold の買収を織り込んで21億ドルから引き上げたものである。
黒字にはなったが、株主に残る現金は薄い
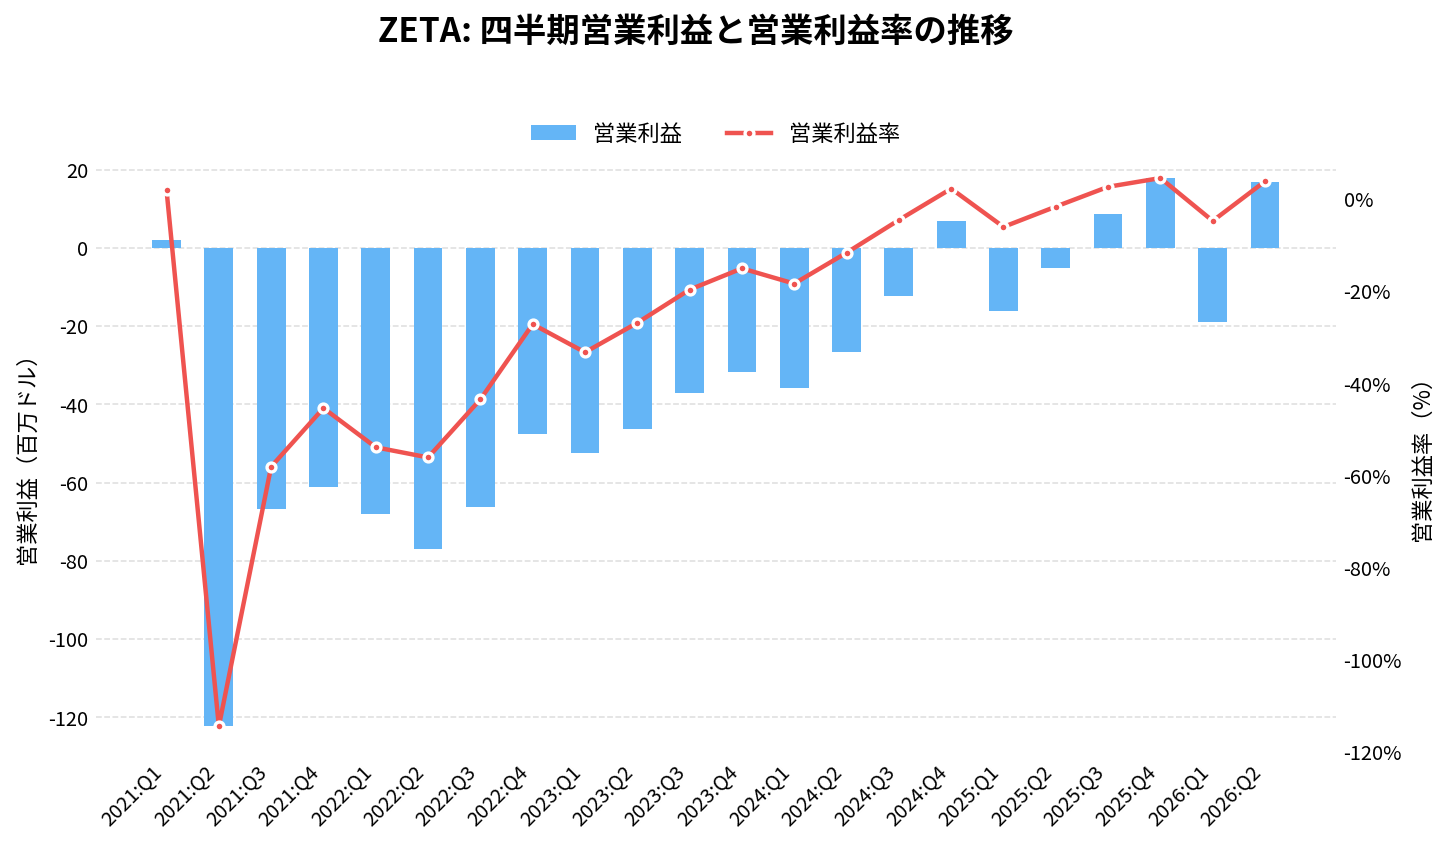
ゼータは、利益の面でも節目を越えつつある。2025年は通期で営業黒字(537万ドル)となった。純利益は、2025年10〜12月期に四半期で黒字(654万ドル)になり、2026年1〜3月期は赤字に戻ったあと、4〜6月期に800万ドル、7〜9月期に3,827万ドルの黒字となった。1〜9月の累計でも3,320万ドルの黒字である。会社は2026年の通期で、GAAPの1株利益を0.22〜0.24ドルと見込む(期初の見通しは0.03ドル)。
一方で、会社が強調する「調整後EBITDA」や「フリーキャッシュフロー(FCF)」は、株式報酬(社員に株で払う報酬)を費用に含めていない。ここを並べると、景色が少し変わる。
- 2026年1〜9月のFCF(会社の定義): 1億8,117万ドル
- 同じ期間の株式報酬: 1億5,513万ドル
- 同じ期間の自社株買い(納税のために差し引いた株を含む可能性がある): 8,551万ドル
1〜6月は、稼いだ現金とほぼ同じ額を社員に株で払っていた。7〜9月期にFCFが8,152万ドルまで伸び、1〜9月では株式報酬をFCFが上回ったが、それでも稼いだ現金の8割強にあたる。株式報酬は2022年の2.99億ドルから2025年の1.78億ドルまで減ってきたが、2025年でも売上の約14%にあたる。
株式の数も増えている。発行済み株式は、2023年末の2.18億株から2026年6月末の2.50億株へ、2年半で15%増えた。自社株買いを続けていても、株式報酬と、買収の対価として渡した株(Marigold では計約920万株)がそれを上回っている。
財務の安全性に、差し迫った不安は見当たらない。2026年9月末の現金は3.40億ドル、長期の借入金は2.44億ドルだった。7月には、銀行団と5年・10億ドルの融資枠の契約を結び、従来の借入を置き換えている。
2024年の空売りレポートと、続く集団訴訟
ゼータの株価には、2024年11月の急落の記憶が残っている。決算の翌日(11月12日)に23%下げたところへ、空売り投資家の Culper Research が報告書を出し、13日にはさらに37%下げた。
報告書の主な主張は2つあった。1つは、ゼータのデータが、求人や給付金をうたうサイトで消費者に同意を取らせる「同意集めのサイト」に頼っており、成長の多くがそこから来ているというもの。もう1つは、同じ相手と売り買いの両方を行う取引で売上がふくらんでいるというものである。ゼータは同じ日に反論し、そうしたサイトは運営しておらず、名指しされた取引先2社(Apptness と ArcaMax)の売上は2024年1〜9月の累計で全体の3%未満、売り買いの両方がある相手の売上もわずかだと説明した。あわせて1億ドルの自社株買いを発表している。
その後、10-Kと最新の10-Qを見る限り、規制当局の調査を受けているという記載は無い。一方で、報告書を根拠の一部とする株主の集団訴訟(2024年11月提訴、ニューヨーク南部地区)は続いている。2026年7月8日、裁判所は会社側の却下の申し立てを退け、訴訟は証拠の開示の段階に進んだ。会社は争う方針で、損失の額は見積もれないとしている。
データの集め方は、ゼータの事業の土台そのものである。規制の強化や訴訟の行方は、今後も株価の重しになりうる。
顧客の集中
ゼータの売上は、一部の大口の顧客に寄っている。10-Kによれば、2025年は上位10社で売上の3分の1超を占め、1社で10%を超える顧客がいた。2026年1〜6月も、10%を超える顧客が1社ある。社名は明かされていない。
なお、ゼータはこれまで開示してきた「スケール顧客」の数を、今後の10-Qには載せない方針を示している。
取引市場は?
ゼータの株式は、ニューヨーク証券取引所(NYSE)に上場している。ティッカーは「ZETA」。
Zeta Global(ZETA)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): 企業のマーケティング部門に、データとソフトウェアを提供している。
業種
ソフトウェア: 企業が使う業務用のソフトと、その土台になるデータの仕組みを売る業種である。ただしゼータは、売上原価の多くが広告枠の費用で、広告の仲介の性格もあわせ持つ。データの基盤で企業のAI活用を支える点では、スノーフレーク(SNOW)やパランティア(PLTR)と同じ流れにあり、2026年にはこの2社とも提携した。
属するテーマ
- AIエージェント → 担当者の指示を受けて、データの分析から施策の実行までを進める Athena を売る
- マーケティングテクノロジー → メール、SMS、広告の出し分けを一つの仕組みで行う
- 広告テクノロジー → 売上の一部は、広告枠の買い付けと配信にともなう。アップラビン(APP)が手がけるアプリ広告とも重なる分野である
- データ・プライバシー → 消費者のデータが事業の土台で、規制の動きがそのまま事業の前提に響く
同じテーマの銘柄
- アドテク・マーケティング:アップラビン(APP)
- AI・ソフトウェア:アピアン(APPN)、フィグマ(FIG)、アンプリチュード(AMPL)、C3 AI(AI)、スノーフレーク(SNOW)、グリッドダイナミクス(GDYN)、ビッグベアAI(BBAI)、パランティア・テクノロジーズ(PLTR)、ほか1銘柄はテーマ記事で
同じ業種の銘柄
- ソフトウェア(アプリ):ガイドワイア・ソフトウェア(GWRE)、ユーアイパス(PATH)、セレンス(CRNC)、Life360(LIF)
配当は?
ゼータは、これまで配当を支払ったことがない。株主への還元は自社株買いで行っており、2025年は1.21億ドル、2026年1〜6月は5,560万ドルを使った。
Zeta Global(ZETA)の競合企業は?
10-Kは競合の社名を挙げず、「競合は多岐にわたり、断片化している」と書いている。分野ごとに見ると、次のような会社とぶつかる。
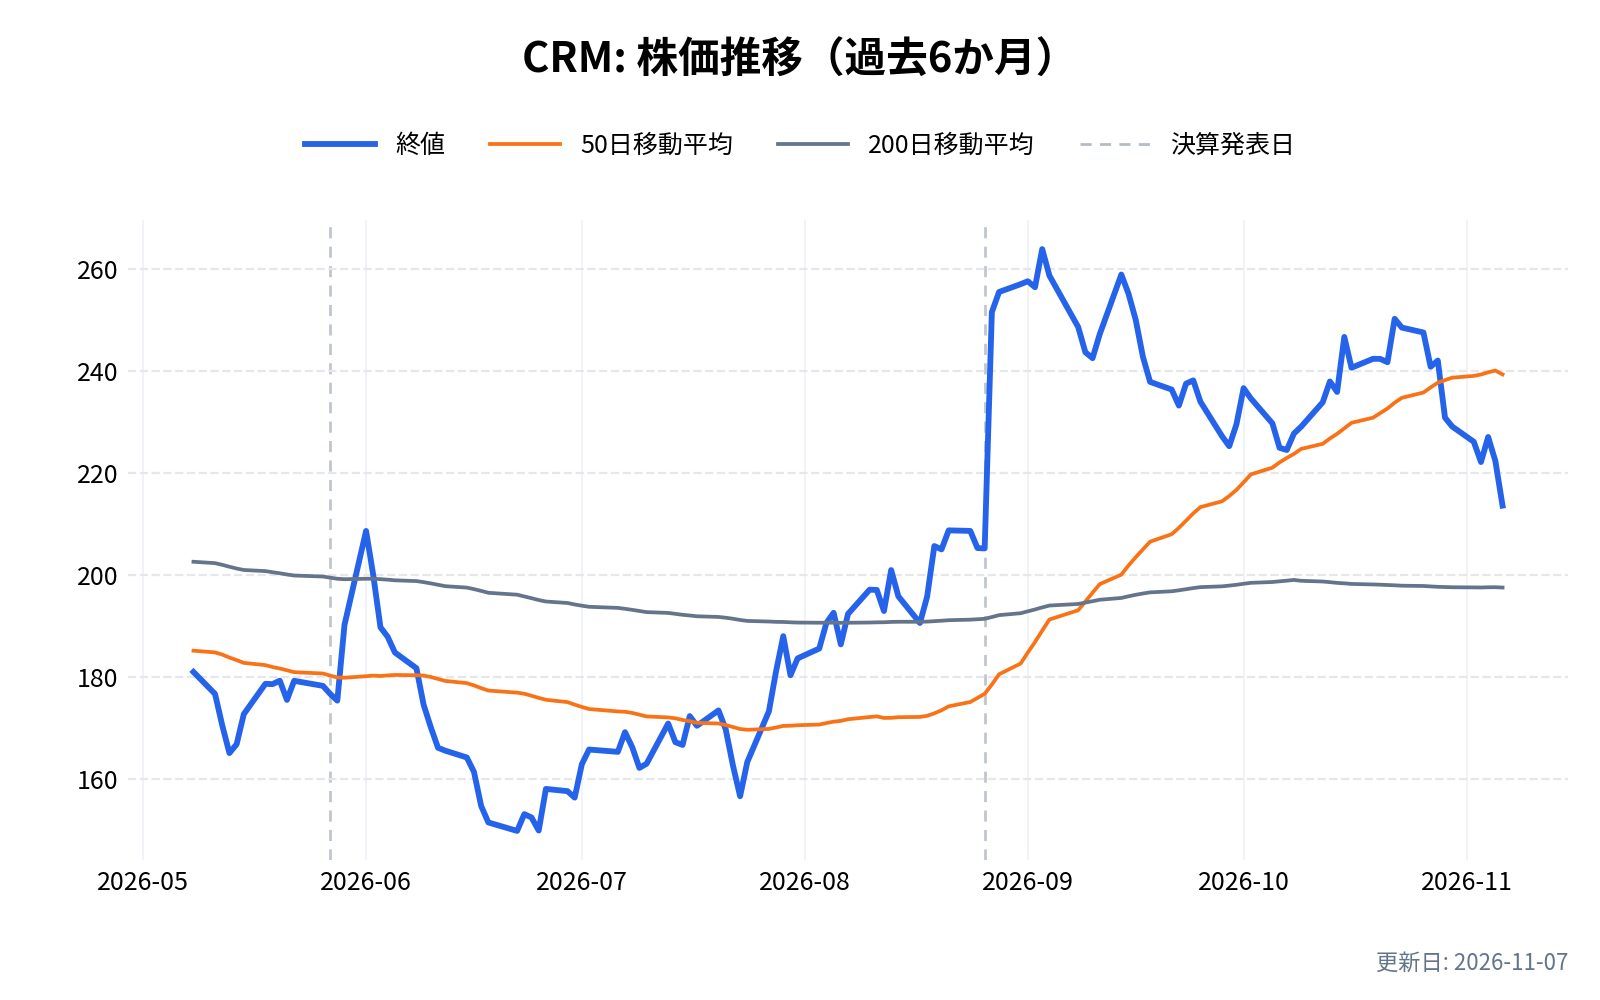
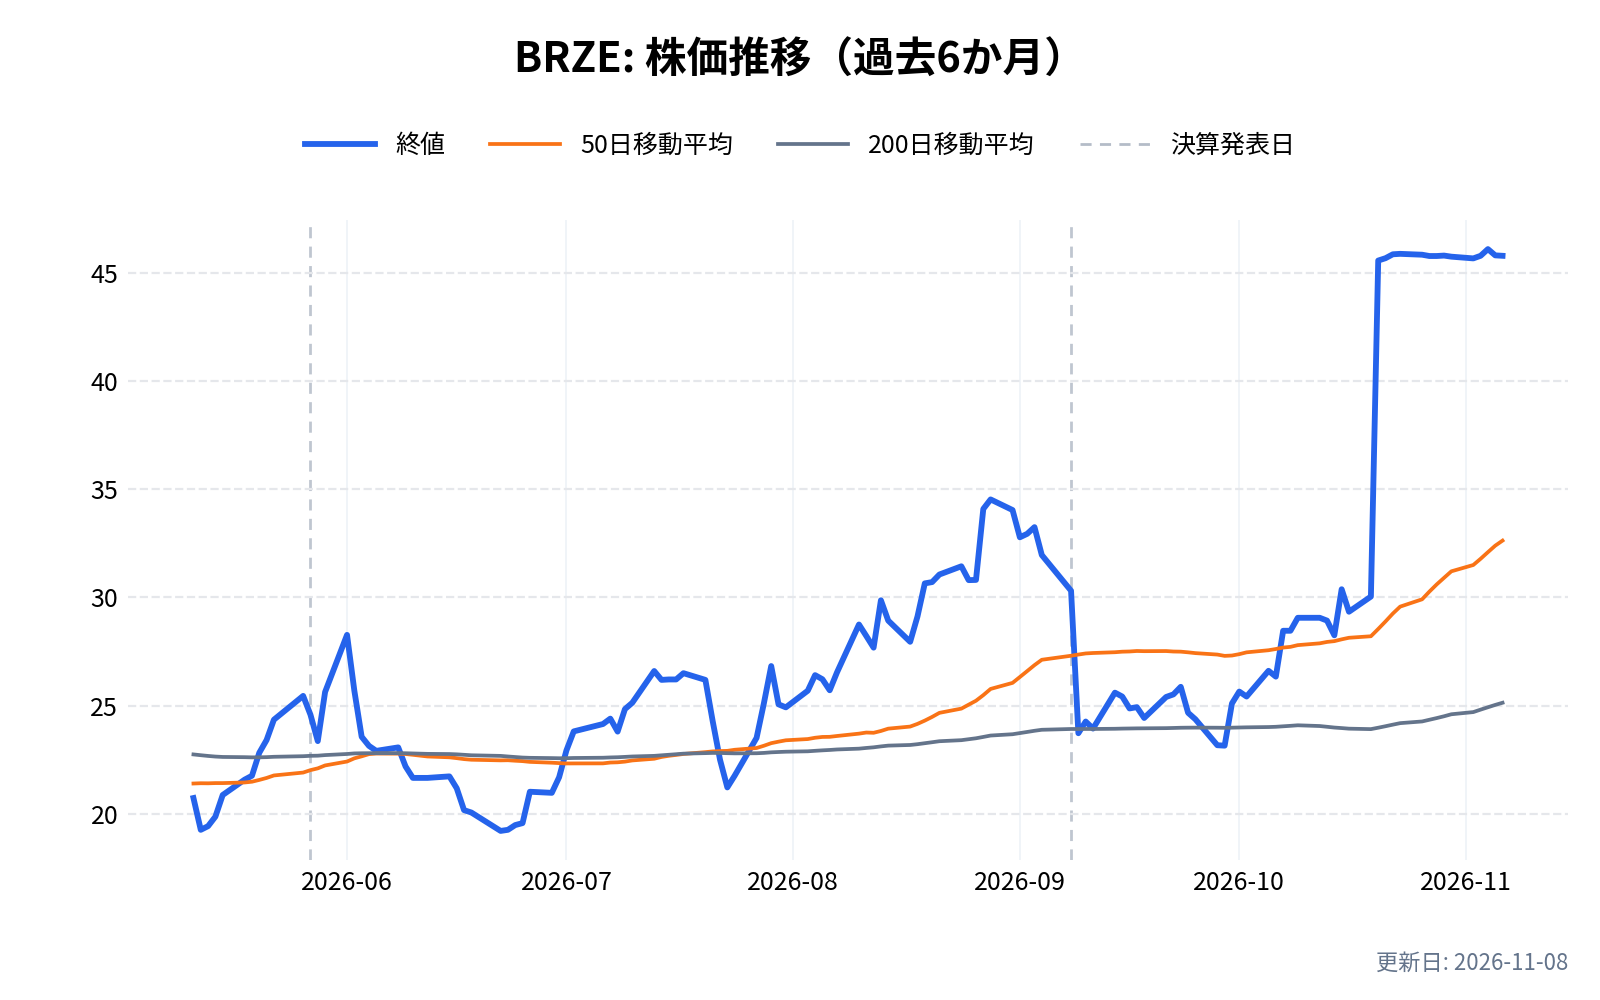
- マーケティングのソフト: セールスフォース(CRM)、アドビ(ADBE)、ハブスポット(HUBS)、ブレイズ(BRZE)など。大企業のマーケティング部門の予算を取り合う
- 広告の配信: トレード・デスク(TTD)などの広告の買い付けの仕組み。ゼータの統合プラットフォームの売上は、こうした仕組みと組み合わせて生まれる
- 顧客データの基盤: 企業の顧客データをまとめる仕組みは、大手のクラウドやデータ基盤の会社も手がけている
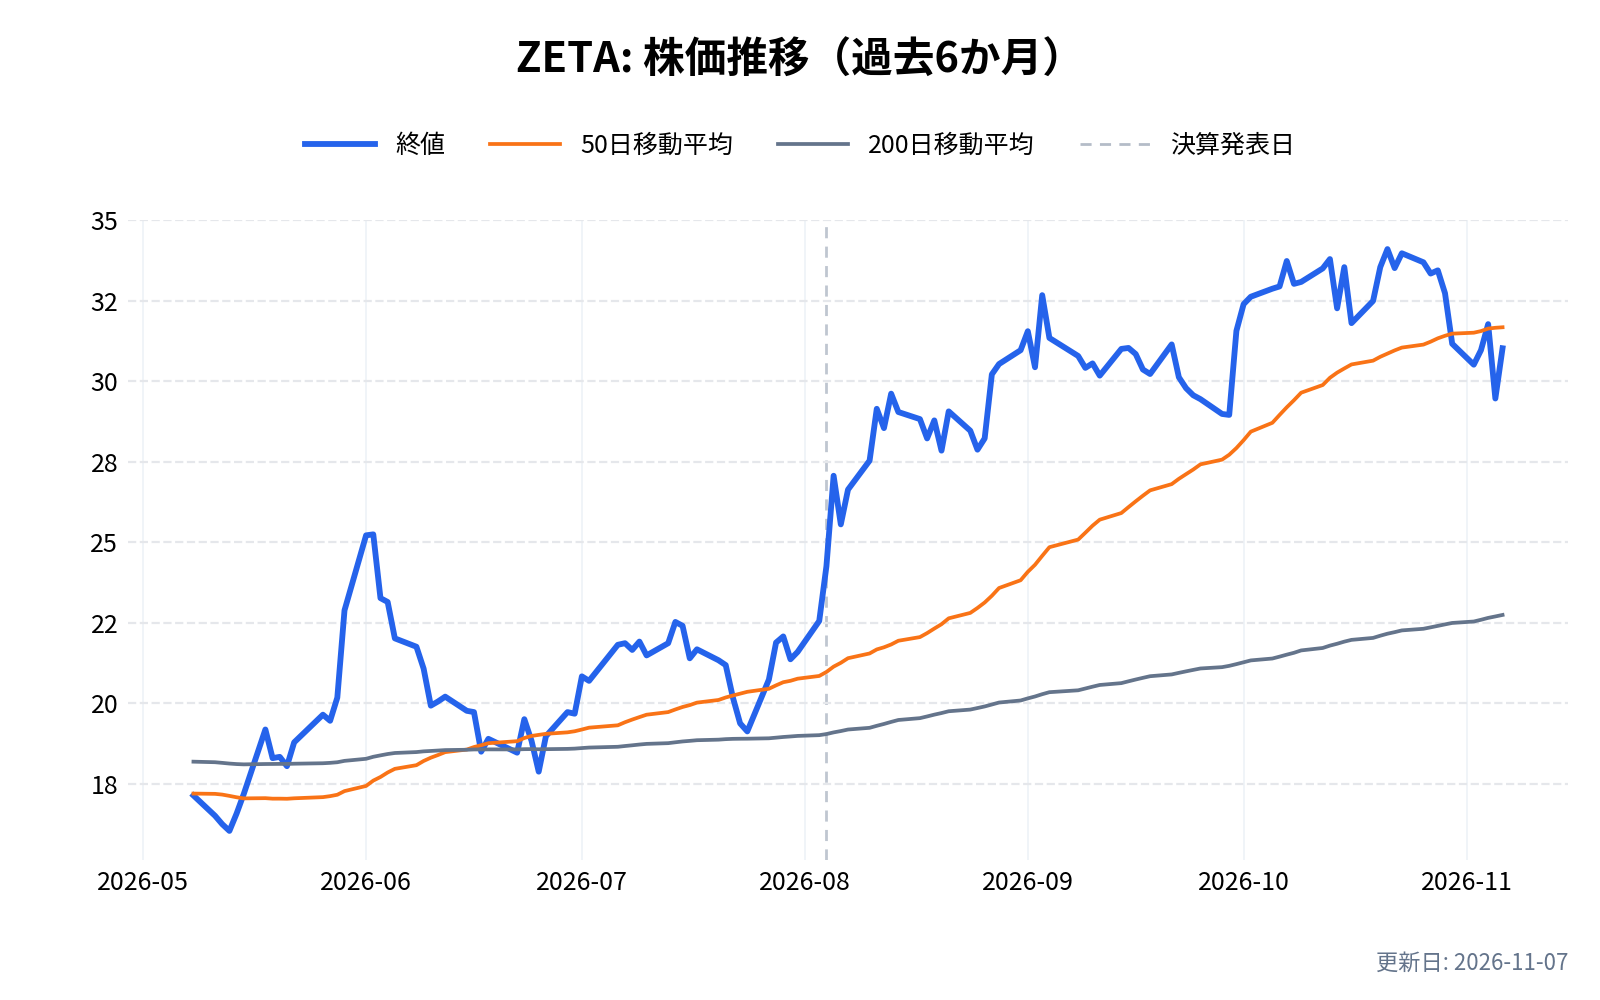
米国に上場している主な競合の、直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
競合との差別化要素と優位性は?
1. 自前の消費者データを持っている
マーケティングのソフトの多くは、企業が自分で持つ顧客のデータを使う。ゼータは、米国で2.45億人超の自前のデータを重ね合わせられる。新しい顧客を探す場面では、これが他社の仕組みとの違いになる。
2. データから配信まで、一つの会社で完結する
データの照合、配信先の選択、メールや広告の実行、結果の測定までを、ゼータの中で回せる。顧客にとっては、複数の会社の仕組みをつなぐ手間が減る。
弱みも裏表の関係にある
自前のデータは強みであると同時に、2024年の空売りレポートで突かれた点でもある。データの集め方への疑いや、プライバシーの規制の強化は、そのまま強みを削りうる。また、広告の費用を通す売上の構造上、景気の悪化で企業が広告を絞れば、売上に響きやすい。
ゼータ・グローバル・ホールディングス(ZETA)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
Zeta Global(ZETA)の業績について
ゼータの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 4月下旬〜5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
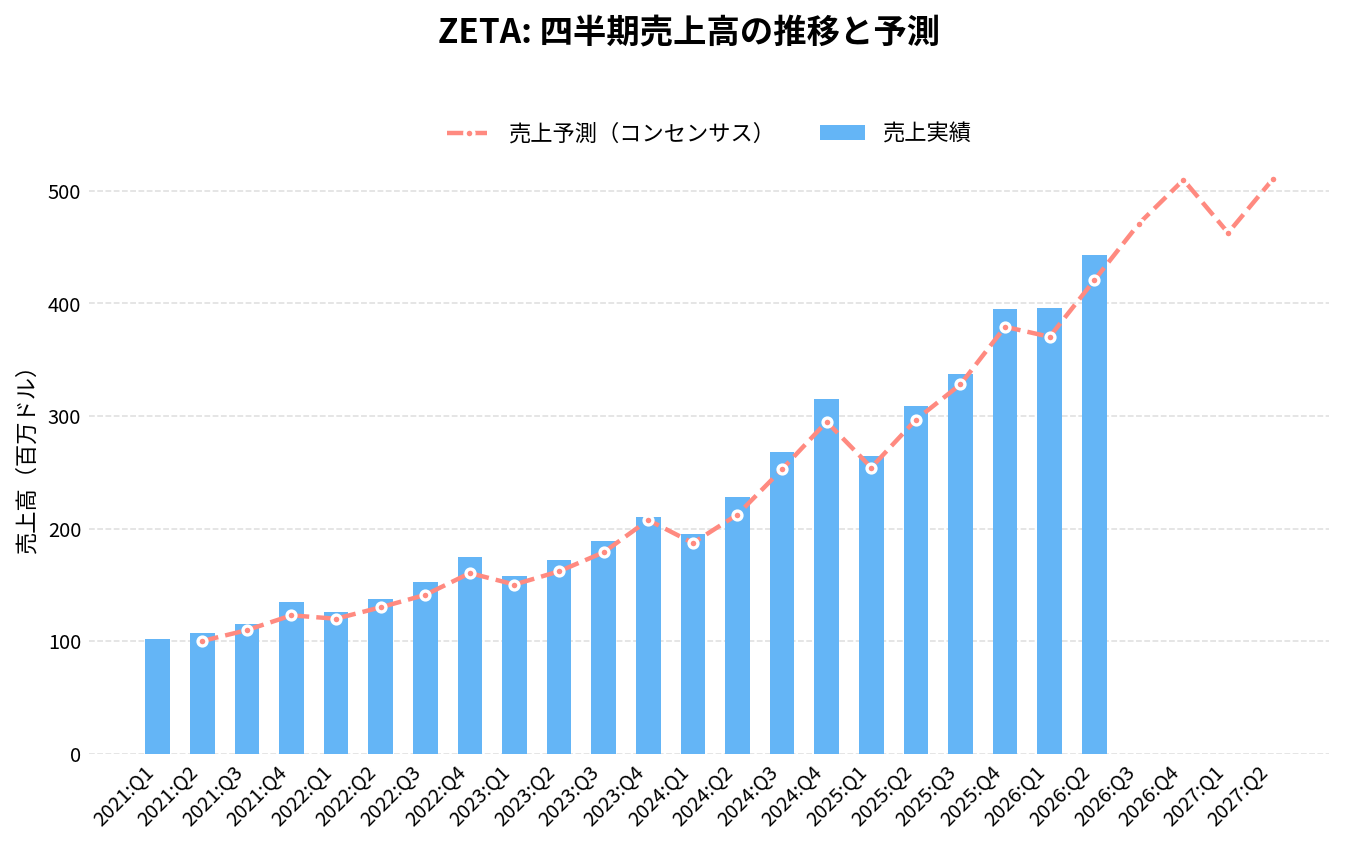
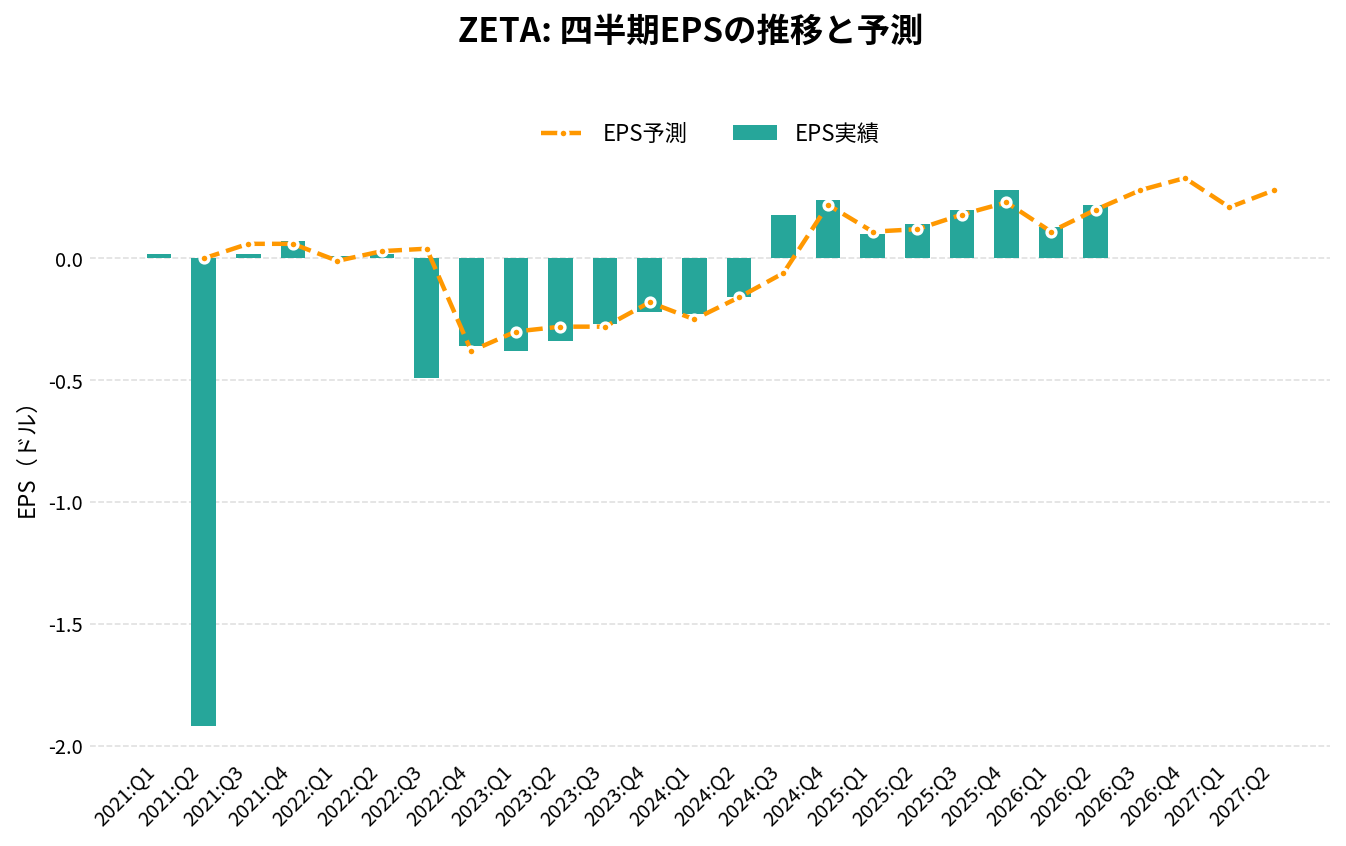
ゼータ・グローバル・ホールディングス(ZETA)の2026年Q3決算(2026/11/09 発表)は、売上492.7百万ドル(アナリストコンセンサス471.1百万ドルに対し+4.6%)、EPS 0.38ドル(同0.28ドルに対し+0.10ドル)でした。
売上の前年同期比は+46.1%です。
直近8四半期では、売上が8回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 314.67 | +49.6% | +6.7% | 0.24 | +0.02 | 2.2% |
| 2025:Q1 | 264.42 | +35.6% | +4.0% | 0.10 | -0.01 | -6.1% |
| 2025:Q2 | 308.44 | +35.4% | +4.0% | 0.14 | +0.02 | -1.7% |
| 2025:Q3 | 337.17 | +25.7% | +2.8% | 0.20 | +0.02 | 2.6% |
| 2025:Q4 | 394.64 | +25.4% | +4.1% | 0.28 | +0.05 | 4.5% |
| 2026:Q1 | 396.30 | +49.9% | +7.0% | 0.13 | +0.02 | -4.8% |
| 2026:Q2 | 442.77 | +43.5% | +5.3% | 0.22 | +0.02 | 3.8% |
| 2026:Q3 | 492.66 | +46.1% | +4.6% | 0.38 | +0.10 | 9.3% |
| 2026:Q4(予想) | 519.36 | +31.6% | – | 0.37 | – | – |
| 2027:Q1(予想) | 468.20 | +18.1% | – | 0.23 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
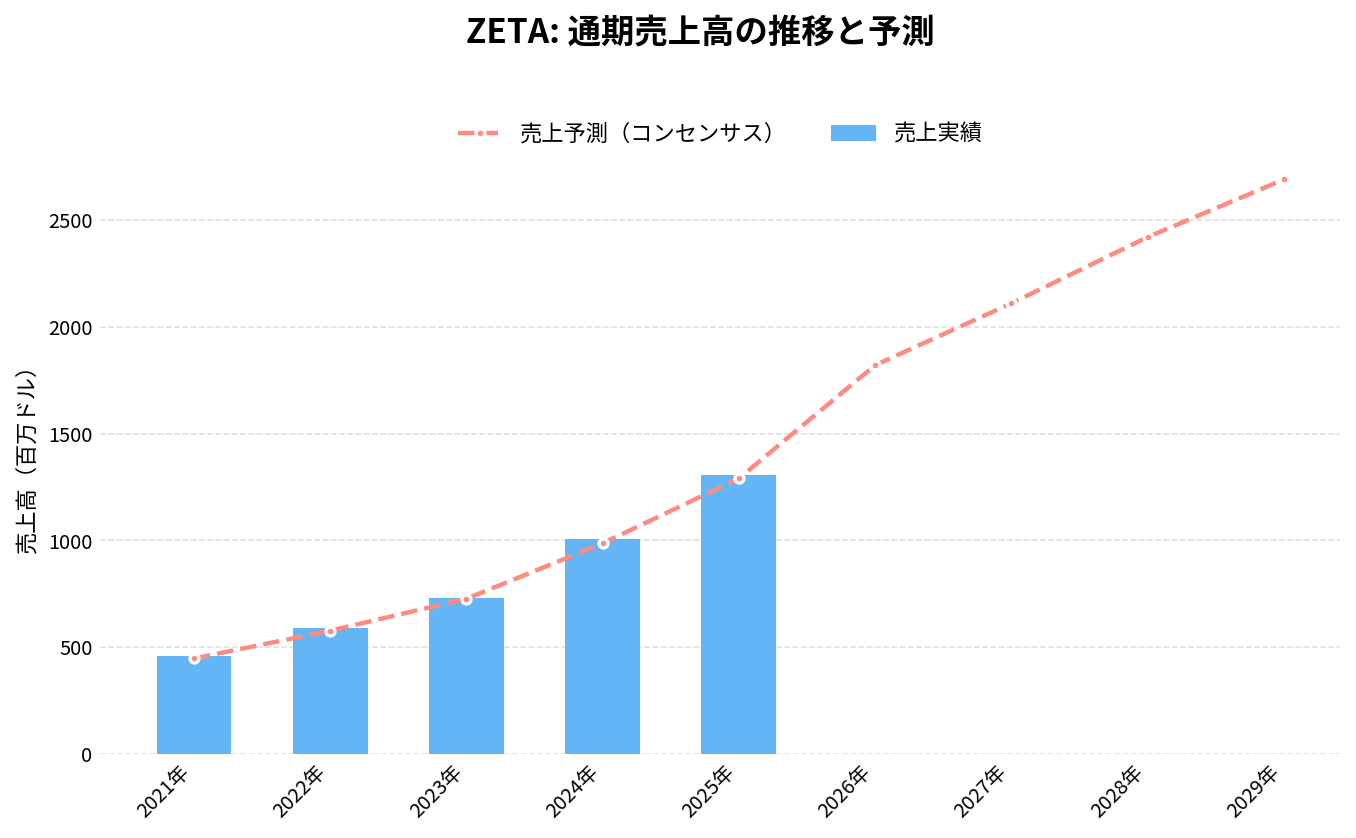
通期:売上高の推移
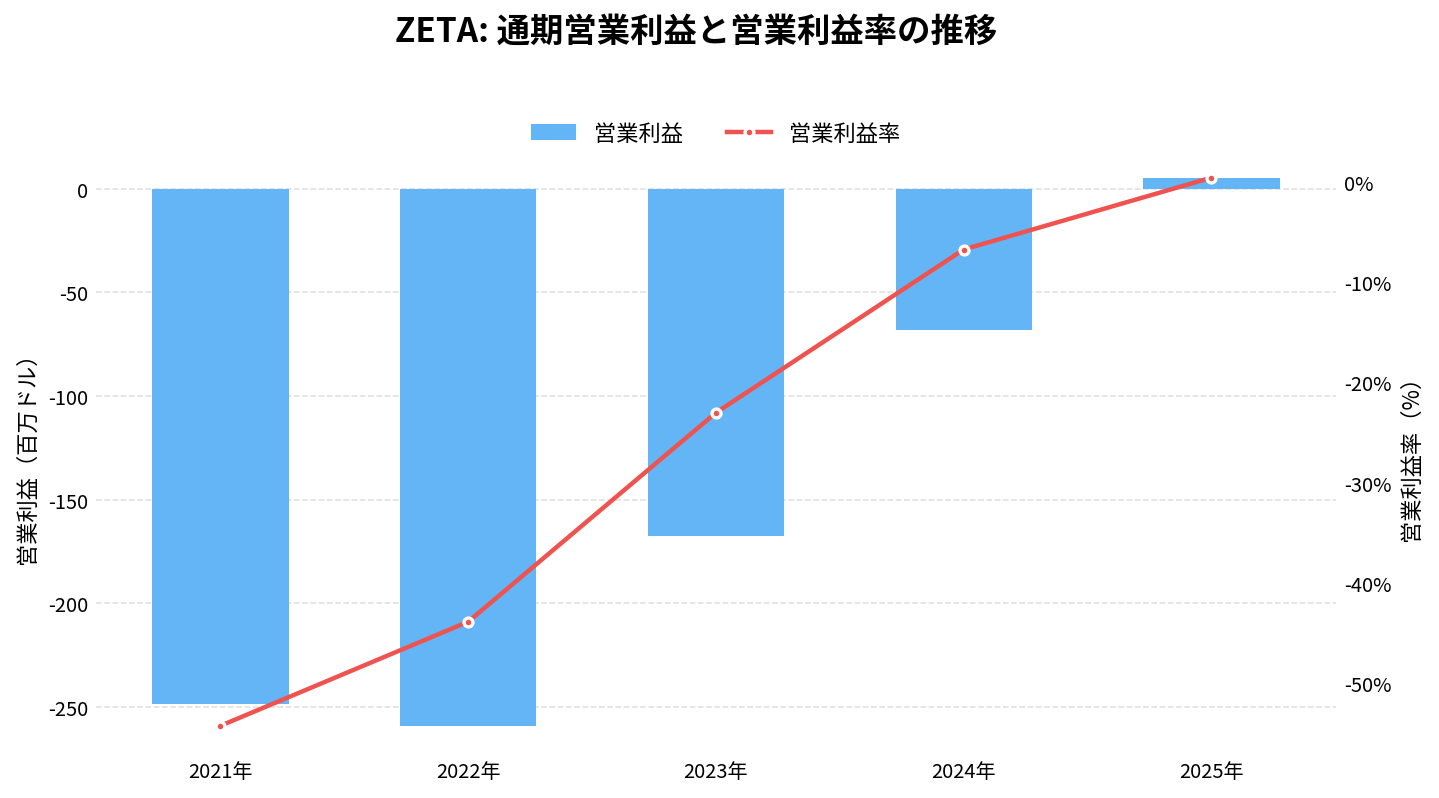
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
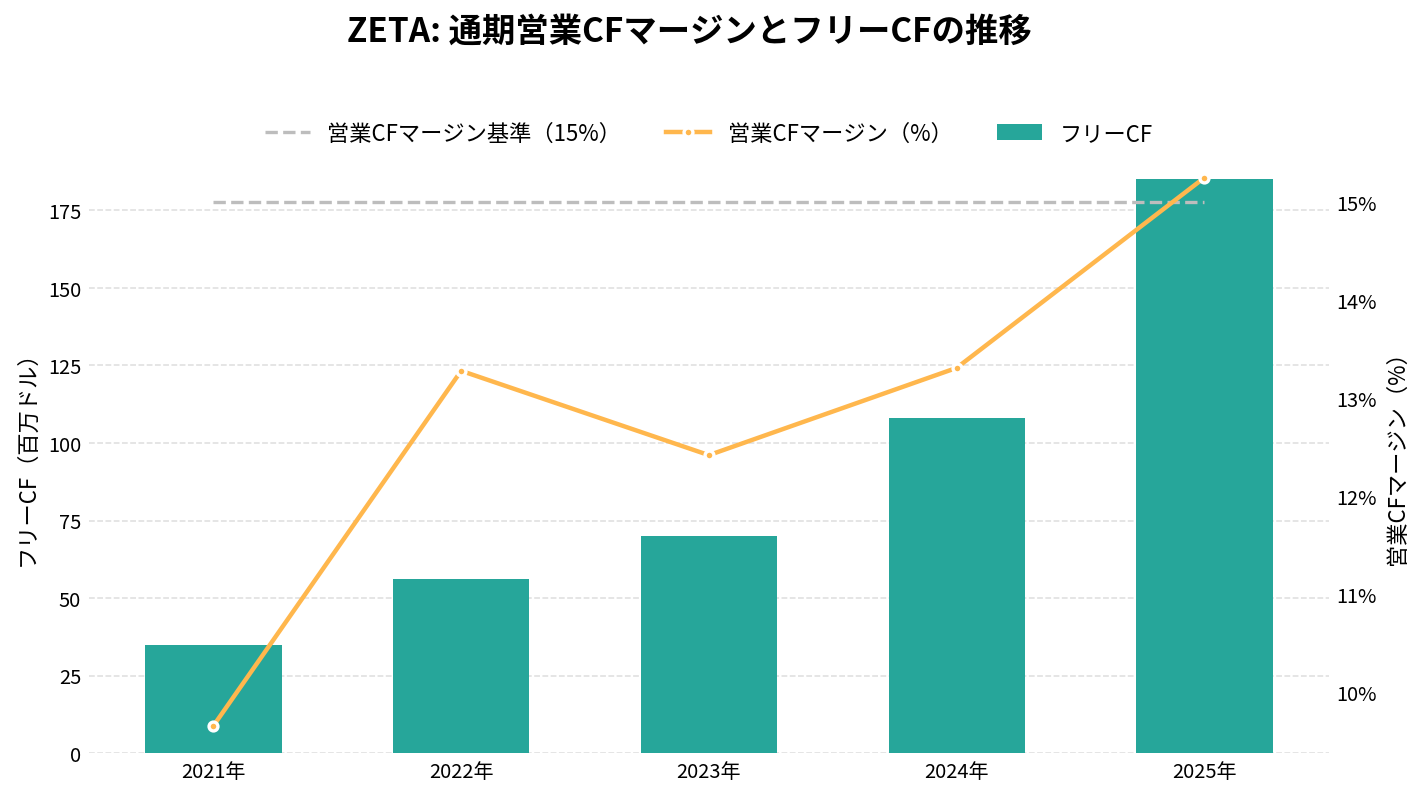
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
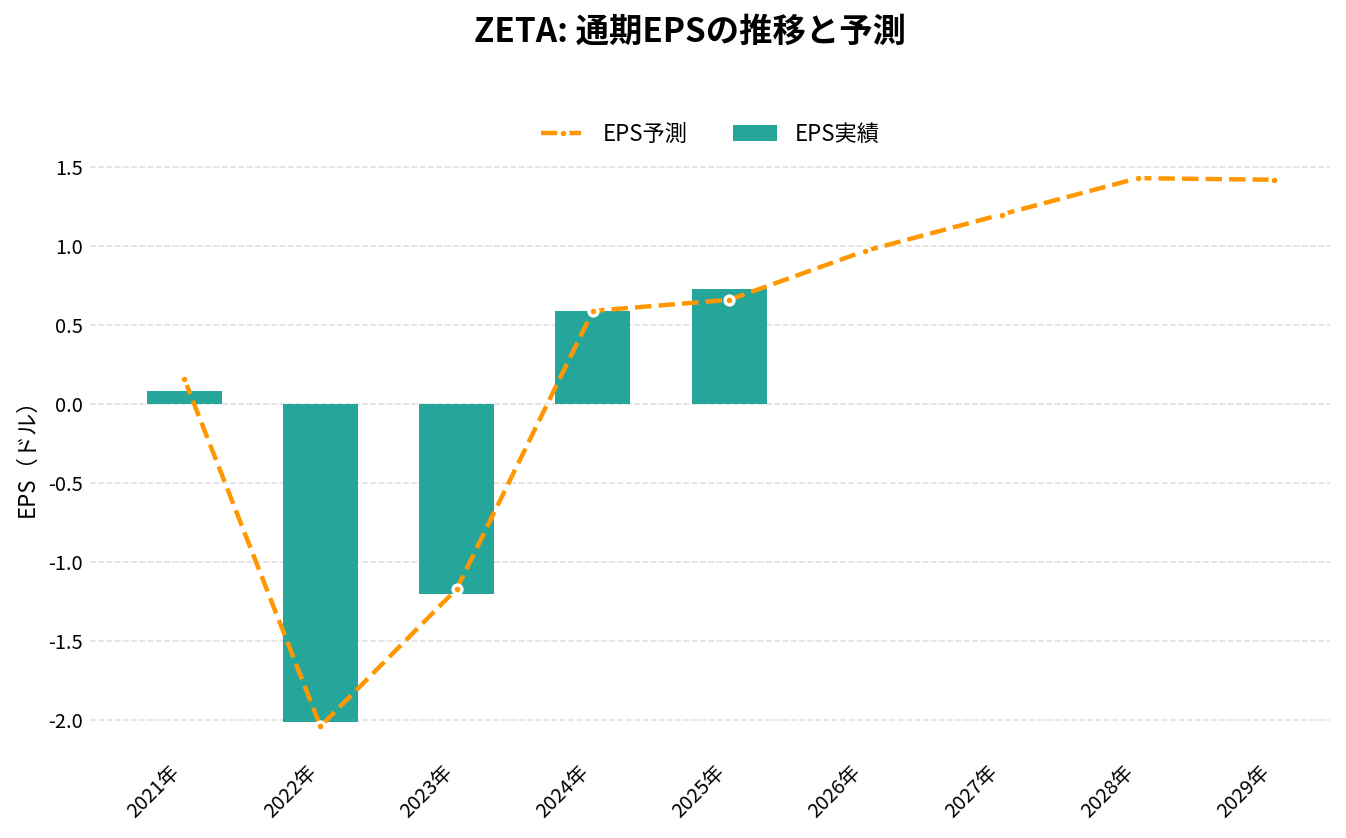
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 458.34 | – | 0.08 | -54.2% | 9.7% | 34.81 |
| 2022年 | 590.96 | +28.9% | -2.01 | -43.8% | 13.3% | 56.25 |
| 2023年 | 728.72 | +23.3% | -1.20 | -23.0% | 12.4% | 70.04 |
| 2024年 | 1,005.75 | +38.0% | 0.59 | -6.8% | 13.3% | 108.13 |
| 2025年 | 1,304.67 | +29.7% | 0.73 | 0.4% | 15.2% | 185.09 |
| 2026年(予想) | 1,840.00 | +41.0% | 1.10 | – | – | – |
| 2027年(予想) | 2,150.00 | +16.8% | 1.30 | – | – | – |
| 2028年(予想) | 2,490.00 | +15.8% | 1.62 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
Zeta Global(ZETA)の将来性と今後の見通しは?
ゼータの将来性を考えるうえでは、「自力の伸びが2割台を保てるか」と「稼いだ現金がどれだけ株主に残るか」の2つを分けて見ていきたい。
会社の2026年の見通しは、11月の引き上げ後で、売上18.53〜18.57億ドル、調整後EBITDA 4.14〜4.15億ドル、FCF 2.71〜2.72億ドルである。2028年には、売上23億ドル以上、FCF 3.71億ドル以上を目標に掲げる。TradingViewに集計されたアナリストの予想では、2027年の売上は約21億ドルとなっている。
株価の水準を、11月10日の時価総額(約85億ドル)で測ってみる。2026年の見通しに対して、企業価値(時価総額に借入金を足し、現金を引いた値)は調整後EBITDAの約20倍、時価総額に対するFCFの割合(FCF利回り)は約3%になる。ただし、どちらも株式報酬を費用に含めない数字である。株式報酬を費用とみなせば、株主に残る現金はこれより少ない。
注目したい点
- 自力の伸び: 買収と政治候補者の広告を除いた伸びは、7〜9月期に+30%まで強まった。10〜12月期の見通し(+22〜24%)を、これまでのように上回れるか
- AIの売上: Athena や OpenAI・パランティアとの提携が、どれだけ売上になっているか。会社は4〜6月期に、AIの利用と収益化を測る指標の枠組みを示し始めた
- 株式報酬と株式の数: 株式報酬の売上に対する割合が下がり続けるか。自社株買いで株式の数の増加を止められるか
- 集団訴訟: 証拠の開示の段階に入った訴訟の行方
リスク
- データと規制: 消費者のデータの集め方への疑いは、空売りレポートと訴訟で続いている。プライバシーの規制が強まれば、事業の土台に響く
- 買収頼みの成長: 2026年の伸び率(見通しで+42%)のうち、3分の1強は買収と政治候補者の広告による。10月にも2社を買収した。買収した事業の統合がつまずけば、見通しの引き上げは止まりうる
- 広告の需要: 売上の一部は広告の費用を通す。景気の悪化で企業が広告を絞れば、売上に響きやすい
- 顧客の集中: 上位10社で売上の3分の1超を占める
- 株主の持ち分が薄まる: 株式報酬と買収の対価で、株式の数が増え続けている
- 期待の高さ: 2026年に大きく上げたぶん、見通しの引き上げが止まれば、株価は大きく下げうる。2024年11月には決算の翌日に23%下げた
ZETA 2026年Q3決算:売上高46%増とGAAP黒字化が同時に進み、通期ガイダンスを連続で引き上げ
発表日:2026/11/09
本決算のポイント
ゼータ・グローバル・ホールディングスの2026年第3四半期は、売上高が前年同期比46%増の4.93億ドルとなり、ガイダンス中央値を2200万ドル(5%)上回る着地となった。Marigoldの買収寄与と政治候補者向け売上を除いても30%増と、前四半期の28%増(Marigoldの寄与だけを除いた数字)から加速しており、事業そのものの勢いが増していることがうかがえる。
収益性の面では、GAAP純利益が3800万ドル、希薄化後EPSが0.14ドルとなり、四半期・年初来・直近12カ月のいずれでもGAAP黒字を達成した。調整後EBITDAは1.21億ドルで、マージンは前年同期比140bp改善の24.6%。売上成長率と調整後EBITDAマージンの合計が71以上となる「Rule of 71」を達成したと説明されている。
会社はこの結果を受け、通期売上ガイダンスを中央値で18.55億ドルへ、GAAP EPSガイダンスも中央値0.23ドルへと据え置きではなく引き上げた。第4四半期についても売上ガイダンスを5.21億〜5.25億ドルへ、調整後EBITDAガイダンスを1.352億〜1.363億ドルへと上方に見直している。
抑えておくべきKPI
- 売上高: 4.93億ドル(前年同期比46%増、Marigoldと政治候補者向け売上を除くと30%増)
- Super-Scaled Customer数: 212社(前年同期比18%増)、ARPUは200万ドル(同22%増)
- 調整後EBITDA: 1.21億ドル(マージン24.6%、前年同期比140bp改善)
- フリーキャッシュフロー: 8200万ドル(前年同期比73%増)、営業キャッシュフローは9100万ドル(同58%増)
投資家目線のインサイト
今回の決算で目を引くのは、成長率の加速と黒字化が同時に起きている点だ。買収の寄与などを除いた成長率は前四半期の28%から30%へと上がっており(除く範囲は今期のほうが広い)、単発の押し上げではなく事業基盤の強さを示す数字に見える。GAAP純利益が黒字転換しただけでなく、年初来・直近12カ月ベースでも黒字を確保している点は、これまで赤字体質を指摘されてきた同社にとって節目と言える。
非GAAPベースでも、非GAAP純利益が1.03億ドル、非GAAP EPSが0.38ドルと、前年同期の0.24ドルから大きく伸びている。フリーキャッシュフローが前年同期比73%増と、売上成長を上回るペースで積み上がっていることも、利益の質を裏付ける材料だ。
一方で、貸借対照表ではacquisition-related liabilitiesが大きく減り、キャッシュフロー計算書では貸付金(loan advances)7000万ドルが出ている。こうした買収まわりの動きも留意したい。
今後の見どころ
会社は通期売上ガイダンスを18.53億〜18.57億ドルへ、調整後EBITDAガイダンスを4.141億〜4.152億ドルへ、フリーキャッシュフローガイダンスを2.706億〜2.716億ドルへとそれぞれ引き上げており、第4四半期以降もこの成長ペースを維持できるかが焦点になる。特にMarigoldや政治候補者向け売上を除いた実質成長率(第4四半期は22〜24%、通期は27%)が、買収効果一巡後の地力を測る指標として注目される。
また会社はAthenaOSの普及や提携エコシステムの拡大を成長ドライバーとして挙げており、Super-Scaled Customerの増加ペースとARPUの伸びが「2028年目標」に対して前倒しで進んでいると説明している。この勢いが次四半期以降も続くか、引き続き確認したいポイントだ。
出典
ZETA 2026年Q2決算:売上高44%増で「Rule of 64」達成、GAAP純利益も黒字転換
発表日:2026/08/04
本決算のポイント
ゼータ・グローバル・ホールディングスの2026年第2四半期は、売上高が前年同期比44%増の4.43億ドルとなり、ガイダンス中間値を2300万ドル、5%上回る結果となった。売上高成長率と調整後EBITDAマージンを足し合わせた自社指標「Rule of 64」を達成し、M&Aを除いても「Rule of 49」を満たしている。
利益面でも節目を迎えた。GAAP純利益は800万ドルの黒字となり、GAAP希薄化後EPSは0.03ドル。前年同期はGAAP純損失1281万ドルだったため、黒字転換は今回の決算の最大のハイライトといえる。調整後EBITDAは9200万ドル、マージンは前年同期比170ベーシスポイント改善の20.7%だった。
キャッシュフローも力強く、営業活動によるキャッシュフローは6918万ドル(前年同期比65%増)、フリーキャッシュフローは5796万ドル(同73%増)に達した。会社はこの結果を受け、通期売上ガイダンスを中間値で18.18億ドルへと3300万ドル引き上げ、調整後EBITDA・フリーキャッシュフロー・GAAP EPSの各ガイダンスも同時に上方修正した。
抑えておくべきKPI
- 売上高: 4.43億ドル(前年同期比44%増、ガイダンス中間値を2300万ドル上回る)
- Super-Scaled顧客数: 197社(前年同期比17%増、2028年モデルを上回るペース)
- Super-Scaled顧客ARPU: 180万ドル(前年同期比17%増)
- 調整後EBITDAマージン: 20.7%(前年同期比170bps改善)
- フリーキャッシュフロー: 5796万ドル(前年同期比73%増、マージン13.1%)
投資家目線のインサイト
今回の決算で目を引くのは、成長の加速と利益率改善が同時に進んでいる点だ。四半期売上成長率が44%まで加速したのは、単なる一時的な需要増ではなく、OpenAI・Snowflake・パランティアといった提携先との連携が本格的に業績へ寄与し始めた兆しと読める。会社側もこの四半期を「変曲点」と位置付けており、Data CloudとAthenaという自社基盤の強みが実際の受注に結びついている様子がうかがえる。
一方で、GAAP純利益が黒字化したとはいえ、6ヵ月累計ではまだ507万ドルの純損失が残っており、四半期単独の黒字がすぐに恒常化するかは今後の四半期で確認が必要だ。また四半期売上の内訳を見ると、Marigold’s Enterprise Business収益が4810万ドル含まれており、これを除いた「コア」売上は3.95億ドルとなる点は、成長率を評価する上で意識しておきたい。
キャッシュ創出力の伸びも印象的で、営業キャッシュフローは前年同期比65%増、フリーキャッシュフローは同73%増と、いずれも高い伸びを見せた。株式報酬費用は四半期で5211万ドルと依然大きく、GAAP収益性の質を評価する際には引き続き注視したい項目だ。
今後の見どころ
会社は第3四半期の売上ガイダンスを4.69億〜4.72億ドル(中間値で前年比39〜40%増)、通期売上ガイダンスを18.11億〜18.24億ドル(前年比39〜40%増)へ引き上げた。M&Aと政治候補者関連収益を除いた成長率は第3四半期で23〜24%、通期で24〜25%とされており、この「地力」の成長率がどこまで維持されるかが次の焦点になる。
通期GAAP EPSガイダンスも0.09〜0.11ドルへと引き上げられ、従来の0.02〜0.04ドルから大幅な改善が見込まれている。今回示された、自社AIの採用・収益化を測る新しい枠組みの詳細が今後どのように開示されるかも、プラットフォームの実需を見極める材料として注目される。
出典
それより前の決算と、発表後の株価の動きは「ゼータ・グローバル・ホールディングス(ZETA)の決算まとめ」にまとめています。
まとめ
Zeta Global(ZETA)は、自前の消費者データとAIで、企業のマーケティングを動かす会社です。2026年は、広告・マーケティング関連の株の多くが下げるなかで、株価を年初から6割以上伸ばしました(11月10日時点)。
上昇の土台の一つは、決算のたびに見通しを引き上げてきた実績と、GAAPの黒字が定着してきたことだと考えています。11月の7〜9月期決算でも、売上が+46%、純利益は3,827万ドルとなり、通期の見通しを4回目の引き上げに踏み切りました。OpenAI やパランティアとの提携も材料になりました。一方で、3月の安値からの2倍強には、ソフトウェア株全体の戻りも含まれています。
数字を分けて見ると、課題も見えてきます。2026年の売上の伸び(見通しで+42%)のうち、買収などを除いた自力の伸びは+27%です。1〜9月に稼いだ現金の8割強にあたる額を株式報酬に使っており、株式の数も増え続けています。2024年の空売りレポートを根拠の一部とする集団訴訟も、却下されずに続いています。
次の決算は2027年2月下旬の予定です。10〜12月期の自力の伸びが見通しの2割台前半を上回れるか、2028年の目標がさらに引き上げられるか、AIの提携がどれだけ売上になっているか、株式報酬と株式の数がどう動くかを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。