
このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ASPアイソトープス(ASPI)の株価
- ASP Isotopes(ASPアイソトープス、ASPI)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- シリコン28の販売収入はいつ立ち上がる?出荷の遅れと設備の課題
- 同位体の会社がヘリウムも手がけるのはなぜ?買収後の売上の中身
- 手元資金の余力はどれくらい?損失と調達の動き
- TerraPower との関係は貸付?ウラン燃料(HALEU)の現在地
- 取引市場は?
- ASP Isotopes(ASPI)のセクター、業種、属するテーマは?
- 配当は?
- ASP Isotopes(ASPI)の競合企業は?
- 競合との差別化要素と優位性は?
- ASPアイソトープス(ASPI)のリアルタイム株価チャート
- ASP Isotopes(ASPI)の業績について
- ASP Isotopes(ASPI)の将来性と今後の見通しは?
- ASPI 2026年Q2決算:PET LabsとRenergenが「利益化の起点」に、ヘリウム市場の逼迫が事業機会に
- まとめ
はじめに
ASP Isotopes(ASPアイソトープス、ASPI)は、量子コンピューターや原子炉の燃料に使われる「同位体」を濃縮する技術から出発した会社です。株価は2026年11月10日の終値で1.98ドル、2026年の高値は1月23日の8.48ドル、安値は11月5日の1.72ドルです。
注目したいのは、会社の姿がこの1年で大きく変わったことです。同位体の販売による収入は、2026年6月末の時点でまだありません。一方で、2026年1月に南アフリカのヘリウム・LNG会社 Renergen を買収し、放射性医薬品の薬局も持つ、複数の事業の会社になりました。
本記事では、シリコン28の出荷がどの段階にあるのか、売上はどこから来ているのか、損失と手元資金のバランス、TerraPower との関係の中身を、年次報告書(10-K)・四半期報告書(10-Q)・決算資料の原文から確かめます。
ASPアイソトープス(ASPI)の株価
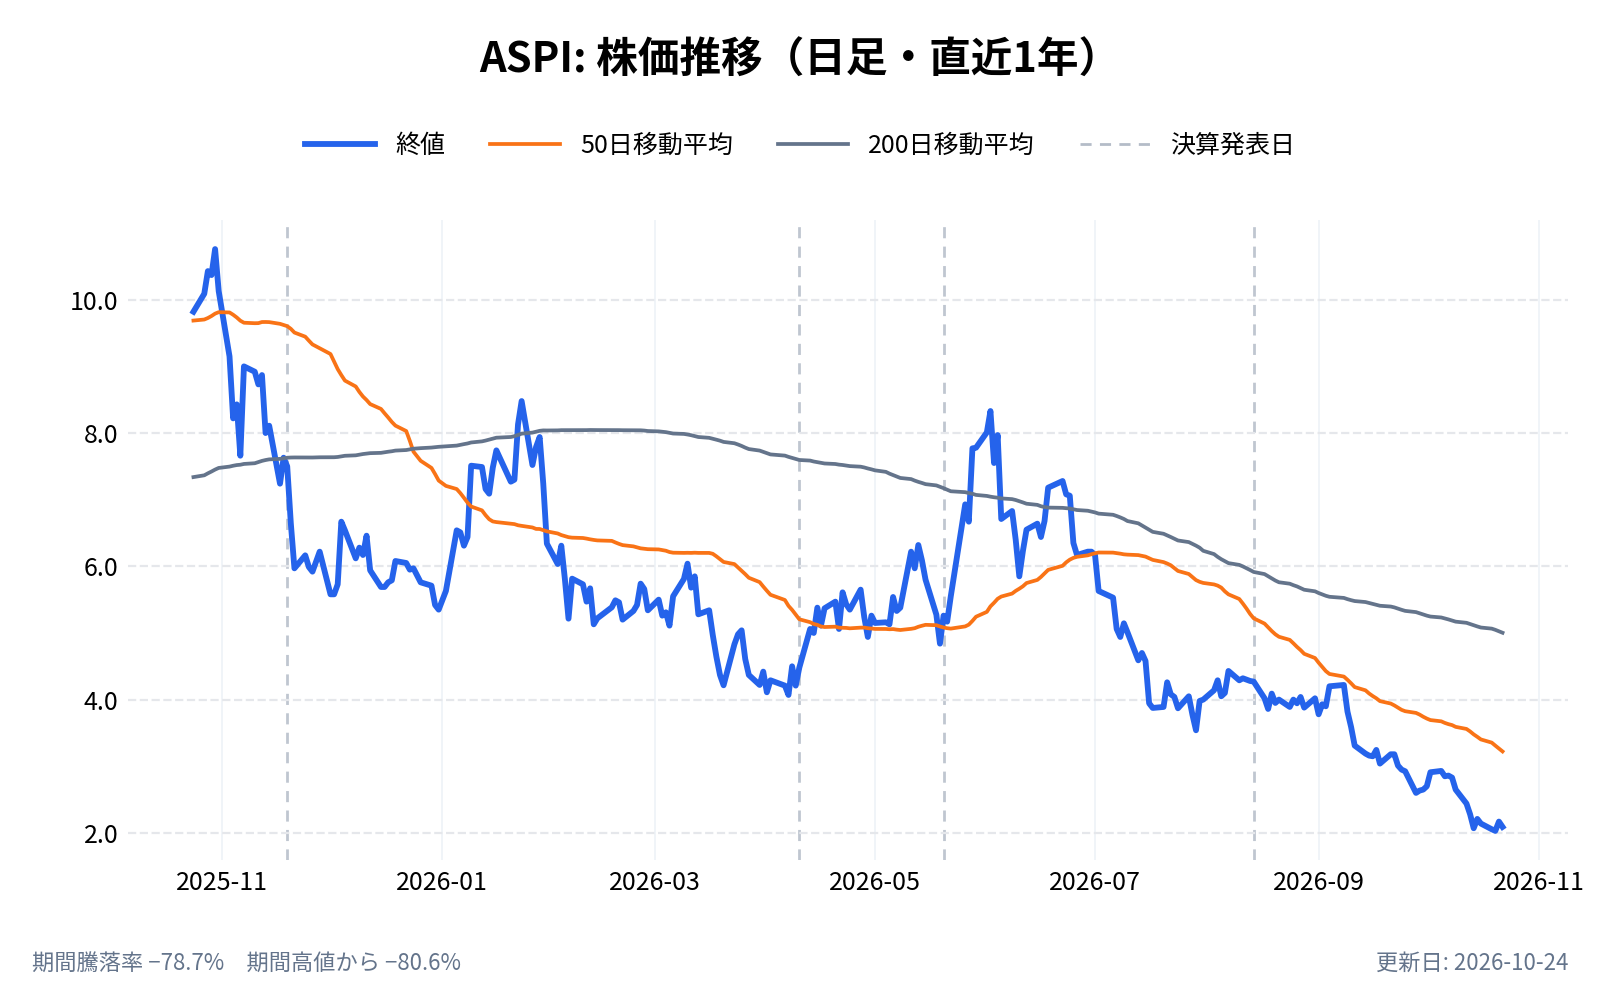
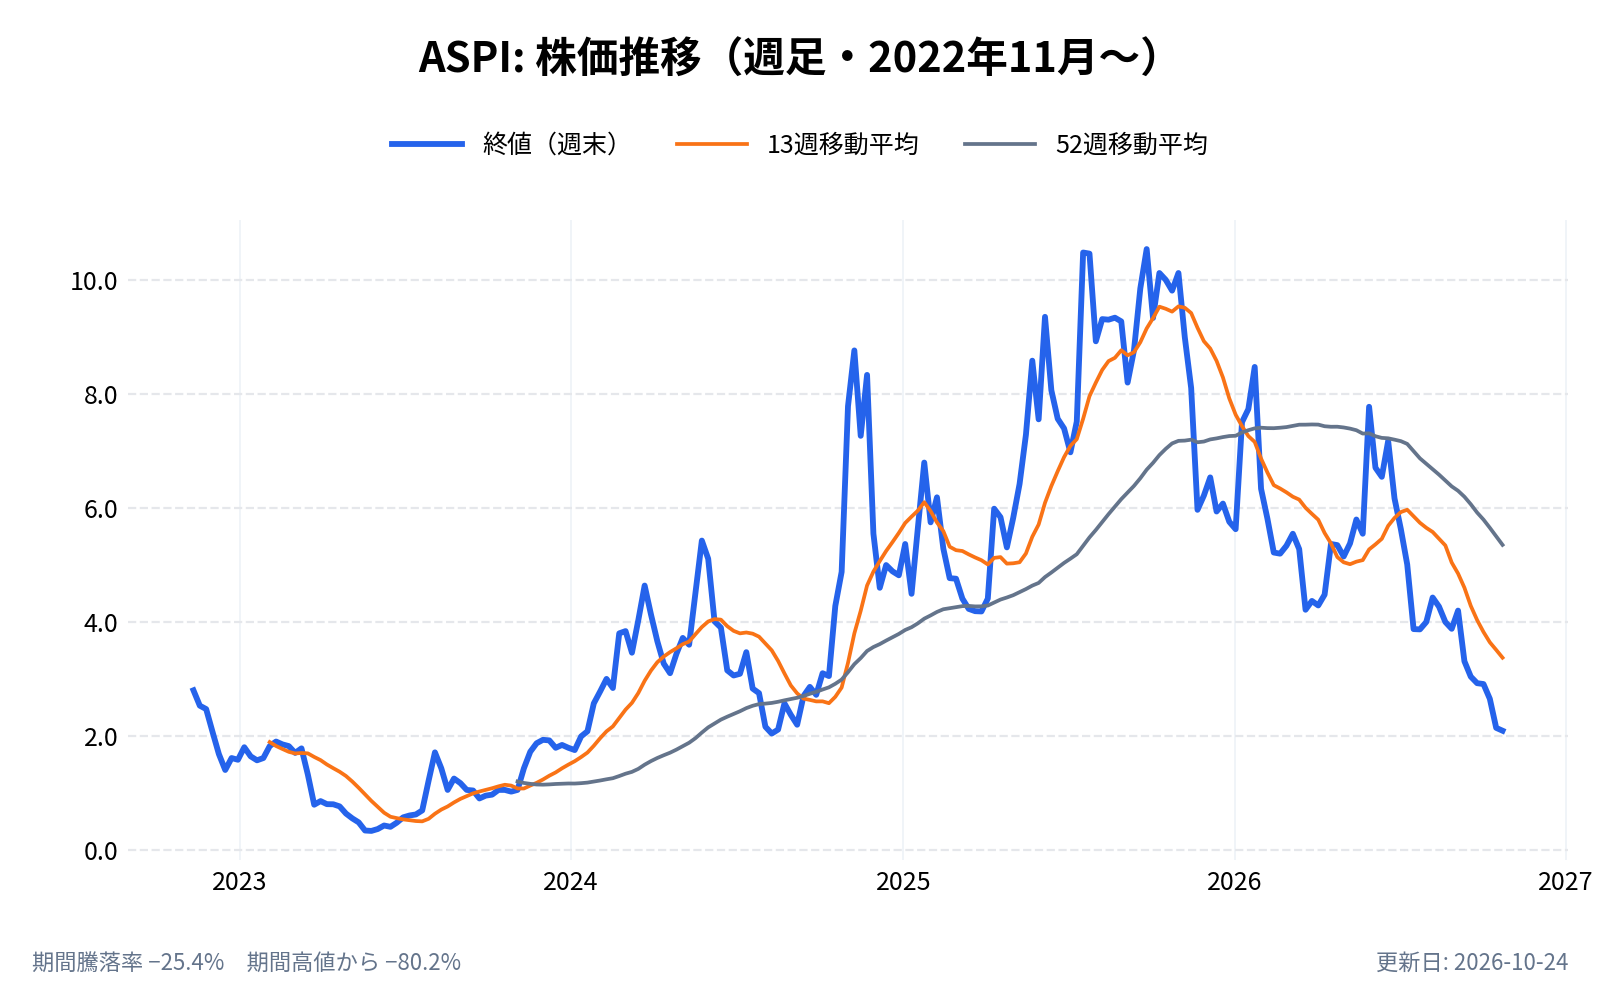
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ASP Isotopes(ASPアイソトープス、ASPI)とは何の会社?
ASP Isotopes は、同位体を濃縮して売ることを軸にした米国の会社である。同位体とは、同じ元素のなかで重さが少し違う仲間のことで、特定の重さだけを集めて純度を高める作業を「濃縮」と呼ぶ。2021年9月にデラウェア州で設立され、2022年11月にナスダックに上場した。
- 会社名: ASP Isotopes Inc.
- 設立: 2021年9月
- 本社: 米国テキサス州ダラス(生産拠点は南アフリカのプレトリア。香港にも施設がある)
- CEO: ポール・マン(Paul Mann)氏。共同創業者で、2021年9月から CEO を務め、会長も兼ねる。Renergen の CEO も兼務する
- 上場: ナスダック・キャピタル・マーケット(ティッカー ASPI)。ヨハネスブルグ証券取引所にも二次上場している
COO(最高執行責任者)はロバート・エインスコウ氏、CFO はヘザー・キースリング氏(2024年7月から)が務める。
どのような事業をしている?
10-K の区分では、事業は次のように分かれている。
- 特殊同位体(Specialist Isotopes): 炭素14(C-14)、モリブデン100(Mo-100)、シリコン28(Si-28)、イッテルビウム176(Yb-176)などを濃縮する。独自の「ASP技術(空気力学的分離プロセス)」と、レーザーを使う「QE技術(量子濃縮)」の2つを持ち、プレトリアに3つの濃縮施設がある
- Quantum Leap Energy(QLE): 次世代原子炉向けのウラン燃料(HALEU)やリチウム6などを手がける子会社。別会社として上場させる構想がある
- PET Labs: 南アフリカの放射性医薬品の会社(51%を保有)。放射性医薬品の薬局網を持つ
- ECNP: 米国の核薬局。2025年10月に取得した
- Renergen: ヘリウムと LNG(液化天然ガス)の会社。2026年1月に取得した
建設事業の Skyline(香港)は、2026年3月に連結から外れた。
モリブデン100は、2023年6月に供給契約を結んでいる(前受金90万ドル)が、商業生産が近いことを示す記述は、10-K・10-Q・2026年8月4日の株主向けレターに見当たらない。会社がいま前面に出している同位体は、C-14、シリコン28、イッテルビウム176の3つである。
ビジネスモデルは?
同位体の濃縮は、長期的な柱である一方、2026年6月末の時点では、売上のもとになっていない。いまの売上は、放射性医薬品の薬局、Renergen の LNG、TerraPower からの協業収入が中心になっている(内訳は後の節で述べる)。
同位体では、C-14 は、2023年6月にカナダの顧客と、C-14 の生産施設の全能力についての契約を結んでいる。会社はこれを、複数年のテイク・オア・ペイ(買い手が引き取らなくても代金を払う)契約と説明している。シリコン28は、米国の顧客3社と購入契約を結んだと会社は説明している。
つまり、いまの ASPI は「同位体の売り手」になる途中にあり、その間は、薬局やガスの事業で売上を立てている会社である。
シリコン28の販売収入はいつ立ち上がる?出荷の遅れと設備の課題
シリコン28(量子コンピューターや先端半導体に使う濃縮シリコン)の販売収入は、2026年6月30日時点でまだ無い。会社が示す初回の商業出荷は、2026年後半である。
10-K(2026年4月)が掲げた目標は2026年4〜6月期だったため、半年ほど後ろにずれたことになる。10-Q は、2025年上半期にプレトリアの2つの施設で濃縮同位体の商業生産を始めたと書くが、同じ箇所で、販売による売上は無いとしている。つまり、商業生産の開始と、販売収入の発生は別の段階にある。
2026年8月4日の株主向けレターが示す現状は、次のとおりである。
- サンプル出荷: 2025年8月に、米国の顧客へ最初のサンプルを出した。外部の分析で、濃縮の度合いは理論値どおりだったという
- 現在の濃縮度: 施設は48段のカスケード(段を重ねる方式)で動き、天然に存在する割合の92%に対し、98%まで濃縮した量を作っている
- 初回の出荷: 99%に濃縮した製品を、2026年後半に出す計画。会社は、99%品の市場は、より高い濃縮度の市場よりかなり大きいと見ている
- 99.995%への道: 量子コンピューター向けに必要な99.995%には、段を増やす必要があり、今の設備では届かない。残りのコンプレッサーの改修を進めている
遅れの原因について、会社は、買収前の旧 OEM(Klydon)が8年前に発注したコンプレッサーが、ヘリウムを漏らさない密閉の仕様を満たさなかったためと説明している。そのうえで、ASP技術そのものの性能の問題ではないとする。200台超のコンプレッサーを改修したとも書く。この説明は会社側のものであり、2026年後半に初回の出荷が実現するかが、確認の対象になる。
ほかの同位体も、時期は同じ2026年後半である。イッテルビウム176(レーザー方式の施設)は、2025年後半にレーザーが電源の急な変動で壊れ、2026年1〜3月期に再開した。C-14 は、カナダの顧客から届く原料の質と時期しだいで、初回の商業出荷を2026年後半と目標にしている。
同位体の会社がヘリウムも手がけるのはなぜ?買収後の売上の中身
Renergen の買収で、ASPI は同位体だけの会社から、薬局とガスの売上を持つ会社に変わった。2026年4〜6月期の売上は512.3万ドルで、同位体の販売は含まれていない。
- 放射性薬局: 約390万ドル(前年同期は約120万ドル)
- Renergen の LNG: 約70万ドル
- TerraPower の協業収入: 約60万ドル(いずれも四捨五入のため合計は合わない)
2025年の通期の売上は2,385万ドルだったが、そのうち建設事業の Skyline が1,820万ドル(約76%)を占めていた。Skyline は2026年3月に連結から外れ、2026年の10-Qでは非継続事業として切り出されている。そのため、過去の数字との比較には注意が要る。
Renergen は、南アフリカ最大の陸上の天然ガス開発会社で、液体ヘリウムと LNG の両方を作る。ASPI は、14,270,000株を新たに発行して100%を取得した。主な資産は、子会社 Tetra4(94.5%を保有)の Virginia Gas Project である。2026年10月26日、会社は Tetra4 が液体ヘリウムの安定した生産に入ったと発表した。
- 第1期の計画能力: LNG が1日あたり約2,500GJ、液体ヘリウムが1日あたり約250キロ
- 時期: 2026年10〜12月期に能力いっぱいに達する見込み。最初の引き渡しは、既存の購入契約先へ
- 売上の見通し: 第1期の完了後に、ヘリウムと LNG の売上が年換算で約2,700万ドル(会社の見通し。現時点の想定価格にもとづく)
- 購入契約: アジアの産業ガス会社と、第1期のヘリウム生産量の約15%について契約済み。残りは複数の顧客と交渉中と会社は説明している
さらに会社は、Renergen を、ENDRA Life Sciences(ナスダック:NDRA)との逆さ合併で、別会社としてナスダックに上場させる計画を、2026年6月25日に発表した。約5,000万ドルの私募増資を同時に行い、合併後の会社を ASPI が約89%保有する見込みである。この合併の完了は、本記事の確認時点(2026年11月11日)では確認できていない。
放射性薬局の PET Labs は、2026年1〜6月の有機的な成長(買収を除く伸び)が前年同期比で50%超と会社は説明し、2026年通期の売上を約1,400万ドル(2025年は600万ドル)と見込む。残りの49%の持分を、2027年1月31日までに220万ドルで買い取る権利も持っている。
手元資金の余力はどれくらい?損失と調達の動き
2026年6月末の手元資金は、現金が2.196億ドル、短期投資が3,530万ドルである。会社は、12か月以上の資金は足りると説明している。
一方で、損失は大きく、手元資金は2026年に入って減っている。
- 2025年の純損失: 1.598億ドル(前年は3,240万ドル)。1株あたり2.11ドルの損失。2025年末の累積損失は2.313億ドル
- 2026年1〜6月(継続事業): 売上930.3万ドルに対し、営業損失は5,908.4万ドル。営業費用6,223.0万ドルのうち、販売費・一般管理費が5,014.2万ドル、研究開発が1,208.8万ドル
- 手元資金(現金と短期投資の合計): 2025年末の約3.33億ドル(2.856億ドル+4,770万ドル)から、2026年6月末の約2.55億ドルへ、約7,840万ドル減った
資金は、株の発行で集めてきた。2025年は、6月に7,518,797株を6.65ドルで(純手取り4,680万ドル)、7月に7,500,000株を8.00ドルで(同5,630万ドル)、10月に17,167,380株を12.25ドルで(同1.993億ドル)発行した。3回の合計は、純手取りで約3.02億ドルになる。
その結果、発行済み株式の数も増えた。2025年末の111,677,771株から、2026年6月末の130,148,698株(自己株式を除く)へ、約17%増えている。7月16日には、QLE の転換社債のうち約1.092億ドル分を、ASPI の株23,160,682株と交換した。
前の節で見たとおり、同位体の販売収入はまだ無く、その立ち上がりの時期は会社の計画にとどまる。
TerraPower との関係は貸付?ウラン燃料(HALEU)の現在地
TerraPower(次世代原子炉の会社)との2025年5月の契約は、出資ではなく、条件付きの貸付(ローン)である。資金の出し手は TerraPower で、ASPI は借りる側にあたる。
10-K によれば、条件は次のとおりである。
- 貸し手と借り手: TerraPower が、ASPI の米国の子会社に貸す
- 金額: 複数回に分けて借りる形で、合計2,200万ドル。各回の貸出に10%の原発行割引(先に差し引かれる額)が付く
- 金利: 年10%の固定
- 使い道: 南アフリカに建てる新しいウラン濃縮施設の建設費の一部
これとは別に、HALEU(高純度の低濃縮ウラン。次世代原子炉の燃料)を将来 TerraPower に供給する契約もある。ただし、10-K は、ウランの濃縮に自社の技術を適用したことはなく、ウラン235を試験する許可も、Necsa(南アフリカ原子力公社)との契約で想定する範囲を除いて得ていない、と書いている。
その後の動きは次のとおりである。
- 2026年7月16日: QLE の8.0%転換社債(2030年11月満期)のうち約1.092億ドルを、ASPI の株と交換した。残りの元本は約1.107億ドル
- 2026年10月15日: QLE が Necsa と、Pelindaba のサイトで HALEU の試験設備と商用規模の設備を作る合弁について、拘束力のある基本合意書に署名した
- 再編の方針: 取締役会は、原子燃料事業(QLE)と、特殊同位体などの事業を、別々の会社に分ける意向。QLE を米国の取引所に上場させ、株式の一部を ASPI の株主に分ける構想で、税務上の扱いは未確定である
2026年4〜6月期には、TerraPower からの協業収入が約60万ドルあった。HALEU の濃縮そのものは、まだ始まっていない。
取引市場は?
ASPIの株式は、ナスダック・キャピタル・マーケットに上場している。ティッカーは「ASPI」。ヨハネスブルグ証券取引所にも二次上場している。IPO は2022年11月である。
ASP Isotopes(ASPI)のセクター、業種、属するテーマは?
セクター
素材(Materials) を軸に、ヘルスケアとエネルギーにもまたがる。同位体は特殊な材料で、放射性薬局は医療、ヘリウムと LNG はエネルギー資源にあたる。
業種
特殊化学・先端材料: 同位体や、ヘリウムのような希少なガスを作って売る業種である。ただし、いまの売上は放射性薬局が中心で、同位体の販売収入はまだ無い。
属するテーマ
- 量子コンピューティング → シリコン28は、量子ビットの材料に使われる。同じ分野の会社には、アイオンキュー(IONQ)、Dウェイブ・クアンタム(QBTS)、リゲッティ・コンピューティング(RGTI)がある
- 次世代原子炉・原子燃料 → HALEU の構想。原子力の分野では、セントラス・エナジー(LEU)やオクロ(OKLO)が関わる
- 核医学 → 放射性医薬品の薬局(PET Labs、ECNP)と、C-14 などの同位体
- ヘリウム・LNG → Renergen の事業
同じテーマの銘柄
- ウラン・原子力燃料:エナジー・フューエルズ(UUUU)、セントラス・エナジー(LEU)、ライトブリッジ(LTBR)、オクロ(OKLO)、ウラニウムエナジー(UEC)
- 量子コンピュータ:Dウェイブ・クアンタム(QBTS)、リゲッティ・コンピューティング(RGTI)、クオンタム・コンピューティング(QUBT)、イオンQ(IONQ)、シールSQ(LAES)、アーキット・クアンタム(ARQQ)
- ヘルスケア・バイオ:ADMAバイオロジックス(ADMA)、テンパスAI(TEM)、ヒムズ&ハーズ・ヘルス(HIMS)、イーライ・リリー(LLY)、ギリアド・サイエンシズ(GILD)、バタフライ・ネットワーク(BFLY)、オスカー・ヘルス(OSCR)、スポックホールディングス(SPOK)、ほか3銘柄
同じ業種の銘柄
- エネルギー(石油・ガス・化学):メタネックス(MEOH)、エンブリッジ(ENB)、デボンエナジー(DVN)
配当は?
ASPIは配当を出していない。損失が続いており、資金は事業の立ち上げと買収に使われている。
ASP Isotopes(ASPI)の競合企業は?
10-Kは競合の社名を挙げていない。事業ごとに、次のような相手とぶつかる。
- 同位体: バイオテクノロジー・核医学の大手企業、HALEU を開発するテクノロジー・エネルギー企業、大学や政府機関
- LNG: LPG(液化石油ガス)の製造・流通業者、モザンビークからのパイプライン(ROMPCO)、圧縮天然ガス(CNG)や石炭
- ヘリウム: 世界に約30ある液化プラント(米国、ポーランド、ロシア、アルジェリア、カタール、中国など)
10-Kが社名を挙げないため、この記事も個別の企業名は並べない。
競合との差別化要素と優位性は?
1. 軽い元素の濃縮に特化した独自の技術
ASPIは、軽い元素の濃縮に向く ASP技術と、レーザーを使う QE技術の2つを持つ。10-Kは、競合は経営陣の専門性と ASP技術のノウハウに及ばず、同じ結果は再現できないと会社は考える、と書いている。
2. 南アフリカの資源と施設
ヘリウムでは、Virginia Gas Project が南アフリカで最初の陸上の石油生産権を持つ。会社は、喜望峰に近く、カタールなどの企業が届きにくい地域へ供給できると主張している。米国の DFC(国際開発金融公社)は、この事業への資金供与を条件付きで承認している。
弱みも裏表の関係にある
同位体は、販売収入がまだ無く、出荷は計画より遅れている。HALEU は、規制上の許可を得ていない。10-K は、財務報告の内部統制の文書化に関する重大な不備(material weakness)があるとも開示している。
ASPアイソトープス(ASPI)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ASP Isotopes(ASPI)の業績について
ASPIの会計年度は、1月から12月まで。2026年の実績は次のとおりである。
- 通期(2025年12月期): 10-K を4月10日に提出
- 1〜3月期: 10-Q を5月20日に提出
- 4〜6月期: 株主向けレターを8月4日に出し、10-Q を8月14日に提出
この会社は、4〜6月期に、数字を並べた決算リリースではなく、株主向けのレターと10-Qで決算を出した。2026年7〜9月期の決算は、2026年11月11日時点で未発表である。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
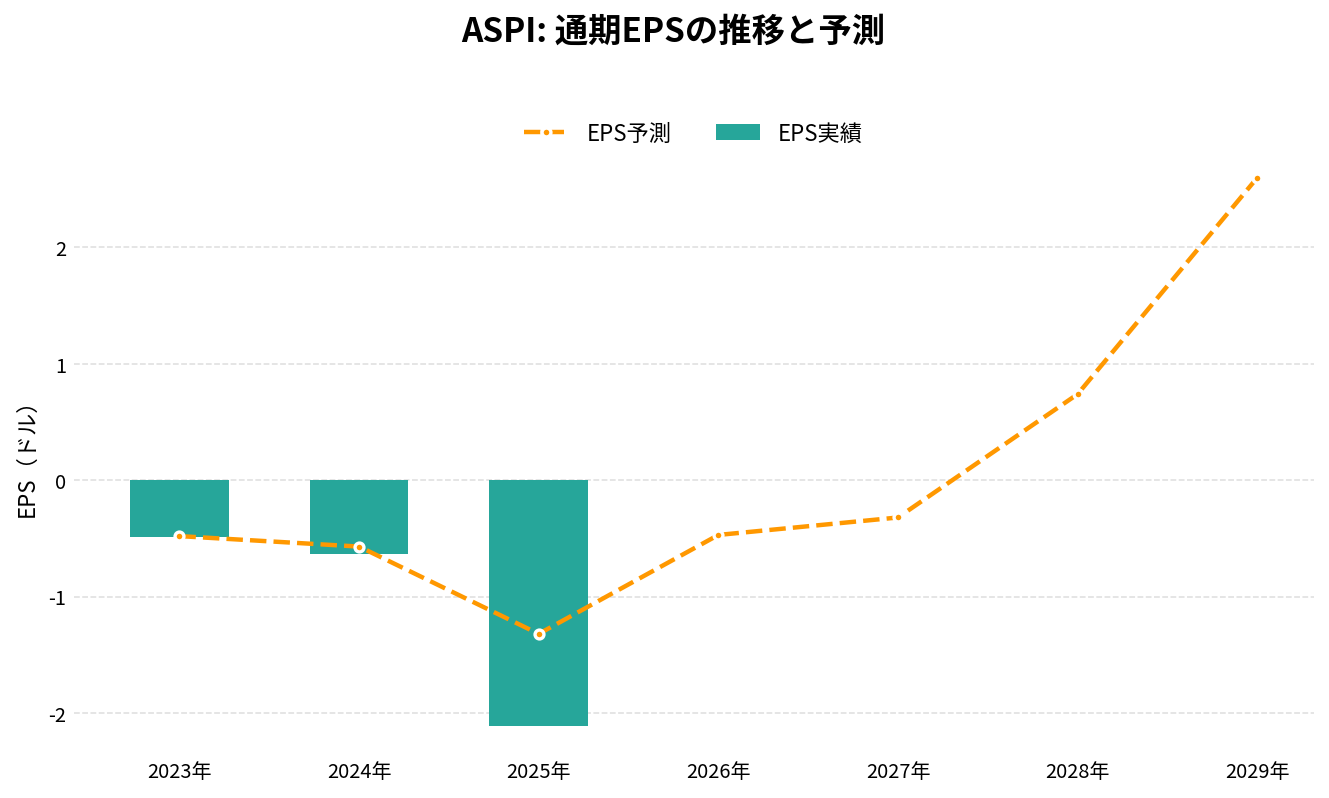
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
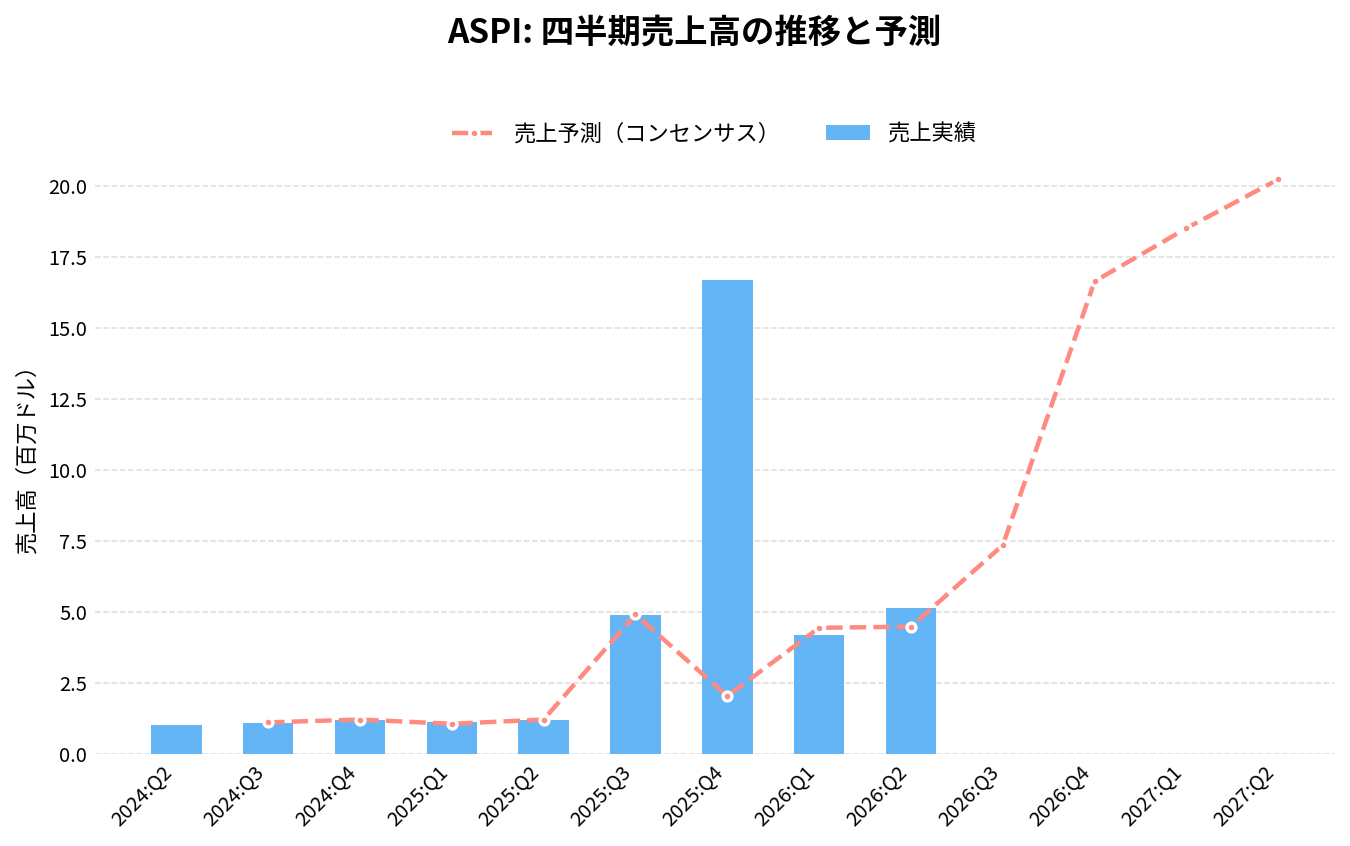
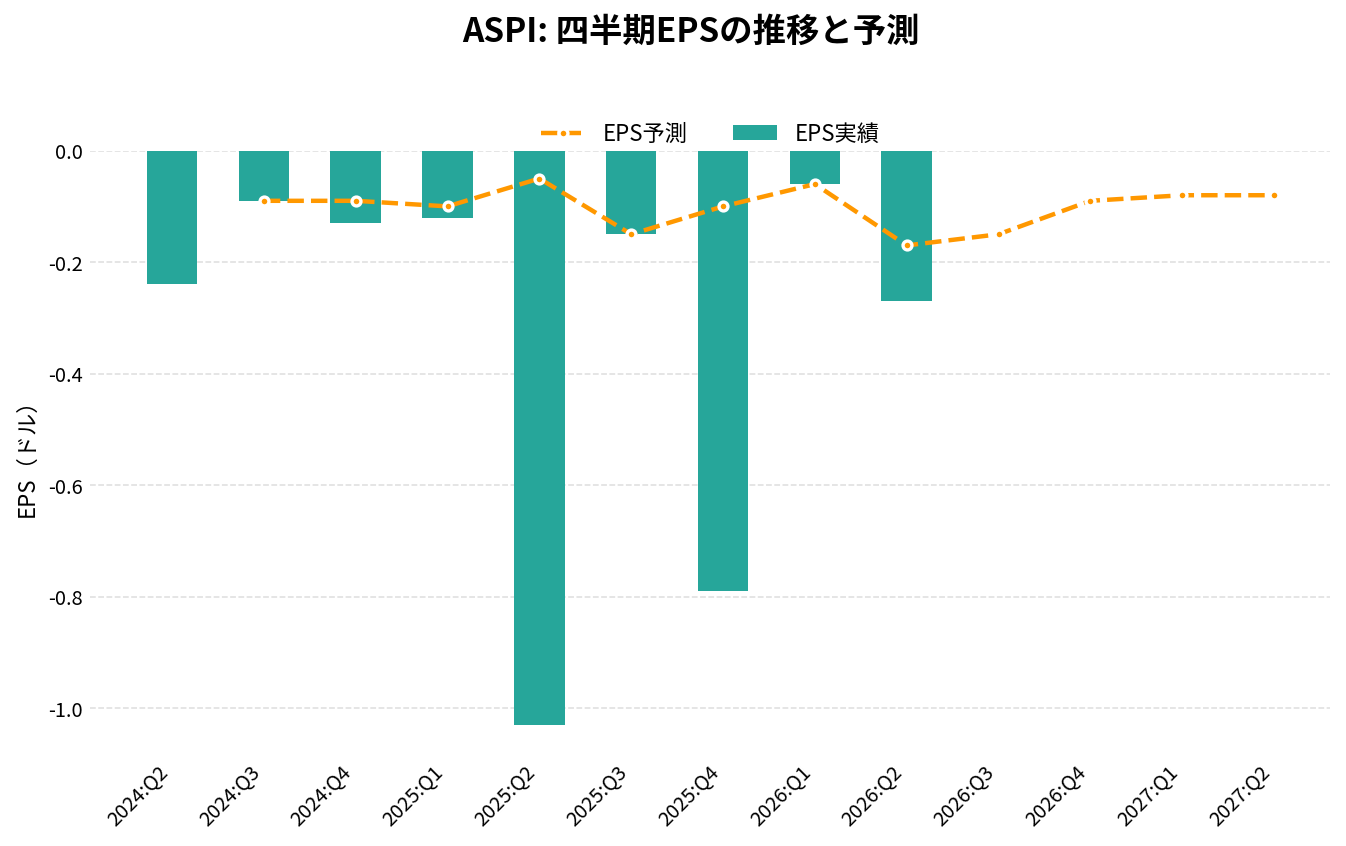
ASPアイソトープス(ASPI)の2026年Q2決算(2026/08/04 発表)は、売上5.1百万ドル(アナリストコンセンサス5.7百万ドルに対し-9.6%)、EPS -0.27ドル(同-0.17ドルに対し-0.10ドル)でした。
売上の前年同期比は+327.6%です。
直近8四半期では、売上が2回、EPSが0回コンセンサスを上回っています。
四半期:売上高の推移
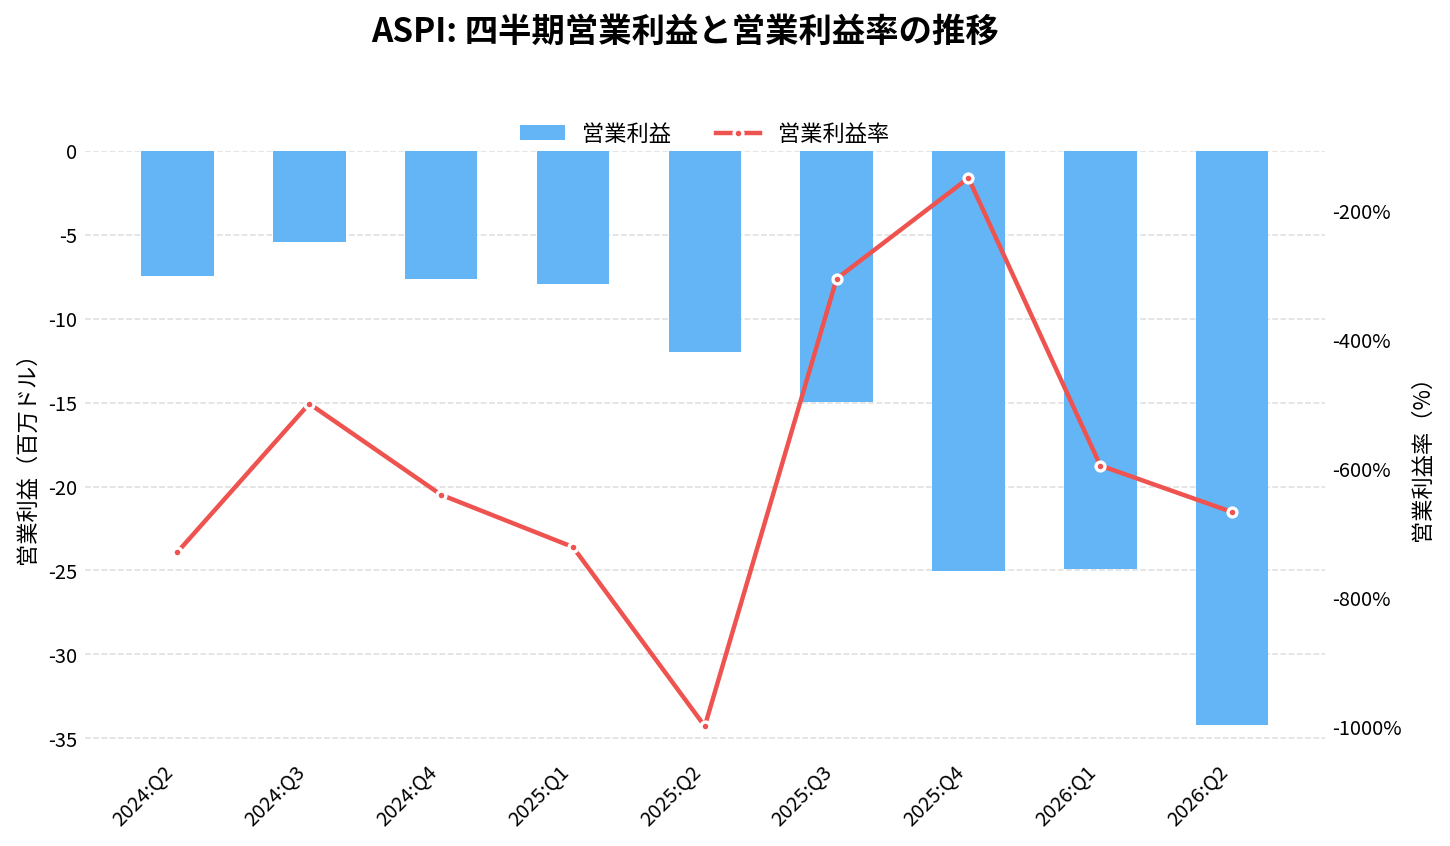
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 1.09 | – | -1.1% | -0.09 | 0.00 | -499.6% |
| 2024:Q4 | 1.19 | – | -0.5% | -0.13 | -0.04 | -640.7% |
| 2025:Q1 | 1.10 | – | +5.0% | -0.12 | -0.02 | -721.6% |
| 2025:Q2 | 1.20 | +17.2% | -0.2% | -1.03 | -0.98 | -999.1% |
| 2025:Q3 | 4.89 | +349.5% | -0.2% | -0.15 | 0.00 | -306.1% |
| 2025:Q4 | 16.66 | +1295.7% | +720.7% | -0.79 | -0.69 | -150.2% |
| 2026:Q1 | 4.18 | +279.3% | -5.6% | -0.06 | 0.00 | -595.4% |
| 2026:Q2 | 5.12 | +327.6% | -9.6% | -0.27 | -0.10 | -667.5% |
| 2026:Q3(予想) | 5.68 | +16.2% | – | -0.15 | – | – |
| 2026:Q4(予想) | 9.60 | -42.4% | – | -0.09 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-17 取得時点)。 | ||||||
通期:売上高の推移
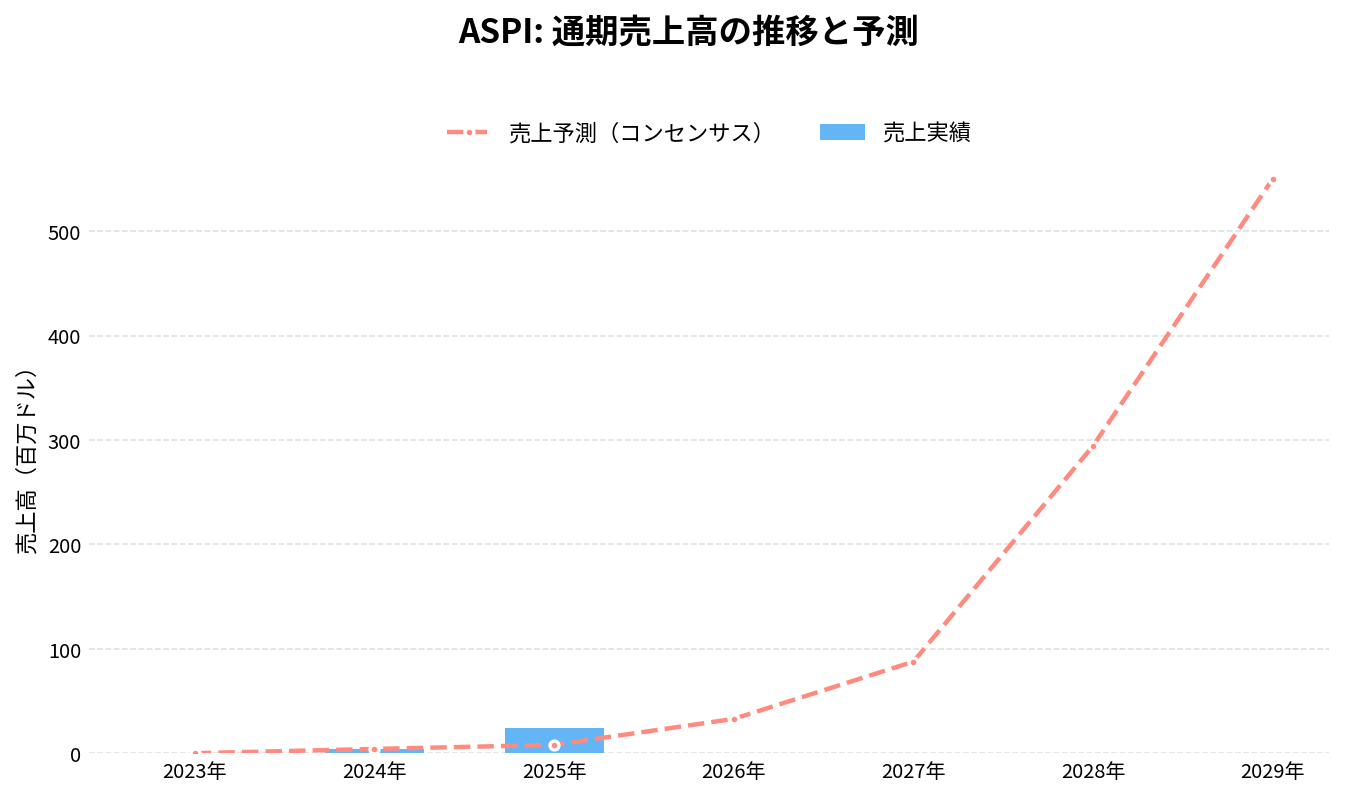
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
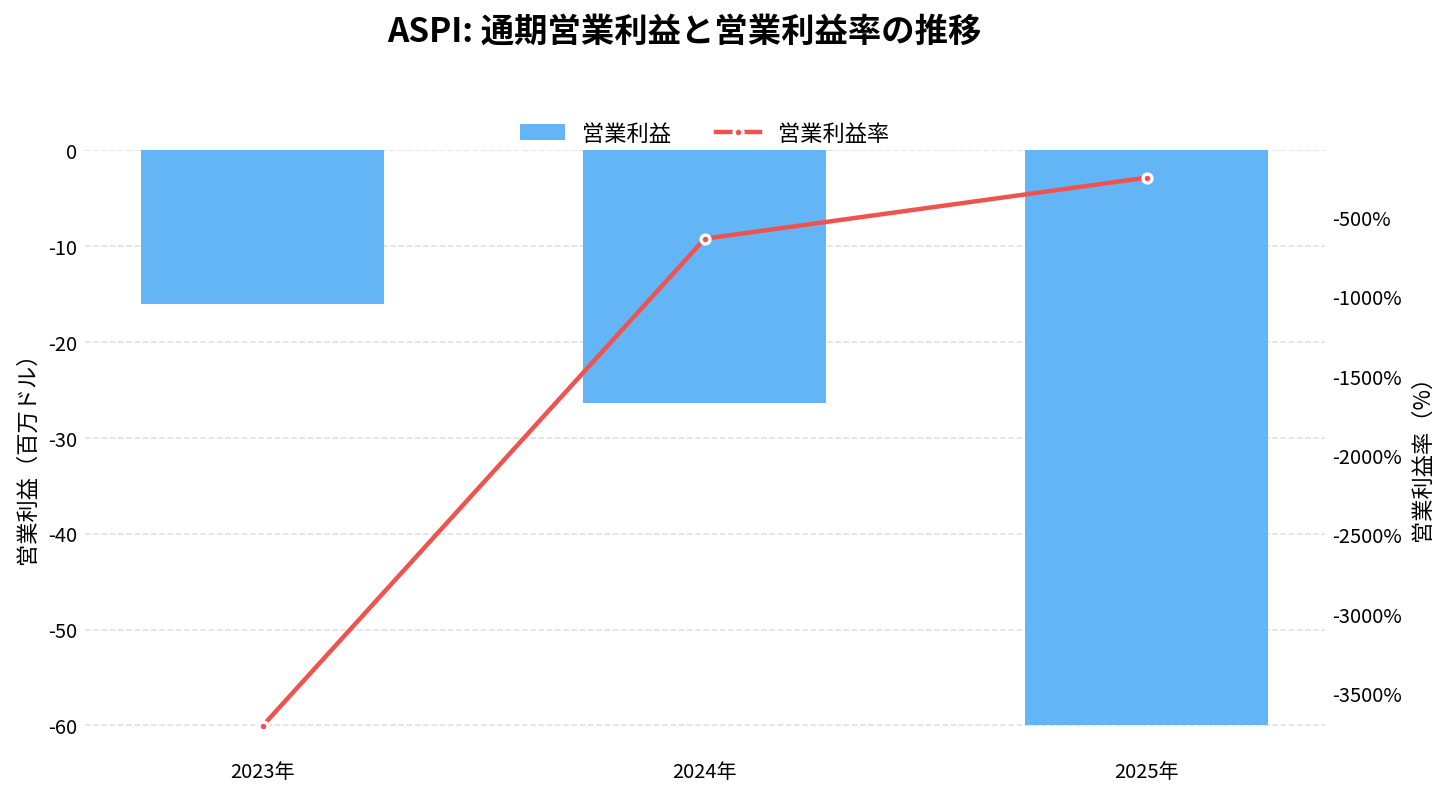
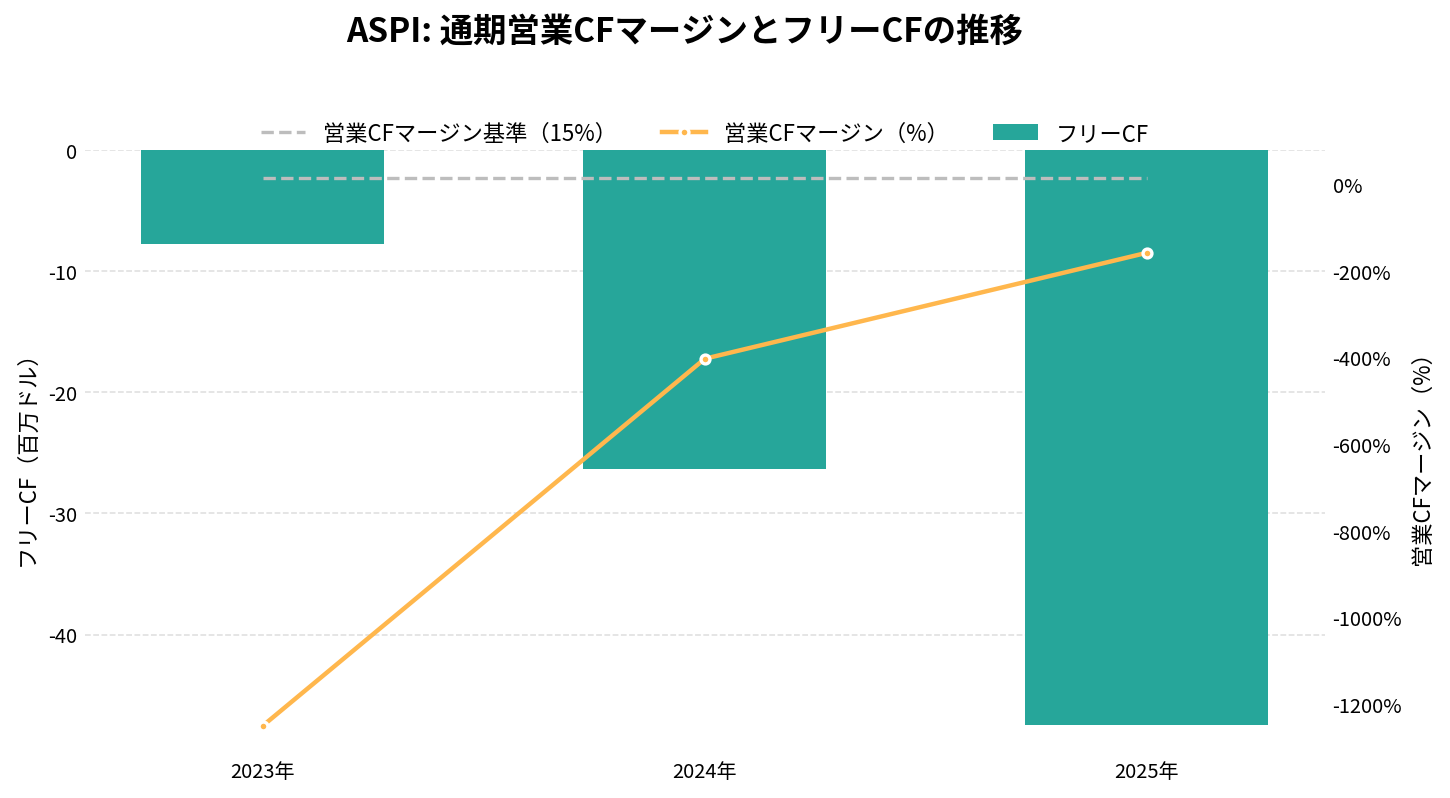
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2023年 | 0.43 | – | -0.49 | -3704.6% | -1249.9% | -7.74 |
| 2024年 | 4.14 | +857.0% | -0.63 | -636.0% | -402.9% | -26.37 |
| 2025年 | 23.85 | +475.5% | -2.11 | -251.2% | -158.4% | -47.43 |
| 2026年(予想) | 25.31 | +6.1% | -0.47 | – | – | – |
| 2027年(予想) | 68.47 | +170.5% | -0.32 | – | – | – |
| 2028年(予想) | 263.00 | +284.1% | 0.74 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-17 取得時点)。 | ||||||
ASP Isotopes(ASPI)の将来性と今後の見通しは?
将来性は、「同位体の販売が、会社が示す2026年後半に始まるか」と「薬局とヘリウムの売上が、損失と資金の減りを補えるか」の2つに分けて見ていきたい。
会社が示している見通しは、次のとおりである。いずれも会社の目標で、EBITDA の調整表は出されていない。
- PET Labs: 2026年通期の売上が約1,400万ドル
- Renergen: ヘリウムと LNG の売上が、第1期の完了後に年換算で約2,700万ドル
- 長期の目標: 2031年の調整前 EBITDA が3億ドル超(うち PET Labs が5,000万〜1億ドル)
注目したい点
- シリコン28の初回出荷: 2026年後半に、99%品が出荷されるか
- ヘリウムの立ち上がり: 2026年10〜12月期に能力いっぱいに達し、最初の引き渡しが進むか
- 7〜9月期の決算: 売上の中身と、営業損失、手元資金の減り方
- Renergen の上場と QLE の分離: ENDRA との合併の完了、QLE の上場と株主への分配の条件
リスク
- 同位体の収入が無い: 出荷は遅れてきた。2026年後半という時期が、さらにずれる場合もある
- 損失と資金: 損失が続き、手元資金は2026年前半で約7,840万ドル減った
- 株の増加: 増資と買収、社債の交換で株式の数が増えている
- 規制と許可: HALEU は、濃縮の許可を得ておらず、設備の建設も計画の段階にある
- 内部統制の不備: 10-K は重大な不備を開示している
- 事業の広がり: 薬局、ガス、同位体、原子燃料と、性格の違う事業を同時に進めている
- 値動きの大きさ: 2026年は、前日比で10%を超えて動いた日が20日あった(上げ・下げの合計)
ASPI 2026年Q2決算:PET LabsとRenergenが「利益化の起点」に、ヘリウム市場の逼迫が事業機会に
発表日:2026/08/04
ASPIの決算ハイライト
今回の株主向けレターは業績数値そのものよりも、複数の事業部門が同時に商業化の入口に差し掛かっていることを伝える内容になっている。PET Labsは2026年上半期に前年同期比50%超の有機成長を記録し、通期売上高は約1,400万ドルへ拡大する見通しだ。2025年の600万ドルからの伸びであり、既存事業の中では最も進捗が明確な部門といえる。
Renergenのヘリウム事業は2026年9月30日までに生産開始を見込み、フェーズ1完了後の年間換算売上高は約2,700万ドルと想定されている。世界のヘリウム供給の約半分が事実上止まっているとされる異常な市場環境の中で、地政学的に中立な新規供給源として名乗りを上げるタイミングにあることが、今回のレターの核心的なメッセージだ。
一方でシリコン28とイッテルビウム176の enrichment 施設は、旧OEMサプライヤーの機器性能問題によって遅延が続いており、初出荷は2026年後半にずれ込む見通しとなった。会社側は自社のASP技術自体には問題がないと説明しているが、度重なる延期は投資家の忍耐を試す局面が続いていることも事実だ。
抑えておくべきKPI
- PET Labs通期売上高見通し: 約1,400万ドル(2025年の600万ドルから拡大、1H2026は前年同期比50%超の有機成長)
- Renergenヘリウム・LNG想定年間売上高: 約2,700万ドル(フェーズ1完了後、2026年後半から計上見込み)
- フェーズ2想定年間売上高: 名目生産能力達成時に3.6億ドル超(フェーズ1の約13倍の規模、建設期間は約44カ月)
- 長期EBITDA目標: 2031年に3億ドル超(PET LabsとRenergenが中核を担う想定)
インサイト
今回のレターで最も注目すべきは、ヘリウム市場そのものの構造変化がRenergenの商機を後押ししているという点だ。カタール施設の戦争被害、ロシアの輸出規制強化、中国の再輸出制限、米国連邦ヘリウム備蓄の法的受託管理入りといった要因が重なり、業界では塩水洞窟による緩衝在庫が2026年後半には枯渇する可能性が指摘されている。アジアの半導体メーカーの緊急バッファーがほぼ枯渇しているとの報道もあり、Renergenがアジアの産業ガス会社と結んだオフテイク契約(1Mcfあたり600ドル超の基準価格)は、この供給逼迫を反映した価格設定と読める。
他方でシリコン28事業は、8年前に旧OEMが発注したコンプレッサーの仕様不備という、技術以外の要因による遅延が長期化している点はローライトとして無視できない。200台超のコンプレッサーを改修し、48段のカスケードで98%濃縮まで到達しているとの説明はあるが、量子コンピューティング向けに必要な99.995%濃縮にはさらなる段の増設が必要で、商業出荷の確度はまだ実績で確認する段階にある。
QLE(Quantum Leap Energy)に関しては、第三者保有の転換社債の約半分をASPI株式に交換し、ASPIがQLE普通株式の100%を保有する体制を整えたことが、将来的な株主への分配を税務上効率的に進めるための布石として位置づけられている。南アフリカでの濃縮関連認可取得や米国での大手電力会社とのMOU締結など、部門としての進捗は着実に積み上がっている。
今後の見どころ
次の四半期では、Renergenのヘリウム生産が実際に開始されるかどうかが最大の分岐点になる。フェーズ1のオフテイク契約(Phase 1生産能力の50〜75%を長期契約で確保する計画)がどこまで実際に締結されるか、ヘリウム相場の逼迫がどの程度売上に反映されるかを確認したい。
また、シリコン28とイッテルビウム176の商業出荷が2026年後半に本当に実現するかも重要な検証ポイントだ。加えて、ENDRAとのリバースマージンによるNoble Africaのナスダック上場、そしてQLEの単独上場に向けた進捗も、事業のsum-of-the-parts評価を左右する材料として注視が必要だろう。
出典
Around half of helium supply still unavailable in “struggling market” | Specialty Gas News
過去の決算と、発表後の株価の動きは「ASPアイソトープス(ASPI)の決算まとめ」にまとめています。

まとめ
ASP Isotopes(ASPI)は、同位体の濃縮技術から出発し、放射性医薬品の薬局とヘリウム・LNG の事業を持つ会社に変わりつつあります。
シリコン28などの同位体は、2026年6月末の時点で販売収入がまだありません。会社は、初回の商業出荷を2026年後半と示しています。10-K の目標だった4〜6月期からは、半年ほど遅れています。2026年4〜6月期の売上512.3万ドルは、放射性薬局、Renergen の LNG、TerraPower の協業収入で構成されています。
TerraPower との契約は出資ではなく、年10%の金利が付く条件付きの貸付です。HALEU の濃縮は、まだ始まっていません。2026年6月末の手元資金は約2.55億ドルで、半年で約7,840万ドル減りました。
2026年7〜9月期の決算は、11月11日時点で未発表です。シリコン28の初回出荷、ヘリウムの引き渡し、売上と損失の動きを、会社の報告をもとに確かめていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。

