このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- オスカー・ヘルス(OSCR)の株価
- オスカー・ヘルス(OSCR)とは何の会社?
- オスカー・ヘルス(OSCR)の主力製品やサービスは?
- 保険料100ドルの行き先:リスク調整が17ドルを持っていく
- 黒字化の中身:MLRの低下と、10〜12月期の逆算
- 会員は6月末から減った:市場の縮小と、オスカーの伸び
- オスカー・ヘルス(OSCR)のビジネスモデルは?
- 取引市場は?
- オスカー・ヘルス(OSCR)のセクター、業種、属するテーマは?
- 配当は?
- オスカー・ヘルス(OSCR)の競合企業は?
- オスカー・ヘルス(OSCR)の競合との差別化要素と優位性は?
- オスカー・ヘルス(OSCR)のリアルタイム株価チャート
- オスカー・ヘルス(OSCR)の業績について
- オスカー・ヘルス(OSCR)の将来性と今後の見通しは?
- OSCR 2026年Q3決算:増収と黒字転換が同時進行、通期の営業利益見通しを引き上げ
- OSCR 2026年Q2決算:会員急増と保険引受の改善が重なり、四半期最高益を記録
- まとめ
はじめに
オスカー・ヘルス(OSCR)は、ACA(通称オバマケア)の個人向け医療保険を売る米国の保険会社です。2026年7〜9月期の売上は51.4億ドルで前年同期比72%増え、営業損益は前年同期の1.3億ドルの赤字から1.78億ドルの黒字に変わりました。2025年は通期で4.4億ドルの純損失でしたが、2026年1〜9月は12.1億ドルの純利益です。
ただし、この黒字の中身は1つではありません。保険料の約17%は、リスク調整という仕組みで他の保険会社へ回しています。7〜9月期にはその見積もりの見直しで2.5億ドルの売上が上乗せされました。会員数は6月末の296万人から269万人に減っています。
本記事では、ACAの個人保険で、会員の増加・医療費・リスク調整・制度の変更の中、黒字を保てるのかを軸に、保険料の使われ方、利益の質、会員の動きを、年次報告書(10-K)と決算資料から確かめます。
オスカー・ヘルス(OSCR)の株価
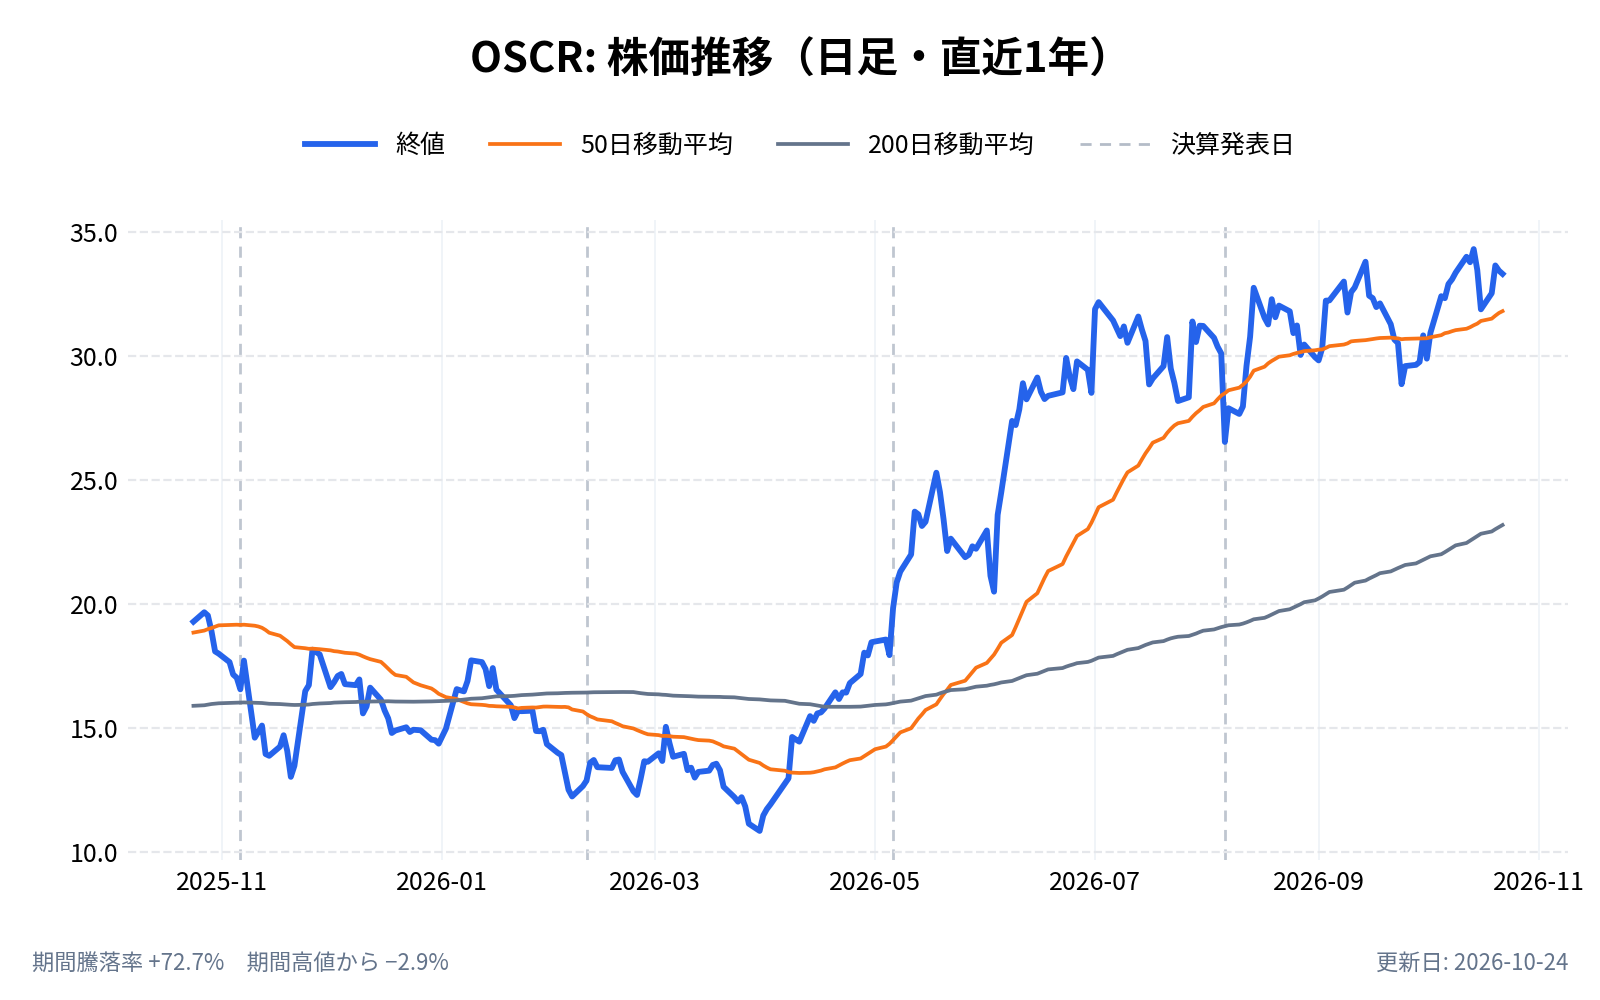
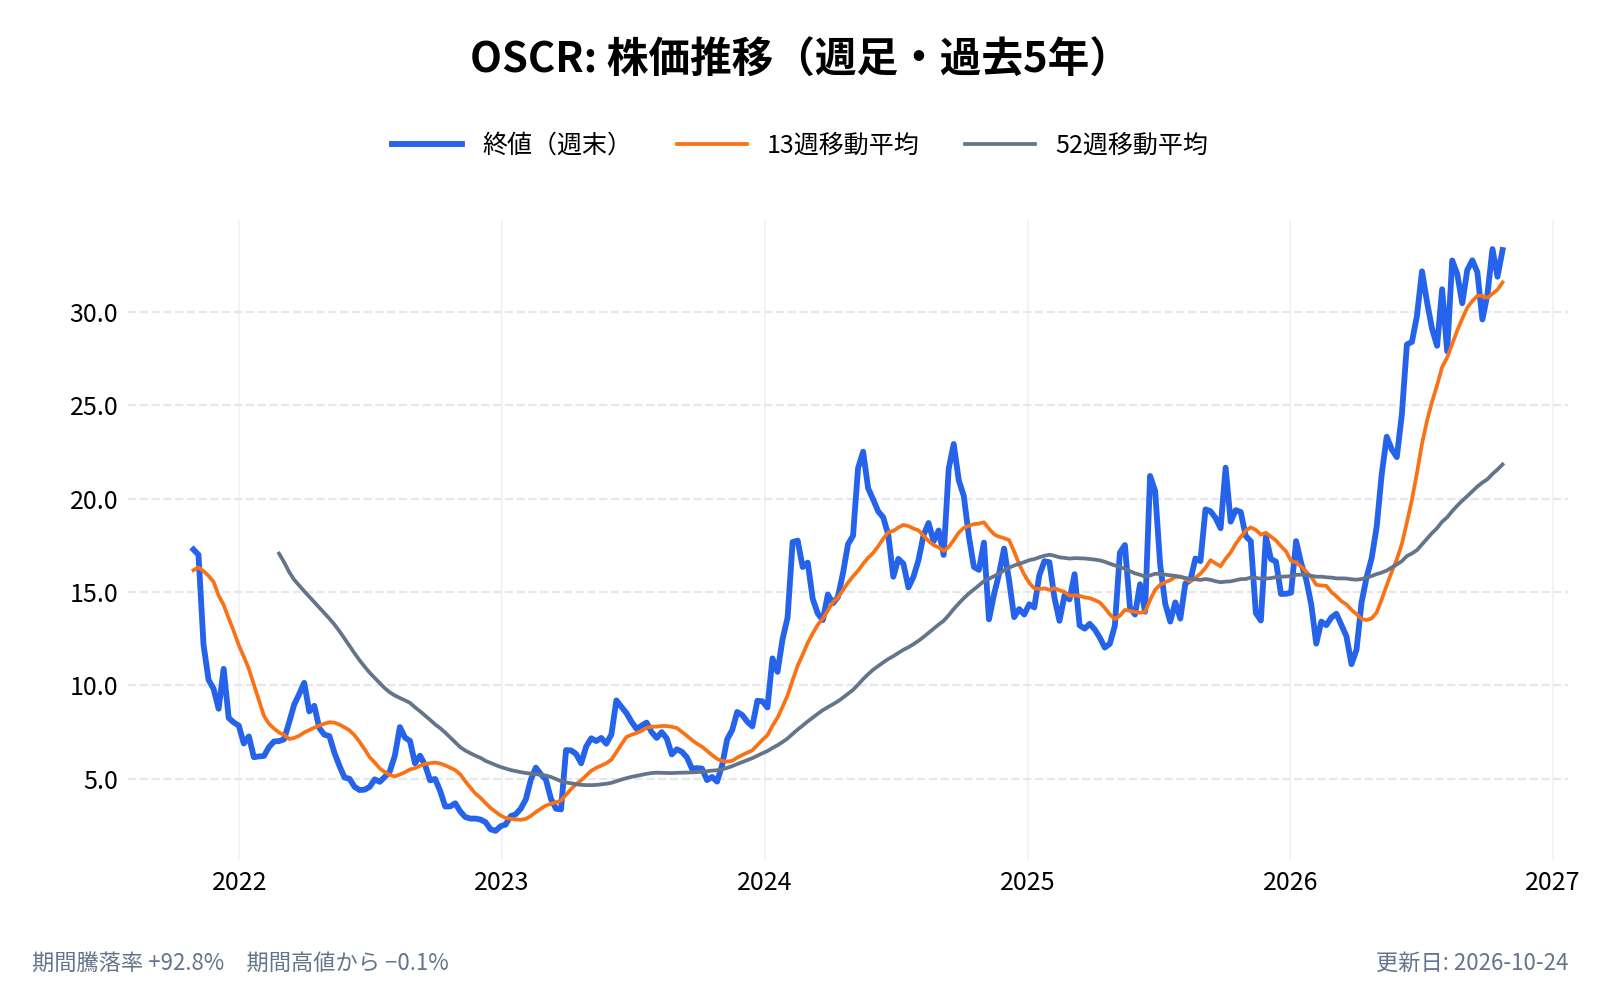
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
オスカー・ヘルス(OSCR)とは何の会社?
オスカー・ヘルス(Oscar Health, Inc.)は、ACAの市場で個人・家族向けの医療保険を売る米国の保険会社である。2012年に創業し、本社はニューヨーク市に置く(10-K)。創業者のマリオ・シュロッサー(Mario Schlosser)は技術責任者、ジョシュア・クシュナー(Joshua Kushner)は副会長を務める。CEOはマーク・バートリーニ(Mark Bertolini)で、現在の雇用契約は2023年3月付である。
- 会社名: Oscar Health, Inc.
- 創業: 2012年
- 本社: 米国ニューヨーク州ニューヨーク市
- 代表者: マーク・バートリーニ(CEO)
- 従業員: 約2,305人(2025年12月末)
- 営業州: 2025年は18州、2026年は20州(10-K)
- 売上高: 117.0億ドル(2025年12月期)。2026年1〜9月は146.7億ドル
- 公式サイト: https://www.oscarhealth.com/
事業の中身は、政府の補助金で成り立つ個人向け保険の運営である。会員が加入するのは、連邦政府が運営する保険の市場(マーケットプレイス)や、州が運営する市場だ。旧記事にあった小規模企業向けの保険は、シグナ(Cigna)と組んだ商品の契約が2024年12月末で終わり、売っていない。
オスカー・ヘルス(OSCR)の主力製品やサービスは?
売上の大半は医療保険の保険料である。10-Kは「実質的にすべての売上は直接の保険料」と書いている。会員数は2026年9月末で269万人、フロリダ州が中心である。
| 時点 | 会員数 |
|---|---|
| 2024年12月末 | 168万人 |
| 2025年9月末 | 212万人 |
| 2025年12月末 | 204万人 |
| 2026年6月末 | 296万人 |
| 2026年9月末 | 269万人 |
出典:10-K、各四半期の決算発表(実際に保険料を払っている会員の数)
会員の約58%はフロリダ州で、テキサス州(18%)、ジョージア州(11%)が続く(2025年12月末、10-K)。
保険以外に、次の事業がある(10-K)。
- +Oscar: 会員とのやり取りを組み立てる自社の技術を、他の保険会社や医療機関に提供する。約60万人分の顧客を持つ
- Lucie・IHC Specialty Benefits: 2025年に買収した、保険の比較・申し込みの仕組みと、保険代理店。ICHRA(企業が従業員に保険料の補助を渡す制度)を伸ばす土台と位置づけている
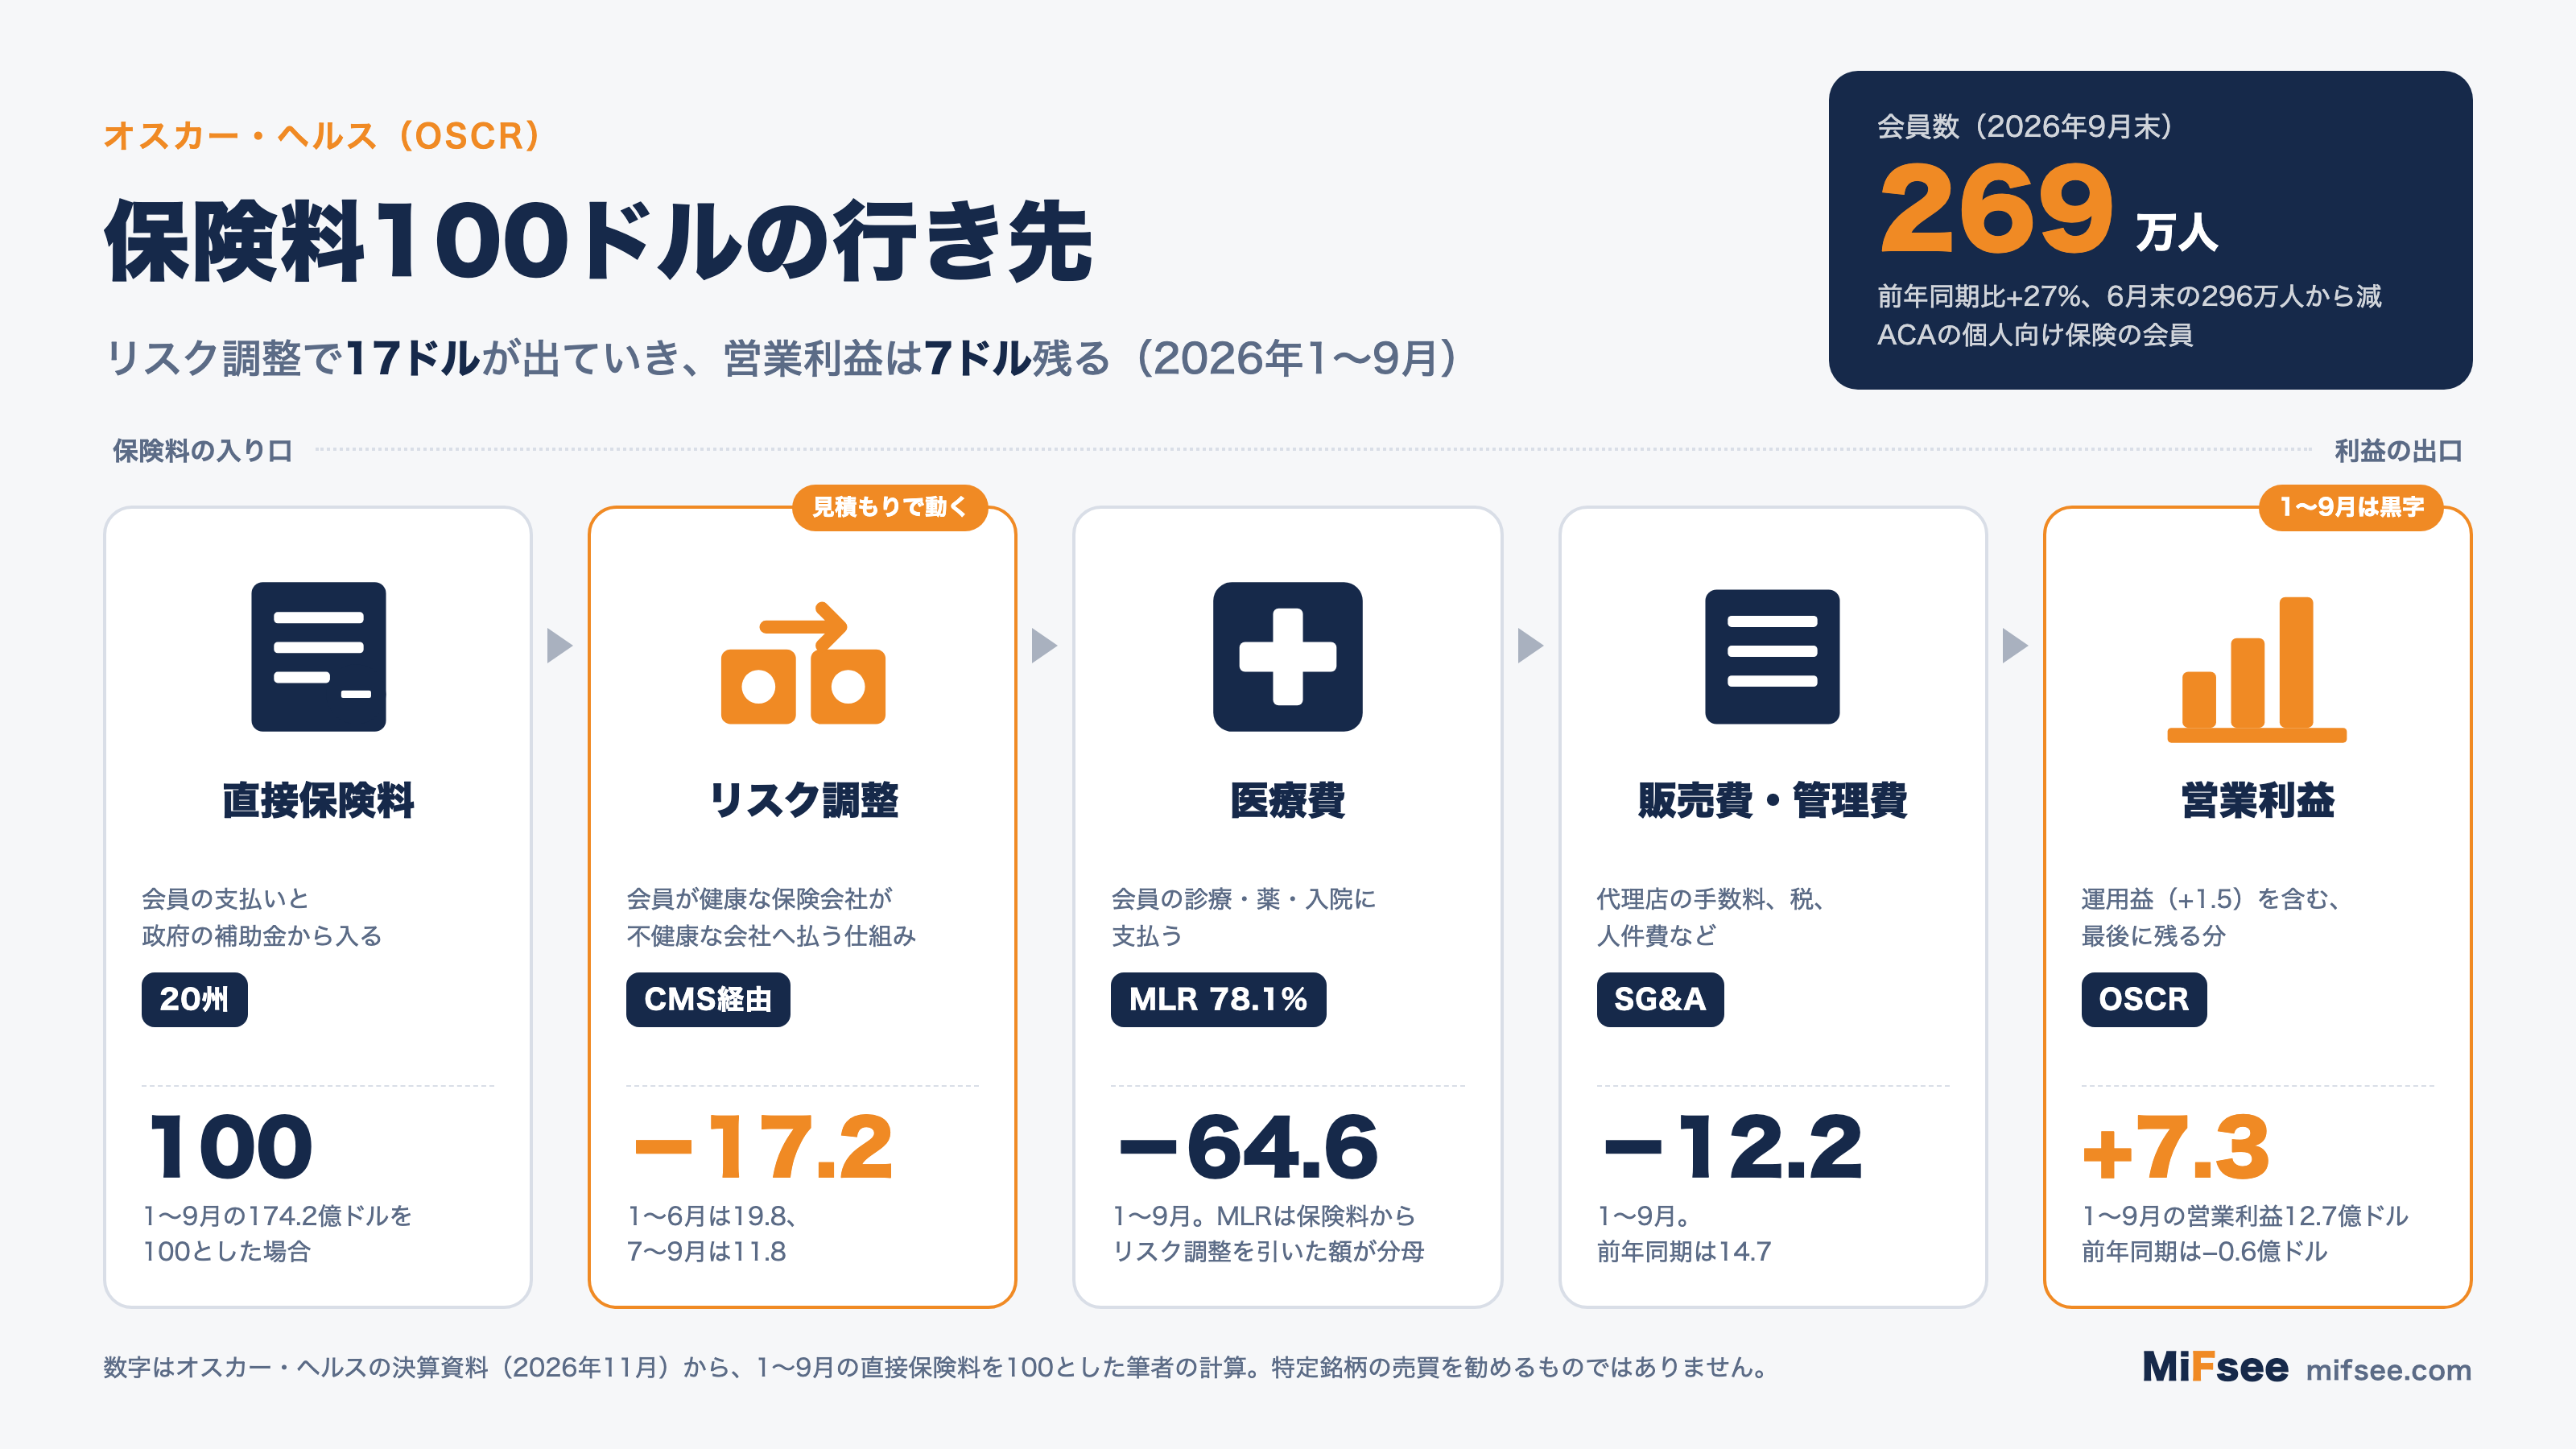
保険料100ドルの行き先:リスク調整が17ドルを持っていく
他社へ回すお金は、営業利益の2倍以上
ACAの個人保険には「リスク調整」という仕組みがある。会員の健康状態は保険会社ごとに違う。そこで、会員が平均より健康な会社は、平均より病気がちな会員を抱える会社へお金を払う。連邦政府機関のCMS(メディケア・メディケイド・サービスセンター)が計算する。保険会社が健康な人ばかり集めても得をしないようにするための仕組みである。
オスカーの2026年1〜9月の数字を、直接保険料を100として並べるとこうなる(筆者の計算)。
| 項目 | 金額 | 直接保険料を100とした比率 |
|---|---|---|
| 直接保険料 | 174.2億ドル | 100 |
| リスク調整で支払い | 29.9億ドル | −17.2 |
| 医療費 | 112.6億ドル | −64.6 |
| 販売費・管理費(SG&A) | 21.2億ドル | −12.2 |
| 運用益・その他の収入 | 2.5億ドル | +1.5 |
| 営業利益(減価償却などを引いた後) | 12.7億ドル | +7.3 |
出典:2026年7〜9月期の決算発表(直接保険料17,421百万ドル、リスク調整の支払い2,992百万ドルなど)
会社は10-Qで、リスク調整の支払いは直接保険料の約17%で、2025年1〜9月も同じ水準だったと書いている。リスク調整の支払いは営業利益の2.4倍(29.9億ドル対12.7億ドル)であり、見積もりが保険料比で1ポイント動くだけで、1〜9月の規模で約1.7億ドル、営業利益の約14%が動く(筆者の計算)。
見積もりは、後から大きく動く
リスク調整の金額は、CMSが確定するまで会社の見積もりである。会員の健康度の差は、他社の会員の状況と比べて決まる。自社だけでは分からない。10-Kは、2025年4〜6月期と7〜9月期に、市場全体の会員が想定より病気がちだったとする第三者の報告を受けて支払いの見積もりを大きく増やしたと説明している。10〜12月期にも、市場の状況は落ち着いたが、自社の相対的な健康度のスコアが想定より低かったため、さらに増やした。2025年のMLR(医療費の比率)が87.4%まで悪化し、通期で赤字になった原因の1つである。
2026年は、この見積もりが逆に働いた。
| 直接保険料 | リスク調整の支払い | 比率 | |
|---|---|---|---|
| 2025年7〜9月 | 36.5億ドル | 7.3億ドル | 20.0% |
| 2026年1〜6月 | 116.9億ドル | 23.1億ドル | 19.8% |
| 2026年7〜9月 | 57.2億ドル | 6.8億ドル | 11.8% |
出典:2026年7〜9月期の決算発表。1〜6月は1〜9月の数字から7〜9月を引いて計算
7〜9月期だけ、比率が11.8%まで下がっている。会社は、7〜9月期の売上に「市場に比べて自社の健康度のスコアが良かったこと」と「市場全体の健康度が想定よりやや良かったこと」による2.5億ドルの上乗せが含まれると説明している。この上乗せ分を単純に引くと、7〜9月期の営業損益は約マイナス0.7億ドルになる(筆者の単純計算。販売費などの連動は考慮していない)。黒字化の中身のうち、一定の部分は見積もりの見直しによるもので、事業の稼ぐ力そのものだけでは説明できない。
黒字化の中身:MLRの低下と、10〜12月期の逆算
医療費の比率は、87.4%から78.1%へ
オスカーが重視するMLR(医療損失率)は、医療費が保険料に占める割合である。低いほど利益が出る。
| 期間 | MLR |
|---|---|
| 2024年通期 | 81.7% |
| 2025年通期 | 87.4% |
| 2025年1〜9月 | 84.8% |
| 2026年1〜9月 | 78.1% |
| 2026年4〜6月 | 79.2% |
| 2026年7〜9月 | 84.0% |
出典:10-K、各四半期の決算発表
会社は低下の主因を「規律ある料率設定」と説明している。2026年の保険料は、会員1人あたりでみて大きく上がった。7〜9月期の直接保険料は前年同期比57%増で、会員数の伸び(27%増)を大きく上回る。期末の会員数での単純な比較だが、1人あたりの保険料は2割台前半の上昇にあたる(筆者の計算)。
ただし、1年の中でMLRは動く。10-Qは、会員が自己負担の上限や免責額に達するにつれて、会社が払う割合が年の後半に増えると説明している。4〜6月の79.2%から7〜9月の84.0%に上がったのは、その形に沿う動きである。7〜9月期には、過去の期の医療費の見積もりが想定より良かった分(前期発生分の好転)が4,200万ドルあったが、前年同期の8,400万ドルからは減った。
なお、HHS(米国保健福祉省)は個人向け保険のMLRが80%を下回ると保険料の払い戻しを求めるが、その計算式は会社のMLRと同じではないと10-Kは断っている。1〜9月の78.1%だけで払い戻しが生じると読むことはできない。
通期見通しから逆算すると、10〜12月期は赤字になる
会社は通期の見通しを引き上げた。
| 前回(8月) | 今回(11月) | |
|---|---|---|
| 売上高 | 187億〜190億ドル | 190億〜193億ドル |
| MLR | 81.0〜82.0% | 80.5〜81.5% |
| SG&A比率 | 15.6〜16.1% | 15.1〜15.6% |
| 営業利益 | 6億〜8億ドル | 8.5億〜9.5億ドル |
出典:2026年7〜9月期の決算発表
1〜9月の営業利益はすでに12.7億ドルある。通期の見通しの8.5億〜9.5億ドルとの差を取ると、10〜12月期は3.2億〜4.2億ドルの営業赤字を見込む計算になる。売上も、通期の見通しから1〜9月の146.7億ドルを引くと43億〜46億ドルで、7〜9月期の51.4億ドルより減る(いずれも筆者の計算)。会社が四半期の見通しを出しているわけではなく、見通しの幅の取り方次第で動く数字である。
それでも、年の後半に医療費が増える動きと、会員の減少が重なる形を、会社は見通しに織り込んでいるとみられる(筆者の推測)。次の決算で、10〜12月期がこの逆算の範囲に収まるかどうかが、見通しの信頼度を測る材料になる。
会員は6月末から減った:市場の縮小と、オスカーの伸び
補助金の失効と審査の厳格化
2021年から2025年まで、ACAの保険料の補助金(APTC)は拡大されていた(eAPTC)。10-Kによると、これで年収の低い人の保険料は0ドルになり、他の所得層も負担が減った。この拡大分は2025年末で失効し、元の制度に戻った。会社は10-Qで、失効により一部の人にとって保険が高くなり、2026年の加入受付(OEP)の終了後、市場全体と自社の会員が減ったと書いている。
さらに、加入者の資格審査を厳しくする連邦の規則(2025年のProgram Integrity Rulesや、2026年5月に確定した2027年向けの規則)が続いている。裁判所が一部の効力を止めており、2027年の加入受付は従来の11月1日〜1月15日に戻る。ただ、止められた規定が実施されれば、2027年の加入に影響する、と会社は書いている。
同じ市場で、センティーンは42%減、オスカーは27%増
同じACAの市場で、大手のセンティーン(CNC)の個人保険(Marketplace)の会員は、2025年9月末の583万人から2026年9月末の340万人に、約42%減った(センティーンの10-Q)。センティーンは、補助金の失効と審査の新しい規則で想定する会員の健康度が悪くなったとして、会員の95%に対し料金を修正したと書いている。
| 2025年9月末 | 2026年9月末 | 増減 | |
|---|---|---|---|
| オスカー・ヘルス | 212万人 | 269万人 | +27% |
| センティーン(Marketplace) | 583万人 | 340万人 | −42% |
出典:各社の2026年7〜9月期の10-Q・決算発表
市場が縮む中で、オスカーは会員を増やしている。ここに2つの見方が成り立つ。1つは、他社が料金を上げた地域でオスカーが受け皿になったという見方である(筆者の推測)。もう1つは、急に増えた会員の健康度は、確定するまで分かりにくいという見方である。10-Qも、急成長した市場や特別加入期間(SEP)で入った会員は、リスク調整の見積もりの不確実さが増すと書いている。市場が縮んで、会員が急増した会社ほど、リスク調整の見積もりが外れたときの影響が大きい。
6月末から27万人減った
会員数は2026年6月末の296万人から、9月末の269万人へ約9%減った。10-Qは、会員が減る一般的な理由として、自分からの解約、保険料の未払い、CMSの資格確認による削除を挙げている。補助金を受ける会員には、保険料を払わなくても90日の猶予がある。決算発表と10-Qは、27万人の内訳を示していない。
会員の約58%がフロリダ州に集中している(2025年12月末)。州ごとの規制や競争の変化が、全体の数字に響きやすい。
オスカー・ヘルス(OSCR)のビジネスモデルは?
保険料は、会員と政府の2か所から入る
会員は、補助金を差し引いた保険料を自分で払う。残りは、政府が補助金(APTC)として保険会社に払う。保険料は、州と連邦の当局の承認を受けて決まる。会社は毎年、どの州の市場に参加するかを決める(10-K)。
保険料の使い道は4つ
保険料は、医療費、販売費・管理費、リスク調整、利益に分かれる。連邦法は、個人向け保険のMLRの下限を80%とし、州によってはさらに厳しい(ニューヨーク州は82%)。利益の取りしろは、料率と医療費の管理のうまさで決まる。
再保険で、必要な資本を減らす
オスカーは、保険金の一部を他社に引き受けてもらう再保険(クオータシェア)を使っている。会社は、これがなければ2026年9月末に約12億ドルの資本を追加で保有する必要があったと推計している(10-Q)。急に会員が増えても、資本の制約が出にくくなる。一方で、再保険会社は保険料の一部を受け取るため、利益の一部を手放す面もある。
保険代理店と直接申し込みの仕組みも持つ
会員の獲得は、代理店経由、公的な市場での直接の申し込み、自社のサイトの3つの道がある(10-K)。2025年に代理店と申し込みの仕組みを買収し、ICHRAに合わせた商品でも会員を増やそうとしている。
取引市場は?
オスカー・ヘルスのクラスA株は、ニューヨーク証券取引所(NYSE)に「OSCR」で上場している。2026年9月末の発行済み株数は、クラスAが2億7,545万株、クラスBが3,518万株で、2026年11月5日の終値33.18ドルで計算すると時価総額は約103億ドルである。
株は2種類ある。クラスBは1株に20票の議決権があり、投資会社のスライブ・キャピタルと共同創業者が持つ。会社は10-Kで、クラスBの保有者が資本の16.6%を持ちつつ議決権の76.1%を持つと書き、NYSEの規則でいう「支配会社」にあたるとしている。
オスカー・ヘルス(OSCR)のセクター、業種、属するテーマは?
セクター
ヘルスケア
業種
医療保険(マネージドケア)
属するテーマ
ACA(オバマケア)、医療保険、ヘルステック
同じテーマの銘柄
- ヘルスケア・バイオ:ヒムズ&ハーズ・ヘルス(HIMS)、スポックホールディングス(SPOK)、バタフライ・ネットワーク(BFLY)、イーライ・リリー(LLY)、ギンコ・バイオワークス(DNA)、ADMAバイオロジックス(ADMA)、テンパスAI(TEM)、ギリアド・サイエンシズ(GILD)、ほか3銘柄
同じ業種の銘柄
配当は?
配当は出していない。10-Kは「これまで現金配当を宣言したことも払ったこともなく、予見できる将来も払う予定はない」と書いている。保険子会社から親会社への配当には州の規制当局の承認が要る場合がある。
オスカー・ヘルス(OSCR)の競合企業は?
10-Kは、個人向け市場の主な競合を、全国規模の保険会社、地域の保険会社、メディケイド中心の保険会社が出す個人向け商品、地域のブルークロス・ブルーシールドとしている。社名は挙げていない。上場している主な会社は次のとおり(筆者の整理)。
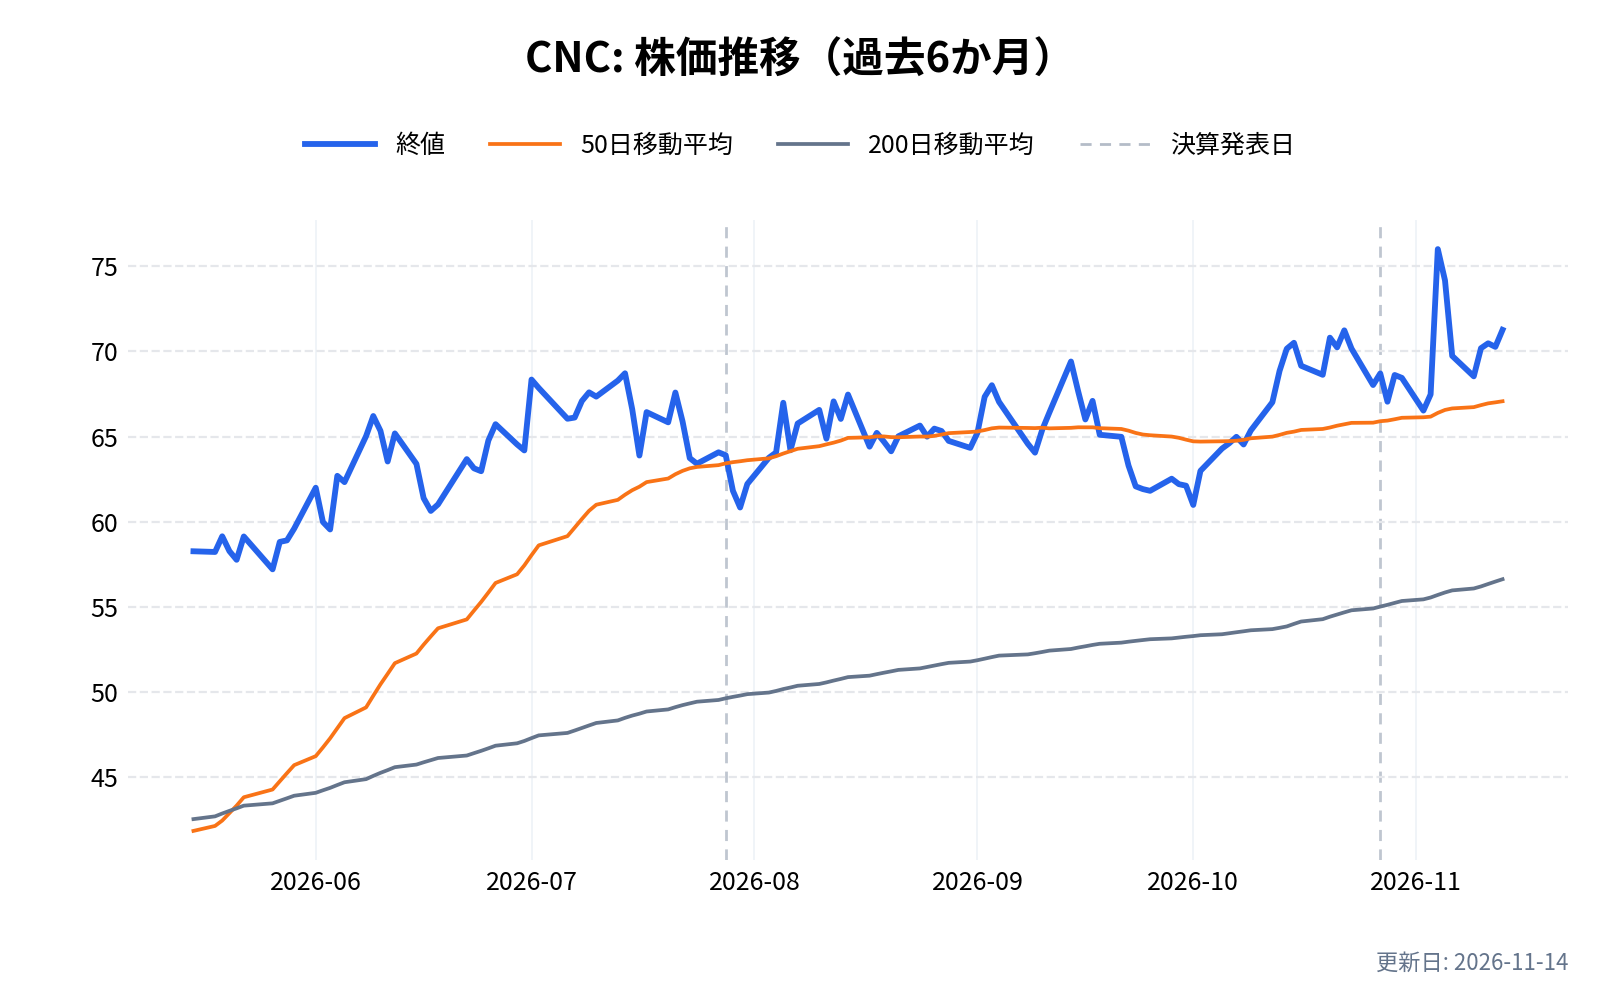
- センティーン(CNC): メディケイド中心の大手。個人保険の会員は340万人で、オスカーの269万人より多い(2026年9月末)
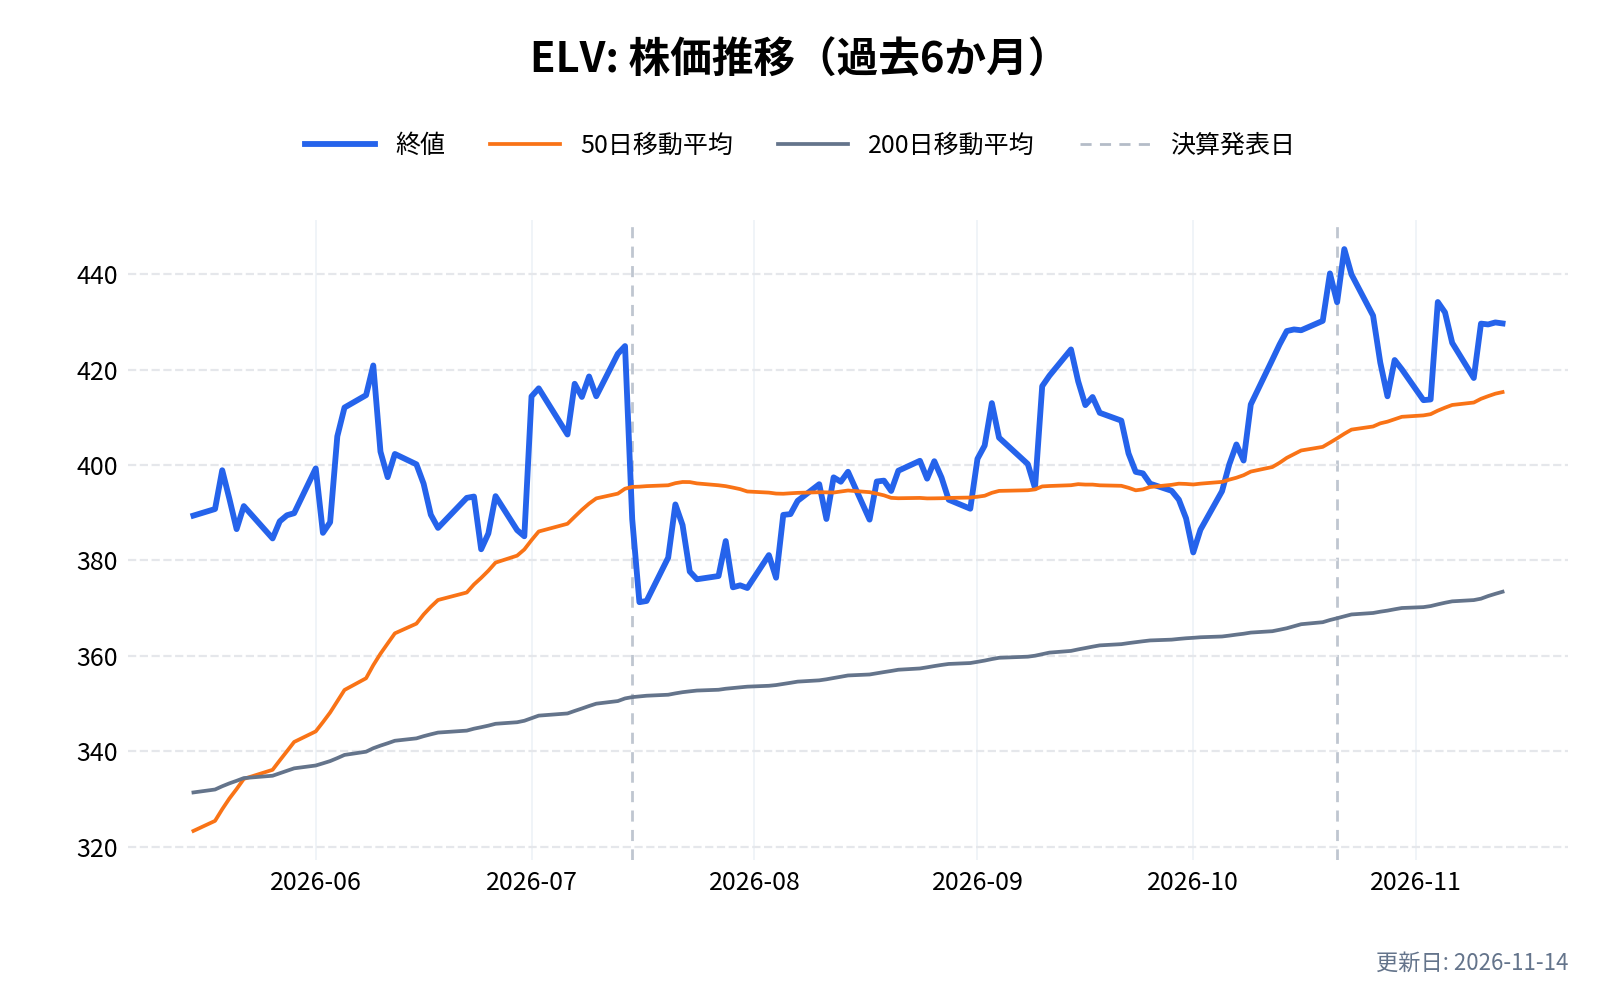
- エレバンス・ヘルス(ELV): 旧アンセム。ブルークロス・ブルーシールドの加盟会社を抱える大手保険会社
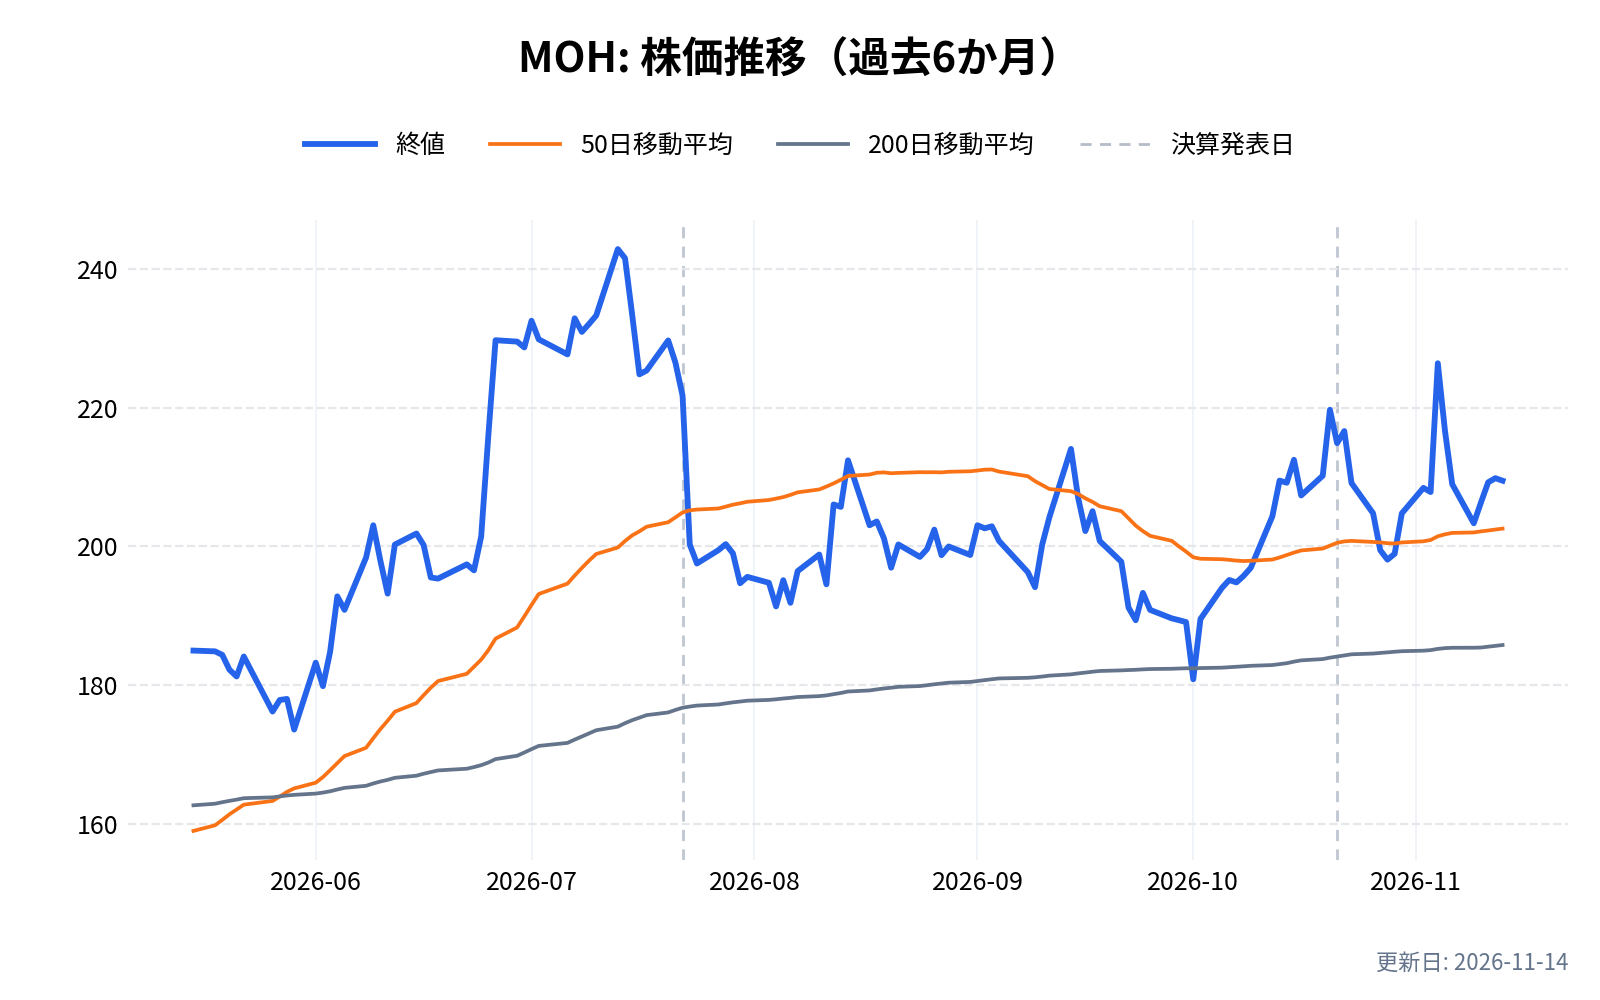
- モリナ・ヘルスケア(MOH): メディケイド中心。会員は490万人で、個人向け保険の会員は商品と料金の方針により減った(2026年9月末、10-Q)
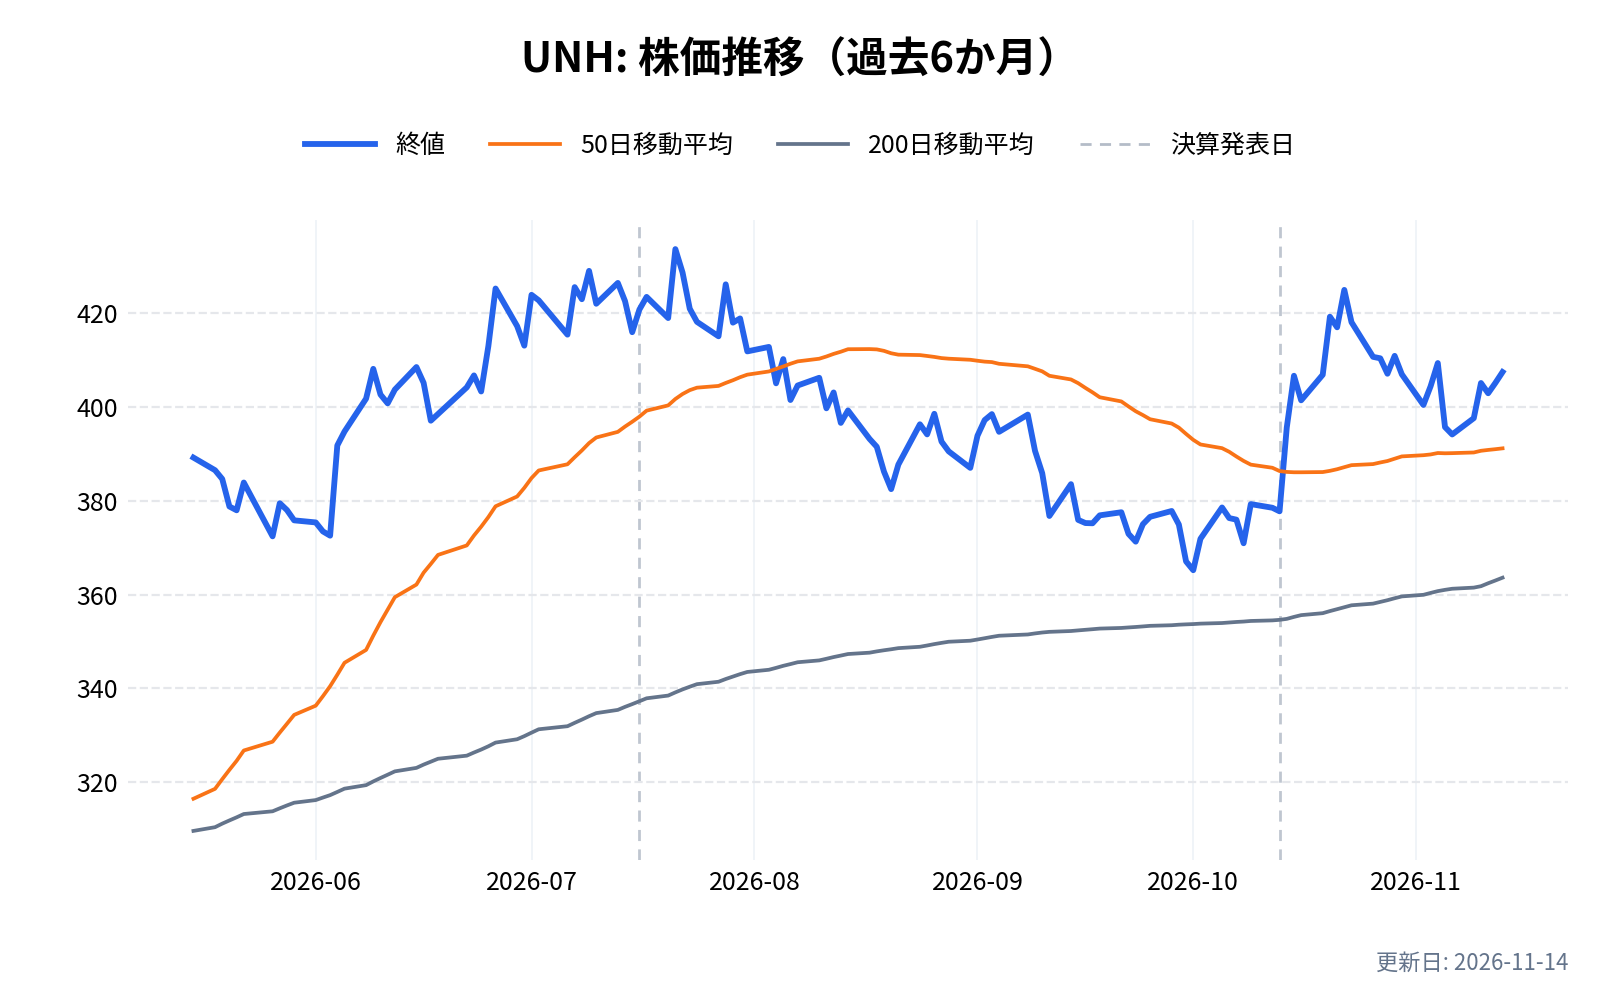
- ユナイテッドヘルス(UNH): 医療保険の大手
旧記事が挙げていたアンセム【ANTM】は、現在はエレバンス・ヘルス(ELV)である。
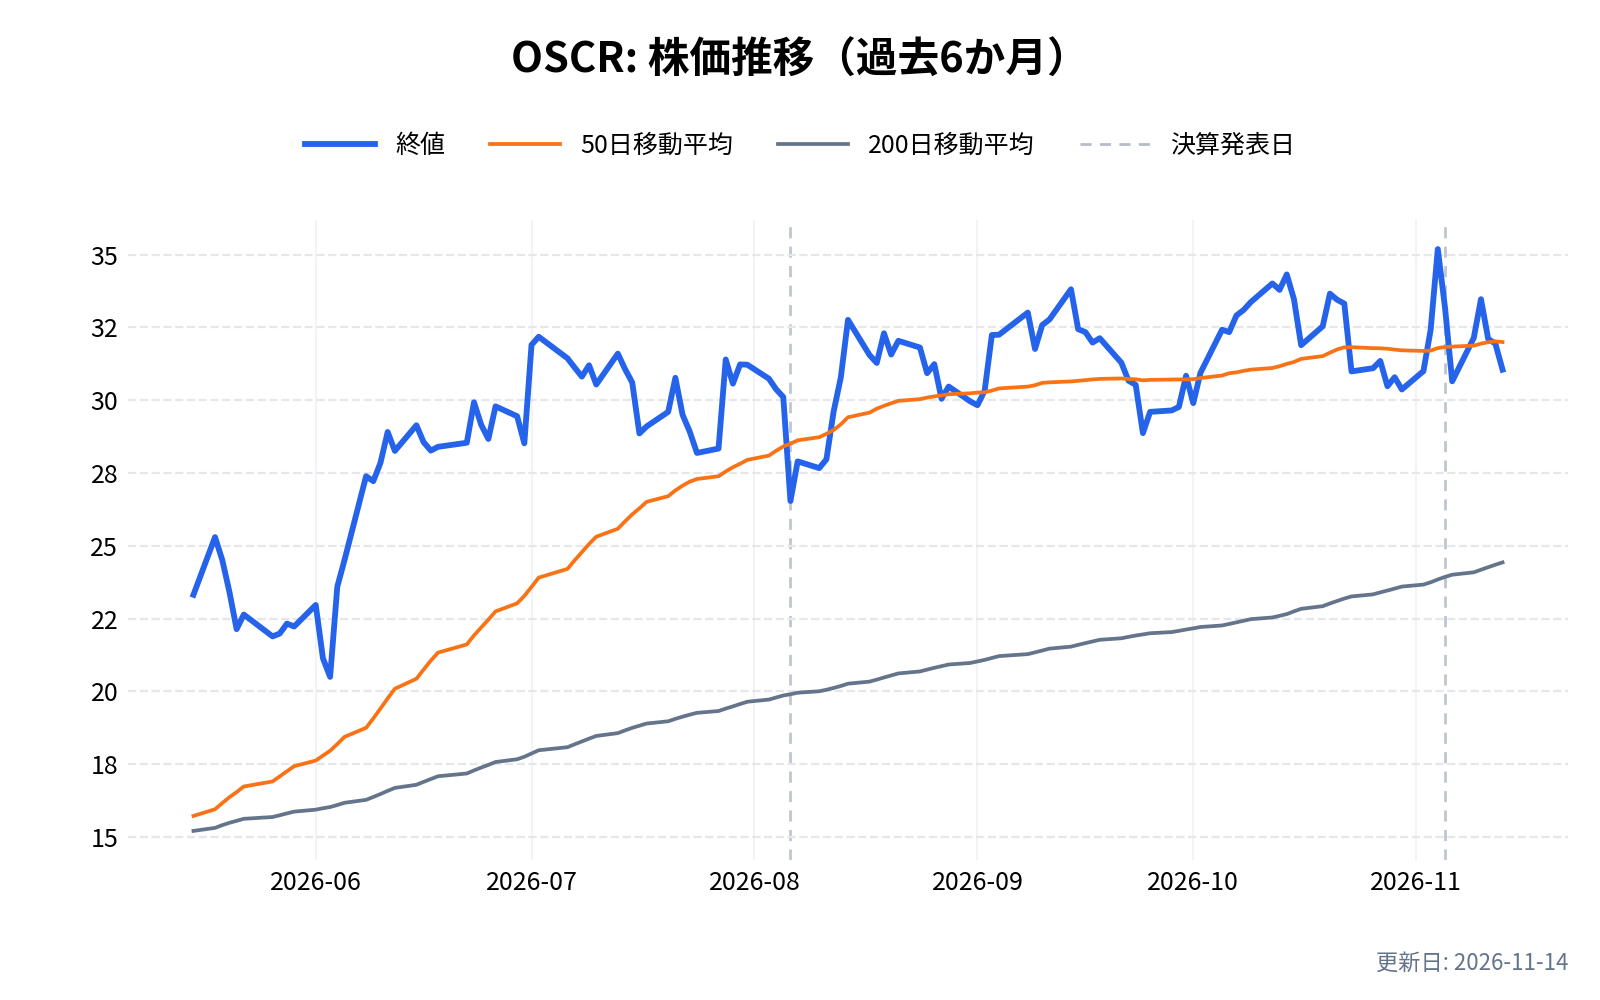
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
オスカー・ヘルス(OSCR)の競合との差別化要素と優位性は?
個人向けに絞った事業
売上の実質すべてが、個人向けの保険料である。大手が複数の事業の1つとして個人保険を持つのに対し、オスカーは個人向けの料率設定と会員の獲得に経営資源を集中できる。会社が「ACAは、急速に発展する個人市場の土台」と言うのは、この集中が前提にある。
自社の技術基盤
会員に提供する仕組みは、自社のクラウド上の技術基盤で動かしている(10-K)。会社はこの基盤が、会員とのやり取りと業務の効率を支え、競合が簡単に真似できない構造的な障壁になると説明している。数字の裏づけとして、販売費・管理費の比率は7〜9月期で14.0%と、前年同期の17.5%から下がった。ただし、会社が挙げる理由には、リスク調整が保険料に占める割合の低下も含まれる。
規模が出てきたことによる資本の余力
保険子会社の法定の資本・剰余金は、2025年12月末の約10億ドルから、2026年9月末には約23億ドルになった。法定の最低水準を上回る余剰は約14億ドルと推計されている(10-Q)。急成長の期間に資本を使い果たしかねない保険会社にとって、余力は強みである。
一方で、強みは制度に左右される
オスカーの強みの多くは、補助金とリスク調整という制度の中で働く。制度が変われば、強みの意味も変わる。補助金の仕組みの変更が議論され、10-Kは2026年1月に政権が示した医療の枠組みに触れている。補助金を保険会社ではなく個人に直接渡す案を含むが、具体的な法案にはなっていない。
オスカー・ヘルス(OSCR)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
オスカー・ヘルス(OSCR)の業績について
オスカー・ヘルスの会計年度は12月末で終わる。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月上旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
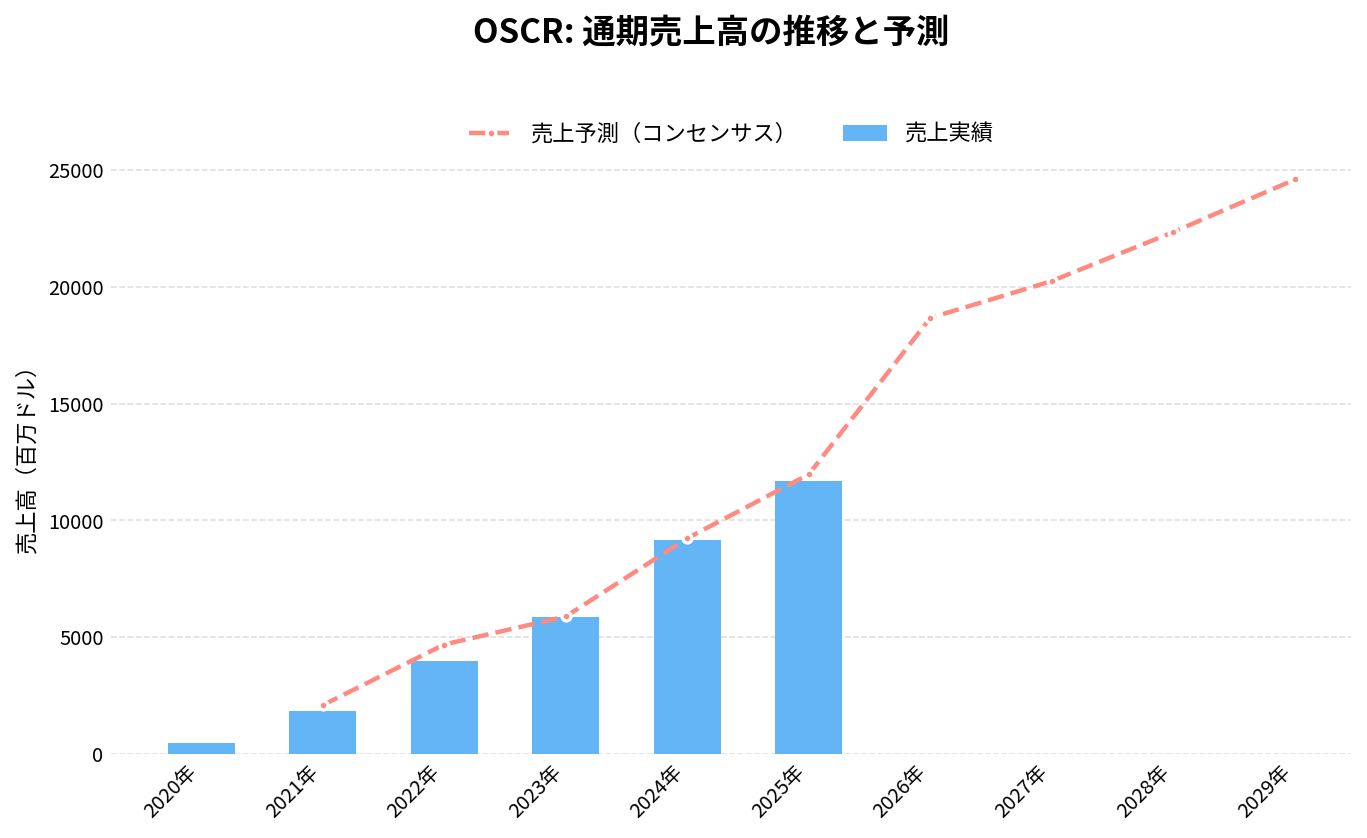
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
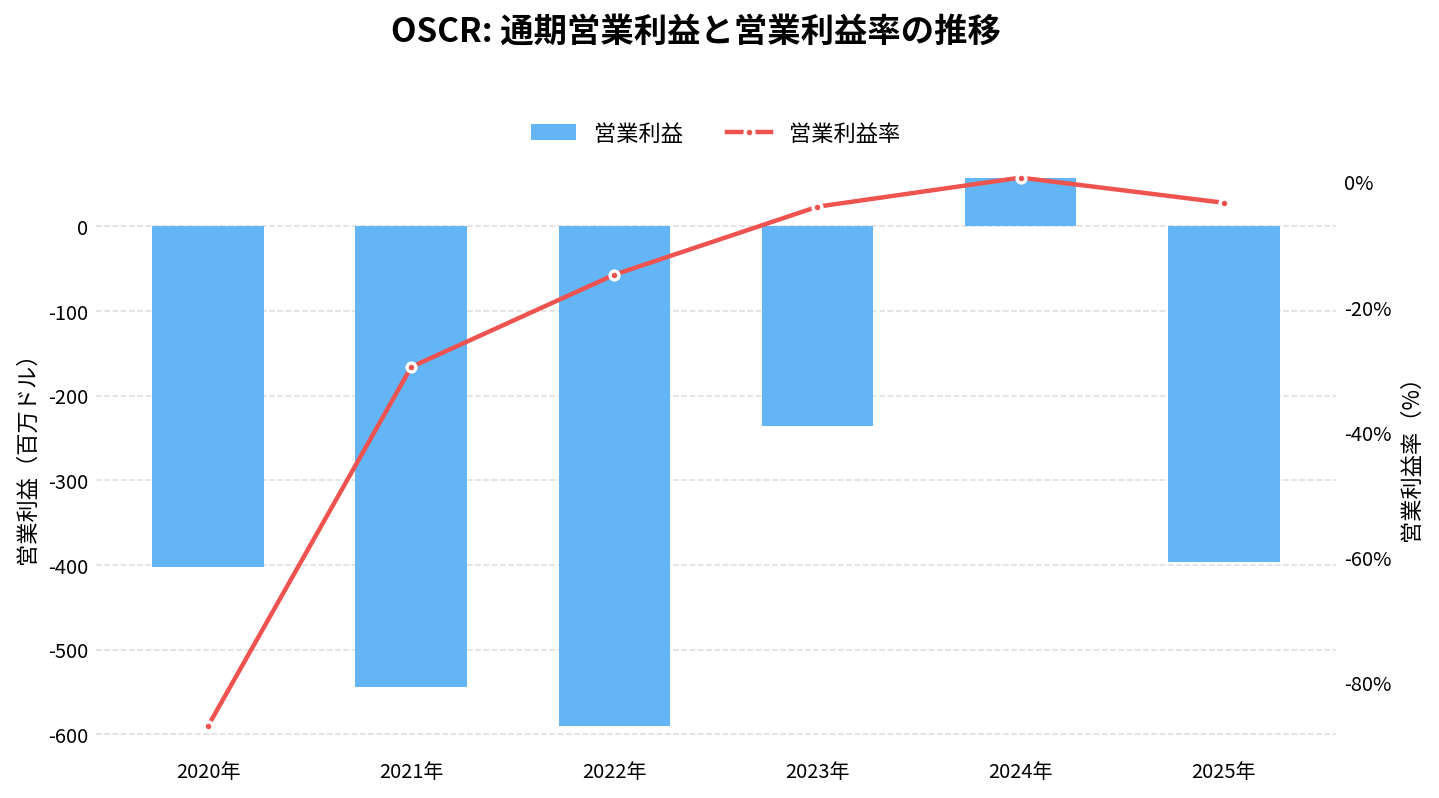
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
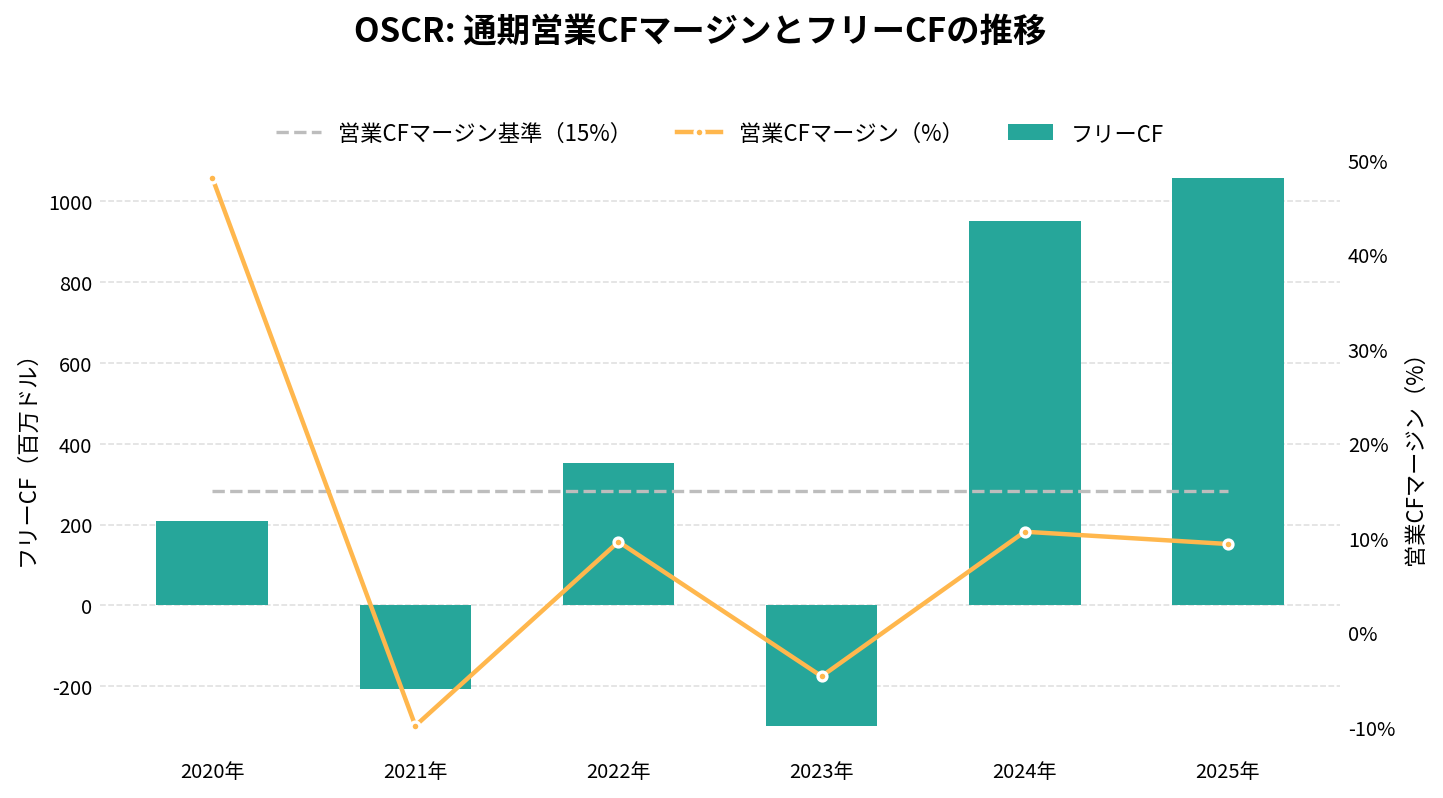
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
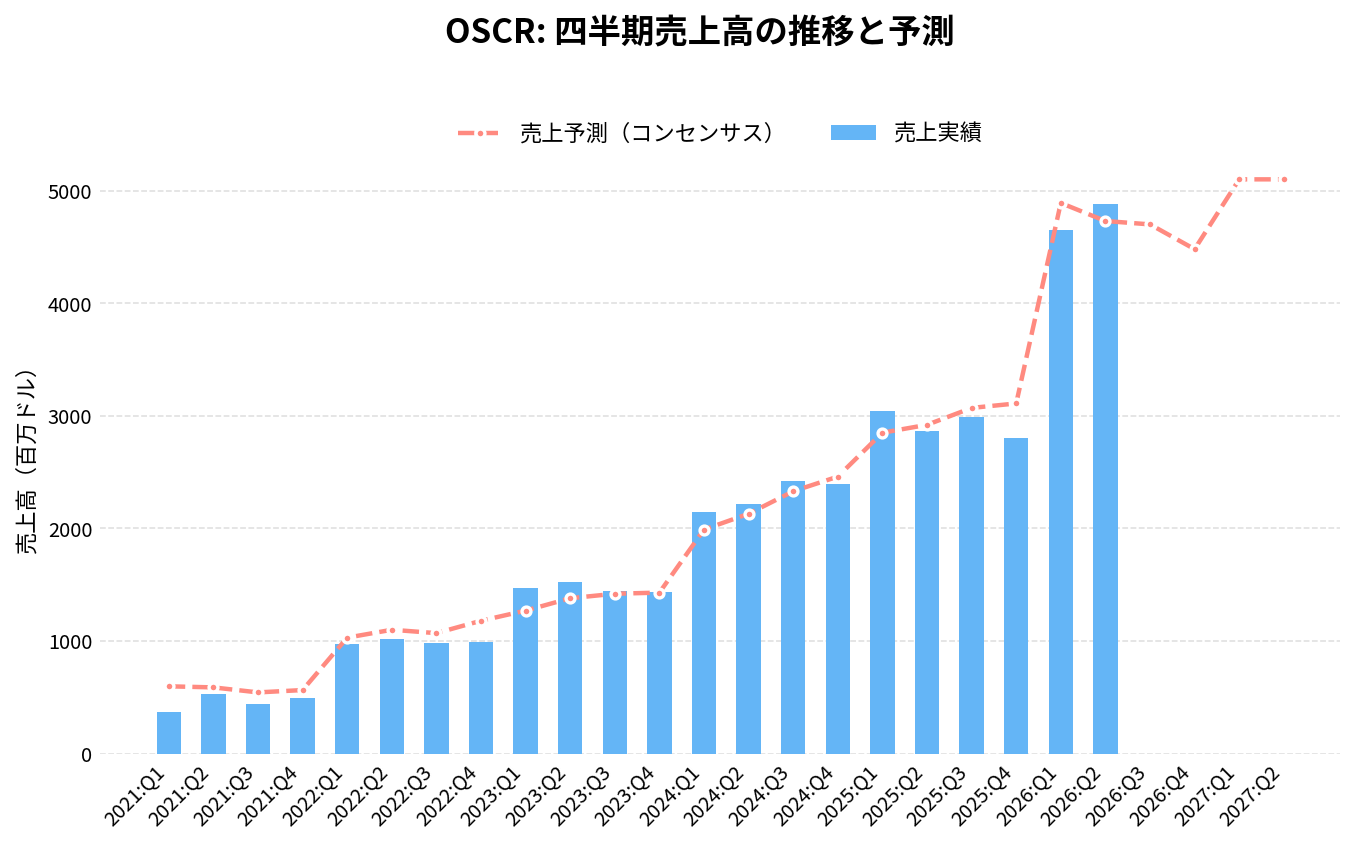
オスカー・ヘルス(OSCR)の2026年Q3決算(2026/11/05 発表)は、売上5,139.3百万ドル(アナリストコンセンサス4,690.0百万ドルに対し+9.6%)、EPS 0.49ドル(同-0.14ドルに対し+0.63ドル)でした。
売上の前年同期比は+72.1%です。
直近8四半期では、売上が3回、EPSが5回コンセンサスを上回っています。
四半期:売上高の推移
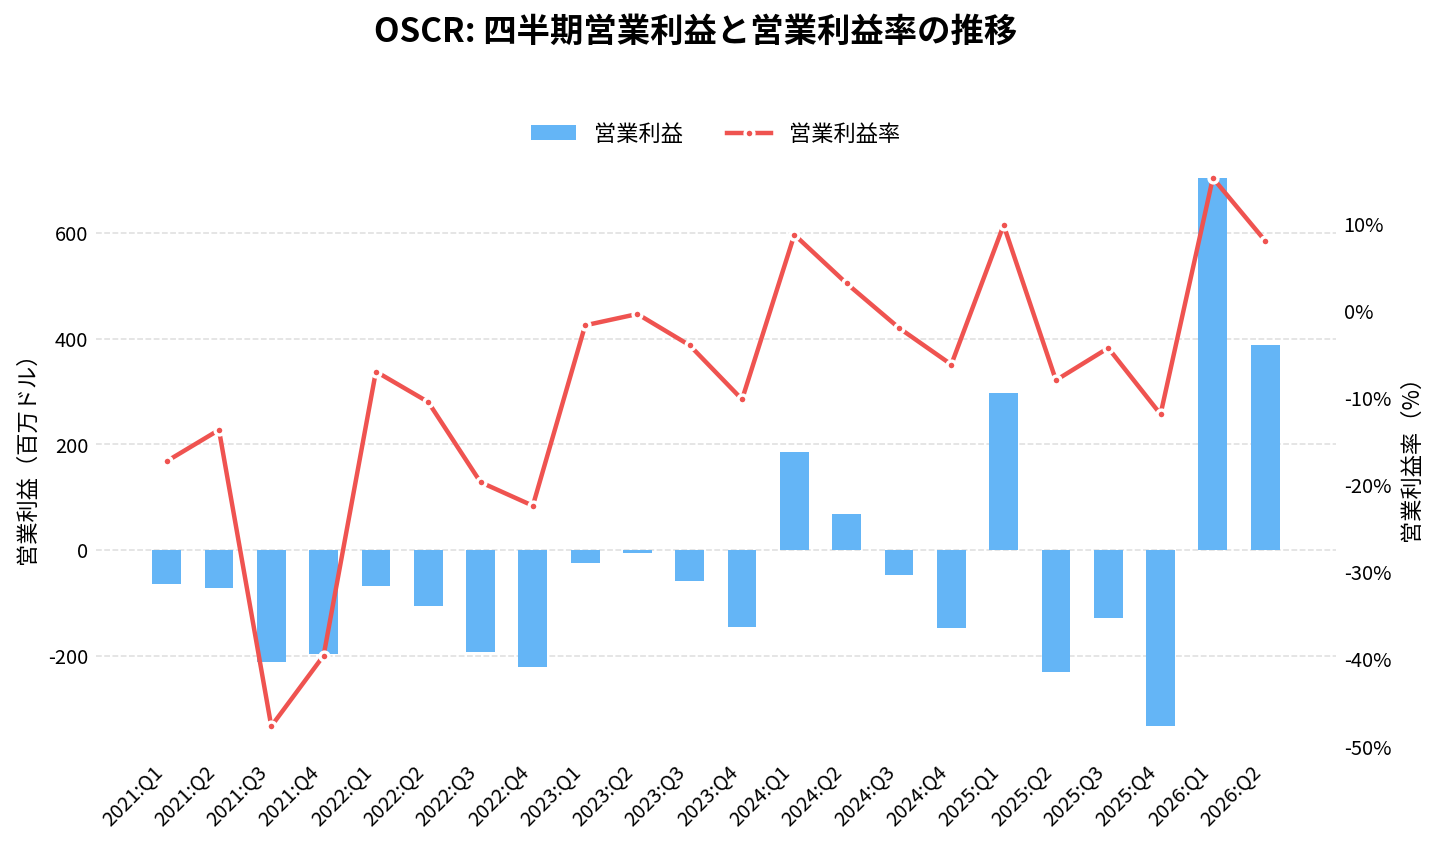
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
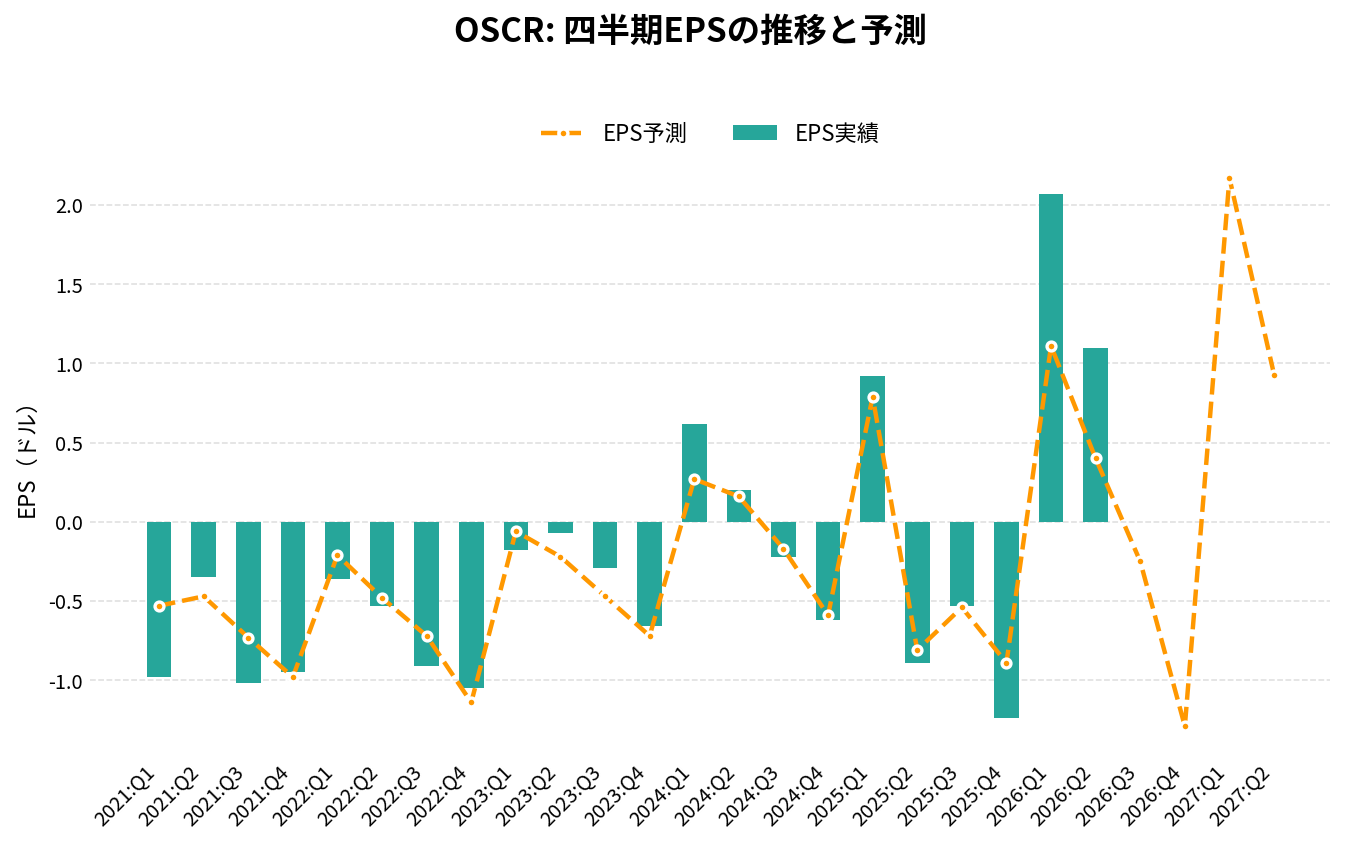
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 2,392.44 | +67.1% | -2.7% | -0.62 | -0.03 | -6.2% |
| 2025:Q1 | 3,046.26 | +42.2% | +6.9% | 0.92 | +0.13 | 9.8% |
| 2025:Q2 | 2,863.95 | +29.0% | -1.9% | -0.89 | -0.08 | -8.0% |
| 2025:Q3 | 2,985.98 | +23.2% | -2.7% | -0.53 | +0.01 | -4.3% |
| 2025:Q4 | 2,805.24 | +17.3% | -9.8% | -1.24 | -0.35 | -11.9% |
| 2026:Q1 | 4,647.19 | +52.6% | -5.0% | 2.07 | +0.96 | 15.2% |
| 2026:Q2 | 4,880.22 | +70.4% | +3.2% | 1.10 | +0.70 | 8.0% |
| 2026:Q3 | 5,139.30 | +72.1% | +9.6% | 0.49 | +0.63 | 3.5% |
| 2026:Q4(予想) | 4,500.00 | +60.4% | – | -1.09 | – | – |
| 2027:Q1(予想) | 5,360.00 | +15.3% | – | 2.27 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
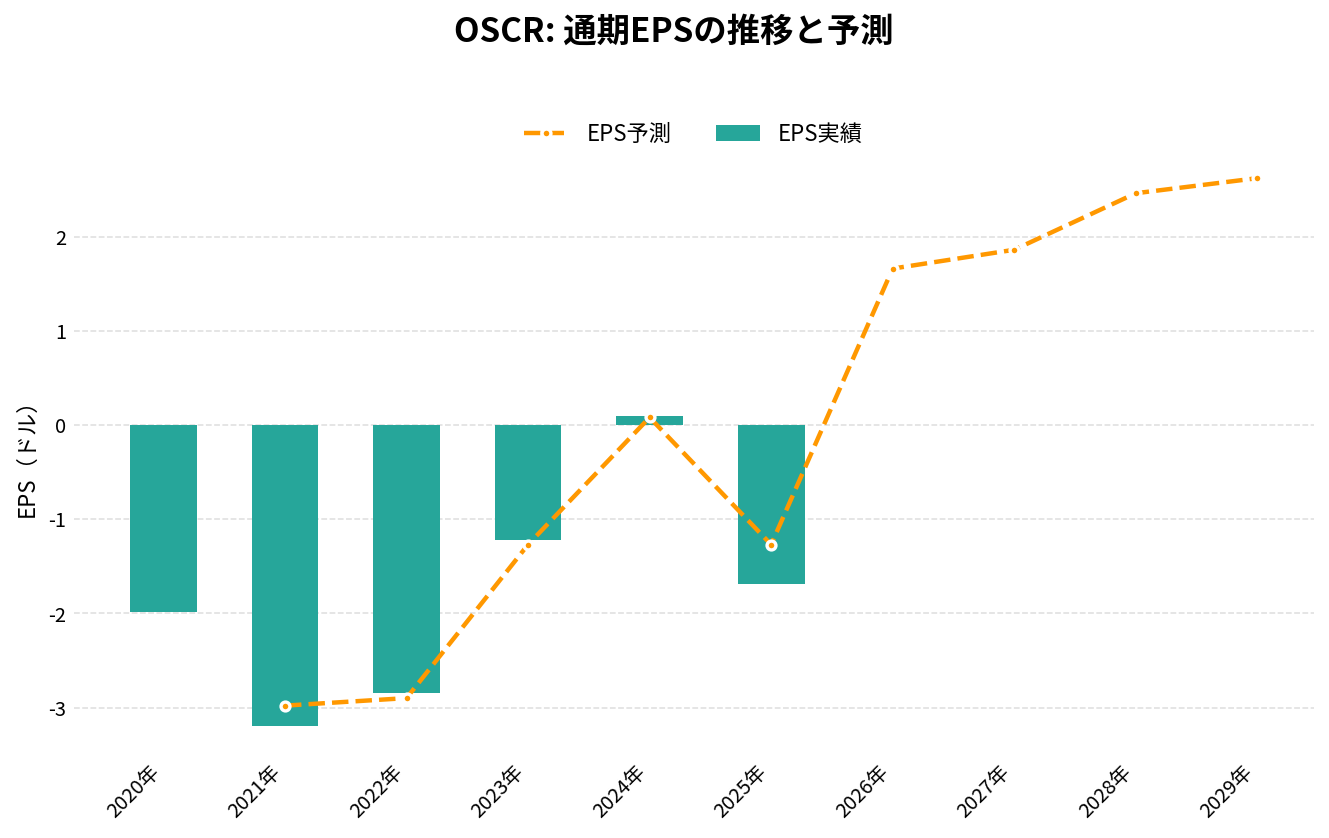
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 1,838.71 | +297.3% | -3.20 | -29.6% | -9.9% | -207.63 |
| 2022年 | 3,963.64 | +115.6% | -2.85 | -14.9% | 9.6% | 351.34 |
| 2023年 | 5,862.87 | +47.9% | -1.22 | -4.0% | -4.6% | -297.74 |
| 2024年 | 9,177.56 | +56.5% | 0.10 | 0.6% | 10.7% | 950.30 |
| 2025年 | 11,701.43 | +27.5% | -1.69 | -3.4% | 9.4% | 1,058.48 |
| 2026年(予想) | 18,860.00 | +61.2% | 2.28 | – | – | – |
| 2027年(予想) | 21,010.00 | +11.4% | 2.53 | – | – | – |
| 2028年(予想) | 24,390.00 | +16.1% | 3.00 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
オスカー・ヘルス(OSCR)の将来性と今後の見通しは?
オスカーの将来性は、リスク調整の見積もりが大きく外れない中で、会員の減少と制度の変更を乗り越えて、MLRを低く保てるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 51.4億ドル(前年同期比72%増)
- MLR: 84.0%(前年同期88.5%)
- SG&A比率: 14.0%(前年同期17.5%)
- 営業利益: 1.78億ドル(前年同期は1.29億ドルの赤字、営業利益率3.5%)
- 純利益: 1.67億ドル(希薄化後EPS 0.49ドル)
- 調整後EBITDA: 2.07億ドル(前年同期は1.01億ドルの赤字)
出典:2026年7〜9月期の決算発表
現金は多いが、これから払う分も大きい
2026年9月末の現金と投資の合計は89.3億ドルで、1〜9月の営業キャッシュフローは35.1億ドルと純利益12.1億ドルを大きく上回る。ただし、差の大半は、CMSへの支払債務の増加(19.0億ドル)と未払いの医療費の増加(4.7億ドル)で、合計23.6億ドルにのぼる。CMSへの支払債務は46.3億ドルで、2025年12月末の27.3億ドルから増えた。リスク調整の支払いは、翌年に払う。手元の現金の多くは、これから払う義務に紐づいている。
また、親会社と保険子会社以外の現金と投資は3.6億ドルにとどまり、残りは規制のもとにある保険子会社が持つ。
株価の動き
データのある直近2回の決算では、見通しを引き上げたにもかかわらず、翌日に株価が下がった(発表前の終値と、発表後に最初に取引された日の終値の比較)。
| 決算 | 発表日 | 発表後の値動き |
|---|---|---|
| 2026年4〜6月期 | 8月6日 | −11.9% |
| 2026年7〜9月期 | 11月5日 | −5.7% |
2026年の株価は、3月30日の安値10.85ドルから、11月4日の高値35.19ドルまで上がった。2025年末の終値14.37ドルに対し、11月5日の終値33.18ドルは約1.3倍である。
注目しているポイント
- 10〜12月期の着地: 通期見通しから逆算した3.2億〜4.2億ドルの営業赤字の範囲に収まるか
- リスク調整の確定: 7〜9月期の2.5億ドルの上乗せが、その後の見直しで維持されるか
- 2027年の加入受付: 11月1日に始まった受付で、会員が増えるか、補助金の失効と審査の影響がどこまで残るか
- MLR: 年の後半に上がる動きを織り込んでも、通期80.5〜81.5%に収まるか
- 会員数: 6月末から減った会員が、どこで下げ止まるか
リスクと不確実性
- リスク調整の見積もり: 支払いは保険料の約17%で、見積もりが動くと利益が大きく動く。2025年は逆に赤字の主因になった
- 制度の変更: 補助金(eAPTC)の失効後、2027年向けの規則や関税の影響が続く。補助金の仕組み自体が見直される可能性もある
- フロリダ州への集中: 会員の約58%が同じ州にいる
- 利益の質: 7〜9月期の黒字には2.5億ドルの見積もり変更が含まれる
- 会員数の減少: 6月末から27万人減り、10〜12月期の売上も減る見通し
- 希薄化: 転換社債(2030年満期、転換価格24.82ドル)の転換で株数が増える。希薄化後の株数は3.5億株で、基本の3.1億株より多い
- 支配株主: クラスBが議決権の76%を持つ
OSCR 2026年Q3決算:増収と黒字転換が同時進行、通期の営業利益見通しを引き上げ
発表日:2026/11/05
オスカー・ヘルスの2026年第3四半期は、売上高が前年同期比72%増の51.4億ドルに達し、営業損益も前年同期の1.3億ドルの赤字から1.78億ドルの黒字へと転換した。保険料収入の伸びに加え、会員数の増加と料率改定が収益を押し上げている。なお今期の売上高には、リスク調整見積もりの見直しに伴う2.5億ドルの押し上げ効果が含まれている点には留意したい。
収益性の改善も鮮明で、医療損失率(MLR)は前年同期の88.5%から84.0%へ低下し、SG&A費用率も17.5%から14.0%へと縮小した。純利益は1.67億ドル(希薄化後EPS 0.49ドル)となり、前年同期の1.37億ドルの純損失から大きく好転している。調整後EBITDAも前年同期のマイナス1.0億ドルからプラス2.07億ドルへと転じた。
通期見通しについても、会社は売上高レンジを187億〜190億ドルから190億〜193億ドルへ引き上げ、営業利益見通しも6億〜8億ドルから8.5億〜9.5億ドルへと引き上げた。経営陣は「3度目の営業利益見通し引き上げ」と位置付けており、通期で過去最高の業績を見込んでいることが今回の発表の核心だ。
抑えておくべきKPI
- 総売上高: 51.4億ドル(前年同期の29.9億ドルから増加)
- 医療損失率(MLR): 84.0%(前年同期88.5%から改善)
- SG&A費用率: 14.0%(前年同期17.5%から改善)
- 純利益: 1.67億ドル(前年同期は1.37億ドルの純損失)
インサイト
今回の黒字化は一時的な費用削減ではなく、料率設定の規律とMLR・SG&A費用率の両面での構造的な改善が同時に進んだ結果とみてよい。前年同期は赤字だった営業損益が1.78億ドルの黒字に転じ、調整後EBITDAもプラス圏に戻った点は、会社が掲げる「規律あるプライシング」戦略が実際の数字として表れていることを示している。
一方で、売上高の押し上げ要因として2.5億ドルのリスク調整見積もり変更が寄与している点はローライトとして認識しておきたい。前期発生分の有利な修正(prior period development)も4,200万ドルあり、前年同期の8,400万ドルからは縮小しているため、今期の好決算のすべてが経常的な改善というわけではないことには注意が必要だ。
それでも累計9カ月ベースでは、営業利益12.7億ドル、純利益12.1億ドルと、前年同期の赤字から大幅な黒字転換を果たしており、四半期単発の現象ではなく年間を通じた改善トレンドであることがうかがえる。
今後の見どころ
会社は通期の売上高・営業利益見通しをいずれも引き上げ、MLRの見通しも81.0〜82.0%から80.5〜81.5%へ、SG&A費用率も15.6〜16.1%から15.1〜15.6%へと、いずれも改善方向に引き下げた。次四半期以降は、この収益性改善がリスク調整の一時的な効果を除いても持続するかどうかが焦点になる。
また経営陣はコメントの中で「2027年のマーケットシェア拡大とマージン拡大」に言及しており、個人保険市場(ACA)における会員基盤の伸びと料率戦略の両立が、来期以降の成長ストーリーの軸になりそうだ。会員数や前期発生分修正の推移も、収益性の持続性を測る材料として注視したい。
出典
Oscar Health Announces Financial Results for Third Quarter 2026 and Raises Full Year 2026 Outlook
OSCR 2026年Q2決算:会員急増と保険引受の改善が重なり、四半期最高益を記録
発表日:2026/08/06
本決算のポイント
オスカー・ヘルスの2026年第2四半期は、総収益が前年同期比70%増の48.8億ドルに達し、会員数の増加と料率改善が業績を押し上げた四半期となった。損失続きだった前年同期から一転し、営業損益は3.9億ドルの利益(前年同期は2.3億ドルの損失)、純利益も3.6億ドル(前年同期は2.3億ドルの純損失)と大幅に改善している。
収益性改善の核心はMLR(医療損失率)の低下で、前年同期の91.1%から79.2%へと大きく改善し、規律あるプライシング戦略と1.64億ドルの前期分保険金積立の好転が寄与した。SG&A費用率も18.7%から14.2%へ縮小し、固定費レバレッジの効果が表れている。
この結果を受けて会社は通期ガイダンスを改定し、通期の営業利益見通しを2.5億〜4.5億ドルから5.0億〜7.0億ドルへ引き上げつつ、総収益レンジの187億〜190億ドルは据え置いた。MLR見通しも81.5%〜82.5%へ改善方向に修正されている。
抑えておくべきKPI
- 総収益: 48.8億ドル(前年同期の28.6億ドルから70%増)
- 医療損失率(MLR): 79.2%(前年同期91.1%から大幅改善)
- SG&A費用率: 14.2%(前年同期18.7%から改善)
- 調整後EBITDA: 4.15億ドル(前年同期は1.99億ドルの損失)
投資家目線のインサイト
前年同期の91.1%という異常に高いMLRは、2025年前半に発生したリスク調整の遡及調整の影響を全面的に受けたためであり、今期の79.2%への改善は単純な前年比較以上に保険引受の規律とプライシングの正常化が本質的に効いているとみられる。実際、1.64億ドルの前期分保険金積立の好転という一時的要素も含まれるが、SG&A費用率の改善は固定費レバレッジという構造的な要因に基づいており、両方の改善が重なったことが今回の記録的な収益性を支えている。
会員数は296万人に達し、前年同期の203万人から大きく増加した。個人保険市場の拡大が会社の成長ドライバーとして機能していることがうかがえ、経営陣が言及するギグワークや退職を含む働き方の変化が個人市場の需要を後押ししている構図と整合する。
一方でバランスシート面では、CMSへの支払債務(Payables to CMS)が期末に大きく積み上がっており、これは事業拡大に伴うリスク調整関連の負債増加を反映したものである。事業規模の拡大とともに、こうした負債項目の動向にも注意が必要だ。
今後の見どころ
通期ガイダンスでは総収益レンジを維持しつつ営業利益見通しを引き上げたことから、会社は今後さらなる増収よりも収益性の持続的な改善を軸に据えているとみられる。次四半期以降もMLRとSG&A費用率の両方が改善方向を維持できるかが、今回の利益改善が一時的な好転ではなく構造的な変化であることを裏付ける重要な確認点となる。
またリスク調整プログラムに関連する負債は年々拡大しており、CMSへの支払債務や当年分のリスク調整会計残高の膨張は、保険料収入の増加スピードに対してリスク調整コストがどう変化するかを見極める材料になる。プログラム整合性ルールの改定やeAPTCsの失効など、規制環境の変化も業績に影響を与え得る点として留意したい。
出典
それより前の決算と、発表後の株価の動きは「オスカー・ヘルス(OSCR)の決算まとめ」にまとめています。
まとめ
オスカー・ヘルス(OSCR)は、ACA(オバマケア)の個人向け医療保険を売る米国の保険会社です。2026年7〜9月期の売上は51.4億ドルで前年同期比72%増え、MLRは84.0%、営業利益は1.78億ドルでした。1〜9月の純利益は12.1億ドルと、2025年通期の4.4億ドルの純損失から黒字に転じています。
一方で、保険料の約17%はリスク調整として他社へ回り、その見積もりの見直しが7〜9月期に2.5億ドルの上乗せをもたらしました。会員数は6月末の296万人から269万人に減り、通期の見通しから逆算すると、10〜12月期は3億ドル台の営業赤字になる計算です。センティーンの個人保険の会員が約42%減る中、オスカーは27%増やしましたが、急に増えた会員の健康度は確定するまで見極めが難しい面があります。
次の決算(2027年2月の見込み)では、10〜12月期の着地とリスク調整の確定、2027年の加入受付の動きが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。