このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- テンパスAI(TEM)の株価
- テンパスAI(TEM)とは何の会社、どのような事業をしている?
- テンパスAI(TEM)の主力サービスは?
- テンパスAIの技術プラットフォームは?
- テンパスAI(TEM)のビジネスモデルは?どのように収益を生み出している?
- テンパスAI(TEM)の相次ぐ買収のねらいは?
- テンパスAIの主要なパートナーシップと提携先は?
- 取引市場は?
- テンパスAI(TEM)のセクター、業種、属するテーマは?
- 配当は?
- テンパスAI(TEM)の競合企業は?
- テンパスAI(TEM)が属する業界の規模と成長性は?
- テンパスAI(TEM)の競合との差別化要素と優位性は?
- テンパスAI(TEM)のリアルタイム株価チャート
- テンパスAI(TEM)の業績について
- テンパスAI(TEM)の将来性と今後の見通しは?
- TEM 2026年Q2決算:オンコロジー・データ両輪が加速、有価証券の評価益でGAAP純利益を計上
- TEM 2026年Q1決算:売上36.1%増、調整後EBITDAは赤字ながら縮小し通期売上ガイダンスを引き上げ
- まとめ
はじめに
テンパスAI(TEM)は、がんなどの遺伝子検査と、その検査で集めた医療データをAIで活用する事業を手がける米国の企業である。2024年6月にNASDAQへ上場した。
2025年以降の同社は、遺伝性疾患の検査会社Ambry Geneticsやデジタル病理のPaigeなどを相次いで買収し、売上を大きく伸ばした。会社が示す利益の目安である調整後EBITDAは2025年7〜9月期に初めて黒字になった一方、会計上の損益はまだ安定していない。検査とデータの2つの事業の仕組みから順に見ていく。
テンパスAI(TEM)の株価
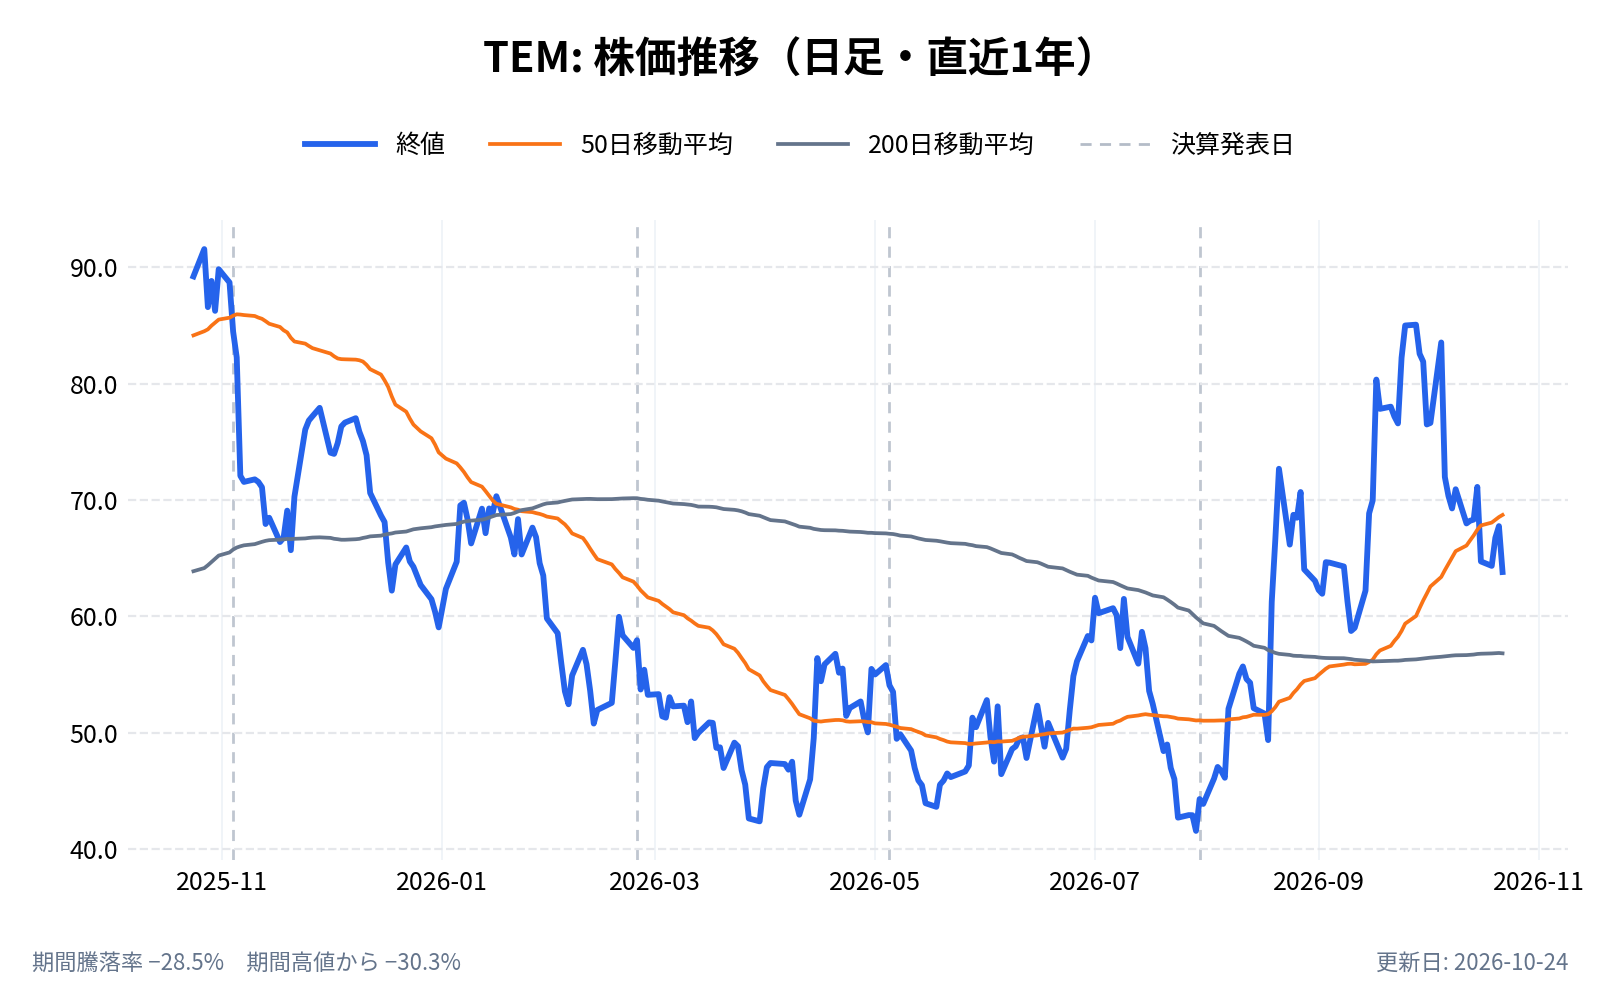
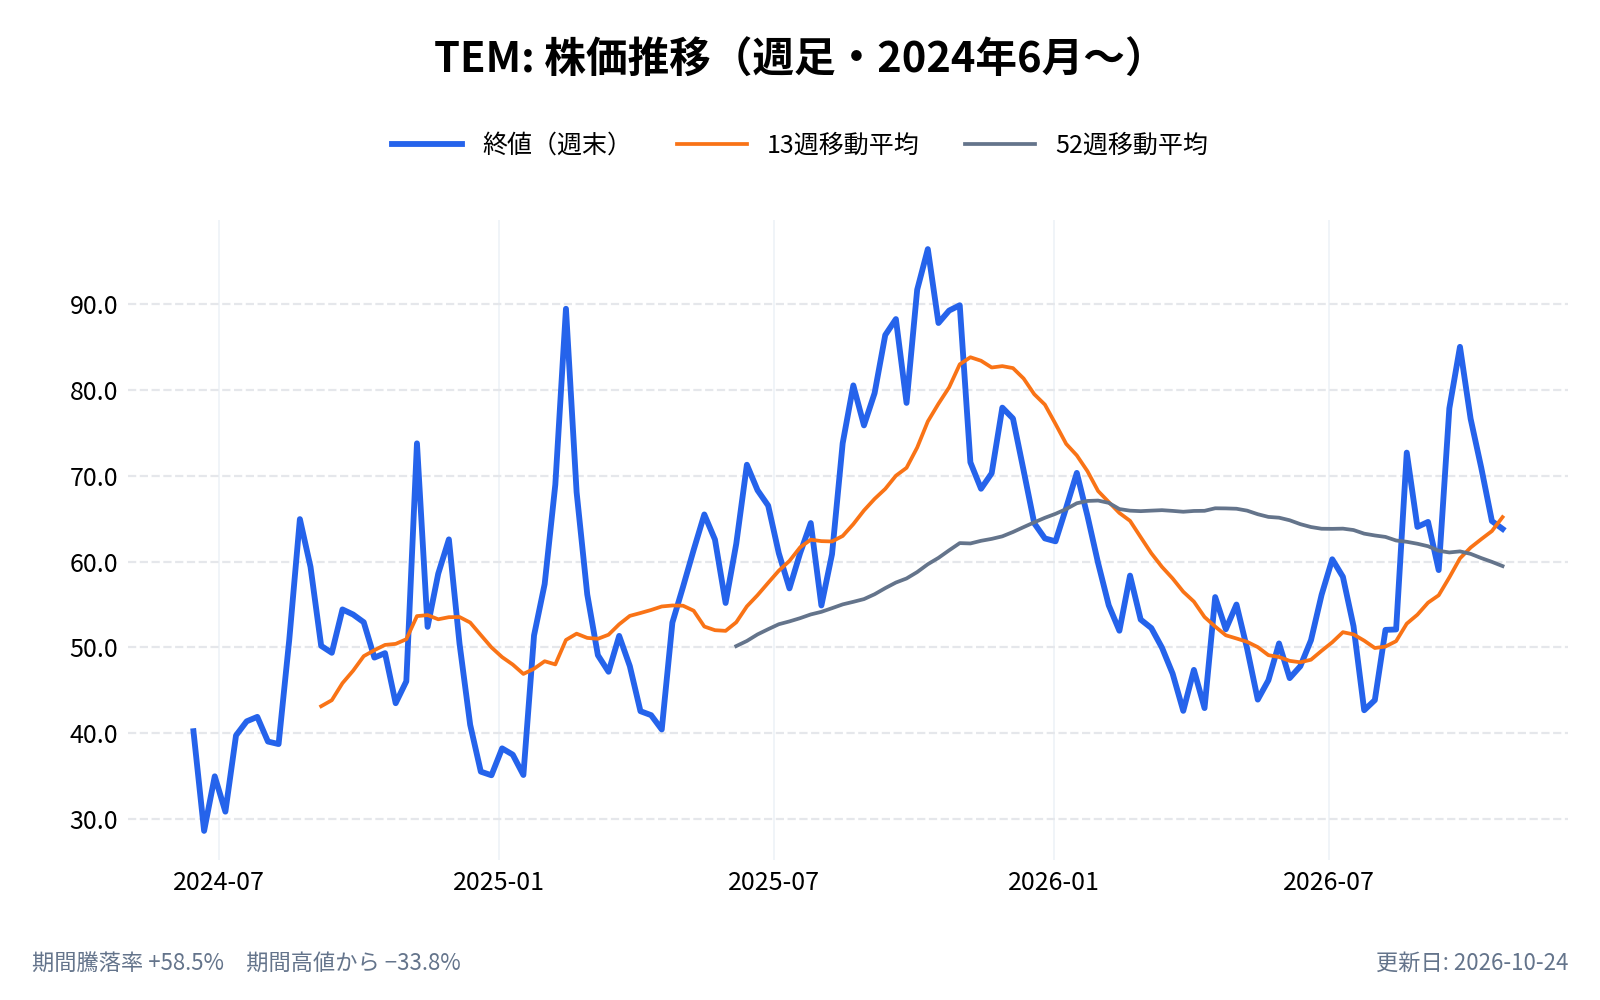
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
テンパスAI(TEM)とは何の会社、どのような事業をしている?
テンパスAIは、米国イリノイ州シカゴに本社を置くヘルスケアテクノロジー企業である。事業は大きく2つに分かれる。
- 検査(Diagnostics): がん患者の腫瘍の遺伝子を調べる検査や、遺伝性疾患の検査を、医師の依頼を受けて行う
- データとアプリケーション(Data and applications): 検査を通じて集まった臨床データと遺伝子データを、個人が特定できない形に加工して製薬会社などにライセンス提供する。医師向けのAIツールも提供する
会社は自らのデータを「臨床データと分子データを対応づけた、世界最大級のライブラリーの一つ」と説明している(2025年度の年次報告書)。検査で患者を診るほどデータが増え、そのデータが製薬会社の新薬開発やAIの学習に使われる、という循環が事業の土台になっている。
テンパスAIの企業情報は以下。
- 会社名: Tempus AI, Inc.
- 設立年: 2015年
- 本社所在地: 米国イリノイ州シカゴ
- 代表者名: エリック・レフコフスキー(Eric Lefkofsky、創業者・会長兼CEO)
- 従業員数: 3,800人超(2025年12月末時点)
- 公式サイト: https://www.tempus.com
- 主な事業内容: がんの遺伝子検査・遺伝性疾患の検査、医療データのライセンス提供、医師向けAIツール
テンパスAI(TEM)の主力サービスは?
検査(Diagnostics)
- がんの遺伝子検査(xT・xF・xR など): 腫瘍の組織や血液を次世代シーケンサー(NGS)で調べ、治療薬の選択に役立つ遺伝子の変化を報告する。組織を調べる「xT CDx」は、特定の治療薬が使えるかを判断する検査(コンパニオン診断)としてFDAの承認を受けている
- 再発の監視(MRD): 治療後の血液に残るがんの痕跡を調べる検査。2026年4〜6月期の検査数は9,000件で、前四半期の6,500件から増えた
- 遺伝性疾患の検査(Ambry): 2025年2月に買収したAmbry Geneticsが手がける、遺伝によるがんなどのリスクを調べる検査
データとアプリケーション(Data and applications)
- Insights(データのライセンスとモデル開発): 個人が特定できない形に加工したデータを、製薬会社やバイオ企業に提供する。この事業の中心で、2026年4〜6月期は前年同期比36%増だった
- 医師向けのAIツール: 患者の記録を読み取り、必要な検査や治療の見落としを知らせる「Tempus Next」は、約150の病院で使われ、毎月6万人超の患者を確認している(年次報告書)。AIアシスタントを備えたアプリ「Tempus One」もある
- 臨床試験の支援(Trials): 遺伝子データと臨床データを照らし合わせ、条件に合う患者を臨床試験に結びつける
テンパスAIの技術プラットフォームは?
テンパスAIの強みの土台は、医療機関とつながるデータの網である。年次報告書によると、700を超える独自のデータ接続を通じて、検査を依頼する5,000超の医療機関の拠点から、多くのデータをほぼリアルタイムで受け取っている。
このデータを使ったAIの開発も進めている。
- がんの基盤モデル: 2025年4月にAstraZeneca・Pathosと、がん領域の大規模なAIモデル(基盤モデル)を共同で開発する契約を結んだ。2026年4〜6月期に最初のモデルをAstraZenecaへ納めたと発表している
- デジタル病理(Paige): 2025年8月に買収したPaigeは、病理の分野で初めてFDAの認可を受けたAIアプリを開発した会社である。病理の画像から遺伝子の変化を予測する「Paige Predict」などを持つ
- 心臓の領域: 心電図から心房細動のリスクを見つけるアルゴリズムなどを開発している。2025年7〜9月期には、心臓画像のAI「Tempus Pixel」の更新版などがFDAの510(k)認可を受けた
テンパスAI(TEM)のビジネスモデルは?どのように収益を生み出している?
2025年の売上は12億7,179万ドルで、内訳は次のとおり(年次報告書)。
- 検査(Diagnostics): 9億5,538万ドル(前年比111%増)。検査ごとに、保険会社や公的保険のMedicare、医療機関から支払いを受ける
- データとアプリケーション: 3億1,641万ドル(同31%増)。製薬会社などからのデータ利用料やAIツールの利用料
検査の売上は、保険でどれだけ支払われるか(償還)に左右される。2025年は、がんの臨床検査の件数の26%、遺伝性疾患の検査の10%がMedicareへの請求だった。「xT CDx」はMedicareの高度診断検査(ADLT)として独自の価格が認められており、2026年4〜6月期に承認された腫瘍組織だけを調べる版も、ADLTの価格に移るとしている。
データ事業は、検査の積み重ねで得たデータを何度も販売できる点に特徴がある。2025年末時点で、データ契約の残存契約総額は11億ドル超、既存顧客からの売上の継続率(NRR)は126%だった。
テンパスAI(TEM)の相次ぐ買収のねらいは?
2025年から2026年にかけて、検査とAIの両方で買収を重ねている。
| 時期 | 買収先 | 分野 |
|---|---|---|
| 2025年2月 完了 | Ambry Genetics | 遺伝性疾患の検査(総対価6億9,230万ドル。現金3億7,500万ドル+株式) |
| 2025年3月 完了 | Deep 6 AI | 臨床試験の患者探し(総対価1,740万ドル) |
| 2025年8月 完了 | Paige | デジタル病理のAI(総対価1億150万ドル。大半は株式) |
| 2025年11月 完了 | OneOme | 薬の効き方に関わる遺伝子の検査(ファーマコゲノミクス) |
| 2026年7月 契約 | Personalis | 再発監視(MRD)の検査(1株16.25ドル、企業価値約15億ドル。2026年10〜12月期の末から2027年初めに完了見込み) |
ねらいは、検査の種類を増やし、そこから得られるデータを厚くすることにある。Personalisの買収では、その高感度なMRD検査「NeXT Personal」を自社の検査に組み込むとしている。Personalisへの支払いは原則テンパスAIの株式で、最大50%を現金にもできる契約になっている。
テンパスAIの主要なパートナーシップと提携先は?
製薬会社とのデータ契約
- AstraZeneca・Pathos(2025年4月): がんの基盤モデルを共同開発する。PathosはテンパスAIに、3年間で2億ドルのデータライセンス料を支払う(うち前払い5,000万ドルは支払い済み)
- 2026年4〜6月期: BioNTech、第一三共、Incyteなどとの大型契約を含め、約2億ドルの新しいデータ・アプリケーション契約を結んだ
- Merck: 2026年1〜3月期に、テンパスAIのデータと分析基盤を使って治療の目印(バイオマーカー)を探す、複数年の戦略的な提携を結んだ
顧客は一部の大手に偏っている。2025年は、3社からの売上が1億3,270万ドルで、データとアプリケーションの売上の約42%を占めた(年次報告書)。
ソフトバンクグループとの合弁会社(日本)
2024年7月に、ソフトバンクグループと日本で合弁会社「SB Tempus」を設立した。双方が150億円ずつ出資し、50%ずつ保有している。日本でのがんゲノム検査やデータの活用を進めるための会社で、2026年6月末時点でも続いている。
取引市場は?
テンパスAI(TEM)は、2024年6月14日にNASDAQ市場に上場した。
ティッカーシンボルは「TEM」。
テンパスAI(TEM)のセクター、業種、属するテーマは?
セクター
ヘルスケア(Healthcare): 検査サービスと医療データの提供が中心で、ヘルスケアセクターに属する。
業種
ライフサイエンス・ツール&サービス: 遺伝子検査と、研究開発向けのデータ・ツールの提供が中心。
属するテーマ
- 精密医療(プレシジョン・メディシン) → 遺伝子情報にもとづいて治療を選ぶ医療
- 医療AI → データを使った診断支援・創薬支援のAI
- がんの早期発見・再発監視 → MRD検査の拡大
配当は?
テンパスAI(TEM)は配当を支払っていない。
テンパスAI(TEM)の競合企業は?
会社は年次報告書で、事業ごとに次の企業を主な競合に挙げている。
- がんの遺伝子検査: ファウンデーション・メディシン(ロシュ傘下)、ケアリス・ライフサイエンシズ、ガーダント・ヘルス(GH)、ナテラ(NTRA)、ネオジェノミクス(NEO)など。ガーダント・ヘルスとは互いに特許侵害で訴え合っている
- 臨床試験の支援: IQVIA、ICON など
- AIによる診断(アルゴリズム): ロシュ、ガーダント・ヘルス、イルミナ(ILMN)、デジタル病理のPathAI、心臓領域のHeartFlowなど
会社は、学術的な医療機関が自らAIを開発して商用化する動きも、今後の競合になりうるとしている。
テンパスAI(TEM)が属する業界の規模と成長性は?
精密医療や医療AIの市場規模の予測は、調査会社によって数字の幅が大きい。ここではテンパスAI自身の数字で、需要の伸びを整理する。
- 売上: 2025年は12億7,179万ドルで前年比83%増(Ambryの買収を含む)。2026年4〜6月期は3億8,250万ドルで前年同期比22%増
- 検査数: がんの検査数は2026年4〜6月期に前年同期比31%増。MRD検査は前四半期の6,500件から9,000件へ
- データ事業: 2025年末の残存契約総額は11億ドル超
- 会社の見通し: 2026年通期の売上は15億9,500万〜16億500万ドル(2026年7月時点)
検査の価格は、Medicareなどの保険償還の制度に大きく左右される。制度の変更が需要と売上を動かしやすい業界である。
テンパスAI(TEM)の競合との差別化要素と優位性は?
会社が差別化の要素として示している点は次のとおり。
検査とデータを1社で回す仕組み
検査を行う会社であると同時に、その結果と臨床データを製薬会社に提供するデータの会社でもある。検査の件数が増えるほどデータが厚くなり、データ事業の価値が上がる構造になっている。
FDAの承認を受けた検査
腫瘍と正常組織を比べる版と、腫瘍だけを調べる版の両方で、コンパニオン診断としてFDAの承認を受けた初めての検査機関になったとしている(2026年7月)。
医療機関との接続の広さ
5,000超の医療機関の拠点とつながり、医師が使うツール(Tempus Next・Tempus One)まで提供している。
ただし、がんの遺伝子検査には有力な競合が多く、保険償還の水準も検査会社の側では決められない。これらの強みが利益の安定につながるかは、今後の決算で確かめる必要がある。
テンパスAI(TEM)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
テンパスAI(TEM)の業績について
テンパスAI(TEM)の会計年度は12月末決算。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 7月下旬〜8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 翌年2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
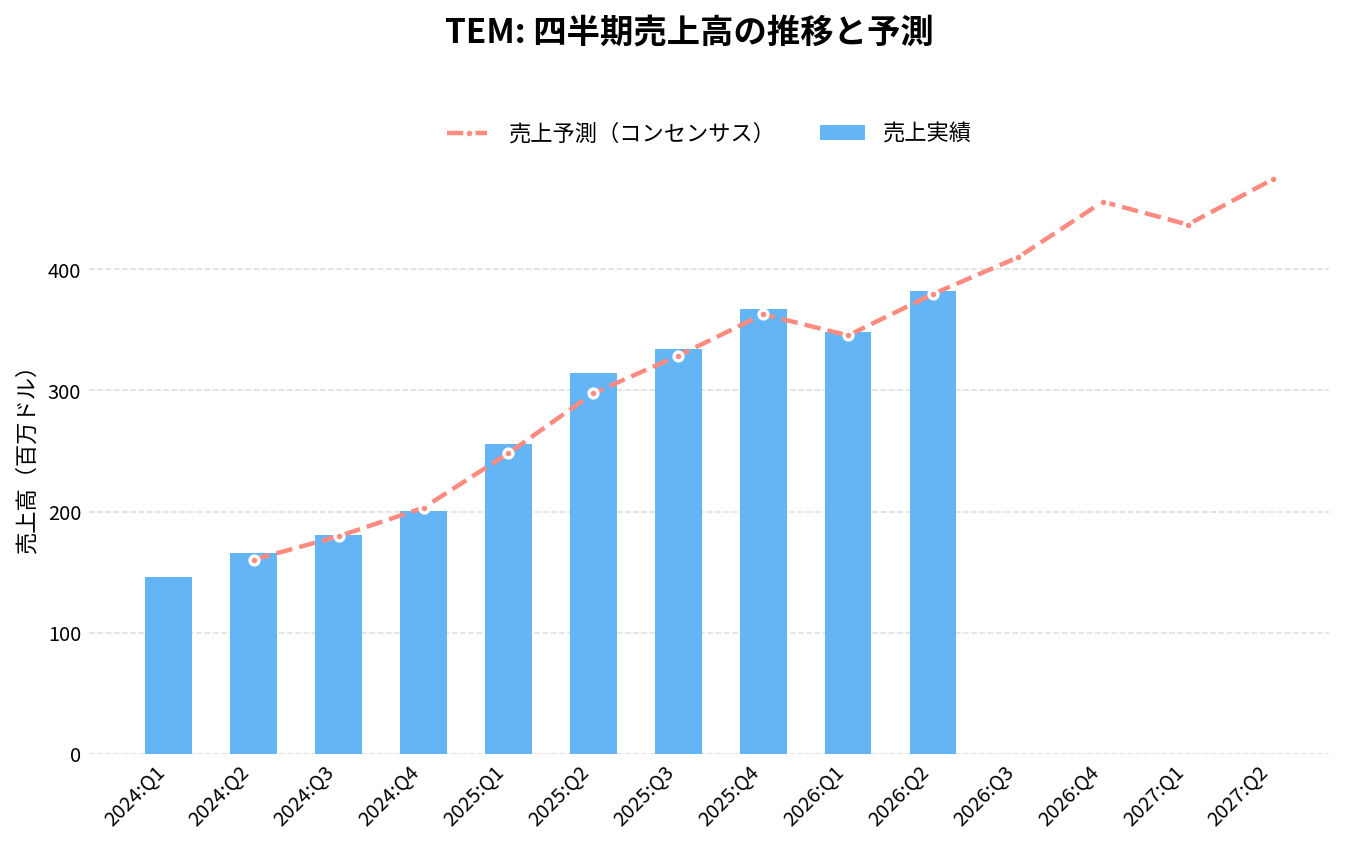
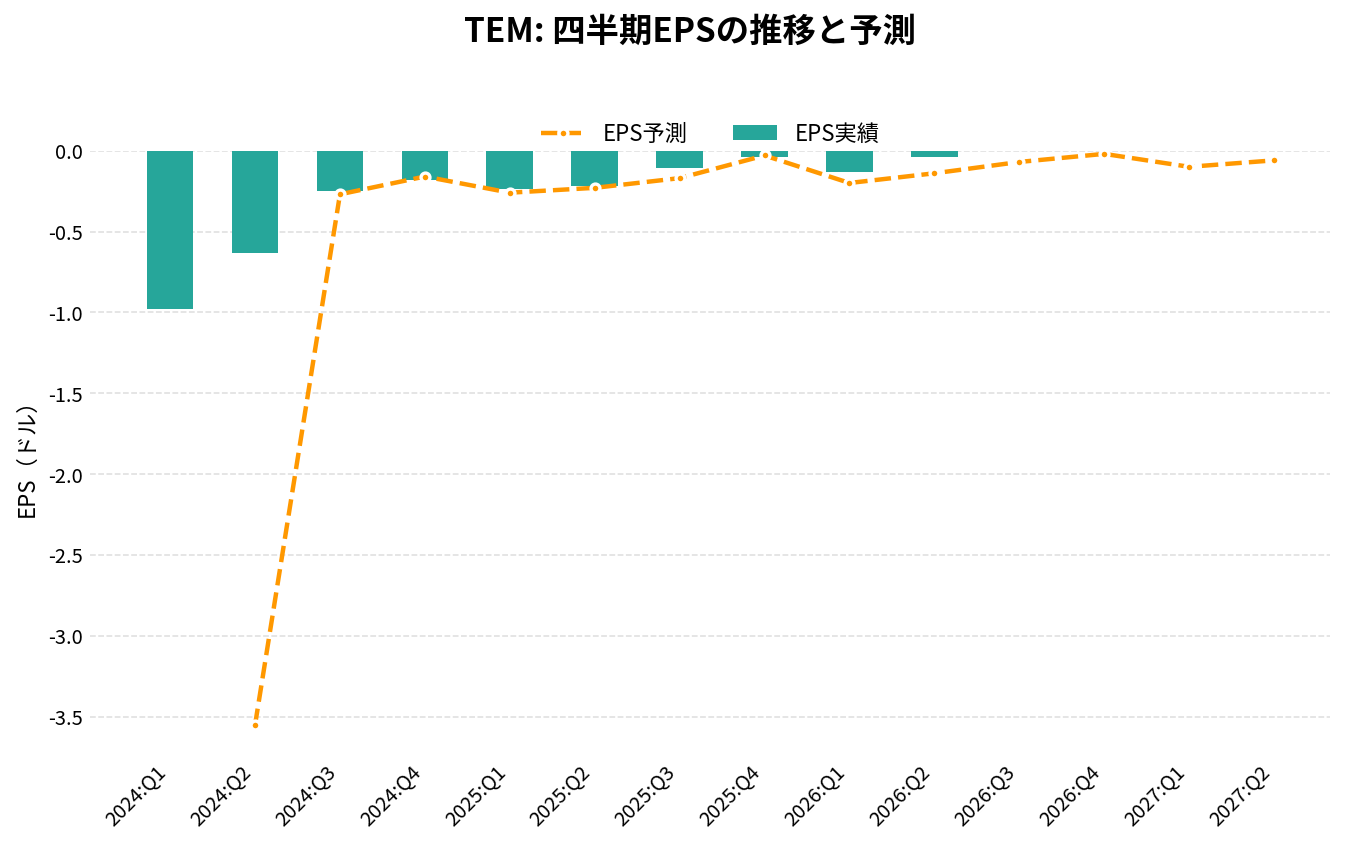
テンパスAI(TEM)の2026年Q2決算(2026/07/30 発表)は、売上382.5百万ドル(アナリストコンセンサス379.7百万ドルに対し+0.7%)、EPS -0.04ドル(同-0.14ドルに対し+0.10ドル)でした。
売上の前年同期比は+21.6%です。
直近8四半期では、売上が7回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
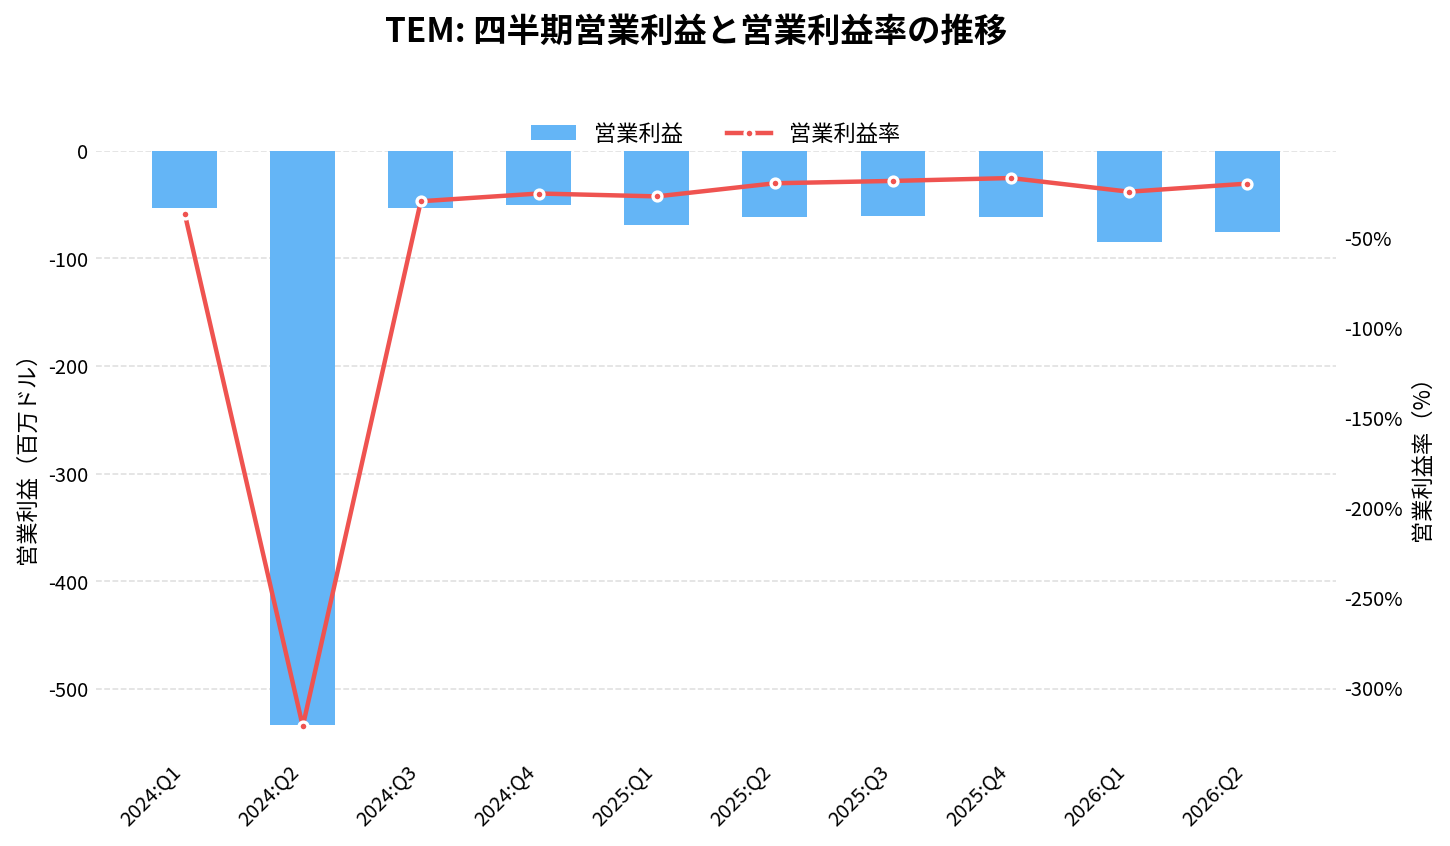
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 180.93 | – | +0.8% | -0.25 | +0.02 | -29.6% |
| 2024:Q4 | 200.68 | – | -1.2% | -0.18 | -0.02 | -25.3% |
| 2025:Q1 | 255.74 | +75.4% | +3.1% | -0.24 | +0.02 | -26.9% |
| 2025:Q2 | 314.63 | +89.6% | +5.7% | -0.22 | +0.01 | -19.6% |
| 2025:Q3 | 334.21 | +84.7% | +1.7% | -0.11 | +0.06 | -18.3% |
| 2025:Q4 | 367.21 | +83.0% | +1.2% | -0.04 | -0.01 | -16.7% |
| 2026:Q1 | 348.12 | +36.1% | +0.8% | -0.13 | +0.07 | -24.3% |
| 2026:Q2 | 382.49 | +21.6% | +0.7% | -0.04 | +0.10 | -19.8% |
| 2026:Q3(予想) | 409.90 | +22.6% | – | -0.07 | – | – |
| 2026:Q4(予想) | 455.88 | +24.1% | – | -0.02 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
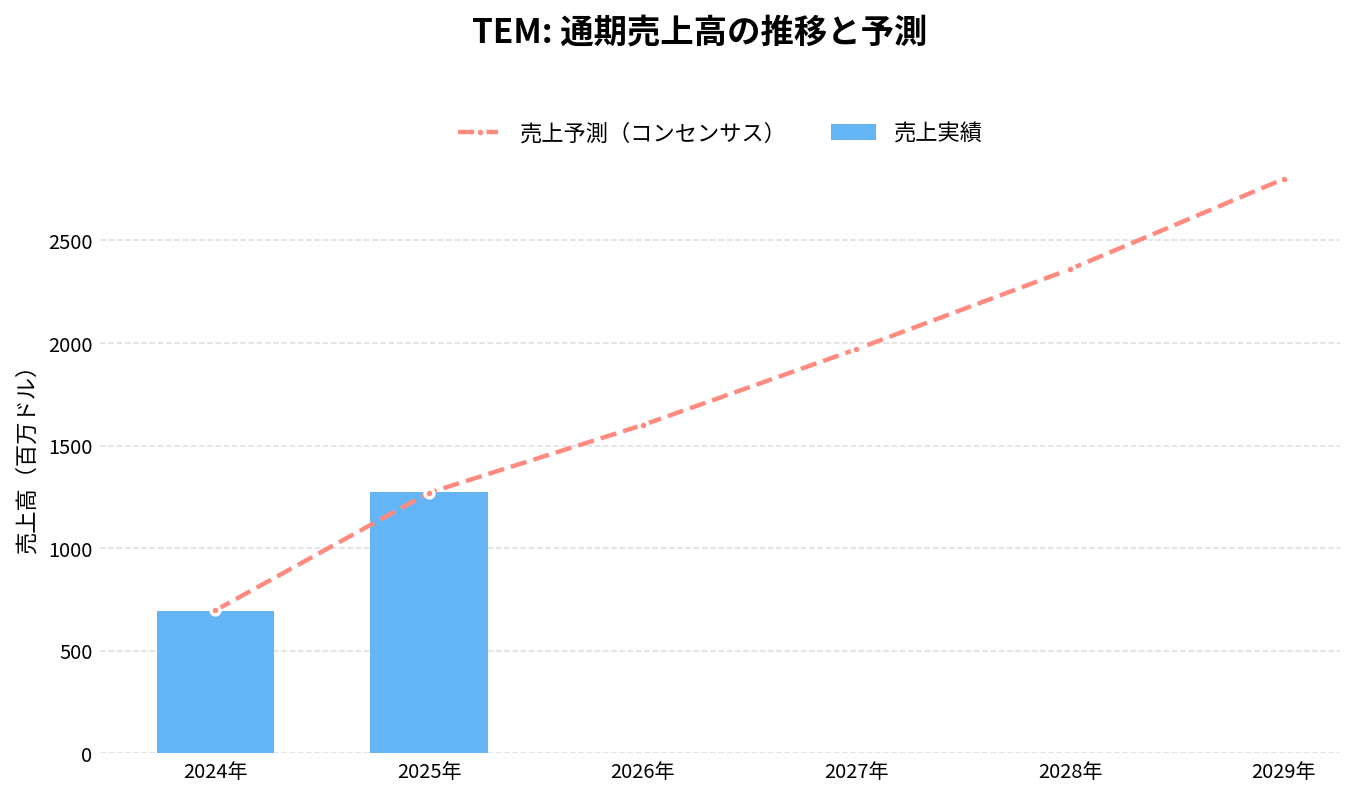
通期:売上高の推移
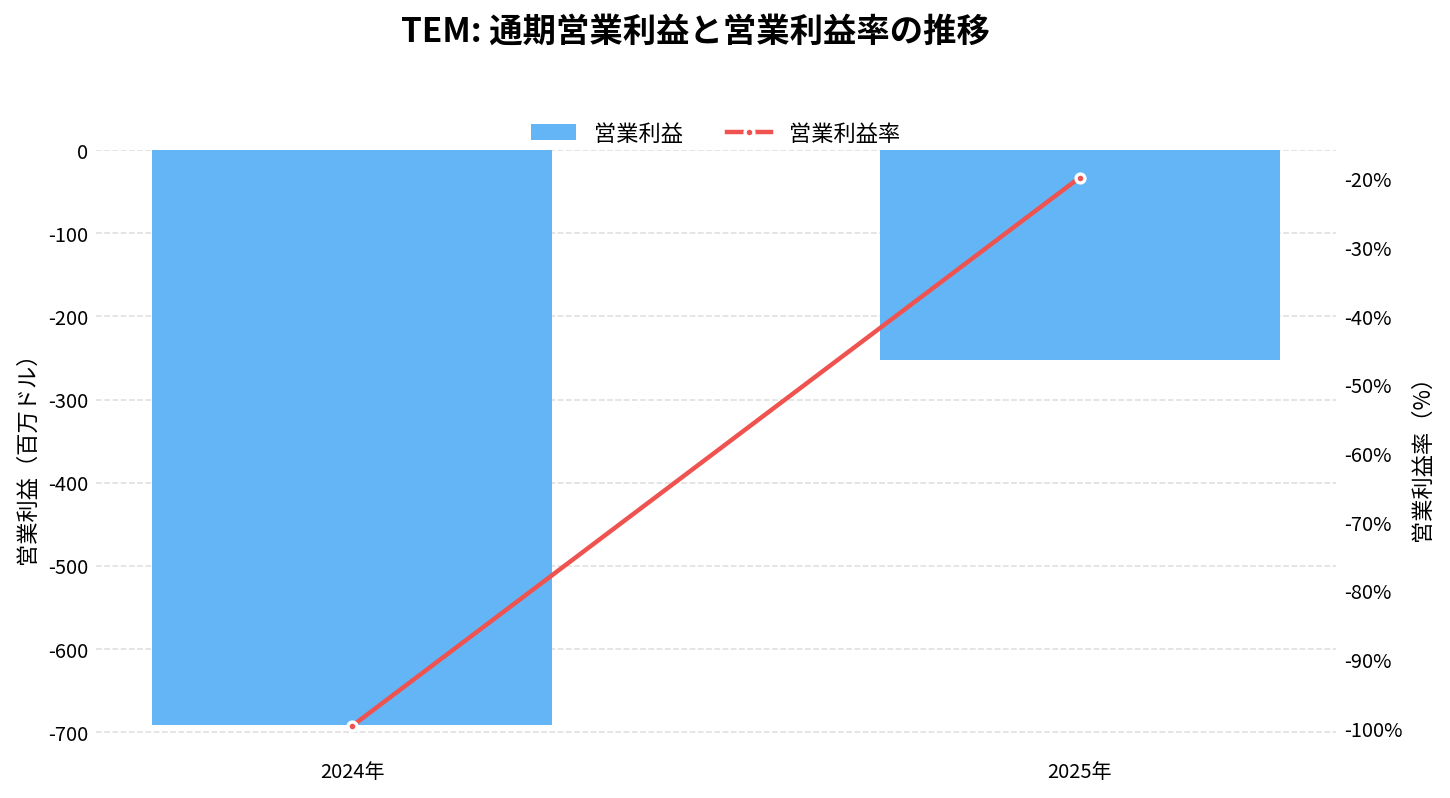
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
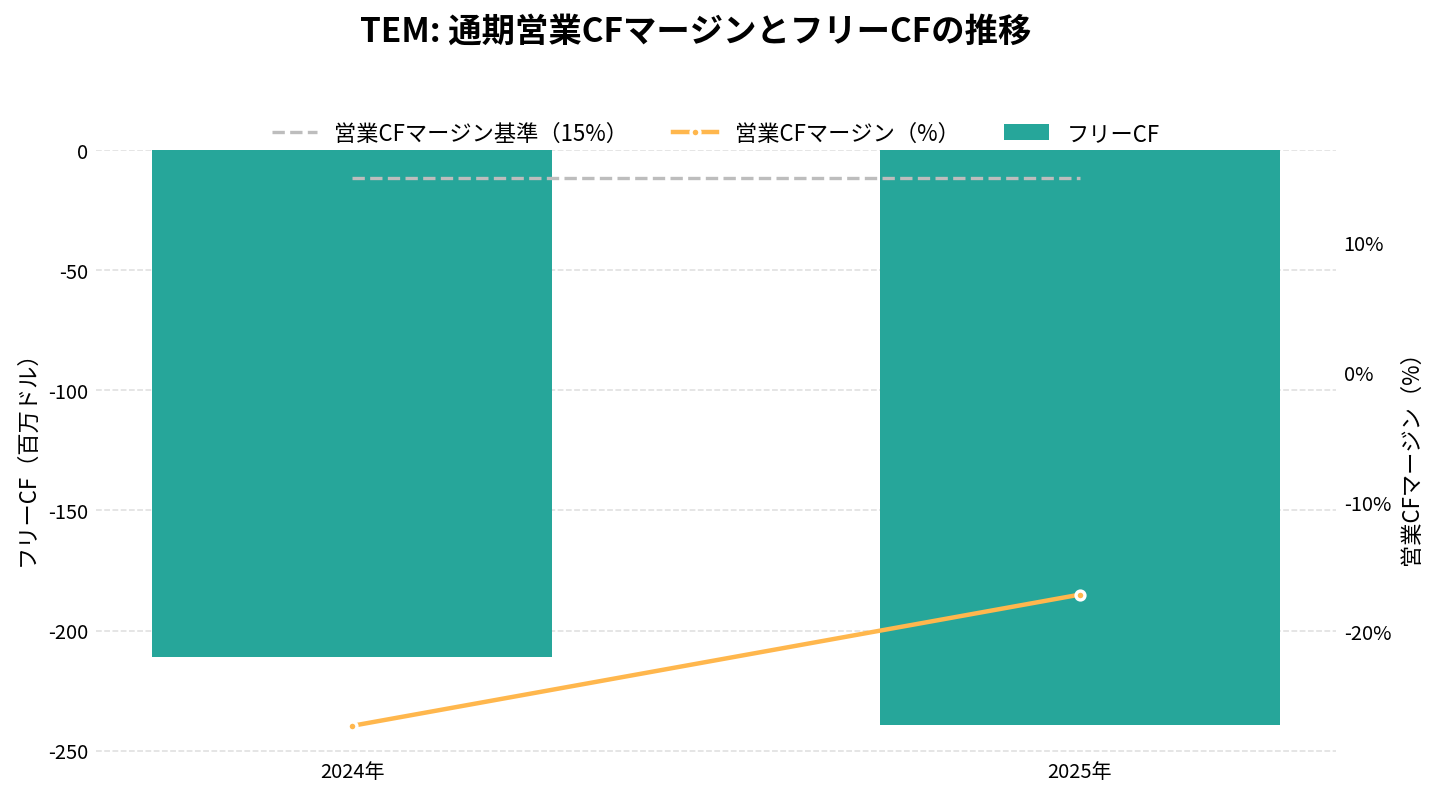
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
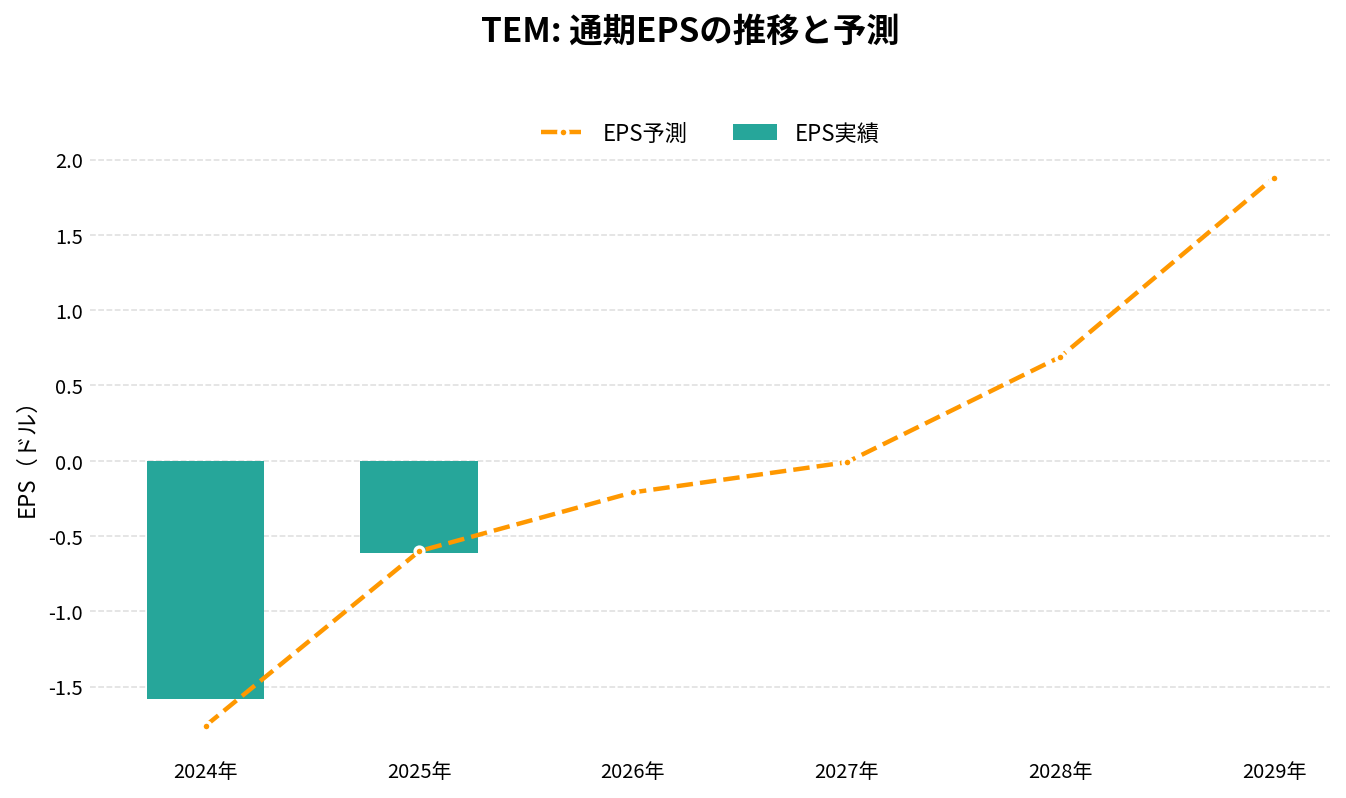
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2024年 | 693.40 | – | -1.58 | -99.7% | -27.3% | -211.17 |
| 2025年 | 1,271.79 | +83.4% | -0.61 | -19.9% | -17.1% | -239.14 |
| 2026年(予想) | 1,600.00 | +25.8% | -0.21 | – | – | – |
| 2027年(予想) | 1,970.00 | +23.1% | -0.01 | – | – | – |
| 2028年(予想) | 2,360.00 | +19.8% | 0.69 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
テンパスAI(TEM)の将来性と今後の見通しは?
テンパスAIの将来性を考えるうえでは、2025年以降に会社の規模と収益の形が大きく変わった点を押さえておきたい。2025年の売上は買収を含めて前年の約1.8倍になり、調整後EBITDAは黒字の四半期が出始めた。一方で、会計上の損益は有価証券の評価損益などで大きく振れており、まだ安定していない。
数字で見る直近の変化(2026年4〜6月期)
- 売上高: 3億8,250万ドルで前年同期比22%増。検査は2億8,930万ドル(同20%増)、データとアプリケーションは9,320万ドル(同28%増)
- 利益: 調整後EBITDAは800万ドルの黒字(前年同期は560万ドルの赤字)。営業損益は7,590万ドルの赤字
- 純損益: 560万ドルの黒字。保有する有価証券の評価益9,850万ドルを含む(現金の出入りを伴わない項目)
- 手元資金: 現金と市場性有価証券で8億2,070万ドル(2026年6月末)
- 会社の通期見通し(2026年): 売上高15億9,500万〜16億500万ドル、調整後EBITDA約6,500万ドル
四半期ごとの詳しい数字は、この下の決算サマリーにまとめている。
注目しているポイント
- 調整後EBITDAが通期で約6,500万ドルに届くか: 2026年1〜3月期は280万ドルの赤字、4〜6月期は800万ドルの黒字で、残りの半年で大きく積み上げる計画になっている
- 買収を除いた成長: 2025年の伸びの多くはAmbryの買収によるもの。がんの検査数の伸び(2026年4〜6月期は31%増)が続くかが、実力を測る材料になる
- MRD検査とPersonalisの統合: 再発監視の検査は件数が急増している。Personalisの買収が完了し、保険償還の対象が広がるかを見たい
- データ契約の積み上がり: AstraZeneca・Pathosとの基盤モデルや、2026年4〜6月期の約2億ドルの新規契約が、売上にどう表れるか
リスクと不確実性
- 赤字の歴史: 会社は上場以来の損失を重ねており、2025年末の累積赤字は24億ドル。黒字化できない可能性を年次報告書でリスクに挙げている
- 保険償還への依存: 検査の支払いはMedicareや民間保険の判断に左右され、対象や価格が変わると売上に響く
- 顧客の集中: データとアプリケーションの売上の約42%を3社が占めた(2025年)
- 訴訟と調査: ガーダント・ヘルスとの特許訴訟が続いている。米連邦検事局による民事の調査(虚偽請求や不正な利益供与に関する法律)も継続している
- 株式の希薄化と負債: 買収の多くを株式で支払い、2025年7月に7億5,000万ドル、2026年5月に4億6,000万ドルの転換社債を発行した。Personalisの買収も原則は株式で支払う
- 議決権の集中: 創業者のレフコフスキー氏が1株30票のクラスB株をすべて保有し、議決権の約58.2%を持つ(2025年12月末)
- データの利用に関する規制: 個人が特定できない形に加工した患者データを使い続けられることが事業の前提で、プライバシーの規制が変われば影響を受ける
売上の伸びと検査数の増加は数字で確かめられる一方、その成長には買収が大きく寄与しており、会計上の利益はまだ安定していない。調整後EBITDAの積み上がりと、買収を除いた成長の両方を、四半期ごとの決算で確かめていく必要がある。
TEM 2026年Q2決算:オンコロジー・データ両輪が加速、有価証券の評価益でGAAP純利益を計上
発表日:2026/07/30
本決算のポイント
Tempusの2026年第2四半期は、売上高が前年同期比22%増の3.825億ドルとなり、GAAP純利益が560万ドルの黒字に転換した四半期だった。前年同期は4280万ドルの純損失だったことを踏まえると、収益性の面で明確な変化が見えた決算と言える。
牽引役はDiagnostics(診断)とData and Applications(データ・アプリケーション)の両セグメントで、Diagnosticsは前年同期比20%増の2.893億ドル、うちオンコロジー(腫瘍領域)の検査数量は31%増と前四半期の28%増から加速した。Data and ApplicationsはInsights(データライセンス)が36%増と牽引し、全体で28%増の9315万ドルとなった。Adjusted EBITDAも804万ドルとプラス圏に浮上し、前年同期の558万ドルの赤字から大きく改善している。
会社は通期売上ガイダンスを15.95億〜16.05億ドル(前年比約25%成長)へ改定し、通期Adjusted EBITDAも約6500万ドルを見込むとした。この見通しには、7月20日に発表したPersonalis買収の影響は織り込まれていない。
抑えておくべきKPI
- 売上高: 3.825億ドル(前年同期比22%増)
- オンコロジー検査数量: 前年同期比31%増(前四半期の28%増から加速)
- Data and Applications(Insights)売上: 前年同期比28%増(Insightsは36%増)
- Adjusted EBITDA: 804万ドル(前年同期は558万ドルの赤字)
重要なインサイト
今回最も注目すべきは、GAAP純利益がプラスに転じたことだが、その内訳には一時的な要因が多く含まれている点には留意が必要だ。純利益560万ドルには、5560万ドルの株式報酬関連費用に加え、有価証券の未実現評価益9850万ドルが含まれており、営業損失自体は7590万ドルと前年同期の6180万ドルから拡大している。つまり営業実態としての黒字化ではなく、評価益や税効果が押し上げた面が大きい。
一方で、Adjusted EBITDAがプラス転換したことは構造的な改善のシグナルと捉えられる。オンコロジーとデータライセンスという主力2事業がともに加速しており、MRD(微小残存病変)検査数量も前四半期の6500件から9000件へと大きく伸びた。約2億ドル規模の新規データ・アプリケーションライセンスを獲得したことも、事業の広がりを裏付ける材料だ。
ローライトとしては、4600万ドルの転換社債発行に伴い1160万ドルの債務消却損を計上している点、また営業キャッシュフローが6ヶ月累計で8080万ドルのマイナスである点は留意すべきだろう。
今後の見どころ
最大の注目点は、7月20日に発表したPersonalis買収の完了時期と、それに伴う財務影響だ。買収は2026年第4四半期末から2027年初頭の完了を見込んでおり、現行ガイダンスにはその影響が含まれていないため、完了後にガイダンスがどう修正されるかが焦点となる。
また、FDAが承認したxT Tumor Onlyアッセイが今後ADLT価格体系へ移行することで、診断事業の収益性にどう影響するかも確認したいポイントだ。オンコロジー数量とMRD検査の伸びが持続するかどうかも、次四半期以降の成長ドライバーとして注視される。
出典
Tempus Reports Second Quarter 2026 Results
TEM 2026年Q1決算:売上36.1%増、調整後EBITDAは赤字ながら縮小し通期売上ガイダンスを引き上げ
発表日:2026/05/05
本決算のポイント
テンパスAIの2026年Q1の売上高は3億4,810万ドルで、前年同期比36.1%増でした。Ambryの買収は2025年2月に完了しており、前年同期との比較にも含まれるため、2025年Q3・Q4の8割台の増収からは伸び率が下がっています。粗利益は2億2,200万ドル(同43.1%増)、粗利益率は63.8%(前年同期は60.7%)でした。
利益面では、調整後EBITDAが280万ドルの赤字でした。前年同期は1,620万ドルの赤字、2025年Q4は1,290万ドルの黒字でした。純損失は1億2,590万ドルで、株式報酬費用と関連する給与税5,630万ドル、市場性有価証券の未実現損失3,230万ドルを含みます(前年同期の純損失は6,800万ドル)。調整後では前年から赤字が縮小した一方、GAAPの純損失は拡大しています。
通期の売上ガイダンスは15億9,000万〜16億ドル(約25%増)に引き上げられ、調整後EBITDAは約6,500万ドルを据え置きました。
抑えておくべきKPI
- 売上高: 3億4,810万ドル(前年同期比36.1%増)。Diagnosticsは2億6,110万ドル(同34.7%増)、Data and Applicationsは8,700万ドル(同40.5%増)
- 粗利益: 2億2,200万ドル(同43.1%増)。粗利益率63.8%。Diagnosticsは61.3%、Data and Applicationsは71.1%
- 検査数・MRD: Oncologyの検査数は28%増。MRD検査は約6,500件で、前年同期比約500%増
- 調整後EBITDA: 280万ドルの赤字(前年同期は1,620万ドルの赤字)。現金および市場性有価証券は6億4,380万ドル
投資家目線のインサイト
増収率は鈍化しましたが、内訳はデータ事業の伸びが目立ちます。Data and Applicationsの売上は40.5%増で、Insights(データ提供とモデリング)は44.1%増です。粗利益の増加は、この部門が牽引したと会社は説明しています。Diagnosticsでは、Oncologyの検査数が28%増と堅調です。Hereditaryの検査数54%増は、Ambryの前年買収前の検査数を考慮すると7%増にとどまります。
一方で、収益面には注意点があります。純損失の拡大は、株式報酬費用や有価証券の未実現損失といった項目が大きく影響しています。データ事業の粗利益率は71.1%と、前年同期の74.6%から低下しました。赤字の縮小は調整後ベースの話であり、GAAPの損失水準とは分けて見る必要があります。営業キャッシュフローは7,330万ドルのマイナス(前年同期は1億560万ドルのマイナス)で、期末の現金および市場性有価証券は6億4,380万ドルでした。
今後の見どころ
まず、調整後EBITDAが通期で約6,500万ドルに届く道筋が見えるかが焦点です。Q1は280万ドルの赤字でしたので、2026年の残りの四半期にどこまで黒字幅が拡大するかを見たい点です。通期売上ガイダンスは引き上げられました。
次に、MRDなどの成長分野の拡大と、キャッシュの推移です。会社は2026年5月29日に初のInvestor Dayを予定しており、事業の中長期の方向性が示される見込みです。
出典
Tempus Reports First Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「テンパスAI(TEM)の決算まとめ」にまとめています。
まとめ
テンパスAI(TEM)は、がんなどの遺伝子検査と、そこで集めた医療データのライセンス提供を2本の柱とする企業である。2025年以降はAmbry・Paige・Deep 6 AI・OneOmeを買収し、2026年7月にはMRD検査のPersonalisの買収でも合意した。2025年の売上は12億7,179万ドル(前年比83%増)で、調整後EBITDAは2025年7〜9月期から黒字の四半期が出始めている。
一方で、会計上の損益はまだ安定せず、保険償還、顧客の集中、訴訟、株式の希薄化といったリスクも抱えている。2026年の調整後EBITDA約6,500万ドルという会社の計画が実現するかを、四半期ごとに確かめていきたい。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。