このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- イオス・エナジー(EOSE)の株価
- イオス・エナジー(EOSE)とは何の会社?
- イオス・エナジー(EOSE)の主力製品やサービスは?
- 粗利の赤字は縮むのか:売上は2.7倍、粗損失は1.3倍
- 売上の83%は、出資先の合弁会社など関連当事者向け
- 借入10.4億ドルと希薄化:現金3.4億ドルの使い道
- イオス・エナジー(EOSE)のビジネスモデルは?
- 取引市場は?
- イオス・エナジー(EOSE)のセクター、業種、属するテーマは?
- 配当は?
- イオス・エナジー(EOSE)の競合企業は?
- イオス・エナジー(EOSE)の競合との差別化要素と優位性は?
- イオス・エナジー(EOSE)のリアルタイム株価チャート
- イオス・エナジー(EOSE)の業績について
- イオス・エナジー(EOSE)の将来性と今後の見通しは?
- EOSE 2026年Q3決算:売上高が前年比171%増の8273万ドルで過去最高を更新、粗利率は大きく改善したが赤字は続く
- EOSE 2026年Q2決算:売上高は351%増の6,880万ドル、通期売上ガイダンスは上限を引き下げ
- まとめ
はじめに
イオス・エナジー(EOSE)は、亜鉛を使った蓄電池を米国の工場で作り、電力会社やデータセンター向けに売っている会社です。2026年7〜9月期の売上は8,273万ドルで前年同期比171%増え、四半期として過去最高になりました。一方で、売上原価が売上を上回り、粗利率はマイナス53%の赤字です。
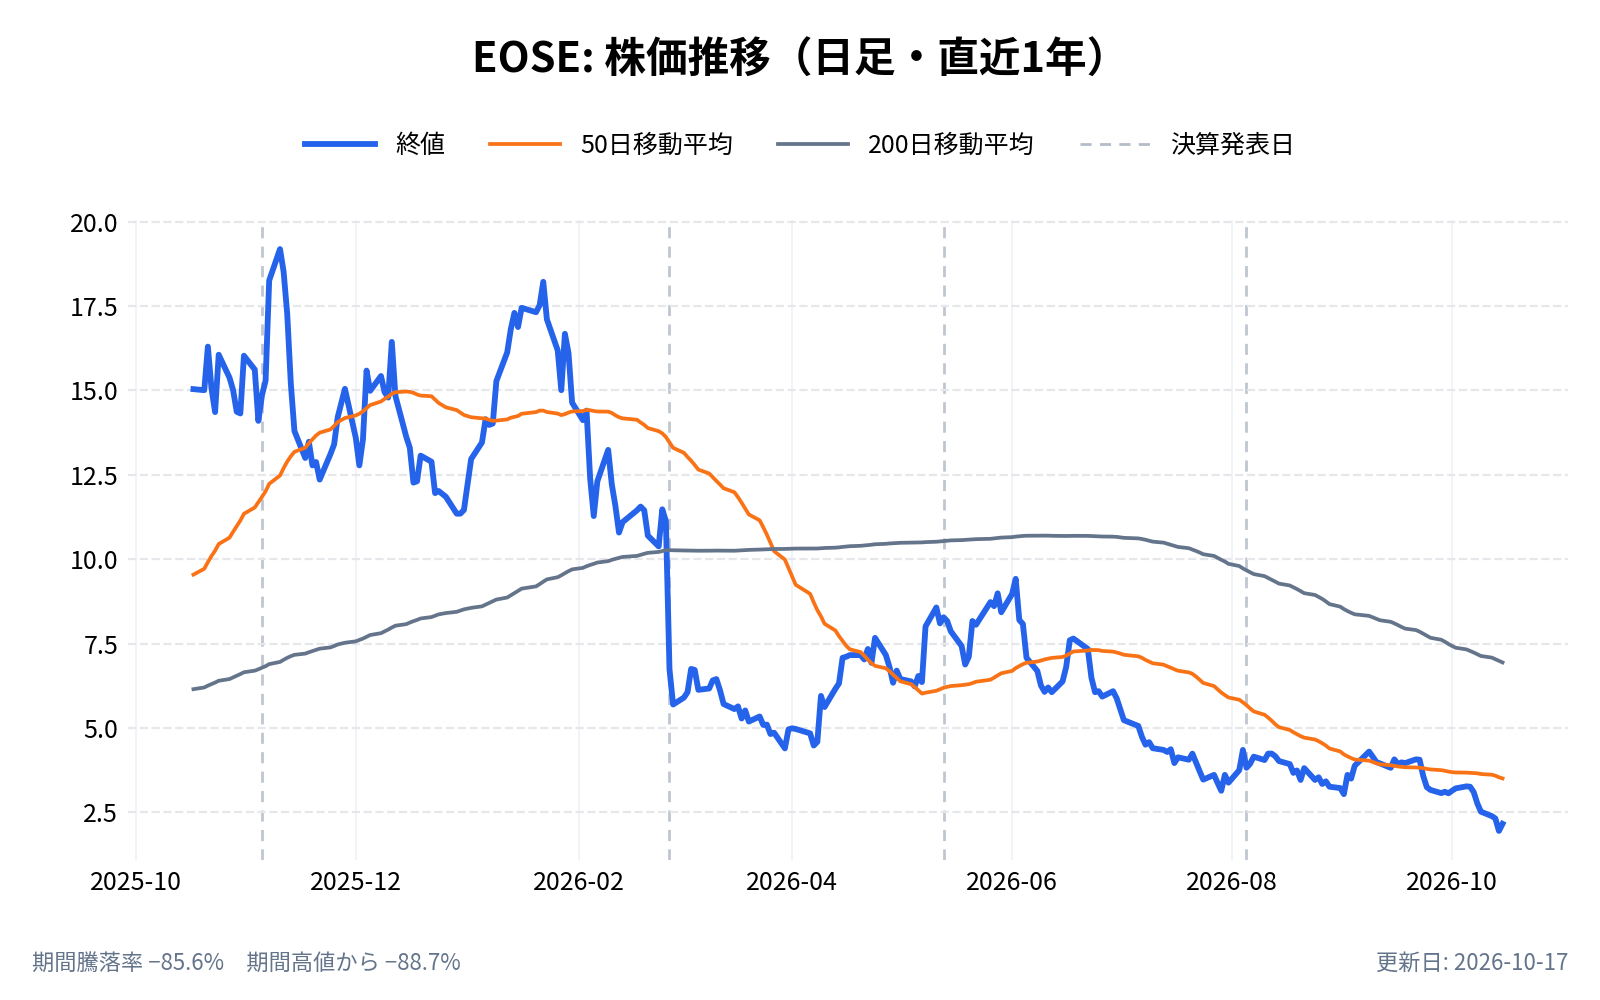
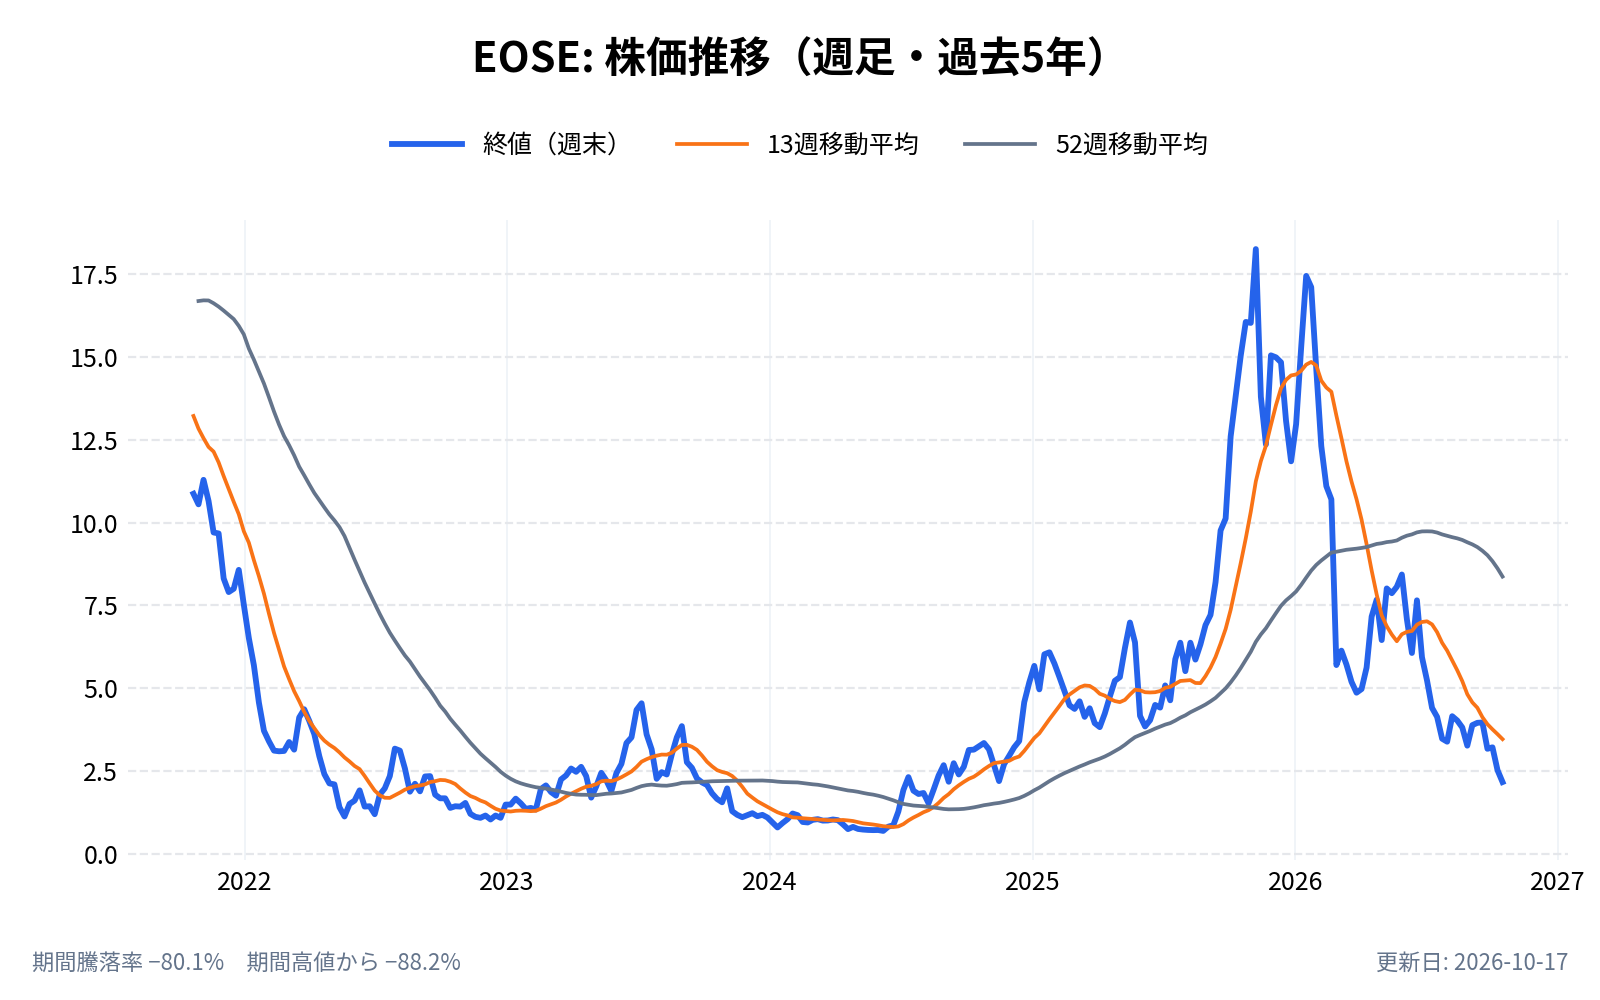
株価は、2026年1月22日の終値18.22ドルから、11月5日の終値1.88ドルまで、約9割下がりました。時価総額は約6.9億ドルです。
本記事では、量産で粗利の赤字は縮むのか、その間の資金はどこから来て、株主の持ち分はどれだけ薄まるのかを軸に、事業の仕組み、売上の中身、借入と増資を、年次報告書(10-K)、四半期報告書(10-Q)、決算発表から確かめます。
イオス・エナジー(EOSE)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
イオス・エナジー(EOSE)とは何の会社?
イオス・エナジー(Eos Energy Enterprises)は、亜鉛を使った電池で、電力の貯蔵システム(BESS)を設計・製造・販売する米国の企業である。電気をためて数時間から十数時間かけて出す「長時間蓄電(LDES)」を主な用途とする。2020年にB. Riley Principal Merger Corp. IIとの事業統合で上場した(10-K)。
- 会社名: Eos Energy Enterprises, Inc.
- 本社: ペンシルベニア州ピッツバーグ(2026年11月の四半期報告書の表紙。2026年2月の年次報告書の表紙はニュージャージー州エディソン)
- 代表者: ジョー・マストランジェロ(Joe Mastrangelo)。CEO。ゼネラル・エレクトリックのガス発電部門の社長を務めた後、2018年に顧問、2019年8月にCEOに就いた(10-K)
- 従業員: 787人(2025年12月末、全員フルタイム)。うち約420人は労働組合(USW)に属する生産・保守の担当者
- 工場: ペンシルベニア州のターチル・クリーク(Turtle Creek)とウォーレンデール(Warrendale、通称ソーン・ヒル)
- 売上高: 1億1,420万ドル(2025年12月期)
- 公式サイト: https://www.eose.com/
イオス・エナジー(EOSE)の主力製品やサービスは?
売上のほとんどは電池システムの販売である。2026年7〜9月期の売上8,273万ドルのうち、製品が8,143万ドル、サービスが130万ドルだった(10-Q)。会社は次の4つを提供している。
| 製品・サービス | 中身 |
|---|---|
| Z3電池モジュール | 亜鉛系の電池。システムの中核 |
| DawnOS(2025年に発表) | 多数のモジュールをリアルタイムで制御するソフト |
| Indensity(2026年に発表) | モジュールと制御ソフトを1つの箱にまとめた高密度の構成 |
| BMS・試運転・保守 | 遠隔の監視、プロジェクト管理、設置後の試運転、長期の保守計画 |
出典:2025年12月期の年次報告書(10-K)、2026年9月期の四半期報告書(10-Q)
Z3電池とは
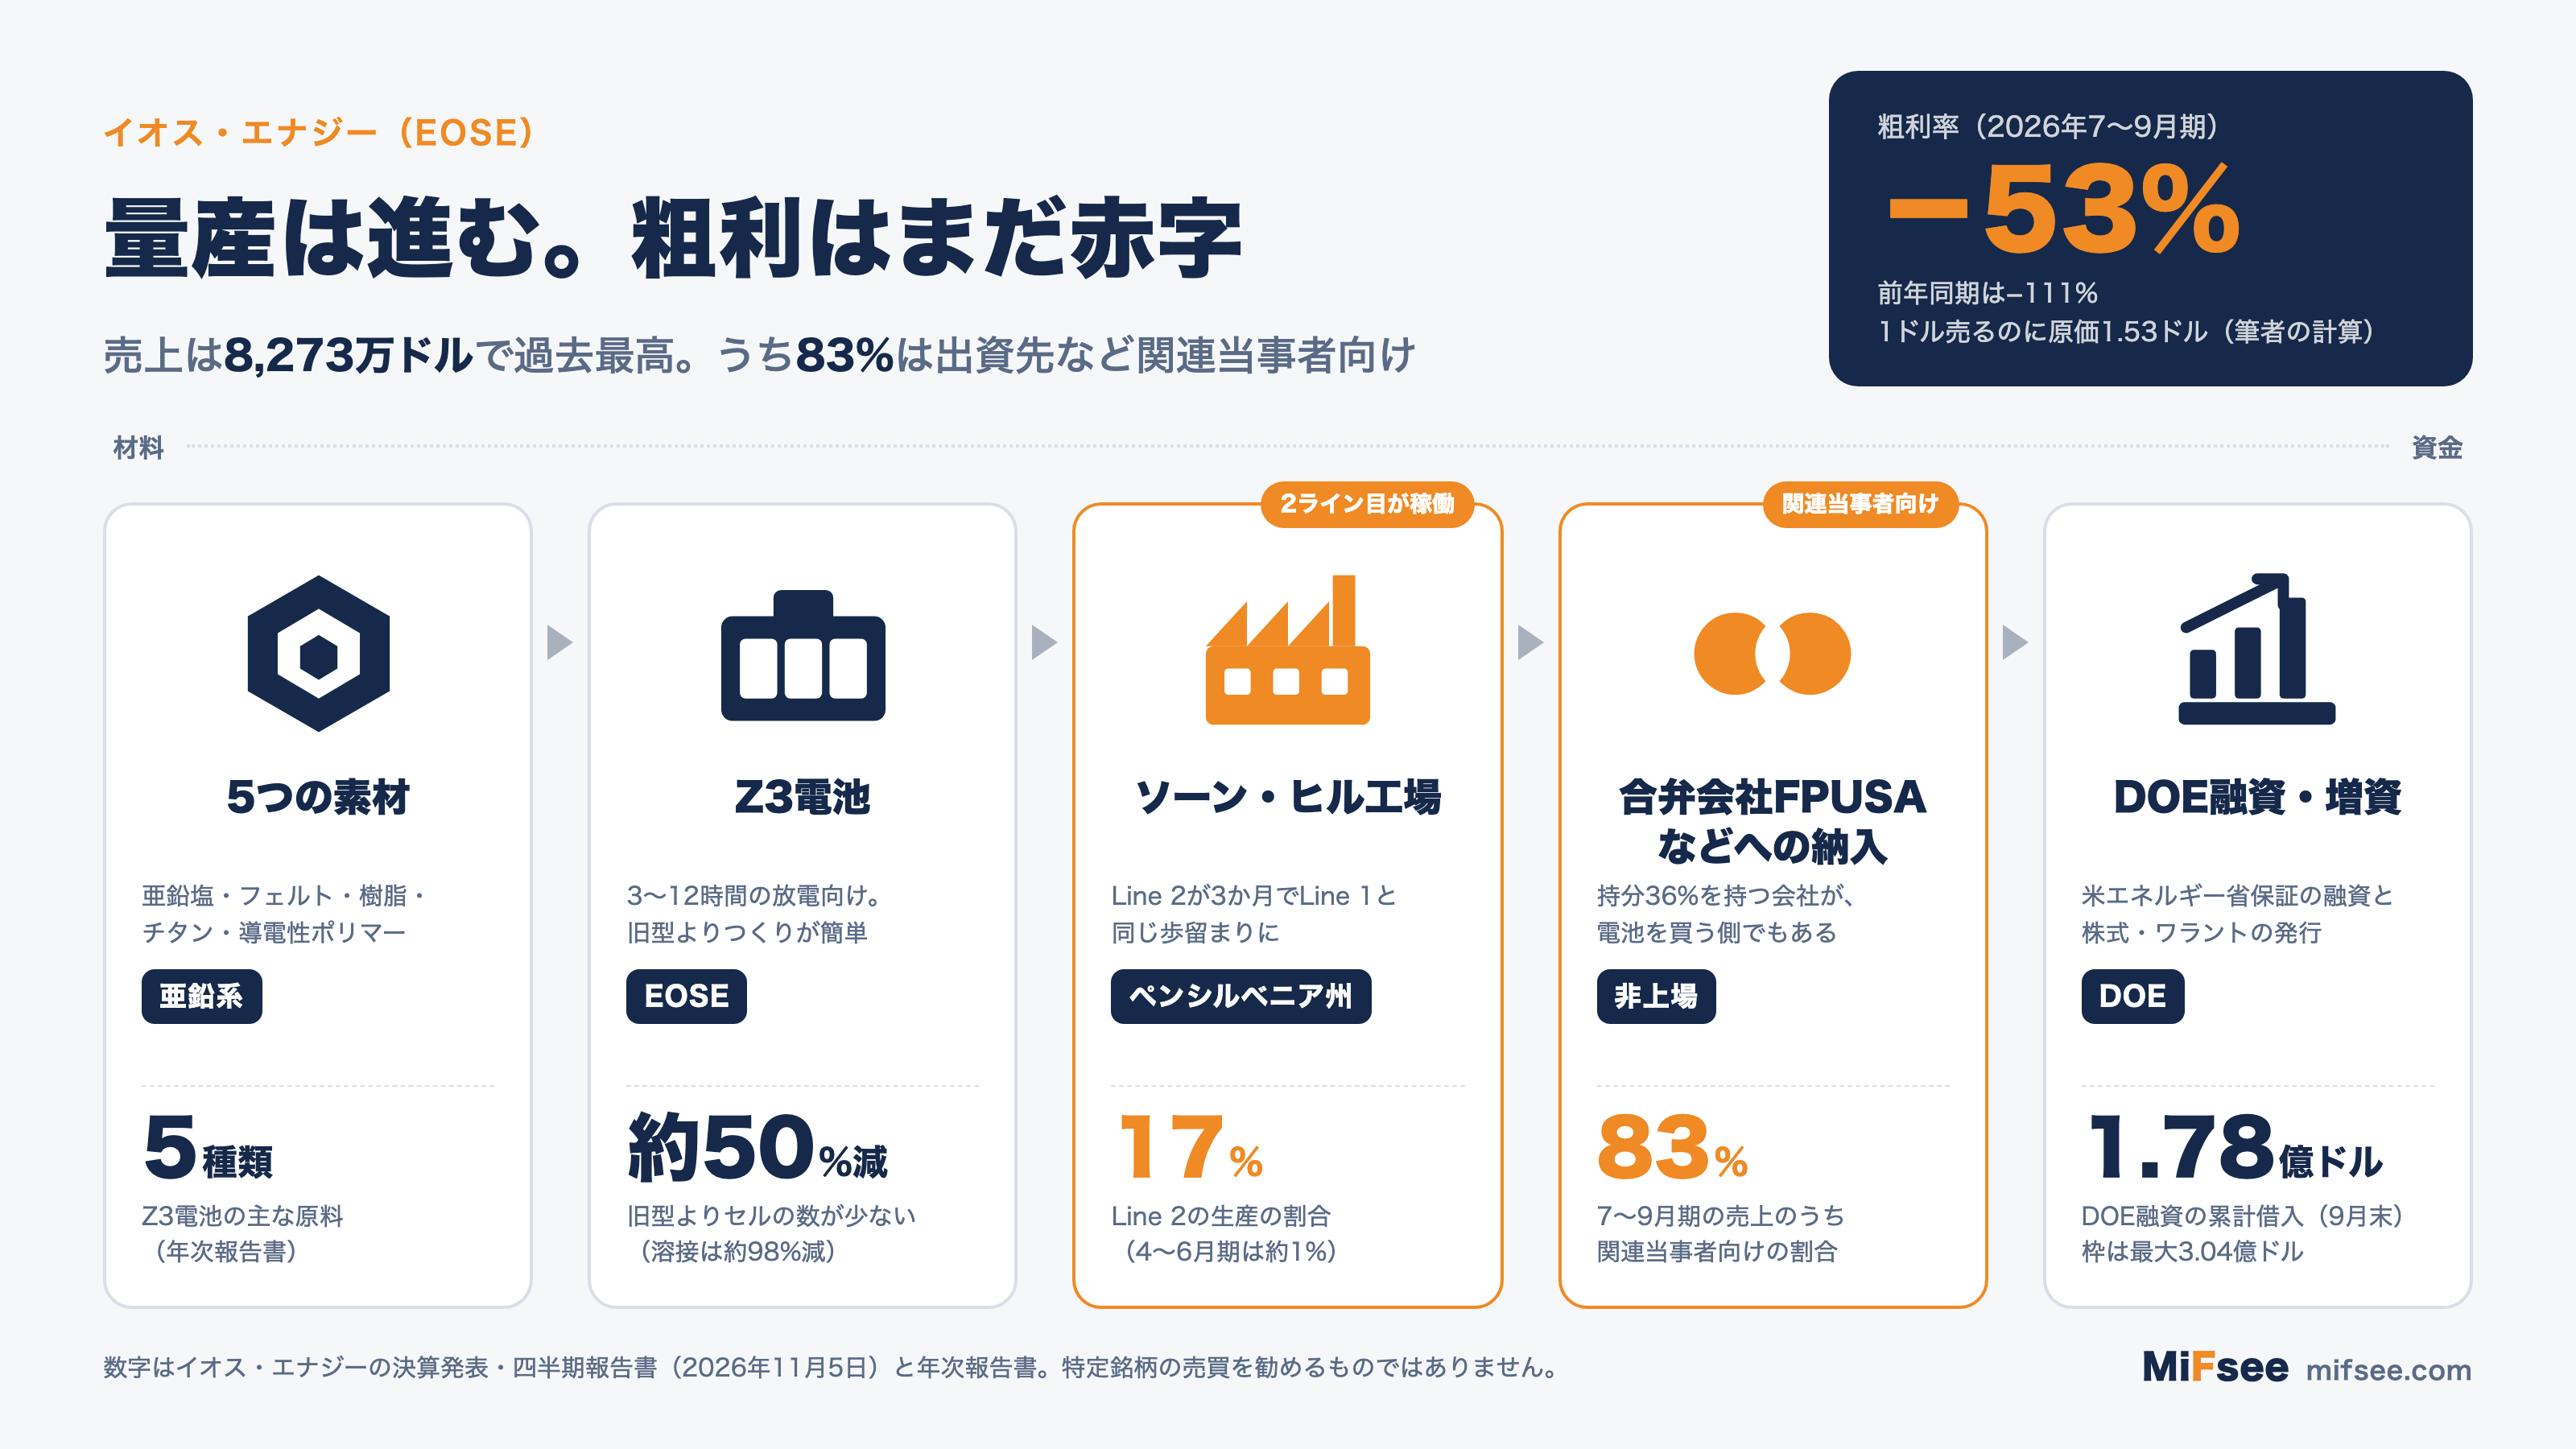
Z3は、同社が約10年使ってきた亜鉛系の化学反応を使いながら、つくりを簡単にした電池である。10-Kによると、旧型のGen 2.3に比べてセルが約50%少なく、モジュール1つあたりの溶接が約98%少ない。同じ設置面積で約2倍のエネルギー密度になると会社は見ている。
主な原料は、亜鉛のハロゲン塩、フェルト、樹脂、チタン、導電性ポリマーの5つである(10-K)。リチウムやコバルトは挙がっていない。動作温度は−20℃から50℃で、リチウムイオン電池のように温度を狭い範囲に保つ冷却や消火の設備を厚くしなくて済む、と会社は説明している。Z3の出荷は2023年7〜9月期に始まり、同社の電池が出した電力量は累計で6.9GWhになった(2026年11月の決算発表)。
制御ソフトDawnOSと高密度のIndensity
DawnOSは、モジュールのうち一部がずれても全体を止めずに動かすための制御ソフトである。Indensityは、1エーカー(約4,000平方メートル)あたり最大1GWhを目標にする構成で、既存の約4倍の密度にあたると会社は書いている。屋内にも置け、データセンターや軍の基地を想定している(10-K)。どちらも会社の目標であり、運転実績の数字は出ていない。
粗利の赤字は縮むのか:売上は2.7倍、粗損失は1.3倍
割合は改善しているが、金額は減っていない
2026年7〜9月期の粗利率はマイナス53%で、前年同期のマイナス111%から58ポイント、前四半期から18ポイント良くなった。5四半期を並べると、改善の中身が見える。
| 四半期 | 売上高 | 粗利率 | 粗損失(金額) |
|---|---|---|---|
| 2025年7〜9月 | 3,051万ドル | −111% | 3,393万ドル |
| 2025年10〜12月 | 5,800万ドル | −94% | 5,442万ドル |
| 2026年1〜3月 | 5,696万ドル | −78% | 4,443万ドル |
| 2026年4〜6月 | 6,878万ドル | −71% | 4,880万ドル |
| 2026年7〜9月 | 8,273万ドル | −53% | 4,420万ドル |
出典:2025年12月期の10-K、2026年4〜6月期・7〜9月期の決算発表。2025年10〜12月期は通期から9か月分を引いた値、2026年1〜3月期は上半期から4〜6月期を引いた値(筆者の計算)
売上は5四半期で2.7倍になったが、粗損失は3,400万〜5,400万ドルの間を行き来し、前年同期比では1.3倍に増えている。7〜9月期の売上原価は前年同期比97%増で、売上の171%増より小さい。粗利率が良くなっているのは、売上が原価より速く伸びているからで、赤字の金額そのものはまだ縮んでいない。1ドル売るのに1.53ドルの原価がかかる計算である。
会社は改善の理由に、材料費の低下、生産量の増加、転換コスト(加工にかかる費用)の低下を挙げている。
製造税額控除(PTC)を除くと
粗利には、米国で作った電池部品への製造税額控除(PTC)が含まれる。10-Qによると、売上原価から差し引いたPTCは7〜9月期が1,598万ドル、1〜9月が3,878万ドルである。控除は電池セルで1kWhあたり35ドル、モジュールで10ドルで、2029年まで満額、その後2032年にかけて段階的に縮む(10-K)。
PTCが無かったと仮定して7〜9月期の粗損失を計算すると6,018万ドルで、粗利率はマイナス73%になる(筆者の計算)。粗利の改善のうち、制度に支えられた部分があることは頭に入れておきたい。
工場の移設が、4〜6月期の立ち上がりを一時的に鈍らせる
量産の立ち上がりは、数字では順調である。2本目の生産ライン(Line 2、ソーン・ヒル)は、電池の生産量に占める割合が4〜6月期の約1%から17%に上がり、1シフトあたりの出力はLine 1より約2割多い。初期の歩留まり(不良なく作れた割合)がLine 1と同じ水準に届くまで3か月だった。
一方で会社は、10月下旬からLine 1をターチル・クリークの工場から外してソーン・ヒルに移し、2027年1〜3月期末の再開をめざしている。10-Qによると、この移設に1,600万〜1,800万ドルの一時費用がかかる見込みで、2026年10〜12月期の生産能力と出荷の時期に一時的な影響が出ると会社は書いている。完成後のソーン・ヒルは2ラインで年約4GWhの設計能力になり、転換コストの低下は2027年から出る見込みという。
売上の83%は、出資先の合弁会社など関連当事者向け
FPUSAとは何か
2026年8月4日、イオスは合弁会社Frontier Power USA(FPUSA)を立ち上げた。出資の内訳は次のとおりである(8-K、10-Q)。
| 出資者 | 拠出額 | 備考 |
|---|---|---|
| イオス | 1億1,264万ドル(持分36%) | 増資で集めた資金を充てた |
| サーベラス系(CCM Frontier) | 1億ドル+創業者持分5,000万口 | 取締役7人のうち4人を指名 |
| ハドソン・ベイ系(HBC) | 5,000万ドル |
FPUSAは、蓄電池を使う発電・蓄電の案件を開発する会社である。2026年8月の決算発表によると、開発の候補は約16GWhで、うち約5.0GWhは取得または精査の段階にある。イオスとは、2GWhの電池の購入枠(容量予約契約)を結んでいる。
売上のうち関連当事者向けが83%
イオスは、FPUSAとその関連会社への売上を「関連当事者向け」として分けて開示している。
| 項目 | 2026年4〜6月期 | 7〜9月期 | 1〜9月 |
|---|---|---|---|
| 総売上 | 6,878万ドル | 8,273万ドル | 2億847万ドル |
| 関連当事者向け | 5,503万ドル | 6,845万ドル | 1億2,348万ドル |
| 割合 | 80% | 83% | 59% |
| 第三者向け | 1,374万ドル | 1,428万ドル | 8,499万ドル |
出典:2026年4〜6月期・7〜9月期の決算発表、10-Q。割合は筆者の計算
2026年1〜3月期の第三者向けの売上は5,696万ドルだった。4〜6月期と7〜9月期は1,400万ドル前後で、7〜9月期は前年同期(3,051万ドル)の約半分である。4〜6月期の関連当事者向け5,500万ドルは、FPUSAの発足前にサーベラス系の資金で進めた既存の案件で、合弁の成立時にFPUSAに移された。会社は、売上と顧客の集中は案件の納入時期で大きく動くと書いており、第三者向けの減少が需要の弱さを意味するとは限らない。
輪の中で動くお金をどう見るか
イオスは、増資で集めた1億1,264万ドルをFPUSAに出資した。その内訳は、2026年7月の第三者割当(ハドソン・ベイ系のファンドに普通株13,683,634株とワラントを発行、純額7,490万ドル)と、既存株主への権利発行(3,770万ドル)である(10-Q)。そのFPUSAが、最大の買い手としてイオスの電池を買っている。サーベラス系は、FPUSAの出資者であり、イオスの貸し手であり(後述)、優先株の保有者でもある。
筆者は、この構図を悪いと決めつけているわけではない。電池を買う開発会社を自分で育てるのは、需要をつくる手段にもなりうる。ただ、売上の質を見るときは、最終的に電池を使う第三者の顧客がどれだけ付くかと、資金の出し手が同じ輪の中にあるかを分けて見る必要がある。10-Qによると、FPUSAの持分損益は1四半期遅れで計上されるため、7〜9月期の損益には含まれていない。
なお2025年12月期は、上位2社で売上の70.3%(51.5%と18.8%)を占めた(10-K)。2026年6月末の受注残(3.4GWh)の49%は、この案件とFPUSA関連だった(2026年8月の決算発表)。
借入10.4億ドルと希薄化:現金3.4億ドルの使い道
現金は9か月で2.8億ドル減った
2026年9月末の現金は、使途に制限のない2億7,116万ドルと制限付き7,292万ドルを合わせて3億4,409万ドルである。2025年末の6億2,457万ドルから、9か月で2.8億ドル減った。
| 1〜9月のキャッシュフロー | 金額 |
|---|---|
| 営業活動 | −2億6,159万ドル |
| 投資活動(設備投資1.06億ドル、FPUSAへの出資1.13億ドルなど) | −2億1,896万ドル |
| 財務活動(借入と増資) | +2億0,007万ドル |
出典:2026年9月期の10-Q
営業活動の赤字は、手元の現金に迫る規模である。会社は10-Qで、利益が出るまでは外部の資金への依存が続く見込みと書いている。
借入の元本は10.4億ドル
| 借入 | 元本 | 満期 | 備考 |
|---|---|---|---|
| タームローン(サーベラス系が貸し手) | 2億502万ドル | 2034年6月 | 関連当事者 |
| 2025年5月発行の転換社債 | 5,000万ドル | 2030年6月 | 転換価格は約5.10ドル |
| 2025年11月発行の転換社債 | 6億ドル | 2031年12月 | 転換価格は約16.29ドル |
| DOE融資(米エネルギー省の保証付き) | 1億8,512万ドル | 2034年6月 | 利息は元本に加算(現金払いは2028年から) |
| 合計 | 10億4,014万ドル |
出典:2026年9月期の10-Q。DOE融資は9月に8,700万ドルが実行され、累計の借入は1億7,800万ドルになった。融資枠の残りは約9,950万ドル
2つの転換社債の転換価格(約5.10ドルと約16.29ドル)は、11月5日の終値1.88ドルを大きく上回る。株価がこの水準のままなら、株に換わらず現金で返す側に回る可能性が高い(筆者の推測)。サーベラス系のローンとDOE融資には、転換社債が残っていると、その償還や転換が可能になる日の91日前に返済期限が早まる条項(スプリング条項)があり、最も早い場合は2030年3月14日になる(10-Q)。また、最低売上高と最低EBITDAの財務制限条項は、2027年3月31日に終わる四半期から適用される。
株数は増え続けている
| 株数 | |
|---|---|
| 2025年12月末 | 3億3,713万株 |
| 2026年9月末 | 3億6,576万株(+8.5%) |
| 2026年11月3日 | 3億6,636万株 |
| 7〜9月期の希薄化後の加重平均 | 5億5,327万株 |
出典:2026年9月期の10-Q。増加率は筆者の計算
株数が増える要因は増資だけではない。優先株(Series B)は普通株に転換でき、転換後の株数は合計1億3,140万株分ある。7〜9月期の増資で転換比率の調整が働き、この株数は1,508万株増えた(10-Q注記19)。さらに増資に付けたワラント(行使価格5.481ドル)が約902万株分ある。7〜9月期は純利益1.25億ドルの黒字だが、ワラントやデリバティブの時価評価益が約2.2億ドルあり、本業の黒字ではない。
イオス・エナジー(EOSE)のビジネスモデルは?
電池システムを売る
収益の大半は、電池システムの販売による。製品の売上は納入した時点に計上し、試運転・保守などのサービスは期間にわたって計上する(10-Q)。顧客は、公益事業者、独立系発電事業者、再生可能エネルギーの開発会社、商工業の企業、政府である。
2026年には、次のような契約や案件が出ている(決算発表)。
- 4〜6月期の受注: 4社の新規顧客と2社の既存顧客から受注し、受注残は過去最高の8億700万ドルになった
- ドイツ・オーストリア・スイス: CAPAC Energyと独占販売のマスター供給契約を結んだ。初回は750MWhで、2031年までに最大2GWhに広げる余地がある
- 米国防総省: 国防の重要拠点にZ3を置く契約を受けた(原文はDepartment of War、Golden Dome for America関連)
- 7〜9月期の案件: MN8 EnergyとGoogleのデータセンターに電力を送る案件で、西バージニア州に10MW・100MWhを納める計画を発表した
税額控除が価格を支える
製造側にはPTC(前述)、顧客側には投資税額控除(ITC)がある。ITCには、米国製の部品を一定割合以上使う案件(国内調達要件)への追加の10%の上乗せがあり、同社は自社の電池が満たすと見ている(10-K)。一方で、2025年7月に成立した新しい税制法(OBBBA)は、懸念される外国事業体からの材料の調達に制限を設けた。同社は財務諸表への影響は無いと判断しているが、制度は変わりうる。
取引市場は?
イオス・エナジーの普通株は、米国のNasdaq(ナスダック)で「EOSE」のティッカーで取引されている。ワラント(行使価格5.481ドル)も「EOSEW」で上場している。発行済み株数は約3億6,636万株(2026年11月3日)で、2026年11月5日の終値1.88ドルで計算すると時価総額は約6.9億ドルである。
2026年の終値ベースでは、1月22日の18.22ドルが高値、10月26日の1.62ドルが安値だった。1日の出来高は11月4日に約5,100万株、5日に約4,000万株と、発行済み株数の1割を超える。
イオス・エナジー(EOSE)のセクター、業種、属するテーマは?
セクター
資本財(Industrials)
業種
電気設備(Electrical Equipment & Parts)。蓄電システムの製造
属するテーマ
長時間蓄電(LDES)、データセンターの電力、米国内の製造と国産化
セクターと業種はYahoo Financeの分類である。10-Kは、AI・高性能計算・データセンターの拡大で電力の需要が増え、従来の4時間未満の蓄電では足りない用途が出てくると見ている。市場の規模について、10-KはBloombergNEFの予測として、世界の蓄電市場が2035年に約7,250GWhになるとしている。
同じテーマの銘柄
- 蓄電池・電池:ブルーム・エナジー(BE)、フルーエンス・エナジー(FLNC)、クアンタム・スケープ(QS)
- AIエネルギー・電力:アメリカン・スーパーコンダクター(AMSC)、バーティブホールディングス(VRT)、TATテクノロジーズ(TATT)、オクロ(OKLO)、エンブリッジ(ENB)
配当は?
配当は無い。10-Kは、普通株について現金配当を宣言したことも払ったこともなく、予見できる将来に払う予定も無いと書いている。稼いだ利益ではなく外部の資金で設備を作っている段階であり、利益が出るまでは配当に回る余地は小さい(筆者の見方)。
イオス・エナジー(EOSE)の競合企業は?
10-Kは、競合を2つに分けている。
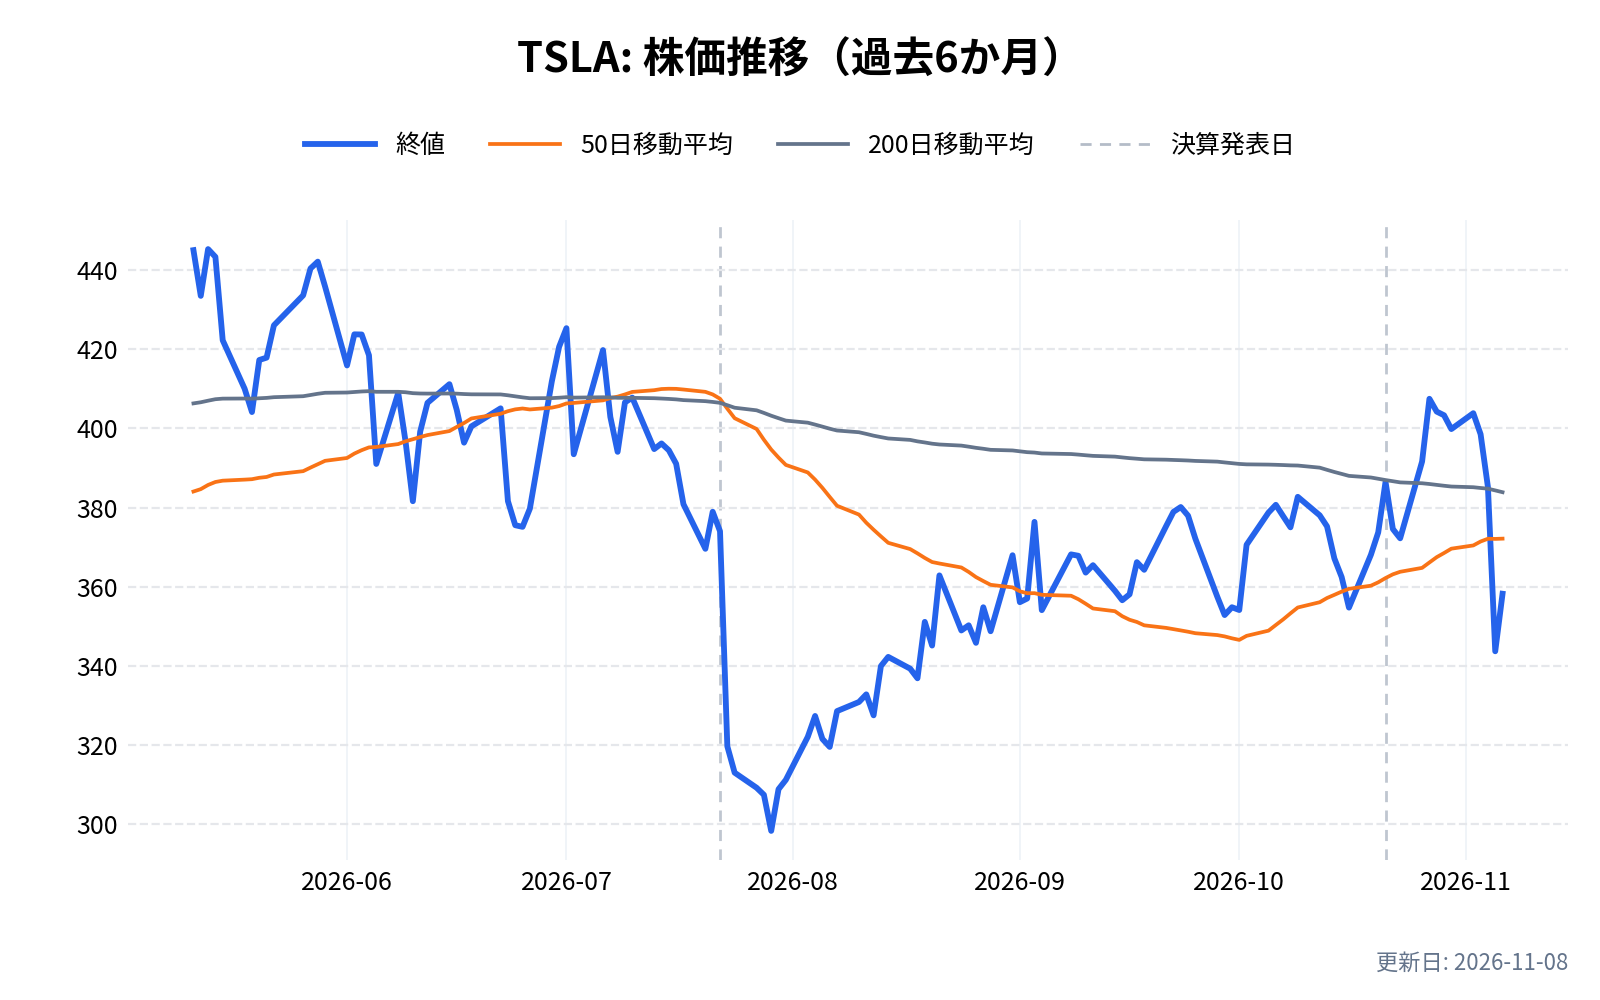
- リチウムイオン電池の製造・システム会社: フルエンス・エナジー(FLNC)、パナソニック、サムスン電子、LG化学、テスラ(TSLA)、BYD、サングロー、CATLなど
- 長時間の用途で競う会社: ESS Inc.、EnerVenue、Ambri、Form Energy
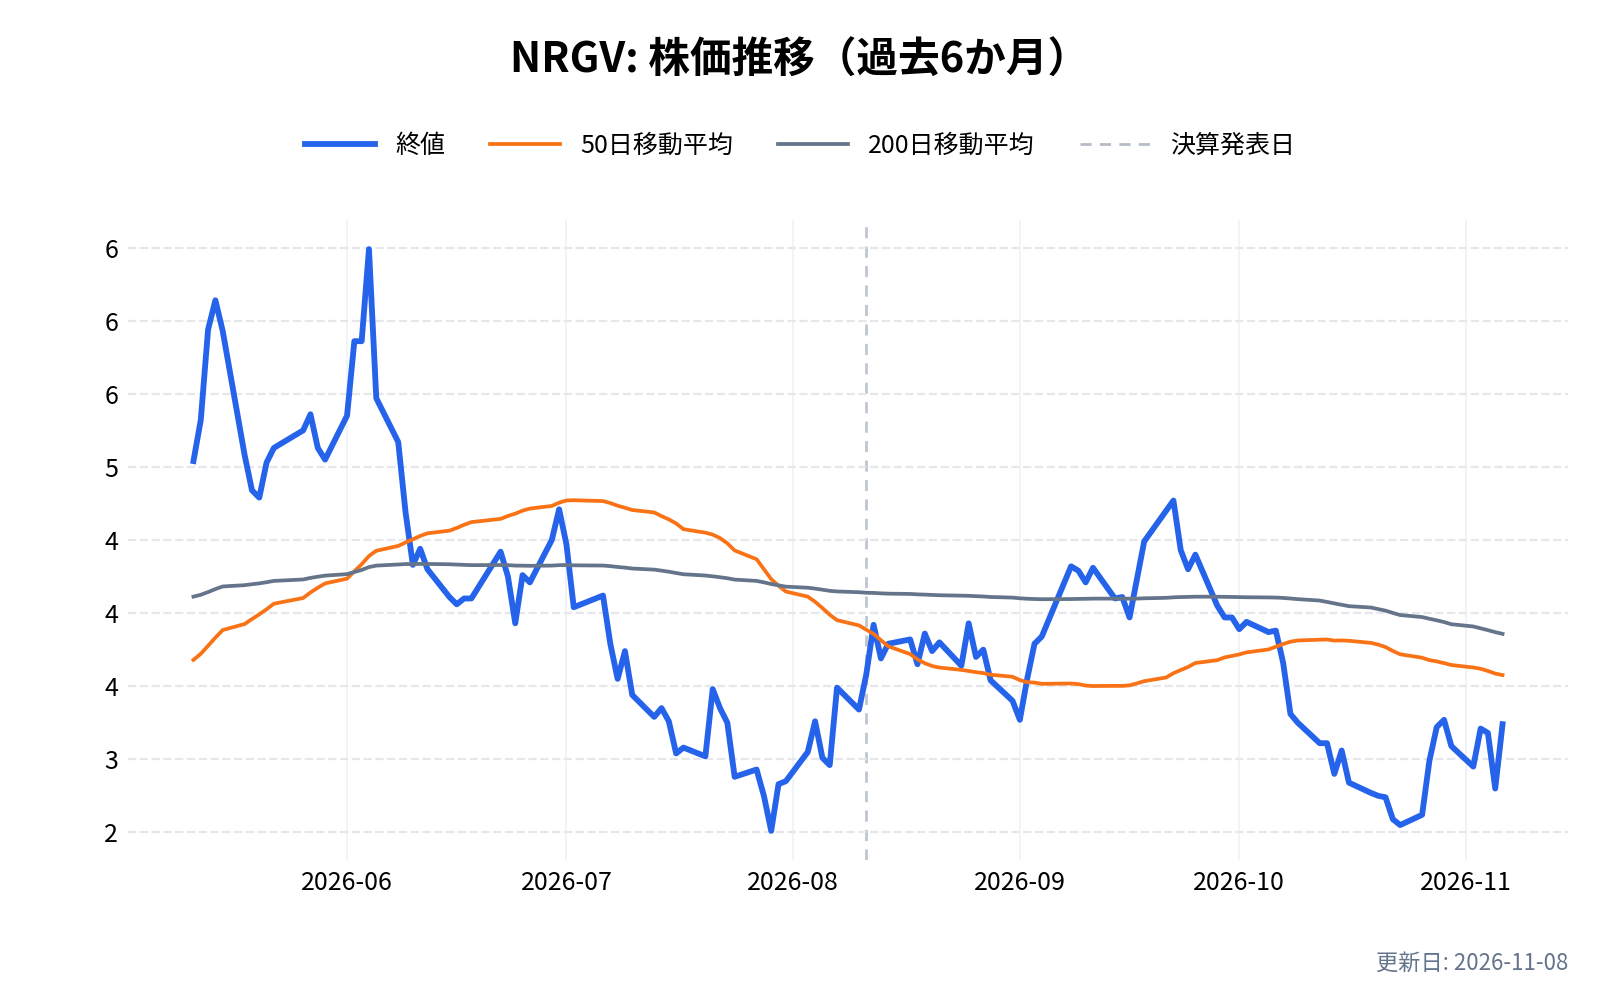
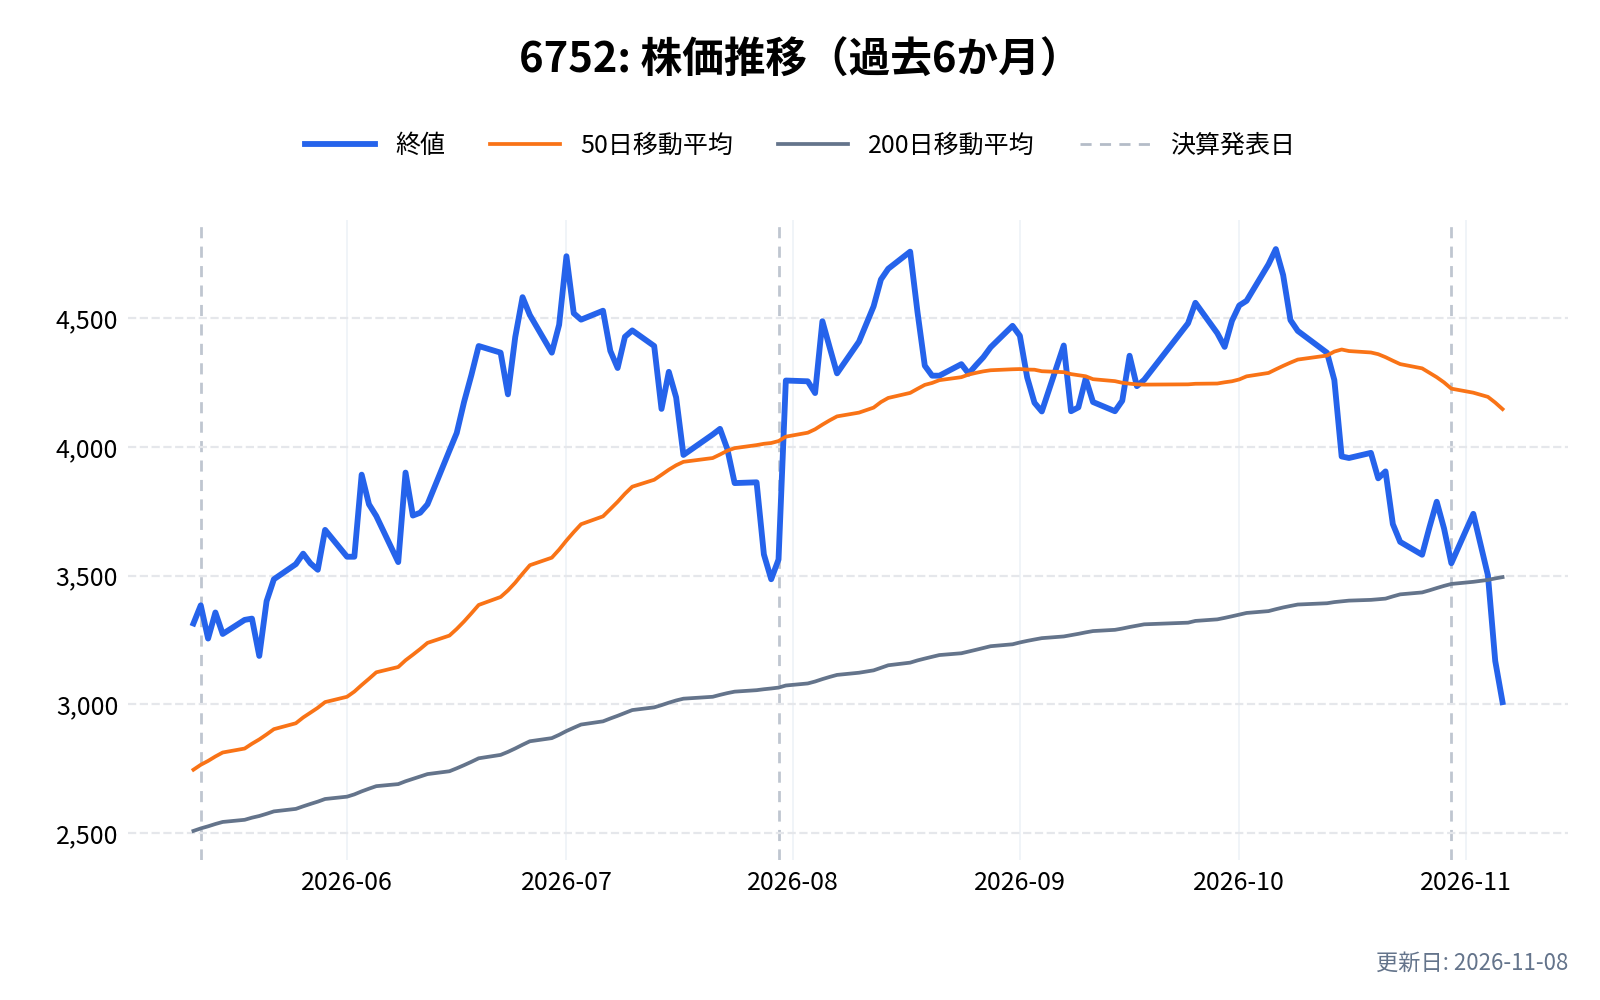
会社は、顧客が選ぶ要素として、性能、安全性、総コスト、劣化の速さ、放電時間の長さ、米国内での製造と調達などを挙げている。下のチャートには、10-Kが挙げたフルエンス、テスラ、パナソニックに加え、10-Kには出ていないが同じ蓄電市場の上場企業であるエナジー・ボルト(NRGV)を並べた。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

イオス・エナジー(EOSE)の競合との差別化要素と優位性は?
燃えにくい化学と、広い動作温度
会社は、Z3の電池は不燃性で安定した化学で、リチウムイオン電池の電解液に起きる熱暴走の故障を避けられると説明している。動作温度は−20℃から50℃と広く、冷却や消火の設備を減らせるという。データセンターや軍の基地のように、設置場所の安全が優先される用途で選ばれる理由になる、と会社は見ている。
ポンプの無い、つくりの簡単さ
会社は、Z3は固定式のモジュールで、ポンプや圧縮機が無く、流れる電解液を使う電池より保守の手間が少ないとしている。放電時間を変えられる点も挙げている。
米国内の製造とPTC
主原料の亜鉛塩などは大部分を国内で調達し、米国内の工場で作る。10-Kは、IRSの指針に照らして、Z3の原料の調達が国内調達要件を満たすと会社が考えていると書いている。PTCは売上原価を実際に下げており、7〜9月期は売上の約2割にあたる。
一方で、規模と実績では見劣りする
リチウムイオン電池の会社は、製造の規模も導入の実績も大きい。イオスの累計の放電量は6.9GWhで、受注残は3.2GWhである。差別化の中身は、価格ではなく安全性と国産化で選ばれる用途をどこまで広げられるかにある。そのうえで、売上の8割超が出資先の合弁会社などに偏っており、強みが幅広い顧客に届いているかは、数字からはまだ確かめにくい。
イオス・エナジー(EOSE)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
イオス・エナジー(EOSE)の業績について
イオス・エナジーの会計年度は12月末で終わる。決算発表の日付は、直近は次のとおりである。
- 第4四半期・通期(10〜12月): 2026年2月26日
- 第1四半期(1〜3月): 2026年5月13日
- 第2四半期(4〜6月): 2026年8月5日
- 第3四半期(7〜9月): 2026年11月5日
2026年は、本決算の数週間前に、売上・粗利率・現金などの速報を8-K(臨時報告)で出している。1〜3月期が4月9日、4〜6月期が7月15日、7〜9月期が10月19日だった。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
イオス・エナジー(EOSE)の2026年Q3決算(2026/11/05 発表)は、売上82.7百万ドル(アナリストコンセンサス81.6百万ドルに対し+1.4%)、EPS -0.17ドル(同-0.24ドルに対し+0.07ドル)でした。
売上の前年同期比は+171.1%です。
直近8四半期では、売上が4回、EPSが3回コンセンサスを上回っています。
四半期:売上高の推移

四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 7.25 | +9.7% | +12.8% | -2.20 | -1.98 | -712.8% |
| 2025:Q1 | 10.46 | +58.4% | -13.6% | -0.20 | +0.01 | -506.2% |
| 2025:Q2 | 15.24 | +1596.7% | -37.0% | -1.05 | -0.91 | -419.1% |
| 2025:Q3 | 30.51 | +3472.8% | -23.0% | -4.91 | -4.69 | -200.6% |
| 2025:Q4 | 58.00 | +699.6% | -38.1% | -0.84 | -0.67 | -140.1% |
| 2026:Q1 | 56.96 | +444.7% | +4.9% | 0.12 | +0.34 | -139.2% |
| 2026:Q2 | 68.78 | +351.4% | +0.7% | -1.20 | -1.01 | -121.9% |
| 2026:Q3 | 82.73 | +171.1% | +1.4% | -0.17 | +0.07 | -95.9% |
| 2026:Q4(予想) | 98.52 | +69.9% | – | -0.17 | – | – |
| 2027:Q1(予想) | 91.22 | +60.1% | – | -0.12 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
通期:売上高の推移

通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)

通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 4.60 | +1999.5% | -2.36 | -2930.1% | -2526.0% | -131.74 |
| 2022年 | 17.92 | +289.8% | -3.68 | -1234.4% | -1098.3% | -216.93 |
| 2023年 | 16.38 | -8.6% | -1.81 | -933.8% | -885.4% | -174.34 |
| 2024年 | 15.61 | -4.7% | -4.55 | -1122.6% | -986.4% | -187.09 |
| 2025年 | 114.20 | +631.8% | -6.69 | -227.0% | -184.9% | -264.97 |
| 2026年(予想) | 306.98 | +168.8% | -1.33 | – | – | – |
| 2027年(予想) | 536.39 | +74.7% | -0.35 | – | – | – |
| 2028年(予想) | 949.28 | +77.0% | 0.00 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
イオス・エナジー(EOSE)の将来性と今後の見通しは?
イオスの将来性は、量産で粗利の赤字をどこまで縮められるかと、FPUSA以外の顧客を広げられるか、その間の資金をどう賄うかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 8,273万ドル(前年同期比171%増、前四半期比20%増)
- 粗利率: マイナス53%(前年同期マイナス111%)
- 営業損失: 7,932万ドル(前年同期6,122万ドル)。売上の約96%にあたる(筆者の計算)
- 調整後EBITDA: 6,382万ドルの損失(売上比マイナス77%)
- 受注残: 7億6,500万ドル、3.2GWh(前年同期比19%増、前四半期比5%減)
- 商談パイプライン: 249億ドル
出典:2026年7〜9月期の決算発表
受注残は、4〜6月期末の8億700万ドル(3.4GWh)から減った。7〜9月期の受注に含まれる1億ドルの注文は、FPUSAの容量予約契約の中で転換したもので、受注残の増加には寄与していない。受注残は直近4四半期の売上(約2.7億ドル)の約2.9倍にあたる(筆者の計算)。
通期の見通し
会社は2026年通期の売上を、3億〜3.5億ドルのレンジの下半分と見ている。8月までの見通しは3億〜4億ドルで、8月に3億〜3.5億ドルに絞り、11月に下半分と明示した。1〜9月の売上は2億847万ドルなので、レンジの下半分(3億〜3.25億ドル)に着地するには、10〜12月期に9,153万〜1億1,653万ドルが要る(筆者の計算)。7〜9月期の8,273万ドルより大きいが、10〜12月期はLine 1の移設で生産能力が一時的に下がると会社は書いている。
株価の動き
決算の速報と本決算の日は、株価の動きが分かれている(前日の終値と、その日の終値の比較)。
| 対象の四半期 | 速報の日 | 速報後の値動き | 本決算の日 | 本決算後の値動き |
|---|---|---|---|---|
| 2025年10〜12月期 | なし | 2026年2月26日 | −39.4% | |
| 2026年1〜3月期 | 4月9日 | +29.6% | 5月13日 | +2.2% |
| 2026年4〜6月期 | 7月15日 | +1.9% | 8月5日 | −12.2% |
| 2026年7〜9月期 | 10月19日 | −0.5% | 11月5日 | −12.1% |
出典:Yahoo Financeの終値(未調整)から筆者が計算。5月13日は合弁会社の基本合意と資金調達の発表と同じ日
速報で数字が先に出るため、本決算の日の値動きだけでは決算の評価を測りにくい。1日の出来高が発行済み株数の1割を超える日もあり、値動きの大きい株である。
注目しているポイント
- 粗損失の金額: 割合の改善に加え、金額が4,000万ドル台から縮み始めるか
- 第三者向けの売上: 7〜9月期に1,428万ドルだったFPUSA以外への売上が、回復するか
- 工場の移設: Line 1が2027年1〜3月期末に再開し、Line 2と合わせて年約4GWhの能力になるか
- 資金: DOE融資の残り約9,950万ドルと、2027年3月期から効く財務制限条項
リスクと不確実性
- 売上の集中: 7〜9月期は売上の83%が関連当事者向け、1社で76.8%。2025年12月期は上位2社で70.3%
- 希薄化: 株数は2026年2月末の3億3,943万株から約7.9%増え、優先株の転換とワラントが残る
- 借入: 元本10.4億ドルに対し、手元の現金は3.4億ドル。営業活動の赤字が続く
- 制度への依存: PTCは2029年まで満額、その後縮む。税制や外国事業体の規制は変わりうる
- 製造の立ち上がり: 2ラインをソーン・ヒルに統合する移設が遅れれば、出荷に響く
- 値動き: 時価総額は約6.9億ドル。速報や本決算の日に1日で10%以上動くことがある
EOSE 2026年Q3決算:売上高が前年比171%増の8273万ドルで過去最高を更新、粗利率は大きく改善したが赤字は続く
発表日:2026/11/05
EOSEの決算ハイライト
イオス・エナジーの2026年第3四半期は、売上高が前年同期比171%増、前四半期比20%増の8273万ドルとなり、四半期として過去最高を記録した。10のプロジェクトへの納入が牽引し、キューブ出荷数は前年比216%増、前四半期比でも23%増えている。
採算面でも改善が続く。粗利率はマイナス53%と依然赤字だが、前年同期から58ポイント、前四半期から18ポイント改善しており、原材料コストの低下や生産量の増加、転換コストの低減が効いている。調整後EBITDA利益率もマイナス77%まで改善し、前年同期比96ポイント、前四半期比27ポイントの改善と、2四半期連続で両指標が改善する流れが続いている。
純利益は1.25億ドルの黒字となったが、これは株価変動に伴うワラントや負債の時価評価による非現金の含み益が主因で、本業の黒字化を意味するものではない。会社は通期売上ガイダンスについて、3億〜3.5億ドルのレンジのうち下半分での着地を見込むと示した(8月時点はレンジのみで、「下半分」は今回初めて示された)。
抑えておくべきKPI
- 売上高: 8273万ドル(前年同期比171%増、前四半期比20%増)
- 粗利率: マイナス53%(前年同期比58ポイント改善、前四半期比18ポイント改善)
- 調整後EBITDA利益率: マイナス77%(前年同期比96ポイント改善、前四半期比27ポイント改善)
- バックログ: 7.65億ドル、3.2GWh相当(前年同期比19%増、前四半期比5%減)
投資家目線のインサイト
今回の決算で目を引くのは、Line 2の歩留まりがLine 1に並ぶまでわずか3カ月しかかからなかった点だ。前四半期にはバッテリー出荷の約1%に過ぎなかったLine 2の寄与度が今期は17%まで伸び、1シフトあたりの出荷量もLine 1を2割上回る水準に達している。量産の立ち上がりが想定より早く進んでいる証左と言える。
一方で粗利は依然として赤字が続いており、黒字転換にはまだ距離がある。粗損失は4420万ドルで前年同期の3390万ドルから拡大しており、売上拡大のペースほど利益改善が追いついていない現実も見える。純利益の黒字はあくまで非現金の評価益によるもので、営業損益は7930万ドルの赤字と前年同期の6120万ドルから悪化している点は見逃せない。
バックログは前四半期比で5%減少したが、これは記録的な四半期売上への転換が進んだ結果であり、新規受注がそれを完全には穴埋めしなかったことを示している。期中にはMN8Energy・Googleとの新規案件も発表されており、需要そのものが細っているわけではない点は押さえておきたい。
今後の見どころ
会社はThorn Hill拠点への製造統合を10月末から加速させており、Line 1の移設・アップグレードが完了する2027年第1四半期末までは生産能力やシプメントのタイミングに一時的な影響が出る見通しだ。第4四半期の生産能力低下が業績にどう表れるかが次の焦点になる。
統合が完了すればThorn Hillは2ラインで年間約4GWhの名目生産能力を持つことになり、コスト構造の改善と製造効率の向上が2027年に実現するかどうかが中長期の株価材料として注目される。通期ガイダンスがレンジの下半分に絞られた点も、進捗確認のポイントになる。
出典
EOSE 2026年Q2決算:売上高は351%増の6,880万ドル、通期売上ガイダンスは上限を引き下げ
発表日:2026/08/05
本決算のポイント
売上高は6,880万ドルで、前年同期比351%増となりました。キューブ(電池モジュール)の納入が207%増えたことが背景です。粗損失は4,880万ドルで、粗利益率はマイナス71%でした。前年同期から132ポイント、前四半期から7ポイント改善しています。売上は急拡大した一方、粗利益はまだ赤字という決算です。
純損失は2億7,570万ドルに膨らみました。本文によると、主因は四半期末の株価の変動を反映した一部負債の時価評価で、事業の稼ぎそのものとは性質が異なります。調整後EBITDAは7,140万ドルの損失(前年同期は5,160万ドルの損失)でした。通期の売上ガイダンスは3億〜3億5,000万ドルに絞り込まれ、従来の3億〜4億ドルから上限が下がっています。
抑えておくべきKPI
- 売上高: 6,880万ドル(前年同期比351%増)。うち関連当事者向けが5,500万ドルで、売上全体の約80%を占める
- 粗利益率: マイナス71%(前年同期から132ポイント改善、前四半期から7ポイント改善)
- 調整後EBITDA: 7,140万ドルの損失(前年同期は5,160万ドルの損失)。調整後EBITDAマージンはマイナス104%
- 受注残高: 過去最高の8億700万ドル(前四半期比25%増、前年同期比20%増)。3.4GWh分で、商談パイプラインは246億ドル
投資家目線のインサイト
売上増の中身には偏りがあります。売上のうち5,500万ドルは、合弁会社FPUSA(フロンティア・パワー・USA)の発足前に実行された既存案件で、売上の約80%を占めます。この案件は8月4日の合弁会社の成立時にFPUSAへ拠出されました。売上の大半が単一案件に依存しているため、継続的な水準かどうかは慎重に見る必要があります。
一方で、構造的な変化の兆しもあります。受注残は新規4社・既存2社からの受注で過去最高となり、期末後には1億ドルの発注も入りました。粗利益率の改善は、生産量の増加と変換コストの低下が要因とされています。ただし、2つの工場を同時に立ち上げた影響による稼働率の低さは、なお重しです。懸念材料は、純損失の大きさと通期売上ガイダンスの上限引き下げです。
今後の見どころ
通期ガイダンスの修正は、生産ラインを1拠点(ソーン・ヒル)に集約する時期を見直したことを反映したものです。集約の進み方と、その効果としての粗利益率の改善が最初の確認点です。第2ラインは6月中旬に商業生産を開始し、第4四半期のフル稼働を目指しています。
もう一つは、受注残がどこまで売上に転換するかです。FPUSAは約16GWhの開発パイプラインを持ち、約2億6,300万ドルを調達しました。本文は、事業再編の実行や顧客のプロジェクト資金調達を含むリスクも挙げており、受注の履行ペースを継続して確認する必要があります。
出典
Eos Energy Enterprises Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「イオス・エナジー(EOSE)の決算まとめ」にまとめています。

まとめ
イオス・エナジー(EOSE)は、亜鉛を使った長時間向けの蓄電池を米国で作る会社です。2026年7〜9月期の売上は8,273万ドルで前年同期比171%増え、粗利率はマイナス111%からマイナス53%に改善しました。2本目の生産ラインも3か月でLine 1と同じ歩留まりに届いています。
一方で、粗損失の金額は4,000万ドル台のままで、割合が良くなったのは売上が伸びたからです。売上の83%は、持分36%を持つ合弁会社FPUSAなどの関連当事者向けで、それ以外の顧客への売上は前年同期の約半分でした。この間の資金は、DOE融資と増資で賄っており、株数は2026年2月末から約8%増えています。
次の決算(2027年2月〜3月ごろの見込み)では、通期の売上がレンジの下半分に収まったか、工場の移設が予定どおり進んでいるか、FPUSA以外の顧客がどれだけ付いたかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。