このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- アメリカン・スーパーコンダクター(AMSC)の株価
- アメリカン・スーパーコンダクター(AMSC)とは何の会社、どのような事業をしている?
- アメリカン・スーパーコンダクター(AMSC)の主力サービスは?
- AMSCの企業理念とビジョンは?
- ASMCが、注目されている理由は?
- 取引市場は?
- アメリカン・スーパーコンダクター(AMSC)のセクター、業種、属するテーマは?
- 配当は?
- アメリカン・スーパーコンダクター(AMSC)の競合企業は?
- アメリカン・スーパーコンダクター(AMSC)が属する業界の規模と成長性は?
- アメリカン・スーパーコンダクター(AMSC)の競合との差別化要素と優位性は?
- ASMCの高温超電導ケーブルとは?
- ASMCの風力タービン制御システムの特徴は?
- ASMCの電力系統向けの技術(スマートグリッド)の特徴は?
- アメリカン・スーパーコンダクター(AMSC)のリアルタイム株価チャート
- AMSCの業績について
- アメリカン・スーパーコンダクター(AMSC)の将来生と今後の見通しは?
- AMSC 2026年Q1決算:受注1.3億ドル超で記録的な滑り出し、通期の稼ぐ力に手応え
- AMSC 2025年Q4決算:売上高が四半期・通期ともに過去最高、バックログも4割近く積み上がる好決算
- まとめ
はじめに
アメリカン・スーパーコンダクター(AMSC)は、スマートグリッドをはじめとする高度な電力技術を駆使し、電力インフラや再生可能エネルギー分野で注目を集める企業です。
AIの普及に伴う電力需要の増加や電力供給を巡る課題を背景に、AMSCは独自の技術と競争優位性を活かして市場での存在感を高めています。
ここでは、電力インフラの近代化や次世代エネルギー技術への期待が高まる中で、AMSCの事業内容、強み、そして将来の成長可能性について詳しく探っていきます。
アメリカン・スーパーコンダクター(AMSC)の株価
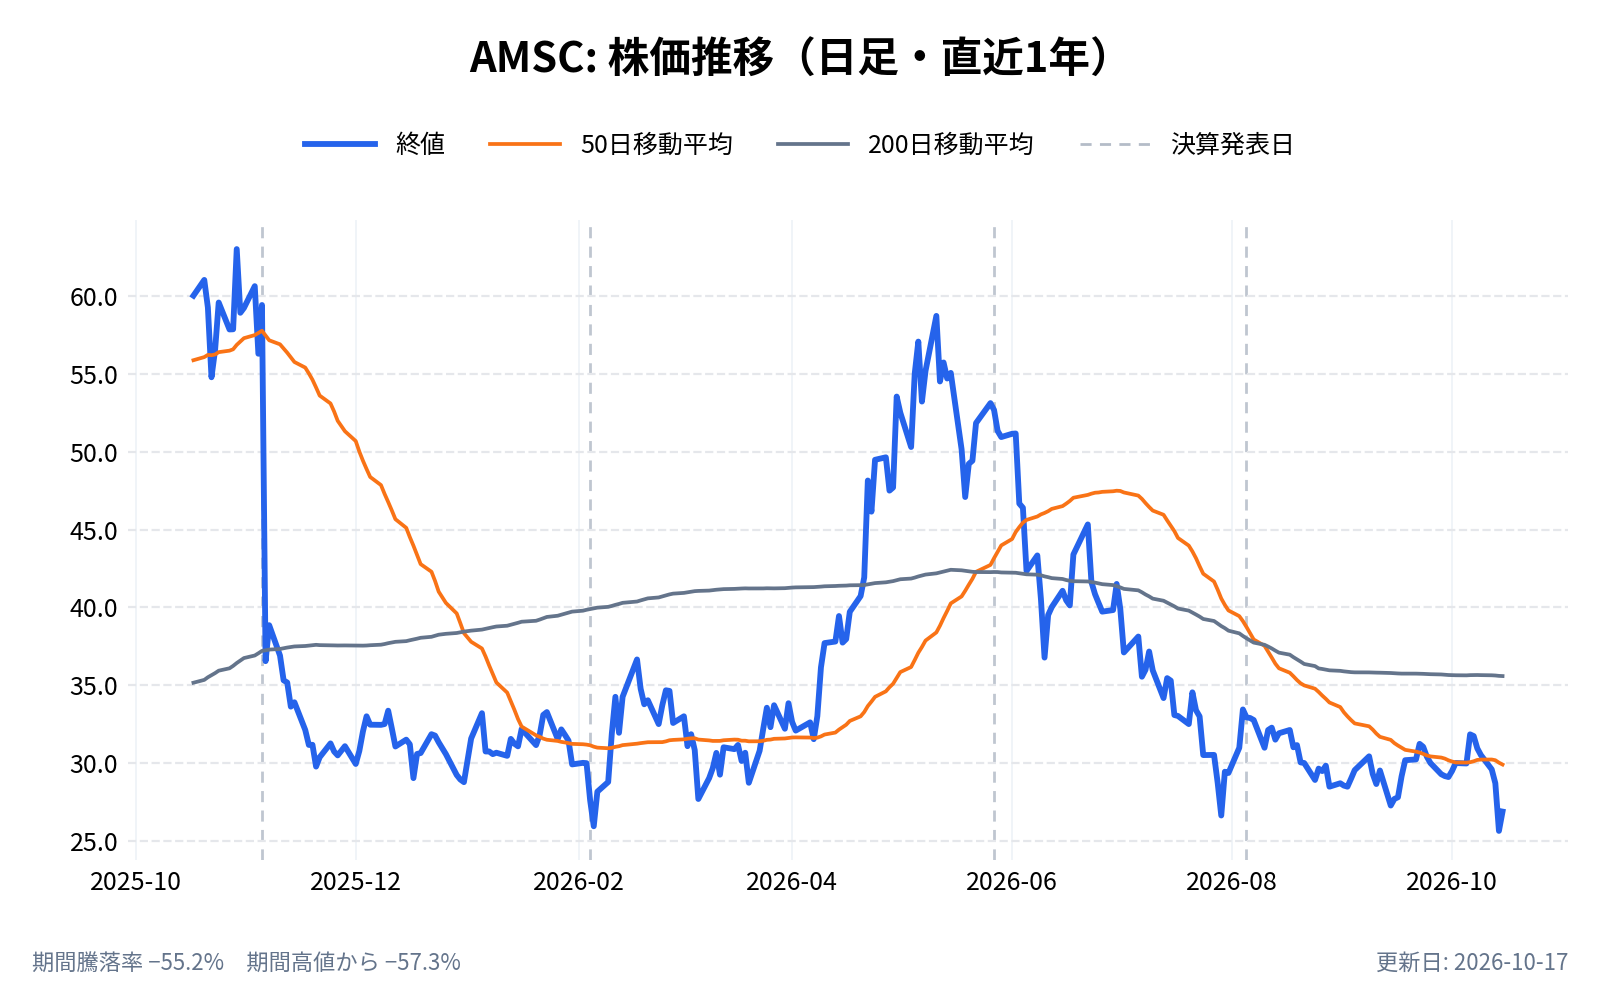
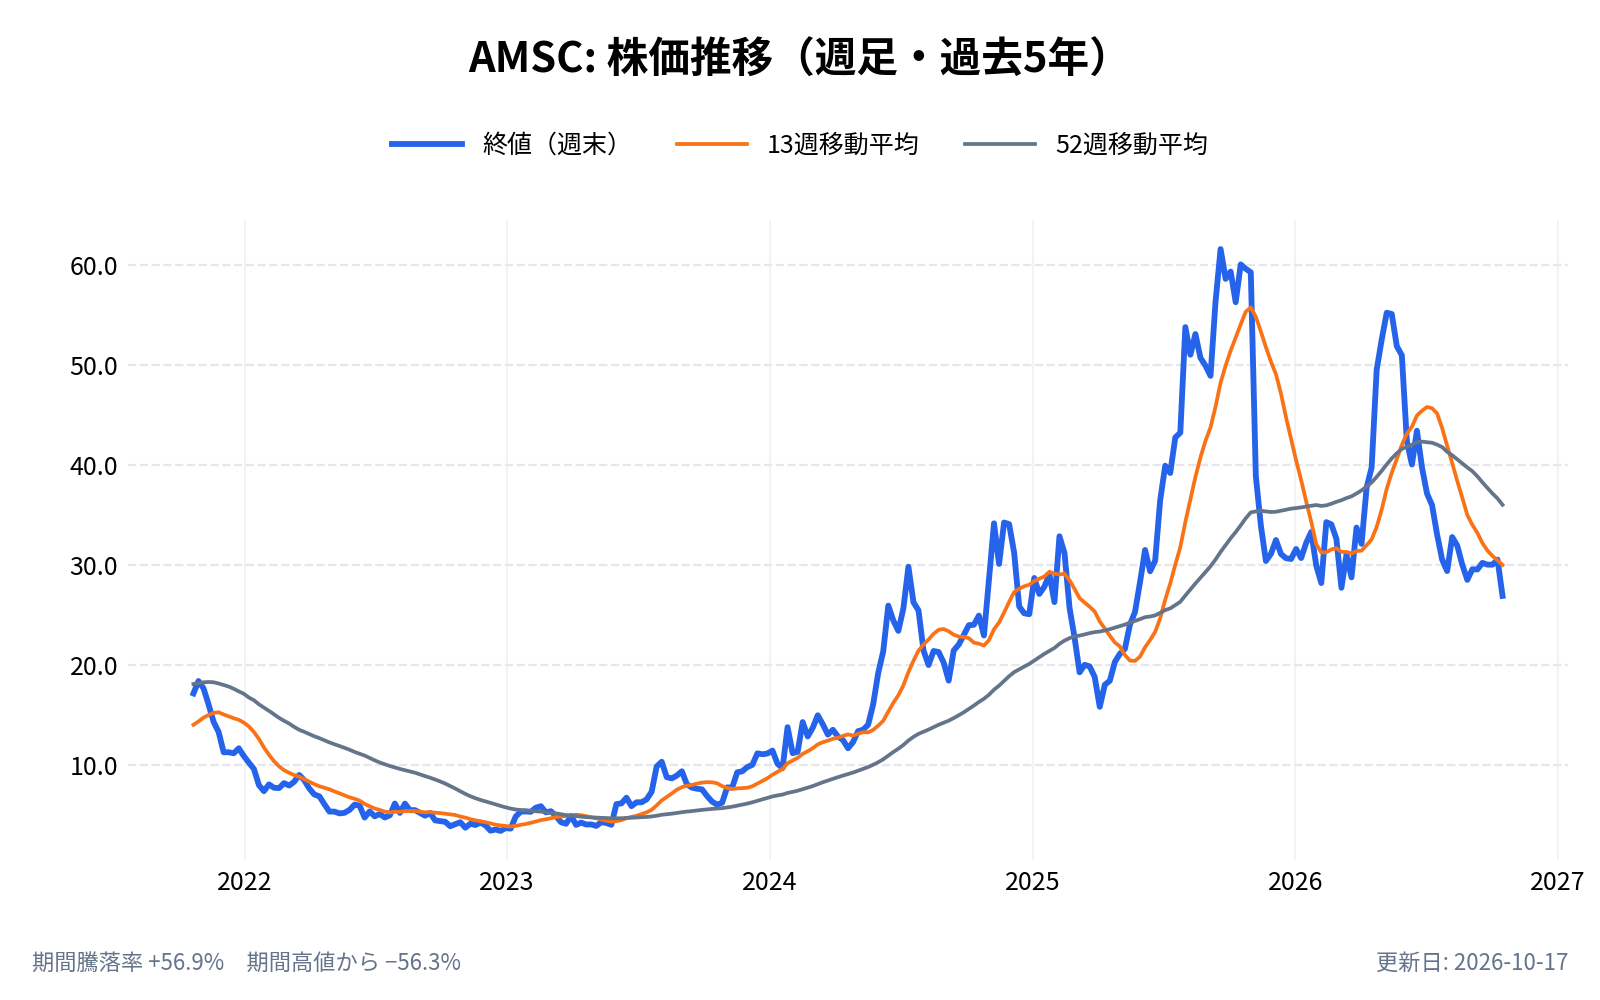
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
アメリカン・スーパーコンダクター(AMSC)とは何の会社、どのような事業をしている?
アメリカン・スーパーコンダクター(AMSC)は、米国マサチューセッツ州アイヤーに本社を置くエネルギー技術企業。
1987年に設立され、再生可能エネルギーの生産に従事している。
AMSCは、電力回復力ソリューションを提供し、主に「グリッドテック」、「マリンテック」、「ウィンドテック」の3つの事業分野で展開している。
「グリッドテック」では、送電網や配電網の信頼性、効率性、パフォーマンスを最適化するエンジニアリングプランニングサービスとグリッドシステムを提供。
「マリンテック」では、船舶の保護を提供し、システム効率の向上、電力品質の改善、運航安全性の強化を目的とした推進および電源管理ソリューションを開発。
「ウィンドテック」では、風力タービンの電子制御およびシステム設計、エンジニアリングサービスを提供。
AMSCの強みは、再生可能エネルギー分野における高度な技術力と多様なソリューション提供能力にあり、世界各地で電力ネットワークの性能と信頼性を向上させている。
アメリカン・スーパーコンダクターの企業情報は以下。
- 会社名: アメリカン・スーパーコンダクター(American Superconductor Corporation)
- 設立年: 1987年
- 本社所在地: 米国マサチューセッツ州アイヤー、114 East Main Street
- 代表者: ダニエル・P・マクガーン(Daniel P. McGahn)
- 公式サイト: https://www.amsc.com/
- 主な事業内容: グリッドテック、マリンテック、ウィンドテックの各ソリューションの提供
AMSCは、再生可能エネルギーの普及と電力ネットワークの最適化を推進する企業である。
アメリカン・スーパーコンダクター(AMSC)の主力サービスは?
アメリカン・スーパーコンダクター(AMSC)は、以下の3つの主要サービスを提供している。
グリッドテック(Gridtec)ソリューション
電力網の信頼性、効率性、パフォーマンスを最適化するエンジニアリングプランニングサービスとグリッドシステムを提供。電力会社や再生可能エネルギープロジェクトの開発者が電力を接続、送電、配電する際の支援を行う。また、米国海軍向けに船舶保護製品も販売している。
マリンテック(Marinetec)ソリューション
船舶のシステム効率向上、電力品質改善、運航安全性強化を目的とした推進および電源管理ソリューションを開発。特に、米国海軍向けに消磁システムを提供し、艦船の保護を支援している。
ウィンドテック(Windtec)ソリューション
風力タービンの電子制御およびシステム設計、エンジニアリングサービスを提供。風力タービンメーカーに対し、パワーエレクトロニクスと制御システムを供給し、性能、効率、グリッド互換性を最適化する各種ソリューションを提供している。
これらのサービスを通じて、AMSCはエネルギー分野における多様なニーズに対応し、持続可能なエネルギーソリューションを提供している。
AMSCの企業理念とビジョンは?
AMSCの企業理念は、世界中でギガワット規模の再生可能エネルギーを供給し、十数カ国以上の電力ネットワークの性能と信頼性を向上させること。
ビジョンは、「Smarter, Cleaner … Better Energy」
これらの理念とビジョンのもと、AMSCは高度な電力電子技術と超電導システムを提供し、持続可能なエネルギーソリューションの実現を目指している。
ASMCが、注目されている理由は?
室温超伝導体の開発報道
2023年7月、物理学者グループが室温・常圧で機能する超伝導体の開発を主張。この報道を受け、超伝導技術関連企業であるAMSCの株価が急騰した。
超伝導体技術への期待が高まり、関連企業のポテンシャルが再評価されている。
再生可能エネルギー市場の成長
世界的な再生可能エネルギーへの関心の高まりを背景に、AMSCの風力発電や送配電における技術が注目されている。特に、持続可能なエネルギーの普及を支えるグリッド技術は、市場で高い評価を得ている。
電力インフラの近代化需要
老朽化した電力インフラの更新やスマートグリッドの導入が進む中、AMSCのグリッドテックソリューションが電力供給網の近代化に寄与。新しい電力需要に対応するインフラ構築が加速している。
AIの発展による電力需要増加
AIの普及とともに、電力需要が急増。以下の3つの要因が絡んでいる。
- データセンターの電力消費増加
AIの学習や推論処理が膨大な計算資源を必要とするため、データセンターの電力需要が急増。2030年までに160%の増加が予測される。 - 電力インフラへの負担増大
AIやEVの普及に伴う電力需要増加は、既存のインフラに負担をかけている。この問題に対応するため、新たなインフラ構築が求められている。 - 電力供給網への投資拡大
米国をはじめとする主要国で、電力網強化への投資が進行中。AMSCの技術は、この需要に対応可能なソリューションとして期待されている。
これらの理由から、AMSCは再生可能エネルギー市場、超伝導技術、AIの電力需要という多方面で注目を集めており、今後の展望が重要視される企業である。
取引市場は?
アメリカン・スーパーコンダクター(AMSC)は、米国のナスダック市場(NASDAQ)に上場している。ティッカーシンボルは「AMSC」。
アメリカン・スーパーコンダクター(AMSC)のセクター、業種、属するテーマは?
セクター
資本財(Industrials):AMSCは資本財セクターに属し、主に電力回復力ソリューションを提供している。同社の技術は、送配電網の効率化と信頼性向上に寄与し、エネルギー業界の革新を推進している。
業種
電気機器(Electrical Equipment):AMSCは、送配電システムの最適化を目的とした電力制御システムや関連製品を開発・提供している。これにより、電力会社や再生可能エネルギープロジェクトの開発者が、電力の接続、送電、配電を効率的に行えるよう支援している。
属するテーマ
再生可能エネルギーと電力インフラの近代化:AMSCは、再生可能エネルギーの生産に従事し、送配電網の近代化を支援するソリューションを提供している。これにより、持続可能なエネルギー供給の実現と電力インフラの強化に貢献している。
配当は?
アメリカン・スーパーコンダクター(AMSC)は現在、配当を支払っていない。
アメリカン・スーパーコンダクター(AMSC)の競合企業は?
アメリカン・スーパーコンダクター(AMSC)の主要な競合企業は以下の通り。
- ゼネラル・エレクトリック(GE):米国を拠点とする多国籍コングロマリットで、エネルギー部門において発電機や送配電機器を提供。AMSCと同様に、電力インフラの効率化と信頼性向上に取り組んでいる。
- ハネウェル・インターナショナル(HON):米国の多国籍企業で、エネルギーおよび産業オートメーション分野で活動。送配電システムやエネルギー管理ソリューションを提供し、AMSCと市場で競合している。
- ABBグループ(ABB):スイスに本社を置く多国籍企業で、電力および自動化技術の分野で世界的に展開。送配電機器やスマートグリッドソリューションを提供し、AMSCと同様の市場セグメントで活動している。
- シーメンス(SI):ドイツを拠点とする多国籍企業で、エネルギー、インフラ、産業分野で幅広い製品とサービスを提供。特に送配電システムや再生可能エネルギーソリューションにおいて、AMSCと競合関係にある。
これらの企業は、電力インフラの近代化や再生可能エネルギーの普及において、AMSCと同様の市場で競争している。
アメリカン・スーパーコンダクター(AMSC)が属する業界の規模と成長性は?
アメリカン・スーパーコンダクター(AMSC)が属する業界は、電力インフラおよび再生可能エネルギー分野である。これらの業界の規模と成長性は以下の通り。
電力インフラ業界
電力インフラ業界は、送配電網の整備やスマートグリッドの導入など、エネルギー供給の効率化と信頼性向上を目的とした取り組みが進行中。
特に、老朽化したインフラの更新や再生可能エネルギーの普及に伴う需要増加に対応するため、大規模な投資が行われている。
例えば、米国では電力供給網の強化に向けた多額の設備投資が計画されており、今後も市場の拡大が期待される。
再生可能エネルギー業界
再生可能エネルギー市場は急速に成長しており、2032年までに市場規模が2兆4,496億米ドルに達すると予測されている。
これは、年平均成長率9.47%の伸びを示している。特に、水力発電セグメントが最大の市場シェアを占めている。
これらの業界の成長は、AMSCの提供する電力回復力ソリューションや再生可能エネルギー関連製品にとって、さらなる市場機会をもたらすと考えられる。
アメリカン・スーパーコンダクター(AMSC)の競合との差別化要素と優位性は?
AMSCは、以下の差別化要素と競争優位性を有している。
超伝導技術の活用
AMSCは、超伝導技術を活用した船舶保護システムを開発し、米海軍との強固な関係を築いている。この技術は、船舶のシステム効率向上や電力品質改善に寄与し、軍事分野での安定的な収益源となっている。
多角的なソリューション提供
AMSCは、グリッドテック、マリンテック、ウィンドテックの各ソリューションを通じて、電力網の信頼性向上、船舶の運航安全性強化、風力タービンの性能最適化など、多岐にわたるサービスを提供している。
再生可能エネルギー市場や電力インフラの近代化需要に対応し、幅広い市場での競争力を確立している。
地域的なリスク分散
過去に中国市場への依存度が高かったが、現在では売上高の約15%前後まで縮小。地政学的リスクの影響を最小限に抑え、安定した事業運営を実現している。
これらの要素により、AMSCは競合他社との差別化を図り、持続的な競争優位性を維持している。
ASMCの高温超電導ケーブルとは?
AMSCは、高温超電導(HTS)技術を活用した革新的なケーブルシステムを開発している。
HTSケーブルは、従来の銅やアルミニウム製ケーブルと比較して、同じ断面積で数倍から数十倍の電流を効率的に伝送可能。
送電ロスの低減や電力インフラの高効率化が実現する。
AMSCのHTSケーブルは、液体窒素などの冷媒で冷却することで超電導状態を維持し、高密度の電流伝送を可能にしている。
この技術は、都市部の地下送電網や再生可能エネルギーの大量導入に伴う電力需要の増加に対応するためのソリューションとして期待されている。
さらに、HTS技術は電力機器の小型化・軽量化にも寄与し、送電効率の向上や電力損失の削減に大きく貢献する。
AMSCは、この技術を活用して電力インフラの近代化を推進し、持続可能なエネルギー供給の実現を目指している。
ASMCの風力タービン制御システムの特徴は?
AMSCは、風力タービンの性能と信頼性を向上させるための高度な制御システムを提供している。これらのシステムは、風力発電の効率化とコスト削減に寄与する。
主な特徴
- ブレードピッチ制御:風速や風向きの変動に応じてブレードの角度を最適化することで、発電効率を最大化し、タービンへの負荷を軽減する。
- モデル予測制御の導入:風速変動下での出力変動特性や主要な機械要素の荷重変動特性を分析し、最適な制御を実現する。
- リアルタイム監視と最適化:タービンの稼働状況をリアルタイムで監視し、必要に応じて運転・停止を行うことで、安定した発電を維持する。
これらの制御システムにより、AMSCの風力タービンは高い発電効率と信頼性を実現している。
ASMCの電力系統向けの技術(スマートグリッド)の特徴は?
スマートグリッドは、情報技術(IT)を活用して電力の供給側と需要側の双方から電力量を制御する次世代の送電網である。
従来の一方向的な電力供給とは異なり、双方向で電力と情報をやり取りすることで、効率的な電力供給や再生可能エネルギーの効果的な導入を可能にする。
スマートグリッド主な特徴
- 双方向通信:スマートメーターなどのデバイスを通じて、電力消費データや供給指示をリアルタイムで双方向に通信。これにより、需要と供給のバランスを最適化し、過剰な発電や停電のリスクを低減する。
- 再生可能エネルギーの統合:太陽光発電や風力発電などの再生可能エネルギー源を効果的に電力網に組み込み、地域での電力の地産地消を促進。これにより、環境負荷の低減とエネルギーの自給自足が可能となる。
- 需要応答(デマンドレスポンス):需要側の電力消費パターンを分析し、ピーク時の消費を抑制するためのインセンティブや制御を実施。これにより、電力供給の安定性と効率性を向上させる。
AMSCの取り組み
AMSCの高温超電導(HTS)ケーブルや電力制御システムは、送電効率の向上や電力損失の削減に寄与し、スマートグリッドの実現を支援している。
再生可能エネルギーの統合や電力インフラの近代化を推進し、持続可能なエネルギー供給の実現に貢献している。
スマートグリッドの導入は、エネルギーの効率的な利用と安定供給を実現するための重要なステップであり、AMSCの技術はその中核を担っている。
アメリカン・スーパーコンダクター(AMSC)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
AMSCの業績について
AMSCの財務年度は3月31日に終了する。
四半期ごとの決算発表スケジュールは以下の通り。
- 第1四半期決算:8月上旬
- 第2四半期決算:11月上旬
- 第3四半期決算:2月上旬
- 第4四半期および通期決算:5月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
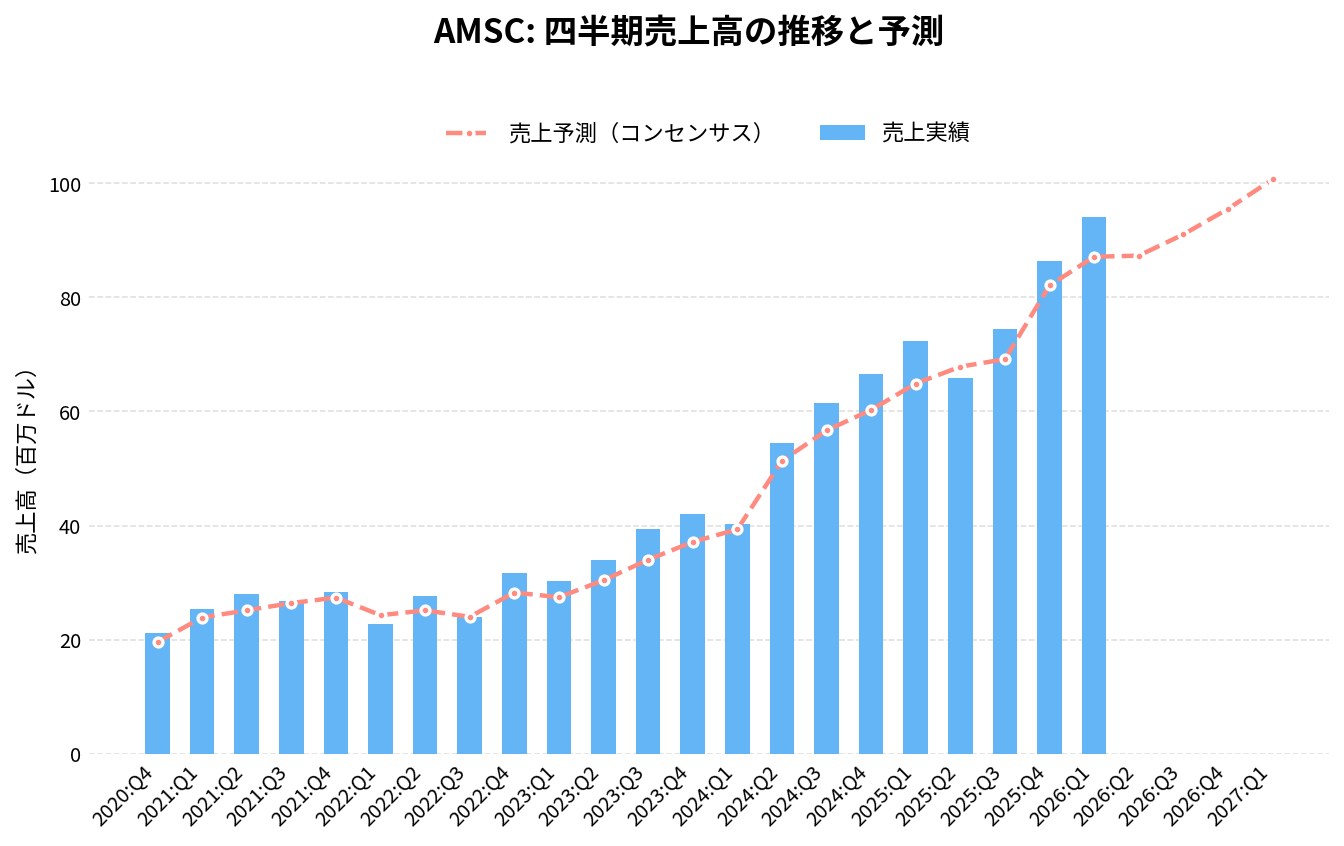
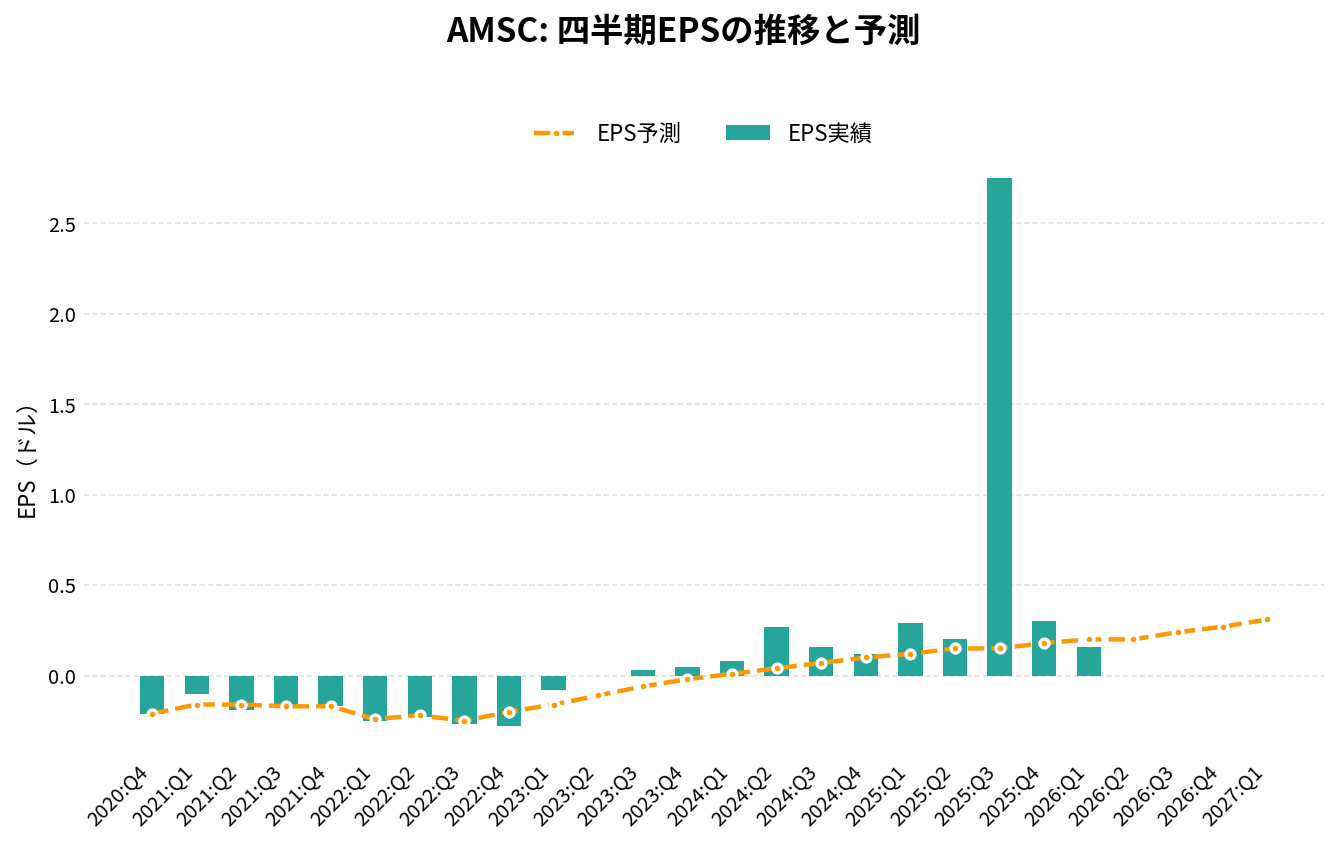
アメリカン・スーパーコンダクター(AMSC)の2026年Q1決算(2026/08/05 発表)は、売上94.1百万ドル(アナリストコンセンサス87.1百万ドルに対し+8.0%)、EPS 0.16ドル(同0.2ドルに対し-0.04ドル)でした。
売上の前年同期比は+30.0%です。
直近8四半期では、売上が7回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
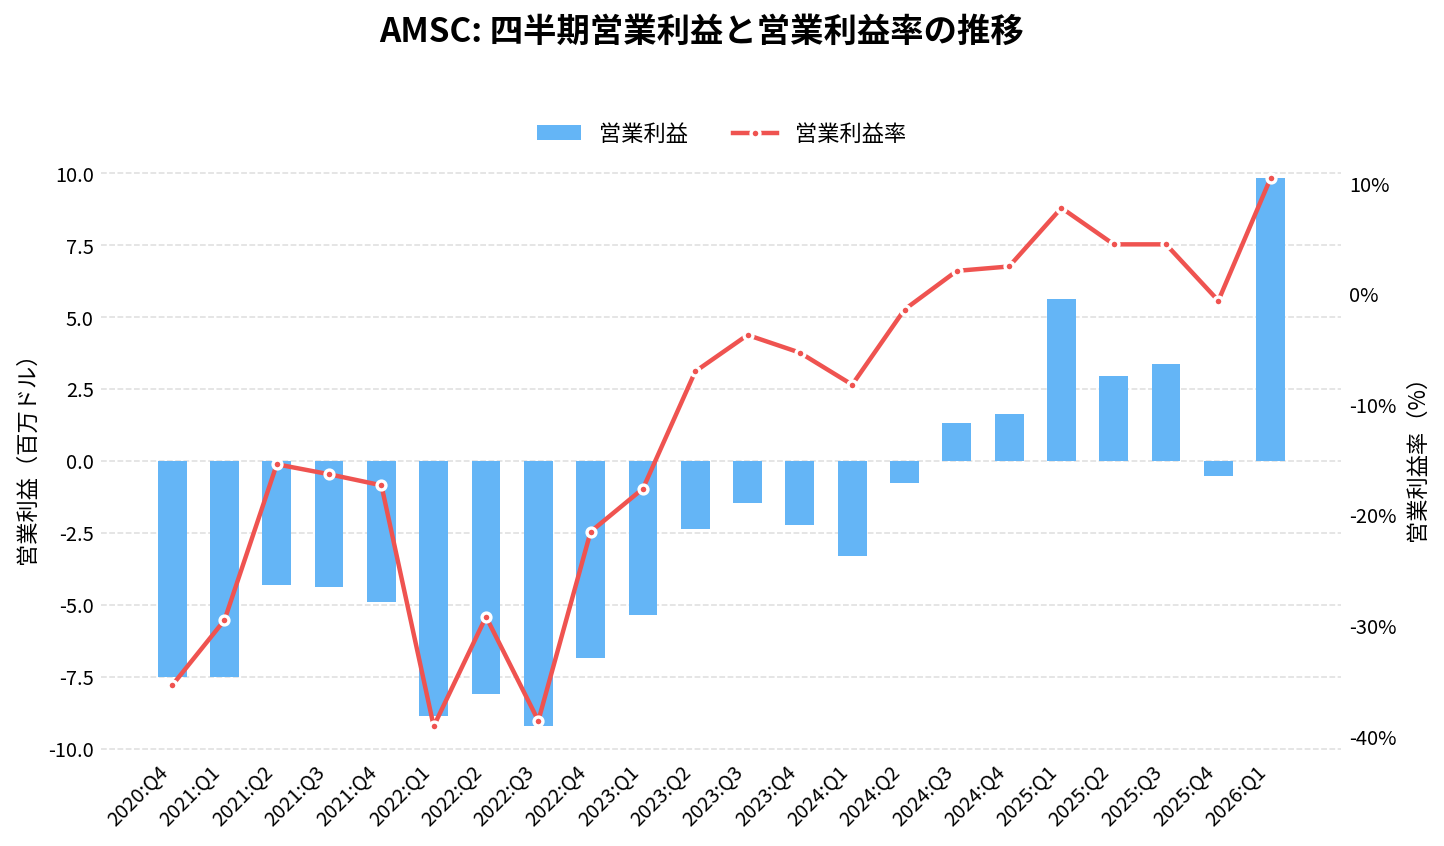
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q2 | 54.47 | +60.2% | +6.1% | 0.27 | +0.23 | -1.4% |
| 2024:Q3 | 61.40 | +56.0% | +8.4% | 0.16 | +0.09 | 2.1% |
| 2024:Q4 | 66.65 | +58.6% | +10.6% | 0.12 | +0.02 | 2.5% |
| 2025:Q1 | 72.36 | +79.6% | +11.5% | 0.29 | +0.17 | 7.8% |
| 2025:Q2 | 65.86 | +20.9% | -2.9% | 0.20 | +0.05 | 4.5% |
| 2025:Q3 | 74.53 | +21.4% | +7.7% | 2.75 | +2.60 | 4.5% |
| 2025:Q4 | 86.41 | +29.6% | +5.2% | 0.30 | +0.12 | -0.6% |
| 2026:Q1 | 94.07 | +30.0% | +8.0% | 0.16 | -0.04 | 10.5% |
| 2026:Q2(予想) | 87.32 | +32.6% | – | 0.20 | – | – |
| 2026:Q3(予想) | 91.04 | +22.2% | – | 0.24 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
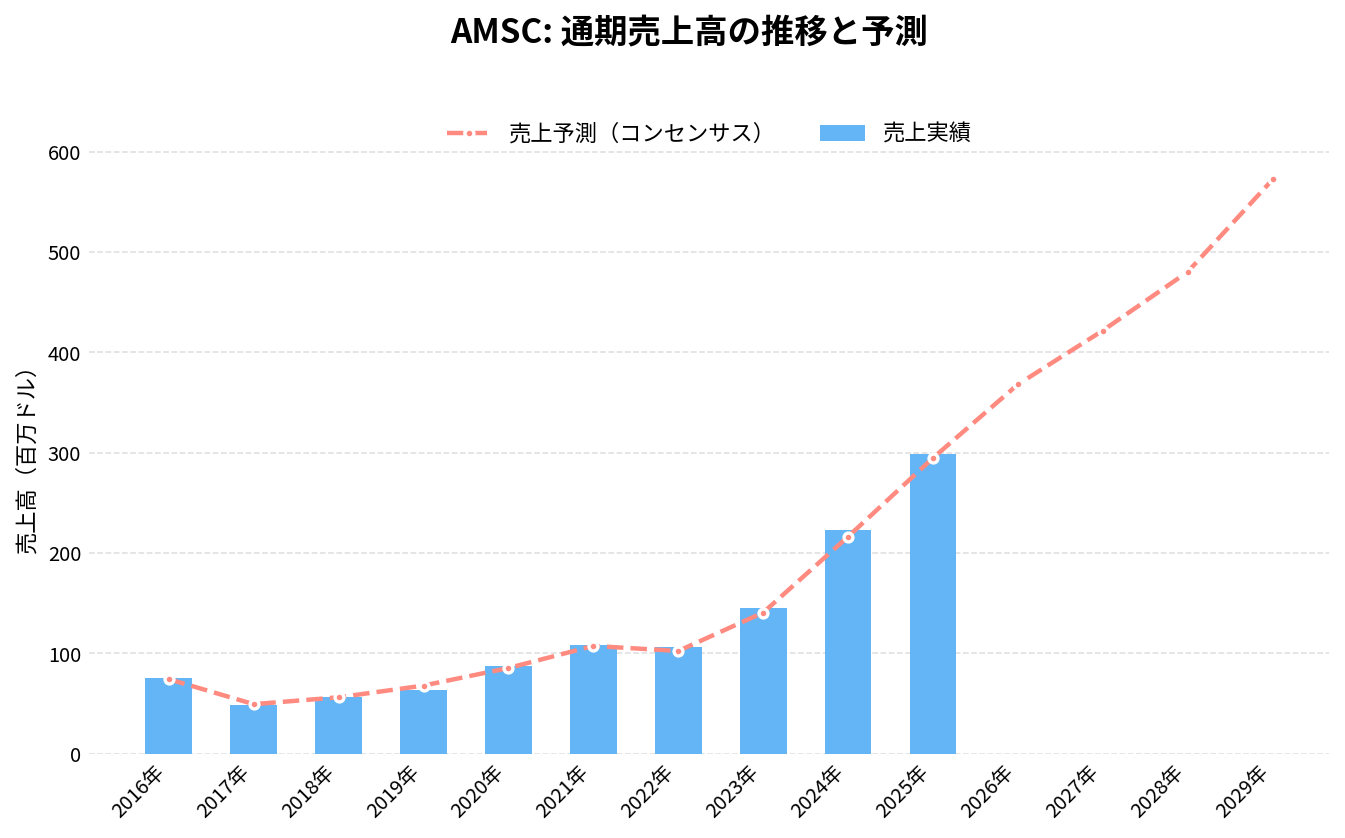
通期:売上高の推移
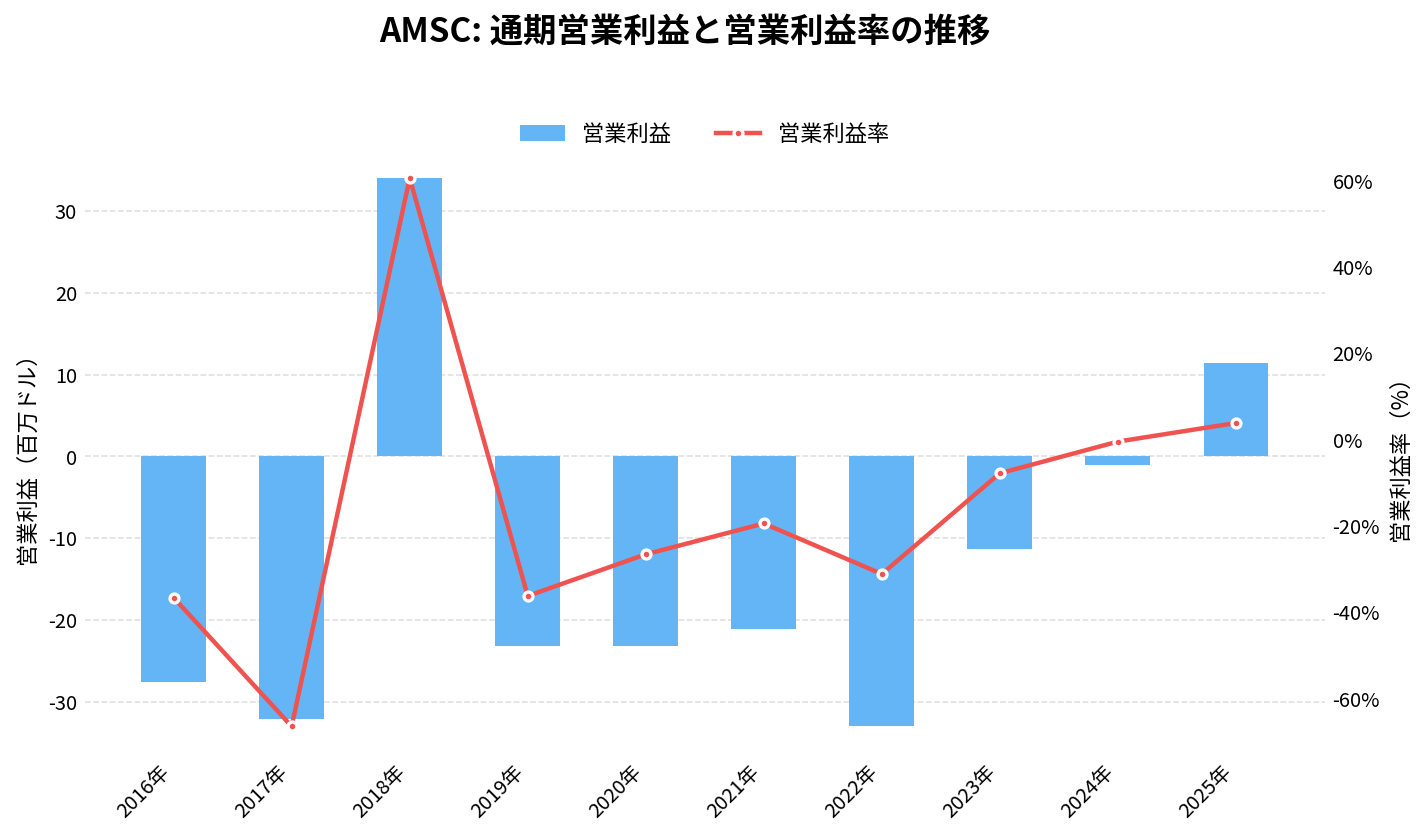
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
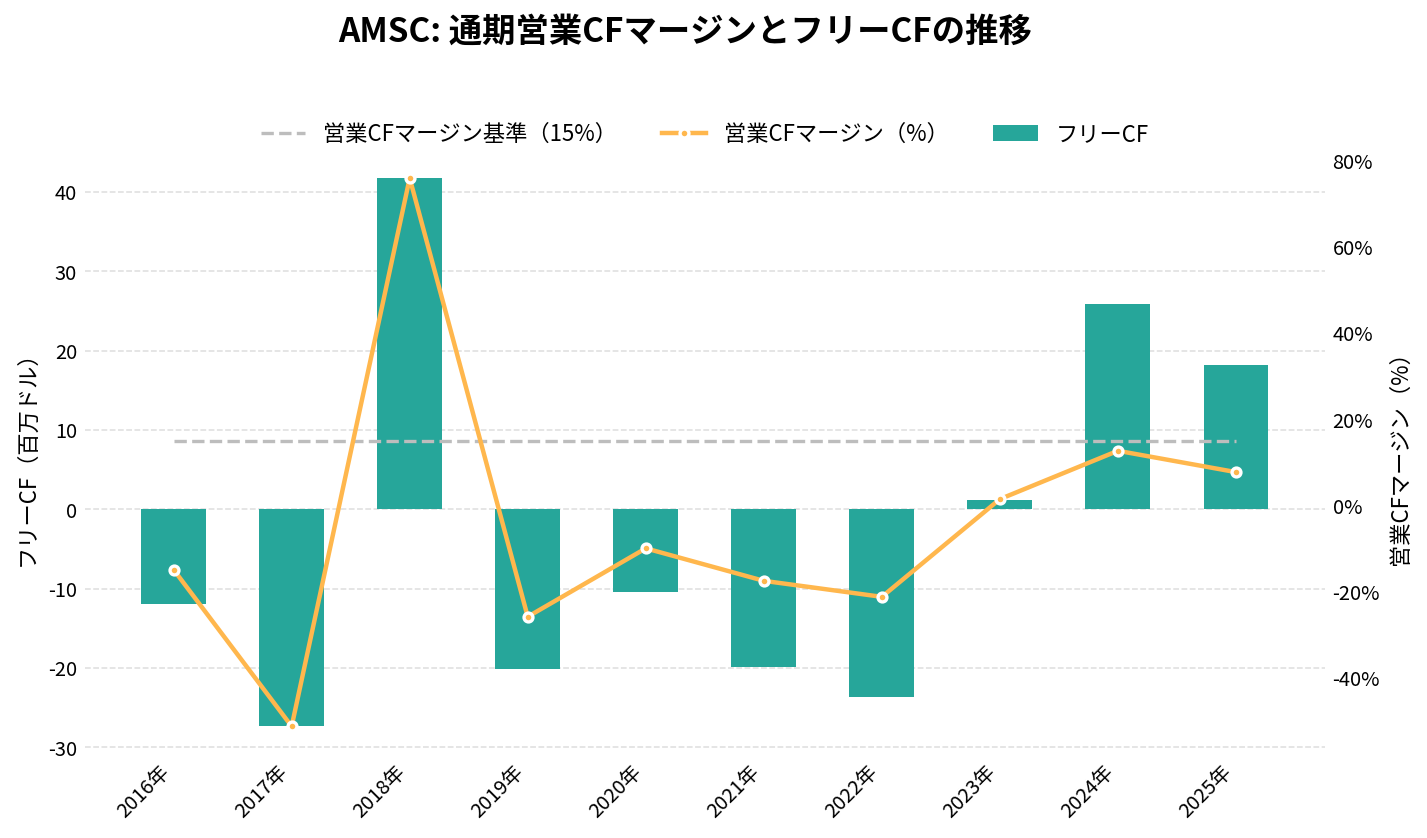
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
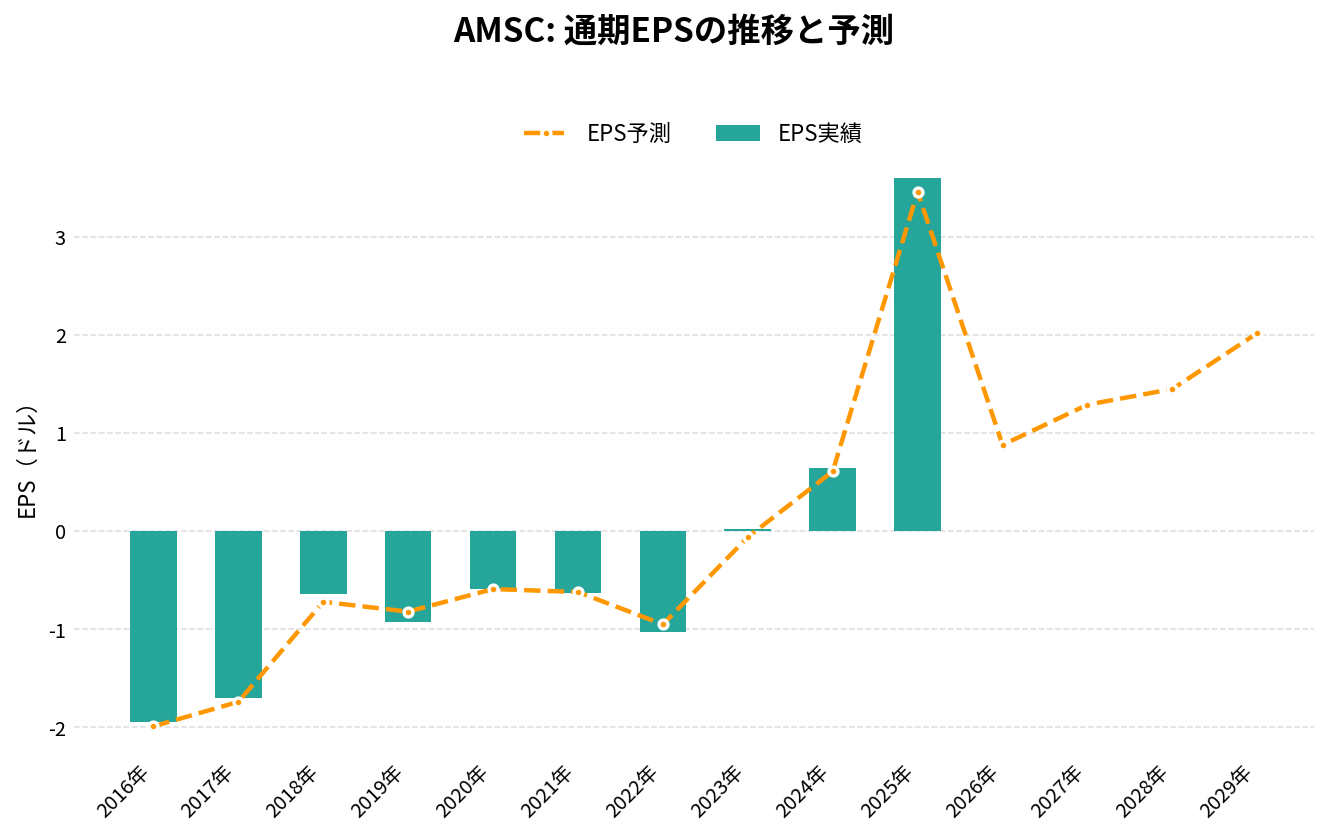
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 108.44 | +24.5% | -0.63 | -19.4% | -17.5% | -19.91 |
| 2022年 | 105.98 | -2.3% | -1.03 | -31.1% | -21.2% | -23.72 |
| 2023年 | 145.64 | +37.4% | 0.02 | -7.8% | 1.5% | 1.20 |
| 2024年 | 222.82 | +53.0% | 0.64 | -0.5% | 12.7% | 25.87 |
| 2025年 | 299.15 | +34.3% | 3.60 | 3.8% | 7.7% | 18.26 |
| 2026年(予想) | 368.14 | +23.1% | 0.88 | – | – | – |
| 2027年(予想) | 421.84 | +14.6% | 1.29 | – | – | – |
| 2028年(予想) | 480.37 | +13.9% | 1.45 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
アメリカン・スーパーコンダクター(AMSC)の将来生と今後の見通しは?
AMSCは再生可能エネルギーや電力インフラの近代化に伴い、将来性が期待されている。
高温超電導(HTS)技術の先駆者
AMSCは、高温超電導技術の商業化に成功した初の企業であり、この分野で多くの特許と技術を保有している。HTS技術は、電力損失の低減や発熱問題の解決に寄与し、電力インフラの効率化に大きく貢献する。
再生可能エネルギー市場の成長
世界的な再生可能エネルギーへの関心の高まりに伴い、AMSCの提供する風力発電や送配電ソリューションが注目されている。特に、風力タービン制御システムやグリッドテックソリューションは、再生可能エネルギーの効率的な導入と運用において重要な役割を果たしている。
電力インフラの近代化需要
老朽化した電力インフラの更新やスマートグリッドの導入が進む中、AMSCの技術は電力網の信頼性向上と効率化に寄与している。同社の高温超電導ケーブルや電力制御システムは、送電効率の向上や電力損失の削減に大きく貢献している。
財務状況と株価見通し
2024年度第2四半期の決算では、1株当たり27セントの利益を計上し、前年同期の1セントから大幅に増加。売上高も60%増加しており、成長が期待されている。
AMSC 2026年Q1決算:受注1.3億ドル超で記録的な滑り出し、通期の稼ぐ力に手応え
発表日:2026/08/05
本決算のポイント
AMSCの2026年度第1四半期は、売上高が前年同期比30%増の9,410万ドルとなり、四半期として過去最高を更新した。GridセグメントとWindセグメントの双方が伸び、有機的な成長に加えてComtrafo買収の寄与も加わった格好だ。
GAAP純利益は950万ドル(1株当たり0.21ドル)で前年同期の670万ドルから増加した一方、非GAAP純利益は760万ドル(1株当たり0.17ドル)と前年同期の1,160万ドルから減少している。GAAP純利益の増加は偶発対価の公正価値変動による811万ドルの利益計上が大きく寄与しており、事業そのものの収益性を測る非GAAP純利益はむしろ前年比で目減りした点に留意したい。
営業キャッシュフローは1,600万ドルと前年同期の410万ドルからほぼ4倍に伸び、四半期末の現金・現金同等物・制限付き現金の合計は1.53億ドルに達した。会社は総額1.3億ドル超の記録的な受注を獲得し、12か月バックログは3億ドルを超える水準まで積み上がっている。
抑えておくべきKPI
- 売上高: 9,410万ドル(前年同期比30%増、Gridが7,632万ドル、Windが1,775万ドル)
- GAAP純利益: 950万ドル、1株当たり0.21ドル(前年同期は670万ドル、0.17ドル)
- 非GAAP純利益: 760万ドル、1株当たり0.17ドル(前年同期は1,160万ドル、0.30ドル)
- 営業キャッシュフロー: 1,600万ドル(前年同期は410万ドルからほぼ4倍増)
- 総受注: 1.3億ドル超、12か月バックログは3億ドル超
インサイト
今回の決算で目を引くのは、トップラインの伸びと受注の力強さが、必ずしも本業ベースの利益率改善に直結していない点だ。売上原価が前年同期比で大きく増加した結果、粗利益率はほぼ横ばいにとどまり、非GAAP純利益は前年同期から4割近く減少している。GAAP利益の押し上げは偶発対価の公正価値評価という非現金・非経常的な要因によるところが大きく、一時的な色彩が強い。
一方で、受注とバックログの積み上がりは構造的な需要の裏付けとして評価できる材料だ。電力インフラ向けのユーティリティセクターの鉱業関連案件や従来型エネルギー市場からの需要が牽引役となっており、経営陣も下期の粗利益率改善に自信を見せている。営業キャッシュフローの大幅な改善も、受注が実際の資金創出につながり始めている証左と言える。
ローライトとしては、非GAAP純利益・EPSがいずれも前年同期割れとなった点が挙げられる。売上原価の膨張や販管費の増加が背景にあり、成長の裏側でコスト構造への注視が必要な局面だ。
今後の見どころ
会社は第2四半期の売上高が8,500万ドルを超えると見込んでおり、GAAP純利益は100万ドル超、非GAAP純利益は800万ドル超と、いずれも前四半期比では控えめな水準のガイダンスを示した。GAAP純利益見通しは偶発対価の公正価値変動を織り込んでいない前提であり、実際の着地はここから変動しうる点に注意したい。
経営陣が言及した下期の粗利益率改善が実現するかどうかが、次の四半期以降の焦点になる。3億ドルを超えるバックログが着実に売上へ転換されていくか、そして非GAAP利益率が反転するかが、この決算の勢いが構造的な成長なのかを見極める鍵になる。
出典
AMSC Reports First Quarter Fiscal Year 2026 Financial Results and Business Outlook
AMSC 2025年Q4決算:売上高が四半期・通期ともに過去最高、バックログも4割近く積み上がる好決算
発表日:2026/05/27
AMSCの決算ハイライト
AMSCの2025年度第4四半期(2026年3月期末)は、売上高が前年同期比30%増の8640万ドルとなり、通期でも前年比34%増の2.99億ドルという過去最高の水準に達した。成長の中心はGridとWind事業の力強い organic growth に加え、買収したComtrafoの貢献だ。
利益面では、第4四半期のGAAP純利益が前年同期の120万ドルから450万ドルへ拡大し、non-GAAP純利益も470万ドルから1410万ドルへと大きく伸びた。通期ではGAAP純利益が1.34億ドルに達したが、その大部分は評価性引当金の取り崩しによる非現金の税務上の恩恵によるもので、事業そのものの収益性はnon-GAAP純利益1.58億ドル(前年2400万ドル)で確認できる。
受注環境も強く、第4四半期の受注は約1億ドル規模に迫り、12ヶ月バックログは前年比ほぼ40%増の約2.8億ドルに拡大した。会社側は従来型エネルギー需要とデータセンター向け電力需要の急増がその背景にあると説明している。
抑えておくべきKPI
- 売上高(第4四半期): 8640万ドル(前年同期6670万ドルから30%増)
- 売上高(通期): 2.99億ドル(前年2.23億ドルから34%増、うち約25%は organic growth)
- 12ヶ月バックログ: 約2.8億ドル(前年比ほぼ40%増)
- non-GAAP純利益(通期): 1.58億ドル、1株当たり3.68ドル(前年2400万ドル、0.65ドル)
投資家目線のインサイト
今回の決算で目を引くのは、成長の大半が買収に依存せず自律的な事業拡大で生まれている点だ。通期成長34%のうち25%は organic growth によるもので、Comtrafo買収の貢献はあくまで補完的な位置づけにとどまる。GridとWindという既存事業そのものが力強く伸びていることは、事業の質の面で評価に値する。
一方でGAAP通期純利益1.34億ドルの大部分が非現金の税務上の一時的な恩恵によるものである点は注意が必要だ。本業の収益力を測る上では、non-GAAP純利益や営業利益の動きを見る方が実態に近い。第4四半期の営業損失52万ドル(前年同期は153万ドルの営業益)は、偶発対価の公正価値変動4.17万ドルの計上が影響しており、一時的な要因と捉えられる。
データセンター需要の拡大が受注を押し上げている点も注目に値する。電力インフラという既存の強みが、AI関連のインフラ投資拡大という新しい需要の波を取り込みつつある構図が見て取れる決算だった。
今後の見どころ
会社は2026年度第1四半期(6月末まで)について、売上高8500万ドル超、GAAP純利益300万ドル超(1株0.07ドル超)、non-GAAP純利益800万ドル超(1株0.17ドル超)というガイダンスを示した。前年同期の実績と比べても増収増益の継続が見込まれている。
バックログが4割近く拡大している以上、今後は受注から売上への転換ペースと、Wind事業における特定顧客への依存度が引き続き注目点になる。買収後の統合コストや偶発対価の公正価値変動が、今後の四半期でどの程度収益性に影響を与えるかも確認していきたい。
出典
AMSC Reports Fourth Quarter and Fiscal Year 2025 Financial Results and Business Outlook
それより前の決算と、発表後の株価の動きは「アメリカン・スーパーコンダクター(AMSC)の決算まとめ」にまとめています。
まとめ
アメリカン・スーパーコンダクター(AMSC)の事業内容、独自の強み、競争優位性、業績成長について詳しく掘り下げてきました。
AMSCは、AIの普及に伴う電力需要の増加が注目される中、スマートグリッドをはじめとする高度な電力技術を有しており、さらに業績面では黒字化が見え始めたタイミングと重なり、その注目度が一層高まっています。
電力供給を巡るテーマは株式市場でも極めて重要なトピックであり、再生可能エネルギーだけでは需要を賄いきれない状況が続いています。
そのため、小型原子炉(SMR)や核融合発電といった次世代技術への期待も高まっています。
AMSCは、今後キャッシュフローをはじめとする財務改善が見られることで、業績の加速的な成長が期待できるのではないかと思います。
電力関連のテーマは今後も息の長い成長分野となる可能性が高いため、注目していきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。