このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ナビタス・セミコンダクター(NVTS)の株価
- ナビタス・セミコンダクター(NVTS)とは何の会社?
- 何を作っている会社?GaN・SiC・IVR
- スマホ充電器をやめる理由:Navitas 2.0
- 送電網からGPUまで:狙っている電源の段階
- 売上の数倍の現金:株式を売って集めた資金
- ナビタス・セミコンダクター(NVTS)のビジネスモデルは?
- 取引市場は?
- ナビタス・セミコンダクター(NVTS)のセクター、業種、属するテーマは?
- 配当は?
- ナビタス・セミコンダクター(NVTS)の競合企業は?
- ナビタス・セミコンダクター(NVTS)の競合との差別化要素と優位性は?
- ナビタス・セミコンダクター(NVTS)のリアルタイム株価チャート
- ナビタス・セミコンダクター(NVTS)の業績について
- ナビタス・セミコンダクター(NVTS)の将来性と今後の見通しは?
- NVTS 2026年Q3決算:高電力市場への転換が実り、売上高が前年比38%増で成長再加速
- NVTS 2026年Q2決算:高出力市場が牽引し売上高が前四半期比22%増、Navitas 2.0への転換が加速
- まとめ
はじめに
ナビタス・セミコンダクター(NVTS)は、電気の形を変える「パワー半導体」を、GaN(窒化ガリウム)とSiC(炭化ケイ素)という新しい材料で作る米国企業です。スマホやパソコンの小さな急速充電器で名前を広げました。
その会社が、いま主力だった充電器向けの事業をやめようとしています。売上は2024年の8,330万ドルから2025年に4,592万ドルへほぼ半分になりました。それでも株価は、2025年末の7.14ドルから2026年5月には31.79ドルまで上がりました。その後は下げ、2026年11月3日の終値は8.56ドルです。
売上が小さいまま株価が大きく動くあいだに、会社は株式を売り出して約3.8億ドルを集めました。本記事では、小さくなった売上と、株主から集めた大きな現金で、AIデータセンターの電源に乗り換えようとしているという見方を軸に、事業の中身、資金の使い道、リスクを、年次報告書(10-K)・四半期報告書(10-Q)・決算資料から確かめます。
ナビタス・セミコンダクター(NVTS)の株価
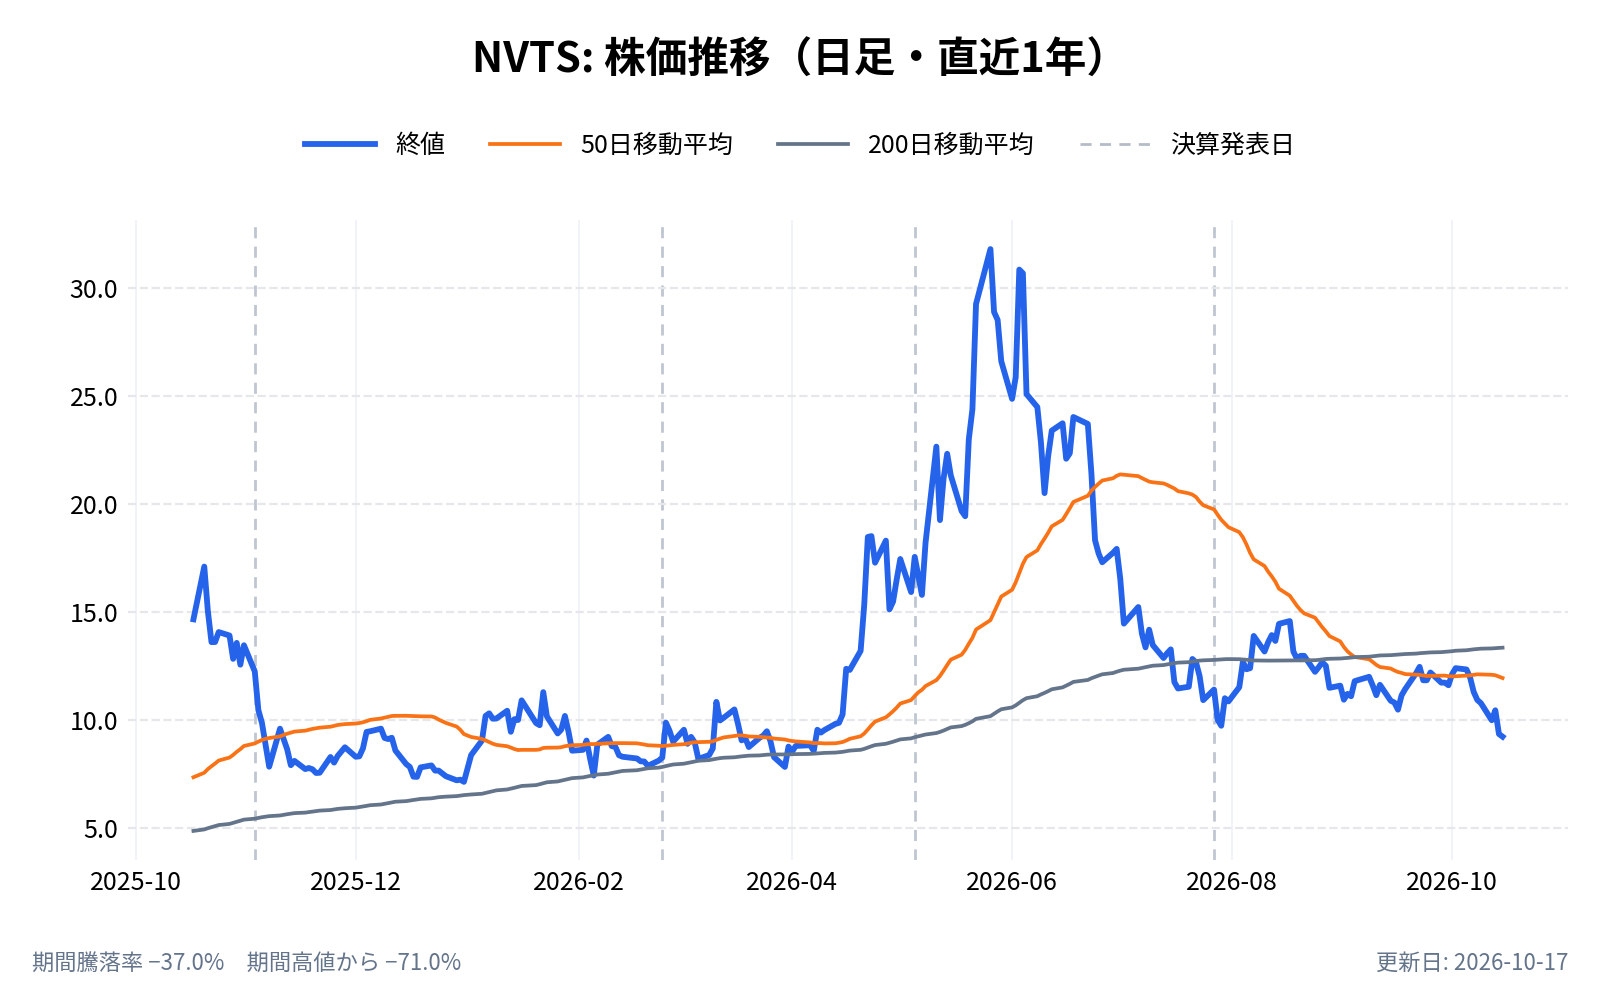
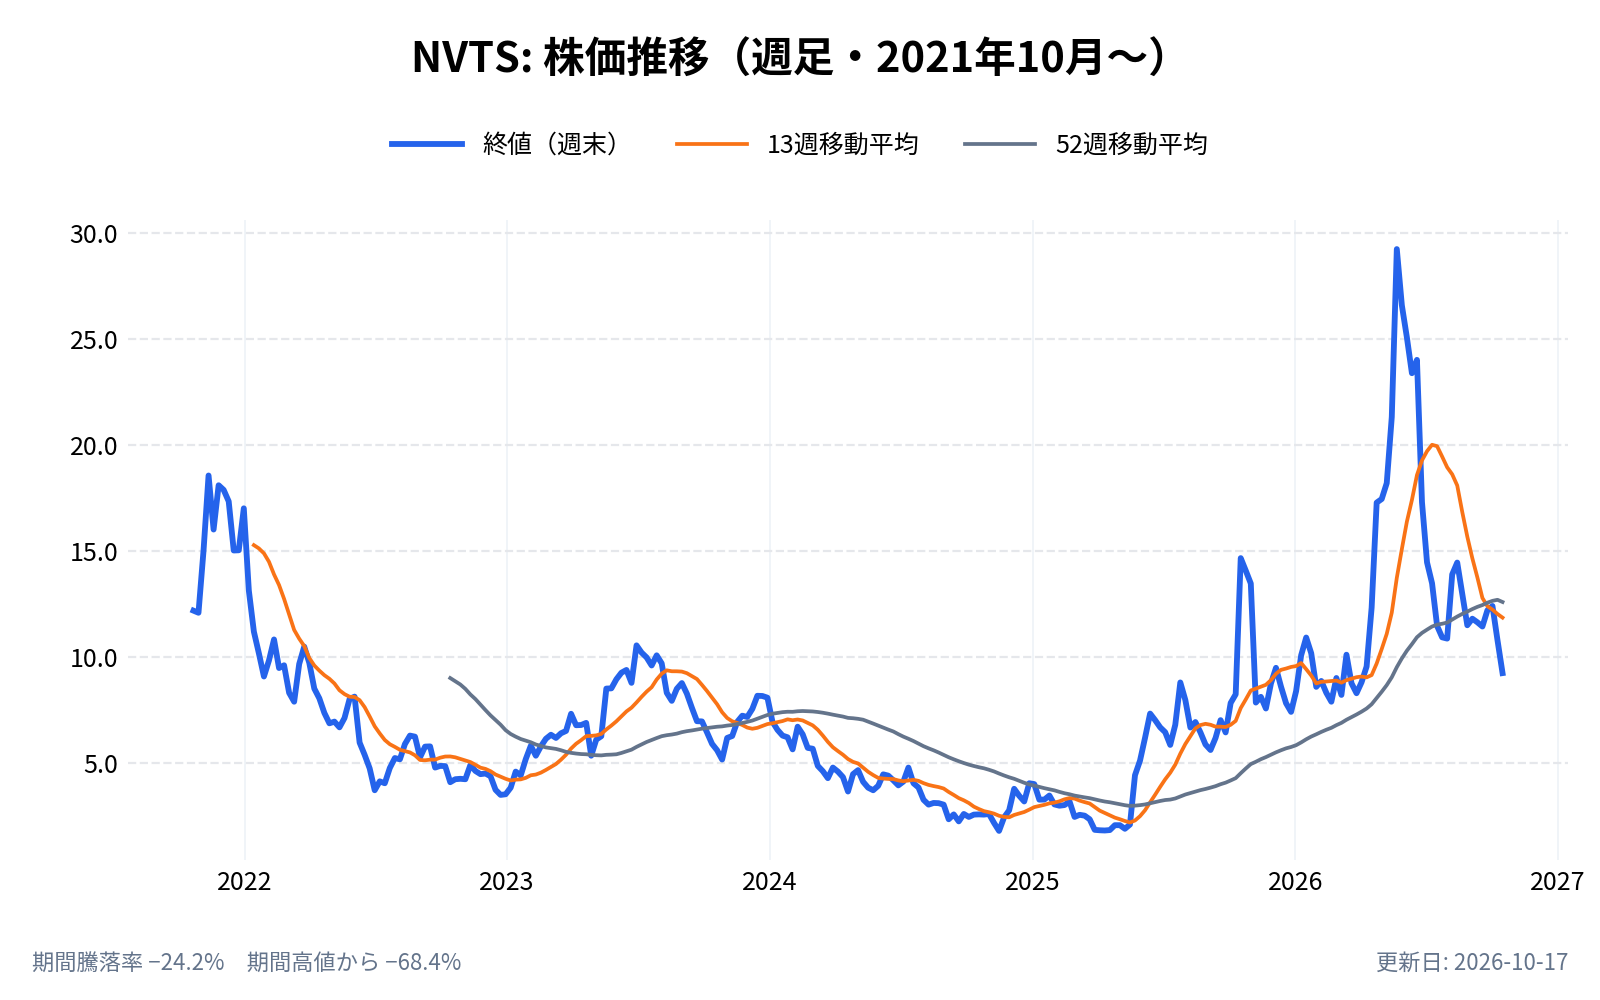
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ナビタス・セミコンダクター(NVTS)とは何の会社?
ナビタス・セミコンダクター(Navitas Semiconductor)は、GaNとSiCを使ったパワー半導体を設計・販売する米国企業である。自社では工場を持たず、製造は外部の半導体工場に任せている(ファブレス)。
- 会社名: Navitas Semiconductor Corporation
- 設立: 2014年。2021年10月に特別買収目的会社(SPAC)のライブ・オーク・アクイジションII との合併で上場
- 本社: カリフォルニア州トーランス
- 代表者: クリス・アレクサンドル(Chris Allexandre)。社長兼CEO。2025年に創業者のジーン・シェリダン氏から交代した
- 従業員: 約190人(2025年12月末)。アジア太平洋が65%、米国が32%
- 売上高: 4,592万ドル(2025年)
- 公式サイト: https://navitassemi.com/
旧版の記事は本社をエルセグンド、CEOを創業者のシェリダン氏としていたが、2025年の年次報告書では、本社はトーランス、CEOはアレクサンドル氏である。
何を作っている会社?GaN・SiC・IVR
パワー半導体は、コンセントや送電線の電気を、機器が使える電圧や形に変える部品である。変換のたびに電気の一部が熱として失われるため、損失の少ない部品ほど、電源を小さく、効率よくできる。
GaN(窒化ガリウム)
シリコンより速くオン・オフでき、損失が少ない材料である。会社は、GaNの部品と、それを動かす回路や保護の回路を1つのチップにまとめた「GaNFast」を主力にしてきた。年次報告書は、他社のGaN製品の多くは部品単体(ディスクリート)で、周りに別の部品が要ると説明している。
SiC(炭化ケイ素)
高い電圧に耐えられる材料である。2022年8月に買収したジーンSiC(GeneSiC)の技術がもとになっており、「GeneSiC」の名前で売っている。送電網や産業機器のような、高い電圧を扱う用途に向く。
IVR(電圧調整器を一体化した電源)
2026年10月に買収したクラロス(Claros)の技術である。GPUなどの演算チップ(会社は xPU と呼ぶ)のすぐそばで、最後に電圧を整える役割を持つ。GaN・SiCと合わせ、会社は「送電網からxPUまで」の電源をそろえたと説明している。
スマホ充電器をやめる理由:Navitas 2.0
会社は2025年10〜12月期に「Navitas 2.0」と呼ぶ方針転換を始めた。スマホ・家電向けのような製品の寿命が短い市場から離れ、AIデータセンター、送電網・エネルギー、高性能コンピューティング、産業の電化という、長く続く大型の案件に絞る内容である(年次報告書)。
売上はいったん半分になった
| 期間 | 売上高 | 前年同期比 |
|---|---|---|
| 2023年 | 7,946万ドル | ― |
| 2024年 | 8,330万ドル | +5% |
| 2025年 | 4,592万ドル | −45% |
| 2025年10〜12月期 | 730万ドル | ― |
| 2026年1〜3月期 | 860万ドル | ― |
| 2026年4〜6月期 | 1,053万ドル | −27% |
| 2026年7〜9月期 | 1,399万ドル | +38% |
| 2026年10〜12月期(会社の見通し) | 1,600万ドル(±50万ドル) | +119%(中間値) |
出典:年次報告書(2025年)、各四半期の決算発表
2025年10〜12月期を底に、4四半期続けて売上が増える見通しである。7〜9月期に前年同期を上回ったのは、2024年以来である。会社は、2026年通期の売上は中間値で7%増、そのうち高電力の市場は125%増と見込んでいる。
売上の中身が入れ替わっている
| 最終顧客の所在地 | 2025年7〜9月期 | 2026年7〜9月期 |
|---|---|---|
| 中国 | 526万ドル(52%) | 406万ドル(29%) |
| 米国 | 212万ドル(21%) | 738万ドル(53%) |
| 中国を除くアジア | 101万ドル(10%) | 111万ドル(8%) |
| 欧州 | 172万ドル(17%) | 144万ドル(10%) |
出典:2026年7〜9月期の四半期報告書
四半期報告書は、7〜9月期の増収の主な理由を「米国のデータセンター関連の売上の伸び」とし、1〜9月の減収の理由を「中国を中心としたアジアのモバイル向けの減少」としている。中国の比率が下がり、米国が半分を超えたことが、事業の入れ替わりをそのまま映している。
会社は、年末までにモバイルと低価格の家電向けの売上は実質的になくなり、AIデータセンターと送電網を合わせた「AIインフラ」が売上の40%超になると見込んでいる(7〜9月期の決算発表)。
送電網からGPUまで:狙っている電源の段階
AIデータセンターでは、計算に使える電気の量が成長の上限になりつつある。CEOのアレクサンドル氏は7〜9月期の決算発表で、電力の変換で節約した1ワットは、そのまま計算に回せる1ワットになると述べている。
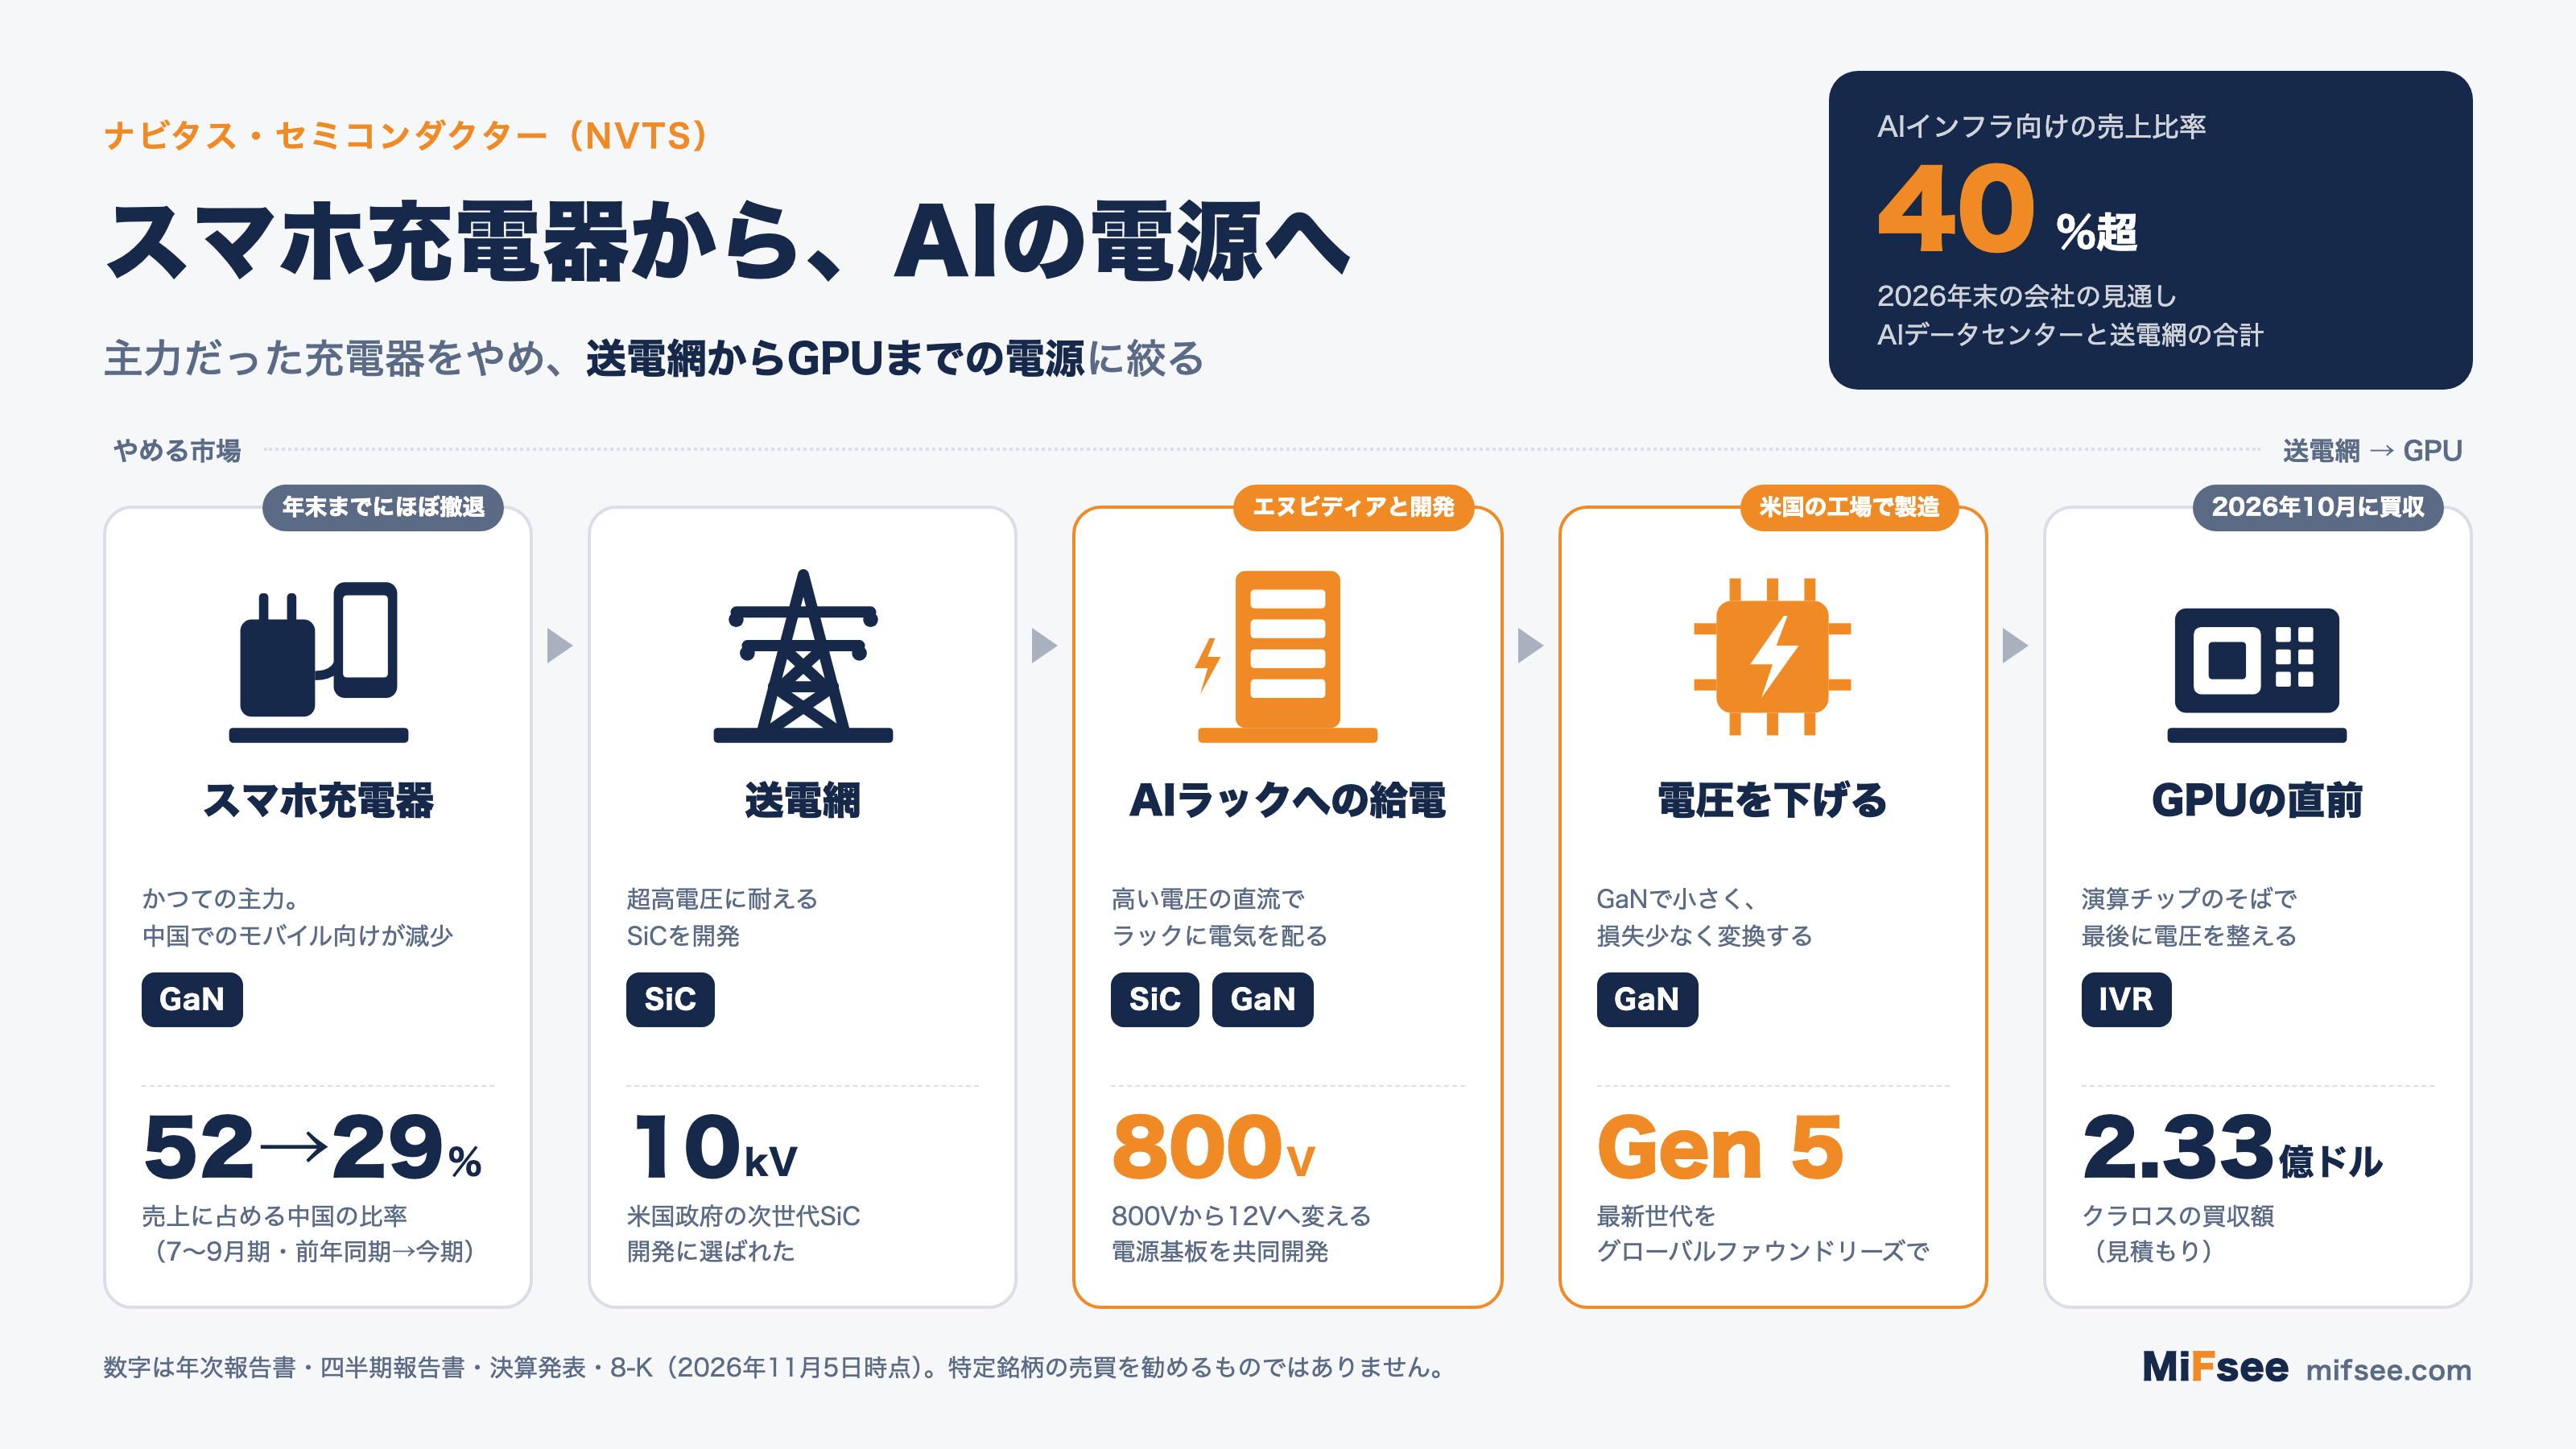
- 送電網: 超高耐圧のSiC。米国政府から、10キロボルト級の次世代SiCの開発先に選ばれた(7〜9月期の決算発表)
- AIラックへの給電: 800ボルトの直流で電気を配る方式に向けて、エヌビディアと800ボルトから12ボルトへ変換する電源基板を開発した。800ボルトから6ボルト、50ボルトへの製品も発表済みである
- 電圧を下げる: GaNの最新世代(Gen 5)を、米国のグローバルファウンドリーズの工場で作り、初めて出荷した
- GPUの直前: クラロスのIVR。2026年10月6日に買収を終えた
ただし、どの段階も売上として大きくなるのはこれからである。7〜9月期の売上は全体で1,399万ドルにとどまる。会社自身も決算発表のリスクの説明で、800ボルトのデータセンター向けの需要は「800ボルトの方式そのものが普及するか」という前提に左右されるとしている。
売上の数倍の現金:株式を売って集めた資金
2026年4〜6月期に約3.8億ドルを調達
株価が上がった2026年4〜6月期に、会社は市場で少しずつ株式を売る方法(ATM)で約1,740万株を売り、総額で約3.81億ドルを集めた(四半期報告書)。1株あたりにすると平均で約22ドル(計算)である。2025年の通期の売上の8倍を超える額を、3か月で調達したことになる。
| 項目 | 金額 |
|---|---|
| 現金及び現金同等物(2025年12月末) | 2.37億ドル |
| ATMで集めた総額(2026年4〜6月期) | 3.81億ドル |
| 営業キャッシュフロー(2026年1〜9月) | −6,691万ドル |
| 現金及び現金同等物(2026年9月末) | 5.31億ドル |
出典:年次報告書(2025年)、2026年7〜9月期の四半期報告書
ATMの枠は、9月末時点でまだ約2.44億ドル残っている。7〜9月期には株式を売っていない。
集めた現金の使い道:クラロスの買収
2026年8月に合意したクラロスの買収額は、見積もりで約2.33億ドルである。内訳は、現金が約1.26億ドル、株式が約690万株(約8,970万ドル)、目標の達成に応じて2年以内に株式で払う分が約1,670万ドル。これとは別に、引き継ぐ社員向けに約2,890万ドル相当の業績連動の株式報酬を出す(8-K)。
9月には韓国のマグナチップ(MX)に500万ドルを出資し、ジーンSiCの技術のライセンスと、将来の製造の協力で提携した。
株数は1年で2割以上増えた
発行済み株式数は、2026年11月2日時点で約2.70億株である。2025年7〜9月期の平均の株数(約2.13億株)と比べると2割以上多い。ATMの売り出しのほか、2021年の上場時に約束していた追加の株式(アーンアウト)の3つの条件がすべて満たされ、2026年4〜6月期までに約980万株を渡したことも効いている。このアーンアウトの評価替えで、2026年1〜9月に約2.11億ドルの費用(現金の出ない費用)を計上した。1〜9月の純損失が2.99億ドルと大きいのは、主にこのためである。
ナビタス・セミコンダクター(NVTS)のビジネスモデルは?
設計して、外部の工場で作る
会社は設計に特化し、ウェハーの製造、組み立て、検査を外部に任せている。設備投資が少なくて済む一方、製造の能力と歩留まりは委託先しだいになる。
- GaN: これまで台湾のTSMC 1社に頼ってきた
- SiC: 米国のエックスファブ(X-Fab)の工場で作る
TSMCがGaNの生産をやめる
年次報告書によると、TSMCは2025年7月1日、GaNの生産を2027年7月にやめると発表した。会社は、TSMCから在庫を前もって買い込む約束をし、台湾のPSMC(力積電)との協力を広げ、2025年11月には米国のグローバルファウンドリーズと長期の提携を結んだ。7〜9月期には、そのグローバルファウンドリーズで作った最新のGaN製品の出荷を始めている。製造の委託先を切り替える時期と、AI向けの量産が始まる時期が重なる点は、注意して見る必要がある。
代理店1社で売上の半分超
売上の大半は、電子部品の代理店を通じたものである。2026年7〜9月期は、代理店A社が売上の55%、代理店C社が21%を占めた(四半期報告書)。
取引市場は?
ナビタス・セミコンダクター(NVTS)は、米国のナスダック市場に上場しており、ティッカーシンボルは「NVTS」。
ナビタス・セミコンダクター(NVTS)のセクター、業種、属するテーマは?
セクター
情報技術(テクノロジー)。
業種
半導体(パワー半導体)。GaNとSiCという、シリコンより電気の損失が少ない材料に特化している。
属するテーマ
- AIデータセンターの電源: 800ボルトの直流給電への移行
- 送電網の近代化: 超高耐圧のSiC
- 米国内での半導体の製造: グローバルファウンドリーズ・エックスファブとの提携
同じテーマの銘柄
- 半導体:TSMC(TSM)、マーベル・テクノロジー(MRVL)、シーバ(CEVA)、アドバンスド・マイクロ・デバイセズ(AMD)、マイクロン・テクノロジー(MU)、ブロードコム(AVGO)、アームホールディングス(ARM)、クレド・テクノロジー(CRDO)、ほか8銘柄はテーマ記事で
- エヌビディア関連:エヌビディア(NVDA)、アステラ・ラブス(ALAB)、イノデータ(INOD)、アリスタ・ネットワークス(ANET)、ルメンタム・ホールディングス(LITE)、スーパーマイクロコンピュータ(SMCI)、ネビウス・グループ(NBIS)、デル(DELL)、ほか2銘柄はテーマ記事で
同じ業種の銘柄
配当は?
ナビタス・セミコンダクター(NVTS)は配当を出していない。赤字が続いており、研究開発と買収に資金を回している。
ナビタス・セミコンダクター(NVTS)の競合企業は?
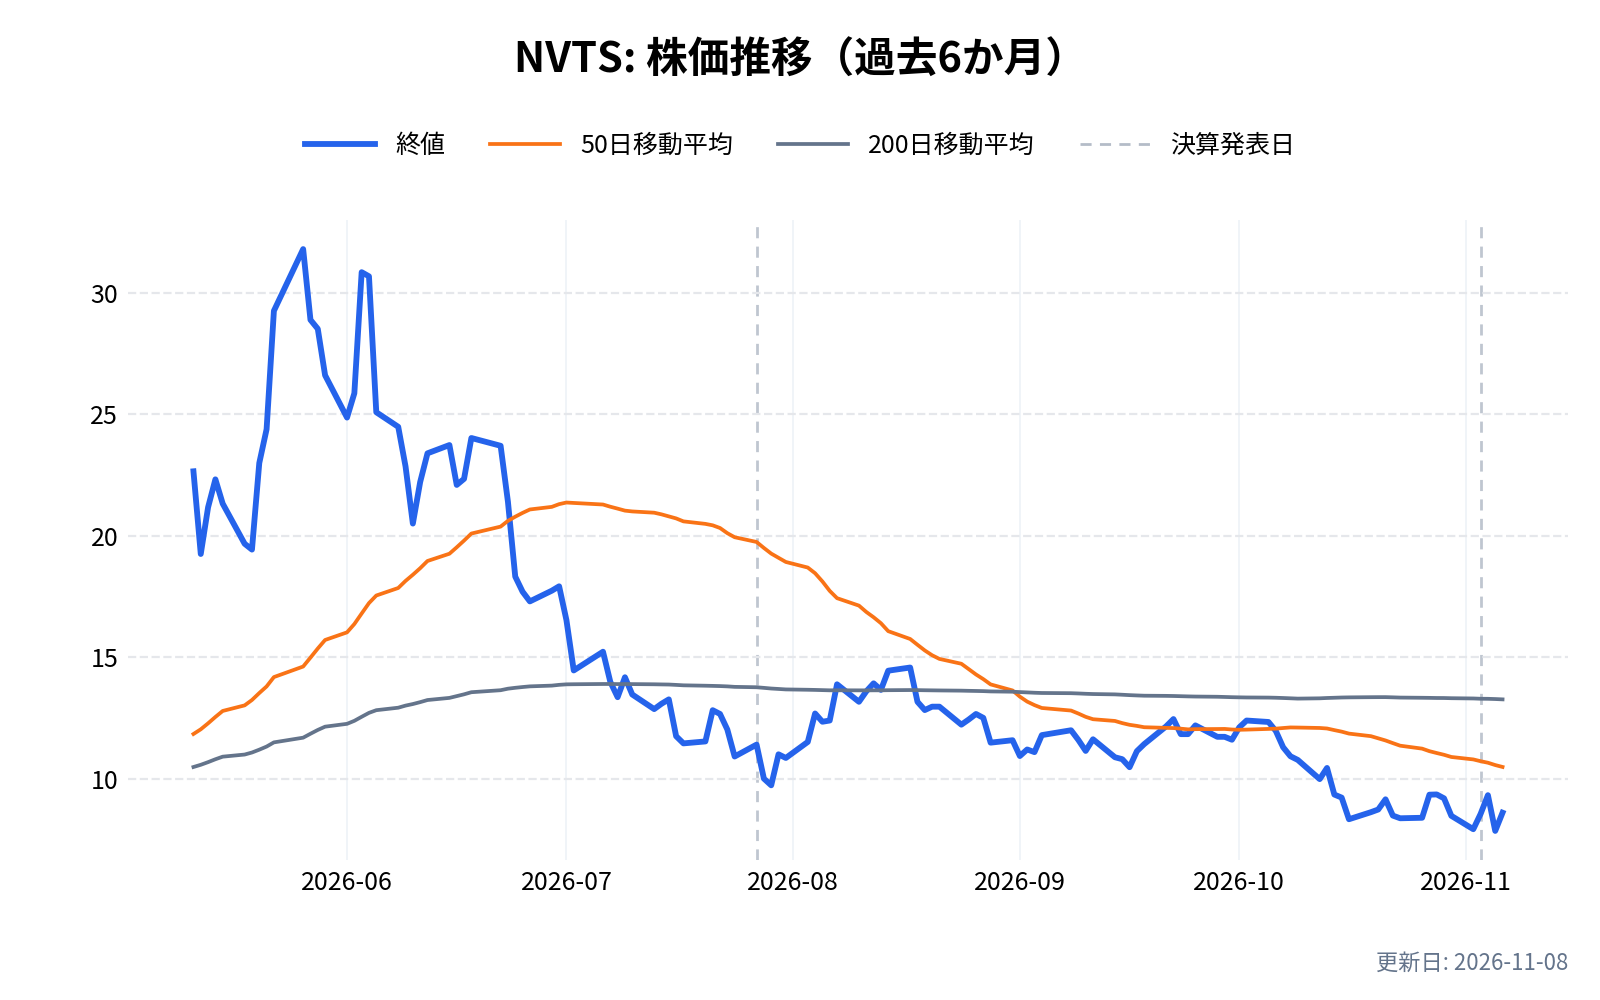
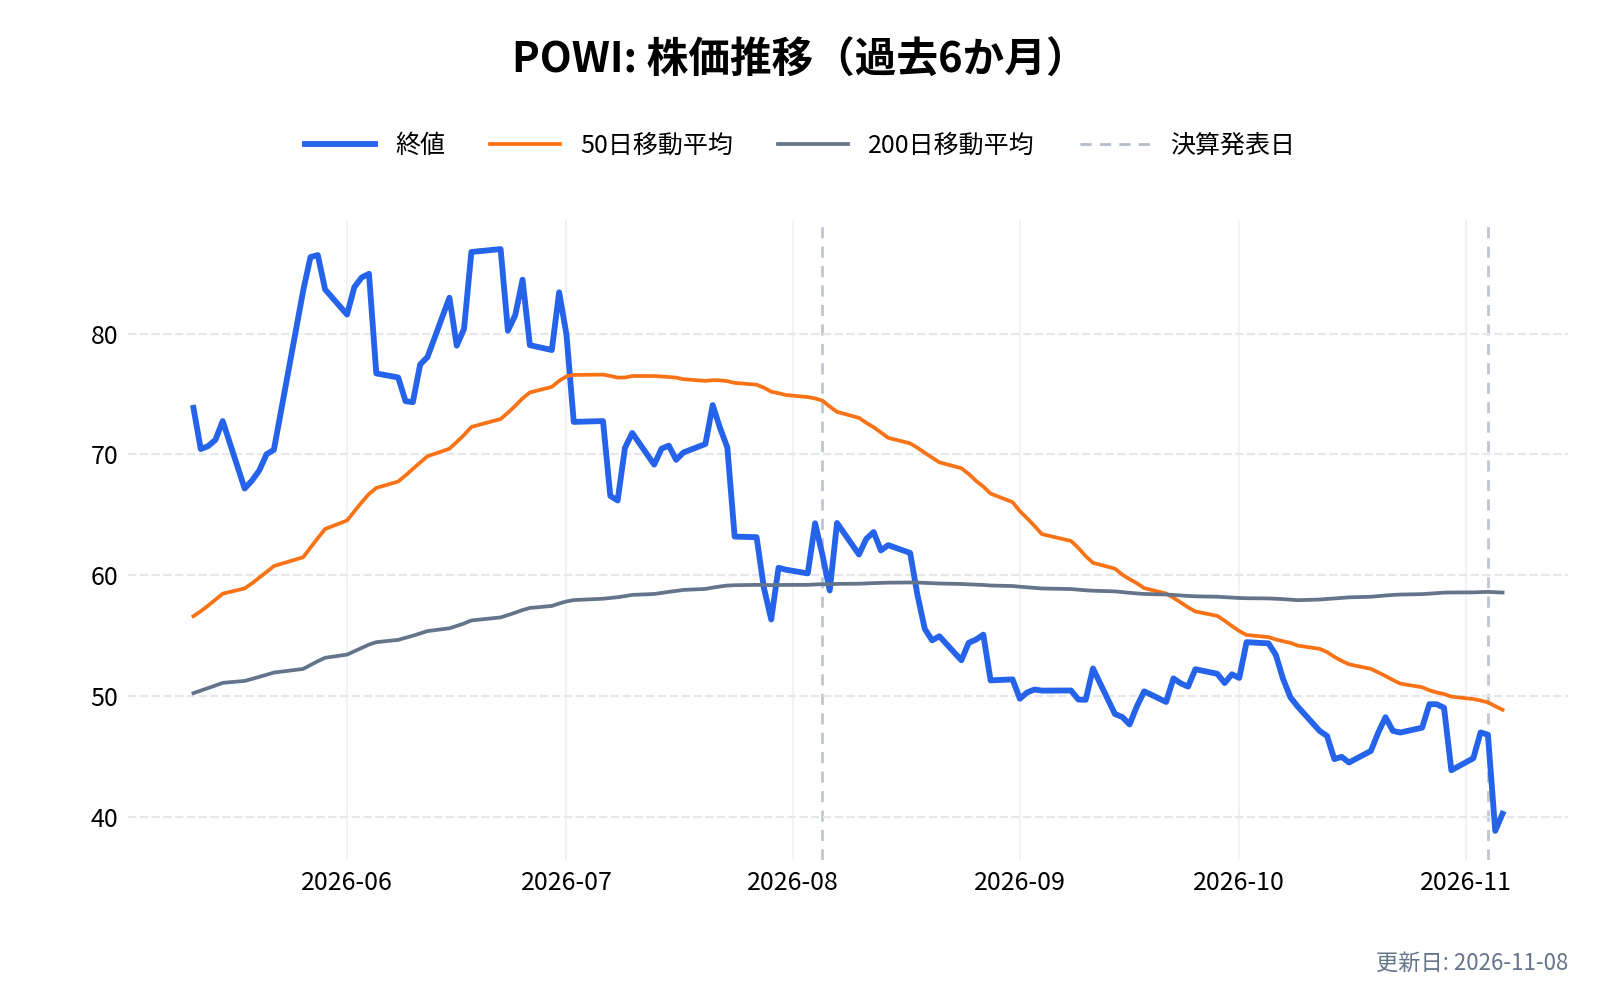
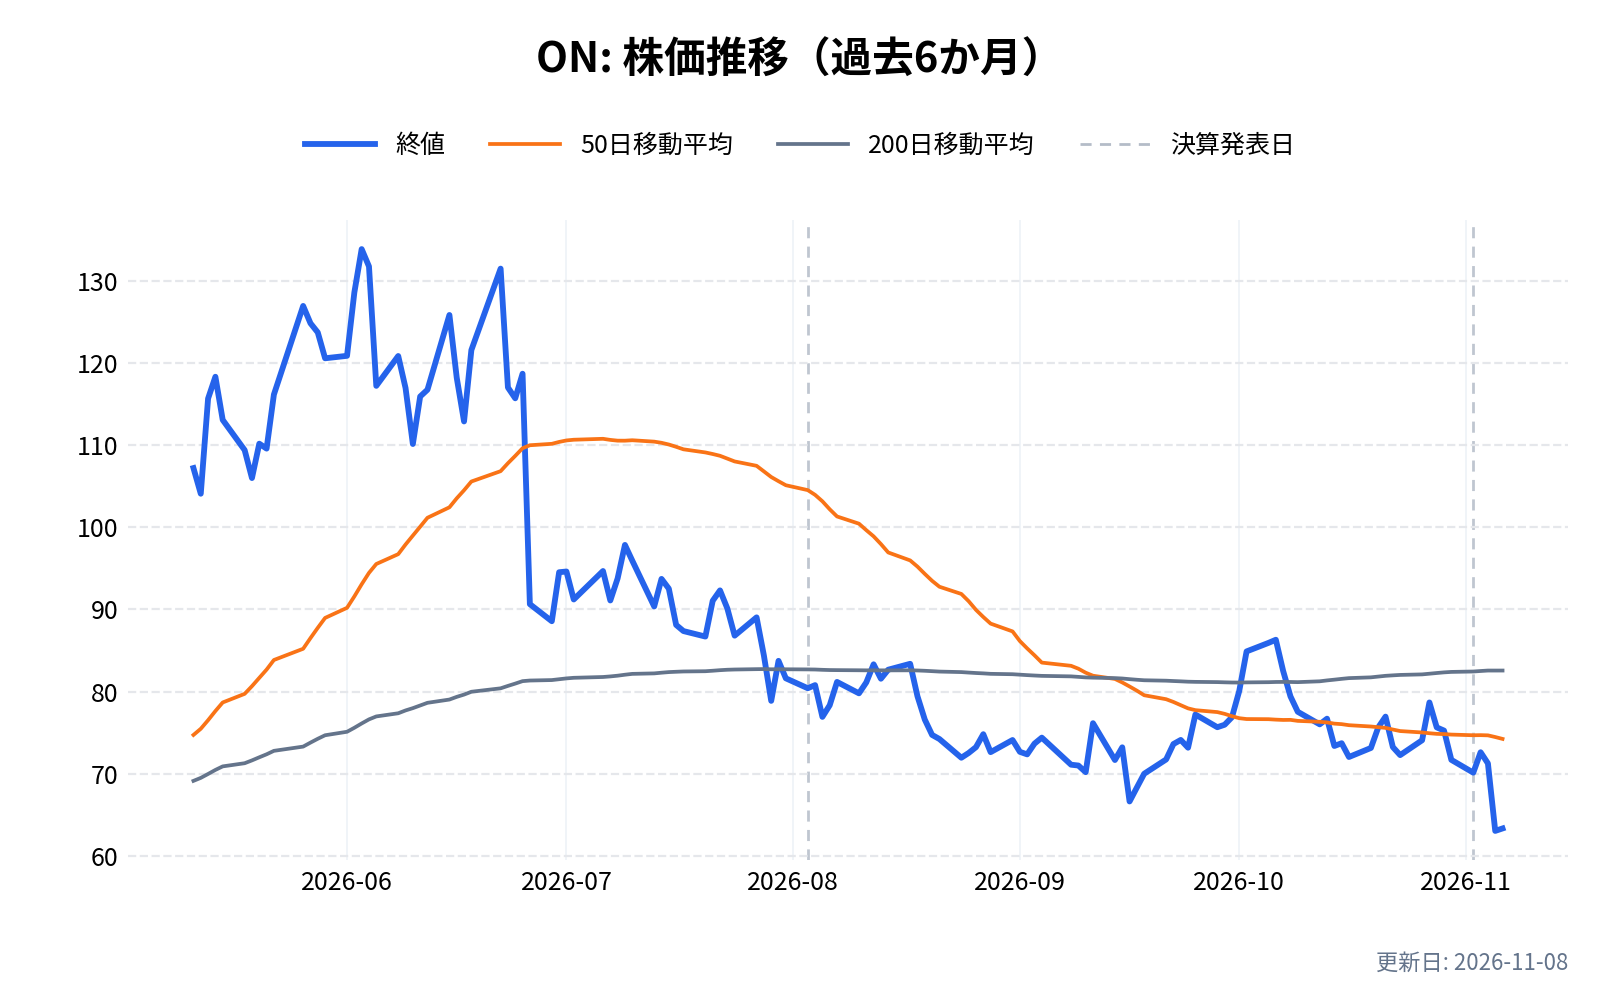
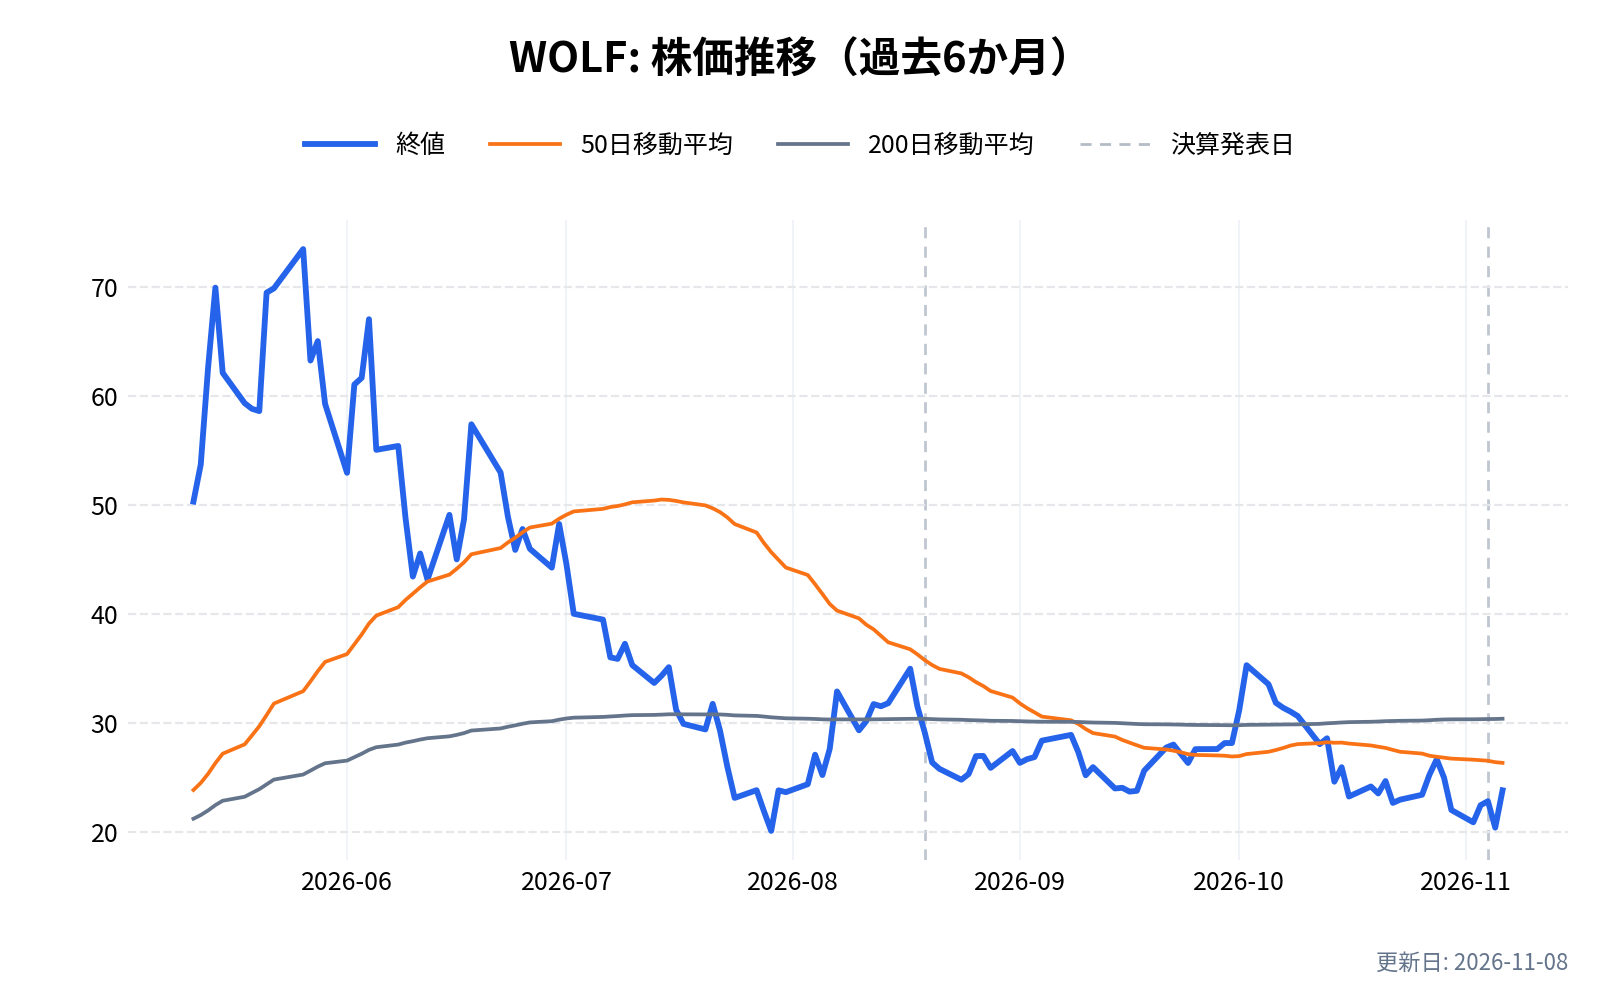
年次報告書は、主な競合として次の企業を挙げている。
- GaN: インフィニオン・テクノロジーズ、パワー・インテグレーションズ(POWI)、テキサス・インスツルメンツ(TXN)、イノサイエンス(中国)、ルネサスエレクトロニクス、EPC
- SiC: インフィニオン、ウルフスピード(WOLF)、オンセミ(ON)、ローム、コルボ、STマイクロエレクトロニクス
旧版の記事で競合に挙げていたGaNシステムズは、2023年にインフィニオンに買収されている。
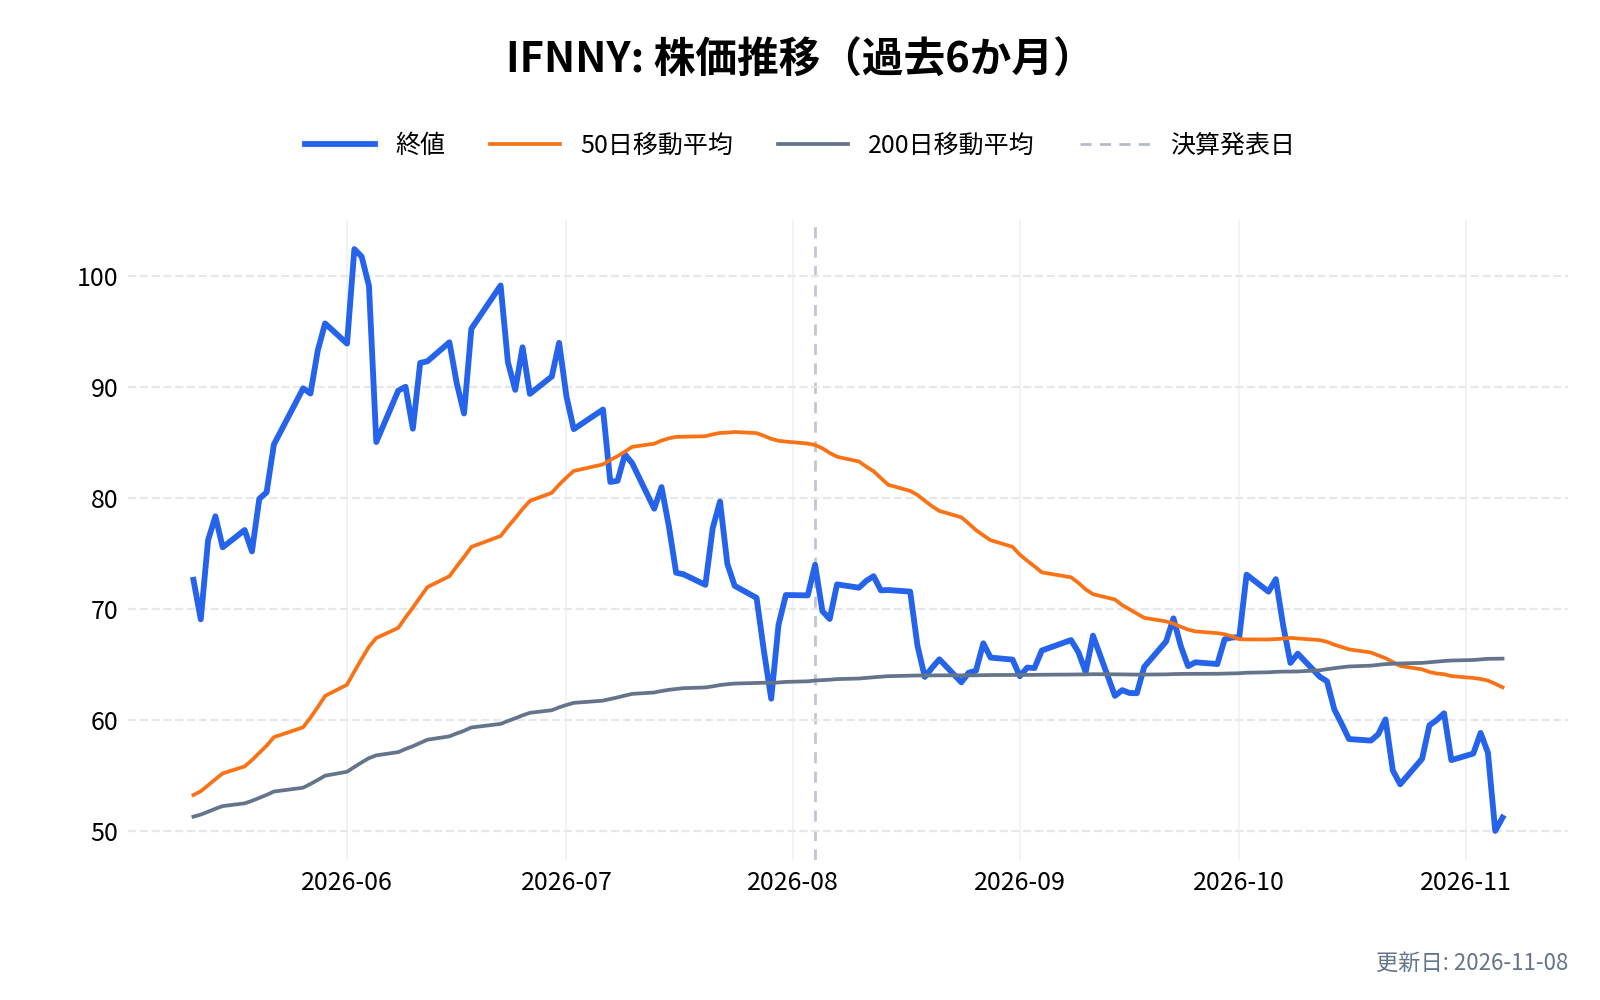
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
ナビタス・セミコンダクター(NVTS)の競合との差別化要素と優位性は?
GaNを1つのチップにまとめる
GaNの部品と、それを動かす回路・保護の回路を1つのチップにまとめた製品を量産している。電源を作るメーカーは、部品を組み合わせる手間が減る。
GaN・SiC・IVRを1社でそろえる
送電網向けの超高耐圧SiCから、GPUの直前のIVRまでを1社で持つ形は、クラロスの買収で整った。会社はこれを「送電網からxPUまで」と呼んでいる。
米国内での製造
GaNはグローバルファウンドリーズ、SiCはエックスファブと、米国の工場で作れる体制を整えている。年次報告書は、AIや送電網は国の安全保障に関わる用途であり、米国の工場との提携を競争上の強みと考えている。
一方で、相手は桁違いに大きい
競合のインフィニオンやテキサス・インスツルメンツは、パワー半導体全体で桁違いの売上と自社工場を持つ。年次報告書も、多くの競合は資金力ではるかに上回ると認めている。GaNでは中国のイノサイエンスも競合に挙がる。
ナビタス・セミコンダクター(NVTS)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ナビタス・セミコンダクター(NVTS)の業績について
ナビタス・セミコンダクター(NVTS)の会計年度は12月末で終わる。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 7月下旬〜8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 翌年2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
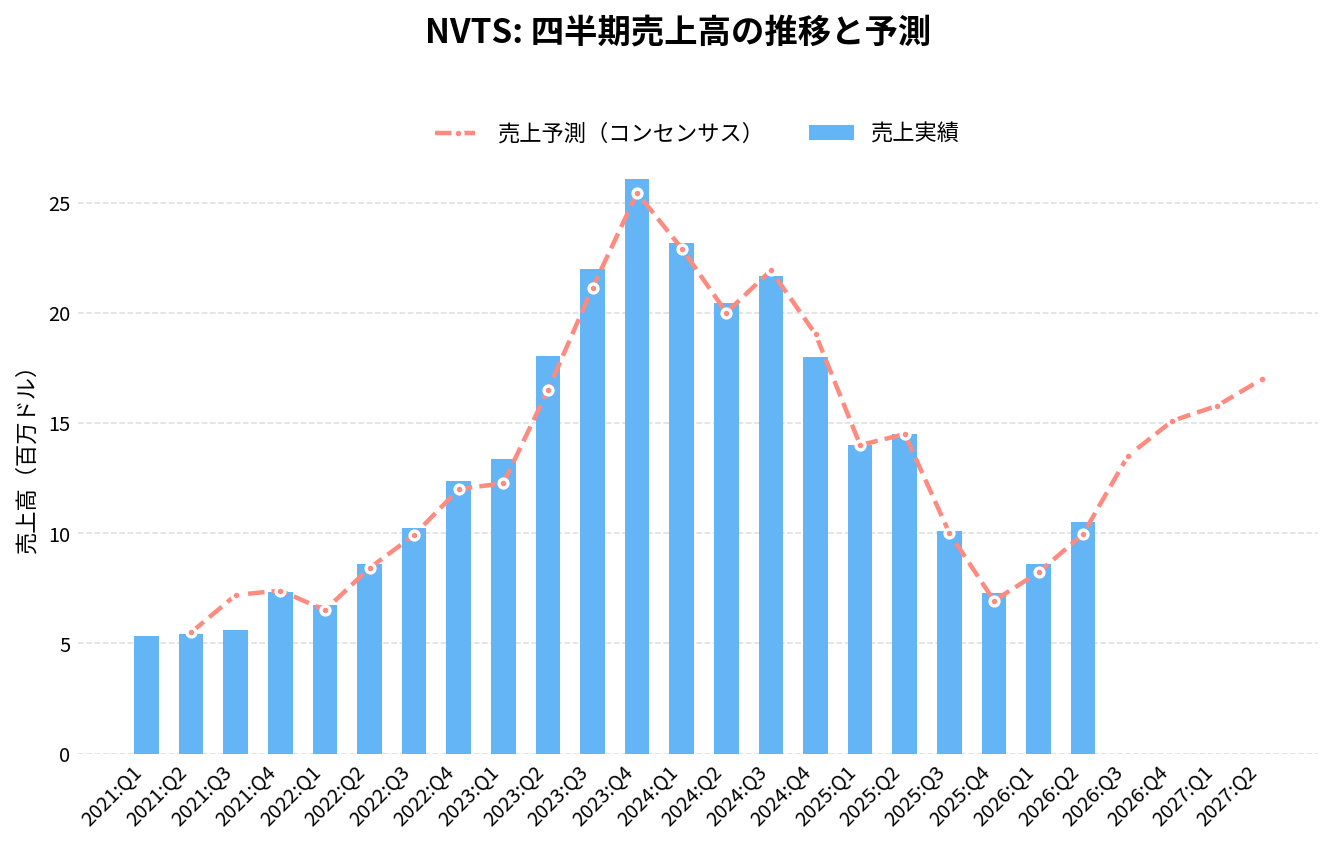
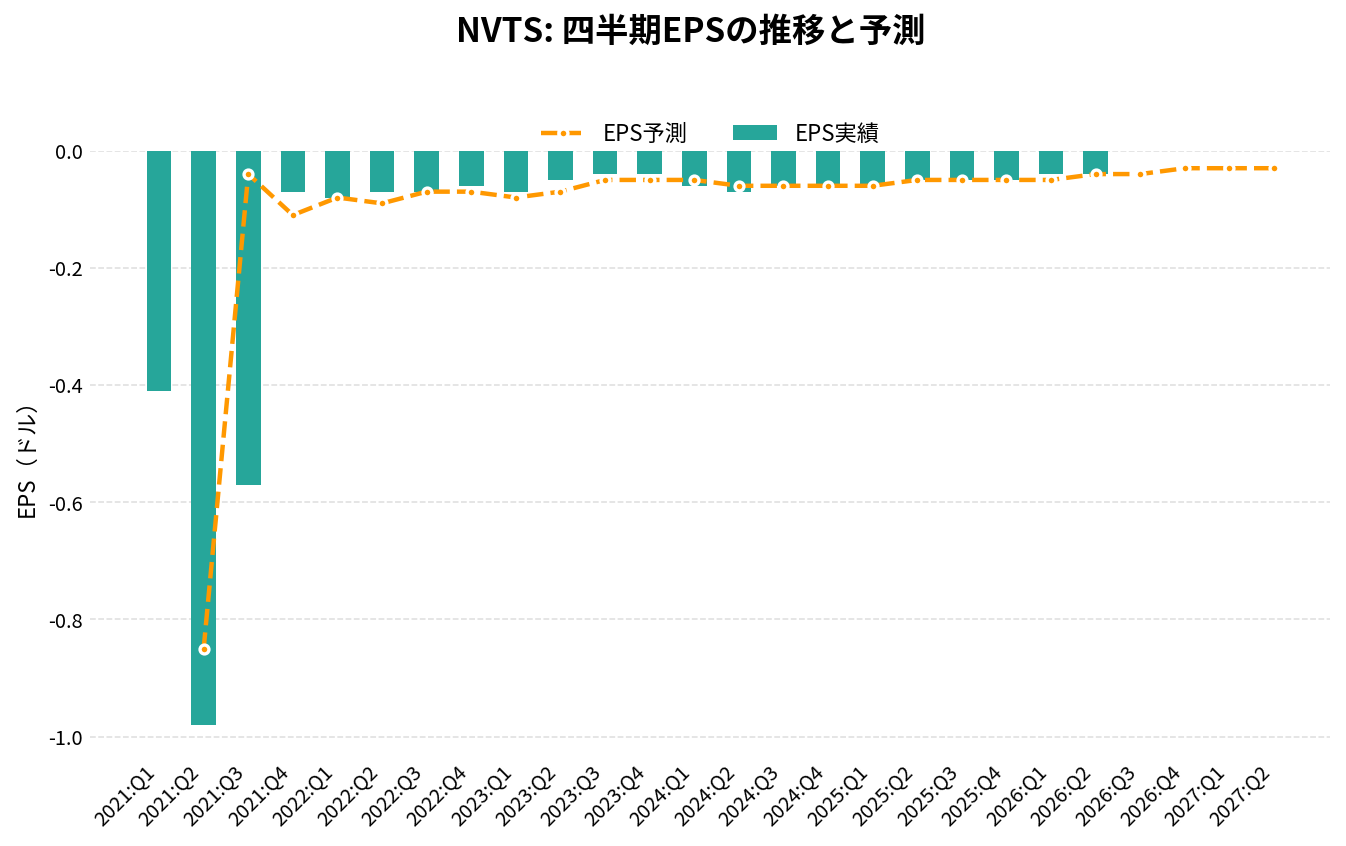
ナビタス・セミコンダクター(NVTS)の2026年Q3決算(2026/11/03 発表)は、売上14.0百万ドル(アナリストコンセンサス13.4百万ドルに対し+4.3%)、EPS -0.03ドル(同-0.04ドルに対し+0.01ドル)でした。
売上の前年同期比は+38.4%です。
直近8四半期では、売上が6回、EPSが2回コンセンサスを上回っています。
四半期:売上高の推移
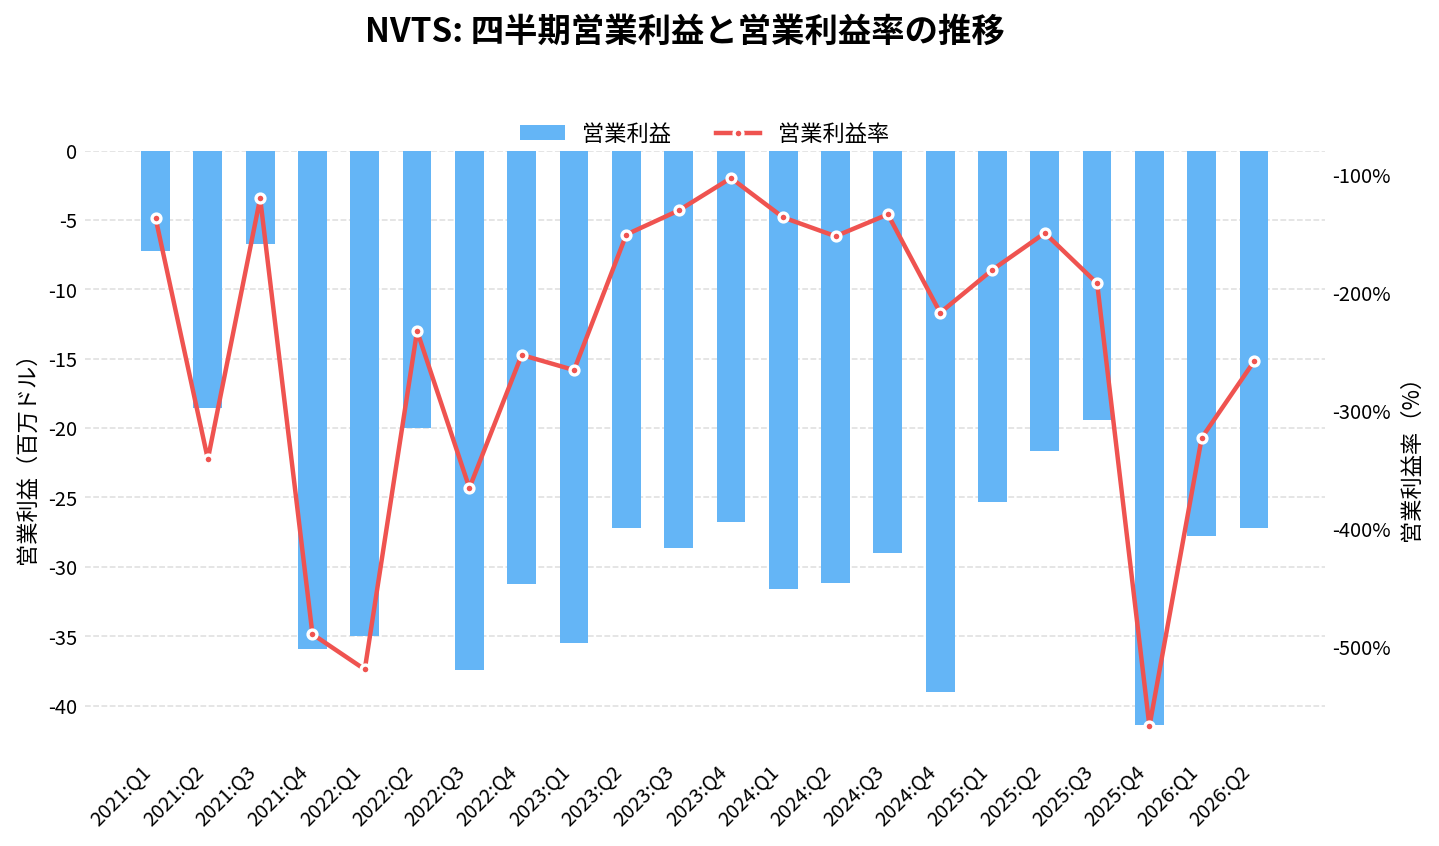
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 17.98 | -31.0% | -5.5% | -0.06 | 0.00 | -216.9% |
| 2025:Q1 | 14.02 | -39.5% | +0.1% | -0.06 | 0.00 | -180.5% |
| 2025:Q2 | 14.49 | -29.2% | -0.1% | -0.05 | 0.00 | -149.4% |
| 2025:Q3 | 10.11 | -53.4% | +1.0% | -0.05 | 0.00 | -192.0% |
| 2025:Q4 | 7.30 | -59.4% | +5.1% | -0.05 | 0.00 | -567.3% |
| 2026:Q1 | 8.60 | -38.7% | +4.6% | -0.04 | +0.01 | -322.9% |
| 2026:Q2 | 10.53 | -27.3% | +5.6% | -0.04 | 0.00 | -258.2% |
| 2026:Q3 | 13.99 | +38.4% | +4.3% | -0.03 | +0.01 | -245.7% |
| 2026:Q4(予想) | 15.90 | +117.9% | – | -0.05 | – | – |
| 2027:Q1(予想) | 17.33 | +101.6% | – | -0.05 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
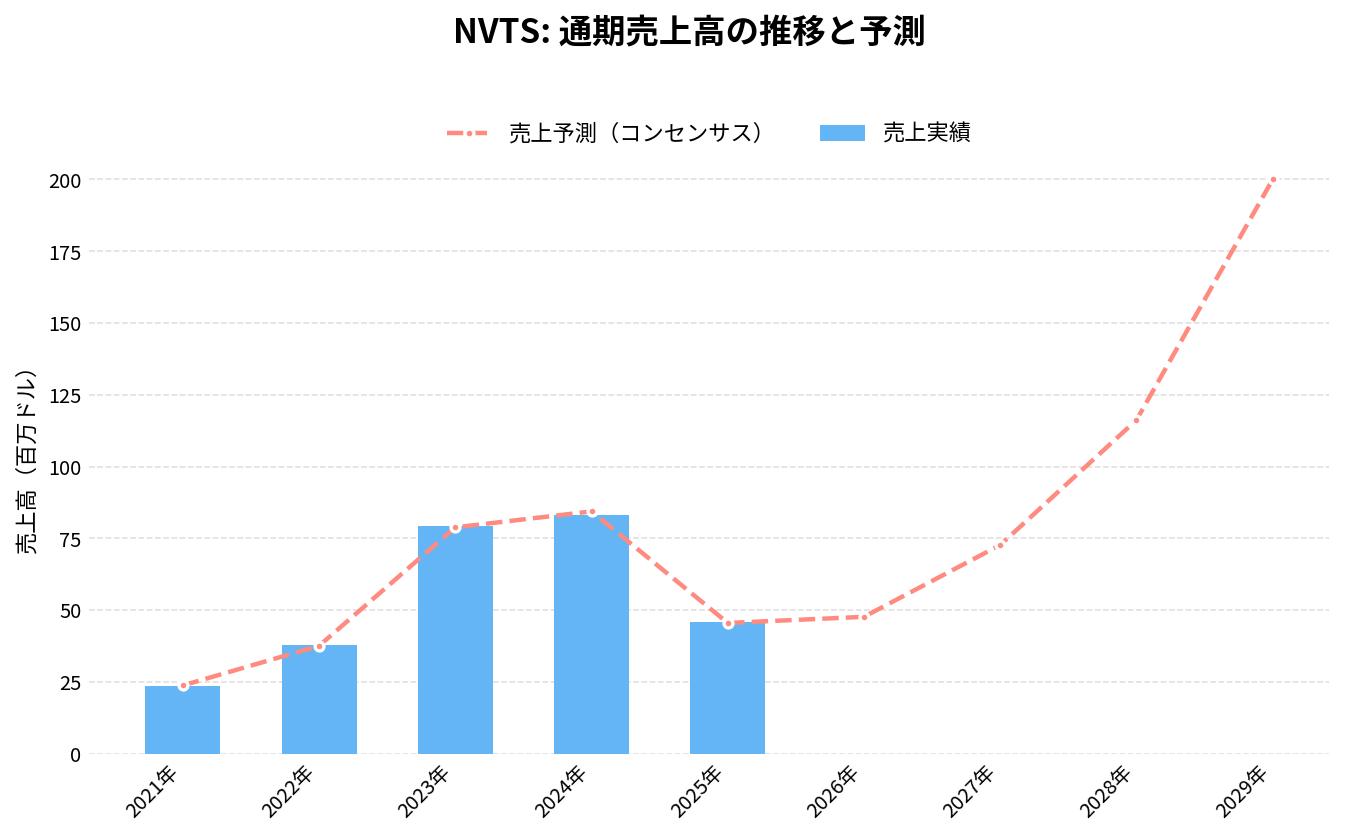
通期:売上高の推移
通期:営業利益の推移
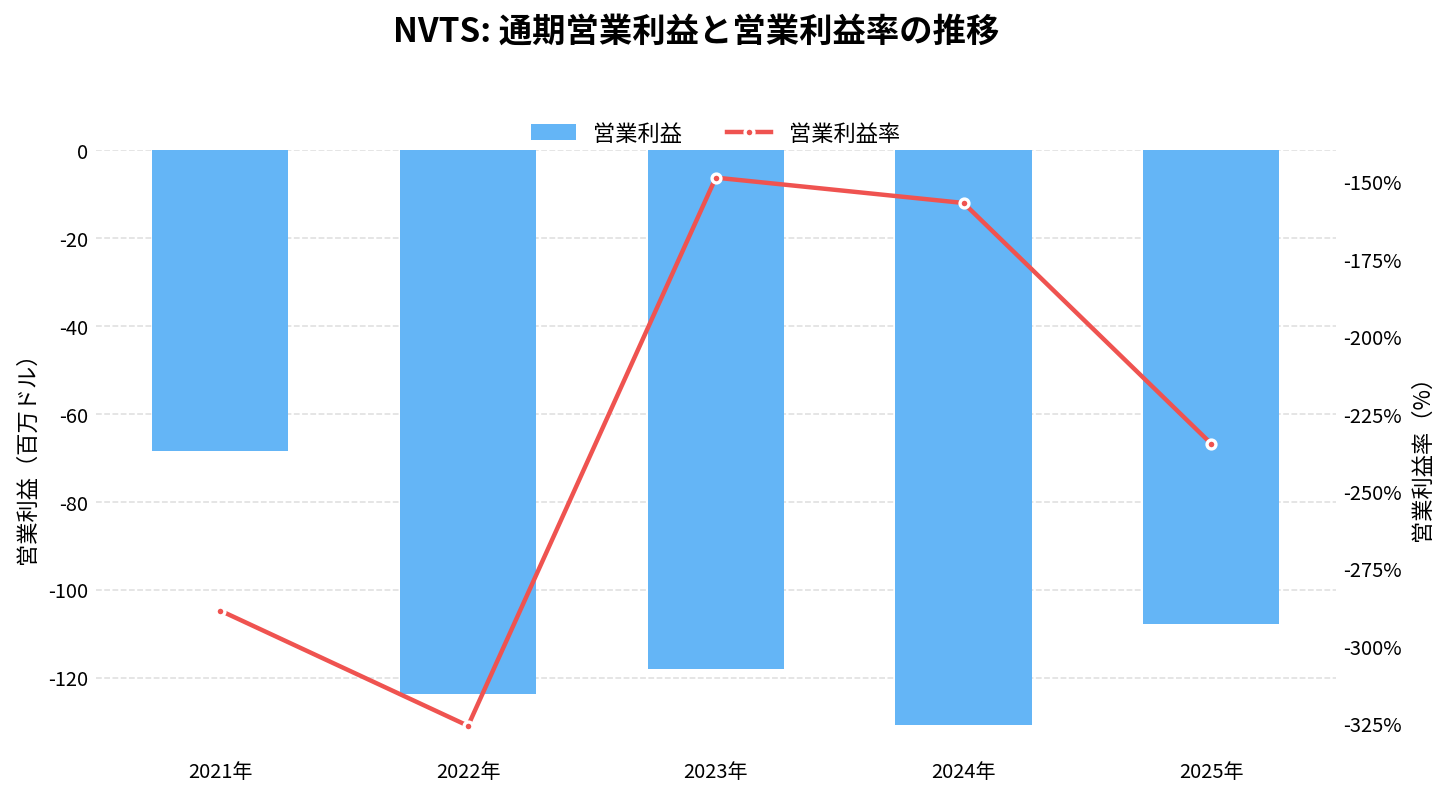
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
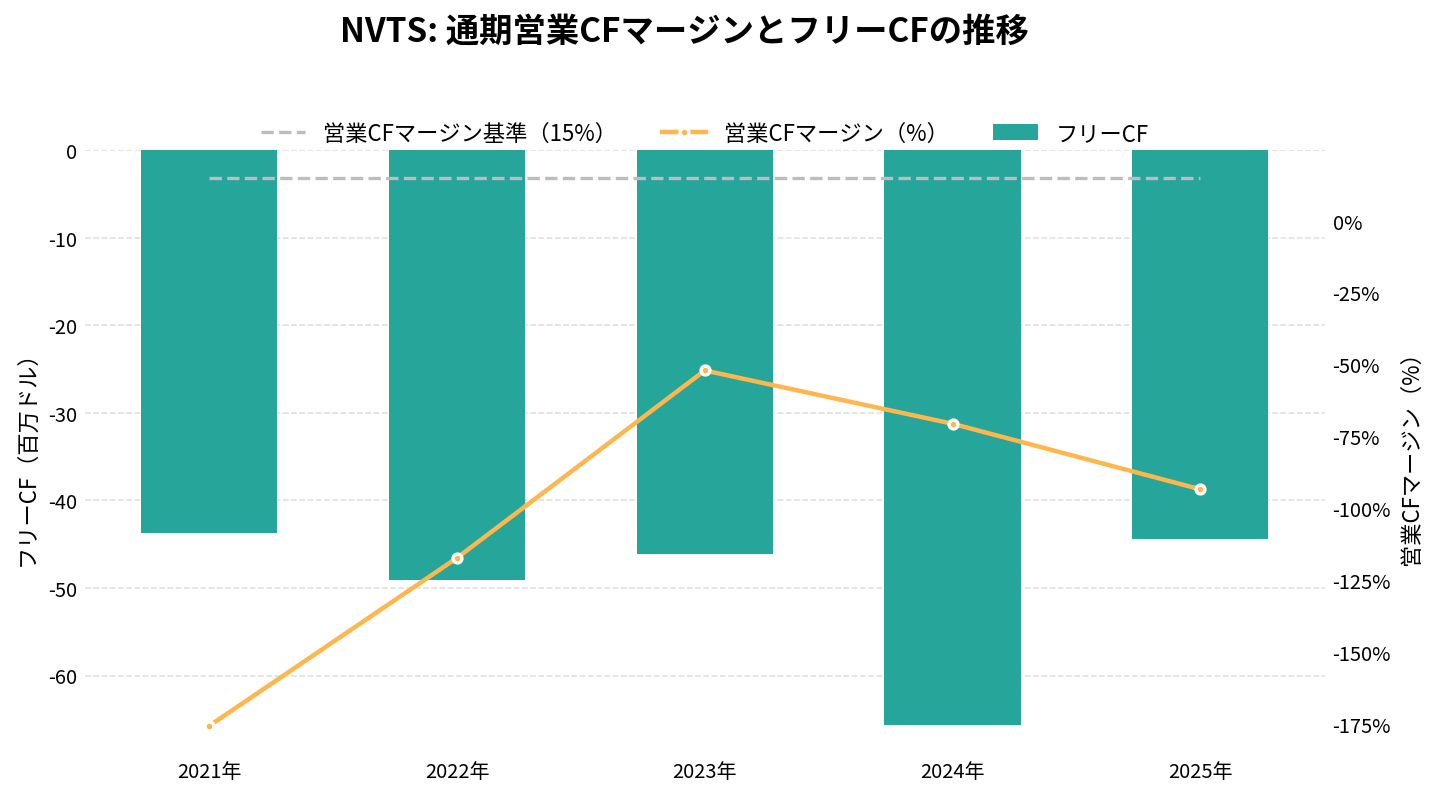
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
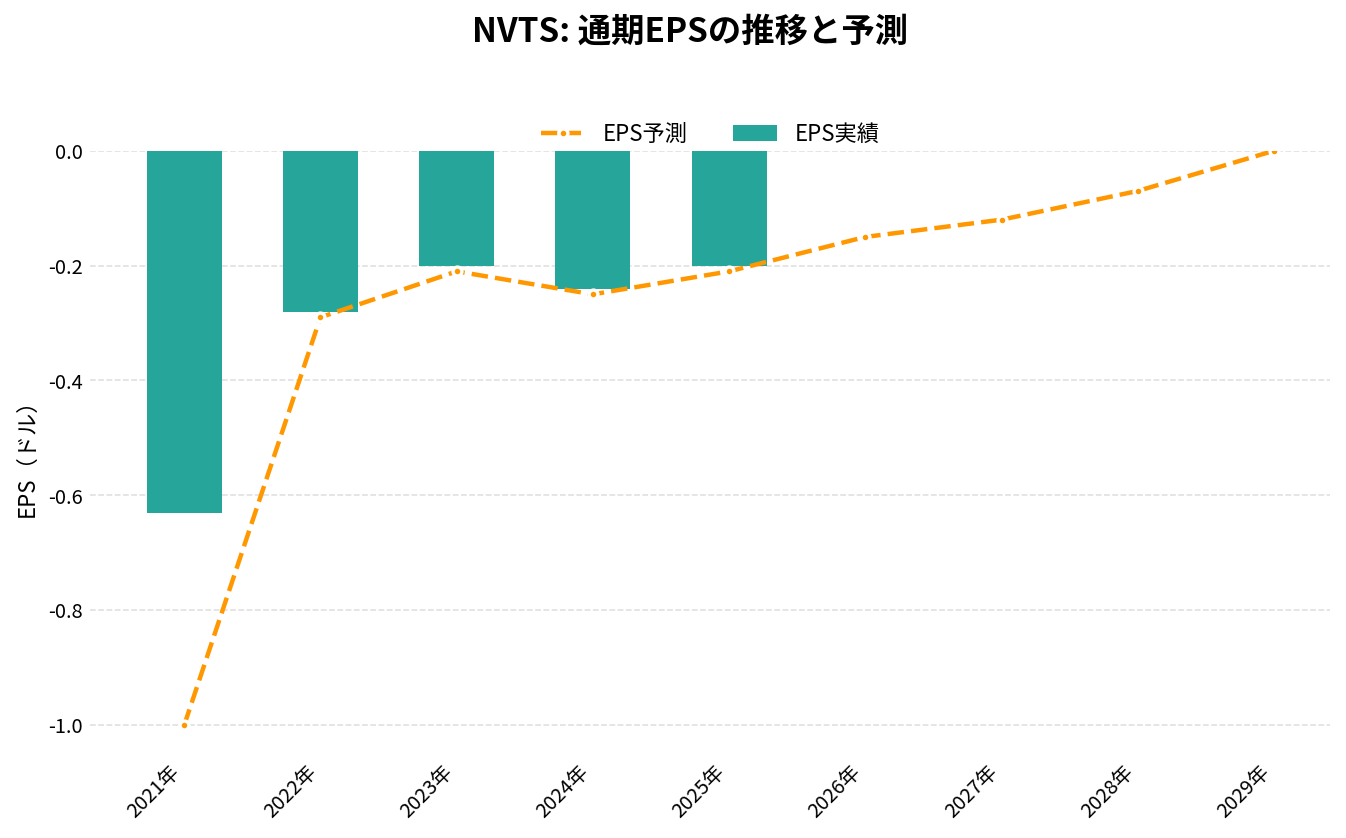
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 23.74 | – | -0.63 | -288.6% | -175.7% | -43.77 |
| 2022年 | 37.94 | +59.9% | -0.28 | -325.9% | -117.3% | -49.14 |
| 2023年 | 79.46 | +109.4% | -0.20 | -148.7% | -52.1% | -46.16 |
| 2024年 | 83.30 | +4.8% | -0.24 | -156.9% | -70.6% | -65.59 |
| 2025年 | 45.92 | -44.9% | -0.20 | -234.7% | -93.4% | -44.37 |
| 2026年(予想) | 48.95 | +6.6% | -0.16 | – | – | – |
| 2027年(予想) | 80.76 | +65.0% | -0.21 | – | – | – |
| 2028年(予想) | 134.18 | +66.1% | -0.14 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
ナビタス・セミコンダクター(NVTS)の将来性と今後の見通しは?
ナビタスの将来性は、AIデータセンターと送電網の電源で、試作や共同開発の段階から量産の売上へ移れるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 1,399万ドル(前年同期比38%増、前の四半期比33%増)。高電力の市場の売上は前の四半期比で50%超伸びた
- 粗利率: GAAPで21.5%(前の四半期0.4%)、非GAAPで40.0%。GAAPの改善は、買収した技術の償却が一部終わったことも効いている
- 営業損失: GAAPで3,438万ドル、非GAAPで1,090万ドル
- 純損失: 3,711万ドル
- 現金及び現金同等物: 5.31億ドル(9月末)
出典:2026年7〜9月期の決算発表、四半期報告書
会社の見通し(2026年10〜12月期)
- 売上: 1,600万ドル(±50万ドル)。中間値で前の四半期比14%増、前年同期比119%増
- 非GAAPの粗利率: 40.5%(±1ポイント)
- 非GAAPの営業費用: 2,500万ドル(±100万ドル)。クラロスの費用を含む
注目しているポイント
- AIインフラの比率: 年末に売上の40%超という見通しどおりになるか
- クラロスの統合: IVRは会社にとって新しい市場と技術である。費用が増えるなかで、売上につながる案件を取れるか
- GaNの工場の切り替え: TSMCの生産終了(2027年7月)までに、グローバルファウンドリーズなどへの移行を終えられるか
- 株式の追加の売り出し: ATMの枠は約2.44億ドル残っている。赤字が続くあいだは、株数が増える余地がある
リスクと不確実性
- 800ボルト方式の普及: データセンター向けの需要は、800ボルトの直流給電がどこまで採用されるかに左右される
- 売上の規模: 2026年の売上は中間値で5,000万ドルに届かない見通しで、営業損失は続いている
- 株主の持ち分の薄まり: ATM・アーンアウト・クラロスの買収で株数が増えている
- 訴訟: 2026年7月、ルネサスエレクトロニクスが、会社と、CEOを含むルネサス出身の社員を、営業秘密の不正取得などで提訴した。9月には被告に社員1人が加わった。会社は争う方針で、損失の見積もりはできないとしている(四半期報告書)
- 販売先の集中: 代理店1社で売上の55%(7〜9月期)
- 製造の委託先: TSMCのGaN撤退への対応が遅れれば、出荷に影響しうる
NVTS 2026年Q3決算:高電力市場への転換が実り、売上高が前年比38%増で成長再加速
発表日:2026/11/03
NVTSの決算ハイライト
ナビタス・セミコンダクターの2026年第3四半期は、売上高が1,399万ドルとなり、前四半期比33%増・前年同期比38%増を記録した。前年同期比でのプラス成長は2024年以来初めてで、モバイル・低価格コンシューマー向け事業からの撤退と入れ替わる形で、高電力市場が成長を牽引した。
収益性面でも改善が進み、GAAP粗利益率は21.5%(前四半期0.4%、前年同期は-2.0%)、非GAAP粗利益率は40.0%とガイダンス中央値を上回る水準に達した。GAAP営業損失は3,440万ドルに拡大した一方、非GAAP営業損失は1,090万ドルと前四半期・前年同期からほぼ横ばいで、コスト構造の悪化ではなく一時的費用の増加が主因とみられる。GAAP純損失は3,710万ドルで、前四半期にあったアーンアウト負債の再評価に伴う2.03億ドルの非現金費用が無いぶん、前四半期の2.28億ドルの純損失からは大きく縮小した。
第4四半期ガイダンスでは売上高1,600万ドル(プラスマイナス50万ドル)を見込み、中央値で前四半期比14%増・前年同期比119%増となる。会社は通期で7%の売上成長を見込みつつ、高電力市場単体では125%の成長を見込むとコメントしており、モバイル・低価格コンシューマー事業の消失を高電力事業の急拡大が吸収する構図が鮮明になっている。
抑えておくべきKPI
- 売上高: 1,399万ドル(前年同期比38%増、前四半期比33%増)
- 非GAAP粗利益率: 40.0%(前四半期39.5%、前年同期38.7%から改善)
- GAAP粗利益率: 21.5%(前四半期0.4%、前年同期-2.0%から大幅改善)
- 現金及び現金同等物: 5.31億ドル(2025年12月末の2.37億ドルから増加)
インサイト
今回の決算で最も注目すべきは、「Navitas 2.0」と呼ぶ事業転換が数字として形になり始めた点だ。高電力市場向け売上が前四半期比50%超の伸びを示し、粗利益率の改善を牽引した。GAAP粗利益率の改善には無形資産償却費の減少(一部の開発技術無形資産が償却完了)という会計要因も寄与しており、純粋な事業改善と区別して見る必要がある。
キャッシュポジションは5.31億ドルへと大きく積み上がったが、これは本文に明記された事業からのキャッシュ創出というより、増資や関連取引の影響を含む可能性がある。一方で非GAAP営業損失・非GAAP純損失はともに前年同期・前四半期から横ばいもしくは縮小傾向にあり、赤字幅の急拡大は見られない。GAAP純損失が前年同期の1,920万ドルから3,710万ドルへ拡大した点はローライトだが、その他費用(716万ドル)の計上が影響しており、一過性の要素を含む可能性がある。
今後の見どころ
会社は第4四半期に売上高で過去7四半期で最高水準に達する見通しを示しており、年末時点でAIインフラ関連(AIデータセンターおよびグリッド・エネルギーインフラ)が総売上の40%超を占めるとの見方を示している。これが2027年の成長持続につながるかが次の焦点になる。
直近で完了したClarosの買収は、GaN・SiC・IVR技術を組み合わせたグリッドからxPUまでの電力供給戦略を完成させるものと位置づけられている。統合コストや新規市場でのデザインウィン獲得状況が今後の業績を左右する要素であり、ブックトゥビル比率や2027年半ばまで伸びるとされる受注残高の推移も注視したい。
出典
Navitas Semiconductor Announces Third Quarter 2026 Financial Results
NVTS 2026年Q2決算:高出力市場が牽引し売上高が前四半期比22%増、Navitas 2.0への転換が加速
発表日:2026/07/27
本決算のポイント
ナビタス・セミコンダクターの2026年第2四半期は、売上高が前四半期比22%増の1,053万ドルとなり、高出力市場が前年同期比50%超の伸びを見せて成長を牽引した。前年同期の1,449万ドルとの比較ではまだ届いていないものの、モバイル・低価格帯コンシューマー市場からの撤退を進めながらの成長という点で意味合いが異なる。
収益性面では、non-GAAPベースの粗利率が39.5%と前四半期の39.0%、前年同期の38.5%から着実に改善した。一方でGAAP純損失は2.282億ドルと大きく膨らんだが、これはアーンアウト負債の最終再測定に伴う2.031億ドルの非現金評価損が主因であり、事業実態を示すnon-GAAP純損失は930万ドルと前四半期の980万ドルからほぼ横ばいだった。
会社側は第3四半期の売上高を1,350万ドル前後(前四半期比28%増、年間比でも成長回帰)と見込み、通期では一桁台半ばの増収を見込む。AIデータセンターや電力網インフラといった高出力市場が年末までに全売上の3分の1超を占める見通しで、事業構造の転換が数字にも表れ始めている。
抑えておくべきKPI
- 売上高: 1,053万ドル(前四半期比22%増、前年同期比27%減)
- non-GAAP粗利率: 39.5%(前四半期39.0%、前年同期38.5%から改善)
- non-GAAP営業損失: 1,140万ドル(前四半期1,170万ドル、前年同期1,060万ドル)
- 現金及び現金同等物: 5.574億ドル(2025年12月末の2.369億ドルから大幅増)
投資家目線のインサイト
今回の決算で目を引くのは、売上高そのものよりも「Navitas 2.0」と呼ぶ高出力特化戦略への転換が数字で裏付けられ始めた点だ。モバイル・コンシューマー向けからの実質的な撤退を進めながら、AIデータセンターや電力網インフラといった高出力分野が前年同期比50%超で伸びており、単なる縮小均衡ではなく事業ポートフォリオの入れ替えが進行していることが読み取れる。
GAAP純損失2.282億ドルは一見大きなローライトに映るが、その大半はアーンアウト負債の再測定という非現金・非経常的な会計処理によるもので、事業のキャッシュ創出力を測るnon-GAAP純損失は930万ドルと前四半期からほぼ横ばいにとどまっている。現金残高が5.574億ドルまで積み上がったことで、設備投資や戦略投資に動ける財務的余地が広がった点は評価できる材料だろう。
一方で、前年同期比では依然として減収基調にあり、市場が期待する成長軌道への「回帰」はまだ第3四半期以降を待つ必要がある。会社が示す通期一桁台半ばの増収見通しが実現するかどうかが、転換の成否を測る次の分岐点になる。
今後の見どころ
会社は第3四半期の売上高を1,350万ドル前後、non-GAAP粗利率39.7%前後と見込んでおり、これが実現すれば前年同期比での成長回帰となる点が最大の注目点だ。第4四半期も二桁成長が続くとの見通しが示されており、通期でのモバイル撤退完了とAI関連売上比率の拡大が両立できるかが焦点になる。
加えて、NVIDIA MGXエコシステムとの連携拡大や、1.2kV JFET製品ラインなど新製品の投入計画も示されており、2027年に見込まれるハイパースケーラーやXPUプラットフォームでの量産立ち上げが今後の成長ドライバーとして意識される。バックログの拡大やbook-to-billの水準が、これらの見通しの信頼度を測る材料になるだろう。
出典
Navitas Semiconductor Announces Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「ナビタス・セミコンダクター(NVTS)の決算まとめ」にまとめています。

まとめ
ナビタス・セミコンダクター(NVTS)は、GaNとSiCのパワー半導体を設計する米国企業です。主力だったスマホ充電器向けから離れ、AIデータセンターと送電網の電源に絞る「Navitas 2.0」を進めています。売上は2025年にほぼ半分になりましたが、2026年は四半期ごとに増え、7〜9月期は前年同期を上回りました。
株価が上がった2026年4〜6月期に、会社は株式を売って約3.8億ドルを集め、その一部でGPUの直前の電源を担うクラロスを買収しました。現金は5億ドルを超えましたが、売上はまだ四半期で1,000万ドル台で、株数は1年で2割以上増えています。
次の決算(2027年2月下旬の見込み)では、1,600万ドルの売上の見通しを達成できたかと、AIインフラが売上の40%を超えたかが、転換の進み具合を見る目安になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。